
倔犟的小土豆
713 Publicações

倔犟的小土豆
Denunciar
Bloquear Utilizador
希望有一天我也会变得很优秀!
60 A seguir
4.2K+ Seguidores
491 Gostaram
Publicações
Tudo
Cotações
Em direto
PINNED
·
--
TermMax 的 Vault 权限文档读完后,我发现这句“被动赚固定收益”最该加粗的不是“固定收益”,而是“谁在替你动手”。
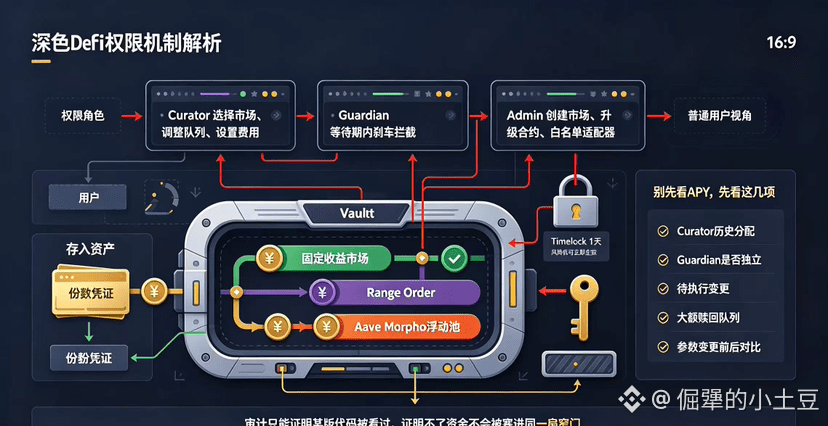
Vault 本身遵循 ERC-4626 标准,用户存入资产即可获得份额。Curator 负责挑选市场、创建 Range Order、管理资金队列与定价曲线。闲置资金还能部署到 Aave、Morpho 这类浮动池。对普通用户来说省事很多,复杂的期限管理也被打包进一个入口里。这种产品化体验,确实比自己挨个市场搬砖要更顺滑。
但省操作不等于省信任。Curator 能决定资本往哪儿走,也能提交市场白名单、绩效费与 timelock 的调整。Guardian 则可以在等待期内撤销风险上升的改动。默认等待期是 1 天,降低风险的动作可以立即生效。这样的设计,就像给基金经理旁边配了个踩刹车的人——方向盘仍然不在存款人手里。
再往上一层,协议还有 DEFAULT_ADMIN、PAUSER、CONFIGURATOR 等角色:创建市场、升级合约、白名单适配器、更新部分配置。预言机更敏感,改价源有单独的等待机制和备用源。官方公开了权限与多签入口,这是加分项。可公开权限不等于权限消失,只是让你知道钥匙挂在哪面墙上。
所以我看 Vault 时,不先看页面 APY,而先看 Curator 的历史分配、Guardian 是否独立、待执行的变更普通用户能不能看懂;再看大额赎回时队列怎么排。最好每次参数变更都留一张前后对照表。审计只能证明某版代码被审阅过,证明不了经理不会把流动性塞进同一扇窄门。
TermMax 真正想卖的不是“替你省点击”,而是“替你做判断还能让权力被约束”。前半句产品已经有了,后半句得靠长期链上记录,不靠角色名称。
#termmax @TermMax
TermMax 的 Vault 权限文档读完后,我发现这句“被动赚固定收益”最该加粗的不是“固定收益”,而是“谁在替你动手”。
Vault 本身遵循 ERC-4626 标准,用户存入资产即可获得份额。Curator 负责挑选市场、创建 Range Order、管理资金队列与定价曲线。闲置资金还能部署到 Aave、Morpho 这类浮动池。对普通用户来说省事很多,复杂的期限管理也被打包进一个入口里。这种产品化体验,确实比自己挨个市场搬砖要更顺滑。
但省操作不等于省信任。Curator 能决定资本往哪儿走,也能提交市场白名单、绩效费与 timelock 的调整。Guardian 则可以在等待期内撤销风险上升的改动。默认等待期是 1 天,降低风险的动作可以立即生效。这样的设计,就像给基金经理旁边配了个踩刹车的人——方向盘仍然不在存款人手里。
再往上一层,协议还有 DEFAULT_ADMIN、PAUSER、CONFIGURATOR 等角色:创建市场、升级合约、白名单适配器、更新部分配置。预言机更敏感,改价源有单独的等待机制和备用源。官方公开了权限与多签入口,这是加分项。可公开权限不等于权限消失,只是让你知道钥匙挂在哪面墙上。
所以我看 Vault 时,不先看页面 APY,而先看 Curator 的历史分配、Guardian 是否独立、待执行的变更普通用户能不能看懂;再看大额赎回时队列怎么排。最好每次参数变更都留一张前后对照表。审计只能证明某版代码被审阅过,证明不了经理不会把流动性塞进同一扇窄门。
TermMax 真正想卖的不是“替你省点击”,而是“替你做判断还能让权力被约束”。前半句产品已经有了,后半句得靠长期链上记录,不靠角色名称。
#termmax @TermMax
Vault 本身遵循 ERC-4626 标准,用户存入资产即可获得份额。Curator 负责挑选市场、创建 Range Order、管理资金队列与定价曲线。闲置资金还能部署到 Aave、Morpho 这类浮动池。对普通用户来说省事很多,复杂的期限管理也被打包进一个入口里。这种产品化体验,确实比自己挨个市场搬砖要更顺滑。
但省操作不等于省信任。Curator 能决定资本往哪儿走,也能提交市场白名单、绩效费与 timelock 的调整。Guardian 则可以在等待期内撤销风险上升的改动。默认等待期是 1 天,降低风险的动作可以立即生效。这样的设计,就像给基金经理旁边配了个踩刹车的人——方向盘仍然不在存款人手里。
再往上一层,协议还有 DEFAULT_ADMIN、PAUSER、CONFIGURATOR 等角色:创建市场、升级合约、白名单适配器、更新部分配置。预言机更敏感,改价源有单独的等待机制和备用源。官方公开了权限与多签入口,这是加分项。可公开权限不等于权限消失,只是让你知道钥匙挂在哪面墙上。
所以我看 Vault 时,不先看页面 APY,而先看 Curator 的历史分配、Guardian 是否独立、待执行的变更普通用户能不能看懂;再看大额赎回时队列怎么排。最好每次参数变更都留一张前后对照表。审计只能证明某版代码被审阅过,证明不了经理不会把流动性塞进同一扇窄门。
TermMax 真正想卖的不是“替你省点击”,而是“替你做判断还能让权力被约束”。前半句产品已经有了,后半句得靠长期链上记录,不靠角色名称。
#termmax @TermMax
4
1
2
97
·
--
Hoje, sem muito o que fazer, fui dar uma olhada na página do ecossistema da Dusk.
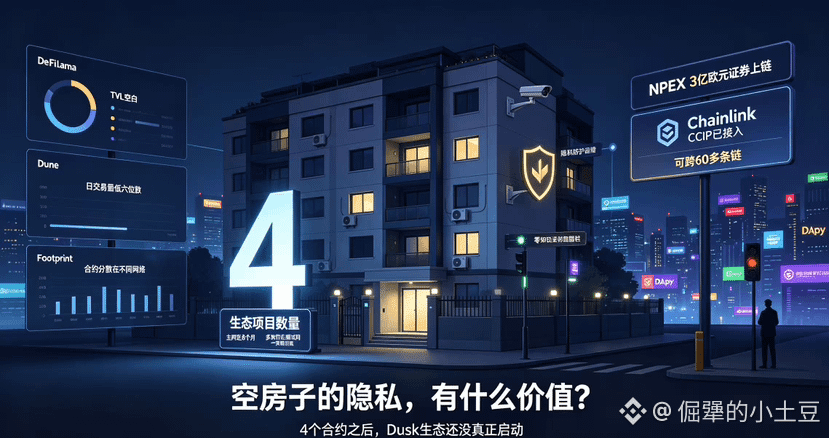
A página oficial de dados lista os projetos do ecossistema, e eu contei — 4. Uma Layer 1 que está no mainnet há quase 8 meses, e o ecossistema tem só 4 projetos. Vasculhei Dune, DeFiLlama e Footprint, e o resultado foi: ou estava tudo em branco, ou os mesmos 4 contratos apareciam repetidamente. Quatro contratos, ainda distribuídos em redes diferentes, e a maioria ainda em fase de testnet.
Comparando com outras L1 lançadas no mainnet na mesma época, os ecossistemas deles têm pelo menos dezenas ou até centenas de projetos; a lista de DApps nem cabe em três páginas. Já a da Dusk acaba na primeira página.
Alguém pode dizer: “A Dusk é focada em instituições, não precisa de muitos DApps.” Mas 4 contratos nem chegam a contar como “fase inicial”. Uma cadeia sem ecossistema é como um condomínio luxuoso, mas vazio. Você instala a melhor fechadura, o sistema de câmeras mais caro, mas está protegendo apartamentos vazios. Qual é o valor da privacidade de um apartamento vazio?
Depois fui ver os dados de TVL: a DeFiLlama mostra o TVL em branco, e o volume diário de transações está só na faixa de seis dígitos baixos. A parceria com a NPEX de fato é o maior destaque da Dusk — valores mobiliários tokenizados de 300 milhões de euros soam impressionantes. Mas uma única parceria não sustenta uma cadeia inteira. Dei uma olhada na comunidade e, além da NPEX, não encontrei uma segunda parceria corporativa de peso. E “volume de ativos existentes” não é o mesmo que “liquidação ativa on-chain”; há análises apontando que a diferença entre os números divulgados e a implementação real é enorme.
Em janeiro de 2026, a Dusk e a Chainlink integraram completamente o CCIP, e em teoria os tokens de títulos da NPEX emitidos na Dusk podem migrar para mais de 60 cadeias. Mas se a infraestrutura está pronta e ninguém usa, é como ter feito tudo em vão.
Se até o fim deste ano a quantidade de contratos da Dusk ainda estiver abaixo de dois dígitos, aí eu realmente não vou mais conseguir me enganar. Uma cadeia de privacidade que ninguém usa torna a privacidade sem sentido — primeiro é preciso ter pessoas usando, para então haver privacidade a proteger. Agora, sem pessoas, a privacidade virou só autoengano.
A situação dos 4 contratos me fez perceber muito claramente: esse ecossistema ainda não começou de verdade. O mainnet estar estável é apenas o primeiro passo; se os desenvolvedores chegaram e se conseguem ficar, isso é o que importa daqui para frente. O valor de uma cadeia, no fim, depende do que roda em cima dela.
#dusk $DUSK @Dusk
Hoje, sem muito o que fazer, fui dar uma olhada na página do ecossistema da Dusk.
A página oficial de dados lista os projetos do ecossistema, e eu contei — 4. Uma Layer 1 que está no mainnet há quase 8 meses, e o ecossistema tem só 4 projetos. Vasculhei Dune, DeFiLlama e Footprint, e o resultado foi: ou estava tudo em branco, ou os mesmos 4 contratos apareciam repetidamente. Quatro contratos, ainda distribuídos em redes diferentes, e a maioria ainda em fase de testnet.
Comparando com outras L1 lançadas no mainnet na mesma época, os ecossistemas deles têm pelo menos dezenas ou até centenas de projetos; a lista de DApps nem cabe em três páginas. Já a da Dusk acaba na primeira página.
Alguém pode dizer: “A Dusk é focada em instituições, não precisa de muitos DApps.” Mas 4 contratos nem chegam a contar como “fase inicial”. Uma cadeia sem ecossistema é como um condomínio luxuoso, mas vazio. Você instala a melhor fechadura, o sistema de câmeras mais caro, mas está protegendo apartamentos vazios. Qual é o valor da privacidade de um apartamento vazio?
Depois fui ver os dados de TVL: a DeFiLlama mostra o TVL em branco, e o volume diário de transações está só na faixa de seis dígitos baixos. A parceria com a NPEX de fato é o maior destaque da Dusk — valores mobiliários tokenizados de 300 milhões de euros soam impressionantes. Mas uma única parceria não sustenta uma cadeia inteira. Dei uma olhada na comunidade e, além da NPEX, não encontrei uma segunda parceria corporativa de peso. E “volume de ativos existentes” não é o mesmo que “liquidação ativa on-chain”; há análises apontando que a diferença entre os números divulgados e a implementação real é enorme.
Em janeiro de 2026, a Dusk e a Chainlink integraram completamente o CCIP, e em teoria os tokens de títulos da NPEX emitidos na Dusk podem migrar para mais de 60 cadeias. Mas se a infraestrutura está pronta e ninguém usa, é como ter feito tudo em vão.
Se até o fim deste ano a quantidade de contratos da Dusk ainda estiver abaixo de dois dígitos, aí eu realmente não vou mais conseguir me enganar. Uma cadeia de privacidade que ninguém usa torna a privacidade sem sentido — primeiro é preciso ter pessoas usando, para então haver privacidade a proteger. Agora, sem pessoas, a privacidade virou só autoengano.
A situação dos 4 contratos me fez perceber muito claramente: esse ecossistema ainda não começou de verdade. O mainnet estar estável é apenas o primeiro passo; se os desenvolvedores chegaram e se conseguem ficar, isso é o que importa daqui para frente. O valor de uma cadeia, no fim, depende do que roda em cima dela.
#dusk $DUSK @Dusk
A página oficial de dados lista os projetos do ecossistema, e eu contei — 4. Uma Layer 1 que está no mainnet há quase 8 meses, e o ecossistema tem só 4 projetos. Vasculhei Dune, DeFiLlama e Footprint, e o resultado foi: ou estava tudo em branco, ou os mesmos 4 contratos apareciam repetidamente. Quatro contratos, ainda distribuídos em redes diferentes, e a maioria ainda em fase de testnet.
Comparando com outras L1 lançadas no mainnet na mesma época, os ecossistemas deles têm pelo menos dezenas ou até centenas de projetos; a lista de DApps nem cabe em três páginas. Já a da Dusk acaba na primeira página.
Alguém pode dizer: “A Dusk é focada em instituições, não precisa de muitos DApps.” Mas 4 contratos nem chegam a contar como “fase inicial”. Uma cadeia sem ecossistema é como um condomínio luxuoso, mas vazio. Você instala a melhor fechadura, o sistema de câmeras mais caro, mas está protegendo apartamentos vazios. Qual é o valor da privacidade de um apartamento vazio?
Depois fui ver os dados de TVL: a DeFiLlama mostra o TVL em branco, e o volume diário de transações está só na faixa de seis dígitos baixos. A parceria com a NPEX de fato é o maior destaque da Dusk — valores mobiliários tokenizados de 300 milhões de euros soam impressionantes. Mas uma única parceria não sustenta uma cadeia inteira. Dei uma olhada na comunidade e, além da NPEX, não encontrei uma segunda parceria corporativa de peso. E “volume de ativos existentes” não é o mesmo que “liquidação ativa on-chain”; há análises apontando que a diferença entre os números divulgados e a implementação real é enorme.
Em janeiro de 2026, a Dusk e a Chainlink integraram completamente o CCIP, e em teoria os tokens de títulos da NPEX emitidos na Dusk podem migrar para mais de 60 cadeias. Mas se a infraestrutura está pronta e ninguém usa, é como ter feito tudo em vão.
Se até o fim deste ano a quantidade de contratos da Dusk ainda estiver abaixo de dois dígitos, aí eu realmente não vou mais conseguir me enganar. Uma cadeia de privacidade que ninguém usa torna a privacidade sem sentido — primeiro é preciso ter pessoas usando, para então haver privacidade a proteger. Agora, sem pessoas, a privacidade virou só autoengano.
A situação dos 4 contratos me fez perceber muito claramente: esse ecossistema ainda não começou de verdade. O mainnet estar estável é apenas o primeiro passo; se os desenvolvedores chegaram e se conseguem ficar, isso é o que importa daqui para frente. O valor de uma cadeia, no fim, depende do que roda em cima dela.
#dusk $DUSK @Dusk
86
·
--
Falando sobre o projeto Dusk, eu acompanho há bastante tempo.
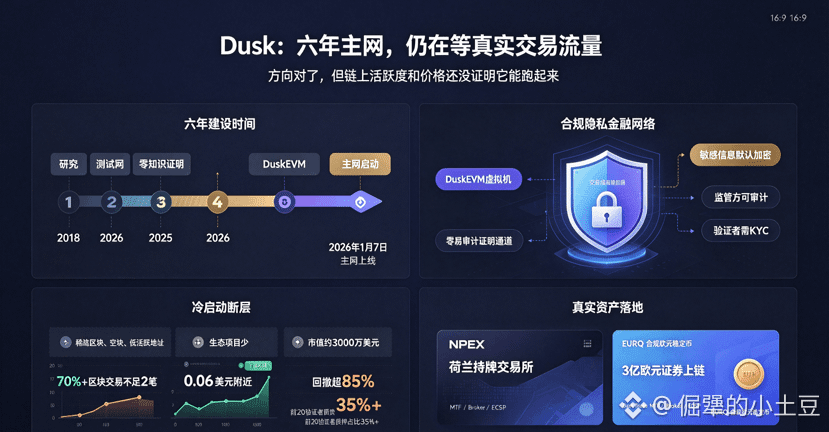
Ele começou em 2018 e só lançou a mainnet em janeiro deste ano, passando seis anos lapidando a ideia. Diferente daqueles projetos de privacidade da praça que querem “criptografar tudo”, o Dusk segue outro caminho — costura privacidade e conformidade, atendendo especificamente cenários financeiros regulados. Em 7 de janeiro de 2026, a mainnet foi oficialmente lançada, e o DuskEVM entrou no ar ao mesmo tempo, totalmente compatível com Solidity; para desenvolvedores vindos da Ethereum, basicamente não é preciso mudar o código. O componente central, Hedger, usa prova de conhecimento zero para adicionar uma camada de privacidade às transações na EVM. As informações sensíveis são criptografadas por padrão, mas ainda preservam um canal auditável para os reguladores. Os validadores precisam passar por KYC — algo que muitos criticam por “não ser descentralizado o suficiente”, mas eu acho que isso é uma resposta honesta à essência do setor financeiro: no mundo real, o sistema financeiro depende de uma cadeia clara de responsabilidade, e quando algo dá errado, precisa ficar claro quem deve responder.
O que realmente me faz achar diferente é a execução. O Dusk fechou uma parceria formal com a corretora licenciada holandesa NPEX, e mais de 300 milhões de euros em ativos mobiliários na plataforma da NPEX devem migrar para a blockchain. A DuskTrade obteve licenças da UE para MTF, Broker e ECSP, e a Quantoz também passou a emitir, por meio do Dusk, a stablecoin em euros em conformidade EURQ. Isso é ativo real em operação, não demo de testnet.
Mas toda moeda tem seu outro lado. Faz quase 8 meses que a mainnet foi lançada, e na página oficial do ecossistema aparecem só alguns projetos. Em mais de 70% dos blocos, o número de transações é inferior a 2, e blocos vazios em sequência são frequentes. No começo de agosto, o preço oscilava perto de 0,06 dólar, com market cap em torno de pouco mais de 30 milhões de dólares. Em relação ao pico do início do ano, a queda já passou de 85%, e em junho a Binance até removeu o par DUSK/BTC. A comunidade também está dividida — com 200 validadores, os 20 maiores controlam mais de 35% do staking.
Eu reconheço a direção técnica: entre privacidade e conformidade, nunca foi fácil encontrar equilíbrio, e o Dusk de fato achou um ponto viável de implementação. A parceria com a NPEX também prova que essa lógica não está girando em falso. Mas o preço já passou por uma onda de especulação, e agora ainda não dá para ver se isso vai virar crescimento contínuo de usuários e atividade on-chain. Vou continuar de olho para ver se aqueles 300 milhões de euros em ativos na NPEX realmente geram fluxo de negociação contínuo, e se no DuskEVM aparecem aplicativos realmente úteis. Até lá, observar, sem agir.
#dusk $DUSK @Dusk
Falando sobre o projeto Dusk, eu acompanho há bastante tempo.
Ele começou em 2018 e só lançou a mainnet em janeiro deste ano, passando seis anos lapidando a ideia. Diferente daqueles projetos de privacidade da praça que querem “criptografar tudo”, o Dusk segue outro caminho — costura privacidade e conformidade, atendendo especificamente cenários financeiros regulados. Em 7 de janeiro de 2026, a mainnet foi oficialmente lançada, e o DuskEVM entrou no ar ao mesmo tempo, totalmente compatível com Solidity; para desenvolvedores vindos da Ethereum, basicamente não é preciso mudar o código. O componente central, Hedger, usa prova de conhecimento zero para adicionar uma camada de privacidade às transações na EVM. As informações sensíveis são criptografadas por padrão, mas ainda preservam um canal auditável para os reguladores. Os validadores precisam passar por KYC — algo que muitos criticam por “não ser descentralizado o suficiente”, mas eu acho que isso é uma resposta honesta à essência do setor financeiro: no mundo real, o sistema financeiro depende de uma cadeia clara de responsabilidade, e quando algo dá errado, precisa ficar claro quem deve responder.
O que realmente me faz achar diferente é a execução. O Dusk fechou uma parceria formal com a corretora licenciada holandesa NPEX, e mais de 300 milhões de euros em ativos mobiliários na plataforma da NPEX devem migrar para a blockchain. A DuskTrade obteve licenças da UE para MTF, Broker e ECSP, e a Quantoz também passou a emitir, por meio do Dusk, a stablecoin em euros em conformidade EURQ. Isso é ativo real em operação, não demo de testnet.
Mas toda moeda tem seu outro lado. Faz quase 8 meses que a mainnet foi lançada, e na página oficial do ecossistema aparecem só alguns projetos. Em mais de 70% dos blocos, o número de transações é inferior a 2, e blocos vazios em sequência são frequentes. No começo de agosto, o preço oscilava perto de 0,06 dólar, com market cap em torno de pouco mais de 30 milhões de dólares. Em relação ao pico do início do ano, a queda já passou de 85%, e em junho a Binance até removeu o par DUSK/BTC. A comunidade também está dividida — com 200 validadores, os 20 maiores controlam mais de 35% do staking.
Eu reconheço a direção técnica: entre privacidade e conformidade, nunca foi fácil encontrar equilíbrio, e o Dusk de fato achou um ponto viável de implementação. A parceria com a NPEX também prova que essa lógica não está girando em falso. Mas o preço já passou por uma onda de especulação, e agora ainda não dá para ver se isso vai virar crescimento contínuo de usuários e atividade on-chain. Vou continuar de olho para ver se aqueles 300 milhões de euros em ativos na NPEX realmente geram fluxo de negociação contínuo, e se no DuskEVM aparecem aplicativos realmente úteis. Até lá, observar, sem agir.
#dusk $DUSK @Dusk
Ele começou em 2018 e só lançou a mainnet em janeiro deste ano, passando seis anos lapidando a ideia. Diferente daqueles projetos de privacidade da praça que querem “criptografar tudo”, o Dusk segue outro caminho — costura privacidade e conformidade, atendendo especificamente cenários financeiros regulados. Em 7 de janeiro de 2026, a mainnet foi oficialmente lançada, e o DuskEVM entrou no ar ao mesmo tempo, totalmente compatível com Solidity; para desenvolvedores vindos da Ethereum, basicamente não é preciso mudar o código. O componente central, Hedger, usa prova de conhecimento zero para adicionar uma camada de privacidade às transações na EVM. As informações sensíveis são criptografadas por padrão, mas ainda preservam um canal auditável para os reguladores. Os validadores precisam passar por KYC — algo que muitos criticam por “não ser descentralizado o suficiente”, mas eu acho que isso é uma resposta honesta à essência do setor financeiro: no mundo real, o sistema financeiro depende de uma cadeia clara de responsabilidade, e quando algo dá errado, precisa ficar claro quem deve responder.
O que realmente me faz achar diferente é a execução. O Dusk fechou uma parceria formal com a corretora licenciada holandesa NPEX, e mais de 300 milhões de euros em ativos mobiliários na plataforma da NPEX devem migrar para a blockchain. A DuskTrade obteve licenças da UE para MTF, Broker e ECSP, e a Quantoz também passou a emitir, por meio do Dusk, a stablecoin em euros em conformidade EURQ. Isso é ativo real em operação, não demo de testnet.
Mas toda moeda tem seu outro lado. Faz quase 8 meses que a mainnet foi lançada, e na página oficial do ecossistema aparecem só alguns projetos. Em mais de 70% dos blocos, o número de transações é inferior a 2, e blocos vazios em sequência são frequentes. No começo de agosto, o preço oscilava perto de 0,06 dólar, com market cap em torno de pouco mais de 30 milhões de dólares. Em relação ao pico do início do ano, a queda já passou de 85%, e em junho a Binance até removeu o par DUSK/BTC. A comunidade também está dividida — com 200 validadores, os 20 maiores controlam mais de 35% do staking.
Eu reconheço a direção técnica: entre privacidade e conformidade, nunca foi fácil encontrar equilíbrio, e o Dusk de fato achou um ponto viável de implementação. A parceria com a NPEX também prova que essa lógica não está girando em falso. Mas o preço já passou por uma onda de especulação, e agora ainda não dá para ver se isso vai virar crescimento contínuo de usuários e atividade on-chain. Vou continuar de olho para ver se aqueles 300 milhões de euros em ativos na NPEX realmente geram fluxo de negociação contínuo, e se no DuskEVM aparecem aplicativos realmente úteis. Até lá, observar, sem agir.
#dusk $DUSK @Dusk
115
·
--
Hyperstaking这个事,à primeira vista realmente parece bem tentador.
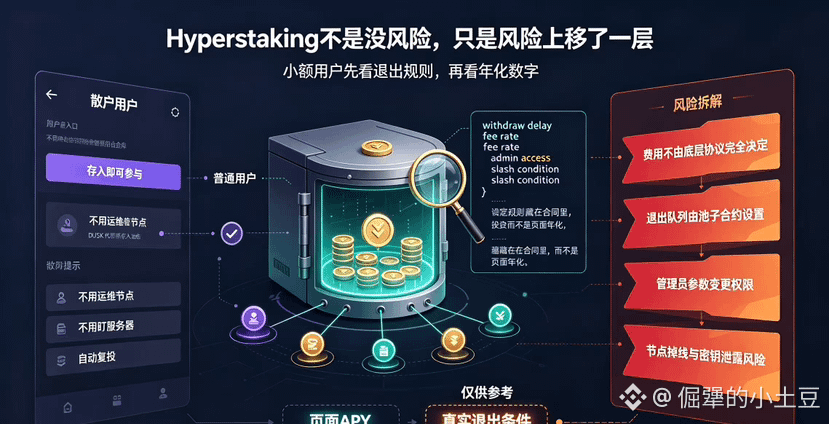
Até quem não roda nós pode participar do staking. Na documentação de Stake Abstraction da Dusk está tudo explicado: contratos inteligentes recolhem as moedas por você, fazem o staking por você e reinvestem por você. Para usuários pequenos, não é necessário ficar de olho no status online do servidor, nem se preocupar com penalidades. A barreira saiu de “gerenciar por conta própria” para “é só depositar”.
Mas os riscos subjacentes não desaparecem — apenas são empilhados em cima.
O contrato do pool tem suas próprias regras: como as taxas são cobradas, quando os rewards são distribuídos, quanto tempo é preciso esperar para sair e se o administrador pode ou não alterar parâmetros. Tudo isso não é mais decidido pela camada base da Dusk. Mesmo que o protocolo em si não tenha período de espera para resgate, o pool ainda pode definir uma fila própria. Na prática, a sua liberdade para sair depende do que o contrato do pool escreveu, e não do que a Dusk escreveu.
Há ainda um problema fácil de ignorar: a fonte dos rendimentos do pool continua sendo essencialmente um ou alguns nós reais. Se um nó cair, se houver vazamento de chaves ou se ocorrer algum problema na callback do contrato — esses riscos não deixam de existir só porque o pool gerencia isso por você. A única diferença é que eles saem de um lugar e passam para outro: de você como único responsável, vira um grupo dividindo a responsabilidade.
A diferença de um ou dois pontos percentuais na taxa anual exibida na página pode ser bem menos importante do que as condições de saída do pool e o desenho das permissões.
Eu não sou contra pools de staking. Sem eles, usuários pequenos nem sequer participariam da segurança da rede. Mas “não precisar rodar nós” e “não precisar se preocupar com quem está rodando os nós” são coisas diferentes. Quando os pools na Dusk publicarem auditoria de contrato, permissões do administrador, fórmulas de taxas e o fluxo de saída, eu vou reavaliar os números de rendimento. Até lá, entre todos os pools, o que eu mais vou observar é qual tem o maior número de APY — e principalmente se, no contrato dele, há alguma limitação escondida que eu ainda não tenha visto.
Ao fazer Hyperstaking com $DUSK, o que não deveria ser primeiro é qual é o maior número. O mais importante é qual deles escreve de forma mais clara os riscos e as condições de saída.
#dusk $DUSK @Dusk
Hyperstaking这个事,à primeira vista realmente parece bem tentador.
Até quem não roda nós pode participar do staking. Na documentação de Stake Abstraction da Dusk está tudo explicado: contratos inteligentes recolhem as moedas por você, fazem o staking por você e reinvestem por você. Para usuários pequenos, não é necessário ficar de olho no status online do servidor, nem se preocupar com penalidades. A barreira saiu de “gerenciar por conta própria” para “é só depositar”.
Mas os riscos subjacentes não desaparecem — apenas são empilhados em cima.
O contrato do pool tem suas próprias regras: como as taxas são cobradas, quando os rewards são distribuídos, quanto tempo é preciso esperar para sair e se o administrador pode ou não alterar parâmetros. Tudo isso não é mais decidido pela camada base da Dusk. Mesmo que o protocolo em si não tenha período de espera para resgate, o pool ainda pode definir uma fila própria. Na prática, a sua liberdade para sair depende do que o contrato do pool escreveu, e não do que a Dusk escreveu.
Há ainda um problema fácil de ignorar: a fonte dos rendimentos do pool continua sendo essencialmente um ou alguns nós reais. Se um nó cair, se houver vazamento de chaves ou se ocorrer algum problema na callback do contrato — esses riscos não deixam de existir só porque o pool gerencia isso por você. A única diferença é que eles saem de um lugar e passam para outro: de você como único responsável, vira um grupo dividindo a responsabilidade.
A diferença de um ou dois pontos percentuais na taxa anual exibida na página pode ser bem menos importante do que as condições de saída do pool e o desenho das permissões.
Eu não sou contra pools de staking. Sem eles, usuários pequenos nem sequer participariam da segurança da rede. Mas “não precisar rodar nós” e “não precisar se preocupar com quem está rodando os nós” são coisas diferentes. Quando os pools na Dusk publicarem auditoria de contrato, permissões do administrador, fórmulas de taxas e o fluxo de saída, eu vou reavaliar os números de rendimento. Até lá, entre todos os pools, o que eu mais vou observar é qual tem o maior número de APY — e principalmente se, no contrato dele, há alguma limitação escondida que eu ainda não tenha visto.
Ao fazer Hyperstaking com $DUSK , o que não deveria ser primeiro é qual é o maior número. O mais importante é qual deles escreve de forma mais clara os riscos e as condições de saída.
#dusk $DUSK @Dusk
Até quem não roda nós pode participar do staking. Na documentação de Stake Abstraction da Dusk está tudo explicado: contratos inteligentes recolhem as moedas por você, fazem o staking por você e reinvestem por você. Para usuários pequenos, não é necessário ficar de olho no status online do servidor, nem se preocupar com penalidades. A barreira saiu de “gerenciar por conta própria” para “é só depositar”.
Mas os riscos subjacentes não desaparecem — apenas são empilhados em cima.
O contrato do pool tem suas próprias regras: como as taxas são cobradas, quando os rewards são distribuídos, quanto tempo é preciso esperar para sair e se o administrador pode ou não alterar parâmetros. Tudo isso não é mais decidido pela camada base da Dusk. Mesmo que o protocolo em si não tenha período de espera para resgate, o pool ainda pode definir uma fila própria. Na prática, a sua liberdade para sair depende do que o contrato do pool escreveu, e não do que a Dusk escreveu.
Há ainda um problema fácil de ignorar: a fonte dos rendimentos do pool continua sendo essencialmente um ou alguns nós reais. Se um nó cair, se houver vazamento de chaves ou se ocorrer algum problema na callback do contrato — esses riscos não deixam de existir só porque o pool gerencia isso por você. A única diferença é que eles saem de um lugar e passam para outro: de você como único responsável, vira um grupo dividindo a responsabilidade.
A diferença de um ou dois pontos percentuais na taxa anual exibida na página pode ser bem menos importante do que as condições de saída do pool e o desenho das permissões.
Eu não sou contra pools de staking. Sem eles, usuários pequenos nem sequer participariam da segurança da rede. Mas “não precisar rodar nós” e “não precisar se preocupar com quem está rodando os nós” são coisas diferentes. Quando os pools na Dusk publicarem auditoria de contrato, permissões do administrador, fórmulas de taxas e o fluxo de saída, eu vou reavaliar os números de rendimento. Até lá, entre todos os pools, o que eu mais vou observar é qual tem o maior número de APY — e principalmente se, no contrato dele, há alguma limitação escondida que eu ainda não tenha visto.
Ao fazer Hyperstaking com $DUSK , o que não deveria ser primeiro é qual é o maior número. O mais importante é qual deles escreve de forma mais clara os riscos e as condições de saída.
#dusk $DUSK @Dusk
115
·
--
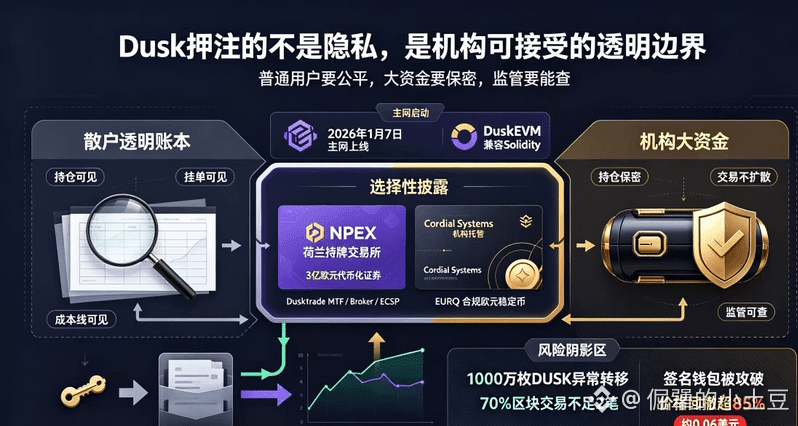
A transparência on-chain é um benefício para os investidores de varejo, mas um pesadelo para as instituições. Posições, ordens e a linha de custos ficam totalmente expostas: é justo para pessoas comuns, mas é tortura para grandes fundos. É exatamente essa contradição que a Dusk mira. Diferente daqueles projetos de privacidade que prometem “criptografar tudo e ninguém veja”, a Dusk segue um caminho de “divulgação seletiva” — as transações do dia a dia não são visíveis por terceiros, mas, quando a supervisão precisa investigar, há um caminho para fazê-lo. O jogo dela é apostar que, no futuro, as instituições entrarão; mas instituições não vão aceitar um razão contábil totalmente transparente.
Em 7 de janeiro de 2026, a mainnet é oficialmente ativada, e o DuskEVM entra em sincronização, com compatibilidade total com Solidity. Para desenvolvedores que migraram da Ethereum, na prática não é preciso mudar o código. O que realmente me fez sentir que é diferente foi a execução. A Dusk fechou uma parceria formal com a exchange licenciada na Holanda, NPEX: mais de 300 milhões de euros em títulos tokenizados já foram emitidos e negociados na blockchain. O DuskTrade se posiciona como um novo tipo de corretora: coloca a compra e venda, a verificação (screening) e a liquidação dos títulos tradicionais inteiramente na cadeia, além de ter obtido licenças da UE de MTF, Broker e ECSP. A Cordial Systems resolveu o problema mais difícil para instituições: a gestão de chaves privadas. A Quantoz também emitiu um stablecoin euro em conformidade, EURQ, via a Dusk. Isso é ativo real rodando, não é PowerPoint.
Mas toda moeda tem o outro lado. No incidente de segurança de 16 de janeiro, o atacante obteve permissões de uma carteira de assinatura de ponte, e mais de 10 milhões de tokens DUSK foram transferidos. Depois disso, a equipe separou em arquitetura a assinatura e o tratamento de incidentes. O volume real de transações on-chain ainda não é alto: mais de 70% dos blocos têm menos de 2 transações. O preço caiu mais de 85% em relação ao pico no começo do ano e agora fica oscilando em torno de 0,06 dólar.
Eu entendo a direção — sempre foi difícil encontrar um ponto de equilíbrio entre privacidade e conformidade. A Dusk realmente encontrou um lugar que dá para sustentar na prática. Mas o raciocínio técnico estar correto e o mercado aceitar são coisas diferentes. A prova verdadeira é saber se tokenizar ativos na cadeia consegue gerar, de forma contínua, um fluxo de negociação.
O acima é uma observação pessoal e não constitui recomendação de investimento.
#dusk $DUSK @Dusk
A transparência on-chain é um benefício para os investidores de varejo, mas um pesadelo para as instituições. Posições, ordens e a linha de custos ficam totalmente expostas: é justo para pessoas comuns, mas é tortura para grandes fundos. É exatamente essa contradição que a Dusk mira. Diferente daqueles projetos de privacidade que prometem “criptografar tudo e ninguém veja”, a Dusk segue um caminho de “divulgação seletiva” — as transações do dia a dia não são visíveis por terceiros, mas, quando a supervisão precisa investigar, há um caminho para fazê-lo. O jogo dela é apostar que, no futuro, as instituições entrarão; mas instituições não vão aceitar um razão contábil totalmente transparente.
Em 7 de janeiro de 2026, a mainnet é oficialmente ativada, e o DuskEVM entra em sincronização, com compatibilidade total com Solidity. Para desenvolvedores que migraram da Ethereum, na prática não é preciso mudar o código. O que realmente me fez sentir que é diferente foi a execução. A Dusk fechou uma parceria formal com a exchange licenciada na Holanda, NPEX: mais de 300 milhões de euros em títulos tokenizados já foram emitidos e negociados na blockchain. O DuskTrade se posiciona como um novo tipo de corretora: coloca a compra e venda, a verificação (screening) e a liquidação dos títulos tradicionais inteiramente na cadeia, além de ter obtido licenças da UE de MTF, Broker e ECSP. A Cordial Systems resolveu o problema mais difícil para instituições: a gestão de chaves privadas. A Quantoz também emitiu um stablecoin euro em conformidade, EURQ, via a Dusk. Isso é ativo real rodando, não é PowerPoint.
Mas toda moeda tem o outro lado. No incidente de segurança de 16 de janeiro, o atacante obteve permissões de uma carteira de assinatura de ponte, e mais de 10 milhões de tokens DUSK foram transferidos. Depois disso, a equipe separou em arquitetura a assinatura e o tratamento de incidentes. O volume real de transações on-chain ainda não é alto: mais de 70% dos blocos têm menos de 2 transações. O preço caiu mais de 85% em relação ao pico no começo do ano e agora fica oscilando em torno de 0,06 dólar.
Eu entendo a direção — sempre foi difícil encontrar um ponto de equilíbrio entre privacidade e conformidade. A Dusk realmente encontrou um lugar que dá para sustentar na prática. Mas o raciocínio técnico estar correto e o mercado aceitar são coisas diferentes. A prova verdadeira é saber se tokenizar ativos na cadeia consegue gerar, de forma contínua, um fluxo de negociação.
O acima é uma observação pessoal e não constitui recomendação de investimento.
#dusk $DUSK @Dusk
Em 7 de janeiro de 2026, a mainnet é oficialmente ativada, e o DuskEVM entra em sincronização, com compatibilidade total com Solidity. Para desenvolvedores que migraram da Ethereum, na prática não é preciso mudar o código. O que realmente me fez sentir que é diferente foi a execução. A Dusk fechou uma parceria formal com a exchange licenciada na Holanda, NPEX: mais de 300 milhões de euros em títulos tokenizados já foram emitidos e negociados na blockchain. O DuskTrade se posiciona como um novo tipo de corretora: coloca a compra e venda, a verificação (screening) e a liquidação dos títulos tradicionais inteiramente na cadeia, além de ter obtido licenças da UE de MTF, Broker e ECSP. A Cordial Systems resolveu o problema mais difícil para instituições: a gestão de chaves privadas. A Quantoz também emitiu um stablecoin euro em conformidade, EURQ, via a Dusk. Isso é ativo real rodando, não é PowerPoint.
Mas toda moeda tem o outro lado. No incidente de segurança de 16 de janeiro, o atacante obteve permissões de uma carteira de assinatura de ponte, e mais de 10 milhões de tokens DUSK foram transferidos. Depois disso, a equipe separou em arquitetura a assinatura e o tratamento de incidentes. O volume real de transações on-chain ainda não é alto: mais de 70% dos blocos têm menos de 2 transações. O preço caiu mais de 85% em relação ao pico no começo do ano e agora fica oscilando em torno de 0,06 dólar.
Eu entendo a direção — sempre foi difícil encontrar um ponto de equilíbrio entre privacidade e conformidade. A Dusk realmente encontrou um lugar que dá para sustentar na prática. Mas o raciocínio técnico estar correto e o mercado aceitar são coisas diferentes. A prova verdadeira é saber se tokenizar ativos na cadeia consegue gerar, de forma contínua, um fluxo de negociação.
O acima é uma observação pessoal e não constitui recomendação de investimento.
#dusk $DUSK @Dusk
80
·
--
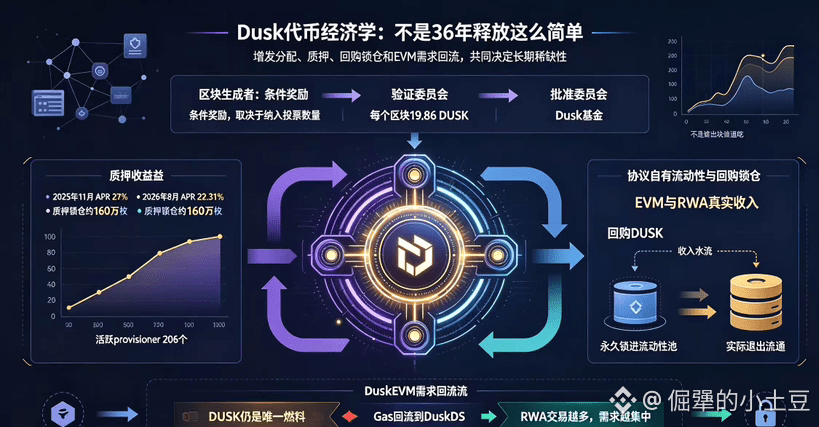
Fale da tokenomics do <b>Dusk</b>: na verdade, o que vale mais a pena analisar não é o rótulo dos “36 anos de liberação”, mas sim como exatamente a recompensa por bloco é distribuída.
Cada bloco produz de forma fixa 19,86 DUSK — o número em si não é tão especial; o que realmente importa é a proporção de alocação. A maior parte vai para o produtor do bloco, mas atenção: uma parte é recompensa condicional, que depende de o quanto foi possível incorporar votos. Ou seja, não basta gerar blocos para receber o máximo — é preciso trabalhar com dedicação. O comitê de validação e o comitê de aprovação recebem uma parcela, e o Fundo Dusk também recebe uma parcela. Essa distribuição divide os incentivos em três partes — para quem faz o trabalho, para quem confirma e para a reserva de longo prazo do protocolo — em vez de simplesmente “quem gera o bloco fica com tudo”.
Depois, vamos falar dos ganhos de staking. Em novembro de 2025, o APR ainda estava em torno de 27%; em agosto de 2026, ele caiu para 22,31%. Há dois significados na queda do APR: primeiro, mais pessoas entraram para dividir o mesmo “caldeirão”; segundo, a rede pode estar realmente amadurecendo. A fase em que “fazer staking só rende 27% deitado” está ficando para trás.
Com a entrada do DuskEVM, há também um detalhe fácil de passar despercebido: não foi introduzido um token de Gas separado. Muitas blockchains, quando tornam-se compatíveis com EVM, emitem um novo ativo de Gas; o Dusk não fez isso. O DUSK continua sendo o único combustível; o custo de execução, no fim, retorna para o DuskDS. Qualquer atividade que aconteça sobre o DuskEVM gera demanda que é funnel para o mesmo token — e não é fragmentada.
A lógica desse desenho é bem clara. Incentivo via emissão no começo para atrair participação, mas a própria emissão sofre decaimento geométrico. Ao mesmo tempo, usa-se receita real para recomprar e travar — puxando de volta o efeito de diluição da inflação. Somado a isso, existe a necessidade de capturar valor do ecossistema com um token: quanto mais emissão e negociação de ativos RWA, maior a demanda por Gas e por validação; quanto maior a recompensa para stakers de nós, mais se trava; e quanto mais se trava, menos circulação existe.
Claro, se isso realmente vai funcionar, depende de conseguir crescer volume suficiente de transações reais no DuskEVM. Se a cadeia ficar sem uso constante, não há recompras a fazer, e a desinflação vira apenas uma hipótese bonita. Mas pelo menos, em termos de design, não é um modelo frouxo do tipo “só emite, não se preocupa em recomprar”.
#dusk $DUSK @Dusk
Fale da tokenomics do <b>Dusk</b>: na verdade, o que vale mais a pena analisar não é o rótulo dos “36 anos de liberação”, mas sim como exatamente a recompensa por bloco é distribuída.
Cada bloco produz de forma fixa 19,86 DUSK — o número em si não é tão especial; o que realmente importa é a proporção de alocação. A maior parte vai para o produtor do bloco, mas atenção: uma parte é recompensa condicional, que depende de o quanto foi possível incorporar votos. Ou seja, não basta gerar blocos para receber o máximo — é preciso trabalhar com dedicação. O comitê de validação e o comitê de aprovação recebem uma parcela, e o Fundo Dusk também recebe uma parcela. Essa distribuição divide os incentivos em três partes — para quem faz o trabalho, para quem confirma e para a reserva de longo prazo do protocolo — em vez de simplesmente “quem gera o bloco fica com tudo”.
Depois, vamos falar dos ganhos de staking. Em novembro de 2025, o APR ainda estava em torno de 27%; em agosto de 2026, ele caiu para 22,31%. Há dois significados na queda do APR: primeiro, mais pessoas entraram para dividir o mesmo “caldeirão”; segundo, a rede pode estar realmente amadurecendo. A fase em que “fazer staking só rende 27% deitado” está ficando para trás.
Com a entrada do DuskEVM, há também um detalhe fácil de passar despercebido: não foi introduzido um token de Gas separado. Muitas blockchains, quando tornam-se compatíveis com EVM, emitem um novo ativo de Gas; o Dusk não fez isso. O DUSK continua sendo o único combustível; o custo de execução, no fim, retorna para o DuskDS. Qualquer atividade que aconteça sobre o DuskEVM gera demanda que é funnel para o mesmo token — e não é fragmentada.
A lógica desse desenho é bem clara. Incentivo via emissão no começo para atrair participação, mas a própria emissão sofre decaimento geométrico. Ao mesmo tempo, usa-se receita real para recomprar e travar — puxando de volta o efeito de diluição da inflação. Somado a isso, existe a necessidade de capturar valor do ecossistema com um token: quanto mais emissão e negociação de ativos RWA, maior a demanda por Gas e por validação; quanto maior a recompensa para stakers de nós, mais se trava; e quanto mais se trava, menos circulação existe.
Claro, se isso realmente vai funcionar, depende de conseguir crescer volume suficiente de transações reais no DuskEVM. Se a cadeia ficar sem uso constante, não há recompras a fazer, e a desinflação vira apenas uma hipótese bonita. Mas pelo menos, em termos de design, não é um modelo frouxo do tipo “só emite, não se preocupa em recomprar”.
#dusk $DUSK @Dusk
Cada bloco produz de forma fixa 19,86 DUSK — o número em si não é tão especial; o que realmente importa é a proporção de alocação. A maior parte vai para o produtor do bloco, mas atenção: uma parte é recompensa condicional, que depende de o quanto foi possível incorporar votos. Ou seja, não basta gerar blocos para receber o máximo — é preciso trabalhar com dedicação. O comitê de validação e o comitê de aprovação recebem uma parcela, e o Fundo Dusk também recebe uma parcela. Essa distribuição divide os incentivos em três partes — para quem faz o trabalho, para quem confirma e para a reserva de longo prazo do protocolo — em vez de simplesmente “quem gera o bloco fica com tudo”.
Depois, vamos falar dos ganhos de staking. Em novembro de 2025, o APR ainda estava em torno de 27%; em agosto de 2026, ele caiu para 22,31%. Há dois significados na queda do APR: primeiro, mais pessoas entraram para dividir o mesmo “caldeirão”; segundo, a rede pode estar realmente amadurecendo. A fase em que “fazer staking só rende 27% deitado” está ficando para trás.
Com a entrada do DuskEVM, há também um detalhe fácil de passar despercebido: não foi introduzido um token de Gas separado. Muitas blockchains, quando tornam-se compatíveis com EVM, emitem um novo ativo de Gas; o Dusk não fez isso. O DUSK continua sendo o único combustível; o custo de execução, no fim, retorna para o DuskDS. Qualquer atividade que aconteça sobre o DuskEVM gera demanda que é funnel para o mesmo token — e não é fragmentada.
A lógica desse desenho é bem clara. Incentivo via emissão no começo para atrair participação, mas a própria emissão sofre decaimento geométrico. Ao mesmo tempo, usa-se receita real para recomprar e travar — puxando de volta o efeito de diluição da inflação. Somado a isso, existe a necessidade de capturar valor do ecossistema com um token: quanto mais emissão e negociação de ativos RWA, maior a demanda por Gas e por validação; quanto maior a recompensa para stakers de nós, mais se trava; e quanto mais se trava, menos circulação existe.
Claro, se isso realmente vai funcionar, depende de conseguir crescer volume suficiente de transações reais no DuskEVM. Se a cadeia ficar sem uso constante, não há recompras a fazer, e a desinflação vira apenas uma hipótese bonita. Mas pelo menos, em termos de design, não é um modelo frouxo do tipo “só emite, não se preocupa em recomprar”.
#dusk $DUSK @Dusk
1
111
·
--
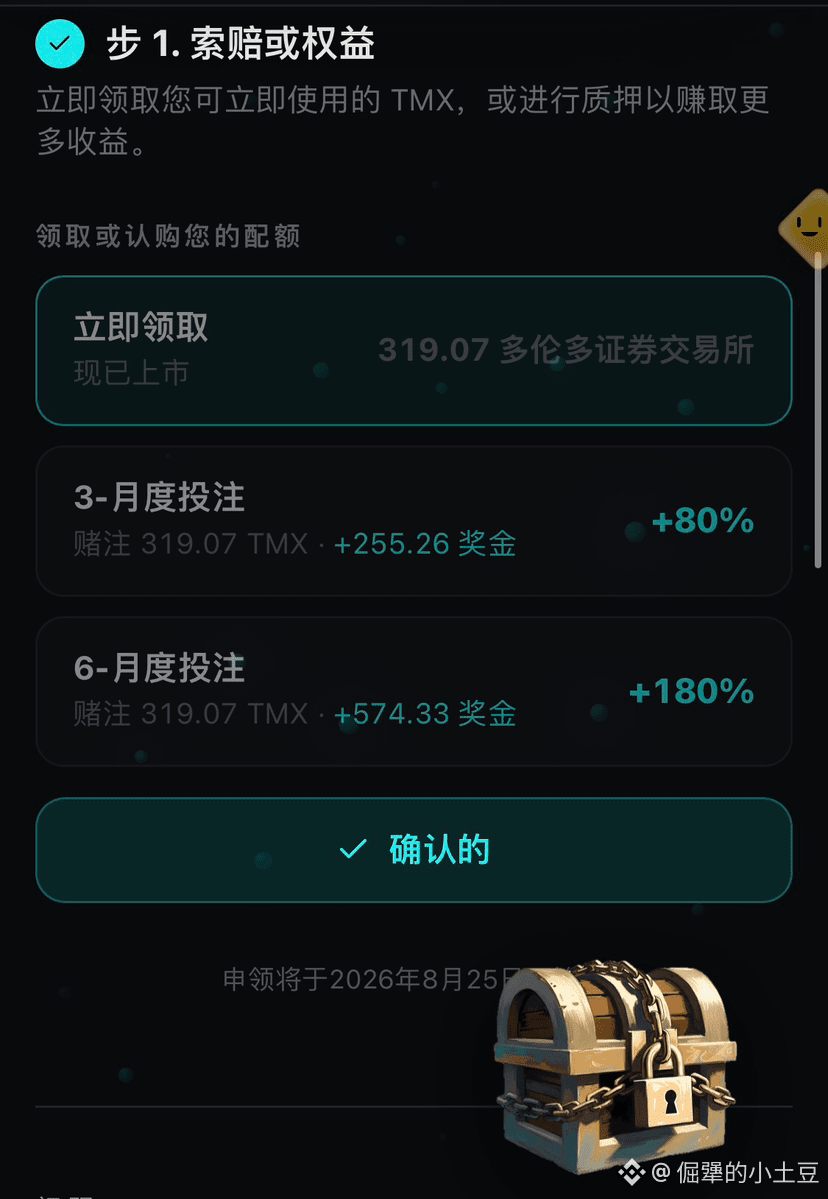
Airdrop TMX do dia 25 vocês resgataram quantos? Como é que eu vejo gente abrindo baús e tirando milhares de tokens, e eu sou só uma coruja? Fiz签到 (check-in) por mais de um ano e só me deram umas trezentas moedas, que pena… ouvi dizer que o preço de abertura é 0,15; então, quando for possível vender, não vai sobrar só uns 30U? Afinal, agora a rede on-chain já não tem nada “peludo”…
Ontem eu tomei com um amigo e conversamos sobre o design de governança do TermMax. Eu até achei razoável, mas hoje descobri que a comunidade acabou rebatendo a proposta. Está escrito no whitepaper @termmax : os detentores de TMX podem votar para ajustar parâmetros de juros, critérios de elegibilidade de garantias, atualizar o protocolo e outras regras centrais etc. Por que não deixam a gente votar para participar da distribuição do airdrop…
Mas pensei em outro problema: se uma regra pode ser alterada por votação, então isso ainda é uma regra de verdade? Talvez ainda tenha seus princípios, né!
No sistema financeiro tradicional, quem define a taxa de juros é o banco central, e você só aceita. Na DeFi, as taxas são definidas por votos de governança; parece mais democrático. Mas, na prática, a participação das “baleias” já determina a proporção de poder de voto. O resultado que elas votam provavelmente vai estar alinhado com os próprios interesses. Não é questão de “se” elas vão fazer isso; é que elas podem fazer isso, e fazer isso é perfeitamente legal. Assim, vira “as regras são decididas por todos”, mas o grupo que decide as regras é justamente o grupo que consegue lucrar mais com elas.
Não estou dizendo que isso seja necessariamente um design ruim. Qualquer sistema de governança tem problemas estruturais parecidos; só alguns ficam mais escondidos, e outros mais evidentes. O TermMax entrega o poder de governança aos detentores de TMX — essa escolha em si não tem problema. Mas, naturalmente, ela cria um ciclo de incentivos: você usa a governança para conseguir regras mais favoráveis; você ganha mais dinheiro com as regras; você usa esse dinheiro para comprar mais TMX; e com isso você ganha mais poder de voz na governança. Esse processo pode se auto-reforçar, e nem precisa de qualquer operação irregular.
Eu não tenho uma resposta. De um lado, há princípios; do outro, eu mantive a constância por um ano sem receber o resultado que eu queria. Agora só resta esperar pelo lançamento e ver se, quando chegar, vai ter uma surpresa!
#termmax @TermMax
Airdrop TMX do dia 25 vocês resgataram quantos? Como é que eu vejo gente abrindo baús e tirando milhares de tokens, e eu sou só uma coruja? Fiz签到 (check-in) por mais de um ano e só me deram umas trezentas moedas, que pena… ouvi dizer que o preço de abertura é 0,15; então, quando for possível vender, não vai sobrar só uns 30U? Afinal, agora a rede on-chain já não tem nada “peludo”…
Ontem eu tomei com um amigo e conversamos sobre o design de governança do TermMax. Eu até achei razoável, mas hoje descobri que a comunidade acabou rebatendo a proposta. Está escrito no whitepaper @TermMax : os detentores de TMX podem votar para ajustar parâmetros de juros, critérios de elegibilidade de garantias, atualizar o protocolo e outras regras centrais etc. Por que não deixam a gente votar para participar da distribuição do airdrop…
Mas pensei em outro problema: se uma regra pode ser alterada por votação, então isso ainda é uma regra de verdade? Talvez ainda tenha seus princípios, né!
No sistema financeiro tradicional, quem define a taxa de juros é o banco central, e você só aceita. Na DeFi, as taxas são definidas por votos de governança; parece mais democrático. Mas, na prática, a participação das “baleias” já determina a proporção de poder de voto. O resultado que elas votam provavelmente vai estar alinhado com os próprios interesses. Não é questão de “se” elas vão fazer isso; é que elas podem fazer isso, e fazer isso é perfeitamente legal. Assim, vira “as regras são decididas por todos”, mas o grupo que decide as regras é justamente o grupo que consegue lucrar mais com elas.
Não estou dizendo que isso seja necessariamente um design ruim. Qualquer sistema de governança tem problemas estruturais parecidos; só alguns ficam mais escondidos, e outros mais evidentes. O TermMax entrega o poder de governança aos detentores de TMX — essa escolha em si não tem problema. Mas, naturalmente, ela cria um ciclo de incentivos: você usa a governança para conseguir regras mais favoráveis; você ganha mais dinheiro com as regras; você usa esse dinheiro para comprar mais TMX; e com isso você ganha mais poder de voz na governança. Esse processo pode se auto-reforçar, e nem precisa de qualquer operação irregular.
Eu não tenho uma resposta. De um lado, há princípios; do outro, eu mantive a constância por um ano sem receber o resultado que eu queria. Agora só resta esperar pelo lançamento e ver se, quando chegar, vai ter uma surpresa!
#termmax @TermMax
Ontem eu tomei com um amigo e conversamos sobre o design de governança do TermMax. Eu até achei razoável, mas hoje descobri que a comunidade acabou rebatendo a proposta. Está escrito no whitepaper @TermMax : os detentores de TMX podem votar para ajustar parâmetros de juros, critérios de elegibilidade de garantias, atualizar o protocolo e outras regras centrais etc. Por que não deixam a gente votar para participar da distribuição do airdrop…
Mas pensei em outro problema: se uma regra pode ser alterada por votação, então isso ainda é uma regra de verdade? Talvez ainda tenha seus princípios, né!
No sistema financeiro tradicional, quem define a taxa de juros é o banco central, e você só aceita. Na DeFi, as taxas são definidas por votos de governança; parece mais democrático. Mas, na prática, a participação das “baleias” já determina a proporção de poder de voto. O resultado que elas votam provavelmente vai estar alinhado com os próprios interesses. Não é questão de “se” elas vão fazer isso; é que elas podem fazer isso, e fazer isso é perfeitamente legal. Assim, vira “as regras são decididas por todos”, mas o grupo que decide as regras é justamente o grupo que consegue lucrar mais com elas.
Não estou dizendo que isso seja necessariamente um design ruim. Qualquer sistema de governança tem problemas estruturais parecidos; só alguns ficam mais escondidos, e outros mais evidentes. O TermMax entrega o poder de governança aos detentores de TMX — essa escolha em si não tem problema. Mas, naturalmente, ela cria um ciclo de incentivos: você usa a governança para conseguir regras mais favoráveis; você ganha mais dinheiro com as regras; você usa esse dinheiro para comprar mais TMX; e com isso você ganha mais poder de voz na governança. Esse processo pode se auto-reforçar, e nem precisa de qualquer operação irregular.
Eu não tenho uma resposta. De um lado, há princípios; do outro, eu mantive a constância por um ano sem receber o resultado que eu queria. Agora só resta esperar pelo lançamento e ver se, quando chegar, vai ter uma surpresa!
#termmax @TermMax
3
1
249
·
--
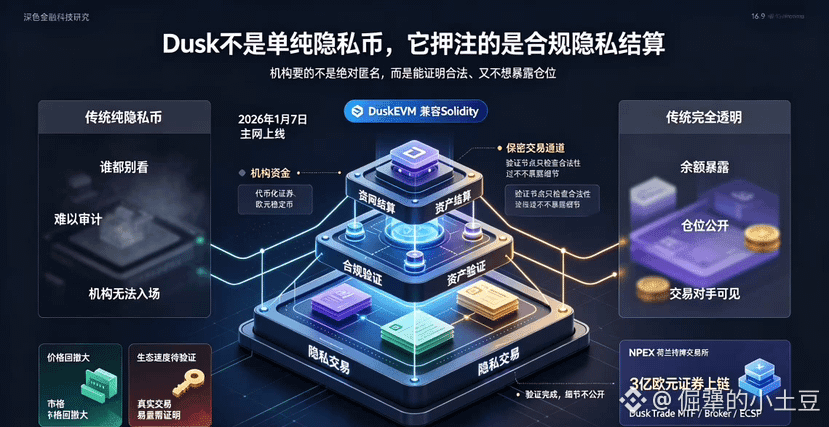
Diz a verdade: quando comecei a ver a Dusk, também achei que era só mais uma privacy coin.
Eu não mexo muito com o setor de privacidade. Monero e Zcash já são caras conhecidas; as rotas técnicas são bem maduras. Mas o problema é que elas são “demais” — tão “puras” que as instituições simplesmente não ousam encostar. A barreira da conformidade não é superada. Mesmo a melhor tecnologia só consegue ficar se divertindo num círculo pequeno.
Mas a Dusk é um pouco diferente.
Ela não adiciona a privacidade como uma função. Ela solda, desde o início, três coisas juntas: “privacidade + conformidade + liquidação”. Falta qualquer uma delas, não funciona. Instituições financeiras precisam de privacidade, mas não desse tipo em que “ninguém deve olhar”. Elas precisam provar que uma transação é legítima e atende às exigências regulatórias, mas não querem expor saldos, posições e contraparte para todo mundo.
O que a Dusk resolve é exatamente essa contradição — dá para verificar, mas os detalhes não precisam ser publicados.
Em 7 de janeiro de 2026, a mainnet inicia. A DuskEVM entra no ar, compatível com Solidity, então o custo de migração para desenvolvedores é bem baixo. A parceria com a bolsa holandesa NPEX já foi concretizada: mais de 300 milhões de euros em ativos de valores mobiliários sendo emitidos e negociados on-chain. A DuskTrade obteve licenças MTF, Broker e ECSP da União Europeia. Isso está rodando como ativos reais — não é conversa de apresentação.
Mas o preço, de fato, não está forte. Desde as máximas do começo do ano, houve uma retração grande, e a comunidade também começou a questionar a velocidade do ecossistema. A lógica técnica pode estar certa, e o mercado pode ou não reconhecer.
O que eu realmente me importo é: no futuro, se houver mais ativos financeiros regulamentados entrando de verdade na cadeia, a Dusk consegue se tornar a infraestrutura de liquidação da qual eles realmente dependem? Antes de os dados aparecerem, eu não vou aumentar posição, mas também não vou fechar a lista de observação.
#dusk $DUSK @Dusk
Diz a verdade: quando comecei a ver a Dusk, também achei que era só mais uma privacy coin.
Eu não mexo muito com o setor de privacidade. Monero e Zcash já são caras conhecidas; as rotas técnicas são bem maduras. Mas o problema é que elas são “demais” — tão “puras” que as instituições simplesmente não ousam encostar. A barreira da conformidade não é superada. Mesmo a melhor tecnologia só consegue ficar se divertindo num círculo pequeno.
Mas a Dusk é um pouco diferente.
Ela não adiciona a privacidade como uma função. Ela solda, desde o início, três coisas juntas: “privacidade + conformidade + liquidação”. Falta qualquer uma delas, não funciona. Instituições financeiras precisam de privacidade, mas não desse tipo em que “ninguém deve olhar”. Elas precisam provar que uma transação é legítima e atende às exigências regulatórias, mas não querem expor saldos, posições e contraparte para todo mundo.
O que a Dusk resolve é exatamente essa contradição — dá para verificar, mas os detalhes não precisam ser publicados.
Em 7 de janeiro de 2026, a mainnet inicia. A DuskEVM entra no ar, compatível com Solidity, então o custo de migração para desenvolvedores é bem baixo. A parceria com a bolsa holandesa NPEX já foi concretizada: mais de 300 milhões de euros em ativos de valores mobiliários sendo emitidos e negociados on-chain. A DuskTrade obteve licenças MTF, Broker e ECSP da União Europeia. Isso está rodando como ativos reais — não é conversa de apresentação.
Mas o preço, de fato, não está forte. Desde as máximas do começo do ano, houve uma retração grande, e a comunidade também começou a questionar a velocidade do ecossistema. A lógica técnica pode estar certa, e o mercado pode ou não reconhecer.
O que eu realmente me importo é: no futuro, se houver mais ativos financeiros regulamentados entrando de verdade na cadeia, a Dusk consegue se tornar a infraestrutura de liquidação da qual eles realmente dependem? Antes de os dados aparecerem, eu não vou aumentar posição, mas também não vou fechar a lista de observação.
#dusk $DUSK @Dusk
Eu não mexo muito com o setor de privacidade. Monero e Zcash já são caras conhecidas; as rotas técnicas são bem maduras. Mas o problema é que elas são “demais” — tão “puras” que as instituições simplesmente não ousam encostar. A barreira da conformidade não é superada. Mesmo a melhor tecnologia só consegue ficar se divertindo num círculo pequeno.
Mas a Dusk é um pouco diferente.
Ela não adiciona a privacidade como uma função. Ela solda, desde o início, três coisas juntas: “privacidade + conformidade + liquidação”. Falta qualquer uma delas, não funciona. Instituições financeiras precisam de privacidade, mas não desse tipo em que “ninguém deve olhar”. Elas precisam provar que uma transação é legítima e atende às exigências regulatórias, mas não querem expor saldos, posições e contraparte para todo mundo.
O que a Dusk resolve é exatamente essa contradição — dá para verificar, mas os detalhes não precisam ser publicados.
Em 7 de janeiro de 2026, a mainnet inicia. A DuskEVM entra no ar, compatível com Solidity, então o custo de migração para desenvolvedores é bem baixo. A parceria com a bolsa holandesa NPEX já foi concretizada: mais de 300 milhões de euros em ativos de valores mobiliários sendo emitidos e negociados on-chain. A DuskTrade obteve licenças MTF, Broker e ECSP da União Europeia. Isso está rodando como ativos reais — não é conversa de apresentação.
Mas o preço, de fato, não está forte. Desde as máximas do começo do ano, houve uma retração grande, e a comunidade também começou a questionar a velocidade do ecossistema. A lógica técnica pode estar certa, e o mercado pode ou não reconhecer.
O que eu realmente me importo é: no futuro, se houver mais ativos financeiros regulamentados entrando de verdade na cadeia, a Dusk consegue se tornar a infraestrutura de liquidação da qual eles realmente dependem? Antes de os dados aparecerem, eu não vou aumentar posição, mas também não vou fechar a lista de observação.
#dusk $DUSK @Dusk
99
·
--
Quando se fala no ecossistema Dusk, a linha da Cordial Systems raramente é mencionada. Mas, dentro de um processo decisório institucional, pode ser o elemento mais antecipado.
Para uma instituição regulada lidar com ativos on-chain, a primeira questão não é quanto rende; é quem controla a chave privada. Uma frase-semente que existe em uma extensão de navegador simplesmente não passa na verificação de conformidade.
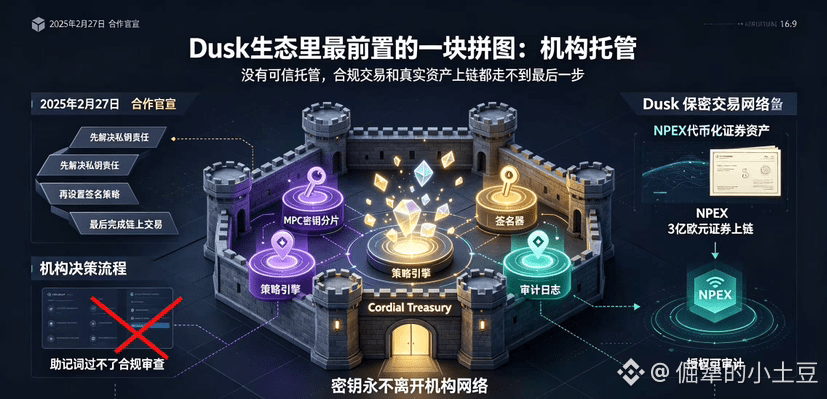
A Cordial Systems é uma fornecedora de software de auto-hospedagem institucional com um modelo de segurança de zero trust. Seu primeiro produto, o Cordial Treasury, é uma infraestrutura de carteira MPC, que permite implantação totalmente self-hosted: as partes da chave, o fluxo de assinatura e os logs de auditoria ficam todos sob controle da própria instituição. Quem não quiser operar por conta própria pode escolher uma cloud gerenciada; nesse caso, as chaves rodam em um ambiente isolado por hardware na AWS.
A parceria entre a Dusk e a Cordial Systems foi anunciada em 27 de fevereiro de 2025. A NPEX, uma bolsa de valores licenciada nos Países Baixos (MTF), terá mais de € 300 milhões em ativos mobiliários sendo movidos para a blockchain; a NPEX escolheu implantar o Cordial Treasury no próprio ambiente.
Os nós do Cordial Treasury incluem um motor de estratégia e um signatário. A chave nunca sai da rede. Definem-se limites de valores acima dos quais é exigida assinatura conjunta; restringe-se o uso de fundos apenas para endereços em uma lista branca; e operações anômalas são bloqueadas automaticamente, com registro. Essas regras, em sistemas tradicionais, dependem de processos e restrições por cargo; na blockchain, precisam ser escritas como código.
Em conjunto com o modelo de transações confidenciais da Dusk, há ainda um benefício não tão intuitivo: o custodiante consegue concluir aprovações e registrar as operações, sem precisar espalhar informações de posições pelo livro-razão público. Os validadores precisam cumprir KYC, embora sejam criticados por “não ser suficientemente descentralizado”; ainda assim, isso é justamente uma resposta honesta à essência das finanças—os sistemas financeiros do mundo real dependem de uma cadeia de responsabilidade bem definida. Se algo der errado, você sabe a quem procurar.
Ainda assim, o risco na etapa de custódia é igualmente real. Quanto mais complexa a solução, maior a superfície para falhas. O processo de recuperação de compartilhamento de chaves, a capacidade contínua de operação da parte prestadora, o alcance de auditorias de terceiros e a cobertura por seguros—qualquer fragilidade pode virar motivo para uma instituição recusar o projeto. A credibilidade dessas infraestruturas é construída com o tempo.
Eu não vou tratar a custódia como um motor de valuation da DUSK, mas, se ela estiver ausente, todas as peças de conformidade à frente não avançam até o último passo. É condição necessária, não um extra.
#dusk $DUSK @Dusk
Quando se fala no ecossistema Dusk, a linha da Cordial Systems raramente é mencionada. Mas, dentro de um processo decisório institucional, pode ser o elemento mais antecipado.
Para uma instituição regulada lidar com ativos on-chain, a primeira questão não é quanto rende; é quem controla a chave privada. Uma frase-semente que existe em uma extensão de navegador simplesmente não passa na verificação de conformidade.
A Cordial Systems é uma fornecedora de software de auto-hospedagem institucional com um modelo de segurança de zero trust. Seu primeiro produto, o Cordial Treasury, é uma infraestrutura de carteira MPC, que permite implantação totalmente self-hosted: as partes da chave, o fluxo de assinatura e os logs de auditoria ficam todos sob controle da própria instituição. Quem não quiser operar por conta própria pode escolher uma cloud gerenciada; nesse caso, as chaves rodam em um ambiente isolado por hardware na AWS.
A parceria entre a Dusk e a Cordial Systems foi anunciada em 27 de fevereiro de 2025. A NPEX, uma bolsa de valores licenciada nos Países Baixos (MTF), terá mais de € 300 milhões em ativos mobiliários sendo movidos para a blockchain; a NPEX escolheu implantar o Cordial Treasury no próprio ambiente.
Os nós do Cordial Treasury incluem um motor de estratégia e um signatário. A chave nunca sai da rede. Definem-se limites de valores acima dos quais é exigida assinatura conjunta; restringe-se o uso de fundos apenas para endereços em uma lista branca; e operações anômalas são bloqueadas automaticamente, com registro. Essas regras, em sistemas tradicionais, dependem de processos e restrições por cargo; na blockchain, precisam ser escritas como código.
Em conjunto com o modelo de transações confidenciais da Dusk, há ainda um benefício não tão intuitivo: o custodiante consegue concluir aprovações e registrar as operações, sem precisar espalhar informações de posições pelo livro-razão público. Os validadores precisam cumprir KYC, embora sejam criticados por “não ser suficientemente descentralizado”; ainda assim, isso é justamente uma resposta honesta à essência das finanças—os sistemas financeiros do mundo real dependem de uma cadeia de responsabilidade bem definida. Se algo der errado, você sabe a quem procurar.
Ainda assim, o risco na etapa de custódia é igualmente real. Quanto mais complexa a solução, maior a superfície para falhas. O processo de recuperação de compartilhamento de chaves, a capacidade contínua de operação da parte prestadora, o alcance de auditorias de terceiros e a cobertura por seguros—qualquer fragilidade pode virar motivo para uma instituição recusar o projeto. A credibilidade dessas infraestruturas é construída com o tempo.
Eu não vou tratar a custódia como um motor de valuation da DUSK, mas, se ela estiver ausente, todas as peças de conformidade à frente não avançam até o último passo. É condição necessária, não um extra.
#dusk $DUSK @Dusk
Para uma instituição regulada lidar com ativos on-chain, a primeira questão não é quanto rende; é quem controla a chave privada. Uma frase-semente que existe em uma extensão de navegador simplesmente não passa na verificação de conformidade.
A Cordial Systems é uma fornecedora de software de auto-hospedagem institucional com um modelo de segurança de zero trust. Seu primeiro produto, o Cordial Treasury, é uma infraestrutura de carteira MPC, que permite implantação totalmente self-hosted: as partes da chave, o fluxo de assinatura e os logs de auditoria ficam todos sob controle da própria instituição. Quem não quiser operar por conta própria pode escolher uma cloud gerenciada; nesse caso, as chaves rodam em um ambiente isolado por hardware na AWS.
A parceria entre a Dusk e a Cordial Systems foi anunciada em 27 de fevereiro de 2025. A NPEX, uma bolsa de valores licenciada nos Países Baixos (MTF), terá mais de € 300 milhões em ativos mobiliários sendo movidos para a blockchain; a NPEX escolheu implantar o Cordial Treasury no próprio ambiente.
Os nós do Cordial Treasury incluem um motor de estratégia e um signatário. A chave nunca sai da rede. Definem-se limites de valores acima dos quais é exigida assinatura conjunta; restringe-se o uso de fundos apenas para endereços em uma lista branca; e operações anômalas são bloqueadas automaticamente, com registro. Essas regras, em sistemas tradicionais, dependem de processos e restrições por cargo; na blockchain, precisam ser escritas como código.
Em conjunto com o modelo de transações confidenciais da Dusk, há ainda um benefício não tão intuitivo: o custodiante consegue concluir aprovações e registrar as operações, sem precisar espalhar informações de posições pelo livro-razão público. Os validadores precisam cumprir KYC, embora sejam criticados por “não ser suficientemente descentralizado”; ainda assim, isso é justamente uma resposta honesta à essência das finanças—os sistemas financeiros do mundo real dependem de uma cadeia de responsabilidade bem definida. Se algo der errado, você sabe a quem procurar.
Ainda assim, o risco na etapa de custódia é igualmente real. Quanto mais complexa a solução, maior a superfície para falhas. O processo de recuperação de compartilhamento de chaves, a capacidade contínua de operação da parte prestadora, o alcance de auditorias de terceiros e a cobertura por seguros—qualquer fragilidade pode virar motivo para uma instituição recusar o projeto. A credibilidade dessas infraestruturas é construída com o tempo.
Eu não vou tratar a custódia como um motor de valuation da DUSK, mas, se ela estiver ausente, todas as peças de conformidade à frente não avançam até o último passo. É condição necessária, não um extra.
#dusk $DUSK @Dusk
1
81
·
--
Nas finanças tradicionais, as corretoras custodiam os títulos dos clientes, usam esses títulos para fazer novas rodadas de financiamento, ficam com o lucro e deixam o risco para o cliente. É possível isso acontecer porque o cliente só consegue ver um único total nos relatórios, sem enxergar “quanto já foi dado em garantia/penhorado, quanto está congelado e quanto está livre”.
Se, na cadeia, for exibido apenas um saldo total, esse problema não desaparece — pode até ficar mais oculto. Se os registros internos forem criptografados, o cliente nem sequer terá um ponto de apoio para desconfiar.
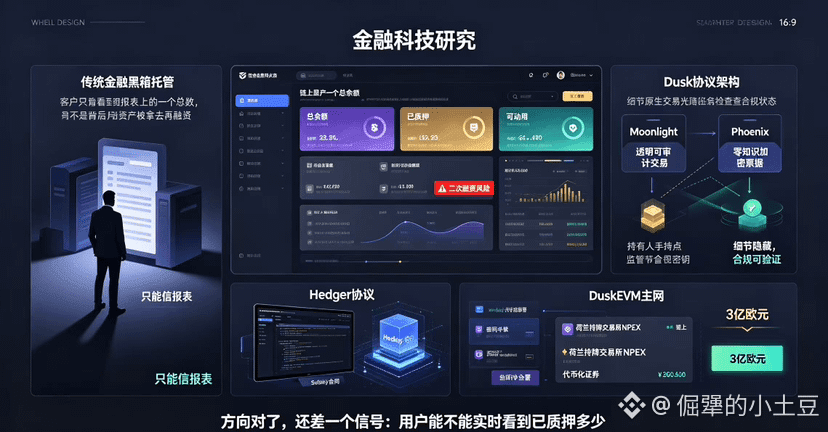
A Dusk resolve essa questão separando “o que pode ser escondido” de “o que pode ser visto”. Ela criou dois modelos nativos de transação: a Moonlight faz transações transparentes e auditáveis, enquanto a Phoenix usa provas de conhecimento zero para criptografar saldo e transferências, tornando-os bilhetes (“tickets”) invisíveis. As transações do dia a dia não são visíveis para terceiros, mas detentores e reguladores podem divulgar seletivamente as informações necessárias consultando as chaves. Não é uma função adicionada depois — está na arquitetura do protocolo desde sua criação em 2018.
O valor central dessa arquitetura é permitir que “estado de restrição” e “saldo disponível” sejam separados. O saldo de ativos não envolve apenas “quanto”, mas também “quanto foi penhorado” e “qual é o limite para nova penhora”. Se esses campos puderem ser vistos pelos próprios detentores, fica bem mais difícil para intermediários pegarem os títulos e usá-los em um segundo financiamento sem ser detectado.
A Dusk também criou um protocolo chamado Hedger, que combina provas de conhecimento zero e criptografia homomórfica: os detalhes da transação ficam ocultos para o público, mas os nós reguladores conseguem verificar a conformidade a qualquer momento. Após o lançamento da rede principal DuskEVM em janeiro de 2026, desenvolvedores poderão implantar diretamente contratos Solidity. A parceria com a bolsa holandesa licenciada NPEX já foi concluída, e mais de € 300 milhões em valores mobiliários tokenizados foram levados para a blockchain.
Minha avaliação é: o caminho está certo, mas ainda precisa de um sinal específico — se os usuários conseguem ver de forma clara, na carteira ou em um explorador de blocos, quanto do total de seus ativos já está penhorado e quanto ainda pode ser movimentado. Enquanto esse sinal não aparecer, vou continuar observando. Se o estado do ativo mostrar apenas “quanto existe”, sem indicar “quanto está restringido”, trate a nova penhora como algo potencialmente assumido como padrão.
#dusk $DUSK @Dusk
Nas finanças tradicionais, as corretoras custodiam os títulos dos clientes, usam esses títulos para fazer novas rodadas de financiamento, ficam com o lucro e deixam o risco para o cliente. É possível isso acontecer porque o cliente só consegue ver um único total nos relatórios, sem enxergar “quanto já foi dado em garantia/penhorado, quanto está congelado e quanto está livre”.
Se, na cadeia, for exibido apenas um saldo total, esse problema não desaparece — pode até ficar mais oculto. Se os registros internos forem criptografados, o cliente nem sequer terá um ponto de apoio para desconfiar.
A Dusk resolve essa questão separando “o que pode ser escondido” de “o que pode ser visto”. Ela criou dois modelos nativos de transação: a Moonlight faz transações transparentes e auditáveis, enquanto a Phoenix usa provas de conhecimento zero para criptografar saldo e transferências, tornando-os bilhetes (“tickets”) invisíveis. As transações do dia a dia não são visíveis para terceiros, mas detentores e reguladores podem divulgar seletivamente as informações necessárias consultando as chaves. Não é uma função adicionada depois — está na arquitetura do protocolo desde sua criação em 2018.
O valor central dessa arquitetura é permitir que “estado de restrição” e “saldo disponível” sejam separados. O saldo de ativos não envolve apenas “quanto”, mas também “quanto foi penhorado” e “qual é o limite para nova penhora”. Se esses campos puderem ser vistos pelos próprios detentores, fica bem mais difícil para intermediários pegarem os títulos e usá-los em um segundo financiamento sem ser detectado.
A Dusk também criou um protocolo chamado Hedger, que combina provas de conhecimento zero e criptografia homomórfica: os detalhes da transação ficam ocultos para o público, mas os nós reguladores conseguem verificar a conformidade a qualquer momento. Após o lançamento da rede principal DuskEVM em janeiro de 2026, desenvolvedores poderão implantar diretamente contratos Solidity. A parceria com a bolsa holandesa licenciada NPEX já foi concluída, e mais de € 300 milhões em valores mobiliários tokenizados foram levados para a blockchain.
Minha avaliação é: o caminho está certo, mas ainda precisa de um sinal específico — se os usuários conseguem ver de forma clara, na carteira ou em um explorador de blocos, quanto do total de seus ativos já está penhorado e quanto ainda pode ser movimentado. Enquanto esse sinal não aparecer, vou continuar observando. Se o estado do ativo mostrar apenas “quanto existe”, sem indicar “quanto está restringido”, trate a nova penhora como algo potencialmente assumido como padrão.
#dusk $DUSK @Dusk
Se, na cadeia, for exibido apenas um saldo total, esse problema não desaparece — pode até ficar mais oculto. Se os registros internos forem criptografados, o cliente nem sequer terá um ponto de apoio para desconfiar.
A Dusk resolve essa questão separando “o que pode ser escondido” de “o que pode ser visto”. Ela criou dois modelos nativos de transação: a Moonlight faz transações transparentes e auditáveis, enquanto a Phoenix usa provas de conhecimento zero para criptografar saldo e transferências, tornando-os bilhetes (“tickets”) invisíveis. As transações do dia a dia não são visíveis para terceiros, mas detentores e reguladores podem divulgar seletivamente as informações necessárias consultando as chaves. Não é uma função adicionada depois — está na arquitetura do protocolo desde sua criação em 2018.
O valor central dessa arquitetura é permitir que “estado de restrição” e “saldo disponível” sejam separados. O saldo de ativos não envolve apenas “quanto”, mas também “quanto foi penhorado” e “qual é o limite para nova penhora”. Se esses campos puderem ser vistos pelos próprios detentores, fica bem mais difícil para intermediários pegarem os títulos e usá-los em um segundo financiamento sem ser detectado.
A Dusk também criou um protocolo chamado Hedger, que combina provas de conhecimento zero e criptografia homomórfica: os detalhes da transação ficam ocultos para o público, mas os nós reguladores conseguem verificar a conformidade a qualquer momento. Após o lançamento da rede principal DuskEVM em janeiro de 2026, desenvolvedores poderão implantar diretamente contratos Solidity. A parceria com a bolsa holandesa licenciada NPEX já foi concluída, e mais de € 300 milhões em valores mobiliários tokenizados foram levados para a blockchain.
Minha avaliação é: o caminho está certo, mas ainda precisa de um sinal específico — se os usuários conseguem ver de forma clara, na carteira ou em um explorador de blocos, quanto do total de seus ativos já está penhorado e quanto ainda pode ser movimentado. Enquanto esse sinal não aparecer, vou continuar observando. Se o estado do ativo mostrar apenas “quanto existe”, sem indicar “quanto está restringido”, trate a nova penhora como algo potencialmente assumido como padrão.
#dusk $DUSK @Dusk
3
86
·
--
Ao falar de TermMax, minha primeira reação foi: “Depois de tantos anos de DeFi, finalmente alguém está começando a preencher a lacuna das taxas de juros fixas de forma séria.”
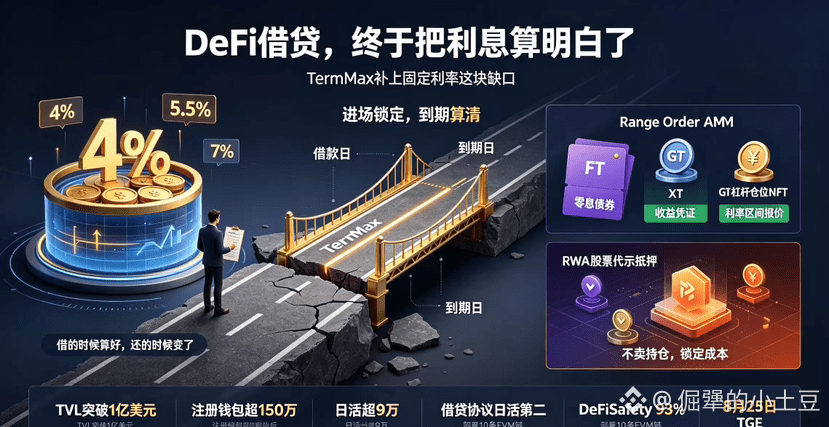
No ano passado, peguei USDC no Aave: quando entrei, a taxa estava em torno de 4% ou um pouco acima. Na hora de devolver, já tinha subido para mais de 7%. Você pode dizer que a taxa de juros era alta, mas era isso; porém, esse sentimento de “na hora de tomar emprestado foi calculado de um jeito, e na hora de devolver não é absolutamente nada daquilo” é bem desconfortável. As taxas variáveis têm suas vantagens: são flexíveis e têm alta eficiência de uso de capital. Mas, para quem realmente precisa fazer planejamento financeiro, essa incerteza em si já é um custo.
O que o TermMax faz é bem direto: transformar juros variáveis em juros fixos. No momento em que você entra, a taxa é travada. Na data de vencimento, quanto você vai pagar é calculado com clareza desde o início. Quem toma empréstimo consegue prever o custo de financiamento com antecedência; quem empresta também sabe antes quanto vai ganhar até o vencimento. Isso é senso comum nas finanças tradicionais, mas, em DeFi, projetos capazes disso são poucos.
O mecanismo central é o modelo de três moedas. O FT funciona como um título sem cupom: compra com desconto e resgata pelo valor nominal na maturidade, ganhando a diferença. O XT é um recibo de rendimento; 1 FT + 1 XT equivale a um token de dívida. O GT é uma posição alavancada em NFT, que empacota o colateral e a dívida. Não é aquele design complexo criado “do nada”; é mais como pegar a mesma coisa e dividi-la em três ferramentas, cada uma atendendo necessidades diferentes. Além disso, há um design interessante: o Range Order AMM. O market maker pode cotar dentro de uma faixa específica de taxas de juros, e o usuário faz a correspondência automaticamente na melhor taxa.
Os dados mostram que há, de fato, gente disposta a pagar por “certeza”. Desde o lançamento na mainnet em abril de 2025 até agora, o TVL ultrapassou US$ 100 milhões, e as carteiras registradas passam de 1,5 milhão, com DAU acima de 90 mil. No dia 25 de março, segundo os dados do Token Terminal, os endereços de DAU do TermMax estavam em segundo lugar entre os protocolos DeFi de empréstimos e empréstimos, atrás apenas do Aave. O projeto foi implantado em 10 cadeias EVM, como Ethereum, BNB Chain, Arbitrum, Base e Berachain. Protocolos líderes como Morpho, Aave, Venus e Pendle já foram integrados.
Em janeiro, houve um fato que me marcou: o TermMax lançou na BNB Chain um mercado de empréstimos com taxa fixa usando ações tokenizadas como colateral, integrando os títulos tokenizados da Ondo. O colateral em tokens de ações pode ser trocado por liquidez em stablecoins; não é preciso vender a posição e ainda dá para travar o custo dos juros.
#termmax @TermMax
Ao falar de TermMax, minha primeira reação foi: “Depois de tantos anos de DeFi, finalmente alguém está começando a preencher a lacuna das taxas de juros fixas de forma séria.”
No ano passado, peguei USDC no Aave: quando entrei, a taxa estava em torno de 4% ou um pouco acima. Na hora de devolver, já tinha subido para mais de 7%. Você pode dizer que a taxa de juros era alta, mas era isso; porém, esse sentimento de “na hora de tomar emprestado foi calculado de um jeito, e na hora de devolver não é absolutamente nada daquilo” é bem desconfortável. As taxas variáveis têm suas vantagens: são flexíveis e têm alta eficiência de uso de capital. Mas, para quem realmente precisa fazer planejamento financeiro, essa incerteza em si já é um custo.
O que o TermMax faz é bem direto: transformar juros variáveis em juros fixos. No momento em que você entra, a taxa é travada. Na data de vencimento, quanto você vai pagar é calculado com clareza desde o início. Quem toma empréstimo consegue prever o custo de financiamento com antecedência; quem empresta também sabe antes quanto vai ganhar até o vencimento. Isso é senso comum nas finanças tradicionais, mas, em DeFi, projetos capazes disso são poucos.
O mecanismo central é o modelo de três moedas. O FT funciona como um título sem cupom: compra com desconto e resgata pelo valor nominal na maturidade, ganhando a diferença. O XT é um recibo de rendimento; 1 FT + 1 XT equivale a um token de dívida. O GT é uma posição alavancada em NFT, que empacota o colateral e a dívida. Não é aquele design complexo criado “do nada”; é mais como pegar a mesma coisa e dividi-la em três ferramentas, cada uma atendendo necessidades diferentes. Além disso, há um design interessante: o Range Order AMM. O market maker pode cotar dentro de uma faixa específica de taxas de juros, e o usuário faz a correspondência automaticamente na melhor taxa.
Os dados mostram que há, de fato, gente disposta a pagar por “certeza”. Desde o lançamento na mainnet em abril de 2025 até agora, o TVL ultrapassou US$ 100 milhões, e as carteiras registradas passam de 1,5 milhão, com DAU acima de 90 mil. No dia 25 de março, segundo os dados do Token Terminal, os endereços de DAU do TermMax estavam em segundo lugar entre os protocolos DeFi de empréstimos e empréstimos, atrás apenas do Aave. O projeto foi implantado em 10 cadeias EVM, como Ethereum, BNB Chain, Arbitrum, Base e Berachain. Protocolos líderes como Morpho, Aave, Venus e Pendle já foram integrados.
Em janeiro, houve um fato que me marcou: o TermMax lançou na BNB Chain um mercado de empréstimos com taxa fixa usando ações tokenizadas como colateral, integrando os títulos tokenizados da Ondo. O colateral em tokens de ações pode ser trocado por liquidez em stablecoins; não é preciso vender a posição e ainda dá para travar o custo dos juros.
#termmax @TermMax
No ano passado, peguei USDC no Aave: quando entrei, a taxa estava em torno de 4% ou um pouco acima. Na hora de devolver, já tinha subido para mais de 7%. Você pode dizer que a taxa de juros era alta, mas era isso; porém, esse sentimento de “na hora de tomar emprestado foi calculado de um jeito, e na hora de devolver não é absolutamente nada daquilo” é bem desconfortável. As taxas variáveis têm suas vantagens: são flexíveis e têm alta eficiência de uso de capital. Mas, para quem realmente precisa fazer planejamento financeiro, essa incerteza em si já é um custo.
O que o TermMax faz é bem direto: transformar juros variáveis em juros fixos. No momento em que você entra, a taxa é travada. Na data de vencimento, quanto você vai pagar é calculado com clareza desde o início. Quem toma empréstimo consegue prever o custo de financiamento com antecedência; quem empresta também sabe antes quanto vai ganhar até o vencimento. Isso é senso comum nas finanças tradicionais, mas, em DeFi, projetos capazes disso são poucos.
O mecanismo central é o modelo de três moedas. O FT funciona como um título sem cupom: compra com desconto e resgata pelo valor nominal na maturidade, ganhando a diferença. O XT é um recibo de rendimento; 1 FT + 1 XT equivale a um token de dívida. O GT é uma posição alavancada em NFT, que empacota o colateral e a dívida. Não é aquele design complexo criado “do nada”; é mais como pegar a mesma coisa e dividi-la em três ferramentas, cada uma atendendo necessidades diferentes. Além disso, há um design interessante: o Range Order AMM. O market maker pode cotar dentro de uma faixa específica de taxas de juros, e o usuário faz a correspondência automaticamente na melhor taxa.
Os dados mostram que há, de fato, gente disposta a pagar por “certeza”. Desde o lançamento na mainnet em abril de 2025 até agora, o TVL ultrapassou US$ 100 milhões, e as carteiras registradas passam de 1,5 milhão, com DAU acima de 90 mil. No dia 25 de março, segundo os dados do Token Terminal, os endereços de DAU do TermMax estavam em segundo lugar entre os protocolos DeFi de empréstimos e empréstimos, atrás apenas do Aave. O projeto foi implantado em 10 cadeias EVM, como Ethereum, BNB Chain, Arbitrum, Base e Berachain. Protocolos líderes como Morpho, Aave, Venus e Pendle já foram integrados.
Em janeiro, houve um fato que me marcou: o TermMax lançou na BNB Chain um mercado de empréstimos com taxa fixa usando ações tokenizadas como colateral, integrando os títulos tokenizados da Ondo. O colateral em tokens de ações pode ser trocado por liquidez em stablecoins; não é preciso vender a posição e ainda dá para travar o custo dos juros.
#termmax @TermMax
3
281
·
--
Li esse white paper da Dusk três vezes.
Na terceira leitura, comecei a ficar com uma pulga atrás da orelha.
A primeira coisa que não dá para contornar é aquela chave de auditoria. O white paper fala bonito — “privacidade auditável”, os reguladores podem ver, mas o público em geral não. Só que “pode ver” e “quem pode ver” são duas coisas bem diferentes.
Se essa chave estiver nas mãos do próprio usuário, e ele decidir para quem divulgar os detalhes da transação, aí sim é privacidade de verdade. Mas, na arquitetura da Dusk, o mecanismo de divulgação seletiva foi desenhado para “emissores, locais de negociação, auditores ou órgãos reguladores”. No caso específico do NPEX, na Holanda, o regulador de fato consegue auditar em tempo real por meio de chaves autorizadas. A questão é: o usuário tem poder de veto? Quando o usuário quer manter sigilo, mas o regulador exige a divulgação, quem prevalece? A descrição nos documentos sobre a quem pertence o controle e quais são as condições de acionamento está longe de ser tão clara quanto as quatro palavras “privacidade por padrão”.
O segundo ponto toca ainda mais na minha preocupação central. Qual é a aposta da Dusk? Que futuras aplicações financeiras reguladas vão precisar de confidencialidade na camada de protocolo. Isso soa ótimo, mas há um pressuposto — você está apostando que a regulação não vai ficar mais rígida.
E se um dia alguma jurisdição decidir que todas as transações precisam ser totalmente transparentes? O modo Moonlight até poderia dar conta, mas será que o lado Phoenix não acabaria sendo visto como um obstáculo de conformidade? Isso não é um gap que se preenche com código. As exigências regulatórias variam de país para país; o que o MiCA aceita, a SEC pode não aceitar. A Dusk escolheu um caminho no meio, tentando agradar usuários dos dois lados. Quando se quer atender aos dois, talvez no fim não se seja extremo o suficiente em nenhum.
Os 300 milhões de euros em ativos do NPEX realmente já foram para a blockchain, e a stablecoin EURQ também está em operação; isso é fato. Eu também reconheço a direção — entre privacidade e conformidade, é preciso encontrar um ponto de equilíbrio, não uma escolha de tudo ou nada. Mas minha maior preocupação não é a tecnologia falhar; é o fato de a regulação ainda estar mudando muito, enquanto ela escolheu trilhar o caminho mais estreito.
Vou continuar observando um sinal: a Dusk vai ou não publicar as condições completas de acionamento da divulgação seletiva e a explicação de quem controla isso? Se publicar, a privacidade auditável será um equilíbrio realmente verificável; se não publicar, a chave daquela porta sempre ficará nas mãos de alguém que o usuário nunca vai saber quem é.
Aviso de risco: o texto acima é uma observação pessoal e não constitui aconselhamento de investimento. DYOR.
#dusk $DUSK @Dusk
Li esse white paper da Dusk três vezes.
Na terceira leitura, comecei a ficar com uma pulga atrás da orelha.
A primeira coisa que não dá para contornar é aquela chave de auditoria. O white paper fala bonito — “privacidade auditável”, os reguladores podem ver, mas o público em geral não. Só que “pode ver” e “quem pode ver” são duas coisas bem diferentes.
Se essa chave estiver nas mãos do próprio usuário, e ele decidir para quem divulgar os detalhes da transação, aí sim é privacidade de verdade. Mas, na arquitetura da Dusk, o mecanismo de divulgação seletiva foi desenhado para “emissores, locais de negociação, auditores ou órgãos reguladores”. No caso específico do NPEX, na Holanda, o regulador de fato consegue auditar em tempo real por meio de chaves autorizadas. A questão é: o usuário tem poder de veto? Quando o usuário quer manter sigilo, mas o regulador exige a divulgação, quem prevalece? A descrição nos documentos sobre a quem pertence o controle e quais são as condições de acionamento está longe de ser tão clara quanto as quatro palavras “privacidade por padrão”.
O segundo ponto toca ainda mais na minha preocupação central. Qual é a aposta da Dusk? Que futuras aplicações financeiras reguladas vão precisar de confidencialidade na camada de protocolo. Isso soa ótimo, mas há um pressuposto — você está apostando que a regulação não vai ficar mais rígida.
E se um dia alguma jurisdição decidir que todas as transações precisam ser totalmente transparentes? O modo Moonlight até poderia dar conta, mas será que o lado Phoenix não acabaria sendo visto como um obstáculo de conformidade? Isso não é um gap que se preenche com código. As exigências regulatórias variam de país para país; o que o MiCA aceita, a SEC pode não aceitar. A Dusk escolheu um caminho no meio, tentando agradar usuários dos dois lados. Quando se quer atender aos dois, talvez no fim não se seja extremo o suficiente em nenhum.
Os 300 milhões de euros em ativos do NPEX realmente já foram para a blockchain, e a stablecoin EURQ também está em operação; isso é fato. Eu também reconheço a direção — entre privacidade e conformidade, é preciso encontrar um ponto de equilíbrio, não uma escolha de tudo ou nada. Mas minha maior preocupação não é a tecnologia falhar; é o fato de a regulação ainda estar mudando muito, enquanto ela escolheu trilhar o caminho mais estreito.
Vou continuar observando um sinal: a Dusk vai ou não publicar as condições completas de acionamento da divulgação seletiva e a explicação de quem controla isso? Se publicar, a privacidade auditável será um equilíbrio realmente verificável; se não publicar, a chave daquela porta sempre ficará nas mãos de alguém que o usuário nunca vai saber quem é.
Aviso de risco: o texto acima é uma observação pessoal e não constitui aconselhamento de investimento. DYOR.
#dusk $DUSK @Dusk
Na terceira leitura, comecei a ficar com uma pulga atrás da orelha.
A primeira coisa que não dá para contornar é aquela chave de auditoria. O white paper fala bonito — “privacidade auditável”, os reguladores podem ver, mas o público em geral não. Só que “pode ver” e “quem pode ver” são duas coisas bem diferentes.
Se essa chave estiver nas mãos do próprio usuário, e ele decidir para quem divulgar os detalhes da transação, aí sim é privacidade de verdade. Mas, na arquitetura da Dusk, o mecanismo de divulgação seletiva foi desenhado para “emissores, locais de negociação, auditores ou órgãos reguladores”. No caso específico do NPEX, na Holanda, o regulador de fato consegue auditar em tempo real por meio de chaves autorizadas. A questão é: o usuário tem poder de veto? Quando o usuário quer manter sigilo, mas o regulador exige a divulgação, quem prevalece? A descrição nos documentos sobre a quem pertence o controle e quais são as condições de acionamento está longe de ser tão clara quanto as quatro palavras “privacidade por padrão”.
O segundo ponto toca ainda mais na minha preocupação central. Qual é a aposta da Dusk? Que futuras aplicações financeiras reguladas vão precisar de confidencialidade na camada de protocolo. Isso soa ótimo, mas há um pressuposto — você está apostando que a regulação não vai ficar mais rígida.
E se um dia alguma jurisdição decidir que todas as transações precisam ser totalmente transparentes? O modo Moonlight até poderia dar conta, mas será que o lado Phoenix não acabaria sendo visto como um obstáculo de conformidade? Isso não é um gap que se preenche com código. As exigências regulatórias variam de país para país; o que o MiCA aceita, a SEC pode não aceitar. A Dusk escolheu um caminho no meio, tentando agradar usuários dos dois lados. Quando se quer atender aos dois, talvez no fim não se seja extremo o suficiente em nenhum.
Os 300 milhões de euros em ativos do NPEX realmente já foram para a blockchain, e a stablecoin EURQ também está em operação; isso é fato. Eu também reconheço a direção — entre privacidade e conformidade, é preciso encontrar um ponto de equilíbrio, não uma escolha de tudo ou nada. Mas minha maior preocupação não é a tecnologia falhar; é o fato de a regulação ainda estar mudando muito, enquanto ela escolheu trilhar o caminho mais estreito.
Vou continuar observando um sinal: a Dusk vai ou não publicar as condições completas de acionamento da divulgação seletiva e a explicação de quem controla isso? Se publicar, a privacidade auditável será um equilíbrio realmente verificável; se não publicar, a chave daquela porta sempre ficará nas mãos de alguém que o usuário nunca vai saber quem é.
Aviso de risco: o texto acima é uma observação pessoal e não constitui aconselhamento de investimento. DYOR.
#dusk $DUSK @Dusk
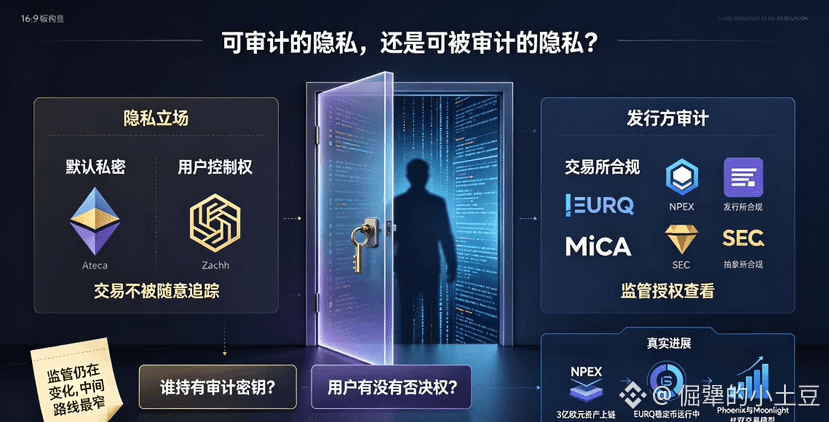
140
·
--
No fim de semana, no grupo, estava conversando com outras pessoas sobre empréstimos DeFi, e no final percebi que todo mundo tinha a mesma dor de cabeça — não era encontrar liquidez, era o quão assustador era a variação das taxas de juros. A volatilidade do preço da garantia já é irritante o suficiente; os juros ainda mudam com o humor do mercado três vezes por dia. Quando você pega dinheiro emprestado, no fim das contas, quanto terá de pagar de volta? Não dá para ter nenhuma noção.
O que a TermMax faz é eliminar essa variável. Quando você entra, a taxa fica travada: pegar emprestado por três meses significa juros de três meses; por um ano, juros de um ano; no vencimento, nem um centavo a mais nem um a menos. Só com o custo calculado antecipadamente é que dá para ficar tranquilo. Ela não compete com protocolos de taxa variável como Morpho e Aave; é mais como adicionar uma camada de taxa fixa sobre eles — a liquidez de base continua passando por esses protocolos, e a camada acima te dá uma cotação determinística.
Os dados mostram claramente que há gente disposta a pagar por “certeza”. O TVL ultrapassou US$ 90 milhões, as carteiras registradas passaram de 1,5 milhão, o DAU ficou em torno de 90 mil e chegou a um pico de 170 mil. Foi implantada em Ethereum, BNB Chain, Arbitrum, Base e Berachain, e já foi integrada a Morpho, Aave, Venus e Pendle. No dia 25 de março, o número de endereços ativos diários chegou a ficar em segundo lugar entre os protocolos de empréstimo, atrás apenas da Aave.
O que mais me surpreendeu foi o que aconteceu em janeiro — a TermMax lançou na BNB Chain um mercado de empréstimo a taxa fixa com garantia em ações tokenizadas, integrando os títulos tokenizados da Ondo. Você usa ações tokenizadas como colateral para obter liquidez em stablecoins, sem precisar vender sua posição, e ainda consegue travar o custo dos juros. A combinação de taxa fixa + RWA levou a ponte entre on-chain e finanças tradicionais um passo adiante.
No financiamento, recebeu dinheiro da Cumberland DRW, HashKey Capital e Decima Fund. Também se formou na terceira temporada do YZi Labs EASY Residency. A pontuação da DeFiSafety é de 93%, no mesmo nível da Aave V3, com auditorias e programa de recompensa por bugs da Immunefi. O suprimento total de TMX é de 1 bilhão, e o TGE será em 25 de agosto.
Sendo sincero, a taxa fixa já é padrão nas finanças tradicionais há muito tempo. No DeFi, o que falta hoje é justamente uma ferramenta que permita “fechar as contas com clareza”. Se a TermMax vai ou não dar certo, é difícil dizer, mas ela pelo menos prova uma coisa: no empréstimo on-chain, você não precisa apostar na taxa toda vez. A sensação de calcular essa conta antecipadamente é muito mais tranquila do que correr atrás de APY alto.
#termmax @TermMax
No fim de semana, no grupo, estava conversando com outras pessoas sobre empréstimos DeFi, e no final percebi que todo mundo tinha a mesma dor de cabeça — não era encontrar liquidez, era o quão assustador era a variação das taxas de juros. A volatilidade do preço da garantia já é irritante o suficiente; os juros ainda mudam com o humor do mercado três vezes por dia. Quando você pega dinheiro emprestado, no fim das contas, quanto terá de pagar de volta? Não dá para ter nenhuma noção.
O que a TermMax faz é eliminar essa variável. Quando você entra, a taxa fica travada: pegar emprestado por três meses significa juros de três meses; por um ano, juros de um ano; no vencimento, nem um centavo a mais nem um a menos. Só com o custo calculado antecipadamente é que dá para ficar tranquilo. Ela não compete com protocolos de taxa variável como Morpho e Aave; é mais como adicionar uma camada de taxa fixa sobre eles — a liquidez de base continua passando por esses protocolos, e a camada acima te dá uma cotação determinística.
Os dados mostram claramente que há gente disposta a pagar por “certeza”. O TVL ultrapassou US$ 90 milhões, as carteiras registradas passaram de 1,5 milhão, o DAU ficou em torno de 90 mil e chegou a um pico de 170 mil. Foi implantada em Ethereum, BNB Chain, Arbitrum, Base e Berachain, e já foi integrada a Morpho, Aave, Venus e Pendle. No dia 25 de março, o número de endereços ativos diários chegou a ficar em segundo lugar entre os protocolos de empréstimo, atrás apenas da Aave.
O que mais me surpreendeu foi o que aconteceu em janeiro — a TermMax lançou na BNB Chain um mercado de empréstimo a taxa fixa com garantia em ações tokenizadas, integrando os títulos tokenizados da Ondo. Você usa ações tokenizadas como colateral para obter liquidez em stablecoins, sem precisar vender sua posição, e ainda consegue travar o custo dos juros. A combinação de taxa fixa + RWA levou a ponte entre on-chain e finanças tradicionais um passo adiante.
No financiamento, recebeu dinheiro da Cumberland DRW, HashKey Capital e Decima Fund. Também se formou na terceira temporada do YZi Labs EASY Residency. A pontuação da DeFiSafety é de 93%, no mesmo nível da Aave V3, com auditorias e programa de recompensa por bugs da Immunefi. O suprimento total de TMX é de 1 bilhão, e o TGE será em 25 de agosto.
Sendo sincero, a taxa fixa já é padrão nas finanças tradicionais há muito tempo. No DeFi, o que falta hoje é justamente uma ferramenta que permita “fechar as contas com clareza”. Se a TermMax vai ou não dar certo, é difícil dizer, mas ela pelo menos prova uma coisa: no empréstimo on-chain, você não precisa apostar na taxa toda vez. A sensação de calcular essa conta antecipadamente é muito mais tranquila do que correr atrás de APY alto.
#termmax @TermMax
O que a TermMax faz é eliminar essa variável. Quando você entra, a taxa fica travada: pegar emprestado por três meses significa juros de três meses; por um ano, juros de um ano; no vencimento, nem um centavo a mais nem um a menos. Só com o custo calculado antecipadamente é que dá para ficar tranquilo. Ela não compete com protocolos de taxa variável como Morpho e Aave; é mais como adicionar uma camada de taxa fixa sobre eles — a liquidez de base continua passando por esses protocolos, e a camada acima te dá uma cotação determinística.
Os dados mostram claramente que há gente disposta a pagar por “certeza”. O TVL ultrapassou US$ 90 milhões, as carteiras registradas passaram de 1,5 milhão, o DAU ficou em torno de 90 mil e chegou a um pico de 170 mil. Foi implantada em Ethereum, BNB Chain, Arbitrum, Base e Berachain, e já foi integrada a Morpho, Aave, Venus e Pendle. No dia 25 de março, o número de endereços ativos diários chegou a ficar em segundo lugar entre os protocolos de empréstimo, atrás apenas da Aave.
O que mais me surpreendeu foi o que aconteceu em janeiro — a TermMax lançou na BNB Chain um mercado de empréstimo a taxa fixa com garantia em ações tokenizadas, integrando os títulos tokenizados da Ondo. Você usa ações tokenizadas como colateral para obter liquidez em stablecoins, sem precisar vender sua posição, e ainda consegue travar o custo dos juros. A combinação de taxa fixa + RWA levou a ponte entre on-chain e finanças tradicionais um passo adiante.
No financiamento, recebeu dinheiro da Cumberland DRW, HashKey Capital e Decima Fund. Também se formou na terceira temporada do YZi Labs EASY Residency. A pontuação da DeFiSafety é de 93%, no mesmo nível da Aave V3, com auditorias e programa de recompensa por bugs da Immunefi. O suprimento total de TMX é de 1 bilhão, e o TGE será em 25 de agosto.
Sendo sincero, a taxa fixa já é padrão nas finanças tradicionais há muito tempo. No DeFi, o que falta hoje é justamente uma ferramenta que permita “fechar as contas com clareza”. Se a TermMax vai ou não dar certo, é difícil dizer, mas ela pelo menos prova uma coisa: no empréstimo on-chain, você não precisa apostar na taxa toda vez. A sensação de calcular essa conta antecipadamente é muito mais tranquila do que correr atrás de APY alto.
#termmax @TermMax
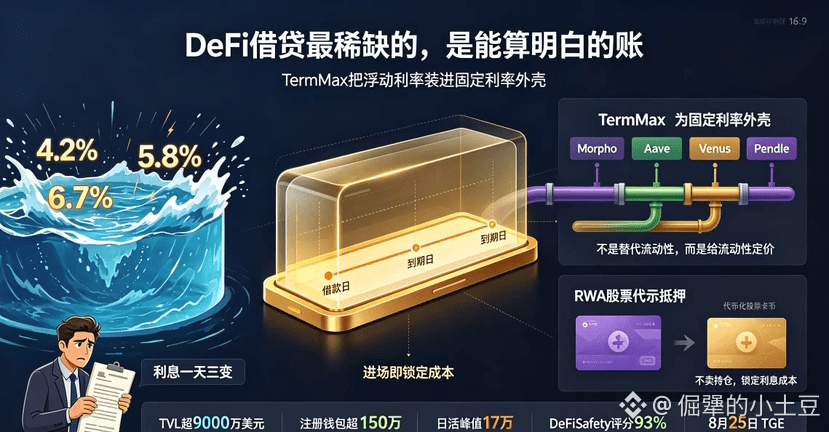
89
·
--
Quando falo sobre staking em blockchain pública, aos poucos fui achando que muita gente, na verdade, está olhando para o lado errado.
Muitos novatos acham que fazer staking de DUSK é simplesmente travar as moedas e ganhar dinheiro dormindo. Na verdade, não é bem assim. Se você fizer staking direto, precisa rodar o próprio nó, manter-se online o tempo todo e ainda configurar tudo direito. A ativação do nó leva cerca de 4320 blocos, algo em torno de 12 horas. Também há detalhes ao adicionar mais stake — quando você acrescenta fundos ao stake já existente, apenas 90% entra em vigor imediatamente, e os 10% restantes ficam inativos; a menos que você cancele totalmente o staking, não dá para usá-los. A recompensa também não é fixa, depende da sua participação no consenso e da proporção do stake efetivo. A lógica do rendimento se parece mais com receber pelo que você contribui para a rede, e não com uma bolha inflada à força por subsídios contínuos do projeto.
O que merece ainda mais atenção é o mecanismo de punição. A Dusk usa soft slashing, não queima suas moedas diretamente, mas erros repetidos ou ficar offline por muito tempo suspendem as recompensas e reduzem o stake efetivo. Se a taxa de uptime ficar abaixo de 95%, 10% das recompensas são cortadas diretamente. Se houver violações contínuas, cada vez 10% do stake do nó é removido e transferido para o pool de recompensas.
Mas há uma dúvida que sempre ficou na minha cabeça. O sistema de nós parece estar se aperfeiçoando passo a passo, mas uma arquitetura completa não equivale automaticamente à verdadeira descentralização. No fim, ainda é preciso ver se a distribuição real dos nós é realmente dispersa o suficiente e se os custos de hardware e operação para participantes comuns conseguem se sustentar a longo prazo. Assim que a barreira de entrada vai subindo aos poucos e o poder vai se concentrando nas mãos de poucos grandes detentores, até o melhor mecanismo acaba mudando de caráter com o tempo.
Tenho a impressão cada vez maior de que, daqui para frente, o que vai separar as blockchains públicas talvez não seja quem consegue inflar mais rápido o rendimento do staking no curto prazo. Rendimentos altos realmente atraem capital rapidamente, mas a maior parte vem como visitante de arbitragem. O que de fato consegue manter as pessoas por muito tempo é, sem dúvida, um mecanismo de participação no consenso com direitos e responsabilidades equilibrados e confiabilidade suficiente. É exatamente isso que a Dusk está construindo aos poucos — a identidade dos nós fica oculta durante o processo de consenso, e para se tornar um Provisioner o mínimo é 1000 DUSK; atualmente já existem mais de 270 operadores de nós ativos. Quanto a dar certo ou não, eu ainda vou continuar observando a distribuição dos nós e a evolução real do ecossistema de staking.
#dusk $DUSK @Dusk
Quando falo sobre staking em blockchain pública, aos poucos fui achando que muita gente, na verdade, está olhando para o lado errado.
Muitos novatos acham que fazer staking de DUSK é simplesmente travar as moedas e ganhar dinheiro dormindo. Na verdade, não é bem assim. Se você fizer staking direto, precisa rodar o próprio nó, manter-se online o tempo todo e ainda configurar tudo direito. A ativação do nó leva cerca de 4320 blocos, algo em torno de 12 horas. Também há detalhes ao adicionar mais stake — quando você acrescenta fundos ao stake já existente, apenas 90% entra em vigor imediatamente, e os 10% restantes ficam inativos; a menos que você cancele totalmente o staking, não dá para usá-los. A recompensa também não é fixa, depende da sua participação no consenso e da proporção do stake efetivo. A lógica do rendimento se parece mais com receber pelo que você contribui para a rede, e não com uma bolha inflada à força por subsídios contínuos do projeto.
O que merece ainda mais atenção é o mecanismo de punição. A Dusk usa soft slashing, não queima suas moedas diretamente, mas erros repetidos ou ficar offline por muito tempo suspendem as recompensas e reduzem o stake efetivo. Se a taxa de uptime ficar abaixo de 95%, 10% das recompensas são cortadas diretamente. Se houver violações contínuas, cada vez 10% do stake do nó é removido e transferido para o pool de recompensas.
Mas há uma dúvida que sempre ficou na minha cabeça. O sistema de nós parece estar se aperfeiçoando passo a passo, mas uma arquitetura completa não equivale automaticamente à verdadeira descentralização. No fim, ainda é preciso ver se a distribuição real dos nós é realmente dispersa o suficiente e se os custos de hardware e operação para participantes comuns conseguem se sustentar a longo prazo. Assim que a barreira de entrada vai subindo aos poucos e o poder vai se concentrando nas mãos de poucos grandes detentores, até o melhor mecanismo acaba mudando de caráter com o tempo.
Tenho a impressão cada vez maior de que, daqui para frente, o que vai separar as blockchains públicas talvez não seja quem consegue inflar mais rápido o rendimento do staking no curto prazo. Rendimentos altos realmente atraem capital rapidamente, mas a maior parte vem como visitante de arbitragem. O que de fato consegue manter as pessoas por muito tempo é, sem dúvida, um mecanismo de participação no consenso com direitos e responsabilidades equilibrados e confiabilidade suficiente. É exatamente isso que a Dusk está construindo aos poucos — a identidade dos nós fica oculta durante o processo de consenso, e para se tornar um Provisioner o mínimo é 1000 DUSK; atualmente já existem mais de 270 operadores de nós ativos. Quanto a dar certo ou não, eu ainda vou continuar observando a distribuição dos nós e a evolução real do ecossistema de staking.
#dusk $DUSK @Dusk
Muitos novatos acham que fazer staking de DUSK é simplesmente travar as moedas e ganhar dinheiro dormindo. Na verdade, não é bem assim. Se você fizer staking direto, precisa rodar o próprio nó, manter-se online o tempo todo e ainda configurar tudo direito. A ativação do nó leva cerca de 4320 blocos, algo em torno de 12 horas. Também há detalhes ao adicionar mais stake — quando você acrescenta fundos ao stake já existente, apenas 90% entra em vigor imediatamente, e os 10% restantes ficam inativos; a menos que você cancele totalmente o staking, não dá para usá-los. A recompensa também não é fixa, depende da sua participação no consenso e da proporção do stake efetivo. A lógica do rendimento se parece mais com receber pelo que você contribui para a rede, e não com uma bolha inflada à força por subsídios contínuos do projeto.
O que merece ainda mais atenção é o mecanismo de punição. A Dusk usa soft slashing, não queima suas moedas diretamente, mas erros repetidos ou ficar offline por muito tempo suspendem as recompensas e reduzem o stake efetivo. Se a taxa de uptime ficar abaixo de 95%, 10% das recompensas são cortadas diretamente. Se houver violações contínuas, cada vez 10% do stake do nó é removido e transferido para o pool de recompensas.
Mas há uma dúvida que sempre ficou na minha cabeça. O sistema de nós parece estar se aperfeiçoando passo a passo, mas uma arquitetura completa não equivale automaticamente à verdadeira descentralização. No fim, ainda é preciso ver se a distribuição real dos nós é realmente dispersa o suficiente e se os custos de hardware e operação para participantes comuns conseguem se sustentar a longo prazo. Assim que a barreira de entrada vai subindo aos poucos e o poder vai se concentrando nas mãos de poucos grandes detentores, até o melhor mecanismo acaba mudando de caráter com o tempo.
Tenho a impressão cada vez maior de que, daqui para frente, o que vai separar as blockchains públicas talvez não seja quem consegue inflar mais rápido o rendimento do staking no curto prazo. Rendimentos altos realmente atraem capital rapidamente, mas a maior parte vem como visitante de arbitragem. O que de fato consegue manter as pessoas por muito tempo é, sem dúvida, um mecanismo de participação no consenso com direitos e responsabilidades equilibrados e confiabilidade suficiente. É exatamente isso que a Dusk está construindo aos poucos — a identidade dos nós fica oculta durante o processo de consenso, e para se tornar um Provisioner o mínimo é 1000 DUSK; atualmente já existem mais de 270 operadores de nós ativos. Quanto a dar certo ou não, eu ainda vou continuar observando a distribuição dos nós e a evolução real do ecossistema de staking.
#dusk $DUSK @Dusk
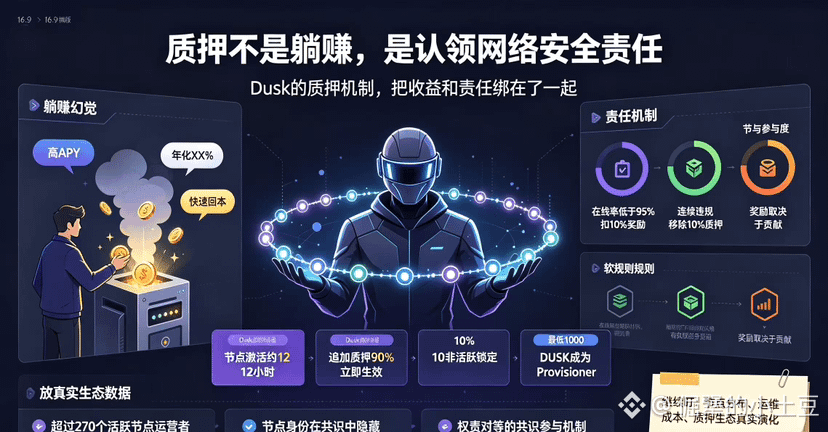
104
·
--
O CTO da Dusk confirmou recentemente uma coisa: as transferências de DUSK são privadas por padrão, e o protocolo tem um mecanismo de divulgação seletiva; a parte autorizada pode ver os detalhes da transação.
Quando vi essa frase, a primeira reação na minha cabeça não foi “que privacidade ótima”, mas outra pergunta — quem é a parte autorizada?
Isso não é uma pergunta que se responde de forma tão simples.
Se for o próprio usuário controlando as permissões de divulgação, então esse design não tem problema. Você quer mostrar para alguém, libera; não quer mostrar, mantém travado. Isso sim é proteção real de privacidade. Mas se essa “parte autorizada” for a camada do protocolo ou uma autoridade regulatória, capaz de abrir a porta unilateralmente sob certas condições, então privacidade por padrão é apenas uma configuração que pode ser sobrescrita, não privacidade de verdade.
A Dusk, desde o primeiro dia, escreveu a conformidade com MiCA dentro da arquitetura, e seu cliente-alvo é justamente o mercado financeiro institucional da Europa. Conformidade é seu principal diferencial, e isso não tem problema. Mas a linha entre conformidade regulatória e privacidade é muito mais estreita do que a maioria das pessoas imagina. A conformidade exige que “quando necessário” seja possível ver as transações; a privacidade do usuário exige que “só eu possa decidir quem pode ver”. A Dusk afirma conseguir fazer as duas coisas, mas quem exatamente decide esse “quando necessário”? Quais são as condições de acionamento? O usuário tem poder de veto?
Fui olhar a documentação e não encontrei uma explicação concreta.
Quando o mecanismo de divulgação seletiva não é acionado, a privacidade realmente é total. O problema é onde estão escritas as condições de acionamento, quem as executa e se o usuário sabe disso. Se a chave dessa porta estiver na mão do usuário, isso é privacidade auditável; se a chave estiver na mão de outra pessoa, é uma ferramenta regulatória vestida de privacidade. Não é a mesma coisa.
A DUSK agora tem valor de mercado de 26,63 milhões, tendo caído mais de 90% em relação ao topo. O DuskEVM acabou de entrar no ar, e o progresso de desenvolvimento é real. Mas, sobre a quem pertence o controle da divulgação seletiva, só vejo um sinal: ou a Dusk publica de forma transparente as condições completas de acionamento e a explicação do controle, ou os usuários nunca saberão de fato de quem é a chave dessa porta.
Você está no lado A ou no lado B? Vamos conversar nos comentários.
#dusk $DUSK @Dusk
O CTO da Dusk confirmou recentemente uma coisa: as transferências de DUSK são privadas por padrão, e o protocolo tem um mecanismo de divulgação seletiva; a parte autorizada pode ver os detalhes da transação.
Quando vi essa frase, a primeira reação na minha cabeça não foi “que privacidade ótima”, mas outra pergunta — quem é a parte autorizada?
Isso não é uma pergunta que se responde de forma tão simples.
Se for o próprio usuário controlando as permissões de divulgação, então esse design não tem problema. Você quer mostrar para alguém, libera; não quer mostrar, mantém travado. Isso sim é proteção real de privacidade. Mas se essa “parte autorizada” for a camada do protocolo ou uma autoridade regulatória, capaz de abrir a porta unilateralmente sob certas condições, então privacidade por padrão é apenas uma configuração que pode ser sobrescrita, não privacidade de verdade.
A Dusk, desde o primeiro dia, escreveu a conformidade com MiCA dentro da arquitetura, e seu cliente-alvo é justamente o mercado financeiro institucional da Europa. Conformidade é seu principal diferencial, e isso não tem problema. Mas a linha entre conformidade regulatória e privacidade é muito mais estreita do que a maioria das pessoas imagina. A conformidade exige que “quando necessário” seja possível ver as transações; a privacidade do usuário exige que “só eu possa decidir quem pode ver”. A Dusk afirma conseguir fazer as duas coisas, mas quem exatamente decide esse “quando necessário”? Quais são as condições de acionamento? O usuário tem poder de veto?
Fui olhar a documentação e não encontrei uma explicação concreta.
Quando o mecanismo de divulgação seletiva não é acionado, a privacidade realmente é total. O problema é onde estão escritas as condições de acionamento, quem as executa e se o usuário sabe disso. Se a chave dessa porta estiver na mão do usuário, isso é privacidade auditável; se a chave estiver na mão de outra pessoa, é uma ferramenta regulatória vestida de privacidade. Não é a mesma coisa.
A DUSK agora tem valor de mercado de 26,63 milhões, tendo caído mais de 90% em relação ao topo. O DuskEVM acabou de entrar no ar, e o progresso de desenvolvimento é real. Mas, sobre a quem pertence o controle da divulgação seletiva, só vejo um sinal: ou a Dusk publica de forma transparente as condições completas de acionamento e a explicação do controle, ou os usuários nunca saberão de fato de quem é a chave dessa porta.
Você está no lado A ou no lado B? Vamos conversar nos comentários.
#dusk $DUSK @Dusk
Quando vi essa frase, a primeira reação na minha cabeça não foi “que privacidade ótima”, mas outra pergunta — quem é a parte autorizada?
Isso não é uma pergunta que se responde de forma tão simples.
Se for o próprio usuário controlando as permissões de divulgação, então esse design não tem problema. Você quer mostrar para alguém, libera; não quer mostrar, mantém travado. Isso sim é proteção real de privacidade. Mas se essa “parte autorizada” for a camada do protocolo ou uma autoridade regulatória, capaz de abrir a porta unilateralmente sob certas condições, então privacidade por padrão é apenas uma configuração que pode ser sobrescrita, não privacidade de verdade.
A Dusk, desde o primeiro dia, escreveu a conformidade com MiCA dentro da arquitetura, e seu cliente-alvo é justamente o mercado financeiro institucional da Europa. Conformidade é seu principal diferencial, e isso não tem problema. Mas a linha entre conformidade regulatória e privacidade é muito mais estreita do que a maioria das pessoas imagina. A conformidade exige que “quando necessário” seja possível ver as transações; a privacidade do usuário exige que “só eu possa decidir quem pode ver”. A Dusk afirma conseguir fazer as duas coisas, mas quem exatamente decide esse “quando necessário”? Quais são as condições de acionamento? O usuário tem poder de veto?
Fui olhar a documentação e não encontrei uma explicação concreta.
Quando o mecanismo de divulgação seletiva não é acionado, a privacidade realmente é total. O problema é onde estão escritas as condições de acionamento, quem as executa e se o usuário sabe disso. Se a chave dessa porta estiver na mão do usuário, isso é privacidade auditável; se a chave estiver na mão de outra pessoa, é uma ferramenta regulatória vestida de privacidade. Não é a mesma coisa.
A DUSK agora tem valor de mercado de 26,63 milhões, tendo caído mais de 90% em relação ao topo. O DuskEVM acabou de entrar no ar, e o progresso de desenvolvimento é real. Mas, sobre a quem pertence o controle da divulgação seletiva, só vejo um sinal: ou a Dusk publica de forma transparente as condições completas de acionamento e a explicação do controle, ou os usuários nunca saberão de fato de quem é a chave dessa porta.
Você está no lado A ou no lado B? Vamos conversar nos comentários.
#dusk $DUSK @Dusk
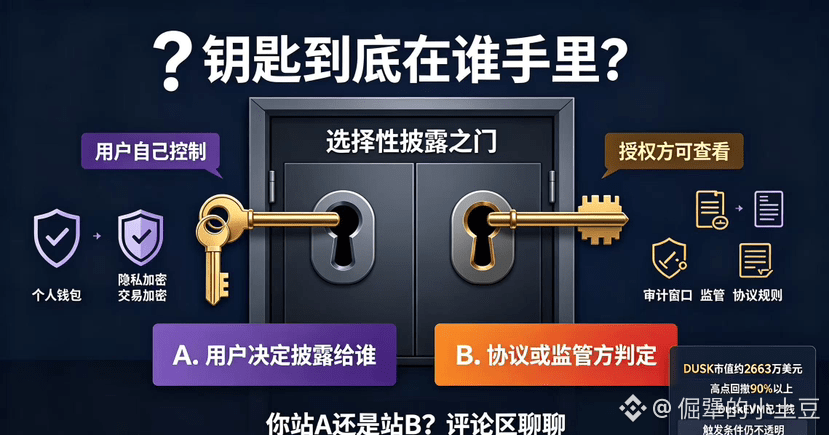
95
·
--
Como é que eu reparei no projeto Dusk? No começo do ano, durante aquela fase, a notícia do lançamento da sua mainnet ficou aparecendo na minha página inicial por vários dias. Na época, a DUSK subiu 240% na semana — impressionante. Mas eu não acompanhei, porque já vi muitos roteiros em que “lança a mainnet e dá uma disparada, depois zera”.
Mais tarde, a verdadeira razão pela qual eu voltei para consultar os materiais foi a parceria dela com a exchange licenciada NPEX, na Holanda. A NPEX é regulamentada; não é aquele tipo de exchange “picareta”. A Dusk detém diretamente ações da NPEX, e vai transferir os ativos mobiliários no valor de mais de 300 milhões de euros para a blockchain. Isso me fez sentir que era diferente da maioria dos projetos de privacidade: não é primeiro “vender tecnologia” e depois procurar casos de uso; é primeiro fixar um cenário real e, então, construir a tecnologia em torno desse cenário.
Quando li a whitepaper da Dusk, o ponto central era basicamente uma frase: em transações do dia a dia, outras pessoas não conseguem ver; quando a regulação precisa verificar, existe um caminho para fazê-lo. Não é “enfrentar” o regulador, é transformar a capacidade de auditoria em uma funcionalidade opcional em forma de protocolo. Essa proposta é bem precisa — em redes totalmente anônimas como a Monero, instituições não se atrevem a mexer; em redes totalmente transparentes como a Ethereum, grandes players não querem usar. A Dusk fica exatamente no meio desse espectro.
Tecnicamente, ela criou um DuskEVM compatível com Solidity. Em 7 de janeiro de 2026, a mainnet foi oficialmente iniciada. Para desenvolvedores que vieram da Ethereum, basicamente não é preciso mudar o código. Depois, adicionou um módulo Hedger para proteger a privacidade nas transações do EVM, com criptografia padrão.
Mas o preço caiu mesmo com força. Do topo no começo do ano, recuou mais de 85%, e agora fica por volta de 0,06 dólares, com market cap abaixo de 30 milhões. Mesmo depois do lançamento da mainnet, o volume de transações on-chain não é alto, e há uma grande lacuna nas aplicações do ecossistema.
Minha avaliação atual é: a direção está certa, a implementação da tecnologia tem casos reais, mas o preço já passou por uma rodada de alta movida por sentimento. Agora, é preciso ver se aqueles 300 milhões de euros em ativos da NPEX conseguem, de fato, gerar um fluxo contínuo de transações, e se a mainnet vai conseguir fazer nascer aplicações realmente úteis. Até esses dados saírem, vou observar e não vou me mexer.
#dusk $DUSK @Dusk_Foundation @Dusk_Foundation
Como é que eu reparei no projeto Dusk? No começo do ano, durante aquela fase, a notícia do lançamento da sua mainnet ficou aparecendo na minha página inicial por vários dias. Na época, a DUSK subiu 240% na semana — impressionante. Mas eu não acompanhei, porque já vi muitos roteiros em que “lança a mainnet e dá uma disparada, depois zera”.
Mais tarde, a verdadeira razão pela qual eu voltei para consultar os materiais foi a parceria dela com a exchange licenciada NPEX, na Holanda. A NPEX é regulamentada; não é aquele tipo de exchange “picareta”. A Dusk detém diretamente ações da NPEX, e vai transferir os ativos mobiliários no valor de mais de 300 milhões de euros para a blockchain. Isso me fez sentir que era diferente da maioria dos projetos de privacidade: não é primeiro “vender tecnologia” e depois procurar casos de uso; é primeiro fixar um cenário real e, então, construir a tecnologia em torno desse cenário.
Quando li a whitepaper da Dusk, o ponto central era basicamente uma frase: em transações do dia a dia, outras pessoas não conseguem ver; quando a regulação precisa verificar, existe um caminho para fazê-lo. Não é “enfrentar” o regulador, é transformar a capacidade de auditoria em uma funcionalidade opcional em forma de protocolo. Essa proposta é bem precisa — em redes totalmente anônimas como a Monero, instituições não se atrevem a mexer; em redes totalmente transparentes como a Ethereum, grandes players não querem usar. A Dusk fica exatamente no meio desse espectro.
Tecnicamente, ela criou um DuskEVM compatível com Solidity. Em 7 de janeiro de 2026, a mainnet foi oficialmente iniciada. Para desenvolvedores que vieram da Ethereum, basicamente não é preciso mudar o código. Depois, adicionou um módulo Hedger para proteger a privacidade nas transações do EVM, com criptografia padrão.
Mas o preço caiu mesmo com força. Do topo no começo do ano, recuou mais de 85%, e agora fica por volta de 0,06 dólares, com market cap abaixo de 30 milhões. Mesmo depois do lançamento da mainnet, o volume de transações on-chain não é alto, e há uma grande lacuna nas aplicações do ecossistema.
Minha avaliação atual é: a direção está certa, a implementação da tecnologia tem casos reais, mas o preço já passou por uma rodada de alta movida por sentimento. Agora, é preciso ver se aqueles 300 milhões de euros em ativos da NPEX conseguem, de fato, gerar um fluxo contínuo de transações, e se a mainnet vai conseguir fazer nascer aplicações realmente úteis. Até esses dados saírem, vou observar e não vou me mexer.
#dusk $DUSK @Dusk @Dusk
Mais tarde, a verdadeira razão pela qual eu voltei para consultar os materiais foi a parceria dela com a exchange licenciada NPEX, na Holanda. A NPEX é regulamentada; não é aquele tipo de exchange “picareta”. A Dusk detém diretamente ações da NPEX, e vai transferir os ativos mobiliários no valor de mais de 300 milhões de euros para a blockchain. Isso me fez sentir que era diferente da maioria dos projetos de privacidade: não é primeiro “vender tecnologia” e depois procurar casos de uso; é primeiro fixar um cenário real e, então, construir a tecnologia em torno desse cenário.
Quando li a whitepaper da Dusk, o ponto central era basicamente uma frase: em transações do dia a dia, outras pessoas não conseguem ver; quando a regulação precisa verificar, existe um caminho para fazê-lo. Não é “enfrentar” o regulador, é transformar a capacidade de auditoria em uma funcionalidade opcional em forma de protocolo. Essa proposta é bem precisa — em redes totalmente anônimas como a Monero, instituições não se atrevem a mexer; em redes totalmente transparentes como a Ethereum, grandes players não querem usar. A Dusk fica exatamente no meio desse espectro.
Tecnicamente, ela criou um DuskEVM compatível com Solidity. Em 7 de janeiro de 2026, a mainnet foi oficialmente iniciada. Para desenvolvedores que vieram da Ethereum, basicamente não é preciso mudar o código. Depois, adicionou um módulo Hedger para proteger a privacidade nas transações do EVM, com criptografia padrão.
Mas o preço caiu mesmo com força. Do topo no começo do ano, recuou mais de 85%, e agora fica por volta de 0,06 dólares, com market cap abaixo de 30 milhões. Mesmo depois do lançamento da mainnet, o volume de transações on-chain não é alto, e há uma grande lacuna nas aplicações do ecossistema.
Minha avaliação atual é: a direção está certa, a implementação da tecnologia tem casos reais, mas o preço já passou por uma rodada de alta movida por sentimento. Agora, é preciso ver se aqueles 300 milhões de euros em ativos da NPEX conseguem, de fato, gerar um fluxo contínuo de transações, e se a mainnet vai conseguir fazer nascer aplicações realmente úteis. Até esses dados saírem, vou observar e não vou me mexer.
#dusk $DUSK @Dusk @Dusk
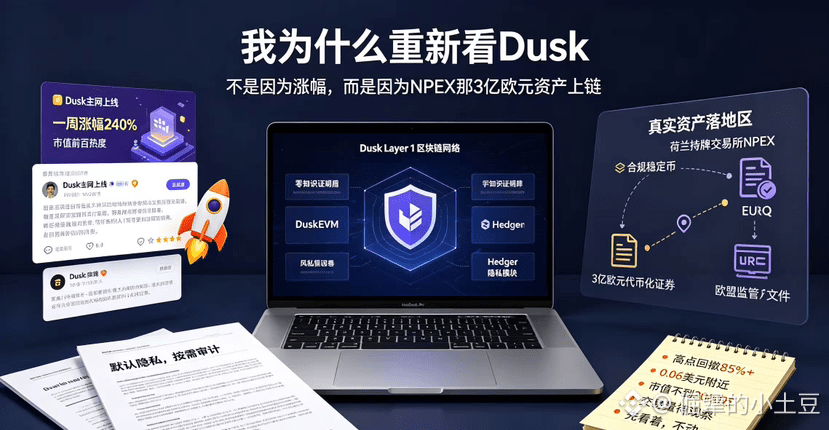
1
133
·
--
Dusk, eu não levava muito a sério antes. Até o forte salto que aconteceu no início do ano quando a rede principal foi ao ar — aí eu voltei e li com atenção a documentação técnica.
Vamos falar: o que Dusk tem de diferente, afinal, das outras moedas de privacidade?
A maior parte das moedas de privacidade segue a lógica de “criptografar tudo e ninguém ver”. Dusk não é esse o caminho. O núcleo do design chama-se “privacidade auditável” — usando provas de conhecimento zero para criptografar os detalhes das transações, mas deixando uma chave de auditoria em conformidade para os órgãos reguladores. No whitepaper, eles chamam isso de “privacidade padrão, auditoria sob demanda”. Em linguagem simples: transações do dia a dia ficam invisíveis para terceiros, mas quando o regulador precisa verificar, você consegue fornecer provas de conformidade, em vez de só confrontar.
Para equilibrar isso, Dusk criou um modelo de duas contas. Moonlight controla a conta transparente, Phoenix controla a conta de privacidade. Você consegue alternar com um clique, e os ativos dos dois lados ficam interoperáveis. O design é bem pragmático — exchanges em cadeias totalmente anônimas não ousam entrar, instituições em cadeias totalmente transparentes não conseguem usar, e Dusk fica exatamente no meio desse caminho.
Em 7 de janeiro de 2026, a rede principal será oficialmente iniciada, e o DuskEVM será sincronizado na mesma linha. Desenvolvedores podem implantar contratos Solidity diretamente, compatível com ferramentas comuns como MetaMask e Hardhat. O módulo Hedger é responsável por adicionar
DUSK totaliza 1 bilhão de moedas; atualmente, circulam cerca de 496 milhões. O rendimento anualizado do staking caiu de cerca de 27% em novembro de 2025 para aproximadamente 22,31% recentemente. Após o lançamento da rede principal em janeiro de 2026, o DUSK disparou mais de 240% dentro de uma semana, com alta mensal chegando perto de 470%; em um momento, o volume diário de negociações chegou a ultrapassar US$ 200 milhões. Até o início de agosto, o preço oscila por volta de US$ 0,06, com market cap abaixo de US$ 30 milhões. A queda desde as máximas foi bem grande, com a realização de lucros dos primeiros investidores acontecendo continuamente.
Também é preciso deixar os riscos claros.
Depois do lançamento da rede principal, a adoção da parte de ecossistema realmente ficou um pouco fria: o volume de transações na blockchain não é tão alto. A pressão vendedora causada pelo desbloqueio contínuo de tokens é bem real. Além disso, a competição na área de privacidade é intensa; Monero e Zcash, por exemplo, são players antigos e com uma base enorme.
O que o Dusk resolve é um problema real — as finanças tradicionais querem ir para a blockchain, mas nunca encontram um ponto de equilíbrio entre privacidade e conformidade. A evidência de cooperação da NPEX não é conversa vazia. Mas agora, nessa posição, ainda é cedo demais para “dar uma de comprador na baixa”, e também cedo demais para desistir. Vou continuar acompanhando os dados reais de volume de transações e retenção de usuários após a rede principal estabilizar.
#dusk $DUSK @Dusk
Dusk, eu não levava muito a sério antes. Até o forte salto que aconteceu no início do ano quando a rede principal foi ao ar — aí eu voltei e li com atenção a documentação técnica.
Vamos falar: o que Dusk tem de diferente, afinal, das outras moedas de privacidade?
A maior parte das moedas de privacidade segue a lógica de “criptografar tudo e ninguém ver”. Dusk não é esse o caminho. O núcleo do design chama-se “privacidade auditável” — usando provas de conhecimento zero para criptografar os detalhes das transações, mas deixando uma chave de auditoria em conformidade para os órgãos reguladores. No whitepaper, eles chamam isso de “privacidade padrão, auditoria sob demanda”. Em linguagem simples: transações do dia a dia ficam invisíveis para terceiros, mas quando o regulador precisa verificar, você consegue fornecer provas de conformidade, em vez de só confrontar.
Para equilibrar isso, Dusk criou um modelo de duas contas. Moonlight controla a conta transparente, Phoenix controla a conta de privacidade. Você consegue alternar com um clique, e os ativos dos dois lados ficam interoperáveis. O design é bem pragmático — exchanges em cadeias totalmente anônimas não ousam entrar, instituições em cadeias totalmente transparentes não conseguem usar, e Dusk fica exatamente no meio desse caminho.
Em 7 de janeiro de 2026, a rede principal será oficialmente iniciada, e o DuskEVM será sincronizado na mesma linha. Desenvolvedores podem implantar contratos Solidity diretamente, compatível com ferramentas comuns como MetaMask e Hardhat. O módulo Hedger é responsável por adicionar
DUSK totaliza 1 bilhão de moedas; atualmente, circulam cerca de 496 milhões. O rendimento anualizado do staking caiu de cerca de 27% em novembro de 2025 para aproximadamente 22,31% recentemente. Após o lançamento da rede principal em janeiro de 2026, o DUSK disparou mais de 240% dentro de uma semana, com alta mensal chegando perto de 470%; em um momento, o volume diário de negociações chegou a ultrapassar US$ 200 milhões. Até o início de agosto, o preço oscila por volta de US$ 0,06, com market cap abaixo de US$ 30 milhões. A queda desde as máximas foi bem grande, com a realização de lucros dos primeiros investidores acontecendo continuamente.
Também é preciso deixar os riscos claros.
Depois do lançamento da rede principal, a adoção da parte de ecossistema realmente ficou um pouco fria: o volume de transações na blockchain não é tão alto. A pressão vendedora causada pelo desbloqueio contínuo de tokens é bem real. Além disso, a competição na área de privacidade é intensa; Monero e Zcash, por exemplo, são players antigos e com uma base enorme.
O que o Dusk resolve é um problema real — as finanças tradicionais querem ir para a blockchain, mas nunca encontram um ponto de equilíbrio entre privacidade e conformidade. A evidência de cooperação da NPEX não é conversa vazia. Mas agora, nessa posição, ainda é cedo demais para “dar uma de comprador na baixa”, e também cedo demais para desistir. Vou continuar acompanhando os dados reais de volume de transações e retenção de usuários após a rede principal estabilizar.
#dusk $DUSK @Dusk
Vamos falar: o que Dusk tem de diferente, afinal, das outras moedas de privacidade?
A maior parte das moedas de privacidade segue a lógica de “criptografar tudo e ninguém ver”. Dusk não é esse o caminho. O núcleo do design chama-se “privacidade auditável” — usando provas de conhecimento zero para criptografar os detalhes das transações, mas deixando uma chave de auditoria em conformidade para os órgãos reguladores. No whitepaper, eles chamam isso de “privacidade padrão, auditoria sob demanda”. Em linguagem simples: transações do dia a dia ficam invisíveis para terceiros, mas quando o regulador precisa verificar, você consegue fornecer provas de conformidade, em vez de só confrontar.
Para equilibrar isso, Dusk criou um modelo de duas contas. Moonlight controla a conta transparente, Phoenix controla a conta de privacidade. Você consegue alternar com um clique, e os ativos dos dois lados ficam interoperáveis. O design é bem pragmático — exchanges em cadeias totalmente anônimas não ousam entrar, instituições em cadeias totalmente transparentes não conseguem usar, e Dusk fica exatamente no meio desse caminho.
Em 7 de janeiro de 2026, a rede principal será oficialmente iniciada, e o DuskEVM será sincronizado na mesma linha. Desenvolvedores podem implantar contratos Solidity diretamente, compatível com ferramentas comuns como MetaMask e Hardhat. O módulo Hedger é responsável por adicionar
DUSK totaliza 1 bilhão de moedas; atualmente, circulam cerca de 496 milhões. O rendimento anualizado do staking caiu de cerca de 27% em novembro de 2025 para aproximadamente 22,31% recentemente. Após o lançamento da rede principal em janeiro de 2026, o DUSK disparou mais de 240% dentro de uma semana, com alta mensal chegando perto de 470%; em um momento, o volume diário de negociações chegou a ultrapassar US$ 200 milhões. Até o início de agosto, o preço oscila por volta de US$ 0,06, com market cap abaixo de US$ 30 milhões. A queda desde as máximas foi bem grande, com a realização de lucros dos primeiros investidores acontecendo continuamente.
Também é preciso deixar os riscos claros.
Depois do lançamento da rede principal, a adoção da parte de ecossistema realmente ficou um pouco fria: o volume de transações na blockchain não é tão alto. A pressão vendedora causada pelo desbloqueio contínuo de tokens é bem real. Além disso, a competição na área de privacidade é intensa; Monero e Zcash, por exemplo, são players antigos e com uma base enorme.
O que o Dusk resolve é um problema real — as finanças tradicionais querem ir para a blockchain, mas nunca encontram um ponto de equilíbrio entre privacidade e conformidade. A evidência de cooperação da NPEX não é conversa vazia. Mas agora, nessa posição, ainda é cedo demais para “dar uma de comprador na baixa”, e também cedo demais para desistir. Vou continuar acompanhando os dados reais de volume de transações e retenção de usuários após a rede principal estabilizar.
#dusk $DUSK @Dusk
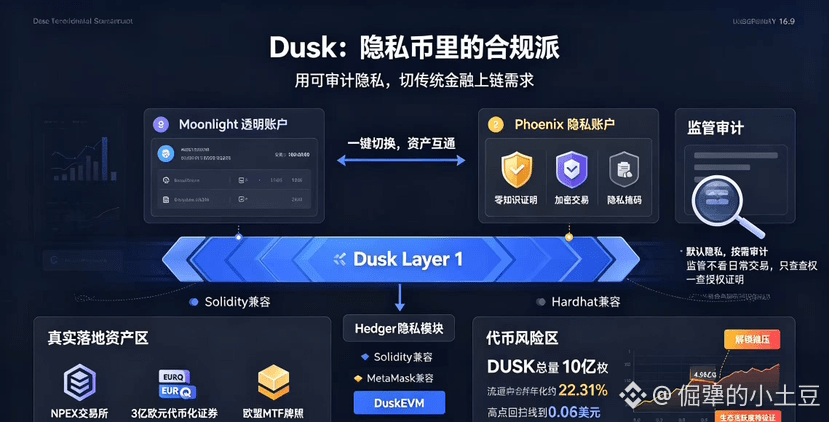
100
·
--
Na verdade, eu tenho acompanhado essa moeda, o DUSK, há um tempo. Ela é diferente das outras moedas de privacidade que só ficam gritando “anonimato acima de tudo, regulação vá embora”. O DUSK segue outro caminho — tenta encaixar privacidade e conformidade juntas.
Primeiro, a tecnologia.
A Dusk é uma blockchain Layer 1 feita especificamente para finanças regulamentadas, com o lançamento da mainnet oficial previsto para 7 de janeiro de 2026. Sua arma principal é o DuskEVM — uma máquina virtual de privacidade compatível com Solidity; para desenvolvedores que migram da Ethereum, a adaptação costuma ser mínima. Além disso, há o módulo de privacidade Hedger, que usa provas de conhecimento zero para ocultar informações sensíveis como saldo das contas e valores das transações, de modo que apenas partes autorizadas consigam ver. Esse desenho de “privacidade por padrão, auditoria sob demanda” encaixou perfeitamente no ritmo do arcabouço regulatório da União Europeia, o MiCA.
O que realmente me fez sentir que é diferente foi a execução.
A Dusk tem uma parceria profunda com a exchange licenciada na Holanda, a NPEX; centenas de milhões de euros em ativos securitizados já foram emitidos e negociados on-chain. A Quantoz também emitiu, via a Dusk, a stablecoin regulamentada EURQ. Não é demo de testnet — são ativos regulamentados reais rodando.
Sobre os tokens, os dados não estão tão bons.
O total do DUSK é de 1 bilhão; atualmente em circulação há cerca de 500 milhões de unidades. Depois que a mainnet entrar no ar em janeiro de 2026, houve uma alta explosiva de mais de 583% no mês, saindo de US$ 0,039 até US$ 0,216. Mas o entusiasmo arrefeceu rápido: no início de agosto de 2026, o preço ficou na casa de US$ 0,06. A retração do topo foi de mais de 85%. A liquidez também não é alta; o volume diário de transações fica em pouco mais de US$ 1 milhão, o que sugere que os lucros iniciais vêm sendo realizados continuamente e que não há muitos compradores entrando.
Minha opinião.
Eu reconheço a direção da Dusk. As finanças tradicionais querem colocar ativos on-chain, mas sempre faltou um equilíbrio entre privacidade e conformidade; a Dusk realmente encontrou um lugar aplicável. A parceria com a NPEX também prova que essa lógica não é só “giro vazio”. Mas o preço já passou por uma primeira rodada de alta e voltou a cair. Se os 300 milhões de euros em ativos on-chain conseguem ser implantados no prazo, se isso consegue gerar um fluxo contínuo de negociações, e a pressão de venda causada pelos desbloqueios contínuos dos tokens — tudo isso é um teste real.
Vou continuar acompanhando o volume de transações real e a retenção de usuários após a estabilidade da mainnet. Nesse nível de preço, ainda é cedo demais para dizer que é hora de “comprar no fundo”; também é cedo demais para dizer que devemos desistir. Vamos observar — sem pressa.
#dusk $DUSK @Dusk
Na verdade, eu tenho acompanhado essa moeda, o DUSK, há um tempo. Ela é diferente das outras moedas de privacidade que só ficam gritando “anonimato acima de tudo, regulação vá embora”. O DUSK segue outro caminho — tenta encaixar privacidade e conformidade juntas.
Primeiro, a tecnologia.
A Dusk é uma blockchain Layer 1 feita especificamente para finanças regulamentadas, com o lançamento da mainnet oficial previsto para 7 de janeiro de 2026. Sua arma principal é o DuskEVM — uma máquina virtual de privacidade compatível com Solidity; para desenvolvedores que migram da Ethereum, a adaptação costuma ser mínima. Além disso, há o módulo de privacidade Hedger, que usa provas de conhecimento zero para ocultar informações sensíveis como saldo das contas e valores das transações, de modo que apenas partes autorizadas consigam ver. Esse desenho de “privacidade por padrão, auditoria sob demanda” encaixou perfeitamente no ritmo do arcabouço regulatório da União Europeia, o MiCA.
O que realmente me fez sentir que é diferente foi a execução.
A Dusk tem uma parceria profunda com a exchange licenciada na Holanda, a NPEX; centenas de milhões de euros em ativos securitizados já foram emitidos e negociados on-chain. A Quantoz também emitiu, via a Dusk, a stablecoin regulamentada EURQ. Não é demo de testnet — são ativos regulamentados reais rodando.
Sobre os tokens, os dados não estão tão bons.
O total do DUSK é de 1 bilhão; atualmente em circulação há cerca de 500 milhões de unidades. Depois que a mainnet entrar no ar em janeiro de 2026, houve uma alta explosiva de mais de 583% no mês, saindo de US$ 0,039 até US$ 0,216. Mas o entusiasmo arrefeceu rápido: no início de agosto de 2026, o preço ficou na casa de US$ 0,06. A retração do topo foi de mais de 85%. A liquidez também não é alta; o volume diário de transações fica em pouco mais de US$ 1 milhão, o que sugere que os lucros iniciais vêm sendo realizados continuamente e que não há muitos compradores entrando.
Minha opinião.
Eu reconheço a direção da Dusk. As finanças tradicionais querem colocar ativos on-chain, mas sempre faltou um equilíbrio entre privacidade e conformidade; a Dusk realmente encontrou um lugar aplicável. A parceria com a NPEX também prova que essa lógica não é só “giro vazio”. Mas o preço já passou por uma primeira rodada de alta e voltou a cair. Se os 300 milhões de euros em ativos on-chain conseguem ser implantados no prazo, se isso consegue gerar um fluxo contínuo de negociações, e a pressão de venda causada pelos desbloqueios contínuos dos tokens — tudo isso é um teste real.
Vou continuar acompanhando o volume de transações real e a retenção de usuários após a estabilidade da mainnet. Nesse nível de preço, ainda é cedo demais para dizer que é hora de “comprar no fundo”; também é cedo demais para dizer que devemos desistir. Vamos observar — sem pressa.
#dusk $DUSK @Dusk
Primeiro, a tecnologia.
A Dusk é uma blockchain Layer 1 feita especificamente para finanças regulamentadas, com o lançamento da mainnet oficial previsto para 7 de janeiro de 2026. Sua arma principal é o DuskEVM — uma máquina virtual de privacidade compatível com Solidity; para desenvolvedores que migram da Ethereum, a adaptação costuma ser mínima. Além disso, há o módulo de privacidade Hedger, que usa provas de conhecimento zero para ocultar informações sensíveis como saldo das contas e valores das transações, de modo que apenas partes autorizadas consigam ver. Esse desenho de “privacidade por padrão, auditoria sob demanda” encaixou perfeitamente no ritmo do arcabouço regulatório da União Europeia, o MiCA.
O que realmente me fez sentir que é diferente foi a execução.
A Dusk tem uma parceria profunda com a exchange licenciada na Holanda, a NPEX; centenas de milhões de euros em ativos securitizados já foram emitidos e negociados on-chain. A Quantoz também emitiu, via a Dusk, a stablecoin regulamentada EURQ. Não é demo de testnet — são ativos regulamentados reais rodando.
Sobre os tokens, os dados não estão tão bons.
O total do DUSK é de 1 bilhão; atualmente em circulação há cerca de 500 milhões de unidades. Depois que a mainnet entrar no ar em janeiro de 2026, houve uma alta explosiva de mais de 583% no mês, saindo de US$ 0,039 até US$ 0,216. Mas o entusiasmo arrefeceu rápido: no início de agosto de 2026, o preço ficou na casa de US$ 0,06. A retração do topo foi de mais de 85%. A liquidez também não é alta; o volume diário de transações fica em pouco mais de US$ 1 milhão, o que sugere que os lucros iniciais vêm sendo realizados continuamente e que não há muitos compradores entrando.
Minha opinião.
Eu reconheço a direção da Dusk. As finanças tradicionais querem colocar ativos on-chain, mas sempre faltou um equilíbrio entre privacidade e conformidade; a Dusk realmente encontrou um lugar aplicável. A parceria com a NPEX também prova que essa lógica não é só “giro vazio”. Mas o preço já passou por uma primeira rodada de alta e voltou a cair. Se os 300 milhões de euros em ativos on-chain conseguem ser implantados no prazo, se isso consegue gerar um fluxo contínuo de negociações, e a pressão de venda causada pelos desbloqueios contínuos dos tokens — tudo isso é um teste real.
Vou continuar acompanhando o volume de transações real e a retenção de usuários após a estabilidade da mainnet. Nesse nível de preço, ainda é cedo demais para dizer que é hora de “comprar no fundo”; também é cedo demais para dizer que devemos desistir. Vamos observar — sem pressa.
#dusk $DUSK @Dusk
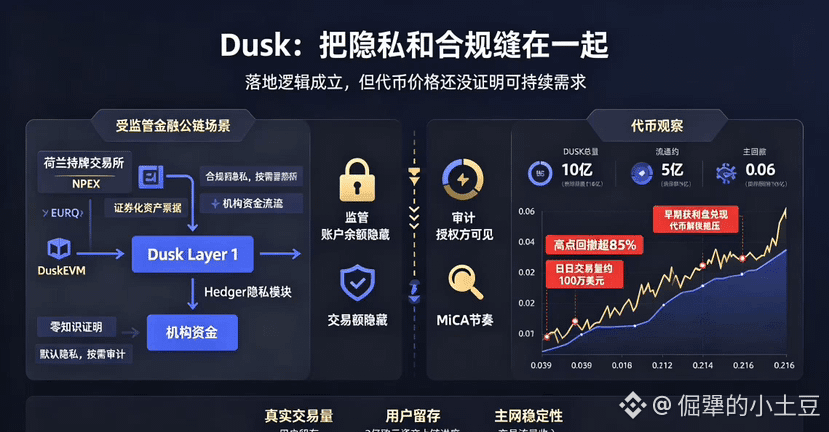
113
·
--
🎙️ Sala de transmissão ao vivo de USD1xWLFI com perguntas e respostas mútuas
Encerrado
02 h 18 min. 00 seg.
14.4k
27
31
·
--
Ao traduzir a documentação do Babylon, vi a parte do Covenant Committee e a minha primeira reação foi: “Lá vem mais um comitê”. Para ser sincero, hoje em dia, em qualquer projeto on-chain que faça um comitê/multisig, eu automaticamente ativo o meu modo de defesa — isso é fácil demais de ser embalado como “descentralizado”, mas na prática vira uma porta dos fundos. Depois, porém, eu entendi todo o processo de staking e de saída, e percebi que talvez não tenha entendido exatamente onde ele trava. @babylonlabs_io
No resgate normal na expiração, não precisa de assinatura de comitê: se o time-lock chegou, você consegue sair. O comitê trava em duas coisas: o desligamento antecipado e as penalidades por má conduta. Ou seja, só caminhos fora do normal passam por eles. No resgate normal de BTC, o comitê nem sequer consegue encostar.
Por que existe esse desenho? Porque o script do Bitcoin é muito “bobo”. Você trava um pedaço de BTC e quer sair antes: a rede principal do Bitcoin nem entende o conceito de “antecipar”. Ela só sabe que, quando chega a hora, dá para destravar. O que o comitê faz é, na verdade, bem simples — usa multisig para adicionar uma camada de caminho de autorização para “saída antecipada”. Não é uma questão de permissão direta; é um executor de condições. Claro, aqui existem riscos. Se o mecanismo de assinatura do comitê for comprometido, em tese poderiam assinar uma transação falsa de desligamento antecipado. Na documentação está escrito que é 3/5 multisig, com membros públicos. Mas se esse limite é suficiente, como os membros são trocados e tudo mais — não há dados de execução para validar.
Então o Covenant Committee não é exatamente uma porta dos fundos, mas também não dá para tratá-lo como um design perfeito e descentralizado. Ele é mais uma concessão de engenharia diante do fato de que o script do Bitcoin é limitado — dá para usar, mas não é tão elegante.
Na minha opinião, o que realmente vale a pena observar são três coisas: se os limites de permissão vão se expandir junto com as atualizações; se a composição dos membros vai ficando cada vez mais concentrada; e, quando a capacidade do script do Bitcoin melhorar no futuro, se isso pode ser substituído. Antes dessas três questões serem respondidas, dizer que é “completamente descentralizado” ou dizer que é “uma porta dos fundos centralizada” é cedo demais. #baby $BABY
Ao traduzir a documentação do Babylon, vi a parte do Covenant Committee e a minha primeira reação foi: “Lá vem mais um comitê”. Para ser sincero, hoje em dia, em qualquer projeto on-chain que faça um comitê/multisig, eu automaticamente ativo o meu modo de defesa — isso é fácil demais de ser embalado como “descentralizado”, mas na prática vira uma porta dos fundos. Depois, porém, eu entendi todo o processo de staking e de saída, e percebi que talvez não tenha entendido exatamente onde ele trava. @BabylonLabs_io
No resgate normal na expiração, não precisa de assinatura de comitê: se o time-lock chegou, você consegue sair. O comitê trava em duas coisas: o desligamento antecipado e as penalidades por má conduta. Ou seja, só caminhos fora do normal passam por eles. No resgate normal de BTC, o comitê nem sequer consegue encostar.
Por que existe esse desenho? Porque o script do Bitcoin é muito “bobo”. Você trava um pedaço de BTC e quer sair antes: a rede principal do Bitcoin nem entende o conceito de “antecipar”. Ela só sabe que, quando chega a hora, dá para destravar. O que o comitê faz é, na verdade, bem simples — usa multisig para adicionar uma camada de caminho de autorização para “saída antecipada”. Não é uma questão de permissão direta; é um executor de condições. Claro, aqui existem riscos. Se o mecanismo de assinatura do comitê for comprometido, em tese poderiam assinar uma transação falsa de desligamento antecipado. Na documentação está escrito que é 3/5 multisig, com membros públicos. Mas se esse limite é suficiente, como os membros são trocados e tudo mais — não há dados de execução para validar.
Então o Covenant Committee não é exatamente uma porta dos fundos, mas também não dá para tratá-lo como um design perfeito e descentralizado. Ele é mais uma concessão de engenharia diante do fato de que o script do Bitcoin é limitado — dá para usar, mas não é tão elegante.
Na minha opinião, o que realmente vale a pena observar são três coisas: se os limites de permissão vão se expandir junto com as atualizações; se a composição dos membros vai ficando cada vez mais concentrada; e, quando a capacidade do script do Bitcoin melhorar no futuro, se isso pode ser substituído. Antes dessas três questões serem respondidas, dizer que é “completamente descentralizado” ou dizer que é “uma porta dos fundos centralizada” é cedo demais. #baby $BABY
No resgate normal na expiração, não precisa de assinatura de comitê: se o time-lock chegou, você consegue sair. O comitê trava em duas coisas: o desligamento antecipado e as penalidades por má conduta. Ou seja, só caminhos fora do normal passam por eles. No resgate normal de BTC, o comitê nem sequer consegue encostar.
Por que existe esse desenho? Porque o script do Bitcoin é muito “bobo”. Você trava um pedaço de BTC e quer sair antes: a rede principal do Bitcoin nem entende o conceito de “antecipar”. Ela só sabe que, quando chega a hora, dá para destravar. O que o comitê faz é, na verdade, bem simples — usa multisig para adicionar uma camada de caminho de autorização para “saída antecipada”. Não é uma questão de permissão direta; é um executor de condições. Claro, aqui existem riscos. Se o mecanismo de assinatura do comitê for comprometido, em tese poderiam assinar uma transação falsa de desligamento antecipado. Na documentação está escrito que é 3/5 multisig, com membros públicos. Mas se esse limite é suficiente, como os membros são trocados e tudo mais — não há dados de execução para validar.
Então o Covenant Committee não é exatamente uma porta dos fundos, mas também não dá para tratá-lo como um design perfeito e descentralizado. Ele é mais uma concessão de engenharia diante do fato de que o script do Bitcoin é limitado — dá para usar, mas não é tão elegante.
Na minha opinião, o que realmente vale a pena observar são três coisas: se os limites de permissão vão se expandir junto com as atualizações; se a composição dos membros vai ficando cada vez mais concentrada; e, quando a capacidade do script do Bitcoin melhorar no futuro, se isso pode ser substituído. Antes dessas três questões serem respondidas, dizer que é “completamente descentralizado” ou dizer que é “uma porta dos fundos centralizada” é cedo demais. #baby $BABY
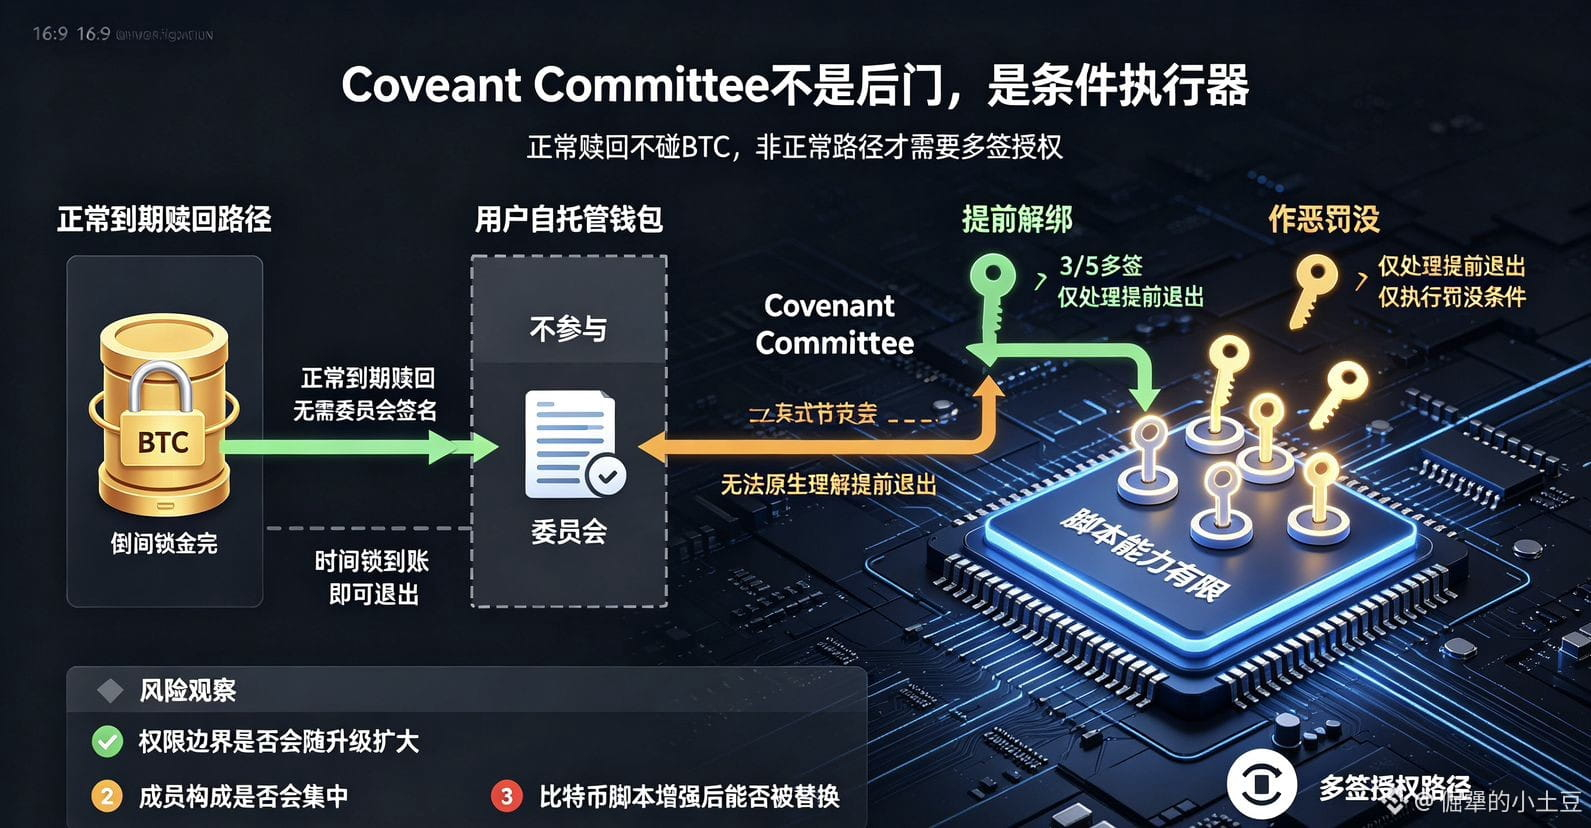
86
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
SaylorHintsStrategyBitcoinBuy
2.2M visualizações
11,506 a discutir
#saylorhintsstrategybitcoinbuy Saylor
postou novamente o gráfico laranja.
Legenda : Um pouco mais de laranja.
Esse é o habitual “sinal” e não uma compra confirmada
com
.
A pilha ainda mostra:
845,050
$BTC
custo médio US$ 75.400
marca US$ 67,9B
Na semana passada eles compraram STRC, não moedas.
Esta postagem é a pista de que moedas podem ser a próxima.
Espere o 8-K.
Não negocie o meme.
#bitcoin #strategy #Saylor $COTI $LSK
Isabella-I
·2 gostos
·2.9k visualizações
BOJRaisesRatesTo31YearHigh
185,894 visualizações
2,735 a discutir
BuffettStepsDownAsBerkshireChairman
90,134 visualizações
1,420 a discutir