
七擒链途
788 Publicações
七擒链途
Denunciar
Bloquear Utilizador
Web3创作者|链上Alpha捕手|BTC/ETH/BNB长期持有者|聚焦长期价值,捕捉赚钱机会
Aberto ao trading
Trader Frequente
2.8 ano(s)
114 A seguir
14.6K+ Seguidores
3.4K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
·
--
O DOGE está agora perto de 0,06, caiu quase 16% na semana e já saiu do top 10 por valor de mercado. A queda do preço, por si só, não é notícia, mas, quando analisamos os dados on-chain junto com o livro de ofertas da Binance, algo parece fora do lugar.
Os dados da Santiment são bastante claros: desde 3 de novembro, endereços que detêm entre 100 mil e 100 milhões de DOGE venderam, no total, 750 milhões de moedas — e reduziram suas posições durante a queda, em vez de vender depois de uma alta. O volume de moedas que esse grupo detém é significativo, e suas movimentações geralmente não são mero ruído. Na rodada anterior, carteiras com entre 10 milhões e 100 milhões de moedas já haviam reduzido suas posições em 120 milhões, seguindo a mesma direção.
O problema é que, nos futuros da Binance, o mercado ainda está inclinado para a alta. A relação global entre posições compradas e vendidas é de 2,37, com 70% das contas apostando na alta; entre os principais traders, a inclinação é ainda maior: mais de 75% estão comprados. A taxa de financiamento não está alta, em torno de 0,0046%, o que indica que os compradores não estão pagando um prêmio exorbitante para entrar, mas a estrutura das posições já está desequilibrada. E no mercado à vista? O saldo entre compras e vendas agressivas na última hora é negativo, com os vendedores no controle. Os traders de futuros mantêm posições compradas, enquanto as moedas estão saindo do mercado à vista. Esse descompasso, em meio a uma queda, normalmente não dura muito. O interesse em aberto continua aumentando: 2,32 bilhões de contratos. Novas posições estão entrando, mas não estão alinhadas com o movimento do preço.
$DOGE O que falta agora não é uma justificativa do tipo “já caiu demais”. Se o fechamento diário não se sustentar na faixa entre 0,058 e 0,06, o próximo nível de referência relevante abaixo passa diretamente para 0,04, o patamar que um analista vem apontando há uma semana. As moedas vendidas pelas baleias acabam precisando de alguém para comprá-las; a questão é se esses compradores aguentam a próxima rodada.
O DOGE está agora perto de 0,06, caiu quase 16% na semana e já saiu do top 10 por valor de mercado. A queda do preço, por si só, não é notícia, mas, quando analisamos os dados on-chain junto com o livro de ofertas da Binance, algo parece fora do lugar.
Os dados da Santiment são bastante claros: desde 3 de novembro, endereços que detêm entre 100 mil e 100 milhões de DOGE venderam, no total, 750 milhões de moedas — e reduziram suas posições durante a queda, em vez de vender depois de uma alta. O volume de moedas que esse grupo detém é significativo, e suas movimentações geralmente não são mero ruído. Na rodada anterior, carteiras com entre 10 milhões e 100 milhões de moedas já haviam reduzido suas posições em 120 milhões, seguindo a mesma direção.
O problema é que, nos futuros da Binance, o mercado ainda está inclinado para a alta. A relação global entre posições compradas e vendidas é de 2,37, com 70% das contas apostando na alta; entre os principais traders, a inclinação é ainda maior: mais de 75% estão comprados. A taxa de financiamento não está alta, em torno de 0,0046%, o que indica que os compradores não estão pagando um prêmio exorbitante para entrar, mas a estrutura das posições já está desequilibrada. E no mercado à vista? O saldo entre compras e vendas agressivas na última hora é negativo, com os vendedores no controle. Os traders de futuros mantêm posições compradas, enquanto as moedas estão saindo do mercado à vista. Esse descompasso, em meio a uma queda, normalmente não dura muito. O interesse em aberto continua aumentando: 2,32 bilhões de contratos. Novas posições estão entrando, mas não estão alinhadas com o movimento do preço.
$DOGE O que falta agora não é uma justificativa do tipo “já caiu demais”. Se o fechamento diário não se sustentar na faixa entre 0,058 e 0,06, o próximo nível de referência relevante abaixo passa diretamente para 0,04, o patamar que um analista vem apontando há uma semana. As moedas vendidas pelas baleias acabam precisando de alguém para comprá-las; a questão é se esses compradores aguentam a próxima rodada.
Os dados da Santiment são bastante claros: desde 3 de novembro, endereços que detêm entre 100 mil e 100 milhões de DOGE venderam, no total, 750 milhões de moedas — e reduziram suas posições durante a queda, em vez de vender depois de uma alta. O volume de moedas que esse grupo detém é significativo, e suas movimentações geralmente não são mero ruído. Na rodada anterior, carteiras com entre 10 milhões e 100 milhões de moedas já haviam reduzido suas posições em 120 milhões, seguindo a mesma direção.
O problema é que, nos futuros da Binance, o mercado ainda está inclinado para a alta. A relação global entre posições compradas e vendidas é de 2,37, com 70% das contas apostando na alta; entre os principais traders, a inclinação é ainda maior: mais de 75% estão comprados. A taxa de financiamento não está alta, em torno de 0,0046%, o que indica que os compradores não estão pagando um prêmio exorbitante para entrar, mas a estrutura das posições já está desequilibrada. E no mercado à vista? O saldo entre compras e vendas agressivas na última hora é negativo, com os vendedores no controle. Os traders de futuros mantêm posições compradas, enquanto as moedas estão saindo do mercado à vista. Esse descompasso, em meio a uma queda, normalmente não dura muito. O interesse em aberto continua aumentando: 2,32 bilhões de contratos. Novas posições estão entrando, mas não estão alinhadas com o movimento do preço.
$DOGE O que falta agora não é uma justificativa do tipo “já caiu demais”. Se o fechamento diário não se sustentar na faixa entre 0,058 e 0,06, o próximo nível de referência relevante abaixo passa diretamente para 0,04, o patamar que um analista vem apontando há uma semana. As moedas vendidas pelas baleias acabam precisando de alguém para comprá-las; a questão é se esses compradores aguentam a próxima rodada.
1
1.1k
·
--
Verificado
Ver tradução
#sxt $SXT @SpaceandTimeDB 当数据开始决定链上动作,谁来证明它算对了?
AI 生成风险报告,代币化资产展示储备数字,DeFi 协议依据用户历史调整抵押率——这些场景有一个共同前提:数据必须可验证,而不只是“可信”。Space and Time 解决的正是这个问题。
AI 需要的不只是数据,而是能核验的输入。 AI 代理的决策质量完全取决于喂给它的信息。Space and Time 的 Proof of SQL 让应用在获取链上或链下查询结果的同时,得到一份零知识证明,证明计算过程未被篡改。AI 代理据此行动,事后可以回溯它究竟依据什么做出了判断。
代币化需要链下记录与链上资产之间的“可验证桥”。 代币化基金的份额在链上流转,净值、持仓和赎回记录却常常留在链下。Space and Time 能够对链下数据集执行计算并生成密码学证明,使 RWA 平台在储备、抵押品构成和投资者活动上获得机构级透明度,而非依赖单一发行方的自述。
DeFi 缺的从来不是数据,而是可验证的历史。 智能合约无法像银行一样记住用户的还款记录,导致每次借贷都像“初次见面”。有了可验证查询,协议可以根据用户跨链的真实活动来设定利率、奖励资格或手续费折扣,计算过程本身在链上可验证,不依赖中心化预言机或分析后台。
$SXT 在这一体系中用于支付网络工作负载,并通过质押维护验证者安全。从 AI 到代币化再到 DeFi,底层需求正在收敛为同一件事:数据不仅要有用,更要经得起验证。
#sxt $SXT @SpaceandTime 当数据开始决定链上动作,谁来证明它算对了?
AI 生成风险报告,代币化资产展示储备数字,DeFi 协议依据用户历史调整抵押率——这些场景有一个共同前提:数据必须可验证,而不只是“可信”。Space and Time 解决的正是这个问题。
AI 需要的不只是数据,而是能核验的输入。 AI 代理的决策质量完全取决于喂给它的信息。Space and Time 的 Proof of SQL 让应用在获取链上或链下查询结果的同时,得到一份零知识证明,证明计算过程未被篡改。AI 代理据此行动,事后可以回溯它究竟依据什么做出了判断。
代币化需要链下记录与链上资产之间的“可验证桥”。 代币化基金的份额在链上流转,净值、持仓和赎回记录却常常留在链下。Space and Time 能够对链下数据集执行计算并生成密码学证明,使 RWA 平台在储备、抵押品构成和投资者活动上获得机构级透明度,而非依赖单一发行方的自述。
DeFi 缺的从来不是数据,而是可验证的历史。 智能合约无法像银行一样记住用户的还款记录,导致每次借贷都像“初次见面”。有了可验证查询,协议可以根据用户跨链的真实活动来设定利率、奖励资格或手续费折扣,计算过程本身在链上可验证,不依赖中心化预言机或分析后台。
$SXT 在这一体系中用于支付网络工作负载,并通过质押维护验证者安全。从 AI 到代币化再到 DeFi,底层需求正在收敛为同一件事:数据不仅要有用,更要经得起验证。
AI 生成风险报告,代币化资产展示储备数字,DeFi 协议依据用户历史调整抵押率——这些场景有一个共同前提:数据必须可验证,而不只是“可信”。Space and Time 解决的正是这个问题。
AI 需要的不只是数据,而是能核验的输入。 AI 代理的决策质量完全取决于喂给它的信息。Space and Time 的 Proof of SQL 让应用在获取链上或链下查询结果的同时,得到一份零知识证明,证明计算过程未被篡改。AI 代理据此行动,事后可以回溯它究竟依据什么做出了判断。
代币化需要链下记录与链上资产之间的“可验证桥”。 代币化基金的份额在链上流转,净值、持仓和赎回记录却常常留在链下。Space and Time 能够对链下数据集执行计算并生成密码学证明,使 RWA 平台在储备、抵押品构成和投资者活动上获得机构级透明度,而非依赖单一发行方的自述。
DeFi 缺的从来不是数据,而是可验证的历史。 智能合约无法像银行一样记住用户的还款记录,导致每次借贷都像“初次见面”。有了可验证查询,协议可以根据用户跨链的真实活动来设定利率、奖励资格或手续费折扣,计算过程本身在链上可验证,不依赖中心化预言机或分析后台。
$SXT 在这一体系中用于支付网络工作负载,并通过质押维护验证者安全。从 AI 到代币化再到 DeFi,底层需求正在收敛为同一件事:数据不仅要有用,更要经得起验证。
388
·
--
$DOGE Nesta rodada de queda, o preço é apenas o resultado; o que realmente se move primeiro é a narrativa.
Em julho, numa entrevista à The Economist, Musk disse que tinha “passado dos limites na política”. Naquele dia, o DOGE caiu mais de 5%, deslizando diretamente de acima de 0,072 para 0,0685. A fase em que um único tuíte dele bastava para fazer o DOGE disparar já não se vê, pelo menos desde o segundo semestre de 2026. Um pouco antes, ele também reduziu a expectativa de cortes de gastos pelo departamento DOGE do governo que liderava: de “pelo menos 2 trilhões” para “metade disso é mais realista”. Na época, o mercado já interpretou isso como um sinal de que o catalisador estava perdendo força.
A situação dos ETFs é ainda mais fria. Até 7 de novembro, o ETF à vista de DOGE já acumulava 18 dias consecutivos de negociação sem fluxos líquidos. As entradas líquidas acumuladas estacionaram em 16,43 milhões de dólares, e os ativos líquidos totais caíram para apenas 11,92 milhões. A Bitwise anunciou a liquidação do BWOW em setembro: lançado há menos de um ano, acumulou saídas líquidas de 1,23 milhão de dólares ao longo de toda a sua existência. Em 5 de novembro, a 21Shares também encerrou o contrato de serviços com a House of Doge, deixando a TDOG sem apoio em pesquisa, dados e operações. As instituições não estão “esperando para ver”; estão discretamente retirando as mesas.
O cenário macroeconômico também não ajuda. Depois que os democratas conquistaram as duas casas nas eleições de meio de mandato, voltou a crescer a expectativa de um endurecimento da regulação das criptomoedas, enquanto as perspectivas para a CLARITY Act ficaram ainda mais incertas. A memecoin de Trump caiu mais de 22% em uma semana e perdeu 99% do valor em relação ao pico; a liquidez de todo o setor de memecoins está encolhendo ao mesmo tempo.
$DOGE agora está diante de uma mesa à qual foram arrancadas várias pernas: sem os apelos de compra de Musk, sem a demanda marginal dos ETFs, sem o prêmio do entusiasmo pelas memecoins. Resta apenas a saída de grandes carteiras na blockchain e uma posição comprada bastante congestionada nos registros da Binance. Será que 0,068 vai se manter? Se não, não há muita história para contar sobre o próximo trecho do caminho.
$DOGE Nesta rodada de queda, o preço é apenas o resultado; o que realmente se move primeiro é a narrativa.
Em julho, numa entrevista à The Economist, Musk disse que tinha “passado dos limites na política”. Naquele dia, o DOGE caiu mais de 5%, deslizando diretamente de acima de 0,072 para 0,0685. A fase em que um único tuíte dele bastava para fazer o DOGE disparar já não se vê, pelo menos desde o segundo semestre de 2026. Um pouco antes, ele também reduziu a expectativa de cortes de gastos pelo departamento DOGE do governo que liderava: de “pelo menos 2 trilhões” para “metade disso é mais realista”. Na época, o mercado já interpretou isso como um sinal de que o catalisador estava perdendo força.
A situação dos ETFs é ainda mais fria. Até 7 de novembro, o ETF à vista de DOGE já acumulava 18 dias consecutivos de negociação sem fluxos líquidos. As entradas líquidas acumuladas estacionaram em 16,43 milhões de dólares, e os ativos líquidos totais caíram para apenas 11,92 milhões. A Bitwise anunciou a liquidação do BWOW em setembro: lançado há menos de um ano, acumulou saídas líquidas de 1,23 milhão de dólares ao longo de toda a sua existência. Em 5 de novembro, a 21Shares também encerrou o contrato de serviços com a House of Doge, deixando a TDOG sem apoio em pesquisa, dados e operações. As instituições não estão “esperando para ver”; estão discretamente retirando as mesas.
O cenário macroeconômico também não ajuda. Depois que os democratas conquistaram as duas casas nas eleições de meio de mandato, voltou a crescer a expectativa de um endurecimento da regulação das criptomoedas, enquanto as perspectivas para a CLARITY Act ficaram ainda mais incertas. A memecoin de Trump caiu mais de 22% em uma semana e perdeu 99% do valor em relação ao pico; a liquidez de todo o setor de memecoins está encolhendo ao mesmo tempo.
$DOGE agora está diante de uma mesa à qual foram arrancadas várias pernas: sem os apelos de compra de Musk, sem a demanda marginal dos ETFs, sem o prêmio do entusiasmo pelas memecoins. Resta apenas a saída de grandes carteiras na blockchain e uma posição comprada bastante congestionada nos registros da Binance. Será que 0,068 vai se manter? Se não, não há muita história para contar sobre o próximo trecho do caminho.
Em julho, numa entrevista à The Economist, Musk disse que tinha “passado dos limites na política”. Naquele dia, o DOGE caiu mais de 5%, deslizando diretamente de acima de 0,072 para 0,0685. A fase em que um único tuíte dele bastava para fazer o DOGE disparar já não se vê, pelo menos desde o segundo semestre de 2026. Um pouco antes, ele também reduziu a expectativa de cortes de gastos pelo departamento DOGE do governo que liderava: de “pelo menos 2 trilhões” para “metade disso é mais realista”. Na época, o mercado já interpretou isso como um sinal de que o catalisador estava perdendo força.
A situação dos ETFs é ainda mais fria. Até 7 de novembro, o ETF à vista de DOGE já acumulava 18 dias consecutivos de negociação sem fluxos líquidos. As entradas líquidas acumuladas estacionaram em 16,43 milhões de dólares, e os ativos líquidos totais caíram para apenas 11,92 milhões. A Bitwise anunciou a liquidação do BWOW em setembro: lançado há menos de um ano, acumulou saídas líquidas de 1,23 milhão de dólares ao longo de toda a sua existência. Em 5 de novembro, a 21Shares também encerrou o contrato de serviços com a House of Doge, deixando a TDOG sem apoio em pesquisa, dados e operações. As instituições não estão “esperando para ver”; estão discretamente retirando as mesas.
O cenário macroeconômico também não ajuda. Depois que os democratas conquistaram as duas casas nas eleições de meio de mandato, voltou a crescer a expectativa de um endurecimento da regulação das criptomoedas, enquanto as perspectivas para a CLARITY Act ficaram ainda mais incertas. A memecoin de Trump caiu mais de 22% em uma semana e perdeu 99% do valor em relação ao pico; a liquidez de todo o setor de memecoins está encolhendo ao mesmo tempo.
$DOGE agora está diante de uma mesa à qual foram arrancadas várias pernas: sem os apelos de compra de Musk, sem a demanda marginal dos ETFs, sem o prêmio do entusiasmo pelas memecoins. Resta apenas a saída de grandes carteiras na blockchain e uma posição comprada bastante congestionada nos registros da Binance. Será que 0,068 vai se manter? Se não, não há muita história para contar sobre o próximo trecho do caminho.
1.7k
·
--
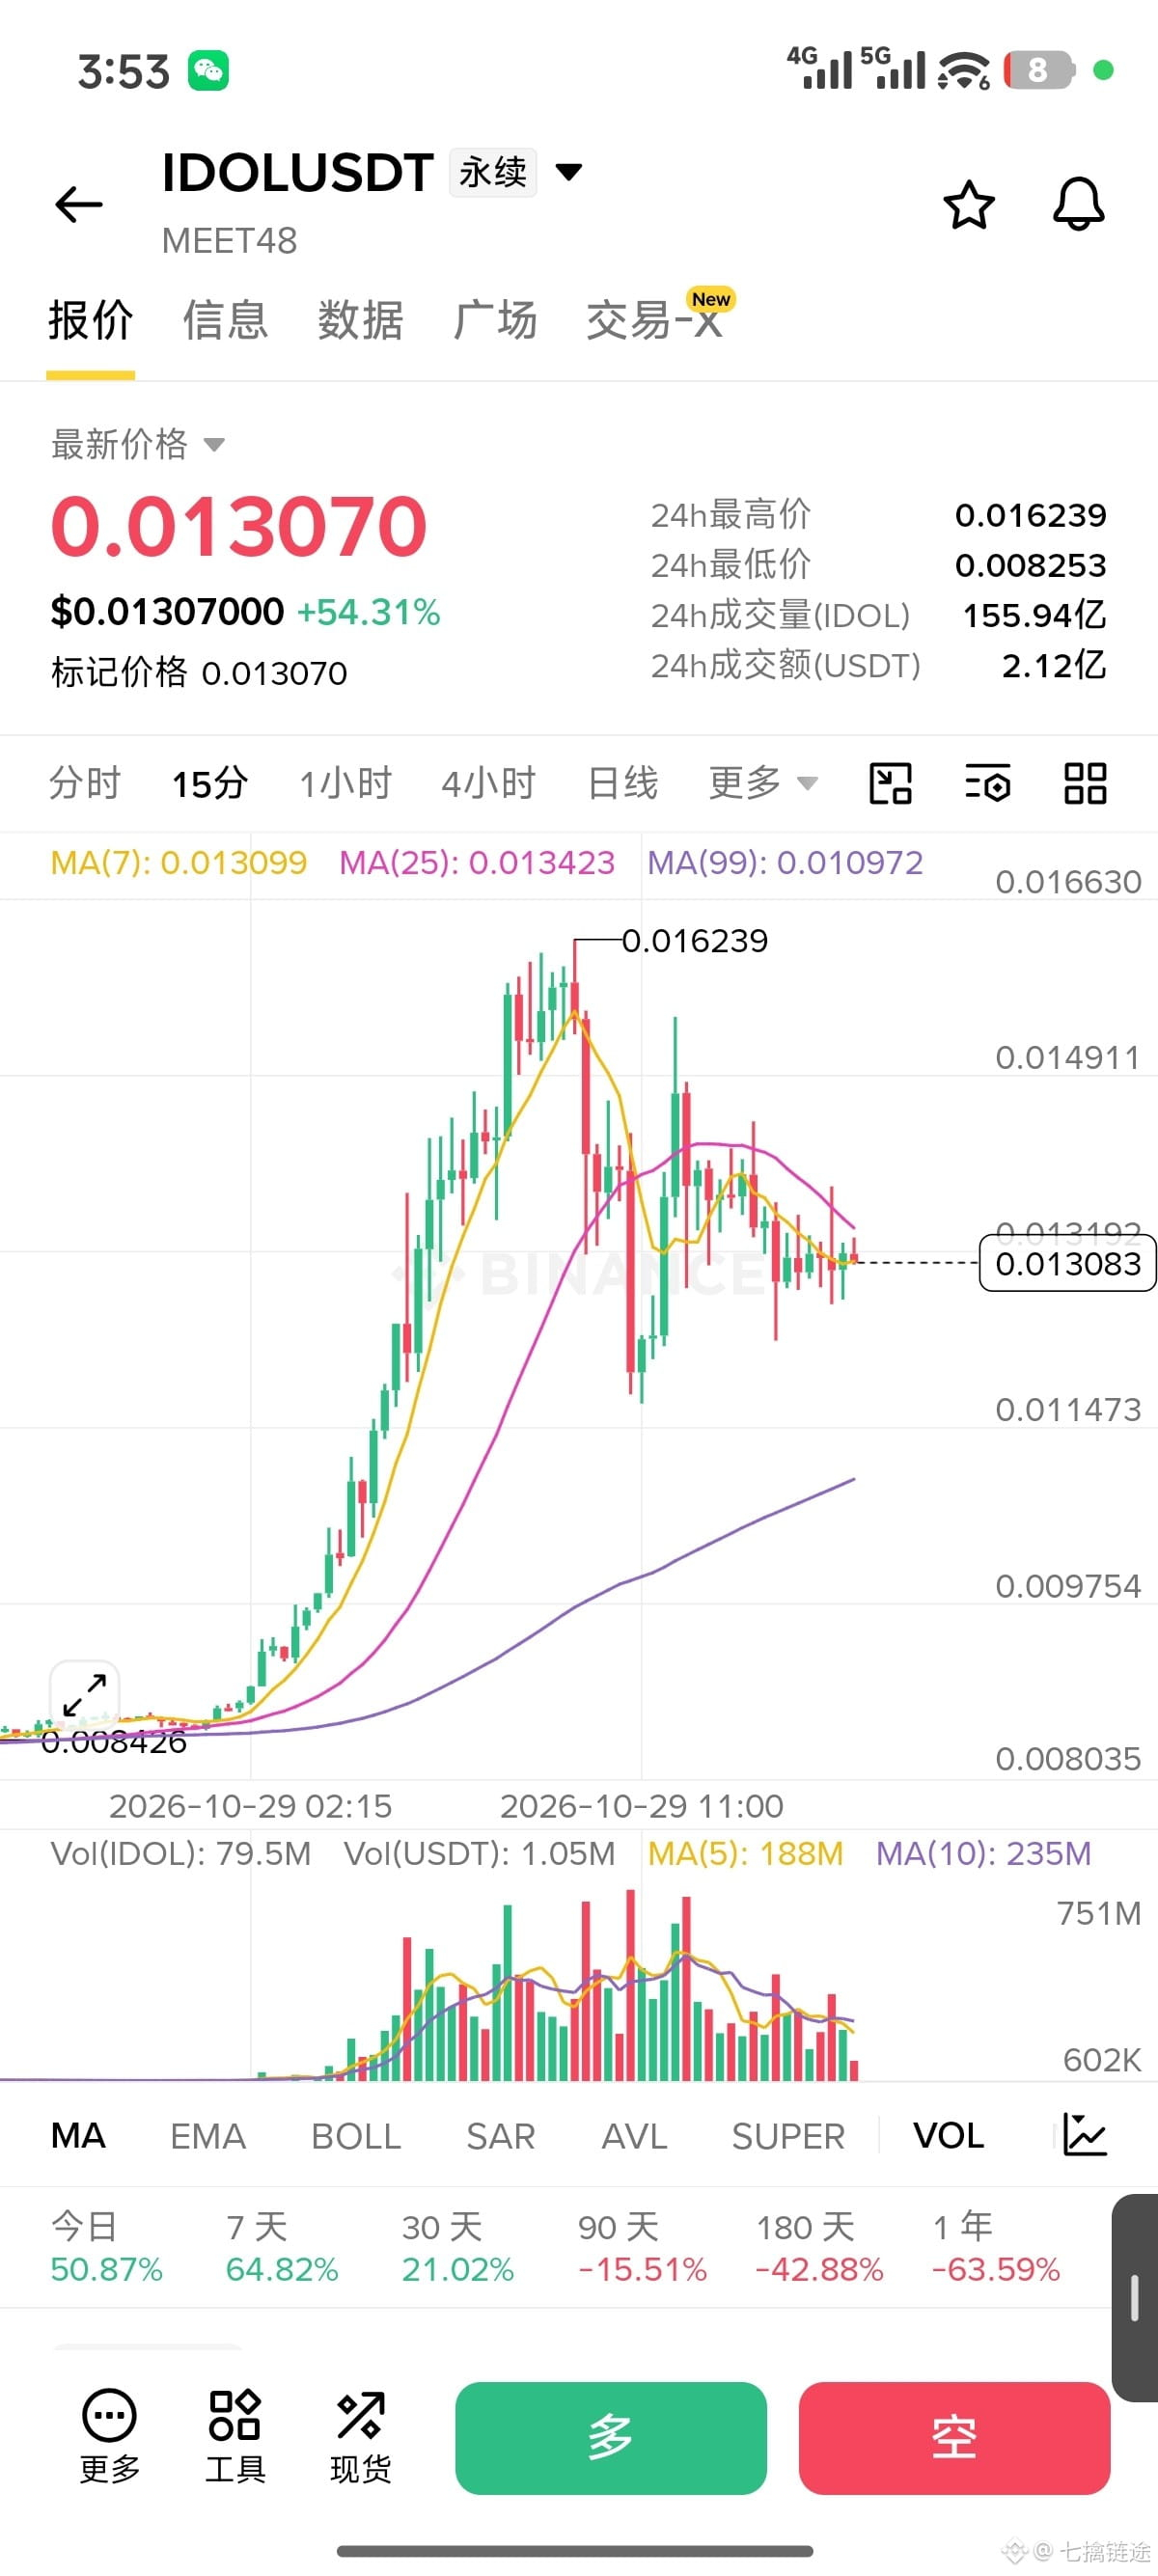
Irmãos, deem uma olhada em $IDOL : esse gráfico praticamente está gritando “vou cair”. Escutem o que eu digo: abram uma posição vendida!
Por que vender? Olhem só: depois que os manipuladores puxaram o preço até 0,016, ficou claro que perderam força. Agora, o preço está firmemente abaixo das médias MA7 e MA25, em 0,0135, e cada repique é mais fraco que o anterior. Está na cara que estão atraindo compradores para depois despejar as moedas! Com uma moeda dessas caindo aos poucos lá de cima, vender seguindo a tendência é dinheiro fácil.
Na hora de operar, sem hesitar: abram uma posição vendida perto do preço atual, em 0,013, e coloquem o stop-loss em 0,014. A meta é a MA99, em 0,01! A relação risco-retorno está no máximo. Essa pode render uma bolada; quem for entrar, não esqueça do stop-loss. É só mandar ver!
Irmãos, deem uma olhada em $IDOL : esse gráfico praticamente está gritando “vou cair”. Escutem o que eu digo: abram uma posição vendida!
Por que vender? Olhem só: depois que os manipuladores puxaram o preço até 0,016, ficou claro que perderam força. Agora, o preço está firmemente abaixo das médias MA7 e MA25, em 0,0135, e cada repique é mais fraco que o anterior. Está na cara que estão atraindo compradores para depois despejar as moedas! Com uma moeda dessas caindo aos poucos lá de cima, vender seguindo a tendência é dinheiro fácil.
Na hora de operar, sem hesitar: abram uma posição vendida perto do preço atual, em 0,013, e coloquem o stop-loss em 0,014. A meta é a MA99, em 0,01! A relação risco-retorno está no máximo. Essa pode render uma bolada; quem for entrar, não esqueça do stop-loss. É só mandar ver!
Por que vender? Olhem só: depois que os manipuladores puxaram o preço até 0,016, ficou claro que perderam força. Agora, o preço está firmemente abaixo das médias MA7 e MA25, em 0,0135, e cada repique é mais fraco que o anterior. Está na cara que estão atraindo compradores para depois despejar as moedas! Com uma moeda dessas caindo aos poucos lá de cima, vender seguindo a tendência é dinheiro fácil.
Na hora de operar, sem hesitar: abram uma posição vendida perto do preço atual, em 0,013, e coloquem o stop-loss em 0,014. A meta é a MA99, em 0,01! A relação risco-retorno está no máximo. Essa pode render uma bolada; quem for entrar, não esqueça do stop-loss. É só mandar ver!
1
106
·
--
Pessoal, neste cenário só dá para seguir a tendência e operar vendido. Não tentem pegar a faca caindo para comprar no fundo!
Vejam: depois de dobrar de valor, $IDOL subiu até 0,0162. Agora vem fechando candles de baixa e acabou de romper a MA7 (linha amarela), o que indica que os grandes players estão distribuindo suas posições após a alta. A tendência de curto prazo já se deteriorou.
Nossa estratégia é simples: esperem um repique até 0,0135 (perto da MA7). Se não conseguir passar, abram uma posição vendida sem hesitar! O alvo mais abaixo é o suporte da MA25 (perto de 0,011). Coloquem o stop acima da máxima anterior, em 0,0145. Não sejam gananciosos com essa moeda maluca: aproveitem uma onda de correção e saiam rápido. Sigam o ritmo!
Pessoal, neste cenário só dá para seguir a tendência e operar vendido. Não tentem pegar a faca caindo para comprar no fundo!
Vejam: depois de dobrar de valor, $IDOL subiu até 0,0162. Agora vem fechando candles de baixa e acabou de romper a MA7 (linha amarela), o que indica que os grandes players estão distribuindo suas posições após a alta. A tendência de curto prazo já se deteriorou.
Nossa estratégia é simples: esperem um repique até 0,0135 (perto da MA7). Se não conseguir passar, abram uma posição vendida sem hesitar! O alvo mais abaixo é o suporte da MA25 (perto de 0,011). Coloquem o stop acima da máxima anterior, em 0,0145. Não sejam gananciosos com essa moeda maluca: aproveitem uma onda de correção e saiam rápido. Sigam o ritmo!
Vejam: depois de dobrar de valor, $IDOL subiu até 0,0162. Agora vem fechando candles de baixa e acabou de romper a MA7 (linha amarela), o que indica que os grandes players estão distribuindo suas posições após a alta. A tendência de curto prazo já se deteriorou.
Nossa estratégia é simples: esperem um repique até 0,0135 (perto da MA7). Se não conseguir passar, abram uma posição vendida sem hesitar! O alvo mais abaixo é o suporte da MA25 (perto de 0,011). Coloquem o stop acima da máxima anterior, em 0,0145. Não sejam gananciosos com essa moeda maluca: aproveitem uma onda de correção e saiam rápido. Sigam o ritmo!
1
262
·
--
#币安神算子 , sem previsões de BTC, ficou sem graça. Dizem que o primeiro e o segundo do ranking trapacearam, então foi cancelada.
#币安神算子 , sem previsões de BTC, ficou sem graça. Dizem que o primeiro e o segundo do ranking trapacearam, então foi cancelada.
57
·
--
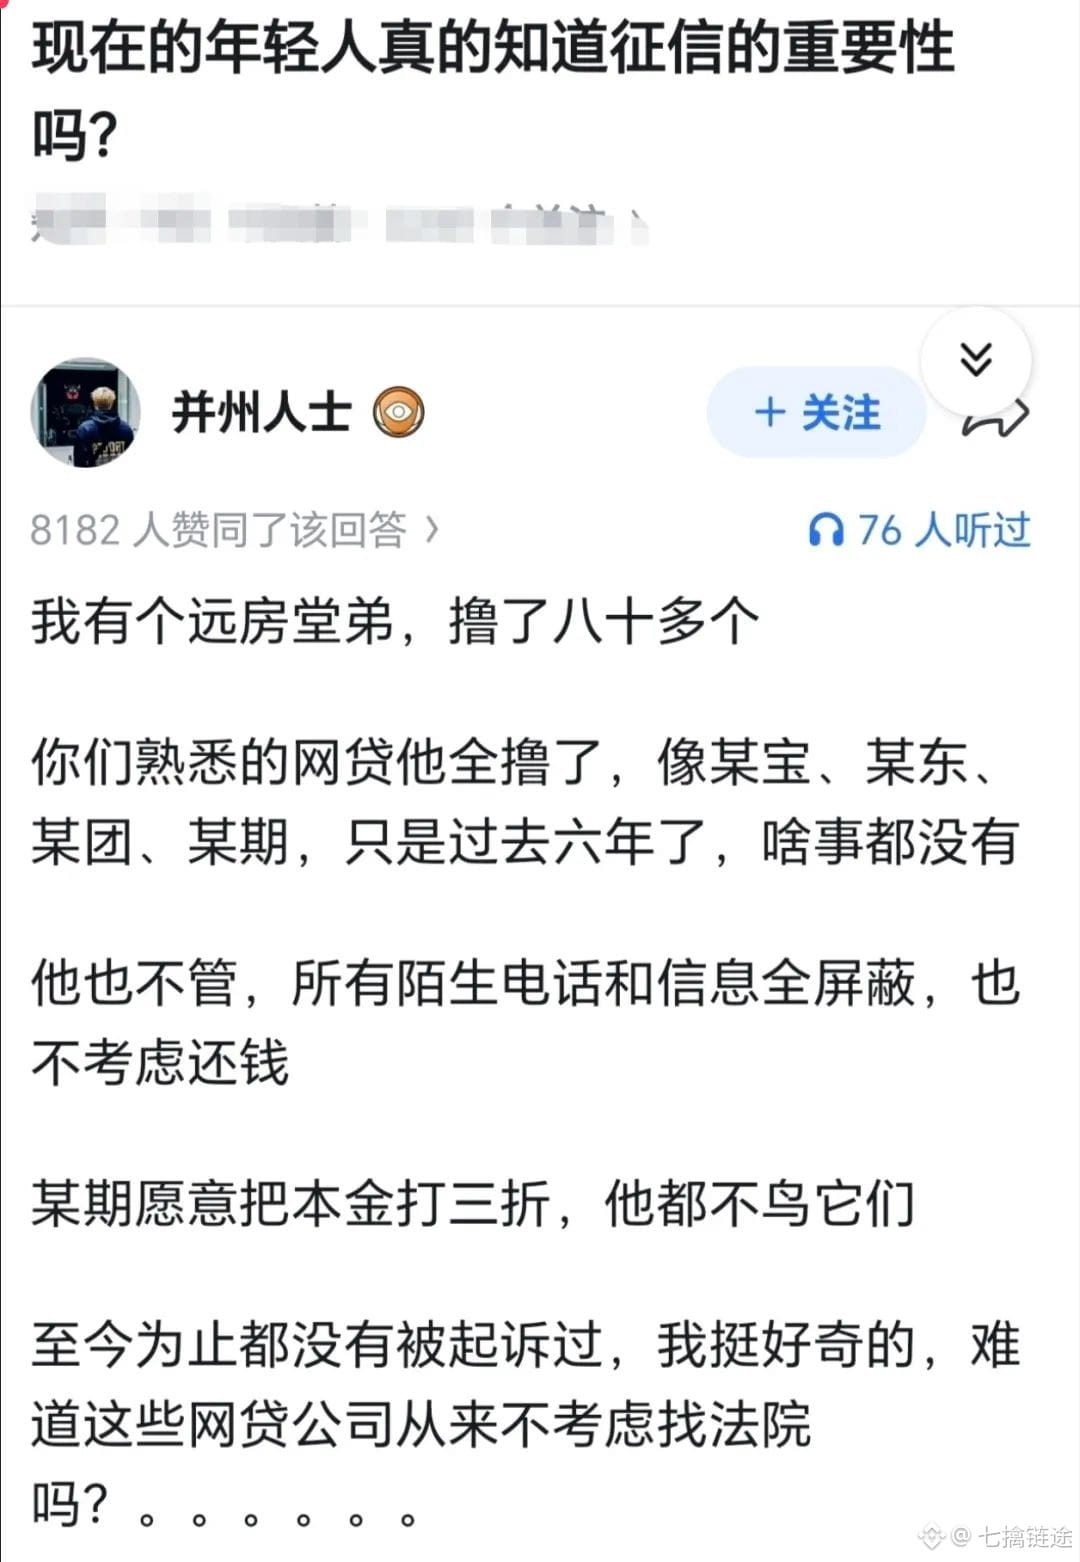
As pessoas hoje em dia sabem da importância do histórico de crédito?
As pessoas hoje em dia sabem da importância do histórico de crédito?
3
5.7k
·
--
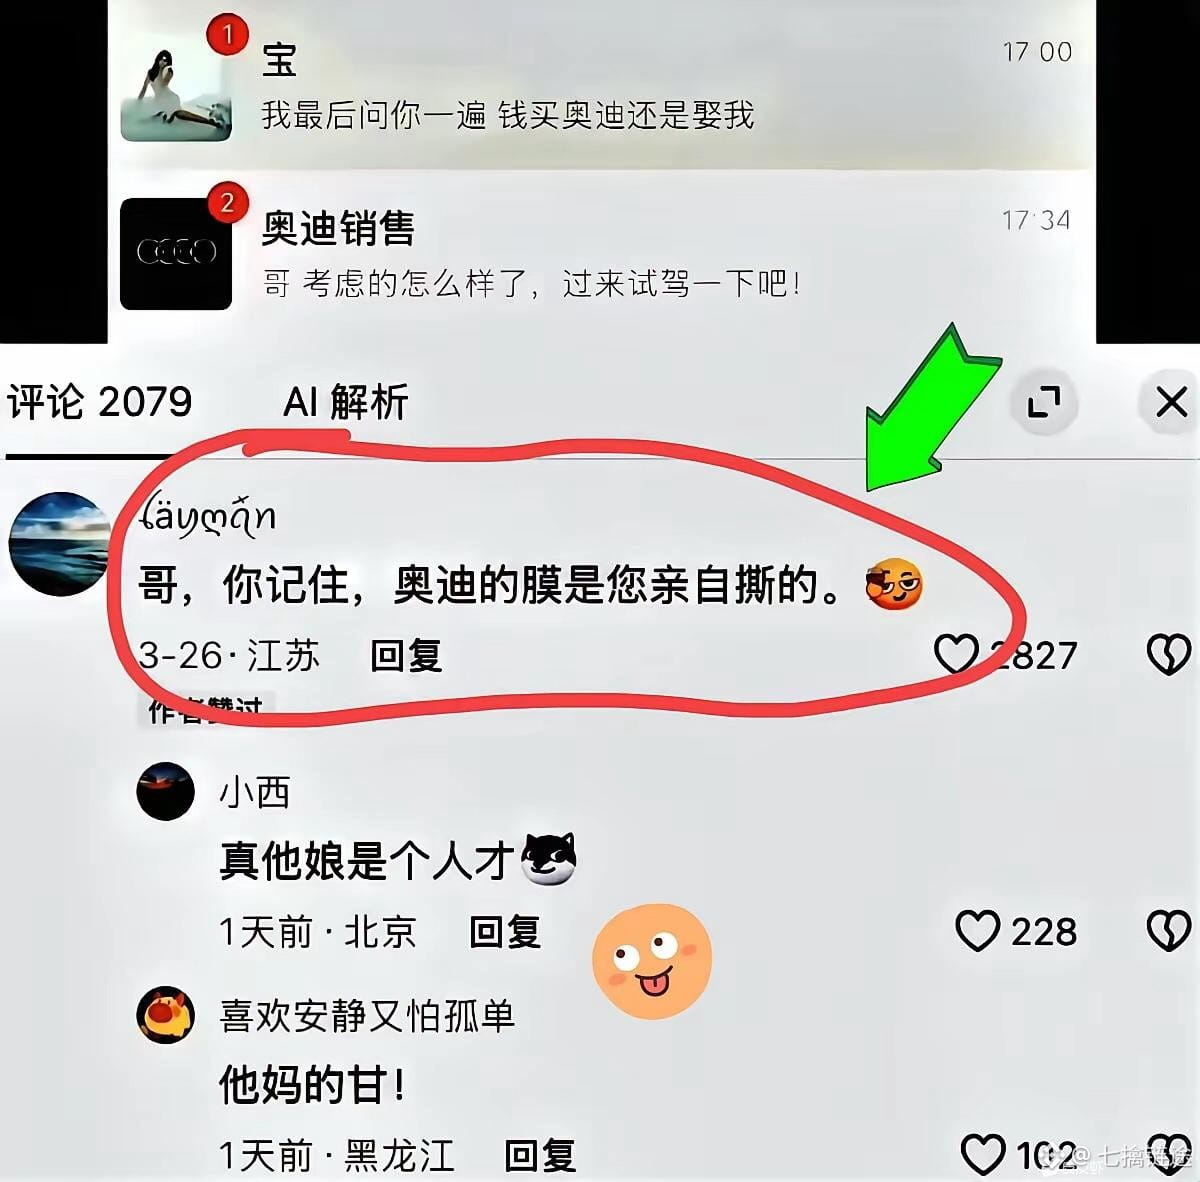
Também é possível que, quando tiver um Audi, acabe arrancando ainda mais películas.
Também é possível que, quando tiver um Audi, acabe arrancando ainda mais películas.
1
145
·
--
DOGE com tendência baixista no momento: a desalavancagem ainda não terminou; não confunda uma recuperação com uma reversão
Em poucas palavras, $DOGE
{future}(DOGEUSDT)
O mercado não está muito favorável neste momento. Entre 19 e 20 de outubro, o preço oscilou repetidamente na faixa dos 0,078–0,080 dólares, recuando cerca de 18% face ao máximo de 0,097 dólares registado no início de outubro. Nas últimas 24 horas, foram liquidados cerca de 4,78 milhões de dólares em contratos de DOGE, dos quais 84% eram posições longas; as liquidações globais de derivados totalizaram cerca de 10,51 milhões de dólares, com as posições longas a representarem aproximadamente 93,8%. O que é que isto significa? Não se trata de uma simples «limpeza do mercado»: as posições longas alavancadas estão a ser liquidadas à força, e a cascata de liquidações continua a pressionar o preço.
Vejamos agora o mercado à vista: na semana terminada a 11 de outubro, o DOGE registou saídas líquidas de 57,2 milhões de dólares, enquanto o preço caiu 7,84%–9% no mesmo período. As saídas não foram absorvidas de forma eficaz pela procura fora das bolsas, e o centro de gravidade do preço está a descer. O que torna a situação ainda mais complicada é a estrutura de detenção: 13 endereços detêm, em conjunto, cerca de 46,18% da oferta em circulação, e os endereços de exchanges representam pelo menos 16%. Com este nível de concentração, a profundidade do livro de ordens é muito sensível às transferências de grandes detentores; basta surgir potencial oferta acima do preço atual para que as recuperações sejam facilmente travadas. Além disso, o ETF de DOGE da Bitwise (BWOW) encerrou a 14 de outubro, reduzindo marginalmente os canais institucionais. Assim, a recuperação depende mais dos fundos já existentes do que de novas entradas.
Por isso, o cenário de base é baixista: se o preço fechar abaixo de 0,078–0,080 no gráfico diário, enquanto o OI volta a subir e as liquidações voltam a concentrar-se nas posições longas, isso indicará que também a procura de suporte está a recuar. Nesse caso, será preciso olhar para a zona de vazio de liquidez na estrutura semanal — não se apresse a tentar adivinhar o fundo durante a queda. Por outro lado, só haverá possibilidade de formar um fundo por exaustão se o preço se mantiver acima de 0,078–0,080, as saídas no mercado à vista abrandarem e o OI, após contrair, voltar a subir moderadamente. Mas, antes de recuperar a zona de confluência das médias móveis entre 0,0876 e 0,090, a estrutura da recuperação continuará a ser apenas uma correção após a desalavancagem, e não uma reversão da tendência. Neste momento, é mais sensato adotar uma postura baixista.
DOGE com tendência baixista no momento: a desalavancagem ainda não terminou; não confunda uma recuperação com uma reversão
Em poucas palavras, $DOGE
O mercado não está muito favorável neste momento. Entre 19 e 20 de outubro, o preço oscilou repetidamente na faixa dos 0,078–0,080 dólares, recuando cerca de 18% face ao máximo de 0,097 dólares registado no início de outubro. Nas últimas 24 horas, foram liquidados cerca de 4,78 milhões de dólares em contratos de DOGE, dos quais 84% eram posições longas; as liquidações globais de derivados totalizaram cerca de 10,51 milhões de dólares, com as posições longas a representarem aproximadamente 93,8%. O que é que isto significa? Não se trata de uma simples «limpeza do mercado»: as posições longas alavancadas estão a ser liquidadas à força, e a cascata de liquidações continua a pressionar o preço.
Vejamos agora o mercado à vista: na semana terminada a 11 de outubro, o DOGE registou saídas líquidas de 57,2 milhões de dólares, enquanto o preço caiu 7,84%–9% no mesmo período. As saídas não foram absorvidas de forma eficaz pela procura fora das bolsas, e o centro de gravidade do preço está a descer. O que torna a situação ainda mais complicada é a estrutura de detenção: 13 endereços detêm, em conjunto, cerca de 46,18% da oferta em circulação, e os endereços de exchanges representam pelo menos 16%. Com este nível de concentração, a profundidade do livro de ordens é muito sensível às transferências de grandes detentores; basta surgir potencial oferta acima do preço atual para que as recuperações sejam facilmente travadas. Além disso, o ETF de DOGE da Bitwise (BWOW) encerrou a 14 de outubro, reduzindo marginalmente os canais institucionais. Assim, a recuperação depende mais dos fundos já existentes do que de novas entradas.
Por isso, o cenário de base é baixista: se o preço fechar abaixo de 0,078–0,080 no gráfico diário, enquanto o OI volta a subir e as liquidações voltam a concentrar-se nas posições longas, isso indicará que também a procura de suporte está a recuar. Nesse caso, será preciso olhar para a zona de vazio de liquidez na estrutura semanal — não se apresse a tentar adivinhar o fundo durante a queda. Por outro lado, só haverá possibilidade de formar um fundo por exaustão se o preço se mantiver acima de 0,078–0,080, as saídas no mercado à vista abrandarem e o OI, após contrair, voltar a subir moderadamente. Mas, antes de recuperar a zona de confluência das médias móveis entre 0,0876 e 0,090, a estrutura da recuperação continuará a ser apenas uma correção após a desalavancagem, e não uma reversão da tendência. Neste momento, é mais sensato adotar uma postura baixista.
Em poucas palavras, $DOGE
O mercado não está muito favorável neste momento. Entre 19 e 20 de outubro, o preço oscilou repetidamente na faixa dos 0,078–0,080 dólares, recuando cerca de 18% face ao máximo de 0,097 dólares registado no início de outubro. Nas últimas 24 horas, foram liquidados cerca de 4,78 milhões de dólares em contratos de DOGE, dos quais 84% eram posições longas; as liquidações globais de derivados totalizaram cerca de 10,51 milhões de dólares, com as posições longas a representarem aproximadamente 93,8%. O que é que isto significa? Não se trata de uma simples «limpeza do mercado»: as posições longas alavancadas estão a ser liquidadas à força, e a cascata de liquidações continua a pressionar o preço.
Vejamos agora o mercado à vista: na semana terminada a 11 de outubro, o DOGE registou saídas líquidas de 57,2 milhões de dólares, enquanto o preço caiu 7,84%–9% no mesmo período. As saídas não foram absorvidas de forma eficaz pela procura fora das bolsas, e o centro de gravidade do preço está a descer. O que torna a situação ainda mais complicada é a estrutura de detenção: 13 endereços detêm, em conjunto, cerca de 46,18% da oferta em circulação, e os endereços de exchanges representam pelo menos 16%. Com este nível de concentração, a profundidade do livro de ordens é muito sensível às transferências de grandes detentores; basta surgir potencial oferta acima do preço atual para que as recuperações sejam facilmente travadas. Além disso, o ETF de DOGE da Bitwise (BWOW) encerrou a 14 de outubro, reduzindo marginalmente os canais institucionais. Assim, a recuperação depende mais dos fundos já existentes do que de novas entradas.
Por isso, o cenário de base é baixista: se o preço fechar abaixo de 0,078–0,080 no gráfico diário, enquanto o OI volta a subir e as liquidações voltam a concentrar-se nas posições longas, isso indicará que também a procura de suporte está a recuar. Nesse caso, será preciso olhar para a zona de vazio de liquidez na estrutura semanal — não se apresse a tentar adivinhar o fundo durante a queda. Por outro lado, só haverá possibilidade de formar um fundo por exaustão se o preço se mantiver acima de 0,078–0,080, as saídas no mercado à vista abrandarem e o OI, após contrair, voltar a subir moderadamente. Mas, antes de recuperar a zona de confluência das médias móveis entre 0,0876 e 0,090, a estrutura da recuperação continuará a ser apenas uma correção após a desalavancagem, e não uma reversão da tendência. Neste momento, é mais sensato adotar uma postura baixista.
95
·
--
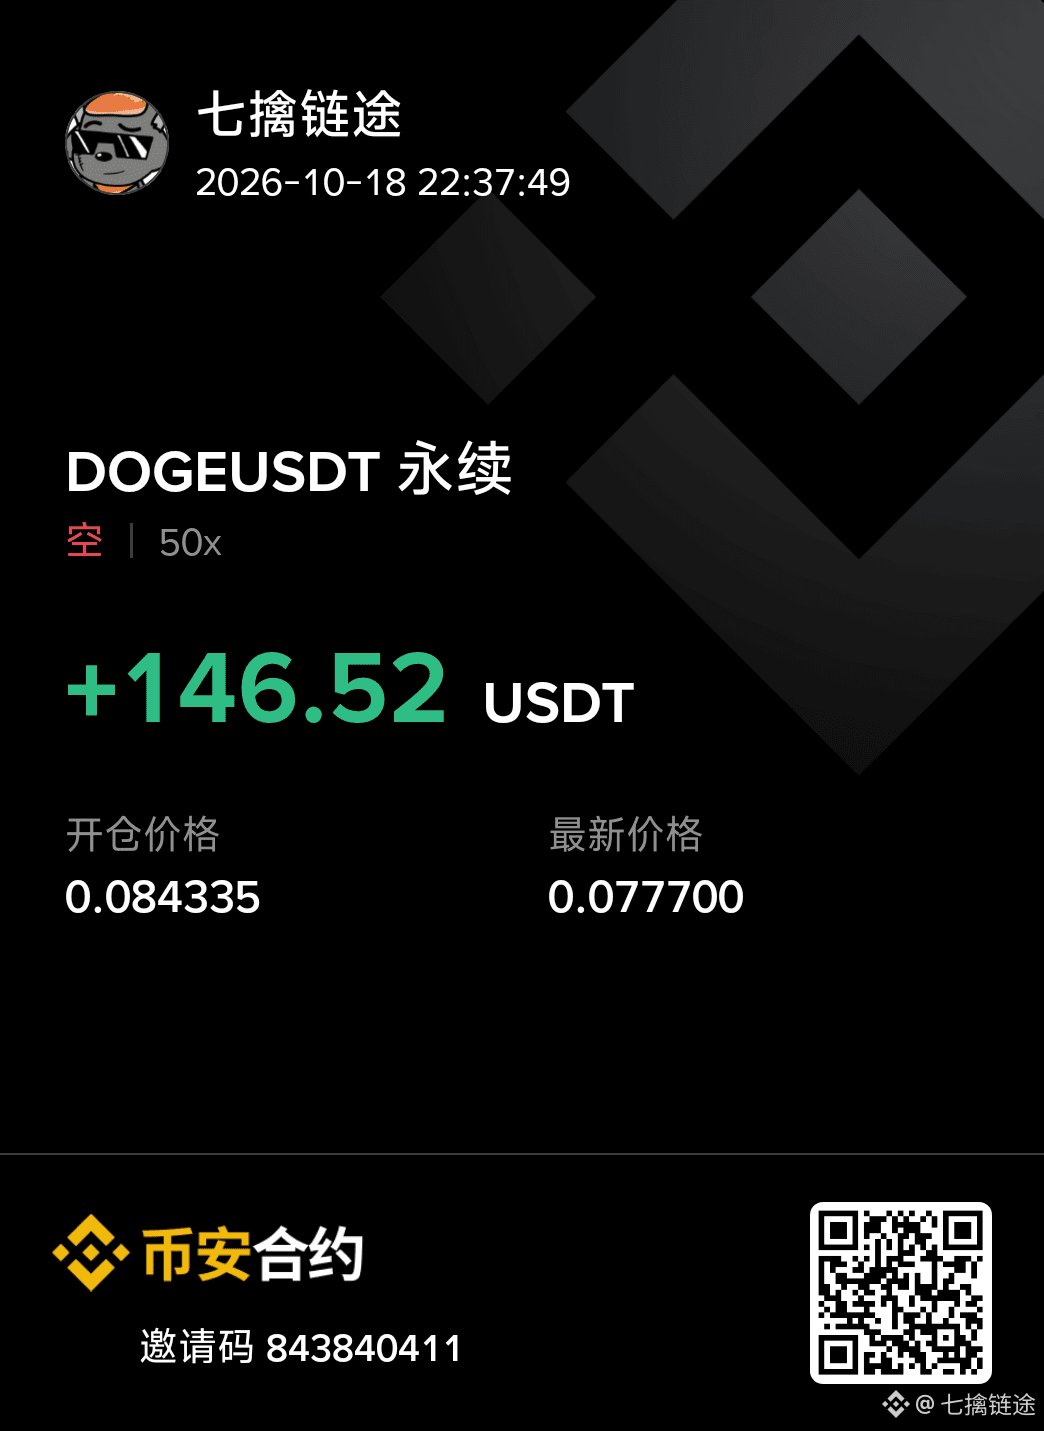
Acabei de olhar o celular e vi alguns analistas dizendo que $DOGE pode estar prestes a registrar a primeira “cruz da morte” diária de 2026 — ou seja, a média móvel de 50 dias deve cruzar para baixo a de 200 dias.
O sinal dos ursos 📡 chegou. É só continuar vendido.
Acabei de olhar o celular e vi alguns analistas dizendo que $DOGE pode estar prestes a registrar a primeira “cruz da morte” diária de 2026 — ou seja, a média móvel de 50 dias deve cruzar para baixo a de 200 dias.
O sinal dos ursos 📡 chegou. É só continuar vendido.
O sinal dos ursos 📡 chegou. É só continuar vendido.
444
·
--
🚨 CZ lança um comunicado impactante: a rotação do dinheiro quente está em curso! Os fundos estão migrando das ações de conceito de IA para o mercado cripto!
🧠 Lógica central: CZ apontou que “humanos e IA sempre precisam de um sistema monetário”. Com a concretização do evento de aquisição da Nvidia, a avaliação do setor de IA começou a esfriar, e os fundos precisam urgentemente तलाशar ativos no mercado digital com beta mais alto.
📊 Validação de mercado:
✅ BTC rompeu com força a marca de US$ 81 mil (preço atual $80,768, 24h +3.79%), abrindo espaço para alta.
✅ As altcoins começaram a ganhar força, com desempenho superior ao do mercado em geral.
✅ O efeito gangorra do mercado de capitais ficou evidente, e os fundos com avaliação elevada do setor de IA começaram a voltar para o mundo cripto.
💡 Quando as ações de tecnologia tradicionais perdem sua narrativa explosiva, o mercado cripto, com alta liquidez e alta volatilidade, torna-se o novo alvo do dinheiro quente.$BTC
{future}(BTCUSDT)
#BTC突破7万大关 #CZ #山寨季
🚨 CZ lança um comunicado impactante: a rotação do dinheiro quente está em curso! Os fundos estão migrando das ações de conceito de IA para o mercado cripto!
🧠 Lógica central: CZ apontou que “humanos e IA sempre precisam de um sistema monetário”. Com a concretização do evento de aquisição da Nvidia, a avaliação do setor de IA começou a esfriar, e os fundos precisam urgentemente तलाशar ativos no mercado digital com beta mais alto.
📊 Validação de mercado:
✅ BTC rompeu com força a marca de US$ 81 mil (preço atual $80,768, 24h +3.79%), abrindo espaço para alta.
✅ As altcoins começaram a ganhar força, com desempenho superior ao do mercado em geral.
✅ O efeito gangorra do mercado de capitais ficou evidente, e os fundos com avaliação elevada do setor de IA começaram a voltar para o mundo cripto.
💡 Quando as ações de tecnologia tradicionais perdem sua narrativa explosiva, o mercado cripto, com alta liquidez e alta volatilidade, torna-se o novo alvo do dinheiro quente.$BTC
#BTC突破7万大关 #CZ #山寨季
🧠 Lógica central: CZ apontou que “humanos e IA sempre precisam de um sistema monetário”. Com a concretização do evento de aquisição da Nvidia, a avaliação do setor de IA começou a esfriar, e os fundos precisam urgentemente तलाशar ativos no mercado digital com beta mais alto.
📊 Validação de mercado:
✅ BTC rompeu com força a marca de US$ 81 mil (preço atual $80,768, 24h +3.79%), abrindo espaço para alta.
✅ As altcoins começaram a ganhar força, com desempenho superior ao do mercado em geral.
✅ O efeito gangorra do mercado de capitais ficou evidente, e os fundos com avaliação elevada do setor de IA começaram a voltar para o mundo cripto.
💡 Quando as ações de tecnologia tradicionais perdem sua narrativa explosiva, o mercado cripto, com alta liquidez e alta volatilidade, torna-se o novo alvo do dinheiro quente.$BTC
#BTC突破7万大关 #CZ #山寨季
169
·
--
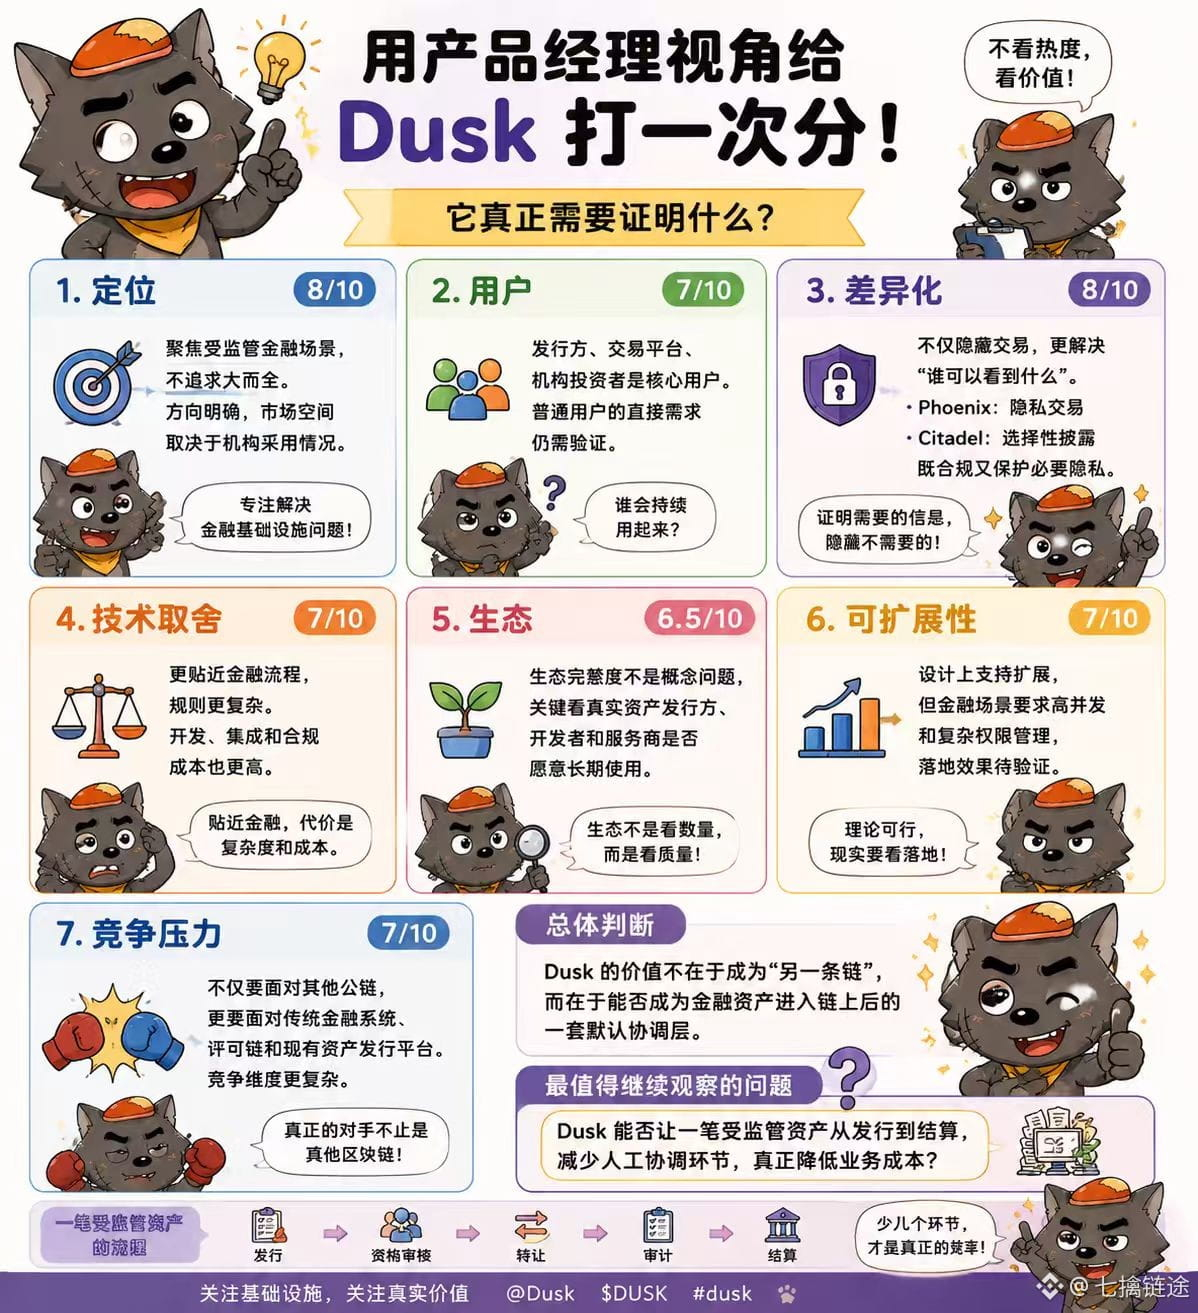
Se eu der uma nota ao Dusk com a perspectiva de um gerente de produto, eu não olharia primeiro para o sentimento do mercado; eu perguntaria primeiro: ele resolve um problema real de infraestrutura financeira existente.
Posicionamento: 8/10. O Dusk escolhe cenários de ativos sob regulamentação, e não a rota genérica que busca permitir implantação sem barreiras para todas as aplicações. Esse direcionamento é mais focado, mas também significa que o tamanho do mercado depende de as instituições estarem dispostas a adotá-lo.
Usuários: 7/10. Emissores, plataformas de negociação e investidores institucionais podem ser usuários-chave, porque precisam lidar com qualificações, permissões, privacidade e liquidação. Mas se usuários comuns conseguem sentir diretamente o valor, ainda precisa ser validado.
Diferenciação: 8/10. O foco do Dusk não é apenas ocultar transações, e sim lidar com “quem pode ver o quê”. A Phoenix oferece recursos de transações privadas, e a Citadel dá suporte à divulgação seletiva, permitindo que as instituições comprovem as informações necessárias, ao mesmo tempo em que reduzem a exposição de dados não relacionados.
Trade-offs técnicos: 7/10. Comparado a blockchains públicas genéricas como o Ethereum, o Dusk está mais alinhado com fluxos financeiros, mas o custo é que as regras ficam mais complexas. Os custos de desenvolvimento, integração e adequação à conformidade também tendem a aumentar. Ecossistema e escalabilidade: no final, depende de emissores de ativos do mundo real, desenvolvedores e provedores de serviços continuarem usando.
Portanto, meu julgamento é: o maior desafio do Dusk não é provar que a tecnologia é viável, e sim provar que esse design especializado para finanças reduz custos do mundo real. Se, após a integração, não houver uma melhoria claramente perceptível nos processos de emissão, transferência e auditoria, então a vantagem técnica pode ser apenas adicionar uma camada a mais de arquitetura complexa.
Acredito que as perguntas mais valiosas a acompanhar não são o preço, e sim: o Dusk consegue fazer com que uma operação de um ativo regulamentado, do momento da emissão até a liquidação, reduza as etapas manuais de coordenação? Essa resposta é que vai determinar se ele realmente se tornará uma infraestrutura financeira.@Dusk_Foundation $DUSK #dusk
Se eu der uma nota ao Dusk com a perspectiva de um gerente de produto, eu não olharia primeiro para o sentimento do mercado; eu perguntaria primeiro: ele resolve um problema real de infraestrutura financeira existente.
Posicionamento: 8/10. O Dusk escolhe cenários de ativos sob regulamentação, e não a rota genérica que busca permitir implantação sem barreiras para todas as aplicações. Esse direcionamento é mais focado, mas também significa que o tamanho do mercado depende de as instituições estarem dispostas a adotá-lo.
Usuários: 7/10. Emissores, plataformas de negociação e investidores institucionais podem ser usuários-chave, porque precisam lidar com qualificações, permissões, privacidade e liquidação. Mas se usuários comuns conseguem sentir diretamente o valor, ainda precisa ser validado.
Diferenciação: 8/10. O foco do Dusk não é apenas ocultar transações, e sim lidar com “quem pode ver o quê”. A Phoenix oferece recursos de transações privadas, e a Citadel dá suporte à divulgação seletiva, permitindo que as instituições comprovem as informações necessárias, ao mesmo tempo em que reduzem a exposição de dados não relacionados.
Trade-offs técnicos: 7/10. Comparado a blockchains públicas genéricas como o Ethereum, o Dusk está mais alinhado com fluxos financeiros, mas o custo é que as regras ficam mais complexas. Os custos de desenvolvimento, integração e adequação à conformidade também tendem a aumentar. Ecossistema e escalabilidade: no final, depende de emissores de ativos do mundo real, desenvolvedores e provedores de serviços continuarem usando.
Portanto, meu julgamento é: o maior desafio do Dusk não é provar que a tecnologia é viável, e sim provar que esse design especializado para finanças reduz custos do mundo real. Se, após a integração, não houver uma melhoria claramente perceptível nos processos de emissão, transferência e auditoria, então a vantagem técnica pode ser apenas adicionar uma camada a mais de arquitetura complexa.
Acredito que as perguntas mais valiosas a acompanhar não são o preço, e sim: o Dusk consegue fazer com que uma operação de um ativo regulamentado, do momento da emissão até a liquidação, reduza as etapas manuais de coordenação? Essa resposta é que vai determinar se ele realmente se tornará uma infraestrutura financeira.@Dusk $DUSK #dusk
Posicionamento: 8/10. O Dusk escolhe cenários de ativos sob regulamentação, e não a rota genérica que busca permitir implantação sem barreiras para todas as aplicações. Esse direcionamento é mais focado, mas também significa que o tamanho do mercado depende de as instituições estarem dispostas a adotá-lo.
Usuários: 7/10. Emissores, plataformas de negociação e investidores institucionais podem ser usuários-chave, porque precisam lidar com qualificações, permissões, privacidade e liquidação. Mas se usuários comuns conseguem sentir diretamente o valor, ainda precisa ser validado.
Diferenciação: 8/10. O foco do Dusk não é apenas ocultar transações, e sim lidar com “quem pode ver o quê”. A Phoenix oferece recursos de transações privadas, e a Citadel dá suporte à divulgação seletiva, permitindo que as instituições comprovem as informações necessárias, ao mesmo tempo em que reduzem a exposição de dados não relacionados.
Trade-offs técnicos: 7/10. Comparado a blockchains públicas genéricas como o Ethereum, o Dusk está mais alinhado com fluxos financeiros, mas o custo é que as regras ficam mais complexas. Os custos de desenvolvimento, integração e adequação à conformidade também tendem a aumentar. Ecossistema e escalabilidade: no final, depende de emissores de ativos do mundo real, desenvolvedores e provedores de serviços continuarem usando.
Portanto, meu julgamento é: o maior desafio do Dusk não é provar que a tecnologia é viável, e sim provar que esse design especializado para finanças reduz custos do mundo real. Se, após a integração, não houver uma melhoria claramente perceptível nos processos de emissão, transferência e auditoria, então a vantagem técnica pode ser apenas adicionar uma camada a mais de arquitetura complexa.
Acredito que as perguntas mais valiosas a acompanhar não são o preço, e sim: o Dusk consegue fazer com que uma operação de um ativo regulamentado, do momento da emissão até a liquidação, reduza as etapas manuais de coordenação? Essa resposta é que vai determinar se ele realmente se tornará uma infraestrutura financeira.@Dusk $DUSK #dusk
98
·
--
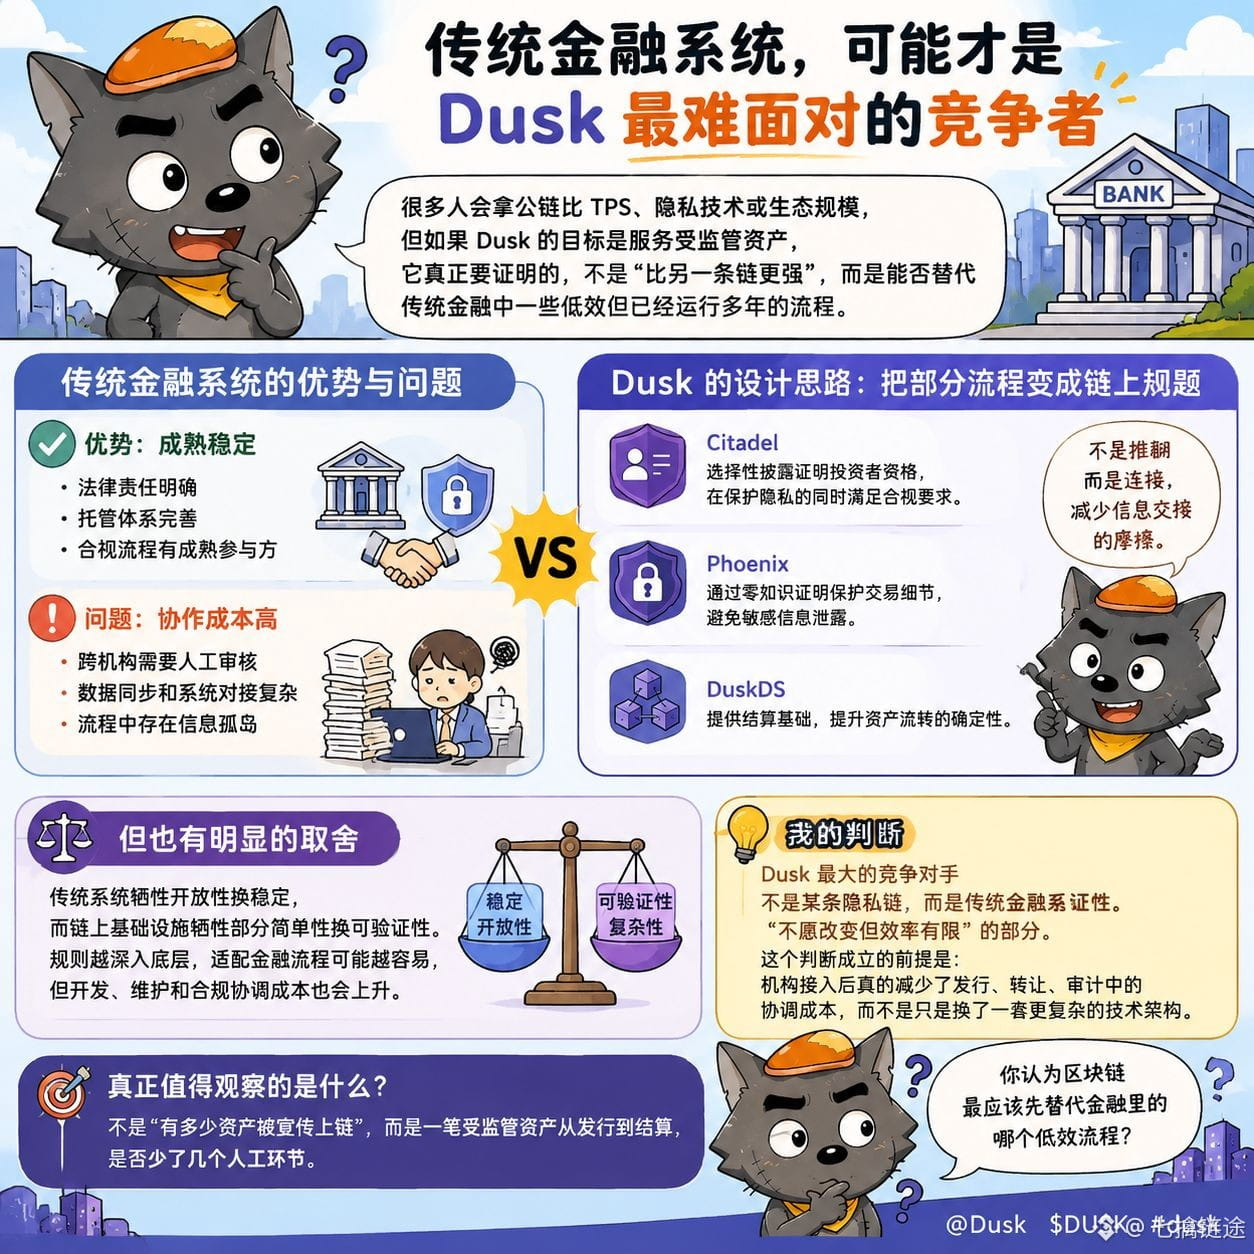
Os sistemas financeiros tradicionais talvez sejam o concorrente mais difícil que a Dusk precisa enfrentar.
Muitas pessoas, ao comparar a concorrência entre blockchains públicas, tendem a se concentrar em TPS, tecnologia de privacidade ou no tamanho do ecossistema. Mas se o objetivo da Dusk é atender ativos sob regulação, acredito que o que ela realmente precisa provar não é “ser mais forte do que outra cadeia”, e sim se consegue substituir alguns dos processos ineficientes da finança tradicional que já funcionam há muitos anos.
A vantagem do sistema financeiro tradicional é a maturidade: responsabilidade legal, sistemas de custódia e processos de conformidade têm participantes claramente definidos. O problema é que, na colaboração entre instituições, grande parte dos custos vem de revisões manuais, sincronização de dados e integração de sistemas. O foco do design da Dusk não é derrubar esses sistemas, e sim tentar transformar parte desses fluxos em regras executadas na cadeia. Por exemplo, o Citadel usa provas de divulgação seletiva para comprovar a qualificação dos investidores; o Phoenix protege os detalhes das transações por meio de provas de conhecimento zero; e o DuskDS fornece a base para a liquidação. Para as instituições, o valor não está apenas em “colocar na cadeia”, mas em reduzir o atrito na troca de informações.
Mas aqui também há compensações evidentes: os sistemas tradicionais sacrificam abertura em troca de estabilidade, enquanto a infraestrutura on-chain sacrifica certa simplicidade em troca de verificabilidade. Quanto mais fundo as regras vão na camada subjacente, mais fácil pode ser adaptar aos processos financeiros; porém, os custos de desenvolvimento, manutenção e coordenação de conformidade também tendem a aumentar.
Por isso, minha avaliação é: o maior concorrente da Dusk não é alguma cadeia de privacidade específica, e sim a parte do sistema financeiro tradicional que “não quer mudar”, mas que tem eficiência limitada. Essa avaliação só se sustenta se, após a integração, as instituições realmente reduzirem os custos de coordenação na emissão, transferência e auditoria — e não apenas substituírem por um conjunto de uma arquitetura tecnológica mais complexa.
Os dados que realmente valem a pena observar não são “quantos ativos foram promovidos como estando na cadeia”, e sim se um ativo sob regulação, do momento da emissão até a liquidação, teve menos alguns passos manuais. Na sua opinião, qual processo ineficiente do setor financeiro a blockchain deveria substituir primeiro?@Dusk_Foundation $DUSK #dusk
Os sistemas financeiros tradicionais talvez sejam o concorrente mais difícil que a Dusk precisa enfrentar.
Muitas pessoas, ao comparar a concorrência entre blockchains públicas, tendem a se concentrar em TPS, tecnologia de privacidade ou no tamanho do ecossistema. Mas se o objetivo da Dusk é atender ativos sob regulação, acredito que o que ela realmente precisa provar não é “ser mais forte do que outra cadeia”, e sim se consegue substituir alguns dos processos ineficientes da finança tradicional que já funcionam há muitos anos.
A vantagem do sistema financeiro tradicional é a maturidade: responsabilidade legal, sistemas de custódia e processos de conformidade têm participantes claramente definidos. O problema é que, na colaboração entre instituições, grande parte dos custos vem de revisões manuais, sincronização de dados e integração de sistemas. O foco do design da Dusk não é derrubar esses sistemas, e sim tentar transformar parte desses fluxos em regras executadas na cadeia. Por exemplo, o Citadel usa provas de divulgação seletiva para comprovar a qualificação dos investidores; o Phoenix protege os detalhes das transações por meio de provas de conhecimento zero; e o DuskDS fornece a base para a liquidação. Para as instituições, o valor não está apenas em “colocar na cadeia”, mas em reduzir o atrito na troca de informações.
Mas aqui também há compensações evidentes: os sistemas tradicionais sacrificam abertura em troca de estabilidade, enquanto a infraestrutura on-chain sacrifica certa simplicidade em troca de verificabilidade. Quanto mais fundo as regras vão na camada subjacente, mais fácil pode ser adaptar aos processos financeiros; porém, os custos de desenvolvimento, manutenção e coordenação de conformidade também tendem a aumentar.
Por isso, minha avaliação é: o maior concorrente da Dusk não é alguma cadeia de privacidade específica, e sim a parte do sistema financeiro tradicional que “não quer mudar”, mas que tem eficiência limitada. Essa avaliação só se sustenta se, após a integração, as instituições realmente reduzirem os custos de coordenação na emissão, transferência e auditoria — e não apenas substituírem por um conjunto de uma arquitetura tecnológica mais complexa.
Os dados que realmente valem a pena observar não são “quantos ativos foram promovidos como estando na cadeia”, e sim se um ativo sob regulação, do momento da emissão até a liquidação, teve menos alguns passos manuais. Na sua opinião, qual processo ineficiente do setor financeiro a blockchain deveria substituir primeiro?@Dusk $DUSK #dusk
Muitas pessoas, ao comparar a concorrência entre blockchains públicas, tendem a se concentrar em TPS, tecnologia de privacidade ou no tamanho do ecossistema. Mas se o objetivo da Dusk é atender ativos sob regulação, acredito que o que ela realmente precisa provar não é “ser mais forte do que outra cadeia”, e sim se consegue substituir alguns dos processos ineficientes da finança tradicional que já funcionam há muitos anos.
A vantagem do sistema financeiro tradicional é a maturidade: responsabilidade legal, sistemas de custódia e processos de conformidade têm participantes claramente definidos. O problema é que, na colaboração entre instituições, grande parte dos custos vem de revisões manuais, sincronização de dados e integração de sistemas. O foco do design da Dusk não é derrubar esses sistemas, e sim tentar transformar parte desses fluxos em regras executadas na cadeia. Por exemplo, o Citadel usa provas de divulgação seletiva para comprovar a qualificação dos investidores; o Phoenix protege os detalhes das transações por meio de provas de conhecimento zero; e o DuskDS fornece a base para a liquidação. Para as instituições, o valor não está apenas em “colocar na cadeia”, mas em reduzir o atrito na troca de informações.
Mas aqui também há compensações evidentes: os sistemas tradicionais sacrificam abertura em troca de estabilidade, enquanto a infraestrutura on-chain sacrifica certa simplicidade em troca de verificabilidade. Quanto mais fundo as regras vão na camada subjacente, mais fácil pode ser adaptar aos processos financeiros; porém, os custos de desenvolvimento, manutenção e coordenação de conformidade também tendem a aumentar.
Por isso, minha avaliação é: o maior concorrente da Dusk não é alguma cadeia de privacidade específica, e sim a parte do sistema financeiro tradicional que “não quer mudar”, mas que tem eficiência limitada. Essa avaliação só se sustenta se, após a integração, as instituições realmente reduzirem os custos de coordenação na emissão, transferência e auditoria — e não apenas substituírem por um conjunto de uma arquitetura tecnológica mais complexa.
Os dados que realmente valem a pena observar não são “quantos ativos foram promovidos como estando na cadeia”, e sim se um ativo sob regulação, do momento da emissão até a liquidação, teve menos alguns passos manuais. Na sua opinião, qual processo ineficiente do setor financeiro a blockchain deveria substituir primeiro?@Dusk $DUSK #dusk
147
·
--
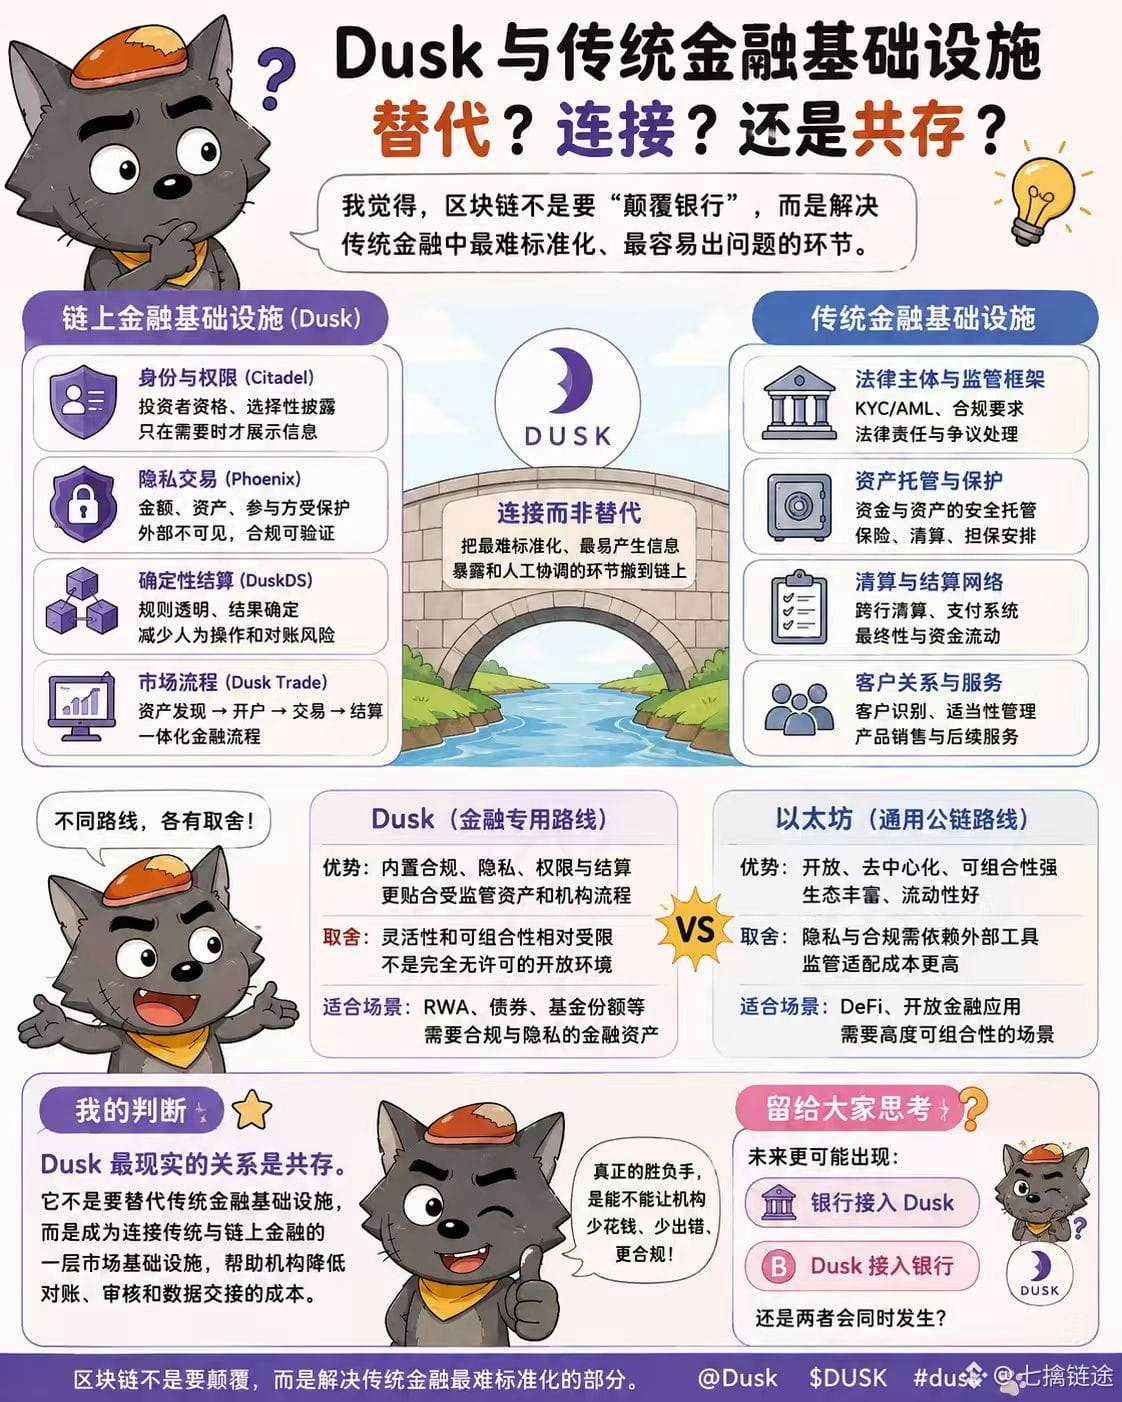
Sempre que vejo “blockchain vai substituir bancos”, eu paro por um instante. O que realmente torna bancos e corretoras difíceis não é só a contabilidade, mas também a custódia, a verificação de credenciais, as limitações de transferência, a liquidação e a cadeia de responsabilidade. Colocar tudo isso diretamente em uma blockchain pública talvez não fique necessariamente mais simples.
O que vejo através do Dusk, na verdade, é uma rota de “conectar tudo”. Ela coloca, na mesma base, a identidade e a divulgação seletiva do Citadel, as transferências privadas do Phoenix e a liquidação determinística do DuskDS. O Dusk Trade, por sua vez, está atualmente posicionado na camada de produto: organiza o fluxo em torno da abertura de conta do investidor, da conexão de carteira, das transações e da coordenação da liquidação. O significado para o usuário é bem direto: credenciais, ativos e o status de liquidação que antes ficavam dispersos em sistemas diferentes, agora têm a chance de serem encadeados sob um mesmo conjunto de regras.
Em comparação com um ambiente mais aberto e genérico como o Ethereum, o Dusk é mais proativo ao levar permissões financeiras e privacidade para dentro da infraestrutura. Em contrapartida, isso traz uma maior complexidade de regras e um custo maior de integração. Não é apenas copiar funções bancárias; é uma busca para se tornar a camada de coordenação entre bancos, plataformas de negociação e ativos on-chain.
Por isso, meu julgamento é: o caminho mais realista do Dusk é coexistir, não substituir. A condição é que ele realmente reduza reconciliações, auditorias manuais e a transferência de dados entre sistemas—e não apenas “mover” a complexidade dos bastidores tradicionais para dentro da cadeia. O que realmente vale a pena verificar não é “as instituições vão ou não para a blockchain”, mas sim, após a integração, quantas etapas um ativo regulado elimina no processo, do emissor até a liquidação. Você acha mais promissor “bancos conectando na cadeia” ou “conectar na banca”?@Dusk_Foundation $DUSK
{spot}(DUSKUSDT)
#dusk
Sempre que vejo “blockchain vai substituir bancos”, eu paro por um instante. O que realmente torna bancos e corretoras difíceis não é só a contabilidade, mas também a custódia, a verificação de credenciais, as limitações de transferência, a liquidação e a cadeia de responsabilidade. Colocar tudo isso diretamente em uma blockchain pública talvez não fique necessariamente mais simples.
O que vejo através do Dusk, na verdade, é uma rota de “conectar tudo”. Ela coloca, na mesma base, a identidade e a divulgação seletiva do Citadel, as transferências privadas do Phoenix e a liquidação determinística do DuskDS. O Dusk Trade, por sua vez, está atualmente posicionado na camada de produto: organiza o fluxo em torno da abertura de conta do investidor, da conexão de carteira, das transações e da coordenação da liquidação. O significado para o usuário é bem direto: credenciais, ativos e o status de liquidação que antes ficavam dispersos em sistemas diferentes, agora têm a chance de serem encadeados sob um mesmo conjunto de regras.
Em comparação com um ambiente mais aberto e genérico como o Ethereum, o Dusk é mais proativo ao levar permissões financeiras e privacidade para dentro da infraestrutura. Em contrapartida, isso traz uma maior complexidade de regras e um custo maior de integração. Não é apenas copiar funções bancárias; é uma busca para se tornar a camada de coordenação entre bancos, plataformas de negociação e ativos on-chain.
Por isso, meu julgamento é: o caminho mais realista do Dusk é coexistir, não substituir. A condição é que ele realmente reduza reconciliações, auditorias manuais e a transferência de dados entre sistemas—e não apenas “mover” a complexidade dos bastidores tradicionais para dentro da cadeia. O que realmente vale a pena verificar não é “as instituições vão ou não para a blockchain”, mas sim, após a integração, quantas etapas um ativo regulado elimina no processo, do emissor até a liquidação. Você acha mais promissor “bancos conectando na cadeia” ou “conectar na banca”?@Dusk $DUSK
#dusk
O que vejo através do Dusk, na verdade, é uma rota de “conectar tudo”. Ela coloca, na mesma base, a identidade e a divulgação seletiva do Citadel, as transferências privadas do Phoenix e a liquidação determinística do DuskDS. O Dusk Trade, por sua vez, está atualmente posicionado na camada de produto: organiza o fluxo em torno da abertura de conta do investidor, da conexão de carteira, das transações e da coordenação da liquidação. O significado para o usuário é bem direto: credenciais, ativos e o status de liquidação que antes ficavam dispersos em sistemas diferentes, agora têm a chance de serem encadeados sob um mesmo conjunto de regras.
Em comparação com um ambiente mais aberto e genérico como o Ethereum, o Dusk é mais proativo ao levar permissões financeiras e privacidade para dentro da infraestrutura. Em contrapartida, isso traz uma maior complexidade de regras e um custo maior de integração. Não é apenas copiar funções bancárias; é uma busca para se tornar a camada de coordenação entre bancos, plataformas de negociação e ativos on-chain.
Por isso, meu julgamento é: o caminho mais realista do Dusk é coexistir, não substituir. A condição é que ele realmente reduza reconciliações, auditorias manuais e a transferência de dados entre sistemas—e não apenas “mover” a complexidade dos bastidores tradicionais para dentro da cadeia. O que realmente vale a pena verificar não é “as instituições vão ou não para a blockchain”, mas sim, após a integração, quantas etapas um ativo regulado elimina no processo, do emissor até a liquidação. Você acha mais promissor “bancos conectando na cadeia” ou “conectar na banca”?@Dusk $DUSK
#dusk
137
·
--
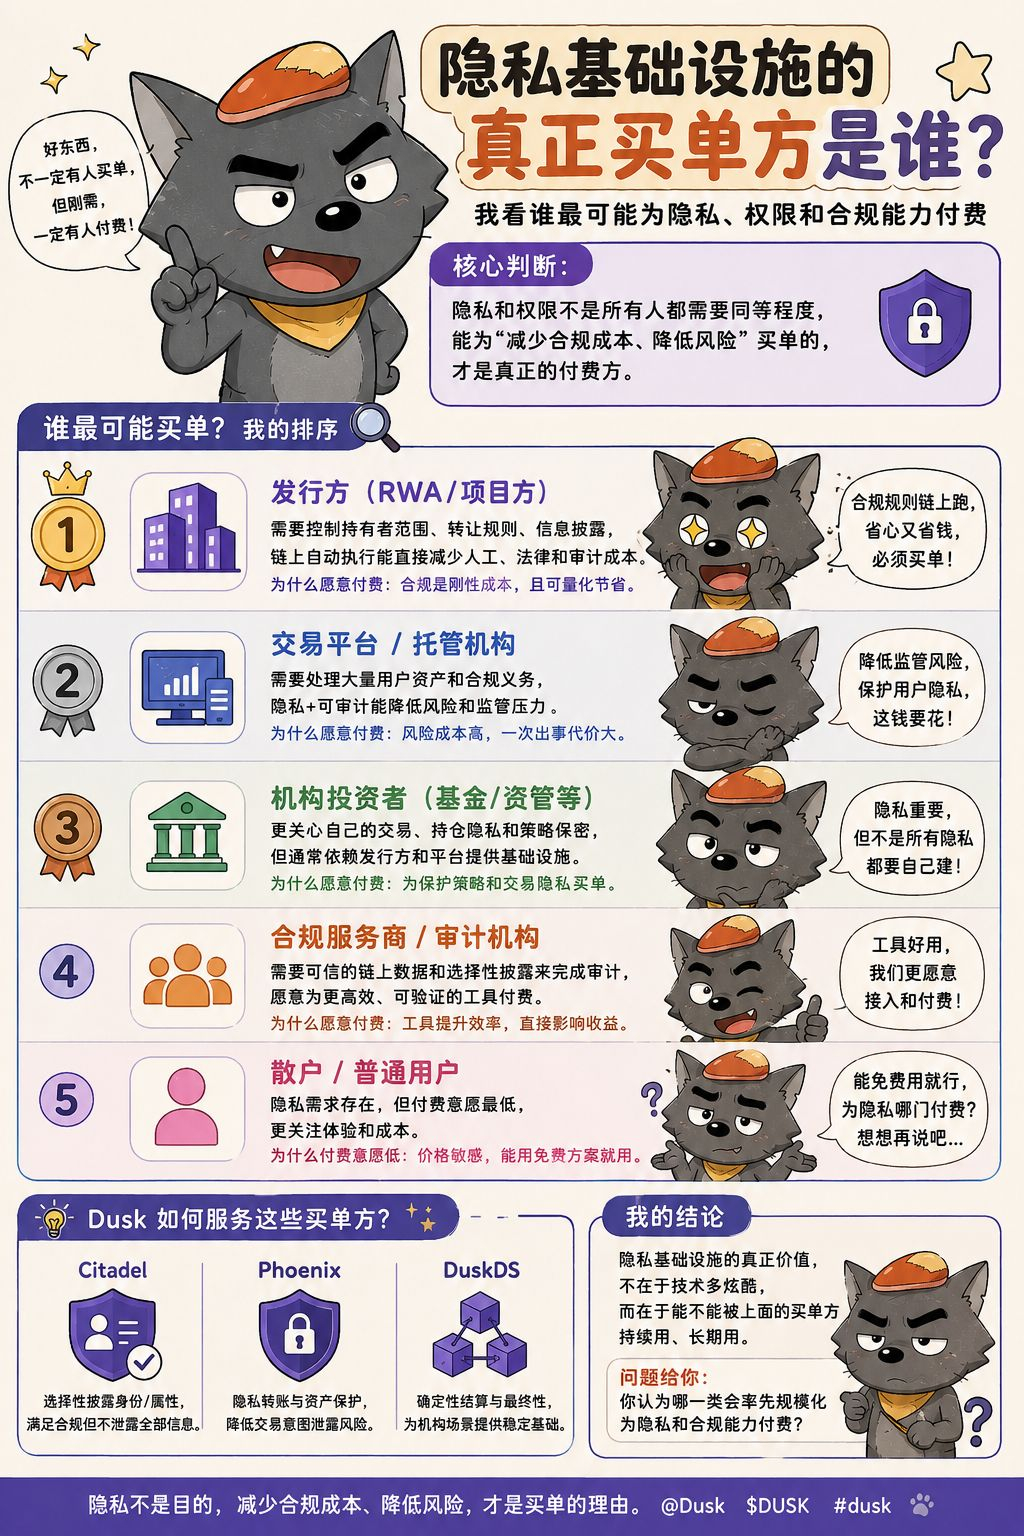
#dusk $DUSK 谁最可能真的为金融隐私买单?我的排序是:发行方 > 交易平台/托管等基础设施 > 机构投资者 > 散户;监管方重要,但未必是直接付费者。
原因不复杂:发行方最直接承受投资者资格、转让限制、信息披露和审计协调的成本。只要隐私与权限能少几次人工核验、数据交接和敏感信息暴露,它省下的就是运营成本。平台排第二,因为它要同时处理 KYC、资产规则、交易和结算。Dusk Trade 的定位也正是围绕开户、资格、交易与结算这些市场流程展开;Citadel 负责身份与选择性披露,Phoenix 提供隐私交易。
机构当然需要这套能力,但更可能通过基金管理人、发行方或托管商间接购买;散户则很难单独为“底层隐私基础设施”持续付费。
所以我的判断是:隐私基础设施真正的买单方,不一定是最怕信息曝光的人,而是最能把少曝光转化成流程成本下降的人。但这也有个硬门槛:如果证明、集成和运维成本高过省下的合规成本,隐私就只是技术功能,还算不上商业价值。你更看好第一批付费者来自发行方,还是交易平台?
#dusk $DUSK 谁最可能真的为金融隐私买单?我的排序是:发行方 > 交易平台/托管等基础设施 > 机构投资者 > 散户;监管方重要,但未必是直接付费者。
原因不复杂:发行方最直接承受投资者资格、转让限制、信息披露和审计协调的成本。只要隐私与权限能少几次人工核验、数据交接和敏感信息暴露,它省下的就是运营成本。平台排第二,因为它要同时处理 KYC、资产规则、交易和结算。Dusk Trade 的定位也正是围绕开户、资格、交易与结算这些市场流程展开;Citadel 负责身份与选择性披露,Phoenix 提供隐私交易。
机构当然需要这套能力,但更可能通过基金管理人、发行方或托管商间接购买;散户则很难单独为“底层隐私基础设施”持续付费。
所以我的判断是:隐私基础设施真正的买单方,不一定是最怕信息曝光的人,而是最能把少曝光转化成流程成本下降的人。但这也有个硬门槛:如果证明、集成和运维成本高过省下的合规成本,隐私就只是技术功能,还算不上商业价值。你更看好第一批付费者来自发行方,还是交易平台?
原因不复杂:发行方最直接承受投资者资格、转让限制、信息披露和审计协调的成本。只要隐私与权限能少几次人工核验、数据交接和敏感信息暴露,它省下的就是运营成本。平台排第二,因为它要同时处理 KYC、资产规则、交易和结算。Dusk Trade 的定位也正是围绕开户、资格、交易与结算这些市场流程展开;Citadel 负责身份与选择性披露,Phoenix 提供隐私交易。
机构当然需要这套能力,但更可能通过基金管理人、发行方或托管商间接购买;散户则很难单独为“底层隐私基础设施”持续付费。
所以我的判断是:隐私基础设施真正的买单方,不一定是最怕信息曝光的人,而是最能把少曝光转化成流程成本下降的人。但这也有个硬门槛:如果证明、集成和运维成本高过省下的合规成本,隐私就只是技术功能,还算不上商业价值。你更看好第一批付费者来自发行方,还是交易平台?
156
·
--
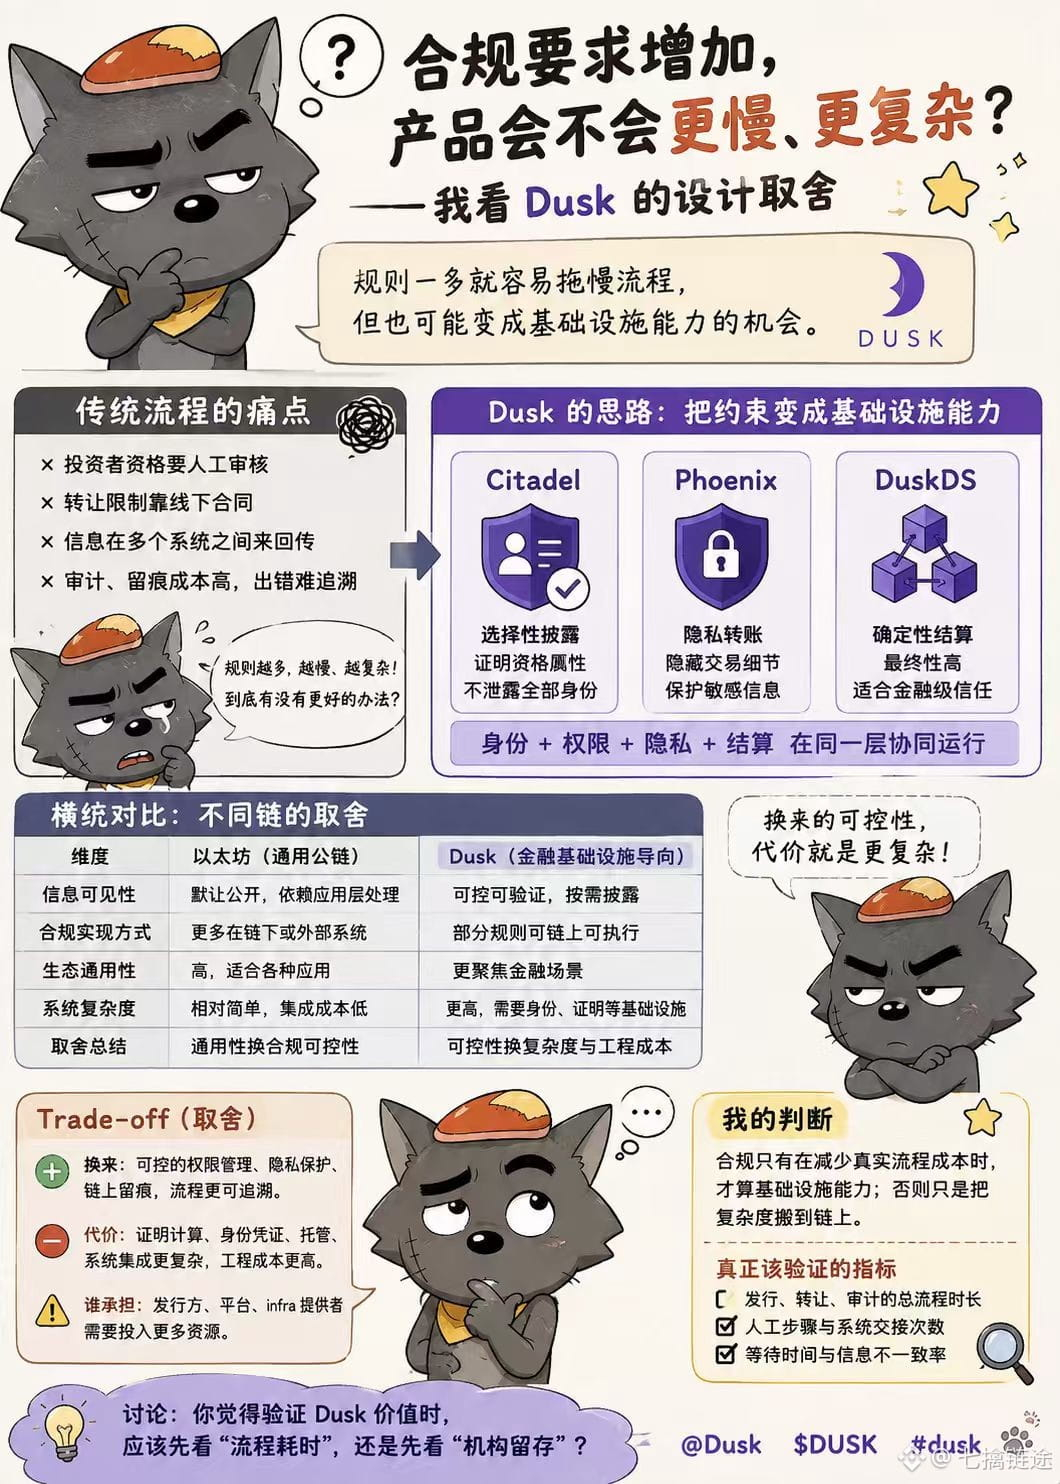
#dusk $DUSK Uma vez que um produto financeiro entra no mercado real, conformidade deixa de ser apenas o último selo a ser carimbado e passa a estar embutida nos processos de emissão, verificação de elegibilidade, transferência e auditoria. E aí surge a questão: quando as regras são colocadas on-chain, isso realmente reduz a coordenação manual, ou apenas desloca a complexidade para outro lugar?
O recorte que eu vi através do Dusk é que ele coloca em uma mesma base algumas coisas que antes eram separadas: o Citadel usa divulgação seletiva para comprovar elegibilidade; o Phoenix reduz a exposição de transferências sensíveis; e o DuskDS fica responsável pela liquidação determinística. Para quem emite, o valor não está em “a conformidade desaparecer”, e sim em saber se elegibilidade, privacidade e liquidação conseguem compartilhar o mesmo estado verificável.
Mas aqui é onde é mais fácil ser levado pelo marketing. O Ethereum é mais genérico: as regras financeiras podem ser deixadas para a camada de aplicação e para sistemas externos; o Dusk, por sua vez, faz mais restrições descerem para a infraestrutura. A controlabilidade vem como contrapartida: gerar provas, credenciais de identidade, custódia e a integração de sistemas ficam mais complexos. O próprio Dusk ainda tem uma infraestrutura específica de Prover para assumir o cálculo das provas ZK.
Então minha avaliação é: conformidade só conta como capacidade de infraestrutura quando reduz o custo dos processos reais; caso contrário, é apenas deslocar a complexidade do “backstage” para a cadeia. O que realmente vale observar é quantos passos manuais, tempo de espera e repasses de informação uma instituição precisa numa emissão, transferência e auditoria. Se esse indicador não cair, fica difícil sustentar a vantagem de design do @Dusk_Foundation . Você prefere primeiro validar o tempo gasto no processo, ou validar a retenção das instituições?
#dusk $DUSK Uma vez que um produto financeiro entra no mercado real, conformidade deixa de ser apenas o último selo a ser carimbado e passa a estar embutida nos processos de emissão, verificação de elegibilidade, transferência e auditoria. E aí surge a questão: quando as regras são colocadas on-chain, isso realmente reduz a coordenação manual, ou apenas desloca a complexidade para outro lugar?
O recorte que eu vi através do Dusk é que ele coloca em uma mesma base algumas coisas que antes eram separadas: o Citadel usa divulgação seletiva para comprovar elegibilidade; o Phoenix reduz a exposição de transferências sensíveis; e o DuskDS fica responsável pela liquidação determinística. Para quem emite, o valor não está em “a conformidade desaparecer”, e sim em saber se elegibilidade, privacidade e liquidação conseguem compartilhar o mesmo estado verificável.
Mas aqui é onde é mais fácil ser levado pelo marketing. O Ethereum é mais genérico: as regras financeiras podem ser deixadas para a camada de aplicação e para sistemas externos; o Dusk, por sua vez, faz mais restrições descerem para a infraestrutura. A controlabilidade vem como contrapartida: gerar provas, credenciais de identidade, custódia e a integração de sistemas ficam mais complexos. O próprio Dusk ainda tem uma infraestrutura específica de Prover para assumir o cálculo das provas ZK.
Então minha avaliação é: conformidade só conta como capacidade de infraestrutura quando reduz o custo dos processos reais; caso contrário, é apenas deslocar a complexidade do “backstage” para a cadeia. O que realmente vale observar é quantos passos manuais, tempo de espera e repasses de informação uma instituição precisa numa emissão, transferência e auditoria. Se esse indicador não cair, fica difícil sustentar a vantagem de design do @Dusk . Você prefere primeiro validar o tempo gasto no processo, ou validar a retenção das instituições?
O recorte que eu vi através do Dusk é que ele coloca em uma mesma base algumas coisas que antes eram separadas: o Citadel usa divulgação seletiva para comprovar elegibilidade; o Phoenix reduz a exposição de transferências sensíveis; e o DuskDS fica responsável pela liquidação determinística. Para quem emite, o valor não está em “a conformidade desaparecer”, e sim em saber se elegibilidade, privacidade e liquidação conseguem compartilhar o mesmo estado verificável.
Mas aqui é onde é mais fácil ser levado pelo marketing. O Ethereum é mais genérico: as regras financeiras podem ser deixadas para a camada de aplicação e para sistemas externos; o Dusk, por sua vez, faz mais restrições descerem para a infraestrutura. A controlabilidade vem como contrapartida: gerar provas, credenciais de identidade, custódia e a integração de sistemas ficam mais complexos. O próprio Dusk ainda tem uma infraestrutura específica de Prover para assumir o cálculo das provas ZK.
Então minha avaliação é: conformidade só conta como capacidade de infraestrutura quando reduz o custo dos processos reais; caso contrário, é apenas deslocar a complexidade do “backstage” para a cadeia. O que realmente vale observar é quantos passos manuais, tempo de espera e repasses de informação uma instituição precisa numa emissão, transferência e auditoria. Se esse indicador não cair, fica difícil sustentar a vantagem de design do @Dusk . Você prefere primeiro validar o tempo gasto no processo, ou validar a retenção das instituições?
161
·
--
Muitos projetos falam em “finanças estruturadas”; eu, antes de tudo, faço uma pergunta: além do diagrama de arquitetura, que evidências provam que a instituição realmente está disposta a usar?
Eu divido as evidências em quatro etapas: se os ativos podem ser emitidos e transferidos conforme as regras; se KYC/qualificação do investidor podem ser verificados; se transações sensíveis podem ser expostas com menos detalhes; e, por fim, se o regulador ou a auditoria consegue obter evidências úteis. O design subjacente da Dusk realmente corresponde a essas necessidades: a Citadel fornece identidade e divulgação seletiva; a Phoenix suporta transferências com ocultação; e a DuskDS oferece finalização determinística. Mas isso é apenas “capacidade existente”, não ainda “adoção pela instituição”.
De forma horizontal, o Ethereum é mais genérico; muitas capacidades financeiras podem ser supridas pela camada de aplicação e por infraestrutura externa; já a Dusk coloca permissões, privacidade e liquidação de forma mais direta na camada base. Minha dúvida também está aqui: quanto mais completas são as capacidades da camada base, será que as instituições realmente economizam custos de fluxo de trabalho? Provas de conhecimento zero têm um custo computacional adicional; e a integração ainda exige lidar com custódia, integração de sistemas, adaptação de liquidez e conformidade.
Portanto, o que eu realmente quero verificar @Dusk_Foundation é que não é “se a tecnologia consegue fazer”, e sim se **essas capacidades conseguem tornar um fluxo financeiro real mais barato e mais controlável**. Eu priorizaria observar atividades contínuas de ativos reais, retenção institucional e se os processos de auditoria/KYC realmente reduzem trabalho manual e exposição de informações. Na sua opinião, quais métricas provam melhor que essa lógica funciona: primeiro ver a escala de ativos reais e as negociações contínuas, ou a retenção institucional? $DUSK #dusk
Muitos projetos falam em “finanças estruturadas”; eu, antes de tudo, faço uma pergunta: além do diagrama de arquitetura, que evidências provam que a instituição realmente está disposta a usar?
Eu divido as evidências em quatro etapas: se os ativos podem ser emitidos e transferidos conforme as regras; se KYC/qualificação do investidor podem ser verificados; se transações sensíveis podem ser expostas com menos detalhes; e, por fim, se o regulador ou a auditoria consegue obter evidências úteis. O design subjacente da Dusk realmente corresponde a essas necessidades: a Citadel fornece identidade e divulgação seletiva; a Phoenix suporta transferências com ocultação; e a DuskDS oferece finalização determinística. Mas isso é apenas “capacidade existente”, não ainda “adoção pela instituição”.
De forma horizontal, o Ethereum é mais genérico; muitas capacidades financeiras podem ser supridas pela camada de aplicação e por infraestrutura externa; já a Dusk coloca permissões, privacidade e liquidação de forma mais direta na camada base. Minha dúvida também está aqui: quanto mais completas são as capacidades da camada base, será que as instituições realmente economizam custos de fluxo de trabalho? Provas de conhecimento zero têm um custo computacional adicional; e a integração ainda exige lidar com custódia, integração de sistemas, adaptação de liquidez e conformidade.
Portanto, o que eu realmente quero verificar @Dusk é que não é “se a tecnologia consegue fazer”, e sim se **essas capacidades conseguem tornar um fluxo financeiro real mais barato e mais controlável**. Eu priorizaria observar atividades contínuas de ativos reais, retenção institucional e se os processos de auditoria/KYC realmente reduzem trabalho manual e exposição de informações. Na sua opinião, quais métricas provam melhor que essa lógica funciona: primeiro ver a escala de ativos reais e as negociações contínuas, ou a retenção institucional? $DUSK #dusk
Eu divido as evidências em quatro etapas: se os ativos podem ser emitidos e transferidos conforme as regras; se KYC/qualificação do investidor podem ser verificados; se transações sensíveis podem ser expostas com menos detalhes; e, por fim, se o regulador ou a auditoria consegue obter evidências úteis. O design subjacente da Dusk realmente corresponde a essas necessidades: a Citadel fornece identidade e divulgação seletiva; a Phoenix suporta transferências com ocultação; e a DuskDS oferece finalização determinística. Mas isso é apenas “capacidade existente”, não ainda “adoção pela instituição”.
De forma horizontal, o Ethereum é mais genérico; muitas capacidades financeiras podem ser supridas pela camada de aplicação e por infraestrutura externa; já a Dusk coloca permissões, privacidade e liquidação de forma mais direta na camada base. Minha dúvida também está aqui: quanto mais completas são as capacidades da camada base, será que as instituições realmente economizam custos de fluxo de trabalho? Provas de conhecimento zero têm um custo computacional adicional; e a integração ainda exige lidar com custódia, integração de sistemas, adaptação de liquidez e conformidade.
Portanto, o que eu realmente quero verificar @Dusk é que não é “se a tecnologia consegue fazer”, e sim se **essas capacidades conseguem tornar um fluxo financeiro real mais barato e mais controlável**. Eu priorizaria observar atividades contínuas de ativos reais, retenção institucional e se os processos de auditoria/KYC realmente reduzem trabalho manual e exposição de informações. Na sua opinião, quais métricas provam melhor que essa lógica funciona: primeiro ver a escala de ativos reais e as negociações contínuas, ou a retenção institucional? $DUSK #dusk
139
·
--
Entenda “privacidade financeira” como “ninguém deve olhar para tudo”, e é realmente fácil acabar desviando o produto.
O investidor pessoa física teme que saldos e histórico de transações sejam analisados por longo prazo; o market maker se preocupa mais com a exposição de posição, caminhos do capital e intenção de negociação; o fundo precisa proteger a estratégia e, ao mesmo tempo, comprovar que atende aos requisitos dos investidores; a entidade emissora precisa controlar quem pode possuir e quem pode transferir; já o órgão regulador precisa, necessariamente, obter evidências durante as inspeções. O ponto central é que esses atores não querem exatamente o mesmo tipo de privacidade.
O que vejo de chave no Dusk é que ele divide a visibilidade das informações em camadas diferentes: Moonlight cuida da divulgação pública de contas; Phoenix usa provas de conhecimento zero para transferências com privacidade e também permite divulgar informações quando necessário por meio de uma viewing key; Citadel, por sua vez, fornece capacidades de identidade e controle de acesso para divulgação seletiva. Para instituições financeiras, o significado não é apenas “ocultar transações”, mas separar ao máximo as informações que são necessárias para KYC, negociação e auditoria.
Em comparação com a conta e o ambiente de transações padrão e abertos no Ethereum, há uma escolha clara: o Dusk dá mais preferência a “quem pode ver, o que pode ver e quando consegue provar”. Porém, as provas de privacidade também trazem custos adicionais de computação e de integração; inclusive, a recomendação oficial é que as exchanges usem principalmente o fluxo público do Moonlight.
Portanto, meu julgamento não é “a privacidade do Dusk é mais forte”, e sim: na competição das cadeias financeiras, talvez no fim não seja a taxa de anonimato que decida, mas se as permissões de informação conseguem ser incorporadas aos processos reais do negócio. O que realmente deve ser verificado é se as instituições conseguem manter o custo de infraestrutura que gastam para reduzir a exposição de informações abaixo do custo de conformidade e de gestão de dados que elas economizam. Você acha que o primeiro grupo a pagar por essa capacidade será o fundo, o market maker ou a entidade emissora? @Dusk_Foundation $DUSK #dusk
Entenda “privacidade financeira” como “ninguém deve olhar para tudo”, e é realmente fácil acabar desviando o produto.
O investidor pessoa física teme que saldos e histórico de transações sejam analisados por longo prazo; o market maker se preocupa mais com a exposição de posição, caminhos do capital e intenção de negociação; o fundo precisa proteger a estratégia e, ao mesmo tempo, comprovar que atende aos requisitos dos investidores; a entidade emissora precisa controlar quem pode possuir e quem pode transferir; já o órgão regulador precisa, necessariamente, obter evidências durante as inspeções. O ponto central é que esses atores não querem exatamente o mesmo tipo de privacidade.
O que vejo de chave no Dusk é que ele divide a visibilidade das informações em camadas diferentes: Moonlight cuida da divulgação pública de contas; Phoenix usa provas de conhecimento zero para transferências com privacidade e também permite divulgar informações quando necessário por meio de uma viewing key; Citadel, por sua vez, fornece capacidades de identidade e controle de acesso para divulgação seletiva. Para instituições financeiras, o significado não é apenas “ocultar transações”, mas separar ao máximo as informações que são necessárias para KYC, negociação e auditoria.
Em comparação com a conta e o ambiente de transações padrão e abertos no Ethereum, há uma escolha clara: o Dusk dá mais preferência a “quem pode ver, o que pode ver e quando consegue provar”. Porém, as provas de privacidade também trazem custos adicionais de computação e de integração; inclusive, a recomendação oficial é que as exchanges usem principalmente o fluxo público do Moonlight.
Portanto, meu julgamento não é “a privacidade do Dusk é mais forte”, e sim: na competição das cadeias financeiras, talvez no fim não seja a taxa de anonimato que decida, mas se as permissões de informação conseguem ser incorporadas aos processos reais do negócio. O que realmente deve ser verificado é se as instituições conseguem manter o custo de infraestrutura que gastam para reduzir a exposição de informações abaixo do custo de conformidade e de gestão de dados que elas economizam. Você acha que o primeiro grupo a pagar por essa capacidade será o fundo, o market maker ou a entidade emissora? @Dusk $DUSK #dusk
O investidor pessoa física teme que saldos e histórico de transações sejam analisados por longo prazo; o market maker se preocupa mais com a exposição de posição, caminhos do capital e intenção de negociação; o fundo precisa proteger a estratégia e, ao mesmo tempo, comprovar que atende aos requisitos dos investidores; a entidade emissora precisa controlar quem pode possuir e quem pode transferir; já o órgão regulador precisa, necessariamente, obter evidências durante as inspeções. O ponto central é que esses atores não querem exatamente o mesmo tipo de privacidade.
O que vejo de chave no Dusk é que ele divide a visibilidade das informações em camadas diferentes: Moonlight cuida da divulgação pública de contas; Phoenix usa provas de conhecimento zero para transferências com privacidade e também permite divulgar informações quando necessário por meio de uma viewing key; Citadel, por sua vez, fornece capacidades de identidade e controle de acesso para divulgação seletiva. Para instituições financeiras, o significado não é apenas “ocultar transações”, mas separar ao máximo as informações que são necessárias para KYC, negociação e auditoria.
Em comparação com a conta e o ambiente de transações padrão e abertos no Ethereum, há uma escolha clara: o Dusk dá mais preferência a “quem pode ver, o que pode ver e quando consegue provar”. Porém, as provas de privacidade também trazem custos adicionais de computação e de integração; inclusive, a recomendação oficial é que as exchanges usem principalmente o fluxo público do Moonlight.
Portanto, meu julgamento não é “a privacidade do Dusk é mais forte”, e sim: na competição das cadeias financeiras, talvez no fim não seja a taxa de anonimato que decida, mas se as permissões de informação conseguem ser incorporadas aos processos reais do negócio. O que realmente deve ser verificado é se as instituições conseguem manter o custo de infraestrutura que gastam para reduzir a exposição de informações abaixo do custo de conformidade e de gestão de dados que elas economizam. Você acha que o primeiro grupo a pagar por essa capacidade será o fundo, o market maker ou a entidade emissora? @Dusk $DUSK #dusk
135
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
39,038 visualizações
549 a discutir
Ata do FOMC | Ata do Fed mostra que quase todos os dirigentes esperam novos aumentos dos juros, e alguns admitem uma alta maior em dezembro
Binance News
·46 gostos
·55.3k visualizações
AnthropicToDebutAfter$83IPOPricing
10,898 visualizações
63 a discutir
NvidiaBoardReportedlySplitOverHuang’sReturn
13,335 visualizações
213 a discutir