

公鎏渊私海胆Bran Brandon后开仓
135 Publicações

公鎏渊私海胆Bran Brandon后开仓
Denunciar
Bloquear Utilizador
1 A seguir
11 Seguidores
10 Gostaram
Publicações
Proposta sobre carteiras foi retirada: onde está o dinheiro economizado?
Em 5 de outubro, o site oficial da FinCEN dos EUA publicou um aviso de retirada. Em 6 de outubro, o Federal Register confirmou a retirada de uma proposta de 2020 sobre transações com carteiras e informou que ela não seria mais levada adiante.
A proposta previa exigir que bancos e prestadores de serviços financeiros mantivessem registros, verificassem a identidade dos clientes e apresentassem relatórios sobre determinadas transações, incluindo as que envolvessem carteiras não custodiais. A palavra-chave é “previa”: o que foi retirado agora é uma proposta. Não se deve dizer que toda a regulamentação de carteiras ou a verificação de identidade foi cancelada.
Do ponto de vista comercial, o que mais me interessa é quanto as empresas precisariam reservar para desenvolvimento, equipe e processos, caso as regras entrassem em vigor. A eliminação de um possível encargo adicional pode reduzir a incerteza para empresas que pretendem oferecer serviços relacionados a carteiras de autocustódia. Mas esse dinheiro talvez nunca tenha sido gasto — e certamente não se transforma automaticamente em recursos para comprar criptoativos.
Por isso, para avaliar o impacto da política, ainda é preciso buscar evidências: os prestadores de serviços ajustaram seus planos de integração? A oferta de produtos se ampliou? O uso por clientes reais aumentou? Se houver apenas um comunicado, sem mudanças nos negócios, não se deve tratar antecipadamente as expectativas como lucro realizado.
O uso de carteiras envolvendo BTC, ETH ou USDC também deve ser analisado de acordo com os serviços efetivamente prestados e as regras aplicáveis. Não se pode generalizar sobre todas as transações com base apenas nesta notícia.
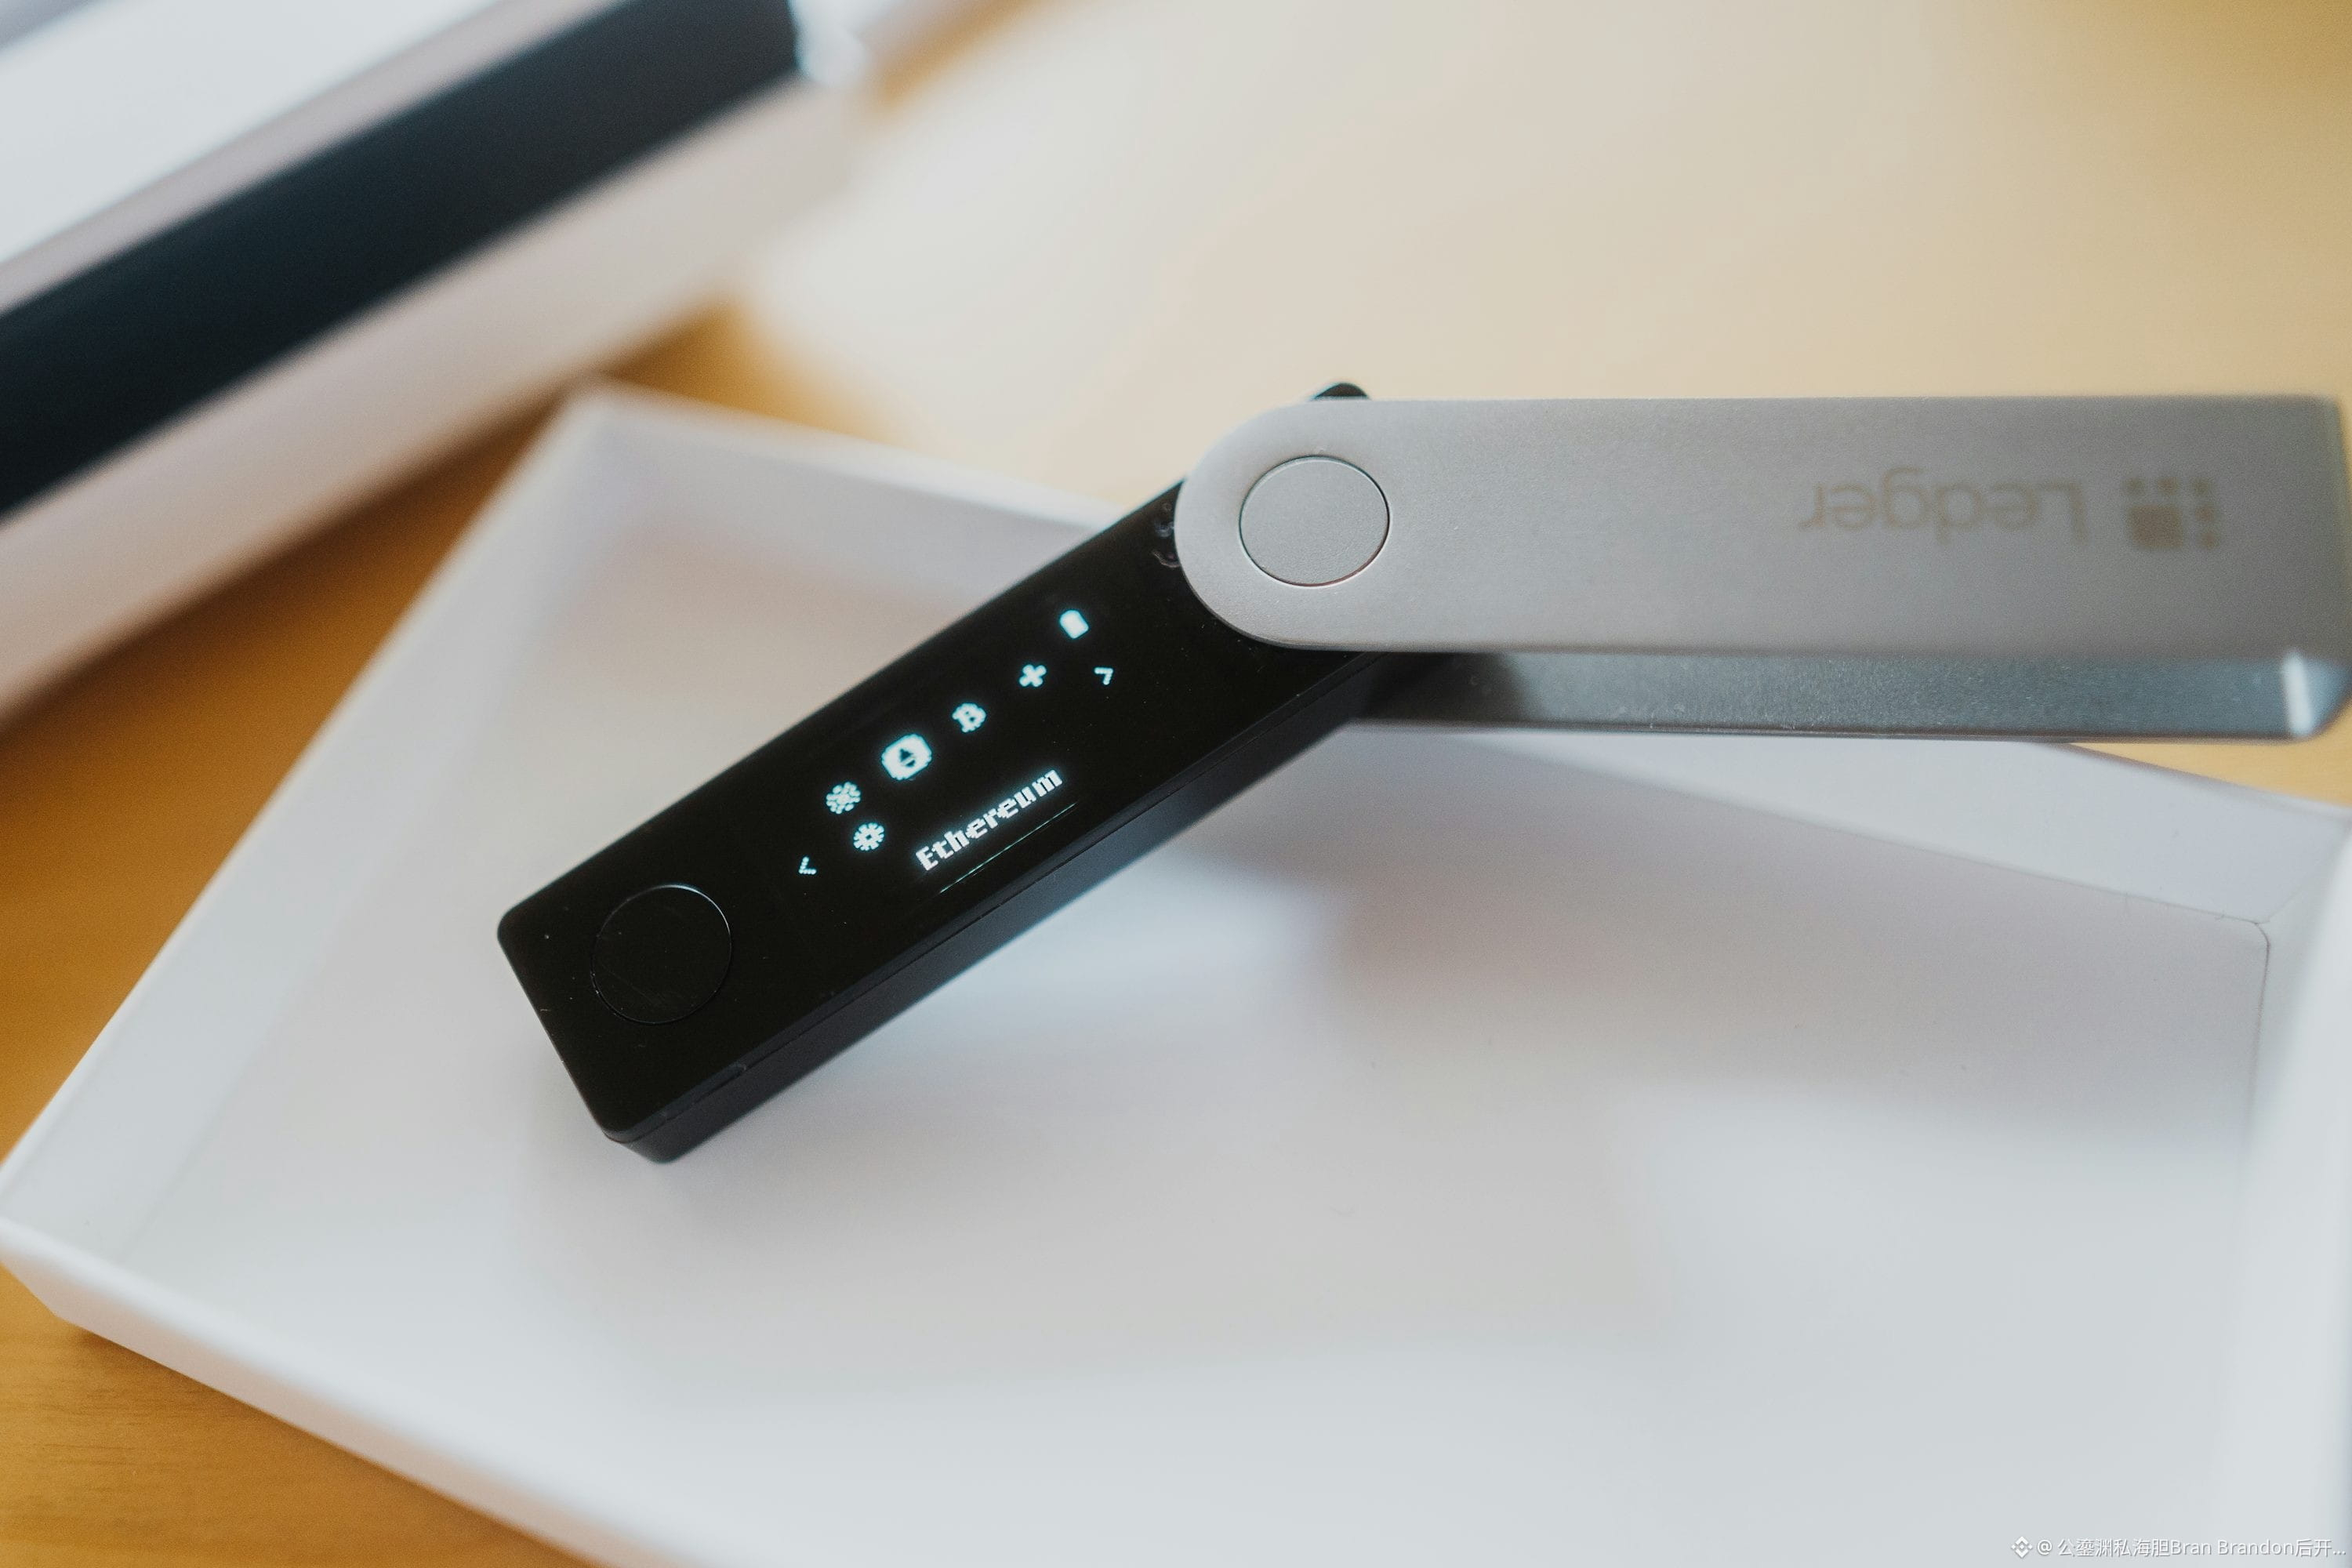
A segunda imagem é uma foto ilustrativa de uma carteira de hardware. Ela apenas ilustra o tema da autocustódia e não representa o endosso de fabricantes ou órgãos reguladores.
$BTC $ETH $USDC
Toque na minha foto de perfil para ver minhas operações ao vivo.
263
Como a Solana liquida dinheiro e ativos ao mesmo tempo, e que tipo de risco isso resolve?
O comprador já pagou, mas o vendedor não entregou o ativo. Esse risco de liquidação é diferente da queda do preço depois da compra.
Em 6 de outubro, a Fundação Solana anunciou um programa DvP de código aberto, ou seja, de entrega contra pagamento. O projeto exige que as duas etapas da liquidação sejam concluídas juntas ou não sejam concluídas, e prevê custódia independente e prazos definidos. O anúncio também informa que ainda estão sendo recrutados participantes iniciais para antes do lançamento oficial em produção. Portanto, não se pode concluir que as instituições já aderiram em larga escala.
O JPMorgan contribuiu com opiniões sobre as necessidades de liquidação de valores mobiliários. A instituição fez questão de esclarecer que isso não significa que tenha desenvolvido, operado ou garantido o programa.
O que mais me interessa é como os fundos ficam imobilizados: a redução do tempo de espera pela liquidação pode permitir que as instituições mantenham menos capital de reserva para as transações. Mas a economia real dependerá de os ativos poderem ser entregues, de haver dinheiro disponível e dos processos operacionais concretos.
Supondo uma troca de USDC por um ativo on-chain, mesmo que a operação seja concluída simultaneamente, isso não garante que o ativo não vá cair amanhã nem que o emissor sempre honrará os resgates. A liquidação atômica não substitui a análise dos ativos.
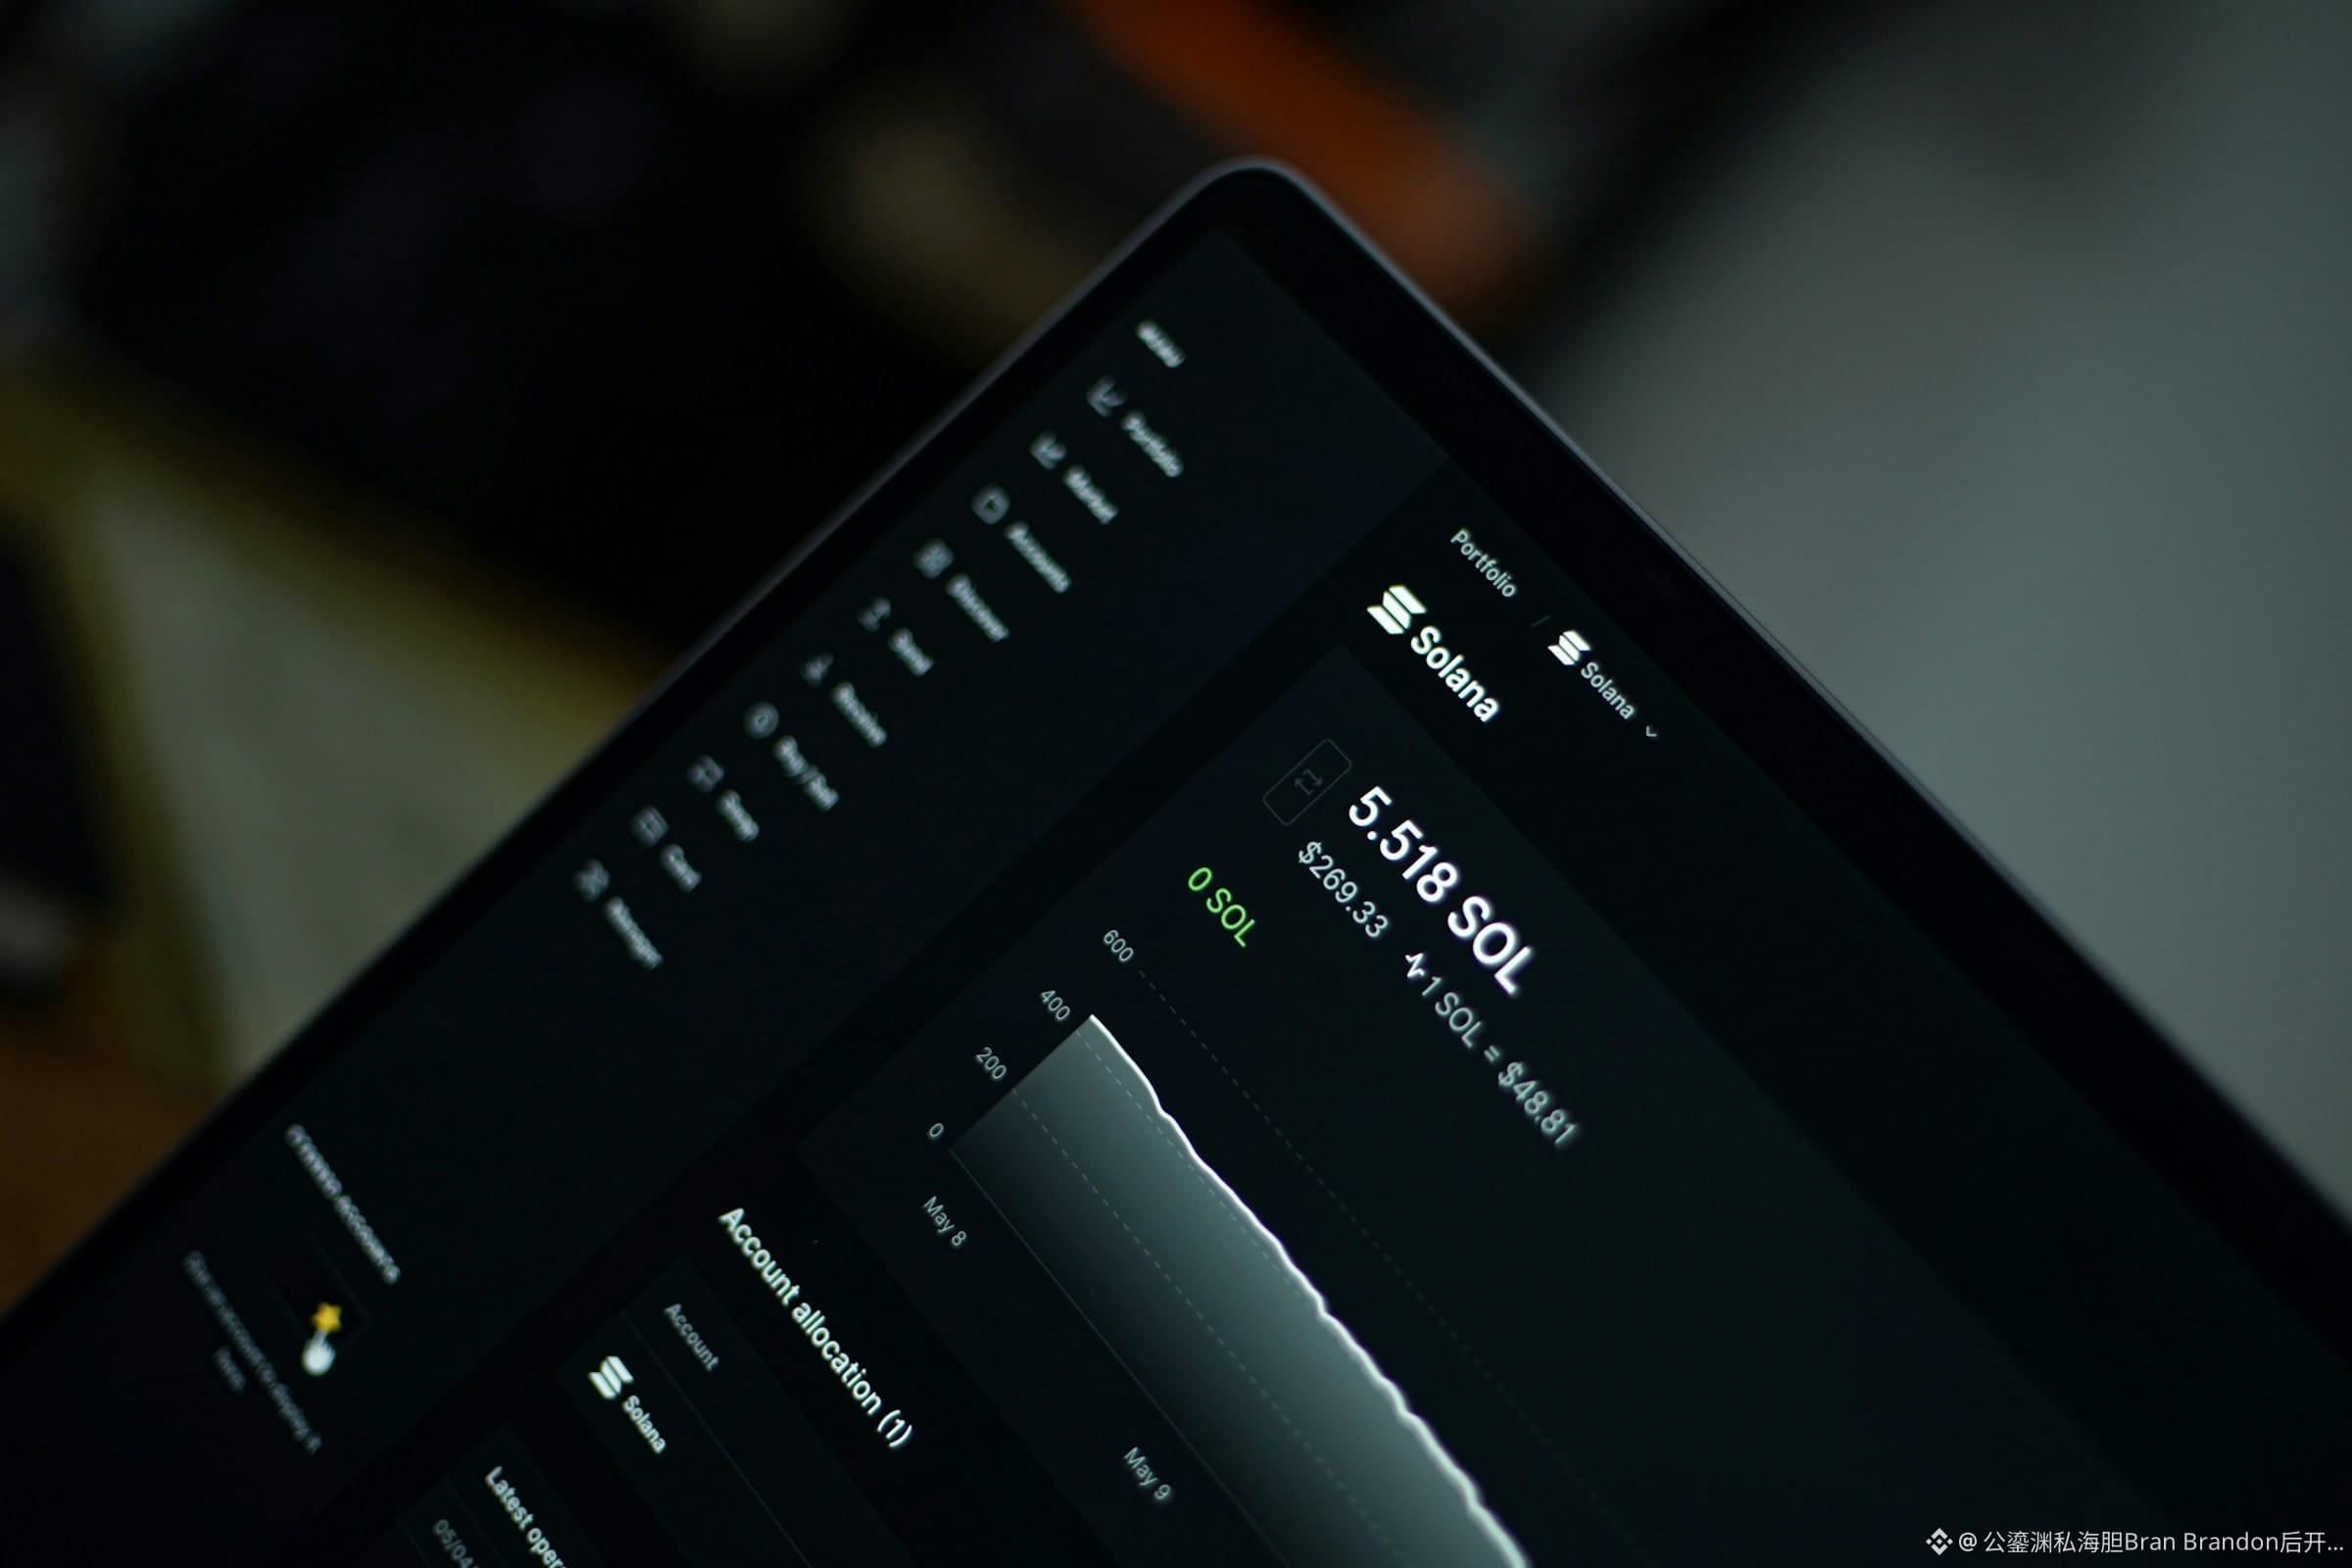
Ao comparar os ecossistemas de liquidação institucional da SOL e da ETH, eu verificaria separadamente o uso real e o tratamento das falhas de liquidação. A segunda imagem é um registro histórico de uma carteira Solana; os saldos e as curvas exibidos na tela não representam cotações atuais.
$SOL $USDC $ETH #Fundos institucionais
Toque na minha foto de perfil para ver minhas operações ao vivo
272
A estratégia subiu 8%. Então por que o dinheiro que investi seguindo-a acabou em prejuízo?
Vamos esclarecer com um conjunto de números puramente hipotéticos. Ignoramos as taxas, e isto não representa qualquer desempenho real.
O investimento inicial é de 100 e, na primeira fase, rende 20%, passando a 120. Ao ver que estava a ganhar, acrescentam-se mais 880, elevando o saldo da conta para 1.000. Na segunda fase, há uma perda de 10%, e no final restam apenas 900. Foram investidos 980 no total, com uma perda efetiva de 80.
Mas, ao encadear os rendimentos das duas fases da estratégia, 1,2 multiplicado por 0,9 é igual a 1,08: o rendimento ponderado pelo tempo continua positivo, em 8%. Os dois resultados podem coexistir: havia menos dinheiro investido durante a fase de subida e mais durante a fase de queda.
Segundo as explicações das normas de desempenho GIPS, o método ponderado pelo tempo elimina o efeito das entradas e saídas de capital externo, facilitando a avaliação do desempenho da gestão. Já considerar o momento e o montante dos investimentos responde à pergunta sobre o que aconteceu ao dinheiro de cada investidor. Não se pode usar a mesma percentagem para responder a estas duas perguntas.
Por isso, ao consultar o histórico das estratégias de BTC, ETH e SOL, registo também as datas e os montantes de cada reforço e levantamento e, depois, confirmo os ganhos ou perdas líquidos pessoais. Não confunda uma curva bonita com o retorno que teria obtido ao acrescentar dinheiro em qualquer momento.
Isto não é uma tentativa de justificar perdas. O desempenho da estratégia exige um registo real e completo, e os ganhos ou perdas pessoais têm de ser calculados com base nas próprias transações. A imagem ilustra um cenário de cálculo financeiro histórico; os dados apresentados no ecrã não são cotações em tempo real.
$BTC $ETH $SOL #NoçõesDeTrading
Toque na minha foto de perfil para ver o histórico de trading ao vivo
287
O BTC claramente ultrapassou a linha. Então por que ainda é possível perder em um contrato de previsão?
Ao ver o gráfico de candles ultrapassar determinado preço e concluir que um contrato de “acima desta linha” já foi ganho, talvez você esteja se precipitando.
Verifiquei um contrato de BTC da Robinhood que já havia expirado: o vencimento ocorreu às 1h da madrugada de 5 de outubro, no horário de verão do leste dos EUA. As regras na página diziam que seriam usados os 60 preços do índice em tempo real da CF Benchmarks registrados no último minuto antes do vencimento, cuja média seria o preço final para a determinação do resultado.
O que conta não é se o preço ultrapassou o limite por um instante em determinada corretora que você está acompanhando.
Um exemplo hipotético: se houver apenas um pico breve acima do limite durante um minuto e os demais valores amostrados forem mais baixos, a média ainda poderá ficar abaixo do necessário. Por outro lado, uma última negociação um pouco abaixo do limite não prova, por si só, que a média de todo o período ficou abaixo dele.
Para o seu dinheiro, comprar um contrato com condições de liquidação no vencimento e comprar a própria moeda são duas coisas com riscos diferentes. Ao pesquisar produtos semelhantes envolvendo BTC, ETH e SOL, leia separadamente a fonte de dados, o fuso horário, a janela de amostragem e se a regra é “atingir” ou “ficar acima no vencimento”. Não presuma que contratos diferentes seguem as mesmas regras.
Na minha opinião, primeiro confirme o que é necessário para ganhar; depois, pense no quanto você acredita no ativo. Aqui, explico os critérios de liquidação; não avalio o resultado desse contrato nem trato a cotação exibida na página como uma probabilidade real de vitória.
$BTC $ETH $SOL #Conhecimento sobre trading
Toque na minha foto de perfil para ver as operações ao vivo
235
A OPEP+ não altera as quotas. Isso significa que não haverá mais petróleo no mercado?
Ao ler notícias sobre petróleo bruto, é fácil interpretar «manter os níveis de produção» como «a oferta efetiva não vai mudar». Mas há várias etapas entre as duas coisas: produção, transporte e entrega.
A OPEP anunciou, em 4 de outubro, que os sete países participantes na reunião decidiram manter, em novembro, os níveis de produção exigidos no patamar de setembro de 2026. Isso diz respeito às metas de produção; não é uma garantia sobre a produção efetiva de todos os campos petrolíferos.
Um exemplo puramente hipotético: a quota mantém-se sempre em 100 barris, mas, durante algum tempo, só se produzem 80 por algum motivo. Mais tarde, a produção recupera para 90. A quota não aumentou, mas a produção efetiva cresceu 10 barris. Por outro lado, ter autorização para produzir não significa que o petróleo já tenha sido carregado num navio ou entregue a uma refinaria.
Por isso, vou acompanhar os próximos dados separadamente: quanto recupera a produção efetiva, se os carregamentos para exportação conseguem acompanhar e se os estoques comerciais se alteram. Concluir que o preço do petróleo vai certamente subir apenas com base nas palavras «não aumentar a produção» pode fazer-nos ignorar uma oferta que já está a recuperar.
A ligação com BTC, ETH e SOL está na forma como os preços da energia afetam a inflação, as expectativas sobre as taxas de juro e o apetite pelo risco. Mesmo que o preço do petróleo recue, é preciso distinguir entre uma melhoria da oferta e um enfraquecimento da procura. O primeiro cenário pode aliviar a pressão sobre os custos; o segundo pode vir acompanhado de preocupações com o crescimento. Não se deve interpretar os dois da mesma forma.
A segunda imagem é uma fotografia de arquivo de uma refinaria norte-americana, não do local da reunião.
#原油 #Macroeconomia
$BTC $ETH $SOL
Toque na minha foto de perfil para ver as operações em tempo real
280
A expansão do ETH: por que algumas operações podem ficar mais caras?
Ao ver que uma atualização aumenta a capacidade de processamento (throughput), é fácil concluir que todas as operações on-chain vão baixar de preço, mas isso pode fazer você ignorar o outro lado dessa mudança.
De acordo com um comunicado da Fundação Ethereum, o “Glamsterdam” será ativado na rede de testes Sepolia em 6 de outubro às 21:53:36 (horário de Pequim). Ao revisar hoje cedo, ainda não havia confirmação de que Hoodi e as datas da mainnet estejam definidas; por isso, não dá para tratar a atualização dos testes como se a mainnet já tivesse sido atualizada.
Desta vez, por um lado, há melhorias na produção e validação de blocos, tornando os nós mais eficientes; por outro, os custos de recursos são recalculados, e as operações que criam estado on-chain passam a ser medidas separadamente e a terem a tabela de cobrança ajustada para um padrão mais alto. A expansão determina o quanto pode ser processado; a redefinição de preços determina quem ocupa quais recursos — e ambos podem acontecer ao mesmo tempo.
Minha preocupação é com a conta real das aplicações. Contratos que criam novos estados com frequência e contratos que fazem principalmente leituras de dados existentes podem ser afetados de maneiras diferentes. A própria documentação oficial também pede que os desenvolvedores verifiquem limites de Gas “fixados” (hard-coded) e suposições relacionadas: os custos antes e depois da atualização não podem ser avaliados apenas por uma média.
Ao observar o ETH e comparar redes de contratos inteligentes como SOL, BNB etc., eu vou fazer comparações com operações equivalentes e sob condições de congestionamento semelhantes; só então avalio se os usuários continuam usando de forma contínua. A capacidade técnica aumentada merece acompanhamento, mas isso não significa que cada aplicação necessariamente terá custos menores, nem que isso possa ser antecipado e convertido em ganho no preço das moedas.
A imagem acompanha é uma foto de material comemorativo de moedas do ETH.
$ETH $SOL $BNB
Clique no meu avatar para ver a negociação ao vivo com ordens reais
1
575
O Fed abriu uma porta de dados para a IA, então as conclusões das negociações ficam mais confiáveis?
A IA consegue desenhar rapidamente um gráfico bonito, mas de onde vêm os números no gráfico costuma ser mais importante do que a fluidez da interpretação.
Em discurso na reunião do FRED de 1º de outubro, a governadora do Fed, Waller, explicou que o FRED já lançou conectores de dados para conectar sistemas de IA, permitindo que os agentes consultem dados econômicos com mais facilidade. Ao mesmo tempo, ele alertou que a IA pode rotular incorretamente a fonte, ocultar premissas ou transformar correlação em causalidade.
Há um nível que costuma ser negligenciado: o FRED reúne e distribui dados, mas muitos de seus produtores originais são outros. Ler a IA no FRED não significa que esses números foram todos elaborados pelo Fed, nem que o Fed endosse as conclusões de negociação fornecidas pelo modelo.
Minha opinião é que, quanto mais fácil for o acesso aos dados, mais o processo de pesquisa deve preservar as fontes. Ao ler uma análise macro de BTC, ETH e SOL gerada por IA, pelo menos deve-se conseguir perguntar: quem é a instituição original, qual é a data-limite dos dados, quais são as unidades e por que duas curvas no gráfico podem ser comparadas.
Por exemplo, se dois indicadores sobem juntos, primeiro só dá para dizer que eles mudam em conjunto. Para afirmar que um deles impulsionou o preço das moedas, é preciso explicar o caminho de transmissão, excluir fatores comuns e ajustar desencontro de tempo.
O que os conectores melhoram é a etapa de encontrar os dados. Se a conclusão se sustenta, ainda depende do raciocínio e da verificação posteriores.
A imagem ilustrativa é uma foto do prédio do Fed, não do local do encontro.
$BTC $ETH $SOL
Clique no meu avatar para ver operações reais com ordens
457
A Amazon recebeu chips à venda? Por que a capacidade de computação talvez não tenha diminuído nem um pouco?
“Vender chips da NVIDIA” soa como se gigantes de IA estivessem começando a recuar. Mas para quem os equipamentos são vendidos e quem continua usando depois de vendidos é que determina como interpretar esta notícia.
A Reuters, em 2 de outubro, citou uma reportagem do Financial Times do Reino Unido: a Amazon estaria discutindo colocar cerca de US$ 8 bilhões em chips em uma empresa de propósito específico e, em seguida, alugá-los novamente para uso. A matéria cita fontes com conhecimento do assunto e ressalta que ainda não é possível tratar isso como uma transação já concluída, nem como um pedido confirmado oficialmente por ambas as partes.
Se esse modelo for levado adiante, a primeira mudança é a propriedade e o cronograma de pagamentos. Vender o equipamento pode recuperar caixa; continuar alugando significa que, no futuro, haverá pagamentos de aluguel. Os chips ainda podem operar nos data centers originais. Assim, o valor da venda não deve ser entendido diretamente como uma redução na demanda de capacidade de computação.
Meu ponto de atenção é: por quanto tempo será o aluguel, como o aluguel será definido, quem arca com eventuais perdas de valor residual após a atualização dos equipamentos e se desistir antes do prazo implica custos adicionais. Receber uma parcela de dinheiro hoje, se isso em troca gerar compromissos de longo prazo ainda mais pesados, faz com que seja preciso contabilizar por completo se o financiamento fica mesmo mais barato.
Além disso, não dá para concluir que todas as dívidas desapareceram apenas por causa de uma empresa de propósito específico; o tratamento contábil depende de quem mantém o controle final e das condições contratuais.
Ao analisar a narrativa de capacidade de computação dos projetos RENDER, FET e NEAR, também é preciso separar a transferência de ativos das necessidades reais de execução de tarefas. Esta reportagem sobre a Amazon não anunciou a participação desses projetos; não assuma em seu lugar como se fosse a atribuição de um token.
$RENDER $FET $NEAR
Clique no meu avatar para ver operação ao vivo com ordens
472
A proteção de privacidade é ainda mais forte, mas o Google moveu o treinamento para os servidores
Quando se fala em IA focada em privacidade, muita gente tem uma intuição imediata: os dados não saem do celular; assim, na nuvem, haveria menos oportunidades de negócio. Mas a nova rota tecnológica talvez não siga exatamente esse caminho.
Em 2 de outubro, o Google Research apresentou um novo sistema de aprendizado federado: os dispositivos treinam primeiro em cima de amostras criptografadas e, depois, enviam para servidores com um ambiente de execução protegido, operado de acordo com regras de autorização preestabelecidas. O Gboard já o utiliza para lançar modelos de próxima palavra para inglês e japonês.
A frase mais digna de atenção para traders, neste artigo oficial, é que o gargalo do treinamento mudou de disponibilidade do dispositivo e capacidade de processamento do celular para recursos computacionais protegidos, localizados no servidor. Isso não quer dizer que todos os dados de celulares possam ser entregues ao fornecedor de nuvem sem restrições, nem que haja promessa de segurança absoluta.
A meu ver, proteger os dados e manter o processamento sempre no local são dois problemas que podem ser desenhados separadamente. O celular pode fazer menos parte do trabalho, enquanto o servidor pode fazer mais; não dá para, ao ver os quatro caracteres “IA do lado do dispositivo”, concluir automaticamente que a necessidade do lado da nuvem só pode diminuir.
Mas este avanço ainda não se converte diretamente em pedidos adicionais de chips. É preciso continuar observando o escopo de adoção, a quantidade real de treinamento e quanto recurso cada tarefa desse novo esquema consome.
O mesmo vale para narrativas de IA como RENDER, FET, NEAR etc.: primeiro verifique onde a tarefa realmente é executada e quem consegue ser remunerado. A pesquisa do Google não anunciou a participação desses projetos, então não pode substituir ordens de atribuição de tokens.
A demanda por poder computacional não desapareceu; o gargalo pode apenas ter mudado de lugar.
$RENDER $FET $NEAR
Clique no meu avatar para ver as negociações em tempo real com ordens
521
服务器退役 vira sucata? A Microsoft deveria reavaliar essa conta antiga
Ao falar de investimentos em IA, todo mundo adora contar quantos novos equipamentos comprou. Para onde esses equipamentos antigos vão depois de saírem do datacenter também afeta os custos desse negócio.
Num artigo oficial de 30 de setembro, a Microsoft revelou que, no ano passado, a taxa de reutilização e reciclagem de servidores desativados e seus componentes atingiu 92%. As unidades completas podem ser transferidas para laboratórios e ambientes de ensino, ou vendidas para compradores qualificados; as peças também podem ser usadas como sobressalentes.
Mas 92% não significa recuperar 92% do valor pago na compra. Quantos equipamentos foram tratados e quanto dinheiro foi efetivamente recuperado não são a mesma coisa.
Minha interpretação é que desativar equipamentos não necessariamente significa zerar o valor. Mas o valor restante também não pode ser preenchido por suposições: é preciso considerar se há compradores, quanto custa desmontar e limpar os dados e se vale a pena continuar operando.
Uma máquina ainda em funcionamento não quer dizer que seja justificável mantê-la ocupando o datacenter e a energia mais caros. Transferi-la para um local com carga mais leve para seguir servindo pode ser mais razoável do que deixá-la parada no lugar original. Isso é análise de custos, não uma previsão de lucro apresentada pela Microsoft.
Ao ver narrativas envolvendo computação ou armazenamento, como RENDER, FIL, AR etc., eu também vou questionar o destino do hardware depois da atualização: não dá para simplesmente trocar a experiência dos provedores de nuvem por uma conversão direta em aumento de valor de tokens.
Comprar máquinas novas depende do orçamento; como retirar as antigas é um teste do balanço completo.
$RENDER $FIL $AR
Clique no meu avatar para ver negociações em tempo real com ordens
1k
Cripto: o valor de mercado aumentou em 100 bilhões, então entrou 100 bilhões de dinheiro novo?
“Quanto o valor de mercado aumentou” e “quanto dinheiro novo foi comprado” parecem a mesma coisa, mas na verdade não é a mesma conta.
Hoje, ao conferir os critérios de cálculo do Binance Academy e do CoinMarketCap, a fórmula básica do valor de mercado em circulação é: preço de referência multiplicado pela quantidade em circulação. Isso mede o tamanho calculado a partir do preço atual, não quanto dinheiro em caixa as contas guardam.
Vamos dar um exemplo puramente hipotético: um token tem 100 milhões de unidades em circulação; se o preço de referência passar de US$ 10 para US$ 11, o valor de mercado aumenta em US$ 100 milhões. Só que essas 100 milhões de unidades não precisam ser negociadas integralmente, nem é necessário que alguém realmente tire US$ 100 milhões do bolso para que apareça essa mudança contábil.
O contrário também é verdadeiro. “Desaparecer” US$ 100 milhões não significa que alguém tenha retirado a quantia inteira. Quando o preço cai, muitos holdings que nem sequer foram negociados passam por uma reavaliação ao mesmo tempo. Para uma venda realmente concentrada, quanto em média daria para vender depende também da liquidez, do comprador que sustenta a queda e do caminho/fluxo de execução dos trades.
Por isso, ao observar os movimentos de capital de BTC, ETH e BNB, eu separo a variação do valor de mercado, as negociações efetivas, resgates e subscrições de fundos e as transferências on-chain. Cada item pode ser útil, mas não dá para usar um deles para fingir que é outro, e muito menos, com base nisso, inventar um “valor de entrada do principal player”.
O valor de mercado pode ajudar a comparar o tamanho dos ativos; para avaliar se a compra é contínua, é preciso também evidências de fundos e de execução.
O “patrimônio” na tela ter aumentado não significa que o mercado, em caixa, tenha aumentado exatamente a mesma quantidade.
$BTC $ETH $BNB
Clique na minha foto para ver as operações reais com ordens
425
A IA gasta apenas US$ 1; por que reservar US$ 5 antes?
Este é um exemplo de fatura, mas consegue explicar duas quantias que facilmente se confundem no pagamento feito por agentes de IA: quanto é permitido gastar e quanto já foi gasto.
A zkAPI apresentada pela Ethereum Foundation em 1º de outubro permite pré-pagar uma cota de serviços com ETH ou USDC e, depois, solicitar uma chave de API curta com limite de gastos em dólares. Pelo desenho oficial, após a expiração da chave, o uso é liquidado com base nas credenciais que foram assinadas, em vez de simplesmente descontar todo o limite reservado.
Suponha que desta vez você tenha reservado US$ 5, mas tenha usado apenas US$ 1. Os US$ 5 representam a autorização e o ajuste de limite; os US$ 1 é o consumo real do serviço desta vez. Somar os dois como receita, ou tratar todo o valor reservado como necessidade de IA, pode superestimar o negócio.
O que eu me importo de verdade é: quanto tempo a cota leva para ser liquidada, quanto orçamento fica imobilizado quando várias tarefas rodam ao mesmo tempo, e se o pagamento real continua ocorrendo. Isso afeta o giro de caixa de forma mais próxima do que apenas exibir contagens de chamadas.
No caso de projetos na linha de FET, também dá para usar esta checklist. Mas isso não significa que ele participe da zkAPI, nem que o aumento de pagamentos por IA necessariamente impulsione a alta de tokens relacionados. As relações do projeto, a atribuição de receitas e a captura de valor pelo token ainda precisam ser verificadas separadamente.
Orçamento é uma despesa que pode acontecer; a fatura é o consumo que já aconteceu.
$ETH $USDC $FET
Clique no meu avatar para ver o teste ao vivo com pedidos
1
355
A carteira foi atualizada. A cópia de segurança antiga fica automaticamente segura?
Muita gente trata “atualizar o software” e “concluir a cópia de segurança” como a mesma coisa. Só quando precisa recuperar os fundos é que percebe que o que foi guardado ainda são arquivos antigos.
Hoje conferi os registros da versão oficial do Electrum: a 4.8.2, lançada em 11 de setembro, corrige um problema de backup. Ele afetava algumas cópias antigas que envolviam canais do tipo anchor e usavam uma chave de Lightning Network não determinística. Essas cópias faltavam informações de chaves essenciais necessárias para recuperar os fundos na cadeia depois de fechar o canal. A equipe oficial orienta os usuários afetados a exportarem novamente a cópia de segurança.
Esse é um problema específico de certos tipos de carteira e condições de canal; não afeta todas as carteiras de BTC. Além disso, não dá para concluir com isso que os fundos já foram roubados.
O que me deixa em alerta é que um programa no computador pode ser atualizado, mas aquela cópia de segurança antiga no pen drive não será reescrita automaticamente. Traders conferem preços todos os dias, mas é fácil confundir “já fiz backup antes” com uma garantia permanente.
Vou conferir separadamente, para meus próprios BTC, ETH e SOL, os requisitos de recuperação da carteira que estou usando. Não posso simplesmente copiar o procedimento de uma rede e de uma carteira para outra. O caso do Electrum desta vez é do Lightning Network do BTC; isso não significa que exista a mesma vulnerabilidade em ETH ou SOL.
Primeiro confirme as condições afetadas e o fluxo oficial de recuperação, faça o backup novamente conforme as instruções e guarde com cuidado. Para verificar a capacidade de recuperação, não é necessário entregar a frase-mestra a sites, atendimento ao cliente ou pessoas desconhecidas.
Arquivo guardado não significa que os fundos serão recuperados com certeza.
$BTC $ETH $SOL
Clique no meu avatar para ver operações em tempo real com ordens
341
【O índice de pânico também quer fazer sustentabilidade—por que não dá para copiar a arbitragem do BTC?】
Os contratos perpétuos migraram do mundo das criptos para Wall Street; o mais fácil de ser ignorado é se existe, por baixo, uma parte à vista que realmente possa ser comprada.
A CoinDesk, em 2 de outubro, republicou uma notícia da Bloomberg dizendo que a Cboe está explorando futuros perpétuos de VIX. Ainda está no início; não há detalhes de contratos nem documentos de registro.
Explorar não é o mesmo que já ter sido listado.
O VIX vem dos preços de opções do S&P 500 e reflete a expectativa do mercado sobre a volatilidade futura. Ele é um índice calculado; não dá para comprar “uma unidade” de VIX à vista e colocar na carteira, como BTC, ETH ou SOL.
Por que isso é importante? Ao fazer a negociação entre preço à vista e preço de contrato no mercado de cripto, você consegue, pelo menos, observar duas “pernas”. No caso do VIX, o formador de mercado precisa usar opções relacionadas ou outros derivativos para fazer hedge; acompanhar o preço e combinar risco fica bem mais complexo.
Assim, cancelar a data de vencimento não significa que o custo de carregar desapareceu. Se no futuro houver uso da taxa de financiamento, ainda vai depender de como ele puxa o contrato de volta para o valor de referência. Quando o cenário muda drasticamente, como lidar com a divergência também entra na conta.
Vou primeiro esperar os termos do contrato para então discutir se ele é mais adequado para hedge. Não dá para, ao ver “perpétuo”, simplesmente copiar, do jeito que está, as estratégias familiares do ecossistema cripto.
Contratos com o mesmo nome podem, embaixo, ser negócios totalmente diferentes.
A imagem é um registro fotográfico de cenário de Wall Street.
$BTC $ETH $SOL #Mecanismo de negociação
Clique no meu avatar para ver transações em tempo real com ordens
476
【A taxa de desemprego subiu—por que não dá para entender apenas como mais demissões?】
Esta noite, a taxa de desemprego dos EUA subiu para 4,2%. Só olhando para essa linha, é fácil contar a história assim: as empresas aceleraram as demissões e a economia vai dar problema em seguida.
Mas, na pesquisa domiciliar de setembro recém-atualizada do Bureau of Labor Statistics, a taxa de participação na força de trabalho subiu de 61,6% para 61,8% e o número de pessoas empregadas também aumentou. Como a quantidade de pessoas na força de trabalho cresce mais rápido, o número de desempregados ainda pode aumentar. Essas coisas não são contraditórias.
Pessoas que antes não estavam na força de trabalho podem começar a procurar emprego ativamente e, como ainda não conseguiram de imediato, podem acabar entrando nas estatísticas de desemprego. Quando a taxa de desemprego sobe, ela pode refletir tanto a perda de vagas quanto o efeito de mais gente voltando a procurar trabalho; não dá para usá-la diretamente como um “contador de demissões”.
Tem também uma armadilha: a pesquisa domiciliar mede pessoas, enquanto a pesquisa das empresas não agrícolas mede vagas; duas tabelas não podem ser subtraídas diretamente.
Para BTC, ETH e SOL, eu desdobraria em dois cenários: se a oferta de força de trabalho melhorar e o emprego ainda conseguir absorver, a pressão sobre salários pode aliviar; se as empresas não conseguirem contratar, o desemprego continua acumulando e o capital terá de recalcular e crescer o risco.
A seguir, é preciso checar contratações, a duração do desemprego, e então observar a reação das taxas de juros e dos ativos de risco. Uma alta na taxa de participação em um único mês não é suficiente para declarar que a economia está segura.
Com a mesma alta da taxa de desemprego, o dinheiro por trás pode seguir caminhos completamente diferentes.
$BTC $ETH $SOL #dados do não-agrícola
Toque no meu avatar para ver negociações ao vivo com ordens
508
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceLaunchesBinanceIntelligence
372,237 visualizações
2,962 a discutir
#BinanceLaunchesBinanceIntelligence
📢 O que é a Binance Intelligence?
$NVDAB
$BTC
$AAPLB
A Binance lançou oficialmente a Binance Intelligence — uma nova plataforma criada para oferecer aos usuários informações sobre o mercado em tempo real, análises baseadas em dados e ferramentas para tomar decisões mais inteligentes.
Principais recursos:
- 📊 Dados do mercado cripto em tempo real – tendências ao vivo, movimentos de preços e profundidade do mercado
- 🧠 Análises com inteligência artificial – previsões inteligentes e reconhecimento de padrões
- 📰 Acompanhamento de notícias e impactos – como os acontecimentos movimentam o mercado
- 📈 Análises de portfólio – visão geral do desempenho e gestão de riscos
- 🔍 Ferramentas de pesquisa aprofundada – dados abrangentes para operar com mais informação
#BinanceLaunchesBinanceIntelligence
#BinanceSquareFamily
#BinanceLaunchesBinanceIntelligence
#BinanceIntelligence
#Binance
Hawk Manan 1
·0 gostos
·248 visualizações
BitcoinTargets2026OpenAt$87570
1,879 visualizações
63 a discutir
BitcoinRejectedAt$87KThirdTime
2,000 visualizações
55 a discutir