

Sheemo Queen
576 Publicações
Sheemo Queen
Denunciar
Bloquear Utilizador
222 A seguir
136 Seguidores
257 Gostaram
Publicações
PINNED
·
--
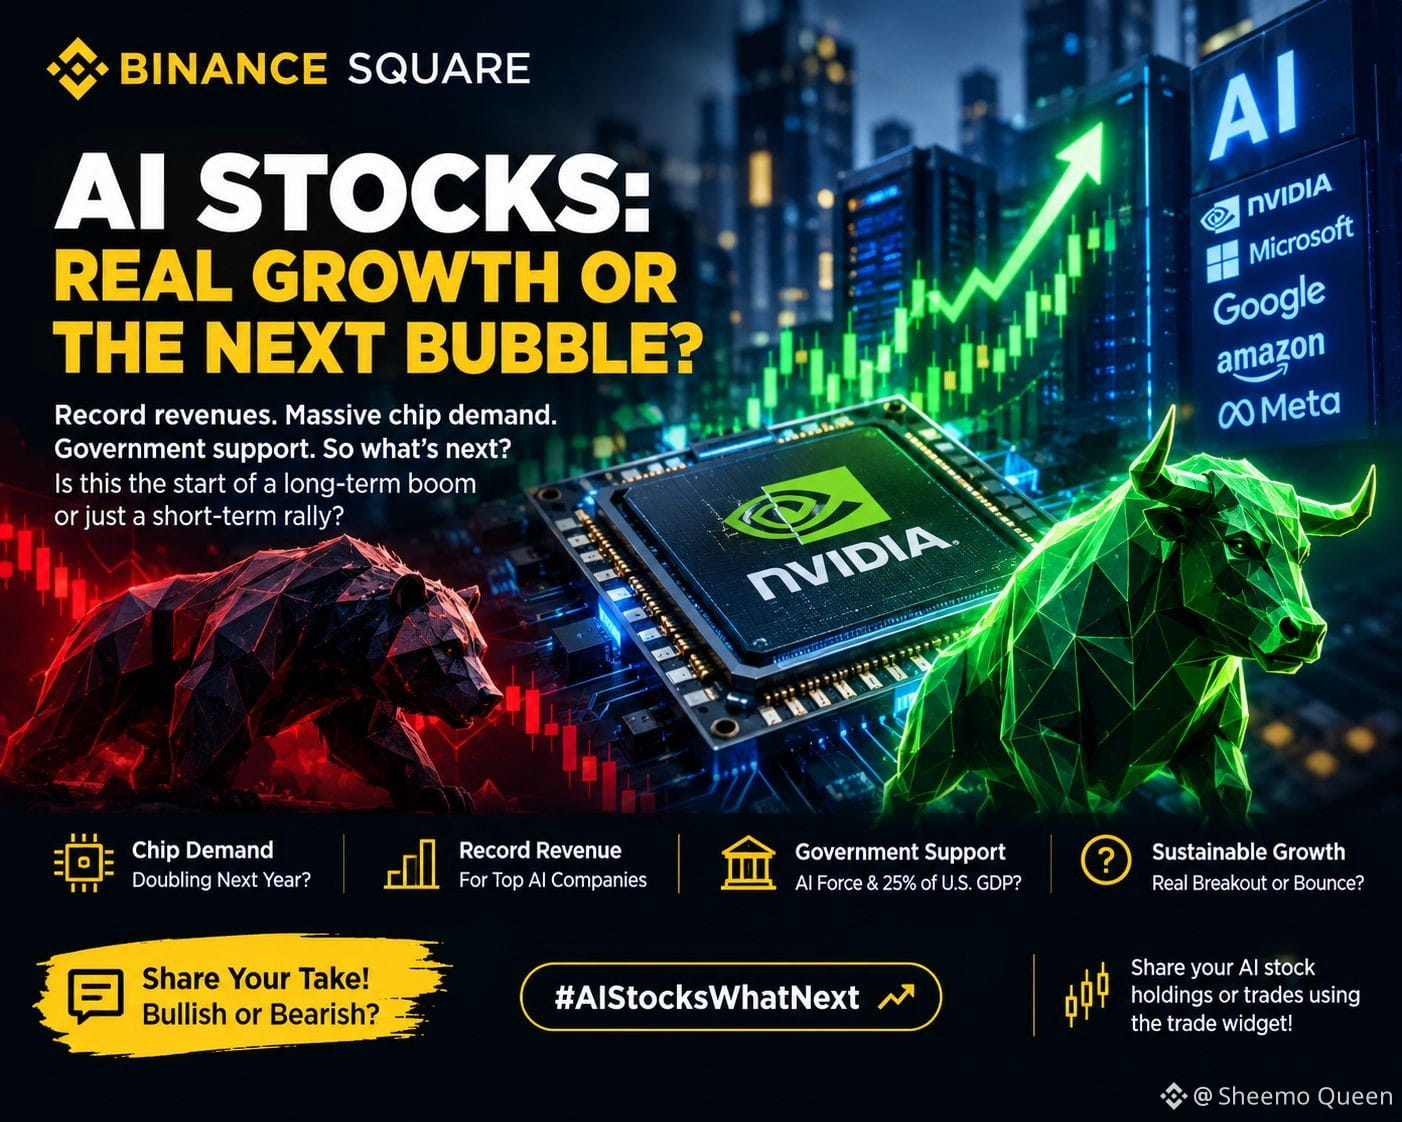
A revolução da IA está claramente impulsionando investimentos massivos em poder de computação, data centers e infraestrutura. No entanto, preços das ações em alta por si só não garantem retornos sustentáveis. Os investidores precisam acompanhar o crescimento da receita, a rentabilidade, a avaliação e se as empresas de IA conseguem transformar gastos enormes em fluxo de caixa de longo prazo.
O apoio do governo à IA, incluindo planos para fortalecer as capacidades de <t-2/>EUA<,>AI, pode acelerar a indústria. Mas o apoio político não elimina os riscos do mercado nem garante que cada ação de IA terá sucesso.
Pessoalmente, acredito que a próxima fase dos investimentos em IA será sobre identificar utilidade real, ganhos sustentáveis e a infraestrutura que dá suporte à IA — e não apenas perseguir o hype.
A oportunidade pode ir além dos fabricantes de chips, abrangendo data centers, infraestrutura de energia, computação em nuvem e software de IA.
As ações de IA estão entrando em um ciclo de crescimento de longo prazo, ou as avaliações estão se adiantando à realidade? 👀
Bullish ou bearish? Qual é a sua estratégia de investimento em IA?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
A revolução da IA está claramente impulsionando investimentos massivos em poder de computação, data centers e infraestrutura. No entanto, preços das ações em alta por si só não garantem retornos sustentáveis. Os investidores precisam acompanhar o crescimento da receita, a rentabilidade, a avaliação e se as empresas de IA conseguem transformar gastos enormes em fluxo de caixa de longo prazo.
O apoio do governo à IA, incluindo planos para fortalecer as capacidades de <t-2/>EUA<,>AI, pode acelerar a indústria. Mas o apoio político não elimina os riscos do mercado nem garante que cada ação de IA terá sucesso.
Pessoalmente, acredito que a próxima fase dos investimentos em IA será sobre identificar utilidade real, ganhos sustentáveis e a infraestrutura que dá suporte à IA — e não apenas perseguir o hype.
A oportunidade pode ir além dos fabricantes de chips, abrangendo data centers, infraestrutura de energia, computação em nuvem e software de IA.
As ações de IA estão entrando em um ciclo de crescimento de longo prazo, ou as avaliações estão se adiantando à realidade? 👀
Bullish ou bearish? Qual é a sua estratégia de investimento em IA?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
O apoio do governo à IA, incluindo planos para fortalecer as capacidades de <t-2/>EUA<,>AI, pode acelerar a indústria. Mas o apoio político não elimina os riscos do mercado nem garante que cada ação de IA terá sucesso.
Pessoalmente, acredito que a próxima fase dos investimentos em IA será sobre identificar utilidade real, ganhos sustentáveis e a infraestrutura que dá suporte à IA — e não apenas perseguir o hype.
A oportunidade pode ir além dos fabricantes de chips, abrangendo data centers, infraestrutura de energia, computação em nuvem e software de IA.
As ações de IA estão entrando em um ciclo de crescimento de longo prazo, ou as avaliações estão se adiantando à realidade? 👀
Bullish ou bearish? Qual é a sua estratégia de investimento em IA?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
1
2
103
·
--
O Fed entregou o aumento de 25 pontos-base (25bp). Agora, a questão maior é: o que vem a seguir?
As taxas agora estão em 3,75%–4,00%, enquanto a inflação continua elevada.
Para os mercados, o próximo movimento pode depender menos do aumento em si e mais de quanto tempo a política restritiva ficará em vigor.
📌 BTC: Pode sofrer pressão se a liquidez apertar ainda mais, mas as expectativas e as orientações futuras importam tanto quanto o aumento.
📌 Ações de tecnologia: Taxas mais altas por mais tempo podem manter a pressão sobre as valorizações de alto crescimento.
📌 Ouro: Pode continuar sensível aos juros reais, às expectativas de inflação e à demanda por ativos defensivos.
Meu foco agora não é simplesmente “comprado ou vendido”.
É acompanhar os próximos sinais do Fed e gerenciar o risco em torno do BTC, das ações e do ouro de acordo.
O que você está observando em seguida?
#FedRateWatch
O Fed entregou o aumento de 25 pontos-base (25bp). Agora, a questão maior é: o que vem a seguir?
As taxas agora estão em 3,75%–4,00%, enquanto a inflação continua elevada.
Para os mercados, o próximo movimento pode depender menos do aumento em si e mais de quanto tempo a política restritiva ficará em vigor.
📌 BTC: Pode sofrer pressão se a liquidez apertar ainda mais, mas as expectativas e as orientações futuras importam tanto quanto o aumento.
📌 Ações de tecnologia: Taxas mais altas por mais tempo podem manter a pressão sobre as valorizações de alto crescimento.
📌 Ouro: Pode continuar sensível aos juros reais, às expectativas de inflação e à demanda por ativos defensivos.
Meu foco agora não é simplesmente “comprado ou vendido”.
É acompanhar os próximos sinais do Fed e gerenciar o risco em torno do BTC, das ações e do ouro de acordo.
O que você está observando em seguida?
#FedRateWatch
As taxas agora estão em 3,75%–4,00%, enquanto a inflação continua elevada.
Para os mercados, o próximo movimento pode depender menos do aumento em si e mais de quanto tempo a política restritiva ficará em vigor.
📌 BTC: Pode sofrer pressão se a liquidez apertar ainda mais, mas as expectativas e as orientações futuras importam tanto quanto o aumento.
📌 Ações de tecnologia: Taxas mais altas por mais tempo podem manter a pressão sobre as valorizações de alto crescimento.
📌 Ouro: Pode continuar sensível aos juros reais, às expectativas de inflação e à demanda por ativos defensivos.
Meu foco agora não é simplesmente “comprado ou vendido”.
É acompanhar os próximos sinais do Fed e gerenciar o risco em torno do BTC, das ações e do ouro de acordo.
O que você está observando em seguida?
#FedRateWatch
96
·
--
@Dusk_Foundation Tenho pensado na arquitetura de privacidade da Dusk como um problema de correspondência de garantias, em vez de privacidade máxima.
A distinção entre Hedger na DuskEVM e Zedger importa porque o modelo de dados subjacente define um limite para o que a privacidade consegue realmente prometer. Um ambiente EVM baseado em contas carrega rastros estruturais em torno de contas e estado, mesmo quando os detalhes das transações são protegidos. Uma arquitetura diferente pode oferecer garantias de anonimato mais fortes porque começa com suposições diferentes.
Para mim, essa honestidade é mais interessante do que uma alegação genérica de que “tudo é privado”.
Para usuários e instituições, superestimar uma garantia de privacidade pode criar seu próprio tipo de risco. O capital pode ser roteado por um aplicativo sob um conjunto de suposições, apenas para que metadados ou relações em nível de conta permaneçam mais observáveis do que o esperado.
“A privacidade é mais forte quando a garantia corresponde à arquitetura.”
Suspeito que essa distinção seja fácil de ignorar porque desenvolvedores frequentemente valorizam compatibilidade com EVM, enquanto usuários mais sensíveis à privacidade podem valorizar anonimato mais do que ferramentas familiares.
A fraqueza é clara: dividir garantias de privacidade entre Hedger e Zedger pode fragmentar fluxos de usuários e liquidez. Se os usuários precisam entender limites técnicos antes de escolher onde transacionar, a própria arquitetura se torna uma fonte de atrito.
O desafio da Dusk é deixar essas garantias diferentes claras sem tornar a experiência do usuário mais complicada.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk Tenho pensado na arquitetura de privacidade da Dusk como um problema de correspondência de garantias, em vez de privacidade máxima.
A distinção entre Hedger na DuskEVM e Zedger importa porque o modelo de dados subjacente define um limite para o que a privacidade consegue realmente prometer. Um ambiente EVM baseado em contas carrega rastros estruturais em torno de contas e estado, mesmo quando os detalhes das transações são protegidos. Uma arquitetura diferente pode oferecer garantias de anonimato mais fortes porque começa com suposições diferentes.
Para mim, essa honestidade é mais interessante do que uma alegação genérica de que “tudo é privado”.
Para usuários e instituições, superestimar uma garantia de privacidade pode criar seu próprio tipo de risco. O capital pode ser roteado por um aplicativo sob um conjunto de suposições, apenas para que metadados ou relações em nível de conta permaneçam mais observáveis do que o esperado.
“A privacidade é mais forte quando a garantia corresponde à arquitetura.”
Suspeito que essa distinção seja fácil de ignorar porque desenvolvedores frequentemente valorizam compatibilidade com EVM, enquanto usuários mais sensíveis à privacidade podem valorizar anonimato mais do que ferramentas familiares.
A fraqueza é clara: dividir garantias de privacidade entre Hedger e Zedger pode fragmentar fluxos de usuários e liquidez. Se os usuários precisam entender limites técnicos antes de escolher onde transacionar, a própria arquitetura se torna uma fonte de atrito.
O desafio da Dusk é deixar essas garantias diferentes claras sem tornar a experiência do usuário mais complicada.
#dusk @Dusk $DUSK $BTR $BMT
A distinção entre Hedger na DuskEVM e Zedger importa porque o modelo de dados subjacente define um limite para o que a privacidade consegue realmente prometer. Um ambiente EVM baseado em contas carrega rastros estruturais em torno de contas e estado, mesmo quando os detalhes das transações são protegidos. Uma arquitetura diferente pode oferecer garantias de anonimato mais fortes porque começa com suposições diferentes.
Para mim, essa honestidade é mais interessante do que uma alegação genérica de que “tudo é privado”.
Para usuários e instituições, superestimar uma garantia de privacidade pode criar seu próprio tipo de risco. O capital pode ser roteado por um aplicativo sob um conjunto de suposições, apenas para que metadados ou relações em nível de conta permaneçam mais observáveis do que o esperado.
“A privacidade é mais forte quando a garantia corresponde à arquitetura.”
Suspeito que essa distinção seja fácil de ignorar porque desenvolvedores frequentemente valorizam compatibilidade com EVM, enquanto usuários mais sensíveis à privacidade podem valorizar anonimato mais do que ferramentas familiares.
A fraqueza é clara: dividir garantias de privacidade entre Hedger e Zedger pode fragmentar fluxos de usuários e liquidez. Se os usuários precisam entender limites técnicos antes de escolher onde transacionar, a própria arquitetura se torna uma fonte de atrito.
O desafio da Dusk é deixar essas garantias diferentes claras sem tornar a experiência do usuário mais complicada.
#dusk @Dusk $DUSK $BTR $BMT
9
7
354
·
--
Eu me vi observando os contratos XSC da Dusk como uma questão de arquitetura de dados, e não de automação.
As ações corporativas tradicionais criam um problema de duplicação estranho. O mesmo dividendo, o mesmo desdobramento ou o mesmo evento de votação pode ser processado de forma independente por vários intermediários, cada um mantendo seus próprios registros e, depois, conferindo esses registros com os de todo o resto.
Com a emissão nativa, a XSC pode incorporar a lógica da ação corporativa na própria estrutura do ativo. O evento e sua execução compartilham o mesmo estado subjacente, o que significa que a rede não está apenas movendo instruções entre livros-razão separados.
Isso poderia mudar onde o risco operacional realmente se encontra.
“Reconciliar é caro porque a discordância está embutida na arquitetura.”
Para mim, o ângulo do investimento é a confiabilidade contábil. Se cada participante puder referenciar o mesmo resultado de execução, talvez sejam necessários menos recursos para verificar saldos, direitos e titularidade depois que um evento ocorre. Isso pode ser mais valioso do que simplesmente tornar as ações corporativas mais rápidas.
Acho que o mercado ainda pode estar subestimando a diferença entre tokenizar um fluxo de trabalho existente e redesenhar o fluxo em torno de um ativo nativo.
A fraqueza é igualmente importante: concentrar a execução em contratos inteligentes concentra as consequências de um erro. Um erro de codificação ou um processo de atualização mal projetado pode afetar todos os participantes que fazem referência a essa mesma fonte de verdade.
O teste real é se a Dusk consegue tornar a execução compartilhada tão responsabilizável quanto é eficiente.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Eu me vi observando os contratos XSC da Dusk como uma questão de arquitetura de dados, e não de automação.
As ações corporativas tradicionais criam um problema de duplicação estranho. O mesmo dividendo, o mesmo desdobramento ou o mesmo evento de votação pode ser processado de forma independente por vários intermediários, cada um mantendo seus próprios registros e, depois, conferindo esses registros com os de todo o resto.
Com a emissão nativa, a XSC pode incorporar a lógica da ação corporativa na própria estrutura do ativo. O evento e sua execução compartilham o mesmo estado subjacente, o que significa que a rede não está apenas movendo instruções entre livros-razão separados.
Isso poderia mudar onde o risco operacional realmente se encontra.
“Reconciliar é caro porque a discordância está embutida na arquitetura.”
Para mim, o ângulo do investimento é a confiabilidade contábil. Se cada participante puder referenciar o mesmo resultado de execução, talvez sejam necessários menos recursos para verificar saldos, direitos e titularidade depois que um evento ocorre. Isso pode ser mais valioso do que simplesmente tornar as ações corporativas mais rápidas.
Acho que o mercado ainda pode estar subestimando a diferença entre tokenizar um fluxo de trabalho existente e redesenhar o fluxo em torno de um ativo nativo.
A fraqueza é igualmente importante: concentrar a execução em contratos inteligentes concentra as consequências de um erro. Um erro de codificação ou um processo de atualização mal projetado pode afetar todos os participantes que fazem referência a essa mesma fonte de verdade.
O teste real é se a Dusk consegue tornar a execução compartilhada tão responsabilizável quanto é eficiente.
#dusk $DUSK @Dusk
As ações corporativas tradicionais criam um problema de duplicação estranho. O mesmo dividendo, o mesmo desdobramento ou o mesmo evento de votação pode ser processado de forma independente por vários intermediários, cada um mantendo seus próprios registros e, depois, conferindo esses registros com os de todo o resto.
Com a emissão nativa, a XSC pode incorporar a lógica da ação corporativa na própria estrutura do ativo. O evento e sua execução compartilham o mesmo estado subjacente, o que significa que a rede não está apenas movendo instruções entre livros-razão separados.
Isso poderia mudar onde o risco operacional realmente se encontra.
“Reconciliar é caro porque a discordância está embutida na arquitetura.”
Para mim, o ângulo do investimento é a confiabilidade contábil. Se cada participante puder referenciar o mesmo resultado de execução, talvez sejam necessários menos recursos para verificar saldos, direitos e titularidade depois que um evento ocorre. Isso pode ser mais valioso do que simplesmente tornar as ações corporativas mais rápidas.
Acho que o mercado ainda pode estar subestimando a diferença entre tokenizar um fluxo de trabalho existente e redesenhar o fluxo em torno de um ativo nativo.
A fraqueza é igualmente importante: concentrar a execução em contratos inteligentes concentra as consequências de um erro. Um erro de codificação ou um processo de atualização mal projetado pode afetar todos os participantes que fazem referência a essa mesma fonte de verdade.
O teste real é se a Dusk consegue tornar a execução compartilhada tão responsabilizável quanto é eficiente.
#dusk $DUSK @Dusk
11
11
110
·
--
Verificado
Comecei a tratar a finalização como uma propriedade contábil, e não como um indicador de velocidade, e isso torna o mecanismo de Atuação por Procura Sucinta (Succinct Attestation) da Dusk mais interessante para mim.
Um sistema financeiro precisa saber quando uma entrada pode deixar de ser provisória. Com a finalização probabilística, a confiança aumenta ao longo do tempo à medida que mais blocos se acumulam. Isso pode funcionar bem para muitas transações cripto, mas a liquidação institucional tem uma exigência diferente: sistemas, contrapartes e registros eventualmente precisam de um ponto claro em que o estado não esteja mais aberto a revisão.
O mecanismo de SA da Dusk foi projetado em torno de votação por comitê, com um bloco se tornando ratificado de forma determinística após as rodadas necessárias de consenso.
Essa distinção muda a forma como penso sobre o risco de liquidação.
“A confiança pode crescer gradualmente. A finalização não deve.”
A questão do investidor é se a finalização determinística cria um valor econômico mensurável. Se as instituições conseguirem reduzir atrasos de reconciliação, folgas de colateral ou a incerteza sobre a transferência de propriedade, então o mecanismo passa a fazer parte da utilidade financeira da rede, e não apenas de uma especificação de consenso.
Há, porém, uma troca importante. Sistemas baseados em comitês concentram as premissas de segurança na seleção do validador, na participação e na governança. Um resultado determinístico só é tão confiável quanto o processo que o produz.
Suspeito que o mercado possa estar subprecificando essa distinção mais ampla: para infraestrutura financeira, saber exatamente quando o livro-razão está pronto pode importar tanto quanto saber quão rapidamente ele se movimentou.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
Comecei a tratar a finalização como uma propriedade contábil, e não como um indicador de velocidade, e isso torna o mecanismo de Atuação por Procura Sucinta (Succinct Attestation) da Dusk mais interessante para mim.
Um sistema financeiro precisa saber quando uma entrada pode deixar de ser provisória. Com a finalização probabilística, a confiança aumenta ao longo do tempo à medida que mais blocos se acumulam. Isso pode funcionar bem para muitas transações cripto, mas a liquidação institucional tem uma exigência diferente: sistemas, contrapartes e registros eventualmente precisam de um ponto claro em que o estado não esteja mais aberto a revisão.
O mecanismo de SA da Dusk foi projetado em torno de votação por comitê, com um bloco se tornando ratificado de forma determinística após as rodadas necessárias de consenso.
Essa distinção muda a forma como penso sobre o risco de liquidação.
“A confiança pode crescer gradualmente. A finalização não deve.”
A questão do investidor é se a finalização determinística cria um valor econômico mensurável. Se as instituições conseguirem reduzir atrasos de reconciliação, folgas de colateral ou a incerteza sobre a transferência de propriedade, então o mecanismo passa a fazer parte da utilidade financeira da rede, e não apenas de uma especificação de consenso.
Há, porém, uma troca importante. Sistemas baseados em comitês concentram as premissas de segurança na seleção do validador, na participação e na governança. Um resultado determinístico só é tão confiável quanto o processo que o produz.
Suspeito que o mercado possa estar subprecificando essa distinção mais ampla: para infraestrutura financeira, saber exatamente quando o livro-razão está pronto pode importar tanto quanto saber quão rapidamente ele se movimentou.
#dusk @Dusk $DUSK
Um sistema financeiro precisa saber quando uma entrada pode deixar de ser provisória. Com a finalização probabilística, a confiança aumenta ao longo do tempo à medida que mais blocos se acumulam. Isso pode funcionar bem para muitas transações cripto, mas a liquidação institucional tem uma exigência diferente: sistemas, contrapartes e registros eventualmente precisam de um ponto claro em que o estado não esteja mais aberto a revisão.
O mecanismo de SA da Dusk foi projetado em torno de votação por comitê, com um bloco se tornando ratificado de forma determinística após as rodadas necessárias de consenso.
Essa distinção muda a forma como penso sobre o risco de liquidação.
“A confiança pode crescer gradualmente. A finalização não deve.”
A questão do investidor é se a finalização determinística cria um valor econômico mensurável. Se as instituições conseguirem reduzir atrasos de reconciliação, folgas de colateral ou a incerteza sobre a transferência de propriedade, então o mecanismo passa a fazer parte da utilidade financeira da rede, e não apenas de uma especificação de consenso.
Há, porém, uma troca importante. Sistemas baseados em comitês concentram as premissas de segurança na seleção do validador, na participação e na governança. Um resultado determinístico só é tão confiável quanto o processo que o produz.
Suspeito que o mercado possa estar subprecificando essa distinção mais ampla: para infraestrutura financeira, saber exatamente quando o livro-razão está pronto pode importar tanto quanto saber quão rapidamente ele se movimentou.
#dusk @Dusk $DUSK
4
4
1k
·
--
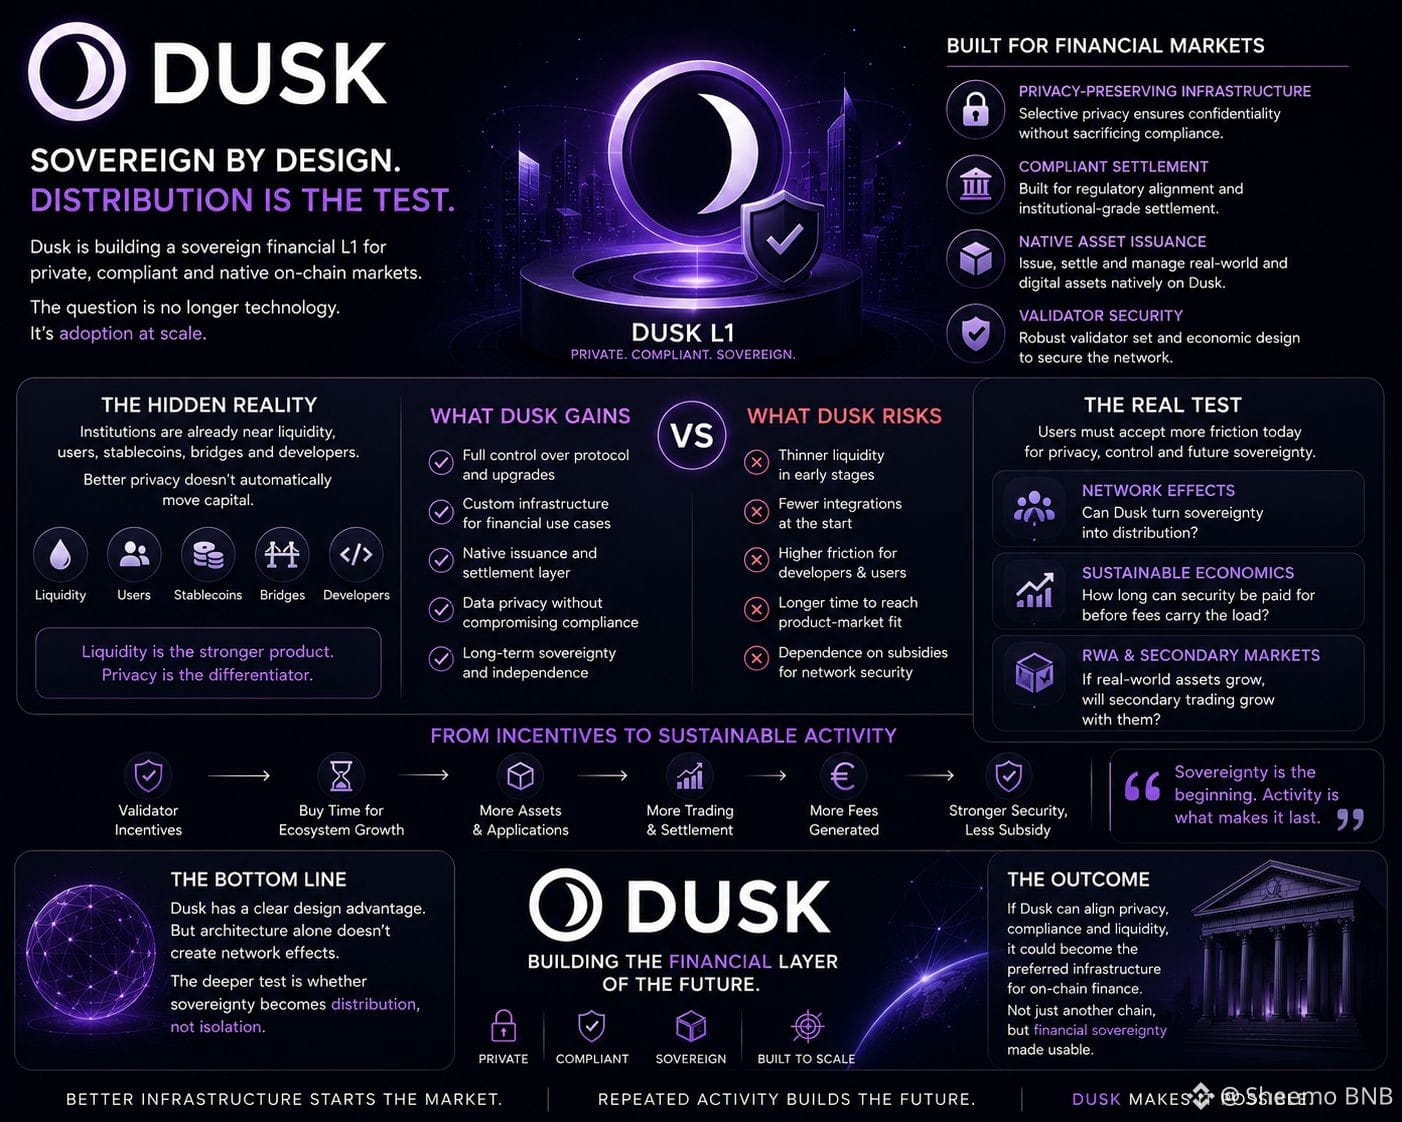
@Dusk_Foundation Tenho observado o design soberano L1 da DUSK por uma lente mais simples: cada camada de independência também cria outro problema de distribuição.
Uma rede dedicada pode otimizar privacidade, liquidação em conformidade e infraestrutura de ativos nativos sem herdar as restrições de outra cadeia. Mas isso também significa que a DUSK precisa atrair a liquidez, as aplicações e os participantes de mercado que ecossistemas estabelecidos já agregam.
Para mim, o mecanismo importante é a emissão nativa. Se ativos regulamentados forem emitidos e liquidados diretamente na Dusk, cada novo ativo pode criar um motivo para os participantes permanecerem dentro da rede, em vez de tratá-la como uma camada temporária de execução.
Isso muda a economia da adoção.
“A distribuição se intensifica quando a atividade cria seu próprio motivo para permanecer.”
O ponto que ainda estou testando é se a emissão de RWA pode produzir esse ciclo. Apenas a emissão primária pode gerar números impressionantes enquanto a liquidez secundária permanece baixa. Sem negociação ativa, demanda de liquidação e fluxos de capital recorrentes, a rede ainda pode depender fortemente de incentivos para sustentar a segurança e a participação.
Suspeito que o mercado pode estar se concentrando demais no que a Dusk construiu e de menos em se cada novo produto financeiro torna o próximo participante mais propenso a chegar.
A arquitetura inicia o mercado. A atividade recorrente é o que o torna durável.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$SPK
{future}(SPKUSDT)
$MORPHO
{future}(MORPHOUSDT)
@Dusk Tenho observado o design soberano L1 da DUSK por uma lente mais simples: cada camada de independência também cria outro problema de distribuição.
Uma rede dedicada pode otimizar privacidade, liquidação em conformidade e infraestrutura de ativos nativos sem herdar as restrições de outra cadeia. Mas isso também significa que a DUSK precisa atrair a liquidez, as aplicações e os participantes de mercado que ecossistemas estabelecidos já agregam.
Para mim, o mecanismo importante é a emissão nativa. Se ativos regulamentados forem emitidos e liquidados diretamente na Dusk, cada novo ativo pode criar um motivo para os participantes permanecerem dentro da rede, em vez de tratá-la como uma camada temporária de execução.
Isso muda a economia da adoção.
“A distribuição se intensifica quando a atividade cria seu próprio motivo para permanecer.”
O ponto que ainda estou testando é se a emissão de RWA pode produzir esse ciclo. Apenas a emissão primária pode gerar números impressionantes enquanto a liquidez secundária permanece baixa. Sem negociação ativa, demanda de liquidação e fluxos de capital recorrentes, a rede ainda pode depender fortemente de incentivos para sustentar a segurança e a participação.
Suspeito que o mercado pode estar se concentrando demais no que a Dusk construiu e de menos em se cada novo produto financeiro torna o próximo participante mais propenso a chegar.
A arquitetura inicia o mercado. A atividade recorrente é o que o torna durável.
#dusk @Dusk $DUSK
$SPK
$MORPHO
Uma rede dedicada pode otimizar privacidade, liquidação em conformidade e infraestrutura de ativos nativos sem herdar as restrições de outra cadeia. Mas isso também significa que a DUSK precisa atrair a liquidez, as aplicações e os participantes de mercado que ecossistemas estabelecidos já agregam.
Para mim, o mecanismo importante é a emissão nativa. Se ativos regulamentados forem emitidos e liquidados diretamente na Dusk, cada novo ativo pode criar um motivo para os participantes permanecerem dentro da rede, em vez de tratá-la como uma camada temporária de execução.
Isso muda a economia da adoção.
“A distribuição se intensifica quando a atividade cria seu próprio motivo para permanecer.”
O ponto que ainda estou testando é se a emissão de RWA pode produzir esse ciclo. Apenas a emissão primária pode gerar números impressionantes enquanto a liquidez secundária permanece baixa. Sem negociação ativa, demanda de liquidação e fluxos de capital recorrentes, a rede ainda pode depender fortemente de incentivos para sustentar a segurança e a participação.
Suspeito que o mercado pode estar se concentrando demais no que a Dusk construiu e de menos em se cada novo produto financeiro torna o próximo participante mais propenso a chegar.
A arquitetura inicia o mercado. A atividade recorrente é o que o torna durável.
#dusk @Dusk $DUSK
$SPK
$MORPHO
7
10
178
·
--
#dusk $DUSK @Dusk_Foundation
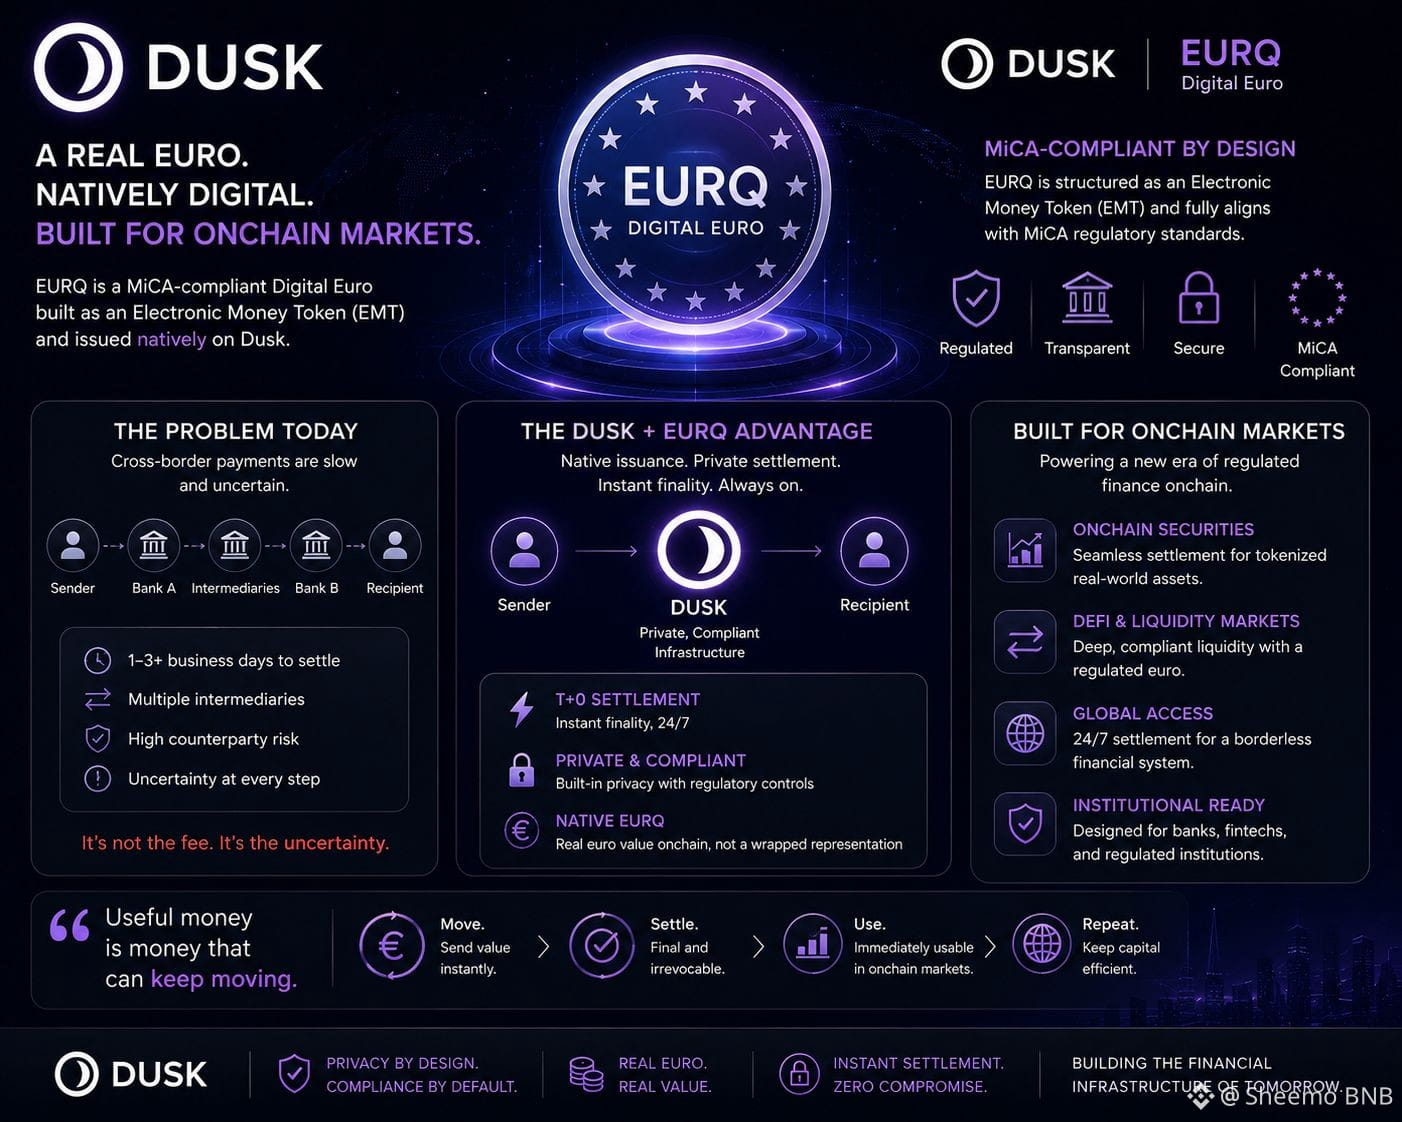
Volto a uma pergunta negligenciada sobre a EURQ no Dusk: o que torna um ativo de liquidação economicamente útil depois que ele se torna compatível?
A estrutura da EURQ como um Token de Moeda Eletrônica compatível com MiCA importa porque as instituições não avaliam o dinheiro apenas pela velocidade técnica. Elas precisam de clareza sobre a emissão, o resgate e as regras que regem o ativo com o qual estão a liquidar.
O Dusk adiciona mais uma camada por meio de emissão nativa e infraestrutura com preservação de privacidade. Em teoria, isso cria uma via mais limpa para a liquidez em euros regulada interagir com títulos e aplicações onchain, sem depender de uma representação “wrapped” que circula entre sistemas desconectados.
A parte que eu observaria como investidor é a velocidade.
“Dinheiro útil é dinheiro que consegue continuar em movimento.”
Se a EURQ puder entrar numa transação, liquidar uma obrigação e se tornar imediatamente utilizável na próxima transação compatível, o valor não é apenas pagamentos mais rápidos. Potencialmente, é menos capital em espera entre processos financeiros.
Ainda assim, regulação não fabrica liquidez. Um ativo de liquidação perfeitamente compatível pode permanecer economicamente inativo se formadores de mercado, plataformas e contrapartes não direcionarem consistentemente o volume através dele.
Suspeito que o mercado possa estar subestimando essa diferença: a conformidade pode abrir a porta, mas a atividade repetida de liquidação é o que transforma um ativo em infraestrutura.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Volto a uma pergunta negligenciada sobre a EURQ no Dusk: o que torna um ativo de liquidação economicamente útil depois que ele se torna compatível?
A estrutura da EURQ como um Token de Moeda Eletrônica compatível com MiCA importa porque as instituições não avaliam o dinheiro apenas pela velocidade técnica. Elas precisam de clareza sobre a emissão, o resgate e as regras que regem o ativo com o qual estão a liquidar.
O Dusk adiciona mais uma camada por meio de emissão nativa e infraestrutura com preservação de privacidade. Em teoria, isso cria uma via mais limpa para a liquidez em euros regulada interagir com títulos e aplicações onchain, sem depender de uma representação “wrapped” que circula entre sistemas desconectados.
A parte que eu observaria como investidor é a velocidade.
“Dinheiro útil é dinheiro que consegue continuar em movimento.”
Se a EURQ puder entrar numa transação, liquidar uma obrigação e se tornar imediatamente utilizável na próxima transação compatível, o valor não é apenas pagamentos mais rápidos. Potencialmente, é menos capital em espera entre processos financeiros.
Ainda assim, regulação não fabrica liquidez. Um ativo de liquidação perfeitamente compatível pode permanecer economicamente inativo se formadores de mercado, plataformas e contrapartes não direcionarem consistentemente o volume através dele.
Suspeito que o mercado possa estar subestimando essa diferença: a conformidade pode abrir a porta, mas a atividade repetida de liquidação é o que transforma um ativo em infraestrutura.
#Dusk $TUT $TRUMP
Volto a uma pergunta negligenciada sobre a EURQ no Dusk: o que torna um ativo de liquidação economicamente útil depois que ele se torna compatível?
A estrutura da EURQ como um Token de Moeda Eletrônica compatível com MiCA importa porque as instituições não avaliam o dinheiro apenas pela velocidade técnica. Elas precisam de clareza sobre a emissão, o resgate e as regras que regem o ativo com o qual estão a liquidar.
O Dusk adiciona mais uma camada por meio de emissão nativa e infraestrutura com preservação de privacidade. Em teoria, isso cria uma via mais limpa para a liquidez em euros regulada interagir com títulos e aplicações onchain, sem depender de uma representação “wrapped” que circula entre sistemas desconectados.
A parte que eu observaria como investidor é a velocidade.
“Dinheiro útil é dinheiro que consegue continuar em movimento.”
Se a EURQ puder entrar numa transação, liquidar uma obrigação e se tornar imediatamente utilizável na próxima transação compatível, o valor não é apenas pagamentos mais rápidos. Potencialmente, é menos capital em espera entre processos financeiros.
Ainda assim, regulação não fabrica liquidez. Um ativo de liquidação perfeitamente compatível pode permanecer economicamente inativo se formadores de mercado, plataformas e contrapartes não direcionarem consistentemente o volume através dele.
Suspeito que o mercado possa estar subestimando essa diferença: a conformidade pode abrir a porta, mas a atividade repetida de liquidação é o que transforma um ativo em infraestrutura.
#Dusk $TUT $TRUMP
13
14
278
·
--
#dusk $DUSK @Dusk_Foundation
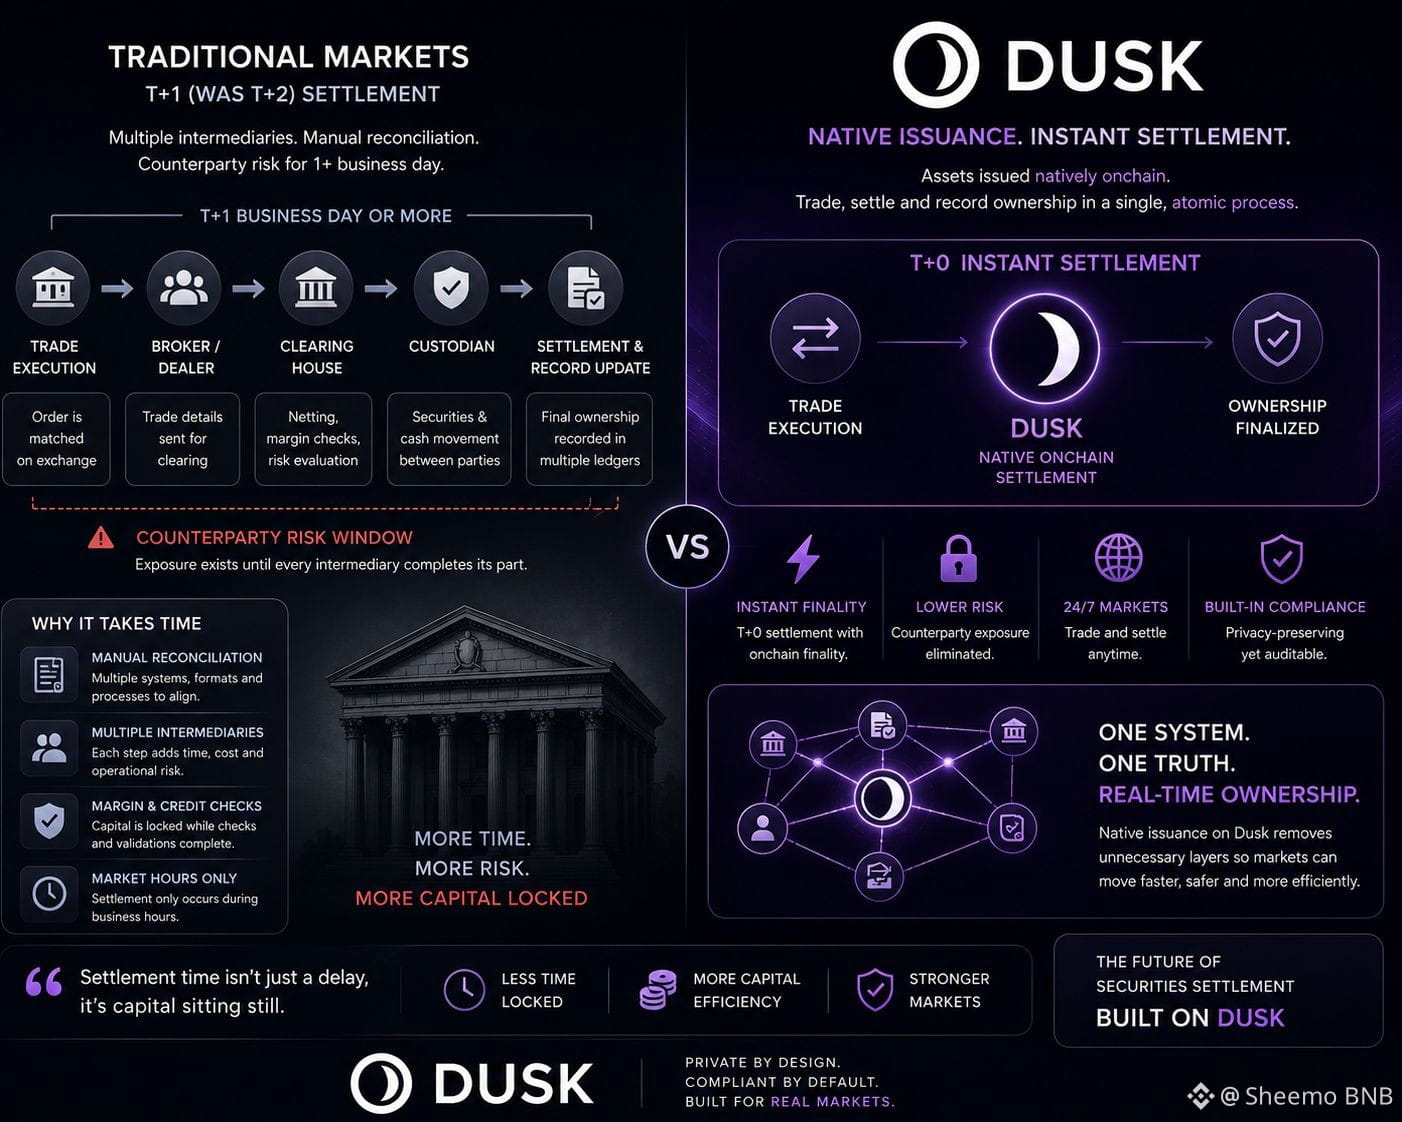
Tenho pensado no modelo de emissão nativa da Dusk sob um ângulo um pouco diferente: a velocidade de liquidação pode importar menos do que a eficiência do balanço patrimonial.
Quando um título é emitido nativamente onchain, a propriedade e a liquidação podem acontecer dentro do mesmo sistema. Isso potencialmente remove uma camada de reconciliação entre a negociação e a transferência final de propriedade.
Para um investidor, a consequência interessante é o que acontece com o capital que, de outra forma, ficaria alocado contra posições ainda não liquidadas. A finalização mais rápida pode reduzir a duração da exposição à contraparte e a quantidade de garantias (colateral) imobilizadas enquanto várias partes concluem seus processos.
“Tempo de liquidação também é tempo de alocação de capital.”
Por isso, o T+0 é mais interessante para mim do que simplesmente ser mais rápido do que T+1 ou T+2. Se a emissão nativa realmente reduzir a distância entre a execução e a posse final, ela pode mudar a forma como os mercados regulados usam a liquidez com mais eficiência.
Ainda assim, acho que existe uma incerteza importante aqui. Os atrasos tradicionais de liquidação muitas vezes incorporam salvaguardas operacionais, tratamento de exceções e verificações de conformidade. Mover o ativo para onchain não elimina automaticamente esses requisitos.
A tese só fica mais forte se a Dusk conseguir fazer a conformidade e a liquidação instantânea operarem no mesmo fluxo de trabalho, em vez de simplesmente deslocar o atrito para outro lugar.
#DUSK $BLESS $TUT
{future}(TUTUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Tenho pensado no modelo de emissão nativa da Dusk sob um ângulo um pouco diferente: a velocidade de liquidação pode importar menos do que a eficiência do balanço patrimonial.
Quando um título é emitido nativamente onchain, a propriedade e a liquidação podem acontecer dentro do mesmo sistema. Isso potencialmente remove uma camada de reconciliação entre a negociação e a transferência final de propriedade.
Para um investidor, a consequência interessante é o que acontece com o capital que, de outra forma, ficaria alocado contra posições ainda não liquidadas. A finalização mais rápida pode reduzir a duração da exposição à contraparte e a quantidade de garantias (colateral) imobilizadas enquanto várias partes concluem seus processos.
“Tempo de liquidação também é tempo de alocação de capital.”
Por isso, o T+0 é mais interessante para mim do que simplesmente ser mais rápido do que T+1 ou T+2. Se a emissão nativa realmente reduzir a distância entre a execução e a posse final, ela pode mudar a forma como os mercados regulados usam a liquidez com mais eficiência.
Ainda assim, acho que existe uma incerteza importante aqui. Os atrasos tradicionais de liquidação muitas vezes incorporam salvaguardas operacionais, tratamento de exceções e verificações de conformidade. Mover o ativo para onchain não elimina automaticamente esses requisitos.
A tese só fica mais forte se a Dusk conseguir fazer a conformidade e a liquidação instantânea operarem no mesmo fluxo de trabalho, em vez de simplesmente deslocar o atrito para outro lugar.
#DUSK $BLESS $TUT
Tenho pensado no modelo de emissão nativa da Dusk sob um ângulo um pouco diferente: a velocidade de liquidação pode importar menos do que a eficiência do balanço patrimonial.
Quando um título é emitido nativamente onchain, a propriedade e a liquidação podem acontecer dentro do mesmo sistema. Isso potencialmente remove uma camada de reconciliação entre a negociação e a transferência final de propriedade.
Para um investidor, a consequência interessante é o que acontece com o capital que, de outra forma, ficaria alocado contra posições ainda não liquidadas. A finalização mais rápida pode reduzir a duração da exposição à contraparte e a quantidade de garantias (colateral) imobilizadas enquanto várias partes concluem seus processos.
“Tempo de liquidação também é tempo de alocação de capital.”
Por isso, o T+0 é mais interessante para mim do que simplesmente ser mais rápido do que T+1 ou T+2. Se a emissão nativa realmente reduzir a distância entre a execução e a posse final, ela pode mudar a forma como os mercados regulados usam a liquidez com mais eficiência.
Ainda assim, acho que existe uma incerteza importante aqui. Os atrasos tradicionais de liquidação muitas vezes incorporam salvaguardas operacionais, tratamento de exceções e verificações de conformidade. Mover o ativo para onchain não elimina automaticamente esses requisitos.
A tese só fica mais forte se a Dusk conseguir fazer a conformidade e a liquidação instantânea operarem no mesmo fluxo de trabalho, em vez de simplesmente deslocar o atrito para outro lugar.
#DUSK $BLESS $TUT
15
18
452
·
--
#dusk $DUSK @Dusk_Foundation
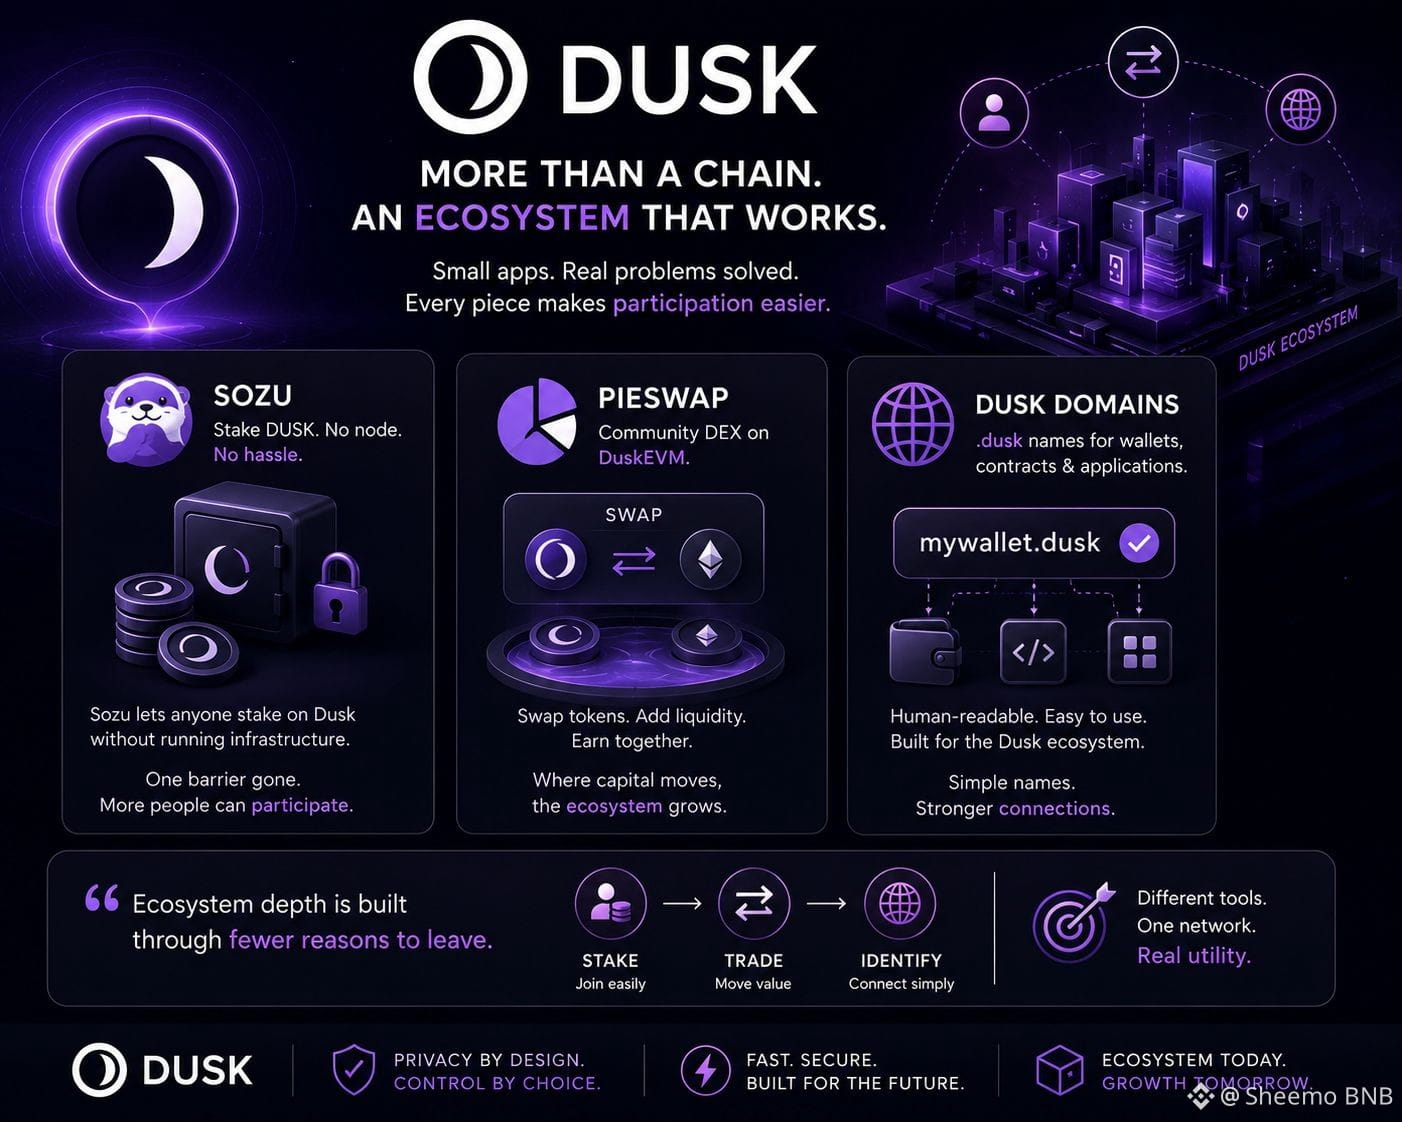
Tenho prestado mais atenção à ordem em que um ecossistema blockchain se torna útil, e a Dusk oferece um caso interessante.
A infraestrutura normalmente recebe atenção primeiro, mas a participação muitas vezes depende de aplicações menores removendo pontos específicos de atrito. A Sozu, por exemplo, altera a decisão de staking para usuários que querem exposição à rede sem assumir o ônus operacional de executar a infraestrutura por conta própria.
A PieSwap adiciona uma camada diferente. Como um DEX na DuskEVM, ela oferece algum lugar para o capital ir depois que ele entra no ecossistema. Essa distinção importa para mim porque capital apostado e liquidez ativa desempenham papéis econômicos muito diferentes.
Os Dusk Domains podem parecer ainda menores, mas identidades legíveis podem reduzir o atrito entre carteiras, contratos e aplicações.
“Profundidade do ecossistema é construída por menos motivos para sair.”
Acho que o mercado às vezes superestima um ecossistema ao contar aplicações em vez de examinar as transições entre elas. O sinal mais forte é se um uso naturalmente cria uma razão para usar o próximo.
A fraqueza é que apenas conveniência não garante retenção. Essas aplicações ainda precisam de liquidez confiável e demanda recorrente dos usuários.
Se o ecossistema da Dusk puder transformar a participação em uma sequência conectada, em vez de ações isoladas, isso se torna uma medida muito mais significativa da utilidade da rede.
#Dusk
$ACE
$ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Tenho prestado mais atenção à ordem em que um ecossistema blockchain se torna útil, e a Dusk oferece um caso interessante.
A infraestrutura normalmente recebe atenção primeiro, mas a participação muitas vezes depende de aplicações menores removendo pontos específicos de atrito. A Sozu, por exemplo, altera a decisão de staking para usuários que querem exposição à rede sem assumir o ônus operacional de executar a infraestrutura por conta própria.
A PieSwap adiciona uma camada diferente. Como um DEX na DuskEVM, ela oferece algum lugar para o capital ir depois que ele entra no ecossistema. Essa distinção importa para mim porque capital apostado e liquidez ativa desempenham papéis econômicos muito diferentes.
Os Dusk Domains podem parecer ainda menores, mas identidades legíveis podem reduzir o atrito entre carteiras, contratos e aplicações.
“Profundidade do ecossistema é construída por menos motivos para sair.”
Acho que o mercado às vezes superestima um ecossistema ao contar aplicações em vez de examinar as transições entre elas. O sinal mais forte é se um uso naturalmente cria uma razão para usar o próximo.
A fraqueza é que apenas conveniência não garante retenção. Essas aplicações ainda precisam de liquidez confiável e demanda recorrente dos usuários.
Se o ecossistema da Dusk puder transformar a participação em uma sequência conectada, em vez de ações isoladas, isso se torna uma medida muito mais significativa da utilidade da rede.
#Dusk
$ACE
$ONG
Tenho prestado mais atenção à ordem em que um ecossistema blockchain se torna útil, e a Dusk oferece um caso interessante.
A infraestrutura normalmente recebe atenção primeiro, mas a participação muitas vezes depende de aplicações menores removendo pontos específicos de atrito. A Sozu, por exemplo, altera a decisão de staking para usuários que querem exposição à rede sem assumir o ônus operacional de executar a infraestrutura por conta própria.
A PieSwap adiciona uma camada diferente. Como um DEX na DuskEVM, ela oferece algum lugar para o capital ir depois que ele entra no ecossistema. Essa distinção importa para mim porque capital apostado e liquidez ativa desempenham papéis econômicos muito diferentes.
Os Dusk Domains podem parecer ainda menores, mas identidades legíveis podem reduzir o atrito entre carteiras, contratos e aplicações.
“Profundidade do ecossistema é construída por menos motivos para sair.”
Acho que o mercado às vezes superestima um ecossistema ao contar aplicações em vez de examinar as transições entre elas. O sinal mais forte é se um uso naturalmente cria uma razão para usar o próximo.
A fraqueza é que apenas conveniência não garante retenção. Essas aplicações ainda precisam de liquidez confiável e demanda recorrente dos usuários.
Se o ecossistema da Dusk puder transformar a participação em uma sequência conectada, em vez de ações isoladas, isso se torna uma medida muito mais significativa da utilidade da rede.
#Dusk
$ACE
$ONG
8
6
225
·
--
#dusk $DUSK @Dusk_Foundation
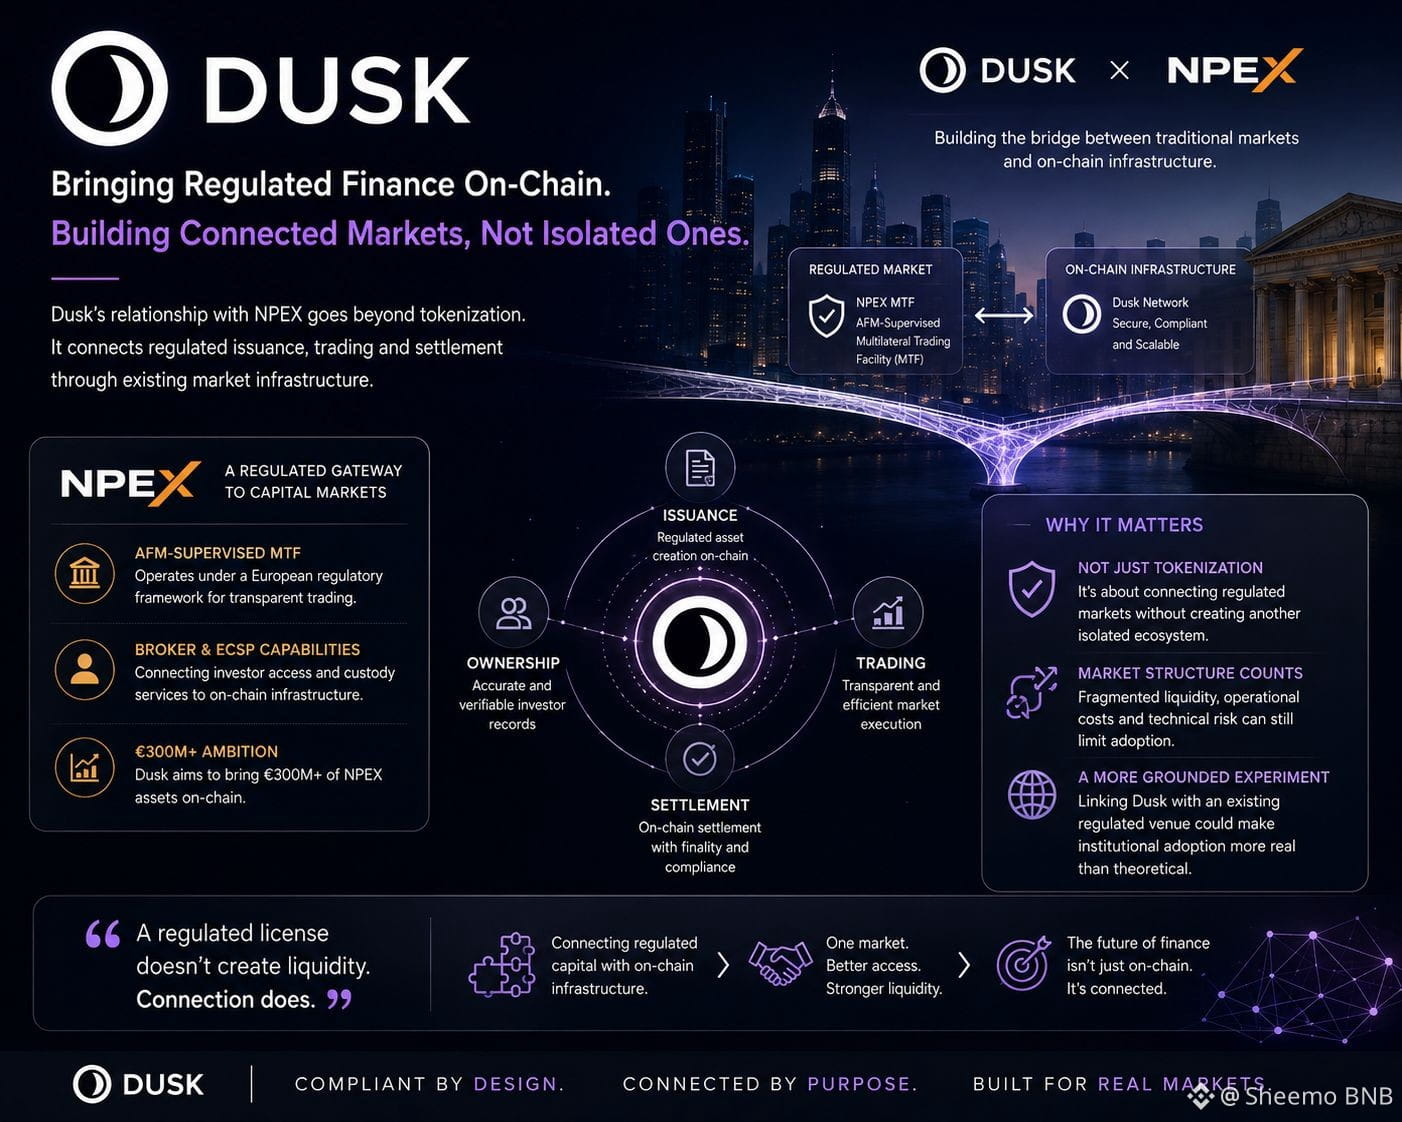
Eu comecei a ver a conexão NPEX da Dusk menos como um marco de tokenização e mais como um teste de se a infraestrutura onchain consegue preservar a qualidade de um mercado já existente.
A parte interessante é que a NPEX já opera dentro de um ambiente regulado de negociação. Levar valores mobiliários para a blockchain, portanto, não basta; o verdadeiro desafio é manter a emissão, os registros de titularidade, a negociação e a liquidação consistentes entre sistemas.
Isso torna a ambição da Dusk de €300M+ mais interessante para mim do que o próprio título. Se os ativos se movimentam na blockchain, mas a liquidez, o preço e o acesso dos investidores continuam fragmentados, a camada blockchain pode apenas adicionar mais uma carga de reconciliação.
“A tokenização só cria valor quando o mercado ao redor do token melhora.”
Também acho que a conexão com o Broker e a ECSP importa porque aponta para a infraestrutura em torno do ativo, não apenas para a representação do ativo em si.
A fragilidade é que a integração regulada ainda pode ser operacionalmente pesada. Requisitos de conformidade, liquidez das plataformas e fluxos de trabalho institucionais não desaparecem apenas porque a liquidação migra para uma blockchain.
O que vou observar é se a Dusk consegue reduzir o número de etapas desconectadas entre o capital regulado e a liquidação onchain. Se conseguir, a proposta de valor se torna muito mais mensurável do que simplesmente colocar valores mobiliários em um livro-razão.
#DUSK $HEMI $TREE
{future}(TREEUSDT)
{future}(HEMIUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Eu comecei a ver a conexão NPEX da Dusk menos como um marco de tokenização e mais como um teste de se a infraestrutura onchain consegue preservar a qualidade de um mercado já existente.
A parte interessante é que a NPEX já opera dentro de um ambiente regulado de negociação. Levar valores mobiliários para a blockchain, portanto, não basta; o verdadeiro desafio é manter a emissão, os registros de titularidade, a negociação e a liquidação consistentes entre sistemas.
Isso torna a ambição da Dusk de €300M+ mais interessante para mim do que o próprio título. Se os ativos se movimentam na blockchain, mas a liquidez, o preço e o acesso dos investidores continuam fragmentados, a camada blockchain pode apenas adicionar mais uma carga de reconciliação.
“A tokenização só cria valor quando o mercado ao redor do token melhora.”
Também acho que a conexão com o Broker e a ECSP importa porque aponta para a infraestrutura em torno do ativo, não apenas para a representação do ativo em si.
A fragilidade é que a integração regulada ainda pode ser operacionalmente pesada. Requisitos de conformidade, liquidez das plataformas e fluxos de trabalho institucionais não desaparecem apenas porque a liquidação migra para uma blockchain.
O que vou observar é se a Dusk consegue reduzir o número de etapas desconectadas entre o capital regulado e a liquidação onchain. Se conseguir, a proposta de valor se torna muito mais mensurável do que simplesmente colocar valores mobiliários em um livro-razão.
#DUSK $HEMI $TREE
Eu comecei a ver a conexão NPEX da Dusk menos como um marco de tokenização e mais como um teste de se a infraestrutura onchain consegue preservar a qualidade de um mercado já existente.
A parte interessante é que a NPEX já opera dentro de um ambiente regulado de negociação. Levar valores mobiliários para a blockchain, portanto, não basta; o verdadeiro desafio é manter a emissão, os registros de titularidade, a negociação e a liquidação consistentes entre sistemas.
Isso torna a ambição da Dusk de €300M+ mais interessante para mim do que o próprio título. Se os ativos se movimentam na blockchain, mas a liquidez, o preço e o acesso dos investidores continuam fragmentados, a camada blockchain pode apenas adicionar mais uma carga de reconciliação.
“A tokenização só cria valor quando o mercado ao redor do token melhora.”
Também acho que a conexão com o Broker e a ECSP importa porque aponta para a infraestrutura em torno do ativo, não apenas para a representação do ativo em si.
A fragilidade é que a integração regulada ainda pode ser operacionalmente pesada. Requisitos de conformidade, liquidez das plataformas e fluxos de trabalho institucionais não desaparecem apenas porque a liquidação migra para uma blockchain.
O que vou observar é se a Dusk consegue reduzir o número de etapas desconectadas entre o capital regulado e a liquidação onchain. Se conseguir, a proposta de valor se torna muito mais mensurável do que simplesmente colocar valores mobiliários em um livro-razão.
#DUSK $HEMI $TREE
16
11
461
·
--
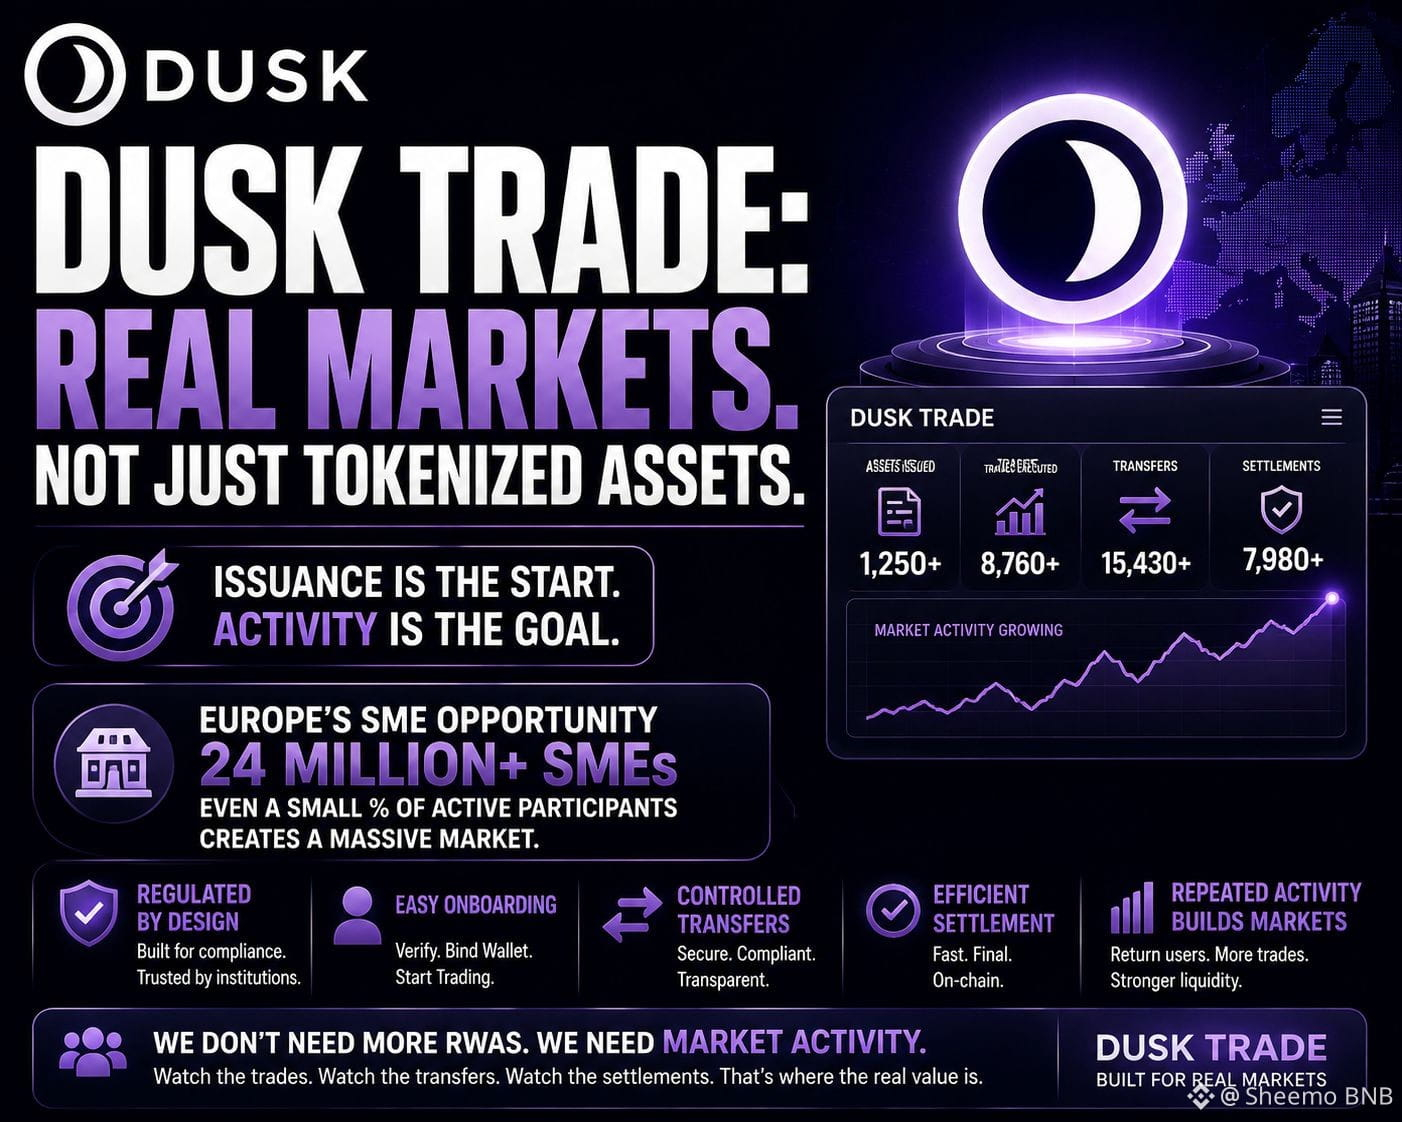
@Dusk_Foundation I’ve been looking at Dusk Trade through a slightly different lens: a qualidade da liquidez que permanece após a primeira transação.
Um mercado RWA regulado pode registrar integração bem-sucedida, vinculação de carteira, transferências controladas e liquidação, ainda assim produzindo muito pouco trading orgânico. Para mim, o sinal mais forte seria se os participantes começam a direcionar a atividade repetidamente pelo mesmo mercado, porque a execução é de fato útil.
Isso torna o comportamento no mercado secundário importante. Se um ativo é emitido na Dusk, mas os compradores raramente voltam, a liquidez pode estar tecnicamente disponível sem ser economicamente confiável. Por outro lado, transferências recorrentes entre participantes não relacionados sugeririam que a plataforma está se tornando parte do fluxo de trabalho deles — e não apenas um canal de emissão única.
“Liquidez é comprovada pela segunda transação, não pela primeira.”
Portanto, eu prestaria atenção à concentração de participantes, à frequência de transferências, ao volume de liquidação e a quanto da atividade vem de usuários que retornam, em vez de contas recém-integradas.
Há uma fraqueza justa aqui: mercados regulados iniciais naturalmente têm formação de liquidez mais lenta, porque conformidade e integração institucional adicionam atrito. Somente uma baixa rotatividade inicial não me diria muita coisa.
Mas se a Dusk Trade conseguir transformar a integração compatível em comportamento recorrente de mercado, isso seria uma validação muito mais forte da tese de RWA do que o número bruto de ativos lançados.
#dusk @Dusk_Foundation #Dusk $DUSK
{future}(DUSKUSDT)
@Dusk I’ve been looking at Dusk Trade through a slightly different lens: a qualidade da liquidez que permanece após a primeira transação.
Um mercado RWA regulado pode registrar integração bem-sucedida, vinculação de carteira, transferências controladas e liquidação, ainda assim produzindo muito pouco trading orgânico. Para mim, o sinal mais forte seria se os participantes começam a direcionar a atividade repetidamente pelo mesmo mercado, porque a execução é de fato útil.
Isso torna o comportamento no mercado secundário importante. Se um ativo é emitido na Dusk, mas os compradores raramente voltam, a liquidez pode estar tecnicamente disponível sem ser economicamente confiável. Por outro lado, transferências recorrentes entre participantes não relacionados sugeririam que a plataforma está se tornando parte do fluxo de trabalho deles — e não apenas um canal de emissão única.
“Liquidez é comprovada pela segunda transação, não pela primeira.”
Portanto, eu prestaria atenção à concentração de participantes, à frequência de transferências, ao volume de liquidação e a quanto da atividade vem de usuários que retornam, em vez de contas recém-integradas.
Há uma fraqueza justa aqui: mercados regulados iniciais naturalmente têm formação de liquidez mais lenta, porque conformidade e integração institucional adicionam atrito. Somente uma baixa rotatividade inicial não me diria muita coisa.
Mas se a Dusk Trade conseguir transformar a integração compatível em comportamento recorrente de mercado, isso seria uma validação muito mais forte da tese de RWA do que o número bruto de ativos lançados.
#dusk @Dusk #Dusk $DUSK
Um mercado RWA regulado pode registrar integração bem-sucedida, vinculação de carteira, transferências controladas e liquidação, ainda assim produzindo muito pouco trading orgânico. Para mim, o sinal mais forte seria se os participantes começam a direcionar a atividade repetidamente pelo mesmo mercado, porque a execução é de fato útil.
Isso torna o comportamento no mercado secundário importante. Se um ativo é emitido na Dusk, mas os compradores raramente voltam, a liquidez pode estar tecnicamente disponível sem ser economicamente confiável. Por outro lado, transferências recorrentes entre participantes não relacionados sugeririam que a plataforma está se tornando parte do fluxo de trabalho deles — e não apenas um canal de emissão única.
“Liquidez é comprovada pela segunda transação, não pela primeira.”
Portanto, eu prestaria atenção à concentração de participantes, à frequência de transferências, ao volume de liquidação e a quanto da atividade vem de usuários que retornam, em vez de contas recém-integradas.
Há uma fraqueza justa aqui: mercados regulados iniciais naturalmente têm formação de liquidez mais lenta, porque conformidade e integração institucional adicionam atrito. Somente uma baixa rotatividade inicial não me diria muita coisa.
Mas se a Dusk Trade conseguir transformar a integração compatível em comportamento recorrente de mercado, isso seria uma validação muito mais forte da tese de RWA do que o número bruto de ativos lançados.
#dusk @Dusk #Dusk $DUSK
17
10
99
·
--
@Dusk_Foundation I keep coming back to one operational detail in Dusk: selective disclosure only matters if it reduces the amount of information institutions need to exchange outside the ledger.
Phoenix is interesting here because privacy is not simply about hiding transaction data. It can let counterparties prove the information required for a regulated workflow without exposing everything else. In securities markets, that distinction could affect reconciliation, compliance checks, and how many parties need access to the same underlying data.
That creates a useful investor metric for me: how many manual verification steps can actually disappear?
If an issuer, venue, custodian, and settlement layer can independently verify the required state from the same infrastructure, Dusk may be creating value through fewer coordination points rather than simply faster transactions.
“Privacidade torna-se infraestrutura quando remove atrito operacional.”
A fraqueza é que as instituições ainda podem manter registros paralelos por motivos legais, de controle interno ou de risco. Nesse caso, a Dusk poderia tecnicamente reduzir a liquidação enquanto mantém o ônus contábil ao redor majoritariamente intacto.
Então eu observaria o fluxo de trabalho, não apenas a capacidade: quanto da reconciliação é eliminado, com que frequência os participantes dependem do mesmo estado de liquidação e se essa dependência persiste além das implantações-piloto.
#dusk #Dusk $DUSK $GPS $TUT
{future}(DUSKUSDT)
{future}(GPSUSDT)
O que mais importa para a adoção institucional da Dusk?
@Dusk I keep coming back to one operational detail in Dusk: selective disclosure only matters if it reduces the amount of information institutions need to exchange outside the ledger.
Phoenix is interesting here because privacy is not simply about hiding transaction data. It can let counterparties prove the information required for a regulated workflow without exposing everything else. In securities markets, that distinction could affect reconciliation, compliance checks, and how many parties need access to the same underlying data.
That creates a useful investor metric for me: how many manual verification steps can actually disappear?
If an issuer, venue, custodian, and settlement layer can independently verify the required state from the same infrastructure, Dusk may be creating value through fewer coordination points rather than simply faster transactions.
“Privacidade torna-se infraestrutura quando remove atrito operacional.”
A fraqueza é que as instituições ainda podem manter registros paralelos por motivos legais, de controle interno ou de risco. Nesse caso, a Dusk poderia tecnicamente reduzir a liquidação enquanto mantém o ônus contábil ao redor majoritariamente intacto.
Então eu observaria o fluxo de trabalho, não apenas a capacidade: quanto da reconciliação é eliminado, com que frequência os participantes dependem do mesmo estado de liquidação e se essa dependência persiste além das implantações-piloto.
#dusk #Dusk $DUSK $GPS $TUT
O que mais importa para a adoção institucional da Dusk?
Phoenix is interesting here because privacy is not simply about hiding transaction data. It can let counterparties prove the information required for a regulated workflow without exposing everything else. In securities markets, that distinction could affect reconciliation, compliance checks, and how many parties need access to the same underlying data.
That creates a useful investor metric for me: how many manual verification steps can actually disappear?
If an issuer, venue, custodian, and settlement layer can independently verify the required state from the same infrastructure, Dusk may be creating value through fewer coordination points rather than simply faster transactions.
“Privacidade torna-se infraestrutura quando remove atrito operacional.”
A fraqueza é que as instituições ainda podem manter registros paralelos por motivos legais, de controle interno ou de risco. Nesse caso, a Dusk poderia tecnicamente reduzir a liquidação enquanto mantém o ônus contábil ao redor majoritariamente intacto.
Então eu observaria o fluxo de trabalho, não apenas a capacidade: quanto da reconciliação é eliminado, com que frequência os participantes dependem do mesmo estado de liquidação e se essa dependência persiste além das implantações-piloto.
#dusk #Dusk $DUSK $GPS $TUT
O que mais importa para a adoção institucional da Dusk?
🔐 Privacy
100%
⚡ Settlement
0%
📊 Reconciliation
0%
4 Votos • Votação encerrada
17
8
282
·
--
@Dusk_Foundation
Tenho observado o DuskEVM menos como uma ferramenta de aquisição de desenvolvedores e mais como um problema de roteamento.
Adicionar um caminho EVM fornece às equipes Solidity um ambiente de execução familiar, enquanto o Confidential EVM oferece outra opção para aplicações que precisam de privacidade. Isso é útil, mas também cria uma questão sutil de medição: a atividade pode se espalhar entre três ambientes de desenvolvimento sem gerar um efeito de rede mais forte.
Para um investidor, eu gostaria de saber se usuários e capital realmente se movem entre esses caminhos.
Um desenvolvedor pode implantar via EVM porque o onboarding é fácil, enquanto a verdadeira vantagem da aplicação só aparece quando os usuários interagem com transações confidenciais. Se esses usuários, ativos e liquidez permanecerem isolados, o Dusk aumentou a acessibilidade técnica sem necessariamente aumentar a conectividade econômica.
“Mais pontos de entrada só importam quando convergem para o mesmo efeito de rede.”
É essa a métrica que eu acompanharia: não implantações por ambiente, mas com que frequência as aplicações passam de experimentação para uso recorrente, e se a liquidez as acompanha.
A fragilidade é óbvia: a infraestrutura em estágio inicial pode parecer fragmentada apenas porque a adoção ainda está se formando. Então eu não trataria a atividade separada como falha por si só.
Mas se o DuskEVM se tornar um lugar conveniente para implantar, em vez de uma ponte para a camada econômica do Dusk focada em privacidade, a história do desenvolvedor será mais forte do que a história da adoção.
#dusk #Dusk $DUSK $PORTAL $APR
{future}(APRUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk
Tenho observado o DuskEVM menos como uma ferramenta de aquisição de desenvolvedores e mais como um problema de roteamento.
Adicionar um caminho EVM fornece às equipes Solidity um ambiente de execução familiar, enquanto o Confidential EVM oferece outra opção para aplicações que precisam de privacidade. Isso é útil, mas também cria uma questão sutil de medição: a atividade pode se espalhar entre três ambientes de desenvolvimento sem gerar um efeito de rede mais forte.
Para um investidor, eu gostaria de saber se usuários e capital realmente se movem entre esses caminhos.
Um desenvolvedor pode implantar via EVM porque o onboarding é fácil, enquanto a verdadeira vantagem da aplicação só aparece quando os usuários interagem com transações confidenciais. Se esses usuários, ativos e liquidez permanecerem isolados, o Dusk aumentou a acessibilidade técnica sem necessariamente aumentar a conectividade econômica.
“Mais pontos de entrada só importam quando convergem para o mesmo efeito de rede.”
É essa a métrica que eu acompanharia: não implantações por ambiente, mas com que frequência as aplicações passam de experimentação para uso recorrente, e se a liquidez as acompanha.
A fragilidade é óbvia: a infraestrutura em estágio inicial pode parecer fragmentada apenas porque a adoção ainda está se formando. Então eu não trataria a atividade separada como falha por si só.
Mas se o DuskEVM se tornar um lugar conveniente para implantar, em vez de uma ponte para a camada econômica do Dusk focada em privacidade, a história do desenvolvedor será mais forte do que a história da adoção.
#dusk #Dusk $DUSK $PORTAL $APR
Tenho observado o DuskEVM menos como uma ferramenta de aquisição de desenvolvedores e mais como um problema de roteamento.
Adicionar um caminho EVM fornece às equipes Solidity um ambiente de execução familiar, enquanto o Confidential EVM oferece outra opção para aplicações que precisam de privacidade. Isso é útil, mas também cria uma questão sutil de medição: a atividade pode se espalhar entre três ambientes de desenvolvimento sem gerar um efeito de rede mais forte.
Para um investidor, eu gostaria de saber se usuários e capital realmente se movem entre esses caminhos.
Um desenvolvedor pode implantar via EVM porque o onboarding é fácil, enquanto a verdadeira vantagem da aplicação só aparece quando os usuários interagem com transações confidenciais. Se esses usuários, ativos e liquidez permanecerem isolados, o Dusk aumentou a acessibilidade técnica sem necessariamente aumentar a conectividade econômica.
“Mais pontos de entrada só importam quando convergem para o mesmo efeito de rede.”
É essa a métrica que eu acompanharia: não implantações por ambiente, mas com que frequência as aplicações passam de experimentação para uso recorrente, e se a liquidez as acompanha.
A fragilidade é óbvia: a infraestrutura em estágio inicial pode parecer fragmentada apenas porque a adoção ainda está se formando. Então eu não trataria a atividade separada como falha por si só.
Mas se o DuskEVM se tornar um lugar conveniente para implantar, em vez de uma ponte para a camada econômica do Dusk focada em privacidade, a história do desenvolvedor será mais forte do que a história da adoção.
#dusk #Dusk $DUSK $PORTAL $APR
23
11
783
·
--
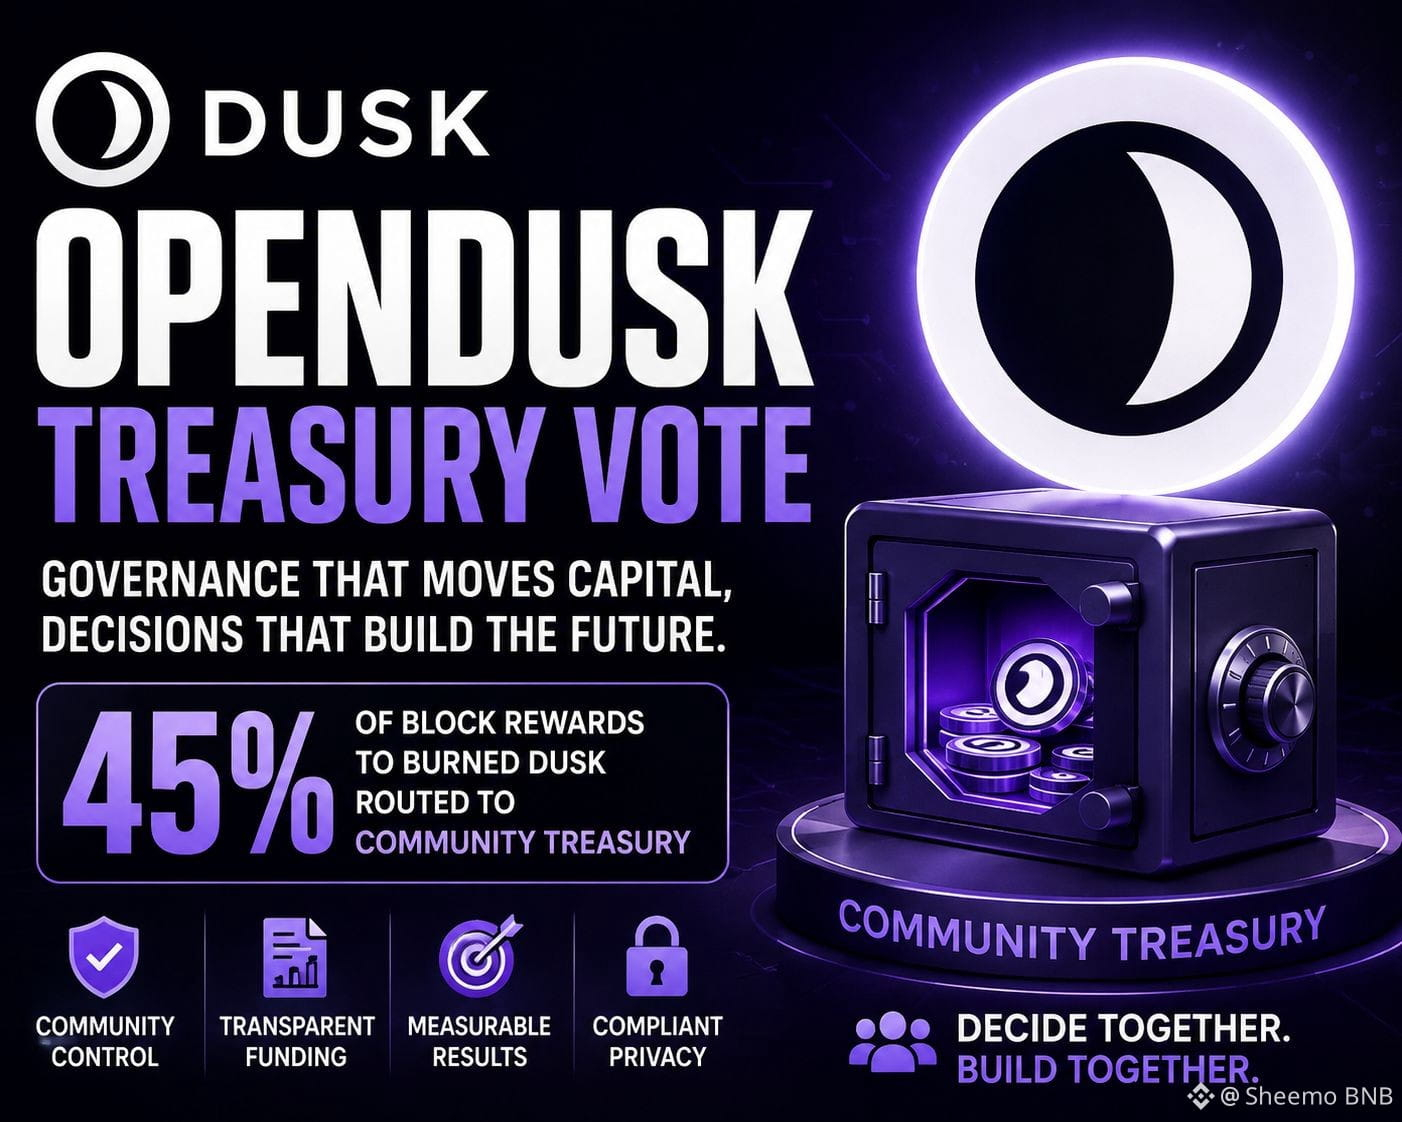
@Dusk_Foundation Um detalhe que eu observaria no OpenDusk não é o tamanho do tesouro, mas o quão claramente seus gastos podem ser rastreados de volta à atividade de rede.
Se a proposta redirecionar a parcela dos prêmios de bloco que, de outra forma, seria queimada para um fundo controlado pela comunidade, o DUSK efetivamente sai de um resultado automático do protocolo e passa para um capital discricionário do ecossistema. Isso muda o problema contábil.
Para o Dusk, isso importa mais do que talvez importe para um L1 de consumo típico. A tese está ligada a ativos regulamentados, privacidade e liquidação, onde usuários e instituições se preocupam com confiabilidade e execução mensurável. Então eu gostaria que iniciativas financiadas mostrassem uma cadeia clara: DUSK recebido → marco entregue → uso mensurável ou melhoria de infraestrutura → demanda contínua.
“Capital só é produtivo quando o seu resultado pode ser auditado.”
Isso não significa que cada subsídio deva ser julgado por transações imediatas. Integrações institucionais podem ter prazos longos, e forçar tudo em métricas de atividade de curto prazo poderia rejeitar infraestrutura valiosa.
A fraqueza é que a prestação de contas do tesouro ainda pode parecer impressionante sem comprovar valor econômico. Um projeto pode cumprir marcos, publicar dashboards e consumir capital enquanto adiciona pouca demanda durável.
Para mim, o OpenDusk se torna significativo se ele tornar o desempenho do tesouro mais fácil de verificar do que os gastos comuns do ecossistema.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk Um detalhe que eu observaria no OpenDusk não é o tamanho do tesouro, mas o quão claramente seus gastos podem ser rastreados de volta à atividade de rede.
Se a proposta redirecionar a parcela dos prêmios de bloco que, de outra forma, seria queimada para um fundo controlado pela comunidade, o DUSK efetivamente sai de um resultado automático do protocolo e passa para um capital discricionário do ecossistema. Isso muda o problema contábil.
Para o Dusk, isso importa mais do que talvez importe para um L1 de consumo típico. A tese está ligada a ativos regulamentados, privacidade e liquidação, onde usuários e instituições se preocupam com confiabilidade e execução mensurável. Então eu gostaria que iniciativas financiadas mostrassem uma cadeia clara: DUSK recebido → marco entregue → uso mensurável ou melhoria de infraestrutura → demanda contínua.
“Capital só é produtivo quando o seu resultado pode ser auditado.”
Isso não significa que cada subsídio deva ser julgado por transações imediatas. Integrações institucionais podem ter prazos longos, e forçar tudo em métricas de atividade de curto prazo poderia rejeitar infraestrutura valiosa.
A fraqueza é que a prestação de contas do tesouro ainda pode parecer impressionante sem comprovar valor econômico. Um projeto pode cumprir marcos, publicar dashboards e consumir capital enquanto adiciona pouca demanda durável.
Para mim, o OpenDusk se torna significativo se ele tornar o desempenho do tesouro mais fácil de verificar do que os gastos comuns do ecossistema.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
Se a proposta redirecionar a parcela dos prêmios de bloco que, de outra forma, seria queimada para um fundo controlado pela comunidade, o DUSK efetivamente sai de um resultado automático do protocolo e passa para um capital discricionário do ecossistema. Isso muda o problema contábil.
Para o Dusk, isso importa mais do que talvez importe para um L1 de consumo típico. A tese está ligada a ativos regulamentados, privacidade e liquidação, onde usuários e instituições se preocupam com confiabilidade e execução mensurável. Então eu gostaria que iniciativas financiadas mostrassem uma cadeia clara: DUSK recebido → marco entregue → uso mensurável ou melhoria de infraestrutura → demanda contínua.
“Capital só é produtivo quando o seu resultado pode ser auditado.”
Isso não significa que cada subsídio deva ser julgado por transações imediatas. Integrações institucionais podem ter prazos longos, e forçar tudo em métricas de atividade de curto prazo poderia rejeitar infraestrutura valiosa.
A fraqueza é que a prestação de contas do tesouro ainda pode parecer impressionante sem comprovar valor econômico. Um projeto pode cumprir marcos, publicar dashboards e consumir capital enquanto adiciona pouca demanda durável.
Para mim, o OpenDusk se torna significativo se ele tornar o desempenho do tesouro mais fácil de verificar do que os gastos comuns do ecossistema.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
16
9
633
·
--
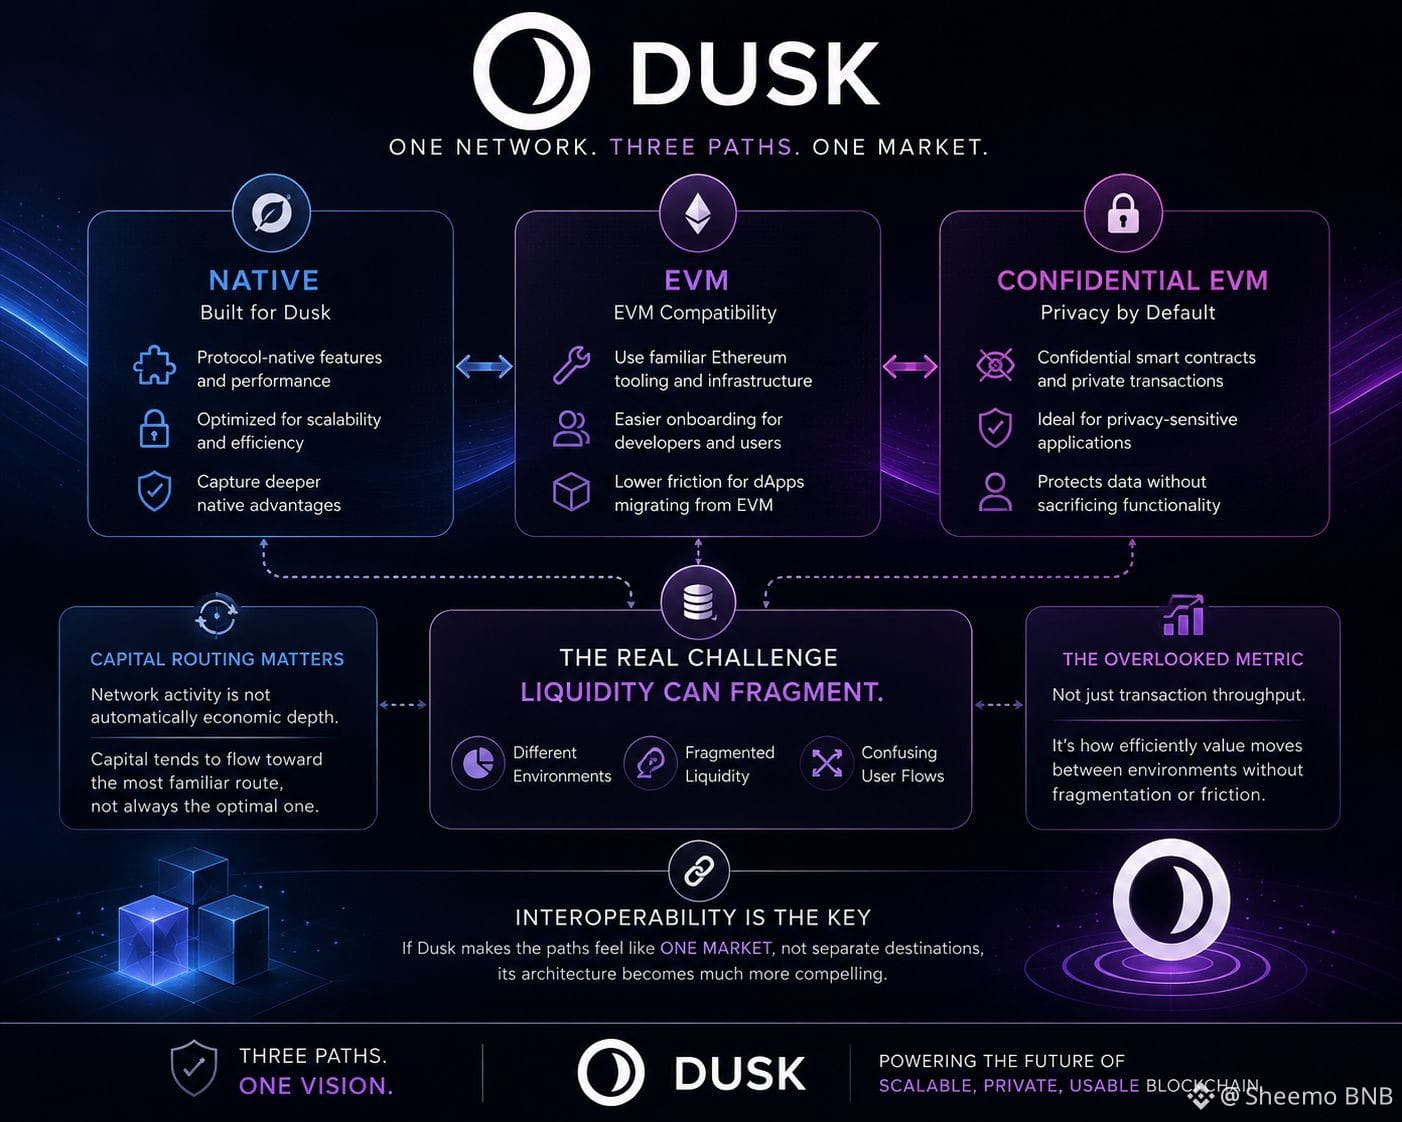
@Dusk_Foundation I’ve been thinking about Dusk’s three execution paths less as a developer feature and more as a capital-routing problem.
Native, EVM and confidential EVM can each attract a different type of application, but that also creates the possibility of liquidity becoming segmented by execution environment.
An EVM application may inherit familiar Ethereum tooling and make onboarding easier.A privacy-sensitive application may prefer confidential EVM. Native contracts can potentially capture deeper protocol-specific advantages.The important question is what happens to users and capital when those preferences diverge.
“More execution choices can also mean more places for liquidity to hide.”
That matters because network activity is not automatically economic depth.If users repeatedly have to understand which environment an application belongs to, capital may concentrate around the most familiar route rather than the technically optimal one.
I think the overlooked metric here is not simply transaction throughput.It is how efficiently value can move between Dusk’s environments without creating fragmented liquidity, duplicated integrations or confusing user flows.
The weakness is that three paths can become three ecosystems if interoperability and tooling don’t keep pace.
If Dusk makes the paths feel like one market rather than separate destinations, the architecture becomes much more compelling to me.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
@Dusk I’ve been thinking about Dusk’s three execution paths less as a developer feature and more as a capital-routing problem.
Native, EVM and confidential EVM can each attract a different type of application, but that also creates the possibility of liquidity becoming segmented by execution environment.
An EVM application may inherit familiar Ethereum tooling and make onboarding easier.A privacy-sensitive application may prefer confidential EVM. Native contracts can potentially capture deeper protocol-specific advantages.The important question is what happens to users and capital when those preferences diverge.
“More execution choices can also mean more places for liquidity to hide.”
That matters because network activity is not automatically economic depth.If users repeatedly have to understand which environment an application belongs to, capital may concentrate around the most familiar route rather than the technically optimal one.
I think the overlooked metric here is not simply transaction throughput.It is how efficiently value can move between Dusk’s environments without creating fragmented liquidity, duplicated integrations or confusing user flows.
The weakness is that three paths can become three ecosystems if interoperability and tooling don’t keep pace.
If Dusk makes the paths feel like one market rather than separate destinations, the architecture becomes much more compelling to me.
#DUSK #dusk $DUSK
$ACE
Native, EVM and confidential EVM can each attract a different type of application, but that also creates the possibility of liquidity becoming segmented by execution environment.
An EVM application may inherit familiar Ethereum tooling and make onboarding easier.A privacy-sensitive application may prefer confidential EVM. Native contracts can potentially capture deeper protocol-specific advantages.The important question is what happens to users and capital when those preferences diverge.
“More execution choices can also mean more places for liquidity to hide.”
That matters because network activity is not automatically economic depth.If users repeatedly have to understand which environment an application belongs to, capital may concentrate around the most familiar route rather than the technically optimal one.
I think the overlooked metric here is not simply transaction throughput.It is how efficiently value can move between Dusk’s environments without creating fragmented liquidity, duplicated integrations or confusing user flows.
The weakness is that three paths can become three ecosystems if interoperability and tooling don’t keep pace.
If Dusk makes the paths feel like one market rather than separate destinations, the architecture becomes much more compelling to me.
#DUSK #dusk $DUSK
$ACE
30
18
142
·
--
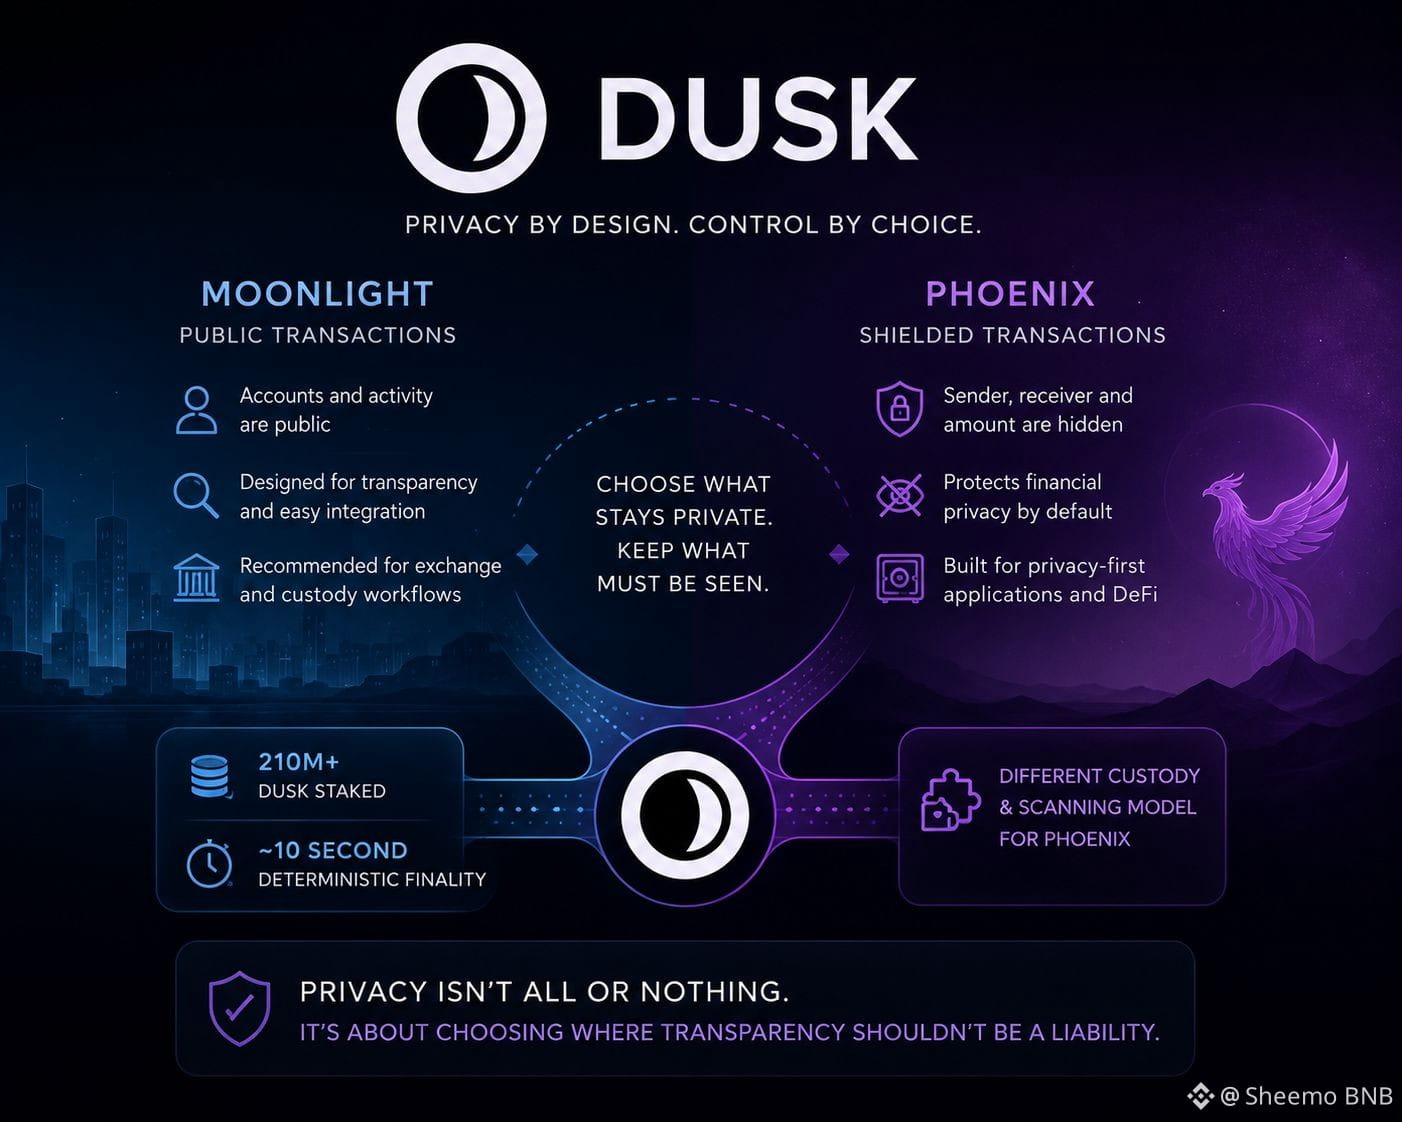
@Dusk_Foundation Comecei a olhar para o Dusk menos como um recurso de privacidade e mais como um problema de design contábil.
A parte interessante é a capacidade de alternar entre o modelo público de conta do Moonlight e as anotações protegidas (shielded) do Phoenix. Isso levanta uma questão diferente para os provedores de capital: não apenas “isso é privado?”, mas “ainda consigo conciliar para onde meu capital foi quando isso importa?”
Isso importa porque o dinheiro institucional raramente opera em um único regime de visibilidade. Negociação, custódia, liquidação e conformidade exigem níveis diferentes de informação.
O caminho de conversão entre Moonlight e Phoenix, portanto, é mais importante do que qualquer um dos modos isoladamente. Se alternar entre eles for confiável, os usuários podem escolher privacidade sem sacrificar permanentemente a transparência operacional.
“Uma boa privacidade deve reduzir a exposição sem reduzir a responsabilidade.”
A fraqueza é óbvia: cada modelo adicional de transação aumenta o fardo operacional sobre carteiras, exchanges e custodiantes. Se essas integrações continuarem difíceis, os usuários podem acabar escolhendo o caminho público mais simples, independentemente de o Phoenix ser tecnicamente forte.
Para mim, o sinal de investimento é se o Dusk consegue tornar a privacidade seletiva operacionalmente entediante. Isso seria uma forma de adoção muito mais forte do que a privacidade apenas impressionar no papel.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
@Dusk Comecei a olhar para o Dusk menos como um recurso de privacidade e mais como um problema de design contábil.
A parte interessante é a capacidade de alternar entre o modelo público de conta do Moonlight e as anotações protegidas (shielded) do Phoenix. Isso levanta uma questão diferente para os provedores de capital: não apenas “isso é privado?”, mas “ainda consigo conciliar para onde meu capital foi quando isso importa?”
Isso importa porque o dinheiro institucional raramente opera em um único regime de visibilidade. Negociação, custódia, liquidação e conformidade exigem níveis diferentes de informação.
O caminho de conversão entre Moonlight e Phoenix, portanto, é mais importante do que qualquer um dos modos isoladamente. Se alternar entre eles for confiável, os usuários podem escolher privacidade sem sacrificar permanentemente a transparência operacional.
“Uma boa privacidade deve reduzir a exposição sem reduzir a responsabilidade.”
A fraqueza é óbvia: cada modelo adicional de transação aumenta o fardo operacional sobre carteiras, exchanges e custodiantes. Se essas integrações continuarem difíceis, os usuários podem acabar escolhendo o caminho público mais simples, independentemente de o Phoenix ser tecnicamente forte.
Para mim, o sinal de investimento é se o Dusk consegue tornar a privacidade seletiva operacionalmente entediante. Isso seria uma forma de adoção muito mais forte do que a privacidade apenas impressionar no papel.
#DUSK #dusk $DUSK
A parte interessante é a capacidade de alternar entre o modelo público de conta do Moonlight e as anotações protegidas (shielded) do Phoenix. Isso levanta uma questão diferente para os provedores de capital: não apenas “isso é privado?”, mas “ainda consigo conciliar para onde meu capital foi quando isso importa?”
Isso importa porque o dinheiro institucional raramente opera em um único regime de visibilidade. Negociação, custódia, liquidação e conformidade exigem níveis diferentes de informação.
O caminho de conversão entre Moonlight e Phoenix, portanto, é mais importante do que qualquer um dos modos isoladamente. Se alternar entre eles for confiável, os usuários podem escolher privacidade sem sacrificar permanentemente a transparência operacional.
“Uma boa privacidade deve reduzir a exposição sem reduzir a responsabilidade.”
A fraqueza é óbvia: cada modelo adicional de transação aumenta o fardo operacional sobre carteiras, exchanges e custodiantes. Se essas integrações continuarem difíceis, os usuários podem acabar escolhendo o caminho público mais simples, independentemente de o Phoenix ser tecnicamente forte.
Para mim, o sinal de investimento é se o Dusk consegue tornar a privacidade seletiva operacionalmente entediante. Isso seria uma forma de adoção muito mais forte do que a privacidade apenas impressionar no papel.
#DUSK #dusk $DUSK
12
8
341
·
--
@babylonlabs_io #baby
Comecei a prestar mais atenção ao que os protocolos tornam deliberadamente impossível em vez do que eles tornam possível.
Os Cofres de Bitcoin sem Confiança da Babylon chamaram minha atenção porque a garantia permanece nativa do Bitcoin, enquanto o cofre é criado para uma aplicação específica, em vez de se tornar um ativo amplamente transferível. Esse design reduz a gama de resultados possíveis, mas também reduz a gama de suposições que os usuários precisam aceitar como confiáveis.
Do ponto de vista do investimento, esse é um trade-off interessante. Um sistema com menos partes móveis pode não gerar o mesmo nível de composabilidade, mas pode produzir uma contabilidade de risco mais clara, porque cada ativo tem uma finalidade mais definida desde o início.
"Os limites de um protocolo frequentemente revelam suas prioridades."
$BABY
{future}(BABYUSDT)
É claro que há um custo. Restringir a mobilidade da garantia pode reduzir a eficiência de capital e tornar a integração com ecossistemas DeFi mais amplos mais lenta do que alternativas mais flexíveis. Se esse trade-off terá sucesso depende de os usuários continuarem valorizando a segurança previsível em vez da máxima opcionalidade.
Posso estar ignorando melhorias futuras de design, mas parece que o mercado muitas vezes recompensa a flexibilidade antes de perguntar se essa flexibilidade cria novas suposições de confiança. Com o tempo, os protocolos que definem seus limites com mais clareza também podem ser os mais fáceis para que o capital avalie com confiança.
#Babylon $HEI
{future}(HEIUSDT)
$BLESS
{future}(BLESSUSDT)
O que mais importa nos TBV?
@BabylonLabs_io #baby
Comecei a prestar mais atenção ao que os protocolos tornam deliberadamente impossível em vez do que eles tornam possível.
Os Cofres de Bitcoin sem Confiança da Babylon chamaram minha atenção porque a garantia permanece nativa do Bitcoin, enquanto o cofre é criado para uma aplicação específica, em vez de se tornar um ativo amplamente transferível. Esse design reduz a gama de resultados possíveis, mas também reduz a gama de suposições que os usuários precisam aceitar como confiáveis.
Do ponto de vista do investimento, esse é um trade-off interessante. Um sistema com menos partes móveis pode não gerar o mesmo nível de composabilidade, mas pode produzir uma contabilidade de risco mais clara, porque cada ativo tem uma finalidade mais definida desde o início.
"Os limites de um protocolo frequentemente revelam suas prioridades."
$BABY
É claro que há um custo. Restringir a mobilidade da garantia pode reduzir a eficiência de capital e tornar a integração com ecossistemas DeFi mais amplos mais lenta do que alternativas mais flexíveis. Se esse trade-off terá sucesso depende de os usuários continuarem valorizando a segurança previsível em vez da máxima opcionalidade.
Posso estar ignorando melhorias futuras de design, mas parece que o mercado muitas vezes recompensa a flexibilidade antes de perguntar se essa flexibilidade cria novas suposições de confiança. Com o tempo, os protocolos que definem seus limites com mais clareza também podem ser os mais fáceis para que o capital avalie com confiança.
#Babylon $HEI
$BLESS
O que mais importa nos TBV?
Comecei a prestar mais atenção ao que os protocolos tornam deliberadamente impossível em vez do que eles tornam possível.
Os Cofres de Bitcoin sem Confiança da Babylon chamaram minha atenção porque a garantia permanece nativa do Bitcoin, enquanto o cofre é criado para uma aplicação específica, em vez de se tornar um ativo amplamente transferível. Esse design reduz a gama de resultados possíveis, mas também reduz a gama de suposições que os usuários precisam aceitar como confiáveis.
Do ponto de vista do investimento, esse é um trade-off interessante. Um sistema com menos partes móveis pode não gerar o mesmo nível de composabilidade, mas pode produzir uma contabilidade de risco mais clara, porque cada ativo tem uma finalidade mais definida desde o início.
"Os limites de um protocolo frequentemente revelam suas prioridades."
$BABY
É claro que há um custo. Restringir a mobilidade da garantia pode reduzir a eficiência de capital e tornar a integração com ecossistemas DeFi mais amplos mais lenta do que alternativas mais flexíveis. Se esse trade-off terá sucesso depende de os usuários continuarem valorizando a segurança previsível em vez da máxima opcionalidade.
Posso estar ignorando melhorias futuras de design, mas parece que o mercado muitas vezes recompensa a flexibilidade antes de perguntar se essa flexibilidade cria novas suposições de confiança. Com o tempo, os protocolos que definem seus limites com mais clareza também podem ser os mais fáceis para que o capital avalie com confiança.
#Babylon $HEI
$BLESS
O que mais importa nos TBV?
🔹 Native BTC security
100%
🔹 Clear protocol boundaries
0%
🔹 Capital efficiency
0%
2 Votos • Votação encerrada
11
6
126
·
--
Tenho me encontrado prestando mais atenção à coordenação de protocolos do que às contagens de transações, porque muitas vezes é aí que surgem as verdadeiras limitações de escalabilidade.
No Babylon, a criação de vault depende de coletar as assinaturas necessárias antes que o processo possa seguir para a cadeia. Esse passo é fácil de dispensar como uma sobrecarga operacional, mas eu acho que ele revela algo mais importante: a infraestrutura só é tão eficiente quanto os participantes que a coordenam por trás.
Do ponto de vista de um investidor, a criação bem-sucedida de um vault não é apenas uma medida de demanda. É evidência de que atores independentes conseguem sincronizar de forma confiável quando a segurança exige isso. Isso faz com que a qualidade da coordenação seja uma métrica muitas vezes negligenciada ao lado de TVL ou participação em staking.
"Coordenação confiável é uma forma de liquidez de protocolo."
A fraqueza, é claro, é que cada exigência adicional de coordenação introduz outro potencial gargalo. Se a disponibilidade dos signatários ficar inconsistente, a ativação desacelera mesmo que o interesse do usuário permaneça alto. Isso não é necessariamente uma falha de segurança, mas pode se tornar uma restrição de crescimento.
Eu posso estar perdendo parte do quadro, mas parece que o mercado dá muito mais atenção aos vaults concluídos do que à taxa de tentativas falhas ou abandonadas. Entender onde a coordenação se rompe pode nos dizer mais sobre a resiliência de longo prazo da rede do que qualquer número de adoção em manchetes.
#Babylon #baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
O que é mais importante para o crescimento do Babylon?
Tenho me encontrado prestando mais atenção à coordenação de protocolos do que às contagens de transações, porque muitas vezes é aí que surgem as verdadeiras limitações de escalabilidade.
No Babylon, a criação de vault depende de coletar as assinaturas necessárias antes que o processo possa seguir para a cadeia. Esse passo é fácil de dispensar como uma sobrecarga operacional, mas eu acho que ele revela algo mais importante: a infraestrutura só é tão eficiente quanto os participantes que a coordenam por trás.
Do ponto de vista de um investidor, a criação bem-sucedida de um vault não é apenas uma medida de demanda. É evidência de que atores independentes conseguem sincronizar de forma confiável quando a segurança exige isso. Isso faz com que a qualidade da coordenação seja uma métrica muitas vezes negligenciada ao lado de TVL ou participação em staking.
"Coordenação confiável é uma forma de liquidez de protocolo."
A fraqueza, é claro, é que cada exigência adicional de coordenação introduz outro potencial gargalo. Se a disponibilidade dos signatários ficar inconsistente, a ativação desacelera mesmo que o interesse do usuário permaneça alto. Isso não é necessariamente uma falha de segurança, mas pode se tornar uma restrição de crescimento.
Eu posso estar perdendo parte do quadro, mas parece que o mercado dá muito mais atenção aos vaults concluídos do que à taxa de tentativas falhas ou abandonadas. Entender onde a coordenação se rompe pode nos dizer mais sobre a resiliência de longo prazo da rede do que qualquer número de adoção em manchetes.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
O que é mais importante para o crescimento do Babylon?
No Babylon, a criação de vault depende de coletar as assinaturas necessárias antes que o processo possa seguir para a cadeia. Esse passo é fácil de dispensar como uma sobrecarga operacional, mas eu acho que ele revela algo mais importante: a infraestrutura só é tão eficiente quanto os participantes que a coordenam por trás.
Do ponto de vista de um investidor, a criação bem-sucedida de um vault não é apenas uma medida de demanda. É evidência de que atores independentes conseguem sincronizar de forma confiável quando a segurança exige isso. Isso faz com que a qualidade da coordenação seja uma métrica muitas vezes negligenciada ao lado de TVL ou participação em staking.
"Coordenação confiável é uma forma de liquidez de protocolo."
A fraqueza, é claro, é que cada exigência adicional de coordenação introduz outro potencial gargalo. Se a disponibilidade dos signatários ficar inconsistente, a ativação desacelera mesmo que o interesse do usuário permaneça alto. Isso não é necessariamente uma falha de segurança, mas pode se tornar uma restrição de crescimento.
Eu posso estar perdendo parte do quadro, mas parece que o mercado dá muito mais atenção aos vaults concluídos do que à taxa de tentativas falhas ou abandonadas. Entender onde a coordenação se rompe pode nos dizer mais sobre a resiliência de longo prazo da rede do que qualquer número de adoção em manchetes.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
O que é mais importante para o crescimento do Babylon?
Reliable signer coordination
100%
Higher vault creation rate
0%
2 Votos • Votação encerrada
28
25
614
·
--
#baby #Babylon @babylonlabs_io
Tenho ficado mais interessado em protocolos que expandem o papel do Bitcoin sem exigir que detentores do Bitcoin mudem aquilo em que fundamentalmente confiam.
É por isso que a Babylon se destaca para mim.
A verdadeira inovação não é apenas que o BTC pode contribuir com segurança além da sua própria rede. É que o projeto tenta preservar a propriedade mais forte do Bitcoin—auto custódia—enquanto permite que seu peso econômico proteja ecossistemas de PoS.
Na perspectiva de um investidor, isso muda o debate de "Quanto de rendimento o BTC pode gerar?" para "O Bitcoin pode se tornar a camada base de segurança de uma economia cripto em expansão?"
Essas são perguntas bem diferentes.
Se esse modelo de segurança se provar confiável, o valor não fica limitado a uma única aplicação. Ele se torna infraestrutura que outras redes podem escolher para construir ao redor.
"O capital se torna mais durável quando a utilidade cresce sem comprometer a propriedade."
A tese não é isenta de riscos. A adoção depende, em última instância, de as cadeias PoS encontrarem de forma consistente uma segurança lastreada em Bitcoin mais valiosa do que alternativas existentes. Tecnologia forte, por si só, não garante uma demanda duradoura.
Ainda assim, acho que o mercado passa tempo demais precificando incentivos e de menos tempo precificando a qualidade do próprio modelo de segurança.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$VIC
{future}(VICUSDT)
$BICO
{future}(BICOUSDT)
Qual é a maior vantagem de longo prazo da Babylon?
#baby #Babylon @BabylonLabs_io
Tenho ficado mais interessado em protocolos que expandem o papel do Bitcoin sem exigir que detentores do Bitcoin mudem aquilo em que fundamentalmente confiam.
É por isso que a Babylon se destaca para mim.
A verdadeira inovação não é apenas que o BTC pode contribuir com segurança além da sua própria rede. É que o projeto tenta preservar a propriedade mais forte do Bitcoin—auto custódia—enquanto permite que seu peso econômico proteja ecossistemas de PoS.
Na perspectiva de um investidor, isso muda o debate de "Quanto de rendimento o BTC pode gerar?" para "O Bitcoin pode se tornar a camada base de segurança de uma economia cripto em expansão?"
Essas são perguntas bem diferentes.
Se esse modelo de segurança se provar confiável, o valor não fica limitado a uma única aplicação. Ele se torna infraestrutura que outras redes podem escolher para construir ao redor.
"O capital se torna mais durável quando a utilidade cresce sem comprometer a propriedade."
A tese não é isenta de riscos. A adoção depende, em última instância, de as cadeias PoS encontrarem de forma consistente uma segurança lastreada em Bitcoin mais valiosa do que alternativas existentes. Tecnologia forte, por si só, não garante uma demanda duradoura.
Ainda assim, acho que o mercado passa tempo demais precificando incentivos e de menos tempo precificando a qualidade do próprio modelo de segurança.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Qual é a maior vantagem de longo prazo da Babylon?
Tenho ficado mais interessado em protocolos que expandem o papel do Bitcoin sem exigir que detentores do Bitcoin mudem aquilo em que fundamentalmente confiam.
É por isso que a Babylon se destaca para mim.
A verdadeira inovação não é apenas que o BTC pode contribuir com segurança além da sua própria rede. É que o projeto tenta preservar a propriedade mais forte do Bitcoin—auto custódia—enquanto permite que seu peso econômico proteja ecossistemas de PoS.
Na perspectiva de um investidor, isso muda o debate de "Quanto de rendimento o BTC pode gerar?" para "O Bitcoin pode se tornar a camada base de segurança de uma economia cripto em expansão?"
Essas são perguntas bem diferentes.
Se esse modelo de segurança se provar confiável, o valor não fica limitado a uma única aplicação. Ele se torna infraestrutura que outras redes podem escolher para construir ao redor.
"O capital se torna mais durável quando a utilidade cresce sem comprometer a propriedade."
A tese não é isenta de riscos. A adoção depende, em última instância, de as cadeias PoS encontrarem de forma consistente uma segurança lastreada em Bitcoin mais valiosa do que alternativas existentes. Tecnologia forte, por si só, não garante uma demanda duradoura.
Ainda assim, acho que o mercado passa tempo demais precificando incentivos e de menos tempo precificando a qualidade do próprio modelo de segurança.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Qual é a maior vantagem de longo prazo da Babylon?
Self-custodial BTC staking
0%
Bitcoin-powered security
100%
BTCFi infrastructure growth
0%
1 Votos • Votação encerrada
22
17
254
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinSpotETFsNetInflow$191M
516 visualizações
68 a discutir
#BitcoinFallsBelow$83,000
📉 Queda Brusca: Bitcoin cai abaixo de US$ 83.000—Reação (shakeout) ou reversão de tendência?
O Bitcoin ($BTC) chegou a cair brevemente abaixo do nível-chave de suporte em US$ 83,000 , desencadeando liquidações e aumentando a volatilidade nos mercados de derivativos.
A retração repentina é impulsionada por uma combinação de ventos contrários macroeconômicos—especificamente, a alta dos rendimentos dos Treasuries dos EUA e a valorização do Dólar (DXY)—além de realização de lucros por detentores de longo prazo na zona de oferta de US$ 83.000–US$ 85,000 .
📌 Análise dos Principais Indicadores Técnicos e On-Chain
🔻 Mínima Local: O Bitcoin atingiu uma mínima nas últimas 24 horas por volta de US$ 82,889 em grandes exchanges antes de estabilizar novamente na faixa de US$ 83.500–US$ 84.000.
🛡️ Níveis Imediatos de Suporte: Os traders estão de olho no nível de US$ 82,000 como suporte principal, com um “colchão” de proteção para uma desvantagem maior ancorado no patamar psicológico de US$ 80,000 .
🚀 Muros de Resistência: Para recuperar o momentum altista, o $BTC precisa retomar e manter-se acima de US$ 84.600, abrindo caminho para US$ 86.000.
⏳ Apoiador Institucional: Apesar da fraqueza no preço à vista, os ETFs institucionais de BTC registraram US$ 191 milhões em entradas líquidas, sinalizando que compradores de Wall Street estão absorvendo a pressão de venda.
🎯 Principais Lições Estratégicas: Como Navegar a Volatilidade
Evite Trades com Alta Alavancagem: Quedas súbitas durante eventos importantes de vencimento de opções causam cascatas de liquidações—mantenha a alavancagem baixa ou controle o tamanho da posição no spot.
Acompanhe os Sinais Macroeconômicos: A alta nos rendimentos dos Treasuries de 10 anos e as 69,7% de chances de um aumento da taxa pelo Fed em outubro estão criando um sentimento de “risk-off” no curto prazo.
Foque na Demanda Estrutural: Entradas sustentadas por vários dias em ETFs indicam que grandes alocadores de capital tratam quedas abaixo de US$ 83,000 como oportunidades de compra estruturais.
Você vai vender em pânico a queda, ou fará média de custo (DCA) nos suportes-chave? Deixe seu plano de trading abaixo! 💬👇
#BitcoinSpotETFsNetInflow$191M #bitcoin #BinanceSquare
Lily星星
·1 gostos
·26 visualizações
CFTCUpdatesGuidanceOnTokenizedAssets
9,981 visualizações
493 a discutir
BitgetSays$352MAffectedInHack
1,994 visualizações
34 a discutir