
web3李李-软件开发
193 Publicações
web3李李-软件开发
Denunciar
Bloquear Utilizador
推特@lishun60938 公众号:web3李李-软件开发 我们擅长区块链软件开发项目孵化。100人团队,10开发经验。主营:公链、WEB3社交钱包、DAPP/DEFI开发、交易所、AI量化、区块链商城、IM聊天、预测平台、链游、SWAP开发、RWA上链、跨链、NFT数藏、发币等
12 A seguir
55 Seguidores
130 Gostaram
Publicações
Tudo
Cotações
·
--
Artigo
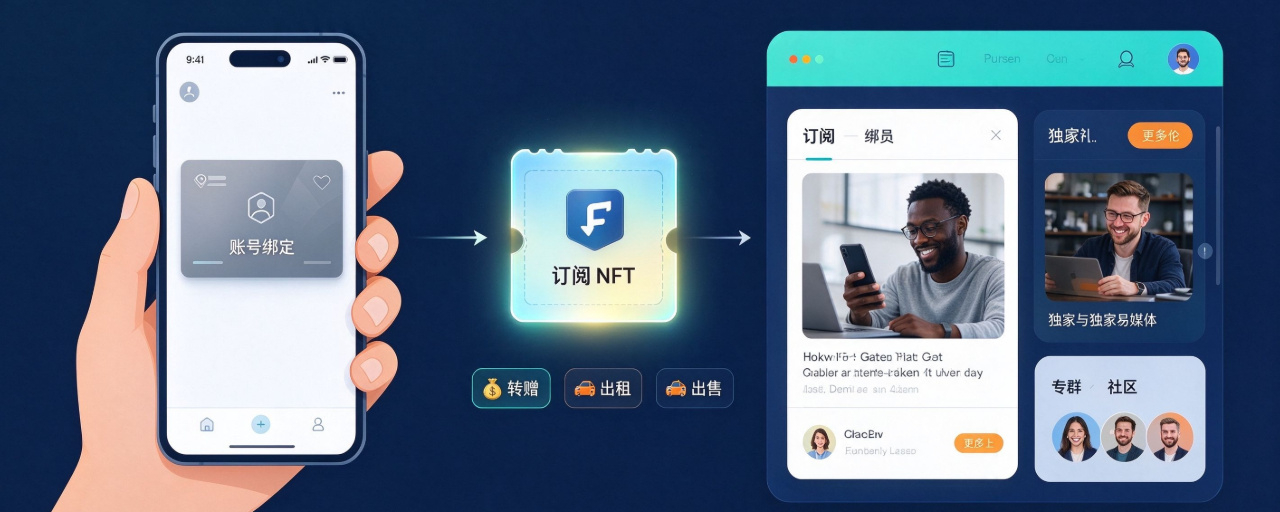
Como os DApps podem escapar da disputa acirrada da mineração? Confira estes casos de inovação na práticaHoje, ao observar o ecossistema on-chain, a maioria dos DApps oferece experiências muito parecidas: negociação em DEXs, staking e yield farming, atraindo usuários com altos rendimentos anualizados. Os usuários chegam apenas para buscar esses rendimentos e vão embora assim que eles caem. É difícil conquistar usuários realmente engajados, e o ciclo de vida dos projetos costuma ser curto. Muitos desenvolvedores se perguntam: além de negociação e mineração, que outras novidades um DApp pode oferecer?
A verdadeira vantagem central dos DApps nunca foi gerar altos rendimentos do nada, mas sim algumas características inerentes aos contratos inteligentes: os ativos pertencem aos usuários, as regras são imutáveis, os rendimentos são calculados automaticamente e os direitos podem ser transferidos livremente. Vários projetos consolidados já colocaram esses recursos em prática e saíram da disputa acirrada da mineração. A seguir, vamos analisar alguns exemplos reais e representativos.
Como os DApps podem escapar da disputa acirrada da mineração? Confira estes casos de inovação na prática
Hoje, ao observar o ecossistema on-chain, a maioria dos DApps oferece experiências muito parecidas: negociação em DEXs, staking e yield farming, atraindo usuários com altos rendimentos anualizados. Os usuários chegam apenas para buscar esses rendimentos e vão embora assim que eles caem. É difícil conquistar usuários realmente engajados, e o ciclo de vida dos projetos costuma ser curto. Muitos desenvolvedores se perguntam: além de negociação e mineração, que outras novidades um DApp pode oferecer?
A verdadeira vantagem central dos DApps nunca foi gerar altos rendimentos do nada, mas sim algumas características inerentes aos contratos inteligentes: os ativos pertencem aos usuários, as regras são imutáveis, os rendimentos são calculados automaticamente e os direitos podem ser transferidos livremente. Vários projetos consolidados já colocaram esses recursos em prática e saíram da disputa acirrada da mineração. A seguir, vamos analisar alguns exemplos reais e representativos.
A verdadeira vantagem central dos DApps nunca foi gerar altos rendimentos do nada, mas sim algumas características inerentes aos contratos inteligentes: os ativos pertencem aos usuários, as regras são imutáveis, os rendimentos são calculados automaticamente e os direitos podem ser transferidos livremente. Vários projetos consolidados já colocaram esses recursos em prática e saíram da disputa acirrada da mineração. A seguir, vamos analisar alguns exemplos reais e representativos.
1
594
·
--
Artigo
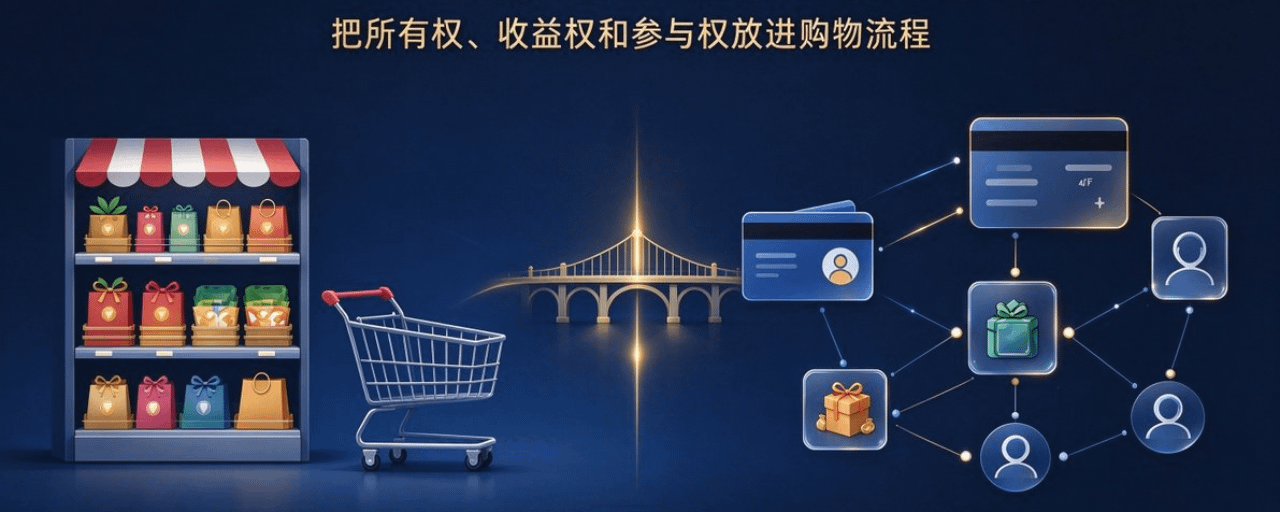
Como inovar nos marketplaces WEB3?Muitos marketplaces Web3 apenas revestem o comércio eletrônico tradicional com login por carteira e pagamentos em tokens. As páginas até exibem elementos de blockchain, mas, no fundo, continuam seguindo o velho modelo de vender produtos em prateleiras. Além da forma de pagamento, os usuários não sentem diferença alguma. Assim, é difícil manter o tráfego e fazer o ecossistema funcionar, e o projeto pode facilmente durar pouco.
A verdadeira inovação dos marketplaces Web3 nunca está em mudar a forma de pagamento, mas em integrar as principais características da blockchain — propriedade, rastreabilidade, distribuição transparente de receitas e tokenização de ativos — a todo o processo de compra. Em vez de serem apenas consumidores que gastam dinheiro, os usuários passam a participar do ecossistema e a construí-lo em conjunto. Essa é a chave para se diferenciar.
Como inovar nos marketplaces WEB3?
Muitos marketplaces Web3 apenas revestem o comércio eletrônico tradicional com login por carteira e pagamentos em tokens. As páginas até exibem elementos de blockchain, mas, no fundo, continuam seguindo o velho modelo de vender produtos em prateleiras. Além da forma de pagamento, os usuários não sentem diferença alguma. Assim, é difícil manter o tráfego e fazer o ecossistema funcionar, e o projeto pode facilmente durar pouco.
A verdadeira inovação dos marketplaces Web3 nunca está em mudar a forma de pagamento, mas em integrar as principais características da blockchain — propriedade, rastreabilidade, distribuição transparente de receitas e tokenização de ativos — a todo o processo de compra. Em vez de serem apenas consumidores que gastam dinheiro, os usuários passam a participar do ecossistema e a construí-lo em conjunto. Essa é a chave para se diferenciar.
A verdadeira inovação dos marketplaces Web3 nunca está em mudar a forma de pagamento, mas em integrar as principais características da blockchain — propriedade, rastreabilidade, distribuição transparente de receitas e tokenização de ativos — a todo o processo de compra. Em vez de serem apenas consumidores que gastam dinheiro, os usuários passam a participar do ecossistema e a construí-lo em conjunto. Essa é a chave para se diferenciar.
75
·
--
Artigo
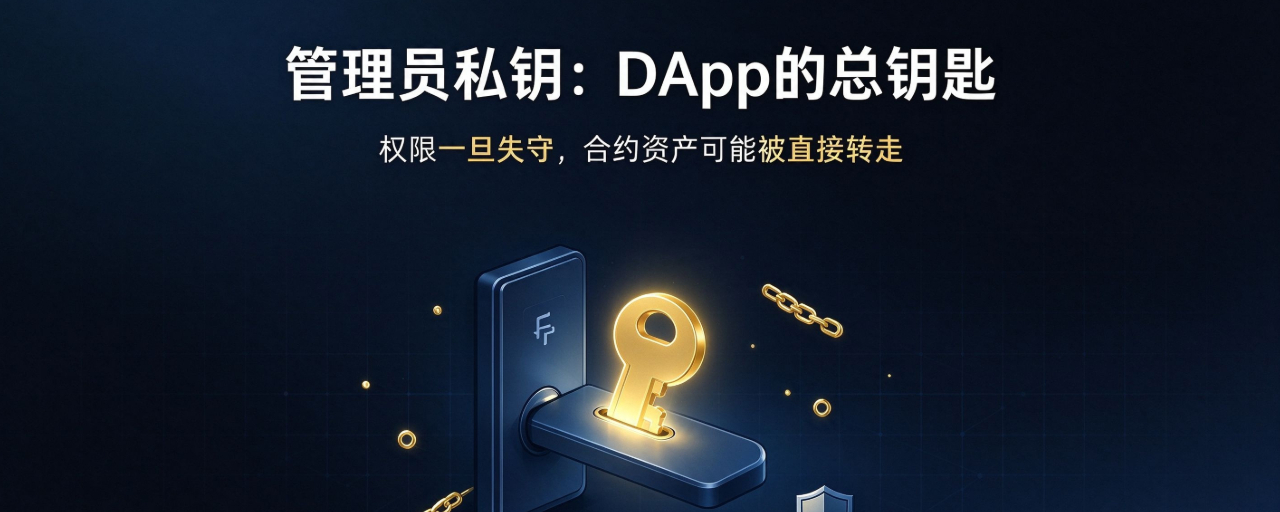
A perda de chaves privadas se tornou uma das principais causas de roubos de DApps?Muitas pessoas têm um equívoco: como os DApps funcionam sobre a blockchain e são naturalmente descentralizados, mesmo que alguém perca a chave privada, é difícil que isso afete os ativos de todo o projeto. Mas, na realidade, a causa de muitos casos de roubo de DApps é justamente o vazamento da chave privada do administrador. Muitas pessoas se perguntam: se são aplicações descentralizadas, como ainda pode haver permissões de administrador?
Na verdade, muitos projetos on-chain que se autodenominam DApps não são verdadeiramente descentralizados. Seus contratos inteligentes reservam permissões de administrador; algumas são gerenciadas por carteiras multisig, enquanto muitas ficam diretamente nas mãos de uma única pessoa responsável pelo projeto. Entre os vários tipos de permissões de administrador, as permissões do contrato relacionadas à retirada de fundos representam o maior risco, pois controlam diretamente os ativos dos usuários mantidos no contrato. Se a chave privada do administrador vazar, ou se seu titular for vítima de um ataque de phishing ou tiver o dispositivo infectado por um cavalo de Troia, os hackers poderão assumir o controle dessa permissão.
A perda de chaves privadas se tornou uma das principais causas de roubos de DApps?
Muitas pessoas têm um equívoco: como os DApps funcionam sobre a blockchain e são naturalmente descentralizados, mesmo que alguém perca a chave privada, é difícil que isso afete os ativos de todo o projeto. Mas, na realidade, a causa de muitos casos de roubo de DApps é justamente o vazamento da chave privada do administrador. Muitas pessoas se perguntam: se são aplicações descentralizadas, como ainda pode haver permissões de administrador?
Na verdade, muitos projetos on-chain que se autodenominam DApps não são verdadeiramente descentralizados. Seus contratos inteligentes reservam permissões de administrador; algumas são gerenciadas por carteiras multisig, enquanto muitas ficam diretamente nas mãos de uma única pessoa responsável pelo projeto. Entre os vários tipos de permissões de administrador, as permissões do contrato relacionadas à retirada de fundos representam o maior risco, pois controlam diretamente os ativos dos usuários mantidos no contrato. Se a chave privada do administrador vazar, ou se seu titular for vítima de um ataque de phishing ou tiver o dispositivo infectado por um cavalo de Troia, os hackers poderão assumir o controle dessa permissão.
Na verdade, muitos projetos on-chain que se autodenominam DApps não são verdadeiramente descentralizados. Seus contratos inteligentes reservam permissões de administrador; algumas são gerenciadas por carteiras multisig, enquanto muitas ficam diretamente nas mãos de uma única pessoa responsável pelo projeto. Entre os vários tipos de permissões de administrador, as permissões do contrato relacionadas à retirada de fundos representam o maior risco, pois controlam diretamente os ativos dos usuários mantidos no contrato. Se a chave privada do administrador vazar, ou se seu titular for vítima de um ataque de phishing ou tiver o dispositivo infectado por um cavalo de Troia, os hackers poderão assumir o controle dessa permissão.
1
82
·
--
Artigo
Web3 sem investimento: quanto se pode ganhar num ano sem gastar um cêntimo?Quando ouvem falar em «ganhar dinheiro com criptomoedas», muitas pessoas pensam logo: «Primeiro, tenho de investir». Mas, no Web3, há uma forma de ganhar dinheiro sem gastar um cêntimo: basta ter tempo, rapidez e inteligência — é o que os membros da comunidade costumam chamar de «ganhar sem investir».
Literalmente, «ganhar sem investir» significa «aproveitar oportunidades sem custos». A lógica é simples: usar a tua atenção e as tuas ações para receber dinheiro distribuído pelos projetos. Porque é que os projetos estão dispostos a dar dinheiro de graça? Porque, na fase inicial, precisam de utilizadores, de tráfego e de pessoas a testar as suas redes. Distribuir tokens é a forma mais barata de atrair utilizadores. Tu contribuis com dados de utilização e eles dão-te tokens: todos ficam a ganhar.
Web3 sem investimento: quanto se pode ganhar num ano sem gastar um cêntimo?
Quando ouvem falar em «ganhar dinheiro com criptomoedas», muitas pessoas pensam logo: «Primeiro, tenho de investir». Mas, no Web3, há uma forma de ganhar dinheiro sem gastar um cêntimo: basta ter tempo, rapidez e inteligência — é o que os membros da comunidade costumam chamar de «ganhar sem investir».
Literalmente, «ganhar sem investir» significa «aproveitar oportunidades sem custos». A lógica é simples: usar a tua atenção e as tuas ações para receber dinheiro distribuído pelos projetos. Porque é que os projetos estão dispostos a dar dinheiro de graça? Porque, na fase inicial, precisam de utilizadores, de tráfego e de pessoas a testar as suas redes. Distribuir tokens é a forma mais barata de atrair utilizadores. Tu contribuis com dados de utilização e eles dão-te tokens: todos ficam a ganhar.
Literalmente, «ganhar sem investir» significa «aproveitar oportunidades sem custos». A lógica é simples: usar a tua atenção e as tuas ações para receber dinheiro distribuído pelos projetos. Porque é que os projetos estão dispostos a dar dinheiro de graça? Porque, na fase inicial, precisam de utilizadores, de tráfego e de pessoas a testar as suas redes. Distribuir tokens é a forma mais barata de atrair utilizadores. Tu contribuis com dados de utilização e eles dão-te tokens: todos ficam a ganhar.
2
931
·
--
Artigo
DApp: 10 perguntas que os responsáveis por projetos precisam esclarecerQuem trabalha em projetos Web3 quase sempre se depara com a mesma dúvida: afinal, como funciona o desenvolvimento técnico? Muitos responsáveis por projetos têm uma ótima ideia, mas acabam tropeçando repetidamente em questões como orçamento, prazo e segurança. Hoje, vou explicar de forma simples as 10 questões mais importantes sobre o desenvolvimento de DApps — são as dúvidas que mais preocupam quem toca um projeto e que precisam ser esclarecidas antes de assinar o contrato.
1. Quanto custa desenvolver um DApp? O que está incluído no orçamento?
Esta é a pergunta mais frequente, mas não existe um preço fixo. O principal é saber se você vai adaptar um template ou desenvolver tudo do zero. A adaptação de um template oferece um ótimo custo-benefício e fica pronta mais rápido; já o desenvolvimento do zero é orçado de acordo com as funcionalidades, as necessidades de múltiplas blockchains e a complexidade das interações. Em geral, o orçamento inclui o desenvolvimento do contrato inteligente, o front-end, o back-end, os testes e a implantação. Mas atenção: a auditoria de segurança por terceiros costuma ser cobrada à parte, pois é realizada por organizações externas, como a CertiK. O suporte pós-lançamento também pode ser de dois tipos: correções de bugs por um curto período após o lançamento são gratuitas; manutenção de longo prazo, hospedagem de nós e atualizações são cobradas separadamente. Um orçamento profissional discrimina todos os itens e deixa claro o que está ou não incluído, sem cobranças ocultas.
DApp: 10 perguntas que os responsáveis por projetos precisam esclarecer
Quem trabalha em projetos Web3 quase sempre se depara com a mesma dúvida: afinal, como funciona o desenvolvimento técnico? Muitos responsáveis por projetos têm uma ótima ideia, mas acabam tropeçando repetidamente em questões como orçamento, prazo e segurança. Hoje, vou explicar de forma simples as 10 questões mais importantes sobre o desenvolvimento de DApps — são as dúvidas que mais preocupam quem toca um projeto e que precisam ser esclarecidas antes de assinar o contrato.
1. Quanto custa desenvolver um DApp? O que está incluído no orçamento?
Esta é a pergunta mais frequente, mas não existe um preço fixo. O principal é saber se você vai adaptar um template ou desenvolver tudo do zero. A adaptação de um template oferece um ótimo custo-benefício e fica pronta mais rápido; já o desenvolvimento do zero é orçado de acordo com as funcionalidades, as necessidades de múltiplas blockchains e a complexidade das interações. Em geral, o orçamento inclui o desenvolvimento do contrato inteligente, o front-end, o back-end, os testes e a implantação. Mas atenção: a auditoria de segurança por terceiros costuma ser cobrada à parte, pois é realizada por organizações externas, como a CertiK. O suporte pós-lançamento também pode ser de dois tipos: correções de bugs por um curto período após o lançamento são gratuitas; manutenção de longo prazo, hospedagem de nós e atualizações são cobradas separadamente. Um orçamento profissional discrimina todos os itens e deixa claro o que está ou não incluído, sem cobranças ocultas.
1. Quanto custa desenvolver um DApp? O que está incluído no orçamento?
Esta é a pergunta mais frequente, mas não existe um preço fixo. O principal é saber se você vai adaptar um template ou desenvolver tudo do zero. A adaptação de um template oferece um ótimo custo-benefício e fica pronta mais rápido; já o desenvolvimento do zero é orçado de acordo com as funcionalidades, as necessidades de múltiplas blockchains e a complexidade das interações. Em geral, o orçamento inclui o desenvolvimento do contrato inteligente, o front-end, o back-end, os testes e a implantação. Mas atenção: a auditoria de segurança por terceiros costuma ser cobrada à parte, pois é realizada por organizações externas, como a CertiK. O suporte pós-lançamento também pode ser de dois tipos: correções de bugs por um curto período após o lançamento são gratuitas; manutenção de longo prazo, hospedagem de nós e atualizações são cobradas separadamente. Um orçamento profissional discrimina todos os itens e deixa claro o que está ou não incluído, sem cobranças ocultas.
1
55
·
--
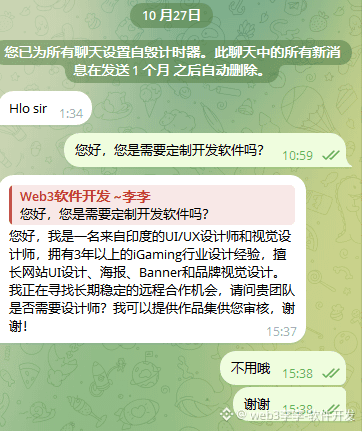
Haha! Nossos programadores e designers trabalham presencialmente, não remotamente 😅#web3软件开发
Haha! Nossos programadores e designers trabalham presencialmente, não remotamente 😅#web3软件开发
1
74
·
--
Artigo
Por que cada vez mais equipes Web3 escolhem desenvolver sua própria IA quantitativa privada?Ao desenvolver um projeto Web3, quase toda equipe se depara com a mesma dúvida: usar a IA quantitativa integrada à corretora ou desenvolver seu próprio sistema quantitativo privado? Muitas equipes começam pensando: “A corretora oferece isso de graça; vamos usar por enquanto”. Mas, depois de algum tempo, descobrem que as estratégias perdem eficácia, o slippage é enorme, não conseguem acessar os dados e tampouco têm controle sobre a gestão de risco. Este artigo não vende conceitos: explica as principais diferenças entre as duas opções para ajudar você a decidir onde vale a pena investir. 01 A diferença em uma frase A IA quantitativa integrada à corretora é, essencialmente, uma ferramenta padronizada de “caixa-preta” que ela configura para você. Só é possível usar os modelos, parâmetros e regras de gestão de risco predefinidos. Os limites de abertura de posições e os períodos de manutenção que você configura ficam registrados no sistema da corretora, e muitos usuários compartilham o mesmo modelo. Quando o mercado se movimenta, todos podem abrir ou fechar posições na mesma direção ao mesmo tempo, provocando enorme slippage entre si. Já a IA quantitativa privada é um mecanismo de estratégias totalmente seu. Você controla os modelos, os dados, a lógica e o roteamento de fundos, além de poder adaptá-la a cenários de negociação Web3 que combinam várias redes, DEXs e CEXs. 02 Cinco diferenças principais
Por que cada vez mais equipes Web3 escolhem desenvolver sua própria IA quantitativa privada?
Ao desenvolver um projeto Web3, quase toda equipe se depara com a mesma dúvida: usar a IA quantitativa integrada à corretora ou desenvolver seu próprio sistema quantitativo privado? Muitas equipes começam pensando: “A corretora oferece isso de graça; vamos usar por enquanto”. Mas, depois de algum tempo, descobrem que as estratégias perdem eficácia, o slippage é enorme, não conseguem acessar os dados e tampouco têm controle sobre a gestão de risco. Este artigo não vende conceitos: explica as principais diferenças entre as duas opções para ajudar você a decidir onde vale a pena investir. 01 A diferença em uma frase A IA quantitativa integrada à corretora é, essencialmente, uma ferramenta padronizada de “caixa-preta” que ela configura para você. Só é possível usar os modelos, parâmetros e regras de gestão de risco predefinidos. Os limites de abertura de posições e os períodos de manutenção que você configura ficam registrados no sistema da corretora, e muitos usuários compartilham o mesmo modelo. Quando o mercado se movimenta, todos podem abrir ou fechar posições na mesma direção ao mesmo tempo, provocando enorme slippage entre si. Já a IA quantitativa privada é um mecanismo de estratégias totalmente seu. Você controla os modelos, os dados, a lógica e o roteamento de fundos, além de poder adaptá-la a cenários de negociação Web3 que combinam várias redes, DEXs e CEXs. 02 Cinco diferenças principais
1
69
·
--
Artigo
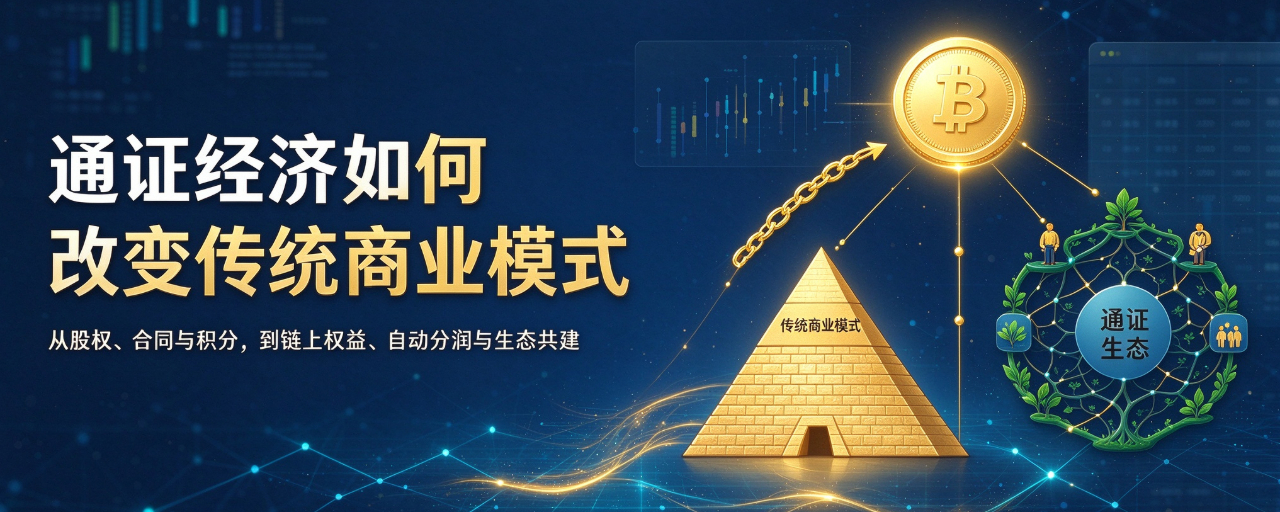
Economia de tokens: o que exatamente ela está mudando nos negócios tradicionais?Em poucas palavras: o modelo de negócios tradicional usa participações societárias, contratos e pontos para incentivar e distribuir os ganhos; já a economia de tokens usa tokens em uma blockchain para padronizar os "direitos, as contribuições, os rendimentos e o direito a voto", permitindo sua circulação automática e uma distribuição transparente dos lucros — transformando à força a relação de "o patrão contrata funcionários e a empresa vende para clientes" em uma comunidade de interesses na qual todos trabalham juntos.
Então, o que exatamente ela mudou? Continue lendo.
I. Onde o modelo tradicional emperra
O modelo de sempre tem alguns problemas inevitáveis.
Primeiro, a distribuição do dinheiro não é transparente. Os lucros vão principalmente para acionistas e investidores; os funcionários recebem salário fixo e bônus anual; usuários, fornecedores e quem ajuda a atrair novos clientes e divulgar o negócio, no máximo, ganham alguns cupons e pontos. Mas pontos não podem gerar dividendos nem ser transferidos, e a plataforma pode mudar as regras e anulá-los quando quiser.
Economia de tokens: o que exatamente ela está mudando nos negócios tradicionais?
Em poucas palavras: o modelo de negócios tradicional usa participações societárias, contratos e pontos para incentivar e distribuir os ganhos; já a economia de tokens usa tokens em uma blockchain para padronizar os "direitos, as contribuições, os rendimentos e o direito a voto", permitindo sua circulação automática e uma distribuição transparente dos lucros — transformando à força a relação de "o patrão contrata funcionários e a empresa vende para clientes" em uma comunidade de interesses na qual todos trabalham juntos.
Então, o que exatamente ela mudou? Continue lendo.
I. Onde o modelo tradicional emperra
O modelo de sempre tem alguns problemas inevitáveis.
Primeiro, a distribuição do dinheiro não é transparente. Os lucros vão principalmente para acionistas e investidores; os funcionários recebem salário fixo e bônus anual; usuários, fornecedores e quem ajuda a atrair novos clientes e divulgar o negócio, no máximo, ganham alguns cupons e pontos. Mas pontos não podem gerar dividendos nem ser transferidos, e a plataforma pode mudar as regras e anulá-los quando quiser.
Então, o que exatamente ela mudou? Continue lendo.
I. Onde o modelo tradicional emperra
O modelo de sempre tem alguns problemas inevitáveis.
Primeiro, a distribuição do dinheiro não é transparente. Os lucros vão principalmente para acionistas e investidores; os funcionários recebem salário fixo e bônus anual; usuários, fornecedores e quem ajuda a atrair novos clientes e divulgar o negócio, no máximo, ganham alguns cupons e pontos. Mas pontos não podem gerar dividendos nem ser transferidos, e a plataforma pode mudar as regras e anulá-los quando quiser.
1
74
·
--
Artigo
Como evitar eficazmente os riscos de vulnerabilidades em contratos inteligentes? Um guia completo de proteção, do desenvolvimento à implantaçãoComo evitar eficazmente os riscos de vulnerabilidades em contratos inteligentes? Um guia completo de proteção, do desenvolvimento à implantação
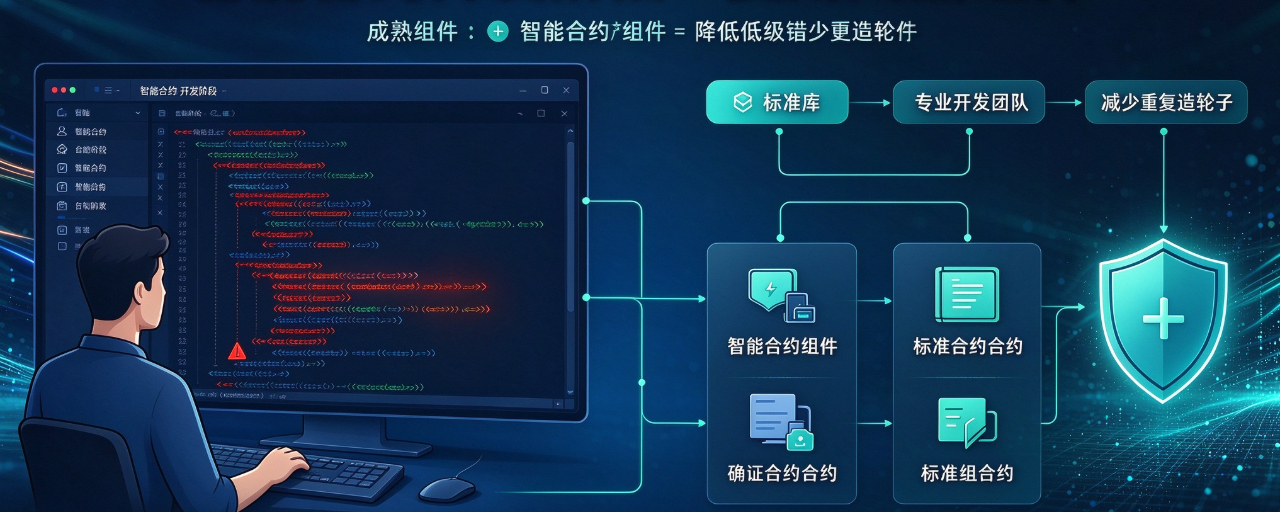
Depois de implantado na blockchain, um contrato inteligente é praticamente impossível de alterar. Se houver uma vulnerabilidade, na melhor das hipóteses, um ataque hacker pode causar perdas de ativos; na pior, o projeto inteiro pode ir à falência. No mundo Web3, "o código é a regra", e o nível de segurança do contrato determina diretamente o sucesso ou o fracasso do projeto. Portanto, evitar vulnerabilidades em contratos não é algo que se possa deixar para "depois da implantação": é preciso adotar medidas sistemáticas de prevenção e controle durante todo o ciclo de vida — desenvolvimento, auditoria, implantação e manutenção. A seguir, analisamos cinco etapas.
1. Etapa de desenvolvimento: não reinvente a roda; use componentes consolidados
Como evitar eficazmente os riscos de vulnerabilidades em contratos inteligentes? Um guia completo de proteção, do desenvolvimento à implantação
Como evitar eficazmente os riscos de vulnerabilidades em contratos inteligentes? Um guia completo de proteção, do desenvolvimento à implantação
Depois de implantado na blockchain, um contrato inteligente é praticamente impossível de alterar. Se houver uma vulnerabilidade, na melhor das hipóteses, um ataque hacker pode causar perdas de ativos; na pior, o projeto inteiro pode ir à falência. No mundo Web3, "o código é a regra", e o nível de segurança do contrato determina diretamente o sucesso ou o fracasso do projeto. Portanto, evitar vulnerabilidades em contratos não é algo que se possa deixar para "depois da implantação": é preciso adotar medidas sistemáticas de prevenção e controle durante todo o ciclo de vida — desenvolvimento, auditoria, implantação e manutenção. A seguir, analisamos cinco etapas.
1. Etapa de desenvolvimento: não reinvente a roda; use componentes consolidados
Depois de implantado na blockchain, um contrato inteligente é praticamente impossível de alterar. Se houver uma vulnerabilidade, na melhor das hipóteses, um ataque hacker pode causar perdas de ativos; na pior, o projeto inteiro pode ir à falência. No mundo Web3, "o código é a regra", e o nível de segurança do contrato determina diretamente o sucesso ou o fracasso do projeto. Portanto, evitar vulnerabilidades em contratos não é algo que se possa deixar para "depois da implantação": é preciso adotar medidas sistemáticas de prevenção e controle durante todo o ciclo de vida — desenvolvimento, auditoria, implantação e manutenção. A seguir, analisamos cinco etapas.
1. Etapa de desenvolvimento: não reinvente a roda; use componentes consolidados
1
114
·
--
Artigo
A lógica fundamental por trás da sobrevivência e do desaparecimento dos projetos Web3O caminho para um projeto de blockchain sobreviver é muito mais simples do que parece — no fundo, existem apenas quatro possibilidades.
Primeira possibilidade: tornar-se uma economia soberana. Algumas blockchains públicas, como Ethereum, Solana e Sui, têm escalabilidade, composibilidade e densidade de ecossistema de desenvolvedores suficientes para, em teoria, sustentar uma economia global de tokens, com uma base de segurança própria e duradoura. Segunda: tornar-se especialista em um setor vertical. A Hyperliquid é o exemplo mais claro: na essência, é uma exchange verticalmente integrada que, por acaso, usa uma blockchain pública como camada de execução. Exchanges especializadas desse tipo têm lucros estáveis, mas seu potencial é limitado pelo tamanho do nicho. Devem ser avaliadas como “exchanges com uma forte vantagem competitiva”, não como economias abertas. Terceira: tornar-se uma L2. Ao alugar a segurança de uma L1, pode-se construir um bom negócio, mas, na essência, é uma loja montada na Shopify. Mesmo que uma L2 morra, o estado das operações pode ser reconstruído em outro lugar. Por isso, ela não acumula valor como a blockchain principal: uma L1 é permanente; uma L2 apenas aluga. A quarta possibilidade é o caso estranho: BNB. O mercado a avalia como se fosse uma economia soberana, mas ela não é descentralizada. A verdadeira camada duradoura é, na realidade, o balanço patrimonial da Binance. É um bom negócio, mas deveria ser avaliada como “um token de exchange centralizada disfarçado de L1”.
A lógica fundamental por trás da sobrevivência e do desaparecimento dos projetos Web3
O caminho para um projeto de blockchain sobreviver é muito mais simples do que parece — no fundo, existem apenas quatro possibilidades.
Primeira possibilidade: tornar-se uma economia soberana. Algumas blockchains públicas, como Ethereum, Solana e Sui, têm escalabilidade, composibilidade e densidade de ecossistema de desenvolvedores suficientes para, em teoria, sustentar uma economia global de tokens, com uma base de segurança própria e duradoura. Segunda: tornar-se especialista em um setor vertical. A Hyperliquid é o exemplo mais claro: na essência, é uma exchange verticalmente integrada que, por acaso, usa uma blockchain pública como camada de execução. Exchanges especializadas desse tipo têm lucros estáveis, mas seu potencial é limitado pelo tamanho do nicho. Devem ser avaliadas como “exchanges com uma forte vantagem competitiva”, não como economias abertas. Terceira: tornar-se uma L2. Ao alugar a segurança de uma L1, pode-se construir um bom negócio, mas, na essência, é uma loja montada na Shopify. Mesmo que uma L2 morra, o estado das operações pode ser reconstruído em outro lugar. Por isso, ela não acumula valor como a blockchain principal: uma L1 é permanente; uma L2 apenas aluga. A quarta possibilidade é o caso estranho: BNB. O mercado a avalia como se fosse uma economia soberana, mas ela não é descentralizada. A verdadeira camada duradoura é, na realidade, o balanço patrimonial da Binance. É um bom negócio, mas deveria ser avaliada como “um token de exchange centralizada disfarçado de L1”.
Primeira possibilidade: tornar-se uma economia soberana. Algumas blockchains públicas, como Ethereum, Solana e Sui, têm escalabilidade, composibilidade e densidade de ecossistema de desenvolvedores suficientes para, em teoria, sustentar uma economia global de tokens, com uma base de segurança própria e duradoura. Segunda: tornar-se especialista em um setor vertical. A Hyperliquid é o exemplo mais claro: na essência, é uma exchange verticalmente integrada que, por acaso, usa uma blockchain pública como camada de execução. Exchanges especializadas desse tipo têm lucros estáveis, mas seu potencial é limitado pelo tamanho do nicho. Devem ser avaliadas como “exchanges com uma forte vantagem competitiva”, não como economias abertas. Terceira: tornar-se uma L2. Ao alugar a segurança de uma L1, pode-se construir um bom negócio, mas, na essência, é uma loja montada na Shopify. Mesmo que uma L2 morra, o estado das operações pode ser reconstruído em outro lugar. Por isso, ela não acumula valor como a blockchain principal: uma L1 é permanente; uma L2 apenas aluga. A quarta possibilidade é o caso estranho: BNB. O mercado a avalia como se fosse uma economia soberana, mas ela não é descentralizada. A verdadeira camada duradoura é, na realidade, o balanço patrimonial da Binance. É um bom negócio, mas deveria ser avaliada como “um token de exchange centralizada disfarçado de L1”.
266
·
--
Artigo
O volume de negociação da Uniswap v4 ultrapassa os 50%: as DEX mudaram as regras do jogo — e as oportunidades e os riscos para os projetos estão aquiNos últimos 30 dias, o volume de negociação da Uniswap v4 ultrapassou os 44 mil milhões de dólares, representando 49,9% do volume total do protocolo — apenas alguns décimos de ponto abaixo dos 44,9% da v3. Ao verem este número, muitas pessoas pensam logo: «A nova versão substituiu a antiga.» Mas, para quem trabalha na Web3, o que realmente importa não é «a v4 venceu», mas sim «por que razão venceu e se a forma como o fez vai mudar a tua estratégia daqui para a frente».
01 Isto não é uma atualização de versão qualquer
Para começar, um pouco de contexto. A Uniswap lançou a v3 em 2021 e, graças à «liquidez concentrada», consolidou a sua posição dominante entre as DEX. Nos anos seguintes, quase todas as DEX copiaram o seu design. A v4 levou dois anos a ser desenvolvida, com vários adiamentos pelo caminho, e só agora a sua quota do volume de negociação conseguiu finalmente igualar a da v3: 49,9% contra 44,9%, uma diferença de apenas meio ponto.
O volume de negociação da Uniswap v4 ultrapassa os 50%: as DEX mudaram as regras do jogo — e as oportunidades e os riscos para os projetos estão aqui
Nos últimos 30 dias, o volume de negociação da Uniswap v4 ultrapassou os 44 mil milhões de dólares, representando 49,9% do volume total do protocolo — apenas alguns décimos de ponto abaixo dos 44,9% da v3. Ao verem este número, muitas pessoas pensam logo: «A nova versão substituiu a antiga.» Mas, para quem trabalha na Web3, o que realmente importa não é «a v4 venceu», mas sim «por que razão venceu e se a forma como o fez vai mudar a tua estratégia daqui para a frente».
01 Isto não é uma atualização de versão qualquer
Para começar, um pouco de contexto. A Uniswap lançou a v3 em 2021 e, graças à «liquidez concentrada», consolidou a sua posição dominante entre as DEX. Nos anos seguintes, quase todas as DEX copiaram o seu design. A v4 levou dois anos a ser desenvolvida, com vários adiamentos pelo caminho, e só agora a sua quota do volume de negociação conseguiu finalmente igualar a da v3: 49,9% contra 44,9%, uma diferença de apenas meio ponto.
01 Isto não é uma atualização de versão qualquer
Para começar, um pouco de contexto. A Uniswap lançou a v3 em 2021 e, graças à «liquidez concentrada», consolidou a sua posição dominante entre as DEX. Nos anos seguintes, quase todas as DEX copiaram o seu design. A v4 levou dois anos a ser desenvolvida, com vários adiamentos pelo caminho, e só agora a sua quota do volume de negociação conseguiu finalmente igualar a da v3: 49,9% contra 44,9%, uma diferença de apenas meio ponto.
1
434
·
--
Artigo
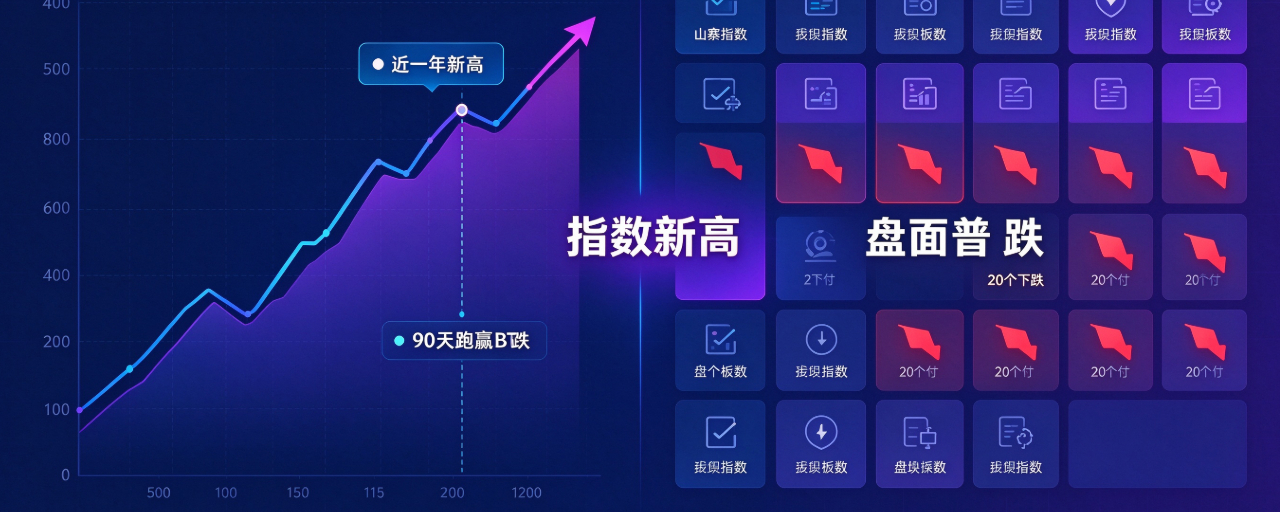
O índice da temporada das altcoins atinge a máxima de um ano, mas o mercado cai em geral — este sinal de divergência merece mais atenção do que o próprio índiceRecentemente, surgiu um conjunto de dados muito contraditórios no mercado de altcoins, deixando muita gente confusa: o índice da temporada das altcoins atingiu a máxima de quase um ano, mas, ao mesmo tempo, 20 setores estavam em queda no mercado intradiário.
De um lado, os dados de longo prazo apontam fortemente para uma alta; de outro, o mercado no curto prazo está enfraquecendo como um todo. O que isso significa? Hoje, vamos explicar tudo em linguagem simples, especialmente para alertar quem ainda está de olho no índice para entrar no mercado.
I. Primeiro, entenda o que esses dois dados estão dizendo
No período de 90 dias: muitas altcoins superaram o BTC, e o índice atingiu uma nova máxima. Observando os últimos três meses, os retornos de muitas altcoins realmente superaram de forma significativa os do Bitcoin, enquanto o capital continuou migrando para moedas de menor e médio porte. Quando esses dados foram divulgados, muita gente começou a dizer que “a temporada das altcoins começou com tudo”.
O índice da temporada das altcoins atinge a máxima de um ano, mas o mercado cai em geral — este sinal de divergência merece mais atenção do que o próprio índice
Recentemente, surgiu um conjunto de dados muito contraditórios no mercado de altcoins, deixando muita gente confusa: o índice da temporada das altcoins atingiu a máxima de quase um ano, mas, ao mesmo tempo, 20 setores estavam em queda no mercado intradiário.
De um lado, os dados de longo prazo apontam fortemente para uma alta; de outro, o mercado no curto prazo está enfraquecendo como um todo. O que isso significa? Hoje, vamos explicar tudo em linguagem simples, especialmente para alertar quem ainda está de olho no índice para entrar no mercado.
I. Primeiro, entenda o que esses dois dados estão dizendo
No período de 90 dias: muitas altcoins superaram o BTC, e o índice atingiu uma nova máxima. Observando os últimos três meses, os retornos de muitas altcoins realmente superaram de forma significativa os do Bitcoin, enquanto o capital continuou migrando para moedas de menor e médio porte. Quando esses dados foram divulgados, muita gente começou a dizer que “a temporada das altcoins começou com tudo”.
De um lado, os dados de longo prazo apontam fortemente para uma alta; de outro, o mercado no curto prazo está enfraquecendo como um todo. O que isso significa? Hoje, vamos explicar tudo em linguagem simples, especialmente para alertar quem ainda está de olho no índice para entrar no mercado.
I. Primeiro, entenda o que esses dois dados estão dizendo
No período de 90 dias: muitas altcoins superaram o BTC, e o índice atingiu uma nova máxima. Observando os últimos três meses, os retornos de muitas altcoins realmente superaram de forma significativa os do Bitcoin, enquanto o capital continuou migrando para moedas de menor e médio porte. Quando esses dados foram divulgados, muita gente começou a dizer que “a temporada das altcoins começou com tudo”.
112
·
--
Artigo
Transações on-chain da Robinhood Chain despencam 42%: subsídios não salvam a bolha de Meme, e a L2 da corretora enfrenta dificuldades para decolarSegundo dados da Growthepie citados pela CoinDesk, a atividade on-chain da Robinhood Chain caiu significativamente. Em meados de setembro, essa L2 desenvolvida pela corretora registrava uma média de 10,8 milhões de transações por dia; entre 2 e 8 de outubro, a média caiu para 6,2 milhões por dia, uma redução de 42% em relação ao período anterior. Vale destacar que a Robinhood continua subsidiando as taxas de Gas das operações Swap. Os usuários podem trocar tokens sem pagar taxas de rede, mas nem mesmo essa política de subsídios conseguiu manter o entusiasmo on-chain. Esses dados expõem claramente o desafio de inicialização a frio enfrentado pelas blockchains de corretoras em geral: é difícil transformar em um ecossistema sustentável no longo prazo os indicadores on-chain impulsionados pela especulação com Meme e por subsídios.
Transações on-chain da Robinhood Chain despencam 42%: subsídios não salvam a bolha de Meme, e a L2 da corretora enfrenta dificuldades para decolar
Segundo dados da Growthepie citados pela CoinDesk, a atividade on-chain da Robinhood Chain caiu significativamente. Em meados de setembro, essa L2 desenvolvida pela corretora registrava uma média de 10,8 milhões de transações por dia; entre 2 e 8 de outubro, a média caiu para 6,2 milhões por dia, uma redução de 42% em relação ao período anterior. Vale destacar que a Robinhood continua subsidiando as taxas de Gas das operações Swap. Os usuários podem trocar tokens sem pagar taxas de rede, mas nem mesmo essa política de subsídios conseguiu manter o entusiasmo on-chain. Esses dados expõem claramente o desafio de inicialização a frio enfrentado pelas blockchains de corretoras em geral: é difícil transformar em um ecossistema sustentável no longo prazo os indicadores on-chain impulsionados pela especulação com Meme e por subsídios.
421
·
--
Artigo
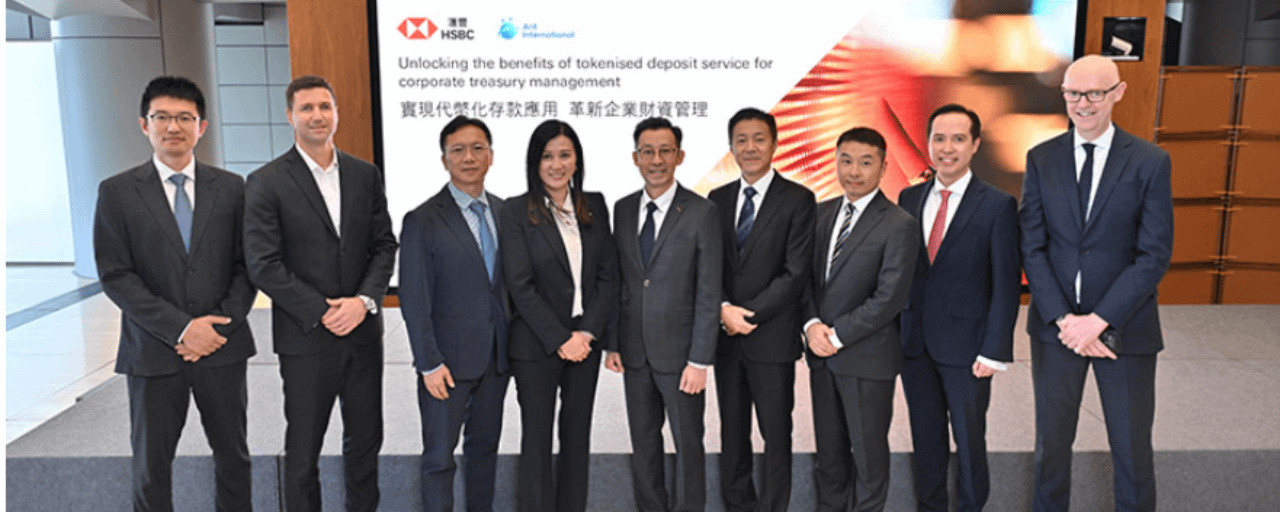
HSBC × Ant Digital Technologies: depósitos tokenizados + pagamentos por agentes de IA abrem um novo caminho para a automação de RWANo âmbito do quadro do ecossistema de ativos tokenizados Ensemble da Autoridade Monetária de Hong Kong, o HSBC e a Ant Digital Technologies concluíram uma prova de conceito da tecnologia de micropagamentos por agentes de IA. Não se trata de uma simples demonstração na blockchain, mas de um passo fundamental na exploração conjunta, por bancos tradicionais e empresas de tecnologia Web2, de aplicações práticas para depósitos tokenizados. A iniciativa também abre novas perspetivas para os projetos de RWA. Para estes projetos, o verdadeiro aspeto a analisar em profundidade neste teste não é o chamariz dos «pagamentos automáticos por IA», mas sim a forma como esta arquitetura resolve vários dos principais desafios que há muito dificultam a aplicação prática da tokenização de ativos.
HSBC × Ant Digital Technologies: depósitos tokenizados + pagamentos por agentes de IA abrem um novo caminho para a automação de RWA
No âmbito do quadro do ecossistema de ativos tokenizados Ensemble da Autoridade Monetária de Hong Kong, o HSBC e a Ant Digital Technologies concluíram uma prova de conceito da tecnologia de micropagamentos por agentes de IA. Não se trata de uma simples demonstração na blockchain, mas de um passo fundamental na exploração conjunta, por bancos tradicionais e empresas de tecnologia Web2, de aplicações práticas para depósitos tokenizados. A iniciativa também abre novas perspetivas para os projetos de RWA. Para estes projetos, o verdadeiro aspeto a analisar em profundidade neste teste não é o chamariz dos «pagamentos automáticos por IA», mas sim a forma como esta arquitetura resolve vários dos principais desafios que há muito dificultam a aplicação prática da tokenização de ativos.
1
105
·
--
Artigo
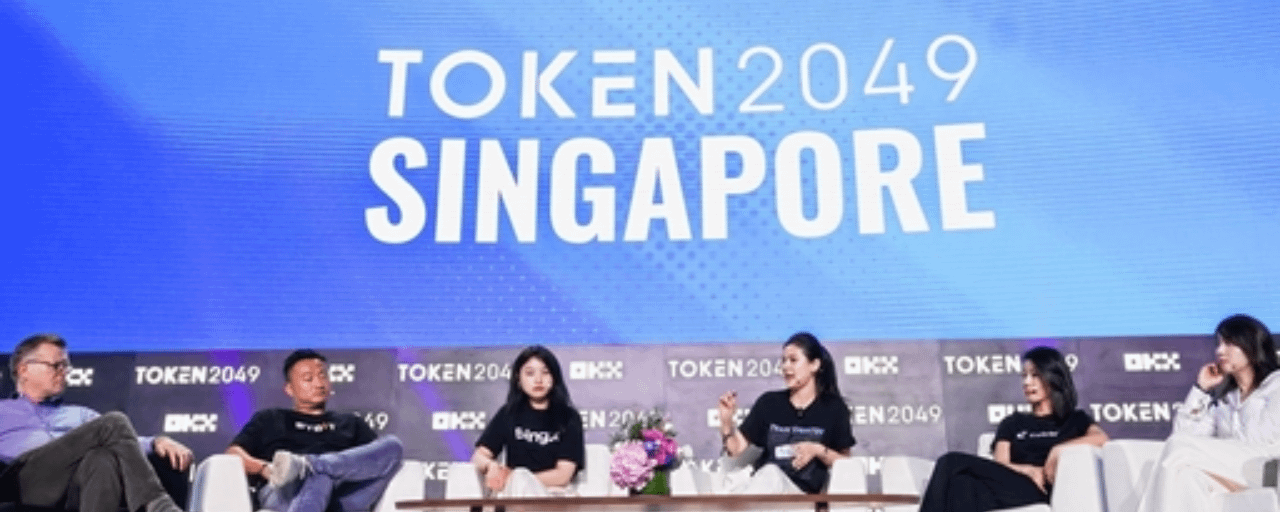
Adeus à especulação baseada apenas em narrativas! TOKEN2049 revela onde está o verdadeiro crescimento incremental do setor criptoComo um dos principais eventos anuais do setor cripto, a TOKEN2049 Singapore reúne executivos do mercado financeiro tradicional, desenvolvedores de blockchains públicas, responsáveis por exchanges e fundadores de projetos. A mensagem central da conferência é muito clara: o setor está deixando para trás a fase de especulação impulsionada por narrativas sobre tokens. As novas oportunidades se concentram em um novo paradigma que combina a adoção de pagamentos físicos com stablecoins, a liquidação on-chain por agentes de IA e a tokenização de ativos do mundo real (RWA). Essas três frentes também são hoje as principais referências para orientar a evolução de produtos, o planejamento de captação de recursos e a expansão de mercado dos projetos.
Eric Trump apresentou suas perspectivas no palco principal da conferência e destacou o possível motor de crescimento do setor nesta fase: a IA será o segmento de crescimento mais rápido do setor cripto, e o capital de risco alternará entre o segmento de IA e os criptoativos. Ele continua otimista em relação à tokenização de ativos e às stablecoins lastreadas em dólar, e afirmou que os bancos tradicionais já não rejeitam as criptomoedas e estão explorando ativamente tecnologias relacionadas. A volta do BTC a valores acima de US$ 80 mil seria um sinal emblemático de que grandes volumes de capital estão retornando ao mercado cripto. Para os projetos, isso não é uma previsão rigorosa do mercado, mas sobretudo a expressão das opiniões dos participantes, que também reflete mudanças nas preferências do capital institucional. O capital está gradualmente se afastando de projetos baseados apenas em conceitos, sem atividades reais que os sustentem, e favorecendo segmentos capazes de se integrar a aplicações financeiras tradicionais e com potencial de geração de fluxo de caixa.
Adeus à especulação baseada apenas em narrativas! TOKEN2049 revela onde está o verdadeiro crescimento incremental do setor cripto
Como um dos principais eventos anuais do setor cripto, a TOKEN2049 Singapore reúne executivos do mercado financeiro tradicional, desenvolvedores de blockchains públicas, responsáveis por exchanges e fundadores de projetos. A mensagem central da conferência é muito clara: o setor está deixando para trás a fase de especulação impulsionada por narrativas sobre tokens. As novas oportunidades se concentram em um novo paradigma que combina a adoção de pagamentos físicos com stablecoins, a liquidação on-chain por agentes de IA e a tokenização de ativos do mundo real (RWA). Essas três frentes também são hoje as principais referências para orientar a evolução de produtos, o planejamento de captação de recursos e a expansão de mercado dos projetos.
Eric Trump apresentou suas perspectivas no palco principal da conferência e destacou o possível motor de crescimento do setor nesta fase: a IA será o segmento de crescimento mais rápido do setor cripto, e o capital de risco alternará entre o segmento de IA e os criptoativos. Ele continua otimista em relação à tokenização de ativos e às stablecoins lastreadas em dólar, e afirmou que os bancos tradicionais já não rejeitam as criptomoedas e estão explorando ativamente tecnologias relacionadas. A volta do BTC a valores acima de US$ 80 mil seria um sinal emblemático de que grandes volumes de capital estão retornando ao mercado cripto. Para os projetos, isso não é uma previsão rigorosa do mercado, mas sobretudo a expressão das opiniões dos participantes, que também reflete mudanças nas preferências do capital institucional. O capital está gradualmente se afastando de projetos baseados apenas em conceitos, sem atividades reais que os sustentem, e favorecendo segmentos capazes de se integrar a aplicações financeiras tradicionais e com potencial de geração de fluxo de caixa.
Eric Trump apresentou suas perspectivas no palco principal da conferência e destacou o possível motor de crescimento do setor nesta fase: a IA será o segmento de crescimento mais rápido do setor cripto, e o capital de risco alternará entre o segmento de IA e os criptoativos. Ele continua otimista em relação à tokenização de ativos e às stablecoins lastreadas em dólar, e afirmou que os bancos tradicionais já não rejeitam as criptomoedas e estão explorando ativamente tecnologias relacionadas. A volta do BTC a valores acima de US$ 80 mil seria um sinal emblemático de que grandes volumes de capital estão retornando ao mercado cripto. Para os projetos, isso não é uma previsão rigorosa do mercado, mas sobretudo a expressão das opiniões dos participantes, que também reflete mudanças nas preferências do capital institucional. O capital está gradualmente se afastando de projetos baseados apenas em conceitos, sem atividades reais que os sustentem, e favorecendo segmentos capazes de se integrar a aplicações financeiras tradicionais e com potencial de geração de fluxo de caixa.
194
·
--
Artigo
Tokenização de RWA: destaque das discussões na TOKEN2049, ativos do mundo real entram em uma fase de implementação on-chainNa edição deste ano da TOKEN2049 em Singapura, a RWA (tokenização de ativos do mundo real) tornou-se, sem dúvida, o tema mais comentado do evento. De executivos de instituições financeiras tradicionais, como BlackRock e Morgan Stanley, que participaram para compartilhar suas perspectivas, a equipes de desenvolvimento de blockchains públicas e DApps, que se reuniram para apresentar casos de uso concretos, a RWA deixou de ser um setor movido pela especulação conceitual e passou a representar uma narrativa central da Web3, na qual projetos e investidores apostam em conjunto. Muitos profissionais do setor acreditam que, no próximo ciclo da indústria, a RWA será um dos poucos segmentos capazes de conectar o capital on-chain a ativos do mundo real, além de ser a direção que os projetos mais valorizam no momento.
Tokenização de RWA: destaque das discussões na TOKEN2049, ativos do mundo real entram em uma fase de implementação on-chain
Na edição deste ano da TOKEN2049 em Singapura, a RWA (tokenização de ativos do mundo real) tornou-se, sem dúvida, o tema mais comentado do evento. De executivos de instituições financeiras tradicionais, como BlackRock e Morgan Stanley, que participaram para compartilhar suas perspectivas, a equipes de desenvolvimento de blockchains públicas e DApps, que se reuniram para apresentar casos de uso concretos, a RWA deixou de ser um setor movido pela especulação conceitual e passou a representar uma narrativa central da Web3, na qual projetos e investidores apostam em conjunto. Muitos profissionais do setor acreditam que, no próximo ciclo da indústria, a RWA será um dos poucos segmentos capazes de conectar o capital on-chain a ativos do mundo real, além de ser a direção que os projetos mais valorizam no momento.
668
·
--
Verificado
Artigo
A lógica e os motivos por trás da grande alta do AAVENa recente volatilidade de divergência no setor DeFi, AAVE saiu de uma alta independente e se tornou o foco do mercado. Esta rodada de alta não foi apenas uma operação de capital de curto prazo, mas sim impulsionada pela concretização de produtos, a narrativa de RWA, a evolução da economia de tokens e a convergência do sentimento do mercado. Como líder do segmento de empréstimos descentralizados, a Aave está se transformando de empréstimos sobre criptoativos tradicionais para uma plataforma de crédito de ativos do mundo real on-chain — e esta é a lógica subjacente mais central por trás do fortalecimento do preço dos tokens nesta rodada.
O catalisador mais direto desta rodada foi o lançamento do Aave V4 na Base Chain com o Equities Hub, que, de forma oficial, incluiu ações tokenizadas negociadas nos EUA no sistema de garantias do DeFi. Os usuários podem depositar como colateral sete ações tokenizadas emitidas pela Coinbase, como Apple, Nvidia e Tesla, e então tomar USDC sem precisar vender suas posições em ações, obtendo liquidez. Antes disso, os colaterais usados em empréstimos DeFi eram basicamente limitados a ativos cripto nativos como ETH, BTC e stablecoins, o que naturalmente limitava o tamanho dos pools. Com a entrada de ações tokenizadas, isso significa que a enorme base de ativos de ações do mercado financeiro tradicional — na casa de dezenas de trilhões de dólares — passa a ter a oportunidade de entrar no mercado de crédito on-chain. Para o protocolo Aave, isso representa a expectativa de abrir um novo espaço de crescimento para a demanda por empréstimos, a receita de juros e o total de valor bloqueado. O Equities Hub adota uma arquitetura de isolamento de risco Hub and Spoke, combinada com um mecanismo de precificação por oráculo do Chainlink; assim, o risco fica isolado separadamente, não se espalhando para o mercado principal da Aave. Isso reduz o risco sistêmico de inadimplência causado por novos ativos e, ao mesmo tempo, permite que fundos institucionais enxerguem a viabilidade da implementação de empréstimos de RWA.
A lógica e os motivos por trás da grande alta do AAVE
Na recente volatilidade de divergência no setor DeFi, AAVE saiu de uma alta independente e se tornou o foco do mercado. Esta rodada de alta não foi apenas uma operação de capital de curto prazo, mas sim impulsionada pela concretização de produtos, a narrativa de RWA, a evolução da economia de tokens e a convergência do sentimento do mercado. Como líder do segmento de empréstimos descentralizados, a Aave está se transformando de empréstimos sobre criptoativos tradicionais para uma plataforma de crédito de ativos do mundo real on-chain — e esta é a lógica subjacente mais central por trás do fortalecimento do preço dos tokens nesta rodada.
O catalisador mais direto desta rodada foi o lançamento do Aave V4 na Base Chain com o Equities Hub, que, de forma oficial, incluiu ações tokenizadas negociadas nos EUA no sistema de garantias do DeFi. Os usuários podem depositar como colateral sete ações tokenizadas emitidas pela Coinbase, como Apple, Nvidia e Tesla, e então tomar USDC sem precisar vender suas posições em ações, obtendo liquidez. Antes disso, os colaterais usados em empréstimos DeFi eram basicamente limitados a ativos cripto nativos como ETH, BTC e stablecoins, o que naturalmente limitava o tamanho dos pools. Com a entrada de ações tokenizadas, isso significa que a enorme base de ativos de ações do mercado financeiro tradicional — na casa de dezenas de trilhões de dólares — passa a ter a oportunidade de entrar no mercado de crédito on-chain. Para o protocolo Aave, isso representa a expectativa de abrir um novo espaço de crescimento para a demanda por empréstimos, a receita de juros e o total de valor bloqueado. O Equities Hub adota uma arquitetura de isolamento de risco Hub and Spoke, combinada com um mecanismo de precificação por oráculo do Chainlink; assim, o risco fica isolado separadamente, não se espalhando para o mercado principal da Aave. Isso reduz o risco sistêmico de inadimplência causado por novos ativos e, ao mesmo tempo, permite que fundos institucionais enxerguem a viabilidade da implementação de empréstimos de RWA.
O catalisador mais direto desta rodada foi o lançamento do Aave V4 na Base Chain com o Equities Hub, que, de forma oficial, incluiu ações tokenizadas negociadas nos EUA no sistema de garantias do DeFi. Os usuários podem depositar como colateral sete ações tokenizadas emitidas pela Coinbase, como Apple, Nvidia e Tesla, e então tomar USDC sem precisar vender suas posições em ações, obtendo liquidez. Antes disso, os colaterais usados em empréstimos DeFi eram basicamente limitados a ativos cripto nativos como ETH, BTC e stablecoins, o que naturalmente limitava o tamanho dos pools. Com a entrada de ações tokenizadas, isso significa que a enorme base de ativos de ações do mercado financeiro tradicional — na casa de dezenas de trilhões de dólares — passa a ter a oportunidade de entrar no mercado de crédito on-chain. Para o protocolo Aave, isso representa a expectativa de abrir um novo espaço de crescimento para a demanda por empréstimos, a receita de juros e o total de valor bloqueado. O Equities Hub adota uma arquitetura de isolamento de risco Hub and Spoke, combinada com um mecanismo de precificação por oráculo do Chainlink; assim, o risco fica isolado separadamente, não se espalhando para o mercado principal da Aave. Isso reduz o risco sistêmico de inadimplência causado por novos ativos e, ao mesmo tempo, permite que fundos institucionais enxerguem a viabilidade da implementação de empréstimos de RWA.
293
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
USMidterms-WhatAreMarketsExpecting?
89,828 visualizações
767 a discutir
Vitória democrata no Congresso abala apostas em Trump em ações de IA e criptomoedas
Binance News
·11 gostos
·4.9k visualizações
USOctoberNFP-AreRateCutsStillPossible
248,888 visualizações
1,933 a discutir
AMDBeatsExpectations-AINarrativeContinues
21,724 visualizações
297 a discutir