

Just_Mike
39 Publicações
Just_Mike
Denunciar
Bloquear Utilizador
7 A seguir
22 Seguidores
41 Gostaram
Publicações
Tudo
Cotações
·
--
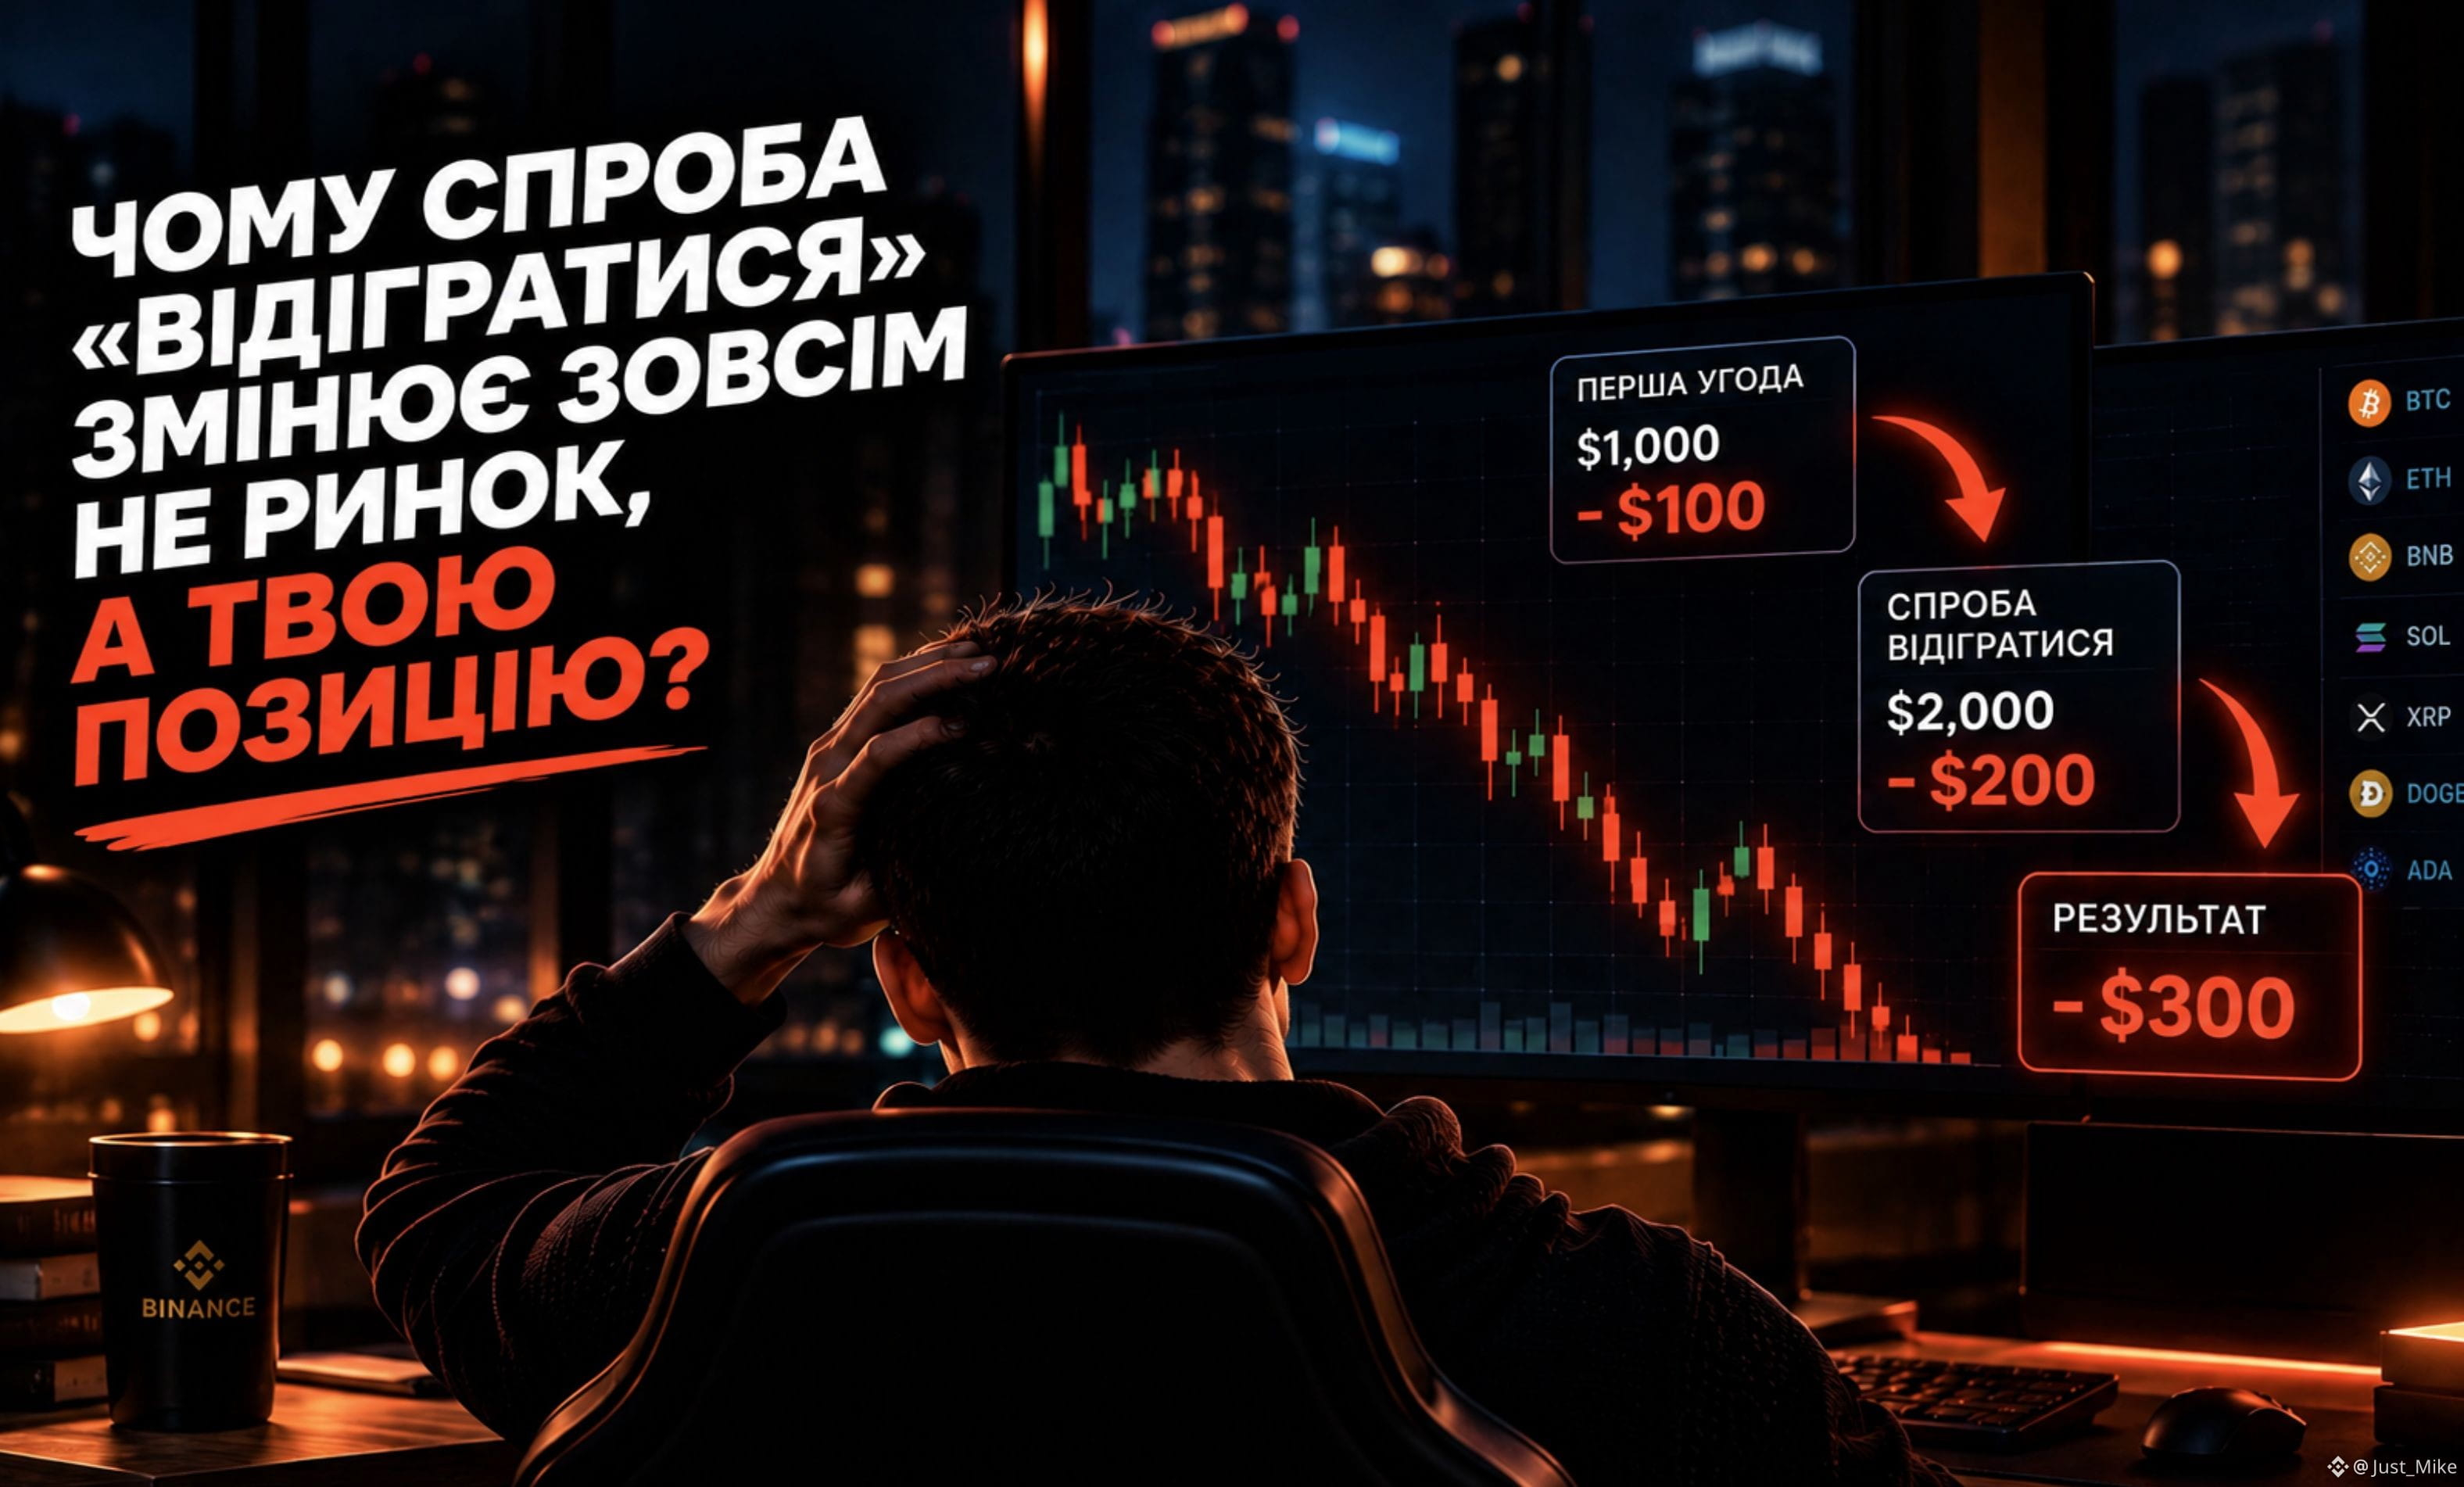
Por que a tentativa de “recuperar” muda não o mercado, mas a sua posição?
Vamos imaginar:
Você abriu um acordo no valor de US$ 1.000 e perdeu US$ 100.
A primeira ideia pode ser:
“Preciso devolver esses US$ 100 no próximo acordo”.
E aí muitas vezes não é o mercado que muda, e sim o seu comportamento.
Em vez de uma posição de US$ 1.000, você abre outra já no valor de US$ 2.000.
Enquanto isso, o mercado não sabe nada sobre suas perdas anteriores.
Mas o seu risco mudou.
Se a próxima posição também seguir contra você em 10%:
−$100 → mais −$200 = −$300.
Ou seja, o desejo de “recuperar” não aumenta suas chances de reaver o prejuízo. Ele pode apenas aumentar a quantia que você está disposto a perder no próximo acordo.
E aqui é importante separar:
mercado → se move independentemente do seu acordo anterior;
posição → muda dependendo de como você decide continuar operando.
Por isso, depois de um prejuízo, a questão principal não é:
“Como devolver esses dinheiro o mais rápido possível?”
Mas sim:
“Meu risco mudou por causa do desejo de recuperá-los?”
#Trading #RiskManagement
100
·
--
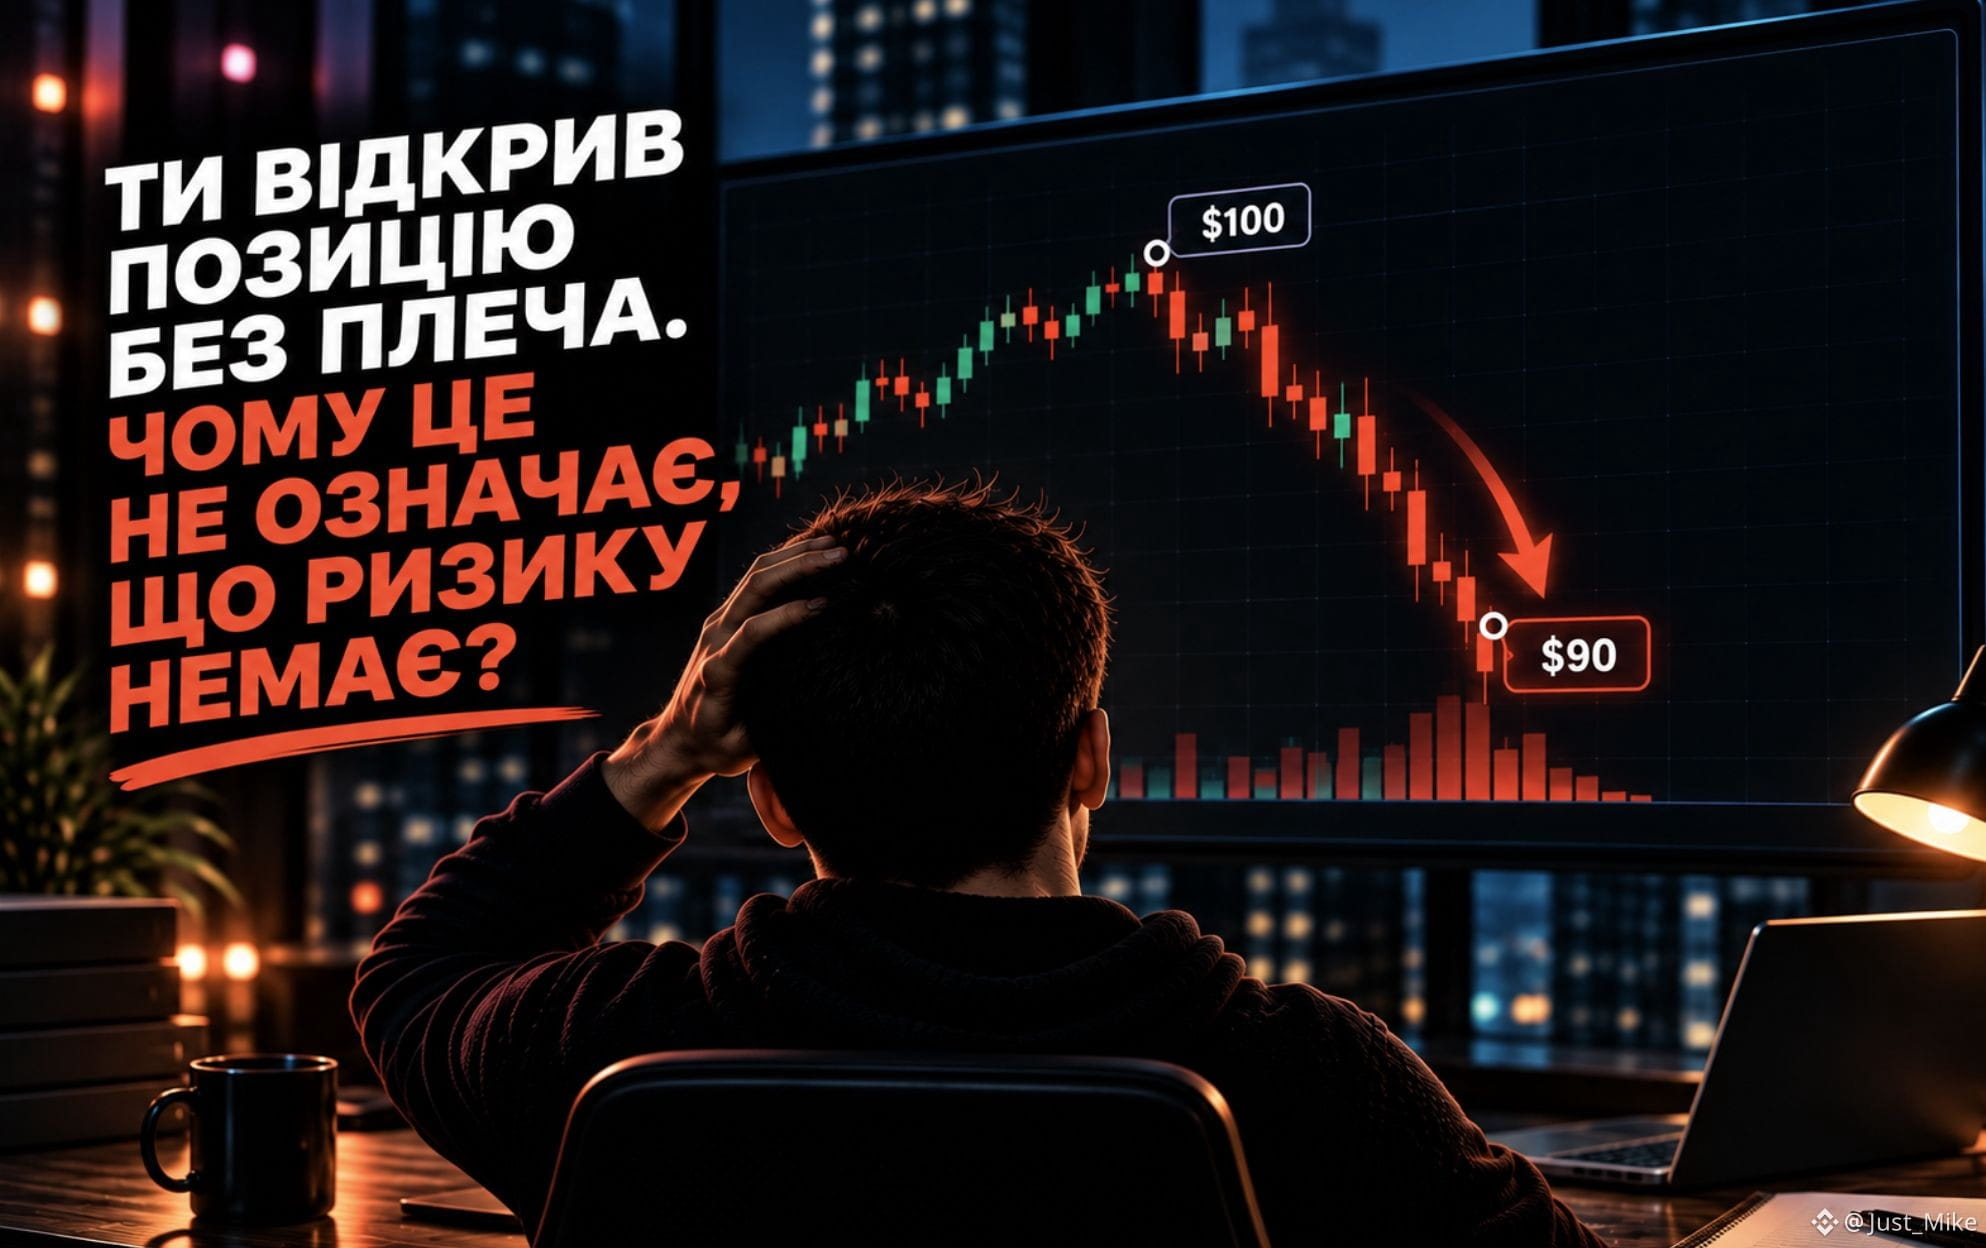
Você abriu uma posição sem alavancagem. Por que isso não significa que não há risco?
Muita gente acredita:
«Eu não uso alavancagem → então não podem me liquidar → logo, o risco é quase nenhum».
A primeira parte do raciocínio está, de fato, correta: sem alavancagem não existe o risco de liquidação típico de posições em futuros alavancados. Mas isso não significa que a própria posição seja segura.
Vamos imaginar:
Você comprou ativos por US$ 1.000.
O ativo cai 10% → sua posição já vale US$ 900.
Não havia alavancagem. Não há liquidação. Mas você ainda perdeu os US$ 100 do valor da posição.
E aqui permanecem outros riscos:
🔹 Risco de preço — o ativo pode continuar caindo.
🔹 Risco de tamanho da posição — 10% de US$ 100 e de US$ 10.000 são quantias totalmente diferentes.
🔹 Risco de liquidez — em uma posição grande, pode ser mais difícil sair pelo preço desejado, o que pode levar a slippage.
Portanto, “sem alavancagem” ≠ “sem risco”.
A alavancagem adiciona mais uma camada de risco — aumenta a exposição em relação ao capital próprio e pode aproximar a liquidação.
Mas mesmo sem ela, vale a pena se perguntar:
quanto eu posso perder se o preço ir contra mim?
#Trading #RiskManagement
599
·
--
O que acontece se todo mundo quiser vender ao mesmo tempo?
Vamos imaginar a situação:
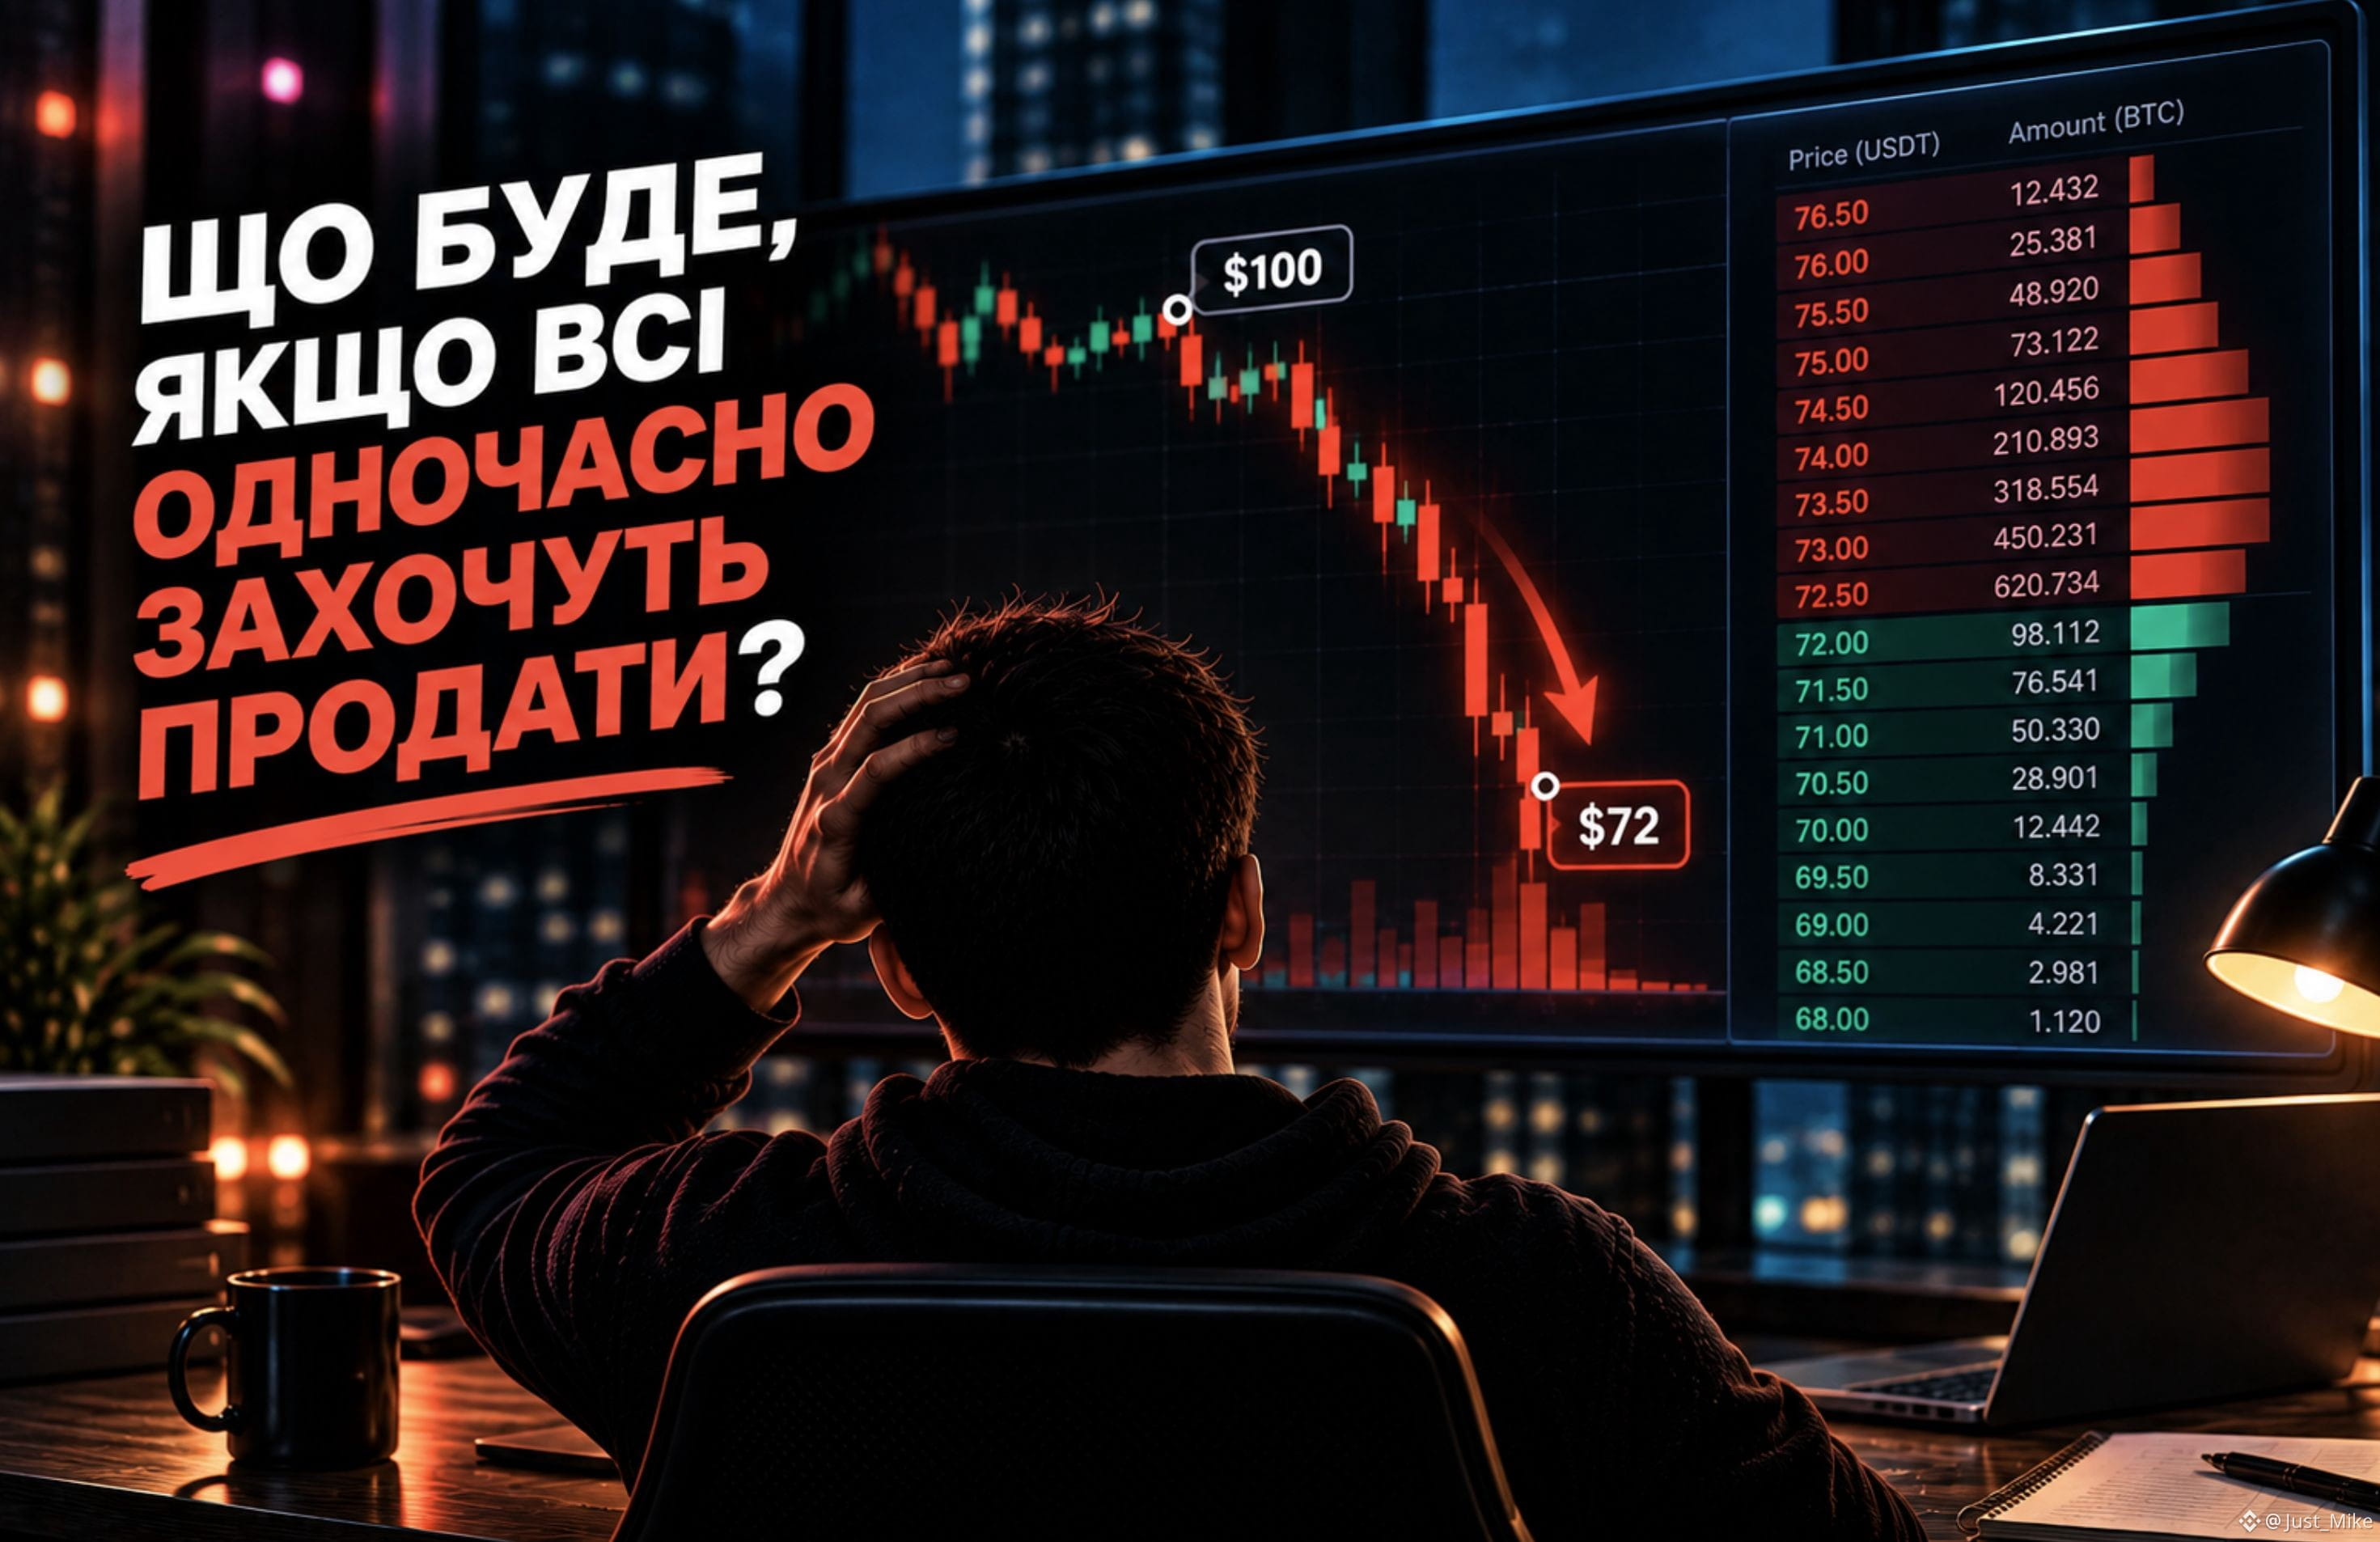
você comprou um ativo por US$ 100.
E então, de repente, no mercado, aparecem muitos vendedores ao mesmo tempo.
O que acontece?
Pode simplesmente não haver compradores suficientes a um preço de US$ 100 para todo o volume de vendas.
Então os vendedores começam a retirar as ofertas dos compradores abaixo:
US$ 100 → US$ 99 → US$ 98 → US$ 95…
E o preço pode cair muito rápido.
É aqui que a liquidez é importante.
A liquidez mostra o quão fácil é comprar ou vender um ativo sem afetar de forma significativa o preço.
📉 Alta liquidez → muitas ordens no mercado; é possível executar um volume grande com menos impacto no preço.
📉 Baixa liquidez → há menos ordens; portanto, até mesmo uma ordem relativamente grande pode deslocar o preço bastante.
Por isso, uma queda brusca nem sempre significa que o ativo “piorou” de repente.
Às vezes o problema é outro:
os vendedores ficaram muito mais numerosos do que os compradores dispostos pelos preços atuais.
É por isso que, durante movimentos bruscos, é importante observar não apenas o preço do ativo, mas também quanta liquidez existe no mercado.
#Trading #Liquidity
143
·
--
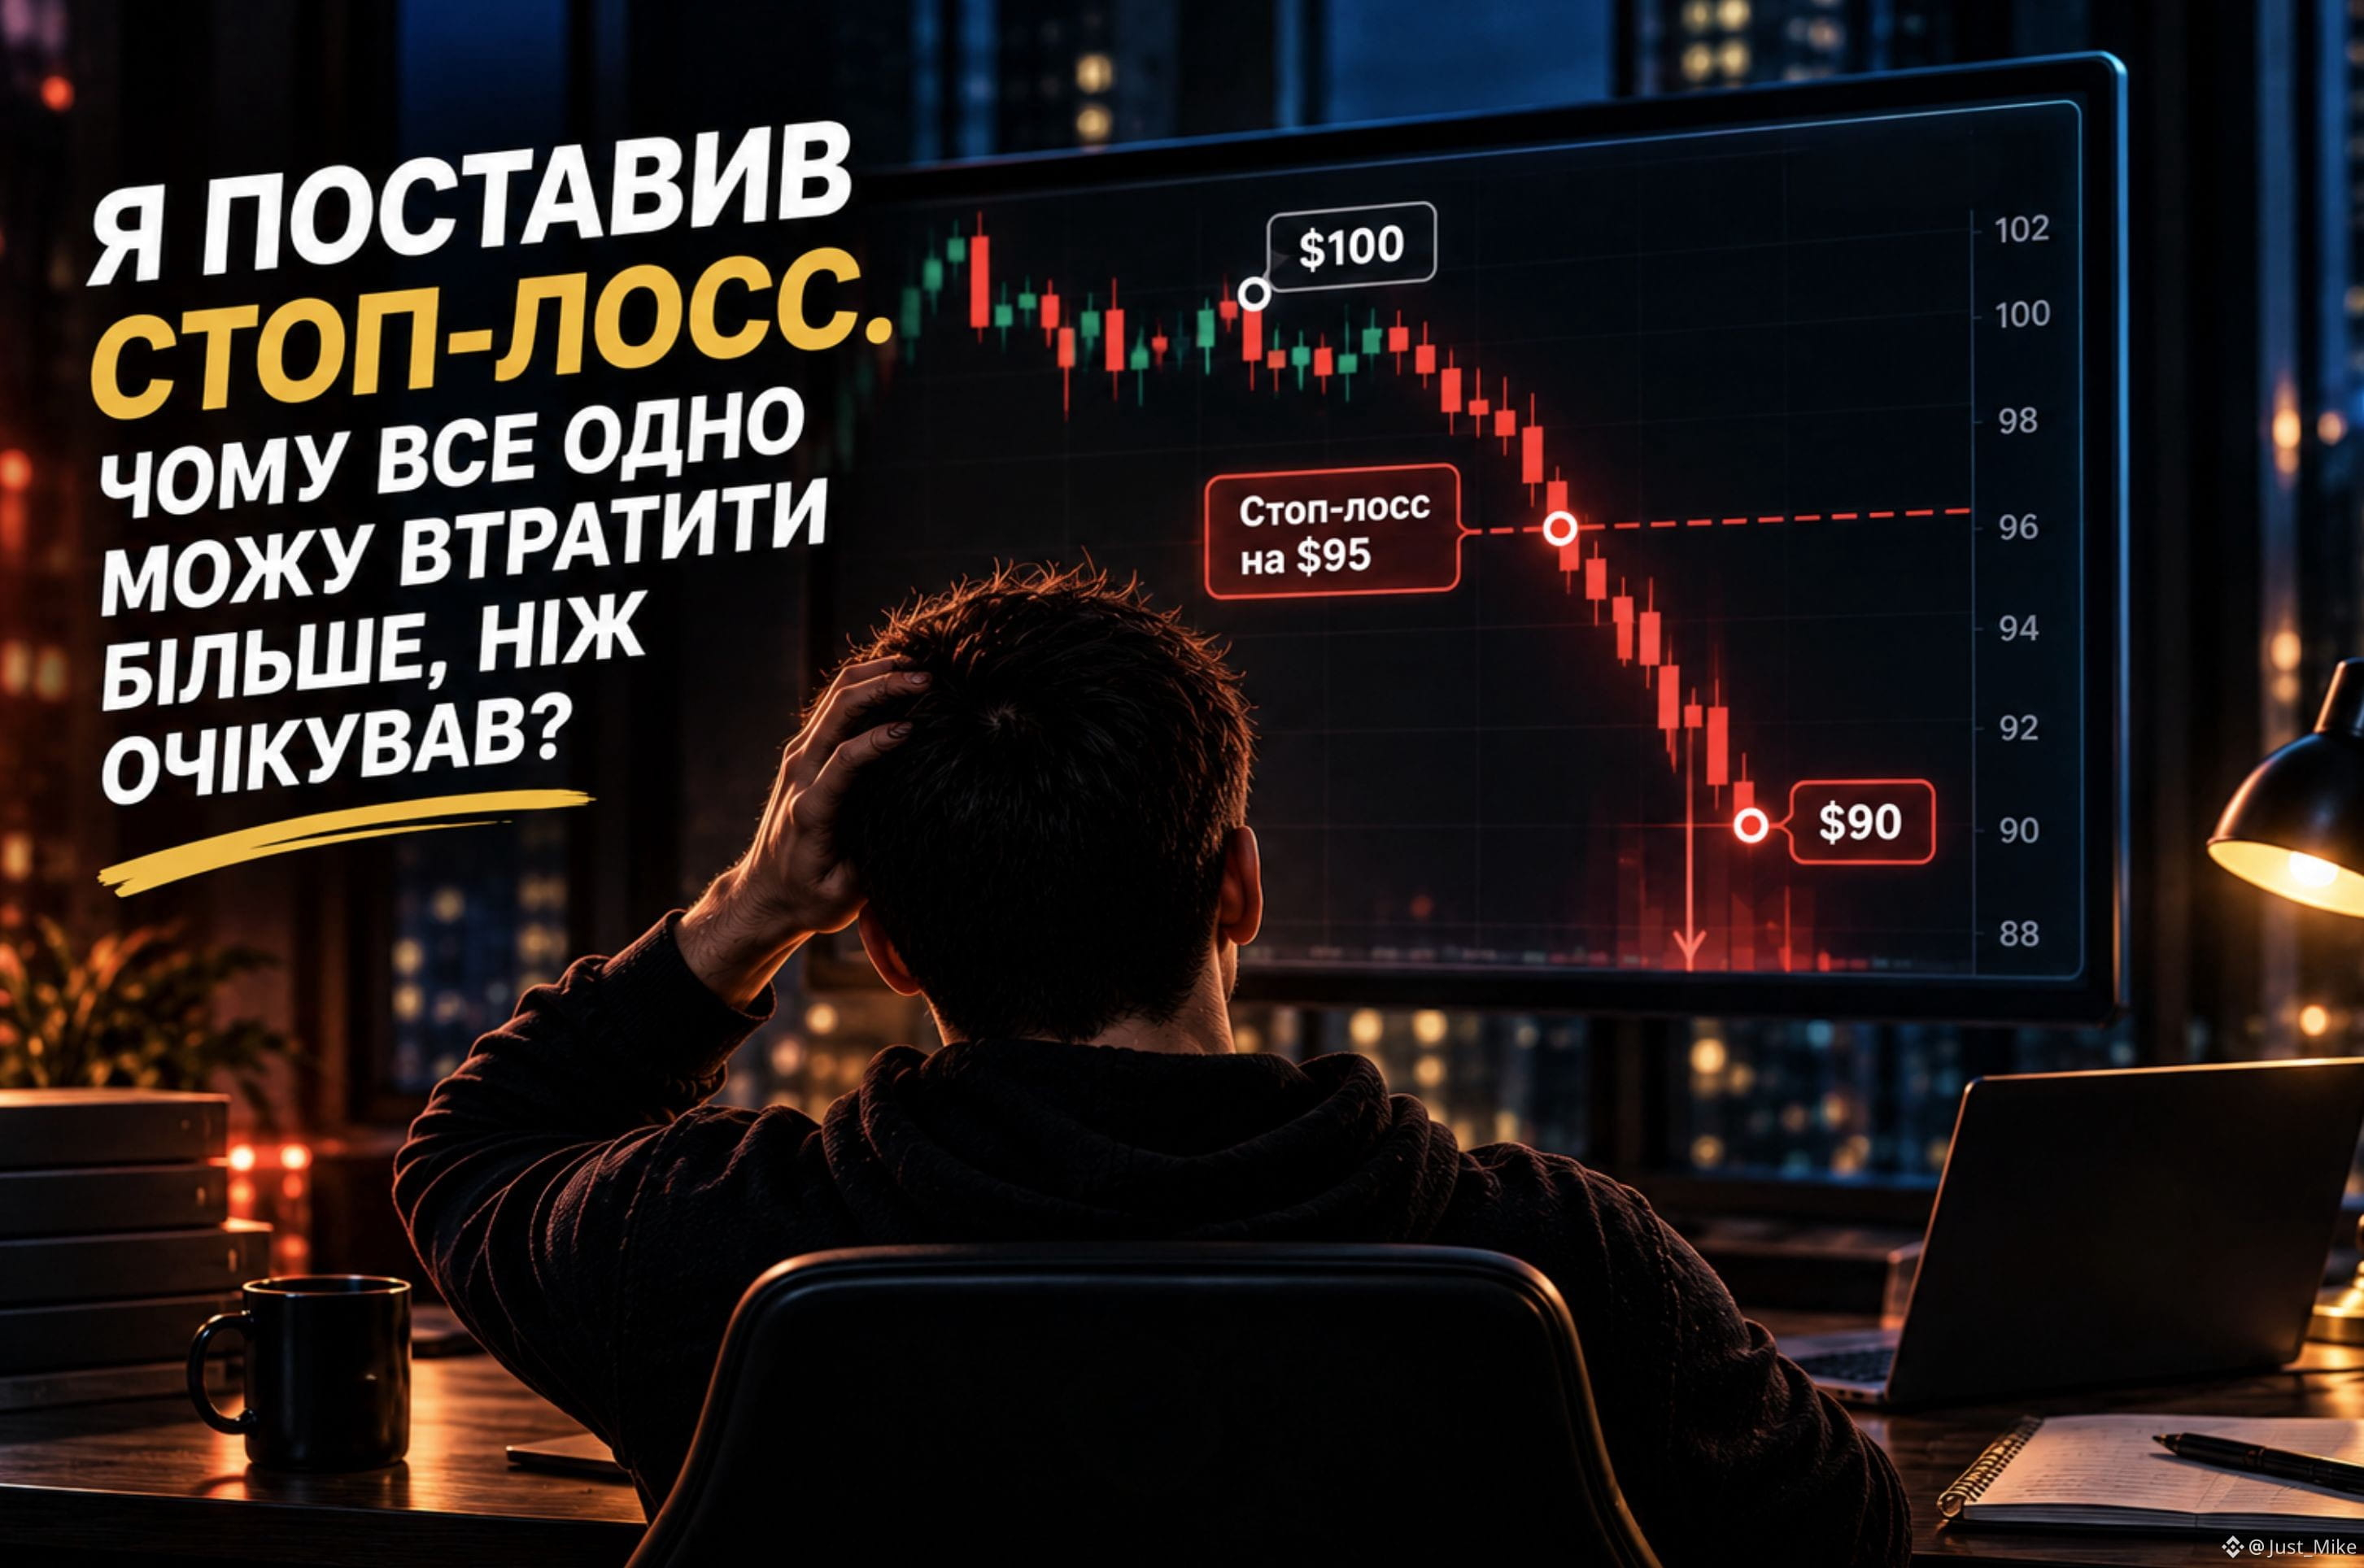
Eu coloquei um stop-loss. Por que ainda posso perder mais do que eu esperava?
Vamos imaginar:
Você comprou um ativo por US$ 100 e colocou um stop-loss em US$ 95.
A lógica é simples:
“Eu espero perder cerca de 5%”.
Mas o mercado nem sempre se move de forma suave.
Se o preço cair de repente:
US$ 100 → US$ 95 → US$ 90
o stop pode ser acionado não a US$ 95.
Com uma ordem stop-market, após o acionamento, o pedido é executado pelos preços disponíveis. Em alta volatilidade, pode ocorrer slippage entre o preço em que o stop foi acionado e o preço real de execução.
E com um stop-limit é diferente: você controla o preço de execução, mas em um movimento muito rápido o pedido pode não ser executado.
Ou seja, o stop-loss não é uma garantia de:
“Eu com certeza vou perder no máximo 5%”.
É uma ferramenta de gestão de risco, mas o modo de execução da ordem também importa.
Por isso, antes de colocar o stop, vale entender não só:
“Em que ponto eu vou sair?”
mas também:
“O que vai acontecer se o preço passar esse nível em um segundo?”
#Trading #RiskManagement
139
·
--
Se o perpetual segue o preço da ação, por que ele precisa de funding?
À primeira vista, o funding parece ser apenas uma comissão adicional.
Mas sua função é bem diferente.
O Perpetual da TradFi acompanha o preço do ativo subjacente, mas o próprio contrato é negociado separadamente. Por isso, seu preço pode se desviar do underlying.
E aqui surge a pergunta:
como aproximar esses dois preços, se no perpetual não há data de expiração?
É exatamente para isso que existe o funding.
Se o perpetual estiver sendo negociado acima do preço do underlying, o funding fica positivo — posições long pagam posições short.
Se estiver sendo negociado abaixo, o funding pode ficar negativo — shorts pagam longs.
A lógica é simples:
preço alto demais → o short recebe pagamento → surge o incentivo para vender
preço baixo demais → o long recebe pagamento → surge o incentivo para comprar
Assim, o funding ajuda a manter o preço do perpetual mais próximo do underlying.
E aqui há um ponto importante:
funding não é uma taxa da Binance por eu manter uma posição.
É um mecanismo de acertos entre long e short, que ajuda a manter a ligação com o ativo subjacente.
A Binance afirma que os pagamentos de funding passam entre os traders, e não são cobrados pela bolsa como comissão.
Por isso, o perpetual não tem expiração, mas o funding ajuda a manter seu vínculo com o underlying.
#TradFi

77
·
--
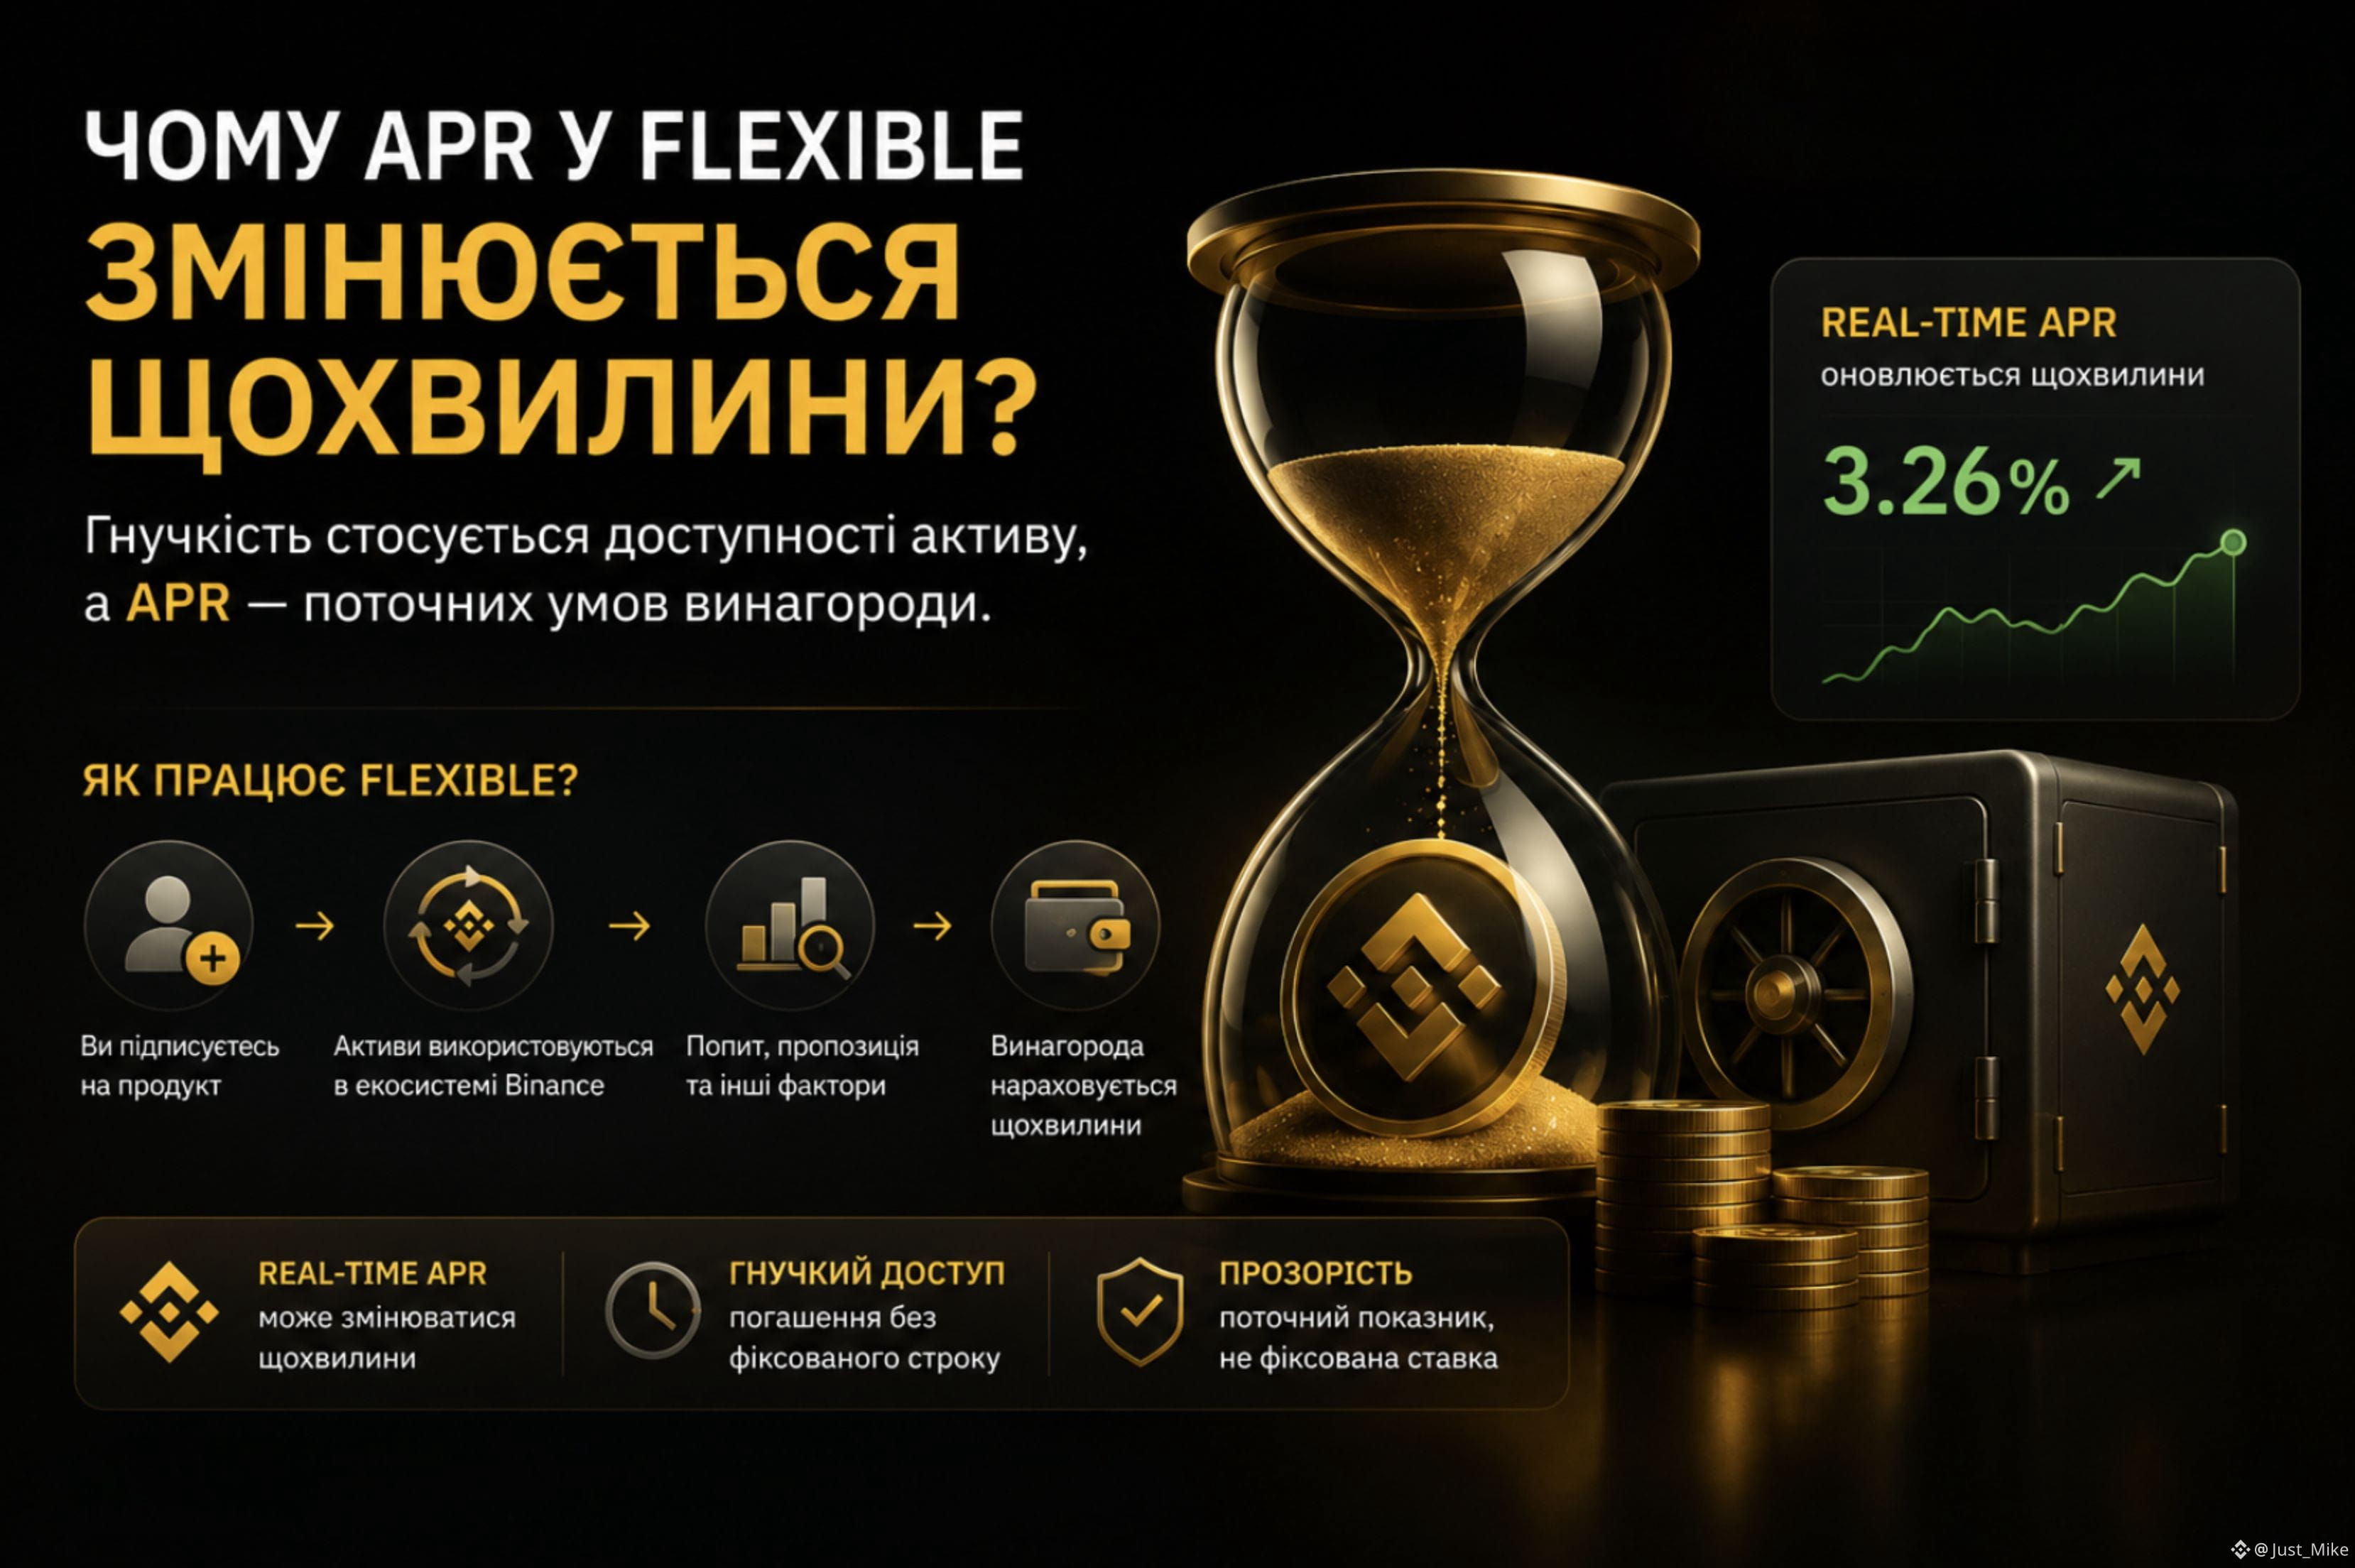
Se um ativo em Flexible puder ser liquidado sem um prazo fixo,
por que o seu APR muda a cada minuto?
Antes eu entendia Earn de forma bem simples:
coloco o ativo ➞ recebo rendimento ➞ se precisar, retiro o ativo.
Mas em Flexible Products há um detalhe interessante.
A Binance chama essa taxa de Real-Time APR — ela pode mudar a cada minuto, e a recompensa é calculada minuto a minuto.
E aí surgiu uma dúvida:
se o prazo não é fixo, de que depende o rendimento atual?
Acontece que a mecânica é mais interessante do que apenas “a Binance paga juros por você manter o ativo”.
De acordo com informações da Binance, os ativos em Flexible Products podem ser usados em operações, inclusive para empréstimos via Margin e Loan. O Real-Time APR do token leva em conta sua demanda, oferta e outros fatores.
Ou seja, aqui o APR não é uma promessa de uma taxa fixa.
É um indicador atual de recompensa, que pode variar junto com as condições que afetam o uso dos ativos.
E é justamente isso que me parece mais interessante no Flexible:
a flexibilidade está relacionada à disponibilidade do ativo, e o APR — às condições atuais de remuneração.
Por isso, olhar apenas para o número do APR não é suficiente.
É mais importante entender de onde ele vem e por que pode mudar já em breve depois que você o viu.
#BinanceEarn #SimpleEarn
152
·
--
Um curador pode parecer a pessoa que decide para onde o capital da Vault vai.
Mas quanto dessa decisão é realmente tomada antes de o curador escolher um mercado?
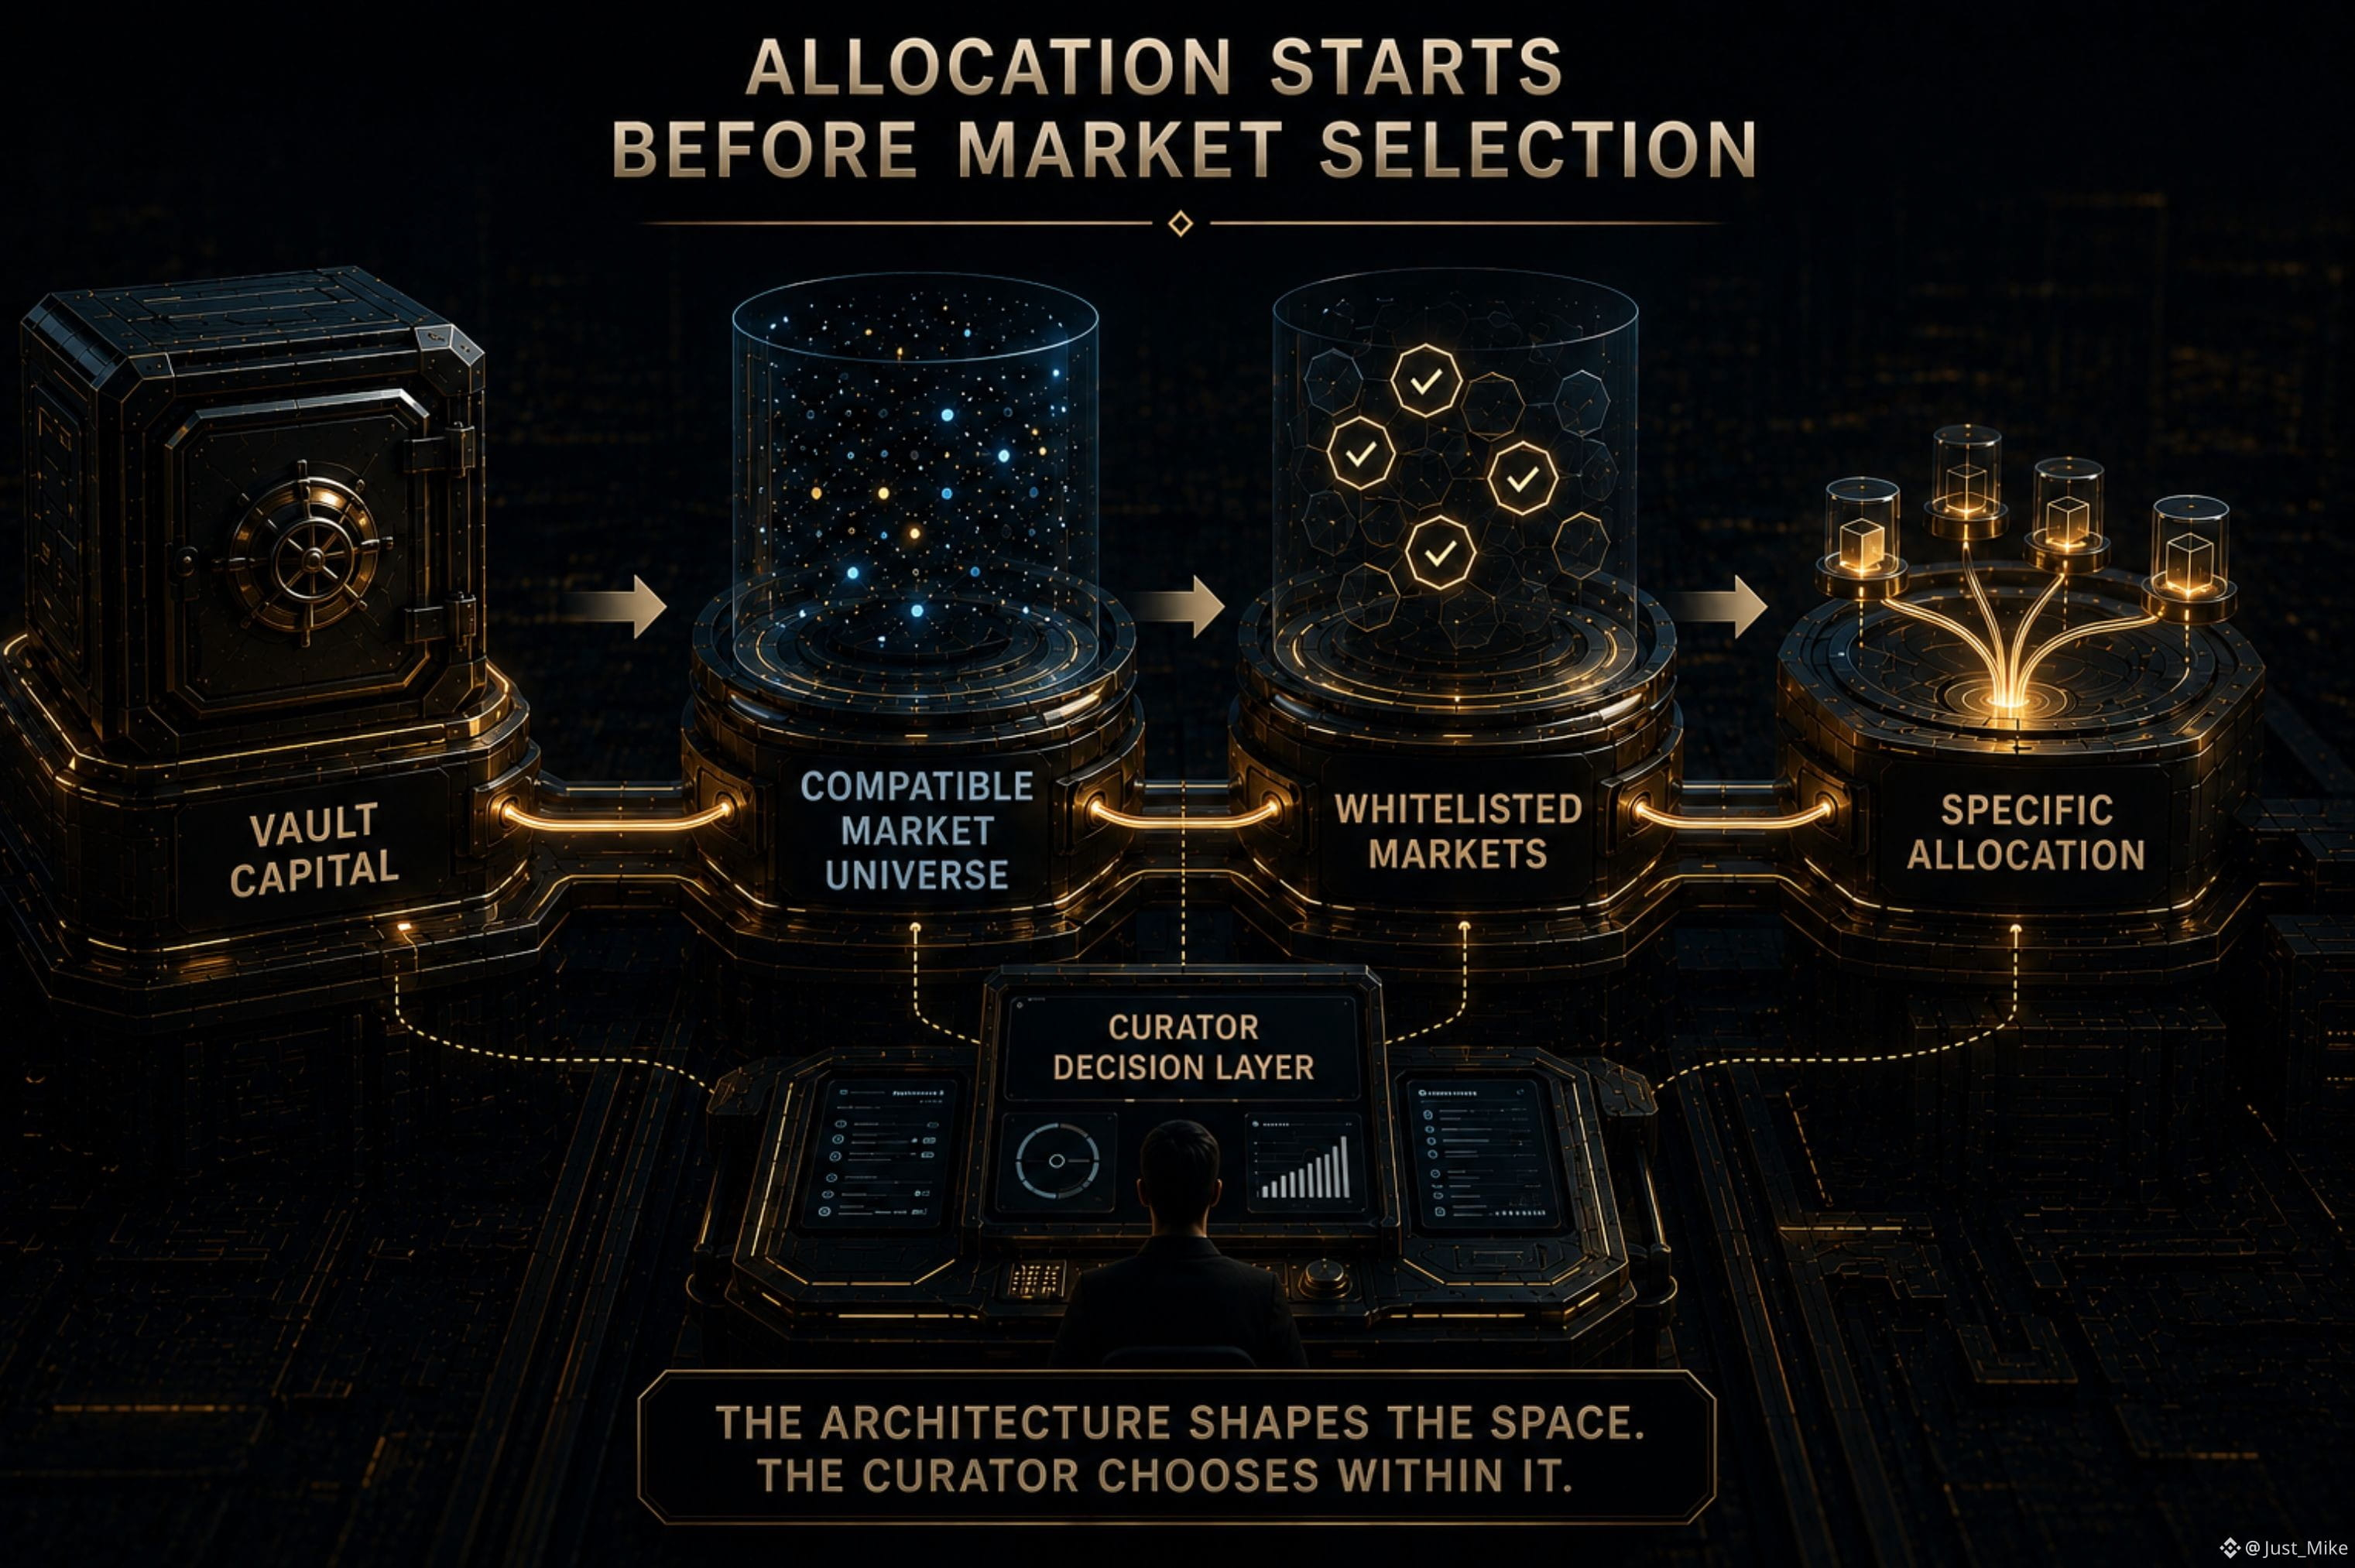
Uma Vault multi-mercado não começa com uma lista ilimitada de mercados.
Sua arquitetura já impõe uma condição sobre quais mercados podem ser conectados: mercados na mesma Vault devem usar o mesmo Token de Dívida.
A lista de permissões (whitelist) de mercados então define ainda quais desses mercados podem de fato ser usados para ordens.
Somente depois que esses limites existem é que o curador faz a decisão específica de alocação.
Então o processo se parece mais com:
Capital da Vault
→ universo de mercados compatíveis
→ mercados na lista de permissões
→ alocação específica
Isso muda a forma como penso sobre alocação na Vault.
O curador ainda escolhe para onde o capital vai.
Mas essa escolha é feita dentro de um universo de mercados que a arquitetura do protocolo já definiu parcialmente.
Em outras palavras:
Alocação ≠ simplesmente escolher um mercado.
Alocação = escolher dentro de um universo de mercados definido por uma arquitetura.
Talvez a pergunta mais interessante não seja apenas para onde um curador coloca capital.
É quanto dessa escolha já existe antes de a escolha ser feita.
#termmax @termmax
Um curador pode parecer a pessoa que decide para onde o capital da Vault vai.
Mas quanto dessa decisão é realmente tomada antes de o curador escolher um mercado?
Uma Vault multi-mercado não começa com uma lista ilimitada de mercados.
Sua arquitetura já impõe uma condição sobre quais mercados podem ser conectados: mercados na mesma Vault devem usar o mesmo Token de Dívida.
A lista de permissões (whitelist) de mercados então define ainda quais desses mercados podem de fato ser usados para ordens.
Somente depois que esses limites existem é que o curador faz a decisão específica de alocação.
Então o processo se parece mais com:
Capital da Vault
→ universo de mercados compatíveis
→ mercados na lista de permissões
→ alocação específica
Isso muda a forma como penso sobre alocação na Vault.
O curador ainda escolhe para onde o capital vai.
Mas essa escolha é feita dentro de um universo de mercados que a arquitetura do protocolo já definiu parcialmente.
Em outras palavras:
Alocação ≠ simplesmente escolher um mercado.
Alocação = escolher dentro de um universo de mercados definido por uma arquitetura.
Talvez a pergunta mais interessante não seja apenas para onde um curador coloca capital.
É quanto dessa escolha já existe antes de a escolha ser feita.
#termmax @TermMax
93
·
--
Quem decide quais tipos de decisões?
Um mercado com taxa fixa pode parecer uma relação simples:
mutuante ↔ tomador
Mas o TermMax separa mais decisões do que isso.
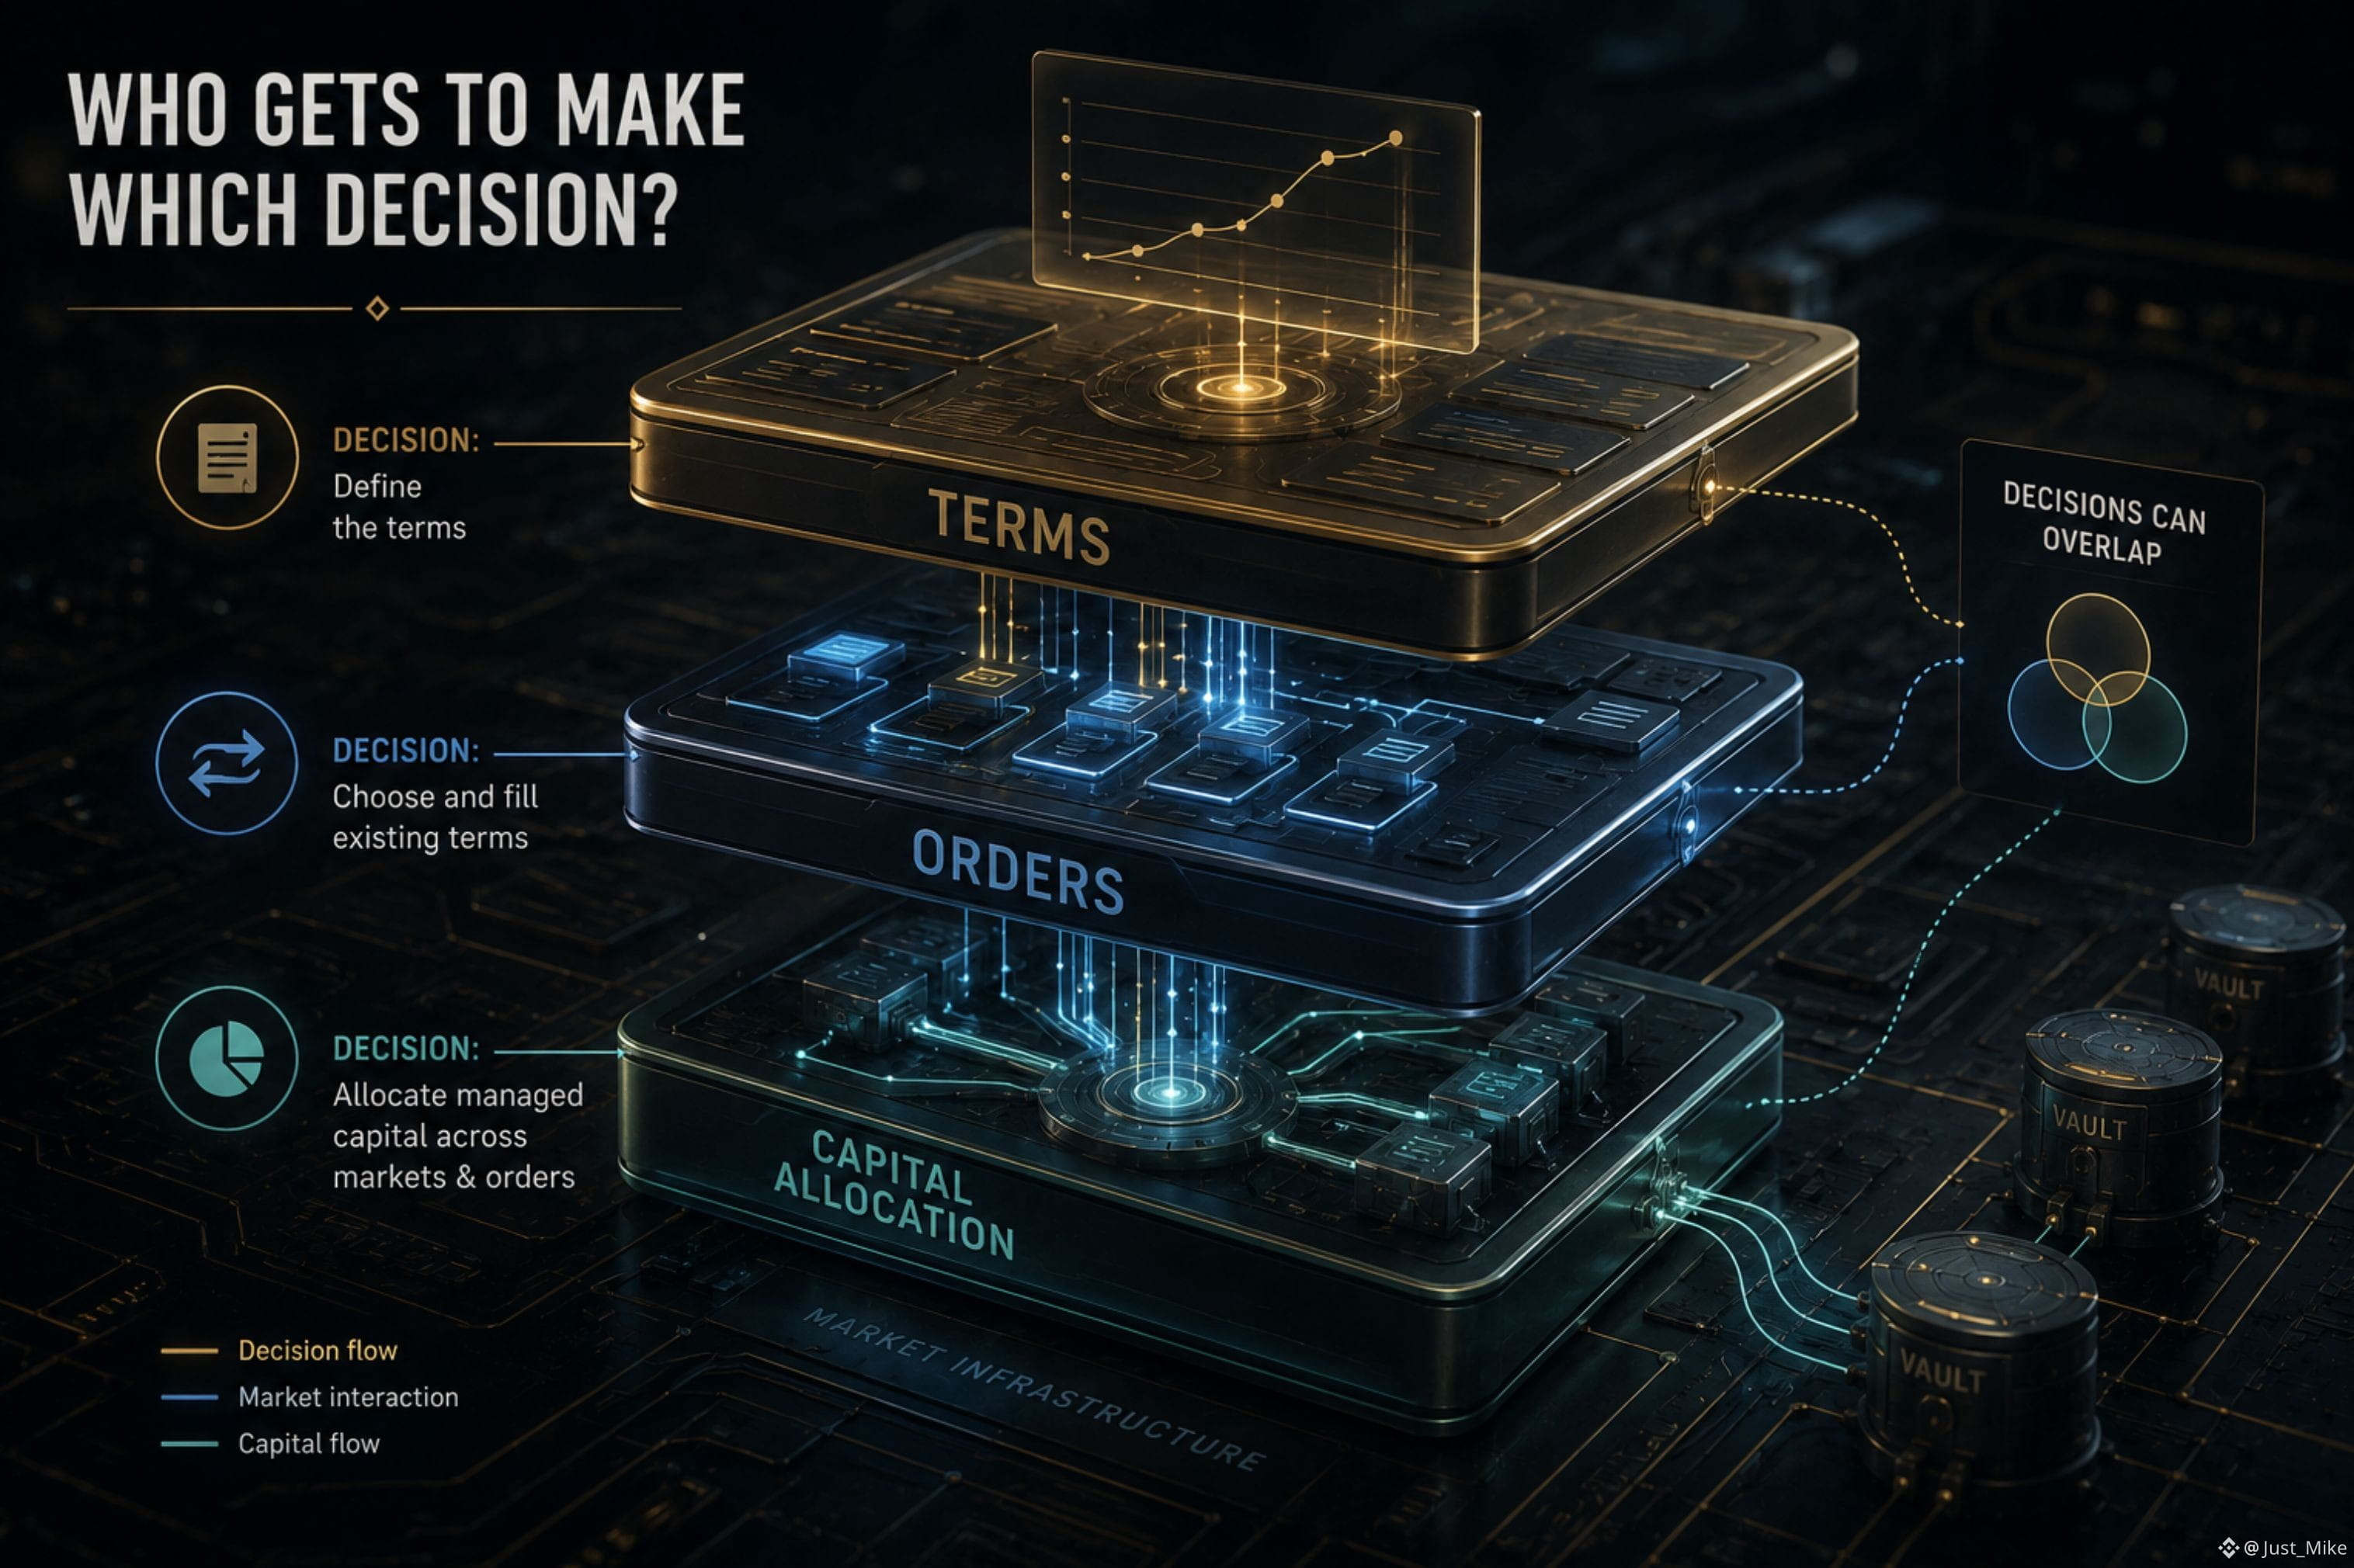
Um participante pode definir os termos de uma Ordem de Faixa. Outro pode escolher preencher esses termos existentes. E um curador de Vault pode decidir onde o capital gerenciado é alocado entre mercados e ordens.
Essa distinção importa porque são decisões diferentes.
Definir termos não é o mesmo que aceitar termos.
E isso também não é o mesmo que decidir onde o capital agrupado deve ser alocado.
A parte interessante é que essas funções são separadas conceitualmente, mas nem necessariamente entre três atores completamente independentes.
Um curador, por exemplo, pode administrar o capital do Vault e também criar e gerenciar ordens suportadas.
Então eu não pensaria no TermMax apenas como:
mutuante se conecta com tomador.
Eu pensaria nele como várias camadas de decisão interagindo:
os termos são definidos
↓
as ordens são preenchidas
↓
o capital gerenciado é alocado
Isso cria uma forma diferente de ler o mercado.
A questão principal não é apenas quem fornece liquidez.
É:
quem decide os termos, quem decide se deve aceitá-los e quem decide para onde o capital gerenciado vai?
Essa separação de decisões pode ser uma das partes mais interessantes da estrutura de mercado do TermMax.
#termmax @termmax
Quem decide quais tipos de decisões?
Um mercado com taxa fixa pode parecer uma relação simples:
mutuante ↔ tomador
Mas o TermMax separa mais decisões do que isso.
Um participante pode definir os termos de uma Ordem de Faixa. Outro pode escolher preencher esses termos existentes. E um curador de Vault pode decidir onde o capital gerenciado é alocado entre mercados e ordens.
Essa distinção importa porque são decisões diferentes.
Definir termos não é o mesmo que aceitar termos.
E isso também não é o mesmo que decidir onde o capital agrupado deve ser alocado.
A parte interessante é que essas funções são separadas conceitualmente, mas nem necessariamente entre três atores completamente independentes.
Um curador, por exemplo, pode administrar o capital do Vault e também criar e gerenciar ordens suportadas.
Então eu não pensaria no TermMax apenas como:
mutuante se conecta com tomador.
Eu pensaria nele como várias camadas de decisão interagindo:
os termos são definidos
↓
as ordens são preenchidas
↓
o capital gerenciado é alocado
Isso cria uma forma diferente de ler o mercado.
A questão principal não é apenas quem fornece liquidez.
É:
quem decide os termos, quem decide se deve aceitá-los e quem decide para onde o capital gerenciado vai?
Essa separação de decisões pode ser uma das partes mais interessantes da estrutura de mercado do TermMax.
#termmax @TermMax
86
·
--
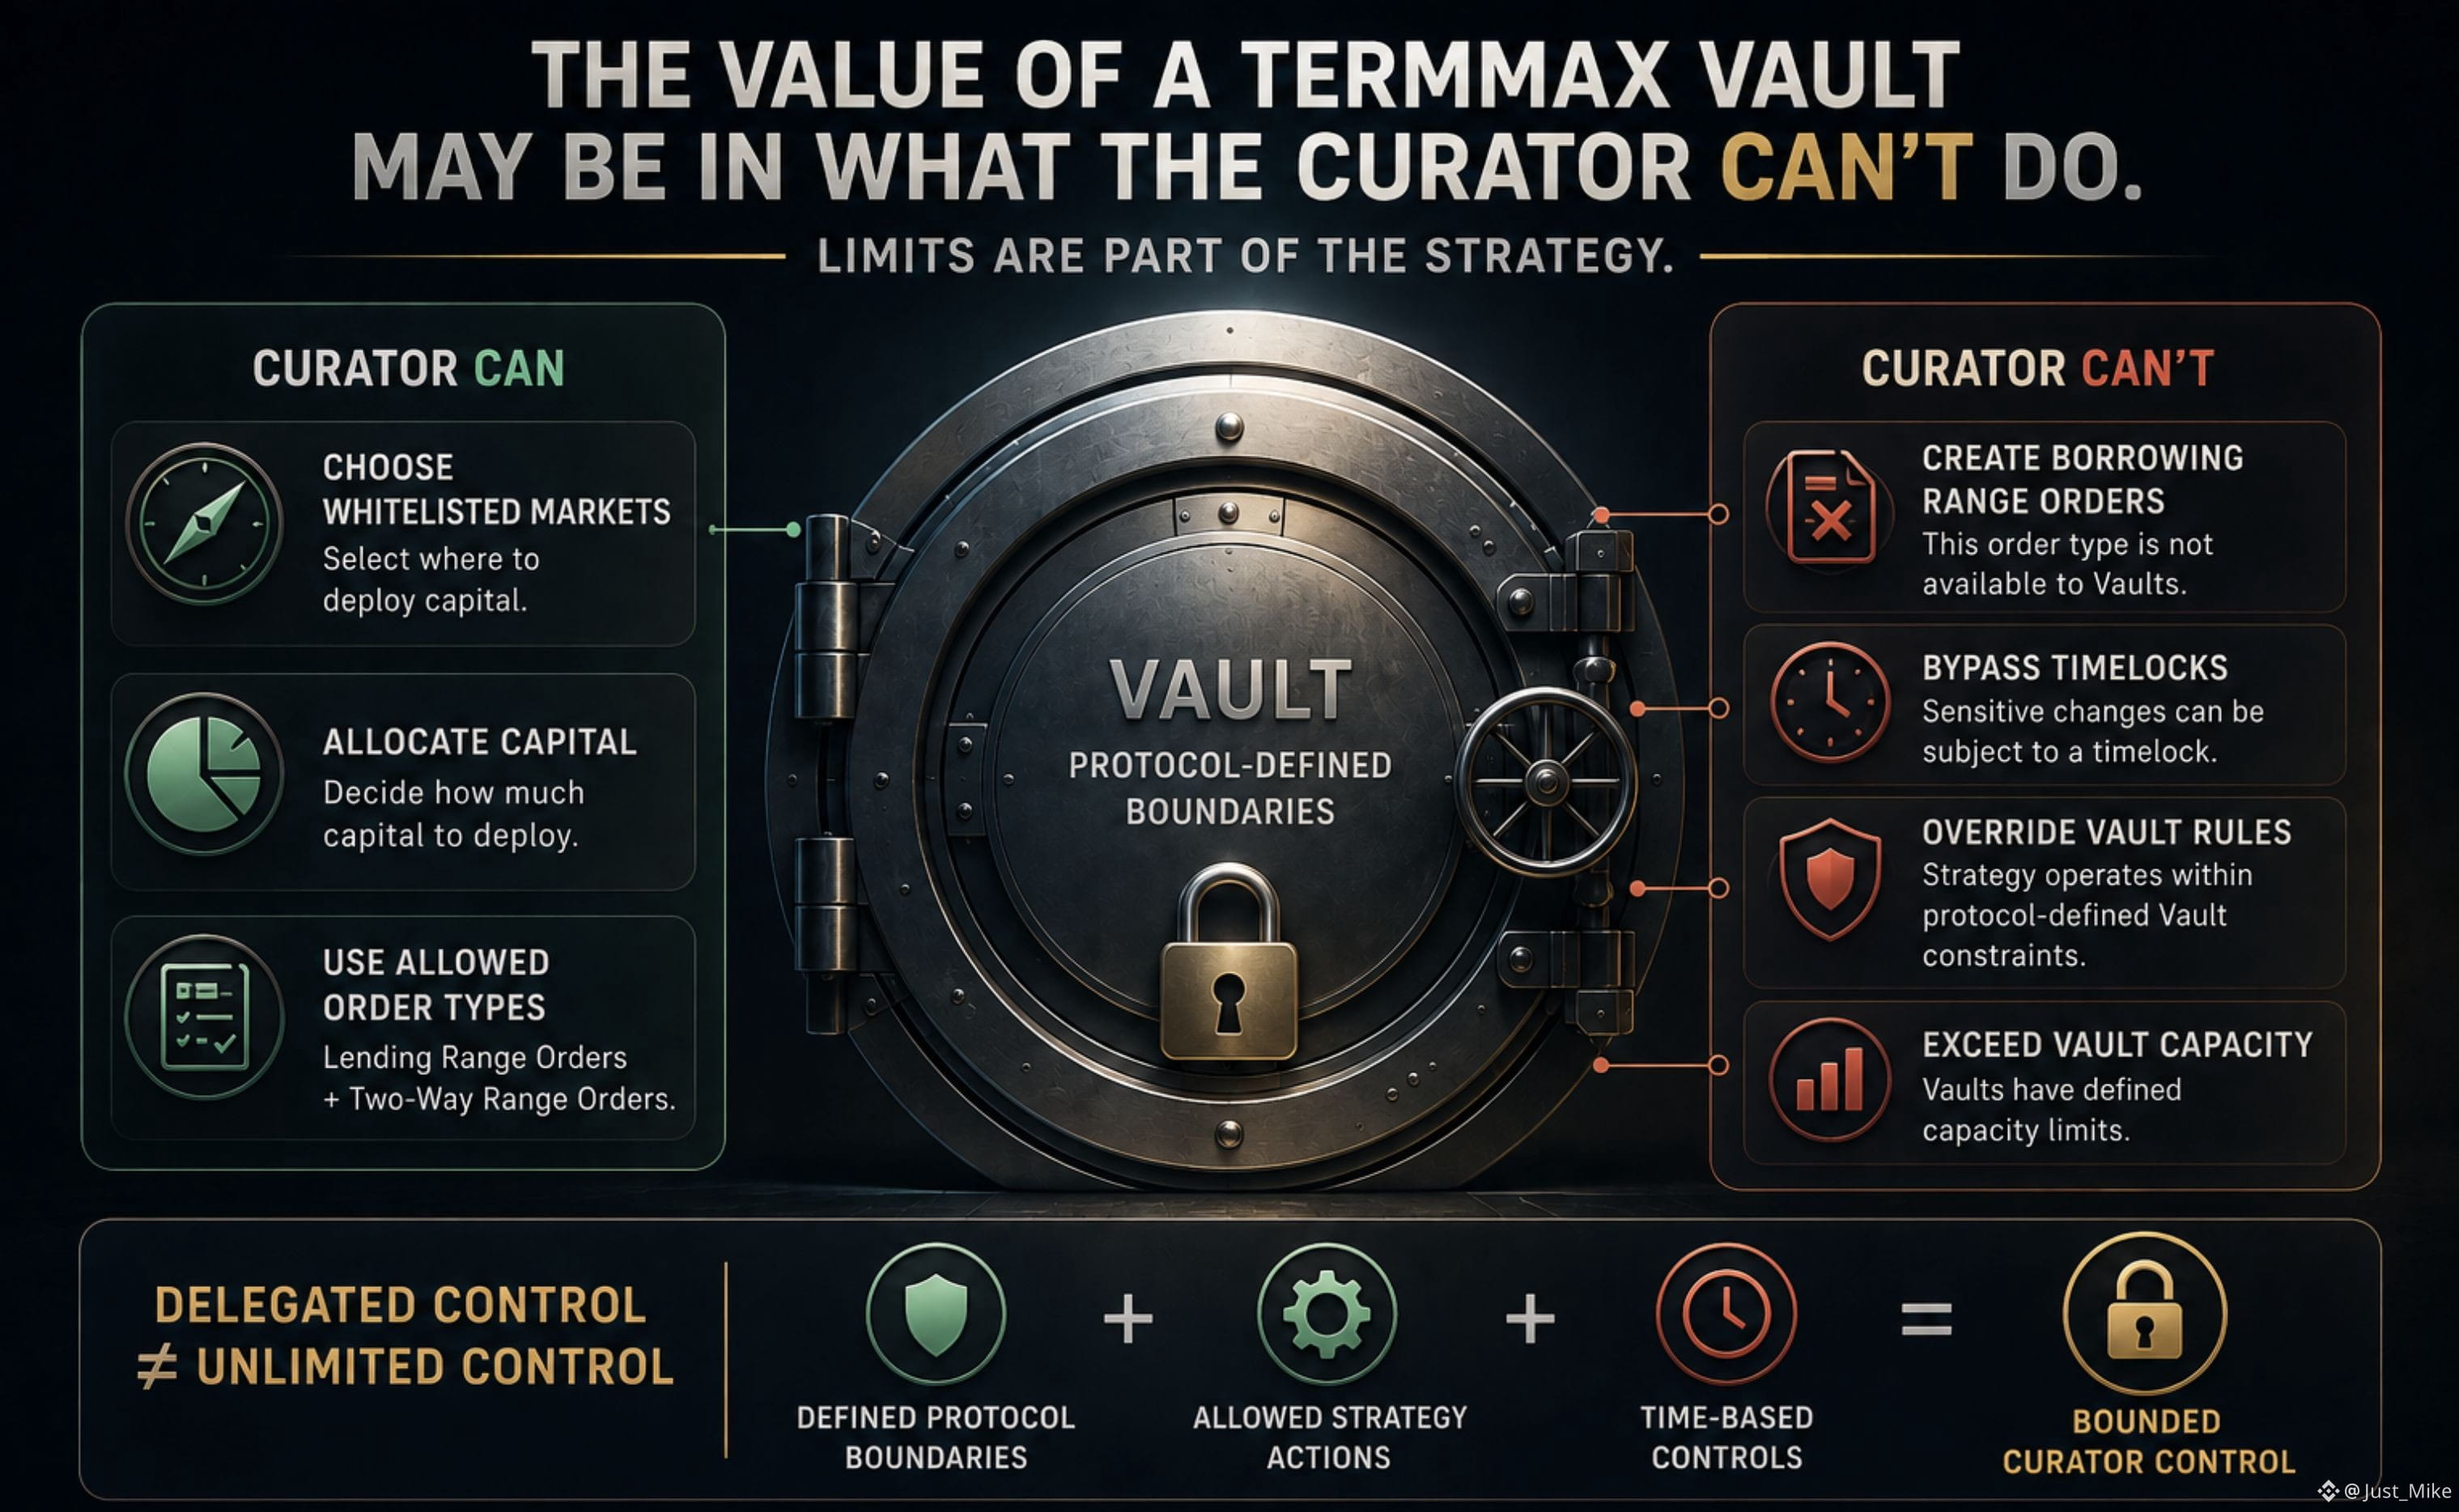
A parte mais interessante de um TermMax Vault pode não ser o que o curador consegue fazer.
Pode ser o que o curador não consegue fazer.
Um curador gerencia a estratégia, mas esse controle não é ilimitado.
Primeiro, o capital só pode ser aplicado em mercados previamente aprovados (whitelisted).
Depois, existe um limite de capacidade, que define quanto capital o Vault pode aceitar e ajuda a evitar excesso de concentração.
A restrição mais interessante é o que o Vault realmente pode fazer dentro desses mercados.
Vaults podem usar Lending Range Orders e Two-Way Range Orders, mas não podem criar Borrowing Range Orders.
E mesmo em uma Two-Way Order, o Vault não pode simplesmente colateralizar seus ativos e tomar empréstimo. Ele precisa emprestar primeiro; então pode tomar empréstimo vendendo o FT adquirido por meio dessa atividade de empréstimo.
Por fim, mudanças sensíveis nem sempre acontecem imediatamente. Elas podem passar por um timelock, dando tempo ao Guardian para revisar e cancelar uma mudança pendente.
Somadas, essas coisas não são apenas recursos separados do Vault.
Elas definem um espaço de decisão limitado para o curador:
→ para onde o capital pode ir
→ quanto pode ser aplicado
→ que tipo de ordens podem ser criadas
→ quão rapidamente os parâmetros da estratégia podem mudar
Minha conclusão é que um Vault gerenciado por um curador não é apenas um controle delegado.
É um controle delegado dentro de um conjunto de limites definidos pelo protocolo.
E talvez essa seja a forma mais interessante de pensar sobre o design de Vaults.
#termmax @termmax
A parte mais interessante de um TermMax Vault pode não ser o que o curador consegue fazer.
Pode ser o que o curador não consegue fazer.
Um curador gerencia a estratégia, mas esse controle não é ilimitado.
Primeiro, o capital só pode ser aplicado em mercados previamente aprovados (whitelisted).
Depois, existe um limite de capacidade, que define quanto capital o Vault pode aceitar e ajuda a evitar excesso de concentração.
A restrição mais interessante é o que o Vault realmente pode fazer dentro desses mercados.
Vaults podem usar Lending Range Orders e Two-Way Range Orders, mas não podem criar Borrowing Range Orders.
E mesmo em uma Two-Way Order, o Vault não pode simplesmente colateralizar seus ativos e tomar empréstimo. Ele precisa emprestar primeiro; então pode tomar empréstimo vendendo o FT adquirido por meio dessa atividade de empréstimo.
Por fim, mudanças sensíveis nem sempre acontecem imediatamente. Elas podem passar por um timelock, dando tempo ao Guardian para revisar e cancelar uma mudança pendente.
Somadas, essas coisas não são apenas recursos separados do Vault.
Elas definem um espaço de decisão limitado para o curador:
→ para onde o capital pode ir
→ quanto pode ser aplicado
→ que tipo de ordens podem ser criadas
→ quão rapidamente os parâmetros da estratégia podem mudar
Minha conclusão é que um Vault gerenciado por um curador não é apenas um controle delegado.
É um controle delegado dentro de um conjunto de limites definidos pelo protocolo.
E talvez essa seja a forma mais interessante de pensar sobre o design de Vaults.
#termmax @TermMax
89
·
--
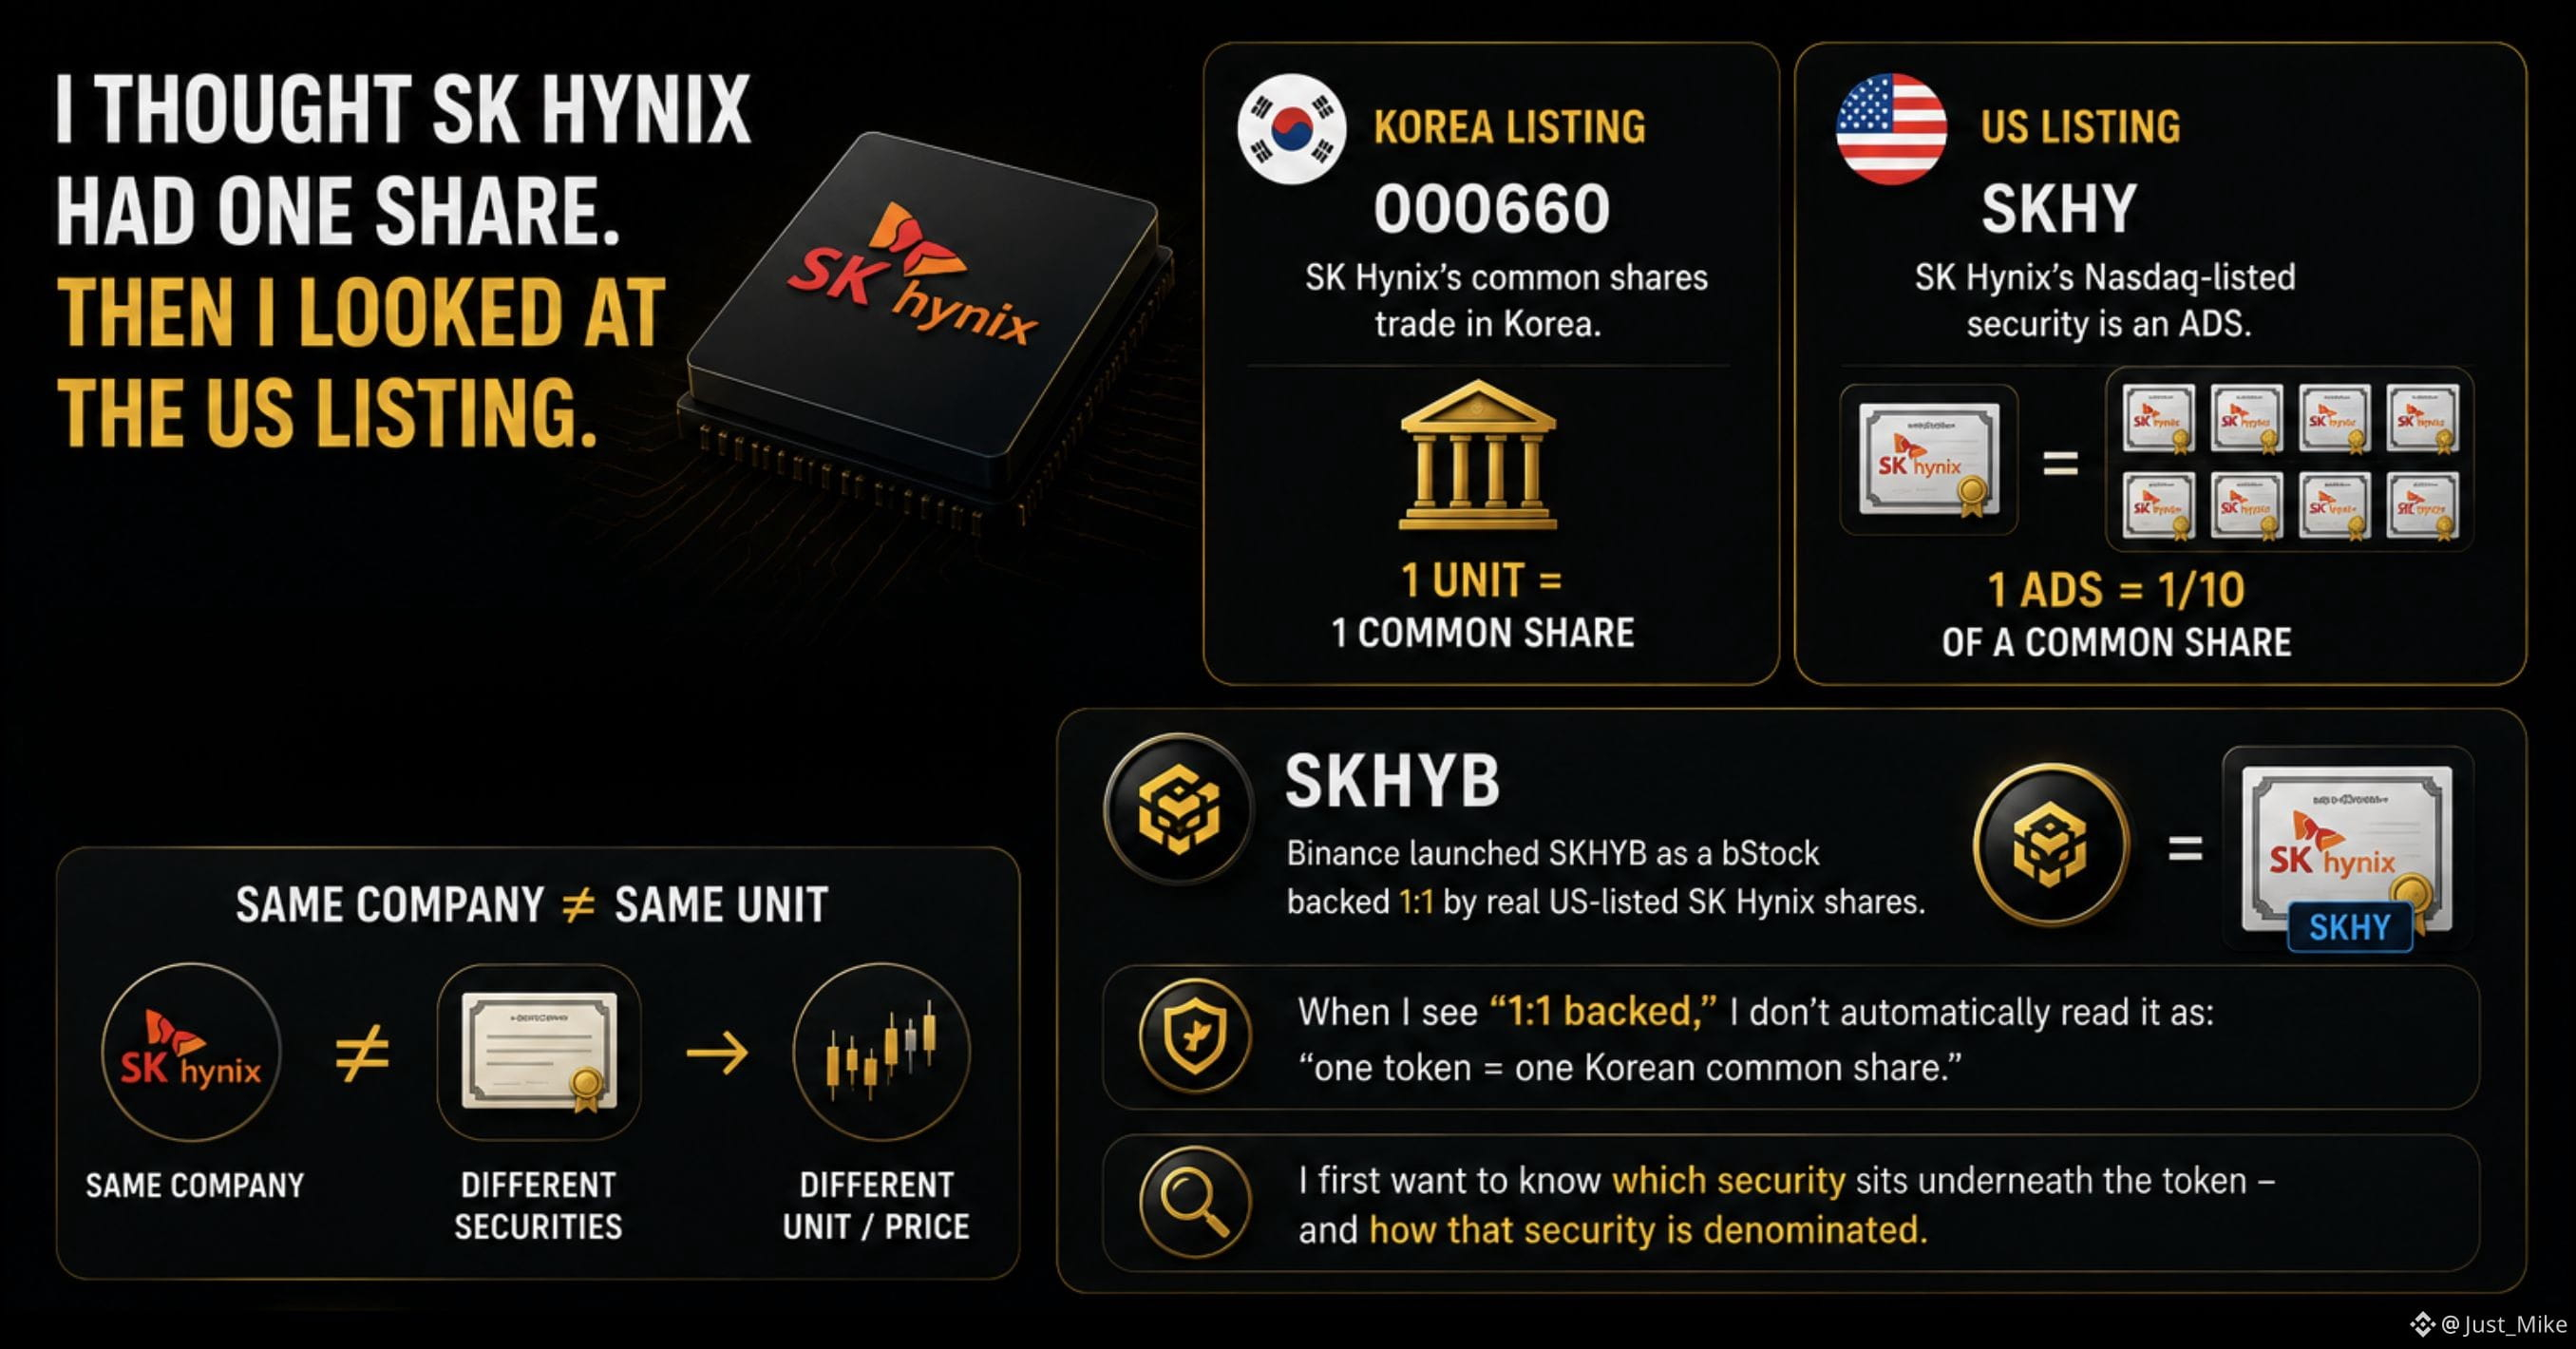
Achei que a SK Hynix tinha uma ação. Aí olhei para a listagem nos EUA.
As ações ordinárias da SK Hynix são negociadas na Coreia sob o código 000660.
O título listado na Nasdaq da empresa, SKHY, é um ADS — e 1 ADS representa 1/10 de uma ação ordinária.
Isso parece um detalhe técnico.
Mas muda a forma como eu leio os preços.
Um preço só faz sentido quando eu sei o que uma unidade representa.
Depois há a SKHYB.
A Binance lançou a SKHYB como um bStock lastreado 1:1 por ações reais da SK Hynix listadas nos EUA.
Então, quando vejo “lastreado 1:1”, eu não leio automaticamente como:
“um token = uma ação ordinária coreana”.
É por isso que “lastreado 1:1” é apenas o ponto de partida para mim — eu também quero saber a qual título exatamente esse 1 se refere.
Primeiro eu quero saber qual título fica por trás do token — e como esse título é denominado.
Mesma empresa ≠ mesma unidade.
Esse é o check útil para mim:
antes de comparar preços, verifique o que exatamente uma unidade representa.
#bstockscis @BinanceCIS
72
·
--
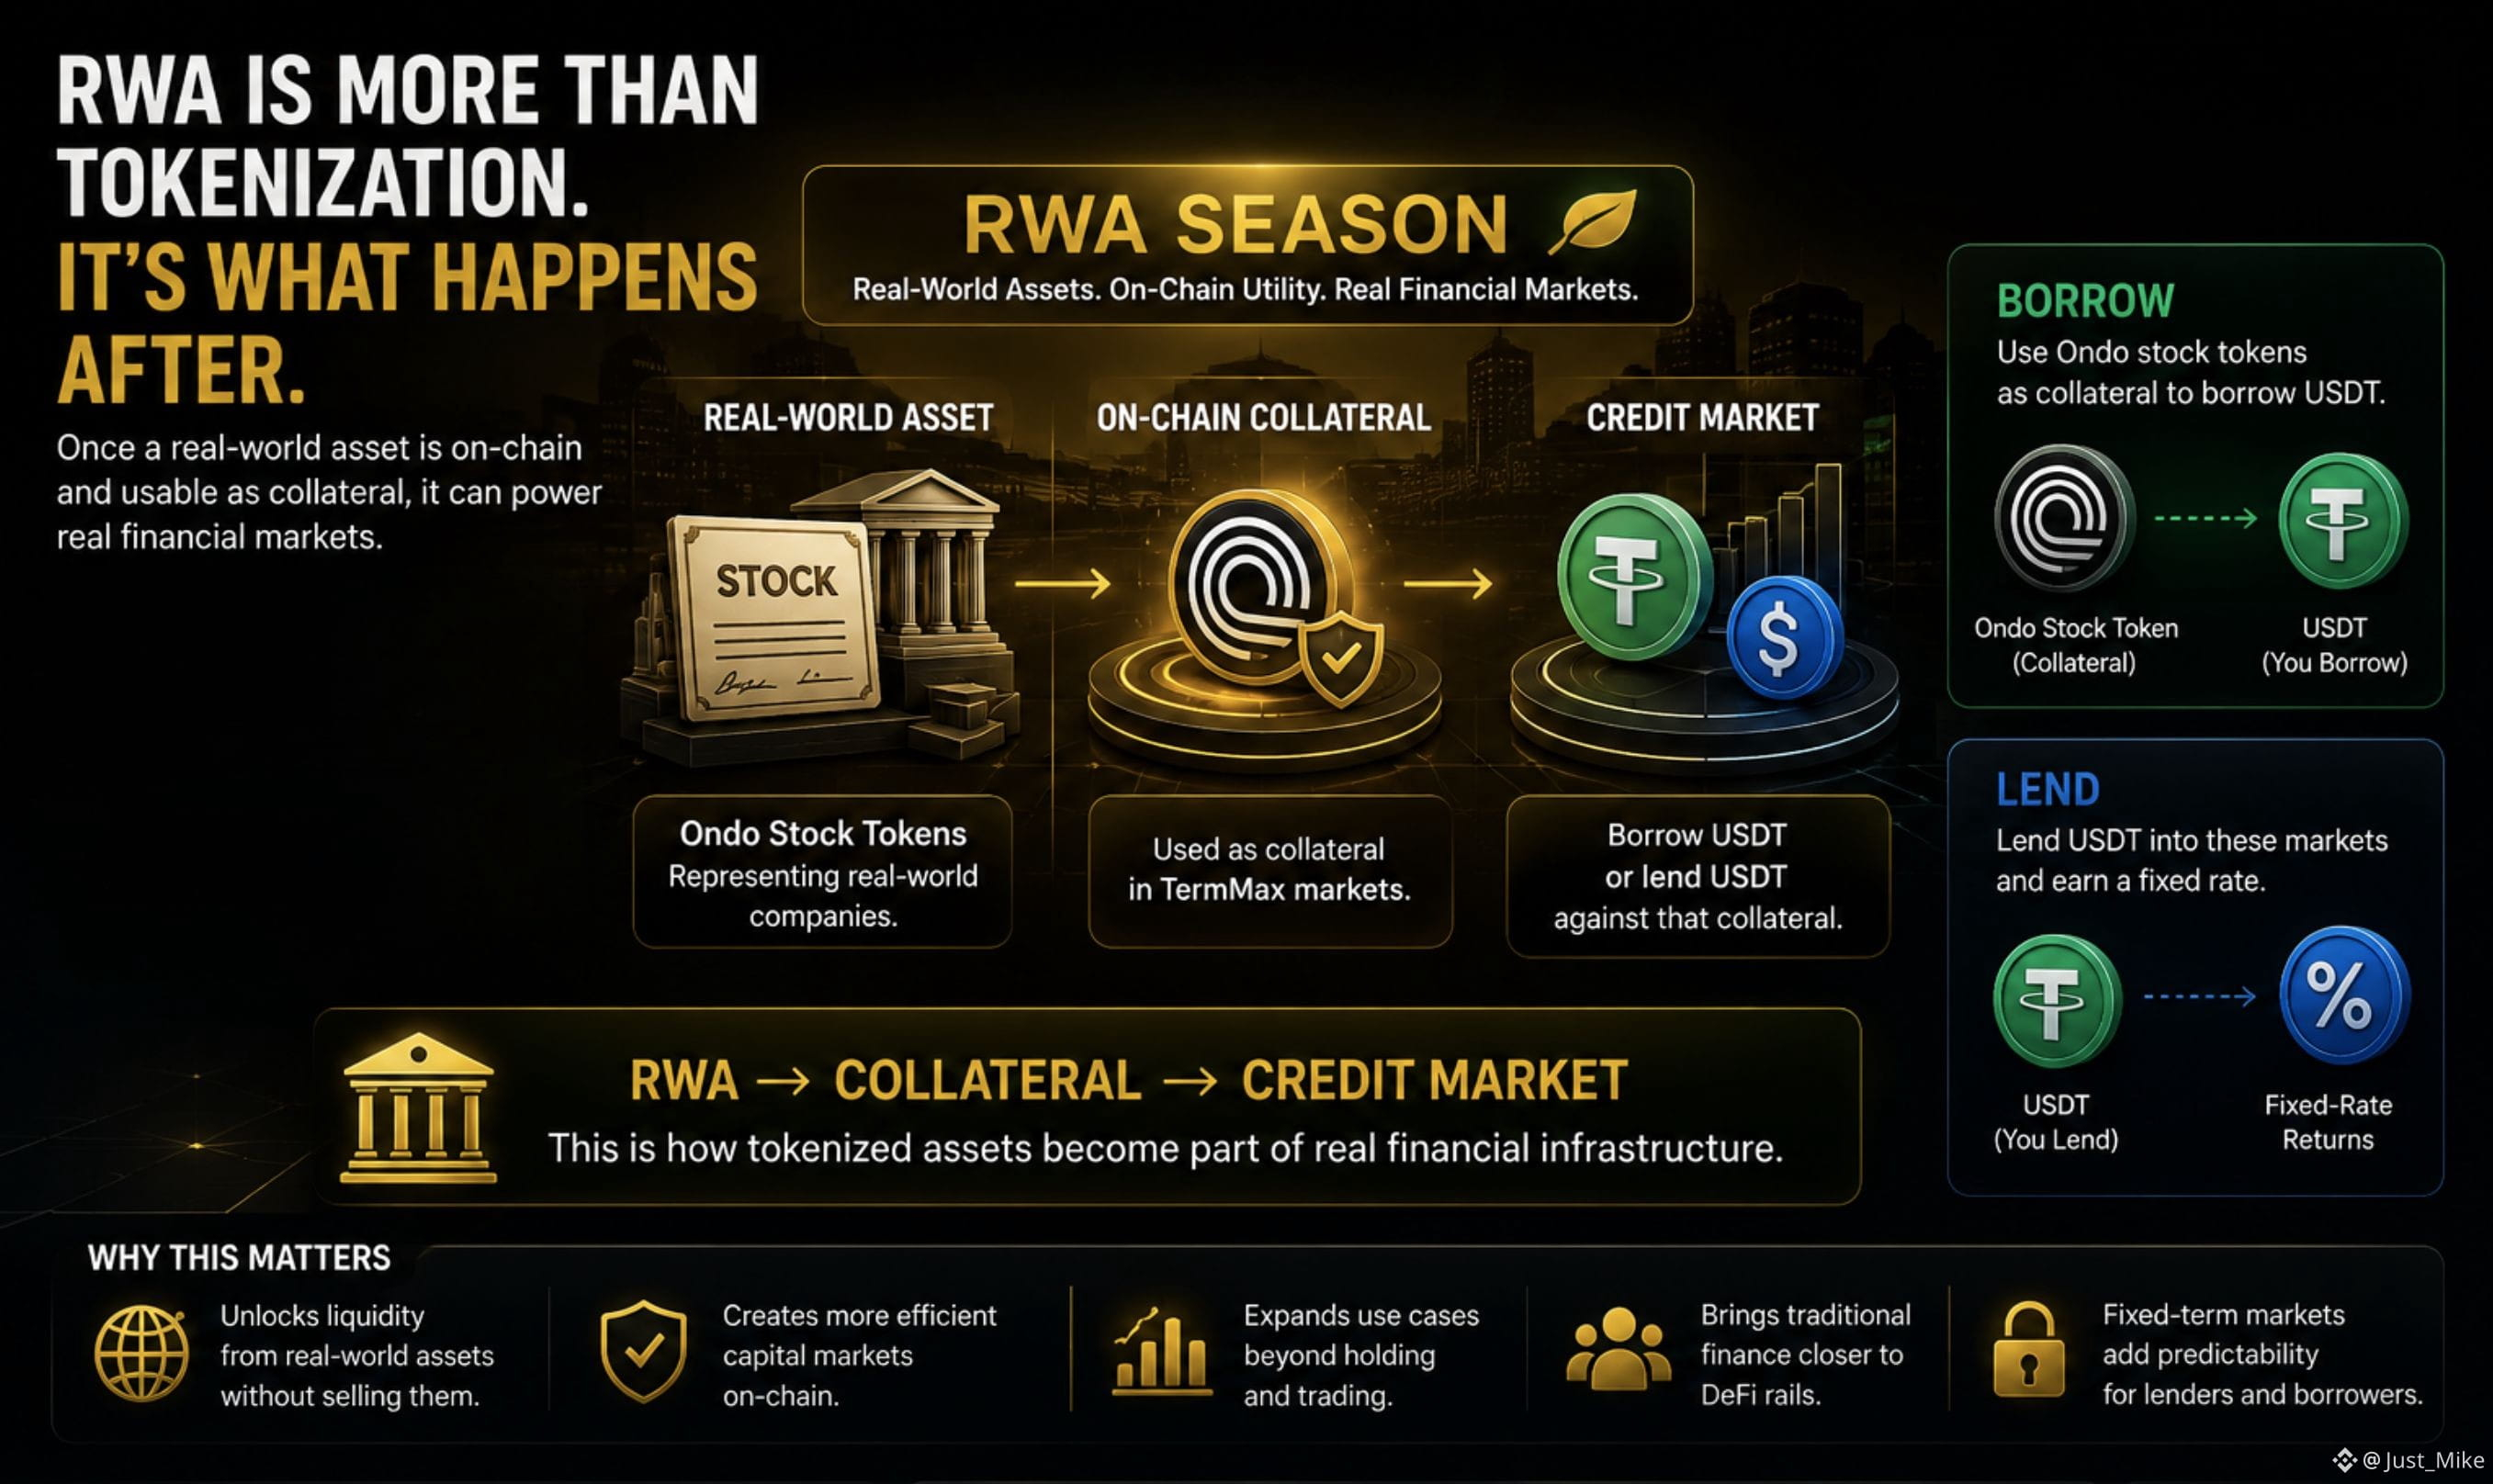
Tokenizar um ativo do mundo real é apenas o começo.
A pergunta que realmente importa é o que você pode fazer com ele depois que ele está on-chain.
A RWA Season atual da TermMax oferece um exemplo bem prático.
Os tokens de ações da Ondo podem ser usados como garantia para tomar USDT emprestado na BNB Chain.
E, do outro lado, os usuários podem oferecer USDT como empréstimo nesses mercados.
Assim, a estrutura fica:
RWA → garantia → mercado de crédito
Essa é uma ideia muito maior do que apenas colocar uma ação tokenizada em uma carteira.
Quando um ativo se torna uma garantia utilizável, ele pode passar a integrar um mercado financeiro real.
E é aí que eu acho que RWA fica interessante.
Não:
“Podemos tokenizar este ativo?”
Mas:
“O que o ativo pode fazer depois de ser tokenizado?”
A TermMax está experimentando uma resposta possível: empréstimos e empréstimos com prazo fixo em torno de ativos tokenizados.
#termmax @termmax
Tokenizar um ativo do mundo real é apenas o começo.
A pergunta que realmente importa é o que você pode fazer com ele depois que ele está on-chain.
A RWA Season atual da TermMax oferece um exemplo bem prático.
Os tokens de ações da Ondo podem ser usados como garantia para tomar USDT emprestado na BNB Chain.
E, do outro lado, os usuários podem oferecer USDT como empréstimo nesses mercados.
Assim, a estrutura fica:
RWA → garantia → mercado de crédito
Essa é uma ideia muito maior do que apenas colocar uma ação tokenizada em uma carteira.
Quando um ativo se torna uma garantia utilizável, ele pode passar a integrar um mercado financeiro real.
E é aí que eu acho que RWA fica interessante.
Não:
“Podemos tokenizar este ativo?”
Mas:
“O que o ativo pode fazer depois de ser tokenizado?”
A TermMax está experimentando uma resposta possível: empréstimos e empréstimos com prazo fixo em torno de ativos tokenizados.
#termmax @TermMax
107
·
--
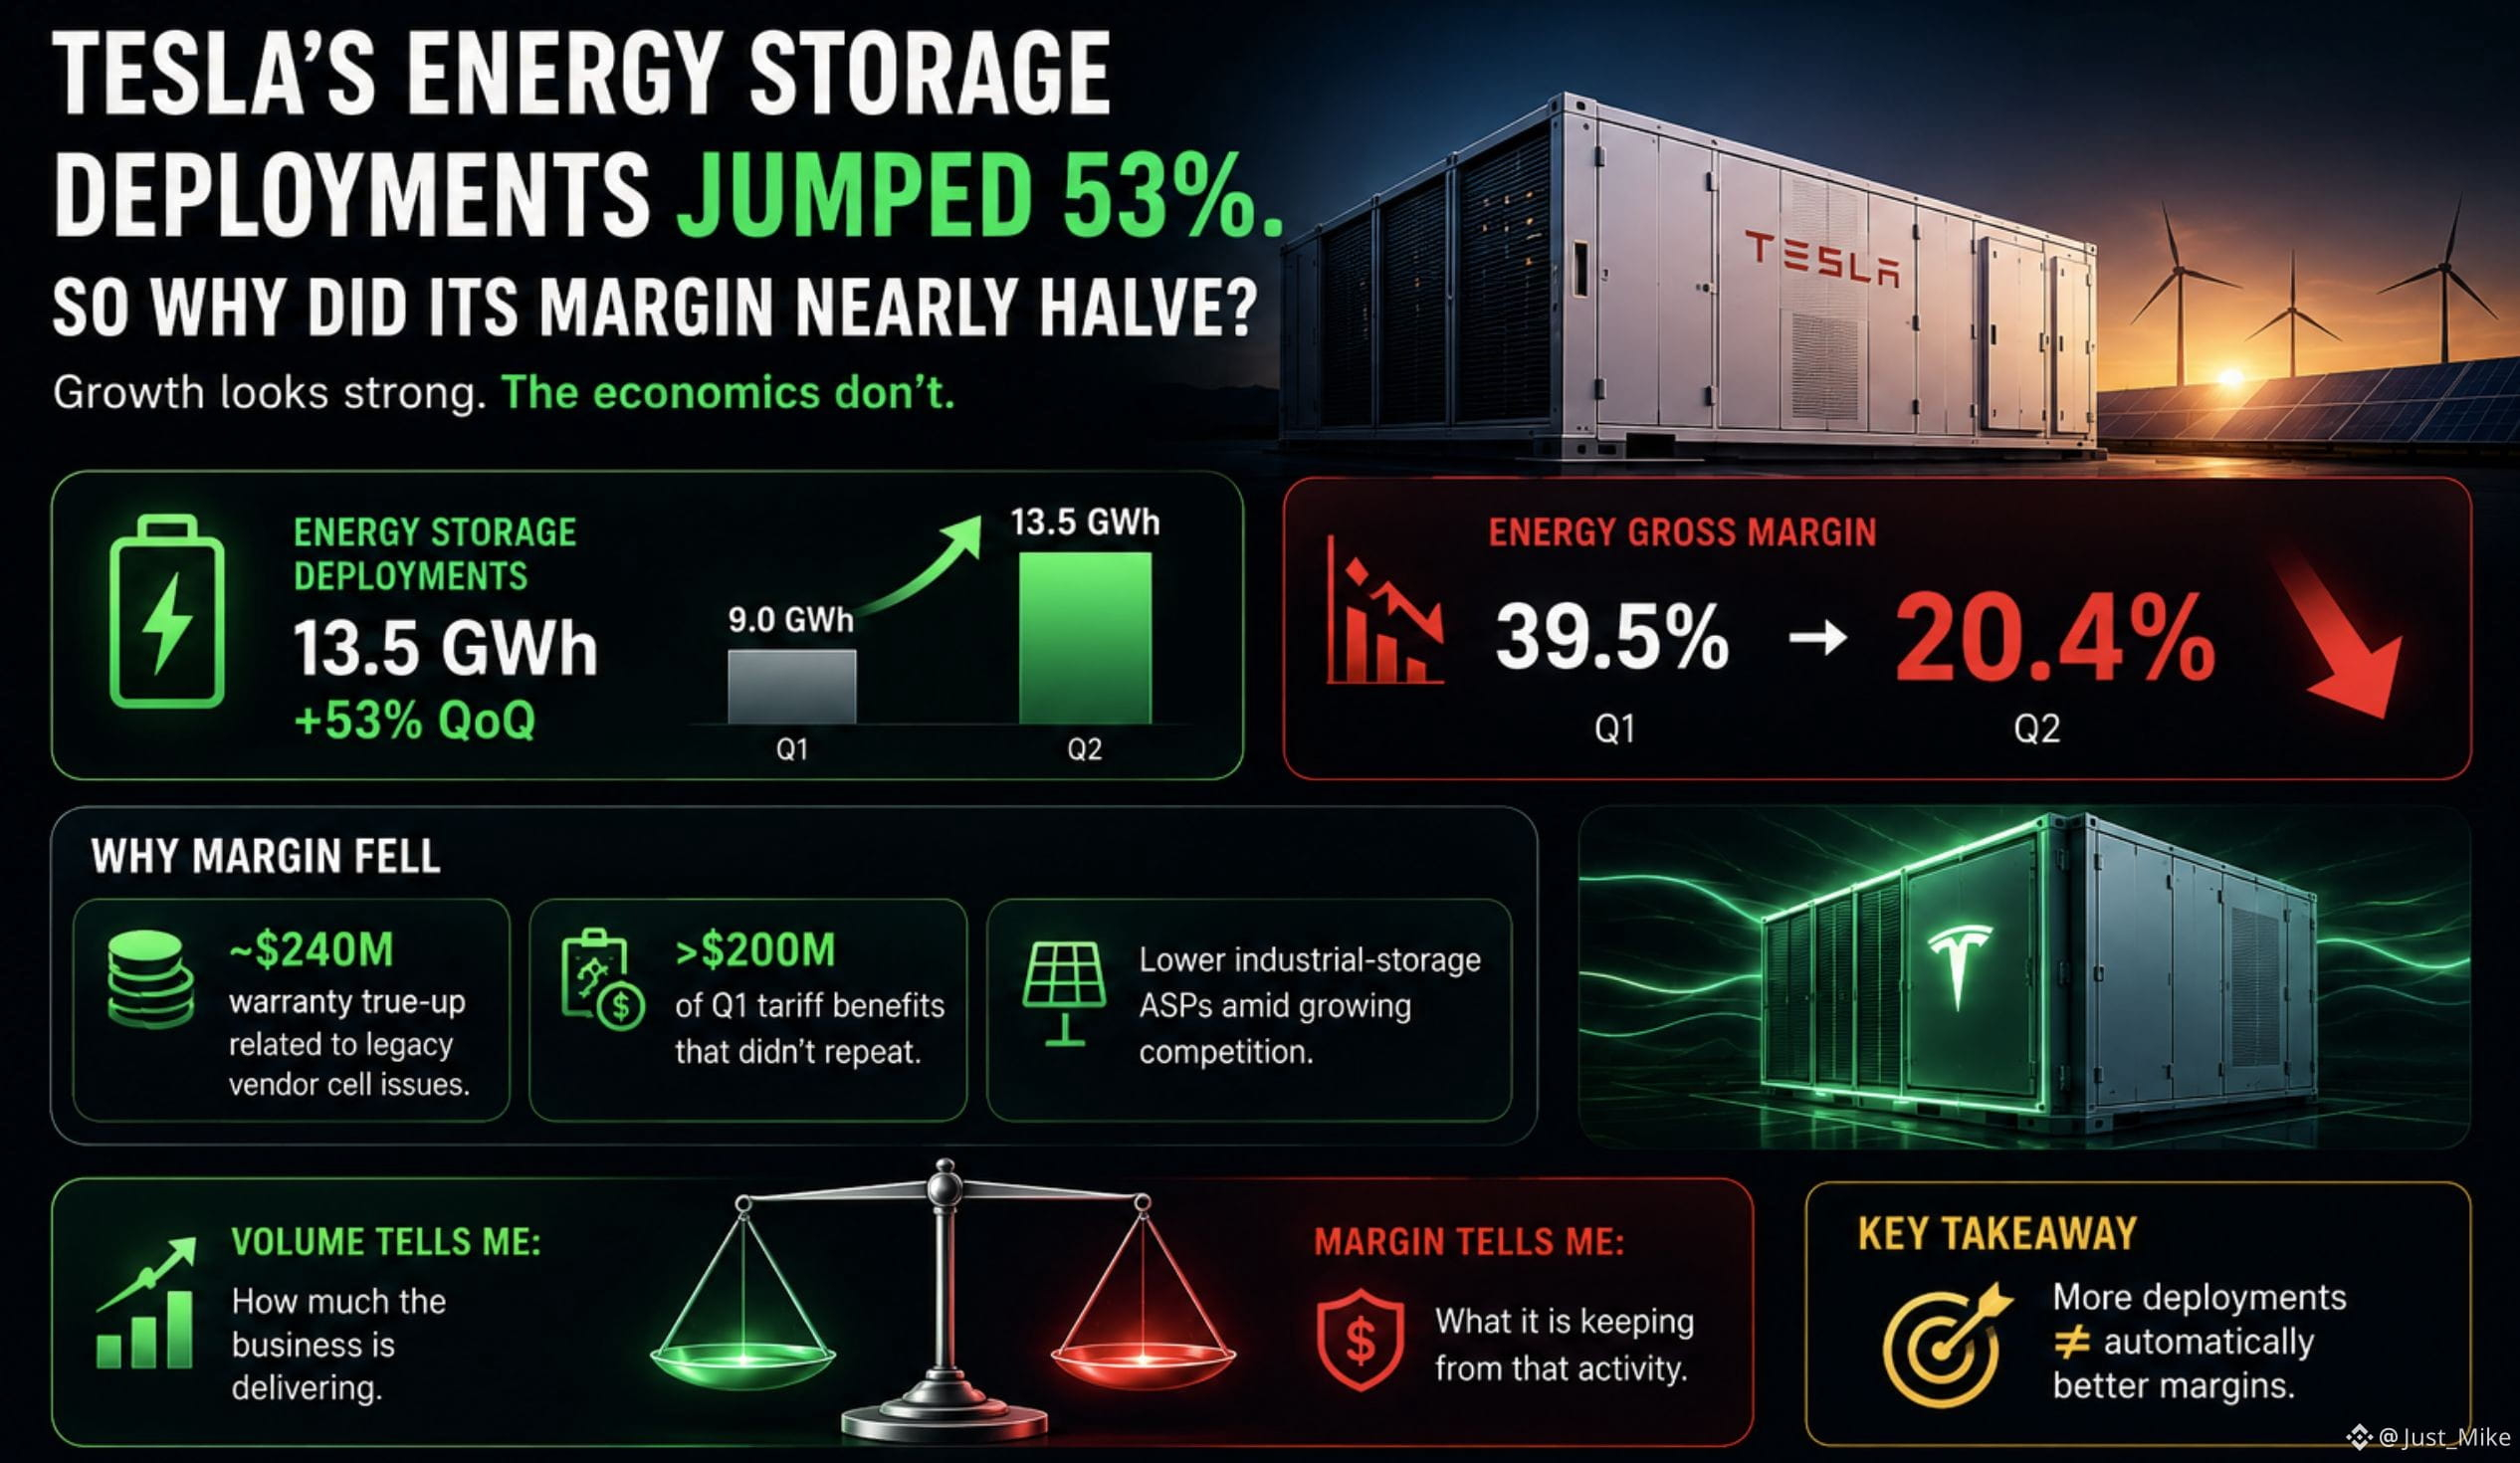
As implantações da Tesla para armazenamento de energia saltaram 53%. Então por que sua margem quase caiu pela metade?
O meu interesse no negócio de energia da Tesla surgiu por um motivo que não ficou evidente no crescimento destacado no título.
No 2T, a Tesla implantou 13,5 GWh de armazenamento de energia, um aumento de 53% na comparação com o trimestre anterior.
Isso soa exatamente como o que você quer ver em um negócio em expansão.
Então eu olhei para a margem.
A margem bruta de energia caiu de 39,5% para 20,4%.
Isso mudou a forma como eu interpretei o número de implantação.
A explicação não foi simplesmente “crescimento é caro”.
A Tesla apontou vários fatores:
~ US$ 240 milhões de ajuste de garantia (warranty true-up) relacionado a problemas de células com fornecedores legados,
mais de US$ 200 milhões de benefícios de tarifas no 1T que não se repetiram,
e preços médios (ASP) mais baixos para armazenamento industrial em meio a uma concorrência crescente.
Assim, o negócio implantou significativamente mais armazenamento, enquanto a economia de cada dólar desse negócio ficou menos favorável no trimestre.
É isso que eu acho interessante no TSLAB como um bStock.
A pergunta óbvia é:
“Quão rápido o negócio de energia da Tesla está crescendo?”
Eu também perguntaria:
“O que está acontecendo com a economia desse crescimento?”
Para mim:
Mais implantações ≠ automaticamente margens melhores.
O volume me diz quanto o negócio está entregando.
A margem me diz o que ele está mantendo dessa atividade.
#bstockscis @BinanceCIS
3
3
110
·
--
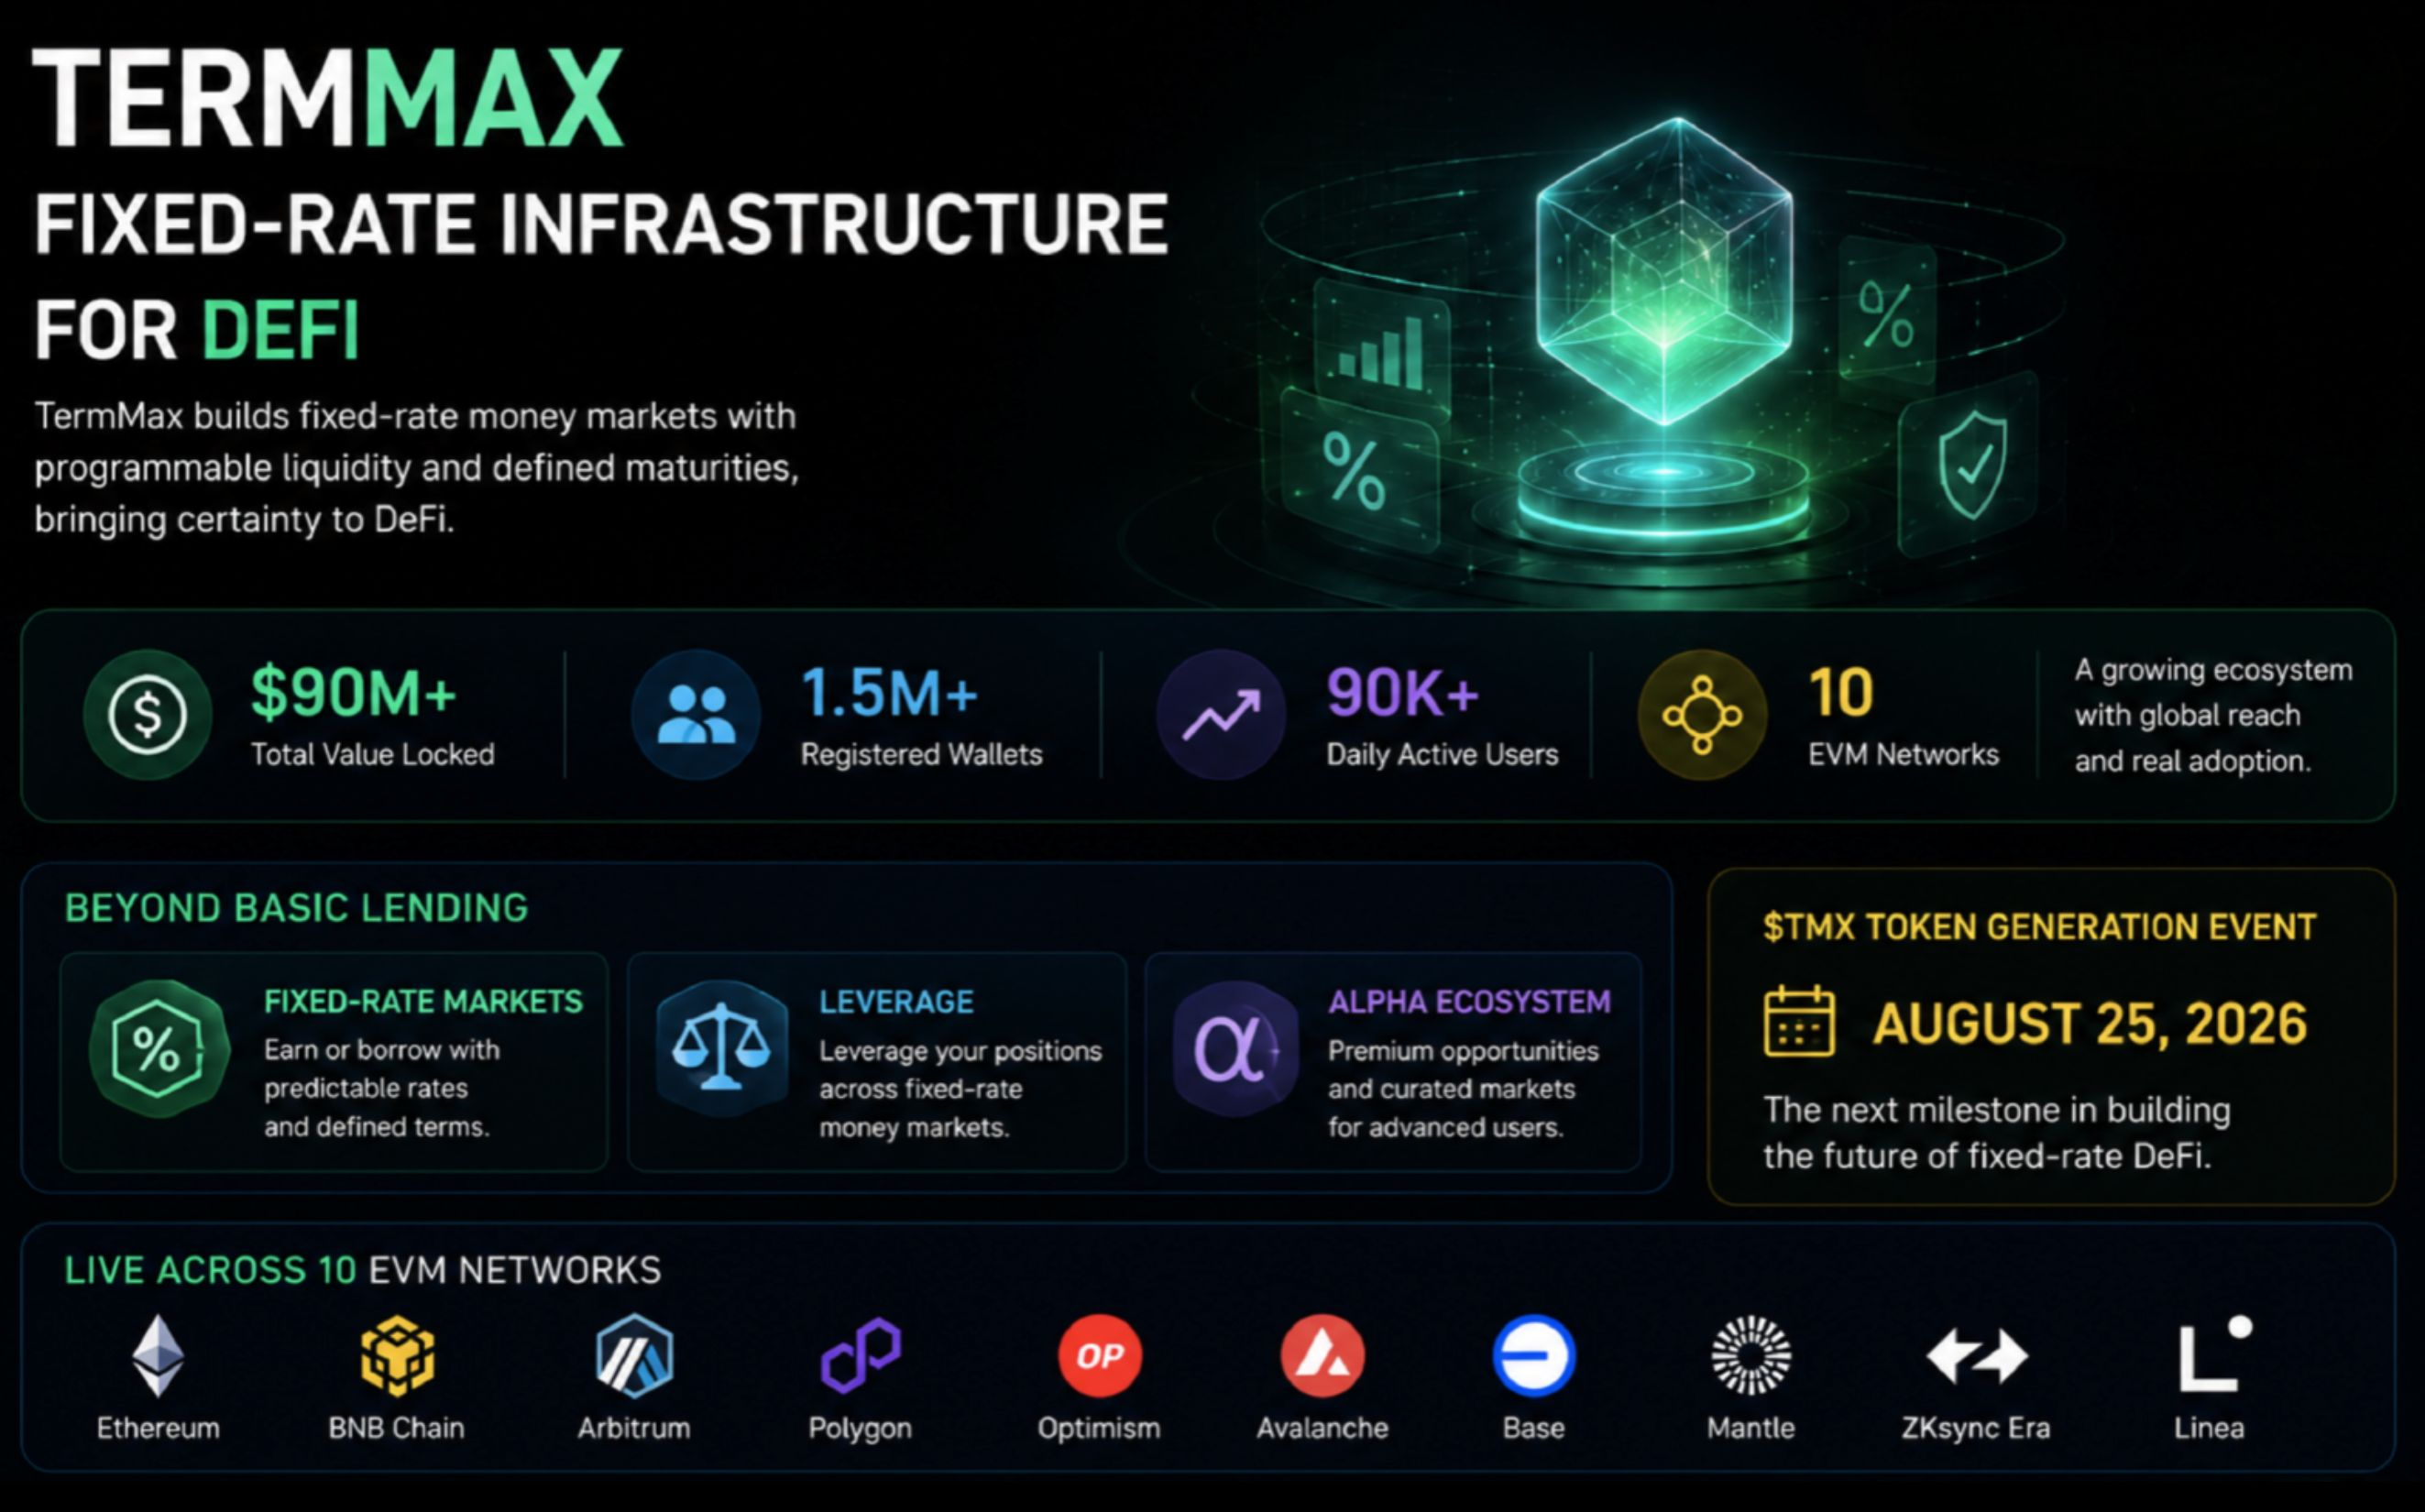
Tenho olhado para o TermMax além da narrativa usual de “mais um protocolo de lending DeFi”.
A ideia maior é uma infraestrutura de taxa fixa para o DeFi: mercados construídos em torno de vencimentos definidos, posições com taxa fixa e liquidez programável.
Alguns números do projeto atualmente se destacam:
• US$ 90M+ de TVL
• 1,5M+ carteiras registradas
• 90K+ usuários ativos diários
• implantado em 10 redes EVM
E o produto vai além do lending básico, com mercados de taxa fixa, alavancagem e seu ecossistema Alpha.
Outra data para ficar de olho: o TermMax anunciou sua TGE de US$ TMX para 25 de agosto.
O que mais me interessa é saber se os mercados de taxa fixa podem se tornar uma camada relevante de infraestrutura do DeFi, em vez de apenas mais um produto de lending.
#termmax @termmax
Tenho olhado para o TermMax além da narrativa usual de “mais um protocolo de lending DeFi”.
A ideia maior é uma infraestrutura de taxa fixa para o DeFi: mercados construídos em torno de vencimentos definidos, posições com taxa fixa e liquidez programável.
Alguns números do projeto atualmente se destacam:
• US$ 90M+ de TVL
• 1,5M+ carteiras registradas
• 90K+ usuários ativos diários
• implantado em 10 redes EVM
E o produto vai além do lending básico, com mercados de taxa fixa, alavancagem e seu ecossistema Alpha.
Outra data para ficar de olho: o TermMax anunciou sua TGE de US$ TMX para 25 de agosto.
O que mais me interessa é saber se os mercados de taxa fixa podem se tornar uma camada relevante de infraestrutura do DeFi, em vez de apenas mais um produto de lending.
#termmax @TermMax
92
·
--
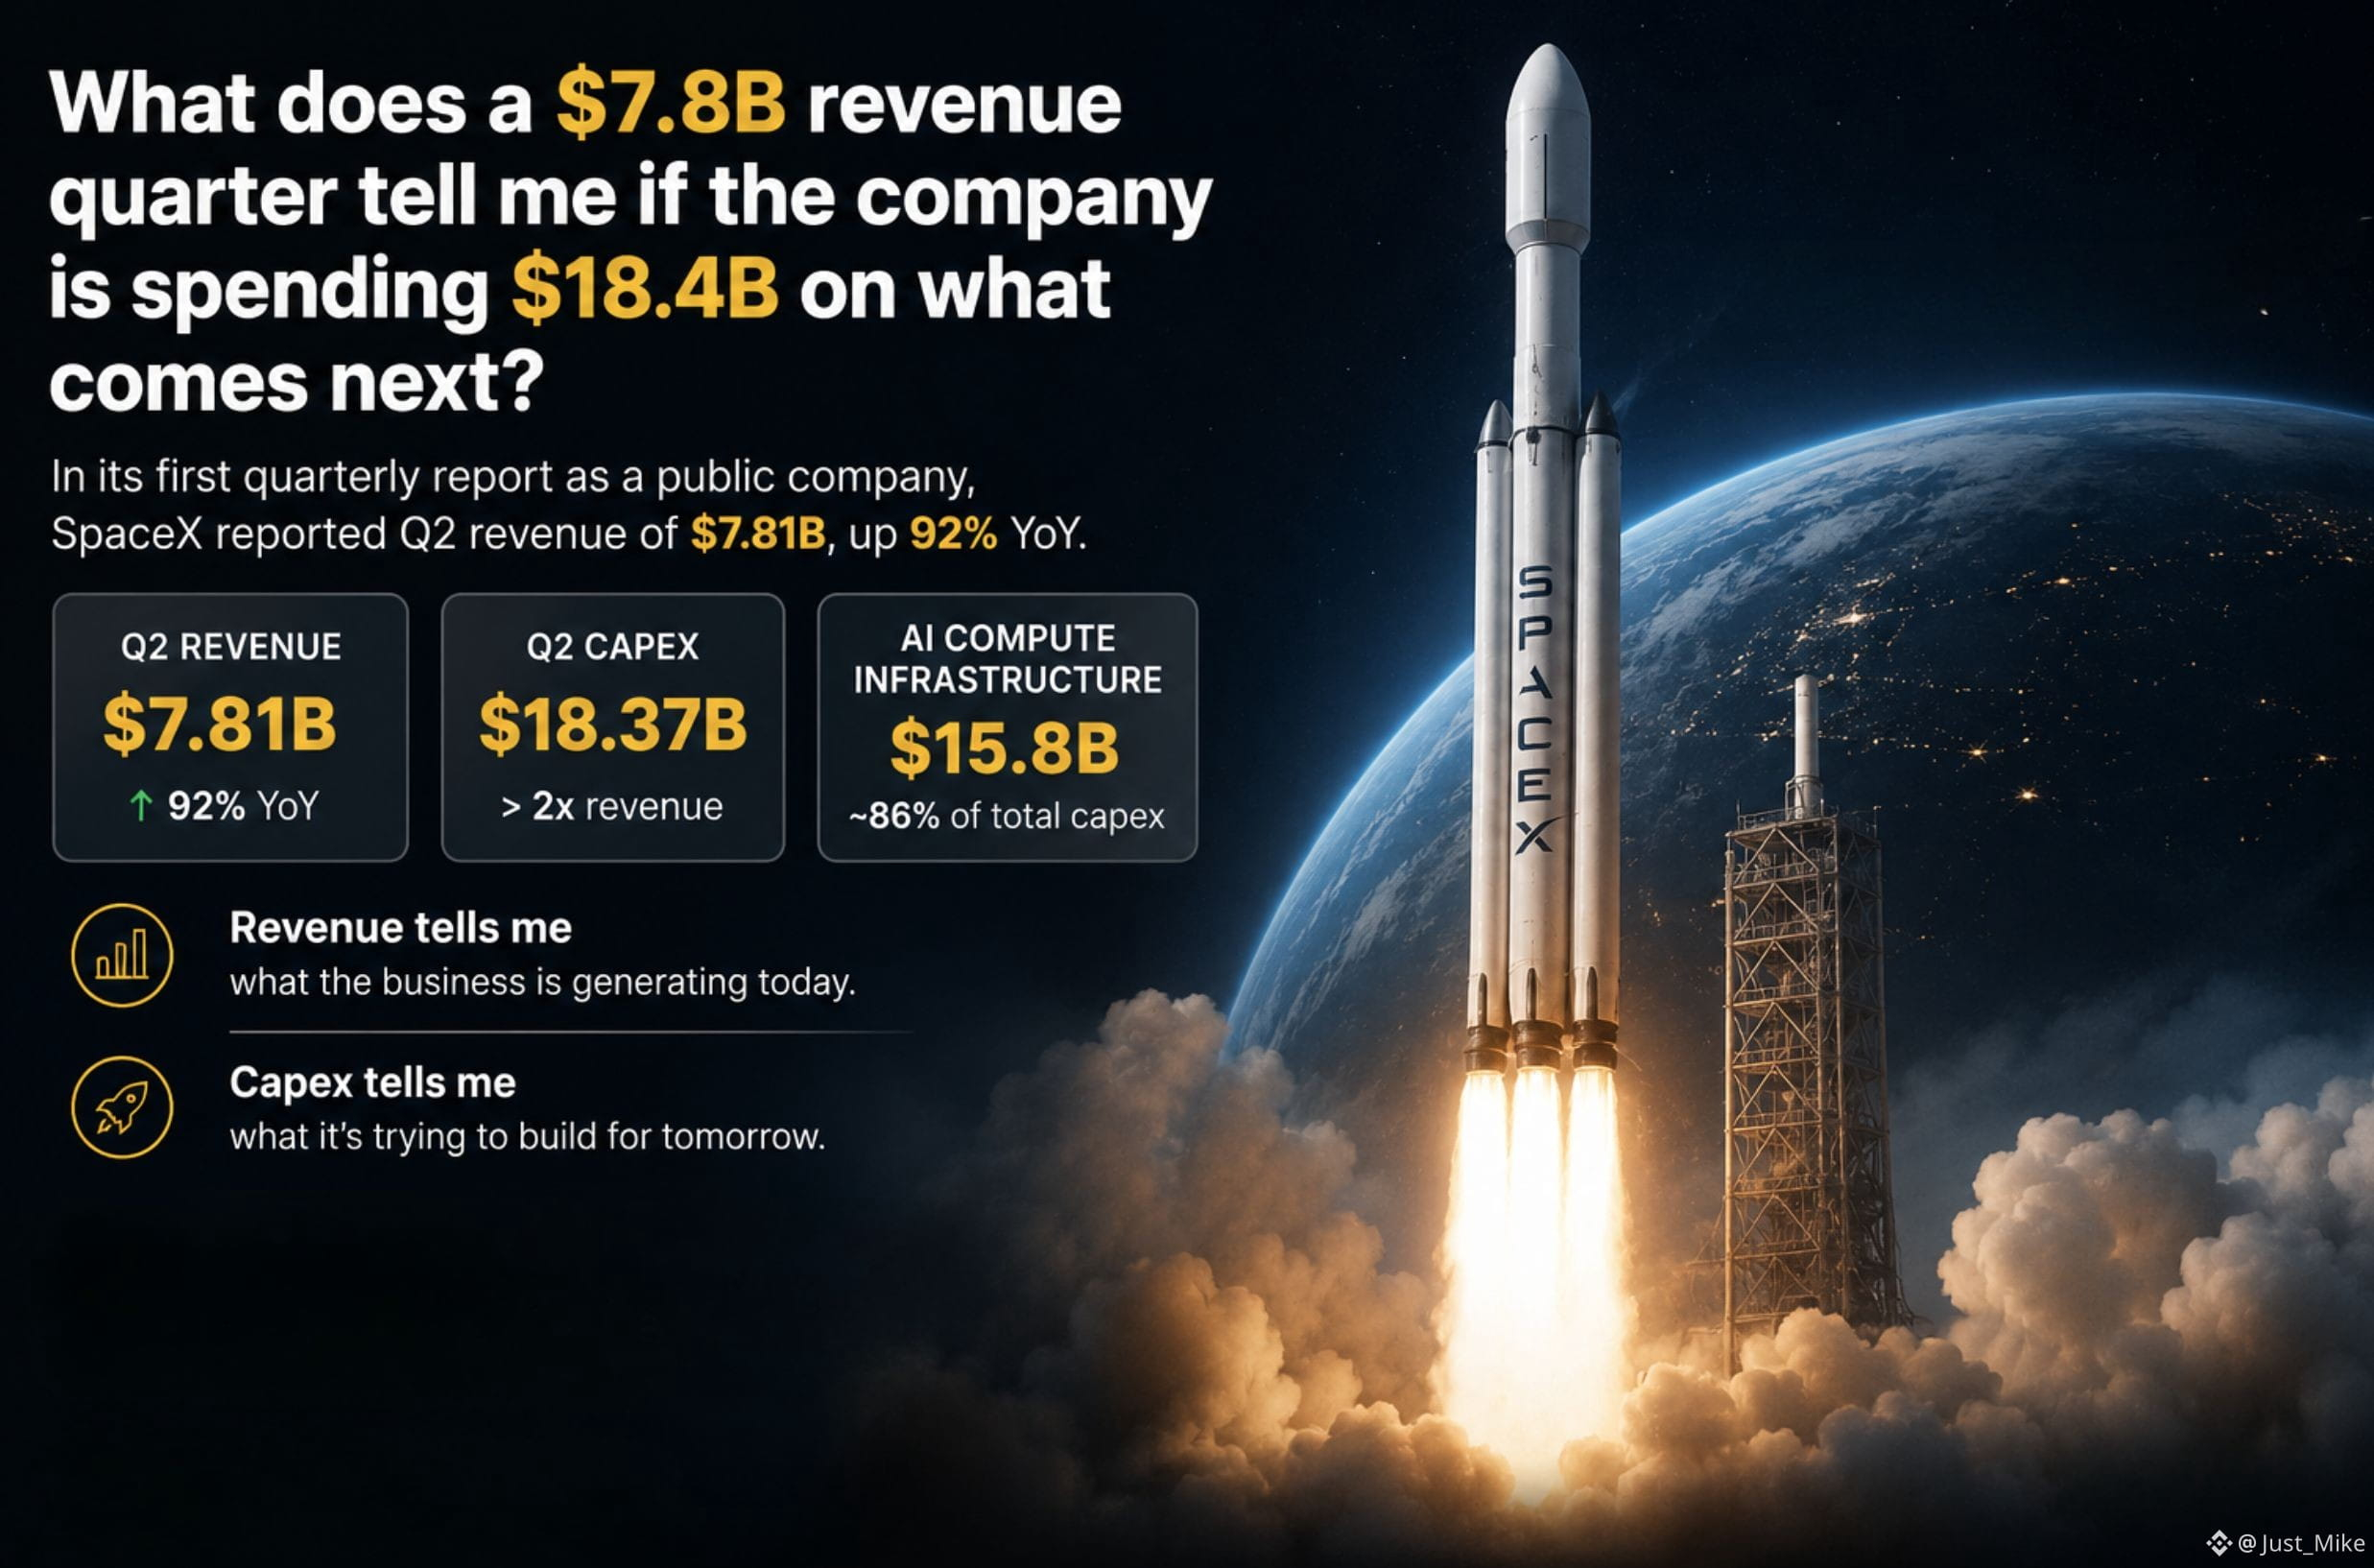
O que um trimestre de receita de US$ 7,8B me diz sobre a empresa estar gastando US$ 18,4B no que vem a seguir?
No seu primeiro relatório trimestral como empresa de capital aberto, a SpaceX reportou receita do 2º trimestre de US$ 7,81B, acima de 92% na comparação anual.
Depois olhei para o capex:
US$ 18,37B no trimestre.
Isso é mais do que o dobro da receita trimestral da empresa.
E isso mudou a forma como eu interpretei o primeiro número.
A receita me diz o tamanho do negócio hoje.
O capex me diz quanto capital a empresa está comprometendo para construir a próxima fase do crescimento.
Cerca de US$ 15,8B desse capex do 2º trimestre foi para infraestrutura de IA.
Isso não significa automaticamente que os gastos sejam ineficientes — capex é um investimento, não uma despesa.
Mas isso me mostra algo que o crescimento da receita sozinho não mostra:
o quão agressivamente a empresa está investindo na próxima fase do crescimento.
É isso que acho interessante na SPCXB como um bStock.
O ticker me dá exposição à SpaceX.
Mas, em vez de perguntar apenas:
“Com que rapidez a receita está crescendo?”
Eu também perguntaria:
“Quanto a empresa está gastando para tornar possível a próxima fase do crescimento?”
Para mim:
A receita me diz o que o negócio está gerando hoje.
Capex me diz o que ele está tentando construir para amanhã.
#bstockscis @BinanceCIS
2
1
124
·
--
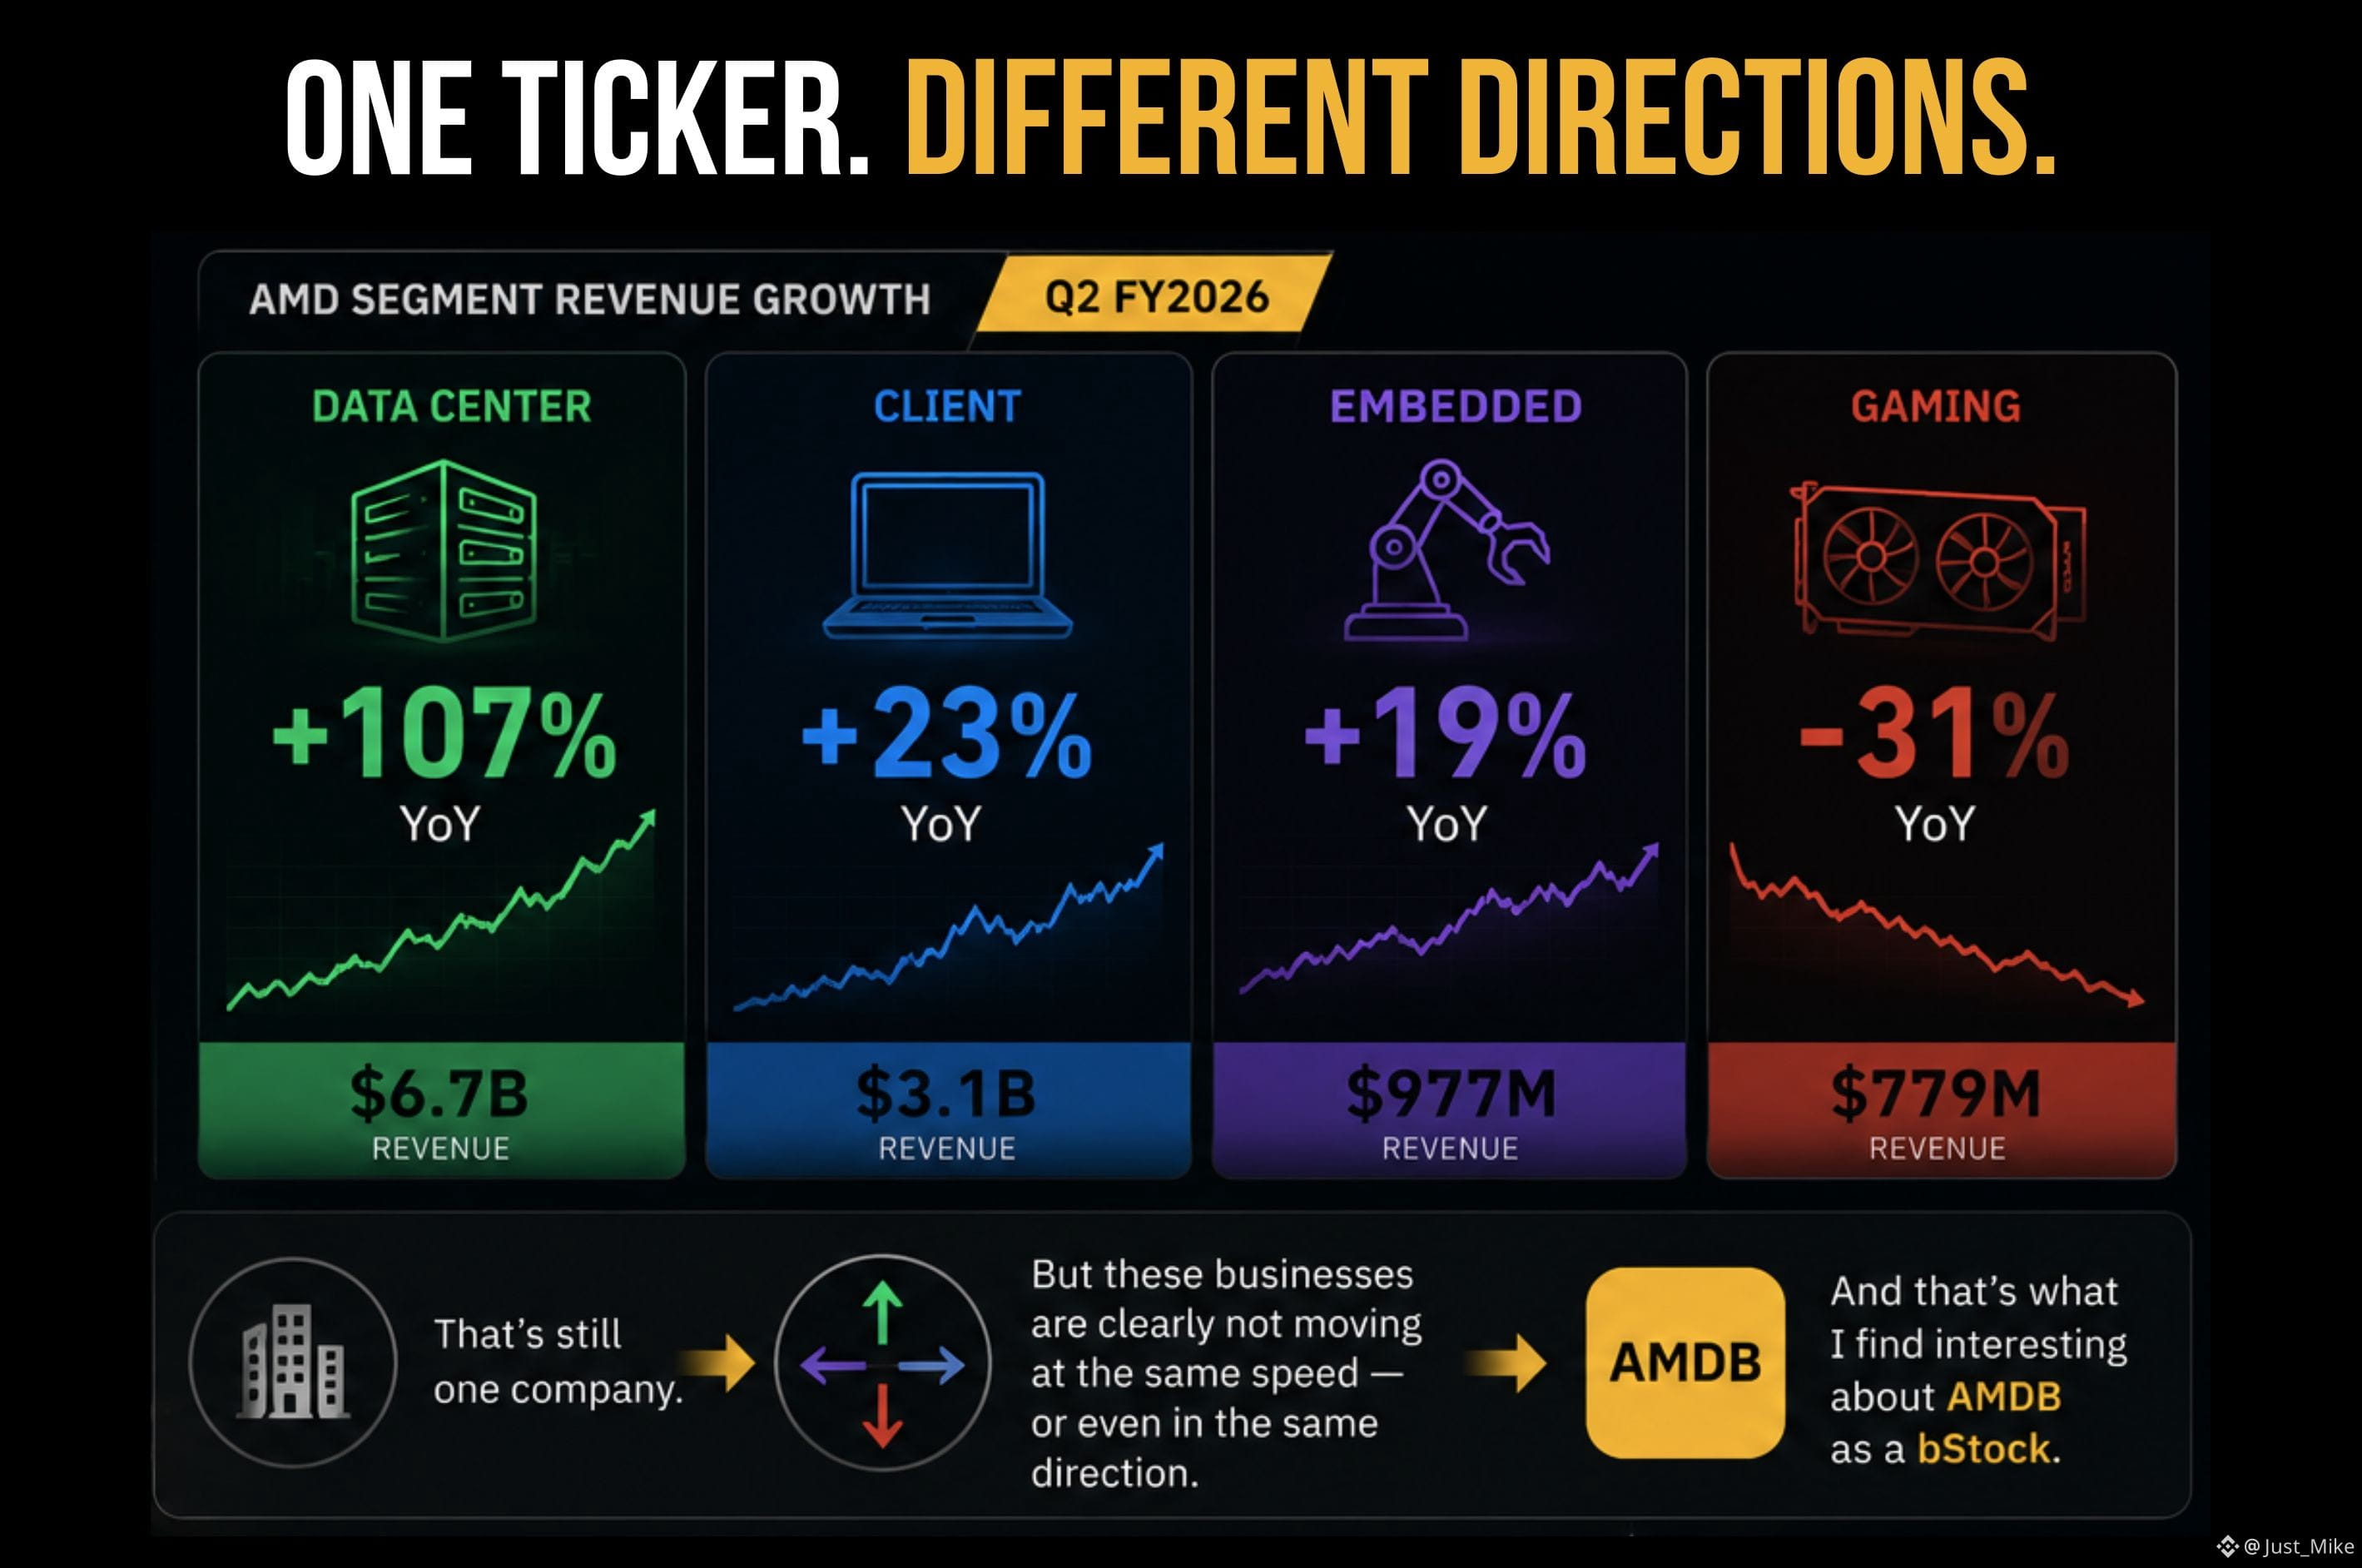
Um único ticker pode conter empresas se movendo em direções opostas.
Quando eu vejo AMDB, é tentador pensar nele como uma grande história de crescimento da AMD.
Mas os números mais recentes da AMD me fizeram olhar para o ticker de forma diferente.
No 2T do AF2026:
Data Center: +107% YoY
Client: +23%
Embedded: +19%
Gaming: −31%
Ainda assim, é uma única empresa.
Mas esses negócios claramente não estão avançando na mesma velocidade — ou nem mesmo na mesma direção.
E é isso que eu acho interessante sobre a AMDB como um bStock.
O ticker me diz a qual empresa eu estou recebendo exposição.
A composição dos negócios me diz o que realmente está impulsionando essa exposição.
Então, quando eu vejo “crescimento da AMD”, eu não quero parar no título.
Eu quero perguntar:
Qual parte da AMD está realmente crescendo?
Para mim, essa é uma forma muito mais útil de interpretar um único ticker.
#bstockscis @BinanceCIS
4
3
105
·
--
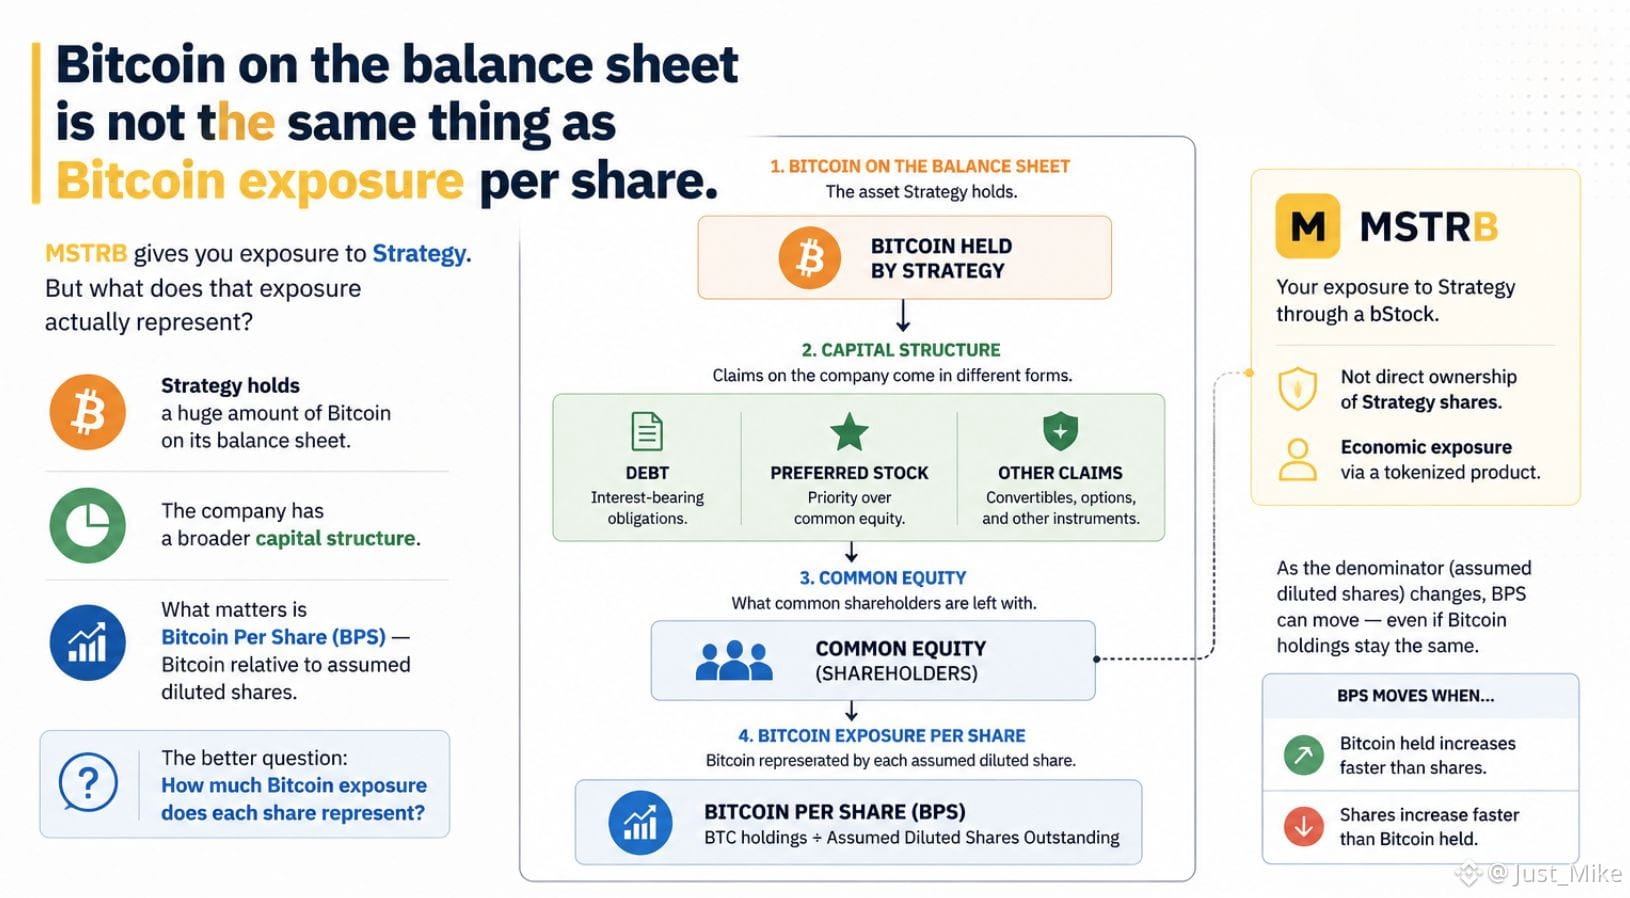
Bitcoin no balanço patrimonial não é a mesma coisa que exposição a Bitcoin por ação.
A Strategy mantém uma grande quantidade de Bitcoin em seu balanço.
Então, à primeira vista, possuir a MSTRB pode parecer uma forma simples de obter exposição a Bitcoin por meio de uma empresa.
Mas há outra camada para observar.
A própria Strategy mede Bitcoin por Ação (BPS) — a quantidade de Bitcoin representada por uma ação diluída assumida.
E essa proporção importa porque o numerador e o denominador podem se mover independentemente.
Se a Strategy adiciona Bitcoin, o BPS pode aumentar.
Mas se a empresa aumentar a contagem de ações diluídas assumidas sem adicionar Bitcoin no mesmo ritmo, o BPS pode se mover na direção oposta.
É por isso que acho a MSTRB mais interessante do que simplesmente dizer:
“Strategy possui muito Bitcoin.”
A melhor pergunta é:
Quanto de exposição a Bitcoin cada ação realmente representa?
E é isso também que torna a exposição tokenizada algo interessante para mim.
Com um bStock como a MSTRB, você está obtendo exposição à empresa subjacente por meio de um produto tokenizado — não comprando diretamente o Bitcoin que fica no balanço da Strategy.
Então, na prática, são duas camadas para considerar:
Bitcoin mantido pela empresa.
Exposição a Bitcoin representada pelo título.
O ativo em destaque é apenas a primeira camada.
Quando uma empresa se torna um veículo para um ativo, olhe para a estrutura entre você e ela.
#bstockscis @BinanceCIS
102
·
--
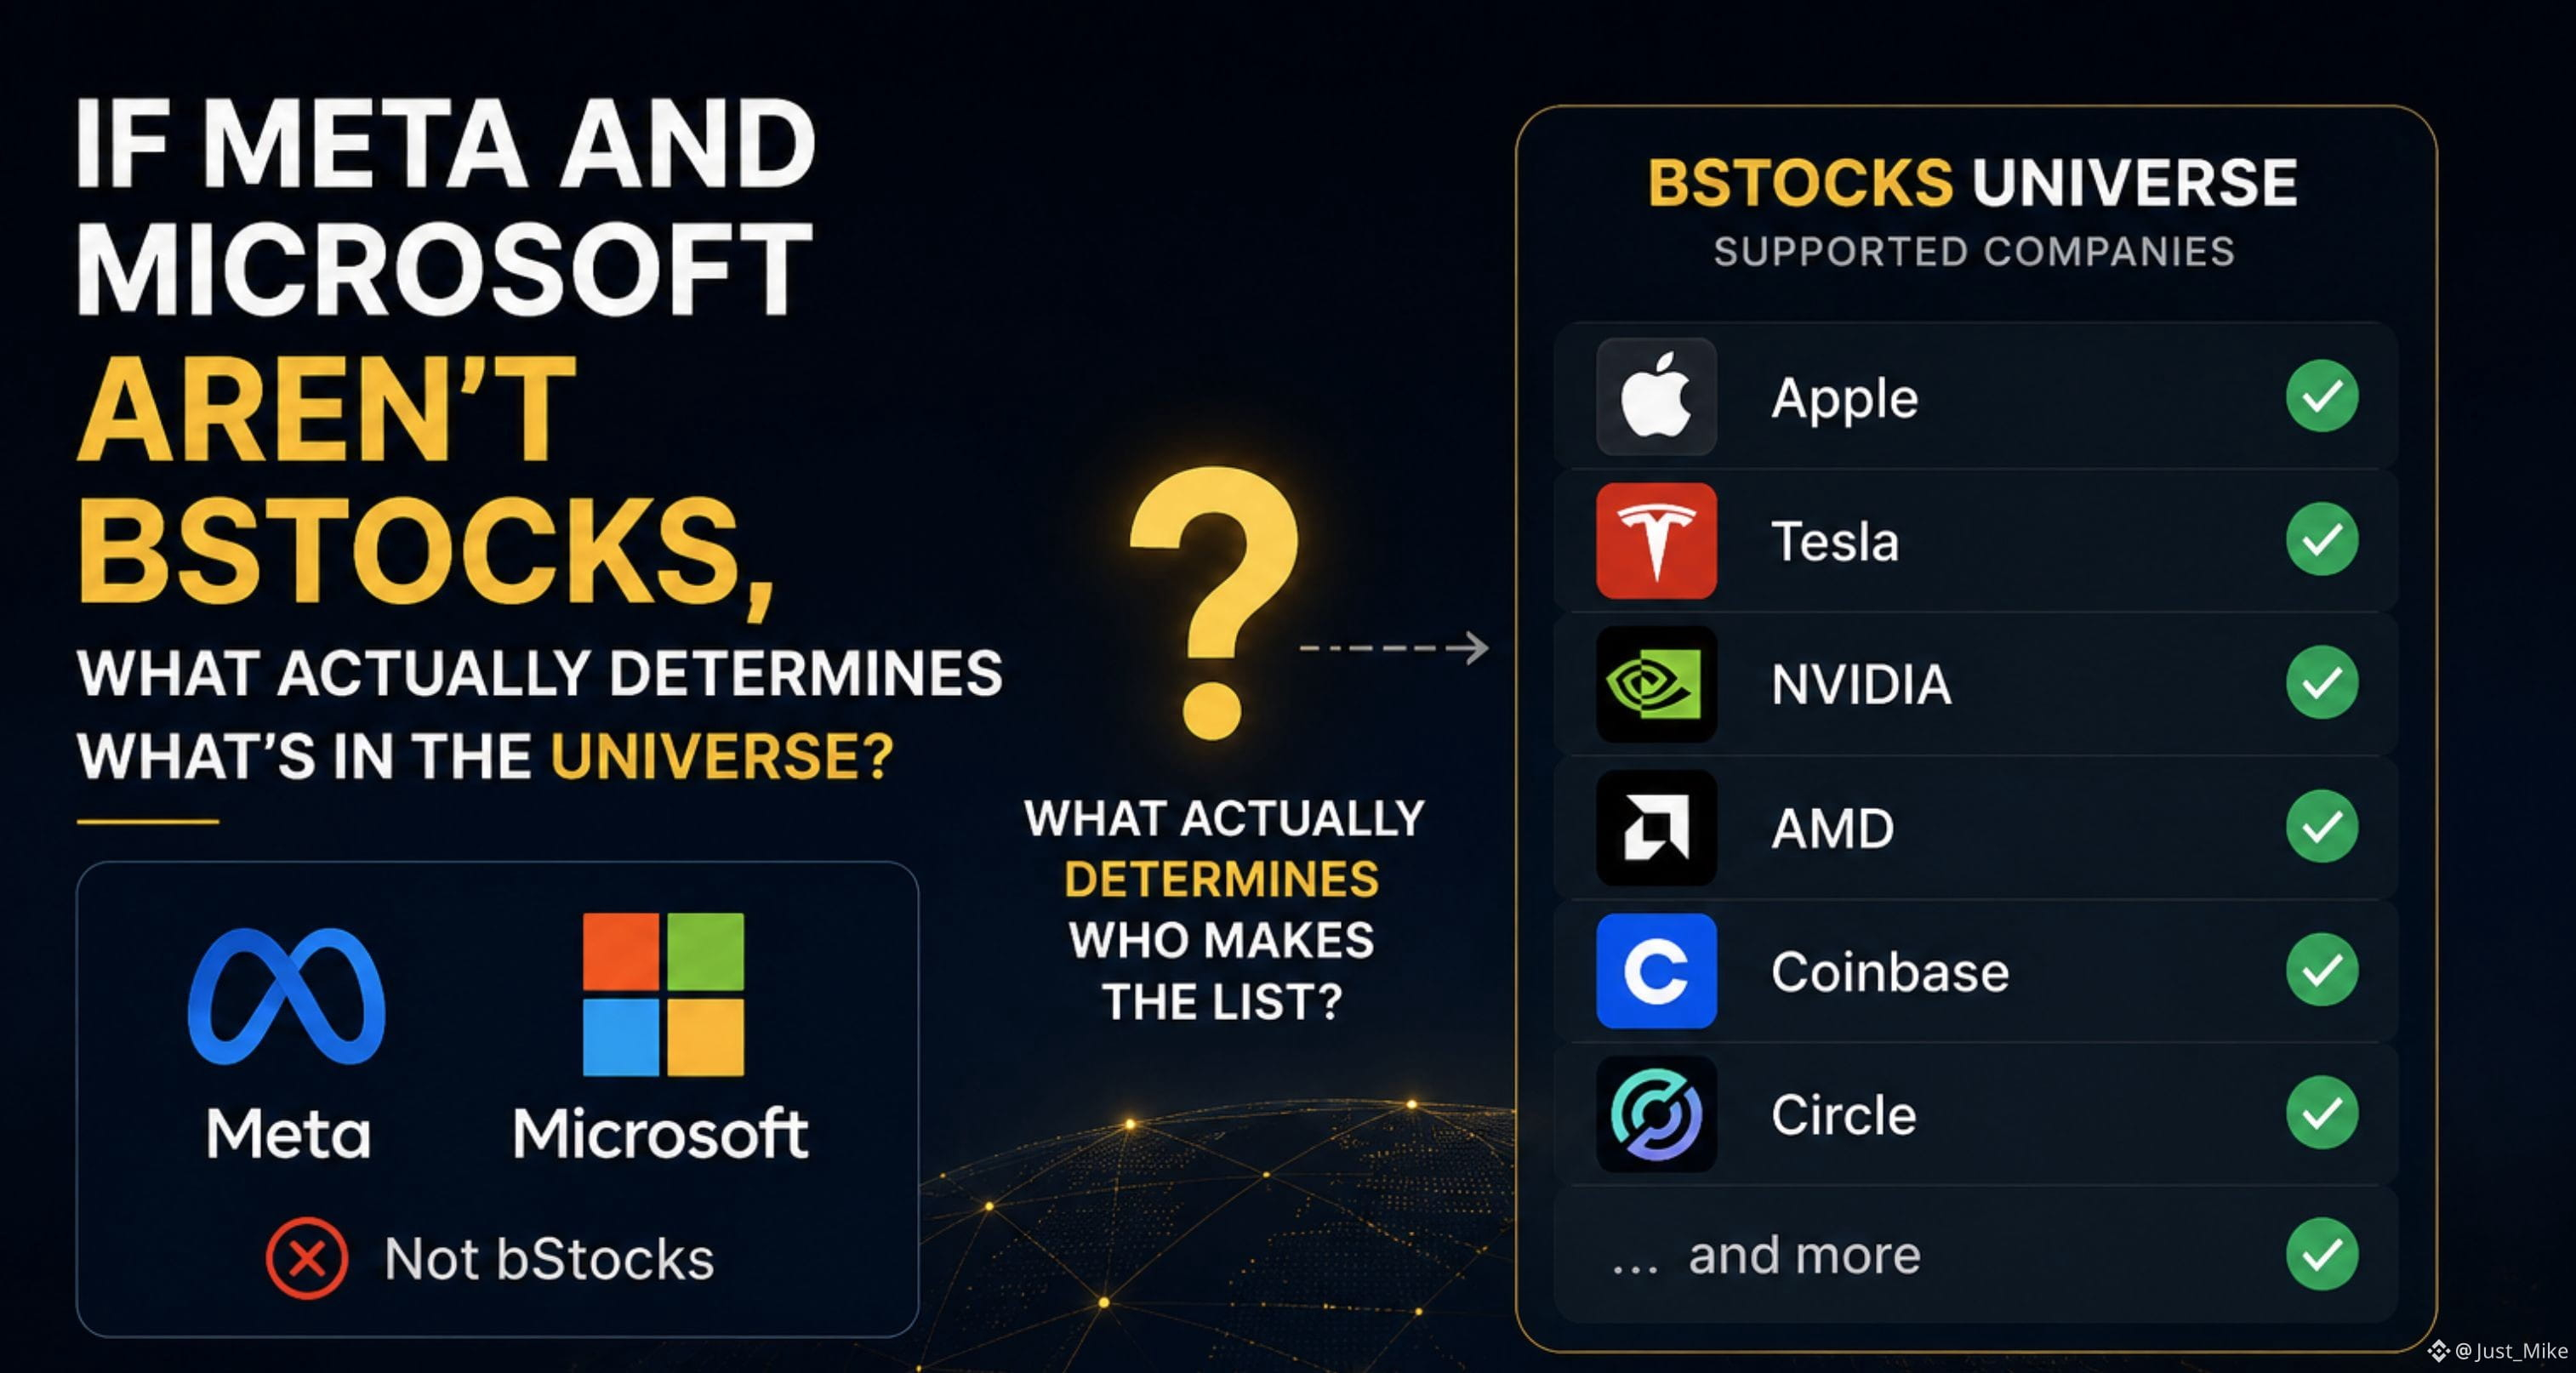
Se a Meta e a Microsoft não são bStocks, o que realmente determina quem entra na lista?
Quando eu olhei pela primeira vez para o universo de bStocks, fiz uma suposição simples.
Se uma empresa é uma grande e bem conhecida empresa pública, eu esperava que ela estivesse disponível como um bStock.
Então notei algo que desafiou essa suposição:
A Meta e a Microsoft não são bStocks.
Ambas são grandes empresas públicas.
Mas ser uma grande empresa pública e estar disponível como bStock claramente não é a mesma coisa.
Isso me fez olhar para a lista de Empresas Suportadas de outra forma.
Em vez de perguntar:
“Por que a Meta não está aqui?”
Eu comecei a perguntar:
“O que realmente determina se um ativo passa a fazer parte do universo de bStocks?”
Porque a lista não é simplesmente um espelho das empresas que eu já conheço do mercado de ações dos EUA.
É um conjunto específico de exposições a ações tokenizadas suportadas.
E eu acho que essa diferença importa.
Quando olho para um bStock agora, eu não quero presumir que a familiaridade com a empresa subjacente me diz se essa exposição está disponível.
Eu prefiro começar com uma pergunta mais simples:
Este ativo é realmente suportado como um bStock?
#bstockscis @BinanceCIS
1
110
·
--
O que acontece quando a ação por trás de um bStock paga um dividendo?
Eu costumava pensar nos dividendos como uma das partes mais simples de se ter uma ação.
A empresa paga um dividendo.
O acionista recebe.
Simples.
Mas então comecei a analisar como os dividendos funcionam com bStocks.
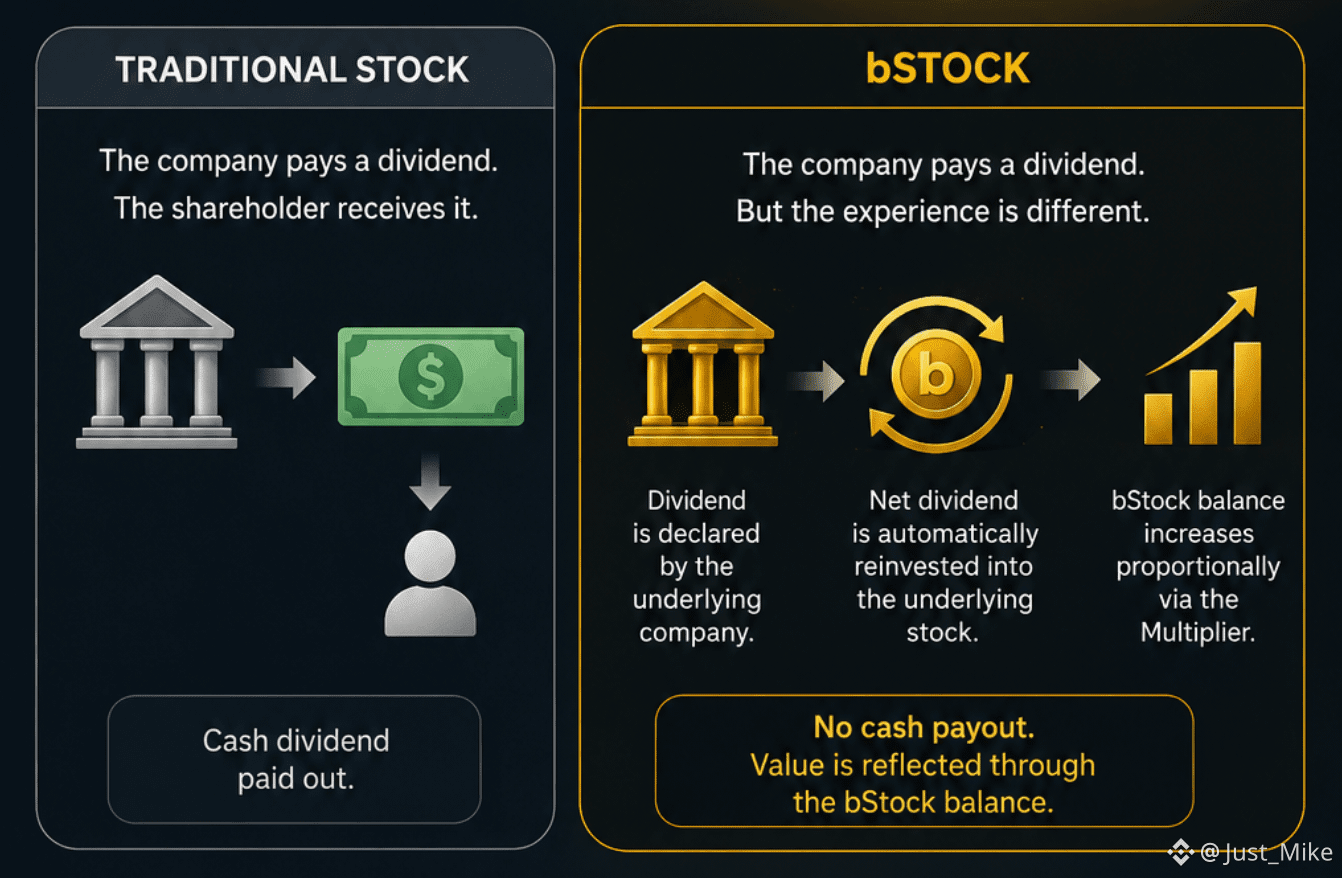
A ação subjacente ainda pode pagar um dividendo, mas a experiência não é a mesma de manter a ação diretamente.
Com bStocks, o dividendo líquido não é pago em dinheiro.
Em vez disso, ele é automaticamente reinvestido na ação subjacente, e o valor é refletido por meio de um aumento proporcional no saldo do bStock via Multiplier.
Isso me fez pensar em algo que eu não tinha considerado antes.
Ter exposição à mesma empresa não significa necessariamente vivenciar todos os eventos corporativos da mesma forma.
A empresa subjacente pode ser a mesma.
O benefício econômico ainda pode ser refletido.
Mas a maneira como esse benefício chega até mim pode ser completamente diferente.
E eu acho que isso é uma das coisas mais interessantes sobre ativos tokenizados.
A mesma empresa subjacente não significa necessariamente a mesma experiência do investidor.
#bstockscis @BinanceCIS
72
·
--
Se eu negociar um bStock na Binance, quem realmente o emite?
Quando eu olhei para bStocks pela primeira vez, naturalmente associei o produto à Binance.
Vejo o ticker na Binance.
Eu negocío isso na Binance.
Eu gerencio a posição pela Binance.
Então comecei a me perguntar:
Quem realmente está emitindo o certificado que eu estou segurando?
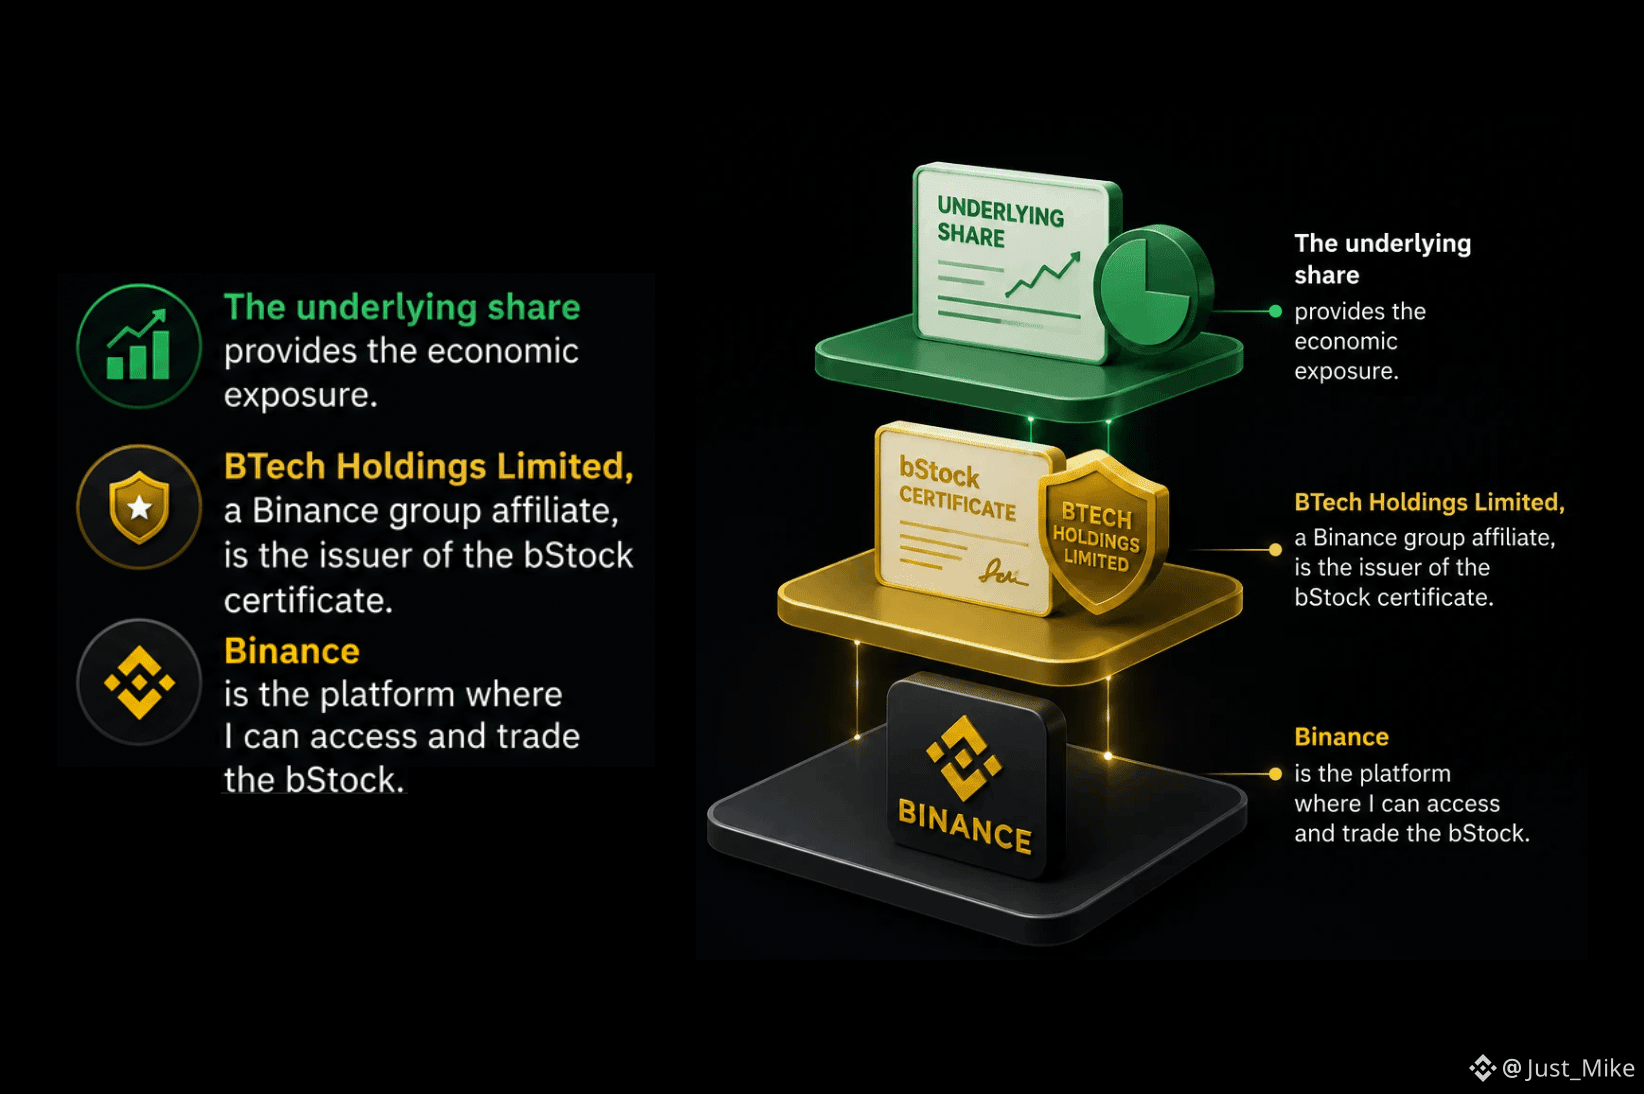
A resposta me surpreendeu um pouco: BTech Holdings Limited, uma afiliada do grupo Binance, é a emissora.
E essa distinção chamou minha atenção.
A Binance é onde eu acesso e negocio o ativo.
BTech Holdings é a emissora do certificado do bStock.
Essas duas coisas são fáceis de juntar mentalmente quando tudo parece estar dentro da mesma interface.
Mas elas descrevem partes diferentes da estrutura.
E eu acho que essa é uma pergunta importante ao analisar ativos tokenizados.
Quando eu vejo um ativo dentro de uma exchange, eu não deveria assumir automaticamente que a própria exchange é a emissora.
Então agora, junto com:
“Em que esse token é lastreado?”
eu também estou perguntando:
“Quem realmente emitiu o certificado que eu estou segurando?”
Para mim, isso adiciona mais uma camada para entender o que um ativo tokenizado realmente é.
O ticker me diz a que tipo de exposição eu estou olhando.
A emissora me diz quem emitiu o certificado que representa essa exposição.
#bstockscis @BinanceCIS
1
1
101
·
--
Se cerca de 73% dos acionistas na expansão da Binance para negociações de ações mais ampla são de mercados emergentes, o acesso a ações deveria funcionar da mesma forma em todo lugar?
Um número nos materiais da bStocks chamou minha atenção:
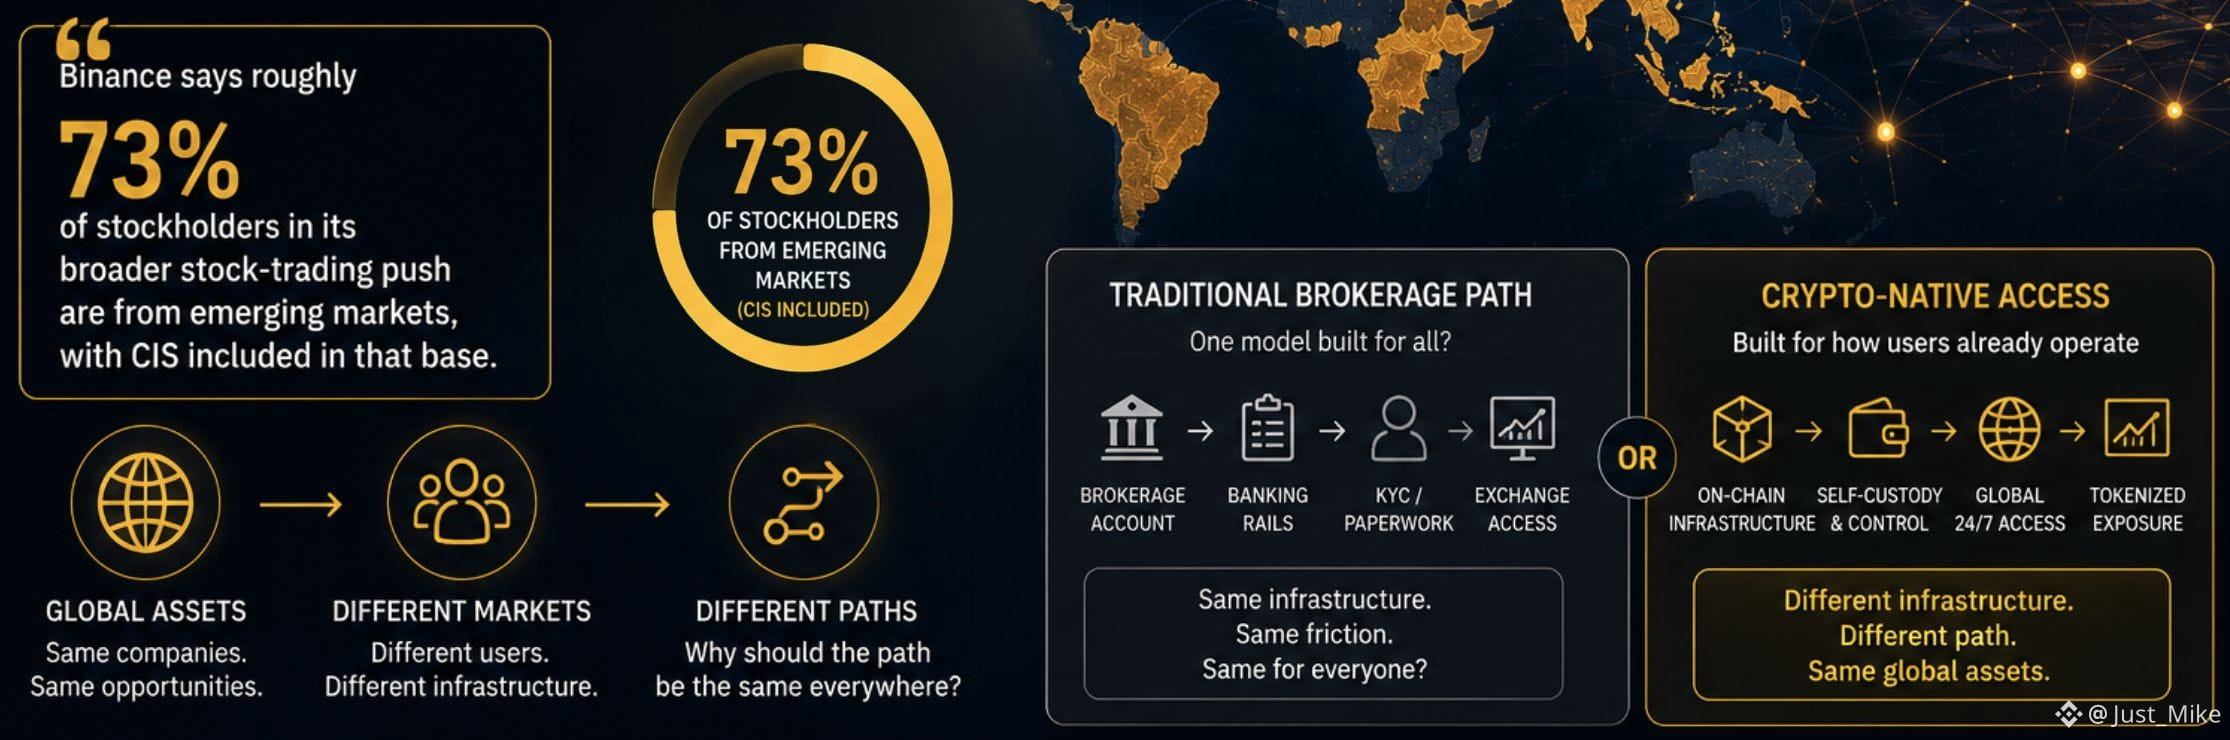
A Binance diz que aproximadamente 73% dos acionistas em sua expansão mais ampla de negociação de ações vêm de mercados emergentes, com a CEI incluída nessa base.
Isso me fez pensar em tokenização de forma diferente.
Frequentemente tratamos o acesso a ações globais como se a infraestrutura por trás desse acesso devesse ser igual em todo lugar.
Não estou convencido de que deva ser.
Se os usuários já operam por meio de infraestrutura cripto, por que o acesso a ações deveria necessariamente seguir o mesmo caminho que segue em um mercado tradicional de corretagem?
Então a pergunta interessante não é apenas:
“Dá para colocar ações on-chain?”
É também:
“Por que o caminho para as ações globais deveria ser o mesmo em todo lugar?”
E acho que o número de 73% torna essa pergunta ainda mais interessante.
Talvez o futuro do acesso a ações não seja um único modelo universal.
Talvez mercados diferentes usem caminhos diferentes para chegar aos mesmos ativos globais.
#bstockscis @BinanceCIS
2
1
104
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
AnthropicIPOProspectusCouldValueItOver$2T
349 visualizações
28 a discutir
O IPO DA ANTHROPIC PODE ULTRAPASSAR US$ 2 TRILHÕES!
ASHFAQ NAEEM
·0 gostos
·135 visualizações
HackersDrainOver12.4MXRPFromDCENTWallets
3,969 visualizações
175 a discutir
SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
115 visualizações
7 a discutir