

S H A H_
2k Publicações
S H A H_
Denunciar
Bloquear Utilizador
Building knowledge in crypto | Sharing alpha, insights & trends. NFA DYOR
Aberto ao trading
Trader Frequente
3.5 ano(s)
350 A seguir
1.0K+ Seguidores
2.5K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Em direto
·
--
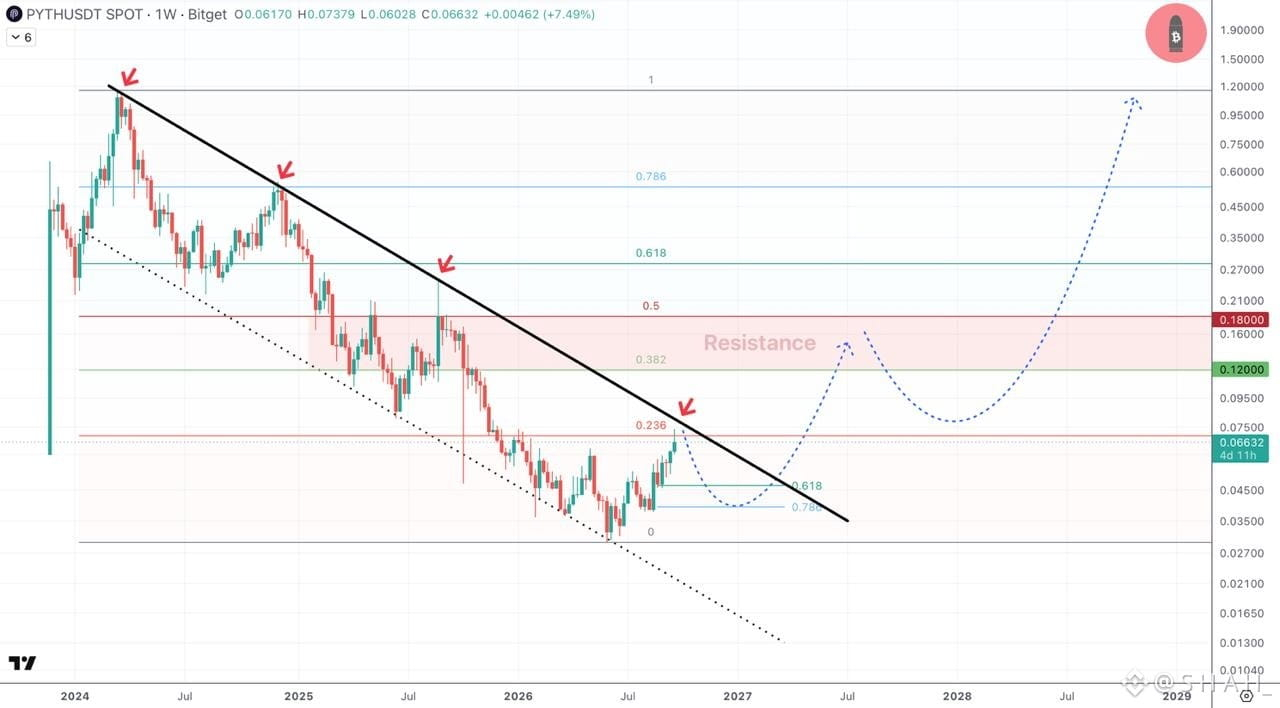
$PYTH Macro chart
$PYTH está enfrentando Resistência aqui e eu não ficaria surpreso em ver uma correção para US$ 0.04-0.05 antes de romper este enorme Canal de baixa 📈
🔨 Resistência/Alvo principal 1 - US$ 0.12-0.18
🎯 Meus principais alvos são US$ 0.5 - US$ 1 - US$ 1.8
$PYTH Macro chart
$PYTH está enfrentando Resistência aqui e eu não ficaria surpreso em ver uma correção para US$ 0.04-0.05 antes de romper este enorme Canal de baixa 📈
🔨 Resistência/Alvo principal 1 - US$ 0.12-0.18
🎯 Meus principais alvos são US$ 0.5 - US$ 1 - US$ 1.8
$PYTH está enfrentando Resistência aqui e eu não ficaria surpreso em ver uma correção para US$ 0.04-0.05 antes de romper este enorme Canal de baixa 📈
🔨 Resistência/Alvo principal 1 - US$ 0.12-0.18
🎯 Meus principais alvos são US$ 0.5 - US$ 1 - US$ 1.8
93
·
--
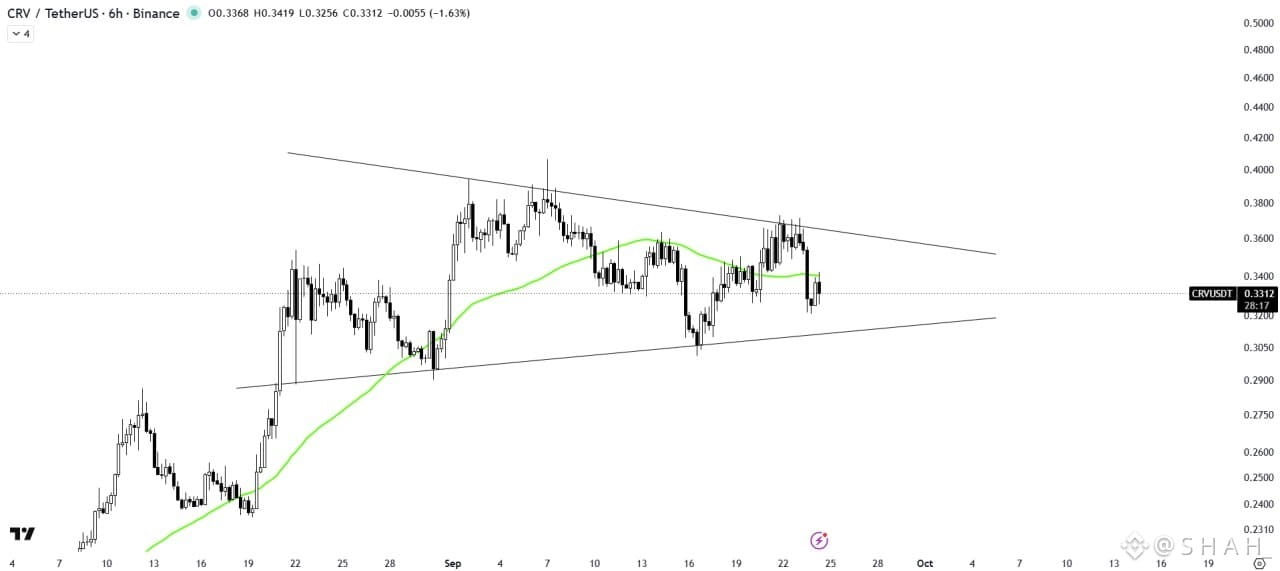
$CRV /USDT ANÁLISE
O CRV está consolidando dentro do padrão de triângulo simétrico e atualmente está sendo negociado abaixo da média móvel de 50 (50MA).
A 50MA está atuando como uma barreira-chave de resistência acima da atual movimentação de preços.
Precisamos aguardar uma ruptura ou uma quebra sólida para confirmar o próximo movimento direcional.
80
·
--
Em Baixa
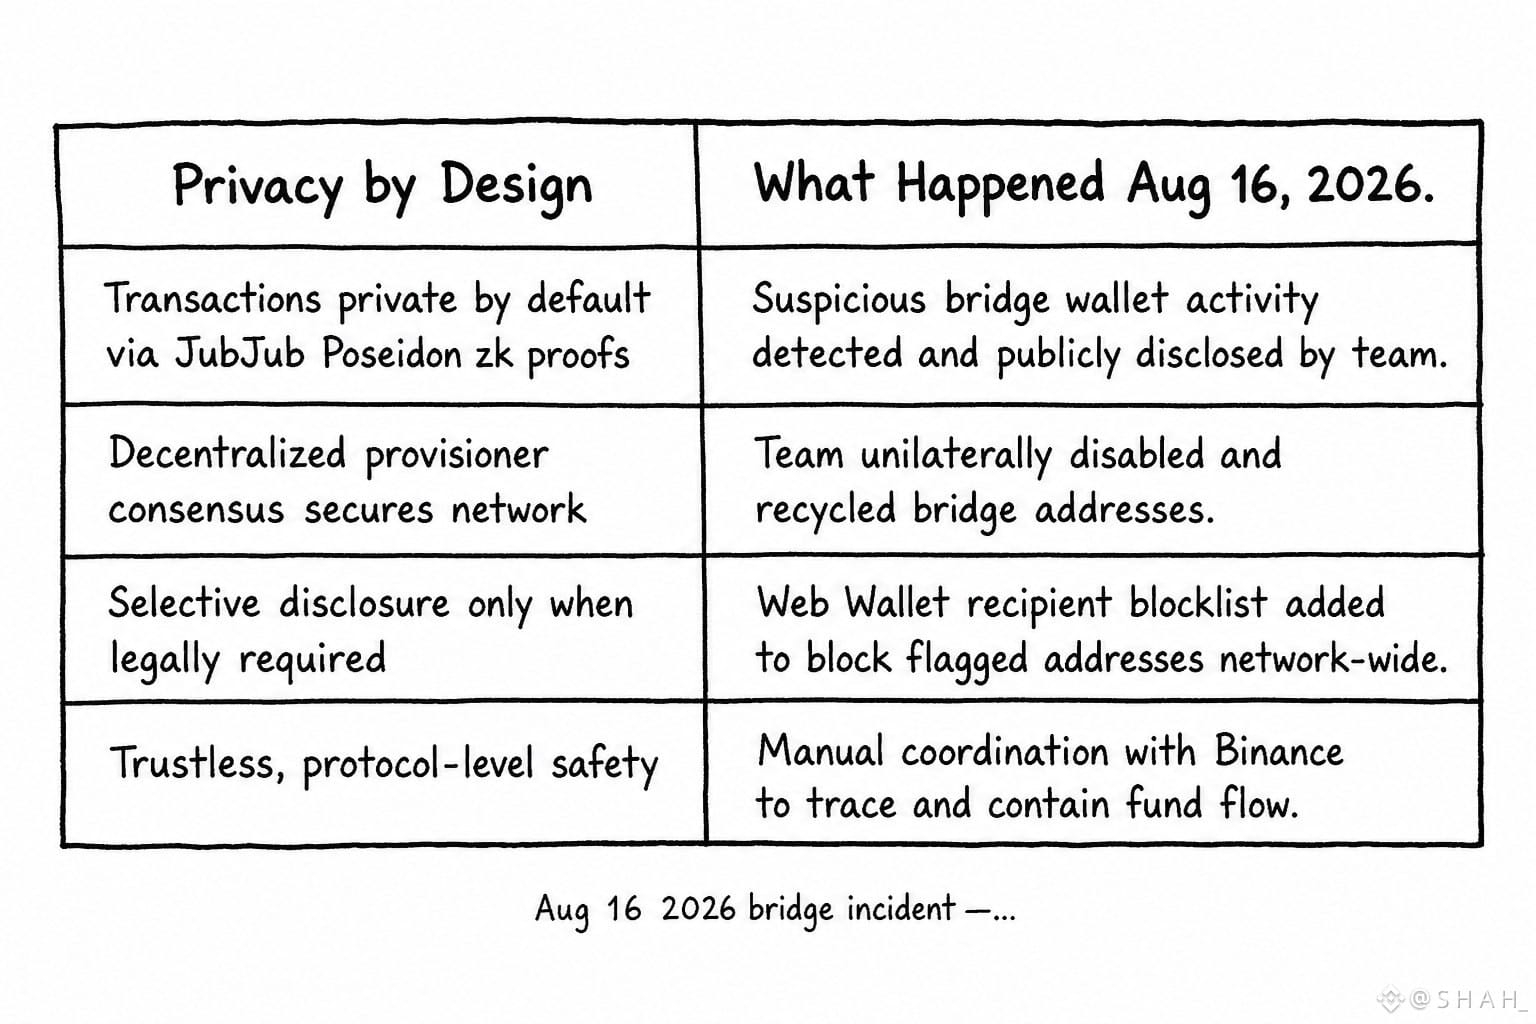
Implementação da curva JubJub de Dusk para uma tarefa do CreatorPad e, honestamente, a cripto não foi a parte que ficou comigo. Foi algo adjacente — o incidente na ponte de 16 de agosto.
Contexto rápido: #Dusk detectou atividade suspeita em uma carteira de bridge gerenciada por uma equipe, pausou os serviços de bridge, reciclou os endereços comprometidos e lançou uma blocklist de destinatários para a Web Wallet. Tudo em poucas horas. @DuskFoundation coordenou com a Binance quando parte do fluxo tocou a plataforma deles. Correta, resposta a incidente padrão.
É uma cadeia construída ao redor de privacidade por padrão, auditável quando necessário usando JubJub Poseidon especificamente para que as transações não vazem metadados. E o conserto para um evento de segurança real foi a reciclagem de endereços em uma blocklist centralizada, decidida e executada pela equipe. Não foi governança. Não foi algum mecanismo de slashing on-chain disparado por provisionadores. Foi só a equipe, andando rápido, fazendo exatamente o que um custodiante faria.
Não é uma crítica; na verdade, é um tipo de tranquilizador em termos de velocidade. Mas é um exemplo claro da lacuna entre o protocolo de privacidade preservada como “o argumento” e a equipe de operações centralizadas com “alavancas” de emergência como, na prática, a rede de segurança. $DUSK price mal piscou, o que diz que o mercado leu isso da mesma forma que eu.
Em que ponto essa camada de operações é formalizada on-chain, ou ela só fica como uma suposição silenciosa com a qual todo mundo está de acordo até que deixe de ser?
@Dusk_Foundation $DUSK #dusk
Implementação da curva JubJub de Dusk para uma tarefa do CreatorPad e, honestamente, a cripto não foi a parte que ficou comigo. Foi algo adjacente — o incidente na ponte de 16 de agosto.
Contexto rápido: #Dusk detectou atividade suspeita em uma carteira de bridge gerenciada por uma equipe, pausou os serviços de bridge, reciclou os endereços comprometidos e lançou uma blocklist de destinatários para a Web Wallet. Tudo em poucas horas. @DuskFoundation coordenou com a Binance quando parte do fluxo tocou a plataforma deles. Correta, resposta a incidente padrão.
É uma cadeia construída ao redor de privacidade por padrão, auditável quando necessário usando JubJub Poseidon especificamente para que as transações não vazem metadados. E o conserto para um evento de segurança real foi a reciclagem de endereços em uma blocklist centralizada, decidida e executada pela equipe. Não foi governança. Não foi algum mecanismo de slashing on-chain disparado por provisionadores. Foi só a equipe, andando rápido, fazendo exatamente o que um custodiante faria.
Não é uma crítica; na verdade, é um tipo de tranquilizador em termos de velocidade. Mas é um exemplo claro da lacuna entre o protocolo de privacidade preservada como “o argumento” e a equipe de operações centralizadas com “alavancas” de emergência como, na prática, a rede de segurança. $DUSK price mal piscou, o que diz que o mercado leu isso da mesma forma que eu.
Em que ponto essa camada de operações é formalizada on-chain, ou ela só fica como uma suposição silenciosa com a qual todo mundo está de acordo até que deixe de ser?
@Dusk $DUSK #dusk
1
2
94
·
--
De recompensas por bugs para monitoramento 24/7, uma coisa que ficou comigo... a configuração de segurança da TermMax e quase passei direto pelo número que realmente importava.
O TVL está em US$ 31,22 milhões agora, caindo 7,2% nos últimos 30 dias, enquanto as taxas ficaram estáveis em torno de US$ 19,9 mil. Um protocolo pequeno, saída silenciosa.
Ninguém está em pânico, e ninguém também está twittando sobre isso. o teto das recompensas por bug limita os pagamentos críticos a US$ 50 mil, calculados como 10% dos fundos diretamente em risco no momento da submissão.
Então a recompensa literalmente escala com quanto está realmente no pool naquele dia... o que significa que o incentivo para reportar diminui conforme o TVL é drenado, e não aumenta. é o oposto do que você gostaria durante uma perda gradual como esta.
Somando isso à camada de monitoramento on-chain 24/7 da Hypernative, começa a parecer menos como “sempre olhando” e mais como olhar proporcionalmente ao que resta. Não é exatamente um sinal vermelho, só… um detalhe de design que não aparece no texto de marketing e ficou me encarando aquele número de 7,2%.
O declínio do TVL diminui silenciosamente o seu próprio orçamento de segurança sem ninguém anunciar?
@termmax #TermMax
De recompensas por bugs para monitoramento 24/7, uma coisa que ficou comigo... a configuração de segurança da TermMax e quase passei direto pelo número que realmente importava.
O TVL está em US$ 31,22 milhões agora, caindo 7,2% nos últimos 30 dias, enquanto as taxas ficaram estáveis em torno de US$ 19,9 mil. Um protocolo pequeno, saída silenciosa.
Ninguém está em pânico, e ninguém também está twittando sobre isso. o teto das recompensas por bug limita os pagamentos críticos a US$ 50 mil, calculados como 10% dos fundos diretamente em risco no momento da submissão.
Então a recompensa literalmente escala com quanto está realmente no pool naquele dia... o que significa que o incentivo para reportar diminui conforme o TVL é drenado, e não aumenta. é o oposto do que você gostaria durante uma perda gradual como esta.
Somando isso à camada de monitoramento on-chain 24/7 da Hypernative, começa a parecer menos como “sempre olhando” e mais como olhar proporcionalmente ao que resta. Não é exatamente um sinal vermelho, só… um detalhe de design que não aparece no texto de marketing e ficou me encarando aquele número de 7,2%.
O declínio do TVL diminui silenciosamente o seu próprio orçamento de segurança sem ninguém anunciar?
@TermMax #TermMax
1
2
65
·
--
Infra da ponte do Dusk, meio esperando o óbvio ciclo de marketing zk = inrastreável e depois caí direto no incidente de 16 de ago.
A equipe detectou atividade suspeita em uma carteira ligada às operações da ponte, desligou os endereços afetados e implementou uma lista de bloqueio para destinatários da Web Wallet quase imediatamente.
O discurso inteiro é “privado por padrão, responsável quando necessário”. Bom, parece bonito numa página de destino. Mas ver isso acontecer ao vivo foi diferente.
A lista de bloqueio não era algum módulo opcional de conformidade escondido para instituições — entrou no ar rápido, funcionando como um verdadeiro “válvula de segurança” operacional.
A divulgação seletiva não é só uma caixinha regulatória aqui; é o que permitiu conter um problema em tempo real sem travar toda a cadeia.
Me fez pausar um pouco, sinceramente.
Eu entrei achando que a privacidade auditável era basicamente uma história para bancos e emissores de RWA mais à frente, aquele recurso do nível avançado que ninguém toca ainda. Afinal, é também… higiene de infraestrutura. Usuários padrão se beneficiam disso, quer percebam ou não.
Ainda estou digerindo: se a camada de responsabilidade é o que te salva durante um incidente, privacidade por padrão é realmente a manchete, ou é o rastro de auditoria por baixo fazendo o trabalho de verdade?
@Dusk_Foundation $DUSK #dusk
Infra da ponte do Dusk, meio esperando o óbvio ciclo de marketing zk = inrastreável e depois caí direto no incidente de 16 de ago.
A equipe detectou atividade suspeita em uma carteira ligada às operações da ponte, desligou os endereços afetados e implementou uma lista de bloqueio para destinatários da Web Wallet quase imediatamente.
O discurso inteiro é “privado por padrão, responsável quando necessário”. Bom, parece bonito numa página de destino. Mas ver isso acontecer ao vivo foi diferente.
A lista de bloqueio não era algum módulo opcional de conformidade escondido para instituições — entrou no ar rápido, funcionando como um verdadeiro “válvula de segurança” operacional.
A divulgação seletiva não é só uma caixinha regulatória aqui; é o que permitiu conter um problema em tempo real sem travar toda a cadeia.
Me fez pausar um pouco, sinceramente.
Eu entrei achando que a privacidade auditável era basicamente uma história para bancos e emissores de RWA mais à frente, aquele recurso do nível avançado que ninguém toca ainda. Afinal, é também… higiene de infraestrutura. Usuários padrão se beneficiam disso, quer percebam ou não.
Ainda estou digerindo: se a camada de responsabilidade é o que te salva durante um incidente, privacidade por padrão é realmente a manchete, ou é o rastro de auditoria por baixo fazendo o trabalho de verdade?
@Dusk $DUSK #dusk
1
2
78
·
--
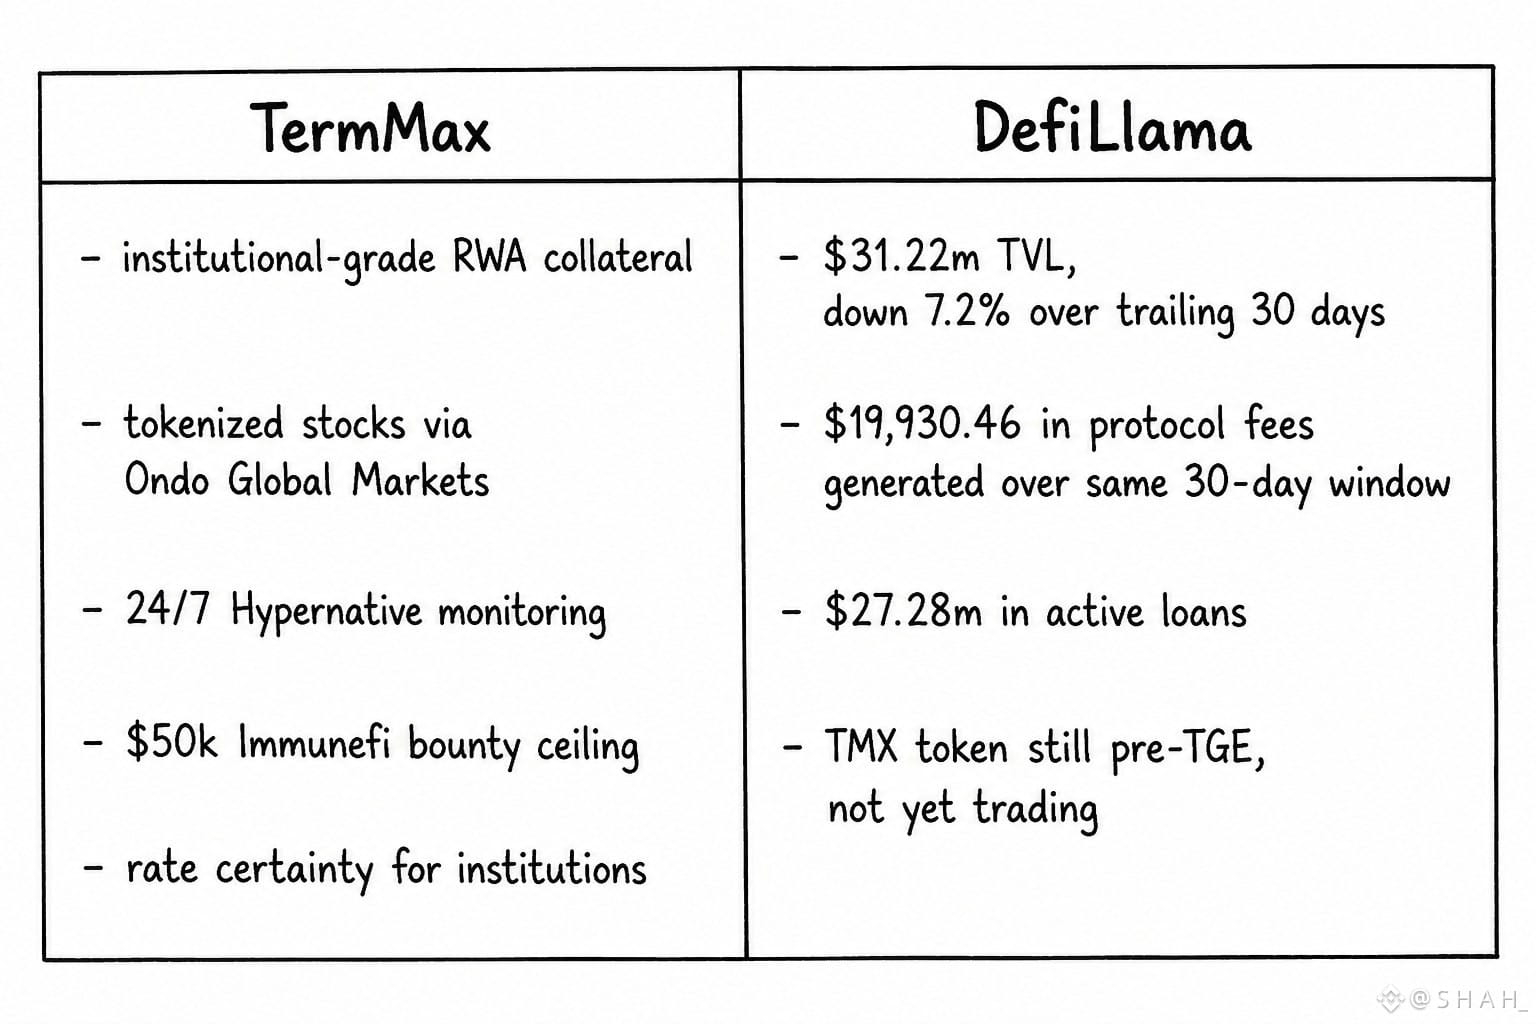
TermMax continuou a aparecer no meu feed como algo monitorado 24/7, com bug bounty e apoiado por especialistas — então finalmente sentei com os números reais, em vez do discurso.
TVL em torno de US$ 31,22m, caiu 7,2% nos últimos 30 dias. Taxas geradas nessa mesma janela? US$ 19.930,46. Receita real do protocolo, não inflada por incentivos.
A coisa que ficou comigo. Todos os títulos sobre RWA tokenizando ações como garantia, certeza de taxa institucional, integração com Ondo por cima de uma base de taxas que, sinceramente, é modesta.
A camada de segurança que a Hypernative monitora em tempo real, bounty da Immunefi de até US$ 50k, mudanças com timelock — isso é genuinamente construído para escala, que ainda não chegou totalmente. Infraestrutura à frente do uso, não o uso validando a infraestrutura.
Tive um momento de dúvida ao rolar: pensei se eu estava apenas vendo uma queda no TVL como declínio, quando talvez fosse só uma temporada tranquila.
Talvez essa seja a lição real: design orientado à segurança é construído para as instituições às quais prometeram, enquanto a receita de taxas de hoje te diz quem realmente está aqui.
Como fica a relação taxa/TVL quando o fluxo de garantia de equity tokenizada realmente aparece on-chain.
@termmax #TermMax
TermMax continuou a aparecer no meu feed como algo monitorado 24/7, com bug bounty e apoiado por especialistas — então finalmente sentei com os números reais, em vez do discurso.
TVL em torno de US$ 31,22m, caiu 7,2% nos últimos 30 dias. Taxas geradas nessa mesma janela? US$ 19.930,46. Receita real do protocolo, não inflada por incentivos.
A coisa que ficou comigo. Todos os títulos sobre RWA tokenizando ações como garantia, certeza de taxa institucional, integração com Ondo por cima de uma base de taxas que, sinceramente, é modesta.
A camada de segurança que a Hypernative monitora em tempo real, bounty da Immunefi de até US$ 50k, mudanças com timelock — isso é genuinamente construído para escala, que ainda não chegou totalmente. Infraestrutura à frente do uso, não o uso validando a infraestrutura.
Tive um momento de dúvida ao rolar: pensei se eu estava apenas vendo uma queda no TVL como declínio, quando talvez fosse só uma temporada tranquila.
Talvez essa seja a lição real: design orientado à segurança é construído para as instituições às quais prometeram, enquanto a receita de taxas de hoje te diz quem realmente está aqui.
Como fica a relação taxa/TVL quando o fluxo de garantia de equity tokenizada realmente aparece on-chain.
@TermMax #TermMax
56
25
322
·
--
Em Alta
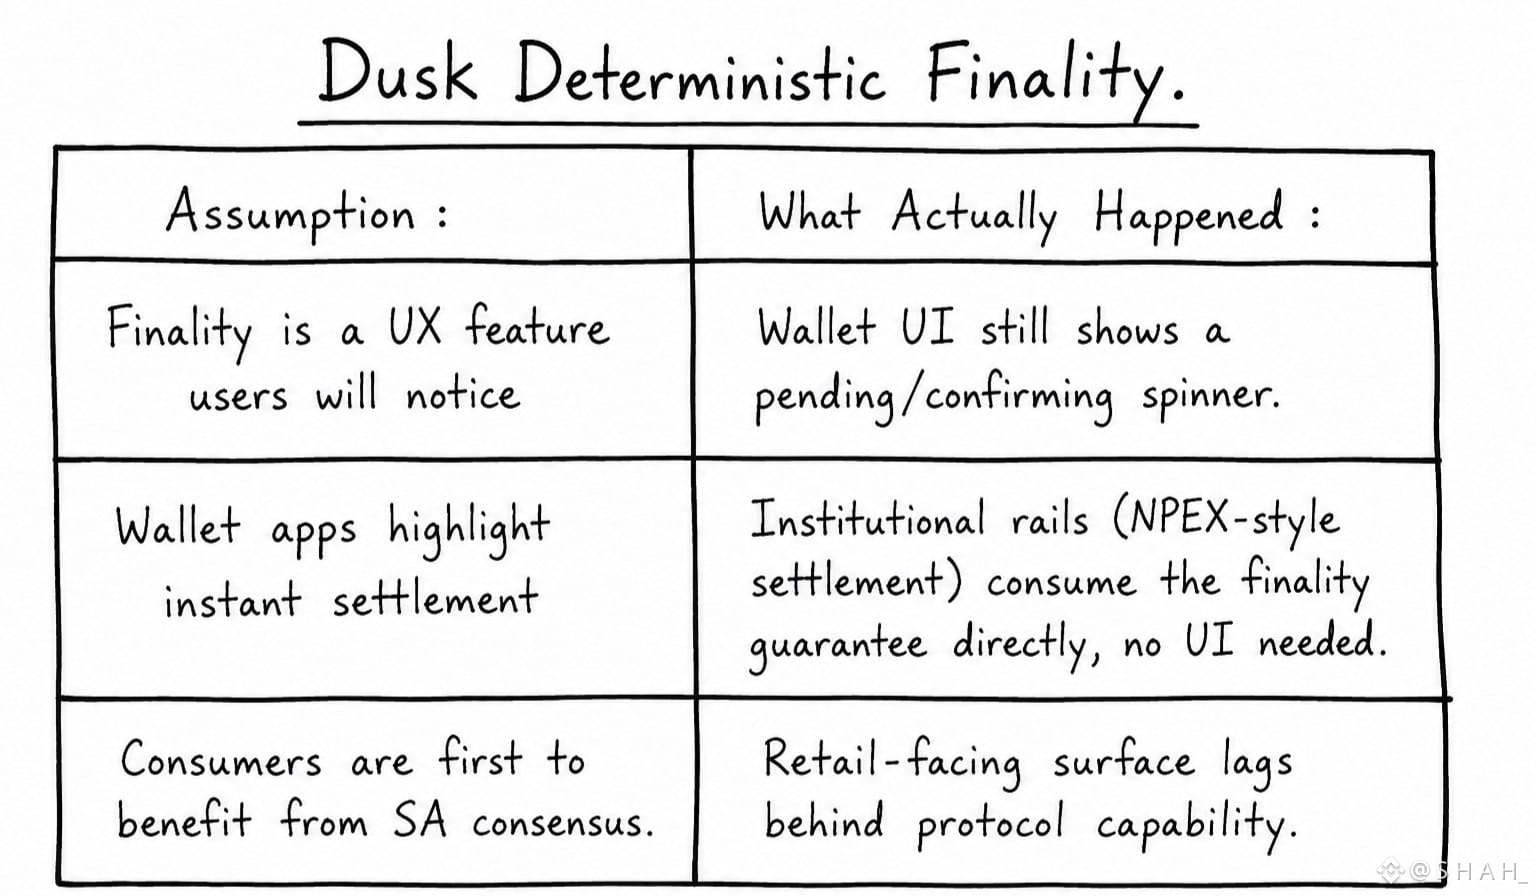
Explorador do crepúsculo após a atualização de rede de 15 de agosto cair no dusk.network — nada chamativo, só as notas de produto de sempre, mas isso me levou a realmente checar o que “finalidade determinística” significa nesta cadeia, em vez de só concordar com a frase.
O consenso SA finaliza um bloco em um único round, sem esperar por seis confirmações, sem aquela “vai provavelmente ficar” probabilística que você vê em cadeias PoW. Isso não é texto de marketing; é só como o fluxo do produtor de blocos se comporta agora na mainnet. Mas a interface da carteira em que eu estava clicando ainda mostra um pequeno spinner de “pendente” antes de estabilizar, o mesmo padrão que você veria em qualquer cadeia.
Então o protocolo já tem a garantia de finalização que as instituições realmente precisam: títulos tokenizados no estilo NPEX não querem finalidade probabilística nem perto disso, mas a camada voltada ao público ainda não alcançou a publicidade.
Os verdadeiros usuários que se beneficiam primeiro não são os que ficam tocando no botão da carteira. É nas “rodovias” de liquidação do backend. Engraçado como a propriedade técnica mais chamativa é a que menos aparece na experiência padrão.
Alguém mais percebeu quais recursos chegam em silêncio para instituições antes mesmo de aparecerem no app do consumidor?
@Dusk_Foundation $DUSK #dusk
Explorador do crepúsculo após a atualização de rede de 15 de agosto cair no dusk.network — nada chamativo, só as notas de produto de sempre, mas isso me levou a realmente checar o que “finalidade determinística” significa nesta cadeia, em vez de só concordar com a frase.
O consenso SA finaliza um bloco em um único round, sem esperar por seis confirmações, sem aquela “vai provavelmente ficar” probabilística que você vê em cadeias PoW. Isso não é texto de marketing; é só como o fluxo do produtor de blocos se comporta agora na mainnet. Mas a interface da carteira em que eu estava clicando ainda mostra um pequeno spinner de “pendente” antes de estabilizar, o mesmo padrão que você veria em qualquer cadeia.
Então o protocolo já tem a garantia de finalização que as instituições realmente precisam: títulos tokenizados no estilo NPEX não querem finalidade probabilística nem perto disso, mas a camada voltada ao público ainda não alcançou a publicidade.
Os verdadeiros usuários que se beneficiam primeiro não são os que ficam tocando no botão da carteira. É nas “rodovias” de liquidação do backend. Engraçado como a propriedade técnica mais chamativa é a que menos aparece na experiência padrão.
Alguém mais percebeu quais recursos chegam em silêncio para instituições antes mesmo de aparecerem no app do consumidor?
@Dusk $DUSK #dusk
43
15
317
·
--
Em Alta
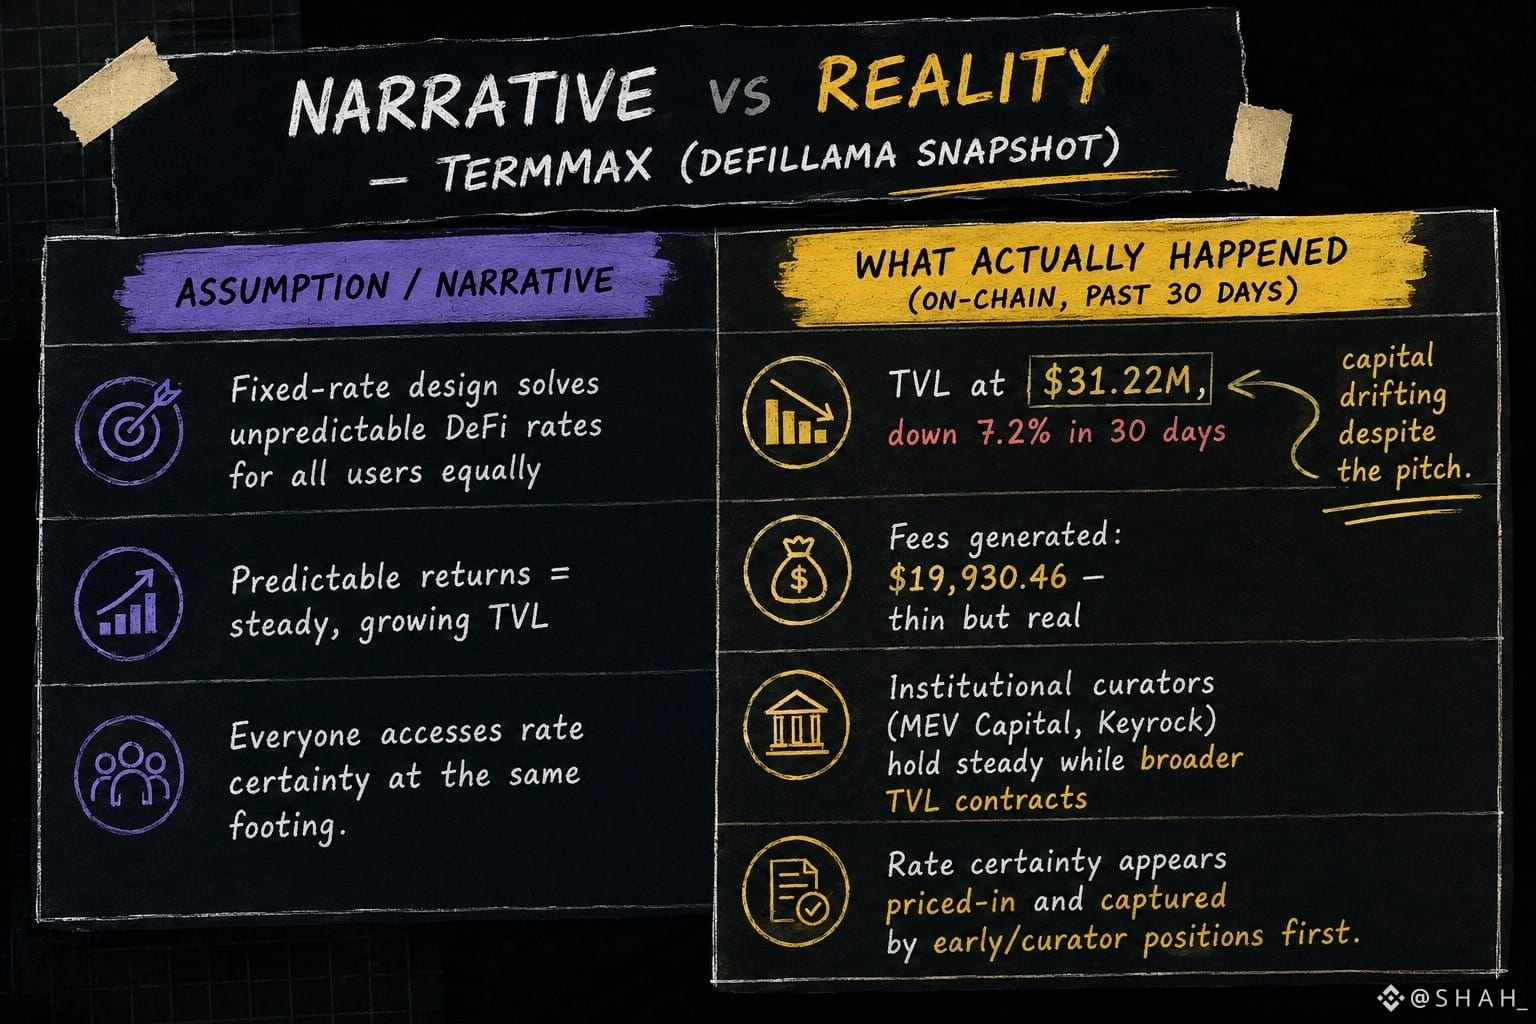
@termmax puxei o DefiLlama só pra fazer um sanity check do pitch de que as taxas fixas resolvem tudo. O TVL está em US$ 31,22M agora, caindo 7,2% nos últimos 30 dias. As taxas geradas nesse mesmo período: US$ 19.930,46. Números pequenos. Mas números reais, não marketing.
O design do protocolo é, de fato, genial: divisão zero-coupon FT/XT, vaults de curadores, timelock nas mudanças de risco… tudo funciona como foi anunciado.
Mas ver o TVL sangrar lentamente enquanto curadores como MEV Capital e Keyrock mantêm suas alocações estável conta uma história diferente daquela narrativa de taxas previsíveis para todo mundo.
A certeza é precificada e capturada por quem já está posicionado com curadores institucionais, gestores de vault antes que isso chegue ao depositante de varejo que fica rolando a página de Earn.
Me lembra um produto de renda fixa na vida real, sinceramente. A parte fixa só é fixa para quem chegou primeiro.
Não é bearish, não é bullish—só estou apontando a diferença entre dizer que resolvemos taxas imprevisíveis e o TVL ainda encontrando seu piso.
Alguém mais reparando para onde foi exatamente esses 7,2%, ou estou lendo demais em um print de dashboard?
@termmax #TermMax
@TermMax puxei o DefiLlama só pra fazer um sanity check do pitch de que as taxas fixas resolvem tudo. O TVL está em US$ 31,22M agora, caindo 7,2% nos últimos 30 dias. As taxas geradas nesse mesmo período: US$ 19.930,46. Números pequenos. Mas números reais, não marketing.
O design do protocolo é, de fato, genial: divisão zero-coupon FT/XT, vaults de curadores, timelock nas mudanças de risco… tudo funciona como foi anunciado.
Mas ver o TVL sangrar lentamente enquanto curadores como MEV Capital e Keyrock mantêm suas alocações estável conta uma história diferente daquela narrativa de taxas previsíveis para todo mundo.
A certeza é precificada e capturada por quem já está posicionado com curadores institucionais, gestores de vault antes que isso chegue ao depositante de varejo que fica rolando a página de Earn.
Me lembra um produto de renda fixa na vida real, sinceramente. A parte fixa só é fixa para quem chegou primeiro.
Não é bearish, não é bullish—só estou apontando a diferença entre dizer que resolvemos taxas imprevisíveis e o TVL ainda encontrando seu piso.
Alguém mais reparando para onde foi exatamente esses 7,2%, ou estou lendo demais em um print de dashboard?
@TermMax #TermMax
43
21
331
·
--
Em Alta
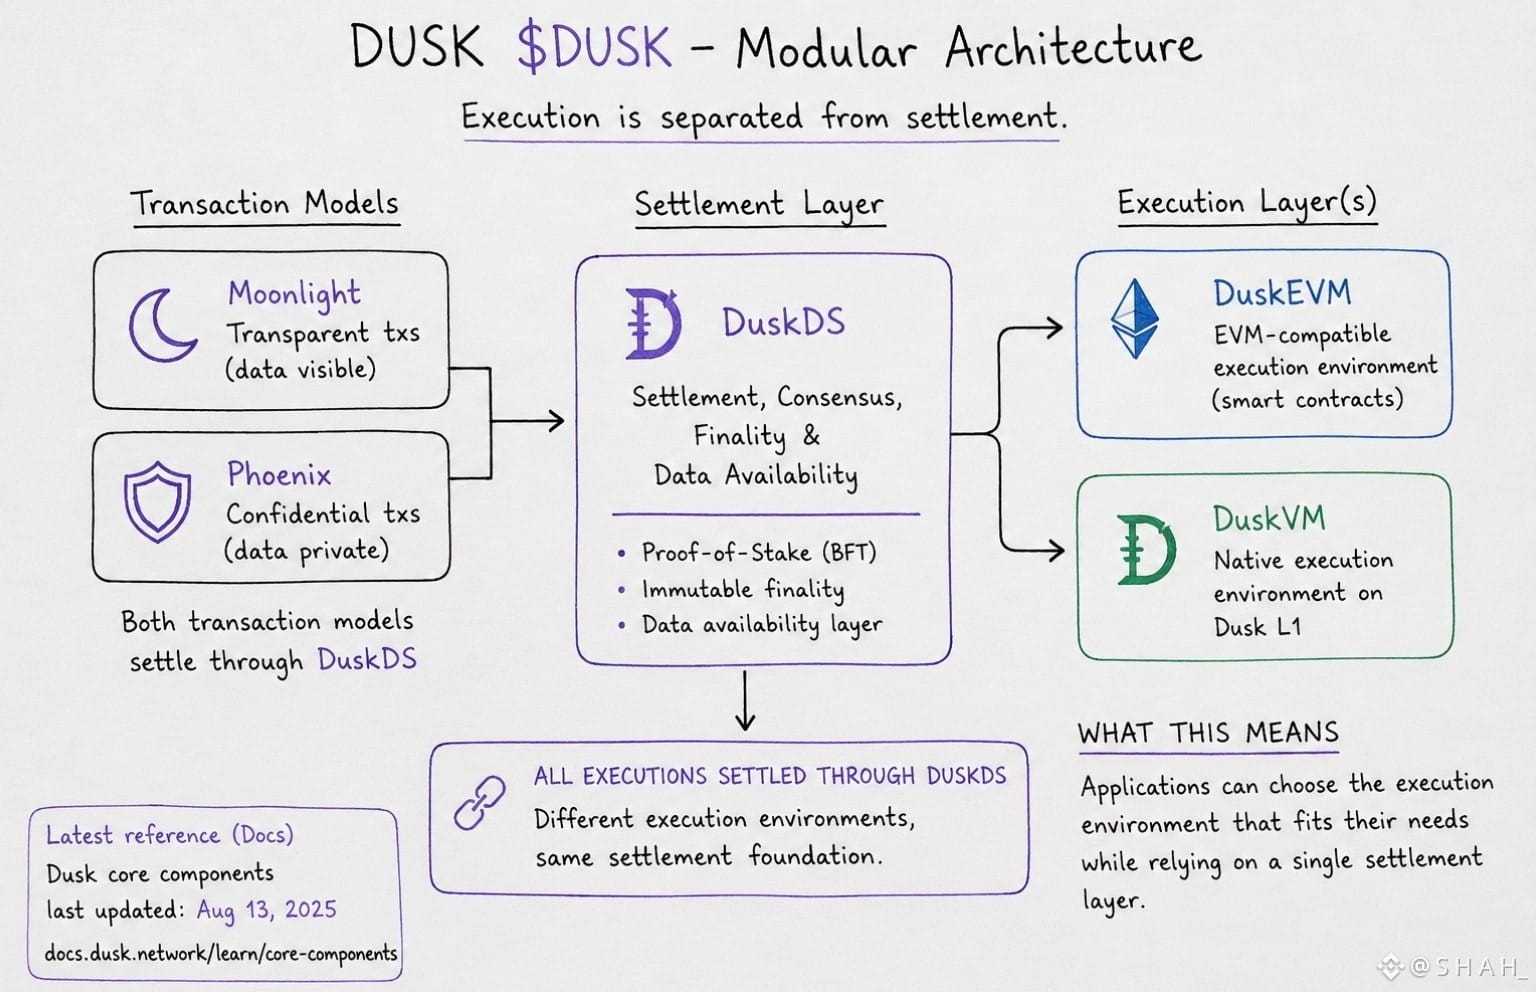
@Dusk_Foundation estava percebendo que o bit modular não é apenas sobre ter mais componentes. $DUSK na prática separa onde a liquidação acontece de onde a execução acontece, e isso muda a forma como eu penso sobre a cadeia.
Enquanto conferia a documentação mais recente da Dusk, eu continuei comparando DuskDS versus DuskEVM. DuskDS lida com consenso, finalização e disponibilidade de dados, enquanto DuskEVM é a camada de execução EVM que liquida por meio dela.
DuskVM é outro ambiente de execução diretamente sobre a L1. A parte interessante é que todos eles podem se apoiar na mesma base de liquidação, em vez de forçar toda aplicação a caber em um único modelo de execução.
No começo, eu li isso como uma linguagem típica de arquitetura modular e quase ignorei. Depois, olhei com mais atenção para como a Dusk lida com transações reais: Moonlight e Phoenix fazem liquidação por meio da DuskDS, enquanto a execução de contratos inteligentes pode ficar em outro lugar. Isso fez a separação parecer muito mais prática do que o diagrama sugere.
Ainda assim, estou curioso sobre o custo-benefício. Quando as aplicações começam a se mover entre esses ambientes de execução, a modularidade realmente reduz a complexidade para quem constrói, ou só transfere essa complexidade para as interfaces entre eles…
@Dusk_Foundation $DUSK #dusk
@Dusk estava percebendo que o bit modular não é apenas sobre ter mais componentes. $DUSK na prática separa onde a liquidação acontece de onde a execução acontece, e isso muda a forma como eu penso sobre a cadeia.
Enquanto conferia a documentação mais recente da Dusk, eu continuei comparando DuskDS versus DuskEVM. DuskDS lida com consenso, finalização e disponibilidade de dados, enquanto DuskEVM é a camada de execução EVM que liquida por meio dela.
DuskVM é outro ambiente de execução diretamente sobre a L1. A parte interessante é que todos eles podem se apoiar na mesma base de liquidação, em vez de forçar toda aplicação a caber em um único modelo de execução.
No começo, eu li isso como uma linguagem típica de arquitetura modular e quase ignorei. Depois, olhei com mais atenção para como a Dusk lida com transações reais: Moonlight e Phoenix fazem liquidação por meio da DuskDS, enquanto a execução de contratos inteligentes pode ficar em outro lugar. Isso fez a separação parecer muito mais prática do que o diagrama sugere.
Ainda assim, estou curioso sobre o custo-benefício. Quando as aplicações começam a se mover entre esses ambientes de execução, a modularidade realmente reduz a complexidade para quem constrói, ou só transfere essa complexidade para as interfaces entre eles…
@Dusk $DUSK #dusk
25
13
255
·
--
Em Alta
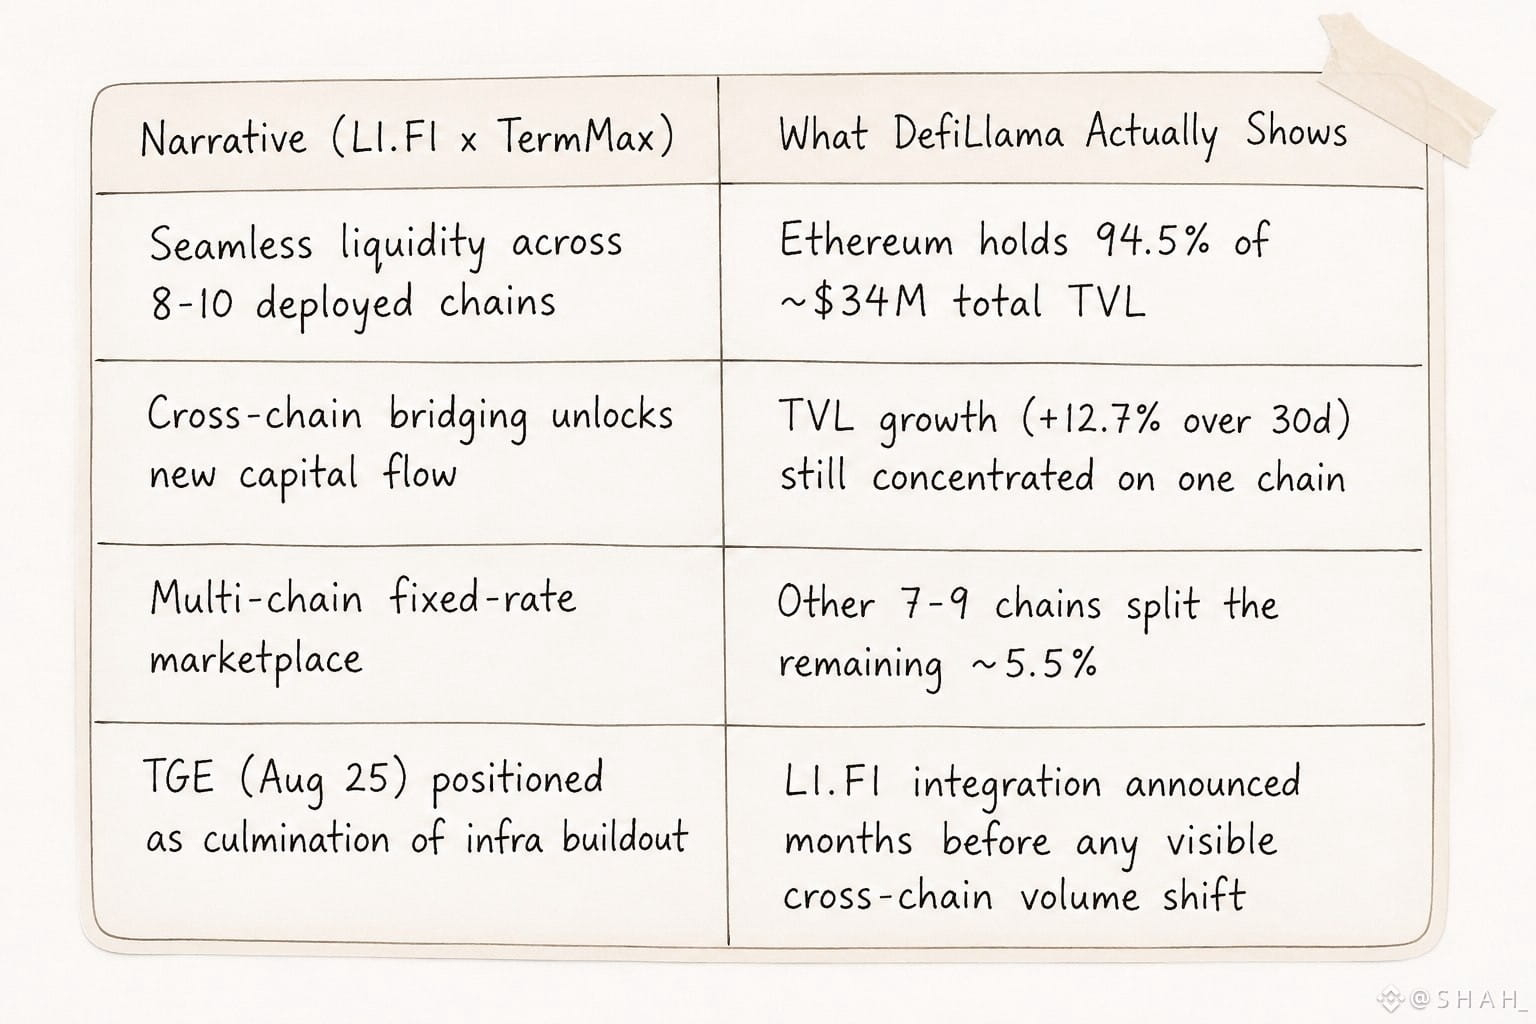
Integração LI.FI do TermMax para a tarefa, esperando que a história cross-chain realmente apareça nos números. Não apareceu, de verdade @termmax está ao vivo em algo como 8-10 cadeias agora, e a LI.FI deveria ser a infraestrutura que permite que a liquidez da TMX se mova livremente entre elas.
Mas abri a DefiLlama e fiquei ali por um segundo… Ethereum sozinho detém 94,5% do TVL de cerca de US$ 34M do protocolo agora. Dez cadeias implantadas, uma cadeia fazendo praticamente todo o trabalho.
A ponte existe, o SDK está conectado, o deck de marketing diz acesso multi-chain sem interrupções e os usuários simplesmente ainda não estão usando dessa forma.
Piscinas de capital onde está tudo sempre agrupado. Fez eu duvidar se “cross-chain pronto” e “cross-chain usado” sequer são a mesma alegação; claramente não são.
A temporização também é bem doida: o TGE acabou de ser confirmado para 25 de agosto, então toda essa conversa sobre a infraestrutura LI.FI está acontecendo literalmente dias antes de o token ir ao ar, e não depois.
Parece construção de infraestrutura antes do evento de liquidez, em vez de reagir a ele — o que pode ser um sequenciamento inteligente ou uma aposta de que a ponte realmente será adotada quando os incentivos da TMX começarem.
Ferramentas cross-chain alguma vez são usadas antes de existir um motivo para mover, ou o motivo sempre precisa vir primeiro?
@termmax #TermMax
Integração LI.FI do TermMax para a tarefa, esperando que a história cross-chain realmente apareça nos números. Não apareceu, de verdade @TermMax está ao vivo em algo como 8-10 cadeias agora, e a LI.FI deveria ser a infraestrutura que permite que a liquidez da TMX se mova livremente entre elas.
Mas abri a DefiLlama e fiquei ali por um segundo… Ethereum sozinho detém 94,5% do TVL de cerca de US$ 34M do protocolo agora. Dez cadeias implantadas, uma cadeia fazendo praticamente todo o trabalho.
A ponte existe, o SDK está conectado, o deck de marketing diz acesso multi-chain sem interrupções e os usuários simplesmente ainda não estão usando dessa forma.
Piscinas de capital onde está tudo sempre agrupado. Fez eu duvidar se “cross-chain pronto” e “cross-chain usado” sequer são a mesma alegação; claramente não são.
A temporização também é bem doida: o TGE acabou de ser confirmado para 25 de agosto, então toda essa conversa sobre a infraestrutura LI.FI está acontecendo literalmente dias antes de o token ir ao ar, e não depois.
Parece construção de infraestrutura antes do evento de liquidez, em vez de reagir a ele — o que pode ser um sequenciamento inteligente ou uma aposta de que a ponte realmente será adotada quando os incentivos da TMX começarem.
Ferramentas cross-chain alguma vez são usadas antes de existir um motivo para mover, ou o motivo sempre precisa vir primeiro?
@TermMax #TermMax
74
29
381
·
--
Em Alta
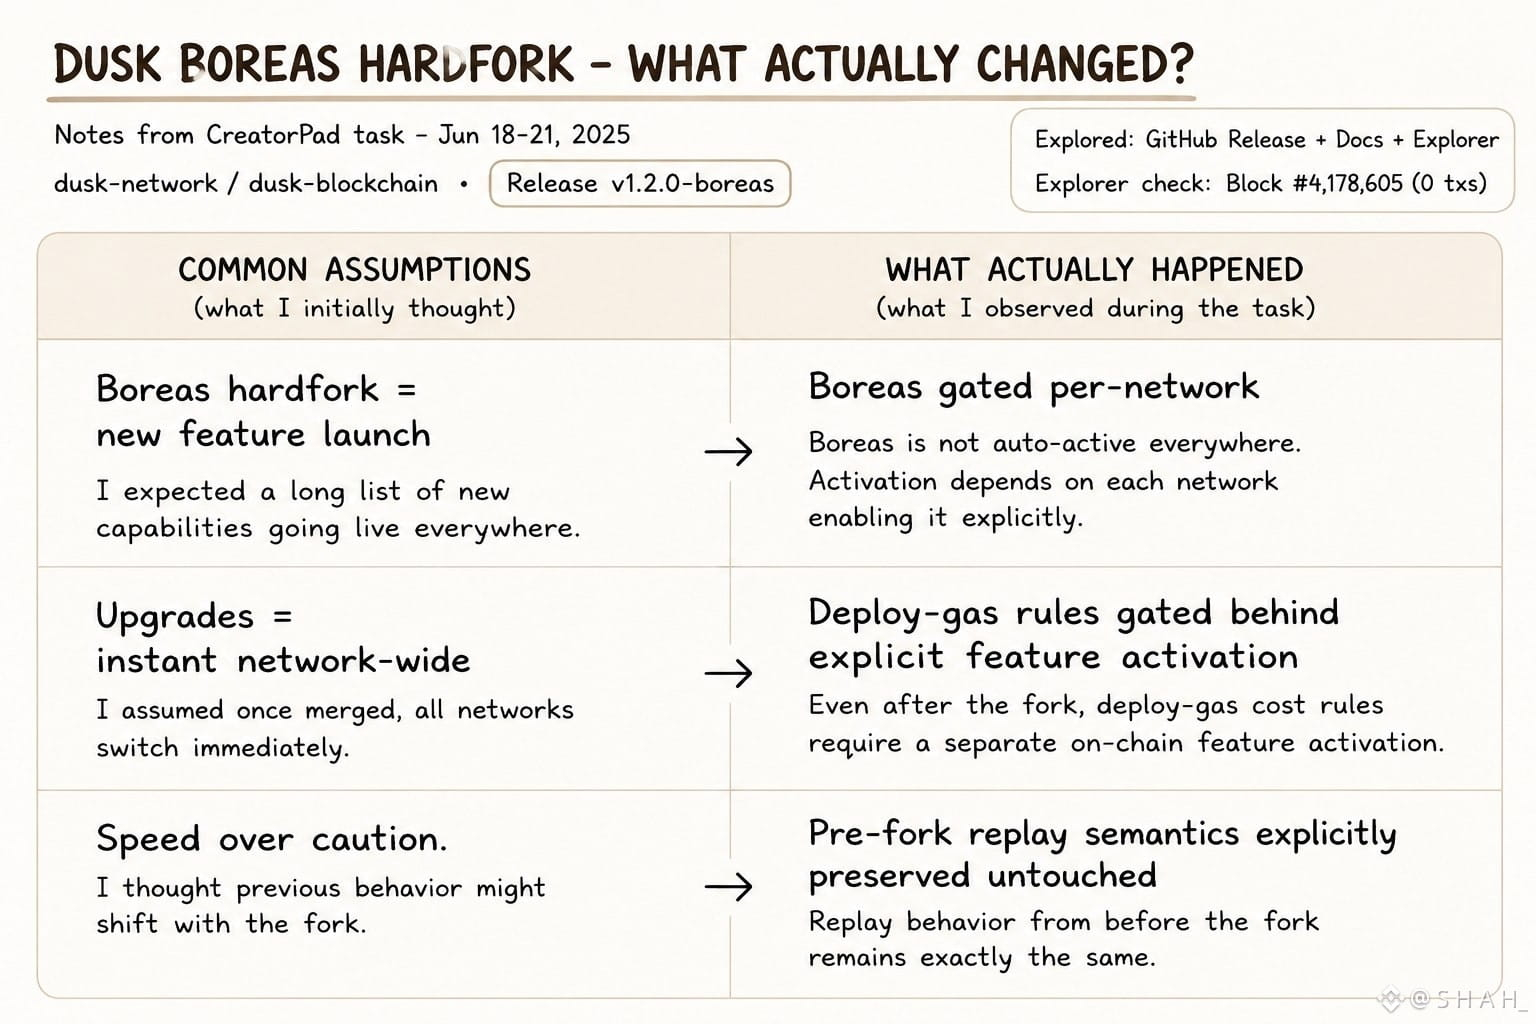
$DUSK release notes para o cliente Rusk e uma linha interrompidao host hardfork Boreas ativou consultas que foram vinculadas e controladas separadamente para mainnet, testnet e devnet/localnet, com regras de gas de deploy controladas por ativação de recurso para que o replay pré-fork permaneça intocado.
Porque não é assim que você entrega algo — você está correndo para o mercado. É assim que você entrega algo do qual você tem medo de quebrar.
A equipe está tratando a continuidade do estado da cadeia como sagrada; a semântica de replay pré-fork literalmente não pode mudar, mesmo enquanto uma nova lógica de preços é ativada por baixo. O devnet recebe Boreas desde o genesis, o mainnet não.
Essa lacuna entre ambientes é o verdadeiro roteiro do produto, não a thread do anúncio. A maioria dos projetos que eu mexi durante tarefas do CreatorPad adora upgrades barulhentos.
@Dusk_Foundation parece estar fazendo o oposto, criando camadas de gates de ativação como se estivesse construindo para auditores que vão ler o diff, e não para investidores que vão ler o tweet.
Privacidade e conformidade em primeiro lugar, finalmente alinhando com o comportamento real do commit… ou eu estou lendo intenção demais no que é apenas uma higiene de engenharia cuidadosa?
De todo modo, quando foi a última vez que você checou se as notas de release de um projeto combinavam com sua estratégia de marketing?😵
@Dusk_Foundation $DUSK #dusk
$DUSK release notes para o cliente Rusk e uma linha interrompidao host hardfork Boreas ativou consultas que foram vinculadas e controladas separadamente para mainnet, testnet e devnet/localnet, com regras de gas de deploy controladas por ativação de recurso para que o replay pré-fork permaneça intocado.
Porque não é assim que você entrega algo — você está correndo para o mercado. É assim que você entrega algo do qual você tem medo de quebrar.
A equipe está tratando a continuidade do estado da cadeia como sagrada; a semântica de replay pré-fork literalmente não pode mudar, mesmo enquanto uma nova lógica de preços é ativada por baixo. O devnet recebe Boreas desde o genesis, o mainnet não.
Essa lacuna entre ambientes é o verdadeiro roteiro do produto, não a thread do anúncio. A maioria dos projetos que eu mexi durante tarefas do CreatorPad adora upgrades barulhentos.
@Dusk parece estar fazendo o oposto, criando camadas de gates de ativação como se estivesse construindo para auditores que vão ler o diff, e não para investidores que vão ler o tweet.
Privacidade e conformidade em primeiro lugar, finalmente alinhando com o comportamento real do commit… ou eu estou lendo intenção demais no que é apenas uma higiene de engenharia cuidadosa?
De todo modo, quando foi a última vez que você checou se as notas de release de um projeto combinavam com sua estratégia de marketing?😵
@Dusk $DUSK #dusk
8
9
254
·
--
Em Alta
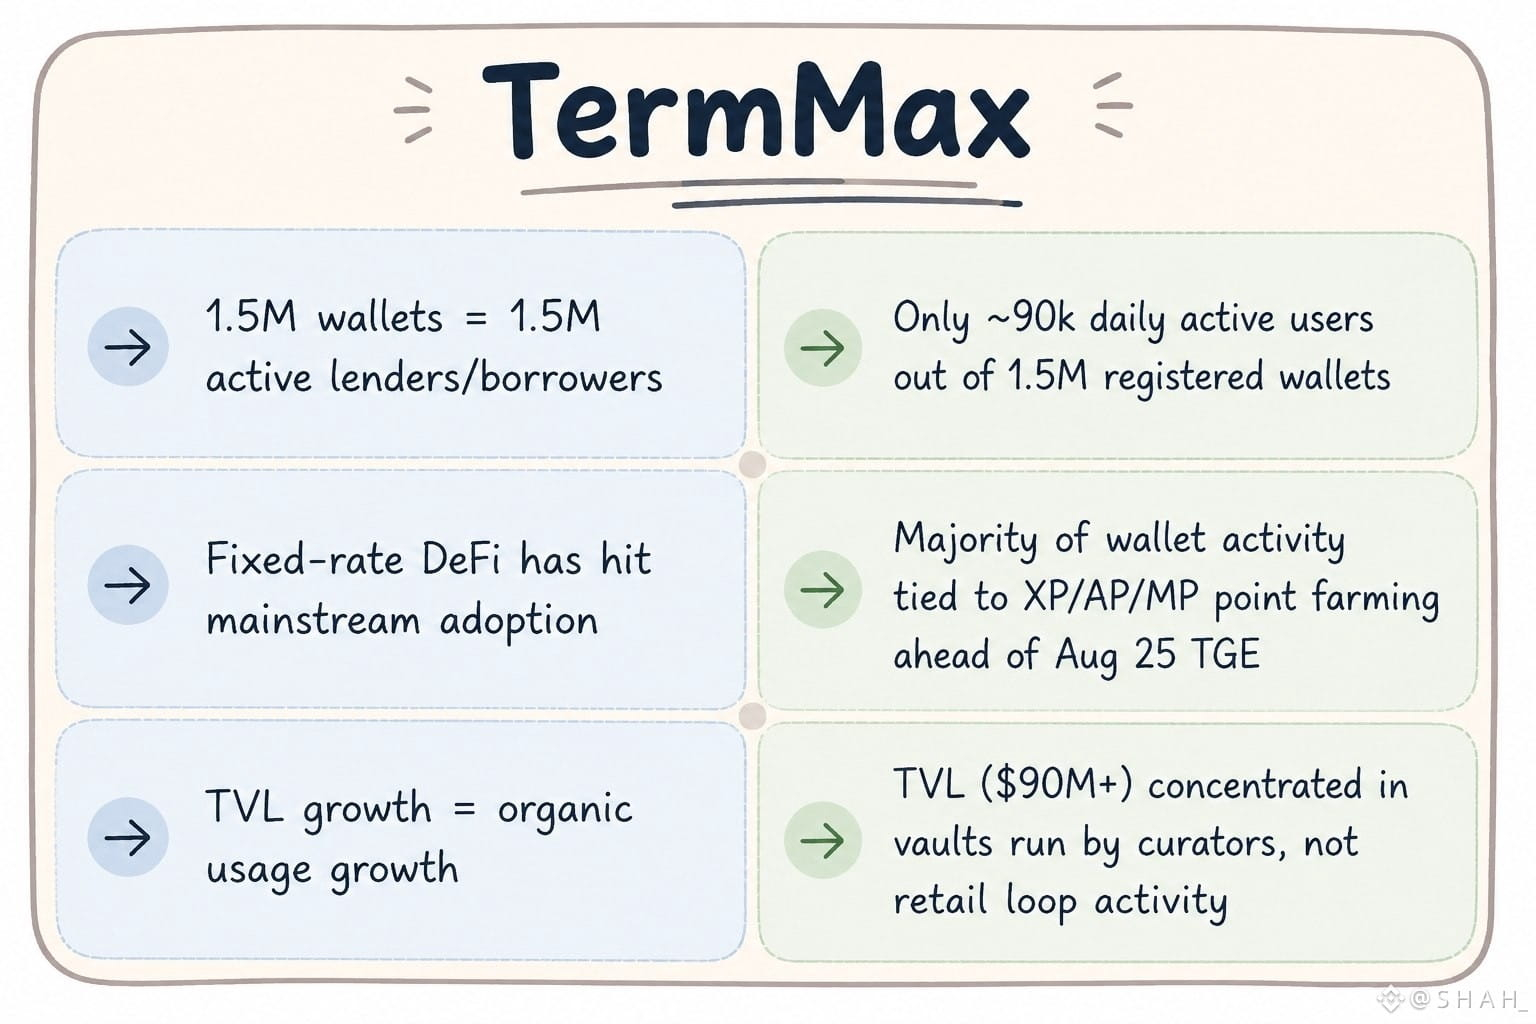
A TGE do TermMax foi confirmada e carteiras registradas: mais de 1,5 milhão. Usuários ativos diários: cerca de 90 mil. Esse espaço ficou comigo por mais tempo do que eu esperava.
Todo mundo está com uma posição de XP/AP/MP aguardando para reivindicar após a TGE, claro, mas apenas uma fração realmente abre um mercado e trava uma taxa fixa de dia para dia.
O TVL fica acima de US$ 90M em dez cadeias EVM, implantado junto com integrações da Morpho, Aave, Venus e Pendle, então a infraestrutura está funcionando de verdade. Só que a maioria dos usuários apareceu para o token, não para a curva de empréstimos.
A infraestrutura funciona com mecânicas FT/XT/GT e é realmente elegante para empréstimos com taxa fixa, mas a adoção agora parece mais um posicionamento para um airdrop do que pessoas rolando empréstimos a prazo para ter certeza de rendimento; é isso que normalmente esses protocolos pré-TGE parecem.
A questão é se esses 90 mil ficam estáveis ou sobem quando o evento de reivindicação passar e o pessoal do farming sair… alguém acompanhando essa proporção após a TGE?
@termmax #TermMax
A TGE do TermMax foi confirmada e carteiras registradas: mais de 1,5 milhão. Usuários ativos diários: cerca de 90 mil. Esse espaço ficou comigo por mais tempo do que eu esperava.
Todo mundo está com uma posição de XP/AP/MP aguardando para reivindicar após a TGE, claro, mas apenas uma fração realmente abre um mercado e trava uma taxa fixa de dia para dia.
O TVL fica acima de US$ 90M em dez cadeias EVM, implantado junto com integrações da Morpho, Aave, Venus e Pendle, então a infraestrutura está funcionando de verdade. Só que a maioria dos usuários apareceu para o token, não para a curva de empréstimos.
A infraestrutura funciona com mecânicas FT/XT/GT e é realmente elegante para empréstimos com taxa fixa, mas a adoção agora parece mais um posicionamento para um airdrop do que pessoas rolando empréstimos a prazo para ter certeza de rendimento; é isso que normalmente esses protocolos pré-TGE parecem.
A questão é se esses 90 mil ficam estáveis ou sobem quando o evento de reivindicação passar e o pessoal do farming sair… alguém acompanhando essa proporção após a TGE?
@TermMax #TermMax
21
16
208
·
--
Em Alta
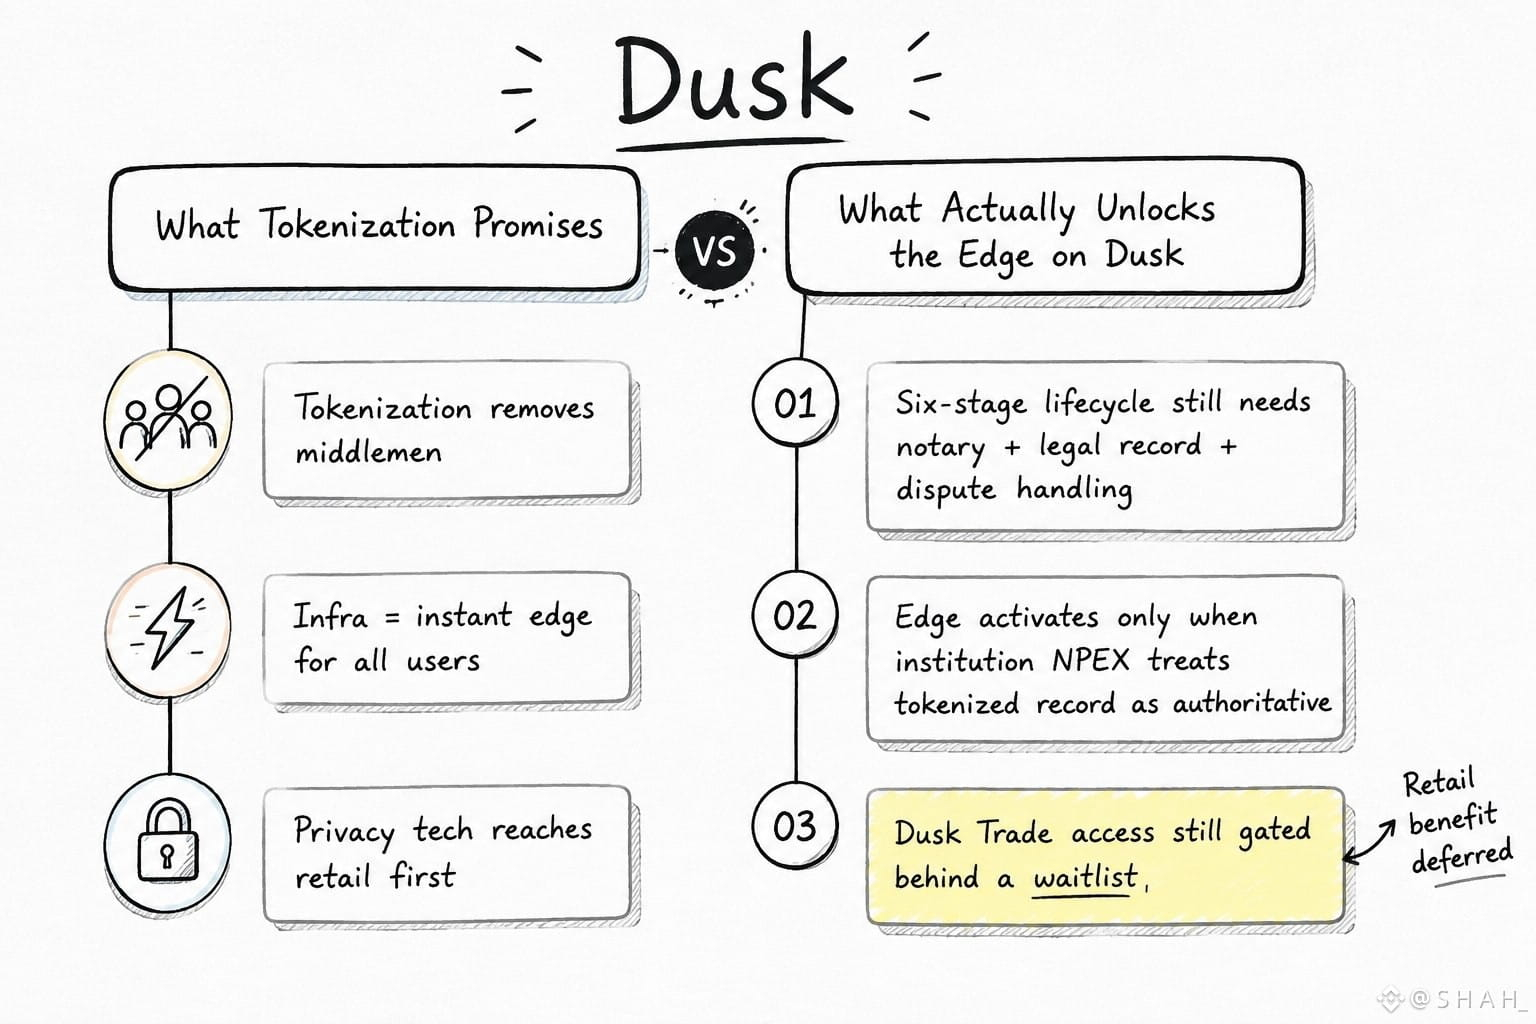
Em vez dos gráficos de preços usuais, o próprio texto do Dusk, e um detalhe preso na postagem de 15 de agosto sobre tokenização de PME apresenta uma tabela de ciclo de vida de propriedade em seis etapas; e ali, em preto e branco, ele admite o que a tokenização não resolve. Atos notariais, tratamento de disputas, autoridade de registro legal ainda estão lá. Ainda é humano.
Foi essa parte que ficou comigo. O pitch é "edge de infraestrutura", mas lendo a tabela real de antes/depois, a vantagem só é ativada quando uma instituição como a NPEX entra e concorda em tratar o registro tokenizado como autoritativo. O varejo não consegue isso primeiro — a lista de espera do Dusk Trade ainda é... uma lista de espera. A infraestrutura é real; a parte de divulgação seletiva para reguladores é genuinamente diferente do enquadramento usual de "moeda de privacidade"; mas ela foi construída primeiro para o lado da NPEX da mesa, e todo mundo depois.
Me fez parar no meio do lanche, ngl a maior parte da infra de mercado L1 parece algo que você sente na hora. A versão do Dusk é mais perto de um trilho de conformidade que fica silenciosamente por baixo, esperando que outras instituições decidam que é confiável o suficiente para referenciar.
Hmm. Uma vantagem de longo prazo ainda é uma vantagem se as pessoas para quem ela foi construída não são as que estão segurando o token no primeiro dia?
@Dusk_Foundation $DUSK #dusk
Em vez dos gráficos de preços usuais, o próprio texto do Dusk, e um detalhe preso na postagem de 15 de agosto sobre tokenização de PME apresenta uma tabela de ciclo de vida de propriedade em seis etapas; e ali, em preto e branco, ele admite o que a tokenização não resolve. Atos notariais, tratamento de disputas, autoridade de registro legal ainda estão lá. Ainda é humano.
Foi essa parte que ficou comigo. O pitch é "edge de infraestrutura", mas lendo a tabela real de antes/depois, a vantagem só é ativada quando uma instituição como a NPEX entra e concorda em tratar o registro tokenizado como autoritativo. O varejo não consegue isso primeiro — a lista de espera do Dusk Trade ainda é... uma lista de espera. A infraestrutura é real; a parte de divulgação seletiva para reguladores é genuinamente diferente do enquadramento usual de "moeda de privacidade"; mas ela foi construída primeiro para o lado da NPEX da mesa, e todo mundo depois.
Me fez parar no meio do lanche, ngl a maior parte da infra de mercado L1 parece algo que você sente na hora. A versão do Dusk é mais perto de um trilho de conformidade que fica silenciosamente por baixo, esperando que outras instituições decidam que é confiável o suficiente para referenciar.
Hmm. Uma vantagem de longo prazo ainda é uma vantagem se as pessoas para quem ela foi construída não são as que estão segurando o token no primeiro dia?
@Dusk $DUSK #dusk
4
2
82
·
--
Em Baixa
Parei na divisão entre DuskVM e DuskEVM porque parece mais simples no papel do que se revela quando você rastreia o que realmente roda em cada lugar.
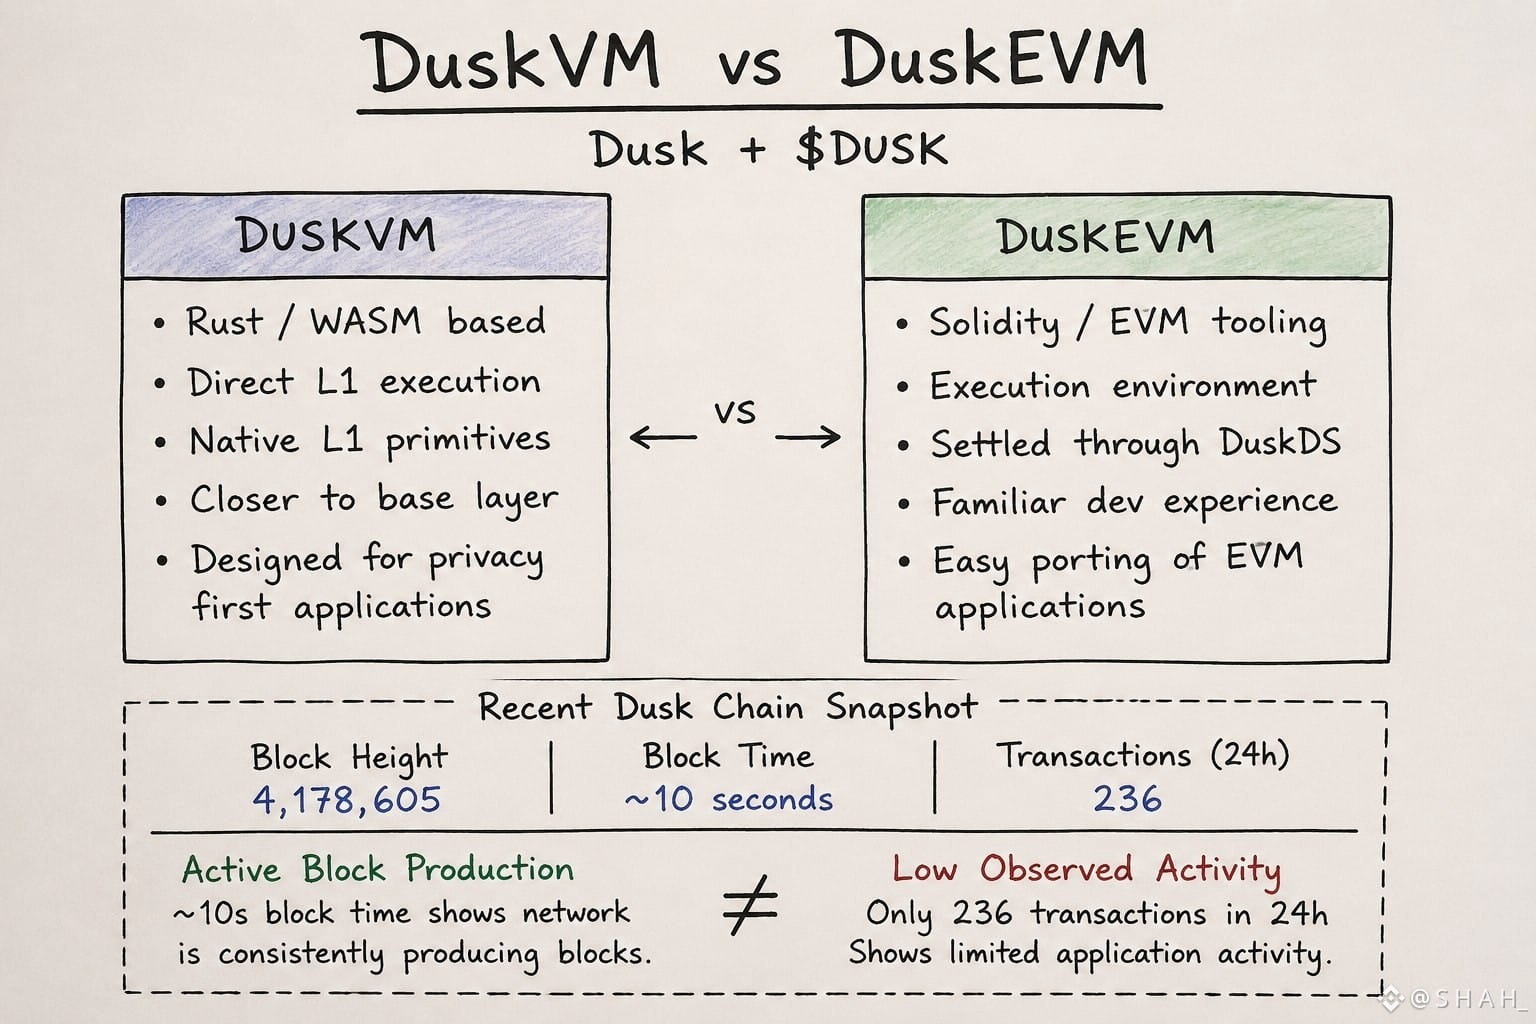
Durante a tarefa, verifiquei a cadeia da Dusk e vi o bloco nº 4.178.605 com a rede ainda produzindo blocos por volta da marca de 10 segundos, enquanto apenas 236 transações foram registradas ao longo de 24h. Esse contraste ficou comigo.
@Dusk_Foundation não está, de fato, tratando DuskVM e DuskEVM como duas versões da mesma coisa. DuskVM é execução nativa em Rust/WASM diretamente no L1, enquanto DuskEVM funciona como um ambiente de execução EVM, assentado por meio do DuskDS.
A diferença prática foi o que me chamou atenção. DuskVM te dá uma conexão mais profunda com os primitivos nativos do L1, enquanto DuskEVM oferece aos desenvolvedores o caminho familiar da EVM via Solidity.
Eu inicialmente pensei que a camada EVM acabaria naturalmente se tornando o centro óbvio de atividades, mas os números recentes da cadeia fizeram eu desacelerar um pouco. Um produtor de blocos agitado não significa automaticamente um uso de aplicações igualmente agitado.
Ainda estou me perguntando se, eventualmente, a DuskEVM se torna o local onde a maior parte da atividade das aplicações realmente se assenta, ou se a VM nativa mantém as cargas de trabalho mais importantes perto da camada base…
@Dusk_Foundation $DUSK #dusk
Parei na divisão entre DuskVM e DuskEVM porque parece mais simples no papel do que se revela quando você rastreia o que realmente roda em cada lugar.
Durante a tarefa, verifiquei a cadeia da Dusk e vi o bloco nº 4.178.605 com a rede ainda produzindo blocos por volta da marca de 10 segundos, enquanto apenas 236 transações foram registradas ao longo de 24h. Esse contraste ficou comigo.
@Dusk não está, de fato, tratando DuskVM e DuskEVM como duas versões da mesma coisa. DuskVM é execução nativa em Rust/WASM diretamente no L1, enquanto DuskEVM funciona como um ambiente de execução EVM, assentado por meio do DuskDS.
A diferença prática foi o que me chamou atenção. DuskVM te dá uma conexão mais profunda com os primitivos nativos do L1, enquanto DuskEVM oferece aos desenvolvedores o caminho familiar da EVM via Solidity.
Eu inicialmente pensei que a camada EVM acabaria naturalmente se tornando o centro óbvio de atividades, mas os números recentes da cadeia fizeram eu desacelerar um pouco. Um produtor de blocos agitado não significa automaticamente um uso de aplicações igualmente agitado.
Ainda estou me perguntando se, eventualmente, a DuskEVM se torna o local onde a maior parte da atividade das aplicações realmente se assenta, ou se a VM nativa mantém as cargas de trabalho mais importantes perto da camada base…
@Dusk $DUSK #dusk
2
76
·
--
A coisa que me prendeu enquanto eu investigava o DuskEVM não foi a parte do EVM em si. Foi onde a execução realmente acontece.
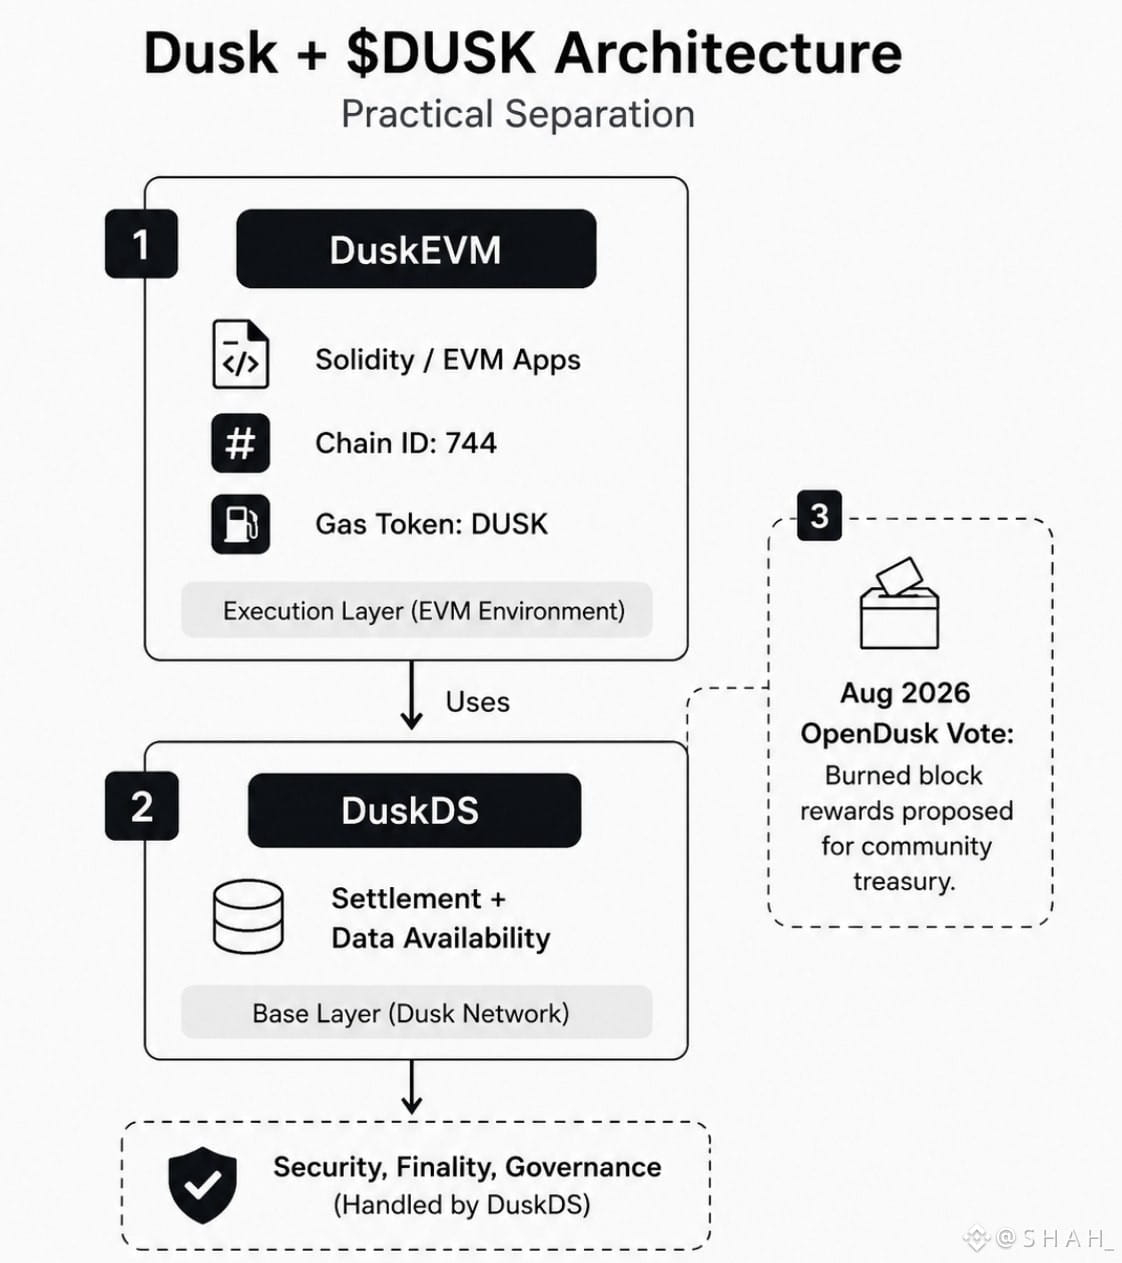
Eu estava analisando a @DuskNetwork; a documentação atual mostra que o DuskEVM usa o chain ID 744, com DUSK como o token nativo de gás, enquanto o DuskDS cuida do settlement e da disponibilidade de dados. Essa separação parece bem limpa no papel, mas mudou a forma como eu encarei a rede: o ambiente EVM não está substituindo a camada base do Dusk; ele está em cima dela.
O que me fez pausar foi a recente atividade de governança do OpenDusk.
O voto de agosto é sobre se as recompensas de blocos queimadas devem ir para um tesouro comunitário, enquanto o DuskEVM está sendo posicionado como a camada de aplicação. Então existe um contraste interessante aqui: governança e settlement continuam ligados ao DuskDS, enquanto os desenvolvedores recebem o ambiente familiar de Solidity/EVM acima dele.
Eu originalmente achava que EVM no Dusk significava, principalmente, implantação mais fácil. Depois de traçar a arquitetura, estou menos certo de que essa seja a parte mais importante.
A pergunta real, para mim, é se desenvolvedores realmente usam essa separação na prática, ou se o DuskEVM continua sendo, em grande parte, uma camada de compatibilidade enquanto a atividade mais profunda permanece no DuskDS…
@Dusk_Foundation $DUSK #dusk
A coisa que me prendeu enquanto eu investigava o DuskEVM não foi a parte do EVM em si. Foi onde a execução realmente acontece.
Eu estava analisando a @DuskNetwork; a documentação atual mostra que o DuskEVM usa o chain ID 744, com DUSK como o token nativo de gás, enquanto o DuskDS cuida do settlement e da disponibilidade de dados. Essa separação parece bem limpa no papel, mas mudou a forma como eu encarei a rede: o ambiente EVM não está substituindo a camada base do Dusk; ele está em cima dela.
O que me fez pausar foi a recente atividade de governança do OpenDusk.
O voto de agosto é sobre se as recompensas de blocos queimadas devem ir para um tesouro comunitário, enquanto o DuskEVM está sendo posicionado como a camada de aplicação. Então existe um contraste interessante aqui: governança e settlement continuam ligados ao DuskDS, enquanto os desenvolvedores recebem o ambiente familiar de Solidity/EVM acima dele.
Eu originalmente achava que EVM no Dusk significava, principalmente, implantação mais fácil. Depois de traçar a arquitetura, estou menos certo de que essa seja a parte mais importante.
A pergunta real, para mim, é se desenvolvedores realmente usam essa separação na prática, ou se o DuskEVM continua sendo, em grande parte, uma camada de compatibilidade enquanto a atividade mais profunda permanece no DuskDS…
@Dusk $DUSK #dusk
7
2
94
·
--
Em Alta
DuskVM provavelmente é mais importante do que parece à primeira vista.
Eu estava analisando a camada de execução do Dusk e um detalhe me chamou a atenção:
A Dusk não está forçando todos os desenvolvedores a usar a EVM.
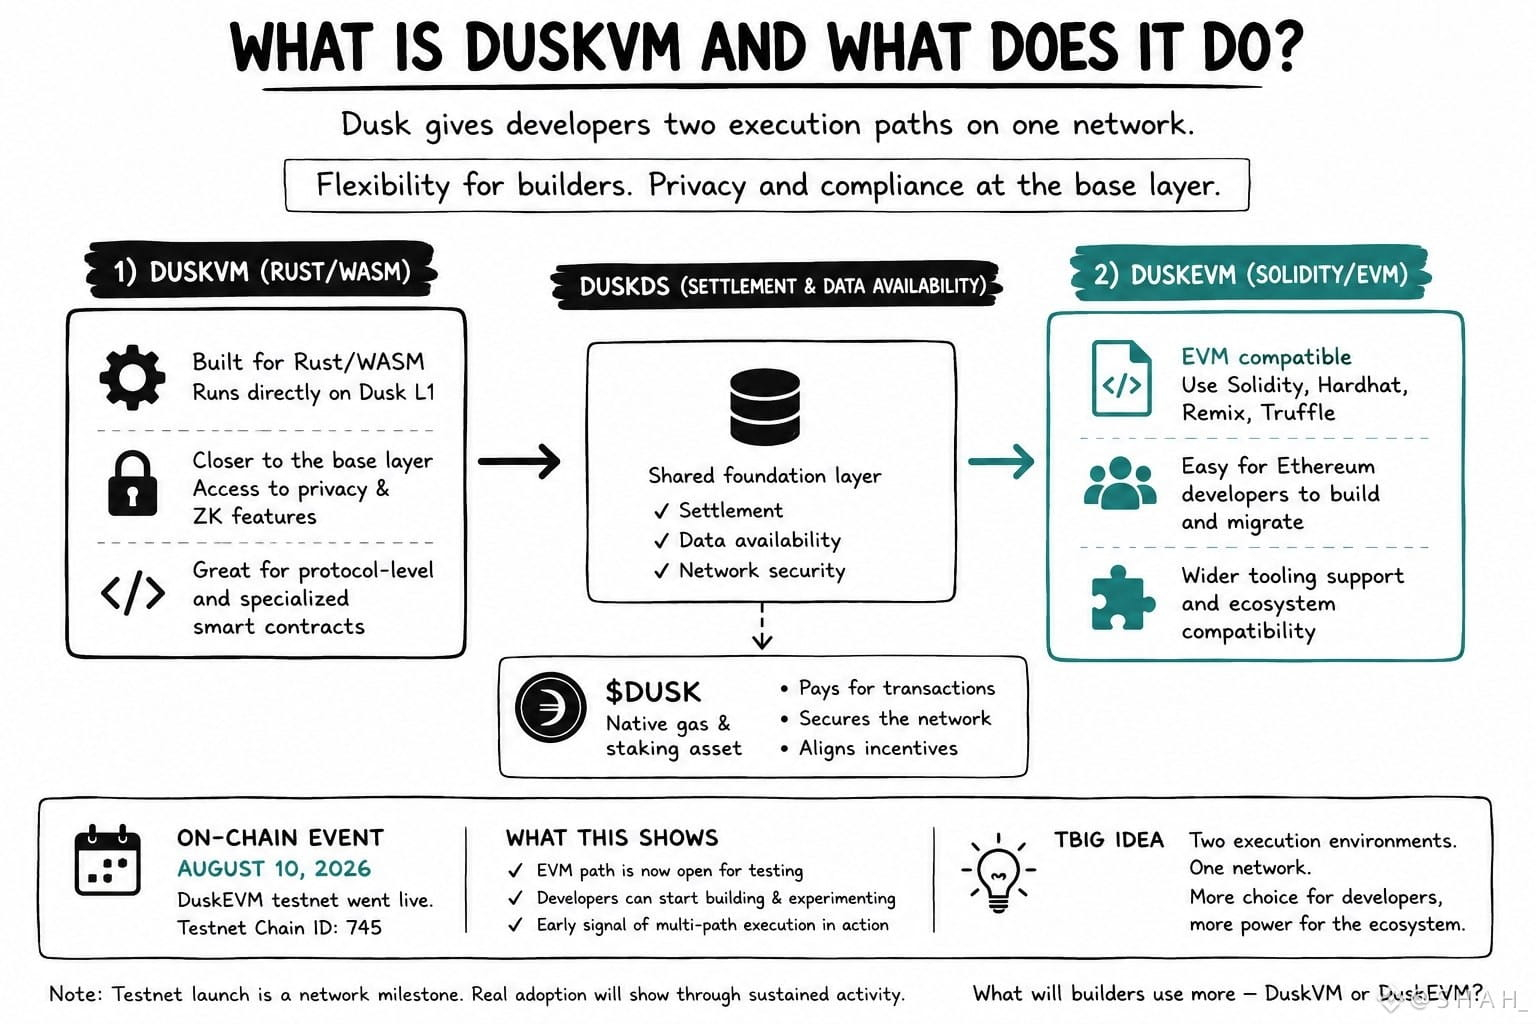
O DuskVM executa diretamente contratos inteligentes Rust/WASM na Dusk L1, enquanto o DuskEVM dá aos desenvolvedores o caminho via SolidityEVM. Essa separação é interessante porque os dois ambientes resolvem problemas diferentes.
Então, em 10 de agosto, a testnet do DuskEVM entrou no ar, abrindo o lado compatível com EVM para testes baseados em Solidity e Hardhat.
O que considero interessante aqui é a arquitetura:
DuskVM → execução direta na L1
Rust/WASM → contratos no nível de protocolo e especializados
Acesso em Privacidade/ZK → mais próximo da camada base
DuskEVM → ferramentas familiares do ecossistema Ethereum
$DUSK → gas nativo e ativo de staking
Minha primeira reação foi, na verdade: por que criar dois caminhos de execução?
A resposta parece ser flexibilidade, e não compatibilidade apenas por si só.
Mas o lançamento da testnet sozinho não nos diz se os desenvolvedores vão realmente usar ambos os ambientes em escala. É essa a parte que estou observando agora.
Os construtores de verdade vão escolher o DuskVM quando a execução direta na L1 importa, ou a maior parte da atividade acabará gravitanto em direção ao DuskEVM?
@Dusk_Foundation $DUSK #dusk
DuskVM provavelmente é mais importante do que parece à primeira vista.
Eu estava analisando a camada de execução do Dusk e um detalhe me chamou a atenção:
A Dusk não está forçando todos os desenvolvedores a usar a EVM.
O DuskVM executa diretamente contratos inteligentes Rust/WASM na Dusk L1, enquanto o DuskEVM dá aos desenvolvedores o caminho via SolidityEVM. Essa separação é interessante porque os dois ambientes resolvem problemas diferentes.
Então, em 10 de agosto, a testnet do DuskEVM entrou no ar, abrindo o lado compatível com EVM para testes baseados em Solidity e Hardhat.
O que considero interessante aqui é a arquitetura:
DuskVM → execução direta na L1
Rust/WASM → contratos no nível de protocolo e especializados
Acesso em Privacidade/ZK → mais próximo da camada base
DuskEVM → ferramentas familiares do ecossistema Ethereum
$DUSK → gas nativo e ativo de staking
Minha primeira reação foi, na verdade: por que criar dois caminhos de execução?
A resposta parece ser flexibilidade, e não compatibilidade apenas por si só.
Mas o lançamento da testnet sozinho não nos diz se os desenvolvedores vão realmente usar ambos os ambientes em escala. É essa a parte que estou observando agora.
Os construtores de verdade vão escolher o DuskVM quando a execução direta na L1 importa, ou a maior parte da atividade acabará gravitanto em direção ao DuskEVM?
@Dusk $DUSK #dusk
2
90
·
--
Em Alta
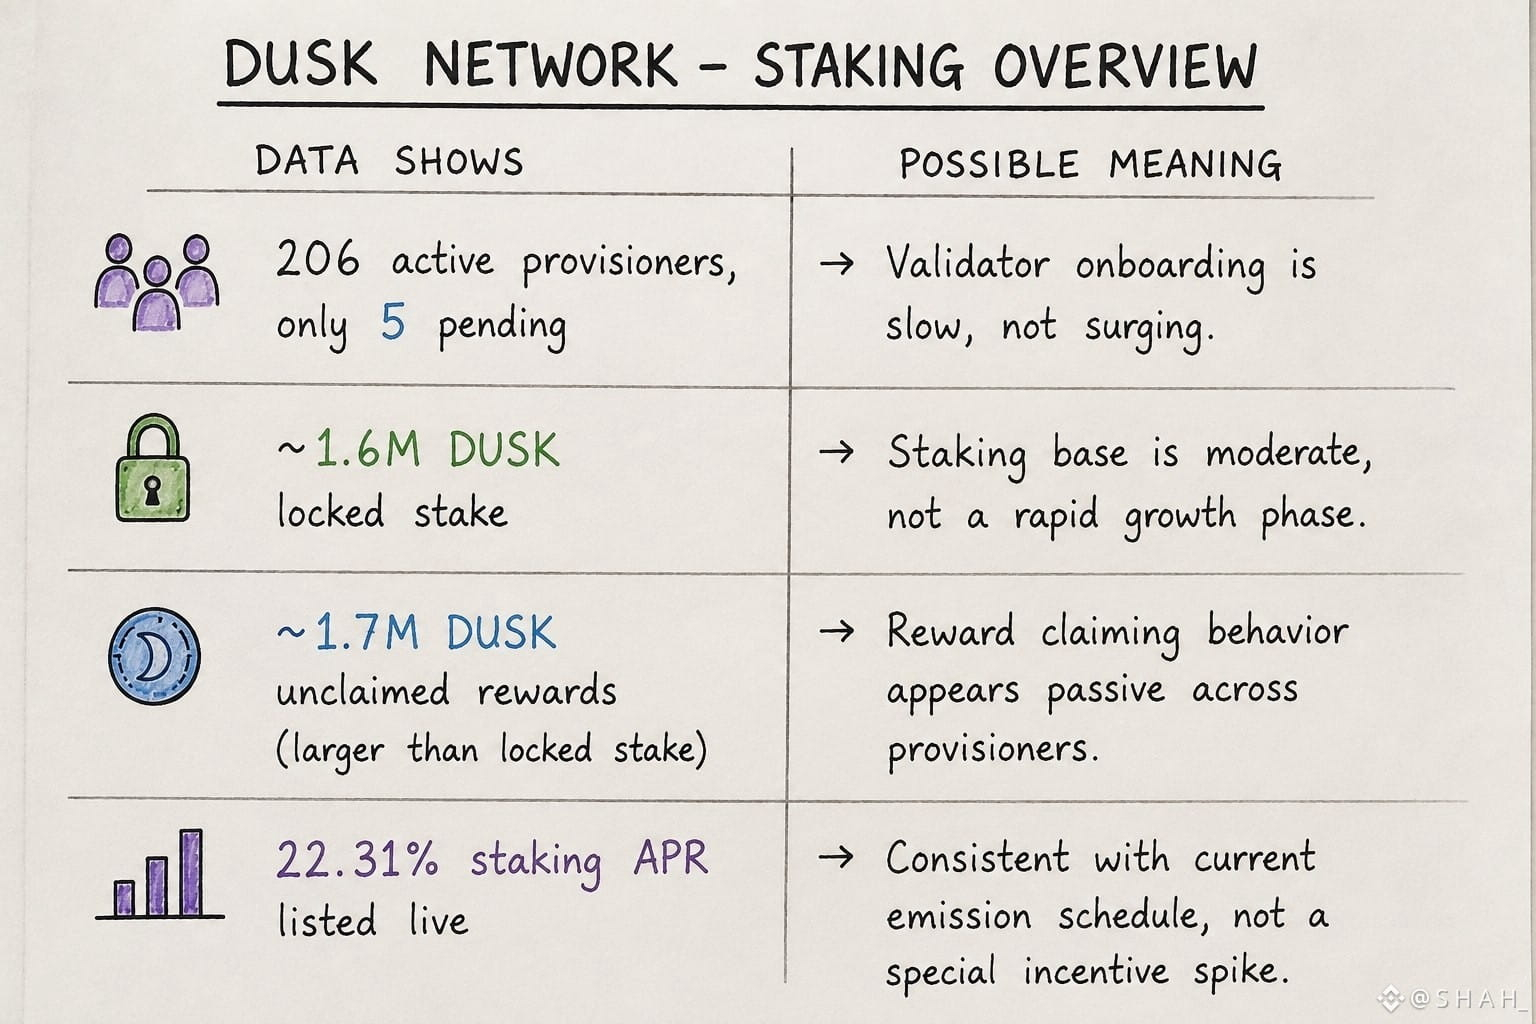
Antes de escrever qualquer coisa sobre Dusk, eu abri o explorer dele em vez da documentação. A primeira coisa que chamou atenção: 206 provisionadores ativos contra apenas 5 pendentes.
Para uma cadeia que ainda está se posicionando em torno de DuskEVM e liquidação de RWA, essa entrada de validador com fila curta não é exatamente lotada.
O stake bloqueado atualmente fica perto de 1,6M DUSK, com cerca de 1,7M DUSK em recompensas não reivindicadas.
Esse número de não reivindicadas foi o que me fez pausar; ele é mais ou menos do mesmo tamanho que o stake bloqueado em si. Ou a reivindicação não é automatizada para a maioria dos stakers, ou uma parte dos provisionadores simplesmente ainda não está se dando ao trabalho de sacar.
O que isso nos diz: a participação é estável, mas não está crescendo de forma agressiva neste momento, e o comportamento de reivindicar recompensas parece passivo em vez de ativo.
O que isso não nos diz: eu não consegui confirmar como esses números se comparam ao snapshot da semana passada, nem se as recompensas não reivindicadas pertencem a alguns poucos grandes detentores ou a muitos pequenos — o explorer não detalha isso de forma clara.
Qualquer pessoa acompanhando diretamente o conjunto de provisionadores do Dusk: a baixa contagem de validadores pendentes é um gargalo ou apenas um sinal de uma rede menor e deliberadamente escolhida?
#dusk @Dusk_Foundation $DUSK
Antes de escrever qualquer coisa sobre Dusk, eu abri o explorer dele em vez da documentação. A primeira coisa que chamou atenção: 206 provisionadores ativos contra apenas 5 pendentes.
Para uma cadeia que ainda está se posicionando em torno de DuskEVM e liquidação de RWA, essa entrada de validador com fila curta não é exatamente lotada.
O stake bloqueado atualmente fica perto de 1,6M DUSK, com cerca de 1,7M DUSK em recompensas não reivindicadas.
Esse número de não reivindicadas foi o que me fez pausar; ele é mais ou menos do mesmo tamanho que o stake bloqueado em si. Ou a reivindicação não é automatizada para a maioria dos stakers, ou uma parte dos provisionadores simplesmente ainda não está se dando ao trabalho de sacar.
O que isso nos diz: a participação é estável, mas não está crescendo de forma agressiva neste momento, e o comportamento de reivindicar recompensas parece passivo em vez de ativo.
O que isso não nos diz: eu não consegui confirmar como esses números se comparam ao snapshot da semana passada, nem se as recompensas não reivindicadas pertencem a alguns poucos grandes detentores ou a muitos pequenos — o explorer não detalha isso de forma clara.
Qualquer pessoa acompanhando diretamente o conjunto de provisionadores do Dusk: a baixa contagem de validadores pendentes é um gargalo ou apenas um sinal de uma rede menor e deliberadamente escolhida?
#dusk @Dusk $DUSK
1
1
122
·
--
Em Alta
$FLOW USDT impulsionou 17% após nossa atualização🚀😵
$FLOW USDT impulsionou 17% após nossa atualização🚀😵
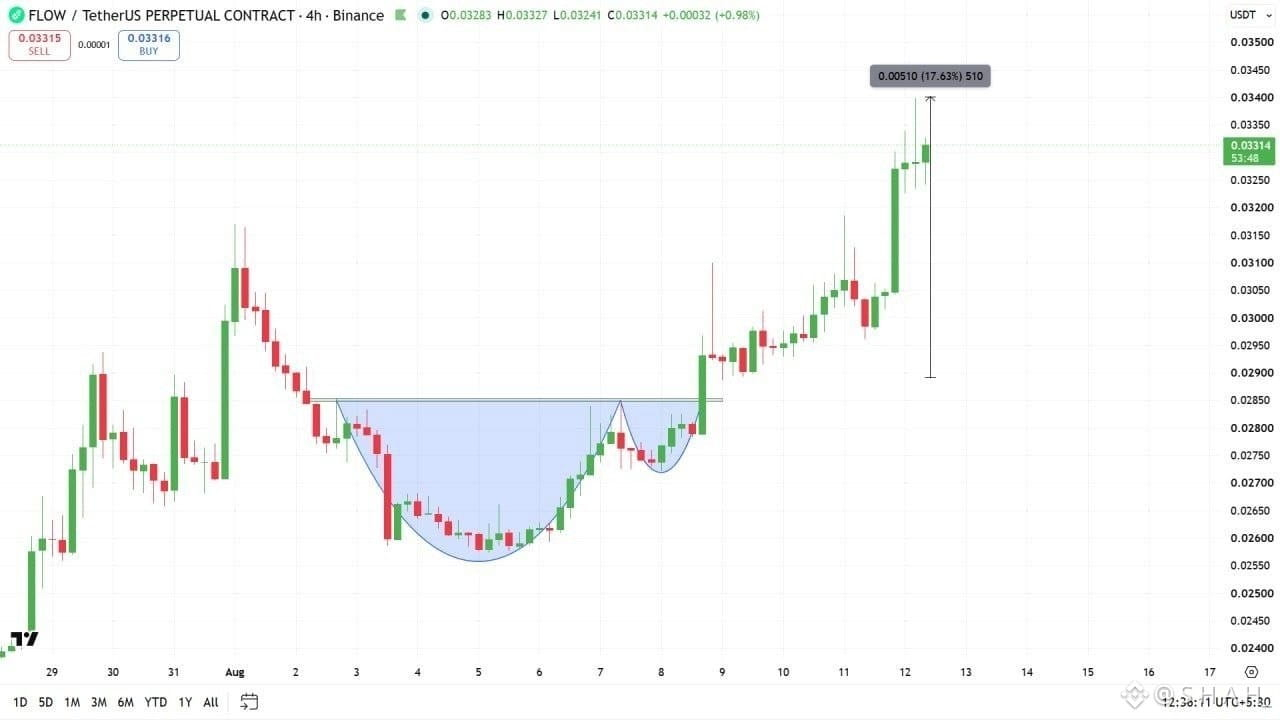
1
215
·
--
Em Baixa
$JUP USDT já quebrou o padrão inverso de copo e alça, então podemos esperar uma queda a partir daqui. Acompanhe isso.
$JUP USDT já quebrou o padrão inverso de copo e alça, então podemos esperar uma queda a partir daqui. Acompanhe isso.
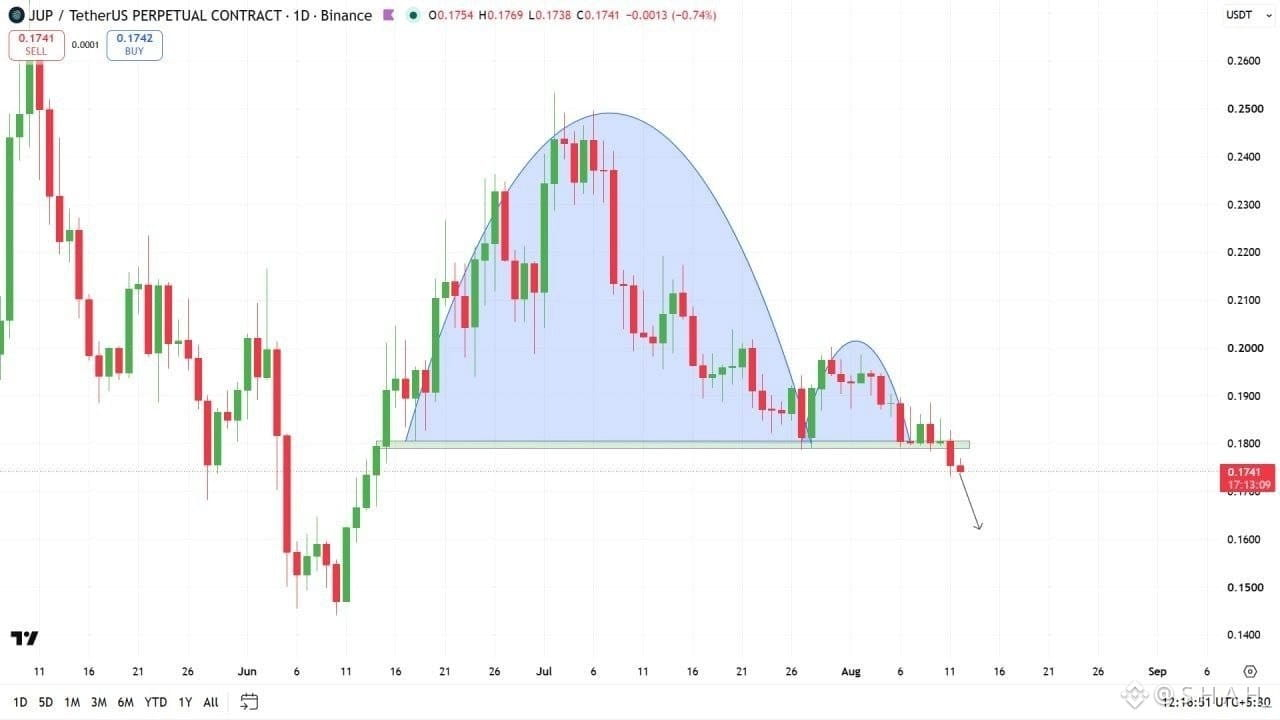
148
·
--
Em Alta
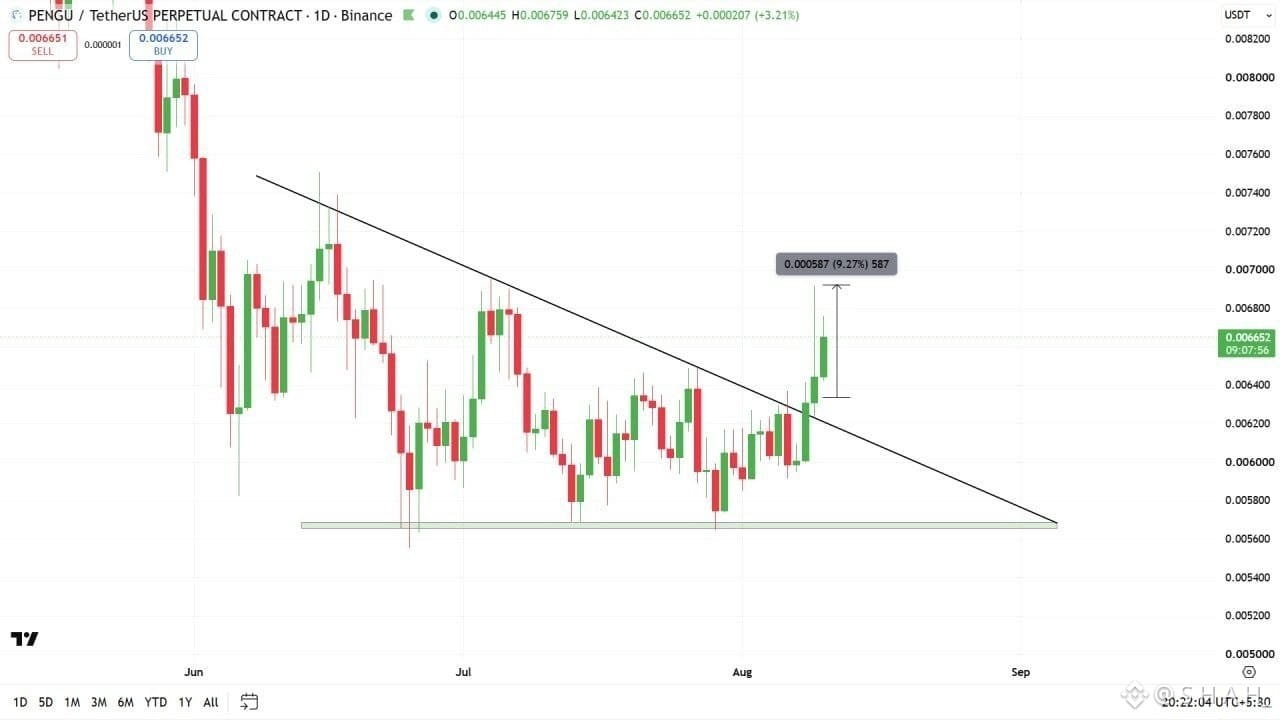
$PENGU USDT está disparando exatamente como previmos. Já subiu 9%, aproveitem pessoal.
$PENGU USDT está disparando exatamente como previmos. Já subiu 9%, aproveitem pessoal.
S H A H_
·
--
Em Alta$PENGU USDT parece mais otimista após a ruptura. Podemos ver um pump em breve. Fique de olho.
113
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
EtherGains70.9%InQ3
84,626 visualizações
851 a discutir
Uma das melhores terceiras trimestres da história 💰
Setembro terminou ontem à noite, e com isso, o trimestre. No trimestre, o BTC subiu 42% — o segundo melhor Q3 já registrado. A ETH teve um Q3 recorde no geral, subindo 70%.
Observando o gráfico, as coisas ainda parecem boas: estamos sustentando o suporte, mas estamos testando-o com cada vez mais frequência. Além disso, o impulso dos ETFs está enfraquecendo — as entradas estão diminuindo gradualmente, e ontem houve saídas pela primeira vez em muito tempo.
Sim, historicamente, outubro tem sido um bom mês para as criptos — não é à toa que é chamado de “Uptober”. Mas também é um dos meses mais voláteis. No ano passado, por exemplo, conseguimos atingir uma nova máxima histórica (ATH) e vivenciar um crash relâmpago.
🚀 Trades de Alta Precisão.
$BTC
$ETH
$SOL
#EtherGains70.9%InQ3 #DollarIndexHitsHighestSinceMay2025 #CFTCSubmitsTwoEventContractRulesToWhiteHouse #MicronBeatsEarningsLiftsGuidance
Knowledge is Power
·0 gostos
·170 visualizações
TreasuryLetsStatesFileStablecoinCertificationsEarly
4,293 visualizações
47 a discutir
US10YearYieldNears5.3%
112,461 visualizações
937 a discutir