
空杯之心
13 Publicações

空杯之心
Denunciar
Bloquear Utilizador
分享心得
Aberto ao trading
Trader de Alta Frequência
9 ano(s)
10 A seguir
9 Seguidores
2 Gostaram
Publicações
Portfólio
·
--
Artigo
De nove estratégias cripto para três: se o drawdown não passa, nem o maior retorno salvaNo final do episódio anterior, escrevi que, no próximo, faria três coisas: adicionar um buffer e um stop-loss ao sinal combinado, rodar o período de validação e, depois, fazer um walk-forward.
Desta vez, não segui essa ordem.
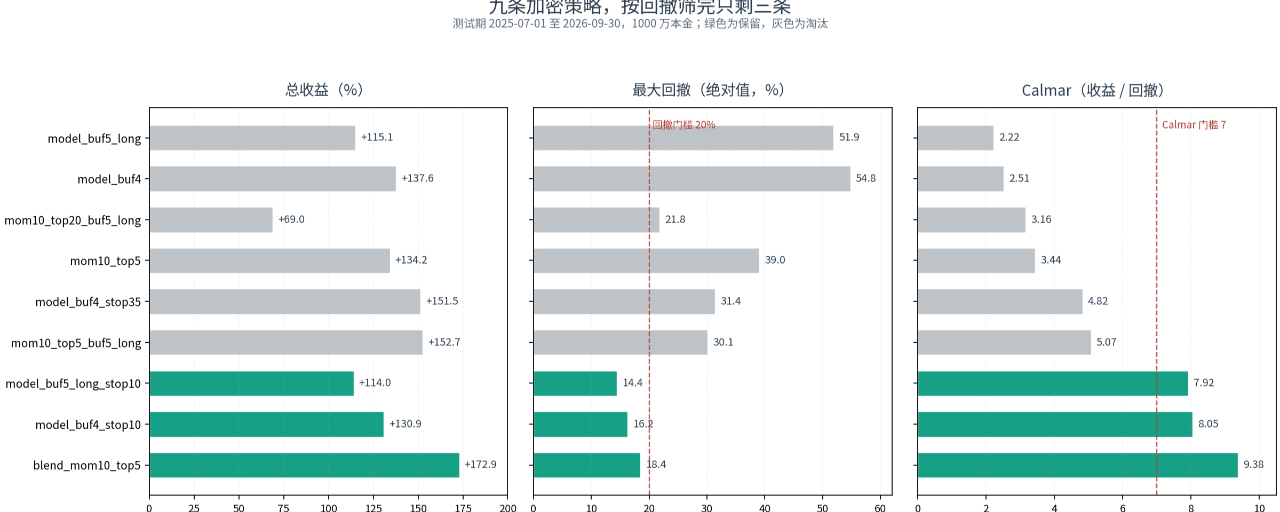
Depois de atualizar os dados até 21 de outubro, rodei as nove estratégias juntas na nova janela de forward e reorganizei a estrutura dos drawdowns no período de teste. A decisão após a execução foi: das nove, manter apenas três e excluir as outras seis, junto com os arquivos das estratégias e os resultados dos backtests.
As seis excluídas não eram pouco lucrativas. Cinco tiveram retornos acima de +115% no período de teste, e a melhor chegou a +152,67%. Mas o drawdown máximo delas ficou entre -21,8% e -54,8%, e o período mais longo no vermelho durou 232 dias de negociação. Esse tipo de curva é interessante num backtest, mas, numa conta real, a maioria das pessoas não aguenta até o dia de recuperar o dinheiro.
De nove estratégias cripto para três: se o drawdown não passa, nem o maior retorno salva
No final do episódio anterior, escrevi que, no próximo, faria três coisas: adicionar um buffer e um stop-loss ao sinal combinado, rodar o período de validação e, depois, fazer um walk-forward.
Desta vez, não segui essa ordem.
Depois de atualizar os dados até 21 de outubro, rodei as nove estratégias juntas na nova janela de forward e reorganizei a estrutura dos drawdowns no período de teste. A decisão após a execução foi: das nove, manter apenas três e excluir as outras seis, junto com os arquivos das estratégias e os resultados dos backtests.
As seis excluídas não eram pouco lucrativas. Cinco tiveram retornos acima de +115% no período de teste, e a melhor chegou a +152,67%. Mas o drawdown máximo delas ficou entre -21,8% e -54,8%, e o período mais longo no vermelho durou 232 dias de negociação. Esse tipo de curva é interessante num backtest, mas, numa conta real, a maioria das pessoas não aguenta até o dia de recuperar o dinheiro.
Desta vez, não segui essa ordem.
Depois de atualizar os dados até 21 de outubro, rodei as nove estratégias juntas na nova janela de forward e reorganizei a estrutura dos drawdowns no período de teste. A decisão após a execução foi: das nove, manter apenas três e excluir as outras seis, junto com os arquivos das estratégias e os resultados dos backtests.
As seis excluídas não eram pouco lucrativas. Cinco tiveram retornos acima de +115% no período de teste, e a melhor chegou a +152,67%. Mas o drawdown máximo delas ficou entre -21,8% e -54,8%, e o período mais longo no vermelho durou 232 dias de negociação. Esse tipo de curva é interessante num backtest, mas, numa conta real, a maioria das pessoas não aguenta até o dia de recuperar o dinheiro.
402
·
--
# Nove estratégias, um notebook: o backtest de +172.93% precisa ser reproduzido com um único cliqueNo episódio anterior, combinamos em partes iguais a pontuação do modelo e o momentum. No período de teste, obtivemos um retorno de +172.93%, um drawdown de -18.44% e um índice de Sharpe de 2.076. No final, eu disse que, no próximo episódio, integraríamos a combinação ao buffer e ao stop-loss e depois rodaríamos a validação.
Antes de começar de verdade, parei por um instante. Os resultados das nove estratégias com melhor desempenho estavam espalhados por diferentes scripts de ablação e diretórios de cache; os parâmetros estavam em dicionários de configuração, e os arquivos de sinal não seguiam um padrão de nomenclatura. Se eu trocasse de computador ou voltasse ao projeto duas semanas depois, ainda conseguiria reproduzir exatamente esses nove resultados? A resposta é não.
Por isso, neste episódio não vamos continuar perseguindo retornos. Primeiro, vamos consolidar as nove estratégias em um diretório que possa ser reproduzido com um único clique. Um backtest que não pode ser reproduzido não é diferente de inventar uma história.
# Nove estratégias, um notebook: o backtest de +172.93% precisa ser reproduzido com um único clique
No episódio anterior, combinamos em partes iguais a pontuação do modelo e o momentum. No período de teste, obtivemos um retorno de +172.93%, um drawdown de -18.44% e um índice de Sharpe de 2.076. No final, eu disse que, no próximo episódio, integraríamos a combinação ao buffer e ao stop-loss e depois rodaríamos a validação.
Antes de começar de verdade, parei por um instante. Os resultados das nove estratégias com melhor desempenho estavam espalhados por diferentes scripts de ablação e diretórios de cache; os parâmetros estavam em dicionários de configuração, e os arquivos de sinal não seguiam um padrão de nomenclatura. Se eu trocasse de computador ou voltasse ao projeto duas semanas depois, ainda conseguiria reproduzir exatamente esses nove resultados? A resposta é não.
Por isso, neste episódio não vamos continuar perseguindo retornos. Primeiro, vamos consolidar as nove estratégias em um diretório que possa ser reproduzido com um único clique. Um backtest que não pode ser reproduzido não é diferente de inventar uma história.
Antes de começar de verdade, parei por um instante. Os resultados das nove estratégias com melhor desempenho estavam espalhados por diferentes scripts de ablação e diretórios de cache; os parâmetros estavam em dicionários de configuração, e os arquivos de sinal não seguiam um padrão de nomenclatura. Se eu trocasse de computador ou voltasse ao projeto duas semanas depois, ainda conseguiria reproduzir exatamente esses nove resultados? A resposta é não.
Por isso, neste episódio não vamos continuar perseguindo retornos. Primeiro, vamos consolidar as nove estratégias em um diretório que possa ser reproduzido com um único clique. Um backtest que não pode ser reproduzido não é diferente de inventar uma história.
58
·
--
Na edição anterior, o resultado de referência ainda era de -5.5%. Nesta, combinei o modelo e o momentum em partes iguais e cheguei a +172.93%Na edição anterior, o resultado de referência ainda era de -5.5%. Nesta, combinei o modelo e o momentum em partes iguais e cheguei a +172.93%.
No final da edição anterior, eu disse que, no próximo episódio, acrescentaria as taxas de financiamento e o slippage. Depois de terminar aquele artigo, parei um pouco, porque havia uma questão mais fundamental ainda sem resposta: se o IC diário do modelo é positivo, por que ainda tenho prejuízo ao usá-lo para selecionar moedas? Sem resolver essa questão, acrescentar as taxas de financiamento é apenas calcular os custos de uma estratégia errada.
Nesta edição, vou começar respondendo a essa pergunta. A resposta não está no modelo, mas nas regras de seleção das moedas. Depois de corrigir as regras, combinei o modelo e o momentum em partes iguais e, no período de teste, obtive um retorno de +172.93%, um drawdown de -18.44% e um índice de Sharpe de 2.076. Mas não se anime ainda: mais adiante vou explicar quanto desse número é ilusório.
Na edição anterior, o resultado de referência ainda era de -5.5%. Nesta, combinei o modelo e o momentum em partes iguais e cheguei a +172.93%
Na edição anterior, o resultado de referência ainda era de -5.5%. Nesta, combinei o modelo e o momentum em partes iguais e cheguei a +172.93%.
No final da edição anterior, eu disse que, no próximo episódio, acrescentaria as taxas de financiamento e o slippage. Depois de terminar aquele artigo, parei um pouco, porque havia uma questão mais fundamental ainda sem resposta: se o IC diário do modelo é positivo, por que ainda tenho prejuízo ao usá-lo para selecionar moedas? Sem resolver essa questão, acrescentar as taxas de financiamento é apenas calcular os custos de uma estratégia errada.
Nesta edição, vou começar respondendo a essa pergunta. A resposta não está no modelo, mas nas regras de seleção das moedas. Depois de corrigir as regras, combinei o modelo e o momentum em partes iguais e, no período de teste, obtive um retorno de +172.93%, um drawdown de -18.44% e um índice de Sharpe de 2.076. Mas não se anime ainda: mais adiante vou explicar quanto desse número é ilusório.
No final da edição anterior, eu disse que, no próximo episódio, acrescentaria as taxas de financiamento e o slippage. Depois de terminar aquele artigo, parei um pouco, porque havia uma questão mais fundamental ainda sem resposta: se o IC diário do modelo é positivo, por que ainda tenho prejuízo ao usá-lo para selecionar moedas? Sem resolver essa questão, acrescentar as taxas de financiamento é apenas calcular os custos de uma estratégia errada.
Nesta edição, vou começar respondendo a essa pergunta. A resposta não está no modelo, mas nas regras de seleção das moedas. Depois de corrigir as regras, combinei o modelo e o momentum em partes iguais e, no período de teste, obtive um retorno de +172.93%, um drawdown de -18.44% e um índice de Sharpe de 2.076. Mas não se anime ainda: mais adiante vou explicar quanto desse número é ilusório.
172
·
--
Ver tradução
上一期我说 25% 是止损甜点,这一期要收回:加密池里混着 AAPL、TSLA 和黄金上一期我写了一版加密永续风控的复盘。一个收益 62% 的策略,最大回撤 73%,加了一条 25% 的单币止损后,收益做到 109%,回撤压到 27%。当时的结论是,25% 是止损宽度的甜点,少即是多。
发完之后我没有马上写下一期,而是回头查了一件事,这些合约到底是什么。结果发现,币安的加密永续池里混着代币化美股、ETF、黄金、原油和稳定币。AAPL、TSLA、NVDA、SPY、XAU、USDC 都在里面,7×24 交易,日线结构和永续没有任何区别。
这一期要把上一期的结论收回。把池子和截面全部洗干净之后,同一套流程、同一套参数,模型在干净数据上重新训练,基线是 -5.52% 收益、-91.61% 回撤。25% 的甜点不成立了。
一、上一期我们停在哪里
先给没看过上一期的朋友补一下背景。
策略做币安 USDT-M 永续,日线,多空各取 5 个币等权,每天调仓,手续费按 5bp 算,资金费成本还没进回测。1000 万模拟资金,2025 年 7 月到 2026 年 9 月,457 个交易日。
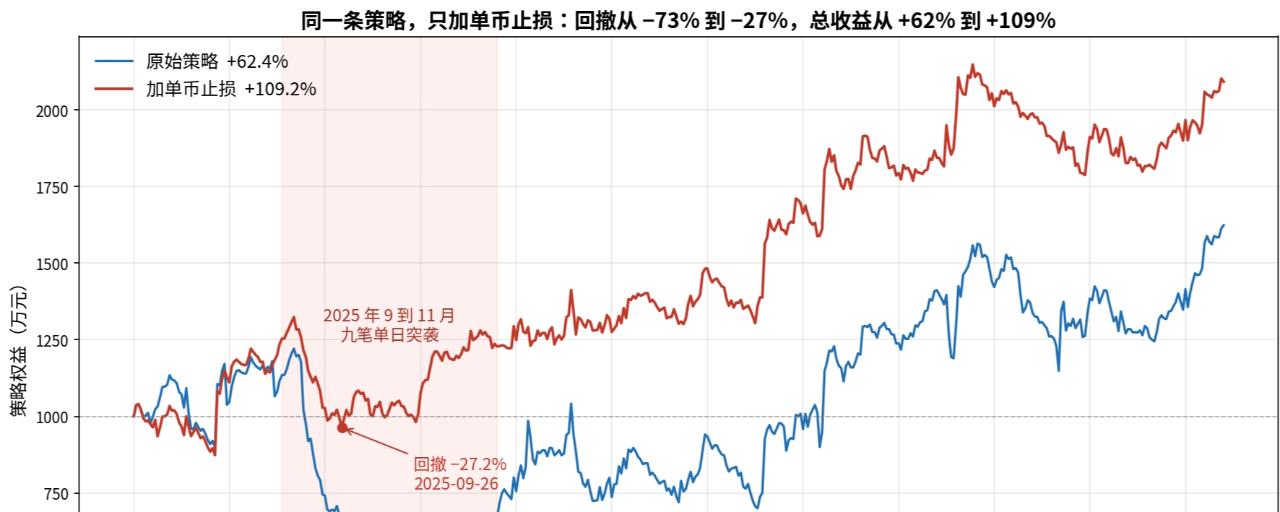
基线是 62% 收益、73% 回撤。把每天每个币的盈亏拉出来归因,回撤不是慢慢磨出来的,是九笔单币单日突袭,八笔加起来亏掉 873 万,比整段利润还多。
加了一条 25% 的单币止损后,收益 109%,回撤 27%,夏普从 0.88 到 1.50,Calmar 从 0.68 到 3.2,一共触发 192 次。1% 和 2% 滑点下收益还有 89.6% 和 69.9%。15% 触发太频繁,383 次,1% 滑点下只剩 66.9%。30% 和 35% 太松,回撤反弹到 34% 和 40%。所以我当时说,25% 是甜点。
这一期要在这个结论上打一个问号。如果池子本身不干净,止损宽度的排序还有意义吗。
二、池子里混进了什么
币安 895 个日线合约里,217 个不是加密货币。
包括代币化美股 AAPL、TSLA、NVDA,代币化 ETF SPY、QQQ、SOXL,还有黄金 XAU、原油 CL、外汇、pre-IPO 股权和稳定币 USDC。它们和永续合约共用一套撮合,7×24 交易,日线结构完全一样。建池脚本只按成交额筛选,没有做资产类型过滤,所以根本分不出来。
其中 73 个真的进了候选池,31 个被选进过持仓,占了 295 个持仓日。总共 3208 个持仓日,比例 9.2%。
这些合约不是利润来源,合计还亏了 29.6 万。但它们占了近一成槽位,改变了选币路径、止损触发和冷静期。参数排序是路径依赖的,路径被改写,25% 这个甜点就可能是假的。
三、第一轮清洗,我差点就发了
第一轮的做法很直接,只在信号层按行删掉这些合约,标的从 734 个降到 661 个,重跑。
结果是基线 +62.86% / -68.32%,止损 15% +96.31% / -25.43%,止损 35% +120.89% / -36.31%。
25% 不再是甜点,15% 和 35% 两端都更好。我写好了一版发布稿,准备说池子洗干净后结论变了。
但发之前我又逐日核对了一遍,发现不对。
四、为什么只删行不够
非加密合约不只在 2026 年的测试段:
- TRAIN 段有 USDC,50 个符号日
- VALID 段有 PAXG 77 个符号日,加 USDC 31 个,共 108 个
- TEST 段有 73 个非加密符号,7847 个符号日
TRAIN 加 VALID 一共 158 个符号日,看起来像噪声。但我的标签是每日截面分位,特征也做了每日截面 robust 归一化,用的是当天全市场的中位数和 MAD。
多一个低波动的稳定币或者黄金合约,当天的中位数和 MAD 就变了,所有币的标签分位和归一化后的特征值也跟着变。一个合约就能把当天所有币的分数重排。
所以污染的不是那 158 行,是这些符号日里所有币的截面。只按行删数据,行删干净了,数值还是脏的。等于把用混合截面算出来的数,留在了干净的行上。
这也解释了为什么第一轮的 +62.9% 不能信。它不是策略真变好了,而是数据集里还留着脏数值。
五、全链路重建做了什么
这次没有只改信号层,而是从原始数据一路重建。
清掉的层包括:
- daily 895 个 parquet 降到 678
- contract.json 895 个键降到 678
- component/CRYPTO.LOCAL 从 735 个符号降到 662 个,2473 个交易日
- parsed klines 从 610916 行降到 586158 行
- parsed funding 和 funding_df 从 625566 行降到 602221 行
- signal 从 92235 行、582 个符号降到 84388 行、509 个符号
- risk table 从 610916 行降到 586158 行
- symbols 从 895 降到 678,pool_union 从 735 降到 662
- 数据集各表只剩 661 个纯加密符号
然后重算 r/σ 标签,重置 learn_df 和 infer_df,重跑 process_replace_inf、process_fill_na、process_cs_norm,最后原子替换 pickle。只删行不重算截面,等于没洗。
重训后的模型:
- 训练集 191138 行
- 验证集 85954 行
- 测试集 84388 行
- 661 个纯加密符号
- 早停 290 轮
- 验证集每日 IC +0.0373
- 测试集每日 IC +0.0336,ICIR +5.91
干净口径的回测:
- 基线 -5.52% / -91.61%
- 止损 10% +37.84% / -24.10%
- 止损 35% +36.12% / -47.38%
同一套流程,同一套参数,只换了数据,收益从 +62.9% 变成 -5.5%。
六、这一期推翻了上一期的什么
上一期的 62% 到 109%、回撤 73% 到 27%、25% 是止损甜点、192 次触发、滑点测试的结论,全部作废。上一期那篇长文也一起作废。
这不是模型突然变差了,是之前的数据不干净。上一期看到的是混合池的回测,这一期看到的是纯加密池加干净截面的回测。两版差了一位数,差的不是策略,是数据。
参数排序对交易路径极其敏感。数据口径一变,25% 的甜点直接消失。所以不要在一个脏口径上反复调参,调出来的甜点可能只是路径依赖。
这也是这个系列第一次自己推翻自己。上一期以为的答案,这一期只是中间站。把每一次打脸公开记录下来,比守住一个漂亮数字更有用。
七、三条教训
第一,做加密策略,先检查池子里有没有代币化股票。它们和永续合约长得一样,7×24 交易,日线结构也一样。只看成交额和代码后缀,很容易漏。
第二,只要 pipeline 里有截面归一化或者截面分位标签,按行删数据不够。必须重算标签、重做归一化、重建整个截面。一个脏合约可以通过中位数和 MAD 影响当天所有币。
第三,洗干净后的数字再丑也要报。+62.9% 看起来像能力,其实只是池子没洗干净。把 -5.5% 说出来,才知道下一步该修什么。
还有一条附带的,不要在脏数据上做参数选择。参数曲面不平滑,脏口径上的甜点,换个池子就没了。
八、边界和下一期
以上全部是回测,不是实盘业绩。资金费成本还没算,强平规则没建模,日线看不到盘中路径,滑点也需要实盘校准。457 天只有一段测试期,而且参数是在这段测试期里反复选的,不是干净样本外。
下一期我会补资金费成本、实盘滑点校准和 walk-forward,再决定止损参数要不要保留。如果你也在做 $BTC、$ETH 这类永续合约策略,先花十分钟检查一下池子里有没有 AAPL、TSLA、XAU 和 USDC,可能比继续调参更值。
这个量化实验室会继续公开记录,从数据、因子到风控。觉得有用可以收藏,下一期见。
#量化交易 #风险管理 #加密货币 #回测 #数据质量
上一期我说 25% 是止损甜点,这一期要收回:加密池里混着 AAPL、TSLA 和黄金
上一期我写了一版加密永续风控的复盘。一个收益 62% 的策略,最大回撤 73%,加了一条 25% 的单币止损后,收益做到 109%,回撤压到 27%。当时的结论是,25% 是止损宽度的甜点,少即是多。
发完之后我没有马上写下一期,而是回头查了一件事,这些合约到底是什么。结果发现,币安的加密永续池里混着代币化美股、ETF、黄金、原油和稳定币。AAPL、TSLA、NVDA、SPY、XAU、USDC 都在里面,7×24 交易,日线结构和永续没有任何区别。
这一期要把上一期的结论收回。把池子和截面全部洗干净之后,同一套流程、同一套参数,模型在干净数据上重新训练,基线是 -5.52% 收益、-91.61% 回撤。25% 的甜点不成立了。
一、上一期我们停在哪里
先给没看过上一期的朋友补一下背景。
策略做币安 USDT-M 永续,日线,多空各取 5 个币等权,每天调仓,手续费按 5bp 算,资金费成本还没进回测。1000 万模拟资金,2025 年 7 月到 2026 年 9 月,457 个交易日。
基线是 62% 收益、73% 回撤。把每天每个币的盈亏拉出来归因,回撤不是慢慢磨出来的,是九笔单币单日突袭,八笔加起来亏掉 873 万,比整段利润还多。
加了一条 25% 的单币止损后,收益 109%,回撤 27%,夏普从 0.88 到 1.50,Calmar 从 0.68 到 3.2,一共触发 192 次。1% 和 2% 滑点下收益还有 89.6% 和 69.9%。15% 触发太频繁,383 次,1% 滑点下只剩 66.9%。30% 和 35% 太松,回撤反弹到 34% 和 40%。所以我当时说,25% 是甜点。
这一期要在这个结论上打一个问号。如果池子本身不干净,止损宽度的排序还有意义吗。
二、池子里混进了什么
币安 895 个日线合约里,217 个不是加密货币。
包括代币化美股 AAPL、TSLA、NVDA,代币化 ETF SPY、QQQ、SOXL,还有黄金 XAU、原油 CL、外汇、pre-IPO 股权和稳定币 USDC。它们和永续合约共用一套撮合,7×24 交易,日线结构完全一样。建池脚本只按成交额筛选,没有做资产类型过滤,所以根本分不出来。
其中 73 个真的进了候选池,31 个被选进过持仓,占了 295 个持仓日。总共 3208 个持仓日,比例 9.2%。
这些合约不是利润来源,合计还亏了 29.6 万。但它们占了近一成槽位,改变了选币路径、止损触发和冷静期。参数排序是路径依赖的,路径被改写,25% 这个甜点就可能是假的。
三、第一轮清洗,我差点就发了
第一轮的做法很直接,只在信号层按行删掉这些合约,标的从 734 个降到 661 个,重跑。
结果是基线 +62.86% / -68.32%,止损 15% +96.31% / -25.43%,止损 35% +120.89% / -36.31%。
25% 不再是甜点,15% 和 35% 两端都更好。我写好了一版发布稿,准备说池子洗干净后结论变了。
但发之前我又逐日核对了一遍,发现不对。
四、为什么只删行不够
非加密合约不只在 2026 年的测试段:
- TRAIN 段有 USDC,50 个符号日
- VALID 段有 PAXG 77 个符号日,加 USDC 31 个,共 108 个
- TEST 段有 73 个非加密符号,7847 个符号日
TRAIN 加 VALID 一共 158 个符号日,看起来像噪声。但我的标签是每日截面分位,特征也做了每日截面 robust 归一化,用的是当天全市场的中位数和 MAD。
多一个低波动的稳定币或者黄金合约,当天的中位数和 MAD 就变了,所有币的标签分位和归一化后的特征值也跟着变。一个合约就能把当天所有币的分数重排。
所以污染的不是那 158 行,是这些符号日里所有币的截面。只按行删数据,行删干净了,数值还是脏的。等于把用混合截面算出来的数,留在了干净的行上。
这也解释了为什么第一轮的 +62.9% 不能信。它不是策略真变好了,而是数据集里还留着脏数值。
五、全链路重建做了什么
这次没有只改信号层,而是从原始数据一路重建。
清掉的层包括:
- daily 895 个 parquet 降到 678
- contract.json 895 个键降到 678
- component/CRYPTO.LOCAL 从 735 个符号降到 662 个,2473 个交易日
- parsed klines 从 610916 行降到 586158 行
- parsed funding 和 funding_df 从 625566 行降到 602221 行
- signal 从 92235 行、582 个符号降到 84388 行、509 个符号
- risk table 从 610916 行降到 586158 行
- symbols 从 895 降到 678,pool_union 从 735 降到 662
- 数据集各表只剩 661 个纯加密符号
然后重算 r/σ 标签,重置 learn_df 和 infer_df,重跑 process_replace_inf、process_fill_na、process_cs_norm,最后原子替换 pickle。只删行不重算截面,等于没洗。
重训后的模型:
- 训练集 191138 行
- 验证集 85954 行
- 测试集 84388 行
- 661 个纯加密符号
- 早停 290 轮
- 验证集每日 IC +0.0373
- 测试集每日 IC +0.0336,ICIR +5.91
干净口径的回测:
- 基线 -5.52% / -91.61%
- 止损 10% +37.84% / -24.10%
- 止损 35% +36.12% / -47.38%
同一套流程,同一套参数,只换了数据,收益从 +62.9% 变成 -5.5%。
六、这一期推翻了上一期的什么
上一期的 62% 到 109%、回撤 73% 到 27%、25% 是止损甜点、192 次触发、滑点测试的结论,全部作废。上一期那篇长文也一起作废。
这不是模型突然变差了,是之前的数据不干净。上一期看到的是混合池的回测,这一期看到的是纯加密池加干净截面的回测。两版差了一位数,差的不是策略,是数据。
参数排序对交易路径极其敏感。数据口径一变,25% 的甜点直接消失。所以不要在一个脏口径上反复调参,调出来的甜点可能只是路径依赖。
这也是这个系列第一次自己推翻自己。上一期以为的答案,这一期只是中间站。把每一次打脸公开记录下来,比守住一个漂亮数字更有用。
七、三条教训
第一,做加密策略,先检查池子里有没有代币化股票。它们和永续合约长得一样,7×24 交易,日线结构也一样。只看成交额和代码后缀,很容易漏。
第二,只要 pipeline 里有截面归一化或者截面分位标签,按行删数据不够。必须重算标签、重做归一化、重建整个截面。一个脏合约可以通过中位数和 MAD 影响当天所有币。
第三,洗干净后的数字再丑也要报。+62.9% 看起来像能力,其实只是池子没洗干净。把 -5.5% 说出来,才知道下一步该修什么。
还有一条附带的,不要在脏数据上做参数选择。参数曲面不平滑,脏口径上的甜点,换个池子就没了。
八、边界和下一期
以上全部是回测,不是实盘业绩。资金费成本还没算,强平规则没建模,日线看不到盘中路径,滑点也需要实盘校准。457 天只有一段测试期,而且参数是在这段测试期里反复选的,不是干净样本外。
下一期我会补资金费成本、实盘滑点校准和 walk-forward,再决定止损参数要不要保留。如果你也在做 $BTC、$ETH 这类永续合约策略,先花十分钟检查一下池子里有没有 AAPL、TSLA、XAU 和 USDC,可能比继续调参更值。
这个量化实验室会继续公开记录,从数据、因子到风控。觉得有用可以收藏,下一期见。
#量化交易 #风险管理 #加密货币 #回测 #数据质量
发完之后我没有马上写下一期,而是回头查了一件事,这些合约到底是什么。结果发现,币安的加密永续池里混着代币化美股、ETF、黄金、原油和稳定币。AAPL、TSLA、NVDA、SPY、XAU、USDC 都在里面,7×24 交易,日线结构和永续没有任何区别。
这一期要把上一期的结论收回。把池子和截面全部洗干净之后,同一套流程、同一套参数,模型在干净数据上重新训练,基线是 -5.52% 收益、-91.61% 回撤。25% 的甜点不成立了。
一、上一期我们停在哪里
先给没看过上一期的朋友补一下背景。
策略做币安 USDT-M 永续,日线,多空各取 5 个币等权,每天调仓,手续费按 5bp 算,资金费成本还没进回测。1000 万模拟资金,2025 年 7 月到 2026 年 9 月,457 个交易日。
基线是 62% 收益、73% 回撤。把每天每个币的盈亏拉出来归因,回撤不是慢慢磨出来的,是九笔单币单日突袭,八笔加起来亏掉 873 万,比整段利润还多。
加了一条 25% 的单币止损后,收益 109%,回撤 27%,夏普从 0.88 到 1.50,Calmar 从 0.68 到 3.2,一共触发 192 次。1% 和 2% 滑点下收益还有 89.6% 和 69.9%。15% 触发太频繁,383 次,1% 滑点下只剩 66.9%。30% 和 35% 太松,回撤反弹到 34% 和 40%。所以我当时说,25% 是甜点。
这一期要在这个结论上打一个问号。如果池子本身不干净,止损宽度的排序还有意义吗。
二、池子里混进了什么
币安 895 个日线合约里,217 个不是加密货币。
包括代币化美股 AAPL、TSLA、NVDA,代币化 ETF SPY、QQQ、SOXL,还有黄金 XAU、原油 CL、外汇、pre-IPO 股权和稳定币 USDC。它们和永续合约共用一套撮合,7×24 交易,日线结构完全一样。建池脚本只按成交额筛选,没有做资产类型过滤,所以根本分不出来。
其中 73 个真的进了候选池,31 个被选进过持仓,占了 295 个持仓日。总共 3208 个持仓日,比例 9.2%。
这些合约不是利润来源,合计还亏了 29.6 万。但它们占了近一成槽位,改变了选币路径、止损触发和冷静期。参数排序是路径依赖的,路径被改写,25% 这个甜点就可能是假的。
三、第一轮清洗,我差点就发了
第一轮的做法很直接,只在信号层按行删掉这些合约,标的从 734 个降到 661 个,重跑。
结果是基线 +62.86% / -68.32%,止损 15% +96.31% / -25.43%,止损 35% +120.89% / -36.31%。
25% 不再是甜点,15% 和 35% 两端都更好。我写好了一版发布稿,准备说池子洗干净后结论变了。
但发之前我又逐日核对了一遍,发现不对。
四、为什么只删行不够
非加密合约不只在 2026 年的测试段:
- TRAIN 段有 USDC,50 个符号日
- VALID 段有 PAXG 77 个符号日,加 USDC 31 个,共 108 个
- TEST 段有 73 个非加密符号,7847 个符号日
TRAIN 加 VALID 一共 158 个符号日,看起来像噪声。但我的标签是每日截面分位,特征也做了每日截面 robust 归一化,用的是当天全市场的中位数和 MAD。
多一个低波动的稳定币或者黄金合约,当天的中位数和 MAD 就变了,所有币的标签分位和归一化后的特征值也跟着变。一个合约就能把当天所有币的分数重排。
所以污染的不是那 158 行,是这些符号日里所有币的截面。只按行删数据,行删干净了,数值还是脏的。等于把用混合截面算出来的数,留在了干净的行上。
这也解释了为什么第一轮的 +62.9% 不能信。它不是策略真变好了,而是数据集里还留着脏数值。
五、全链路重建做了什么
这次没有只改信号层,而是从原始数据一路重建。
清掉的层包括:
- daily 895 个 parquet 降到 678
- contract.json 895 个键降到 678
- component/CRYPTO.LOCAL 从 735 个符号降到 662 个,2473 个交易日
- parsed klines 从 610916 行降到 586158 行
- parsed funding 和 funding_df 从 625566 行降到 602221 行
- signal 从 92235 行、582 个符号降到 84388 行、509 个符号
- risk table 从 610916 行降到 586158 行
- symbols 从 895 降到 678,pool_union 从 735 降到 662
- 数据集各表只剩 661 个纯加密符号
然后重算 r/σ 标签,重置 learn_df 和 infer_df,重跑 process_replace_inf、process_fill_na、process_cs_norm,最后原子替换 pickle。只删行不重算截面,等于没洗。
重训后的模型:
- 训练集 191138 行
- 验证集 85954 行
- 测试集 84388 行
- 661 个纯加密符号
- 早停 290 轮
- 验证集每日 IC +0.0373
- 测试集每日 IC +0.0336,ICIR +5.91
干净口径的回测:
- 基线 -5.52% / -91.61%
- 止损 10% +37.84% / -24.10%
- 止损 35% +36.12% / -47.38%
同一套流程,同一套参数,只换了数据,收益从 +62.9% 变成 -5.5%。
六、这一期推翻了上一期的什么
上一期的 62% 到 109%、回撤 73% 到 27%、25% 是止损甜点、192 次触发、滑点测试的结论,全部作废。上一期那篇长文也一起作废。
这不是模型突然变差了,是之前的数据不干净。上一期看到的是混合池的回测,这一期看到的是纯加密池加干净截面的回测。两版差了一位数,差的不是策略,是数据。
参数排序对交易路径极其敏感。数据口径一变,25% 的甜点直接消失。所以不要在一个脏口径上反复调参,调出来的甜点可能只是路径依赖。
这也是这个系列第一次自己推翻自己。上一期以为的答案,这一期只是中间站。把每一次打脸公开记录下来,比守住一个漂亮数字更有用。
七、三条教训
第一,做加密策略,先检查池子里有没有代币化股票。它们和永续合约长得一样,7×24 交易,日线结构也一样。只看成交额和代码后缀,很容易漏。
第二,只要 pipeline 里有截面归一化或者截面分位标签,按行删数据不够。必须重算标签、重做归一化、重建整个截面。一个脏合约可以通过中位数和 MAD 影响当天所有币。
第三,洗干净后的数字再丑也要报。+62.9% 看起来像能力,其实只是池子没洗干净。把 -5.5% 说出来,才知道下一步该修什么。
还有一条附带的,不要在脏数据上做参数选择。参数曲面不平滑,脏口径上的甜点,换个池子就没了。
八、边界和下一期
以上全部是回测,不是实盘业绩。资金费成本还没算,强平规则没建模,日线看不到盘中路径,滑点也需要实盘校准。457 天只有一段测试期,而且参数是在这段测试期里反复选的,不是干净样本外。
下一期我会补资金费成本、实盘滑点校准和 walk-forward,再决定止损参数要不要保留。如果你也在做 $BTC、$ETH 这类永续合约策略,先花十分钟检查一下池子里有没有 AAPL、TSLA、XAU 和 USDC,可能比继续调参更值。
这个量化实验室会继续公开记录,从数据、因子到风控。觉得有用可以收藏,下一期见。
#量化交易 #风险管理 #加密货币 #回测 #数据质量
275
·
--
Artigo
Retorno de 62% no backtest e drawdown de 73%; adicionei apenas um stop-loss, reduzi o drawdown para 27% e dobrei o retorno1. Primeiro, entenda exatamente como o dinheiro foi perdido
Nas últimas duas semanas, montei uma estratégia de posições compradas e vendidas em contratos perpétuos de cripto, com 10 milhões em capital simulado e um teste fora da amostra de 457 dias. A curva do patrimônio parecia uma montanha-russa: tanto os ganhos quanto as perdas eram absurdamente grandes.
Ao atribuir os lucros e prejuízos de cada moeda em cada dia, a verdade fica bem clara. O drawdown não foi se acumulando aos poucos: foram nove operações de um único ativo em um único dia, oito delas com perdas que somaram 8,73 milhões — mais do que todo o lucro do período. Em cinco, posições vendidas foram pegas por altas verticais; em três, posições compradas entraram tarde demais em movimentos parabólicos. A maior concentração ocorreu entre setembro e novembro de 2025, mas os mesmos eventos continuaram se repetindo em 2026. AKE, KAT, PLAY, DEXE e ZKJ seguiram exatamente o mesmo padrão: não foi um incidente isolado.
Retorno de 62% no backtest e drawdown de 73%; adicionei apenas um stop-loss, reduzi o drawdown para 27% e dobrei o retorno
1. Primeiro, entenda exatamente como o dinheiro foi perdido
Nas últimas duas semanas, montei uma estratégia de posições compradas e vendidas em contratos perpétuos de cripto, com 10 milhões em capital simulado e um teste fora da amostra de 457 dias. A curva do patrimônio parecia uma montanha-russa: tanto os ganhos quanto as perdas eram absurdamente grandes.
Ao atribuir os lucros e prejuízos de cada moeda em cada dia, a verdade fica bem clara. O drawdown não foi se acumulando aos poucos: foram nove operações de um único ativo em um único dia, oito delas com perdas que somaram 8,73 milhões — mais do que todo o lucro do período. Em cinco, posições vendidas foram pegas por altas verticais; em três, posições compradas entraram tarde demais em movimentos parabólicos. A maior concentração ocorreu entre setembro e novembro de 2025, mas os mesmos eventos continuaram se repetindo em 2026. AKE, KAT, PLAY, DEXE e ZKJ seguiram exatamente o mesmo padrão: não foi um incidente isolado.
Nas últimas duas semanas, montei uma estratégia de posições compradas e vendidas em contratos perpétuos de cripto, com 10 milhões em capital simulado e um teste fora da amostra de 457 dias. A curva do patrimônio parecia uma montanha-russa: tanto os ganhos quanto as perdas eram absurdamente grandes.
Ao atribuir os lucros e prejuízos de cada moeda em cada dia, a verdade fica bem clara. O drawdown não foi se acumulando aos poucos: foram nove operações de um único ativo em um único dia, oito delas com perdas que somaram 8,73 milhões — mais do que todo o lucro do período. Em cinco, posições vendidas foram pegas por altas verticais; em três, posições compradas entraram tarde demais em movimentos parabólicos. A maior concentração ocorreu entre setembro e novembro de 2025, mas os mesmos eventos continuaram se repetindo em 2026. AKE, KAT, PLAY, DEXE e ZKJ seguiram exatamente o mesmo padrão: não foi um incidente isolado.
1.6k
·
--
$BTC
{spot}(BTCUSDT)
Caiu brevemente abaixo dos 80 mil, mas recuperou rapidamente. O candle diário de ontem fechou em alta; o suporte nos 80 mil continua muito sólido. Este é um ótimo ponto para aumentar a posição.
$HYPE
{spot}(HYPEUSDT)
O suporte nos 80 dólares também é muito forte. Aumentar a posição entre 76 e 80 é uma boa opção.
Durante o mercado de alta, aumente a posição nas correções do gráfico diário e mantenha a alavancagem de 3x durante todo o bull market!
$BTC
Caiu brevemente abaixo dos 80 mil, mas recuperou rapidamente. O candle diário de ontem fechou em alta; o suporte nos 80 mil continua muito sólido. Este é um ótimo ponto para aumentar a posição.
$HYPE
O suporte nos 80 dólares também é muito forte. Aumentar a posição entre 76 e 80 é uma boa opção.
Durante o mercado de alta, aumente a posição nas correções do gráfico diário e mantenha a alavancagem de 3x durante todo o bull market!
Caiu brevemente abaixo dos 80 mil, mas recuperou rapidamente. O candle diário de ontem fechou em alta; o suporte nos 80 mil continua muito sólido. Este é um ótimo ponto para aumentar a posição.
$HYPE
O suporte nos 80 dólares também é muito forte. Aumentar a posição entre 76 e 80 é uma boa opção.
Durante o mercado de alta, aumente a posição nas correções do gráfico diário e mantenha a alavancagem de 3x durante todo o bull market!
120
·
--
Depois de analisar 4.936 operações do backtest, encontrei o verdadeiro culpado pelo drawdown de -73% da estratégia. Não foi o BTC: a correlação com os retornos diários foi de apenas -0,02. Foram 7 dias de negociação e 7 moedas de baixa capitalização. Em 7 dias, perdi 7,14 milhões; nos mais de 80 dias restantes, tive um lucro líquido de 2,27 milhões. A causa é simples: posição fixa de 1 milhão somada às moedas mais voláteis — uma única moeda, em um único dia, levou 15% do capital. Publiquei a análise completa em um artigo. Quem negocia contratos futuros deveria verificar como sua estratégia se protege contra perdas. #量化选币 #中性策略 #量化交易
Depois de analisar 4.936 operações do backtest, encontrei o verdadeiro culpado pelo drawdown de -73% da estratégia. Não foi o BTC: a correlação com os retornos diários foi de apenas -0,02. Foram 7 dias de negociação e 7 moedas de baixa capitalização. Em 7 dias, perdi 7,14 milhões; nos mais de 80 dias restantes, tive um lucro líquido de 2,27 milhões. A causa é simples: posição fixa de 1 milhão somada às moedas mais voláteis — uma única moeda, em um único dia, levou 15% do capital. Publiquei a análise completa em um artigo. Quem negocia contratos futuros deveria verificar como sua estratégia se protege contra perdas. #量化选币 #中性策略 #量化交易
63
·
--
Analisei 4.936 operações: minha estratégia neutra de seleção de criptomoedas teve uma queda de 73%, mas a verdadeira culpada não foi a queda do mercadoUma estratégia de contratos de criptoativos com retorno total de +62% em 15 meses, mas que sofreu uma queda máxima de 73% no meio do caminho, com o patrimônio caindo do pico de 12,21 milhões para 3,25 milhões.
Eu achava que a queda tinha sido causada pelo pico do BTC. Depois de analisar uma a uma as 4.936 operações, cheguei a uma conclusão surpreendente. A correlação entre os retornos diários da carteira e os do BTC foi de apenas -0,02. De 6/9, quando a estratégia atingiu seu pico, até 27/10, quando a queda chegou ao pior ponto, o BTC chegou a subir 4% no mesmo período.
O que realmente derrubou a conta foram 7 dias de negociação e 7 criptomoedas pequenas que ninguém conhecia. Neste artigo, todos os números são apresentados em detalhes.
Ao publicar, anexe aqui um cartão com os resultados das operações ou um link para a página do portfólio em tempo real. Este artigo é uma análise retrospectiva de um backtest; todos os dados vêm do arquivo histórico público da Binance e podem ser reproduzidos.
Analisei 4.936 operações: minha estratégia neutra de seleção de criptomoedas teve uma queda de 73%, mas a verdadeira culpada não foi a queda do mercado
Uma estratégia de contratos de criptoativos com retorno total de +62% em 15 meses, mas que sofreu uma queda máxima de 73% no meio do caminho, com o patrimônio caindo do pico de 12,21 milhões para 3,25 milhões.
Eu achava que a queda tinha sido causada pelo pico do BTC. Depois de analisar uma a uma as 4.936 operações, cheguei a uma conclusão surpreendente. A correlação entre os retornos diários da carteira e os do BTC foi de apenas -0,02. De 6/9, quando a estratégia atingiu seu pico, até 27/10, quando a queda chegou ao pior ponto, o BTC chegou a subir 4% no mesmo período.
O que realmente derrubou a conta foram 7 dias de negociação e 7 criptomoedas pequenas que ninguém conhecia. Neste artigo, todos os números são apresentados em detalhes.
Ao publicar, anexe aqui um cartão com os resultados das operações ou um link para a página do portfólio em tempo real. Este artigo é uma análise retrospectiva de um backtest; todos os dados vêm do arquivo histórico público da Binance e podem ser reproduzidos.
Eu achava que a queda tinha sido causada pelo pico do BTC. Depois de analisar uma a uma as 4.936 operações, cheguei a uma conclusão surpreendente. A correlação entre os retornos diários da carteira e os do BTC foi de apenas -0,02. De 6/9, quando a estratégia atingiu seu pico, até 27/10, quando a queda chegou ao pior ponto, o BTC chegou a subir 4% no mesmo período.
O que realmente derrubou a conta foram 7 dias de negociação e 7 criptomoedas pequenas que ninguém conhecia. Neste artigo, todos os números são apresentados em detalhes.
Ao publicar, anexe aqui um cartão com os resultados das operações ou um link para a página do portfólio em tempo real. Este artigo é uma análise retrospectiva de um backtest; todos os dados vêm do arquivo histórico público da Binance e podem ser reproduzidos.
332
·
--
O BTC está muito firme na região dos 80 mil. Agora há pouco, após uma queda com aumento de volume no gráfico de 1 hora, recuperou rapidamente e fechou com um candle de longa sombra inferior. Se não romper os 80 mil para baixo, deve fazer uma recuperação em V.
{future}(BTCUSDT)
O BTC está muito firme na região dos 80 mil. Agora há pouco, após uma queda com aumento de volume no gráfico de 1 hora, recuperou rapidamente e fechou com um candle de longa sombra inferior. Se não romper os 80 mil para baixo, deve fazer uma recuperação em V.
170
·
--
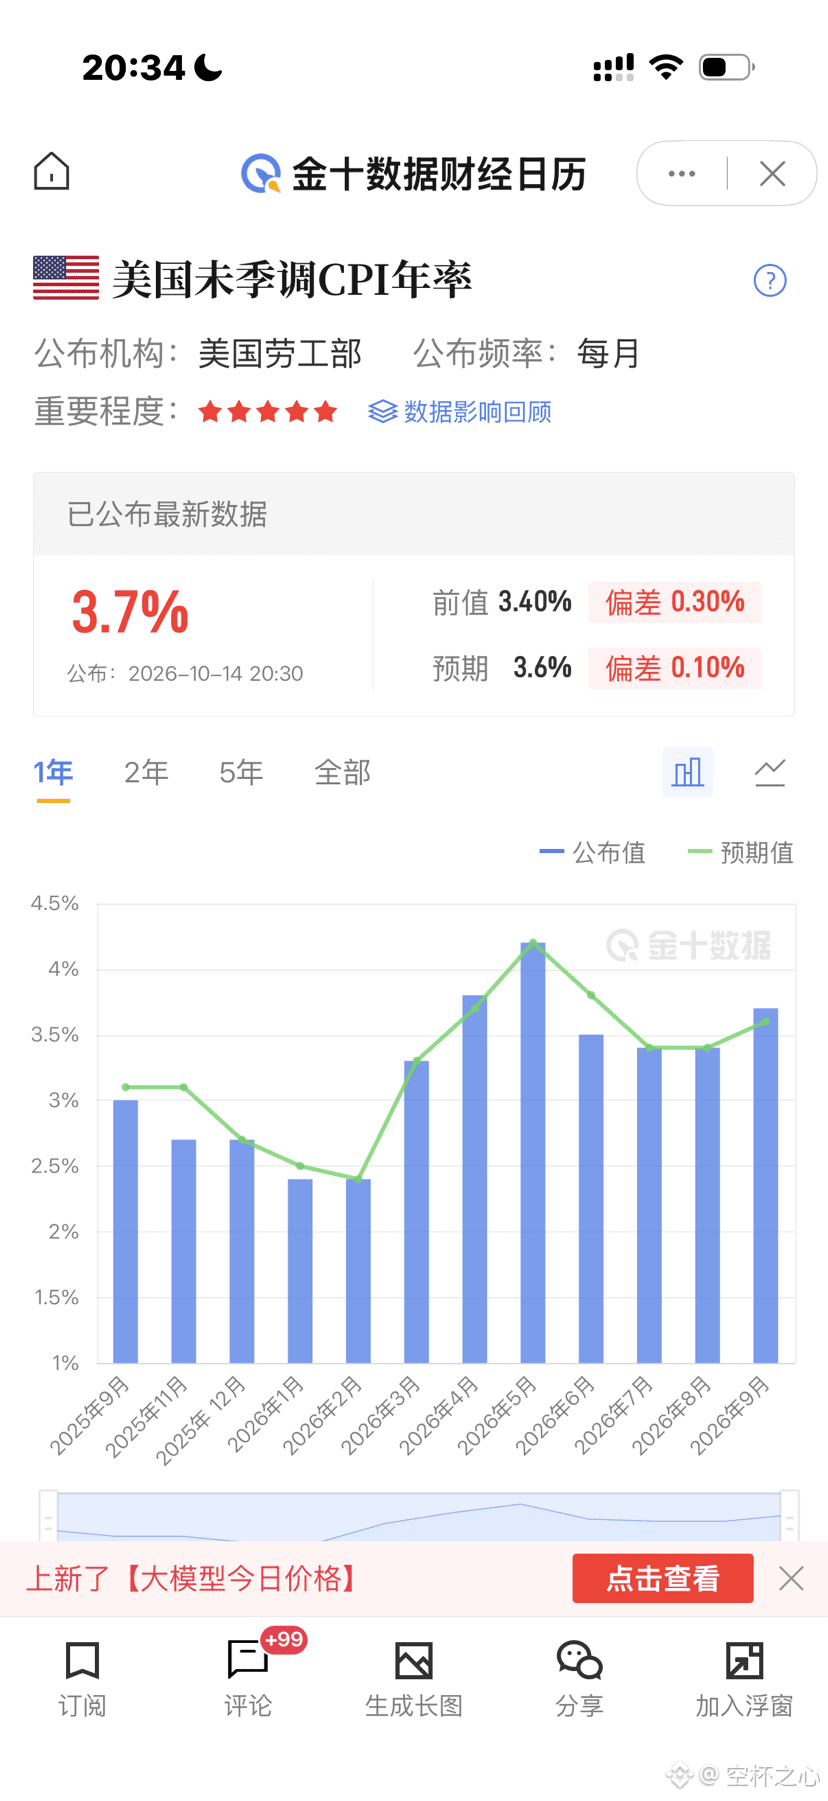
O CPI de setembro veio 0,1% acima do esperado, e as expectativas de aumento dos juros voltaram a subir. O BTC caiu no curto prazo em reação. Somado ao prêmio negativo persistente do BTC na Coinbase e às saídas líquidas de vários ETFs por vários dias consecutivos, isso indica que o mercado americano tem vendido continuamente nos últimos tempos, absorvendo as expectativas de aumento dos juros. Porém, o preço atual do BTC continua oscilando entre 82.000 e 84.000, sem entrar em tendência de queda. Quando as expectativas de aumento dos juros estiverem praticamente absorvidas, o preço naturalmente subirá. #BTC走势分析
O CPI de setembro veio 0,1% acima do esperado, e as expectativas de aumento dos juros voltaram a subir. O BTC caiu no curto prazo em reação. Somado ao prêmio negativo persistente do BTC na Coinbase e às saídas líquidas de vários ETFs por vários dias consecutivos, isso indica que o mercado americano tem vendido continuamente nos últimos tempos, absorvendo as expectativas de aumento dos juros. Porém, o preço atual do BTC continua oscilando entre 82.000 e 84.000, sem entrar em tendência de queda. Quando as expectativas de aumento dos juros estiverem praticamente absorvidas, o preço naturalmente subirá. #BTC走势分析
184
·
--
Ver tradução
昨天在调截面多因子选币策略的回测,跑完一看:收益率 0,夏普 0,最大回撤 0。
第一反应是策略根本没交易。
结果查出来是引擎在装死:457 天里有 178 天账户资金是负的,触发了爆仓保护,所有指标拒绝计算。
顺着这条线挖出两个 bug。
Bug 一号:最小报价单位,被设成了 0.01。
下单价格要按它取整。
池子里很多币不到 0.005 美元,挂单价(收盘价+1%)取整后直接变成 0。
后果:报 0 的买单永远不成交,卖单反而必成交。多头买不进、空头平不掉,账上从五五开变成 3.7 个多头对 9.7 个空头,等于天天裸空。
修之前先查了数据:池子里 829 个币,价格最多用到 8 位小数,最便宜的一笔是 0.0000034 美元。
于是把报价单位定成 1e-9(小数点后 9 位),留一个数量级的余量。
改完订单成交率回到 100%,报价归零的订单清零。
Bug 二号:杠杆。
策略参数是照抄期货示例的,默认 3 倍名义敞口。
加密波动大,3 倍下资金天天在零附近晃,随时触发爆仓保护。
降到 1 倍,再没爆过。
修完两个坑,回测终于出数了:
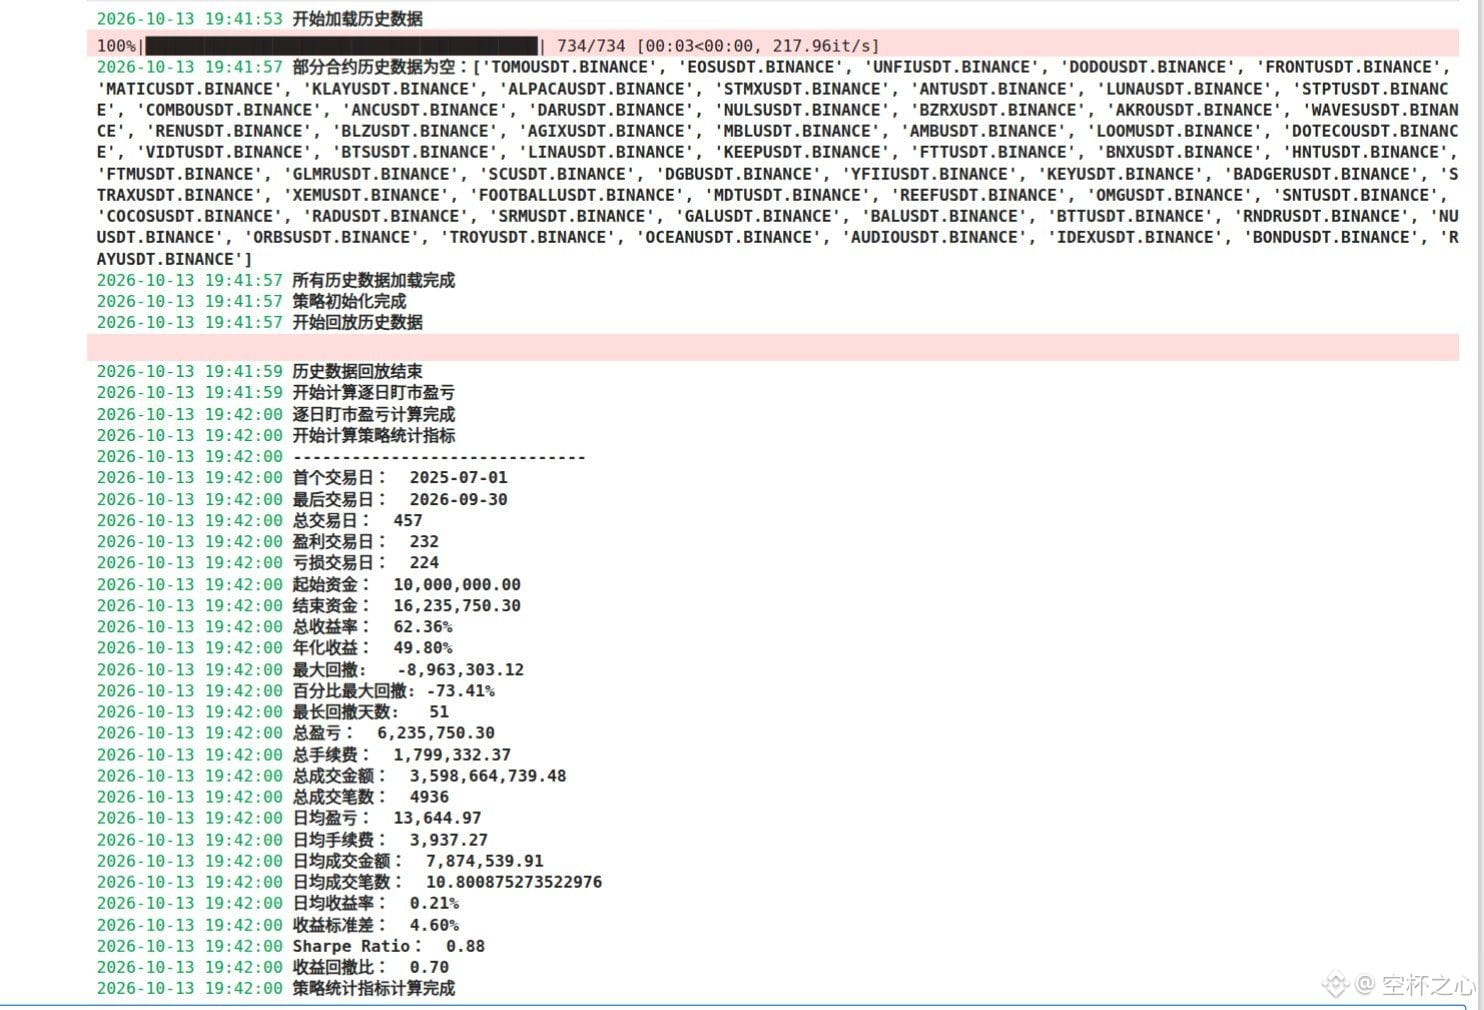
15 个月总收益 +62%,年化约 50%,夏普 0.88。
先别激动:最大回撤 -73%,光手续费就交了 180 万。
而且资金费、强平都还没建模,所以这只能说明管道通了,离"策略能用"还差得远。
还升级了模型:选股标签从"纯涨幅排名"换成"涨幅÷波动率再排名",训练早停也改成盯每日预测相关性。
昨天最大的体会:最花时间的不是写策略,是发现自己被自己的回测骗了。
今天把资金费成本补进去,再跑一轮。等我结果😤
#AIHarness投研工程 #量化交易员 #选币策略
昨天在调截面多因子选币策略的回测,跑完一看:收益率 0,夏普 0,最大回撤 0。
第一反应是策略根本没交易。
结果查出来是引擎在装死:457 天里有 178 天账户资金是负的,触发了爆仓保护,所有指标拒绝计算。
顺着这条线挖出两个 bug。
Bug 一号:最小报价单位,被设成了 0.01。
下单价格要按它取整。
池子里很多币不到 0.005 美元,挂单价(收盘价+1%)取整后直接变成 0。
后果:报 0 的买单永远不成交,卖单反而必成交。多头买不进、空头平不掉,账上从五五开变成 3.7 个多头对 9.7 个空头,等于天天裸空。
修之前先查了数据:池子里 829 个币,价格最多用到 8 位小数,最便宜的一笔是 0.0000034 美元。
于是把报价单位定成 1e-9(小数点后 9 位),留一个数量级的余量。
改完订单成交率回到 100%,报价归零的订单清零。
Bug 二号:杠杆。
策略参数是照抄期货示例的,默认 3 倍名义敞口。
加密波动大,3 倍下资金天天在零附近晃,随时触发爆仓保护。
降到 1 倍,再没爆过。
修完两个坑,回测终于出数了:
15 个月总收益 +62%,年化约 50%,夏普 0.88。
先别激动:最大回撤 -73%,光手续费就交了 180 万。
而且资金费、强平都还没建模,所以这只能说明管道通了,离"策略能用"还差得远。
还升级了模型:选股标签从"纯涨幅排名"换成"涨幅÷波动率再排名",训练早停也改成盯每日预测相关性。
昨天最大的体会:最花时间的不是写策略,是发现自己被自己的回测骗了。
今天把资金费成本补进去,再跑一轮。等我结果😤
#AIHarness投研工程 #量化交易员 #选币策略
第一反应是策略根本没交易。
结果查出来是引擎在装死:457 天里有 178 天账户资金是负的,触发了爆仓保护,所有指标拒绝计算。
顺着这条线挖出两个 bug。
Bug 一号:最小报价单位,被设成了 0.01。
下单价格要按它取整。
池子里很多币不到 0.005 美元,挂单价(收盘价+1%)取整后直接变成 0。
后果:报 0 的买单永远不成交,卖单反而必成交。多头买不进、空头平不掉,账上从五五开变成 3.7 个多头对 9.7 个空头,等于天天裸空。
修之前先查了数据:池子里 829 个币,价格最多用到 8 位小数,最便宜的一笔是 0.0000034 美元。
于是把报价单位定成 1e-9(小数点后 9 位),留一个数量级的余量。
改完订单成交率回到 100%,报价归零的订单清零。
Bug 二号:杠杆。
策略参数是照抄期货示例的,默认 3 倍名义敞口。
加密波动大,3 倍下资金天天在零附近晃,随时触发爆仓保护。
降到 1 倍,再没爆过。
修完两个坑,回测终于出数了:
15 个月总收益 +62%,年化约 50%,夏普 0.88。
先别激动:最大回撤 -73%,光手续费就交了 180 万。
而且资金费、强平都还没建模,所以这只能说明管道通了,离"策略能用"还差得远。
还升级了模型:选股标签从"纯涨幅排名"换成"涨幅÷波动率再排名",训练早停也改成盯每日预测相关性。
昨天最大的体会:最花时间的不是写策略,是发现自己被自己的回测骗了。
今天把资金费成本补进去,再跑一轮。等我结果😤
#AIHarness投研工程 #量化交易员 #选币策略
162
·
--
Ver tradução
折腾挺久,把之前做商品期货的一套研究流程搬到了币安永续上,搞了个选币策略。
做法很简单:每天让模型给几百个币的涨跌排个序,做多前 5 个、做空后 5 个。模型吃 96 个量价指标加资金费率,预测未来两天谁涨谁跌。币的名单是从交易所官方存档里重建的,下架的币也算进去,不然只统计活到今天的币,纯属骗自己。
前几天第一次完整回测跑完了。
爆仓。
缓了缓,去翻了下明细,发现爆得还挺有道理。
币圈涨起来是没有上限的。回测那一年多里,好几次做空的币当天直接翻倍,最猛的一次涨了 3 倍多。做空最多赚 100%,亏起来没底,我的空头正好全埋在里面。
另外,模型特别爱空新币。它觉得要跌的币里,快一半是上线不到两个月的新币。可新币上市后经常先涨一波,模型拿老币的规律去套新币,被反复教育。
有意思的是,模型的排序本身是有用的,有点预测力,不是瞎猜。但排得准跟能赚到钱是两码事,尤其在暴涨容易、跌也就跌到零的市场里。
下一版先给空头加风控,至少别专门去空新币了。
还早,慢慢来。记录一下,别跟单。#选币策略 #AI #量化交易员
折腾挺久,把之前做商品期货的一套研究流程搬到了币安永续上,搞了个选币策略。
做法很简单:每天让模型给几百个币的涨跌排个序,做多前 5 个、做空后 5 个。模型吃 96 个量价指标加资金费率,预测未来两天谁涨谁跌。币的名单是从交易所官方存档里重建的,下架的币也算进去,不然只统计活到今天的币,纯属骗自己。
前几天第一次完整回测跑完了。
爆仓。
缓了缓,去翻了下明细,发现爆得还挺有道理。
币圈涨起来是没有上限的。回测那一年多里,好几次做空的币当天直接翻倍,最猛的一次涨了 3 倍多。做空最多赚 100%,亏起来没底,我的空头正好全埋在里面。
另外,模型特别爱空新币。它觉得要跌的币里,快一半是上线不到两个月的新币。可新币上市后经常先涨一波,模型拿老币的规律去套新币,被反复教育。
有意思的是,模型的排序本身是有用的,有点预测力,不是瞎猜。但排得准跟能赚到钱是两码事,尤其在暴涨容易、跌也就跌到零的市场里。
下一版先给空头加风控,至少别专门去空新币了。
还早,慢慢来。记录一下,别跟单。#选币策略 #AI #量化交易员
做法很简单:每天让模型给几百个币的涨跌排个序,做多前 5 个、做空后 5 个。模型吃 96 个量价指标加资金费率,预测未来两天谁涨谁跌。币的名单是从交易所官方存档里重建的,下架的币也算进去,不然只统计活到今天的币,纯属骗自己。
前几天第一次完整回测跑完了。
爆仓。
缓了缓,去翻了下明细,发现爆得还挺有道理。
币圈涨起来是没有上限的。回测那一年多里,好几次做空的币当天直接翻倍,最猛的一次涨了 3 倍多。做空最多赚 100%,亏起来没底,我的空头正好全埋在里面。
另外,模型特别爱空新币。它觉得要跌的币里,快一半是上线不到两个月的新币。可新币上市后经常先涨一波,模型拿老币的规律去套新币,被反复教育。
有意思的是,模型的排序本身是有用的,有点预测力,不是瞎猜。但排得准跟能赚到钱是两码事,尤其在暴涨容易、跌也就跌到零的市场里。
下一版先给空头加风控,至少别专门去空新币了。
还早,慢慢来。记录一下,别跟单。#选币策略 #AI #量化交易员
1
265
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
NvidiaBeatsEstimatesWith$130BQ4Outlook
52,752 visualizações
273 a discutir
Nvidia supera expectativas com receita de US$ 115,8 bilhões, prevê US$ 130 bilhões e acrescenta US$ 150 bilhões à recompra de ações
Binance News
·73 gostos
·48.4k visualizações
AnthropicIPOPriceCouldExceed$80
53,785 visualizações
233 a discutir
RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
3,034 visualizações
43 a discutir