Ontem, enquanto ajustava o backtest de uma estratégia multifatorial cross-sectional para seleção de criptomoedas, fui conferir o resultado depois que terminou: retorno 0, Sharpe 0, drawdown máximo 0.
Minha primeira reação foi achar que a estratégia simplesmente não tinha feito nenhuma operação.
Mas, depois de investigar, descobri que o motor estava fingindo que não via nada: em 178 dos 457 dias, o saldo da conta ficou negativo, acionando a proteção contra liquidação forçada e impedindo o cálculo de todas as métricas.
Seguindo essa pista, encontrei dois bugs.
Bug número um: o tamanho mínimo do tick estava definido como 0,01.
O preço das ordens precisava ser arredondado para esse valor.
Muitas moedas do universo custavam menos de 0,005 dólares; depois de arredondar o preço da ordem (preço de fechamento + 1%), ele virava 0.
Consequência: as ordens de compra com preço 0 nunca eram executadas, enquanto as ordens de venda eram sempre executadas. Não dava para abrir posições compradas nem fechar as vendidas; a conta passou de meio a meio para 3,7 posições compradas contra 9,7 vendidas — na prática, ficava vendida a descoberto o tempo todo.
Antes de corrigir, conferi os dados: eram 829 moedas no universo, os preços chegavam a ter até 8 casas decimais, e a operação mais barata era de 0.0000034 dólares.
Então defini o tamanho do tick como 1e-9 (9 casas decimais), deixando uma ordem de grandeza de margem.
Depois da correção, a taxa de execução das ordens voltou a 100%, e não houve mais nenhuma ordem com preço zerado.
Bug número dois: alavancagem.
Os parâmetros da estratégia foram copiados de um exemplo de futuros, com exposição nominal padrão de 3x.
Como as criptomoedas são voláteis, com alavancagem de 3x o saldo ficava oscilando perto de zero todos os dias, acionando a proteção contra liquidação a qualquer momento.
Reduzi para 1x e não houve mais nenhuma liquidação.
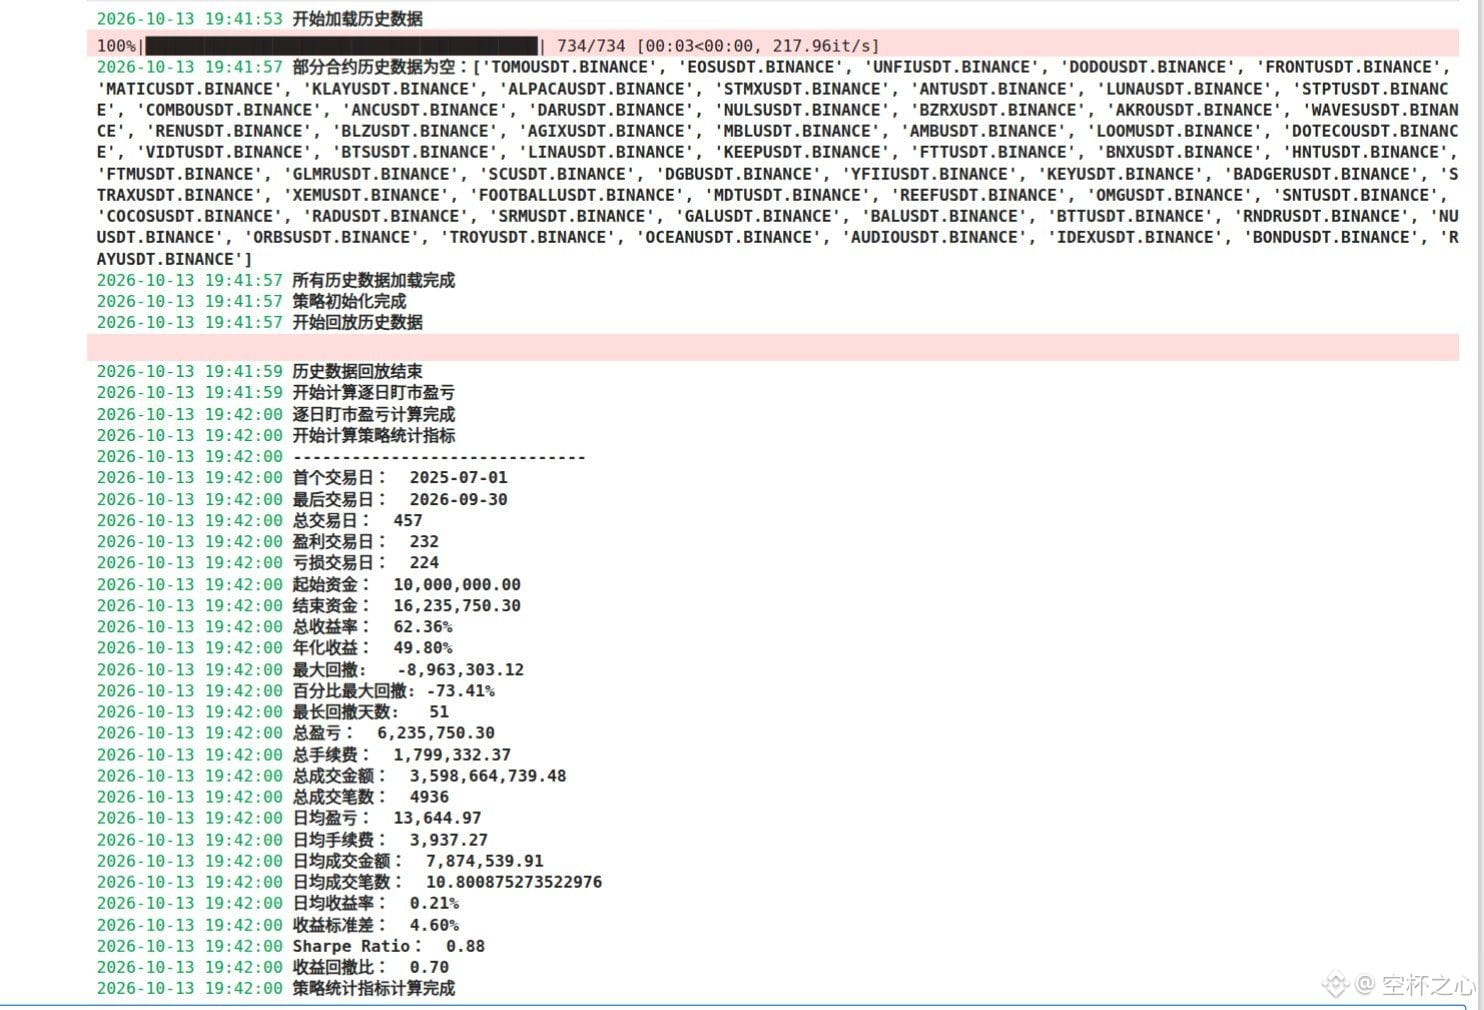
Depois de corrigir os dois problemas, o backtest finalmente apresentou resultados:
Retorno total de +62% em 15 meses, cerca de 50% anualizado, Sharpe de 0.88.
Mas calma: o drawdown máximo foi de -73%, e só em taxas foram 1,8 milhão.
Além disso, ainda não modelei as taxas de financiamento nem a liquidação forçada; então, isso só mostra que o pipeline está funcionando. Ainda falta muito para a estratégia ser utilizável.
Também atualizei o modelo: o critério de seleção de ativos passou de “classificação apenas pela alta” para “classificação pela alta ÷ volatilidade”, e também alterei o early stopping do treinamento para acompanhar a correlação diária das previsões.
Minha maior lição de ontem: o que mais toma tempo não é escrever a estratégia, é descobrir que fui enganado pelo meu próprio backtest.
Hoje vou incluir o custo das taxas de financiamento e rodar mais uma vez. Depois conto o resultado 😤
#AIHarness投研工程 #量化交易员 #选币策略
Minha primeira reação foi achar que a estratégia simplesmente não tinha feito nenhuma operação.
Mas, depois de investigar, descobri que o motor estava fingindo que não via nada: em 178 dos 457 dias, o saldo da conta ficou negativo, acionando a proteção contra liquidação forçada e impedindo o cálculo de todas as métricas.
Seguindo essa pista, encontrei dois bugs.
Bug número um: o tamanho mínimo do tick estava definido como 0,01.
O preço das ordens precisava ser arredondado para esse valor.
Muitas moedas do universo custavam menos de 0,005 dólares; depois de arredondar o preço da ordem (preço de fechamento + 1%), ele virava 0.
Consequência: as ordens de compra com preço 0 nunca eram executadas, enquanto as ordens de venda eram sempre executadas. Não dava para abrir posições compradas nem fechar as vendidas; a conta passou de meio a meio para 3,7 posições compradas contra 9,7 vendidas — na prática, ficava vendida a descoberto o tempo todo.
Antes de corrigir, conferi os dados: eram 829 moedas no universo, os preços chegavam a ter até 8 casas decimais, e a operação mais barata era de 0.0000034 dólares.
Então defini o tamanho do tick como 1e-9 (9 casas decimais), deixando uma ordem de grandeza de margem.
Depois da correção, a taxa de execução das ordens voltou a 100%, e não houve mais nenhuma ordem com preço zerado.
Bug número dois: alavancagem.
Os parâmetros da estratégia foram copiados de um exemplo de futuros, com exposição nominal padrão de 3x.
Como as criptomoedas são voláteis, com alavancagem de 3x o saldo ficava oscilando perto de zero todos os dias, acionando a proteção contra liquidação a qualquer momento.
Reduzi para 1x e não houve mais nenhuma liquidação.
Depois de corrigir os dois problemas, o backtest finalmente apresentou resultados:
Retorno total de +62% em 15 meses, cerca de 50% anualizado, Sharpe de 0.88.
Mas calma: o drawdown máximo foi de -73%, e só em taxas foram 1,8 milhão.
Além disso, ainda não modelei as taxas de financiamento nem a liquidação forçada; então, isso só mostra que o pipeline está funcionando. Ainda falta muito para a estratégia ser utilizável.
Também atualizei o modelo: o critério de seleção de ativos passou de “classificação apenas pela alta” para “classificação pela alta ÷ volatilidade”, e também alterei o early stopping do treinamento para acompanhar a correlação diária das previsões.
Minha maior lição de ontem: o que mais toma tempo não é escrever a estratégia, é descobrir que fui enganado pelo meu próprio backtest.
Hoje vou incluir o custo das taxas de financiamento e rodar mais uma vez. Depois conto o resultado 😤
#AIHarness投研工程 #量化交易员 #选币策略