

1. Primeiro, entenda exatamente como o dinheiro foi perdido
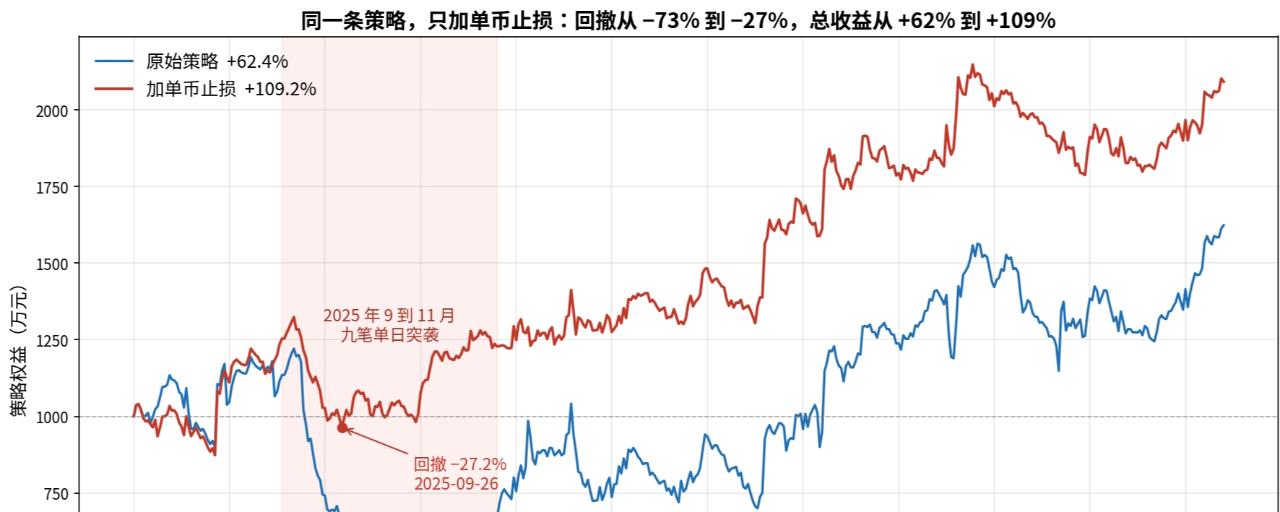
Nas últimas duas semanas, montei uma estratégia de posições compradas e vendidas em contratos perpétuos de cripto, com 10 milhões em capital simulado e um teste fora da amostra de 457 dias. A curva do patrimônio parecia uma montanha-russa: tanto os ganhos quanto as perdas eram absurdamente grandes.
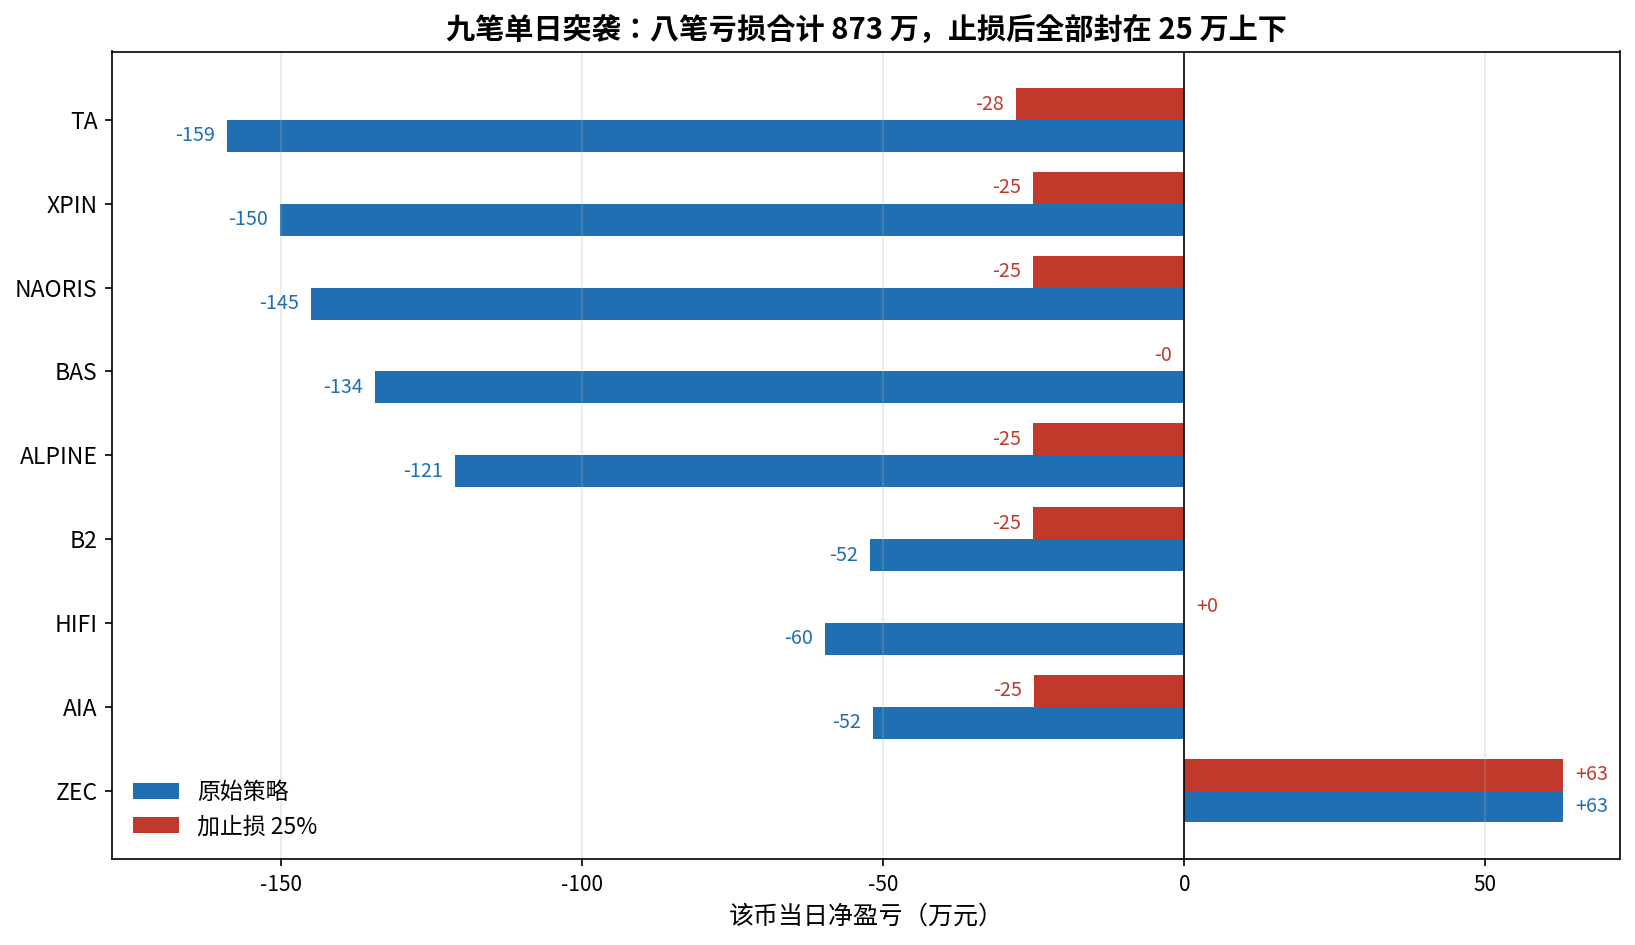
Ao atribuir os lucros e prejuízos de cada moeda em cada dia, a verdade fica bem clara. O drawdown não foi se acumulando aos poucos: foram nove operações de um único ativo em um único dia, oito delas com perdas que somaram 8,73 milhões — mais do que todo o lucro do período. Em cinco, posições vendidas foram pegas por altas verticais; em três, posições compradas entraram tarde demais em movimentos parabólicos. A maior concentração ocorreu entre setembro e novembro de 2025, mas os mesmos eventos continuaram se repetindo em 2026. AKE, KAT, PLAY, DEXE e ZKJ seguiram exatamente o mesmo padrão: não foi um incidente isolado.
Dois. Primeira tentativa: escalonamento pela volatilidade — fracasso
A primeira ideia veio naturalmente: reduzir o tamanho da posição em moedas mais voláteis. O tamanho da posição é ajustado de acordo com a volatilidade dos últimos 20 dias em relação à mediana do mercado.
O resultado: o retorno total despencou de 62% para 8,5%, enquanto o drawdown caiu apenas de 73% para 56%. O motivo é doloroso: antes dos incidentes, a volatilidade dessas moedas não era alta. BAS e ALPINE estavam até abaixo da mediana do mercado, com um fator de ajuste de 1,0 — não foi reduzido nem um centavo — e sofreram uma perda enorme em um único dia. O escalonamento pela volatilidade só consegue reduzir posições em moedas que já estão em um período de alta volatilidade; não detecta moedas tranquilas que despencam de repente.
A versão normalizada foi ainda pior: transferiu o capital liberado para moedas tranquilas, e a perda com ALPINE piorou de 1,21 milhão para 1,54 milhão. Descartamos essa abordagem por completo.
Três. Segunda tentativa: proibir posições vendidas em moedas que dispararam — os dados a refutaram
A segunda ideia era mais direta: não abrir posições vendidas em moedas que acabaram de disparar. As moedas envolvidas nos cinco incidentes com posições vendidas pareciam ter subido bastante pouco antes.
Os dados desmentiram a hipótese. Nos cinco dias anteriores à entrada, a alta das moedas envolvidas nos incidentes foi de apenas 6% a 55%; já a mediana das candidatas normais a posições vendidas era de 20%. Não havia distinção entre os grupos. As altas de 130% a 270% que vimos antes aconteceram no próprio dia do incidente: são uma visão retrospectiva, não a situação antes da entrada.
Pior ainda: o alfa desta estratégia vem justamente de vender moedas que acabaram de ser impulsionadas para cima — uma lógica de reversão à média. Proibir posições vendidas em moedas que dispararam equivale a eliminar a lógica que gera lucro. Nos testes, o retorno total foi de -18,8%, com drawdown de 63%. A abordagem foi descartada. Eu achava que essa seria a resposta definitiva.
Quatro. A verdadeira solução: stop-loss de 25% por ativo
Por fim, voltamos à abordagem mais simples. Definimos um limite com base no preço médio da posição: fechar uma posição comprada se cair 25% e uma posição vendida se subir 25%. Após o acionamento, não mexemos nesse ativo por 3 dias. A decisão é feita com base na mínima e na máxima diárias, e a posição é fechada na abertura do dia seguinte.
Ao longo de toda a janela, o stop-loss foi acionado 192 vezes. O preço médio da posição é atualizado a cada execução: compras adicionais diluem o preço médio, enquanto reduções da posição não o alteram. A estratégia e o backtest usam a mesma função para recalcular os valores, garantindo que não haja dois conjuntos de contas distintos.
Resultados
- O retorno total subiu de 62% para 109%
- O drawdown máximo caiu de 73% para 27%
- O índice de Sharpe subiu de 0,88 para 1,50
- O índice de Calmar subiu de 0,68 para 3,2
As perdas combinadas dos oito incidentes caíram de 8,73 milhões para 1,53 milhão, limitadas a cerca de 250 mil por ativo. Na pior delas, TA, a perda caiu de 1,59 milhão para 280 mil. A única posição não afetada por engano foi aquela que gerou 630 mil de lucro, mantida intacta. Uma série de eventos em 2026, incluindo AKE, também foi limitada, o que mostra que o stop-loss funcionou durante todo o período de teste, não apenas nos nove casos que evitou.
Cinco. Por que o retorno, na verdade, aumentou
Há aqui um ponto contraintuitivo. No próprio dia em que é acionado, o stop-loss gera prejuízo: os 192 acionamentos resultaram em mais 1,79 milhão em perdas contabilizadas, porque alguns ativos tiveram um pavio que tocou o limite durante o dia e depois se recuperaram até o fechamento.
O lucro de verdade vem depois do acionamento. Antes, as posições continuariam acumulando perdas; ao cortar a posição, estancamos as perdas e liberamos capital para novos sinais. Essa parte contribuiu com cerca de 2,9 milhões — mais valiosa do que o resultado contabilizado no dia do acionamento e também mais estável.
Seis. Slippage e robustez dos parâmetros
Uma ordem de stop-loss a mercado não pode ser executada exatamente no preço do stop. Refiz os testes com slippage de 1% e 2%; o retorno total ainda foi de 89,6% e 69,9%, respectivamente, e a redução do drawdown praticamente não foi afetada. A proteção contra quedas bruscas não depende de uma execução ideal — esse é o principal sinal de robustez.
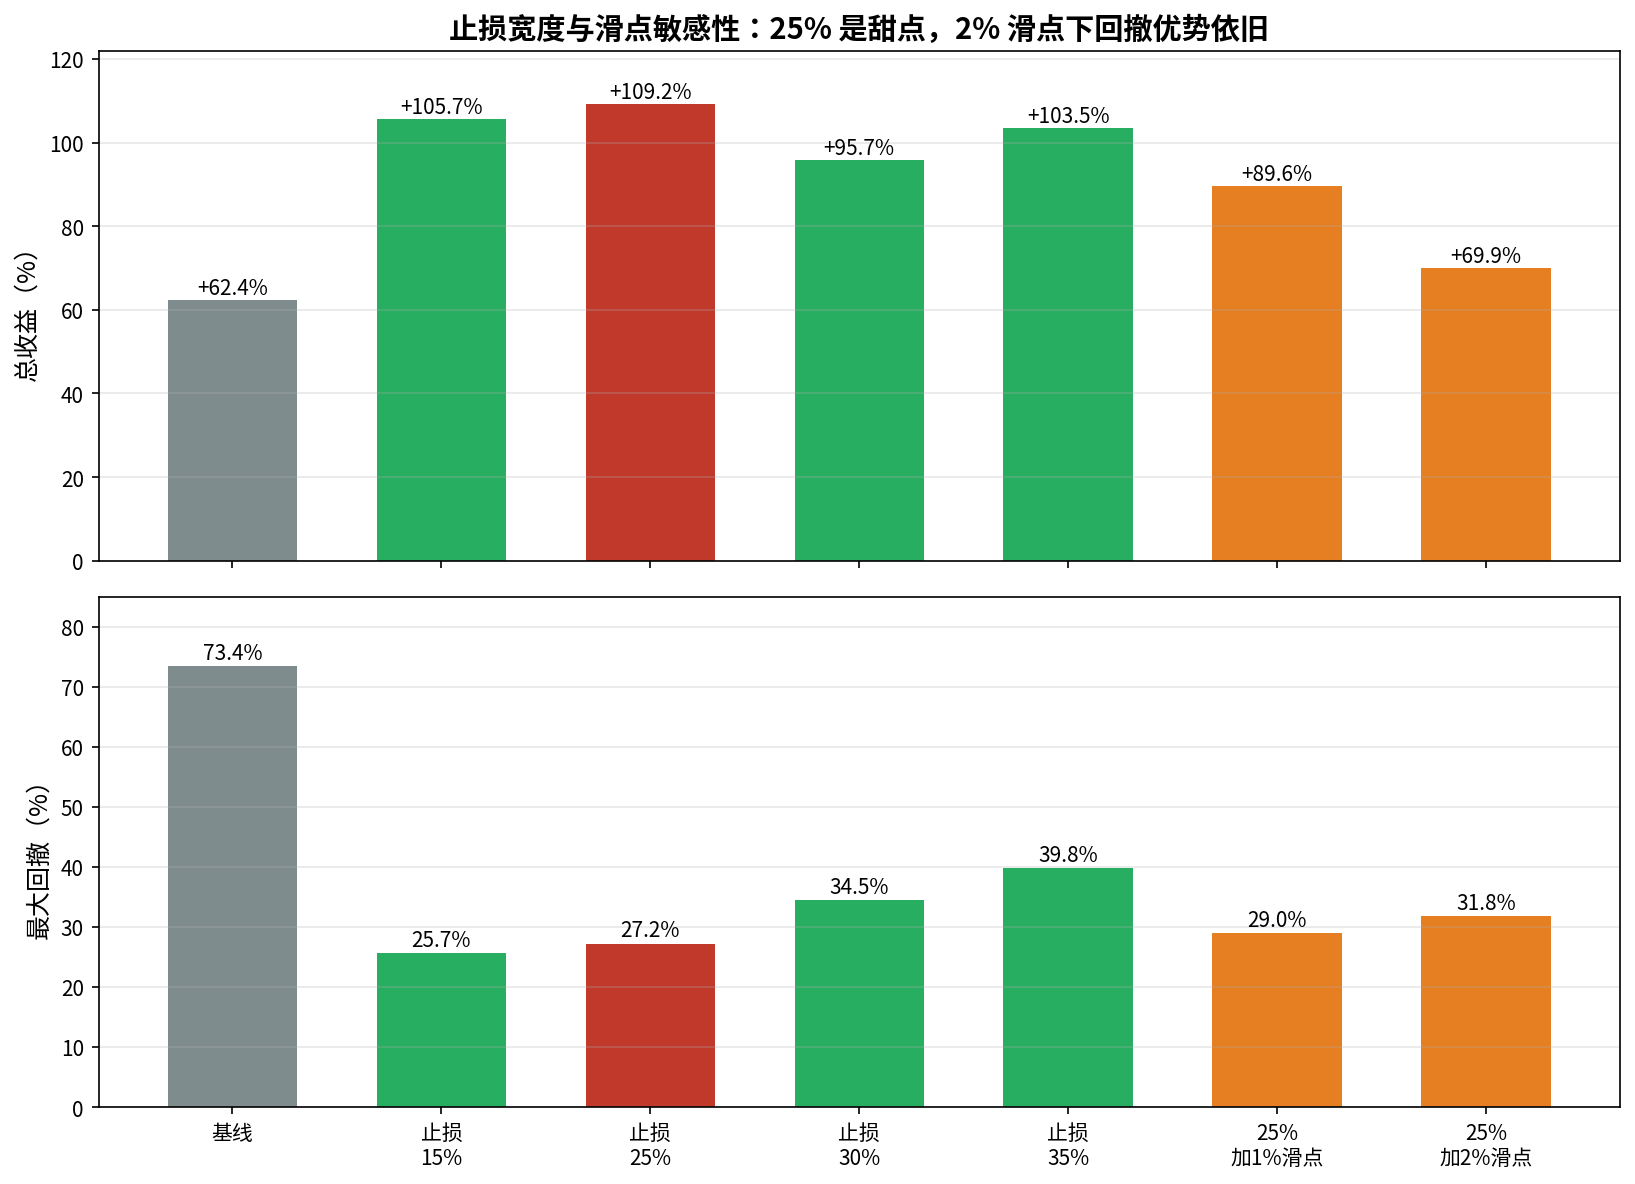
Também testamos diferentes limites para o stop-loss.
- Com 15%, os acionamentos são frequentes demais: 383 vezes. Com slippage de 1%, o retorno total cai para 66,9%.
- Com 30%, o drawdown se recupera para 34%.
- Com 35%, o drawdown se recupera para 40%.
- 25% é o ponto ideal: retorno e drawdown são simultaneamente os melhores.
A frequência dos acionamentos multiplica a sensibilidade ao slippage: quanto mais acionamentos, maior o desgaste na operação real.
Sete. Uma descoberta contraintuitiva
A regra que proíbe abrir posições long após uma forte alta, quando usada isoladamente, bloqueia com precisão os dois incidentes de HIFI e AIA, e gera um retorno total de 65,6%, ligeiramente superior ao da linha de base. Mas, quando combinada com o stop-loss, o retorno cai de 109% para 76%.
O motivo é que o stop-loss já conteve os incidentes. Com a regra adicional, resta apenas o custo de trocar de posição; além disso, entre os ativos candidatos bloqueados havia alguns que depois tiveram fortes altas. Menos é mais: mais regras de gestão de risco não significam necessariamente melhores resultados.
Oito. Conclusões e limitações
O maior inimigo desta estratégia não é a seleção imprecisa de moedas, mas os drawdowns de um único ativo em um único dia, capazes de levar a uma liquidação. Um stop-loss de 25% por ativo, acionado com base no preço médio da posição, reduz o drawdown em dois terços e ainda duplica o retorno.
Mas é preciso deixar claros os limites. Tudo isso são números de backtest, usando 10 milhões em capital simulado e 457 dias de dados fora da amostra. Os custos de funding ainda não foram contabilizados, e o slippage também precisa ser calibrado em operações reais. A estratégia ainda está em fase de validação; estes não são resultados de operações reais. Não copie sem avaliar.
Na próxima etapa, vou acrescentar testes de custos de funding e calibrar o slippage com dados de operações reais. Também continuarei documentando publicamente a construção deste laboratório de estratégias quantitativas, dos dados aos fatores e à gestão de risco. Se tiver interesse, acompanhe: continuarei compartilhando atualizações.