
CoinFoundCN
124 Publicações

CoinFoundCN
Denunciar
Bloquear Utilizador
0 A seguir
865 Seguidores
707 Gostaram
Publicações
PINNED
·
--
Artigo
Insights sobre os fluxos de capital do mercado de RWA - crescimento em contraciclo, diferenciação estrutural e vencedores do mercadoPrincipais conclusões.
1. Atualmente, o mercado de criptomoedas está em baixa, com o valor de mercado caindo para 2,4 trilhões de dólares. Essa atmosfera de pânico e baixa pode ser rastreada até o evento '1011' de 11 de outubro de 2025: após '1011', o mercado de criptomoedas rapidamente se deteriorou: nesse mês, os fluxos líquidos mensais do DAT caíram mais de 75%, para menos de 3 bilhões de dólares; no mês seguinte, os ETFs de criptomoedas passaram de entradas líquidas mensais contínuas de 50 bilhões de dólares para saídas líquidas de quase 50 bilhões de dólares. Depois disso, o valor de mercado das criptomoedas caiu continuamente sob incertezas macro.
2. No entanto, estamos em um período de recuperação cautelosa após o evento '1011'. Analisando os dados mensais, o DAT está recuperando compras, as saídas líquidas de ETFs estão diminuindo, e os dados estão se 'recuperando' lentamente. Ao mesmo tempo, o valor de mercado das stablecoins se mantém em torno de 300 bilhões de dólares, e esse capital ainda não saiu, aguardando e observando.
Insights sobre os fluxos de capital do mercado de RWA - crescimento em contraciclo, diferenciação estrutural e vencedores do mercado
Principais conclusões.
1. Atualmente, o mercado de criptomoedas está em baixa, com o valor de mercado caindo para 2,4 trilhões de dólares. Essa atmosfera de pânico e baixa pode ser rastreada até o evento '1011' de 11 de outubro de 2025: após '1011', o mercado de criptomoedas rapidamente se deteriorou: nesse mês, os fluxos líquidos mensais do DAT caíram mais de 75%, para menos de 3 bilhões de dólares; no mês seguinte, os ETFs de criptomoedas passaram de entradas líquidas mensais contínuas de 50 bilhões de dólares para saídas líquidas de quase 50 bilhões de dólares. Depois disso, o valor de mercado das criptomoedas caiu continuamente sob incertezas macro.
2. No entanto, estamos em um período de recuperação cautelosa após o evento '1011'. Analisando os dados mensais, o DAT está recuperando compras, as saídas líquidas de ETFs estão diminuindo, e os dados estão se 'recuperando' lentamente. Ao mesmo tempo, o valor de mercado das stablecoins se mantém em torno de 300 bilhões de dólares, e esse capital ainda não saiu, aguardando e observando.
1. Atualmente, o mercado de criptomoedas está em baixa, com o valor de mercado caindo para 2,4 trilhões de dólares. Essa atmosfera de pânico e baixa pode ser rastreada até o evento '1011' de 11 de outubro de 2025: após '1011', o mercado de criptomoedas rapidamente se deteriorou: nesse mês, os fluxos líquidos mensais do DAT caíram mais de 75%, para menos de 3 bilhões de dólares; no mês seguinte, os ETFs de criptomoedas passaram de entradas líquidas mensais contínuas de 50 bilhões de dólares para saídas líquidas de quase 50 bilhões de dólares. Depois disso, o valor de mercado das criptomoedas caiu continuamente sob incertezas macro.
2. No entanto, estamos em um período de recuperação cautelosa após o evento '1011'. Analisando os dados mensais, o DAT está recuperando compras, as saídas líquidas de ETFs estão diminuindo, e os dados estão se 'recuperando' lentamente. Ao mesmo tempo, o valor de mercado das stablecoins se mantém em torno de 300 bilhões de dólares, e esse capital ainda não saiu, aguardando e observando.
1
4
9.9k
·
--
Ver tradução
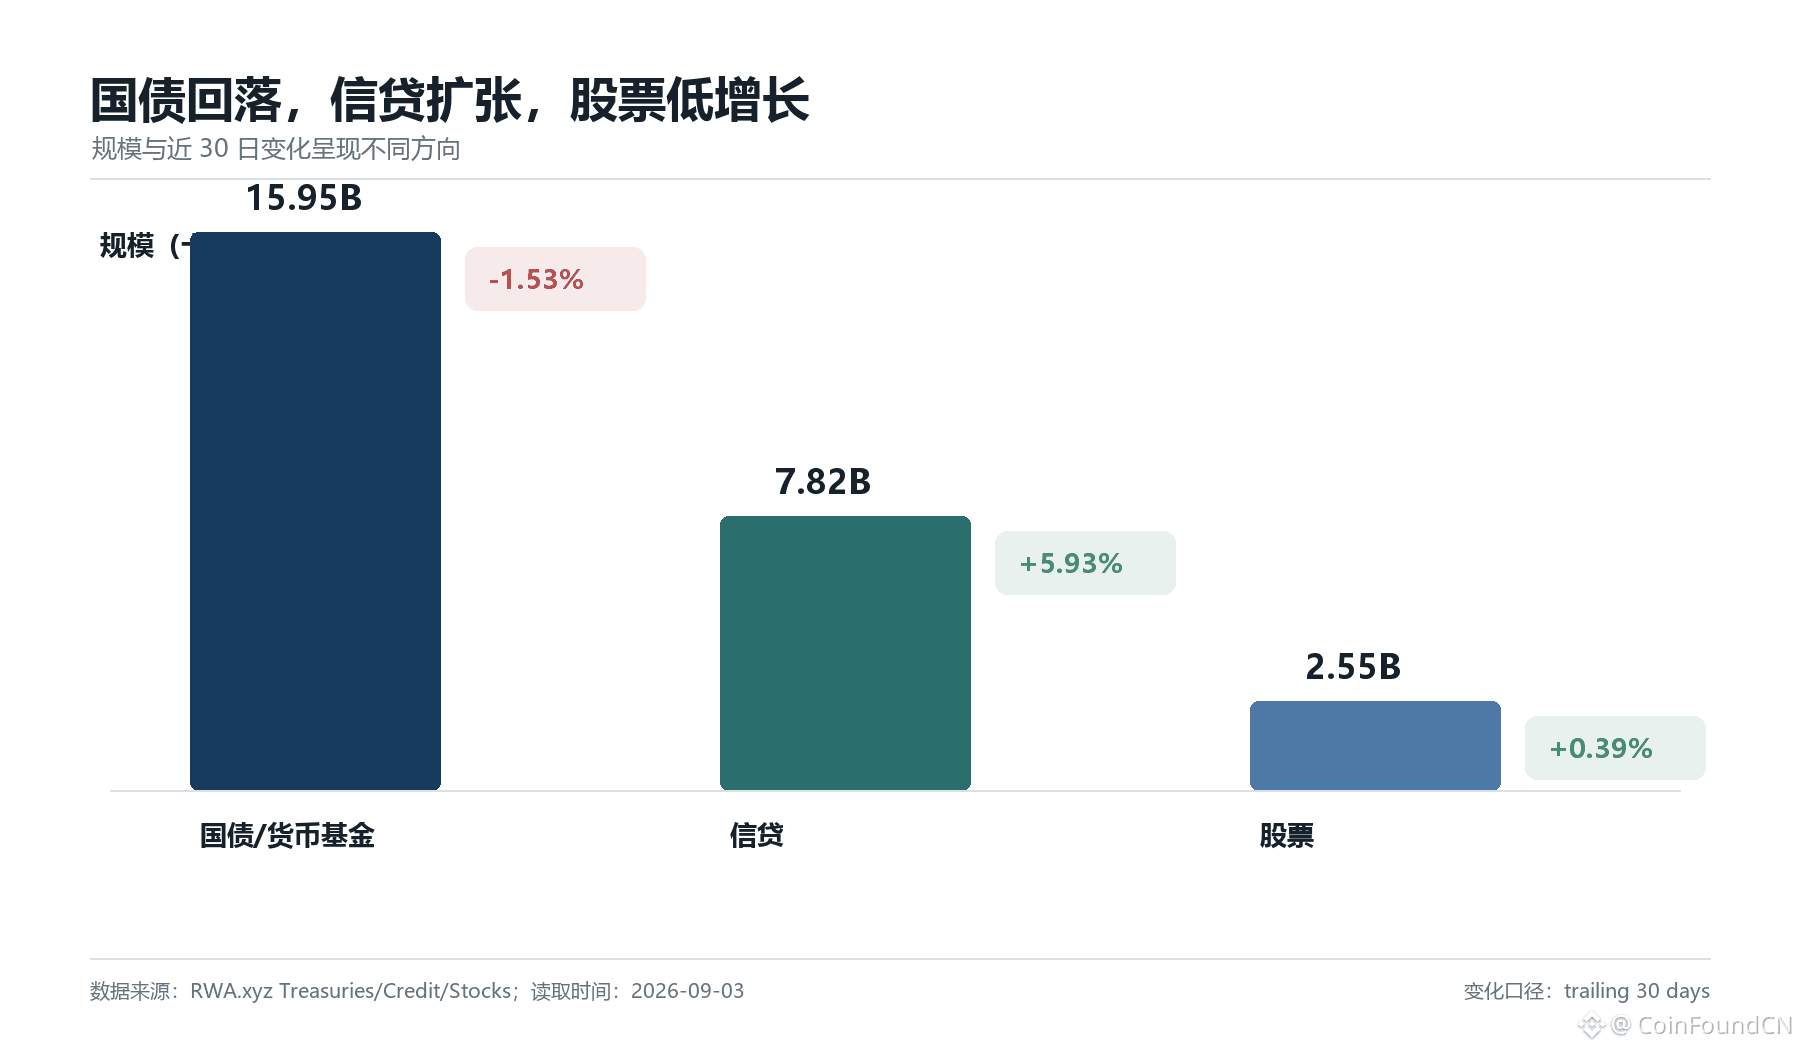
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
股票 RWA 到底是在增长,还是在降温?
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
答案可能是: 两个都对。
过去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但与此同时:
Monthly Active Addresses -89.65%。
这意味着:
触达增加,并不一定代表真实使用同步增加。
产品上线、资产迁移、做市、跨链,
都有可能推高部分指标。
真正值得持续关注的,
仍然是真实交易、重复用户与持续流动性。
📖 #CoinFound 深度研报完整版:
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
Ver tradução
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
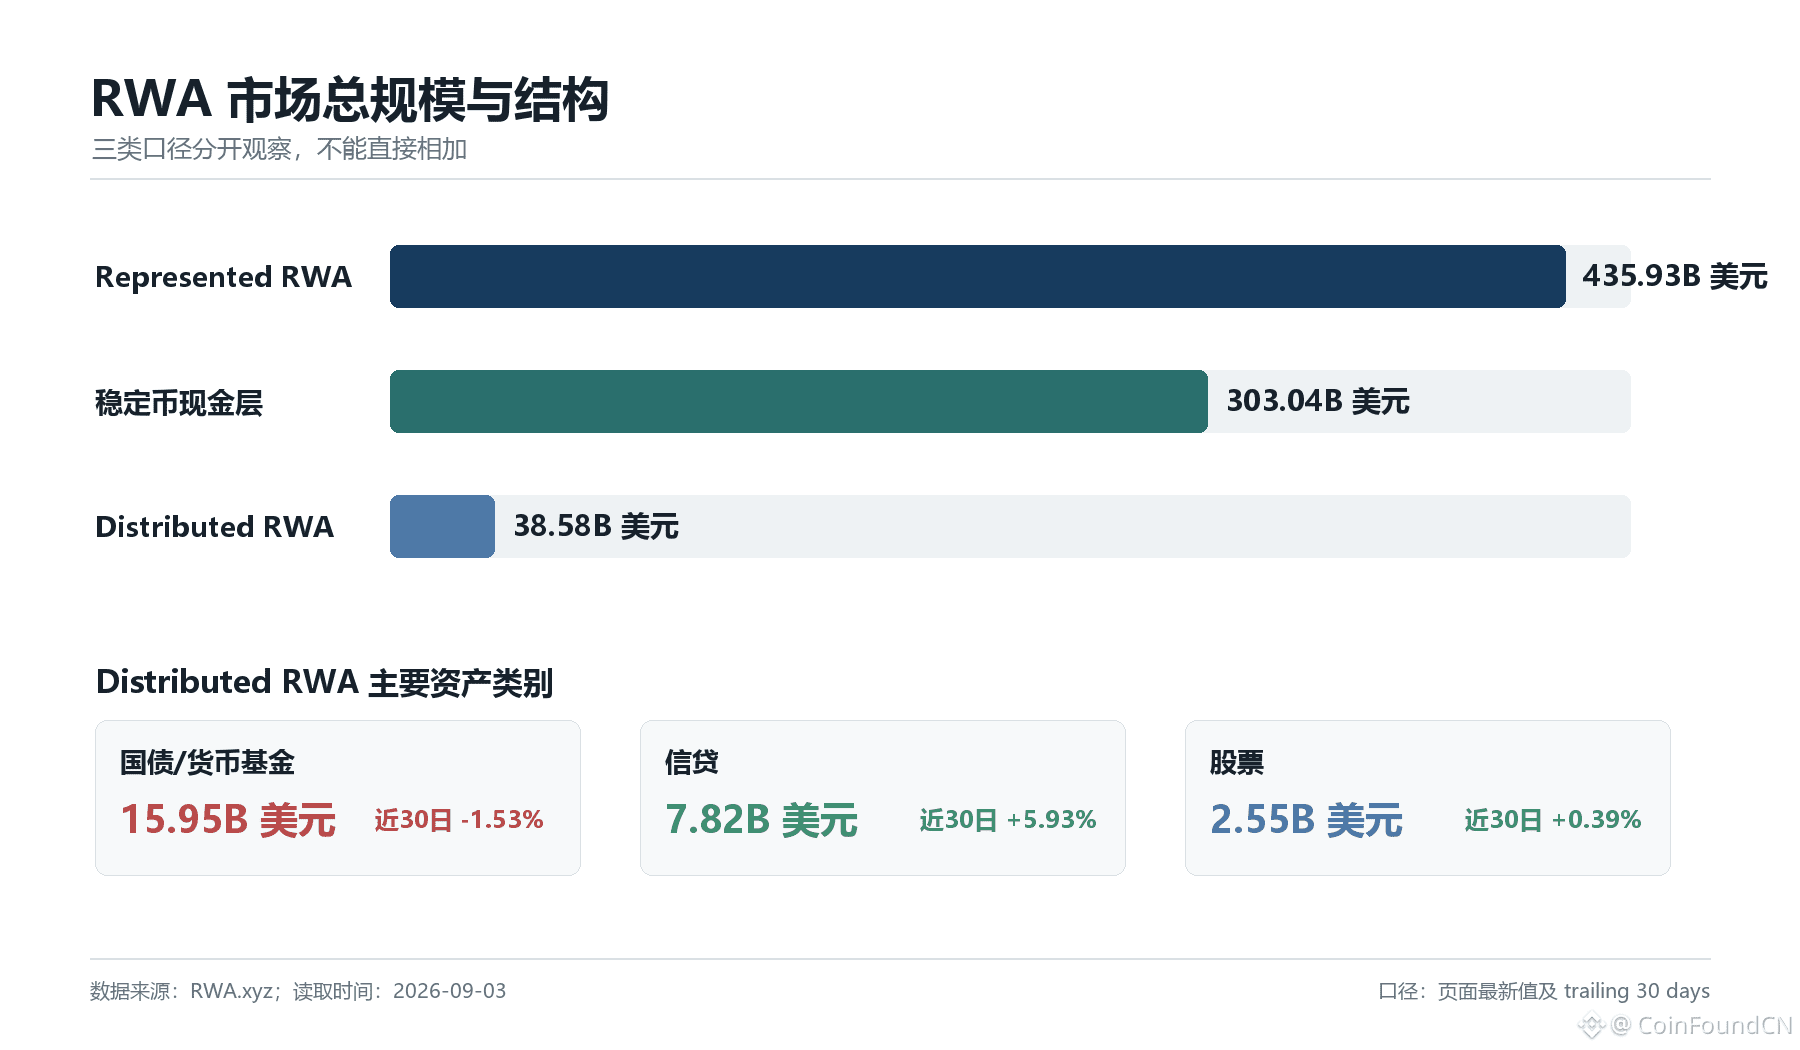
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
很多人说 RWA 已经进入高速增长阶段。
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但首先要回答一个问题:
我们说的,到底是哪一种 RWA?
CoinFound 最新月报把市场拆成三个口径观察:
• Represented RWA:435.93B 美元
• 稳定币现金层:303.04B 美元
• Distributed RWA:38.58B 美元
它们描述的是不同层次的资产,
不能直接相加,也不能互相替代。
真正理解 RWA 市场,
第一步不是看数字大小,
而是理解每一个数字代表什么。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1
1
807
·
--
#RWA O mercado ainda está crescendo.
Mas a mudança real já não é a escala, e sim a origem do crescimento.
#CoinFound A mais recente 《Relatório mensal do mercado RWA de agosto de 2026》 descobriu que:
• O crédito se tornou a classe de ativos que mais cresce, e pela primeira vez o tamanho dos títulos do governo começou a cair;
• Os produtos de ações continuam se expandindo, mas o fluxo de capital e o uso real ainda não melhoraram de forma sincronizada;
• A atenção do mercado está mudando da escala dos ativos para a regulamentação e as infraestruturas de pagamento e liquidação.
Quando o RWA passa do “ativo on-chain” para a fase de “competição por produtos”,
quem realmente vai determinar a próxima rodada de crescimento,
vielleicht não seja mais a quantidade de ativos emitidos, e sim quem consegue construir um ecossistema mais completo de liquidez, acesso e sistema de liquidação.
CoinFound, definindo valor com dados.
🔗 Versão completa em chinês:
https://app.coinfound.org/zh/research/monthly-202608
#RWA O mercado ainda está crescendo.
Mas a mudança real já não é a escala, e sim a origem do crescimento.
#CoinFound A mais recente 《Relatório mensal do mercado RWA de agosto de 2026》 descobriu que:
• O crédito se tornou a classe de ativos que mais cresce, e pela primeira vez o tamanho dos títulos do governo começou a cair;
• Os produtos de ações continuam se expandindo, mas o fluxo de capital e o uso real ainda não melhoraram de forma sincronizada;
• A atenção do mercado está mudando da escala dos ativos para a regulamentação e as infraestruturas de pagamento e liquidação.
Quando o RWA passa do “ativo on-chain” para a fase de “competição por produtos”,
quem realmente vai determinar a próxima rodada de crescimento,
vielleicht não seja mais a quantidade de ativos emitidos, e sim quem consegue construir um ecossistema mais completo de liquidez, acesso e sistema de liquidação.
CoinFound, definindo valor com dados.
🔗 Versão completa em chinês:
https://app.coinfound.org/zh/research/monthly-202608
Mas a mudança real já não é a escala, e sim a origem do crescimento.
#CoinFound A mais recente 《Relatório mensal do mercado RWA de agosto de 2026》 descobriu que:
• O crédito se tornou a classe de ativos que mais cresce, e pela primeira vez o tamanho dos títulos do governo começou a cair;
• Os produtos de ações continuam se expandindo, mas o fluxo de capital e o uso real ainda não melhoraram de forma sincronizada;
• A atenção do mercado está mudando da escala dos ativos para a regulamentação e as infraestruturas de pagamento e liquidação.
Quando o RWA passa do “ativo on-chain” para a fase de “competição por produtos”,
quem realmente vai determinar a próxima rodada de crescimento,
vielleicht não seja mais a quantidade de ativos emitidos, e sim quem consegue construir um ecossistema mais completo de liquidez, acesso e sistema de liquidação.
CoinFound, definindo valor com dados.
🔗 Versão completa em chinês:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
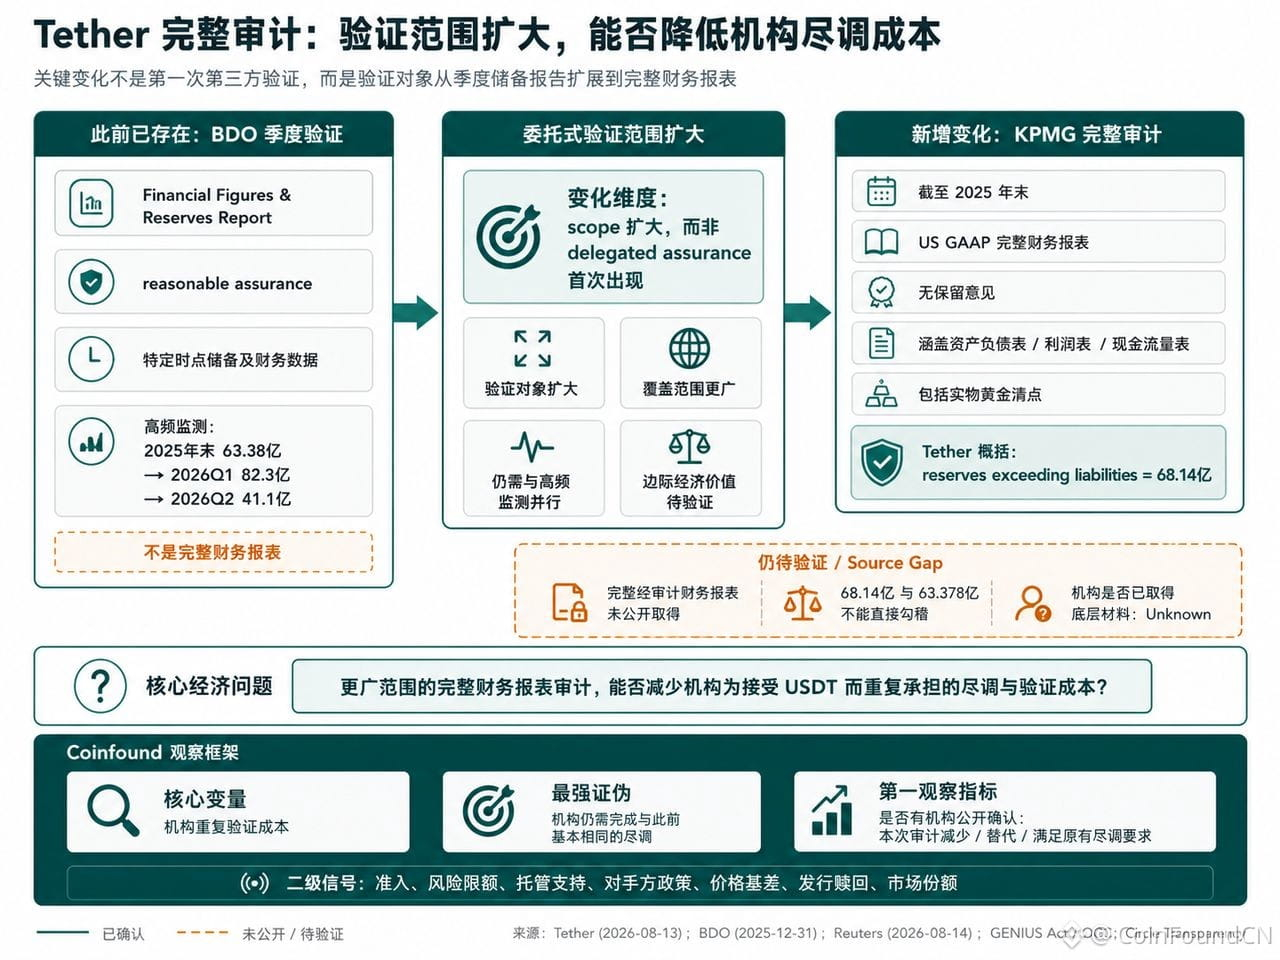
As principais mudanças da Tether não consistem em ser a primeira vez que aceita uma validação por terceiros, mas sim em ampliar o escopo da validação para demonstrações financeiras completas.
A auditoria completa da KPMG complementou a garantia trimestral anteriormente fornecida pela BDO, mas isso não significa que os custos de diligência da instituição tenham sido automaticamente reduzidos.
A CoinFound se concentra em questões realmente dignas de verificação:
O escopo de auditoria mais amplo reduz a diligência repetida feita pela instituição?
Isso afeta as políticas de acesso e de risco de bancos, custodiante e plataformas de negociação?
Há alguma instituição que tenha declarado publicamente que as exigências de diligência já existentes foram substituídas ou atendidas, em razão disso?
O que realmente precisa ser observado não é “ter concluído uma auditoria”, e sim se a instituição posteriormente realmente mudou seu comportamento.
CoinFound, o valor das definições de dados. Análise completa👇
Ver o texto original: [Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
As principais mudanças da Tether não consistem em ser a primeira vez que aceita uma validação por terceiros, mas sim em ampliar o escopo da validação para demonstrações financeiras completas.
A auditoria completa da KPMG complementou a garantia trimestral anteriormente fornecida pela BDO, mas isso não significa que os custos de diligência da instituição tenham sido automaticamente reduzidos.
A CoinFound se concentra em questões realmente dignas de verificação:
O escopo de auditoria mais amplo reduz a diligência repetida feita pela instituição?
Isso afeta as políticas de acesso e de risco de bancos, custodiante e plataformas de negociação?
Há alguma instituição que tenha declarado publicamente que as exigências de diligência já existentes foram substituídas ou atendidas, em razão disso?
O que realmente precisa ser observado não é “ter concluído uma auditoria”, e sim se a instituição posteriormente realmente mudou seu comportamento.
CoinFound, o valor das definições de dados. Análise completa👇
Ver o texto original: Tether 完整审计:更广的验证,能否降低机构尽调成本
A auditoria completa da KPMG complementou a garantia trimestral anteriormente fornecida pela BDO, mas isso não significa que os custos de diligência da instituição tenham sido automaticamente reduzidos.
A CoinFound se concentra em questões realmente dignas de verificação:
O escopo de auditoria mais amplo reduz a diligência repetida feita pela instituição?
Isso afeta as políticas de acesso e de risco de bancos, custodiante e plataformas de negociação?
Há alguma instituição que tenha declarado publicamente que as exigências de diligência já existentes foram substituídas ou atendidas, em razão disso?
O que realmente precisa ser observado não é “ter concluído uma auditoria”, e sim se a instituição posteriormente realmente mudou seu comportamento.
CoinFound, o valor das definições de dados. Análise completa👇
Ver o texto original: Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
Artigo
Auditoria completa da Tether: verificação mais ampla — ela consegue reduzir os custos de due diligence das instituições?Em 13 de agosto, a Tether anunciou que a KPMG U.S. concluiu a auditoria independente das demonstrações financeiras completas da Tether International, S.A. de C.V. até o fim de 2025, e emitiu uma opinião sem ressalvas. A auditoria abrangeu o balanço patrimonial, a demonstração de resultados, a demonstração das mutações do patrimônio líquido e a demonstração dos fluxos de caixa, incluindo a contagem de seu ouro físico. A Tether também esclareceu que essa auditoria completa foi um complemento aos relatórios trimestrais de reservas existentes, e não uma substituição.
Essa notícia pode ser facilmente interpretada como se a Tether “finalmente tivesse ficado mais transparente”. Mas, até a reportagem da Reuters de 14 de agosto, essa auditoria não havia sido divulgada na ocasião; a KPMG U.S. confirmou que emitiu uma opinião sem ressalvas e, alegando confidencialidade do cliente, não fez comentários adicionais. A busca feita neste artigo também não obteve demonstrações financeiras auditadas completas. Quanto a saber se as demonstrações completas foram fornecidas ao banco ou a outras contrapartes por meio de acordos de confidencialidade, não há material público confiável que confirme isso.
Auditoria completa da Tether: verificação mais ampla — ela consegue reduzir os custos de due diligence das instituições?
Em 13 de agosto, a Tether anunciou que a KPMG U.S. concluiu a auditoria independente das demonstrações financeiras completas da Tether International, S.A. de C.V. até o fim de 2025, e emitiu uma opinião sem ressalvas. A auditoria abrangeu o balanço patrimonial, a demonstração de resultados, a demonstração das mutações do patrimônio líquido e a demonstração dos fluxos de caixa, incluindo a contagem de seu ouro físico. A Tether também esclareceu que essa auditoria completa foi um complemento aos relatórios trimestrais de reservas existentes, e não uma substituição.
Essa notícia pode ser facilmente interpretada como se a Tether “finalmente tivesse ficado mais transparente”. Mas, até a reportagem da Reuters de 14 de agosto, essa auditoria não havia sido divulgada na ocasião; a KPMG U.S. confirmou que emitiu uma opinião sem ressalvas e, alegando confidencialidade do cliente, não fez comentários adicionais. A busca feita neste artigo também não obteve demonstrações financeiras auditadas completas. Quanto a saber se as demonstrações completas foram fornecidas ao banco ou a outras contrapartes por meio de acordos de confidencialidade, não há material público confiável que confirme isso.
Essa notícia pode ser facilmente interpretada como se a Tether “finalmente tivesse ficado mais transparente”. Mas, até a reportagem da Reuters de 14 de agosto, essa auditoria não havia sido divulgada na ocasião; a KPMG U.S. confirmou que emitiu uma opinião sem ressalvas e, alegando confidencialidade do cliente, não fez comentários adicionais. A busca feita neste artigo também não obteve demonstrações financeiras auditadas completas. Quanto a saber se as demonstrações completas foram fornecidas ao banco ou a outras contrapartes por meio de acordos de confidencialidade, não há material público confiável que confirme isso.
396
·
--
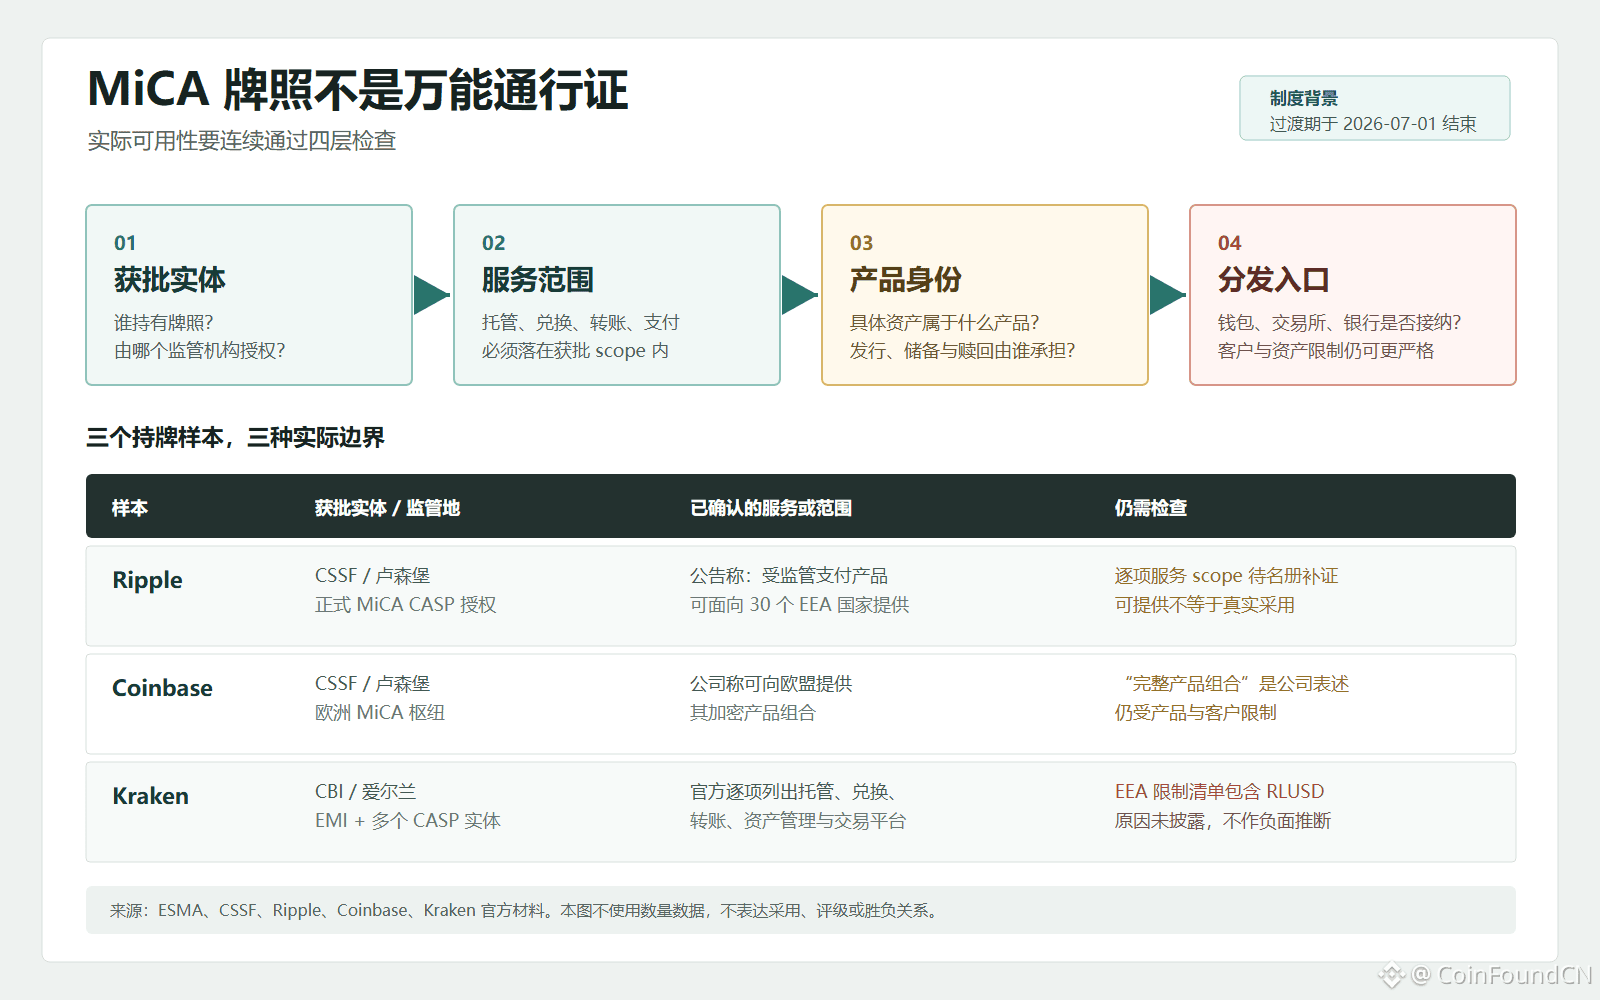
A licença MiCA não é um passe universal.
Uma plataforma que obtém autorização MiCA não significa que todos os seus serviços e todos os seus ativos possam ser disponibilizados diretamente em toda a Europa.
A aplicabilidade prática precisa ser verificada continuamente em pelo menos quatro níveis:
• Quem é o detentor da licença
• Qual é o escopo de serviços aprovado
• A quais produtos pertencem ativos específicos
• Se a carteira, a exchange ou o banco aceita distribuição
Ripple, Coinbase e Kraken já estabeleceram caminhos de conformidade na Europa, mas a entidade aprovada, o escopo de serviços, as limitações de produto e as portas de distribuição não são idênticos.
Por isso, para determinar se um produto “é utilizável de forma compatível”, não basta olhar se a empresa tem uma licença MiCA. A licença resolve a questão de acesso; os limites do produto e da distribuição é que determinam a aplicabilidade real.
CoinFound, dados definem valor.
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
A licença MiCA não é um passe universal.
Uma plataforma que obtém autorização MiCA não significa que todos os seus serviços e todos os seus ativos possam ser disponibilizados diretamente em toda a Europa.
A aplicabilidade prática precisa ser verificada continuamente em pelo menos quatro níveis:
• Quem é o detentor da licença
• Qual é o escopo de serviços aprovado
• A quais produtos pertencem ativos específicos
• Se a carteira, a exchange ou o banco aceita distribuição
Ripple, Coinbase e Kraken já estabeleceram caminhos de conformidade na Europa, mas a entidade aprovada, o escopo de serviços, as limitações de produto e as portas de distribuição não são idênticos.
Por isso, para determinar se um produto “é utilizável de forma compatível”, não basta olhar se a empresa tem uma licença MiCA. A licença resolve a questão de acesso; os limites do produto e da distribuição é que determinam a aplicabilidade real.
CoinFound, dados definem valor.
MiCA 牌照打开的是哪一扇门?
Uma plataforma que obtém autorização MiCA não significa que todos os seus serviços e todos os seus ativos possam ser disponibilizados diretamente em toda a Europa.
A aplicabilidade prática precisa ser verificada continuamente em pelo menos quatro níveis:
• Quem é o detentor da licença
• Qual é o escopo de serviços aprovado
• A quais produtos pertencem ativos específicos
• Se a carteira, a exchange ou o banco aceita distribuição
Ripple, Coinbase e Kraken já estabeleceram caminhos de conformidade na Europa, mas a entidade aprovada, o escopo de serviços, as limitações de produto e as portas de distribuição não são idênticos.
Por isso, para determinar se um produto “é utilizável de forma compatível”, não basta olhar se a empresa tem uma licença MiCA. A licença resolve a questão de acesso; os limites do produto e da distribuição é que determinam a aplicabilidade real.
CoinFound, dados definem valor.
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
Quais portas a licença MiCA abre?Em 6 de julho, a Ripple anunciou que recebeu a autorização formal MiCA de prestador de serviços de criptoativos (CASP) da autoridade reguladora financeira de Luxemburgo, a CSSF. A empresa descreveu isso como uma base de conformidade que cobre 30 países do Espaço Econômico Europeu e afirmou que seus produtos de pagamentos cripto regulados podem ser oferecidos a instituições financeiras e empresas locais.
Esta notícia é a mais fácil de ser resumida em uma frase: a Ripple conseguiu o “passaporte europeu”. Mas, se você equiparar diretamente a licença ao fato de RLUSD, XRP ou todos os serviços da Ripple estarem amplamente disponíveis na Europa, então você pula alguns pontos-chave.
A avaliação mais precisa é: a autorização MiCA abre o canal regulatório para que a entidade aprovada forneça serviços aprovados de forma transfronteiriça. Se um produto finalmente chega ao usuário depende, por sua vez, do escopo de serviços, da identidade do produto e do canal de distribuição. A licença é uma condição necessária, mas não é a resposta completa para a acessibilidade do produto.
Quais portas a licença MiCA abre?
Em 6 de julho, a Ripple anunciou que recebeu a autorização formal MiCA de prestador de serviços de criptoativos (CASP) da autoridade reguladora financeira de Luxemburgo, a CSSF. A empresa descreveu isso como uma base de conformidade que cobre 30 países do Espaço Econômico Europeu e afirmou que seus produtos de pagamentos cripto regulados podem ser oferecidos a instituições financeiras e empresas locais.
Esta notícia é a mais fácil de ser resumida em uma frase: a Ripple conseguiu o “passaporte europeu”. Mas, se você equiparar diretamente a licença ao fato de RLUSD, XRP ou todos os serviços da Ripple estarem amplamente disponíveis na Europa, então você pula alguns pontos-chave.
A avaliação mais precisa é: a autorização MiCA abre o canal regulatório para que a entidade aprovada forneça serviços aprovados de forma transfronteiriça. Se um produto finalmente chega ao usuário depende, por sua vez, do escopo de serviços, da identidade do produto e do canal de distribuição. A licença é uma condição necessária, mas não é a resposta completa para a acessibilidade do produto.
Esta notícia é a mais fácil de ser resumida em uma frase: a Ripple conseguiu o “passaporte europeu”. Mas, se você equiparar diretamente a licença ao fato de RLUSD, XRP ou todos os serviços da Ripple estarem amplamente disponíveis na Europa, então você pula alguns pontos-chave.
A avaliação mais precisa é: a autorização MiCA abre o canal regulatório para que a entidade aprovada forneça serviços aprovados de forma transfronteiriça. Se um produto finalmente chega ao usuário depende, por sua vez, do escopo de serviços, da identidade do produto e do canal de distribuição. A licença é uma condição necessária, mas não é a resposta completa para a acessibilidade do produto.
8
4.4k
·
--
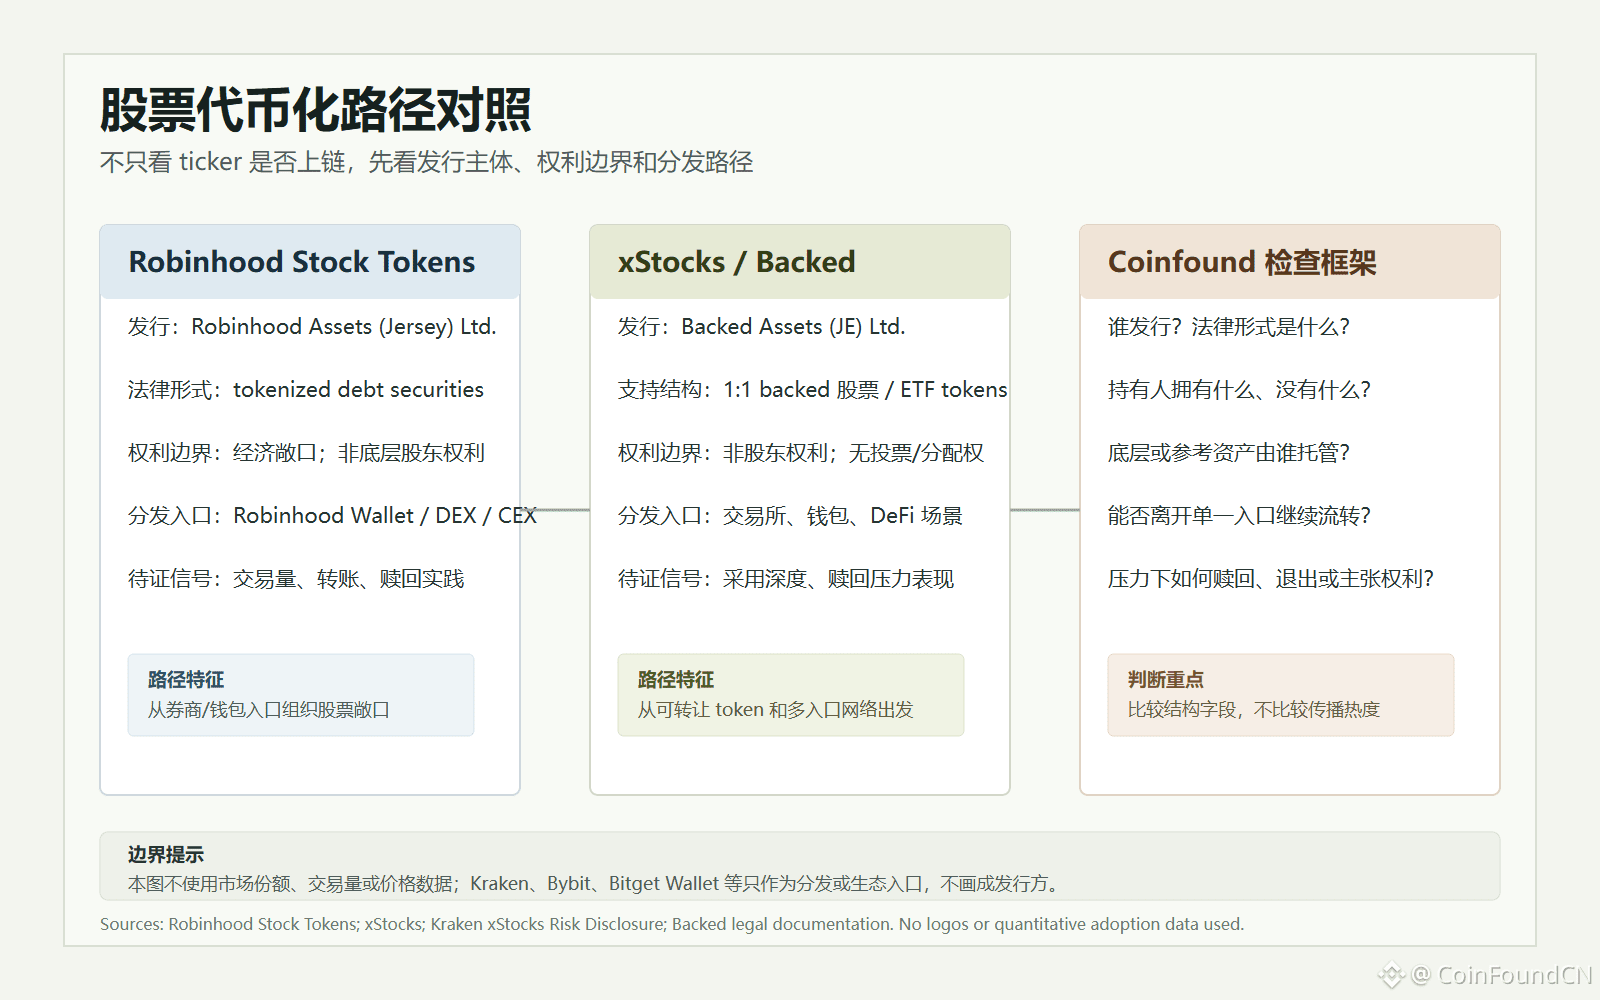
A tokenização de ações não deve considerar apenas se há ou não token no ticker.
Robinhood Stock Tokens e xStocks parecem ser “exposição a ações em cadeia”, mas a estrutura não é a mesma:
• Entidade emissora é diferente
• Forma jurídica é diferente
• Direitos dos detentores são diferentes
• Caminho de distribuição é diferente
Um token pode acompanhar o preço de uma ação, mas isso não significa que o detentor tenha os direitos completos de acionista.
Portanto, a pergunta real não é se a Apple, Tesla ou NVIDIA têm tokens em cadeia.
Mas sim:
- Quem emite?
- Qual é a forma jurídica?
- O que, de fato, o detentor possui?
- Quem faz a custódia do ativo subjacente?
- Como ocorre o resgate ou a saída em momentos de estresse?
Na tokenização de ações, a estrutura é mais importante do que o ticker.
#CoinFound, dados definem valor.
Verifique o texto original: [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
A tokenização de ações não deve considerar apenas se há ou não token no ticker.
Robinhood Stock Tokens e xStocks parecem ser “exposição a ações em cadeia”, mas a estrutura não é a mesma:
• Entidade emissora é diferente
• Forma jurídica é diferente
• Direitos dos detentores são diferentes
• Caminho de distribuição é diferente
Um token pode acompanhar o preço de uma ação, mas isso não significa que o detentor tenha os direitos completos de acionista.
Portanto, a pergunta real não é se a Apple, Tesla ou NVIDIA têm tokens em cadeia.
Mas sim:
- Quem emite?
- Qual é a forma jurídica?
- O que, de fato, o detentor possui?
- Quem faz a custódia do ativo subjacente?
- Como ocorre o resgate ou a saída em momentos de estresse?
Na tokenização de ações, a estrutura é mais importante do que o ticker.
#CoinFound, dados definem valor.
Verifique o texto original: 股票代币化不能只看 ticker 上链
Robinhood Stock Tokens e xStocks parecem ser “exposição a ações em cadeia”, mas a estrutura não é a mesma:
• Entidade emissora é diferente
• Forma jurídica é diferente
• Direitos dos detentores são diferentes
• Caminho de distribuição é diferente
Um token pode acompanhar o preço de uma ação, mas isso não significa que o detentor tenha os direitos completos de acionista.
Portanto, a pergunta real não é se a Apple, Tesla ou NVIDIA têm tokens em cadeia.
Mas sim:
- Quem emite?
- Qual é a forma jurídica?
- O que, de fato, o detentor possui?
- Quem faz a custódia do ativo subjacente?
- Como ocorre o resgate ou a saída em momentos de estresse?
Na tokenização de ações, a estrutura é mais importante do que o ticker.
#CoinFound, dados definem valor.
Verifique o texto original: 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
Tokenização de ações não deve olhar apenas para o ticker na blockchainOs Robinhood Stock Tokens são fáceis demais de virar uma história bem contada: corretoras tradicionais levam ações dos EUA para a blockchain e, no futuro, usuários comuns poderão negociar tokens de ações em suas carteiras. Essa entrada tem poder de disseminação, mas se você só seguir essa direção para escrever, a análise vai parar cedo demais em “ações na blockchain”.
O que vale mais a comparação é que, dentro do mesmo tipo de narrativa, já existe mais de um caminho além do Robinhood. xStocks / Backed também está transformando ações dos EUA e ETFs em tokens na blockchain e distribuindo via exchanges, carteiras e cenários DeFi. Tanto a Robinhood quanto a xStocks fazem com que a exposição ao preço de ações se pareça mais com um ativo on-chain, mas elas não deveriam ser misturadas em uma única conclusão: parecer uma ação não significa que o detentor do token tenha recebido direitos completos de acionista; e conseguir circular por mais entradas não quer dizer que os limites de risco desapareçam automaticamente.
Tokenização de ações não deve olhar apenas para o ticker na blockchain
Os Robinhood Stock Tokens são fáceis demais de virar uma história bem contada: corretoras tradicionais levam ações dos EUA para a blockchain e, no futuro, usuários comuns poderão negociar tokens de ações em suas carteiras. Essa entrada tem poder de disseminação, mas se você só seguir essa direção para escrever, a análise vai parar cedo demais em “ações na blockchain”.
O que vale mais a comparação é que, dentro do mesmo tipo de narrativa, já existe mais de um caminho além do Robinhood. xStocks / Backed também está transformando ações dos EUA e ETFs em tokens na blockchain e distribuindo via exchanges, carteiras e cenários DeFi. Tanto a Robinhood quanto a xStocks fazem com que a exposição ao preço de ações se pareça mais com um ativo on-chain, mas elas não deveriam ser misturadas em uma única conclusão: parecer uma ação não significa que o detentor do token tenha recebido direitos completos de acionista; e conseguir circular por mais entradas não quer dizer que os limites de risco desapareçam automaticamente.
O que vale mais a comparação é que, dentro do mesmo tipo de narrativa, já existe mais de um caminho além do Robinhood. xStocks / Backed também está transformando ações dos EUA e ETFs em tokens na blockchain e distribuindo via exchanges, carteiras e cenários DeFi. Tanto a Robinhood quanto a xStocks fazem com que a exposição ao preço de ações se pareça mais com um ativo on-chain, mas elas não deveriam ser misturadas em uma única conclusão: parecer uma ação não significa que o detentor do token tenha recebido direitos completos de acionista; e conseguir circular por mais entradas não quer dizer que os limites de risco desapareçam automaticamente.
1
6
3.7k
·
--
Verificado
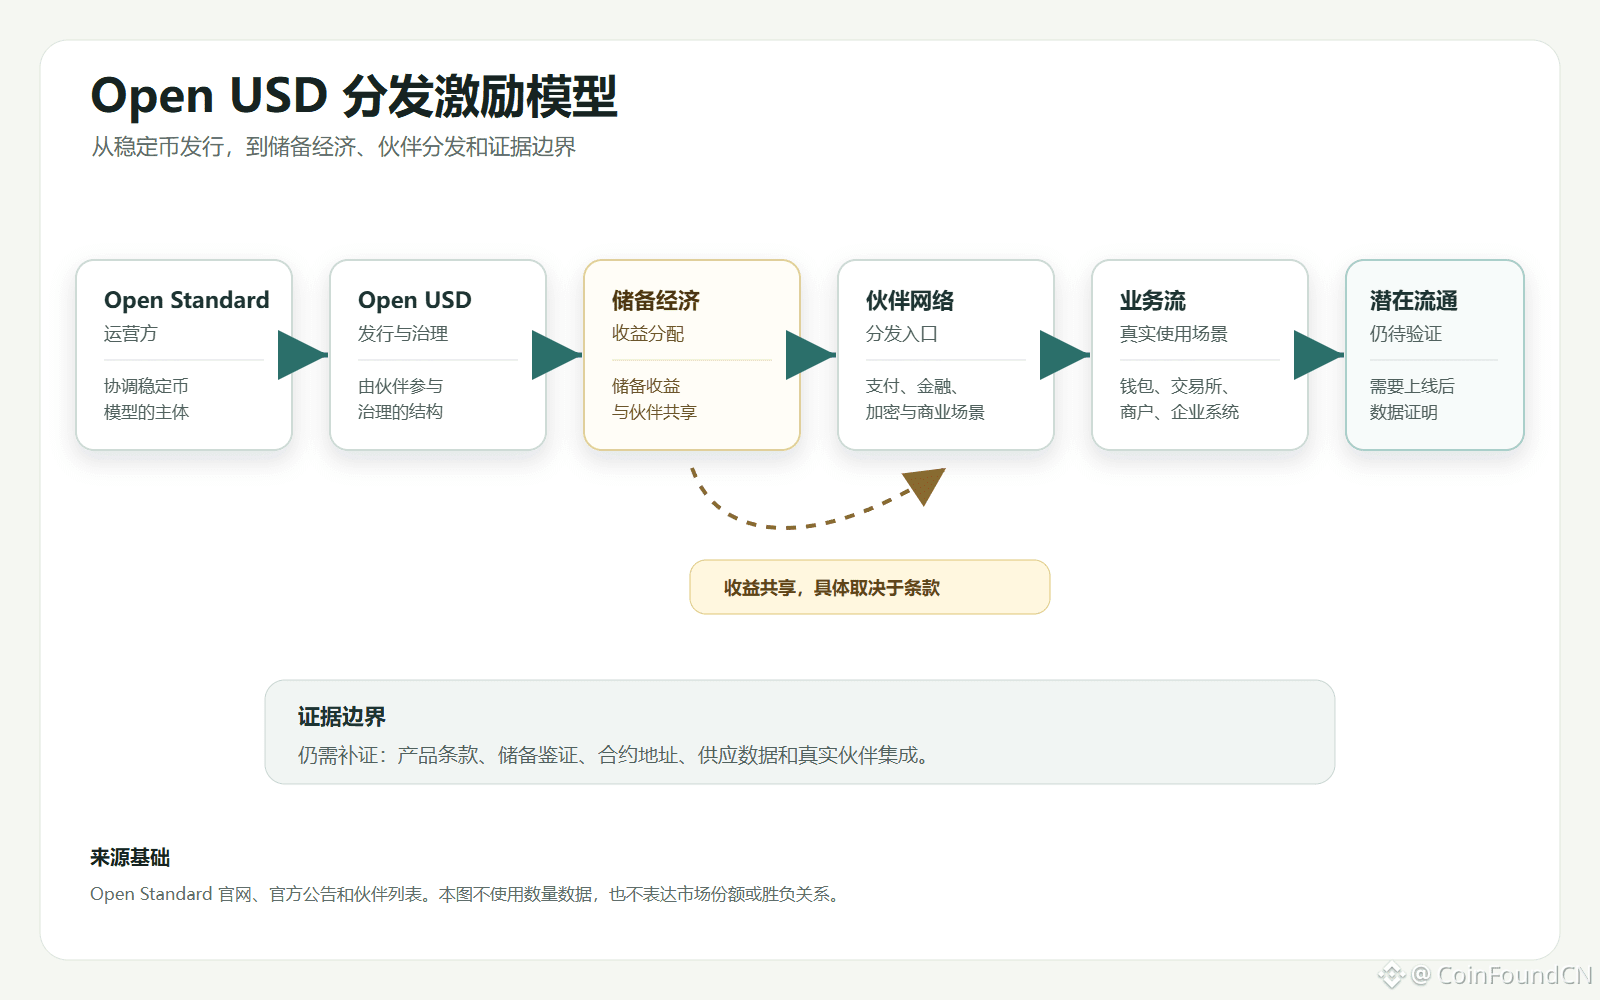
Open USD可能不是“mais um stablecoin estável”. Ele parece mais uma experiência de incentivo à distribuição de stablecoins.
A Open Standard desta vez não traz apenas um novo stablecoin atrelado ao dólar, mas um conjunto de uma nova lógica de design:
• cunhagem / resgate gratuitos
• rendimentos da reserva compartilhados com parceiros
• participação de parceiros na governança
Isso significa que a concorrência entre stablecoins talvez esteja se movendo da disputa pela confiança do emissor para a disputa por incentivos na rede de distribuição.
O mercado agora deve perguntar, talvez não apenas: quem emite o stablecoin, e quem recebe os rendimentos da reserva?
Mas sim: quem é responsável pela distribuição, quem participa da governança e quem compartilha os ganhos econômicos gerados pela circulação?
Mas os limites também são igualmente importantes.
Uma lista com 140+ parceiros não equivale a adoção real.
Compartilhamento de receitas não equivale a prova de segurança.
O que ainda precisa ser verificado de verdade continua sendo:
o emissor, a divulgação da reserva, os arranjos de atestação, o endereço do contrato, os dados de oferta e se os parceiros realmente se conectam a cenários de pagamentos, liquidação e conta.
Portanto, o Open USD merece atenção, mas agora é mais apropriado vê-lo como um experimento de rede de distribuição de stablecoins — e não como um novo “rei” que já foi comprovado por mudar o cenário.
CoinFound, definições de dados geram valor.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Original: [Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD可能不是“mais um stablecoin estável”. Ele parece mais uma experiência de incentivo à distribuição de stablecoins.
A Open Standard desta vez não traz apenas um novo stablecoin atrelado ao dólar, mas um conjunto de uma nova lógica de design:
• cunhagem / resgate gratuitos
• rendimentos da reserva compartilhados com parceiros
• participação de parceiros na governança
Isso significa que a concorrência entre stablecoins talvez esteja se movendo da disputa pela confiança do emissor para a disputa por incentivos na rede de distribuição.
O mercado agora deve perguntar, talvez não apenas: quem emite o stablecoin, e quem recebe os rendimentos da reserva?
Mas sim: quem é responsável pela distribuição, quem participa da governança e quem compartilha os ganhos econômicos gerados pela circulação?
Mas os limites também são igualmente importantes.
Uma lista com 140+ parceiros não equivale a adoção real.
Compartilhamento de receitas não equivale a prova de segurança.
O que ainda precisa ser verificado de verdade continua sendo:
o emissor, a divulgação da reserva, os arranjos de atestação, o endereço do contrato, os dados de oferta e se os parceiros realmente se conectam a cenários de pagamentos, liquidação e conta.
Portanto, o Open USD merece atenção, mas agora é mais apropriado vê-lo como um experimento de rede de distribuição de stablecoins — e não como um novo “rei” que já foi comprovado por mudar o cenário.
CoinFound, definições de dados geram valor.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Original: Open USD 不是又一个稳定币,而是一次分发激励实验
A Open Standard desta vez não traz apenas um novo stablecoin atrelado ao dólar, mas um conjunto de uma nova lógica de design:
• cunhagem / resgate gratuitos
• rendimentos da reserva compartilhados com parceiros
• participação de parceiros na governança
Isso significa que a concorrência entre stablecoins talvez esteja se movendo da disputa pela confiança do emissor para a disputa por incentivos na rede de distribuição.
O mercado agora deve perguntar, talvez não apenas: quem emite o stablecoin, e quem recebe os rendimentos da reserva?
Mas sim: quem é responsável pela distribuição, quem participa da governança e quem compartilha os ganhos econômicos gerados pela circulação?
Mas os limites também são igualmente importantes.
Uma lista com 140+ parceiros não equivale a adoção real.
Compartilhamento de receitas não equivale a prova de segurança.
O que ainda precisa ser verificado de verdade continua sendo:
o emissor, a divulgação da reserva, os arranjos de atestação, o endereço do contrato, os dados de oferta e se os parceiros realmente se conectam a cenários de pagamentos, liquidação e conta.
Portanto, o Open USD merece atenção, mas agora é mais apropriado vê-lo como um experimento de rede de distribuição de stablecoins — e não como um novo “rei” que já foi comprovado por mudar o cenário.
CoinFound, definições de dados geram valor.
🔗: https://app.coinfound.org/zh/rwa/dashboard
Original: Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
Verificado
Open USD não é mais uma stablecoin — é um experimento de incentivos de distribuiçãoO Open USD é o mais fácil de ser enquadrado pelo mercado como uma história familiar: mais de 140 instituições e empresas reunidas na mesma lista, e uma nova stablecoin atrelada ao dólar pronta para desafiar o USDC e o USDT.
Essa afirmação tem poder de disseminação, mas também é a que mais tende a induzir ao erro. Pois, até agora, o que é mais certo não é que o Open USD já tenha se consolidado como uma adoção real, nem que tenha comprovado ser capaz de abalar a atual estrutura de stablecoins; o que é certo é que o Open Standard publicou um conjunto de novos princípios de design para stablecoins: cunhagem e resgate gratuitos, destinar uma parcela maior dos rendimentos das reservas aos parceiros que promovem a adoção e, ainda, uma estrutura de empresa independente com participação dos parceiros na governança.
Open USD não é mais uma stablecoin — é um experimento de incentivos de distribuição
O Open USD é o mais fácil de ser enquadrado pelo mercado como uma história familiar: mais de 140 instituições e empresas reunidas na mesma lista, e uma nova stablecoin atrelada ao dólar pronta para desafiar o USDC e o USDT.
Essa afirmação tem poder de disseminação, mas também é a que mais tende a induzir ao erro. Pois, até agora, o que é mais certo não é que o Open USD já tenha se consolidado como uma adoção real, nem que tenha comprovado ser capaz de abalar a atual estrutura de stablecoins; o que é certo é que o Open Standard publicou um conjunto de novos princípios de design para stablecoins: cunhagem e resgate gratuitos, destinar uma parcela maior dos rendimentos das reservas aos parceiros que promovem a adoção e, ainda, uma estrutura de empresa independente com participação dos parceiros na governança.
Essa afirmação tem poder de disseminação, mas também é a que mais tende a induzir ao erro. Pois, até agora, o que é mais certo não é que o Open USD já tenha se consolidado como uma adoção real, nem que tenha comprovado ser capaz de abalar a atual estrutura de stablecoins; o que é certo é que o Open Standard publicou um conjunto de novos princípios de design para stablecoins: cunhagem e resgate gratuitos, destinar uma parcela maior dos rendimentos das reservas aos parceiros que promovem a adoção e, ainda, uma estrutura de empresa independente com participação dos parceiros na governança.
6
5.9k
·
--
Verificado
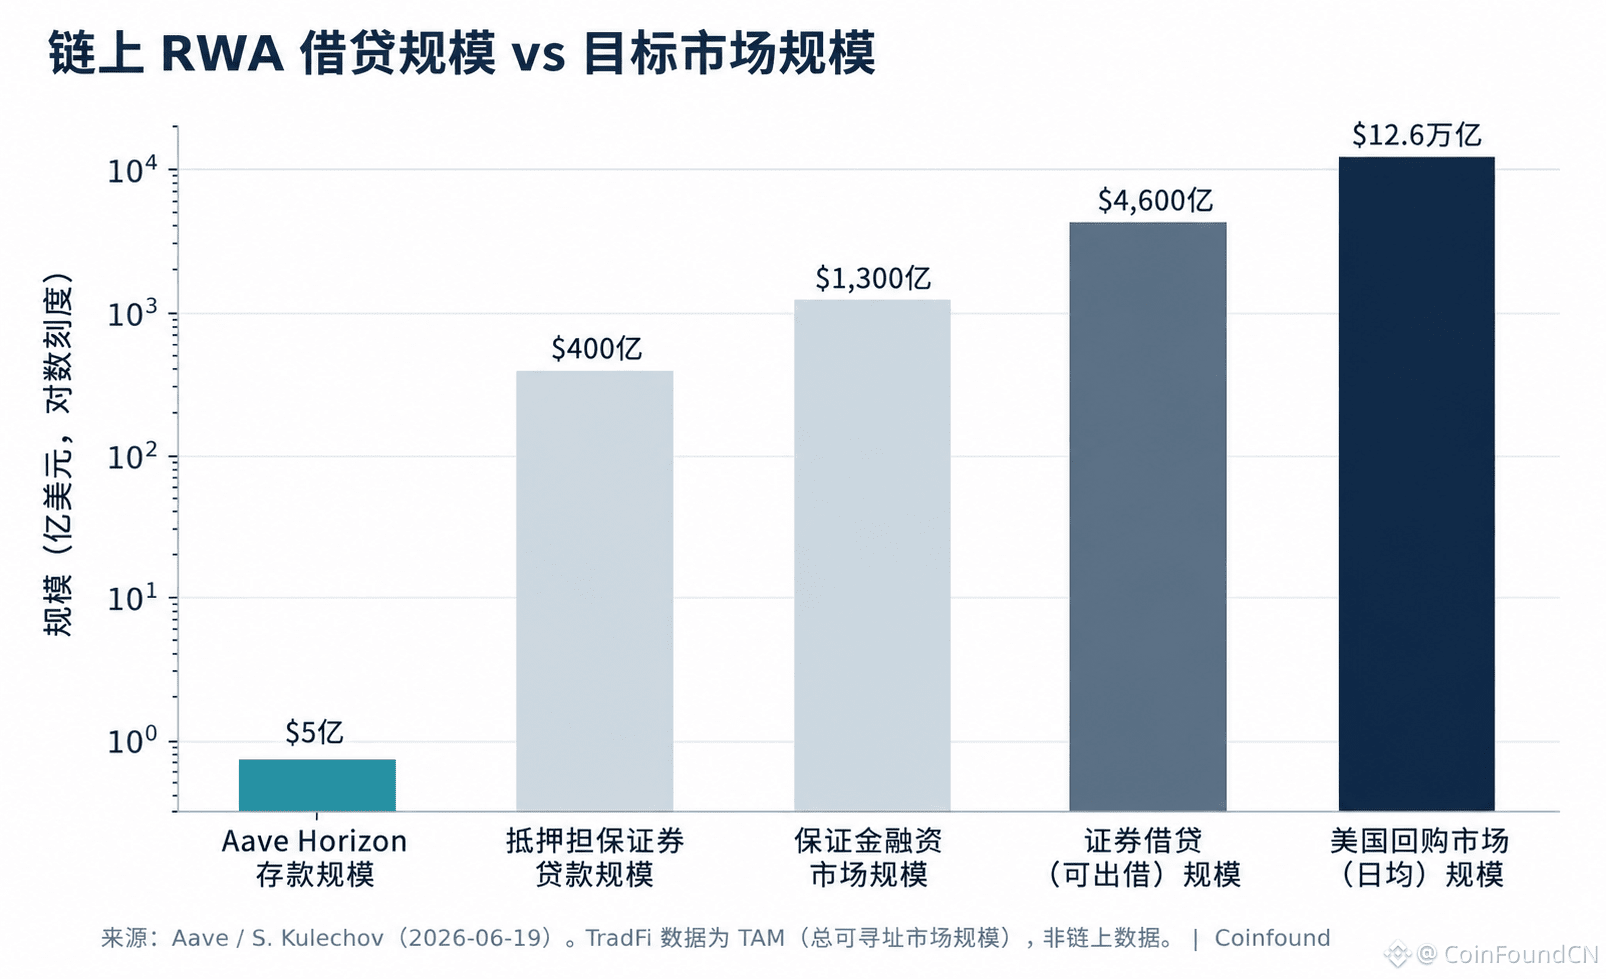
O que o Aave V4 precisa fazer — não é mais apenas “permitir que RWA empreste e tome emprestado”. É levar o financiamento de valores mobiliários de Wall Street para a blockchain.
Atualmente, o volume de depósitos do Horizon é de cerca de US$ 500 milhões, mas o mercado que ele mira é:
• Recompra nos EUA: US$ 12,6 trilhões
• Empréstimo de títulos: US$ 4,6 trilhões
• Financiamento com garantia: US$ 1,3 trilhão
O que realmente merece atenção não é apenas o tamanho do TAM. Mas sim o fato de que, quando títulos do Tesouro dos EUA, crédito privado, CLO e ações tokenizadas forem unificados em um mesmo sistema de garantias, o risco deixa de estar em um único ativo e passa para a camada de componibilidade — como as garantias são precificadas, como a liquidez é compartilhada, como elas são liquidadas e como o risco é transmitido para todo o pool.
A próxima fase do empréstimo em RWA não é apenas colocar mais ativos na cadeia.
É o financiamento de valores mobiliários on-chain começando a se formar — e os novos riscos começando a ser amplificados no nível do sistema.
🔗 Ver o texto original: [Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
O que o Aave V4 precisa fazer — não é mais apenas “permitir que RWA empreste e tome emprestado”. É levar o financiamento de valores mobiliários de Wall Street para a blockchain.
Atualmente, o volume de depósitos do Horizon é de cerca de US$ 500 milhões, mas o mercado que ele mira é:
• Recompra nos EUA: US$ 12,6 trilhões
• Empréstimo de títulos: US$ 4,6 trilhões
• Financiamento com garantia: US$ 1,3 trilhão
O que realmente merece atenção não é apenas o tamanho do TAM. Mas sim o fato de que, quando títulos do Tesouro dos EUA, crédito privado, CLO e ações tokenizadas forem unificados em um mesmo sistema de garantias, o risco deixa de estar em um único ativo e passa para a camada de componibilidade — como as garantias são precificadas, como a liquidez é compartilhada, como elas são liquidadas e como o risco é transmitido para todo o pool.
A próxima fase do empréstimo em RWA não é apenas colocar mais ativos na cadeia.
É o financiamento de valores mobiliários on-chain começando a se formar — e os novos riscos começando a ser amplificados no nível do sistema.
🔗 Ver o texto original: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
Atualmente, o volume de depósitos do Horizon é de cerca de US$ 500 milhões, mas o mercado que ele mira é:
• Recompra nos EUA: US$ 12,6 trilhões
• Empréstimo de títulos: US$ 4,6 trilhões
• Financiamento com garantia: US$ 1,3 trilhão
O que realmente merece atenção não é apenas o tamanho do TAM. Mas sim o fato de que, quando títulos do Tesouro dos EUA, crédito privado, CLO e ações tokenizadas forem unificados em um mesmo sistema de garantias, o risco deixa de estar em um único ativo e passa para a camada de componibilidade — como as garantias são precificadas, como a liquidez é compartilhada, como elas são liquidadas e como o risco é transmitido para todo o pool.
A próxima fase do empréstimo em RWA não é apenas colocar mais ativos na cadeia.
É o financiamento de valores mobiliários on-chain começando a se formar — e os novos riscos começando a ser amplificados no nível do sistema.
🔗 Ver o texto original: Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
Verificado
A Aave V4 vai levar o financiamento de títulos de Wall Street para a cadeia: a camada de composicionalidade sai de ponto de risco e vira espinha dorsalEm 19 de junho, o fundador da Aave, Kulechov, posicionou a futura Aave V4 como uma alternativa on-chain para o financiamento de títulos de Wall Street, mirando: (i) os cerca de US$ 1,26 trilhão em recompras diárias médias (EUA), (ii) empréstimo de títulos com cerca de US$ 460 bilhões em títulos disponíveis para empréstimo e (iii) os mercados de financiamento garantido. Ele propôs três tipos de produtos: empréstimo com garantia em títulos, recompras (liquidação atômica) e empréstimo de títulos. O mercado de empréstimos institucionais de RWA Horizon, desde que foi lançado em agosto de 2025, já acumulou cerca de US$ 440 a 550 milhões em depósitos; a meta para 2026 é ultrapassar US$ 1 bilhão. Isso transforma a narrativa de “RWA como colateral” de um produto em “infraestrutura básica de financiamento de títulos on-chain”.
A Aave V4 vai levar o financiamento de títulos de Wall Street para a cadeia: a camada de composicionalidade sai de ponto de risco e vira espinha dorsal
Em 19 de junho, o fundador da Aave, Kulechov, posicionou a futura Aave V4 como uma alternativa on-chain para o financiamento de títulos de Wall Street, mirando: (i) os cerca de US$ 1,26 trilhão em recompras diárias médias (EUA), (ii) empréstimo de títulos com cerca de US$ 460 bilhões em títulos disponíveis para empréstimo e (iii) os mercados de financiamento garantido. Ele propôs três tipos de produtos: empréstimo com garantia em títulos, recompras (liquidação atômica) e empréstimo de títulos. O mercado de empréstimos institucionais de RWA Horizon, desde que foi lançado em agosto de 2025, já acumulou cerca de US$ 440 a 550 milhões em depósitos; a meta para 2026 é ultrapassar US$ 1 bilhão. Isso transforma a narrativa de “RWA como colateral” de um produto em “infraestrutura básica de financiamento de títulos on-chain”.
2
4.9k
·
--
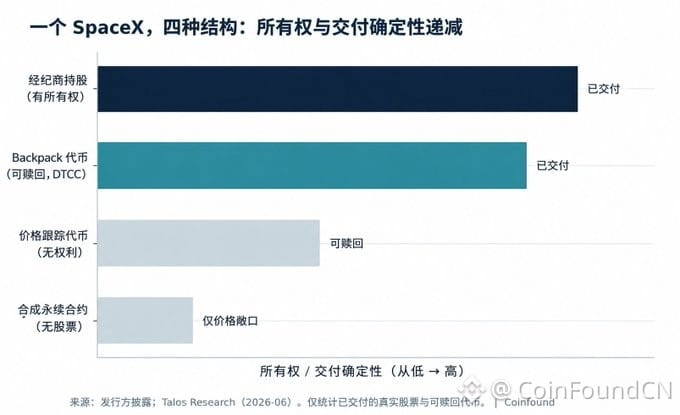
A mesma SpaceX, quatro estruturas de tokens, correspondendo a quatro direitos completamente diferentes.
O maior risco das ações tokenizadas não é a própria empresa.
Mas sim o que exatamente você está comprando.
De ações reais, a tokens resgatáveis, passando por certificados de tracking e derivativos perpétuos sintéticos, a certeza de propriedade e de entrega vai diminuindo progressivamente.
Quando a próxima grande IPO chegar, a pergunta que o mercado realmente precisa responder não é:
- Dá para comprar o token?
Mas sim:
- No final, é possível realmente receber as ações?
Com o rápido desenvolvimento de ações tokenizadas, os riscos de propriedade e de entrega poderão se tornar, até, mais relevantes do que o próprio preço das ações.
#CoinFound, use dados para definir valor.
🔗 Veja o texto completo: [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
A mesma SpaceX, quatro estruturas de tokens, correspondendo a quatro direitos completamente diferentes.
O maior risco das ações tokenizadas não é a própria empresa.
Mas sim o que exatamente você está comprando.
De ações reais, a tokens resgatáveis, passando por certificados de tracking e derivativos perpétuos sintéticos, a certeza de propriedade e de entrega vai diminuindo progressivamente.
Quando a próxima grande IPO chegar, a pergunta que o mercado realmente precisa responder não é:
- Dá para comprar o token?
Mas sim:
- No final, é possível realmente receber as ações?
Com o rápido desenvolvimento de ações tokenizadas, os riscos de propriedade e de entrega poderão se tornar, até, mais relevantes do que o próprio preço das ações.
#CoinFound, use dados para definir valor.
🔗 Veja o texto completo: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
O maior risco das ações tokenizadas não é a própria empresa.
Mas sim o que exatamente você está comprando.
De ações reais, a tokens resgatáveis, passando por certificados de tracking e derivativos perpétuos sintéticos, a certeza de propriedade e de entrega vai diminuindo progressivamente.
Quando a próxima grande IPO chegar, a pergunta que o mercado realmente precisa responder não é:
- Dá para comprar o token?
Mas sim:
- No final, é possível realmente receber as ações?
Com o rápido desenvolvimento de ações tokenizadas, os riscos de propriedade e de entrega poderão se tornar, até, mais relevantes do que o próprio preço das ações.
#CoinFound, use dados para definir valor.
🔗 Veja o texto completo: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
O mesmo SpaceX, quatro tokens, queda de direitos: no dia do IPO, o que primeiro se rompeu foi a camada de entrega12 de junho — A SpaceX estreia na Nasdaq a 135 dólares por ação, emitindo cerca de 555,6 milhões de ações e levantando aproximadamente 75 bilhões de dólares; no primeiro dia, chega a 164 dólares. Em torno deste IPO mais aguardado dos últimos anos, há mais de quatro tipos de “SpaceX” que investidores de varejo conseguem comprar antes da abertura, com códigos parecidos, mas naturezas jurídicas completamente diferentes. O mercado transforma a tokenização do “buy IPO” em “rasgar a fita de veludo e permitir que todos participem”, mas o que esta semana realmente expôs foi a fragilidade, na camada de entrega, daquela categoria tokenizada: cancelamento coletivo do pré-pagamento com reembolso que depende da distribuição via xStocks — enquanto o “perpétuo sintético” que não detém ações, em vez disso, funciona normalmente.
O mesmo SpaceX, quatro tokens, queda de direitos: no dia do IPO, o que primeiro se rompeu foi a camada de entrega
12 de junho — A SpaceX estreia na Nasdaq a 135 dólares por ação, emitindo cerca de 555,6 milhões de ações e levantando aproximadamente 75 bilhões de dólares; no primeiro dia, chega a 164 dólares. Em torno deste IPO mais aguardado dos últimos anos, há mais de quatro tipos de “SpaceX” que investidores de varejo conseguem comprar antes da abertura, com códigos parecidos, mas naturezas jurídicas completamente diferentes. O mercado transforma a tokenização do “buy IPO” em “rasgar a fita de veludo e permitir que todos participem”, mas o que esta semana realmente expôs foi a fragilidade, na camada de entrega, daquela categoria tokenizada: cancelamento coletivo do pré-pagamento com reembolso que depende da distribuição via xStocks — enquanto o “perpétuo sintético” que não detém ações, em vez disso, funciona normalmente.
SPCX-0,06%
SPCXUS-1,63%
1
4
6.2k
·
--
Parcialmente verdadeiro
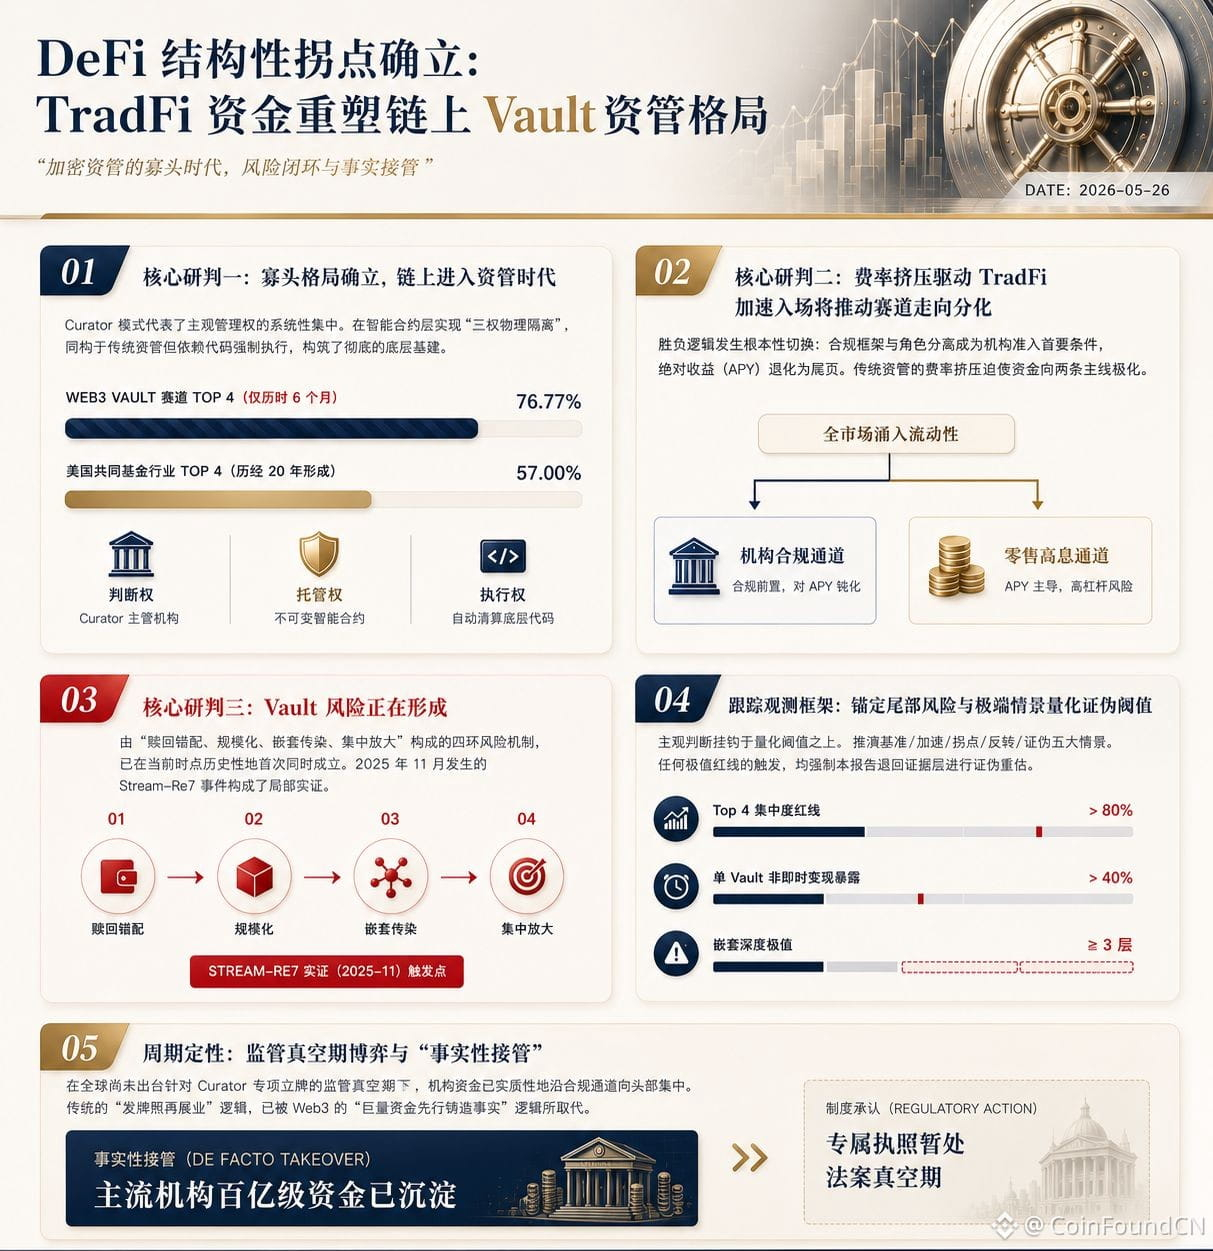
#Os padrões de competição em DeFi estão mudando.
No passado, o que contava era o APY;
agora, o foco está nas capacidades de gestão de ativos, na estrutura de conformidade e na capacidade de conexão com instituições.
A mais recente pesquisa da #CoinFound descobriu que o Vault está se tornando o "veículo de fundos" do mundo on-chain, enquanto o Curator está evoluindo para um gestor de ativos on-chain.
Quando os fundos de TradFi começam a entrar em massa no on-chain, o foco do mercado já não é mais a taxa de rendimento em si, mas quem consegue estabelecer confiança em nível institucional, isolamento de riscos e capacidade de alocação de capital.
Isso pode significar que: DeFi está saindo da era das transações e entrando na era da gestão de ativos.
Dados Definem Valor. CoinFound, definindo valor com dados.
🔗Obtenha o link completo do relatório: https://bit.ly/4vZ1pcL
#Os padrões de competição em DeFi estão mudando.
No passado, o que contava era o APY;
agora, o foco está nas capacidades de gestão de ativos, na estrutura de conformidade e na capacidade de conexão com instituições.
A mais recente pesquisa da #CoinFound descobriu que o Vault está se tornando o "veículo de fundos" do mundo on-chain, enquanto o Curator está evoluindo para um gestor de ativos on-chain.
Quando os fundos de TradFi começam a entrar em massa no on-chain, o foco do mercado já não é mais a taxa de rendimento em si, mas quem consegue estabelecer confiança em nível institucional, isolamento de riscos e capacidade de alocação de capital.
Isso pode significar que: DeFi está saindo da era das transações e entrando na era da gestão de ativos.
Dados Definem Valor. CoinFound, definindo valor com dados.
🔗Obtenha o link completo do relatório: https://bit.ly/4vZ1pcL
No passado, o que contava era o APY;
agora, o foco está nas capacidades de gestão de ativos, na estrutura de conformidade e na capacidade de conexão com instituições.
A mais recente pesquisa da #CoinFound descobriu que o Vault está se tornando o "veículo de fundos" do mundo on-chain, enquanto o Curator está evoluindo para um gestor de ativos on-chain.
Quando os fundos de TradFi começam a entrar em massa no on-chain, o foco do mercado já não é mais a taxa de rendimento em si, mas quem consegue estabelecer confiança em nível institucional, isolamento de riscos e capacidade de alocação de capital.
Isso pode significar que: DeFi está saindo da era das transações e entrando na era da gestão de ativos.
Dados Definem Valor. CoinFound, definindo valor com dados.
🔗Obtenha o link completo do relatório: https://bit.ly/4vZ1pcL
4.4k
·
--
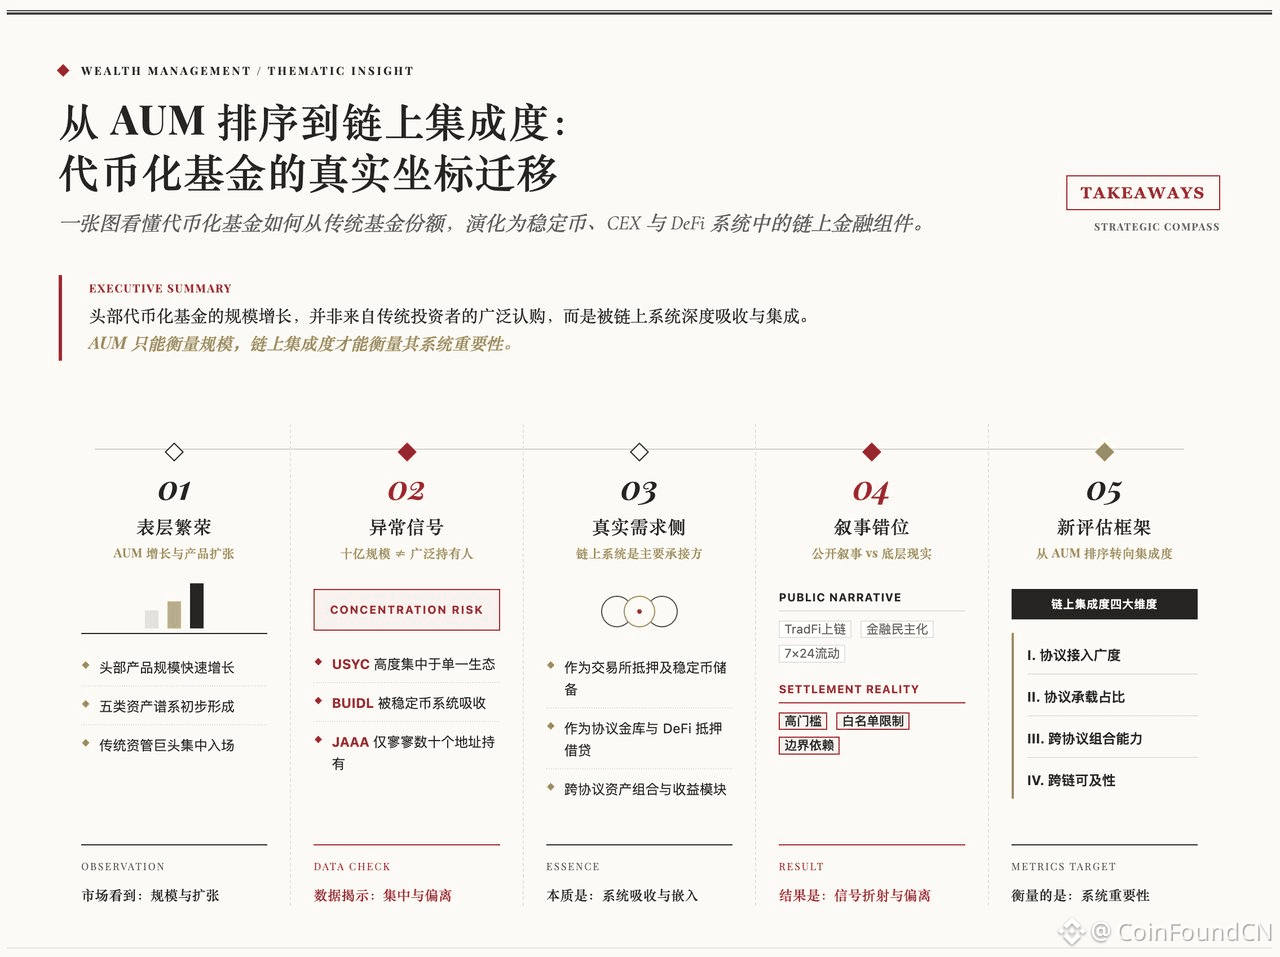
🔥AUM rankings estão perdendo validade. O que realmente determina a posição dos fundos tokenizados agora é a "integração on-chain".
#CoinFound lançou um novo relatório profundo que aponta:
1️⃣ O crescimento dos fundos tokenizados líderes não vem de investidores tradicionais comprando amplamente, mas sim da absorção profunda por stablecoins, CEX e sistemas DeFi.
2️⃣ Produtos como USYC, BUIDL, JAAA estão se tornando:
• Reservas em stablecoins
• Tesourarias de protocolo
• Colaterais DeFi
• Módulos de rendimento on-chain
3️⃣ Fundos tokenizados estão evoluindo de "participações em fundos on-chain" para "componentes financeiros on-chain".
4️⃣ O próximo conjunto de indicadores-chave não será mais apenas AUM, mas sim:
• Amplitude de acesso ao protocolo
• Proporção de capacidade do protocolo
• Habilidade de combinação entre protocolos
• Acessibilidade cross-chain
📖《Penetrando nos Fundos Tokenizados: Limites de Invalidez do AUM e Novo Quadro de Integração On-Chain》https://bit.ly/4uXQ4c8
🔥AUM rankings estão perdendo validade. O que realmente determina a posição dos fundos tokenizados agora é a "integração on-chain".
#CoinFound lançou um novo relatório profundo que aponta:
1️⃣ O crescimento dos fundos tokenizados líderes não vem de investidores tradicionais comprando amplamente, mas sim da absorção profunda por stablecoins, CEX e sistemas DeFi.
2️⃣ Produtos como USYC, BUIDL, JAAA estão se tornando:
• Reservas em stablecoins
• Tesourarias de protocolo
• Colaterais DeFi
• Módulos de rendimento on-chain
3️⃣ Fundos tokenizados estão evoluindo de "participações em fundos on-chain" para "componentes financeiros on-chain".
4️⃣ O próximo conjunto de indicadores-chave não será mais apenas AUM, mas sim:
• Amplitude de acesso ao protocolo
• Proporção de capacidade do protocolo
• Habilidade de combinação entre protocolos
• Acessibilidade cross-chain
📖《Penetrando nos Fundos Tokenizados: Limites de Invalidez do AUM e Novo Quadro de Integração On-Chain》https://bit.ly/4uXQ4c8
#CoinFound lançou um novo relatório profundo que aponta:
1️⃣ O crescimento dos fundos tokenizados líderes não vem de investidores tradicionais comprando amplamente, mas sim da absorção profunda por stablecoins, CEX e sistemas DeFi.
2️⃣ Produtos como USYC, BUIDL, JAAA estão se tornando:
• Reservas em stablecoins
• Tesourarias de protocolo
• Colaterais DeFi
• Módulos de rendimento on-chain
3️⃣ Fundos tokenizados estão evoluindo de "participações em fundos on-chain" para "componentes financeiros on-chain".
4️⃣ O próximo conjunto de indicadores-chave não será mais apenas AUM, mas sim:
• Amplitude de acesso ao protocolo
• Proporção de capacidade do protocolo
• Habilidade de combinação entre protocolos
• Acessibilidade cross-chain
📖《Penetrando nos Fundos Tokenizados: Limites de Invalidez do AUM e Novo Quadro de Integração On-Chain》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
Verificado
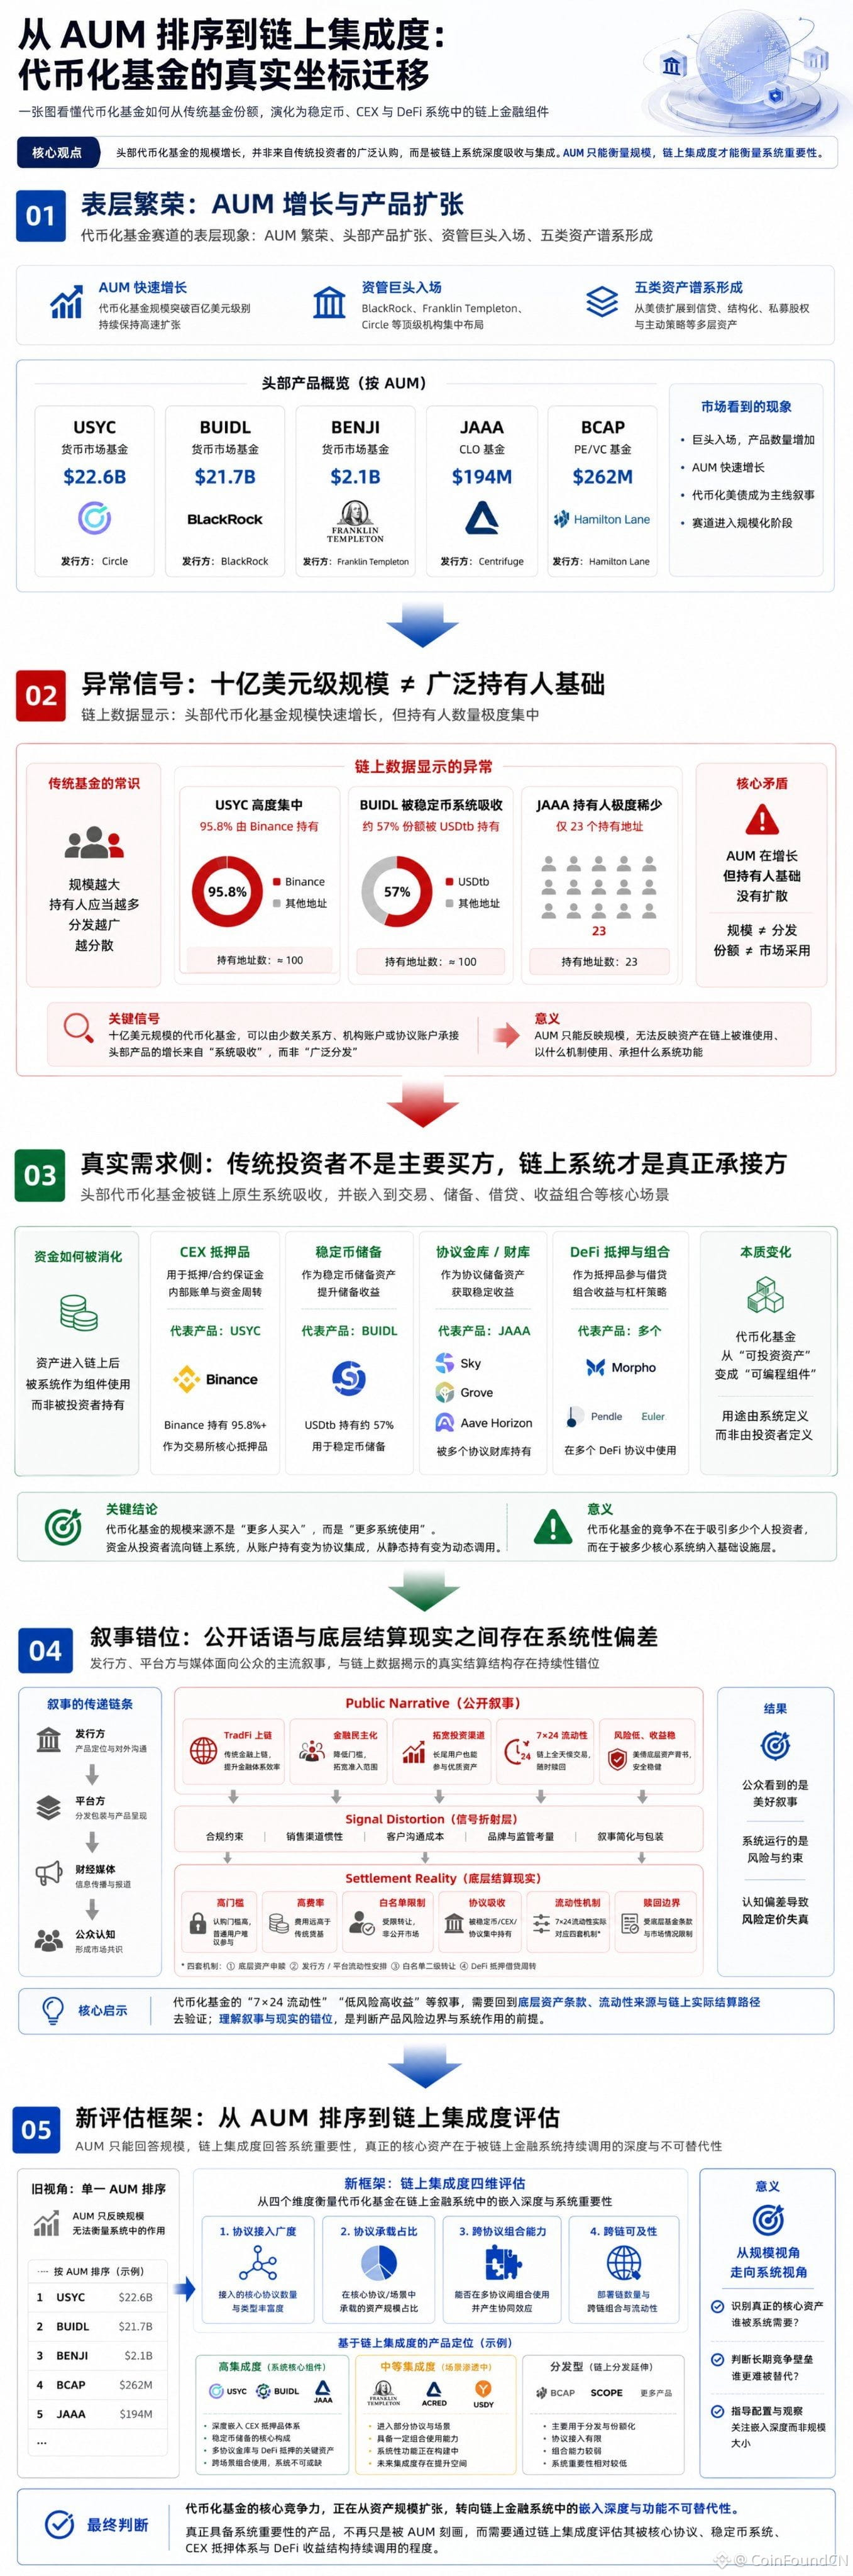
AUM ainda pode representar influência real?
Na corrida dos fundos tokenizados, cada vez mais ativos estão sendo:
→ Absorvidos por sistemas de stablecoins
→ Usados como colateral em CEX
→ Chamados por protocolos DeFi
→ Alocados em tesourarias de protocolos
O que realmente decide a posição do produto já não é apenas o AUM, mas sim:
• Nível de integração on-chain
• Profundidade de chamadas de protocolo
• Função de colateral
• Composibilidade entre protocolos
O crescimento de $USYC, BUIDL, JAAA reflete essencialmente a demanda do sistema financeiro on-chain por "ativos de rendimento programáveis", e não apenas pela distribuição tradicional de fundos.
Da "escala de ativos" à "utilidade real on-chain", redefinindo o sistema de avaliação dos fundos tokenizados.
🔗 #CoinFound último relatório de pesquisa profunda "Penetrando nos Fundos Tokenizados: Limites do AUM e Novo Quadro de Integração On-Chain": https://bit.ly/4uXQ4c8
AUM ainda pode representar influência real?
Na corrida dos fundos tokenizados, cada vez mais ativos estão sendo:
→ Absorvidos por sistemas de stablecoins
→ Usados como colateral em CEX
→ Chamados por protocolos DeFi
→ Alocados em tesourarias de protocolos
O que realmente decide a posição do produto já não é apenas o AUM, mas sim:
• Nível de integração on-chain
• Profundidade de chamadas de protocolo
• Função de colateral
• Composibilidade entre protocolos
O crescimento de $USYC, BUIDL, JAAA reflete essencialmente a demanda do sistema financeiro on-chain por "ativos de rendimento programáveis", e não apenas pela distribuição tradicional de fundos.
Da "escala de ativos" à "utilidade real on-chain", redefinindo o sistema de avaliação dos fundos tokenizados.
🔗 #CoinFound último relatório de pesquisa profunda "Penetrando nos Fundos Tokenizados: Limites do AUM e Novo Quadro de Integração On-Chain": https://bit.ly/4uXQ4c8
Na corrida dos fundos tokenizados, cada vez mais ativos estão sendo:
→ Absorvidos por sistemas de stablecoins
→ Usados como colateral em CEX
→ Chamados por protocolos DeFi
→ Alocados em tesourarias de protocolos
O que realmente decide a posição do produto já não é apenas o AUM, mas sim:
• Nível de integração on-chain
• Profundidade de chamadas de protocolo
• Função de colateral
• Composibilidade entre protocolos
O crescimento de $USYC, BUIDL, JAAA reflete essencialmente a demanda do sistema financeiro on-chain por "ativos de rendimento programáveis", e não apenas pela distribuição tradicional de fundos.
Da "escala de ativos" à "utilidade real on-chain", redefinindo o sistema de avaliação dos fundos tokenizados.
🔗 #CoinFound último relatório de pesquisa profunda "Penetrando nos Fundos Tokenizados: Limites do AUM e Novo Quadro de Integração On-Chain": https://bit.ly/4uXQ4c8
4.3k
·
--
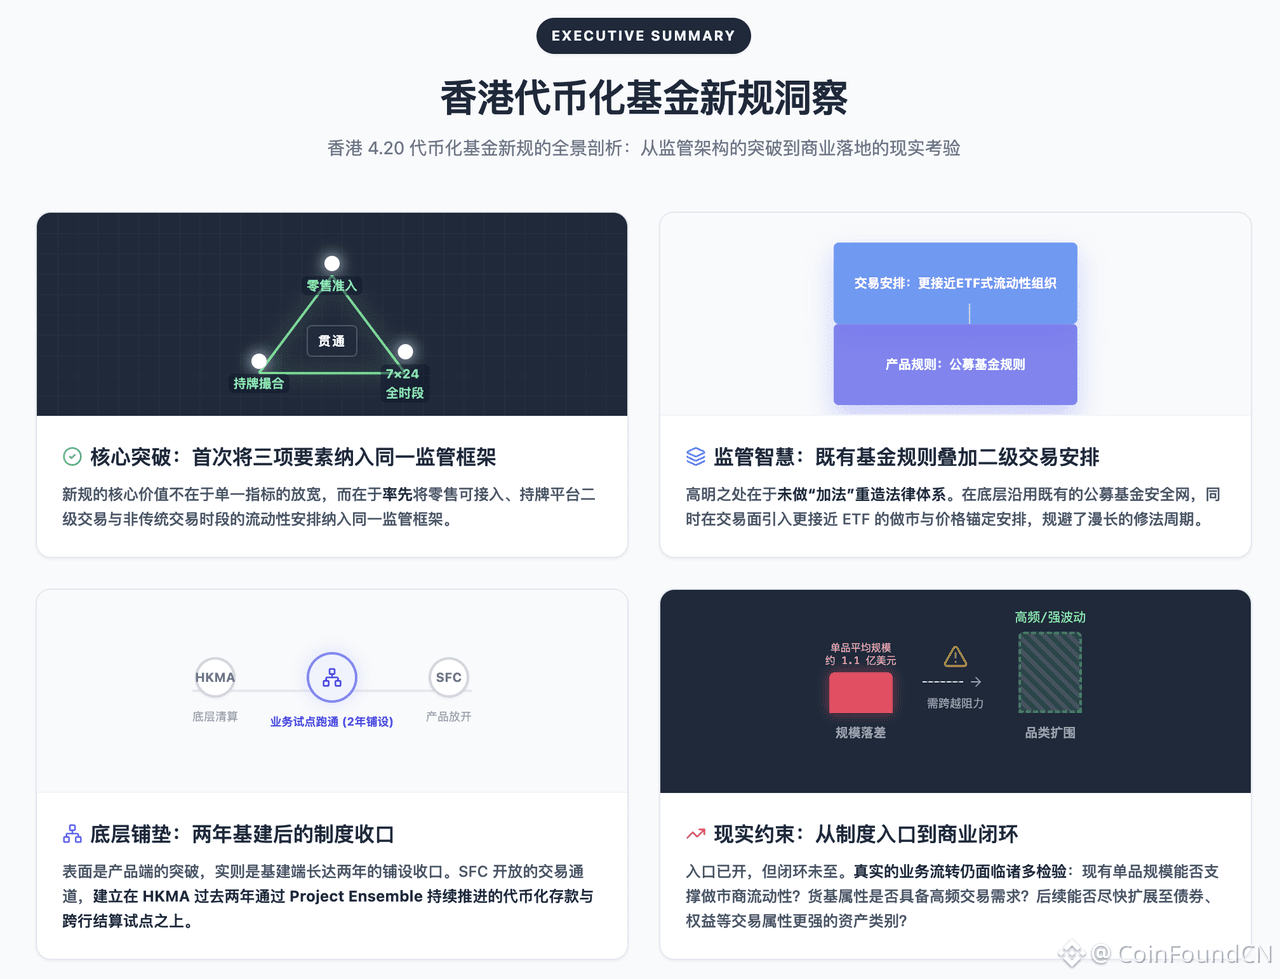
As novas regras de tokenização de Hong Kong realmente mudaram não o "pode ou não pode negociar", mas sim "de que forma negociar".
É a primeira vez que conecta o varejo + matching de segundo nível + liquidez 24/7
dentro do mesmo framework regulatório.
O mais crucial é que:
não estão criando novas regras, mas sim aplicando diretamente o mecanismo de ETF.
Isso significa uma coisa:
RWA não é mais "mapeamento de ativos na blockchain",
mas sim começa a entrar no "mercado de negociação padronizado".
Mas a questão é clara:
o sistema já está estabelecido, mas o mercado ainda não acompanhou.
Escala, liquidez, estrutura de ativos
são as verdadeiras variáveis da próxima fase.
Leia o texto original: [香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
As novas regras de tokenização de Hong Kong realmente mudaram não o "pode ou não pode negociar", mas sim "de que forma negociar".
É a primeira vez que conecta o varejo + matching de segundo nível + liquidez 24/7
dentro do mesmo framework regulatório.
O mais crucial é que:
não estão criando novas regras, mas sim aplicando diretamente o mecanismo de ETF.
Isso significa uma coisa:
RWA não é mais "mapeamento de ativos na blockchain",
mas sim começa a entrar no "mercado de negociação padronizado".
Mas a questão é clara:
o sistema já está estabelecido, mas o mercado ainda não acompanhou.
Escala, liquidez, estrutura de ativos
são as verdadeiras variáveis da próxima fase.
Leia o texto original: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
É a primeira vez que conecta o varejo + matching de segundo nível + liquidez 24/7
dentro do mesmo framework regulatório.
O mais crucial é que:
não estão criando novas regras, mas sim aplicando diretamente o mecanismo de ETF.
Isso significa uma coisa:
RWA não é mais "mapeamento de ativos na blockchain",
mas sim começa a entrar no "mercado de negociação padronizado".
Mas a questão é clara:
o sistema já está estabelecido, mas o mercado ainda não acompanhou.
Escala, liquidez, estrutura de ativos
são as verdadeiras variáveis da próxima fase.
Leia o texto original: 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinReboundsTo$79K
3,764 visualizações
65 a discutir
🚨 $BTC está subindo.
O Bitcoin está sendo negociado por volta de US$ 78.804, com alta de cerca de 1,9%, depois de retomar a região de US$ 78 mil. O próximo nível a observar é a máxima intraday perto de US$ 78.905.
Uma ruptura clara acima desse nível pode abrir caminho para US$ 79 mil–US$ 80 mil. Se o BTC for rejeitado, o suporte fica em torno de US$ 78.300 e depois em US$ 77.975.
Os touros têm impulso, mas o BTC precisa se manter acima de US$ 78 mil.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·5 gostos
·4.8k visualizações
FedHikeOddsRiseTo89%
60,239 visualizações
930 a discutir
RLUSDSupplyHitsRecord$2.442B
3,033 visualizações
54 a discutir