

Em 19 de junho, o fundador da Aave, Kulechov, posicionou a futura Aave V4 como uma alternativa on-chain para o financiamento de títulos de Wall Street, mirando: (i) os cerca de US$ 1,26 trilhão em recompras diárias médias (EUA), (ii) empréstimo de títulos com cerca de US$ 460 bilhões em títulos disponíveis para empréstimo e (iii) os mercados de financiamento garantido. Ele propôs três tipos de produtos: empréstimo com garantia em títulos, recompras (liquidação atômica) e empréstimo de títulos. O mercado de empréstimos institucionais de RWA Horizon, desde que foi lançado em agosto de 2025, já acumulou cerca de US$ 440 a 550 milhões em depósitos; a meta para 2026 é ultrapassar US$ 1 bilhão. Isso transforma a narrativa de “RWA como colateral” de um produto em “infraestrutura básica de financiamento de títulos on-chain”.
Mantendo o arcabouço em três camadas, a natureza disso está na terceira camada — a composicionalidade. A V4 não altera o crédito de quaisquer ativos subjacentes, nem cria diretamente desencontro de liquidez; o que ela faz é conectar quaisquer problemas das duas primeiras camadas à alavancagem e à liquidação na cadeia. Em outras palavras, ela transforma a camada de composicionalidade — que sempre enfatizamos como ponto de risco — em espinha dorsal do sistema.
A Aave tem qualificação para fazer isso. No fim de 2025, ela detinha cerca de 61,5% de participação no volume do mercado ativo de empréstimos, e mais da metade do TVL do setor de empréstimos como um todo. Sua engenharia também é mais prudente do que o típico DeFi — a Horizon usa o oráculo de NAV da Chainlink para precificar por valor líquido, usa a LlamaRisk e a Chaos Labs para parâmetros de risco, a aToken não é transferível e o contrato não é custodiante. Tudo isso deve ser reconhecido; não deve ser negado de forma generalizada.
Mas há uma escolha de design que vale desagregar. A arquitetura da V4 de “Hub de Liquidez Centralizado + múltiplos Spokes” e a “pool compartilhada de liquidez” da Horizon seguem a mesma orientação: prioridade em eficiência de capital. Pools compartilhados permitem que novos ativos sejam conectados a uma profundidade imediatamente ao entrar na rede e, em geral, deixem as taxas mais estáveis — é uma vantagem; o custo é que o risco deixa de ser isolado: quando uma classe de colateral falha em período de estresse, utiliza-se o mesmo pool estável de stablecoin compartilhado por todos os outros colaterais. Ao aumentar a eficiência, o pool compartilhado amplia o “rosto de risco” da camada de composicionalidade: em vez de um ativo, passa a ser todo o mercado. Essa é a outra face do discurso de TAM de um trilhão que costuma ser ignorada.
Esse risco não é uma hipótese. Em abril de 2026, uma ponte cross-chain de terceiros foi atacada, levando cerca de 116.500 rsETH sem lastro a serem depositados no Aave como colateral, resultando em perdas incobráveis (bad debt) — exatamente o molde de “integridade do colateral falha → bad debt”, e sem relação com se os ativos subjacentes entraram ou não em default.
Em termos de escala, a Horizon tem hoje cerca de US$ 500 milhões e uma meta de US$ 1 bilhão — em comparação com o mercado de recompras de US$ 12,6 trilhões que ela mira, isso ainda é apenas o começo (veja a figura abaixo). E justamente por isso, esse conjunto de mecanismos que unifica diferentes RWA em alavancagem ainda não foi testado em nenhuma ocasião real de pressão de crédito ou de liquidez. Somando com nossa estimativa anterior de período de estresse para tokens tipo CLO de 5%–10% de desvio de NAV, as posições alavancadas em ciclo podem ser rompidas antes de a NAV ser recalculada/reprecificada. Tendemos a acreditar que: a primeira inadimplência em escala ou liquidação forçada em colaterais de RWA será disparada pelo desalinhamento do preço/NAV de tokens de colateral no período de estresse, e não por inadimplência do ativo subjacente — evidenciado por um mercado de empréstimos de RWA institucional que apresente liquidações ou repartição de perdas, enquanto o crédito subjacente não entra em default.
Para todas as partes, com significados diferentes: para instituições que fornecem este tipo de “liquidez emprestada” a mercados, devem avaliar o “gap entre valor líquido (NAV) vs. preço na rede (chain price)” durante o período de pressão, e não apenas aplicar desconto por crédito; para credores que fornecem stablecoins a elas, é preciso entender que você está assumindo um pool compartilhado e exposto a cada classe de colateral dentro dele, e não apenas à classe que você preferiria; a escolha entre provedores de serviço de risco em contratos, isolarem um pool ou compartilharem um pool é, na essência, uma troca entre isolamento de risco e eficiência de capital. No nosso arcabouço em três camadas, este artigo e a stablecoin estável do mesmo período (o ativo emprestado) e o CLO do período anterior (o ativo dado em garantia) apontam para a mesma linha principal — o mercado ainda observa principalmente a camada de crédito, enquanto a tokenização repetidamente cria novos riscos nas duas camadas posteriores. Precificar de forma independente o risco de liquidez e de composição dos tokens de colateral é exatamente o espaço da Coinfound.
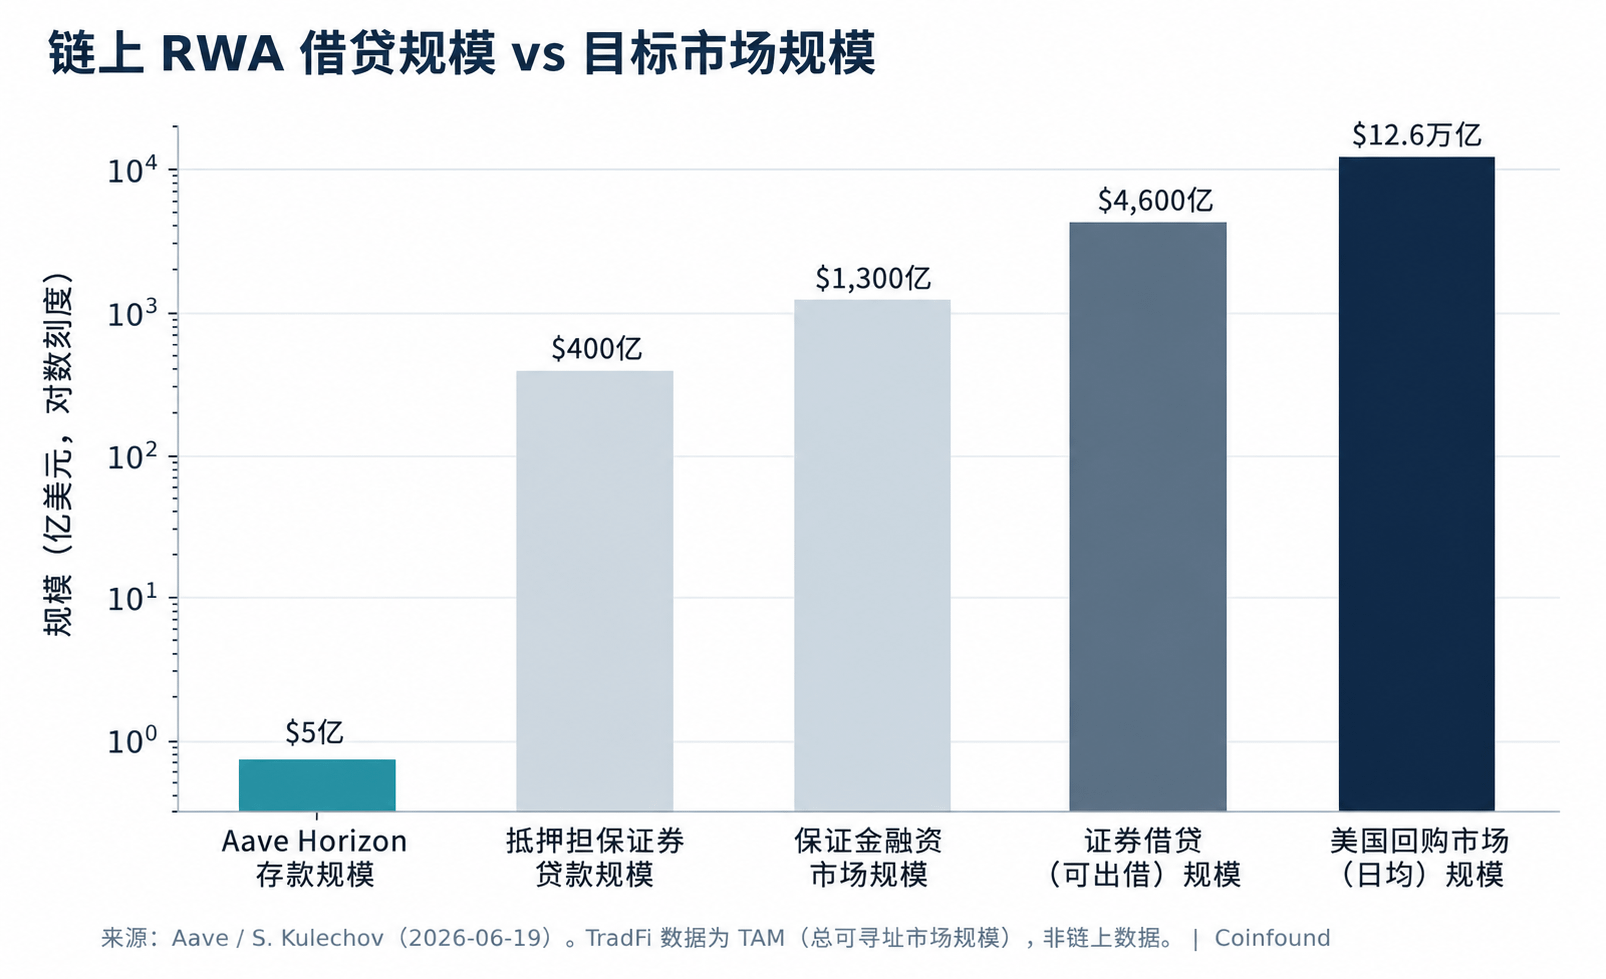
Imagem: o empréstimo de RWA on-chain é ainda bem pequeno em relação ao mercado tradicional de financiamento de títulos que ele mira (fonte: Aave / Kulechov, 2026-06)
Aviso legal: este artigo é apenas para fins informativos e não constitui recomendação de investimento; os dados podem ter atrasos ou erros; consulte as divulgações oficiais.