

火星Trader
419 Publicações

火星Trader
Denunciar
Bloquear Utilizador
美股交易分享
25 A seguir
710 Seguidores
380 Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
Ver tradução
恩智浦拿到大众合作,先别把平台资格算成订单金额
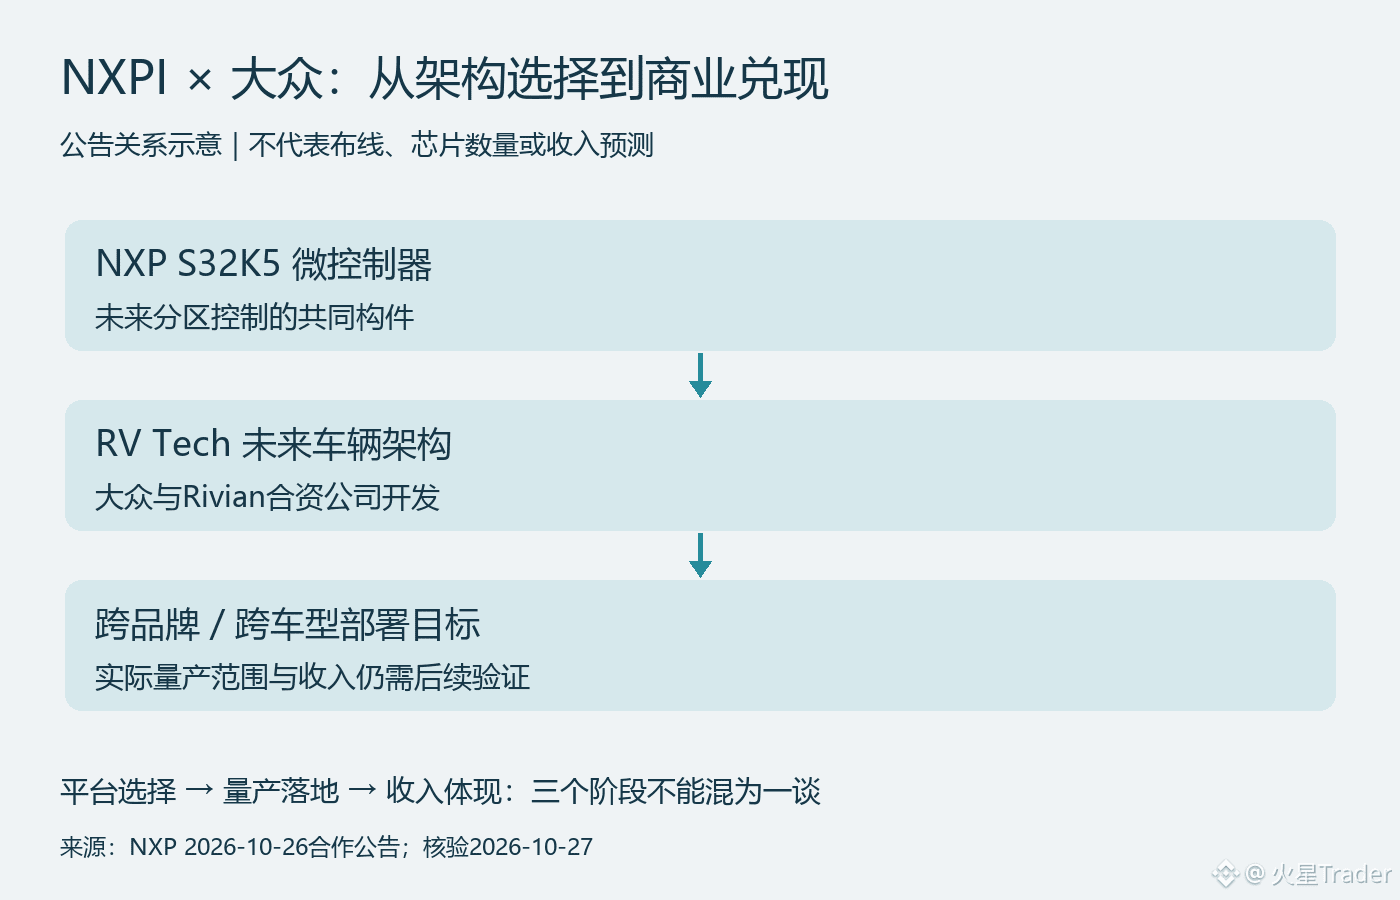
NXPI这条新消息的价值,在于进入未来车型架构的核心部件选择,而不是公告已经给出了多少收入。大众与恩智浦10月26日宣布战略合作,涉及S32K5微控制器成为未来分区式软件定义汽车架构的共同构件。方向值得重视,金额却不能自己补。
公告把这套架构与Rivian、大众的合资公司RV Tech联系起来,目标是支持跨品牌、跨车型的应用。对芯片公司来说,我认为真正有吸引力的是平台复用:同一技术基础如果能在多个车型落地,研发与验证投入就有机会服务更大的量产范围。这里是对商业潜力的判断,并不是已经确认的车型销量或供应收入。
但“跨品牌”不等于大众所有现有车辆已经装上了同一款芯片,更不意味着每辆车的芯片价值量确定上涨。未来采用范围、单车数量、价格和量产节奏都要分别看。没有这些输入,用大众年销量乘一个想象中的芯片单价,算出来的所谓订单规模没有证据基础。
另一个容易混淆的地方,是把汽车的软件化全部理解成高算力芯片。此次公告明确谈的是分区控制相关的微控制器,以及实时计算、软件更新等能力。它与中央计算可以是同一汽车架构中的不同环节,不能把这笔合作直接写成恩智浦拿下了整车全部计算芯片。
我暂时把它视为长期设计导入的积极信号,短期还要回到财报。公司安排在10月27日美股收盘后发布Q3,也就是北京时间28日清晨。现在Q3还没公布,合作公告不能替代汽车业务实际收入、库存与下一季展望;即使管理层讨论该合作,也要分清定性描述和可量化贡献。
后面最有价值的更新,是采用范围变得具体、量产进度得到确认,以及相关收入开始有可核验的体现。若只有合作标题而缺少落地进展,就不该反复上调预期;若平台复用真正扩大,长期逻辑才会逐步得到财务数据支持。今天先确认设计位置,别提前把多年可能性兑现成当季利润。
来源:NXP合作公告2026-10-26、财报日程公告2026-10-06;2026-10-27核验。配图为公告关系示意,不是实际汽车布线或芯片数量图。
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
101
·
--
Ver tradução
洛马订单创新高,现金兑现却不能只看标题
洛克希德马丁LMT的订单很强,但订单、收入、现金是三张不同的成绩单。看到2920亿美元积压订单就直接当成利润保障,容易跳过最重要的一段:这些项目怎样生产、交付,又怎样收回现金。
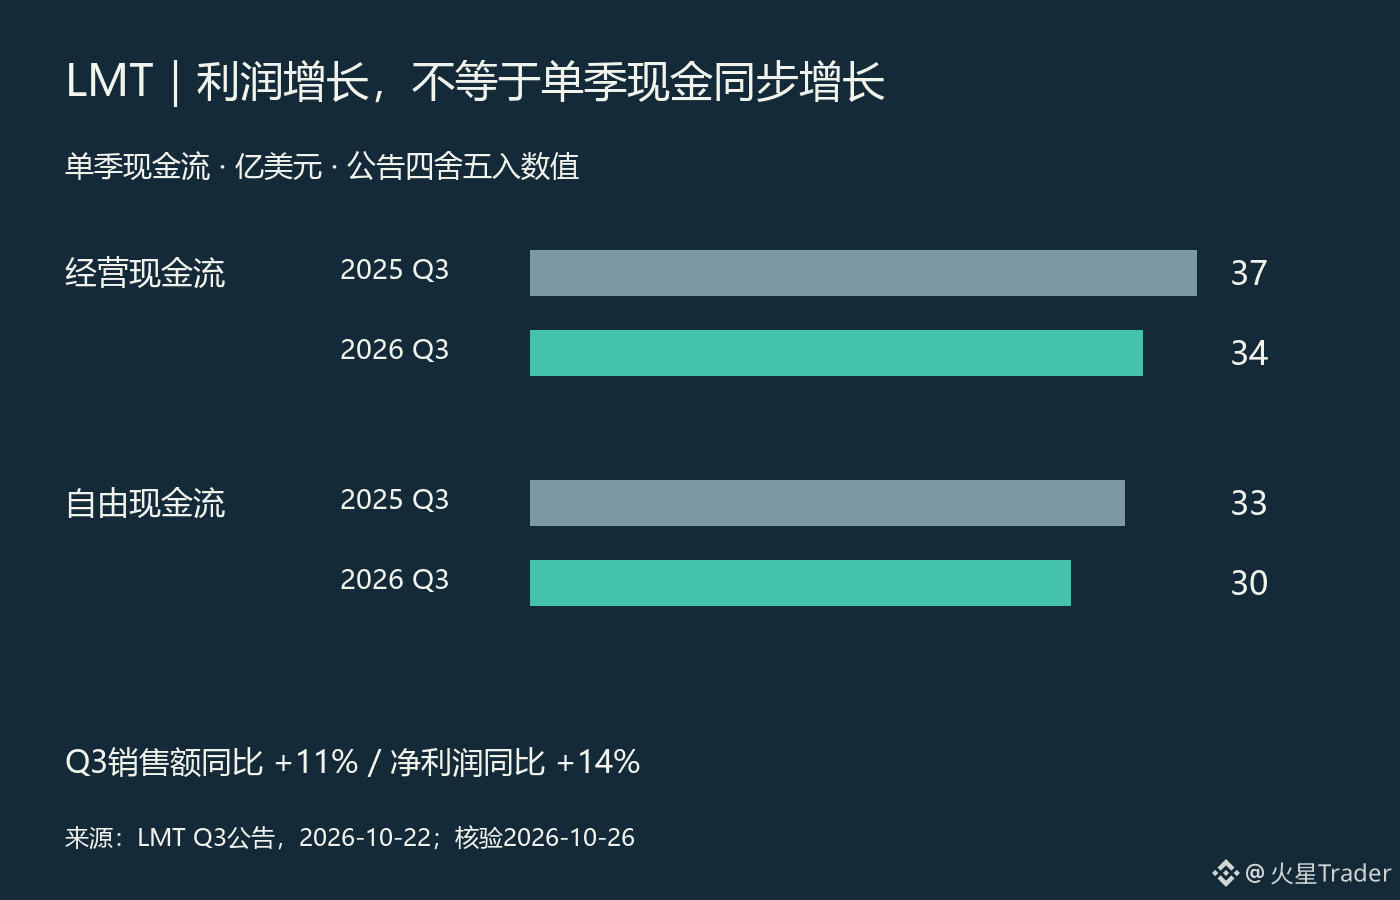
10月22日公布的Q3,销售额207亿美元,同比增长11%;净利润18亿美元,同比增长14%。与此同时,经营现金流从去年同期37亿美元降至34亿美元,自由现金流从33亿美元降至30亿美元。数字都来自同一份公告:利润增长和当季现金流下降,并不矛盾,也不能挑一边就宣布经营全面变好或变坏。
订单的分量也要拆开。季度末积压订单2920亿美元,其中525亿美元与PAC-3 MSE拦截弹多年合同相关。多年合同增加了未来业务的可见度,但不会在签下来的当季全部变成收入,更不等于同额现金已经到账。用订单总额除以某季收入,再把结果当成未来几年确定增长,既忽略执行周期,也忽略项目结构。
我的判断是,订单解决的是“有没有活干”的一部分问题,兑现还要看“能否按成本和进度把活干完”。产能爬坡、供应商交付、里程碑收款都会影响转换节奏。这里是在解释分析框架,不是在断言公司这季出现了某项交付故障;单靠现金流同比下降,也不能准确定位原因。
同样,30亿美元自由现金流依然是正的,不能把下降写成现金枯竭。更有用的观察,是后续几个季度交付和现金能否与收入一起推进,而不是要求每一个季度的现金增长率都与利润完全同步。
我会把下一阶段的验证放在订单转化、项目盈利和现金兑现上。若订单继续增加但转换慢、成本压力扩大,就需要下调对订单质量的评价;若交付与现金跟上,增长才更扎实。国防需求的长期叙事可以成立,但不能替代对一家公司经营结果的逐项检查,也不能自动推导当前股价值得追。
资料:Lockheed Martin 2026 Q3,季度截至9月27日;公告10月22日,10月26日核验。图中现金流为单季,订单为期末存量,两者未混作同一口径。
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
36
·
--
Ver tradução
CME交易量创新高,别漏看每张合约收多少钱
市场波动大,交易所就一定更赚钱?方向可能对,但少了一步:新增交易带来的收入,要看每张合约的收费和产品结构。CME这份Q3财报,正好能把这个问题说清楚。
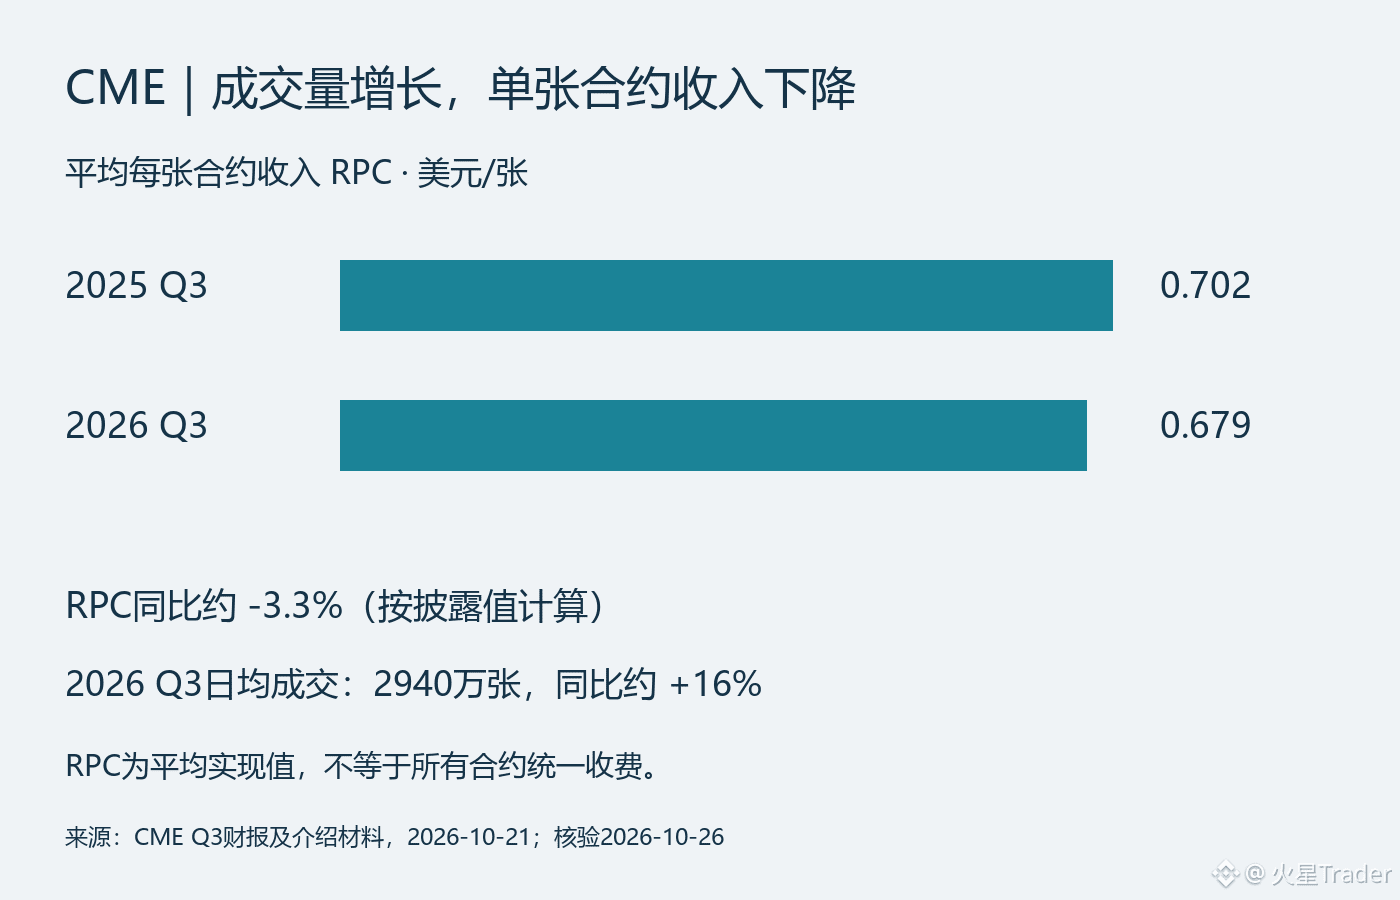
公司10月21日公布,Q3日均成交2940万张合约,创历年第三季度纪录,同比增长约16%;平均每张合约收入RPC为0.679美元,去年同期是0.702美元。按这两个披露值计算,RPC同比下降约3.3%。成交更活跃与单张合约收入下降,可以同时发生,不能只挑其中一个数字下结论。
RPC是实际交易结构下的平均值,不等于交易所把所有产品的挂牌收费都降了。不同合约、客户类型和优惠结构都可能影响平均值;没有进一步拆分前,不能把均价下降全归因于竞争降价,也不能假设新增成交都和旧成交一样值钱。
做个只看量价的粗略演示:把成交增幅16%与RPC变化相乘,1.16×0.679÷0.702,得到约1.122,也就是约12.2%的增幅。这不是公司收入预测,也不是财报收入增速的精确复原;日均量还要考虑交易天数,其他收入也不能塞进这个乘法。它只说明,量增长16%,并不自动等于交易收费收入也增长16%。
还有一条不同的收入线:市场数据收入当季达到2.43亿美元,同比增长20%。这给分析增加了另一个维度,但不能据此把整家公司都当成订阅软件。交易与清算仍要看市场活跃度,数据业务也需要单独考察增长来源与持续性。
我更看重后续新增成交能留下多少收入。若成交持续强、RPC趋稳,量的扩张更容易兑现;若成交增长放缓而RPC继续下降,单靠“波动受益”四个字就不够了。这里讨论的是公司经营,不代表市场越跌它的股价就一定越涨,估值和已经计入的预期仍是另一道题。
资料:CME 2026 Q3,公告2026-10-21;2026-10-26核验。RPC及日均量为季度口径;12.2%为文中简化算例,非公司指引。
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
42
·
--
Quanto mais robôs cirúrgicos são vendidos, mais importa saber se os hospitais os utilizam
Ao analisar a Intuitive Surgical (ISRG), dou mais importância a saber se o volume de cirurgias acompanha a expansão da base instalada. A entrada de um equipamento num hospital é apenas o início do ciclo comercial; a sua utilização continuada é que determina as receitas posteriores com instrumentos, consumíveis e alugueres. Os resultados do terceiro trimestre mostram crescimento a sustentar o negócio, mas não se deve tratar cada nova instalação como uma venda pontual já convertida em receita.
A empresa divulgou, em 20 de outubro, que, no trimestre terminado a 30 de setembro, o volume global de cirurgias com da Vinci aumentou cerca de 14% em termos homólogos, o volume de procedimentos com Ion aumentou cerca de 31% e o crescimento combinado foi de aproximadamente 15%. Não se deve calcular simplesmente a média de 14% e 31%: as plataformas têm dimensões diferentes e o crescimento combinado tem a sua própria ponderação. Em linha com isso, as receitas de instrumentos e acessórios aumentaram 18%, para 1,8 mil milhões de dólares, mostrando que o crescimento das receitas não depende apenas dos equipamentos.
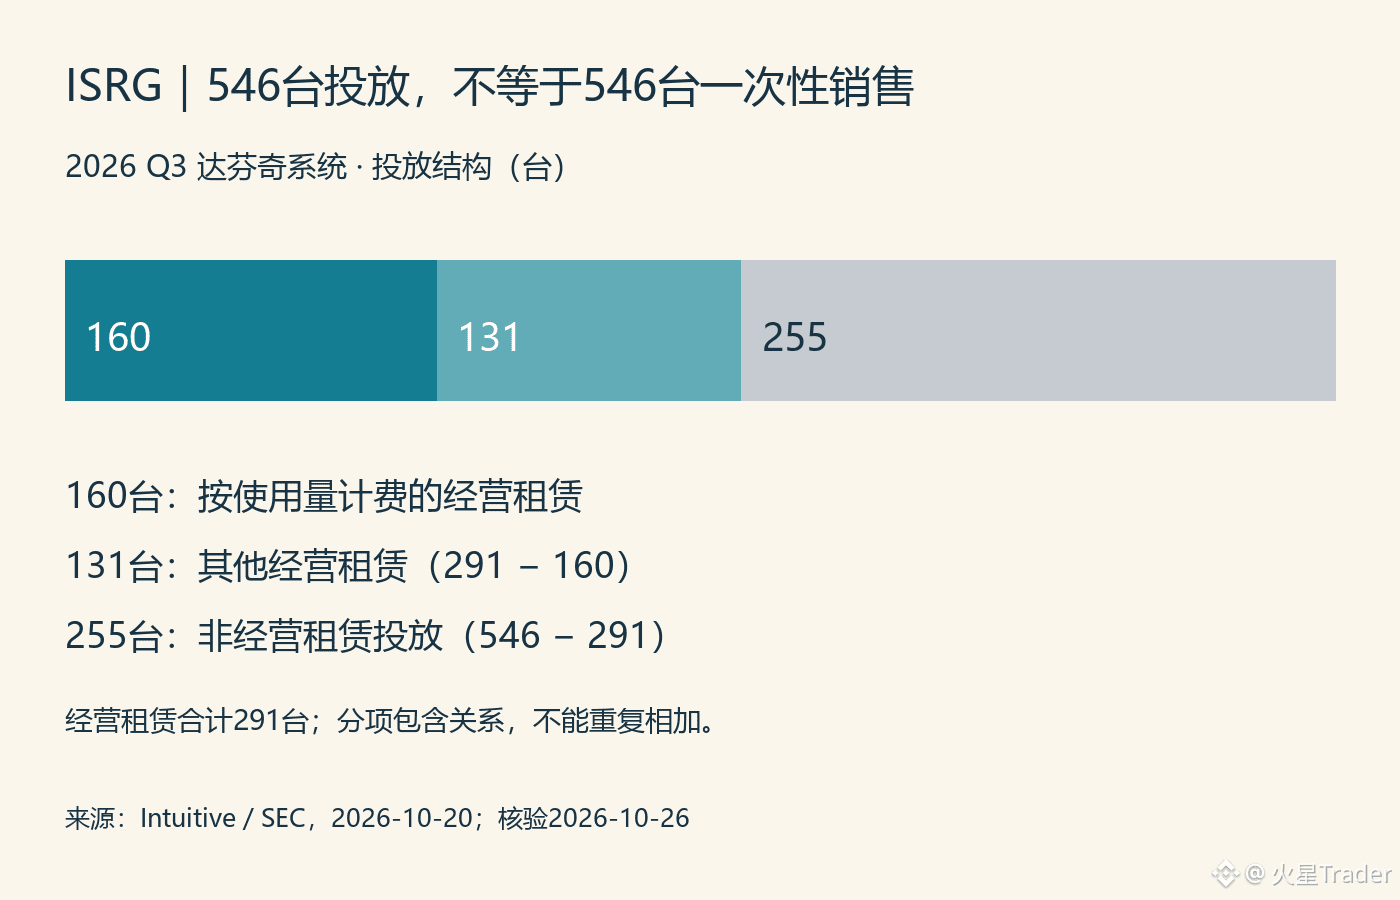
No trimestre, foram colocados 546 sistemas da Vinci, dos quais 291 através de locação operacional; destes, 160 tinham um modelo de pagamento por utilização. Estes três números são categorias que se sobrepõem, não três grupos distintos de equipamentos. Mais de metade dos sistemas colocados foi através de locação operacional. Por isso, estimar as receitas trimestrais dos sistemas multiplicando os 546 equipamentos por um preço unitário hipotético levaria a um cálculo incorreto do reconhecimento das receitas.
A minha interpretação é que a locação acrescenta uma camada de «utilização» entre a instalação e a concretização das receitas. Nos equipamentos pagos por utilização, vale mais a pena acompanhar a frequência com que os hospitais os utilizam. No entanto, apenas com o volume total de cirurgias do trimestre e o número de equipamentos instalados no final do período, não é possível calcular com precisão a taxa de utilização dos mesmos equipamentos: é preciso ter em conta os equipamentos antigos e novos, o momento da instalação e as diferenças entre plataformas.
Isto também explica por que não quero definir a empresa apenas como uma ação ligada à robótica. A procura contínua por cirurgias pode sustentar o consumo de instrumentos, o que é uma vantagem do modelo de negócio. Mas, se no futuro a base instalada crescer rapidamente e o volume de cirurgias e as receitas com instrumentos não acompanharem esse ritmo, será preciso verificar se os equipamentos estão realmente a ser utilizados de forma regular. Por outro lado, uma oscilação trimestral no número de equipamentos colocados não significa necessariamente uma quebra súbita da procura, desde que a utilização e as receitas posteriores se mantenham estáveis.
Na próxima atualização, analisarei em conjunto os equipamentos colocados, o volume de cirurgias e as receitas com instrumentos, considerando também a estrutura de locação para explicar as variações. Os dados atuais sustentam a expansão do negócio, mas ainda não bastam, por si só, para responder se a avaliação é atrativa — e muito menos para concluir que o crescimento das vendas levará necessariamente a uma subida das ações.
Fontes: Intuitive Q3 2026, trimestre terminado a 30 de setembro, comunicado em 20 de outubro; verificado em 26 de outubro. A imagem que acompanha o texto mostra a composição dos equipamentos colocados no trimestre, não a proporção das receitas.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
O relatório financeiro da IBM não pode ser resumido a «crescimento do software»
O terceiro trimestre da IBM melhorou, mas nem todas as áreas de negócio cresceram ao mesmo tempo. O que mais me chama a atenção é que o software está a impulsionar o crescimento, enquanto a consultoria não acompanhou de forma significativa; e a melhoria dos resultados também não significa que a margem bruta já esteja a recuperar. É preciso separar estas duas coisas para perceber de onde vem o dinheiro que a empresa está a ganhar.
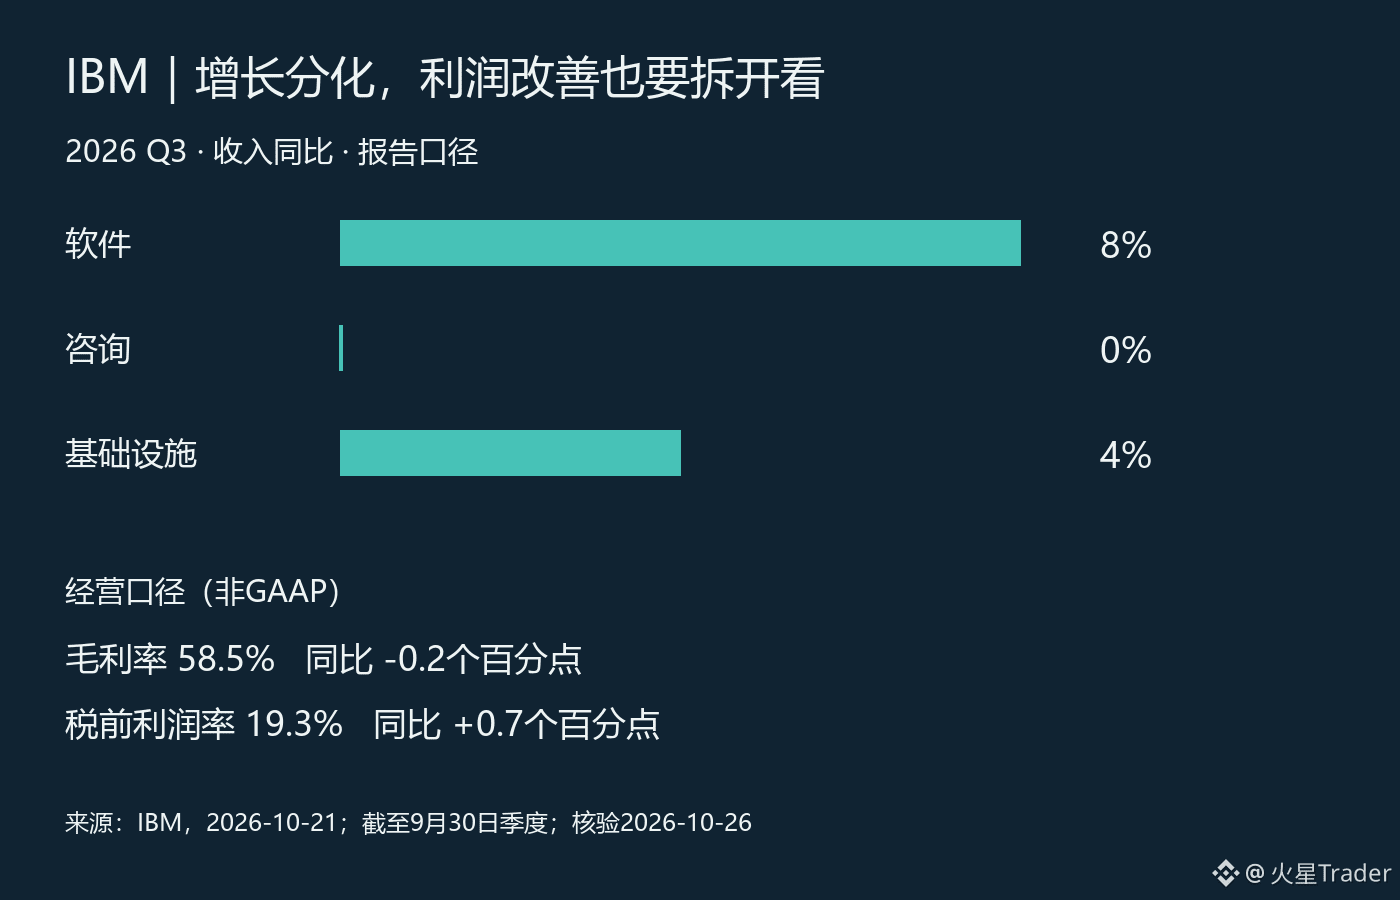
Nos dados trimestrais divulgados a 21 de outubro, a receita totalizou 17,1 mil milhões de dólares, um aumento de 5% em termos homólogos, ou de 6% a câmbios constantes. A receita de software cresceu 8%, a consultoria manteve-se estável e a infraestrutura cresceu 4%; estes três últimos valores são apresentados segundo os critérios reportados. O desempenho também variou dentro do software: a área de Dados cresceu 19%, enquanto a de Automação recuou 3%. Um número agregado de «crescimento do software» esconde duas situações de negócio muito diferentes.
Na minha opinião, por enquanto é mais adequado ver a IBM como uma empresa em crescimento, mas com desempenhos divergentes entre as áreas de negócio, e não como prova de uma recuperação generalizada dos orçamentos de tecnologia das empresas. O aumento das vendas de software não significa necessariamente que os clientes estejam também a gastar mais em implementação, modernização e consultoria; mas, naturalmente, estas taxas de crescimento por segmento também não permitem concluir o contrário, ou seja, que os clientes estejam a cortar nos orçamentos. Para confirmar que a procura se está a alargar, será preciso ver a receita de consultoria acompanhar o crescimento de forma sustentada, em vez de nos ficarmos apenas pela narrativa tecnológica da administração.
Também há um contraste nos lucros. A margem de lucro antes de impostos segundo o critério operacional e não GAAP subiu para 19,3%, uma melhoria homóloga de 0,7 pontos percentuais; já a margem bruta, calculada segundo o mesmo critério, caiu 0,2 pontos percentuais, para 58,5%. Por isso, a melhoria da margem de lucro antes de impostos não pode ser interpretada diretamente como sinal de que a empresa tem maior poder para aumentar os preços dos seus produtos. É preciso separar a eficiência das despesas, a composição do negócio e os itens de ajustamento — não se devem misturar margens de lucro de níveis diferentes. O critério operacional também não substitui os resultados GAAP.
O fluxo de caixa é outro fator favorável: a empresa elevou a previsão para o fluxo de caixa livre do ano inteiro, esperando um aumento homólogo superior a mil milhões de dólares, e manteve a previsão de crescimento da receita anual a câmbios constantes entre 4% e 5%. Isto parece indicar uma melhoria das expectativas de geração de caixa, e não uma revisão em alta generalizada da meta de receita anual.
Por enquanto, estou inclinado a reconhecer a melhoria, mas não a extrapolá-la como uma aceleração generalizada. No próximo trimestre, há três aspetos a acompanhar: se a consultoria consegue acompanhar o software, se os pontos fracos dentro do software diminuem e se a margem bruta consegue estabilizar. Se houver apenas uma melhoria da eficiência das despesas, a história de crescimento ainda precisará de mais provas; se a procura se alargar e a qualidade dos lucros também melhorar, então fará sentido rever a avaliação em alta. Esta é uma análise operacional e não permite concluir que a avaliação atual seja baixa nem que a cotação vá necessariamente subir.
Fonte: IBM, terceiro trimestre de 2026, trimestre terminado a 30 de setembro; comunicado divulgado a 21 de outubro e verificado a 26 de outubro. As percentagens são homólogas e os critérios estão indicados em cada caso.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
Ver tradução
可口可乐Q2:销量增长,亚洲价格组合仍拖后腿
截至10月25日,可口可乐最新一季财报不是Q3,而是7月28日公布的Q2;Q3要等到10月27日美股开盘前。眼下值得盯的不是“防御股”标签,而是销量增长能不能转成更均衡的收入质量。
已披露的Q2数据显示,公司Q2全球单箱销量同比增长5%,净营收增长7%至134亿美元,有机营收增长6%;价格/组合贡献2%,浓缩液销售贡献4%。可比每股收益为0.97美元、同比增长11%,可比营业利润率35.6%,去年同期34.7%。公司称当季在非酒精即饮饮料整体取得价值份额增长。
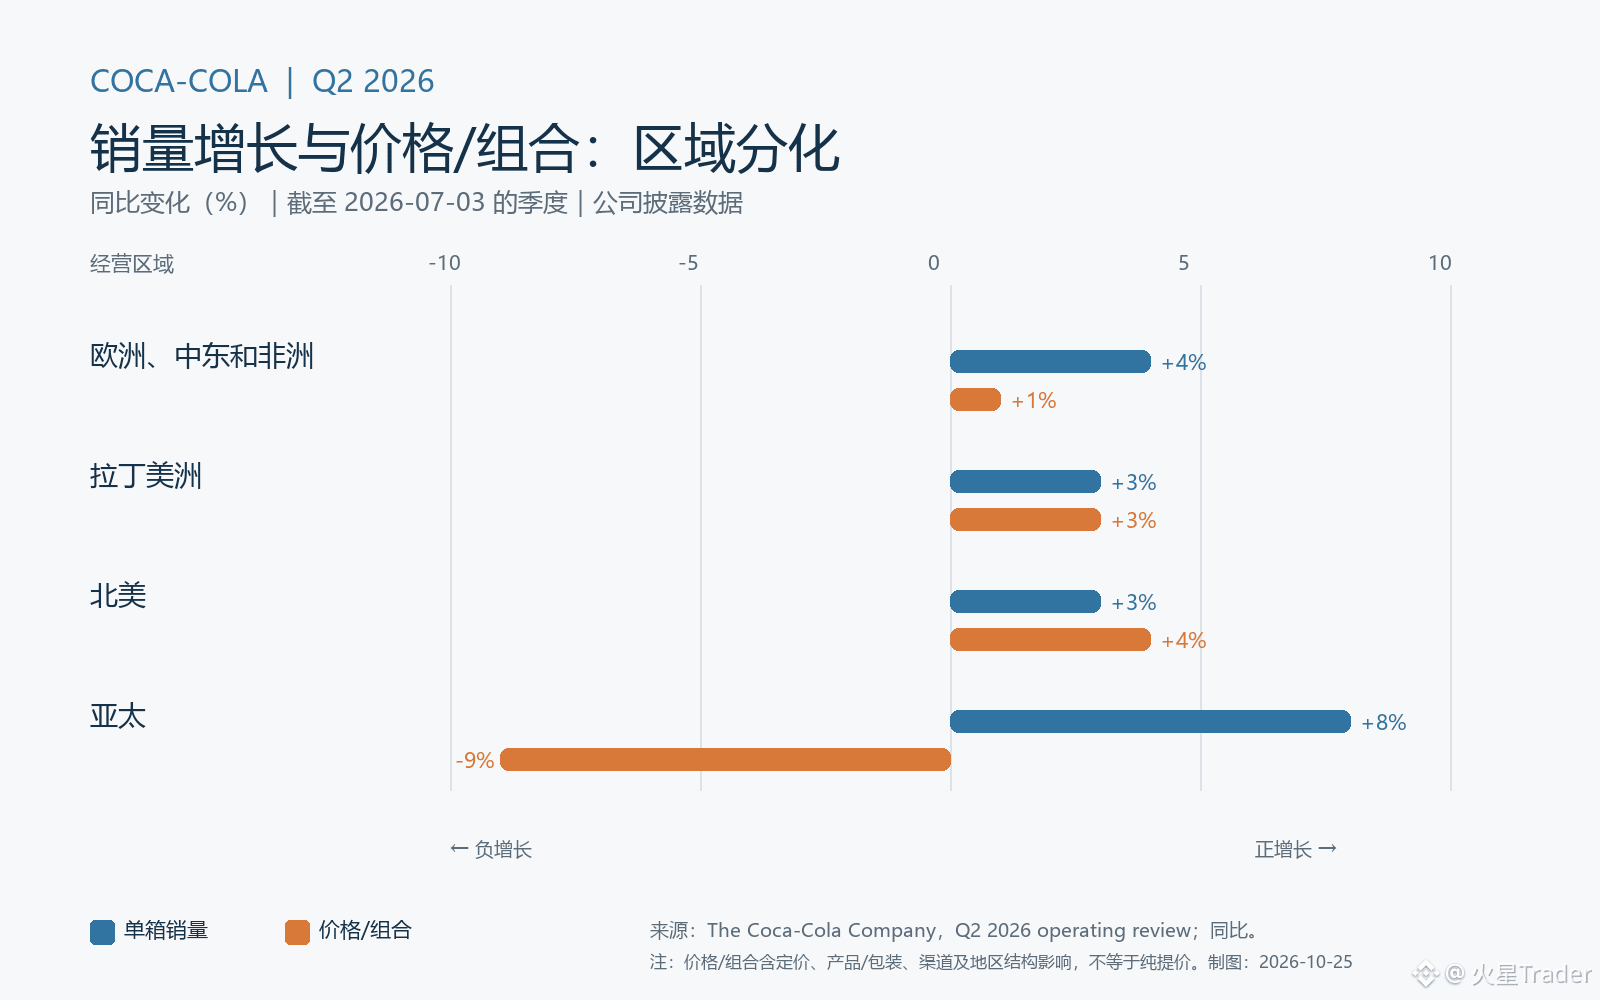
分区数据出现明显反差:亚太单箱销量增长8%,但价格/组合下滑9%,公司解释主要来自不利组合及可负担性措施,并在印度失去价值份额;北美销量增3%、价格/组合增4%,拉美则分别增3%。这说明增长不只看卖出多少箱,也要看卖到什么产品、什么市场、什么价位。亚洲用更亲民的组合换量,短期能守住消费触达,却可能稀释每箱收入;这是对分区数据的解读,不是公司给出的利润预测。
我的判断是,Q2证明品牌、渠道和新品仍有拉动销量的能力,但“提价带动增长”的空间并不均匀。公司称创新对销量增长有所贡献,并称可比利润率扩张受有机增长、费用下降和汇率顺风帮助;与此同时,原料成本更高、营销投入增加仍是抵消项。因而不能把当季利润率改善简单外推成持续扩张。
10月27日的Q3更新将是下一验证点:看全球销量是否延续、亚洲价格/组合是否收窄负值、公司对全年展望是否再调整。若量继续强而价差恶化,市场需要判断这究竟是暂时的可负担性策略,还是增长结构变弱;在结果公布前,Q3数字都还未知。
资料:截至2026-07-03的季度,公告2026-07-28;2026-10-25核验。价格/组合不等于纯提价。
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
148
·
--
Ver tradução
苹果盈利复盘:2.02美元EPS,先拆开那0.11美元
看苹果下一份财报之前,我会先把上一季的比较基准拆干净。利润增长是真实报表结果,但如果里面包含特定项目的帮助,直接照搬增速,就容易把不同来源的改善混在一起。
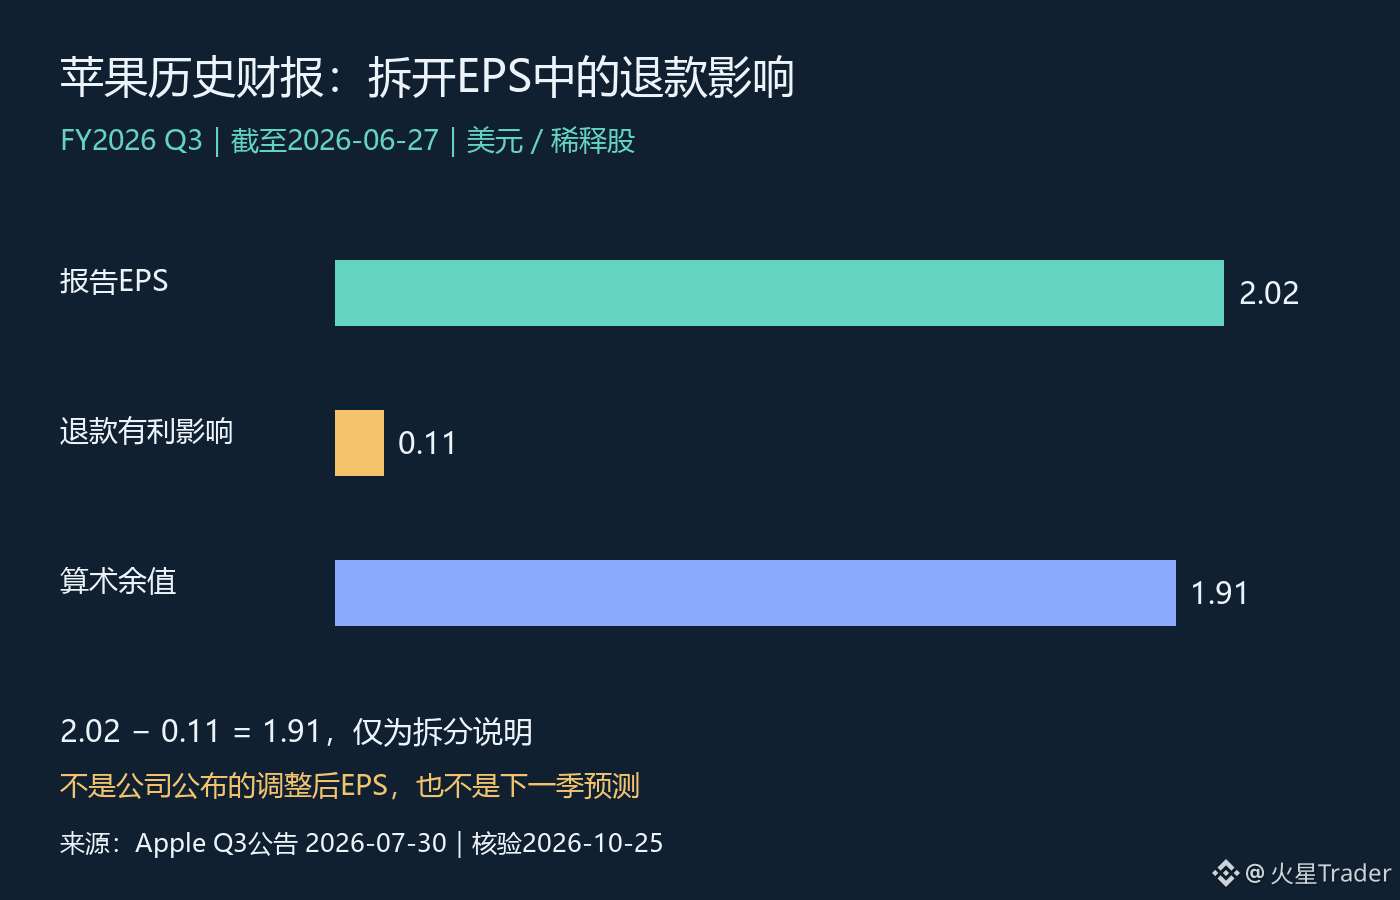
这里复盘的是7月30日发布、截至6月27日的2026财年第三季度,并不是刚刚公布的新业绩。苹果当时披露稀释每股收益2.02美元,同比增长29%,其中包含关税退款带来的每股0.11美元有利影响。公司毛利率50.1%,也包含约2个百分点的关税退款有利影响。
按披露金额做简单减法,2.02减去0.11等于1.91美元。这个1.91只是帮助理解该项目影响的算术值,不是公司另外公布的一套完整调整后盈利指标,更不能直接拿它去算同比增长:去年同期口径、股数变化以及其他项目还没有一起调整。
这也是复盘时最容易跳过的一步。看到EPS增长29%,不能全部归因于产品销量或经营效率;看到退款贡献,也不能反过来否定整个季度的经营增长。苹果同一份公告披露收入1094亿美元,同比增长16%。收入与每股盈利各有信息,解释时应当把经营变化、成本影响和每股口径拆开,而不是选一个数字替代全部判断。
毛利率也一样。约2个百分点的影响,指的是利润率的百分点,不是把50.1%再乘以2%。把单位弄错,看似只是一处小计算,最后可能变成对盈利能力完全不同的评价。即使把这项影响粗略扣除,也还不能据此断言剩下的毛利率就是未来每一季都能维持的水平。
对后续财报,我会重点检查类似有利项目是否继续出现、产品与服务组合怎样变化,以及管理层如何解释成本压力。若新的利润表现主要由经营因素支持,与靠特定项目推动的改善,持续性判断应当不同。至于退款能否重复、未来金额多少,目前这份历史公告并没有给出可以直接外推的答案。
我的结论是,好的财报分析不止于确认数字增长,还要说清增长从哪里来。先保留报告值,再单列可识别项目,最后等后续经营数据检验持续性。本篇是历史财报复盘,不包含当前股价、估值结论或未公布业绩预测。
资料:Apple 2026财年Q3公告,2026-07-30发布,统计截至2026-06-27;2026-10-25核验。配图按披露值绘制,1.91美元为算术拆分,非官方调整后EPS。
来源:https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
Ver tradução
微软下周财报:AI投入增加,不能直接当成需求兑现
看微软的AI故事,我更想确认投入怎样变成客户付费,而不是只盯着投入规模。花钱建设基础设施,可以说明公司在准备供给;客户愿意持续使用并付费,才是另一侧的验证。这两件事之间有时间差,也有执行风险。
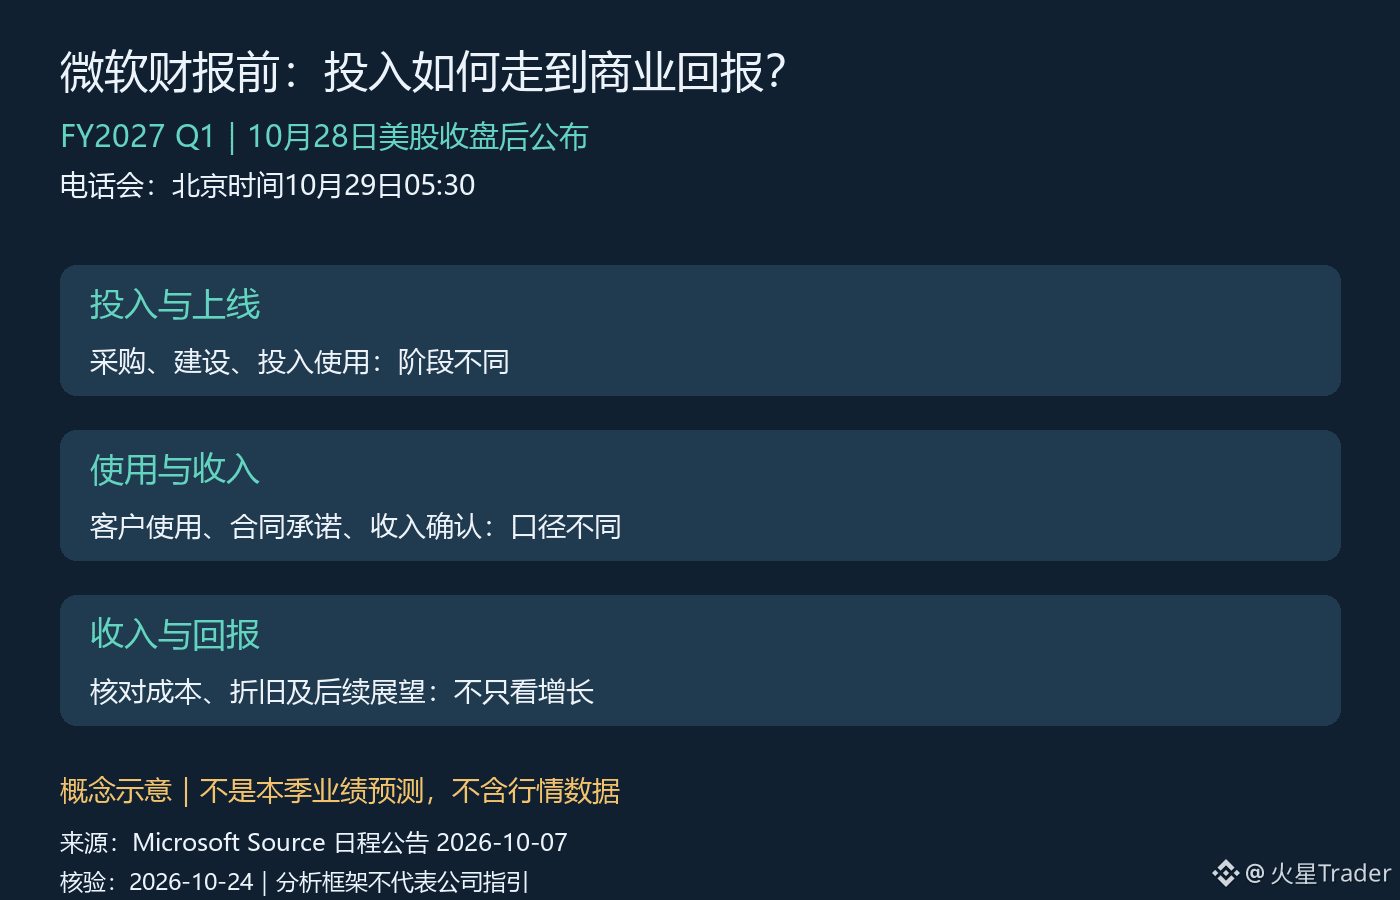
微软已在10月7日公告,2027财年第一季度业绩将在美国当地10月28日周三收盘后公布,电话会时间为太平洋时间14:30。按当日夏令时换算,是北京时间10月29日05:30。现在能确定的是时间,尚不能替这份未公布的财报预填增长率、资本开支或管理层指引。
这次我会把问题收窄到“投入—使用—回报”这条链。首先是供给侧:新增投入究竟处于采购、建设,还是已经投入使用的阶段?如果产能尚未上线,当前支出和当期收入就不能机械配对。投入增加本身既不证明需求不足,也不证明商业化已经成功,必须结合公司披露的投产节奏判断。
其次是需求侧。需要核对实际收入与管理层对客户使用的解释,而不是把合同、订单或未来承诺全部当成当前收入。若公司披露相关指标,也要先看定义、确认期间和比较口径,再讨论变化。一个跨越多年的业务承诺,与一个季度已经完成的服务,不能放在同一把尺子上。
第三步才是回报。即使使用量增长,如果提供服务所需的成本同步上升,股东能留下的利润也未必按同样速度增加。基础设施的折旧、运营成本和利用情况,需要与收入一起看。这里是分析框架,不是在断言微软本季出现了某一种成本或利用率变化。
尤其要避免两种过快的结论:看到投入上升,就认定AI需求已经无限扩张;看到现金支出较大,就认定长期回报一定失败。投资与回报往往跨期,真正需要追问的是,后续数据能不能逐步缩小这段时间差,而不是用一季数字替整个周期下判决。
对MSFT的估值判断也一样。经营增长和股价是否有吸引力,仍隔着市场原有预期与支付价格。本篇没有核验当前估值和一致预期,所以不写“低估”或“必然超预期”。财报公布后,先检查需求兑现证据,再看成本与投入解释,最后核对后续展望是否自洽。只有这些环节接起来,AI投入才更接近可以评价的商业回报。
资料:微软官方发布安排公告(2026-10-07),2026-10-24核验。正文除日程外为待验证分析,不含未公布业绩或实时行情;配图为概念示意。
来源:https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
Ver tradução
纳斯达克公司财报:指数业务很强,但别把ARR当成季度收入
看纳斯达克公司NDAQ,不能直接套用纳指涨跌的逻辑。它是一家经营金融基础设施和相关服务的上市公司;指数行情是另一个对象。周末拆这份财报,我更关心不同业务的增长能否互相支撑。
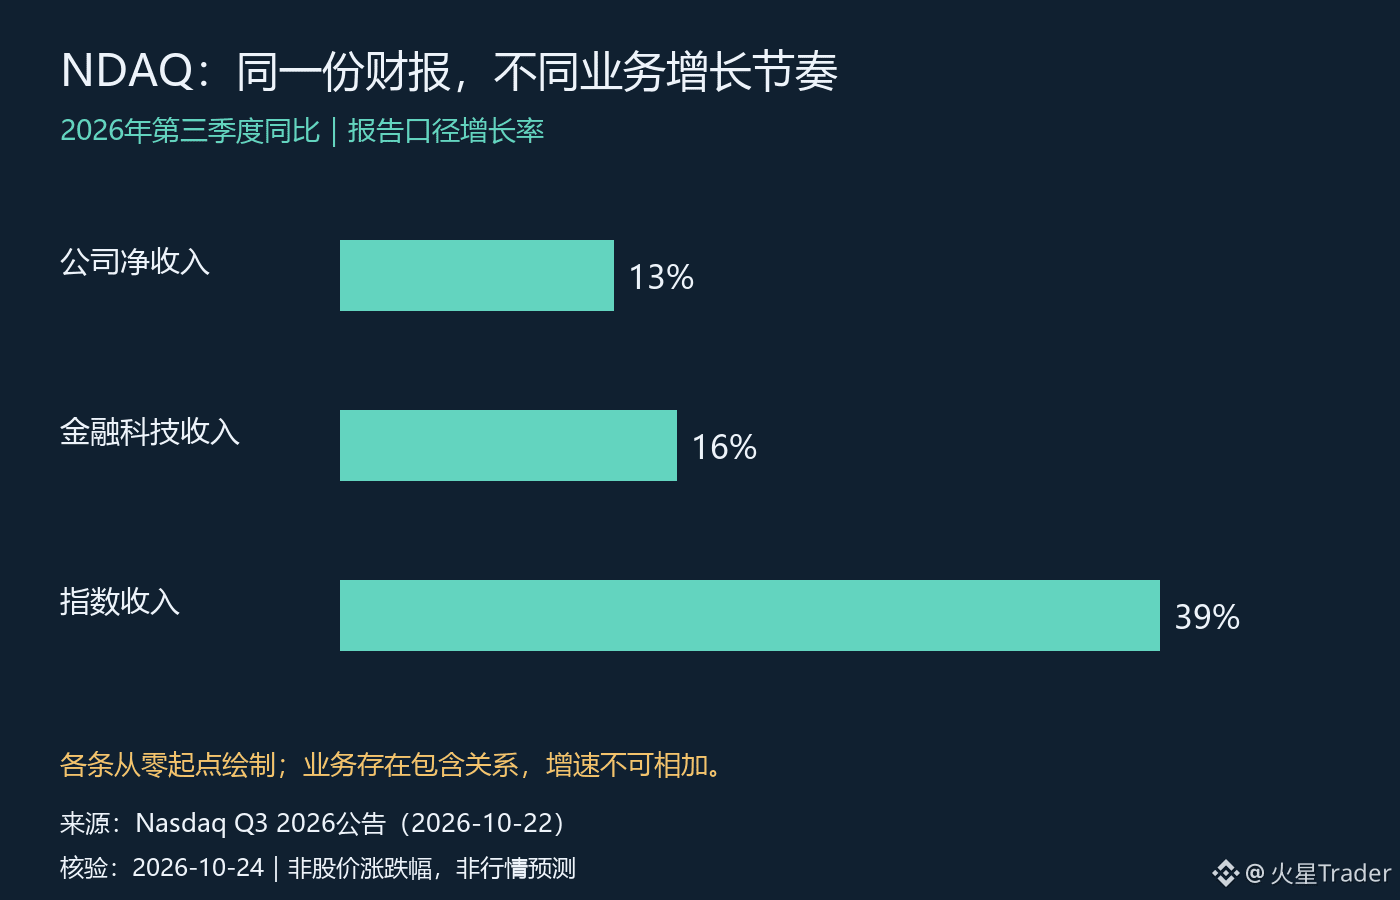
10月22日公布的三季度数据里,公司净收入约15亿美元,同比增长13%;金融科技收入5.29亿美元,同比增长16%;指数业务收入2.86亿美元,同比增长39%。同一个季度,不同业务的增速差异已经足够明显,不能只用一个总体增速概括。
指数业务的39%尤其醒目,但增速高不等于它就是全部增长的来源。较小基数上的高增长,与较大业务体量上的稳步增长,对最终收入的贡献不同。分析时既要看百分比,也要看对应金额;只挑最高的数字,很容易高估单一业务对整家公司的影响。
另一个容易混淆的数字是34亿美元ARR,也就是年化经常性收入指标,公司披露其同比增长12%,有机口径增长14%。它和当季确认的净收入不是同一时间口径,更不能把34亿美元直接加到15亿美元上,拼出一个更大的“营收”。我会把ARR当作观察经常性业务规模的补充线索,再用后续实际收入和现金表现检验,而不是把年化数当成已经到账的钱。
有机增长与报告增长也应分开。两种口径的差距提醒我们,总体变化不一定全部来自原有业务自身扩张。要判断增长质量,仍需查看公司对口径调整的解释,不能把较高的那个数字直接当作更真实的结果。
我的判断是,这份财报提供了业务增长分化的具体证据:指数业务弹性突出,金融科技也在增长,但“收入增长”距离“股东回报改善”还有成本、投入与估值这几道检验。收入扩张时,如果为了维持增长需要同步增加很多费用,利润兑现节奏就可能不同;如果经常性业务扩张还能带来稳定现金流,判断才更扎实。
接下来关注三件事:指数收入的高增速能否延续,金融科技收入与经常性指标是否相互印证,以及新增收入能留下多少利润和现金。本篇没有核验当前股价或一致预期,不据此认定NDAQ便宜,也不把它当作纳指方向的替代判断。
来源:Nasdaq公司2026年第三季度业绩公告,2026-10-22发布,2026-10-24核验。图表均为相对2025年第三季度的报告口径增长率,业务之间存在包含关系,不可相加;分析部分为条件判断。
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
63
·
--
Ver tradução
周末复盘:财报后的盘后涨跌,能算趋势确认吗?
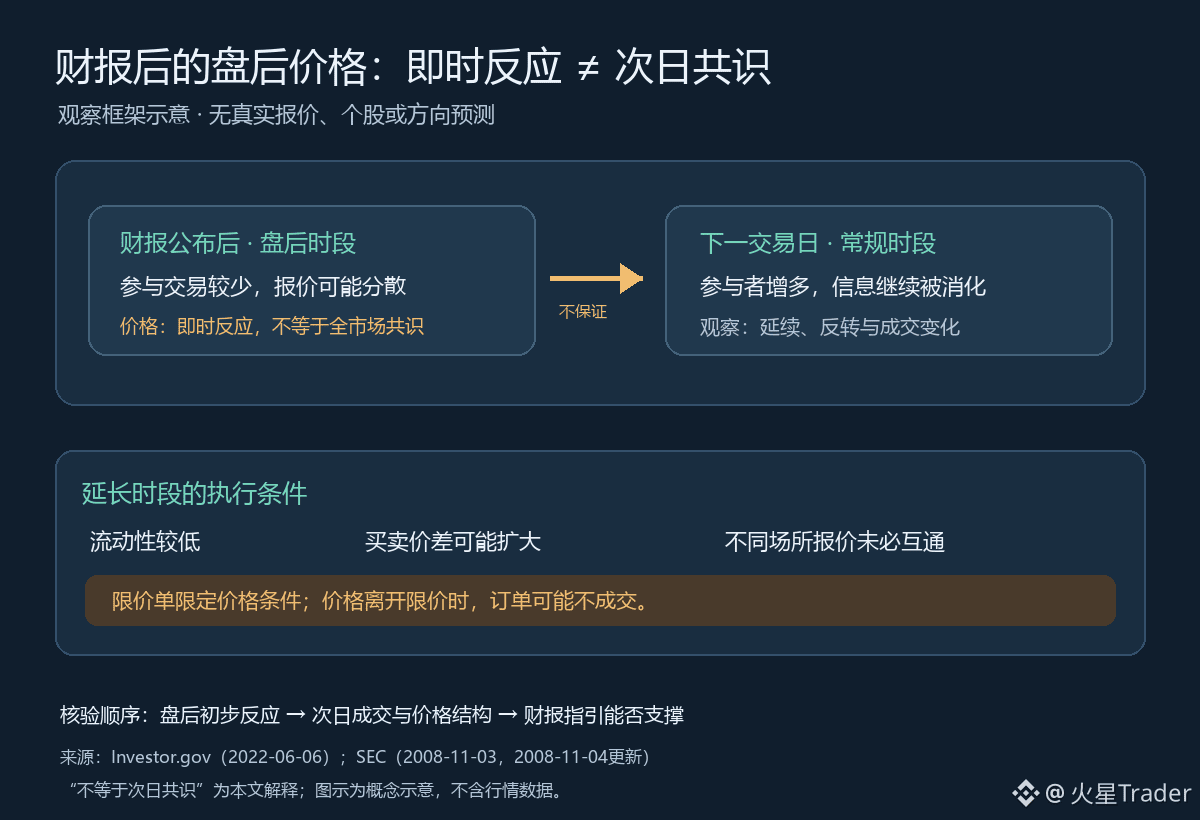
财报一出,盘后价格立刻跳动,很容易让人觉得市场已经给出了“下一交易日的答案”。我更愿意把它看成一段交易时段里的即时重估:它说明当时参与交易的人如何回应新信息,却不能直接代表下一交易日的市场共识。
原因首先在交易环境。美国证监会投资者公告提醒,延长时段通常交易兴趣较少,流动性不足会让成交更难、价格竞争更弱;买卖报价之间的价差也可能扩大。公司在常规时段外公布业绩,确实可能带来明显价格变化,但盘后价格不一定等于常规时段的价格,也未必等于下一工作日开盘时的价格。不同交易系统之间也未必互通,所以屏幕上看到的报价不一定代表所有场所的可成交价格。
其次,财报不是一个数字就能解释。营收、利润、指引、现金流和市场原先预期之间,可能给出不同信号。盘后上涨,可能是某项结果好于预期,也可能是此前预期已经偏低;盘后下跌,也不能单凭价格就判断长期经营逻辑已经反转。这一段是对“价格反应”和“基本面判断”的区分,不是对任何具体公司的行情结论。
因此,盘后涨跌更像一个待验证的初步信号,而非次日共识的投票结果。到了下一交易日,还要看更多参与者进入后,价格是否站稳、成交是否扩展、买卖价差是否收窄,以及市场如何消化完整的财报和管理层指引。若开盘后方向反转,盘后那一跳就不能被当作趋势确认;若走势延续,也仍需经营数据支持,而不是只凭一根价格变化推导结论。
订单本身也有边界。Investor.gov指出,许多券商在延长时段只接受限价单;限价单可以限定成交价格,但如果市场价格离开限价,订单可能不会成交。它控制的是价格条件,不保证成交,更不保证之后的走势。实际规则、可交易标的和订单有效时间还要看各自券商安排。
我会把财报后的观察拆成两步:先记录盘后对新信息的初始反应,再等下一交易日更广泛的交易参与和后续指引来验证。盘后价格有信息,但它不是明日共识的替身。配图为概念示意,不含真实股票、报价或预测。
资料:Investor.gov《Extended-Hours Trading: Investor Bulletin》(2022-06-06);美国证监会《After-Hours Trading: Understanding the Risks》(页面标注2008-11-03,更新于2008-11-04);均于2026-10-24再次核对。文中“初始反应不能代表次日共识”为对交易时段、流动性及价格不确定性材料的解释,不是监管机构原话;不涉及具体公司或当前行情。
来源:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
85
·
--
Ver tradução
台积电先进制程占到79%,就能给整个半导体板块抬估值吗?
台积电的先进制程很强,但把它直接翻译成“所有半导体公司都值得更高估值”,我认为跳得太快了。看美股TSM,先把公司已经交出的成绩,和市场愿意为未来付多少钱分开。
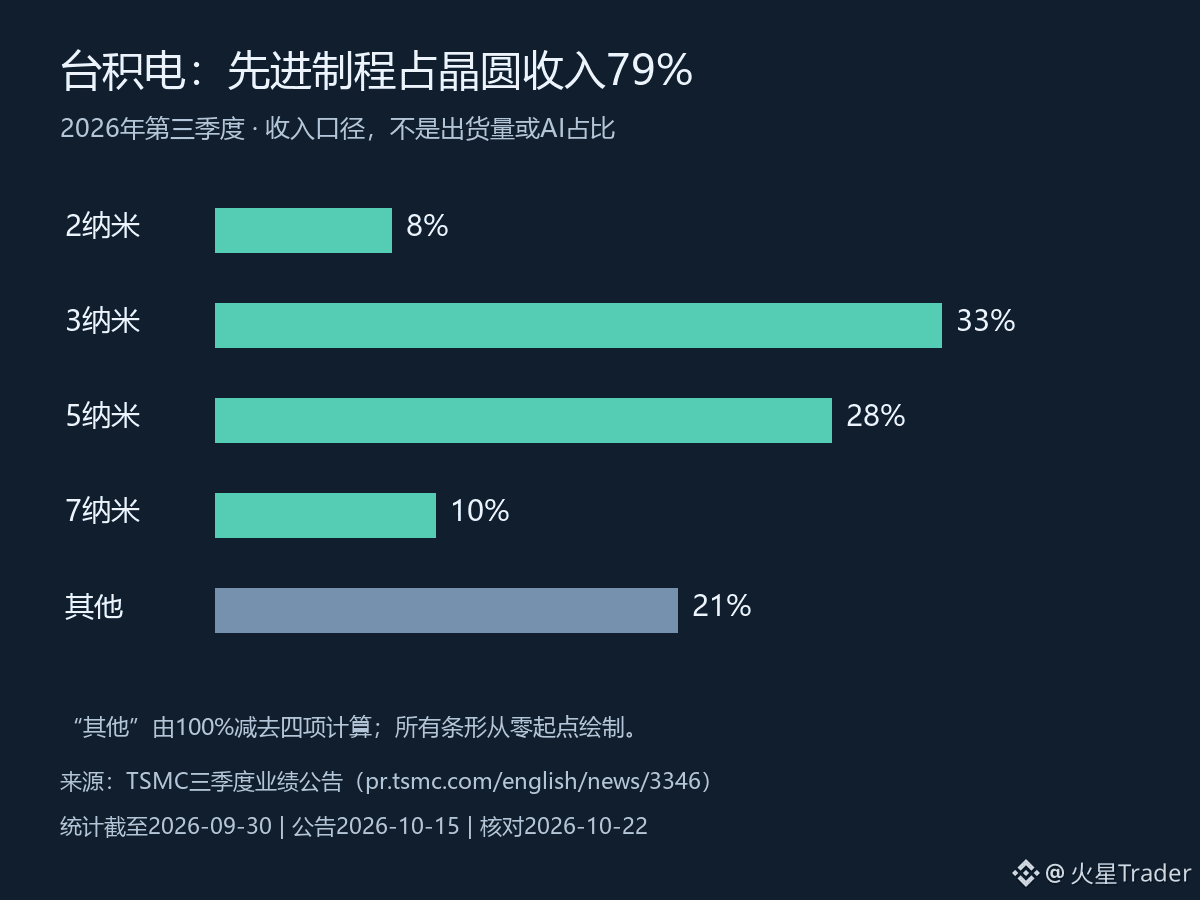
10月15日公布的三季报里,有一组比单独盯利润更值得拆的数据:2纳米、3纳米、5纳米和7纳米,分别贡献晶圆收入的8%、33%、28%和10%。7纳米及更先进制程合计79%。这是截至9月30日那个季度的收入结构,不是今天的订单快报。
79%说明什么?至少说明先进制程已经是这门生意的主体,不能再只当成远期故事。但它不等于“79%的收入来自AI”。制程是制造技术口径,AI是终端用途口径,两者不能直接画等号。
这里最容易出现的误判,就是把一家公司某个环节的强势,沿着产业链一路外推。对设计公司,要看产品卖出去以后能留下多少利润;对设备公司,要看客户资本开支何时变成订单;对存储公司,还要看供需和价格。大家都在半导体板块里,利润兑现的时间却未必一致。
我的理解是,这份收入结构对台积电自身的竞争位置有解释力,却不足以单独证明整个板块出现了新的盈利上修。甚至对TSM本身,也不能只看先进制程占比越高就越乐观:占比是分子除以分母,具体收入规模、制造成本和新增产能回报仍然要一起检查。
如果市场此前已经给了很高的增长预期,业绩强并不自动意味着股价还有同样大的空间。这里没有核验当前股价与一致预期,因此我不会把这份财报写成“已经超预期”,更不会据此判断今天便宜还是贵。
接下来更有用的验证,是看后续财报里先进制程的收入贡献能否延续,同时核对毛利率与产能投入;再看相关设计、设备和存储公司的订单及盈利指引,是否各自给出印证。只有这些证据逐步接上,板块层面的判断才有依据。
资料:台积电2026年第三季度业绩公告,发布于2026-10-15,统计期截至2026-09-30;2026-10-23再次核对。配图按公告数据原创绘制,“其他21%”为100%减去四项的计算值。以上产业链与估值讨论为分析,不是公司指引。
https://pr.tsmc.com/english/news/3346
中文公告复核:https://pr.tsmc.com/chinese/news/3346
1
34
·
--
O Fed se reúne na próxima semana: as ações de crescimento devem esperar pelas respostas ou observar primeiro as expectativas?
O Fed se reúne na próxima semana, mas isso não significa que o mercado já saiba qual será o resultado em termos de juros. Para as ações de crescimento, o que realmente precisamos separar são duas frentes: as mudanças na taxa de desconto e as expectativas de lucro das empresas. Traduzir diretamente “corte de juros” como “as ações certamente vão subir” é ignorar uma condição fundamental.
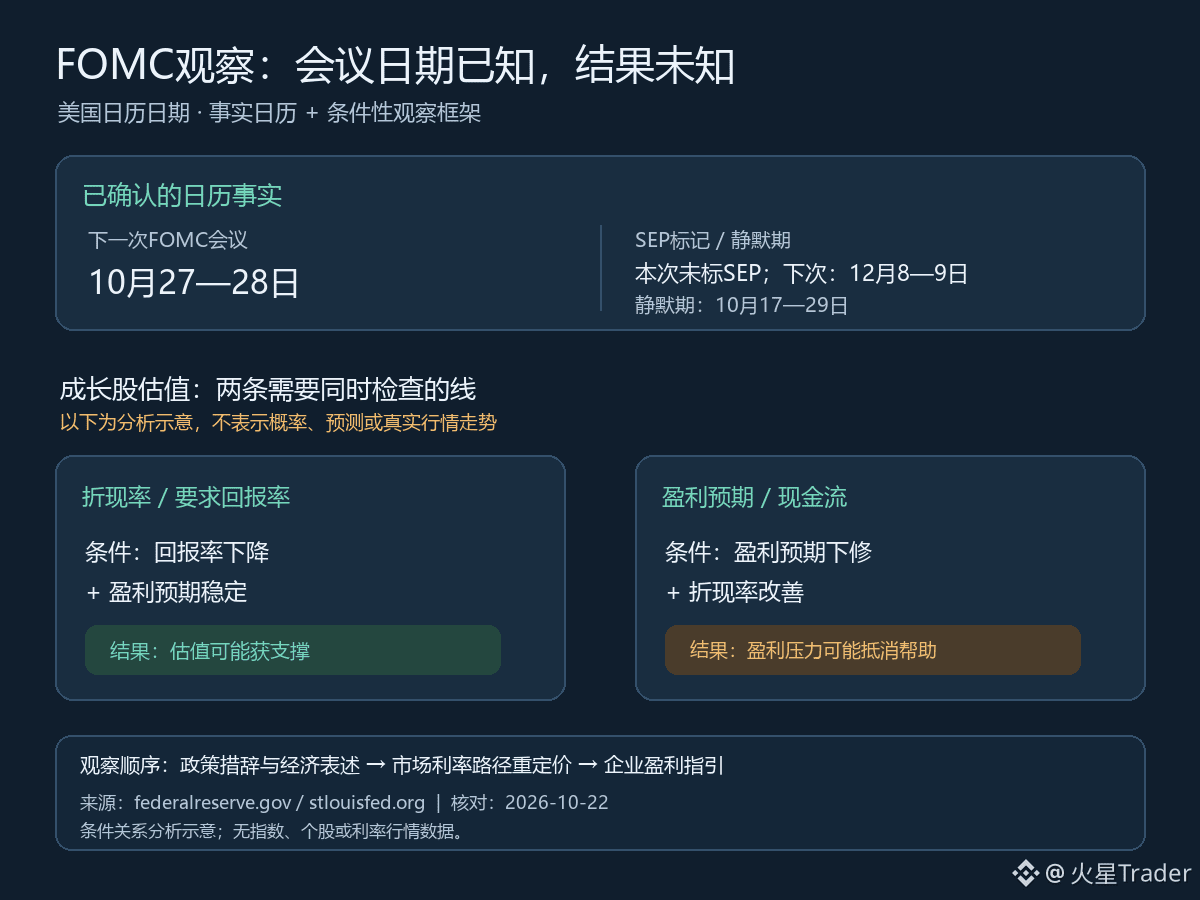
O que podemos confirmar no calendário é que a próxima reunião do Comitê Federal de Mercado Aberto (FOMC) está marcada para 27 e 28 de outubro, segundo o calendário dos Estados Unidos. O cronograma divulgado pelo Fed não indica um Resumo das Projeções Econômicas (SEP) para essa reunião; a próxima reunião com SEP assinalado no calendário será em 8 e 9 de dezembro. Outro limite temporal que pode ser confirmado é que o período de silêncio na comunicação dos dirigentes do Fed vai de 17 a 29 de outubro. Essas informações se referem apenas ao calendário de reuniões e comunicações; não incluem conclusões sobre decisões de juros ou precificação do mercado.
As avaliações das ações de crescimento são mais sensíveis aos fluxos de caixa futuros. Se a taxa de retorno exigida pelo mercado cair e as expectativas de lucro futuro das empresas permanecerem estáveis, as avaliações poderão receber apoio. Mas, se a mudança nos juros vier acompanhada de uma revisão para baixo das expectativas de lucro, a pressão sobre os fluxos de caixa poderá neutralizar o benefício proporcionado pela taxa de desconto. Por outro lado, mesmo que os juros não mudem na direção imaginada pelos investidores, uma perspectiva de lucro mais forte ainda poderá levar ações individuais a desempenhos diferentes. Trata-se de uma análise condicional, não de uma previsão do resultado da reunião nem da direção dos preços das ações.
Também é importante observar que a taxa de política monetária e a taxa de desconto usada na avaliação das ações não são a mesma coisa. Os rendimentos dos títulos públicos de longo prazo, os prêmios de risco e a avaliação dos investidores sobre a sustentabilidade do crescimento podem alterar a taxa de retorno exigida pelo mercado. Mesmo que a medida de política monetária corresponda às expectativas, se os preços das ações já tiverem incorporado um grau maior de flexibilização, a reação efetiva poderá ser oposta ao que o sinal positivo sugere à primeira vista. Aqui, estamos discutindo o mecanismo das diferenças entre expectativas e resultados, sem recorrer a probabilidades atuais de corte de juros que não tenham sido verificadas.
Por isso, no dia da reunião, vou observar separadamente o teor da comunicação sobre a política monetária, as declarações sobre a economia e a inflação e a reprecificação, pelo mercado, da trajetória dos juros após a reunião. Depois, vou comparar tudo isso com as projeções de lucro das grandes empresas de crescimento. Uma oscilação pontual do índice, por si só, não prova que a lógica da taxa de desconto passou a dominar o mercado; tampouco a simples menção a “corte de juros” substitui a confirmação dos lucros.
A seguir, primeiro acompanharei a comunicação da reunião de 27 e 28 de outubro e, depois, verificarei se os resultados e as projeções das empresas conseguem sustentar as expectativas de lucro. A reação das avaliações das ações de crescimento será mais fácil de explicar somente quando ficar mais clara a direção das mudanças tanto na trajetória dos juros quanto nas expectativas de fluxo de caixa. As duas trajetórias ilustradas no gráfico são um quadro de referência para observação, não representam probabilidades nem previsões de mercado.
Fontes: calendário de reuniões do FOMC do Fed e calendário dos períodos de silêncio na comunicação dos dirigentes do Fed de St. Louis; ambos verificados novamente em 2026-10-23. As datas das reuniões são apresentadas segundo o calendário dos Estados Unidos, para evitar ambiguidades de conversão de fuso horário. A seção sobre avaliações e reações do mercado é uma análise condicional e não inclui previsões de juros, dados atuais do mercado ou avaliações de probabilidades.
Fontes:
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
https://www.stlouisfed.org/about-us/resources/blackout-periods
71
·
--
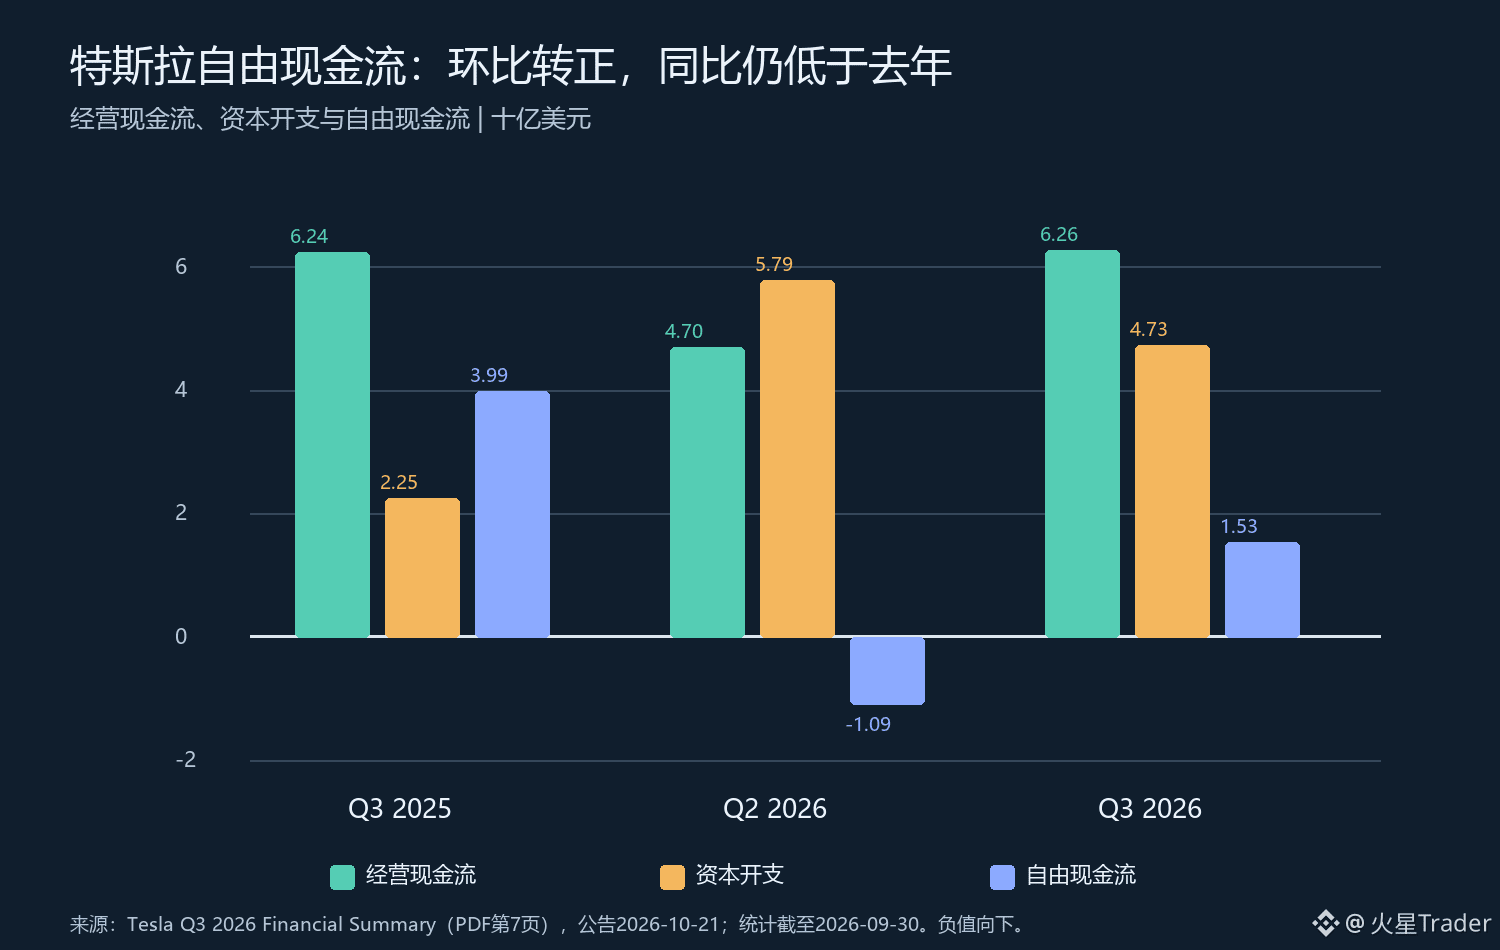
Fluxo de caixa livre da Tesla volta a ficar positivo no terceiro trimestre: recuperação trimestral não significa melhora anual
O fluxo de caixa livre da Tesla voltou a ficar positivo no terceiro trimestre. Considerando apenas a comparação com o trimestre anterior, parece mesmo uma recuperação; mas, quando colocamos lado a lado os números do mesmo período do ano passado, a conclusão não é tão animadora. A melhora do fluxo de caixa neste trimestre não permite afirmar que a tendência operacional já se fortaleceu.
Vamos comparar os três números usando a mesma base. No terceiro trimestre de 2025, o fluxo de caixa operacional foi de US$ 6.238 milhões, as despesas de capital somaram US$ 2.248 milhões e o fluxo de caixa livre foi de US$ 3.990 milhões. No segundo trimestre de 2026, os valores foram, respectivamente, US$ 4.697 milhões, US$ 5.789 milhões e negativos em US$ 1.092 milhões. Já no terceiro trimestre de 2026, o fluxo de caixa operacional voltou a US$ 6.263 milhões, as despesas de capital caíram para US$ 4.732 milhões e o fluxo de caixa livre ficou positivo em US$ 1.531 milhões. Aqui, o fluxo de caixa livre é calculado subtraindo as despesas de capital do fluxo de caixa operacional.
A variação trimestral, portanto, é bastante evidente: o fluxo de caixa operacional aumentou US$ 1.566 milhões, as despesas de capital diminuíram US$ 1.057 milhões e o fluxo de caixa livre melhorou US$ 2.623 milhões, passando para terreno positivo. Mas, na comparação anual, o fluxo de caixa operacional superou o do mesmo período do ano passado em apenas US$ 25 milhões, as despesas de capital aumentaram US$ 2.484 milhões e o fluxo de caixa livre caiu US$ 2.459 milhões, uma redução de cerca de 61,6%. A volta ao positivo é real, mas ainda falta bastante para alcançar o nível do ano passado.
Essas duas comparações respondem a perguntas diferentes. A comparação trimestral indica que, depois de um trimestre anterior com elevados desembolsos de caixa, o fluxo de caixa se recuperou neste trimestre. Já a comparação anual mostra que a retenção de caixa continua abaixo da de um ano atrás. A redução das despesas de capital pode decorrer de mudanças no cronograma dos projetos, mas esses três números agregados, por si só, não comprovam uma melhora na eficiência dos investimentos nem permitem concluir que a qualidade do fluxo de caixa melhorou. Fatores como capital de giro e o momento dos pagamentos e recebimentos também podem afetar o fluxo de caixa operacional; é preciso analisá-los junto com a demonstração completa dos fluxos de caixa.
Minha avaliação é que esses dados sustentam a conclusão de que “a pressão sobre o fluxo de caixa trimestral diminuiu”, mas ainda não permitem afirmar que “a capacidade de geração de caixa se recuperou”. As despesas de capital continuam significativamente acima das do mesmo período do ano passado. Daqui em diante, será importante acompanhar tanto a continuidade do fluxo de caixa operacional quanto a concretização dos resultados esperados dos novos investimentos em capacidade produtiva, entregas ou lucros. Se os investimentos permanecerem elevados e o fluxo de caixa operacional ficar próximo do nível atual, o fluxo de caixa livre poderá continuar sob pressão. Se a operação continuar melhorando e gerar caixa suficiente para cobrir os investimentos, o retorno ao positivo terá um significado mais sólido.
A seguir, vou aguardar os relatórios dos próximos trimestres e acompanhar especialmente a continuidade do fluxo de caixa operacional, o ritmo das despesas de capital e as mudanças nos itens de capital de giro. Um trimestre no positivo é um sinal de inflexão que merece ser registrado, não uma confirmação de tendência; a redução da diferença na comparação anual será uma validação mais convincente.
Fonte: materiais de resultados da Tesla referentes ao terceiro trimestre de 2026, publicados em 2026-10-21; período coberto até 2026-09-30; Financial Summary. Os valores estão em milhões de dólares; os gráficos são apresentados em bilhões de dólares. O fluxo de caixa livre corresponde ao fluxo de caixa operacional menos as despesas de capital. As diferenças e percentuais nas comparações anual e trimestral foram calculados com base nos números divulgados; as observações sobre o ritmo dos investimentos e as condições futuras são análises, não projeções da empresa.
Fonte: https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
Data de verificação: 2026-10-23.
66
·
--
O lucro da Texas Instruments dispara, mas o ponto médio da projeção de receita para o 4º tri fica perto da estabilidade trimestral
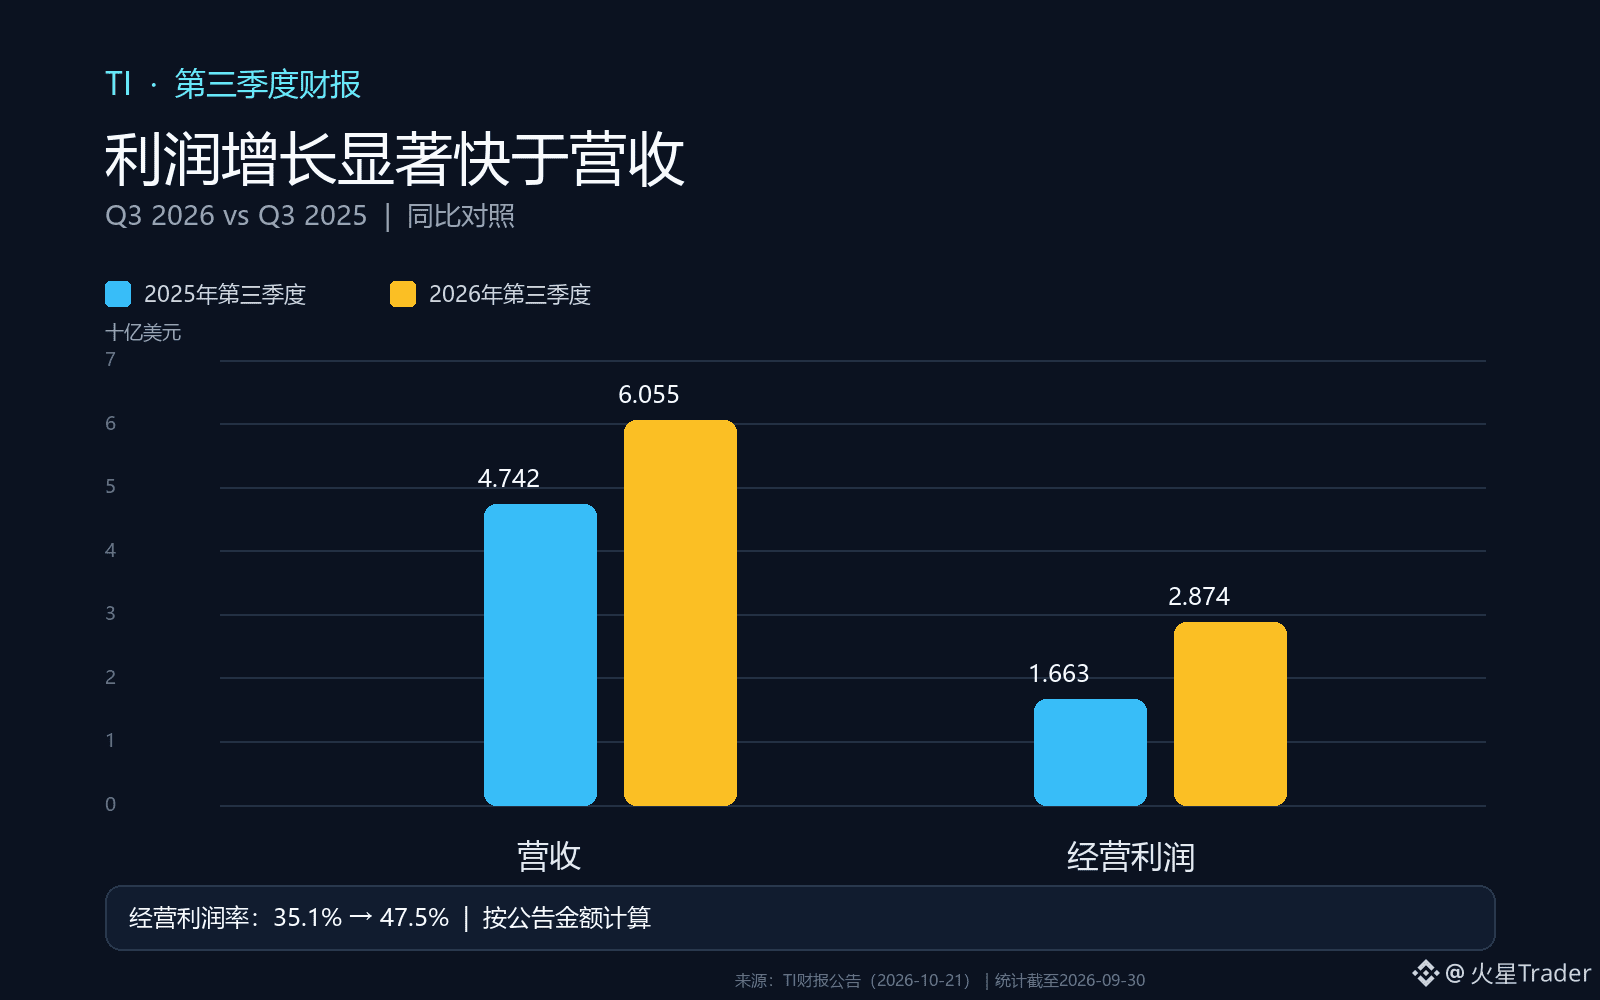
A recuperação do lucro da TI no terceiro trimestre foi expressiva, mas prefiro analisar separadamente a resiliência na comparação anual e o impulso para o próximo trimestre. A receita cresceu 28% em relação ao ano anterior, e o lucro operacional, 73%. Isso mostra que a recuperação dos lucros foi claramente mais rápida que a da receita, mas não permite concluir diretamente que haverá nova aceleração trimestral no quarto trimestre.
No terceiro trimestre, encerrado em 30 de setembro, a receita da TI foi de US$ 6,055 bilhões, ante US$ 4,742 bilhões no mesmo período do ano passado; o lucro operacional foi de US$ 2,874 bilhões, ante US$ 1,663 bilhão. Calculada como lucro operacional dividido pela receita, a margem operacional passou de cerca de 35,1% para 47,5%, um aumento de aproximadamente 12,4 pontos percentuais. O mais importante no gráfico não é que as duas barras ficaram mais altas, mas que o aumento do lucro foi muito maior que o da receita: com a expansão da receita, os custos e as despesas pesaram menos em relação a ela, ampliando o lucro.
No entanto, essa mudança na margem não pode ser atribuída integralmente à alavancagem operacional do trimestre. No mesmo período do ano passado, foram contabilizados US$ 85 milhões em despesas de reestruturação, que não se repetiram neste ano; neste ano, por sua vez, houve US$ 7 milhões em despesas de aquisição. Os valores são pequenos em comparação com a variação do lucro operacional, mas servem como lembrete de que as bases de comparação não são totalmente equivalentes. A conclusão mais prudente é que o desempenho do lucro melhorou significativamente, mas, para avaliar se isso é sustentável, será preciso acompanhar a composição da receita, os custos de fabricação e os investimentos em despesas nos próximos trimestres, em vez de simplesmente extrapolar o crescimento anual de 73%.
A demanda também dá suporte, mas, por enquanto, as evidências vêm da descrição da própria empresa sobre o trimestre. A TI afirmou que os negócios industriais, automotivos e de centros de dados continuaram apresentando crescimento amplo. Isso é mais resiliente do que depender do impulso de um único mercado final, mas o comunicado não detalha, nesse trecho, a contribuição de crescimento de cada mercado. Por isso, não afirmaria que todas as linhas de produtos estão se recuperando ao mesmo tempo. Será preciso verificar se os pedidos desses mercados finais e os dados por segmento da empresa continuam confirmando essa tendência.
A projeção de receita para o quarto trimestre é de US$ 5,8 bilhões a US$ 6,3 bilhões, com ponto médio de US$ 6,05 bilhões, praticamente igual aos US$ 6,055 bilhões do terceiro trimestre. O intervalo é amplo e indica que a empresa oferece uma faixa condicionada, não um compromisso com o ponto médio. Pelo menos, não há uma evidência clara de que “a receita continuará subindo no próximo trimestre”; por outro lado, a receita do quarto trimestre também pode ficar perto do limite superior da faixa. A base de comparação anual, a sazonalidade e o ritmo da demanda nos mercados finais influenciarão o resultado real, portanto não se deve concluir que o crescimento estagnou apenas olhando para o ponto médio.
Por enquanto, interpreto este balanço assim: a recuperação dos lucros já se concretizou, mas a aceleração trimestral ainda precisa ser confirmada. A seguir, o principal será observar em que ponto da faixa projetada ficará a receita efetiva do quarto trimestre e se a margem operacional conseguirá se manter no nível atual. Se a receita ficar praticamente estável e a margem continuar melhorando, ainda será preciso avaliar se essa melhora decorre do mix de produtos, da eficiência de custos ou do ritmo das despesas; se a receita enfraquecer e a margem recuar, é mais provável que a resiliência do lucro na comparação anual tenha resultado tanto da recuperação cíclica quanto dos efeitos da base de comparação.
Fonte: comunicado de resultados do terceiro trimestre de 2026 da Texas Instruments, publicado em 2026-10-21, referente ao período encerrado em 2026-09-30; dados verificados em 2026-10-23. A margem operacional foi calculada dividindo-se o lucro operacional pela receita e arredondada para uma casa decimal; o ponto médio da projeção para o quarto trimestre corresponde à média aritmética dos extremos do intervalo. Ilustração original baseada nos dados do comunicado.
Fonte: https://investor.ti.com/news-releases/news-release-details/ti-reports-third-quarter-2026-financial-results-and-shareholder
124
·
--
Após um desdobramento de ações, o preço por ação fica mais baixo. Isso também torna a empresa mais barata?
Após um desdobramento, o preço por ação diminui e o número de ações detidas aumenta, mas isso não significa que a empresa tenha ficado subitamente mais barata. Confundir «quanto custa cada ação» com «quanto custa a empresa inteira» é um dos erros mais comuns ao tentar compreender os desdobramentos.
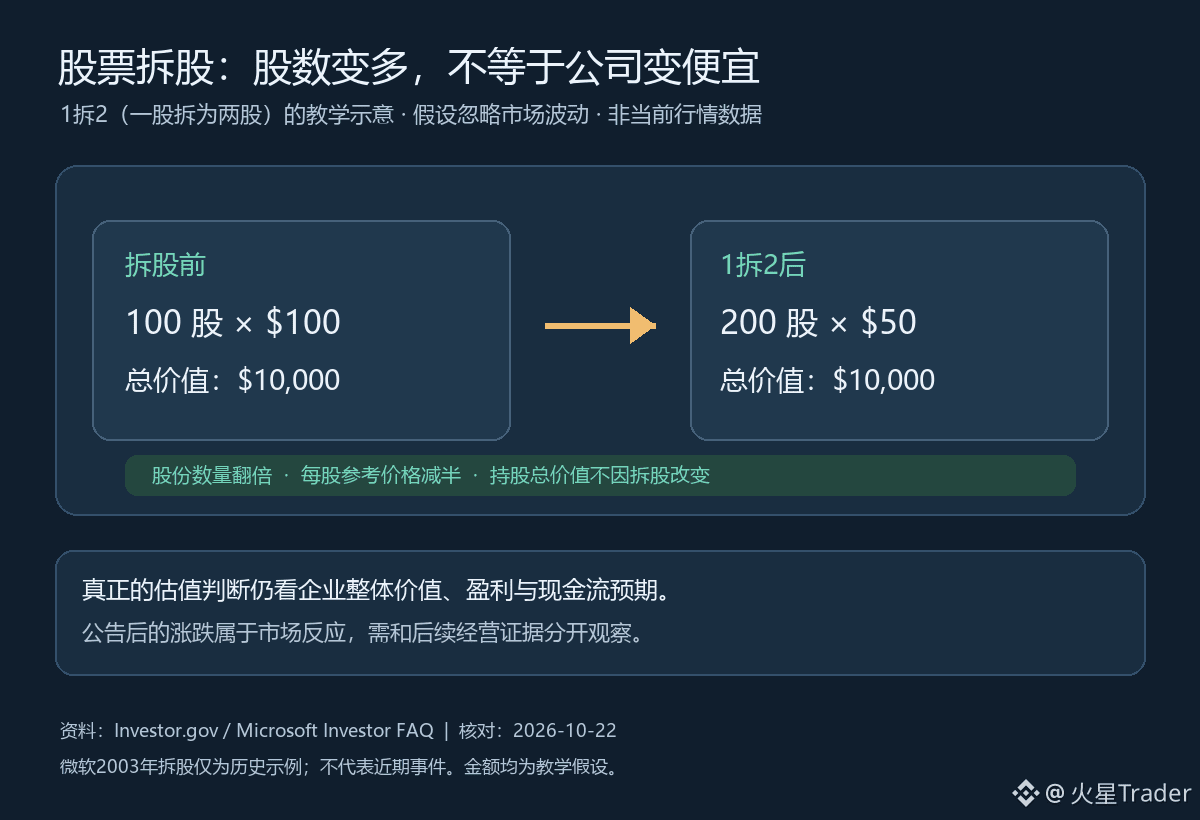
Consideremos um exemplo puramente hipotético: suponhamos que um investidor detém 100 ações de uma empresa, a 100 dólares por ação, num valor total de 10 000 dólares. Num desdobramento de 1 para 2 (cada ação passa a ser duas), o número de ações sobe para 200 e o preço de referência por ação passa para 50 dólares; o valor total continua a ser 10 000 dólares, e a participação do investidor na empresa não se altera. Este exemplo ignora as oscilações do mercado e serve apenas para ilustrar o efeito mecânico do desdobramento: este não aumenta, por si só, as receitas, os lucros ou o fluxo de caixa da empresa. O Investor.gov também usa o exemplo de 100 ações multiplicadas por 100 dólares, que passam a 200 ações multiplicadas por 50 dólares, para mostrar que o desdobramento, por si só, não altera o valor da participação.
Um desdobramento pode tornar o preço de uma única ação mais acessível a um maior número de investidores e também altera a forma como os indicadores por ação são apresentados. Mas «parece mais barato comprar uma ação» e «a empresa está avaliada por um valor mais baixo» são duas coisas diferentes. Para avaliar a empresa, é preciso considerar a sua capitalização de mercado total, as expectativas de lucros e de fluxo de caixa e quanto os investidores estão dispostos a pagar por essas expectativas. Indicadores como o lucro por ação também são ajustados em função do número de ações após o desdobramento; ao comparar os valores de antes e depois, é importante confirmar que estão calculados com base nos mesmos critérios.
Um exemplo histórico mencionado nas perguntas e respostas para investidores da Microsoft é o desdobramento de 2003: 100 ações a 50 dólares cada passaram a 200 ações a 25 dólares cada, mantendo-se o valor total em 5 000 dólares, até que o preço de mercado se alterasse. Este exemplo serve apenas para explicar o mecanismo do desdobramento; não significa que a Microsoft tenha feito um desdobramento recentemente, nem permite inferir o preço ou a avaliação atual de qualquer ação.
No dia em que um desdobramento é anunciado, o preço das ações pode subir, cair ou praticamente não se mexer. Isso reflete a reação do mercado à notícia, não uma alteração no valor da empresa provocada pela matemática do desdobramento. Se o preço subir depois, ainda é preciso distinguir se isso se deve ao sentimento do mercado, às expectativas de liquidez ou a uma melhoria real das previsões de lucros e dos dados operacionais. Se as expectativas em relação à atividade da empresa não mudarem, a simples divisão do número de ações dificilmente constitui uma nova razão para esperar um aumento do fluxo de caixa.
Por isso, ao analisar um desdobramento, comece por ajustar proporcionalmente o número de ações e o preço por ação; depois, analise o valor total da empresa e os dados relativos aos lucros. Quando surgir uma notícia sobre um desdobramento, continuarei a observar se a reação do mercado após o anúncio é confirmada pelos resultados e pelas previsões posteriores, em vez de me concentrar apenas nos valores por ação ajustados. Os montantes apresentados na imagem são exemplos didáticos, não representam cotações atuais.
Fontes: verbete «Stock Split» do Investor.gov e exemplo histórico do desdobramento de 2003 nas perguntas frequentes de relações com investidores da Microsoft; ambos consultados em 2026-10-22. O exemplo de 100 ações × 100 dólares é hipotético; o caso da Microsoft é uma referência histórica e não representa um acontecimento atual.
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ
132
·
--
【Notícias intradiárias】BNB rompe os 750 USDT, com alta de 2,22% em 24 horas
· Saiu uma boa notícia? Não se empolgue; veja se o mercado já não tinha subido antes.
· Espere o preço voltar à faixa anterior à notícia. Só se conseguir se manter nela é que a notícia terá surtido efeito.
· $BNB
【Notícias intradiárias】BNB rompe os 750 USDT, com alta de 2,22% em 24 horas
· Saiu uma boa notícia? Não se empolgue; veja se o mercado já não tinha subido antes.
· Espere o preço voltar à faixa anterior à notícia. Só se conseguir se manter nela é que a notícia terá surtido efeito.
· $BNB
· Saiu uma boa notícia? Não se empolgue; veja se o mercado já não tinha subido antes.
· Espere o preço voltar à faixa anterior à notícia. Só se conseguir se manter nela é que a notícia terá surtido efeito.
· $BNB
18
·
--
Consistência é mais importante do que inteligência.
No trading, fazer pequenas coisas certas de forma consistente é mais útil do que acertar uma grande coisa de vez em quando.
Depois de dizer isso, deu uma olhada: $ETH cotado a 2511.33 (24h +3.24%). Vocês já estabeleceram regras de trading para si mesmos?
No trading, fazer pequenas coisas certas de forma consistente é mais útil do que acertar uma grande coisa de vez em quando.
Depois de dizer isso, deu uma olhada: $ETH cotado a 2511.33 (24h +3.24%). Vocês já estabeleceram regras de trading para si mesmos?
222
·
--
Os ETFs de Bitcoin registraram ontem uma saída líquida de 403 unidades, e os ETFs de Ethereum, de 1,27 mil unidades.
Como interpretar os movimentos institucionais? As saídas de instituições podem pressionar o sentimento no curto prazo. O importante é observar se são movimentos isolados ou saídas contínuas.
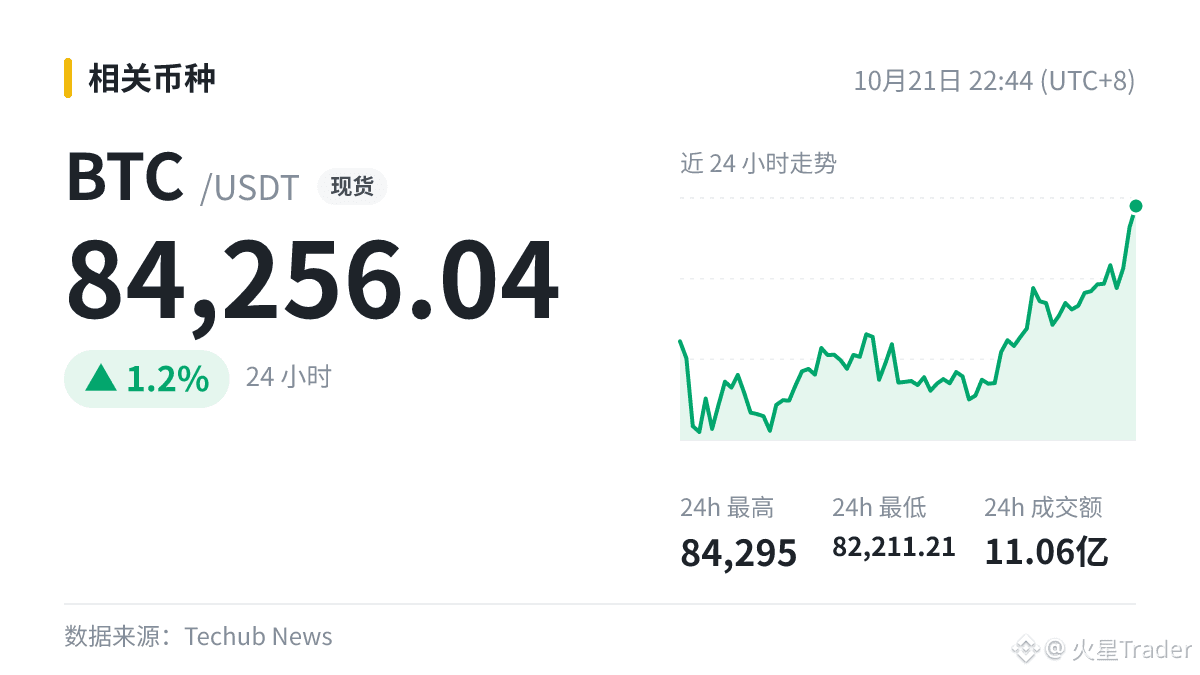
$BTC Preço atual: 84256.04. Para os próximos dias, vocês estão otimistas ou pessimistas?
#BTC
Como interpretar os movimentos institucionais? As saídas de instituições podem pressionar o sentimento no curto prazo. O importante é observar se são movimentos isolados ou saídas contínuas.
$BTC Preço atual: 84256.04. Para os próximos dias, vocês estão otimistas ou pessimistas?
#BTC
44
·
--
Ver tradução
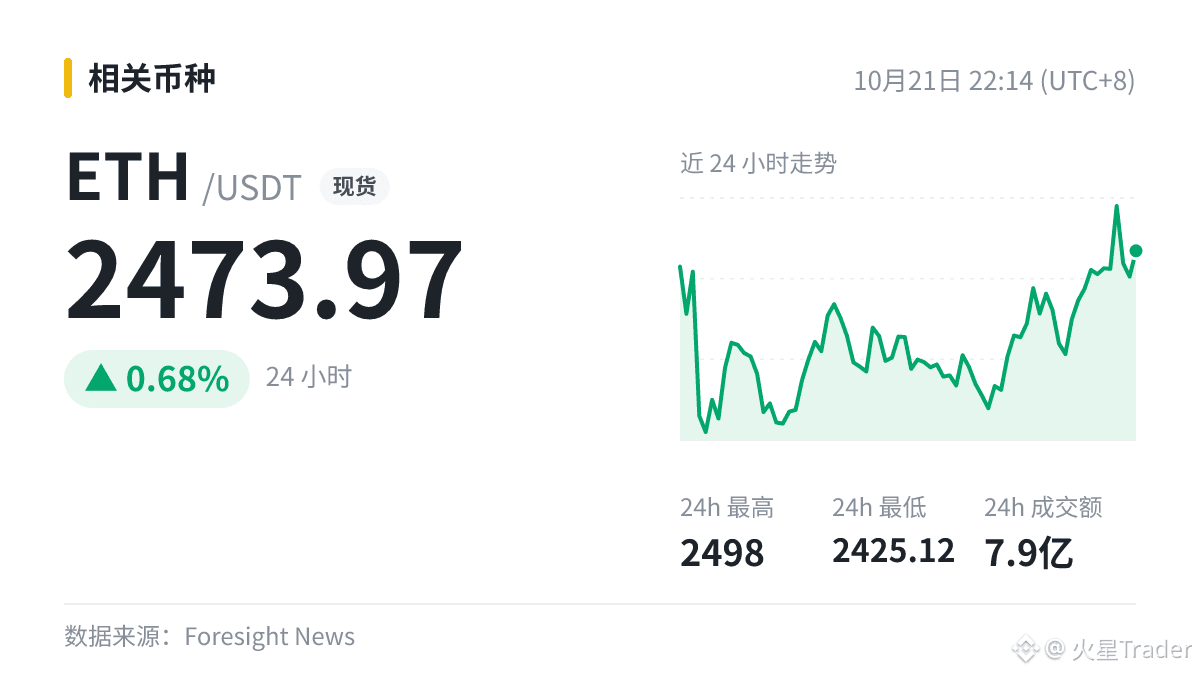
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
Safe Labs 交易安全网络 Safenet 结束 Beta 阶段,推出生产版本
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
跟朋友讨论这条,大家看法很分散,我反而觉得先观望更好。能给大家打打气,能走多远要看后续量能。
$ETH 2473.97
#ETH
20
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CanMicrosoftDeliverOnAI
54,598 visualizações
638 a discutir
Temporada de resultados — Sessão 3: a Google e a Microsoft vão superar as expectativas?
Binance Square Official
·60 gostos
·14.6k visualizações
CanGoogleDefindItsCore
28,681 visualizações
475 a discutir
FOMCWatch
9M visualizações
27,831 a discutir