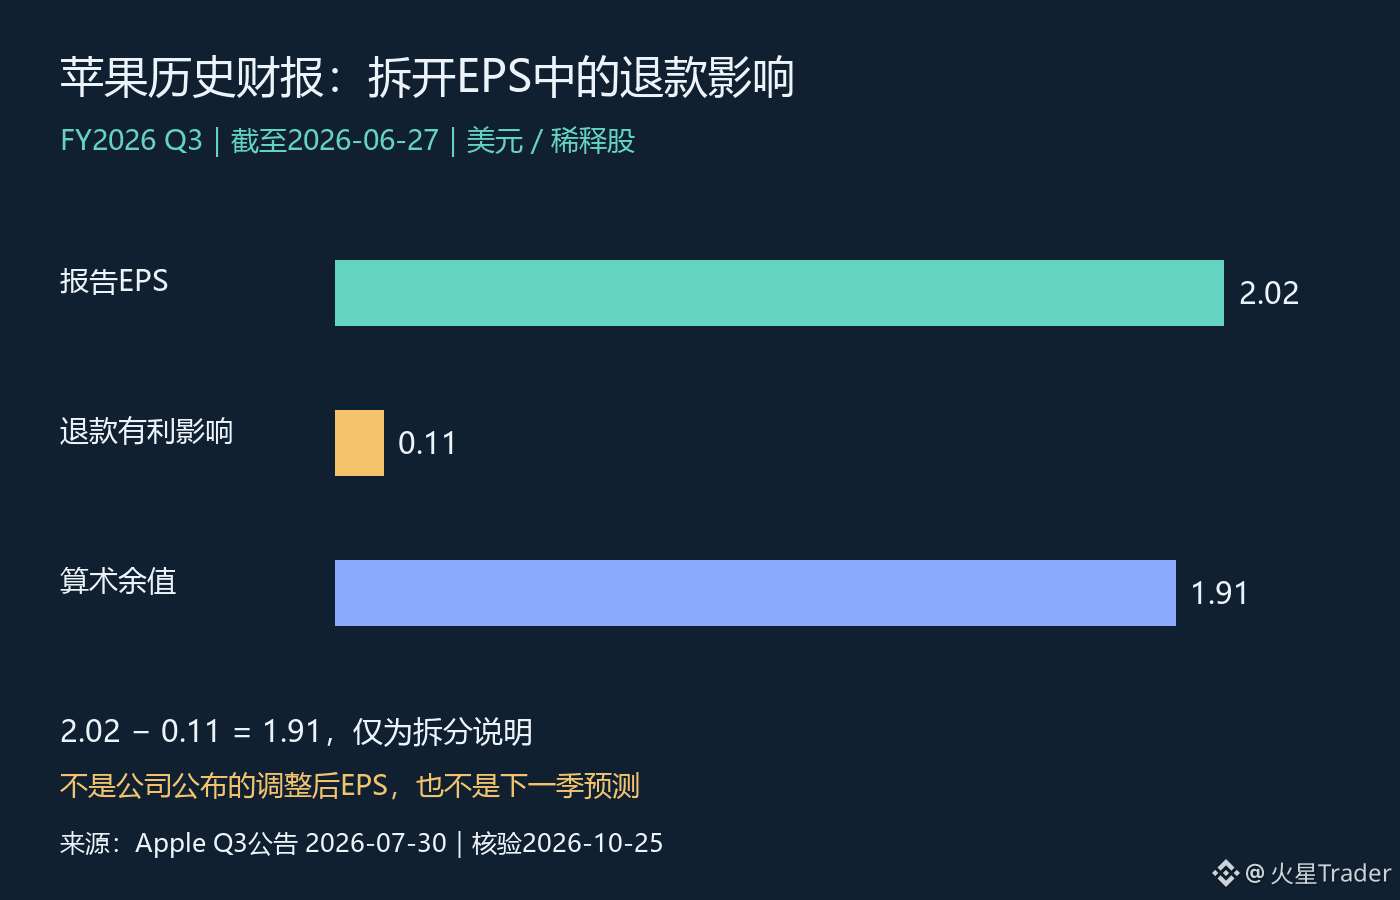
Revisão dos resultados da Apple: EPS de US$ 2,02; primeiro, vamos separar os US$ 0,11
Antes de analisar o próximo relatório financeiro da Apple, vou primeiro separar claramente a base de comparação do trimestre anterior. O crescimento do lucro é um resultado real divulgado pela empresa, mas, se inclui o efeito de itens específicos, simplesmente repetir a taxa de crescimento pode misturar diferentes fontes de melhoria.
Esta revisão trata do terceiro trimestre do ano fiscal de 2026, divulgado em 30 de julho e referente ao período encerrado em 27 de junho — não dos resultados recém-anunciados. Na ocasião, a Apple informou lucro diluído por ação de US$ 2,02, alta de 29% em relação ao ano anterior, incluindo um efeito favorável de US$ 0,11 por ação decorrente de um reembolso de tarifas. A margem bruta da empresa foi de 50,1%, também incluindo um efeito favorável de cerca de 2 pontos percentuais relacionado ao reembolso de tarifas.
Uma subtração simples com base nos valores divulgados dá US$ 2,02 menos US$ 0,11, ou US$ 1,91. Esse valor de US$ 1,91 é apenas um cálculo aritmético que ajuda a entender o efeito do item; não é uma métrica completa de lucro ajustado divulgada separadamente pela empresa e tampouco pode ser usado diretamente para calcular o crescimento anual. A base de comparação do mesmo período do ano anterior, as mudanças no número de ações e outros itens ainda não foram ajustados em conjunto.
Esse é também o passo mais fácil de ignorar numa revisão. Ao ver um crescimento de 29% no EPS, não se deve atribuí-lo integralmente ao volume de vendas dos produtos ou à eficiência operacional. E, ao identificar a contribuição do reembolso, tampouco se deve desconsiderar o crescimento operacional do trimestre como um todo. No mesmo comunicado, a Apple informou receita de US$ 109,4 bilhões, alta de 16% em relação ao ano anterior. A receita e o lucro por ação trazem informações distintas; ao interpretá-los, é preciso separar as mudanças operacionais, os efeitos sobre os custos e os valores por ação, em vez de usar um único número como substituto de toda a análise.
O mesmo vale para a margem bruta. O impacto de cerca de 2 pontos percentuais refere-se a pontos percentuais da margem, não a multiplicar novamente os 50,1% por 2%. Confundir as unidades pode parecer um pequeno erro de cálculo, mas acabar levando a uma avaliação completamente diferente da capacidade de geração de lucro. Mesmo que esse efeito seja descontado de forma aproximada, não se pode concluir que a margem bruta restante será mantida em todos os trimestres futuros.
Nos próximos relatórios, vou observar especialmente se itens favoráveis semelhantes continuam aparecendo, como muda a composição entre produtos e serviços e como a administração explica as pressões sobre os custos. Se os novos resultados forem sustentados principalmente por fatores operacionais, a avaliação de sua sustentabilidade deve ser diferente daquela aplicável a melhorias impulsionadas por itens específicos. Quanto à possibilidade de repetição do reembolso e aos valores futuros, este comunicado histórico não oferece uma resposta que possa ser extrapolada diretamente.
Minha conclusão é que uma boa análise de resultados não se limita a confirmar o crescimento dos números: também precisa explicar de onde ele vem. Primeiro, mantenha os valores reportados; depois, apresente separadamente os itens identificáveis; por fim, aguarde os dados operacionais seguintes para avaliar a sustentabilidade. Este artigo é uma revisão de resultados históricos e não inclui o preço atual das ações, uma conclusão sobre valuation ou previsões de resultados ainda não divulgados.
Fontes: comunicado da Apple sobre o terceiro trimestre do ano fiscal de 2026, publicado em 2026-07-30, com dados até 2026-06-27; verificado em 2026-10-25. A imagem foi elaborada com base nos valores divulgados; US$ 1,91 é um cálculo aritmético, não um EPS ajustado oficial.
Fonte: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/