Coca-Cola no Q2: crescimento do volume, mas o mix de preços na Ásia continua a pesar
Até 25 de outubro, os resultados trimestrais mais recentes da Coca-Cola não eram os do Q3, mas sim os do Q2, divulgados a 28 de julho; os resultados do Q3 só serão conhecidos antes da abertura do mercado norte-americano a 27 de outubro. Por agora, o que importa acompanhar não é o rótulo de «ação defensiva», mas se o crescimento do volume se consegue traduzir numa qualidade das receitas mais equilibrada.
Os dados divulgados do Q2 mostram que o volume global da empresa, medido em caixas, cresceu 5% em termos homólogos; as receitas líquidas aumentaram 7%, para 13,4 mil milhões de dólares, e as receitas orgânicas cresceram 6%. O preço/mix contribuiu com 2% e as vendas de concentrados, com 4%. O lucro comparável por ação foi de 0,97 dólares, um aumento homólogo de 11%, e a margem operacional comparável foi de 35,6%, face a 34,7% no período homólogo do ano anterior. A empresa afirmou que, no trimestre, aumentou a sua quota de valor no conjunto das bebidas não alcoólicas prontas a consumir.
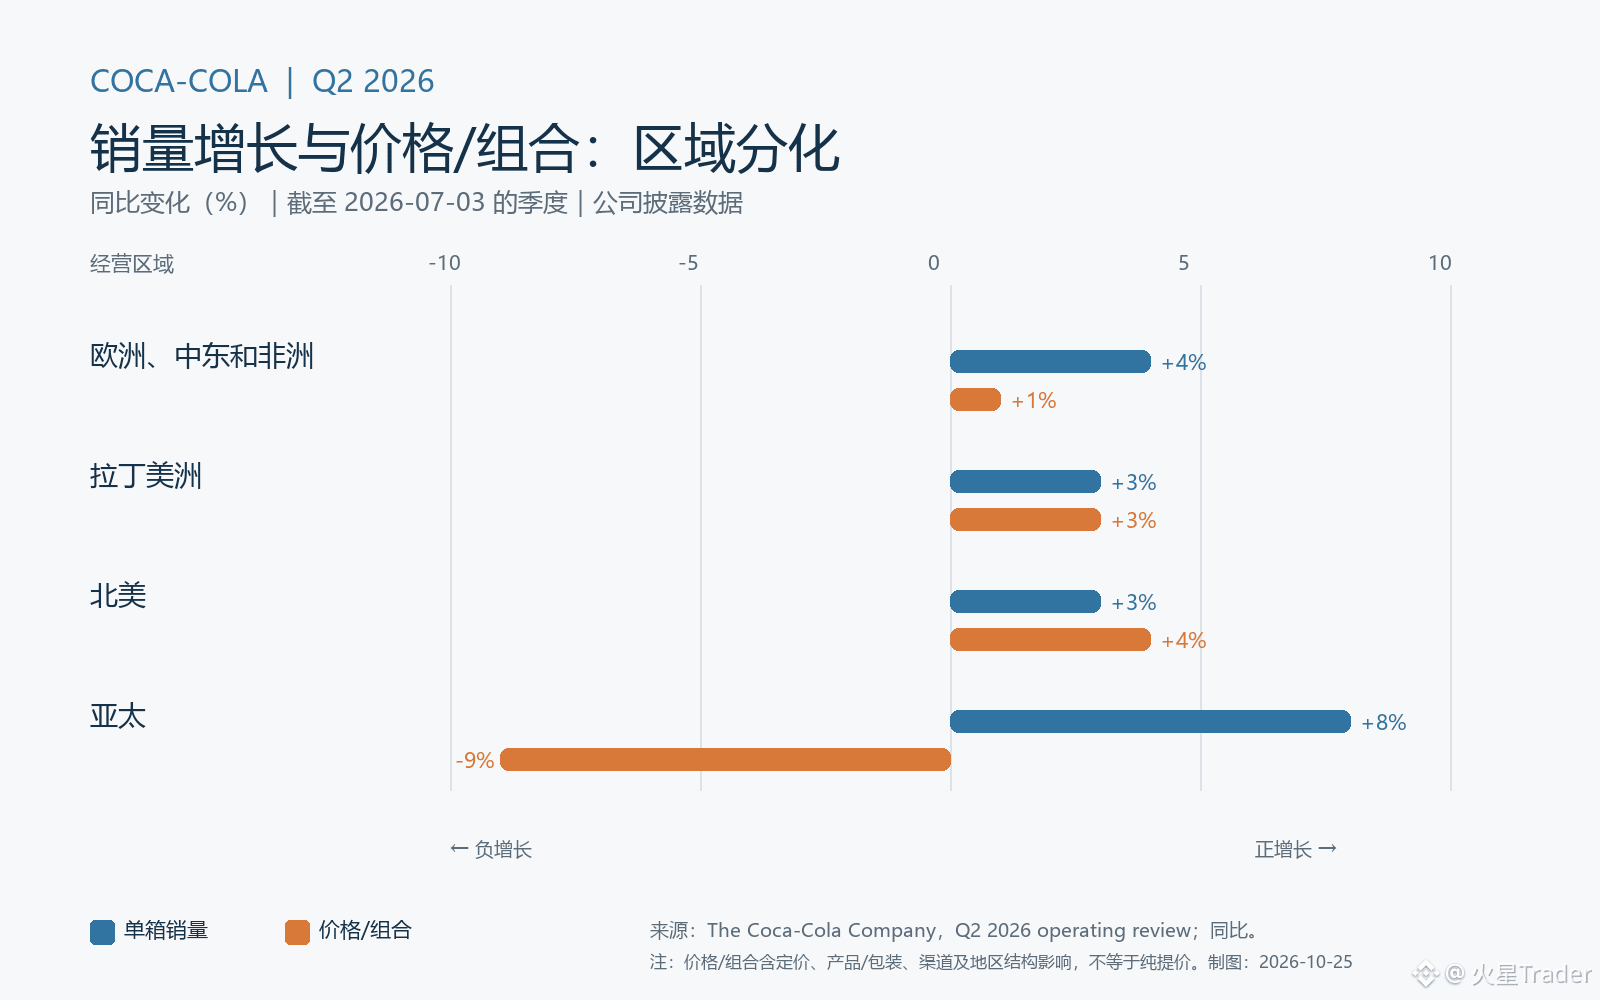
Os dados por região revelam um contraste evidente: na Ásia-Pacífico, o volume por caixa cresceu 8%, mas o preço/mix caiu 9%. A empresa atribuiu esta queda sobretudo a um mix desfavorável e a medidas de acessibilidade de preços, e afirmou ter perdido quota de valor na Índia. Na América do Norte, o volume cresceu 3% e o preço/mix aumentou 4%; na América Latina, ambos cresceram 3%. Isto mostra que o crescimento não depende apenas do número de caixas vendidas, mas também dos produtos, mercados e faixas de preço em que são vendidas. Na Ásia, um mix mais acessível ajuda a manter o alcance junto dos consumidores no curto prazo, mas pode diluir a receita por caixa. Esta é uma interpretação dos dados regionais, não uma previsão de lucros da empresa.
Na minha opinião, o Q2 demonstra que a marca, os canais e os novos produtos continuam a impulsionar o volume, mas a margem para crescer com aumentos de preços é desigual. A empresa afirmou que a inovação contribuiu para o crescimento do volume e que a expansão da margem comparável foi favorecida pelo crescimento orgânico, pela redução das despesas e por uma evolução cambial favorável; ao mesmo tempo, os custos mais elevados das matérias-primas e o aumento do investimento em marketing continuam a ser fatores de compensação. Por isso, não se deve extrapolar simplesmente a melhoria da margem neste trimestre como se fosse uma expansão contínua.
A atualização do Q3, a 27 de outubro, será o próximo ponto de verificação: importa observar se o volume global se mantém, se a queda do preço/mix na Ásia abranda e se a empresa volta a rever as perspetivas para o ano. Se o volume continuar forte, mas o diferencial de preços se deteriorar, o mercado terá de avaliar se se trata de uma estratégia temporária de acessibilidade de preços ou de um enfraquecimento da estrutura do crescimento. Antes da divulgação dos resultados, os números do Q3 ainda são desconhecidos.
Fontes: trimestre terminado em 2026-07-03, comunicado em 2026-07-28; verificado em 2026-10-25. Preço/mix não equivale a um aumento puro de preços.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release