Volume de negociação da CME bate recorde; não ignore quanto se recebe por contrato
Com a forte volatilidade do mercado, as bolsas ganham necessariamente mais? A ideia pode estar certa, mas falta um passo: a receita gerada pelas novas negociações depende das taxas cobradas por contrato e da composição dos produtos. Os resultados da CME no terceiro trimestre ajudam a esclarecer esta questão.
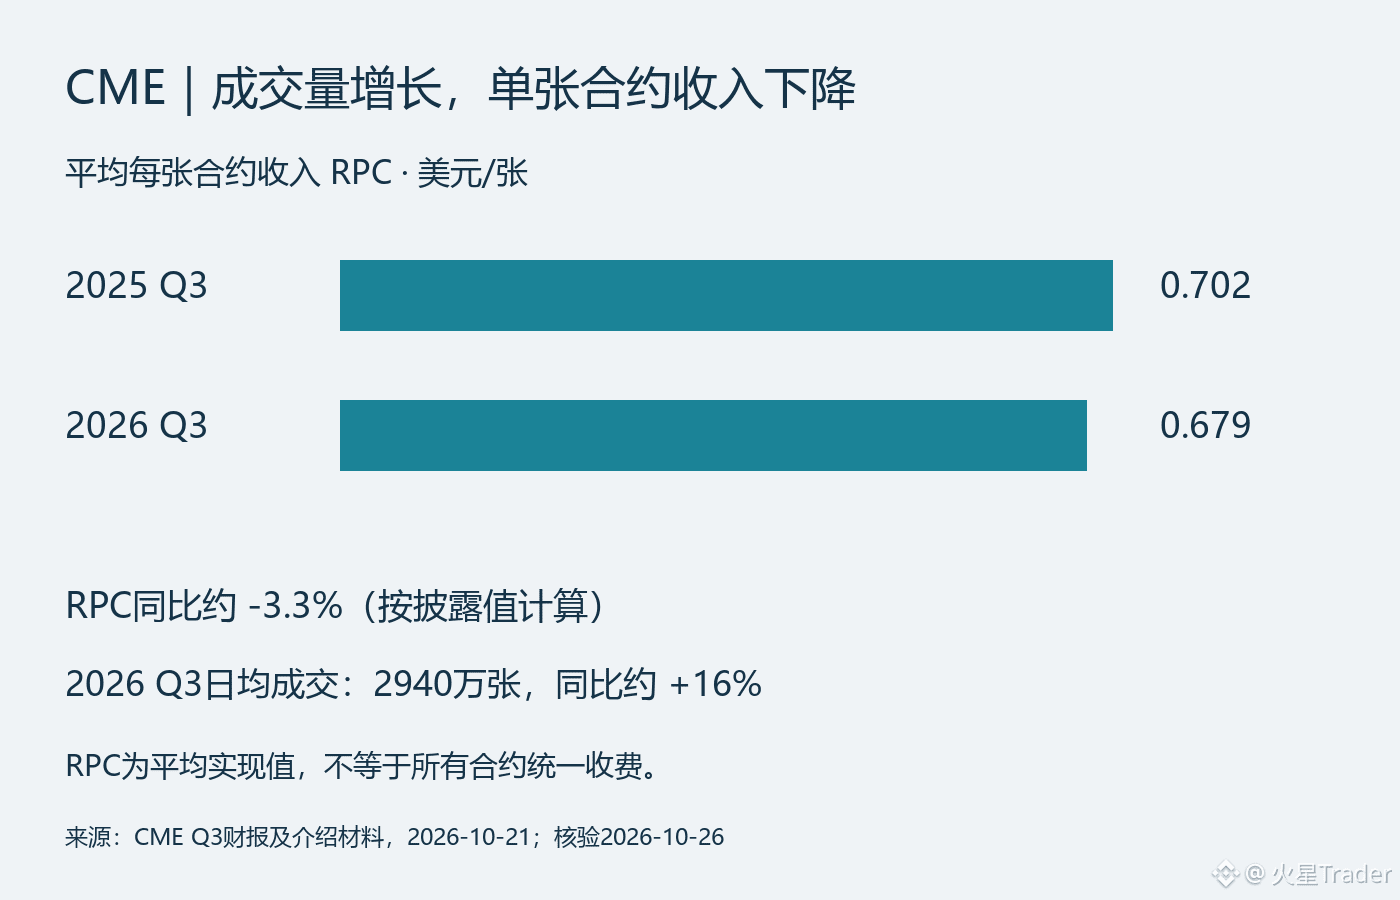
A empresa anunciou em 21 de outubro que o volume médio diário no terceiro trimestre foi de 29,4 milhões de contratos, um recorde para o terceiro trimestre e um aumento de cerca de 16% em relação ao ano anterior. A receita média por contrato, ou RPC, foi de 0,679 dólares, contra 0,702 dólares no mesmo período do ano passado. Com base nestes dois valores divulgados, a RPC caiu cerca de 3,3% em termos homólogos. É possível que a atividade de negociação aumente enquanto a receita por contrato diminui; não se deve tirar conclusões escolhendo apenas um destes números.
A RPC é uma média calculada com base na composição efetiva das negociações; não significa que a bolsa tenha reduzido as taxas de cotação de todos os produtos. Diferentes contratos, tipos de clientes e estruturas de descontos podem influenciar a média. Sem uma discriminação mais detalhada, não se pode atribuir toda a queda da média a reduções de preços motivadas pela concorrência, nem presumir que as novas negociações valem tanto como as antigas.
Um exemplo simplificado, considerando apenas volume e preço: multiplicando o aumento do volume, de 16%, pela variação da RPC, 1,16×0,679÷0,702, obtém-se cerca de 1,122, ou seja, um aumento de aproximadamente 12,2%. Isto não é uma previsão de receita da empresa nem uma reprodução exata do crescimento da receita apresentado nos resultados; o volume médio diário também depende do número de dias de negociação, e outras receitas não podem ser incluídas nesta multiplicação. O exemplo serve apenas para mostrar que um aumento de 16% no volume não significa automaticamente um aumento de 16% na receita das taxas de negociação.
Há ainda outra fonte de receita: a receita de dados de mercado atingiu 243 milhões de dólares no trimestre, um aumento de 20% em relação ao ano anterior. Isto acrescenta outra dimensão à análise, mas não permite classificar toda a empresa como uma empresa de software por subscrição. A negociação e a compensação continuam dependentes da atividade do mercado, e é preciso analisar separadamente as fontes de crescimento e a sustentabilidade do negócio de dados.
O que considero mais importante é quanta receita as novas negociações vão gerar daqui para a frente. Se a atividade de negociação se mantiver forte e a RPC estabilizar, será mais fácil converter a expansão do volume em receita. Se o crescimento do volume abrandar e a RPC continuar a cair, a ideia de que a empresa «beneficia da volatilidade» já não será suficiente. Esta análise diz respeito à atividade da empresa; não significa que quanto mais o mercado cair, mais a sua cotação subirá. A avaliação e as expectativas já incorporadas no preço são outra questão.
Fontes: CME 2026 Q3, comunicado de 2026-10-21; verificado em 2026-10-26. A RPC e o volume médio diário referem-se ao trimestre; 12,2% é um exemplo simplificado apresentado no texto, não uma orientação da empresa.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57