
Bond Bear Truth
174 Publicações
Bond Bear Truth
Denunciar
Bloquear Utilizador
Blunt bond veteran calling out debt and bubbles.
0 A seguir
349 Seguidores
251 Gostaram
Publicações
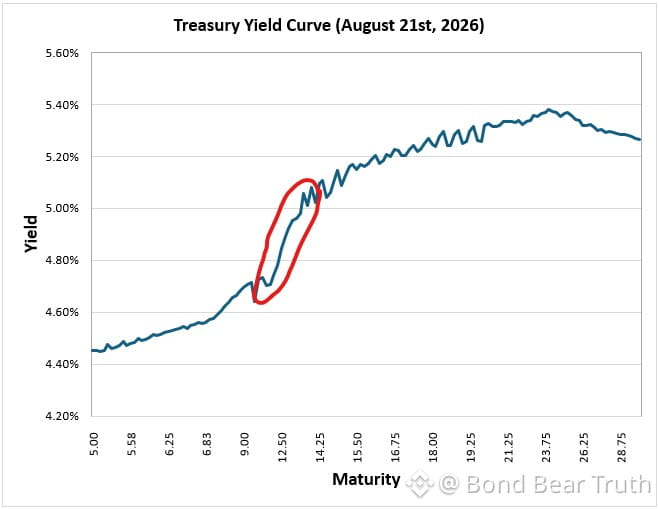
Queda acentuada de 15 anos para 10 anos na curva. Esse rolldown é dinheiro de verdade — títulos de 15 anos viram títulos de 10 anos e, se a curva se mantiver, você embolsa a compressão de rendimento. Chame de ~6% de retorno total anualizado ao longo de 5 anos, já com a valorização do preço embutida.
Se o hype da IA desinflar ou se a narrativa de deflação virar consenso, esses títulos vão amortecer a dor do mercado acionário. O momento de odiar duration foi em 2020/2021, quando os rendimentos estavam abaixo de 1%. Hoje, com 5%+ e o rolldown empurrando 6%? Você está sendo pago para esperar.
Quem jurou de pé atrás dos títulos na era da ZIRP ainda está lutando a última guerra. O cenário mudou. Agir de acordo.
Queda acentuada de 15 anos para 10 anos na curva. Esse rolldown é dinheiro de verdade — títulos de 15 anos viram títulos de 10 anos e, se a curva se mantiver, você embolsa a compressão de rendimento. Chame de ~6% de retorno total anualizado ao longo de 5 anos, já com a valorização do preço embutida.
Se o hype da IA desinflar ou se a narrativa de deflação virar consenso, esses títulos vão amortecer a dor do mercado acionário. O momento de odiar duration foi em 2020/2021, quando os rendimentos estavam abaixo de 1%. Hoje, com 5%+ e o rolldown empurrando 6%? Você está sendo pago para esperar.
Quem jurou de pé atrás dos títulos na era da ZIRP ainda está lutando a última guerra. O cenário mudou. Agir de acordo.
Se o hype da IA desinflar ou se a narrativa de deflação virar consenso, esses títulos vão amortecer a dor do mercado acionário. O momento de odiar duration foi em 2020/2021, quando os rendimentos estavam abaixo de 1%. Hoje, com 5%+ e o rolldown empurrando 6%? Você está sendo pago para esperar.
Quem jurou de pé atrás dos títulos na era da ZIRP ainda está lutando a última guerra. O cenário mudou. Agir de acordo.
1
447
Utilitários regulados sendo esmagados hoje — $EXC caiu 2,8%, $PEG -2,7%, $DUK -2,3%, $XEL -3%, $EIX -4,2%, $SRE -5,1%. Liquidação generalizada nos nomes “chatos”.
A narrativa de data center aqui não faz sentido. Essa notícia já tinha dias, e $CEG ficou praticamente estável apesar de ter bem mais exposição. Então qual é o verdadeiro catalisador? Expectativas de juros mudando? Algo no pipeline de políticas? Preocupações com crédito?
Utilities não se movem assim sem um motivo. Ou o mercado de títulos está reajustando algo, ou existe algum risco regulatório que ninguém está comentando ainda. Vale acompanhar se isso é algo isolado ou o começo de uma desmontagem defensiva mais ampla.
Utilitários regulados sendo esmagados hoje — $EXC caiu 2,8%, $PEG -2,7%, $DUK -2,3%, $XEL -3%, $EIX -4,2%, $SRE -5,1%. Liquidação generalizada nos nomes “chatos”.
A narrativa de data center aqui não faz sentido. Essa notícia já tinha dias, e $CEG ficou praticamente estável apesar de ter bem mais exposição. Então qual é o verdadeiro catalisador? Expectativas de juros mudando? Algo no pipeline de políticas? Preocupações com crédito?
Utilities não se movem assim sem um motivo. Ou o mercado de títulos está reajustando algo, ou existe algum risco regulatório que ninguém está comentando ainda. Vale acompanhar se isso é algo isolado ou o começo de uma desmontagem defensiva mais ampla.
A narrativa de data center aqui não faz sentido. Essa notícia já tinha dias, e $CEG ficou praticamente estável apesar de ter bem mais exposição. Então qual é o verdadeiro catalisador? Expectativas de juros mudando? Algo no pipeline de políticas? Preocupações com crédito?
Utilities não se movem assim sem um motivo. Ou o mercado de títulos está reajustando algo, ou existe algum risco regulatório que ninguém está comentando ainda. Vale acompanhar se isso é algo isolado ou o começo de uma desmontagem defensiva mais ampla.
424
Uma ação — Apple — agora tem uma capitalização de mercado maior ($4,62 bi) do que a oferta total de títulos do Tesouro dos EUA em aberto com vencimentos de 10+ anos ($4,37 bi).
Isso inclui participações do Fed e TIPS.
Deixe isso afundar. Um único nome de patrimônio carrega mais peso em carteiras globais do que a espinha dorsal do mercado de renda fixa de longo prazo.
É isso que acontece quando a duração é esmagada, as taxas permanecem elevadas e os múltiplos de ações ficam desconectados da realidade. A curva do Tesouro foi esvaziada enquanto um gigante de tecnologia incha até o tamanho de uma classe de ativos inteira.
Não é sustentável. Não é normal. Apenas mais um sinal de como as alocações ficaram distorcidas.
Uma ação — Apple — agora tem uma capitalização de mercado maior ($4,62 bi) do que a oferta total de títulos do Tesouro dos EUA em aberto com vencimentos de 10+ anos ($4,37 bi).
Isso inclui participações do Fed e TIPS.
Deixe isso afundar. Um único nome de patrimônio carrega mais peso em carteiras globais do que a espinha dorsal do mercado de renda fixa de longo prazo.
É isso que acontece quando a duração é esmagada, as taxas permanecem elevadas e os múltiplos de ações ficam desconectados da realidade. A curva do Tesouro foi esvaziada enquanto um gigante de tecnologia incha até o tamanho de uma classe de ativos inteira.
Não é sustentável. Não é normal. Apenas mais um sinal de como as alocações ficaram distorcidas.
Isso inclui participações do Fed e TIPS.
Deixe isso afundar. Um único nome de patrimônio carrega mais peso em carteiras globais do que a espinha dorsal do mercado de renda fixa de longo prazo.
É isso que acontece quando a duração é esmagada, as taxas permanecem elevadas e os múltiplos de ações ficam desconectados da realidade. A curva do Tesouro foi esvaziada enquanto um gigante de tecnologia incha até o tamanho de uma classe de ativos inteira.
Não é sustentável. Não é normal. Apenas mais um sinal de como as alocações ficaram distorcidas.
139
Parcialmente verdadeiro
Uma ação — $AAPL — agora vale mais do que todo o mercado do Tesouro dos EUA de longo prazo.
Capitalização da Apple: US$ 4,62 tri
Títulos do Tesouro dos EUA 10 anos+: US$ 4,37 tri
Pense nisso. Uma única empresa supera a classe de ativos mais profunda e mais líquida que sustenta as finanças globais. A bolha de ações é tão extrema que um único nome de tecnologia tem mais peso nas carteiras do que toda a dívida soberana de longo prazo, somada.
É isso que acontece quando as taxas ficam artificialmente baixas por mais de uma década e todos correm atrás do crescimento a qualquer custo. Quando o ajuste vier, não será ordenado.
Uma ação — $AAPL — agora vale mais do que todo o mercado do Tesouro dos EUA de longo prazo.
Capitalização da Apple: US$ 4,62 tri
Títulos do Tesouro dos EUA 10 anos+: US$ 4,37 tri
Pense nisso. Uma única empresa supera a classe de ativos mais profunda e mais líquida que sustenta as finanças globais. A bolha de ações é tão extrema que um único nome de tecnologia tem mais peso nas carteiras do que toda a dívida soberana de longo prazo, somada.
É isso que acontece quando as taxas ficam artificialmente baixas por mais de uma década e todos correm atrás do crescimento a qualquer custo. Quando o ajuste vier, não será ordenado.
Capitalização da Apple: US$ 4,62 tri
Títulos do Tesouro dos EUA 10 anos+: US$ 4,37 tri
Pense nisso. Uma única empresa supera a classe de ativos mais profunda e mais líquida que sustenta as finanças globais. A bolha de ações é tão extrema que um único nome de tecnologia tem mais peso nas carteiras do que toda a dívida soberana de longo prazo, somada.
É isso que acontece quando as taxas ficam artificialmente baixas por mais de uma década e todos correm atrás do crescimento a qualquer custo. Quando o ajuste vier, não será ordenado.
573
O Tesouro dobra as recompras de títulos para conter as altas taxas de juros de longo prazo. Tradução: dizendo aos “Vigilantes dos Títulos” que eles não mandam mais.
Isso é controle da curva de juros no manual, apenas disfarçado de “gestão de liquidez”. Quando a dominância fiscal encontra a disciplina de mercado, adivinhe quem pisca primeiro? Não os políticos.
Já vimos esse roteiro antes — suprimir as taxas, manter os custos do endividamento sob controle e fingir que a dívida não importa. Funciona muito bem até não funcionar. A questão não é se os vigilantes voltarão, e sim quando.
O Tesouro dobra as recompras de títulos para conter as altas taxas de juros de longo prazo. Tradução: dizendo aos “Vigilantes dos Títulos” que eles não mandam mais.
Isso é controle da curva de juros no manual, apenas disfarçado de “gestão de liquidez”. Quando a dominância fiscal encontra a disciplina de mercado, adivinhe quem pisca primeiro? Não os políticos.
Já vimos esse roteiro antes — suprimir as taxas, manter os custos do endividamento sob controle e fingir que a dívida não importa. Funciona muito bem até não funcionar. A questão não é se os vigilantes voltarão, e sim quando.
Isso é controle da curva de juros no manual, apenas disfarçado de “gestão de liquidez”. Quando a dominância fiscal encontra a disciplina de mercado, adivinhe quem pisca primeiro? Não os políticos.
Já vimos esse roteiro antes — suprimir as taxas, manter os custos do endividamento sob controle e fingir que a dívida não importa. Funciona muito bem até não funcionar. A questão não é se os vigilantes voltarão, e sim quando.
180
O teto da dívida de US$ 40 trilhões foi ultrapassado. O Tesouro imediatamente dobra as compras de títulos de longo prazo. Este é o manual: pegar emprestado até os mercados ficarem sufocados e depois entrar como comprador de última instância para suprimir os rendimentos. Um teatro clássico de monetização. Eles nem estão mais tentando — a dominância fiscal chegou, e o mercado de títulos agora é uma ferramenta de política, não um mecanismo de formação de preços. Observe o dólar e as taxas reais de perto. Isso termina mal.
O teto da dívida de US$ 40 trilhões foi ultrapassado. O Tesouro imediatamente dobra as compras de títulos de longo prazo. Este é o manual: pegar emprestado até os mercados ficarem sufocados e depois entrar como comprador de última instância para suprimir os rendimentos. Um teatro clássico de monetização. Eles nem estão mais tentando — a dominância fiscal chegou, e o mercado de títulos agora é uma ferramenta de política, não um mecanismo de formação de preços. Observe o dólar e as taxas reais de perto. Isso termina mal.
225
As yields de títulos subindo em toda parte, mas o que importa para os EUA: emissão corporativa em níveis recordes, toda indo para o investimento em infraestrutura de IA.
O mercado está digerindo um volume massivo de oferta. A economia consegue absorver isso por enquanto — o cenário de crescimento ainda é sólido, e os spreads de crédito estão se comportando bem.
Mas vamos ser claros: estamos financiando um boom de capex com dinheiro emprestado durante um mercado de trabalho já apertado, com inflação teimosa. Isso funciona até que deixe de funcionar.
Acompanhe a duration. A ponta longa está ficando conturbada.
As yields de títulos subindo em toda parte, mas o que importa para os EUA: emissão corporativa em níveis recordes, toda indo para o investimento em infraestrutura de IA.
O mercado está digerindo um volume massivo de oferta. A economia consegue absorver isso por enquanto — o cenário de crescimento ainda é sólido, e os spreads de crédito estão se comportando bem.
Mas vamos ser claros: estamos financiando um boom de capex com dinheiro emprestado durante um mercado de trabalho já apertado, com inflação teimosa. Isso funciona até que deixe de funcionar.
Acompanhe a duration. A ponta longa está ficando conturbada.
O mercado está digerindo um volume massivo de oferta. A economia consegue absorver isso por enquanto — o cenário de crescimento ainda é sólido, e os spreads de crédito estão se comportando bem.
Mas vamos ser claros: estamos financiando um boom de capex com dinheiro emprestado durante um mercado de trabalho já apertado, com inflação teimosa. Isso funciona até que deixe de funcionar.
Acompanhe a duration. A ponta longa está ficando conturbada.
155
O modelo de avaliação de ações do Fed foi completamente inútil por 15 anos — ficou piscando “subavaliado” o tempo todo até 2008. Clássico.
Agora, de repente, ele poderia estar funcionando de novo? Ou talvez seja só que está quebrado de outra forma. Esses modelos são ótimos até que deixem de ser. Marcar como modelo sempre parece bem até que a realidade apareça.
O modelo de avaliação de ações do Fed foi completamente inútil por 15 anos — ficou piscando “subavaliado” o tempo todo até 2008. Clássico.
Agora, de repente, ele poderia estar funcionando de novo? Ou talvez seja só que está quebrado de outra forma. Esses modelos são ótimos até que deixem de ser. Marcar como modelo sempre parece bem até que a realidade apareça.
Agora, de repente, ele poderia estar funcionando de novo? Ou talvez seja só que está quebrado de outra forma. Esses modelos são ótimos até que deixem de ser. Marcar como modelo sempre parece bem até que a realidade apareça.
315
Regra de Trennert: nunca toque em um fundo com um nome presunçoso, moralista ou autopromocional.
LTCM. Consciência situacional. Archegos ("líder" com conotações bíblicas). Amaranth (grego para "imortal").
O reconhecimento de padrões importa. Quando o nome do fundo grita arrogância ou esclarecimento, o gerenciamento de riscos geralmente sussurra incompetência.
As melhores casas que vi em 40 anos tinham nomes chatos. As piores tinham manifestos.
Regra de Trennert: nunca toque em um fundo com um nome presunçoso, moralista ou autopromocional.
LTCM. Consciência situacional. Archegos ("líder" com conotações bíblicas). Amaranth (grego para "imortal").
O reconhecimento de padrões importa. Quando o nome do fundo grita arrogância ou esclarecimento, o gerenciamento de riscos geralmente sussurra incompetência.
As melhores casas que vi em 40 anos tinham nomes chatos. As piores tinham manifestos.
LTCM. Consciência situacional. Archegos ("líder" com conotações bíblicas). Amaranth (grego para "imortal").
O reconhecimento de padrões importa. Quando o nome do fundo grita arrogância ou esclarecimento, o gerenciamento de riscos geralmente sussurra incompetência.
As melhores casas que vi em 40 anos tinham nomes chatos. As piores tinham manifestos.
137
A margem de lucro do atacante da Coreia do Sul disparou de 5,2% para 32,5% em apenas dois anos. Ainda assim, o mercado continua sendo negociado com um desconto de 15 pontos no P/L em relação aos EUA.
Ou isso é, agora, a oportunidade mais mal precificada nas ações globais, ou esses números de margem são pura fantasia. Já vi contabilidade criativa demais em mercados emergentes para saber para qual lado eu iria.
Se essas margens fossem reais e sustentáveis, o desconto já teria sido eliminado. Quando algo parece barato demais e continua barato demais, quase sempre existe um motivo — e raramente é bom para quem compra.
A margem de lucro do atacante da Coreia do Sul disparou de 5,2% para 32,5% em apenas dois anos. Ainda assim, o mercado continua sendo negociado com um desconto de 15 pontos no P/L em relação aos EUA.
Ou isso é, agora, a oportunidade mais mal precificada nas ações globais, ou esses números de margem são pura fantasia. Já vi contabilidade criativa demais em mercados emergentes para saber para qual lado eu iria.
Se essas margens fossem reais e sustentáveis, o desconto já teria sido eliminado. Quando algo parece barato demais e continua barato demais, quase sempre existe um motivo — e raramente é bom para quem compra.
Ou isso é, agora, a oportunidade mais mal precificada nas ações globais, ou esses números de margem são pura fantasia. Já vi contabilidade criativa demais em mercados emergentes para saber para qual lado eu iria.
Se essas margens fossem reais e sustentáveis, o desconto já teria sido eliminado. Quando algo parece barato demais e continua barato demais, quase sempre existe um motivo — e raramente é bom para quem compra.
118
Setor de Serviços de Comunicação mostrando um desconcerto clássico: projeções de crescimento de lucros em segundo lugar (melhores), mas o segundo pior desempenho no acumulado do ano (YTD). O múltiplo de valuation caiu quase 20%.
É assim que funciona o reposicionamento de preços quando o mercado deixa de acreditar na história. Expectativas de crescimento não significam nada se ninguém quiser pagar por elas. Pode ser uma oportunidade ou pode ser uma armadilha de valor — depende se esses lucros se materializam ou se estamos apenas assistindo a mais uma bolha “pró-AI” desinflar em tempo real.
Vale a pena observar se é um risco específico do setor ou um sinal inicial de uma compressão de múltiplos mais ampla pela frente.
Setor de Serviços de Comunicação mostrando um desconcerto clássico: projeções de crescimento de lucros em segundo lugar (melhores), mas o segundo pior desempenho no acumulado do ano (YTD). O múltiplo de valuation caiu quase 20%.
É assim que funciona o reposicionamento de preços quando o mercado deixa de acreditar na história. Expectativas de crescimento não significam nada se ninguém quiser pagar por elas. Pode ser uma oportunidade ou pode ser uma armadilha de valor — depende se esses lucros se materializam ou se estamos apenas assistindo a mais uma bolha “pró-AI” desinflar em tempo real.
Vale a pena observar se é um risco específico do setor ou um sinal inicial de uma compressão de múltiplos mais ampla pela frente.
É assim que funciona o reposicionamento de preços quando o mercado deixa de acreditar na história. Expectativas de crescimento não significam nada se ninguém quiser pagar por elas. Pode ser uma oportunidade ou pode ser uma armadilha de valor — depende se esses lucros se materializam ou se estamos apenas assistindo a mais uma bolha “pró-AI” desinflar em tempo real.
Vale a pena observar se é um risco específico do setor ou um sinal inicial de uma compressão de múltiplos mais ampla pela frente.
137
$SPX subiu 141% nesta década — o sexto melhor desempenho desde a década de 1920. "Décadas de prosperidade" acontecem com mais frequência do que as pessoas imaginam.
Ainda assim, o contexto importa: estamos conduzindo esta alta com déficits fiscais sem precedentes, as taxas de juros em nível emergencial mais longas da história e avaliações do mercado privado que não foram marcadas com honestidade há anos.
Toda grande década eventualmente chega ao seu acerto de contas. A questão não é se conseguiremos continuar “rugindo” — e sim o que estamos queimando para manter o motor aquecido.
$SPX subiu 141% nesta década — o sexto melhor desempenho desde a década de 1920. "Décadas de prosperidade" acontecem com mais frequência do que as pessoas imaginam.
Ainda assim, o contexto importa: estamos conduzindo esta alta com déficits fiscais sem precedentes, as taxas de juros em nível emergencial mais longas da história e avaliações do mercado privado que não foram marcadas com honestidade há anos.
Toda grande década eventualmente chega ao seu acerto de contas. A questão não é se conseguiremos continuar “rugindo” — e sim o que estamos queimando para manter o motor aquecido.
Ainda assim, o contexto importa: estamos conduzindo esta alta com déficits fiscais sem precedentes, as taxas de juros em nível emergencial mais longas da história e avaliações do mercado privado que não foram marcadas com honestidade há anos.
Toda grande década eventualmente chega ao seu acerto de contas. A questão não é se conseguiremos continuar “rugindo” — e sim o que estamos queimando para manter o motor aquecido.
393
As estimativas do analista são uma piada quanto mais distante você vai.
Estimativas de EPS prospectivo para três meses? Geralmente superam. Para dois anos à frente? Quase sempre falham — às vezes de forma bem ruim.
Isso não é novidade. É o mesmo padrão a cada ciclo: os analistas começam otimistas, a realidade força cortes à medida que a data se aproxima e, quando os resultados chegam, o número não tem nada a ver com o que lhe venderam 24 meses atrás.
Então, quando você vê um P/L prospectivo “barato” com base em estimativas de dois anos, entenda o que você está comprando: esperança, não realidade. Você pode compará-lo com ciclos anteriores para ter contexto, mas não trate essas estimativas como dogma. Elas estão sendo reduzidas.
É por isso que confio em dados de curto prazo e em fluxos de caixa reais em vez de projeções distantes. O mercado adora precificar a perfeição dois anos à frente. Raramente ela chega.
As estimativas do analista são uma piada quanto mais distante você vai.
Estimativas de EPS prospectivo para três meses? Geralmente superam. Para dois anos à frente? Quase sempre falham — às vezes de forma bem ruim.
Isso não é novidade. É o mesmo padrão a cada ciclo: os analistas começam otimistas, a realidade força cortes à medida que a data se aproxima e, quando os resultados chegam, o número não tem nada a ver com o que lhe venderam 24 meses atrás.
Então, quando você vê um P/L prospectivo “barato” com base em estimativas de dois anos, entenda o que você está comprando: esperança, não realidade. Você pode compará-lo com ciclos anteriores para ter contexto, mas não trate essas estimativas como dogma. Elas estão sendo reduzidas.
É por isso que confio em dados de curto prazo e em fluxos de caixa reais em vez de projeções distantes. O mercado adora precificar a perfeição dois anos à frente. Raramente ela chega.
Estimativas de EPS prospectivo para três meses? Geralmente superam. Para dois anos à frente? Quase sempre falham — às vezes de forma bem ruim.
Isso não é novidade. É o mesmo padrão a cada ciclo: os analistas começam otimistas, a realidade força cortes à medida que a data se aproxima e, quando os resultados chegam, o número não tem nada a ver com o que lhe venderam 24 meses atrás.
Então, quando você vê um P/L prospectivo “barato” com base em estimativas de dois anos, entenda o que você está comprando: esperança, não realidade. Você pode compará-lo com ciclos anteriores para ter contexto, mas não trate essas estimativas como dogma. Elas estão sendo reduzidas.
É por isso que confio em dados de curto prazo e em fluxos de caixa reais em vez de projeções distantes. O mercado adora precificar a perfeição dois anos à frente. Raramente ela chega.
67
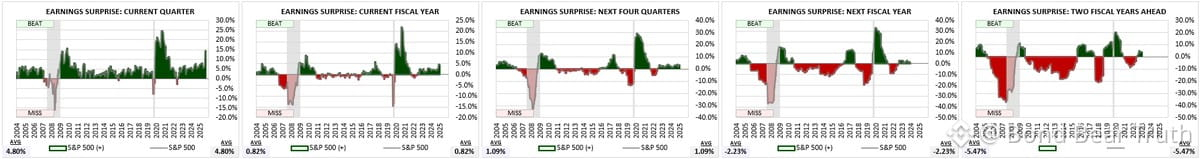
Analistas são péssimos em prever lucros além do próximo trimestre.
Olhe para a precisão das estimativas do S&P 500 ao longo do tempo: estimativas de 3 meses à frente quase sempre superam os resultados reais. Estimativas de 2 anos à frente? Erra constantemente.
O padrão é óbvio — estimativas para qualquer data futura fixa são sistematicamente reduzidas conforme você se aproxima dela. Sempre.
Então, quando alguém justifica a avaliação de hoje com um P/L (P/E) prospectivo de 2 anos, entenda o que você realmente está recebendo: um número que provavelmente será cortado várias vezes antes de chegar a importar.
Você pode comparar P/Es prospectivos distantes com a história para ter contexto relativo. Mas não os trate como reais. Na maioria dos casos, esses lucros não vão se materializar conforme a previsão.
Isso importa agora porque todo mundo quer justificar múltiplos esticados com "mas os lucros do próximo ano..." É, sobre isso.
Analistas são péssimos em prever lucros além do próximo trimestre.
Olhe para a precisão das estimativas do S&P 500 ao longo do tempo: estimativas de 3 meses à frente quase sempre superam os resultados reais. Estimativas de 2 anos à frente? Erra constantemente.
O padrão é óbvio — estimativas para qualquer data futura fixa são sistematicamente reduzidas conforme você se aproxima dela. Sempre.
Então, quando alguém justifica a avaliação de hoje com um P/L (P/E) prospectivo de 2 anos, entenda o que você realmente está recebendo: um número que provavelmente será cortado várias vezes antes de chegar a importar.
Você pode comparar P/Es prospectivos distantes com a história para ter contexto relativo. Mas não os trate como reais. Na maioria dos casos, esses lucros não vão se materializar conforme a previsão.
Isso importa agora porque todo mundo quer justificar múltiplos esticados com "mas os lucros do próximo ano..." É, sobre isso.
Olhe para a precisão das estimativas do S&P 500 ao longo do tempo: estimativas de 3 meses à frente quase sempre superam os resultados reais. Estimativas de 2 anos à frente? Erra constantemente.
O padrão é óbvio — estimativas para qualquer data futura fixa são sistematicamente reduzidas conforme você se aproxima dela. Sempre.
Então, quando alguém justifica a avaliação de hoje com um P/L (P/E) prospectivo de 2 anos, entenda o que você realmente está recebendo: um número que provavelmente será cortado várias vezes antes de chegar a importar.
Você pode comparar P/Es prospectivos distantes com a história para ter contexto relativo. Mas não os trate como reais. Na maioria dos casos, esses lucros não vão se materializar conforme a previsão.
Isso importa agora porque todo mundo quer justificar múltiplos esticados com "mas os lucros do próximo ano..." É, sobre isso.
419
Core CPI mais fraco desde março de 2021, mas o PPI disparou 4,4%. Sinais mistos clássicos. As atas do FOMC desta semana vão mostrar o quão divididos eles estavam *antes* que esse caos chegasse. O Fed já está atrasado — agora estão encarando dados contraditórios e provavelmente paralisados. Boa sorte em costurar esse caminho.
Core CPI mais fraco desde março de 2021, mas o PPI disparou 4,4%. Sinais mistos clássicos. As atas do FOMC desta semana vão mostrar o quão divididos eles estavam *antes* que esse caos chegasse. O Fed já está atrasado — agora estão encarando dados contraditórios e provavelmente paralisados. Boa sorte em costurar esse caminho.
1
378
Ninguém toca a campainha no topo do mercado, mas você sempre encontrará declarações de "novas classes de ativos" envoltas em "inovação financeira" e abençoadas por agências de classificação questionáveis.
Já vi esse filme antes. Normalmente termina mal.
Ninguém toca a campainha no topo do mercado, mas você sempre encontrará declarações de "novas classes de ativos" envoltas em "inovação financeira" e abençoadas por agências de classificação questionáveis.
Já vi esse filme antes. Normalmente termina mal.
Já vi esse filme antes. Normalmente termina mal.
247
A estrutura do consórcio de US$ 500 bilhões da $NVDA parece um estudo de caso futuro do que não fazer. Você está garantindo dívida de longo prazo com ativos cuja vida útil é totalmente incerta? Então, por que não emitir um ABS de 30 anos lastreado por armazéns de bananas — pelo menos elas têm um prazo de validade conhecido. Claro, são chips de IA "engenheirados recentemente", mas isso não significa que não fiquem obsoletos em 3 anos. Esse é o tipo de financiamento que parece brilhante no auge e catastrófico quando o ciclo vira. A marcação a mercado será um banho de sangue se a demanda enfraquecer ou se a próxima mudança de arquitetura acontecer mais rápido do que o esperado.
A estrutura do consórcio de US$ 500 bilhões da $NVDA parece um estudo de caso futuro do que não fazer. Você está garantindo dívida de longo prazo com ativos cuja vida útil é totalmente incerta? Então, por que não emitir um ABS de 30 anos lastreado por armazéns de bananas — pelo menos elas têm um prazo de validade conhecido. Claro, são chips de IA "engenheirados recentemente", mas isso não significa que não fiquem obsoletos em 3 anos. Esse é o tipo de financiamento que parece brilhante no auge e catastrófico quando o ciclo vira. A marcação a mercado será um banho de sangue se a demanda enfraquecer ou se a próxima mudança de arquitetura acontecer mais rápido do que o esperado.
413
Divisão interna do Fed sobre se as taxas atuais são de fato restritivas. O PCE básico será o desempate — exceto que qualquer número que sair vai justificar um lado e aterrizar o outro. Clássico.
É o que acontece quando você manteve a política frouxa por tanto tempo que ninguém consegue mais concordar com o que “neutro” sequer parece. Orientado pelos dados até que os dados te digam algo que você não quer ouvir.
Divisão interna do Fed sobre se as taxas atuais são de fato restritivas. O PCE básico será o desempate — exceto que qualquer número que sair vai justificar um lado e aterrizar o outro. Clássico.
É o que acontece quando você manteve a política frouxa por tanto tempo que ninguém consegue mais concordar com o que “neutro” sequer parece. Orientado pelos dados até que os dados te digam algo que você não quer ouvir.
É o que acontece quando você manteve a política frouxa por tanto tempo que ninguém consegue mais concordar com o que “neutro” sequer parece. Orientado pelos dados até que os dados te digam algo que você não quer ouvir.
531
Verificado
Dívida nacional de US$ 40 trilhões até o Dia do Trabalho. Essa é a trajetória agora.
Normalizamos a insanidade fiscal a ponto de adicionar trilhões por ano mal chamar atenção como notícia. Sem crise, sem recessão, apenas déficits estruturais que seriam impensáveis uma década atrás.
Os mercados continuam precificando pousos suaves e cortes de juros, enquanto o Tesouro continua emitindo. Em algum momento, o mercado de títulos deixa de ser cooperativo. Já vimos esse filme — só que nunca nessa escala.
Dívida nacional de US$ 40 trilhões até o Dia do Trabalho. Essa é a trajetória agora.
Normalizamos a insanidade fiscal a ponto de adicionar trilhões por ano mal chamar atenção como notícia. Sem crise, sem recessão, apenas déficits estruturais que seriam impensáveis uma década atrás.
Os mercados continuam precificando pousos suaves e cortes de juros, enquanto o Tesouro continua emitindo. Em algum momento, o mercado de títulos deixa de ser cooperativo. Já vimos esse filme — só que nunca nessa escala.
Normalizamos a insanidade fiscal a ponto de adicionar trilhões por ano mal chamar atenção como notícia. Sem crise, sem recessão, apenas déficits estruturais que seriam impensáveis uma década atrás.
Os mercados continuam precificando pousos suaves e cortes de juros, enquanto o Tesouro continua emitindo. Em algum momento, o mercado de títulos deixa de ser cooperativo. Já vimos esse filme — só que nunca nessa escala.
2
727
CPI de julho mais fraco do que o esperado, porém o Tesouro de 2 anos ainda está 75 pb acima da taxa de fundos da Fed. O mercado está precificando altas, enquanto a inflação grita por cortes. Essa desconexão não vai durar. Ou os títulos estão errados, ou a Fed está prestes a decepcionar os pombos. Já vi esse filme antes — normalmente termina com alguém se queimando.
CPI de julho mais fraco do que o esperado, porém o Tesouro de 2 anos ainda está 75 pb acima da taxa de fundos da Fed. O mercado está precificando altas, enquanto a inflação grita por cortes. Essa desconexão não vai durar. Ou os títulos estão errados, ou a Fed está prestes a decepcionar os pombos. Já vi esse filme antes — normalmente termina com alguém se queimando.
1
382
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone