

币圈女菩萨
1k Publicações

币圈女菩萨
 Binance Square verificado
Denunciar
Bloquear Utilizador
我瞎说我的,您随意看

Macro KOL
22 A seguir
522 Seguidores
495 Gostaram
1 Emblemas
Publicações
·
--
A Franklin está se preparando para transformar dividendos de ações dos EUA em exposição a $BTC ; os códigos dos dois novos ETFs são FBEQ e FIBT. Investidores com foco em ações poderão aumentar gradualmente sua alocação em bitcoin dentro da mesma carteira, sem precisar reinvestir os dividendos em ações.
Os índices seguidos pelos dois fundos começam com uma alocação de 5% em bitcoin e, depois, direcionam os dividendos das ações para bitcoin. No entanto, no rebalanceamento trimestral, se a exposição ao BTC ultrapassar 5%, ela será reduzida para 4,5%; se não ultrapassar 5%, permanecerá inalterada. Se o BTC subir mais do que as ações, isso poderá levar a uma redução da alocação, e o reinvestimento dos dividendos não fará com que ela continue se acumulando indefinidamente.
Os fundos obterão exposição por meio de instrumentos como ETPs de bitcoin, futuros e opções, sem necessariamente comprar a moeda diretamente. O volume de recursos que os produtos atrairão e os instrumentos efetivamente utilizados influenciarão o quanto contribuirão para a demanda por BTC à vista. O documento apresentado em 22 de outubro confirma o desenho dos produtos, mas ainda não permite calcular quanto de demanda compradora adicional eles já geraram.
Se conseguirem atrair pessoas que antes só compravam ações e estão dispostas a alocar uma pequena parte dos recursos em BTC, acredito que esse desenho poderá ajudar a demanda por bitcoin no longo prazo. Mas essa contribuição dependerá do crescimento gradual dos fundos; não se deve ignorar que os ajustes trimestrais para baixo podem produzir o efeito contrário, só porque os dividendos serão investidos continuamente.
159
·
--
A BNB Chain está se preparando para lançar mais uma L1. De acordo com o plano atual, as taxas e o staking continuarão usando $BNB, sem a emissão de um novo token negociável. Acho que essa escolha favorece mais os atuais detentores. Se a nova rede conseguir desenvolver atividades de negociação e pagamentos, a demanda pelo token ainda deverá recair sobre o BNB.
Por enquanto, essa rede é chamada de New L1 e pretende atender a atividades que exigem alta velocidade, como negociações de alta frequência e pagamentos em tempo real. Atualmente, o intervalo entre blocos na rede de desenvolvimento é de 200 milissegundos, mas a testnet pública e a mainnet ainda não foram abertas, e a ponte para conexão com a BSC também está em desenvolvimento. Ainda não há dados de uma rede pública disponíveis, então não dá para avaliar quantas atividades ela poderá atrair apenas com base nesse parâmetro de velocidade.
Para avaliar o quanto isso pode beneficiar o BNB, também é preciso distinguir de onde vêm as atividades. Se os usuários atuais da BSC apenas migrarem para lá, o BNB será usado em outra rede, mas a demanda total talvez não aumente. Atrair novos aplicativos e capital é o que tem mais chances de elevar a demanda por taxas e staking. Por isso, sou favorável a continuar usando o BNB. Mas, depois que a nova rede for lançada, se ela estiver apenas absorvendo as negociações que já acontecem na BSC, não se deve contabilizar a demanda das duas redes em duplicidade.
A BNB Chain está se preparando para lançar mais uma L1. De acordo com o plano atual, as taxas e o staking continuarão usando $BNB , sem a emissão de um novo token negociável. Acho que essa escolha favorece mais os atuais detentores. Se a nova rede conseguir desenvolver atividades de negociação e pagamentos, a demanda pelo token ainda deverá recair sobre o BNB.
Por enquanto, essa rede é chamada de New L1 e pretende atender a atividades que exigem alta velocidade, como negociações de alta frequência e pagamentos em tempo real. Atualmente, o intervalo entre blocos na rede de desenvolvimento é de 200 milissegundos, mas a testnet pública e a mainnet ainda não foram abertas, e a ponte para conexão com a BSC também está em desenvolvimento. Ainda não há dados de uma rede pública disponíveis, então não dá para avaliar quantas atividades ela poderá atrair apenas com base nesse parâmetro de velocidade.
Para avaliar o quanto isso pode beneficiar o BNB, também é preciso distinguir de onde vêm as atividades. Se os usuários atuais da BSC apenas migrarem para lá, o BNB será usado em outra rede, mas a demanda total talvez não aumente. Atrair novos aplicativos e capital é o que tem mais chances de elevar a demanda por taxas e staking. Por isso, sou favorável a continuar usando o BNB. Mas, depois que a nova rede for lançada, se ela estiver apenas absorvendo as negociações que já acontecem na BSC, não se deve contabilizar a demanda das duas redes em duplicidade.
213
·
--
O Fed se reúne primeiro nesta semana, e os dados do PIB e do PCE dos EUA só serão divulgados depois. Essa ordem pode ser um pouco complicada para $BTC . A decisão será anunciada às 2h da madrugada de quinta-feira, pelo horário de Pequim, e a coletiva de imprensa começa às 2h30. Já o PIB e o PCE só serão divulgados às 20h30 daquele mesmo dia. Mesmo que o mercado suba primeiro de madrugada, os dados da noite podem levar os investidores a rever suas expectativas.
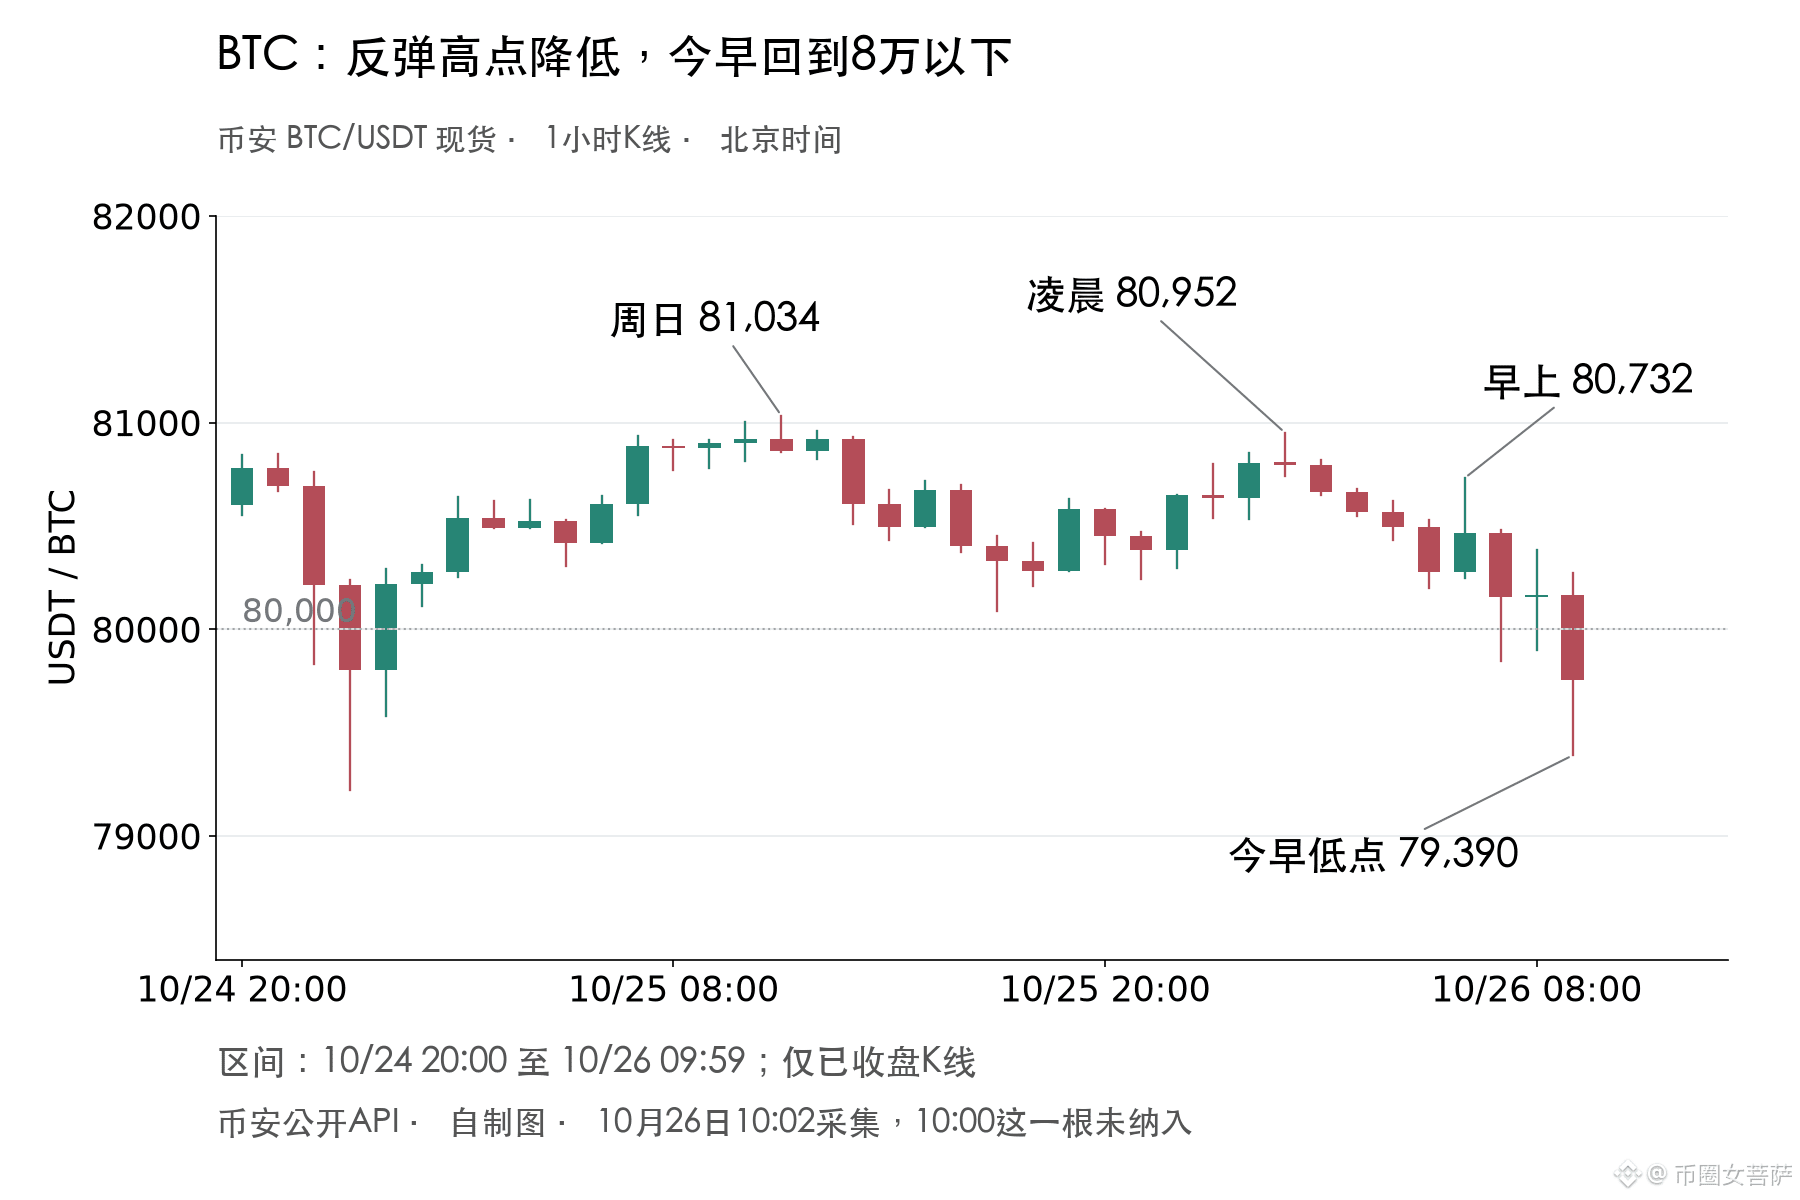
A recuperação do BTC também não conseguiu se sustentar. No domingo, voltou para perto de 81 mil; hoje, de madrugada, chegou a 80.950. A recuperação da manhã só alcançou 80.730, e depois o preço caiu novamente, para 79.390. Agora ainda está abaixo dos 80 mil. Acho que, nos próximos um ou dois dias, o viés continuará sendo de fraqueza, e as altas provavelmente encontrarão pressão vendedora. Mas a mínima de sábado ainda não foi rompida, então não dá para dizer que a queda já se acelerou. Se conseguir voltar a se manter acima da máxima da recuperação de hoje de madrugada, perto de 80.950, será preciso reavaliar essa perspectiva de curto prazo.
Se a coletiva de imprensa der a entender que não há pressa para continuar subindo os juros, o BTC talvez se recupere primeiro. Mas, se o PCE divulgado à noite mostrar que a inflação voltou a acelerar, as preocupações com os juros, que o mercado acabara de deixar de lado, podem voltar. Como esses dois acontecimentos estarão separados por pouco mais de dez horas, acho cedo demais para considerar que a alta da madrugada já incorporou completamente as notícias negativas.
222
·
--
Nesta temporada, a Western Digital gastou cerca de US$ 1 bilhão na recompra de ações e, em 22 de outubro, anunciou também um aumento de 17% no dividendo trimestral. A recompra foi financiada pelo fluxo de caixa operacional; poder devolver aos acionistas o dinheiro ganho com a venda de discos rígidos é algo positivo, na minha opinião.
A empresa vendeu mais capacidade de armazenamento a clientes de serviços em nuvem do que no mesmo período do ano passado, e o preço médio por unidade de capacidade subiu cerca de 25%. Além disso, os custos dos produtos de nova geração estão caindo, e a margem bruta ajustada da empresa chegou a 58,1%. Os clientes estão pagando mais e os custos de produção estão melhorando: essa onda de demanda por armazenamento já está rendendo mais à Western Digital.
Depois de descontar as despesas de capital do fluxo de caixa operacional deste trimestre, restaram cerca de US$ 1,38 bilhão em fluxo de caixa livre, o suficiente para cobrir as recompras e os dividendos pagos no período. A empresa também amortizou parte das debêntures conversíveis e, ainda assim, encerrou o trimestre com menos caixa do que no trimestre anterior. Portanto, não se pode considerar todo esse US$ 1,38 bilhão como dinheiro disponível sem restrições.
A empresa estabeleceu como meta uma margem bruta ajustada de 60% a 61% para o próximo trimestre. Os aumentos de preços talvez não se mantenham nesse ritmo, mas, se o avanço na redução dos custos dos novos produtos também continuar, será mais fácil sustentar os lucros que essa onda de demanda está trazendo à Western Digital, e o desempenho financeiro dará um apoio adicional às ações.
75
·
--
A Coreia do Sul planejava começar a cobrar imposto sobre rendimentos de criptoativos em janeiro do próximo ano, mas agora está discutindo um adiamento. Hoje, a Newsis citou o gabinete presidencial dizendo que o assunto ainda está sendo analisado e que nenhuma decisão foi tomada. Se o imposto for adiado, acho que isso será positivo para os investidores sul-coreanos que continuarem negociando ativos como $BTC .
De acordo com as orientações atuais da Receita Nacional, para as criptomoedas adquiridas antes de 2027, o custo de aquisição para fins fiscais poderá ser o valor mais alto entre o preço efetivamente pago na compra e o valor de mercado no fim de 2026. Se o valor de mercado no fim do ano for maior, esse preço será usado como custo de aquisição no cálculo dos ganhos tributáveis futuros; não se continuará usando o custo mais baixo de antes da valorização. Portanto, não se pode concluir, apenas porque haverá tributação a partir do próximo ano, que os investidores sul-coreanos terão de vender suas criptomoedas em massa no fim deste ano.
Se o adiamento for confirmado, os investidores sul-coreanos poderão começar a arcar com esse imposto mais tarde, o que favoreceria a continuidade das negociações de BTC. Mas continuar negociando não é o mesmo que comprar criptomoedas com dinheiro novo. Só com a notícia do adiamento, eu não superestimaria o impacto positivo sobre os preços das criptomoedas.
Faltam pouco mais de dois meses para a entrada em vigor prevista, e as regras ainda podem mudar, o que também complica bastante o planejamento dos traders. Se o adiamento realmente acontecer, será preciso esclarecer também se a regra que estabelece o custo de aquisição com base no valor de mercado no fim de 2026 será alterada.
1
524
·
--
A American Express anunciou em 23 de outubro, junto com a divulgação dos resultados, que vai demitir cerca de 3.500 pessoas. É fácil ficar preocupado com o enfraquecimento do consumo diante de cortes de pessoal, mas o valor das compras feitas pelos titulares dos cartões ainda cresceu 8% neste trimestre. Os clientes continuam gastando, enquanto a American Express se prepara para economizar nas operações internas. Acredito que essas demissões precisam ser analisadas em conjunto com o custo dos benefícios oferecidos aos membros.
No terceiro trimestre, a receita líquida com tarifas de cartões da American Express cresceu 16%, impulsionada tanto pelo aumento das tarifas dos cartões premium quanto pelo crescimento do número de clientes que usam esses cartões. O negócio de cartões premium continua atraente, mas parte do aumento das tarifas anuais também precisa ser destinada ao pagamento dos benefícios oferecidos aos membros.
Neste trimestre, as despesas da empresa com serviços para membros aumentaram 36%. A empresa explicou que isso se deve principalmente à reformulação do cartão Platinum nos Estados Unidos e ao maior uso dos benefícios pelos clientes. Embora não seja possível calcular diretamente o lucro do cartão Platinum com base nesses dois números da empresa como um todo, esse crescimento tão rápido das despesas com serviços ainda me preocupa um pouco. Quanto mais os clientes usam os benefícios, maiores são os custos para a empresa, o que reduz parte do ganho de lucro proporcionado pelo aumento das tarifas anuais.
O efeito das economias com as demissões ainda não apareceu nos resultados futuros, então, por enquanto, não vou converter diretamente a redução do quadro de funcionários em aumento de lucro. A empresa prevê que o crescimento anual das despesas relacionadas aos clientes desacelere no próximo trimestre, em parte porque a reformulação do cartão Platinum no ano passado elevou a base de comparação. Se os gastos com cartões e as tarifas continuarem crescendo, a desaceleração das despesas poderá abrir espaço para mais lucro, dando também mais sustentação à continuidade do crescimento dos lucros e ao preço das ações.
1
137
·
--
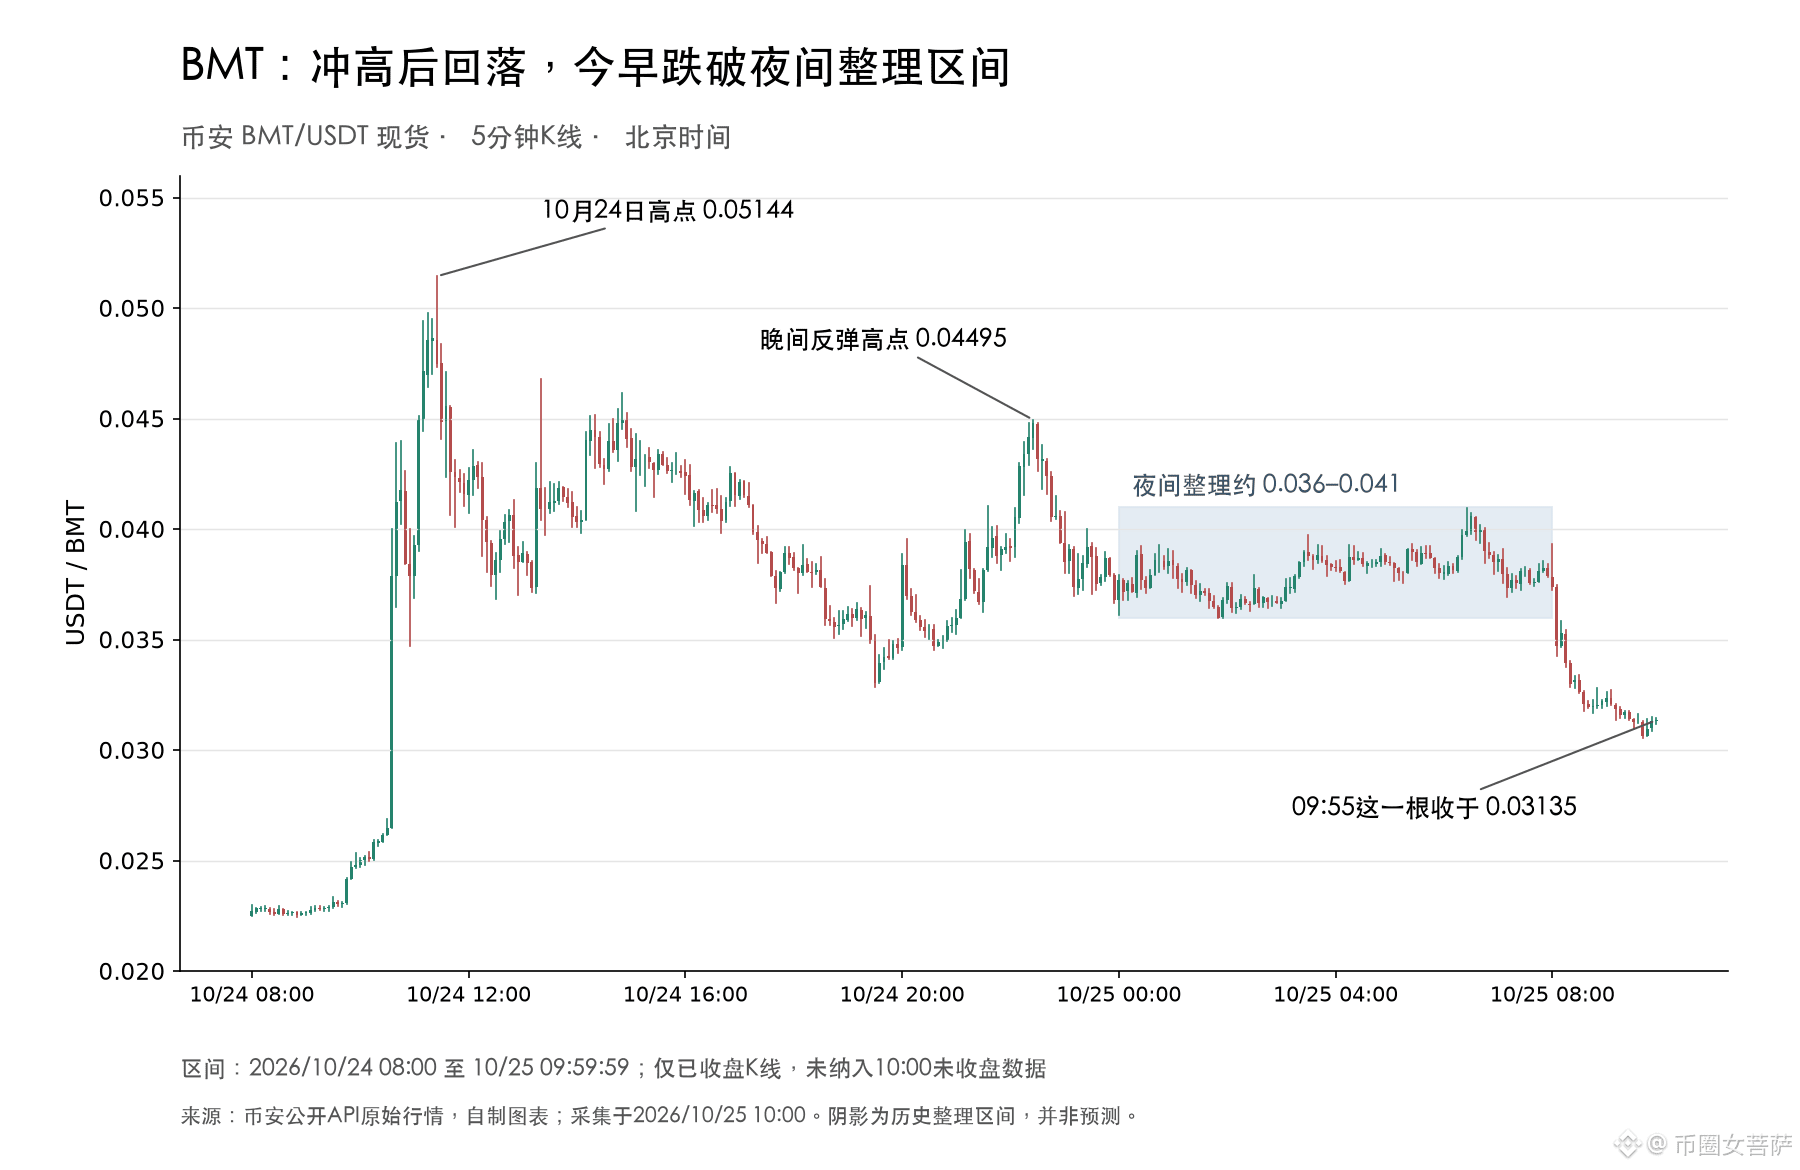
Ontem, a Upbit adicionou um par de negociação em won sul-coreano para $BMT . Na Binance à vista, o preço chegou brevemente a 0,05144 USDT, mas nesta manhã voltou para perto de 0,031. Caiu cerca de 40% desde a máxima. A abertura de um novo canal de compra é uma boa notícia, mas os ganhos desta rodada foram devolvidos rápido demais.
Nas próximas 24 horas, minha maior preocupação é que uma nova recuperação volte a ser pressionada pelas vendas. A recuperação das dez da noite passada chegou apenas a 0,04495, sem conseguir alcançar a máxima anterior. Durante a noite, o preço se consolidou perto de 0,036 a 0,041, mas nesta manhã caiu até abaixo dessa faixa. Primeiro, as máximas das recuperações ficaram mais baixas e, em seguida, o preço perdeu a faixa de consolidação: os sinais de que a demanda de curto prazo não está conseguindo absorver as vendas estão mais evidentes do que ontem. Se o preço conseguir se manter novamente perto de 0,036 a 0,037, terei de rever essa avaliação; esse era o limite inferior da consolidação noturna.
Por enquanto, tendo a interpretar a forte alta de ontem como uma rodada de negociações de curto prazo em torno da abertura do novo mercado. Agora já existe um canal para comprar diretamente com won sul-coreano, mas a reação dos preços após a abertura ainda não mostra que a demanda consiga se manter. Hoje, usar a notícia da listagem como justificativa para correr atrás da alta já não é suficiente.
236
·
--
A Deckers, controladora da HOKA, reduziu sua meta de vendas para este ano fiscal. A administração também reconheceu que algumas atualizações de linhas de produtos deste ano não agradaram tanto aos consumidores e aos varejistas, e que pretende fazer melhorias a partir da primavera do ano que vem. A desaceleração do crescimento já não pode ser atribuída inteiramente à relutância dos consumidores em gastar.
As promoções de tênis esportivos estão cada vez mais frequentes nos Estados Unidos, mas a Deckers continua apostando nas vendas a preço cheio, o que vem pressionando os negócios em seu site americano. Entendo que a empresa não queira recorrer a descontos para aumentar o volume de vendas; além disso, mesmo excluindo o efeito da restituição de impostos, sua margem bruta ficou de fato acima da do ano passado. As vendas da HOKA pelo canal atacadista ainda cresceram 9% neste trimestre, o que mostra que a marca continua tendo demanda. Agora, é preciso aprimorar as atualizações dos produtos para que as vendas diretas também acompanhem esse ritmo.
Embora a meta de lucro por ação para este ano fiscal tenha sido elevada em US$ 0,45, os ganhos decorrentes da restituição de impostos e dos juros relacionados somam cerca de US$ 0,52. Descontado esse valor, a nova meta ainda fica ligeiramente abaixo da anterior. Para que a cotação volte a contar com o apoio das expectativas de crescimento, será preciso vender mais tênis. A empresa espera que os novos produtos da HOKA impulsionem a retomada do crescimento no início do ano que vem; essa previsão merece mais atenção do que a meta de lucro que inclui a restituição de impostos.
DECKUS+0,16%
57
·
--
Ao finalizar as regras para stablecoins, a OCC, agência reguladora bancária dos EUA, removeu a cláusula que prorrogava automaticamente o prazo em períodos de forte pressão por resgates. A proposta original estabelecia que, se os pedidos de resgate em 24 horas ultrapassassem 10% do total emitido, o prazo seria automaticamente estendido para sete dias corridos. A regra final manteve a exigência de comunicar os reguladores, mas a prorrogação dependerá de decisão deles.
Saber que outras pessoas estão resgatando muito pode dar aos detentores ainda mais motivos para tentar sair primeiro, mesmo que isso signifique esperar alguns dias a mais. A medida que daria tempo aos emissores para administrar seus ativos pode antecipar os resgates e levar quem não pode esperar a vender suas moedas com desconto nas corretoras. A remoção da prorrogação automática pode ajudar a aliviar essa pressão e é positiva para que as stablecoins mantenham sua paridade.
A regra foi publicada em 23 de outubro, aplica-se apenas aos emissores sob a jurisdição da OCC e entra em vigor em 18 de janeiro de 2027. O prazo habitual para resgates continua sendo de dois dias úteis, contados a partir do recebimento do pedido e do cumprimento das exigências de conformidade. Os emissores devem processar o pedido e iniciar o pagamento, mas isso não garante que o dinheiro já tenha chegado à conta bancária.
70
·
--
Ontem, a Apple levou o seu primeiro iPhone dobrável, o Duo, às lojas, com preços a partir de US$ 1.999. Mais do que as filas no lançamento, o que me chama a atenção é o plano mensal preparado para os usuários dos EUA: escolhendo 24 meses, o valor começa em US$ 57,99 por mês, sem impostos. A Apple manteve o preço alto, mas também permitiu que quem quer experimentar não precise desembolsar quase US$ 2.000 de uma só vez.
O leasing é oferecido pela Klarna. No fim do contrato, é possível devolver o aparelho, trocá-lo por um novo ou pagar um valor adicional para ficar com ele. Pagar as mensalidades não significa que o telefone passa a ser seu. A margem bruta por unidade do Duo ainda não foi divulgada, e um preço alto não significa necessariamente que a Apple vá lucrar mais na mesma proporção.
Ainda assim, se o plano mensal levar mais pessoas a trocar um iPhone convencional pelo Duo, a Apple poderá aumentar a receita com iPhones, mesmo que o total de aparelhos vendidos não mude muito.
182
·
--
Verificado
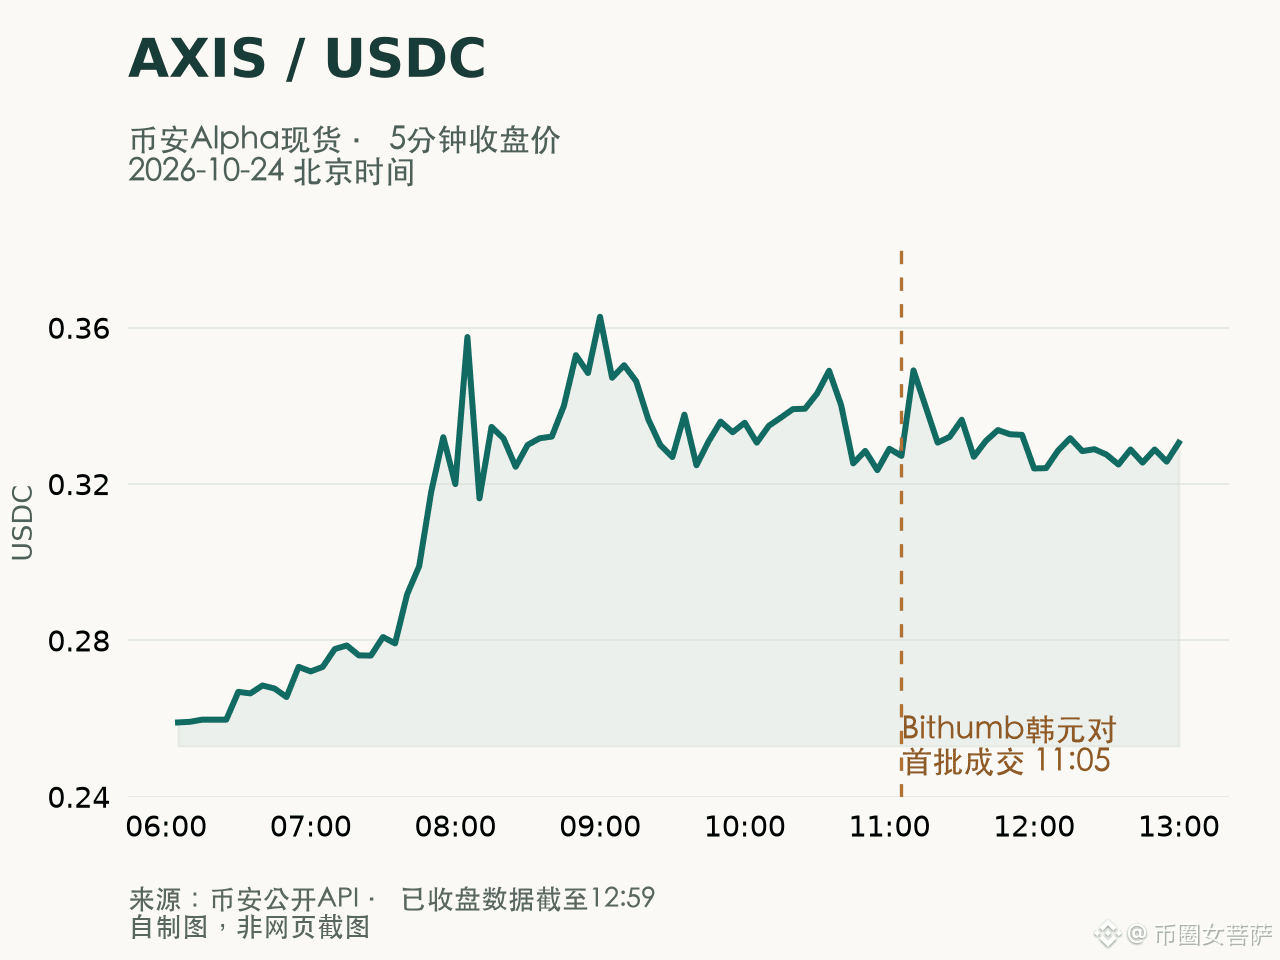
$AXIS Hoje, foi acrescentado também um mercado à vista em won sul-coreano na Bithumb, e já é possível negociar na Upbit. Os canais de negociação desta nova moeda estão a expandir-se rapidamente; nos próximos um ou dois dias, estou mais inclinado a acreditar que a recuperação poderá continuar.
Nas primeiras duas horas após o início das negociações na Bithumb, o par AXIS/KRW movimentou cerca de 6 mil milhões de won sul-coreanos. No entanto, a subida na Alpha começou antes da abertura da Bithumb: esta manhã, chegou a aproximar-se dos 0,36 USDC e, neste momento, voltou para cerca de 0,34. Nas últimas horas, recuperou sempre que voltou a aproximar-se dos 0,32; se mais tarde cair abaixo deste nível, esta recuperação poderá facilmente perder terreno.
Ainda não encontrei nenhum par de negociação AXIS nem anúncio de listagem nos contratos da Binance. A negociação à vista nas duas corretoras sul-coreanas e os contratos perpétuos já disponíveis na MEXC levam-me a acompanhar com mais atenção eventuais anúncios de contratos da Binance, mas ainda não são suficientes para afirmar que uma listagem em breve é provável.
284
·
--
Ontem à noite, a Initia interrompeu a mainnet e o Rollup devido a um incidente de segurança. Ainda assim, $INIT se recuperou após uma forte queda, e o preço à vista na Binance estava perto de US$ 0,14 nesta manhã. Essa recuperação tem motivos para acontecer, mas ainda estamos longe de poder dizer que o projeto está fora de perigo.
A avaliação preliminar do cofundador Zon é que o atacante explorou uma vulnerabilidade no MoveVM para emitir tokens adicionais, mas que a falha não envolveu o token nativo INIT. Isso reduz uma das preocupações dos detentores: a de que a oferta pudesse sair do controle. É uma boa notícia. No entanto, segundo o rastreamento on-chain da Bitquery, o atacante já retirou cerca de US$ 2,73 milhões em ativos por meio de transferências entre redes. A falta de cobertura nessas reservas entre redes — quem vai cobrir o rombo e como — pode influenciar a disposição dos usuários afetados de devolver os ativos à rede.
A página de status da Kraken ainda mostra que os depósitos e saques de INIT estão suspensos. Por isso, acredito que o preço ainda deve oscilar conforme a situação evolua nos próximos um ou dois dias. A recuperação terá mais chances de continuar se a rede voltar ao normal e houver um plano concreto para lidar com os fundos afetados.
367
·
--
A SpaceX quer conectar satélites e estações terrestres em uma única rede móvel. A notícia divulgada hoje é que a empresa está negociando o direito de usar pelo menos 80 mil torres de celular nos Estados Unidos, e a Crown Castle está entre as empresas com quem conversa.
Esse potencial novo cliente chega em boa hora para a Crown Castle. A empresa americana de torres foi prejudicada pela saída da DISH, e sua receita de aluguel no terceiro trimestre ainda caiu 4,5% em relação ao mesmo período do ano passado. Ela realmente precisa de novos inquilinos para compensar essa perda.
Mas as 80 mil torres são uma meta nacional da SpaceX, e nem todas pertencem à Crown Castle. A administração apenas confirmou que está conversando com várias partes; não divulgou quantas torres serão alugadas nem quando os contratos começarão.
Se a SpaceX alugar as torres da empresa, o aumento das receitas de aluguel e do fluxo de caixa poderá compensar parte da perda, dando às ações mais um motivo para subir. Além disso, a Crown Castle não precisa disputar clientes de telefonia móvel: assim que os contratos começarem a ser cobrados, a receita aumentará.
75
·
--
Verificado
A Ethereum planeava avançar com a Glamsterdam na testnet Hoodi em 26 de outubro, mas a atualização foi suspensa quando a data se aproximava. Ainda não foi marcada uma nova data. O progresso da expansão, associado ao $ETH , vai ter de esperar mais um pouco — mas, desta vez, há uma razão para os programadores terem parado que não pode ser ignorada.
As novas regras vão alterar a cobrança de gas, e alguns contratos antigos dependem precisamente do gas restante para determinar por que motivo uma operação falhou. Uma investigação de segurança revelou que, com a mudança das regras, algumas operações que antes podiam ser tentadas novamente poderão passar a ser registadas como falhas permanentes. O código do contrato não muda, mas as proteções que já existiam podem deixar de funcionar. Isso deixa-me um pouco preocupado.
Por isso, até acho que faz sentido abrandar desta vez. As aplicações que já estão a funcionar na mainnet também têm de conseguir adaptar-se às novas regras. O que foi cancelado agora foi o calendário da testnet; a data de lançamento na mainnet nunca chegou a ser definida. Não interpretem isto como uma falha da mainnet.
A curto prazo, perdemos um avanço na expansão que estava previsto para a próxima semana, e isso enfraquece um pouco a ideia de que as notícias sobre a atualização, por si só, possam fazer subir o ETH. Mas também não basta anunciar uma nova data mais tarde: é preciso explicar o que será feito com os contratos antigos afetados e se os testes passaram depois das correções.
5
2.5k
·
--
Para continuar a angariar dinheiro para expandir a IA, desta vez a Meta vai mexer até na estrutura acionista. A empresa prepara-se para criar ações da Classe C, sem direito de voto, e atribuir inicialmente uma ação a cada acionista atual das Classes A e B. No futuro, também poderá usá-las para angariar fundos, fazer aquisições e remunerar os funcionários com ações.
Assim, quando a empresa emitir ações da Classe C para angariar fundos, a proporção dos direitos de voto dos atuais acionistas não será diluída, o que também facilitará a manutenção do controlo por parte de Zuckerberg. No entanto, após a distribuição inicial, a participação de cada acionista na empresa permanecerá inalterada. Se forem emitidas mais ações da Classe C no futuro, a participação de cada acionista voltará a ser diluída — incluindo a do próprio Zuckerberg. A nova estrutura acionista deverá entrar em vigor a 19 de janeiro do próximo ano; as datas de registo e de distribuição das ações ainda não foram definidas.
As receitas publicitárias da Meta continuam a crescer, mas o fluxo de caixa livre no terceiro trimestre já foi negativo em 2,12 mil milhões de dólares. Embora a empresa ainda disponha de grandes reservas de caixa e títulos, já está a preparar mais formas de financiamento para os investimentos futuros em IA.
Compreendo que a Meta queira depender menos do dinheiro que tem em caixa para financiar a expansão. Mas, para que a cotação das ações também beneficie, os investimentos futuros terão de aumentar o lucro por ação. Se o número de ações crescer mais depressa do que os lucros, o lucro por ação poderá, pelo contrário, diminuir. Por isso, tornar mais fácil o financiamento não é necessariamente uma boa notícia para os acionistas comuns.
76
·
--
Ontem à noite, a NeoSoul anunciou que vai se integrar ao predict.fun por meio de uma API, permitindo que a IA pesquise mercados de previsão em nome dos usuários e faça pedidos conforme a autorização deles. Na minha opinião, $DNA escolheu um cenário bastante adequado para começar: os eventos têm resultados de liquidação, e, se o robô errar, é possível voltar atrás e investigar o motivo.
O NeoTrade é a ferramenta de negociação com IA para computadores da empresa. Atualmente, a documentação lista o predict.fun e o Polymarket entre os mercados disponíveis. Além disso, entre os usos que a equipe prevê para o DNA estão pagamentos, habilidades e acesso a dados. Se os usuários gastarem DNA continuamente para usar esses serviços, será mais fácil sustentar o preço da moeda no longo prazo. Pena que ainda não há dados sobre a receita gerada por essa integração, então, por enquanto, não dá para calcular quanto ela pode aumentar a demanda pelo token.
O DNA já está disponível para negociação à vista na Bitget e na KuCoin, e também tem contratos perpétuos na OKX. No entanto, não encontrei pares de negociação de DNA na Upbit nem na Bithumb, e tampouco achei um anúncio de listagem de contratos na Binance. A atividade de negociação de contratos em outras corretoras e na Alpha dá aos mercados motivos para continuar acompanhando o token, mas ainda não é suficiente para concluir que ele será listado em contratos na Binance em breve.
Além disso, a primeira etapa da competição de negociação de DNA termina em 27 de outubro, às 21h, horário de Pequim. Após se inscrever, é preciso ficar entre os 2.000 primeiros colocados com base no volume de compras válidas; cada pessoa receberá 255 DNA. Nesta tarde, o DNA/USDT na Alpha estava cotado a cerca de 0,216, o que coloca o valor estimado da recompensa em aproximadamente 55 USDT. A recompensa será distribuída após a competição, e o valor recebido dependerá do preço da moeda naquele momento.
376
·
--
Mais de 60 mil moedas $BTC voltaram a aparecer entre os assuntos em alta da Praça. No entanto, o tribunal de Tianjin aceitou o pedido de confisco em 28 de setembro, e o anúncio foi publicado em 13 de outubro. Ontem, os meios de comunicação em inglês voltaram a noticiar o caso, mas continuaram a falar apenas da aceitação do pedido.
Além disso, estas moedas já tinham sido apreendidas pelas autoridades judiciais britânicas. Em 12 de outubro, o tribunal britânico esclareceu primeiro que a questão de saber se as vítimas têm direitos de propriedade sobre estes ativos deve ser decidida de acordo com a lei chinesa. A forma como serão repartidos ainda não foi resolvida, e a decisão também não determinou que as moedas fossem vendidas.
Por isso, considerando apenas esta notícia, acho que o impacto negativo no preço do BTC a curto prazo está a ser exagerado. Se mais tarde forem divulgados planos concretos para a liquidação dos ativos, veremos quantas moedas serão vendidas e como. Contar já as mais de 60 mil moedas como pressão vendedora iminente é precipitado.
O dinheiro roubado acabou por se transformar em bitcoins, que valorizaram durante tantos anos, e as vítimas ainda têm de continuar a lutar para recuperar o que lhes cabe. Esta situação deixa-me um pouco triste; espero que a recuperação dos fundos dê resultados em breve.
165
·
--
Para entregar mais chips de IA, a Nvidia (NVDA, cotada nos EUA) chegou ao ponto de pagar antecipadamente para garantir capacidade de testes. Em 21 de outubro, anunciou um acordo para adiantar 1,1 mil milhões de dólares à KYEC, a fim de apoiar novas instalações de testes nos Estados Unidos, com o objetivo de iniciar a produção em volume em abril de 2027.
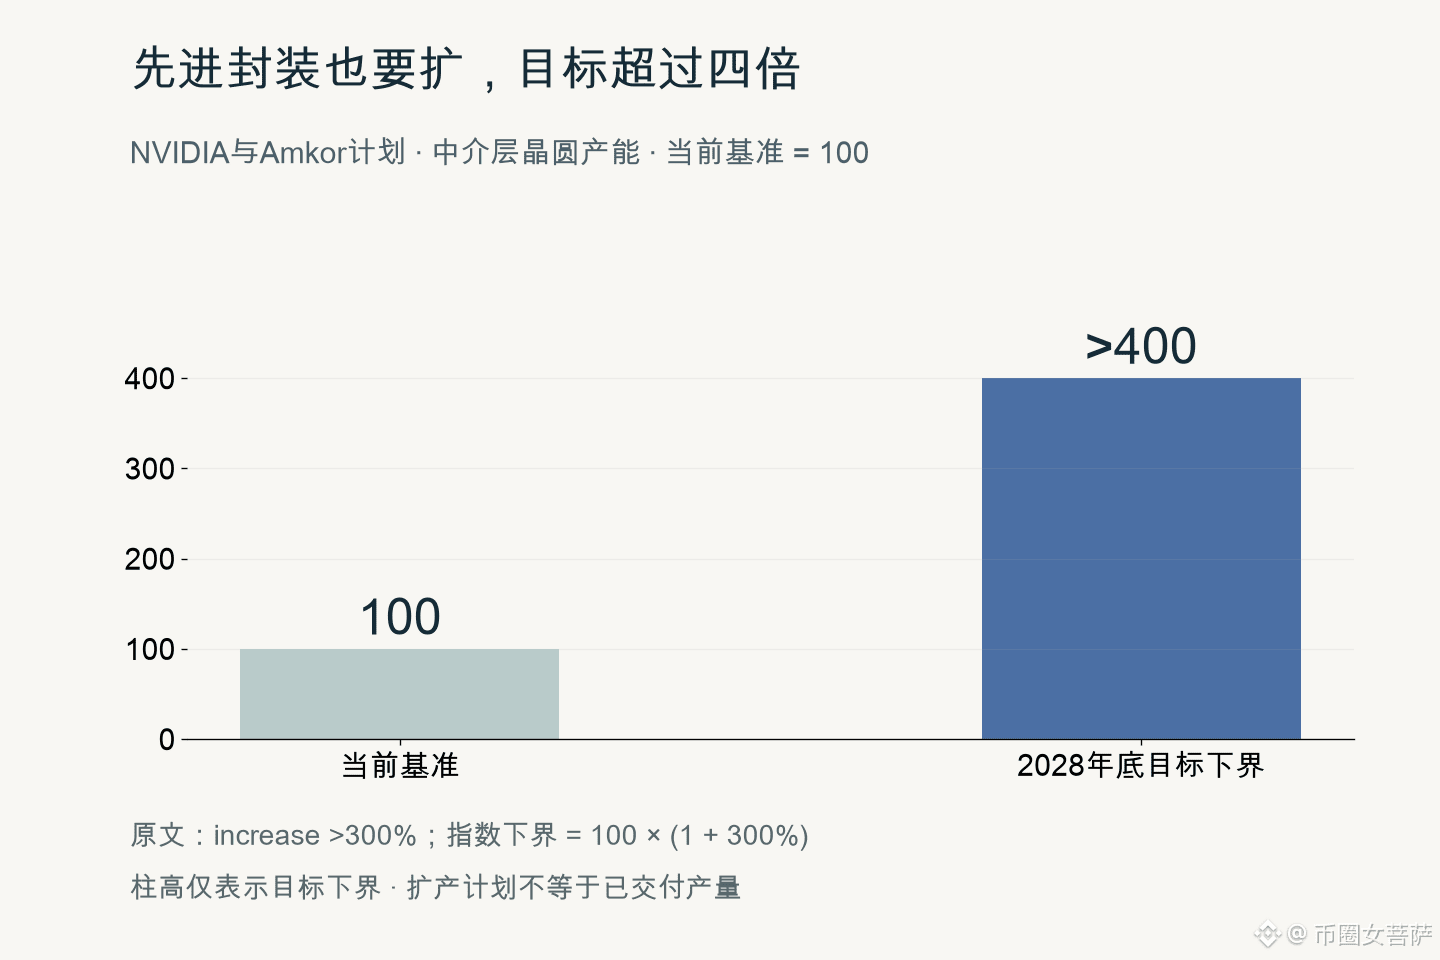
Além disso, a expansão desta vez não envolve apenas a KYEC: a Samsung Electro-Mechanics passou a integrar a sua cadeia de fornecimento de substratos, e a Amkor também se prepara para aumentar a capacidade de embalagem avançada. Depois de receber as encomendas, é preciso garantir todos estes elos para que os chips se transformem em produtos que os clientes possam realmente utilizar.
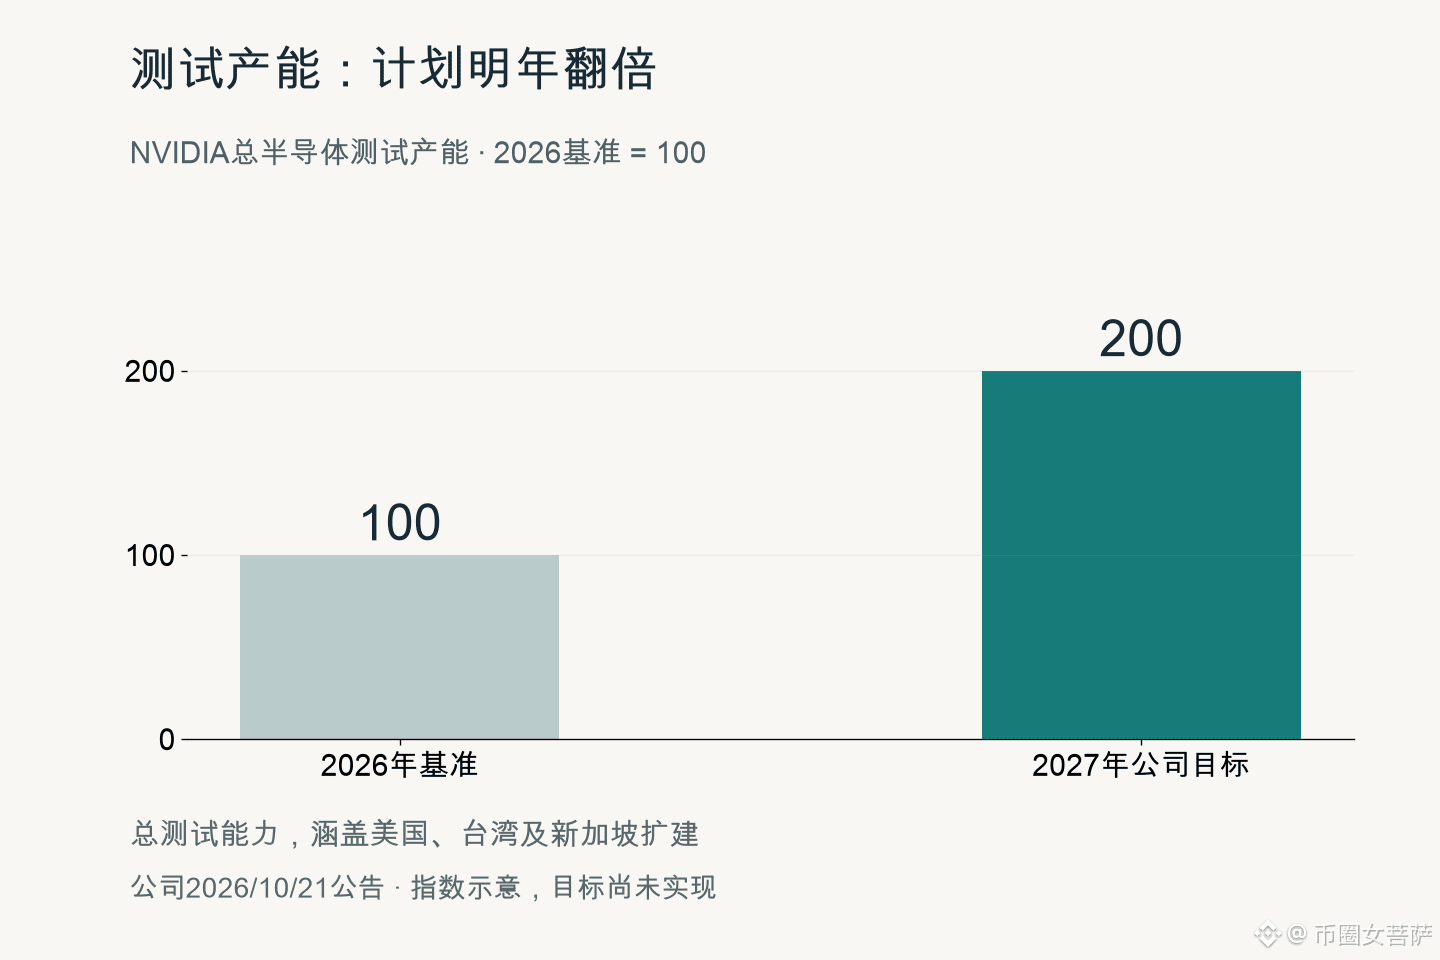
A empresa prevê que a capacidade total de testes em 2027 duplique face a 2026. Este acordo deixa-me mais confiante quanto às entregas da NVDA nos próximos trimestres. Se a capacidade acompanhar o plano, será possível reduzir o risco de haver encomendas sem capacidade para as satisfazer e converter a procura em receitas, o que também poderá apoiar a cotação das ações.
No entanto, o objetivo é que as novas instalações da KYEC comecem a produzir em volume no próximo ano; não se deve contar com essa capacidade como produção adicional já neste trimestre. O adiantamento também imobiliza dinheiro, e garantir capacidade com antecedência torna-se menos vantajoso se a procura dos clientes abrandar.
O que mais valorizo nesta expansão é o avanço conjunto dos substratos, da embalagem e dos testes. Se apenas um elo for reforçado enquanto os restantes continuam em fila de espera, no fim continuará a ser impossível entregar os produtos. Para a Nvidia, que ganha dinheiro com sistemas completos de IA, esta preparação da cadeia de fornecimento é mais significativa do que anunciar apenas um novo parceiro.
93
·
--
Verificado
Hoje, a comunidade está comentando a primeira operação em bloco de futuros da CME de $UNI , realizada entre FalconX e GSR. A CME confirmou a operação em 20 de outubro. Como ambas são empresas de negociação de criptomoedas, não dá para concluir que fundos tradicionais estejam comprando UNI em grande escala.
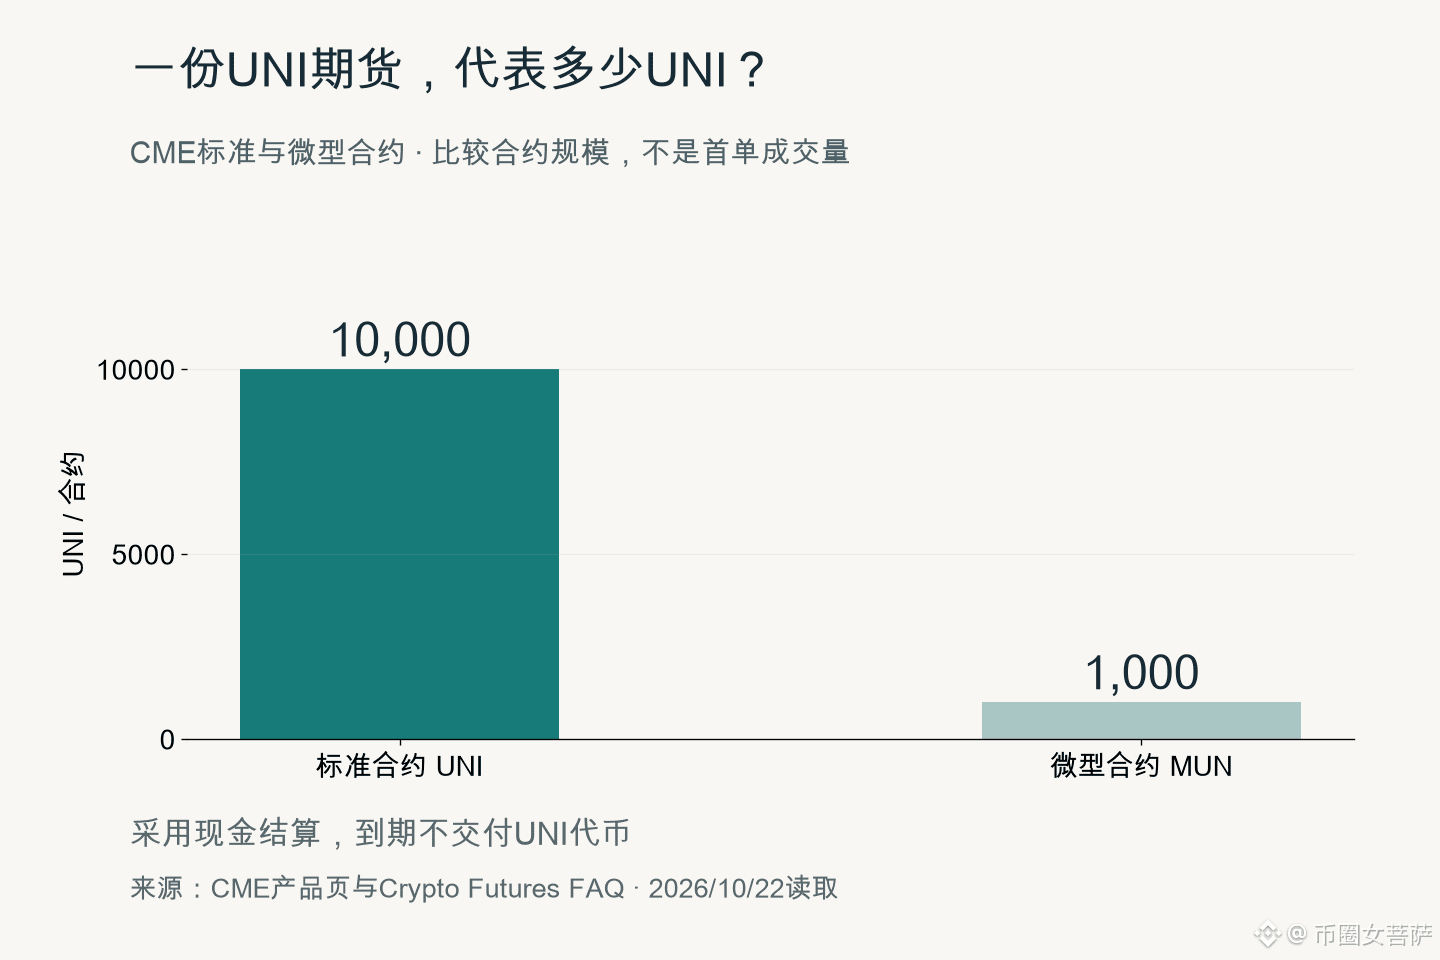
Ainda assim, considero esse avanço positivo. Agora, instituições podem negociar a variação do preço da UNI por meio de contas de futuros que já conhecem, sem precisar preparar suas próprias carteiras. Além disso, há contratos padrão e micro, oferecendo mais opções para montar posições e fazer hedge.
Mas esses contratos têm liquidação em dinheiro, ou seja, no vencimento não há entrega de tokens UNI. A ferramenta pode ser usada para apostar na alta, operar vendido ou fazer hedge; portanto, a primeira operação, por si só, não permite estimar quanto a demanda por UNI à vista aumentou. O comunicado da CME também não revelou o valor da operação inicial, então não convém atribuir a ela bilhões em capital.
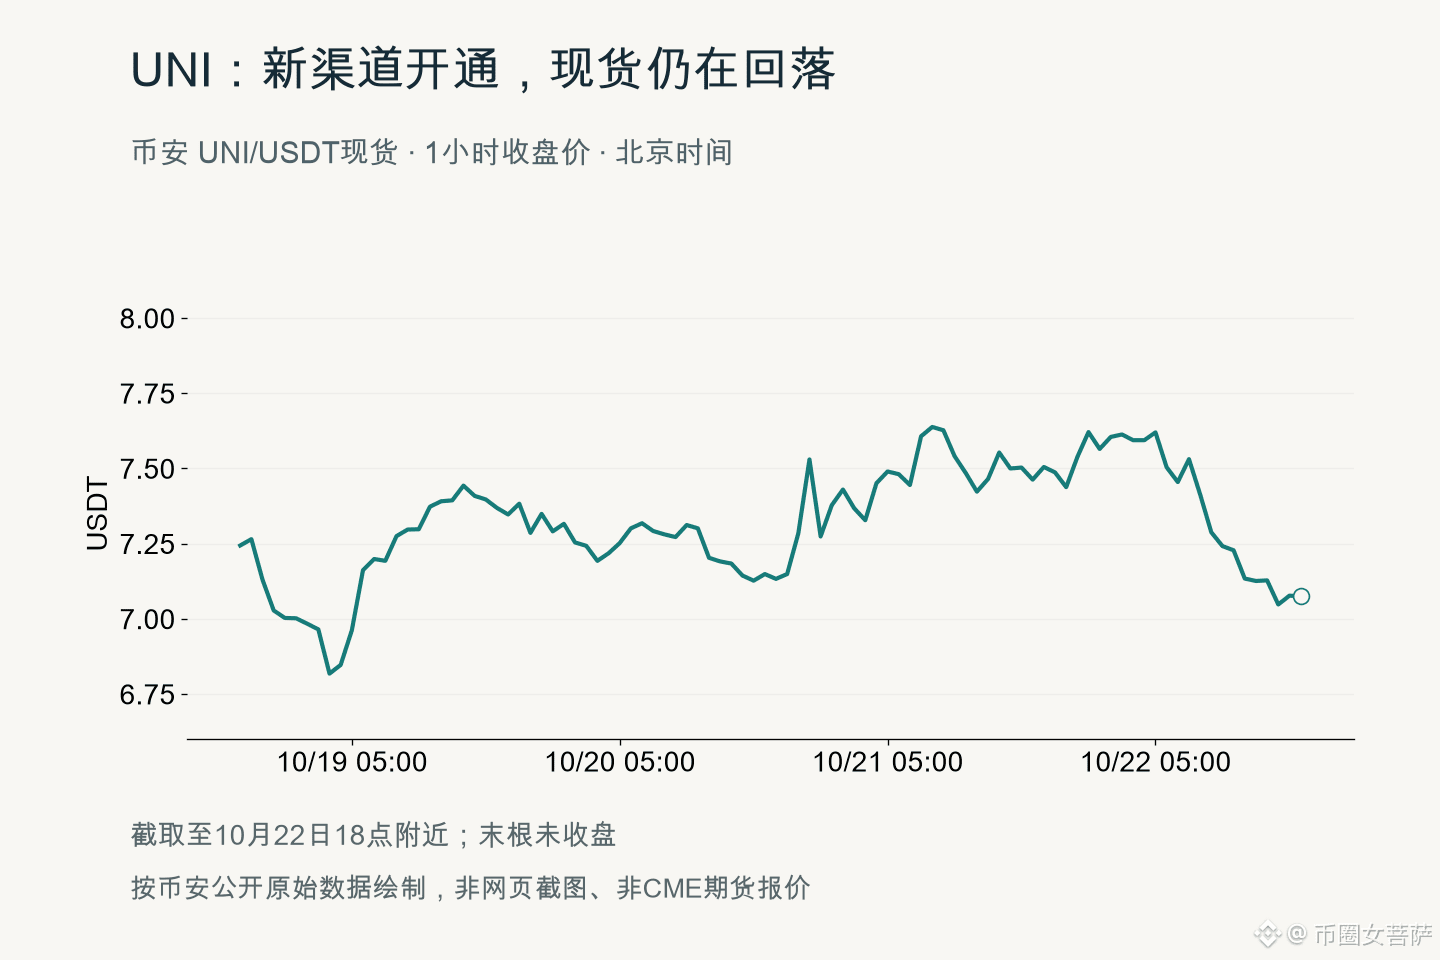
Quanto ao preço, a UNI à vista na Binance estava em torno de 7,08 USDT no início da noite, uma queda de cerca de 5,7% nas últimas 24 horas. Hoje, recuou gradualmente desde a região de 7,7. Para os próximos um ou dois dias, acho mais provável que uma eventual recuperação volte a ser pressionada por vendas. No curto prazo, ainda não vejo sinais de que essa notícia tenha impulsionado uma retomada; essa avaliação só mudaria se o preço recuperasse a região de 7,4, que perdeu hoje.
Na minha opinião, a CME acrescentou à UNI um canal de negociação que merece atenção, mas ainda é preciso ver se o mercado acompanhará. FalconX e GSR realizaram a primeira operação; daqui para a frente, a disposição de outros clientes para negociar terá mais peso do que o fato de ter sido a primeira.
718
·
--
No relatório trimestral da Tesla (TSLA, na bolsa dos EUA), o Cybercab já começou a transportar passageiros. A empresa informou que, desde 3 de setembro, o veículo faz parte da frota de Robotaxi em Austin. Até o fim do terceiro trimestre, o serviço de Robotaxi havia acumulado quase 2 milhões de milhas percorridas sem motorista. Mais do que exibir um carro durante uma apresentação, colocá-lo de fato em operação é um avanço animador.
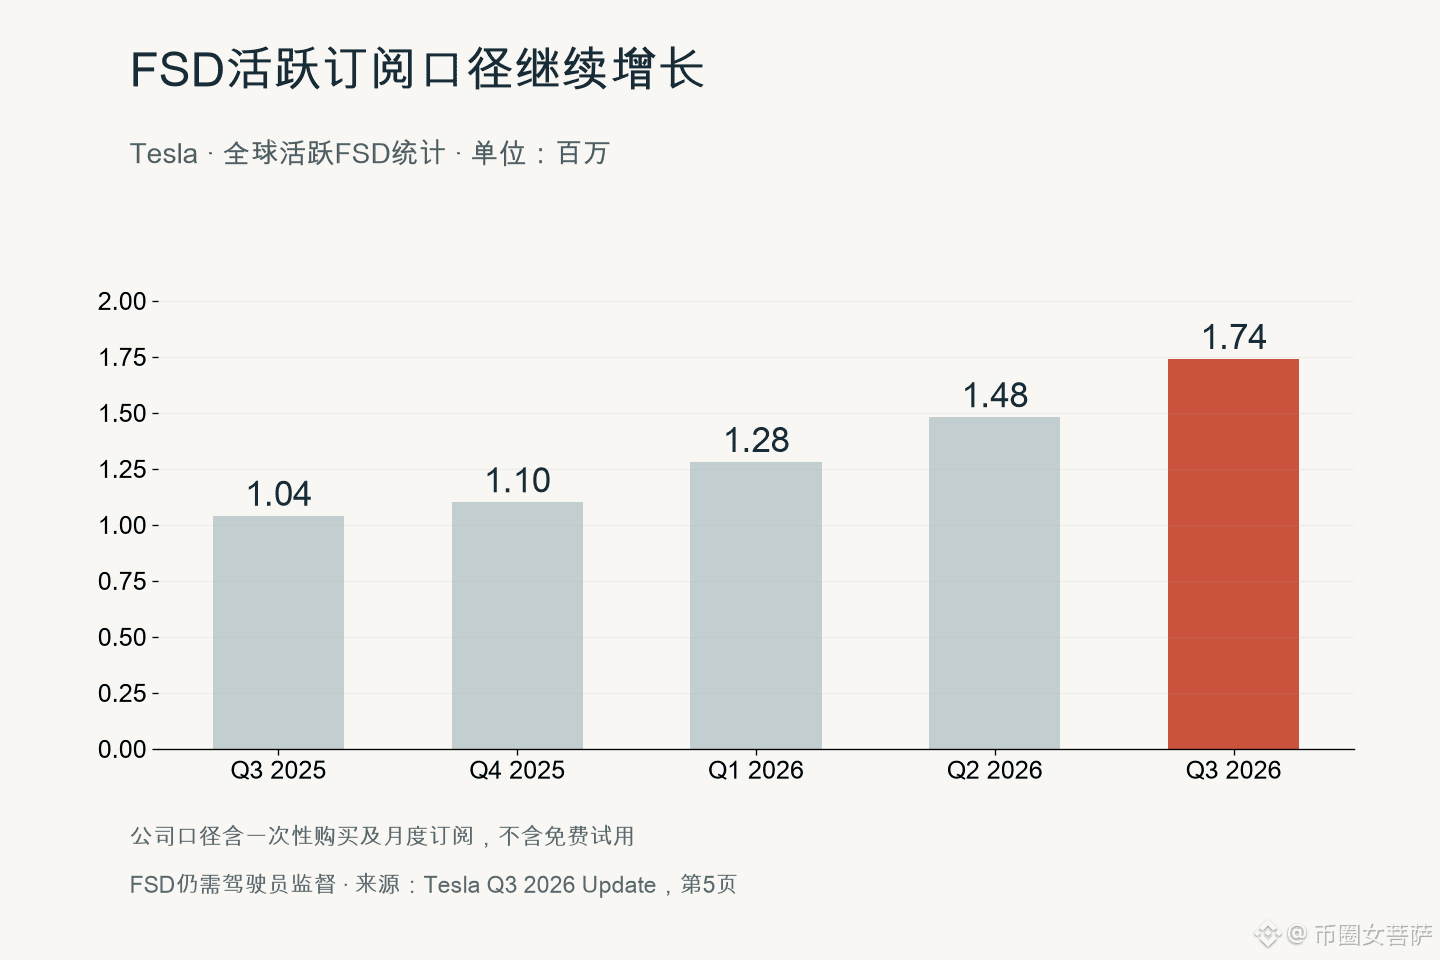
Além disso, a taxa de adoção do FSD entre os veículos novos entregues na América do Norte já ultrapassou 75%, quase 20 pontos percentuais acima da do trimestre anterior. Embora o FSD ainda exija supervisão do motorista, essa mudança mostra que sua adoção nos veículos novos aumentou significativamente. Para a TSLA, se a receita de software continuar crescendo, isso pode aumentar o lucro por veículo e também reforçar sua avaliação como empresa de tecnologia.
No entanto, a quilometragem acumulada pelo Robotaxi não equivale a receita, e a empresa não divulgou separadamente quanto ganhou com esse serviço. Portanto, vejo isso como um avanço do negócio, mas ainda não é possível contabilizar os lucros de uma frota em larga escala.
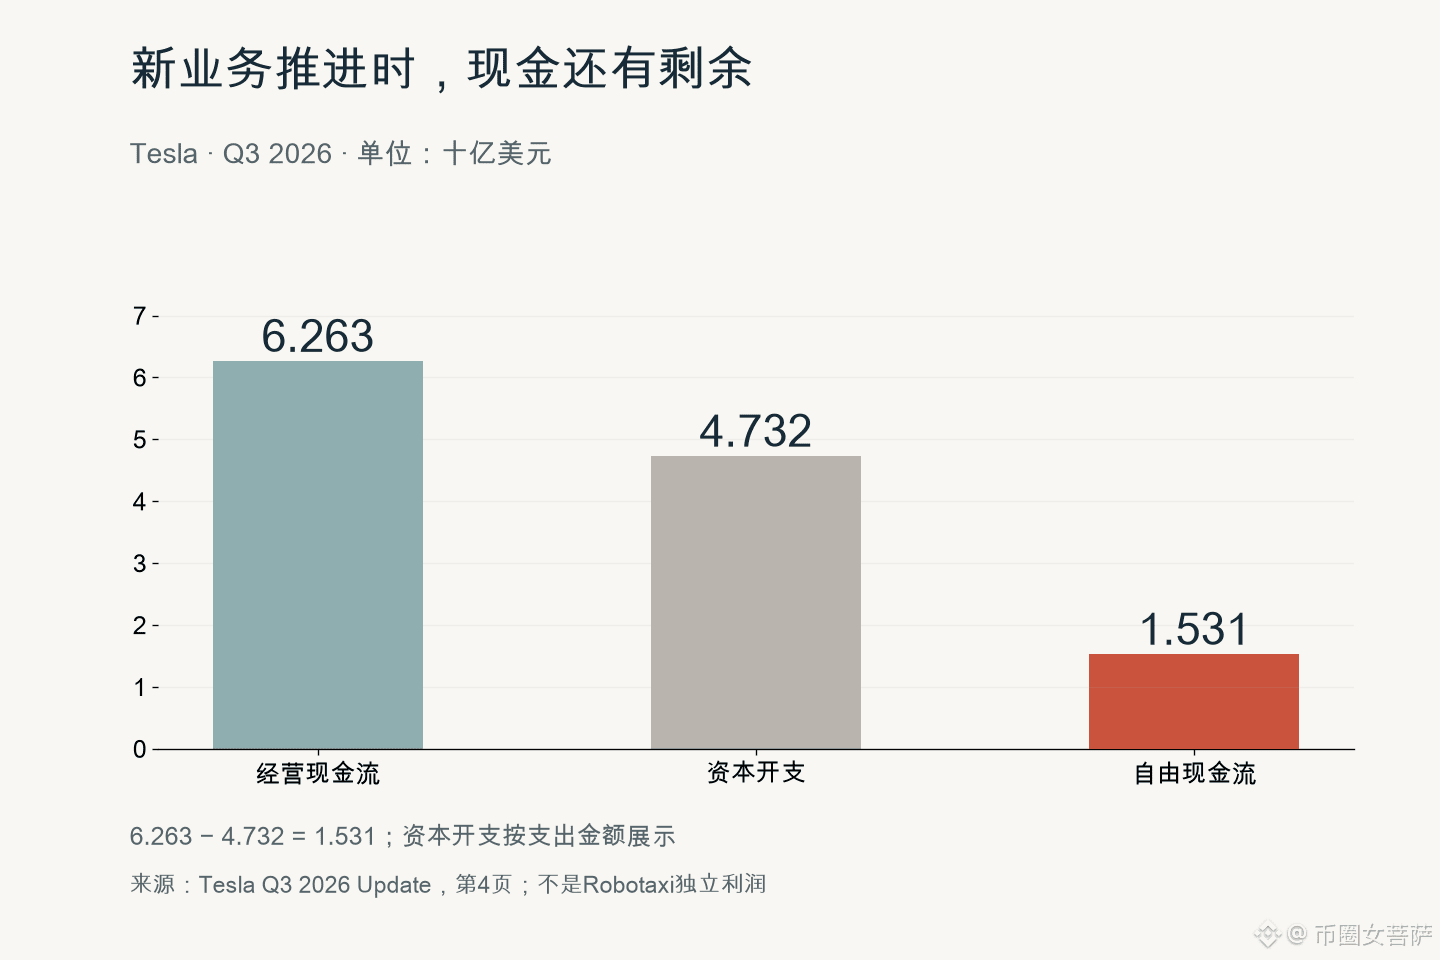
No terceiro trimestre, o fluxo de caixa livre voltou a cerca de US$ 1,5 bilhão. Pelo menos, enquanto esses novos negócios avançam, a empresa ainda consegue gerar caixa. Mas, no mesmo período, o lucro líquido caiu 43% na comparação anual. Por isso, na minha opinião, ainda é cedo para justificar toda a avaliação atual com os lucros futuros da direção autônoma. Nos próximos trimestres, o que mais influenciará minha avaliação sobre as ações da TSLA será saber se a adoção do FSD continuará aumentando e quanto a empresa conseguirá ganhar de fato após expandir a frota — mais do que a abertura de algumas novas cidades para testes.
91
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinancePick
3.4M visualizações
164,763 a discutir
Participe da #TemporadaDeResultados: preveja resultados no Binance Pick e compartilhe sua opinião no Binance Square!
Binance Square Official
·419 gostos
·345.4k visualizações
EarningsSeason
5.5M visualizações
26,897 a discutir
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
886 visualizações
25 a discutir