No relatório trimestral da Tesla (TSLA, na bolsa dos EUA), o Cybercab já começou a transportar passageiros. A empresa informou que, desde 3 de setembro, o veículo faz parte da frota de Robotaxi em Austin. Até o fim do terceiro trimestre, o serviço de Robotaxi havia acumulado quase 2 milhões de milhas percorridas sem motorista. Mais do que exibir um carro durante uma apresentação, colocá-lo de fato em operação é um avanço animador.
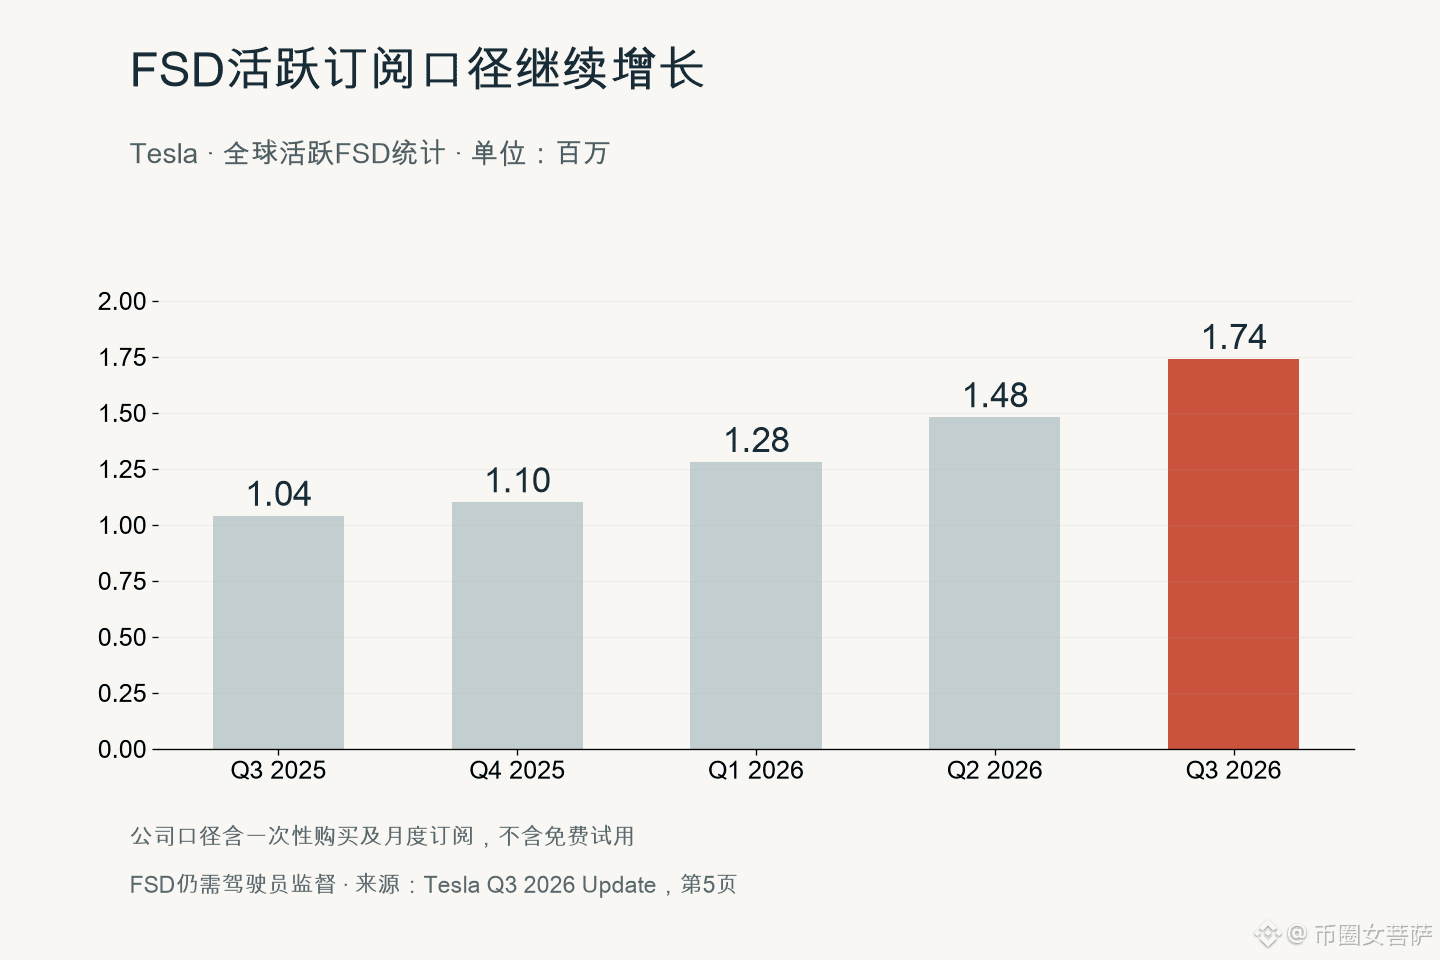
Além disso, a taxa de adoção do FSD entre os veículos novos entregues na América do Norte já ultrapassou 75%, quase 20 pontos percentuais acima da do trimestre anterior. Embora o FSD ainda exija supervisão do motorista, essa mudança mostra que sua adoção nos veículos novos aumentou significativamente. Para a TSLA, se a receita de software continuar crescendo, isso pode aumentar o lucro por veículo e também reforçar sua avaliação como empresa de tecnologia.
No entanto, a quilometragem acumulada pelo Robotaxi não equivale a receita, e a empresa não divulgou separadamente quanto ganhou com esse serviço. Portanto, vejo isso como um avanço do negócio, mas ainda não é possível contabilizar os lucros de uma frota em larga escala.
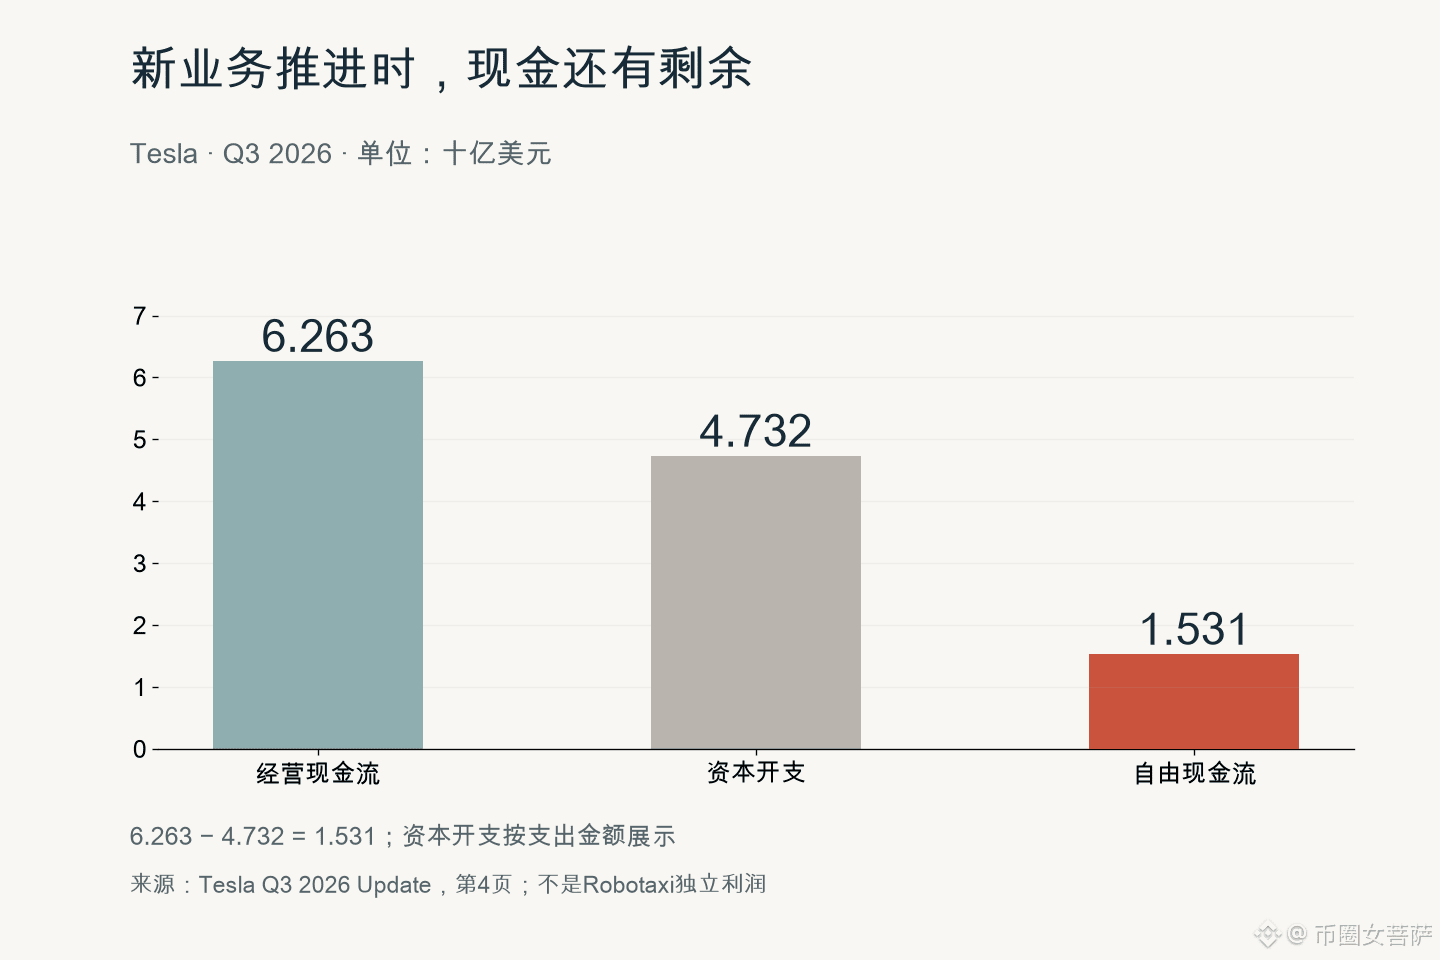
No terceiro trimestre, o fluxo de caixa livre voltou a cerca de US$ 1,5 bilhão. Pelo menos, enquanto esses novos negócios avançam, a empresa ainda consegue gerar caixa. Mas, no mesmo período, o lucro líquido caiu 43% na comparação anual. Por isso, na minha opinião, ainda é cedo para justificar toda a avaliação atual com os lucros futuros da direção autônoma. Nos próximos trimestres, o que mais influenciará minha avaliação sobre as ações da TSLA será saber se a adoção do FSD continuará aumentando e quanto a empresa conseguirá ganhar de fato após expandir a frota — mais do que a abertura de algumas novas cidades para testes.