

W Shakespeare
1.8k Publicações
W Shakespeare
Denunciar
Bloquear Utilizador
It's vacation time
Detentor de U
Trader Frequente
8.8 ano(s)
205 A seguir
1.4K+ Seguidores
2.7K+ Gostaram
Publicações
Tudo
Cotações
Você ama $BNB ?
Envie "sim" para receber um pacote de mim 👇
Você ama $BNB ?
Envie "sim" para receber um pacote de mim 👇
Envie "sim" para receber um pacote de mim 👇
444
1
15
444
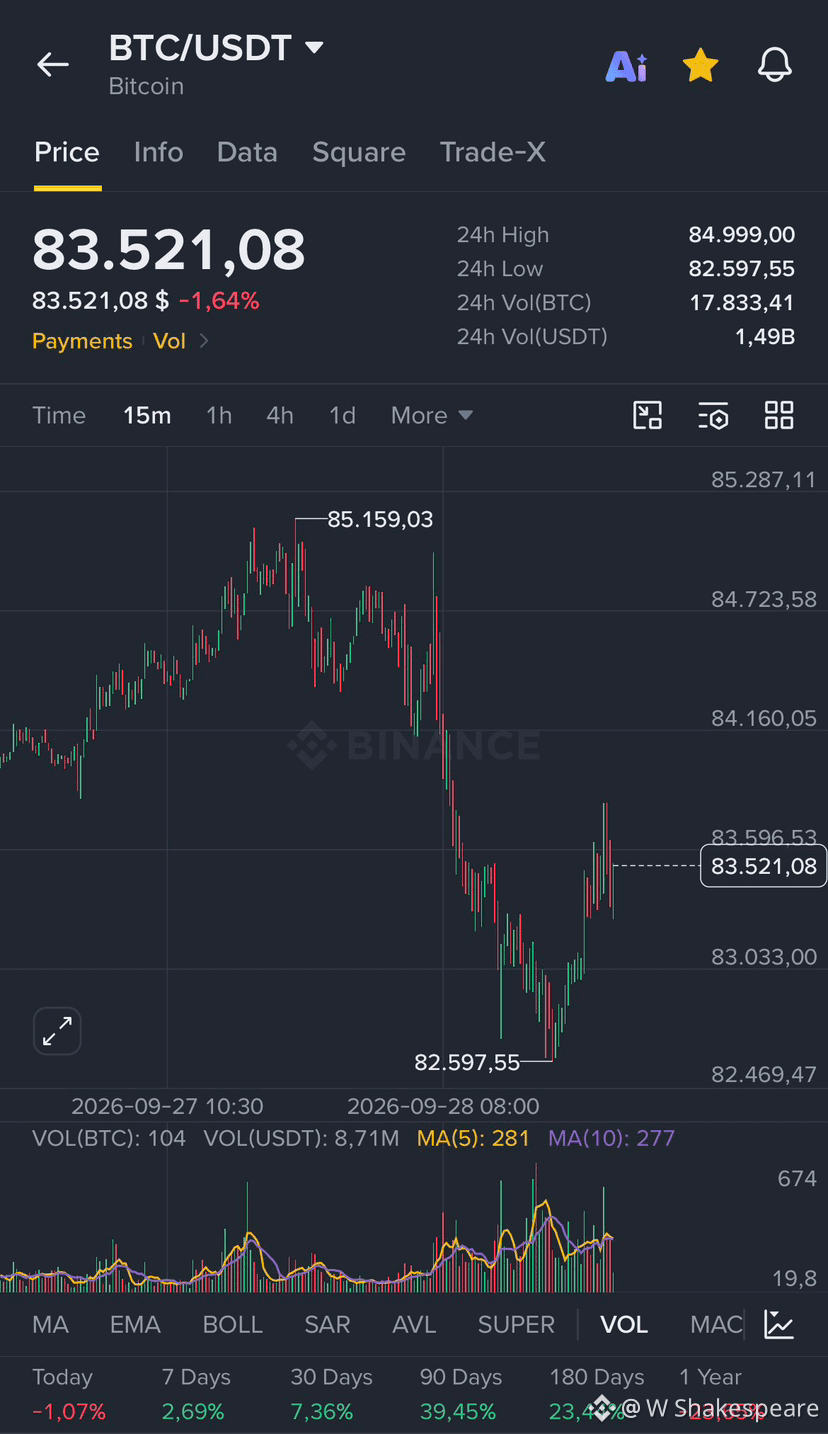
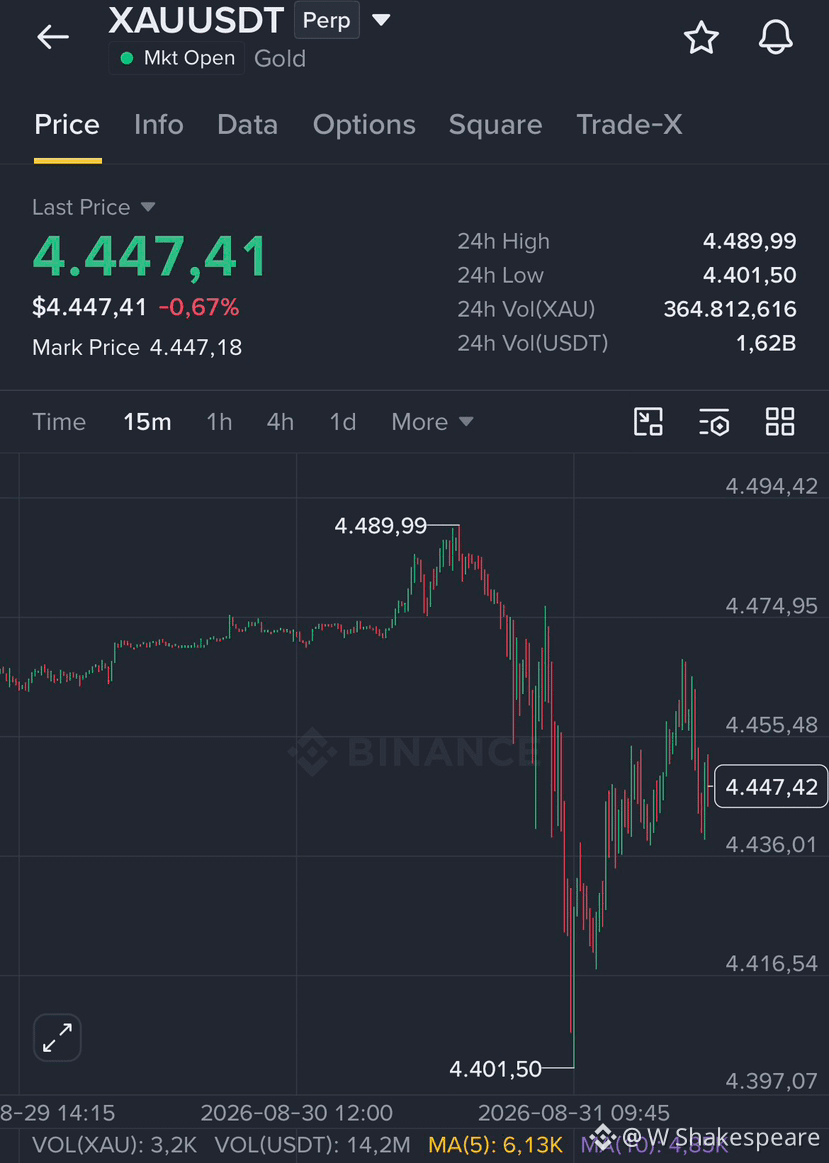
Dia ruim para todos os mercados; tanto o BTC quanto $XAU estão caindo
Dia ruim para todos os mercados; tanto o BTC quanto $XAU estão caindo
235
$ZEC Meu grupo de chat da Binance acabou de chegar a 484 membros. Junte-se a nós agora: [HERE!!!](https://www.binance.com/vi/groupChatLanding?channelToken=WE6u2rLXMtOrOXLze_26GAyYuITtfo0y4UkwC8-hrkQHbepE2GsAEY3V0XmQdXsj8I7AWq9VpQE8fi98sSSPaA&entrySource=new_sharing_link&inviteBy=GbdJGmBwzccH8vA7LYkmuQ&type=2&utm_medium=app_share&utm_source=chat)
$ZEC Meu grupo de chat da Binance acabou de chegar a 484 membros. Junte-se a nós agora: HERE!!!
1
1
3
737
Eu acabei de criar um grupo no Binance, é grátis, só aproveite: [https://app.binance.com/uni-qr/64Py3R6k](https://app.binance.com/uni-qr/64Py3R6k)
Eu acabei de criar um grupo no Binance, é grátis, só aproveite: https://app.binance.com/uni-qr/64Py3R6k
2
43
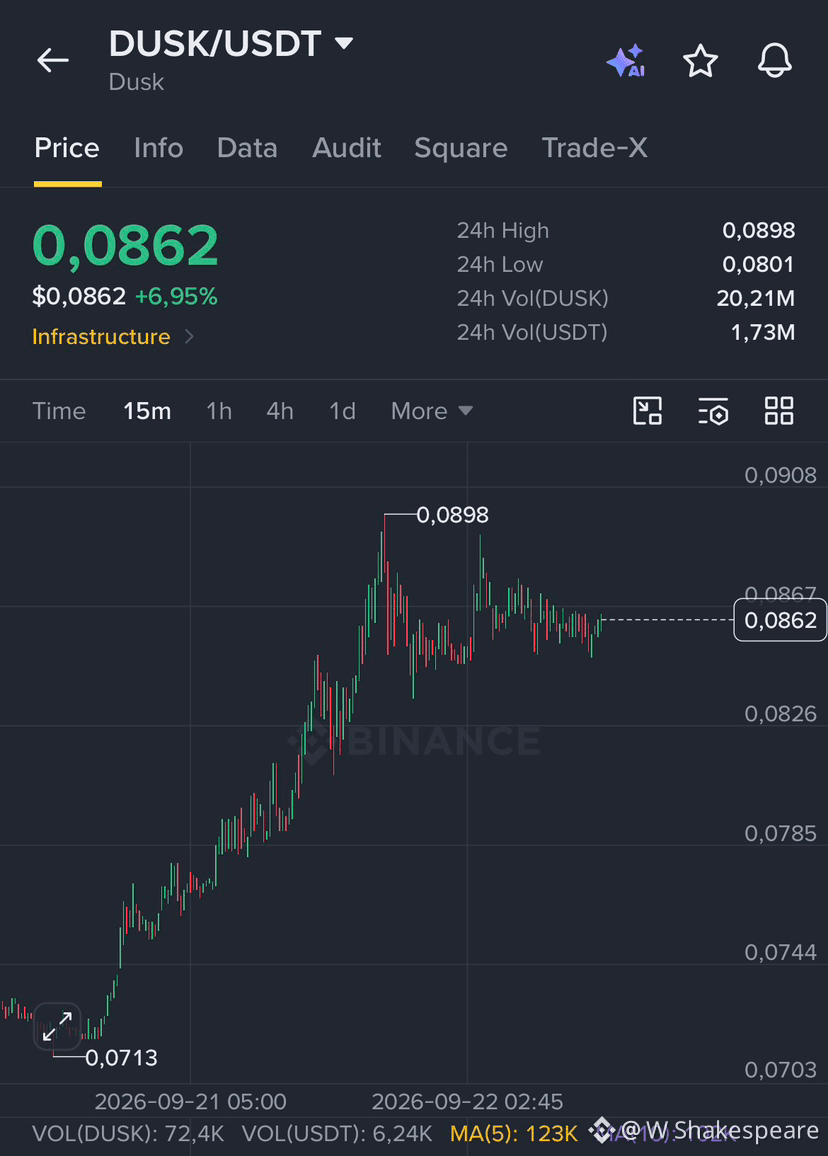
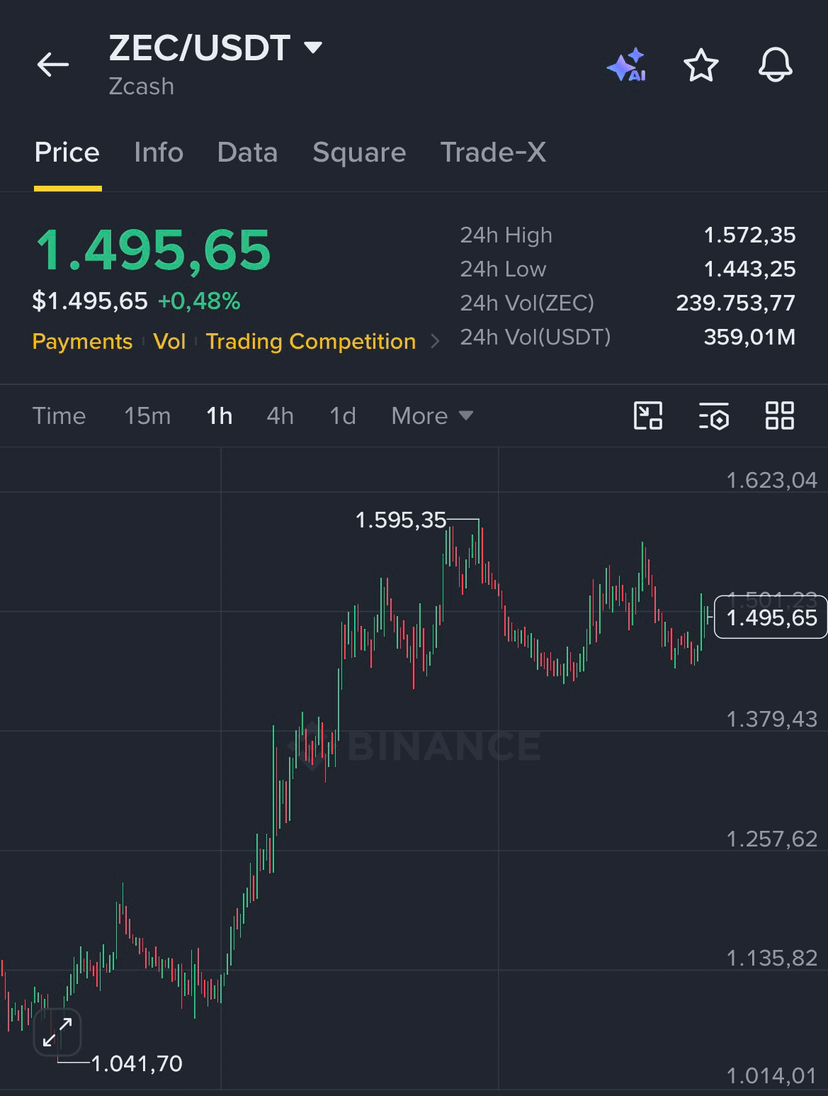
Tanto $ZEC quanto $DUSK são moedas de privacidade. Então o gráfico é semelhante a cada um
{future}(ZECUSDT)
Tanto $ZEC quanto $DUSK são moedas de privacidade. Então o gráfico é semelhante a cada um
1
5
705
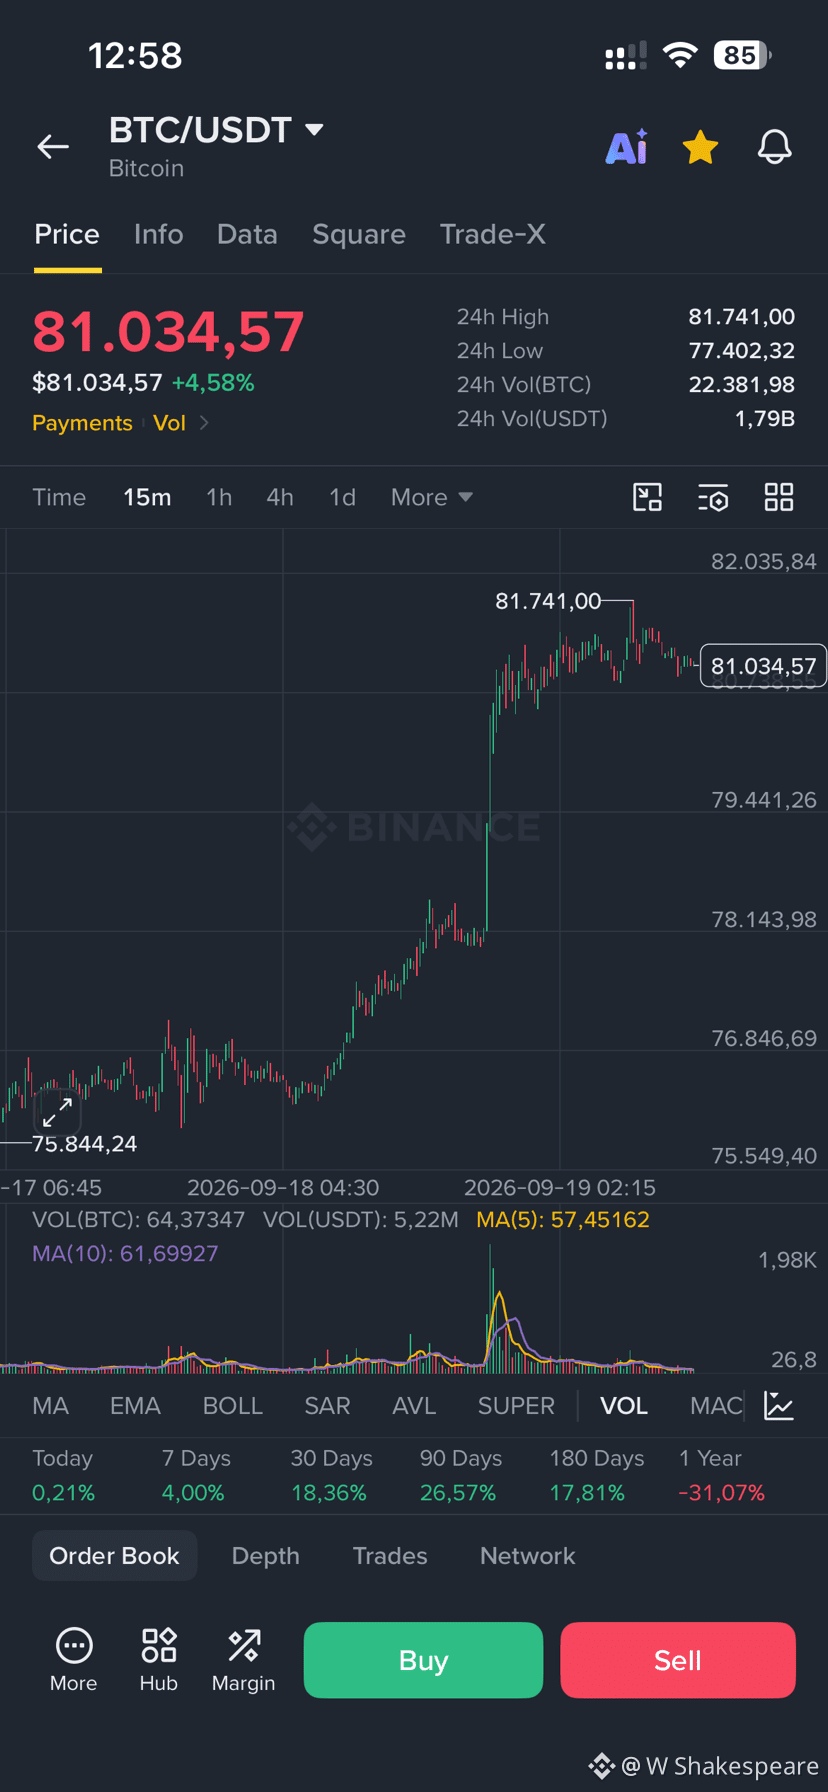
Todo bombeamento do mercado sem motivo😂
$BNB $BTC
Todo bombeamento do mercado sem motivo😂
$BNB $BTC
$BNB $BTC
1
147
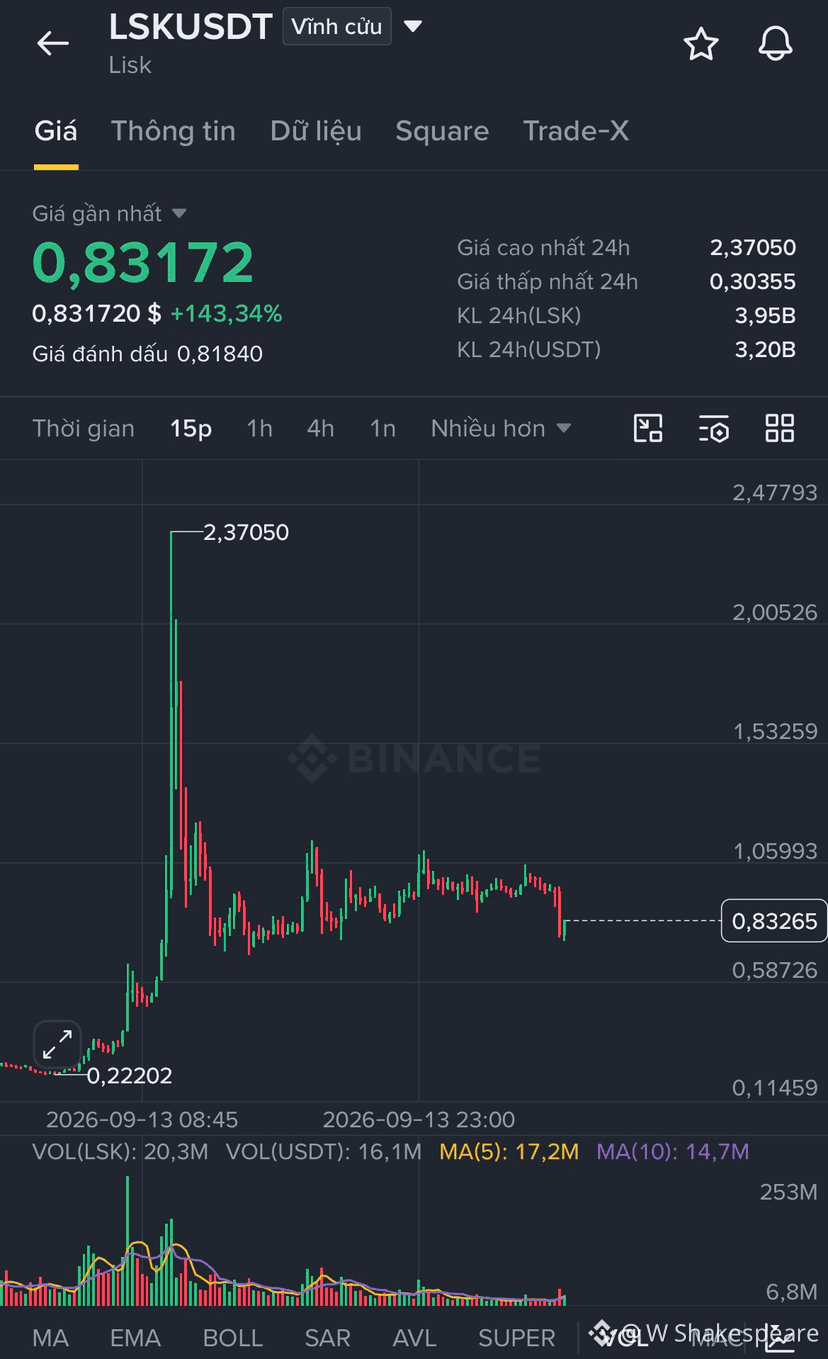
$LSK preço ainda não é igual entre a Binance e outras CEX. É uma grande armadilha de financiamento para o usuário arbitrar entre várias plataformas
$LSK preço ainda não é igual entre a Binance e outras CEX. É uma grande armadilha de financiamento para o usuário arbitrar entre várias plataformas
1
375
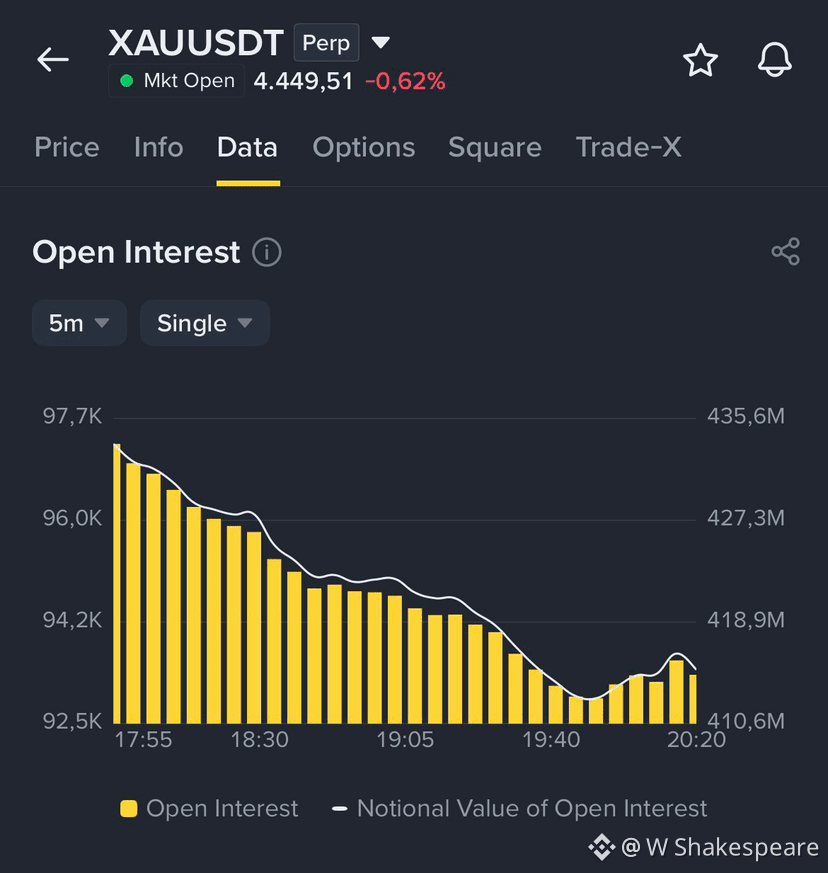
$XAU inicie uma nova semana com interesse em aberto atingindo ~US$ 410M
{future}(XAUUSDT)
$XAU inicie uma nova semana com interesse em aberto atingindo ~US$ 410M
985
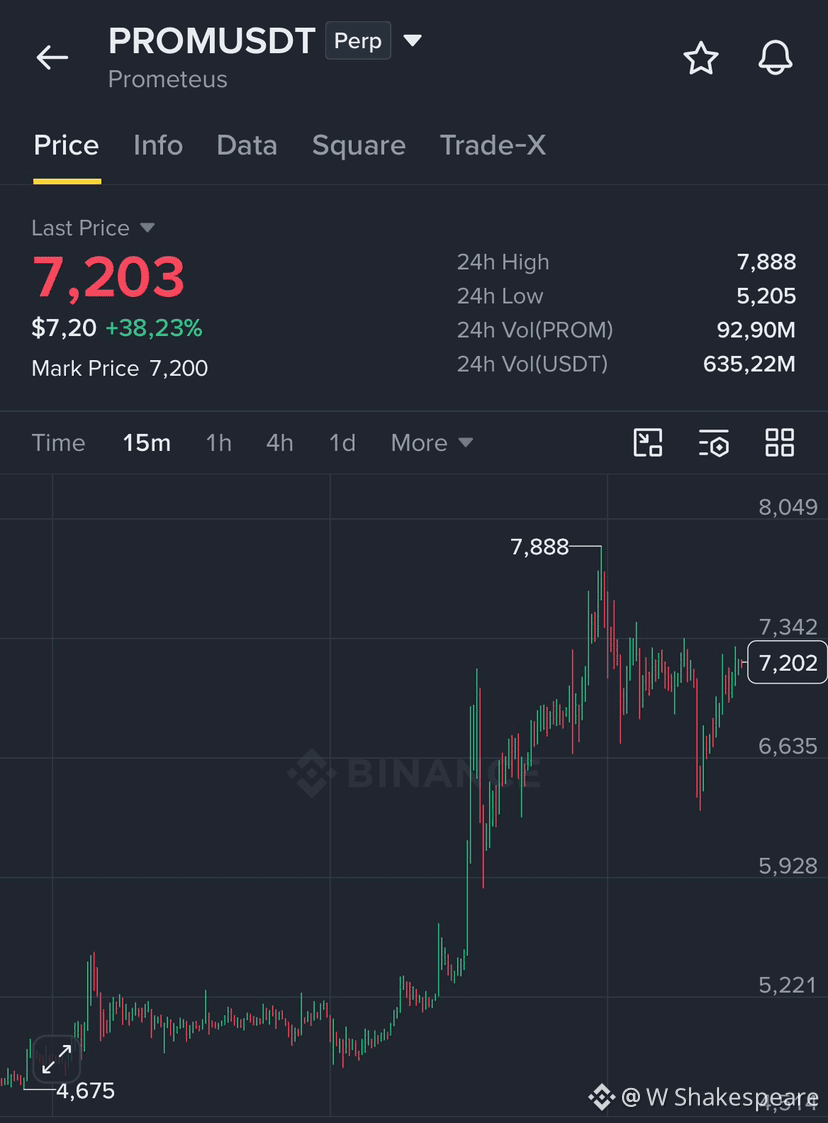
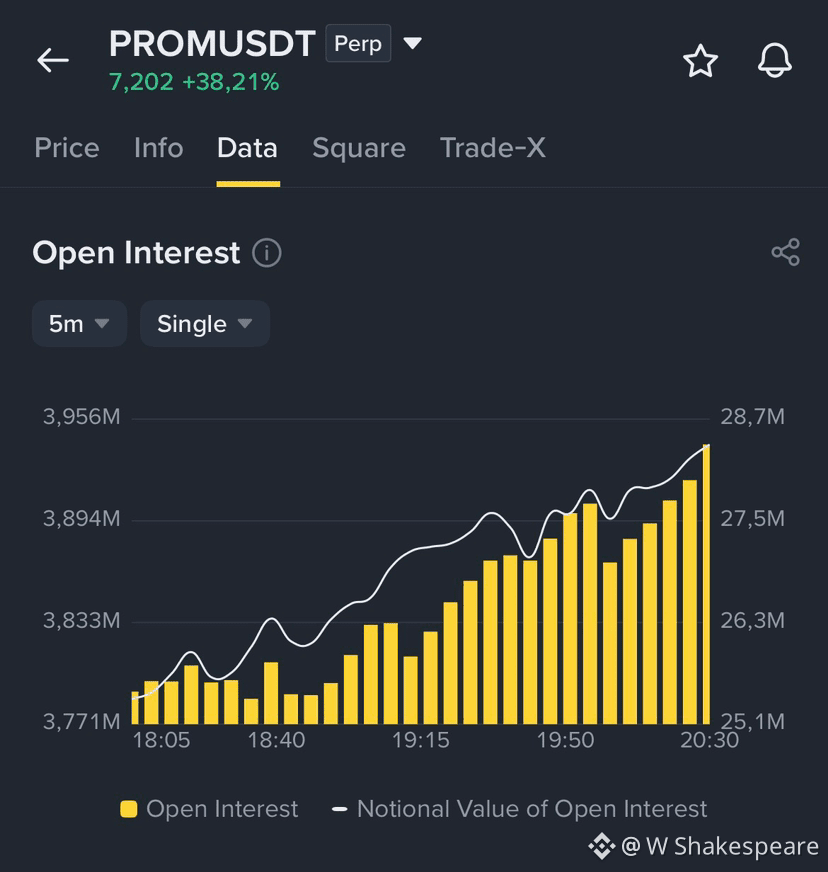
$PROM + 40% em 24h com open interest atingindo ~US$29M
{future}(PROMUSDT)
$PROM + 40% em 24h com open interest atingindo ~US$29M
1
1.2k
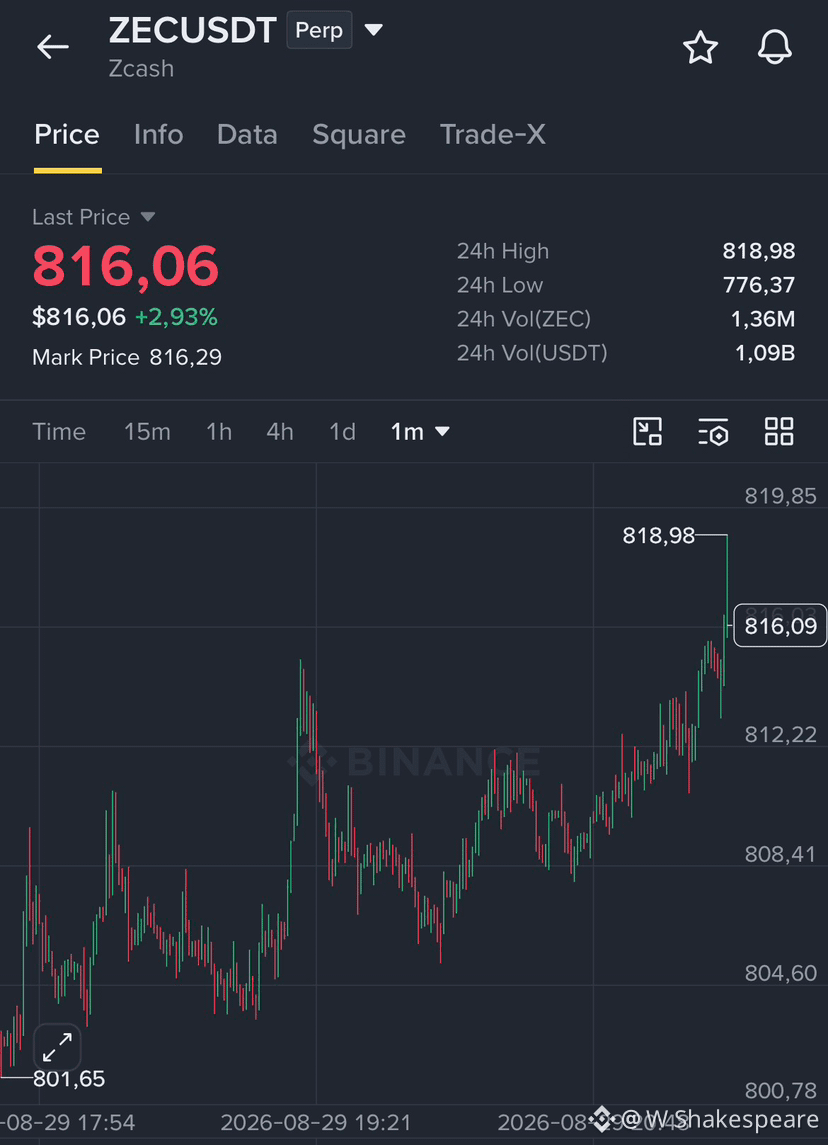
$ZEC pump com volume máximo na binance
{future}(ZECUSDT)
$ZEC pump com volume máximo na binance
2
911
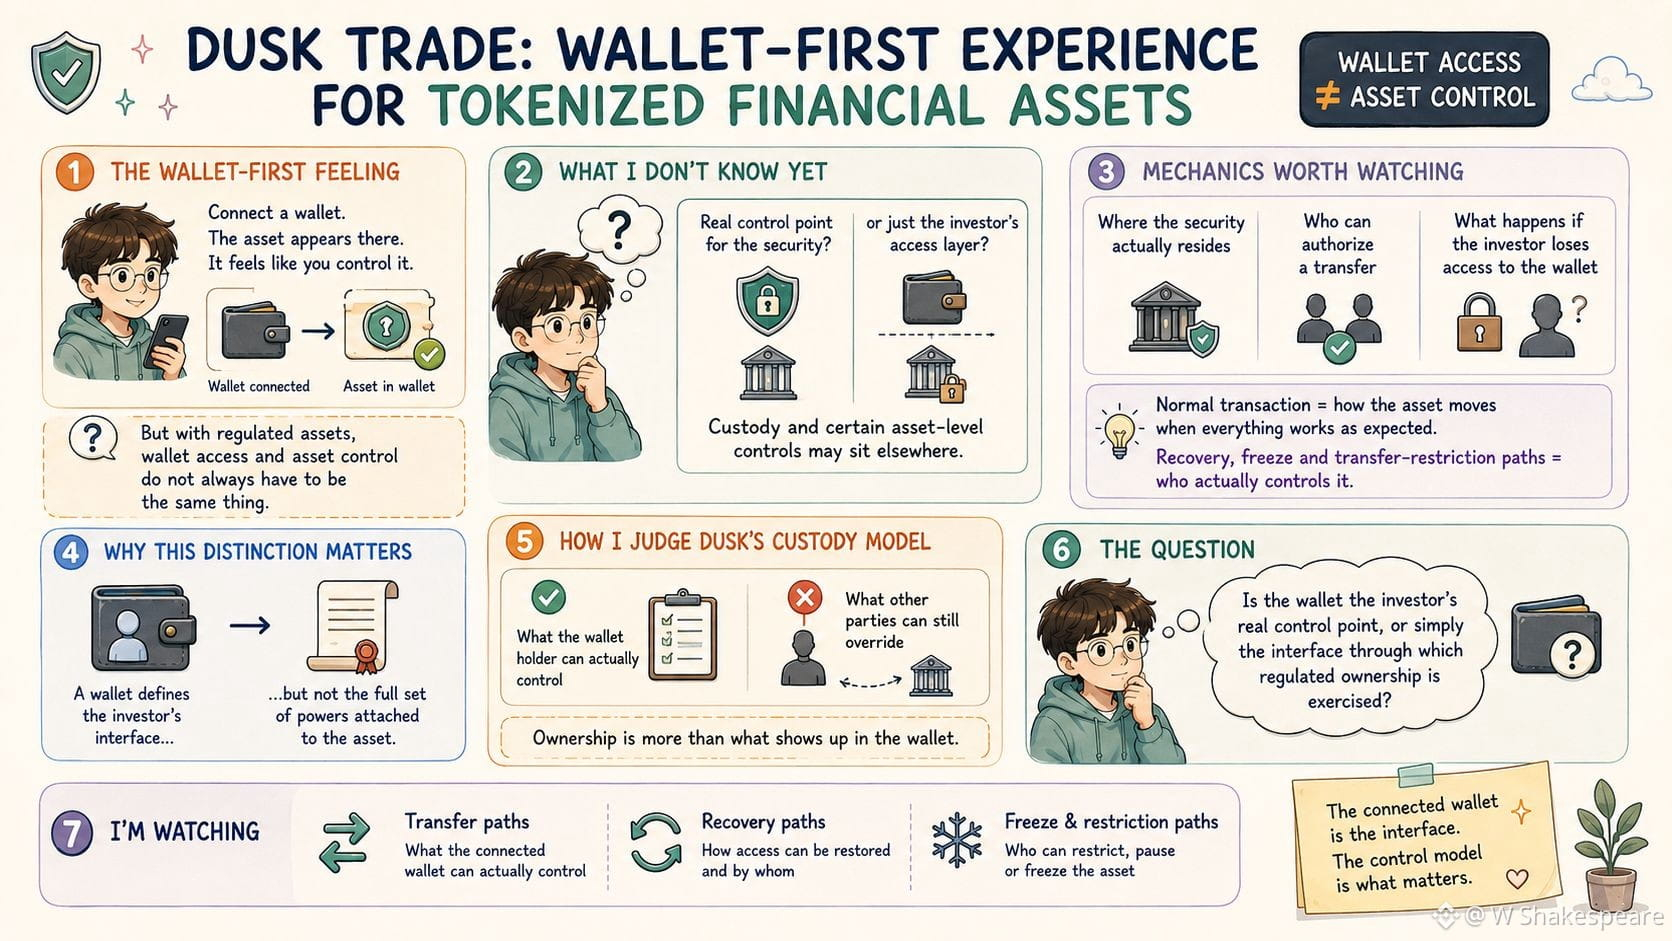
Eu continuo voltando à experiência “wallet-first” da Dusk Trade para ativos financeiros tokenizados. Conectar uma carteira faz o modelo de propriedade parecer direto. Sua carteira está conectada, o ativo aparece ali e a suposição natural é que você o controla. Mas, com ativos regulamentados, acesso à carteira e controle do ativo nem sempre precisam ser a mesma coisa. O que eu ainda não sei é se uma carteira conectada é o ponto de controle real da segurança, ou simplesmente a camada de acesso do investidor enquanto a custódia e certos controles no nível do ativo permanecem em outro lugar.
Os mecanismos que valem a pena observar são onde a segurança realmente reside, quem pode autorizar uma transferência e o que acontece se o investidor perder o acesso à carteira. A transação “normal” apenas me mostra como o ativo se movimenta quando tudo funciona como esperado. As rotas de recuperação, congelamento e restrição de transferência me dizem muito mais sobre quem realmente o controla. Essa distinção importa porque uma carteira pode definir a interface do investidor sem definir o conjunto completo de poderes associados ao ativo.
Eu avaliaria o modelo de custódia da Dusk pelo que o detentor da carteira consegue controlar de fato e pelo que outras partes ainda conseguem substituir.
A questão é se a carteira é o verdadeiro ponto de controle do investidor, ou apenas a interface através da qual a propriedade regulamentada é exercida. Estou acompanhando as rotas de transferência, recuperação e congelamento para ver o que a carteira conectada consegue controlar de verdade.
#dusk $DUSK @Dusk_Foundation 🔥
Eu continuo voltando à experiência “wallet-first” da Dusk Trade para ativos financeiros tokenizados. Conectar uma carteira faz o modelo de propriedade parecer direto. Sua carteira está conectada, o ativo aparece ali e a suposição natural é que você o controla. Mas, com ativos regulamentados, acesso à carteira e controle do ativo nem sempre precisam ser a mesma coisa. O que eu ainda não sei é se uma carteira conectada é o ponto de controle real da segurança, ou simplesmente a camada de acesso do investidor enquanto a custódia e certos controles no nível do ativo permanecem em outro lugar.
Os mecanismos que valem a pena observar são onde a segurança realmente reside, quem pode autorizar uma transferência e o que acontece se o investidor perder o acesso à carteira. A transação “normal” apenas me mostra como o ativo se movimenta quando tudo funciona como esperado. As rotas de recuperação, congelamento e restrição de transferência me dizem muito mais sobre quem realmente o controla. Essa distinção importa porque uma carteira pode definir a interface do investidor sem definir o conjunto completo de poderes associados ao ativo.
Eu avaliaria o modelo de custódia da Dusk pelo que o detentor da carteira consegue controlar de fato e pelo que outras partes ainda conseguem substituir.
A questão é se a carteira é o verdadeiro ponto de controle do investidor, ou apenas a interface através da qual a propriedade regulamentada é exercida. Estou acompanhando as rotas de transferência, recuperação e congelamento para ver o que a carteira conectada consegue controlar de verdade.
#dusk $DUSK @Dusk 🔥
3
5
349
Verificado
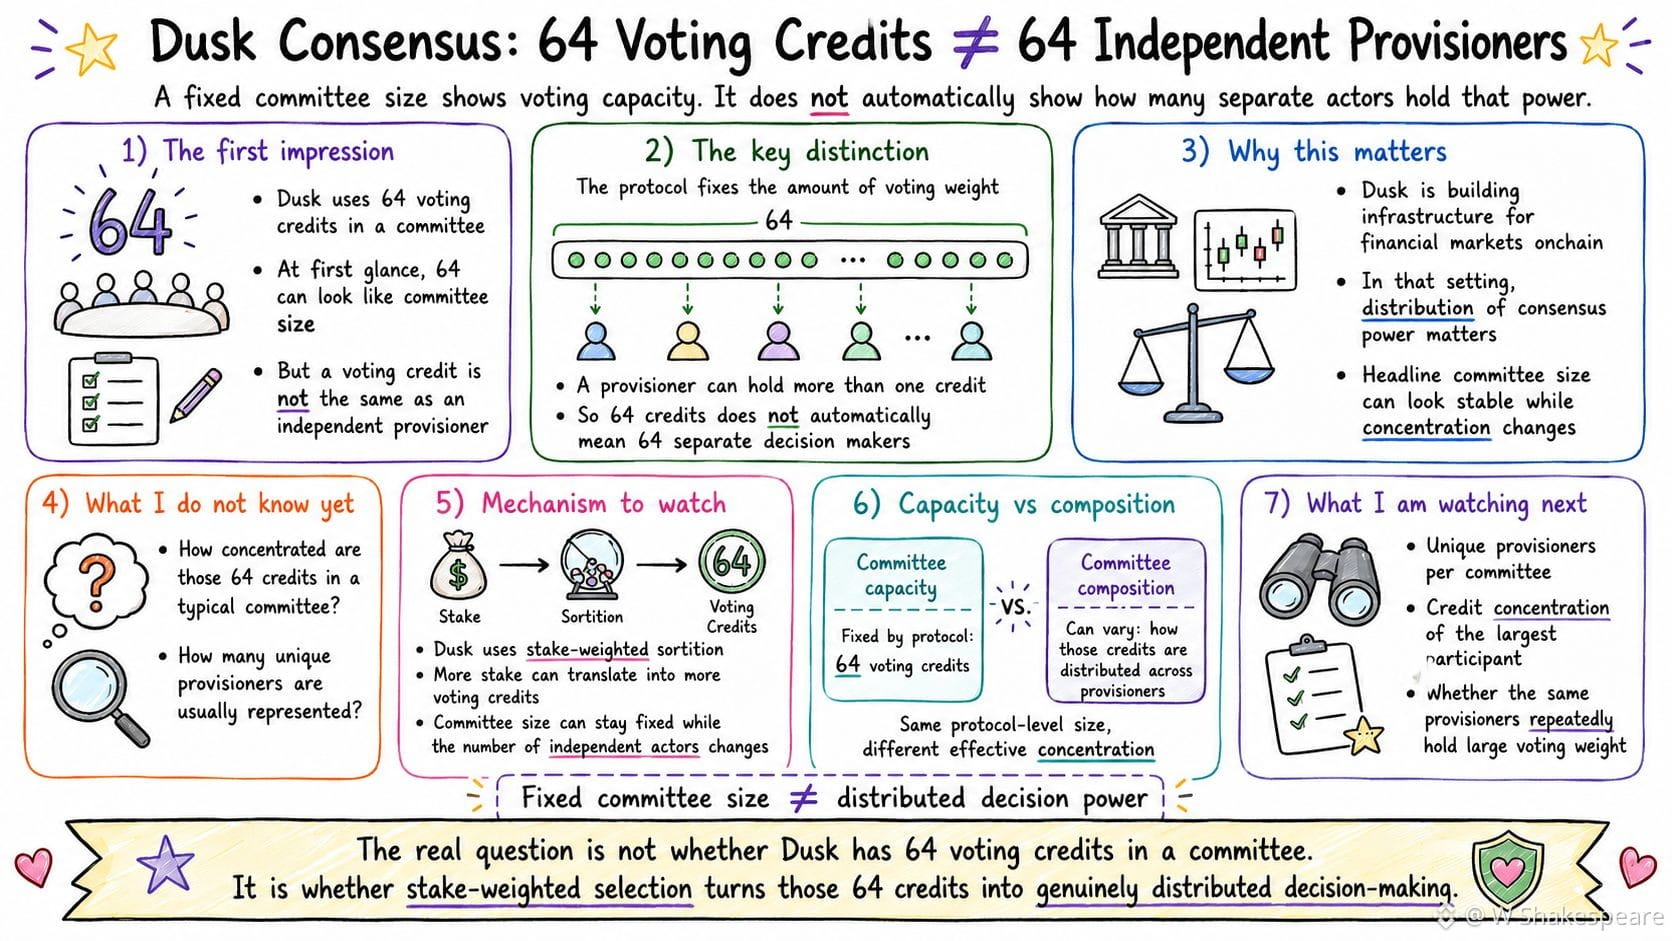
Continuo pensando no uso dos 64 créditos de votação da Dusk em seus comitês de consenso.
À primeira vista, 64 parece uma medida simples do tamanho do comitê. Mas um crédito de votação não é a mesma coisa que um provedor independente. Isso importa à medida que a Dusk tenta levar os mercados financeiros para a blockchain com instituições licenciadas na UE, onde a distribuição do poder de consenso importa mais do que o tamanho do comitê destacado.
A estrutura de 64 créditos me diz quanta força de voto existe dentro de um comitê. Ela não me diz quantos atores separados realmente detêm esse poder, porque um provedor pode manter mais de um crédito. O que eu ainda não sei é o quão concentrados esses 64 créditos estão entre os provedores selecionados para um comitê típico.
A sortição ponderada por participação da Dusk oferece um mecanismo útil para observar. Mais participação pode se traduzir em mais créditos de votação, o que significa que o tamanho nominal do comitê pode permanecer fixo mesmo enquanto o número de tomadores de decisão independentes por trás dele muda. Isso torna "64" um sinal de descentralização mais fraco do que parece inicialmente.
A diferença importante é entre capacidade do comitê e composição do comitê. Uma é fixada pelo protocolo; a outra pode mudar de uma seleção para a próxima. Portanto, a evidência mais forte seria o número de provedores únicos representados em cada comitê, quantos créditos o maior participante detém e se os mesmos provedores repetidamente respondem por uma grande parcela do peso de votação. O mesmo tamanho nominal do comitê no nível do protocolo pode produzir concentrações efetivas de poder de votação muito diferentes, dependendo de como esses créditos são distribuídos.
Isso muda como eu avaliaria o design dos comitês da Dusk.
A questão é se a seleção ponderada por participação da Dusk transforma consistentemente esses 64 créditos em tomada de decisão distribuída, ou se um tamanho fixo de comitê pode ocultar um poder de votação concentrado. Estou acompanhando os provedores únicos por comitê, a concentração de créditos e a composição repetida do comitê em seguida.
#dusk $DUSK @Dusk_Foundation ✨
Continuo pensando no uso dos 64 créditos de votação da Dusk em seus comitês de consenso.
À primeira vista, 64 parece uma medida simples do tamanho do comitê. Mas um crédito de votação não é a mesma coisa que um provedor independente. Isso importa à medida que a Dusk tenta levar os mercados financeiros para a blockchain com instituições licenciadas na UE, onde a distribuição do poder de consenso importa mais do que o tamanho do comitê destacado.
A estrutura de 64 créditos me diz quanta força de voto existe dentro de um comitê. Ela não me diz quantos atores separados realmente detêm esse poder, porque um provedor pode manter mais de um crédito. O que eu ainda não sei é o quão concentrados esses 64 créditos estão entre os provedores selecionados para um comitê típico.
A sortição ponderada por participação da Dusk oferece um mecanismo útil para observar. Mais participação pode se traduzir em mais créditos de votação, o que significa que o tamanho nominal do comitê pode permanecer fixo mesmo enquanto o número de tomadores de decisão independentes por trás dele muda. Isso torna "64" um sinal de descentralização mais fraco do que parece inicialmente.
A diferença importante é entre capacidade do comitê e composição do comitê. Uma é fixada pelo protocolo; a outra pode mudar de uma seleção para a próxima. Portanto, a evidência mais forte seria o número de provedores únicos representados em cada comitê, quantos créditos o maior participante detém e se os mesmos provedores repetidamente respondem por uma grande parcela do peso de votação. O mesmo tamanho nominal do comitê no nível do protocolo pode produzir concentrações efetivas de poder de votação muito diferentes, dependendo de como esses créditos são distribuídos.
Isso muda como eu avaliaria o design dos comitês da Dusk.
A questão é se a seleção ponderada por participação da Dusk transforma consistentemente esses 64 créditos em tomada de decisão distribuída, ou se um tamanho fixo de comitê pode ocultar um poder de votação concentrado. Estou acompanhando os provedores únicos por comitê, a concentração de créditos e a composição repetida do comitê em seguida.
#dusk $DUSK @Dusk ✨
1
2
394
Verificado
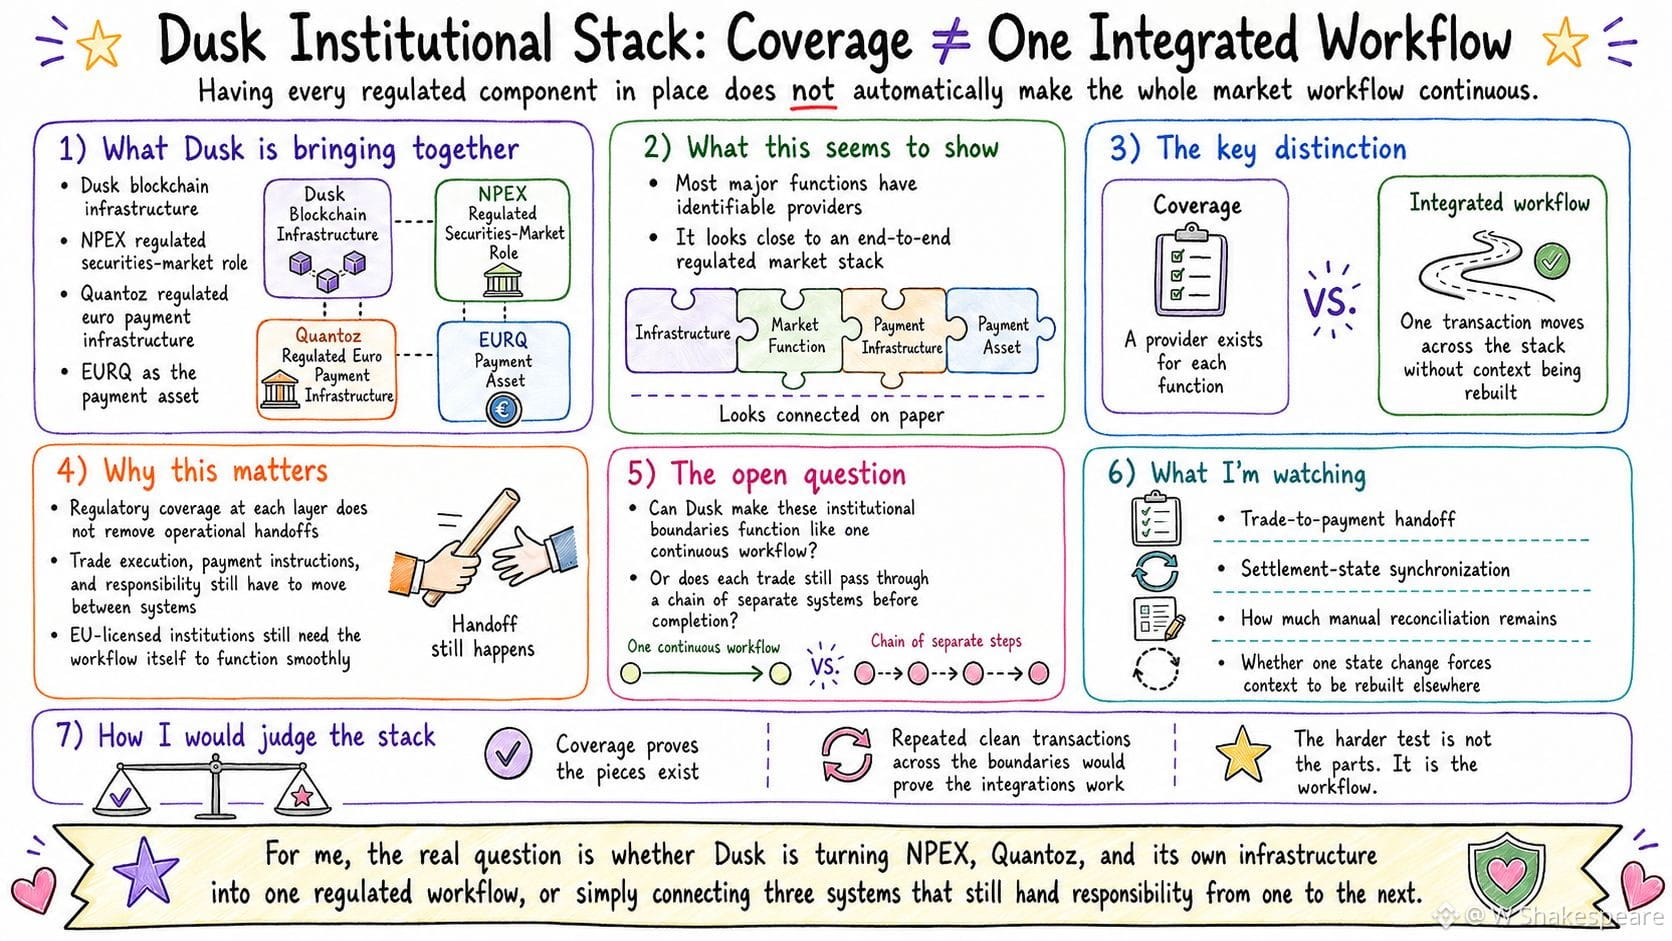
O Crepúsculo está reunindo sua infraestrutura de blockchain com o papel regulado da NPEX no mercado de valores mobiliários e com a infraestrutura de pagamentos em euro regulados da Quantoz em torno da EURQ.|
Isso fornece ao Crepúsculo muitas das peças necessárias para um mercado regulado ponta a ponta. Mas a cobertura regulatória em cada camada não transforma automaticamente essas peças em um único fluxo de trabalho contínuo.
O que ainda não sei é se o Crepúsculo consegue fazer com que a execução de negociações, o pagamento e a liquidação se comportem como uma transação conectada, ou se a responsabilidade ainda precisa ser transferida entre sistemas separados ao longo do caminho.
Os mecanismos que valem a pena observar são a passagem de negociação para pagamento, como o estado da liquidação permanece sincronizado entre os diferentes componentes e em que pontos ainda é necessária reconciliação manual.
Ter um provedor para cada função me diz que a pilha está coberta. Uma transação que atravessa essas fronteiras de forma limpa me diz algo mais útil: se as integrações entre elas realmente funcionam. Isso é importante à medida que o Crepúsculo avança para levar os mercados financeiros onchain com instituições licenciadas pela UE. O teste mais difícil não é se cada componente necessário existe, mas se esses componentes conseguem preservar o estado da transação e a responsabilidade de uma etapa para a próxima.
A questão é se o Crepúsculo está transformando a NPEX, a Quantoz e sua própria infraestrutura em um único fluxo de trabalho regulado, ou conectando sistemas que ainda operam como estágios separados. Estou observando as passagens de negociação para pagamento, a sincronização do estado de liquidação e onde a reconciliação ainda persiste.
#dusk $DUSK @Dusk_Foundation 🔥
O Crepúsculo está reunindo sua infraestrutura de blockchain com o papel regulado da NPEX no mercado de valores mobiliários e com a infraestrutura de pagamentos em euro regulados da Quantoz em torno da EURQ.|
Isso fornece ao Crepúsculo muitas das peças necessárias para um mercado regulado ponta a ponta. Mas a cobertura regulatória em cada camada não transforma automaticamente essas peças em um único fluxo de trabalho contínuo.
O que ainda não sei é se o Crepúsculo consegue fazer com que a execução de negociações, o pagamento e a liquidação se comportem como uma transação conectada, ou se a responsabilidade ainda precisa ser transferida entre sistemas separados ao longo do caminho.
Os mecanismos que valem a pena observar são a passagem de negociação para pagamento, como o estado da liquidação permanece sincronizado entre os diferentes componentes e em que pontos ainda é necessária reconciliação manual.
Ter um provedor para cada função me diz que a pilha está coberta. Uma transação que atravessa essas fronteiras de forma limpa me diz algo mais útil: se as integrações entre elas realmente funcionam. Isso é importante à medida que o Crepúsculo avança para levar os mercados financeiros onchain com instituições licenciadas pela UE. O teste mais difícil não é se cada componente necessário existe, mas se esses componentes conseguem preservar o estado da transação e a responsabilidade de uma etapa para a próxima.
A questão é se o Crepúsculo está transformando a NPEX, a Quantoz e sua própria infraestrutura em um único fluxo de trabalho regulado, ou conectando sistemas que ainda operam como estágios separados. Estou observando as passagens de negociação para pagamento, a sincronização do estado de liquidação e onde a reconciliação ainda persiste.
#dusk $DUSK @Dusk 🔥
1
5
376
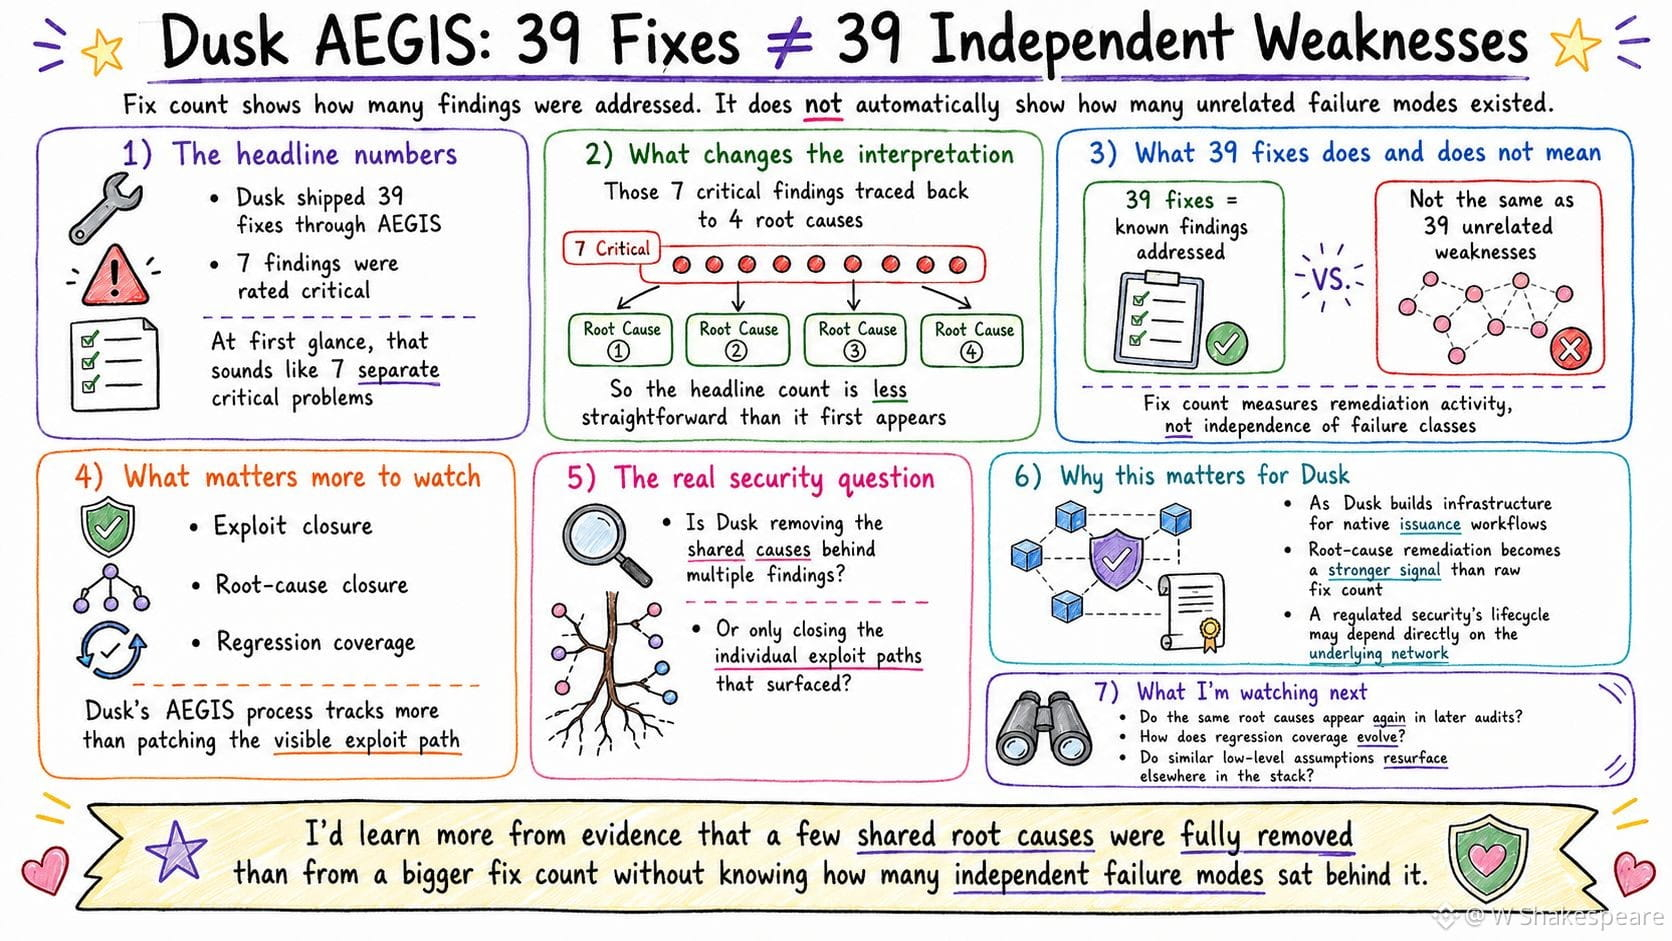
A Dusk enviou 39 correções por meio do AEGIS. Entre os achados por trás dessa remediação, 7 foram classificados como críticos. Isso soa como um número grande de problemas de segurança separados. Mas esses 7 achados críticos se resumiram a apenas 4 causas-raiz, o que torna a contagem do título menos direta do que parece à primeira vista.
Trinta e nove correções me dizem a escala do trabalho de remediação da Dusk. Elas não me dizem quantos modos de falha independentes essas correções estavam de fato abordando. O que ainda não sei é se o processo de remediação da Dusk remove consistentemente as causas compartilhadas por múltiplos achados, em vez de apenas fechar os caminhos de exploração individuais que acabaram sendo descobertos.
O próprio processo AEGIS da Dusk oferece um mecanismo útil para observar. A remediação crítica é rastreada não apenas pelo encerramento da exploração, mas também pelo encerramento da causa-raiz e pela cobertura de regressão. Isso torna a recorrência futura para mim mais útil do que a contagem bruta de correções. Enviar um patch prova que um problema conhecido foi tratado. Evidência mais forte seria ver a mesma classe subjacente de falha deixar de reaparecer em revisões posteriores ou em partes adjacentes da pilha.
À medida que a Dusk constrói infraestrutura para fluxos nativos de emissão, nos quais mais do ciclo de vida de uma segurança regulamentada pode depender diretamente da rede subjacente, a remediação por causa-raiz se torna um sinal de segurança mais significativo do que o número bruto de correções enviadas.
Eu aprenderia mais com a evidência de que algumas causas-raiz compartilhadas foram totalmente removidas do que com uma contagem maior de correções sem saber quantos modos de falha independentes estavam por trás disso.
A questão é se o processo de segurança da Dusk está reduzindo as classes subjacentes de falha, e não apenas o número de achados em aberto. Estou observando se as mesmas causas-raiz aparecem novamente em auditorias posteriores, como evolui a cobertura de regressão e se suposições de baixo nível semelhantes reaparecem em outras partes da pilha.
#dusk $DUSK @Dusk_Foundation ✨
A Dusk enviou 39 correções por meio do AEGIS. Entre os achados por trás dessa remediação, 7 foram classificados como críticos. Isso soa como um número grande de problemas de segurança separados. Mas esses 7 achados críticos se resumiram a apenas 4 causas-raiz, o que torna a contagem do título menos direta do que parece à primeira vista.
Trinta e nove correções me dizem a escala do trabalho de remediação da Dusk. Elas não me dizem quantos modos de falha independentes essas correções estavam de fato abordando. O que ainda não sei é se o processo de remediação da Dusk remove consistentemente as causas compartilhadas por múltiplos achados, em vez de apenas fechar os caminhos de exploração individuais que acabaram sendo descobertos.
O próprio processo AEGIS da Dusk oferece um mecanismo útil para observar. A remediação crítica é rastreada não apenas pelo encerramento da exploração, mas também pelo encerramento da causa-raiz e pela cobertura de regressão. Isso torna a recorrência futura para mim mais útil do que a contagem bruta de correções. Enviar um patch prova que um problema conhecido foi tratado. Evidência mais forte seria ver a mesma classe subjacente de falha deixar de reaparecer em revisões posteriores ou em partes adjacentes da pilha.
À medida que a Dusk constrói infraestrutura para fluxos nativos de emissão, nos quais mais do ciclo de vida de uma segurança regulamentada pode depender diretamente da rede subjacente, a remediação por causa-raiz se torna um sinal de segurança mais significativo do que o número bruto de correções enviadas.
Eu aprenderia mais com a evidência de que algumas causas-raiz compartilhadas foram totalmente removidas do que com uma contagem maior de correções sem saber quantos modos de falha independentes estavam por trás disso.
A questão é se o processo de segurança da Dusk está reduzindo as classes subjacentes de falha, e não apenas o número de achados em aberto. Estou observando se as mesmas causas-raiz aparecem novamente em auditorias posteriores, como evolui a cobertura de regressão e se suposições de baixo nível semelhantes reaparecem em outras partes da pilha.
#dusk $DUSK @Dusk ✨
8
10
691
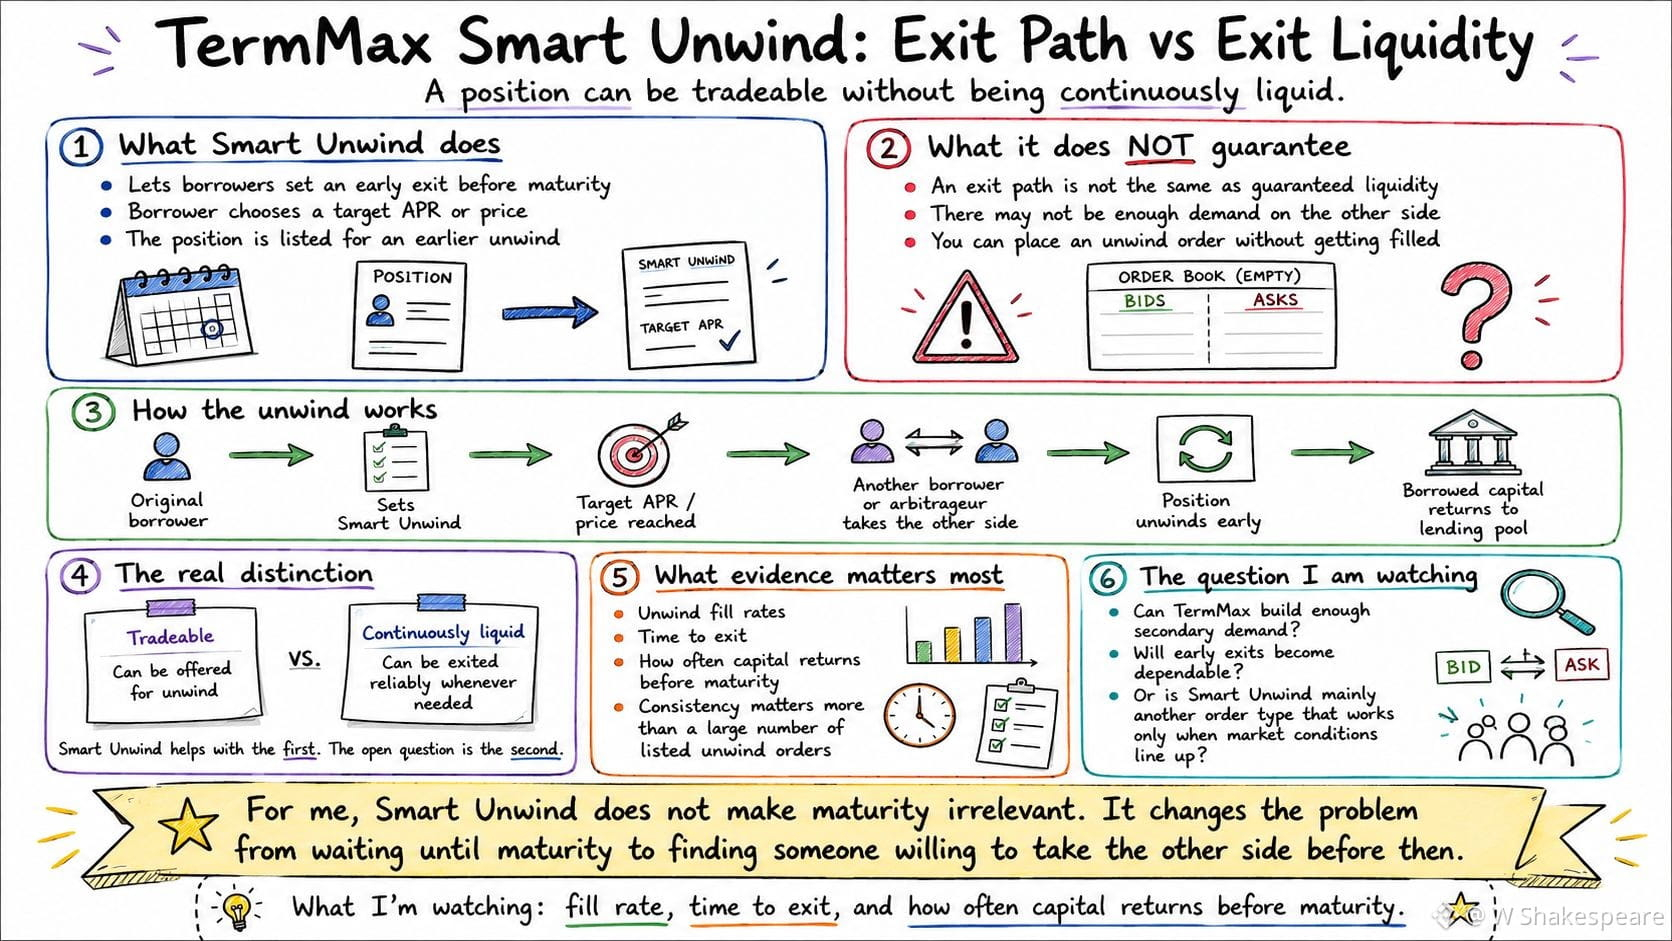
Continuo voltando ao Smart Unwind, o mecanismo da TermMax que permite que os tomadores definam uma saída antecipada para posições de prazo fixo antes do vencimento.
No papel, isso faz a dívida de prazo fixo parecer muito mais líquida. Mas ter uma rota de saída e conseguir usá-la quando você quer são duas coisas diferentes. O Smart Unwind me diz que um tomador pode colocar uma posição existente para uma saída antecipada a uma APR (taxa anual percentual) ou preço-alvo. Ele não me diz que sempre haverá demanda suficiente para assumir o outro lado. O que ainda não sei é se a TermMax consegue tornar essas saídas antecipadas confiáveis, ou se principalmente cria uma rota de saída que só funciona quando as condições de mercado e a demanda secundária acontecem de se alinhar.
Os detalhes mecânicos deixam essa distinção mais clara. Se a meta for atingida, outro tomador ou arbitragista pode assumir o outro lado, permitindo que a posição original seja desfeita (unwind) e que o capital emprestado retorne ao pool de empréstimos antes do vencimento original.
Uma posição pode, portanto, ser negociável sem ser continuamente líquida. A evidência mais forte não é quantas ordens de Smart Unwind os tomadores conseguem colocar, mas com que frequência essas ordens realmente são executadas, quanto tempo as saídas levam e com que frequência o capital retorna ao lado de empréstimos antes do vencimento.
Eu aprenderia mais com um número menor de posições que saem de forma consistente do que com um número muito maior simplesmente ficando ali, disponível para ser desfeita. O Smart Unwind não torna o vencimento irrelevante. Ele muda o problema de ter que manter uma posição até o vencimento para encontrar alguém disposto a assumir o outro lado antes disso.
A questão é se a TermMax consegue criar demanda secundária suficiente para tornar as posições de prazo fixo realmente mais fáceis de sair, ou se principalmente adiciona outro tipo de ordem cuja utilidade ainda depende das condições de mercado.
Estou acompanhando as taxas de preenchimento do unwind, o tempo até a saída e com que frequência o capital retorna antes do vencimento.
#termmax @termmax 🔥
Continuo voltando ao Smart Unwind, o mecanismo da TermMax que permite que os tomadores definam uma saída antecipada para posições de prazo fixo antes do vencimento.
No papel, isso faz a dívida de prazo fixo parecer muito mais líquida. Mas ter uma rota de saída e conseguir usá-la quando você quer são duas coisas diferentes. O Smart Unwind me diz que um tomador pode colocar uma posição existente para uma saída antecipada a uma APR (taxa anual percentual) ou preço-alvo. Ele não me diz que sempre haverá demanda suficiente para assumir o outro lado. O que ainda não sei é se a TermMax consegue tornar essas saídas antecipadas confiáveis, ou se principalmente cria uma rota de saída que só funciona quando as condições de mercado e a demanda secundária acontecem de se alinhar.
Os detalhes mecânicos deixam essa distinção mais clara. Se a meta for atingida, outro tomador ou arbitragista pode assumir o outro lado, permitindo que a posição original seja desfeita (unwind) e que o capital emprestado retorne ao pool de empréstimos antes do vencimento original.
Uma posição pode, portanto, ser negociável sem ser continuamente líquida. A evidência mais forte não é quantas ordens de Smart Unwind os tomadores conseguem colocar, mas com que frequência essas ordens realmente são executadas, quanto tempo as saídas levam e com que frequência o capital retorna ao lado de empréstimos antes do vencimento.
Eu aprenderia mais com um número menor de posições que saem de forma consistente do que com um número muito maior simplesmente ficando ali, disponível para ser desfeita. O Smart Unwind não torna o vencimento irrelevante. Ele muda o problema de ter que manter uma posição até o vencimento para encontrar alguém disposto a assumir o outro lado antes disso.
A questão é se a TermMax consegue criar demanda secundária suficiente para tornar as posições de prazo fixo realmente mais fáceis de sair, ou se principalmente adiciona outro tipo de ordem cuja utilidade ainda depende das condições de mercado.
Estou acompanhando as taxas de preenchimento do unwind, o tempo até a saída e com que frequência o capital retorna antes do vencimento.
#termmax @TermMax 🔥
2
2
383
Verificado
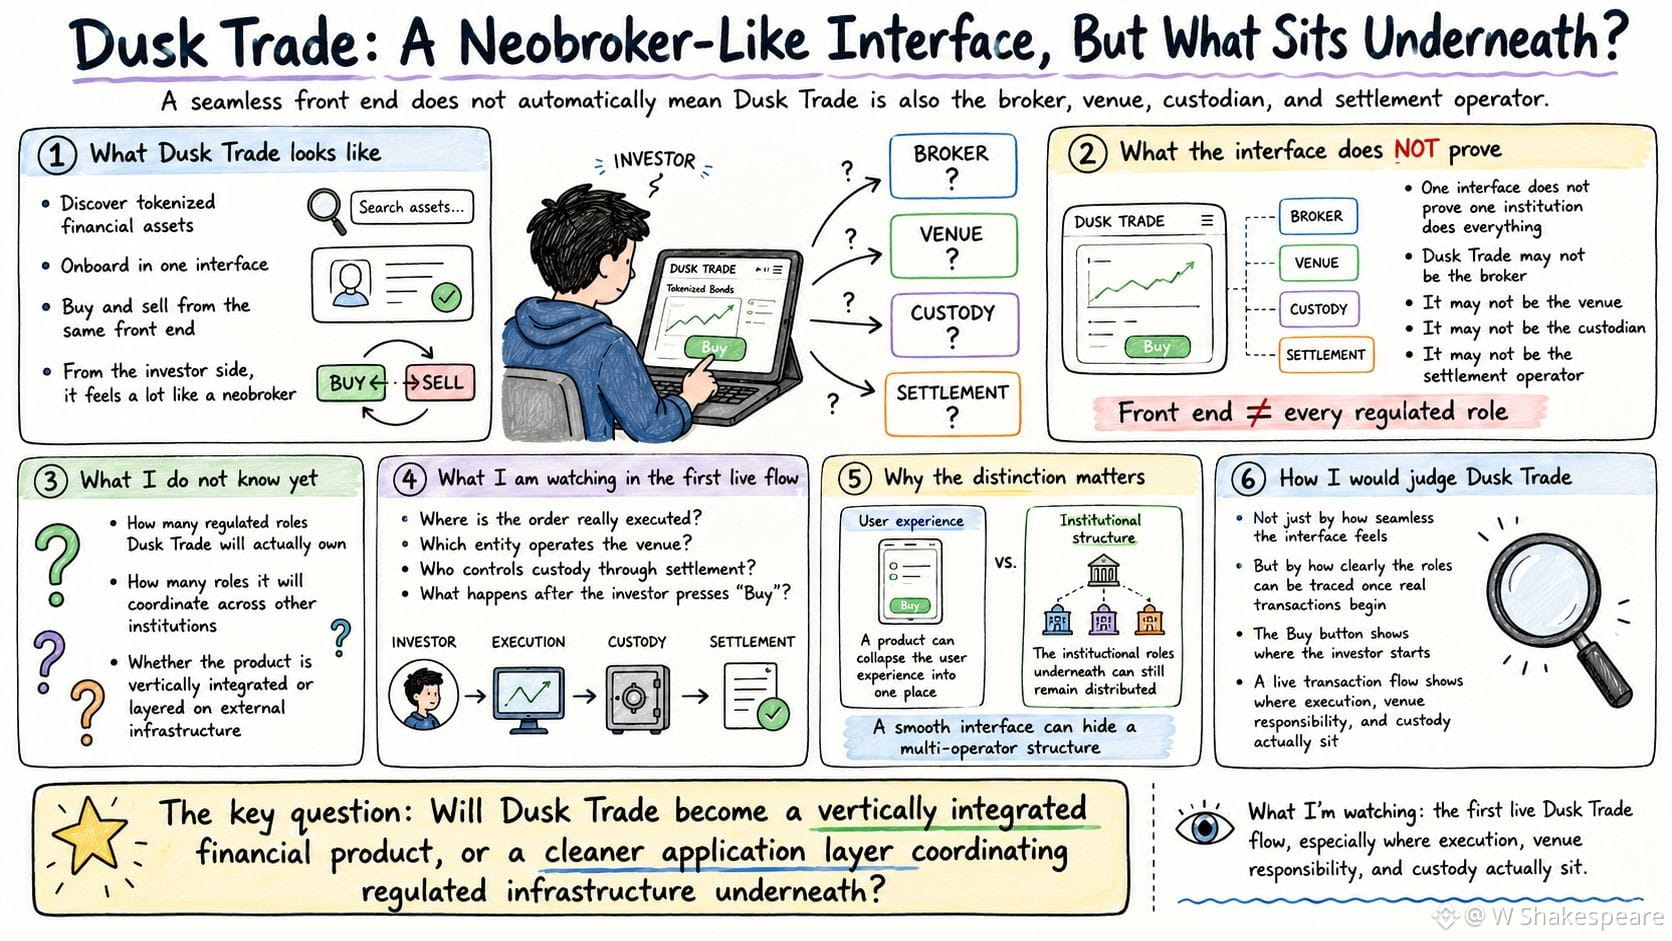
Continuo voltando à forma como a Dusk Trade está sendo posicionada como um lugar para descobrir, comprar e vender ativos financeiros tokenizados.
Pelo lado do investidor, isso se parece muito com um neobroker. Uma única interface pode dar conta da descoberta, do onboarding e da própria negociação. Mas um front-end sem atrito não significa que a Dusk Trade também seja o broker, a plataforma (venue), o custodiante ou o operador de liquidação por baixo.
O que eu ainda não sei é quantos desses papéis regulados a Dusk Trade realmente vai ter, e quantos ela vai coordenar junto a outras instituições.
Os mecanismos que vale observar são onde uma ordem é efetivamente executada, qual entidade opera a plataforma e quem controla a custódia por meio da liquidação.
O botão Comprar só me diz onde o investidor começa a operação. Um fluxo de transação em tempo real me diz algo mais útil: onde de fato ficam a execução, a custódia e a responsabilidade pela plataforma.
Essa distinção importa porque um produto pode concentrar a experiência do usuário em um só lugar, enquanto os papéis institucionais por baixo permanecem distribuídos entre vários operadores regulados.
Então eu avaliaria a Dusk Trade menos pela sensação de quão fluida é a interface e mais por quão claramente esses papéis podem ser rastreados assim que as transações reais começarem.
A questão é se a Dusk Trade se torna um produto financeiro verticalmente integrado ou se vira uma camada de aplicação mais “limpa”, coordenando a infraestrutura regulada por baixo. Estou acompanhando de perto o primeiro fluxo ao vivo da Dusk Trade o suficiente para ver onde de fato ficam a execução, a responsabilidade pela plataforma e a custódia.
#dusk $DUSK @Dusk_Foundation ✨
Continuo voltando à forma como a Dusk Trade está sendo posicionada como um lugar para descobrir, comprar e vender ativos financeiros tokenizados.
Pelo lado do investidor, isso se parece muito com um neobroker. Uma única interface pode dar conta da descoberta, do onboarding e da própria negociação. Mas um front-end sem atrito não significa que a Dusk Trade também seja o broker, a plataforma (venue), o custodiante ou o operador de liquidação por baixo.
O que eu ainda não sei é quantos desses papéis regulados a Dusk Trade realmente vai ter, e quantos ela vai coordenar junto a outras instituições.
Os mecanismos que vale observar são onde uma ordem é efetivamente executada, qual entidade opera a plataforma e quem controla a custódia por meio da liquidação.
O botão Comprar só me diz onde o investidor começa a operação. Um fluxo de transação em tempo real me diz algo mais útil: onde de fato ficam a execução, a custódia e a responsabilidade pela plataforma.
Essa distinção importa porque um produto pode concentrar a experiência do usuário em um só lugar, enquanto os papéis institucionais por baixo permanecem distribuídos entre vários operadores regulados.
Então eu avaliaria a Dusk Trade menos pela sensação de quão fluida é a interface e mais por quão claramente esses papéis podem ser rastreados assim que as transações reais começarem.
A questão é se a Dusk Trade se torna um produto financeiro verticalmente integrado ou se vira uma camada de aplicação mais “limpa”, coordenando a infraestrutura regulada por baixo. Estou acompanhando de perto o primeiro fluxo ao vivo da Dusk Trade o suficiente para ver onde de fato ficam a execução, a responsabilidade pela plataforma e a custódia.
#dusk $DUSK @Dusk ✨
17
11
682
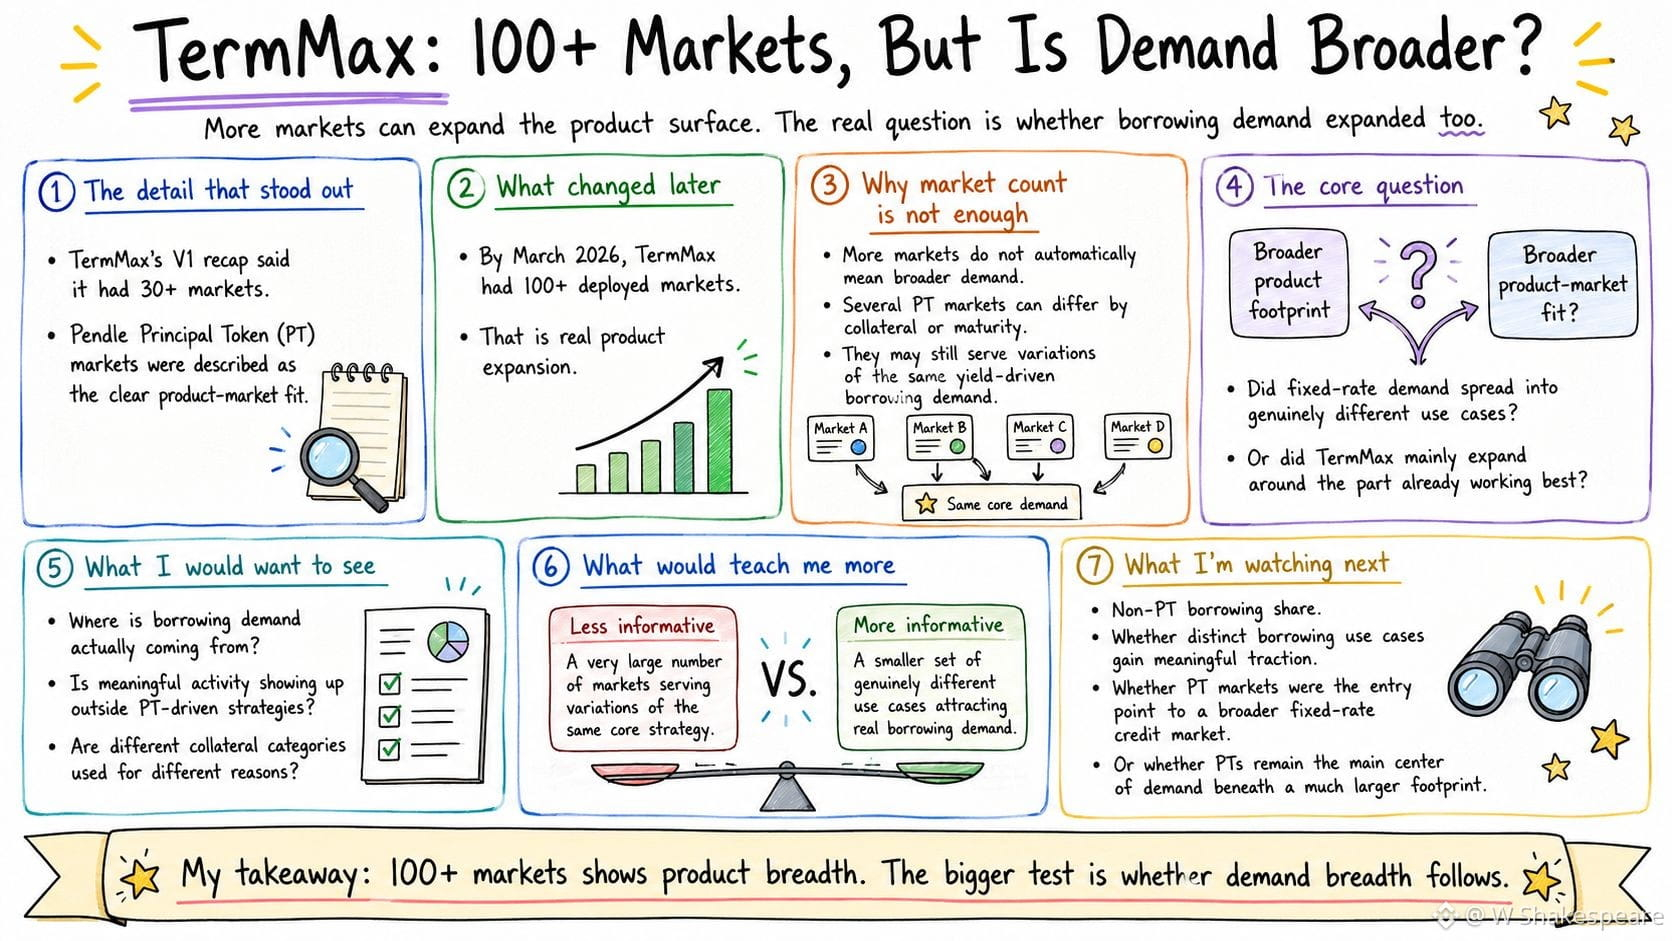
Eu continuo voltando à rapidez com que a TermMax expandiu sua presença no mercado. No seu resumo da V1, a TermMax disse que havia lançado 30+ mercados, com os mercados do Token Principal (PT) do Pendle surgindo como o ajuste produto-mercado mais claro. Até março de 2026, essa presença cresceu para mais de 100 mercados implantados. Isso me diz que a TermMax se tornou muito mais ampla como produto. O que isso não me diz é se a demanda por baixo dessa expansão também se ampliou junto.
As estratégias apoiadas por PT foram um encaixe natural no início para a TermMax. Empréstimos com taxa fixa funcionam particularmente bem quando os usuários conseguem tomar empréstimos com base em posições que geram rendimento e estruturam operações alavancadas de rendimento em torno de um custo de empréstimo conhecido. Assim, a tração nesses mercados me diz algo útil sobre onde a TermMax encontrou demanda pela primeira vez.
O que eu ainda não sei é se, desde então, a TermMax encontrou razões igualmente convincentes para que tomadores usem seus mercados fora desse espaço inicial.
É isso que tornaria a transição de 30+ para 100+ mercados mais significativa para mim.
Tomar empréstimos fora de estratégias impulsionadas por PT seria uma evidência mais forte, especialmente se vier de casos de uso que não dependem da mesma estrutura de trade de rendimento. Isso mostraria que a TermMax não está apenas adicionando mais lugares para tomar empréstimos, mas encontrando mais motivos para as pessoas tomarem a uma taxa fixa.
Eu aprenderia mais com um conjunto menor de casos de uso de empréstimo realmente diferentes ganhando tração real do que com um número muito maior de mercados implantados construídos em variações de uma demanda que a TermMax já havia comprovado.
A questão é se a TermMax está usando seu ajuste produto-mercado inicial do produto de PT como uma “cunha” para um mercado mais amplo de crédito com taxa fixa, ou se o caso de uso original ainda explica a maior parte da demanda por trás da sua base maior. Estou observando de onde vem a demanda de empréstimos da TermMax fora de PT e quais novos casos de uso começam a ganhar tração significativa.
#termmax @termmax ✨
Eu continuo voltando à rapidez com que a TermMax expandiu sua presença no mercado. No seu resumo da V1, a TermMax disse que havia lançado 30+ mercados, com os mercados do Token Principal (PT) do Pendle surgindo como o ajuste produto-mercado mais claro. Até março de 2026, essa presença cresceu para mais de 100 mercados implantados. Isso me diz que a TermMax se tornou muito mais ampla como produto. O que isso não me diz é se a demanda por baixo dessa expansão também se ampliou junto.
As estratégias apoiadas por PT foram um encaixe natural no início para a TermMax. Empréstimos com taxa fixa funcionam particularmente bem quando os usuários conseguem tomar empréstimos com base em posições que geram rendimento e estruturam operações alavancadas de rendimento em torno de um custo de empréstimo conhecido. Assim, a tração nesses mercados me diz algo útil sobre onde a TermMax encontrou demanda pela primeira vez.
O que eu ainda não sei é se, desde então, a TermMax encontrou razões igualmente convincentes para que tomadores usem seus mercados fora desse espaço inicial.
É isso que tornaria a transição de 30+ para 100+ mercados mais significativa para mim.
Tomar empréstimos fora de estratégias impulsionadas por PT seria uma evidência mais forte, especialmente se vier de casos de uso que não dependem da mesma estrutura de trade de rendimento. Isso mostraria que a TermMax não está apenas adicionando mais lugares para tomar empréstimos, mas encontrando mais motivos para as pessoas tomarem a uma taxa fixa.
Eu aprenderia mais com um conjunto menor de casos de uso de empréstimo realmente diferentes ganhando tração real do que com um número muito maior de mercados implantados construídos em variações de uma demanda que a TermMax já havia comprovado.
A questão é se a TermMax está usando seu ajuste produto-mercado inicial do produto de PT como uma “cunha” para um mercado mais amplo de crédito com taxa fixa, ou se o caso de uso original ainda explica a maior parte da demanda por trás da sua base maior. Estou observando de onde vem a demanda de empréstimos da TermMax fora de PT e quais novos casos de uso começam a ganhar tração significativa.
#termmax @TermMax ✨
2
4
341
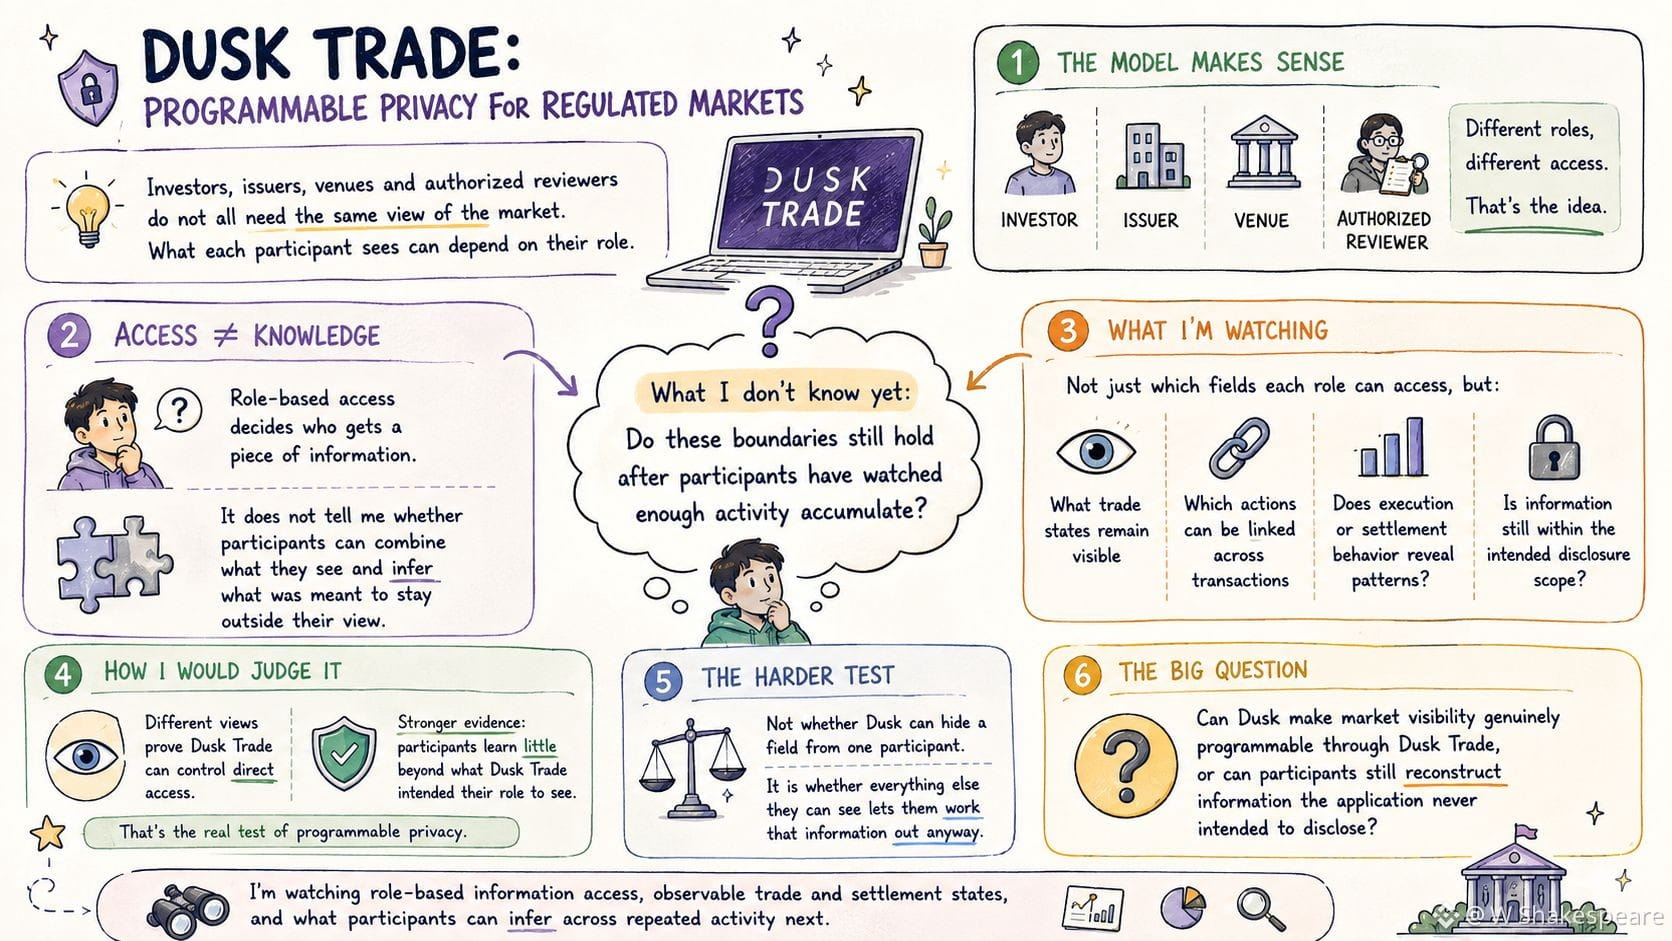
Volto sempre à ideia da Dusk de privacidade programável para mercados regulamentados, especialmente como isso se desenrola dentro da Dusk Trade.
O modelo faz sentido. Investidores, emissores, plataformas e revisores autorizados não precisam ter a mesma visão do mercado, então o que cada participante enxerga pode depender do seu papel.
Mas controlar o que alguém é mostrado não é a mesma coisa que controlar o que ele pode aprender em última instância.
O acesso baseado em funções me diz que a Dusk pode decidir quem recebe uma determinada parte de informação. Ele não me diz se os participantes conseguem juntar as peças da atividade que podem ver e inferir algo que deveria permanecer fora da visão deles.
O que ainda não sei é se esses limites continuam valendo depois que os participantes observaram atividade suficiente para se acumular.
Os sinais que valem a pena observar, portanto, não são apenas quais campos cada função pode acessar, mas quais estados de negociação permanecem visíveis, quais ações podem ser vinculadas entre transações e se o comportamento de execução ou de liquidação revela padrões além do escopo de divulgação pretendido.
Dar a participantes diferentes visões diferentes provaria que a Dusk Trade consegue controlar o acesso direto. Evidência mais forte seria que eles aprendem pouco além do que a Dusk Trade pretendeu que seu papel visse.
Isso muda como eu avaliaria o modelo de privacidade programável da Dusk.
O teste mais difícil não é se a Dusk consegue ocultar um campo de um participante. É se tudo o mais que esse participante consegue ver permite que ele chegue a essa informação mesmo assim.
A questão é se a Dusk pode tornar a visibilidade do mercado genuinamente programável por meio da Dusk Trade, ou se os participantes ainda conseguem reconstruir informações que a aplicação nunca pretendeu divulgar.
Estou acompanhando o acesso a informações baseado em funções, estados observáveis de negociação e liquidação, e o que os participantes podem inferir a partir de atividades repetidas a seguir.
#dusk $DUSK @Dusk_Foundation ✨
Volto sempre à ideia da Dusk de privacidade programável para mercados regulamentados, especialmente como isso se desenrola dentro da Dusk Trade.
O modelo faz sentido. Investidores, emissores, plataformas e revisores autorizados não precisam ter a mesma visão do mercado, então o que cada participante enxerga pode depender do seu papel.
Mas controlar o que alguém é mostrado não é a mesma coisa que controlar o que ele pode aprender em última instância.
O acesso baseado em funções me diz que a Dusk pode decidir quem recebe uma determinada parte de informação. Ele não me diz se os participantes conseguem juntar as peças da atividade que podem ver e inferir algo que deveria permanecer fora da visão deles.
O que ainda não sei é se esses limites continuam valendo depois que os participantes observaram atividade suficiente para se acumular.
Os sinais que valem a pena observar, portanto, não são apenas quais campos cada função pode acessar, mas quais estados de negociação permanecem visíveis, quais ações podem ser vinculadas entre transações e se o comportamento de execução ou de liquidação revela padrões além do escopo de divulgação pretendido.
Dar a participantes diferentes visões diferentes provaria que a Dusk Trade consegue controlar o acesso direto. Evidência mais forte seria que eles aprendem pouco além do que a Dusk Trade pretendeu que seu papel visse.
Isso muda como eu avaliaria o modelo de privacidade programável da Dusk.
O teste mais difícil não é se a Dusk consegue ocultar um campo de um participante. É se tudo o mais que esse participante consegue ver permite que ele chegue a essa informação mesmo assim.
A questão é se a Dusk pode tornar a visibilidade do mercado genuinamente programável por meio da Dusk Trade, ou se os participantes ainda conseguem reconstruir informações que a aplicação nunca pretendeu divulgar.
Estou acompanhando o acesso a informações baseado em funções, estados observáveis de negociação e liquidação, e o que os participantes podem inferir a partir de atividades repetidas a seguir.
#dusk $DUSK @Dusk ✨
9
10
837
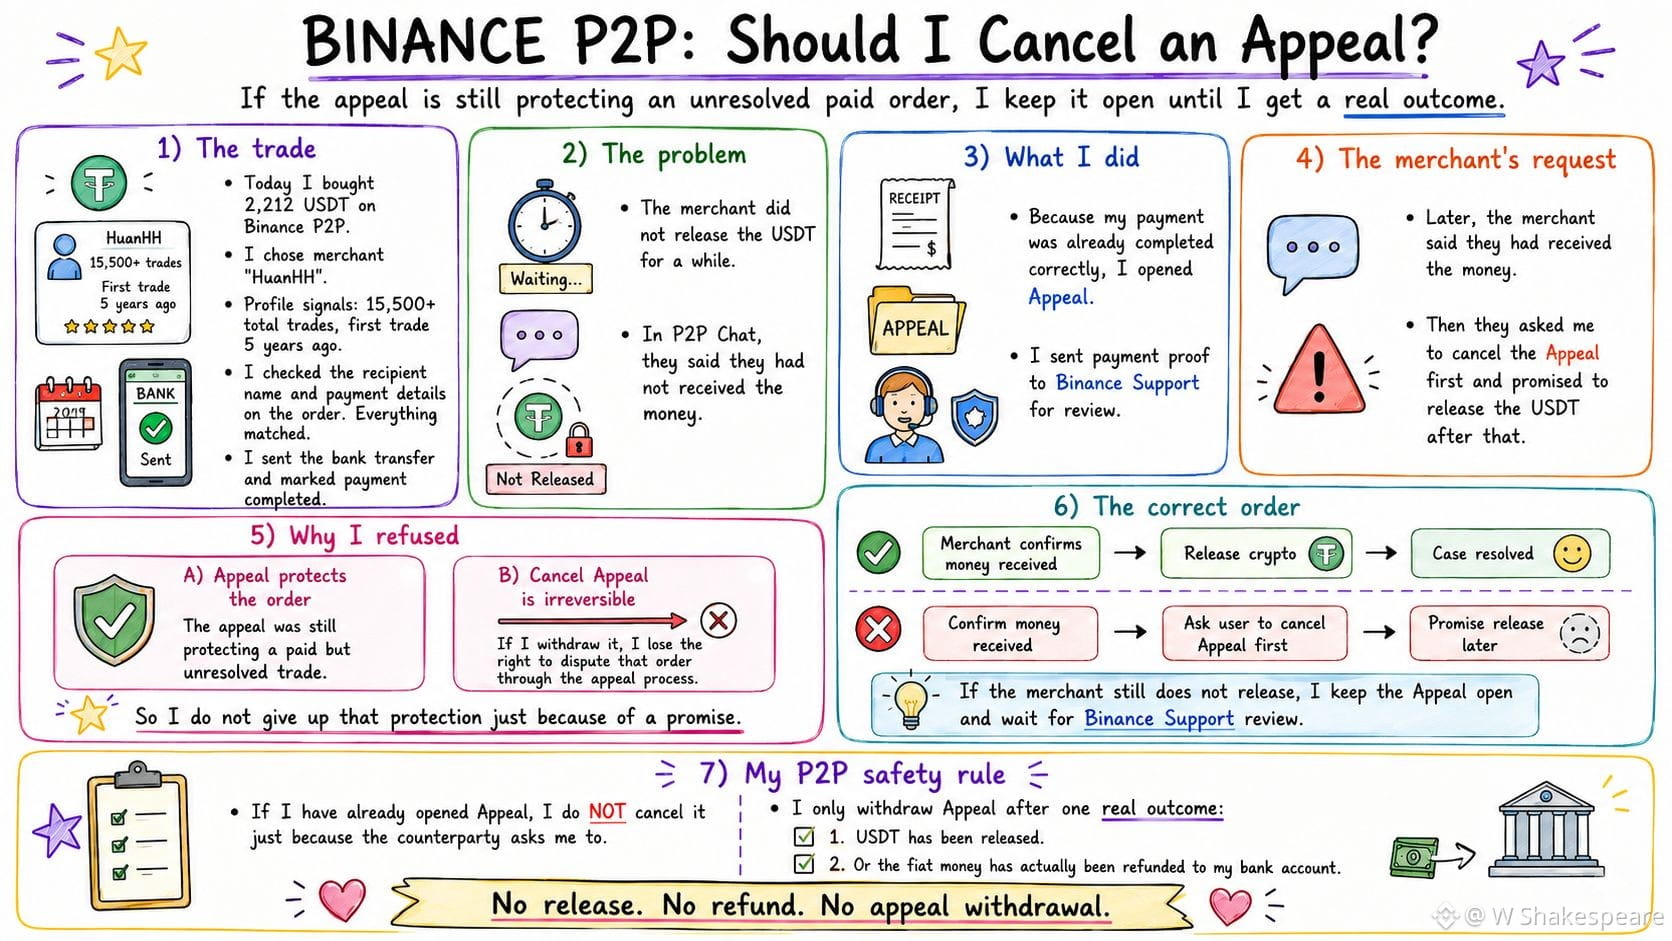
Hoje, comprei 2.212 USDT via Binance P2P. O contrapartido que escolhi foi o merchant "HuanHH". Este é um merchant confiável há muitos anos, com perfil contendo mais de 15.500 transações totais e primeira transação feita há 5 anos.
Eu fiz o pedido e abri o app do banco para fazer a transferência. Verifiquei cuidadosamente o nome do destinatário e os detalhes do pagamento no pedido. As informações estavam todas compatíveis, então eu transferi o dinheiro e marquei payment completed.
Mas, embora eu tenha esperado bastante tempo, o merchant ainda não liberou o cripto. Encontrei no chat do P2P e eles disseram que ainda não tinham recebido o pagamento.
Como a minha transferência foi concluída corretamente de acordo com as informações do pedido, eu abri um Appeal e enviei a comprovação do pagamento para a equipe de Support da Binance analisar.
Logo em seguida, o merchant me respondeu dizendo que eles tinham recebido o dinheiro. No entanto, eles exigiram que eu cancelasse o Appeal antes, e só então liberariam os USDT.
Eu não concordei e exigi que eles liberassem o cripto primeiro.
O motivo é bem simples. Nesse momento, o Appeal ainda está protegendo uma ordem que não foi resolvida. Além disso, Cancel Appeal é irreversível. Quando eu retiro o Appeal, perco o direito de contestar aquela ordem pelo processo de appeal.
Portanto, não há motivo para eu abrir mão dessa camada de proteção apenas por causa da promessa de que o cripto será liberado depois.
Se o merchant já confirmou que recebeu o dinheiro, o próximo passo deveria ser liberar o cripto. Se eles ainda assim não fizerem, eu mantenho o Appeal e aguardo o resultado da revisão do caso pelo suporte da Binance.
Esse caso me fez perceber que, quando o Appeal já foi aberto, a ordem de tratamento é muito importante.
Minha regra de segurança no P2P é bem específica: se eu já abri um Appeal, eu não cancelo conforme solicitado ou prometido pela contrapartida. Eu só retiro quando os USDT forem liberados ou quando o dinheiro em fiat tiver sido realmente reembolsado de volta na minha conta bancária.
Se ainda não houve um desses dois resultados, deixo o Appeal continuar.
#binancep2pantoan @Binance_Vietnam ✨
Hoje, comprei 2.212 USDT via Binance P2P. O contrapartido que escolhi foi o merchant "HuanHH". Este é um merchant confiável há muitos anos, com perfil contendo mais de 15.500 transações totais e primeira transação feita há 5 anos.
Eu fiz o pedido e abri o app do banco para fazer a transferência. Verifiquei cuidadosamente o nome do destinatário e os detalhes do pagamento no pedido. As informações estavam todas compatíveis, então eu transferi o dinheiro e marquei payment completed.
Mas, embora eu tenha esperado bastante tempo, o merchant ainda não liberou o cripto. Encontrei no chat do P2P e eles disseram que ainda não tinham recebido o pagamento.
Como a minha transferência foi concluída corretamente de acordo com as informações do pedido, eu abri um Appeal e enviei a comprovação do pagamento para a equipe de Support da Binance analisar.
Logo em seguida, o merchant me respondeu dizendo que eles tinham recebido o dinheiro. No entanto, eles exigiram que eu cancelasse o Appeal antes, e só então liberariam os USDT.
Eu não concordei e exigi que eles liberassem o cripto primeiro.
O motivo é bem simples. Nesse momento, o Appeal ainda está protegendo uma ordem que não foi resolvida. Além disso, Cancel Appeal é irreversível. Quando eu retiro o Appeal, perco o direito de contestar aquela ordem pelo processo de appeal.
Portanto, não há motivo para eu abrir mão dessa camada de proteção apenas por causa da promessa de que o cripto será liberado depois.
Se o merchant já confirmou que recebeu o dinheiro, o próximo passo deveria ser liberar o cripto. Se eles ainda assim não fizerem, eu mantenho o Appeal e aguardo o resultado da revisão do caso pelo suporte da Binance.
Esse caso me fez perceber que, quando o Appeal já foi aberto, a ordem de tratamento é muito importante.
Minha regra de segurança no P2P é bem específica: se eu já abri um Appeal, eu não cancelo conforme solicitado ou prometido pela contrapartida. Eu só retiro quando os USDT forem liberados ou quando o dinheiro em fiat tiver sido realmente reembolsado de volta na minha conta bancária.
Se ainda não houve um desses dois resultados, deixo o Appeal continuar.
#binancep2pantoan @Binance Vietnam ✨
2
4
1.1k
Parcialmente verdadeiro
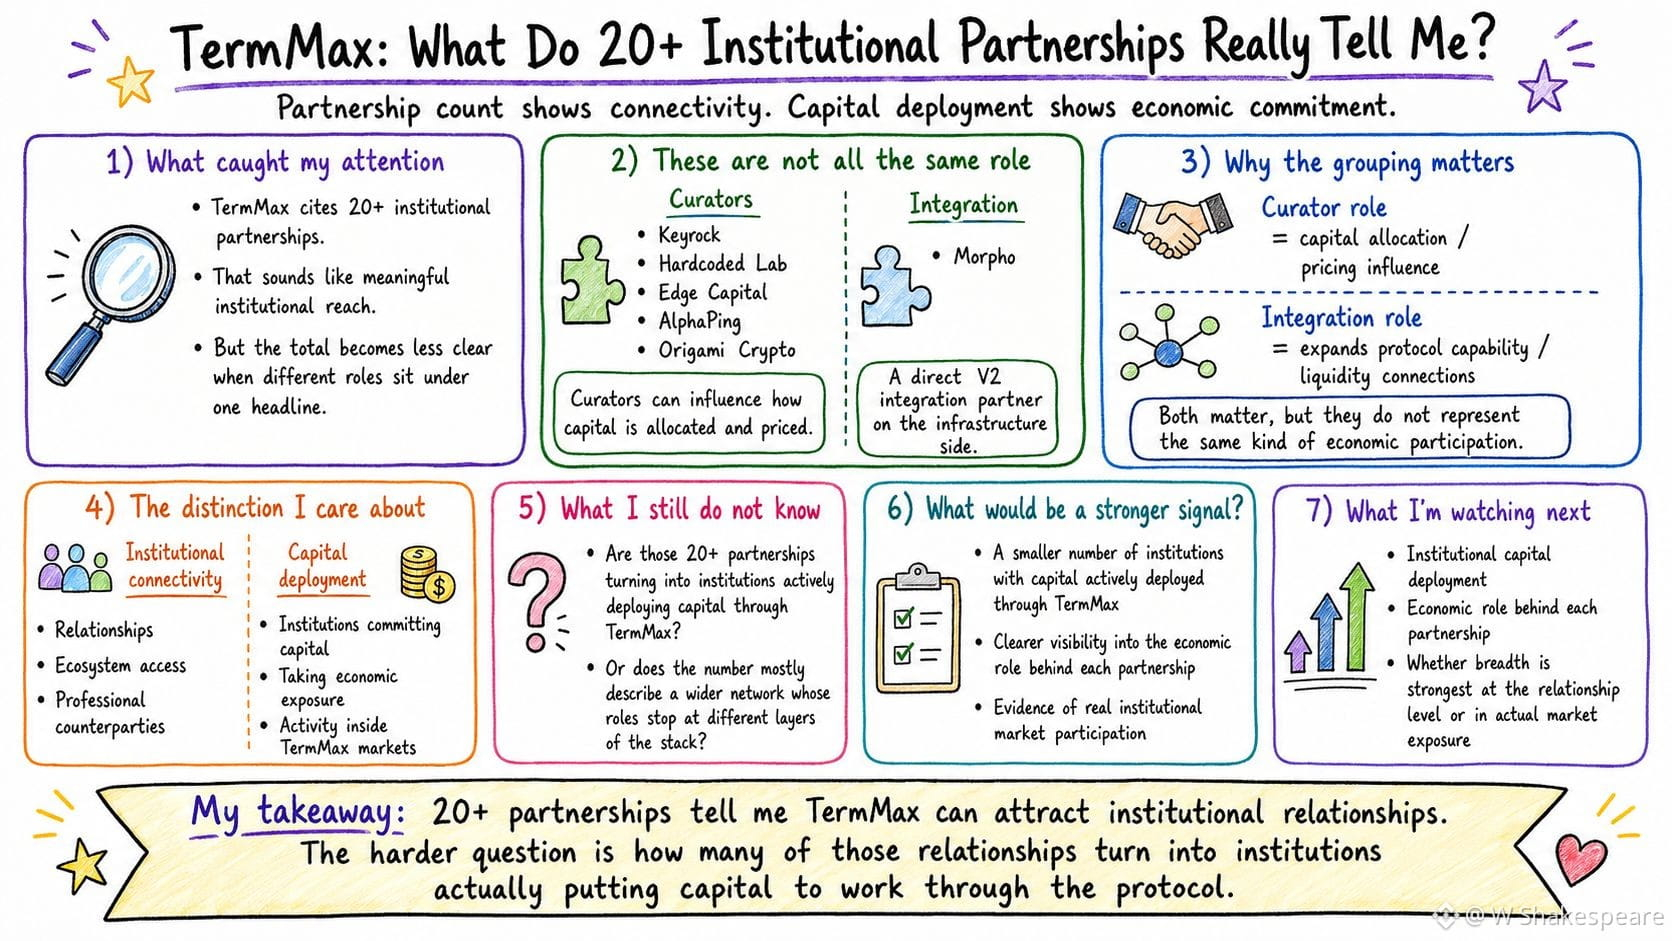
Eu continuo voltando ao TermMax, um protocolo descentralizado de empréstimos e empréstimos a taxa fixa, citando 20+ parcerias institucionais.
Isso parece uma tração institucional significativa. Mas o número fica menos direto quando eu pergunto o que uma “parceria” realmente representa economicamente.
As instituições podem estar em partes bem diferentes do ecossistema do TermMax. Um relacionamento pode expandir infraestrutura ou distribuição. Outro pode estar mais perto de precificação, provisão de liquidez ou alocação direta de capital. Todos eles podem importar, mas agrupá-los sob um único título torna difícil ver quanto desse alcance institucional de fato se transformou em participação de capital.
O que eu ainda não sei é se essas 20+ parcerias estão se desenvolvendo em uma base ampla de instituições com exposição econômica real por meio do TermMax, ou se grande parte desse alcance ainda está em outras camadas do ecossistema. É aí que o capital alocado vira um sinal mais forte. Assim que uma instituição realmente coloca dinheiro para trabalhar via TermMax, a relação precisa passar por um teste econômico que uma parceria ou integração sozinha não exige. A instituição tem que aceitar o risco, o retorno e as condições de mercado associadas àquela posição, em vez de apenas estar conectada ao protocolo. Portanto, amplitude do relacionamento e amplitude de capital não são a mesma coisa. O TermMax pode construir uma ampla rede institucional, enquanto o dinheiro que de fato se move por seus mercados ainda vem de um subconjunto bem menor.
Eu aprenderia mais com um grupo menor de instituições com capital ativamente alocado por meio do TermMax do que com um número bem maior de parcerias em que o papel econômico por trás de cada relacionamento permanece incerto.
A questão é se o TermMax está construindo uma rede institucional ampla em torno do protocolo, ou se está convertendo essa amplitude em uma base igualmente ampla de participação do capital institucional. Estou observando quanto desse alcance institucional realmente aparece como capital alocado em seguida.
#termmax @termmax ✨$BTW
Eu continuo voltando ao TermMax, um protocolo descentralizado de empréstimos e empréstimos a taxa fixa, citando 20+ parcerias institucionais.
Isso parece uma tração institucional significativa. Mas o número fica menos direto quando eu pergunto o que uma “parceria” realmente representa economicamente.
As instituições podem estar em partes bem diferentes do ecossistema do TermMax. Um relacionamento pode expandir infraestrutura ou distribuição. Outro pode estar mais perto de precificação, provisão de liquidez ou alocação direta de capital. Todos eles podem importar, mas agrupá-los sob um único título torna difícil ver quanto desse alcance institucional de fato se transformou em participação de capital.
O que eu ainda não sei é se essas 20+ parcerias estão se desenvolvendo em uma base ampla de instituições com exposição econômica real por meio do TermMax, ou se grande parte desse alcance ainda está em outras camadas do ecossistema. É aí que o capital alocado vira um sinal mais forte. Assim que uma instituição realmente coloca dinheiro para trabalhar via TermMax, a relação precisa passar por um teste econômico que uma parceria ou integração sozinha não exige. A instituição tem que aceitar o risco, o retorno e as condições de mercado associadas àquela posição, em vez de apenas estar conectada ao protocolo. Portanto, amplitude do relacionamento e amplitude de capital não são a mesma coisa. O TermMax pode construir uma ampla rede institucional, enquanto o dinheiro que de fato se move por seus mercados ainda vem de um subconjunto bem menor.
Eu aprenderia mais com um grupo menor de instituições com capital ativamente alocado por meio do TermMax do que com um número bem maior de parcerias em que o papel econômico por trás de cada relacionamento permanece incerto.
A questão é se o TermMax está construindo uma rede institucional ampla em torno do protocolo, ou se está convertendo essa amplitude em uma base igualmente ampla de participação do capital institucional. Estou observando quanto desse alcance institucional realmente aparece como capital alocado em seguida.
#termmax @TermMax ✨$BTW
6
8
563
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
EtherGains70.9%InQ3
98,332 visualizações
930 a discutir
Uma das melhores terceiras trimestres da história 💰
Setembro terminou ontem à noite, e com isso, o trimestre. No trimestre, o BTC subiu 42% — o segundo melhor Q3 já registrado. A ETH teve um Q3 recorde no geral, subindo 70%.
Observando o gráfico, as coisas ainda parecem boas: estamos sustentando o suporte, mas estamos testando-o com cada vez mais frequência. Além disso, o impulso dos ETFs está enfraquecendo — as entradas estão diminuindo gradualmente, e ontem houve saídas pela primeira vez em muito tempo.
Sim, historicamente, outubro tem sido um bom mês para as criptos — não é à toa que é chamado de “Uptober”. Mas também é um dos meses mais voláteis. No ano passado, por exemplo, conseguimos atingir uma nova máxima histórica (ATH) e vivenciar um crash relâmpago.
🚀 Trades de Alta Precisão.
$BTC
$ETH
$SOL
#EtherGains70.9%InQ3 #DollarIndexHitsHighestSinceMay2025 #CFTCSubmitsTwoEventContractRulesToWhiteHouse #MicronBeatsEarningsLiftsGuidance
Knowledge is Power
·0 gostos
·181 visualizações
TreasuryLetsStatesFileStablecoinCertificationsEarly
5,165 visualizações
59 a discutir
US10YearYieldNears5.3%
121,088 visualizações
991 a discutir