

ITS ME ANJAN_0
1.1k Publicações
ITS ME ANJAN_0
Denunciar
Bloquear Utilizador
125 A seguir
3.5K+ Seguidores
637 Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
Em Baixa
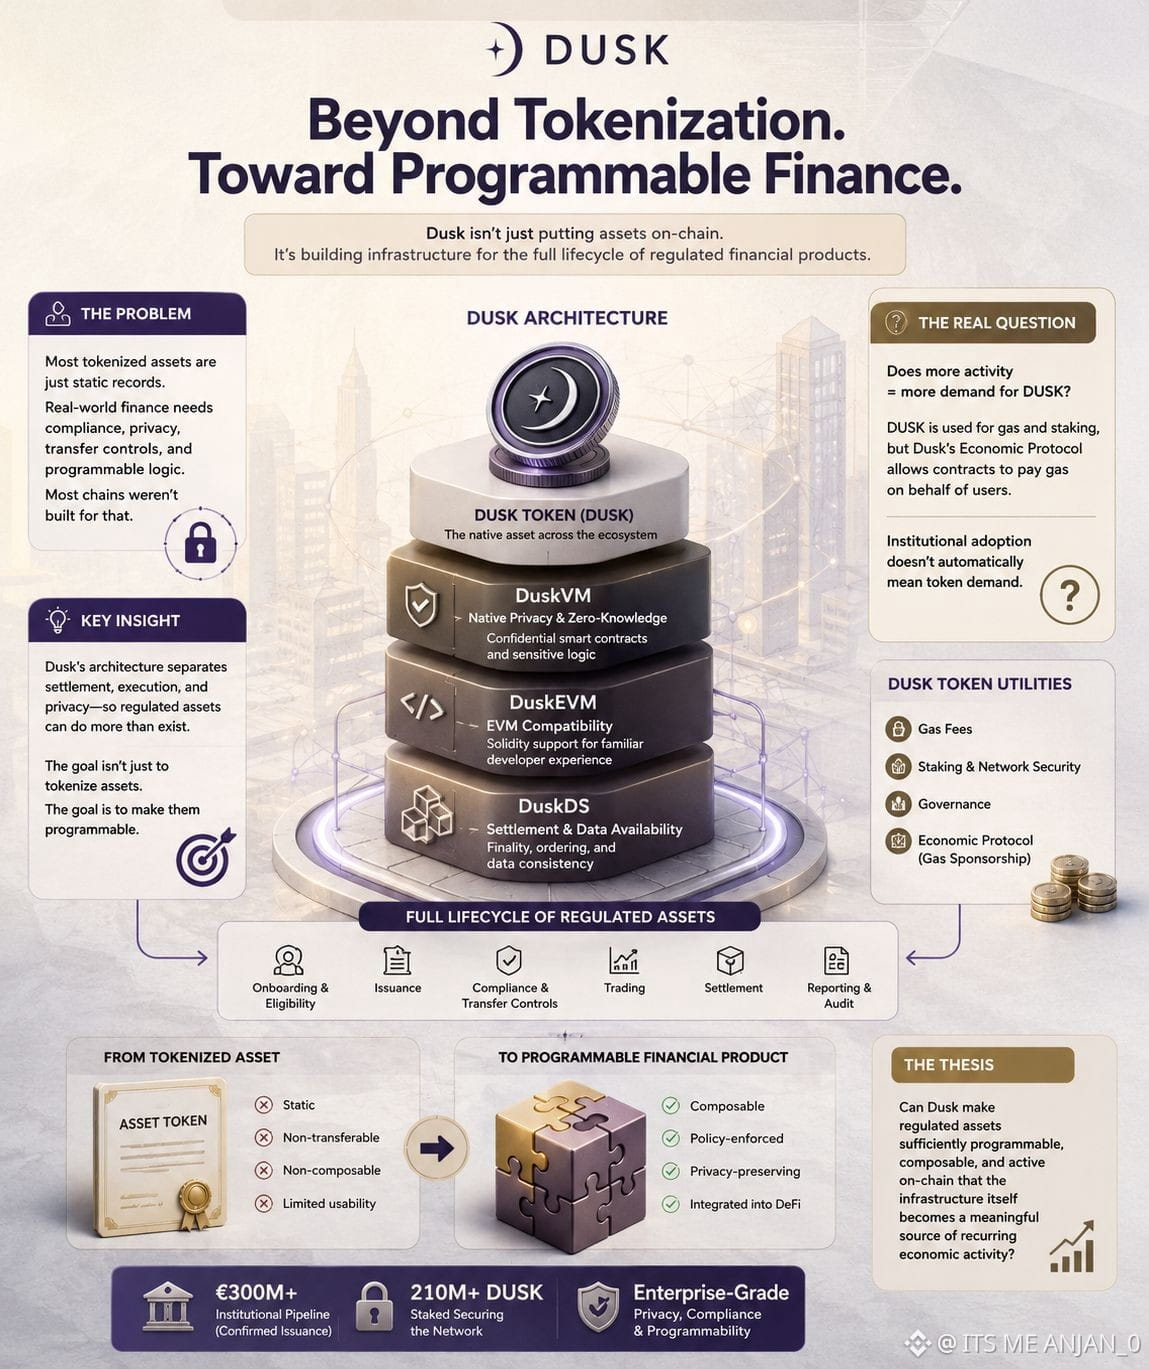
#dusk $DUSK @Dusk_Foundation A aposta mais interessante da Dusk pode não ser a privacidade.
Pode ser se um ativo regulado pode se tornar um produto financeiro programável, em vez de apenas uma representação tokenizada.
Essa distinção importa.
A Dusk está construindo a infraestrutura para todo o ciclo de vida do ativo: elegibilidade, restrições de transferência, divulgação seletiva, emissão, negociação e liquidação. A arquitetura atual separa a liquidação/disponibilidade de dados da execução na EVM e da privacidade nativa, mantendo a DUSK como o ativo comum em toda a pilha.
E já existe uma âncora no mundo real: a Dusk afirma que seu pipeline institucional inclui €300M+ de emissões confirmadas, enquanto 210M+ de DUSK está em staking para assegurar a rede.
Mas é aqui que, na minha opinião, a pergunta mais difícil começa.
Mais atividade financeira realmente se traduz em mais demanda econômica por DUSK?
A DUSK é necessária para gás e staking, mas o próprio Economic Protocol da Dusk foi explicitamente projetado para que contratos inteligentes possam pagar o gás em nome dos usuários. Isso facilita a adoção institucional — mas também enfraquece a suposição de que todo novo investidor ou detentor de ativos precise, necessariamente, demandar DUSK diretamente.
Então eu não colocaria a tese assim:
“€300M de RWAs → demanda por DUSK.”
A tese mais interessante é:
A Dusk consegue tornar os ativos regulados suficientemente programáveis, composáveis e ativos on-chain, de modo que a própria infraestrutura se torne uma fonte significativa de atividade econômica recorrente?
A tokenização, por si só, prova muito pouco.
Os mercados programáveis são o verdadeiro teste.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk A aposta mais interessante da Dusk pode não ser a privacidade.
Pode ser se um ativo regulado pode se tornar um produto financeiro programável, em vez de apenas uma representação tokenizada.
Essa distinção importa.
A Dusk está construindo a infraestrutura para todo o ciclo de vida do ativo: elegibilidade, restrições de transferência, divulgação seletiva, emissão, negociação e liquidação. A arquitetura atual separa a liquidação/disponibilidade de dados da execução na EVM e da privacidade nativa, mantendo a DUSK como o ativo comum em toda a pilha.
E já existe uma âncora no mundo real: a Dusk afirma que seu pipeline institucional inclui €300M+ de emissões confirmadas, enquanto 210M+ de DUSK está em staking para assegurar a rede.
Mas é aqui que, na minha opinião, a pergunta mais difícil começa.
Mais atividade financeira realmente se traduz em mais demanda econômica por DUSK?
A DUSK é necessária para gás e staking, mas o próprio Economic Protocol da Dusk foi explicitamente projetado para que contratos inteligentes possam pagar o gás em nome dos usuários. Isso facilita a adoção institucional — mas também enfraquece a suposição de que todo novo investidor ou detentor de ativos precise, necessariamente, demandar DUSK diretamente.
Então eu não colocaria a tese assim:
“€300M de RWAs → demanda por DUSK.”
A tese mais interessante é:
A Dusk consegue tornar os ativos regulados suficientemente programáveis, composáveis e ativos on-chain, de modo que a própria infraestrutura se torne uma fonte significativa de atividade econômica recorrente?
A tokenização, por si só, prova muito pouco.
Os mercados programáveis são o verdadeiro teste.
119
·
--
Em Alta
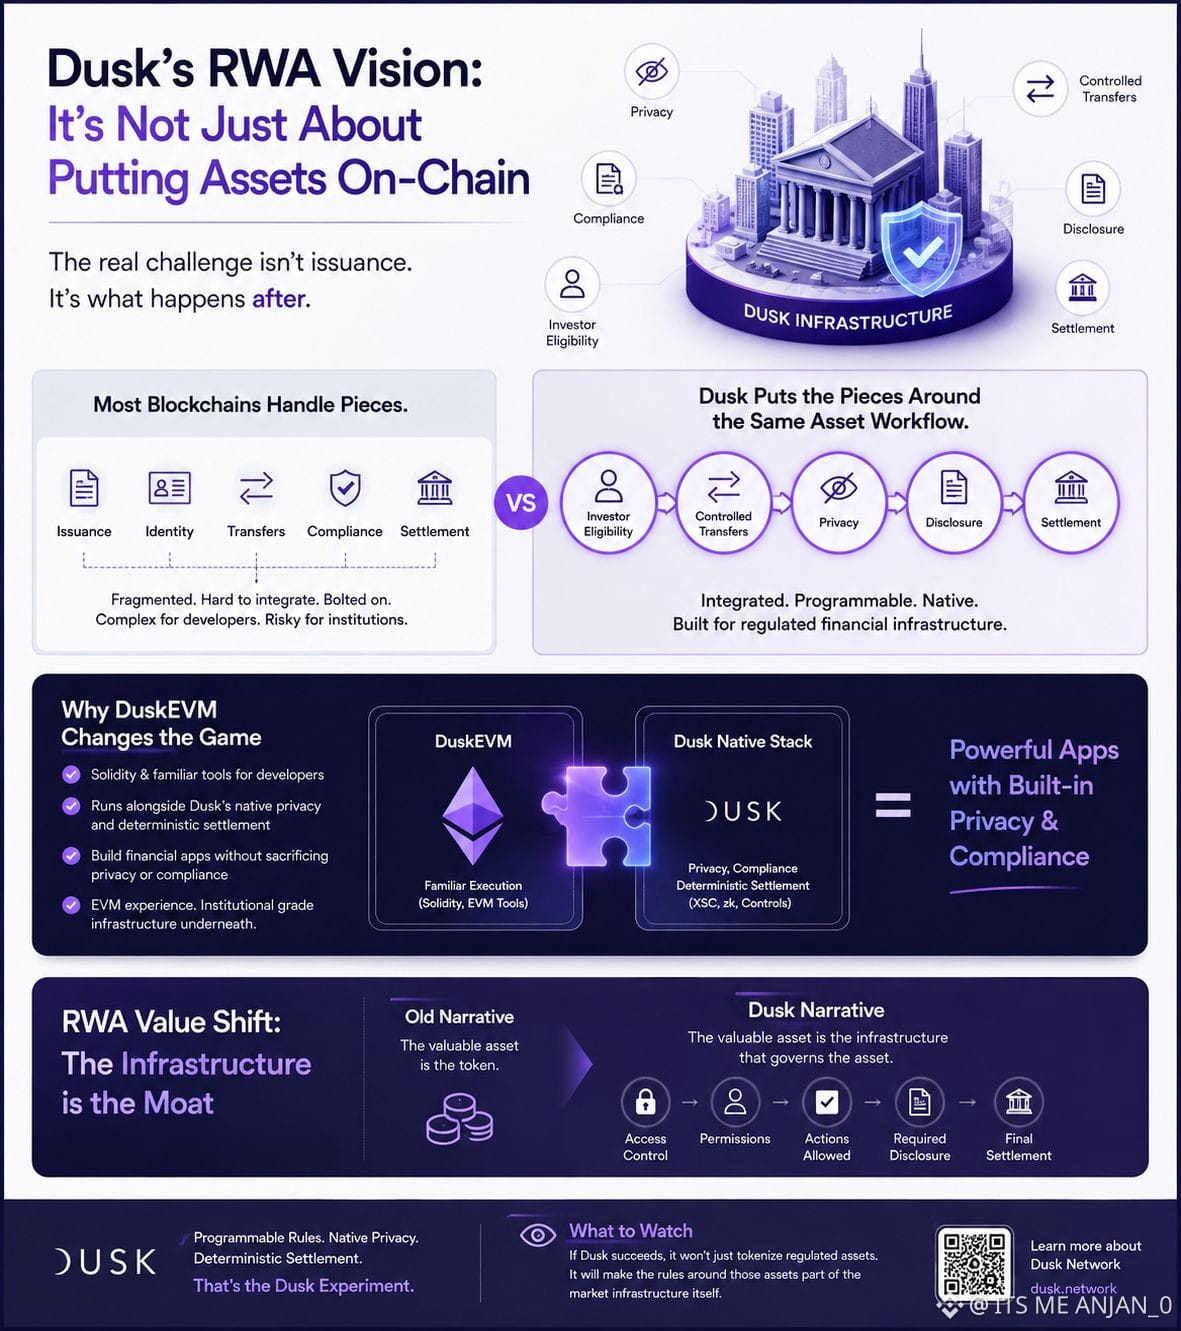
#dusk $DUSK @Dusk_Foundation A medida que olho mais para o Dusk, menos eu acho que a história da RWA seja apenas sobre colocar ativos on-chain.
A parte mais difícil é o que acontece depois da emissão.
Um ativo regulado ainda precisa de elegibilidade do investidor, transferências controladas, privacidade, divulgação e liquidação.
A maioria das blockchains consegue lidar com partes disso.
O Dusk está tentando colocar essas peças em torno do mesmo fluxo de trabalho do ativo.
É aí que o DuskEVM se torna mais interessante para mim.
Não é apenas uma questão de levar aplicativos Solidity para outra cadeia. O Dusk está posicionando a execução EVM ao lado do seu caminho nativo de privacidade e da liquidação determinística, para que aplicações financeiras mantenham um desenvolvimento familiar, enquanto usam privacidade e conformidade no nível de infraestrutura.
E isso muda como eu vejo a narrativa de RWA.
O ativo valioso talvez não seja o próprio token.
Pode ser a infraestrutura que determina quem pode acessá-lo, o que essas pessoas podem fazer com ele, quais informações elas precisam revelar e como a transação finalmente é liquidada.
Se o Dusk conseguir tornar essas restrições programáveis em vez de apenas adicionadas depois, então não é apenas tokenizar ativos regulados.
É tentar fazer com que as regras em torno desses ativos façam parte da própria infraestrutura do mercado.
Isso parece ser o experimento do Dusk mais importante para acompanhar.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk A medida que olho mais para o Dusk, menos eu acho que a história da RWA seja apenas sobre colocar ativos on-chain.
A parte mais difícil é o que acontece depois da emissão.
Um ativo regulado ainda precisa de elegibilidade do investidor, transferências controladas, privacidade, divulgação e liquidação.
A maioria das blockchains consegue lidar com partes disso.
O Dusk está tentando colocar essas peças em torno do mesmo fluxo de trabalho do ativo.
É aí que o DuskEVM se torna mais interessante para mim.
Não é apenas uma questão de levar aplicativos Solidity para outra cadeia. O Dusk está posicionando a execução EVM ao lado do seu caminho nativo de privacidade e da liquidação determinística, para que aplicações financeiras mantenham um desenvolvimento familiar, enquanto usam privacidade e conformidade no nível de infraestrutura.
E isso muda como eu vejo a narrativa de RWA.
O ativo valioso talvez não seja o próprio token.
Pode ser a infraestrutura que determina quem pode acessá-lo, o que essas pessoas podem fazer com ele, quais informações elas precisam revelar e como a transação finalmente é liquidada.
Se o Dusk conseguir tornar essas restrições programáveis em vez de apenas adicionadas depois, então não é apenas tokenizar ativos regulados.
É tentar fazer com que as regras em torno desses ativos façam parte da própria infraestrutura do mercado.
Isso parece ser o experimento do Dusk mais importante para acompanhar.
1
1
97
·
--
Em Baixa
#dusk $DUSK @Dusk_Foundation I continuei voltando a um detalhe em Dusk que parece quase simples demais.
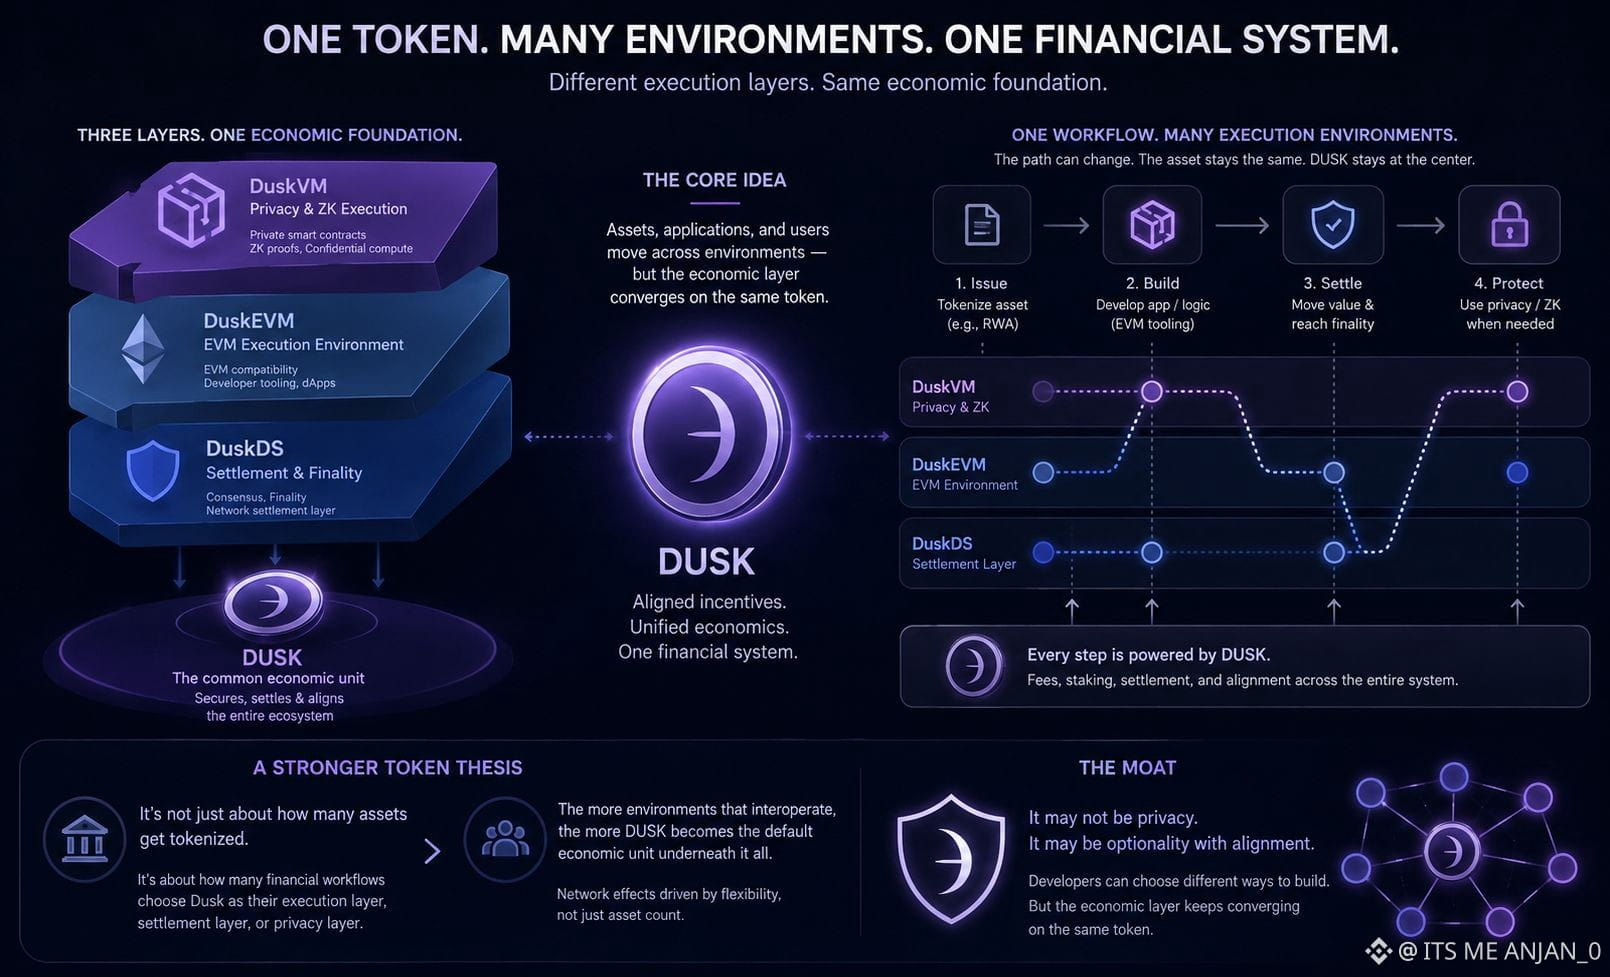
Um token fica sob uma pilha surpreendentemente complicada.
DuskDS lida com liquidação e finalidade. DuskEVM fornece ao desenvolvedor o ambiente EVM. DuskVM lida com privacidade nativa e execução ZK.
Ainda assim, os três acabam usando DUSK.
Isso mudou como eu penso sobre o modelo de tokens da Dusk.
A pergunta óbvia é se ativos tokenizados vão criar atividade suficiente para importar.
Eu acho que existe uma pergunta mais interessante:
O que acontece quando o mesmo fluxo financeiro começa a se mover entre diferentes ambientes de execução?
Uma instituição pode emitir um ativo por uma camada, usar ferramentas EVM para uma aplicação, mover valor pela camada de liquidação e usar infraestrutura de privacidade apenas para determinadas transações.
O ativo continua o mesmo.
A aplicação continua a mesma.
Mas o ambiente de execução pode mudar.
E o DUSK permanece a unidade econômica comum por baixo disso.
Isso significa que a Dusk talvez não precise que cada RWA “compre DUSK” diretamente de uma forma óbvia.
O mais importante pode ser se a Dusk consegue fazer seus diferentes ambientes de execução parecerem um único sistema financeiro.
Se tiver sucesso, a vantagem (moat) interessante talvez não seja a privacidade.
Pode ser que desenvolvedores possam escolher maneiras diferentes de construir, enquanto a camada econômica por baixo continua convergindo para o mesmo token.
Essa é, para mim, uma tese de token muito mais interessante do que simplesmente contar quantos ativos a Dusk eventualmente tokeniza.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk I continuei voltando a um detalhe em Dusk que parece quase simples demais.
Um token fica sob uma pilha surpreendentemente complicada.
DuskDS lida com liquidação e finalidade. DuskEVM fornece ao desenvolvedor o ambiente EVM. DuskVM lida com privacidade nativa e execução ZK.
Ainda assim, os três acabam usando DUSK.
Isso mudou como eu penso sobre o modelo de tokens da Dusk.
A pergunta óbvia é se ativos tokenizados vão criar atividade suficiente para importar.
Eu acho que existe uma pergunta mais interessante:
O que acontece quando o mesmo fluxo financeiro começa a se mover entre diferentes ambientes de execução?
Uma instituição pode emitir um ativo por uma camada, usar ferramentas EVM para uma aplicação, mover valor pela camada de liquidação e usar infraestrutura de privacidade apenas para determinadas transações.
O ativo continua o mesmo.
A aplicação continua a mesma.
Mas o ambiente de execução pode mudar.
E o DUSK permanece a unidade econômica comum por baixo disso.
Isso significa que a Dusk talvez não precise que cada RWA “compre DUSK” diretamente de uma forma óbvia.
O mais importante pode ser se a Dusk consegue fazer seus diferentes ambientes de execução parecerem um único sistema financeiro.
Se tiver sucesso, a vantagem (moat) interessante talvez não seja a privacidade.
Pode ser que desenvolvedores possam escolher maneiras diferentes de construir, enquanto a camada econômica por baixo continua convergindo para o mesmo token.
Essa é, para mim, uma tese de token muito mais interessante do que simplesmente contar quantos ativos a Dusk eventualmente tokeniza.
112
·
--
Em Alta
#dusk $DUSK @Dusk_Foundation I costumava achar que a maior aposta da Dusk era simplesmente colocar privacidade em uma blockchain feita para finanças regulamentadas.
Depois de me aprofundar, não tenho certeza de que essa seja a forma correta de enxergar.
O que chamou minha atenção foi a arquitetura.
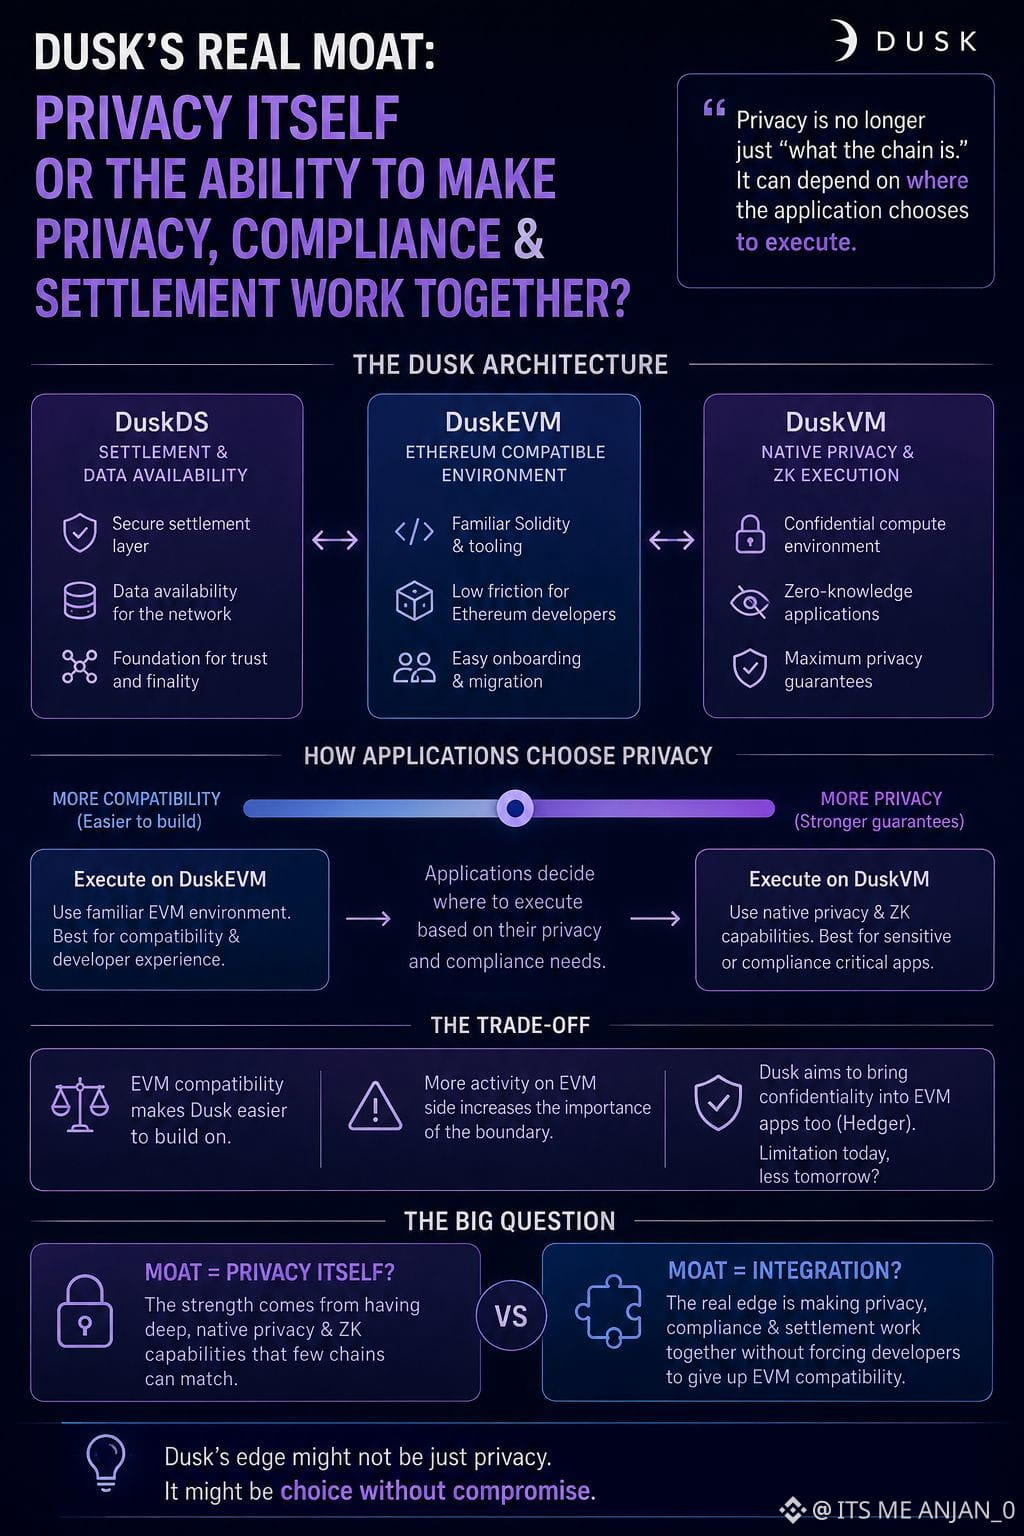
DuskDS lida com liquidação e disponibilidade de dados. DuskEVM oferece aos desenvolvedores o ambiente familiar do Ethereum. DuskVM é onde aplicações podem usar a privacidade mais profunda e os recursos de ZK da Dusk. Em outras palavras, privacidade já não é apenas “o que é a cadeia”. Ela pode depender de onde a aplicação decide executar.
Isso cria um equilíbrio interessante.
A compatibilidade com EVM torna a Dusk mais fácil de construir, mas quanto mais a atividade se move em direção ao ambiente familiar da EVM, mais importante se torna o limite entre compatibilidade e privacidade nativa.
A Dusk diz que pode levar confidencialidade para aplicações EVM também, inclusive por meio do Hedger, então isso pode eventualmente se tornar menos uma limitação.
Mas isso me deixa com uma pergunta que não vi sendo discutida o suficiente:
O fosso (moat) da Dusk é realmente a própria privacidade, ou é a capacidade de fazer privacidade, conformidade e liquidação funcionarem juntas sem forçar os desenvolvedores a abrir mão da compatibilidade com a EVM?
São dois fossos (moats) muito diferentes.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk I costumava achar que a maior aposta da Dusk era simplesmente colocar privacidade em uma blockchain feita para finanças regulamentadas.
Depois de me aprofundar, não tenho certeza de que essa seja a forma correta de enxergar.
O que chamou minha atenção foi a arquitetura.
DuskDS lida com liquidação e disponibilidade de dados. DuskEVM oferece aos desenvolvedores o ambiente familiar do Ethereum. DuskVM é onde aplicações podem usar a privacidade mais profunda e os recursos de ZK da Dusk. Em outras palavras, privacidade já não é apenas “o que é a cadeia”. Ela pode depender de onde a aplicação decide executar.
Isso cria um equilíbrio interessante.
A compatibilidade com EVM torna a Dusk mais fácil de construir, mas quanto mais a atividade se move em direção ao ambiente familiar da EVM, mais importante se torna o limite entre compatibilidade e privacidade nativa.
A Dusk diz que pode levar confidencialidade para aplicações EVM também, inclusive por meio do Hedger, então isso pode eventualmente se tornar menos uma limitação.
Mas isso me deixa com uma pergunta que não vi sendo discutida o suficiente:
O fosso (moat) da Dusk é realmente a própria privacidade, ou é a capacidade de fazer privacidade, conformidade e liquidação funcionarem juntas sem forçar os desenvolvedores a abrir mão da compatibilidade com a EVM?
São dois fossos (moats) muito diferentes.
114
·
--
Em Baixa
$SYN A resistência está segurando; o SYN pode voltar a cair. Agora é a hora de vender a descoberto. Setup para Short.
Entrada: $0.112 - $0.115
TP: $0.108 - $0.104 - $0.100 - $0.097
SL: $0.119
{spot}(SYNUSDT)
O SYN está mostrando rejeição à resistência. Você espera mais um movimento de queda daqui?
$SYN A resistência está segurando; o SYN pode voltar a cair. Agora é a hora de vender a descoberto. Setup para Short.
Entrada: $0.112 - $0.115
TP: $0.108 - $0.104 - $0.100 - $0.097
SL: $0.119
O SYN está mostrando rejeição à resistência. Você espera mais um movimento de queda daqui?
Entrada: $0.112 - $0.115
TP: $0.108 - $0.104 - $0.100 - $0.097
SL: $0.119
O SYN está mostrando rejeição à resistência. Você espera mais um movimento de queda daqui?
A) Strong Short
75%
B) Short on confirmation
0%
C) Wait for breakdown
25%
4 Votos • Votação encerrada
732
·
--
Em Alta
#dusk $DUSK @Dusk_Foundation Comecei a olhar para a Dusk porque a história sobre privacidade fazia sentido.
Então os números me fizeram pausar.
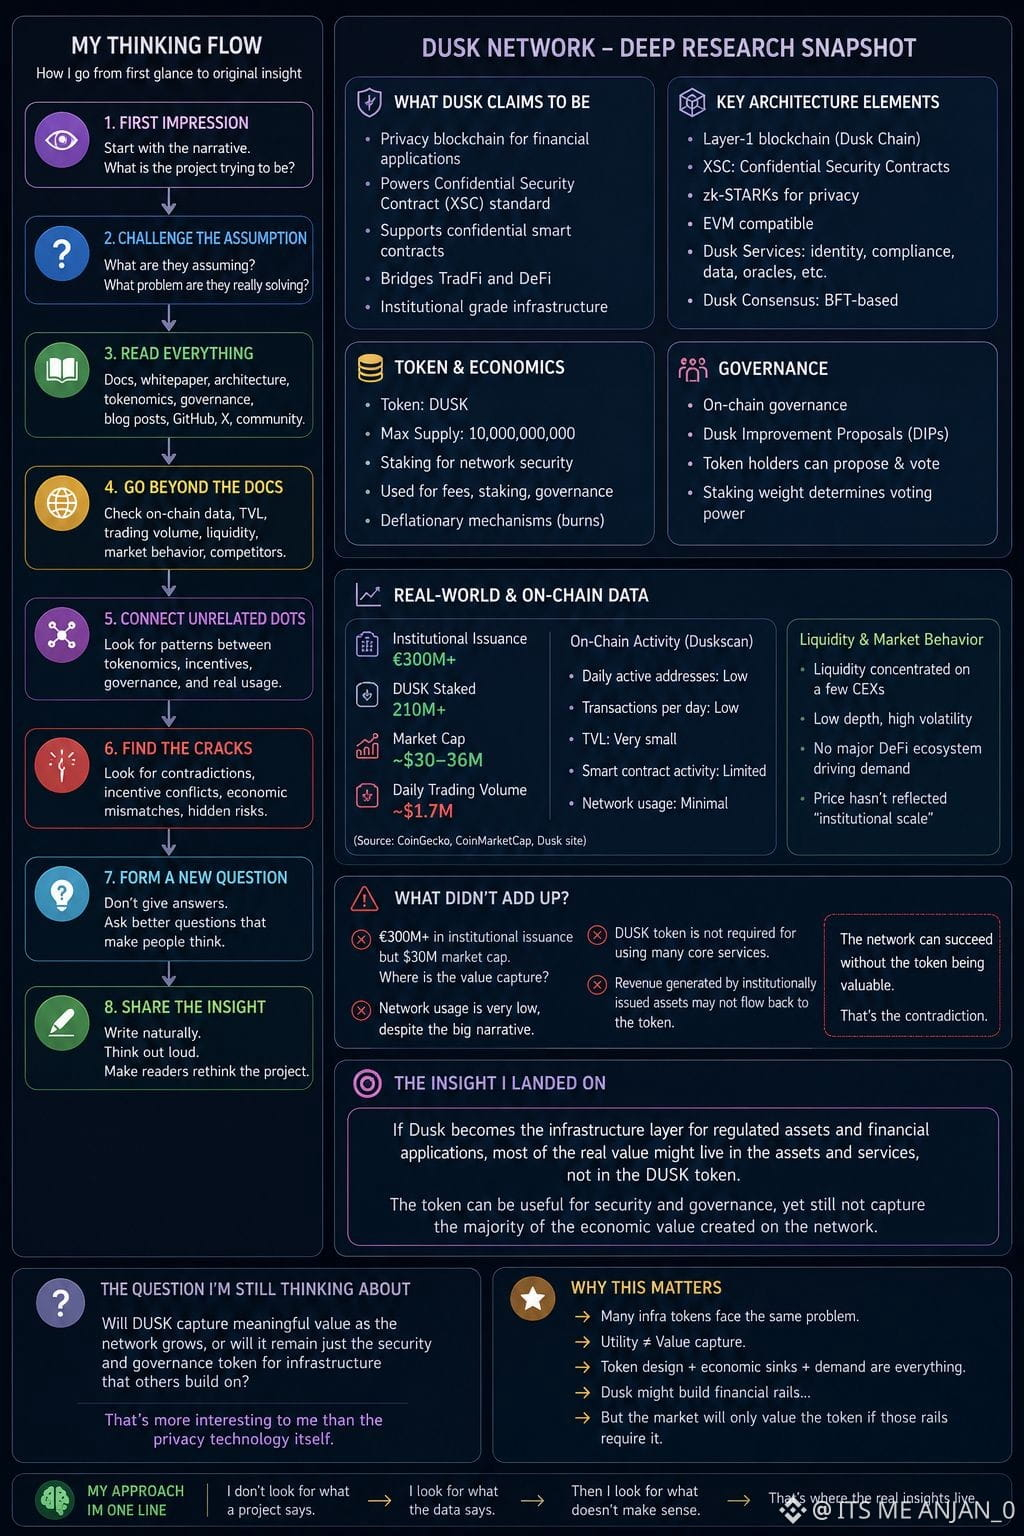
A Dusk diz que tem €300M+ em emissão institucional e 210M+ DUSK em staking, enquanto o token ainda está por volta de uma capitalização de mercado de ~$30–36M, com aproximadamente $1,7M de volume de negociação diário.
Essa diferença é interessante.
A conclusão óbvia é: “o mercado ainda não descobriu a Dusk”.
Mas não estou convencido de que essa seja a conclusão correta.
Quanto mais eu investiguei a arquitetura, mais percebi que a Dusk está tentando se tornar algo maior do que uma privacy L1: liquidação, conformidade, identidade, transferências confidenciais, execução EVM e, eventualmente, um fluxo real de negociação regulamentada.
Então a pergunta que fica para mim é diferente:
Se o valor real vai ficar em ativos regulados e infraestrutura financeira, quanto desse valor precisa realmente passar pelo DUSK?
A rede pode ser útil sem o token se tornar proporcionalmente valioso.
E, para mim, essa é uma pergunta muito mais interessante do que saber se a Dusk tem uma boa tecnologia de privacidade.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk Comecei a olhar para a Dusk porque a história sobre privacidade fazia sentido.
Então os números me fizeram pausar.
A Dusk diz que tem €300M+ em emissão institucional e 210M+ DUSK em staking, enquanto o token ainda está por volta de uma capitalização de mercado de ~$30–36M, com aproximadamente $1,7M de volume de negociação diário.
Essa diferença é interessante.
A conclusão óbvia é: “o mercado ainda não descobriu a Dusk”.
Mas não estou convencido de que essa seja a conclusão correta.
Quanto mais eu investiguei a arquitetura, mais percebi que a Dusk está tentando se tornar algo maior do que uma privacy L1: liquidação, conformidade, identidade, transferências confidenciais, execução EVM e, eventualmente, um fluxo real de negociação regulamentada.
Então a pergunta que fica para mim é diferente:
Se o valor real vai ficar em ativos regulados e infraestrutura financeira, quanto desse valor precisa realmente passar pelo DUSK?
A rede pode ser útil sem o token se tornar proporcionalmente valioso.
E, para mim, essa é uma pergunta muito mais interessante do que saber se a Dusk tem uma boa tecnologia de privacidade.
1
1
137
#dusk $DUSK Eu comecei a analisar a Dusk porque a história de privacidade + finanças reguladas fazia sentido.
Depois verifiquei onde a oferta de DUSK realmente está.
Isso mudou minha visão.
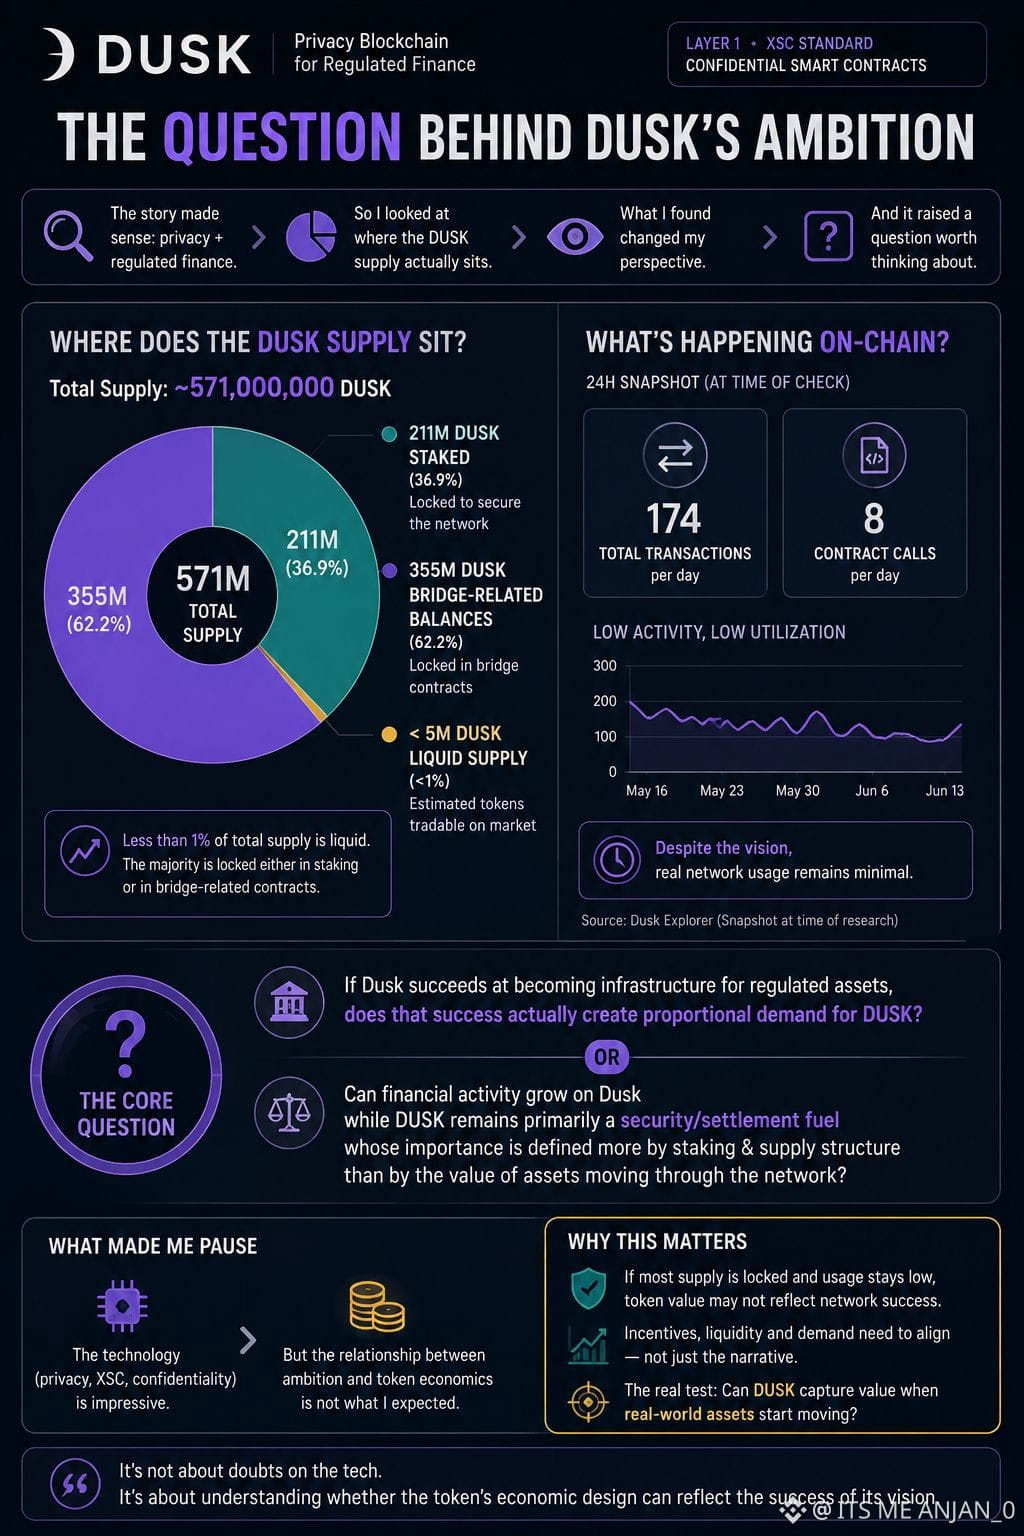
O explorador de rede mostra aproximadamente 571M de DUSK em oferta total, mas cerca de 211M estão apostados e outros 355M estão em saldos relacionados a pontes. Isso deixa menos de 5M como oferta em circulação naquele snapshot.
Ao mesmo tempo, a cadeia ainda processa apenas cerca de 174 transações por dia, com apenas 8 chamadas de contrato no mesmo snapshot de 24h.
Isso levanta uma pergunta que eu não esperava.
Se a Dusk tiver sucesso ao se tornar infraestrutura para ativos regulados, esse sucesso realmente cria uma demanda proporcional por DUSK?
Ou a atividade financeira pode crescer enquanto o token permanece majoritariamente um “combustível” de segurança/liquidação, cuja importância econômica é determinada mais pela estrutura de staking e pela oferta do que pelo valor dos ativos que movimentam pela rede?
A tecnologia não foi o que me fez pausar.
A relação entre a ambição da rede e o papel econômico real do token fez isso.@Dusk_Foundation
#dusk $DUSK Eu comecei a analisar a Dusk porque a história de privacidade + finanças reguladas fazia sentido.
Depois verifiquei onde a oferta de DUSK realmente está.
Isso mudou minha visão.
O explorador de rede mostra aproximadamente 571M de DUSK em oferta total, mas cerca de 211M estão apostados e outros 355M estão em saldos relacionados a pontes. Isso deixa menos de 5M como oferta em circulação naquele snapshot.
Ao mesmo tempo, a cadeia ainda processa apenas cerca de 174 transações por dia, com apenas 8 chamadas de contrato no mesmo snapshot de 24h.
Isso levanta uma pergunta que eu não esperava.
Se a Dusk tiver sucesso ao se tornar infraestrutura para ativos regulados, esse sucesso realmente cria uma demanda proporcional por DUSK?
Ou a atividade financeira pode crescer enquanto o token permanece majoritariamente um “combustível” de segurança/liquidação, cuja importância econômica é determinada mais pela estrutura de staking e pela oferta do que pelo valor dos ativos que movimentam pela rede?
A tecnologia não foi o que me fez pausar.
A relação entre a ambição da rede e o papel econômico real do token fez isso.@Dusk
1
1
114
·
--
Em Baixa
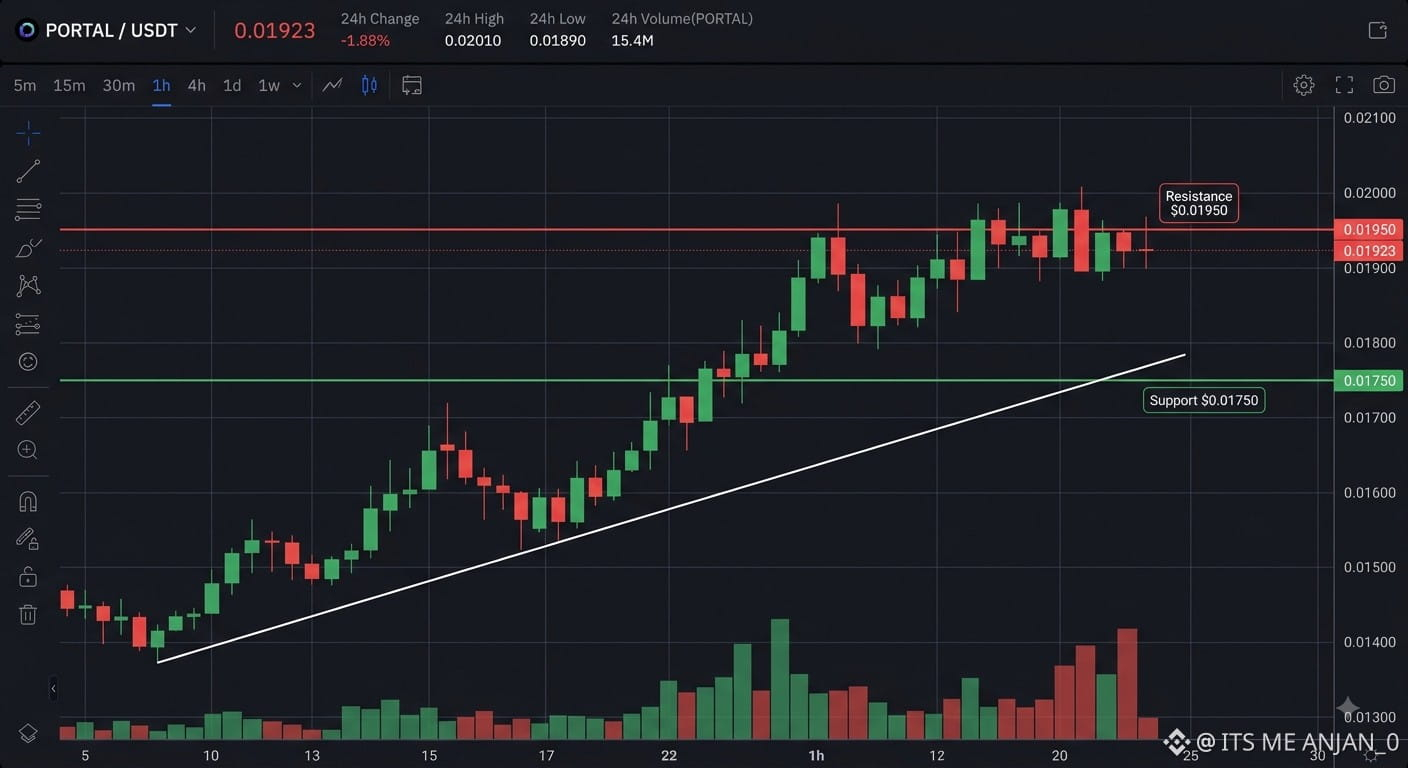
$PORTAL A resistência está segurando perto de US$ 0.0195, o PORTAL pode cair novamente. O setup de curto parece bom aqui.
Entrada: US$ 0.0188 - US$ 0.0195
TP: US$ 0.0175 - US$ 0.0160 - US$ 0.0150 - US$ 0.0142
SL: US$ 0.0203
{future}(PORTALUSDT)
$PORTAL A resistência está segurando perto de US$ 0.0195, o PORTAL pode cair novamente. O setup de curto parece bom aqui.
Entrada: US$ 0.0188 - US$ 0.0195
TP: US$ 0.0175 - US$ 0.0160 - US$ 0.0150 - US$ 0.0142
SL: US$ 0.0203
Entrada: US$ 0.0188 - US$ 0.0195
TP: US$ 0.0175 - US$ 0.0160 - US$ 0.0150 - US$ 0.0142
SL: US$ 0.0203
170
·
--
Em Baixa
$ZEC ainda não está em alta — ele está aguardando confirmação.
O preço está entre o suporte e uma zona de grande decisão.
Setup de alta: rompimento acima de US$ 520+ e reteste
TP1: US$ 550
TP2: US$ 580
TP3: US$ 620
SL: abaixo de US$ 490
Mas aqui está o ponto que estou observando de perto:
Se ZEC perder US$ 490, o cenário de alta enfraquece e US$ 469–US$ 480 se torna a próxima área a observar.
Então a negociação de verdade não é “comprar porque $ZEC parece forte”.
É: qual lado consegue a confirmação primeiro — compradores acima da resistência ou vendedores abaixo do suporte?
Essa resposta pode definir o próximo grande movimento da ZEC.
Não é conselho financeiro. Faça a negociação com sua própria gestão de risco.
{future}(ZECUSDT)
O que acontece em seguida?
$ZEC ainda não está em alta — ele está aguardando confirmação.
O preço está entre o suporte e uma zona de grande decisão.
Setup de alta: rompimento acima de US$ 520+ e reteste
TP1: US$ 550
TP2: US$ 580
TP3: US$ 620
SL: abaixo de US$ 490
Mas aqui está o ponto que estou observando de perto:
Se ZEC perder US$ 490, o cenário de alta enfraquece e US$ 469–US$ 480 se torna a próxima área a observar.
Então a negociação de verdade não é “comprar porque $ZEC parece forte”.
É: qual lado consegue a confirmação primeiro — compradores acima da resistência ou vendedores abaixo do suporte?
Essa resposta pode definir o próximo grande movimento da ZEC.
Não é conselho financeiro. Faça a negociação com sua própria gestão de risco.
O que acontece em seguida?
🚀 Breakout
54%
📉 Breakdown
41%
⏳ Range
5%
22 Votos • Votação encerrada
1
1.5k
·
--
Em Alta
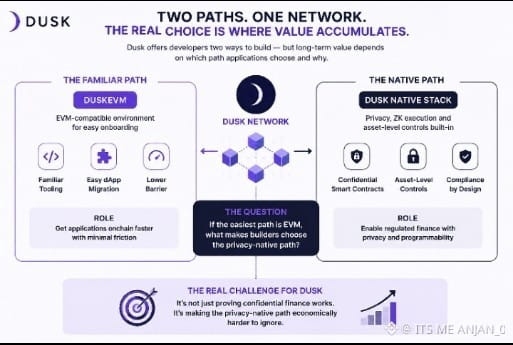
#dusk $DUSK Comecei a analisar a Dusk como uma cadeia de privacidade para ativos regulamentados.
Então percebi algo mais interessante: a Dusk está, na verdade, construindo duas formas diferentes de se integrar à rede.
O DuskEVM deixa o ambiente familiar para as aplicações existentes, enquanto a stack nativa é onde a privacidade, a execução em ZK e os controles por nível de ativo passam a fazer parte da infraestrutura.
Isso soa como flexibilidade.
Mas também cria uma pergunta que eu não esperava.
Se o caminho mais fácil para os desenvolvedores é a rota familiar do EVM, o que faz com que as aplicações, eventualmente, escolham a arquitetura nativa de privacidade da Dusk em vez de simplesmente tratar a Dusk como mais uma camada de liquidação?
Talvez o problema mais difícil da Dusk não seja provar que as finanças confidenciais funcionam.
É tornar o caminho com privacidade nativa economicamente mais difícil de ignorar.
@Dusk_Foundation
{spot}(DUSKUSDT)
#dusk $DUSK Comecei a analisar a Dusk como uma cadeia de privacidade para ativos regulamentados.
Então percebi algo mais interessante: a Dusk está, na verdade, construindo duas formas diferentes de se integrar à rede.
O DuskEVM deixa o ambiente familiar para as aplicações existentes, enquanto a stack nativa é onde a privacidade, a execução em ZK e os controles por nível de ativo passam a fazer parte da infraestrutura.
Isso soa como flexibilidade.
Mas também cria uma pergunta que eu não esperava.
Se o caminho mais fácil para os desenvolvedores é a rota familiar do EVM, o que faz com que as aplicações, eventualmente, escolham a arquitetura nativa de privacidade da Dusk em vez de simplesmente tratar a Dusk como mais uma camada de liquidação?
Talvez o problema mais difícil da Dusk não seja provar que as finanças confidenciais funcionam.
É tornar o caminho com privacidade nativa economicamente mais difícil de ignorar.
@Dusk
179
Tenho notado que muitos projetos de blockchain começam a se confundir após um tempo.
Tenho notado que muitos projetos de blockchain começam a se confundir após um tempo.
BLANK KING
·
--
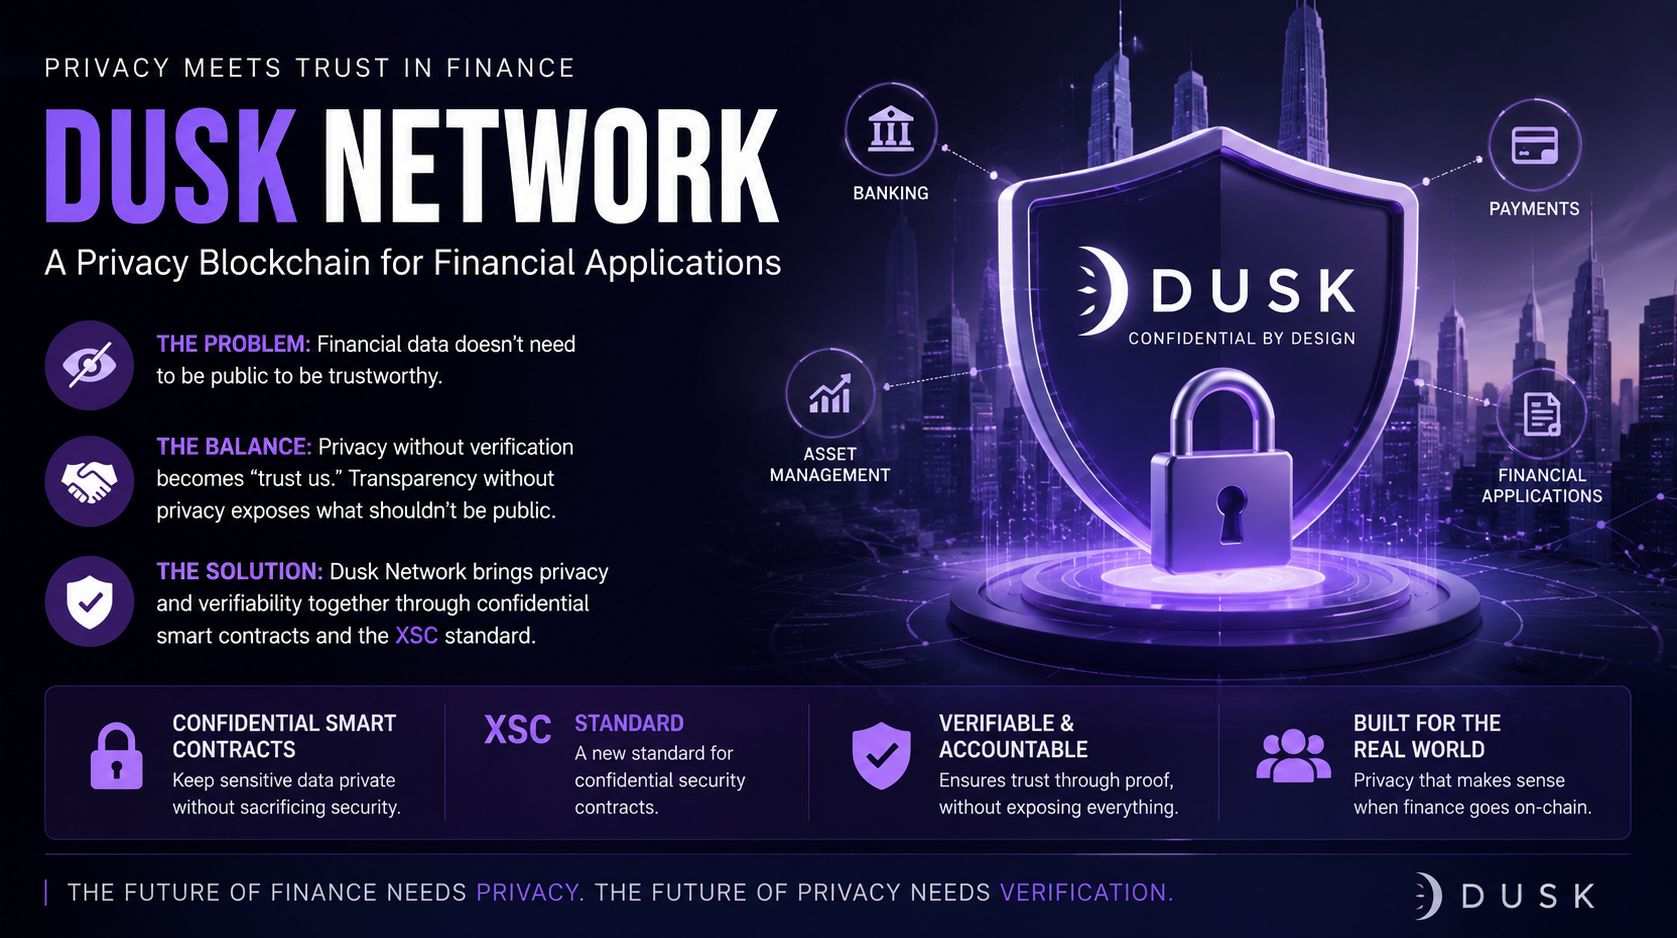
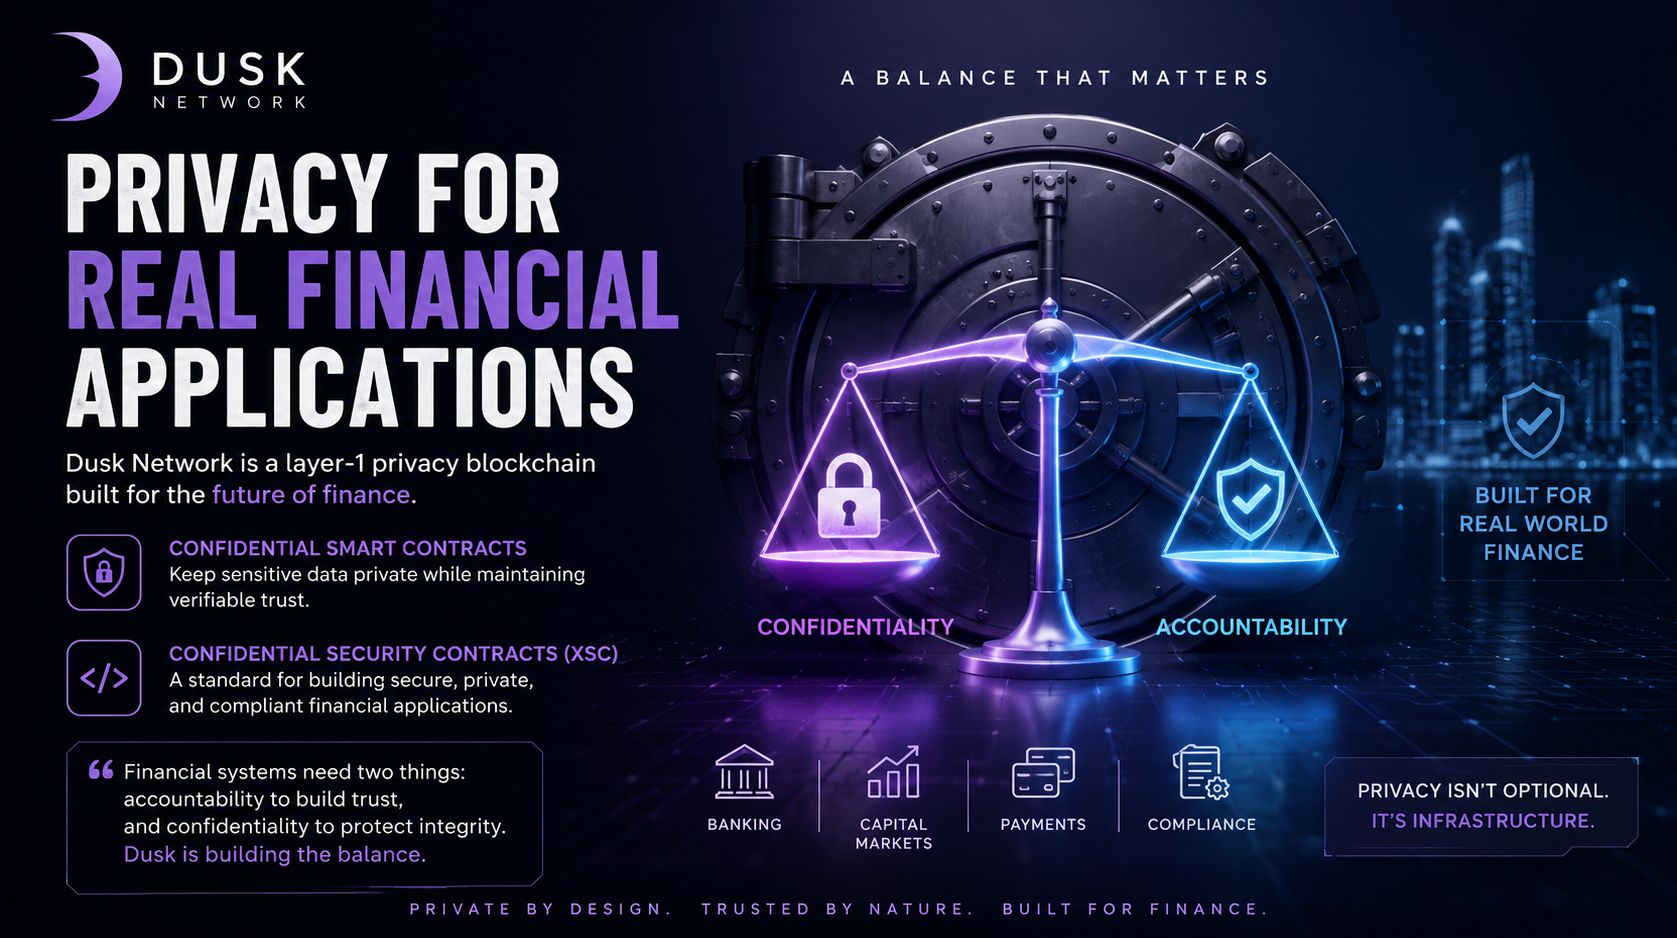
Em AltaPercebi que muitos projetos de blockchain começam a se misturar com o tempo. A linguagem muda, as promessas mudam, mas a história básica muitas vezes parece a mesma. O que me chamou a atenção na Dusk Network é que o foco dela parece um pouco mais prático.
O que prendeu minha atenção foi o problema da privacidade em aplicações financeiras. A atividade financeira real nem sempre é algo que as pessoas querem totalmente exposto, mas ao mesmo tempo, privacidade não pode simplesmente significar “confie em nós”. Ainda precisa existir uma forma de construir confiança no que está acontecendo.
É aí que acho a Dusk interessante. Sua camada-1 foi projetada para aplicações financeiras, com contratos inteligentes confidenciais e o padrão Confidential Security Contract (XSC). Para mim, a ideia maior não é apenas a privacidade em si. É encontrar um melhor equilíbrio entre manter as informações sensíveis protegidas e tornar a atividade no blockchain utilizável e confiável.
Se o blockchain eventualmente vai lidar com mais atividades financeiras reais, esse equilíbrio importa. Vale a pena acompanhar a Dusk Network porque ela está pensando nesse problema no nível da infraestrutura.
@Dusk $DUSK #dusk
128
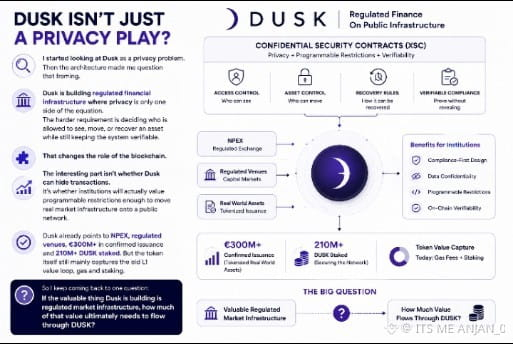
#dusk $DUSK I comecei a olhar para o Dusk como um problema de privacidade.
Então a arquitetura me fez questionar essa forma de enquadrar.
A Dusk está construindo infraestrutura financeira regulamentada em que a privacidade é apenas um lado da equação. O requisito mais difícil é decidir quem está autorizado a ver, mover ou recuperar um ativo, mantendo o sistema verificável.
Isso muda o papel da blockchain.
A parte interessante não é se a Dusk consegue ocultar transações. É se as instituições realmente vão valorizar restrições programáveis o bastante para mover infraestrutura real do mercado para uma rede pública.
A Dusk já aponta para a NPEX, locais regulamentados, €300M+ em emissão confirmada e 210M+ de DUSK apostado. Mas o token em si ainda captura, em grande parte, o antigo ciclo de valor do L1: gás e staking.
Então continuo voltando a uma pergunta:
Se a coisa valiosa que a Dusk está construindo é infraestrutura de mercado regulamentada, quanto desse valor precisa, de fato, fluir através do DUSK?
@Dusk_Foundation
#dusk $DUSK I comecei a olhar para o Dusk como um problema de privacidade.
Então a arquitetura me fez questionar essa forma de enquadrar.
A Dusk está construindo infraestrutura financeira regulamentada em que a privacidade é apenas um lado da equação. O requisito mais difícil é decidir quem está autorizado a ver, mover ou recuperar um ativo, mantendo o sistema verificável.
Isso muda o papel da blockchain.
A parte interessante não é se a Dusk consegue ocultar transações. É se as instituições realmente vão valorizar restrições programáveis o bastante para mover infraestrutura real do mercado para uma rede pública.
A Dusk já aponta para a NPEX, locais regulamentados, €300M+ em emissão confirmada e 210M+ de DUSK apostado. Mas o token em si ainda captura, em grande parte, o antigo ciclo de valor do L1: gás e staking.
Então continuo voltando a uma pergunta:
Se a coisa valiosa que a Dusk está construindo é infraestrutura de mercado regulamentada, quanto desse valor precisa, de fato, fluir através do DUSK?
@Dusk
2
2
90
Notei que muitos projetos de blockchain começam a soar iguais depois de um tempo.
Notei que muitos projetos de blockchain começam a soar iguais depois de um tempo.
BLANK KING
·
--
Em AltaPercebi que muitos projetos de blockchain começam a soar parecidos com o tempo. Geralmente há uma visão grande, bastante linguagem técnica e muita atenção sobre o que o projeto pode vir a se tornar. A pergunta mais difícil é se a ideia realmente faz sentido quando as pessoas começam a usá-la.
Foi isso que me deixou interessado no Dusk Network.
O Dusk é uma camada 1 focada em privacidade para aplicações financeiras, com contratos inteligentes confidenciais e o padrão Confidential Security Contract (XSC). O que me chamou atenção não foi apenas o ângulo da privacidade. É o problema por trás disso.
Atividade financeira muitas vezes precisa de duas coisas que parecem contraditórias: responsabilização e confidencialidade. Você precisa de transparência suficiente para construir confiança, mas nem todas as partes das informações financeiras sensíveis devem ser expostas para todo mundo.
Para mim, esse equilíbrio é onde o Dusk tem uma ideia mais significativa. Se a blockchain vai ir além da especulação e apoiar uso financeiro real, a privacidade não pode ser tratada o tempo todo como um recurso opcional.
Ainda tenho interesse em como a tecnologia se desenvolve na prática, mas o problema subjacente é real. E às vezes, isso é um motivo melhor para prestar atenção do que outra grande promessa
@Dusk $DUSK #dusk
171
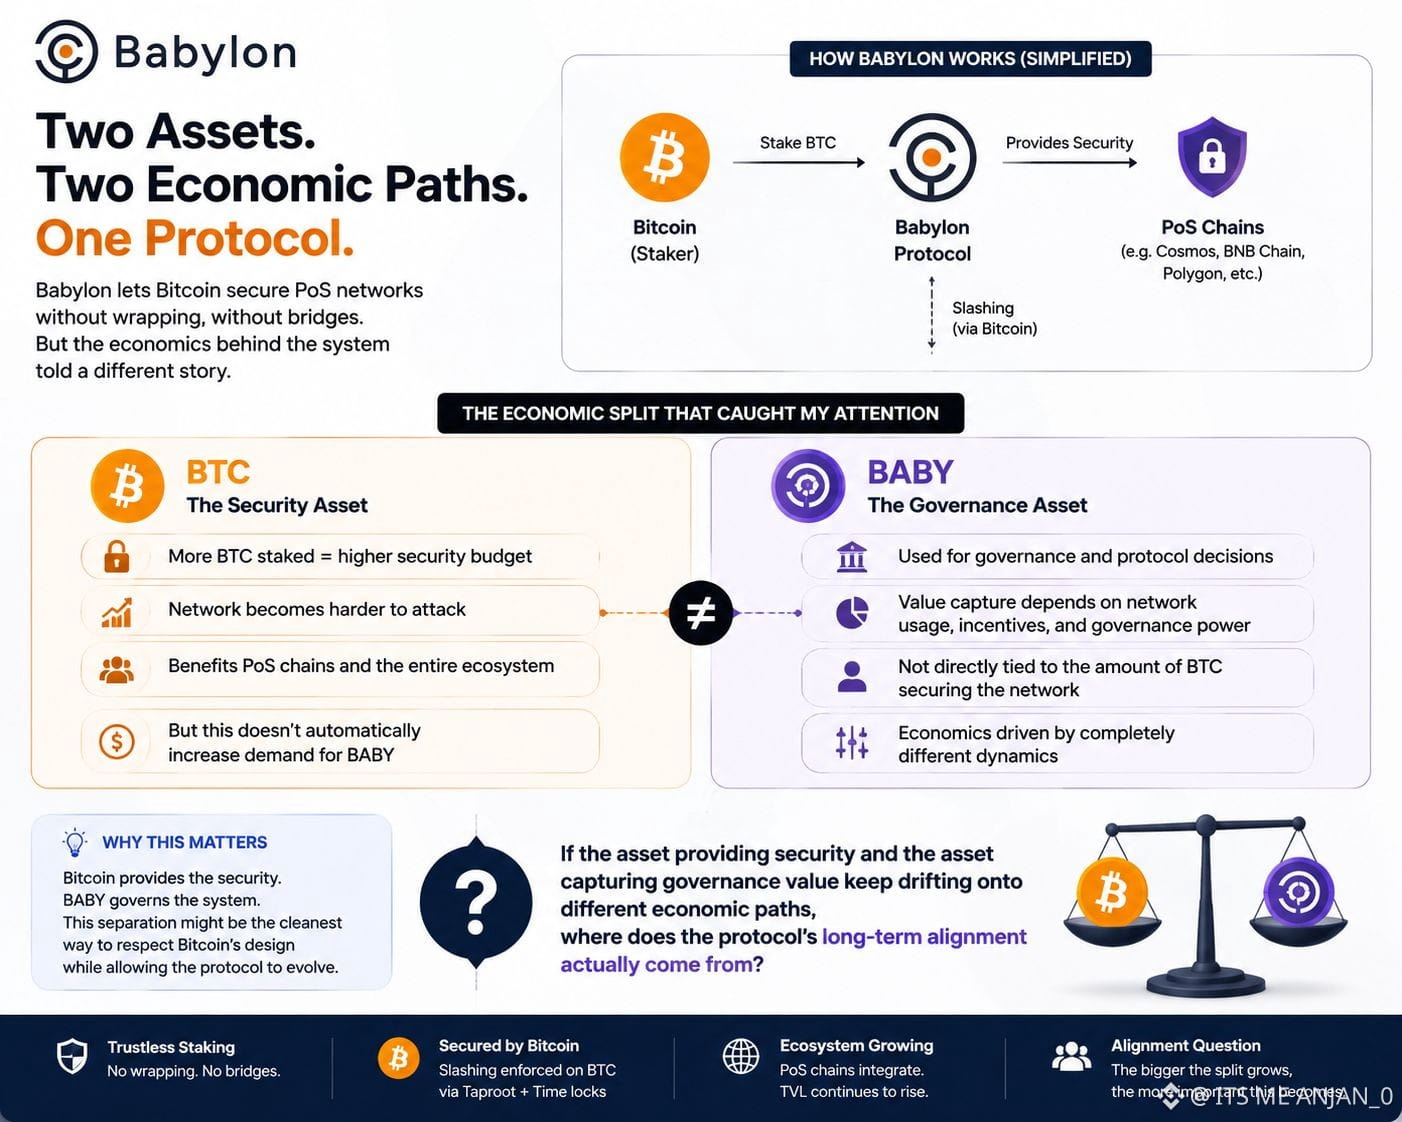
#baby $BABY Fui a Babilônia assumindo que a grande questão de longo prazo seria se o Bitcoin consegue garantir redes PoS em escala.
Depois de analisar a arquitetura, descobri que estava pensando em outra coisa completamente.
À medida que mais BTC é apostado, o orçamento de segurança do protocolo pode crescer sem necessariamente aumentar a demanda pelo próprio BABY. A rede se beneficia de mais Bitcoin garantindo sua segurança, enquanto a captura de valor para o ativo de governança depende de incentivos totalmente diferentes. Essa é uma divisão econômica incomum.
Isso não é necessariamente uma fraqueza. Talvez até seja a forma mais “limpa” de evitar forçar o Bitcoin a desempenhar um papel de governança para o qual ele nunca foi projetado.
Mas isso me deixou com uma pergunta que eu não esperava fazer:
Se o ativo que fornece segurança e o ativo que captura valor de governança continuam seguindo caminhos econômicos diferentes, de onde realmente vem o alinhamento de longo prazo do protocolo?
@babylonlabs_io
#baby $BABY Fui a Babilônia assumindo que a grande questão de longo prazo seria se o Bitcoin consegue garantir redes PoS em escala.
Depois de analisar a arquitetura, descobri que estava pensando em outra coisa completamente.
À medida que mais BTC é apostado, o orçamento de segurança do protocolo pode crescer sem necessariamente aumentar a demanda pelo próprio BABY. A rede se beneficia de mais Bitcoin garantindo sua segurança, enquanto a captura de valor para o ativo de governança depende de incentivos totalmente diferentes. Essa é uma divisão econômica incomum.
Isso não é necessariamente uma fraqueza. Talvez até seja a forma mais “limpa” de evitar forçar o Bitcoin a desempenhar um papel de governança para o qual ele nunca foi projetado.
Mas isso me deixou com uma pergunta que eu não esperava fazer:
Se o ativo que fornece segurança e o ativo que captura valor de governança continuam seguindo caminhos econômicos diferentes, de onde realmente vem o alinhamento de longo prazo do protocolo?
@BabylonLabs_io
7
1
134
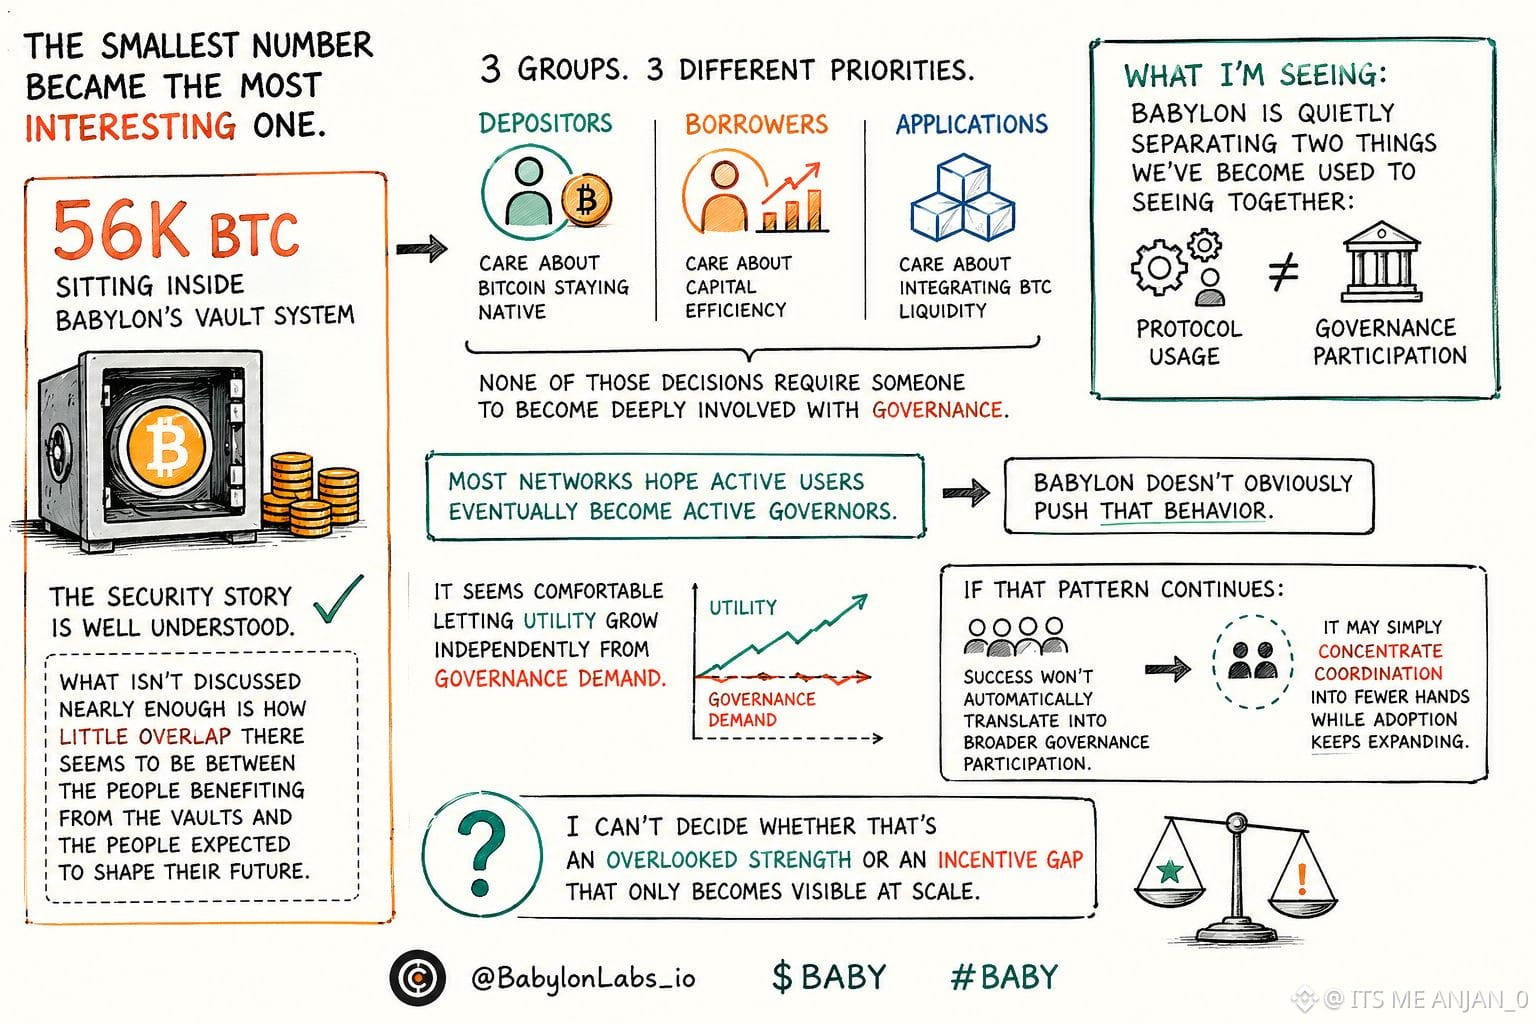
#baby $BABY Eu não estava esperando que o menor número na minha tela se tornasse o mais interessante.
Aproximadamente 56k BTC está dentro do sistema de cofres da Babylon, mas meus olhos continuavam voltando para a camada de governança. A história de segurança já é bem compreendida. O que quase não é discutido é o quanto parece haver pouca sobreposição entre as pessoas que se beneficiam dos cofres e as pessoas que se espera que moldem o futuro.
Quanto mais eu mapeava o fluxo, mais estranho parecia. Depositantes se importam com o Bitcoin permanecendo nativo. Tomadores se importam com eficiência de capital. Aplicações se importam com a integração de liquidez em BTC. Nenhuma dessas decisões exige que alguém se envolva profundamente com governança.
Isso me fez pensar se a Babylon está, silenciosamente, separando duas coisas a que nos acostumamos a ver juntas: uso do protocolo e participação na governança.
A maioria das redes espera que usuários ativos eventualmente se tornem governadores ativos. A Babylon não empurra esse comportamento de forma evidente. Parece confortável em deixar que a utilidade cresça de maneira independente da demanda por governança.
Se esse padrão continuar, o sucesso não vai automaticamente se traduzir em participação mais ampla na governança. Pode apenas concentrar a coordenação em menos mãos enquanto a adoção continua se expandindo.
Não consigo decidir se isso é uma força negligenciada ou uma lacuna de incentivos que só fica visível em escala.
@babylonlabs_io
#baby $BABY Eu não estava esperando que o menor número na minha tela se tornasse o mais interessante.
Aproximadamente 56k BTC está dentro do sistema de cofres da Babylon, mas meus olhos continuavam voltando para a camada de governança. A história de segurança já é bem compreendida. O que quase não é discutido é o quanto parece haver pouca sobreposição entre as pessoas que se beneficiam dos cofres e as pessoas que se espera que moldem o futuro.
Quanto mais eu mapeava o fluxo, mais estranho parecia. Depositantes se importam com o Bitcoin permanecendo nativo. Tomadores se importam com eficiência de capital. Aplicações se importam com a integração de liquidez em BTC. Nenhuma dessas decisões exige que alguém se envolva profundamente com governança.
Isso me fez pensar se a Babylon está, silenciosamente, separando duas coisas a que nos acostumamos a ver juntas: uso do protocolo e participação na governança.
A maioria das redes espera que usuários ativos eventualmente se tornem governadores ativos. A Babylon não empurra esse comportamento de forma evidente. Parece confortável em deixar que a utilidade cresça de maneira independente da demanda por governança.
Se esse padrão continuar, o sucesso não vai automaticamente se traduzir em participação mais ampla na governança. Pode apenas concentrar a coordenação em menos mãos enquanto a adoção continua se expandindo.
Não consigo decidir se isso é uma força negligenciada ou uma lacuna de incentivos que só fica visível em escala.
@BabylonLabs_io
286
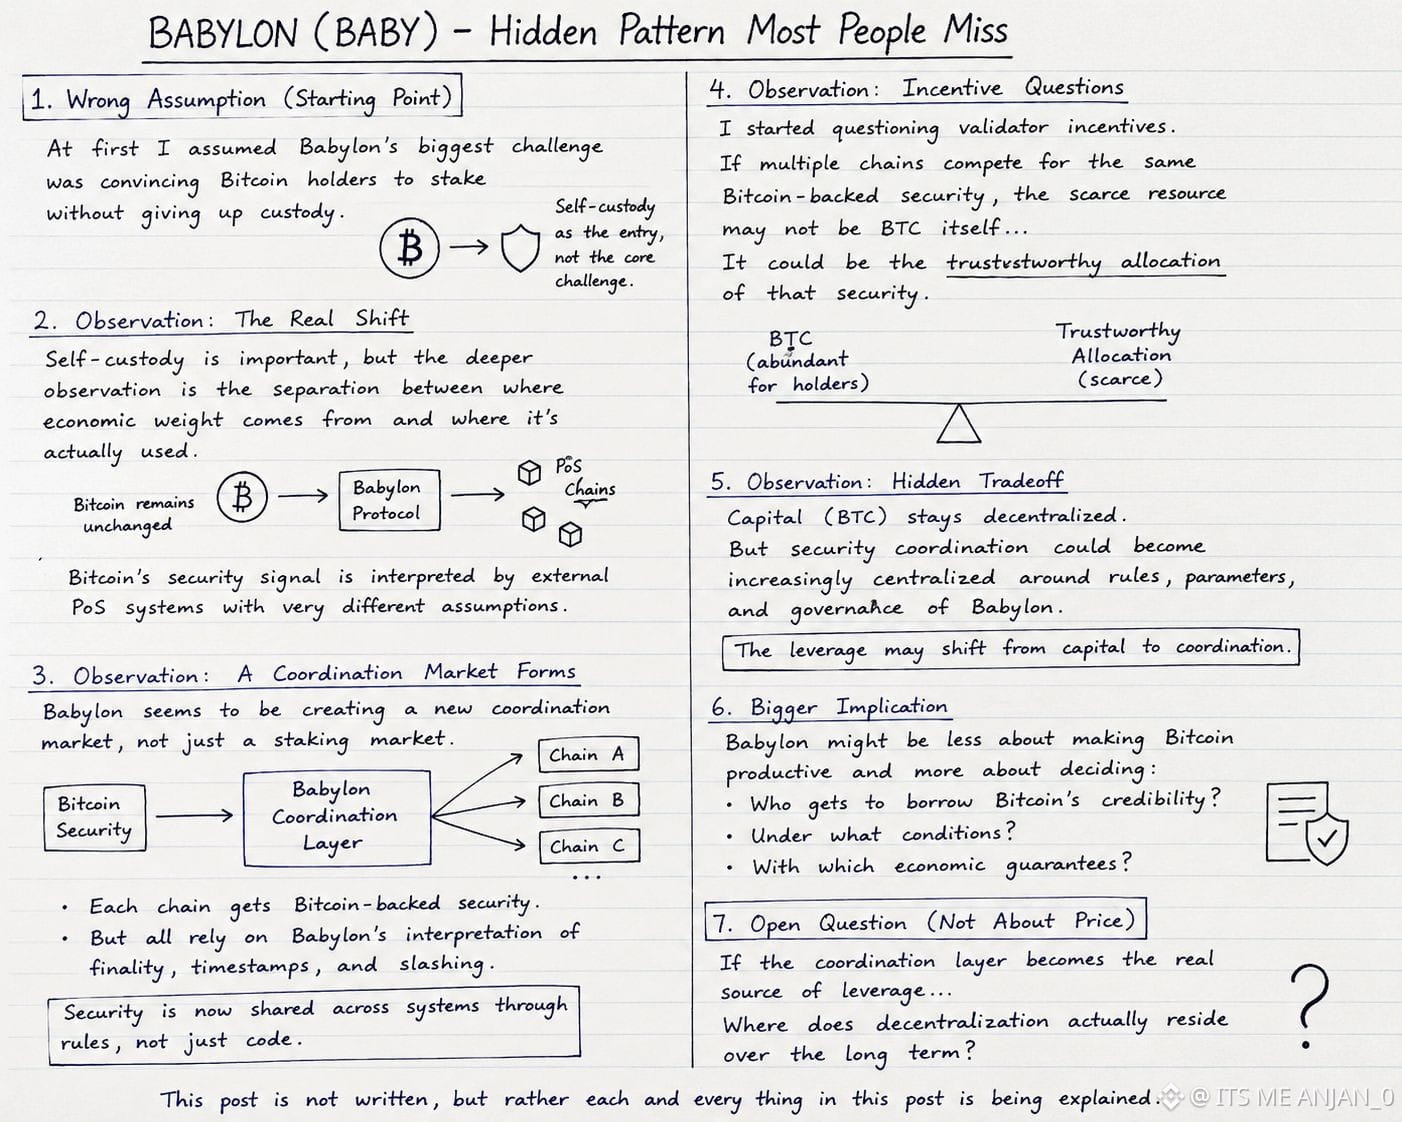
#baby $BABY A princípio, achei que o problema mais difícil de Babylon era convencer os detentores de Bitcoin a fazer stake sem abrir mão da custódia. Quanto mais eu olhava, menos convincente se tornava essa suposição. A autocustódia é importante, mas parece mais uma condição de entrada do que uma restrição definidora do protocolo.
O que continuava puxando minha atenção para outro lado era a separação entre de onde surge o peso econômico e onde ele é, de fato, consumido. O Bitcoin permanece inalterado, mas seu sinal de segurança é continuamente interpretado por sistemas externos de PoS que operam sob suposições muito diferentes. Essa camada de tradução parece ser mais consequente do que o mecanismo de staking em si.
Comecei a me perguntar se Babylon está criando gradualmente um novo mercado de coordenação, em vez de simplesmente um mercado de staking. Cada cadeia consumidora adicional herda a segurança lastreada em Bitcoin, mas também passa a depender da interpretação da Babylon sobre a finalização do Bitcoin, o carimbo de data/hora e as condições de slashing. A segurança não fica mais totalmente no Bitcoin nem totalmente na cadeia de destino. Ela se acumula nas regras que os conectam.
Isso me levou a questionar os incentivos dos validadores. Se vários ecossistemas eventualmente competirem pelo mesmo pool de segurança lastreada em Bitcoin, o recurso escasso talvez deixe de ser o próprio BTC e passe a ser uma alocação confiável dessa segurança entre redes concorrentes. Talvez o capital permaneça descentralizado, enquanto a coordenação da segurança se torne cada vez mais centralizada.
No fim, o protocolo pode ser menos sobre tornar o Bitcoin produtivo e mais sobre determinar quem consegue tomar emprestada a credibilidade do Bitcoin, sob quais condições e com quais garantias econômicas.
Se essa camada de coordenação se tornar a fonte real de alavancagem, onde de fato reside a descentralização no longo prazo?
@babylonlabs_io
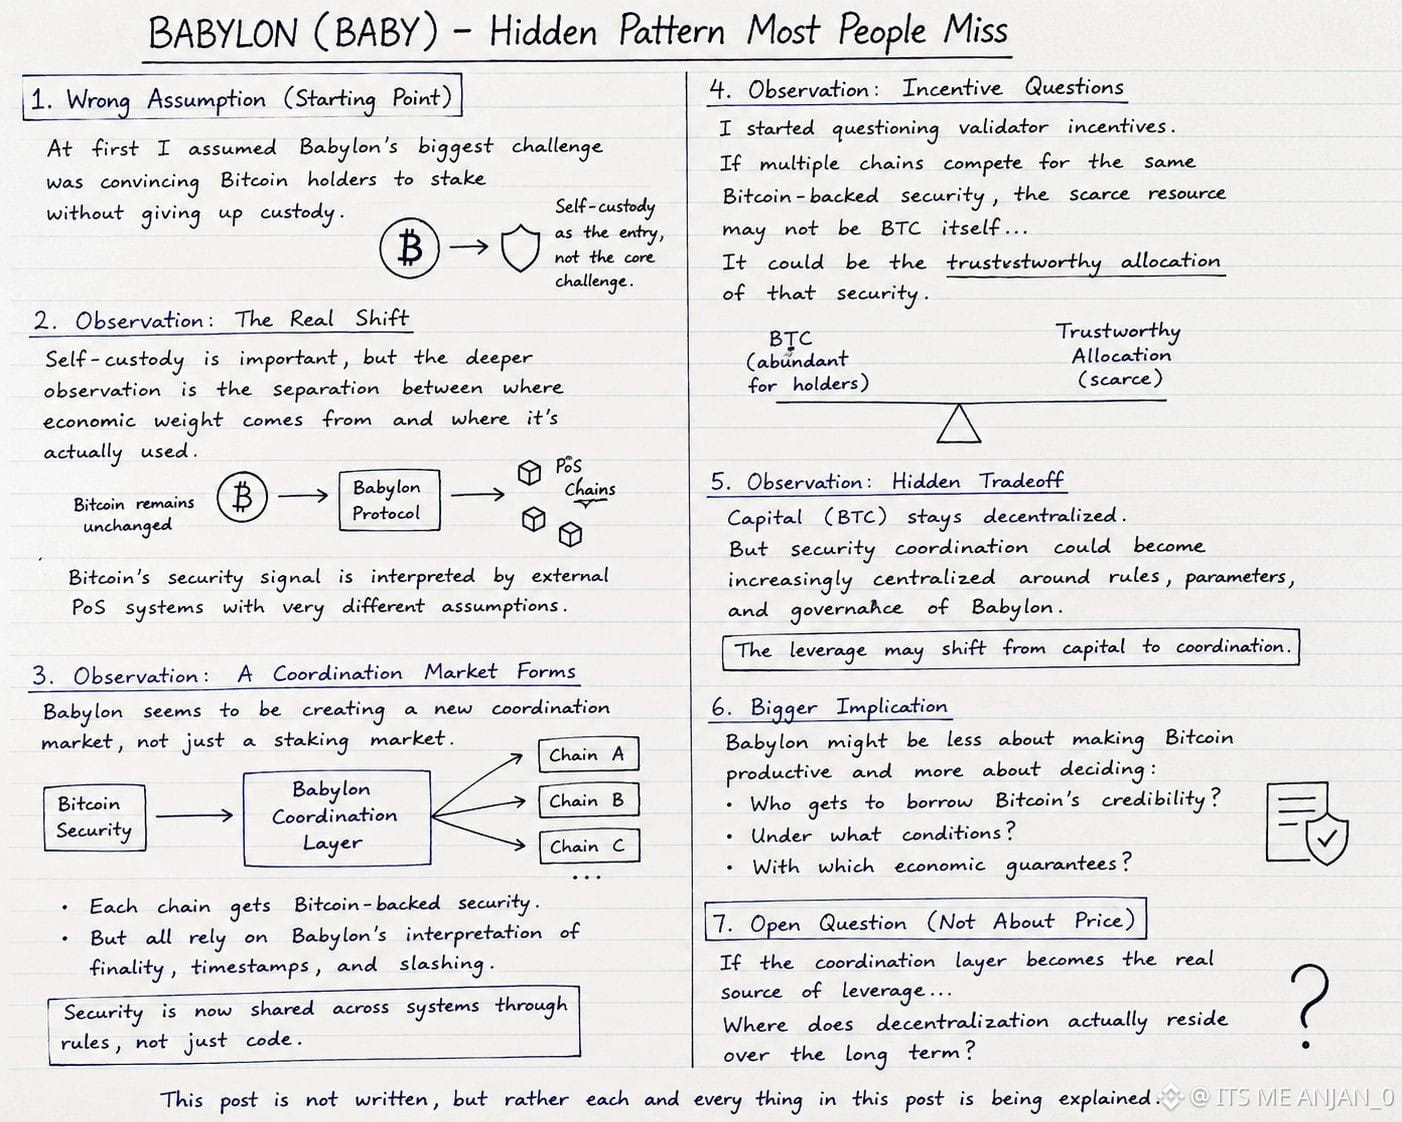
#baby $BABY A princípio, achei que o problema mais difícil de Babylon era convencer os detentores de Bitcoin a fazer stake sem abrir mão da custódia. Quanto mais eu olhava, menos convincente se tornava essa suposição. A autocustódia é importante, mas parece mais uma condição de entrada do que uma restrição definidora do protocolo.
O que continuava puxando minha atenção para outro lado era a separação entre de onde surge o peso econômico e onde ele é, de fato, consumido. O Bitcoin permanece inalterado, mas seu sinal de segurança é continuamente interpretado por sistemas externos de PoS que operam sob suposições muito diferentes. Essa camada de tradução parece ser mais consequente do que o mecanismo de staking em si.
Comecei a me perguntar se Babylon está criando gradualmente um novo mercado de coordenação, em vez de simplesmente um mercado de staking. Cada cadeia consumidora adicional herda a segurança lastreada em Bitcoin, mas também passa a depender da interpretação da Babylon sobre a finalização do Bitcoin, o carimbo de data/hora e as condições de slashing. A segurança não fica mais totalmente no Bitcoin nem totalmente na cadeia de destino. Ela se acumula nas regras que os conectam.
Isso me levou a questionar os incentivos dos validadores. Se vários ecossistemas eventualmente competirem pelo mesmo pool de segurança lastreada em Bitcoin, o recurso escasso talvez deixe de ser o próprio BTC e passe a ser uma alocação confiável dessa segurança entre redes concorrentes. Talvez o capital permaneça descentralizado, enquanto a coordenação da segurança se torne cada vez mais centralizada.
No fim, o protocolo pode ser menos sobre tornar o Bitcoin produtivo e mais sobre determinar quem consegue tomar emprestada a credibilidade do Bitcoin, sob quais condições e com quais garantias econômicas.
Se essa camada de coordenação se tornar a fonte real de alavancagem, onde de fato reside a descentralização no longo prazo?
@BabylonLabs_io
2
79
#baby $BABY No início, achei que o problema mais difícil de Babylon era convencer detentores de Bitcoin a fazer staking sem abrir mão da custódia. Quanto mais eu olhava, menos convincente essa suposição se tornava. A autocustódia é importante, mas parece mais uma condição de entrada do que uma restrição definidora do protocolo.
O que continuou puxando minha atenção para outro lado foi a separação entre onde o peso econômico se origina e onde ele é de fato consumido. O Bitcoin permanece inalterado, mas seu sinal de segurança é continuamente interpretado por sistemas externos de PoS que operam sob premissas bem diferentes. Essa camada de tradução parece mais decisiva do que o mecanismo de staking em si.
Comecei a me perguntar se o Babylon está criando gradualmente um novo mercado de coordenação, em vez de simplesmente um mercado de staking. Cada cadeia consumidora adicional herda a segurança lastreada em Bitcoin, mas também passa a depender da interpretação do Babylon sobre a finalização do Bitcoin, o carimbo de data/hora e as condições de slashing. A segurança não vive mais inteiramente no Bitcoin nem inteiramente na cadeia de destino. Ela se acumula nas regras que os conectam.
Isso me levou a questionar incentivos de validadores. Se ecossistemas múltiplos eventualmente competirem pelo mesmo pool de segurança lastreada em Bitcoin, o recurso escasso pode deixar de ser o próprio BTC e passar a ser a alocação confiável dessa segurança entre redes concorrentes. Talvez o capital permaneça descentralizado enquanto a coordenação da segurança se torne cada vez mais centralizada.
No fim, o protocolo pode ser menos sobre tornar o Bitcoin produtivo e mais sobre determinar quem consegue tomar emprestada a credibilidade do Bitcoin, sob quais condições e com quais garantias econômicas.
Se essa camada de coordenação se tornar a verdadeira fonte de alavancagem, onde de fato reside a descentralização a longo prazo?
@babylonlabs_io
#baby $BABY No início, achei que o problema mais difícil de Babylon era convencer detentores de Bitcoin a fazer staking sem abrir mão da custódia. Quanto mais eu olhava, menos convincente essa suposição se tornava. A autocustódia é importante, mas parece mais uma condição de entrada do que uma restrição definidora do protocolo.
O que continuou puxando minha atenção para outro lado foi a separação entre onde o peso econômico se origina e onde ele é de fato consumido. O Bitcoin permanece inalterado, mas seu sinal de segurança é continuamente interpretado por sistemas externos de PoS que operam sob premissas bem diferentes. Essa camada de tradução parece mais decisiva do que o mecanismo de staking em si.
Comecei a me perguntar se o Babylon está criando gradualmente um novo mercado de coordenação, em vez de simplesmente um mercado de staking. Cada cadeia consumidora adicional herda a segurança lastreada em Bitcoin, mas também passa a depender da interpretação do Babylon sobre a finalização do Bitcoin, o carimbo de data/hora e as condições de slashing. A segurança não vive mais inteiramente no Bitcoin nem inteiramente na cadeia de destino. Ela se acumula nas regras que os conectam.
Isso me levou a questionar incentivos de validadores. Se ecossistemas múltiplos eventualmente competirem pelo mesmo pool de segurança lastreada em Bitcoin, o recurso escasso pode deixar de ser o próprio BTC e passar a ser a alocação confiável dessa segurança entre redes concorrentes. Talvez o capital permaneça descentralizado enquanto a coordenação da segurança se torne cada vez mais centralizada.
No fim, o protocolo pode ser menos sobre tornar o Bitcoin produtivo e mais sobre determinar quem consegue tomar emprestada a credibilidade do Bitcoin, sob quais condições e com quais garantias econômicas.
Se essa camada de coordenação se tornar a verdadeira fonte de alavancagem, onde de fato reside a descentralização a longo prazo?
@BabylonLabs_io
90
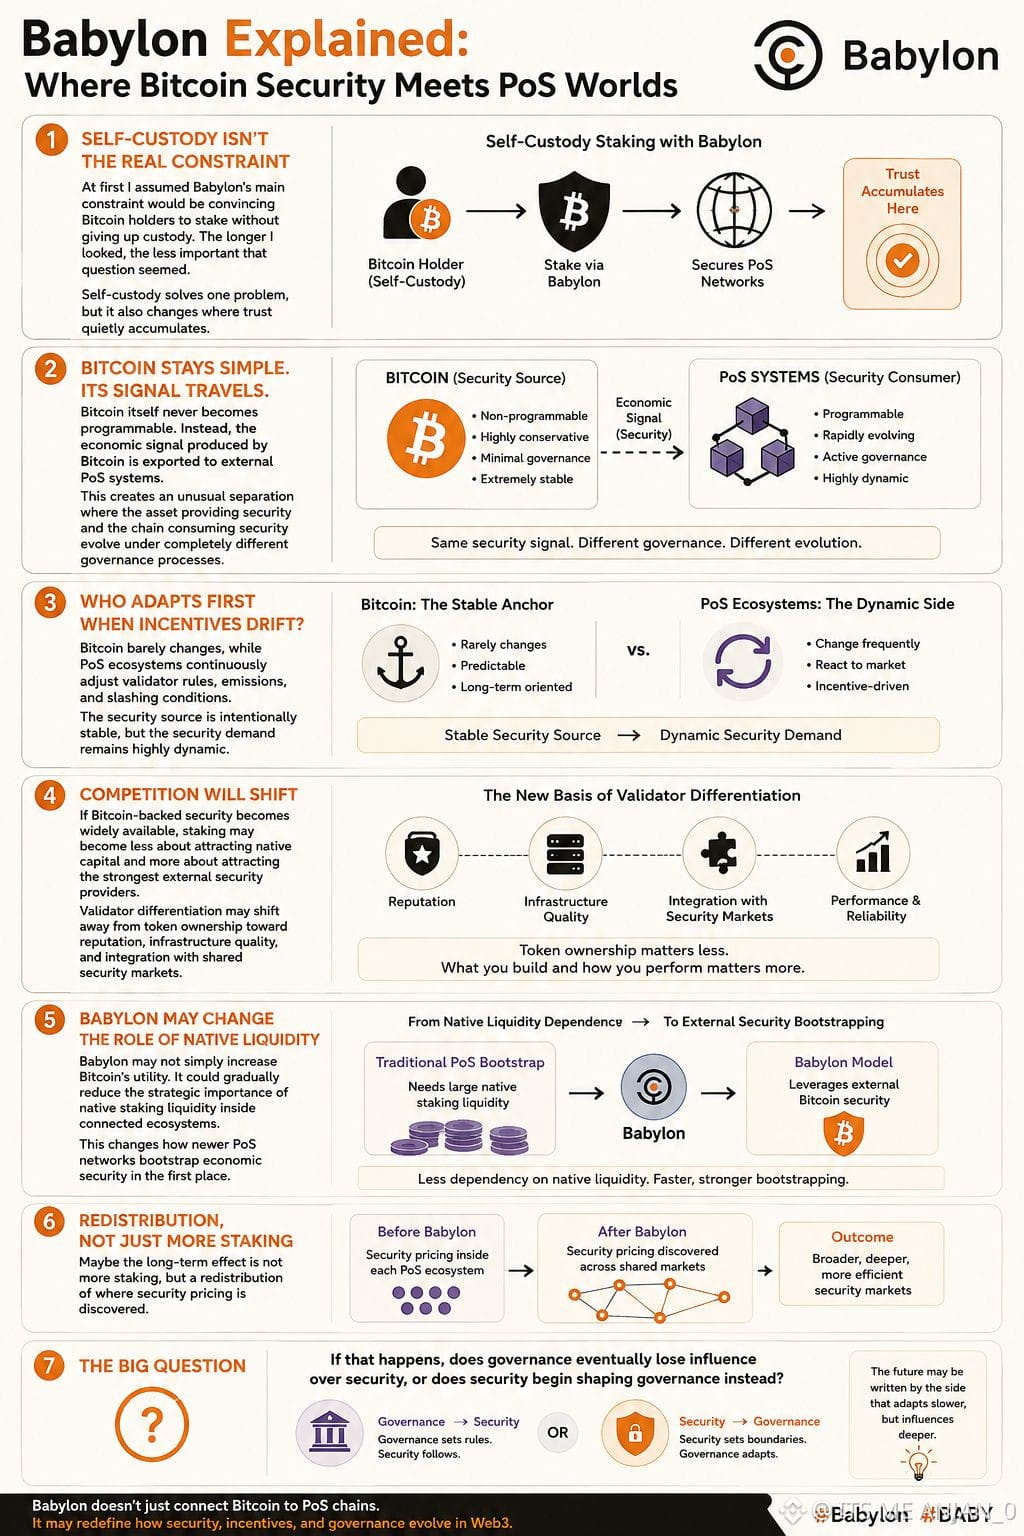
#baby $BABY No início, presumi que a principal limitação de Babylon seria convencer detentores de Bitcoin a fazer staking sem abrir mão da custódia. Quanto mais eu olhava, menos importante aquela questão parecia. A autocustódia resolve um problema, mas também muda onde a confiança se acumula silenciosamente.
Percebi repetidamente que o próprio Bitcoin nunca se torna programável. Em vez disso, o sinal econômico produzido pelo Bitcoin é exportado para sistemas externos de PoS. Isso cria uma separação incomum em que o ativo que fornece segurança e a cadeia que consome segurança evoluem sob processos de governança completamente diferentes.
Isso me fez questionar quem se adapta primeiro quando os incentivos se deslocam. O Bitcoin quase não muda, enquanto os ecossistemas de PoS ajustam continuamente as regras dos validadores, emissões e condições de slashing. A fonte de segurança é intencionalmente estável, mas a demanda por segurança permanece altamente dinâmica.
Outro padrão surgiu em torno da competição entre validadores. Se a segurança lastreada por Bitcoin se tornar amplamente disponível, o staking pode deixar de ser tanto sobre atrair capital nativo e passar a ser mais sobre atrair os provedores externos de segurança mais fortes. Talvez a diferenciação entre validadores mude aos poucos: de propriedade do token para reputação, qualidade da infraestrutura e integração com mercados de segurança compartilhada.
O que mais me surpreendeu é que Babylon talvez não apenas aumente a utilidade do Bitcoin. Ela pode reduzir gradualmente a importância estratégica da liquidez de staking nativa dentro de ecossistemas conectados, alterando como redes PoS mais novas inicializam a segurança econômica em primeiro lugar.
Talvez o efeito de longo prazo não seja mais staking, mas sim uma redistribuição de onde a precificação da segurança é descoberta.
Se isso acontecer, a governança eventualmente perde influência sobre a segurança, ou a segurança começa a moldar a governança em seu lugar?
@babylonlabs_io
#baby $BABY No início, presumi que a principal limitação de Babylon seria convencer detentores de Bitcoin a fazer staking sem abrir mão da custódia. Quanto mais eu olhava, menos importante aquela questão parecia. A autocustódia resolve um problema, mas também muda onde a confiança se acumula silenciosamente.
Percebi repetidamente que o próprio Bitcoin nunca se torna programável. Em vez disso, o sinal econômico produzido pelo Bitcoin é exportado para sistemas externos de PoS. Isso cria uma separação incomum em que o ativo que fornece segurança e a cadeia que consome segurança evoluem sob processos de governança completamente diferentes.
Isso me fez questionar quem se adapta primeiro quando os incentivos se deslocam. O Bitcoin quase não muda, enquanto os ecossistemas de PoS ajustam continuamente as regras dos validadores, emissões e condições de slashing. A fonte de segurança é intencionalmente estável, mas a demanda por segurança permanece altamente dinâmica.
Outro padrão surgiu em torno da competição entre validadores. Se a segurança lastreada por Bitcoin se tornar amplamente disponível, o staking pode deixar de ser tanto sobre atrair capital nativo e passar a ser mais sobre atrair os provedores externos de segurança mais fortes. Talvez a diferenciação entre validadores mude aos poucos: de propriedade do token para reputação, qualidade da infraestrutura e integração com mercados de segurança compartilhada.
O que mais me surpreendeu é que Babylon talvez não apenas aumente a utilidade do Bitcoin. Ela pode reduzir gradualmente a importância estratégica da liquidez de staking nativa dentro de ecossistemas conectados, alterando como redes PoS mais novas inicializam a segurança econômica em primeiro lugar.
Talvez o efeito de longo prazo não seja mais staking, mas sim uma redistribuição de onde a precificação da segurança é descoberta.
Se isso acontecer, a governança eventualmente perde influência sobre a segurança, ou a segurança começa a moldar a governança em seu lugar?
@BabylonLabs_io
4
2
172
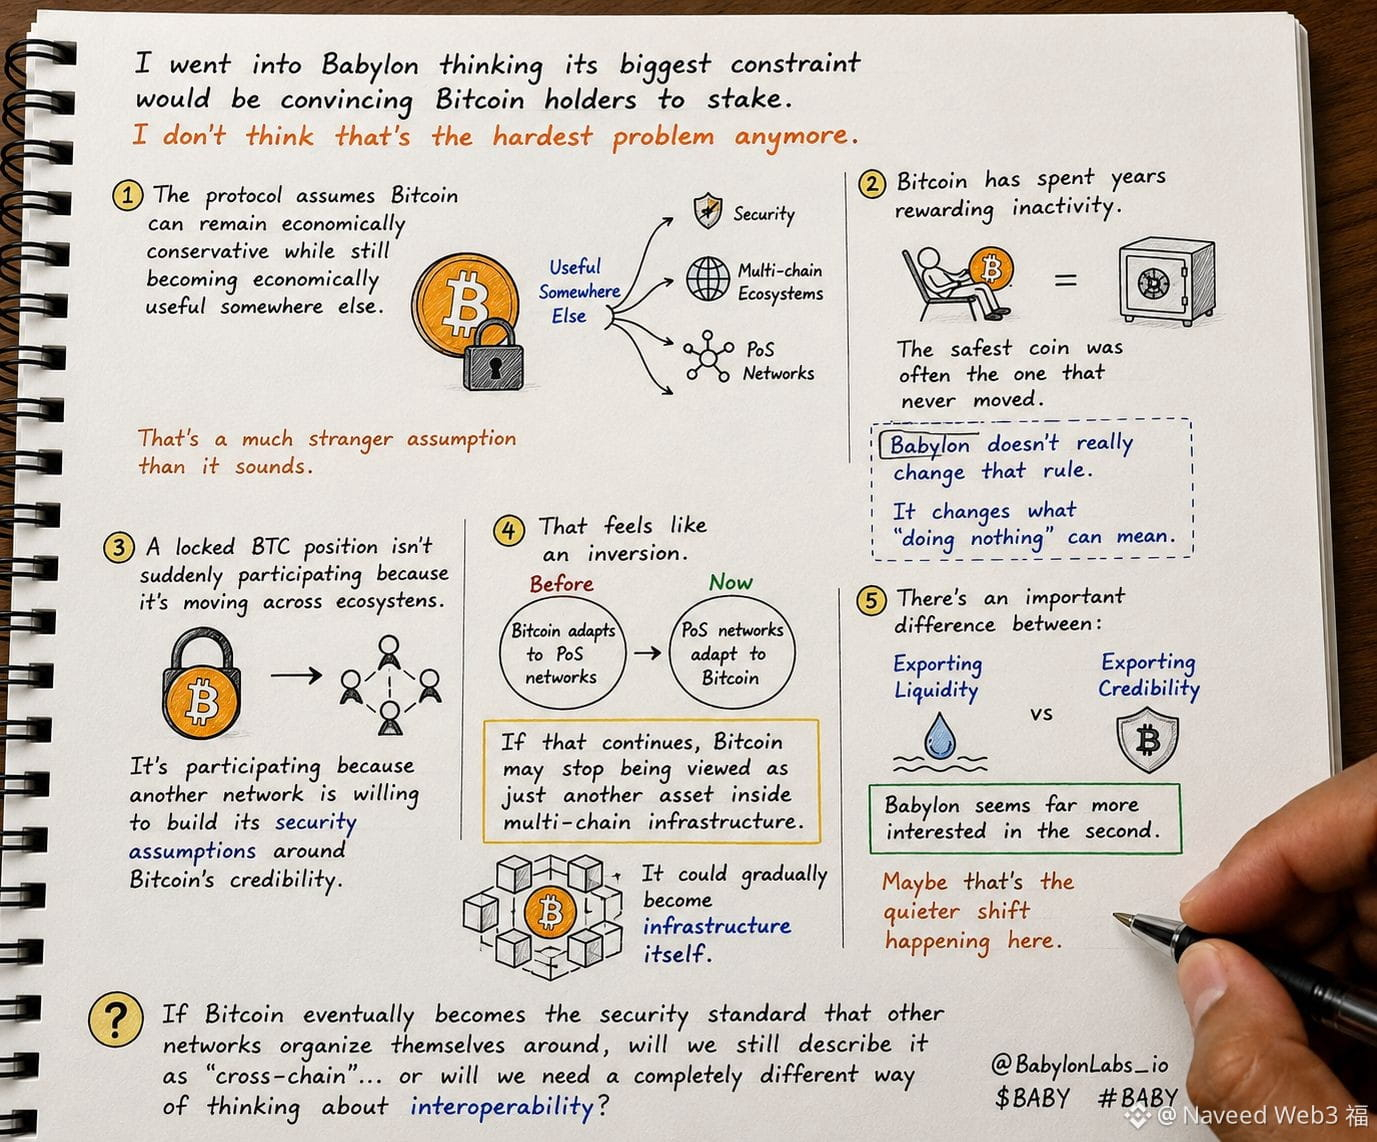
#baby $BABY Entrei na Babylon pensando que sua maior limitação seria convencer detentores de Bitcoin a fazer staking.
Não acho que esse seja mais o problema mais difícil.
O protocolo assume que o Bitcoin pode permanecer economicamente conservador enquanto ainda se torna economicamente útil em algum outro lugar. Essa é uma suposição bem mais estranha do que parece.
Por anos, o Bitcoin premiou a inatividade. A moeda mais segura muitas vezes era aquela que nunca se mexia.
A Babylon não muda exatamente essa regra. Ela muda o que “não fazer nada” pode significar.
Uma posição de BTC bloqueada não passa a “participar” de repente porque está se movendo entre ecossistemas. Ela participa porque outra rede está disposta a construir suas suposições de segurança sobre a credibilidade do Bitcoin.
Isso parece uma inversão.
Em vez de o Bitcoin se adaptar às redes de PoS, as redes de PoS começam a se adaptar ao Bitcoin.
Se isso continuar, o Bitcoin pode deixar de ser visto apenas como mais um ativo dentro de uma infraestrutura multi-chain.
Ele poderia, aos poucos, se tornar infraestrutura em si.
Existe uma diferença importante entre exportar liquidez e exportar credibilidade.
A Babylon parece estar muito mais interessada na segunda.
Talvez seja essa a mudança mais silenciosa que está acontecendo aqui.
Se, eventualmente, o Bitcoin se tornar o padrão de segurança em torno do qual outras redes se organizam, ainda vamos descrevê-lo como “cross-chain”... ou vamos precisar de uma forma completamente diferente de pensar sobre interoperabilidade?
@babylonlabs_io
#baby $BABY Entrei na Babylon pensando que sua maior limitação seria convencer detentores de Bitcoin a fazer staking.
Não acho que esse seja mais o problema mais difícil.
O protocolo assume que o Bitcoin pode permanecer economicamente conservador enquanto ainda se torna economicamente útil em algum outro lugar. Essa é uma suposição bem mais estranha do que parece.
Por anos, o Bitcoin premiou a inatividade. A moeda mais segura muitas vezes era aquela que nunca se mexia.
A Babylon não muda exatamente essa regra. Ela muda o que “não fazer nada” pode significar.
Uma posição de BTC bloqueada não passa a “participar” de repente porque está se movendo entre ecossistemas. Ela participa porque outra rede está disposta a construir suas suposições de segurança sobre a credibilidade do Bitcoin.
Isso parece uma inversão.
Em vez de o Bitcoin se adaptar às redes de PoS, as redes de PoS começam a se adaptar ao Bitcoin.
Se isso continuar, o Bitcoin pode deixar de ser visto apenas como mais um ativo dentro de uma infraestrutura multi-chain.
Ele poderia, aos poucos, se tornar infraestrutura em si.
Existe uma diferença importante entre exportar liquidez e exportar credibilidade.
A Babylon parece estar muito mais interessada na segunda.
Talvez seja essa a mudança mais silenciosa que está acontecendo aqui.
Se, eventualmente, o Bitcoin se tornar o padrão de segurança em torno do qual outras redes se organizam, ainda vamos descrevê-lo como “cross-chain”... ou vamos precisar de uma forma completamente diferente de pensar sobre interoperabilidade?
@BabylonLabs_io
1
120
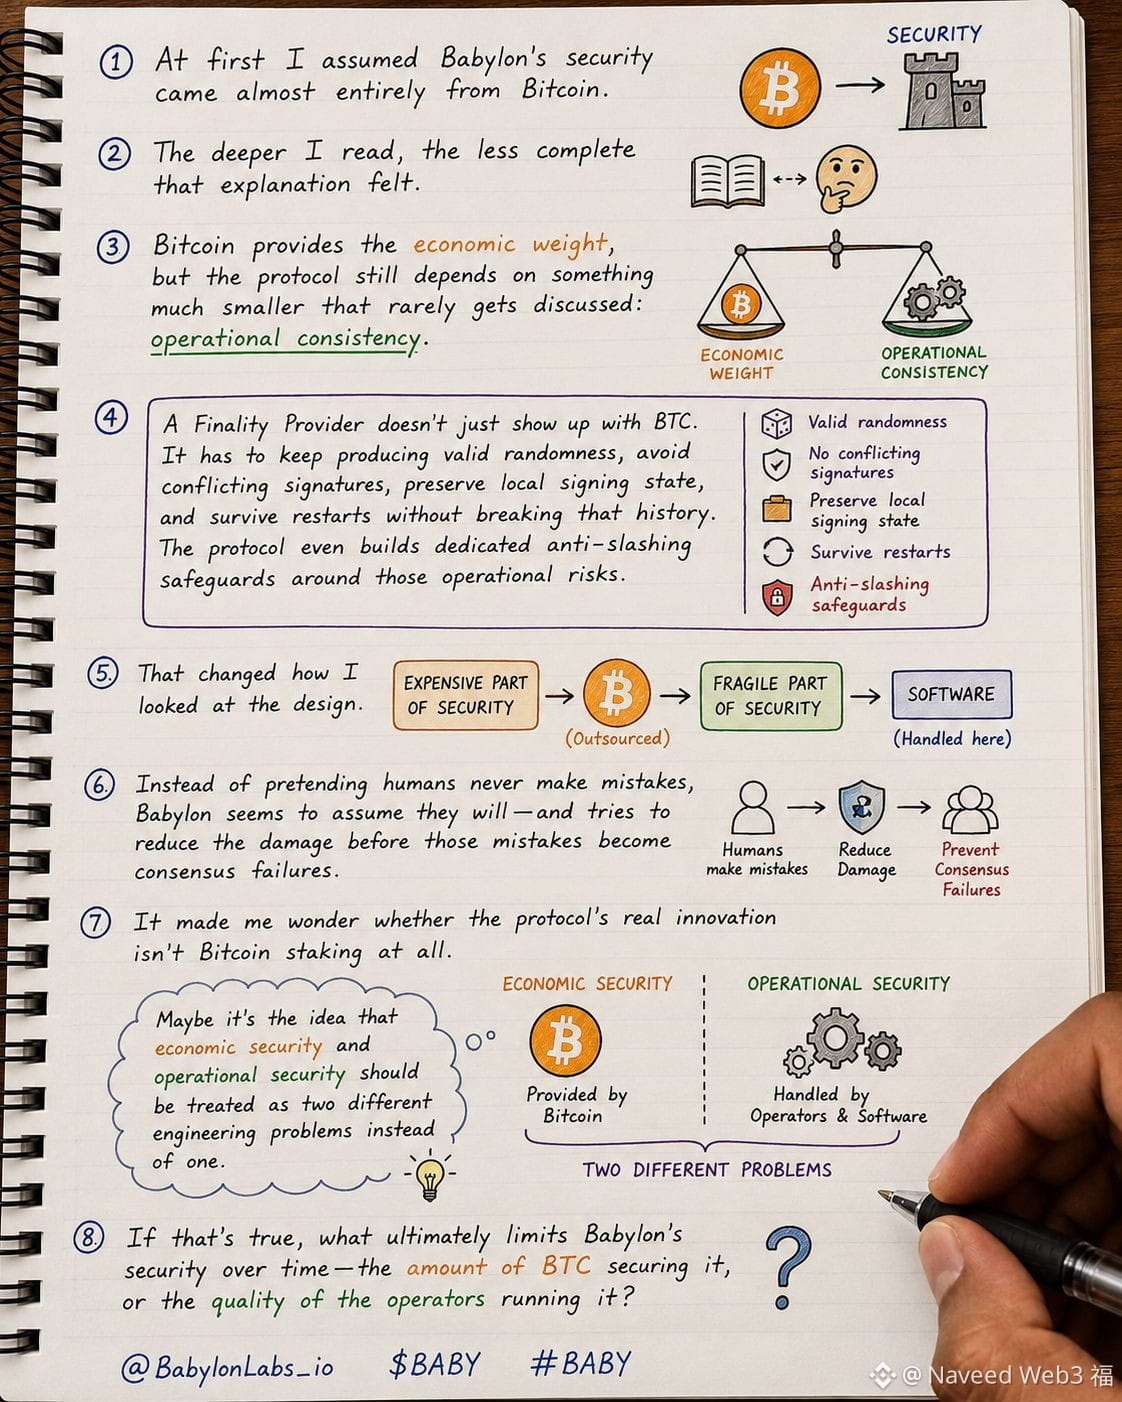
#baby $BABY No começo, eu assumi que a segurança de Babylon vinha quase inteiramente do Bitcoin.
Quanto mais eu lia, menos completa essa explicação parecia.
O Bitcoin fornece o peso econômico, mas o protocolo ainda depende de algo muito menor que raramente é discutido: consistência operacional.
Um Provedor de Finalidade não aparece apenas com BTC. Ele precisa continuar produzindo aleatoriedade válida, evitar assinaturas conflitantes, preservar o estado local de assinatura e sobreviver a reinícios sem quebrar esse histórico. O protocolo ainda cria salvaguardas anti-slashing dedicadas em torno desses riscos operacionais.
Isso mudou a forma como eu olhei para o design.
A parte cara da segurança é terceirizada para o Bitcoin. A parte frágil é colocada dentro de software.
Talvez seja proposital.
Em vez de fingir que humanos nunca cometem erros, Babylon parece partir do pressuposto de que eles vão acontecer — e tenta reduzir os danos antes que esses erros virem falhas de consenso.
Isso me fez pensar se a verdadeira inovação do protocolo não é, de fato, o staking no Bitcoin.
Talvez seja a ideia de que segurança econômica e segurança operacional devem ser tratadas como dois problemas de engenharia distintos, em vez de um só.
Se for assim, o que limita, em última instância, a segurança do Babylon ao longo do tempo — a quantidade de BTC que o protege, ou a qualidade dos operadores que o executam?
@babylonlabs_io
#baby $BABY No começo, eu assumi que a segurança de Babylon vinha quase inteiramente do Bitcoin.
Quanto mais eu lia, menos completa essa explicação parecia.
O Bitcoin fornece o peso econômico, mas o protocolo ainda depende de algo muito menor que raramente é discutido: consistência operacional.
Um Provedor de Finalidade não aparece apenas com BTC. Ele precisa continuar produzindo aleatoriedade válida, evitar assinaturas conflitantes, preservar o estado local de assinatura e sobreviver a reinícios sem quebrar esse histórico. O protocolo ainda cria salvaguardas anti-slashing dedicadas em torno desses riscos operacionais.
Isso mudou a forma como eu olhei para o design.
A parte cara da segurança é terceirizada para o Bitcoin. A parte frágil é colocada dentro de software.
Talvez seja proposital.
Em vez de fingir que humanos nunca cometem erros, Babylon parece partir do pressuposto de que eles vão acontecer — e tenta reduzir os danos antes que esses erros virem falhas de consenso.
Isso me fez pensar se a verdadeira inovação do protocolo não é, de fato, o staking no Bitcoin.
Talvez seja a ideia de que segurança econômica e segurança operacional devem ser tratadas como dois problemas de engenharia distintos, em vez de um só.
Se for assim, o que limita, em última instância, a segurança do Babylon ao longo do tempo — a quantidade de BTC que o protege, ou a qualidade dos operadores que o executam?
@BabylonLabs_io
1
1
106
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone