
furan
3.6k Publicações
furan
 Binance Square verificado
Denunciar
Bloquear Utilizador
什么时候进圈的都忘了,不过币圈能经历的都经历了一遍,韭菜一根。发的所有帖子不构成投资建议。推特X同名。币安超级返佣邀请码:FURAN86999
Trader Ocasional
2.9 ano(s)
916 A seguir
60.5K+ Seguidores
44.6K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
Em direto
·
--
Verificado
Jensen Huang realmente deixou o cargo. Qual será o próximo passo da Nvidia?
Em 12 de novembro, a Nvidia anunciou oficialmente que Jensen Huang deixaria os cargos de presidente, CEO e membro do conselho. A CFO Colette Kress assumirá temporariamente como CEO. Naquele dia, as ações chegaram a cair mais de 14% durante o pregão e fecharam em baixa de cerca de 4,3%. Houve uma onda intensa de vendas por pânico, mas também muitos investidores aproveitando a queda para comprar.
Acho que o mercado terá de reavaliar o que sustentava a valorização da Nvidia até agora: quanto vinha dos chips, do ecossistema de software e da demanda dos clientes, e quanto vinha da confiança no próprio Jensen Huang?
Uma mudança repentina na liderança exige tempo para avaliar a execução da estratégia e as relações com os clientes. Mas o conhecimento tecnológico acumulado pela empresa não desaparecerá da noite para o dia. A companhia afirmou que as operações, os compromissos com os clientes e o roteiro de produtos seguirão adiante.
Agora, estou mais atento aos resultados financeiros de 17 de novembro, especialmente às projeções para os próximos períodos e à forma como a nova liderança responderá às questões sobre crescimento e entregas. A recuperação durante o pregão realmente mostra que há quem esteja disposto a comprar, mas uma única alta como essa não basta para concluir que a turbulência já passou. #黄仁勋辞任CEO,英伟达战略走向受关注
Jensen Huang realmente deixou o cargo. Qual será o próximo passo da Nvidia?
Em 12 de novembro, a Nvidia anunciou oficialmente que Jensen Huang deixaria os cargos de presidente, CEO e membro do conselho. A CFO Colette Kress assumirá temporariamente como CEO. Naquele dia, as ações chegaram a cair mais de 14% durante o pregão e fecharam em baixa de cerca de 4,3%. Houve uma onda intensa de vendas por pânico, mas também muitos investidores aproveitando a queda para comprar.
Acho que o mercado terá de reavaliar o que sustentava a valorização da Nvidia até agora: quanto vinha dos chips, do ecossistema de software e da demanda dos clientes, e quanto vinha da confiança no próprio Jensen Huang?
Uma mudança repentina na liderança exige tempo para avaliar a execução da estratégia e as relações com os clientes. Mas o conhecimento tecnológico acumulado pela empresa não desaparecerá da noite para o dia. A companhia afirmou que as operações, os compromissos com os clientes e o roteiro de produtos seguirão adiante.
Agora, estou mais atento aos resultados financeiros de 17 de novembro, especialmente às projeções para os próximos períodos e à forma como a nova liderança responderá às questões sobre crescimento e entregas. A recuperação durante o pregão realmente mostra que há quem esteja disposto a comprar, mas uma única alta como essa não basta para concluir que a turbulência já passou. #黄仁勋辞任CEO,英伟达战略走向受关注
Em 12 de novembro, a Nvidia anunciou oficialmente que Jensen Huang deixaria os cargos de presidente, CEO e membro do conselho. A CFO Colette Kress assumirá temporariamente como CEO. Naquele dia, as ações chegaram a cair mais de 14% durante o pregão e fecharam em baixa de cerca de 4,3%. Houve uma onda intensa de vendas por pânico, mas também muitos investidores aproveitando a queda para comprar.
Acho que o mercado terá de reavaliar o que sustentava a valorização da Nvidia até agora: quanto vinha dos chips, do ecossistema de software e da demanda dos clientes, e quanto vinha da confiança no próprio Jensen Huang?
Uma mudança repentina na liderança exige tempo para avaliar a execução da estratégia e as relações com os clientes. Mas o conhecimento tecnológico acumulado pela empresa não desaparecerá da noite para o dia. A companhia afirmou que as operações, os compromissos com os clientes e o roteiro de produtos seguirão adiante.
Agora, estou mais atento aos resultados financeiros de 17 de novembro, especialmente às projeções para os próximos períodos e à forma como a nova liderança responderá às questões sobre crescimento e entregas. A recuperação durante o pregão realmente mostra que há quem esteja disposto a comprar, mas uma única alta como essa não basta para concluir que a turbulência já passou. #黄仁勋辞任CEO,英伟达战略走向受关注
2
670
·
--
Avaliação da Anthropic pode superar US$ 1,5 trilhão; o fogo da IA ainda não se apagou
De um lado, as ações de IA passam por grandes oscilações; de outro, o IPO da Anthropic recebeu subscrições suficientes assim que foi iniciado. O mercado diz estar preocupado com uma avaliação muito alta, mas, quando se trata de uma empresa líder como a Claude, os investidores ainda estão dispostos a colocar dinheiro.
A notícia mais recente é que os bancos coordenadores estão considerando elevar o preço de emissão acima da faixa original de US$ 70 a US$ 78, levando a avaliação a US$ 1,5 trilhão ou até mais. No entanto, essa ainda é uma proposta em discussão, e o preço final não foi definido.
O limite superior do preço de emissão original correspondia a uma avaliação totalmente diluída de cerca de US$ 1,4 trilhão. Somados aos US$ 26 bilhões em investimentos privados complementares, com a participação de empresas como Google e Nvidia, o volume desta captação é realmente impressionante.
Na minha opinião, o forte interesse na subscrição mostra que as principais empresas de IA ainda são atraentes. Mas, quanto mais o preço subir, mais será preciso calcular o espaço que restará para quem comprar após a abertura de capital. Mesmo com uma visão otimista da IA no longo prazo, também é preciso levar em conta o custo de entrada. Vou acompanhar o preço final da oferta e a demanda após a estreia na bolsa; não tenho pressa para pagar pela empolgação do mercado. #Anthropic拒绝延期IPO,本周路演估值几何?
Avaliação da Anthropic pode superar US$ 1,5 trilhão; o fogo da IA ainda não se apagou
De um lado, as ações de IA passam por grandes oscilações; de outro, o IPO da Anthropic recebeu subscrições suficientes assim que foi iniciado. O mercado diz estar preocupado com uma avaliação muito alta, mas, quando se trata de uma empresa líder como a Claude, os investidores ainda estão dispostos a colocar dinheiro.
A notícia mais recente é que os bancos coordenadores estão considerando elevar o preço de emissão acima da faixa original de US$ 70 a US$ 78, levando a avaliação a US$ 1,5 trilhão ou até mais. No entanto, essa ainda é uma proposta em discussão, e o preço final não foi definido.
O limite superior do preço de emissão original correspondia a uma avaliação totalmente diluída de cerca de US$ 1,4 trilhão. Somados aos US$ 26 bilhões em investimentos privados complementares, com a participação de empresas como Google e Nvidia, o volume desta captação é realmente impressionante.
Na minha opinião, o forte interesse na subscrição mostra que as principais empresas de IA ainda são atraentes. Mas, quanto mais o preço subir, mais será preciso calcular o espaço que restará para quem comprar após a abertura de capital. Mesmo com uma visão otimista da IA no longo prazo, também é preciso levar em conta o custo de entrada. Vou acompanhar o preço final da oferta e a demanda após a estreia na bolsa; não tenho pressa para pagar pela empolgação do mercado. #Anthropic拒绝延期IPO,本周路演估值几何?
De um lado, as ações de IA passam por grandes oscilações; de outro, o IPO da Anthropic recebeu subscrições suficientes assim que foi iniciado. O mercado diz estar preocupado com uma avaliação muito alta, mas, quando se trata de uma empresa líder como a Claude, os investidores ainda estão dispostos a colocar dinheiro.
A notícia mais recente é que os bancos coordenadores estão considerando elevar o preço de emissão acima da faixa original de US$ 70 a US$ 78, levando a avaliação a US$ 1,5 trilhão ou até mais. No entanto, essa ainda é uma proposta em discussão, e o preço final não foi definido.
O limite superior do preço de emissão original correspondia a uma avaliação totalmente diluída de cerca de US$ 1,4 trilhão. Somados aos US$ 26 bilhões em investimentos privados complementares, com a participação de empresas como Google e Nvidia, o volume desta captação é realmente impressionante.
Na minha opinião, o forte interesse na subscrição mostra que as principais empresas de IA ainda são atraentes. Mas, quanto mais o preço subir, mais será preciso calcular o espaço que restará para quem comprar após a abertura de capital. Mesmo com uma visão otimista da IA no longo prazo, também é preciso levar em conta o custo de entrada. Vou acompanhar o preço final da oferta e a demanda após a estreia na bolsa; não tenho pressa para pagar pela empolgação do mercado. #Anthropic拒绝延期IPO,本周路演估值几何?
1
503
·
--
A recuperação terá de esperar o retorno do capital
Muita gente diz que está comprando na baixa, mas o dinheiro de verdade continua saindo.
De 2 a 6 de novembro, os ETFs spot de BTC nos EUA registraram saídas líquidas de cerca de US$ 1,282 bilhão, enquanto os ETFs de ETH tiveram saídas líquidas de aproximadamente US$ 365 milhões, totalizando cerca de US$ 1,647 bilhão. O que mais chama a atenção é que, no dia 4, os dois voltaram a registrar entradas líquidas, mas nos dias 5 e 6 voltaram a ter saídas ao mesmo tempo. A pressão compradora não se sustentou.
Em 9 de novembro, no momento em que este texto foi escrito, o BTC estava cotado a cerca de US$ 74.077, e o ETH, a aproximadamente US$ 2.108. Enquanto os preços seguem pressionados, esse canal de entrada de recursos dos ETFs ainda não mostra um retorno contínuo de capital.
No entanto, os resgates dos ETFs não podem ser interpretados diretamente como um “pessimismo generalizado das instituições”. Considerando apenas o dia 6, o IBIT teve saídas de US$ 403 milhões, enquanto o FBTC da Fidelity registrou entradas de US$ 42,8 milhões. Ainda há divergências entre os fluxos de capital.
O que mais me preocupa agora é se as saídas vão diminuir nos próximos pregões e se as entradas vão se manter. Um único dia no positivo só mostra que houve compradores; só vale a pena reavaliar o cenário quando houver entradas de recursos por vários dias seguidos.#以太坊现货ETF周净流出3.65亿美元
A recuperação terá de esperar o retorno do capital
Muita gente diz que está comprando na baixa, mas o dinheiro de verdade continua saindo.
De 2 a 6 de novembro, os ETFs spot de BTC nos EUA registraram saídas líquidas de cerca de US$ 1,282 bilhão, enquanto os ETFs de ETH tiveram saídas líquidas de aproximadamente US$ 365 milhões, totalizando cerca de US$ 1,647 bilhão. O que mais chama a atenção é que, no dia 4, os dois voltaram a registrar entradas líquidas, mas nos dias 5 e 6 voltaram a ter saídas ao mesmo tempo. A pressão compradora não se sustentou.
Em 9 de novembro, no momento em que este texto foi escrito, o BTC estava cotado a cerca de US$ 74.077, e o ETH, a aproximadamente US$ 2.108. Enquanto os preços seguem pressionados, esse canal de entrada de recursos dos ETFs ainda não mostra um retorno contínuo de capital.
No entanto, os resgates dos ETFs não podem ser interpretados diretamente como um “pessimismo generalizado das instituições”. Considerando apenas o dia 6, o IBIT teve saídas de US$ 403 milhões, enquanto o FBTC da Fidelity registrou entradas de US$ 42,8 milhões. Ainda há divergências entre os fluxos de capital.
O que mais me preocupa agora é se as saídas vão diminuir nos próximos pregões e se as entradas vão se manter. Um único dia no positivo só mostra que houve compradores; só vale a pena reavaliar o cenário quando houver entradas de recursos por vários dias seguidos.#以太坊现货ETF周净流出3.65亿美元
Muita gente diz que está comprando na baixa, mas o dinheiro de verdade continua saindo.
De 2 a 6 de novembro, os ETFs spot de BTC nos EUA registraram saídas líquidas de cerca de US$ 1,282 bilhão, enquanto os ETFs de ETH tiveram saídas líquidas de aproximadamente US$ 365 milhões, totalizando cerca de US$ 1,647 bilhão. O que mais chama a atenção é que, no dia 4, os dois voltaram a registrar entradas líquidas, mas nos dias 5 e 6 voltaram a ter saídas ao mesmo tempo. A pressão compradora não se sustentou.
Em 9 de novembro, no momento em que este texto foi escrito, o BTC estava cotado a cerca de US$ 74.077, e o ETH, a aproximadamente US$ 2.108. Enquanto os preços seguem pressionados, esse canal de entrada de recursos dos ETFs ainda não mostra um retorno contínuo de capital.
No entanto, os resgates dos ETFs não podem ser interpretados diretamente como um “pessimismo generalizado das instituições”. Considerando apenas o dia 6, o IBIT teve saídas de US$ 403 milhões, enquanto o FBTC da Fidelity registrou entradas de US$ 42,8 milhões. Ainda há divergências entre os fluxos de capital.
O que mais me preocupa agora é se as saídas vão diminuir nos próximos pregões e se as entradas vão se manter. Um único dia no positivo só mostra que houve compradores; só vale a pena reavaliar o cenário quando houver entradas de recursos por vários dias seguidos.#以太坊现货ETF周净流出3.65亿美元
2
4.3k
·
--
Ainda ontem havia pânico; hoje, o medo é ficar de fora. Estes últimos dois dias no mercado de ações dos EUA têm sido um verdadeiro teste para os nervos.
No fechamento de 6 de novembro, pelo horário do leste dos EUA, o Nasdaq ficou em 24.579,42 pontos, com alta de cerca de 1,1% no dia, mas ainda acumula queda de 3,4% nesta semana. O S&P 500 fechou em 7.376,86 pontos, com alta de aproximadamente 0,3%, enquanto o Dow Jones caiu cerca de 0,5%. Os compradores voltaram, mas o mercado não se fortaleceu como um todo.
As ações de semicondutores realmente se destacaram: o índice de semicondutores da Filadélfia subiu 4,2%, a Nvidia avançou 2,8% e a AMD disparou cerca de 11%. Mas não se esqueça: no dia anterior, o índice de semicondutores havia caído mais de 12%. A alta de um único dia ainda não compensou o tombo.
Na minha opinião, isso parece mais uma recuperação após o pânico; ainda é cedo para afirmar que a tendência se reverteu. As preocupações com a regulamentação dos centros de dados de IA e com a possibilidade de os investimentos gigantescos trazerem retorno não vão desaparecer por causa de um único dia de alta.
Daqui para a frente, vou prestar mais atenção a estes pontos: se as ações de semicondutores conseguirão encontrar suporte durante uma correção e se a alta vai se espalhar para outros setores. Pode haver oportunidades na recuperação, mas não confunda “alguém aproveitou a queda para comprar” com “o fundo está confirmado”.#美国拟收紧数据中心监管,AI扩张或面临新约束
Ainda ontem havia pânico; hoje, o medo é ficar de fora. Estes últimos dois dias no mercado de ações dos EUA têm sido um verdadeiro teste para os nervos.
No fechamento de 6 de novembro, pelo horário do leste dos EUA, o Nasdaq ficou em 24.579,42 pontos, com alta de cerca de 1,1% no dia, mas ainda acumula queda de 3,4% nesta semana. O S&P 500 fechou em 7.376,86 pontos, com alta de aproximadamente 0,3%, enquanto o Dow Jones caiu cerca de 0,5%. Os compradores voltaram, mas o mercado não se fortaleceu como um todo.
As ações de semicondutores realmente se destacaram: o índice de semicondutores da Filadélfia subiu 4,2%, a Nvidia avançou 2,8% e a AMD disparou cerca de 11%. Mas não se esqueça: no dia anterior, o índice de semicondutores havia caído mais de 12%. A alta de um único dia ainda não compensou o tombo.
Na minha opinião, isso parece mais uma recuperação após o pânico; ainda é cedo para afirmar que a tendência se reverteu. As preocupações com a regulamentação dos centros de dados de IA e com a possibilidade de os investimentos gigantescos trazerem retorno não vão desaparecer por causa de um único dia de alta.
Daqui para a frente, vou prestar mais atenção a estes pontos: se as ações de semicondutores conseguirão encontrar suporte durante uma correção e se a alta vai se espalhar para outros setores. Pode haver oportunidades na recuperação, mas não confunda “alguém aproveitou a queda para comprar” com “o fundo está confirmado”.#美国拟收紧数据中心监管,AI扩张或面临新约束
No fechamento de 6 de novembro, pelo horário do leste dos EUA, o Nasdaq ficou em 24.579,42 pontos, com alta de cerca de 1,1% no dia, mas ainda acumula queda de 3,4% nesta semana. O S&P 500 fechou em 7.376,86 pontos, com alta de aproximadamente 0,3%, enquanto o Dow Jones caiu cerca de 0,5%. Os compradores voltaram, mas o mercado não se fortaleceu como um todo.
As ações de semicondutores realmente se destacaram: o índice de semicondutores da Filadélfia subiu 4,2%, a Nvidia avançou 2,8% e a AMD disparou cerca de 11%. Mas não se esqueça: no dia anterior, o índice de semicondutores havia caído mais de 12%. A alta de um único dia ainda não compensou o tombo.
Na minha opinião, isso parece mais uma recuperação após o pânico; ainda é cedo para afirmar que a tendência se reverteu. As preocupações com a regulamentação dos centros de dados de IA e com a possibilidade de os investimentos gigantescos trazerem retorno não vão desaparecer por causa de um único dia de alta.
Daqui para a frente, vou prestar mais atenção a estes pontos: se as ações de semicondutores conseguirão encontrar suporte durante uma correção e se a alta vai se espalhar para outros setores. Pode haver oportunidades na recuperação, mas não confunda “alguém aproveitou a queda para comprar” com “o fundo está confirmado”.#美国拟收紧数据中心监管,AI扩张或面临新约束
1
720
·
--
A IA continua a mudar o mundo, mas quem comprou ações de IA já levou uma lição do mercado.
No fechamento do mercado americano em 5 de novembro, o S&P 500 caiu cerca de 4,4%, o Nasdaq recuou aproximadamente 5,5% e o índice de semicondutores da Filadélfia despencou cerca de 12,2%. Nesta onda de vendas, as ações de chips e ligadas à IA foram as mais atingidas.
O mercado começou a se perguntar: quando todo esse dinheiro investido em data centers vai começar a dar retorno? Somadas aos resultados abaixo do esperado de algumas empresas de chips e às preocupações de que a construção de data centers possa enfrentar obstáculos após as eleições de meio de mandato, as avaliações antes sustentadas por expectativas de forte crescimento começaram a sofrer pressão.
Na minha opinião, a perspectiva de longo prazo da IA e o fato de as ações estarem caras ou não agora são duas coisas diferentes. O setor continuar se desenvolvendo não significa que comprar a qualquer preço dará lucro.
Quem investe em cripto também deve ficar de olho nessa tendência. Se a onda de vendas de ações de tecnologia se transformar numa busca mais ampla por ativos seguros, o mercado cripto também poderá sofrer pressão. Em vez de me apressar para tentar adivinhar o fundo, prefiro observar se a pressão vendedora vai diminuir e se a recuperação terá compras consistentes. Estar bem mais barato não significa que já chegou ao fundo. #美股一夜蒸发超2万亿,多家对冲基金面临清算
A IA continua a mudar o mundo, mas quem comprou ações de IA já levou uma lição do mercado.
No fechamento do mercado americano em 5 de novembro, o S&P 500 caiu cerca de 4,4%, o Nasdaq recuou aproximadamente 5,5% e o índice de semicondutores da Filadélfia despencou cerca de 12,2%. Nesta onda de vendas, as ações de chips e ligadas à IA foram as mais atingidas.
O mercado começou a se perguntar: quando todo esse dinheiro investido em data centers vai começar a dar retorno? Somadas aos resultados abaixo do esperado de algumas empresas de chips e às preocupações de que a construção de data centers possa enfrentar obstáculos após as eleições de meio de mandato, as avaliações antes sustentadas por expectativas de forte crescimento começaram a sofrer pressão.
Na minha opinião, a perspectiva de longo prazo da IA e o fato de as ações estarem caras ou não agora são duas coisas diferentes. O setor continuar se desenvolvendo não significa que comprar a qualquer preço dará lucro.
Quem investe em cripto também deve ficar de olho nessa tendência. Se a onda de vendas de ações de tecnologia se transformar numa busca mais ampla por ativos seguros, o mercado cripto também poderá sofrer pressão. Em vez de me apressar para tentar adivinhar o fundo, prefiro observar se a pressão vendedora vai diminuir e se a recuperação terá compras consistentes. Estar bem mais barato não significa que já chegou ao fundo. #美股一夜蒸发超2万亿,多家对冲基金面临清算
No fechamento do mercado americano em 5 de novembro, o S&P 500 caiu cerca de 4,4%, o Nasdaq recuou aproximadamente 5,5% e o índice de semicondutores da Filadélfia despencou cerca de 12,2%. Nesta onda de vendas, as ações de chips e ligadas à IA foram as mais atingidas.
O mercado começou a se perguntar: quando todo esse dinheiro investido em data centers vai começar a dar retorno? Somadas aos resultados abaixo do esperado de algumas empresas de chips e às preocupações de que a construção de data centers possa enfrentar obstáculos após as eleições de meio de mandato, as avaliações antes sustentadas por expectativas de forte crescimento começaram a sofrer pressão.
Na minha opinião, a perspectiva de longo prazo da IA e o fato de as ações estarem caras ou não agora são duas coisas diferentes. O setor continuar se desenvolvendo não significa que comprar a qualquer preço dará lucro.
Quem investe em cripto também deve ficar de olho nessa tendência. Se a onda de vendas de ações de tecnologia se transformar numa busca mais ampla por ativos seguros, o mercado cripto também poderá sofrer pressão. Em vez de me apressar para tentar adivinhar o fundo, prefiro observar se a pressão vendedora vai diminuir e se a recuperação terá compras consistentes. Estar bem mais barato não significa que já chegou ao fundo. #美股一夜蒸发超2万亿,多家对冲基金面临清算
2
454
·
--
Mudança no Congresso: o mercado cripto não deve tirar conclusões precipitadas
Na mesma eleição, o Bitcoin caiu e depois subiu. Abrir uma posição olhando só para as manchetes é uma boa maneira de ser pego pelos dois lados.
Depois que os democratas conquistaram a maioria das cadeiras nas duas casas do Congresso dos EUA, o mercado chegou a temer um aperto na regulamentação das criptomoedas. Mas o mercado não seguiu em queda no dia 4 de novembro: o BTC caiu abaixo de US$ 76 mil, depois recuperou as perdas e, mais tarde naquele dia, voltou a superar os US$ 80 mil.
Há dois detalhes que precisam ser diferenciados. Primeiro, o novo Congresso só toma posse em janeiro de 2027; as políticas não vão mudar por completo assim que as eleições terminarem. Segundo, segundo informações divulgadas pela imprensa, democratas da Câmara dos Representantes estão discutindo uma nova proposta para a estrutura do mercado cripto, que envolve os poderes regulatórios da SEC e restrições a conflitos de interesse de autoridades do governo. Por enquanto, não se pode tratar isso como uma regra oficialmente em vigor.
Na minha opinião, vale mais a pena acompanhar de perto o texto concreto dos projetos de lei, as exigências de conformidade para as plataformas de negociação e se o capital continuará entrando. As eleições podem mudar as expectativas em relação às políticas, mas não determinam diretamente o próximo candle. Uma queda seguida de alta também não significa que o risco desapareceu. Nem otimistas nem pessimistas devem se apressar em fazer afirmações categóricas.#美国中期选举:市场有哪些期待?
Mudança no Congresso: o mercado cripto não deve tirar conclusões precipitadas
Na mesma eleição, o Bitcoin caiu e depois subiu. Abrir uma posição olhando só para as manchetes é uma boa maneira de ser pego pelos dois lados.
Depois que os democratas conquistaram a maioria das cadeiras nas duas casas do Congresso dos EUA, o mercado chegou a temer um aperto na regulamentação das criptomoedas. Mas o mercado não seguiu em queda no dia 4 de novembro: o BTC caiu abaixo de US$ 76 mil, depois recuperou as perdas e, mais tarde naquele dia, voltou a superar os US$ 80 mil.
Há dois detalhes que precisam ser diferenciados. Primeiro, o novo Congresso só toma posse em janeiro de 2027; as políticas não vão mudar por completo assim que as eleições terminarem. Segundo, segundo informações divulgadas pela imprensa, democratas da Câmara dos Representantes estão discutindo uma nova proposta para a estrutura do mercado cripto, que envolve os poderes regulatórios da SEC e restrições a conflitos de interesse de autoridades do governo. Por enquanto, não se pode tratar isso como uma regra oficialmente em vigor.
Na minha opinião, vale mais a pena acompanhar de perto o texto concreto dos projetos de lei, as exigências de conformidade para as plataformas de negociação e se o capital continuará entrando. As eleições podem mudar as expectativas em relação às políticas, mas não determinam diretamente o próximo candle. Uma queda seguida de alta também não significa que o risco desapareceu. Nem otimistas nem pessimistas devem se apressar em fazer afirmações categóricas.#美国中期选举:市场有哪些期待?
Na mesma eleição, o Bitcoin caiu e depois subiu. Abrir uma posição olhando só para as manchetes é uma boa maneira de ser pego pelos dois lados.
Depois que os democratas conquistaram a maioria das cadeiras nas duas casas do Congresso dos EUA, o mercado chegou a temer um aperto na regulamentação das criptomoedas. Mas o mercado não seguiu em queda no dia 4 de novembro: o BTC caiu abaixo de US$ 76 mil, depois recuperou as perdas e, mais tarde naquele dia, voltou a superar os US$ 80 mil.
Há dois detalhes que precisam ser diferenciados. Primeiro, o novo Congresso só toma posse em janeiro de 2027; as políticas não vão mudar por completo assim que as eleições terminarem. Segundo, segundo informações divulgadas pela imprensa, democratas da Câmara dos Representantes estão discutindo uma nova proposta para a estrutura do mercado cripto, que envolve os poderes regulatórios da SEC e restrições a conflitos de interesse de autoridades do governo. Por enquanto, não se pode tratar isso como uma regra oficialmente em vigor.
Na minha opinião, vale mais a pena acompanhar de perto o texto concreto dos projetos de lei, as exigências de conformidade para as plataformas de negociação e se o capital continuará entrando. As eleições podem mudar as expectativas em relação às políticas, mas não determinam diretamente o próximo candle. Uma queda seguida de alta também não significa que o risco desapareceu. Nem otimistas nem pessimistas devem se apressar em fazer afirmações categóricas.#美国中期选举:市场有哪些期待?
9
2.4k
·
--
Relatório de empregos dos EUA à vista: o aumento de juros em dezembro pode mudar?
Desta vez, o que mais preocupa o mercado cripto talvez seja o seguinte: o emprego não cresce o bastante para tranquilizar, enquanto a inflação continua alta demais para o Fed afrouxar a política monetária.
Às 21h30 de 6 de novembro, no horário de Pequim, os EUA divulgarão os dados de emprego não agrícola de outubro. No mês passado, foram criados apenas 29 mil empregos, e a taxa de desemprego ficou em 4,2%; mas o núcleo do PCE de setembro ainda registrou alta anual de 3,1% e mensal de 0,3%. A pressão inflacionária ainda não passou.
Outro ponto que merece atenção: embora o Fed tenha mantido os juros entre 3,75% e 4,00% em outubro, dois membros do comitê defenderam uma alta de 25 pontos-base. A divergência sobre aumentar os juros já está sobre a mesa.
Na minha opinião, se o emprego se recuperar de forma significativa e o crescimento dos salários também vier forte, as expectativas de alta de juros em dezembro podem ganhar força. A alta dos rendimentos dos títulos do Tesouro americano e do dólar pressionaria o BTC. Por outro lado, um mercado de trabalho fraco pode aliviar as preocupações com uma alta de juros; mas, se os dados forem fracos o bastante para provocar temor de recessão, os ativos de risco talvez também não reajam bem.
Por isso, além do número de novos empregos, vou acompanhar os salários, a taxa de desemprego e as revisões dos dados anteriores. Na hora de operar, vou esperar os dados serem divulgados e então observar a reação do dólar e dos rendimentos dos títulos do Tesouro americano. Sem pressa para seguir a primeira alta ou queda. #比特币现货ETF周净流出2.03亿美元
Relatório de empregos dos EUA à vista: o aumento de juros em dezembro pode mudar?
Desta vez, o que mais preocupa o mercado cripto talvez seja o seguinte: o emprego não cresce o bastante para tranquilizar, enquanto a inflação continua alta demais para o Fed afrouxar a política monetária.
Às 21h30 de 6 de novembro, no horário de Pequim, os EUA divulgarão os dados de emprego não agrícola de outubro. No mês passado, foram criados apenas 29 mil empregos, e a taxa de desemprego ficou em 4,2%; mas o núcleo do PCE de setembro ainda registrou alta anual de 3,1% e mensal de 0,3%. A pressão inflacionária ainda não passou.
Outro ponto que merece atenção: embora o Fed tenha mantido os juros entre 3,75% e 4,00% em outubro, dois membros do comitê defenderam uma alta de 25 pontos-base. A divergência sobre aumentar os juros já está sobre a mesa.
Na minha opinião, se o emprego se recuperar de forma significativa e o crescimento dos salários também vier forte, as expectativas de alta de juros em dezembro podem ganhar força. A alta dos rendimentos dos títulos do Tesouro americano e do dólar pressionaria o BTC. Por outro lado, um mercado de trabalho fraco pode aliviar as preocupações com uma alta de juros; mas, se os dados forem fracos o bastante para provocar temor de recessão, os ativos de risco talvez também não reajam bem.
Por isso, além do número de novos empregos, vou acompanhar os salários, a taxa de desemprego e as revisões dos dados anteriores. Na hora de operar, vou esperar os dados serem divulgados e então observar a reação do dólar e dos rendimentos dos títulos do Tesouro americano. Sem pressa para seguir a primeira alta ou queda. #比特币现货ETF周净流出2.03亿美元
Desta vez, o que mais preocupa o mercado cripto talvez seja o seguinte: o emprego não cresce o bastante para tranquilizar, enquanto a inflação continua alta demais para o Fed afrouxar a política monetária.
Às 21h30 de 6 de novembro, no horário de Pequim, os EUA divulgarão os dados de emprego não agrícola de outubro. No mês passado, foram criados apenas 29 mil empregos, e a taxa de desemprego ficou em 4,2%; mas o núcleo do PCE de setembro ainda registrou alta anual de 3,1% e mensal de 0,3%. A pressão inflacionária ainda não passou.
Outro ponto que merece atenção: embora o Fed tenha mantido os juros entre 3,75% e 4,00% em outubro, dois membros do comitê defenderam uma alta de 25 pontos-base. A divergência sobre aumentar os juros já está sobre a mesa.
Na minha opinião, se o emprego se recuperar de forma significativa e o crescimento dos salários também vier forte, as expectativas de alta de juros em dezembro podem ganhar força. A alta dos rendimentos dos títulos do Tesouro americano e do dólar pressionaria o BTC. Por outro lado, um mercado de trabalho fraco pode aliviar as preocupações com uma alta de juros; mas, se os dados forem fracos o bastante para provocar temor de recessão, os ativos de risco talvez também não reajam bem.
Por isso, além do número de novos empregos, vou acompanhar os salários, a taxa de desemprego e as revisões dos dados anteriores. Na hora de operar, vou esperar os dados serem divulgados e então observar a reação do dólar e dos rendimentos dos títulos do Tesouro americano. Sem pressa para seguir a primeira alta ou queda. #比特币现货ETF周净流出2.03亿美元
3
765
·
--
A inflação não veio acima do esperado. O mercado cripto já pode respirar aliviado?
Desta vez, não dá para interpretar assim. Divulgado em 29 de outubro, o PCE subjacente dos EUA subiu 3,1% em setembro, em relação ao ano anterior, enquanto o PCE geral avançou 3,6%. Na comparação mensal, as altas foram de 0,3% e 0,5%, respectivamente. Os dados vieram em linha com as expectativas, mas ainda estão longe da meta de inflação de 2%.
Em outubro, o Fed manteve os juros entre 3,75% e 4,00%, por 10 votos a 2. Cook e Hammack apoiaram uma alta de 25 pontos-base. Após a divulgação dos dados, as apostas do mercado em uma alta dos juros em dezembro chegaram, por um momento, a superar 80%. Atenção: «por um momento». Essa probabilidade pode mudar, e a alta ainda não aconteceu.
Acho que o mais importante para o mercado cripto agora é distinguir entre «não piorou» e «começou a melhorar». Esses dados não trouxeram um susto adicional, mas também não ofereceram o motivo para um afrouxamento que se esperava. Não dá para ver que os números vieram em linha com as expectativas e concluir, automaticamente, que isso é positivo.
Daqui para a frente, vou prestar mais atenção aos rendimentos dos títulos do Tesouro dos EUA, ao dólar e à possibilidade de os recursos continuarem voltando ao mercado cripto. Pode haver uma recuperação, mas, para saber se ela vai durar, é preciso ver compras com dinheiro de verdade. A simples frase «as más notícias já foram precificadas» não basta para sustentar uma alta.#瑞士首只现货比特币ETF预计11月上市
A inflação não veio acima do esperado. O mercado cripto já pode respirar aliviado?
Desta vez, não dá para interpretar assim. Divulgado em 29 de outubro, o PCE subjacente dos EUA subiu 3,1% em setembro, em relação ao ano anterior, enquanto o PCE geral avançou 3,6%. Na comparação mensal, as altas foram de 0,3% e 0,5%, respectivamente. Os dados vieram em linha com as expectativas, mas ainda estão longe da meta de inflação de 2%.
Em outubro, o Fed manteve os juros entre 3,75% e 4,00%, por 10 votos a 2. Cook e Hammack apoiaram uma alta de 25 pontos-base. Após a divulgação dos dados, as apostas do mercado em uma alta dos juros em dezembro chegaram, por um momento, a superar 80%. Atenção: «por um momento». Essa probabilidade pode mudar, e a alta ainda não aconteceu.
Acho que o mais importante para o mercado cripto agora é distinguir entre «não piorou» e «começou a melhorar». Esses dados não trouxeram um susto adicional, mas também não ofereceram o motivo para um afrouxamento que se esperava. Não dá para ver que os números vieram em linha com as expectativas e concluir, automaticamente, que isso é positivo.
Daqui para a frente, vou prestar mais atenção aos rendimentos dos títulos do Tesouro dos EUA, ao dólar e à possibilidade de os recursos continuarem voltando ao mercado cripto. Pode haver uma recuperação, mas, para saber se ela vai durar, é preciso ver compras com dinheiro de verdade. A simples frase «as más notícias já foram precificadas» não basta para sustentar uma alta.#瑞士首只现货比特币ETF预计11月上市
Desta vez, não dá para interpretar assim. Divulgado em 29 de outubro, o PCE subjacente dos EUA subiu 3,1% em setembro, em relação ao ano anterior, enquanto o PCE geral avançou 3,6%. Na comparação mensal, as altas foram de 0,3% e 0,5%, respectivamente. Os dados vieram em linha com as expectativas, mas ainda estão longe da meta de inflação de 2%.
Em outubro, o Fed manteve os juros entre 3,75% e 4,00%, por 10 votos a 2. Cook e Hammack apoiaram uma alta de 25 pontos-base. Após a divulgação dos dados, as apostas do mercado em uma alta dos juros em dezembro chegaram, por um momento, a superar 80%. Atenção: «por um momento». Essa probabilidade pode mudar, e a alta ainda não aconteceu.
Acho que o mais importante para o mercado cripto agora é distinguir entre «não piorou» e «começou a melhorar». Esses dados não trouxeram um susto adicional, mas também não ofereceram o motivo para um afrouxamento que se esperava. Não dá para ver que os números vieram em linha com as expectativas e concluir, automaticamente, que isso é positivo.
Daqui para a frente, vou prestar mais atenção aos rendimentos dos títulos do Tesouro dos EUA, ao dólar e à possibilidade de os recursos continuarem voltando ao mercado cripto. Pode haver uma recuperação, mas, para saber se ela vai durar, é preciso ver compras com dinheiro de verdade. A simples frase «as más notícias já foram precificadas» não basta para sustentar uma alta.#瑞士首只现货比特币ETF预计11月上市
4
1.2k
·
--
Fed mantém os juros inalterados; o mercado cripto ainda não deve respirar aliviado
Os juros não mudaram desta vez, mas vale a pena prestar atenção aos dois votos dissidentes.
Na madrugada de 29 de outubro, horário de Pequim, o Fed manteve a faixa-alvo dos juros dos fundos federais entre 3,75% e 4,00%, por 10 votos a 2. Cook e Hammack defenderam uma alta de 25 pontos-base, o que mostra que ainda há quem considere necessário intensificar o combate à inflação.
A declaração também foi direta ao descrever a economia: crescimento robusto e inflação ainda elevada. Na minha avaliação, ainda faltam evidências para apostar que um rápido desaquecimento da economia abrirá caminho para uma política monetária mais acomodatícia. No entanto, a decisão sobre uma possível alta dos juros em dezembro continua em aberto; as expectativas do mercado não devem ser tomadas como decisão final.
Agora, fique de olho nos dados preliminares do PIB do terceiro trimestre e no PCE de setembro, que serão divulgados hoje às 20h30, horário de Pequim — especialmente no PCE subjacente. Se o crescimento e a inflação vierem ambos acima do esperado, as preocupações com uma alta dos juros poderão continuar pressionando os ativos de risco. Se a inflação desacelerar, o mercado terá mais motivos para respirar aliviado.
Para BTC e ETH, juros inalterados não significam que a liquidez está se tornando mais abundante. Primeiro, vou observar a diferença entre os dados e as expectativas; depois, a reação do dólar, dos rendimentos dos títulos do Tesouro americano e dos preços das criptomoedas. Não vou comprar na alta só por causa das palavras “pausa nas altas de juros”. #FOMC会议
Fed mantém os juros inalterados; o mercado cripto ainda não deve respirar aliviado
Os juros não mudaram desta vez, mas vale a pena prestar atenção aos dois votos dissidentes.
Na madrugada de 29 de outubro, horário de Pequim, o Fed manteve a faixa-alvo dos juros dos fundos federais entre 3,75% e 4,00%, por 10 votos a 2. Cook e Hammack defenderam uma alta de 25 pontos-base, o que mostra que ainda há quem considere necessário intensificar o combate à inflação.
A declaração também foi direta ao descrever a economia: crescimento robusto e inflação ainda elevada. Na minha avaliação, ainda faltam evidências para apostar que um rápido desaquecimento da economia abrirá caminho para uma política monetária mais acomodatícia. No entanto, a decisão sobre uma possível alta dos juros em dezembro continua em aberto; as expectativas do mercado não devem ser tomadas como decisão final.
Agora, fique de olho nos dados preliminares do PIB do terceiro trimestre e no PCE de setembro, que serão divulgados hoje às 20h30, horário de Pequim — especialmente no PCE subjacente. Se o crescimento e a inflação vierem ambos acima do esperado, as preocupações com uma alta dos juros poderão continuar pressionando os ativos de risco. Se a inflação desacelerar, o mercado terá mais motivos para respirar aliviado.
Para BTC e ETH, juros inalterados não significam que a liquidez está se tornando mais abundante. Primeiro, vou observar a diferença entre os dados e as expectativas; depois, a reação do dólar, dos rendimentos dos títulos do Tesouro americano e dos preços das criptomoedas. Não vou comprar na alta só por causa das palavras “pausa nas altas de juros”. #FOMC会议
Os juros não mudaram desta vez, mas vale a pena prestar atenção aos dois votos dissidentes.
Na madrugada de 29 de outubro, horário de Pequim, o Fed manteve a faixa-alvo dos juros dos fundos federais entre 3,75% e 4,00%, por 10 votos a 2. Cook e Hammack defenderam uma alta de 25 pontos-base, o que mostra que ainda há quem considere necessário intensificar o combate à inflação.
A declaração também foi direta ao descrever a economia: crescimento robusto e inflação ainda elevada. Na minha avaliação, ainda faltam evidências para apostar que um rápido desaquecimento da economia abrirá caminho para uma política monetária mais acomodatícia. No entanto, a decisão sobre uma possível alta dos juros em dezembro continua em aberto; as expectativas do mercado não devem ser tomadas como decisão final.
Agora, fique de olho nos dados preliminares do PIB do terceiro trimestre e no PCE de setembro, que serão divulgados hoje às 20h30, horário de Pequim — especialmente no PCE subjacente. Se o crescimento e a inflação vierem ambos acima do esperado, as preocupações com uma alta dos juros poderão continuar pressionando os ativos de risco. Se a inflação desacelerar, o mercado terá mais motivos para respirar aliviado.
Para BTC e ETH, juros inalterados não significam que a liquidez está se tornando mais abundante. Primeiro, vou observar a diferença entre os dados e as expectativas; depois, a reação do dólar, dos rendimentos dos títulos do Tesouro americano e dos preços das criptomoedas. Não vou comprar na alta só por causa das palavras “pausa nas altas de juros”. #FOMC会议
4
3.5k
·
--
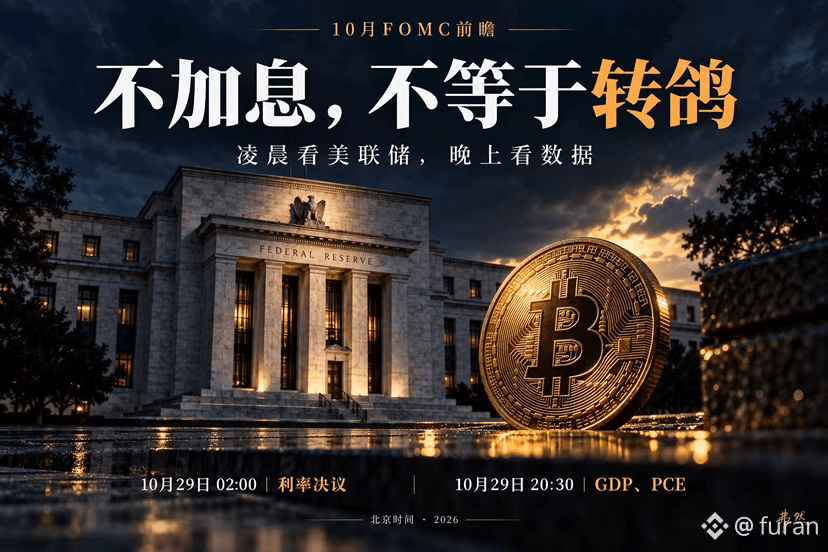
Não subir os juros é necessariamente positivo para o mercado cripto?
Nesta reunião do Fed, estou mais atento a saber se ele deixará a porta aberta para continuar subindo os juros em dezembro.
A decisão sobre os juros será anunciada às 2h da madrugada de 29 de outubro, no horário de Pequim, e a coletiva de imprensa começará às 2h30. A expectativa predominante é de que os juros sejam mantidos, mas não podemos esquecer que, em setembro, o Fed acabou de aumentá-los em 25 pontos-base. Uma pausa não significa que o banco central tenha começado a adotar uma postura mais dovish.
Os dados também não permitem ficar totalmente tranquilo: o CPI de setembro subiu 3,7% em relação ao ano anterior, e o PCE básico de agosto avançou 3,0% no mesmo período. A inflação continua pressionada.
Mais importante: às 20h30 do dia 29 serão divulgados a estimativa preliminar do PIB do terceiro trimestre e o PCE de setembro. Durante a madrugada, o mercado vai reagir à postura do Fed; à noite, veremos se os dados confirmam as expectativas.
Minha expectativa é de uma pausa nas altas, mas com um discurso ainda cauteloso. Se a inflação vier acima do esperado à noite, o BTC pode até subir no início, mas talvez devolva os ganhos. Se a inflação desacelerar e o crescimento se mantiver estável, a recuperação terá mais sustentação.
Por isso, desta vez não vou tentar prever a direção do mercado apenas com base no primeiro candle da madrugada.
#FOMC会议
Não subir os juros é necessariamente positivo para o mercado cripto?
Nesta reunião do Fed, estou mais atento a saber se ele deixará a porta aberta para continuar subindo os juros em dezembro.
A decisão sobre os juros será anunciada às 2h da madrugada de 29 de outubro, no horário de Pequim, e a coletiva de imprensa começará às 2h30. A expectativa predominante é de que os juros sejam mantidos, mas não podemos esquecer que, em setembro, o Fed acabou de aumentá-los em 25 pontos-base. Uma pausa não significa que o banco central tenha começado a adotar uma postura mais dovish.
Os dados também não permitem ficar totalmente tranquilo: o CPI de setembro subiu 3,7% em relação ao ano anterior, e o PCE básico de agosto avançou 3,0% no mesmo período. A inflação continua pressionada.
Mais importante: às 20h30 do dia 29 serão divulgados a estimativa preliminar do PIB do terceiro trimestre e o PCE de setembro. Durante a madrugada, o mercado vai reagir à postura do Fed; à noite, veremos se os dados confirmam as expectativas.
Minha expectativa é de uma pausa nas altas, mas com um discurso ainda cauteloso. Se a inflação vier acima do esperado à noite, o BTC pode até subir no início, mas talvez devolva os ganhos. Se a inflação desacelerar e o crescimento se mantiver estável, a recuperação terá mais sustentação.
Por isso, desta vez não vou tentar prever a direção do mercado apenas com base no primeiro candle da madrugada.
#FOMC会议
Nesta reunião do Fed, estou mais atento a saber se ele deixará a porta aberta para continuar subindo os juros em dezembro.
A decisão sobre os juros será anunciada às 2h da madrugada de 29 de outubro, no horário de Pequim, e a coletiva de imprensa começará às 2h30. A expectativa predominante é de que os juros sejam mantidos, mas não podemos esquecer que, em setembro, o Fed acabou de aumentá-los em 25 pontos-base. Uma pausa não significa que o banco central tenha começado a adotar uma postura mais dovish.
Os dados também não permitem ficar totalmente tranquilo: o CPI de setembro subiu 3,7% em relação ao ano anterior, e o PCE básico de agosto avançou 3,0% no mesmo período. A inflação continua pressionada.
Mais importante: às 20h30 do dia 29 serão divulgados a estimativa preliminar do PIB do terceiro trimestre e o PCE de setembro. Durante a madrugada, o mercado vai reagir à postura do Fed; à noite, veremos se os dados confirmam as expectativas.
Minha expectativa é de uma pausa nas altas, mas com um discurso ainda cauteloso. Se a inflação vier acima do esperado à noite, o BTC pode até subir no início, mas talvez devolva os ganhos. Se a inflação desacelerar e o crescimento se mantiver estável, a recuperação terá mais sustentação.
Por isso, desta vez não vou tentar prever a direção do mercado apenas com base no primeiro candle da madrugada.
#FOMC会议
5
4.7k
·
--
O relatório financeiro do 3º trimestre da SK Hynix está prestes a sair; quanta surpresa o HBM4 pode trazer?
À medida que mais e mais servidores de IA são construídos, os resultados das fabricantes de chips de memória também recebem cada vez mais atenção. Em 28 de outubro, a SK Hynix divulgará seu relatório financeiro do terceiro trimestre, e o progresso dos embarques de HBM4 e sua contribuição para os lucros são os principais destaques desta vez.
Vamos primeiro aos dados já divulgados: no segundo trimestre deste ano, a SK Hynix registrou receita de cerca de 79,32 trilhões de won sul-coreanos e lucro operacional de cerca de 60,54 trilhões de won sul-coreanos, ambos recordes trimestrais. A empresa afirmou que o HBM4 começou a ser embarcado em massa no segundo trimestre e que a produção continuará sendo ampliada no segundo semestre.
As expectativas do mercado para o terceiro trimestre também não são baixas. Algumas instituições estimam receita de cerca de 98,23 trilhões de won sul-coreanos e lucro operacional de cerca de 76,96 trilhões de won sul-coreanos; se isso se concretizar, superará o segundo trimestre. Mas isso ainda é apenas uma previsão, e o resultado real só será conhecido após a divulgação do relatório.
O que eu mais quero ver é quanto a expansão do HBM4 pode acrescentar ao lucro, bem como a avaliação da empresa sobre a demanda futura e os embarques. Se o relatório é bom ou não, ainda depende de conseguir atender às altas expectativas já definidas pelo mercado.
O relatório financeiro do 3º trimestre da SK Hynix está prestes a sair; quanta surpresa o HBM4 pode trazer?
À medida que mais e mais servidores de IA são construídos, os resultados das fabricantes de chips de memória também recebem cada vez mais atenção. Em 28 de outubro, a SK Hynix divulgará seu relatório financeiro do terceiro trimestre, e o progresso dos embarques de HBM4 e sua contribuição para os lucros são os principais destaques desta vez.
Vamos primeiro aos dados já divulgados: no segundo trimestre deste ano, a SK Hynix registrou receita de cerca de 79,32 trilhões de won sul-coreanos e lucro operacional de cerca de 60,54 trilhões de won sul-coreanos, ambos recordes trimestrais. A empresa afirmou que o HBM4 começou a ser embarcado em massa no segundo trimestre e que a produção continuará sendo ampliada no segundo semestre.
As expectativas do mercado para o terceiro trimestre também não são baixas. Algumas instituições estimam receita de cerca de 98,23 trilhões de won sul-coreanos e lucro operacional de cerca de 76,96 trilhões de won sul-coreanos; se isso se concretizar, superará o segundo trimestre. Mas isso ainda é apenas uma previsão, e o resultado real só será conhecido após a divulgação do relatório.
O que eu mais quero ver é quanto a expansão do HBM4 pode acrescentar ao lucro, bem como a avaliação da empresa sobre a demanda futura e os embarques. Se o relatório é bom ou não, ainda depende de conseguir atender às altas expectativas já definidas pelo mercado.
À medida que mais e mais servidores de IA são construídos, os resultados das fabricantes de chips de memória também recebem cada vez mais atenção. Em 28 de outubro, a SK Hynix divulgará seu relatório financeiro do terceiro trimestre, e o progresso dos embarques de HBM4 e sua contribuição para os lucros são os principais destaques desta vez.
Vamos primeiro aos dados já divulgados: no segundo trimestre deste ano, a SK Hynix registrou receita de cerca de 79,32 trilhões de won sul-coreanos e lucro operacional de cerca de 60,54 trilhões de won sul-coreanos, ambos recordes trimestrais. A empresa afirmou que o HBM4 começou a ser embarcado em massa no segundo trimestre e que a produção continuará sendo ampliada no segundo semestre.
As expectativas do mercado para o terceiro trimestre também não são baixas. Algumas instituições estimam receita de cerca de 98,23 trilhões de won sul-coreanos e lucro operacional de cerca de 76,96 trilhões de won sul-coreanos; se isso se concretizar, superará o segundo trimestre. Mas isso ainda é apenas uma previsão, e o resultado real só será conhecido após a divulgação do relatório.
O que eu mais quero ver é quanto a expansão do HBM4 pode acrescentar ao lucro, bem como a avaliação da empresa sobre a demanda futura e os embarques. Se o relatório é bom ou não, ainda depende de conseguir atender às altas expectativas já definidas pelo mercado.
2
696
·
--
Se os petroleiros conseguem navegar, os compradores já podem fazer pedidos com tranquilidade? Esse é o ponto-chave para entender por que o preço do petróleo demora a cair.
Em 23 de outubro, o Brent fechou a 116,72 dólares por barril, e o WTI, a 103,27 dólares por barril. Mas esses valores são os do fechamento da sexta-feira passada. Em 26 de outubro, com a repercussão de notícias sobre mediação diplomática, o Brent chegou a recuar para perto de 114,50 dólares. O mercado realmente está precificando a expectativa de uma redução das tensões, mas ainda não se atreve a descartar todos os riscos.
Na minha opinião, a ideia de que o “transporte foi restabelecido” pode levar facilmente a um equívoco: se os navios conseguem passar, o abastecimento voltou ao normal. Na realidade, o fato de essa carga de petróleo poder ser transportada hoje não significa que as entregas continuarão estáveis na próxima semana. A possibilidade de instalações de energia voltarem a ser atacadas e de rotas serem novamente bloqueadas também afeta as decisões dos compradores sobre aquisição e formação de estoques.
Isso também explica por que, mesmo com a melhora da navegação, o preço do petróleo continua elevado. Ao precificar o petróleo bruto, o mercado considera tanto a oferta disponível no momento quanto por quanto tempo ela poderá se manter. Enquanto persistir o risco de interrupções, o aumento do volume transportado dificilmente se traduzirá de imediato em petróleo mais barato.
Para o mercado de criptomoedas, o que mais me interessa é o impacto nos próximos passos: se os preços elevados do petróleo persistirem, poderão aumentar as pressões inflacionárias e reduzir a margem para flexibilização da política monetária, pressionando também os ativos de risco. Daqui para a frente, é preciso acompanhar se o transporte será restabelecido de forma contínua, se as instalações funcionarão com estabilidade e se o diálogo diplomático resultará em acordos efetivamente implementados.
Se os petroleiros conseguem navegar, os compradores já podem fazer pedidos com tranquilidade? Esse é o ponto-chave para entender por que o preço do petróleo demora a cair.
Em 23 de outubro, o Brent fechou a 116,72 dólares por barril, e o WTI, a 103,27 dólares por barril. Mas esses valores são os do fechamento da sexta-feira passada. Em 26 de outubro, com a repercussão de notícias sobre mediação diplomática, o Brent chegou a recuar para perto de 114,50 dólares. O mercado realmente está precificando a expectativa de uma redução das tensões, mas ainda não se atreve a descartar todos os riscos.
Na minha opinião, a ideia de que o “transporte foi restabelecido” pode levar facilmente a um equívoco: se os navios conseguem passar, o abastecimento voltou ao normal. Na realidade, o fato de essa carga de petróleo poder ser transportada hoje não significa que as entregas continuarão estáveis na próxima semana. A possibilidade de instalações de energia voltarem a ser atacadas e de rotas serem novamente bloqueadas também afeta as decisões dos compradores sobre aquisição e formação de estoques.
Isso também explica por que, mesmo com a melhora da navegação, o preço do petróleo continua elevado. Ao precificar o petróleo bruto, o mercado considera tanto a oferta disponível no momento quanto por quanto tempo ela poderá se manter. Enquanto persistir o risco de interrupções, o aumento do volume transportado dificilmente se traduzirá de imediato em petróleo mais barato.
Para o mercado de criptomoedas, o que mais me interessa é o impacto nos próximos passos: se os preços elevados do petróleo persistirem, poderão aumentar as pressões inflacionárias e reduzir a margem para flexibilização da política monetária, pressionando também os ativos de risco. Daqui para a frente, é preciso acompanhar se o transporte será restabelecido de forma contínua, se as instalações funcionarão com estabilidade e se o diálogo diplomático resultará em acordos efetivamente implementados.
Em 23 de outubro, o Brent fechou a 116,72 dólares por barril, e o WTI, a 103,27 dólares por barril. Mas esses valores são os do fechamento da sexta-feira passada. Em 26 de outubro, com a repercussão de notícias sobre mediação diplomática, o Brent chegou a recuar para perto de 114,50 dólares. O mercado realmente está precificando a expectativa de uma redução das tensões, mas ainda não se atreve a descartar todos os riscos.
Na minha opinião, a ideia de que o “transporte foi restabelecido” pode levar facilmente a um equívoco: se os navios conseguem passar, o abastecimento voltou ao normal. Na realidade, o fato de essa carga de petróleo poder ser transportada hoje não significa que as entregas continuarão estáveis na próxima semana. A possibilidade de instalações de energia voltarem a ser atacadas e de rotas serem novamente bloqueadas também afeta as decisões dos compradores sobre aquisição e formação de estoques.
Isso também explica por que, mesmo com a melhora da navegação, o preço do petróleo continua elevado. Ao precificar o petróleo bruto, o mercado considera tanto a oferta disponível no momento quanto por quanto tempo ela poderá se manter. Enquanto persistir o risco de interrupções, o aumento do volume transportado dificilmente se traduzirá de imediato em petróleo mais barato.
Para o mercado de criptomoedas, o que mais me interessa é o impacto nos próximos passos: se os preços elevados do petróleo persistirem, poderão aumentar as pressões inflacionárias e reduzir a margem para flexibilização da política monetária, pressionando também os ativos de risco. Daqui para a frente, é preciso acompanhar se o transporte será restabelecido de forma contínua, se as instalações funcionarão com estabilidade e se o diálogo diplomático resultará em acordos efetivamente implementados.
1
1k
·
--
O mais difícil para a Fed desta vez talvez seja explicar: se a economia continua tão forte, por que pode não subir as taxas por enquanto?
Com a reunião do FOMC de 27 e 28 de outubro a aproximar-se, a expectativa predominante continua a ser uma pausa. No mais recente inquérito da Reuters, 94 dos 100 economistas esperam que as taxas se mantenham inalteradas, mas todos os inquiridos preveem uma nova subida em dezembro. Isto mostra que a pausa parece servir sobretudo para avaliar os efeitos da política monetária e que ainda estamos longe do fim do aperto.
A verdadeira incógnita está nos dados económicos. A estimativa preliminar do PMI composto dos EUA caiu de 58,4 para 57,6 em outubro. O crescimento abrandou, mas continua numa zona de expansão relativamente forte; o PMI da indústria transformadora subiu para 56,0, o valor mais alto em 53 meses. Mais preocupante ainda, os preços de venda das empresas registaram a maior subida desde agosto de 2022. Se a economia resiste e as empresas continuam a conseguir aumentar os preços, será difícil para a Fed baixar a guarda.
Na minha opinião, há dois riscos a acompanhar desta vez: primeiro, se as pressões inflacionistas levarão alguns responsáveis a apoiar uma subida imediata das taxas; segundo, mesmo que as taxas não mudem, se o comunicado e a conferência de imprensa reforçarão as expectativas de uma subida em dezembro. Este último cenário também poderá pressionar os mercados.
Para o mercado das criptomoedas, celebrar como uma boa notícia a decisão de «manter as taxas inalteradas» pode sair caro. A pausa já é amplamente esperada. O que realmente influenciará a evolução do mercado daqui para a frente é o grau de firmeza com que a Fed falará da próxima subida e a reação do dólar e das taxas das obrigações do Tesouro dos EUA. É mais importante observar primeiro a postura da política monetária e depois a entrada de capitais do que tentar aproveitar a vela do momento do anúncio.
O mais difícil para a Fed desta vez talvez seja explicar: se a economia continua tão forte, por que pode não subir as taxas por enquanto?
Com a reunião do FOMC de 27 e 28 de outubro a aproximar-se, a expectativa predominante continua a ser uma pausa. No mais recente inquérito da Reuters, 94 dos 100 economistas esperam que as taxas se mantenham inalteradas, mas todos os inquiridos preveem uma nova subida em dezembro. Isto mostra que a pausa parece servir sobretudo para avaliar os efeitos da política monetária e que ainda estamos longe do fim do aperto.
A verdadeira incógnita está nos dados económicos. A estimativa preliminar do PMI composto dos EUA caiu de 58,4 para 57,6 em outubro. O crescimento abrandou, mas continua numa zona de expansão relativamente forte; o PMI da indústria transformadora subiu para 56,0, o valor mais alto em 53 meses. Mais preocupante ainda, os preços de venda das empresas registaram a maior subida desde agosto de 2022. Se a economia resiste e as empresas continuam a conseguir aumentar os preços, será difícil para a Fed baixar a guarda.
Na minha opinião, há dois riscos a acompanhar desta vez: primeiro, se as pressões inflacionistas levarão alguns responsáveis a apoiar uma subida imediata das taxas; segundo, mesmo que as taxas não mudem, se o comunicado e a conferência de imprensa reforçarão as expectativas de uma subida em dezembro. Este último cenário também poderá pressionar os mercados.
Para o mercado das criptomoedas, celebrar como uma boa notícia a decisão de «manter as taxas inalteradas» pode sair caro. A pausa já é amplamente esperada. O que realmente influenciará a evolução do mercado daqui para a frente é o grau de firmeza com que a Fed falará da próxima subida e a reação do dólar e das taxas das obrigações do Tesouro dos EUA. É mais importante observar primeiro a postura da política monetária e depois a entrada de capitais do que tentar aproveitar a vela do momento do anúncio.
Com a reunião do FOMC de 27 e 28 de outubro a aproximar-se, a expectativa predominante continua a ser uma pausa. No mais recente inquérito da Reuters, 94 dos 100 economistas esperam que as taxas se mantenham inalteradas, mas todos os inquiridos preveem uma nova subida em dezembro. Isto mostra que a pausa parece servir sobretudo para avaliar os efeitos da política monetária e que ainda estamos longe do fim do aperto.
A verdadeira incógnita está nos dados económicos. A estimativa preliminar do PMI composto dos EUA caiu de 58,4 para 57,6 em outubro. O crescimento abrandou, mas continua numa zona de expansão relativamente forte; o PMI da indústria transformadora subiu para 56,0, o valor mais alto em 53 meses. Mais preocupante ainda, os preços de venda das empresas registaram a maior subida desde agosto de 2022. Se a economia resiste e as empresas continuam a conseguir aumentar os preços, será difícil para a Fed baixar a guarda.
Na minha opinião, há dois riscos a acompanhar desta vez: primeiro, se as pressões inflacionistas levarão alguns responsáveis a apoiar uma subida imediata das taxas; segundo, mesmo que as taxas não mudem, se o comunicado e a conferência de imprensa reforçarão as expectativas de uma subida em dezembro. Este último cenário também poderá pressionar os mercados.
Para o mercado das criptomoedas, celebrar como uma boa notícia a decisão de «manter as taxas inalteradas» pode sair caro. A pausa já é amplamente esperada. O que realmente influenciará a evolução do mercado daqui para a frente é o grau de firmeza com que a Fed falará da próxima subida e a reação do dólar e das taxas das obrigações do Tesouro dos EUA. É mais importante observar primeiro a postura da política monetária e depois a entrada de capitais do que tentar aproveitar a vela do momento do anúncio.
2
511
·
--
Verificado
As fabricantes de armazenamento estão lucrando mais. Por que as ações continuam oscilando? Na minha opinião, é justamente isso que merece ser analisado nesta onda de valorização ligada à IA.
Os resultados da Western Digital para o primeiro trimestre do ano fiscal de 2027, divulgados em 22 de outubro, mostraram receita de US$ 4,38 bilhões, alta de 55% em relação ao mesmo período do ano anterior. A margem bruta ajustada chegou a 58,1%, ante 43,9% um ano antes, e o fluxo de caixa livre foi de US$ 1,38 bilhão. A demanda já se traduziu em lucros e fluxo de caixa: os resultados dão sustentação concreta a essa tese.
Olhando mais de perto, o negócio de nuvem respondeu por 88% da receita. O volume de armazenamento enviado cresceu mais de 20% na comparação anual, enquanto o preço médio de venda por unidade de capacidade subiu cerca de 25%. O crescimento simultâneo de volume e preços indica que o aumento dos dados impulsionado pela IA está ampliando o poder de negociação das fabricantes de armazenamento. No entanto, a Western Digital se concentra principalmente em discos rígidos, então não se pode generalizar esses resultados para todas as fabricantes de DRAM e NAND.
Por outro lado, a SK Hynix anunciou em 23 de outubro que interromperia a avaliação de uma possível abertura de capital da Solidigm, por meio de uma oferta pré-IPO ou de um IPO. A empresa também deixou claro que suas perspectivas de crescimento e necessidades de investimento não mudaram. Essa notícia deve ser entendida sobretudo sob a ótica do financiamento e dos interesses dos acionistas, e não tomada diretamente como evidência de enfraquecimento da demanda por IA.
Minha avaliação é que, daqui em diante, o mercado será mais exigente: depois do crescimento dos pedidos, quanto custará expandir a capacidade? A nova oferta poderá pressionar os preços para baixo? Os lucros poderão ser mantidos?
Ao negociar, não se deve equiparar diretamente o bom momento do setor à alta das ações. Daqui para a frente, vou acompanhar de perto as margens brutas, os investimentos de capital e o fluxo de caixa. A demanda determina se o negócio existe; o preço de compra determina se vale a pena fazer essa operação.
#市场定价美联储下周加息概率仅10%
As fabricantes de armazenamento estão lucrando mais. Por que as ações continuam oscilando? Na minha opinião, é justamente isso que merece ser analisado nesta onda de valorização ligada à IA.
Os resultados da Western Digital para o primeiro trimestre do ano fiscal de 2027, divulgados em 22 de outubro, mostraram receita de US$ 4,38 bilhões, alta de 55% em relação ao mesmo período do ano anterior. A margem bruta ajustada chegou a 58,1%, ante 43,9% um ano antes, e o fluxo de caixa livre foi de US$ 1,38 bilhão. A demanda já se traduziu em lucros e fluxo de caixa: os resultados dão sustentação concreta a essa tese.
Olhando mais de perto, o negócio de nuvem respondeu por 88% da receita. O volume de armazenamento enviado cresceu mais de 20% na comparação anual, enquanto o preço médio de venda por unidade de capacidade subiu cerca de 25%. O crescimento simultâneo de volume e preços indica que o aumento dos dados impulsionado pela IA está ampliando o poder de negociação das fabricantes de armazenamento. No entanto, a Western Digital se concentra principalmente em discos rígidos, então não se pode generalizar esses resultados para todas as fabricantes de DRAM e NAND.
Por outro lado, a SK Hynix anunciou em 23 de outubro que interromperia a avaliação de uma possível abertura de capital da Solidigm, por meio de uma oferta pré-IPO ou de um IPO. A empresa também deixou claro que suas perspectivas de crescimento e necessidades de investimento não mudaram. Essa notícia deve ser entendida sobretudo sob a ótica do financiamento e dos interesses dos acionistas, e não tomada diretamente como evidência de enfraquecimento da demanda por IA.
Minha avaliação é que, daqui em diante, o mercado será mais exigente: depois do crescimento dos pedidos, quanto custará expandir a capacidade? A nova oferta poderá pressionar os preços para baixo? Os lucros poderão ser mantidos?
Ao negociar, não se deve equiparar diretamente o bom momento do setor à alta das ações. Daqui para a frente, vou acompanhar de perto as margens brutas, os investimentos de capital e o fluxo de caixa. A demanda determina se o negócio existe; o preço de compra determina se vale a pena fazer essa operação.
#市场定价美联储下周加息概率仅10%
Os resultados da Western Digital para o primeiro trimestre do ano fiscal de 2027, divulgados em 22 de outubro, mostraram receita de US$ 4,38 bilhões, alta de 55% em relação ao mesmo período do ano anterior. A margem bruta ajustada chegou a 58,1%, ante 43,9% um ano antes, e o fluxo de caixa livre foi de US$ 1,38 bilhão. A demanda já se traduziu em lucros e fluxo de caixa: os resultados dão sustentação concreta a essa tese.
Olhando mais de perto, o negócio de nuvem respondeu por 88% da receita. O volume de armazenamento enviado cresceu mais de 20% na comparação anual, enquanto o preço médio de venda por unidade de capacidade subiu cerca de 25%. O crescimento simultâneo de volume e preços indica que o aumento dos dados impulsionado pela IA está ampliando o poder de negociação das fabricantes de armazenamento. No entanto, a Western Digital se concentra principalmente em discos rígidos, então não se pode generalizar esses resultados para todas as fabricantes de DRAM e NAND.
Por outro lado, a SK Hynix anunciou em 23 de outubro que interromperia a avaliação de uma possível abertura de capital da Solidigm, por meio de uma oferta pré-IPO ou de um IPO. A empresa também deixou claro que suas perspectivas de crescimento e necessidades de investimento não mudaram. Essa notícia deve ser entendida sobretudo sob a ótica do financiamento e dos interesses dos acionistas, e não tomada diretamente como evidência de enfraquecimento da demanda por IA.
Minha avaliação é que, daqui em diante, o mercado será mais exigente: depois do crescimento dos pedidos, quanto custará expandir a capacidade? A nova oferta poderá pressionar os preços para baixo? Os lucros poderão ser mantidos?
Ao negociar, não se deve equiparar diretamente o bom momento do setor à alta das ações. Daqui para a frente, vou acompanhar de perto as margens brutas, os investimentos de capital e o fluxo de caixa. A demanda determina se o negócio existe; o preço de compra determina se vale a pena fazer essa operação.
#市场定价美联储下周加息概率仅10%
2
604
·
--
Verificado
A receita cresceu 26%, mas o preço das ações caiu cerca de 7%. Este balanço da Meta está a levar o mercado a fazer contas mais sérias sobre a IA.
No terceiro trimestre, a receita foi de US$ 64,601 bilhões, acima dos cerca de US$ 63,3 bilhões esperados pelo mercado, e o negócio continua a crescer com força. Mas há outro conjunto de números que chama ainda mais a atenção: o fluxo de caixa operacional do trimestre foi de US$ 32,79 bilhões, enquanto as despesas de capital chegaram a US$ 34,91 bilhões, levando o fluxo de caixa livre a terreno negativo, em US$ 2,12 bilhões. A capacidade de gerar lucros mantém-se, mas o ritmo dos gastos já ultrapassou o da geração de caixa.
Também é preciso esclarecer a que se referem os US$ 825 bilhões mencionados na imagem: são compromissos relativos a contratos de arrendamento e contratos não canceláveis ao longo dos próximos anos — não um investimento feito de uma só vez este ano, nem algo que se possa considerar diretamente como dívida atual. Ainda assim, o aumento face aos quase US$ 700 bilhões divulgados em julho significa maior pressão sobre a gestão financeira nos próximos anos.
Na minha opinião, o mercado está a exigir mais da IA. Melhorar a eficiência da publicidade pode provar que a IA é útil; mas, para justificar um investimento tão vasto em infraestrutura, também é preciso demonstrar que as receitas adicionais cobrem os custos de depreciação, operação e financiamento.
Do ponto de vista de um trader, superar as expectativas de receita já não basta, por si só, para justificar uma posição otimista. Daqui para a frente, vou prestar mais atenção a quando o fluxo de caixa livre vai melhorar e se o crescimento das despesas de capital poderá abrandar gradualmente. O crescimento merece um prémio, mas quanto mais longo for o prazo para recuperar o investimento, maior será o desconto aplicado pelo mercado. #股票财报季 $METAB
A receita cresceu 26%, mas o preço das ações caiu cerca de 7%. Este balanço da Meta está a levar o mercado a fazer contas mais sérias sobre a IA.
No terceiro trimestre, a receita foi de US$ 64,601 bilhões, acima dos cerca de US$ 63,3 bilhões esperados pelo mercado, e o negócio continua a crescer com força. Mas há outro conjunto de números que chama ainda mais a atenção: o fluxo de caixa operacional do trimestre foi de US$ 32,79 bilhões, enquanto as despesas de capital chegaram a US$ 34,91 bilhões, levando o fluxo de caixa livre a terreno negativo, em US$ 2,12 bilhões. A capacidade de gerar lucros mantém-se, mas o ritmo dos gastos já ultrapassou o da geração de caixa.
Também é preciso esclarecer a que se referem os US$ 825 bilhões mencionados na imagem: são compromissos relativos a contratos de arrendamento e contratos não canceláveis ao longo dos próximos anos — não um investimento feito de uma só vez este ano, nem algo que se possa considerar diretamente como dívida atual. Ainda assim, o aumento face aos quase US$ 700 bilhões divulgados em julho significa maior pressão sobre a gestão financeira nos próximos anos.
Na minha opinião, o mercado está a exigir mais da IA. Melhorar a eficiência da publicidade pode provar que a IA é útil; mas, para justificar um investimento tão vasto em infraestrutura, também é preciso demonstrar que as receitas adicionais cobrem os custos de depreciação, operação e financiamento.
Do ponto de vista de um trader, superar as expectativas de receita já não basta, por si só, para justificar uma posição otimista. Daqui para a frente, vou prestar mais atenção a quando o fluxo de caixa livre vai melhorar e se o crescimento das despesas de capital poderá abrandar gradualmente. O crescimento merece um prémio, mas quanto mais longo for o prazo para recuperar o investimento, maior será o desconto aplicado pelo mercado. #股票财报季 $METAB
No terceiro trimestre, a receita foi de US$ 64,601 bilhões, acima dos cerca de US$ 63,3 bilhões esperados pelo mercado, e o negócio continua a crescer com força. Mas há outro conjunto de números que chama ainda mais a atenção: o fluxo de caixa operacional do trimestre foi de US$ 32,79 bilhões, enquanto as despesas de capital chegaram a US$ 34,91 bilhões, levando o fluxo de caixa livre a terreno negativo, em US$ 2,12 bilhões. A capacidade de gerar lucros mantém-se, mas o ritmo dos gastos já ultrapassou o da geração de caixa.
Também é preciso esclarecer a que se referem os US$ 825 bilhões mencionados na imagem: são compromissos relativos a contratos de arrendamento e contratos não canceláveis ao longo dos próximos anos — não um investimento feito de uma só vez este ano, nem algo que se possa considerar diretamente como dívida atual. Ainda assim, o aumento face aos quase US$ 700 bilhões divulgados em julho significa maior pressão sobre a gestão financeira nos próximos anos.
Na minha opinião, o mercado está a exigir mais da IA. Melhorar a eficiência da publicidade pode provar que a IA é útil; mas, para justificar um investimento tão vasto em infraestrutura, também é preciso demonstrar que as receitas adicionais cobrem os custos de depreciação, operação e financiamento.
Do ponto de vista de um trader, superar as expectativas de receita já não basta, por si só, para justificar uma posição otimista. Daqui para a frente, vou prestar mais atenção a quando o fluxo de caixa livre vai melhorar e se o crescimento das despesas de capital poderá abrandar gradualmente. O crescimento merece um prémio, mas quanto mais longo for o prazo para recuperar o investimento, maior será o desconto aplicado pelo mercado. #股票财报季 $METAB
1
8
9.4k
·
--
Muita gente está esperando que o Fed não suba os juros em outubro, pronta para interpretar isso como uma notícia positiva. O que mais me interessa é: se a pausa já foi precificada pelo mercado, quem vai continuar comprando depois da decisão?
Com a reunião do FOMC de 27 e 28 de outubro se aproximando, o mercado tende a esperar que os juros permaneçam inalterados. Mas não podemos esquecer que, em setembro, o Fed acabou de elevar a taxa em 25 pontos-base, levando o intervalo para 3,75%–4%. Mesmo que desta vez mantenha os juros, isso não significa automaticamente que o aperto monetário chegou ao fim.
A inflação ainda não foi controlada. O CPI dos EUA subiu 3,7% em setembro na comparação anual e 0,6% na mensal; o núcleo do CPI avançou 0,3% no mês. No mesmo período, o PPI subiu 1,3% na comparação mensal e 6,3% na anual, mostrando que a pressão sobre os custos das empresas também continua forte. A possibilidade de os preços da energia continuarem sendo repassados é uma variável inevitável daqui para a frente.
Para o mercado cripto, acredito que o risco a observar é o de “juros inalterados, mas expectativas mais hawkish”. Se o comunicado continuar destacando os riscos inflacionários e deixar aberta a possibilidade de novas altas, o impulso no sentimento provocado pela pausa talvez não se transforme em uma tendência duradoura. Por outro lado, só quando as expectativas de aperto futuro diminuírem a pressão sobre os ativos de risco poderá realmente aliviar.
Por isso, desta vez vou analisar tanto a decisão quanto as declarações após a reunião, e depois observar o dólar, os rendimentos dos títulos do Tesouro americano e se o BTC consegue sustentar o preço após a alta. Uma disparada momentânea quando a notícia sair não significa que o mercado já tenha adotado a nova tendência.
#股票财报季 #比特币跌破8.4万美元 $BTC
{future}(BTCUSDT)
Muita gente está esperando que o Fed não suba os juros em outubro, pronta para interpretar isso como uma notícia positiva. O que mais me interessa é: se a pausa já foi precificada pelo mercado, quem vai continuar comprando depois da decisão?
Com a reunião do FOMC de 27 e 28 de outubro se aproximando, o mercado tende a esperar que os juros permaneçam inalterados. Mas não podemos esquecer que, em setembro, o Fed acabou de elevar a taxa em 25 pontos-base, levando o intervalo para 3,75%–4%. Mesmo que desta vez mantenha os juros, isso não significa automaticamente que o aperto monetário chegou ao fim.
A inflação ainda não foi controlada. O CPI dos EUA subiu 3,7% em setembro na comparação anual e 0,6% na mensal; o núcleo do CPI avançou 0,3% no mês. No mesmo período, o PPI subiu 1,3% na comparação mensal e 6,3% na anual, mostrando que a pressão sobre os custos das empresas também continua forte. A possibilidade de os preços da energia continuarem sendo repassados é uma variável inevitável daqui para a frente.
Para o mercado cripto, acredito que o risco a observar é o de “juros inalterados, mas expectativas mais hawkish”. Se o comunicado continuar destacando os riscos inflacionários e deixar aberta a possibilidade de novas altas, o impulso no sentimento provocado pela pausa talvez não se transforme em uma tendência duradoura. Por outro lado, só quando as expectativas de aperto futuro diminuírem a pressão sobre os ativos de risco poderá realmente aliviar.
Por isso, desta vez vou analisar tanto a decisão quanto as declarações após a reunião, e depois observar o dólar, os rendimentos dos títulos do Tesouro americano e se o BTC consegue sustentar o preço após a alta. Uma disparada momentânea quando a notícia sair não significa que o mercado já tenha adotado a nova tendência.
#股票财报季 #比特币跌破8.4万美元 $BTC
Com a reunião do FOMC de 27 e 28 de outubro se aproximando, o mercado tende a esperar que os juros permaneçam inalterados. Mas não podemos esquecer que, em setembro, o Fed acabou de elevar a taxa em 25 pontos-base, levando o intervalo para 3,75%–4%. Mesmo que desta vez mantenha os juros, isso não significa automaticamente que o aperto monetário chegou ao fim.
A inflação ainda não foi controlada. O CPI dos EUA subiu 3,7% em setembro na comparação anual e 0,6% na mensal; o núcleo do CPI avançou 0,3% no mês. No mesmo período, o PPI subiu 1,3% na comparação mensal e 6,3% na anual, mostrando que a pressão sobre os custos das empresas também continua forte. A possibilidade de os preços da energia continuarem sendo repassados é uma variável inevitável daqui para a frente.
Para o mercado cripto, acredito que o risco a observar é o de “juros inalterados, mas expectativas mais hawkish”. Se o comunicado continuar destacando os riscos inflacionários e deixar aberta a possibilidade de novas altas, o impulso no sentimento provocado pela pausa talvez não se transforme em uma tendência duradoura. Por outro lado, só quando as expectativas de aperto futuro diminuírem a pressão sobre os ativos de risco poderá realmente aliviar.
Por isso, desta vez vou analisar tanto a decisão quanto as declarações após a reunião, e depois observar o dólar, os rendimentos dos títulos do Tesouro americano e se o BTC consegue sustentar o preço após a alta. Uma disparada momentânea quando a notícia sair não significa que o mercado já tenha adotado a nova tendência.
#股票财报季 #比特币跌破8.4万美元 $BTC
2
766
·
--
Nos resultados financeiros da SpaceX, o mais interessante não é o crescimento de 161%
Uma empresa que ficou famosa pelos foguetes agora obtém mais da metade de sua receita com IA. Essa mudança é mais interessante do que a disparada da receita.
A SpaceX registrou receita de US$ 14,575 bilhões no terceiro trimestre, alta de 161% em relação ao mesmo período do ano anterior, e lucro líquido de US$ 4,404 bilhões. A divisão de Superinteligência gerou US$ 7,560 bilhões em receita, crescimento de 830%, superando os US$ 5,248 bilhões da divisão de Conectividade, que inclui a Starlink. Acordos de serviços em nuvem, a aquisição da Cursor e os negócios de modelos e software impulsionaram juntos esse crescimento.
Mas liderar em receita e ganhar mais dinheiro são coisas bem diferentes. No trimestre, a divisão de Conectividade teve lucro operacional de US$ 2,367 bilhões, enquanto a divisão de Superinteligência registrou apenas US$ 431 milhões. A IA impulsiona o crescimento, mas a Starlink ainda sustenta a maior parte do lucro operacional. Essa é a estrutura atual dos negócios.
Há também um número que pode passar despercebido diante das manchetes: as despesas de capital no trimestre foram de US$ 19,593 bilhões, mais do que a receita, e US$ 16,444 bilhões foram destinados à divisão de Superinteligência. É claro que despesas de capital não podem ser simplesmente deduzidas do lucro como custos, mas nos lembram de que lucro contábil e geração de caixa são coisas diferentes.
Na minha opinião, a infraestrutura de IA já demonstrou que consegue gerar receita concreta. O que importa agora é saber se investimentos dessa escala continuarão trazendo pedidos e fluxo de caixa. O mesmo vale para o mercado cripto: não é difícil encontrar projetos com “IA” no nome. O que merece ser analisado com atenção é quem está pagando, de onde vem a receita e quanto tempo levará para recuperar o investimento.#股票财报季 #据报马斯克下令限速乌克兰星链
Nos resultados financeiros da SpaceX, o mais interessante não é o crescimento de 161%
Uma empresa que ficou famosa pelos foguetes agora obtém mais da metade de sua receita com IA. Essa mudança é mais interessante do que a disparada da receita.
A SpaceX registrou receita de US$ 14,575 bilhões no terceiro trimestre, alta de 161% em relação ao mesmo período do ano anterior, e lucro líquido de US$ 4,404 bilhões. A divisão de Superinteligência gerou US$ 7,560 bilhões em receita, crescimento de 830%, superando os US$ 5,248 bilhões da divisão de Conectividade, que inclui a Starlink. Acordos de serviços em nuvem, a aquisição da Cursor e os negócios de modelos e software impulsionaram juntos esse crescimento.
Mas liderar em receita e ganhar mais dinheiro são coisas bem diferentes. No trimestre, a divisão de Conectividade teve lucro operacional de US$ 2,367 bilhões, enquanto a divisão de Superinteligência registrou apenas US$ 431 milhões. A IA impulsiona o crescimento, mas a Starlink ainda sustenta a maior parte do lucro operacional. Essa é a estrutura atual dos negócios.
Há também um número que pode passar despercebido diante das manchetes: as despesas de capital no trimestre foram de US$ 19,593 bilhões, mais do que a receita, e US$ 16,444 bilhões foram destinados à divisão de Superinteligência. É claro que despesas de capital não podem ser simplesmente deduzidas do lucro como custos, mas nos lembram de que lucro contábil e geração de caixa são coisas diferentes.
Na minha opinião, a infraestrutura de IA já demonstrou que consegue gerar receita concreta. O que importa agora é saber se investimentos dessa escala continuarão trazendo pedidos e fluxo de caixa. O mesmo vale para o mercado cripto: não é difícil encontrar projetos com “IA” no nome. O que merece ser analisado com atenção é quem está pagando, de onde vem a receita e quanto tempo levará para recuperar o investimento.#股票财报季 #据报马斯克下令限速乌克兰星链
Uma empresa que ficou famosa pelos foguetes agora obtém mais da metade de sua receita com IA. Essa mudança é mais interessante do que a disparada da receita.
A SpaceX registrou receita de US$ 14,575 bilhões no terceiro trimestre, alta de 161% em relação ao mesmo período do ano anterior, e lucro líquido de US$ 4,404 bilhões. A divisão de Superinteligência gerou US$ 7,560 bilhões em receita, crescimento de 830%, superando os US$ 5,248 bilhões da divisão de Conectividade, que inclui a Starlink. Acordos de serviços em nuvem, a aquisição da Cursor e os negócios de modelos e software impulsionaram juntos esse crescimento.
Mas liderar em receita e ganhar mais dinheiro são coisas bem diferentes. No trimestre, a divisão de Conectividade teve lucro operacional de US$ 2,367 bilhões, enquanto a divisão de Superinteligência registrou apenas US$ 431 milhões. A IA impulsiona o crescimento, mas a Starlink ainda sustenta a maior parte do lucro operacional. Essa é a estrutura atual dos negócios.
Há também um número que pode passar despercebido diante das manchetes: as despesas de capital no trimestre foram de US$ 19,593 bilhões, mais do que a receita, e US$ 16,444 bilhões foram destinados à divisão de Superinteligência. É claro que despesas de capital não podem ser simplesmente deduzidas do lucro como custos, mas nos lembram de que lucro contábil e geração de caixa são coisas diferentes.
Na minha opinião, a infraestrutura de IA já demonstrou que consegue gerar receita concreta. O que importa agora é saber se investimentos dessa escala continuarão trazendo pedidos e fluxo de caixa. O mesmo vale para o mercado cripto: não é difícil encontrar projetos com “IA” no nome. O que merece ser analisado com atenção é quem está pagando, de onde vem a receita e quanto tempo levará para recuperar o investimento.#股票财报季 #据报马斯克下令限速乌克兰星链
1
22
27.6k
·
--
Até onde pode ir a recuperação? Primeiro, vamos esclarecer os números dos ETFs
Nesta recuperação do BTC, estou mais atento a saber se o fluxo de capital está acompanhando. Depois de conferir os dados mais recentes, percebi que é preciso atualizar a avaliação de que os ETFs estão registrando saídas contínuas.
De 12 a 16 de outubro, os ETFs spot de BTC registraram saídas líquidas acumuladas de cerca de US$ 229 milhões, e os de ETH, de aproximadamente US$ 320 milhões. A situação dos fluxos de capital estava, de fato, sob pressão. Mas, em 19 de outubro, os ETFs spot de BTC passaram a registrar entradas líquidas de cerca de US$ 527 milhões, e não saídas líquidas de US$ 139 milhões. O IBIT recebeu cerca de US$ 665 milhões, compensando os resgates de outros fundos.
No entanto, os ETFs de ETH ainda registraram saídas líquidas de aproximadamente US$ 103 milhões naquele dia. Na minha opinião, o capital começou a voltar para o BTC, mas o apetite por risco ainda não se recuperou por completo. Por enquanto, não dá para concluir que todo o mercado está prestes a ganhar força.
Para quem opera, uma grande entrada em um único dia é um sinal positivo, mas ainda é preciso observar se ela vai se manter. Daqui para a frente, vou acompanhar se os ETFs conseguem registrar entradas líquidas por vários dias consecutivos e se há demanda no mercado spot quando os preços recuam. Se o capital continuar entrando e as mínimas das correções forem subindo gradualmente, esta recuperação terá bases mais sólidas.
Agora é possível ter um pouco mais de paciência com o BTC, mas ainda não é hora de ver uma vela de alta e declarar mercado em alta para todas as altcoins.#美国比特币ETF净流入5.27亿美元 $BTC
{future}(BTCUSDT)
Até onde pode ir a recuperação? Primeiro, vamos esclarecer os números dos ETFs
Nesta recuperação do BTC, estou mais atento a saber se o fluxo de capital está acompanhando. Depois de conferir os dados mais recentes, percebi que é preciso atualizar a avaliação de que os ETFs estão registrando saídas contínuas.
De 12 a 16 de outubro, os ETFs spot de BTC registraram saídas líquidas acumuladas de cerca de US$ 229 milhões, e os de ETH, de aproximadamente US$ 320 milhões. A situação dos fluxos de capital estava, de fato, sob pressão. Mas, em 19 de outubro, os ETFs spot de BTC passaram a registrar entradas líquidas de cerca de US$ 527 milhões, e não saídas líquidas de US$ 139 milhões. O IBIT recebeu cerca de US$ 665 milhões, compensando os resgates de outros fundos.
No entanto, os ETFs de ETH ainda registraram saídas líquidas de aproximadamente US$ 103 milhões naquele dia. Na minha opinião, o capital começou a voltar para o BTC, mas o apetite por risco ainda não se recuperou por completo. Por enquanto, não dá para concluir que todo o mercado está prestes a ganhar força.
Para quem opera, uma grande entrada em um único dia é um sinal positivo, mas ainda é preciso observar se ela vai se manter. Daqui para a frente, vou acompanhar se os ETFs conseguem registrar entradas líquidas por vários dias consecutivos e se há demanda no mercado spot quando os preços recuam. Se o capital continuar entrando e as mínimas das correções forem subindo gradualmente, esta recuperação terá bases mais sólidas.
Agora é possível ter um pouco mais de paciência com o BTC, mas ainda não é hora de ver uma vela de alta e declarar mercado em alta para todas as altcoins.#美国比特币ETF净流入5.27亿美元 $BTC
Nesta recuperação do BTC, estou mais atento a saber se o fluxo de capital está acompanhando. Depois de conferir os dados mais recentes, percebi que é preciso atualizar a avaliação de que os ETFs estão registrando saídas contínuas.
De 12 a 16 de outubro, os ETFs spot de BTC registraram saídas líquidas acumuladas de cerca de US$ 229 milhões, e os de ETH, de aproximadamente US$ 320 milhões. A situação dos fluxos de capital estava, de fato, sob pressão. Mas, em 19 de outubro, os ETFs spot de BTC passaram a registrar entradas líquidas de cerca de US$ 527 milhões, e não saídas líquidas de US$ 139 milhões. O IBIT recebeu cerca de US$ 665 milhões, compensando os resgates de outros fundos.
No entanto, os ETFs de ETH ainda registraram saídas líquidas de aproximadamente US$ 103 milhões naquele dia. Na minha opinião, o capital começou a voltar para o BTC, mas o apetite por risco ainda não se recuperou por completo. Por enquanto, não dá para concluir que todo o mercado está prestes a ganhar força.
Para quem opera, uma grande entrada em um único dia é um sinal positivo, mas ainda é preciso observar se ela vai se manter. Daqui para a frente, vou acompanhar se os ETFs conseguem registrar entradas líquidas por vários dias consecutivos e se há demanda no mercado spot quando os preços recuam. Se o capital continuar entrando e as mínimas das correções forem subindo gradualmente, esta recuperação terá bases mais sólidas.
Agora é possível ter um pouco mais de paciência com o BTC, mas ainda não é hora de ver uma vela de alta e declarar mercado em alta para todas as altcoins.#美国比特币ETF净流入5.27亿美元 $BTC
1
3
3.1k
·
--
Os recursos institucionais estão perdendo força: quem receberá compradores primeiro, BTC ou ETH?
Quando o mercado cai, todo mundo espera que as instituições aproveitem para comprar na baixa. Mas as instituições também podem ficar na expectativa, e os ETFs não são reservatórios que só recebem dinheiro e nunca têm saídas.
De 12 a 16 de outubro, os ETFs spot de BTC dos EUA registraram saídas líquidas de cerca de US$ 228,4 milhões, enquanto os ETFs spot de ETH tiveram saídas líquidas de cerca de US$ 320,1 milhões. A base de recursos do ETH é menor, mas o valor que saiu foi ainda maior — uma pressão que merece atenção.
Ainda assim, ao analisar os dados em detalhe, nota-se uma mudança: na semana anterior, os ETFs de BTC tiveram saídas líquidas de cerca de US$ 679 milhões; na semana passada, elas diminuíram significativamente. No mesmo período, as saídas líquidas dos ETFs de ETH caíram de US$ 542,2 milhões para US$ 320,1 milhões. A pressão vendedora diminuiu um pouco, mas o dinheiro ainda não voltou de forma consistente, e ainda falta um passo para confirmar uma reversão.
Se eu tivesse de escolher quem receberá primeiro uma retomada dos fluxos, minha aposta por enquanto seria no BTC. Essa avaliação se baseia no desempenho dos fluxos: na semana passada, o BTC já registrou uma entrada líquida diária de US$ 175,7 milhões, indicando que ainda há compradores tentando absorver a oferta, embora sem consistência. Para o ETH reverter sua tendência de fraqueza, será necessária uma melhora mais sólida nos fluxos.
Daqui para frente, vou prestar mais atenção às entradas líquidas ao longo de vários pregões consecutivos e à presença de compradores no mercado à vista durante as correções. Um dia no positivo pode melhorar o sentimento, mas só compras sustentadas conseguem mudar a tendência. Quanto às altcoins, como o suporte para BTC e ETH ainda não se firmou, apostar às pressas numa alta generalizada pode levar a confundir uma recuperação com uma reversão. #比特币重回8.2万美元上方 $BTC $ETH
{future}(BTCUSDT)
Os recursos institucionais estão perdendo força: quem receberá compradores primeiro, BTC ou ETH?
Quando o mercado cai, todo mundo espera que as instituições aproveitem para comprar na baixa. Mas as instituições também podem ficar na expectativa, e os ETFs não são reservatórios que só recebem dinheiro e nunca têm saídas.
De 12 a 16 de outubro, os ETFs spot de BTC dos EUA registraram saídas líquidas de cerca de US$ 228,4 milhões, enquanto os ETFs spot de ETH tiveram saídas líquidas de cerca de US$ 320,1 milhões. A base de recursos do ETH é menor, mas o valor que saiu foi ainda maior — uma pressão que merece atenção.
Ainda assim, ao analisar os dados em detalhe, nota-se uma mudança: na semana anterior, os ETFs de BTC tiveram saídas líquidas de cerca de US$ 679 milhões; na semana passada, elas diminuíram significativamente. No mesmo período, as saídas líquidas dos ETFs de ETH caíram de US$ 542,2 milhões para US$ 320,1 milhões. A pressão vendedora diminuiu um pouco, mas o dinheiro ainda não voltou de forma consistente, e ainda falta um passo para confirmar uma reversão.
Se eu tivesse de escolher quem receberá primeiro uma retomada dos fluxos, minha aposta por enquanto seria no BTC. Essa avaliação se baseia no desempenho dos fluxos: na semana passada, o BTC já registrou uma entrada líquida diária de US$ 175,7 milhões, indicando que ainda há compradores tentando absorver a oferta, embora sem consistência. Para o ETH reverter sua tendência de fraqueza, será necessária uma melhora mais sólida nos fluxos.
Daqui para frente, vou prestar mais atenção às entradas líquidas ao longo de vários pregões consecutivos e à presença de compradores no mercado à vista durante as correções. Um dia no positivo pode melhorar o sentimento, mas só compras sustentadas conseguem mudar a tendência. Quanto às altcoins, como o suporte para BTC e ETH ainda não se firmou, apostar às pressas numa alta generalizada pode levar a confundir uma recuperação com uma reversão. #比特币重回8.2万美元上方 $BTC $ETH
Quando o mercado cai, todo mundo espera que as instituições aproveitem para comprar na baixa. Mas as instituições também podem ficar na expectativa, e os ETFs não são reservatórios que só recebem dinheiro e nunca têm saídas.
De 12 a 16 de outubro, os ETFs spot de BTC dos EUA registraram saídas líquidas de cerca de US$ 228,4 milhões, enquanto os ETFs spot de ETH tiveram saídas líquidas de cerca de US$ 320,1 milhões. A base de recursos do ETH é menor, mas o valor que saiu foi ainda maior — uma pressão que merece atenção.
Ainda assim, ao analisar os dados em detalhe, nota-se uma mudança: na semana anterior, os ETFs de BTC tiveram saídas líquidas de cerca de US$ 679 milhões; na semana passada, elas diminuíram significativamente. No mesmo período, as saídas líquidas dos ETFs de ETH caíram de US$ 542,2 milhões para US$ 320,1 milhões. A pressão vendedora diminuiu um pouco, mas o dinheiro ainda não voltou de forma consistente, e ainda falta um passo para confirmar uma reversão.
Se eu tivesse de escolher quem receberá primeiro uma retomada dos fluxos, minha aposta por enquanto seria no BTC. Essa avaliação se baseia no desempenho dos fluxos: na semana passada, o BTC já registrou uma entrada líquida diária de US$ 175,7 milhões, indicando que ainda há compradores tentando absorver a oferta, embora sem consistência. Para o ETH reverter sua tendência de fraqueza, será necessária uma melhora mais sólida nos fluxos.
Daqui para frente, vou prestar mais atenção às entradas líquidas ao longo de vários pregões consecutivos e à presença de compradores no mercado à vista durante as correções. Um dia no positivo pode melhorar o sentimento, mas só compras sustentadas conseguem mudar a tendência. Quanto às altcoins, como o suporte para BTC e ETH ainda não se firmou, apostar às pressas numa alta generalizada pode levar a confundir uma recuperação com uma reversão. #比特币重回8.2万美元上方 $BTC $ETH
2
487
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CryptoSelloffTriggersMultipleWhaleLiquidations
41,574 visualizações
633 a discutir
Liquidações de criptomoedas superam US$ 2 bilhões em 24 horas, com 329 mil traders eliminados
Binance News
·25 gostos
·21.1k visualizações
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
71,230 visualizações
890 a discutir
WillFOMCMinutesReinforceRateHikeExpectations?
10,655 visualizações
263 a discutir