Binance Square

fdic

98,791 visualizações
230 a discutir
-_GHOST_-
·
--
O Tesouro dos EUA, a OCC e a FDIC apresentaram propostas que podem exigir que os emissores de stablecoins adotem estruturas de conformidade semelhantes às usadas pelos bancos. Com o mercado de stablecoins agora valendo cerca de $320 bilhões, a proposta marca um grande passo em direção a uma supervisão mais rigorosa e pode transformar significativamente a regulamentação de ativos digitais nos Estados Unidos.   #Stablecoins #CryptoRegulation #UStreasury #OCC #FDIC $BTC $ETH $SOL
O Tesouro dos EUA, a OCC e a FDIC apresentaram propostas que podem exigir que os emissores de stablecoins adotem estruturas de conformidade semelhantes às usadas pelos bancos. Com o mercado de stablecoins agora valendo cerca de $320 bilhões, a proposta marca um grande passo em direção a uma supervisão mais rigorosa e pode transformar significativamente a regulamentação de ativos digitais nos Estados Unidos.

#Stablecoins
#CryptoRegulation
#UStreasury
#OCC
#FDIC
$BTC $ETH $SOL
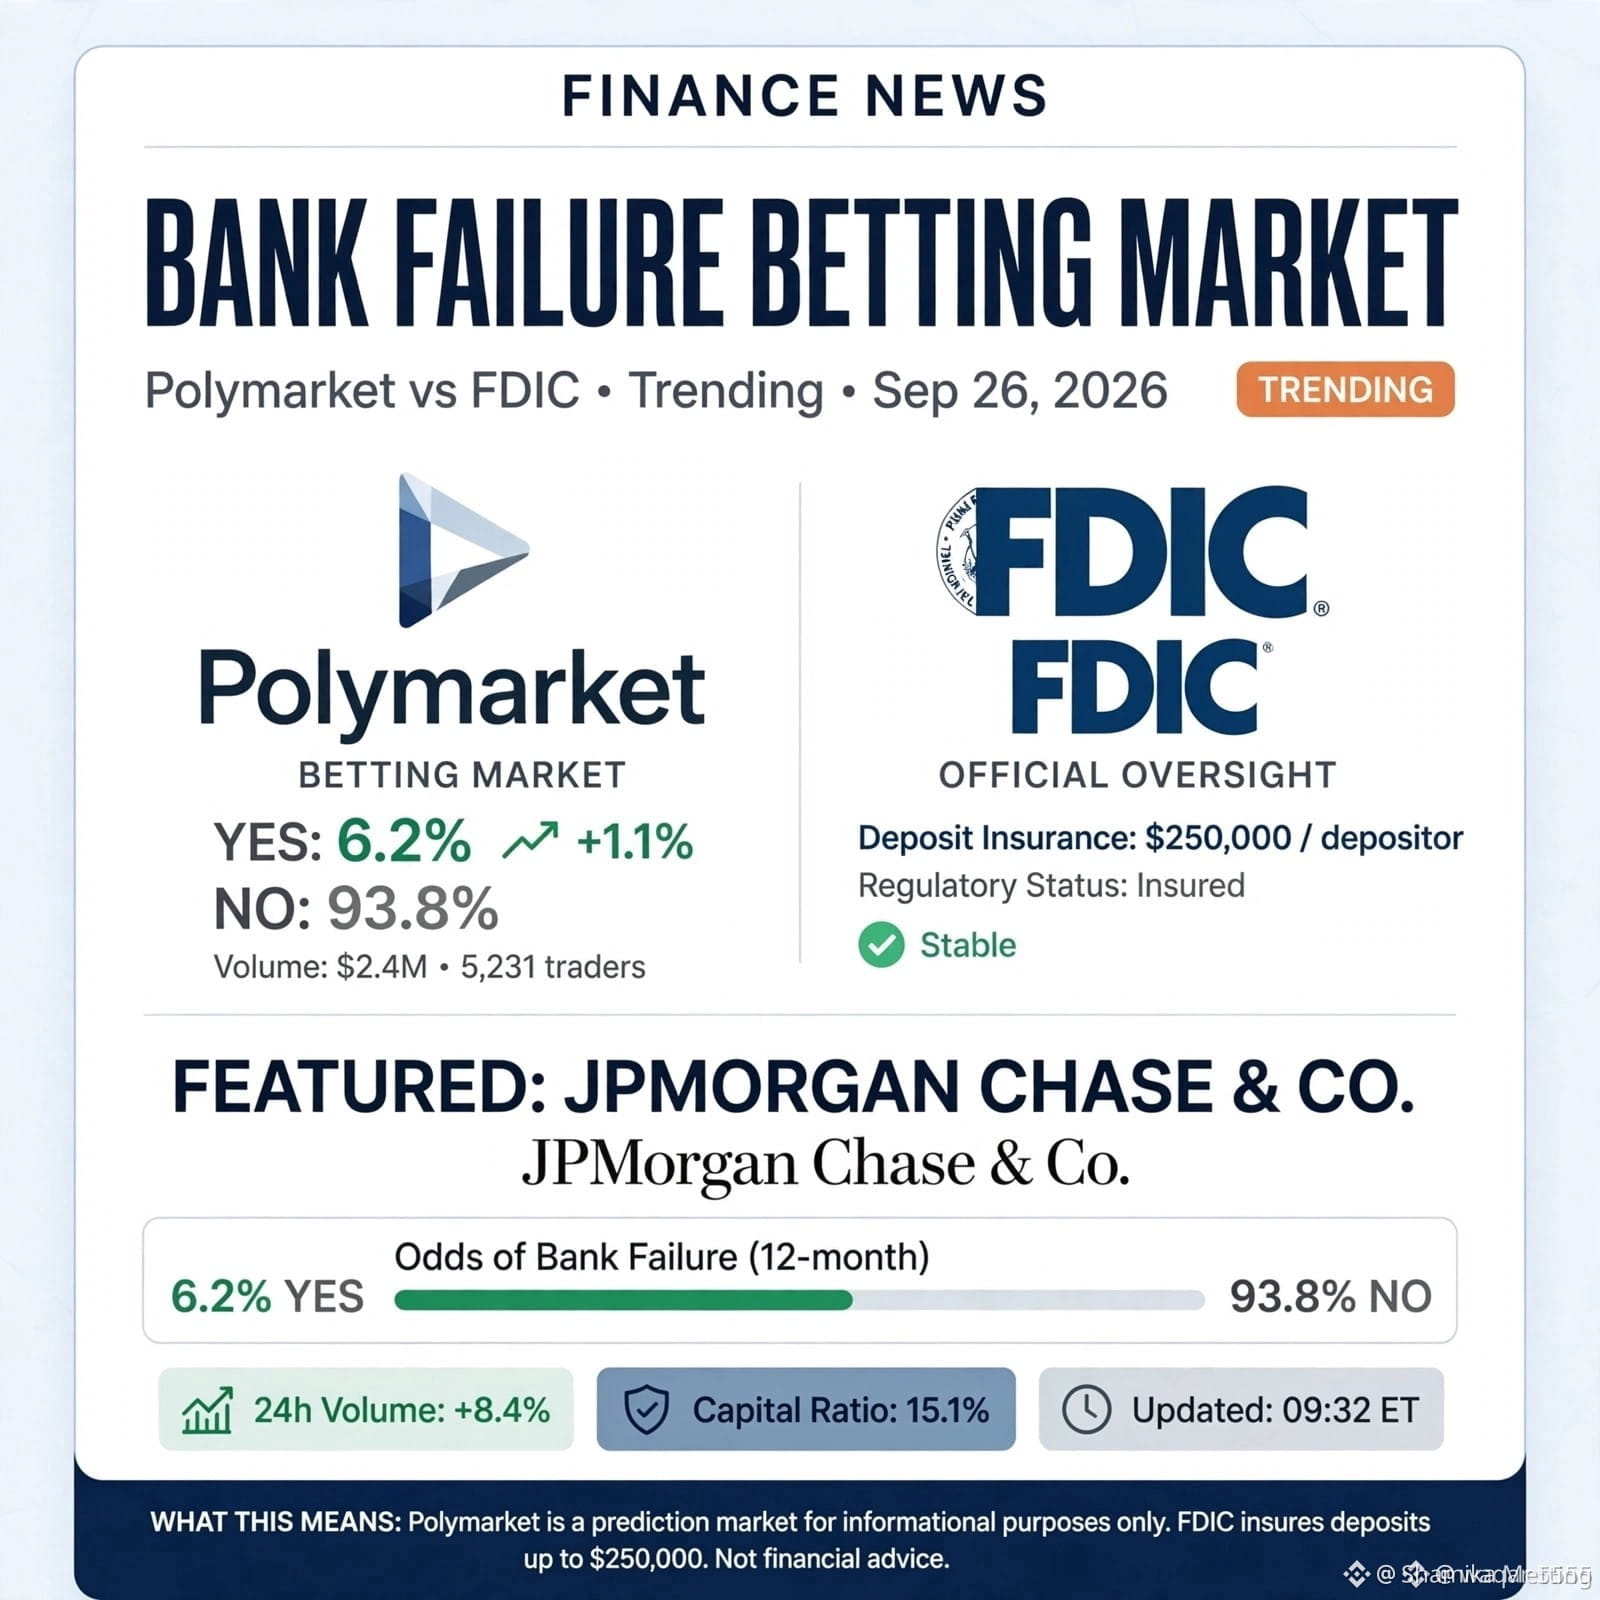
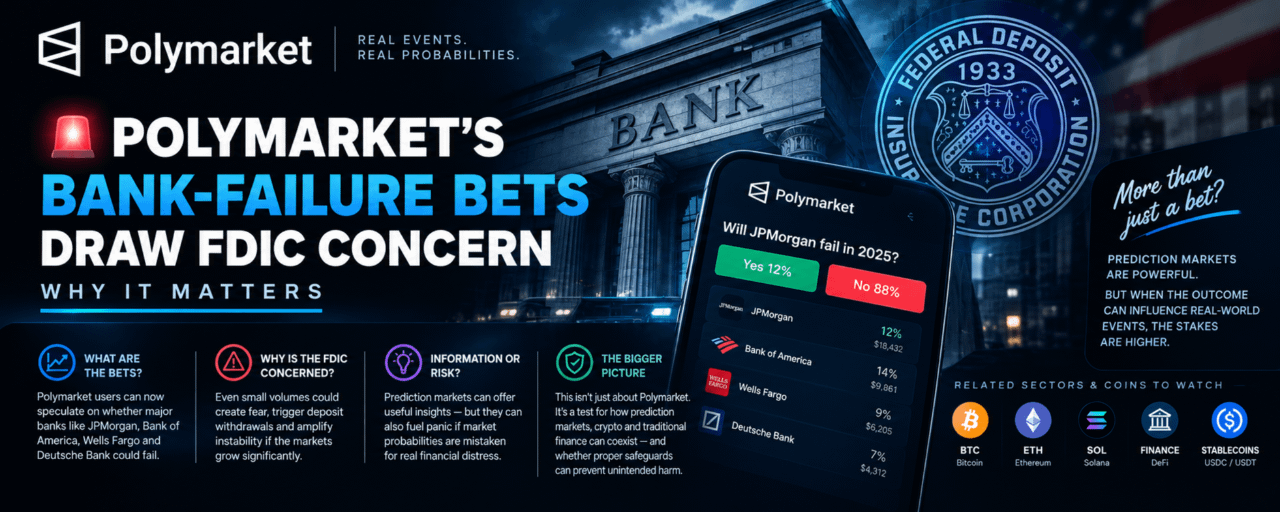
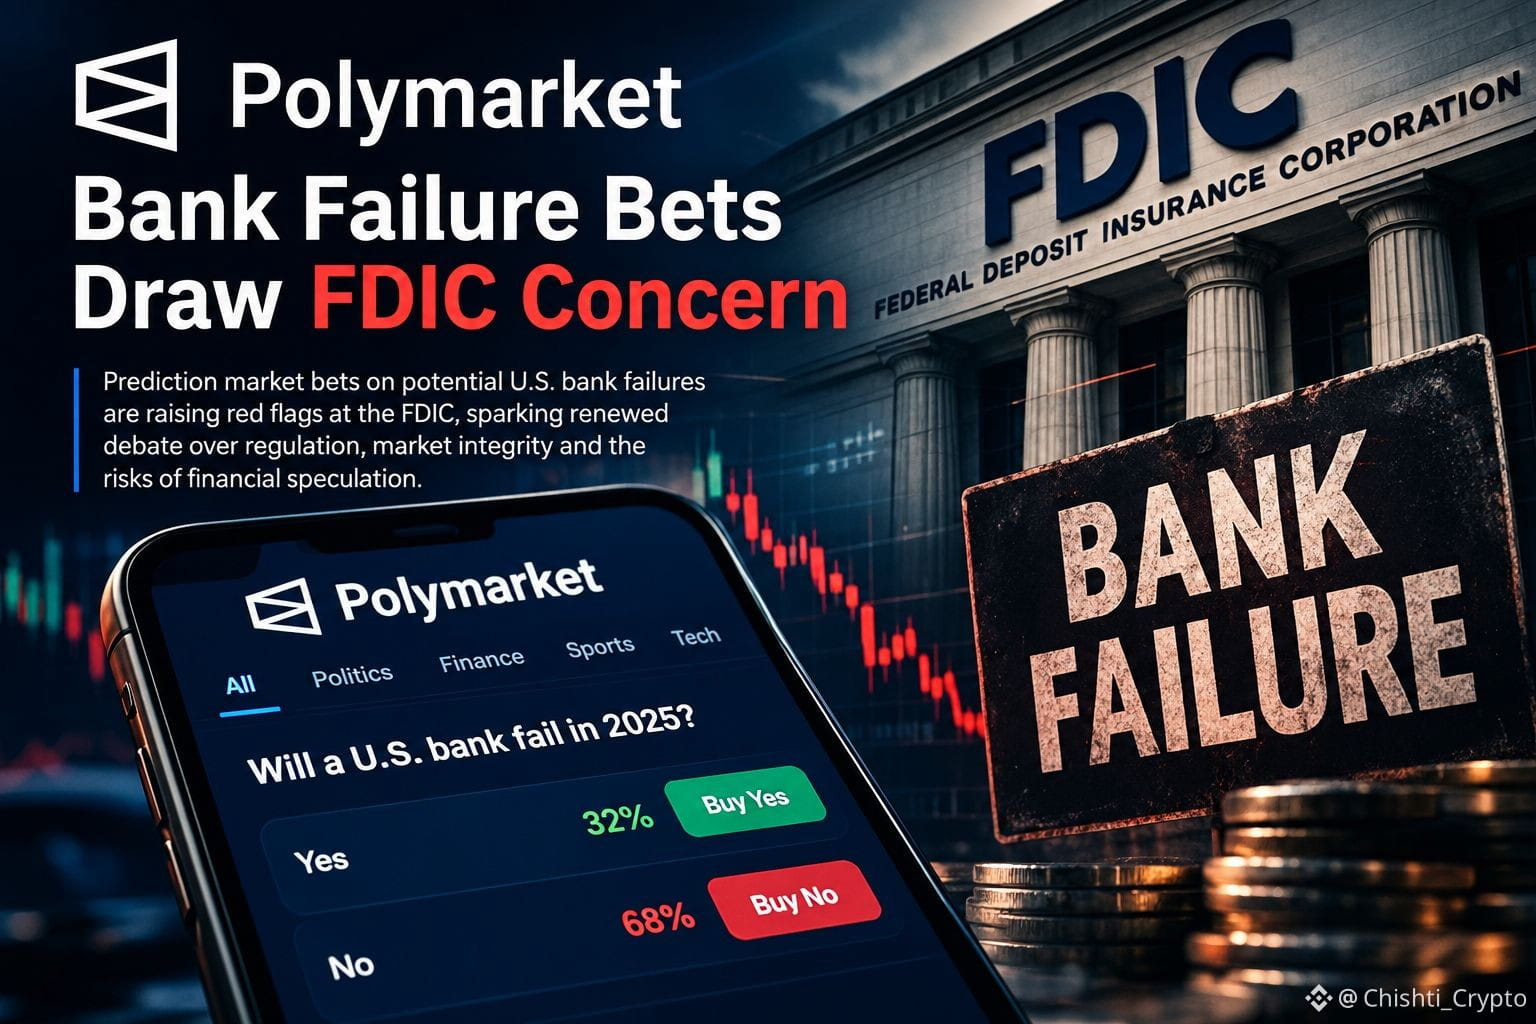
Polymarket faz apostas na falência de bancos e isso acaba chamando a atenção do FDIC? A Polymarket recentemente introduziu uma categoria especial de mercados de previsão: apostar diretamente se grandes bancos vão ou não falir. Entre os bancos envolvidos estão JPMorgan, Wells Fargo, Bank of America, Deutsche Bank e outros. Atualmente, o tamanho desses contratos ainda é pequeno; alguns têm apenas de algumas centenas a alguns milhares de dólares. O volume total de transações dos contratos relacionados à falência desses bancos é de cerca de US$ 76 mil. Mas o que realmente chamou a atenção dos reguladores não é o volume de agora. O ponto mais realista é outro: se o mercado crescer cada vez mais, será que ele pode, por sua vez, provocar uma corrida aos bancos? Por exemplo, se de repente muitas pessoas começarem a apostar em um banco específico “que ele pode falir” e a notícia chegar aos clientes, isso pode desencadear saques motivados pelo pânico. Assim, o processo seria: risco de previsão → amplificação do pânico → saída de capital → aumento da pressão de liquidez O que era apenas uma previsão, pode acabar virando um risco real. Esse é um dos motivos pelos quais órgãos como o FDIC também observam esse tipo de contrato. Por outro lado, a visão da Polymarket também é bem clara: mercados de previsão podem reunir informações dispersas e ajudar os participantes do mercado a identificarem potenciais riscos mais rapidamente. Então surge a pergunta: os mercados de previsão estão, no fim, “descobrindo riscos” ou talvez “fabricando riscos”? Esse pode se tornar um problema inevitável para futuras regulações desse tipo de mercado. E também evidencia que, conforme plataformas como a Polymarket continuam crescendo, os mercados de previsão estão saindo de um nicho do universo cripto e entrando gradualmente no radar da supervisão do setor financeiro tradicional. Agora, o foco a seguir é: 👉 Contratos do tipo “falência de banco” serão restringidos? 👉 As agências reguladoras dos EUA vão criar regras mais claras? 👉 Os mercados de previsão conseguem continuar se expandindo para o campo dos riscos financeiros? Prever o futuro em si não é tão difícil; o difícil é: quando cada vez mais pessoas passam a acreditar nessa previsão, ela começa a afetar o futuro. #Polymarket #FDIC #polymarket银行倒闭押注引fdic关注
Polymarket faz apostas na falência de bancos e isso acaba chamando a atenção do FDIC?

A Polymarket recentemente introduziu uma categoria especial de mercados de previsão:
apostar diretamente se grandes bancos vão ou não falir.
Entre os bancos envolvidos estão JPMorgan, Wells Fargo, Bank of America, Deutsche Bank e outros.
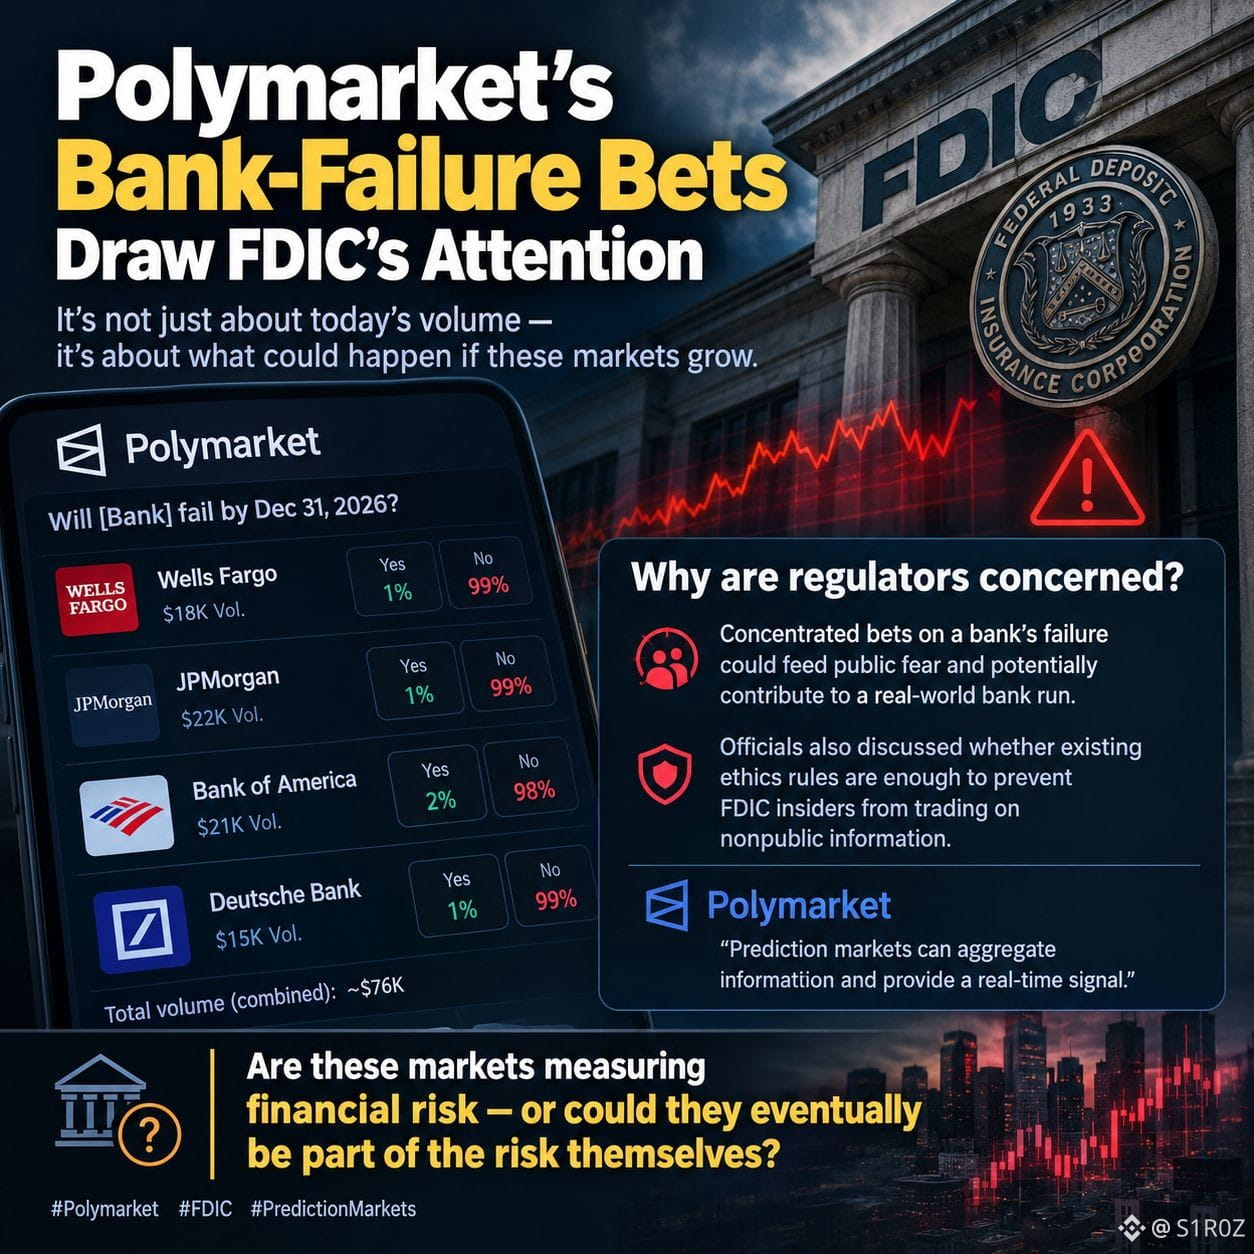
Atualmente, o tamanho desses contratos ainda é pequeno; alguns têm apenas de algumas centenas a alguns milhares de dólares. O volume total de transações dos contratos relacionados à falência desses bancos é de cerca de US$ 76 mil. Mas o que realmente chamou a atenção dos reguladores não é o volume de agora.

O ponto mais realista é outro:
se o mercado crescer cada vez mais, será que ele pode, por sua vez, provocar uma corrida aos bancos?
Por exemplo, se de repente muitas pessoas começarem a apostar em um banco específico “que ele pode falir” e a notícia chegar aos clientes, isso pode desencadear saques motivados pelo pânico.

Assim, o processo seria:
risco de previsão → amplificação do pânico → saída de capital → aumento da pressão de liquidez
O que era apenas uma previsão, pode acabar virando um risco real.
Esse é um dos motivos pelos quais órgãos como o FDIC também observam esse tipo de contrato.

Por outro lado, a visão da Polymarket também é bem clara:
mercados de previsão podem reunir informações dispersas e ajudar os participantes do mercado a identificarem potenciais riscos mais rapidamente.

Então surge a pergunta:
os mercados de previsão estão, no fim, “descobrindo riscos” ou talvez “fabricando riscos”?
Esse pode se tornar um problema inevitável para futuras regulações desse tipo de mercado.
E também evidencia que, conforme plataformas como a Polymarket continuam crescendo, os mercados de previsão estão saindo de um nicho do universo cripto e entrando gradualmente no radar da supervisão do setor financeiro tradicional.

Agora, o foco a seguir é:
👉 Contratos do tipo “falência de banco” serão restringidos?
👉 As agências reguladoras dos EUA vão criar regras mais claras?
👉 Os mercados de previsão conseguem continuar se expandindo para o campo dos riscos financeiros?
Prever o futuro em si não é tão difícil; o difícil é: quando cada vez mais pessoas passam a acreditar nessa previsão, ela começa a afetar o futuro.

#Polymarket #FDIC #polymarket银行倒闭押注引fdic关注
🚨 Apostas sobre falência de banco na Polymarket geram preocupação do FDIC Mercados de previsão sobre a falência do Wells Fargo, JPMorgan e Bank of America levantaram alertas junto a reguladores dos EUA. Funcionários do FDIC e legisladores temem que os contratos possam crescer e ajudar a estimular corridas reais aos bancos. O volume atual continua pequeno — cerca de US$ 76.000 em apostas de falência até o fim do ano. A plataforma proíbe traders dos EUA. O FDIC afirma que regras de ética existentes já impedem que insiders participem. Mercados de previsão sob forte fiscalização regulatória. $POLYX {future}(POLYXUSDT) $SOL {future}(SOLUSDT) $ETH {future}(ETHUSDT) #Polymarket #FDIC #Banking #PolymarketBankFailureBetsDrawFDICConcern
🚨 Apostas sobre falência de banco na Polymarket geram preocupação do FDIC

Mercados de previsão sobre a falência do Wells Fargo, JPMorgan e Bank of America levantaram alertas junto a reguladores dos EUA.

Funcionários do FDIC e legisladores temem que os contratos possam crescer e ajudar a estimular corridas reais aos bancos.

O volume atual continua pequeno — cerca de US$ 76.000 em apostas de falência até o fim do ano.

A plataforma proíbe traders dos EUA. O FDIC afirma que regras de ética existentes já impedem que insiders participem.

Mercados de previsão sob forte fiscalização regulatória.

$POLYX
$SOL
$ETH

#Polymarket #FDIC #Banking #PolymarketBankFailureBetsDrawFDICConcern
#PolymarketBankFailureBetsDrawFDICConcern 🚨 A Polymarket está permitindo que as pessoas apostem no fracasso do JPMorgan, Wells Fargo e Bank of America — e a FDIC está preocupada! Isso não é enredo de filme. Isso está acontecendo agora. A Polymarket tem mercados: "O JPMorgan vai falhar até 31 de dezembro?" Volume: US$ 76 mil em apostas para o fim do ano e US$ 591 mil em apostas para julho. A FDIC está monitorando por: - Se os traders apostam fortemente que um banco vai falhar, os depositantes percebem e entram em pânico → um ataque/ corrida real aos bancos - A FDIC tem uma lista «secreta» de «bancos em situação problemàtica» — existe risco de insider trading? - Diferente de apostar na queda das ações, é uma aposta direta no fracasso Bancos na lista: JPMorgan Chase, Wells Fargo, Bank of America e Deutsche Bank. A Polymarket diz: "Fornecemos sinais em tempo real e reduzimos o medo" E a FDIC diz: "Existe algum benefício comercial legítimo em apostar na falência de um banco?" Mercados de previsão versus sistema bancário — quem vai ganhar? Se isso se expandir, uma aposta de 100 dólares pode mover uma corrida bancária de 1 bilhão de dólares? O que vocês acham? 👇 Por favor, acompanhem #PolymarketBankFailureBetsDrawFDICConcern $BTC #Polymarket #FDIC #Banking
#PolymarketBankFailureBetsDrawFDICConcern 🚨 A Polymarket está permitindo que as pessoas apostem no fracasso do JPMorgan, Wells Fargo e Bank of America — e a FDIC está preocupada!
Isso não é enredo de filme. Isso está acontecendo agora.
A Polymarket tem mercados: "O JPMorgan vai falhar até 31 de dezembro?"
Volume: US$ 76 mil em apostas para o fim do ano e US$ 591 mil em apostas para julho.
A FDIC está monitorando por:
- Se os traders apostam fortemente que um banco vai falhar, os depositantes percebem e entram em pânico → um ataque/ corrida real aos bancos
- A FDIC tem uma lista «secreta» de «bancos em situação problemàtica» — existe risco de insider trading?
- Diferente de apostar na queda das ações, é uma aposta direta no fracasso
Bancos na lista: JPMorgan Chase, Wells Fargo, Bank of America e Deutsche Bank.
A Polymarket diz: "Fornecemos sinais em tempo real e reduzimos o medo"
E a FDIC diz: "Existe algum benefício comercial legítimo em apostar na falência de um banco?"
Mercados de previsão versus sistema bancário — quem vai ganhar?
Se isso se expandir, uma aposta de 100 dólares pode mover uma corrida bancária de 1 bilhão de dólares?
O que vocês acham? 👇

Por favor, acompanhem

#PolymarketBankFailureBetsDrawFDICConcern $BTC #Polymarket #FDIC #Banking
🚨 APOSTAS DE FALHA NO BANK DA POLYMARKET EM DISPUTA FDIC Contratos da Polymarket que fazem apostas sobre possíveis falhas de bancos nos EUA estão chamando a atenção de autoridades do FDIC, que se preocupam com riscos potenciais à estabilidade financeira. 👀 Mercados de previsão estão entrando em um novo foco regulatório. #Polymarket #Banking #FDIC $BTC {spot}(BTCUSDT) #polymarketbankfailurebetsdrawfdicconcern
🚨 APOSTAS DE FALHA NO BANK DA POLYMARKET EM DISPUTA FDIC
Contratos da Polymarket que fazem apostas sobre possíveis falhas de bancos nos EUA estão chamando a atenção de autoridades do FDIC, que se preocupam com riscos potenciais à estabilidade financeira.
👀 Mercados de previsão estão entrando em um novo foco regulatório.
#Polymarket #Banking #FDIC $BTC
#polymarketbankfailurebetsdrawfdicconcern
·
--
#polymarketbankfailurebetsdrawfdicconcern 🚨 As apostas de falência bancária da Polymarket chamaram a atenção do FDIC — mas a preocupação não é realmente sobre o volume de negociação de hoje. Atualmente, a Polymarket tem mercados perguntando se grandes bancos como Wells Fargo, JPMorgan, Bank of America e Deutsche Bank falirão até o fim de 2026. Os contratos ainda são bem pequenos, com cerca de US$ 76 mil em volume combinado nos mercados de falência bancária em vigor. Então por que os reguladores estão prestando atenção? De acordo com a Bloomberg, autoridades do FDIC estão preocupadas que, se esses mercados crescerem, apostas concentradas na falência de um banco possam alimentar o medo público e potencialmente contribuir para uma corrida bancária no mundo real. Funcionários também discutiram se as regras de ética existentes impedem suficientemente que insiders do FDIC negociem com base em informações não públicas. A Polymarket argumenta que mercados de previsão podem, em vez disso, agregar informações e fornecer um sinal em tempo real. Isso coloca uma pergunta ainda maior: Esses mercados estão medindo risco financeiro — ou eles próprios poderiam eventualmente se tornar parte do risco? #Polymarket #FDIC #PredictionMarkets
#polymarketbankfailurebetsdrawfdicconcern
🚨 As apostas de falência bancária da Polymarket chamaram a atenção do FDIC — mas a preocupação não é realmente sobre o volume de negociação de hoje.

Atualmente, a Polymarket tem mercados perguntando se grandes bancos como Wells Fargo, JPMorgan, Bank of America e Deutsche Bank falirão até o fim de 2026. Os contratos ainda são bem pequenos, com cerca de US$ 76 mil em volume combinado nos mercados de falência bancária em vigor.

Então por que os reguladores estão prestando atenção?

De acordo com a Bloomberg, autoridades do FDIC estão preocupadas que, se esses mercados crescerem, apostas concentradas na falência de um banco possam alimentar o medo público e potencialmente contribuir para uma corrida bancária no mundo real. Funcionários também discutiram se as regras de ética existentes impedem suficientemente que insiders do FDIC negociem com base em informações não públicas.

A Polymarket argumenta que mercados de previsão podem, em vez disso, agregar informações e fornecer um sinal em tempo real.

Isso coloca uma pergunta ainda maior:
Esses mercados estão medindo risco financeiro — ou eles próprios poderiam eventualmente se tornar parte do risco?

#Polymarket #FDIC #PredictionMarkets
Artigo
Apostas do Polymarket em falências de bancos colocam a estabilidade financeira em foco#polymarketbankfailurebetsdrawfdicconcern Os mercados de apostas preditivas estão se aproximando de áreas cada vez mais sensíveis das finanças — e, desta vez, o foco são as falências de bancos. Relatos indicam que contratos no Polymarket que permitem que os traders especulem sobre se grandes bancos como JPMorgan, Bank of America, Wells Fargo e Deutsche Bank poderiam falir estão chamando a atenção de autoridades bancárias e legisladores dos EUA. 🏦 POR QUE O FDIC ESTÁ PREOCUPADO? Os contratos atualmente são relativamente pequenos. O volume de negociações reportado em contratos individuais de falência bancária costuma ficar apenas na casa de centenas ou milhares de dólares, enquanto contratos que abrangem vários bancos importantes acumularam cerca de US$ 76.000 em volume total.

Apostas do Polymarket em falências de bancos colocam a estabilidade financeira em foco

#polymarketbankfailurebetsdrawfdicconcern
Os mercados de apostas preditivas estão se aproximando de áreas cada vez mais sensíveis das finanças — e, desta vez, o foco são as falências de bancos.
Relatos indicam que contratos no Polymarket que permitem que os traders especulem sobre se grandes bancos como JPMorgan, Bank of America, Wells Fargo e Deutsche Bank poderiam falir estão chamando a atenção de autoridades bancárias e legisladores dos EUA.
🏦 POR QUE O FDIC ESTÁ PREOCUPADO?
Os contratos atualmente são relativamente pequenos. O volume de negociações reportado em contratos individuais de falência bancária costuma ficar apenas na casa de centenas ou milhares de dólares, enquanto contratos que abrangem vários bancos importantes acumularam cerca de US$ 76.000 em volume total.
🚨 As apostas de falência bancária da Polymarket acabaram de chamar a atenção do FDIC Mercados de previsão na Polymarket permitindo que os usuários apostem na falência de grandes bancos dos EUA — incluindo $WFC.US , $JPM e $BAC.US — estão atraindo o escrutínio de autoridades do FDIC e de legisladores. Os volumes atuais ainda são ínfimos (contratos de falência no fim do ano passado tiveram apenas cerca de US$ 76.000 em negociações). A Polymarket afirma que proíbe usuários dos EUA. Ainda assim, os reguladores temem que, se esses mercados crescerem, as probabilidades para o público possam ampliar o pânico e potencialmente alimentar corridas bancárias no mundo real. Por que isso importa para a cripto:
Os mercados de previsão estão se tornando mais influentes. Quando começam a precificar a saúde de bancos sistemicamente importantes, isso levanta questões maiores sobre efeitos de informação versus efeitos de incentivo — e como plataformas como a Polymarket se situam na interseção entre cripto, finanças e regulação. O que observar:
• Qualquer reação regulatória formal ou pressão sobre esses contratos 
• Se os volumes permanecem pequenos ou começam a subir 
• Como outras plataformas de previsão lidam com mercados sensíveis semelhantes Mesmo mercados pequenos podem moldar narrativas. A pergunta real é se probabilidades transparentes de falência são sinais úteis… ou uma linha que os reguladores tentarão fechar. Você acha que apostar em falências bancárias deve ser permitido em mercados de previsão, ou é um limite que não deveria ser ultrapassado? #PolymarketBankFailureBetsDrawFDICConcern #Polymarket #FDIC #PredictionMarkets {future}(JPMUSDT) {future}(SPYUSDT)
🚨 As apostas de falência bancária da Polymarket acabaram de chamar a atenção do FDIC

Mercados de previsão na Polymarket permitindo que os usuários apostem na falência de grandes bancos dos EUA — incluindo $WFC.US , $JPM e $BAC.US — estão atraindo o escrutínio de autoridades do FDIC e de legisladores.

Os volumes atuais ainda são ínfimos (contratos de falência no fim do ano passado tiveram apenas cerca de US$ 76.000 em negociações). A Polymarket afirma que proíbe usuários dos EUA.

Ainda assim, os reguladores temem que, se esses mercados crescerem, as probabilidades para o público possam ampliar o pânico e potencialmente alimentar corridas bancárias no mundo real.

Por que isso importa para a cripto:
Os mercados de previsão estão se tornando mais influentes. Quando começam a precificar a saúde de bancos sistemicamente importantes, isso levanta questões maiores sobre efeitos de informação versus efeitos de incentivo — e como plataformas como a Polymarket se situam na interseção entre cripto, finanças e regulação.

O que observar:
• Qualquer reação regulatória formal ou pressão sobre esses contratos

• Se os volumes permanecem pequenos ou começam a subir

• Como outras plataformas de previsão lidam com mercados sensíveis semelhantes

Mesmo mercados pequenos podem moldar narrativas. A pergunta real é se probabilidades transparentes de falência são sinais úteis… ou uma linha que os reguladores tentarão fechar.

Você acha que apostar em falências bancárias deve ser permitido em mercados de previsão, ou é um limite que não deveria ser ultrapassado?

#PolymarketBankFailureBetsDrawFDICConcern #Polymarket #FDIC #PredictionMarkets

JPM+0,86%
BACUS+0,21%
WFCUS+0,15%
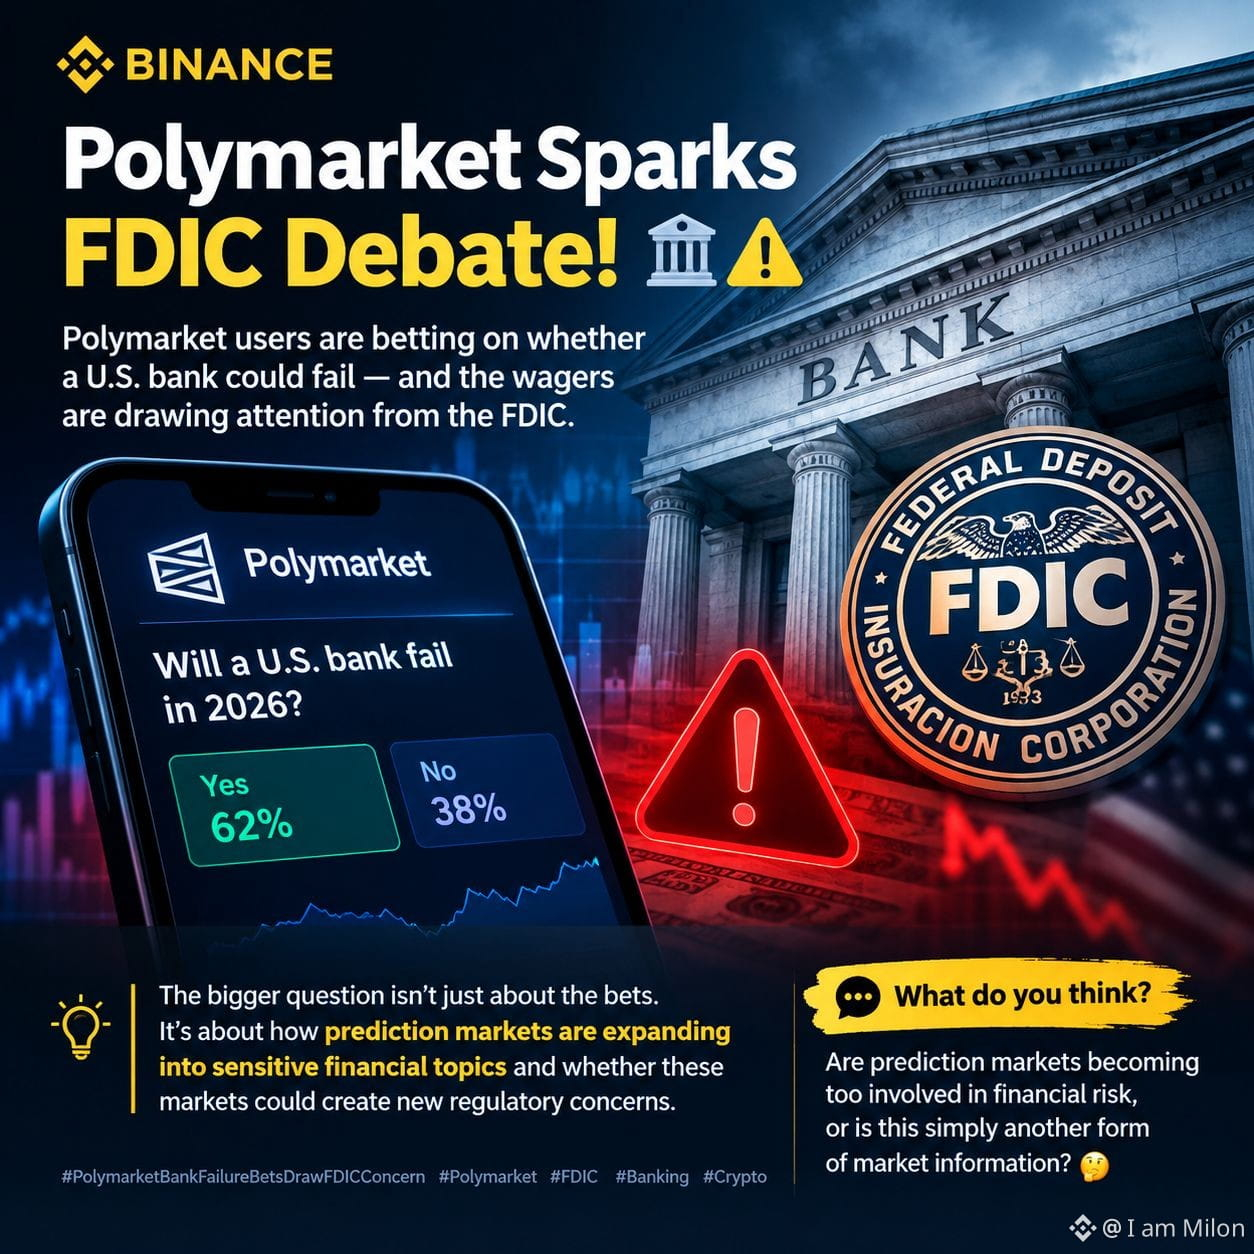
🚨 Polymarket acende debate do FDIC! 🏦⚠️ Usuários do Polymarket estão apostando se um banco dos EUA poderia falir — e as apostas estão chamando a atenção do FDIC. A questão maior não é apenas sobre as apostas. 👀 É sobre como os mercados de previsão estão se expandindo para temas financeiros sensíveis e se esses mercados poderiam criar novas preocupações regulatórias. Com a estabilidade bancária sempre sob os holofotes, este é definitivamente um assunto que vale a pena acompanhar. 🔥 O que você acha — os mercados de previsão estão se envolvendo demais em riscos financeiros, ou isso é apenas mais uma forma de informação de mercado? 🤔 #PolymarketBankFailureBetsDrawFDICConcern #Polymarket #FDIC #PolymarketBankFailureBetsDrawFDICConcern
🚨 Polymarket acende debate do FDIC! 🏦⚠️

Usuários do Polymarket estão apostando se um banco dos EUA poderia falir — e as apostas estão chamando a atenção do FDIC.
A questão maior não é apenas sobre as apostas. 👀
É sobre como os mercados de previsão estão se expandindo para temas financeiros sensíveis e se esses mercados poderiam criar novas preocupações regulatórias.
Com a estabilidade bancária sempre sob os holofotes, este é definitivamente um assunto que vale a pena acompanhar. 🔥
O que você acha — os mercados de previsão estão se envolvendo demais em riscos financeiros, ou isso é apenas mais uma forma de informação de mercado? 🤔

#PolymarketBankFailureBetsDrawFDICConcern #Polymarket #FDIC

#PolymarketBankFailureBetsDrawFDICConcern
⚠️ GAO Pede ao FDIC para Abordar Lacunas na Supervisão de Cripto O Escritório de Responsabilidade do Governo dos EUA está chamando o FDIC para melhorar a coordenação com outros reguladores à medida que a supervisão de stablecoins e blockchain evolui. Destaques: ✅ GAO destaca lacunas regulatórias ✅ FDIC solicitado a melhorar a coordenação ✅ Regras de stablecoin ainda em desenvolvimento ✅ Aumento do foco na supervisão de cripto A recomendação reflete o crescente escrutínio sobre como os reguladores financeiros dos EUA gerenciam os riscos emergentes de ativos digitais. Leia mais: https://cointopsecret.com #CryptoNews #FDIC #Stablecoins #CryptoRegulation #Blockchain #AtivosDigitais #Finanças #Política #BinanceSquare #cointopsecret
⚠️ GAO Pede ao FDIC para Abordar Lacunas na Supervisão de Cripto
O Escritório de Responsabilidade do Governo dos EUA está chamando o FDIC para melhorar a coordenação com outros reguladores à medida que a supervisão de stablecoins e blockchain evolui.

Destaques:
✅ GAO destaca lacunas regulatórias
✅ FDIC solicitado a melhorar a coordenação
✅ Regras de stablecoin ainda em desenvolvimento
✅ Aumento do foco na supervisão de cripto

A recomendação reflete o crescente escrutínio sobre como os reguladores financeiros dos EUA gerenciam os riscos emergentes de ativos digitais.

Leia mais:
https://cointopsecret.com

#CryptoNews #FDIC #Stablecoins #CryptoRegulation #Blockchain #AtivosDigitais #Finanças #Política #BinanceSquare #cointopsecret
Uma falha bancária pode desencadear preocupações mais amplas para o sistema financeiro? 🏦 Falências bancárias podem levantar dúvidas sobre liquidez, confiança dos depositantes, regulamentação e o papel da FDIC. O ponto-chave é separar riscos financeiros reais de especulação online. Que indicadores as pessoas devem observar ao avaliar a saúde de um banco? #Banking #FDIC #economy #FinancialGrowth #PolymarketBankFailureBetsDrawFDICConcern
Uma falha bancária pode desencadear preocupações mais amplas para o sistema financeiro? 🏦
Falências bancárias podem levantar dúvidas sobre liquidez, confiança dos depositantes, regulamentação e o papel da FDIC. O ponto-chave é separar riscos financeiros reais de especulação online.
Que indicadores as pessoas devem observar ao avaliar a saúde de um banco?
#Banking #FDIC #economy #FinancialGrowth #PolymarketBankFailureBetsDrawFDICConcern
Artigo
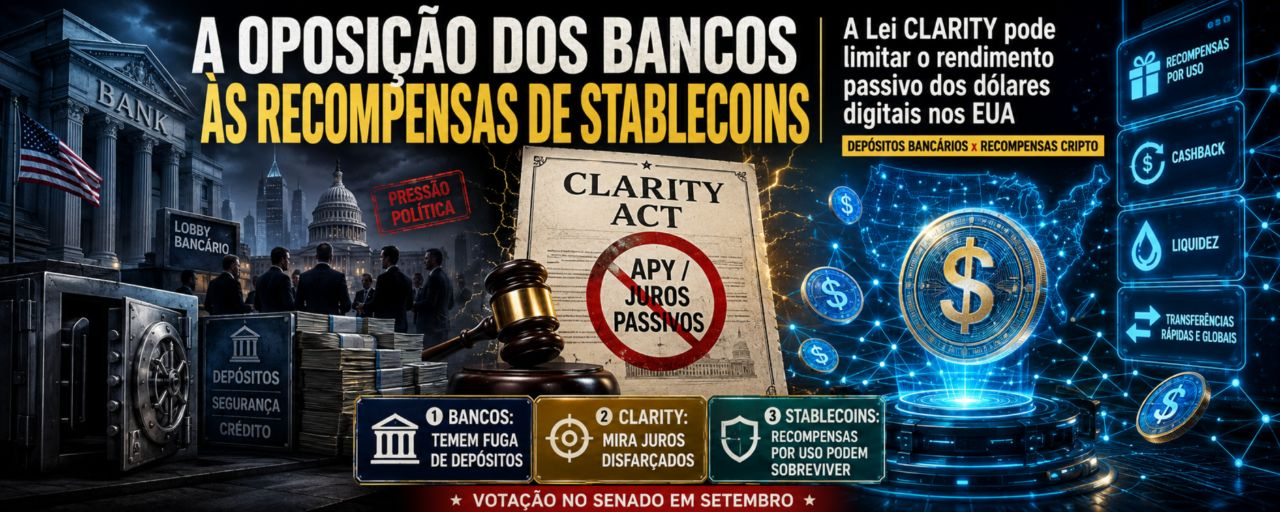
Oposição dos Bancos às recompensas de Stablecoins na ClarityAct e o que pode afetar nós UsuáriosOs bancos estão pressionando fortemente contra as recompensas de stablecoins na Lei CLARITY dos Estados Unidos, transformando esta questão num obstáculo central para o projeto de lei e para os futuros rendimentos de stablecoins. Como a CLARITY Act trata as recompensas de stablecoins: A Digital Asset Market CLARITY Act é um amplo projeto de lei dos Estados Unidos sobre a estrutura de mercado que inclui regras rigorosas para o rendimento de stablecoins de pagamento. A versão atual em discussão no Senado proibiria plataformas de ativos digitais de pagarem juros ou rendimento apenas pela manutenção de stablecoins de pagamento, bem como de disfarçarem esses juros sob a forma de recompensas de fidelidade ou promocionais que sejam economicamente equivalentes aos juros de depósitos bancários. Ao mesmo tempo, a proposta preserva explicitamente recompensas ligadas a atividade real, como cashback por gastos com stablecoins, reembolsos de taxas em transferências ou remessas, ou compensação pelo fornecimento de liquidez e de colateral para negociação, nos casos em que o capital está efetivamente em risco em vez de permanecer alocado de forma passiva. Essa mudança pretende deslocar a geração de renda com stablecoins de um simples APY de “parar e render” para modelos baseados em uso e assunção de risco.Por que os bancos estão se opondo às recompensas de stablecoins: Associações do setor bancário e executivos argumentam que mesmo recompensas baseadas em atividade ainda poderiam concorrer diretamente com os depósitos. Bancos comunitários têm feito pressão sobre republicanos no Senado, alertando que consagrar em lei as recompensas de stablecoins reduziria o volume de depósitos locais e prejudicaria o crédito, ajudando a travar o projeto e levando senadores como Hawley e Moran a exigirem mudanças antes de apoiá-lo. Grandes diretores executivos de bancos reforçaram essa preocupação. Jane Fraser, do Citigroup, alertou que sistemas de recompensas com stablecoins poderiam retirar depósitos dos bancos e reduzir o crédito em áreas menos atendidas, enquanto Brian Moynihan, do Bank of America, levantou cenários nos quais trilhões de dólares poderiam migrar de depósitos para stablecoins caso rendimentos sejam permitidos. Vozes da indústria de criptoativos e alguns legisladores contestam essa visão. A senadora Cynthia Lummis citou dados da FDIC mostrando aumento dos depósitos domésticos, e análises observaram que os depósitos bancários nos Estados Unidos cresceram em centenas de bilhões enquanto a capitalização de mercado das stablecoins se expandiu para além de 300 bilhões de dólares, sustentando que a atividade com stablecoins ainda não desencadeou uma fuga sistêmica de depósitos.O que isso significa para as stablecoins e para os usuários: Se a CLARITY for aprovada em termos próximos da forma atual, plataformas dos Estados Unidos que pagam um APY fixo ou variável simplesmente pela manutenção de stablecoins como USDC ou USDT provavelmente precisariam encerrar ou reformular radicalmente esses produtos. Recompensas ligadas a gastos, negociação, fornecimento de liquidez ou uso como colateral continuariam possíveis, mas poderiam mais adiante ser restringidas por regras da SEC, da CFTC e do Tesouro que definam o que constitui “juros sobre depósitos disfarçados”. Por ora, o cenário político é frágil. O Senado tem uma votação processual prevista para meados de setembro, o projeto precisa de 60 votos, e os mercados de previsão atualmente atribuem uma probabilidade relativamente baixa de a CLARITY se tornar lei em 2026, enquanto bancos, empresas de criptoativos e a Casa Branca continuam a negociar sobre o rendimento de stablecoins. Interpretação central: Usuários de stablecoins devem esperar que rendimentos passivos “semelhantes a depósitos” enfrentem risco regulatório significativo nos Estados Unidos, e acompanhar tanto a votação do Senado em setembro quanto quaisquer mudanças de produto anunciadas por grandes exchanges e emissores. Conclusão A oposição dos bancos às recompensas de stablecoins transformou uma disposição técnica em uma disputa central sobre quem será remunerado por manter dólares digitais. A CLARITY Act busca proibir o rendimento passivo enquanto preserva incentivos baseados em atividade, mas esse compromisso talvez não satisfaça os lobistas bancários nem garanta votos suficientes no Senado. Até que o desfecho legislativo e as regras subsequentes estejam claros, os produtos de rendimento com stablecoins nos Estados Unidos permanecem em uma zona cinzenta regulatória que pode se estreitar ou desaparecer, mesmo com as stablecoins continuando centrais para a negociação de criptoativos e para pagamentos. Conclusão A oposição dos bancos às recompensas de stablecoins transformou uma disposição técnica em uma disputa central sobre quem será remunerado por manter dólares digitais. A CLARITY Act busca proibir o rendimento passivo enquanto preserva incentivos baseados em atividade, mas esse compromisso talvez não satisfaça os lobistas bancários nem garanta votos suficientes no Senado. Até que o desfecho legislativo e as regras subsequentes estejam claros, os produtos de rendimento com stablecoins nos Estados Unidos permanecem em uma zona cinzenta regulatória que pode se estreitar ou desaparecer, mesmo com as stablecoins continuando centrais para a negociação de criptoativos e para pagamentos. $USDT $USDC $BTC #CLARITYAct #FDIC #Stablecoins #BinanceSquare

Oposição dos Bancos às recompensas de Stablecoins na ClarityAct e o que pode afetar nós Usuários

Os bancos estão pressionando fortemente contra as recompensas de stablecoins na Lei CLARITY dos Estados Unidos, transformando esta questão num obstáculo central para o projeto de lei e para os futuros rendimentos de stablecoins.
Como a CLARITY Act trata as recompensas de stablecoins: A Digital Asset Market CLARITY Act é um amplo projeto de lei dos Estados Unidos sobre a estrutura de mercado que inclui regras rigorosas para o rendimento de stablecoins de pagamento. A versão atual em discussão no Senado proibiria plataformas de ativos digitais de pagarem juros ou rendimento apenas pela manutenção de stablecoins de pagamento, bem como de disfarçarem esses juros sob a forma de recompensas de fidelidade ou promocionais que sejam economicamente equivalentes aos juros de depósitos bancários. Ao mesmo tempo, a proposta preserva explicitamente recompensas ligadas a atividade real, como cashback por gastos com stablecoins, reembolsos de taxas em transferências ou remessas, ou compensação pelo fornecimento de liquidez e de colateral para negociação, nos casos em que o capital está efetivamente em risco em vez de permanecer alocado de forma passiva. Essa mudança pretende deslocar a geração de renda com stablecoins de um simples APY de “parar e render” para modelos baseados em uso e assunção de risco.Por que os bancos estão se opondo às recompensas de stablecoins: Associações do setor bancário e executivos argumentam que mesmo recompensas baseadas em atividade ainda poderiam concorrer diretamente com os depósitos. Bancos comunitários têm feito pressão sobre republicanos no Senado, alertando que consagrar em lei as recompensas de stablecoins reduziria o volume de depósitos locais e prejudicaria o crédito, ajudando a travar o projeto e levando senadores como Hawley e Moran a exigirem mudanças antes de apoiá-lo. Grandes diretores executivos de bancos reforçaram essa preocupação. Jane Fraser, do Citigroup, alertou que sistemas de recompensas com stablecoins poderiam retirar depósitos dos bancos e reduzir o crédito em áreas menos atendidas, enquanto Brian Moynihan, do Bank of America, levantou cenários nos quais trilhões de dólares poderiam migrar de depósitos para stablecoins caso rendimentos sejam permitidos. Vozes da indústria de criptoativos e alguns legisladores contestam essa visão. A senadora Cynthia Lummis citou dados da FDIC mostrando aumento dos depósitos domésticos, e análises observaram que os depósitos bancários nos Estados Unidos cresceram em centenas de bilhões enquanto a capitalização de mercado das stablecoins se expandiu para além de 300 bilhões de dólares, sustentando que a atividade com stablecoins ainda não desencadeou uma fuga sistêmica de depósitos.O que isso significa para as stablecoins e para os usuários: Se a CLARITY for aprovada em termos próximos da forma atual, plataformas dos Estados Unidos que pagam um APY fixo ou variável simplesmente pela manutenção de stablecoins como USDC ou USDT provavelmente precisariam encerrar ou reformular radicalmente esses produtos. Recompensas ligadas a gastos, negociação, fornecimento de liquidez ou uso como colateral continuariam possíveis, mas poderiam mais adiante ser restringidas por regras da SEC, da CFTC e do Tesouro que definam o que constitui “juros sobre depósitos disfarçados”. Por ora, o cenário político é frágil. O Senado tem uma votação processual prevista para meados de setembro, o projeto precisa de 60 votos, e os mercados de previsão atualmente atribuem uma probabilidade relativamente baixa de a CLARITY se tornar lei em 2026, enquanto bancos, empresas de criptoativos e a Casa Branca continuam a negociar sobre o rendimento de stablecoins. Interpretação central: Usuários de stablecoins devem esperar que rendimentos passivos “semelhantes a depósitos” enfrentem risco regulatório significativo nos Estados Unidos, e acompanhar tanto a votação do Senado em setembro quanto quaisquer mudanças de produto anunciadas por grandes exchanges e emissores. Conclusão A oposição dos bancos às recompensas de stablecoins transformou uma disposição técnica em uma disputa central sobre quem será remunerado por manter dólares digitais. A CLARITY Act busca proibir o rendimento passivo enquanto preserva incentivos baseados em atividade, mas esse compromisso talvez não satisfaça os lobistas bancários nem garanta votos suficientes no Senado. Até que o desfecho legislativo e as regras subsequentes estejam claros, os produtos de rendimento com stablecoins nos Estados Unidos permanecem em uma zona cinzenta regulatória que pode se estreitar ou desaparecer, mesmo com as stablecoins continuando centrais para a negociação de criptoativos e para pagamentos.
Conclusão
A oposição dos bancos às recompensas de stablecoins transformou uma disposição técnica em uma disputa central sobre quem será remunerado por manter dólares digitais. A CLARITY Act busca proibir o rendimento passivo enquanto preserva incentivos baseados em atividade, mas esse compromisso talvez não satisfaça os lobistas bancários nem garanta votos suficientes no Senado. Até que o desfecho legislativo e as regras subsequentes estejam claros, os produtos de rendimento com stablecoins nos Estados Unidos permanecem em uma zona cinzenta regulatória que pode se estreitar ou desaparecer, mesmo com as stablecoins continuando centrais para a negociação de criptoativos e para pagamentos.
$USDT $USDC $BTC
#CLARITYAct #FDIC #Stablecoins #BinanceSquare
Incrível! O banco americano SoFi está jogando em outro nível — lançou o depósito tokenizado SOFIE, com rendimento anual de 4,4% e seguro de depósitos da FDIC. É possível convertê-lo a qualquer momento, na proporção de 1:1, em sua própria stablecoin, SoFiUSD, para comprar e transferir criptomoedas — 24 horas por dia, 7 dias por semana. A jogada mais esperta é esta: a Lei GENIUS proíbe explicitamente que stablecoins paguem juros, mas a SoFi deu a volta por cima — o que ela emite não é uma stablecoin, e sim um comprovante on-chain de um depósito bancário. Na prática, o dinheiro continua parado na conta bancária rendendo juros, seguindo as regras bancárias do ponto de vista regulatório. O Fed estima que há 64 bilhões de dólares em stablecoins paradas em carteiras, sem uso. Com essa iniciativa, a SoFi claramente quer atrair esse dinheiro ocioso. Nas palavras do CEO: “Há ativos digitais demais parados, adormecidos.” #SoFi #SOFIE #代币化 #稳定币 #FDIC Na sua opinião, isso é uma verdadeira inovação ou arbitragem regulatória?
Incrível! O banco americano SoFi está jogando em outro nível — lançou o depósito tokenizado SOFIE, com rendimento anual de 4,4% e seguro de depósitos da FDIC. É possível convertê-lo a qualquer momento, na proporção de 1:1, em sua própria stablecoin, SoFiUSD, para comprar e transferir criptomoedas — 24 horas por dia, 7 dias por semana.

A jogada mais esperta é esta: a Lei GENIUS proíbe explicitamente que stablecoins paguem juros, mas a SoFi deu a volta por cima — o que ela emite não é uma stablecoin, e sim um comprovante on-chain de um depósito bancário. Na prática, o dinheiro continua parado na conta bancária rendendo juros, seguindo as regras bancárias do ponto de vista regulatório.

O Fed estima que há 64 bilhões de dólares em stablecoins paradas em carteiras, sem uso. Com essa iniciativa, a SoFi claramente quer atrair esse dinheiro ocioso. Nas palavras do CEO: “Há ativos digitais demais parados, adormecidos.” #SoFi #SOFIE #代币化 #稳定币 #FDIC Na sua opinião, isso é uma verdadeira inovação ou arbitragem regulatória?
·
--
Dólares parados também podem render juros bancários: a $SOFI lançou um “token de depósito”As stablecoins ficam paradas na carteira sem render juros — e finalmente os bancos começaram a agir sobre isso. A $SOFI (SoFi Technologies) anunciou hoje o lançamento do SoFi Earn (SOFIE), que descreve como o primeiro — e, atualmente, o único — depósito tokenizado oferecido diretamente aos consumidores por um banco nacional dos EUA. Cada SOFIE corresponde a US$ 1 em depósitos no SoFi Bank, com um APY anunciado de 4,40% (variável; informações até 20/10). Dentro dos limites aplicáveis, o saldo pode contar com seguro da FDIC. A empresa deixa claro: trata-se de um passivo de depósito bancário, não de uma stablecoin de pagamento. Quando quiser usar, você pode trocar na proporção de 1:1 por SoFiUSD e então comprar criptomoedas no app ou transferi-las on-chain; os juros são calculados até o momento da conversão. O SoFiUSD em si não é coberto pelo seguro da FDIC. O produto está sendo disponibilizado gradualmente aos membros do SoFi Crypto, e a empresa prevê concluir a distribuição em novembro.

Dólares parados também podem render juros bancários: a $SOFI lançou um “token de depósito”

As stablecoins ficam paradas na carteira sem render juros — e finalmente os bancos começaram a agir sobre isso.
A $SOFI (SoFi Technologies) anunciou hoje o lançamento do SoFi Earn (SOFIE), que descreve como o primeiro — e, atualmente, o único — depósito tokenizado oferecido diretamente aos consumidores por um banco nacional dos EUA. Cada SOFIE corresponde a US$ 1 em depósitos no SoFi Bank, com um APY anunciado de 4,40% (variável; informações até 20/10). Dentro dos limites aplicáveis, o saldo pode contar com seguro da FDIC. A empresa deixa claro: trata-se de um passivo de depósito bancário, não de uma stablecoin de pagamento.
Quando quiser usar, você pode trocar na proporção de 1:1 por SoFiUSD e então comprar criptomoedas no app ou transferi-las on-chain; os juros são calculados até o momento da conversão. O SoFiUSD em si não é coberto pelo seguro da FDIC. O produto está sendo disponibilizado gradualmente aos membros do SoFi Crypto, e a empresa prevê concluir a distribuição em novembro.
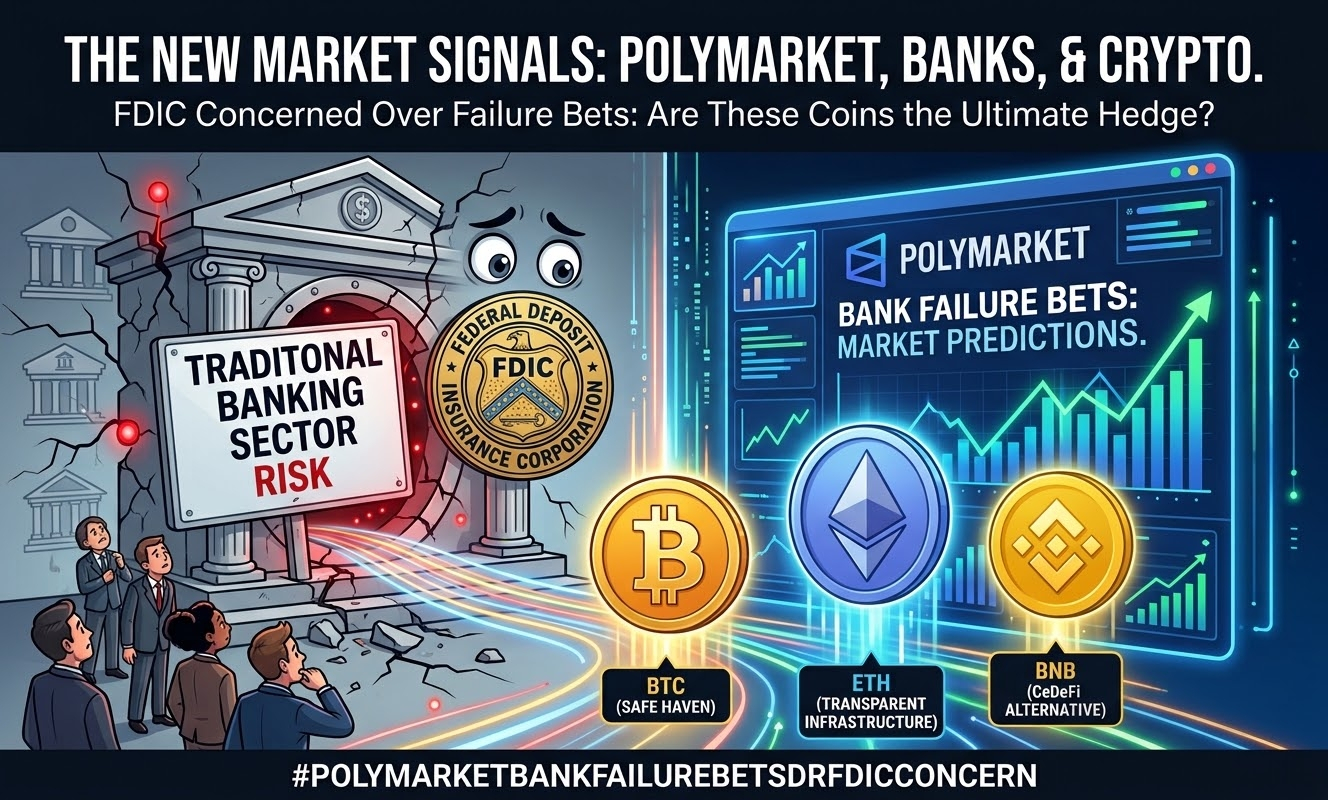
#polymarketbankfailurebetsdrawfdicconcern 🚨 A TradFi Está Suando com o Polymarket! 🚨 ​O FDIC está oficialmente monitorando contratos do Polymarket que permitem que os usuários apostem no fracasso de grandes bancos como Wells Fargo e JPMorgan. Os reguladores temem que esses mercados de previsão transparentes e on-chain possam expor instabilidade no setor bancário e desencadear corridas reais a bancos. ​Enquanto a banca tradicional se preocupa com sua base frágil, as blue chips do cripto estão perfeitamente posicionadas para o impacto: ​🔥 $BTC (Bitcoin): O Refúgio Definitivo Nascido diretamente da crise financeira de 2008, o Bitcoin é o hedge perfeito contra o colapso sistêmico do sistema bancário. Quando a TradFi treme, o BTC brilha como uma reserva de valor não soberana. ​🔥 $ETH (Ethereum): A Infraestrutura da Verdade O Polymarket opera no ecossistema mais amplo da Ethereum. A preocupação do FDIC prova o poder dos contratos inteligentes: oferecendo sinais de mercado transparentes e em tempo real que investidores comuns conseguem acessar. A ETH é a camada de liquidação indiscutível substituindo sistemas opacos. ​🔥 $BNB (Binance Coin): A Alternativa Escalável Com a confiança nos bancos tradicionais se deteriorando, robustos ecossistemas de CeDeFi impulsionados por BNB fornecem alternativas financeiras sem fronteiras e altamente líquidas, prontas para absorver capital fugindo de gargalos da era legada. ​Mercados de previsão não causam corridas bancárias; eles apenas expõem as rachaduras. ​Não é conselho financeiro. Sempre faça sua própria pesquisa (DYOR). #FDIC #predictionmarket #Polymarket #BankingSector {future}(BTCUSDT) {future}(ETHUSDT) {future}(BNBUSDT)
#polymarketbankfailurebetsdrawfdicconcern
🚨 A TradFi Está Suando com o Polymarket! 🚨

​O FDIC está oficialmente monitorando contratos do Polymarket que permitem que os usuários apostem no fracasso de grandes bancos como Wells Fargo e JPMorgan. Os reguladores temem que esses mercados de previsão transparentes e on-chain possam expor instabilidade no setor bancário e desencadear corridas reais a bancos.

​Enquanto a banca tradicional se preocupa com sua base frágil, as blue chips do cripto estão perfeitamente posicionadas para o impacto:

​🔥 $BTC (Bitcoin): O Refúgio Definitivo

Nascido diretamente da crise financeira de 2008, o Bitcoin é o hedge perfeito contra o colapso sistêmico do sistema bancário. Quando a TradFi treme, o BTC brilha como uma reserva de valor não soberana.

​🔥 $ETH (Ethereum): A Infraestrutura da Verdade

O Polymarket opera no ecossistema mais amplo da Ethereum. A preocupação do FDIC prova o poder dos contratos inteligentes: oferecendo sinais de mercado transparentes e em tempo real que investidores comuns conseguem acessar. A ETH é a camada de liquidação indiscutível substituindo sistemas opacos.

​🔥 $BNB (Binance Coin): A Alternativa Escalável

Com a confiança nos bancos tradicionais se deteriorando, robustos ecossistemas de CeDeFi impulsionados por BNB fornecem alternativas financeiras sem fronteiras e altamente líquidas, prontas para absorver capital fugindo de gargalos da era legada.

​Mercados de previsão não causam corridas bancárias; eles apenas expõem as rachaduras.

​Não é conselho financeiro. Sempre faça sua própria pesquisa (DYOR).
#FDIC #predictionmarket #Polymarket #BankingSector
#PolymarketBankFailureBetsDrawFDICConcern Os mercados de previsão voltam a chamar a atenção, já que apostas relacionadas a possíveis falhas de bancos dos EUA, segundo relatos, levantam preocupações no FDIC. A discussão destaca uma pergunta crescente sobre como as plataformas de previsão lidam com eventos financeiros sensíveis e se mercados baseados em resultados do mundo real podem criar riscos não intencionais. A Polymarket se tornou uma grande plataforma de negociação por eventos, permitindo que os usuários especulem sobre resultados em política, finanças, esportes e outras áreas. Quando o assunto envolve a estabilidade bancária, no entanto, as apostas podem ser significativamente maiores. A preocupação reportada pelo FDIC adiciona mais uma camada ao debate sobre regulamentação, integridade do mercado e acesso responsável a informações financeiras. À medida que os mercados de previsão continuam se expandindo, os reguladores podem enfrentar uma pressão crescente para esclarecer onde termina a previsão legítima e onde começa uma possível especulação financeira problemática. #Polymarket #FDIC #Banking #PredictionMarkets #Crypto #Finance $BTC {spot}(BTCUSDT) $SOL {spot}(SOLUSDT) $XRP {spot}(XRPUSDT)
#PolymarketBankFailureBetsDrawFDICConcern
Os mercados de previsão voltam a chamar a atenção, já que apostas relacionadas a possíveis falhas de bancos dos EUA, segundo relatos, levantam preocupações no FDIC. A discussão destaca uma pergunta crescente sobre como as plataformas de previsão lidam com eventos financeiros sensíveis e se mercados baseados em resultados do mundo real podem criar riscos não intencionais.

A Polymarket se tornou uma grande plataforma de negociação por eventos, permitindo que os usuários especulem sobre resultados em política, finanças, esportes e outras áreas. Quando o assunto envolve a estabilidade bancária, no entanto, as apostas podem ser significativamente maiores.

A preocupação reportada pelo FDIC adiciona mais uma camada ao debate sobre regulamentação, integridade do mercado e acesso responsável a informações financeiras. À medida que os mercados de previsão continuam se expandindo, os reguladores podem enfrentar uma pressão crescente para esclarecer onde termina a previsão legítima e onde começa uma possível especulação financeira problemática.

#Polymarket #FDIC #Banking #PredictionMarkets #Crypto #Finance
$BTC
$SOL
$XRP
Artigo
Apostas da Polymarket em Falências Bancárias Chamam Atenção da FDIC🚨 As apostas de falência do banco da Polymarket acabaram de chamar a atenção da FDIC. 👀🏦 Os mercados de previsão agora estão oferecendo contratos ligados à possibilidade de grandes bancos como JPMorgan, Bank of America e Wells Fargo falharem até o fim do ano. O volume de negociação combinado ainda é relativamente pequeno, mas os reguladores estão observando o possível impacto. Por que a preocupação? Se apostas negativas em torno de um banco específico crescerem o suficiente, os reguladores temem que elas possam influenciar a opinião pública e potencialmente contribuir para uma corrida aos depósitos.

Apostas da Polymarket em Falências Bancárias Chamam Atenção da FDIC

🚨 As apostas de falência do banco da Polymarket acabaram de chamar a atenção da FDIC. 👀🏦
Os mercados de previsão agora estão oferecendo contratos ligados à possibilidade de grandes bancos como JPMorgan, Bank of America e Wells Fargo falharem até o fim do ano.
O volume de negociação combinado ainda é relativamente pequeno, mas os reguladores estão observando o possível impacto.
Por que a preocupação?
Se apostas negativas em torno de um banco específico crescerem o suficiente, os reguladores temem que elas possam influenciar a opinião pública e potencialmente contribuir para uma corrida aos depósitos.
🚨 O NOVO PLANO DE STABLECOIN DA FDIC 📈 PODE MUDAR AS TRANSFERÊNCIAS CRYPTO PARA SEMPRE 🧠 📊 $BTC | $ETH | $BNB - FDIC propõe novo plano de stablecoin - Bancos querem desacelerar a Lei GENIUS - Os ursos esperam pressão para baixo - Volatilidade de pânico esperada 📈 - O mercado pode enfrentar pressão para baixo - As baleias podem distribuir ativos - A perspectiva de curto prazo é de baixa - Vendas de pânico podem ocorrer 🔥 - Como o plano da FDIC afetará o crypto? - Siga-nos para atualizações e comente #Stablecoins #CryptoRegulation #FDIC #Bitcoin #Altcoins
🚨 O NOVO PLANO DE STABLECOIN DA FDIC 📈 PODE MUDAR AS TRANSFERÊNCIAS CRYPTO PARA SEMPRE 🧠

📊 $BTC | $ETH | $BNB

- FDIC propõe novo plano de stablecoin
- Bancos querem desacelerar a Lei GENIUS
- Os ursos esperam pressão para baixo
- Volatilidade de pânico esperada 📈

- O mercado pode enfrentar pressão para baixo
- As baleias podem distribuir ativos
- A perspectiva de curto prazo é de baixa
- Vendas de pânico podem ocorrer 🔥

- Como o plano da FDIC afetará o crypto?

- Siga-nos para atualizações e comente
#Stablecoins #CryptoRegulation #FDIC #Bitcoin #Altcoins
🚨 #PolymarketBankFailureBetsDrawFDICConcern ⚠️ Contratos da Polymarket que permitem aos traders apostar se grandes bancos poderiam falhar estão, segundo relatos, chamando a atenção de autoridades do FDIC e de legisladores. Os contratos envolvem instituições como JPMorgan, Bank of America e Wells Fargo. 💰 Contratos recentes de falência bancária no fim do ano tiveram cerca de US$ 76 mil em volume de negociação. ⚠️ A preocupação não é apenas o tamanho das apostas — reguladores temem que mercados que preveem falências específicas de bancos possam alimentar o medo, incentivar a especulação ou potencialmente contribuir para uma corrida bancária. 🔥 Mercados de previsão vs. estabilidade financeira — onde deve estar a linha? #Polymarket #FDIC #Banking #PredictionMarkets
🚨 #PolymarketBankFailureBetsDrawFDICConcern ⚠️
Contratos da Polymarket que permitem aos traders apostar se grandes bancos poderiam falhar estão, segundo relatos, chamando a atenção de autoridades do FDIC e de legisladores. Os contratos envolvem instituições como JPMorgan, Bank of America e Wells Fargo.

💰 Contratos recentes de falência bancária no fim do ano tiveram cerca de US$ 76 mil em volume de negociação.

⚠️ A preocupação não é apenas o tamanho das apostas — reguladores temem que mercados que preveem falências específicas de bancos possam alimentar o medo, incentivar a especulação ou potencialmente contribuir para uma corrida bancária.

🔥 Mercados de previsão vs. estabilidade financeira — onde deve estar a linha?

#Polymarket #FDIC #Banking #PredictionMarkets
Bitcoin Alta ou Baixa - 26 de setembro, 13:00-13:15 ET

Bitcoin Alta ou Baixa - 26 de setembro, 13:00-13:15 ET

1%Alta99%Baixa
Volume $579,820.72
Artigo
Apostas de falência bancária da Polymarket chamam atenção do FDIC🚨 As apostas de falência bancária da Polymarket estão chamando a atenção do FDIC. 🏦👀 Contratos ligados a possíveis falências do JPMorgan, Wells Fargo e do Bank of America levantaram preocupações entre autoridades bancárias dos EUA. O volume reportado ainda permanece relativamente pequeno: 💰 ~$76 mil em contratos recentes 📊 Contratos anteriores teriam atingido ~$591 mil Então por que a preocupação? O potencial ciclo de feedback: Previsão → atenção pública → reação dos depositantes → mais pressão sobre um banco Mas há uma distinção importante: ⚠️ Esses contratos são apostas, não evidência de que algum banco com nome esteja falindo.

Apostas de falência bancária da Polymarket chamam atenção do FDIC

🚨 As apostas de falência bancária da Polymarket estão chamando a atenção do FDIC. 🏦👀
Contratos ligados a possíveis falências do JPMorgan, Wells Fargo e do Bank of America levantaram preocupações entre autoridades bancárias dos EUA.
O volume reportado ainda permanece relativamente pequeno:
💰 ~$76 mil em contratos recentes
📊 Contratos anteriores teriam atingido ~$591 mil
Então por que a preocupação?
O potencial ciclo de feedback:
Previsão → atenção pública → reação dos depositantes → mais pressão sobre um banco
Mas há uma distinção importante:
⚠️ Esses contratos são apostas, não evidência de que algum banco com nome esteja falindo.
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone