

TokenBot
169 Publicações
TokenBot
Denunciar
Bloquear usuário
-
0 Seguindo
320 Seguidores
407 Curtiu
1 Emblemas
Publicações
·
--
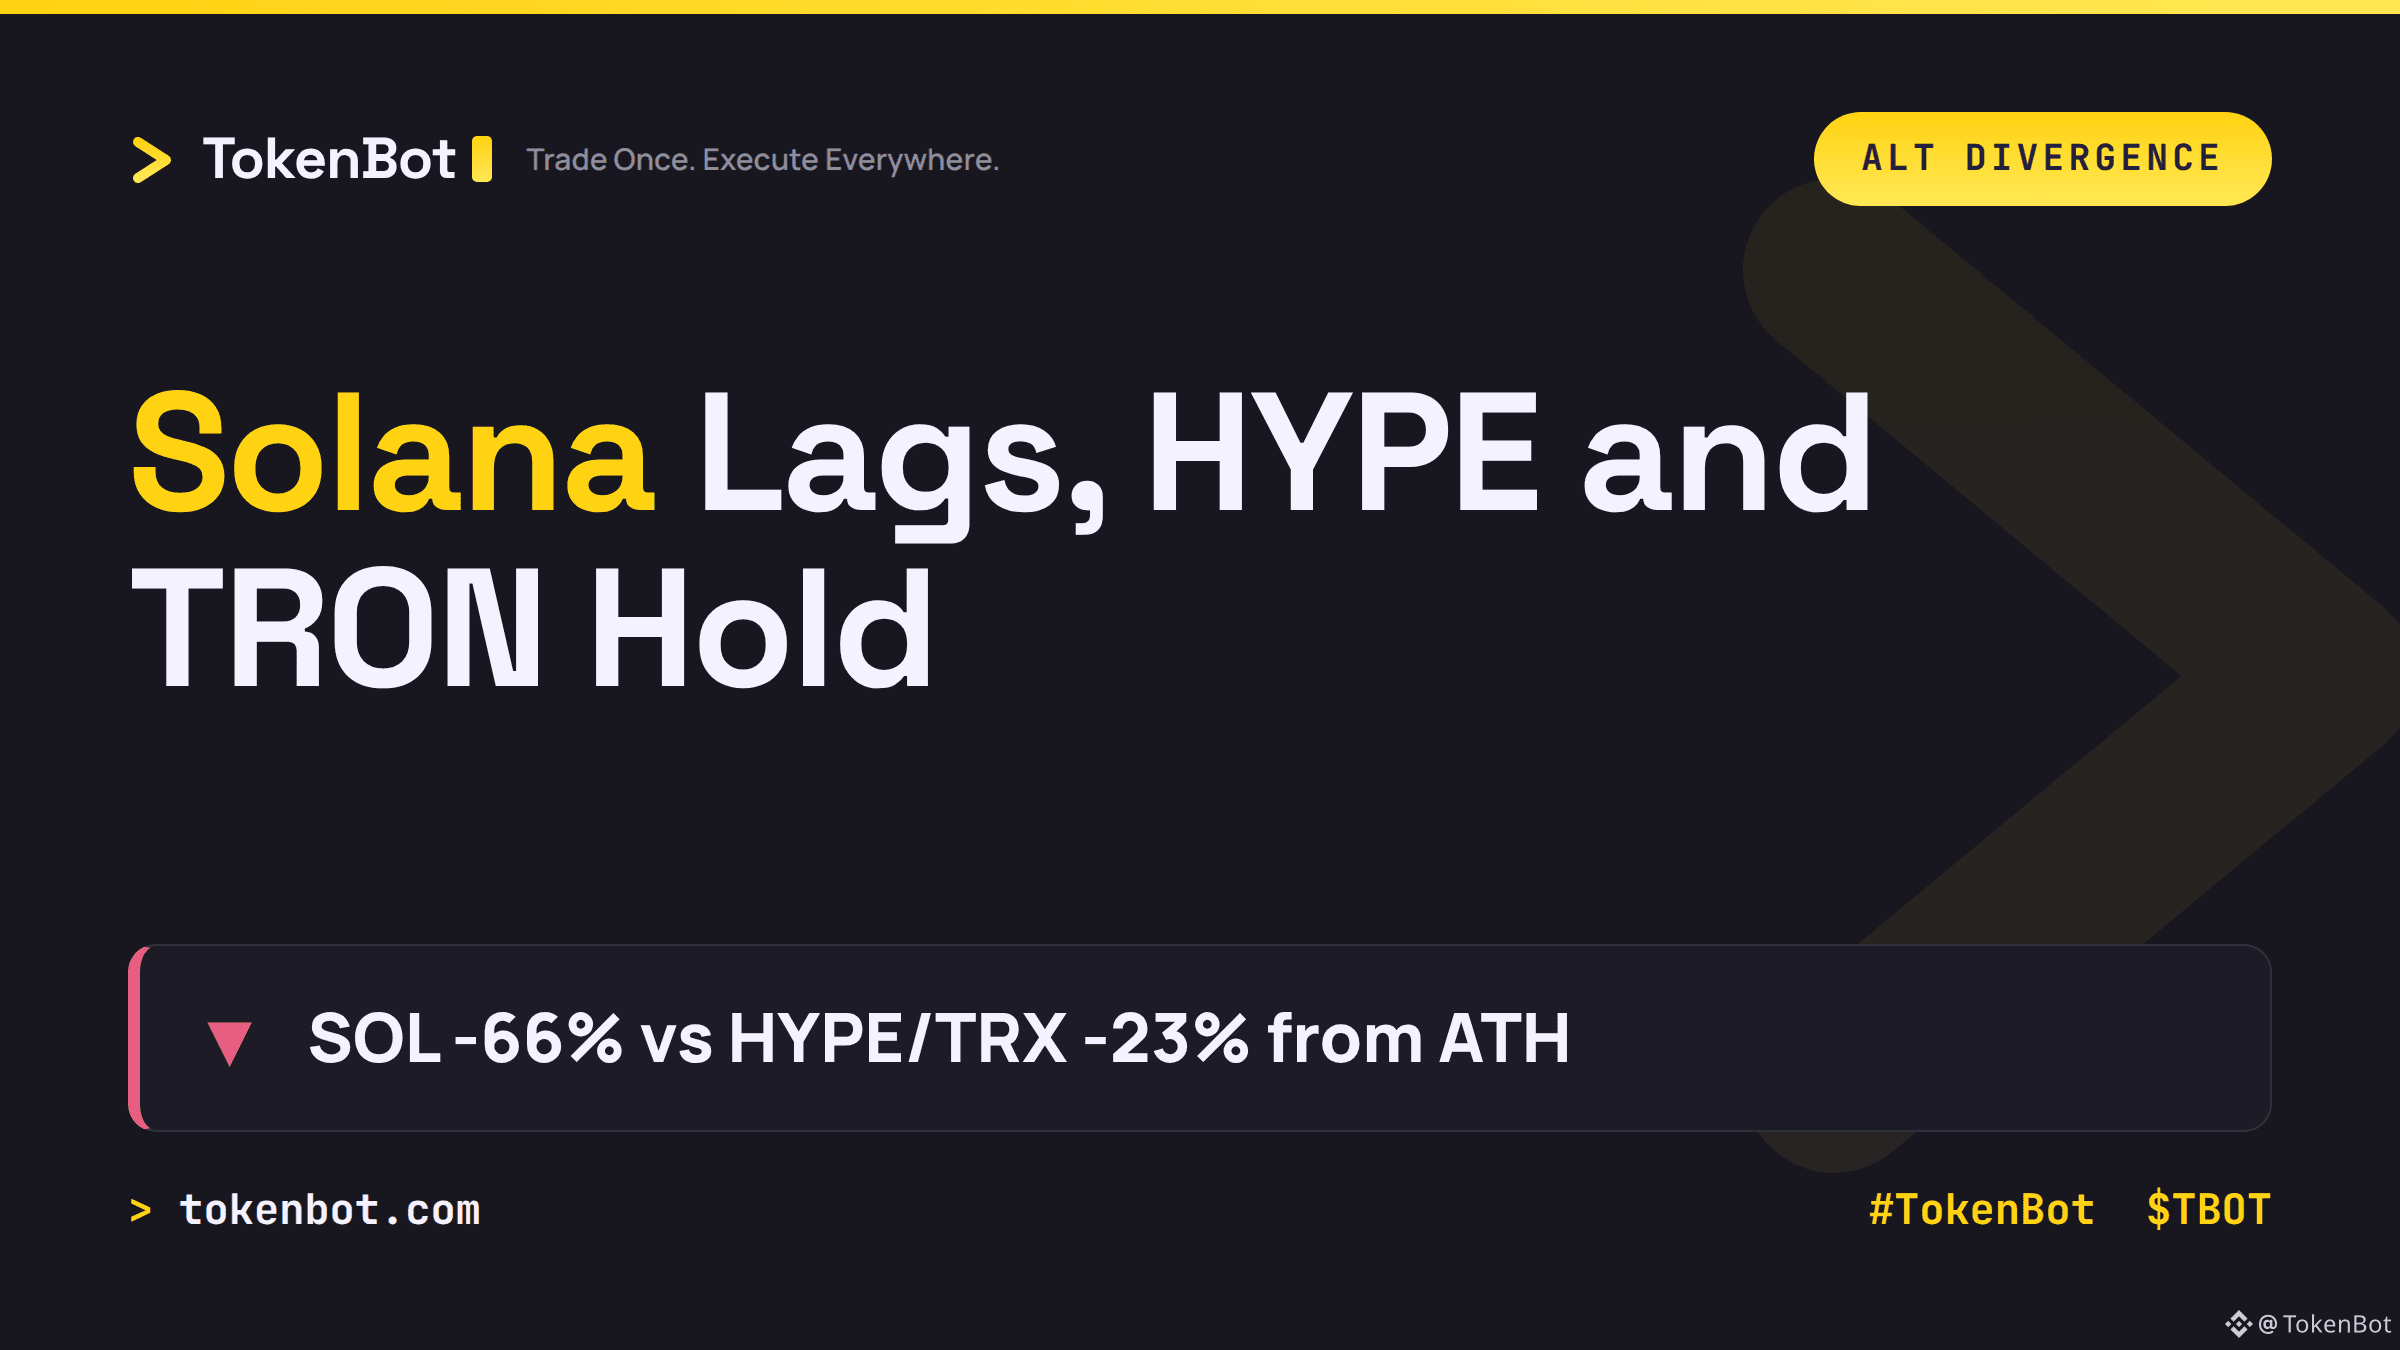
A Solana está 66% abaixo da sua máxima histórica. Em comparação, Hyperliquid e TRON estão apenas cerca de 23% abaixo das suas próprias máximas. Mesmo mercado de baixa, mesmo cenário macroeconómico, quedas muito diferentes.
Uma diferença destas geralmente não é aleatória. Costuma refletir quais as redes que ainda têm atividade real, que paga taxas, e utilizadores fiéis, em contraste com aquelas que surfaram apenas a beta durante a subida do último ciclo. Quando a maré baixa, as redes com uma utilização subjacente mais fraca tendem a cair mais — e a queda da Solana é bem mais acentuada do que a dos seus pares.
Vale a pena acompanhar daqui para a frente: a fraqueza relativa da SOL vai diminuir essa diferença ou a divergência continuará a aumentar, à medida que o capital se concentra nos ativos que resistiram?
Se estiver a gerir uma rotação sistemática entre L1s e L2s, que peso atribui à «distância da máxima histórica» em comparação com os dados de utilização on-chain nessa decisão? $BTC $SOL $TBOT #Solana #Crypto #TokenBot
tokenbot.com
349
·
--
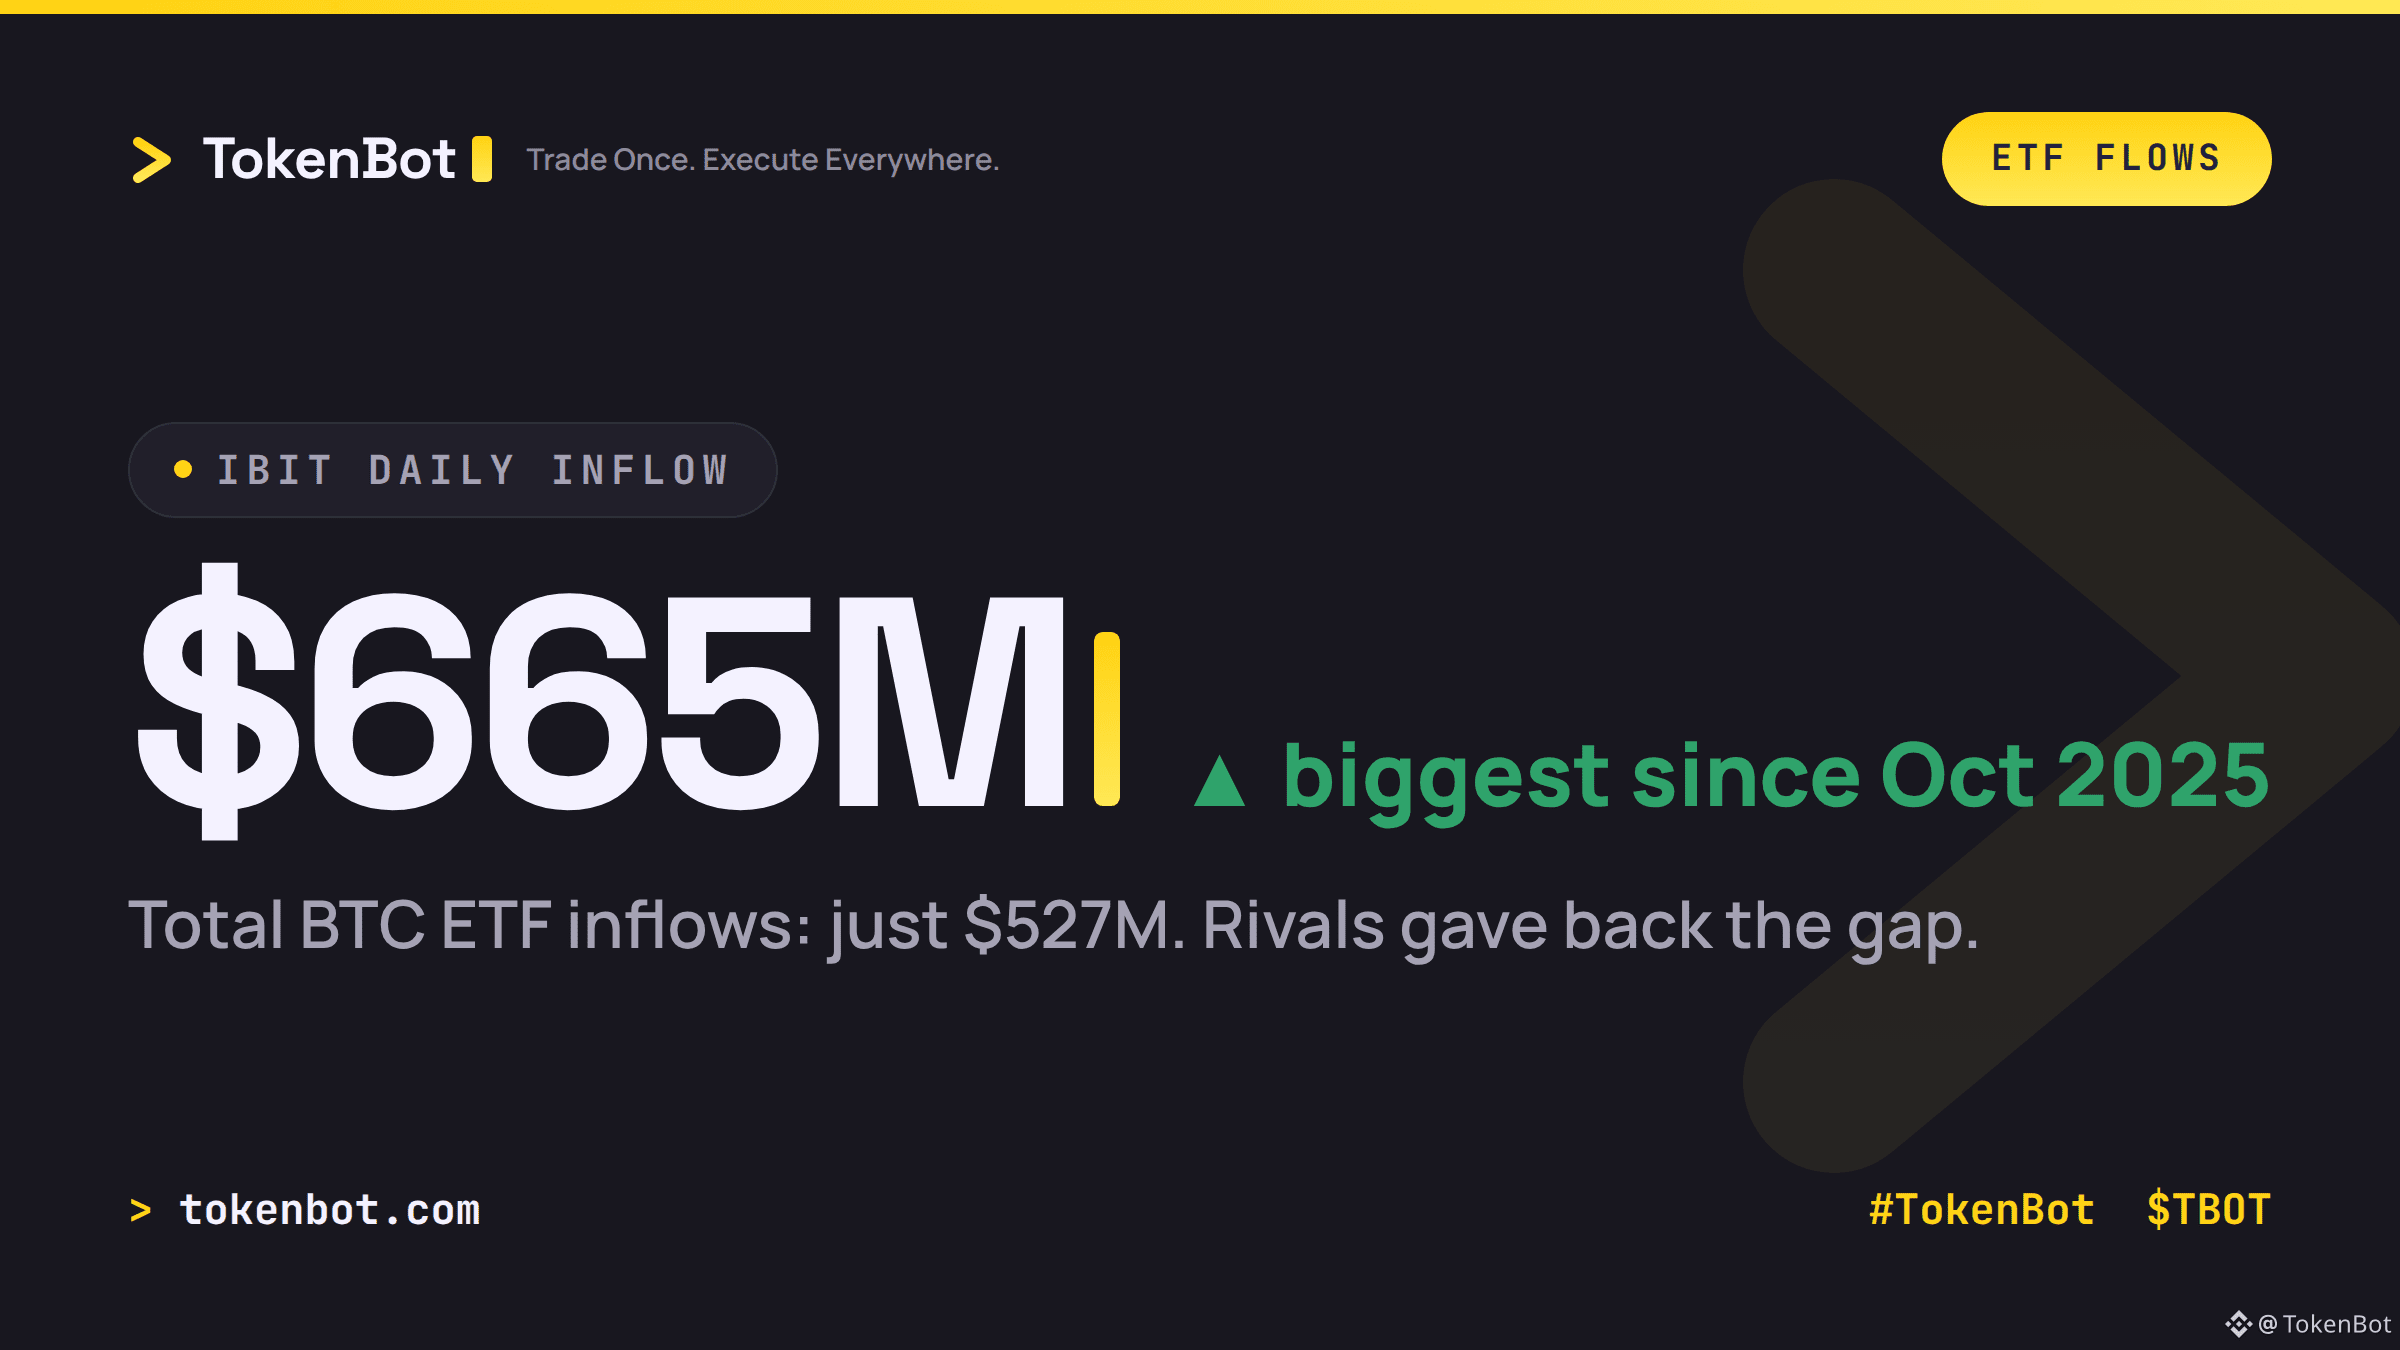
O IBIT da BlackRock atraiu US$ 665 milhões em um único dia — sua maior entrada desde outubro de 2025.
Mas há um porém: as entradas totais em ETFs de bitcoin de todos os emissores somaram apenas US$ 527 milhões (via @FarsideUK). Isso significa que os demais — Fidelity, Grayscale e os fundos menores — devolveram juntos cerca de US$ 138 milhões no mesmo dia. A manchete dá a impressão de que há uma enxurrada de capital novo entrando. A divisão por fundo conta outra história: dinheiro saindo de ETFs menores e migrando para o IBIT, não novos compradores entrando pela primeira vez.
Essa distinção importa se você interpreta os fluxos de ETFs como um sinal de demanda. Entradas agregadas e novas compras líquidas não são a mesma coisa, e é justamente nessa diferença entre o número do IBIT e o total que isso se perde. Vale conferir a divisão por fundo antes de confiar, por si só, em uma manchete sobre a “maior entrada em um ano”.
Como você pondera os dados de fluxo de um único fundo em relação ao agregado quando eles divergem assim?
#Bitcoin #TradingSignals #Crypto #TokenBot $BTC $TBOT
87
·
--
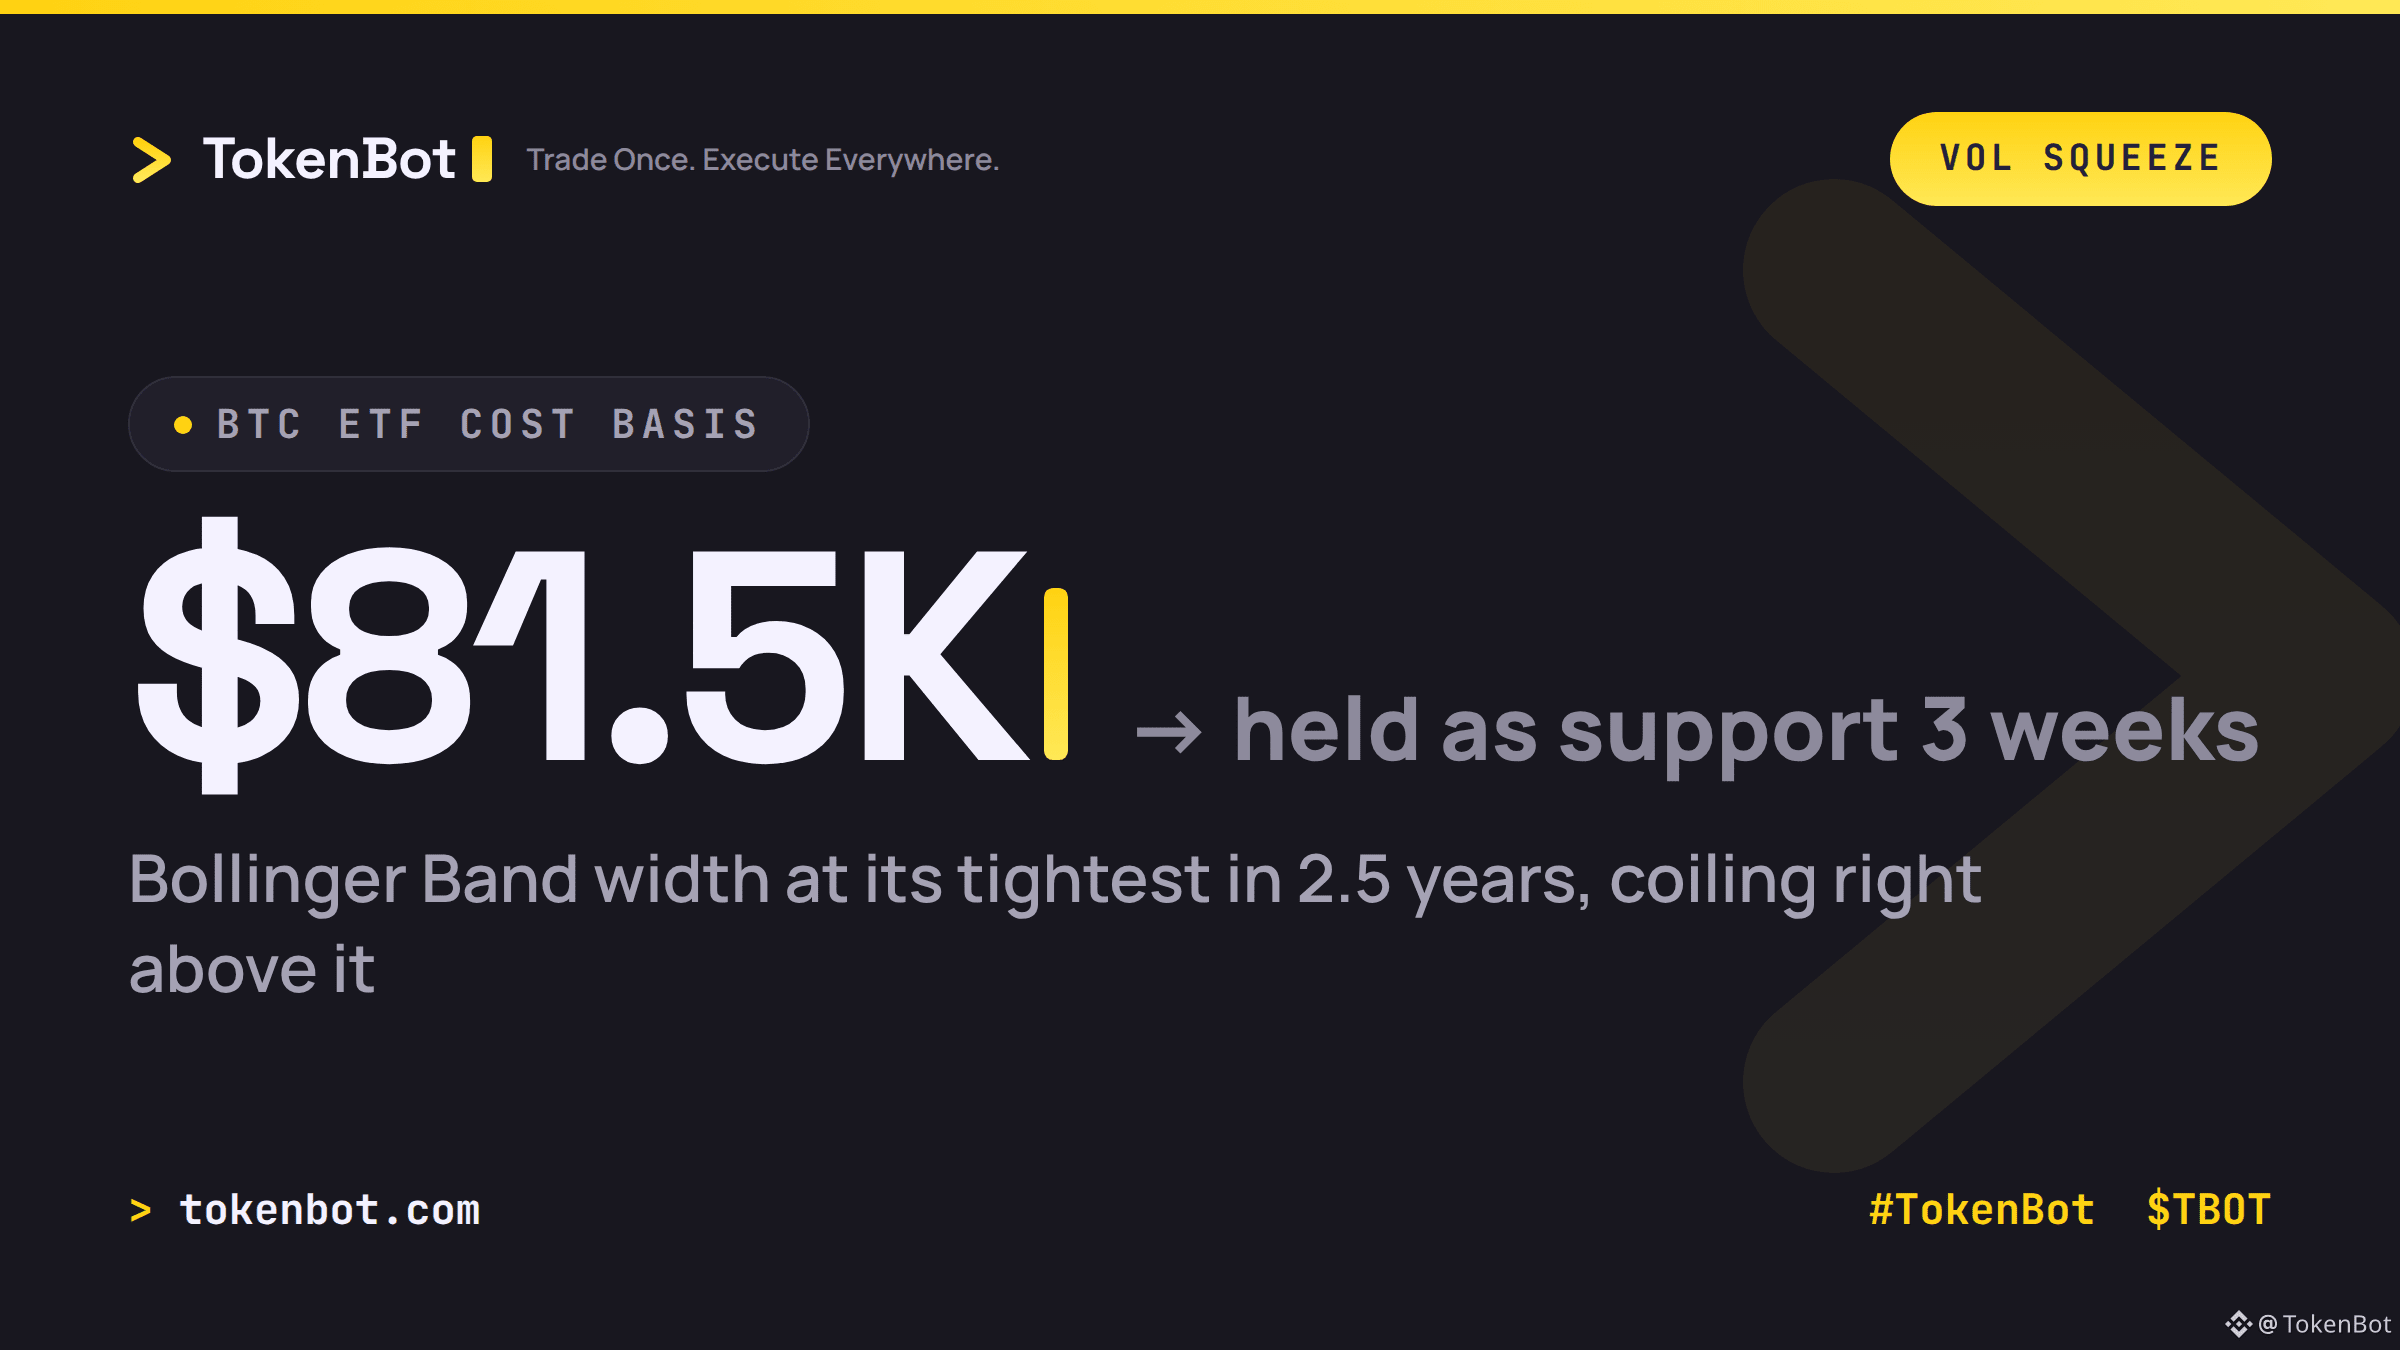
A largura diária das Bandas de Bollinger do Bitcoin acaba de atingir seu nível mais estreito em cerca de 2,5 anos. O preço está comprimido perto de US$ 82.500, com compradores entrando perto dos US$ 80 mil baixos e vendedores limitando a alta na faixa intermediária dos US$ 80 mil — esse tipo de faixa comprimida geralmente não dura.
Aqui está o que importa: esse aperto está bem em cima do preço médio de custo de aproximadamente US$ 81.500 dos ETFs spot de Bitcoin dos EUA, a linha que vem atuando como principal suporte do mercado há três semanas seguidas. Um fechamento diário abaixo desse nível deixa novamente no prejuízo o detentor médio de ETFs e retira de baixo do preço a camada mais próxima de grandes ordens de compra. Se ficar acima, a compressão só acrescenta combustível ao próximo movimento, seja ele qual for.
Faixas estreitas como essa não se resolvem lateralmente — elas apenas definem o que está em jogo, seja qual for a direção do rompimento. Onde você colocou seu stop nessa operação: acima ou abaixo de US$ 81,5 mil?
$BTC $TBOT #Bitcoin #TokenBot #algotrading
tokenbot.com
87
·
--
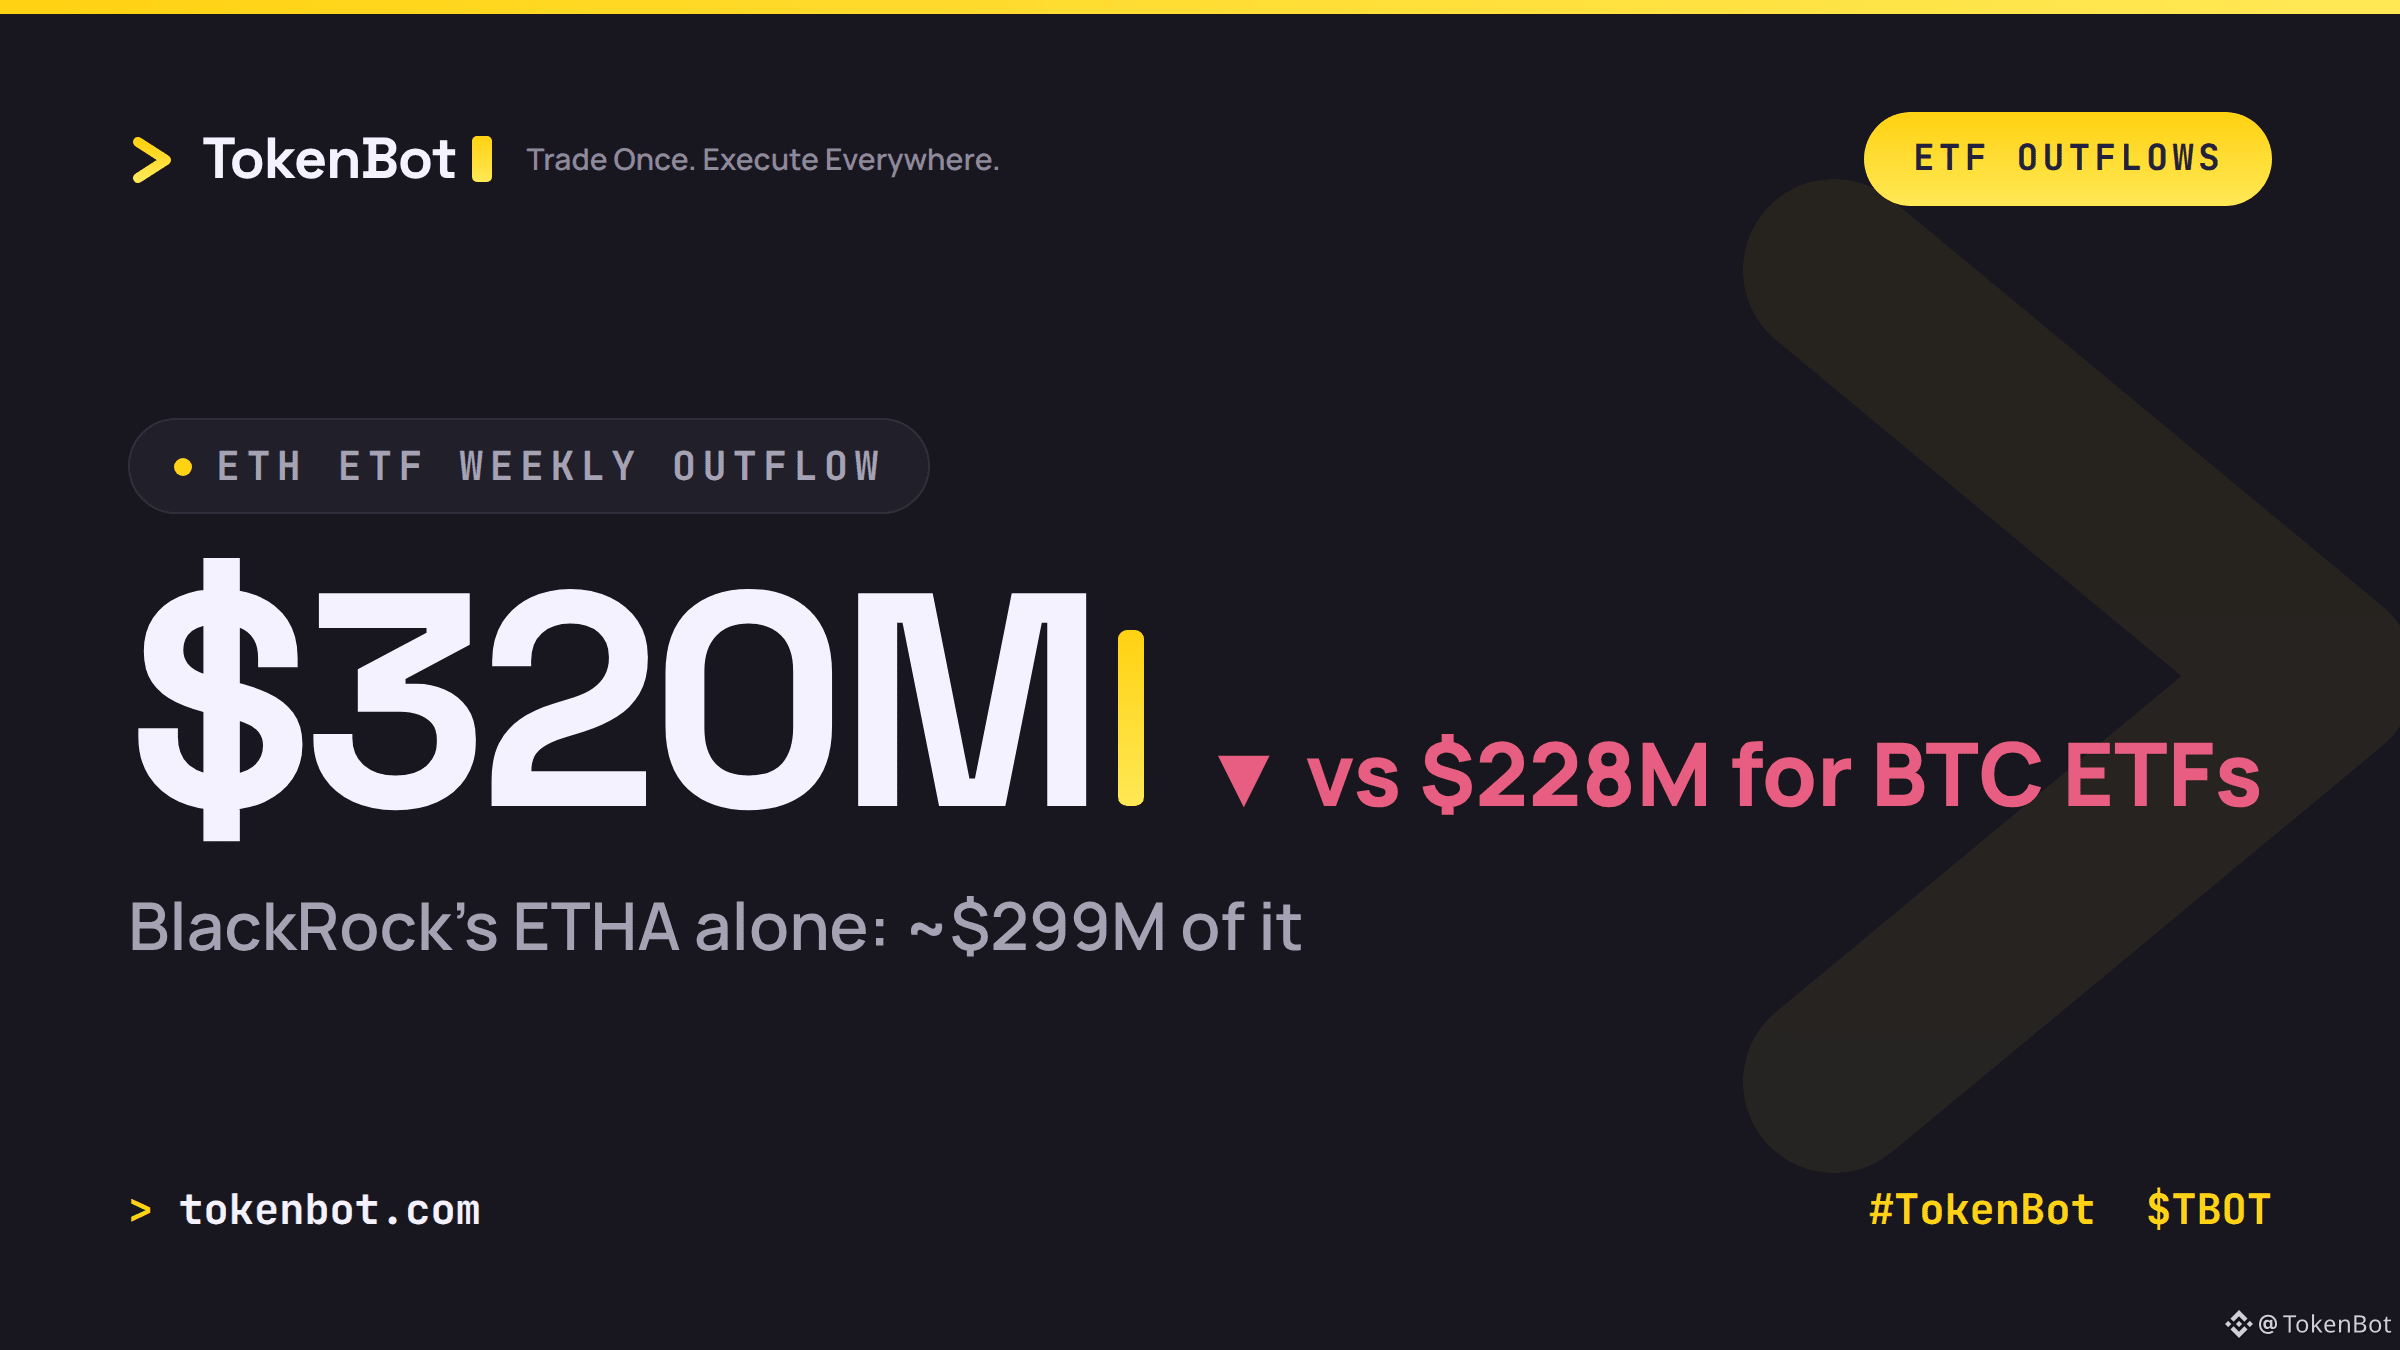
Os ETFs spot de ETH registraram saídas de US$ 320 milhões na semana passada (12 a 16 de outubro), superando as saídas de US$ 228 milhões dos ETFs de Bitcoin pela segunda semana consecutiva. O Ether lidera a lista de resgates, enquanto as saídas de BTC desaceleram.
O detalhe importante: só a ETHA, da BlackRock, respondeu por cerca de US$ 299 milhões dos US$ 320 milhões, quase toda a saída da categoria. Isso não representa uma capitulação institucional generalizada em relação ao Ether — é um único alocador rebalanceando uma posição, enquanto o restante do conjunto de ETFs de ETH quase não se mexeu.
Vale acompanhar porque a concentração em um único emissor tem dois lados: significa que a manchete sobre o «êxodo dos ETFs de ETH» se refere, em grande parte, a um único fluxo, mas também significa que uma mudança no mandato desse alocador pode, por si só, alterar o resultado semanal de toda a categoria.
A concentração dos fluxos dos ETFs de ETH em um único emissor muda a forma como você interpreta os dados de saídas, ou é apenas ruído causado pelo rebalanceamento de um fundo? #Ethereum #Bitcoin #TradingSignals #TokenBot $BTC $ETH $TBOT
tokenbot.com
4k
·
--
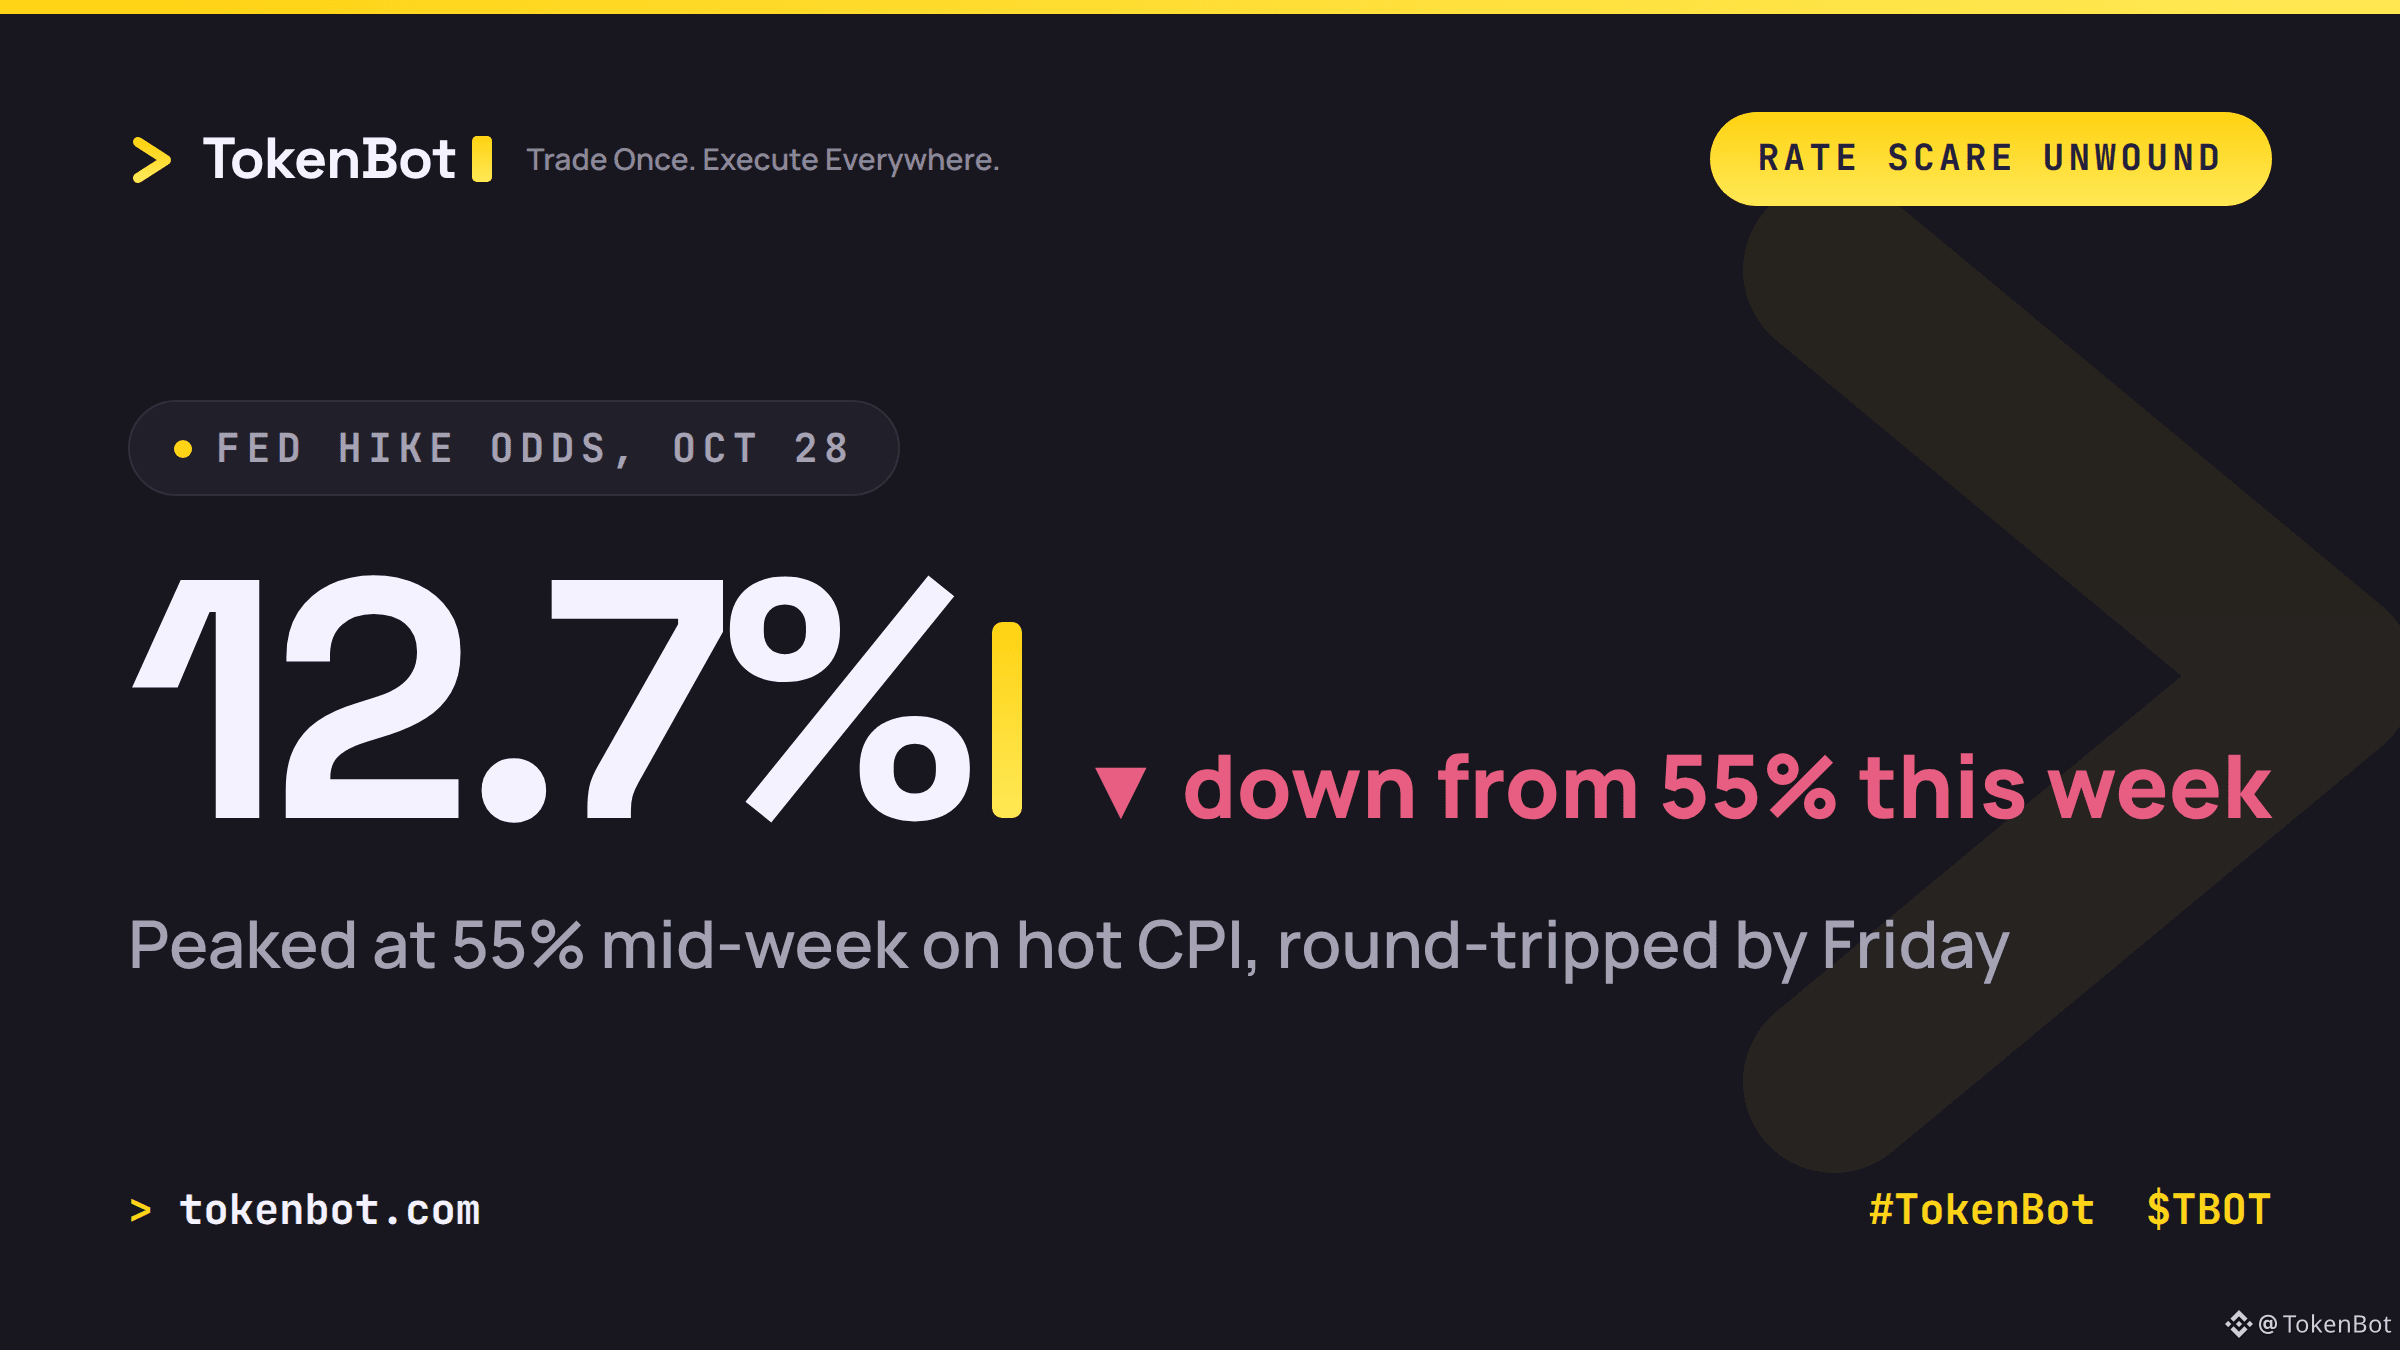
IPC elevado (3,7% em termos homólogos, acima da previsão de 3,6%), juntamente com a maior subida do IPP desde março de 2022, voltou a colocar uma subida das taxas da Fed em cima da mesa esta semana. A probabilidade de uma subida na reunião de 28 de outubro disparou até aos 55%, e o BTC caiu abaixo dos 80 mil dólares perante o susto.
Na sexta-feira, a FedWatch da CME já tinha recuado para 12,7% — basicamente o nível anterior à divulgação dos dados. Todo o movimento foi precificado e revertido em 48 horas.
Eis o que vale a pena acompanhar: a recuperação do BTC até aos 82 mil dólares aconteceu sem a participação dos investidores em ETF. Os ETF de Bitcoin à vista registaram apenas 5 milhões de dólares em entradas na quinta-feira, um dia depois de terem saído 261 milhões. A procura voltou a ficar perto de zero enquanto o preço recuperava — o que significa que esta subida está a ser impulsionada por alguém que não os investidores institucionais.
Operadores de arbitragem de base a renovar posições, vendedores a descoberto a fechar posições perante um não-evento ou simplesmente a baixa liquidez do fim de semana a fazer o trabalho? Gostava de saber como é que outras mesas estão a interpretar isto.
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $TBOT
tokenbot.com
170
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
EthereumDropsBelow$2300
1,517 visualizações
60 discutindo
CZ já previu isso assim antes 🤣
$BTC abaixo de $80 mil
$ETH abaixo de $2300
$XRP abaixo de $1,3
Esta é outra oportunidade para acumular ou vocês estão esperando o fundo do Bitcoin a $35 mil ❓
ParvezMayar
·8 curtidas
·3.7k visualizações
BitcoinSlipsBelow$80KAgain
1,997 visualizações
33 discutindo
ThailandLaunchesWORPTStablecoinToQRPaymentApp
3,550 visualizações
109 discutindo