
股惑仔
246 投稿

股惑仔
報告
ユーザーをブロック
黄金美股数据专家
14 フォロー
82 フォロワー
609 いいね
投稿
すべて
引用
·
--
クリティカル・メタルズ(CRML):西側の重希土類サプライチェーンを切り開く可能性を秘めた企業世界の希土類市場は、地政学的要因と産業需要の双方から追い風を受けている。中国は現在、世界の希土類採掘量の約70%、加工量の約90%を占めており、西側諸国は重希土類のほぼすべてを輸入に依存している。防衛、電気自動車、風力発電などの重要分野では、希土類永久磁石が不可欠だ。この構造的な矛盾により、中国に依存しない希土類サプライチェーンへの需要が切迫しており、クリティカル・メタルズ(Nasdaq: CRML)は、こうした背景のもとで注目を集める銘柄の一つとなっている。
CRMLの中核資産は、グリーンランド南部に位置するTanbreez希土類プロジェクトであり、世界最大級の重希土類鉱床の一つだ。2026年10月、グリーンランド政府は同プロジェクトの採掘計画と閉山計画を正式に承認し、承認の有効期間は2050年までとなった。テルビウム、ジスプロシウム、イットリウムなどの重希土類元素に加え、ネオジムやプラセオジムなどの磁石材料用金属を含む、計19種類の重要元素の採掘が認められた。これは、プロジェクトが探査段階から建設段階へ進む決定的な一歩となる。
クリティカル・メタルズ(CRML):西側の重希土類サプライチェーンを切り開く可能性を秘めた企業
世界の希土類市場は、地政学的要因と産業需要の双方から追い風を受けている。中国は現在、世界の希土類採掘量の約70%、加工量の約90%を占めており、西側諸国は重希土類のほぼすべてを輸入に依存している。防衛、電気自動車、風力発電などの重要分野では、希土類永久磁石が不可欠だ。この構造的な矛盾により、中国に依存しない希土類サプライチェーンへの需要が切迫しており、クリティカル・メタルズ(Nasdaq: CRML)は、こうした背景のもとで注目を集める銘柄の一つとなっている。
CRMLの中核資産は、グリーンランド南部に位置するTanbreez希土類プロジェクトであり、世界最大級の重希土類鉱床の一つだ。2026年10月、グリーンランド政府は同プロジェクトの採掘計画と閉山計画を正式に承認し、承認の有効期間は2050年までとなった。テルビウム、ジスプロシウム、イットリウムなどの重希土類元素に加え、ネオジムやプラセオジムなどの磁石材料用金属を含む、計19種類の重要元素の採掘が認められた。これは、プロジェクトが探査段階から建設段階へ進む決定的な一歩となる。
CRMLの中核資産は、グリーンランド南部に位置するTanbreez希土類プロジェクトであり、世界最大級の重希土類鉱床の一つだ。2026年10月、グリーンランド政府は同プロジェクトの採掘計画と閉山計画を正式に承認し、承認の有効期間は2050年までとなった。テルビウム、ジスプロシウム、イットリウムなどの重希土類元素に加え、ネオジムやプラセオジムなどの磁石材料用金属を含む、計19種類の重要元素の採掘が認められた。これは、プロジェクトが探査段階から建設段階へ進む決定的な一歩となる。
2
271
·
--
翻訳参照
抱紧英伟达,CRWV吃下近1300亿订单:算力过剩论可以休矣CoreWeave(CRWV)再度用一份炸裂的财报,证明了自己是AI算力浪潮中最不容忽视的服务器新秀。
2026年第二季度,公司营收达到25.8亿美元,同比增长112%,超出分析师预期的25.6亿美元,落在指引区间高端。更令市场震撼的是,积压订单规模冲至约1040亿美元,同比暴增246%,环比上季度末的994亿美元继续攀升。而这1040亿尚未计入第三季度初期新增的超250亿美元净签约客户订单——实际已签约未确认收入的合同$AAPLB 总额,已逼近1300亿美元。
这一连串数字,有力回应了市场对算力过剩的担忧。杰富瑞分析师指出,CoreWeave已签约电力超过3.86吉瓦,隐含年收入潜力超过460亿美元。公司预计约36%的剩余履约义务将在24个月内转化为收入,意味着年化收入池约178亿美元,远高于2026财年营收指引中值125亿美元。
客户拓展同样凶猛。Meta承诺向CoreWeave追加210亿美元算力供应协议$,合约有效期至2032年;AI企业Anthropic签署多年期合作协议,为其Claude系列大模型提供专属算力支撑。此外,英伟达2026年初以每股87.20美元向CoreWeave追加投资20亿美元,助力其冲刺2030年前建成超5吉瓦AI算力目标。
当然,高负债扩张模式不容忽视。截至季末,公司债务总额达350亿美元,本季度净利息费用高达6.4亿美元,是去年同期的两倍多。但管理层已释放利润拐点信号,CFO表示随着新增电力容量转化为已部署GPU,贡献利润率预计在年底达到“低双位数”。
华尔街主流机构普遍看好。Truist维持“买入”评级,认为算力定价改善将在2028年带来更明显的收入提升;Rosenblatt给出250美元目标价,Cantor Fitzgerald维持176美元。在AI算力供不应求的格局下,这家抱紧英伟达大腿的服务器新秀,显然还远未触及天花板。
抱紧英伟达,CRWV吃下近1300亿订单:算力过剩论可以休矣
CoreWeave(CRWV)再度用一份炸裂的财报,证明了自己是AI算力浪潮中最不容忽视的服务器新秀。
2026年第二季度,公司营收达到25.8亿美元,同比增长112%,超出分析师预期的25.6亿美元,落在指引区间高端。更令市场震撼的是,积压订单规模冲至约1040亿美元,同比暴增246%,环比上季度末的994亿美元继续攀升。而这1040亿尚未计入第三季度初期新增的超250亿美元净签约客户订单——实际已签约未确认收入的合同$AAPLB 总额,已逼近1300亿美元。
这一连串数字,有力回应了市场对算力过剩的担忧。杰富瑞分析师指出,CoreWeave已签约电力超过3.86吉瓦,隐含年收入潜力超过460亿美元。公司预计约36%的剩余履约义务将在24个月内转化为收入,意味着年化收入池约178亿美元,远高于2026财年营收指引中值125亿美元。
客户拓展同样凶猛。Meta承诺向CoreWeave追加210亿美元算力供应协议$,合约有效期至2032年;AI企业Anthropic签署多年期合作协议,为其Claude系列大模型提供专属算力支撑。此外,英伟达2026年初以每股87.20美元向CoreWeave追加投资20亿美元,助力其冲刺2030年前建成超5吉瓦AI算力目标。
当然,高负债扩张模式不容忽视。截至季末,公司债务总额达350亿美元,本季度净利息费用高达6.4亿美元,是去年同期的两倍多。但管理层已释放利润拐点信号,CFO表示随着新增电力容量转化为已部署GPU,贡献利润率预计在年底达到“低双位数”。
华尔街主流机构普遍看好。Truist维持“买入”评级,认为算力定价改善将在2028年带来更明显的收入提升;Rosenblatt给出250美元目标价,Cantor Fitzgerald维持176美元。在AI算力供不应求的格局下,这家抱紧英伟达大腿的服务器新秀,显然还远未触及天花板。
2026年第二季度,公司营收达到25.8亿美元,同比增长112%,超出分析师预期的25.6亿美元,落在指引区间高端。更令市场震撼的是,积压订单规模冲至约1040亿美元,同比暴增246%,环比上季度末的994亿美元继续攀升。而这1040亿尚未计入第三季度初期新增的超250亿美元净签约客户订单——实际已签约未确认收入的合同$AAPLB 总额,已逼近1300亿美元。
这一连串数字,有力回应了市场对算力过剩的担忧。杰富瑞分析师指出,CoreWeave已签约电力超过3.86吉瓦,隐含年收入潜力超过460亿美元。公司预计约36%的剩余履约义务将在24个月内转化为收入,意味着年化收入池约178亿美元,远高于2026财年营收指引中值125亿美元。
客户拓展同样凶猛。Meta承诺向CoreWeave追加210亿美元算力供应协议$,合约有效期至2032年;AI企业Anthropic签署多年期合作协议,为其Claude系列大模型提供专属算力支撑。此外,英伟达2026年初以每股87.20美元向CoreWeave追加投资20亿美元,助力其冲刺2030年前建成超5吉瓦AI算力目标。
当然,高负债扩张模式不容忽视。截至季末,公司债务总额达350亿美元,本季度净利息费用高达6.4亿美元,是去年同期的两倍多。但管理层已释放利润拐点信号,CFO表示随着新增电力容量转化为已部署GPU,贡献利润率预计在年底达到“低双位数”。
华尔街主流机构普遍看好。Truist维持“买入”评级,认为算力定价改善将在2028年带来更明显的收入提升;Rosenblatt给出250美元目标价,Cantor Fitzgerald维持176美元。在AI算力供不应求的格局下,这家抱紧英伟达大腿的服务器新秀,显然还远未触及天花板。
1
358
·
--
$ONDS 356.2 USDT(30日間の取引)
翻訳参照
$ONDS 四星司令部与 740 亿美元:ONDS 的卡位时刻
9 月 30 日,美国国防部长宣布成立四星"自主作战司令部",统管无人机、AI 与指挥系统,并申请为无人机及反无人机投入 740 亿美元。这意味着自主战争从实验课变成了常备军费。
逻辑并不复杂:俄乌战场用 500 美元的 FPV 无人机击落数百万美元的防空导弹,战争回到"单位杀伤成本"的算术题;而大疆禁令之后,五角大楼自研替代品贵 8–14 倍,Green UAS 清单成了唯一的国产替代窗口。
ONDS 正卡在这个窗口上。旗下 Optimus 是美国 FAA 认证的机库式无人机,Q2 刚拿 1430 万美元国防大单;Iron Drone Raider 主攻反制,已在欧亚完成政府试点;Q3 营收同比暴增约 6 倍创纪录,正扩美国本土产能、挖退役军官跑军方人脉。
风险同样清楚:小盘高波动,740 亿是预算申请非拨款,Green List 仍在申请中,Anduril 们虎视眈眈。本文不构成投资建议。
$ONDS 四星司令部与 740 亿美元:ONDS 的卡位时刻
9 月 30 日,美国国防部长宣布成立四星"自主作战司令部",统管无人机、AI 与指挥系统,并申请为无人机及反无人机投入 740 亿美元。这意味着自主战争从实验课变成了常备军费。
逻辑并不复杂:俄乌战场用 500 美元的 FPV 无人机击落数百万美元的防空导弹,战争回到"单位杀伤成本"的算术题;而大疆禁令之后,五角大楼自研替代品贵 8–14 倍,Green UAS 清单成了唯一的国产替代窗口。
ONDS 正卡在这个窗口上。旗下 Optimus 是美国 FAA 认证的机库式无人机,Q2 刚拿 1430 万美元国防大单;Iron Drone Raider 主攻反制,已在欧亚完成政府试点;Q3 营收同比暴增约 6 倍创纪录,正扩美国本土产能、挖退役军官跑军方人脉。
风险同样清楚:小盘高波动,740 亿是预算申请非拨款,Green List 仍在申请中,Anduril 们虎视眈眈。本文不构成投资建议。
9 月 30 日,美国国防部长宣布成立四星"自主作战司令部",统管无人机、AI 与指挥系统,并申请为无人机及反无人机投入 740 亿美元。这意味着自主战争从实验课变成了常备军费。
逻辑并不复杂:俄乌战场用 500 美元的 FPV 无人机击落数百万美元的防空导弹,战争回到"单位杀伤成本"的算术题;而大疆禁令之后,五角大楼自研替代品贵 8–14 倍,Green UAS 清单成了唯一的国产替代窗口。
ONDS 正卡在这个窗口上。旗下 Optimus 是美国 FAA 认证的机库式无人机,Q2 刚拿 1430 万美元国防大单;Iron Drone Raider 主攻反制,已在欧亚完成政府试点;Q3 营收同比暴增约 6 倍创纪录,正扩美国本土产能、挖退役军官跑军方人脉。
风险同样清楚:小盘高波动,740 亿是预算申请非拨款,Green List 仍在申请中,Anduril 们虎视眈眈。本文不构成投资建议。
1
3
180
·
--
本人確認中
記事
翻訳参照
四星司令部与 740 亿美元:为什么 ONDS 站在了自主作战的起跑线上2026 年 9 月 30 日,美国国防部长赫格塞思在弗吉尼亚州匡蒂科海军陆战队基地宣布成立一个新的四星级联合作战司令部——"自主作战司令部"(Autonomous Operations Command)。管辖范围明明白白写着三块:无人机、人工智能、指挥控制系统。《华尔街日报》的解读更直接:这是要"彻底改革五角大楼采购、测试和部署无人机及其他尖端技术的方式"。
配套的数字同样刺眼:五角大楼正寻求把自主作战领域的支出提高两倍,并在预算申请中为无人机及反无人机技术投入 740 亿美元。
四星司令部,意味着这件事在美军序列里被抬到了与印太司令部、战略司令部平级的位置;740 亿美元,意味着它不再是实验性拨款,而是常态化军费。一个行业的需求曲线,被一笔自上而下的预算直接掰弯了。而真正值得讨论的问题是:这 740 亿美元的订单,会落到谁的口袋里?
我的答案是:昂达斯控股(Ondas Inc., NASDAQ: ONDS)。
一、凡尔登的幽灵:战争重新变成算术题
要理解这笔预算的分量,得先回到 1916 年的凡尔登。德军总参谋长法金汉当年的战略不是攻克巴黎,而是用密集炮火把法军"吸"到一个狭窄地带,然后持续放血。十个月,法德双方各损失 55 万和 43.4 万人,谁也没有赢——因为战争已经从机动战退化成纯粹的资源消耗:谁的血先流干,谁认输。
俄乌战场正在重演同一道题,只是换了计量单位。今天的"绞肉机"不是马克沁机枪,而是单价约 500 美元的 FPV 自杀式无人机,去对抗一枚价值数十万甚至上百万美元的防空导弹。一架无人机换一辆坦克、一台雷达、一个弹药库,交换比极端到让传统国防经济学失灵。
这就是"低成本替代高成本"的底层逻辑:当双方都无法快速取胜时,战争就变成了一道关于单位杀伤成本的数学题。谁能用更低的单价、更高的产能、更快的补给把对方拖进消耗循环,谁就掌握主动权。美国组建自主作战司令部、把预算翻三倍,本质上是在回答同一个问题——如何把无人机从"传感器"变成"弹药",从"辅助装备"变成"消耗品"。
而消耗品的核心不是技术多先进,而是三件事:便宜、量产、可信。便宜到敢扔,量产到敢扔,可信到敢在自己领空和前线用。这正是 ONDS 故事的切入点。
二、禁令的反噬:"国产替代"从口号变成刚性采购
要讲 ONDS,绕不开大疆。
一组数字足以说明美国军用/公共安全无人机的尴尬:得州一个警局的 996 架警用无人机里,879 架来自大疆;大疆在美国消费级无人机市场占约 80%,急救响应市场占 92%,执法机构占 90%。2024 年 12 月通过的《国防授权法案》要求大疆在一年内自证安全,否则禁售;而五角大楼花了上千万美元开发的替代品,造价是大疆的 8–14 倍,性能还差一截。
禁令的结果不是"替代成功",而是需求外溢:一方面是全美无人机操作员疯狂囤货,另一方面是五角大楼和国会被迫承认——在 NDAA 框架下,必须扶持一批本土、供应链可审计、网络安全达标的替代厂商。这就是行业里常说的 Green UAS List(绿色无人机清单):只有上榜的机型,才能进入军方和联邦采购目录。
ONDS 在做什么?它的 Optimus 系统正在申请 AUVSI 管理的 Green UAS List 认证,以满足 NDAA 最高等级的网络安全与供应链要求。换句话说,它卡位的不是"无人机市场",而是"被政策关上门之后唯一还能进军方采购的那扇小窗"。
三、造船厂变形记:从民用机库到军用反制
1941 年,苏联下诺夫哥罗德的第 112 号造船厂,原本造内河渔船,德国入侵后一个月改造为坦克厂,1942 年一年造出 8000 多辆 T-34 和 60 万支步枪。真正的战争潜力,不在于你有多少专属军工厂,而在于整个工业体系能多快切换到"战争模式"。
ONDS 走的就是这条路。它的架构是三块业务:
• Ondas Autonomous Systems(OAS):核心资产。子公司包括 American Robotics、Airobotics、Apeiro Motion,以及 2025 年 10 月收购控股权的 4M Defense(智能排雷、地下/地面机器人)。
• Ondas Networks:面向电网、铁路的专用无线专网,是传统工业基本盘。
• Ondas Capital:2025 年 9 月设立,计划部署约 1.5 亿美元,加速全球国防与安全技术的并购。
OAS 手里两张牌,恰好对应 740 亿美元预算的两端:
1. Optimus System——美国 FAA 认证的第一款用于自动化空中安防与数据采集的小型无人机系统,"机库 + 机器人机场"形态,支持 BVLOS(超视距)自动起降。这套系统原本面向工业巡检、公共安全,现在直接卖进国防:2025 年 Q2 拿到一家大型国防客户 1430 万美元单笔订单,是 Optimus 史上最大单;迪拜政府又追加 380 万美元扩容其"Drone Box"公共安全网络。
2. Iron Drone Raider——自主式反无人机拦截平台,物理撞击、捕获敌方无人机。在 2025 年已完成欧洲、亚洲多轮政府主导的反无人机试点。
一边是"造更多无人机",一边是"打更多无人机"——740 亿美元预算的两个方向,ONDS 同时押注。
财报端的变化比 PPT 更说明问题:2025 年 Q3 营收同比增长约 6 倍,创历史纪录;公司同时在与美国本土伙伴扩建产能、任命退役陆军准将拓展军方人脉,完成从民用向军用的转身。这不是一家还在画饼的公司——订单已经落地,产能在扩,政府客户在复购。
四、为什么是 ONDS,而不是别的名字
市场上做无人机的不止一家:Anduril、Shield AI、AeroVironment、Skydio、Teal……为什么单独拎 ONDS?三个理由:
第一,纯度与卡位。 ONDS 是少数同时具备"FAA 认证 + Green UAS 申请 + 反无人机拦截系统 + 美国本土产能"的上市公司,且几乎全部市值敞口都押在自主系统这一条线上。Anduril 没上市,Shield AI 偏有人机/僚机,AeroVironment 是传统导弹/大型无人机巨头而股价已经反映了预期。ONDS 的市值里,"自主作战司令部"这个新变量还没有被充分定价。
第二,需求结构的对称性。 战场上无人机最大的敌人是无人机,所以攻防两端必须同时建。Optimus 负责"我用",Iron Drone Raider 负责"我打",4M Defense 负责地面排雷——这是一个小型的、闭环的战场机器人组合,而不是单一机型。
第三,资本运作的加速度。 一家年营收基数还小、但连续季度创纪录的公司,在设立 1.5 亿美元产业基金、连续并购(Apeiro、4M Defense)的同时,又拿到四星司令部级别的政策东风——这是典型的"小体量 × 大 β"组合。
五、必须摆在桌面上的风险
推荐归推荐,风险不能藏着:
• 这是小盘股,波动率极高。 ONDS 营收基数小、大概率尚未稳定盈利,增发/稀释风险长期存在,股价对消息面和利率环境高度敏感。
• 740 亿是"预算申请",不是已拨款。 从国会立项到真正落到合同,要走年度 appropriations,时间可能是 12–24 个月,期间任何政府停摆、中期选举结果都会扰动节奏。
• Green UAS List 是"正在申请",不是"已经入选"。 一旦认证进度低于预期,估值逻辑会被重新审视。
• 竞争对手同样在吃这块蛋糕。 Anduril、Shield AI 背后是顶级 VC,空军/特种作战司令部订单并不缺人抢;ONDS 能否在四星司令部的第一批采购清单里拿到份额,需要逐季跟踪。
• 题材拥挤度。 自主作战、反无人机在过去 18 个月已经反复炒作过,利好兑现时往往伴随剧烈波动,追高要控制仓位。
结语
韩炳哲说过,无人机战争最可怕的不是它更高效,而是它让杀戮变得像填表格一样——没有血腥味,只有 KPI。这句话点出了这个产业的伦理重量,但也从另一个角度说明了它的商业重量:当战争决策不再需要计算己方伤亡,无人机就从"可选装备"变成了"常备耗材"。
9 月 30 日的四星司令部,是把这个趋势写进军事编制;740 亿美元的预算申请,是把这个趋势写进国家账本。接下来十年,谁能稳定、可信、便宜地把自主机器人送到前线和后方,谁就吃下这轮结构性红利。
ONDS 不是最性感的那个名字,但它是当下少数同时握有"认证 + 反制 + 本土产能 + 复购订单"四张牌的上市公司。凡尔登的幽灵没有走远,造船厂的变形仍在继续——而这一次,股票代码是 ONDS。
四星司令部与 740 亿美元:为什么 ONDS 站在了自主作战的起跑线上
2026 年 9 月 30 日,美国国防部长赫格塞思在弗吉尼亚州匡蒂科海军陆战队基地宣布成立一个新的四星级联合作战司令部——"自主作战司令部"(Autonomous Operations Command)。管辖范围明明白白写着三块:无人机、人工智能、指挥控制系统。《华尔街日报》的解读更直接:这是要"彻底改革五角大楼采购、测试和部署无人机及其他尖端技术的方式"。
配套的数字同样刺眼:五角大楼正寻求把自主作战领域的支出提高两倍,并在预算申请中为无人机及反无人机技术投入 740 亿美元。
四星司令部,意味着这件事在美军序列里被抬到了与印太司令部、战略司令部平级的位置;740 亿美元,意味着它不再是实验性拨款,而是常态化军费。一个行业的需求曲线,被一笔自上而下的预算直接掰弯了。而真正值得讨论的问题是:这 740 亿美元的订单,会落到谁的口袋里?
我的答案是:昂达斯控股(Ondas Inc., NASDAQ: ONDS)。
一、凡尔登的幽灵:战争重新变成算术题
要理解这笔预算的分量,得先回到 1916 年的凡尔登。德军总参谋长法金汉当年的战略不是攻克巴黎,而是用密集炮火把法军"吸"到一个狭窄地带,然后持续放血。十个月,法德双方各损失 55 万和 43.4 万人,谁也没有赢——因为战争已经从机动战退化成纯粹的资源消耗:谁的血先流干,谁认输。
俄乌战场正在重演同一道题,只是换了计量单位。今天的"绞肉机"不是马克沁机枪,而是单价约 500 美元的 FPV 自杀式无人机,去对抗一枚价值数十万甚至上百万美元的防空导弹。一架无人机换一辆坦克、一台雷达、一个弹药库,交换比极端到让传统国防经济学失灵。
这就是"低成本替代高成本"的底层逻辑:当双方都无法快速取胜时,战争就变成了一道关于单位杀伤成本的数学题。谁能用更低的单价、更高的产能、更快的补给把对方拖进消耗循环,谁就掌握主动权。美国组建自主作战司令部、把预算翻三倍,本质上是在回答同一个问题——如何把无人机从"传感器"变成"弹药",从"辅助装备"变成"消耗品"。
而消耗品的核心不是技术多先进,而是三件事:便宜、量产、可信。便宜到敢扔,量产到敢扔,可信到敢在自己领空和前线用。这正是 ONDS 故事的切入点。
二、禁令的反噬:"国产替代"从口号变成刚性采购
要讲 ONDS,绕不开大疆。
一组数字足以说明美国军用/公共安全无人机的尴尬:得州一个警局的 996 架警用无人机里,879 架来自大疆;大疆在美国消费级无人机市场占约 80%,急救响应市场占 92%,执法机构占 90%。2024 年 12 月通过的《国防授权法案》要求大疆在一年内自证安全,否则禁售;而五角大楼花了上千万美元开发的替代品,造价是大疆的 8–14 倍,性能还差一截。
禁令的结果不是"替代成功",而是需求外溢:一方面是全美无人机操作员疯狂囤货,另一方面是五角大楼和国会被迫承认——在 NDAA 框架下,必须扶持一批本土、供应链可审计、网络安全达标的替代厂商。这就是行业里常说的 Green UAS List(绿色无人机清单):只有上榜的机型,才能进入军方和联邦采购目录。
ONDS 在做什么?它的 Optimus 系统正在申请 AUVSI 管理的 Green UAS List 认证,以满足 NDAA 最高等级的网络安全与供应链要求。换句话说,它卡位的不是"无人机市场",而是"被政策关上门之后唯一还能进军方采购的那扇小窗"。
三、造船厂变形记:从民用机库到军用反制
1941 年,苏联下诺夫哥罗德的第 112 号造船厂,原本造内河渔船,德国入侵后一个月改造为坦克厂,1942 年一年造出 8000 多辆 T-34 和 60 万支步枪。真正的战争潜力,不在于你有多少专属军工厂,而在于整个工业体系能多快切换到"战争模式"。
ONDS 走的就是这条路。它的架构是三块业务:
• Ondas Autonomous Systems(OAS):核心资产。子公司包括 American Robotics、Airobotics、Apeiro Motion,以及 2025 年 10 月收购控股权的 4M Defense(智能排雷、地下/地面机器人)。
• Ondas Networks:面向电网、铁路的专用无线专网,是传统工业基本盘。
• Ondas Capital:2025 年 9 月设立,计划部署约 1.5 亿美元,加速全球国防与安全技术的并购。
OAS 手里两张牌,恰好对应 740 亿美元预算的两端:
1. Optimus System——美国 FAA 认证的第一款用于自动化空中安防与数据采集的小型无人机系统,"机库 + 机器人机场"形态,支持 BVLOS(超视距)自动起降。这套系统原本面向工业巡检、公共安全,现在直接卖进国防:2025 年 Q2 拿到一家大型国防客户 1430 万美元单笔订单,是 Optimus 史上最大单;迪拜政府又追加 380 万美元扩容其"Drone Box"公共安全网络。
2. Iron Drone Raider——自主式反无人机拦截平台,物理撞击、捕获敌方无人机。在 2025 年已完成欧洲、亚洲多轮政府主导的反无人机试点。
一边是"造更多无人机",一边是"打更多无人机"——740 亿美元预算的两个方向,ONDS 同时押注。
财报端的变化比 PPT 更说明问题:2025 年 Q3 营收同比增长约 6 倍,创历史纪录;公司同时在与美国本土伙伴扩建产能、任命退役陆军准将拓展军方人脉,完成从民用向军用的转身。这不是一家还在画饼的公司——订单已经落地,产能在扩,政府客户在复购。
四、为什么是 ONDS,而不是别的名字
市场上做无人机的不止一家:Anduril、Shield AI、AeroVironment、Skydio、Teal……为什么单独拎 ONDS?三个理由:
第一,纯度与卡位。 ONDS 是少数同时具备"FAA 认证 + Green UAS 申请 + 反无人机拦截系统 + 美国本土产能"的上市公司,且几乎全部市值敞口都押在自主系统这一条线上。Anduril 没上市,Shield AI 偏有人机/僚机,AeroVironment 是传统导弹/大型无人机巨头而股价已经反映了预期。ONDS 的市值里,"自主作战司令部"这个新变量还没有被充分定价。
第二,需求结构的对称性。 战场上无人机最大的敌人是无人机,所以攻防两端必须同时建。Optimus 负责"我用",Iron Drone Raider 负责"我打",4M Defense 负责地面排雷——这是一个小型的、闭环的战场机器人组合,而不是单一机型。
第三,资本运作的加速度。 一家年营收基数还小、但连续季度创纪录的公司,在设立 1.5 亿美元产业基金、连续并购(Apeiro、4M Defense)的同时,又拿到四星司令部级别的政策东风——这是典型的"小体量 × 大 β"组合。
五、必须摆在桌面上的风险
推荐归推荐,风险不能藏着:
• 这是小盘股,波动率极高。 ONDS 营收基数小、大概率尚未稳定盈利,增发/稀释风险长期存在,股价对消息面和利率环境高度敏感。
• 740 亿是"预算申请",不是已拨款。 从国会立项到真正落到合同,要走年度 appropriations,时间可能是 12–24 个月,期间任何政府停摆、中期选举结果都会扰动节奏。
• Green UAS List 是"正在申请",不是"已经入选"。 一旦认证进度低于预期,估值逻辑会被重新审视。
• 竞争对手同样在吃这块蛋糕。 Anduril、Shield AI 背后是顶级 VC,空军/特种作战司令部订单并不缺人抢;ONDS 能否在四星司令部的第一批采购清单里拿到份额,需要逐季跟踪。
• 题材拥挤度。 自主作战、反无人机在过去 18 个月已经反复炒作过,利好兑现时往往伴随剧烈波动,追高要控制仓位。
结语
韩炳哲说过,无人机战争最可怕的不是它更高效,而是它让杀戮变得像填表格一样——没有血腥味,只有 KPI。这句话点出了这个产业的伦理重量,但也从另一个角度说明了它的商业重量:当战争决策不再需要计算己方伤亡,无人机就从"可选装备"变成了"常备耗材"。
9 月 30 日的四星司令部,是把这个趋势写进军事编制;740 亿美元的预算申请,是把这个趋势写进国家账本。接下来十年,谁能稳定、可信、便宜地把自主机器人送到前线和后方,谁就吃下这轮结构性红利。
ONDS 不是最性感的那个名字,但它是当下少数同时握有"认证 + 反制 + 本土产能 + 复购订单"四张牌的上市公司。凡尔登的幽灵没有走远,造船厂的变形仍在继续——而这一次,股票代码是 ONDS。
配套的数字同样刺眼:五角大楼正寻求把自主作战领域的支出提高两倍,并在预算申请中为无人机及反无人机技术投入 740 亿美元。
四星司令部,意味着这件事在美军序列里被抬到了与印太司令部、战略司令部平级的位置;740 亿美元,意味着它不再是实验性拨款,而是常态化军费。一个行业的需求曲线,被一笔自上而下的预算直接掰弯了。而真正值得讨论的问题是:这 740 亿美元的订单,会落到谁的口袋里?
我的答案是:昂达斯控股(Ondas Inc., NASDAQ: ONDS)。
一、凡尔登的幽灵:战争重新变成算术题
要理解这笔预算的分量,得先回到 1916 年的凡尔登。德军总参谋长法金汉当年的战略不是攻克巴黎,而是用密集炮火把法军"吸"到一个狭窄地带,然后持续放血。十个月,法德双方各损失 55 万和 43.4 万人,谁也没有赢——因为战争已经从机动战退化成纯粹的资源消耗:谁的血先流干,谁认输。
俄乌战场正在重演同一道题,只是换了计量单位。今天的"绞肉机"不是马克沁机枪,而是单价约 500 美元的 FPV 自杀式无人机,去对抗一枚价值数十万甚至上百万美元的防空导弹。一架无人机换一辆坦克、一台雷达、一个弹药库,交换比极端到让传统国防经济学失灵。
这就是"低成本替代高成本"的底层逻辑:当双方都无法快速取胜时,战争就变成了一道关于单位杀伤成本的数学题。谁能用更低的单价、更高的产能、更快的补给把对方拖进消耗循环,谁就掌握主动权。美国组建自主作战司令部、把预算翻三倍,本质上是在回答同一个问题——如何把无人机从"传感器"变成"弹药",从"辅助装备"变成"消耗品"。
而消耗品的核心不是技术多先进,而是三件事:便宜、量产、可信。便宜到敢扔,量产到敢扔,可信到敢在自己领空和前线用。这正是 ONDS 故事的切入点。
二、禁令的反噬:"国产替代"从口号变成刚性采购
要讲 ONDS,绕不开大疆。
一组数字足以说明美国军用/公共安全无人机的尴尬:得州一个警局的 996 架警用无人机里,879 架来自大疆;大疆在美国消费级无人机市场占约 80%,急救响应市场占 92%,执法机构占 90%。2024 年 12 月通过的《国防授权法案》要求大疆在一年内自证安全,否则禁售;而五角大楼花了上千万美元开发的替代品,造价是大疆的 8–14 倍,性能还差一截。
禁令的结果不是"替代成功",而是需求外溢:一方面是全美无人机操作员疯狂囤货,另一方面是五角大楼和国会被迫承认——在 NDAA 框架下,必须扶持一批本土、供应链可审计、网络安全达标的替代厂商。这就是行业里常说的 Green UAS List(绿色无人机清单):只有上榜的机型,才能进入军方和联邦采购目录。
ONDS 在做什么?它的 Optimus 系统正在申请 AUVSI 管理的 Green UAS List 认证,以满足 NDAA 最高等级的网络安全与供应链要求。换句话说,它卡位的不是"无人机市场",而是"被政策关上门之后唯一还能进军方采购的那扇小窗"。
三、造船厂变形记:从民用机库到军用反制
1941 年,苏联下诺夫哥罗德的第 112 号造船厂,原本造内河渔船,德国入侵后一个月改造为坦克厂,1942 年一年造出 8000 多辆 T-34 和 60 万支步枪。真正的战争潜力,不在于你有多少专属军工厂,而在于整个工业体系能多快切换到"战争模式"。
ONDS 走的就是这条路。它的架构是三块业务:
• Ondas Autonomous Systems(OAS):核心资产。子公司包括 American Robotics、Airobotics、Apeiro Motion,以及 2025 年 10 月收购控股权的 4M Defense(智能排雷、地下/地面机器人)。
• Ondas Networks:面向电网、铁路的专用无线专网,是传统工业基本盘。
• Ondas Capital:2025 年 9 月设立,计划部署约 1.5 亿美元,加速全球国防与安全技术的并购。
OAS 手里两张牌,恰好对应 740 亿美元预算的两端:
1. Optimus System——美国 FAA 认证的第一款用于自动化空中安防与数据采集的小型无人机系统,"机库 + 机器人机场"形态,支持 BVLOS(超视距)自动起降。这套系统原本面向工业巡检、公共安全,现在直接卖进国防:2025 年 Q2 拿到一家大型国防客户 1430 万美元单笔订单,是 Optimus 史上最大单;迪拜政府又追加 380 万美元扩容其"Drone Box"公共安全网络。
2. Iron Drone Raider——自主式反无人机拦截平台,物理撞击、捕获敌方无人机。在 2025 年已完成欧洲、亚洲多轮政府主导的反无人机试点。
一边是"造更多无人机",一边是"打更多无人机"——740 亿美元预算的两个方向,ONDS 同时押注。
财报端的变化比 PPT 更说明问题:2025 年 Q3 营收同比增长约 6 倍,创历史纪录;公司同时在与美国本土伙伴扩建产能、任命退役陆军准将拓展军方人脉,完成从民用向军用的转身。这不是一家还在画饼的公司——订单已经落地,产能在扩,政府客户在复购。
四、为什么是 ONDS,而不是别的名字
市场上做无人机的不止一家:Anduril、Shield AI、AeroVironment、Skydio、Teal……为什么单独拎 ONDS?三个理由:
第一,纯度与卡位。 ONDS 是少数同时具备"FAA 认证 + Green UAS 申请 + 反无人机拦截系统 + 美国本土产能"的上市公司,且几乎全部市值敞口都押在自主系统这一条线上。Anduril 没上市,Shield AI 偏有人机/僚机,AeroVironment 是传统导弹/大型无人机巨头而股价已经反映了预期。ONDS 的市值里,"自主作战司令部"这个新变量还没有被充分定价。
第二,需求结构的对称性。 战场上无人机最大的敌人是无人机,所以攻防两端必须同时建。Optimus 负责"我用",Iron Drone Raider 负责"我打",4M Defense 负责地面排雷——这是一个小型的、闭环的战场机器人组合,而不是单一机型。
第三,资本运作的加速度。 一家年营收基数还小、但连续季度创纪录的公司,在设立 1.5 亿美元产业基金、连续并购(Apeiro、4M Defense)的同时,又拿到四星司令部级别的政策东风——这是典型的"小体量 × 大 β"组合。
五、必须摆在桌面上的风险
推荐归推荐,风险不能藏着:
• 这是小盘股,波动率极高。 ONDS 营收基数小、大概率尚未稳定盈利,增发/稀释风险长期存在,股价对消息面和利率环境高度敏感。
• 740 亿是"预算申请",不是已拨款。 从国会立项到真正落到合同,要走年度 appropriations,时间可能是 12–24 个月,期间任何政府停摆、中期选举结果都会扰动节奏。
• Green UAS List 是"正在申请",不是"已经入选"。 一旦认证进度低于预期,估值逻辑会被重新审视。
• 竞争对手同样在吃这块蛋糕。 Anduril、Shield AI 背后是顶级 VC,空军/特种作战司令部订单并不缺人抢;ONDS 能否在四星司令部的第一批采购清单里拿到份额,需要逐季跟踪。
• 题材拥挤度。 自主作战、反无人机在过去 18 个月已经反复炒作过,利好兑现时往往伴随剧烈波动,追高要控制仓位。
结语
韩炳哲说过,无人机战争最可怕的不是它更高效,而是它让杀戮变得像填表格一样——没有血腥味,只有 KPI。这句话点出了这个产业的伦理重量,但也从另一个角度说明了它的商业重量:当战争决策不再需要计算己方伤亡,无人机就从"可选装备"变成了"常备耗材"。
9 月 30 日的四星司令部,是把这个趋势写进军事编制;740 亿美元的预算申请,是把这个趋势写进国家账本。接下来十年,谁能稳定、可信、便宜地把自主机器人送到前线和后方,谁就吃下这轮结构性红利。
ONDS 不是最性感的那个名字,但它是当下少数同时握有"认证 + 反制 + 本土产能 + 复购订单"四张牌的上市公司。凡尔登的幽灵没有走远,造船厂的变形仍在继续——而这一次,股票代码是 ONDS。
1
2
268
·
--
$BTC はどうすれば90,123(赤い点線)に到達するのか
現在の位置
あなたの先生(波動理論の学習)の9/29時点での最新判断:
• 紫のラインの調整は第3段階(C波の終盤)まで進行中
• 緑のライン80,026を割らなければ → 青5-2の押し戻しにすぎない → その後、青5-3/5-4/5-5へ
• 赤い点線90,123を上抜ければ → 紫のラインは推進波にならない → 下落余地は限られる → (1)のシナリオがさらに有力に
3段階のシナリオ
第1段階:青5-2の終了(現在~84,400)
• 紫のラインのC波が終わり、84,000~85,000付近で下げ止まればよい
• 80,026を絶対に割らないこと。割れば青5の構造全体が否定される
• シグナル:2H MACDの赤い棒が収縮(現在 DIF 7.18 / DEA -146.83、ゴールデンクロスが発生したばかり)、KDJは低位
第2段階:青5-3の主上昇(84,400 → 88,000~89,000)
• 直近高値87,395の上抜けが確認シグナル
• 青5-1は74,968から87,395まで上昇=12,427ポイント。青5-3は通常、それより短くならない
• 84,000を起点とすると、第1目標は88,000~89,000。途中の清算ゾーン87,904(6.36億のショートポジション)は踏み上げられる
第3段階:青5-4の押し戻し+青5-5の最後の上昇(→ 90,123)
• 青5-4は通常、青5-3の0.382まで押し戻す(約86,000~86,500)
• 青5-5は勢いが弱まりながら上昇し、最終的に赤い点線90,123付近で天井をつける
重要な確認・否定条件
状態 意味 対応
84,000~85,000を維持 上昇継続、青5-2終了 ロングを保有
87,395を突破 青5-3を確認 買い増し、目標90,123
90,123を上抜け 紫のラインは推進波にならず、下落余地は限られる 天井付近でポジションを減らすが、慌てる必要はない
80,026を下抜け 青5が終了し、大きな調整(0.2~0.618)へ 損切りし、78,500/75,000で再度買うのを待つ
ひと言で言うと
80,026を維持 → 紫のラインのC波が終了 → 青5-3が87,395を突破 → 青5-5が90,123を目指す。90,123を上抜けるのは、むしろ良い兆候(紫のラインが推進波にならず、その後の下落も深くならない)。80,026を下抜けたときこそ逃げるべき。以上は波動分析に基づくシナリオであり、投資助言ではありません。
$BTC はどうすれば90,123(赤い点線)に到達するのか
現在の位置
あなたの先生(波動理論の学習)の9/29時点での最新判断:
• 紫のラインの調整は第3段階(C波の終盤)まで進行中
• 緑のライン80,026を割らなければ → 青5-2の押し戻しにすぎない → その後、青5-3/5-4/5-5へ
• 赤い点線90,123を上抜ければ → 紫のラインは推進波にならない → 下落余地は限られる → (1)のシナリオがさらに有力に
3段階のシナリオ
第1段階:青5-2の終了(現在~84,400)
• 紫のラインのC波が終わり、84,000~85,000付近で下げ止まればよい
• 80,026を絶対に割らないこと。割れば青5の構造全体が否定される
• シグナル:2H MACDの赤い棒が収縮(現在 DIF 7.18 / DEA -146.83、ゴールデンクロスが発生したばかり)、KDJは低位
第2段階:青5-3の主上昇(84,400 → 88,000~89,000)
• 直近高値87,395の上抜けが確認シグナル
• 青5-1は74,968から87,395まで上昇=12,427ポイント。青5-3は通常、それより短くならない
• 84,000を起点とすると、第1目標は88,000~89,000。途中の清算ゾーン87,904(6.36億のショートポジション)は踏み上げられる
第3段階:青5-4の押し戻し+青5-5の最後の上昇(→ 90,123)
• 青5-4は通常、青5-3の0.382まで押し戻す(約86,000~86,500)
• 青5-5は勢いが弱まりながら上昇し、最終的に赤い点線90,123付近で天井をつける
重要な確認・否定条件
状態 意味 対応
84,000~85,000を維持 上昇継続、青5-2終了 ロングを保有
87,395を突破 青5-3を確認 買い増し、目標90,123
90,123を上抜け 紫のラインは推進波にならず、下落余地は限られる 天井付近でポジションを減らすが、慌てる必要はない
80,026を下抜け 青5が終了し、大きな調整(0.2~0.618)へ 損切りし、78,500/75,000で再度買うのを待つ
ひと言で言うと
80,026を維持 → 紫のラインのC波が終了 → 青5-3が87,395を突破 → 青5-5が90,123を目指す。90,123を上抜けるのは、むしろ良い兆候(紫のラインが推進波にならず、その後の下落も深くならない)。80,026を下抜けたときこそ逃げるべき。以上は波動分析に基づくシナリオであり、投資助言ではありません。
現在の位置
あなたの先生(波動理論の学習)の9/29時点での最新判断:
• 紫のラインの調整は第3段階(C波の終盤)まで進行中
• 緑のライン80,026を割らなければ → 青5-2の押し戻しにすぎない → その後、青5-3/5-4/5-5へ
• 赤い点線90,123を上抜ければ → 紫のラインは推進波にならない → 下落余地は限られる → (1)のシナリオがさらに有力に
3段階のシナリオ
第1段階:青5-2の終了(現在~84,400)
• 紫のラインのC波が終わり、84,000~85,000付近で下げ止まればよい
• 80,026を絶対に割らないこと。割れば青5の構造全体が否定される
• シグナル:2H MACDの赤い棒が収縮(現在 DIF 7.18 / DEA -146.83、ゴールデンクロスが発生したばかり)、KDJは低位
第2段階:青5-3の主上昇(84,400 → 88,000~89,000)
• 直近高値87,395の上抜けが確認シグナル
• 青5-1は74,968から87,395まで上昇=12,427ポイント。青5-3は通常、それより短くならない
• 84,000を起点とすると、第1目標は88,000~89,000。途中の清算ゾーン87,904(6.36億のショートポジション)は踏み上げられる
第3段階:青5-4の押し戻し+青5-5の最後の上昇(→ 90,123)
• 青5-4は通常、青5-3の0.382まで押し戻す(約86,000~86,500)
• 青5-5は勢いが弱まりながら上昇し、最終的に赤い点線90,123付近で天井をつける
重要な確認・否定条件
状態 意味 対応
84,000~85,000を維持 上昇継続、青5-2終了 ロングを保有
87,395を突破 青5-3を確認 買い増し、目標90,123
90,123を上抜け 紫のラインは推進波にならず、下落余地は限られる 天井付近でポジションを減らすが、慌てる必要はない
80,026を下抜け 青5が終了し、大きな調整(0.2~0.618)へ 損切りし、78,500/75,000で再度買うのを待つ
ひと言で言うと
80,026を維持 → 紫のラインのC波が終了 → 青5-3が87,395を突破 → 青5-5が90,123を目指す。90,123を上抜けるのは、むしろ良い兆候(紫のラインが推進波にならず、その後の下落も深くならない)。80,026を下抜けたときこそ逃げるべき。以上は波動分析に基づくシナリオであり、投資助言ではありません。
148
·
--
本人確認中
記事
翻訳参照
USA Rare Earth美国稀土自主供应链的核心支柱USA Rare Earth, Inc.(纳斯达克代码:USAR)是美国本土唯一覆盖矿山开采、冶炼分离、磁体制造全产业链的垂直一体化稀土企业,也是美国推进稀土供应链自主可控战略的核心落地平台,核心服务国防、半导体、新能源等国家战略安全领域。
USAR通过借壳方式登陆资本市场,2024年8月与SPAC公司Infection Point Acquisition Corp. II签署最终业务合并协议,2025年初完成合并并在纳斯达克上市,正式定名USA Rare Earth, Inc.。其发展深度绑定美国产业政策,2026年1月与美国商务部达成最终协议,获得《芯片与科学法案》合计最高16亿美元的资金支持,包含2.77亿美元联邦无偿拨款与13亿美元高级担保贷款,美国政府同时以每股17.17美元持有公司10%股份。2026年公司加速全球扩张,4月宣布以28亿美元收购巴西Serra Verde稀土项目,9月完成合并,直接获得成熟在产产能与现金流;同年7月宣布管理层更迭,原CEO Barbara Hampton将于10月退休,由巴西Serra Verde公司CEO Thras Moraitis接任,匹配全球业务整合需求。
产能布局上,USAR已形成“全球原料保障+本土深加工落地”的格局。上游端,巴西Serra Verde的Pela Ema矿是亚洲以外唯一规模化生产全部4种磁性稀土元素的在产项目,一期年产能约6400吨稀土氧化物,是公司当前核心运营资产;美国得克萨斯州Round Top项目持有80%权益,覆盖15种稀土元素,是美国本土罕见的重稀土+关键矿物矿床,预计2026年第四季度完成最终可行性研究,2028年实现商业化投产;同时与澳大利亚Astron公司合资开发Donald项目(持股49%),规划年产7000~8000吨独居石精矿,2026年启动生产并预留扩产空间。中游冶炼环节,科罗拉多州Wheat Ridge湿法冶金厂已于2026年6月投产示范线,同步验证本土矿与第三方原料的处理工艺,为重稀土氧化物量产降本铺路;同时规划美国本土10000吨/年稀土金属、合金及带铸产能,其中南卡罗来纳州布莱克斯堡工厂配套5000吨/年产能,预计2028年投产,填补美国本土该领域的产能空白。下游磁体端,俄克拉荷马州Stillwater磁体厂2026年3月一期正式投产,第二季度开始交付烧结钕铁硼磁体订单,预计2026年底产能爬坡至600吨/年,2027年第一季度二期投产后总产能达1200吨/年;南卡罗来纳州磁体基地规划6400吨/年钕铁硼磁体产能,总投资12亿美元,预计2028年投产,叠加Stillwater工厂后续扩产,公司美国本土磁体总产能目标为10000吨/年。
财务与市场表现层面,USAR当前仍处于产能投建期。2026年1月公司完成15亿美元PIPE私募融资,叠加政府16亿美元授信,合计锁定约35亿美元承诺资本;截至2026年第二季度末,公司现金储备约15.3亿美元,可支撑中期项目建设。2026年第二季度公司实现营收582万美元,净亏损1033.3万美元,每股亏损0.05美元,营收规模偏小、持续亏损是成长型资源企业的典型阶段特征。截至2026年9月29日美东盘前,公司股价14.415美元,总市值约54.07亿美元;过去一年股价最高触及43.98美元,累计最大涨幅超100%,近期回落主要受持续亏损、项目进度预期及市场情绪影响。
整体来看,USAR的核心价值在于其作为美国稀土供应链自主可控的核心载体,深度绑定国家安全政策,拥有独家全产业链布局与政府资金背书,长期受益于西方稀土产能转移的产业趋势。同时公司也面临多重风险:项目投产进度不及预期、持续亏损带来的现金流压力、稀土价格波动对盈利的影响,以及海外收购后的业务整合协同风险。
USA Rare Earth美国稀土自主供应链的核心支柱
USA Rare Earth, Inc.(纳斯达克代码:USAR)是美国本土唯一覆盖矿山开采、冶炼分离、磁体制造全产业链的垂直一体化稀土企业,也是美国推进稀土供应链自主可控战略的核心落地平台,核心服务国防、半导体、新能源等国家战略安全领域。
USAR通过借壳方式登陆资本市场,2024年8月与SPAC公司Infection Point Acquisition Corp. II签署最终业务合并协议,2025年初完成合并并在纳斯达克上市,正式定名USA Rare Earth, Inc.。其发展深度绑定美国产业政策,2026年1月与美国商务部达成最终协议,获得《芯片与科学法案》合计最高16亿美元的资金支持,包含2.77亿美元联邦无偿拨款与13亿美元高级担保贷款,美国政府同时以每股17.17美元持有公司10%股份。2026年公司加速全球扩张,4月宣布以28亿美元收购巴西Serra Verde稀土项目,9月完成合并,直接获得成熟在产产能与现金流;同年7月宣布管理层更迭,原CEO Barbara Hampton将于10月退休,由巴西Serra Verde公司CEO Thras Moraitis接任,匹配全球业务整合需求。
产能布局上,USAR已形成“全球原料保障+本土深加工落地”的格局。上游端,巴西Serra Verde的Pela Ema矿是亚洲以外唯一规模化生产全部4种磁性稀土元素的在产项目,一期年产能约6400吨稀土氧化物,是公司当前核心运营资产;美国得克萨斯州Round Top项目持有80%权益,覆盖15种稀土元素,是美国本土罕见的重稀土+关键矿物矿床,预计2026年第四季度完成最终可行性研究,2028年实现商业化投产;同时与澳大利亚Astron公司合资开发Donald项目(持股49%),规划年产7000~8000吨独居石精矿,2026年启动生产并预留扩产空间。中游冶炼环节,科罗拉多州Wheat Ridge湿法冶金厂已于2026年6月投产示范线,同步验证本土矿与第三方原料的处理工艺,为重稀土氧化物量产降本铺路;同时规划美国本土10000吨/年稀土金属、合金及带铸产能,其中南卡罗来纳州布莱克斯堡工厂配套5000吨/年产能,预计2028年投产,填补美国本土该领域的产能空白。下游磁体端,俄克拉荷马州Stillwater磁体厂2026年3月一期正式投产,第二季度开始交付烧结钕铁硼磁体订单,预计2026年底产能爬坡至600吨/年,2027年第一季度二期投产后总产能达1200吨/年;南卡罗来纳州磁体基地规划6400吨/年钕铁硼磁体产能,总投资12亿美元,预计2028年投产,叠加Stillwater工厂后续扩产,公司美国本土磁体总产能目标为10000吨/年。
财务与市场表现层面,USAR当前仍处于产能投建期。2026年1月公司完成15亿美元PIPE私募融资,叠加政府16亿美元授信,合计锁定约35亿美元承诺资本;截至2026年第二季度末,公司现金储备约15.3亿美元,可支撑中期项目建设。2026年第二季度公司实现营收582万美元,净亏损1033.3万美元,每股亏损0.05美元,营收规模偏小、持续亏损是成长型资源企业的典型阶段特征。截至2026年9月29日美东盘前,公司股价14.415美元,总市值约54.07亿美元;过去一年股价最高触及43.98美元,累计最大涨幅超100%,近期回落主要受持续亏损、项目进度预期及市场情绪影响。
整体来看,USAR的核心价值在于其作为美国稀土供应链自主可控的核心载体,深度绑定国家安全政策,拥有独家全产业链布局与政府资金背书,长期受益于西方稀土产能转移的产业趋势。同时公司也面临多重风险:项目投产进度不及预期、持续亏损带来的现金流压力、稀土价格波动对盈利的影响,以及海外收购后的业务整合协同风险。
USAR通过借壳方式登陆资本市场,2024年8月与SPAC公司Infection Point Acquisition Corp. II签署最终业务合并协议,2025年初完成合并并在纳斯达克上市,正式定名USA Rare Earth, Inc.。其发展深度绑定美国产业政策,2026年1月与美国商务部达成最终协议,获得《芯片与科学法案》合计最高16亿美元的资金支持,包含2.77亿美元联邦无偿拨款与13亿美元高级担保贷款,美国政府同时以每股17.17美元持有公司10%股份。2026年公司加速全球扩张,4月宣布以28亿美元收购巴西Serra Verde稀土项目,9月完成合并,直接获得成熟在产产能与现金流;同年7月宣布管理层更迭,原CEO Barbara Hampton将于10月退休,由巴西Serra Verde公司CEO Thras Moraitis接任,匹配全球业务整合需求。
产能布局上,USAR已形成“全球原料保障+本土深加工落地”的格局。上游端,巴西Serra Verde的Pela Ema矿是亚洲以外唯一规模化生产全部4种磁性稀土元素的在产项目,一期年产能约6400吨稀土氧化物,是公司当前核心运营资产;美国得克萨斯州Round Top项目持有80%权益,覆盖15种稀土元素,是美国本土罕见的重稀土+关键矿物矿床,预计2026年第四季度完成最终可行性研究,2028年实现商业化投产;同时与澳大利亚Astron公司合资开发Donald项目(持股49%),规划年产7000~8000吨独居石精矿,2026年启动生产并预留扩产空间。中游冶炼环节,科罗拉多州Wheat Ridge湿法冶金厂已于2026年6月投产示范线,同步验证本土矿与第三方原料的处理工艺,为重稀土氧化物量产降本铺路;同时规划美国本土10000吨/年稀土金属、合金及带铸产能,其中南卡罗来纳州布莱克斯堡工厂配套5000吨/年产能,预计2028年投产,填补美国本土该领域的产能空白。下游磁体端,俄克拉荷马州Stillwater磁体厂2026年3月一期正式投产,第二季度开始交付烧结钕铁硼磁体订单,预计2026年底产能爬坡至600吨/年,2027年第一季度二期投产后总产能达1200吨/年;南卡罗来纳州磁体基地规划6400吨/年钕铁硼磁体产能,总投资12亿美元,预计2028年投产,叠加Stillwater工厂后续扩产,公司美国本土磁体总产能目标为10000吨/年。
财务与市场表现层面,USAR当前仍处于产能投建期。2026年1月公司完成15亿美元PIPE私募融资,叠加政府16亿美元授信,合计锁定约35亿美元承诺资本;截至2026年第二季度末,公司现金储备约15.3亿美元,可支撑中期项目建设。2026年第二季度公司实现营收582万美元,净亏损1033.3万美元,每股亏损0.05美元,营收规模偏小、持续亏损是成长型资源企业的典型阶段特征。截至2026年9月29日美东盘前,公司股价14.415美元,总市值约54.07亿美元;过去一年股价最高触及43.98美元,累计最大涨幅超100%,近期回落主要受持续亏损、项目进度预期及市场情绪影响。
整体来看,USAR的核心价值在于其作为美国稀土供应链自主可控的核心载体,深度绑定国家安全政策,拥有独家全产业链布局与政府资金背书,长期受益于西方稀土产能转移的产业趋势。同时公司也面临多重风险:项目投产进度不及预期、持续亏损带来的现金流压力、稀土价格波动对盈利的影响,以及海外收购后的业务整合协同风险。
1
238
·
--
$TSLA 【米国は自動車の燃費効率基準を引き下げ、燃料消費量と排出が上昇する可能性】米国当局者は土曜、米国運輸省が月曜に、自動車の燃費効率基準を大幅に引き下げる規定を最終決定すると述べた。適用期間は2031年まで。このことは、米国がバイデン政権時代に自動車メーカーにより多くの電気自動車を生産させる政策を推進した流れを逆転させることを意味する。トランプ大統領は、新しい乗用車およびトラックの燃費基準をすでに承認したと述べ、新規則は新車価格を引き下げるとした。運輸長官のダフィ氏は「米国の自動車労働者は月曜に大きな勝利を迎えることになる」と語った。米国運輸省自身の試算によれば、新基準は新車コストを下げる一方で、今後数十年の燃料消費量と二酸化炭素排出量は増加するという。
$TSLA 【米国は自動車の燃費効率基準を引き下げ、燃料消費量と排出が上昇する可能性】米国当局者は土曜、米国運輸省が月曜に、自動車の燃費効率基準を大幅に引き下げる規定を最終決定すると述べた。適用期間は2031年まで。このことは、米国がバイデン政権時代に自動車メーカーにより多くの電気自動車を生産させる政策を推進した流れを逆転させることを意味する。トランプ大統領は、新しい乗用車およびトラックの燃費基準をすでに承認したと述べ、新規則は新車価格を引き下げるとした。運輸長官のダフィ氏は「米国の自動車労働者は月曜に大きな勝利を迎えることになる」と語った。米国運輸省自身の試算によれば、新基準は新車コストを下げる一方で、今後数十年の燃料消費量と二酸化炭素排出量は増加するという。
184
·
--
記事
利上げは選択問題ではなく、信認の問題——ウォーシュの視点から市場はほぼウォーシュの判断を下してしまっています。決議の前夜、CMEの「フェデラル・ファンド監視(FedWatch)」が示したのは、9月に25ベーシスポイント利上げする確率が92.5%、政策金利を据え置く確率はわずか7.5%ということでした。フェデラルファンド金利の誘導目標レンジは、現在の3.50%~3.75%から3.75%~4.00%へと引き上げられます。
しかし市場が本当に待ち望んでいるのは、これら25ベーシスポイントの話ではありません。次の局面の世界の債券市場、為替市場、そしてリスク資産を動かすのは、ウォーシュが今回の決議で――借りて答えることができるかどうかの3つのシグナルです。原油価格ショックは短期の攪乱にとどまるのか、それとも賃金、サービス価格、そして長期のインフレ期待まで波及するのか?これは単なる調整に過ぎないのか、それとも新たな利上げサイクルの開始なのか?さらにウォーシュは、インフレ抑制のために、どの程度の経済・市場の圧力を受け入れる覚悟があるのか。
利上げは選択問題ではなく、信認の問題——ウォーシュの視点から
市場はほぼウォーシュの判断を下してしまっています。決議の前夜、CMEの「フェデラル・ファンド監視(FedWatch)」が示したのは、9月に25ベーシスポイント利上げする確率が92.5%、政策金利を据え置く確率はわずか7.5%ということでした。フェデラルファンド金利の誘導目標レンジは、現在の3.50%~3.75%から3.75%~4.00%へと引き上げられます。
しかし市場が本当に待ち望んでいるのは、これら25ベーシスポイントの話ではありません。次の局面の世界の債券市場、為替市場、そしてリスク資産を動かすのは、ウォーシュが今回の決議で――借りて答えることができるかどうかの3つのシグナルです。原油価格ショックは短期の攪乱にとどまるのか、それとも賃金、サービス価格、そして長期のインフレ期待まで波及するのか?これは単なる調整に過ぎないのか、それとも新たな利上げサイクルの開始なのか?さらにウォーシュは、インフレ抑制のために、どの程度の経済・市場の圧力を受け入れる覚悟があるのか。
しかし市場が本当に待ち望んでいるのは、これら25ベーシスポイントの話ではありません。次の局面の世界の債券市場、為替市場、そしてリスク資産を動かすのは、ウォーシュが今回の決議で――借りて答えることができるかどうかの3つのシグナルです。原油価格ショックは短期の攪乱にとどまるのか、それとも賃金、サービス価格、そして長期のインフレ期待まで波及するのか?これは単なる調整に過ぎないのか、それとも新たな利上げサイクルの開始なのか?さらにウォーシュは、インフレ抑制のために、どの程度の経済・市場の圧力を受け入れる覚悟があるのか。
1
106
·
--
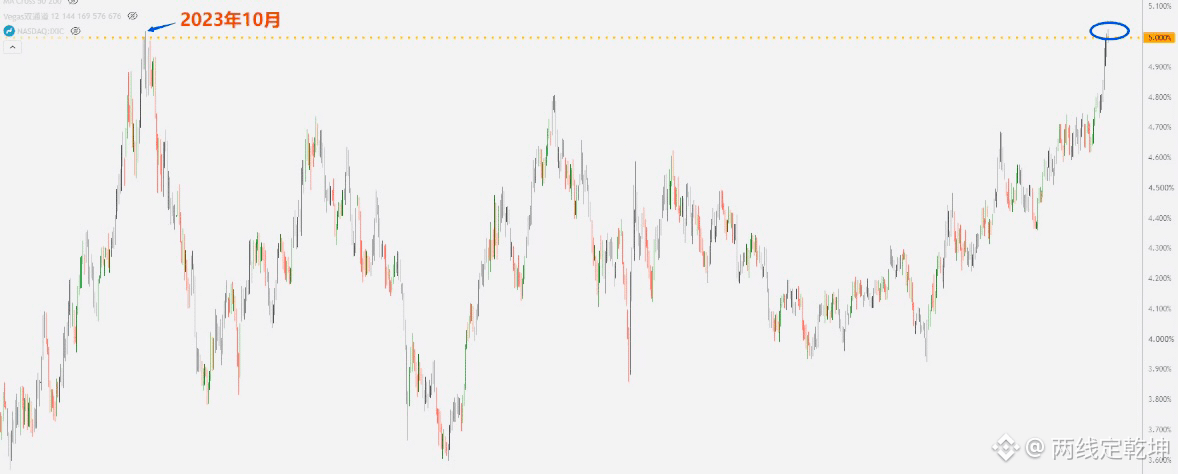
総合的に見ると、現在の世界市場の中核的な矛盾は「期待による価格設定」と「現実の政策」との激しいせめぎ合いにあります。米連邦準備制度(FRB)が9月に利上げするかどうか、そしてウォラー議員の強硬(ハト派ではない)な発言がどのように影響するかは、市場がFRBの信用をどれほど信頼しているかに大きく左右されます。さらに、10年物米国債利回りが5%を突破したことはすでに現実であり、しかも今回の局面は2023年10月と本質的に異なります——インフレはより粘着的で、財政負担はより重く、押し目買いの需要は弱いのです。長期ゾーンの利回りは、財政赤字や期間プレミアムなどの構造的要因の影響をより強く受けます。もし利回りが急速に制御不能なほど上昇すれば、米株の下落やさらには金融危機につながる可能性があります。ビットコインについて言えば、閃光的に急落して59500-$72,500)まで下がったとしても、極端な触媒(強いきっかけ)がない限り到達しにくいでしょう。全体として、各種資産の激しいボラティリティは、本質的には、市場がFRBの政策余地の制約、財政リスクの積み上がり、そして地政学的なインフレ圧力の下で、改めて価格をつけ直していることを反映しています。最終的な値動きは、利回り上昇の速度、FRBがインフレ抑制と金融安定の維持の間でどのようにバランスを取れるか、そして市場が政策の信用をどこまで維持できるかにかかっています。
総合的に見ると、現在の世界市場の中核的な矛盾は「期待による価格設定」と「現実の政策」との激しいせめぎ合いにあります。米連邦準備制度(FRB)が9月に利上げするかどうか、そしてウォラー議員の強硬(ハト派ではない)な発言がどのように影響するかは、市場がFRBの信用をどれほど信頼しているかに大きく左右されます。さらに、10年物米国債利回りが5%を突破したことはすでに現実であり、しかも今回の局面は2023年10月と本質的に異なります——インフレはより粘着的で、財政負担はより重く、押し目買いの需要は弱いのです。長期ゾーンの利回りは、財政赤字や期間プレミアムなどの構造的要因の影響をより強く受けます。もし利回りが急速に制御不能なほど上昇すれば、米株の下落やさらには金融危機につながる可能性があります。ビットコインについて言えば、閃光的に急落して59500-$72,500)まで下がったとしても、極端な触媒(強いきっかけ)がない限り到達しにくいでしょう。全体として、各種資産の激しいボラティリティは、本質的には、市場がFRBの政策余地の制約、財政リスクの積み上がり、そして地政学的なインフレ圧力の下で、改めて価格をつけ直していることを反映しています。最終的な値動きは、利回り上昇の速度、FRBがインフレ抑制と金融安定の維持の間でどのようにバランスを取れるか、そして市場が政策の信用をどこまで維持できるかにかかっています。
1
185
·
--
記事
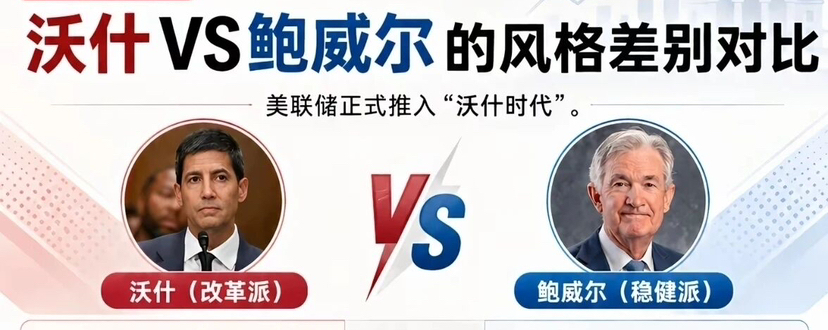
パウエルの1票が決着:FRBは6対6、金利は据え置き2026年9月17日、米連邦準備制度理事会(FOMC)は6対6の引き分けで幕を閉じた。利上げをめぐる議題は、合意に達することができず先送りとなり、フェデラルファンド金利は3.50%〜3.75%で据え置かれた。これは1936年以来、FOMCで初めて投票が平局となったケースであり、その背景には強硬派(ハト派)と宥和派が拮抗するという稀な対立があった。
---
分裂した委員会:6対6はいかにして成立したのか?
今回の会合の核心的な争点は、インフレ圧力と雇用の減速の間での綱引きだ。7月の金融政策決定会合では、クリーブランド連銀総裁ハマック、ミネアポリス連銀総裁カシュカリ、ダラス連銀総裁ローガンの3人がそろって反対票を投じ、25ベーシスポイントの利上げを主張した。これは約9年ぶりに、3票が同一方向で反対となった例だ。理事のバー氏も9月上旬に、インフレが説得力のある速度で2%目標に向けて低下しなければ、利上げを支持する用意があると明確に表明していた。
パウエルの1票が決着:FRBは6対6、金利は据え置き
2026年9月17日、米連邦準備制度理事会(FOMC)は6対6の引き分けで幕を閉じた。利上げをめぐる議題は、合意に達することができず先送りとなり、フェデラルファンド金利は3.50%〜3.75%で据え置かれた。これは1936年以来、FOMCで初めて投票が平局となったケースであり、その背景には強硬派(ハト派)と宥和派が拮抗するという稀な対立があった。
---
分裂した委員会:6対6はいかにして成立したのか?
今回の会合の核心的な争点は、インフレ圧力と雇用の減速の間での綱引きだ。7月の金融政策決定会合では、クリーブランド連銀総裁ハマック、ミネアポリス連銀総裁カシュカリ、ダラス連銀総裁ローガンの3人がそろって反対票を投じ、25ベーシスポイントの利上げを主張した。これは約9年ぶりに、3票が同一方向で反対となった例だ。理事のバー氏も9月上旬に、インフレが説得力のある速度で2%目標に向けて低下しなければ、利上げを支持する用意があると明確に表明していた。
---
分裂した委員会:6対6はいかにして成立したのか?
今回の会合の核心的な争点は、インフレ圧力と雇用の減速の間での綱引きだ。7月の金融政策決定会合では、クリーブランド連銀総裁ハマック、ミネアポリス連銀総裁カシュカリ、ダラス連銀総裁ローガンの3人がそろって反対票を投じ、25ベーシスポイントの利上げを主張した。これは約9年ぶりに、3票が同一方向で反対となった例だ。理事のバー氏も9月上旬に、インフレが説得力のある速度で2%目標に向けて低下しなければ、利上げを支持する用意があると明確に表明していた。
1
2
39
·
--
記事
LITE深掘り調査レポート:海底ケーブル換骨サイクル × レーザー器独占ポジション1、投資サマリー
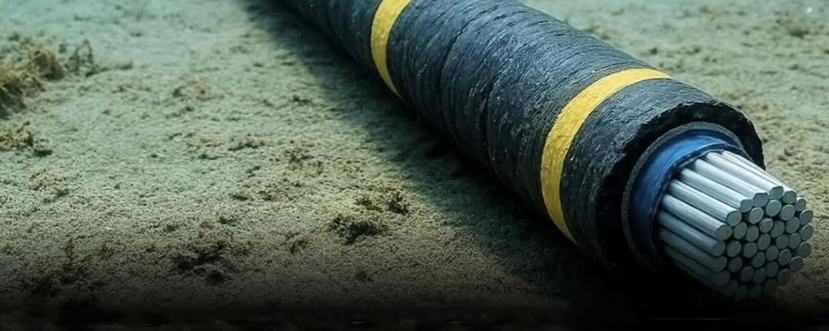
投資助言:LITEに対して前向きな注目を維持する。同社は、グローバルな海底ケーブルのリプレース(換骨)サイクルとAI光インタコネクト・アップグレードという二重の需要の中核局面にある。InPポンプ・レーザーおよび200G EMLのコヒーレント光チップにおける独占的なポジションを背景に、手元受注の可視性は2028年まで延伸し、生産能力はほぼ完売状態。7月29日以降のウェーブ構造に基づき、第1波の目標は1034.66米ドルで、実際の高値1026.76米ドルと非常に整合する。押し目の調整が完了した後に再び上昇波を再開する場合、最初の目標レンジは1600米ドル付近。
中核ロジック:2026〜2030年にかけて、約47万km(146本)の旧海底ケーブルが集中して退役する。需要はアジア域内や欧州〜北米などの主要ルートに偏在し、帯域(亮容量)のシェアが50%を超えて構造的な容量不足が形成される。既存設備の改造にはコヒーレント・ターミナルと増幅器の交換が必要であり、増幅器における中核部品がLITEのInPレーザーであるため、需要は構造的に供給不足となる。
LITE深掘り調査レポート:海底ケーブル換骨サイクル × レーザー器独占ポジション
1、投資サマリー
投資助言:LITEに対して前向きな注目を維持する。同社は、グローバルな海底ケーブルのリプレース(換骨)サイクルとAI光インタコネクト・アップグレードという二重の需要の中核局面にある。InPポンプ・レーザーおよび200G EMLのコヒーレント光チップにおける独占的なポジションを背景に、手元受注の可視性は2028年まで延伸し、生産能力はほぼ完売状態。7月29日以降のウェーブ構造に基づき、第1波の目標は1034.66米ドルで、実際の高値1026.76米ドルと非常に整合する。押し目の調整が完了した後に再び上昇波を再開する場合、最初の目標レンジは1600米ドル付近。
中核ロジック:2026〜2030年にかけて、約47万km(146本)の旧海底ケーブルが集中して退役する。需要はアジア域内や欧州〜北米などの主要ルートに偏在し、帯域(亮容量)のシェアが50%を超えて構造的な容量不足が形成される。既存設備の改造にはコヒーレント・ターミナルと増幅器の交換が必要であり、増幅器における中核部品がLITEのInPレーザーであるため、需要は構造的に供給不足となる。
投資助言:LITEに対して前向きな注目を維持する。同社は、グローバルな海底ケーブルのリプレース(換骨)サイクルとAI光インタコネクト・アップグレードという二重の需要の中核局面にある。InPポンプ・レーザーおよび200G EMLのコヒーレント光チップにおける独占的なポジションを背景に、手元受注の可視性は2028年まで延伸し、生産能力はほぼ完売状態。7月29日以降のウェーブ構造に基づき、第1波の目標は1034.66米ドルで、実際の高値1026.76米ドルと非常に整合する。押し目の調整が完了した後に再び上昇波を再開する場合、最初の目標レンジは1600米ドル付近。
中核ロジック:2026〜2030年にかけて、約47万km(146本)の旧海底ケーブルが集中して退役する。需要はアジア域内や欧州〜北米などの主要ルートに偏在し、帯域(亮容量)のシェアが50%を超えて構造的な容量不足が形成される。既存設備の改造にはコヒーレント・ターミナルと増幅器の交換が必要であり、増幅器における中核部品がLITEのInPレーザーであるため、需要は構造的に供給不足となる。
7
2
81
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号