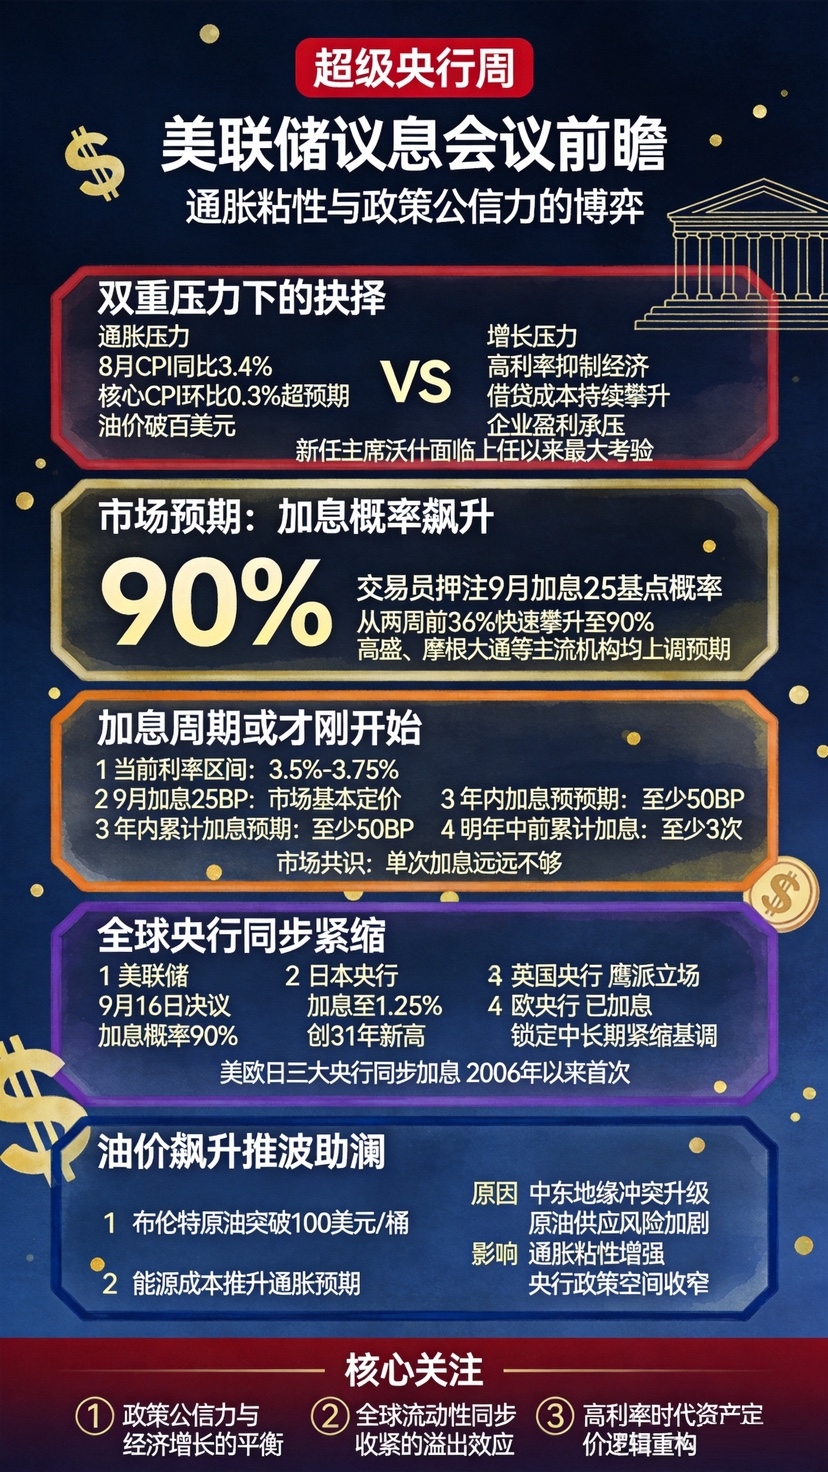

市場はほぼウォーシュの判断を下してしまっています。決議の前夜、CMEの「フェデラル・ファンド監視(FedWatch)」が示したのは、9月に25ベーシスポイント利上げする確率が92.5%、政策金利を据え置く確率はわずか7.5%ということでした。フェデラルファンド金利の誘導目標レンジは、現在の3.50%~3.75%から3.75%~4.00%へと引き上げられます。
しかし市場が本当に待ち望んでいるのは、これら25ベーシスポイントの話ではありません。次の局面の世界の債券市場、為替市場、そしてリスク資産を動かすのは、ウォーシュが今回の決議で――借りて答えることができるかどうかの3つのシグナルです。原油価格ショックは短期の攪乱にとどまるのか、それとも賃金、サービス価格、そして長期のインフレ期待まで波及するのか?これは単なる調整に過ぎないのか、それとも新たな利上げサイクルの開始なのか?さらにウォーシュは、インフレ抑制のために、どの程度の経済・市場の圧力を受け入れる覚悟があるのか。
今夜本当に重要なのは、「利上げするかどうか」ではなく、FRBが市場の期待を再び安定させられるかどうかだ。
1、市場のロジックはすでに反転している:利上げしないことこそが、より大きなネガティブ材料
ここ数年、市場はある単純なロジックに慣れてきた。すなわち、景気が弱まればFRBは利下げを行い、流動性が再び緩和され、リスク資産に支えが入る、というものだ。
そしてこのロジックは、今や新たな変数に遭遇している。
原油が100ドル超、インフレが再び持ち直す。米国債利回りが5%を突破し、資金調達コストは上がり続ける。世界の債務もまた歴史的な高水準にある。景気が一度弱まれば、FRBがすぐに利下げできるとは限らない。インフレがさらに再加速すれば、FRBはそれどころか利上げせざるを得なくなる。
これこそが、世界の市場がいま改めて適応しようとしている変化だ。
このような背景のもとで、「利上げなしは債券市場にとって追い風」という従来の意味での常識はもう通用しなくなっている。市場はすでに、92.5%の確率で利上げを織り込み済みであり、あらゆる資産価格に反映している。もしワシが様子見を選べば、長期金利はかえって、より混乱的で、より秩序を欠いた形で、FRBの利上げに連動して動くことになる。「新たな債券王」と呼ばれるゴンラケ氏は、FRBが市場予想を裏切って金利据え置きを維持するなら、米国債の歴史的な投げ売りがさらに加速する恐れがあると明言した。ある機関は、米国債30年ものの利回りが急速に5.75%まで跳ね上がる可能性があると警告している。
7月末の教訓はまだ熱を帯びたままだ。当時、市場は決定日当日に38%の利上げ確率を織り込んでいたが、FRBは結局そのまま様子見をした。ワシは会後に、金利を据え置くことについて明確な説明をできなかったため、長期債利回りは直後に急騰し、市場とエコノミストからの批判の波が押し寄せた。そのときの代償は信用力に対するディスカウントであり、信用力に対するディスカウントはそのまま長期金利に直結する。
言い換えれば、利上げをしなければ長期債は逆にFRBの利上げ役を担い、しかもさらに強く、より秩序を欠き、より制御不能な形で利上げすることになる。これが現在の市場における「反転」のロジックだ。市場がインフレの信用に非常に敏感な局面では、何もしないこと自体が引き締めシグナルになるが、その引き締めは混乱という形で起きるだけだ。
2、ワシが答えなければならない3つのシグナル
シグナル1:原油価格へのショックは短期的な攪乱なのか、それとも波及していくのか?
8月のCPIデータは、すでにFRBの利上げの閾値に達している。総合CPIの前年比は3.4%で、前回および市場予想と一致したが、コアCPIの前月比は0.3%で、市場予想の0.2%を上回り、今年4月以来の最大の1カ月上昇となった。家賃を除くコアのサービスの前月比は0.5%上昇しており、サービス・インフレの粘着性が再び示された。
さらに重要なのは原油だ。中東の紛争がブレント原油を、7月以来初めて100ドル/バレルの水準を突破させ、9月のWTI原油は前月比での上昇幅がすでに約13.5%に迫っている。高い原油価格と低いベース(前年同月比の比較対象が低いこと)の組み合わせのもとでは、名目CPIが9月から反発する圧力にさらされる。
ワシは判断しなければならない。これは一時的なエネルギー価格の攪乱にとどまるのか、それとも賃金、サービス価格、そして長期のインフレ期待を通じて、より持続的なインフレ圧力へと広がるのか。彼はこれまでジャクソンホールで、行動の閾値をすでに示し、直近のインフレ指標は「潜在的なインフレのトレンドが改善したことを示していない」と述べ、さらに「短期的にインフレの改善が見込めないなら、私たちはまだやるべきことがたくさんある」と付け加えている。
データはすでにFRBの利上げの閾値に達している。「待つ」から「行動」への転換は、ワシが自ら選んだ結果ではなく、データに押し迫られた必然だ。
シグナル2:これは調整なのか、それとも新たな利上げサイクルの開始なのか?
今回の決定文そのものが、さほど多くの想定外を生む可能性は低い。真のシグナルはドット・プロットと、ワシの記者会見にある。
エコノミストの予想では、ドット・プロットで示される2026年末の政策金利の中央値は4.1%前後へ引き上げられる可能性がある。ドイツ銀行は、ドット・プロットの中央値は今年もう1回利上げがあることを示すはずだと予想しており、さらに一部の当局者の見通しがより強気になる可能性もあるとみている。HSBCはFRBが9月と12月にそれぞれ25ベーシスポイント利上げすると見込んでおり、ゴールドマン・サックスも9月と12月の利上げを予想し、2027年の利下げの時期を後ろ倒しするとしている。
しかしワシ自身はこれまでずっと、フォワードガイダンス(先行きの指針)を提示することを拒んできた。前回6月に予想を提出した際には、彼はドット・プロットにも参加していなかった。今回、市場が求めているのは、彼個人の予測ではなく、「これは一回限りの利上げなのか、それとも新しい景気循環の起点なのか」という点に関する彼の性格づけの発言だ。
もしワシが、記者会見で「今回の利上げはインフレ期待をアンカーするため。今後の道筋は、あらかじめ決め打ちした方向ではなくデータ次第だ」と明確に伝えられれば、債券市場には価格付け可能な枠組みがもたらされる。逆に、彼が経済状況の判断を引き続き避ければ、長期金利は再び不確実性で上昇する可能性がある――これが7月会合の教訓だ。
シグナル3:ワシはどれほどの圧力を引き受ける覚悟があるのか?
ワシは、ホワイトハウスの圧力と米国債利回りが5%へ上昇することの間で、バランスを取る必要がある。
トランプの姿勢は、すでに見通しの範囲内だ。彼は先週末に「米国は世界で最も低い利率を支払うべきだ」と改めて述べ、FRBが利上げするかとの質問には「私は分からない」と答えた。ホワイトハウスの国家経済会議(NEC)委員長ハセット氏も、FRBは「中期選挙が近づく局面で利上げすべきではない」と述べている。
しかしワシは、これを不意打ちとして受け止める必要はない。トランプがワシを指名した際、「自分のやるべきことをやれ」と約束していた。いま、その約束が試練に直面している。ピーターソン国際経済研究所の上級研究員であり、IMFの元首席エコノミストでもあるオーブスティフェルド氏は、ワシは「FRBの使命が試される重要局面で、このFRB議長が政府からの圧力に屈する」という歴史的評価を残したくないはずだ、と指摘している。
ワシにとって、トランプの不満は、すでに織り込み可能な政治コストだ。真に耐えがたいコストは、インフレがなお制御されていないのに利上げを見送ってしまい、その結果として長期債市場の信頼が失われ、ひいては社会全体の資金調達コストが押し上げられることだ。二つの悪のうち小さい方を選ぶなら、利上げのほうがより小さな政治リスクとなる。
さらに重要なのは、25ベーシスポイントはそれほど大きくないとしても、次の局面の市場に本当に影響するのは、ワシが投資家に対し次の点を信じさせられるかどうかだ。すなわち、FRBにはインフレを押さえ込む力があり、しかも高い負債を抱える金融システムに亀裂を入れない、ということ。世界が待っているのは、このシグナルだ。
3、利上げのペース:1回実施した後は様子見し、データを見る
ワシの視点に立てば、今回の利上げの位置づけは明確であるべきだ。これは「信用回復型の利上げ」であって、新たな引き締めサイクルの起点ではない。
想定するリズムは以下の通り:
9月に25ベーシスポイント利上げを終えた後、10月のFOMCでは金利を据え置き、市場に消化のための時間を与える。もしその後、インフレ指標がこれ以上悪化しないなら――コアCPIが前月比0.2%未満まで低下し、原油価格が安定に向かうなら――年末までに追加の利上げは不要になる。このサイクルは、1回の利上げで〆めるものだ。
このリズムは主要な機関の予想と概ね一致しているが、ワシの道筋はこれらの予測よりも一段と抑制的になり得る。彼の核心目標は、利上げそのものではなく、「必要ならFRBは利上げする」という市場の信念を作ることにある。このシグナルが有効に伝達されれば、長期金利はむしろ、インフレ期待がアンカーされることで下がる可能性すらある――それが「利上げで信用力を固め、信用力が長期金利を押し下げる」という論理の完結した循環だ。
逆に、今回利上げを実施しなければ、今後は非常に受け身の局面に置かれる。10月の会合は中期選挙前の最後の時間的な窓となり、政治的な圧力はさらに強まる。そしてその時点で、インフレ指標が原油の波及でさらに上振れするなら、FRBは選挙直前の局面で強いられる形で行動せざるを得ず、信用力の損失と政治リスクが同時に拡大する。
4、結論:世界が待つシグナル
ワシの立場に立てば、9月の利上げは「やるか、やらないか」という問題ではなく、「これ以上、やらずに済むのか」という問題だ。市場はすでに92.5%の確率で意思決定の権限をFRBに返すことを織り込んでいるが、その権限を受け取る唯一の方法は、それを実際に実行してみせることだ。
利上げはネガティブ材料であり、利上げしないことはそれ以上のネガティブ材料だ。前者は秩序ある政策行動であり、後者は無秩序な市場の罰だ。ワシの選択は本質的に、二つのネガティブの間で、コントロールでき、価格付けでき、導くことができるほうを選ぶことにある。
世界は、悪性のインフレが全面的に爆発する直前にある。ワシは、インフレ圧力が高まる中で、市場がすでに織り込んでいる利上げを、FRB主導の政策行動へと切り替える必要がある。今夜、本当に重要なのは「利上げするかしないか」ではない。FRBが市場の期待を再び安定させられるかどうか――投資家に対し、インフレを押さえ込む力がまだあること、そして高い負債を抱える金融システムに亀裂を入れてしまうことはないと信じさせられるかどうかだ。
世界が待っているのは、このシグナルだ。