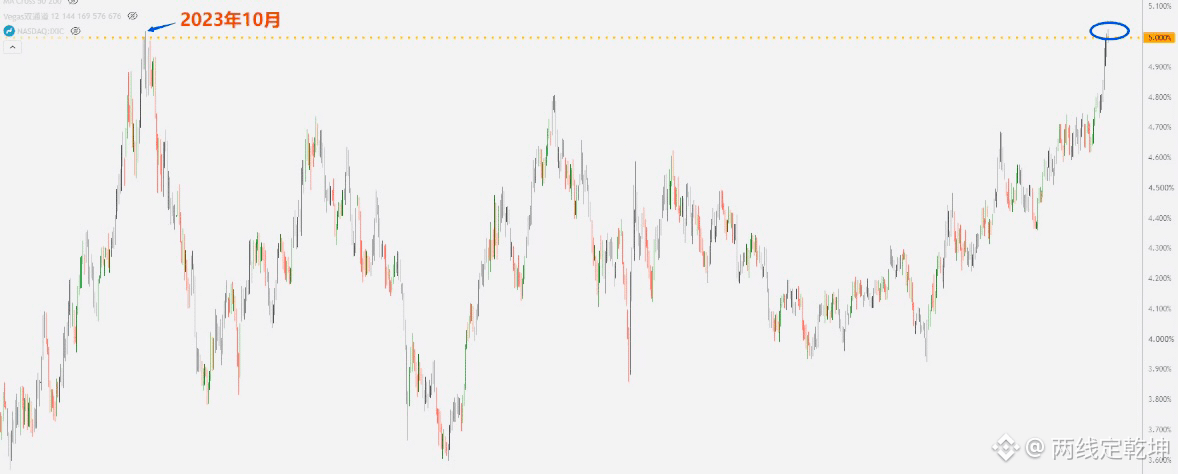
総合的に見ると、現在の世界市場の中核的な矛盾は「期待による価格設定」と「現実の政策」との激しいせめぎ合いにあります。米連邦準備制度(FRB)が9月に利上げするかどうか、そしてウォラー議員の強硬(ハト派ではない)な発言がどのように影響するかは、市場がFRBの信用をどれほど信頼しているかに大きく左右されます。さらに、10年物米国債利回りが5%を突破したことはすでに現実であり、しかも今回の局面は2023年10月と本質的に異なります——インフレはより粘着的で、財政負担はより重く、押し目買いの需要は弱いのです。長期ゾーンの利回りは、財政赤字や期間プレミアムなどの構造的要因の影響をより強く受けます。もし利回りが急速に制御不能なほど上昇すれば、米株の下落やさらには金融危機につながる可能性があります。ビットコインについて言えば、閃光的に急落して59500-$72,500)まで下がったとしても、極端な触媒(強いきっかけ)がない限り到達しにくいでしょう。全体として、各種資産の激しいボラティリティは、本質的には、市場がFRBの政策余地の制約、財政リスクの積み上がり、そして地政学的なインフレ圧力の下で、改めて価格をつけ直していることを反映しています。最終的な値動きは、利回り上昇の速度、FRBがインフレ抑制と金融安定の維持の間でどのようにバランスを取れるか、そして市場が政策の信用をどこまで維持できるかにかかっています。