
2026年9月17日、米連邦準備制度理事会(FOMC)は6対6の引き分けで幕を閉じた。利上げをめぐる議題は、合意に達することができず先送りとなり、フェデラルファンド金利は3.50%〜3.75%で据え置かれた。これは1936年以来、FOMCで初めて投票が平局となったケースであり、その背景には強硬派(ハト派)と宥和派が拮抗するという稀な対立があった。
---
分裂した委員会:6対6はいかにして成立したのか?
今回の会合の核心的な争点は、インフレ圧力と雇用の減速の間での綱引きだ。7月の金融政策決定会合では、クリーブランド連銀総裁ハマック、ミネアポリス連銀総裁カシュカリ、ダラス連銀総裁ローガンの3人がそろって反対票を投じ、25ベーシスポイントの利上げを主張した。これは約9年ぶりに、3票が同一方向で反対となった例だ。理事のバー氏も9月上旬に、インフレが説得力のある速度で2%目標に向けて低下しなければ、利上げを支持する用意があると明確に表明していた。
金利据え置きを支持する陣営は、理事ウォラーの立場の転換によって形作られた。ウォラーは1月の会合では利下げを支持していたが、コア・インフレが連続して上振れするのに伴い、態度は明確に変化し、「再び高めのインフレ指標が出れば、それをノイズではなく政策シグナルとみなす」と公に述べた。ウォラーの離反により、会合前は維持派が6対5で一時的にリードした。そして最後の1票——既に退任した議長職から改めて理事に就いたパウエル——が均衡を破る決定打となった。
パウエルは5月の記者会見以降、再び公の場で発言していない。あえて目立たないようにしている。この沈黙は、トランプがFRBに圧力をかけ続ける状況のなかでは、むしろ大きな不確実性を生んだ。もし彼が利上げに賛成票を投じれば6対6の引き分けになる。もし維持派に加われば、維持派が7対5で勝利する。Bianco Researchの創業者Jim Biancoは、会合前に率直に「FRBが今やっているのは、票を数えることだ」と述べており、利上げの確率は実質的に50/50だった。
最終的に、パウエルは利上げに賛成票を投じた。投票は6票で据え置き、6票で利上げに確定した。
6対6の引き分けが持つ法的意味:先例のない行き詰まり
(連邦準備制度法)では、FOMC投票が引き分けになった場合の明確な規定はない。1936年以来、FRBが引き分けを経験したことはない。これに最も近かったのは1963年、1964年、1973年の6対5票である。前アトランタ連銀研究部長のRobert Eisenbeisは、投票が引き分けになればフェデラルファンド金利は据え置かれると以前に述べていた。
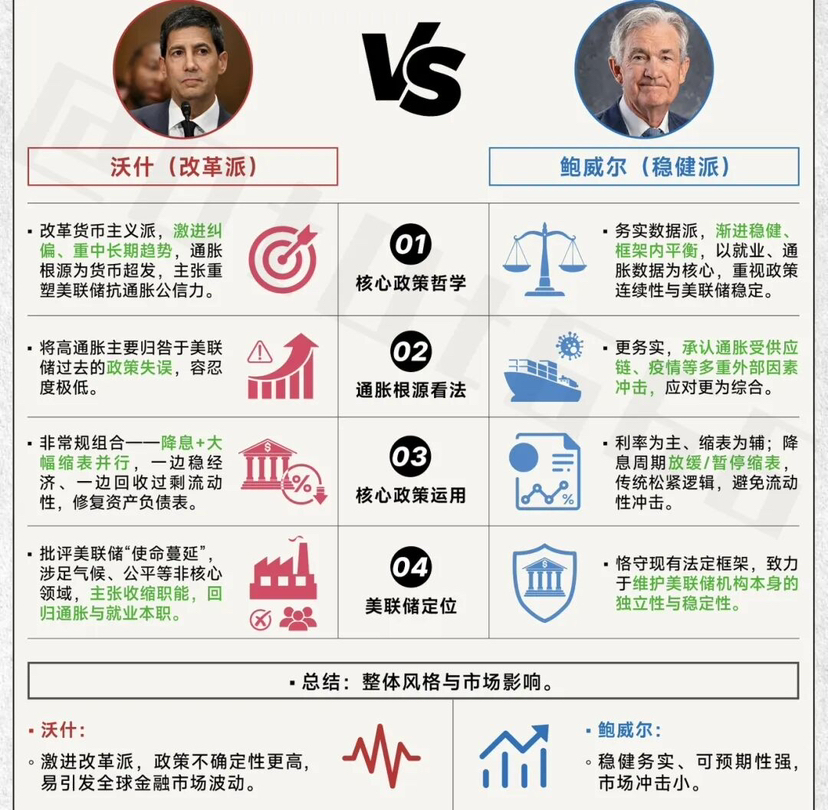
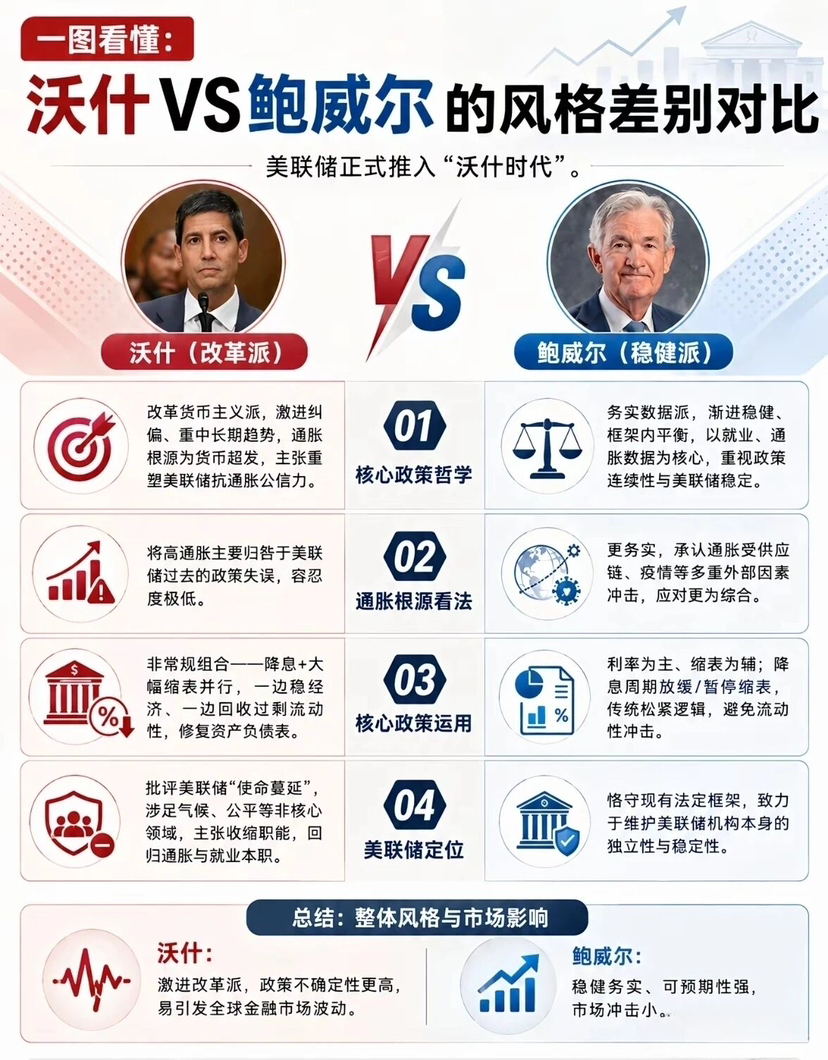
つまり、9月17日の決議は法律上、「合意なし=現状維持」という効果を生む。いずれの側も単純過半数を得られず、金利は据え置きとなり、利上げの決議は自動的に失敗する。理論上、委員会は引き分けを破るまで第二ラウンド、第三ラウンドの投票を行うことができるが、今回の会合ではその手続きは開始されなかった。FRB議長ウォッシュには、引き分けを破るための追加の議決権はなく、彼の票は他のすべての委員と同じく1票だ。
注目すべきは、これがウォッシュが望んだ結果ではないという点だ。ウォッシュは6月の最初の利害調整会合(政策決定の場)で強硬な姿勢を示し、「物価の安定を最優先」と明確に位置づけ、政策の中核として据えた。さらに、FRBは2%のインフレ目標を達成できず、すでに5年が経っているとも強調した。複数のアナリストは会合前に、来週の利上げがウォッシュの反インフレ発言の信頼性を高める助けになる可能性があると指摘した。しかし6対6の票の構図の前では、議長であっても利上げを強行することはできない。
各方面の反応と市場への影響
ホワイトハウス側では、トランプ大統領が長年にわたりFRBに利下げを強く迫ってきた。6対6の引き分けは、利上げが実行されなかったことを意味し、短期的にはホワイトハウスとのさらなる正面衝突を回避した。ただ、引き分けそのものが、FRB内部で政策の方向性についての合意が欠けていることをも露呈させており、意思決定の効率が低いと解釈される可能性もある。
強硬派の陣営は結果に失望を表明した。ハマック、ローガン、カシュカリの3人は4月以降ずっと利上げを主張してきた。中核ロジックは「インフレが目標を上回る期間は十分に長く、待つこと自体がリスクだ」というものだ。理事バルもまた、断固として行動すべきで、待ち続けるべきではないと考えている。引き分けは、彼らの要求が先送りされたことを意味する。
ハト派と中間派は胸をなで下ろした。理事ミラン(トランプが任命)は、それ以前から何度も、引き続き利下げを行うべきだと主張し、雇用市場を最優先事項として守ることを重視していた。ウォラーの立場転換もまた、雇用の下振れリスクに懸念を抱く委員が一部いることを映し出している。金利据え置きは少なくとも、雇用市場が弱まりつつある局面でさらなる引き締めを行うことを回避した。
金融市場の引き分け結果への反応は、慎重寄りになると見込まれる。これまで複数の国際大手は、9月の利上げを織り込むようになったが、UBS、バークレイズ、フェドの法興(ソシエテ・ジェネラル)などは、利上げの時期を初めて9月へ前倒しした。CMEのデータでは、利上げ確率が一時60.4%にまで達していた。引き分けはこれらの思惑を外したことになり、ドル指数や米国債利回りは短期的に下押しされる可能性がある一方、金と米株は一時的な下支えを受けるかもしれない。ただし、引き分けそのものが「FRB内部が極めて分裂している」ことを示すシグナルでもあり、政策不確実性は解消されておらず、次回会合まで先送りになったにすぎない。
歴史的な意義と展望
6対6の引き分けは、FRBが1936年以来初めて経験した投票の行き詰まりだ。この結果の意味は、一回の金利決定にとどまらない。FRB内部での政策の見解の相違が、歴史的な水準に達していることを示しているからだ。インフレが目標を何年にもわたって上回り続け、雇用市場に減速の兆しが見え、ホワイトハウスからの圧力が続くという複雑な背景のもとで、12人の投票メンバーはいかなる形でも政策の方向性についての多数の合意を形成できなかった。
展望10月および12月の会合、こうした分裂した構図は短期的に修復するのが難しい。ウォッシュが年内に利上げを推進したいなら、少なくとも1人のハト派寄り(維持派)委員を方向転換させる必要がある。あるいは、インフレ指標がさらに悪化して中間派の立場が変わるのを待つかだ。雇用市場のデータがさらに弱含みで推移するなら、強硬派の利上げ理由も薄れる。6対6の引き分けは終点ではなく、FRBの政策が行き詰まっていることを明確に示す出来事だ——インフレと雇用の「双方に対するリスク」が併存し続ける限り、この行き詰まりは繰り返し起きうる。