

婉宁sky
41 投稿

婉宁sky
報告
ユーザーをブロック
9 フォロー
12 フォロワー
15 いいね
投稿
すべて
引用
·
--
翻訳参照
18600u,是我在Dusk上"先买后研究"亏的钱。不是没研究,是研究的顺序反了——我先动了手,再给动手找理由。
那笔买入的起因很简单:价格看着低、图表看着像底部,加上那阵子广场上有人喊"跌无可跌"。情绪先到位了,单子就下了。买完之后我才开始"研究":翻公告、拆机制、看数据——但这时候的研究已经不是研究,是给已经发生的行为补证据。我专挑支持买入的资料看:开发活跃,看;质押率高,看;合作名单,看。看到风险就跳过去:流动性碎片化,跳过;Dusk Trade还没落地,跳过;解锁压力,跳过。越研究,越觉得自己"买得对"。
三个月后价格更低,我补的每一个证据都还在,价格没有因为我的证据链变好。止损离场,18600u。
这笔钱教会的:研究必须在决策之前,才有价值。决策之后的研究不叫研究,叫自我安慰——它的产出不是判断,是借口。顺序反了,研究的深度越大,错的越坚定。买入前的研究是在找风险,买入后的研究是在找安慰,同样一个动作,位置不同,性质完全相反。
现在的规则:买入之前,先把"不买的理由"写满一页。写不满的,不许买。研究是用来排除的,不是用来确认的。
@Dusk_Foundation $DUSK #dusk
18600u,是我在Dusk上"先买后研究"亏的钱。不是没研究,是研究的顺序反了——我先动了手,再给动手找理由。
那笔买入的起因很简单:价格看着低、图表看着像底部,加上那阵子广场上有人喊"跌无可跌"。情绪先到位了,单子就下了。买完之后我才开始"研究":翻公告、拆机制、看数据——但这时候的研究已经不是研究,是给已经发生的行为补证据。我专挑支持买入的资料看:开发活跃,看;质押率高,看;合作名单,看。看到风险就跳过去:流动性碎片化,跳过;Dusk Trade还没落地,跳过;解锁压力,跳过。越研究,越觉得自己"买得对"。
三个月后价格更低,我补的每一个证据都还在,价格没有因为我的证据链变好。止损离场,18600u。
这笔钱教会的:研究必须在决策之前,才有价值。决策之后的研究不叫研究,叫自我安慰——它的产出不是判断,是借口。顺序反了,研究的深度越大,错的越坚定。买入前的研究是在找风险,买入后的研究是在找安慰,同样一个动作,位置不同,性质完全相反。
现在的规则:买入之前,先把"不买的理由"写满一页。写不满的,不许买。研究是用来排除的,不是用来确认的。
@Dusk $DUSK #dusk
那笔买入的起因很简单:价格看着低、图表看着像底部,加上那阵子广场上有人喊"跌无可跌"。情绪先到位了,单子就下了。买完之后我才开始"研究":翻公告、拆机制、看数据——但这时候的研究已经不是研究,是给已经发生的行为补证据。我专挑支持买入的资料看:开发活跃,看;质押率高,看;合作名单,看。看到风险就跳过去:流动性碎片化,跳过;Dusk Trade还没落地,跳过;解锁压力,跳过。越研究,越觉得自己"买得对"。
三个月后价格更低,我补的每一个证据都还在,价格没有因为我的证据链变好。止损离场,18600u。
这笔钱教会的:研究必须在决策之前,才有价值。决策之后的研究不叫研究,叫自我安慰——它的产出不是判断,是借口。顺序反了,研究的深度越大,错的越坚定。买入前的研究是在找风险,买入后的研究是在找安慰,同样一个动作,位置不同,性质完全相反。
现在的规则:买入之前,先把"不买的理由"写满一页。写不满的,不许买。研究是用来排除的,不是用来确认的。
@Dusk $DUSK #dusk
69
·
--
翻訳参照
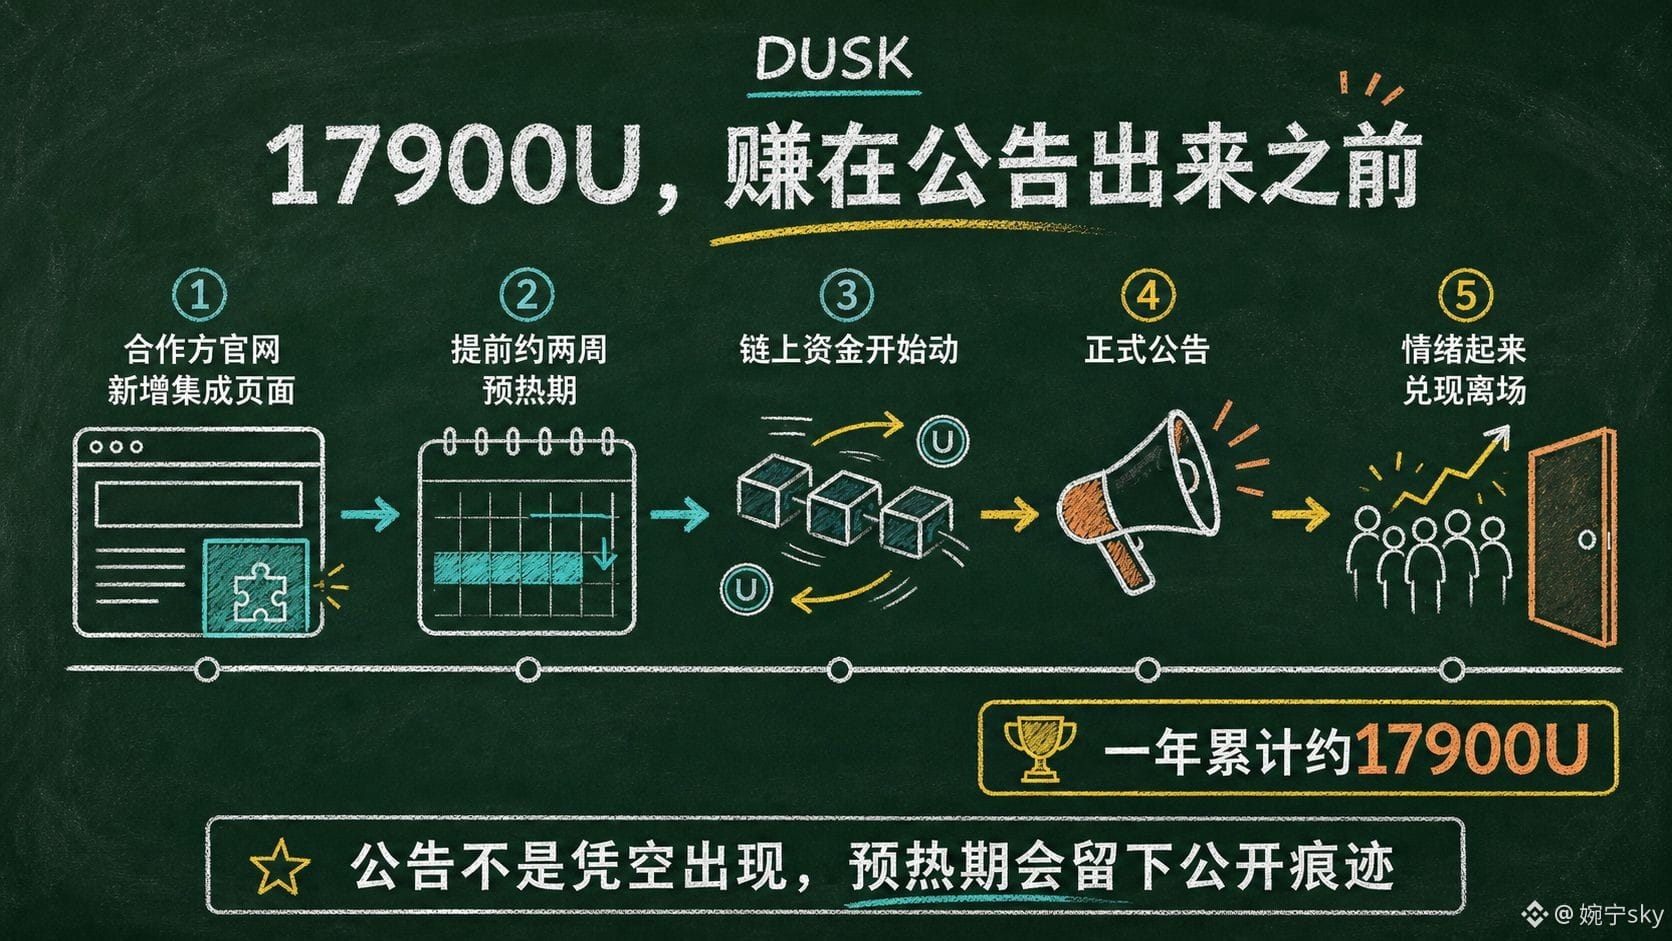
17900u,是我研究Dusk生态合作公告的"预热痕迹"赚的钱——正式公告发布前,蛛丝马迹往往已经漏了出来。
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
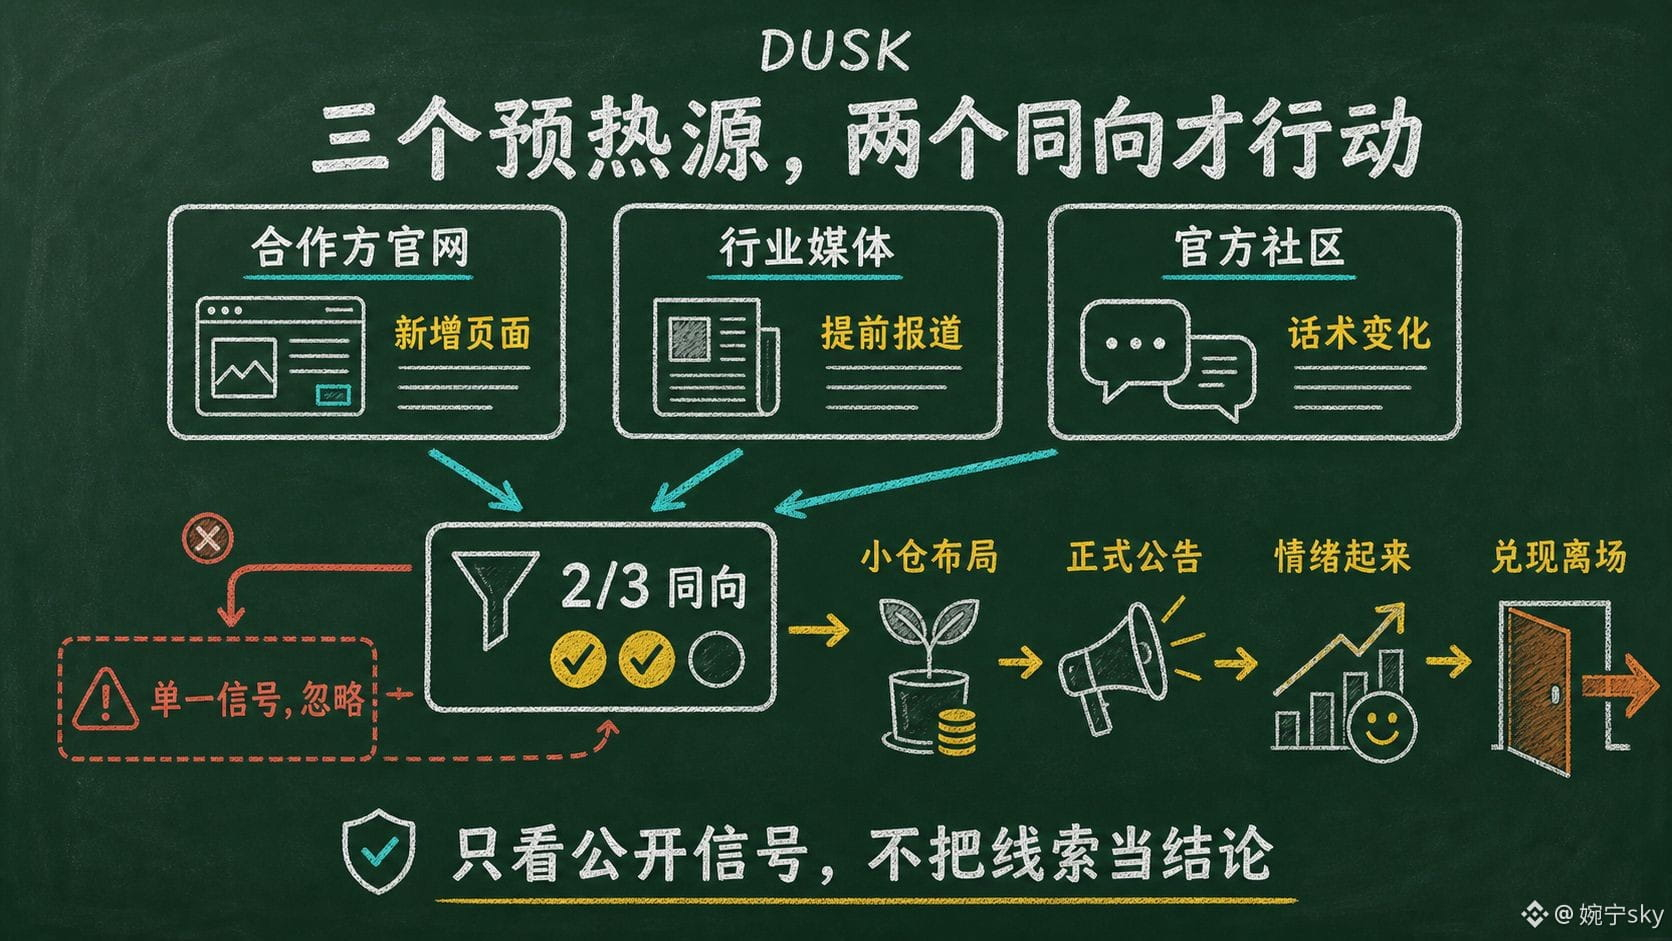
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
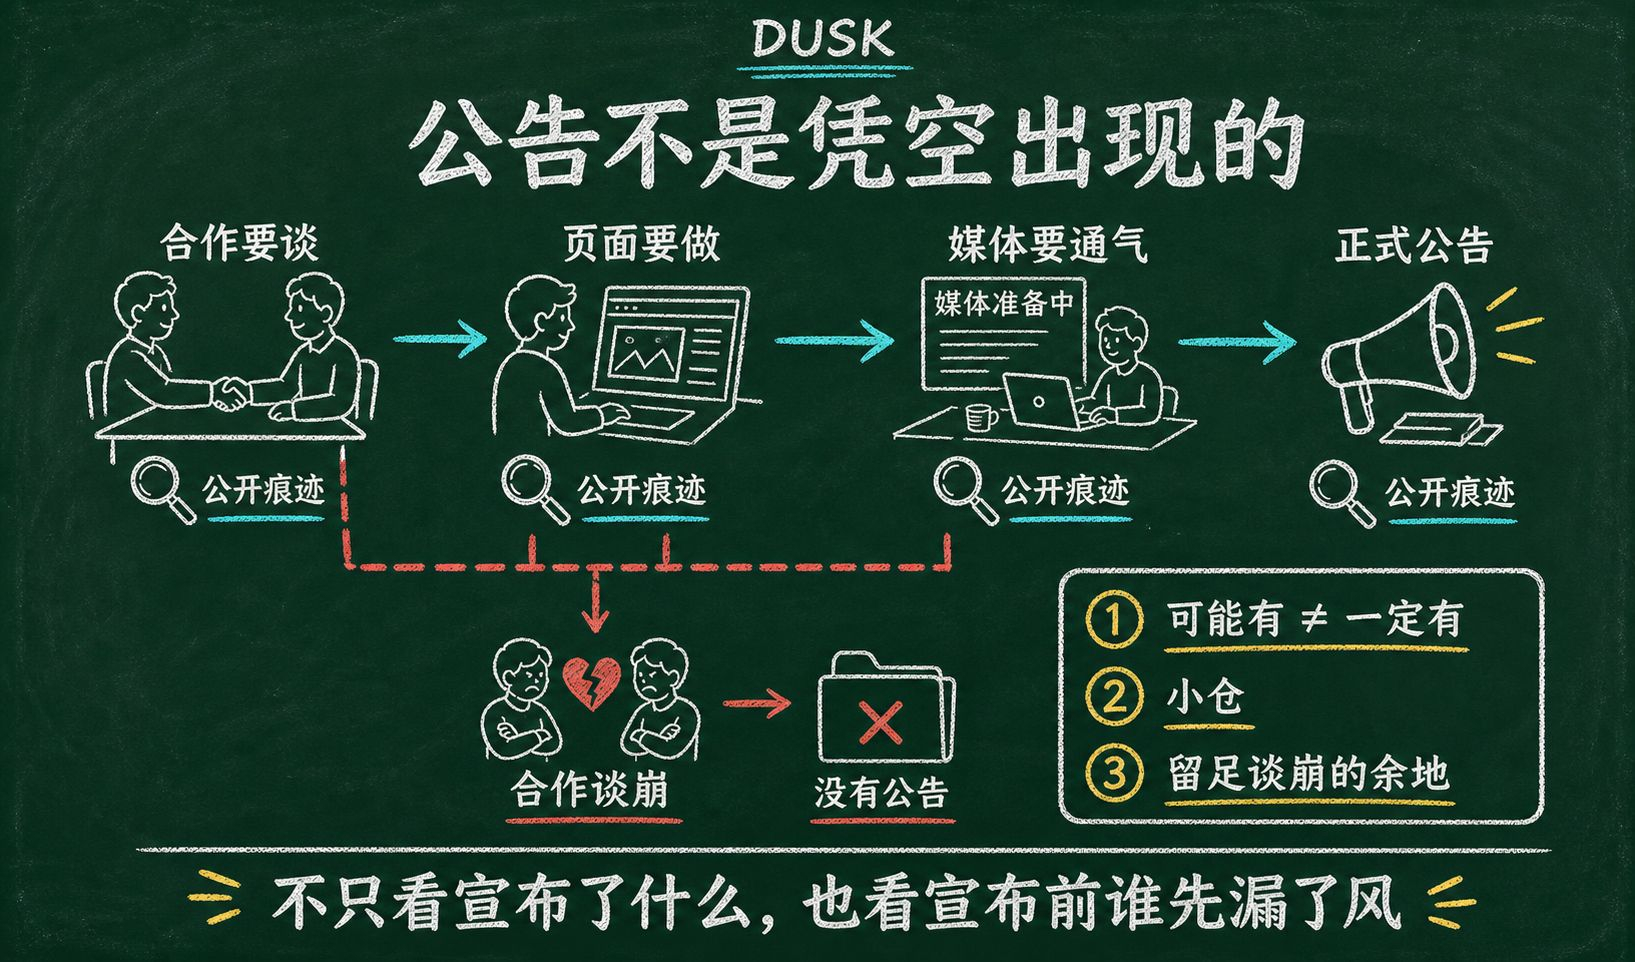
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk_Foundation $DUSK #dusk
17900u,是我研究Dusk生态合作公告的"预热痕迹"赚的钱——正式公告发布前,蛛丝马迹往往已经漏了出来。
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk $DUSK #dusk
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了"知情人士"报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当"可能有"而不是"一定有"来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk $DUSK #dusk
74
·
--
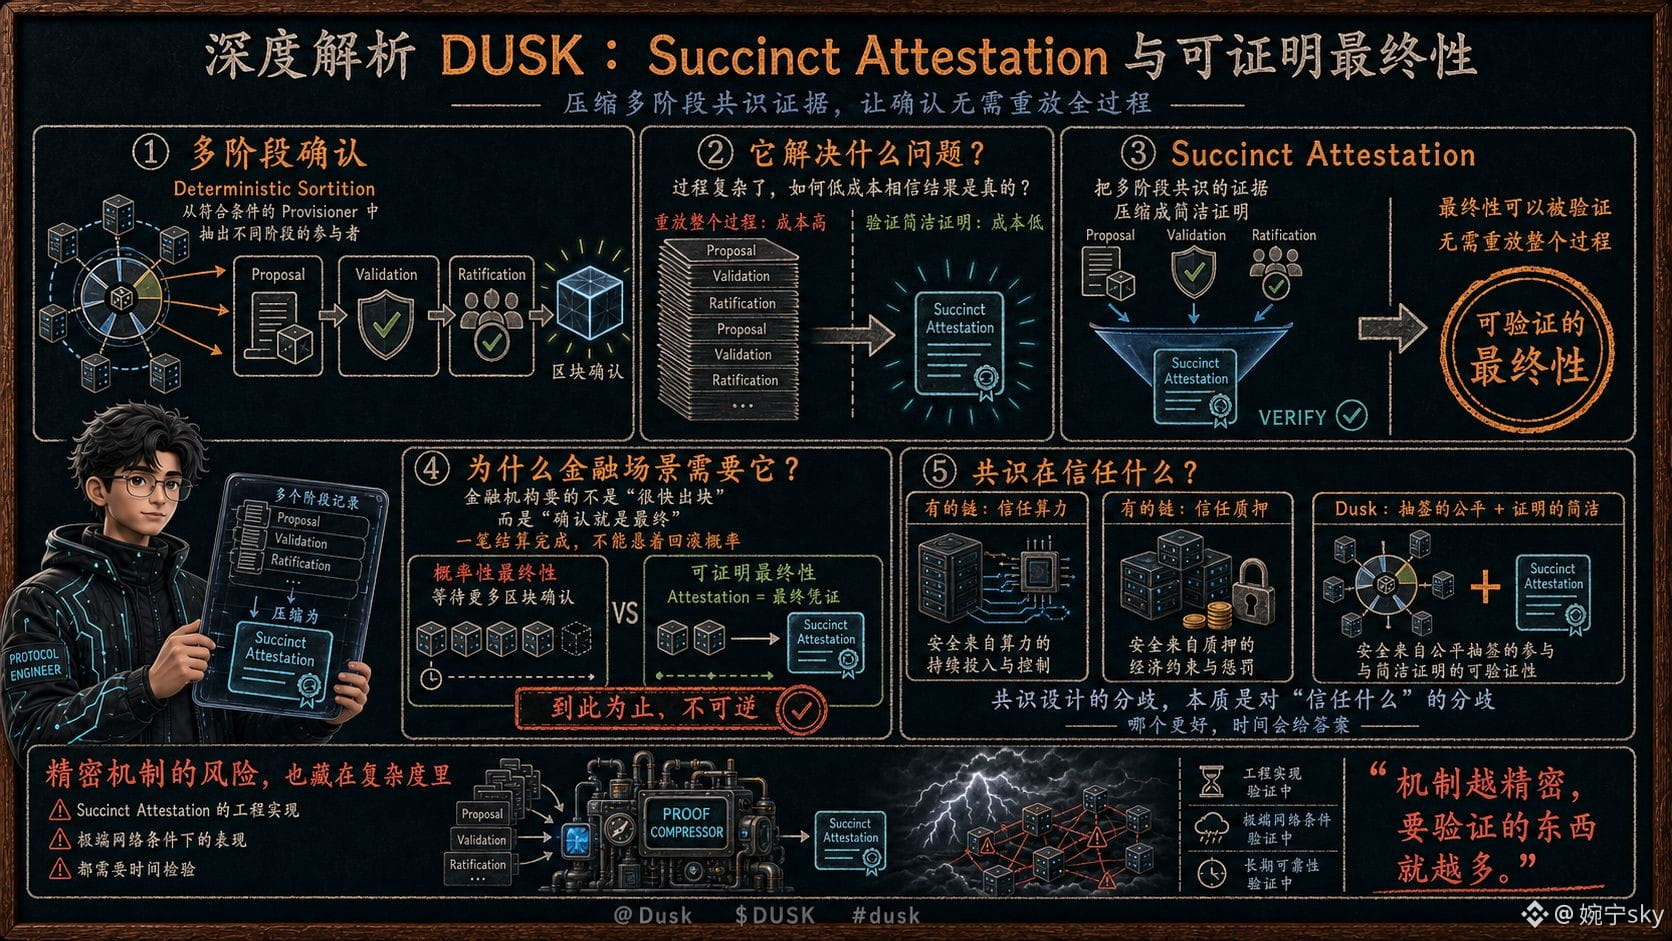
私がDuskの合意メカニズムを研究するとき、いちばん手間をかけたのは「誰がブロックを出すか」ではなく、Succinct Attestation――この名前の中で一番見落とされやすい部分です。
まず、それが解決しようとしている問題を分解します。Duskのブロック確定は多段階です。Deterministic Sortitionが条件を満たすProvisionerから段階ごとの参加者を抽選し、その後、Proposal、Validation、Ratificationで確定を完了します。多段階であることの課題は、手続きが複雑になる点です。では、どうすれば全員が低コストで「結果が本物だ」と信じられるのでしょうか?Succinct Attestationがやっているのはまさにこれ――多段階合意の証拠を簡潔な証明へ圧縮し、最終性を検証可能にすることで、プロセス全体をやり直す必要がないようにします。
この設計意図が、金融シーンでこそ鮮明になるのは、そこにこそ理由があるからです。金融機関が求めるのは「速くブロックを出すこと」ではなく、「確認=最終であること」――1回の決済が完了すれば、取り消しの可能性が頭上にぶら下がっていては困る、ということです。多くのチェーンの最終性は確率的です(さらにブロックが積み重なれば確率は上がる)。Duskは、最終性を検証可能な形にする方向で進めています。Attestationこそが、その「ここまでで終わり、不可逆である」ことの証明書です。
そして、だからこそ、これを掘り下げる価値がある理由を改めて理解できました。合意設計における対立の本質は、「何を信頼するのか」の対立です。あるチェーンは計算能力を信頼し、別のチェーンはステークを信頼する。Duskの仕組みが信頼しているのは、「抽選の公平性+証明の簡潔さ」です。どちらがより良いかは、時間が答えをくれます。
もちろん、メカニズムが精密であればあるほど、検証すべきものも増えます。Succinct Attestationのエンジニアリング実装や、極端なネットワーク条件下での性能は、時間をかけて検証する必要があります――精密なメカニズムの最大のリスクは、往々にしてその複雑さの中に隠れているからです。
@Dusk_Foundation $DUSK #dusk
私がDuskの合意メカニズムを研究するとき、いちばん手間をかけたのは「誰がブロックを出すか」ではなく、Succinct Attestation――この名前の中で一番見落とされやすい部分です。
まず、それが解決しようとしている問題を分解します。Duskのブロック確定は多段階です。Deterministic Sortitionが条件を満たすProvisionerから段階ごとの参加者を抽選し、その後、Proposal、Validation、Ratificationで確定を完了します。多段階であることの課題は、手続きが複雑になる点です。では、どうすれば全員が低コストで「結果が本物だ」と信じられるのでしょうか?Succinct Attestationがやっているのはまさにこれ――多段階合意の証拠を簡潔な証明へ圧縮し、最終性を検証可能にすることで、プロセス全体をやり直す必要がないようにします。
この設計意図が、金融シーンでこそ鮮明になるのは、そこにこそ理由があるからです。金融機関が求めるのは「速くブロックを出すこと」ではなく、「確認=最終であること」――1回の決済が完了すれば、取り消しの可能性が頭上にぶら下がっていては困る、ということです。多くのチェーンの最終性は確率的です(さらにブロックが積み重なれば確率は上がる)。Duskは、最終性を検証可能な形にする方向で進めています。Attestationこそが、その「ここまでで終わり、不可逆である」ことの証明書です。
そして、だからこそ、これを掘り下げる価値がある理由を改めて理解できました。合意設計における対立の本質は、「何を信頼するのか」の対立です。あるチェーンは計算能力を信頼し、別のチェーンはステークを信頼する。Duskの仕組みが信頼しているのは、「抽選の公平性+証明の簡潔さ」です。どちらがより良いかは、時間が答えをくれます。
もちろん、メカニズムが精密であればあるほど、検証すべきものも増えます。Succinct Attestationのエンジニアリング実装や、極端なネットワーク条件下での性能は、時間をかけて検証する必要があります――精密なメカニズムの最大のリスクは、往々にしてその複雑さの中に隠れているからです。
@Dusk $DUSK #dusk
まず、それが解決しようとしている問題を分解します。Duskのブロック確定は多段階です。Deterministic Sortitionが条件を満たすProvisionerから段階ごとの参加者を抽選し、その後、Proposal、Validation、Ratificationで確定を完了します。多段階であることの課題は、手続きが複雑になる点です。では、どうすれば全員が低コストで「結果が本物だ」と信じられるのでしょうか?Succinct Attestationがやっているのはまさにこれ――多段階合意の証拠を簡潔な証明へ圧縮し、最終性を検証可能にすることで、プロセス全体をやり直す必要がないようにします。
この設計意図が、金融シーンでこそ鮮明になるのは、そこにこそ理由があるからです。金融機関が求めるのは「速くブロックを出すこと」ではなく、「確認=最終であること」――1回の決済が完了すれば、取り消しの可能性が頭上にぶら下がっていては困る、ということです。多くのチェーンの最終性は確率的です(さらにブロックが積み重なれば確率は上がる)。Duskは、最終性を検証可能な形にする方向で進めています。Attestationこそが、その「ここまでで終わり、不可逆である」ことの証明書です。
そして、だからこそ、これを掘り下げる価値がある理由を改めて理解できました。合意設計における対立の本質は、「何を信頼するのか」の対立です。あるチェーンは計算能力を信頼し、別のチェーンはステークを信頼する。Duskの仕組みが信頼しているのは、「抽選の公平性+証明の簡潔さ」です。どちらがより良いかは、時間が答えをくれます。
もちろん、メカニズムが精密であればあるほど、検証すべきものも増えます。Succinct Attestationのエンジニアリング実装や、極端なネットワーク条件下での性能は、時間をかけて検証する必要があります――精密なメカニズムの最大のリスクは、往々にしてその複雑さの中に隠れているからです。
@Dusk $DUSK #dusk
82
·
--
翻訳参照
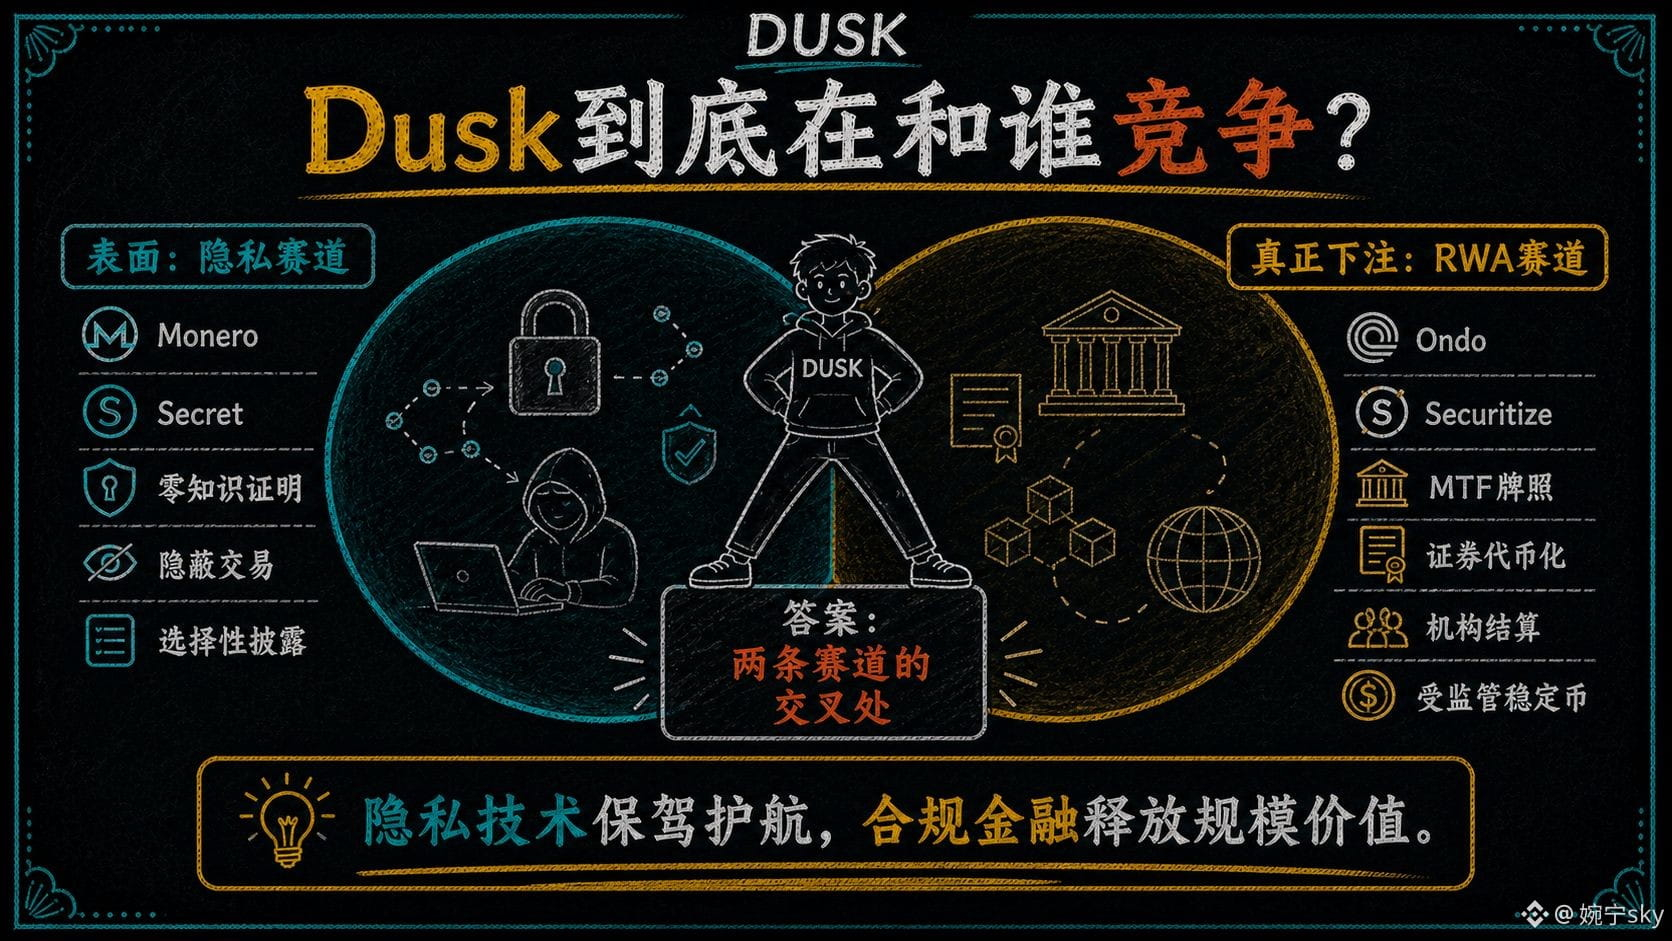
我在研究Dusk时一直反复思考一个问题:它到底在和谁竞争?
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
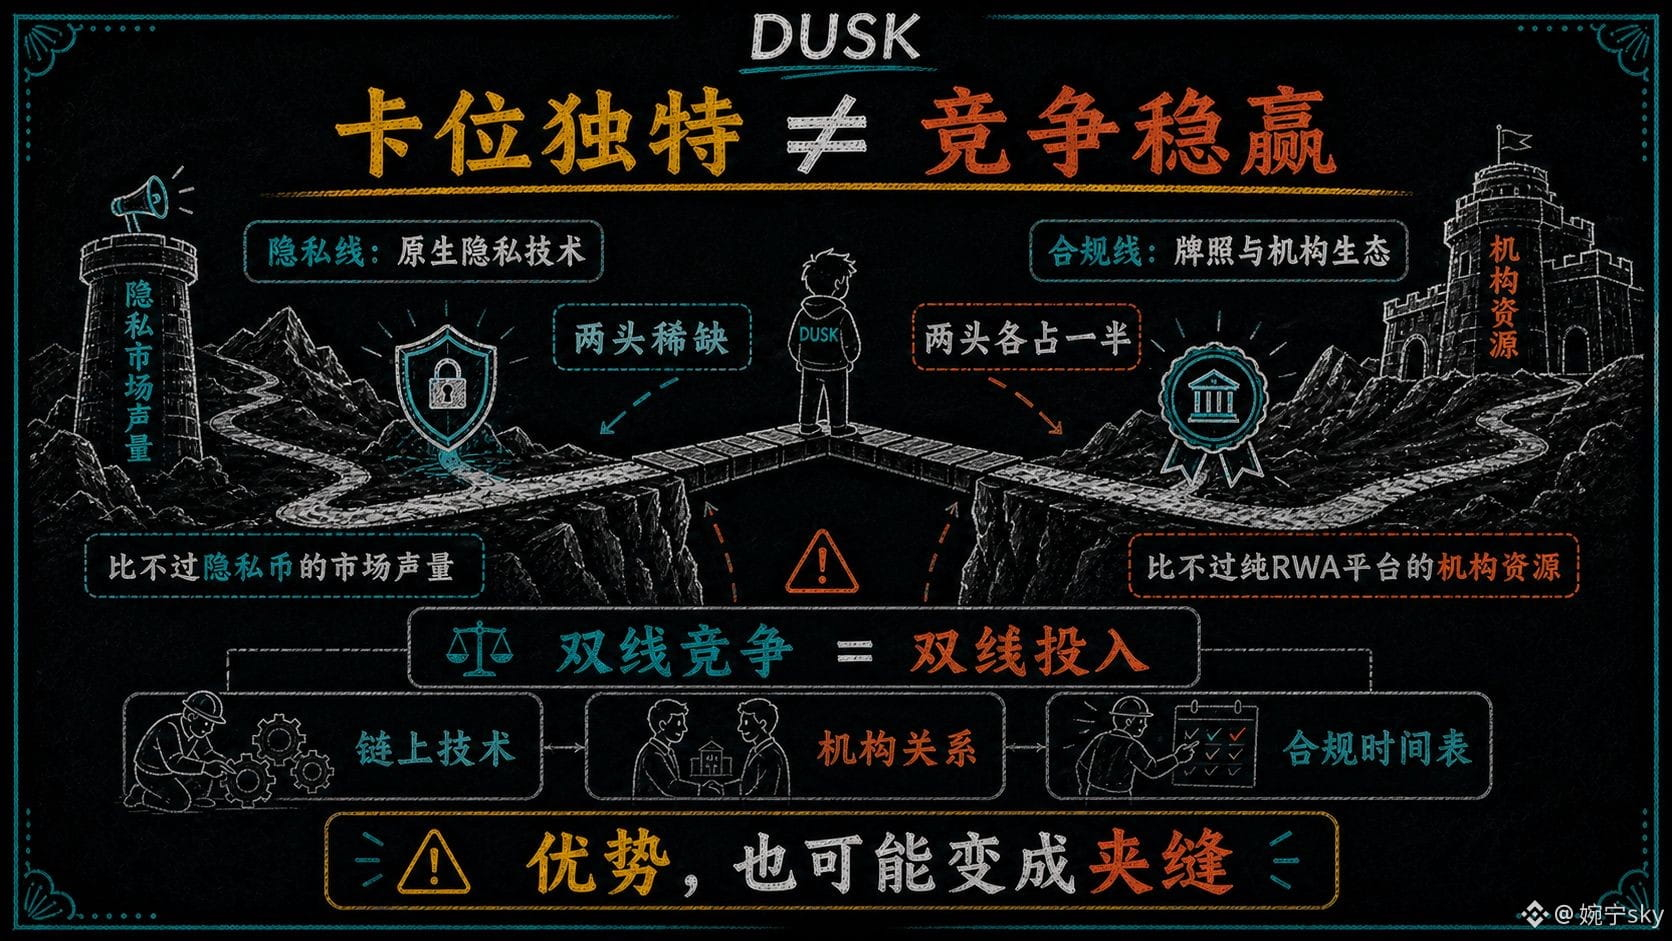
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
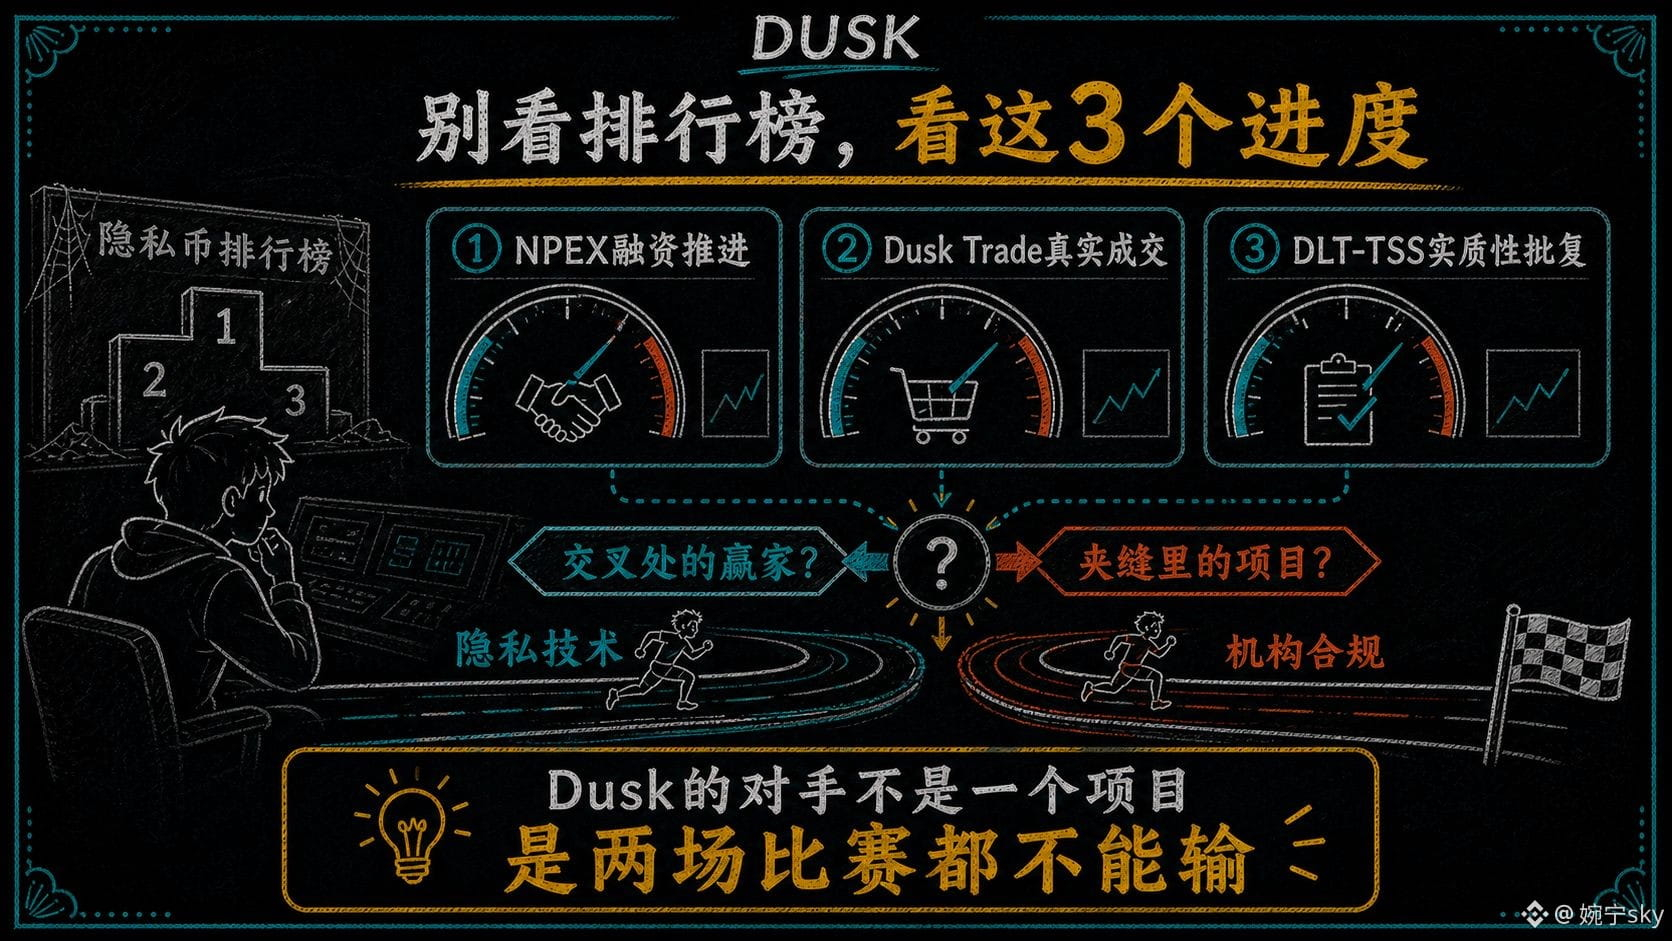
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk_Foundation
我在研究Dusk时一直反复思考一个问题:它到底在和谁竞争?
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk
77
·
--
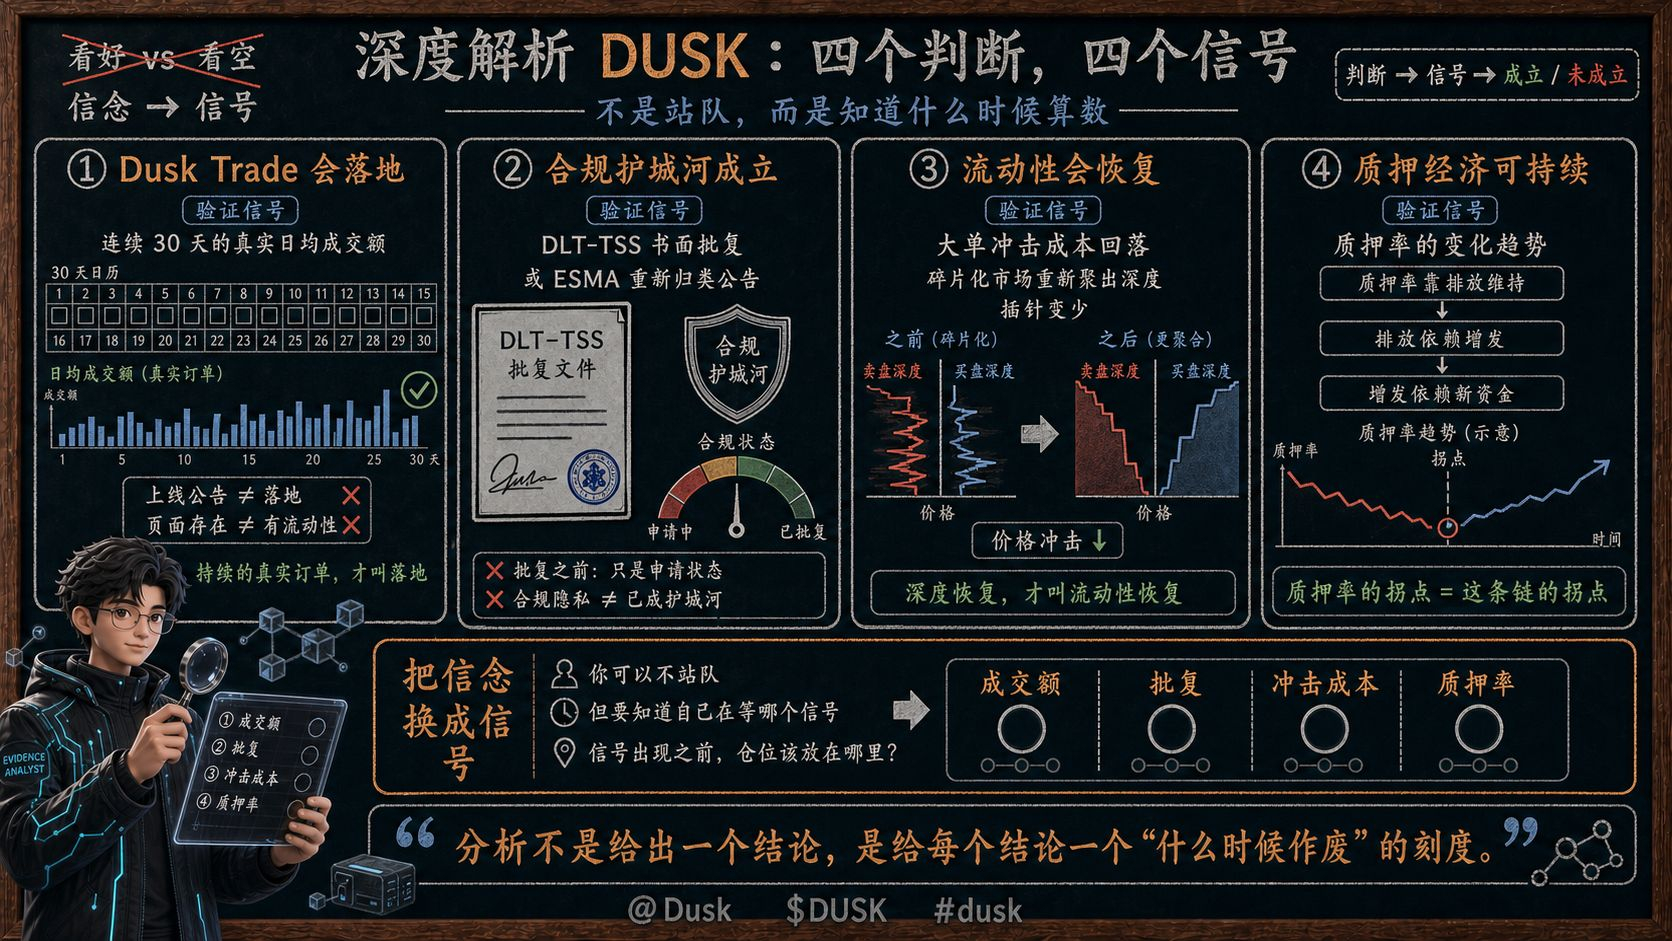
DUSKの議論で最もよく見られるのは、二つの陣営——買い方と売り方です。各自が自分の事実をもとに語ります。しかし、これだけ議論してきても足りないのは、いつだって見解ではなく「いつになったら通用するのか」のチェックリスト——あらゆる判断に対して観測可能なシグナルをセットで用意し、シグナルが現れて初めて判断が成立する。
最初の判断:Dusk Tradeは実現する。対応するシグナルは「ローンチのお知らせ」ではなく、連続30日間の実際の平均出来高——ローンチは取引があることと同義ではなく、ページは流動性ではありません。継続的な実注文こそが「実現」と呼べる。第二の判断:コンプライアンスの防衛の堀(モート)が成立する。シグナルはDLT-TSSの書面による承認、またはESMAの再分類の告知——それ以前は、「コンプライアンス上のプライバシー」は申請中の状態であって、モートではない。第三の判断:流動性は回復する。シグナルは大型注文によるコストへの衝撃の低下——上場停止後に細分化した市場が再び深みを取り戻し、ピン(挿し針)が減ること、そこからが「回復」。第四の判断:ステーキング経済が持続可能。シグナルはステーキング率の変化トレンド——もしステーキング率が排出(エミッション)によって維持され、排出への依存が追加発行に寄り、追加発行が新規資金に依存しているなら、ステーキング率の転換点こそが、このチェーンの転換点だ。
四つの判断、四つのシグナル。どれにも「私は信じる」という言葉はない。信念をシグナルに置き換えることで、DUSKは「買うか買わないか(どちらにつくか)」の問題から、「何を待つか」の問題になる——あなたは陣営に加わらなくてもいい。ただし、自分が待っているのはどのシグナルなのか、そしてそれが現れるまでに自分のポジションをどこに置くべきかを知らなければならない。
これが分析の意味だ:結論を出すことではなく、各結論に「いつ無効になるか」のメーターを付けること。
@Dusk_Foundation $DUSK #dusk
DUSKの議論で最もよく見られるのは、二つの陣営——買い方と売り方です。各自が自分の事実をもとに語ります。しかし、これだけ議論してきても足りないのは、いつだって見解ではなく「いつになったら通用するのか」のチェックリスト——あらゆる判断に対して観測可能なシグナルをセットで用意し、シグナルが現れて初めて判断が成立する。
最初の判断:Dusk Tradeは実現する。対応するシグナルは「ローンチのお知らせ」ではなく、連続30日間の実際の平均出来高——ローンチは取引があることと同義ではなく、ページは流動性ではありません。継続的な実注文こそが「実現」と呼べる。第二の判断:コンプライアンスの防衛の堀(モート)が成立する。シグナルはDLT-TSSの書面による承認、またはESMAの再分類の告知——それ以前は、「コンプライアンス上のプライバシー」は申請中の状態であって、モートではない。第三の判断:流動性は回復する。シグナルは大型注文によるコストへの衝撃の低下——上場停止後に細分化した市場が再び深みを取り戻し、ピン(挿し針)が減ること、そこからが「回復」。第四の判断:ステーキング経済が持続可能。シグナルはステーキング率の変化トレンド——もしステーキング率が排出(エミッション)によって維持され、排出への依存が追加発行に寄り、追加発行が新規資金に依存しているなら、ステーキング率の転換点こそが、このチェーンの転換点だ。
四つの判断、四つのシグナル。どれにも「私は信じる」という言葉はない。信念をシグナルに置き換えることで、DUSKは「買うか買わないか(どちらにつくか)」の問題から、「何を待つか」の問題になる——あなたは陣営に加わらなくてもいい。ただし、自分が待っているのはどのシグナルなのか、そしてそれが現れるまでに自分のポジションをどこに置くべきかを知らなければならない。
これが分析の意味だ:結論を出すことではなく、各結論に「いつ無効になるか」のメーターを付けること。
@Dusk $DUSK #dusk
最初の判断:Dusk Tradeは実現する。対応するシグナルは「ローンチのお知らせ」ではなく、連続30日間の実際の平均出来高——ローンチは取引があることと同義ではなく、ページは流動性ではありません。継続的な実注文こそが「実現」と呼べる。第二の判断:コンプライアンスの防衛の堀(モート)が成立する。シグナルはDLT-TSSの書面による承認、またはESMAの再分類の告知——それ以前は、「コンプライアンス上のプライバシー」は申請中の状態であって、モートではない。第三の判断:流動性は回復する。シグナルは大型注文によるコストへの衝撃の低下——上場停止後に細分化した市場が再び深みを取り戻し、ピン(挿し針)が減ること、そこからが「回復」。第四の判断:ステーキング経済が持続可能。シグナルはステーキング率の変化トレンド——もしステーキング率が排出(エミッション)によって維持され、排出への依存が追加発行に寄り、追加発行が新規資金に依存しているなら、ステーキング率の転換点こそが、このチェーンの転換点だ。
四つの判断、四つのシグナル。どれにも「私は信じる」という言葉はない。信念をシグナルに置き換えることで、DUSKは「買うか買わないか(どちらにつくか)」の問題から、「何を待つか」の問題になる——あなたは陣営に加わらなくてもいい。ただし、自分が待っているのはどのシグナルなのか、そしてそれが現れるまでに自分のポジションをどこに置くべきかを知らなければならない。
これが分析の意味だ:結論を出すことではなく、各結論に「いつ無効になるか」のメーターを付けること。
@Dusk $DUSK #dusk
1
78
·
--
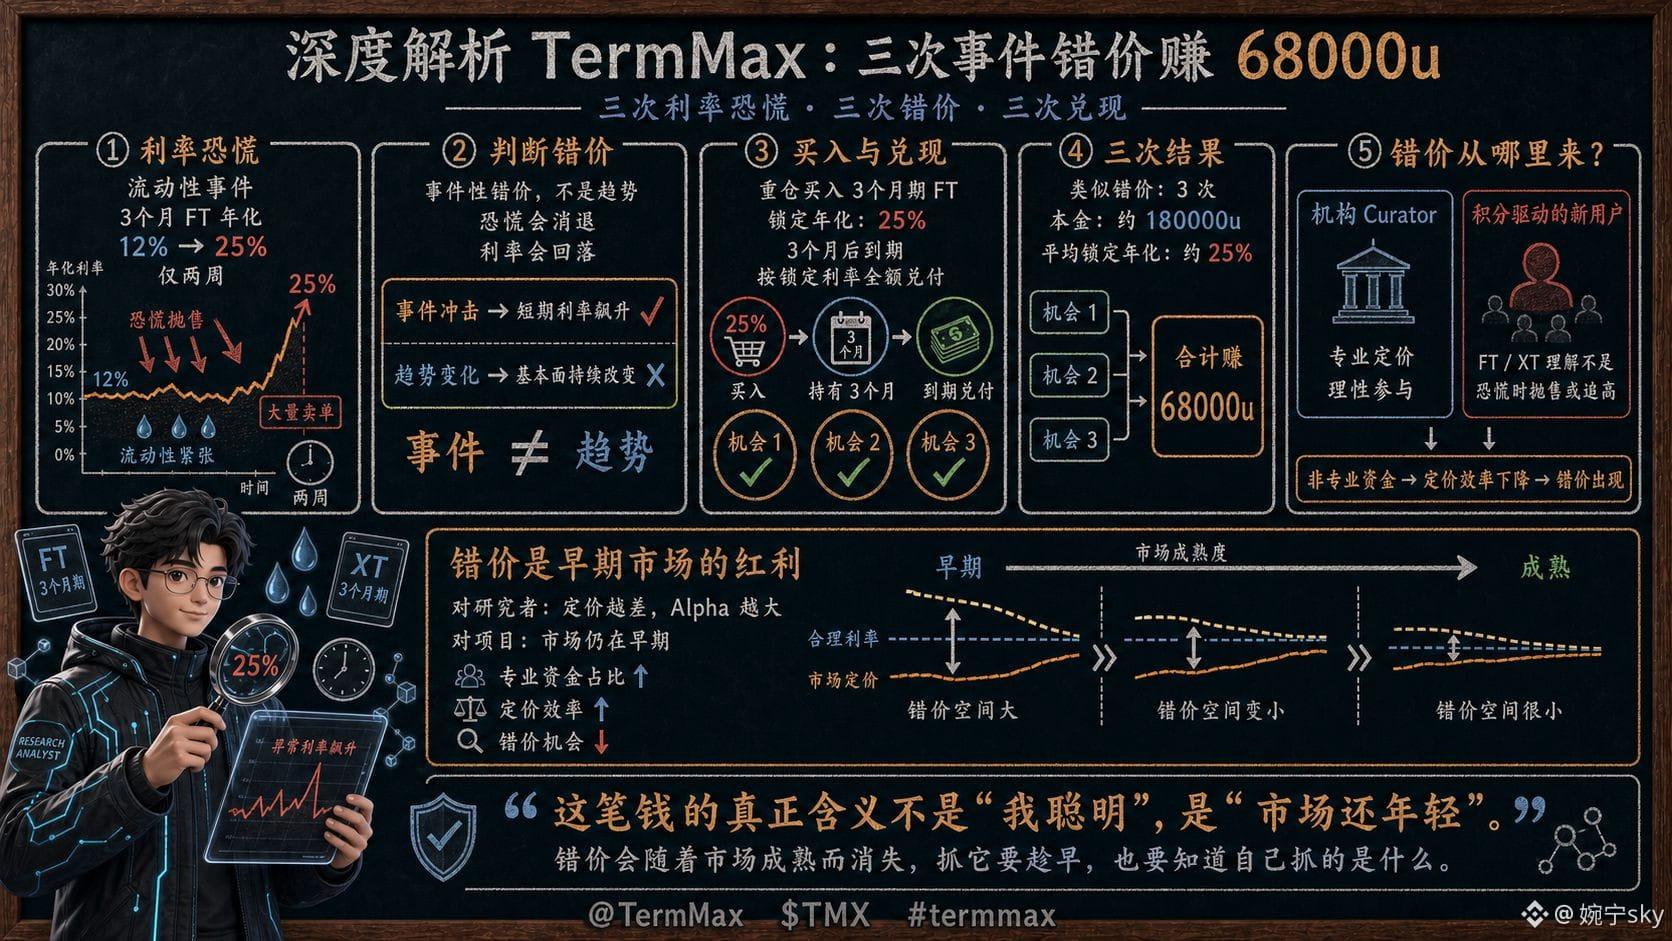
68000uは、TermMaxで「イベントによる誤った価格設定(錯価)」で稼いだお金——3回の金利パニック、3回の錯価、3回の換金。
典型的な一度:ある月、ある市場で流動性イベントが起きたことで、金利が恐慌的に押し上げられ、3か月満期のFTの年率が25%まで急騰——それは2週間前にはまだ12%だった。これはイベント性の錯価(恐慌は収まって金利は下がる)だと判断し、この満期のFTを厚めに買い入れた。3か月後に満期を迎えると案の定金利は下落し、25%で固定した利率で全額換金した。似たような錯価機会を3回重ね、合計で68000uの利益(元本は約180000u、平均で固定年率は約25%)。
なぜ錯価が存在するのか——ここが肝心だ。TermMaxの金利市場の参加者は、専門性の差が非常に大きい:機関のCuratorは合理的に価格付けするが、多くのポイント(积分)に駆動される新規ユーザーはFT/XT構造の理解が不足しており、恐慌時に投げ売りしたり、割高追随したりして、機関が作らないような錯価を生み出してしまう。言い換えれば、この市場の価格効率は、「ポイントに惹かれて流れ込む非専門資金」によって引き下げられている——研究者にとっては、価格がより悪い(効率が低い)ほどalphaが大きい。プロジェクトにとっては、これは市場がまだ初期段階であることを示しており、専門資金の比率が上がれば錯価はますます減っていく。
だから、このお金の本当の意味は「自分が賢い」ことではなく、「市場がまだ若い」こと——錯価は初期のボーナスで、市場が成熟するにつれて消えていく。掴むなら早く、そして自分が掴んでいるのが何かを知る必要がある。
@termmax #TermMax
68000uは、TermMaxで「イベントによる誤った価格設定(錯価)」で稼いだお金——3回の金利パニック、3回の錯価、3回の換金。
典型的な一度:ある月、ある市場で流動性イベントが起きたことで、金利が恐慌的に押し上げられ、3か月満期のFTの年率が25%まで急騰——それは2週間前にはまだ12%だった。これはイベント性の錯価(恐慌は収まって金利は下がる)だと判断し、この満期のFTを厚めに買い入れた。3か月後に満期を迎えると案の定金利は下落し、25%で固定した利率で全額換金した。似たような錯価機会を3回重ね、合計で68000uの利益(元本は約180000u、平均で固定年率は約25%)。
なぜ錯価が存在するのか——ここが肝心だ。TermMaxの金利市場の参加者は、専門性の差が非常に大きい:機関のCuratorは合理的に価格付けするが、多くのポイント(积分)に駆動される新規ユーザーはFT/XT構造の理解が不足しており、恐慌時に投げ売りしたり、割高追随したりして、機関が作らないような錯価を生み出してしまう。言い換えれば、この市場の価格効率は、「ポイントに惹かれて流れ込む非専門資金」によって引き下げられている——研究者にとっては、価格がより悪い(効率が低い)ほどalphaが大きい。プロジェクトにとっては、これは市場がまだ初期段階であることを示しており、専門資金の比率が上がれば錯価はますます減っていく。
だから、このお金の本当の意味は「自分が賢い」ことではなく、「市場がまだ若い」こと——錯価は初期のボーナスで、市場が成熟するにつれて消えていく。掴むなら早く、そして自分が掴んでいるのが何かを知る必要がある。
@TermMax #TermMax
典型的な一度:ある月、ある市場で流動性イベントが起きたことで、金利が恐慌的に押し上げられ、3か月満期のFTの年率が25%まで急騰——それは2週間前にはまだ12%だった。これはイベント性の錯価(恐慌は収まって金利は下がる)だと判断し、この満期のFTを厚めに買い入れた。3か月後に満期を迎えると案の定金利は下落し、25%で固定した利率で全額換金した。似たような錯価機会を3回重ね、合計で68000uの利益(元本は約180000u、平均で固定年率は約25%)。
なぜ錯価が存在するのか——ここが肝心だ。TermMaxの金利市場の参加者は、専門性の差が非常に大きい:機関のCuratorは合理的に価格付けするが、多くのポイント(积分)に駆動される新規ユーザーはFT/XT構造の理解が不足しており、恐慌時に投げ売りしたり、割高追随したりして、機関が作らないような錯価を生み出してしまう。言い換えれば、この市場の価格効率は、「ポイントに惹かれて流れ込む非専門資金」によって引き下げられている——研究者にとっては、価格がより悪い(効率が低い)ほどalphaが大きい。プロジェクトにとっては、これは市場がまだ初期段階であることを示しており、専門資金の比率が上がれば錯価はますます減っていく。
だから、このお金の本当の意味は「自分が賢い」ことではなく、「市場がまだ若い」こと——錯価は初期のボーナスで、市場が成熟するにつれて消えていく。掴むなら早く、そして自分が掴んでいるのが何かを知る必要がある。
@TermMax #TermMax
59
·
--
翻訳参照
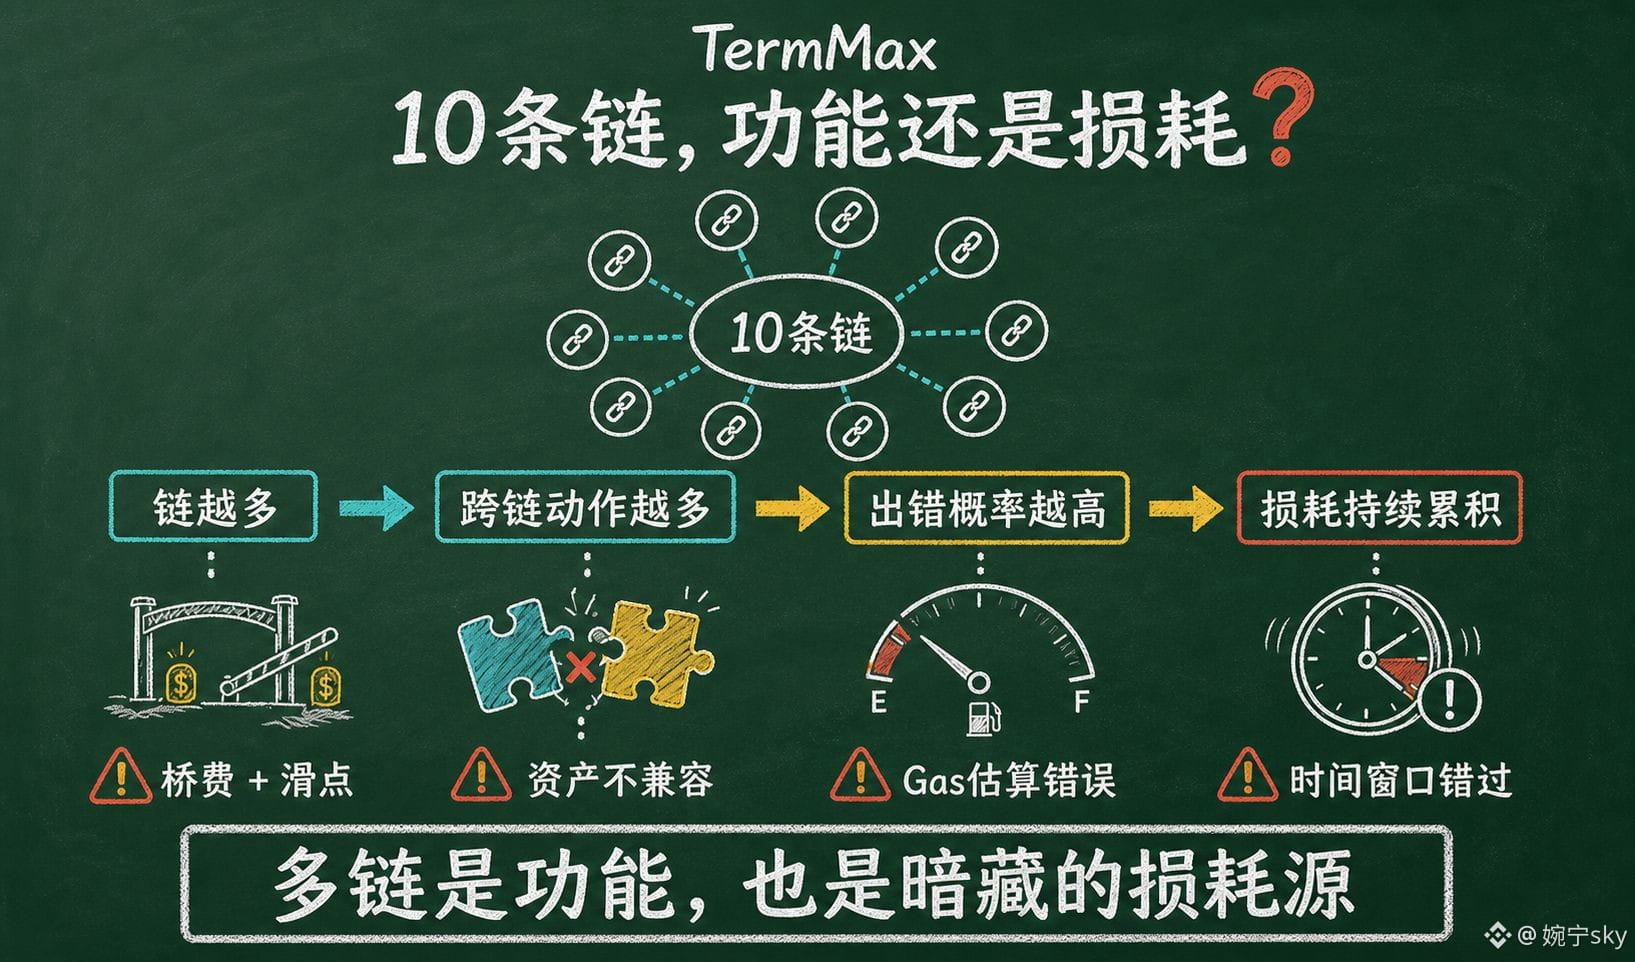
27000u,是我在TermMax的多链布局里亏掉的钱——不是策略亏的,是"跨链"这个动作本身烧掉的。
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
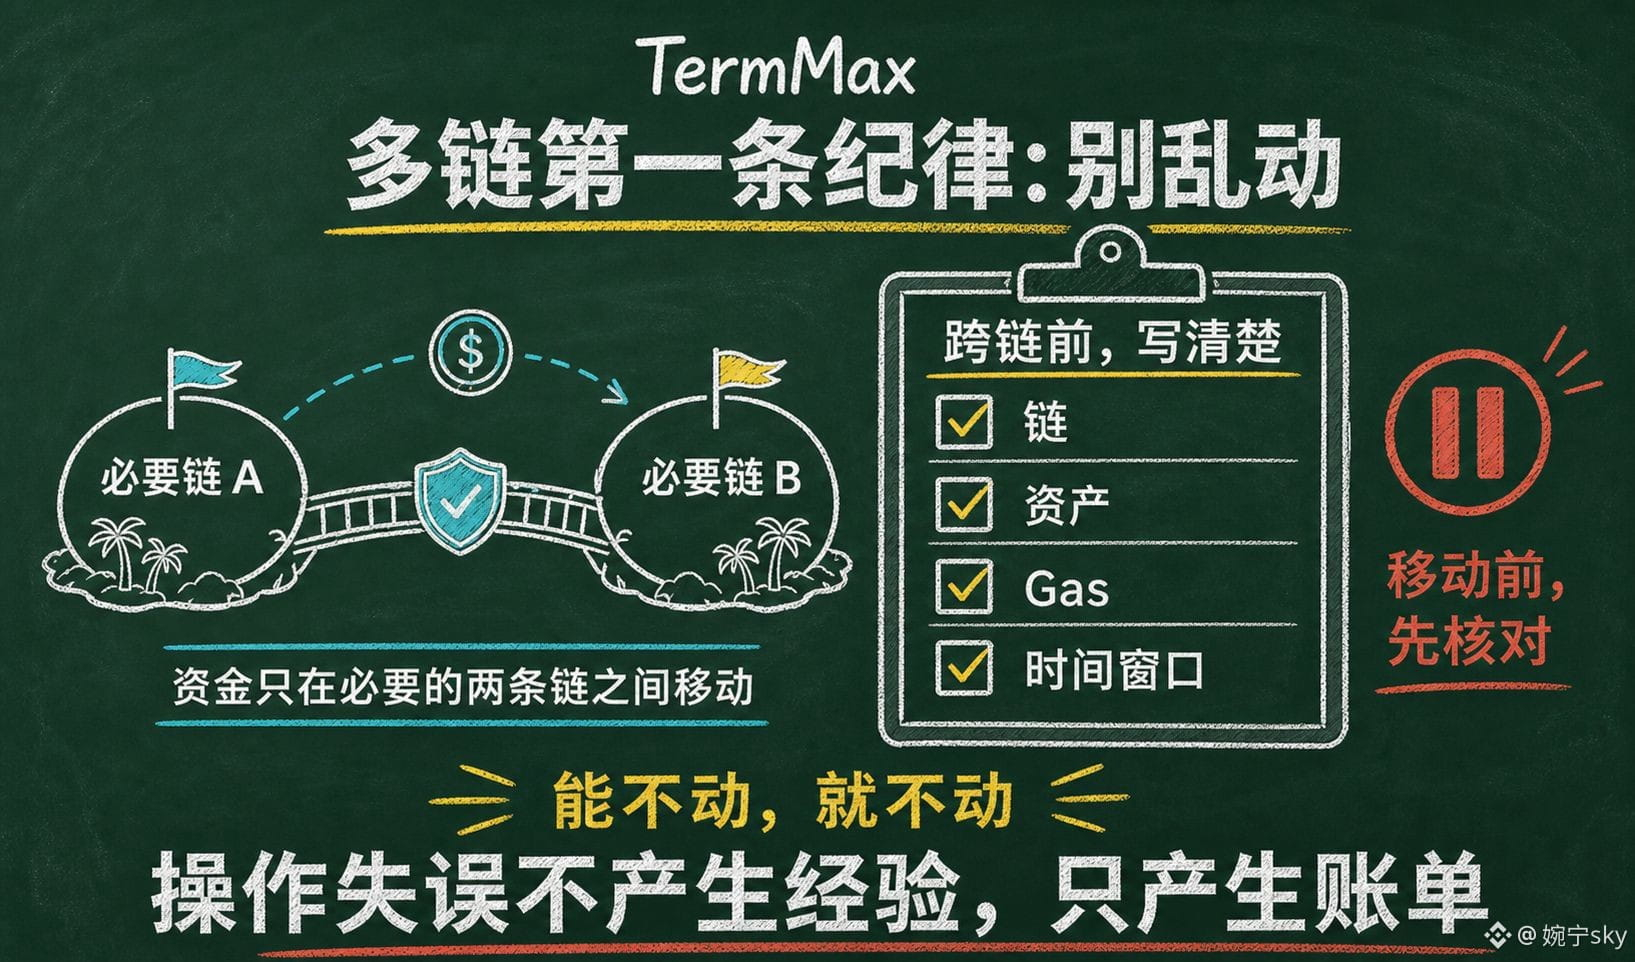
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@termmax #TermMax
27000u,是我在TermMax的多链布局里亏掉的钱——不是策略亏的,是"跨链"这个动作本身烧掉的。
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@TermMax #TermMax
三次事故。第一次:我把USDC从Ethereum跨到BNB Chain,走了桥,手续费加滑点烧掉约4000u,资金晚到三天,正好错过一个算好的FT期限,少赚约5000u。第二次:在X Layer上操作时选错了资产路径,一笔转账进了不兼容的池子,只能走客服渠道捞回,来回折腾,损失约8000u。第三次:一次跨链回程,Gas估算错误,交易卡在pending半天,最后作废重发,双倍Gas加错过的窗口,约4000u。加上这一年里各种零碎的跨链损耗约6000u,合计27000u。
这些钱没有一笔是"判断失误",全是"操作失误"——但操作失误恰恰是最亏的亏损类型:它不产生任何经验,只产生账单。真正让我警惕的是:TermMax部署10条链,链越多,跨链动作越多,这类损耗的概率就越高——多链是功能,也是暗藏的损耗源。
复盘后的规则:资金只在必要的两条链之间移动,能不动就不动;每次跨链前把链、资产、Gas、时间窗口写清楚再操作。多链世界的第一条纪律不是"去哪条链",是"别乱动"。
@TermMax #TermMax
1
67
·
--
翻訳参照
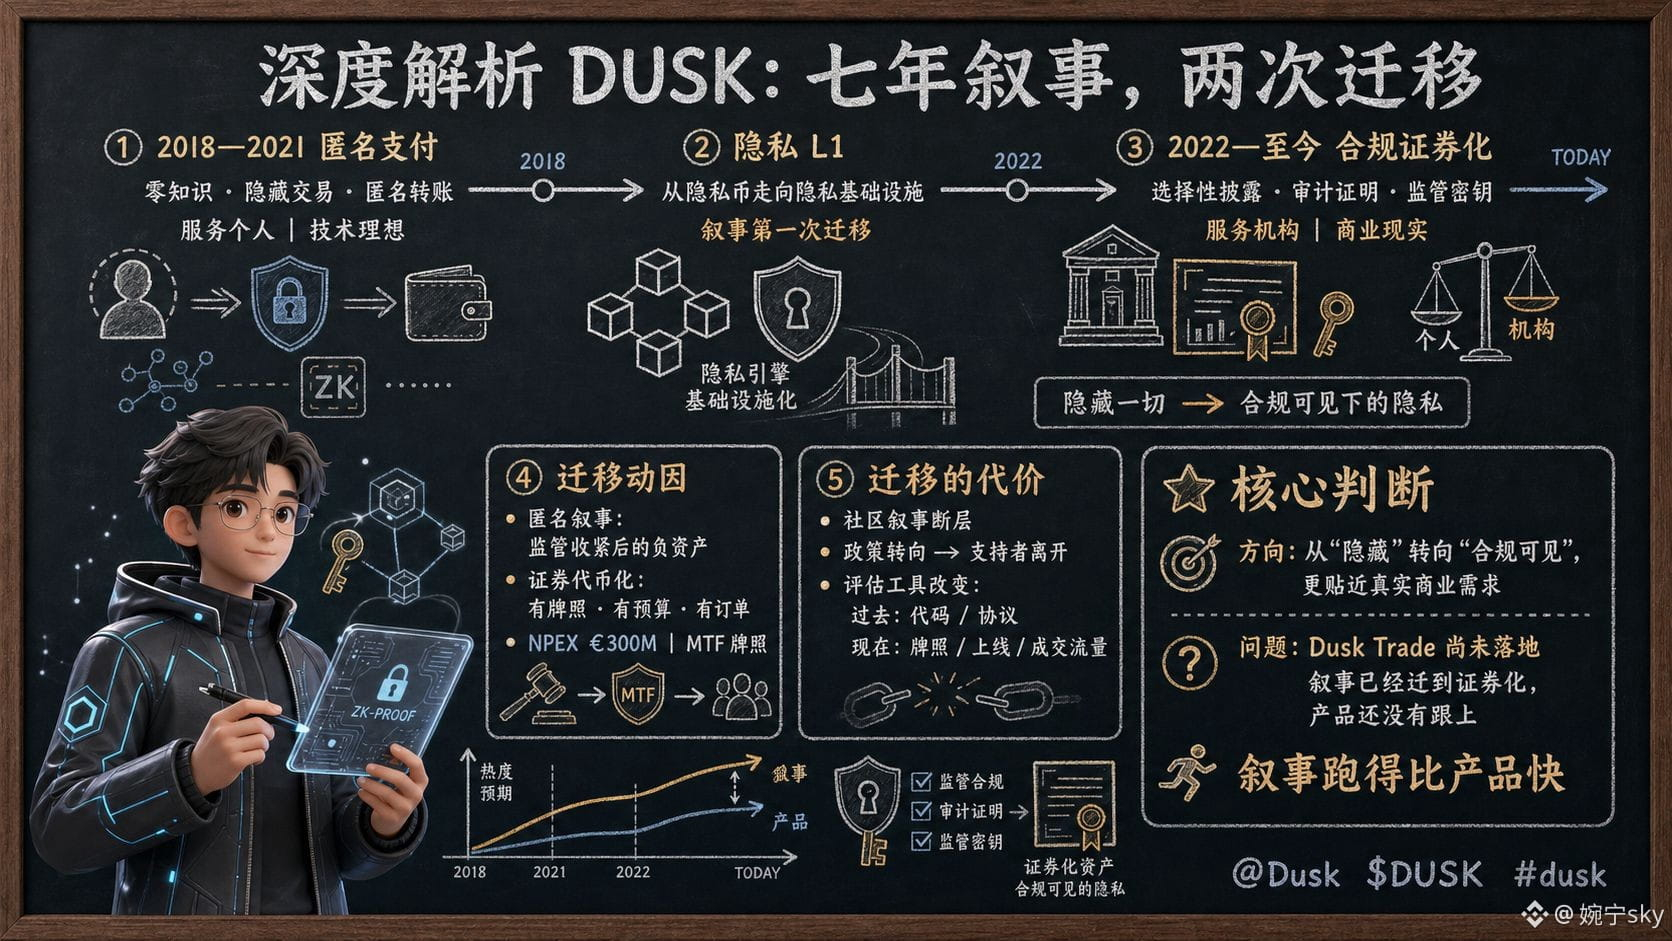
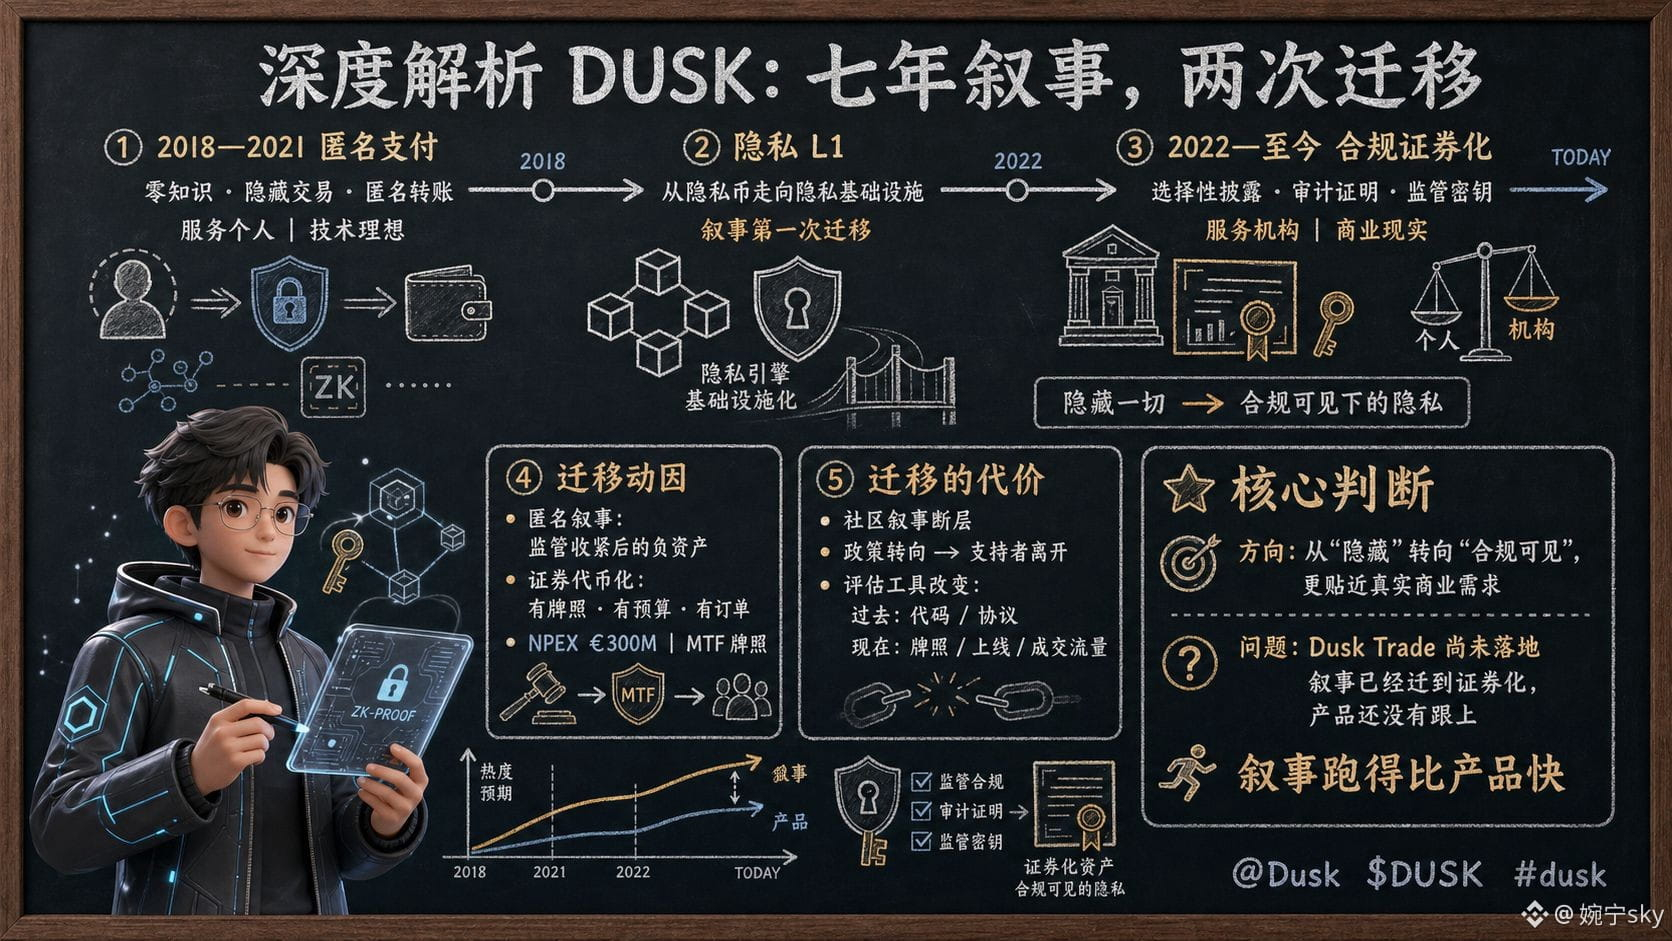
DUSK 的叙事,在七年里完成了两次明显的迁移——从"匿名支付",到"隐私L1",再到今天的"监管合规的证券化基础设施"。看明白这两次迁移,比看明白任何单一新闻都重要。
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk_Foundation $DUSK #dusk
DUSK 的叙事,在七年里完成了两次明显的迁移——从"匿名支付",到"隐私L1",再到今天的"监管合规的证券化基础设施"。看明白这两次迁移,比看明白任何单一新闻都重要。
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk $DUSK #dusk
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk $DUSK #dusk
82
·
--
翻訳参照
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk_Foundation $DUSK #dusk
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
85
·
--
翻訳参照
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk_Foundation $DUSK #dusk
我花了一个下午,把Dusk的活跃验证者一个个数了一遍:一共一百多个,前五名合计质押占比约三成,剩下的份额里,大头还是几家中型节点。36%的质押率看着很健康,但把分布拉出来,健康的只有表面。
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
链上数据不会说谎:质押率高不等于分散,就像体温正常不等于没病——质押率是体温计,集中度才是CT。36%这个数字,说明的是"有多少币在保护网络",而CT照出来的问题是"这些币集中在谁手里"。机构愿意质押是好事,但质押的机构越少、越大,散户的议价权就越薄——他们定参数、他们决定网络走向,散户只有投票权,没有谈判权。
我不是说集中是坏事——在合规叙事里,大机构质押反而是它的卖点,监管更愿意看到"负责任的大玩家"。我只是想说:看Dusk,别只看质押率这个宣传口径,去看验证者名单,看前五名的份额是上升还是下降。这才是它去中心化叙事的真实进度条。
我的观察线:每个季度拉一次前五名占比,连续两个季度下降,我承认去中心化是真的在发生;原地不动,我就只把它当成"机构链"来持有——持有可以,期待别错位。
@Dusk $DUSK #dusk
77
·
--
"DUSKは買えるの?"昨晩、友人にそう聞かれたとき、ちょうどそれの第2四半期のオンチェーンデータを見終えたところでした。私はこう返しました:株主になりたいならいい;子牛のように搾取される側になりたいならそれもいい——どちらも両立できます。
自分は42000uのポジションを持っていて、平均コストは0.075、含み損は2割です。なぜ売らないのか?売却も購入と同じで、根拠が必要だからです。私は「それは死ぬ」という根拠がありません。NPEXライセンスは本物ですし、DuskEVMは推進中、QuantozのEURQもすでに接続済み。
なぜ買い増さないのか?「それは生きる」という根拠が足りないからです。Dusk TradeはまだPRE-LAUNCHの段階で、DLT-TSSは申請中、さらにバイナンスは6月にそれのBTC取引ペアを上場廃止しました。データはそこにあります。だから私のポジションは、「根拠がない」状態との間に挟まれたままになっています。
友人はまた聞きました:それで結局、買えるの?私はこう言いました:買えます。でも「買う」を「観察」に置き換えてください——違うのはたった2文字ではなく、2つの心構えです。
@Dusk_Foundation $DUSK #dusk
"DUSKは買えるの?"昨晩、友人にそう聞かれたとき、ちょうどそれの第2四半期のオンチェーンデータを見終えたところでした。私はこう返しました:株主になりたいならいい;子牛のように搾取される側になりたいならそれもいい——どちらも両立できます。
自分は42000uのポジションを持っていて、平均コストは0.075、含み損は2割です。なぜ売らないのか?売却も購入と同じで、根拠が必要だからです。私は「それは死ぬ」という根拠がありません。NPEXライセンスは本物ですし、DuskEVMは推進中、QuantozのEURQもすでに接続済み。
なぜ買い増さないのか?「それは生きる」という根拠が足りないからです。Dusk TradeはまだPRE-LAUNCHの段階で、DLT-TSSは申請中、さらにバイナンスは6月にそれのBTC取引ペアを上場廃止しました。データはそこにあります。だから私のポジションは、「根拠がない」状態との間に挟まれたままになっています。
友人はまた聞きました:それで結局、買えるの?私はこう言いました:買えます。でも「買う」を「観察」に置き換えてください——違うのはたった2文字ではなく、2つの心構えです。
@Dusk $DUSK #dusk
自分は42000uのポジションを持っていて、平均コストは0.075、含み損は2割です。なぜ売らないのか?売却も購入と同じで、根拠が必要だからです。私は「それは死ぬ」という根拠がありません。NPEXライセンスは本物ですし、DuskEVMは推進中、QuantozのEURQもすでに接続済み。
なぜ買い増さないのか?「それは生きる」という根拠が足りないからです。Dusk TradeはまだPRE-LAUNCHの段階で、DLT-TSSは申請中、さらにバイナンスは6月にそれのBTC取引ペアを上場廃止しました。データはそこにあります。だから私のポジションは、「根拠がない」状態との間に挟まれたままになっています。
友人はまた聞きました:それで結局、買えるの?私はこう言いました:買えます。でも「買う」を「観察」に置き換えてください——違うのはたった2文字ではなく、2つの心構えです。
@Dusk $DUSK #dusk
81
·
--
翻訳参照
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk_Foundation $DUSK #dusk
我研究DUSK的价格历史,发现它的每次暴涨暴跌背后都有清晰的触发器,没有一次是"纯情绪"。
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
2021年那波ATH(1.16美元)对应的是DeFi狂热+主网叙事;2025年主网出块后它从0.3一路跌到0.03附近——不是项目出问题,是"功能还没激活"的空窗期,市场提前计价了失望;真正的转折在2026年1月:DuskEVM、Hedger全面激活+NPEX、Chainlink伙伴消息集中释放,两天涨近100%、全月422%,然后2月回撤到现在0.06。
这个规律对我最大的启示:DUSK的价格由"里程碑日历"驱动,不是由情绪驱动——涨的时候,往往是某个承诺兑现了;跌的时候,往往是下一个里程碑还没来。所以研究它,本质是研究"下一个里程碑是什么":Dusk Trade上线、DLT-TSS牌照、NPEX dApp落地。
当然,日历驱动也意味着空窗期可以很长、回撤可以很深(94%),不适合心跳快的资金。我的做法:把它的里程碑写进日历,提前一个月埋伏,兑现后分批减——"事件驱动,而非情绪驱动"。
@Dusk $DUSK #dusk
80
·
--
翻訳参照
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk_Foundation $DUSK #dusk
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
81
·
--
翻訳参照
用 2 万 U 的仓位,我把 BABY 这个项目从头到尾拆了一遍。今天把拆解结论写下来——不吹,只说结构。
第一层:抵押品。BTC 质押锁在 Taproot 脚本里,币不离开 Bitcoin 主网,自托管,解锁约 2 天。这层是地基——BTC 本体不动的方案,才有资格承接机构资金。我质押的每一份 BABY 背后的 BTC 安全性,都建立在这层上。
第二层:安全机制。EOTS——FP 双签就暴露私钥,任何人都能提取罚没。惩罚不需要裁决,密码学自动执行。这意味着"作恶必被罚"是写死的,不是靠自觉。这层决定了 BTC 抵押品的可信度。
第三层:收益来源。通胀补贴(BABY 印币)+ 真实协议收入(Osmosis 交易费 50% 分成、未来 Aave 借贷利息)。补贴层保底,收入层决定上限。我的 650 U 累计收益里,两层都有,比例正在变化。
第四层:治理。链上投票直接改参数——unbonding 期、通胀率(已从 8% 降到 5.5%)。我这周刚投了一次票。这层决定了项目能不能自我修正。
第五层:催化剂。Aave V4 审查中、Binance Labs 已投、GoMining 签约 1,000 BTC、Phase 3 多质押在推进。每一件落地,都会改变上面几层的估值逻辑。
拆完这五层,我拿 2 万 U 的逻辑就一句话:地基是真的(BTC 不动),惩罚是硬的(EOTS),收入在变实(协议分成),治理能自我修正(链上投票),催化剂在排队(Aave/Binance/GoMining)。五层都对,剩下的只是时间问题。
如果哪一天拆解发现有一层是假的,我会立刻减仓——但拆到现在,每一层都是实的。
@babylonlabs_io $BABY #baby
用 2 万 U 的仓位,我把 BABY 这个项目从头到尾拆了一遍。今天把拆解结论写下来——不吹,只说结构。
第一层:抵押品。BTC 质押锁在 Taproot 脚本里,币不离开 Bitcoin 主网,自托管,解锁约 2 天。这层是地基——BTC 本体不动的方案,才有资格承接机构资金。我质押的每一份 BABY 背后的 BTC 安全性,都建立在这层上。
第二层:安全机制。EOTS——FP 双签就暴露私钥,任何人都能提取罚没。惩罚不需要裁决,密码学自动执行。这意味着"作恶必被罚"是写死的,不是靠自觉。这层决定了 BTC 抵押品的可信度。
第三层:收益来源。通胀补贴(BABY 印币)+ 真实协议收入(Osmosis 交易费 50% 分成、未来 Aave 借贷利息)。补贴层保底,收入层决定上限。我的 650 U 累计收益里,两层都有,比例正在变化。
第四层:治理。链上投票直接改参数——unbonding 期、通胀率(已从 8% 降到 5.5%)。我这周刚投了一次票。这层决定了项目能不能自我修正。
第五层:催化剂。Aave V4 审查中、Binance Labs 已投、GoMining 签约 1,000 BTC、Phase 3 多质押在推进。每一件落地,都会改变上面几层的估值逻辑。
拆完这五层,我拿 2 万 U 的逻辑就一句话:地基是真的(BTC 不动),惩罚是硬的(EOTS),收入在变实(协议分成),治理能自我修正(链上投票),催化剂在排队(Aave/Binance/GoMining)。五层都对,剩下的只是时间问题。
如果哪一天拆解发现有一层是假的,我会立刻减仓——但拆到现在,每一层都是实的。
@BabylonLabs_io $BABY #baby
第一层:抵押品。BTC 质押锁在 Taproot 脚本里,币不离开 Bitcoin 主网,自托管,解锁约 2 天。这层是地基——BTC 本体不动的方案,才有资格承接机构资金。我质押的每一份 BABY 背后的 BTC 安全性,都建立在这层上。
第二层:安全机制。EOTS——FP 双签就暴露私钥,任何人都能提取罚没。惩罚不需要裁决,密码学自动执行。这意味着"作恶必被罚"是写死的,不是靠自觉。这层决定了 BTC 抵押品的可信度。
第三层:收益来源。通胀补贴(BABY 印币)+ 真实协议收入(Osmosis 交易费 50% 分成、未来 Aave 借贷利息)。补贴层保底,收入层决定上限。我的 650 U 累计收益里,两层都有,比例正在变化。
第四层:治理。链上投票直接改参数——unbonding 期、通胀率(已从 8% 降到 5.5%)。我这周刚投了一次票。这层决定了项目能不能自我修正。
第五层:催化剂。Aave V4 审查中、Binance Labs 已投、GoMining 签约 1,000 BTC、Phase 3 多质押在推进。每一件落地,都会改变上面几层的估值逻辑。
拆完这五层,我拿 2 万 U 的逻辑就一句话:地基是真的(BTC 不动),惩罚是硬的(EOTS),收入在变实(协议分成),治理能自我修正(链上投票),催化剂在排队(Aave/Binance/GoMining)。五层都对,剩下的只是时间问题。
如果哪一天拆解发现有一层是假的,我会立刻减仓——但拆到现在,每一层都是实的。
@BabylonLabs_io $BABY #baby
93
·
--
翻訳参照
经常有人问我:你敢拿 2 万 U 放 BABY 里,凭什么?我把我的研究过程完整写下来。
第一层:先看抵押品的安全模型。Babylon 是双重共识——100 个 CometBFT 验证者用 BABY 出块,60 个最终性提供者用 BTC 质押提供最终性,两套签名都齐了区块才算数。更重要的是 EOTS 机制:FP 如果对同一高度签两个区块,私钥会被公开提取,锁在脚本里的 BTC 会被直接没收。惩罚不需要裁决,密码学自动执行。这是我见过少数几个"作恶必被罚"的设计,我信这个。
第二层:再看收益从哪来。直接质押 BTC 赚的是"安全服务费"——Osmosis 集成后,Bitcoin LST 交易费的 50% 分给 BTC 和 BABY 质押者。这是真实的外部收入,不是印币补贴。我质押 BABY 拿到的 15-18% 年化里,会越来越多地来自这种协议收入,而不是纯粹的通胀。
第三层:看催化剂。Aave V4 的 Temp Check 在 90 天审查期,通过的话 BTC 将作为抵押品进入以太坊最大借贷市场;Binance Labs 7 月已经战略投资;GoMining 签约 1,000 BTC 的 TBV 集成。任何一个落地,都会把 $46M 市值对 $3.9B TVL 的扭曲重新定价。
三层看完,结论是:风险是真的(脚本漏洞、验证者作恶、解锁压力),但价格已经把风险充分定价了,而催化剂还没定价。我拿 2 万 U,是在风险已被定价、催化还没定价的位置上等待。
最后用退出框架兜底:Aave 被否且因技术缺陷、TVL 连续两月净流出 20%、无利好冲上 0.02——三个条件,任何一个触发,我按规则执行。
@babylonlabs_io $BABY #baby
经常有人问我:你敢拿 2 万 U 放 BABY 里,凭什么?我把我的研究过程完整写下来。
第一层:先看抵押品的安全模型。Babylon 是双重共识——100 个 CometBFT 验证者用 BABY 出块,60 个最终性提供者用 BTC 质押提供最终性,两套签名都齐了区块才算数。更重要的是 EOTS 机制:FP 如果对同一高度签两个区块,私钥会被公开提取,锁在脚本里的 BTC 会被直接没收。惩罚不需要裁决,密码学自动执行。这是我见过少数几个"作恶必被罚"的设计,我信这个。
第二层:再看收益从哪来。直接质押 BTC 赚的是"安全服务费"——Osmosis 集成后,Bitcoin LST 交易费的 50% 分给 BTC 和 BABY 质押者。这是真实的外部收入,不是印币补贴。我质押 BABY 拿到的 15-18% 年化里,会越来越多地来自这种协议收入,而不是纯粹的通胀。
第三层:看催化剂。Aave V4 的 Temp Check 在 90 天审查期,通过的话 BTC 将作为抵押品进入以太坊最大借贷市场;Binance Labs 7 月已经战略投资;GoMining 签约 1,000 BTC 的 TBV 集成。任何一个落地,都会把 $46M 市值对 $3.9B TVL 的扭曲重新定价。
三层看完,结论是:风险是真的(脚本漏洞、验证者作恶、解锁压力),但价格已经把风险充分定价了,而催化剂还没定价。我拿 2 万 U,是在风险已被定价、催化还没定价的位置上等待。
最后用退出框架兜底:Aave 被否且因技术缺陷、TVL 连续两月净流出 20%、无利好冲上 0.02——三个条件,任何一个触发,我按规则执行。
@BabylonLabs_io $BABY #baby
第一层:先看抵押品的安全模型。Babylon 是双重共识——100 个 CometBFT 验证者用 BABY 出块,60 个最终性提供者用 BTC 质押提供最终性,两套签名都齐了区块才算数。更重要的是 EOTS 机制:FP 如果对同一高度签两个区块,私钥会被公开提取,锁在脚本里的 BTC 会被直接没收。惩罚不需要裁决,密码学自动执行。这是我见过少数几个"作恶必被罚"的设计,我信这个。
第二层:再看收益从哪来。直接质押 BTC 赚的是"安全服务费"——Osmosis 集成后,Bitcoin LST 交易费的 50% 分给 BTC 和 BABY 质押者。这是真实的外部收入,不是印币补贴。我质押 BABY 拿到的 15-18% 年化里,会越来越多地来自这种协议收入,而不是纯粹的通胀。
第三层:看催化剂。Aave V4 的 Temp Check 在 90 天审查期,通过的话 BTC 将作为抵押品进入以太坊最大借贷市场;Binance Labs 7 月已经战略投资;GoMining 签约 1,000 BTC 的 TBV 集成。任何一个落地,都会把 $46M 市值对 $3.9B TVL 的扭曲重新定价。
三层看完,结论是:风险是真的(脚本漏洞、验证者作恶、解锁压力),但价格已经把风险充分定价了,而催化剂还没定价。我拿 2 万 U,是在风险已被定价、催化还没定价的位置上等待。
最后用退出框架兜底:Aave 被否且因技术缺陷、TVL 连续两月净流出 20%、无利好冲上 0.02——三个条件,任何一个触发,我按规则执行。
@BabylonLabs_io $BABY #baby
1
133
·
--
翻訳参照
我今天做了第一笔"提现"——把质押奖励的一部分(20 U 的 BABY)卖掉换成 U。
金额很小,但我在确认键上停了几秒。因为这意味着我质押的 BABY 第一次变成了"可以花掉的钱",而不是账面上滚动的数字。
说说这笔钱的来源:从 6 月中质押到现在,累计拿到了约 70 U 的 BABY 奖励,之前全部复投了。这次我决定抽 20 U 出来——不为别的,就为验证一件事:这个收益是真的。
很多币圈的"收益"其实没有兑现路径。积分、预期空投、账面浮盈,都很好听,但到你手里之前都只是叙事。质押奖励不一样:它实时结算在链上,想花随时可以卖。我把它换成 U 的那一刻,这个收益就从"看起来有"变成了"确实有"。
剩下的 50 U 继续复投,加上现货部分的浮盈,我的仓位没有动。但心态动了一点:以前我把 BABY 当"投机标的"看,现在我开始把它当"能产生现金流的资产"看。这两者的区别,就像"租的房子"和"买的房子"——前者你天天担心涨跌,后者你只关心它每个月能给你带来什么。
20 U 换不来什么东西,但它帮我确认了一件重要的事:这个赛道的收益模型是真的,不是 PPT。
@babylonlabs_io $BABY #baby
我今天做了第一笔"提现"——把质押奖励的一部分(20 U 的 BABY)卖掉换成 U。
金额很小,但我在确认键上停了几秒。因为这意味着我质押的 BABY 第一次变成了"可以花掉的钱",而不是账面上滚动的数字。
说说这笔钱的来源:从 6 月中质押到现在,累计拿到了约 70 U 的 BABY 奖励,之前全部复投了。这次我决定抽 20 U 出来——不为别的,就为验证一件事:这个收益是真的。
很多币圈的"收益"其实没有兑现路径。积分、预期空投、账面浮盈,都很好听,但到你手里之前都只是叙事。质押奖励不一样:它实时结算在链上,想花随时可以卖。我把它换成 U 的那一刻,这个收益就从"看起来有"变成了"确实有"。
剩下的 50 U 继续复投,加上现货部分的浮盈,我的仓位没有动。但心态动了一点:以前我把 BABY 当"投机标的"看,现在我开始把它当"能产生现金流的资产"看。这两者的区别,就像"租的房子"和"买的房子"——前者你天天担心涨跌,后者你只关心它每个月能给你带来什么。
20 U 换不来什么东西,但它帮我确认了一件重要的事:这个赛道的收益模型是真的,不是 PPT。
@BabylonLabs_io $BABY #baby
金额很小,但我在确认键上停了几秒。因为这意味着我质押的 BABY 第一次变成了"可以花掉的钱",而不是账面上滚动的数字。
说说这笔钱的来源:从 6 月中质押到现在,累计拿到了约 70 U 的 BABY 奖励,之前全部复投了。这次我决定抽 20 U 出来——不为别的,就为验证一件事:这个收益是真的。
很多币圈的"收益"其实没有兑现路径。积分、预期空投、账面浮盈,都很好听,但到你手里之前都只是叙事。质押奖励不一样:它实时结算在链上,想花随时可以卖。我把它换成 U 的那一刻,这个收益就从"看起来有"变成了"确实有"。
剩下的 50 U 继续复投,加上现货部分的浮盈,我的仓位没有动。但心态动了一点:以前我把 BABY 当"投机标的"看,现在我开始把它当"能产生现金流的资产"看。这两者的区别,就像"租的房子"和"买的房子"——前者你天天担心涨跌,后者你只关心它每个月能给你带来什么。
20 U 换不来什么东西,但它帮我确认了一件重要的事:这个赛道的收益模型是真的,不是 PPT。
@BabylonLabs_io $BABY #baby
1
1
128
·
--
翻訳参照
"Slashing 会自动执行"——我发现在读到 EOTS 的私钥提取流程时很容易得出这个印象,但实际流程可能比我最初想的要长一步。
最初我以为,FP 双重签名 → EOTS 私钥自动暴露 → 罚没交易自动执行。翻完 slashing 交易的签名条件后,发现中间还有一个步骤。EOTS 私钥提取完成后,vigilante 需要把证据提交给 covenant 委员会。委员会成员验证证据有效后,用多签签名罚没交易。签名完成后,罚没交易广播到 Bitcoin 网络等待确认。
证据提取是自动的。认证和签名需要人参与。Bitcoin 网络的确认时间不受协议控制。
Babylon 的 slashing 真正自动化的是"证明违规"这一步。从证明到执行,中间有认证延迟和网络确认延迟。这不是设计缺陷——这是密码学证明和链上执行之间的自然边界。
所以我持续关注的不是 EOTS 的密码学设计是否牢固——而是从证据提交到 covenant 签名再到 Bitcoin 确认的端到端延迟是多少。这个数字决定了 slashing 在实际运行中的响应速度。
@babylonlabs_io $BABY #baby
"Slashing 会自动执行"——我发现在读到 EOTS 的私钥提取流程时很容易得出这个印象,但实际流程可能比我最初想的要长一步。
最初我以为,FP 双重签名 → EOTS 私钥自动暴露 → 罚没交易自动执行。翻完 slashing 交易的签名条件后,发现中间还有一个步骤。EOTS 私钥提取完成后,vigilante 需要把证据提交给 covenant 委员会。委员会成员验证证据有效后,用多签签名罚没交易。签名完成后,罚没交易广播到 Bitcoin 网络等待确认。
证据提取是自动的。认证和签名需要人参与。Bitcoin 网络的确认时间不受协议控制。
Babylon 的 slashing 真正自动化的是"证明违规"这一步。从证明到执行,中间有认证延迟和网络确认延迟。这不是设计缺陷——这是密码学证明和链上执行之间的自然边界。
所以我持续关注的不是 EOTS 的密码学设计是否牢固——而是从证据提交到 covenant 签名再到 Bitcoin 确认的端到端延迟是多少。这个数字决定了 slashing 在实际运行中的响应速度。
@BabylonLabs_io $BABY #baby
最初我以为,FP 双重签名 → EOTS 私钥自动暴露 → 罚没交易自动执行。翻完 slashing 交易的签名条件后,发现中间还有一个步骤。EOTS 私钥提取完成后,vigilante 需要把证据提交给 covenant 委员会。委员会成员验证证据有效后,用多签签名罚没交易。签名完成后,罚没交易广播到 Bitcoin 网络等待确认。
证据提取是自动的。认证和签名需要人参与。Bitcoin 网络的确认时间不受协议控制。
Babylon 的 slashing 真正自动化的是"证明违规"这一步。从证明到执行,中间有认证延迟和网络确认延迟。这不是设计缺陷——这是密码学证明和链上执行之间的自然边界。
所以我持续关注的不是 EOTS 的密码学设计是否牢固——而是从证据提交到 covenant 签名再到 Bitcoin 确认的端到端延迟是多少。这个数字决定了 slashing 在实际运行中的响应速度。
@BabylonLabs_io $BABY #baby
57
·
--
翻訳参照
"Slashing 会自动执行"——我发现在读到 EOTS 的私钥提取流程时很容易得出这个印象,但实际流程可能比我最初想的要长一步。
最初我以为,FP 双重签名 → EOTS 私钥自动暴露 → 罚没交易自动执行。翻完 slashing 交易的签名条件后,发现中间还有一个步骤。EOTS 私钥提取完成后,vigilante 需要把证据提交给 covenant 委员会。委员会成员验证证据有效后,用多签签名罚没交易。签名完成后,罚没交易广播到 Bitcoin 网络等待确认。
证据提取是自动的。认证和签名需要人参与。Bitcoin 网络的确认时间不受协议控制。
Babylon 的 slashing 真正自动化的是"证明违规"这一步。从证明到执行,中间有认证延迟和网络确认延迟。这不是设计缺陷——这是密码学证明和链上执行之间的自然边界。
所以我持续关注的不是 EOTS 的密码学设计是否牢固——而是从证据提交到 covenant 签名再到 Bitcoin 确认的端到端延迟是多少。这个数字决定了 slashing 在实际运行中的响应速度。
@babylonlabs_io $BABY #baby
"Slashing 会自动执行"——我发现在读到 EOTS 的私钥提取流程时很容易得出这个印象,但实际流程可能比我最初想的要长一步。
最初我以为,FP 双重签名 → EOTS 私钥自动暴露 → 罚没交易自动执行。翻完 slashing 交易的签名条件后,发现中间还有一个步骤。EOTS 私钥提取完成后,vigilante 需要把证据提交给 covenant 委员会。委员会成员验证证据有效后,用多签签名罚没交易。签名完成后,罚没交易广播到 Bitcoin 网络等待确认。
证据提取是自动的。认证和签名需要人参与。Bitcoin 网络的确认时间不受协议控制。
Babylon 的 slashing 真正自动化的是"证明违规"这一步。从证明到执行,中间有认证延迟和网络确认延迟。这不是设计缺陷——这是密码学证明和链上执行之间的自然边界。
所以我持续关注的不是 EOTS 的密码学设计是否牢固——而是从证据提交到 covenant 签名再到 Bitcoin 确认的端到端延迟是多少。这个数字决定了 slashing 在实际运行中的响应速度。
@BabylonLabs_io $BABY #baby
最初我以为,FP 双重签名 → EOTS 私钥自动暴露 → 罚没交易自动执行。翻完 slashing 交易的签名条件后,发现中间还有一个步骤。EOTS 私钥提取完成后,vigilante 需要把证据提交给 covenant 委员会。委员会成员验证证据有效后,用多签签名罚没交易。签名完成后,罚没交易广播到 Bitcoin 网络等待确认。
证据提取是自动的。认证和签名需要人参与。Bitcoin 网络的确认时间不受协议控制。
Babylon 的 slashing 真正自动化的是"证明违规"这一步。从证明到执行,中间有认证延迟和网络确认延迟。这不是设计缺陷——这是密码学证明和链上执行之间的自然边界。
所以我持续关注的不是 EOTS 的密码学设计是否牢固——而是从证据提交到 covenant 签名再到 Bitcoin 确认的端到端延迟是多少。这个数字决定了 slashing 在实际运行中的响应速度。
@BabylonLabs_io $BABY #baby
1
81
·
--
翻訳参照
Babylon 中最难的问题:FP 已经被委托了 BTC,但他的行为却无法被实时监控。
我曾经认为,FP 的所有签名都在链上,是否正常投票可以被实时验证。直到我真正深入剖析了 FP 的监控链路,才发现实际上存在两个完全不同的机制。
FP 提交的签名记录在 Babylon Genesis Chain 上——谁签了、在哪个高度签的、签了哪个 BSN 的区块,这些数据是链上可见的。但"FP 是否在正确投票"需要跟 BSN 的预期行为对比——FP 该签没签、该及时签却延迟了——这种对比协议层不强制执行。
换句话说,Babylon 记录了 FP 做了什么,但不记录 FP 应该做什么。后者需要 BSN 自己跟踪,或者依赖第三方监控工具。
这个时间差意味着:当用户发现 FP 行为异常时,FP 可能已经异常运行了几个 epoch。如果用户委托了大量 BTC,从发现异常到发起提现、再到 unbonding 期结束——FP 的行为异常窗口可能比用户预期的长得多。
这也解释了为什么 FP 的运营历史和声誉比 APY 更重要。APY 可以调,行为记录不能改。
如果用户同时委托了多个 FP,每个 FP 的监控延迟不同,风险还会叠加。
因此在评估 FP 选择时,我不会只看 APY。我会看三个指标:FP 是否有公开的投票参与率记录、异常行为通知的延迟时间、以及从决定更换到新 FP 生效的总操作成本。
真正的考验不在于委托时 FP 看起来多可靠,而在于 FP 行为异常时,你需要多久才能发现并离开。
@babylonlabs_io $BABY #baby
Babylon 中最难的问题:FP 已经被委托了 BTC,但他的行为却无法被实时监控。
我曾经认为,FP 的所有签名都在链上,是否正常投票可以被实时验证。直到我真正深入剖析了 FP 的监控链路,才发现实际上存在两个完全不同的机制。
FP 提交的签名记录在 Babylon Genesis Chain 上——谁签了、在哪个高度签的、签了哪个 BSN 的区块,这些数据是链上可见的。但"FP 是否在正确投票"需要跟 BSN 的预期行为对比——FP 该签没签、该及时签却延迟了——这种对比协议层不强制执行。
换句话说,Babylon 记录了 FP 做了什么,但不记录 FP 应该做什么。后者需要 BSN 自己跟踪,或者依赖第三方监控工具。
这个时间差意味着:当用户发现 FP 行为异常时,FP 可能已经异常运行了几个 epoch。如果用户委托了大量 BTC,从发现异常到发起提现、再到 unbonding 期结束——FP 的行为异常窗口可能比用户预期的长得多。
这也解释了为什么 FP 的运营历史和声誉比 APY 更重要。APY 可以调,行为记录不能改。
如果用户同时委托了多个 FP,每个 FP 的监控延迟不同,风险还会叠加。
因此在评估 FP 选择时,我不会只看 APY。我会看三个指标:FP 是否有公开的投票参与率记录、异常行为通知的延迟时间、以及从决定更换到新 FP 生效的总操作成本。
真正的考验不在于委托时 FP 看起来多可靠,而在于 FP 行为异常时,你需要多久才能发现并离开。
@BabylonLabs_io $BABY #baby
我曾经认为,FP 的所有签名都在链上,是否正常投票可以被实时验证。直到我真正深入剖析了 FP 的监控链路,才发现实际上存在两个完全不同的机制。
FP 提交的签名记录在 Babylon Genesis Chain 上——谁签了、在哪个高度签的、签了哪个 BSN 的区块,这些数据是链上可见的。但"FP 是否在正确投票"需要跟 BSN 的预期行为对比——FP 该签没签、该及时签却延迟了——这种对比协议层不强制执行。
换句话说,Babylon 记录了 FP 做了什么,但不记录 FP 应该做什么。后者需要 BSN 自己跟踪,或者依赖第三方监控工具。
这个时间差意味着:当用户发现 FP 行为异常时,FP 可能已经异常运行了几个 epoch。如果用户委托了大量 BTC,从发现异常到发起提现、再到 unbonding 期结束——FP 的行为异常窗口可能比用户预期的长得多。
这也解释了为什么 FP 的运营历史和声誉比 APY 更重要。APY 可以调,行为记录不能改。
如果用户同时委托了多个 FP,每个 FP 的监控延迟不同,风险还会叠加。
因此在评估 FP 选择时,我不会只看 APY。我会看三个指标:FP 是否有公开的投票参与率记录、异常行为通知的延迟时间、以及从决定更换到新 FP 生效的总操作成本。
真正的考验不在于委托时 FP 看起来多可靠,而在于 FP 行为异常时,你需要多久才能发现并离开。
@BabylonLabs_io $BABY #baby
1
1
143
·
--
翻訳参照
早上在 Babylon 治理论坛上刷到一条讨论:有人提议把 unbonding 期从 7 天缩短到 3 天。
回帖里最有价值的信息不是"赞成还是反对"——是一段技术 explainer 解释了 7 天的来源:unbonding 期必须 ≥ 挑战窗口期。挑战窗口是给 vigilante 提交 slashing 证据的时间。如果 unbonding 更短,FP 在挑战期内被 slash、但 BTC 已经提走了——slashing 变成一纸空文。
7 天不是拍脑袋定的。它来自一个密码学约束的连锁反应:EOTS 证据的提交和验证时间决定挑战窗口长度,挑战窗口长度决定 unbonding 期下限。
所以讨论缩短 unbonding,实际是在讨论能不能缩短挑战窗口。缩短挑战窗口意味着 vigilante 的响应窗口变窄——对监控网络的覆盖率和速度要求更高。
那条提案最终没有进入投票。但让我停下来的不是提案本身——是"一个看起来像产品体验的参数,链式地绑着协议安全层的核心设计"。
你在 UI 上看到的每个数字,后面可能都拴着一根看不见的绳子。
@babylonlabs_io $BABY #baby
早上在 Babylon 治理论坛上刷到一条讨论:有人提议把 unbonding 期从 7 天缩短到 3 天。
回帖里最有价值的信息不是"赞成还是反对"——是一段技术 explainer 解释了 7 天的来源:unbonding 期必须 ≥ 挑战窗口期。挑战窗口是给 vigilante 提交 slashing 证据的时间。如果 unbonding 更短,FP 在挑战期内被 slash、但 BTC 已经提走了——slashing 变成一纸空文。
7 天不是拍脑袋定的。它来自一个密码学约束的连锁反应:EOTS 证据的提交和验证时间决定挑战窗口长度,挑战窗口长度决定 unbonding 期下限。
所以讨论缩短 unbonding,实际是在讨论能不能缩短挑战窗口。缩短挑战窗口意味着 vigilante 的响应窗口变窄——对监控网络的覆盖率和速度要求更高。
那条提案最终没有进入投票。但让我停下来的不是提案本身——是"一个看起来像产品体验的参数,链式地绑着协议安全层的核心设计"。
你在 UI 上看到的每个数字,后面可能都拴着一根看不见的绳子。
@BabylonLabs_io $BABY #baby
回帖里最有价值的信息不是"赞成还是反对"——是一段技术 explainer 解释了 7 天的来源:unbonding 期必须 ≥ 挑战窗口期。挑战窗口是给 vigilante 提交 slashing 证据的时间。如果 unbonding 更短,FP 在挑战期内被 slash、但 BTC 已经提走了——slashing 变成一纸空文。
7 天不是拍脑袋定的。它来自一个密码学约束的连锁反应:EOTS 证据的提交和验证时间决定挑战窗口长度,挑战窗口长度决定 unbonding 期下限。
所以讨论缩短 unbonding,实际是在讨论能不能缩短挑战窗口。缩短挑战窗口意味着 vigilante 的响应窗口变窄——对监控网络的覆盖率和速度要求更高。
那条提案最终没有进入投票。但让我停下来的不是提案本身——是"一个看起来像产品体验的参数,链式地绑着协议安全层的核心设计"。
你在 UI 上看到的每个数字,后面可能都拴着一根看不见的绳子。
@BabylonLabs_io $BABY #baby
73
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
CircleMints500MUSDCOnSolana
閲覧回数 115,399
2,349人が討論中
#circlemints500musdconsolana
🚨 ソラナ上でUSDCが5億MINT!💵🔥
Circleのトレジャリーがソラナ上で5億USDCを新規発行し、全世界の総供給量を752億ドルまで押し上げました!📈✨
💡 すぐに現実を確認:
🔹 ミント=新しい在庫(フレッシュな供給)の作成(即時の購買力ではありません!🛒
🔹 真の引き金=DeFi・取引所・各種プールへの資本投入!🌐🚀
🎯 注目コイン:
⚡ $SOL — ネットワーク活動が活況で、フレッシュな流動性がエコシステムの成長をさらに後押ししています!
💎 $RARE — 高ボラティリティなアルトコインで、新しい市場の流動性やセンチメントに素早く反応します!🪐
💥 あなたは今積み増し中ですか?それとも資本投入が完了するのを待っていますか?下にあなたの考えをコメントしてください!👇✨
#CircleMints500MUSDCOnSolana
#PolymarketBankFailureBetsDrawFDICConcern
#BlackRockBuildsTokenizedPortfoliosForOndo
#BitwiseFilesToListNEARETFOnNYSEArca
Hifza Rubab
·いいね:8件
·閲覧回数 4.7k
PolymarketBankFailureBetsDrawFDICConcern
閲覧回数 107,258
2,005人が討論中
BlackRockBuildsTokenizedPortfoliosForOndo
閲覧回数 102,667
1,432人が討論中