
Ol_Vika
94 投稿

Ol_Vika
報告
ユーザーをブロック
18 フォロー
18 フォロワー
78 いいね
投稿
·
--
資本回転率の数学—24/7決済の監査とT+2の惰性を比較
アクティブ・ポートフォリオ効率を評価するとき、名目リターンだけでは物語の半分しか分かりません。資本回転率が残りを語ります。従来の金融では、多日間の清算遅延が深刻な決済惰性を生み、アクティブな資金を凍結させます。私は、流動性の生産性を算出するために年間回転率マルチプライヤーをモデル化します。
以下は「資本回転率デルタ」の計算です:
計算例:$10,000のリバランス監査
- TradFi 清算ラグ:1サイクルあたり3.5日(T+2+週末の摩擦)
- bStocks 清算ラグ:0.0日(オンチェーン即時決済)
- 年間ホライズン:365日
計算:
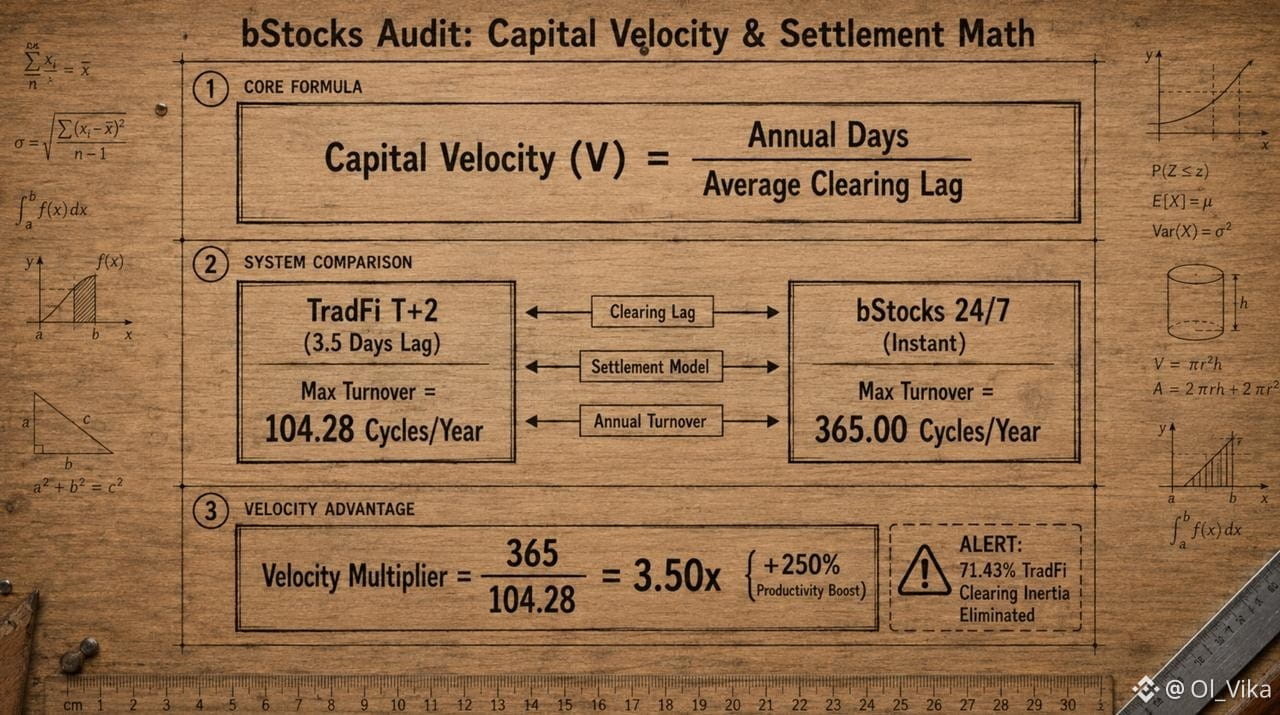
1. TradFi 回転率上限:365 / 3.5 = 104.28 サイクル/年。
2. bStocks 回転率上限:365 / 1.0 = 365.00 サイクル/年。
3. 資本回転率マルチプライヤー:365.00 / 104.28 = 3.50x。
4. 決済惰性によるドロップ: (365 - 104.28) / 365 = 71.43% のアイドル時間。
この3.50xの倍率は、BNBチェーン上での継続的な24/7決済が、従来のブローカレッジ回線に比べて資本生産性を+250%拡大することを示します。BTech Holdingsが裏付けて発行する1:1のbStocksは、$5から即時に決済されるため、資本は24時間365日100%アクティブのままです。速度の数学が、真の市場機動性を定義します。
#bstockscis @BinanceCIS #DeFi #RWAS $TSLAB $NVDAB
資本回転率の数学—24/7決済の監査とT+2の惰性を比較
アクティブ・ポートフォリオ効率を評価するとき、名目リターンだけでは物語の半分しか分かりません。資本回転率が残りを語ります。従来の金融では、多日間の清算遅延が深刻な決済惰性を生み、アクティブな資金を凍結させます。私は、流動性の生産性を算出するために年間回転率マルチプライヤーをモデル化します。
以下は「資本回転率デルタ」の計算です:
計算例:$10,000のリバランス監査
- TradFi 清算ラグ:1サイクルあたり3.5日(T+2+週末の摩擦)
- bStocks 清算ラグ:0.0日(オンチェーン即時決済)
- 年間ホライズン:365日
計算:
1. TradFi 回転率上限:365 / 3.5 = 104.28 サイクル/年。
2. bStocks 回転率上限:365 / 1.0 = 365.00 サイクル/年。
3. 資本回転率マルチプライヤー:365.00 / 104.28 = 3.50x。
4. 決済惰性によるドロップ: (365 - 104.28) / 365 = 71.43% のアイドル時間。
この3.50xの倍率は、BNBチェーン上での継続的な24/7決済が、従来のブローカレッジ回線に比べて資本生産性を+250%拡大することを示します。BTech Holdingsが裏付けて発行する1:1のbStocksは、$5から即時に決済されるため、資本は24時間365日100%アクティブのままです。速度の数学が、真の市場機動性を定義します。
#bstockscis @BinanceCIS #DeFi #RWAS $TSLAB $NVDAB
アクティブ・ポートフォリオ効率を評価するとき、名目リターンだけでは物語の半分しか分かりません。資本回転率が残りを語ります。従来の金融では、多日間の清算遅延が深刻な決済惰性を生み、アクティブな資金を凍結させます。私は、流動性の生産性を算出するために年間回転率マルチプライヤーをモデル化します。
以下は「資本回転率デルタ」の計算です:
計算例:$10,000のリバランス監査
- TradFi 清算ラグ:1サイクルあたり3.5日(T+2+週末の摩擦)
- bStocks 清算ラグ:0.0日(オンチェーン即時決済)
- 年間ホライズン:365日
計算:
1. TradFi 回転率上限:365 / 3.5 = 104.28 サイクル/年。
2. bStocks 回転率上限:365 / 1.0 = 365.00 サイクル/年。
3. 資本回転率マルチプライヤー:365.00 / 104.28 = 3.50x。
4. 決済惰性によるドロップ: (365 - 104.28) / 365 = 71.43% のアイドル時間。
この3.50xの倍率は、BNBチェーン上での継続的な24/7決済が、従来のブローカレッジ回線に比べて資本生産性を+250%拡大することを示します。BTech Holdingsが裏付けて発行する1:1のbStocksは、$5から即時に決済されるため、資本は24時間365日100%アクティブのままです。速度の数学が、真の市場機動性を定義します。
#bstockscis @BinanceCIS #DeFi #RWAS $TSLAB $NVDAB
4
3
78
·
--
deFiにおけるレンジ注文で資本効率を最適化
従来の融資プールは資本効率が低いという課題があります。
流動性が、広いものの使われていない価格レンジに遊んでいます。
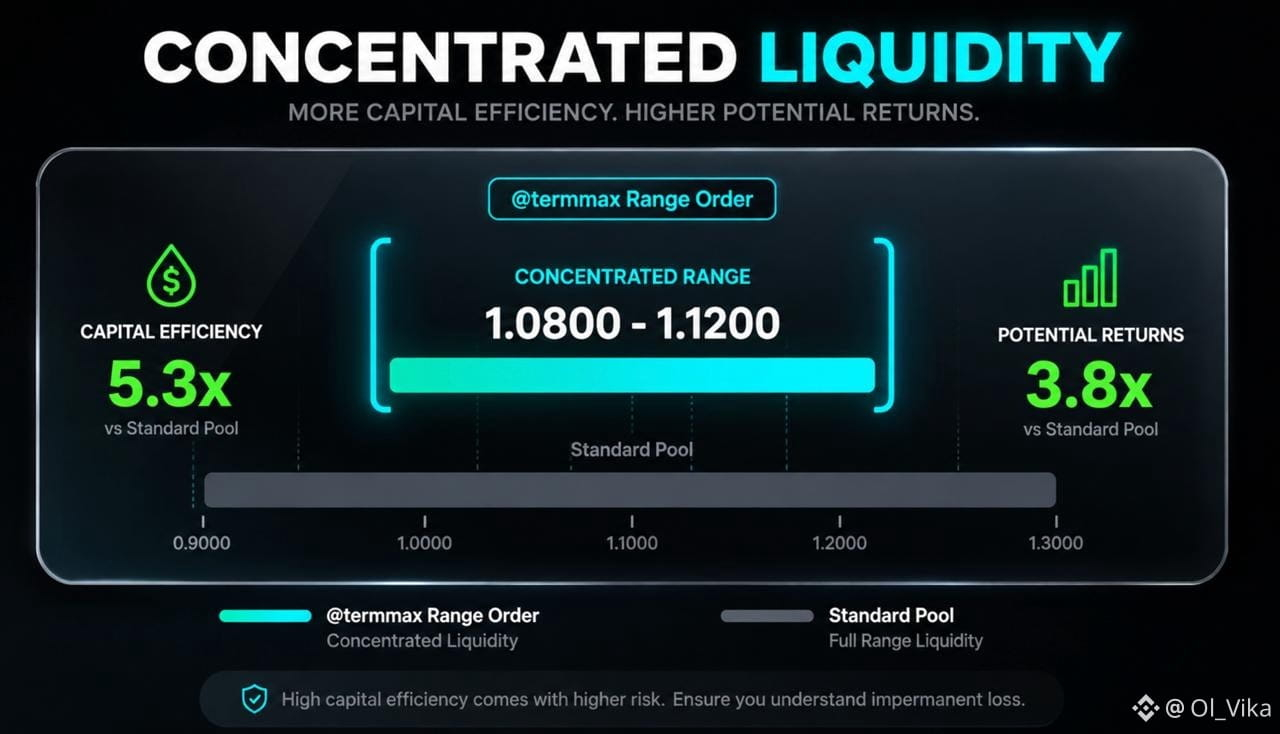
@termmax は、カスタムされたUniswap v3のAMMモデルを使ってこの問題を解決します。
このプロトコルでは、レンジ注文の設定者(range order setter)の役割を導入します。
マーケットメーカーは、カスタムの価格カーブを設定できます。
特定の金利レンジに、貸出・借入の流動性を集中させます。
市場参加者にとってのメリット:
1. 資本の集中:実際に活発な取引が行われる場所で流動性が機能します。
2. カスタムカーブ:メーカーは、定義された満期に対して正確な固定金利を選択します。
3. よりタイトなスプレッド:集約されたレンジ注文により、借り手と貸し手はより良いレートを得られます。
4. 閑資金ゼロ:資本利用率は、最大の数学的効率に到達します。
termmaxは、静的な債務プールを動的な注文板スタイルのAMM市場へと変換します。
termmaxのドキュメントで、レンジ注文の仕組みについて詳しく学びましょう。
termmax上でプロトコルをテストしてください。
#termmax @termmax #DeFiAnalytics #Cryptomathic #fixedrate
deFiにおけるレンジ注文で資本効率を最適化
従来の融資プールは資本効率が低いという課題があります。
流動性が、広いものの使われていない価格レンジに遊んでいます。
@TermMax は、カスタムされたUniswap v3のAMMモデルを使ってこの問題を解決します。
このプロトコルでは、レンジ注文の設定者(range order setter)の役割を導入します。
マーケットメーカーは、カスタムの価格カーブを設定できます。
特定の金利レンジに、貸出・借入の流動性を集中させます。
市場参加者にとってのメリット:
1. 資本の集中:実際に活発な取引が行われる場所で流動性が機能します。
2. カスタムカーブ:メーカーは、定義された満期に対して正確な固定金利を選択します。
3. よりタイトなスプレッド:集約されたレンジ注文により、借り手と貸し手はより良いレートを得られます。
4. 閑資金ゼロ:資本利用率は、最大の数学的効率に到達します。
termmaxは、静的な債務プールを動的な注文板スタイルのAMM市場へと変換します。
termmaxのドキュメントで、レンジ注文の仕組みについて詳しく学びましょう。
termmax上でプロトコルをテストしてください。
#termmax @TermMax #DeFiAnalytics #Cryptomathic #fixedrate
従来の融資プールは資本効率が低いという課題があります。
流動性が、広いものの使われていない価格レンジに遊んでいます。
@TermMax は、カスタムされたUniswap v3のAMMモデルを使ってこの問題を解決します。
このプロトコルでは、レンジ注文の設定者(range order setter)の役割を導入します。
マーケットメーカーは、カスタムの価格カーブを設定できます。
特定の金利レンジに、貸出・借入の流動性を集中させます。
市場参加者にとってのメリット:
1. 資本の集中:実際に活発な取引が行われる場所で流動性が機能します。
2. カスタムカーブ:メーカーは、定義された満期に対して正確な固定金利を選択します。
3. よりタイトなスプレッド:集約されたレンジ注文により、借り手と貸し手はより良いレートを得られます。
4. 閑資金ゼロ:資本利用率は、最大の数学的効率に到達します。
termmaxは、静的な債務プールを動的な注文板スタイルのAMM市場へと変換します。
termmaxのドキュメントで、レンジ注文の仕組みについて詳しく学びましょう。
termmax上でプロトコルをテストしてください。
#termmax @TermMax #DeFiAnalytics #Cryptomathic #fixedrate
1
3
14
·
--
セグメント粗利益の数学 — 監査 $TSLAB (自動車 vs. エネルギー貯蔵)
$TSLAB (Tesla)を評価する際、私は車両納車台数の数字を超えて、基礎となるセグメントのマージン計算に注目します。市場ではTeslaを主に自動車メーカーとして価格付けしていますが、財務諸表を見ると、事業区分ごとの粗利益には大きな乖離があることがわかります。私は、ブレンドされたマージン拡大をモデル化するために、セグメント・マージン・デルタを計算します。
以下がセグメント・マージン分解の計算です:
数学の例:$TSLAB セグメント経済の監査
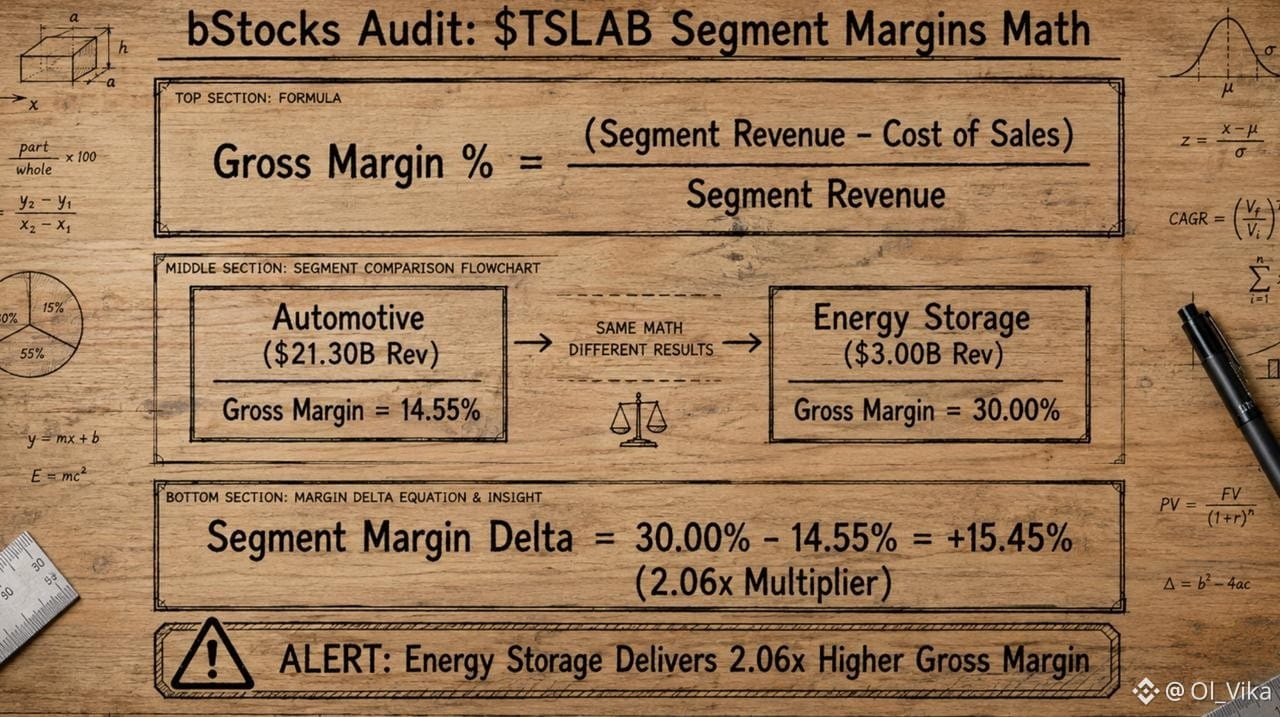
自動車セグメント:売上 21.30Bドル | 売上原価 18.20Bドル
エネルギー貯蔵セグメント:売上 3.00Bドル | 売上原価 2.10Bドル
合計ブレンド売上:24.30Bドル
計算:
自動車の粗利益率:(21.30Bドル - 18.20Bドル)/ 21.30Bドル = 14.55%
エネルギー貯蔵の粗利益率:(3.00Bドル - 2.10Bドル)/ 3.00Bドル = 30.00%
セグメント・マージン・デルタ:30.00% - 14.55% = +15.45%(利益率が2.06倍)
この+15.45%のデルタは、売上がエネルギー貯蔵に向かって1Bドルシフトするたびに、総粗利益が154.5Mドル(+0.64%のブレンド・マージン押し上げ)拡大することを示します。bStocksは$5から24/7のエクスポージャーを可能にするため、私はこの計算を使って、レガシーのブローカーレイテンシーなしでTSLABへリバランスします。セグメント粗利益の数学が、株価の背後にある真のトラジェクトリーを明らかにします。
#bstockscis @BinanceCIS #defi #RWAS
セグメント粗利益の数学 — 監査 $TSLAB (自動車 vs. エネルギー貯蔵)
$TSLAB (Tesla)を評価する際、私は車両納車台数の数字を超えて、基礎となるセグメントのマージン計算に注目します。市場ではTeslaを主に自動車メーカーとして価格付けしていますが、財務諸表を見ると、事業区分ごとの粗利益には大きな乖離があることがわかります。私は、ブレンドされたマージン拡大をモデル化するために、セグメント・マージン・デルタを計算します。
以下がセグメント・マージン分解の計算です:
数学の例:$TSLAB セグメント経済の監査
自動車セグメント:売上 21.30Bドル | 売上原価 18.20Bドル
エネルギー貯蔵セグメント:売上 3.00Bドル | 売上原価 2.10Bドル
合計ブレンド売上:24.30Bドル
計算:
自動車の粗利益率:(21.30Bドル - 18.20Bドル)/ 21.30Bドル = 14.55%
エネルギー貯蔵の粗利益率:(3.00Bドル - 2.10Bドル)/ 3.00Bドル = 30.00%
セグメント・マージン・デルタ:30.00% - 14.55% = +15.45%(利益率が2.06倍)
この+15.45%のデルタは、売上がエネルギー貯蔵に向かって1Bドルシフトするたびに、総粗利益が154.5Mドル(+0.64%のブレンド・マージン押し上げ)拡大することを示します。bStocksは$5から24/7のエクスポージャーを可能にするため、私はこの計算を使って、レガシーのブローカーレイテンシーなしでTSLABへリバランスします。セグメント粗利益の数学が、株価の背後にある真のトラジェクトリーを明らかにします。
#bstockscis @BinanceCIS #defi #RWAS
$TSLAB (Tesla)を評価する際、私は車両納車台数の数字を超えて、基礎となるセグメントのマージン計算に注目します。市場ではTeslaを主に自動車メーカーとして価格付けしていますが、財務諸表を見ると、事業区分ごとの粗利益には大きな乖離があることがわかります。私は、ブレンドされたマージン拡大をモデル化するために、セグメント・マージン・デルタを計算します。
以下がセグメント・マージン分解の計算です:
数学の例:$TSLAB セグメント経済の監査
自動車セグメント:売上 21.30Bドル | 売上原価 18.20Bドル
エネルギー貯蔵セグメント:売上 3.00Bドル | 売上原価 2.10Bドル
合計ブレンド売上:24.30Bドル
計算:
自動車の粗利益率:(21.30Bドル - 18.20Bドル)/ 21.30Bドル = 14.55%
エネルギー貯蔵の粗利益率:(3.00Bドル - 2.10Bドル)/ 3.00Bドル = 30.00%
セグメント・マージン・デルタ:30.00% - 14.55% = +15.45%(利益率が2.06倍)
この+15.45%のデルタは、売上がエネルギー貯蔵に向かって1Bドルシフトするたびに、総粗利益が154.5Mドル(+0.64%のブレンド・マージン押し上げ)拡大することを示します。bStocksは$5から24/7のエクスポージャーを可能にするため、私はこの計算を使って、レガシーのブローカーレイテンシーなしでTSLABへリバランスします。セグメント粗利益の数学が、株価の背後にある真のトラジェクトリーを明らかにします。
#bstockscis @BinanceCIS #defi #RWAS
1
36
·
--
"規制遵守のないトークン化は、高価なデータベース上の無規制なシャドーバンキングにほかならない。"
MiCAおよびEU DLTパイロット制度の施行は、欧州におけるデジタル・アセットにとって決定的な転換点を示しています。規制対象の資産運用会社にとって、債務と株式のトークン化は、もはや実験的なPRの域を超えています。法令に基づく投資家保護および銀行秘密法に対する検証可能なコンプライアンスが必要です。
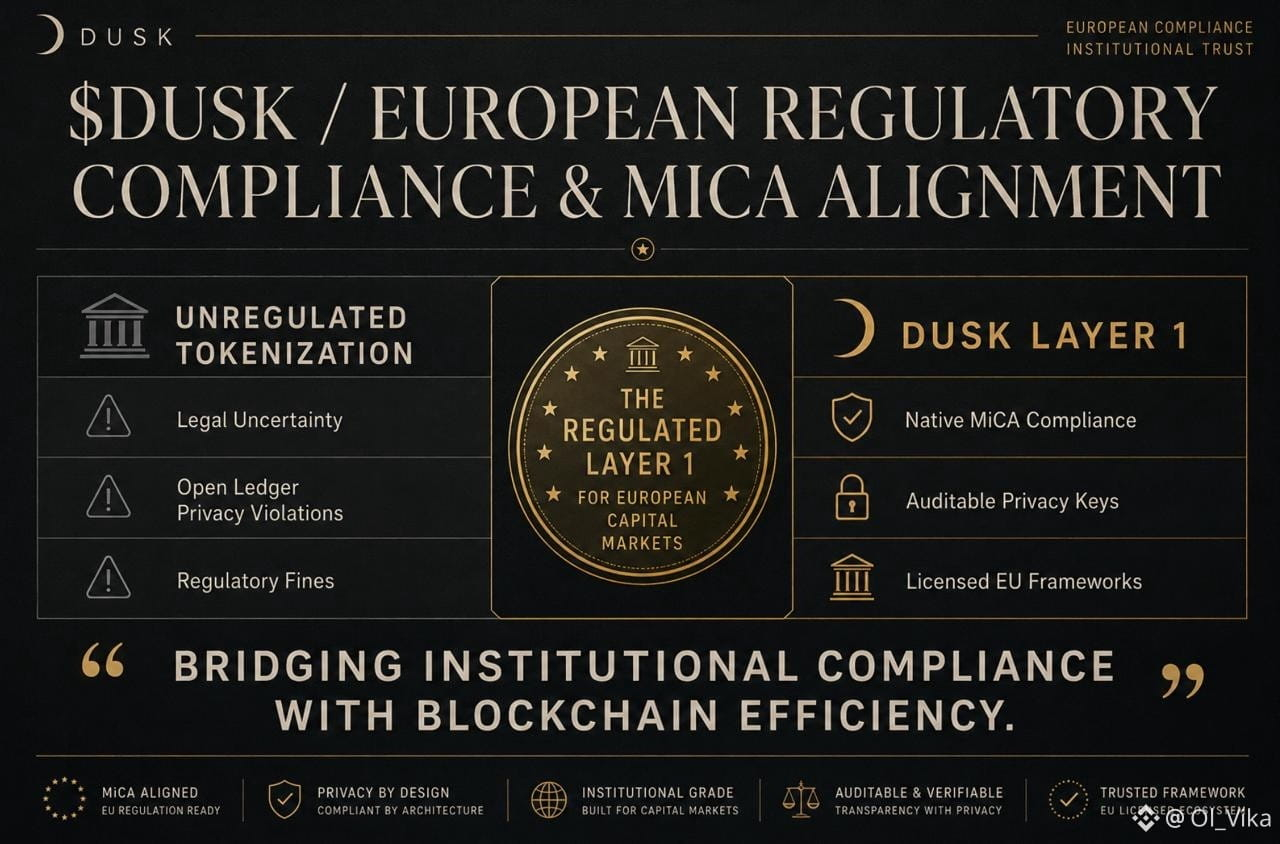
パブリック分散台帳の根本的な課題は、常に「プライバシーと透明性のパラドックス」でした。GDPRは厳格な機密データの取り扱いを義務づける一方で、資本市場の監督当局は完全な監査可能性を要求します。Duskはレイヤー1で、手作業によるコンプライアンス監査を暗号による選択的開示に置き換えることで、この問題を解決します。これにより、認可を受けた金融機関およびマルチラテラル・トレーディング・ファシリティ(MTF)が、完全な規制上の保証のもとで証券の発行・管理・決済を行えます。
📌 エグゼクティブ・テイクアウェイ:
欧州の規制コンプライアンスをプロトコルレベルの検証に直接組み込むことで、Duskは「高コストなT+2の管理上の摩擦」を「自動化されたオンチェーンのプリミティブ」へと変換します。
次の段階の、規制対象証券のDLTへの移行をリードするのは、欧州のどの法域でしょうか?
@Dusk_Foundation #dusk $DUSK
"規制遵守のないトークン化は、高価なデータベース上の無規制なシャドーバンキングにほかならない。"
MiCAおよびEU DLTパイロット制度の施行は、欧州におけるデジタル・アセットにとって決定的な転換点を示しています。規制対象の資産運用会社にとって、債務と株式のトークン化は、もはや実験的なPRの域を超えています。法令に基づく投資家保護および銀行秘密法に対する検証可能なコンプライアンスが必要です。
パブリック分散台帳の根本的な課題は、常に「プライバシーと透明性のパラドックス」でした。GDPRは厳格な機密データの取り扱いを義務づける一方で、資本市場の監督当局は完全な監査可能性を要求します。Duskはレイヤー1で、手作業によるコンプライアンス監査を暗号による選択的開示に置き換えることで、この問題を解決します。これにより、認可を受けた金融機関およびマルチラテラル・トレーディング・ファシリティ(MTF)が、完全な規制上の保証のもとで証券の発行・管理・決済を行えます。
📌 エグゼクティブ・テイクアウェイ:
欧州の規制コンプライアンスをプロトコルレベルの検証に直接組み込むことで、Duskは「高コストなT+2の管理上の摩擦」を「自動化されたオンチェーンのプリミティブ」へと変換します。
次の段階の、規制対象証券のDLTへの移行をリードするのは、欧州のどの法域でしょうか?
@Dusk #dusk $DUSK
MiCAおよびEU DLTパイロット制度の施行は、欧州におけるデジタル・アセットにとって決定的な転換点を示しています。規制対象の資産運用会社にとって、債務と株式のトークン化は、もはや実験的なPRの域を超えています。法令に基づく投資家保護および銀行秘密法に対する検証可能なコンプライアンスが必要です。
パブリック分散台帳の根本的な課題は、常に「プライバシーと透明性のパラドックス」でした。GDPRは厳格な機密データの取り扱いを義務づける一方で、資本市場の監督当局は完全な監査可能性を要求します。Duskはレイヤー1で、手作業によるコンプライアンス監査を暗号による選択的開示に置き換えることで、この問題を解決します。これにより、認可を受けた金融機関およびマルチラテラル・トレーディング・ファシリティ(MTF)が、完全な規制上の保証のもとで証券の発行・管理・決済を行えます。
📌 エグゼクティブ・テイクアウェイ:
欧州の規制コンプライアンスをプロトコルレベルの検証に直接組み込むことで、Duskは「高コストなT+2の管理上の摩擦」を「自動化されたオンチェーンのプリミティブ」へと変換します。
次の段階の、規制対象証券のDLTへの移行をリードするのは、欧州のどの法域でしょうか?
@Dusk #dusk $DUSK
1
1
22
·
--
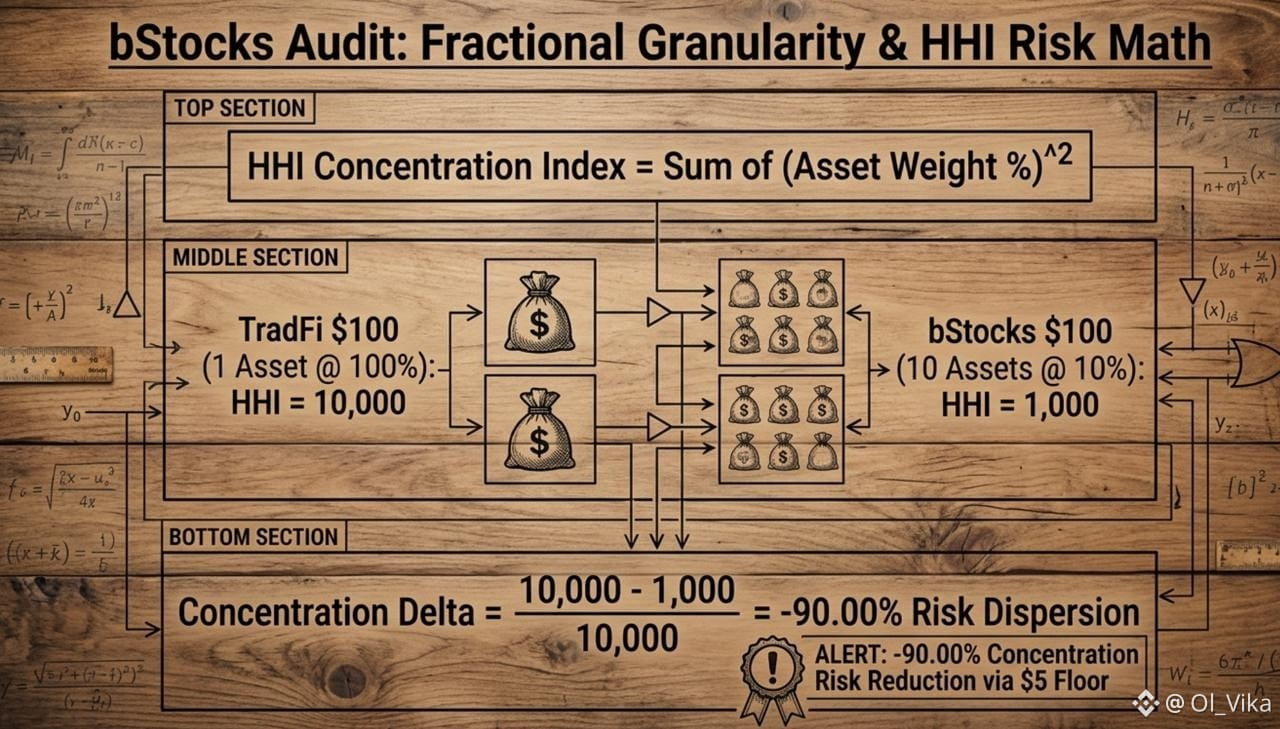
分数的な粒度の数学——ポートフォリオ集中リスクを監査する
小規模なスターターポートフォリオを評価する際、名目上のドル残高ではなく、基礎となる集中リスクに目を向けます。従来の金融では、高い株価がマイクロポートフォリオを極端な単一資産へのエクスポージャーへ追い込みます。私はリスクの分散をモデル化するためにハーフィンダール=ハーシュマン指数(HHI)を計算します。
ここでは、$100のスターターポートフォリオ配分のための数学を示します:
数学の例:$100の資本分散監査
TradFi配分:$100が、旧来の銘柄の1株に固定
bStocks配分:$100を10のbStocksに均等に分割(各$10)
HHIスケール:10,000(最大リスク)から1,000(高度に分散)
計算:
TradFi集中指数:(100%)^2 = 10,000 HHI
bStocks集中指数:10 ×(10%)^2 = 1,000 HHI
集中リスクのデルタ:(10,000 - 1,000)/ 10,000 = -90.00%
この集中リスクの90.00%の削減は、$5の分数的な下限が単なる小売の新奇性ではなく、構造的なリスクツールであることを示しています。bStocksなら、$100の残高で、100万ドル規模のファンドと同等の機関投資家レベルの資産分散が実現できます。分散の数学は、株価によって門戸を閉ざされるべきではありません。
#bstockscis @BinanceCIS #defi #RWAS $TSLAB $NVDAB
分数的な粒度の数学——ポートフォリオ集中リスクを監査する
小規模なスターターポートフォリオを評価する際、名目上のドル残高ではなく、基礎となる集中リスクに目を向けます。従来の金融では、高い株価がマイクロポートフォリオを極端な単一資産へのエクスポージャーへ追い込みます。私はリスクの分散をモデル化するためにハーフィンダール=ハーシュマン指数(HHI)を計算します。
ここでは、$100のスターターポートフォリオ配分のための数学を示します:
数学の例:$100の資本分散監査
TradFi配分:$100が、旧来の銘柄の1株に固定
bStocks配分:$100を10のbStocksに均等に分割(各$10)
HHIスケール:10,000(最大リスク)から1,000(高度に分散)
計算:
TradFi集中指数:(100%)^2 = 10,000 HHI
bStocks集中指数:10 ×(10%)^2 = 1,000 HHI
集中リスクのデルタ:(10,000 - 1,000)/ 10,000 = -90.00%
この集中リスクの90.00%の削減は、$5の分数的な下限が単なる小売の新奇性ではなく、構造的なリスクツールであることを示しています。bStocksなら、$100の残高で、100万ドル規模のファンドと同等の機関投資家レベルの資産分散が実現できます。分散の数学は、株価によって門戸を閉ざされるべきではありません。
#bstockscis @BinanceCIS #defi #RWAS $TSLAB $NVDAB
小規模なスターターポートフォリオを評価する際、名目上のドル残高ではなく、基礎となる集中リスクに目を向けます。従来の金融では、高い株価がマイクロポートフォリオを極端な単一資産へのエクスポージャーへ追い込みます。私はリスクの分散をモデル化するためにハーフィンダール=ハーシュマン指数(HHI)を計算します。
ここでは、$100のスターターポートフォリオ配分のための数学を示します:
数学の例:$100の資本分散監査
TradFi配分:$100が、旧来の銘柄の1株に固定
bStocks配分:$100を10のbStocksに均等に分割(各$10)
HHIスケール:10,000(最大リスク)から1,000(高度に分散)
計算:
TradFi集中指数:(100%)^2 = 10,000 HHI
bStocks集中指数:10 ×(10%)^2 = 1,000 HHI
集中リスクのデルタ:(10,000 - 1,000)/ 10,000 = -90.00%
この集中リスクの90.00%の削減は、$5の分数的な下限が単なる小売の新奇性ではなく、構造的なリスクツールであることを示しています。bStocksなら、$100の残高で、100万ドル規模のファンドと同等の機関投資家レベルの資産分散が実現できます。分散の数学は、株価によって門戸を閉ざされるべきではありません。
#bstockscis @BinanceCIS #defi #RWAS $TSLAB $NVDAB
6
5
104
·
--
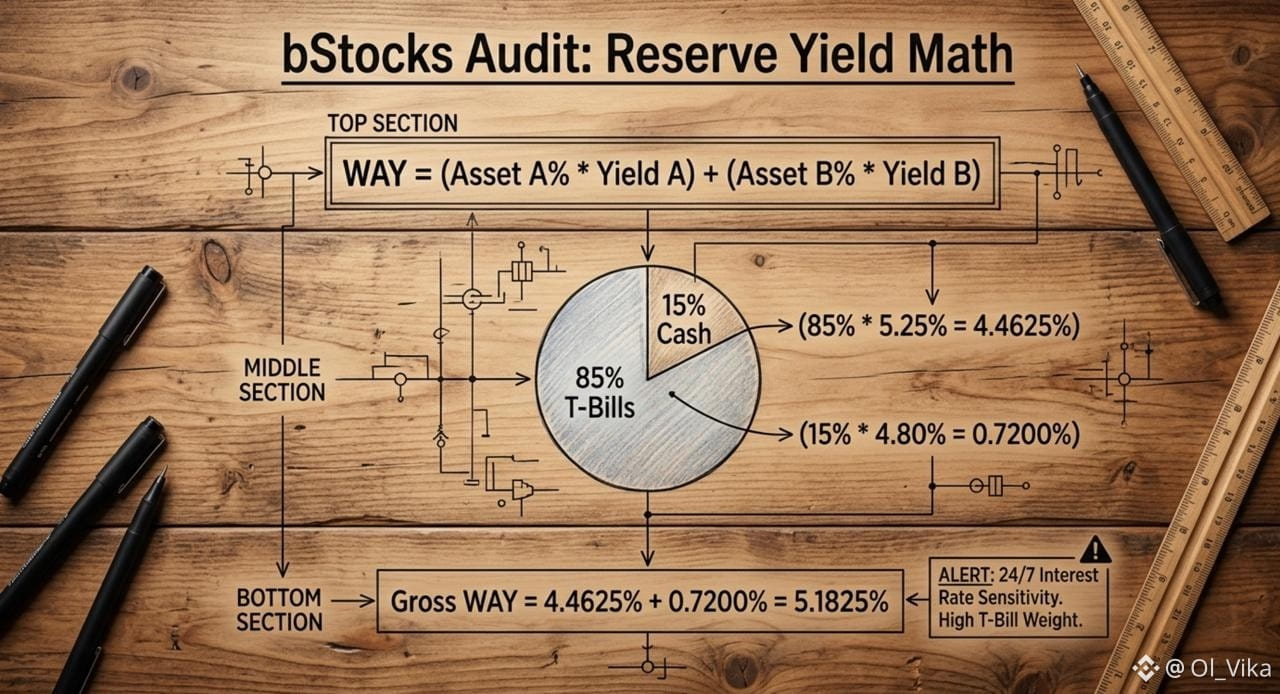
リザーブ・イールドの数学 ― $CRCLB の加重平均収益を監査する
私が $CRCLB(サークル)を監査するときは、ステーブルコインの発行額の安定性を越えて、基礎となるリザーブの数理に注目します。$CRCLB は発行体の株式を 1:1 で表す証明書なので、その価値は利息を生む能力を持つリザーブの収益力に裏付けられています。企業のキャッシュフロー効率をモデル化するために、加重平均利回り(WAY)を計算します。
以下がサークル・リザーブ・イールドの数式です:
数学の例:$CRCLB のグロス・イールド監査
リザーブ構成:85% トレジャリー・ビル(T-Bills)| 15% 現金預金
T-Bill 利回り:5.25%
現金利息:4.80%
計算:
T-Bill 貢献:0.85 x 5.25% = 4.4625%
現金貢献:0.15 x 4.80% = 0.7200%
総グロス利回り:4.4625% + 0.7200% = 5.1825%
この 5.1825% の WAY は、リザーブの「グロス・キャリー」を表します。bStocks は $5 から 24/7 のエクスポージャーを可能にするため、私はこの数式を用いて $CRCLB を米国の金利変動の代理指標として評価します。もしFRBが25bps(0.25%ポイント)利下げしたなら、従来の市場が利回り圧縮を織り込むより前に、BNBチェーン上で即座にポジションを調整できます。リザーブの数学こそが、ティッカーの背後にある唯一の確かな事実です。
#bstockscis @BinanceCIS #defi
リザーブ・イールドの数学 ― $CRCLB の加重平均収益を監査する
私が $CRCLB(サークル)を監査するときは、ステーブルコインの発行額の安定性を越えて、基礎となるリザーブの数理に注目します。$CRCLB は発行体の株式を 1:1 で表す証明書なので、その価値は利息を生む能力を持つリザーブの収益力に裏付けられています。企業のキャッシュフロー効率をモデル化するために、加重平均利回り(WAY)を計算します。
以下がサークル・リザーブ・イールドの数式です:
数学の例:$CRCLB のグロス・イールド監査
リザーブ構成:85% トレジャリー・ビル(T-Bills)| 15% 現金預金
T-Bill 利回り:5.25%
現金利息:4.80%
計算:
T-Bill 貢献:0.85 x 5.25% = 4.4625%
現金貢献:0.15 x 4.80% = 0.7200%
総グロス利回り:4.4625% + 0.7200% = 5.1825%
この 5.1825% の WAY は、リザーブの「グロス・キャリー」を表します。bStocks は $5 から 24/7 のエクスポージャーを可能にするため、私はこの数式を用いて $CRCLB を米国の金利変動の代理指標として評価します。もしFRBが25bps(0.25%ポイント)利下げしたなら、従来の市場が利回り圧縮を織り込むより前に、BNBチェーン上で即座にポジションを調整できます。リザーブの数学こそが、ティッカーの背後にある唯一の確かな事実です。
#bstockscis @BinanceCIS #defi
私が $CRCLB(サークル)を監査するときは、ステーブルコインの発行額の安定性を越えて、基礎となるリザーブの数理に注目します。$CRCLB は発行体の株式を 1:1 で表す証明書なので、その価値は利息を生む能力を持つリザーブの収益力に裏付けられています。企業のキャッシュフロー効率をモデル化するために、加重平均利回り(WAY)を計算します。
以下がサークル・リザーブ・イールドの数式です:
数学の例:$CRCLB のグロス・イールド監査
リザーブ構成:85% トレジャリー・ビル(T-Bills)| 15% 現金預金
T-Bill 利回り:5.25%
現金利息:4.80%
計算:
T-Bill 貢献:0.85 x 5.25% = 4.4625%
現金貢献:0.15 x 4.80% = 0.7200%
総グロス利回り:4.4625% + 0.7200% = 5.1825%
この 5.1825% の WAY は、リザーブの「グロス・キャリー」を表します。bStocks は $5 から 24/7 のエクスポージャーを可能にするため、私はこの数式を用いて $CRCLB を米国の金利変動の代理指標として評価します。もしFRBが25bps(0.25%ポイント)利下げしたなら、従来の市場が利回り圧縮を織り込むより前に、BNBチェーン上で即座にポジションを調整できます。リザーブの数学こそが、ティッカーの背後にある唯一の確かな事実です。
#bstockscis @BinanceCIS #defi
7
7
188
·
--
一部該当
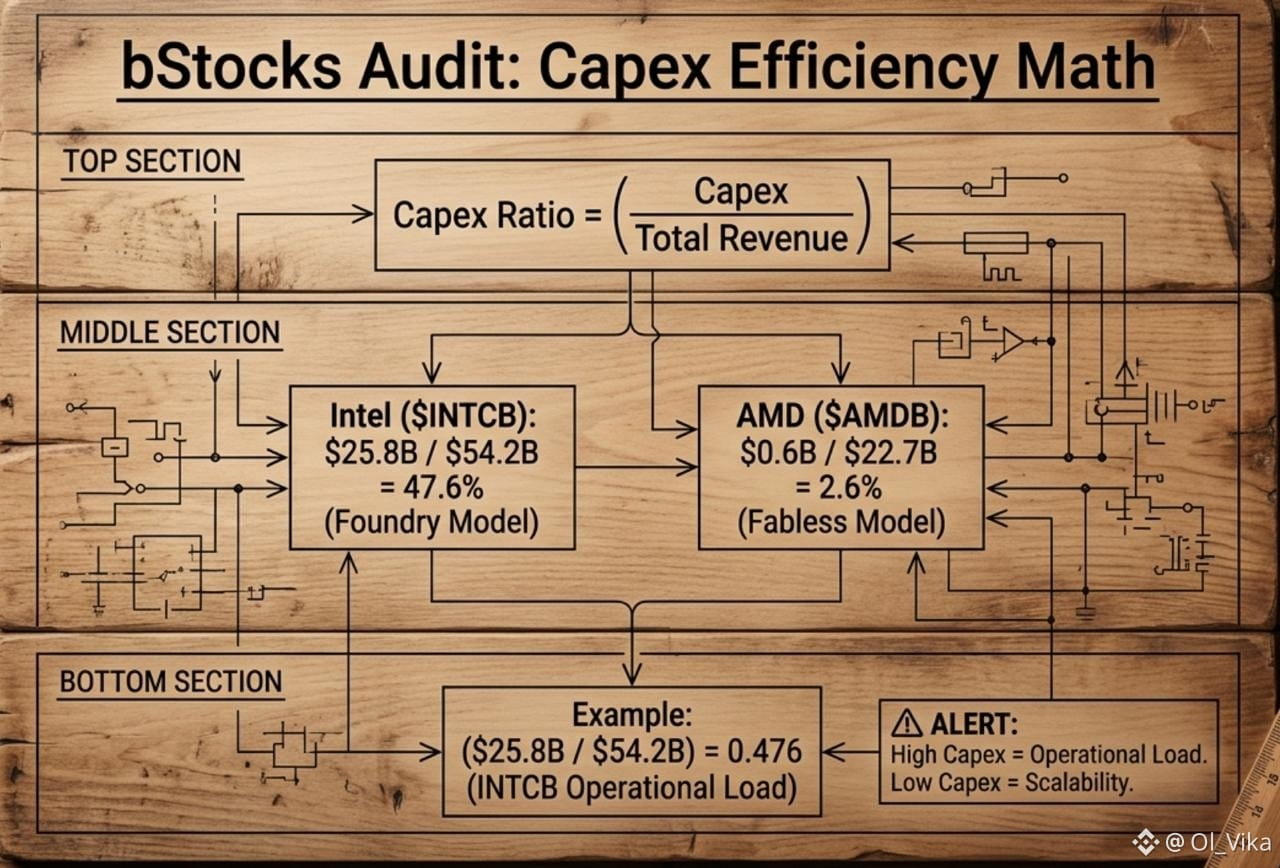
資本的支出(Capex)対売上効率の数学 - $INTCB vs $AMDBの監査
私は $INTCB(インテル)や $AMDB(AMD)のような bStocks を監査する際、株価ではなく、資本的支出(Capex)の効率に注目します。bStocks は $5 から 1:1 のエクスポージャーが可能なので、「1ドルあたりの企業価値(Enterprise Value per Dollar)」を計算し、どの証券がより大きな業務上の重みを持つかを確認します。
ここでは Capex-to-Revenue のデルタに関する私の計算です:
計算例:業務効率の監査
インテル($INTCB):売上 $54.2B | Capex $25.8B
AMD($AMDB):売上 $22.7B | Capex $0.6B(資産軽量モデル)
計算:
インテル Capex 比率:$25.8 / $54.2 = 47.6%(製造負荷が高い)。
AMD Capex 比率:$0.6 / $22.7 = 2.6%(ファブレスの効率)。
インテルは工場を建設し、AMDは生産能力を買います。この計算は、売上 $1 あたりインテルがハードウェアに $0.47 を再投資する一方、AMDは $0.02 しか再投資しないことを示しています。私はこの比率を見ています。なぜなら、それが長期的な投下資本利益率(ROIC)を左右するからです。bStocks を使えば、BNBチェーン上でこのデルタを 24/7 ヘッジでき、ナスダックの開場前にメモリのスポット価格サイクルに反応できます。
#bstockscis @BinanceCIS #defi #RWAS
資本的支出(Capex)対売上効率の数学 - $INTCB vs $AMDBの監査
私は $INTCB(インテル)や $AMDB(AMD)のような bStocks を監査する際、株価ではなく、資本的支出(Capex)の効率に注目します。bStocks は $5 から 1:1 のエクスポージャーが可能なので、「1ドルあたりの企業価値(Enterprise Value per Dollar)」を計算し、どの証券がより大きな業務上の重みを持つかを確認します。
ここでは Capex-to-Revenue のデルタに関する私の計算です:
計算例:業務効率の監査
インテル($INTCB):売上 $54.2B | Capex $25.8B
AMD($AMDB):売上 $22.7B | Capex $0.6B(資産軽量モデル)
計算:
インテル Capex 比率:$25.8 / $54.2 = 47.6%(製造負荷が高い)。
AMD Capex 比率:$0.6 / $22.7 = 2.6%(ファブレスの効率)。
インテルは工場を建設し、AMDは生産能力を買います。この計算は、売上 $1 あたりインテルがハードウェアに $0.47 を再投資する一方、AMDは $0.02 しか再投資しないことを示しています。私はこの比率を見ています。なぜなら、それが長期的な投下資本利益率(ROIC)を左右するからです。bStocks を使えば、BNBチェーン上でこのデルタを 24/7 ヘッジでき、ナスダックの開場前にメモリのスポット価格サイクルに反応できます。
#bstockscis @BinanceCIS #defi #RWAS
私は $INTCB(インテル)や $AMDB(AMD)のような bStocks を監査する際、株価ではなく、資本的支出(Capex)の効率に注目します。bStocks は $5 から 1:1 のエクスポージャーが可能なので、「1ドルあたりの企業価値(Enterprise Value per Dollar)」を計算し、どの証券がより大きな業務上の重みを持つかを確認します。
ここでは Capex-to-Revenue のデルタに関する私の計算です:
計算例:業務効率の監査
インテル($INTCB):売上 $54.2B | Capex $25.8B
AMD($AMDB):売上 $22.7B | Capex $0.6B(資産軽量モデル)
計算:
インテル Capex 比率:$25.8 / $54.2 = 47.6%(製造負荷が高い)。
AMD Capex 比率:$0.6 / $22.7 = 2.6%(ファブレスの効率)。
インテルは工場を建設し、AMDは生産能力を買います。この計算は、売上 $1 あたりインテルがハードウェアに $0.47 を再投資する一方、AMDは $0.02 しか再投資しないことを示しています。私はこの比率を見ています。なぜなら、それが長期的な投下資本利益率(ROIC)を左右するからです。bStocks を使えば、BNBチェーン上でこのデルタを 24/7 ヘッジでき、ナスダックの開場前にメモリのスポット価格サイクルに反応できます。
#bstockscis @BinanceCIS #defi #RWAS
14
11
98
·
--
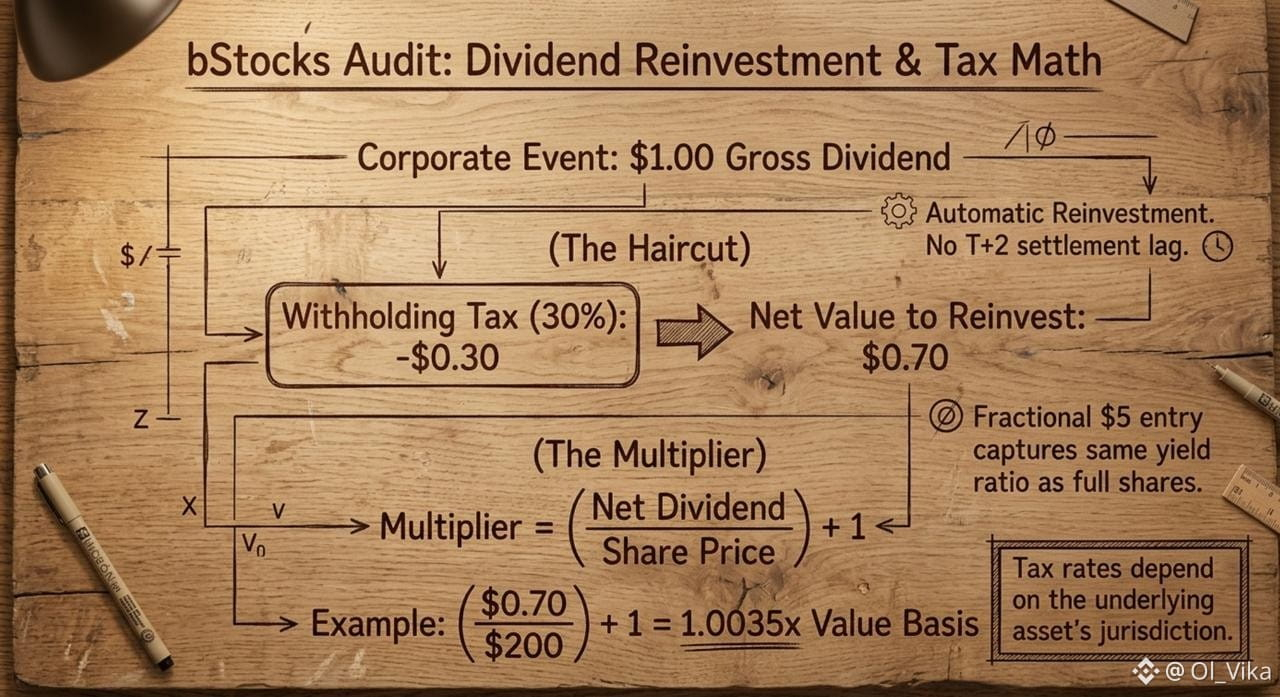
「加重ベース(Weighted Basis)」の数学 - ネット配当再投資マルチプライヤーの計算
多くのトレーダーは、$AAPLB や $QQQB のような $BSTOCKS を保有すると「シンセティック・ドリップ(Synthetic Drip)」という仕組みが関わることに気づいていません。あなたは元となる株式を直接保有しないため、現金の小切手は受け取りません。その代わりに、1:1 の証明書が「ネット配当再投資(Net Dividend Reinvestment)」を追跡します。ここでは「税によるヘアカット(Tax Haircut)」の数学と、その結果得られるマルチプライヤーを分解します。
$QQQB バスケット内の企業が配当を支払うと、米国の法律では通常、海外の主体(発行体など)に対して 30% の源泉徴収税が義務付けられます。
以下が、実際にあなたが取り込む価値の計算です:
計算例($AAPL):
総配当:1 株あたり $1.00。
源泉徴収税(30%):$0.30。
手取り配当(Net Distribution):$0.70。
マルチプライヤーのロジック:
株価が $200.00 だとすると、システムはあなたに $0.70 をそのまま送ったりしません。証明書の内部的な価値比率を調整します:
再投資ファクター:$0.70 / $200.00 = 0.0035。
新しいベース:あなたの 1.00 の証明書は、基礎となる価値の増加の 1.0035 を実質的に表すことになります。
これは、手動の旧来型再投資よりも複利にとってはるかに効率的だと感じています。T+2 の決済遅延や、従来のブローカーの最低手数料も回避できます。この数学により、あなたの $5 の端数エントリーが、100 万ドル規模のポジションと同じ「ネット・イールド」で機能することが保証されます。
@BinanceCIS #bstockscis #DeFi #RWAS
「加重ベース(Weighted Basis)」の数学 - ネット配当再投資マルチプライヤーの計算
多くのトレーダーは、$AAPLB や $QQQB のような $BSTOCKS を保有すると「シンセティック・ドリップ(Synthetic Drip)」という仕組みが関わることに気づいていません。あなたは元となる株式を直接保有しないため、現金の小切手は受け取りません。その代わりに、1:1 の証明書が「ネット配当再投資(Net Dividend Reinvestment)」を追跡します。ここでは「税によるヘアカット(Tax Haircut)」の数学と、その結果得られるマルチプライヤーを分解します。
$QQQB バスケット内の企業が配当を支払うと、米国の法律では通常、海外の主体(発行体など)に対して 30% の源泉徴収税が義務付けられます。
以下が、実際にあなたが取り込む価値の計算です:
計算例($AAPL):
総配当:1 株あたり $1.00。
源泉徴収税(30%):$0.30。
手取り配当(Net Distribution):$0.70。
マルチプライヤーのロジック:
株価が $200.00 だとすると、システムはあなたに $0.70 をそのまま送ったりしません。証明書の内部的な価値比率を調整します:
再投資ファクター:$0.70 / $200.00 = 0.0035。
新しいベース:あなたの 1.00 の証明書は、基礎となる価値の増加の 1.0035 を実質的に表すことになります。
これは、手動の旧来型再投資よりも複利にとってはるかに効率的だと感じています。T+2 の決済遅延や、従来のブローカーの最低手数料も回避できます。この数学により、あなたの $5 の端数エントリーが、100 万ドル規模のポジションと同じ「ネット・イールド」で機能することが保証されます。
@BinanceCIS #bstockscis #DeFi #RWAS
多くのトレーダーは、$AAPLB や $QQQB のような $BSTOCKS を保有すると「シンセティック・ドリップ(Synthetic Drip)」という仕組みが関わることに気づいていません。あなたは元となる株式を直接保有しないため、現金の小切手は受け取りません。その代わりに、1:1 の証明書が「ネット配当再投資(Net Dividend Reinvestment)」を追跡します。ここでは「税によるヘアカット(Tax Haircut)」の数学と、その結果得られるマルチプライヤーを分解します。
$QQQB バスケット内の企業が配当を支払うと、米国の法律では通常、海外の主体(発行体など)に対して 30% の源泉徴収税が義務付けられます。
以下が、実際にあなたが取り込む価値の計算です:
計算例($AAPL):
総配当:1 株あたり $1.00。
源泉徴収税(30%):$0.30。
手取り配当(Net Distribution):$0.70。
マルチプライヤーのロジック:
株価が $200.00 だとすると、システムはあなたに $0.70 をそのまま送ったりしません。証明書の内部的な価値比率を調整します:
再投資ファクター:$0.70 / $200.00 = 0.0035。
新しいベース:あなたの 1.00 の証明書は、基礎となる価値の増加の 1.0035 を実質的に表すことになります。
これは、手動の旧来型再投資よりも複利にとってはるかに効率的だと感じています。T+2 の決済遅延や、従来のブローカーの最低手数料も回避できます。この数学により、あなたの $5 の端数エントリーが、100 万ドル規模のポジションと同じ「ネット・イールド」で機能することが保証されます。
@BinanceCIS #bstockscis #DeFi #RWAS
2
112
·
--
「企業アクション」の解剖 — bStocks が株式分割とマルチプライヤー調整をどう扱うか
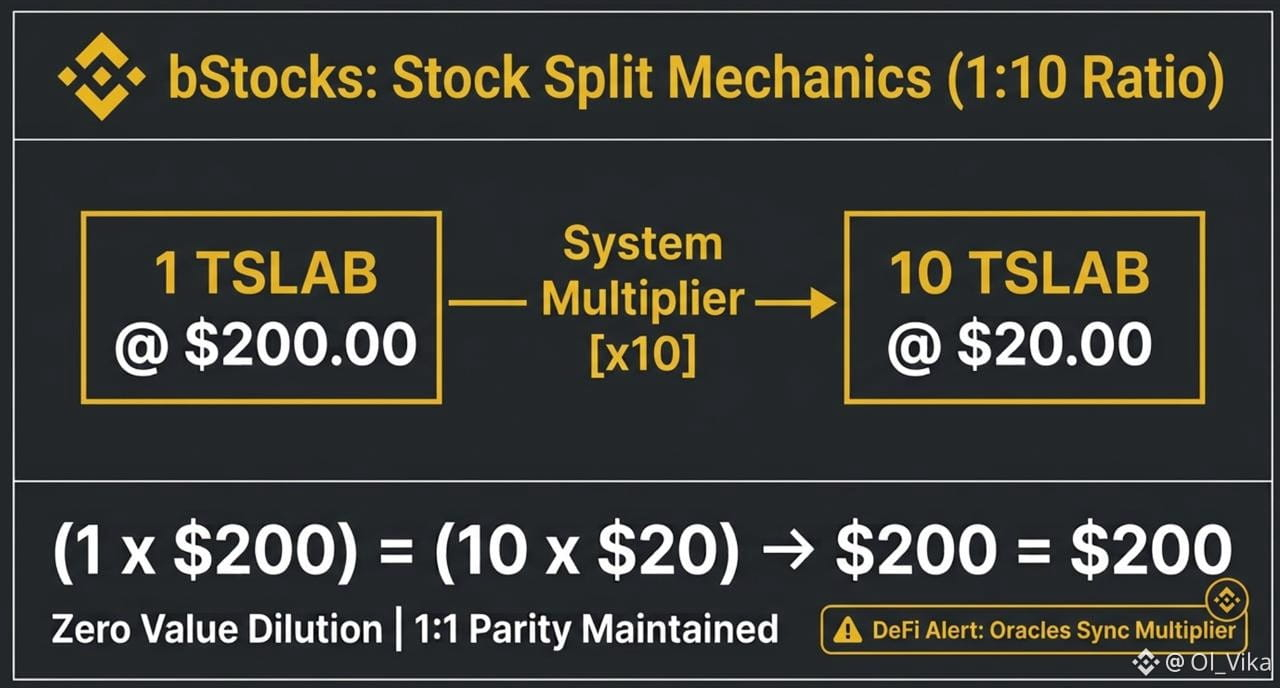
ウォール街で 1:10 の株式分割が発表されると、オンチェーンの証明書が突然価値の 90% を失うのではないかとパニックになるトレーダーが多いです。ですが、それは誤解です。あなたが $NVDAB や $TSLAB を保有しているなら、静的なトークンを持っているのではなく、基礎となる株式の企業ライフサイクルに連動するダイナミックな証明書を保有しています。
数学の例:Tesla($TSLAB)での 1:10 フォワード株式分割
分割執行前にポジションを持っていると仮定します:
分割前残高:1 TSLAB。
分割前の株価:$200.00。
ポジション総額:$200.00。
調整メカニズム:基礎となる株式が 1:10 で分割されると、レガシー市場価格は 1 株あたり $20.00 に下がります。1:1 のペッグを維持するために、BTech Holdings(発行体)が証明書の供給を調整します:
供給マルチプライヤー:システムはあなたの BEP-20 残高に 10x のマルチプライヤーを適用します。
分割後残高:1 TSLAB × 10 = 10 TSLAB。
新しい単価:$20.00。
分割後の価値:10 TSLAB × $20.00 = $200.00。
エッジケース分析:分数決済による摩擦
伝統的なブローカーは、分割時の「端数株」に苦戦しがちで、その結果「ダスト」を現金に換金してしまうことがあります。bStocks は BNB Chain 上で $5 の分数フロアを使っているため、システムはより高い精度で対応します。もし分割によって残高が $5 の閾値を下回るような端数になっても、証明書は BEP-20 トークンとして有効なままです。ただし、それを基礎となる株式(現物)に戻して変換したい場合は、$5 の最小額まで追加入金が必要になるかもしれません。
私の見解では、これは DeFi にとって非常に重要です。もし $TSLAB を担保として預けているなら、株式分割によって清算が発生すべきではありません。担保の総額は変わらないからです。オラクルとスマートコントラクトは、供給調整を同時に認識しなければなりません。だからこそ、双方向の 1:1 の裏付けという指標こそが唯一重要です。これは、あなたの購買力が単なるティッカー表示の名目価格ではなく、企業価値に結びついていることを保証します。
@BinanceCIS #bstockscis
「企業アクション」の解剖 — bStocks が株式分割とマルチプライヤー調整をどう扱うか
ウォール街で 1:10 の株式分割が発表されると、オンチェーンの証明書が突然価値の 90% を失うのではないかとパニックになるトレーダーが多いです。ですが、それは誤解です。あなたが $NVDAB や $TSLAB を保有しているなら、静的なトークンを持っているのではなく、基礎となる株式の企業ライフサイクルに連動するダイナミックな証明書を保有しています。
数学の例:Tesla($TSLAB)での 1:10 フォワード株式分割
分割執行前にポジションを持っていると仮定します:
分割前残高:1 TSLAB。
分割前の株価:$200.00。
ポジション総額:$200.00。
調整メカニズム:基礎となる株式が 1:10 で分割されると、レガシー市場価格は 1 株あたり $20.00 に下がります。1:1 のペッグを維持するために、BTech Holdings(発行体)が証明書の供給を調整します:
供給マルチプライヤー:システムはあなたの BEP-20 残高に 10x のマルチプライヤーを適用します。
分割後残高:1 TSLAB × 10 = 10 TSLAB。
新しい単価:$20.00。
分割後の価値:10 TSLAB × $20.00 = $200.00。
エッジケース分析:分数決済による摩擦
伝統的なブローカーは、分割時の「端数株」に苦戦しがちで、その結果「ダスト」を現金に換金してしまうことがあります。bStocks は BNB Chain 上で $5 の分数フロアを使っているため、システムはより高い精度で対応します。もし分割によって残高が $5 の閾値を下回るような端数になっても、証明書は BEP-20 トークンとして有効なままです。ただし、それを基礎となる株式(現物)に戻して変換したい場合は、$5 の最小額まで追加入金が必要になるかもしれません。
私の見解では、これは DeFi にとって非常に重要です。もし $TSLAB を担保として預けているなら、株式分割によって清算が発生すべきではありません。担保の総額は変わらないからです。オラクルとスマートコントラクトは、供給調整を同時に認識しなければなりません。だからこそ、双方向の 1:1 の裏付けという指標こそが唯一重要です。これは、あなたの購買力が単なるティッカー表示の名目価格ではなく、企業価値に結びついていることを保証します。
@BinanceCIS #bstockscis
ウォール街で 1:10 の株式分割が発表されると、オンチェーンの証明書が突然価値の 90% を失うのではないかとパニックになるトレーダーが多いです。ですが、それは誤解です。あなたが $NVDAB や $TSLAB を保有しているなら、静的なトークンを持っているのではなく、基礎となる株式の企業ライフサイクルに連動するダイナミックな証明書を保有しています。
数学の例:Tesla($TSLAB)での 1:10 フォワード株式分割
分割執行前にポジションを持っていると仮定します:
分割前残高:1 TSLAB。
分割前の株価:$200.00。
ポジション総額:$200.00。
調整メカニズム:基礎となる株式が 1:10 で分割されると、レガシー市場価格は 1 株あたり $20.00 に下がります。1:1 のペッグを維持するために、BTech Holdings(発行体)が証明書の供給を調整します:
供給マルチプライヤー:システムはあなたの BEP-20 残高に 10x のマルチプライヤーを適用します。
分割後残高:1 TSLAB × 10 = 10 TSLAB。
新しい単価:$20.00。
分割後の価値:10 TSLAB × $20.00 = $200.00。
エッジケース分析:分数決済による摩擦
伝統的なブローカーは、分割時の「端数株」に苦戦しがちで、その結果「ダスト」を現金に換金してしまうことがあります。bStocks は BNB Chain 上で $5 の分数フロアを使っているため、システムはより高い精度で対応します。もし分割によって残高が $5 の閾値を下回るような端数になっても、証明書は BEP-20 トークンとして有効なままです。ただし、それを基礎となる株式(現物)に戻して変換したい場合は、$5 の最小額まで追加入金が必要になるかもしれません。
私の見解では、これは DeFi にとって非常に重要です。もし $TSLAB を担保として預けているなら、株式分割によって清算が発生すべきではありません。担保の総額は変わらないからです。オラクルとスマートコントラクトは、供給調整を同時に認識しなければなりません。だからこそ、双方向の 1:1 の裏付けという指標こそが唯一重要です。これは、あなたの購買力が単なるティッカー表示の名目価格ではなく、企業価値に結びついていることを保証します。
@BinanceCIS #bstockscis
1
2
115
·
--
「フラクショナル(分割)革命」—1株の0.01を保有することが実は“強い一手”になる理由
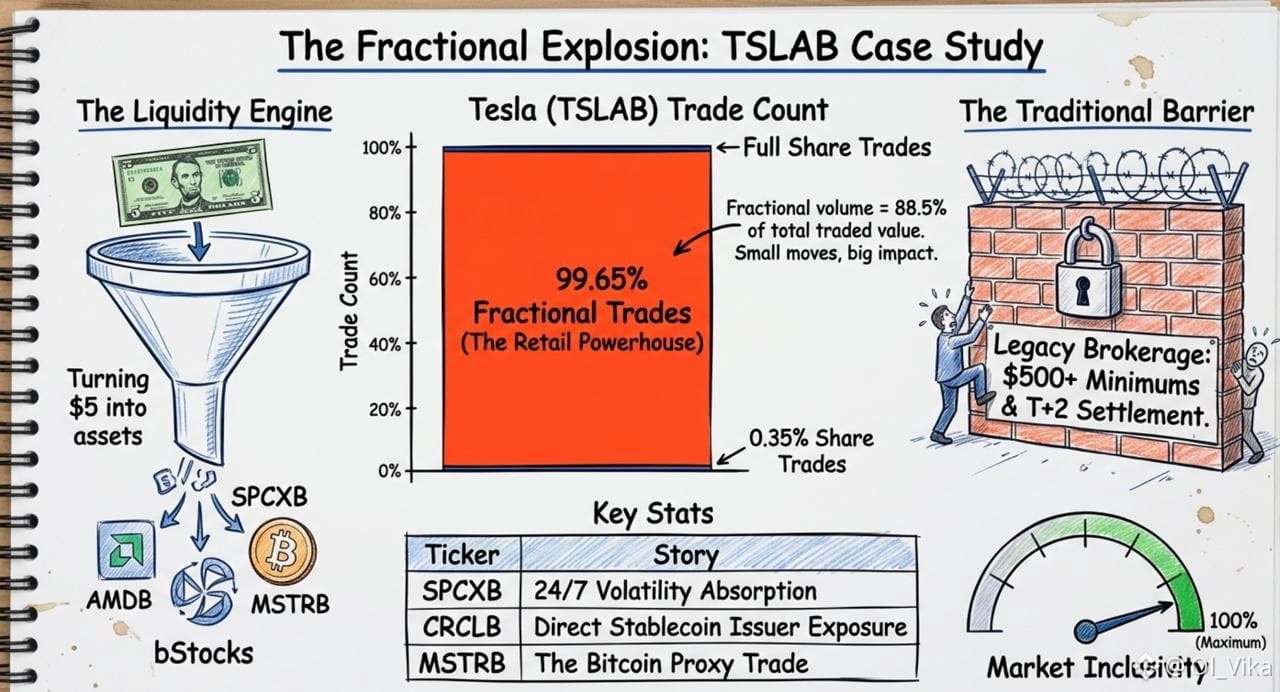
最近のテスラ(TSLAB)のデータを見ていて、ある数字に完全に度肝を抜かれました。99.65%の取引がフラクショナル取引だったのです。
ちょっと考えてみてください。
多くの人には今でも古い思い込みがあって、「5,000ドルもないから株のポートフォリオなんて無理だ」と思ってしまいます。テック大手の1株の値段を見ると、そのまま立ち去る。でもbStocksは、その壁をまるごと吹き飛ばしてしまった。
CISでは、何十年も「最低額」や「入会(参入)手数料」といった理由で、世界の株式ゲームに参加できない状態でした。なのに今は? 底値が5ドルです。
いま私はSPCXB(SpaceX)を見ています。最近は値動きが荒しく、120台前半まで下がる局面もあって、率直に言うと、いくつかのプラットフォーム上のテクニカルは「強い売り(Strong Sell)」に見えます。けれど、それこそがフラクショナル・モデルの天才的なところです。私は大金を賭ける必要がありません。小さなフラクショナルポジションでボラティリティを試し、既に持っているUSDT残高を使って、銀行送金に一度も触れずに運用できる。
本当の資本が、いま小さな刻みで動いています。TSLABのフラクショナル取引量は、総取引価値の88%超をまだ占めています。つまり「大口のお金」は、何千もの小さくて賢い動きによって積み上げられているということです。
私は投票権も、壁に飾るような立派な証明書もいりません。必要なのは、未来を実際に形作っている企業—たとえばNVDAB(NVIDIA)やCRCLB(Circle)—への24時間365日のエクスポージャーです。
「投資を始めるのに十分貯めるまで待っている」なら、それは間違った時代認識です。未来はトークン化されていて、BNB Chain上にあります。そしてスタートは5ドルから。
@BinanceCIS #bStocksCIS #BStocks #RWAS $NVDAB
「フラクショナル(分割)革命」—1株の0.01を保有することが実は“強い一手”になる理由
最近のテスラ(TSLAB)のデータを見ていて、ある数字に完全に度肝を抜かれました。99.65%の取引がフラクショナル取引だったのです。
ちょっと考えてみてください。
多くの人には今でも古い思い込みがあって、「5,000ドルもないから株のポートフォリオなんて無理だ」と思ってしまいます。テック大手の1株の値段を見ると、そのまま立ち去る。でもbStocksは、その壁をまるごと吹き飛ばしてしまった。
CISでは、何十年も「最低額」や「入会(参入)手数料」といった理由で、世界の株式ゲームに参加できない状態でした。なのに今は? 底値が5ドルです。
いま私はSPCXB(SpaceX)を見ています。最近は値動きが荒しく、120台前半まで下がる局面もあって、率直に言うと、いくつかのプラットフォーム上のテクニカルは「強い売り(Strong Sell)」に見えます。けれど、それこそがフラクショナル・モデルの天才的なところです。私は大金を賭ける必要がありません。小さなフラクショナルポジションでボラティリティを試し、既に持っているUSDT残高を使って、銀行送金に一度も触れずに運用できる。
本当の資本が、いま小さな刻みで動いています。TSLABのフラクショナル取引量は、総取引価値の88%超をまだ占めています。つまり「大口のお金」は、何千もの小さくて賢い動きによって積み上げられているということです。
私は投票権も、壁に飾るような立派な証明書もいりません。必要なのは、未来を実際に形作っている企業—たとえばNVDAB(NVIDIA)やCRCLB(Circle)—への24時間365日のエクスポージャーです。
「投資を始めるのに十分貯めるまで待っている」なら、それは間違った時代認識です。未来はトークン化されていて、BNB Chain上にあります。そしてスタートは5ドルから。
@BinanceCIS #bStocksCIS #BStocks #RWAS $NVDAB
最近のテスラ(TSLAB)のデータを見ていて、ある数字に完全に度肝を抜かれました。99.65%の取引がフラクショナル取引だったのです。
ちょっと考えてみてください。
多くの人には今でも古い思い込みがあって、「5,000ドルもないから株のポートフォリオなんて無理だ」と思ってしまいます。テック大手の1株の値段を見ると、そのまま立ち去る。でもbStocksは、その壁をまるごと吹き飛ばしてしまった。
CISでは、何十年も「最低額」や「入会(参入)手数料」といった理由で、世界の株式ゲームに参加できない状態でした。なのに今は? 底値が5ドルです。
いま私はSPCXB(SpaceX)を見ています。最近は値動きが荒しく、120台前半まで下がる局面もあって、率直に言うと、いくつかのプラットフォーム上のテクニカルは「強い売り(Strong Sell)」に見えます。けれど、それこそがフラクショナル・モデルの天才的なところです。私は大金を賭ける必要がありません。小さなフラクショナルポジションでボラティリティを試し、既に持っているUSDT残高を使って、銀行送金に一度も触れずに運用できる。
本当の資本が、いま小さな刻みで動いています。TSLABのフラクショナル取引量は、総取引価値の88%超をまだ占めています。つまり「大口のお金」は、何千もの小さくて賢い動きによって積み上げられているということです。
私は投票権も、壁に飾るような立派な証明書もいりません。必要なのは、未来を実際に形作っている企業—たとえばNVDAB(NVIDIA)やCRCLB(Circle)—への24時間365日のエクスポージャーです。
「投資を始めるのに十分貯めるまで待っている」なら、それは間違った時代認識です。未来はトークン化されていて、BNB Chain上にあります。そしてスタートは5ドルから。
@BinanceCIS #bStocksCIS #BStocks #RWAS $NVDAB
4
124
·
--
ガス料金の壁を突破する:GRVTがリテールトレーダーをどのように支援するか
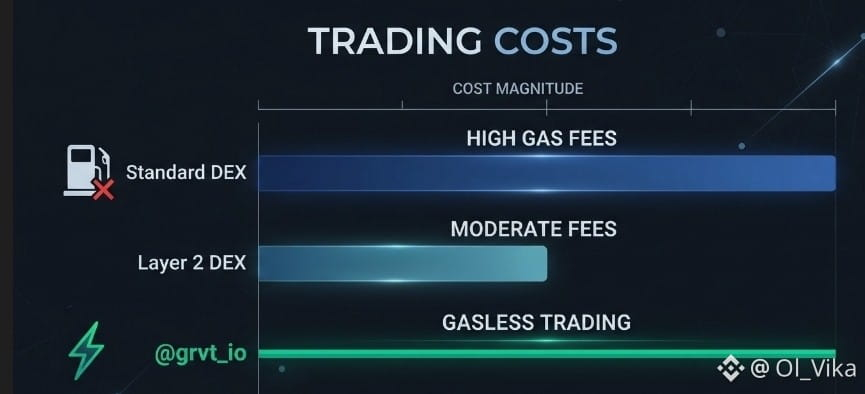
オンチェーントレーディングにおける最大級のハードルのひとつが、これまでガス費用の予測不能性でした。@grvt_io は、zkSync Hyperchainとの統合によりガスレスの取引体験を提供することで、この障壁を実質的に取り除いています。これは、高頻度トレーダーにもリテールユーザーにもとって大きなゲームチェンジャーです。
約定(決済)の安全性をオンチェーンに保ちながら、注文のマッチングをオフチェーンへ移行することで、@grvt_io はユーザーがあらゆる指値注文やキャンセルのたびにガスを支払う必要をなくします。これにより、CEXの「ワンクリック」体験が、セルフカストディの世界にもたらされます。効率が王である時代において、@grvt_io は資本がネットワーク手数料ではなく、あなたの取引に向かうことを保証します。これは単なる取引所ではありません。次の10億ユーザーのために設計された、摩擦のないエコシステムです。#grvt
ガス料金の壁を突破する:GRVTがリテールトレーダーをどのように支援するか
オンチェーントレーディングにおける最大級のハードルのひとつが、これまでガス費用の予測不能性でした。@grvt_io は、zkSync Hyperchainとの統合によりガスレスの取引体験を提供することで、この障壁を実質的に取り除いています。これは、高頻度トレーダーにもリテールユーザーにもとって大きなゲームチェンジャーです。
約定(決済)の安全性をオンチェーンに保ちながら、注文のマッチングをオフチェーンへ移行することで、@grvt_io はユーザーがあらゆる指値注文やキャンセルのたびにガスを支払う必要をなくします。これにより、CEXの「ワンクリック」体験が、セルフカストディの世界にもたらされます。効率が王である時代において、@grvt_io は資本がネットワーク手数料ではなく、あなたの取引に向かうことを保証します。これは単なる取引所ではありません。次の10億ユーザーのために設計された、摩擦のないエコシステムです。#grvt
オンチェーントレーディングにおける最大級のハードルのひとつが、これまでガス費用の予測不能性でした。@grvt_io は、zkSync Hyperchainとの統合によりガスレスの取引体験を提供することで、この障壁を実質的に取り除いています。これは、高頻度トレーダーにもリテールユーザーにもとって大きなゲームチェンジャーです。
約定(決済)の安全性をオンチェーンに保ちながら、注文のマッチングをオフチェーンへ移行することで、@grvt_io はユーザーがあらゆる指値注文やキャンセルのたびにガスを支払う必要をなくします。これにより、CEXの「ワンクリック」体験が、セルフカストディの世界にもたらされます。効率が王である時代において、@grvt_io は資本がネットワーク手数料ではなく、あなたの取引に向かうことを保証します。これは単なる取引所ではありません。次の10億ユーザーのために設計された、摩擦のないエコシステムです。#grvt
103
·
--
取引セキュリティの再定義:GRVT マルチレイヤー・アプローチ
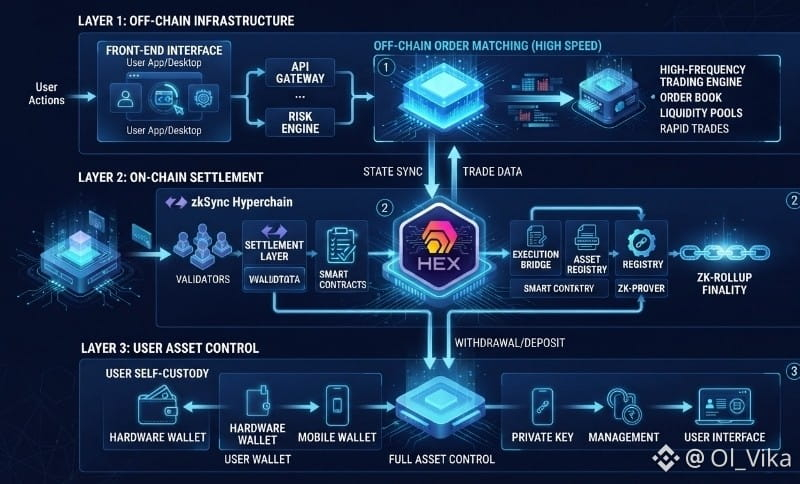
現在の市場において、速度とセキュリティのトレードオフはもはや許容できません。@grvt_io は、ハイブリッド取引モデルを再定義する、機関投資家レベルのインフラストラクチャを導入することでこのギャップを埋めています。zkSync Hyperchain テクノロジーの力を活用することで、@grvt_io は、プロのトレーダーが期待するミリ秒レベルの低遅延を維持しながら、すべての取引をオンチェーンで決済します。
彼らを際立たせているのは、「Trustless(信頼不要)」な環境への取り組みです。従来のプラットフォームとは異なり、@grvt_io はゼロ知識証明を用いて、規制順守を損なうことなく、プライバシーとデータの完全性を提供します。この独自の組み合わせであるオフチェーンの注文マッチングとオンチェーンの決済は、フロントランニングや取引所のカウンターパーティリスクに対する堅牢な防御となります。安全で高性能なエコシステムを求める方にとって、これがデジタルアセット取引の未来です。#grvt
取引セキュリティの再定義:GRVT マルチレイヤー・アプローチ
現在の市場において、速度とセキュリティのトレードオフはもはや許容できません。@grvt_io は、ハイブリッド取引モデルを再定義する、機関投資家レベルのインフラストラクチャを導入することでこのギャップを埋めています。zkSync Hyperchain テクノロジーの力を活用することで、@grvt_io は、プロのトレーダーが期待するミリ秒レベルの低遅延を維持しながら、すべての取引をオンチェーンで決済します。
彼らを際立たせているのは、「Trustless(信頼不要)」な環境への取り組みです。従来のプラットフォームとは異なり、@grvt_io はゼロ知識証明を用いて、規制順守を損なうことなく、プライバシーとデータの完全性を提供します。この独自の組み合わせであるオフチェーンの注文マッチングとオンチェーンの決済は、フロントランニングや取引所のカウンターパーティリスクに対する堅牢な防御となります。安全で高性能なエコシステムを求める方にとって、これがデジタルアセット取引の未来です。#grvt
現在の市場において、速度とセキュリティのトレードオフはもはや許容できません。@grvt_io は、ハイブリッド取引モデルを再定義する、機関投資家レベルのインフラストラクチャを導入することでこのギャップを埋めています。zkSync Hyperchain テクノロジーの力を活用することで、@grvt_io は、プロのトレーダーが期待するミリ秒レベルの低遅延を維持しながら、すべての取引をオンチェーンで決済します。
彼らを際立たせているのは、「Trustless(信頼不要)」な環境への取り組みです。従来のプラットフォームとは異なり、@grvt_io はゼロ知識証明を用いて、規制順守を損なうことなく、プライバシーとデータの完全性を提供します。この独自の組み合わせであるオフチェーンの注文マッチングとオンチェーンの決済は、フロントランニングや取引所のカウンターパーティリスクに対する堅牢な防御となります。安全で高性能なエコシステムを求める方にとって、これがデジタルアセット取引の未来です。#grvt
1
111
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
FedRateWatch
閲覧回数 1.3M
6,085人が討論中
トレンドハッシュタグキャンペーンで「シェア&ウィン」交通(トラフィック)報酬を獲得しよう
✨トピック:FOMC 9月、「次のFRBの一手」は?
👉参加方法:
ハッシュタグ #FedRateWatch を付けて短い投稿または記事を投稿してください
以下の観点に基づいてコンテンツを作成してください:
- 8月のコアCPIは前月比0.3%上昇し、今週の25bp利上げの確率は現在約90%です。今週、利上げはあると思いますか?それは一時的なものですか、それともより長い利上げサイクルの始まりでしょうか?
- 利上げが実施された場合、BTC、テック株、ゴールドはどのように動きますか?強気(ブル)か弱気(ベア)か?
- 次の取引はどう計画していますか?取引共有ウィジェットを使って、BTC、株、またはゴールドの取引/保有を共有してください。
⏰キャンペーン期間:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁報酬:
- 上記のガイドラインを満たし、かつ100語を超える適格な投稿は審査され、抽選で500〜3,000ビューのランダムなトラフィック増加が付与される場合があります。投稿が選ばれた場合、フィードの事務局から通知が届きます。
- 記事がBinance Square Officialで特集されるチャンス
投稿のアイデアが必要ですか?トピックページ #FedRateWatch へアクセスするか、 Square Guide on How to Post for Better Reach をご覧ください。
Binance Square Official
·いいね:620件
·閲覧回数 1.5M
ZcashRises6%
閲覧回数 23,075
405人が討論中
XRPSinks10%
閲覧回数 13,885
269人が討論中