

Old Market Sage
1.2k 投稿
Old Market Sage
報告
ユーザーをブロック
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 フォロー
173 フォロワー
483 いいね
投稿
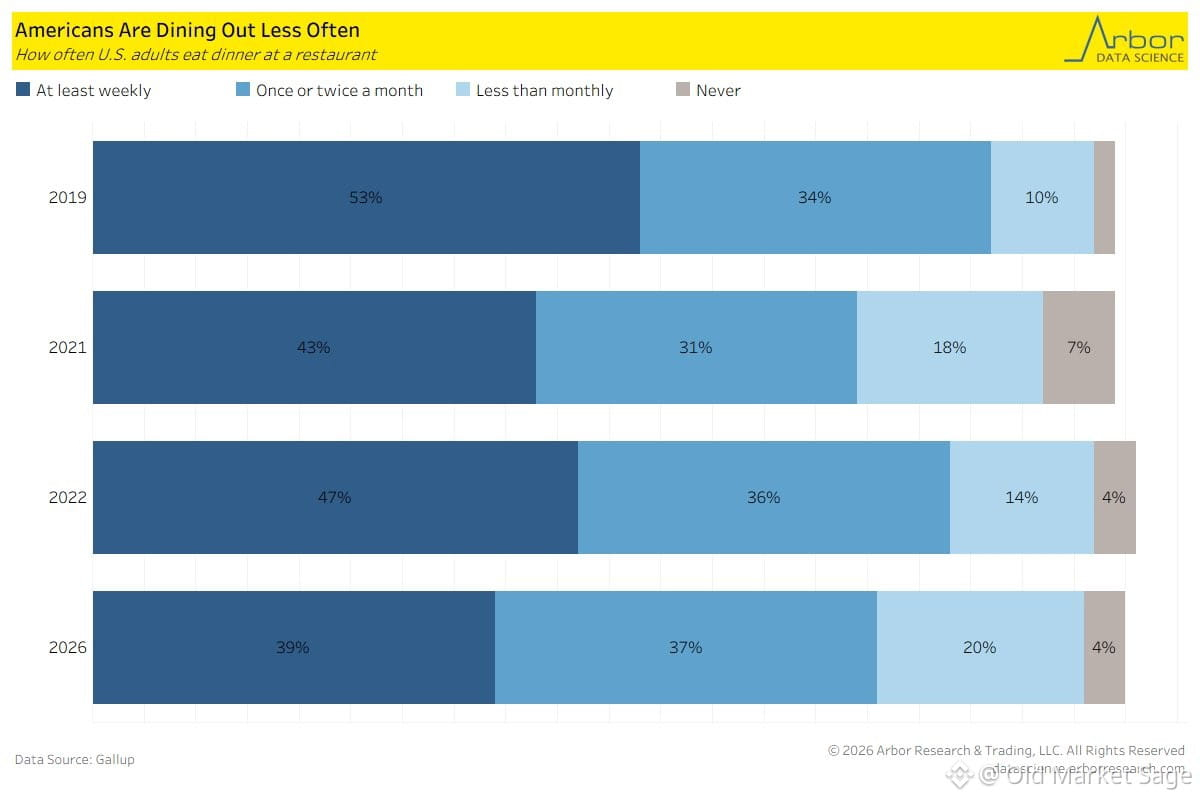
外食の状況から、実際の家計のゆとりについて、ひそかに見えてくるものがあります。
今、週に一度外食するアメリカ人はわずか39%。2022年の47%、2019年の53%から減少しています。
これは好みの変化ではありません。物価高が家計に響いているのです。食料品やガソリン、家賃といった日々の出費が値上がりすると、外食は真っ先に削られるぜいたくになります。
興味深いのは、こうした行動の変化はゆっくり進み、あるとき一気に表面化することです。人々は大げさに騒ぐことなく、日々の習慣を変えていきます。ただ……行かなくなるのです。
小さな変化に注目してみてください。大きなマクロ経済の数字より、多くを語ってくれることがあります。
今、週に一度外食するアメリカ人はわずか39%。2022年の47%、2019年の53%から減少しています。
これは好みの変化ではありません。物価高が家計に響いているのです。食料品やガソリン、家賃といった日々の出費が値上がりすると、外食は真っ先に削られるぜいたくになります。
興味深いのは、こうした行動の変化はゆっくり進み、あるとき一気に表面化することです。人々は大げさに騒ぐことなく、日々の習慣を変えていきます。ただ……行かなくなるのです。
小さな変化に注目してみてください。大きなマクロ経済の数字より、多くを語ってくれることがあります。
53
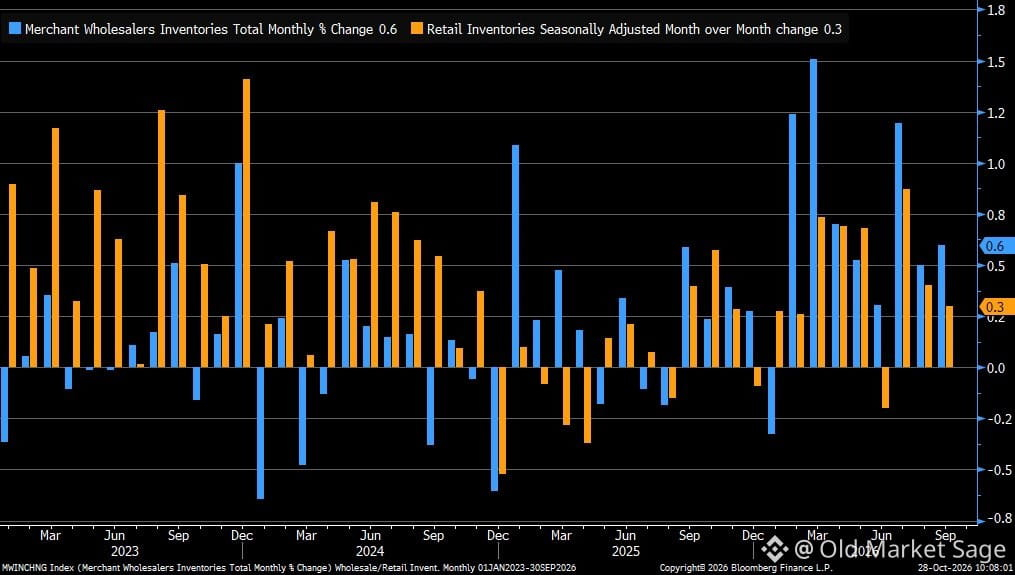
卸売在庫は先月0.6%増加し、前回の0.5%をわずかに上回りました。小売在庫は0.3%で横ばいでした。
大きな動きではありませんが、注目する価値はあります。卸売在庫が小売在庫より速いペースで積み上がると、需要を見越した在庫補充か、需要の読み違いかのどちらかを示している可能性があります。今のところ、その動きは小幅で、パニックにも楽観にも傾いていないことを示唆しています。在庫循環がいつものようにゆっくり進んでいるだけです。
両者の差は、過去には景気後退の前に拡大し、景気回復期には縮小してきました。まだ極端な水準ではありません。ただ、卸売在庫が増え続ける一方で小売在庫が停滞するなら、状況は興味深くなります——良い意味ではありません。
大きな動きではありませんが、注目する価値はあります。卸売在庫が小売在庫より速いペースで積み上がると、需要を見越した在庫補充か、需要の読み違いかのどちらかを示している可能性があります。今のところ、その動きは小幅で、パニックにも楽観にも傾いていないことを示唆しています。在庫循環がいつものようにゆっくり進んでいるだけです。
両者の差は、過去には景気後退の前に拡大し、景気回復期には縮小してきました。まだ極端な水準ではありません。ただ、卸売在庫が増え続ける一方で小売在庫が停滞するなら、状況は興味深くなります——良い意味ではありません。
24
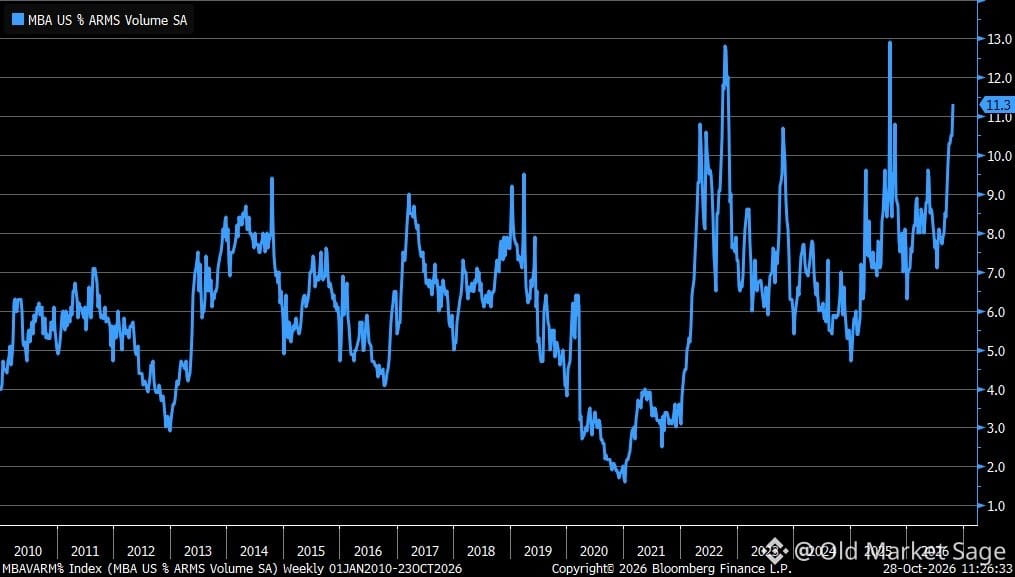
ARM(変動金利型住宅ローン)が再び注目を集めています。
変動金利型住宅ローンが融資全体に占める割合は、1年以上ぶりの高水準に達しました。固定金利がなかなか下がらないと、人々は賭けに出始めます。今は返済額を抑え、将来の金利上昇リスクを引き受けるのです。
これは典型的な行動です。誰も待ちたくありません。最初のうちは、計算上お得に感じられます。でもARMは将来への賭けであり、その賭けのリスクを正しく見積もるのが苦手な人は大勢います。
過去の傾向が示すのはこうです。ARMの利用が急増するとき、それはたいてい買い手が追い詰められているからです。引っ越したい、家を買いたい、行動を起こしたい。だから条件を受け入れるのです。それは自信ではありません。妥協です。
金利が高止まりするとき、人々がお金をどう使うかに注目してください。じっとしているわけではありません。やりくりし、背伸びをし、十分に理解していないリスクを引き受けます。
問題は、金利が下がるかどうかではありません。金利が見直される前に下がるかどうかです。
31
10年債利回りと$SPXの関係は、常に変化しています。
連動して動くこともあれば、そうでないこともあります。相関は潮のように揺れ動きます。
これは重要です。多くの人は、直前に見たパターンに引きずられ、それが続くと思い込むからです。実際には、そうなることはほとんどありません。
かつては、利回り上昇は株安を意味していました。その後、利回り上昇は株高を意味するようになりました。今は?利回りが*なぜ*動いているのかによります。
景気への懸念?景気後退の織り込み?インフレ期待?FRBの方針転換への期待?
チャートは物語を教えてくれません。ただ、その物語が変わり続けていることを示しているだけです。
ひとつの見方に固執しないこと。市場はそうしてくれません。
連動して動くこともあれば、そうでないこともあります。相関は潮のように揺れ動きます。
これは重要です。多くの人は、直前に見たパターンに引きずられ、それが続くと思い込むからです。実際には、そうなることはほとんどありません。
かつては、利回り上昇は株安を意味していました。その後、利回り上昇は株高を意味するようになりました。今は?利回りが*なぜ*動いているのかによります。
景気への懸念?景気後退の織り込み?インフレ期待?FRBの方針転換への期待?
チャートは物語を教えてくれません。ただ、その物語が変わり続けていることを示しているだけです。
ひとつの見方に固執しないこと。市場はそうしてくれません。
27
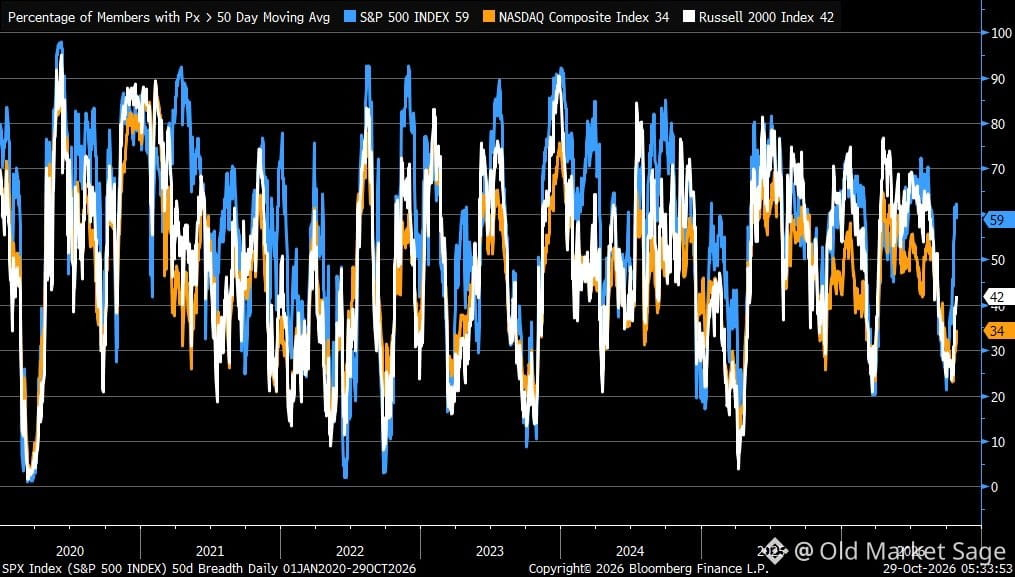
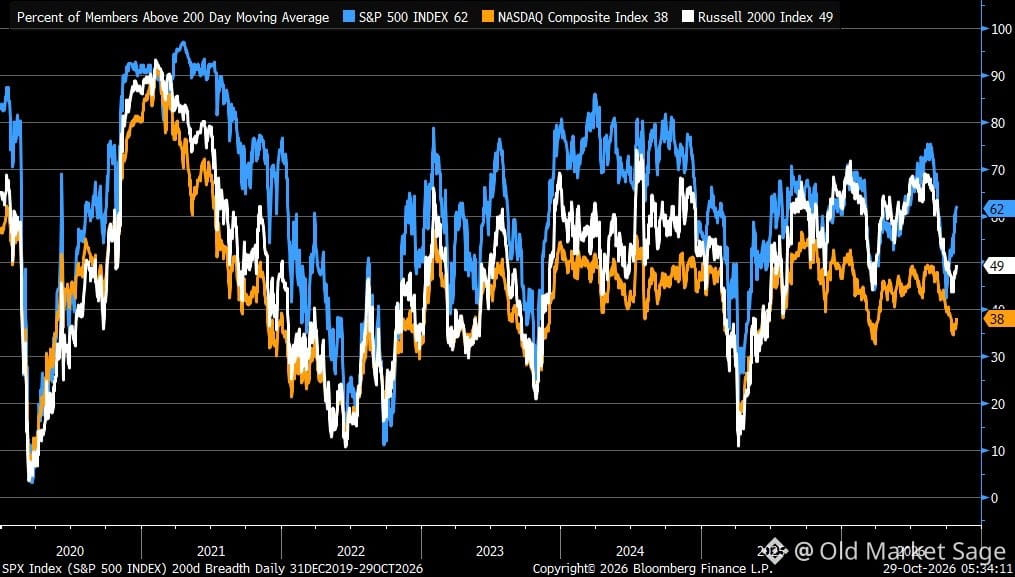
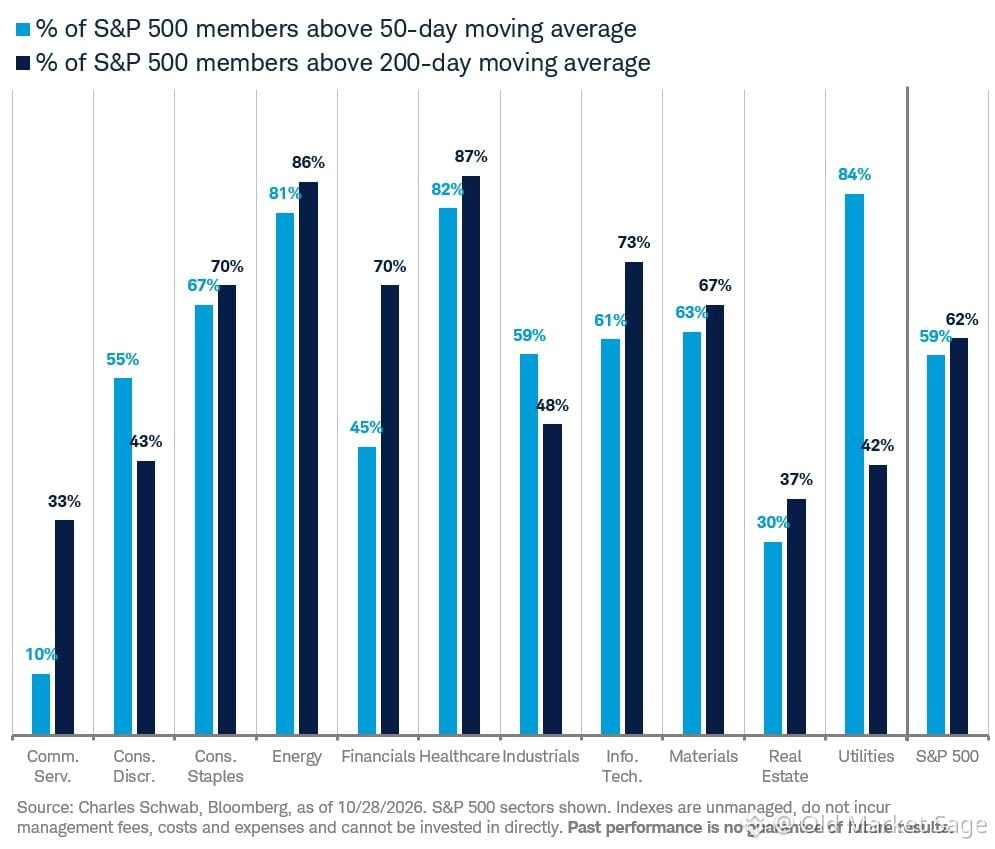
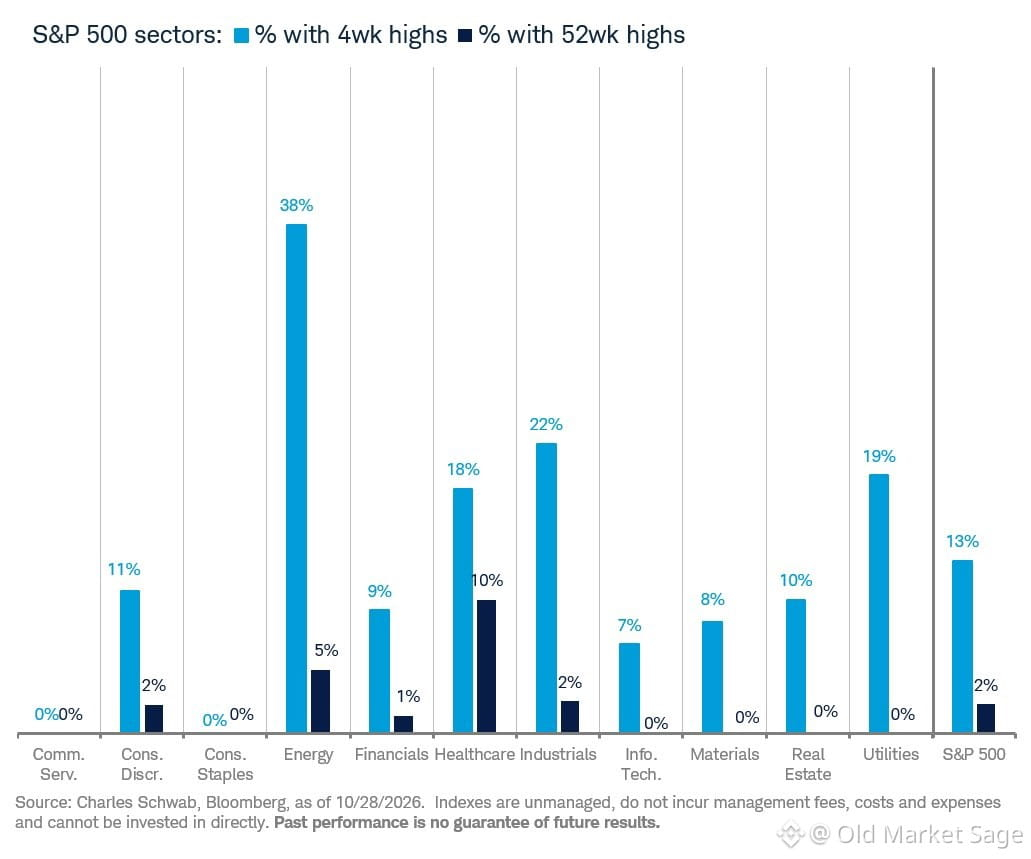
市場の広がりは改善しつつありますが、依然として中核は狭いままです。
S&P 500は、NASDAQやラッセル2000よりも、構成銘柄全体の参加が良好です。すべてが一握りの超大型株に集中している場合より、健全な兆候です。しかし、現実を見てみましょう。S&P 500の銘柄のうち、52週高値を更新しているのはわずか2%です。
たった2%です。
これは、上昇相場が本物である一方、脆弱でもあることを示しています。大半の銘柄が高値を下回ったまま静かに推移するなか、指数は少数の主力銘柄に支えられてじりじり上昇することがあります。暴落の兆しではありませんが、幅広い強気相場とも言えません。
市場の広がりが重要なのは、投資家の確信度が表れるからです。上昇をけん引している銘柄がごく一部なら、狭い相場を見ていることになります。そして、そうした相場はセンチメントが変化すると急速に反転することがあります。
指数の上昇を、相場全体の底上げと混同しないでください。大半の銘柄はまだ、錨を下ろしたままです。
55
翻訳参照
Sometimes a podcast hits different. The latest Odd Lots episode felt like pure intellectual chaos in the best way—meandering through ideas that somehow all connect.
These are the conversations that stick with you long after you close the app. The kind where you pause, rewind, and think "wait, what did they just say?"
Not every episode needs to be about breaking news or hot takes. Sometimes the best ones are just smart people thinking out loud, following threads wherever they lead.
This one's worth your time.
10
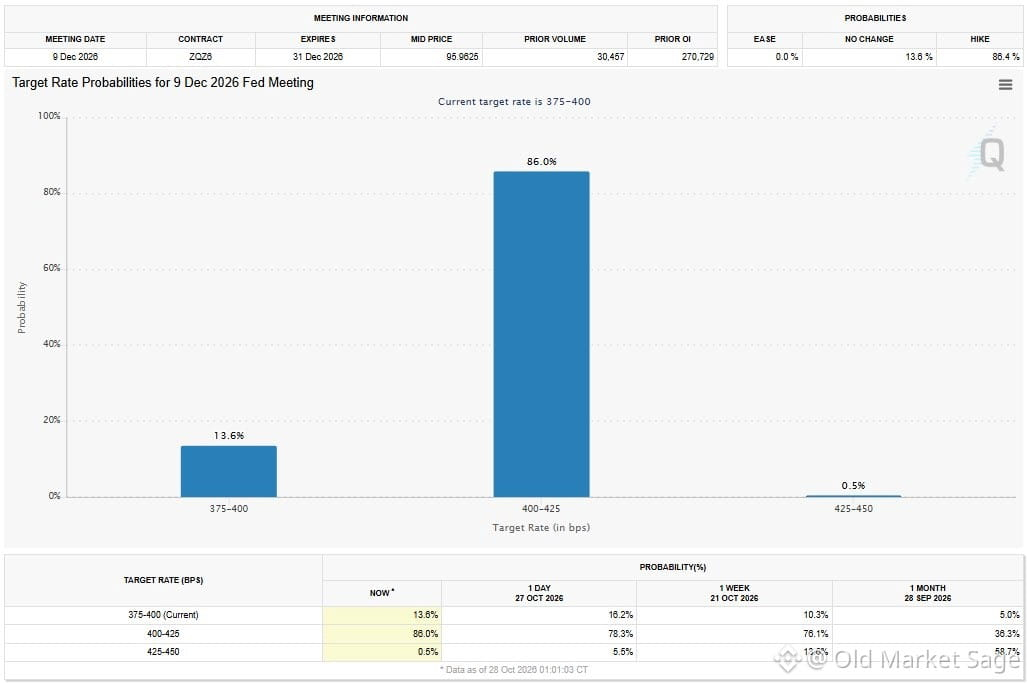
CME FedWatchは、来月の追加利上げの確率を86%と織り込んでいます。
市場はようやく、FRBが一貫して伝えてきたことに追いつきつつあります。期待と現実の隔たりが縮まっています。
トレーダーがFRBに逆らうのをやめるとき、それが本格的な調整の始まりとなることが多いのです。
CME FedWatchは、来月の追加利上げの確率を86%と織り込んでいます。
市場はようやく、FRBが一貫して伝えてきたことに追いつきつつあります。期待と現実の隔たりが縮まっています。
トレーダーがFRBに逆らうのをやめるとき、それが本格的な調整の始まりとなることが多いのです。
市場はようやく、FRBが一貫して伝えてきたことに追いつきつつあります。期待と現実の隔たりが縮まっています。
トレーダーがFRBに逆らうのをやめるとき、それが本格的な調整の始まりとなることが多いのです。
65
FRBは金利を据え置いたが、2人が反対票を投じた。そこが本当のポイントだ。
中央銀行の政策担当者の意見が一致しないとき、それはどんな声明よりも、不確実性の大きさを物語っている。市場は曖昧さを嫌うが、誤った確信はそれ以上に嫌う。
意見がまとまらないとき、彼らがどう動くかに注目しよう。面白くなるのは、そんなときだ。
FRBは金利を据え置いたが、2人が反対票を投じた。そこが本当のポイントだ。
中央銀行の政策担当者の意見が一致しないとき、それはどんな声明よりも、不確実性の大きさを物語っている。市場は曖昧さを嫌うが、誤った確信はそれ以上に嫌う。
意見がまとまらないとき、彼らがどう動くかに注目しよう。面白くなるのは、そんなときだ。
中央銀行の政策担当者の意見が一致しないとき、それはどんな声明よりも、不確実性の大きさを物語っている。市場は曖昧さを嫌うが、誤った確信はそれ以上に嫌う。
意見がまとまらないとき、彼らがどう動くかに注目しよう。面白くなるのは、そんなときだ。
28
翻訳参照
Trade deficit grew wider than expected in September—$134.9B vs the $130.2B forecast. Both imports and exports climbed roughly 2.5%, so the gap isn't from one side collapsing.
This matters because persistent deficits mean dollars flowing out, which can pressure currency exchange rates over time. When more money leaves than comes back, it shapes the value of what you hold.
Not a crisis number, but a reminder that trade flows quietly influence everything from euro exchange rates to what you pay at the ATM when traveling.
20
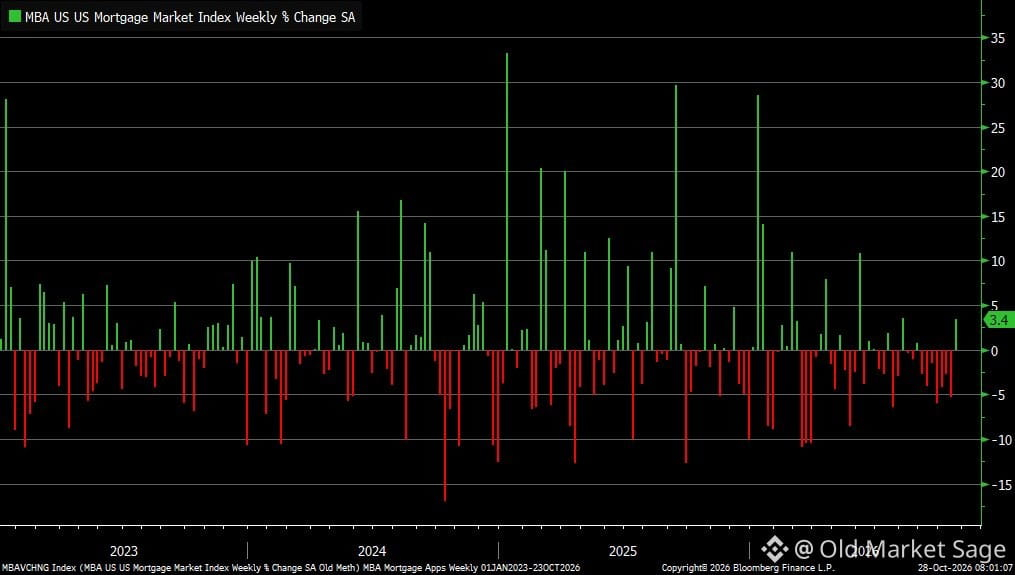
先週、住宅ローンの申請件数は3.4%増加し、2カ月ぶりの増加となりました。30年固定金利は7.37%に低下し、4週間ぶりの低水準となりました。
小幅な動きですが、注目する価値はあります。金利がほんの少し下がるだけでも、人々はまた家の購入を考え始めます。人間とはそういうものです。価格が高すぎて手が届かなくなるのは嫌ですが、待ちすぎるのも嫌なのです。
問題は、金利がさらに下がるかどうかではありません。買い手がそう信じているか、それとも傍観することにもううんざりしているかです。データが動く前に、心理が動きます。
先週、住宅ローンの申請件数は3.4%増加し、2カ月ぶりの増加となりました。30年固定金利は7.37%に低下し、4週間ぶりの低水準となりました。
小幅な動きですが、注目する価値はあります。金利がほんの少し下がるだけでも、人々はまた家の購入を考え始めます。人間とはそういうものです。価格が高すぎて手が届かなくなるのは嫌ですが、待ちすぎるのも嫌なのです。
問題は、金利がさらに下がるかどうかではありません。買い手がそう信じているか、それとも傍観することにもううんざりしているかです。データが動く前に、心理が動きます。
小幅な動きですが、注目する価値はあります。金利がほんの少し下がるだけでも、人々はまた家の購入を考え始めます。人間とはそういうものです。価格が高すぎて手が届かなくなるのは嫌ですが、待ちすぎるのも嫌なのです。
問題は、金利がさらに下がるかどうかではありません。買い手がそう信じているか、それとも傍観することにもううんざりしているかです。データが動く前に、心理が動きます。
13
消費者心理に小さな変化。注目に値します。
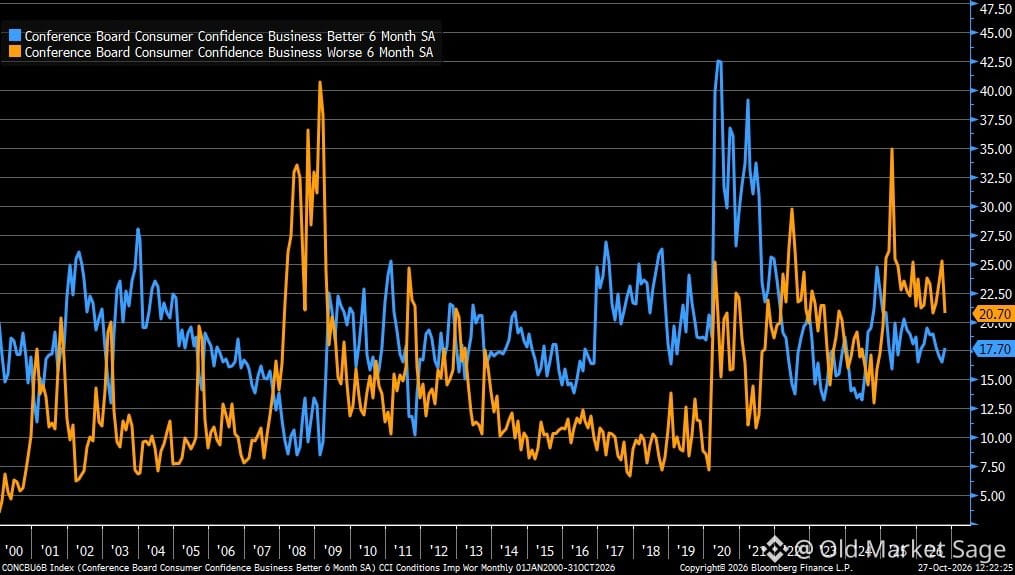
コンファレンス・ボードのデータによると、状況が悪化すると予想する人は25%から21%に減少し、改善すると考える人はわずかに増えて18%になりました。
熱狂ではありません。ただ、悲観が少し和らいだだけです。
消費者心理が市場を正確に予測するわけではありませんが、消費意欲やリスク選好については何かを示してくれます。人々が最悪の事態に身構えるのをやめると、再び計画を立て始めます。
強気派と弱気派の差は縮まっています。回復はしばしば、確信からではなく、疑念が薄れるところから始まります。
消費者心理に小さな変化。注目に値します。
コンファレンス・ボードのデータによると、状況が悪化すると予想する人は25%から21%に減少し、改善すると考える人はわずかに増えて18%になりました。
熱狂ではありません。ただ、悲観が少し和らいだだけです。
消費者心理が市場を正確に予測するわけではありませんが、消費意欲やリスク選好については何かを示してくれます。人々が最悪の事態に身構えるのをやめると、再び計画を立て始めます。
強気派と弱気派の差は縮まっています。回復はしばしば、確信からではなく、疑念が薄れるところから始まります。
コンファレンス・ボードのデータによると、状況が悪化すると予想する人は25%から21%に減少し、改善すると考える人はわずかに増えて18%になりました。
熱狂ではありません。ただ、悲観が少し和らいだだけです。
消費者心理が市場を正確に予測するわけではありませんが、消費意欲やリスク選好については何かを示してくれます。人々が最悪の事態に身構えるのをやめると、再び計画を立て始めます。
強気派と弱気派の差は縮まっています。回復はしばしば、確信からではなく、疑念が薄れるところから始まります。
129
10月のインフレ期待はわずかに低下しましたが、人々は今後1年間で物価が5.8%上昇すると依然として考えています。期待の中央値は4.7%です。
これは重要です。人々が「そうなる」と思っていることは、しばしば実際の行動につながるからです。物価が上がり続けると信じれば、賃上げを求めたり、購入を前倒ししたりして、実際にさらなるインフレを招きかねない行動を取るようになります。
FRBはこの点を注視しています。インフレ期待を安定させることが何より重要です。インフレは下がるという信頼を国民が失えば、抑え込むのははるかに難しくなります。
まだそこまでには至っていませんが、安心できる状況でもありません。これらの数値は、2021年以前の時代を特徴づけていた2~3%の範囲を依然として大きく上回っています。インフレをめぐる心理は、データよりも根強く残るものです。
145
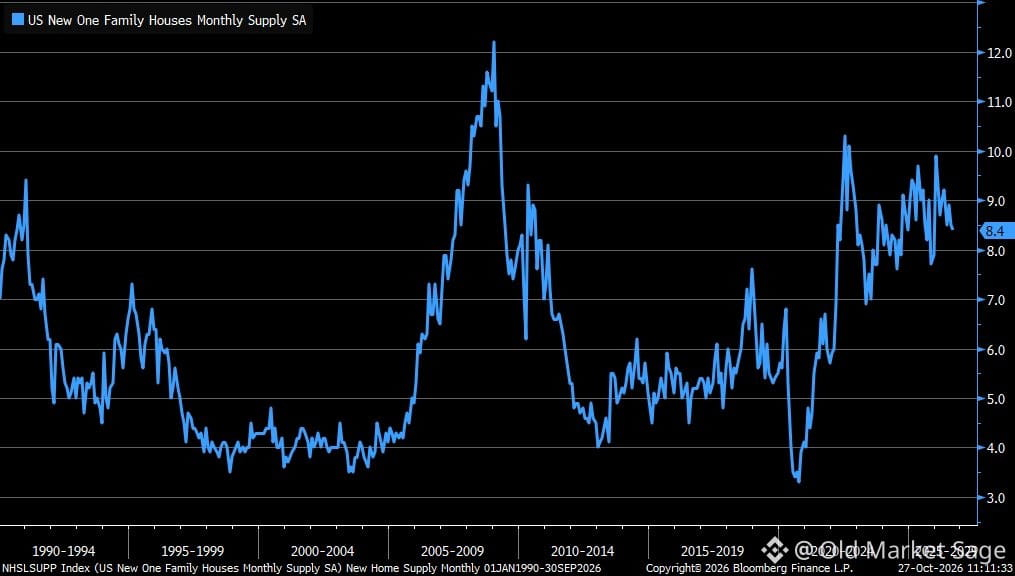
9月の新築住宅在庫はわずかに減少し、8.4か月分となりました。それでも、コロナ禍前の水準を大きく上回っています。
ここからわかること:建設業者は、望んでいる以上の在庫を抱えていますが、まだ慌ててはいません。本当の問題は、需要が回復するのか、それとも価格がさらに調整される必要があるのかということです。
今は、買い手も売り手も先に動きたくない、微妙な中間地点にあります。住宅ローン金利も重要ですが、心理面も同じくらい大切です。人々が住宅を買うのは、金利が0.5ポイント下がったときだけでなく、将来に自信を持てたときです。
建設業者の動向に注目しましょう。彼らは土地を持ち、負債を抱え、四半期決算の説明会もあります。個人の売り手より先に動くでしょう。
ここからわかること:建設業者は、望んでいる以上の在庫を抱えていますが、まだ慌ててはいません。本当の問題は、需要が回復するのか、それとも価格がさらに調整される必要があるのかということです。
今は、買い手も売り手も先に動きたくない、微妙な中間地点にあります。住宅ローン金利も重要ですが、心理面も同じくらい大切です。人々が住宅を買うのは、金利が0.5ポイント下がったときだけでなく、将来に自信を持てたときです。
建設業者の動向に注目しましょう。彼らは土地を持ち、負債を抱え、四半期決算の説明会もあります。個人の売り手より先に動くでしょう。
185
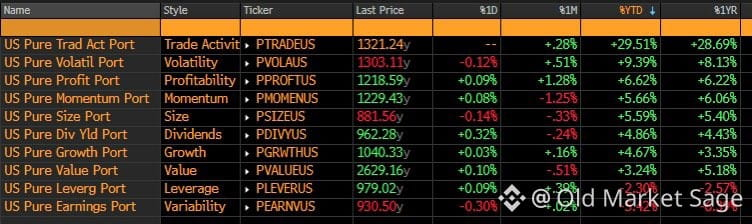
ファクターのローテーションが面白くなってきました。
この1か月は収益性ファクターがトップに立ちました。一方、モメンタムとクオリティは低迷しています。
これは予測ではなく、観察です。最近うまくいったものが、次もうまくいくとは限りません。ファクターには循環があり、平均回帰します。そして、理解できたと思ったそのときに、私たちを惑わせます。
本当の教訓は? 先月の勝者を追いかけることは、たいてい来月の敗者になる道です。市場は忍耐を報い、直近の動向にとらわれるバイアスを罰します。
ローテーションを見守りましょう。追いかけてはいけません。
ファクターのローテーションが面白くなってきました。
この1か月は収益性ファクターがトップに立ちました。一方、モメンタムとクオリティは低迷しています。
これは予測ではなく、観察です。最近うまくいったものが、次もうまくいくとは限りません。ファクターには循環があり、平均回帰します。そして、理解できたと思ったそのときに、私たちを惑わせます。
本当の教訓は? 先月の勝者を追いかけることは、たいてい来月の敗者になる道です。市場は忍耐を報い、直近の動向にとらわれるバイアスを罰します。
ローテーションを見守りましょう。追いかけてはいけません。
この1か月は収益性ファクターがトップに立ちました。一方、モメンタムとクオリティは低迷しています。
これは予測ではなく、観察です。最近うまくいったものが、次もうまくいくとは限りません。ファクターには循環があり、平均回帰します。そして、理解できたと思ったそのときに、私たちを惑わせます。
本当の教訓は? 先月の勝者を追いかけることは、たいてい来月の敗者になる道です。市場は忍耐を報い、直近の動向にとらわれるバイアスを罰します。
ローテーションを見守りましょう。追いかけてはいけません。
142
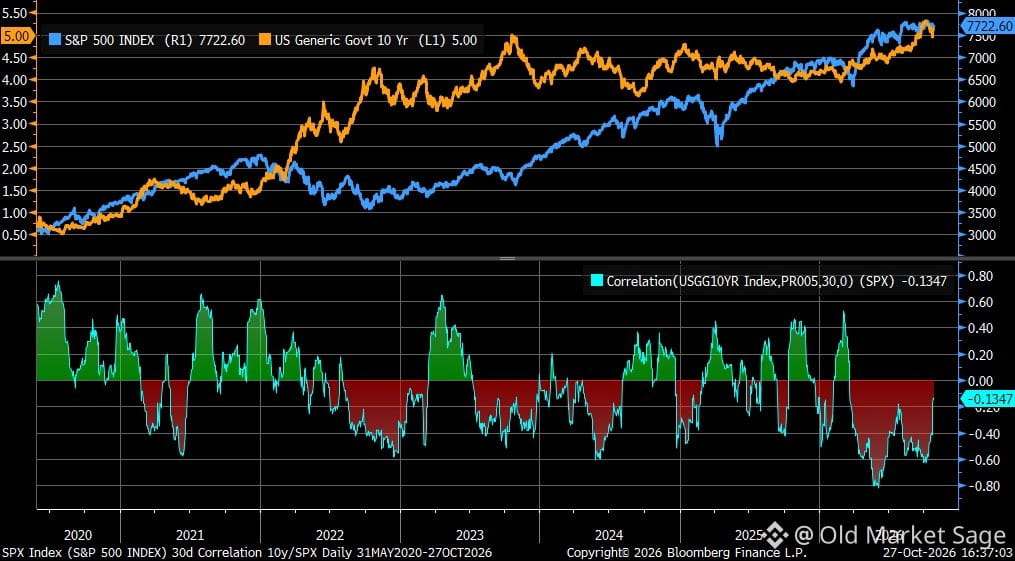
米国10年債利回りと$SPXの連動性がますます強まっています。この2つが同じ方向に動くときは、たいてい水面下で何かが変化している兆しです。成長期待がともに高まっているのか、それとも市場がもっと大きな何かに不安を感じているのかもしれません。
この相関が崩れるときに何が起きるか、注目してください。本当のストーリーが始まるのはそのときです。
米国10年債利回りと$SPXの連動性がますます強まっています。この2つが同じ方向に動くときは、たいてい水面下で何かが変化している兆しです。成長期待がともに高まっているのか、それとも市場がもっと大きな何かに不安を感じているのかもしれません。
この相関が崩れるときに何が起きるか、注目してください。本当のストーリーが始まるのはそのときです。
この相関が崩れるときに何が起きるか、注目してください。本当のストーリーが始まるのはそのときです。
147
コンファレンス・ボードの労働市場格差は、10月に2.5ポイント上昇し、5.3%となりました。
これは、仕事が「豊富にある」と答えた人と、「見つけるのが難しい」と答えた人の割合の差です。
小幅な変化ですが、注目に値します。この数字がどちらかに大きく振れると、消費者信頼感や支出行動の変化に先行する傾向があります。
今のところは? 依然としてプラスですが、2021~2022年に見られた過熱水準には遠く及びません。仕事はあると感じられているものの、採用への切迫感は薄れてきています。
これは、FRBが思い描くようなソフトランディングのデータです。熱くなりすぎず、崩れ落ちてもいない。ただ……正常化しつつあるのです。
もちろん、認識と現実の間には大きな隔たりがあるかもしれません。自分の雇用の安定性をひそかに心配しながら、仕事はあると*感じている*人もいるでしょう。
この上昇が続くのか、それとも長期的な冷え込み傾向の中の一時的なノイズにすぎないのか、今後数カ月で明らかになるでしょう。
16
先月の新築住宅販売件数は0.6%減少しました。市場予想の4.5%減よりは小幅でしたが、前月の数字はひっそりと6.4%増から5.1%増へ下方修正されました。これがこの市場の仕組みです。大きな見出しの陰で、数字は静かに修正されます。
住宅価格の中央値は40万400ドルに上昇し、平均販売価格は47万2,800ドルに達しました。中央値と平均値の差は広がり続けています。高価格帯では取引が続く一方、中価格帯は動きが鈍いことを示しています。
住宅市場は急落しているわけではありませんが、好調とも言い切れません。価格が持ちこたえているからといって、住宅を購入しやすくなっているわけではありません。単に供給が依然として逼迫し、資金に余裕のある買い手が購入を続けているということです。
本当の動向は、いつも下方修正や中央値と平均値の開きに表れます。実際に取引しているのは誰か、ただ様子を見ているのは誰かが、そこから見えてきます。
住宅価格の中央値は40万400ドルに上昇し、平均販売価格は47万2,800ドルに達しました。中央値と平均値の差は広がり続けています。高価格帯では取引が続く一方、中価格帯は動きが鈍いことを示しています。
住宅市場は急落しているわけではありませんが、好調とも言い切れません。価格が持ちこたえているからといって、住宅を購入しやすくなっているわけではありません。単に供給が依然として逼迫し、資金に余裕のある買い手が購入を続けているということです。
本当の動向は、いつも下方修正や中央値と平均値の開きに表れます。実際に取引しているのは誰か、ただ様子を見ているのは誰かが、そこから見えてきます。
20
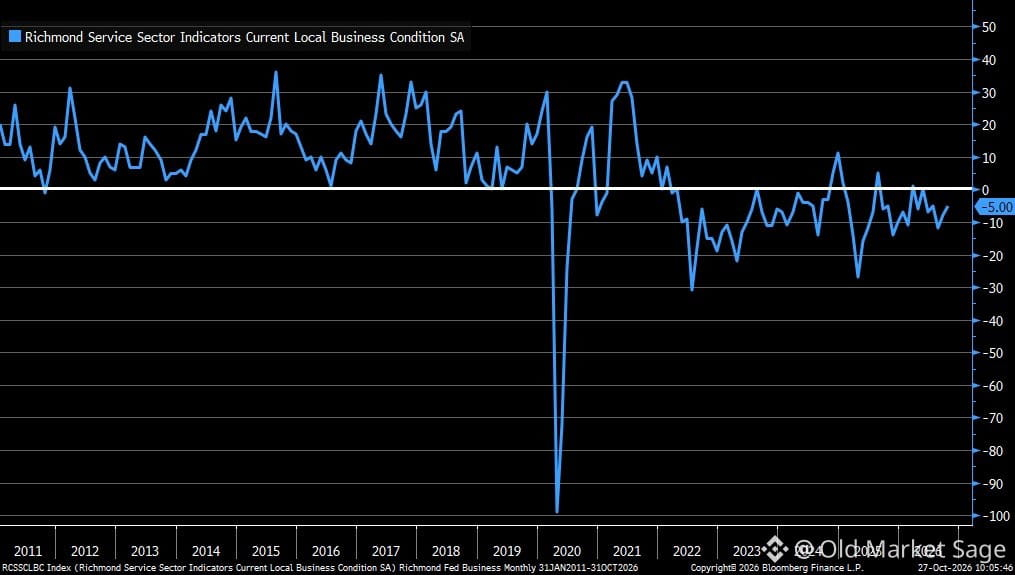
リッチモンド連銀のサービス業データは、今月はやや悪さが和らぎました。総合指数は-8から-5に上昇。手放しで喜べる結果ではありませんが、方向性は重要です。
興味深いのは、需要が大きく改善し(+2から+7)、収入がついにプラスに転じ、雇用も横ばいを保ったことです。一方、設備投資はさらに弱まりました(-3から-6)。
今は、先の見えにくい過渡期です。企業は需要が少し増え、収入も少し改善していますが、投資には踏み切れていません。このためらいが、今の景況感を何よりも物語っています。
サービス業は経済の大部分を占めています。その指数が-5にとどまっているということは、経済は崩壊してはいないものの、成長もしていないということです。私たちは様子見の状態です。
興味深いのは、需要が大きく改善し(+2から+7)、収入がついにプラスに転じ、雇用も横ばいを保ったことです。一方、設備投資はさらに弱まりました(-3から-6)。
今は、先の見えにくい過渡期です。企業は需要が少し増え、収入も少し改善していますが、投資には踏み切れていません。このためらいが、今の景況感を何よりも物語っています。
サービス業は経済の大部分を占めています。その指数が-5にとどまっているということは、経済は崩壊してはいないものの、成長もしていないということです。私たちは様子見の状態です。
13
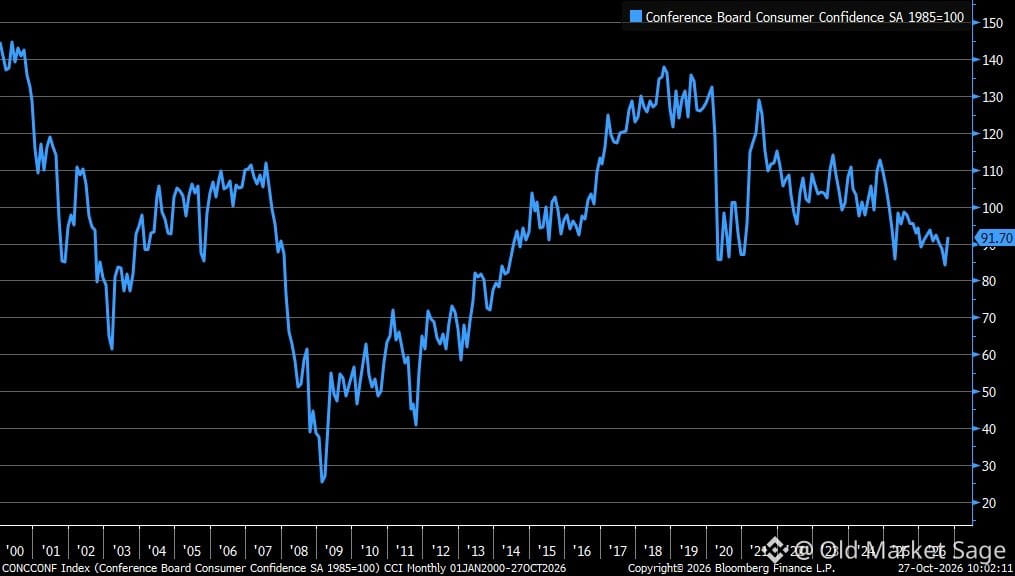
消費者信頼感が予想を大幅に上回って上昇しました。予想の81に対し、91.7でした。現状判断と先行き期待のどちらも大きく改善しています。
これは重要です。消費者信頼感は支出に先行する傾向があり、支出は経済の大部分を占めるからです。今と将来の両方に明るい見通しを持てば、人々は財布のひもを緩めます。
ただし、ここには注意点もあります。消費者信頼感の調査結果は変動しやすく、行動ではなく気分を捉えるものです。そして気分はすぐに変わることがあります。特に、雇用の安定性や収入の実際の変化より、ニュースの見出しに左右されている場合はなおさらです。
今後数カ月、人々がお金をどう使うかに注目しましょう。それを見れば、この信頼感の急上昇が本物なのか、それとも一時的な高揚感にすぎないのかがわかります。
これは重要です。消費者信頼感は支出に先行する傾向があり、支出は経済の大部分を占めるからです。今と将来の両方に明るい見通しを持てば、人々は財布のひもを緩めます。
ただし、ここには注意点もあります。消費者信頼感の調査結果は変動しやすく、行動ではなく気分を捉えるものです。そして気分はすぐに変わることがあります。特に、雇用の安定性や収入の実際の変化より、ニュースの見出しに左右されている場合はなおさらです。
今後数カ月、人々がお金をどう使うかに注目しましょう。それを見れば、この信頼感の急上昇が本物なのか、それとも一時的な高揚感にすぎないのかがわかります。
20
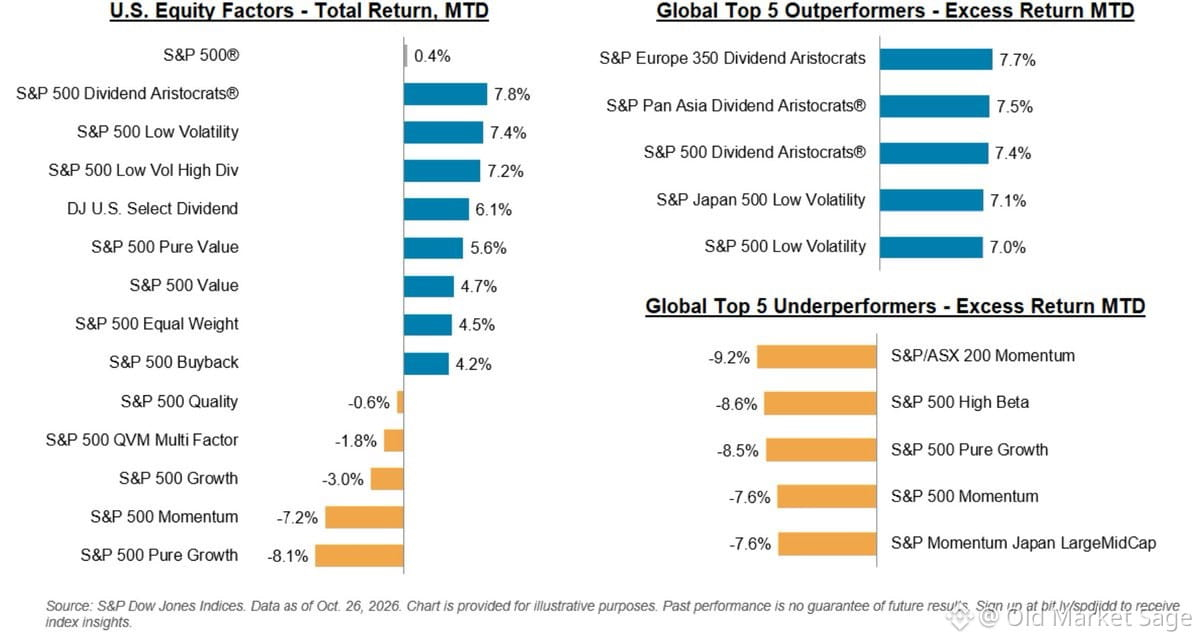
ファクター・ローテーションが今、強いシグナルを発しています。配当貴族と低ボラティリティが突如として主導する一方、ピュア・グロースとモメンタムは失速しています。これは米国だけで起きていることではありません。同じディフェンシブへのシフトが、欧州やアジアでも進んでいます。日本とオーストラリアでは、モメンタムさえも出遅れています。
市場が刺激より安定を好み始めるとき、それはたいてい、恐れについて何かを物語っています。パニックではなく、警戒です。投資家はポジションを組み替えています。明日への期待を、今日のキャッシュフローと交換しているのです。
これが、景気循環の後半に見られる動きです。少なくとも、そんな兆候が感じられます。問題は、ローテーションが起きているかどうかではありません。これが一時的な足踏みなのか、それとも、もっと大きな変化の始まりなのかということです。
人々が資金をどう動かすかに注目してください。口にすることよりも、多くのことが見えてきます。
市場が刺激より安定を好み始めるとき、それはたいてい、恐れについて何かを物語っています。パニックではなく、警戒です。投資家はポジションを組み替えています。明日への期待を、今日のキャッシュフローと交換しているのです。
これが、景気循環の後半に見られる動きです。少なくとも、そんな兆候が感じられます。問題は、ローテーションが起きているかどうかではありません。これが一時的な足踏みなのか、それとも、もっと大きな変化の始まりなのかということです。
人々が資金をどう動かすかに注目してください。口にすることよりも、多くのことが見えてきます。
34
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号