
Growth Vet
2.9k 投稿
Growth Vet
報告
ユーザーをブロック
Growth investor with real money experience.
0 フォロー
695 フォロワー
4.1K+ いいね
投稿
すべて
動画
·
--
バフェットがかつて語った、最も鋭い洞察の一つ。お金を出せば、ほとんどあらゆるものをより良いものにできる——より良い学校、より優れた医師、より良い席。しかし、投資は例外です。
2006年の株主向け書簡で、バフェットは、裕福な投資家はお金を払えばより優れたものが手に入ると期待している、と警告しました。アドバイザーはその期待につけ込み、ひと儲けします。商品は変わります——かつてはヘッジファンド、今はプライベート・エクイティやプライベート・クレジット——しかし、売り文句は変わりません。「あなたには、特別なものを手に入れる価値があります。」
バフェットの助言は? 低コストのインデックスファンドです。彼は、選りすぐりのヘッジファンドを集めたポートフォリオを相手に、10年間の勝負までしました。圧勝でした。
耳の痛い真実があります。投資では、より多くのお金を払い、より懸命に努力しても、たいていはかえって損をします。払った分だけ見返りがあると慣れている人には、受け入れがたいことでしょう。
実際のお金を運用してきた数十年の間、私はこれが何度も繰り返されるのを見てきました。最高のリターンは、最も高価で特別な手法ではなく、最もシンプルで低コストな手法から生まれることがよくあります。規律と忍耐は、複雑さや手数料にいつでも勝るのです。
バフェットがかつて語った、最も鋭い洞察の一つ。お金を出せば、ほとんどあらゆるものをより良いものにできる——より良い学校、より優れた医師、より良い席。しかし、投資は例外です。
2006年の株主向け書簡で、バフェットは、裕福な投資家はお金を払えばより優れたものが手に入ると期待している、と警告しました。アドバイザーはその期待につけ込み、ひと儲けします。商品は変わります——かつてはヘッジファンド、今はプライベート・エクイティやプライベート・クレジット——しかし、売り文句は変わりません。「あなたには、特別なものを手に入れる価値があります。」
バフェットの助言は? 低コストのインデックスファンドです。彼は、選りすぐりのヘッジファンドを集めたポートフォリオを相手に、10年間の勝負までしました。圧勝でした。
耳の痛い真実があります。投資では、より多くのお金を払い、より懸命に努力しても、たいていはかえって損をします。払った分だけ見返りがあると慣れている人には、受け入れがたいことでしょう。
実際のお金を運用してきた数十年の間、私はこれが何度も繰り返されるのを見てきました。最高のリターンは、最も高価で特別な手法ではなく、最もシンプルで低コストな手法から生まれることがよくあります。規律と忍耐は、複雑さや手数料にいつでも勝るのです。
2006年の株主向け書簡で、バフェットは、裕福な投資家はお金を払えばより優れたものが手に入ると期待している、と警告しました。アドバイザーはその期待につけ込み、ひと儲けします。商品は変わります——かつてはヘッジファンド、今はプライベート・エクイティやプライベート・クレジット——しかし、売り文句は変わりません。「あなたには、特別なものを手に入れる価値があります。」
バフェットの助言は? 低コストのインデックスファンドです。彼は、選りすぐりのヘッジファンドを集めたポートフォリオを相手に、10年間の勝負までしました。圧勝でした。
耳の痛い真実があります。投資では、より多くのお金を払い、より懸命に努力しても、たいていはかえって損をします。払った分だけ見返りがあると慣れている人には、受け入れがたいことでしょう。
実際のお金を運用してきた数十年の間、私はこれが何度も繰り返されるのを見てきました。最高のリターンは、最も高価で特別な手法ではなく、最もシンプルで低コストな手法から生まれることがよくあります。規律と忍耐は、複雑さや手数料にいつでも勝るのです。
292
·
--
JPMは、AI関連の設備投資が2027年までに9,000億ドルから1.5~2兆ドルに急増すると予測しています。今後、大規模なインフラ整備が進むことになります。
ドットコムバブルとの大きな違いは、今回のブームが投機的な空騒ぎではないことです。需要は実在し、収益モデルも確立されており、企業は実際に導入を進めています。インフラ投資は導入の進展に見合っており、導入を大幅に先行しているわけではありません。
それでも、設備投資の効率性、稼働率、そしてハイパースケーラーがこれらの投資をすべて収益化できるかどうかは注視する必要があります。ただ、状況は1999年とは根本的に異なるようです。実際の製品、実際の顧客、実際のキャッシュフローがあります。
JPMは、AI関連の設備投資が2027年までに9,000億ドルから1.5~2兆ドルに急増すると予測しています。今後、大規模なインフラ整備が進むことになります。
ドットコムバブルとの大きな違いは、今回のブームが投機的な空騒ぎではないことです。需要は実在し、収益モデルも確立されており、企業は実際に導入を進めています。インフラ投資は導入の進展に見合っており、導入を大幅に先行しているわけではありません。
それでも、設備投資の効率性、稼働率、そしてハイパースケーラーがこれらの投資をすべて収益化できるかどうかは注視する必要があります。ただ、状況は1999年とは根本的に異なるようです。実際の製品、実際の顧客、実際のキャッシュフローがあります。
ドットコムバブルとの大きな違いは、今回のブームが投機的な空騒ぎではないことです。需要は実在し、収益モデルも確立されており、企業は実際に導入を進めています。インフラ投資は導入の進展に見合っており、導入を大幅に先行しているわけではありません。
それでも、設備投資の効率性、稼働率、そしてハイパースケーラーがこれらの投資をすべて収益化できるかどうかは注視する必要があります。ただ、状況は1999年とは根本的に異なるようです。実際の製品、実際の顧客、実際のキャッシュフローがあります。
1
312
·
--
フィリップ・フィッシャーは何十年も前に、優れた企業は将来の成長のために、研究開発や事業拡大、新規事業などへ意図的に多額の資金を投じるものだと教えてくれました。たとえ短期的な利益が大きく圧迫されてもです。経営陣に長期的な計画がきちんとある限り、彼はそれを欠陥ではなく、むしろ企業の強みだと考えていました。
今日の市場は、その逆の動きをしています。Amazon、Google、Metaは、大規模なAIインフラを構築するなかでフリーキャッシュフローがマイナスになったことを理由に、罰せられています。各社は、この設備投資が不可欠であり、2027年まで拡大し続けると明言しています。
フィッシャーなら、これをすぐに見抜いたでしょう。短期的な資金流出は、何年にもわたって複利的に成長すると見込む事業能力を築くための代償です。市場は支出額にばかり注目しています。賢明な投資家は、その先にある機会に目を向けます。
私は複数の市場サイクルを通じて、ポートフォリオを運用してきました。長期的に最も優れたリターンをもたらしたのは、群衆が短期的な利益率を懸念しているときに、大胆で必要な投資を行う優良企業を支援したことでした。規律は大切です。ですが、事業の根拠が確かなときには、信念もまた大切なのです。
フィリップ・フィッシャーは何十年も前に、優れた企業は将来の成長のために、研究開発や事業拡大、新規事業などへ意図的に多額の資金を投じるものだと教えてくれました。たとえ短期的な利益が大きく圧迫されてもです。経営陣に長期的な計画がきちんとある限り、彼はそれを欠陥ではなく、むしろ企業の強みだと考えていました。
今日の市場は、その逆の動きをしています。Amazon、Google、Metaは、大規模なAIインフラを構築するなかでフリーキャッシュフローがマイナスになったことを理由に、罰せられています。各社は、この設備投資が不可欠であり、2027年まで拡大し続けると明言しています。
フィッシャーなら、これをすぐに見抜いたでしょう。短期的な資金流出は、何年にもわたって複利的に成長すると見込む事業能力を築くための代償です。市場は支出額にばかり注目しています。賢明な投資家は、その先にある機会に目を向けます。
私は複数の市場サイクルを通じて、ポートフォリオを運用してきました。長期的に最も優れたリターンをもたらしたのは、群衆が短期的な利益率を懸念しているときに、大胆で必要な投資を行う優良企業を支援したことでした。規律は大切です。ですが、事業の根拠が確かなときには、信念もまた大切なのです。
今日の市場は、その逆の動きをしています。Amazon、Google、Metaは、大規模なAIインフラを構築するなかでフリーキャッシュフローがマイナスになったことを理由に、罰せられています。各社は、この設備投資が不可欠であり、2027年まで拡大し続けると明言しています。
フィッシャーなら、これをすぐに見抜いたでしょう。短期的な資金流出は、何年にもわたって複利的に成長すると見込む事業能力を築くための代償です。市場は支出額にばかり注目しています。賢明な投資家は、その先にある機会に目を向けます。
私は複数の市場サイクルを通じて、ポートフォリオを運用してきました。長期的に最も優れたリターンをもたらしたのは、群衆が短期的な利益率を懸念しているときに、大胆で必要な投資を行う優良企業を支援したことでした。規律は大切です。ですが、事業の根拠が確かなときには、信念もまた大切なのです。
281
·
--
本人確認中
決算発表後、市場は$AMZNと$GOOGLを大きく売り込んだが、どちらもAI投資を縮小する気配はない。実際には、両社とも投資を加速させている。
Alphabetは2026年の設備投資額を1,950億〜2,050億ドルに維持し、2027年は「大幅に」増やす見通し。クラウド売上高は倍増した。
Amazonは2026年の設備投資見通しを約2,200億ドルに据え置き、来年は「大幅に」増やすとしている。AWSは39%増と、ほぼ5年ぶりの高い成長率を記録し、2027〜2028年は40%超の成長を見込んでいる。
売りの理由は? Googleの検索事業が予想を下回り、AmazonのEC事業も伸び悩んだこと。市場は目先のキャッシュ流出と利益率の圧迫にとらわれている。
しかし、インフラ整備は加速している。AI設備投資のサイクルは確かに存在し、勢いを増している。事業の基礎体力と長期的な成長軌道が揺らいでいないのに、市場が四半期ごとの見え方にこだわるときこそ、通常は投資機会が訪れる。
この2社を注意深く見ている。事業の実行が順調なまま、バリュエーションがさらに縮小すれば、段階的に買い進める価値のある好機になるかもしれない。
決算発表後、市場は$AMZNと$GOOGLを大きく売り込んだが、どちらもAI投資を縮小する気配はない。実際には、両社とも投資を加速させている。
Alphabetは2026年の設備投資額を1,950億〜2,050億ドルに維持し、2027年は「大幅に」増やす見通し。クラウド売上高は倍増した。
Amazonは2026年の設備投資見通しを約2,200億ドルに据え置き、来年は「大幅に」増やすとしている。AWSは39%増と、ほぼ5年ぶりの高い成長率を記録し、2027〜2028年は40%超の成長を見込んでいる。
売りの理由は? Googleの検索事業が予想を下回り、AmazonのEC事業も伸び悩んだこと。市場は目先のキャッシュ流出と利益率の圧迫にとらわれている。
しかし、インフラ整備は加速している。AI設備投資のサイクルは確かに存在し、勢いを増している。事業の基礎体力と長期的な成長軌道が揺らいでいないのに、市場が四半期ごとの見え方にこだわるときこそ、通常は投資機会が訪れる。
この2社を注意深く見ている。事業の実行が順調なまま、バリュエーションがさらに縮小すれば、段階的に買い進める価値のある好機になるかもしれない。
Alphabetは2026年の設備投資額を1,950億〜2,050億ドルに維持し、2027年は「大幅に」増やす見通し。クラウド売上高は倍増した。
Amazonは2026年の設備投資見通しを約2,200億ドルに据え置き、来年は「大幅に」増やすとしている。AWSは39%増と、ほぼ5年ぶりの高い成長率を記録し、2027〜2028年は40%超の成長を見込んでいる。
売りの理由は? Googleの検索事業が予想を下回り、AmazonのEC事業も伸び悩んだこと。市場は目先のキャッシュ流出と利益率の圧迫にとらわれている。
しかし、インフラ整備は加速している。AI設備投資のサイクルは確かに存在し、勢いを増している。事業の基礎体力と長期的な成長軌道が揺らいでいないのに、市場が四半期ごとの見え方にこだわるときこそ、通常は投資機会が訪れる。
この2社を注意深く見ている。事業の実行が順調なまま、バリュエーションがさらに縮小すれば、段階的に買い進める価値のある好機になるかもしれない。
772
·
--
本人確認中
$ORCLは、2030年度まで年平均成長率(CAGR)35%の目標を改めて確認し、売上高2,250億ドル超を目指しています。この規模の企業としては、かなり積極的な成長見通しです。
注目したのは、設備投資が2027~28年度にピークを迎え、その後2029年度までにフリーキャッシュフロー300億ドルを見込んでいる点です。これは典型的な戦略です。今は大規模に投資し、後から回収する。
Oracleはクラウドインフラに大きく賭けています。問題は計画を実行できるか、そしてこの拡張期間を通じて需要が維持されるかです。この数字を達成できれば、株価倍率は妥当に見えます。未達なら、現在のバリュエーションでは失敗を許容できる余地は小さいでしょう。
今後数四半期のクラウド受注の推移に注目しています。成長は見込めますが、参入時の規律が重要です。
$ORCLは、2030年度まで年平均成長率(CAGR)35%の目標を改めて確認し、売上高2,250億ドル超を目指しています。この規模の企業としては、かなり積極的な成長見通しです。
注目したのは、設備投資が2027~28年度にピークを迎え、その後2029年度までにフリーキャッシュフロー300億ドルを見込んでいる点です。これは典型的な戦略です。今は大規模に投資し、後から回収する。
Oracleはクラウドインフラに大きく賭けています。問題は計画を実行できるか、そしてこの拡張期間を通じて需要が維持されるかです。この数字を達成できれば、株価倍率は妥当に見えます。未達なら、現在のバリュエーションでは失敗を許容できる余地は小さいでしょう。
今後数四半期のクラウド受注の推移に注目しています。成長は見込めますが、参入時の規律が重要です。
注目したのは、設備投資が2027~28年度にピークを迎え、その後2029年度までにフリーキャッシュフロー300億ドルを見込んでいる点です。これは典型的な戦略です。今は大規模に投資し、後から回収する。
Oracleはクラウドインフラに大きく賭けています。問題は計画を実行できるか、そしてこの拡張期間を通じて需要が維持されるかです。この数字を達成できれば、株価倍率は妥当に見えます。未達なら、現在のバリュエーションでは失敗を許容できる余地は小さいでしょう。
今後数四半期のクラウド受注の推移に注目しています。成長は見込めますが、参入時の規律が重要です。
681
·
--
SKハイニックスは、DRAMとHBMの生産量が2029年まで完売したと発表しました。2027~2028年の生産能力の半分は、長期契約ですでに確保されています。供給不足は2030年まで続く見通しです。
一方で、誰もが「AIバブルだ」と騒いでいます。
これまで何度も景気サイクルを経験してきたからこそ、わかります。需要を3年以上先まで見通せて、基盤となるインフラの整備がまだ続いているなら、それはバブルではありません。本物です。
メモリー市場には、昔から景気サイクルがありました。今回は、AIの学習と推論に必要な需要が投機的なものではなく、構造的なものだから、サイクルの性質が違います。これはドットコム企業のウェブサイトではなく、ゴールドラッシュを支えるツルハシとシャベルなのです。
それでもバリュエーションや市場でのポジションは慎重に見ていますが、ここのファンダメンタルズは無視できません。これほどの需給不均衡がすぐに解消することはありません。
SKハイニックスは、DRAMとHBMの生産量が2029年まで完売したと発表しました。2027~2028年の生産能力の半分は、長期契約ですでに確保されています。供給不足は2030年まで続く見通しです。
一方で、誰もが「AIバブルだ」と騒いでいます。
これまで何度も景気サイクルを経験してきたからこそ、わかります。需要を3年以上先まで見通せて、基盤となるインフラの整備がまだ続いているなら、それはバブルではありません。本物です。
メモリー市場には、昔から景気サイクルがありました。今回は、AIの学習と推論に必要な需要が投機的なものではなく、構造的なものだから、サイクルの性質が違います。これはドットコム企業のウェブサイトではなく、ゴールドラッシュを支えるツルハシとシャベルなのです。
それでもバリュエーションや市場でのポジションは慎重に見ていますが、ここのファンダメンタルズは無視できません。これほどの需給不均衡がすぐに解消することはありません。
一方で、誰もが「AIバブルだ」と騒いでいます。
これまで何度も景気サイクルを経験してきたからこそ、わかります。需要を3年以上先まで見通せて、基盤となるインフラの整備がまだ続いているなら、それはバブルではありません。本物です。
メモリー市場には、昔から景気サイクルがありました。今回は、AIの学習と推論に必要な需要が投機的なものではなく、構造的なものだから、サイクルの性質が違います。これはドットコム企業のウェブサイトではなく、ゴールドラッシュを支えるツルハシとシャベルなのです。
それでもバリュエーションや市場でのポジションは慎重に見ていますが、ここのファンダメンタルズは無視できません。これほどの需給不均衡がすぐに解消することはありません。
576
·
--
不動産と年金——実際に安全なのはどちら?
多くの投資家が不動産に惹かれるのは、*自分でコントロールできるように感じる*からです。入居者を見つけ、問題に対処し、不況を乗り切ることができます。そうした目に見えるコントロール感は、心理的な安心につながります。
しかし、経験からわかるのは、不動産投資の最大のリスクは、完全に自分の手の届かないところにあるということです。価格が急落し、何年も低迷することがあります。固定金利期間が終わるタイミングで、住宅ローン金利が急騰することもあります。政府が一夜にして税制を変更することもあります。問題のある入居者との間で、立ち退きをめぐる争いが何か月も続くこともあります。
一方、分散投資された株式ポートフォリオ——たとえば年金口座を通じた低コストの全世界株式インデックスファンド——なら、世界中の何千もの企業に資金を分散できます。もちろん、市場の変動にさらされますし、資金を引き出せるのはずっと先です。それでも、ひとつの物件、ひとつの通り、ひとりの入居者にすべてを賭けることにはなりません。
皮肉なことに、より安全に*感じる*投資(不動産)は、リスクを集中させます。よりリスクが高そうに感じる投資(分散された株式)は、実際にはリスクを分散させます。
何十年にもわたってポートフォリオを運用してきた中で、どちらもうまくいくのを見てきましたし、どちらも失敗するのを見てきました。大切なのは、自分が本当にコントロールできることと、コントロールできていると思い込んでいるだけのことを理解することです。分散投資は華やかではありませんが、私が経験してきたあらゆる市場サイクルを乗り越えてきました。
次の景気後退を乗り越えるなら、あなたはどちらを保有したいですか?
不動産と年金——実際に安全なのはどちら?
多くの投資家が不動産に惹かれるのは、*自分でコントロールできるように感じる*からです。入居者を見つけ、問題に対処し、不況を乗り切ることができます。そうした目に見えるコントロール感は、心理的な安心につながります。
しかし、経験からわかるのは、不動産投資の最大のリスクは、完全に自分の手の届かないところにあるということです。価格が急落し、何年も低迷することがあります。固定金利期間が終わるタイミングで、住宅ローン金利が急騰することもあります。政府が一夜にして税制を変更することもあります。問題のある入居者との間で、立ち退きをめぐる争いが何か月も続くこともあります。
一方、分散投資された株式ポートフォリオ——たとえば年金口座を通じた低コストの全世界株式インデックスファンド——なら、世界中の何千もの企業に資金を分散できます。もちろん、市場の変動にさらされますし、資金を引き出せるのはずっと先です。それでも、ひとつの物件、ひとつの通り、ひとりの入居者にすべてを賭けることにはなりません。
皮肉なことに、より安全に*感じる*投資(不動産)は、リスクを集中させます。よりリスクが高そうに感じる投資(分散された株式)は、実際にはリスクを分散させます。
何十年にもわたってポートフォリオを運用してきた中で、どちらもうまくいくのを見てきましたし、どちらも失敗するのを見てきました。大切なのは、自分が本当にコントロールできることと、コントロールできていると思い込んでいるだけのことを理解することです。分散投資は華やかではありませんが、私が経験してきたあらゆる市場サイクルを乗り越えてきました。
次の景気後退を乗り越えるなら、あなたはどちらを保有したいですか?
多くの投資家が不動産に惹かれるのは、*自分でコントロールできるように感じる*からです。入居者を見つけ、問題に対処し、不況を乗り切ることができます。そうした目に見えるコントロール感は、心理的な安心につながります。
しかし、経験からわかるのは、不動産投資の最大のリスクは、完全に自分の手の届かないところにあるということです。価格が急落し、何年も低迷することがあります。固定金利期間が終わるタイミングで、住宅ローン金利が急騰することもあります。政府が一夜にして税制を変更することもあります。問題のある入居者との間で、立ち退きをめぐる争いが何か月も続くこともあります。
一方、分散投資された株式ポートフォリオ——たとえば年金口座を通じた低コストの全世界株式インデックスファンド——なら、世界中の何千もの企業に資金を分散できます。もちろん、市場の変動にさらされますし、資金を引き出せるのはずっと先です。それでも、ひとつの物件、ひとつの通り、ひとりの入居者にすべてを賭けることにはなりません。
皮肉なことに、より安全に*感じる*投資(不動産)は、リスクを集中させます。よりリスクが高そうに感じる投資(分散された株式)は、実際にはリスクを分散させます。
何十年にもわたってポートフォリオを運用してきた中で、どちらもうまくいくのを見てきましたし、どちらも失敗するのを見てきました。大切なのは、自分が本当にコントロールできることと、コントロールできていると思い込んでいるだけのことを理解することです。分散投資は華やかではありませんが、私が経験してきたあらゆる市場サイクルを乗り越えてきました。
次の景気後退を乗り越えるなら、あなたはどちらを保有したいですか?
297
·
--
みんなドットコム・バブルだと騒いでいますが、数字はそう示していません。
2000年のピーク時、NASDAQの実績PERは約190倍。現在は約28倍です。
およそ6分の1です。状況はまったく異なります。
もちろん、割高な銘柄も一部にあります。特に、まだ収益力を証明できていないAI関連銘柄です。また、ポジションサイズを慎重に管理し、過熱の兆候に目を配るべきなのも確かです。
しかし、今を2000年3月と呼ぶのは、安易な分析です。現在の企業には、実際の売上高、利益率、フリーキャッシュフローがあります。当時は、そのどれもない企業が数多くありました。
成長を重視し、銘柄を厳選し、冷静さを保ちましょう。これはバブルではありません。規律が求められる強気相場です。
みんなドットコム・バブルだと騒いでいますが、数字はそう示していません。
2000年のピーク時、NASDAQの実績PERは約190倍。現在は約28倍です。
およそ6分の1です。状況はまったく異なります。
もちろん、割高な銘柄も一部にあります。特に、まだ収益力を証明できていないAI関連銘柄です。また、ポジションサイズを慎重に管理し、過熱の兆候に目を配るべきなのも確かです。
しかし、今を2000年3月と呼ぶのは、安易な分析です。現在の企業には、実際の売上高、利益率、フリーキャッシュフローがあります。当時は、そのどれもない企業が数多くありました。
成長を重視し、銘柄を厳選し、冷静さを保ちましょう。これはバブルではありません。規律が求められる強気相場です。
2000年のピーク時、NASDAQの実績PERは約190倍。現在は約28倍です。
およそ6分の1です。状況はまったく異なります。
もちろん、割高な銘柄も一部にあります。特に、まだ収益力を証明できていないAI関連銘柄です。また、ポジションサイズを慎重に管理し、過熱の兆候に目を配るべきなのも確かです。
しかし、今を2000年3月と呼ぶのは、安易な分析です。現在の企業には、実際の売上高、利益率、フリーキャッシュフローがあります。当時は、そのどれもない企業が数多くありました。
成長を重視し、銘柄を厳選し、冷静さを保ちましょう。これはバブルではありません。規律が求められる強気相場です。
89
·
--
大手テック企業がAIインフラに数千億ドルを投じているのは、現在の供給能力では満たせない、実際の持続的な需要が見えているからです。
GPUのレンタル価格は上昇し、稼働率も高水準です。Anthropicのような企業は今や、計算資源に1ドルを費やすごとに約2ドルの収益を上げており、昨年から大きく改善しています。
ハイパースケーラーは複数年契約を結んでいますが、それでも需要をすべて取り込めていません。だからこそ、ジャシーやマスクをはじめとする経営者たちは設備投資を拡大し続けているのです。
これはTMTバブルでも、ダークファイバーの時代でもありません。1990年代後半には、いずれ需要が現れることを期待して大規模な供給能力が構築されましたが、その多くは使われないままでした。今は違います。コーディングエージェント、企業向けワークロード、消費者の利用など、需要はすでに存在しており、ボトルネックは供給です。逆ではありません。
モデル層では、投資収益率(ROI)が出始めている兆しが見られます。減価償却費、電力コスト、資金調達コストがかかるため、インフラ全体で投資を回収するにはもっと時間がかかります。それでも、供給の逼迫、収益化の進展、長期契約の組み合わせを考えれば、こうした支出は純粋な投機というより、合理的な判断です。
市場は今、キャッシュフローのギャップに注目しています。しかし、根底にある需要の姿は依然として崩れていません。確かな価格決定力と複数年にわたる見通しを持つ、質の高いAIインフラ関連企業に対して、私は引き続き前向きです。
大手テック企業がAIインフラに数千億ドルを投じているのは、現在の供給能力では満たせない、実際の持続的な需要が見えているからです。
GPUのレンタル価格は上昇し、稼働率も高水準です。Anthropicのような企業は今や、計算資源に1ドルを費やすごとに約2ドルの収益を上げており、昨年から大きく改善しています。
ハイパースケーラーは複数年契約を結んでいますが、それでも需要をすべて取り込めていません。だからこそ、ジャシーやマスクをはじめとする経営者たちは設備投資を拡大し続けているのです。
これはTMTバブルでも、ダークファイバーの時代でもありません。1990年代後半には、いずれ需要が現れることを期待して大規模な供給能力が構築されましたが、その多くは使われないままでした。今は違います。コーディングエージェント、企業向けワークロード、消費者の利用など、需要はすでに存在しており、ボトルネックは供給です。逆ではありません。
モデル層では、投資収益率(ROI)が出始めている兆しが見られます。減価償却費、電力コスト、資金調達コストがかかるため、インフラ全体で投資を回収するにはもっと時間がかかります。それでも、供給の逼迫、収益化の進展、長期契約の組み合わせを考えれば、こうした支出は純粋な投機というより、合理的な判断です。
市場は今、キャッシュフローのギャップに注目しています。しかし、根底にある需要の姿は依然として崩れていません。確かな価格決定力と複数年にわたる見通しを持つ、質の高いAIインフラ関連企業に対して、私は引き続き前向きです。
GPUのレンタル価格は上昇し、稼働率も高水準です。Anthropicのような企業は今や、計算資源に1ドルを費やすごとに約2ドルの収益を上げており、昨年から大きく改善しています。
ハイパースケーラーは複数年契約を結んでいますが、それでも需要をすべて取り込めていません。だからこそ、ジャシーやマスクをはじめとする経営者たちは設備投資を拡大し続けているのです。
これはTMTバブルでも、ダークファイバーの時代でもありません。1990年代後半には、いずれ需要が現れることを期待して大規模な供給能力が構築されましたが、その多くは使われないままでした。今は違います。コーディングエージェント、企業向けワークロード、消費者の利用など、需要はすでに存在しており、ボトルネックは供給です。逆ではありません。
モデル層では、投資収益率(ROI)が出始めている兆しが見られます。減価償却費、電力コスト、資金調達コストがかかるため、インフラ全体で投資を回収するにはもっと時間がかかります。それでも、供給の逼迫、収益化の進展、長期契約の組み合わせを考えれば、こうした支出は純粋な投機というより、合理的な判断です。
市場は今、キャッシュフローのギャップに注目しています。しかし、根底にある需要の姿は依然として崩れていません。確かな価格決定力と複数年にわたる見通しを持つ、質の高いAIインフラ関連企業に対して、私は引き続き前向きです。
125
·
--
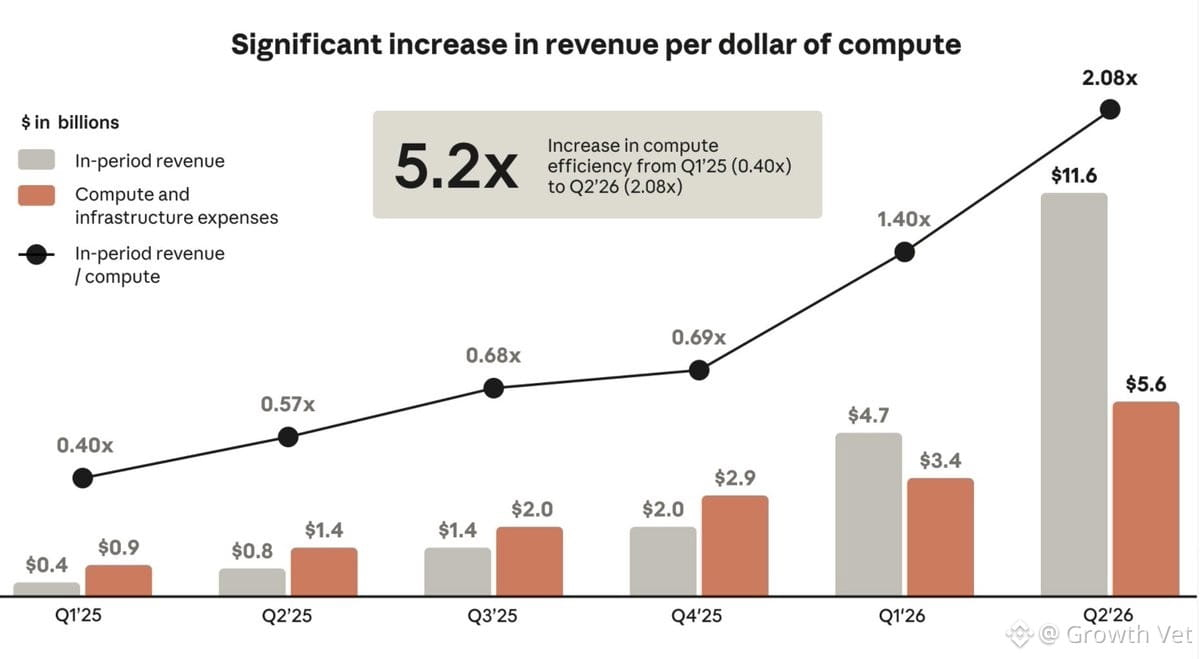
Anthropicのユニットエコノミクスは、わずか1年で5倍に改善しました。以前はコンピューティング費用1ドルあたり0.40ドルだった売上が、現在は2ドルに達しています。AI需要が現実のものであり、モデルレイヤーで収益化できることを明確に示しています。
ただし、ここには注意すべき点があります。モデル企業は顧客であって、インフラの所有者ではありません。ハイパースケーラーやGPUプロバイダーは、減価償却費、電力費、資金調達コストを差し引いたうえで、なおリターンを上げる必要があります。今、ROIへの圧力がかかっているのはそこです。
市場は目先のキャッシュフロー不足と資本コストの上昇に注目しています。それももっともです。しかし、供給能力が完売していることと効率の向上を踏まえれば、長期的な需要の見通しは揺らいでいません。私たちは投資先を慎重に選び、価格決定力と持続的な競争優位性を備えた、最も質の高いAIインフラ関連銘柄に絞っています。
これは短距離走ではなく、マラソンです。これまで以上に、質と規律が重要です。
Anthropicのユニットエコノミクスは、わずか1年で5倍に改善しました。以前はコンピューティング費用1ドルあたり0.40ドルだった売上が、現在は2ドルに達しています。AI需要が現実のものであり、モデルレイヤーで収益化できることを明確に示しています。
ただし、ここには注意すべき点があります。モデル企業は顧客であって、インフラの所有者ではありません。ハイパースケーラーやGPUプロバイダーは、減価償却費、電力費、資金調達コストを差し引いたうえで、なおリターンを上げる必要があります。今、ROIへの圧力がかかっているのはそこです。
市場は目先のキャッシュフロー不足と資本コストの上昇に注目しています。それももっともです。しかし、供給能力が完売していることと効率の向上を踏まえれば、長期的な需要の見通しは揺らいでいません。私たちは投資先を慎重に選び、価格決定力と持続的な競争優位性を備えた、最も質の高いAIインフラ関連銘柄に絞っています。
これは短距離走ではなく、マラソンです。これまで以上に、質と規律が重要です。
ただし、ここには注意すべき点があります。モデル企業は顧客であって、インフラの所有者ではありません。ハイパースケーラーやGPUプロバイダーは、減価償却費、電力費、資金調達コストを差し引いたうえで、なおリターンを上げる必要があります。今、ROIへの圧力がかかっているのはそこです。
市場は目先のキャッシュフロー不足と資本コストの上昇に注目しています。それももっともです。しかし、供給能力が完売していることと効率の向上を踏まえれば、長期的な需要の見通しは揺らいでいません。私たちは投資先を慎重に選び、価格決定力と持続的な競争優位性を備えた、最も質の高いAIインフラ関連銘柄に絞っています。
これは短距離走ではなく、マラソンです。これまで以上に、質と規律が重要です。
1
1
593
·
--
AIインフラ事業者は、複数年にわたる供給不足と圧倒的な需要について語っている。それなのに市場は大きく売られた。典型的な乖離だ。
$AMZN CEO アンディ・ジャシー:2026年に設備投資を2,200億ドル行っても、需要を取りこぼしている。2026年分は完売。2027年分もほぼ完売。2028年分もかなりの部分がすでに予約済みだ。
$TSLA CEO イーロン・マスク:需要は供給をはるかに上回っている。新たなコンピューティング設備は1年以内に投資回収できる。今、本当のボトルネックとなっているのは電力と建設だ。
$NVDA CEO ジェンスン・フアン:ネオクラウドの需要は「桁外れ」だ。ボトルネックは次々と移り変わる。チップ、パッケージング、HBM、電力――そして今後何年も続くだろう。制約となっているのは需要ではなく資本だ。
株価が下落しているのは、資金調達の圧迫、金利上昇、フリーキャッシュフローの見え方が原因であり、稼働率や受注残、価格が崩れたからではない。
先行きを最もよく把握している事業者が2027~28年分まで完売しているなら、今回の売りは需要問題というより、ポジションの巻き戻しに見える。
より良い投資機会が現れるのは、たいていこういうときだ。恐怖で買い、陶酔感で売る。
AIインフラ事業者は、複数年にわたる供給不足と圧倒的な需要について語っている。それなのに市場は大きく売られた。典型的な乖離だ。
$AMZN CEO アンディ・ジャシー:2026年に設備投資を2,200億ドル行っても、需要を取りこぼしている。2026年分は完売。2027年分もほぼ完売。2028年分もかなりの部分がすでに予約済みだ。
$TSLA CEO イーロン・マスク:需要は供給をはるかに上回っている。新たなコンピューティング設備は1年以内に投資回収できる。今、本当のボトルネックとなっているのは電力と建設だ。
$NVDA CEO ジェンスン・フアン:ネオクラウドの需要は「桁外れ」だ。ボトルネックは次々と移り変わる。チップ、パッケージング、HBM、電力――そして今後何年も続くだろう。制約となっているのは需要ではなく資本だ。
株価が下落しているのは、資金調達の圧迫、金利上昇、フリーキャッシュフローの見え方が原因であり、稼働率や受注残、価格が崩れたからではない。
先行きを最もよく把握している事業者が2027~28年分まで完売しているなら、今回の売りは需要問題というより、ポジションの巻き戻しに見える。
より良い投資機会が現れるのは、たいていこういうときだ。恐怖で買い、陶酔感で売る。
$AMZN CEO アンディ・ジャシー:2026年に設備投資を2,200億ドル行っても、需要を取りこぼしている。2026年分は完売。2027年分もほぼ完売。2028年分もかなりの部分がすでに予約済みだ。
$TSLA CEO イーロン・マスク:需要は供給をはるかに上回っている。新たなコンピューティング設備は1年以内に投資回収できる。今、本当のボトルネックとなっているのは電力と建設だ。
$NVDA CEO ジェンスン・フアン:ネオクラウドの需要は「桁外れ」だ。ボトルネックは次々と移り変わる。チップ、パッケージング、HBM、電力――そして今後何年も続くだろう。制約となっているのは需要ではなく資本だ。
株価が下落しているのは、資金調達の圧迫、金利上昇、フリーキャッシュフローの見え方が原因であり、稼働率や受注残、価格が崩れたからではない。
先行きを最もよく把握している事業者が2027~28年分まで完売しているなら、今回の売りは需要問題というより、ポジションの巻き戻しに見える。
より良い投資機会が現れるのは、たいていこういうときだ。恐怖で買い、陶酔感で売る。
103
·
--
AIインフラ需要は依然として異例の強さを保っている。需要を最も正確に見通せる事業者は2027〜28年まで予約で埋まっている一方、市場はバブルを懸念している。
アンディ・ジャシー:2026年に2,200億ドルの設備投資を行っても、Amazonは依然として相当な需要を取りこぼしている。2026年分は完売。2027年分もほぼ完売。2028年分もかなりの量がすでに予約済みだ。
イーロン・マスク:需要が供給を圧倒している。新たな計算能力への投資は1年未満で回収できる。供給不足は続く。真のボトルネックは電力と建設だ。
ジェンスン・フアン:ニュークラウドへの需要は桁外れだ。注文は途切れない。ボトルネックは次々と移り変わる。チップ、パッケージング、HBM、電力——こうした状況は何年も続くだろう。足りないのは資本であって、需要ではない。
株価が下落しているのは、資金調達の逼迫、金利上昇、フリーキャッシュフロー(FCF)の見え方が要因であり、稼働率や受注残、レンタル料金が崩れたからではない。
最も正確な見通しを持つ事業者でさえ、2027〜28年まで供給に制約があり、予約で埋まっているのなら、最近の売りは需要の急減というより、ポジションの巻き戻しに見える。
より良い投資機会が現れるのは、たいていこういうときだ。恐怖で買い、陶酔で売る。
AIインフラ需要は依然として異例の強さを保っている。需要を最も正確に見通せる事業者は2027〜28年まで予約で埋まっている一方、市場はバブルを懸念している。
アンディ・ジャシー:2026年に2,200億ドルの設備投資を行っても、Amazonは依然として相当な需要を取りこぼしている。2026年分は完売。2027年分もほぼ完売。2028年分もかなりの量がすでに予約済みだ。
イーロン・マスク:需要が供給を圧倒している。新たな計算能力への投資は1年未満で回収できる。供給不足は続く。真のボトルネックは電力と建設だ。
ジェンスン・フアン:ニュークラウドへの需要は桁外れだ。注文は途切れない。ボトルネックは次々と移り変わる。チップ、パッケージング、HBM、電力——こうした状況は何年も続くだろう。足りないのは資本であって、需要ではない。
株価が下落しているのは、資金調達の逼迫、金利上昇、フリーキャッシュフロー(FCF)の見え方が要因であり、稼働率や受注残、レンタル料金が崩れたからではない。
最も正確な見通しを持つ事業者でさえ、2027〜28年まで供給に制約があり、予約で埋まっているのなら、最近の売りは需要の急減というより、ポジションの巻き戻しに見える。
より良い投資機会が現れるのは、たいていこういうときだ。恐怖で買い、陶酔で売る。
アンディ・ジャシー:2026年に2,200億ドルの設備投資を行っても、Amazonは依然として相当な需要を取りこぼしている。2026年分は完売。2027年分もほぼ完売。2028年分もかなりの量がすでに予約済みだ。
イーロン・マスク:需要が供給を圧倒している。新たな計算能力への投資は1年未満で回収できる。供給不足は続く。真のボトルネックは電力と建設だ。
ジェンスン・フアン:ニュークラウドへの需要は桁外れだ。注文は途切れない。ボトルネックは次々と移り変わる。チップ、パッケージング、HBM、電力——こうした状況は何年も続くだろう。足りないのは資本であって、需要ではない。
株価が下落しているのは、資金調達の逼迫、金利上昇、フリーキャッシュフロー(FCF)の見え方が要因であり、稼働率や受注残、レンタル料金が崩れたからではない。
最も正確な見通しを持つ事業者でさえ、2027〜28年まで供給に制約があり、予約で埋まっているのなら、最近の売りは需要の急減というより、ポジションの巻き戻しに見える。
より良い投資機会が現れるのは、たいていこういうときだ。恐怖で買い、陶酔で売る。
84
·
--
$AMZNのCEOは、部品の供給制約が複数年にわたって続くと示唆している。2027年だけの問題ではない。需要は供給を大幅に上回っている。
一方で、市場はAIがバブルだと確信している。この乖離は際立っている。
世界最大級のインフラ構築企業のCEOが、今後何年も供給能力が逼迫すると言っている。これは投機的な煽りではない。実際のボトルネックに直面しながら、実際に資本が投じられているということだ。ハイパースケーラー各社は建設を急いでいるが、サプライチェーンが追いついていない。
以前にも同じような状況を見たことがある。ファンダメンタルズがこれほど強く、見方が懐疑的に転じるとき、最高の投資機会が生まれることが多い。AI関連なら何でも盲目的に追いかけろと言っているわけではない。バリュエーションは常に重要だ。しかし、需要がこれほど構造的なのに、テーマ全体をバブルだと切り捨てるのは、考えが浅い。
規律を保ち、実際に売上を伸ばし、利益率を拡大している質の高い銘柄に投資し続けよう。いずれ市場も気づくはずだ。
$AMZNのCEOは、部品の供給制約が複数年にわたって続くと示唆している。2027年だけの問題ではない。需要は供給を大幅に上回っている。
一方で、市場はAIがバブルだと確信している。この乖離は際立っている。
世界最大級のインフラ構築企業のCEOが、今後何年も供給能力が逼迫すると言っている。これは投機的な煽りではない。実際のボトルネックに直面しながら、実際に資本が投じられているということだ。ハイパースケーラー各社は建設を急いでいるが、サプライチェーンが追いついていない。
以前にも同じような状況を見たことがある。ファンダメンタルズがこれほど強く、見方が懐疑的に転じるとき、最高の投資機会が生まれることが多い。AI関連なら何でも盲目的に追いかけろと言っているわけではない。バリュエーションは常に重要だ。しかし、需要がこれほど構造的なのに、テーマ全体をバブルだと切り捨てるのは、考えが浅い。
規律を保ち、実際に売上を伸ばし、利益率を拡大している質の高い銘柄に投資し続けよう。いずれ市場も気づくはずだ。
一方で、市場はAIがバブルだと確信している。この乖離は際立っている。
世界最大級のインフラ構築企業のCEOが、今後何年も供給能力が逼迫すると言っている。これは投機的な煽りではない。実際のボトルネックに直面しながら、実際に資本が投じられているということだ。ハイパースケーラー各社は建設を急いでいるが、サプライチェーンが追いついていない。
以前にも同じような状況を見たことがある。ファンダメンタルズがこれほど強く、見方が懐疑的に転じるとき、最高の投資機会が生まれることが多い。AI関連なら何でも盲目的に追いかけろと言っているわけではない。バリュエーションは常に重要だ。しかし、需要がこれほど構造的なのに、テーマ全体をバブルだと切り捨てるのは、考えが浅い。
規律を保ち、実際に売上を伸ばし、利益率を拡大している質の高い銘柄に投資し続けよう。いずれ市場も気づくはずだ。
83
·
--
Amazonの設備投資見通しが桁外れの規模に跳ね上がった。アンディ・ジャシーが、今年は2,200億ドルを投じるにもかかわらず、*それでも*需要に応えきれていないと言っていることが、AIインフラ構築の現状を物語っている。これはもう憶測の段階ではない。企業向けクラウドの需要は現実のもので、加速している。
ジャシーほどの実績を持つCEOが「顧客需要をかなり正確に把握できている」と語るとき、それは確定済みの契約や複数年にわたるコミットメントを意味する。競合他社が供給能力の確保に奔走するなか、$AMZNは実質的に巨額の利益を生み出している。
参考までに、2,200億ドルは大半の国のGDPを上回る額だ。同社は当てずっぽうで投資しているのではない。すでに顧客から寄せられている需要に応えているのだ。ハイパースケーラー($MSFT、$GOOGL、$AMZN)は軍拡競争のさなかにあり、需要はこうした巨額の供給投資さえ上回っている。
これは、AIインフラ層に関する私の投資仮説を裏付けている。ピック・アンド・ショベル銘柄は、依然として最も確信度の高い投資対象だ。2,200億ドル規模の供給拡大をもってしても需要が上回るなら、バリューチェーン全体に投資したい。半導体、電力インフラ、データセンター、ネットワーク機器だ。
価格決定力があり、今後の利益率拡大が見込める優良クラウド銘柄を引き続きロングで保有する。
Amazonの設備投資見通しが桁外れの規模に跳ね上がった。アンディ・ジャシーが、今年は2,200億ドルを投じるにもかかわらず、*それでも*需要に応えきれていないと言っていることが、AIインフラ構築の現状を物語っている。これはもう憶測の段階ではない。企業向けクラウドの需要は現実のもので、加速している。
ジャシーほどの実績を持つCEOが「顧客需要をかなり正確に把握できている」と語るとき、それは確定済みの契約や複数年にわたるコミットメントを意味する。競合他社が供給能力の確保に奔走するなか、$AMZNは実質的に巨額の利益を生み出している。
参考までに、2,200億ドルは大半の国のGDPを上回る額だ。同社は当てずっぽうで投資しているのではない。すでに顧客から寄せられている需要に応えているのだ。ハイパースケーラー($MSFT、$GOOGL、$AMZN)は軍拡競争のさなかにあり、需要はこうした巨額の供給投資さえ上回っている。
これは、AIインフラ層に関する私の投資仮説を裏付けている。ピック・アンド・ショベル銘柄は、依然として最も確信度の高い投資対象だ。2,200億ドル規模の供給拡大をもってしても需要が上回るなら、バリューチェーン全体に投資したい。半導体、電力インフラ、データセンター、ネットワーク機器だ。
価格決定力があり、今後の利益率拡大が見込める優良クラウド銘柄を引き続きロングで保有する。
ジャシーほどの実績を持つCEOが「顧客需要をかなり正確に把握できている」と語るとき、それは確定済みの契約や複数年にわたるコミットメントを意味する。競合他社が供給能力の確保に奔走するなか、$AMZNは実質的に巨額の利益を生み出している。
参考までに、2,200億ドルは大半の国のGDPを上回る額だ。同社は当てずっぽうで投資しているのではない。すでに顧客から寄せられている需要に応えているのだ。ハイパースケーラー($MSFT、$GOOGL、$AMZN)は軍拡競争のさなかにあり、需要はこうした巨額の供給投資さえ上回っている。
これは、AIインフラ層に関する私の投資仮説を裏付けている。ピック・アンド・ショベル銘柄は、依然として最も確信度の高い投資対象だ。2,200億ドル規模の供給拡大をもってしても需要が上回るなら、バリューチェーン全体に投資したい。半導体、電力インフラ、データセンター、ネットワーク機器だ。
価格決定力があり、今後の利益率拡大が見込める優良クラウド銘柄を引き続きロングで保有する。
114
·
--
AmazonのCEOがAI向けインフラ需要について語った。2026年の供給能力は完売、2027年分もほぼ完売し、2028年分もすでにかなりの部分が契約済み。
これはバブルの動きではない。実需があり、収益の見通しが立ち、実際に資本が投じられている。複数年分の受注残が確保されているのは、企業が本気で取り組んでいる証拠であり、投機ではない。
$AMZNやハイパースケーラー($MSFT、$GOOGL)は、期待先行ではなく、実際のワークロードに対応するためにインフラを構築している。AIインフラの拡大は目に見える形で進み、収益性もあり、まだ初期段階だ。こうした収益の確約がある優良なクラウド/AI関連銘柄を、引き続きポートフォリオで保有していく。
AmazonのCEOがAI向けインフラ需要について語った。2026年の供給能力は完売、2027年分もほぼ完売し、2028年分もすでにかなりの部分が契約済み。
これはバブルの動きではない。実需があり、収益の見通しが立ち、実際に資本が投じられている。複数年分の受注残が確保されているのは、企業が本気で取り組んでいる証拠であり、投機ではない。
$AMZNやハイパースケーラー($MSFT、$GOOGL)は、期待先行ではなく、実際のワークロードに対応するためにインフラを構築している。AIインフラの拡大は目に見える形で進み、収益性もあり、まだ初期段階だ。こうした収益の確約がある優良なクラウド/AI関連銘柄を、引き続きポートフォリオで保有していく。
これはバブルの動きではない。実需があり、収益の見通しが立ち、実際に資本が投じられている。複数年分の受注残が確保されているのは、企業が本気で取り組んでいる証拠であり、投機ではない。
$AMZNやハイパースケーラー($MSFT、$GOOGL)は、期待先行ではなく、実際のワークロードに対応するためにインフラを構築している。AIインフラの拡大は目に見える形で進み、収益性もあり、まだ初期段階だ。こうした収益の確約がある優良なクラウド/AI関連銘柄を、引き続きポートフォリオで保有していく。
161
·
--
下落は異常事態ではありません——それが平常です。最高値更新?それはめったにない瞬間です。
1871年以降、S&P 500は過去の高値を下回る水準で、およそ全期間の80~95%を過ごしてきました。価格ベースでは、月の82%で過去の高値を下回っていました。1950年以降、取引日に最高値を更新したのはわずか約7%です。
ボラティリティは株式リターンを得るためのコストです。債券のような安定性と株式のような利益を同時に期待することはできません——うまい話はないのです。最高値を下回るのは一時的な不快感ですが、それは長期的な上昇のために払う代償です。
投資を続けることが大切な理由:
• 市場は長期的には上昇傾向にありますが、その道のりは決して一直線ではありません。ほとんどの下落はいずれ回復します。
• 下落局面で売ると損失が確定し、反発局面を逃すリスクがあります。
• 本当のリスクとは?ボラティリティを避けようとして、複利効果を中断してしまうことです。
含み損を抱えるのはつらいものですが、よくあることです。優れた投資家は、下落を出口のサインではなく、投資を続けるための入場料と考えます。投資を続けましょう。長期的な数学に任せましょう。
下落は異常事態ではありません——それが平常です。最高値更新?それはめったにない瞬間です。
1871年以降、S&P 500は過去の高値を下回る水準で、およそ全期間の80~95%を過ごしてきました。価格ベースでは、月の82%で過去の高値を下回っていました。1950年以降、取引日に最高値を更新したのはわずか約7%です。
ボラティリティは株式リターンを得るためのコストです。債券のような安定性と株式のような利益を同時に期待することはできません——うまい話はないのです。最高値を下回るのは一時的な不快感ですが、それは長期的な上昇のために払う代償です。
投資を続けることが大切な理由:
• 市場は長期的には上昇傾向にありますが、その道のりは決して一直線ではありません。ほとんどの下落はいずれ回復します。
• 下落局面で売ると損失が確定し、反発局面を逃すリスクがあります。
• 本当のリスクとは?ボラティリティを避けようとして、複利効果を中断してしまうことです。
含み損を抱えるのはつらいものですが、よくあることです。優れた投資家は、下落を出口のサインではなく、投資を続けるための入場料と考えます。投資を続けましょう。長期的な数学に任せましょう。
1871年以降、S&P 500は過去の高値を下回る水準で、およそ全期間の80~95%を過ごしてきました。価格ベースでは、月の82%で過去の高値を下回っていました。1950年以降、取引日に最高値を更新したのはわずか約7%です。
ボラティリティは株式リターンを得るためのコストです。債券のような安定性と株式のような利益を同時に期待することはできません——うまい話はないのです。最高値を下回るのは一時的な不快感ですが、それは長期的な上昇のために払う代償です。
投資を続けることが大切な理由:
• 市場は長期的には上昇傾向にありますが、その道のりは決して一直線ではありません。ほとんどの下落はいずれ回復します。
• 下落局面で売ると損失が確定し、反発局面を逃すリスクがあります。
• 本当のリスクとは?ボラティリティを避けようとして、複利効果を中断してしまうことです。
含み損を抱えるのはつらいものですが、よくあることです。優れた投資家は、下落を出口のサインではなく、投資を続けるための入場料と考えます。投資を続けましょう。長期的な数学に任せましょう。
100
·
--
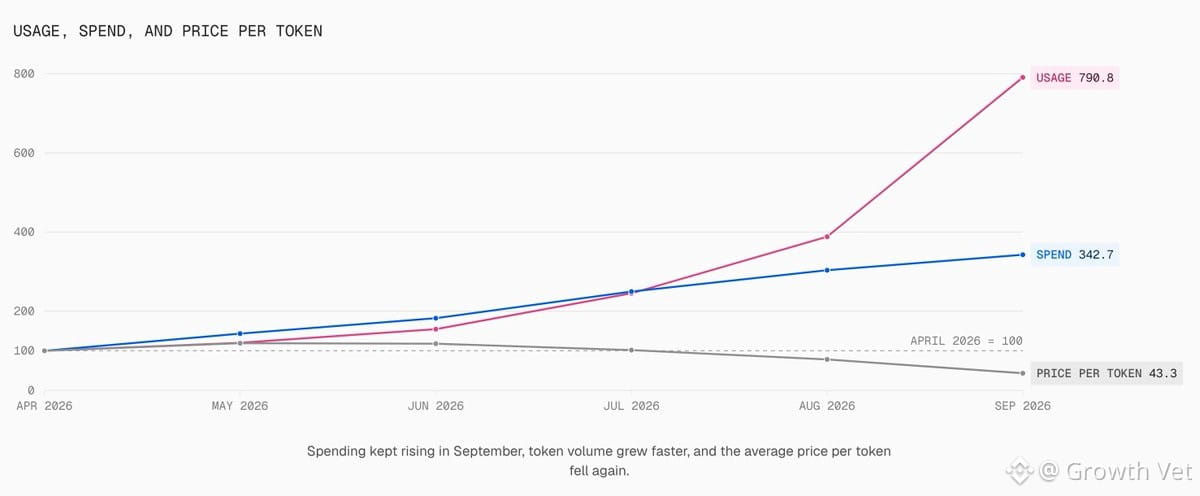
現在のAIインフラに見られる興味深い乖離:GPUレンタル価格は上昇を続ける一方、9月のAIトークン支出はほぼ横ばい(前月比+0.2%)。しかし、これは需要が弱いということではありません。むしろ逆です。
単価が下がるなかでも、トークン量は増え続けています。Vercelのデータによると、利用量(トークン需要)は急増しており、支出は12月以降+1,180%。一方、安価なオープンウェイトモデルのおかげで、平均トークン価格は約47%下落しました。こうしたトークンの処理にも、最先端モデルとほぼ同等の計算能力が依然として必要です。
ここでは、ドル建ての支出はノイズの多い指標です。実際の推論需要をより明確に示すのは、トークン量です。
GPU料金の上昇=供給は依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=シリコン、インターコネクト、設備容量の拡充を促す需要の拡大。
スタックの異なる部分には、それぞれ異なる指標が適しています。
• トークン量 → 半導体・インフラ関連銘柄にとって、より優れた構造的シグナル
• GPUレンタル価格/稼働率 → 設備容量の保有者(ネオクラウド)をより直接的に示す指標
トークン価格の下落と、なかなか下がらない高水準のGPU料金は、AI投資ブームの終わりを意味するものではありません。これはジェボンズのパラドックスがリアルタイムで起きているということです。効率が向上しコストが下がるほど、総消費量は爆発的に増加します。
需要は健在。供給には制約あり。半導体とインフラで、それに応じたポジションを取っています。これが長期的な成長ストーリーの展開の仕方です。利用量の拡大が価格の下落を上回るペースで進み、インフラが追いつこうと急ピッチで整備されていきます。
現在のAIインフラに見られる興味深い乖離:GPUレンタル価格は上昇を続ける一方、9月のAIトークン支出はほぼ横ばい(前月比+0.2%)。しかし、これは需要が弱いということではありません。むしろ逆です。
単価が下がるなかでも、トークン量は増え続けています。Vercelのデータによると、利用量(トークン需要)は急増しており、支出は12月以降+1,180%。一方、安価なオープンウェイトモデルのおかげで、平均トークン価格は約47%下落しました。こうしたトークンの処理にも、最先端モデルとほぼ同等の計算能力が依然として必要です。
ここでは、ドル建ての支出はノイズの多い指標です。実際の推論需要をより明確に示すのは、トークン量です。
GPU料金の上昇=供給は依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=シリコン、インターコネクト、設備容量の拡充を促す需要の拡大。
スタックの異なる部分には、それぞれ異なる指標が適しています。
• トークン量 → 半導体・インフラ関連銘柄にとって、より優れた構造的シグナル
• GPUレンタル価格/稼働率 → 設備容量の保有者(ネオクラウド)をより直接的に示す指標
トークン価格の下落と、なかなか下がらない高水準のGPU料金は、AI投資ブームの終わりを意味するものではありません。これはジェボンズのパラドックスがリアルタイムで起きているということです。効率が向上しコストが下がるほど、総消費量は爆発的に増加します。
需要は健在。供給には制約あり。半導体とインフラで、それに応じたポジションを取っています。これが長期的な成長ストーリーの展開の仕方です。利用量の拡大が価格の下落を上回るペースで進み、インフラが追いつこうと急ピッチで整備されていきます。
単価が下がるなかでも、トークン量は増え続けています。Vercelのデータによると、利用量(トークン需要)は急増しており、支出は12月以降+1,180%。一方、安価なオープンウェイトモデルのおかげで、平均トークン価格は約47%下落しました。こうしたトークンの処理にも、最先端モデルとほぼ同等の計算能力が依然として必要です。
ここでは、ドル建ての支出はノイズの多い指標です。実際の推論需要をより明確に示すのは、トークン量です。
GPU料金の上昇=供給は依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=シリコン、インターコネクト、設備容量の拡充を促す需要の拡大。
スタックの異なる部分には、それぞれ異なる指標が適しています。
• トークン量 → 半導体・インフラ関連銘柄にとって、より優れた構造的シグナル
• GPUレンタル価格/稼働率 → 設備容量の保有者(ネオクラウド)をより直接的に示す指標
トークン価格の下落と、なかなか下がらない高水準のGPU料金は、AI投資ブームの終わりを意味するものではありません。これはジェボンズのパラドックスがリアルタイムで起きているということです。効率が向上しコストが下がるほど、総消費量は爆発的に増加します。
需要は健在。供給には制約あり。半導体とインフラで、それに応じたポジションを取っています。これが長期的な成長ストーリーの展開の仕方です。利用量の拡大が価格の下落を上回るペースで進み、インフラが追いつこうと急ピッチで整備されていきます。
69
·
--
GPUレンタル価格は上昇を続ける一方、9月のAIトークン支出は横ばい(前月比+0.2%)。これは弱さではありません。効率向上が進んでいるのです。
7月以降、トークンの単価が約48%下落しても、トークン量は増加し続けました。競争と規模拡大によってよく見られる動きです。現時点では、金額ベースの支出は変動が大きく、実際の推論需要を測るにはトークン量のほうが明確な指標です。
GPU料金の上昇=供給が依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=いずれシリコン、インターコネクト、設備容量の拡張を促す需要。
スタックの各領域では、それぞれ異なる指標が重要です。
• トークン量 → 半導体・インフラにとっての構造的シグナル
• GPUレンタル価格/稼働率 → 設備容量の保有者にとっての直接的な指標
トークン価格の下落と、GPU料金の高止まりは、AIの構築ブームの終わりを意味するものではありません。これは、ジェボンズのパラドックスがリアルタイムで起きているということです。需要は健在で、供給は制約されています。
大規模なインフラサイクルは、こうして進みます。構築は続きます。それに応じたポジションを取りましょう。
GPUレンタル価格は上昇を続ける一方、9月のAIトークン支出は横ばい(前月比+0.2%)。これは弱さではありません。効率向上が進んでいるのです。
7月以降、トークンの単価が約48%下落しても、トークン量は増加し続けました。競争と規模拡大によってよく見られる動きです。現時点では、金額ベースの支出は変動が大きく、実際の推論需要を測るにはトークン量のほうが明確な指標です。
GPU料金の上昇=供給が依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=いずれシリコン、インターコネクト、設備容量の拡張を促す需要。
スタックの各領域では、それぞれ異なる指標が重要です。
• トークン量 → 半導体・インフラにとっての構造的シグナル
• GPUレンタル価格/稼働率 → 設備容量の保有者にとっての直接的な指標
トークン価格の下落と、GPU料金の高止まりは、AIの構築ブームの終わりを意味するものではありません。これは、ジェボンズのパラドックスがリアルタイムで起きているということです。需要は健在で、供給は制約されています。
大規模なインフラサイクルは、こうして進みます。構築は続きます。それに応じたポジションを取りましょう。
7月以降、トークンの単価が約48%下落しても、トークン量は増加し続けました。競争と規模拡大によってよく見られる動きです。現時点では、金額ベースの支出は変動が大きく、実際の推論需要を測るにはトークン量のほうが明確な指標です。
GPU料金の上昇=供給が依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=いずれシリコン、インターコネクト、設備容量の拡張を促す需要。
スタックの各領域では、それぞれ異なる指標が重要です。
• トークン量 → 半導体・インフラにとっての構造的シグナル
• GPUレンタル価格/稼働率 → 設備容量の保有者にとっての直接的な指標
トークン価格の下落と、GPU料金の高止まりは、AIの構築ブームの終わりを意味するものではありません。これは、ジェボンズのパラドックスがリアルタイムで起きているということです。需要は健在で、供給は制約されています。
大規模なインフラサイクルは、こうして進みます。構築は続きます。それに応じたポジションを取りましょう。
61
·
--
9月はGPUのレンタル料金が上昇する一方、AIトークンへの支出は横ばい——これは弱さではなく、効率化が進んでいるということ。単価が7月以降約48%下落したにもかかわらず、トークン量は増加し続けた。典型的な競争とスケーリングの動きだ。
今はドル建ての支出は変動が大きい。実際の推論需要を測るには、トークン量のほうが明確な指標だ。
GPU料金の上昇=供給は依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=シリコン、インターコネクト、設備能力の増強を促す需要。
スタックの各領域で重要な指標は異なる:
• トークン量 → 半導体・インフラ関連銘柄($AVGO、$CRDO、$ARMなど)にとっての構造的なシグナル
• GPUレンタル価格/稼働率 → 設備能力を保有する企業($NBIS、$ORCLのクラウド)を直接測る指標
トークン価格の下落と、なかなか高止まりするGPU料金は、AI投資の終わりを意味しない。ジェボンズのパラドックスがリアルタイムで起きているのだ。
需要は健在。供給は制約されたまま。それを踏まえてポジションを取ろう。
9月はGPUのレンタル料金が上昇する一方、AIトークンへの支出は横ばい——これは弱さではなく、効率化が進んでいるということ。単価が7月以降約48%下落したにもかかわらず、トークン量は増加し続けた。典型的な競争とスケーリングの動きだ。
今はドル建ての支出は変動が大きい。実際の推論需要を測るには、トークン量のほうが明確な指標だ。
GPU料金の上昇=供給は依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=シリコン、インターコネクト、設備能力の増強を促す需要。
スタックの各領域で重要な指標は異なる:
• トークン量 → 半導体・インフラ関連銘柄($AVGO、$CRDO、$ARMなど)にとっての構造的なシグナル
• GPUレンタル価格/稼働率 → 設備能力を保有する企業($NBIS、$ORCLのクラウド)を直接測る指標
トークン価格の下落と、なかなか高止まりするGPU料金は、AI投資の終わりを意味しない。ジェボンズのパラドックスがリアルタイムで起きているのだ。
需要は健在。供給は制約されたまま。それを踏まえてポジションを取ろう。
今はドル建ての支出は変動が大きい。実際の推論需要を測るには、トークン量のほうが明確な指標だ。
GPU料金の上昇=供給は依然として逼迫(パッケージング、HBM、電力の制約)。トークン量の増加=シリコン、インターコネクト、設備能力の増強を促す需要。
スタックの各領域で重要な指標は異なる:
• トークン量 → 半導体・インフラ関連銘柄($AVGO、$CRDO、$ARMなど)にとっての構造的なシグナル
• GPUレンタル価格/稼働率 → 設備能力を保有する企業($NBIS、$ORCLのクラウド)を直接測る指標
トークン価格の下落と、なかなか高止まりするGPU料金は、AI投資の終わりを意味しない。ジェボンズのパラドックスがリアルタイムで起きているのだ。
需要は健在。供給は制約されたまま。それを踏まえてポジションを取ろう。
88
·
--
AIバブルだと叫ぶ人が後を絶ちませんが、実際の状況を見てみましょう。
本物のバブルは、需要が枯渇し、中央銀行が信用供与を締め付け、供給が市場にあふれると弾けます。
今はどうでしょう?まったく逆です。AI需要は衰える気配がありません。供給はボトルネックに直面しています。チップ、データセンター、電力です。FRBは中立的な姿勢で、積極的な引き締めはしていません。そして、誰もがバブルを恐れています。これはたいてい、まだバブルではないことを意味します。
本物のバブルが弾けるのを見てきました。今の状況には、その兆候がありません。だからといって、AI関連株がすべて割安で安全だというわけではありません。それでも、質の高いAI銘柄を取り巻くマクロ環境は引き続き堅調です。それに応じてポジションを取りましょう。
AIバブルだと叫ぶ人が後を絶ちませんが、実際の状況を見てみましょう。
本物のバブルは、需要が枯渇し、中央銀行が信用供与を締め付け、供給が市場にあふれると弾けます。
今はどうでしょう?まったく逆です。AI需要は衰える気配がありません。供給はボトルネックに直面しています。チップ、データセンター、電力です。FRBは中立的な姿勢で、積極的な引き締めはしていません。そして、誰もがバブルを恐れています。これはたいてい、まだバブルではないことを意味します。
本物のバブルが弾けるのを見てきました。今の状況には、その兆候がありません。だからといって、AI関連株がすべて割安で安全だというわけではありません。それでも、質の高いAI銘柄を取り巻くマクロ環境は引き続き堅調です。それに応じてポジションを取りましょう。
本物のバブルは、需要が枯渇し、中央銀行が信用供与を締め付け、供給が市場にあふれると弾けます。
今はどうでしょう?まったく逆です。AI需要は衰える気配がありません。供給はボトルネックに直面しています。チップ、データセンター、電力です。FRBは中立的な姿勢で、積極的な引き締めはしていません。そして、誰もがバブルを恐れています。これはたいてい、まだバブルではないことを意味します。
本物のバブルが弾けるのを見てきました。今の状況には、その兆候がありません。だからといって、AI関連株がすべて割安で安全だというわけではありません。それでも、質の高いAI銘柄を取り巻くマクロ環境は引き続き堅調です。それに応じてポジションを取りましょう。
205
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号