Tommy大叔

一个爱折腾「AI和赚钱」的“交易大叔” 拒绝金融黑话 只分享“被AI玩”和“花式亏钱”的真实日常😭
0 フォロー
194 フォロワー
22 いいね
投稿
PINNED
·
--
記事
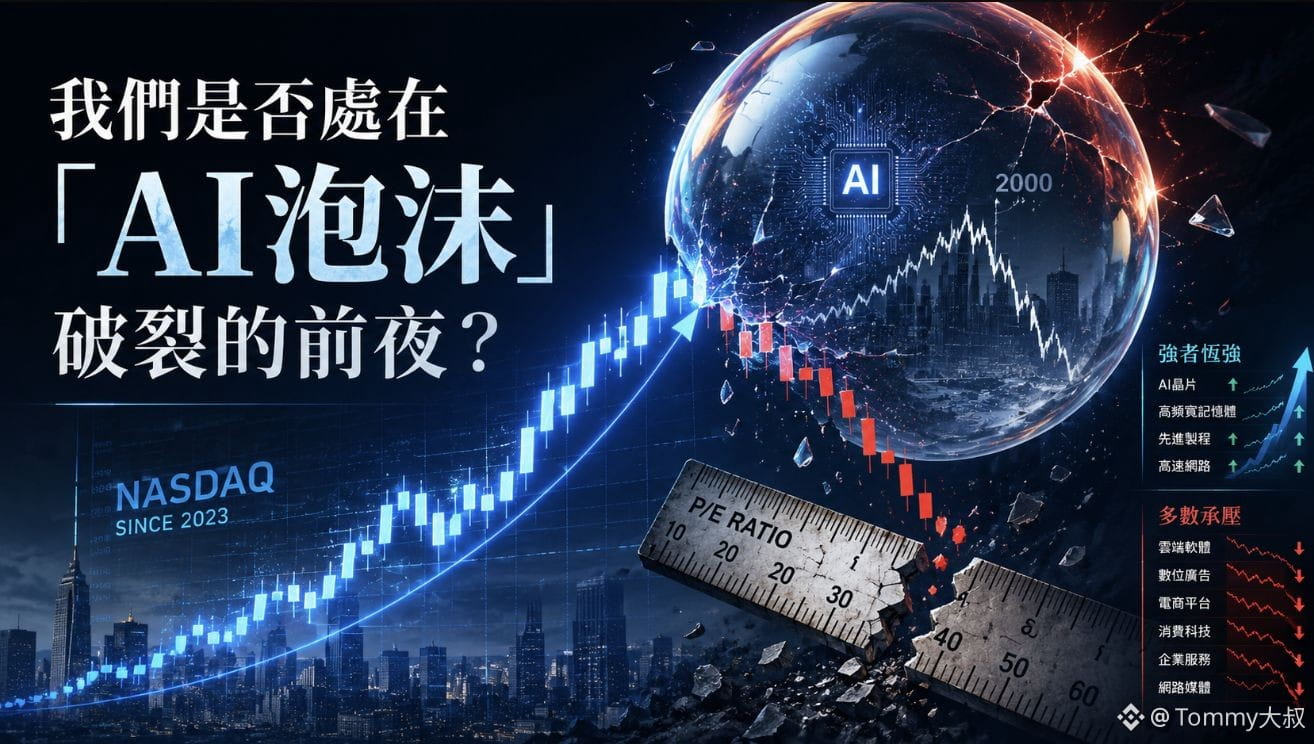
私たちは「AIバブル」崩壊の“前夜”にいるのか?——歴史データとの比較に基づく分析と答え導入 気づけば、NASDAQ100指数は2023年初の約1.2万ポイントから、2026年6月には約2.9万ポイントへ上昇し、累計の上昇幅は約140%です。指数の面では、相変わらず強気一色です。 でも、保有ポジションを開いてみれば、この市場がどれほど分断されているか分かります。 歴史的高値から計算すると(2026年6月時点):Coinbaseは約67%下落、Oracleは約57%下落、Salesforceは約43%下落、ServiceNowは約54%下落、NetflixとPalantirは約45%下落、マイクロソフトは約33%下落、Metaは約31%下落……エヌビディアやAmazonでさえ約18%下落しています。 これらは小型株の話ではありません。AIで最も中核的な銘柄ばかりです。結果として大半はすでにベア市場の深みに沈んでしまっています。指数が崩れていないのはなぜか? それは、マイクロンやハイニックスのようなチップ製造側が、業績爆発で株価が飛ぶように上がっているからです。彼らだけは“強気市場の匂い”をまだ感じられます。残りは全部、殴られています。

私たちは「AIバブル」崩壊の“前夜”にいるのか?——歴史データとの比較に基づく分析と答え

導入
気づけば、NASDAQ100指数は2023年初の約1.2万ポイントから、2026年6月には約2.9万ポイントへ上昇し、累計の上昇幅は約140%です。指数の面では、相変わらず強気一色です。
でも、保有ポジションを開いてみれば、この市場がどれほど分断されているか分かります。
歴史的高値から計算すると(2026年6月時点):Coinbaseは約67%下落、Oracleは約57%下落、Salesforceは約43%下落、ServiceNowは約54%下落、NetflixとPalantirは約45%下落、マイクロソフトは約33%下落、Metaは約31%下落……エヌビディアやAmazonでさえ約18%下落しています。
これらは小型株の話ではありません。AIで最も中核的な銘柄ばかりです。結果として大半はすでにベア市場の深みに沈んでしまっています。指数が崩れていないのはなぜか? それは、マイクロンやハイニックスのようなチップ製造側が、業績爆発で株価が飛ぶように上がっているからです。彼らだけは“強気市場の匂い”をまだ感じられます。残りは全部、殴られています。
翻訳参照
最近在旅行,发文比较少,请大家多多包涵。 旅行途中,我其实一直在思考一个问题: 面对庞大的AI叙事,普通投资者该如何参与,既不轻易错过主升浪,又有机会赚到真正的超额收益? 我的初步思路是“70%守正,30%出奇”。 👉70%交给主动基金或ETF 找出已经用长期业绩证明自己的产品,让专业团队帮助我们跟踪产业变化、调整持仓。这部分追求的不是押中每一只牛股,而是尽量不缺席AI产业长期增长的主线。 👉30%用来“放卫星” 聚焦美股小市值AI细分龙头,在估值、产业趋势和公司基本面出现共振时分批建仓,并给它们足够的成长时间。这部分允许犯错,但要控制单一个股仓位。只要少数公司真正跑出来,就可能贡献组合的大部分超额收益。 今天想带大家研究的奥斯特($OUST.US ),就是我正在观察的一颗“卫星”。 它是物理AI感知层的重要玩家之一,核心产品是激光雷达。过去市场只把激光雷达理解为“自动驾驶的眼睛”,但随着机器人、智慧交通和工业自动化发展,它正在成为机器理解现实世界的重要入口。 奥斯特刚刚发布财报,股价也已明显反弹。此时研究它,并不是为了追涨,而是想回答三个问题: 1,它的技术路线是否真的形成了成本优势? 2,它能否从雷达制造商升级为物理AI感知平台? 3,当前估值是否已经提前透支了未来增长? 接下来这篇长文,我们一起拆解奥斯特从车库原型走向物理AI核心的故事,也看看它究竟是一颗可能升空的卫星,还是又一个被宏大叙事包装的高风险标的。
最近在旅行,发文比较少,请大家多多包涵。

旅行途中,我其实一直在思考一个问题:

面对庞大的AI叙事,普通投资者该如何参与,既不轻易错过主升浪,又有机会赚到真正的超额收益?

我的初步思路是“70%守正,30%出奇”。

👉70%交给主动基金或ETF
找出已经用长期业绩证明自己的产品,让专业团队帮助我们跟踪产业变化、调整持仓。这部分追求的不是押中每一只牛股,而是尽量不缺席AI产业长期增长的主线。

👉30%用来“放卫星”
聚焦美股小市值AI细分龙头,在估值、产业趋势和公司基本面出现共振时分批建仓,并给它们足够的成长时间。这部分允许犯错,但要控制单一个股仓位。只要少数公司真正跑出来,就可能贡献组合的大部分超额收益。

今天想带大家研究的奥斯特($OUST.US ),就是我正在观察的一颗“卫星”。

它是物理AI感知层的重要玩家之一,核心产品是激光雷达。过去市场只把激光雷达理解为“自动驾驶的眼睛”,但随着机器人、智慧交通和工业自动化发展,它正在成为机器理解现实世界的重要入口。

奥斯特刚刚发布财报,股价也已明显反弹。此时研究它,并不是为了追涨,而是想回答三个问题:

1,它的技术路线是否真的形成了成本优势?
2,它能否从雷达制造商升级为物理AI感知平台?
3,当前估值是否已经提前透支了未来增长?

接下来这篇长文,我们一起拆解奥斯特从车库原型走向物理AI核心的故事,也看看它究竟是一颗可能升空的卫星,还是又一个被宏大叙事包装的高风险标的。
Tommy大叔
·
--
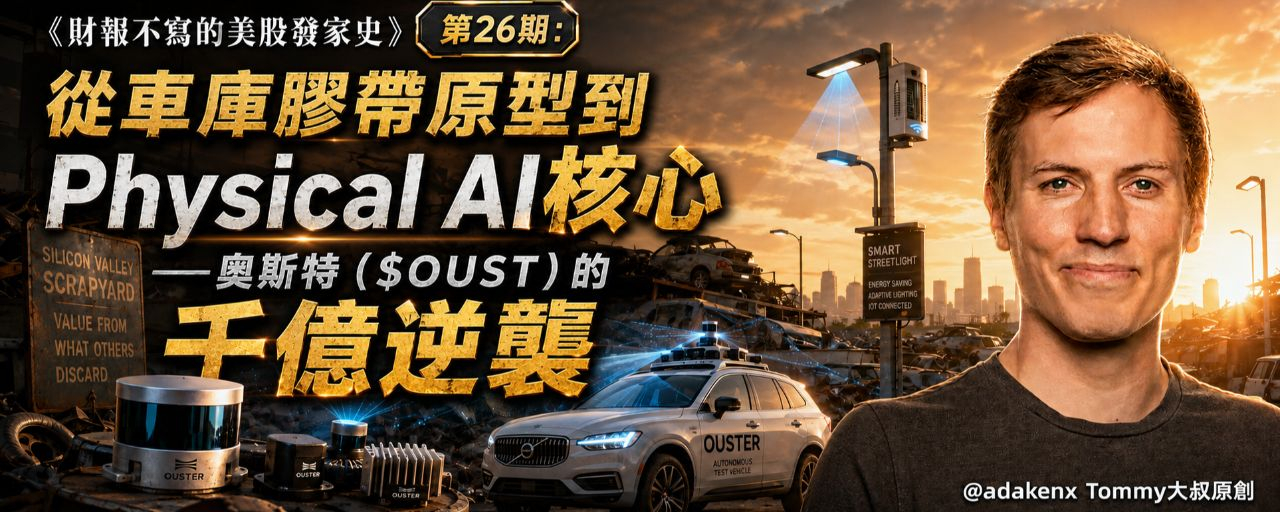
《财报不写的美股发家史》第26期:从车库胶带原型到Physical AI核心——奥斯特($OUST)的千亿逆袭
激光雷达赛道这几年,像一场大型狼人杀。
Luminar(LAZR)从高点跌去九成,Quanergy破产退市,Velodyne被兼并。华尔街对“自动驾驶的眼睛”早已脱敏,甚至听到激光雷达四个字就想挂电话。
但物理AI正在改变这套定价逻辑。
无论是无人驾驶、仓储机器人,还是智慧交通,AI想走进现实世界,首先必须准确地看见并理解周围环境。激光雷达也因此不再只是汽车零部件,而可能成为物理AI的关键感知入口。
就在行业人人喊打之际,奥斯特(OUST)从52周低点16.40美元反弹超过150%,空头比例却依然高达18%。市场争论的已经不只是它能卖出多少颗雷达,而是它能否从硬件制造商进化成物理AI感知平台。
近期关于这家公司的几个信号值得注意:欧洲Tier 1合作框架延长至2029年,覆盖新一代固态激光雷达;管理层首次给出单季毛利率站稳40%的目标;约3.2亿美元现金和短期投资,则为冲击2027年自由现金流转正留下了时间。
当同行还在比拼线束和机械精度时,奥斯特已将发射、接收元件向CMOS芯片集成。这条曾被视为异端的路线,有机会把激光雷达从昂贵的定制硬件,变成可规模复制的数字传感器。奥斯特究竟是在借物理AI讲一个更大的故事,还是有机会成为机器连接现实世界的视觉基础设施?这正是本文要拆解的问题。

第一章:硅谷弃儿的第一个一百万
安格斯·帕卡拉(Angus Pacala)不是典型的硅谷创始人。他本科在普林斯顿读机械工程,后来进了光学实验室做博士研究,方向是固态激光雷达的核心器件。导师对他的评价很直接:他更适合去赚钱而不是发论文。这句话后来被帕卡拉自己在多次采访里引用,语气带着点自嘲,但更多是认同。他确实没在学术路上耗太久,博士读到一半就办了退学手续,理由是再等三年发论文,不如趁激光雷达还没被做烂先下场。

格斯·帕卡拉在普林斯顿大学攻读机械工程和光学博士
2015年,帕卡拉拿着Quanergy的天使投资开始做早期原型机。Quanergy当时是激光雷达赛道最耀眼的明星,融了上亿美元,估值一路飙升,喊出的口号是用固态方案取代机械旋转雷达。帕卡拉在里面待了不到一年就离开了,对外说法是技术路线分歧,但真正的原因是资本意志和工程现实的碰撞。Quanergy想快速量产拿到车企订单,帕卡拉坚持认为必须先把芯片方案打磨成熟,否则量产出来的东西全是废铁。两边谁也说服不了谁,最后只能分道扬镳。
这段经历对帕卡拉的影响很大。他后来回忆说,Quanergy教会他一件事:资本可以催熟一个公司,但催不熟一项技术。离开之后,他在斯坦福的车库里搭了个简易工作台,用二手设备和从实验室顺出来的样品做demo。那段时间他没什么钱,靠接一些光学设计的零活维持生活,最窘迫的时候信用卡透支了三张。
转机出现在2015年底。帕卡拉拿着一个用胶带固定的原型机去了YC孵化器的面试现场,那台机器看起来像学生作业,但演示效果让面试官愣了几秒——它不需要旋转机构就能完成扫描,而且核心部件只有一块指甲盖大小的芯片。YC给了他12万美元的种子资金,附带条件是三个月内做出可重复演示的样机。帕卡拉带着两个同样从大公司跑出来的工程师,在YC的办公室里连续干了七十多天,最终做出了第一台可用的数字激光雷达原型。
「他卖的不是一台机器,而是一个关于成本曲线的承诺。硅谷愿意为这种承诺付钱,但前提是你得先证明自己不是疯子。」
第一笔像样的外部融资发生在2016年初。帕卡拉通过YC的人脉见到了几家硅谷早期基金的合伙人,其中一位后来成了奥斯特的天使投资人。那场谈判持续了六周,核心分歧在于估值和股权比例。帕卡拉坚持要保留足够多的控制权,投资人则担心他太年轻、没有量产经验。最终双方各退一步:500万美元的种子轮,投后估值2500万美元,投资人拿走20%的股份,帕卡拉保留创始人否决权。这笔钱让奥斯特从车库搬进了旧金山SoMa区的一间小办公室,也让他第一次意识到,融资本质上是一场控制权与资源的交换。

第二章:从破产边缘到纽交所——那个拒绝华为的男人
2019年是奥斯特最接近死亡的一年。那时公司的产品已经迭代到第三代,但客户只有几家做自动驾驶测试的小公司和高校实验室,年营收不到300万美元。账上现金撑不过六个月,供应链的账期越拖越长,甚至有供应商直接堵在办公室门口要钱。帕卡拉做了两件事:把自己的年薪降到1美元,然后以个人名义担保,从银行借了200万美元给公司发工资。他后来开玩笑说,那段时间他唯一的资产就是公司的期权,而期权在当时一文不值。
董事会开始讨论是否要低价卖掉公司。当时有几家同行和产业资本表达了收购意向,出价最高的是一家国内通信巨头,溢价60%,条件是拿到控股权和所有核心技术专利。这笔交易在董事会内部引发了激烈争论,一派认为这是活下去的唯一机会,另一派则担心技术外流会让公司彻底失去独立性。帕卡拉是最后拍板的人,他在一次董事会上直接说:我不想让中国公司拥有美国自动驾驶的眼睛。这句话后来被媒体反复引用,也让他成了某些人眼中的英雄,另一些人眼中的偏执狂。

在公司资金最紧张的阶段,董事会一度讨论包括出售公司在内的多种生存方案。帕卡拉最终选择继续独立发展,坚持奥斯特的数字激光雷达路线。照片中是两位联合创始人 Angus Pacala 和 Mark Frichtl,拍摄地点为奥斯特早期的旧金山生产设施

拒绝收购的代价是必须自己解决融资问题。帕卡拉在2019年下半年几乎跑遍了硅谷所有叫得上名字的VC,吃了无数次闭门羹。终于,2020年初,一笔来自欧洲和美国的联合投资到账,金额4800万美元,投后估值1.8亿美元。这笔钱让奥斯特活了下来,但代价是创始团队的股份被稀释到不足15%。帕卡拉对此看得很淡,他说:活着才有资格谈控制权。
2021年初,SPAC热潮席卷华尔街。Colonnade Acquisition Corp是一个还没有目标资产的空白支票公司,管理层在寻找合适的合并对象时看中了奥斯特。谈判过程只用了不到两个月,估值19亿美元,尽管奥斯特当年的营收预计不到3000万美元。这笔交易让帕卡拉一夜之间成了账面亿万富翁,但二级市场的反应并不热情,上市首日股价就跌破发行价。一级市场给的估值和二级市场给的估值之间,隔着一道名为盈利能力的鸿沟。

2021年3月,奥斯特通过与特殊目的收购公司Colonnade Acquisition Corp.合并的方式登陆纽交所。此前公布交易时,公司估值约19亿美元。这场SPAC交易为奥斯特带来约3亿美元资金,标志着它正式迈入资本市场。
「融资的本质是讲故事,但故事讲完之后,你得拿出真东西来。SPAC只是把一级市场的故事搬到二级市场重讲一遍,观众换了,标准也换了。」

第三章:数字硅谷革命——一块芯片如何改写激光雷达的成本账
传统机械式激光雷达的尴尬在于,它本质上是一台精密的旋转仪器。几十个激光发射器加几十个接收器,每一个都要单独校准,每一个都要单独封装,生产一台雷达的时间够组装一台家用轿车。这种结构决定了一个残酷的物理事实:成本降不下来,产量上不去。行业老大Velodyne花了二十年也没能解决这个问题,最后只能靠卖高价产品维持利润。
奥斯特的解法是换赛道。它把整个发射和接收系统集成到一块CMOS芯片上,用半导体的工艺去做光学器件。这意味着,别人生产一台雷达要几个小时,它只需要几分钟——因为芯片是批量制造的,封装和校准步骤被大幅简化。成本曲线因此被彻底改写:机械式雷达的成本在数千美元级别,奥斯特的数字雷达在量产后可以把单价压到数百美元,甚至更低。

奥斯特将激光雷达的发射和接收系统集成到一块 芯片上,采用半导体工艺制造光学器件,大幅简化生产流程,降低了成本。
2023年奥斯特和Velodyne的合并,是行业老大与老二的抱团取暖。合并前,奥斯特的毛利率长期徘徊在20%出头,因为规模太小、供应链议价能力弱。合并后,两家公司的产能和客户资源叠加,采购成本下降,产能利用率提升,毛利率从2023年的24%一路抬升到2025年的38%-42%区间。这个改善速度让不少分析师重新开始看这个赛道,但质疑也随之而来:毛利率提升究竟是结构性改善,还是靠压低研发投入换来的短期红利?

2023年,奥斯特与行业巨头 合并,通过整合产能和客户资源,有效降低了采购成本,显著提升了合并后公司的毛利率。
对比一下其他路线会更清楚。Luminar走的是半固态路线,核心光学器件仍然需要精密组装,成本下降速度远不如芯片化方案。禾赛科技在机械式雷达上做到了极致,成本也比Velodyne低不少,但同样受限于分立元件的物理边界。法雷奥的传统优势在于车规级量产经验,但技术路线上仍然偏向成熟方案而非激进创新。奥斯特的「数字+固态」路线,在成本曲线上确实是最陡的那条——前提是良率能持续提升,且客户愿意为新技术路线买单。
「它卖的不是激光雷达,是半导体行业的规模效应。如果这条路走通,成本下降的速度会超出大多数人的线性预期。」

第四章:财报上的盲点——那些藏在毛利率和库存里的秘密
2024和2025财年,奥斯特的营收增速放缓到20%左右,相比前几年动辄翻倍的数字明显降速。市场关注点从「增长」转向「造血能力」,这是一个信号:投资者开始用成熟公司的标准来要求它。GAAP口径下亏损在收窄,2025财年净亏损约1.1亿美元,相比2023年的1.8亿美元改善了不少。但非GAAP口径的调整项一直有争议,管理层剔除的股权激励费用和重组费用,在投资者眼里未必是真正的「非经常性支出」。

随着营收增速放缓,市场对奥斯特的关注点从高速增长转向盈利能力,投资者开始用更成熟公司的标准审视其财务表现。
库存周转天数是个值得盯的数据。2024年底,奥斯特的库存周转天数从上一年的90天左右攀升到140天,有分析人士质疑这是为了冲营收向渠道压货。公司的解释是为一款新车型量产备货,预计2026年二季度开始交付。这个说法有一定道理,因为订单确实存在,但压货的风险在于:如果客户推迟量产节奏,库存就会变成现金流的黑洞。2025年三季度的数据稍微回落到120天附近,但绝对值仍然偏高。
2024年底,奥斯特的库存周转天数攀升至140天,引发市场对其为新车型量产备货是否导致渠道压货的质疑。
股权激励费用是另一个财报不写的隐性成本。奥斯特每年发的股票期权和RSU占营收比例常年超过15%,这意味着老股东的股份每年被稀释一点。管理层辩称这是留住核心工程师的必要成本,毕竟激光雷达的研发人才在市场上很抢手。但从投资者的角度看,这是一笔真实的成本,只是它不体现在利润表最显眼的位置。如果你把股权激励费用加回亏损,奥斯特的实际烧钱速度比账面数字要快不少。
「毛利率改善是真的,但库存和股权激励这两块像海绵里的水,挤一挤总是能挤出一些水分。问题是,你得搞清楚哪些是水分,哪些是实实在在的进步。」

第五章:三场豪赌——自动驾驶、机器人、智慧城市的订单博弈
2024年底,奥斯特与一家欧洲Tier 1供应商签下8亿美元的框架协议,分五年执行。消息公布当天股价涨了12%,但冷静下来看,首年确认收入不足10%,这意味着协议的实际含金量要打一个大大的问号。框架协议不是订单,它更像一份意向书——客户有采购意向,但具体执行取决于车型量产进度和产品验收结果。这类协议的变数很大,过去几年激光雷达行业没少在这样的「大单」上栽跟头。

奥斯特与欧洲 1供应商签署8亿美元框架协议。
机器人赛道是增长最快的第二曲线。2025年上半年,叉车AGV和配送机器人贡献的营收占比约30%,毛利率高于车载业务。原因是工业机器人对价格不敏感,更看重稳定性和交付速度,而奥斯特的芯片化方案恰好在这两点上有优势。2025年全年,机器人业务的营收同比增长超过80%,成为公司增长的主要引擎。有分析师预测,到2027年机器人业务将超过车载业务,成为第一大收入来源。

工业机器人领域成为奥斯特增长最快的第二曲线,叉车AGV和配送机器人对激光雷达的稳定性和交付速度有高要求
智慧基建则是一块难啃的骨头。港口和矿区的自动化改造订单周期长,从招标到验收经常要两年以上,应收账款账龄被拉得很长。2025年财报显示,账龄超过一年的应收账款占总应收的12%,这个比例在上升。部分投资者开始担忧坏账风险,尤其是一些海外项目的付款方是地方政府或国企,回款节奏受政治和预算影响较大。多元化布局分散了风险,但也让应收账款的回收变成一门需要精细管理的艺术。
「三场豪赌的赌注不同:车载要的是量,机器人要的是利,智慧基建要的是现金流。前两个已经有眉目,第三个还在等时间验证。」

第六章:华尔街的赌注——空头、死多头与那个「卖铲人」逻辑
2025年初,奥斯特的股价从低点反弹超过150%,但空头持仓比例仍高达18%。这种多空对峙的格局在激光雷达赛道里很少见——大多数同行已经被空头打到半死,奥斯特却还能在空头重压下逆势上涨。空头的逻辑很简单:公司还在亏损,估值不便宜,技术路线面临Luminar和禾赛的双面夹击。死多头的逻辑则基于一个更长期的故事:如果自动驾驶真的到来,激光雷达是绕不开的传感器,而奥斯特是成本曲线最陡的玩家。

2025年初,奥斯特股价逆势反弹超150%,但空头持仓比例仍高达18%,反映出市场对激光雷达赛道多空双方的激烈对峙。
券商社区里流行一种说法:激光雷达是自动驾驶的卖铲人,但铲子可能不止一把。这个比喻很形象,但也暗含一个残酷的事实——卖铲人只有活到淘金热结束才有意义,中途掉队的玩家连铲子都保不住。Luminar走的是高端路线,绑定头部车企做深度定制;禾赛靠规模化量产和价格战抢市场;奥斯特的差异化在于芯片化带来的成本优势。三条路线各有拥趸,但最终能活下来的可能只有一两家。

激光雷达行业竞争激烈, Luminar、禾赛和奥斯特分别采取高端定制、规模量产和芯片化成本优势等不同路线,争夺市场份额。
网络上,散户和机构围绕「固态路线 vs 半固态路线」的争论越来越白热化。技术本身倒是其次,真正的问题是仓位之争——多空双方都有自己的利益立场,技术路线只是表达立场的工具。有网友翻出奥斯特2019年濒临破产的旧闻,嘲讽它是「从垃圾堆里捡回来的公司」;也有人拿毛利率连续六个季度改善的数据反驳,认为空头在无视基本面变化。这种争论短期内没有赢家,但它反映了一个事实:奥斯特的筹码结构已经足够复杂,股价波动受情绪面影响的程度不亚于基本面。
「市场看的是增速,我看的是现金流质量。一家公司可以靠讲故事撑一两年,但撑不过一个完整的产业周期。」

第七章:大叔的筹码桌
今天是8月11日,OUST股价约45.13美元,市值约67亿美元,对应2026年预期营收的PS倍数大约在6倍左右。这个估值比Luminar便宜,比禾赛贵,处在激光雷达赛道的中间位置。
财报不写的关键一刀,我选库存和股权激励这两块。库存周转天数超过120天,对一个年营收不到10亿美元的公司来说偏高,如果2026年三季度的新车型量产不及预期,库存减值会直接侵蚀毛利率。股权激励费用占营收超过15%,这意味着老股东的稀释速度比账面亏损显示的更快。如果你把这两块加回去,公司的实际自由现金流缺口比报表上看起来要大。管理层说2027年会转正,但前提是营收增速能维持20%以上,且毛利率站稳40%——这两个条件任何一个不达标,时间表就要往后推。
我的态度是:走势上,45美元附近是前期密集成交区上沿,短期支撑在38-40美元区间,阻力在50美元附近。赔率上,上行空间取决于机器人业务能否持续超预期,下行风险则来自车载大单执行进度和现金消耗速度。我目前轻仓持有,仓位控制在总资产的2%以内。不会在这个位置加仓,等两个信号:一是毛利率连续两个季度站稳40%以上,二是自由现金流单季转正。市场给的估值不是给今天的亏损,而是给那条别人还没走通的成本曲线——问题是,曲线能不能走通,财报上看不出来。
=感谢阅读,全文完=
注:本文为作者个人看法,无任何投资建议,成年人请为自己的投资行为负责。
#美股 #OUST
一部該当
記事
翻訳参照
《财报不写的美股发家史》第26期:从车库胶带原型到Physical AI核心——奥斯特($OUST)的千亿逆袭激光雷达赛道这几年,像一场大型狼人杀。 Luminar(LAZR)从高点跌去九成,Quanergy破产退市,Velodyne被兼并。华尔街对“自动驾驶的眼睛”早已脱敏,甚至听到激光雷达四个字就想挂电话。 但物理AI正在改变这套定价逻辑。 无论是无人驾驶、仓储机器人,还是智慧交通,AI想走进现实世界,首先必须准确地看见并理解周围环境。激光雷达也因此不再只是汽车零部件,而可能成为物理AI的关键感知入口。 就在行业人人喊打之际,奥斯特(OUST)从52周低点16.40美元反弹超过150%,空头比例却依然高达18%。市场争论的已经不只是它能卖出多少颗雷达,而是它能否从硬件制造商进化成物理AI感知平台。 近期关于这家公司的几个信号值得注意:欧洲Tier 1合作框架延长至2029年,覆盖新一代固态激光雷达;管理层首次给出单季毛利率站稳40%的目标;约3.2亿美元现金和短期投资,则为冲击2027年自由现金流转正留下了时间。 当同行还在比拼线束和机械精度时,奥斯特已将发射、接收元件向CMOS芯片集成。这条曾被视为异端的路线,有机会把激光雷达从昂贵的定制硬件,变成可规模复制的数字传感器。奥斯特究竟是在借物理AI讲一个更大的故事,还是有机会成为机器连接现实世界的视觉基础设施?这正是本文要拆解的问题。 第一章:硅谷弃儿的第一个一百万 安格斯·帕卡拉(Angus Pacala)不是典型的硅谷创始人。他本科在普林斯顿读机械工程,后来进了光学实验室做博士研究,方向是固态激光雷达的核心器件。导师对他的评价很直接:他更适合去赚钱而不是发论文。这句话后来被帕卡拉自己在多次采访里引用,语气带着点自嘲,但更多是认同。他确实没在学术路上耗太久,博士读到一半就办了退学手续,理由是再等三年发论文,不如趁激光雷达还没被做烂先下场。 格斯·帕卡拉在普林斯顿大学攻读机械工程和光学博士 2015年,帕卡拉拿着Quanergy的天使投资开始做早期原型机。Quanergy当时是激光雷达赛道最耀眼的明星,融了上亿美元,估值一路飙升,喊出的口号是用固态方案取代机械旋转雷达。帕卡拉在里面待了不到一年就离开了,对外说法是技术路线分歧,但真正的原因是资本意志和工程现实的碰撞。Quanergy想快速量产拿到车企订单,帕卡拉坚持认为必须先把芯片方案打磨成熟,否则量产出来的东西全是废铁。两边谁也说服不了谁,最后只能分道扬镳。 这段经历对帕卡拉的影响很大。他后来回忆说,Quanergy教会他一件事:资本可以催熟一个公司,但催不熟一项技术。离开之后,他在斯坦福的车库里搭了个简易工作台,用二手设备和从实验室顺出来的样品做demo。那段时间他没什么钱,靠接一些光学设计的零活维持生活,最窘迫的时候信用卡透支了三张。 转机出现在2015年底。帕卡拉拿着一个用胶带固定的原型机去了YC孵化器的面试现场,那台机器看起来像学生作业,但演示效果让面试官愣了几秒——它不需要旋转机构就能完成扫描,而且核心部件只有一块指甲盖大小的芯片。YC给了他12万美元的种子资金,附带条件是三个月内做出可重复演示的样机。帕卡拉带着两个同样从大公司跑出来的工程师,在YC的办公室里连续干了七十多天,最终做出了第一台可用的数字激光雷达原型。 「他卖的不是一台机器,而是一个关于成本曲线的承诺。硅谷愿意为这种承诺付钱,但前提是你得先证明自己不是疯子。」 第一笔像样的外部融资发生在2016年初。帕卡拉通过YC的人脉见到了几家硅谷早期基金的合伙人,其中一位后来成了奥斯特的天使投资人。那场谈判持续了六周,核心分歧在于估值和股权比例。帕卡拉坚持要保留足够多的控制权,投资人则担心他太年轻、没有量产经验。最终双方各退一步:500万美元的种子轮,投后估值2500万美元,投资人拿走20%的股份,帕卡拉保留创始人否决权。这笔钱让奥斯特从车库搬进了旧金山SoMa区的一间小办公室,也让他第一次意识到,融资本质上是一场控制权与资源的交换。 第二章:从破产边缘到纽交所——那个拒绝华为的男人 2019年是奥斯特最接近死亡的一年。那时公司的产品已经迭代到第三代,但客户只有几家做自动驾驶测试的小公司和高校实验室,年营收不到300万美元。账上现金撑不过六个月,供应链的账期越拖越长,甚至有供应商直接堵在办公室门口要钱。帕卡拉做了两件事:把自己的年薪降到1美元,然后以个人名义担保,从银行借了200万美元给公司发工资。他后来开玩笑说,那段时间他唯一的资产就是公司的期权,而期权在当时一文不值。 董事会开始讨论是否要低价卖掉公司。当时有几家同行和产业资本表达了收购意向,出价最高的是一家国内通信巨头,溢价60%,条件是拿到控股权和所有核心技术专利。这笔交易在董事会内部引发了激烈争论,一派认为这是活下去的唯一机会,另一派则担心技术外流会让公司彻底失去独立性。帕卡拉是最后拍板的人,他在一次董事会上直接说:我不想让中国公司拥有美国自动驾驶的眼睛。这句话后来被媒体反复引用,也让他成了某些人眼中的英雄,另一些人眼中的偏执狂。 在公司资金最紧张的阶段,董事会一度讨论包括出售公司在内的多种生存方案。帕卡拉最终选择继续独立发展,坚持奥斯特的数字激光雷达路线。照片中是两位联合创始人 Angus Pacala 和 Mark Frichtl,拍摄地点为奥斯特早期的旧金山生产设施 拒绝收购的代价是必须自己解决融资问题。帕卡拉在2019年下半年几乎跑遍了硅谷所有叫得上名字的VC,吃了无数次闭门羹。终于,2020年初,一笔来自欧洲和美国的联合投资到账,金额4800万美元,投后估值1.8亿美元。这笔钱让奥斯特活了下来,但代价是创始团队的股份被稀释到不足15%。帕卡拉对此看得很淡,他说:活着才有资格谈控制权。 2021年初,SPAC热潮席卷华尔街。Colonnade Acquisition Corp是一个还没有目标资产的空白支票公司,管理层在寻找合适的合并对象时看中了奥斯特。谈判过程只用了不到两个月,估值19亿美元,尽管奥斯特当年的营收预计不到3000万美元。这笔交易让帕卡拉一夜之间成了账面亿万富翁,但二级市场的反应并不热情,上市首日股价就跌破发行价。一级市场给的估值和二级市场给的估值之间,隔着一道名为盈利能力的鸿沟。 2021年3月,奥斯特通过与特殊目的收购公司Colonnade Acquisition Corp.合并的方式登陆纽交所。此前公布交易时,公司估值约19亿美元。这场SPAC交易为奥斯特带来约3亿美元资金,标志着它正式迈入资本市场。 「融资的本质是讲故事,但故事讲完之后,你得拿出真东西来。SPAC只是把一级市场的故事搬到二级市场重讲一遍,观众换了,标准也换了。」 第三章:数字硅谷革命——一块芯片如何改写激光雷达的成本账 传统机械式激光雷达的尴尬在于,它本质上是一台精密的旋转仪器。几十个激光发射器加几十个接收器,每一个都要单独校准,每一个都要单独封装,生产一台雷达的时间够组装一台家用轿车。这种结构决定了一个残酷的物理事实:成本降不下来,产量上不去。行业老大Velodyne花了二十年也没能解决这个问题,最后只能靠卖高价产品维持利润。 奥斯特的解法是换赛道。它把整个发射和接收系统集成到一块CMOS芯片上,用半导体的工艺去做光学器件。这意味着,别人生产一台雷达要几个小时,它只需要几分钟——因为芯片是批量制造的,封装和校准步骤被大幅简化。成本曲线因此被彻底改写:机械式雷达的成本在数千美元级别,奥斯特的数字雷达在量产后可以把单价压到数百美元,甚至更低。 奥斯特将激光雷达的发射和接收系统集成到一块 芯片上,采用半导体工艺制造光学器件,大幅简化生产流程,降低了成本。 2023年奥斯特和Velodyne的合并,是行业老大与老二的抱团取暖。合并前,奥斯特的毛利率长期徘徊在20%出头,因为规模太小、供应链议价能力弱。合并后,两家公司的产能和客户资源叠加,采购成本下降,产能利用率提升,毛利率从2023年的24%一路抬升到2025年的38%-42%区间。这个改善速度让不少分析师重新开始看这个赛道,但质疑也随之而来:毛利率提升究竟是结构性改善,还是靠压低研发投入换来的短期红利? 2023年,奥斯特与行业巨头 合并,通过整合产能和客户资源,有效降低了采购成本,显著提升了合并后公司的毛利率。 对比一下其他路线会更清楚。Luminar走的是半固态路线,核心光学器件仍然需要精密组装,成本下降速度远不如芯片化方案。禾赛科技在机械式雷达上做到了极致,成本也比Velodyne低不少,但同样受限于分立元件的物理边界。法雷奥的传统优势在于车规级量产经验,但技术路线上仍然偏向成熟方案而非激进创新。奥斯特的「数字+固态」路线,在成本曲线上确实是最陡的那条——前提是良率能持续提升,且客户愿意为新技术路线买单。 「它卖的不是激光雷达,是半导体行业的规模效应。如果这条路走通,成本下降的速度会超出大多数人的线性预期。」 第四章:财报上的盲点——那些藏在毛利率和库存里的秘密 2024和2025财年,奥斯特的营收增速放缓到20%左右,相比前几年动辄翻倍的数字明显降速。市场关注点从「增长」转向「造血能力」,这是一个信号:投资者开始用成熟公司的标准来要求它。GAAP口径下亏损在收窄,2025财年净亏损约1.1亿美元,相比2023年的1.8亿美元改善了不少。但非GAAP口径的调整项一直有争议,管理层剔除的股权激励费用和重组费用,在投资者眼里未必是真正的「非经常性支出」。 随着营收增速放缓,市场对奥斯特的关注点从高速增长转向盈利能力,投资者开始用更成熟公司的标准审视其财务表现。 库存周转天数是个值得盯的数据。2024年底,奥斯特的库存周转天数从上一年的90天左右攀升到140天,有分析人士质疑这是为了冲营收向渠道压货。公司的解释是为一款新车型量产备货,预计2026年二季度开始交付。这个说法有一定道理,因为订单确实存在,但压货的风险在于:如果客户推迟量产节奏,库存就会变成现金流的黑洞。2025年三季度的数据稍微回落到120天附近,但绝对值仍然偏高。 2024年底,奥斯特的库存周转天数攀升至140天,引发市场对其为新车型量产备货是否导致渠道压货的质疑。 股权激励费用是另一个财报不写的隐性成本。奥斯特每年发的股票期权和RSU占营收比例常年超过15%,这意味着老股东的股份每年被稀释一点。管理层辩称这是留住核心工程师的必要成本,毕竟激光雷达的研发人才在市场上很抢手。但从投资者的角度看,这是一笔真实的成本,只是它不体现在利润表最显眼的位置。如果你把股权激励费用加回亏损,奥斯特的实际烧钱速度比账面数字要快不少。 「毛利率改善是真的,但库存和股权激励这两块像海绵里的水,挤一挤总是能挤出一些水分。问题是,你得搞清楚哪些是水分,哪些是实实在在的进步。」 第五章:三场豪赌——自动驾驶、机器人、智慧城市的订单博弈 2024年底,奥斯特与一家欧洲Tier 1供应商签下8亿美元的框架协议,分五年执行。消息公布当天股价涨了12%,但冷静下来看,首年确认收入不足10%,这意味着协议的实际含金量要打一个大大的问号。框架协议不是订单,它更像一份意向书——客户有采购意向,但具体执行取决于车型量产进度和产品验收结果。这类协议的变数很大,过去几年激光雷达行业没少在这样的「大单」上栽跟头。 奥斯特与欧洲 1供应商签署8亿美元框架协议。 机器人赛道是增长最快的第二曲线。2025年上半年,叉车AGV和配送机器人贡献的营收占比约30%,毛利率高于车载业务。原因是工业机器人对价格不敏感,更看重稳定性和交付速度,而奥斯特的芯片化方案恰好在这两点上有优势。2025年全年,机器人业务的营收同比增长超过80%,成为公司增长的主要引擎。有分析师预测,到2027年机器人业务将超过车载业务,成为第一大收入来源。 工业机器人领域成为奥斯特增长最快的第二曲线,叉车AGV和配送机器人对激光雷达的稳定性和交付速度有高要求 智慧基建则是一块难啃的骨头。港口和矿区的自动化改造订单周期长,从招标到验收经常要两年以上,应收账款账龄被拉得很长。2025年财报显示,账龄超过一年的应收账款占总应收的12%,这个比例在上升。部分投资者开始担忧坏账风险,尤其是一些海外项目的付款方是地方政府或国企,回款节奏受政治和预算影响较大。多元化布局分散了风险,但也让应收账款的回收变成一门需要精细管理的艺术。 「三场豪赌的赌注不同:车载要的是量,机器人要的是利,智慧基建要的是现金流。前两个已经有眉目,第三个还在等时间验证。」 第六章:华尔街的赌注——空头、死多头与那个「卖铲人」逻辑 2025年初,奥斯特的股价从低点反弹超过150%,但空头持仓比例仍高达18%。这种多空对峙的格局在激光雷达赛道里很少见——大多数同行已经被空头打到半死,奥斯特却还能在空头重压下逆势上涨。空头的逻辑很简单:公司还在亏损,估值不便宜,技术路线面临Luminar和禾赛的双面夹击。死多头的逻辑则基于一个更长期的故事:如果自动驾驶真的到来,激光雷达是绕不开的传感器,而奥斯特是成本曲线最陡的玩家。 2025年初,奥斯特股价逆势反弹超150%,但空头持仓比例仍高达18%,反映出市场对激光雷达赛道多空双方的激烈对峙。 券商社区里流行一种说法:激光雷达是自动驾驶的卖铲人,但铲子可能不止一把。这个比喻很形象,但也暗含一个残酷的事实——卖铲人只有活到淘金热结束才有意义,中途掉队的玩家连铲子都保不住。Luminar走的是高端路线,绑定头部车企做深度定制;禾赛靠规模化量产和价格战抢市场;奥斯特的差异化在于芯片化带来的成本优势。三条路线各有拥趸,但最终能活下来的可能只有一两家。 激光雷达行业竞争激烈, Luminar、禾赛和奥斯特分别采取高端定制、规模量产和芯片化成本优势等不同路线,争夺市场份额。 网络上,散户和机构围绕「固态路线 vs 半固态路线」的争论越来越白热化。技术本身倒是其次,真正的问题是仓位之争——多空双方都有自己的利益立场,技术路线只是表达立场的工具。有网友翻出奥斯特2019年濒临破产的旧闻,嘲讽它是「从垃圾堆里捡回来的公司」;也有人拿毛利率连续六个季度改善的数据反驳,认为空头在无视基本面变化。这种争论短期内没有赢家,但它反映了一个事实:奥斯特的筹码结构已经足够复杂,股价波动受情绪面影响的程度不亚于基本面。 「市场看的是增速,我看的是现金流质量。一家公司可以靠讲故事撑一两年,但撑不过一个完整的产业周期。」 第七章:大叔的筹码桌 今天是8月11日,OUST股价约45.13美元,市值约67亿美元,对应2026年预期营收的PS倍数大约在6倍左右。这个估值比Luminar便宜,比禾赛贵,处在激光雷达赛道的中间位置。 财报不写的关键一刀,我选库存和股权激励这两块。库存周转天数超过120天,对一个年营收不到10亿美元的公司来说偏高,如果2026年三季度的新车型量产不及预期,库存减值会直接侵蚀毛利率。股权激励费用占营收超过15%,这意味着老股东的稀释速度比账面亏损显示的更快。如果你把这两块加回去,公司的实际自由现金流缺口比报表上看起来要大。管理层说2027年会转正,但前提是营收增速能维持20%以上,且毛利率站稳40%——这两个条件任何一个不达标,时间表就要往后推。 我的态度是:走势上,45美元附近是前期密集成交区上沿,短期支撑在38-40美元区间,阻力在50美元附近。赔率上,上行空间取决于机器人业务能否持续超预期,下行风险则来自车载大单执行进度和现金消耗速度。我目前轻仓持有,仓位控制在总资产的2%以内。不会在这个位置加仓,等两个信号:一是毛利率连续两个季度站稳40%以上,二是自由现金流单季转正。市场给的估值不是给今天的亏损,而是给那条别人还没走通的成本曲线——问题是,曲线能不能走通,财报上看不出来。 =感谢阅读,全文完= 注:本文为作者个人看法,无任何投资建议,成年人请为自己的投资行为负责。 #美股 #OUST

《财报不写的美股发家史》第26期:从车库胶带原型到Physical AI核心——奥斯特($OUST)的千亿逆袭

激光雷达赛道这几年,像一场大型狼人杀。
Luminar(LAZR)从高点跌去九成,Quanergy破产退市,Velodyne被兼并。华尔街对“自动驾驶的眼睛”早已脱敏,甚至听到激光雷达四个字就想挂电话。
但物理AI正在改变这套定价逻辑。
无论是无人驾驶、仓储机器人,还是智慧交通,AI想走进现实世界,首先必须准确地看见并理解周围环境。激光雷达也因此不再只是汽车零部件,而可能成为物理AI的关键感知入口。
就在行业人人喊打之际,奥斯特(OUST)从52周低点16.40美元反弹超过150%,空头比例却依然高达18%。市场争论的已经不只是它能卖出多少颗雷达,而是它能否从硬件制造商进化成物理AI感知平台。
近期关于这家公司的几个信号值得注意:欧洲Tier 1合作框架延长至2029年,覆盖新一代固态激光雷达;管理层首次给出单季毛利率站稳40%的目标;约3.2亿美元现金和短期投资,则为冲击2027年自由现金流转正留下了时间。
当同行还在比拼线束和机械精度时,奥斯特已将发射、接收元件向CMOS芯片集成。这条曾被视为异端的路线,有机会把激光雷达从昂贵的定制硬件,变成可规模复制的数字传感器。奥斯特究竟是在借物理AI讲一个更大的故事,还是有机会成为机器连接现实世界的视觉基础设施?这正是本文要拆解的问题。
第一章:硅谷弃儿的第一个一百万
安格斯·帕卡拉(Angus Pacala)不是典型的硅谷创始人。他本科在普林斯顿读机械工程,后来进了光学实验室做博士研究,方向是固态激光雷达的核心器件。导师对他的评价很直接:他更适合去赚钱而不是发论文。这句话后来被帕卡拉自己在多次采访里引用,语气带着点自嘲,但更多是认同。他确实没在学术路上耗太久,博士读到一半就办了退学手续,理由是再等三年发论文,不如趁激光雷达还没被做烂先下场。
格斯·帕卡拉在普林斯顿大学攻读机械工程和光学博士
2015年,帕卡拉拿着Quanergy的天使投资开始做早期原型机。Quanergy当时是激光雷达赛道最耀眼的明星,融了上亿美元,估值一路飙升,喊出的口号是用固态方案取代机械旋转雷达。帕卡拉在里面待了不到一年就离开了,对外说法是技术路线分歧,但真正的原因是资本意志和工程现实的碰撞。Quanergy想快速量产拿到车企订单,帕卡拉坚持认为必须先把芯片方案打磨成熟,否则量产出来的东西全是废铁。两边谁也说服不了谁,最后只能分道扬镳。
这段经历对帕卡拉的影响很大。他后来回忆说,Quanergy教会他一件事:资本可以催熟一个公司,但催不熟一项技术。离开之后,他在斯坦福的车库里搭了个简易工作台,用二手设备和从实验室顺出来的样品做demo。那段时间他没什么钱,靠接一些光学设计的零活维持生活,最窘迫的时候信用卡透支了三张。
转机出现在2015年底。帕卡拉拿着一个用胶带固定的原型机去了YC孵化器的面试现场,那台机器看起来像学生作业,但演示效果让面试官愣了几秒——它不需要旋转机构就能完成扫描,而且核心部件只有一块指甲盖大小的芯片。YC给了他12万美元的种子资金,附带条件是三个月内做出可重复演示的样机。帕卡拉带着两个同样从大公司跑出来的工程师,在YC的办公室里连续干了七十多天,最终做出了第一台可用的数字激光雷达原型。
「他卖的不是一台机器,而是一个关于成本曲线的承诺。硅谷愿意为这种承诺付钱,但前提是你得先证明自己不是疯子。」
第一笔像样的外部融资发生在2016年初。帕卡拉通过YC的人脉见到了几家硅谷早期基金的合伙人,其中一位后来成了奥斯特的天使投资人。那场谈判持续了六周,核心分歧在于估值和股权比例。帕卡拉坚持要保留足够多的控制权,投资人则担心他太年轻、没有量产经验。最终双方各退一步:500万美元的种子轮,投后估值2500万美元,投资人拿走20%的股份,帕卡拉保留创始人否决权。这笔钱让奥斯特从车库搬进了旧金山SoMa区的一间小办公室,也让他第一次意识到,融资本质上是一场控制权与资源的交换。
第二章:从破产边缘到纽交所——那个拒绝华为的男人
2019年是奥斯特最接近死亡的一年。那时公司的产品已经迭代到第三代,但客户只有几家做自动驾驶测试的小公司和高校实验室,年营收不到300万美元。账上现金撑不过六个月,供应链的账期越拖越长,甚至有供应商直接堵在办公室门口要钱。帕卡拉做了两件事:把自己的年薪降到1美元,然后以个人名义担保,从银行借了200万美元给公司发工资。他后来开玩笑说,那段时间他唯一的资产就是公司的期权,而期权在当时一文不值。
董事会开始讨论是否要低价卖掉公司。当时有几家同行和产业资本表达了收购意向,出价最高的是一家国内通信巨头,溢价60%,条件是拿到控股权和所有核心技术专利。这笔交易在董事会内部引发了激烈争论,一派认为这是活下去的唯一机会,另一派则担心技术外流会让公司彻底失去独立性。帕卡拉是最后拍板的人,他在一次董事会上直接说:我不想让中国公司拥有美国自动驾驶的眼睛。这句话后来被媒体反复引用,也让他成了某些人眼中的英雄,另一些人眼中的偏执狂。
在公司资金最紧张的阶段,董事会一度讨论包括出售公司在内的多种生存方案。帕卡拉最终选择继续独立发展,坚持奥斯特的数字激光雷达路线。照片中是两位联合创始人 Angus Pacala 和 Mark Frichtl,拍摄地点为奥斯特早期的旧金山生产设施
拒绝收购的代价是必须自己解决融资问题。帕卡拉在2019年下半年几乎跑遍了硅谷所有叫得上名字的VC,吃了无数次闭门羹。终于,2020年初,一笔来自欧洲和美国的联合投资到账,金额4800万美元,投后估值1.8亿美元。这笔钱让奥斯特活了下来,但代价是创始团队的股份被稀释到不足15%。帕卡拉对此看得很淡,他说:活着才有资格谈控制权。
2021年初,SPAC热潮席卷华尔街。Colonnade Acquisition Corp是一个还没有目标资产的空白支票公司,管理层在寻找合适的合并对象时看中了奥斯特。谈判过程只用了不到两个月,估值19亿美元,尽管奥斯特当年的营收预计不到3000万美元。这笔交易让帕卡拉一夜之间成了账面亿万富翁,但二级市场的反应并不热情,上市首日股价就跌破发行价。一级市场给的估值和二级市场给的估值之间,隔着一道名为盈利能力的鸿沟。
2021年3月,奥斯特通过与特殊目的收购公司Colonnade Acquisition Corp.合并的方式登陆纽交所。此前公布交易时,公司估值约19亿美元。这场SPAC交易为奥斯特带来约3亿美元资金,标志着它正式迈入资本市场。
「融资的本质是讲故事,但故事讲完之后,你得拿出真东西来。SPAC只是把一级市场的故事搬到二级市场重讲一遍,观众换了,标准也换了。」
第三章:数字硅谷革命——一块芯片如何改写激光雷达的成本账
传统机械式激光雷达的尴尬在于,它本质上是一台精密的旋转仪器。几十个激光发射器加几十个接收器,每一个都要单独校准,每一个都要单独封装,生产一台雷达的时间够组装一台家用轿车。这种结构决定了一个残酷的物理事实:成本降不下来,产量上不去。行业老大Velodyne花了二十年也没能解决这个问题,最后只能靠卖高价产品维持利润。
奥斯特的解法是换赛道。它把整个发射和接收系统集成到一块CMOS芯片上,用半导体的工艺去做光学器件。这意味着,别人生产一台雷达要几个小时,它只需要几分钟——因为芯片是批量制造的,封装和校准步骤被大幅简化。成本曲线因此被彻底改写:机械式雷达的成本在数千美元级别,奥斯特的数字雷达在量产后可以把单价压到数百美元,甚至更低。
奥斯特将激光雷达的发射和接收系统集成到一块 芯片上,采用半导体工艺制造光学器件,大幅简化生产流程,降低了成本。
2023年奥斯特和Velodyne的合并,是行业老大与老二的抱团取暖。合并前,奥斯特的毛利率长期徘徊在20%出头,因为规模太小、供应链议价能力弱。合并后,两家公司的产能和客户资源叠加,采购成本下降,产能利用率提升,毛利率从2023年的24%一路抬升到2025年的38%-42%区间。这个改善速度让不少分析师重新开始看这个赛道,但质疑也随之而来:毛利率提升究竟是结构性改善,还是靠压低研发投入换来的短期红利?
2023年,奥斯特与行业巨头 合并,通过整合产能和客户资源,有效降低了采购成本,显著提升了合并后公司的毛利率。
对比一下其他路线会更清楚。Luminar走的是半固态路线,核心光学器件仍然需要精密组装,成本下降速度远不如芯片化方案。禾赛科技在机械式雷达上做到了极致,成本也比Velodyne低不少,但同样受限于分立元件的物理边界。法雷奥的传统优势在于车规级量产经验,但技术路线上仍然偏向成熟方案而非激进创新。奥斯特的「数字+固态」路线,在成本曲线上确实是最陡的那条——前提是良率能持续提升,且客户愿意为新技术路线买单。
「它卖的不是激光雷达,是半导体行业的规模效应。如果这条路走通,成本下降的速度会超出大多数人的线性预期。」
第四章:财报上的盲点——那些藏在毛利率和库存里的秘密
2024和2025财年,奥斯特的营收增速放缓到20%左右,相比前几年动辄翻倍的数字明显降速。市场关注点从「增长」转向「造血能力」,这是一个信号:投资者开始用成熟公司的标准来要求它。GAAP口径下亏损在收窄,2025财年净亏损约1.1亿美元,相比2023年的1.8亿美元改善了不少。但非GAAP口径的调整项一直有争议,管理层剔除的股权激励费用和重组费用,在投资者眼里未必是真正的「非经常性支出」。
随着营收增速放缓,市场对奥斯特的关注点从高速增长转向盈利能力,投资者开始用更成熟公司的标准审视其财务表现。
库存周转天数是个值得盯的数据。2024年底,奥斯特的库存周转天数从上一年的90天左右攀升到140天,有分析人士质疑这是为了冲营收向渠道压货。公司的解释是为一款新车型量产备货,预计2026年二季度开始交付。这个说法有一定道理,因为订单确实存在,但压货的风险在于:如果客户推迟量产节奏,库存就会变成现金流的黑洞。2025年三季度的数据稍微回落到120天附近,但绝对值仍然偏高。
2024年底,奥斯特的库存周转天数攀升至140天,引发市场对其为新车型量产备货是否导致渠道压货的质疑。
股权激励费用是另一个财报不写的隐性成本。奥斯特每年发的股票期权和RSU占营收比例常年超过15%,这意味着老股东的股份每年被稀释一点。管理层辩称这是留住核心工程师的必要成本,毕竟激光雷达的研发人才在市场上很抢手。但从投资者的角度看,这是一笔真实的成本,只是它不体现在利润表最显眼的位置。如果你把股权激励费用加回亏损,奥斯特的实际烧钱速度比账面数字要快不少。
「毛利率改善是真的,但库存和股权激励这两块像海绵里的水,挤一挤总是能挤出一些水分。问题是,你得搞清楚哪些是水分,哪些是实实在在的进步。」
第五章:三场豪赌——自动驾驶、机器人、智慧城市的订单博弈
2024年底,奥斯特与一家欧洲Tier 1供应商签下8亿美元的框架协议,分五年执行。消息公布当天股价涨了12%,但冷静下来看,首年确认收入不足10%,这意味着协议的实际含金量要打一个大大的问号。框架协议不是订单,它更像一份意向书——客户有采购意向,但具体执行取决于车型量产进度和产品验收结果。这类协议的变数很大,过去几年激光雷达行业没少在这样的「大单」上栽跟头。
奥斯特与欧洲 1供应商签署8亿美元框架协议。
机器人赛道是增长最快的第二曲线。2025年上半年,叉车AGV和配送机器人贡献的营收占比约30%,毛利率高于车载业务。原因是工业机器人对价格不敏感,更看重稳定性和交付速度,而奥斯特的芯片化方案恰好在这两点上有优势。2025年全年,机器人业务的营收同比增长超过80%,成为公司增长的主要引擎。有分析师预测,到2027年机器人业务将超过车载业务,成为第一大收入来源。
工业机器人领域成为奥斯特增长最快的第二曲线,叉车AGV和配送机器人对激光雷达的稳定性和交付速度有高要求
智慧基建则是一块难啃的骨头。港口和矿区的自动化改造订单周期长,从招标到验收经常要两年以上,应收账款账龄被拉得很长。2025年财报显示,账龄超过一年的应收账款占总应收的12%,这个比例在上升。部分投资者开始担忧坏账风险,尤其是一些海外项目的付款方是地方政府或国企,回款节奏受政治和预算影响较大。多元化布局分散了风险,但也让应收账款的回收变成一门需要精细管理的艺术。
「三场豪赌的赌注不同:车载要的是量,机器人要的是利,智慧基建要的是现金流。前两个已经有眉目,第三个还在等时间验证。」
第六章:华尔街的赌注——空头、死多头与那个「卖铲人」逻辑
2025年初,奥斯特的股价从低点反弹超过150%,但空头持仓比例仍高达18%。这种多空对峙的格局在激光雷达赛道里很少见——大多数同行已经被空头打到半死,奥斯特却还能在空头重压下逆势上涨。空头的逻辑很简单:公司还在亏损,估值不便宜,技术路线面临Luminar和禾赛的双面夹击。死多头的逻辑则基于一个更长期的故事:如果自动驾驶真的到来,激光雷达是绕不开的传感器,而奥斯特是成本曲线最陡的玩家。
2025年初,奥斯特股价逆势反弹超150%,但空头持仓比例仍高达18%,反映出市场对激光雷达赛道多空双方的激烈对峙。
券商社区里流行一种说法:激光雷达是自动驾驶的卖铲人,但铲子可能不止一把。这个比喻很形象,但也暗含一个残酷的事实——卖铲人只有活到淘金热结束才有意义,中途掉队的玩家连铲子都保不住。Luminar走的是高端路线,绑定头部车企做深度定制;禾赛靠规模化量产和价格战抢市场;奥斯特的差异化在于芯片化带来的成本优势。三条路线各有拥趸,但最终能活下来的可能只有一两家。
激光雷达行业竞争激烈, Luminar、禾赛和奥斯特分别采取高端定制、规模量产和芯片化成本优势等不同路线,争夺市场份额。
网络上,散户和机构围绕「固态路线 vs 半固态路线」的争论越来越白热化。技术本身倒是其次,真正的问题是仓位之争——多空双方都有自己的利益立场,技术路线只是表达立场的工具。有网友翻出奥斯特2019年濒临破产的旧闻,嘲讽它是「从垃圾堆里捡回来的公司」;也有人拿毛利率连续六个季度改善的数据反驳,认为空头在无视基本面变化。这种争论短期内没有赢家,但它反映了一个事实:奥斯特的筹码结构已经足够复杂,股价波动受情绪面影响的程度不亚于基本面。
「市场看的是增速,我看的是现金流质量。一家公司可以靠讲故事撑一两年,但撑不过一个完整的产业周期。」
第七章:大叔的筹码桌
今天是8月11日,OUST股价约45.13美元,市值约67亿美元,对应2026年预期营收的PS倍数大约在6倍左右。这个估值比Luminar便宜,比禾赛贵,处在激光雷达赛道的中间位置。
财报不写的关键一刀,我选库存和股权激励这两块。库存周转天数超过120天,对一个年营收不到10亿美元的公司来说偏高,如果2026年三季度的新车型量产不及预期,库存减值会直接侵蚀毛利率。股权激励费用占营收超过15%,这意味着老股东的稀释速度比账面亏损显示的更快。如果你把这两块加回去,公司的实际自由现金流缺口比报表上看起来要大。管理层说2027年会转正,但前提是营收增速能维持20%以上,且毛利率站稳40%——这两个条件任何一个不达标,时间表就要往后推。
我的态度是:走势上,45美元附近是前期密集成交区上沿,短期支撑在38-40美元区间,阻力在50美元附近。赔率上,上行空间取决于机器人业务能否持续超预期,下行风险则来自车载大单执行进度和现金消耗速度。我目前轻仓持有,仓位控制在总资产的2%以内。不会在这个位置加仓,等两个信号:一是毛利率连续两个季度站稳40%以上,二是自由现金流单季转正。市场给的估值不是给今天的亏损,而是给那条别人还没走通的成本曲线——问题是,曲线能不能走通,财报上看不出来。
=感谢阅读,全文完=
注:本文为作者个人看法,无任何投资建议,成年人请为自己的投资行为负责。
#美股 #OUST
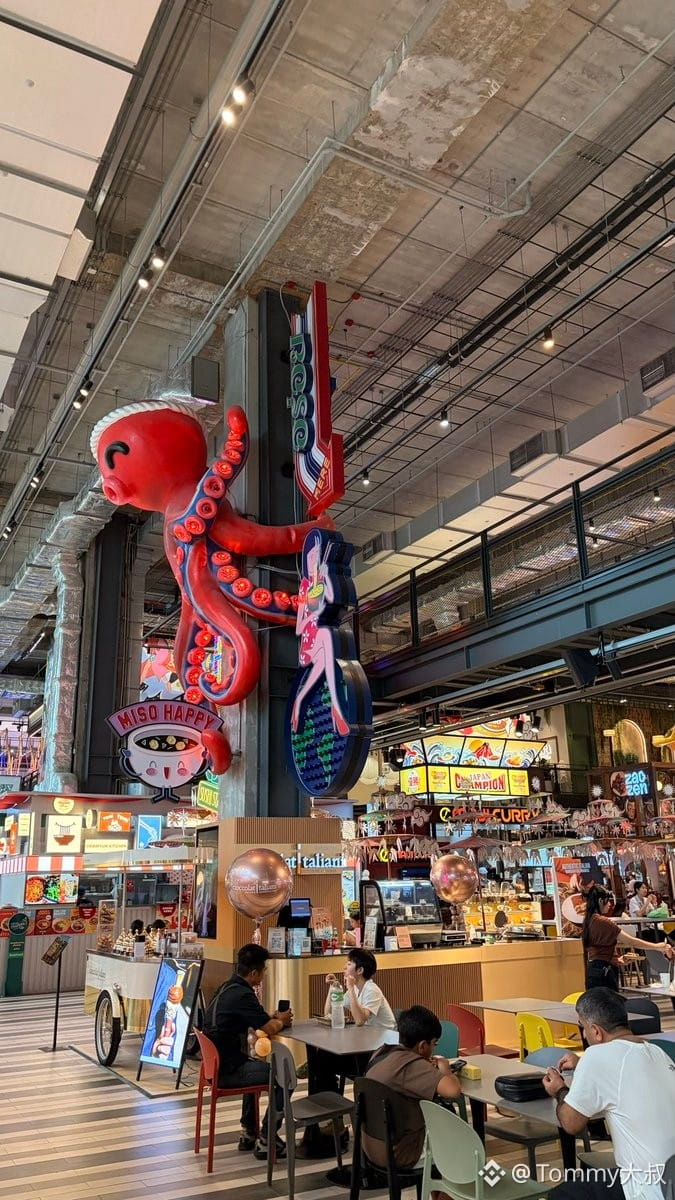
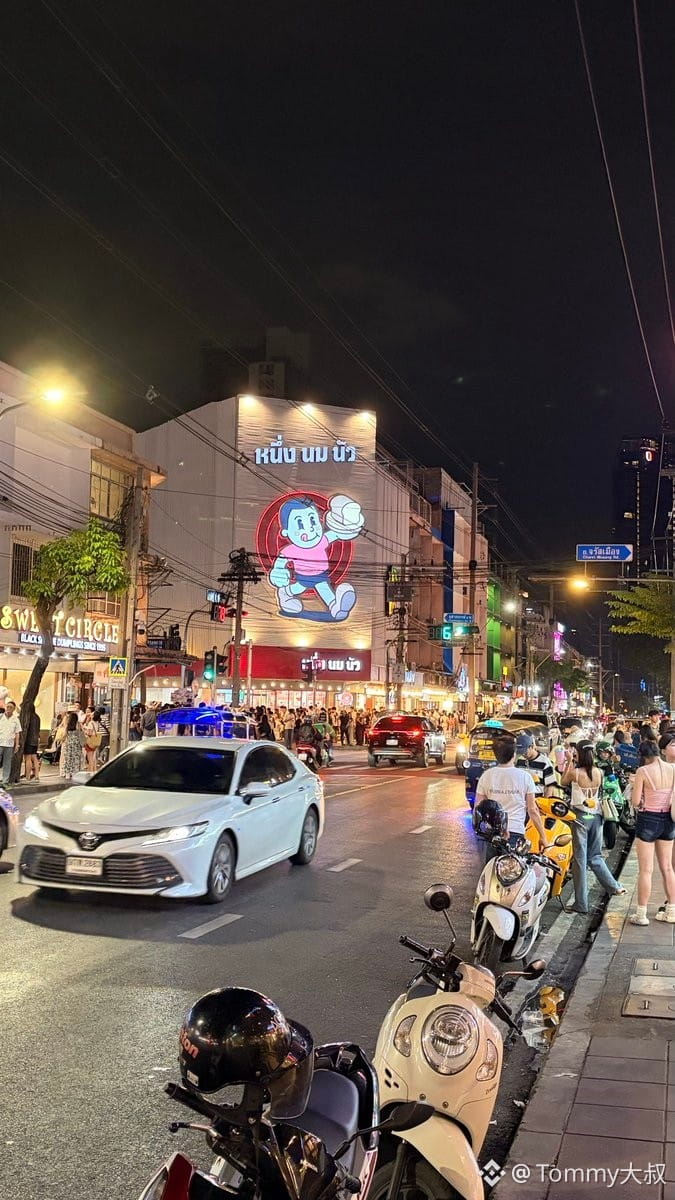
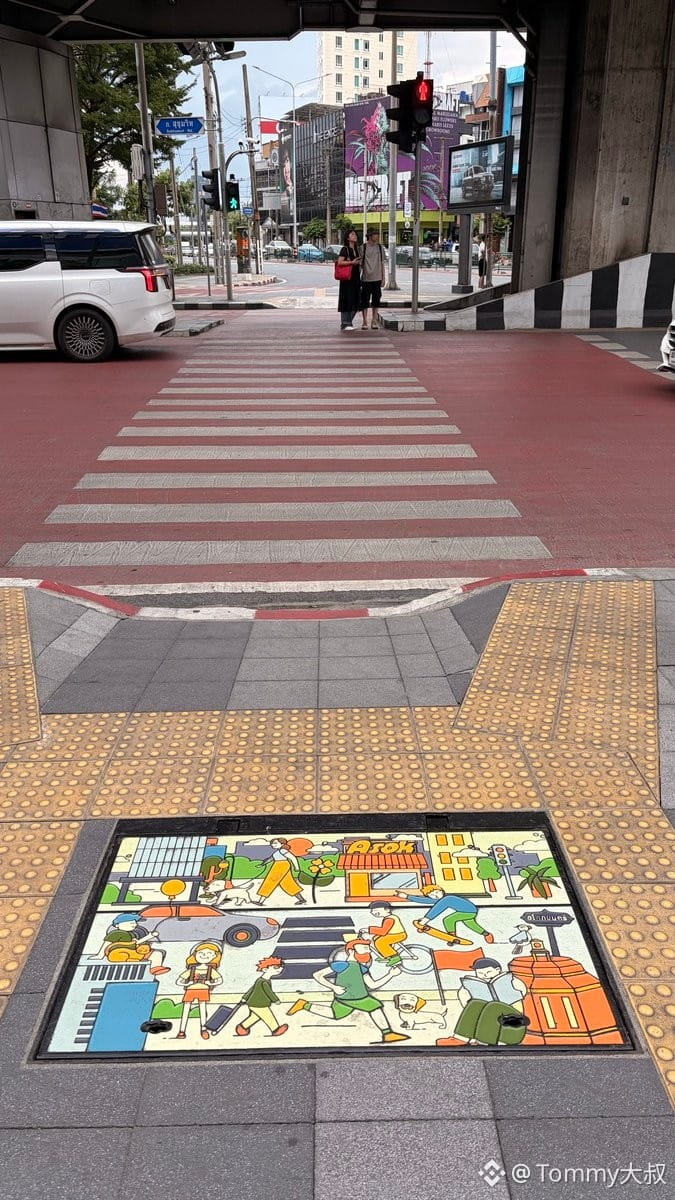
今回のバンコク旅行で感じたこと: 1、物価はすでに中国の一線都市を上回っています(少なくとも商業エリアの物価はそうです。一般の人の生活費までは深くは体感できていませんが、街中にあふれる711を見る限り、物価が決して安くないのは確かです)。 2、どこもかしこも人だらけで、観光客の数はここ数年より増えているように見えます。特に中東からの観光客が大幅に増加しています!(地政学的なリスクが関係しているのでは、と思っています) 3、インフラは相変わらず遅れていますし、貧富の差も依然としてとても大きいです(高層ビルが次々と建ち上がっている一方で、そのすぐ下には荒れて汚いスラムのような地区があり、大部分の繁華街の通りも非常に古くて荒れています。都市全体としては、基本的に立体交差がほとんどなく、交通は混乱していて、あちこちで渋滞しています)。 4、国内と少し似ている点もあります。街中の配達員が、汚れたLineの制服を着て、ネオン輝くにぎやかな中を行き来しているところです。 皆さんが気にされる安全面ですが、旅の全行程を通して、まったく危険を感じることはありません。買い物中も、盗難に遭う、騙される、強引な押し売りをされる、観光地での“典型的な罠”に巻き込まれる…そういった心配は一切ありませんでした!そのような“ゆったりとした安心感”は、降り立った後に実感できるはずです。
今回のバンコク旅行で感じたこと:

1、物価はすでに中国の一線都市を上回っています(少なくとも商業エリアの物価はそうです。一般の人の生活費までは深くは体感できていませんが、街中にあふれる711を見る限り、物価が決して安くないのは確かです)。

2、どこもかしこも人だらけで、観光客の数はここ数年より増えているように見えます。特に中東からの観光客が大幅に増加しています!(地政学的なリスクが関係しているのでは、と思っています)

3、インフラは相変わらず遅れていますし、貧富の差も依然としてとても大きいです(高層ビルが次々と建ち上がっている一方で、そのすぐ下には荒れて汚いスラムのような地区があり、大部分の繁華街の通りも非常に古くて荒れています。都市全体としては、基本的に立体交差がほとんどなく、交通は混乱していて、あちこちで渋滞しています)。

4、国内と少し似ている点もあります。街中の配達員が、汚れたLineの制服を着て、ネオン輝くにぎやかな中を行き来しているところです。

皆さんが気にされる安全面ですが、旅の全行程を通して、まったく危険を感じることはありません。買い物中も、盗難に遭う、騙される、強引な押し売りをされる、観光地での“典型的な罠”に巻き込まれる…そういった心配は一切ありませんでした!そのような“ゆったりとした安心感”は、降り立った後に実感できるはずです。
最近、ちょっと面白い現象を見つけました。 米国株はずっとボラティリティ高めで調整寄りなのに、BTCは以前よりもずっと“堅い”んです。 ここ数年は、ナスダックが調整するとビットコインは往々にしてもっと激しく下がり、皆がそれを高ベータのテック株のように捉えていました。ところが最近の数回では、米国株が揺れているのに、BTCは一貫して高値圏を守っています。ETF資金が一時的に流出しても、すぐに再び純流入に戻り、以前のような投げ売り(踏み上げ)が起きていません。 私は、この裏には単なるセンチメント以上のものがあるのではないかと思っています。市場がビットコインを再評価し、再価格付けしているのかもしれません。 私は今後1カ月で暗号資産市場に影響し得る出来事をいくつか整理してみましたが、本当に注目に値するのは実は3つだけだと分かりました。 1つ目は、米国の《CLARITY Act(明確化法案)》です。 多くの人が利下げについて議論していますが、この法案は見落とされがちです。もし以前のGENIUS法案がステーブルコインの問題を解決するものだったとするなら、CLARITYが本当に決めるのは、米国が今後どのようにデジタル資産全体を規制するかということです。SEC、CFTC、取引所、DeFi、そしてさまざまなTokenの法的位置づけまで含みます。 順調に進めば、この業界全体への重要性は、ETFの承認を上回る可能性すらあると思います。 2つ目は、ステーブルコインの規制の細則が実際に動き始めることです。 USDC、USDT、Visa、PayPal、Stripeといった機関が大規模に発展できるかどうかを決めるのは、法案が可決されることではなく、実際に実施される細則です。 ステーブルコインはますます、暗号資産の世界における“ドルの高速道路”のようになっています。ルールが明確であればあるほど、資金がチェーンに入るハードルは下がります。 3つ目は、月末のFOMCです。 もちろん、FRBは依然として重要です。 ただ、私はますます、いまのBTCは以前のようにCPIと利下げだけを見ているわけではないと感じています。 市場が本当に気にしているのは、FRBがより明確な流動性のシグナルを出すかどうか、そしてETF資金が引き続き流入しているかどうかです。 いまBTCに最も影響している変数は、センチメントではなく、需給のようなものになってきています。 もう1つの変化もあります。多くの人はまだ気づいていないと思います。 以前は、市場がBTCを分析するとき、いつもナスダックと比べたがっていました。 しかしもし今後数年間、大量の機関がETFを通じて継続的に買い続け、さらにステーブルコインが絶えずドルをチェーン上に取り込んでいくなら、BTCは次第に自分自身の価格体系を形成していく可能性があります。 それが完全に米国株から切り離されるとは限りません。真の流動性危機に直面すれば、下がるときはやはり下がるでしょう。 ただ相関性はますます低下しており、私はそれを真剣に観察するべきシグナルだと思っています。 今後1カ月、大叔は次の3点を重点的に見ます: • CLARITY Actが突破口を見つけられるか; • ステーブルコインの規制細則がどのように実装されるか; • ETF資金が引き続き純流入かどうか。 この3つが同時に良い方向へ進むなら、今回のBTCの強さは単なる一時的なリバウンドにとどまらず、“リスク資産”から“独立した資産クラス”への転換を徐々に完了させていく動きなのかもしれない、と私は考えています。 皆さんはどう思いますか? BTCの最近の強さは一時的なデカップリング(相関の切り離し)にすぎないのでしょうか。それとも新しい価格付けの時代がすでに始まっているのでしょうか?
最近、ちょっと面白い現象を見つけました。

米国株はずっとボラティリティ高めで調整寄りなのに、BTCは以前よりもずっと“堅い”んです。

ここ数年は、ナスダックが調整するとビットコインは往々にしてもっと激しく下がり、皆がそれを高ベータのテック株のように捉えていました。ところが最近の数回では、米国株が揺れているのに、BTCは一貫して高値圏を守っています。ETF資金が一時的に流出しても、すぐに再び純流入に戻り、以前のような投げ売り(踏み上げ)が起きていません。

私は、この裏には単なるセンチメント以上のものがあるのではないかと思っています。市場がビットコインを再評価し、再価格付けしているのかもしれません。

私は今後1カ月で暗号資産市場に影響し得る出来事をいくつか整理してみましたが、本当に注目に値するのは実は3つだけだと分かりました。

1つ目は、米国の《CLARITY Act(明確化法案)》です。

多くの人が利下げについて議論していますが、この法案は見落とされがちです。もし以前のGENIUS法案がステーブルコインの問題を解決するものだったとするなら、CLARITYが本当に決めるのは、米国が今後どのようにデジタル資産全体を規制するかということです。SEC、CFTC、取引所、DeFi、そしてさまざまなTokenの法的位置づけまで含みます。

順調に進めば、この業界全体への重要性は、ETFの承認を上回る可能性すらあると思います。

2つ目は、ステーブルコインの規制の細則が実際に動き始めることです。

USDC、USDT、Visa、PayPal、Stripeといった機関が大規模に発展できるかどうかを決めるのは、法案が可決されることではなく、実際に実施される細則です。

ステーブルコインはますます、暗号資産の世界における“ドルの高速道路”のようになっています。ルールが明確であればあるほど、資金がチェーンに入るハードルは下がります。

3つ目は、月末のFOMCです。

もちろん、FRBは依然として重要です。

ただ、私はますます、いまのBTCは以前のようにCPIと利下げだけを見ているわけではないと感じています。

市場が本当に気にしているのは、FRBがより明確な流動性のシグナルを出すかどうか、そしてETF資金が引き続き流入しているかどうかです。

いまBTCに最も影響している変数は、センチメントではなく、需給のようなものになってきています。

もう1つの変化もあります。多くの人はまだ気づいていないと思います。

以前は、市場がBTCを分析するとき、いつもナスダックと比べたがっていました。

しかしもし今後数年間、大量の機関がETFを通じて継続的に買い続け、さらにステーブルコインが絶えずドルをチェーン上に取り込んでいくなら、BTCは次第に自分自身の価格体系を形成していく可能性があります。

それが完全に米国株から切り離されるとは限りません。真の流動性危機に直面すれば、下がるときはやはり下がるでしょう。

ただ相関性はますます低下しており、私はそれを真剣に観察するべきシグナルだと思っています。

今後1カ月、大叔は次の3点を重点的に見ます:

• CLARITY Actが突破口を見つけられるか;
• ステーブルコインの規制細則がどのように実装されるか;
• ETF資金が引き続き純流入かどうか。

この3つが同時に良い方向へ進むなら、今回のBTCの強さは単なる一時的なリバウンドにとどまらず、“リスク資産”から“独立した資産クラス”への転換を徐々に完了させていく動きなのかもしれない、と私は考えています。

皆さんはどう思いますか? BTCの最近の強さは一時的なデカップリング(相関の切り離し)にすぎないのでしょうか。それとも新しい価格付けの時代がすでに始まっているのでしょうか?
一部該当
記事
『決算書に“米国での発家史”を書かない』第25回:減量薬セクターの次の大本命ダークホース?!——Zealand Pharma($ZEAL)減量薬という、ノボ ノルディスクとイーライリリーが支配する“超”レースウェイの中で、デンマークの小さな会社が突然スポットライトを浴びることになった。 2026年5月7日、Zealand Pharma(ZEAL)は、セカンダリー市場の価格付けを余儀なくしうるいくつかのシグナルを出した。中核候補薬のpetrelintideについて、単剤療法として2026年後半に第3相臨床を進める計画。加えて同社は以前から、ZUPREME-1試験のデータは2026年上半期に公表される見通しだと予告していた。 さらに異常なのは、Zealand が同時に2億ドル規模の株式買い戻し(自社株買い)計画の開始を発表したことだ。 バイオテクノロジー業界ではこれほど珍しいことはめったにない。多くのバイオテック企業はまだお金を燃やし、資金調達を行い、株主を希薄化させている。それなのにZealandは、本物の現金を使って自社株買いに踏み切る度胸がある。ここから発せられたシグナルは非常に明確だ。経営陣は会社が過小評価されていると考えており、なおかつ手元に資金が不足していないということだ。

『決算書に“米国での発家史”を書かない』第25回:減量薬セクターの次の大本命ダークホース?!——Zealand Pharma($ZEAL)

減量薬という、ノボ ノルディスクとイーライリリーが支配する“超”レースウェイの中で、デンマークの小さな会社が突然スポットライトを浴びることになった。
2026年5月7日、Zealand Pharma(ZEAL)は、セカンダリー市場の価格付けを余儀なくしうるいくつかのシグナルを出した。中核候補薬のpetrelintideについて、単剤療法として2026年後半に第3相臨床を進める計画。加えて同社は以前から、ZUPREME-1試験のデータは2026年上半期に公表される見通しだと予告していた。
さらに異常なのは、Zealand が同時に2億ドル規模の株式買い戻し(自社株買い)計画の開始を発表したことだ。
バイオテクノロジー業界ではこれほど珍しいことはめったにない。多くのバイオテック企業はまだお金を燃やし、資金調達を行い、株主を希薄化させている。それなのにZealandは、本物の現金を使って自社株買いに踏み切る度胸がある。ここから発せられたシグナルは非常に明確だ。経営陣は会社が過小評価されていると考えており、なおかつ手元に資金が不足していないということだ。
Citadel Securitiesが正式に動き出しました。 Citadel Securitiesは4億ドルの戦略投資を行い、会社の評価額は200億ドルに到達しました。 注目すべきは、これはVCでもなければCryptoネイティブのファンドでもなく、世界で最も重要な伝統的な金融のマーケットメーカーの一つだという点です。 おじさんの考え: もしこれが1年前の話なら、この投資はすでにビッグニュースとして扱われていたでしょう。 しかし、米国の《CLARITY Act》がまもなく施行されるタイミングで見ると、これはむしろシグナルのように思えます。 ここ数年、多くのウォール街の機関は「Cryptoをやりたいと思っていない」のではなく、規制ルールが明確でないことを懸念していたのです。 今や規制の枠組みが徐々に明確になり、大手の金融機関が本気のお金を投じ始めています。 多くの人は、強気相場(ブル相場)は個人投資家がなだれ込んで始まるものだと思っています。 ですが、歴史は往々にして逆です。 本当の大口資金は、通常、ルールが確定する前に、先回りして布陣を終えているものです。
Citadel Securitiesが正式に動き出しました。 Citadel Securitiesは4億ドルの戦略投資を行い、会社の評価額は200億ドルに到達しました。

注目すべきは、これはVCでもなければCryptoネイティブのファンドでもなく、世界で最も重要な伝統的な金融のマーケットメーカーの一つだという点です。

おじさんの考え:

もしこれが1年前の話なら、この投資はすでにビッグニュースとして扱われていたでしょう。

しかし、米国の《CLARITY Act》がまもなく施行されるタイミングで見ると、これはむしろシグナルのように思えます。

ここ数年、多くのウォール街の機関は「Cryptoをやりたいと思っていない」のではなく、規制ルールが明確でないことを懸念していたのです。

今や規制の枠組みが徐々に明確になり、大手の金融機関が本気のお金を投じ始めています。

多くの人は、強気相場(ブル相場)は個人投資家がなだれ込んで始まるものだと思っています。

ですが、歴史は往々にして逆です。

本当の大口資金は、通常、ルールが確定する前に、先回りして布陣を終えているものです。
本人確認中
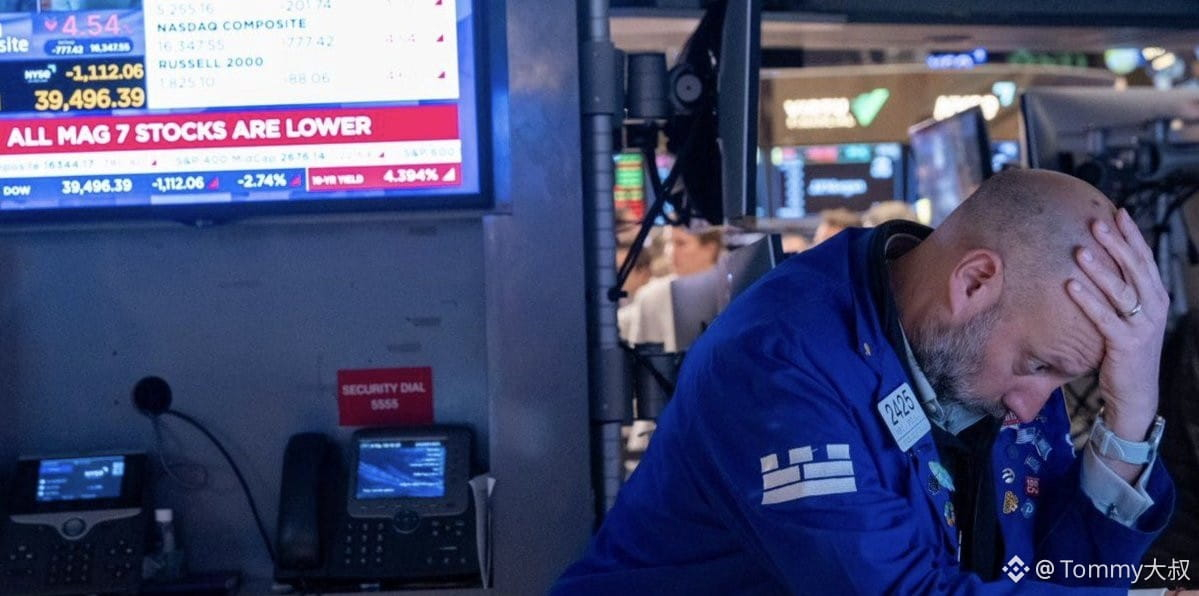
当这一罕见信号出现时——就像现在这样,股市出现熊市的概率为67% 据MarketWatch资深撰稿人Mark Hulbert分析,Dow vs 纳指的7日滚动表现差距已达5.5个百分点(道指+0.5% vs 纳指-5.0%),道指与纳指の罕见背离。 これは1971年以来、取引日のうち約1%でしか起きない極端な背離です。データによれば、このような背離が現れるたびに、66.9%の確率で市場が3か月以内に弱気相場(ベア)入りします。 2000年のITバブルのピークと比較すると:バブルが天井を打つ直前の10営業日のうち、7日で同等、またはそれ以上の背離が見られました。その後、ナスダックは約80%暴落。つまり「これはただの健全なセクターのローテーションだ」と言うアナリストは、他人を騙しているか、自分自身を騙しているかのどちらかです。現在の背離は、ほぼ3シグマ級の出来事であって、小さな値動きではありません。 投資方針:この指標は『時限爆弾』ではありませんが、真剣に受け止める価値はあります。私は自分のロング(買い)ポジションを点検します。特に個別株への集中度が高い持ち高は要注意。さらに、ヘッジ(たとえばVIXオプションやS&Pのput spread)を一部検討してもよいでしょう。
当这一罕见信号出现时——就像现在这样,股市出现熊市的概率为67%

据MarketWatch资深撰稿人Mark Hulbert分析,Dow vs 纳指的7日滚动表现差距已达5.5个百分点(道指+0.5% vs 纳指-5.0%),道指与纳指の罕见背离。

これは1971年以来、取引日のうち約1%でしか起きない極端な背離です。データによれば、このような背離が現れるたびに、66.9%の確率で市場が3か月以内に弱気相場(ベア)入りします。

2000年のITバブルのピークと比較すると:バブルが天井を打つ直前の10営業日のうち、7日で同等、またはそれ以上の背離が見られました。その後、ナスダックは約80%暴落。つまり「これはただの健全なセクターのローテーションだ」と言うアナリストは、他人を騙しているか、自分自身を騙しているかのどちらかです。現在の背離は、ほぼ3シグマ級の出来事であって、小さな値動きではありません。

投資方針:この指標は『時限爆弾』ではありませんが、真剣に受け止める価値はあります。私は自分のロング(買い)ポジションを点検します。特に個別株への集中度が高い持ち高は要注意。さらに、ヘッジ(たとえばVIXオプションやS&Pのput spread)を一部検討してもよいでしょう。
本人確認中
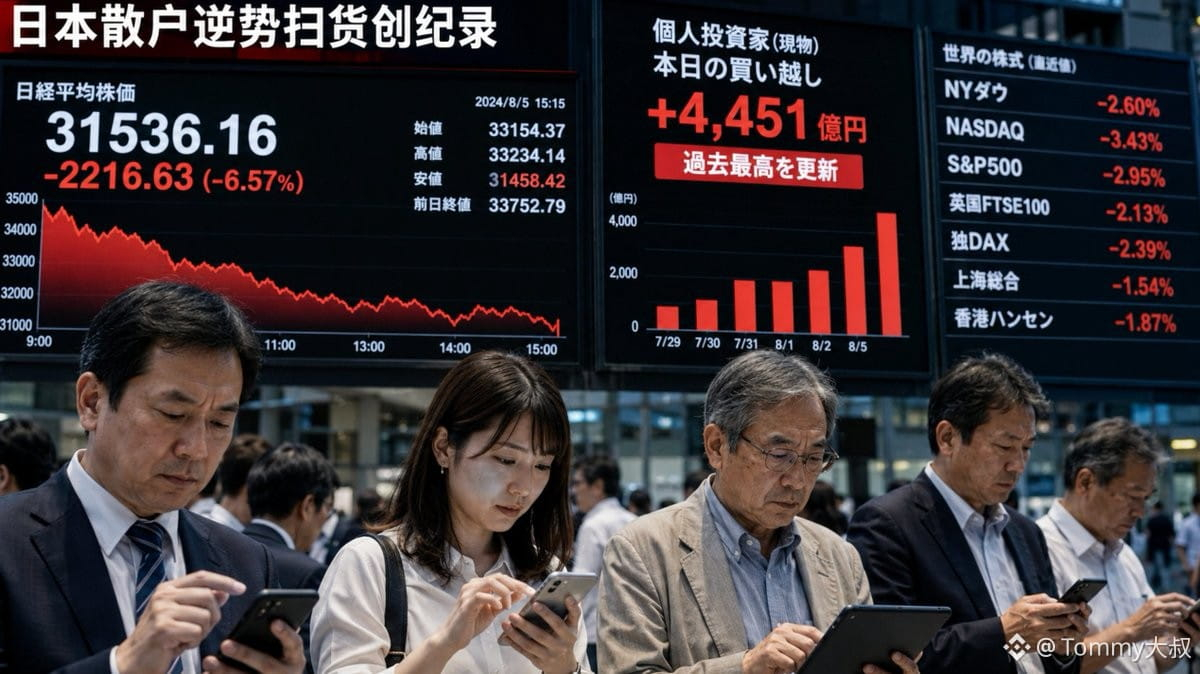
「韓国の株式市場だけが狂っている」と思った?先週、日本の個人投資家が逆行して買い集め、史上最高を記録! Bloombergによると、先週は世界の株式市場が下落する中、日本の個人投資家による株の純買いが歴史的記録を更新した。データでは、日本の個人投資家はパニックの中で「下がれば下がるほど買う」という逆張りの手法を選び、買い越しの量はこれまでのどの週よりも多かった。 日経指数( $.N225)も先週は大きく下落し、世界的にリスクオフのムードが濃かったが、日本の個人投資家は逃げなかった。むしろ、史上最大の週次の純買いを積み上げた。日本の個人投資家は歴史的に「逆張りトレーダー」として知られている。この記録は、可能性として次の2つを示唆している。つまり、底値を拾うサインなのか、それとも個人投資家が“飛んでくるナイフを掴む”状態なのか。日本銀行はいまも利上げの局面にある(ただしかなりゆっくり)ため、日本株の資金環境はそれほど緩いわけではない。 投資方針:今回、日本の個人投資家がこれだけ大きく拾っているなら、その後ももし下落が続けば、売り圧力が個人側から出てきて、負のフィードバックが生じる可能性がある。私は当面、日本株を追いかけては買わない。今回の“持ち合いの入れ替え”が一巡してから考える。
「韓国の株式市場だけが狂っている」と思った?先週、日本の個人投資家が逆行して買い集め、史上最高を記録!

Bloombergによると、先週は世界の株式市場が下落する中、日本の個人投資家による株の純買いが歴史的記録を更新した。データでは、日本の個人投資家はパニックの中で「下がれば下がるほど買う」という逆張りの手法を選び、買い越しの量はこれまでのどの週よりも多かった。

日経指数( $.N225)も先週は大きく下落し、世界的にリスクオフのムードが濃かったが、日本の個人投資家は逃げなかった。むしろ、史上最大の週次の純買いを積み上げた。日本の個人投資家は歴史的に「逆張りトレーダー」として知られている。この記録は、可能性として次の2つを示唆している。つまり、底値を拾うサインなのか、それとも個人投資家が“飛んでくるナイフを掴む”状態なのか。日本銀行はいまも利上げの局面にある(ただしかなりゆっくり)ため、日本株の資金環境はそれほど緩いわけではない。

投資方針:今回、日本の個人投資家がこれだけ大きく拾っているなら、その後ももし下落が続けば、売り圧力が個人側から出てきて、負のフィードバックが生じる可能性がある。私は当面、日本株を追いかけては買わない。今回の“持ち合いの入れ替え”が一巡してから考える。
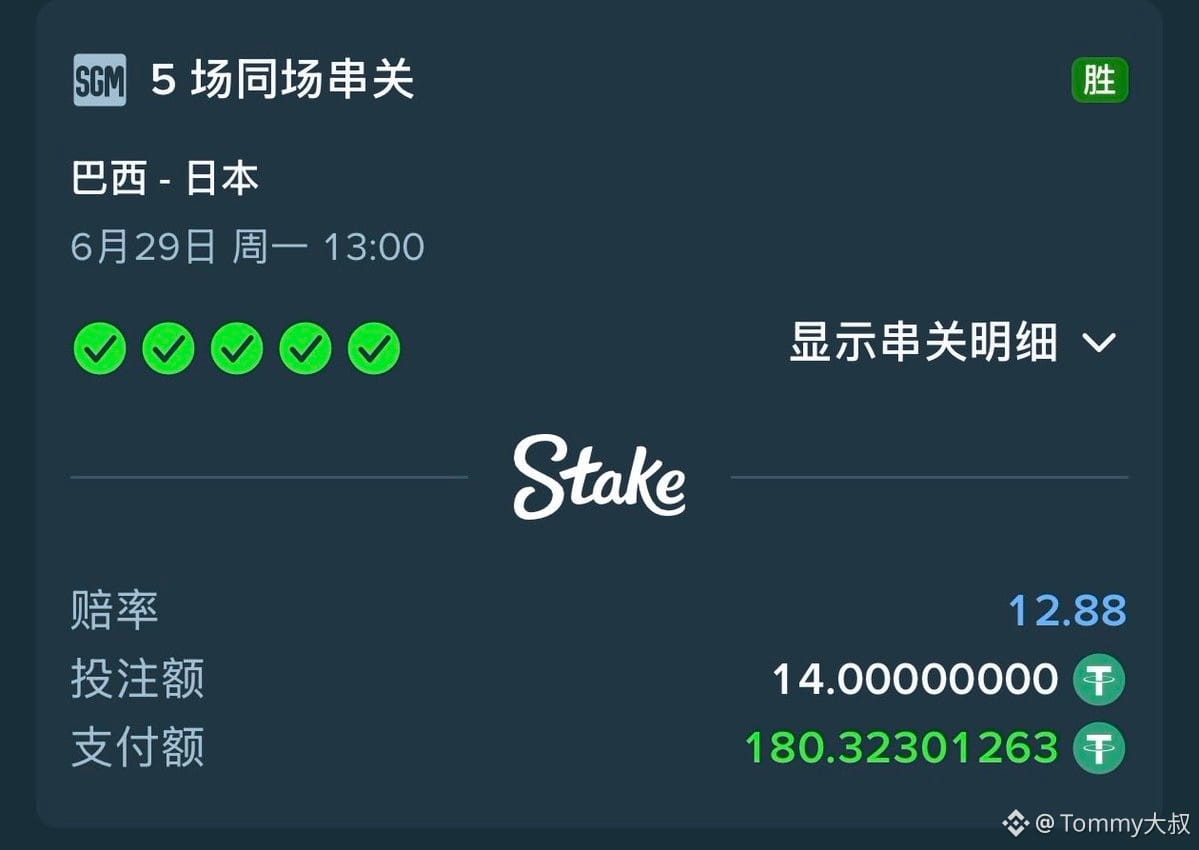
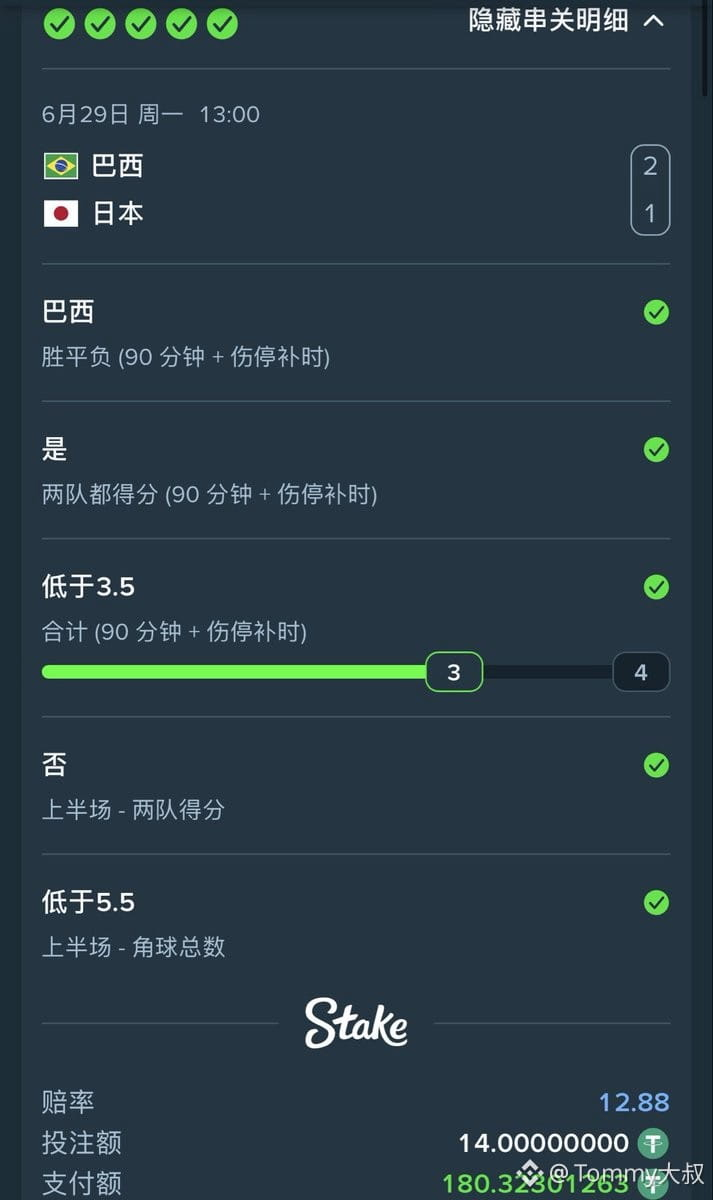
日本チーム🇯🇵残念だな… 秀一回5連1賭け、小さく賭けて楽しむだけ😏 #世界杯 #日本チーム
日本チーム🇯🇵残念だな…

秀一回5連1賭け、小さく賭けて楽しむだけ😏

#世界杯 #日本チーム
記事
《財報不写の米国株発家史》第22期:チップ製造の王者の帰還——インテル($INTC)6月18日、Bloombergからのニュースが炸裂:トランプが公開の場でインテルとAppleが結んだチップ取引を称賛し、これは「アメリカ製造業の偉大な勝利」だと述べた。このニュースが出ると、インテルの株価は急騰し、終値は133.99ドルに達した。 市場の感情は瞬時に点火された——ソーシャルメディアでは、RedditのWallStreetBetsセクションが「INTC to the moon」を連呼し、「半導体国家隊が来た」と叫ぶ人もいた。 このニュースを見たときの最初の反応は:この上昇は、一体未来を賭けているのか、それとも感情を炒めているのか? それがTSMCに押されていた時から、18Aプロセスで「王者の帰還」と叫ばれ、今日のAppleの注文の噂に至るまで——この間のストーリーは、株価の曲線よりもずっと面白い。今日は、このかつて世界を支配していたチップの巨人が、なぜ市場を突然熱狂させることができたのかを探ってみよう。

《財報不写の米国株発家史》第22期:チップ製造の王者の帰還——インテル($INTC)

6月18日、Bloombergからのニュースが炸裂:トランプが公開の場でインテルとAppleが結んだチップ取引を称賛し、これは「アメリカ製造業の偉大な勝利」だと述べた。このニュースが出ると、インテルの株価は急騰し、終値は133.99ドルに達した。
市場の感情は瞬時に点火された——ソーシャルメディアでは、RedditのWallStreetBetsセクションが「INTC to the moon」を連呼し、「半導体国家隊が来た」と叫ぶ人もいた。
このニュースを見たときの最初の反応は:この上昇は、一体未来を賭けているのか、それとも感情を炒めているのか?
それがTSMCに押されていた時から、18Aプロセスで「王者の帰還」と叫ばれ、今日のAppleの注文の噂に至るまで——この間のストーリーは、株価の曲線よりもずっと面白い。今日は、このかつて世界を支配していたチップの巨人が、なぜ市場を突然熱狂させることができたのかを探ってみよう。
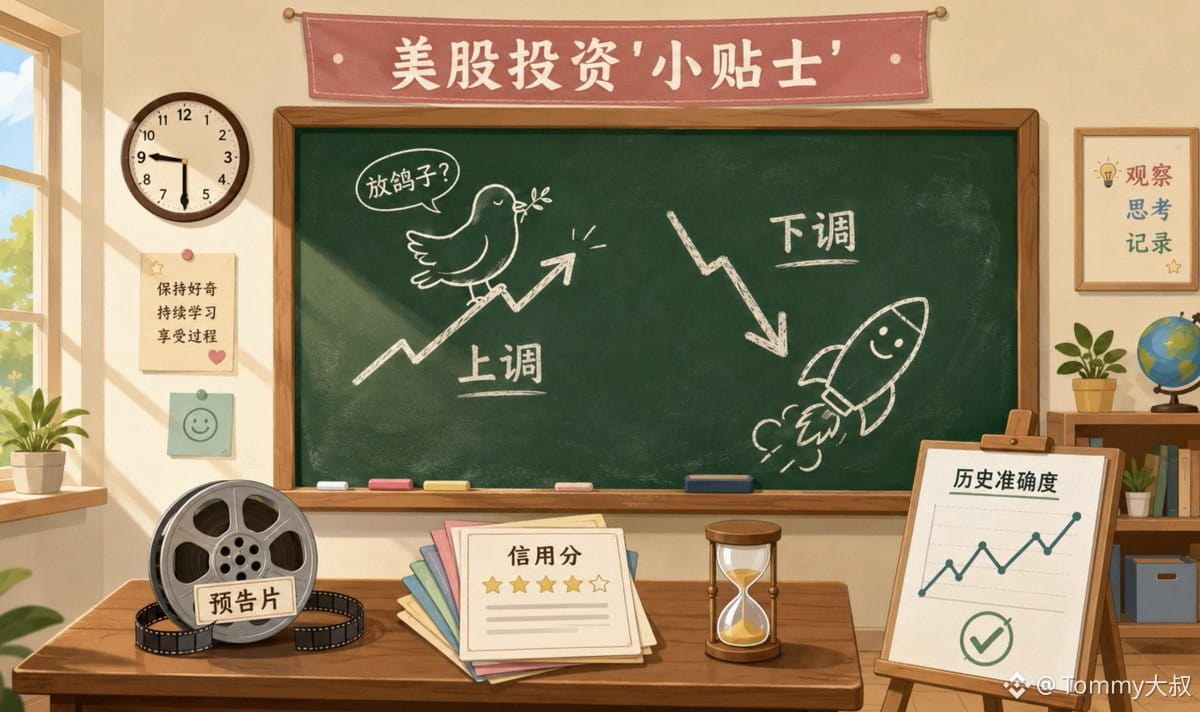
「美股投資小貼士」之 “指針上調/下調”の読み方:上調は良いニュースだと思うかもしれませんが、実は経営陣が「放鸽子」しているだけかもしれません? 💡 数字に騙されないで、まずは経営陣の過去の「口先」発言がどれだけ正確かを見てください。 ❌よくある誤解 指針上調=会社が飛躍する、下調=逃げろ。実際には上調は以前に意図的に期待を低く設定していた可能性があり、下調は逆に誠実に困難に向き合っていることがあります。重要なのは歴史的な正確度を比較することです。 📔概念の分解 🅐 指針とは:会社の未来の収益/利益の予測範囲であり、約束ではなく、むしろ「予告編」のようなものです。 🅑 上調の罠:経営陣はまず期待を低く設定(保守的)し、その後上調して市場を簡単に「超えさせる」ことがあります。歴史的正確度が低い上調は信じないでください。 🅒 下調のシグナル:誠実な下調(例えば、コストが急増した場合)はパニックを引き起こしますが、会社が一貫して正確であれば、逆に底値のチャンスかもしれません。 🌰一例を挙げると 2023年7月、インテル(INTC)がQ3の指針を上調し、市場は歓喜し、株価は当日約6%上昇しました。しかし、過去2年を振り返ると、その指針の歴史的正確度は低く、結果としてQ3の決算報告は上調後の範囲を超えた収益を上げ、株価は約1.4%下落しました。対照的に、2022年10月、マイクロソフト(MSFT)が指針を下調した際、彼らの一貫した正確性のおかげで市場は一時的に下落した後、6ヶ月以内に約35%反発しました。 🔑ポイントを押さえる 🅐 まずは会社の歴史的指針の正確度を確認(財務報告の電話会議の記録を使用)。 🅑 上調が必ずしも買い、下調が必ずしも売りではない。経営陣の「信用スコア」を見ましょう。 🅒 数字だけを見るのではなく、同業他社やマクロ環境を比較する方が信頼性があります。 😊最後に、この一言を覚えておけば大丈夫です:指針は経営陣の「予告編」であり、「本編」ではないので、監督の評価を先に見てから信じましょう。 #美股 #投资教育 #指引 #财报 #個股分析
「美股投資小貼士」之 “指針上調/下調”の読み方:上調は良いニュースだと思うかもしれませんが、実は経営陣が「放鸽子」しているだけかもしれません?

💡 数字に騙されないで、まずは経営陣の過去の「口先」発言がどれだけ正確かを見てください。

❌よくある誤解
指針上調=会社が飛躍する、下調=逃げろ。実際には上調は以前に意図的に期待を低く設定していた可能性があり、下調は逆に誠実に困難に向き合っていることがあります。重要なのは歴史的な正確度を比較することです。

📔概念の分解
🅐 指針とは:会社の未来の収益/利益の予測範囲であり、約束ではなく、むしろ「予告編」のようなものです。
🅑 上調の罠:経営陣はまず期待を低く設定(保守的)し、その後上調して市場を簡単に「超えさせる」ことがあります。歴史的正確度が低い上調は信じないでください。
🅒 下調のシグナル:誠実な下調(例えば、コストが急増した場合)はパニックを引き起こしますが、会社が一貫して正確であれば、逆に底値のチャンスかもしれません。

🌰一例を挙げると
2023年7月、インテル(INTC)がQ3の指針を上調し、市場は歓喜し、株価は当日約6%上昇しました。しかし、過去2年を振り返ると、その指針の歴史的正確度は低く、結果としてQ3の決算報告は上調後の範囲を超えた収益を上げ、株価は約1.4%下落しました。対照的に、2022年10月、マイクロソフト(MSFT)が指針を下調した際、彼らの一貫した正確性のおかげで市場は一時的に下落した後、6ヶ月以内に約35%反発しました。

🔑ポイントを押さえる
🅐 まずは会社の歴史的指針の正確度を確認(財務報告の電話会議の記録を使用)。
🅑 上調が必ずしも買い、下調が必ずしも売りではない。経営陣の「信用スコア」を見ましょう。
🅒 数字だけを見るのではなく、同業他社やマクロ環境を比較する方が信頼性があります。

😊最後に、この一言を覚えておけば大丈夫です:指針は経営陣の「予告編」であり、「本編」ではないので、監督の評価を先に見てから信じましょう。

#美股 #投资教育 #指引 #财报 #個股分析
記事
《財務報告を書かない米国株の発展史》第21回:チップ界の「小瑞士」がどうやって黙ってお金を稼いだのか?——安謀科技($ARM)「チップ界の小瑞士」というのは、安謀科技(ARM)を指す際によく使われる表現で、彼らが世界の地政学の中で中立を保ち、ライセンス構造で利益を上げるビジネスモデルを示しているんだ。 誰かがARMをNVIDIAと比較してAIストーリーを語ると、「次のNVIDIAだ」と言うけど、私はその財務データをざっと見ただけで、ライセンス料がジェットコースターのように上下しているのがわかった。財務報告によれば、2024年度第4四半期のライセンス収入は前年同期比で3%減少し、その後2025年度第1四半期には前年同期比で25%増加するんだ。 このボラティリティで、どうやって人と長期ストーリーを競うんだ?当時、私はこの会社が本当に印刷機なのか、それとも草刈り機なのか考えたよ。今回は、ケンブリッジの目立たないイギリスの小工房から始めて、この「チップのスイス」がどうやって図面を売ることから黙ってお金を稼ぐ家賃取りになったのか見てみよう。

《財務報告を書かない米国株の発展史》第21回:チップ界の「小瑞士」がどうやって黙ってお金を稼いだのか?——安謀科技($ARM)

「チップ界の小瑞士」というのは、安謀科技(ARM)を指す際によく使われる表現で、彼らが世界の地政学の中で中立を保ち、ライセンス構造で利益を上げるビジネスモデルを示しているんだ。
誰かがARMをNVIDIAと比較してAIストーリーを語ると、「次のNVIDIAだ」と言うけど、私はその財務データをざっと見ただけで、ライセンス料がジェットコースターのように上下しているのがわかった。財務報告によれば、2024年度第4四半期のライセンス収入は前年同期比で3%減少し、その後2025年度第1四半期には前年同期比で25%増加するんだ。
このボラティリティで、どうやって人と長期ストーリーを競うんだ?当時、私はこの会社が本当に印刷機なのか、それとも草刈り機なのか考えたよ。今回は、ケンブリッジの目立たないイギリスの小工房から始めて、この「チップのスイス」がどうやって図面を売ることから黙ってお金を稼ぐ家賃取りになったのか見てみよう。
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
サイトマップ
Cookieの設定
プラットフォーム利用規約