

「チップ界の小瑞士」というのは、安謀科技(ARM)を指す際によく使われる表現で、彼らが世界の地政学の中で中立を保ち、ライセンス構造で利益を上げるビジネスモデルを示しているんだ。
誰かがARMをNVIDIAと比較してAIストーリーを語ると、「次のNVIDIAだ」と言うけど、私はその財務データをざっと見ただけで、ライセンス料がジェットコースターのように上下しているのがわかった。財務報告によれば、2024年度第4四半期のライセンス収入は前年同期比で3%減少し、その後2025年度第1四半期には前年同期比で25%増加するんだ。
このボラティリティで、どうやって人と長期ストーリーを競うんだ?当時、私はこの会社が本当に印刷機なのか、それとも草刈り機なのか考えたよ。今回は、ケンブリッジの目立たないイギリスの小工房から始めて、この「チップのスイス」がどうやって図面を売ることから黙ってお金を稼ぐ家賃取りになったのか見てみよう。
第1章:ケンブリッジのパブにおける「節電の夢」
ARMの物語は、シリコンバレーのガレージから始まったのではなく、イギリスのケンブリッジにあるパブから始まったのだ。
1980年代、ヘルマン・ハウザーとクリス・カリーはバーでエイコーン・コンピューターズのアイデアを思いついた。
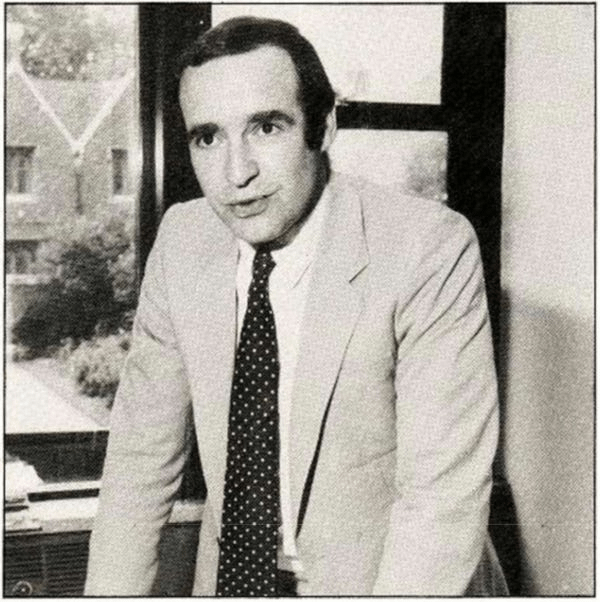
当時、イギリスのコンピュータ市場はBBC Microが独占していた。Acornがその市場に参入するには、自社製コンピュータ用のプロセッサを見つける必要があった。彼らはMotorolaのチップを試したが、高価すぎた。Intelのチップも試したが、消費電力が大きすぎた。ハウザーはテーブルを拳で叩きつけ、「自分たちで設計しよう!」と言った。
この決定は後に、モバイルチップの歴史全体を書き換えることになった。
中心人物は、ケンブリッジ大学出身の2人のエンジニア、ソフィー・ウィルソンとスティーブ・ファーバーだった。
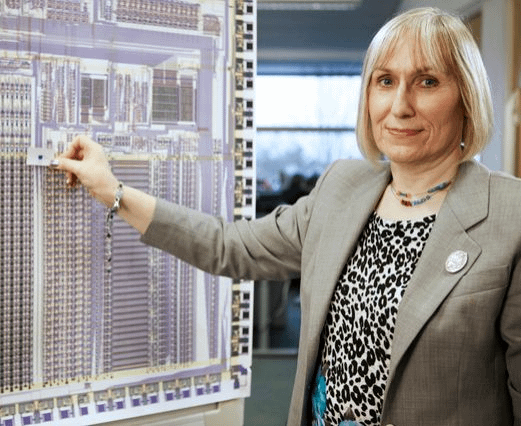
ウィルソンは天才だった。エイコーン社のプロセッサを設計する際、彼女は当時まだ普及していなかったRISCアーキテクチャ(Reduced Instruction Set Computing:縮小命令セットコンピューティング)を選択した。これにより、チップはより少ないトランジスタでより多くの処理を実行でき、競合製品のわずか10分の1の電力しか消費しなかった。
ファーバーはハードウェアの実装を担当し、二人はケンブリッジの研究所で最初のARMチップの開発に取り組んだ。当時、それが大きな出来事になるとは誰も考えていなかった。処理速度は遅く性能も劣っていたが、驚くほど電力効率が高かったのだ。ARMチップの消費電力は、インテル製チップのほんの一部に過ぎなかった。
1985年、Acorn社はARM初のプロセッサであるARM1を発表した。同じ年、Apple社は1984年1月にMacintoshを発売し、Intel社は386プロセッサでPC市場を席巻していた。
エイコーン社は自社チップのまともな顧客すら見つけられず、ハウザーは会社売却まで検討した。しかし、ウィルソンとファーバーは一つの信念を貫いた。未来はコンピューティング能力の競争ではなく、電力消費の競争になる、と。彼らの賭けは正しかったが、10年早すぎたのだ。
当時、この「省エネの夢」がスマートフォン時代に莫大な利益を生み出す原動力になるとは、誰も想像していなかった。もしハウザーが当時エイコーンを売却していたら、今日の半導体の歴史は全く違ったものになっていただろうと、時々思う。Nvidiaは今もグラフィックカードを製造していたかもしれないし、Qualcommは存在していなかったかもしれない。
第2章:アップルの100万ポンドの賭け
1990年、AcornはARMからスピンオフし、独立して事業を開始した。この時、重要な「天使」が現れた。それがAppleだった。
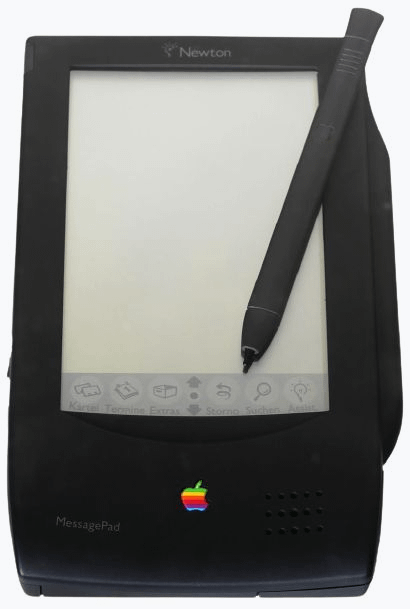
当時、アップルは携帯情報端末「ニュートン」向けに低消費電力チップを探していた。スティーブ・ジョブズはすでにアップルを去っていたものの(彼は追放されていた)、アップルの技術チームはARMの省電力機能に感銘を受けた。アップルは150万ポンドを投資し、ARMの株式の約43%を取得することで、そのチップの使用権を獲得した。
ARMにとって150万ポンドはまさに命綱だった。同社には数ヶ月分の給与しか残っておらず、家賃の支払いもやっとの状態だったのだ。アップルのこの投資は後に多くの人々から「史上最も価値のある賭け」と称賛された。
ARMは、インテルやAMDとは全く異なる道を選んだ。「製造はしないがライセンス供与は行う」という方針だ。工場を建設せず、チップを販売せず、設計図のみを販売し、チップ1個ごとにロイヤリティを受け取る。
このビジネスモデルは「テクノロジーの大家」のようなものだ。顧客はARMのアーキテクチャを使ってチップを製造し、ARMは販売されたチップごとに「賃料」を徴収する。最初の主要顧客はアメリカの半導体企業であるVLSI Technologyで、同社はARMが自社のアーキテクチャを携帯電話市場に導入するのを支援した。
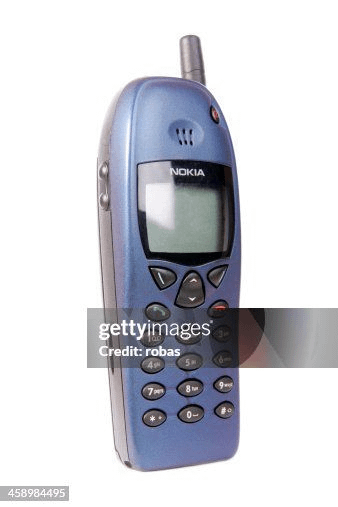
ARMプロセッサを搭載したNokia 6110は1998年に発売され、世界で初めてARMプロセッサを採用した携帯電話の一つとなった。同年、ARMのロイヤリティ収入は増加し始め、Nokiaからの注文はハウザーに未来を垣間見せるものとなった。ライセンス料は雪だるま式に増えていったのだ。
ARMが1998年に株式公開するまでに、テキサス・インスツルメンツ、サムスン、シャープなど20社以上の企業にライセンスを供与していた。IPO価格は約6.60ドルで、初日の取引で14ドルまで上昇し、時価総額は約30億ドルに達した。
後のインタビューで、孫正義氏は、ARMのIPOを逃したのは「設計図を売る」というビジネスモデルを理解していなかったからだと述べた。
ARMの企業価値を真に押し上げたのは、2008年のiPhoneの発売だった。AppleのAシリーズチップはARMアーキテクチャを採用しており、Qualcomm、Samsung、Huaweiもそれに倣ったため、世界の携帯電話用チップの95%がARMの「借り手」となった。
150万ポンドから数千億ドルの時価総額へと成長したこの資金調達の歴史は、最も収益性の高いビジネスはシャベルを売ることではなく、シャベルのデザイン権を貸し出すことであることを証明している。
第3章:モバイル時代の「見えない大家」
スマートフォンブームの後、ARMはモバイルチップ業界の「影の大家」となった。Qualcomm Snapdragon、Apple Aシリーズ、Huawei Kirin、Samsung Exynos――これらの有名なチップはすべて、その中核にARMのアーキテクチャを採用している。ARMはチップを一つも製造していないにもかかわらず、販売されるすべてのスマートフォンから手数料を得ているのだ。
スマートフォンブームの後、クアルコムのSnapdragon、アップルのAシリーズ、ファーウェイのKirin、サムスンなどのチップはすべてARMアーキテクチャを採用し、ARMはモバイルチップ業界の「見えない地主」となった。
顧客数が増えるほど、限界費用はゼロに近づく。ARMの場合、顧客が一人増えるごとに研究開発費はほとんど変わらないが、収益は直線的に増加する。
2016会計年度(2016年3月31日終了)において、ARMの総収益は約14億7,900万ドル、純利益率は約27~30%でした。
ソフトバンクの孫正義氏は、この金のなる木の可能性を見抜き、2016年に約320億ドルでARMを買収した。当時、孫氏はメディアに対し、ARMは「モノのインターネット時代のインテルになるだろう」と語った。
孫正義氏の計画は、IoTデバイスの爆発的な普及とARMアーキテクチャを採用した数十億個のチップの生産により、ロイヤリティ収入が数倍に増加するというものだった。しかし、独占禁止法当局をはじめとする規制当局の反対により、ソフトバンクによるARMのNVIDIAへの売却計画は2022年に失敗に終わり、孫氏は最終的にARMをナスダック市場に再上場せざるを得なくなった。
2023年9月、ARMはナスダック市場にIPO価格51ドルで再上場した。初日の取引で株価は25%上昇し、時価総額は約600億ドルに達した。上場当日、中国の投資プラットフォームであるXueqiuで、ARMを「半導体業界のコカ・コーラ」と呼ぶ人もいれば、「ソフトバンクがついに買い手を見つけた」と揶揄する人もいた。
振り返ってみると、ARMの堀は実に深い。モバイルチップのエコシステムへの移行コストは極めて高い。クアルコムもアップルもARMアーキテクチャに縛られている。一体誰が乗り換えようとするだろうか?その代償は、何年にもわたる互換性の悪夢だ。この「しつこさ」こそが、ARMが静かに富を築き上げてきた核心なのである。
第4章:IPO後のジェットコースターのような財務報告
ARMのIPO後の財務報告はジェットコースターのようなものだった。ARMの2025会計年度(2025年3月31日終了)によると、総収益は約32億3000万ドル、純利益率は約9.8%だったが、成長曲線はギザギザだった。
問題は顧客のアップグレードサイクルにある。アップルとクアルコムのチップアップグレードサイクルは、2年から3年、あるいは4年にまで延長されている。ライセンス期間が終了すると、翌年の収益は途絶えてしまう。
例えば、ARM v9アーキテクチャを採用したAppleのA17 Proチップは2023年9月に発売されました。新しいチップの発売はARMのロイヤリティ収入を増加させる可能性がありますが、その収入は様々な要因に左右されます。また、Appleは2024年9月にはA18シリーズのチップも発売しています。
市場はARMの成長が遅すぎると感じている。AI時代において、誰もが「急成長」を期待するが、ARMはまるで家主のように、顧客が受け入れるか拒否するかを左右する形で、毎年5~10%ずつロイヤリティ率を引き上げている。このような「安定性」は、強気相場では弱点となるが、弱気相場では大きな利益を生む。
しかし問題はここにある。ARMの企業価値は、Nvidiaの株価収益率をはるかに上回り、Intel(マイナスのPER)よりもかなり高い水準にまで膨れ上がっているのだ。市場は一体何に賭けているのだろうか? ARMが次のNvidiaになることに賭けているのか、それとも「スイス企業」であり続けることに賭けているのか?
第5章:AIに関する物語における「スイス」の位置づけ
AI時代において、ARMは新たな役割を見出した。
NvidiaはGPUを搭載したシャベルを販売しているのに対し、ARMは「シャベルを設計するための設計図」を販売している。NVIDIA Grace CPU、AWS Graviton、そしてAIサーバーに搭載されているMicrosoft Azure CobaltはいずれもARMアーキテクチャを採用している。
ブルームバーグの報道によると、ARMは地政学的な駆け引きにおいて中立性を維持しており、米国(アップル、NVIDIA)と中国(ファーウェイ、アリババ)の両方にサービスをライセンス供与しているという。
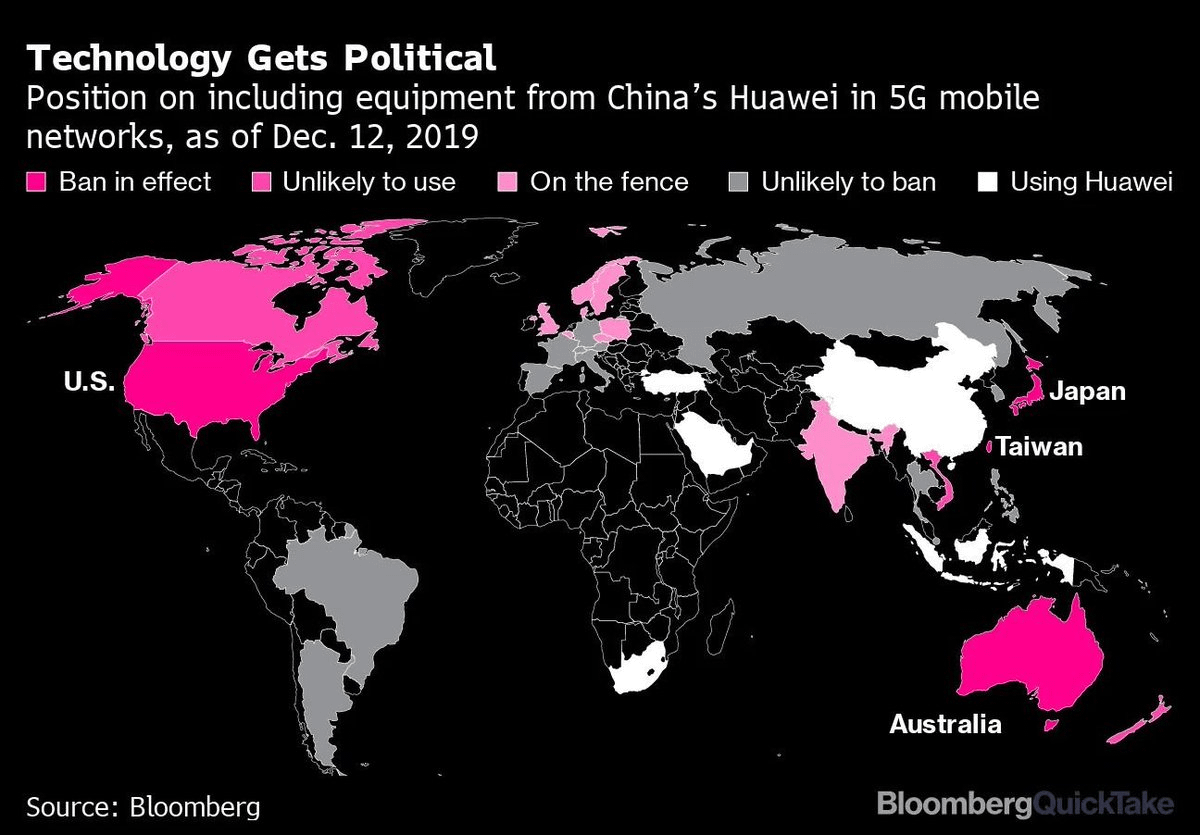
この「スイス流」の姿勢のおかげで、ARMは半導体制裁の中でも無傷で済んでいる。米国は、アップルとクアルコムがARMなしでは機能できないため、ARMを禁止する勇気はない。中国も、ファーウェイのKirinチップが完全にARMに依存しているため、ARMを阻止する勇気はない。ARMは、半導体業界において「両方の立場で利益を得る」唯一の企業となった。
しかし、Xueqiuで流布している「ARMは次のNvidiaだ」という説は信じられません。ARMのライセンス料は、AI推論チップの収益のごくわずかな割合を占めるにすぎません。たとえAIチップの出荷量が10倍になったとしても、ARMの収益成長は限定的でしょう。Nvidiaとは異なり、チップの価格プレミアムから莫大な利益を上げることはできないからです。
交通量がどれほど多くても、料金所は固定料金しか徴収できず、交通量の増加による利益を得ることはできません。逆説的な点として、AIが人気になればなるほどNvidiaの収益は増える一方、ARMは顧客がNvidiaのGPUを使用しているため、ARMのCPUは二次的な存在となり、厄介な立場に置かれることになります。
これが、ARMの市場評価がNvidiaよりも低い理由である。ARMにはNvidiaのような「収益力」がないからだ。
第6章:グループ内の二つの派閥
ソーシャルメディア上でのARMに対する意見は二分されている。「ARMは半導体業界のコカ・コーラだ。製法は変わらないが、お金は流れ込み続ける」という意見もある。支持者たちは、ARMの独占的なライセンスネットワークを高く評価している。世界の携帯電話用チップの95%がARMアーキテクチャを採用しており、顧客はたとえ望んだとしても他社製品に切り替えることができないのだ。
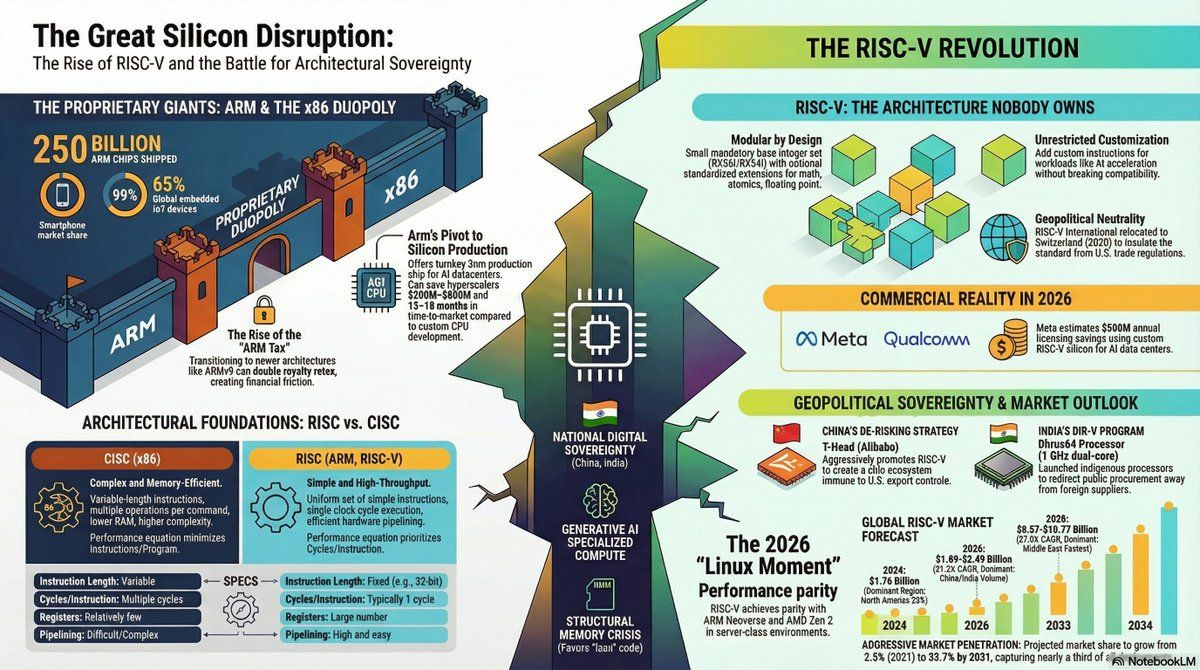
議論フォーラムで激しく主張しているもう一つの陣営は、「AMDのZenアーキテクチャとRISC-VオープンソースアーキテクチャはARMの市場を侵食しており、ライセンス料は遅かれ早かれ希薄化するだろう」というものだ。RISC-Vは誰でも無料で利用できるオープンソースの命令セットであり、Amazon、Google、AlibabaはいずれもRISC-Vチップの研究を行っている。
RISC-Vは携帯電話のエコシステムにおいてはまだ大きく遅れをとっているものの、IoTチップ(スマートホーム、センサーなど)においては既に代替の傾向を示し始めている。
一部のアナリストは、RISC-Vが2027年までにIoTチップ分野でARMを脅かす可能性があると指摘しているが、携帯電話やサーバーのエコシステムへの移行コストは非常に高く、これはARMにとって10年間のチャンスとなるかもしれない。私もこの見解に概ね同意する。ARMの強みは技術ではなく、エコシステムにあるのだ。
しかし、アップルとクアルコムがアーキテクチャを変更しない限り、ARMは今後10年間は「賃料」を徴収し続けることができるだろう。
第7章:株価の裏にある考察
2026年6月12日現在、ARMの株価は約380~385ドルで、株価収益率はNvidiaよりも大幅に高く、一方Intelの株価収益率はマイナスだった。市場が与える「地政学的プレミアム」は本当に価値のあるものなのだろうか?
ブルームバーグの報道では、ARMはスイスに似ているとされているが、スイスも銀行業や製薬業で安定した収益を上げている。ARMの「安定性」は、技術的な優位性によるものなのか、それとも単に現時点で競合相手がいないだけなのか?私は後者だと思う。
ARMのライセンス料の変動は、同社が本質的に「景気循環株」であることを示している。つまり、収益の伸びは顧客のアップグレードサイクルによって左右されるのだ。AIチップブームによってARMのライセンス料が倍増すれば、その評価額は維持されるだろう。しかし、RISC-Vが2027年までにIoT市場を侵食すれば、その評価額は半減する可能性がある。
Redditで、ある人が計算した投稿を見かけたのですが、ARMはチップ1個ごとにロイヤリティを受け取っており、世界のスマートフォン出荷台数は15億台を超えると推定される一方、ARMは2023会計年度に合計306億個のチップを出荷したとのことです。
ARMの価格上限はあまりにも明白だ。GPUの価格を1,000ドルから5,000ドルに引き上げることができたNvidiaとは異なり、ARMの単価はほぼ固定されている。顧客が反発するであろうロイヤリティ率の大幅な引き上げ、あるいはAIサーバーCPUのような高価格帯の分野への参入をしない限り、価格上昇は難しいだろう。
投資の観点から言えば、ARMは「コールオプション」のようなものです。AIサーバーチップが急成長すれば500ドルまで上昇する可能性があり、RISC-Vが市場を席巻すれば200ドルまで下落する可能性があります。私自身の考えとしては、ARMには手を出さないものの、動向を注視していくつもりです。
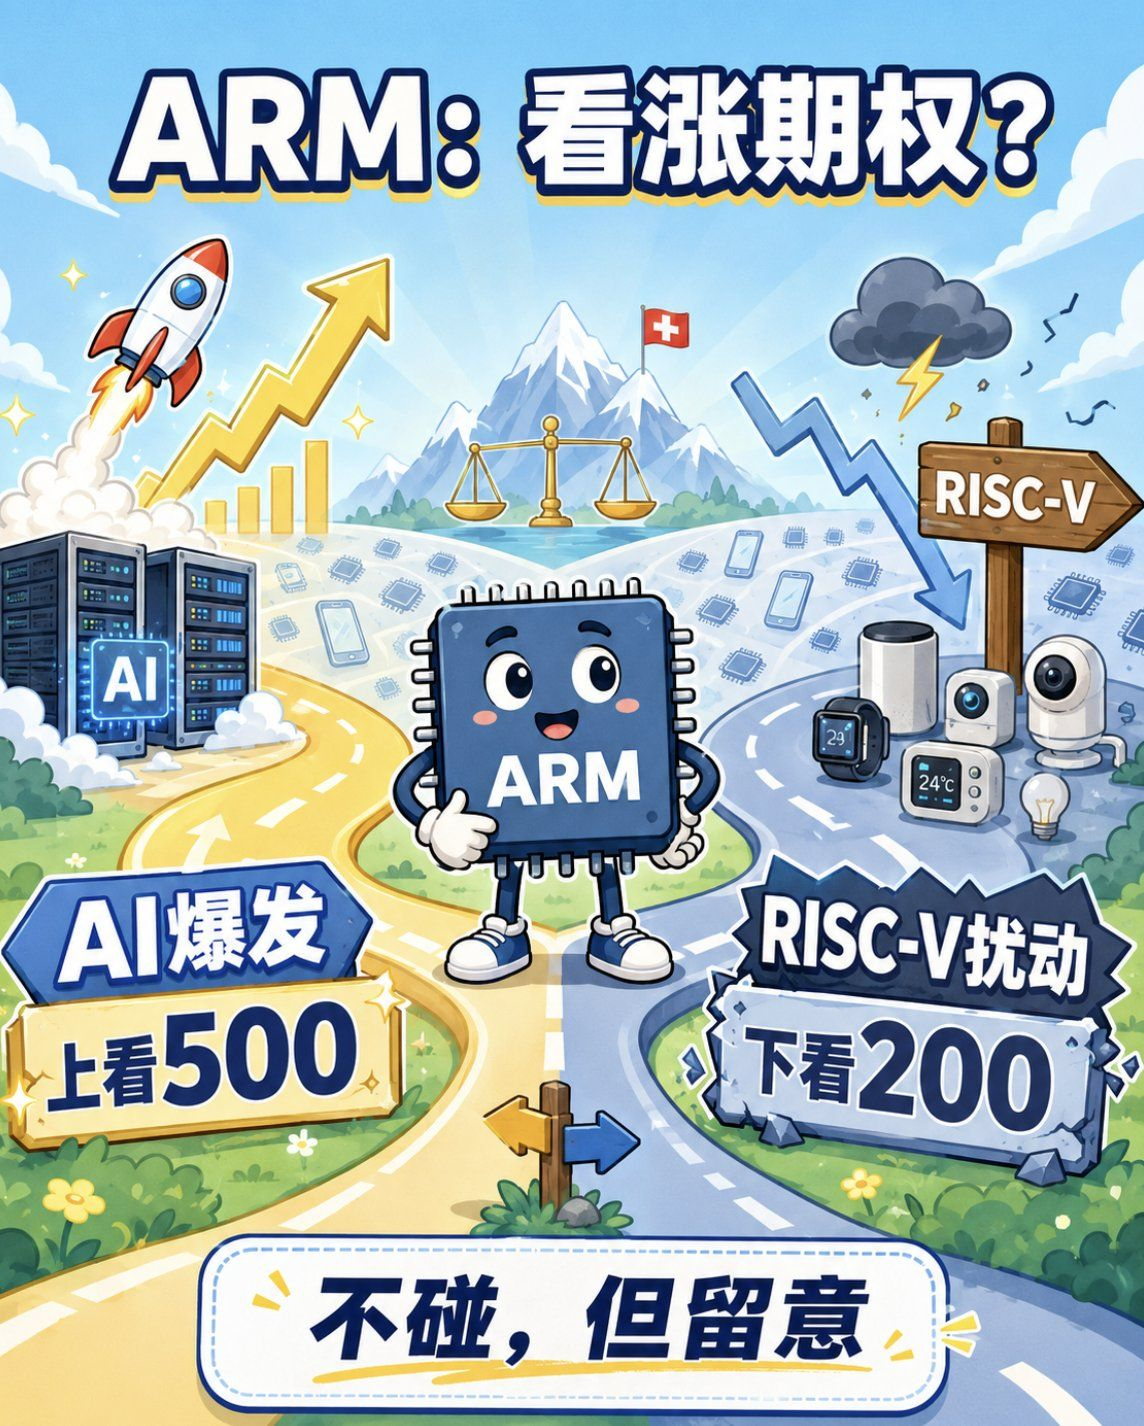
ARMの「スイス企業」としての地位は、その安定性を高く評価する理由の一つですが、ライセンス料の変動やRISC-Vの潜在的な脅威を考えると、短期的な利益を逃す方が賢明だと考えています。ARMの株価が300ドルを下回るようなことがあれば、様子見として少額のポジションを取り、今後10年間のエコシステムの定着性に賭けてみるつもりです。
そうでなければ、私はNvidiaに投資する方がいいでしょう。少なくともNvidiaの成長曲線は直線的ですから。
-終わり-
注:この記事は著者の個人的な見解を示すものであり、投資助言を構成するものではありません。投資判断は成人自身が責任を持って行ってください。
#美股 #ARM