

币圈小贝贝
182 投稿

币圈小贝贝
報告
ユーザーをブロック
11 フォロー
1.7K+ フォロワー
1.0K+ いいね
投稿
すべて
ライブ
·
--
翻訳参照
一个当年说要「长期做下去」的项目,不到四年就收场了,值得聊的不是它的结局..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
保时捷宣布结束自己的 Web3 项目和 Pioneers Circle 社区.. 官方在 X 上发了声明,911 那批 NFT 会继续留在持有者手里、继续存在于链上,但社区 Discord 变成只读档案,项目账号也不再更新..
把时间拨回 2022 年,它是高调进场的.. 当时的高管说这是「长期投入」,还提到元宇宙、购车体验、供应链这些设想.. 2023 年 1 月,911 NFT 正式发行,计划 7500 枚,结果因为定价和实用性被质疑,铸造中途就叫停了,最终只留下 2,363 枚..
所以这从来不是「市场变差才撑不住」的故事.. 一组数字更直接:这个系列累计成交约 2000 万美元,过去一年只有约 3.8 万美元,过去一个月只有约 2,900 美元.. 需求从一开始就没长出来,后面四年只是慢慢把当初的热情晾干..
品牌做链上项目是同一个套路:预算归营销部门,目标是曝光,不是收入.. 这种钱有个特点,它没有留存动机,营销周期一到,项目就跟着停,跟链上资产本身还在不在没关系..
真正值得看的是钱往哪儿挪.. 上一轮把品牌拉进 Web3 的是营销预算和注意力,而眼下同样的预算和注意力,正在往更能讲出账目的方向去,比如 AI、算力、数据中心这些能对应到真实支出.. 同样是讲故事,一个能对上现金流,一个对不上,资金的耐心就不一样..
留个反转:保时捷把 NFT 留在链上、把社区关成档案,这个处理方式本身可能会被后来者抄.. 下一个值得盯的,不是还有哪家传统品牌退出,而是哪类场景能自己长出需求——票务、会员权益、身份这类,而不是靠热度撑着的头像.. 当营销退潮之后还能活着的,才说明它本来就不是靠营销撑起来的..
一个当年说要「长期做下去」的项目,不到四年就收场了,值得聊的不是它的结局..
📢 盘面异动群里说
保时捷宣布结束自己的 Web3 项目和 Pioneers Circle 社区.. 官方在 X 上发了声明,911 那批 NFT 会继续留在持有者手里、继续存在于链上,但社区 Discord 变成只读档案,项目账号也不再更新..
把时间拨回 2022 年,它是高调进场的.. 当时的高管说这是「长期投入」,还提到元宇宙、购车体验、供应链这些设想.. 2023 年 1 月,911 NFT 正式发行,计划 7500 枚,结果因为定价和实用性被质疑,铸造中途就叫停了,最终只留下 2,363 枚..
所以这从来不是「市场变差才撑不住」的故事.. 一组数字更直接:这个系列累计成交约 2000 万美元,过去一年只有约 3.8 万美元,过去一个月只有约 2,900 美元.. 需求从一开始就没长出来,后面四年只是慢慢把当初的热情晾干..
品牌做链上项目是同一个套路:预算归营销部门,目标是曝光,不是收入.. 这种钱有个特点,它没有留存动机,营销周期一到,项目就跟着停,跟链上资产本身还在不在没关系..
真正值得看的是钱往哪儿挪.. 上一轮把品牌拉进 Web3 的是营销预算和注意力,而眼下同样的预算和注意力,正在往更能讲出账目的方向去,比如 AI、算力、数据中心这些能对应到真实支出.. 同样是讲故事,一个能对上现金流,一个对不上,资金的耐心就不一样..
留个反转:保时捷把 NFT 留在链上、把社区关成档案,这个处理方式本身可能会被后来者抄.. 下一个值得盯的,不是还有哪家传统品牌退出,而是哪类场景能自己长出需求——票务、会员权益、身份这类,而不是靠热度撑着的头像.. 当营销退潮之后还能活着的,才说明它本来就不是靠营销撑起来的..
22
·
--
#xrp金库公司evernorth拟10月8日登陆纳斯达克
ビットコインETFが再び資金の純流入になったが、「回流」だけを見ていると、同じ日のもっと重要な動きを見落とすかもしれない..
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
10月の最初の取引日、米国のスポット・ビットコインETFは純流入1.027億ドル。前日の純流出1.487億ドルを直接上書きした.. 合算の純資産は1093億ドルに戻り、累計の純流入は57.6億ドル.. 数字だけ見ると、確かににぎやかだ..
ただ、同じ日の帳簿は分岐している:イーサリアムのスポットETFは純流出5540万ドルで、すでに連続3日目の出血。3日合計の流出は約1.18億ドル.. ソラナETFも約600万ドル流出し、連日下落が続いた.. 唯一、ビットコインと一緒に資金が入っていたのは、XRP ETFのあの400万ドルだけ。
これは「機関投資家が再び買い増しして、暗号資産に整然と資金を入れた」なんて、そんな一枚岩の話ではない..
もし単純に資金が回流しているだけなら、ETHも一緒に上がるはず;しかし実際には、暗号資産の内部で乗り換えが起きている。つまり、ETHとSOLから撤収して、BTCとXRPへ移している.. ビットコインは第3四半期に42.71%上昇したが、ビットコインETFは同期間の純流入が63.4億ドルにとどまっており、この上昇局面の主力がETFの買い注文ではないことを示している。ETFは前で火をつけるというより、後ろで追認しているように見える..
本当に注目すべきは、この構造だ:増分資金が先頭のほうへ集中していて、まき散らしていない..
平たく言うと、機関が今買っているのは「暗号資産のバスケット」ではなく、「彼らが選んだそのいくつか」.. こうした選別が固定化されると、アルトコインが感情で勝手に湧いてくるような“寄せ集め上げ(普段の一斉上昇)”は再現しにくい..
もうひとつ細かい点も見逃さないで:恐怖と強欲指数は74から72へ下がったが、まだ「強欲」のゾーンにいる.. つまり、気分は後退していないのに、お金の流れだけが先に変わっている。
だから次に見るべきは、ビットコイン側の純流入が連続して続くかどうかだ.. もし流入が途切れ、しかもETH側がまだ出血しているなら、このいわゆる「10月相場」は、結局“先頭の資産たちによる独り舞台”にすぎないかもしれない..
#xrp金库公司evernorth拟10月8日登陆纳斯达克
ビットコインETFが再び資金の純流入になったが、「回流」だけを見ていると、同じ日のもっと重要な動きを見落とすかもしれない..
🔄 进群看叙事
10月の最初の取引日、米国のスポット・ビットコインETFは純流入1.027億ドル。前日の純流出1.487億ドルを直接上書きした.. 合算の純資産は1093億ドルに戻り、累計の純流入は57.6億ドル.. 数字だけ見ると、確かににぎやかだ..
ただ、同じ日の帳簿は分岐している:イーサリアムのスポットETFは純流出5540万ドルで、すでに連続3日目の出血。3日合計の流出は約1.18億ドル.. ソラナETFも約600万ドル流出し、連日下落が続いた.. 唯一、ビットコインと一緒に資金が入っていたのは、XRP ETFのあの400万ドルだけ。
これは「機関投資家が再び買い増しして、暗号資産に整然と資金を入れた」なんて、そんな一枚岩の話ではない..
もし単純に資金が回流しているだけなら、ETHも一緒に上がるはず;しかし実際には、暗号資産の内部で乗り換えが起きている。つまり、ETHとSOLから撤収して、BTCとXRPへ移している.. ビットコインは第3四半期に42.71%上昇したが、ビットコインETFは同期間の純流入が63.4億ドルにとどまっており、この上昇局面の主力がETFの買い注文ではないことを示している。ETFは前で火をつけるというより、後ろで追認しているように見える..
本当に注目すべきは、この構造だ:増分資金が先頭のほうへ集中していて、まき散らしていない..
平たく言うと、機関が今買っているのは「暗号資産のバスケット」ではなく、「彼らが選んだそのいくつか」.. こうした選別が固定化されると、アルトコインが感情で勝手に湧いてくるような“寄せ集め上げ(普段の一斉上昇)”は再現しにくい..
もうひとつ細かい点も見逃さないで:恐怖と強欲指数は74から72へ下がったが、まだ「強欲」のゾーンにいる.. つまり、気分は後退していないのに、お金の流れだけが先に変わっている。
だから次に見るべきは、ビットコイン側の純流入が連続して続くかどうかだ.. もし流入が途切れ、しかもETH側がまだ出血しているなら、このいわゆる「10月相場」は、結局“先頭の資産たちによる独り舞台”にすぎないかもしれない..
768
·
--
#全网爆仓6.74亿美元
SEC は5年間の免責期間を与えた。あの扉を完全に押し開けたように聞こえるが、プロダクトを本当に引っかけているのは、扉ではなく——扉枠に刻まれた“サイズ”だ。。
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
ニュース自体は小さい。米国の大手インターネット証券会社の暗号担当責任者によると、彼らは今もなお、SECが出したこのイノベーション免責の細則をかじり続けているという。トークン化された株式を米国ユーザーに実際に開放するには、進捗はここで止まっている。
多くの人は「規制が通った」と見ると、そのまま即「大きな追い風」だと読んでしまう。しかし注目すべきは裏側だ。免責は承認ではない。条件付きで、期限があり、開示義務も山ほどある“一時的な通路”にすぎない。証券会社が計算するのは——このルール一式に従って株式をオンチェーンに載せるのが採算に合うのか、責任は誰が負うのか、万一の際に誰が引き受けるのか、だ。
これは技術とは関係ない。オンチェーン取引で株式を動かすことは、すでにできている。過去1か月で、分散型プラットフォーム上におけるトークン化株式の取引高は、報道ベースで20億ドル以上に達している。引っかかっているのは、見えないところ——誰がコンプライアンスの主体になるのか、誰が決済リスクを負うのか、というその層だ。
別の角度で見ると、これは資金のローテーション(回転)の次のステージでもある。BTC と ETH の機関向け導線がつながった後、本当にまだこじ開けられていないのは「株式」だ。株式は、伝統的金融の中で最も大きい“お金のプール”につながっている。コンプライアンスの道筋がうまく走り出した瞬間に入ってくるのは、暗号資産(コイン)界隈のお金ではない。証券会社のバックオフィスに眠っている、その部分の資金だ。
だから今の段階で競っているのは、誰が声を大きくしているかではない。誰が先に、そのコンプライアンス構造を組み立てられるかだ。先に回せる者が、次のラウンドの伝統資金の参入口を手にする。
次に注目すべき点は2つ。1つ目は、その免責の細則が緩和されたり、より明確に書かれたりするのかどうか。2つ目は、米国ユーザーに本当に最初に開放されるトークン化株式が、どのプラットフォームで登場するのか。
ひとつ反転の見方を残しておく。もし最後に詰まっているのが規制ではなく、証券会社自身がこのリスクを引き受けたくないからだとしたら、「株式のオンチェーン化」のスピードは、皆の予想よりずっと遅くなるかもしれない。。
#全网爆仓6.74亿美元
SEC は5年間の免責期間を与えた。あの扉を完全に押し開けたように聞こえるが、プロダクトを本当に引っかけているのは、扉ではなく——扉枠に刻まれた“サイズ”だ。。
🔄 进群看资金动向
ニュース自体は小さい。米国の大手インターネット証券会社の暗号担当責任者によると、彼らは今もなお、SECが出したこのイノベーション免責の細則をかじり続けているという。トークン化された株式を米国ユーザーに実際に開放するには、進捗はここで止まっている。
多くの人は「規制が通った」と見ると、そのまま即「大きな追い風」だと読んでしまう。しかし注目すべきは裏側だ。免責は承認ではない。条件付きで、期限があり、開示義務も山ほどある“一時的な通路”にすぎない。証券会社が計算するのは——このルール一式に従って株式をオンチェーンに載せるのが採算に合うのか、責任は誰が負うのか、万一の際に誰が引き受けるのか、だ。
これは技術とは関係ない。オンチェーン取引で株式を動かすことは、すでにできている。過去1か月で、分散型プラットフォーム上におけるトークン化株式の取引高は、報道ベースで20億ドル以上に達している。引っかかっているのは、見えないところ——誰がコンプライアンスの主体になるのか、誰が決済リスクを負うのか、というその層だ。
別の角度で見ると、これは資金のローテーション(回転)の次のステージでもある。BTC と ETH の機関向け導線がつながった後、本当にまだこじ開けられていないのは「株式」だ。株式は、伝統的金融の中で最も大きい“お金のプール”につながっている。コンプライアンスの道筋がうまく走り出した瞬間に入ってくるのは、暗号資産(コイン)界隈のお金ではない。証券会社のバックオフィスに眠っている、その部分の資金だ。
だから今の段階で競っているのは、誰が声を大きくしているかではない。誰が先に、そのコンプライアンス構造を組み立てられるかだ。先に回せる者が、次のラウンドの伝統資金の参入口を手にする。
次に注目すべき点は2つ。1つ目は、その免責の細則が緩和されたり、より明確に書かれたりするのかどうか。2つ目は、米国ユーザーに本当に最初に開放されるトークン化株式が、どのプラットフォームで登場するのか。
ひとつ反転の見方を残しておく。もし最後に詰まっているのが規制ではなく、証券会社自身がこのリスクを引き受けたくないからだとしたら、「株式のオンチェーン化」のスピードは、皆の予想よりずっと遅くなるかもしれない。。
22
·
--
#near跌至约4.70美元较日高跌逾14%
韓国取引所の利益が78%減った。しかし、この数字が本当に語っているのは、暗号資産の悪いニュースというより「お金がどこへ行ったか」かもしれない……
[📈 了解最新交易计划](https://app.binance.com/uni-qr/F6dwNqgx)
韓国金融情報院が上半期のデータを発表した:26社のライセンス保有の仮想資産サービス事業者で、営業利益は前年同期比で78%減.. 平均日次出来高は、直近6か月より44%減、市場価値は33%縮小、韓国ウォンの預金は35%減、取引所の収益は41%減.. 唯一増えているのは取引可能な口座数で、0.4%増にとどまる..
大多数の人が見るのは、また一段の弱気相場の証拠で、業界がダメになった…ということだろう。だが、同時期の別の数字を並べると、景色が変わる.. 過去1年で、韓国の投資家が保有する暗号資産は50.2%目減りし、残ったのは60.6兆ウォン(約41.4億ドル)。一方、KOSPI指数は7月22日の時点で、過去12か月で倍以上に上昇.. 5大取引所の日平均出来高は、前年同期比でほぼ89%下落..
つまり、お金は蒸発していない。ある場から別の場へ移っただけだ.. 取引所が稼ぐのは「手持ち無沙汰」のお金——取引の頻度が落ちれば、収益モデルはすぐ底が見える。対して株側が吸うのは別種のお金:自国通貨建てで、規制に親和的で、さらに成長ストーリーも語れる..
その背後にあるシグナルは、価格よりも追う価値がある:かつて世界有数の個人向け出来高を生み出していた市場が、積極的に周辺資金を伝統的な株式・持分商品へ移している。もしこの流れが続けば、韓国はもはや個人投資家の心理指標だけではなく、資金再配分のサンプルになる——自国のリスク選好が回復したとき、最初に再び満たされるのは、こうした小さな取引所ではなく、流動性の高いグローバルの大型株かもしれない..
反転の一言:このデータは上半期、つまり1〜6月のものなので、丸1四半期分遅れている。もし3四半期の暗号資産がすでに持ち直しているなら、78%減は単なる後ろを見た鏡にすぎない。実際に見るべきは、次のレポートで預金と出来高が戻っているかどうか——それこそが資金が方向転換した証拠になる..
#near跌至约4.70美元较日高跌逾14%
韓国取引所の利益が78%減った。しかし、この数字が本当に語っているのは、暗号資産の悪いニュースというより「お金がどこへ行ったか」かもしれない……
📈 了解最新交易计划
韓国金融情報院が上半期のデータを発表した:26社のライセンス保有の仮想資産サービス事業者で、営業利益は前年同期比で78%減.. 平均日次出来高は、直近6か月より44%減、市場価値は33%縮小、韓国ウォンの預金は35%減、取引所の収益は41%減.. 唯一増えているのは取引可能な口座数で、0.4%増にとどまる..
大多数の人が見るのは、また一段の弱気相場の証拠で、業界がダメになった…ということだろう。だが、同時期の別の数字を並べると、景色が変わる.. 過去1年で、韓国の投資家が保有する暗号資産は50.2%目減りし、残ったのは60.6兆ウォン(約41.4億ドル)。一方、KOSPI指数は7月22日の時点で、過去12か月で倍以上に上昇.. 5大取引所の日平均出来高は、前年同期比でほぼ89%下落..
つまり、お金は蒸発していない。ある場から別の場へ移っただけだ.. 取引所が稼ぐのは「手持ち無沙汰」のお金——取引の頻度が落ちれば、収益モデルはすぐ底が見える。対して株側が吸うのは別種のお金:自国通貨建てで、規制に親和的で、さらに成長ストーリーも語れる..
その背後にあるシグナルは、価格よりも追う価値がある:かつて世界有数の個人向け出来高を生み出していた市場が、積極的に周辺資金を伝統的な株式・持分商品へ移している。もしこの流れが続けば、韓国はもはや個人投資家の心理指標だけではなく、資金再配分のサンプルになる——自国のリスク選好が回復したとき、最初に再び満たされるのは、こうした小さな取引所ではなく、流動性の高いグローバルの大型株かもしれない..
反転の一言:このデータは上半期、つまり1〜6月のものなので、丸1四半期分遅れている。もし3四半期の暗号資産がすでに持ち直しているなら、78%減は単なる後ろを見た鏡にすぎない。実際に見るべきは、次のレポートで預金と出来高が戻っているかどうか——それこそが資金が方向転換した証拠になる..
118
·
--
皆の視線はワシントンの暗号関連の法整備に集まっているが、今回実際に先に手を動かすのはソウルかもしれない..
[🔄 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
韓国金融サービス委員会(FSC)が、トークン化証券の詳細規則案を公表した。株式、債券、ファンド、そして一部の分割(口座)化された投資商品まで、トークンの形で発行・流通できるという.. それに合わせたハードルも示された――発行体が一方でトークンを発行し、他方で顧客口座を直接カストディ(保管)する場合、自社の自己資本は40億ウォン以上(約280万ドル)が必要で、さらにコンプライアンスおよび技術チームも揃えなければならない..
店頭(OTC)取引には新たに専用ライセンスの区分が追加され、個人投資家の単一OTCプラットフォームでの年間純買入上限は1億ウォン(約7万ドル)に設定された..
多くの人が見ているのは、規制がまた締め付けられる、つまりデジタルが増えればそれだけ弾いていく、という流れだ.. しかし時期を切り出してみると、味わいが違ってくる.. この一連のルールは、告示と審査を経て2027年2月4日に施行される予定で、同時に「分散型台帳(ディストリビューテッド・レジャー)」を証券の発行・流通のための基盤インフラとして正式に位置づける.. 「試していい」ではなく、先に法律の土台として組み込むわけだ..
本当に注目すべきは、資金の層だ.. 過去2年間、オンチェーン証券の流動性がずっと引っかかっていたのは主に2つ。1つは発行体のコンプライアンス上の身分、もう1つは個人が市場に入れるか、またどれだけ入れるか.. 今回はこの2つの関門の両方を、片方ずつほんの少しだけ開けた――身分には門を作り、個人には枠を与えた.. 枠そのものがシグナルだ。規制当局が限度額を出すのは、当該資産に奪い合いが起きることをすでに前提にしているからだ..
さらに一段上では、いわゆる「出走の前倒し(かけさき)の問題」になる.. アメリカでは株式トークンが免除条項との綱引きの最中で、欧州ではMiCAがステーブルコインの細則をまだすり合わせている.. 一方アジアでは先に「トークン化証券」という4語を資本市場の規制枠組みに書き込んだ.. ルールを最初に通したところが、取引所、カストディ、マーケットメイクのチェーンで先に注文を取りに行ける.. 資金の回転の順番は、しばしばコイン価格から始まるのではなく、ライセンスから始まる..
ひっくり返すと:ルールが本当に着地するのは2027年で、その間には一通りの好況・不況サイクルがまるごと挟まる。告示期間は11月11日までで、細則の各項目は変更される可能性がある.. もっと重要なのは、韓国の個人投資家向けの枠制限が、逆にこの需要を海外プラットフォームへ押し出してしまわないか、だ.. 本当に見張るべきは細則そのものではなく、次にどの証券会社、どの取引所がいち早くそのOTCライセンスを申請するか――そこだ。
皆の視線はワシントンの暗号関連の法整備に集まっているが、今回実際に先に手を動かすのはソウルかもしれない..
🔄 进群聊市场
韓国金融サービス委員会(FSC)が、トークン化証券の詳細規則案を公表した。株式、債券、ファンド、そして一部の分割(口座)化された投資商品まで、トークンの形で発行・流通できるという.. それに合わせたハードルも示された――発行体が一方でトークンを発行し、他方で顧客口座を直接カストディ(保管)する場合、自社の自己資本は40億ウォン以上(約280万ドル)が必要で、さらにコンプライアンスおよび技術チームも揃えなければならない..
店頭(OTC)取引には新たに専用ライセンスの区分が追加され、個人投資家の単一OTCプラットフォームでの年間純買入上限は1億ウォン(約7万ドル)に設定された..
多くの人が見ているのは、規制がまた締め付けられる、つまりデジタルが増えればそれだけ弾いていく、という流れだ.. しかし時期を切り出してみると、味わいが違ってくる.. この一連のルールは、告示と審査を経て2027年2月4日に施行される予定で、同時に「分散型台帳(ディストリビューテッド・レジャー)」を証券の発行・流通のための基盤インフラとして正式に位置づける.. 「試していい」ではなく、先に法律の土台として組み込むわけだ..
本当に注目すべきは、資金の層だ.. 過去2年間、オンチェーン証券の流動性がずっと引っかかっていたのは主に2つ。1つは発行体のコンプライアンス上の身分、もう1つは個人が市場に入れるか、またどれだけ入れるか.. 今回はこの2つの関門の両方を、片方ずつほんの少しだけ開けた――身分には門を作り、個人には枠を与えた.. 枠そのものがシグナルだ。規制当局が限度額を出すのは、当該資産に奪い合いが起きることをすでに前提にしているからだ..
さらに一段上では、いわゆる「出走の前倒し(かけさき)の問題」になる.. アメリカでは株式トークンが免除条項との綱引きの最中で、欧州ではMiCAがステーブルコインの細則をまだすり合わせている.. 一方アジアでは先に「トークン化証券」という4語を資本市場の規制枠組みに書き込んだ.. ルールを最初に通したところが、取引所、カストディ、マーケットメイクのチェーンで先に注文を取りに行ける.. 資金の回転の順番は、しばしばコイン価格から始まるのではなく、ライセンスから始まる..
ひっくり返すと:ルールが本当に着地するのは2027年で、その間には一通りの好況・不況サイクルがまるごと挟まる。告示期間は11月11日までで、細則の各項目は変更される可能性がある.. もっと重要なのは、韓国の個人投資家向けの枠制限が、逆にこの需要を海外プラットフォームへ押し出してしまわないか、だ.. 本当に見張るべきは細則そのものではなく、次にどの証券会社、どの取引所がいち早くそのOTCライセンスを申請するか――そこだ。
1.1k
·
--
本人確認中
#以太坊基金会主网推出zkapi
まず結論:zkAPI のメインネットの件は、「プライバシー」という2語に重点があるというより、AI で最も高額な請求書が、暗号化された決済レールに接続されつつある点にあるかもしれません..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
多くの人が見ているのは:イーサリアム財団がまた「プライバシー」ツールを出したということ。匿名、ゼロ知識、普通の人からは遠そうで、ついスルーしがちです..
でも細部まで分解すると、解決しているのはかなり具体的な問題だと分かります。ユーザーが資金をイーサリアムの金庫に預け、その後ゼロ知識証明でサービス側に「私の残高が足りる」ことを証明する一方で、そのお金が誰のものかは伝える必要がないのです。するとシステムは、あらかじめ設定された消費上限を含む短期の API キーを発行します。リクエストはそのまま AI 提供側へ送られ、課金は別の独立したチャネルを通ります。つまり「支払い」と「呼び出し」が二層に分割されている、ということです..
考えるべきポイントは、この方向性です。いま AI が最も欠いているのは計算資源ではなく、「1回ごとにどう課金するか」です。無料トライアルが終わった後の、本当のビジネスの閉ループは決済に全てかかっています。要するに、資金確認(本人性/資金裏付け)、風控、そして不正防止が必要で、毎回の検証がユーザーに身元を求めることになる。zkAPI がやりたいのは、「まず自分が誰だと証明しろ」を「自分が支払えることだけ証明すればいい」に置き換えることです。この2つの文は似て聞こえますが、コストは大きく違います..
次に資金の層を見てください。AI の課金対象のトラフィックが本当にオンチェーン決済で回るなら、イーサリアム上に蓄積されるのは投機目的のお金だけではなく、毎日消費され続ける計算資源(算力)の請求書でもあります。この種の需要の粘着性は、値上がり・値下がりとあまり関係ありません。だからこそ、このニュースが「概念」ではなく「基盤(インフラ)」の枠に置かれたのだと思われます..
最後にひっくり返し:それはプロンプトの内容も、ネットワーク層のメタデータも隠しません。IP、時間、リクエストの特徴などは、依然としてあなたを紐づけてしまうのです。だからこれはプライバシーの「ゴール」ではなく、プライバシーのための最初の1ブロックに近い。真に注目すべき次の一手は——モデル側と算力側がこの決済に接続し始めたとき、AI と暗号の間のその課金パイプが、本当に接続される段階に入ることです..
#以太坊基金会主网推出zkapi
まず結論:zkAPI のメインネットの件は、「プライバシー」という2語に重点があるというより、AI で最も高額な請求書が、暗号化された決済レールに接続されつつある点にあるかもしれません..
🤖 进群聊仓位
多くの人が見ているのは:イーサリアム財団がまた「プライバシー」ツールを出したということ。匿名、ゼロ知識、普通の人からは遠そうで、ついスルーしがちです..
でも細部まで分解すると、解決しているのはかなり具体的な問題だと分かります。ユーザーが資金をイーサリアムの金庫に預け、その後ゼロ知識証明でサービス側に「私の残高が足りる」ことを証明する一方で、そのお金が誰のものかは伝える必要がないのです。するとシステムは、あらかじめ設定された消費上限を含む短期の API キーを発行します。リクエストはそのまま AI 提供側へ送られ、課金は別の独立したチャネルを通ります。つまり「支払い」と「呼び出し」が二層に分割されている、ということです..
考えるべきポイントは、この方向性です。いま AI が最も欠いているのは計算資源ではなく、「1回ごとにどう課金するか」です。無料トライアルが終わった後の、本当のビジネスの閉ループは決済に全てかかっています。要するに、資金確認(本人性/資金裏付け)、風控、そして不正防止が必要で、毎回の検証がユーザーに身元を求めることになる。zkAPI がやりたいのは、「まず自分が誰だと証明しろ」を「自分が支払えることだけ証明すればいい」に置き換えることです。この2つの文は似て聞こえますが、コストは大きく違います..
次に資金の層を見てください。AI の課金対象のトラフィックが本当にオンチェーン決済で回るなら、イーサリアム上に蓄積されるのは投機目的のお金だけではなく、毎日消費され続ける計算資源(算力)の請求書でもあります。この種の需要の粘着性は、値上がり・値下がりとあまり関係ありません。だからこそ、このニュースが「概念」ではなく「基盤(インフラ)」の枠に置かれたのだと思われます..
最後にひっくり返し:それはプロンプトの内容も、ネットワーク層のメタデータも隠しません。IP、時間、リクエストの特徴などは、依然としてあなたを紐づけてしまうのです。だからこれはプライバシーの「ゴール」ではなく、プライバシーのための最初の1ブロックに近い。真に注目すべき次の一手は——モデル側と算力側がこの決済に接続し始めたとき、AI と暗号の間のその課金パイプが、本当に接続される段階に入ることです..
2
2.4k
·
--
#美国10年期美债收益率逼近5.3%
最新这份机构报告里,最容易被读反的一句话,是「需要降温」..
[🛡️ 进群看风向](https://app.binance.com/uni-qr/F6dwNqgx)
大多数人看到的是:BTC の利益確定の規模が年内最高まで上がり、それと同時に需要が冷え始めた.. 読み終えた最初の反応は、売る人が増えたなら下がるはずだ、というもの..
でもこの2つを一緒に見ると、論理は実はあまり同じではない.. 利益確定が年内新高値を更新しているのは、確かに8.5万という位置で一部が持ち株(チップ)を手放したことを示している.. しかし同時に、価格は崩れておらず、そこに横ばいのまま.. もし売りの圧力が買いを上回っているのなら、「横」ではなく「崩落」になるはずだ..
だから本当に見るべきなのは、誰が売っているかではなく、誰が受けているか.. 8.5万のような「上でも下でもない」位置では、個人投資家は通常引き下がる側で、追い高(高値追い)に走る動機は強くない.. この価格帯で継続して受け止められるのは、むしろ配分(ポジション構築)の需要があり、数週間の値動きをあまり気にしないお金に近い.. チップは「下落が怖い人」の手から、「1か月は持てる人」の手へと移りつつある..
これで、「需要降温」と「価格が下がらない」が同時に成立しうる理由も説明できる.. 冷えているのは感情型の買いで、残っているのは配分型の買い.. 前者は明日上がるかどうかを見るが、後者は来年にそれがあるかを見る..
さらに資金の層を見てみよう.. 米国債利回りはまだ高い位置に張り付いており、10年債が年内の限界へと追い込んでいるため、リスク資産にお金を寝かせる機会コストが引き上げられている.. この背景では、需要降温は正常で、不自然なのはそれが下落に連動していないこと.. つまり減っているのは限界的な買い(周辺の買い)で、土台となるポジションは動いていない..
反転のポイントをひとつ:本当のシグナルは、利益確定が記録を更新することではなく、それがさらに拡大し、同時に価格が弱くなり始めること——そのとき初めて、受け止める資金が足りなくなっていることを示す.. まだそこには至っていない.. このレポートが本当に示しているのは:価格だけを見て終わるな、最後に誰の手にチップが落ちるかを見よ、ということだ。
#美国10年期美债收益率逼近5.3%
最新这份机构报告里,最容易被读反的一句话,是「需要降温」..
🛡️ 进群看风向
大多数人看到的是:BTC の利益確定の規模が年内最高まで上がり、それと同時に需要が冷え始めた.. 読み終えた最初の反応は、売る人が増えたなら下がるはずだ、というもの..
でもこの2つを一緒に見ると、論理は実はあまり同じではない.. 利益確定が年内新高値を更新しているのは、確かに8.5万という位置で一部が持ち株(チップ)を手放したことを示している.. しかし同時に、価格は崩れておらず、そこに横ばいのまま.. もし売りの圧力が買いを上回っているのなら、「横」ではなく「崩落」になるはずだ..
だから本当に見るべきなのは、誰が売っているかではなく、誰が受けているか.. 8.5万のような「上でも下でもない」位置では、個人投資家は通常引き下がる側で、追い高(高値追い)に走る動機は強くない.. この価格帯で継続して受け止められるのは、むしろ配分(ポジション構築)の需要があり、数週間の値動きをあまり気にしないお金に近い.. チップは「下落が怖い人」の手から、「1か月は持てる人」の手へと移りつつある..
これで、「需要降温」と「価格が下がらない」が同時に成立しうる理由も説明できる.. 冷えているのは感情型の買いで、残っているのは配分型の買い.. 前者は明日上がるかどうかを見るが、後者は来年にそれがあるかを見る..
さらに資金の層を見てみよう.. 米国債利回りはまだ高い位置に張り付いており、10年債が年内の限界へと追い込んでいるため、リスク資産にお金を寝かせる機会コストが引き上げられている.. この背景では、需要降温は正常で、不自然なのはそれが下落に連動していないこと.. つまり減っているのは限界的な買い(周辺の買い)で、土台となるポジションは動いていない..
反転のポイントをひとつ:本当のシグナルは、利益確定が記録を更新することではなく、それがさらに拡大し、同時に価格が弱くなり始めること——そのとき初めて、受け止める資金が足りなくなっていることを示す.. まだそこには至っていない.. このレポートが本当に示しているのは:価格だけを見て終わるな、最後に誰の手にチップが落ちるかを見よ、ということだ。
177
·
--
#near跌至约4.70美元较日高跌逾14%
NEAR Intents はハッカーに48時間の猶予を与えた。表面上は胸がすく話に見えるが、よく見ると、誰も許可していない“取締り”の手順を業界が勝手に補っているようにも見える..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
本質はこうだ。木曜、彼らはコントラクトのバグ――つまりOmniの入金・出金基盤とスマートコントラクトの相互作用――の問題でサービスを停止し、ユーザー資金380万ドルが持ち去られた。プロジェクト側は全額を弁償すると約束した。
金曜には、ゼネラルマネージャーが公開の場で直々に名指しして「すでに特定している」とし、3つの受取先アドレスを提示。ビットコイン、BNB、Solanaのそれぞれで、48時間以内に“責任ある開示”のルールに従って金を返せ、期限を過ぎれば窓口は閉じる――と通告した。
多くの人が見ているのは「また盗まれて、また全額弁償の約束」だ。でも実際に変わったのは対応のしかただ。捜査当局のペースを待たずに、まずは自分たちで呼びかけ、期限を切り、返還の導線を残す。最近、この一連のフローはすでに何度も回っている――事故→停止→弁償の約束→オンチェーンの探偵が資金の流れを掘り当てる→プロジェクト側が公開で名指しし期限付きで返還を要求――どの段階も標準化されている。
考えるべきポイントは資金のレイヤーだ。捕まる確率が上がると、ハッカーの動きは“収束”ではなく“より速く”なることが多い。資金を流動性の最も高い資産に換えて、クロスチェーンで移し、できるだけ追跡可能な経路から早く離れる。つまりプロジェクト側にとって、対応スピードや弁償の約束はもはや単なる広報トークではなく、実体のある信用資産になる。ユーザーはそれを「このプラットフォームを選ぶかどうか」の変数として見ていく。
より大きな背景としては、保管のコンプライアンスやステーブルコインのルールが少しずつ整備されていくのと同時に、オンチェーン側でも“準・取締り”の仕組みが育っている。探偵、懸賞、公開での名指し、期限付き返還……。一方では規制当局がルールを文書に落とし、他方では業界がルールを公開投稿に書く。方向性は実は同じで、「事故が起きたあとの対処」を予測可能にしたい、という狙いだ。
反転ポイントをひとつ。48時間の期限までに本当に動きがなければ、露わになるのは“呼びかけがまだ十分に強くない”ではなく、この仕組みの境界――金が返ってくるかどうかは、最終的に相手がその清算を引き受ける意思があるか次第で、あなたがどれだけ大きく叫ぶかとは別問題だということだ。
#near跌至约4.70美元较日高跌逾14%
NEAR Intents はハッカーに48時間の猶予を与えた。表面上は胸がすく話に見えるが、よく見ると、誰も許可していない“取締り”の手順を業界が勝手に補っているようにも見える..
⚖️ 进群蹲一手消息
本質はこうだ。木曜、彼らはコントラクトのバグ――つまりOmniの入金・出金基盤とスマートコントラクトの相互作用――の問題でサービスを停止し、ユーザー資金380万ドルが持ち去られた。プロジェクト側は全額を弁償すると約束した。
金曜には、ゼネラルマネージャーが公開の場で直々に名指しして「すでに特定している」とし、3つの受取先アドレスを提示。ビットコイン、BNB、Solanaのそれぞれで、48時間以内に“責任ある開示”のルールに従って金を返せ、期限を過ぎれば窓口は閉じる――と通告した。
多くの人が見ているのは「また盗まれて、また全額弁償の約束」だ。でも実際に変わったのは対応のしかただ。捜査当局のペースを待たずに、まずは自分たちで呼びかけ、期限を切り、返還の導線を残す。最近、この一連のフローはすでに何度も回っている――事故→停止→弁償の約束→オンチェーンの探偵が資金の流れを掘り当てる→プロジェクト側が公開で名指しし期限付きで返還を要求――どの段階も標準化されている。
考えるべきポイントは資金のレイヤーだ。捕まる確率が上がると、ハッカーの動きは“収束”ではなく“より速く”なることが多い。資金を流動性の最も高い資産に換えて、クロスチェーンで移し、できるだけ追跡可能な経路から早く離れる。つまりプロジェクト側にとって、対応スピードや弁償の約束はもはや単なる広報トークではなく、実体のある信用資産になる。ユーザーはそれを「このプラットフォームを選ぶかどうか」の変数として見ていく。
より大きな背景としては、保管のコンプライアンスやステーブルコインのルールが少しずつ整備されていくのと同時に、オンチェーン側でも“準・取締り”の仕組みが育っている。探偵、懸賞、公開での名指し、期限付き返還……。一方では規制当局がルールを文書に落とし、他方では業界がルールを公開投稿に書く。方向性は実は同じで、「事故が起きたあとの対処」を予測可能にしたい、という狙いだ。
反転ポイントをひとつ。48時間の期限までに本当に動きがなければ、露わになるのは“呼びかけがまだ十分に強くない”ではなく、この仕組みの境界――金が返ってくるかどうかは、最終的に相手がその清算を引き受ける意思があるか次第で、あなたがどれだけ大きく叫ぶかとは別問題だということだ。
340
·
--
量子計算がまたビットコインを脅すために持ち出されましたが、実際にこの問題を「詰まらせている」のは計算能力ではありません……。
[🤖 进群看机构动作](https://app.binance.com/uni-qr/F6dwNqgx)
ここ数日、分析結果として「量子コンピューターが10年以内にビットコインを解読する」という言い方には、根拠が足りないと言う人がいます。平たく言うとこうです。脅しのための推論は山ほどあるけど、実際に実装できるロードマップはない。
大多数の人がこうしたニュースを見ると、最初に思うのは「ビットコインはもうゼロになるの?」ということです。でも本当の問題は、量子コンピューターがどれだけ速く動くかではなく、このコミュニティが署名アルゴリズムを入れ替えることに同意するかどうかです。
ビットコインは現在 ECDSA を使っています。量子コンピューターは Shor のアルゴリズムで理論的には署名から秘密鍵を逆算できる。ただし前提は、その公開鍵がすでにブロックチェーン上に露出していることです。狙われるのは「公に露出した」アドレス、つまり使い回されたアドレスや、支払い(アウトプット)としてすでに動かされたものです。コールドウォレットでずっと動かしていないコインは公開鍵がまだ出ていないので、脅威はずっと小さくなります。だから仮にある日、本当に量子計算能力が到達したとしても、リスクは階層化され、全員が一斉にゼロになるわけではありません。
そしてもっと難しいのはその先です。量子耐性への移行は技術の問題ではなく、ガバナンス(統治)の問題です。署名方式を変えるということは、全員に対してコインを新しいアドレスへ移すよう求めるのと同じ。あのとき SegWit から Taproot への移行だけでも何年もかかりました。署名アルゴリズムの移行はそれ以上に遅くなる可能性が高いです。説得が必要なのは、保有量が最大で、最も動きたくないアドレスだからです。
この観点から見ると、量子の脅威は「ある朝突然起きる出来事」ではなく、とても長い時間の“猶予期間”です。真に危険なのは、「みんなが移行すべきことは分かっているのに、方案がなかなか決まらない」その数年の間です。
資金面では実は先に動きました。量子恐怖がぶり返すたびに、「量子耐性」という概念を掲げるコインは一波の短期トレードが起きます。資金は“すぐ買える”対象を必要とするからです。ですが機関レベルで本当に待っているのは、この熱さではありません。マイナーやカストディ(保管)側が、移行のルートを公開ドキュメントに書き込むその日——それが価格を決められるシグナルになるからで、単なる記事ではありません。
反転のオチをひとつ:もし量子がそんなに急に進まないのなら、なぜこの話題はしばらくするとまた蒸し返されるのでしょう? 答えは、たまたま説明しにくい事実をうまく説明できてしまうからです。つまり、大口の資金が口ではずっと強気なのに、実際には全額賭けの形で押し切れない理由を。恐怖は事実より役に立ちます。特に反証できない恐怖ほど。
量子計算がまたビットコインを脅すために持ち出されましたが、実際にこの問題を「詰まらせている」のは計算能力ではありません……。
🤖 进群看机构动作
ここ数日、分析結果として「量子コンピューターが10年以内にビットコインを解読する」という言い方には、根拠が足りないと言う人がいます。平たく言うとこうです。脅しのための推論は山ほどあるけど、実際に実装できるロードマップはない。
大多数の人がこうしたニュースを見ると、最初に思うのは「ビットコインはもうゼロになるの?」ということです。でも本当の問題は、量子コンピューターがどれだけ速く動くかではなく、このコミュニティが署名アルゴリズムを入れ替えることに同意するかどうかです。
ビットコインは現在 ECDSA を使っています。量子コンピューターは Shor のアルゴリズムで理論的には署名から秘密鍵を逆算できる。ただし前提は、その公開鍵がすでにブロックチェーン上に露出していることです。狙われるのは「公に露出した」アドレス、つまり使い回されたアドレスや、支払い(アウトプット)としてすでに動かされたものです。コールドウォレットでずっと動かしていないコインは公開鍵がまだ出ていないので、脅威はずっと小さくなります。だから仮にある日、本当に量子計算能力が到達したとしても、リスクは階層化され、全員が一斉にゼロになるわけではありません。
そしてもっと難しいのはその先です。量子耐性への移行は技術の問題ではなく、ガバナンス(統治)の問題です。署名方式を変えるということは、全員に対してコインを新しいアドレスへ移すよう求めるのと同じ。あのとき SegWit から Taproot への移行だけでも何年もかかりました。署名アルゴリズムの移行はそれ以上に遅くなる可能性が高いです。説得が必要なのは、保有量が最大で、最も動きたくないアドレスだからです。
この観点から見ると、量子の脅威は「ある朝突然起きる出来事」ではなく、とても長い時間の“猶予期間”です。真に危険なのは、「みんなが移行すべきことは分かっているのに、方案がなかなか決まらない」その数年の間です。
資金面では実は先に動きました。量子恐怖がぶり返すたびに、「量子耐性」という概念を掲げるコインは一波の短期トレードが起きます。資金は“すぐ買える”対象を必要とするからです。ですが機関レベルで本当に待っているのは、この熱さではありません。マイナーやカストディ(保管)側が、移行のルートを公開ドキュメントに書き込むその日——それが価格を決められるシグナルになるからで、単なる記事ではありません。
反転のオチをひとつ:もし量子がそんなに急に進まないのなら、なぜこの話題はしばらくするとまた蒸し返されるのでしょう? 答えは、たまたま説明しにくい事実をうまく説明できてしまうからです。つまり、大口の資金が口ではずっと強気なのに、実際には全額賭けの形で押し切れない理由を。恐怖は事実より役に立ちます。特に反証できない恐怖ほど。
114
·
--
本人確認中
#以太坊三季度涨70.9%
一見すると、イーサリアムがまたプライバシー用の新しいツールを公開したように見えますが、本当に変わるのは、AIの支払いの仕方かもしれません..
[📢 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
イーサリアム財団は木曜日、「zkAPI」と呼ばれるシステムを公開しました。これは「Open Anonymity Project」と共同で作られ、すでにイーサリアムのメインネット上で動いています.. 使い方は難しくありません。ETHまたはUSDCをvaultコントラクトに預けると、残高が「秘密のチケット」として記録されます。その後、AI APIを呼び出すたびに、端末側でゼロ知識証明をローカルで計算し、「このお金が足りている」ことだけを証明しますが、どのチケットかはサービス提供者に分かりません.. サービス提供者と決済サーバーは、リクエストと支払者を紐づけできません.. さらに毎回の支払いには「nullifier」と呼ばれる番号(シーケンス)が付いており、同じ残高を2回使おうとすると番号がぶつかってしまいます。公開されるのはこの程度だけです..
多くの人が見ているのは、また別のプライバシープロジェクトですが、ここでの本当の狙いはプライバシーそのものではなく「機械による支払い」です。いまのところ、AI APIの呼び出しはすべて身元付きです。あなたのkeyはあるアカウントを指し、そのアカウントは支払い手段に紐づいています。そして、あなたが送った各promptはすべて、その記録ファイルにぶら下がっています。サービス提供者は、数年分の利用履歴をつなげて、一人の人物像を作れてしまう..
もし将来、AIエージェントがあなたの代わりにモデルを呼び出し、計算資源を買い、帯域の支払いを行うようになり、機械同士で支払いが行われるようになるなら、本来それが誰か一人の身分証に紐づいているべきではありません.. zkAPIが補っているのはまさにこの部分です。支払いは証明できるが、身元は明かす必要がない..
タイムラインも少しだけ見ておく価値があります.. イーサリアム財団のdAIチームは2025年9月に設立されました。目標はイーサリアムをAIの決済・調整レイヤーにすることです。今年1月には、彼らが推したAIエージェントの身元基準であるERC-8004がメインネットに上がりました。そして今回のzkAPIの草案は、VitalikとdAI責任者のDavide Crapisが今年2月に一緒に発表したものです.. 身元、支払い、決済——この線は、実は1年かけて描かれていて、AIブームに乗っかって臨時で出てきたわけではないのです..
お金の面でも面白い話があります.. 今年のプライバシー分野はずっと強さを増していますが、市場の多くはそれを投機として炒っています.. イーサリアムがやろうとしていることは少し違います。プライバシーを「お金を隠すためのツール」から「AIの基盤インフラ」に変えたいのです.. この方向が成立すれば、プライバシー資産の価格ロジックは、単なる投機から実際の利用量へと置き換わり、利用量が上がれば、決済レイヤーとしてのETHの役割にももう一段階の追い風が来るはずです..
もちろん、急いで担ぎ上げないでください.. 公式もかなり明確に書いています。zkAPIはネットワーク層での匿名性を提供しないため、ゲートウェイは依然として安定したIPによってリクエストが関連付けられる可能性があります。さらに、セッションもprompt内の内容——個人情報、執筆スタイル、チャット履歴——によって再び紐づけられてしまうかもしれません.. それは「使っても誰も知らない」タイプの匿名というより、「支払いに痕跡を残さない」寄りです。リポジトリ自体もexperimentalと明記されています..
だから本当に注目すべきは、上場したことではなく、次の2つの問題です.. 第一、実際のAI利用量がこの経路を通るのか、それとも一部のガジェット好きが自分たちだけで楽しむだけなのか.. 第二、規制当局が支払者を特定不能な状態を、そのままコンプライアンス上の問題として直接調査するのかどうかです.. 前者がそれがインフラなのか玩具なのかを決め、後者がどれだけ長く生き残れるかを決めます。この2つのうちどちらかが未達なら、今回の「AI×プライバシー」の物語は、まだ物語のままにとどまります..
#以太坊三季度涨70.9%
一見すると、イーサリアムがまたプライバシー用の新しいツールを公開したように見えますが、本当に変わるのは、AIの支払いの仕方かもしれません..
📢 最新消息群里说
イーサリアム財団は木曜日、「zkAPI」と呼ばれるシステムを公開しました。これは「Open Anonymity Project」と共同で作られ、すでにイーサリアムのメインネット上で動いています.. 使い方は難しくありません。ETHまたはUSDCをvaultコントラクトに預けると、残高が「秘密のチケット」として記録されます。その後、AI APIを呼び出すたびに、端末側でゼロ知識証明をローカルで計算し、「このお金が足りている」ことだけを証明しますが、どのチケットかはサービス提供者に分かりません.. サービス提供者と決済サーバーは、リクエストと支払者を紐づけできません.. さらに毎回の支払いには「nullifier」と呼ばれる番号(シーケンス)が付いており、同じ残高を2回使おうとすると番号がぶつかってしまいます。公開されるのはこの程度だけです..
多くの人が見ているのは、また別のプライバシープロジェクトですが、ここでの本当の狙いはプライバシーそのものではなく「機械による支払い」です。いまのところ、AI APIの呼び出しはすべて身元付きです。あなたのkeyはあるアカウントを指し、そのアカウントは支払い手段に紐づいています。そして、あなたが送った各promptはすべて、その記録ファイルにぶら下がっています。サービス提供者は、数年分の利用履歴をつなげて、一人の人物像を作れてしまう..
もし将来、AIエージェントがあなたの代わりにモデルを呼び出し、計算資源を買い、帯域の支払いを行うようになり、機械同士で支払いが行われるようになるなら、本来それが誰か一人の身分証に紐づいているべきではありません.. zkAPIが補っているのはまさにこの部分です。支払いは証明できるが、身元は明かす必要がない..
タイムラインも少しだけ見ておく価値があります.. イーサリアム財団のdAIチームは2025年9月に設立されました。目標はイーサリアムをAIの決済・調整レイヤーにすることです。今年1月には、彼らが推したAIエージェントの身元基準であるERC-8004がメインネットに上がりました。そして今回のzkAPIの草案は、VitalikとdAI責任者のDavide Crapisが今年2月に一緒に発表したものです.. 身元、支払い、決済——この線は、実は1年かけて描かれていて、AIブームに乗っかって臨時で出てきたわけではないのです..
お金の面でも面白い話があります.. 今年のプライバシー分野はずっと強さを増していますが、市場の多くはそれを投機として炒っています.. イーサリアムがやろうとしていることは少し違います。プライバシーを「お金を隠すためのツール」から「AIの基盤インフラ」に変えたいのです.. この方向が成立すれば、プライバシー資産の価格ロジックは、単なる投機から実際の利用量へと置き換わり、利用量が上がれば、決済レイヤーとしてのETHの役割にももう一段階の追い風が来るはずです..
もちろん、急いで担ぎ上げないでください.. 公式もかなり明確に書いています。zkAPIはネットワーク層での匿名性を提供しないため、ゲートウェイは依然として安定したIPによってリクエストが関連付けられる可能性があります。さらに、セッションもprompt内の内容——個人情報、執筆スタイル、チャット履歴——によって再び紐づけられてしまうかもしれません.. それは「使っても誰も知らない」タイプの匿名というより、「支払いに痕跡を残さない」寄りです。リポジトリ自体もexperimentalと明記されています..
だから本当に注目すべきは、上場したことではなく、次の2つの問題です.. 第一、実際のAI利用量がこの経路を通るのか、それとも一部のガジェット好きが自分たちだけで楽しむだけなのか.. 第二、規制当局が支払者を特定不能な状態を、そのままコンプライアンス上の問題として直接調査するのかどうかです.. 前者がそれがインフラなのか玩具なのかを決め、後者がどれだけ長く生き残れるかを決めます。この2つのうちどちらかが未達なら、今回の「AI×プライバシー」の物語は、まだ物語のままにとどまります..
182
·
--
#韩国拟将股票债券纳入代币化证券
まず結論から:シンガポールの暗号資産経済は1年で55%伸びました。しかし重要なのは伸び率そのものではなく、「なぜお金がそこにしか集中できないのか」という点かもしれません..
[📢 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
Chainalysisのデータによると、今年6月までの1年間でシンガポールのオンチェーン活動は55.4%増、2840億米ドルに到達し、中東・東南アジア・オセアニアの暗号資産経済で再び首位を取り戻しました.. 一方、同時期の地域全体は実は縮小していて、6.8%減です.. 伸びと下落が同時に起きていることは、これは「水が増えた」のではなく「水が別の池に入った」ことを示しています..
本当に注目すべきは、この55%がどこから生まれたのかです.. 増分のうち、機関やプラットフォームの取引が94%増となり、600億米ドルに達し、しかも集中度が非常に高く、少数のマーケットメーカー、OTC(店頭取引)、そして機関ブローカーの手に集まっています.. Chainalysis自身の見方はかなり率直です:大きな数量を作ったのは、いくつかの既存の古いプラットフォームであって、新規プレイヤーが流入したからではない、と..
この一文を分解して読むと意味が変わります.. 市場がこれほどまでに集中して伸びるのは、突然「繁栄した」からではなく、資金の中継地点になったからであることが多いのです——お金はここで生まれるのではなく、ここを通過しているだけ。理由は、この地域のルールが明確で、カストディ(保管)が通過でき、機関がポジションを置くことに踏み切れるから.. 伸びは速いが、撤退も同じくらい速いかもしれません..
同じ地域でも、韓国側は逆の話です.. 韓国の金融委員会は、デジタル資産にマーケットメーカー制度を導入することを検討し始めました。月初に、韓国のある取引所で円ステーブルコインが12ウォンで始まり、1時間後には37.6ウォンまで急騰したのです——アンカー(価値基準)に対して4倍以上のブレです.. 流動性が薄すぎれば、価格は飛びます.. しかし韓国の投資家保護法では、マーケットメイキング行為は市場操作にあたる扱いで、免除がありません。つまりマーケットメーカーはそもそも入り込めない.. 今は、流動性不足という「不足分」に追い立てられてルールを変えざるを得なくなっているのです..
両方を並べて見ると、論理がつながります.. アジアのいくつかの市場は、同じことをしています:暗号資産を、機関が参加しやすく、ルールが明確な方向へ押し出すこと.. シンガポールはカストディとライセンスで機関の取引量を吸い寄せ、韓国はアンカーの崩れ(脱锚)によってマーケットメイキング制度を追い出され、香港もライセンス保有機関の監査の見方を引き締めています.. 資金が入れ替わる次の層は、銘柄(コイン)同士の間ではなく、市場同士の間かもしれません——ルールが明確で、流動性が確保される場所へお金が移動する..
この方向が続くなら、次に最も注視すべきは「シンガポールがさらにあとどれくらい上がるか」ではなく、次の2つの細部です:①韓国のマーケットメーカー制度が一度導入されれば、そのような4倍超の脱锚が消えるのか;②次のロットでシンガポールへ移る機関は、自主的に選ぶのか、それとも米国側の規制の進み具合に押し出される形なのか.. 前者が流動性不足が本当の問題かどうかを決め、後者がこの「ハブ化」の波がどれくらい続くかを決めます..
この2つの答えがどちらかに偏ると、この55%の「光環」は、上がるよりも速く後退していく可能性があります..
#韩国拟将股票债券纳入代币化证券
まず結論から:シンガポールの暗号資産経済は1年で55%伸びました。しかし重要なのは伸び率そのものではなく、「なぜお金がそこにしか集中できないのか」という点かもしれません..
📢 消息第一时间
Chainalysisのデータによると、今年6月までの1年間でシンガポールのオンチェーン活動は55.4%増、2840億米ドルに到達し、中東・東南アジア・オセアニアの暗号資産経済で再び首位を取り戻しました.. 一方、同時期の地域全体は実は縮小していて、6.8%減です.. 伸びと下落が同時に起きていることは、これは「水が増えた」のではなく「水が別の池に入った」ことを示しています..
本当に注目すべきは、この55%がどこから生まれたのかです.. 増分のうち、機関やプラットフォームの取引が94%増となり、600億米ドルに達し、しかも集中度が非常に高く、少数のマーケットメーカー、OTC(店頭取引)、そして機関ブローカーの手に集まっています.. Chainalysis自身の見方はかなり率直です:大きな数量を作ったのは、いくつかの既存の古いプラットフォームであって、新規プレイヤーが流入したからではない、と..
この一文を分解して読むと意味が変わります.. 市場がこれほどまでに集中して伸びるのは、突然「繁栄した」からではなく、資金の中継地点になったからであることが多いのです——お金はここで生まれるのではなく、ここを通過しているだけ。理由は、この地域のルールが明確で、カストディ(保管)が通過でき、機関がポジションを置くことに踏み切れるから.. 伸びは速いが、撤退も同じくらい速いかもしれません..
同じ地域でも、韓国側は逆の話です.. 韓国の金融委員会は、デジタル資産にマーケットメーカー制度を導入することを検討し始めました。月初に、韓国のある取引所で円ステーブルコインが12ウォンで始まり、1時間後には37.6ウォンまで急騰したのです——アンカー(価値基準)に対して4倍以上のブレです.. 流動性が薄すぎれば、価格は飛びます.. しかし韓国の投資家保護法では、マーケットメイキング行為は市場操作にあたる扱いで、免除がありません。つまりマーケットメーカーはそもそも入り込めない.. 今は、流動性不足という「不足分」に追い立てられてルールを変えざるを得なくなっているのです..
両方を並べて見ると、論理がつながります.. アジアのいくつかの市場は、同じことをしています:暗号資産を、機関が参加しやすく、ルールが明確な方向へ押し出すこと.. シンガポールはカストディとライセンスで機関の取引量を吸い寄せ、韓国はアンカーの崩れ(脱锚)によってマーケットメイキング制度を追い出され、香港もライセンス保有機関の監査の見方を引き締めています.. 資金が入れ替わる次の層は、銘柄(コイン)同士の間ではなく、市場同士の間かもしれません——ルールが明確で、流動性が確保される場所へお金が移動する..
この方向が続くなら、次に最も注視すべきは「シンガポールがさらにあとどれくらい上がるか」ではなく、次の2つの細部です:①韓国のマーケットメーカー制度が一度導入されれば、そのような4倍超の脱锚が消えるのか;②次のロットでシンガポールへ移る機関は、自主的に選ぶのか、それとも米国側の規制の進み具合に押し出される形なのか.. 前者が流動性不足が本当の問題かどうかを決め、後者がこの「ハブ化」の波がどれくらい続くかを決めます..
この2つの答えがどちらかに偏ると、この55%の「光環」は、上がるよりも速く後退していく可能性があります..
55
·
--
#美国10年期美债收益率逼近5.3%
市場はみんな「Uptober」を待っているが、今月の上に重しになっているのは、実は別のことだ..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
ビットコインは現在 83,823 ドル。9月は+6.33%で終えた。かつて一度は史上最高の9月を更新できるチャンスもあったが、最後の最後で調整に削られた.. 10月の過去データは見ていて魅力的だ。CoinGlassの統計では、13年間の平均上昇率は+19.92%、中央値は+14.71%.. しかし去年の10月は-3.69%で下落。13年で3回目の「赤い10月」だ..
ポイントは月ではなく金利だ.. 9月16日にFRBが利上げを25bp行い、3.75%-4%に。これは2023年7月以来の初の利上げで、しかも全会一致.. ドットプロットの中央値は、年内にもう一度利上げがありそうな方向を示しており、次回の決定は10月28日だ..
債券市場はすでに先に反応している。10年米国債利回りは9月に5.289%で着地、30年は5.632%で、いずれも52週ぶりの高値.. ビットコインは利息がつかない。利回りが上がれば、国債はビットコインにとって最も直接的な対抗商品になる。これが、米株が9月に一緒に下がった理由の一つでもある..
資金は実は逃げていない。門のところで迷っている.. ETFは9月29日までの連続9日間で純流入が約30.8億ドル、ある日は10億ドルに迫る水準だった.. ところが9月30日に純流出1.4869億ドルへ転じ、連続流入の記録がこの日で途切れた.. 予測市場では、10月に9万ドルまで上がる確率は48%、2027年までに過去最高値を更新する確率はわずか7%だ..
市場は「10月上昇」を常識だと思っているのに、過去最高更新は7%というオッズだけ.. つまり大多数が賭けているのは方向性ではなく、タイミングの方だ..
だからこれから注目すべきは、10月が赤かどうかではなく、10月28日までにインフレがさらに後退できるかどうか.. 利率のピークが確定すれば、いまリスク資産を押しつぶしているこの力が、逆に燃料になる可能性が高い.. だが、もしもう一度利上げが実施されるなら、Uptoberはカレンダー上の単なる同音異義語に過ぎないのかもしれない..
#美国10年期美债收益率逼近5.3%
市場はみんな「Uptober」を待っているが、今月の上に重しになっているのは、実は別のことだ..
💰 进群看我盯的点
ビットコインは現在 83,823 ドル。9月は+6.33%で終えた。かつて一度は史上最高の9月を更新できるチャンスもあったが、最後の最後で調整に削られた.. 10月の過去データは見ていて魅力的だ。CoinGlassの統計では、13年間の平均上昇率は+19.92%、中央値は+14.71%.. しかし去年の10月は-3.69%で下落。13年で3回目の「赤い10月」だ..
ポイントは月ではなく金利だ.. 9月16日にFRBが利上げを25bp行い、3.75%-4%に。これは2023年7月以来の初の利上げで、しかも全会一致.. ドットプロットの中央値は、年内にもう一度利上げがありそうな方向を示しており、次回の決定は10月28日だ..
債券市場はすでに先に反応している。10年米国債利回りは9月に5.289%で着地、30年は5.632%で、いずれも52週ぶりの高値.. ビットコインは利息がつかない。利回りが上がれば、国債はビットコインにとって最も直接的な対抗商品になる。これが、米株が9月に一緒に下がった理由の一つでもある..
資金は実は逃げていない。門のところで迷っている.. ETFは9月29日までの連続9日間で純流入が約30.8億ドル、ある日は10億ドルに迫る水準だった.. ところが9月30日に純流出1.4869億ドルへ転じ、連続流入の記録がこの日で途切れた.. 予測市場では、10月に9万ドルまで上がる確率は48%、2027年までに過去最高値を更新する確率はわずか7%だ..
市場は「10月上昇」を常識だと思っているのに、過去最高更新は7%というオッズだけ.. つまり大多数が賭けているのは方向性ではなく、タイミングの方だ..
だからこれから注目すべきは、10月が赤かどうかではなく、10月28日までにインフレがさらに後退できるかどうか.. 利率のピークが確定すれば、いまリスク資産を押しつぶしているこの力が、逆に燃料になる可能性が高い.. だが、もしもう一度利上げが実施されるなら、Uptoberはカレンダー上の単なる同音異義語に過ぎないのかもしれない..
1
2
20k
·
--
#美国8月核心pce降至3%
結論から言うと:ビットコインがこの下落で8.4万ドルを割り込んだとしても、それは暗号資産そのものの問題ではなく、外のあの利回りがまた釣り上げてきたからかもしれません..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
多くの人が見ているのは、3つの孤立した場面です:ビットコインが下がった、原油価格が突然跳ね上がった、そして金・銀と米国株の主要指数先物が3つそろって急落.. バラバラに見える出来事ですが、実は同一のことの異なる側面にすぎません..
本当に注目すべきは、その錨(アンカー)——米国債利回りが再び20年ぶりの高水準付近に戻っている点です.. 前日のPCEデータは実際には落ち着きを示していて、ビットコインは一時8.5万ドルを上回るところまで押し上げられました.. しかし利回りが一緒に下がらなかったため、その日の上昇分はそのまま吐き出され、今度は8.4万ドルの下に居座っています..
背後の資金ロジックは難しくありません.. 無リスクの資金で長年めったにないレベルのリターンが取れるなら、大口はもうわざわざボラティリティを引き受ける必要がない.. その結果、最も流動性(換金性)を食うタイプの資産から最初に資金が抜かれます:高ベータのテック株先物、銀、そして暗号資産.. お金が消えたわけではなく、「方向性に賭ける」場所から「利息を受け取る」場所へと移っただけです..
厄介なのは、今回の資金引き上げの源が一つではないこと.. ブレント原油が再び100ドルを上回り、インフレ期待もそれに連れて持ち上がっているため、利回りがこれ以上下がりにくい;利回りが下がらなければ、リスク資産はさらに圧迫され続けます.. これは一過性の感情的な値動きではなく、自己強化的なループになり得ます..
だからこの期間、暗号資産はナスダックや銀と同じ船に乗っているようで、市場によって同じ「高ベータのリスクエクスポージャー」カテゴリにまとめられている.. 独立した値動きを狙うなら、まずはこの船が岸に着くのを待つ必要があります..
本当に見張るべきなのは、ビットコインがいつ反発するかではなく、利回りがいつ天井を打つかです.. 利回りが反転する、あるいは原油が先に下がると、このたび資金を抜かれた資産は一緒に“緩められる(束縛が解かれる)”はずです.. ただし、ブレントが100ドルを固めて利回りがさらに上向くなら、8.4万ドルがこの下落局面の底とは限らないかもしれません..
#美国8月核心pce降至3%
結論から言うと:ビットコインがこの下落で8.4万ドルを割り込んだとしても、それは暗号資産そのものの問題ではなく、外のあの利回りがまた釣り上げてきたからかもしれません..
🏛️ 消息第一时间
多くの人が見ているのは、3つの孤立した場面です:ビットコインが下がった、原油価格が突然跳ね上がった、そして金・銀と米国株の主要指数先物が3つそろって急落.. バラバラに見える出来事ですが、実は同一のことの異なる側面にすぎません..
本当に注目すべきは、その錨(アンカー)——米国債利回りが再び20年ぶりの高水準付近に戻っている点です.. 前日のPCEデータは実際には落ち着きを示していて、ビットコインは一時8.5万ドルを上回るところまで押し上げられました.. しかし利回りが一緒に下がらなかったため、その日の上昇分はそのまま吐き出され、今度は8.4万ドルの下に居座っています..
背後の資金ロジックは難しくありません.. 無リスクの資金で長年めったにないレベルのリターンが取れるなら、大口はもうわざわざボラティリティを引き受ける必要がない.. その結果、最も流動性(換金性)を食うタイプの資産から最初に資金が抜かれます:高ベータのテック株先物、銀、そして暗号資産.. お金が消えたわけではなく、「方向性に賭ける」場所から「利息を受け取る」場所へと移っただけです..
厄介なのは、今回の資金引き上げの源が一つではないこと.. ブレント原油が再び100ドルを上回り、インフレ期待もそれに連れて持ち上がっているため、利回りがこれ以上下がりにくい;利回りが下がらなければ、リスク資産はさらに圧迫され続けます.. これは一過性の感情的な値動きではなく、自己強化的なループになり得ます..
だからこの期間、暗号資産はナスダックや銀と同じ船に乗っているようで、市場によって同じ「高ベータのリスクエクスポージャー」カテゴリにまとめられている.. 独立した値動きを狙うなら、まずはこの船が岸に着くのを待つ必要があります..
本当に見張るべきなのは、ビットコインがいつ反発するかではなく、利回りがいつ天井を打つかです.. 利回りが反転する、あるいは原油が先に下がると、このたび資金を抜かれた資産は一緒に“緩められる(束縛が解かれる)”はずです.. ただし、ブレントが100ドルを固めて利回りがさらに上向くなら、8.4万ドルがこの下落局面の底とは限らないかもしれません..
551
·
--
#美国8月核心pce降至3%
市場はすでに利下げを時間の問題として織り込み始めているが、投資銀行がこの2日で手を入れているのは、利上げの時期表のほうだ..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
8月のコアPCEは、前月比0.25%、前年比3.01%で、いずれも予想を下回った.. ゴールドマンは早速、2回目の利上げの時点を10月から12月へ動かし、さらに一言加えた:「FOMCは、そもそももう動く必要はないと見なす可能性が非常に高い」.. 同時期にJ.P.モルガンの見通しは「12月に最後の1回を追加して、その後は手仕舞い」だった.. 表向きは、インフレ鎮静の確認書のように見える..
しかし本当に注目すべきは、インフレがどこまで下がるかではなく、「利上げサイクルが残り何回か」という期待が後ろ倒しになることだ.. ソフト・インフレという追い風は、本来ならリスク資産を直接押し上げるはずで、ビットコインはその日確かに85,500に一度触れたが、その後また押し戻された.. 押さえつけているのはインフレデータではなく、長期米国債利回りが2002年以来の高水準にとどまっていることだ..
意見の相違も表に出ている.. ニューヨーク連銀のWilliamsは「忍耐強く待つ」と述べ、委員のBarrは「引き締めを続けるべきだ」と主張し続けている.. しかもゴールドマン自身は今月の早い段階では9月の利上げを支持しており、その時は金利先物が9月の利上げ確率を87%で値付けしていた.. 2週間以内に、同じ銀行が「やるべき」から「おそらく不要」に変えてしまった。
これが資金の論理だ:それは今日のデータが良いかどうかではなく、到達点がどこにあるかを見る.. 「最後の利上げ」がまだ値付けされていない限り、高金利は高ベータ資産のバリュエーションをずっと圧迫する.. 12月の一回が市場で「終点」として認められた瞬間に、資金は短期から、最も敏感な場所へ動き出す。
次の節目はすぐ近い。10月2日の9月雇用報告が、次回の会合の前に控えている.. 雇用が強ければ「もう利上げ不要」というロジックは裏返る;雇用が弱ければ、12月の一回が「句点」になる可能性が高く、「読点」ではない..
だからビットコインの現在地ははっきりしている:押さえつけているのはインフレではなく、まだ終わっていない利上げサイクルだ.. PCEの小数点は方向を変えられないが、方向を変えられるのは「最後の1回」という4文字——それがいつ口にされるか、ただそれだけだ。
#美国8月核心pce降至3%
市場はすでに利下げを時間の問題として織り込み始めているが、投資銀行がこの2日で手を入れているのは、利上げの時期表のほうだ..
🏛️ 消息第一时间
8月のコアPCEは、前月比0.25%、前年比3.01%で、いずれも予想を下回った.. ゴールドマンは早速、2回目の利上げの時点を10月から12月へ動かし、さらに一言加えた:「FOMCは、そもそももう動く必要はないと見なす可能性が非常に高い」.. 同時期にJ.P.モルガンの見通しは「12月に最後の1回を追加して、その後は手仕舞い」だった.. 表向きは、インフレ鎮静の確認書のように見える..
しかし本当に注目すべきは、インフレがどこまで下がるかではなく、「利上げサイクルが残り何回か」という期待が後ろ倒しになることだ.. ソフト・インフレという追い風は、本来ならリスク資産を直接押し上げるはずで、ビットコインはその日確かに85,500に一度触れたが、その後また押し戻された.. 押さえつけているのはインフレデータではなく、長期米国債利回りが2002年以来の高水準にとどまっていることだ..
意見の相違も表に出ている.. ニューヨーク連銀のWilliamsは「忍耐強く待つ」と述べ、委員のBarrは「引き締めを続けるべきだ」と主張し続けている.. しかもゴールドマン自身は今月の早い段階では9月の利上げを支持しており、その時は金利先物が9月の利上げ確率を87%で値付けしていた.. 2週間以内に、同じ銀行が「やるべき」から「おそらく不要」に変えてしまった。
これが資金の論理だ:それは今日のデータが良いかどうかではなく、到達点がどこにあるかを見る.. 「最後の利上げ」がまだ値付けされていない限り、高金利は高ベータ資産のバリュエーションをずっと圧迫する.. 12月の一回が市場で「終点」として認められた瞬間に、資金は短期から、最も敏感な場所へ動き出す。
次の節目はすぐ近い。10月2日の9月雇用報告が、次回の会合の前に控えている.. 雇用が強ければ「もう利上げ不要」というロジックは裏返る;雇用が弱ければ、12月の一回が「句点」になる可能性が高く、「読点」ではない..
だからビットコインの現在地ははっきりしている:押さえつけているのはインフレではなく、まだ終わっていない利上げサイクルだ.. PCEの小数点は方向を変えられないが、方向を変えられるのは「最後の1回」という4文字——それがいつ口にされるか、ただそれだけだ。
8
7.8k
·
--
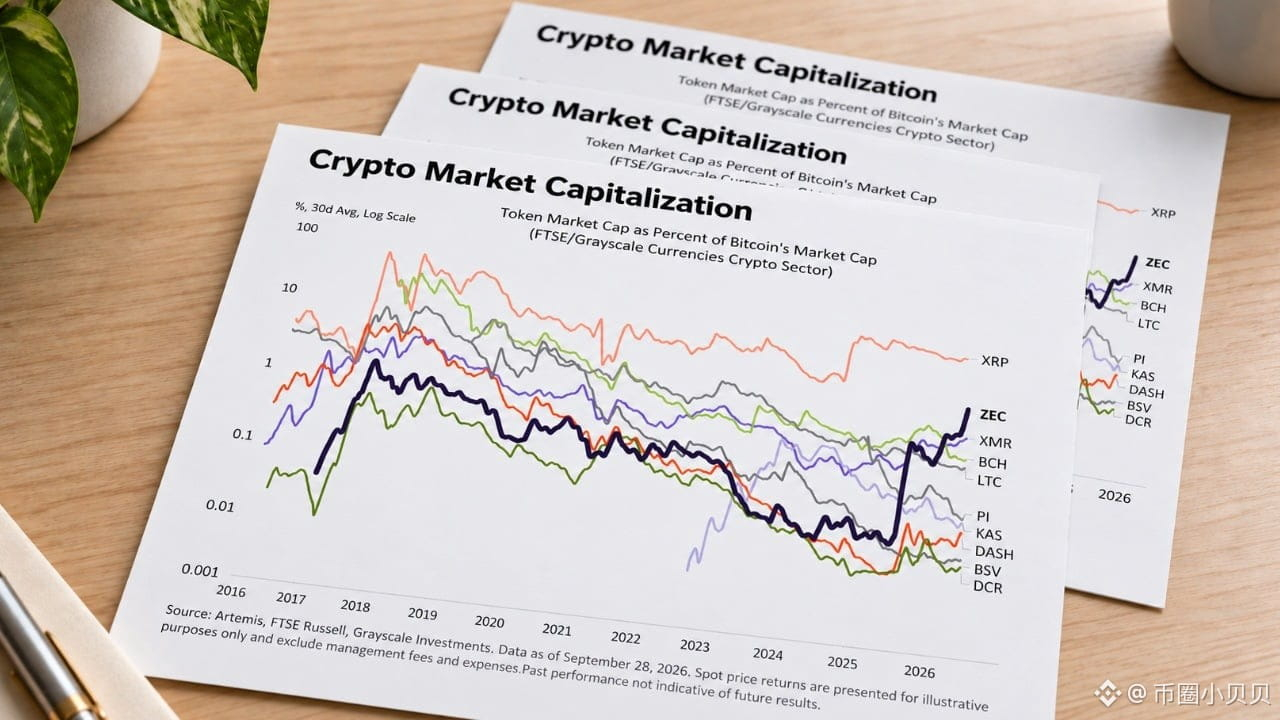
一つのリサーチレポートが「もう1つの銘柄に強気」になったところで、別に珍しくはない.. ただし今回、ドルを物差しにせず、ビットコインで書き換えたのが珍しい..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
グレイスケールは9月29日の分析で、BTCと他の10のコインを同じ「通貨(マネー)セクター」にまとめた。FTSE Russellが四半期ごとに構成銘柄を見直す.. その中で特に目を引くのは2つの数字だ。XRPの時価総額はすでにビットコインの6%に接近しており、一方でZcashは1年前はビットコインの0.1%にも満たなかったが、現在は約1.5%まで来ている.. リサーチ責任者のZach Pandlの言葉は率直で、ZECはまだバリュエーションの天井に触れていないという..
多くの人が見ているのは「機関がプライバシーコインに強気」という結論だ.. でも、ここで重要なのは結論そのものよりも「物差しをどう変えたか」.. 分母がドルからビットコインに変わると、問うべきは「さらにドルでどれだけ上がるか」ではなく、「ビットコインという時価総額のケーキのうち、他のコインはどれだけ取り分を奪えるか」になる.. この口径で見ると、ZECの現在の1.5%はまだ序の口にすぎない。なぜなら2017年から2018年にかけての局面では、XRP、BCH、LTC、DASHはいずれもビットコインの時価総額の3%以上まで到達したからだ..
本当に見るべきなのは、その線の背後でお金がどこへ移動しているか.. 今年、プライバシー系の資産は再評価された。ZECは1年前の約60ドルから、9月29日に約1500ドルまで上がった.. Glassnodeの9月7日のデータでは、ZECだけでプライバシー・セクター全体の時価総額の約62%を占めている。この集中度は、お金が均等に広く回っているのではなく、まず特定の銘柄を選んでそれをセクター全体の代表者に買い上げていることを示している..
さらにもう一段階細かい話がある.. グレイスケールの9月11日の試算では、同じマシンでZECをマイニングすると、報酬はビットコインの約2倍になる.. ただしこれはマイニング収入であって利益ではない。電気代や設備コストはまだ控除されていない.. それでもリサーチ機関がこの数字を計算しようとしているのは、ZECを「単なる物語」で見ているのではなく、計算能力(算力)を再び価格付けすべき資産として捉えているからだ..
このレポートを書いたのはプロダクト担当で、「どのコインを『通貨(マネー)セクター』に入れるか」を決める側だ。つまり、レポート自体がプロダクトのマップに近い.. しかも分母にビットコインを使えば、BTC自体が横ばいで推移する限り、これらのコインの相対的な上昇率が特に見栄えよく映る..
だからこれから本当に注目すべきは、Zcashがある価格まで上がれるかどうかではなく、次の2点だ。1つ目、プライバシーという線に継続して資金が流れ続けるか。2つ目、資金を取り込んだ後に、それに連動する関連プロダクトが一緒に上場(提供開始)されるか。
一つのリサーチレポートが「もう1つの銘柄に強気」になったところで、別に珍しくはない.. ただし今回、ドルを物差しにせず、ビットコインで書き換えたのが珍しい..
🤖 进群聊市场
グレイスケールは9月29日の分析で、BTCと他の10のコインを同じ「通貨(マネー)セクター」にまとめた。FTSE Russellが四半期ごとに構成銘柄を見直す.. その中で特に目を引くのは2つの数字だ。XRPの時価総額はすでにビットコインの6%に接近しており、一方でZcashは1年前はビットコインの0.1%にも満たなかったが、現在は約1.5%まで来ている.. リサーチ責任者のZach Pandlの言葉は率直で、ZECはまだバリュエーションの天井に触れていないという..
多くの人が見ているのは「機関がプライバシーコインに強気」という結論だ.. でも、ここで重要なのは結論そのものよりも「物差しをどう変えたか」.. 分母がドルからビットコインに変わると、問うべきは「さらにドルでどれだけ上がるか」ではなく、「ビットコインという時価総額のケーキのうち、他のコインはどれだけ取り分を奪えるか」になる.. この口径で見ると、ZECの現在の1.5%はまだ序の口にすぎない。なぜなら2017年から2018年にかけての局面では、XRP、BCH、LTC、DASHはいずれもビットコインの時価総額の3%以上まで到達したからだ..
本当に見るべきなのは、その線の背後でお金がどこへ移動しているか.. 今年、プライバシー系の資産は再評価された。ZECは1年前の約60ドルから、9月29日に約1500ドルまで上がった.. Glassnodeの9月7日のデータでは、ZECだけでプライバシー・セクター全体の時価総額の約62%を占めている。この集中度は、お金が均等に広く回っているのではなく、まず特定の銘柄を選んでそれをセクター全体の代表者に買い上げていることを示している..
さらにもう一段階細かい話がある.. グレイスケールの9月11日の試算では、同じマシンでZECをマイニングすると、報酬はビットコインの約2倍になる.. ただしこれはマイニング収入であって利益ではない。電気代や設備コストはまだ控除されていない.. それでもリサーチ機関がこの数字を計算しようとしているのは、ZECを「単なる物語」で見ているのではなく、計算能力(算力)を再び価格付けすべき資産として捉えているからだ..
このレポートを書いたのはプロダクト担当で、「どのコインを『通貨(マネー)セクター』に入れるか」を決める側だ。つまり、レポート自体がプロダクトのマップに近い.. しかも分母にビットコインを使えば、BTC自体が横ばいで推移する限り、これらのコインの相対的な上昇率が特に見栄えよく映る..
だからこれから本当に注目すべきは、Zcashがある価格まで上がれるかどうかではなく、次の2点だ。1つ目、プライバシーという線に継続して資金が流れ続けるか。2つ目、資金を取り込んだ後に、それに連動する関連プロダクトが一緒に上場(提供開始)されるか。
692
·
--
#cftc向白宫提交两项事件合约规则提案
今回の規制当局が動かそうとしているのは特定の“商品”ではなく、ある言葉の“定義”だ。…その言葉が一度固まると、ひとつの業種全体の商売に対して、事実上レジット(縄張り)を与えることになる。
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
米国CFTCは、ホワイトハウスの情報・規制担当(Office of Information and Regulatory Affairs)に対し、「スワップ(swap)」の定義を、イベント契約(event contracts)まで含むよう拡大することを狙った提案規則を提出した。さらに、純粋な対面エンタメ系の商品を対象外にするための暫定最終規則も提出している。両方とも現在審査中だ。
文言だけ見ると無味乾燥だが、実際に争われているのは管轄権だ。CFTCは一貫して、連邦法が、自国の規制対象取引所で取引されるスワップについての独占的権限を同機関に与えていると主張している。PolymarketやKalshiといった予測市場の契約は、この範囲に入るとされる。一方で各州、特にスポーツ系のイベント契約は、これは各州のルールに従うべきだと固持している。
つまり「イベント契約はスワップに当たるのか」という一言が、この訴訟の行方をほぼ決めてしまう。スワップに分類されると、各州が本来持つ執行の余地は大きくそがれる。対して、対面エンタメ系の商品を除外する暫定最終規則は、従来型の対面の場に“逃げ道”を残し、州レベルの規制と真正面から衝突しないようにするものだ。
時間を長いスパンで見ると、ここ数年暗号資産が手に入れたコンプライアンス上の余地の多くは、新しい法案で得られたものではなく、「定義」によって生まれたものだ。ある種のプロダクトを特定の管轄枠に押し込む方が、大きな法改正を通すよりはるかに速い。CLARITY法案が引っかかっているのは、その“既成の対照”がすでにあるからだ。
では、これは市場に何を意味するのか。予測市場への資金と注目が上向いている。管轄の線引きがはっきりすれば、コンプライアンス面で整ったプラットフォームが自信を持って規模を拡大でき、機関投資家も手を出す勇気が出る。しかしKalshi側の上訴が失敗し、最高裁まで争いが続く可能性があることは、綱引きがまだ終わっていないことを示している。短期的には、誰も“決着が一発でつく”とは期待できない。
本当に注目すべきは、これら2つの規則がどちらが先に施行されるかだ。暫定最終規則が先に下りれば、短期的には論点を集約する。提案規則でイベント契約をスワップに明確に書き込むなら、長期的には枠を拡大する。同じ動きでも、短期と長期で方向がちょうど逆になる可能性がある。
#cftc向白宫提交两项事件合约规则提案
今回の規制当局が動かそうとしているのは特定の“商品”ではなく、ある言葉の“定義”だ。…その言葉が一度固まると、ひとつの業種全体の商売に対して、事実上レジット(縄張り)を与えることになる。
⚖️ 进群蹲一手消息
米国CFTCは、ホワイトハウスの情報・規制担当(Office of Information and Regulatory Affairs)に対し、「スワップ(swap)」の定義を、イベント契約(event contracts)まで含むよう拡大することを狙った提案規則を提出した。さらに、純粋な対面エンタメ系の商品を対象外にするための暫定最終規則も提出している。両方とも現在審査中だ。
文言だけ見ると無味乾燥だが、実際に争われているのは管轄権だ。CFTCは一貫して、連邦法が、自国の規制対象取引所で取引されるスワップについての独占的権限を同機関に与えていると主張している。PolymarketやKalshiといった予測市場の契約は、この範囲に入るとされる。一方で各州、特にスポーツ系のイベント契約は、これは各州のルールに従うべきだと固持している。
つまり「イベント契約はスワップに当たるのか」という一言が、この訴訟の行方をほぼ決めてしまう。スワップに分類されると、各州が本来持つ執行の余地は大きくそがれる。対して、対面エンタメ系の商品を除外する暫定最終規則は、従来型の対面の場に“逃げ道”を残し、州レベルの規制と真正面から衝突しないようにするものだ。
時間を長いスパンで見ると、ここ数年暗号資産が手に入れたコンプライアンス上の余地の多くは、新しい法案で得られたものではなく、「定義」によって生まれたものだ。ある種のプロダクトを特定の管轄枠に押し込む方が、大きな法改正を通すよりはるかに速い。CLARITY法案が引っかかっているのは、その“既成の対照”がすでにあるからだ。
では、これは市場に何を意味するのか。予測市場への資金と注目が上向いている。管轄の線引きがはっきりすれば、コンプライアンス面で整ったプラットフォームが自信を持って規模を拡大でき、機関投資家も手を出す勇気が出る。しかしKalshi側の上訴が失敗し、最高裁まで争いが続く可能性があることは、綱引きがまだ終わっていないことを示している。短期的には、誰も“決着が一発でつく”とは期待できない。
本当に注目すべきは、これら2つの規則がどちらが先に施行されるかだ。暫定最終規則が先に下りれば、短期的には論点を集約する。提案規則でイベント契約をスワップに明確に書き込むなら、長期的には枠を拡大する。同じ動きでも、短期と長期で方向がちょうど逆になる可能性がある。
2
1.6k
·
--
#美国8月核心pce降至3%
皆が、予想以上に「弱い」インフレ指標の到来を祝っています。ビットコインをきちんとその場に縛りつけるのは、インフレではなくて――。
[🏛️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
米国の8月のコアPCEは0.2%の上昇にとどまり、市場予想よりも穏やかでした。これはFRBが最も重視するインフレ指標です。数字が出た瞬間、市場は10月の利上げ観測を即座に後退させました。ビットコインは勢いよく85,000を上回るまで上昇したものの、そこに定着できず、すぐに84,000を下回りました。日中には一時83,700近辺まで張り付きました。
多くの人が見ているロジックはとてもシンプルです。インフレが落ち着けば、利上げの圧力も弱まり、リスク資産には追い風――。価格を見れば、このニュースも結局は読み終わって次へ、という形でした。
しかし、本当に注目すべきはもう一方です。米国債の利回りが、20年高水準のまま張り付いていること。片方では利上げ観測が下がり、もう片方では長期金利が上に押し上げられる。この2つの力が相殺しているのが、今回の相場が伸び切れない理由です。
つまり、言い換えれば、ビットコインが今いちばん敏感なのはインフレそのものではなく、「流動性の見通し」です。データが弱ければ将来の資金はより安くなるとの想像が広がり、資金が上を買いに動く――この連鎖こそが、ビットコイン上昇の燃料です。でも長期金利が足並みをそろえない。これは市場に「早く浮かれすぎるな」と即座に注意を促しているのと同じです。ハイベータの資産は伸びるのも速いが、下がるのもまた速い。
だから今回の動きは、トレンドの再スタートというより、感情の先回りによる消耗に近いものです。今後の方向性を決めるのは、これから出てくる複数のデータが「利上げ」という2文字を、テーブルの上から完全に消せるかどうか。
インフレがさらに落ち着き、利回りも緩めば、84,000は天井ではなく「階段」になります。ですが利回りが引き続き上を押してくるなら、今日持ち出してきたこの程度の上げは、後に残っていたはずの上昇余地を前倒しで使ってしまったのと同じになります。
#美国8月核心pce降至3%
皆が、予想以上に「弱い」インフレ指標の到来を祝っています。ビットコインをきちんとその場に縛りつけるのは、インフレではなくて――。
🏛️ 最新消息群里说
米国の8月のコアPCEは0.2%の上昇にとどまり、市場予想よりも穏やかでした。これはFRBが最も重視するインフレ指標です。数字が出た瞬間、市場は10月の利上げ観測を即座に後退させました。ビットコインは勢いよく85,000を上回るまで上昇したものの、そこに定着できず、すぐに84,000を下回りました。日中には一時83,700近辺まで張り付きました。
多くの人が見ているロジックはとてもシンプルです。インフレが落ち着けば、利上げの圧力も弱まり、リスク資産には追い風――。価格を見れば、このニュースも結局は読み終わって次へ、という形でした。
しかし、本当に注目すべきはもう一方です。米国債の利回りが、20年高水準のまま張り付いていること。片方では利上げ観測が下がり、もう片方では長期金利が上に押し上げられる。この2つの力が相殺しているのが、今回の相場が伸び切れない理由です。
つまり、言い換えれば、ビットコインが今いちばん敏感なのはインフレそのものではなく、「流動性の見通し」です。データが弱ければ将来の資金はより安くなるとの想像が広がり、資金が上を買いに動く――この連鎖こそが、ビットコイン上昇の燃料です。でも長期金利が足並みをそろえない。これは市場に「早く浮かれすぎるな」と即座に注意を促しているのと同じです。ハイベータの資産は伸びるのも速いが、下がるのもまた速い。
だから今回の動きは、トレンドの再スタートというより、感情の先回りによる消耗に近いものです。今後の方向性を決めるのは、これから出てくる複数のデータが「利上げ」という2文字を、テーブルの上から完全に消せるかどうか。
インフレがさらに落ち着き、利回りも緩めば、84,000は天井ではなく「階段」になります。ですが利回りが引き続き上を押してくるなら、今日持ち出してきたこの程度の上げは、後に残っていたはずの上昇余地を前倒しで使ってしまったのと同じになります。
1
6
12.1k
·
--
#英国fca开放加密公司牌照申请
3年遅れでようやくドアが開いたが、ドアの向こうに並んでいるのは、おそらく新規プレイヤーではない……
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
英国の金融行為規制機構(FCA)は水曜日、暗号資産企業の認可申請の窓口を開設し、期限を2027年2月末までの5か月間とした。だが、本格的な新ルールが施行されるのは2027年10月だ。つまり、その間の空白期間は、企業が書類を提出して審査を受け、追加提出(補完)に対応するための時間として確保されている。
表面上は「ようこそ入場」だが、実際には時間によるふるい分けだ。英国のこの枠組みの法整備は2022年にまで遡れる。一方、EUのMiCAは2023年6月にすでに施行されている。英国はずっと足並みが遅れていた。ところが今、同時に窓を大きく開けたということは、英国市場に留まりたい企業すべてに対し、「来年2月末までに資料を出すか、次の回まで待つかだ」と告げているのと同じだ。5か月は長くない。
本当に面白いのは、「すでに入場した側」のグループだ。現在、FCAが以前の“資金源を中心に審査する”方式で発行した旧登録を持っている企業が60社以上ある。この種の登録は、自動的に新しい認可へ切り替わるわけではない。しかし一度コンプライアンスの健康診断を済ませた会社は、事実上すでに先行して動いている。エディンバラのZumoもその一例で、2021年に登録を取得し、今回は自分たちで「英国の暗号資産規制追跡表」を作成した。各義務を、それが対応する規制対象の業務に紐づけている。
その主張はこうだ――外でこの追跡表を作っているのは法律事務所やコンサル会社で、自分たちは運営者(オペレーター)の視点から書いている、と。
さらに一段掘ると、ライセンスそのものが“希少な入口”へ変わりつつある。誰より先に認可を取れれば、向こうの機関から入ってくる資金を先に引き込む資格を得られる。英国は長年、「出足は早いのに、集まりは遅い」というふうに言われてきたが、今回はルールブックを“実行できるページ”まで一気にめくったようなものだ。
だから本当に注目すべきは、窓口が開いたかどうかではなく、来年2月までに実際にどれだけの企業が資料を提出するかだ。提出が少なければ、みんな様子見しているということ。提出が多ければ、この市場の入場券がすでに値付けされ始めたということを意味する。
#英国fca开放加密公司牌照申请
3年遅れでようやくドアが開いたが、ドアの向こうに並んでいるのは、おそらく新規プレイヤーではない……
⚖️ 消息第一时间
英国の金融行為規制機構(FCA)は水曜日、暗号資産企業の認可申請の窓口を開設し、期限を2027年2月末までの5か月間とした。だが、本格的な新ルールが施行されるのは2027年10月だ。つまり、その間の空白期間は、企業が書類を提出して審査を受け、追加提出(補完)に対応するための時間として確保されている。
表面上は「ようこそ入場」だが、実際には時間によるふるい分けだ。英国のこの枠組みの法整備は2022年にまで遡れる。一方、EUのMiCAは2023年6月にすでに施行されている。英国はずっと足並みが遅れていた。ところが今、同時に窓を大きく開けたということは、英国市場に留まりたい企業すべてに対し、「来年2月末までに資料を出すか、次の回まで待つかだ」と告げているのと同じだ。5か月は長くない。
本当に面白いのは、「すでに入場した側」のグループだ。現在、FCAが以前の“資金源を中心に審査する”方式で発行した旧登録を持っている企業が60社以上ある。この種の登録は、自動的に新しい認可へ切り替わるわけではない。しかし一度コンプライアンスの健康診断を済ませた会社は、事実上すでに先行して動いている。エディンバラのZumoもその一例で、2021年に登録を取得し、今回は自分たちで「英国の暗号資産規制追跡表」を作成した。各義務を、それが対応する規制対象の業務に紐づけている。
その主張はこうだ――外でこの追跡表を作っているのは法律事務所やコンサル会社で、自分たちは運営者(オペレーター)の視点から書いている、と。
さらに一段掘ると、ライセンスそのものが“希少な入口”へ変わりつつある。誰より先に認可を取れれば、向こうの機関から入ってくる資金を先に引き込む資格を得られる。英国は長年、「出足は早いのに、集まりは遅い」というふうに言われてきたが、今回はルールブックを“実行できるページ”まで一気にめくったようなものだ。
だから本当に注目すべきは、窓口が開いたかどうかではなく、来年2月までに実際にどれだけの企業が資料を提出するかだ。提出が少なければ、みんな様子見しているということ。提出が多ければ、この市場の入場券がすでに値付けされ始めたということを意味する。
3
3.3k
·
--
東南アジア全体の暗号資産(暗号)関連の活動は潮が引く中、なぜか一か所だけが逆に55%も上がった.. 今回の上げを支えたのは、個人投資家ではありません。
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
オンチェーン・データ・プラットフォームのChainalysisが出したレポートによると、今年6月までの1年間でシンガポールの暗号資産活動規模は55.4%増の2840億ドルとなり、中東・東南アジアおよびオセアニアで最大の暗号経済圏の座を再び取り戻しました.. 同じレポート内では、地域全体では縮小しており6.8%減です..
多くの人はこのニュースを見て「シンガポールの規制が緩いからだ」とまず連想します.. しかしデータが示しているのは、むしろ反対側です。いちばん伸びが大きいのは機関向けのプラットフォームで、31億ドルから600億ドルへと94%増。しかも、数社のマーケットメイカーや店頭取引(OTC)取引台、機関向けブローカーに強く集中しており、新しいプラットフォームが次々に流入してきたわけではありません..
昨年、シンガポール金融管理局は「海外顧客向けの現地機関は、免許を取るか撤退せよ」という要求を出しました.. 個人投資家や高頻度の投機で食べていた一部のプラットフォームは締め出され.. 本来なら、清掃(締め出し)すれば取引量もいっしょに持っていかれるはずですが、落ちたのは個人投資家部分で、上がったのは機関と実際の清算(決済)に関わる部分です.. 規制強化がここで担っているのはブレーキではなく、ふるいです。
同じ地域の中で、別の資金ロジックがほかの国では別の形で動いています.. フィリピン、タイ、ベトナムの3か国合計で、1万ドル未満の小口送金が540万件。これは世界全体の14.4%ですが、これら3か国が世界の暗号経済規模に占める割合はわずか2.5%.. 8割以上の自国送金は1000ドル未満で、1回あたり平均は618ドル。世界平均は1210ドルです.. これは投機というより、お金を「国境を越えて運ぶ」ような性格に近い。フィリピンでは海外送金がGDPの8.5%を占め、オンチェーンのステーブルコインがこの役割を受け継いでいます..
本当に注目すべきは、シンガポールの数字がどれだけ見栄えするかではなく、これら2つのモデルのうちどちらがうまく回るかです.. 一方は、個人投資家を切り払い、機関向けの大口決済に集中すること。もう一方は、個人の小口送金ニーズに応え、規制を回避して最安の通路を探すこと.. 地域全体のクロスボーダー・ステーブルコイン活動は、本国での活動の3.2倍。ステーブルコインはとっくに「炒める(投機の)」領域だけではありません。決済のための“レール”として使われています..
もし金融管理局のこの「清場(清掃)型」規制がうまく回り続けるなら、他の金融センターも大方そのまま真似するはずです。免許のある管轄へ、機関がオンチェーンに載せる資金が先に集中します.. 逆に、600億ドルが実はほんの一握りのマーケットメイカーが自社内で行う高頻度の回転に過ぎず、実際の清算需要を受け止める受け皿がないのなら、この55%は帳面上の数字にすぎません。来年、同じレポートでそれが自分で元に戻るでしょう..
東南アジア全体の暗号資産(暗号)関連の活動は潮が引く中、なぜか一か所だけが逆に55%も上がった.. 今回の上げを支えたのは、個人投資家ではありません。
📢 今日盘面群里聊
オンチェーン・データ・プラットフォームのChainalysisが出したレポートによると、今年6月までの1年間でシンガポールの暗号資産活動規模は55.4%増の2840億ドルとなり、中東・東南アジアおよびオセアニアで最大の暗号経済圏の座を再び取り戻しました.. 同じレポート内では、地域全体では縮小しており6.8%減です..
多くの人はこのニュースを見て「シンガポールの規制が緩いからだ」とまず連想します.. しかしデータが示しているのは、むしろ反対側です。いちばん伸びが大きいのは機関向けのプラットフォームで、31億ドルから600億ドルへと94%増。しかも、数社のマーケットメイカーや店頭取引(OTC)取引台、機関向けブローカーに強く集中しており、新しいプラットフォームが次々に流入してきたわけではありません..
昨年、シンガポール金融管理局は「海外顧客向けの現地機関は、免許を取るか撤退せよ」という要求を出しました.. 個人投資家や高頻度の投機で食べていた一部のプラットフォームは締め出され.. 本来なら、清掃(締め出し)すれば取引量もいっしょに持っていかれるはずですが、落ちたのは個人投資家部分で、上がったのは機関と実際の清算(決済)に関わる部分です.. 規制強化がここで担っているのはブレーキではなく、ふるいです。
同じ地域の中で、別の資金ロジックがほかの国では別の形で動いています.. フィリピン、タイ、ベトナムの3か国合計で、1万ドル未満の小口送金が540万件。これは世界全体の14.4%ですが、これら3か国が世界の暗号経済規模に占める割合はわずか2.5%.. 8割以上の自国送金は1000ドル未満で、1回あたり平均は618ドル。世界平均は1210ドルです.. これは投機というより、お金を「国境を越えて運ぶ」ような性格に近い。フィリピンでは海外送金がGDPの8.5%を占め、オンチェーンのステーブルコインがこの役割を受け継いでいます..
本当に注目すべきは、シンガポールの数字がどれだけ見栄えするかではなく、これら2つのモデルのうちどちらがうまく回るかです.. 一方は、個人投資家を切り払い、機関向けの大口決済に集中すること。もう一方は、個人の小口送金ニーズに応え、規制を回避して最安の通路を探すこと.. 地域全体のクロスボーダー・ステーブルコイン活動は、本国での活動の3.2倍。ステーブルコインはとっくに「炒める(投機の)」領域だけではありません。決済のための“レール”として使われています..
もし金融管理局のこの「清場(清掃)型」規制がうまく回り続けるなら、他の金融センターも大方そのまま真似するはずです。免許のある管轄へ、機関がオンチェーンに載せる資金が先に集中します.. 逆に、600億ドルが実はほんの一握りのマーケットメイカーが自社内で行う高頻度の回転に過ぎず、実際の清算需要を受け止める受け皿がないのなら、この55%は帳面上の数字にすぎません。来年、同じレポートでそれが自分で元に戻るでしょう..
2.9k
·
--
"グリーン燃料"のこの4文字を分解してみると、本当に価値があるのは実は燃料そのものではありません..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
ブラジルの国営企業 Petrobras は水曜日、Cardano ブロックチェーンを使って低炭素燃料に関する環境主張を追跡する2つの研究プロジェクトを実施すると発表しました.. 持続可能な航空燃料を対象に1つ、Diesel R を対象にもう1つで、後者には一部、植物油や動物性脂肪などの再生可能原料から作られたディーゼルが含まれます..
こうしたニュースは、今年に入ってもう珍しくありません.. 大企業が上位チェーンに乗せて、パイロットを出して、発表文を読めばだいたい同じ.. でも今回は、燃料をどう運ぶかではなく、"排出削減量"をどう会計処理するかが焦点です..
航空分野では book-and-claim モデルを使います:航空会社は、燃料そのものが別の場所で燃焼されたとしても、持続可能燃料がもたらす環境価値をお金で購入できます.. 難しさはここにあります——同じ1トンの削減量を、2社がそれぞれ1回ずつ二重に計上しないようにどう保証するか.. Cardano が今回行っているのは、その収益の出どころ、帰属先、認証(クレーム)のタイミングを記録することです。乗客が出発・到着の空港を入力すれば、証明書も受け取れ、最初の燃料証憑までチェーンを遡って辿れます..
燃料は一方向へ進み、グリーンクレジットは別の方向へ進む。この2本の線は本来、分かれているものです.. チェーン上でやるべきなのは、実際には"権利"に対して、二度と使えない票(チケット)を発行することです..
これが RWA という商売の本当の難所です.. 資産をチェーンに載せることではなく、権利をチェーンに載せることであり、しかもそれが1回しか使われていないことを証明しなければなりません.. 最初に"重複しない勘定"を成立させた人が、このビジネスの接点を得ます..
視野を広げると、機関(組織)をチェーンに載せる流れは最近加速しています.. 日本の財務省は、国債のトークン化に関する研究小組織を設置し、英国の FCA は暗号会社のライセンス申請をオープンにし、SEC もチェーン上で資金調達するためのルールを動かしています.. Cardano 財団はついでに1件挙げました:今月 x402 の支払い基準が Cardano 上で有効化され、Fireblocks もそのネイティブ・トークンのサポートを開始しています.. 企業レベルのトレーサビリティを実現するには、まず決済できる決済レイヤーが必要です..
ただし現時点では、両方ともまだ研究段階です.. 当局は対象となる燃料量のカバー範囲や普及のタイムテーブルを明言しておらず、短期的には ADA の価格にも反映されないでしょう.. 本当に注目すべきは x402 の商用化に向けた一歩です——もしチェーン上の決済が先に回り始めれば、機関のトレーシングが閉じた流れになります;逆に、これらのプロジェクトがずっと"研究"のままであれば、Cardano が積み上げた政府・企業のリストは、ただのリストにとどまります..
"グリーン燃料"のこの4文字を分解してみると、本当に価値があるのは実は燃料そのものではありません..
📢 盘面异动群里说
ブラジルの国営企業 Petrobras は水曜日、Cardano ブロックチェーンを使って低炭素燃料に関する環境主張を追跡する2つの研究プロジェクトを実施すると発表しました.. 持続可能な航空燃料を対象に1つ、Diesel R を対象にもう1つで、後者には一部、植物油や動物性脂肪などの再生可能原料から作られたディーゼルが含まれます..
こうしたニュースは、今年に入ってもう珍しくありません.. 大企業が上位チェーンに乗せて、パイロットを出して、発表文を読めばだいたい同じ.. でも今回は、燃料をどう運ぶかではなく、"排出削減量"をどう会計処理するかが焦点です..
航空分野では book-and-claim モデルを使います:航空会社は、燃料そのものが別の場所で燃焼されたとしても、持続可能燃料がもたらす環境価値をお金で購入できます.. 難しさはここにあります——同じ1トンの削減量を、2社がそれぞれ1回ずつ二重に計上しないようにどう保証するか.. Cardano が今回行っているのは、その収益の出どころ、帰属先、認証(クレーム)のタイミングを記録することです。乗客が出発・到着の空港を入力すれば、証明書も受け取れ、最初の燃料証憑までチェーンを遡って辿れます..
燃料は一方向へ進み、グリーンクレジットは別の方向へ進む。この2本の線は本来、分かれているものです.. チェーン上でやるべきなのは、実際には"権利"に対して、二度と使えない票(チケット)を発行することです..
これが RWA という商売の本当の難所です.. 資産をチェーンに載せることではなく、権利をチェーンに載せることであり、しかもそれが1回しか使われていないことを証明しなければなりません.. 最初に"重複しない勘定"を成立させた人が、このビジネスの接点を得ます..
視野を広げると、機関(組織)をチェーンに載せる流れは最近加速しています.. 日本の財務省は、国債のトークン化に関する研究小組織を設置し、英国の FCA は暗号会社のライセンス申請をオープンにし、SEC もチェーン上で資金調達するためのルールを動かしています.. Cardano 財団はついでに1件挙げました:今月 x402 の支払い基準が Cardano 上で有効化され、Fireblocks もそのネイティブ・トークンのサポートを開始しています.. 企業レベルのトレーサビリティを実現するには、まず決済できる決済レイヤーが必要です..
ただし現時点では、両方ともまだ研究段階です.. 当局は対象となる燃料量のカバー範囲や普及のタイムテーブルを明言しておらず、短期的には ADA の価格にも反映されないでしょう.. 本当に注目すべきは x402 の商用化に向けた一歩です——もしチェーン上の決済が先に回り始めれば、機関のトレーシングが閉じた流れになります;逆に、これらのプロジェクトがずっと"研究"のままであれば、Cardano が積み上げた政府・企業のリストは、ただのリストにとどまります..
1
3.3k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号