

币圈小贝贝
183 投稿

币圈小贝贝
報告
ユーザーをブロック
11 フォロー
1.7K+ フォロワー
1.0K+ いいね
投稿
すべて
ライブ
·
--
翻訳参照
#cftc向白宫提交两项事件合约规则提案
SEC 这份托管新规,第一眼像是给加密行业补上了一块合规拼图,细看不太一样..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
美国证监会周四抛出一份 760 页的提案,给投资顾问和受监管基金「怎么保管客户加密资产」画了一条线.. 主席 Paul Atkins 的说法很直白:这是给了一条此前根本不存在的合规路径,去替换那些为旧时代写的托管规则.. 表面看,这是行业等了很久的利好——托管清楚了,传统资金才敢进来..
但真正值得看的,是它顺带改掉的两件事..
第一件是自托管.. 提案允许投顾在找不到合格托管人的情况下,自己拿着客户的钱.. 门槛卡得很死:必须是市面上确实没人接,而且每季度都要重新查一遍.. 官方自己也承认这种情况「大概率少见」.. 所以这条缝不是给散户开的,是给刚发的、还没人支持的新代币留的..
第二件是时间点.. 这份提案赶在委员 Hester Peirce 离任前一天发布——她一手带起来的 Crypto Task Force,负责人周五就走.. 而就在本周,SEC 把成立法定表决人数从三人降到了两人.. 一个只剩两位委员、其中一位有利益冲突就能让另一位单独拍板的机构,未来规则的可改弹性有多大,不用多说..
再往上看资金这条线.. 8 月的 Reg Crypto、9 月的创新豁免、10 月的托管规则,SEC 把当初列出的加密议程一项项打了勾.. 但背景是 Clarity Act 在参议院没能推进.. 国会立法停了,监管权就顺势落到了 SEC 手里.. 同一件事,规则从写进法律变成了写进行政提案,60 天意见期,下一届政府随时能改..
所以真正的问题不是托管清不清楚.. 托管合规化,恰好是传统资管进场最后缺的那块拼图.. 一旦补上,钱会先走哪条路——继续堆在现货 ETF 拿价格敞口,还是转向质押、RWA 这些能生息的产品..
如果这个方向成立,接下来最该盯的,是那 60 天意见期里谁最先跳出来反对.. 反对声最大的那一方,往往就是被动了奶酪的一方..
#cftc向白宫提交两项事件合约规则提案
SEC 这份托管新规,第一眼像是给加密行业补上了一块合规拼图,细看不太一样..
📢 今日盘面群里聊
美国证监会周四抛出一份 760 页的提案,给投资顾问和受监管基金「怎么保管客户加密资产」画了一条线.. 主席 Paul Atkins 的说法很直白:这是给了一条此前根本不存在的合规路径,去替换那些为旧时代写的托管规则.. 表面看,这是行业等了很久的利好——托管清楚了,传统资金才敢进来..
但真正值得看的,是它顺带改掉的两件事..
第一件是自托管.. 提案允许投顾在找不到合格托管人的情况下,自己拿着客户的钱.. 门槛卡得很死:必须是市面上确实没人接,而且每季度都要重新查一遍.. 官方自己也承认这种情况「大概率少见」.. 所以这条缝不是给散户开的,是给刚发的、还没人支持的新代币留的..
第二件是时间点.. 这份提案赶在委员 Hester Peirce 离任前一天发布——她一手带起来的 Crypto Task Force,负责人周五就走.. 而就在本周,SEC 把成立法定表决人数从三人降到了两人.. 一个只剩两位委员、其中一位有利益冲突就能让另一位单独拍板的机构,未来规则的可改弹性有多大,不用多说..
再往上看资金这条线.. 8 月的 Reg Crypto、9 月的创新豁免、10 月的托管规则,SEC 把当初列出的加密议程一项项打了勾.. 但背景是 Clarity Act 在参议院没能推进.. 国会立法停了,监管权就顺势落到了 SEC 手里.. 同一件事,规则从写进法律变成了写进行政提案,60 天意见期,下一届政府随时能改..
所以真正的问题不是托管清不清楚.. 托管合规化,恰好是传统资管进场最后缺的那块拼图.. 一旦补上,钱会先走哪条路——继续堆在现货 ETF 拿价格敞口,还是转向质押、RWA 这些能生息的产品..
如果这个方向成立,接下来最该盯的,是那 60 天意见期里谁最先跳出来反对.. 反对声最大的那一方,往往就是被动了奶酪的一方..

·
--
翻訳参照
所有人都在讨论跨链又被黑了一次,我更想聊的是那笔钱最后停在了哪里..
[🔄 进群看资金动向](https://app.binance.com/uni-qr/F6dwNqgx)
出事的是一套跨链的「意图」交易协议,漏洞出在 Omni 存取款基础设施和它智能合约的交互里,约 380 万美元用户资金被转走.. 团队反应不慢:漏洞已经修补,承诺对用户全额赔付,也报了执法并拉上链上分析方追资金..
但链上追踪的细节更值得看.. 这笔钱先流进一家交易所,接着被跨链换成了比特币.. 是被换成比特币,不是留在原来的链上,也不是换成别的什么..
大多数人的注意力停在前半句,又一个跨链协议被黑.. 而真正能读出信息的,是后半句.. 一笔来源不干净、最需要低调、最不需要叙事的钱,在处理去向的时候,选的不是那些讲得最热闹的新公链,是比特币..
这其实是个很朴素的信号.. 叙事一天可以换一个,热点可以从 L2 轮到 AI 再轮到 RWA,但在极端情况下,大额资金的默认停靠点,几乎还是比特币.. 它不需要故事,只需要被承认..
放进资金轮动的框架里看会更清楚.. 应用层和协议拿到的是叙事溢价,故事讲得好就涨,讲崩了就跌;比特币拿的是货币溢价,不靠故事,靠的是它被默认当成结算终点的那种位置.. 一出事,前者先被打折,后者反而被强化..
所以这条新闻真正的重点,可能不是某条跨链赛道又增加了多少风险敞口,而是它再次确认了一件事:中间层再怎么创新,钱最后要停靠的地方,还是那个最老的资产..
真正值得盯的是下一步.. 如果「出事就把钱换成比特币」慢慢变成一种肌肉记忆,被长期强化的会是比特币的避险属性,而不是应用链的估值.. 一旦这个定价习惯固定下来,下一轮行情里跑赢的,可能不是叙事最响的那一批..
所有人都在讨论跨链又被黑了一次,我更想聊的是那笔钱最后停在了哪里..
🔄 进群看资金动向
出事的是一套跨链的「意图」交易协议,漏洞出在 Omni 存取款基础设施和它智能合约的交互里,约 380 万美元用户资金被转走.. 团队反应不慢:漏洞已经修补,承诺对用户全额赔付,也报了执法并拉上链上分析方追资金..
但链上追踪的细节更值得看.. 这笔钱先流进一家交易所,接着被跨链换成了比特币.. 是被换成比特币,不是留在原来的链上,也不是换成别的什么..
大多数人的注意力停在前半句,又一个跨链协议被黑.. 而真正能读出信息的,是后半句.. 一笔来源不干净、最需要低调、最不需要叙事的钱,在处理去向的时候,选的不是那些讲得最热闹的新公链,是比特币..
这其实是个很朴素的信号.. 叙事一天可以换一个,热点可以从 L2 轮到 AI 再轮到 RWA,但在极端情况下,大额资金的默认停靠点,几乎还是比特币.. 它不需要故事,只需要被承认..
放进资金轮动的框架里看会更清楚.. 应用层和协议拿到的是叙事溢价,故事讲得好就涨,讲崩了就跌;比特币拿的是货币溢价,不靠故事,靠的是它被默认当成结算终点的那种位置.. 一出事,前者先被打折,后者反而被强化..
所以这条新闻真正的重点,可能不是某条跨链赛道又增加了多少风险敞口,而是它再次确认了一件事:中间层再怎么创新,钱最后要停靠的地方,还是那个最老的资产..
真正值得盯的是下一步.. 如果「出事就把钱换成比特币」慢慢变成一种肌肉记忆,被长期强化的会是比特币的避险属性,而不是应用链的估值.. 一旦这个定价习惯固定下来,下一轮行情里跑赢的,可能不是叙事最响的那一批..
279
·
--
#美国10年期美债收益率逼近5.3%
市場はみんな「Uptober」を待っているが、今月の上に重しになっているのは、実は別のことだ..
[💰 进群看我盯的点](https://app.binance.com/uni-qr/F6dwNqgx)
ビットコインは現在 83,823 ドル。9月は+6.33%で終えた。かつて一度は史上最高の9月を更新できるチャンスもあったが、最後の最後で調整に削られた.. 10月の過去データは見ていて魅力的だ。CoinGlassの統計では、13年間の平均上昇率は+19.92%、中央値は+14.71%.. しかし去年の10月は-3.69%で下落。13年で3回目の「赤い10月」だ..
ポイントは月ではなく金利だ.. 9月16日にFRBが利上げを25bp行い、3.75%-4%に。これは2023年7月以来の初の利上げで、しかも全会一致.. ドットプロットの中央値は、年内にもう一度利上げがありそうな方向を示しており、次回の決定は10月28日だ..
債券市場はすでに先に反応している。10年米国債利回りは9月に5.289%で着地、30年は5.632%で、いずれも52週ぶりの高値.. ビットコインは利息がつかない。利回りが上がれば、国債はビットコインにとって最も直接的な対抗商品になる。これが、米株が9月に一緒に下がった理由の一つでもある..
資金は実は逃げていない。門のところで迷っている.. ETFは9月29日までの連続9日間で純流入が約30.8億ドル、ある日は10億ドルに迫る水準だった.. ところが9月30日に純流出1.4869億ドルへ転じ、連続流入の記録がこの日で途切れた.. 予測市場では、10月に9万ドルまで上がる確率は48%、2027年までに過去最高値を更新する確率はわずか7%だ..
市場は「10月上昇」を常識だと思っているのに、過去最高更新は7%というオッズだけ.. つまり大多数が賭けているのは方向性ではなく、タイミングの方だ..
だからこれから注目すべきは、10月が赤かどうかではなく、10月28日までにインフレがさらに後退できるかどうか.. 利率のピークが確定すれば、いまリスク資産を押しつぶしているこの力が、逆に燃料になる可能性が高い.. だが、もしもう一度利上げが実施されるなら、Uptoberはカレンダー上の単なる同音異義語に過ぎないのかもしれない..
#美国10年期美债收益率逼近5.3%
市場はみんな「Uptober」を待っているが、今月の上に重しになっているのは、実は別のことだ..
💰 进群看我盯的点
ビットコインは現在 83,823 ドル。9月は+6.33%で終えた。かつて一度は史上最高の9月を更新できるチャンスもあったが、最後の最後で調整に削られた.. 10月の過去データは見ていて魅力的だ。CoinGlassの統計では、13年間の平均上昇率は+19.92%、中央値は+14.71%.. しかし去年の10月は-3.69%で下落。13年で3回目の「赤い10月」だ..
ポイントは月ではなく金利だ.. 9月16日にFRBが利上げを25bp行い、3.75%-4%に。これは2023年7月以来の初の利上げで、しかも全会一致.. ドットプロットの中央値は、年内にもう一度利上げがありそうな方向を示しており、次回の決定は10月28日だ..
債券市場はすでに先に反応している。10年米国債利回りは9月に5.289%で着地、30年は5.632%で、いずれも52週ぶりの高値.. ビットコインは利息がつかない。利回りが上がれば、国債はビットコインにとって最も直接的な対抗商品になる。これが、米株が9月に一緒に下がった理由の一つでもある..
資金は実は逃げていない。門のところで迷っている.. ETFは9月29日までの連続9日間で純流入が約30.8億ドル、ある日は10億ドルに迫る水準だった.. ところが9月30日に純流出1.4869億ドルへ転じ、連続流入の記録がこの日で途切れた.. 予測市場では、10月に9万ドルまで上がる確率は48%、2027年までに過去最高値を更新する確率はわずか7%だ..
市場は「10月上昇」を常識だと思っているのに、過去最高更新は7%というオッズだけ.. つまり大多数が賭けているのは方向性ではなく、タイミングの方だ..
だからこれから注目すべきは、10月が赤かどうかではなく、10月28日までにインフレがさらに後退できるかどうか.. 利率のピークが確定すれば、いまリスク資産を押しつぶしているこの力が、逆に燃料になる可能性が高い.. だが、もしもう一度利上げが実施されるなら、Uptoberはカレンダー上の単なる同音異義語に過ぎないのかもしれない..
1
1
13.2k
·
--
#美国10年期美债收益率逼近5.3%
結論から言うと、この「規制プロセスのように見える」メッセージのポイントは、暗号資産そのものではなく、再び描き直された“お金の米国への入口”にある可能性が高い..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
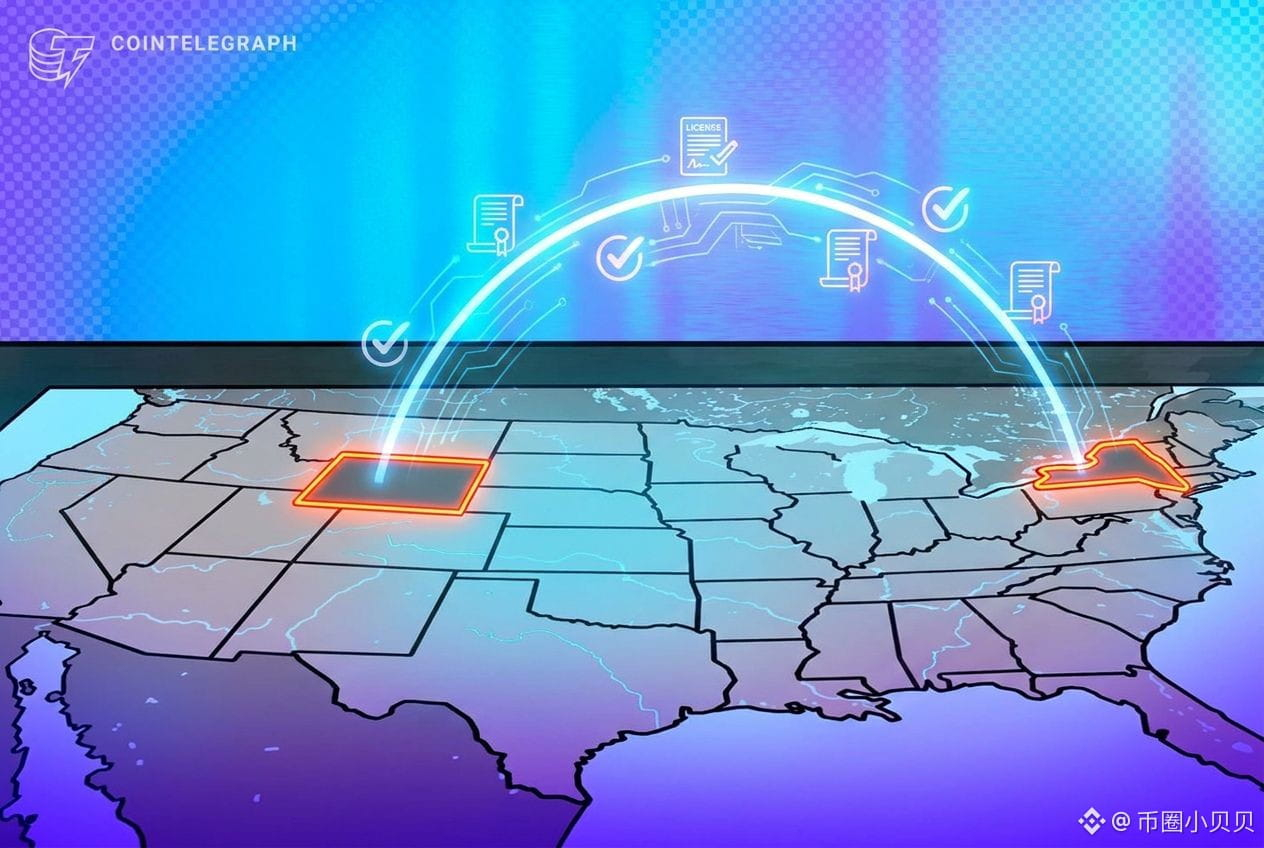
ニューヨーク州金融サービス局とワイオミング州銀行部が、木曜に協定を結んだとのこと.. 内容は複雑ではありません。2つの州が規制分析や過去の審査データを共有し、検査のスケジュールを調整し、必要なら共同で取り締まる.. すでにいずれかの州で3年以上、コンプライアンスを満たし、処罰履歴がない企業は、もう一方の州に申請する際、優先(加急)ルートで進められます。受理側の目標は6か月以内に結果を出すこと..
多くの人がこれを見て最初に思うのは「また規制の話で、相場とは関係ない」.. でも、これを2つの州まとめて見ると、ニュアンスが変わります..
ニューヨークの暗号規制は有名なほど厳しい。2015年にBitLicenseを導入し、ライセンスのハードルが高く、コンプライアンスコストも重いので、歯を食いしばって取得した企業が多い.. 一方ワイオミングは真逆で、デジタル資産にずっと青信号。産業を呼び込む看板として、銀行ライセンスを専用に設けている.. 最も厳しい州と、最も緩い州が、互いに認め合うことになった..
こここそ、本当に注目すべき点です.. 連邦レベルのデジタル資産立法は通過できず、各州は自分たちで地図を描くしかない.. 結局、どの州も自分のライセンスが他州で無効になるのは望まないので、州と州が相互承認を始めた――つまり、元々バラバラだった20数もの規制の孤島をつなぎ合わせて、行き来できる“1つのネット”を作ったのと同じです..
資金にとって、この変化の重みは1つのニュースとは比べものになりません.. たとえばカストディ機関やステーブルコイン発行者が、これまで米国市場に入るには、州ごとに交渉していた必要があり、時間も弁護士費用も実費の重さがある.. しかし今後は、厳格な州で3年踏み固めれば、より緩い州にも早く展開できる.. コンプライアンスが“一度きりの出費”から、“再利用できる資産”に変わる..
このモデルが広がり続ければ、本当に差が開くのは取引所ではなく、早い段階で厳格州でライセンスを取っていた企業です.. 彼らの手元のライセンスは、初期の銀行ライセンスのように、他者が迂回しても避けられない入場券になるかもしれません..
ただ、逆の面もあります.. 相互承認のもう一方は、取り締まり(執行)も互いに承認されるということ.. ある州で問題が見つかれば、その情報はもう一方の州にも共有され、企業が事態に対処して“猶予を作る”余地はむしろ小さくなります..
本当に見張るべきは、次に第3の州が加わるかどうかです..
#美国10年期美债收益率逼近5.3%
結論から言うと、この「規制プロセスのように見える」メッセージのポイントは、暗号資産そのものではなく、再び描き直された“お金の米国への入口”にある可能性が高い..
⚖️ 盘面异动群里说
ニューヨーク州金融サービス局とワイオミング州銀行部が、木曜に協定を結んだとのこと.. 内容は複雑ではありません。2つの州が規制分析や過去の審査データを共有し、検査のスケジュールを調整し、必要なら共同で取り締まる.. すでにいずれかの州で3年以上、コンプライアンスを満たし、処罰履歴がない企業は、もう一方の州に申請する際、優先(加急)ルートで進められます。受理側の目標は6か月以内に結果を出すこと..
多くの人がこれを見て最初に思うのは「また規制の話で、相場とは関係ない」.. でも、これを2つの州まとめて見ると、ニュアンスが変わります..
ニューヨークの暗号規制は有名なほど厳しい。2015年にBitLicenseを導入し、ライセンスのハードルが高く、コンプライアンスコストも重いので、歯を食いしばって取得した企業が多い.. 一方ワイオミングは真逆で、デジタル資産にずっと青信号。産業を呼び込む看板として、銀行ライセンスを専用に設けている.. 最も厳しい州と、最も緩い州が、互いに認め合うことになった..
こここそ、本当に注目すべき点です.. 連邦レベルのデジタル資産立法は通過できず、各州は自分たちで地図を描くしかない.. 結局、どの州も自分のライセンスが他州で無効になるのは望まないので、州と州が相互承認を始めた――つまり、元々バラバラだった20数もの規制の孤島をつなぎ合わせて、行き来できる“1つのネット”を作ったのと同じです..
資金にとって、この変化の重みは1つのニュースとは比べものになりません.. たとえばカストディ機関やステーブルコイン発行者が、これまで米国市場に入るには、州ごとに交渉していた必要があり、時間も弁護士費用も実費の重さがある.. しかし今後は、厳格な州で3年踏み固めれば、より緩い州にも早く展開できる.. コンプライアンスが“一度きりの出費”から、“再利用できる資産”に変わる..
このモデルが広がり続ければ、本当に差が開くのは取引所ではなく、早い段階で厳格州でライセンスを取っていた企業です.. 彼らの手元のライセンスは、初期の銀行ライセンスのように、他者が迂回しても避けられない入場券になるかもしれません..
ただ、逆の面もあります.. 相互承認のもう一方は、取り締まり(執行)も互いに承認されるということ.. ある州で問題が見つかれば、その情報はもう一方の州にも共有され、企業が事態に対処して“猶予を作る”余地はむしろ小さくなります..
本当に見張るべきは、次に第3の州が加わるかどうかです..
78
·
--
欧盟这次出手的对象不是交易所,是十一家游戏里的商店.. 而真正值得看的,是它顺手把加密划了出去..
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
欧洲消费者保护合作网络对十家游戏公司发起了十一起协同行动,点名 Mojang(Minecraft)、King.com(Candy Crush Saga)、Riot Games(Valorant)、Supercell(Clash of Clans)、Ubisoft EMEA(For Honor)、Activision Blizzard UK(Diablo Immortal、Call of Duty Mobile)等,覆盖十一款游戏.. 依据是 2025 年 3 月发布的那套「ゲーム内のバーチャル通貨に関する重要原則」。..
この原則は想像以上に細かい.. 実際の価格は明確に表示しなければならず、何層にもわたる通貨の交換を繰り返してコストを為替レートの中に隠すことは許されない。プレイヤーを、個々の商品の購入に必要な残高を超えて買わせてはいけない。バンドルも意図的に「使い切れない端数」が残るようにはできない.. プレイヤーには14日間の撤回権があり、すでに購入したものだけでなく、まだ使い切っていない仮想通貨も対象に含まれる.. 一方的にゲーム内通貨の価値を変更したり、申し立てを認めずにアカウントを停止したりする条項は、そのまま「不公平」として明記された.. 子どもは一律に弱者の扱いを受け、高額支出のプレイヤーも別枠にして、より厳格な公平性の審査の対象とされる。..
本当に注目すべきなのは、こうした条項ではなく、その注釈.. 暗号資産はこの一連の原則の対象からまるごと除外されており、純粋に遊んで得て、実際のお金で買わない通貨も同様に除外される.. つまり規制当局は「仮想通貨」を二つの引き出しに分けた:ゲーム内で実際のお金で買う方は消費者保護、暗号資産の方は別の金融規制の線。..
この線引きは、罰金の金額よりも重要.. 過去数年ずっと、トークンを「ゲームポイント」「コミュニティポイント」に包んで、金融コンプライアンスを回避しようとする動きがあったが、この注釈は事前にその扉を閉めるものに等しい.. それが暗号の代替決済手段として扱われたり、EUの資金コンプライアンス指令の定義に入ったりすれば、ゲーム通貨としては通用しない.. 逆に言えば、今いちばん熱い「オンチェーンゲーム資産」が本当に本量化した瞬間、この切り出された境界にちょうどぶつかる。..
だから今後注視すべきは、この10社がどう是正するかではなく、「閉鎖型経済圏」という定義が初めて法廷に持ち込まれるか、あるいは新しい立法として書き込まれるその時.. 誰がゲーム内資産を金融商品に当たるのかを定めるかで、次の案件が背負うコンプライアンスコストの重さが決まる.. それまでは、トークンをポイントと呼び替えるだけではもはや道ではない。..
欧盟这次出手的对象不是交易所,是十一家游戏里的商店.. 而真正值得看的,是它顺手把加密划了出去..
⚖️ 进群蹲一手消息
欧洲消费者保护合作网络对十家游戏公司发起了十一起协同行动,点名 Mojang(Minecraft)、King.com(Candy Crush Saga)、Riot Games(Valorant)、Supercell(Clash of Clans)、Ubisoft EMEA(For Honor)、Activision Blizzard UK(Diablo Immortal、Call of Duty Mobile)等,覆盖十一款游戏.. 依据是 2025 年 3 月发布的那套「ゲーム内のバーチャル通貨に関する重要原則」。..
この原則は想像以上に細かい.. 実際の価格は明確に表示しなければならず、何層にもわたる通貨の交換を繰り返してコストを為替レートの中に隠すことは許されない。プレイヤーを、個々の商品の購入に必要な残高を超えて買わせてはいけない。バンドルも意図的に「使い切れない端数」が残るようにはできない.. プレイヤーには14日間の撤回権があり、すでに購入したものだけでなく、まだ使い切っていない仮想通貨も対象に含まれる.. 一方的にゲーム内通貨の価値を変更したり、申し立てを認めずにアカウントを停止したりする条項は、そのまま「不公平」として明記された.. 子どもは一律に弱者の扱いを受け、高額支出のプレイヤーも別枠にして、より厳格な公平性の審査の対象とされる。..
本当に注目すべきなのは、こうした条項ではなく、その注釈.. 暗号資産はこの一連の原則の対象からまるごと除外されており、純粋に遊んで得て、実際のお金で買わない通貨も同様に除外される.. つまり規制当局は「仮想通貨」を二つの引き出しに分けた:ゲーム内で実際のお金で買う方は消費者保護、暗号資産の方は別の金融規制の線。..
この線引きは、罰金の金額よりも重要.. 過去数年ずっと、トークンを「ゲームポイント」「コミュニティポイント」に包んで、金融コンプライアンスを回避しようとする動きがあったが、この注釈は事前にその扉を閉めるものに等しい.. それが暗号の代替決済手段として扱われたり、EUの資金コンプライアンス指令の定義に入ったりすれば、ゲーム通貨としては通用しない.. 逆に言えば、今いちばん熱い「オンチェーンゲーム資産」が本当に本量化した瞬間、この切り出された境界にちょうどぶつかる。..
だから今後注視すべきは、この10社がどう是正するかではなく、「閉鎖型経済圏」という定義が初めて法廷に持ち込まれるか、あるいは新しい立法として書き込まれるその時.. 誰がゲーム内資産を金融商品に当たるのかを定めるかで、次の案件が背負うコンプライアンスコストの重さが決まる.. それまでは、トークンをポイントと呼び替えるだけではもはや道ではない。..
56
·
--
この決済は75万ドルにすぎず、ほとんどニュースにすら載る価値がありません.. でも、差し替えるのは別のことです:お金はいつ口座に着金するのか..
[💥 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
ロイド銀行グループは、USDCを使ってVisaとの75万ドルの支払い義務を清算し、実取引は7日間走らせました.. USDCはArchaxで購入され、資金は1時間もかからずにVisaへ到達し、週末を含めてもです..
多くの人が見るのは「また別の銀行がステーブルコインを試している」.. しかし、本当に注目すべき点は2つあります..
第一、これは金融機関同士の決済であって、顧客の支払いではない.. つまりステーブルコインは小口の支払い側で止まらず、バックエンドの義務清算のほうへ流れていく.. 伝統的な国際送金決済は、銀行の営業日外に開始すると1日以上かかる可能性があり、この制約が回避されます..
第二、2本のチェーンを同時に動かしている.. ロイドはCanton Network上で自社のノードを稼働させ、Visa側は別の公開名のない公的チェーンで清算を完了させた.. 1つは非公開、1つは公開、それぞれが担当する範囲がある..
資金層で見れば、置き換えるのはある通貨の価格ではなく、「国際決済というレール」そのものです.. 銀行やカード組織の義務を誰より先にその上へ載せるかで、その後に発生する越境資金の手数料と流動性を取れるかが決まる.. これは前に述べたステーブルコインカード、ステーブルコイン決済の流れと同じ話で、今回はユーザー側から銀行側へ移っただけです..
反転はここにあります:75万ドルはテスト規模で、商用化まではまだ遠い.. 本当の分水嶺は2つ——「機関間の義務」から「顧客資金」へ広がるのか、そしてVisaの公的チェーンが公開されるのかどうか.. ずっと非公開なら、まだ選別中ということ.. 一度公開されて規模が増えれば、再計算されるのは代理行の清算に関わる手数料率全体です..
この決済は75万ドルにすぎず、ほとんどニュースにすら載る価値がありません.. でも、差し替えるのは別のことです:お金はいつ口座に着金するのか..
💥 最新消息群里说
ロイド銀行グループは、USDCを使ってVisaとの75万ドルの支払い義務を清算し、実取引は7日間走らせました.. USDCはArchaxで購入され、資金は1時間もかからずにVisaへ到達し、週末を含めてもです..
多くの人が見るのは「また別の銀行がステーブルコインを試している」.. しかし、本当に注目すべき点は2つあります..
第一、これは金融機関同士の決済であって、顧客の支払いではない.. つまりステーブルコインは小口の支払い側で止まらず、バックエンドの義務清算のほうへ流れていく.. 伝統的な国際送金決済は、銀行の営業日外に開始すると1日以上かかる可能性があり、この制約が回避されます..
第二、2本のチェーンを同時に動かしている.. ロイドはCanton Network上で自社のノードを稼働させ、Visa側は別の公開名のない公的チェーンで清算を完了させた.. 1つは非公開、1つは公開、それぞれが担当する範囲がある..
資金層で見れば、置き換えるのはある通貨の価格ではなく、「国際決済というレール」そのものです.. 銀行やカード組織の義務を誰より先にその上へ載せるかで、その後に発生する越境資金の手数料と流動性を取れるかが決まる.. これは前に述べたステーブルコインカード、ステーブルコイン決済の流れと同じ話で、今回はユーザー側から銀行側へ移っただけです..
反転はここにあります:75万ドルはテスト規模で、商用化まではまだ遠い.. 本当の分水嶺は2つ——「機関間の義務」から「顧客資金」へ広がるのか、そしてVisaの公的チェーンが公開されるのかどうか.. ずっと非公開なら、まだ選別中ということ.. 一度公開されて規模が増えれば、再計算されるのは代理行の清算に関わる手数料率全体です..
80
·
--
#美国8月核心pce降至3%
結論から言うと:ビットコインがこの下落で8.4万ドルを割り込んだとしても、それは暗号資産そのものの問題ではなく、外のあの利回りがまた釣り上げてきたからかもしれません..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
多くの人が見ているのは、3つの孤立した場面です:ビットコインが下がった、原油価格が突然跳ね上がった、そして金・銀と米国株の主要指数先物が3つそろって急落.. バラバラに見える出来事ですが、実は同一のことの異なる側面にすぎません..
本当に注目すべきは、その錨(アンカー)——米国債利回りが再び20年ぶりの高水準付近に戻っている点です.. 前日のPCEデータは実際には落ち着きを示していて、ビットコインは一時8.5万ドルを上回るところまで押し上げられました.. しかし利回りが一緒に下がらなかったため、その日の上昇分はそのまま吐き出され、今度は8.4万ドルの下に居座っています..
背後の資金ロジックは難しくありません.. 無リスクの資金で長年めったにないレベルのリターンが取れるなら、大口はもうわざわざボラティリティを引き受ける必要がない.. その結果、最も流動性(換金性)を食うタイプの資産から最初に資金が抜かれます:高ベータのテック株先物、銀、そして暗号資産.. お金が消えたわけではなく、「方向性に賭ける」場所から「利息を受け取る」場所へと移っただけです..
厄介なのは、今回の資金引き上げの源が一つではないこと.. ブレント原油が再び100ドルを上回り、インフレ期待もそれに連れて持ち上がっているため、利回りがこれ以上下がりにくい;利回りが下がらなければ、リスク資産はさらに圧迫され続けます.. これは一過性の感情的な値動きではなく、自己強化的なループになり得ます..
だからこの期間、暗号資産はナスダックや銀と同じ船に乗っているようで、市場によって同じ「高ベータのリスクエクスポージャー」カテゴリにまとめられている.. 独立した値動きを狙うなら、まずはこの船が岸に着くのを待つ必要があります..
本当に見張るべきなのは、ビットコインがいつ反発するかではなく、利回りがいつ天井を打つかです.. 利回りが反転する、あるいは原油が先に下がると、このたび資金を抜かれた資産は一緒に“緩められる(束縛が解かれる)”はずです.. ただし、ブレントが100ドルを固めて利回りがさらに上向くなら、8.4万ドルがこの下落局面の底とは限らないかもしれません..
#美国8月核心pce降至3%
結論から言うと:ビットコインがこの下落で8.4万ドルを割り込んだとしても、それは暗号資産そのものの問題ではなく、外のあの利回りがまた釣り上げてきたからかもしれません..
🏛️ 消息第一时间
多くの人が見ているのは、3つの孤立した場面です:ビットコインが下がった、原油価格が突然跳ね上がった、そして金・銀と米国株の主要指数先物が3つそろって急落.. バラバラに見える出来事ですが、実は同一のことの異なる側面にすぎません..
本当に注目すべきは、その錨(アンカー)——米国債利回りが再び20年ぶりの高水準付近に戻っている点です.. 前日のPCEデータは実際には落ち着きを示していて、ビットコインは一時8.5万ドルを上回るところまで押し上げられました.. しかし利回りが一緒に下がらなかったため、その日の上昇分はそのまま吐き出され、今度は8.4万ドルの下に居座っています..
背後の資金ロジックは難しくありません.. 無リスクの資金で長年めったにないレベルのリターンが取れるなら、大口はもうわざわざボラティリティを引き受ける必要がない.. その結果、最も流動性(換金性)を食うタイプの資産から最初に資金が抜かれます:高ベータのテック株先物、銀、そして暗号資産.. お金が消えたわけではなく、「方向性に賭ける」場所から「利息を受け取る」場所へと移っただけです..
厄介なのは、今回の資金引き上げの源が一つではないこと.. ブレント原油が再び100ドルを上回り、インフレ期待もそれに連れて持ち上がっているため、利回りがこれ以上下がりにくい;利回りが下がらなければ、リスク資産はさらに圧迫され続けます.. これは一過性の感情的な値動きではなく、自己強化的なループになり得ます..
だからこの期間、暗号資産はナスダックや銀と同じ船に乗っているようで、市場によって同じ「高ベータのリスクエクスポージャー」カテゴリにまとめられている.. 独立した値動きを狙うなら、まずはこの船が岸に着くのを待つ必要があります..
本当に見張るべきなのは、ビットコインがいつ反発するかではなく、利回りがいつ天井を打つかです.. 利回りが反転する、あるいは原油が先に下がると、このたび資金を抜かれた資産は一緒に“緩められる(束縛が解かれる)”はずです.. ただし、ブレントが100ドルを固めて利回りがさらに上向くなら、8.4万ドルがこの下落局面の底とは限らないかもしれません..
544
·
--
表面上は、この案件は古い訴訟の進捗アップデートにすぎないように見える。多くの指摘は裁判官に却下された.. しかし、本当に生き残った一件が指しているのは被告ではなく、「監査(アディット/オーディット)」という2つの言葉そのものだ..
[💥 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
米連邦の裁判官は火曜日、Celsiusの清算管理人によるChainalysisへの多数の主張を退けた。そのうち12項目は、これ以上の補正を認めない却下.. 残ったのは「幇助・教唆(あいじょ・きょうさ)」の一件だけで、審理が続く.. 要旨は、Chainalysisは当時、Celsiusが2020年に出したプレスリリースに不実な記述があることを知っていたにもかかわらず、原稿の配信を手伝ってしまった、というものだ。さらに、消費者保護に関する別の3項目も却下されたが、原告は10月20日までに補正できる..
事の本質は複雑ではない.. 2020年にCelsiusはChainalysisに依頼し、自社が管理する資産規模を、そのReactorソフトで算出してもらった。訴状によれば、ある幹部が当初算出したのは約11.8億ドルで、のちに手法が一部変更され、数字は約33億ドルになったという。さらに、その後のプレスリリースでこの件は一度「監査(オーディット)」として書き換えられ、「独立検証(インディペンデント・ベリフィケーション)」のような表現まで使われた.. Celsiusが2022年7月に破産し、払い出し(出金)が凍結されると、約47億ドルの顧客資産がそこに滞留した。このときの「33億」は、後から見直し(リプレイ/再検証)の材料になる一筆になった..
大多数の人が見るのは「また別の暗号資産企業が訴えられた」とか「Chainalysisが大半で勝った」といった話だ.. しかし本当に注目すべきは、生き残った指摘のロジックだ。問題はツールが正確かどうかではない。「監査」と「独立検証」という2つの言葉が、社内計算に貼り付けられたことにある..
Reactorはオンチェーンのデータ分析ツールで、オンチェーンで起きた送金、入金、出金を算出できる.. だがそれは会計監査ではなく、どの会計基準(口径/ディメンション)が妥当かを裏付けるものでもない。企業が「ツールが出した数字」を「監査の結論」のように包装して外に出す。その行為それ自体が、法律上のリスクポイントになってしまう..
さらに大きく見れば、これはこの2年の暗号資産業界でいちばん高額になった件ともつながっている。というのも、可検証性(ヴェリファイアビリティ)それ自体が、いまや一種の商品になりつつあるからだ。取引所は準備高の証明を行い、ステーブルコインは月次の認証を求められ、ファンドは持分をイメージしてオンチェーンに載せて照合する.. 層が増えるほど「誰が証明するのか」が外注化される。外注があれば、裏付け(ベイシング)が生まれ、裏付けがあれば、責任は遅かれ早かれサービス提供者側に戻ってくる..
だからこうした訴訟の行方は、実はコイン価格の線上にはない.. それはインフラの法的負債が、 「ハッカーを追う」から「サービス提供者を追う」へと拡張するのかを試している。10月20日までに、原告は消費者保護のその数項目を補正するか、はっきりと放棄するかを選ばなければならない。補正すれば、責任追及の連鎖はさらに長くなる。そして、この固有の指摘も最終的には立ち行かなくなる可能性が高い。そうなれば、「オンチェーンの分析=真実」という前提を、もう一度考え直す必要がある..
本当に見張るべきはChainalysis一社だけではない.. この業界で、さらに「独立検証」的な印章が押された文書が、いったいどれだけ残っていて、それらが実際には単にあるソフトが走って出てきた数の列にすぎないのか――そこだ。
表面上は、この案件は古い訴訟の進捗アップデートにすぎないように見える。多くの指摘は裁判官に却下された.. しかし、本当に生き残った一件が指しているのは被告ではなく、「監査(アディット/オーディット)」という2つの言葉そのものだ..
💥 进群蹲一手消息
米連邦の裁判官は火曜日、Celsiusの清算管理人によるChainalysisへの多数の主張を退けた。そのうち12項目は、これ以上の補正を認めない却下.. 残ったのは「幇助・教唆(あいじょ・きょうさ)」の一件だけで、審理が続く.. 要旨は、Chainalysisは当時、Celsiusが2020年に出したプレスリリースに不実な記述があることを知っていたにもかかわらず、原稿の配信を手伝ってしまった、というものだ。さらに、消費者保護に関する別の3項目も却下されたが、原告は10月20日までに補正できる..
事の本質は複雑ではない.. 2020年にCelsiusはChainalysisに依頼し、自社が管理する資産規模を、そのReactorソフトで算出してもらった。訴状によれば、ある幹部が当初算出したのは約11.8億ドルで、のちに手法が一部変更され、数字は約33億ドルになったという。さらに、その後のプレスリリースでこの件は一度「監査(オーディット)」として書き換えられ、「独立検証(インディペンデント・ベリフィケーション)」のような表現まで使われた.. Celsiusが2022年7月に破産し、払い出し(出金)が凍結されると、約47億ドルの顧客資産がそこに滞留した。このときの「33億」は、後から見直し(リプレイ/再検証)の材料になる一筆になった..
大多数の人が見るのは「また別の暗号資産企業が訴えられた」とか「Chainalysisが大半で勝った」といった話だ.. しかし本当に注目すべきは、生き残った指摘のロジックだ。問題はツールが正確かどうかではない。「監査」と「独立検証」という2つの言葉が、社内計算に貼り付けられたことにある..
Reactorはオンチェーンのデータ分析ツールで、オンチェーンで起きた送金、入金、出金を算出できる.. だがそれは会計監査ではなく、どの会計基準(口径/ディメンション)が妥当かを裏付けるものでもない。企業が「ツールが出した数字」を「監査の結論」のように包装して外に出す。その行為それ自体が、法律上のリスクポイントになってしまう..
さらに大きく見れば、これはこの2年の暗号資産業界でいちばん高額になった件ともつながっている。というのも、可検証性(ヴェリファイアビリティ)それ自体が、いまや一種の商品になりつつあるからだ。取引所は準備高の証明を行い、ステーブルコインは月次の認証を求められ、ファンドは持分をイメージしてオンチェーンに載せて照合する.. 層が増えるほど「誰が証明するのか」が外注化される。外注があれば、裏付け(ベイシング)が生まれ、裏付けがあれば、責任は遅かれ早かれサービス提供者側に戻ってくる..
だからこうした訴訟の行方は、実はコイン価格の線上にはない.. それはインフラの法的負債が、 「ハッカーを追う」から「サービス提供者を追う」へと拡張するのかを試している。10月20日までに、原告は消費者保護のその数項目を補正するか、はっきりと放棄するかを選ばなければならない。補正すれば、責任追及の連鎖はさらに長くなる。そして、この固有の指摘も最終的には立ち行かなくなる可能性が高い。そうなれば、「オンチェーンの分析=真実」という前提を、もう一度考え直す必要がある..
本当に見張るべきはChainalysis一社だけではない.. この業界で、さらに「独立検証」的な印章が押された文書が、いったいどれだけ残っていて、それらが実際には単にあるソフトが走って出てきた数の列にすぎないのか――そこだ。
14
·
--
7.68億ドルという数字は、第一印象では弱気相場のシグナルに見えるけれど、よく見るとそう単純ではありません..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
PeckShieldは55件、7.665億を計上。CertiKは97件、7.684億を計上。両者で集計基準は違うものの、結論は一致しています:9月は今年で最悪の月で、損失は8月から一段階跳ね上がった.. タイトルで一番目を引く2つの数字も確かに大きくて、ある取引所は3.88億を持っていかれ、Liquid Networkは3.2億を奪われています..
ただ、ここに多数の人がうっかり見落としがちなポイントがあります.. Liquidの3.2億のうち、事後に2.7億超がホワイトハットにより返金されたのです.. つまり、本当の純流出は7.68億という総額よりもずっと小さくなります.. 「盗まれた」をそのまま「蒸発」と同一視するのが、今月で一番誤読されやすいところです..
本当に入れ替わったのは金額ではなく、ターゲット.. 残った名前を一つひとつ見れば分かるはずで、Safe Wallet 780万、DCENT 600万、Duelbits 590万——一件あたりはそこまで大きくないのに、攻撃されているのは揃って基盤インフラです。つまり、ウォレット、クロスチェーン、バックエンドシステム.. 攻撃者はすでに個人投資家を相手に時間を使っていません。どこにお金が多いか、どこに権限が集中しているかを見てそこへ行くのです.. 個人を釣るならせいぜい数万ですが、クロスチェーンブリッジを落とすのは数億です..
さらに一段上を見ると.. CertiKのダッシュボードには、2026年から現在まで656件のセキュリティ事故、累計26.8億と記録されています.. この数字は相場と噛み合っていません——価格は上がっているのに、窃盗も増えている.. だから本当の問題は「市場が良いか悪いか」ではなく、「お金が誰の手にあるか」です..
もうひとつ、見逃せない細部があります.. ある取引所から奪われた資金の一部が、最近、Zcashのプライバシープールへ送られているのが確認されています。攻撃者はプライバシープールを選び始め、適当にどこかの取引所から出すだけではなくなった。これ自体が、オンチェーン追跡がより厳しくなっていることを示しています.. コンプライアンスには良いことです。プライバシー系の資産にとっても、需要は投機だけの層にとどまらなくなってきています..
もしこの流れが続くなら、来月注目すべきは「結局いくら失ったか」ではなく、「カストディ(保管)習慣がどれだけ一緒に移行するか」です。プラットフォームからセルフカストディへ少し寄せる。『仲介を信じる』から『ツールを信じる』へ少し移す.. それこそが、セキュリティ事故が本当に残す痕跡になるはずです..
7.68億ドルという数字は、第一印象では弱気相場のシグナルに見えるけれど、よく見るとそう単純ではありません..
⚖️ 最新消息群里说
PeckShieldは55件、7.665億を計上。CertiKは97件、7.684億を計上。両者で集計基準は違うものの、結論は一致しています:9月は今年で最悪の月で、損失は8月から一段階跳ね上がった.. タイトルで一番目を引く2つの数字も確かに大きくて、ある取引所は3.88億を持っていかれ、Liquid Networkは3.2億を奪われています..
ただ、ここに多数の人がうっかり見落としがちなポイントがあります.. Liquidの3.2億のうち、事後に2.7億超がホワイトハットにより返金されたのです.. つまり、本当の純流出は7.68億という総額よりもずっと小さくなります.. 「盗まれた」をそのまま「蒸発」と同一視するのが、今月で一番誤読されやすいところです..
本当に入れ替わったのは金額ではなく、ターゲット.. 残った名前を一つひとつ見れば分かるはずで、Safe Wallet 780万、DCENT 600万、Duelbits 590万——一件あたりはそこまで大きくないのに、攻撃されているのは揃って基盤インフラです。つまり、ウォレット、クロスチェーン、バックエンドシステム.. 攻撃者はすでに個人投資家を相手に時間を使っていません。どこにお金が多いか、どこに権限が集中しているかを見てそこへ行くのです.. 個人を釣るならせいぜい数万ですが、クロスチェーンブリッジを落とすのは数億です..
さらに一段上を見ると.. CertiKのダッシュボードには、2026年から現在まで656件のセキュリティ事故、累計26.8億と記録されています.. この数字は相場と噛み合っていません——価格は上がっているのに、窃盗も増えている.. だから本当の問題は「市場が良いか悪いか」ではなく、「お金が誰の手にあるか」です..
もうひとつ、見逃せない細部があります.. ある取引所から奪われた資金の一部が、最近、Zcashのプライバシープールへ送られているのが確認されています。攻撃者はプライバシープールを選び始め、適当にどこかの取引所から出すだけではなくなった。これ自体が、オンチェーン追跡がより厳しくなっていることを示しています.. コンプライアンスには良いことです。プライバシー系の資産にとっても、需要は投機だけの層にとどまらなくなってきています..
もしこの流れが続くなら、来月注目すべきは「結局いくら失ったか」ではなく、「カストディ(保管)習慣がどれだけ一緒に移行するか」です。プラットフォームからセルフカストディへ少し寄せる。『仲介を信じる』から『ツールを信じる』へ少し移す.. それこそが、セキュリティ事故が本当に残す痕跡になるはずです..
180
·
--
#美国8月核心pce降至3%
結論から言うと、実際にStrategyの株価を押さえ込めるのは、米連邦準備制度(FRB)ではなく、MSCIの1つの技術的定義の可能性がある…
[💰 进群看解读](https://app.binance.com/uni-qr/F6dwNqgx)
「Bitcoin Policy Institute(ビットコイン政策研究所)」というシンクタンクが、この数日で論文を出しました。タイトルはかなりストレートで、『ウォール街の見えない委員会』.. それが見ているのはコイン価格ではなく、指数の編成者であるMSCIの諮問文書です… MSCIはルールを締め直し、「非事業会社」を自社のグローバル指数から除外しようとしており、自社の試算によれば、Strategy、Metaplanet、そしてウランの“黄餅(仮想通貨関連の銘柄のような表現)”を扱う別の会社も弾き出されます..
これは突然出てきた話ではありません… MSCIは2025年にも、デジタル・アセットのトレジャリー(準備金)会社を除外する必要があると触れていました。2026年1月には、反対の声が大きかったため一度は先送りし、「非事業会社」をより広く再審査すると言い換えた。8月3日には、より大きな枠組みでそれを持ち帰ってきましたが、結果は同じかもしれません… BPIはさらに細部を掘り起こしています。今回のコンサル(諮問)で使われたプレゼン資料は、「デジタル・アセットのトレジャリー会社」専用の社内フォルダに保存されていた。だからBPIはこう問うています。広めの表現になったけれど、もともとの意図をそのまま持ち越しただけではないのか、と…
本当に考えるべきなのは、誰が指名されたかではなく、「事業(operating)」という2語を誰が定義するのかです。BPIは、operating assets(事業資産)が米国会計基準でも国際財務報告基準でも標準的な勘定科目ではない、と指摘しています。つまり、現金、投資、建設中の資産、戦略的持ち株をどう分類するかは、MSCIに大きな裁量があるということです。法律的な拘束力のない言葉が、一群の会社の生死を決められる。
影響はどれほどか… 指数ファンドは指数の中身しか買えません。会社が指数から外されれば、追随ファンドは売らざるを得ない。J.P. Morganは2025年に試算しており、Strategyが除外されるだけでも、最大で約2.8億ドルのパッシブな資金流出に直面する可能性がある。さらに、Strategyのようなトレジャリー・カンパニーの“稼ぎ方”は、株価と信用で資金調達し、その後も買い続けることにあります。売り道が細くなれば、増分の買い需要の出どころがもう一つ減る。
リンク(つながり)をまっすぐに見てみると… ビットコインの今回の買いの流れの一部は、マイナーでもなく、ETFの設定・償還でもなく、いくつかの上場企業の“資金調達能力”に紐づいています。そして資金調達能力は、指数委員会がそれらを名簿に残すことを許すかどうかに紐づく。民間機関の技術的な判断がビットコイン価格に伝わるまでの距離は、皆が想像するよりずっと長い。
もう少し遠くを見ると、この定規は暗号資産市場に限らない。BPIは、鉱業や衛星ネットワークといった重資産型の業界は、数年は収益を生まない一方で大量の資産を保有している可能性がある、と注意しています。同じ基準で測れば、それらもカウントされ得る。誰が「事業」を定義すれば、資金がどこへ流れるかも、ついでに定義されてしまう。
タイムラインは明確です。MSCIは9月30日にフィードバックの締切を設け、10月16日まで、またはそれ以前に結果を公表します。変更は、2026年11月の指数リバランスで有効になります。次に注目すべきは取引所ではなく、10月中旬にその委員会がどこまで譲歩するかです。
もうひとつ、反転の可能性もあります。もし本当に除外されたとしても、売られるのは株式であって、ビットコインそのものではありません。短期の強制売却が、必ずしもコイン価格の下落に直結するとは限らない。ですが、11月のリバランスでこうした会社が本当に排除されるなら、ビットコインの物語の中にある「上場企業がコインを保有している」という章の帳尻を、再計算する必要が出てくるでしょう..
#美国8月核心pce降至3%
結論から言うと、実際にStrategyの株価を押さえ込めるのは、米連邦準備制度(FRB)ではなく、MSCIの1つの技術的定義の可能性がある…
💰 进群看解读
「Bitcoin Policy Institute(ビットコイン政策研究所)」というシンクタンクが、この数日で論文を出しました。タイトルはかなりストレートで、『ウォール街の見えない委員会』.. それが見ているのはコイン価格ではなく、指数の編成者であるMSCIの諮問文書です… MSCIはルールを締め直し、「非事業会社」を自社のグローバル指数から除外しようとしており、自社の試算によれば、Strategy、Metaplanet、そしてウランの“黄餅(仮想通貨関連の銘柄のような表現)”を扱う別の会社も弾き出されます..
これは突然出てきた話ではありません… MSCIは2025年にも、デジタル・アセットのトレジャリー(準備金)会社を除外する必要があると触れていました。2026年1月には、反対の声が大きかったため一度は先送りし、「非事業会社」をより広く再審査すると言い換えた。8月3日には、より大きな枠組みでそれを持ち帰ってきましたが、結果は同じかもしれません… BPIはさらに細部を掘り起こしています。今回のコンサル(諮問)で使われたプレゼン資料は、「デジタル・アセットのトレジャリー会社」専用の社内フォルダに保存されていた。だからBPIはこう問うています。広めの表現になったけれど、もともとの意図をそのまま持ち越しただけではないのか、と…
本当に考えるべきなのは、誰が指名されたかではなく、「事業(operating)」という2語を誰が定義するのかです。BPIは、operating assets(事業資産)が米国会計基準でも国際財務報告基準でも標準的な勘定科目ではない、と指摘しています。つまり、現金、投資、建設中の資産、戦略的持ち株をどう分類するかは、MSCIに大きな裁量があるということです。法律的な拘束力のない言葉が、一群の会社の生死を決められる。
影響はどれほどか… 指数ファンドは指数の中身しか買えません。会社が指数から外されれば、追随ファンドは売らざるを得ない。J.P. Morganは2025年に試算しており、Strategyが除外されるだけでも、最大で約2.8億ドルのパッシブな資金流出に直面する可能性がある。さらに、Strategyのようなトレジャリー・カンパニーの“稼ぎ方”は、株価と信用で資金調達し、その後も買い続けることにあります。売り道が細くなれば、増分の買い需要の出どころがもう一つ減る。
リンク(つながり)をまっすぐに見てみると… ビットコインの今回の買いの流れの一部は、マイナーでもなく、ETFの設定・償還でもなく、いくつかの上場企業の“資金調達能力”に紐づいています。そして資金調達能力は、指数委員会がそれらを名簿に残すことを許すかどうかに紐づく。民間機関の技術的な判断がビットコイン価格に伝わるまでの距離は、皆が想像するよりずっと長い。
もう少し遠くを見ると、この定規は暗号資産市場に限らない。BPIは、鉱業や衛星ネットワークといった重資産型の業界は、数年は収益を生まない一方で大量の資産を保有している可能性がある、と注意しています。同じ基準で測れば、それらもカウントされ得る。誰が「事業」を定義すれば、資金がどこへ流れるかも、ついでに定義されてしまう。
タイムラインは明確です。MSCIは9月30日にフィードバックの締切を設け、10月16日まで、またはそれ以前に結果を公表します。変更は、2026年11月の指数リバランスで有効になります。次に注目すべきは取引所ではなく、10月中旬にその委員会がどこまで譲歩するかです。
もうひとつ、反転の可能性もあります。もし本当に除外されたとしても、売られるのは株式であって、ビットコインそのものではありません。短期の強制売却が、必ずしもコイン価格の下落に直結するとは限らない。ですが、11月のリバランスでこうした会社が本当に排除されるなら、ビットコインの物語の中にある「上場企業がコインを保有している」という章の帳尻を、再計算する必要が出てくるでしょう..
157
·
--
#美国8月核心pce降至3%
市場はすでに利下げを時間の問題として織り込み始めているが、投資銀行がこの2日で手を入れているのは、利上げの時期表のほうだ..
[🏛️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
8月のコアPCEは、前月比0.25%、前年比3.01%で、いずれも予想を下回った.. ゴールドマンは早速、2回目の利上げの時点を10月から12月へ動かし、さらに一言加えた:「FOMCは、そもそももう動く必要はないと見なす可能性が非常に高い」.. 同時期にJ.P.モルガンの見通しは「12月に最後の1回を追加して、その後は手仕舞い」だった.. 表向きは、インフレ鎮静の確認書のように見える..
しかし本当に注目すべきは、インフレがどこまで下がるかではなく、「利上げサイクルが残り何回か」という期待が後ろ倒しになることだ.. ソフト・インフレという追い風は、本来ならリスク資産を直接押し上げるはずで、ビットコインはその日確かに85,500に一度触れたが、その後また押し戻された.. 押さえつけているのはインフレデータではなく、長期米国債利回りが2002年以来の高水準にとどまっていることだ..
意見の相違も表に出ている.. ニューヨーク連銀のWilliamsは「忍耐強く待つ」と述べ、委員のBarrは「引き締めを続けるべきだ」と主張し続けている.. しかもゴールドマン自身は今月の早い段階では9月の利上げを支持しており、その時は金利先物が9月の利上げ確率を87%で値付けしていた.. 2週間以内に、同じ銀行が「やるべき」から「おそらく不要」に変えてしまった。
これが資金の論理だ:それは今日のデータが良いかどうかではなく、到達点がどこにあるかを見る.. 「最後の利上げ」がまだ値付けされていない限り、高金利は高ベータ資産のバリュエーションをずっと圧迫する.. 12月の一回が市場で「終点」として認められた瞬間に、資金は短期から、最も敏感な場所へ動き出す。
次の節目はすぐ近い。10月2日の9月雇用報告が、次回の会合の前に控えている.. 雇用が強ければ「もう利上げ不要」というロジックは裏返る;雇用が弱ければ、12月の一回が「句点」になる可能性が高く、「読点」ではない..
だからビットコインの現在地ははっきりしている:押さえつけているのはインフレではなく、まだ終わっていない利上げサイクルだ.. PCEの小数点は方向を変えられないが、方向を変えられるのは「最後の1回」という4文字——それがいつ口にされるか、ただそれだけだ。
#美国8月核心pce降至3%
市場はすでに利下げを時間の問題として織り込み始めているが、投資銀行がこの2日で手を入れているのは、利上げの時期表のほうだ..
🏛️ 消息第一时间
8月のコアPCEは、前月比0.25%、前年比3.01%で、いずれも予想を下回った.. ゴールドマンは早速、2回目の利上げの時点を10月から12月へ動かし、さらに一言加えた:「FOMCは、そもそももう動く必要はないと見なす可能性が非常に高い」.. 同時期にJ.P.モルガンの見通しは「12月に最後の1回を追加して、その後は手仕舞い」だった.. 表向きは、インフレ鎮静の確認書のように見える..
しかし本当に注目すべきは、インフレがどこまで下がるかではなく、「利上げサイクルが残り何回か」という期待が後ろ倒しになることだ.. ソフト・インフレという追い風は、本来ならリスク資産を直接押し上げるはずで、ビットコインはその日確かに85,500に一度触れたが、その後また押し戻された.. 押さえつけているのはインフレデータではなく、長期米国債利回りが2002年以来の高水準にとどまっていることだ..
意見の相違も表に出ている.. ニューヨーク連銀のWilliamsは「忍耐強く待つ」と述べ、委員のBarrは「引き締めを続けるべきだ」と主張し続けている.. しかもゴールドマン自身は今月の早い段階では9月の利上げを支持しており、その時は金利先物が9月の利上げ確率を87%で値付けしていた.. 2週間以内に、同じ銀行が「やるべき」から「おそらく不要」に変えてしまった。
これが資金の論理だ:それは今日のデータが良いかどうかではなく、到達点がどこにあるかを見る.. 「最後の利上げ」がまだ値付けされていない限り、高金利は高ベータ資産のバリュエーションをずっと圧迫する.. 12月の一回が市場で「終点」として認められた瞬間に、資金は短期から、最も敏感な場所へ動き出す。
次の節目はすぐ近い。10月2日の9月雇用報告が、次回の会合の前に控えている.. 雇用が強ければ「もう利上げ不要」というロジックは裏返る;雇用が弱ければ、12月の一回が「句点」になる可能性が高く、「読点」ではない..
だからビットコインの現在地ははっきりしている:押さえつけているのはインフレではなく、まだ終わっていない利上げサイクルだ.. PCEの小数点は方向を変えられないが、方向を変えられるのは「最後の1回」という4文字——それがいつ口にされるか、ただそれだけだ。
7
7.8k
·
--
一つのリサーチレポートが「もう1つの銘柄に強気」になったところで、別に珍しくはない.. ただし今回、ドルを物差しにせず、ビットコインで書き換えたのが珍しい..
[🤖 进群聊市场](https://app.binance.com/uni-qr/F6dwNqgx)
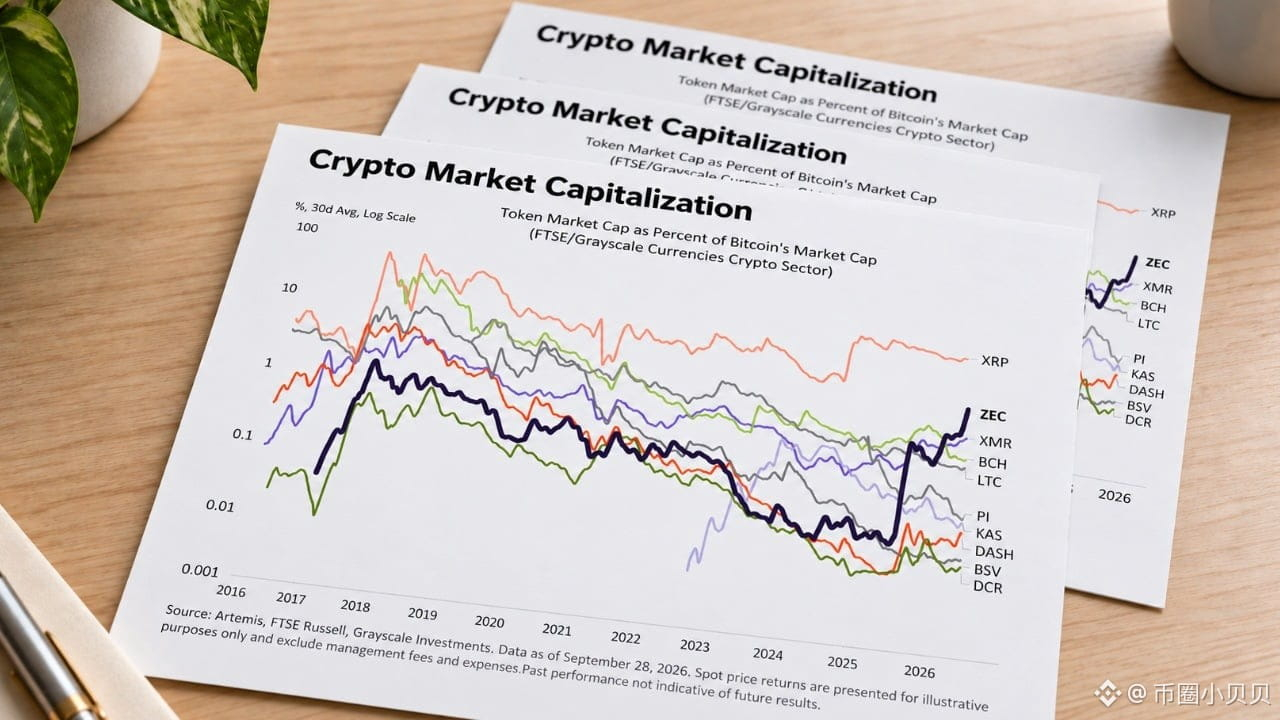
グレイスケールは9月29日の分析で、BTCと他の10のコインを同じ「通貨(マネー)セクター」にまとめた。FTSE Russellが四半期ごとに構成銘柄を見直す.. その中で特に目を引くのは2つの数字だ。XRPの時価総額はすでにビットコインの6%に接近しており、一方でZcashは1年前はビットコインの0.1%にも満たなかったが、現在は約1.5%まで来ている.. リサーチ責任者のZach Pandlの言葉は率直で、ZECはまだバリュエーションの天井に触れていないという..
多くの人が見ているのは「機関がプライバシーコインに強気」という結論だ.. でも、ここで重要なのは結論そのものよりも「物差しをどう変えたか」.. 分母がドルからビットコインに変わると、問うべきは「さらにドルでどれだけ上がるか」ではなく、「ビットコインという時価総額のケーキのうち、他のコインはどれだけ取り分を奪えるか」になる.. この口径で見ると、ZECの現在の1.5%はまだ序の口にすぎない。なぜなら2017年から2018年にかけての局面では、XRP、BCH、LTC、DASHはいずれもビットコインの時価総額の3%以上まで到達したからだ..
本当に見るべきなのは、その線の背後でお金がどこへ移動しているか.. 今年、プライバシー系の資産は再評価された。ZECは1年前の約60ドルから、9月29日に約1500ドルまで上がった.. Glassnodeの9月7日のデータでは、ZECだけでプライバシー・セクター全体の時価総額の約62%を占めている。この集中度は、お金が均等に広く回っているのではなく、まず特定の銘柄を選んでそれをセクター全体の代表者に買い上げていることを示している..
さらにもう一段階細かい話がある.. グレイスケールの9月11日の試算では、同じマシンでZECをマイニングすると、報酬はビットコインの約2倍になる.. ただしこれはマイニング収入であって利益ではない。電気代や設備コストはまだ控除されていない.. それでもリサーチ機関がこの数字を計算しようとしているのは、ZECを「単なる物語」で見ているのではなく、計算能力(算力)を再び価格付けすべき資産として捉えているからだ..
このレポートを書いたのはプロダクト担当で、「どのコインを『通貨(マネー)セクター』に入れるか」を決める側だ。つまり、レポート自体がプロダクトのマップに近い.. しかも分母にビットコインを使えば、BTC自体が横ばいで推移する限り、これらのコインの相対的な上昇率が特に見栄えよく映る..
だからこれから本当に注目すべきは、Zcashがある価格まで上がれるかどうかではなく、次の2点だ。1つ目、プライバシーという線に継続して資金が流れ続けるか。2つ目、資金を取り込んだ後に、それに連動する関連プロダクトが一緒に上場(提供開始)されるか。
一つのリサーチレポートが「もう1つの銘柄に強気」になったところで、別に珍しくはない.. ただし今回、ドルを物差しにせず、ビットコインで書き換えたのが珍しい..
🤖 进群聊市场
グレイスケールは9月29日の分析で、BTCと他の10のコインを同じ「通貨(マネー)セクター」にまとめた。FTSE Russellが四半期ごとに構成銘柄を見直す.. その中で特に目を引くのは2つの数字だ。XRPの時価総額はすでにビットコインの6%に接近しており、一方でZcashは1年前はビットコインの0.1%にも満たなかったが、現在は約1.5%まで来ている.. リサーチ責任者のZach Pandlの言葉は率直で、ZECはまだバリュエーションの天井に触れていないという..
多くの人が見ているのは「機関がプライバシーコインに強気」という結論だ.. でも、ここで重要なのは結論そのものよりも「物差しをどう変えたか」.. 分母がドルからビットコインに変わると、問うべきは「さらにドルでどれだけ上がるか」ではなく、「ビットコインという時価総額のケーキのうち、他のコインはどれだけ取り分を奪えるか」になる.. この口径で見ると、ZECの現在の1.5%はまだ序の口にすぎない。なぜなら2017年から2018年にかけての局面では、XRP、BCH、LTC、DASHはいずれもビットコインの時価総額の3%以上まで到達したからだ..
本当に見るべきなのは、その線の背後でお金がどこへ移動しているか.. 今年、プライバシー系の資産は再評価された。ZECは1年前の約60ドルから、9月29日に約1500ドルまで上がった.. Glassnodeの9月7日のデータでは、ZECだけでプライバシー・セクター全体の時価総額の約62%を占めている。この集中度は、お金が均等に広く回っているのではなく、まず特定の銘柄を選んでそれをセクター全体の代表者に買い上げていることを示している..
さらにもう一段階細かい話がある.. グレイスケールの9月11日の試算では、同じマシンでZECをマイニングすると、報酬はビットコインの約2倍になる.. ただしこれはマイニング収入であって利益ではない。電気代や設備コストはまだ控除されていない.. それでもリサーチ機関がこの数字を計算しようとしているのは、ZECを「単なる物語」で見ているのではなく、計算能力(算力)を再び価格付けすべき資産として捉えているからだ..
このレポートを書いたのはプロダクト担当で、「どのコインを『通貨(マネー)セクター』に入れるか」を決める側だ。つまり、レポート自体がプロダクトのマップに近い.. しかも分母にビットコインを使えば、BTC自体が横ばいで推移する限り、これらのコインの相対的な上昇率が特に見栄えよく映る..
だからこれから本当に注目すべきは、Zcashがある価格まで上がれるかどうかではなく、次の2点だ。1つ目、プライバシーという線に継続して資金が流れ続けるか。2つ目、資金を取り込んだ後に、それに連動する関連プロダクトが一緒に上場(提供開始)されるか。
636
·
--
Google が新しいモデルを発表。もともと暗号と関係があるわけではないのに……しかも今回、最高得点だった項目が、たまたまこの業界で一番つらいところなんだよね..
[🤖 进群聊仓位](https://app.binance.com/uni-qr/F6dwNqgx)
水曜に公開された Gemini 4 Argon は、Google が「自社の最先端モデル」と呼んでいる。社内の比較表では、18項目のベンチマークで12項目で上回り、プログラミングテスト DeepSWE は 77.9% を獲得。Claude Opus 5.5 の 74.2% と GPT-6 Astra の 74.1% を上回った……ただしこれらは Google 自身の計算だから、だいたいの目安程度に見ておけばいい..
本当に注目すべきなのは別の数字のほう:Gray Swan の間接プロンプトインジェクションテストで、Argon の攻撃成功率はわずか 0.7%。Claude は2種類とも 1.0%、GPT-6 Astra は 8.5%。Grok 4.6 と Kimi K3 は騙されてしまった割合が半分以上……。翻訳するとつまり、悪意ある命令をメールに隠して、AIアシスタントがそれを読んだとき、見知らぬ相手の言うことを聞いてしまうのかどうか、ってこと..
そして、オンチェーンで最も高くつくコストはずっとこの問題だ……。今週 MetaMask は、説明がはっきりしないままのセキュリティ事故があったとして、まずステーキングのバリデータを撤退させた。さらにさかのぼれば、ある取引所がハックされたあと、その資金はオンチェーン上で行き先を探し続けていた……。毎回の事故のツケは、最終的にユーザーのお金が払う。
Google の提供方法にも注目:Argon はまず、Fairwind プランの審査を通過した防御側に提供されるが、安全のガードレールは付いていない。つまり、普段モデルが攻撃コードを書くのを止めるあのゲートだ。理由は、防御側が攻撃者のように考えられるモデルを必要とし、先に穴を埋めるチャンスを得るため。でも同じ能力は、逆にも使えてしまう..
だから次に見るべきなのは、誰がスコア1位かじゃなくて、その能力がまず誰の手に渡るか……。もし穴埋めの効率が本当に一段上がるなら、オンチェーンのセキュリティ事業のコスト構造を再計算する必要が出て、監査、監視、保険の価格設定すべてが動くことになる。でもガードレールなしのバージョンを手にできるのがごく一部の人だけなら、防御と攻撃の差はむしろさらに広がるだろう..
本当の問題は、AI が攻撃に使われるかどうかではなく、守る側が、同じ道具を手にできるのかどうかかもしれない。
Google が新しいモデルを発表。もともと暗号と関係があるわけではないのに……しかも今回、最高得点だった項目が、たまたまこの業界で一番つらいところなんだよね..
🤖 进群聊仓位
水曜に公開された Gemini 4 Argon は、Google が「自社の最先端モデル」と呼んでいる。社内の比較表では、18項目のベンチマークで12項目で上回り、プログラミングテスト DeepSWE は 77.9% を獲得。Claude Opus 5.5 の 74.2% と GPT-6 Astra の 74.1% を上回った……ただしこれらは Google 自身の計算だから、だいたいの目安程度に見ておけばいい..
本当に注目すべきなのは別の数字のほう:Gray Swan の間接プロンプトインジェクションテストで、Argon の攻撃成功率はわずか 0.7%。Claude は2種類とも 1.0%、GPT-6 Astra は 8.5%。Grok 4.6 と Kimi K3 は騙されてしまった割合が半分以上……。翻訳するとつまり、悪意ある命令をメールに隠して、AIアシスタントがそれを読んだとき、見知らぬ相手の言うことを聞いてしまうのかどうか、ってこと..
そして、オンチェーンで最も高くつくコストはずっとこの問題だ……。今週 MetaMask は、説明がはっきりしないままのセキュリティ事故があったとして、まずステーキングのバリデータを撤退させた。さらにさかのぼれば、ある取引所がハックされたあと、その資金はオンチェーン上で行き先を探し続けていた……。毎回の事故のツケは、最終的にユーザーのお金が払う。
Google の提供方法にも注目:Argon はまず、Fairwind プランの審査を通過した防御側に提供されるが、安全のガードレールは付いていない。つまり、普段モデルが攻撃コードを書くのを止めるあのゲートだ。理由は、防御側が攻撃者のように考えられるモデルを必要とし、先に穴を埋めるチャンスを得るため。でも同じ能力は、逆にも使えてしまう..
だから次に見るべきなのは、誰がスコア1位かじゃなくて、その能力がまず誰の手に渡るか……。もし穴埋めの効率が本当に一段上がるなら、オンチェーンのセキュリティ事業のコスト構造を再計算する必要が出て、監査、監視、保険の価格設定すべてが動くことになる。でもガードレールなしのバージョンを手にできるのがごく一部の人だけなら、防御と攻撃の差はむしろさらに広がるだろう..
本当の問題は、AI が攻撃に使われるかどうかではなく、守る側が、同じ道具を手にできるのかどうかかもしれない。
106
·
--
#cftc向白宫提交两项事件合约规则提案
今回の規制当局が動かそうとしているのは特定の“商品”ではなく、ある言葉の“定義”だ。…その言葉が一度固まると、ひとつの業種全体の商売に対して、事実上レジット(縄張り)を与えることになる。
[⚖️ 进群蹲一手消息](https://app.binance.com/uni-qr/F6dwNqgx)
米国CFTCは、ホワイトハウスの情報・規制担当(Office of Information and Regulatory Affairs)に対し、「スワップ(swap)」の定義を、イベント契約(event contracts)まで含むよう拡大することを狙った提案規則を提出した。さらに、純粋な対面エンタメ系の商品を対象外にするための暫定最終規則も提出している。両方とも現在審査中だ。
文言だけ見ると無味乾燥だが、実際に争われているのは管轄権だ。CFTCは一貫して、連邦法が、自国の規制対象取引所で取引されるスワップについての独占的権限を同機関に与えていると主張している。PolymarketやKalshiといった予測市場の契約は、この範囲に入るとされる。一方で各州、特にスポーツ系のイベント契約は、これは各州のルールに従うべきだと固持している。
つまり「イベント契約はスワップに当たるのか」という一言が、この訴訟の行方をほぼ決めてしまう。スワップに分類されると、各州が本来持つ執行の余地は大きくそがれる。対して、対面エンタメ系の商品を除外する暫定最終規則は、従来型の対面の場に“逃げ道”を残し、州レベルの規制と真正面から衝突しないようにするものだ。
時間を長いスパンで見ると、ここ数年暗号資産が手に入れたコンプライアンス上の余地の多くは、新しい法案で得られたものではなく、「定義」によって生まれたものだ。ある種のプロダクトを特定の管轄枠に押し込む方が、大きな法改正を通すよりはるかに速い。CLARITY法案が引っかかっているのは、その“既成の対照”がすでにあるからだ。
では、これは市場に何を意味するのか。予測市場への資金と注目が上向いている。管轄の線引きがはっきりすれば、コンプライアンス面で整ったプラットフォームが自信を持って規模を拡大でき、機関投資家も手を出す勇気が出る。しかしKalshi側の上訴が失敗し、最高裁まで争いが続く可能性があることは、綱引きがまだ終わっていないことを示している。短期的には、誰も“決着が一発でつく”とは期待できない。
本当に注目すべきは、これら2つの規則がどちらが先に施行されるかだ。暫定最終規則が先に下りれば、短期的には論点を集約する。提案規則でイベント契約をスワップに明確に書き込むなら、長期的には枠を拡大する。同じ動きでも、短期と長期で方向がちょうど逆になる可能性がある。
#cftc向白宫提交两项事件合约规则提案
今回の規制当局が動かそうとしているのは特定の“商品”ではなく、ある言葉の“定義”だ。…その言葉が一度固まると、ひとつの業種全体の商売に対して、事実上レジット(縄張り)を与えることになる。
⚖️ 进群蹲一手消息
米国CFTCは、ホワイトハウスの情報・規制担当(Office of Information and Regulatory Affairs)に対し、「スワップ(swap)」の定義を、イベント契約(event contracts)まで含むよう拡大することを狙った提案規則を提出した。さらに、純粋な対面エンタメ系の商品を対象外にするための暫定最終規則も提出している。両方とも現在審査中だ。
文言だけ見ると無味乾燥だが、実際に争われているのは管轄権だ。CFTCは一貫して、連邦法が、自国の規制対象取引所で取引されるスワップについての独占的権限を同機関に与えていると主張している。PolymarketやKalshiといった予測市場の契約は、この範囲に入るとされる。一方で各州、特にスポーツ系のイベント契約は、これは各州のルールに従うべきだと固持している。
つまり「イベント契約はスワップに当たるのか」という一言が、この訴訟の行方をほぼ決めてしまう。スワップに分類されると、各州が本来持つ執行の余地は大きくそがれる。対して、対面エンタメ系の商品を除外する暫定最終規則は、従来型の対面の場に“逃げ道”を残し、州レベルの規制と真正面から衝突しないようにするものだ。
時間を長いスパンで見ると、ここ数年暗号資産が手に入れたコンプライアンス上の余地の多くは、新しい法案で得られたものではなく、「定義」によって生まれたものだ。ある種のプロダクトを特定の管轄枠に押し込む方が、大きな法改正を通すよりはるかに速い。CLARITY法案が引っかかっているのは、その“既成の対照”がすでにあるからだ。
では、これは市場に何を意味するのか。予測市場への資金と注目が上向いている。管轄の線引きがはっきりすれば、コンプライアンス面で整ったプラットフォームが自信を持って規模を拡大でき、機関投資家も手を出す勇気が出る。しかしKalshi側の上訴が失敗し、最高裁まで争いが続く可能性があることは、綱引きがまだ終わっていないことを示している。短期的には、誰も“決着が一発でつく”とは期待できない。
本当に注目すべきは、これら2つの規則がどちらが先に施行されるかだ。暫定最終規則が先に下りれば、短期的には論点を集約する。提案規則でイベント契約をスワップに明確に書き込むなら、長期的には枠を拡大する。同じ動きでも、短期と長期で方向がちょうど逆になる可能性がある。
1
1.6k
·
--
一次安全排查,最後は「預けたお金は本当に引き出せるのか」についての実地検証になった..
[💬 想听真话的进群](https://app.binance.com/uni-qr/F6dwNqgx)
MetaMaskは水曜、自社のインフラの一部でセキュリティ・インシデントが発生し、社内で対応中であると述べた。同時に予防として、影響を受けた質押のバリデータを撤出するという.. どの部分が問題だったかは明かしておらず、ウォレット本体には現時点で直接的な脅威は見つかっていないと言っている..
本当に動き出したのはLido側.. MetaMask Stakingが運用しているイーサリアムのバリデータが水曜から退出手続きを開始し、最後のバッチは10月7日までに退場完了の見込み。期間中は報酬が少なくなる可能性があり、さらには停止ペナルティを食らうこともある..
これだけ見れば、「誰それがセキュリティに少し問題があった」系の速報にすぎない.. しかし時系列を伸ばして見ると、ポイントはインシデントそのものではなく、「退出」という作業がどれほど遅いかにある..
Lidoの開発者は、MetaMaskバリデータから退出したETHは、退出完了→引き出し→再び入場するための一連の完全なループを終える必要があり、見込みとして45日かかると語っている。入場キュー(待機列)で詰まる.. つまり、この質押システムから一筆のお金を引き揚げたい場合、実地で測った時間の単位は、「いつでも引き出せる」という直感とはまったく違う..
普段みんなが質押について話すのは、利回りやTVL、誰の持分がまた増えたか… だが、実際にリスクを決めるのは、利回りがどれだけ高いかではない。極端な状況で資金をタイムリーに出せるかどうかだ。市場から「今すぐ出る」合図が出たら、バリデータの待機列は待合ウィンドウになる。前の方なら出られるが、後ろの方は待つしかない.. これは取引所の出金が詰まるのと同じロジックで、オンチェーンな分だけより透明で、しかもより遅い..
これからは3つのことに注目.. 1つ目は今回がどう位置づけられたか。杞憂だったのか、本当に脆弱性があったのか.. 2つ目は、退出で持ち出されたETHが短期的に回流することが、売り圧(抛圧)として解釈されうるか.. 3つ目はさらに先で、こうした予防的撤出が常態化するなら、質押側の「無リスク収益」という看板を改めて計算し直さねばならないこと..
セキュリティ・インシデントは過ぎ去る。だが「待つ(排隊)」という事実は残る..
一次安全排查,最後は「預けたお金は本当に引き出せるのか」についての実地検証になった..
💬 想听真话的进群
MetaMaskは水曜、自社のインフラの一部でセキュリティ・インシデントが発生し、社内で対応中であると述べた。同時に予防として、影響を受けた質押のバリデータを撤出するという.. どの部分が問題だったかは明かしておらず、ウォレット本体には現時点で直接的な脅威は見つかっていないと言っている..
本当に動き出したのはLido側.. MetaMask Stakingが運用しているイーサリアムのバリデータが水曜から退出手続きを開始し、最後のバッチは10月7日までに退場完了の見込み。期間中は報酬が少なくなる可能性があり、さらには停止ペナルティを食らうこともある..
これだけ見れば、「誰それがセキュリティに少し問題があった」系の速報にすぎない.. しかし時系列を伸ばして見ると、ポイントはインシデントそのものではなく、「退出」という作業がどれほど遅いかにある..
Lidoの開発者は、MetaMaskバリデータから退出したETHは、退出完了→引き出し→再び入場するための一連の完全なループを終える必要があり、見込みとして45日かかると語っている。入場キュー(待機列)で詰まる.. つまり、この質押システムから一筆のお金を引き揚げたい場合、実地で測った時間の単位は、「いつでも引き出せる」という直感とはまったく違う..
普段みんなが質押について話すのは、利回りやTVL、誰の持分がまた増えたか… だが、実際にリスクを決めるのは、利回りがどれだけ高いかではない。極端な状況で資金をタイムリーに出せるかどうかだ。市場から「今すぐ出る」合図が出たら、バリデータの待機列は待合ウィンドウになる。前の方なら出られるが、後ろの方は待つしかない.. これは取引所の出金が詰まるのと同じロジックで、オンチェーンな分だけより透明で、しかもより遅い..
これからは3つのことに注目.. 1つ目は今回がどう位置づけられたか。杞憂だったのか、本当に脆弱性があったのか.. 2つ目は、退出で持ち出されたETHが短期的に回流することが、売り圧(抛圧)として解釈されうるか.. 3つ目はさらに先で、こうした予防的撤出が常態化するなら、質押側の「無リスク収益」という看板を改めて計算し直さねばならないこと..
セキュリティ・インシデントは過ぎ去る。だが「待つ(排隊)」という事実は残る..
263
·
--
#美国8月核心pce降至3%
皆が、予想以上に「弱い」インフレ指標の到来を祝っています。ビットコインをきちんとその場に縛りつけるのは、インフレではなくて――。
[🏛️ 最新消息群里说](https://app.binance.com/uni-qr/F6dwNqgx)
米国の8月のコアPCEは0.2%の上昇にとどまり、市場予想よりも穏やかでした。これはFRBが最も重視するインフレ指標です。数字が出た瞬間、市場は10月の利上げ観測を即座に後退させました。ビットコインは勢いよく85,000を上回るまで上昇したものの、そこに定着できず、すぐに84,000を下回りました。日中には一時83,700近辺まで張り付きました。
多くの人が見ているロジックはとてもシンプルです。インフレが落ち着けば、利上げの圧力も弱まり、リスク資産には追い風――。価格を見れば、このニュースも結局は読み終わって次へ、という形でした。
しかし、本当に注目すべきはもう一方です。米国債の利回りが、20年高水準のまま張り付いていること。片方では利上げ観測が下がり、もう片方では長期金利が上に押し上げられる。この2つの力が相殺しているのが、今回の相場が伸び切れない理由です。
つまり、言い換えれば、ビットコインが今いちばん敏感なのはインフレそのものではなく、「流動性の見通し」です。データが弱ければ将来の資金はより安くなるとの想像が広がり、資金が上を買いに動く――この連鎖こそが、ビットコイン上昇の燃料です。でも長期金利が足並みをそろえない。これは市場に「早く浮かれすぎるな」と即座に注意を促しているのと同じです。ハイベータの資産は伸びるのも速いが、下がるのもまた速い。
だから今回の動きは、トレンドの再スタートというより、感情の先回りによる消耗に近いものです。今後の方向性を決めるのは、これから出てくる複数のデータが「利上げ」という2文字を、テーブルの上から完全に消せるかどうか。
インフレがさらに落ち着き、利回りも緩めば、84,000は天井ではなく「階段」になります。ですが利回りが引き続き上を押してくるなら、今日持ち出してきたこの程度の上げは、後に残っていたはずの上昇余地を前倒しで使ってしまったのと同じになります。
#美国8月核心pce降至3%
皆が、予想以上に「弱い」インフレ指標の到来を祝っています。ビットコインをきちんとその場に縛りつけるのは、インフレではなくて――。
🏛️ 最新消息群里说
米国の8月のコアPCEは0.2%の上昇にとどまり、市場予想よりも穏やかでした。これはFRBが最も重視するインフレ指標です。数字が出た瞬間、市場は10月の利上げ観測を即座に後退させました。ビットコインは勢いよく85,000を上回るまで上昇したものの、そこに定着できず、すぐに84,000を下回りました。日中には一時83,700近辺まで張り付きました。
多くの人が見ているロジックはとてもシンプルです。インフレが落ち着けば、利上げの圧力も弱まり、リスク資産には追い風――。価格を見れば、このニュースも結局は読み終わって次へ、という形でした。
しかし、本当に注目すべきはもう一方です。米国債の利回りが、20年高水準のまま張り付いていること。片方では利上げ観測が下がり、もう片方では長期金利が上に押し上げられる。この2つの力が相殺しているのが、今回の相場が伸び切れない理由です。
つまり、言い換えれば、ビットコインが今いちばん敏感なのはインフレそのものではなく、「流動性の見通し」です。データが弱ければ将来の資金はより安くなるとの想像が広がり、資金が上を買いに動く――この連鎖こそが、ビットコイン上昇の燃料です。でも長期金利が足並みをそろえない。これは市場に「早く浮かれすぎるな」と即座に注意を促しているのと同じです。ハイベータの資産は伸びるのも速いが、下がるのもまた速い。
だから今回の動きは、トレンドの再スタートというより、感情の先回りによる消耗に近いものです。今後の方向性を決めるのは、これから出てくる複数のデータが「利上げ」という2文字を、テーブルの上から完全に消せるかどうか。
インフレがさらに落ち着き、利回りも緩めば、84,000は天井ではなく「階段」になります。ですが利回りが引き続き上を押してくるなら、今日持ち出してきたこの程度の上げは、後に残っていたはずの上昇余地を前倒しで使ってしまったのと同じになります。
1
6
12.1k
·
--
#英国fca开放加密公司牌照申请
3年遅れでようやくドアが開いたが、ドアの向こうに並んでいるのは、おそらく新規プレイヤーではない……
[⚖️ 消息第一时间](https://app.binance.com/uni-qr/F6dwNqgx)
英国の金融行為規制機構(FCA)は水曜日、暗号資産企業の認可申請の窓口を開設し、期限を2027年2月末までの5か月間とした。だが、本格的な新ルールが施行されるのは2027年10月だ。つまり、その間の空白期間は、企業が書類を提出して審査を受け、追加提出(補完)に対応するための時間として確保されている。
表面上は「ようこそ入場」だが、実際には時間によるふるい分けだ。英国のこの枠組みの法整備は2022年にまで遡れる。一方、EUのMiCAは2023年6月にすでに施行されている。英国はずっと足並みが遅れていた。ところが今、同時に窓を大きく開けたということは、英国市場に留まりたい企業すべてに対し、「来年2月末までに資料を出すか、次の回まで待つかだ」と告げているのと同じだ。5か月は長くない。
本当に面白いのは、「すでに入場した側」のグループだ。現在、FCAが以前の“資金源を中心に審査する”方式で発行した旧登録を持っている企業が60社以上ある。この種の登録は、自動的に新しい認可へ切り替わるわけではない。しかし一度コンプライアンスの健康診断を済ませた会社は、事実上すでに先行して動いている。エディンバラのZumoもその一例で、2021年に登録を取得し、今回は自分たちで「英国の暗号資産規制追跡表」を作成した。各義務を、それが対応する規制対象の業務に紐づけている。
その主張はこうだ――外でこの追跡表を作っているのは法律事務所やコンサル会社で、自分たちは運営者(オペレーター)の視点から書いている、と。
さらに一段掘ると、ライセンスそのものが“希少な入口”へ変わりつつある。誰より先に認可を取れれば、向こうの機関から入ってくる資金を先に引き込む資格を得られる。英国は長年、「出足は早いのに、集まりは遅い」というふうに言われてきたが、今回はルールブックを“実行できるページ”まで一気にめくったようなものだ。
だから本当に注目すべきは、窓口が開いたかどうかではなく、来年2月までに実際にどれだけの企業が資料を提出するかだ。提出が少なければ、みんな様子見しているということ。提出が多ければ、この市場の入場券がすでに値付けされ始めたということを意味する。
#英国fca开放加密公司牌照申请
3年遅れでようやくドアが開いたが、ドアの向こうに並んでいるのは、おそらく新規プレイヤーではない……
⚖️ 消息第一时间
英国の金融行為規制機構(FCA)は水曜日、暗号資産企業の認可申請の窓口を開設し、期限を2027年2月末までの5か月間とした。だが、本格的な新ルールが施行されるのは2027年10月だ。つまり、その間の空白期間は、企業が書類を提出して審査を受け、追加提出(補完)に対応するための時間として確保されている。
表面上は「ようこそ入場」だが、実際には時間によるふるい分けだ。英国のこの枠組みの法整備は2022年にまで遡れる。一方、EUのMiCAは2023年6月にすでに施行されている。英国はずっと足並みが遅れていた。ところが今、同時に窓を大きく開けたということは、英国市場に留まりたい企業すべてに対し、「来年2月末までに資料を出すか、次の回まで待つかだ」と告げているのと同じだ。5か月は長くない。
本当に面白いのは、「すでに入場した側」のグループだ。現在、FCAが以前の“資金源を中心に審査する”方式で発行した旧登録を持っている企業が60社以上ある。この種の登録は、自動的に新しい認可へ切り替わるわけではない。しかし一度コンプライアンスの健康診断を済ませた会社は、事実上すでに先行して動いている。エディンバラのZumoもその一例で、2021年に登録を取得し、今回は自分たちで「英国の暗号資産規制追跡表」を作成した。各義務を、それが対応する規制対象の業務に紐づけている。
その主張はこうだ――外でこの追跡表を作っているのは法律事務所やコンサル会社で、自分たちは運営者(オペレーター)の視点から書いている、と。
さらに一段掘ると、ライセンスそのものが“希少な入口”へ変わりつつある。誰より先に認可を取れれば、向こうの機関から入ってくる資金を先に引き込む資格を得られる。英国は長年、「出足は早いのに、集まりは遅い」というふうに言われてきたが、今回はルールブックを“実行できるページ”まで一気にめくったようなものだ。
だから本当に注目すべきは、窓口が開いたかどうかではなく、来年2月までに実際にどれだけの企業が資料を提出するかだ。提出が少なければ、みんな様子見しているということ。提出が多ければ、この市場の入場券がすでに値付けされ始めたということを意味する。
3
3.3k
·
--
東南アジア全体の暗号資産(暗号)関連の活動は潮が引く中、なぜか一か所だけが逆に55%も上がった.. 今回の上げを支えたのは、個人投資家ではありません。
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/F6dwNqgx)
オンチェーン・データ・プラットフォームのChainalysisが出したレポートによると、今年6月までの1年間でシンガポールの暗号資産活動規模は55.4%増の2840億ドルとなり、中東・東南アジアおよびオセアニアで最大の暗号経済圏の座を再び取り戻しました.. 同じレポート内では、地域全体では縮小しており6.8%減です..
多くの人はこのニュースを見て「シンガポールの規制が緩いからだ」とまず連想します.. しかしデータが示しているのは、むしろ反対側です。いちばん伸びが大きいのは機関向けのプラットフォームで、31億ドルから600億ドルへと94%増。しかも、数社のマーケットメイカーや店頭取引(OTC)取引台、機関向けブローカーに強く集中しており、新しいプラットフォームが次々に流入してきたわけではありません..
昨年、シンガポール金融管理局は「海外顧客向けの現地機関は、免許を取るか撤退せよ」という要求を出しました.. 個人投資家や高頻度の投機で食べていた一部のプラットフォームは締め出され.. 本来なら、清掃(締め出し)すれば取引量もいっしょに持っていかれるはずですが、落ちたのは個人投資家部分で、上がったのは機関と実際の清算(決済)に関わる部分です.. 規制強化がここで担っているのはブレーキではなく、ふるいです。
同じ地域の中で、別の資金ロジックがほかの国では別の形で動いています.. フィリピン、タイ、ベトナムの3か国合計で、1万ドル未満の小口送金が540万件。これは世界全体の14.4%ですが、これら3か国が世界の暗号経済規模に占める割合はわずか2.5%.. 8割以上の自国送金は1000ドル未満で、1回あたり平均は618ドル。世界平均は1210ドルです.. これは投機というより、お金を「国境を越えて運ぶ」ような性格に近い。フィリピンでは海外送金がGDPの8.5%を占め、オンチェーンのステーブルコインがこの役割を受け継いでいます..
本当に注目すべきは、シンガポールの数字がどれだけ見栄えするかではなく、これら2つのモデルのうちどちらがうまく回るかです.. 一方は、個人投資家を切り払い、機関向けの大口決済に集中すること。もう一方は、個人の小口送金ニーズに応え、規制を回避して最安の通路を探すこと.. 地域全体のクロスボーダー・ステーブルコイン活動は、本国での活動の3.2倍。ステーブルコインはとっくに「炒める(投機の)」領域だけではありません。決済のための“レール”として使われています..
もし金融管理局のこの「清場(清掃)型」規制がうまく回り続けるなら、他の金融センターも大方そのまま真似するはずです。免許のある管轄へ、機関がオンチェーンに載せる資金が先に集中します.. 逆に、600億ドルが実はほんの一握りのマーケットメイカーが自社内で行う高頻度の回転に過ぎず、実際の清算需要を受け止める受け皿がないのなら、この55%は帳面上の数字にすぎません。来年、同じレポートでそれが自分で元に戻るでしょう..
東南アジア全体の暗号資産(暗号)関連の活動は潮が引く中、なぜか一か所だけが逆に55%も上がった.. 今回の上げを支えたのは、個人投資家ではありません。
📢 今日盘面群里聊
オンチェーン・データ・プラットフォームのChainalysisが出したレポートによると、今年6月までの1年間でシンガポールの暗号資産活動規模は55.4%増の2840億ドルとなり、中東・東南アジアおよびオセアニアで最大の暗号経済圏の座を再び取り戻しました.. 同じレポート内では、地域全体では縮小しており6.8%減です..
多くの人はこのニュースを見て「シンガポールの規制が緩いからだ」とまず連想します.. しかしデータが示しているのは、むしろ反対側です。いちばん伸びが大きいのは機関向けのプラットフォームで、31億ドルから600億ドルへと94%増。しかも、数社のマーケットメイカーや店頭取引(OTC)取引台、機関向けブローカーに強く集中しており、新しいプラットフォームが次々に流入してきたわけではありません..
昨年、シンガポール金融管理局は「海外顧客向けの現地機関は、免許を取るか撤退せよ」という要求を出しました.. 個人投資家や高頻度の投機で食べていた一部のプラットフォームは締め出され.. 本来なら、清掃(締め出し)すれば取引量もいっしょに持っていかれるはずですが、落ちたのは個人投資家部分で、上がったのは機関と実際の清算(決済)に関わる部分です.. 規制強化がここで担っているのはブレーキではなく、ふるいです。
同じ地域の中で、別の資金ロジックがほかの国では別の形で動いています.. フィリピン、タイ、ベトナムの3か国合計で、1万ドル未満の小口送金が540万件。これは世界全体の14.4%ですが、これら3か国が世界の暗号経済規模に占める割合はわずか2.5%.. 8割以上の自国送金は1000ドル未満で、1回あたり平均は618ドル。世界平均は1210ドルです.. これは投機というより、お金を「国境を越えて運ぶ」ような性格に近い。フィリピンでは海外送金がGDPの8.5%を占め、オンチェーンのステーブルコインがこの役割を受け継いでいます..
本当に注目すべきは、シンガポールの数字がどれだけ見栄えするかではなく、これら2つのモデルのうちどちらがうまく回るかです.. 一方は、個人投資家を切り払い、機関向けの大口決済に集中すること。もう一方は、個人の小口送金ニーズに応え、規制を回避して最安の通路を探すこと.. 地域全体のクロスボーダー・ステーブルコイン活動は、本国での活動の3.2倍。ステーブルコインはとっくに「炒める(投機の)」領域だけではありません。決済のための“レール”として使われています..
もし金融管理局のこの「清場(清掃)型」規制がうまく回り続けるなら、他の金融センターも大方そのまま真似するはずです。免許のある管轄へ、機関がオンチェーンに載せる資金が先に集中します.. 逆に、600億ドルが実はほんの一握りのマーケットメイカーが自社内で行う高頻度の回転に過ぎず、実際の清算需要を受け止める受け皿がないのなら、この55%は帳面上の数字にすぎません。来年、同じレポートでそれが自分で元に戻るでしょう..
2.9k
·
--
"グリーン燃料"のこの4文字を分解してみると、本当に価値があるのは実は燃料そのものではありません..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/F6dwNqgx)
ブラジルの国営企業 Petrobras は水曜日、Cardano ブロックチェーンを使って低炭素燃料に関する環境主張を追跡する2つの研究プロジェクトを実施すると発表しました.. 持続可能な航空燃料を対象に1つ、Diesel R を対象にもう1つで、後者には一部、植物油や動物性脂肪などの再生可能原料から作られたディーゼルが含まれます..
こうしたニュースは、今年に入ってもう珍しくありません.. 大企業が上位チェーンに乗せて、パイロットを出して、発表文を読めばだいたい同じ.. でも今回は、燃料をどう運ぶかではなく、"排出削減量"をどう会計処理するかが焦点です..
航空分野では book-and-claim モデルを使います:航空会社は、燃料そのものが別の場所で燃焼されたとしても、持続可能燃料がもたらす環境価値をお金で購入できます.. 難しさはここにあります——同じ1トンの削減量を、2社がそれぞれ1回ずつ二重に計上しないようにどう保証するか.. Cardano が今回行っているのは、その収益の出どころ、帰属先、認証(クレーム)のタイミングを記録することです。乗客が出発・到着の空港を入力すれば、証明書も受け取れ、最初の燃料証憑までチェーンを遡って辿れます..
燃料は一方向へ進み、グリーンクレジットは別の方向へ進む。この2本の線は本来、分かれているものです.. チェーン上でやるべきなのは、実際には"権利"に対して、二度と使えない票(チケット)を発行することです..
これが RWA という商売の本当の難所です.. 資産をチェーンに載せることではなく、権利をチェーンに載せることであり、しかもそれが1回しか使われていないことを証明しなければなりません.. 最初に"重複しない勘定"を成立させた人が、このビジネスの接点を得ます..
視野を広げると、機関(組織)をチェーンに載せる流れは最近加速しています.. 日本の財務省は、国債のトークン化に関する研究小組織を設置し、英国の FCA は暗号会社のライセンス申請をオープンにし、SEC もチェーン上で資金調達するためのルールを動かしています.. Cardano 財団はついでに1件挙げました:今月 x402 の支払い基準が Cardano 上で有効化され、Fireblocks もそのネイティブ・トークンのサポートを開始しています.. 企業レベルのトレーサビリティを実現するには、まず決済できる決済レイヤーが必要です..
ただし現時点では、両方ともまだ研究段階です.. 当局は対象となる燃料量のカバー範囲や普及のタイムテーブルを明言しておらず、短期的には ADA の価格にも反映されないでしょう.. 本当に注目すべきは x402 の商用化に向けた一歩です——もしチェーン上の決済が先に回り始めれば、機関のトレーシングが閉じた流れになります;逆に、これらのプロジェクトがずっと"研究"のままであれば、Cardano が積み上げた政府・企業のリストは、ただのリストにとどまります..
"グリーン燃料"のこの4文字を分解してみると、本当に価値があるのは実は燃料そのものではありません..
📢 盘面异动群里说
ブラジルの国営企業 Petrobras は水曜日、Cardano ブロックチェーンを使って低炭素燃料に関する環境主張を追跡する2つの研究プロジェクトを実施すると発表しました.. 持続可能な航空燃料を対象に1つ、Diesel R を対象にもう1つで、後者には一部、植物油や動物性脂肪などの再生可能原料から作られたディーゼルが含まれます..
こうしたニュースは、今年に入ってもう珍しくありません.. 大企業が上位チェーンに乗せて、パイロットを出して、発表文を読めばだいたい同じ.. でも今回は、燃料をどう運ぶかではなく、"排出削減量"をどう会計処理するかが焦点です..
航空分野では book-and-claim モデルを使います:航空会社は、燃料そのものが別の場所で燃焼されたとしても、持続可能燃料がもたらす環境価値をお金で購入できます.. 難しさはここにあります——同じ1トンの削減量を、2社がそれぞれ1回ずつ二重に計上しないようにどう保証するか.. Cardano が今回行っているのは、その収益の出どころ、帰属先、認証(クレーム)のタイミングを記録することです。乗客が出発・到着の空港を入力すれば、証明書も受け取れ、最初の燃料証憑までチェーンを遡って辿れます..
燃料は一方向へ進み、グリーンクレジットは別の方向へ進む。この2本の線は本来、分かれているものです.. チェーン上でやるべきなのは、実際には"権利"に対して、二度と使えない票(チケット)を発行することです..
これが RWA という商売の本当の難所です.. 資産をチェーンに載せることではなく、権利をチェーンに載せることであり、しかもそれが1回しか使われていないことを証明しなければなりません.. 最初に"重複しない勘定"を成立させた人が、このビジネスの接点を得ます..
視野を広げると、機関(組織)をチェーンに載せる流れは最近加速しています.. 日本の財務省は、国債のトークン化に関する研究小組織を設置し、英国の FCA は暗号会社のライセンス申請をオープンにし、SEC もチェーン上で資金調達するためのルールを動かしています.. Cardano 財団はついでに1件挙げました:今月 x402 の支払い基準が Cardano 上で有効化され、Fireblocks もそのネイティブ・トークンのサポートを開始しています.. 企業レベルのトレーサビリティを実現するには、まず決済できる決済レイヤーが必要です..
ただし現時点では、両方ともまだ研究段階です.. 当局は対象となる燃料量のカバー範囲や普及のタイムテーブルを明言しておらず、短期的には ADA の価格にも反映されないでしょう.. 本当に注目すべきは x402 の商用化に向けた一歩です——もしチェーン上の決済が先に回り始めれば、機関のトレーシングが閉じた流れになります;逆に、これらのプロジェクトがずっと"研究"のままであれば、Cardano が積み上げた政府・企業のリストは、ただのリストにとどまります..
1
3.3k
·
--
市場は「ビットコインが8万7,000に再び戻れるのか」を注目しているが、実際に動いているのは、別のほうだ……
[🔄 进群看叙事](https://app.binance.com/uni-qr/F6dwNqgx)
オンチェーンデータ・プラットフォームのCryptoQuantの今週の週報では、ある数字のまとまりが切り出されている。山寨(アルト)コインが取引所へ入金される取引件数で、7日合計が9月28日に78,000件まで到達しており、2025年10月以来の最高値だ。9月14日の29,800件と比べると、2週間で約160%増。さらに、同じことをしたアドレス数は17,000件超から51,000件超へ増え、ほぼ3倍に近い。
多くの人の最初の反応はこうだ。『売り圧が来た…』。コインが取引所に持ち込まれるのは、通常は売るためだ──この言葉自体は正しい。
しかし、時系列をもう少し長く見れば、話はそれほど単純ではない。ビットコインの時価総額比率はすでに58%から60.4%の範囲で何か月も張り付いている。さらに、時価総額で10位以下の中小型資産は、9月27日に全市場の9%を占めており、今年2月以来の最高水準だ。資金はすでに小型株側へ一度移されている。今の入金は、この移動の後の第2段階であって、第1段階ではない。
この2つの段階の違いがとても重要だ。まず価格が上がり、その後に約束(ポジション)を、取引が成立しやすい場所へ移す──これは典型的なリズム(ローテーション)の中後半のプロセスだ。真に厄介なのは、中小型資産の板がもともと薄いこと。資金が一度入ると、上昇は大盤より誇張されて跳ねる。出ていくときも同じように、落ち込みも非常にあっさりしている。上昇局面で増幅された弾力性は、出荷(利確)時にそのまま同じ形で返ってくる。
だから今注目すべきは、「彼らは本当に売るのか」という点ではない。見るべきなのは、売って出ていったお金がどこへ行ったかだ。ビットコインに戻って安定通貨にして寝かせるのか、それとも次の山寨へとすぐに向かうのか。もし次の1週間も入金の取引件数がさらに上向きに伸び、かつビットコインの時価総額比率が上がってこないなら、それこそが資金が本当に小票側に留まっていて、通過しただけではないことを示す。
逆に言えば、ビットコインの比率が再び引き上げられてくるようなら、この熱気はだいたい終わりに近づいた合図だ。
市場は「ビットコインが8万7,000に再び戻れるのか」を注目しているが、実際に動いているのは、別のほうだ……
🔄 进群看叙事
オンチェーンデータ・プラットフォームのCryptoQuantの今週の週報では、ある数字のまとまりが切り出されている。山寨(アルト)コインが取引所へ入金される取引件数で、7日合計が9月28日に78,000件まで到達しており、2025年10月以来の最高値だ。9月14日の29,800件と比べると、2週間で約160%増。さらに、同じことをしたアドレス数は17,000件超から51,000件超へ増え、ほぼ3倍に近い。
多くの人の最初の反応はこうだ。『売り圧が来た…』。コインが取引所に持ち込まれるのは、通常は売るためだ──この言葉自体は正しい。
しかし、時系列をもう少し長く見れば、話はそれほど単純ではない。ビットコインの時価総額比率はすでに58%から60.4%の範囲で何か月も張り付いている。さらに、時価総額で10位以下の中小型資産は、9月27日に全市場の9%を占めており、今年2月以来の最高水準だ。資金はすでに小型株側へ一度移されている。今の入金は、この移動の後の第2段階であって、第1段階ではない。
この2つの段階の違いがとても重要だ。まず価格が上がり、その後に約束(ポジション)を、取引が成立しやすい場所へ移す──これは典型的なリズム(ローテーション)の中後半のプロセスだ。真に厄介なのは、中小型資産の板がもともと薄いこと。資金が一度入ると、上昇は大盤より誇張されて跳ねる。出ていくときも同じように、落ち込みも非常にあっさりしている。上昇局面で増幅された弾力性は、出荷(利確)時にそのまま同じ形で返ってくる。
だから今注目すべきは、「彼らは本当に売るのか」という点ではない。見るべきなのは、売って出ていったお金がどこへ行ったかだ。ビットコインに戻って安定通貨にして寝かせるのか、それとも次の山寨へとすぐに向かうのか。もし次の1週間も入金の取引件数がさらに上向きに伸び、かつビットコインの時価総額比率が上がってこないなら、それこそが資金が本当に小票側に留まっていて、通過しただけではないことを示す。
逆に言えば、ビットコインの比率が再び引き上げられてくるようなら、この熱気はだいたい終わりに近づいた合図だ。
1.2k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
EtherGains70.9%InQ3
閲覧回数 140,658
1,110人が討論中
🧭🧭🧭 代替コイン・シーズン分析 🧭🧭🧭
💡 代替コインのシーズン指標 💡
🚨🚨🚨 第3四半期(T3)が終了しました。ETHの価格は71%上昇、BTCは43%上昇。 🚨🚨🚨
これは代替コイン・シーズンの始まりだったのでしょうか?
上位100の中で:
🌐🌐🌐 57銘柄が過去90日でBTCを上回りました
代替コイン・シーズンは75から始まるので、まだ
また、年初来最高値67からはあと10ポイントしか進んでいません 🌐🌐
💥💥💥 でもちょっと待って、先月は指標が23に過ぎなかった!
10月がこれを75まで押し上げられるでしょうか? 👀💥💥💥
フォローをお願いします
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·いいね:3件
·閲覧回数 1.1k
TreasuryLetsStatesFileStablecoinCertificationsEarly
閲覧回数 7,475
78人が討論中
US10YearYieldNears5.3%
閲覧回数 144,891
1,110人が討論中