
#robotaxi
robotaxi
閲覧回数 139,801
612人が討論中
注目
最新
·
--
CPIが予想を上回り、ナスダックが0.74%下落した夜、テスラはなぜか上昇して取引を終えた。
テスラ(TSLA)は火曜日、379.78ドルで取引を終え、0.46%上昇した。朝方には一時1.69%下落したものの、引けにかけてプラスに転じ、ナスダックを約1.2ポイント上回った。月曜日には5.54%上昇したばかりで、2日間の上昇率は合計約6%となった。
今回の反発を牽引したのはRobotaxiだ。月曜日、テスラは自動運転タクシーサービスを今週サンアントニオで開始すると発表した。オースティンに続く2都市目となる。Cybercabは今年すでに生産を開始しており、9月からオースティンで有料の乗客輸送を始めた。テキサス州での登録台数は10月末時点で463台に達している。経営陣は10月21日の第3四半期決算説明会で、Robotaxiが2027年には売上高と利益の重要な柱になると述べていた。今、新たな都市でサービスを始めるたびに、その言葉が現実に近づいている。
だが、好材料の中には悪材料も混じっている。マスク氏は11月9日、Cybertruckの受注残が生産終了前に製造できる台数を大幅に上回っており、多くの予約金を返金する必要があると認めた。11月5日には、テキサス工場で2027年半ばごろまでにCybertruckの生産を終了し、生産能力をCybercabに振り向けると発表したばかりだ。2025年のCybertruckの米国販売台数は20,237台で、前年比48%減。この車種はもともと販売が伸び悩んでおり、生産終了は意外ではない。予約金の返金規模こそが不透明だ。
比較すると、さらに明らかだ。同じセクターのRivian(RIVN)は火曜日に2.21%下落し、13.70ドルで取引を終えた。つまり、火曜日のテスラの上昇は電気自動車セクター全体のおかげではなく、Robotaxi独自の材料によるものだ。
さらに、新たな変数が2つある。火曜日、マスク氏はSpaceXとの合併について「良いアイデアだ」と述べ、両社は協議のための特別委員会を設置した。また、第3四半期のフリーキャッシュフローは15.3億ドルで、市場予想のマイナス49.2億ドルを大幅に上回った。ただし、これは10月21日に発表された決算であり、好材料の一部はすでに株価に織り込まれている。
私の見方:短期的には、382.20ドル(月曜日の高値)が最初の抵抗線で、これを上抜けて初めて400ドルの大台が視野に入る。下値はまず370.40ドル(火曜日の安値)、その下は358.22ドル(先週金曜日の終値)が目安だ。中長期的には、Robotaxiの展開都市数の増加ペースが唯一の評価基準となる。ただしリスクも小さくない。株価収益率は約440倍で、失敗への許容度は極めて低い。ベータ値は1.80で、利上げ観測が強まれば値動きが増幅される。10月の中国販売台数は4年ぶりの低水準を記録し、基盤事業は依然として弱含んでいる。Cybertruckの予約金返金規模もSpaceXとの合併も、まだ不透明だ。
Robotaxiが2都市目で始動したことで、テスラは再び400ドルを上回ると思いますか?
$TSLA $RIVN
#特斯拉 #美股 #自动驾驶 #Robotaxi
個人の調査であり、投資助言を構成するものではありません。
CPIが予想を上回り、ナスダックが0.74%下落した夜、テスラはなぜか上昇して取引を終えた。
テスラ(TSLA)は火曜日、379.78ドルで取引を終え、0.46%上昇した。朝方には一時1.69%下落したものの、引けにかけてプラスに転じ、ナスダックを約1.2ポイント上回った。月曜日には5.54%上昇したばかりで、2日間の上昇率は合計約6%となった。
今回の反発を牽引したのはRobotaxiだ。月曜日、テスラは自動運転タクシーサービスを今週サンアントニオで開始すると発表した。オースティンに続く2都市目となる。Cybercabは今年すでに生産を開始しており、9月からオースティンで有料の乗客輸送を始めた。テキサス州での登録台数は10月末時点で463台に達している。経営陣は10月21日の第3四半期決算説明会で、Robotaxiが2027年には売上高と利益の重要な柱になると述べていた。今、新たな都市でサービスを始めるたびに、その言葉が現実に近づいている。
だが、好材料の中には悪材料も混じっている。マスク氏は11月9日、Cybertruckの受注残が生産終了前に製造できる台数を大幅に上回っており、多くの予約金を返金する必要があると認めた。11月5日には、テキサス工場で2027年半ばごろまでにCybertruckの生産を終了し、生産能力をCybercabに振り向けると発表したばかりだ。2025年のCybertruckの米国販売台数は20,237台で、前年比48%減。この車種はもともと販売が伸び悩んでおり、生産終了は意外ではない。予約金の返金規模こそが不透明だ。
比較すると、さらに明らかだ。同じセクターのRivian(RIVN)は火曜日に2.21%下落し、13.70ドルで取引を終えた。つまり、火曜日のテスラの上昇は電気自動車セクター全体のおかげではなく、Robotaxi独自の材料によるものだ。
さらに、新たな変数が2つある。火曜日、マスク氏はSpaceXとの合併について「良いアイデアだ」と述べ、両社は協議のための特別委員会を設置した。また、第3四半期のフリーキャッシュフローは15.3億ドルで、市場予想のマイナス49.2億ドルを大幅に上回った。ただし、これは10月21日に発表された決算であり、好材料の一部はすでに株価に織り込まれている。
私の見方:短期的には、382.20ドル(月曜日の高値)が最初の抵抗線で、これを上抜けて初めて400ドルの大台が視野に入る。下値はまず370.40ドル(火曜日の安値)、その下は358.22ドル(先週金曜日の終値)が目安だ。中長期的には、Robotaxiの展開都市数の増加ペースが唯一の評価基準となる。ただしリスクも小さくない。株価収益率は約440倍で、失敗への許容度は極めて低い。ベータ値は1.80で、利上げ観測が強まれば値動きが増幅される。10月の中国販売台数は4年ぶりの低水準を記録し、基盤事業は依然として弱含んでいる。Cybertruckの予約金返金規模もSpaceXとの合併も、まだ不透明だ。
Robotaxiが2都市目で始動したことで、テスラは再び400ドルを上回ると思いますか?
$TSLA $RIVN
#特斯拉 #美股 #自动驾驶 #Robotaxi
個人の調査であり、投資助言を構成するものではありません。
テスラ(TSLA)は火曜日、379.78ドルで取引を終え、0.46%上昇した。朝方には一時1.69%下落したものの、引けにかけてプラスに転じ、ナスダックを約1.2ポイント上回った。月曜日には5.54%上昇したばかりで、2日間の上昇率は合計約6%となった。
今回の反発を牽引したのはRobotaxiだ。月曜日、テスラは自動運転タクシーサービスを今週サンアントニオで開始すると発表した。オースティンに続く2都市目となる。Cybercabは今年すでに生産を開始しており、9月からオースティンで有料の乗客輸送を始めた。テキサス州での登録台数は10月末時点で463台に達している。経営陣は10月21日の第3四半期決算説明会で、Robotaxiが2027年には売上高と利益の重要な柱になると述べていた。今、新たな都市でサービスを始めるたびに、その言葉が現実に近づいている。
だが、好材料の中には悪材料も混じっている。マスク氏は11月9日、Cybertruckの受注残が生産終了前に製造できる台数を大幅に上回っており、多くの予約金を返金する必要があると認めた。11月5日には、テキサス工場で2027年半ばごろまでにCybertruckの生産を終了し、生産能力をCybercabに振り向けると発表したばかりだ。2025年のCybertruckの米国販売台数は20,237台で、前年比48%減。この車種はもともと販売が伸び悩んでおり、生産終了は意外ではない。予約金の返金規模こそが不透明だ。
比較すると、さらに明らかだ。同じセクターのRivian(RIVN)は火曜日に2.21%下落し、13.70ドルで取引を終えた。つまり、火曜日のテスラの上昇は電気自動車セクター全体のおかげではなく、Robotaxi独自の材料によるものだ。
さらに、新たな変数が2つある。火曜日、マスク氏はSpaceXとの合併について「良いアイデアだ」と述べ、両社は協議のための特別委員会を設置した。また、第3四半期のフリーキャッシュフローは15.3億ドルで、市場予想のマイナス49.2億ドルを大幅に上回った。ただし、これは10月21日に発表された決算であり、好材料の一部はすでに株価に織り込まれている。
私の見方:短期的には、382.20ドル(月曜日の高値)が最初の抵抗線で、これを上抜けて初めて400ドルの大台が視野に入る。下値はまず370.40ドル(火曜日の安値)、その下は358.22ドル(先週金曜日の終値)が目安だ。中長期的には、Robotaxiの展開都市数の増加ペースが唯一の評価基準となる。ただしリスクも小さくない。株価収益率は約440倍で、失敗への許容度は極めて低い。ベータ値は1.80で、利上げ観測が強まれば値動きが増幅される。10月の中国販売台数は4年ぶりの低水準を記録し、基盤事業は依然として弱含んでいる。Cybertruckの予約金返金規模もSpaceXとの合併も、まだ不透明だ。
Robotaxiが2都市目で始動したことで、テスラは再び400ドルを上回ると思いますか?
$TSLA $RIVN
#特斯拉 #美股 #自动驾驶 #Robotaxi
個人の調査であり、投資助言を構成するものではありません。
168
·
--
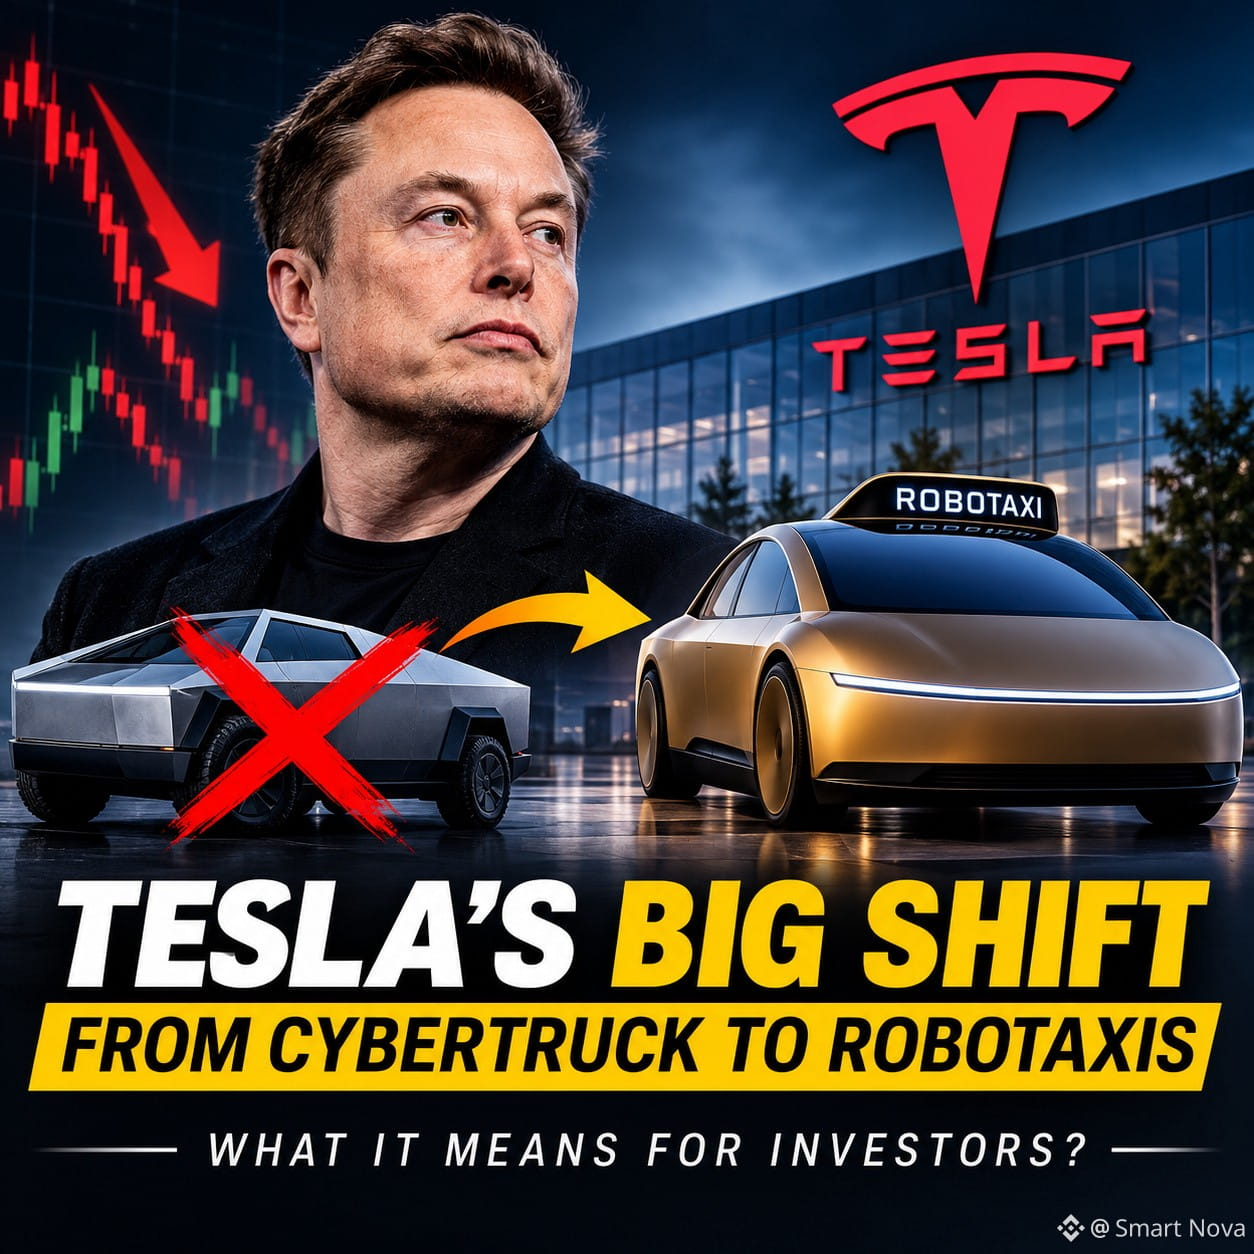
🔥 イーロン・マスクはテスラの未来をロボタクシーに賭けている——では、サイバートラックはどうなるのか?
テスラ($TSLA )は、2027年6〜7月ごろにサイバートラックの生産ラインを解体し、生産能力をサイバーキャブのロボタクシーへ振り向ける準備を進めています。
投資家が理解しておくべきこと:
📉 サイバートラックの問題:米国での販売台数は、2024年の約39,000台から2025年には約20,000台に減少しました。マスク氏が当初掲げた年間販売台数250,000台という目標には、大きく及びません。
🤖 より大きな機会:テスラは電気自動車の販売にとどまらず、拡張可能な自動運転輸送事業の構築を目指しています。
投資家にとって重要な理由:
強気シナリオ:ロボタクシーの導入に成功すれば、継続的な収益と新たな成長エンジンを生み出す可能性があります。
弱気シナリオ:サイバートラックの需要の弱さは実行面の課題を浮き彫りにする一方、ロボタクシーの開発には多額の投資が必要です。
主なリスク:規制当局の承認、自動運転の安全性、事業としての収益性は、依然として重要な課題です。
今後注目すべき4つの点:
サイバーキャブの生産・導入スケジュール。
テスラの自動車事業の売上高と利益率。
ロボタクシーの展開拡大と規制当局の承認。
自動運転サービスが意味のある継続的収益を生み出せるかどうか。
私の見解:テスラの長期的な企業価値は、AIと自動運転の構想を収益性の高い事業へ転換できるかどうかに、ますます左右されるようになっています。
有望なビジョンは、実証された収益と同じではありません。
👀 $TSLA を、EV企業として評価しますか?それともAI・ロボティクス企業として評価しますか?
#Robotaxi #AI #StockMarket #Investing
🔥 イーロン・マスクはテスラの未来をロボタクシーに賭けている——では、サイバートラックはどうなるのか?
テスラ($TSLA )は、2027年6〜7月ごろにサイバートラックの生産ラインを解体し、生産能力をサイバーキャブのロボタクシーへ振り向ける準備を進めています。
投資家が理解しておくべきこと:
📉 サイバートラックの問題:米国での販売台数は、2024年の約39,000台から2025年には約20,000台に減少しました。マスク氏が当初掲げた年間販売台数250,000台という目標には、大きく及びません。
🤖 より大きな機会:テスラは電気自動車の販売にとどまらず、拡張可能な自動運転輸送事業の構築を目指しています。
投資家にとって重要な理由:
強気シナリオ:ロボタクシーの導入に成功すれば、継続的な収益と新たな成長エンジンを生み出す可能性があります。
弱気シナリオ:サイバートラックの需要の弱さは実行面の課題を浮き彫りにする一方、ロボタクシーの開発には多額の投資が必要です。
主なリスク:規制当局の承認、自動運転の安全性、事業としての収益性は、依然として重要な課題です。
今後注目すべき4つの点:
サイバーキャブの生産・導入スケジュール。
テスラの自動車事業の売上高と利益率。
ロボタクシーの展開拡大と規制当局の承認。
自動運転サービスが意味のある継続的収益を生み出せるかどうか。
私の見解:テスラの長期的な企業価値は、AIと自動運転の構想を収益性の高い事業へ転換できるかどうかに、ますます左右されるようになっています。
有望なビジョンは、実証された収益と同じではありません。
👀 $TSLA を、EV企業として評価しますか?それともAI・ロボティクス企業として評価しますか?
#Robotaxi #AI #StockMarket #Investing
テスラ($TSLA )は、2027年6〜7月ごろにサイバートラックの生産ラインを解体し、生産能力をサイバーキャブのロボタクシーへ振り向ける準備を進めています。
投資家が理解しておくべきこと:
📉 サイバートラックの問題:米国での販売台数は、2024年の約39,000台から2025年には約20,000台に減少しました。マスク氏が当初掲げた年間販売台数250,000台という目標には、大きく及びません。
🤖 より大きな機会:テスラは電気自動車の販売にとどまらず、拡張可能な自動運転輸送事業の構築を目指しています。
投資家にとって重要な理由:
強気シナリオ:ロボタクシーの導入に成功すれば、継続的な収益と新たな成長エンジンを生み出す可能性があります。
弱気シナリオ:サイバートラックの需要の弱さは実行面の課題を浮き彫りにする一方、ロボタクシーの開発には多額の投資が必要です。
主なリスク:規制当局の承認、自動運転の安全性、事業としての収益性は、依然として重要な課題です。
今後注目すべき4つの点:
サイバーキャブの生産・導入スケジュール。
テスラの自動車事業の売上高と利益率。
ロボタクシーの展開拡大と規制当局の承認。
自動運転サービスが意味のある継続的収益を生み出せるかどうか。
私の見解:テスラの長期的な企業価値は、AIと自動運転の構想を収益性の高い事業へ転換できるかどうかに、ますます左右されるようになっています。
有望なビジョンは、実証された収益と同じではありません。
👀 $TSLA を、EV企業として評価しますか?それともAI・ロボティクス企業として評価しますか?
#Robotaxi #AI #StockMarket #Investing
51

·
--
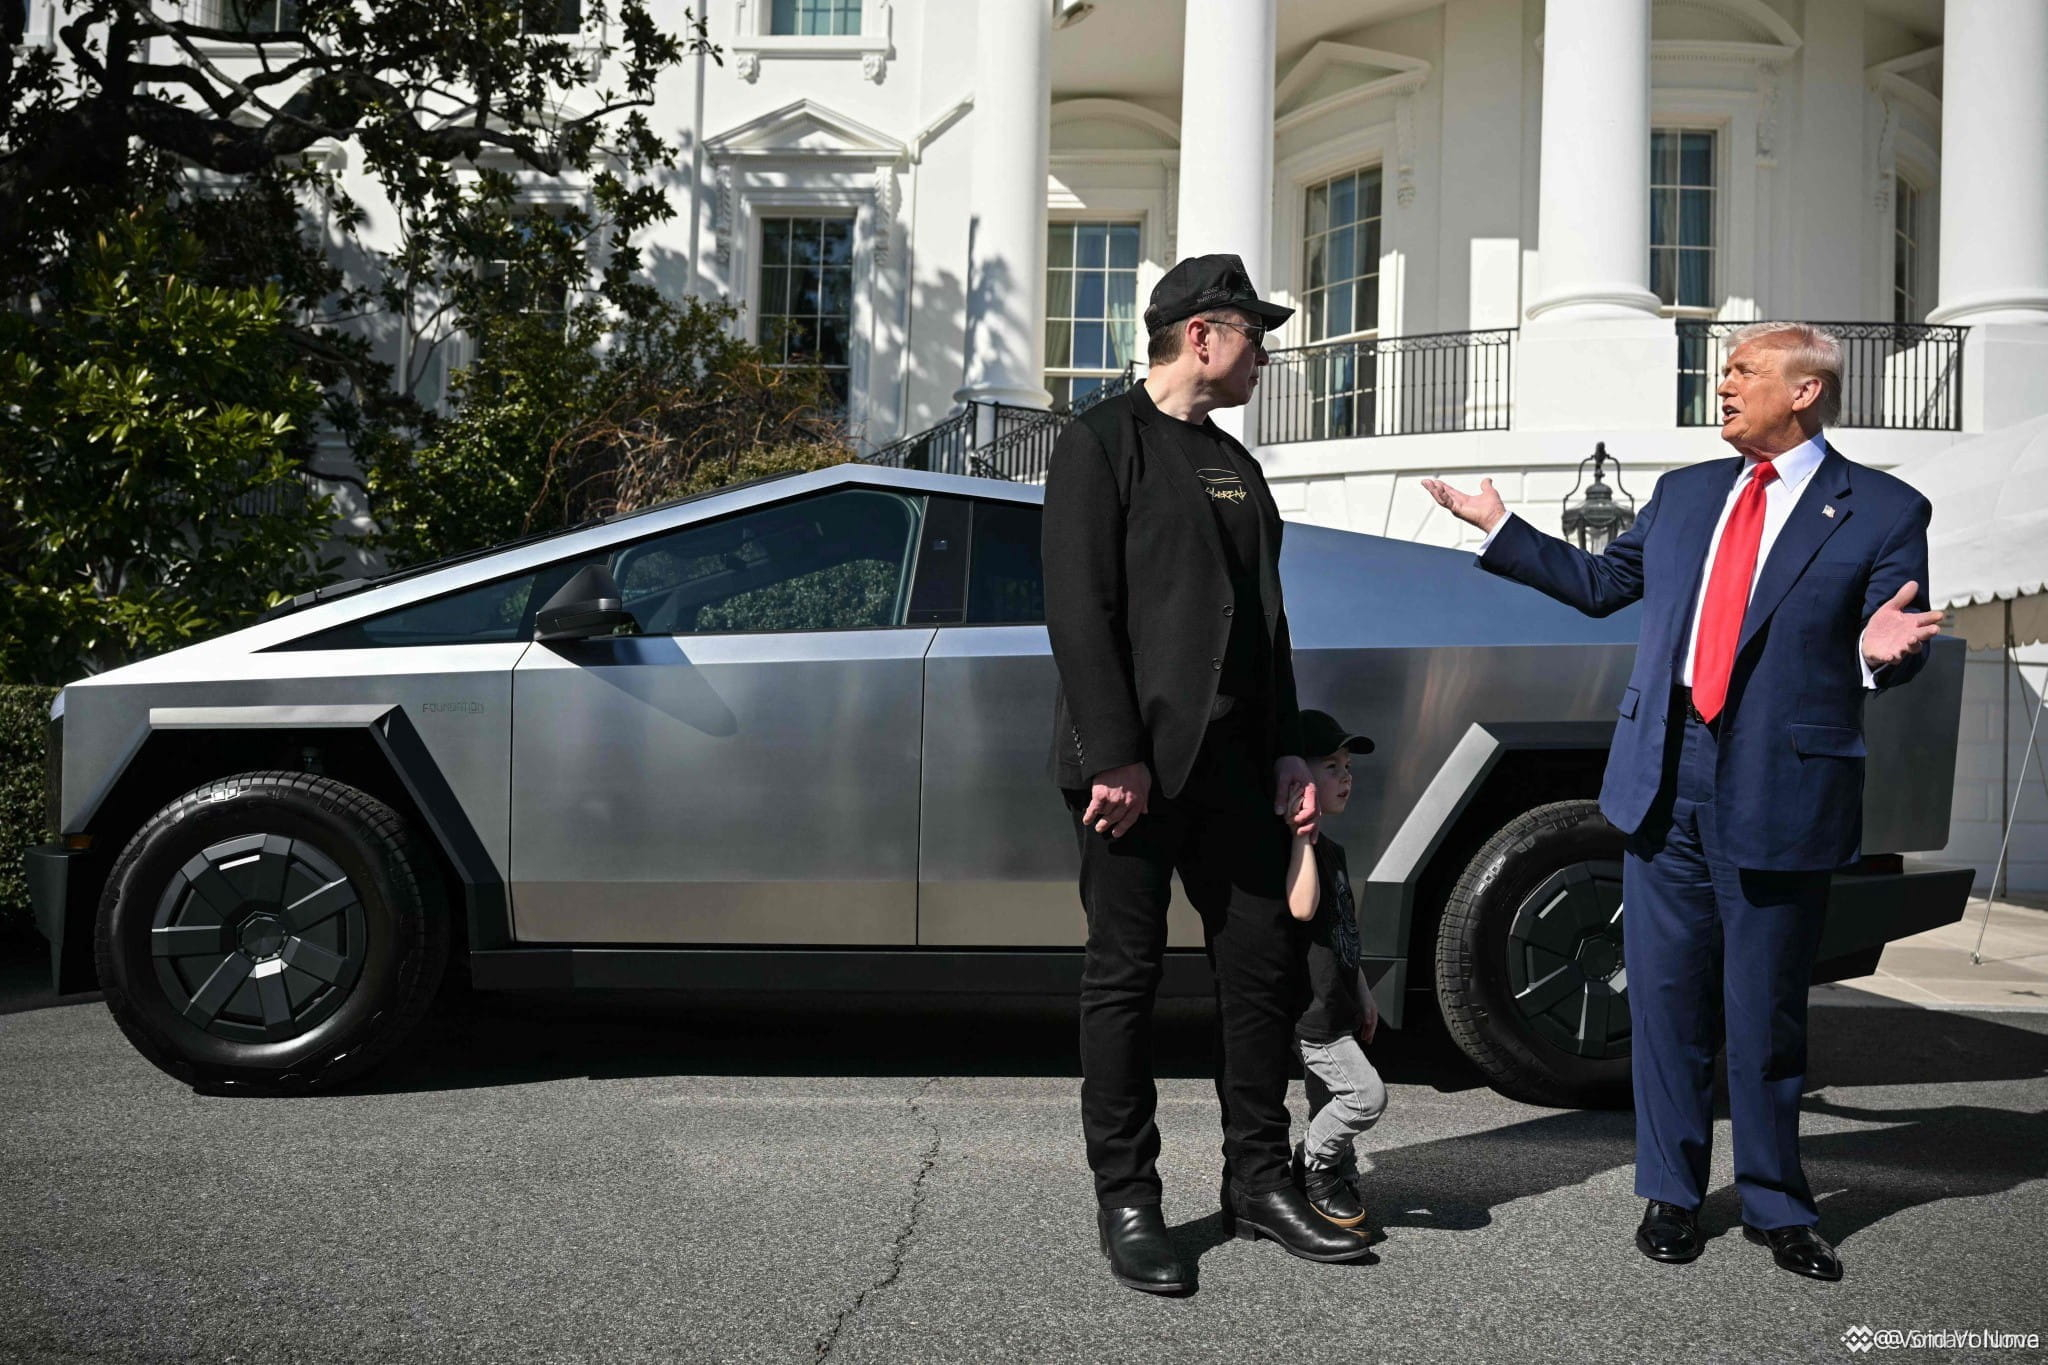
🦈 機関投資家の資金ローテーション:$TSLA サイバートラックからロボタクシーへシフト ⚡
機関投資家のポートフォリオが、2027年半ばまでに自動運転インフラ「サイバーキャブ」の資金を確保するため、テスラがサイバートラックの生産を縮小する動きを織り込むなか、賢明な投資家たちは大規模な資金再配分に注目しています。🦈
納車台数の減少は短期的な需要の停滞を示唆する一方、自動運転による収益源を着実に実現できるかどうかが、この転換を確信度の高い事業拡大につなげるのか、それとも利益率を損なう落とし穴にするのかを左右します。📊
💬 今すぐ自動運転インフラへの移行に備えていますか?それとも、キャッシュフローが実際に生まれるのを待っていますか?👇
⚠️ これは金融アドバイスではありません。常にリスクを管理しましょう。🛡️
🏷️ #TSLA #Robotaxi #StockMarket #Investing
🦈 📊
🦈 機関投資家の資金ローテーション:$TSLA サイバートラックからロボタクシーへシフト ⚡
機関投資家のポートフォリオが、2027年半ばまでに自動運転インフラ「サイバーキャブ」の資金を確保するため、テスラがサイバートラックの生産を縮小する動きを織り込むなか、賢明な投資家たちは大規模な資金再配分に注目しています。🦈
納車台数の減少は短期的な需要の停滞を示唆する一方、自動運転による収益源を着実に実現できるかどうかが、この転換を確信度の高い事業拡大につなげるのか、それとも利益率を損なう落とし穴にするのかを左右します。📊
💬 今すぐ自動運転インフラへの移行に備えていますか?それとも、キャッシュフローが実際に生まれるのを待っていますか?👇
⚠️ これは金融アドバイスではありません。常にリスクを管理しましょう。🛡️
🏷️ #TSLA #Robotaxi #StockMarket #Investing
🦈 📊
機関投資家のポートフォリオが、2027年半ばまでに自動運転インフラ「サイバーキャブ」の資金を確保するため、テスラがサイバートラックの生産を縮小する動きを織り込むなか、賢明な投資家たちは大規模な資金再配分に注目しています。🦈
納車台数の減少は短期的な需要の停滞を示唆する一方、自動運転による収益源を着実に実現できるかどうかが、この転換を確信度の高い事業拡大につなげるのか、それとも利益率を損なう落とし穴にするのかを左右します。📊
💬 今すぐ自動運転インフラへの移行に備えていますか?それとも、キャッシュフローが実際に生まれるのを待っていますか?👇
⚠️ これは金融アドバイスではありません。常にリスクを管理しましょう。🛡️
🏷️ #TSLA #Robotaxi #StockMarket #Investing
🦈 📊
3
·
--
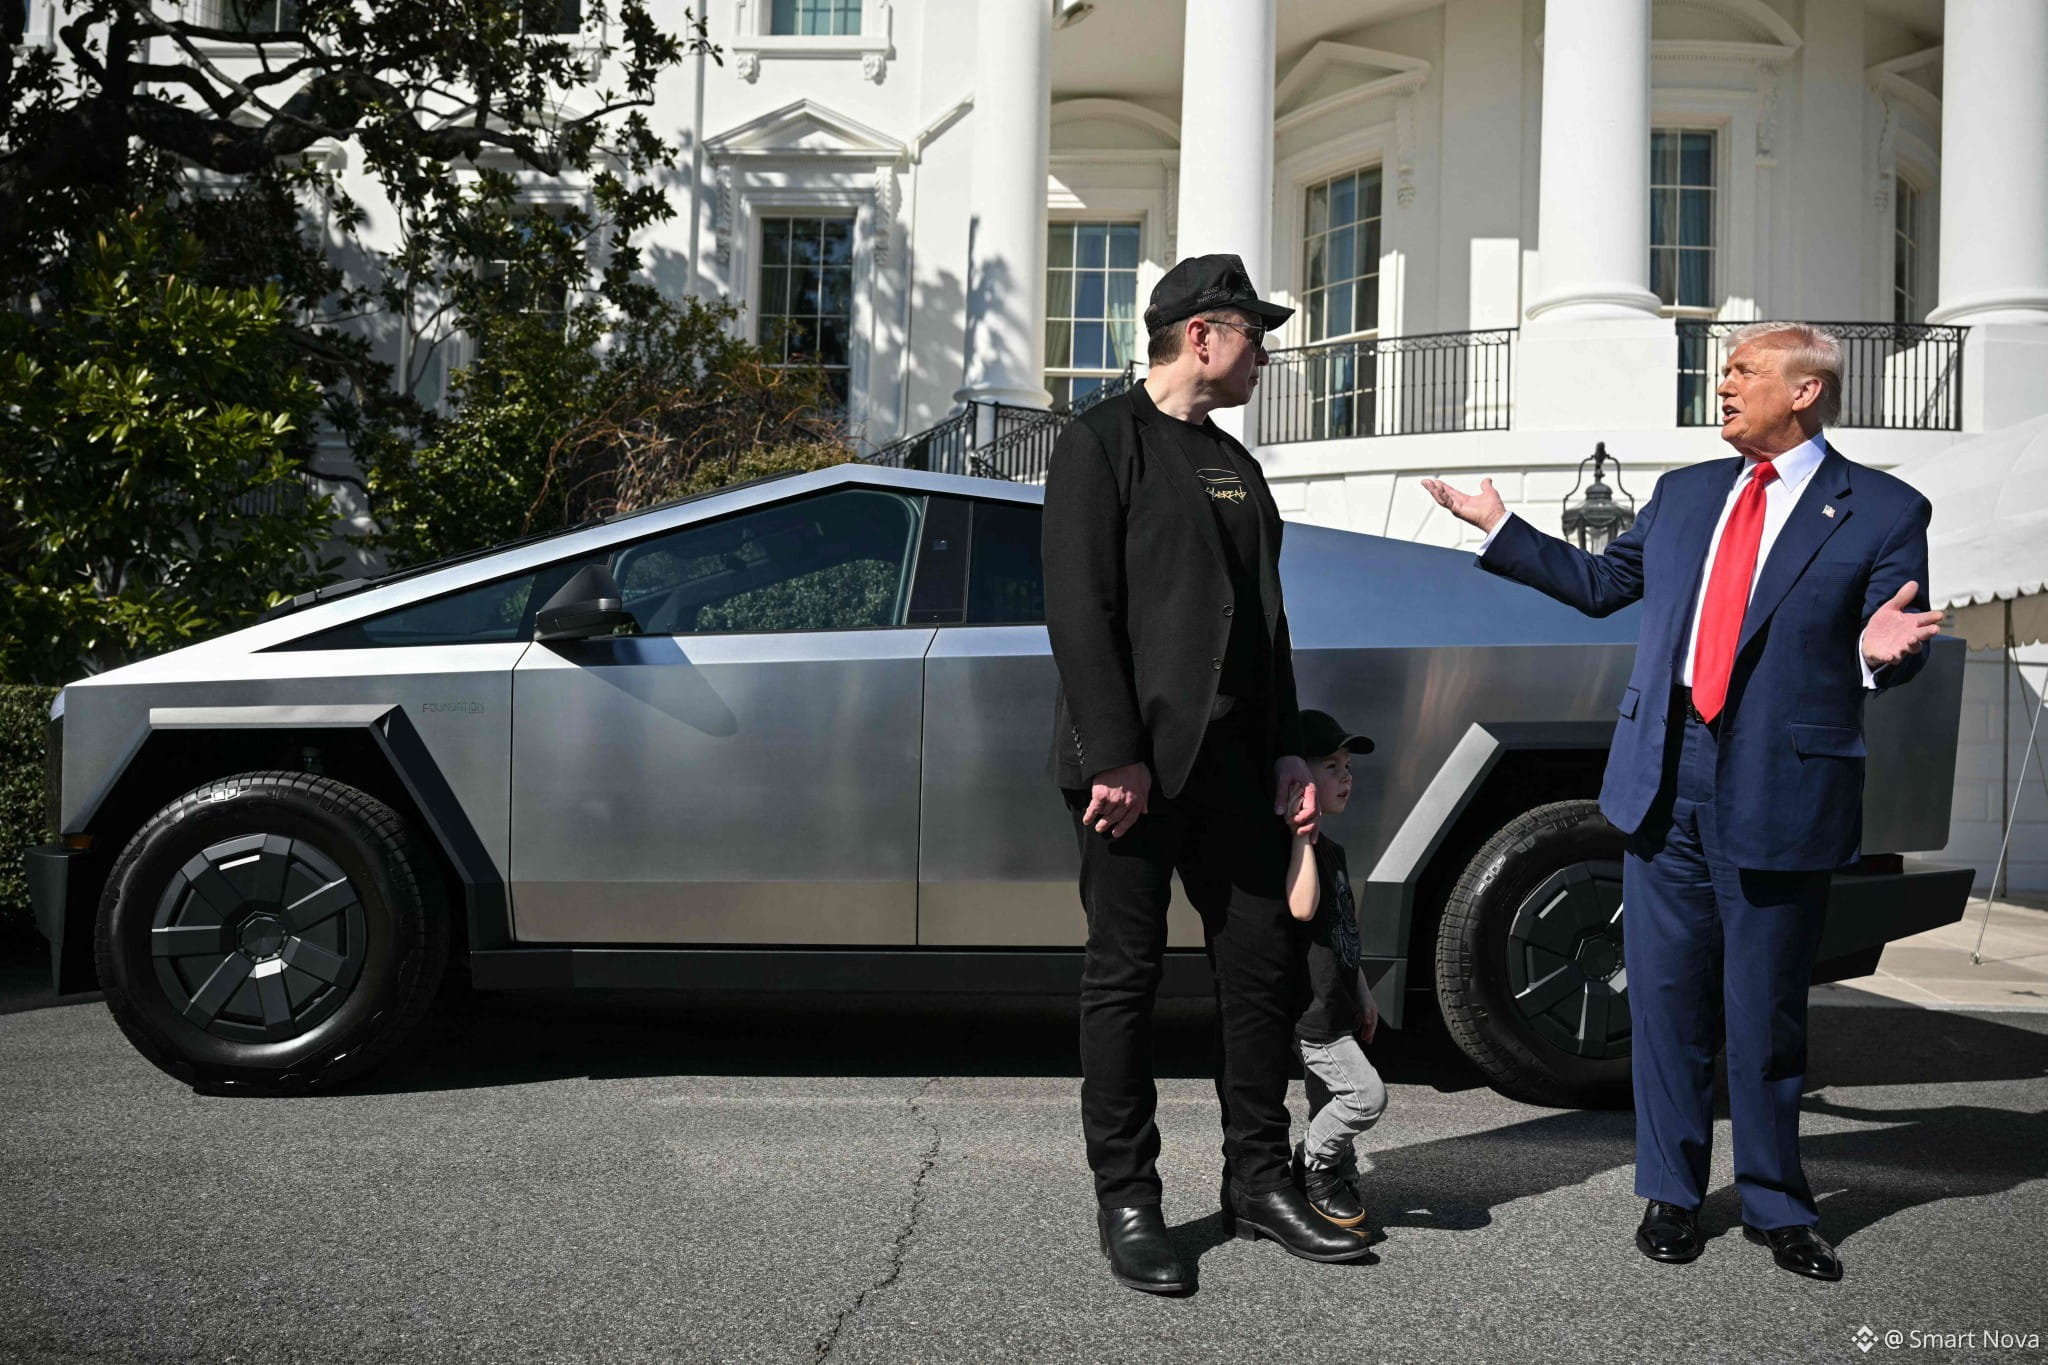
🔥 イーロン・マスクの大きなテスラ賭け:サイバートラックからロボタクシーへ!
テスラ($TSLA)は、2027年半ばごろにサイバートラックの生産を段階的に縮小し、工場の生産能力をサイバーキャブのロボタクシー構想へ振り向ける準備を進めています。
しかし、この話にはまだ続きがあります。
投資家が注目すべき理由:
需要への懸念:サイバートラックの販売は伸び悩み、昨年の米国販売台数は48%減の20,237台となりました。
戦略の転換:テスラはサイバートラックの生産拡大よりも、自動運転とロボタクシーを優先しています。
成長の機会:サイバーキャブが商業規模で展開できれば、大きな新たな収益源となる可能性があります。
実行リスク:ロボタクシーの収益性、規制当局の承認、生産コストには、依然として大きな不確実性があります。
トレーダーが注目すべき点は?
サイバーキャブの生産と商用展開。
テスラの自動車事業の利益率とキャッシュフロー。
ロボタクシーに関する規制の動向。
テスラがAI構想を実際の収益につなげられるかどうか。
私の市場見通し:
これは長期的な戦略上の賭けであり、必ずしも強気材料とは限りません。
強気シナリオ:サイバーキャブが拡張可能で収益性の高い事業になる。
弱気シナリオ:テスラが自動運転で十分な収益を上げられず、車両需要を犠牲にする。
👀 ロボタクシーの将来に期待して$TSLAを買いますか?それとも、実行力を示す確かな証拠が出るまで待ちますか?
#ElonMusk #Robotaxi #StockMarket #Investing
🔥 イーロン・マスクの大きなテスラ賭け:サイバートラックからロボタクシーへ!
テスラ($TSLA)は、2027年半ばごろにサイバートラックの生産を段階的に縮小し、工場の生産能力をサイバーキャブのロボタクシー構想へ振り向ける準備を進めています。
しかし、この話にはまだ続きがあります。
投資家が注目すべき理由:
需要への懸念:サイバートラックの販売は伸び悩み、昨年の米国販売台数は48%減の20,237台となりました。
戦略の転換:テスラはサイバートラックの生産拡大よりも、自動運転とロボタクシーを優先しています。
成長の機会:サイバーキャブが商業規模で展開できれば、大きな新たな収益源となる可能性があります。
実行リスク:ロボタクシーの収益性、規制当局の承認、生産コストには、依然として大きな不確実性があります。
トレーダーが注目すべき点は?
サイバーキャブの生産と商用展開。
テスラの自動車事業の利益率とキャッシュフロー。
ロボタクシーに関する規制の動向。
テスラがAI構想を実際の収益につなげられるかどうか。
私の市場見通し:
これは長期的な戦略上の賭けであり、必ずしも強気材料とは限りません。
強気シナリオ:サイバーキャブが拡張可能で収益性の高い事業になる。
弱気シナリオ:テスラが自動運転で十分な収益を上げられず、車両需要を犠牲にする。
👀 ロボタクシーの将来に期待して$TSLAを買いますか?それとも、実行力を示す確かな証拠が出るまで待ちますか?
#ElonMusk #Robotaxi #StockMarket #Investing
テスラ($TSLA)は、2027年半ばごろにサイバートラックの生産を段階的に縮小し、工場の生産能力をサイバーキャブのロボタクシー構想へ振り向ける準備を進めています。
しかし、この話にはまだ続きがあります。
投資家が注目すべき理由:
需要への懸念:サイバートラックの販売は伸び悩み、昨年の米国販売台数は48%減の20,237台となりました。
戦略の転換:テスラはサイバートラックの生産拡大よりも、自動運転とロボタクシーを優先しています。
成長の機会:サイバーキャブが商業規模で展開できれば、大きな新たな収益源となる可能性があります。
実行リスク:ロボタクシーの収益性、規制当局の承認、生産コストには、依然として大きな不確実性があります。
トレーダーが注目すべき点は?
サイバーキャブの生産と商用展開。
テスラの自動車事業の利益率とキャッシュフロー。
ロボタクシーに関する規制の動向。
テスラがAI構想を実際の収益につなげられるかどうか。
私の市場見通し:
これは長期的な戦略上の賭けであり、必ずしも強気材料とは限りません。
強気シナリオ:サイバーキャブが拡張可能で収益性の高い事業になる。
弱気シナリオ:テスラが自動運転で十分な収益を上げられず、車両需要を犠牲にする。
👀 ロボタクシーの将来に期待して$TSLAを買いますか?それとも、実行力を示す確かな証拠が出るまで待ちますか?
#ElonMusk #Robotaxi #StockMarket #Investing
58

·
--
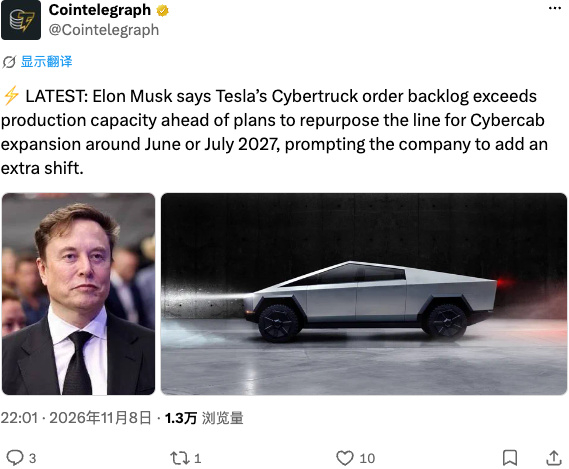
Cybertruckは注文殺到中だが、これはあくまで足がかりにすぎない。マスクは2027年のCybercabのために生産ラインを確保しようとしている。真の金のなる木はRobotaxiで、今回のストーリーの焦点はすべてAI自動運転にある。🤖
$TSLA #Robotaxi #AI
Cybertruckは注文殺到中だが、これはあくまで足がかりにすぎない。マスクは2027年のCybercabのために生産ラインを確保しようとしている。真の金のなる木はRobotaxiで、今回のストーリーの焦点はすべてAI自動運転にある。🤖
$TSLA #Robotaxi #AI
$TSLA #Robotaxi #AI
6
テスラ(TSLA)は現在約404.22ドルで、今日は1.4%下落していますが、今週は依然として約5.3%上昇しています。
テスラの事業は、車の販売からモビリティネットワークの運営へと移りつつあります。ロボタクシーとサイバーキャブは新たな収益源となる可能性がありますが、第3四半期の純利益は前年同期比で減少しており、今は約束よりも実行力が重要です。
私の見方は、ロボタクシーの拡大を踏まえて慎重に強気です。ただし、次に注目すべきは、配車サービスが収益性の高い事業になれるかどうかです。
テスラを自動車メーカーとして評価しますか?それとも、将来の交通プラットフォームとして評価しますか?
#TSLA #ROBOTAXI #CyberCab #AIStocks
テスラ(TSLA)は現在約404.22ドルで、今日は1.4%下落していますが、今週は依然として約5.3%上昇しています。
テスラの事業は、車の販売からモビリティネットワークの運営へと移りつつあります。ロボタクシーとサイバーキャブは新たな収益源となる可能性がありますが、第3四半期の純利益は前年同期比で減少しており、今は約束よりも実行力が重要です。
私の見方は、ロボタクシーの拡大を踏まえて慎重に強気です。ただし、次に注目すべきは、配車サービスが収益性の高い事業になれるかどうかです。
テスラを自動車メーカーとして評価しますか?それとも、将来の交通プラットフォームとして評価しますか?
#TSLA #ROBOTAXI #CyberCab #AIStocks
テスラの事業は、車の販売からモビリティネットワークの運営へと移りつつあります。ロボタクシーとサイバーキャブは新たな収益源となる可能性がありますが、第3四半期の純利益は前年同期比で減少しており、今は約束よりも実行力が重要です。
私の見方は、ロボタクシーの拡大を踏まえて慎重に強気です。ただし、次に注目すべきは、配車サービスが収益性の高い事業になれるかどうかです。
テスラを自動車メーカーとして評価しますか?それとも、将来の交通プラットフォームとして評価しますか?
#TSLA #ROBOTAXI #CyberCab #AIStocks
70
·
--
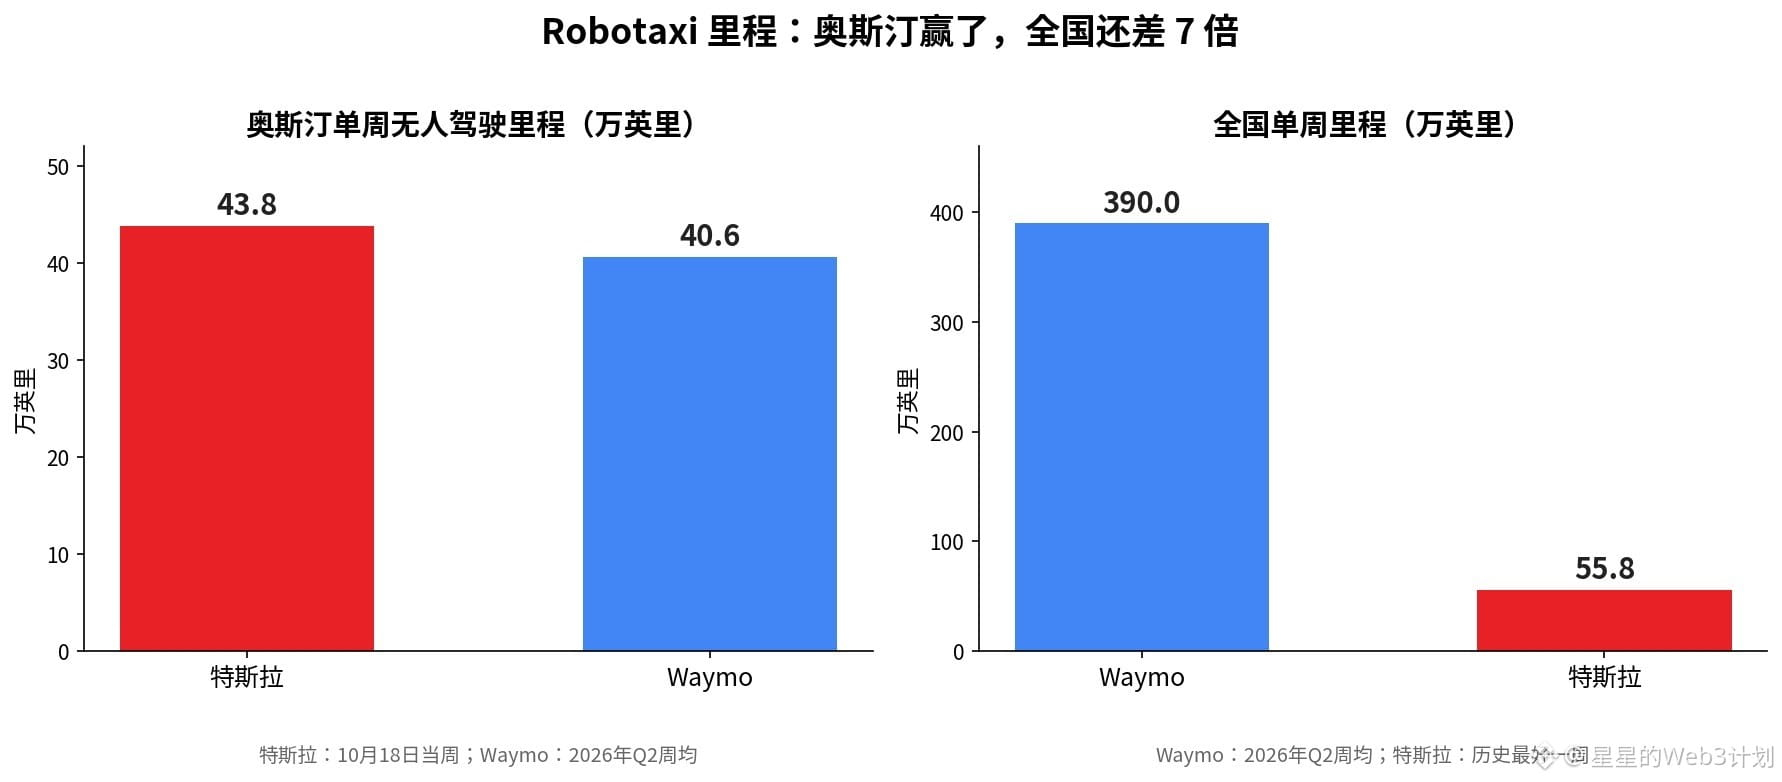
43.8万マイルで、テスラはオースティンで初めてWaymoを上回りました。
しかし全国で比べると、Waymoは週390万マイル。テスラの最高記録は週55.8万マイルにすぎず、ちょうど7倍の差があります。
オースティンでの勝利は、テスラの最高の1週間を、数カ月前のWaymoの平均と比べたものです。
火曜日、TSLAは4%上昇して407.46ドルとなり、10月の上昇率はマグニフィセント・セブンの中でトップでした。
テキサス州の車両数は1,051台。Cybercabは544台と初めて半数を超えました。月初はわずか319台でした。
Robotaxiをめぐる話は、すでに「走れるか」から「展開できるか」に移ったと思います。ひとつの都市で勝っても、この戦いに勝ったことにはなりません。見極めるポイントは、オースティン以外の都市で週あたりの走行距離が伸び悩むこと、あるいはCybercabの納車がさらに遅れることです。
テスラが先にRobotaxiを全米に広げると思いますか?それともWaymoが7倍の優位を守るでしょうか?
$TSLA $GOOGL
#特斯拉 #Robotaxi
以上は投資助言ではありません。DYOR(ご自身で調査してください)。取引にはリスクが伴います。
43.8万マイルで、テスラはオースティンで初めてWaymoを上回りました。
しかし全国で比べると、Waymoは週390万マイル。テスラの最高記録は週55.8万マイルにすぎず、ちょうど7倍の差があります。
オースティンでの勝利は、テスラの最高の1週間を、数カ月前のWaymoの平均と比べたものです。
火曜日、TSLAは4%上昇して407.46ドルとなり、10月の上昇率はマグニフィセント・セブンの中でトップでした。
テキサス州の車両数は1,051台。Cybercabは544台と初めて半数を超えました。月初はわずか319台でした。
Robotaxiをめぐる話は、すでに「走れるか」から「展開できるか」に移ったと思います。ひとつの都市で勝っても、この戦いに勝ったことにはなりません。見極めるポイントは、オースティン以外の都市で週あたりの走行距離が伸び悩むこと、あるいはCybercabの納車がさらに遅れることです。
テスラが先にRobotaxiを全米に広げると思いますか?それともWaymoが7倍の優位を守るでしょうか?
$TSLA $GOOGL
#特斯拉 #Robotaxi
以上は投資助言ではありません。DYOR(ご自身で調査してください)。取引にはリスクが伴います。
しかし全国で比べると、Waymoは週390万マイル。テスラの最高記録は週55.8万マイルにすぎず、ちょうど7倍の差があります。
オースティンでの勝利は、テスラの最高の1週間を、数カ月前のWaymoの平均と比べたものです。
火曜日、TSLAは4%上昇して407.46ドルとなり、10月の上昇率はマグニフィセント・セブンの中でトップでした。
テキサス州の車両数は1,051台。Cybercabは544台と初めて半数を超えました。月初はわずか319台でした。
Robotaxiをめぐる話は、すでに「走れるか」から「展開できるか」に移ったと思います。ひとつの都市で勝っても、この戦いに勝ったことにはなりません。見極めるポイントは、オースティン以外の都市で週あたりの走行距離が伸び悩むこと、あるいはCybercabの納車がさらに遅れることです。
テスラが先にRobotaxiを全米に広げると思いますか?それともWaymoが7倍の優位を守るでしょうか?
$TSLA $GOOGL
#特斯拉 #Robotaxi
以上は投資助言ではありません。DYOR(ご自身で調査してください)。取引にはリスクが伴います。
124
·
--
テスラ TSLA:あなたが買っているのは車ではなく、まだ実現していない未来だ
まずはマーケットの状況から(先週金曜 10 月 23 日の米国株引け値、北京時間の今夜の寄り前の最新終値):
TSLA は 372.22 ドルで引け、2.36 ドル安(-0.63%)。前日終値は 374.58 ドル。52 週レンジは 297.38–498.83 ドルで、現在値は高値から約 25% 下にある。時価総額は約 1.48 兆ドル。直近 5 日では 4.93% 上昇したが、年初来ではなお 17.23% 下落しており、今年の「マグニフィセント・セブン」の中では最弱の一角だ——車はそれほど売れていないのに、ストーリーだけはどんどん大きくなっている。
決算はまず冷や水を浴びせた。第3四半期の純利益は 7.87 億ドルで前年同期比 43% 減、売上高は 280.5 億ドルでほぼ横ばい、営業利益は 56% 減の 7.18 億ドル、納車台数も約 2% 減少した。一方で研究開発費は 69% 増の 27.6 億ドル、設備投資は 47.3 億ドルへと 2 倍超に膨らんだ。では、そのお金はどこに向かったのか。答えは 2 つだけ、Optimus と Cybercab だ。
こここそが本稿の核心だ。10 月 21 日の決算説明会で、テスラは Optimus がすでにフリーモント工場で最初の量産仕様ロボットの生産を開始したと認め、外部向け出荷は 2027 年末を見込むとした。マスク氏はさらに、2027 年末までに週産 2 万台という目標を掲げた——たとえ割り引いて見ても、方向性は変わった。「車を売る」から「ロボットの生産能力を売る」へとシフトしているのだ。もう一方の Cybercab は、2026 年末までに顧客への販売を開始予定で、まずは小規模生産から始め、現時点の生産分は自社フリート向けになる。オースティンのフリートは稼働 30 日で規模が 8 倍に拡大した。無監督版 FSD は来年第2四半期の配信予定となっている。
だからこそ、見方がこれほど割れるのだ。10 月 19 日、ARK はモデルを更新し、2031 年時点で 4,400 ドルというベースケースを提示した(ベアケース 3,300 ドル、ブルケース 5,000 ドル)。その中で Robotaxi が企業価値の約 80% を占める。一方、10 月 26 日の Seeking Alpha による分解バリュエーションは 375 ドルにとどまり、内訳は自動車・エネルギー 285 ドル、AI への賭けが 90 ドルで、結論は「公正価値で、上値余地はあまりない」。バンク・オブ・アメリカは 10 月 22 日に買い推奨を維持し、目標株価を 460 ドルとした。同じ銘柄なのに、3 つの世界観がある。
テクニカル面ではひとつの目安がある。現在値は 50 日移動平均線の 364.01 ドルを上回っており、短期の強気・弱気の分岐はこのラインを維持できるかどうかだ。割り込めば、直近 5 日の 4.93% 上昇分はすぐに巻き戻される可能性がある。
リスクもはっきりしている。第一に、NHTSA は Cybercab の認証プロセスを調査中だ——ハンドルもペダルもない車は、現行の連邦基準にそもそも適合していない。調査結果次第で、合法的に路上販売できるかが決まる。第二に、Optimus の量産立ち上げや手部アセンブリの歩留まりは難所であり、2027 年末の出荷はなお延期される可能性がある。第三に、無監督版 FSD はこれまで何度も延期されてきた。第四に、バリュエーションは依然として将来を織り込んだものなので、ボラティリティは市場全体よりも大きく、決算前後は特に振れ幅が大きくなりやすい。
私の見方はこうだ。TSLA は今や「未来オプション」だ——車事業が下支えとなり、Robotaxi と Optimus が上値を決める。今の株価で買うというのは、ARK のシナリオが少なくとも部分的には実現すると前提することに等しい。その世界観を信じない人にとっては、375 ドル前後の公正価値が上限になる。分割して様子を見つつ、Cybercab の年内配送と無監督版 FSD の実装を待ってから買い増すほうが、今まとめて突っ込むより堅実だ。
$TSLA #特斯拉 #Robotaxi #人形机器人 #美股
個人研究であり、投資助言ではありません。
テスラ TSLA:あなたが買っているのは車ではなく、まだ実現していない未来だ
まずはマーケットの状況から(先週金曜 10 月 23 日の米国株引け値、北京時間の今夜の寄り前の最新終値):
TSLA は 372.22 ドルで引け、2.36 ドル安(-0.63%)。前日終値は 374.58 ドル。52 週レンジは 297.38–498.83 ドルで、現在値は高値から約 25% 下にある。時価総額は約 1.48 兆ドル。直近 5 日では 4.93% 上昇したが、年初来ではなお 17.23% 下落しており、今年の「マグニフィセント・セブン」の中では最弱の一角だ——車はそれほど売れていないのに、ストーリーだけはどんどん大きくなっている。
決算はまず冷や水を浴びせた。第3四半期の純利益は 7.87 億ドルで前年同期比 43% 減、売上高は 280.5 億ドルでほぼ横ばい、営業利益は 56% 減の 7.18 億ドル、納車台数も約 2% 減少した。一方で研究開発費は 69% 増の 27.6 億ドル、設備投資は 47.3 億ドルへと 2 倍超に膨らんだ。では、そのお金はどこに向かったのか。答えは 2 つだけ、Optimus と Cybercab だ。
こここそが本稿の核心だ。10 月 21 日の決算説明会で、テスラは Optimus がすでにフリーモント工場で最初の量産仕様ロボットの生産を開始したと認め、外部向け出荷は 2027 年末を見込むとした。マスク氏はさらに、2027 年末までに週産 2 万台という目標を掲げた——たとえ割り引いて見ても、方向性は変わった。「車を売る」から「ロボットの生産能力を売る」へとシフトしているのだ。もう一方の Cybercab は、2026 年末までに顧客への販売を開始予定で、まずは小規模生産から始め、現時点の生産分は自社フリート向けになる。オースティンのフリートは稼働 30 日で規模が 8 倍に拡大した。無監督版 FSD は来年第2四半期の配信予定となっている。
だからこそ、見方がこれほど割れるのだ。10 月 19 日、ARK はモデルを更新し、2031 年時点で 4,400 ドルというベースケースを提示した(ベアケース 3,300 ドル、ブルケース 5,000 ドル)。その中で Robotaxi が企業価値の約 80% を占める。一方、10 月 26 日の Seeking Alpha による分解バリュエーションは 375 ドルにとどまり、内訳は自動車・エネルギー 285 ドル、AI への賭けが 90 ドルで、結論は「公正価値で、上値余地はあまりない」。バンク・オブ・アメリカは 10 月 22 日に買い推奨を維持し、目標株価を 460 ドルとした。同じ銘柄なのに、3 つの世界観がある。
テクニカル面ではひとつの目安がある。現在値は 50 日移動平均線の 364.01 ドルを上回っており、短期の強気・弱気の分岐はこのラインを維持できるかどうかだ。割り込めば、直近 5 日の 4.93% 上昇分はすぐに巻き戻される可能性がある。
リスクもはっきりしている。第一に、NHTSA は Cybercab の認証プロセスを調査中だ——ハンドルもペダルもない車は、現行の連邦基準にそもそも適合していない。調査結果次第で、合法的に路上販売できるかが決まる。第二に、Optimus の量産立ち上げや手部アセンブリの歩留まりは難所であり、2027 年末の出荷はなお延期される可能性がある。第三に、無監督版 FSD はこれまで何度も延期されてきた。第四に、バリュエーションは依然として将来を織り込んだものなので、ボラティリティは市場全体よりも大きく、決算前後は特に振れ幅が大きくなりやすい。
私の見方はこうだ。TSLA は今や「未来オプション」だ——車事業が下支えとなり、Robotaxi と Optimus が上値を決める。今の株価で買うというのは、ARK のシナリオが少なくとも部分的には実現すると前提することに等しい。その世界観を信じない人にとっては、375 ドル前後の公正価値が上限になる。分割して様子を見つつ、Cybercab の年内配送と無監督版 FSD の実装を待ってから買い増すほうが、今まとめて突っ込むより堅実だ。
$TSLA #特斯拉 #Robotaxi #人形机器人 #美股
個人研究であり、投資助言ではありません。
まずはマーケットの状況から(先週金曜 10 月 23 日の米国株引け値、北京時間の今夜の寄り前の最新終値):
TSLA は 372.22 ドルで引け、2.36 ドル安(-0.63%)。前日終値は 374.58 ドル。52 週レンジは 297.38–498.83 ドルで、現在値は高値から約 25% 下にある。時価総額は約 1.48 兆ドル。直近 5 日では 4.93% 上昇したが、年初来ではなお 17.23% 下落しており、今年の「マグニフィセント・セブン」の中では最弱の一角だ——車はそれほど売れていないのに、ストーリーだけはどんどん大きくなっている。
決算はまず冷や水を浴びせた。第3四半期の純利益は 7.87 億ドルで前年同期比 43% 減、売上高は 280.5 億ドルでほぼ横ばい、営業利益は 56% 減の 7.18 億ドル、納車台数も約 2% 減少した。一方で研究開発費は 69% 増の 27.6 億ドル、設備投資は 47.3 億ドルへと 2 倍超に膨らんだ。では、そのお金はどこに向かったのか。答えは 2 つだけ、Optimus と Cybercab だ。
こここそが本稿の核心だ。10 月 21 日の決算説明会で、テスラは Optimus がすでにフリーモント工場で最初の量産仕様ロボットの生産を開始したと認め、外部向け出荷は 2027 年末を見込むとした。マスク氏はさらに、2027 年末までに週産 2 万台という目標を掲げた——たとえ割り引いて見ても、方向性は変わった。「車を売る」から「ロボットの生産能力を売る」へとシフトしているのだ。もう一方の Cybercab は、2026 年末までに顧客への販売を開始予定で、まずは小規模生産から始め、現時点の生産分は自社フリート向けになる。オースティンのフリートは稼働 30 日で規模が 8 倍に拡大した。無監督版 FSD は来年第2四半期の配信予定となっている。
だからこそ、見方がこれほど割れるのだ。10 月 19 日、ARK はモデルを更新し、2031 年時点で 4,400 ドルというベースケースを提示した(ベアケース 3,300 ドル、ブルケース 5,000 ドル)。その中で Robotaxi が企業価値の約 80% を占める。一方、10 月 26 日の Seeking Alpha による分解バリュエーションは 375 ドルにとどまり、内訳は自動車・エネルギー 285 ドル、AI への賭けが 90 ドルで、結論は「公正価値で、上値余地はあまりない」。バンク・オブ・アメリカは 10 月 22 日に買い推奨を維持し、目標株価を 460 ドルとした。同じ銘柄なのに、3 つの世界観がある。
テクニカル面ではひとつの目安がある。現在値は 50 日移動平均線の 364.01 ドルを上回っており、短期の強気・弱気の分岐はこのラインを維持できるかどうかだ。割り込めば、直近 5 日の 4.93% 上昇分はすぐに巻き戻される可能性がある。
リスクもはっきりしている。第一に、NHTSA は Cybercab の認証プロセスを調査中だ——ハンドルもペダルもない車は、現行の連邦基準にそもそも適合していない。調査結果次第で、合法的に路上販売できるかが決まる。第二に、Optimus の量産立ち上げや手部アセンブリの歩留まりは難所であり、2027 年末の出荷はなお延期される可能性がある。第三に、無監督版 FSD はこれまで何度も延期されてきた。第四に、バリュエーションは依然として将来を織り込んだものなので、ボラティリティは市場全体よりも大きく、決算前後は特に振れ幅が大きくなりやすい。
私の見方はこうだ。TSLA は今や「未来オプション」だ——車事業が下支えとなり、Robotaxi と Optimus が上値を決める。今の株価で買うというのは、ARK のシナリオが少なくとも部分的には実現すると前提することに等しい。その世界観を信じない人にとっては、375 ドル前後の公正価値が上限になる。分割して様子を見つつ、Cybercab の年内配送と無監督版 FSD の実装を待ってから買い増すほうが、今まとめて突っ込むより堅実だ。
$TSLA #特斯拉 #Robotaxi #人形机器人 #美股
個人研究であり、投資助言ではありません。
146
·
--
記事
テスラ、わずか2週間でCybercabを納車展開を伝える報道によると、テスラはおよそ2週間でCybercabの約束を果たした。
車両そのものよりも、そのスピードが重要だ。2週間で生産を立ち上げたことは、専用ロボタクシー・プラットフォームの生産・納車体制が、これまでのテスラの新車投入より速いペースで進んでいることを示唆している。
未解決の課題は自動運転だ。専用設計のステアリングホイールのない2人乗り車両は、ソフトウェアが人間の絶え間ない監視なしに公道を走れる段階に達していなければ、役に立たない。
テスラがより大きな賭けに出ているのは、自動運転は自動車事業ではなくフリート事業だという考えだ。Cybercabは、その発想を全面的に反映した初の製品である。
テスラ、わずか2週間でCybercabを納車
展開を伝える報道によると、テスラはおよそ2週間でCybercabの約束を果たした。
車両そのものよりも、そのスピードが重要だ。2週間で生産を立ち上げたことは、専用ロボタクシー・プラットフォームの生産・納車体制が、これまでのテスラの新車投入より速いペースで進んでいることを示唆している。
未解決の課題は自動運転だ。専用設計のステアリングホイールのない2人乗り車両は、ソフトウェアが人間の絶え間ない監視なしに公道を走れる段階に達していなければ、役に立たない。
テスラがより大きな賭けに出ているのは、自動運転は自動車事業ではなくフリート事業だという考えだ。Cybercabは、その発想を全面的に反映した初の製品である。
車両そのものよりも、そのスピードが重要だ。2週間で生産を立ち上げたことは、専用ロボタクシー・プラットフォームの生産・納車体制が、これまでのテスラの新車投入より速いペースで進んでいることを示唆している。
未解決の課題は自動運転だ。専用設計のステアリングホイールのない2人乗り車両は、ソフトウェアが人間の絶え間ない監視なしに公道を走れる段階に達していなければ、役に立たない。
テスラがより大きな賭けに出ているのは、自動運転は自動車事業ではなくフリート事業だという考えだ。Cybercabは、その発想を全面的に反映した初の製品である。
75

·
--
記事
株式 | Waymo、カリフォルニア州18郡でのロボタクシーサービス拡大承認を獲得Waymoはカリフォルニア州の公共事業委員会(California Public Utilities Commission)から、同社のロボタクシーサービスをカリフォルニア州内18郡へ拡大することについて承認を受けました。この認可は、自動運転企業にとって大きな前進であり、州内でより広い地域での運用が可能になります。
Sina Financeによると、Waymoは拡大を段階的に実施し、包括的な安全性の枠組みによって導かれると述べています。同社は、サービス拠点を広げるにつれても、安全性を最優先事項として維持することを強調し、運用が規制基準および顧客の期待に適合するようにするとしています。
株式 | Waymo、カリフォルニア州18郡でのロボタクシーサービス拡大承認を獲得
Waymoはカリフォルニア州の公共事業委員会(California Public Utilities Commission)から、同社のロボタクシーサービスをカリフォルニア州内18郡へ拡大することについて承認を受けました。この認可は、自動運転企業にとって大きな前進であり、州内でより広い地域での運用が可能になります。
Sina Financeによると、Waymoは拡大を段階的に実施し、包括的な安全性の枠組みによって導かれると述べています。同社は、サービス拠点を広げるにつれても、安全性を最優先事項として維持することを強調し、運用が規制基準および顧客の期待に適合するようにするとしています。
Sina Financeによると、Waymoは拡大を段階的に実施し、包括的な安全性の枠組みによって導かれると述べています。同社は、サービス拠点を広げるにつれても、安全性を最優先事項として維持することを強調し、運用が規制基準および顧客の期待に適合するようにするとしています。
52
·
--
もしハンドルもペダルもない車に乗るよう言われたら、あなたは乗りますか?
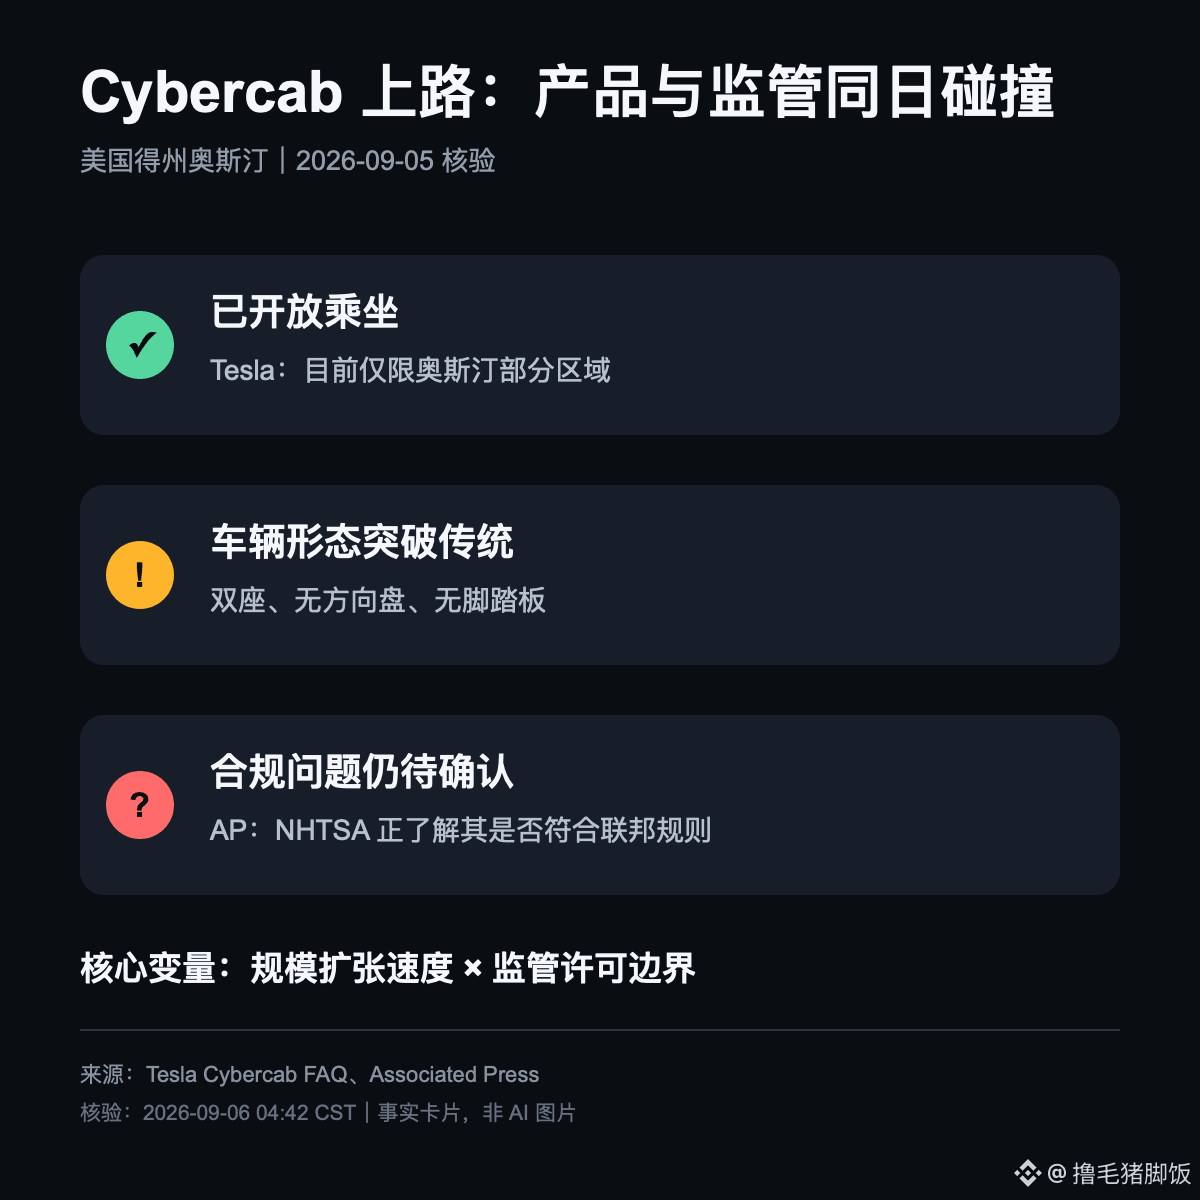
これはもう概念図ではありません。Tesla の Cybercab はすでにオースティンの限定エリアで乗車提供を開始していますが、同じ日に規制上の問題も表面化しました。
私は2つの情報源を確認しました。
• Tesla 公式 Cybercab FAQ:現在利用可能な範囲は、なおオースティンの一部地域に限定
• Associated Press:米国道路交通安全局 NHTSA は、ハンドル、バックミラー、ブレーキペダルのないこの種の車両が連邦規則に完全に適合するかどうかを確認中
つまり、このニュースの本当のポイントは「ついに自動運転が来た」ということではなく、製品の実用化スピードと規制許可の境界線が真正面からぶつかり始めた、という点です。
Tesla にとって Cybercab の価値は、新しい車を1台出すことだけではありません。自動運転をデモから、繰り返し課金でき、都市をまたいで再現可能な運営ネットワークへと変えられるかどうかにあります。
次に注目するのは:
1️⃣ オースティンのサービスエリアと注文数が継続的に拡大できるか
2️⃣ NHTSA が是正、免除、またはその他の明確な要求を出すか
3️⃣ 安全要員なしの運用が他の都市にも再現できるか
規制の道筋が明確で、運行データが安定していれば、Robotaxi のビジネスモデルの信頼性は高まります。逆に、停止、リコール、または許可の厳格化が起きれば、拡大ペースは再評価される可能性があります。
出典:Tesla 公式サポートページ、Associated Press
確認日時:2026-09-06 04:42 CST
投資助言ではありません。
#Tesla #TSLA #Robotaxi #米株
もしハンドルもペダルもない車に乗るよう言われたら、あなたは乗りますか?
これはもう概念図ではありません。Tesla の Cybercab はすでにオースティンの限定エリアで乗車提供を開始していますが、同じ日に規制上の問題も表面化しました。
私は2つの情報源を確認しました。
• Tesla 公式 Cybercab FAQ:現在利用可能な範囲は、なおオースティンの一部地域に限定
• Associated Press:米国道路交通安全局 NHTSA は、ハンドル、バックミラー、ブレーキペダルのないこの種の車両が連邦規則に完全に適合するかどうかを確認中
つまり、このニュースの本当のポイントは「ついに自動運転が来た」ということではなく、製品の実用化スピードと規制許可の境界線が真正面からぶつかり始めた、という点です。
Tesla にとって Cybercab の価値は、新しい車を1台出すことだけではありません。自動運転をデモから、繰り返し課金でき、都市をまたいで再現可能な運営ネットワークへと変えられるかどうかにあります。
次に注目するのは:
1️⃣ オースティンのサービスエリアと注文数が継続的に拡大できるか
2️⃣ NHTSA が是正、免除、またはその他の明確な要求を出すか
3️⃣ 安全要員なしの運用が他の都市にも再現できるか
規制の道筋が明確で、運行データが安定していれば、Robotaxi のビジネスモデルの信頼性は高まります。逆に、停止、リコール、または許可の厳格化が起きれば、拡大ペースは再評価される可能性があります。
出典:Tesla 公式サポートページ、Associated Press
確認日時:2026-09-06 04:42 CST
投資助言ではありません。
#Tesla #TSLA #Robotaxi #米株
これはもう概念図ではありません。Tesla の Cybercab はすでにオースティンの限定エリアで乗車提供を開始していますが、同じ日に規制上の問題も表面化しました。
私は2つの情報源を確認しました。
• Tesla 公式 Cybercab FAQ:現在利用可能な範囲は、なおオースティンの一部地域に限定
• Associated Press:米国道路交通安全局 NHTSA は、ハンドル、バックミラー、ブレーキペダルのないこの種の車両が連邦規則に完全に適合するかどうかを確認中
つまり、このニュースの本当のポイントは「ついに自動運転が来た」ということではなく、製品の実用化スピードと規制許可の境界線が真正面からぶつかり始めた、という点です。
Tesla にとって Cybercab の価値は、新しい車を1台出すことだけではありません。自動運転をデモから、繰り返し課金でき、都市をまたいで再現可能な運営ネットワークへと変えられるかどうかにあります。
次に注目するのは:
1️⃣ オースティンのサービスエリアと注文数が継続的に拡大できるか
2️⃣ NHTSA が是正、免除、またはその他の明確な要求を出すか
3️⃣ 安全要員なしの運用が他の都市にも再現できるか
規制の道筋が明確で、運行データが安定していれば、Robotaxi のビジネスモデルの信頼性は高まります。逆に、停止、リコール、または許可の厳格化が起きれば、拡大ペースは再評価される可能性があります。
出典:Tesla 公式サポートページ、Associated Press
確認日時:2026-09-06 04:42 CST
投資助言ではありません。
#Tesla #TSLA #Robotaxi #米株
98

テスラのRobotaxiがマイアミで展開開始、株価は1日で5.5%急騰。自動運転の商用化に対する期待が、再び燃え上がった。
物語の観点から見ると、今回のポイントは単なる「また別の都市での実証」ではありません。マイアミの都市構造、天候の複雑さ、そしてオースティンでの実証との対照が、Robotaxiの実力を測るための重要なサンプルになるでしょう。拡大のペースが計画通りに実現すれば、$TSLA の評価ロジックは、段階的に「自動車メーカー」から「移動ネットワーク」へと移っていきます。
暗号資産市場への示唆も明確です。AI+自動運転の物語が再び過熱すると、チェーン上のDePIN、AI Agent、RWAの移動データ関連セクターは、通常はセンチメントの波及によって追随しがちです。資金が、純粋なMemeの乗り換えから「実世界のキャッシュフロー」物語へ戻っているかに注目できます。
短期では高値追いをせず、Robotaxiの1台あたりの運用データ開示のタイミングに注目してください。そこが、この局面のセンチメントがどこまで続くかを左右するアンカーになります。
#Tesla #Robotaxi #AI叙事
テスラのRobotaxiがマイアミで展開開始、株価は1日で5.5%急騰。自動運転の商用化に対する期待が、再び燃え上がった。
物語の観点から見ると、今回のポイントは単なる「また別の都市での実証」ではありません。マイアミの都市構造、天候の複雑さ、そしてオースティンでの実証との対照が、Robotaxiの実力を測るための重要なサンプルになるでしょう。拡大のペースが計画通りに実現すれば、$TSLA の評価ロジックは、段階的に「自動車メーカー」から「移動ネットワーク」へと移っていきます。
暗号資産市場への示唆も明確です。AI+自動運転の物語が再び過熱すると、チェーン上のDePIN、AI Agent、RWAの移動データ関連セクターは、通常はセンチメントの波及によって追随しがちです。資金が、純粋なMemeの乗り換えから「実世界のキャッシュフロー」物語へ戻っているかに注目できます。
短期では高値追いをせず、Robotaxiの1台あたりの運用データ開示のタイミングに注目してください。そこが、この局面のセンチメントがどこまで続くかを左右するアンカーになります。
#Tesla #Robotaxi #AI叙事
物語の観点から見ると、今回のポイントは単なる「また別の都市での実証」ではありません。マイアミの都市構造、天候の複雑さ、そしてオースティンでの実証との対照が、Robotaxiの実力を測るための重要なサンプルになるでしょう。拡大のペースが計画通りに実現すれば、$TSLA の評価ロジックは、段階的に「自動車メーカー」から「移動ネットワーク」へと移っていきます。
暗号資産市場への示唆も明確です。AI+自動運転の物語が再び過熱すると、チェーン上のDePIN、AI Agent、RWAの移動データ関連セクターは、通常はセンチメントの波及によって追随しがちです。資金が、純粋なMemeの乗り換えから「実世界のキャッシュフロー」物語へ戻っているかに注目できます。
短期では高値追いをせず、Robotaxiの1台あたりの運用データ開示のタイミングに注目してください。そこが、この局面のセンチメントがどこまで続くかを左右するアンカーになります。
#Tesla #Robotaxi #AI叙事
56
TESLA は規則がどこまで押し広げられるかを試している
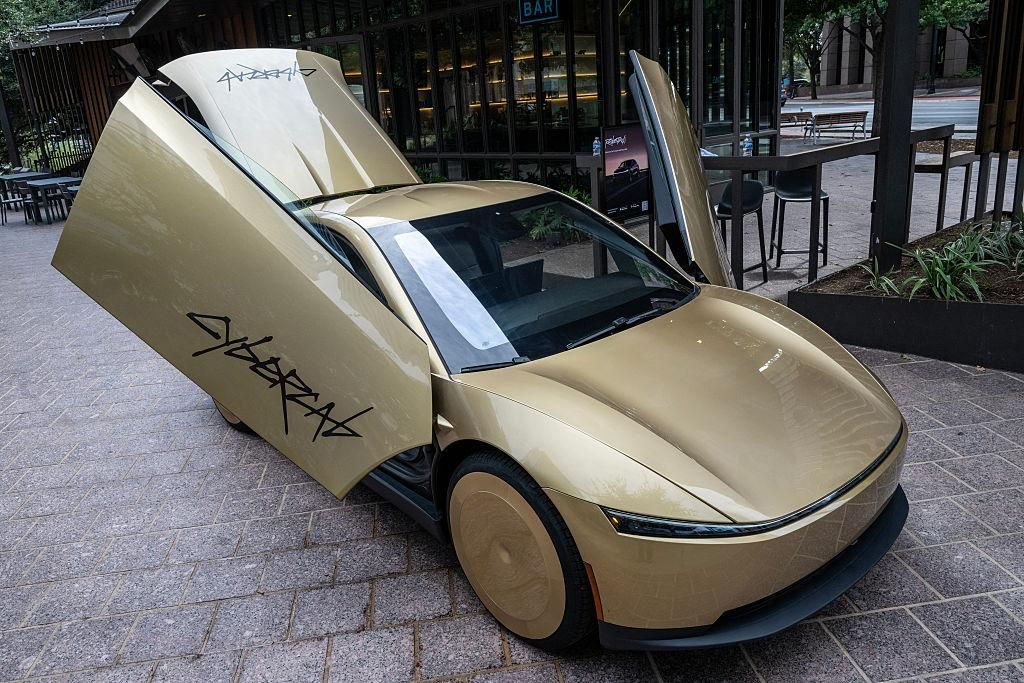
Tesla はオースティンで Cybercab を robotaxi サービスに投入したが、発表イベントからわずか数時間後、NHTSA は約1,000台の Cybercab の調査を開始し、Tesla がこの車両を連邦安全基準に適合していると判断した根拠を確認しようとしている。
問題は Cybercab の設計そのものにある。ハンドルがなく、ペダルもなく、バックミラーもない一方で、米国の安全基準の大半は運転者がいる車を前提に作られている。
Tesla は米国の self-certification の仕組みに依拠しているが、Zoox の前例を見ると、この道は決して単純ではない。NHTSA と Tesla の間で見解が食い違えば、この件は法廷闘争にまで発展する可能性さえある。
私の見方では、Cybercab は FSD のテストであるだけでなく、米国の法制度そのもののテストでもある。Tesla は、法が適応できる速度よりも速く、大量の自動運転車を公道に送り出そうとしている。
Tesla が勝てば、robotaxi にとって非常に大きな前例になる可能性がある。NHTSA が勝てば、Cybercab の拡大計画は大幅に遅れるかもしれない。
Tesla は未来を築いているのか、それとも規制当局に追いつかせようとしているのか?
あなたは Tesla が NHTSA との戦いに勝つと思いますか、それとも Cybercab は regulatory roadblock に直面するでしょうか?
NHTSA は National Highway Traffic Safety Administration の略です
#Tesla #CyberCab #ROBOTAXI $TSLA
{future}(TSLAUSDT)
TESLA は規則がどこまで押し広げられるかを試している
Tesla はオースティンで Cybercab を robotaxi サービスに投入したが、発表イベントからわずか数時間後、NHTSA は約1,000台の Cybercab の調査を開始し、Tesla がこの車両を連邦安全基準に適合していると判断した根拠を確認しようとしている。
問題は Cybercab の設計そのものにある。ハンドルがなく、ペダルもなく、バックミラーもない一方で、米国の安全基準の大半は運転者がいる車を前提に作られている。
Tesla は米国の self-certification の仕組みに依拠しているが、Zoox の前例を見ると、この道は決して単純ではない。NHTSA と Tesla の間で見解が食い違えば、この件は法廷闘争にまで発展する可能性さえある。
私の見方では、Cybercab は FSD のテストであるだけでなく、米国の法制度そのもののテストでもある。Tesla は、法が適応できる速度よりも速く、大量の自動運転車を公道に送り出そうとしている。
Tesla が勝てば、robotaxi にとって非常に大きな前例になる可能性がある。NHTSA が勝てば、Cybercab の拡大計画は大幅に遅れるかもしれない。
Tesla は未来を築いているのか、それとも規制当局に追いつかせようとしているのか?
あなたは Tesla が NHTSA との戦いに勝つと思いますか、それとも Cybercab は regulatory roadblock に直面するでしょうか?
NHTSA は National Highway Traffic Safety Administration の略です
#Tesla #CyberCab #ROBOTAXI $TSLA
Tesla はオースティンで Cybercab を robotaxi サービスに投入したが、発表イベントからわずか数時間後、NHTSA は約1,000台の Cybercab の調査を開始し、Tesla がこの車両を連邦安全基準に適合していると判断した根拠を確認しようとしている。
問題は Cybercab の設計そのものにある。ハンドルがなく、ペダルもなく、バックミラーもない一方で、米国の安全基準の大半は運転者がいる車を前提に作られている。
Tesla は米国の self-certification の仕組みに依拠しているが、Zoox の前例を見ると、この道は決して単純ではない。NHTSA と Tesla の間で見解が食い違えば、この件は法廷闘争にまで発展する可能性さえある。
私の見方では、Cybercab は FSD のテストであるだけでなく、米国の法制度そのもののテストでもある。Tesla は、法が適応できる速度よりも速く、大量の自動運転車を公道に送り出そうとしている。
Tesla が勝てば、robotaxi にとって非常に大きな前例になる可能性がある。NHTSA が勝てば、Cybercab の拡大計画は大幅に遅れるかもしれない。
Tesla は未来を築いているのか、それとも規制当局に追いつかせようとしているのか?
あなたは Tesla が NHTSA との戦いに勝つと思いますか、それとも Cybercab は regulatory roadblock に直面するでしょうか?
NHTSA は National Highway Traffic Safety Administration の略です
#Tesla #CyberCab #ROBOTAXI $TSLA
2
3.4k

·
--
ロボタクシーが罰金を受けた!75ドルの駐車料金がそのままテスラの運営コストに😂 10年のAIトレーニングで違法駐車王を作り上げた、これは本当に耐えられなかった
どこのAIが無許可駐車で1を引かれてるんだ、素直に支払いで2を引いているのか
フォローしてね、次の大胆なトレードはもっとヤバい #特斯拉 #ロボタクシー
ロボタクシーが罰金を受けた!75ドルの駐車料金がそのままテスラの運営コストに😂 10年のAIトレーニングで違法駐車王を作り上げた、これは本当に耐えられなかった
どこのAIが無許可駐車で1を引かれてるんだ、素直に支払いで2を引いているのか
フォローしてね、次の大胆なトレードはもっとヤバい #特斯拉 #ロボタクシー
どこのAIが無許可駐車で1を引かれてるんだ、素直に支払いで2を引いているのか
フォローしてね、次の大胆なトレードはもっとヤバい #特斯拉 #ロボタクシー
61
テスラの株価は日中に+5.5%上昇。引き金はRobotaxiサービスがマイアミに正式に上陸したことだ。
市場のムードはシンプルだ——今日の売上高を賭けているのではなく、「自動運転ネットワーク」という物語が実現できるかどうかを賭けている。マイアミはオースティンに続く2番目の導入都市で、拡大のペースが想定より速い。これこそが株価反応のカギだ。
注目すべきポイントはいくつかある。
1つ目は、運行範囲とセーフティドライバーの配置で、現時点ではまだ有人監督段階。真のバリュエーション見直しは、完全な無人化が進んでからだ。
2つ目は、テスラの戦略はWaymoと異なり、純粋なビジョン+FSDの汎化ルートを採用していること。一度動き出せば、限界コストは大幅に下がる可能性が高い。
3つ目は、この種の「実体AI」ストーリーは、暗号市場にも波及しやすいこと。DePIN、AI Agent、RWA関連の銘柄群では、過去に連動効果が見られてきた。
短期的には、Robotaxiは依然として物語主導。導入都市数、受注(オーダー)量、事故率——この3つのハード指標を今後の注目点として押さえるべきだ。出来高やチャートだけで判断せず、データを見ること。
#Tesla #Robotaxi #AI
テスラの株価は日中に+5.5%上昇。引き金はRobotaxiサービスがマイアミに正式に上陸したことだ。
市場のムードはシンプルだ——今日の売上高を賭けているのではなく、「自動運転ネットワーク」という物語が実現できるかどうかを賭けている。マイアミはオースティンに続く2番目の導入都市で、拡大のペースが想定より速い。これこそが株価反応のカギだ。
注目すべきポイントはいくつかある。
1つ目は、運行範囲とセーフティドライバーの配置で、現時点ではまだ有人監督段階。真のバリュエーション見直しは、完全な無人化が進んでからだ。
2つ目は、テスラの戦略はWaymoと異なり、純粋なビジョン+FSDの汎化ルートを採用していること。一度動き出せば、限界コストは大幅に下がる可能性が高い。
3つ目は、この種の「実体AI」ストーリーは、暗号市場にも波及しやすいこと。DePIN、AI Agent、RWA関連の銘柄群では、過去に連動効果が見られてきた。
短期的には、Robotaxiは依然として物語主導。導入都市数、受注(オーダー)量、事故率——この3つのハード指標を今後の注目点として押さえるべきだ。出来高やチャートだけで判断せず、データを見ること。
#Tesla #Robotaxi #AI
市場のムードはシンプルだ——今日の売上高を賭けているのではなく、「自動運転ネットワーク」という物語が実現できるかどうかを賭けている。マイアミはオースティンに続く2番目の導入都市で、拡大のペースが想定より速い。これこそが株価反応のカギだ。
注目すべきポイントはいくつかある。
1つ目は、運行範囲とセーフティドライバーの配置で、現時点ではまだ有人監督段階。真のバリュエーション見直しは、完全な無人化が進んでからだ。
2つ目は、テスラの戦略はWaymoと異なり、純粋なビジョン+FSDの汎化ルートを採用していること。一度動き出せば、限界コストは大幅に下がる可能性が高い。
3つ目は、この種の「実体AI」ストーリーは、暗号市場にも波及しやすいこと。DePIN、AI Agent、RWA関連の銘柄群では、過去に連動効果が見られてきた。
短期的には、Robotaxiは依然として物語主導。導入都市数、受注(オーダー)量、事故率——この3つのハード指標を今後の注目点として押さえるべきだ。出来高やチャートだけで判断せず、データを見ること。
#Tesla #Robotaxi #AI
63

·
--
テスラのRobotaxiがマイアミで正式にローンチされ、株価は発表直後に5.5%急騰。市場のセンチメントは明確に加熱した。
自動運転のストーリーで今回の注目ポイントは、単にマスクの“夢の提示”だけではなく、実弾となる商業化の実装だ――オースティンのパイロットからマイアミへの拡張へ。多くの人が想定していたよりもテンポが速い。
個人的な見解:
- 短期的には、これは感情を強く動かす触媒であり、株価の反応はファンダメンタルよりも先に出る
- 中期は運用データに注目:1台あたりの日間平均注文数、事故率、ユニット経済モデル
- 長期的に本当の“堀”になるのは、FSDデータのクローズドループ。Waymoはルートの比重がより高く、テスラはより軽いが、それでも規制当局の承認が必要
暗号資産市場への連動も見逃せない。AI+DePIN、ロボット経済という線のナラティブは、往々にしてテスラの各進展とともに、再び一巡して買い直される。オンチェーン関連のセクターについても、資金の流れをついでに確認しておくとよい。
本当の問題は「走れるかどうか」ではなく、「スケールして利益を出せるかどうか」だ。この関門を突破した時にこそ、バリュエーションのロジックが徹底的に書き換わる。
#Tesla #Robotaxi #AI
テスラのRobotaxiがマイアミで正式にローンチされ、株価は発表直後に5.5%急騰。市場のセンチメントは明確に加熱した。
自動運転のストーリーで今回の注目ポイントは、単にマスクの“夢の提示”だけではなく、実弾となる商業化の実装だ――オースティンのパイロットからマイアミへの拡張へ。多くの人が想定していたよりもテンポが速い。
個人的な見解:
- 短期的には、これは感情を強く動かす触媒であり、株価の反応はファンダメンタルよりも先に出る
- 中期は運用データに注目:1台あたりの日間平均注文数、事故率、ユニット経済モデル
- 長期的に本当の“堀”になるのは、FSDデータのクローズドループ。Waymoはルートの比重がより高く、テスラはより軽いが、それでも規制当局の承認が必要
暗号資産市場への連動も見逃せない。AI+DePIN、ロボット経済という線のナラティブは、往々にしてテスラの各進展とともに、再び一巡して買い直される。オンチェーン関連のセクターについても、資金の流れをついでに確認しておくとよい。
本当の問題は「走れるかどうか」ではなく、「スケールして利益を出せるかどうか」だ。この関門を突破した時にこそ、バリュエーションのロジックが徹底的に書き換わる。
#Tesla #Robotaxi #AI
自動運転のストーリーで今回の注目ポイントは、単にマスクの“夢の提示”だけではなく、実弾となる商業化の実装だ――オースティンのパイロットからマイアミへの拡張へ。多くの人が想定していたよりもテンポが速い。
個人的な見解:
- 短期的には、これは感情を強く動かす触媒であり、株価の反応はファンダメンタルよりも先に出る
- 中期は運用データに注目:1台あたりの日間平均注文数、事故率、ユニット経済モデル
- 長期的に本当の“堀”になるのは、FSDデータのクローズドループ。Waymoはルートの比重がより高く、テスラはより軽いが、それでも規制当局の承認が必要
暗号資産市場への連動も見逃せない。AI+DePIN、ロボット経済という線のナラティブは、往々にしてテスラの各進展とともに、再び一巡して買い直される。オンチェーン関連のセクターについても、資金の流れをついでに確認しておくとよい。
本当の問題は「走れるかどうか」ではなく、「スケールして利益を出せるかどうか」だ。この関門を突破した時にこそ、バリュエーションのロジックが徹底的に書き換わる。
#Tesla #Robotaxi #AI
32
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#WhatWillDriveCryptoandStocks’NextRebound?
閲覧回数 50,006
720人が討論中
2
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
閲覧回数 16,274
346人が討論中
3
#USCryptoETFsLose$1.48BInFiveDays
閲覧回数 95
4人が討論中
4
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
閲覧回数 15
4人が討論中
5
#JaneStreetNearlyOctuplesFidelityBitcoinETFHoldings
閲覧回数 2,997
76人が討論中
6
#HuangExitNvidiaStrategyInFocus
閲覧回数 198,094
1,692人が討論中
7
#AnthropicRejectsIPODelayValuationinQuestion
閲覧回数 824,197
5,846人が討論中
8
#FlopLabsTestnetAndAirdropToLaunchNov24
閲覧回数 380
22人が討論中
9
#HedgeFundsCMEBitcoinNetShortsFall89%
閲覧回数 20,718
280人が討論中
10
#BitMineReports$6.3BNetLossForFiscal2026
閲覧回数 28,235
196人が討論中