

#interestrates
interestrates
閲覧回数 3.1M
5,542人が討論中
注目
最新
·
--
米国のドナルド・トランプ大統領は、高金利がインフレ以上に景気を傷つけていると発言し、同時に「米国には最も低い金利が相応しい」と強調した。また、現状については自分が「ケビンを責めるつもりはない」(米連邦準備制度理事会(FRB)のケビン・ウォーシュ議長)とも述べた。
この発言は、FRBの金融政策の方向性に対し、政治的な圧力がますます強まっていることを示している。ホワイトハウスの関係者は、長期にわたる引き締め姿勢を維持するよりも、経済成長の促進を引き続き優先している。
金融市場では、このメッセージが、FRBが近いうちに方針を緩めるという期待を後押しする。米国の国債利回りやUSD指数は、市場が政策緩和のシナリオを織り込むことで、下押し圧力を受ける可能性がある。
暗号資産(crypto)においては、流動性の拡大見通しが成長の重要な原動力となる。利下げへの期待はリスク志向を刺激し、近い将来に「$BTC 」のような資産へ資金が回帰することを促す。🌐
#InterestRates #Fed #Trump #MacroEconomics
132

アメリカ大統領ドナルド・トランプ(Donald Trump)は近日、大きな注目を集める発言を公にし、現在の高金利が経済成長の歩みを鈍らせる可能性があると率直に述べました。彼は、政策の中核目標は経済拡大を力強く押し上げることにあると強調し、また、堅調な成長が直ちにインフレ上昇圧力を引き起こすわけではないと明確に指摘しました。この立場はホワイトハウスからの金融政策の緩和を求める声が急速に高まっていることを示しています。
マクロの駆け引きの観点から見ると、このような表明は強いハト派的な政策スタンスを示すシグナルとなります。市場が一般に景気の勢いと引き締めサイクルに注目する中で、政策側が経済成長を優先する姿勢を確認したことは、これまでの過度に悲観的な引き締め見通しを修正する助けになります。これは、リスク資産の今後のバリュエーション修復や、流動性プレミアムの支えとなる確かなファンダメンタルズとなります。
伝統的な金融市場では、成長を優先する方向性は通常、ドル指数の高止まりを抑え、米国債利回りのイールドカーブが再びバランスを探すための支え点を見直す流れを促します。マクロの流動性環境が限界的に緩和に向かうとの見通しが、次第に市場で織り込まれていくにつれ、世界の株式市場や高ベータのリスク資産では、テクニカル面での下方からの乖離による反発(ベース形成)といった好機が訪れることが多いです。
暗号資産に関しては、流動性の見通しが落ち着くことが、ロング構造を維持するための重要な触媒です。$BTC が重要なサポート水準で堅固な資金の受け皿力を示しており、利下げと緩和期待がさらに市場に織り込まれていけば、出来高が伴う形で上方のレンジ内の抵抗帯を突破し、次の上昇トレンドの通路が開ける可能性があります。📈
#Trump #InterestRates #MacroEconomics
155
·
--
米国10年物国債利回りは、本日の取引でさらに上昇し、4.72ベーシスポイント上乗せされて5.34%の水準に到達しました。この上昇は、国債市場における投げ売り圧力がなお止まる気配を見せていないことを反映しています。
利回りが5.3%超の高水準にとどまっていることは、市場が長期にわたる金融引き締めの見通しを再評価していることを示しています。根強いインフレと、米政府による大規模な債券発行が、資金調達コストを想定以上に押し上げる要因となっています。
指標となる債券利回りの上昇は、米ドルの強さを維持させると同時に、株式市場や金に対して明確な下落圧力をかけています。より高い債務調達コストは、世界の金融システム全体のリスク選好を直接的に低下させます。
暗号資産市場では、無リスク金利が5.3%を超えており、投機資金の流れが$BTC や各種デジタル資産に向かうことと直接競合しています。流動性の圧力は、暗号資産市場が短期的に膠着しながらも変動し続け、慎重な動きが続く可能性があります。📊
#BondYields #MacroEconomy #InterestRates
188

·
--
米国大統領トランプは『タイム』誌のインタビューや最新の公の発言の中で、マクロ金利と地政学情勢について相次いで強い発信を行った。彼は、高金利が経済への悪影響を「インフレそのもの」以上に及ぼしていると直言し、米国は最低金利を享受すべきだと主張した。さらに金利問題について「ケビンは責めない」と特に言及した。
この発言は、金融政策をめぐる駆け引きを再び前面に押し出した。市場は現在、インフレ圧力と借入コストの間で行ったり来たりしながら評価を繰り返している。トランプは低金利への要求を強調し、さらにFRB(米連邦準備制度)議長のケビン・ウォッシュ氏を指名したことから、ホワイトハウスが金融緩和環境を強く望んでいることがうかがえる。同時に、今後の利下げペースに関する憶測もいっそう強まっている。
これにより、伝統的な金融市場は政策転換への期待に対して高い警戒を保っている。利下げを求める声が続けば、米国債利回りやドル指数が揺れを伴いながら調整する可能性がある。一方で、商品や逃避資産は、景気の減速と金融緩和という二つの力関係の間で綱引きされる。
暗号資産市場にとっては、高金利環境がほころび始めれば、マクロの流動性見通しが改善し、リスク志向の回復が追い風になることが多い。しかし現時点では、資金の全体的な流れは、実際の政策がどのように実行されるかを見極めている段階であり、短期的には $BTC などの主要資産の値動きは、中立〜様子見の態勢が続く可能性が高い。📈
#InterestRates #Fed #Trump
4

米国大統領ドナルド・トランプは最近のインタビューで、マクロ政策について矢継ぎ早に発言し、高金利が米国経済に与える害はインフレそのものを上回っていると明言、さらに米国は最低金利を享受すべきだと改めて強調した。同時に、中間選挙の後にイランへの空爆を強める可能性を示唆し、また米連邦準備制度理事会(FRB)の議長ケビン・ウォッシュを「責めていない」とも述べた。こうした一連の発言は、行政による利下げ要求を中東の地政学的な駆け引きと再び同時に注目の的に押し上げている。
ホワイトハウスが金融政策に対して継続的に圧力をかけていることは、高金利環境下での景気減速と、債務の利払いが膨らむことへの根深い懸念を映し出している。しかしマクロの駆け引きという観点から見ると、行政の介入は粘着性のあるインフレという客観的な法則を強制的に変えることは往々にしてできない。むしろ、こうした発言は、景気を伸ばすこととインフレを抑えることの間で意思決定層に大きな隔たりがあることを露呈させ、政策の行方に対する不確実性を一段と高めている。
従来型の金融市場にとっては、地政学的な対立の激化が原油の供給プレミアムを押し上げ、二次インフレのリスクを強めることになる。インフレの粘り強さがまだ解消されていない状況で利下げを強く求めても、国債利回りの変動を抑えるのは難しいどころか、スタグフレーションへの懸念を引き起こし得る。さらに、ドルの安全資産としての性格を強め、リスク資産のバリュエーション(評価)回復の余地を抑え込む可能性がある。
マクロの不確実性が急増する環境下では、暗号資産市場全体の流動性が厳しい試練に直面している。もし地政学的な緊張が原油価格の反発を招き、緩和サイクルの開始が先送りされるようなら、$BTC をはじめとするリスク資産は、継続的な流動性の流出と評価の下方修正リスクを受けやすくなるだろう。投資家は、市場心理が防衛的な方向へ傾くことによる潜在的なショックに対し、特に警戒すべきである。 #Trump #InterestRates #Geopolitics
275
アメリカ大統領ドナルド・トランプは、最近の公の発言で改めて金融政策について言及した。彼は、高金利による経済への悪影響はインフレをすでに上回っていると明確に指摘し、さらに米国は世界で最も低い金利水準を享受すべきだと強調した。また、利率問題については自分がFRB議長のケビン・ウォッシュを責めていないことにも特に言及した。
この発言は、強い政策誘導のシグナルを放っている。ホワイトハウスが高い借入コストに対して継続的に圧力をかけるなか、市場では今後の金融緩和への期待が高まっており、利率がピークアウトした後の緩和サイクルに対する想像力(期待)も広がっている。
マクロのテクニカル面から見ると、ドル指数は高値圏で足踏み・上値が抑えられる形を示しており、米国債利回りのイールドカーブも下押し圧力に直面している。低金利見通しの高まりが、金融環境の引き締め圧力を徐々に和らげており、リスク資産の反発に向けたエネルギーの蓄積につながっている。
暗号資産市場にとっては、マクロ流動性に対する見通しの改善が、確固たるテクニカル面での支えとなる。利下げへの期待が徐々に熟していくにつれ、資金はディフェンス側からリスク選好の資産へとシフトしていく見込みだ。$BTC は重要なサポート水準で強い粘り強さを示しており、今後上方にブレイクする確率は顕著に高まっている。 📈
#Fed #InterestRates #TrumpPolicy
64

米国大統領ドナルド・トランプは最近、高金利がインフレよりも経済により大きな悪影響を与えていると述べました。米国は世界で最も低い金利を享受すべきだと改めて強調し、さらに、現在の政策について連邦準備制度理事会(FRB)のケビン・ウォーシュ議長を非難していないとも付け加えました。
こうした発言は、連邦準備制度(FRB)が金融緩和へ転換するよう求める政治的圧力が再び高まっていることを示唆します。引き締め的な政策を価格の圧力よりも有害だと位置づけることで、中央銀行の姿勢に直接的に異議を唱えることになり、今後の金利の見通しをめぐる議論が起きやすくなります。
従来型の金融分野全体で、中央銀行の政策に対する持続的な圧力は、米国債利回りとドルに変動性をもたらします。最終的に利下げが行われるとの期待が高まると、通常は利回りが下がり、金などの利息が付かない価値の保存手段が下支えされます。
暗号資産にとっては、金利低下と流動性の拡大の見通しが、$BTCのようなリスク資産にとって本質的に強気材料となります。より緩やかな金融環境は、デジタル資産市場への資本流入を加速させる可能性が高いでしょう。
#Fed #InterestRates #Trump
米国大統領ドナルド・トランプは最近、高金利がインフレよりも経済により大きな悪影響を与えていると述べました。米国は世界で最も低い金利を享受すべきだと改めて強調し、さらに、現在の政策について連邦準備制度理事会(FRB)のケビン・ウォーシュ議長を非難していないとも付け加えました。
こうした発言は、連邦準備制度(FRB)が金融緩和へ転換するよう求める政治的圧力が再び高まっていることを示唆します。引き締め的な政策を価格の圧力よりも有害だと位置づけることで、中央銀行の姿勢に直接的に異議を唱えることになり、今後の金利の見通しをめぐる議論が起きやすくなります。
従来型の金融分野全体で、中央銀行の政策に対する持続的な圧力は、米国債利回りとドルに変動性をもたらします。最終的に利下げが行われるとの期待が高まると、通常は利回りが下がり、金などの利息が付かない価値の保存手段が下支えされます。
暗号資産にとっては、金利低下と流動性の拡大の見通しが、$BTC のようなリスク資産にとって本質的に強気材料となります。より緩やかな金融環境は、デジタル資産市場への資本流入を加速させる可能性が高いでしょう。
#Fed #InterestRates #Trump
3
·
--
米国大統領ドナルド・トランプは『タイム』誌のインタビューで公の場で発言し、利上げの継続が「非常に最悪なこと」であると明確に指摘しました。これは金融政策に直接切り込む内容であり、再びホワイトハウスと米連邦準備制度(FRB)との政策を巡る駆け引きがスポットライトを浴びることになりました。
国家の最高指導者として、トランプ氏が金利の見通しに対して口頭で圧力をかけること自体は珍しくありませんが、これは、現在の借入コスト上昇とそれが経済成長に与える潜在的な悪影響に対する行政側の強い懸念を反映しています。市場はこれまで、インフレ抑制と景気の冷え込みのバランスを常に天秤にかけてきました。政界からの強硬な発言は、今後の金利の行方をより微妙なものにしています。
伝統的な金融市場の観点から見ると、このような発言はしばしば、トレーダーがFRBの独立性や今後の利上げペースを改めて見直すきっかけになります。米国債利回りやドル指数は短期的に感情面の揺れを受ける可能性があり、株式市場は、金融緩和への期待と経済のファンダメンタルズの現実との間で新たな均衡点を探ることになるでしょう。
暗号資産市場にとっては、マクロの流動性環境が資金のリスク選好を左右する重要な要因の一つであることに変わりはありません。利上げの見通しが各方面の駆け引きによってやや後退すれば、$BTC などの主要な資産にかかる流動性の圧迫が限界的に緩和される可能性はありますが、全体の動向は、マクロデータが実際にどのように反映されるかを引き続き注視する必要があります。
#Trump #Fed #InterestRates
49
アメリカ大統領ドナルド・トランプが『タイム』誌のインタビューで明確に発言し、利上げを継続することは非常に悪手だと強調した。
マクロの駆け引きという観点から見ると、この直接的な圧力は、ホワイトハウスが金融政策を引き締めて経済の拡張を妨げることへの強い懸念を反映している。市場では政策金利がピークアウトするとの見方が急速に高まり、ハト派的な流動性が再び視野に入ってきた。
テクニカル面と資産価格の観点では、利下げ期待の高まりは往々にしてドル指数の上昇モメンタムを抑え込み、米国債利回りは高水準からの押し戻し(リトレース)を促す。これにより、全体のリスク資産に対してバリュエーションの修復が上方へブレイクするための道筋が開かれる。
暗号資産市場にとって、流動性の流れが転じるとの期待は絶対的なロングの触媒だ。資金のリスク選好が改善するにつれ、$BTC は主要なアルトコインとともに、重要なサポート水準で堅固な底を形成し、新たな一段の右肩上がり(順張りの上昇局面)に移行する見込みがある。🚀
#InterestRates #Fed #Trump #MacroEconomics
58
『時代』誌の最新報道によると、アメリカの大統領ドナルド・トランプ(Donald Trump)は、連邦準備制度(FRB)が利上げを継続することは「非常にまずい」措置になると、明確に発言した。今回の表明は再び、ホワイトハウスと金融当局の間の政策の隔たりを表面化させ、今後の金利見通しに対する市場の関心を強く引き付けている。
インフレ圧力がほのかに見え始め、FRBがややタカ派的なスタンスを維持している状況下で、行政側による直接の呼びかけは、借り入れコストの上昇が景気の勢いを損なうことへの深い懸念を反映している。しかし、こうした政治的な圧力は、既定の政策の軌道を迅速に覆すことは難しく、むしろマクロの見通しにおける混乱を助長し、市場が当初前提としていたバランスを崩す可能性すらある。
短期的には、政策をめぐる駆け引きの不確実性が、ドルおよび米国債利回りの変動をさらに拡大させるだろう。高金利環境が余儀なく長期化すれば、実体経済の資金調達コストは高止まりしやすく、米株などのリスク資産のバリュエーションが短期で大きく改善するのは難しい見通しだ。
暗号資産市場にとっては、流動性のさらなる限界的な引き締めが依然として $BTC のパフォーマンスを押し下げる中核的な制約要因である、という現実が続いている。明確な利下げサイクルの後ろ盾がないなかでは、口先だけの駆け引きだけで継続的な資金流入を生み出すのは困難であり、投資家はマクロの変動がもたらす下振れリスクに対して細心の注意が必要だ。
#Fed #InterestRates #DonaldTrump
44
Time誌に掲載された最近のインタビューで、米国のドナルド・トランプ大統領は、金融引き締めに強く反対する考えを公の場で示し、利上げを続けることは「非常に悪い」と述べました。この率直な批判は、微妙なマクロ経済局面における中央銀行の政策をめぐる政治的な監視を新たに呼び込みます。
この発言は、経済成長を優先する方針と、進行中のインフレ抑制の間で激化する議論を浮き彫りにしており、大きな意味を持ちます。借入コストの上昇は経済全体での債務返済負担を増やし、積極的な利率の引き上げシナリオが、政策担当者と企業の双方にとって重大な懸念となっています。
従来の金融の領域においても、このようなコメントは米国債利回りに新たな変動性を注入し、米ドルの強さを試すことになります。株式市場は一般によりハト派的な金融経路を好む一方で、金融政策への政治的な圧力は、より広範な政策不確実性を生みがちです。
暗号資産市場にとっては、上限付きの利上げ(利率)に寄った見方が、世界的な流動性拡大を後押しし、リスクオンのセンチメントを強めます。中央銀行が金融引き締めへの抵抗の高まりに直面する場合、$BTC のようなデジタル資産は、機関投資家マネーの流入増加によって恩恵を受ける可能性があります。
#Trump #InterestRates #MacroEconomics
5
最新のCME FedWatchデータによると、市場は連邦準備制度(FRB)が10月まで政策金利を据え置く確率を61.8%と織り込んでいます。一方、累計25bpの利上げの確率は38.2%です。さらに12月を見通すと、金利が据え置かれる見通しは急減して13.3%となり、25bpの利上げの可能性は56.7%、50bpの引き上げの確率は30%です。
この強気の金利見通しへのシフトは、インフレ圧力が依然として持続しているという市場の確信が高まっていることを反映しています。9月にFRBが利上げを再開して以降、年末まで「より高く、より長く」となる政策の道筋に対して、トレーダーはますます備えを強めています。
より広範な金融市場では、こうした見通しが米国債利回りを下支えし、米ドルに対して上向きの圧力が維持される可能性があります。累計の引き締め確率が高まるにつれて、株式や利回りに敏感な資産は継続的な逆風に直面するかもしれません。
暗号資産市場では、長期にわたる金融引き締めは通常、投機的な流動性を抑制し、$BTCに短期的なボラティリティをもたらします。追加の利上げが2027年までに実現するかどうかを見極めるため、今後予定されるマクロ指標の発表を注意深く監視してください。
#Fed #InterestRates #MacroEconomy
最新のCME FedWatchデータによると、市場は連邦準備制度(FRB)が10月まで政策金利を据え置く確率を61.8%と織り込んでいます。一方、累計25bpの利上げの確率は38.2%です。さらに12月を見通すと、金利が据え置かれる見通しは急減して13.3%となり、25bpの利上げの可能性は56.7%、50bpの引き上げの確率は30%です。
この強気の金利見通しへのシフトは、インフレ圧力が依然として持続しているという市場の確信が高まっていることを反映しています。9月にFRBが利上げを再開して以降、年末まで「より高く、より長く」となる政策の道筋に対して、トレーダーはますます備えを強めています。
より広範な金融市場では、こうした見通しが米国債利回りを下支えし、米ドルに対して上向きの圧力が維持される可能性があります。累計の引き締め確率が高まるにつれて、株式や利回りに敏感な資産は継続的な逆風に直面するかもしれません。
暗号資産市場では、長期にわたる金融引き締めは通常、投機的な流動性を抑制し、$BTC に短期的なボラティリティをもたらします。追加の利上げが2027年までに実現するかどうかを見極めるため、今後予定されるマクロ指標の発表を注意深く監視してください。
#Fed #InterestRates #MacroEconomy
22
シカゴ・マーカンタイル取引所(CME)のFedWatchツール最新データによると、現在、市場は米連邦準備制度(FRB)が10月に政策金利を据え置く確率を61.8%、累計で25ベーシスポイント引き上げる確率を38.2%と見込んでいます。12月になると、据え置き確率は13.3%、累計25ベーシスポイント引き上げの確率は56.7%、一方で累計50ベーシスポイント引き上げの確率は30%です。
データ構造の観点から見ると、市場は年内に想定され得る引き締め(タカ派)に関する見通しをすでに十分織り込んでおり、価格決定プロセスは概ね終盤に近づいています。予想を上回るタカ派リスクが相場の中で徐々に消化されるにつれ、限界的な悪材料が資産価格に与える実質的な下押し効果は明確に弱まってきています。
従来の金融市場においては、米国債利回りと米ドル指数が今回の値付け(再評価)を経て上昇の勢いを鈍らせる一方、資金は新たな支えとなる水準を探しています。金利見通しがはっきりする局面では、流動性の組み替え(リバランス)が伴うことが多く、リスク資産は現在のレンジ内で堅固なテクニカルな下値(テクニカル底)をすでに築いています。
暗号資産市場では、マクロ面の不確実性の後退が $BTC にとって非常に良い反発のエネルギーになります。売り圧の枯渇と底の構造の確立が進むにつれ、悪材料が出尽くした後に資金フローが新たなリスク選好の回復局面を迎える見込みです。🚀
#Fed #InterestRates #CryptoMarket
7
·
--
米ドル指数は9月に累計で約2%上昇し、今年3月以来の最高の単月パフォーマンスを記録しました。ニューヨーク連銀総裁のウィリアムズ氏などFRB(米連邦準備制度理事会)当局者が相次いでタカ派的なシグナルを示したことに加え、米国の経済指標が堅調さを維持していること、さらにイラン情勢がエネルギー価格を押し上げていることから、市場では現在、12月の利上げが完全に織り込まれており、今後12カ月でFRBがさらに約90ベーシスポイント(bp)程度引き締める可能性があると見込まれています。
今回の値動きの中核となるロジックは、FRBがインフレ抑制を最優先の課題として再び位置づけた点にあります。最新のPCE(個人消費支出)インフレデータは予想をわずかに下回り、10月の利上げ圧力を少し和らげましたが、コモディティ(商品)価格の反発や雇用の強さを背景に、市場全体の金利見通しは引き続き押し上げられており、金融政策転換に対する見方は明確に後退しています。
マクロの金融市場では、30年物米国債利回りが今週月曜に一時、2002年以来の最高水準に到達しました。日銀のような円を除くほぼすべてのG10通貨が対ドルで全面的に弱含みです。ただし、一部のモメンタム(勢い)系のテクニカル指標では、今回の米ドルの強い上昇はすでに過買い領域に入っていることが示されており、短期的には、買い手と売り手が現在の水準を挟んで方向感なくもみ合う可能性があります。
暗号資産市場に関しては、強い米ドルと長期ゾーンの米国債利回り高による二重の逆風が、全体の流動性環境をなおタイトにしています。$BTC および主要なアルトコインは、マクロのセンチメントと地政学的リスクの綱引きの中で、買い方と売り方の攻防がより鮮明になっています。相場は短期的に引き続きレンジでの値動きとなる可能性があり、今後のマクロ指標が実際にどのように反映されるかを特に注目しておくとよいでしょう。
#USD #FederalReserve #InterestRates
116

CLARITY法案が手続き上の採決で停滞する一方で、ビットコインが8万7000ドルに向かって上昇している様子を想像してみてください。
トレーダーは、あらゆる規制関連の見出しを追いかけてお金を失いがちです。ニュースを見てFOMOで買い、後から見落としていた金利サプライズで大きく振り回されます。いつ手仕舞いすべきか、結局は勘に頼ることになります。
停滞した法案は問題のように見えますが、$BTCの次の動きは金利と流動性により大きく左右されるかもしれません。FF金利は3.75%〜4.00%の間にあり、10年国債利回りは9月24日に5.20%へ達しました。PMIが58.4まで上昇していることは、景気が持ちこたえていることを示唆しており、2022年に$BTC、$ETH and $SOLで見られたような資産への圧力を伴う10月利上げにつながる可能性があります。
とはいえ、ETFの資金流入はその8万7000ドルへの上昇を下支えしました。そこに持続的な需要があれば、他の競合プロジェクトにそのような下支えがなかった以前の局面とは違い、今回のサイクルではクッションになるかもしれません。過去のFRBの引き締め局面と同様に、遅れた立法よりもマクロ要因が勝つことはよくあります。
あなたはここからどうなると思いますか?
#Bitcoin #InterestRates #Crypto
CLARITY法案が手続き上の採決で停滞する一方で、ビットコインが8万7000ドルに向かって上昇している様子を想像してみてください。
トレーダーは、あらゆる規制関連の見出しを追いかけてお金を失いがちです。ニュースを見てFOMOで買い、後から見落としていた金利サプライズで大きく振り回されます。いつ手仕舞いすべきか、結局は勘に頼ることになります。
停滞した法案は問題のように見えますが、$BTC の次の動きは金利と流動性により大きく左右されるかもしれません。FF金利は3.75%〜4.00%の間にあり、10年国債利回りは9月24日に5.20%へ達しました。PMIが58.4まで上昇していることは、景気が持ちこたえていることを示唆しており、2022年に$BTC 、$ETH and $SOL で見られたような資産への圧力を伴う10月利上げにつながる可能性があります。
とはいえ、ETFの資金流入はその8万7000ドルへの上昇を下支えしました。そこに持続的な需要があれば、他の競合プロジェクトにそのような下支えがなかった以前の局面とは違い、今回のサイクルではクッションになるかもしれません。過去のFRBの引き締め局面と同様に、遅れた立法よりもマクロ要因が勝つことはよくあります。
あなたはここからどうなると思いますか?
#Bitcoin #InterestRates #Crypto
44

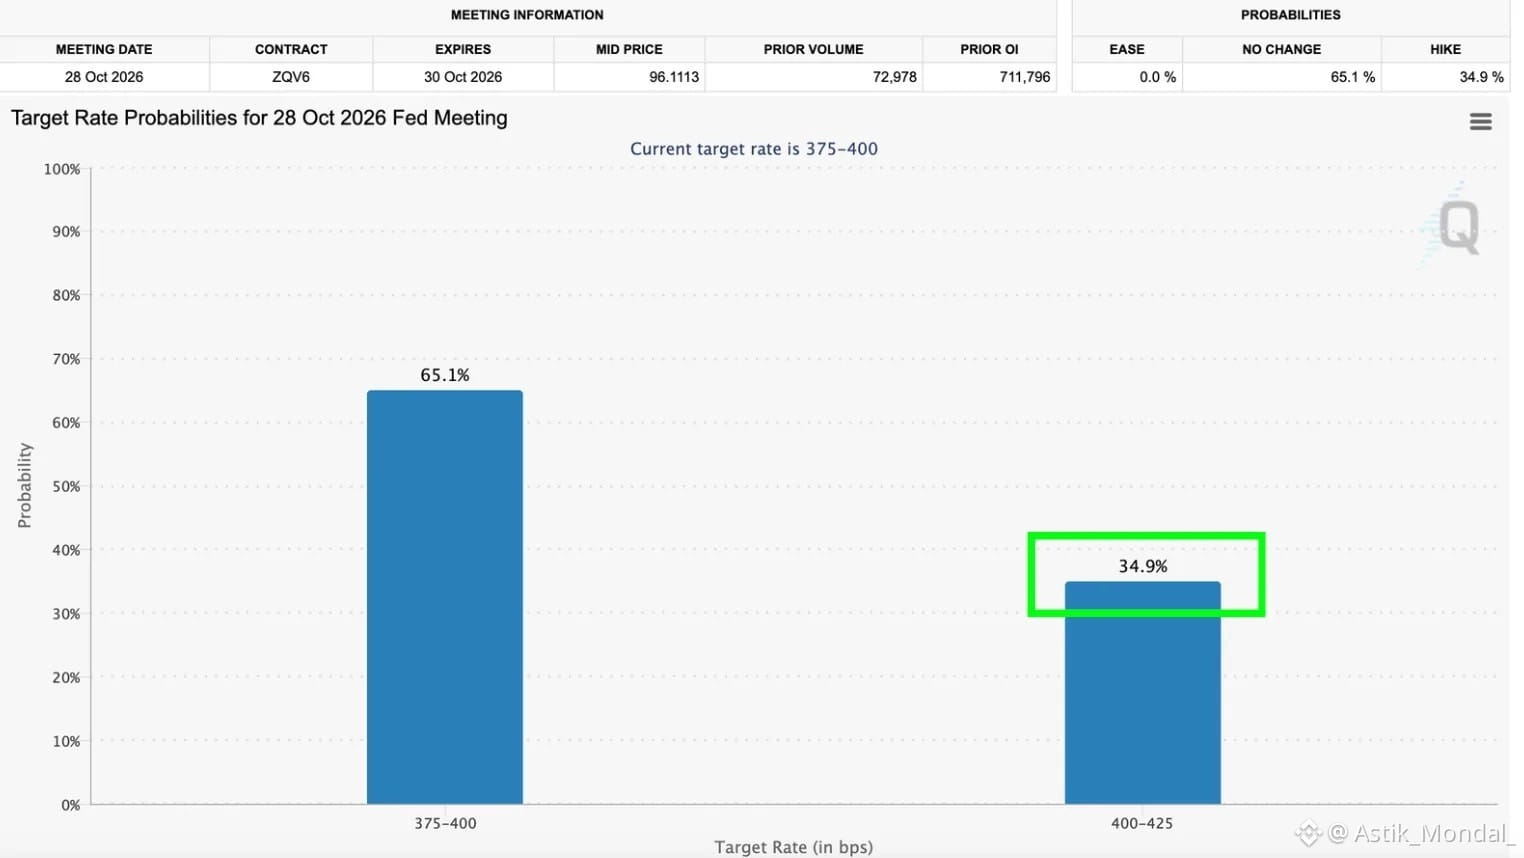
🚨 緊急速報:10月のFRB利上げ確率が、1週間前の70.9%から本日34.9%へ半減しました。ウォール街の予想よりもインフレ指標が落ち着いたことを受けてのことです。
きっかけ:今朝のPCE(個人消費支出)統計です。FRBが重視するインフレ指標で、8月分はエコノミスト予想を下回る伸びにとどまりました。この1つのデータポイントで、確率の見通し全体が一転しました。CMEのFedWatchでは、FRBが10月28日の会合で政策金利を据え置く確率が65.1%と表示されており、さらに0.25%引き上げる確率は34.9%にとどまっています。
背景を踏まえる必要があります。FRBは今月、3年ぶりに初めて利上げを実施し、政策金利を3.75%〜4.00%に引き上げました。市場は10月に続けて速いテンポで追加利上げがあることに備えていました。しかし、今回の落ち着いたインフレ指標が「基本シナリオ」からその見通しを押しのけました。
あるアナリストはこれを、ウォール街にとっての「本当の安堵の安全弁」だと述べました。特に、米10年債利回りが5.2%を超えて急騰し、住宅ローン金利が1年超ぶりの高水準にある状況を踏まえると、です。利上げ確率が下がることは通常、この連鎖全体への圧力を和らげます。
ただし注意点もあります:今月のこの確率は実際にかなり乱高下しています。8月末には20%を下回る水準まで揺れた後、先週は77%超まで跳ね上がり、その後この転換を迎えました。FRB当局者の見方も割れています。NY連銀のウィリアムズ総裁は「切迫して対応する必要はない」としていますが、一方でFRB理事のバール氏は「追加利上げはまだ必要だ」と主張しています。多くのデスクでは、次の一手はどちらにせよ12月のほうがより起こりやすいと見ているようです。
利上げ確率の低下は一般にリスク資産にとって追い風ですが、今月のこの指標はこれほど気まぐれに動いているため、今日の数値が実際の決定まで維持されると決めつけないでください。
#Fed #InterestRates #Markets #Economy #Bitcoin
1
13
·
--
オーストラリア準備銀行(RBA)のフィリップ・ロウ総裁は、最近の決議で金利を4.35%から4.6%に引き上げると発表し、15年ぶりの高水準を更新しました。ただし、発言の中で「今年の4回の利上げでインフレが目標水準に戻ることを期待する」と述べており、市場では金融引き締めサイクルが終盤に近づいているとのシグナルが広く察知されています。
この表明が強い反響を呼んだのは、オーストラリアの景気の勢いが弱まっているためです。失業率は5年ぶり高水準に近づき、不動産市場も冷え込んでいます。銀行は予定どおり利上げを行ったものの、全体のトーンは想定ほど強硬ではありませんでした。その結果、シュローダーやフランクリン・テンプルトンなどの機関が相次いで、2〜3年物のオーストラリア国債を割安で買いに入る動きが加速しました。
従来型の金融市場の観点では、このような政策転換の見通しが国債価格の上昇を後押しし、トレーダーは後続の利上げに対する賭けを迅速に減らしました。利上げの到達点が次第に明確になるにつれて、資金はさまざまな資産のリスク選好や収益リターンを改めて評価し直しています。
暗号資産市場に関しては、主要な世界の中央銀行の引き締めペースが鈍化することは、通常、流動性の圧力がいくらか和らぐことを意味します。これが直ちに暗号資産の大きな相場のうねりを引き起こすわけではありませんが、マクロ環境が限界的に緩むことで $BTC への息継ぎや駆け引きの余地が増えています。 🎯
#RBA #InterestRates #MacroEconomy
121
オーストラリア準備銀行(RBA)の直近の政策会合で、総裁のフィリップ・ロウ(Philip Lowe)氏は政策金利を4.35%から4.6%へと15年ぶりの高水準に引き上げた。だが、この利上げに伴う政策声明は強いハト派(タカ派)的なシグナルを放つには至らず、ロウ総裁はむしろ「今年はこれまで4回の利上げを行っており、インフレを抑え込むには十分」との見方を示した。
この発言は直ちに、世界の資本市場において豪州の引き締めサイクルが天井を打ったのではないかとの思惑を呼び起こした。シュローダーズ(Schroders)やフランクリン・テンプルトン(Franklin Templeton)を含む大手機関投資家は、2〜3年物の豪州国債を大規模に買い増しし始めている。現地の失業率が5年ぶりの高水準に接近し、不動産市場も大きく減速していることに加え、景気成長の勢いの鈍化が、中央銀行に「追加利上げのコスト」を改めて見直させる要因となっている。
マクロ流動性の観点では、各国の中央銀行が景気下向きの圧力に対して見せた“譲歩”は、景気支援(緩和)局面がシームレスに接続されることを意味するわけではない。高金利環境による実体経済への遅れを伴う悪影響がすでに表面化しており、債券利回りの反発は、基本面の全面的な回復というよりは、リスク回避(安全志向)の高まりをより反映している。
暗号資産に関しては、主要経済体の成長停滞と、引き締めの終盤が織りなす不況(リセッション)への影の存在が重なり、短期的に持続的なリスク選好を支えることは難しい。マクロ流動性が真に実質的な緩和へ転じるまで、$BTC のようなリスク資産は、流動性の抑制圧力を受け続ける可能性がある。投資家は、景気後退(リセッション)取引がもたらすバリュエーション調整のリスクにも引き続き警戒が必要だ。📊
#InterestRates #CentralBanks #MacroEconomy
83
オーストラリア準備銀行(RBA)のフィリップ・ロウ総裁が、基準金利を4.6%へ引き上げたとする直近の発表で15年ぶりの高水準となったことを受け、市場では今回の利上げサイクルは終盤に近づいているとの見方が広がっています。シュローダーやフランクリン・テンプルトンなどの大手機関は、2〜3年物のオーストラリア国債の積極的な買い入れをすでに開始しています。
この動きは、引き締め局面における限界効果が減衰しつつあることを示しています。失業率が過去5年の高水準に接近し、不動産市場の冷え込みも続いているため、中央銀行はこれ以上大幅な金融引き締めを行うためのマクロ面の明確な後押しを欠いています。政策転換の転機を示すシグナルは、いっそう明確になっています。
従来の金融市場では、国債利回りの頭打ち後の反落が、固定収益資産に対する流動性吸い上げ効果を効果的に和らげています。米ドル指数および世界の借入コストの上昇エネルギーが弱まることで、リスク資産のバリュエーション修復に追い風となるテクニカル面の支えが得られています。
暗号資産市場に関しては、世界的な流動性見通しの限界改善は、相場が動き始める際の先行指標となることが多いです。マクロの引き締め圧力が後退するにつれて、資金のリスク選好は大きく回復し、$BTC は流動性主導による次の局面で、出来高を伴う反発を迎える可能性があります。📈
#MacroEconomics #InterestRates #BondMarket
82
オーストラリア準備銀行(RBA)の総裁フィリップ・ロウ氏は水曜日、インフレ抑制には今年4回の利上げで十分だと示し、4.35%から4.6%への利上げの後にそう発言した。シュローダーズやフランクリン・テンプルトンといった大手ファンドは、引き締めサイクルがピークに達したとの見方から、2〜3年のオーストラリア国債に素早く資金を投じた。
この変化は、さらなる金融引き締めを制限する景気逆風の高まりを浮き彫りにする。失業率が5年ぶりの高水準に近づき、不動産市場も冷え込むなか、勢いの鈍化がより強硬でない姿勢を迫っている。
より広い市場では、国債が大きく上昇し、利回りが低下した。利上げ見通しが後退するにつれ、世界の固定金利市場は主要国での将来的な政策緩和を織り込み始めている。
暗号資産にとっては、世界の金利がピークを打つ見通しがマクロ面での安心材料となる。国債利回りの伸びが止まると、通常は流動性の拡大が促され、$BTC やリスク資産にとってより追い風のある環境が整いやすくなる。
#RBA #InterestRates #GlobalMacro
67
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#EtherGains70.9%InQ3
閲覧回数 87,973
859人が討論中
2
#TreasuryLetsStatesFileStablecoinCertificationsEarly
閲覧回数 4,510
49人が討論中
3
#US10YearYieldNears5.3%
閲覧回数 115,008
951人が討論中
4
#DollarIndexHitsHighestSinceMay2025
閲覧回数 23,970
500人が討論中
5
#USWeeklyJoblessClaimsFallTo197000
閲覧回数 24,458
417人が討論中
6
#BitcoinETFsTake$6.34BillionInQ3
閲覧回数 7,623
61人が討論中
7
#KoreaProposesTokenizingStocksAndBonds
閲覧回数 59,554
753人が討論中
8
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
閲覧回数 155,919
1,464人が討論中
9
#MicronBeatsEarningsLiftsGuidance
閲覧回数 78,074
1,066人が討論中
10
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
閲覧回数 53,343
794人が討論中