

#celestica
celestica
閲覧回数 308
10人が討論中
注目
最新

·
--
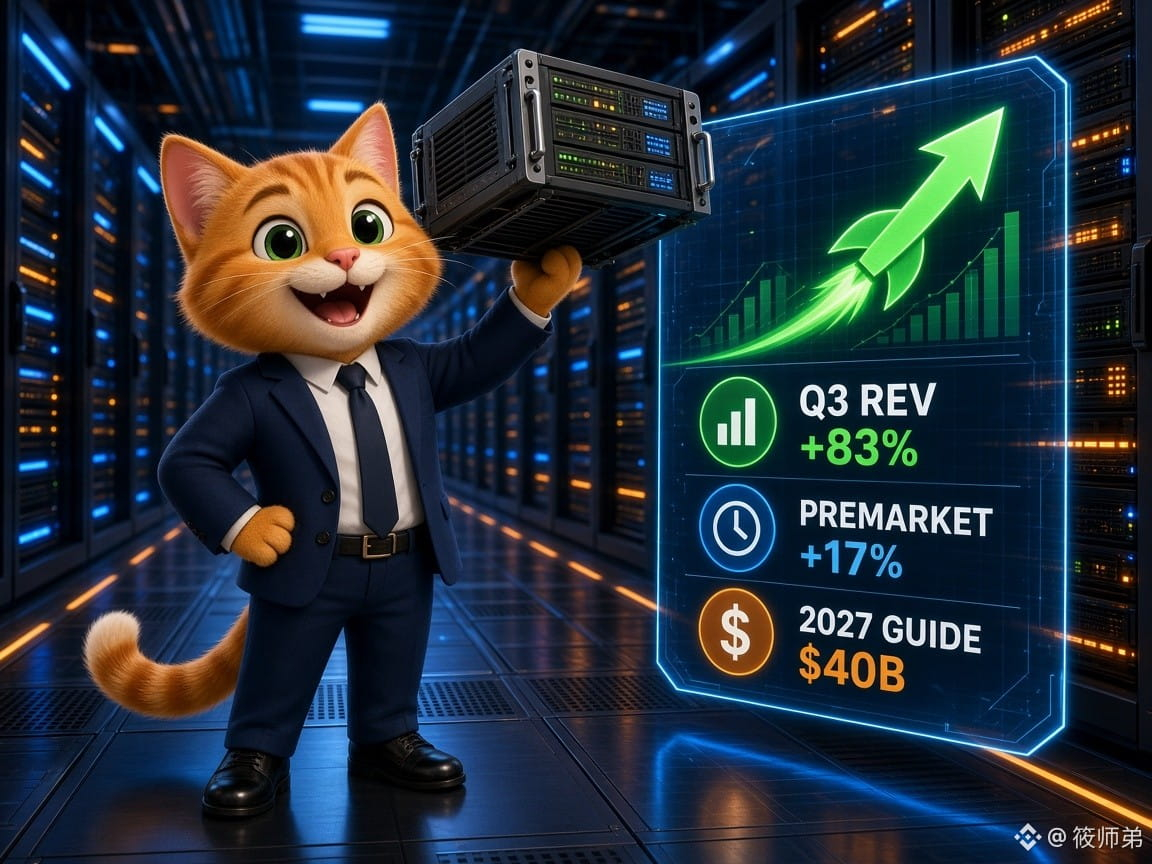
AIハードウェアに待望の追い風:Celestica、Q3売上高83%増で時間外取引約17%高、2027年の見通しは一気に400億ドル
📌 Q3売上高は58.3億ドルで前年同期比83%増、調整後EPSは3.30ドル。いずれも市場予想の約54.7億ドル/2.96ドルを上回った(Benzinga/Yahoo Finance)
📌 クラウド・コネクティビティ事業の売上高は倍増し48.7億ドルに。調整後営業利益率は過去最高の8.5%。2027年の売上高見通しは400億ドル(市場予想は約357億ドル)、EPS目標は21.5ドル(会社決算発表)
📌 2026年の売上高目標を210億ドル、EPS目標を11.55ドルに引き上げ。一方、フリーキャッシュフロー見通しは6億ドルから4.6億ドルに引き下げ、2027年の設備投資は15億~20億ドルを見込む(Yahoo Finance)
📌 CLSは前週月曜日に5%下落し、246.65ドルに。6年ぶりの厳しい月になりつつある。同じ期間にCoreWeave、Nebius、IRENは今月35%超下落
【見解】
この決算が答えるのは、今月の市場が最も懸念している問い、つまりAI向け設備投資が実際に受注につながっているのかという点だ。ハイパースケーラーやAIラボからのサーバー・ネットワーク機器の受注は加速しており、CEOは顧客の2028年の需要予測が「明らかに増えている」とも述べた。ただし、キャッシュフロー見通しの引き下げは、増産に先行投資が必要であることを示している。成長の質については、引き続き注視が必要だ。
【機会/リスク】
✅ 追い風が期待される分野:AIサーバーの受託製造、スイッチ/光モジュール、データセンターインフラ関連、そしてAI計算力関連トークンのセンチメント回復
⚠️ リスク:今週はMicrosoft、Google、Amazonの決算に加え、水曜日にFOMCも控える。設備投資見通しが市場予想を下回れば、反発が帳消しになる可能性も。米10年債利回りも約4.99%と高水準にあり、バリュエーションの重しとなっている
👀 注目点:CLSが時間外取引で生じた窓を維持できるか、そして大手テック企業が2027年の設備投資についてどのような見解を示すか
今回のAIハードウェア株の反発は「売られすぎの修正」でしょうか。それとも急落後の一時的な息継ぎでしょうか?コメントでぜひ教えてください。
#AI #美股财报 #算力 #Celestica $RENDER $BTC
参考情報であり、投資助言を構成するものではありません
32
·
--
【米国株決算 · Celestica】
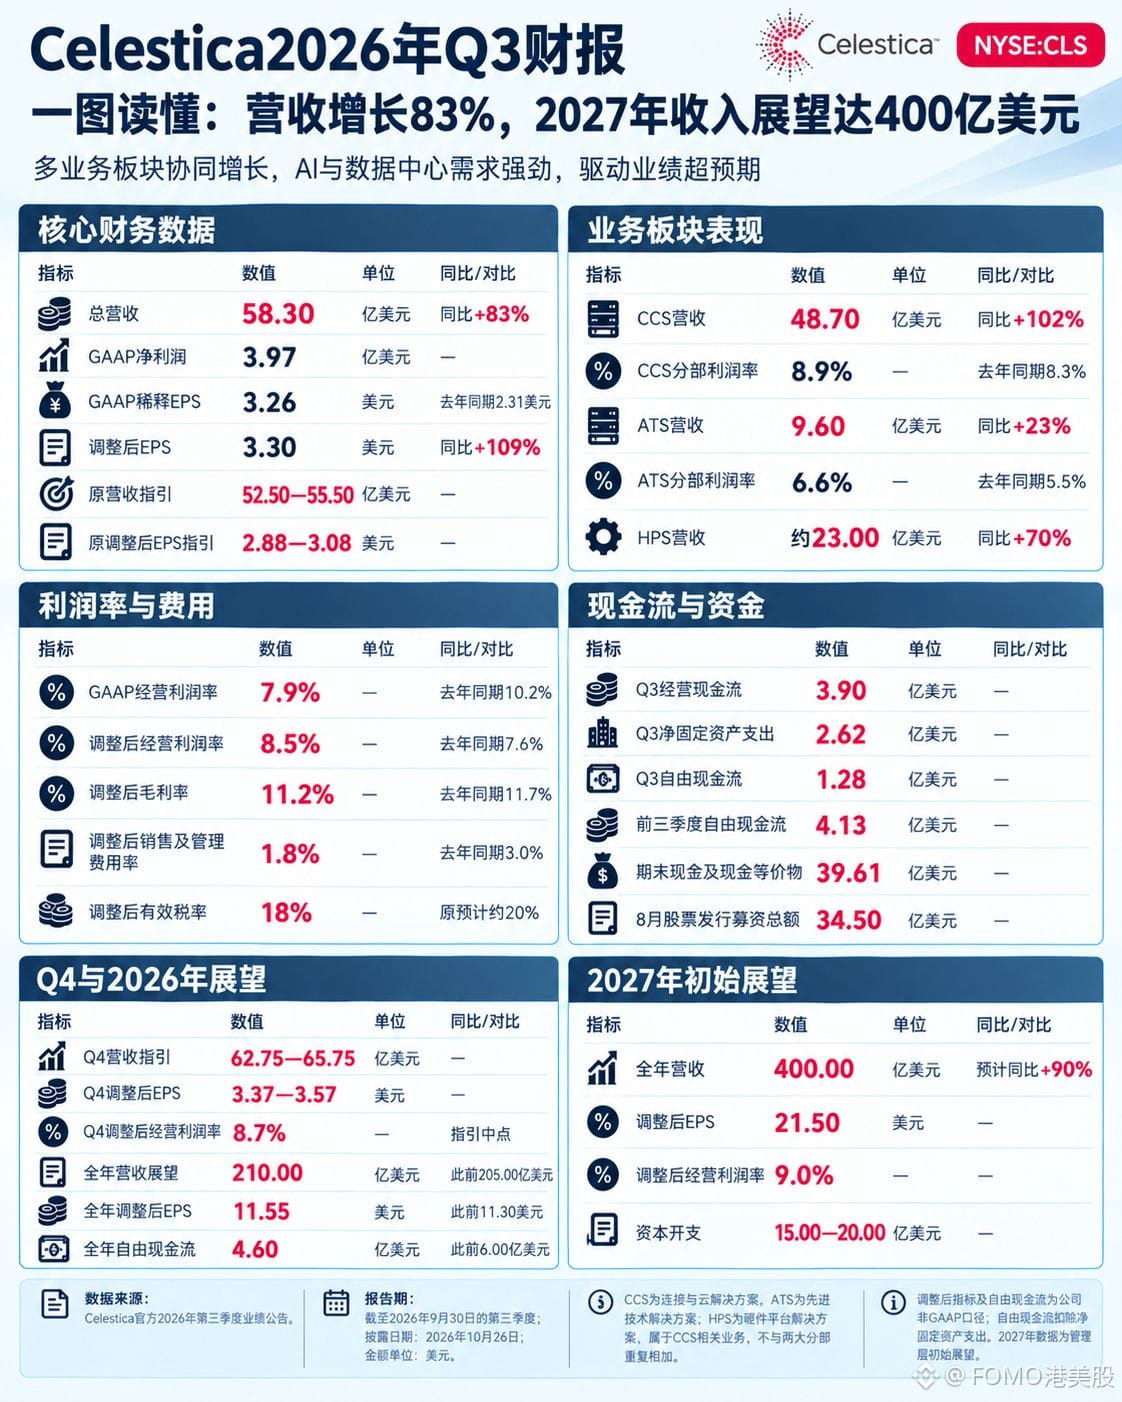
Celestica $CLS.US の第3四半期売上高は58億3,000万ドルで、前年同期比83%増となり、従来のガイダンスである52億5,000万〜55億5,000万ドルを上回った。調整後EPSは3.30ドルで、従来のガイダンス上限3.08ドルも超えた。2027年の売上高見通しは400億ドルで、今年の210億ドルのほぼ2倍に達する。
成長のほぼすべてはコネクティビティとクラウドによるものだ。CCSの売上高は48億7,000万ドルで前年同期比102%増、ATSは9億6,000万ドルで23%増だった。
利益は経費率の低下によって押し上げられた。調整後営業利益率は過去最高の8.5%となった一方、粗利益率は11.7%から11.2%に低下。経費率の低下が利益を押し上げた。だが、キャッシュは同じペースでは増えていない。年間フリーキャッシュフローのガイダンスは6億ドルから4億6,000万ドルに引き下げられた。2027年に備え、運転資金を前倒しで確保するためだという。フリーキャッシュフローは売上高210億ドルのわずか2.2%にすぎない一方、調整後EPSは11.55ドルだ。損益計算書の伸びがキャッシュを上回っているが、増産期にはよくあることだ。来年、本当に確認すべきなのは運転資金がいつ回収されるかであり、売上高の成長率はそれほど重要ではない。
{stock_us}(CLS.US)
時間外取引で16%超上昇。
#Celestica #BStocks #股票财报季
【米国株決算 · Celestica】
Celestica $CLS.US の第3四半期売上高は58億3,000万ドルで、前年同期比83%増となり、従来のガイダンスである52億5,000万〜55億5,000万ドルを上回った。調整後EPSは3.30ドルで、従来のガイダンス上限3.08ドルも超えた。2027年の売上高見通しは400億ドルで、今年の210億ドルのほぼ2倍に達する。
成長のほぼすべてはコネクティビティとクラウドによるものだ。CCSの売上高は48億7,000万ドルで前年同期比102%増、ATSは9億6,000万ドルで23%増だった。
利益は経費率の低下によって押し上げられた。調整後営業利益率は過去最高の8.5%となった一方、粗利益率は11.7%から11.2%に低下。経費率の低下が利益を押し上げた。だが、キャッシュは同じペースでは増えていない。年間フリーキャッシュフローのガイダンスは6億ドルから4億6,000万ドルに引き下げられた。2027年に備え、運転資金を前倒しで確保するためだという。フリーキャッシュフローは売上高210億ドルのわずか2.2%にすぎない一方、調整後EPSは11.55ドルだ。損益計算書の伸びがキャッシュを上回っているが、増産期にはよくあることだ。来年、本当に確認すべきなのは運転資金がいつ回収されるかであり、売上高の成長率はそれほど重要ではない。
時間外取引で16%超上昇。
#Celestica #BStocks #股票财报季
256

·
--
Celestica Inc. は時間外取引で 6.4% 急騰し、市場が伝統的なハイテク製造セクターに改めて注目するきっかけとなった。
このような時間外での異動は、しばしば資金が企業の最新決算や事業の進捗を前もって織り込むことを示唆する。また、TradFi(伝統的金融)市場でのちょっとした動きが、暗号資産市場に関連するテーマへの感情の波及にもしばしば影響する。
このエレクトロニクス製造サービス企業が今後も追加の好材料を放出するか、またテクノロジー産業チェーン関連の銘柄に波及をもたらすかを、引き続き注視する価値がある。
#Celestica #美股 #伝統的金融
https://followin.io/zh-Hans/trendingTopic/10000002313
このような時間外での異動は、しばしば資金が企業の最新決算や事業の進捗を前もって織り込むことを示唆する。また、TradFi(伝統的金融)市場でのちょっとした動きが、暗号資産市場に関連するテーマへの感情の波及にもしばしば影響する。
このエレクトロニクス製造サービス企業が今後も追加の好材料を放出するか、またテクノロジー産業チェーン関連の銘柄に波及をもたらすかを、引き続き注視する価値がある。
#Celestica #美股 #伝統的金融
https://followin.io/zh-Hans/trendingTopic/10000002313

Celestica Inc.の取引前の株価が3%上昇。従来の金融市場で起きたこの変動は、関連するテクノロジーセクターの暗号資産ムードに影響するのでしょうか?
現在のマクロ環境では、伝統的なテック企業の株価変動は、暗号資産市場の関連コンセプト分野に波及しやすいものです。テックの物語(ナラティブ)に投資するトレーダーにとって、これは注目すべきシグナルかもしれません。
今回の上昇についてどう見ますか?ブロックチェーン基盤(インフラ)分野の投資家心理が回復するきっかけになるのでしょうか?
#Celestica #TradFi #テック株式市場
https://followin.io/zh-Hans/trendingTopic/10000002332
現在のマクロ環境では、伝統的なテック企業の株価変動は、暗号資産市場の関連コンセプト分野に波及しやすいものです。テックの物語(ナラティブ)に投資するトレーダーにとって、これは注目すべきシグナルかもしれません。
今回の上昇についてどう見ますか?ブロックチェーン基盤(インフラ)分野の投資家心理が回復するきっかけになるのでしょうか?
#Celestica #TradFi #テック株式市場
https://followin.io/zh-Hans/trendingTopic/10000002332
3

Celestica Inc.の取引前の取引で3%上昇。伝統的な金融市場で見られる小幅な変動は、多くの場合、関連銘柄に取引チャンスをもたらします。
現在の市場環境では、伝統的企業の株価の変動も、暗号資産市場で取引を行う人にとって注目に値します。なぜなら、世界の資本の流れは相互に関連しているからです。
#Celestica #TradFi #米国株
Celestica Inc.の取引前の取引で3%上昇。伝統的な金融市場で見られる小幅な変動は、多くの場合、関連銘柄に取引チャンスをもたらします。
現在の市場環境では、伝統的企業の株価の変動も、暗号資産市場で取引を行う人にとって注目に値します。なぜなら、世界の資本の流れは相互に関連しているからです。
#Celestica #TradFi #米国株
現在の市場環境では、伝統的企業の株価の変動も、暗号資産市場で取引を行う人にとって注目に値します。なぜなら、世界の資本の流れは相互に関連しているからです。
#Celestica #TradFi #米国株
1

·
--
Celestica Inc.の引け前の取引で上昇が3%となり、伝統的な金融市場の小幅な変動も注目に値します。
現在のマクロ環境において、伝統的な企業の株価変動は、しばしば市場が景気全体に抱く見通しを反映し、間接的にリスク資産――暗号資産市場を含む――のセンチメントにも影響を与えます。
私たちは伝統的な金融市場のシグナルを継続的に注視し、暗号資産市場の判断材料としていく必要があります。
#Celestica #TradFi #市場動向
https://followin.io/zh-Hans/trendingTopic/10000002332
Celestica Inc.の引け前の取引で上昇が3%となり、伝統的な金融市場の小幅な変動も注目に値します。
現在のマクロ環境において、伝統的な企業の株価変動は、しばしば市場が景気全体に抱く見通しを反映し、間接的にリスク資産――暗号資産市場を含む――のセンチメントにも影響を与えます。
私たちは伝統的な金融市場のシグナルを継続的に注視し、暗号資産市場の判断材料としていく必要があります。
#Celestica #TradFi #市場動向
https://followin.io/zh-Hans/trendingTopic/10000002332
現在のマクロ環境において、伝統的な企業の株価変動は、しばしば市場が景気全体に抱く見通しを反映し、間接的にリスク資産――暗号資産市場を含む――のセンチメントにも影響を与えます。
私たちは伝統的な金融市場のシグナルを継続的に注視し、暗号資産市場の判断材料としていく必要があります。
#Celestica #TradFi #市場動向
https://followin.io/zh-Hans/trendingTopic/10000002332
4
Celesticaが利益を叩き出す: AIセクターのラリー?
$ORCA
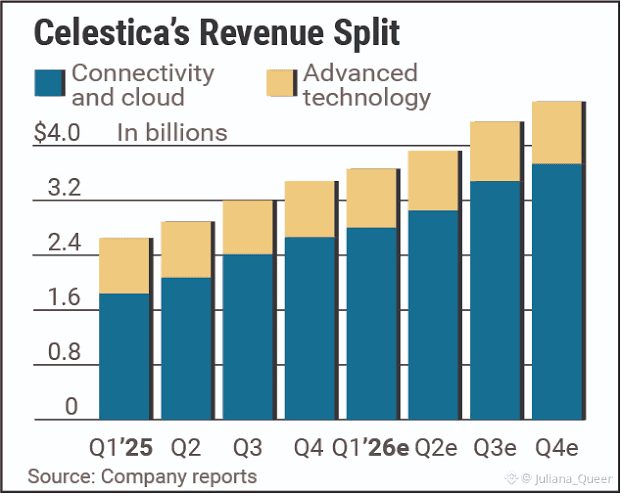
AIとクラウドセクターが盛り上がってるぜ!テックジャイアントのCelesticaがQ1の収益で驚愕の40.5億ドルを報告して、全ての予想を打ち破ったんだ。2026年の見通しも190億ドルに引き上げた。これが君にとって何を意味するかって?CelesticaはAIインフラのバックボーンなんだ。彼らが盛り上がると、通常はFETやRNDRのようなAIベースの暗号トークンの大規模なラリーを示唆するんだ。ハードウェアがリードし、ソフトウェア(とトークン)がそれに続く。準備しておけ!
$APE
ホットなAI暗号シグナルをフォローしてくれ!
$ZBT
参考: TradingView Financials
SEC Filing 8-K
#AICrypto #Celestica #BullMarket #ArthurHayes’LatestSpeech #BinanceLaunchesGoldvs.BTCTradingCompetition
1
294
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#CanMicrosoftDeliverOnAI
閲覧回数 20,648
414人が討論中
2
#CanGoogleDefindItsCore
閲覧回数 11,520
331人が討論中
3
#FOMCWatch
閲覧回数 9M
27,571人が討論中
4
#EthereumDropsBelow$2300
閲覧回数 8,048
137人が討論中
5
#BitcoinSlipsBelow$80KAgain
閲覧回数 22,860
106人が討論中
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
閲覧回数 42,886
667人が討論中
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
閲覧回数 9,189
90人が討論中
8
#BitmineAdds10452ETH
閲覧回数 83,247
1,050人が討論中
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
閲覧回数 44,233
773人が討論中
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
閲覧回数 34,241
543人が討論中