

FOMO港美股
395 投稿
FOMO港美股
報告
ユーザーをブロック
关注港股与美股的重要财报、行业热点和交易主线,持续更新一图读懂、主题梳理和核心信息拆解。
19 フォロー
369 フォロワー
568 いいね
投稿
すべて
引用
動画
PINNED
·
--
本人確認中
【米国株決算・Google】
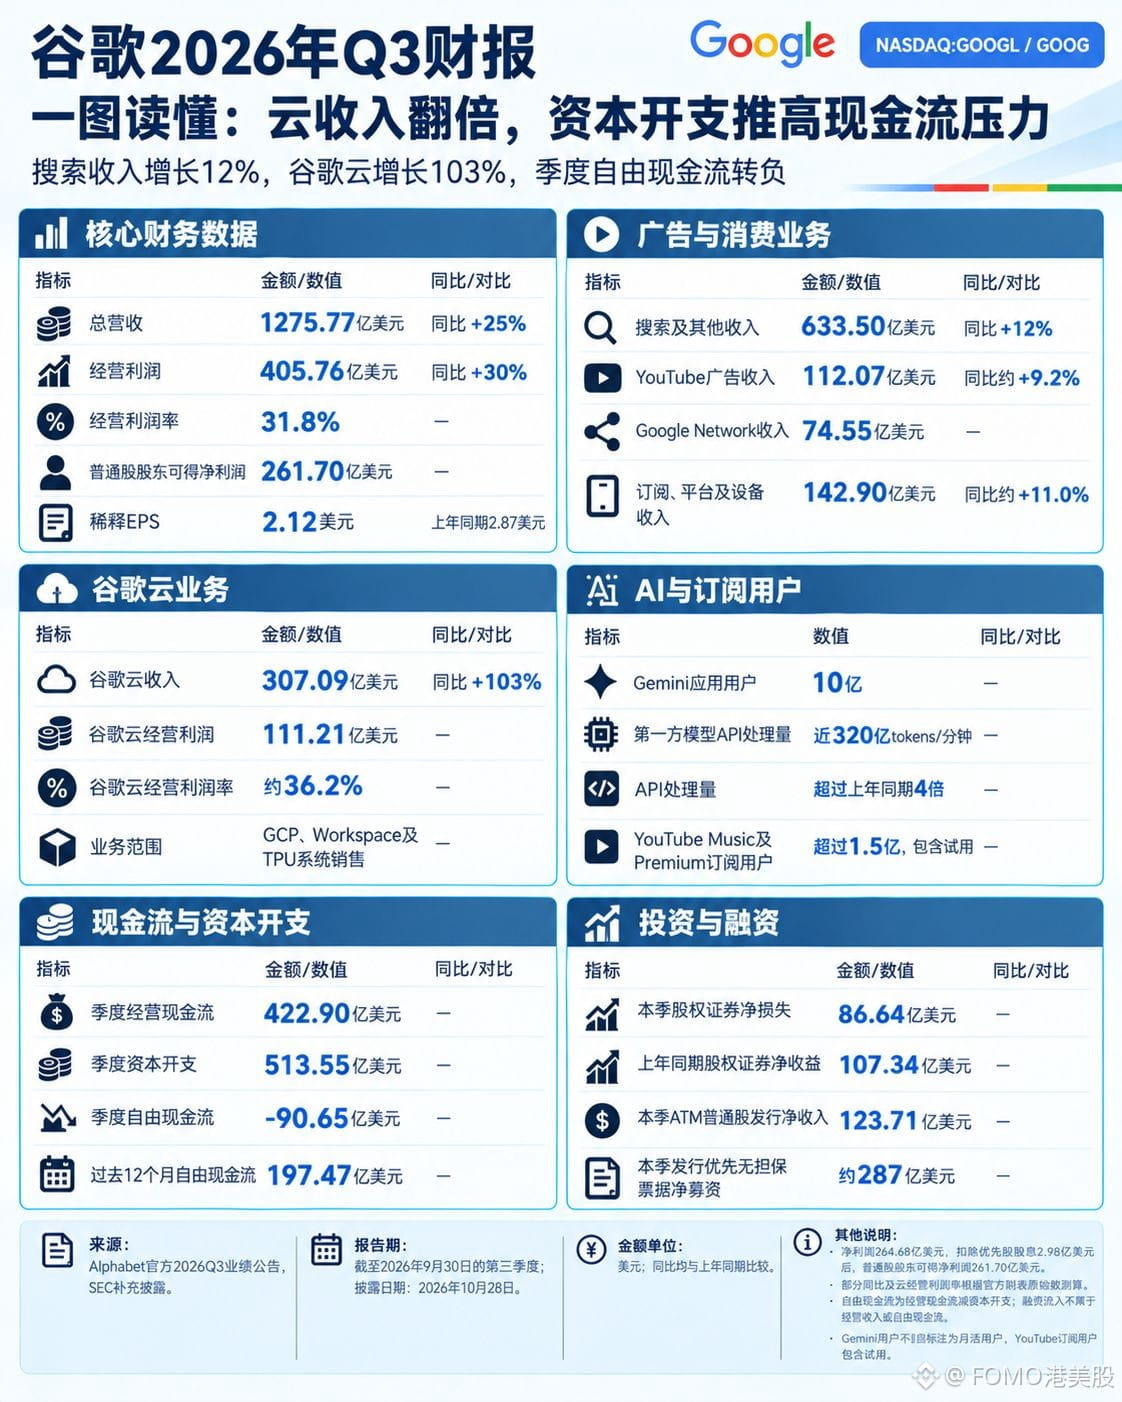
Alphabet $GOOGLB Q3売上高は1,275.77億ドル、前年同期比25%増。営業利益は405.76億ドル、同30%増で、営業利益率は31.8%。純利益はわずか264.68億ドルで、同24.3%減。
営業利益は前年より93.64億ドル増えた一方、純利益は85.11億ドル減少。その差は営業外損益にある。今四半期は株式証券で86.64億ドルの損失を計上し、前年同期の107.34億ドルの利益から、193.98億ドルの振れとなった。この分を除けば、本業の純利益は426億ドル前後だったはずだ。
クラウドは本物だ。売上高307.09億ドル、前年同期比103%増。営業利益111.21億ドル、営業利益率36.2%で、グループの営業利益の27.4%をすでに占める。
先に資金繰りが持たなくなる。四半期の設備投資は513.55億ドルで、売上高の40.3%、クラウド売上高の1.67倍。営業キャッシュフローは422.90億ドルにとどまり、設備投資を賄えず、フリーキャッシュフローは−90.65億ドル。同じ期間に新株発行で123.71億ドル、社債発行で287億ドルを調達した。
クラウドで111億ドル稼ぎ、設備投資に513億ドルを費やす。計算能力への投資は、先に支払い、回収は後になる。時間外取引で$GOOGL は10%近く下落。
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【米国株決算・Google】
Alphabet $GOOGLB Q3売上高は1,275.77億ドル、前年同期比25%増。営業利益は405.76億ドル、同30%増で、営業利益率は31.8%。純利益はわずか264.68億ドルで、同24.3%減。
営業利益は前年より93.64億ドル増えた一方、純利益は85.11億ドル減少。その差は営業外損益にある。今四半期は株式証券で86.64億ドルの損失を計上し、前年同期の107.34億ドルの利益から、193.98億ドルの振れとなった。この分を除けば、本業の純利益は426億ドル前後だったはずだ。
クラウドは本物だ。売上高307.09億ドル、前年同期比103%増。営業利益111.21億ドル、営業利益率36.2%で、グループの営業利益の27.4%をすでに占める。
先に資金繰りが持たなくなる。四半期の設備投資は513.55億ドルで、売上高の40.3%、クラウド売上高の1.67倍。営業キャッシュフローは422.90億ドルにとどまり、設備投資を賄えず、フリーキャッシュフローは−90.65億ドル。同じ期間に新株発行で123.71億ドル、社債発行で287億ドルを調達した。
クラウドで111億ドル稼ぎ、設備投資に513億ドルを費やす。計算能力への投資は、先に支払い、回収は後になる。時間外取引で$GOOGL は10%近く下落。
#谷歌财报能否守住基本盘 #BStocks #股票财报季
4
6
12.7k
PINNED
·
--
ピン留め|FOMO:米国・香港株の主要アップデートは何?
ここは FOMO(米国・香港株)です。
このアカウントでは主に、米国株・香港株、テクノロジー株の決算(財報)、そして BTC、マクロ流動性と伝統的市場の連動に注目しています。
継続的に更新する内容は主に以下です:
一、注目企業の決算と重要データの分解
二、米国株のテクノロジー、半導体、AIなどの業界メイントピック
三、市場のホットトピック、ETFの重点保有株、機関投資家の保有変化
四、BTCと米国株、金利、ドル、金などの資産の市場観察
五、BStockおよび株式関連の市場コンテンツの追跡
できるだけ短い文章と図表で、次の2点を明確にします:
一、いま市場は何を取引(織り込み)しているのか
二、これから検証すべきデータやイベントは何か
もしあなたも米国株、テクノロジー株、BTC、市場のホットトピックに関心があるなら、ぜひフォローして、一緒に追跡しましょう。
バイナンス取引の招待:[FOMOBSTOCK](https://www.bsmkweb.cc/register?ref=FOMOBSTOCK)
取引にはリスクがありますので、ご自身の状況に応じて判断してください。
ピン留め|FOMO:米国・香港株の主要アップデートは何?
ここは FOMO(米国・香港株)です。
このアカウントでは主に、米国株・香港株、テクノロジー株の決算(財報)、そして BTC、マクロ流動性と伝統的市場の連動に注目しています。
継続的に更新する内容は主に以下です:
一、注目企業の決算と重要データの分解
二、米国株のテクノロジー、半導体、AIなどの業界メイントピック
三、市場のホットトピック、ETFの重点保有株、機関投資家の保有変化
四、BTCと米国株、金利、ドル、金などの資産の市場観察
五、BStockおよび株式関連の市場コンテンツの追跡
できるだけ短い文章と図表で、次の2点を明確にします:
一、いま市場は何を取引(織り込み)しているのか
二、これから検証すべきデータやイベントは何か
もしあなたも米国株、テクノロジー株、BTC、市場のホットトピックに関心があるなら、ぜひフォローして、一緒に追跡しましょう。
バイナンス取引の招待:FOMOBSTOCK
取引にはリスクがありますので、ご自身の状況に応じて判断してください。
1
400
·
--
本人確認中
【米国株決算・インテル】
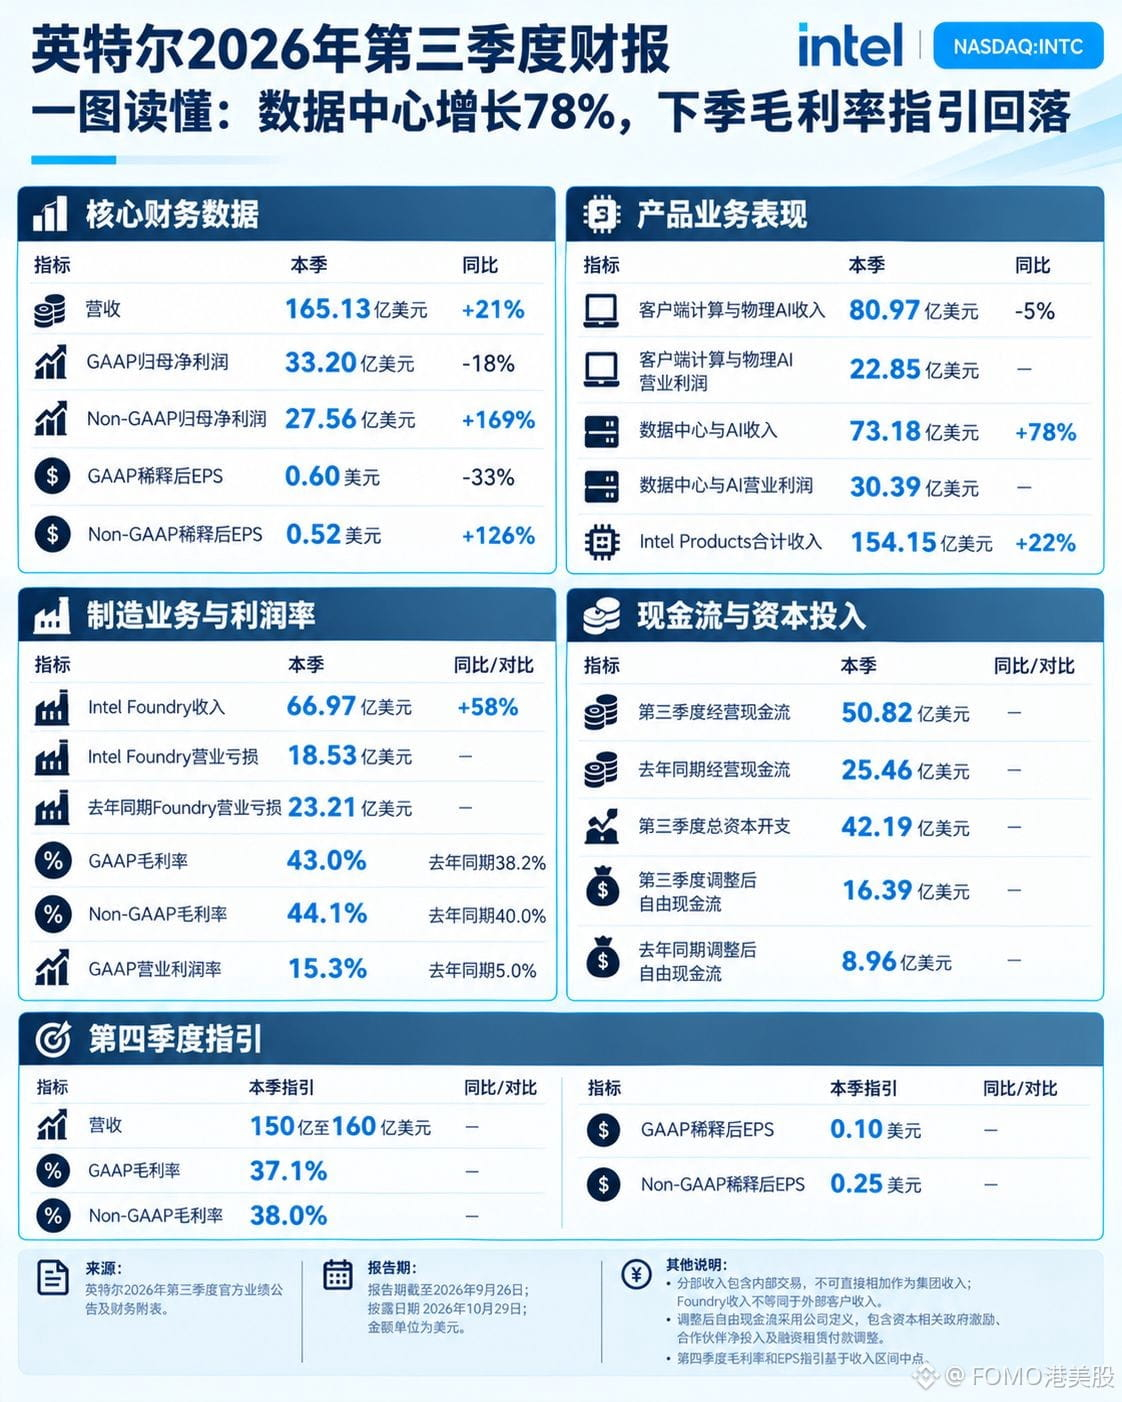
インテル $INTCB 第3四半期の売上高は165.13億ドルで、前年同期比21%増。GAAP営業利益は25.22億ドルで、前年同期の6.83億ドルから増加しました。一方、GAAP純利益は33.20億ドルで、前年同期比18%減。EPSは0.60ドルで、33%減でした。
業績を支えたのはデータセンターです。DC・AI部門の売上高は73.18億ドルで、前年同期比78%増。営業利益は30.39億ドルで、会社全体の25.22億ドルを上回りました。クライアント部門の売上高は80.97億ドルで、前年同期比5%減、営業利益は22.85億ドル。ファウンドリー事業は18.53億ドルの赤字でした。クライアント部門とファウンドリー事業は、合わせて純減益要因となっています。
この利益率を今後に当てはめることはできません。第4四半期の売上高見通しは150億〜160億ドルで、前四半期比6.1%減。GAAP粗利益率は37.1%と、今四半期の43.0%から5.9ポイント低下する見込みです。EPSの見通しは0.10ドルで、経営陣はこの水準が続くとは考えていません。
もうひとつ意外なのは、GAAP純利益がNon-GAAP純利益を5.64億ドル上回ったことです。
$INTC 時間外取引で20%超の急落。
{spot}(INTCBUSDT)
#英特尔 #BStocks #半导体
【米国株決算・インテル】
インテル $INTCB 第3四半期の売上高は165.13億ドルで、前年同期比21%増。GAAP営業利益は25.22億ドルで、前年同期の6.83億ドルから増加しました。一方、GAAP純利益は33.20億ドルで、前年同期比18%減。EPSは0.60ドルで、33%減でした。
業績を支えたのはデータセンターです。DC・AI部門の売上高は73.18億ドルで、前年同期比78%増。営業利益は30.39億ドルで、会社全体の25.22億ドルを上回りました。クライアント部門の売上高は80.97億ドルで、前年同期比5%減、営業利益は22.85億ドル。ファウンドリー事業は18.53億ドルの赤字でした。クライアント部門とファウンドリー事業は、合わせて純減益要因となっています。
この利益率を今後に当てはめることはできません。第4四半期の売上高見通しは150億〜160億ドルで、前四半期比6.1%減。GAAP粗利益率は37.1%と、今四半期の43.0%から5.9ポイント低下する見込みです。EPSの見通しは0.10ドルで、経営陣はこの水準が続くとは考えていません。
もうひとつ意外なのは、GAAP純利益がNon-GAAP純利益を5.64億ドル上回ったことです。
$INTC 時間外取引で20%超の急落。
#英特尔 #BStocks #半导体
443
·
--
最近上場したAlphaエアドロップトークンのデータとローソク足チャートを追加して、以前公開したデータ図を裏付けてください。
1. $AXIS - 10月21日上場。価格は24日に最高値の0.39uを記録し、上場初日の売却価格は0.27~0.33uの範囲でした。現在の価格は0.14uで、上場初日の安定した価格帯から50%以上下落しています。
2. $DNA - 10月16日上場。価格は17日に最高値の0.32uを記録し、上場初日の売却価格は0.2~0.3uの範囲でした。現在の価格は0.17uで、最高値から約50%下落し、上場初日のエアドロップ売却価格帯を下回っています。
3. $CT - 9月30日上場。価格は10月2日に最高値の0.63uを記録し、上場初日の売却価格は0.25~0.45uの範囲でした。現在の価格は0.13uで、初日の価格帯を大きく下回っています。
以上から、Alphaエアドロップトークンは、短期的には3日以内であれば、プロジェクトの観点(トークン保有構造、プロジェクトの運営水準、話題性など)を踏まえて適度に短期保有することもできますが、保有期間が長くなると、いずれも上場初日に売却する場合を下回ります。
#币安Alpha #山寨币
FOMO港美股
·
--
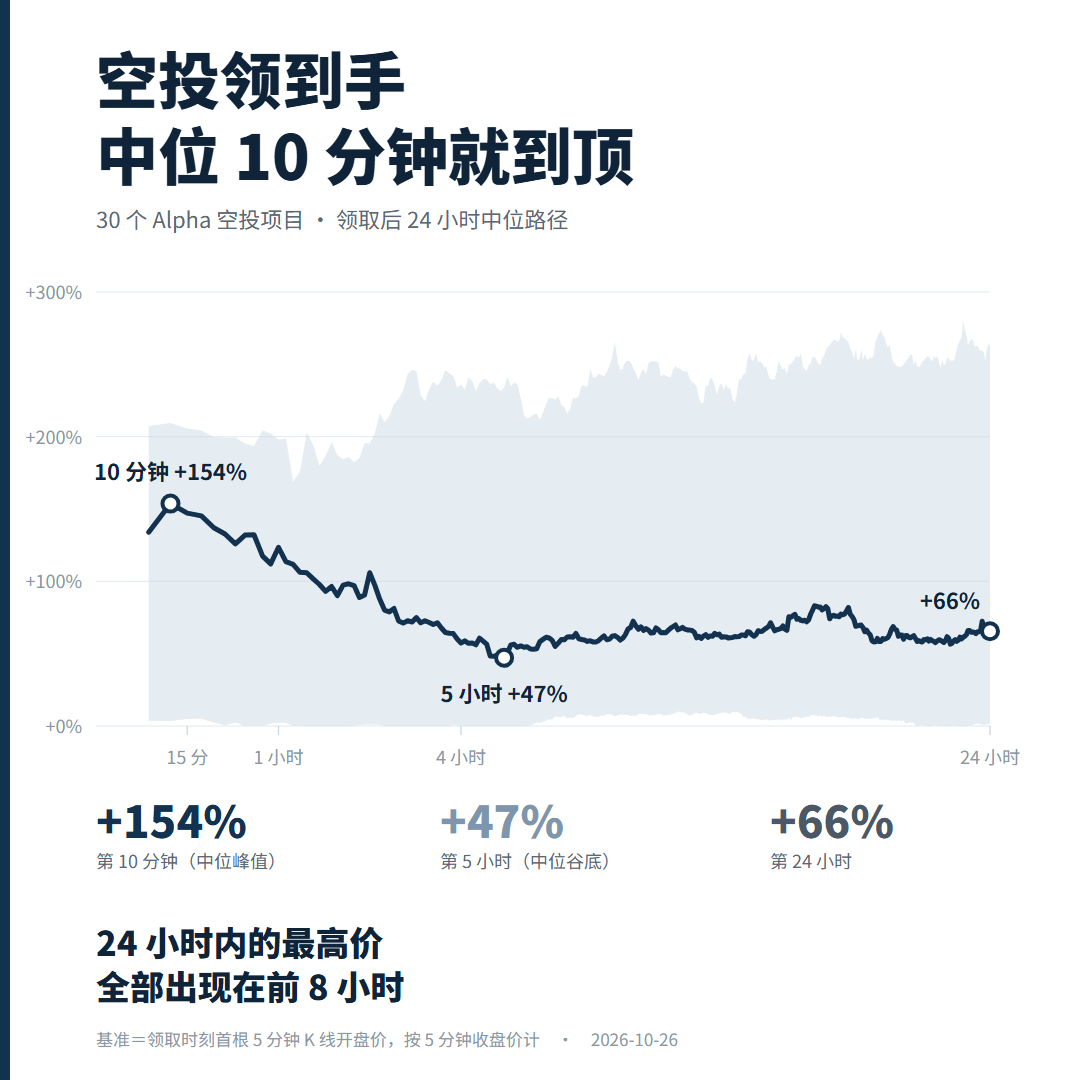
エアドロップを受け取ったら、中央値では10分でピークに
前回は、Binance Alphaトークンのエアドロップについて、1時間後、24時間後、7日後にいくらで売れたかだけを見ました。今回は対象を18銘柄から30銘柄に増やし、期間を半年に延ばして、5分足チャートをすべて確認しました。Alphaに新規上場した47銘柄のうち、エアドロップがあったのは30銘柄。受け取り時点の最初の5分足の始値を基準にすると、中央値では10分後に+154%でピークをつけ、5時間後には+47%まで下落し、24時間後には+66%まで戻りました。
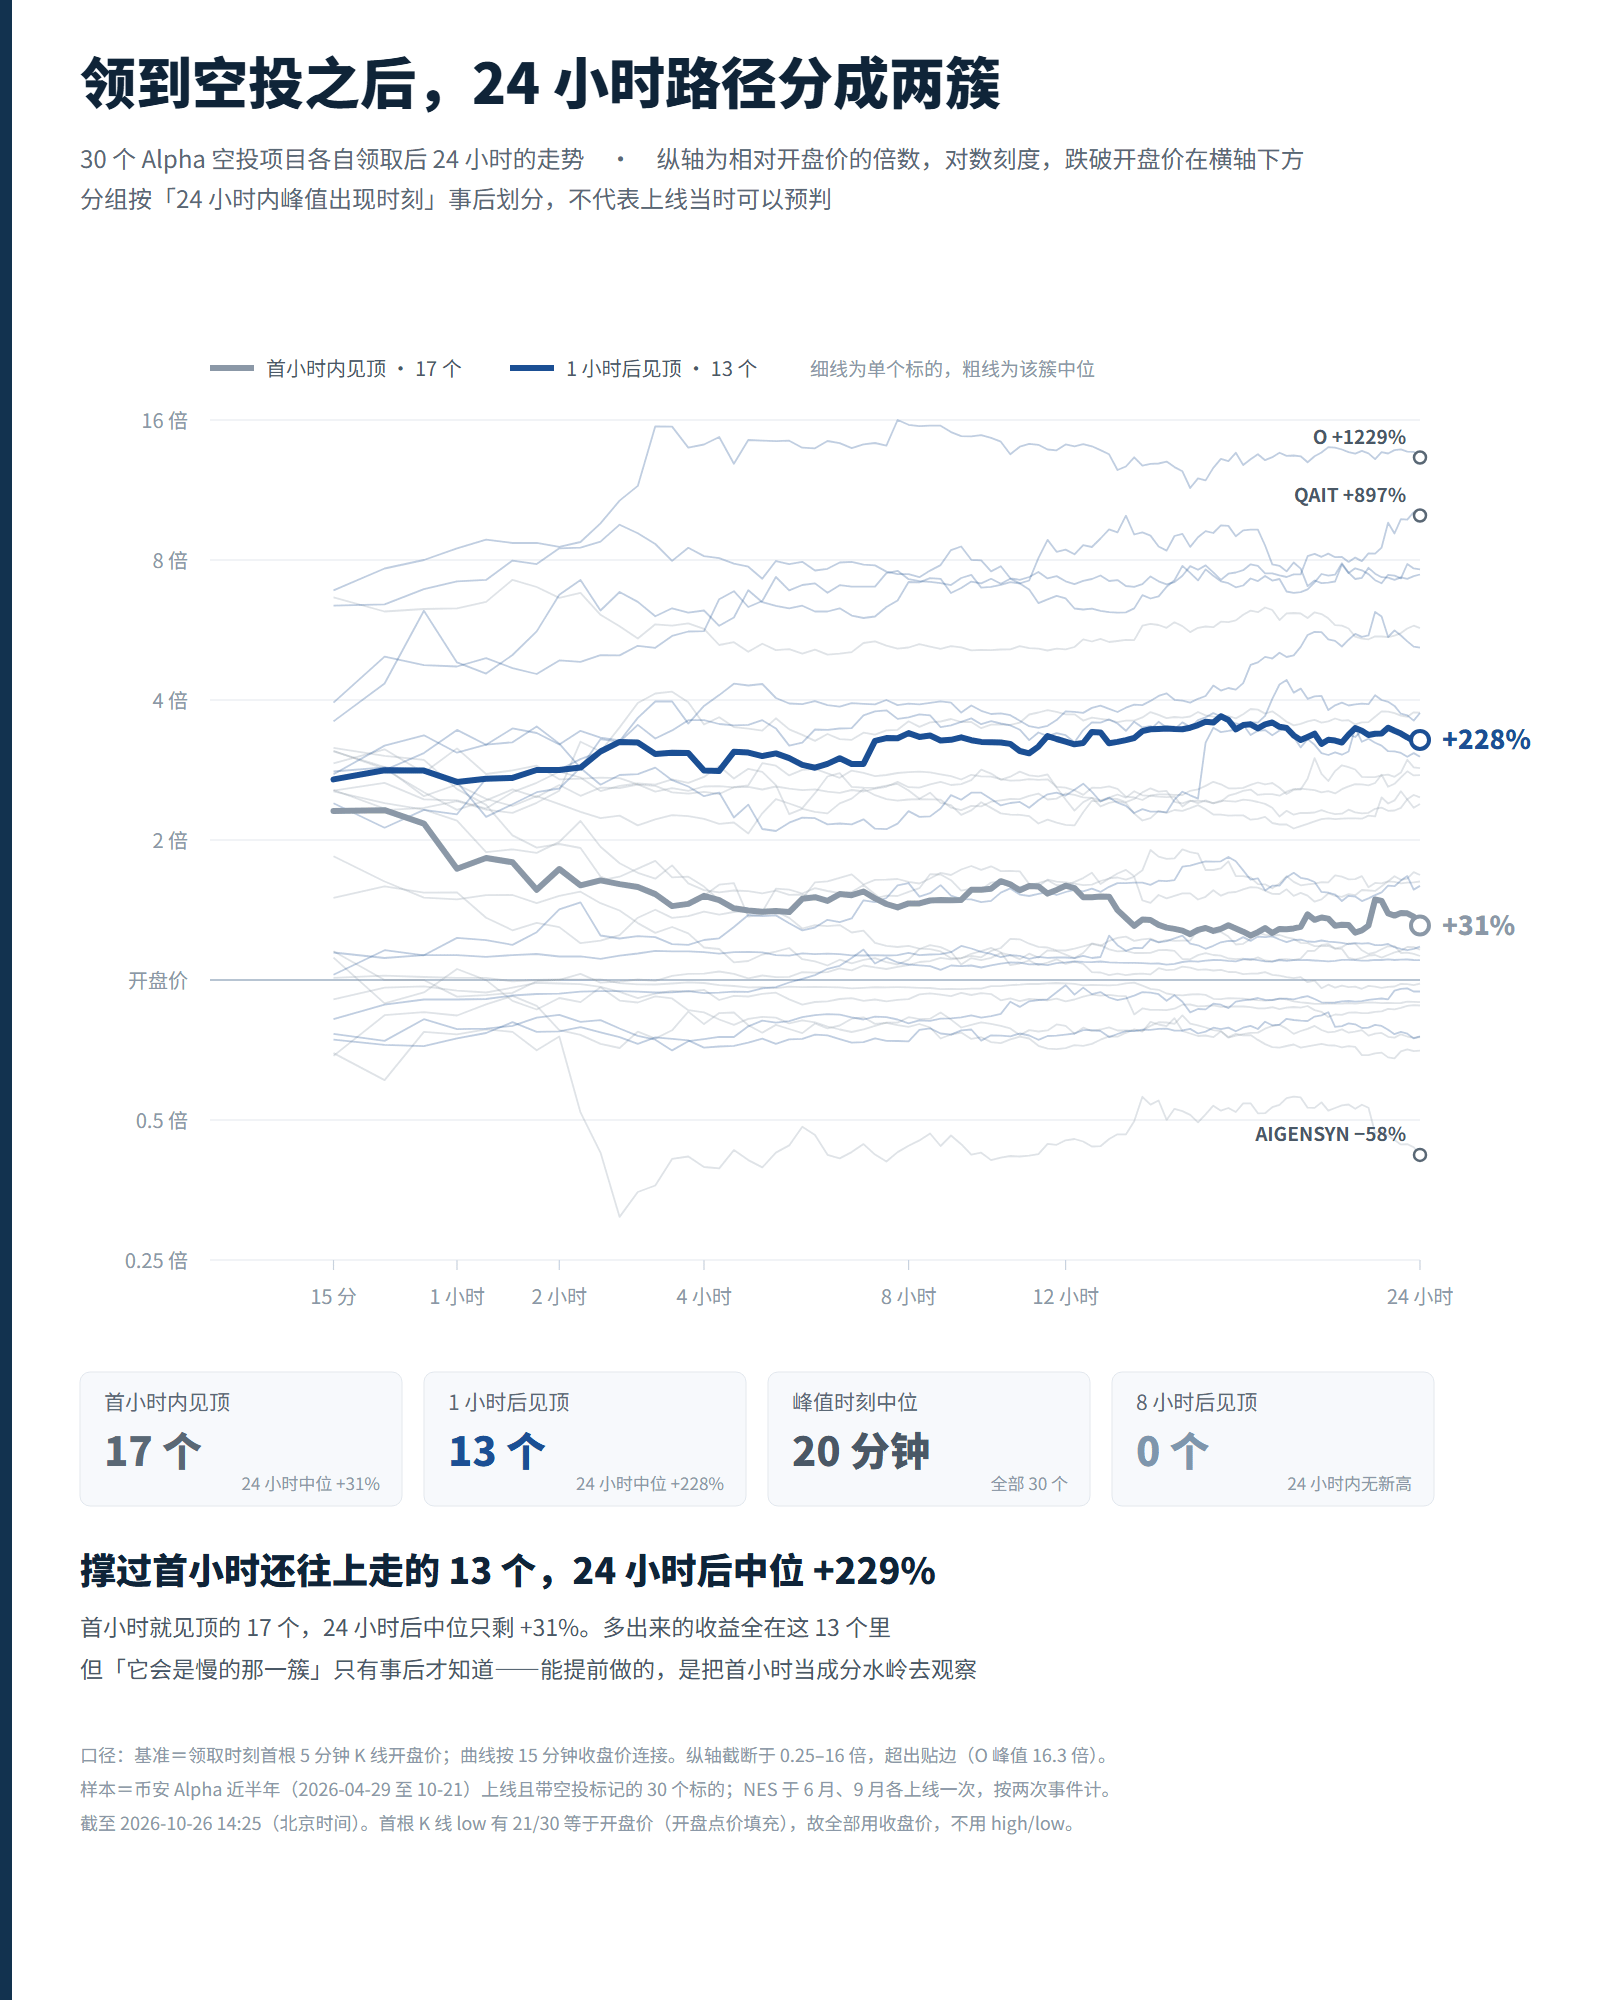
ピークに達するのは予想以上に早い結果でした。12銘柄は最初の5分以内にピークをつけ、17銘柄は最初の1時間を持ちこたえられませんでした。24時間以内の最高値は、30銘柄すべてが最初の8時間以内に記録し、その後に高値を更新した銘柄はありませんでした。
最も大きく上昇したのは、むしろじわじわ上がるタイプでした。$AXIS は10月21日に上場し、最初の1時間で+530%、24時間後も+471%。$DNA は4時間後に+687%のピークをつけ、24時間後も+644%。$QAIT は24時間後に+897%でした。反対に、AIGENSYNは−58%、SHAREとNESは始値から下落しました。
最初の1時間でピークをつけた17銘柄は、24時間後の上昇率の中央値がわずか+31%。最初の1時間を乗り越えてさらに上昇した13銘柄は、中央値が+229%でした。ただ、どちらに属するかは、結局のところ後になってみないとわかりません。
#币安Alpha #山寨币 #币安
3
1.1k
·
--
本人確認中
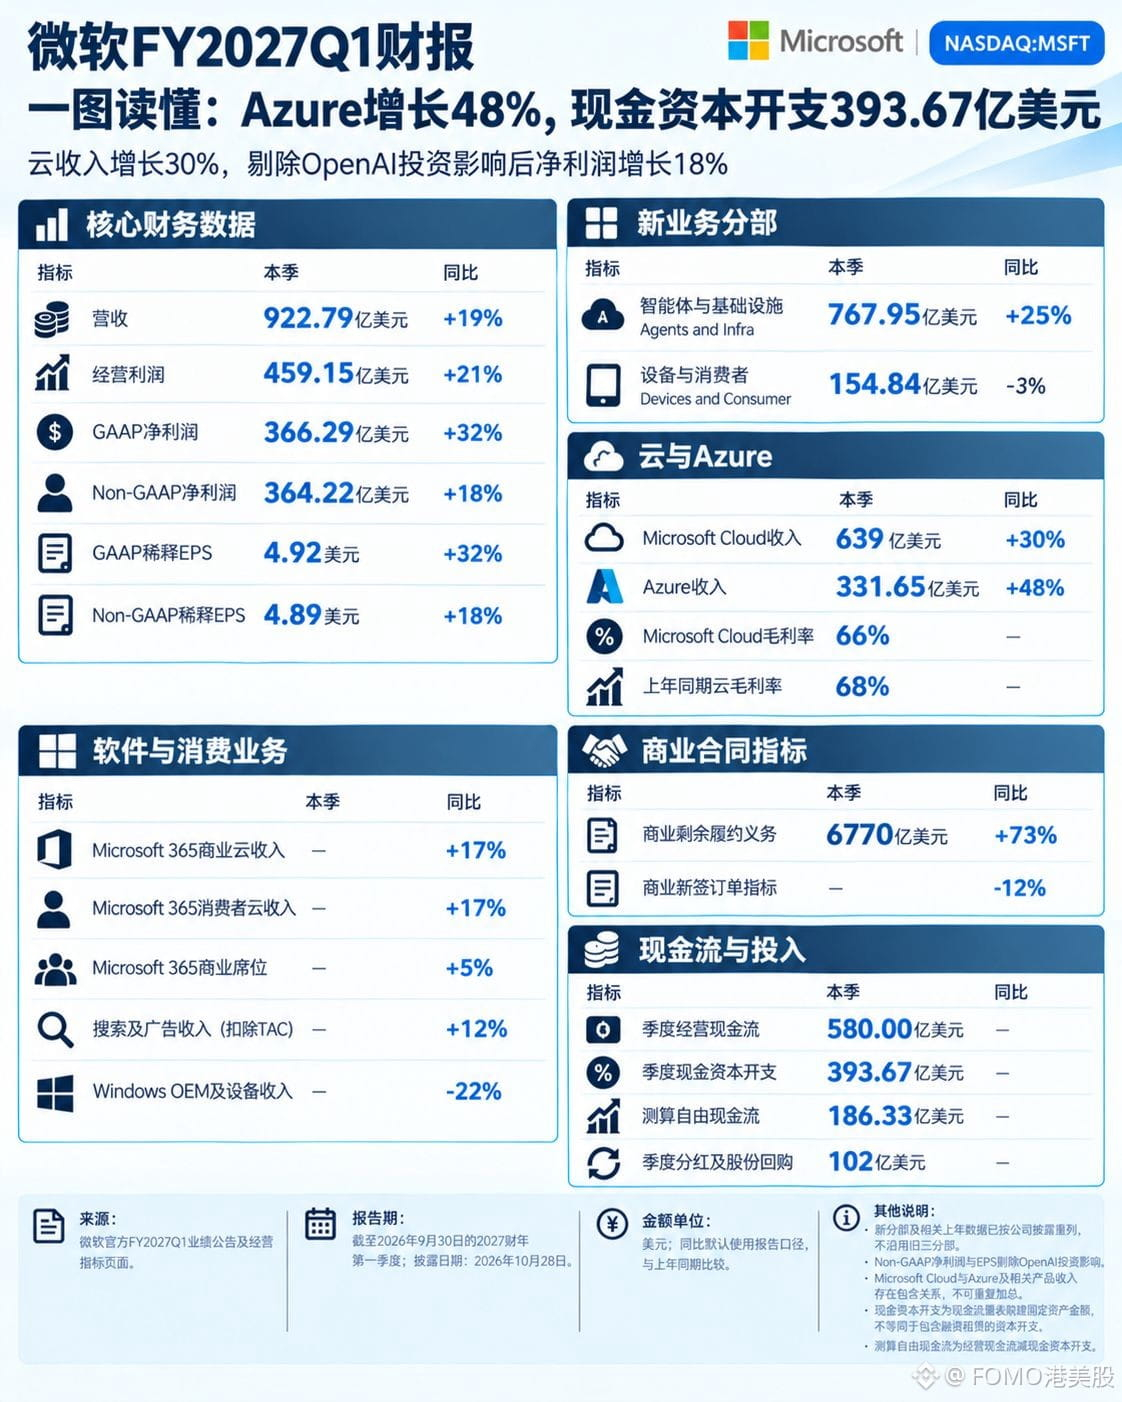
【米国株決算・マイクロソフト】
マイクロソフト $MSFTB 2027年度第1四半期の売上高は922.79億ドル、前年同期比19%増、営業利益は459.15億ドル、同21%増。
GAAP純利益は366.29億ドル、前年同期比32%増と、最も見栄えがいい——しかし、これはOpenAIへの投資が比較を押し上げたためだ。GAAP純利益の増加額は88.80億ドル、Non-GAAPでは55.56億ドルにとどまる。当四半期のOpenAI投資は2.07億ドルの純利益を計上した一方、前年同期は30.86億ドルの純損失で、その差は32.93億ドル。実質的な成長率は18%だ。
Azureは331.65億ドル、前年同期比48%増、年率換算で1,326.6億ドル。ただし、クラウドの粗利益率は66%で、前年同期の68%から低下した。
さらに注目すべきは方向性だ。商業部門の残存履行義務は6,770億ドル、前年同期比73%増だが、新規受注は12%減。受注残は伸びる一方、新規受注は縮小している。設備投資は393.67億ドルで、営業キャッシュフロー580億ドルの67.9%を占める。フリーキャッシュフローは186.33億ドル、売上高の20.2%。
Azureの成長が速いほど、減価償却費の計上は後から効いてくる。
{spot}(MSFTBUSDT)
#微软财报能否兑现ai红利 #BStocks #股票财报季
【米国株決算・マイクロソフト】
マイクロソフト $MSFTB 2027年度第1四半期の売上高は922.79億ドル、前年同期比19%増、営業利益は459.15億ドル、同21%増。
GAAP純利益は366.29億ドル、前年同期比32%増と、最も見栄えがいい——しかし、これはOpenAIへの投資が比較を押し上げたためだ。GAAP純利益の増加額は88.80億ドル、Non-GAAPでは55.56億ドルにとどまる。当四半期のOpenAI投資は2.07億ドルの純利益を計上した一方、前年同期は30.86億ドルの純損失で、その差は32.93億ドル。実質的な成長率は18%だ。
Azureは331.65億ドル、前年同期比48%増、年率換算で1,326.6億ドル。ただし、クラウドの粗利益率は66%で、前年同期の68%から低下した。
さらに注目すべきは方向性だ。商業部門の残存履行義務は6,770億ドル、前年同期比73%増だが、新規受注は12%減。受注残は伸びる一方、新規受注は縮小している。設備投資は393.67億ドルで、営業キャッシュフロー580億ドルの67.9%を占める。フリーキャッシュフローは186.33億ドル、売上高の20.2%。
Azureの成長が速いほど、減価償却費の計上は後から効いてくる。
#微软财报能否兑现ai红利 #BStocks #股票财报季
4
8.1k
·
--
本人確認中
翻訳参照
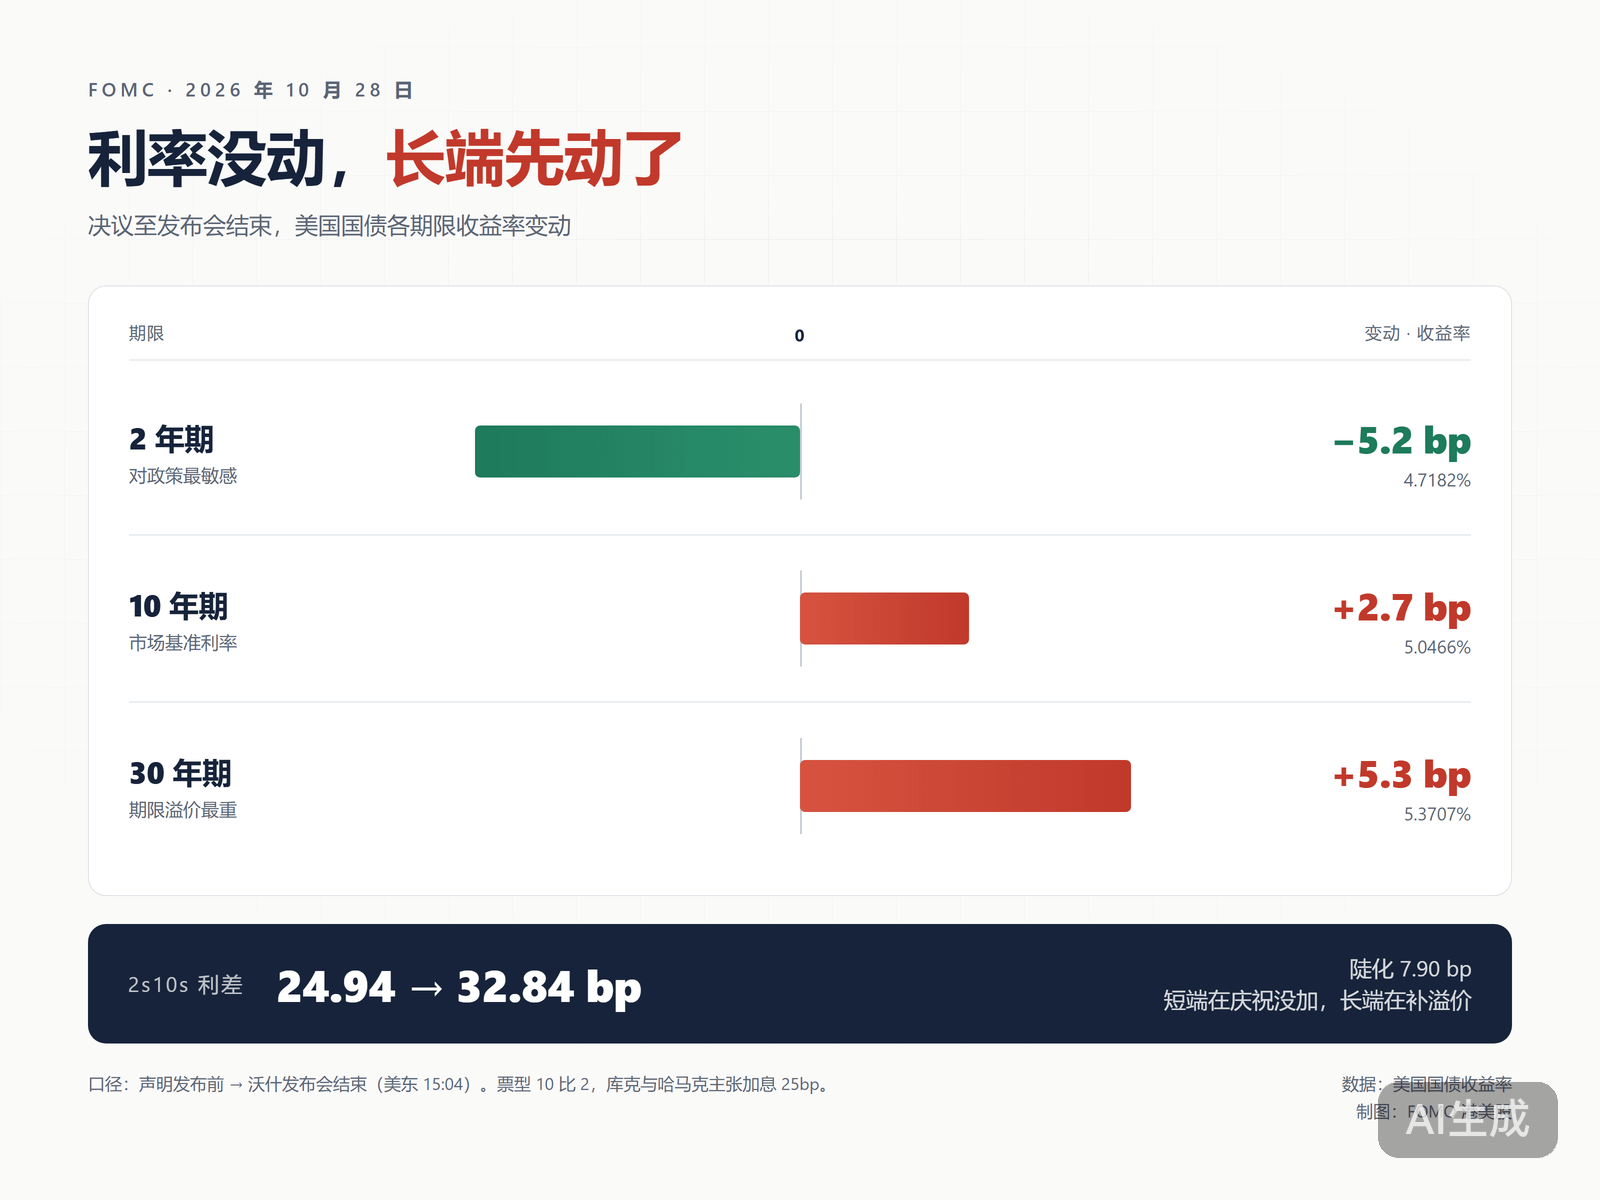
【宏观 · FOMC】
美联储 10 月 28 日维持利率在 3.75%–4.00%,投票 10 比 2。反对票来自理事库克和克利夫兰联储主席哈马克,两人都要再加 25 个基点。9 月那次是 12 比 0 全票加息。
没人要降息,是有人嫌不够紧。
市场的反应是反的。决议后美元对全部主要货币下跌,2 年期美债收益率从 4.7702% 掉到 4.7182%,跌 5.2 个基点;可 10 年期反而涨 2.7 个基点、30 年期涨 5.3 个基点,2s10s 陡化 7.9 个基点。短端庆祝没加,长端在补期限溢价。纳指当天还收涨 0.19%。
沃什的话说得很技术:能源和相关价格近几周又涨,「职责是确保某些部门的相对价格变化不扩散到整个经济」。12 月要看的数是核心 PCE。8 月 3.0%,9 月核心 CPI 2.6%。会后市场给 12 月加息的概率 82%。
顺手改了日程:2027 年 8 次会议只投 7 次票,剩那次只谈策略,2028 年减到 6 次。少给信号,本身就是信号。
#美联储将于2027年起缩减议息会议 #FOMC会议
544
·
--
本人確認中
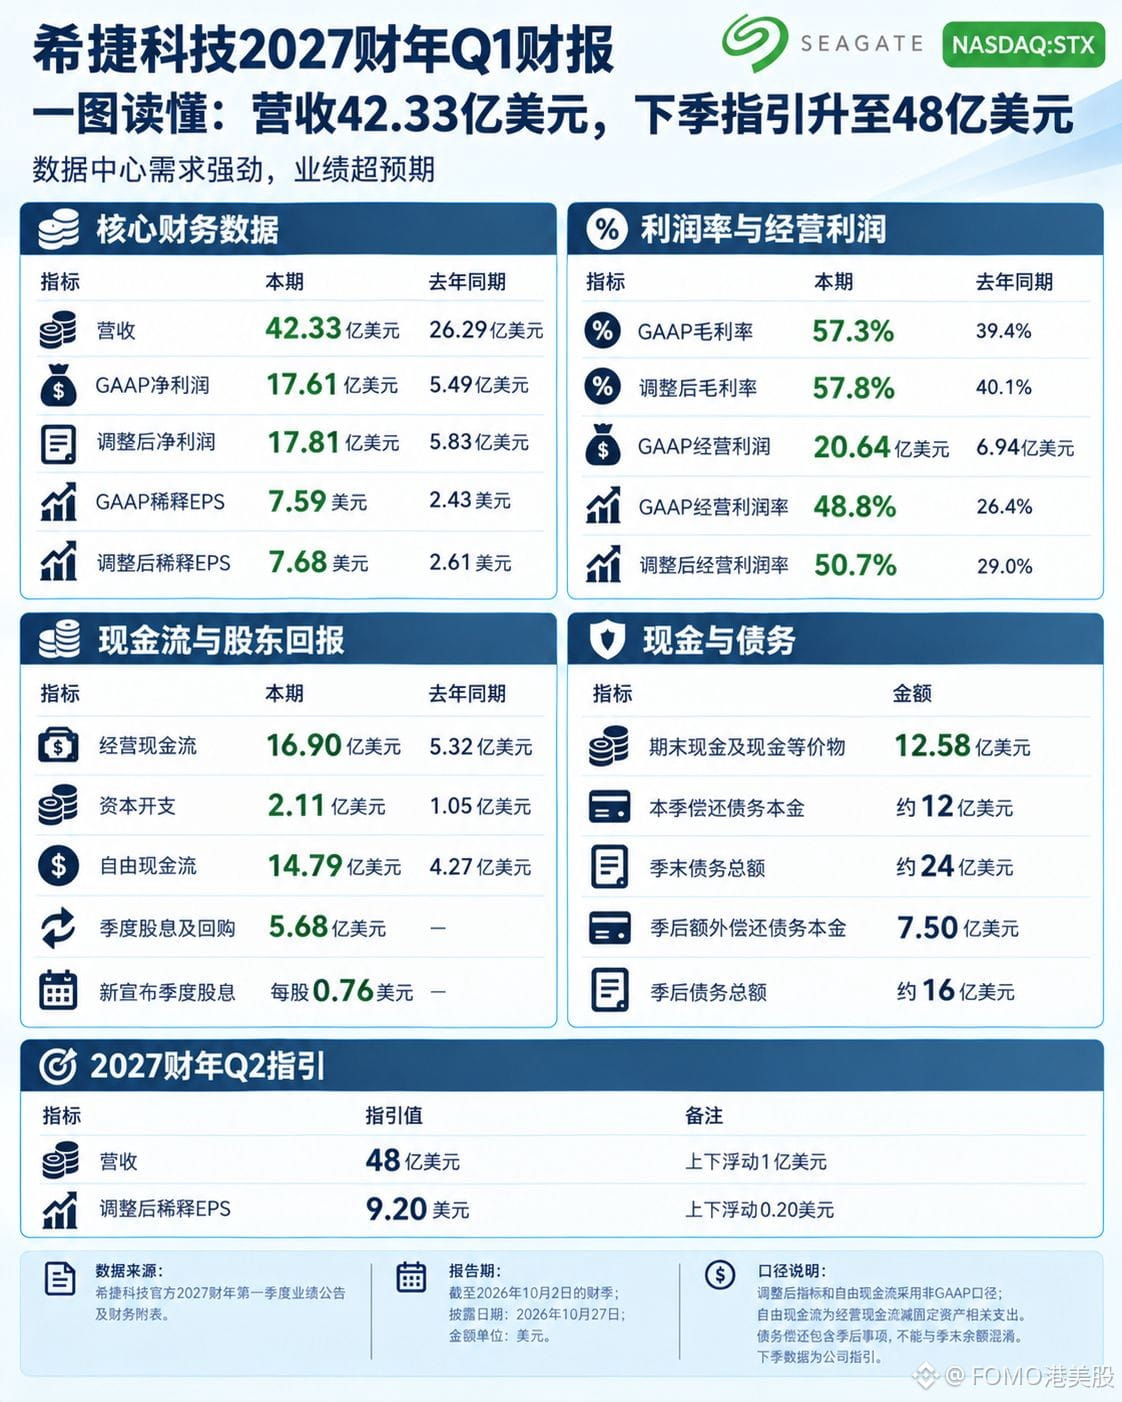
シーゲイト・テクノロジー $STXB 2027年度第1四半期の売上高は42億3,300万ドルで前年比61%増、GAAP純利益は17億6,100万ドルで前年比221%増、粗利益率は57.3%(前年同期は39.4%)でした。これは10月2日までの会計四半期であり、暦年の第1四半期ではありません。
利益率の伸びは売上高を上回りました。営業利益率は48.8%で、前年同期の26.4%から上昇。同じ生産能力で、より高い価格で販売できています。
今回の利益は投資によって生み出されたものではありません。今四半期の設備投資はわずか2億1,100万ドルで、売上高の5.0%。前年は4.0%でした。生産能力はすでに整っていたのです。フリーキャッシュフローは14億7,900万ドルで、売上高の35%。これを返済と自社株買いに充てています。四半期末の負債は24億ドルで、期末後にさらに7億5,000万ドルを返済。現金12億5,800万ドルを差し引くと、純負債は3億4,000万ドルにとどまります。
次四半期の売上高見通しは48億ドル、調整後EPSは9.20ドルで、今四半期比それぞれ13%、20%増です。大容量ストレージの需要は実在しますが、粗利益率58%は今回のサイクルがもたらす価格水準であり、コスト面の優位性によるものではありません。変数はただ一つ。HDD価格がいつ上昇を止めるかです。
{spot}(STXBUSDT)
#希捷科技 #BStocks #股票财报季
シーゲイト・テクノロジー $STXB 2027年度第1四半期の売上高は42億3,300万ドルで前年比61%増、GAAP純利益は17億6,100万ドルで前年比221%増、粗利益率は57.3%(前年同期は39.4%)でした。これは10月2日までの会計四半期であり、暦年の第1四半期ではありません。
利益率の伸びは売上高を上回りました。営業利益率は48.8%で、前年同期の26.4%から上昇。同じ生産能力で、より高い価格で販売できています。
今回の利益は投資によって生み出されたものではありません。今四半期の設備投資はわずか2億1,100万ドルで、売上高の5.0%。前年は4.0%でした。生産能力はすでに整っていたのです。フリーキャッシュフローは14億7,900万ドルで、売上高の35%。これを返済と自社株買いに充てています。四半期末の負債は24億ドルで、期末後にさらに7億5,000万ドルを返済。現金12億5,800万ドルを差し引くと、純負債は3億4,000万ドルにとどまります。
次四半期の売上高見通しは48億ドル、調整後EPSは9.20ドルで、今四半期比それぞれ13%、20%増です。大容量ストレージの需要は実在しますが、粗利益率58%は今回のサイクルがもたらす価格水準であり、コスト面の優位性によるものではありません。変数はただ一つ。HDD価格がいつ上昇を止めるかです。
#希捷科技 #BStocks #股票财报季
1.3k
·
--
【米国株決算・ボーイング】
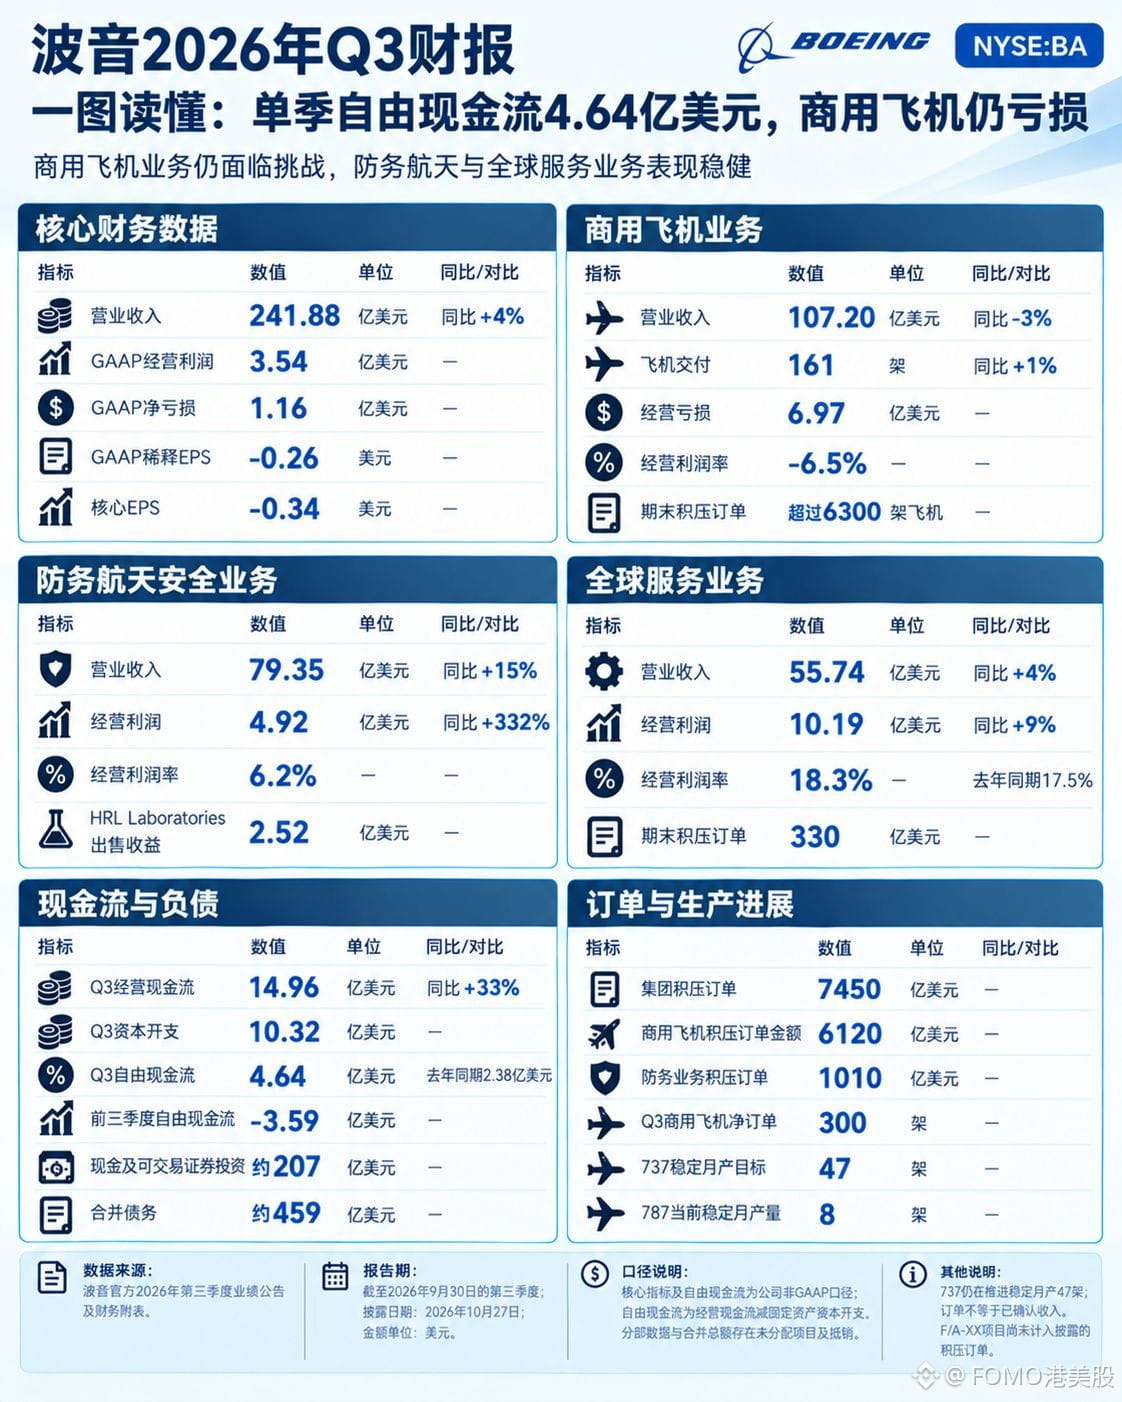
ボーイング $BA.US Q3の売上高は241.88億ドル、前年同期比4%増、営業利益は3.54億ドルで、前年同期の47.81億ドルの赤字から改善した。いずれも好転した。
ただし、民間航空機部門はそうではない。納入機数は161機でわずか1%増にとどまり、売上高は逆に3%減の107.20億ドル、営業損失は6.97億ドル、利益率は−6.5%。107.20億ドルを161機で割ると、1機当たり平均6,658万ドル。前年同期は159機、110.52億ドルで、1機当たり6,934万ドルだったため、1年間で4%下がった。737は月産47機に向けて増産中で、787はわずか8機。より小型の機体を販売しているため、単価は当然下がる。
防衛部門の数字は割り引いて見る必要がある。売上高は79.35億ドル、15%増。営業利益は4.92億ドル、利益率は6.2%だが、HRL研究所の売却益2.52億ドルを含む。これを除けば2.40億ドル、3.0%にとどまり、公表値の半分にも満たない。一方、キャッシュフローには期待が持てる。第1〜第3四半期の累計フリーキャッシュフローは−3.59億ドル。第4四半期に3.59億ドルを計上できれば、通年でプラスに転じる。第3四半期の4.64億ドルは、和解金7億ドルを支払った後の数字だ。
{stock_us}(BA.US)
#波音 #BStocks #美股财报季来袭
【米国株決算・ボーイング】
ボーイング $BA.US Q3の売上高は241.88億ドル、前年同期比4%増、営業利益は3.54億ドルで、前年同期の47.81億ドルの赤字から改善した。いずれも好転した。
ただし、民間航空機部門はそうではない。納入機数は161機でわずか1%増にとどまり、売上高は逆に3%減の107.20億ドル、営業損失は6.97億ドル、利益率は−6.5%。107.20億ドルを161機で割ると、1機当たり平均6,658万ドル。前年同期は159機、110.52億ドルで、1機当たり6,934万ドルだったため、1年間で4%下がった。737は月産47機に向けて増産中で、787はわずか8機。より小型の機体を販売しているため、単価は当然下がる。
防衛部門の数字は割り引いて見る必要がある。売上高は79.35億ドル、15%増。営業利益は4.92億ドル、利益率は6.2%だが、HRL研究所の売却益2.52億ドルを含む。これを除けば2.40億ドル、3.0%にとどまり、公表値の半分にも満たない。一方、キャッシュフローには期待が持てる。第1〜第3四半期の累計フリーキャッシュフローは−3.59億ドル。第4四半期に3.59億ドルを計上できれば、通年でプラスに転じる。第3四半期の4.64億ドルは、和解金7億ドルを支払った後の数字だ。
#波音 #BStocks #美股财报季来袭
424
·
--
本人確認中
【米国株決算プレビュー・マイクロソフト】
続いてマイクロソフト $MSFTB 。今夜の取引終了後(北京時間29日午前4時)に2027年度第1四半期決算を発表する。前日の終値は531.33ドルで、年初来の上昇率は約10%。7月の前回決算発表後からは40%上昇している。市場予想は売上高907億ドル、EPS 4.72ドル、Azureの成長率45%。会社側の売上高見通しは898.5億~909.5億ドルだ。
恩恵はまず契約に表れている。Copilotの有料ライセンス数は3,000万を超え、商用の残存履行義務は6,780億ドルに達した。ただし、加重平均契約期間はわずか2.3年で、今後12カ月に売上として認識されるのは約3割にとどまる。
契約を結んだからといって、それがすぐ売上になるわけではない。重要なのは計上時期だ。さらに注意すべきは会計上の見せ方だ。2027年度からデータセンターの減価償却年数を15年から25年に延長し、一部のリースをファイナンス・リースからオペレーティング・リースに変更することで、暦年2026年の設備投資額は約1,900億ドルから1,750億ドルに減る。今四半期の設備投資は依然として500億ドルを超える。支出が減ったのではなく、帳簿上の負担が軽くなっただけだ。
決算発表を前に、私は方向性を予想しない。Azureの成長率が44%台の下限に落ち込み、設備投資も500億ドルを超えるなら、AI関連のコストはまず損益計算書に表れる。45%を超え、クラウドの粗利益率がこれ以上低下しなくなって初めて、恩恵が実を結んだと言える。モルガン・スタンレーは、今年も粗利益率が2ポイント低下し、65.8%になると予想している。
#微软财报能否兑现AI红利 #BStocks #股票财报季
{spot}(MSFTBUSDT)
【米国株決算プレビュー・マイクロソフト】
続いてマイクロソフト $MSFTB 。今夜の取引終了後(北京時間29日午前4時)に2027年度第1四半期決算を発表する。前日の終値は531.33ドルで、年初来の上昇率は約10%。7月の前回決算発表後からは40%上昇している。市場予想は売上高907億ドル、EPS 4.72ドル、Azureの成長率45%。会社側の売上高見通しは898.5億~909.5億ドルだ。
恩恵はまず契約に表れている。Copilotの有料ライセンス数は3,000万を超え、商用の残存履行義務は6,780億ドルに達した。ただし、加重平均契約期間はわずか2.3年で、今後12カ月に売上として認識されるのは約3割にとどまる。
契約を結んだからといって、それがすぐ売上になるわけではない。重要なのは計上時期だ。さらに注意すべきは会計上の見せ方だ。2027年度からデータセンターの減価償却年数を15年から25年に延長し、一部のリースをファイナンス・リースからオペレーティング・リースに変更することで、暦年2026年の設備投資額は約1,900億ドルから1,750億ドルに減る。今四半期の設備投資は依然として500億ドルを超える。支出が減ったのではなく、帳簿上の負担が軽くなっただけだ。
決算発表を前に、私は方向性を予想しない。Azureの成長率が44%台の下限に落ち込み、設備投資も500億ドルを超えるなら、AI関連のコストはまず損益計算書に表れる。45%を超え、クラウドの粗利益率がこれ以上低下しなくなって初めて、恩恵が実を結んだと言える。モルガン・スタンレーは、今年も粗利益率が2ポイント低下し、65.8%になると予想している。
#微软财报能否兑现AI红利 #BStocks #股票财报季
2
10.4k
·
--
一部該当
【米国株決算プレビュー・Google】
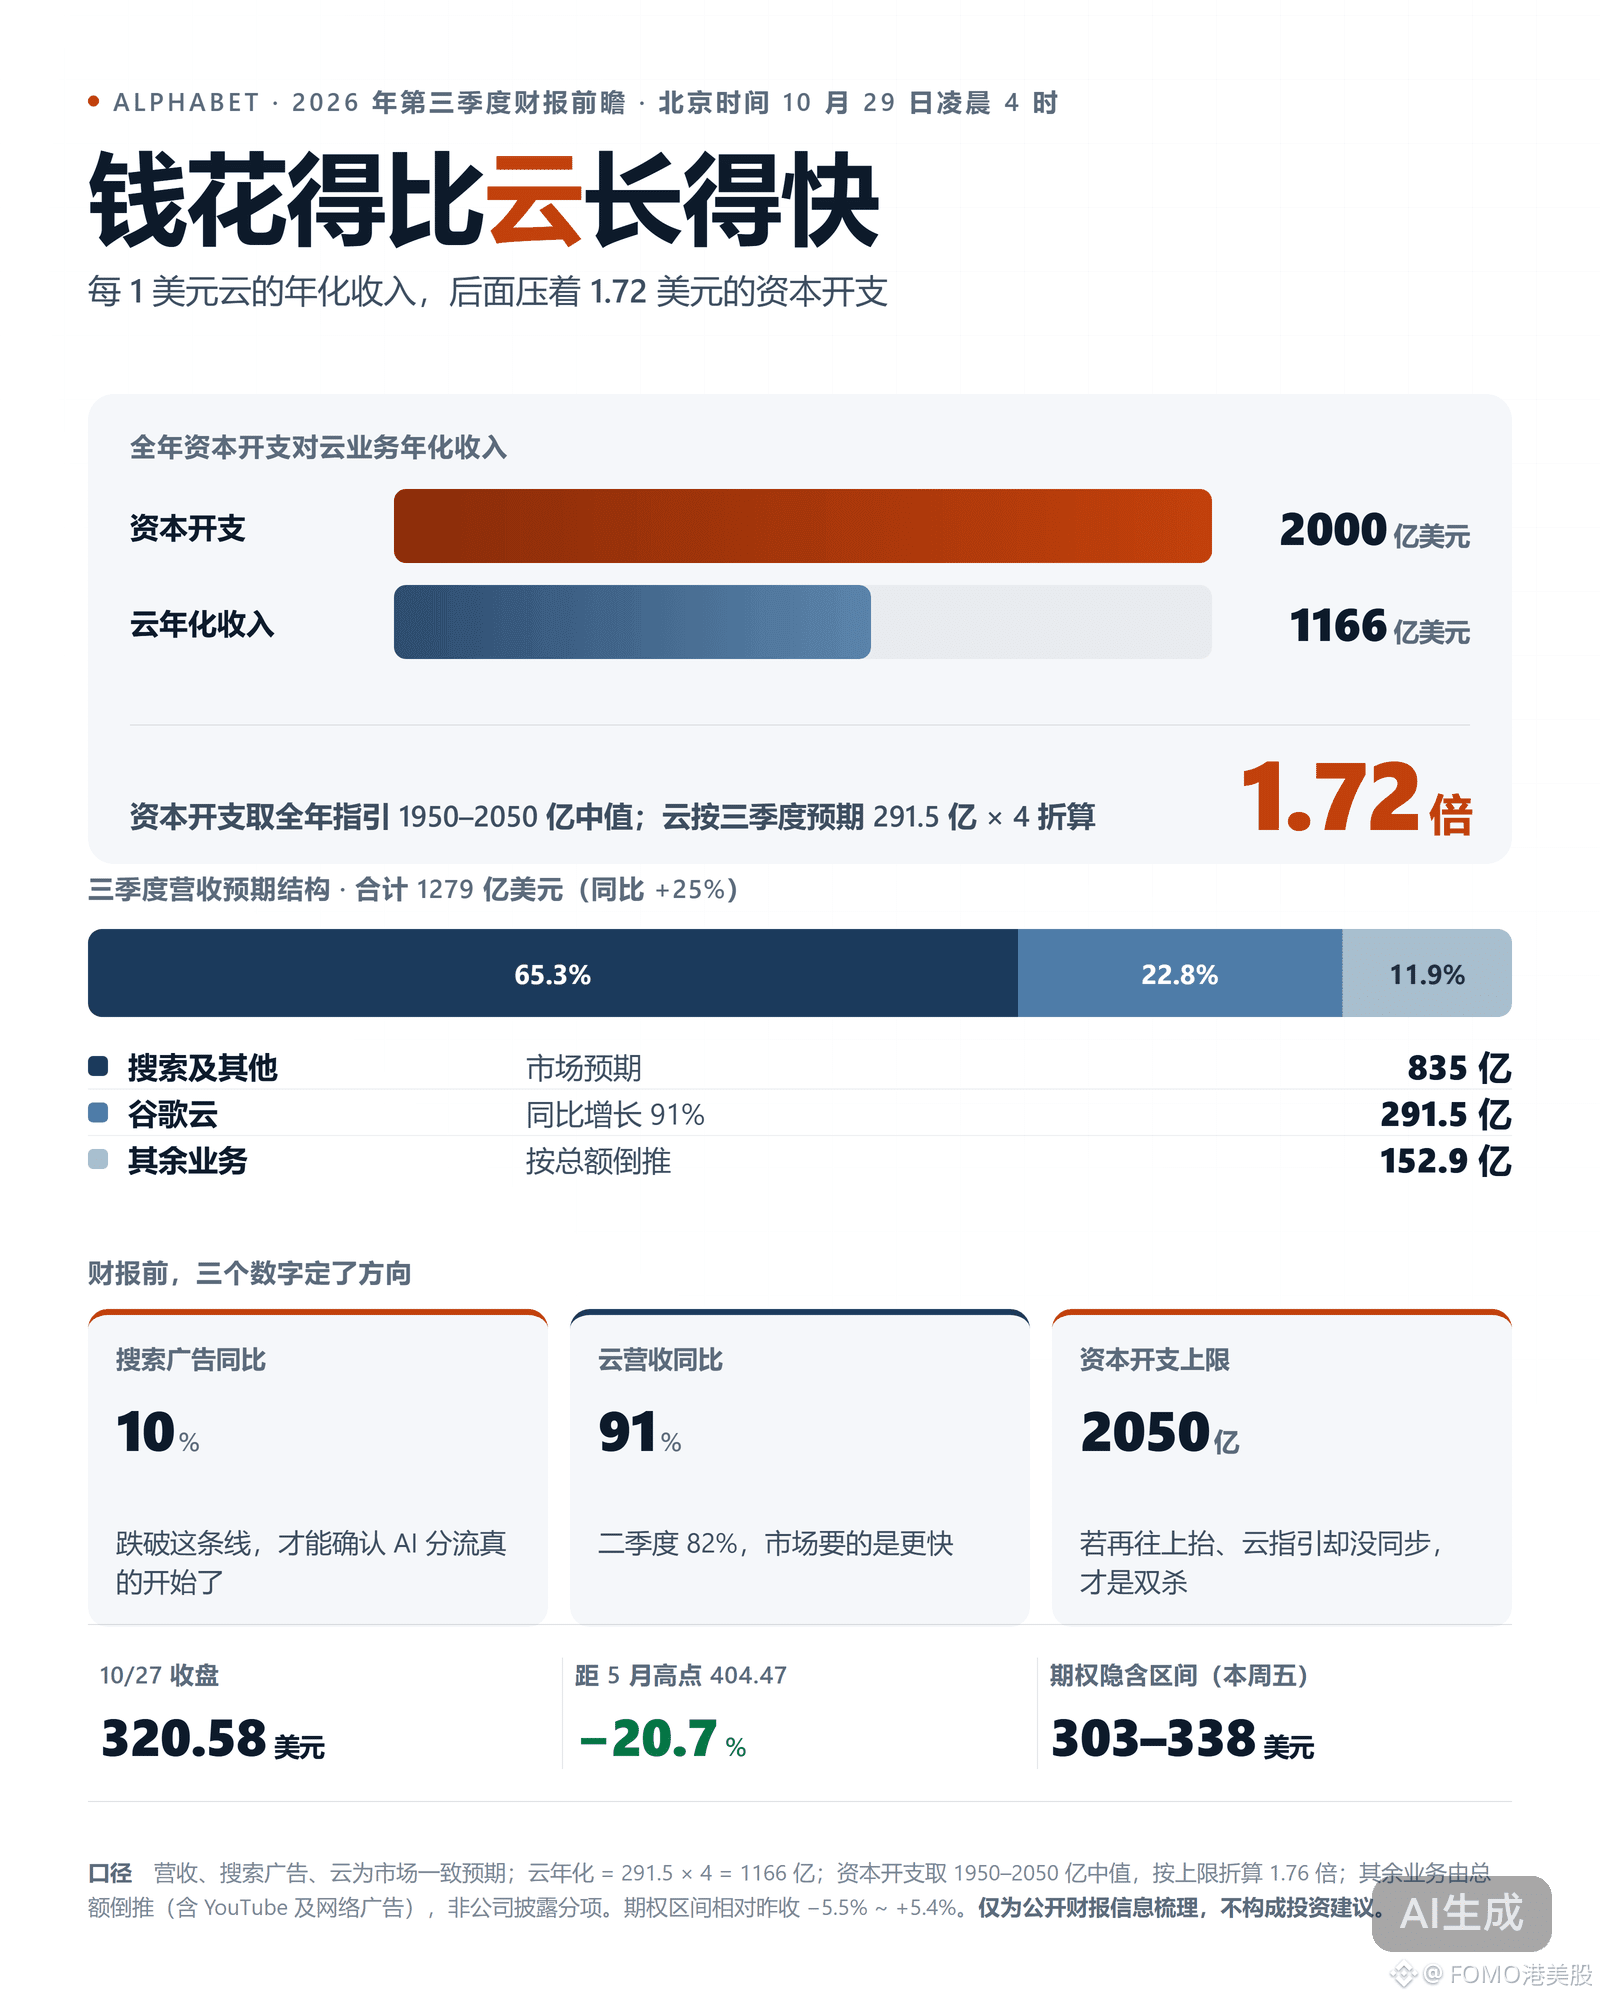
Alphabet $GOOGLB は今晩の取引終了後(北京時間29日午前4時)にQ3決算を発表。前日の終値は320.58ドル。市場予想は、売上高1,279億ドル(前年比25%増)、EPS 2.96〜3.01ドル、クラウド売上高291.5億ドル(前年比91%増)。
オプション価格が示す今週金曜日までの株価変動率は約6%で、想定レンジは303〜338ドル。株価は5月の高値404ドルをなお21%下回り、年初来の上昇率はわずか2%。ただし、Googleの本丸はここではない。検索広告の売上高予想は835億ドルで、全体の65%を占める。一方、クラウド売上高291.5億ドルの構成比は23%にとどまる。クラウドの前年比成長率は82%から91%へ加速しており、需要が本物なのは確かだ。ただ、第2四半期にはネットワーク広告の表示回数の伸びが12%に低下し、トラフィック流出の最初の兆候が現れている。
資金面での圧力は別のところにある。通期設備投資(capex)の見通しは1,950億〜2,050億ドル、中央値は2,000億ドルで、クラウドの年率換算売上高1,166億ドルの1.72倍に達する。
決算発表前に方向を予想するつもりはない。注目すべき数字は2つだけ。検索広告の前年比成長率が10%を下回れば、トラフィック流出が本格的に始まったことを意味する。capexの上限が2,050億ドルからさらに引き上げられる一方、クラウドの見通しが同時に上方修正されなければ、それこそダブルパンチだ。
この2つの数字が出てからポジションを動かすほうが、今、方向を予想するより得策だ。
{spot}(GOOGLBUSDT)
#谷歌财报能否守住基本盘 #BStocks #股票财报季
【米国株決算プレビュー・Google】
Alphabet $GOOGLB は今晩の取引終了後(北京時間29日午前4時)にQ3決算を発表。前日の終値は320.58ドル。市場予想は、売上高1,279億ドル(前年比25%増)、EPS 2.96〜3.01ドル、クラウド売上高291.5億ドル(前年比91%増)。
オプション価格が示す今週金曜日までの株価変動率は約6%で、想定レンジは303〜338ドル。株価は5月の高値404ドルをなお21%下回り、年初来の上昇率はわずか2%。ただし、Googleの本丸はここではない。検索広告の売上高予想は835億ドルで、全体の65%を占める。一方、クラウド売上高291.5億ドルの構成比は23%にとどまる。クラウドの前年比成長率は82%から91%へ加速しており、需要が本物なのは確かだ。ただ、第2四半期にはネットワーク広告の表示回数の伸びが12%に低下し、トラフィック流出の最初の兆候が現れている。
資金面での圧力は別のところにある。通期設備投資(capex)の見通しは1,950億〜2,050億ドル、中央値は2,000億ドルで、クラウドの年率換算売上高1,166億ドルの1.72倍に達する。
決算発表前に方向を予想するつもりはない。注目すべき数字は2つだけ。検索広告の前年比成長率が10%を下回れば、トラフィック流出が本格的に始まったことを意味する。capexの上限が2,050億ドルからさらに引き上げられる一方、クラウドの見通しが同時に上方修正されなければ、それこそダブルパンチだ。
この2つの数字が出てからポジションを動かすほうが、今、方向を予想するより得策だ。
#谷歌财报能否守住基本盘 #BStocks #股票财报季
1
3
2.8k
·
--
本人確認中
#fomc会议
【米連邦準備制度理事会(FRB)・FOMC展望】
FRBは10月28日(北京時間29日午前2時)に政策を発表する。政策金利を3.75%~4.00%に据え置く確率は9割だ。ドットチャートも経済見通しも発表されない。
注目は反対票だ。9月の利上げは12対0の全会一致で決まった。今回、利上げを見送るとなれば、当時賛成した人の中に異論を唱える人がいるはずだ。利上げを主張する反対票が1~3票出ると予想する機関もある。
重要なのは票数だ。CMEの市場予想では、12月の利上げ確率は7~8割となっている。もう一つの焦点は、声明でエネルギー価格をどう位置づけるかだ。9月のCPI上昇率は前年比3.7%で、コアはわずか2.6%。その差の1.1ポイントは、ほぼすべてガソリンによるものだ。エネルギー要因と位置づければ、12月の利上げに含みを残すことになる。インフレがなお高いとだけ述べれば、12月の利上げを確実視することになる。ウォーシュは多くを示唆しないだろう。前方ガイダンスの廃止を主張しているが、委員会は同調していない。9月以降、16人の当局者が59回の公開イベントに出席している。
この先数日は予定が立て続けだ。29日未明に政策発表があり、その日の夜には第3四半期GDPと9月のPCEが発表される。11月3日は中間選挙、次回会合は12月9日だ。8月のコアPCEはすでに3.0%。9月の数値も3%を上回れば、12月の利上げは避けられない。2.8%を下回れば、利上げ見送りは来年まで続くだろう。
1
8.7k
·
--
本人確認中
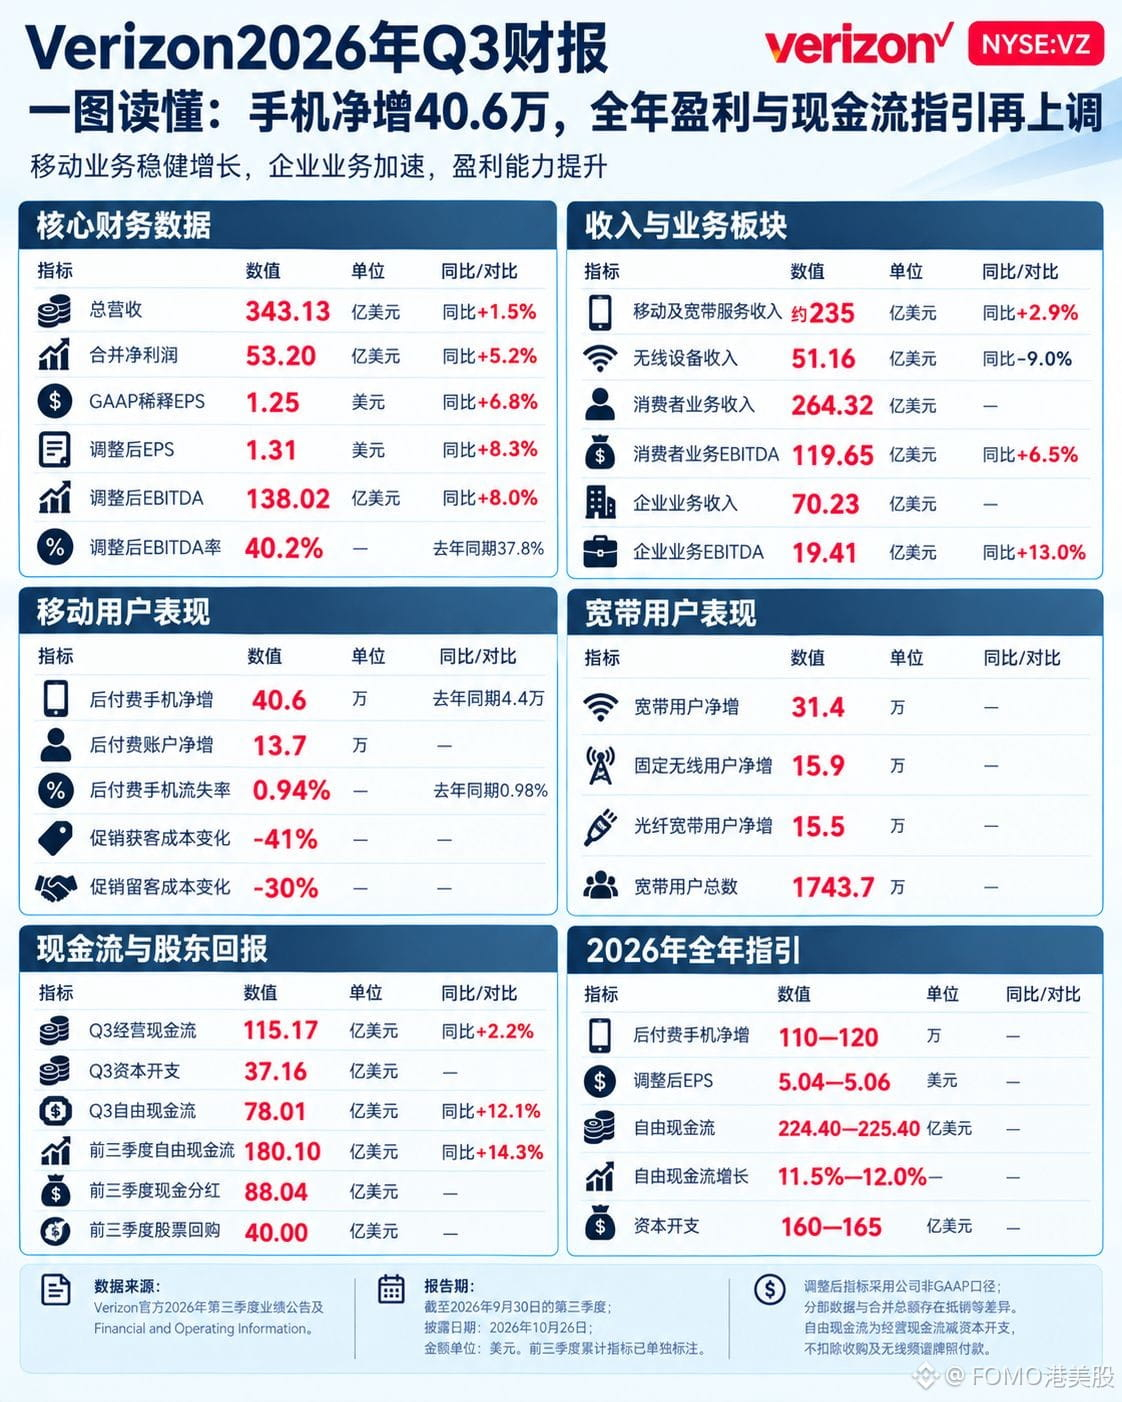
Verizon $VZ.US Q3の売上高は343.13億米ドルで前年同期比1.5%増、調整後EPSは1.31米ドルで8.3%増。調整後EBITDA利益率は前年同期の37.8%から40.2%に上昇した。売上高の伸びはわずか1.5%だが、利益は8%伸びた。
本当の変化はユーザー数にある。後払い携帯電話の純増数は40.6万人で、前年同期の4.4万人から大幅に増加。解約率は0.98%から0.94%に低下した。同期間に、販促による顧客獲得コストは41%、顧客維持コストは30%減少。支出を抑えながら顧客を増やすという成果は、この四半期に実現した。
ただし、キャッシュフローの見通しには暗黙の数字が含まれている。通期のフリーキャッシュフロー見通しは224.40億~225.40億米ドル。第1~第3四半期ですでに180.10億米ドルを計上しており、第4四半期に必要なのは44.3億~45.3億米ドルだけだ。一方、第3四半期単独では78.01億米ドルだった。つまり、上方修正されたこの見通しは、第4四半期のフリーキャッシュフローが前四半期比で4割以上減少することを暗に示している。通期の設備投資額は160億~165億米ドルで据え置き。資金の大半は第4四半期に投じられる可能性が高い。見通しは現実的だが、第4四半期の最終的な実績は、この点が実現するかどうかを待つ必要がある。
{stock_us}(VZ.US)
#Verizon #BStocks #股票财报季
Verizon $VZ.US Q3の売上高は343.13億米ドルで前年同期比1.5%増、調整後EPSは1.31米ドルで8.3%増。調整後EBITDA利益率は前年同期の37.8%から40.2%に上昇した。売上高の伸びはわずか1.5%だが、利益は8%伸びた。
本当の変化はユーザー数にある。後払い携帯電話の純増数は40.6万人で、前年同期の4.4万人から大幅に増加。解約率は0.98%から0.94%に低下した。同期間に、販促による顧客獲得コストは41%、顧客維持コストは30%減少。支出を抑えながら顧客を増やすという成果は、この四半期に実現した。
ただし、キャッシュフローの見通しには暗黙の数字が含まれている。通期のフリーキャッシュフロー見通しは224.40億~225.40億米ドル。第1~第3四半期ですでに180.10億米ドルを計上しており、第4四半期に必要なのは44.3億~45.3億米ドルだけだ。一方、第3四半期単独では78.01億米ドルだった。つまり、上方修正されたこの見通しは、第4四半期のフリーキャッシュフローが前四半期比で4割以上減少することを暗に示している。通期の設備投資額は160億~165億米ドルで据え置き。資金の大半は第4四半期に投じられる可能性が高い。見通しは現実的だが、第4四半期の最終的な実績は、この点が実現するかどうかを待つ必要がある。
#Verizon #BStocks #股票财报季
1.3k
·
--
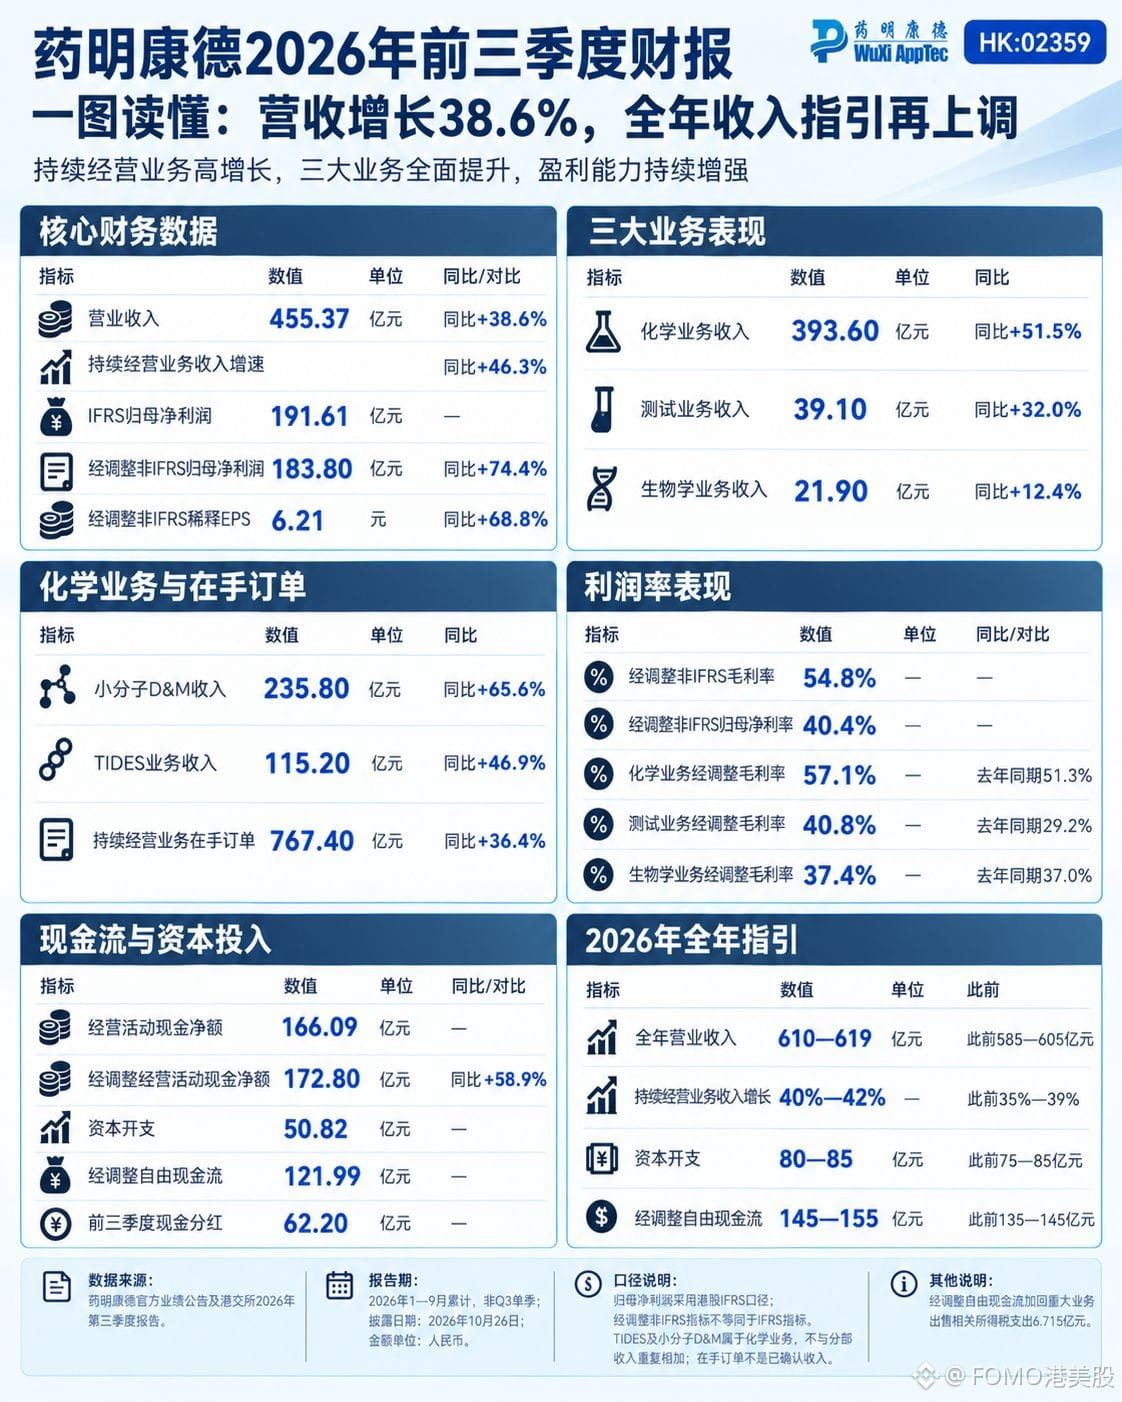
薬明康徳の第1〜第3四半期の売上高は455.37億元で前年同期比38.6%増、調整後非IFRS親会社株主帰属純利益は183.80億元で同74.4%増となった。利益の伸びは売上高のほぼ2倍に達し、通期売上高見通しは585億〜605億元から610億〜619億元に引き上げられた。
成長の源泉はかなり集中している。化学事業の売上高は393.60億元で前年同期比51.5%増。このうち小分子D&Mは235.80億元で65.6%増、TIDESは115.20億元で46.9%増だった。化学事業の調整後粗利益率は51.3%から57.1%に上昇した。
ただし、ひとつ逆の動きを示す数字がある。受注残は767.40億元で前年同期比36.4%増にとどまり、継続事業の売上高の伸び率46.3%を下回り、全社売上高の伸び率38.6%も下回った。今期は受注の伸びが売上高の伸びに追いつかなかった。見通しの上方修正は当期の納入実績によるもので、受注の積み上がりが続いたためではない。下限に届くには、第4四半期に154.6億〜163.6億元を納入する必要がある。調整後フリーキャッシュフローは121.99億元、配当は62.20億元で、ほぼ半分にあたる。受注だけが減速を示す数字であり、第4四半期にいくら納入するか以上に注視すべきだ。
#药明康德 #港股财报 #股票财报季
349
·
--
【米国株決算 · Celestica】
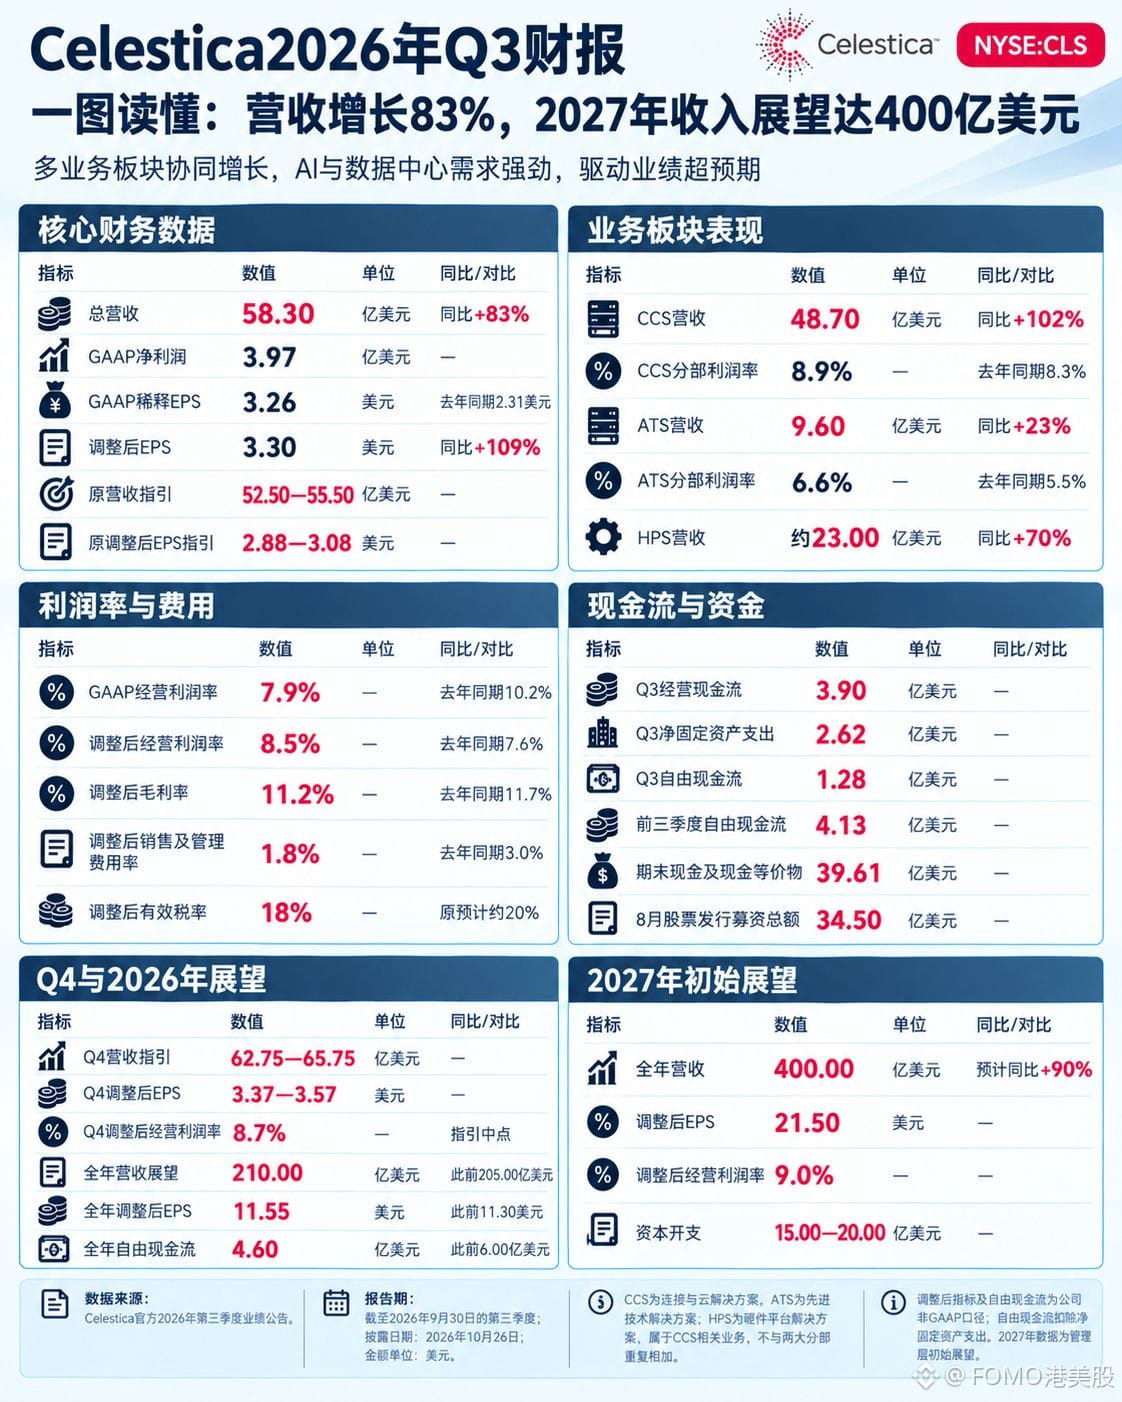
Celestica $CLS.US の第3四半期売上高は58億3,000万ドルで、前年同期比83%増となり、従来のガイダンスである52億5,000万〜55億5,000万ドルを上回った。調整後EPSは3.30ドルで、従来のガイダンス上限3.08ドルも超えた。2027年の売上高見通しは400億ドルで、今年の210億ドルのほぼ2倍に達する。
成長のほぼすべてはコネクティビティとクラウドによるものだ。CCSの売上高は48億7,000万ドルで前年同期比102%増、ATSは9億6,000万ドルで23%増だった。
利益は経費率の低下によって押し上げられた。調整後営業利益率は過去最高の8.5%となった一方、粗利益率は11.7%から11.2%に低下。経費率の低下が利益を押し上げた。だが、キャッシュは同じペースでは増えていない。年間フリーキャッシュフローのガイダンスは6億ドルから4億6,000万ドルに引き下げられた。2027年に備え、運転資金を前倒しで確保するためだという。フリーキャッシュフローは売上高210億ドルのわずか2.2%にすぎない一方、調整後EPSは11.55ドルだ。損益計算書の伸びがキャッシュを上回っているが、増産期にはよくあることだ。来年、本当に確認すべきなのは運転資金がいつ回収されるかであり、売上高の成長率はそれほど重要ではない。
{stock_us}(CLS.US)
時間外取引で16%超上昇。
#Celestica #BStocks #股票财报季
【米国株決算 · Celestica】
Celestica $CLS.US の第3四半期売上高は58億3,000万ドルで、前年同期比83%増となり、従来のガイダンスである52億5,000万〜55億5,000万ドルを上回った。調整後EPSは3.30ドルで、従来のガイダンス上限3.08ドルも超えた。2027年の売上高見通しは400億ドルで、今年の210億ドルのほぼ2倍に達する。
成長のほぼすべてはコネクティビティとクラウドによるものだ。CCSの売上高は48億7,000万ドルで前年同期比102%増、ATSは9億6,000万ドルで23%増だった。
利益は経費率の低下によって押し上げられた。調整後営業利益率は過去最高の8.5%となった一方、粗利益率は11.7%から11.2%に低下。経費率の低下が利益を押し上げた。だが、キャッシュは同じペースでは増えていない。年間フリーキャッシュフローのガイダンスは6億ドルから4億6,000万ドルに引き下げられた。2027年に備え、運転資金を前倒しで確保するためだという。フリーキャッシュフローは売上高210億ドルのわずか2.2%にすぎない一方、調整後EPSは11.55ドルだ。損益計算書の伸びがキャッシュを上回っているが、増産期にはよくあることだ。来年、本当に確認すべきなのは運転資金がいつ回収されるかであり、売上高の成長率はそれほど重要ではない。
時間外取引で16%超上昇。
#Celestica #BStocks #股票财报季
285
·
--
一部該当
【米国株IPO・Anthropic】
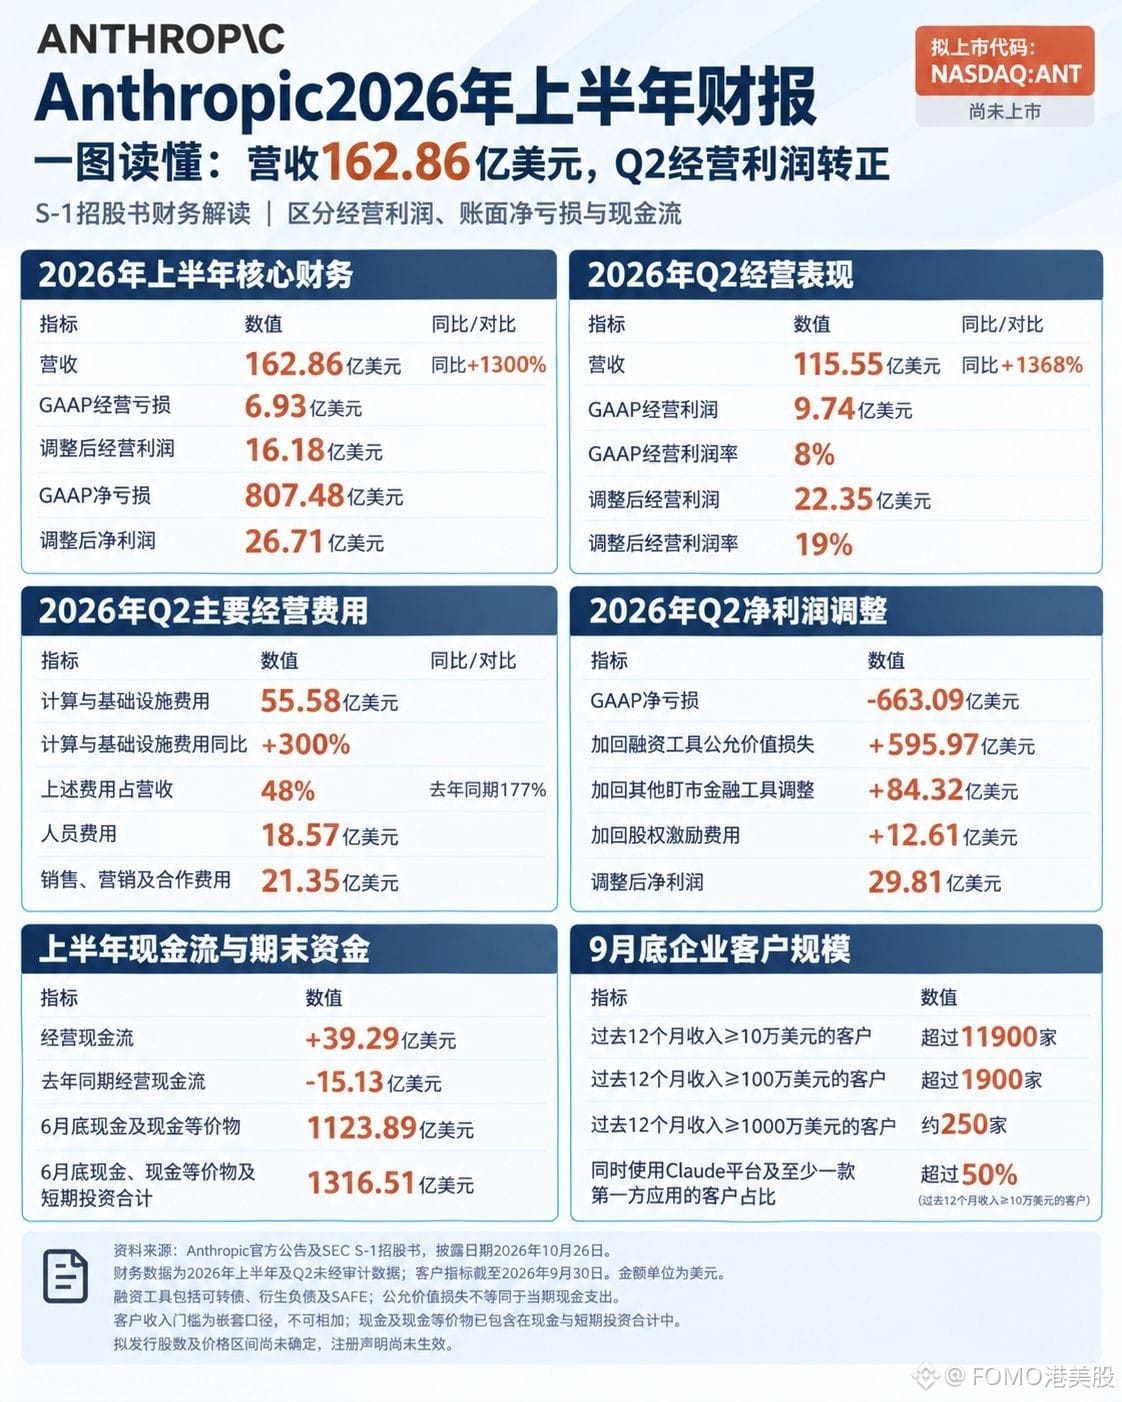
Anthropic $ANTHROPIC がSECにS-1を提出。第2四半期の営業利益は9.74億ドル、利益率は8%。上半期の売上高は162.86億ドルで、前年同期比13倍となった。本業の収益で当期費用をまかなえたのは今回が初めて。
ただし、第2四半期の純損失は663.09億ドル。このうち595.97億ドルは、転換社債、デリバティブ負債、SAFEの公正価値評価損によるものだ。評価額が速く上がるほど、帳簿上の損失も大きくなる。現金の流出ではない。金融商品に関する調整額と12.61億ドルの株式報酬を加算すると、調整後純利益は29.81億ドル。
黒字化を支えたのは、計算資源費用の伸びが売上高の伸びを下回ったことだ。第2四半期の計算資源・インフラ費用は55.58億ドルで、前年同期比300%増。一方、売上高は1368%増となり、売上高に占める費用の割合は177%から48%に低下した。ただし、この費用は12~18カ月前に先行して調達するものだ。支払いまでの期間も非常に長い。人件費は18.57億ドル、販売・提携費用は21.35億ドルと、同期間にいずれも増加した。営業キャッシュフローは39.29億ドルの純流入で、現金残高は1316.51億ドル。実際の制約となるのは、目論見書に記載された、複数年にわたる計算資源調達契約の支払い義務だ。売上高の伸びが今後も3つの費用項目の伸びを上回れるかが、上場後に最初に確認すべき点となる。
{future}(ANTHROPICUSDT)
#Anthropic #股票财报季 #Anthropic预计今日公布S1招股书
【米国株IPO・Anthropic】
Anthropic $ANTHROPIC がSECにS-1を提出。第2四半期の営業利益は9.74億ドル、利益率は8%。上半期の売上高は162.86億ドルで、前年同期比13倍となった。本業の収益で当期費用をまかなえたのは今回が初めて。
ただし、第2四半期の純損失は663.09億ドル。このうち595.97億ドルは、転換社債、デリバティブ負債、SAFEの公正価値評価損によるものだ。評価額が速く上がるほど、帳簿上の損失も大きくなる。現金の流出ではない。金融商品に関する調整額と12.61億ドルの株式報酬を加算すると、調整後純利益は29.81億ドル。
黒字化を支えたのは、計算資源費用の伸びが売上高の伸びを下回ったことだ。第2四半期の計算資源・インフラ費用は55.58億ドルで、前年同期比300%増。一方、売上高は1368%増となり、売上高に占める費用の割合は177%から48%に低下した。ただし、この費用は12~18カ月前に先行して調達するものだ。支払いまでの期間も非常に長い。人件費は18.57億ドル、販売・提携費用は21.35億ドルと、同期間にいずれも増加した。営業キャッシュフローは39.29億ドルの純流入で、現金残高は1316.51億ドル。実際の制約となるのは、目論見書に記載された、複数年にわたる計算資源調達契約の支払い義務だ。売上高の伸びが今後も3つの費用項目の伸びを上回れるかが、上場後に最初に確認すべき点となる。
#Anthropic #股票财报季 #Anthropic预计今日公布S1招股书
231
·
--
【米国株プレマーケットの値動き - Moderna $MRNAB 】
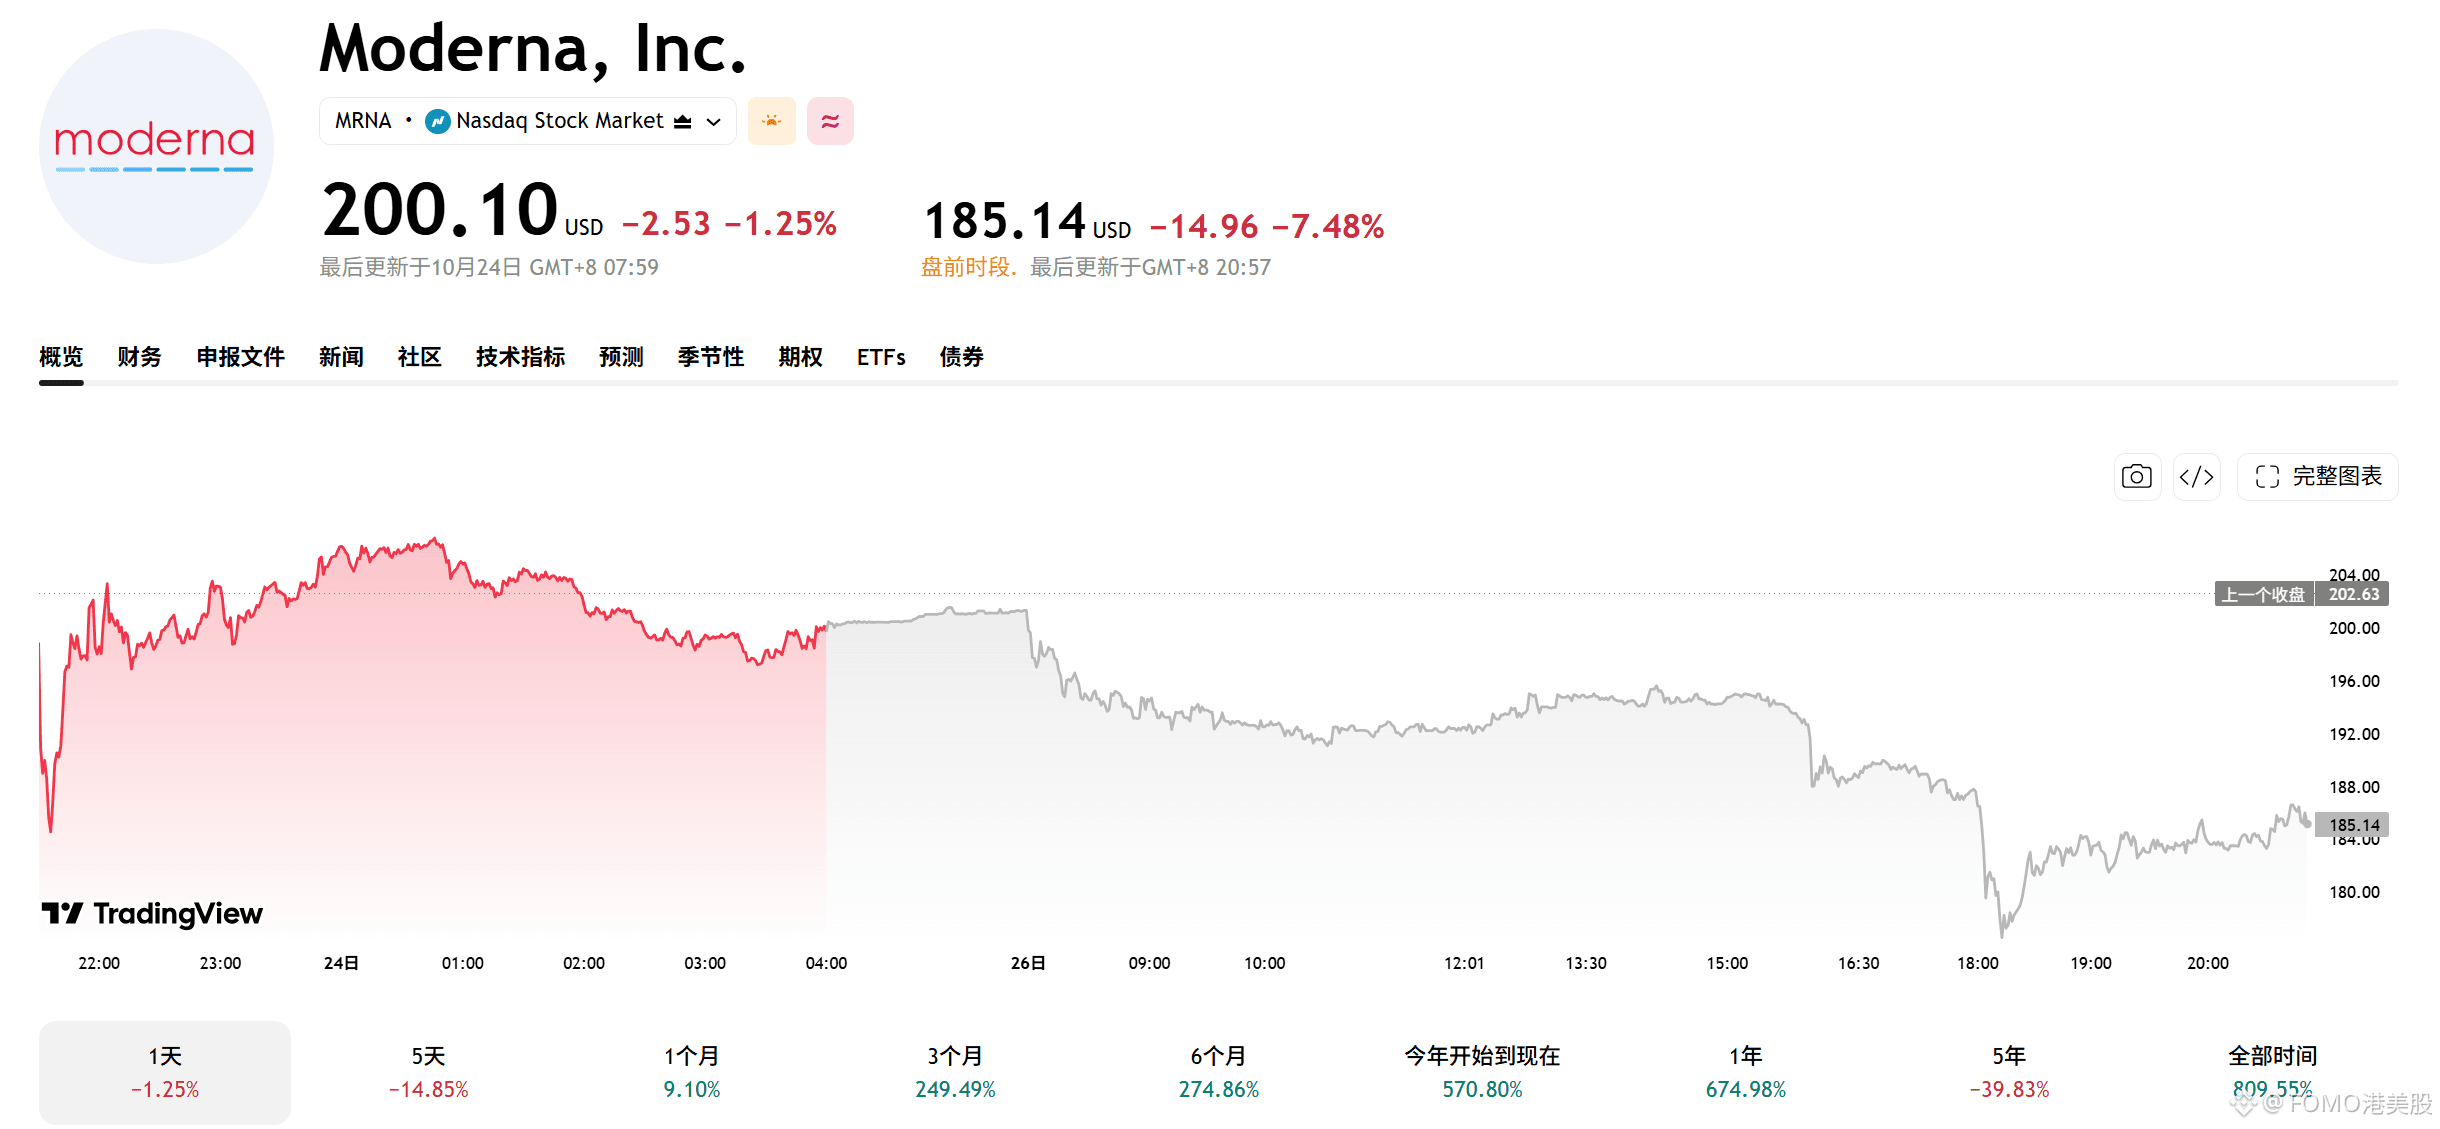
がんワクチンの第3相試験が成功した一方、モデルナ $MRNA は2日間で4分の1下落。プレマーケットでは184.47ドル、7.81%安となり、10月21日の245.81ドルから25%下落した。
まず、何と比較するかがポイントだ。第3相試験では再発または死亡のリスクが42%低下したが、第2相試験では49%低下していた。遠隔転移は38%減少し、第2相試験では59%減少していた。相対的な低下幅はそれぞれ14%、36%縮小した。結果はポジティブだが、2年前のデータより弱い。
本当にネックとなっているのは全生存期間だ。HRは0.77、信頼区間は0.45〜1.31で、1をまたいでいるため、有効性を証明できていない。投与中止率は14.0%で、Keytruda単独の8.7%の1.6倍。効果は高まったが、その代償として治療をやめる人が増えた。
そのため、売り手側も効果そのものを否定しているわけではない。RBCは臨床的に意義があり、承認される可能性が高いと述べ、UBSは腎がんと膀胱がんへの期待を強めた。
引き下げられたのは評価だ。Brooklineは2030年のEPS予想を19.11から18.19に引き下げ、Redburnは一気に「売り」へ格下げした。この株は年初来で29.49ドルから200ドル超まで上昇しており、時価総額のかなりの部分がmRNAによるがん治療に賭けられている。次の注目材料はESMOで発表される非小細胞肺がんのデータだ。良好なら、ここは売られすぎ。曖昧なら、25%安は始まりにすぎない。
{spot}(MRNABUSDT)
#生物科技 #moderna #币安神算子
【米国株プレマーケットの値動き - Moderna $MRNAB 】
がんワクチンの第3相試験が成功した一方、モデルナ $MRNA は2日間で4分の1下落。プレマーケットでは184.47ドル、7.81%安となり、10月21日の245.81ドルから25%下落した。
まず、何と比較するかがポイントだ。第3相試験では再発または死亡のリスクが42%低下したが、第2相試験では49%低下していた。遠隔転移は38%減少し、第2相試験では59%減少していた。相対的な低下幅はそれぞれ14%、36%縮小した。結果はポジティブだが、2年前のデータより弱い。
本当にネックとなっているのは全生存期間だ。HRは0.77、信頼区間は0.45〜1.31で、1をまたいでいるため、有効性を証明できていない。投与中止率は14.0%で、Keytruda単独の8.7%の1.6倍。効果は高まったが、その代償として治療をやめる人が増えた。
そのため、売り手側も効果そのものを否定しているわけではない。RBCは臨床的に意義があり、承認される可能性が高いと述べ、UBSは腎がんと膀胱がんへの期待を強めた。
引き下げられたのは評価だ。Brooklineは2030年のEPS予想を19.11から18.19に引き下げ、Redburnは一気に「売り」へ格下げした。この株は年初来で29.49ドルから200ドル超まで上昇しており、時価総額のかなりの部分がmRNAによるがん治療に賭けられている。次の注目材料はESMOで発表される非小細胞肺がんのデータだ。良好なら、ここは売られすぎ。曖昧なら、25%安は始まりにすぎない。
#生物科技 #moderna #币安神算子
317
·
--
本人確認中
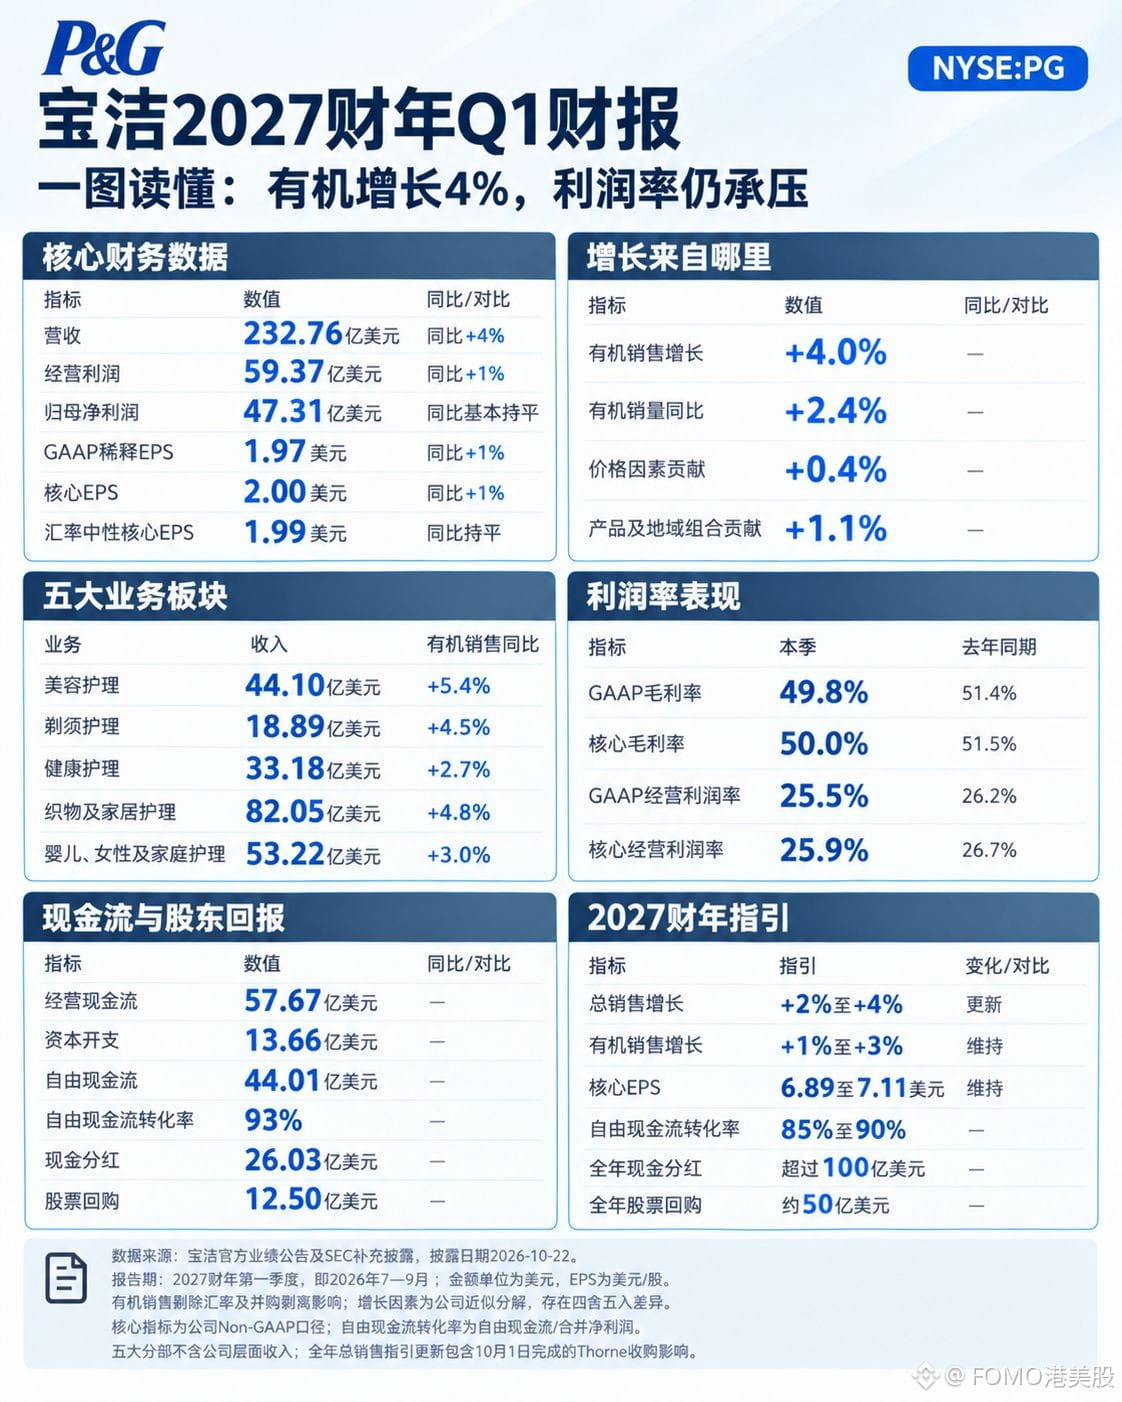
P&G $PG.US は先週木曜日の寄り付き前に決算を発表。売上高は4%増、コアEPSは1%増となり、当日の株価は相場に逆行して5.58%上昇したものの、翌日は2.76%下落し、1日で上昇分の半分を吐き出した。その日のナスダックは2.6%安で、同社は逆行高となった。
最も意外だったのは事業部門別の動きだ。ヘルスケア部門は販売数量が2.9%減った一方、純利益は9%増加。美容部門は販売数量が2.2%増えた一方、純利益は1%減少した。販売が伸びた部門では利益が縮小し、販売が減った部門では値上げで補った。
グループ全体では利益率が軒並み低下した。粗利益率は51.4%から49.8%に、コア営業利益率は26.7%から25.9%に下がった。経費は実際に削減され、販売費および一般管理費率は0.9ポイント低下したものの、コスト増を補うには至らなかった。通期見通しでは、商品、エネルギー、輸送費による税引き後の負担は約14億ドル。利息と為替の影響を加えると、1株当たり合計0.79ドルとなり、会社の公式見解ではコアEPSの成長率を11%押し下げる。
今四半期のオーガニック成長率は4%と、通期見通しの1~3%をすでに上回っているが、会社は見通しを引き上げなかった。中央値で計算するとPERは23倍。買っているのは成長ではなく安定だ。本当の変数は価格、つまり値上げで販売数量をどこまで支えられるかだ。
投資助言ではありません。
{stock_us}(PG.US)
#股票财报季 #BStocks #币安神算子
P&G $PG.US は先週木曜日の寄り付き前に決算を発表。売上高は4%増、コアEPSは1%増となり、当日の株価は相場に逆行して5.58%上昇したものの、翌日は2.76%下落し、1日で上昇分の半分を吐き出した。その日のナスダックは2.6%安で、同社は逆行高となった。
最も意外だったのは事業部門別の動きだ。ヘルスケア部門は販売数量が2.9%減った一方、純利益は9%増加。美容部門は販売数量が2.2%増えた一方、純利益は1%減少した。販売が伸びた部門では利益が縮小し、販売が減った部門では値上げで補った。
グループ全体では利益率が軒並み低下した。粗利益率は51.4%から49.8%に、コア営業利益率は26.7%から25.9%に下がった。経費は実際に削減され、販売費および一般管理費率は0.9ポイント低下したものの、コスト増を補うには至らなかった。通期見通しでは、商品、エネルギー、輸送費による税引き後の負担は約14億ドル。利息と為替の影響を加えると、1株当たり合計0.79ドルとなり、会社の公式見解ではコアEPSの成長率を11%押し下げる。
今四半期のオーガニック成長率は4%と、通期見通しの1~3%をすでに上回っているが、会社は見通しを引き上げなかった。中央値で計算するとPERは23倍。買っているのは成長ではなく安定だ。本当の変数は価格、つまり値上げで販売数量をどこまで支えられるかだ。
投資助言ではありません。
#股票财报季 #BStocks #币安神算子
1.7k
·
--
本人確認中
ルラが逆転して再選、得票率は51.77%対48.23%で、4度目の大統領就任となる。市場は一晩で「ボルソナロ・トレード」の利益をすべて吐き出した。$EWZ は夜間取引で一時19.63%下落し、下げ幅を縮めた後も17.44%安。第1回投票前より8%低い。
10月5日、第1回投票でボルソナロがリードした夜、このETFは1日で12.54%上昇し、売買高は1億9,000万株に達した。賭けられていたのは、あの2,000億レアル規模の歳出削減策だった。
下落が最も激しかったのは国有企業と銀行だ。ペトロブラスのADRは11.96%安、イタウ銀行は13.65%安、ヴァーレは4.19%安。レアルは1ドル=4.99レアルから5.50レアルへ下落し、約1割の下落となった。シティの投資家73人を対象にした調査では、大半が5%の下落を予想していた。東京上場のブラジルETFは13~16%下落し、2020年以来最大の1日下落となった。ボベスパ指数は今夜9時に取引を開始する。証券会社は最初の1時間で11%下落すると見ている。
市場を押し下げているのは、フラヴィオが敗北を認めず、選挙の無効を宣言するよう求めていることだ。2022年もルラが勝利したが、ボベスパ指数は寄り付きで2%下落し、終値では1.3%上昇した。違いは、結果を認めるかどうかだ。短期的には株価評価が下がる。中期的に持ち直せるかどうかの鍵は議会にある。今回、自由党は上下両院で議席を大幅に増やしており、ルラが大規模な支出を行うのはそう簡単ではない。
{future}(EWZUSDT)
#巴西大选结果或影响加密政策 #新兴市场 #美股
ルラが逆転して再選、得票率は51.77%対48.23%で、4度目の大統領就任となる。市場は一晩で「ボルソナロ・トレード」の利益をすべて吐き出した。$EWZ は夜間取引で一時19.63%下落し、下げ幅を縮めた後も17.44%安。第1回投票前より8%低い。
10月5日、第1回投票でボルソナロがリードした夜、このETFは1日で12.54%上昇し、売買高は1億9,000万株に達した。賭けられていたのは、あの2,000億レアル規模の歳出削減策だった。
下落が最も激しかったのは国有企業と銀行だ。ペトロブラスのADRは11.96%安、イタウ銀行は13.65%安、ヴァーレは4.19%安。レアルは1ドル=4.99レアルから5.50レアルへ下落し、約1割の下落となった。シティの投資家73人を対象にした調査では、大半が5%の下落を予想していた。東京上場のブラジルETFは13~16%下落し、2020年以来最大の1日下落となった。ボベスパ指数は今夜9時に取引を開始する。証券会社は最初の1時間で11%下落すると見ている。
市場を押し下げているのは、フラヴィオが敗北を認めず、選挙の無効を宣言するよう求めていることだ。2022年もルラが勝利したが、ボベスパ指数は寄り付きで2%下落し、終値では1.3%上昇した。違いは、結果を認めるかどうかだ。短期的には株価評価が下がる。中期的に持ち直せるかどうかの鍵は議会にある。今回、自由党は上下両院で議席を大幅に増やしており、ルラが大規模な支出を行うのはそう簡単ではない。
#巴西大选结果或影响加密政策 #新兴市场 #美股
2
1.7k
·
--
一部該当
バイナンス・スクエアの今週の決算投票では、マイクロソフトが251万票、77%が上振れを予想。グーグルはわずか40万票で、76%が未達を予想。票数は6倍差で、しかも方向は逆。発表時刻は北京時間で、Visaは28日午前4時、マイクロソフトとグーグルは29日午前4時、イーライリリーは29日午後8時半、アマゾンは30日午前4時。
でも、この問い方は少しずれている。5社は過去16四半期で14回も市場予想を上回っており、マイクロソフトの平均上振れ率は9.3%、イーライリリーは前四半期に39%上振れした。答えはすでに履歴の中にある。本当に問うべきなのは、どれだけ上回れば十分か、だ。
ハードルはそれぞれ違う。マイクロソフト $MSFT はAzureの売上が45%増が必要で、これは会社自身の見通しで、コンセンサスは41%にすぎない。グーグル $GOOGL のクラウドは89%増が必要。アマゾン $AMZN のAWSは37%からさらに加速しなければならないが、同社は直近4四半期で2回未達で、5社の中で実際にmissしうる唯一の銘柄だ。Visaの歴史的な上振れ幅はわずか2.8%で、ハードルは最も低いが、上昇余地も最小。イーライリリーはカバーしているアナリストが3社しかおらず、そもそもコンセンサス自体が信頼しにくい。
票数はつまり混雑度だ。251万票のマイクロソフトは最も混み合った取引で、上振れしても必ずしも上がるとは限らない。40万票のグーグルは、グループ内で唯一、センチメントと過去の傾向が逆向きだ。予想との差は、おそらくここにある。
これは投資助言ではありません。
#股票财报季 #币安神算子 #BStocks
4
6.8k
·
--
#韩国推迟加密货币所得税
韓国の暗号資産所得税、また延期へ。これで4度目となる。2027年1月1日の課税開始が予定されていたが、青瓦台は25日、延期の可能性を示唆し、午後には「引き続き検討中で、まだ決定していない」と付け加えた。ビットコインは$BTC ドル、8.04万ドルで、24時間で0.26%下落。
表向きの理由は若者の票だが、より現実的な理由の一つは情報の入手だ。米国がCARF暗号資産報告枠組みに加わるのは2029年で、それまでは海外取引所の取引記録を入手できない。2027年に強行すれば、UpbitやBithumbの利用者にだけ22%を課し、海外取引所の利用者からは一切徴収できないことになる。
この税は2020年に「所得税法」に盛り込まれ、年間利益から250万ウォン(約1,800ドル)を控除した後、22%の税率で課税するものだ。2022年に2023年へ、さらに2025年へと延期。2024年末に株式投資所得税が廃止され、暗号資産だけが課税対象として残った後、さらに2027年へ延期された。株式は非課税なのに暗号資産には課税するというこの論争は、3年にわたって続いている。与党議員14人は2029年への延期を提案しており、野党も同様に延期を主張している。
価格はほとんど動いていない。3度の延期を経て、4度目の延期はとっくに市場に織り込み済みだ。焦点は11月にある。税法改正案に2029年が実際に盛り込まれるかどうかだ。盛り込まれれば、韓国の個人投資家が利益を確定させる圧力は、さらに2年先送りされる。
#韩国 #比特币
2
1
4.3k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号