
#qualcomm
qualcomm
閲覧回数 4,992
38人が討論中
注目
最新

·
--
記事
翻訳参照
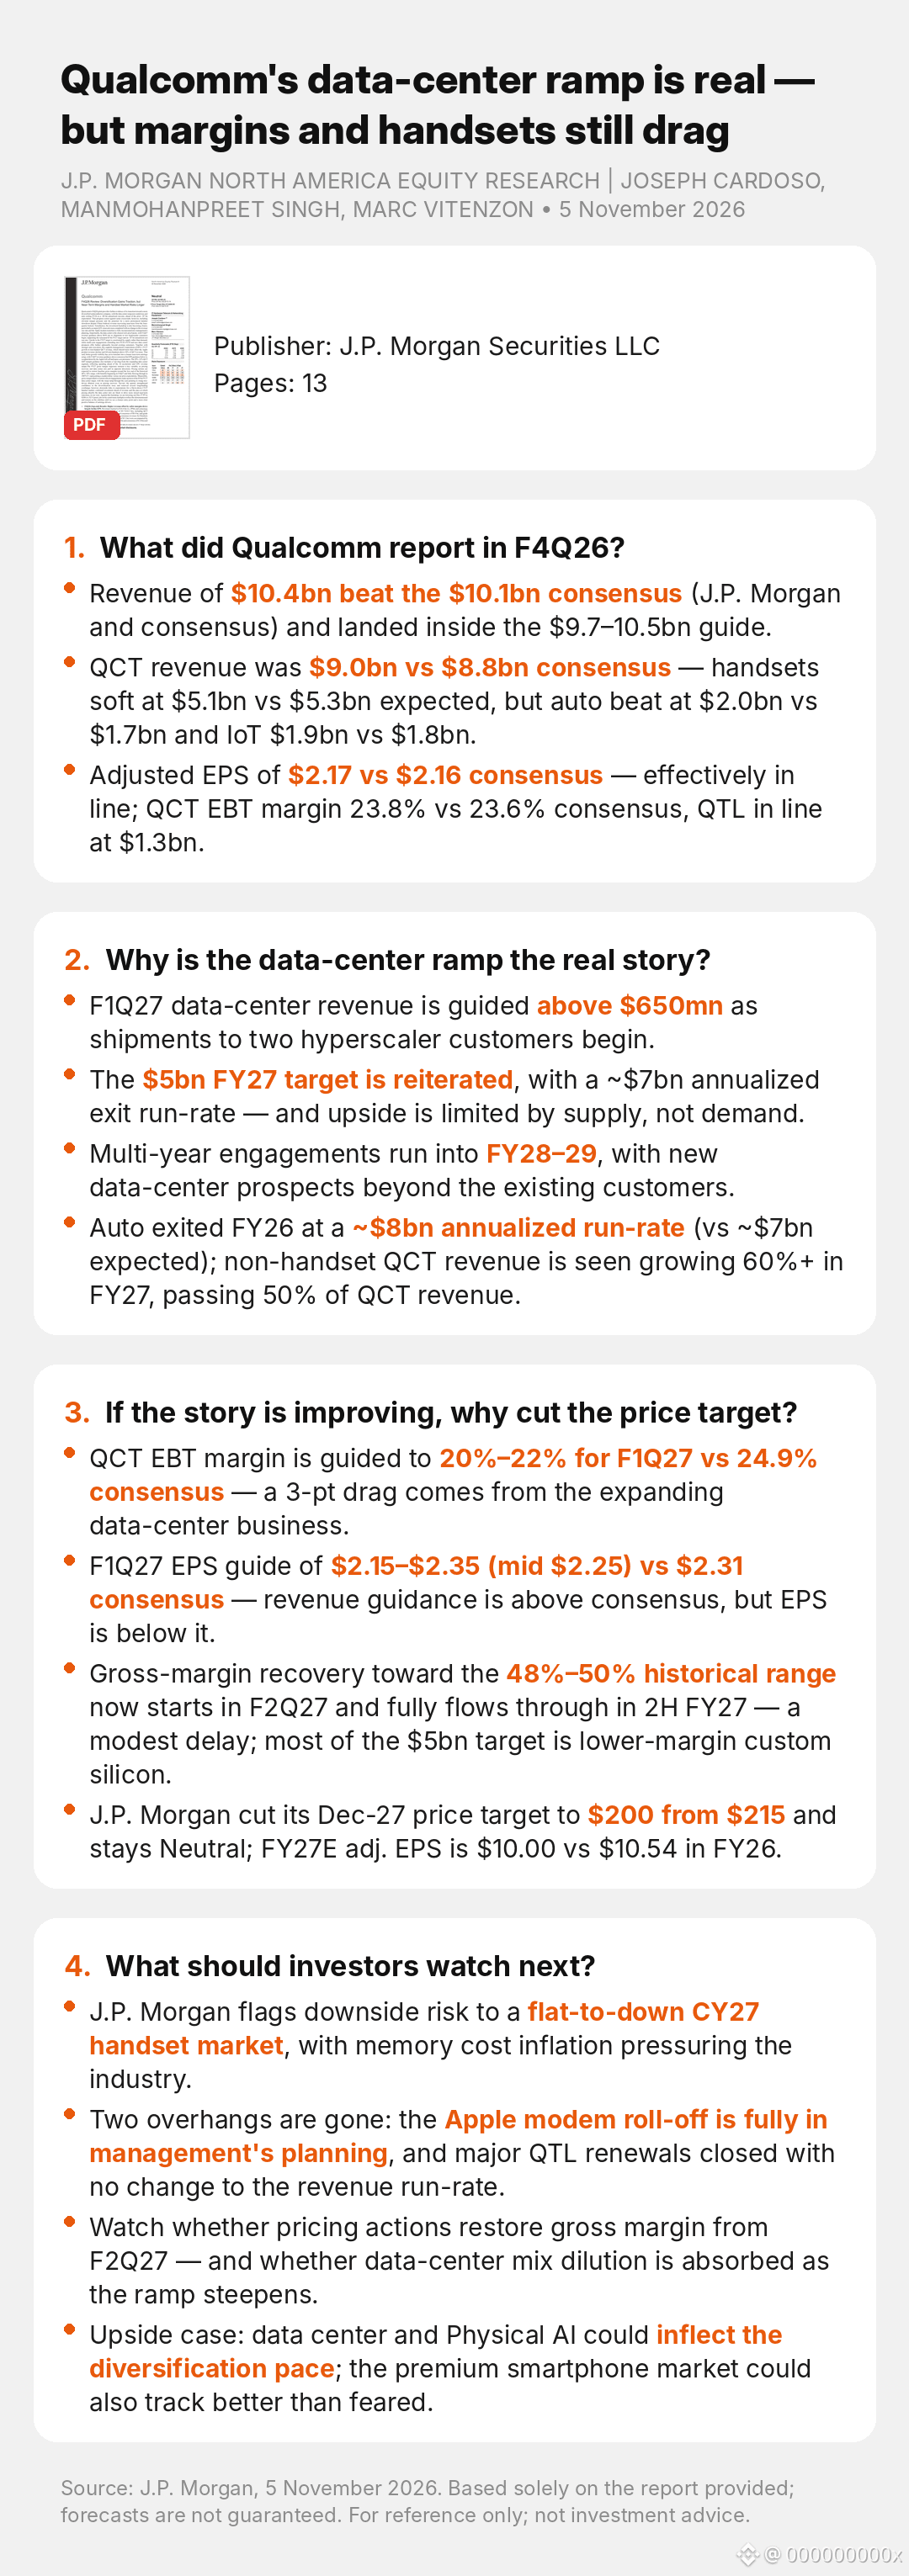
Qualcomm's data-center ramp is real — but margins and handsets still dragQualcomm's data-center ramp is real — but margins and handsets still drag
$QCOM
J.P. MORGAN NORTH AMERICA EQUITY RESEARCH | JOSEPH CARDOSO, MANMOHANPREET SINGH, MARC VITENZON • 5 November 2026
1. What did Qualcomm report in F4Q26?
• Revenue of $10.4bn beat the $10.1bn consensus (J.P. Morgan and consensus) and landed inside the $9.7–10.5bn guide.
• QCT revenue was $9.0bn vs $8.8bn consensus — handsets soft at $5.1bn vs $5.3bn expected, but auto beat at $2.0bn vs $1.7bn and IoT $1.9bn vs $1.8bn.
• Adjusted EPS of $2.17 vs $2.16 consensus — effectively in line; QCT EBT margin 23.8% vs 23.6% consensus, QTL in line at $1.3bn.
2. Why is the data-center ramp the real story?
• F1Q27 data-center revenue is guided above $650mn as shipments to two hyperscaler customers begin.
• The $5bn FY27 target is reiterated, with a ~$7bn annualized exit run-rate — and upside is limited by supply, not demand.
• Multi-year engagements run into FY28–29, with new data-center prospects beyond the existing customers.
• Auto exited FY26 at a ~$8bn annualized run-rate (vs ~$7bn expected); non-handset QCT revenue is seen growing 60%+ in FY27, passing 50% of QCT revenue.
3. If the story is improving, why cut the price target?
• QCT EBT margin is guided to 20%–22% for F1Q27 vs 24.9% consensus — a 3-pt drag comes from the expanding data-center business.
• F1Q27 EPS guide of $2.15–$2.35 (mid $2.25) vs $2.31 consensus — revenue guidance is above consensus, but EPS is below it.
• Gross-margin recovery toward the 48%–50% historical range now starts in F2Q27 and fully flows through in 2H FY27 — a modest delay; most of the $5bn target is lower-margin custom silicon.
• J.P. Morgan cut its Dec-27 price target to $200 from $215 and stays Neutral; FY27E adj. EPS is $10.00 vs $10.54 in FY26.
4. What should investors watch next?
• J.P. Morgan flags downside risk to a flat-to-down CY27 handset market, with memory cost inflation pressuring the industry.
• Two overhangs are gone: the Apple modem roll-off is fully in management's planning, and major QTL renewals closed with no change to the revenue run-rate.
• Watch whether pricing actions restore gross margin from F2Q27 — and whether data-center mix dilution is absorbed as the ramp steepens.
• Upside case: data center and Physical AI could inflect the diversification pace; the premium smartphone market could also track better than feared.
#Qualcomm #Semiconductors #AI #DataCenter #Smartphones
Source: J.P. Morgan, 5 November 2026. Research summary for reference only; forecasts are not guaranteed. Not investment advice.
Read the full breakdown on Unhidea: https://unhidea.com/en/articles/research-3b12e316dbb84f2c9de3299332384e53-en
Visit unhidea.com for more of the latest sell-side research interpretations.
Qualcomm's data-center ramp is real — but margins and handsets still drag
Qualcomm's data-center ramp is real — but margins and handsets still drag
$QCOM
J.P. MORGAN NORTH AMERICA EQUITY RESEARCH | JOSEPH CARDOSO, MANMOHANPREET SINGH, MARC VITENZON • 5 November 2026
1. What did Qualcomm report in F4Q26?
• Revenue of $10.4bn beat the $10.1bn consensus (J.P. Morgan and consensus) and landed inside the $9.7–10.5bn guide.
• QCT revenue was $9.0bn vs $8.8bn consensus — handsets soft at $5.1bn vs $5.3bn expected, but auto beat at $2.0bn vs $1.7bn and IoT $1.9bn vs $1.8bn.
• Adjusted EPS of $2.17 vs $2.16 consensus — effectively in line; QCT EBT margin 23.8% vs 23.6% consensus, QTL in line at $1.3bn.
2. Why is the data-center ramp the real story?
• F1Q27 data-center revenue is guided above $650mn as shipments to two hyperscaler customers begin.
• The $5bn FY27 target is reiterated, with a ~$7bn annualized exit run-rate — and upside is limited by supply, not demand.
• Multi-year engagements run into FY28–29, with new data-center prospects beyond the existing customers.
• Auto exited FY26 at a ~$8bn annualized run-rate (vs ~$7bn expected); non-handset QCT revenue is seen growing 60%+ in FY27, passing 50% of QCT revenue.
3. If the story is improving, why cut the price target?
• QCT EBT margin is guided to 20%–22% for F1Q27 vs 24.9% consensus — a 3-pt drag comes from the expanding data-center business.
• F1Q27 EPS guide of $2.15–$2.35 (mid $2.25) vs $2.31 consensus — revenue guidance is above consensus, but EPS is below it.
• Gross-margin recovery toward the 48%–50% historical range now starts in F2Q27 and fully flows through in 2H FY27 — a modest delay; most of the $5bn target is lower-margin custom silicon.
• J.P. Morgan cut its Dec-27 price target to $200 from $215 and stays Neutral; FY27E adj. EPS is $10.00 vs $10.54 in FY26.
4. What should investors watch next?
• J.P. Morgan flags downside risk to a flat-to-down CY27 handset market, with memory cost inflation pressuring the industry.
• Two overhangs are gone: the Apple modem roll-off is fully in management's planning, and major QTL renewals closed with no change to the revenue run-rate.
• Watch whether pricing actions restore gross margin from F2Q27 — and whether data-center mix dilution is absorbed as the ramp steepens.
• Upside case: data center and Physical AI could inflect the diversification pace; the premium smartphone market could also track better than feared.
#Qualcomm #Semiconductors #AI #DataCenter #Smartphones
Source: J.P. Morgan, 5 November 2026. Research summary for reference only; forecasts are not guaranteed. Not investment advice.
Read the full breakdown on Unhidea: https://unhidea.com/en/articles/research-3b12e316dbb84f2c9de3299332384e53-en
Visit unhidea.com for more of the latest sell-side research interpretations.
$QCOM
J.P. MORGAN NORTH AMERICA EQUITY RESEARCH | JOSEPH CARDOSO, MANMOHANPREET SINGH, MARC VITENZON • 5 November 2026
1. What did Qualcomm report in F4Q26?
• Revenue of $10.4bn beat the $10.1bn consensus (J.P. Morgan and consensus) and landed inside the $9.7–10.5bn guide.
• QCT revenue was $9.0bn vs $8.8bn consensus — handsets soft at $5.1bn vs $5.3bn expected, but auto beat at $2.0bn vs $1.7bn and IoT $1.9bn vs $1.8bn.
• Adjusted EPS of $2.17 vs $2.16 consensus — effectively in line; QCT EBT margin 23.8% vs 23.6% consensus, QTL in line at $1.3bn.
2. Why is the data-center ramp the real story?
• F1Q27 data-center revenue is guided above $650mn as shipments to two hyperscaler customers begin.
• The $5bn FY27 target is reiterated, with a ~$7bn annualized exit run-rate — and upside is limited by supply, not demand.
• Multi-year engagements run into FY28–29, with new data-center prospects beyond the existing customers.
• Auto exited FY26 at a ~$8bn annualized run-rate (vs ~$7bn expected); non-handset QCT revenue is seen growing 60%+ in FY27, passing 50% of QCT revenue.
3. If the story is improving, why cut the price target?
• QCT EBT margin is guided to 20%–22% for F1Q27 vs 24.9% consensus — a 3-pt drag comes from the expanding data-center business.
• F1Q27 EPS guide of $2.15–$2.35 (mid $2.25) vs $2.31 consensus — revenue guidance is above consensus, but EPS is below it.
• Gross-margin recovery toward the 48%–50% historical range now starts in F2Q27 and fully flows through in 2H FY27 — a modest delay; most of the $5bn target is lower-margin custom silicon.
• J.P. Morgan cut its Dec-27 price target to $200 from $215 and stays Neutral; FY27E adj. EPS is $10.00 vs $10.54 in FY26.
4. What should investors watch next?
• J.P. Morgan flags downside risk to a flat-to-down CY27 handset market, with memory cost inflation pressuring the industry.
• Two overhangs are gone: the Apple modem roll-off is fully in management's planning, and major QTL renewals closed with no change to the revenue run-rate.
• Watch whether pricing actions restore gross margin from F2Q27 — and whether data-center mix dilution is absorbed as the ramp steepens.
• Upside case: data center and Physical AI could inflect the diversification pace; the premium smartphone market could also track better than feared.
#Qualcomm #Semiconductors #AI #DataCenter #Smartphones
Source: J.P. Morgan, 5 November 2026. Research summary for reference only; forecasts are not guaranteed. Not investment advice.
Read the full breakdown on Unhidea: https://unhidea.com/en/articles/research-3b12e316dbb84f2c9de3299332384e53-en
Visit unhidea.com for more of the latest sell-side research interpretations.
2

·
--
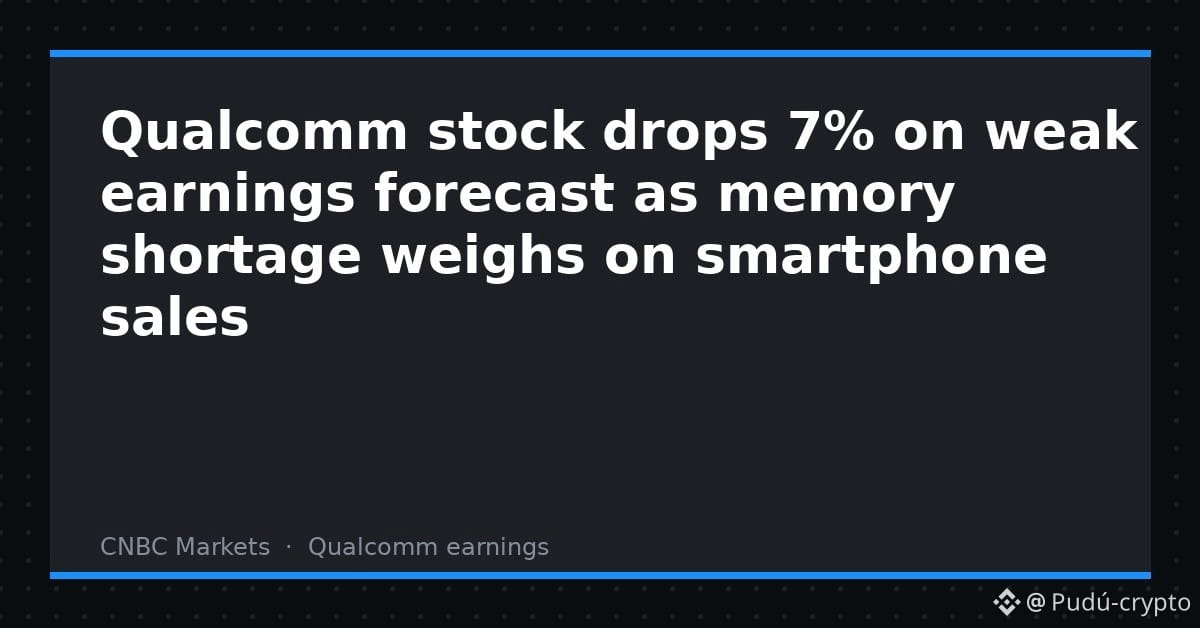
Qualcommは利益予想を上回ったものの、株価は取引終了後に7%超下落。市場が罰したのは過去の四半期ではなく、今後の業績見通しだった。
事実:Qualcomm(QCOM)は2026年11月4日、2026年度第4四半期の決算を発表した(Reuters、CNBC)。調整後売上高は104億4,000万ドル(前年同期比−7%)、調整後EPSは2.17ドルで、コンセンサス予想の2.16ドルをわずかに上回った。しかし、12月期の業績見通しはEPSが2.15~2.35ドル、中央値は2.25ドルで、予想の2.27ドルを下回った。株価は通常取引で5.33%上昇して173.19ドルで引けた後、時間外取引で160.25ドル(−7.47%)まで下落した。数値の基準に関する注記:GAAPベースの売上高は103億2,000万ドルで、上記の調整後数値とは異なる。
市場環境:米国株式市場が選挙後の上昇を見せた日に起きた。ダウは1,569ポイント(+3.03%)上昇して53,356となり、ナスダックも+1.44%。Qualcommは市場の流れに逆行して下落した。暗号資産市場では、これを書いている時点でBTCは約80,350ドル。反発後の値固めが続いている。
今後注目する点:時間外取引の下落が11月5日の通常取引でも続くかどうか。チップ設計事業の利益率見通しは20~22%で、第4四半期の24%を下回る。また、メモリー価格にも注目したい。CEOのCristiano Amonは、問題は需要ではなく供給だと述べた。「需要の問題ではありません。供給の問題です」
私の見方:状況は二つに分かれている。依然として最大の事業である携帯電話部門は、メモリーコストの上昇と携帯電話メーカーによる値上げを背景に、26%減の51億4,000万ドルとなり、予想の52億1,000万ドルを下回った。一方、自動車部門は89%増の19億9,000万ドルに急伸し、データセンター事業は今四半期に約6億5,000万ドルを計上。2027年度には50億ドルを目指している。今日の市場は、進展する事業多角化を評価するよりも、圧迫される利益率を罰することを選んだ。
皆さんは、市場はQualcommを厳しく罰しすぎていると思いますか?それとも、この利益率見通しは、いったん距離を置く正当な理由でしょうか?
これは私の分析であり、投資助言ではありません。必ず自分で調べてください(DYOR)。
#Qualcomm #決算
Qualcommは利益予想を上回ったものの、株価は取引終了後に7%超下落。市場が罰したのは過去の四半期ではなく、今後の業績見通しだった。
事実:Qualcomm(QCOM)は2026年11月4日、2026年度第4四半期の決算を発表した(Reuters、CNBC)。調整後売上高は104億4,000万ドル(前年同期比−7%)、調整後EPSは2.17ドルで、コンセンサス予想の2.16ドルをわずかに上回った。しかし、12月期の業績見通しはEPSが2.15~2.35ドル、中央値は2.25ドルで、予想の2.27ドルを下回った。株価は通常取引で5.33%上昇して173.19ドルで引けた後、時間外取引で160.25ドル(−7.47%)まで下落した。数値の基準に関する注記:GAAPベースの売上高は103億2,000万ドルで、上記の調整後数値とは異なる。
市場環境:米国株式市場が選挙後の上昇を見せた日に起きた。ダウは1,569ポイント(+3.03%)上昇して53,356となり、ナスダックも+1.44%。Qualcommは市場の流れに逆行して下落した。暗号資産市場では、これを書いている時点でBTCは約80,350ドル。反発後の値固めが続いている。
今後注目する点:時間外取引の下落が11月5日の通常取引でも続くかどうか。チップ設計事業の利益率見通しは20~22%で、第4四半期の24%を下回る。また、メモリー価格にも注目したい。CEOのCristiano Amonは、問題は需要ではなく供給だと述べた。「需要の問題ではありません。供給の問題です」
私の見方:状況は二つに分かれている。依然として最大の事業である携帯電話部門は、メモリーコストの上昇と携帯電話メーカーによる値上げを背景に、26%減の51億4,000万ドルとなり、予想の52億1,000万ドルを下回った。一方、自動車部門は89%増の19億9,000万ドルに急伸し、データセンター事業は今四半期に約6億5,000万ドルを計上。2027年度には50億ドルを目指している。今日の市場は、進展する事業多角化を評価するよりも、圧迫される利益率を罰することを選んだ。
皆さんは、市場はQualcommを厳しく罰しすぎていると思いますか?それとも、この利益率見通しは、いったん距離を置く正当な理由でしょうか?
これは私の分析であり、投資助言ではありません。必ず自分で調べてください(DYOR)。
#Qualcomm #決算
事実:Qualcomm(QCOM)は2026年11月4日、2026年度第4四半期の決算を発表した(Reuters、CNBC)。調整後売上高は104億4,000万ドル(前年同期比−7%)、調整後EPSは2.17ドルで、コンセンサス予想の2.16ドルをわずかに上回った。しかし、12月期の業績見通しはEPSが2.15~2.35ドル、中央値は2.25ドルで、予想の2.27ドルを下回った。株価は通常取引で5.33%上昇して173.19ドルで引けた後、時間外取引で160.25ドル(−7.47%)まで下落した。数値の基準に関する注記:GAAPベースの売上高は103億2,000万ドルで、上記の調整後数値とは異なる。
市場環境:米国株式市場が選挙後の上昇を見せた日に起きた。ダウは1,569ポイント(+3.03%)上昇して53,356となり、ナスダックも+1.44%。Qualcommは市場の流れに逆行して下落した。暗号資産市場では、これを書いている時点でBTCは約80,350ドル。反発後の値固めが続いている。
今後注目する点:時間外取引の下落が11月5日の通常取引でも続くかどうか。チップ設計事業の利益率見通しは20~22%で、第4四半期の24%を下回る。また、メモリー価格にも注目したい。CEOのCristiano Amonは、問題は需要ではなく供給だと述べた。「需要の問題ではありません。供給の問題です」
私の見方:状況は二つに分かれている。依然として最大の事業である携帯電話部門は、メモリーコストの上昇と携帯電話メーカーによる値上げを背景に、26%減の51億4,000万ドルとなり、予想の52億1,000万ドルを下回った。一方、自動車部門は89%増の19億9,000万ドルに急伸し、データセンター事業は今四半期に約6億5,000万ドルを計上。2027年度には50億ドルを目指している。今日の市場は、進展する事業多角化を評価するよりも、圧迫される利益率を罰することを選んだ。
皆さんは、市場はQualcommを厳しく罰しすぎていると思いますか?それとも、この利益率見通しは、いったん距離を置く正当な理由でしょうか?
これは私の分析であり、投資助言ではありません。必ず自分で調べてください(DYOR)。
#Qualcomm #決算
29

·
--
ブリッシュ
スマートフォン販売と利益率への圧力を受け、クアルコム株は時間外取引で約7%下落
📉 2026年度第4四半期のスマートフォン向けチップ売上高は前年同期比26%減の51億4,000万ドルとなり、市場予想を下回りました。中核事業の低迷が、その他の明るい材料を打ち消しました。
🧩 AIデータセンター需要によりメモリーコストが上昇し、スマートフォンの価格と需要を圧迫しています。クアルコムは製造、パッケージング、テストのコスト増にも直面しています。
📊 次四半期の売上高見通しは104億~112億ドルで、中央値は市場予想を上回っています。しかし、調整後EPSの見通しは2.25ドルを中心としており、コンセンサス予想の2.27ドルを下回ることから、収益性への圧力が浮き彫りになっています。
🚗 自動車部門の売上高は89%増の19億9,000万ドルとなり、事業の多角化を後押ししました。それでも、全体の業績は依然としてスマートフォン事業に大きく左右されています。
🔎 注目すべき主な点は、コスト上昇分を顧客に転嫁できるか、スマートフォン市場が回復するか、そして携帯端末以外の分野で成長できるかです。
#Qualcomm $QCOMB
スマートフォン販売と利益率への圧力を受け、クアルコム株は時間外取引で約7%下落
📉 2026年度第4四半期のスマートフォン向けチップ売上高は前年同期比26%減の51億4,000万ドルとなり、市場予想を下回りました。中核事業の低迷が、その他の明るい材料を打ち消しました。
🧩 AIデータセンター需要によりメモリーコストが上昇し、スマートフォンの価格と需要を圧迫しています。クアルコムは製造、パッケージング、テストのコスト増にも直面しています。
📊 次四半期の売上高見通しは104億~112億ドルで、中央値は市場予想を上回っています。しかし、調整後EPSの見通しは2.25ドルを中心としており、コンセンサス予想の2.27ドルを下回ることから、収益性への圧力が浮き彫りになっています。
🚗 自動車部門の売上高は89%増の19億9,000万ドルとなり、事業の多角化を後押ししました。それでも、全体の業績は依然としてスマートフォン事業に大きく左右されています。
🔎 注目すべき主な点は、コスト上昇分を顧客に転嫁できるか、スマートフォン市場が回復するか、そして携帯端末以外の分野で成長できるかです。
#Qualcomm $QCOMB
📉 2026年度第4四半期のスマートフォン向けチップ売上高は前年同期比26%減の51億4,000万ドルとなり、市場予想を下回りました。中核事業の低迷が、その他の明るい材料を打ち消しました。
🧩 AIデータセンター需要によりメモリーコストが上昇し、スマートフォンの価格と需要を圧迫しています。クアルコムは製造、パッケージング、テストのコスト増にも直面しています。
📊 次四半期の売上高見通しは104億~112億ドルで、中央値は市場予想を上回っています。しかし、調整後EPSの見通しは2.25ドルを中心としており、コンセンサス予想の2.27ドルを下回ることから、収益性への圧力が浮き彫りになっています。
🚗 自動車部門の売上高は89%増の19億9,000万ドルとなり、事業の多角化を後押ししました。それでも、全体の業績は依然としてスマートフォン事業に大きく左右されています。
🔎 注目すべき主な点は、コスト上昇分を顧客に転嫁できるか、スマートフォン市場が回復するか、そして携帯端末以外の分野で成長できるかです。
#Qualcomm $QCOMB
35

クアルコム、半導体株への投資家心理を試される 📉
米中間選挙の結果を受けて半導体株が再び売られるなか、クアルコムは3.74%下落し、158.30ドルとなりました。主要株価指数が上昇し、ダウ平均が1年ぶりの高値を付けた一方で、投資家はAIデータセンターへの支出見通しを見直しており、半導体メーカーを取り巻く環境は慎重なものとなっています。
{spot}(QCOMBUSDT)
{stock_us}(QCOM.US)
クアルコムは、スマートフォン、自動車向け半導体、ライセンス事業、エッジAIを通じて、多角的な事業ならではの成長ストーリーを描いています。今後の主な注目点は、携帯電話の需要、自動車事業の拡大、ライセンス事業の動向、そして経営陣のAIに関する見通しです。エッジAIの採用がさらに進めば、データセンターに重点を置く半導体株との差別化につながる可能性があります。一方、セクター全体のバリュエーションに対する下押し圧力は、引き続き投資家心理に影響を及ぼす可能性があります。
$QCOMB $QCOM $QCOM.US #CoinVahini #Qualcomm #SemiconductorStocks #EdgeAI
クアルコム、半導体株への投資家心理を試される 📉
米中間選挙の結果を受けて半導体株が再び売られるなか、クアルコムは3.74%下落し、158.30ドルとなりました。主要株価指数が上昇し、ダウ平均が1年ぶりの高値を付けた一方で、投資家はAIデータセンターへの支出見通しを見直しており、半導体メーカーを取り巻く環境は慎重なものとなっています。
クアルコムは、スマートフォン、自動車向け半導体、ライセンス事業、エッジAIを通じて、多角的な事業ならではの成長ストーリーを描いています。今後の主な注目点は、携帯電話の需要、自動車事業の拡大、ライセンス事業の動向、そして経営陣のAIに関する見通しです。エッジAIの採用がさらに進めば、データセンターに重点を置く半導体株との差別化につながる可能性があります。一方、セクター全体のバリュエーションに対する下押し圧力は、引き続き投資家心理に影響を及ぼす可能性があります。
$QCOMB $QCOM $QCOM .US #CoinVahini #Qualcomm #SemiconductorStocks #EdgeAI
米中間選挙の結果を受けて半導体株が再び売られるなか、クアルコムは3.74%下落し、158.30ドルとなりました。主要株価指数が上昇し、ダウ平均が1年ぶりの高値を付けた一方で、投資家はAIデータセンターへの支出見通しを見直しており、半導体メーカーを取り巻く環境は慎重なものとなっています。
クアルコムは、スマートフォン、自動車向け半導体、ライセンス事業、エッジAIを通じて、多角的な事業ならではの成長ストーリーを描いています。今後の主な注目点は、携帯電話の需要、自動車事業の拡大、ライセンス事業の動向、そして経営陣のAIに関する見通しです。エッジAIの採用がさらに進めば、データセンターに重点を置く半導体株との差別化につながる可能性があります。一方、セクター全体のバリュエーションに対する下押し圧力は、引き続き投資家心理に影響を及ぼす可能性があります。
$QCOMB $QCOM $QCOM .US #CoinVahini #Qualcomm #SemiconductorStocks #EdgeAI
36

·
--
$QCOM の株価は今日、打撃を受けています。
同社は今、かなり明確な2つの問題に直面しています。
1つは、Appleからの受注を失ったこと。
もう1つは、メモリ価格の高騰が携帯電話の需要を抑えていることです。
どのメーカーにとっても、対処が難しい組み合わせです。
この会社の現状について、どう思いますか?
#Qualcomm #TechNews
$QCOM の株価は今日、打撃を受けています。
同社は今、かなり明確な2つの問題に直面しています。
1つは、Appleからの受注を失ったこと。
もう1つは、メモリ価格の高騰が携帯電話の需要を抑えていることです。
どのメーカーにとっても、対処が難しい組み合わせです。
この会社の現状について、どう思いますか?
#Qualcomm #TechNews
同社は今、かなり明確な2つの問題に直面しています。
1つは、Appleからの受注を失ったこと。
もう1つは、メモリ価格の高騰が携帯電話の需要を抑えていることです。
どのメーカーにとっても、対処が難しい組み合わせです。
この会社の現状について、どう思いますか?
#Qualcomm #TechNews
25

QUALCOMMとSAMSUNGエレクトロメカニクスのパートナーシップは$QCOM にとってゲームチェンジャー🔥
SamsungエレクトロメカニクスはQualcommのAIアクセラレーター用パッケージ基板の量産を開始し、データセンター市場への協力を拡大しています。この動きはエネルギー効率を改善し、AI技術の採用を加速させると期待されています。
QualcommとSamsungエレクトロメカニクスのパートナーシップは勢いを増しており、AI200アクセラレーター用のFC-BGAパッケージ基板の量産が進行中です。このチャンスのウィンドウは急速に狭まっていますが、データセンター市場に拡大する$QCOM に投資しますか?
これは金融アドバイスではなく、リスク管理を行ってください。
#Qualcomm #AI #DataCenter
#LongSetup #TechStocks
⚡️
QUALCOMMとSAMSUNGエレクトロメカニクスのパートナーシップは$QCOM にとってゲームチェンジャー🔥
SamsungエレクトロメカニクスはQualcommのAIアクセラレーター用パッケージ基板の量産を開始し、データセンター市場への協力を拡大しています。この動きはエネルギー効率を改善し、AI技術の採用を加速させると期待されています。
QualcommとSamsungエレクトロメカニクスのパートナーシップは勢いを増しており、AI200アクセラレーター用のFC-BGAパッケージ基板の量産が進行中です。このチャンスのウィンドウは急速に狭まっていますが、データセンター市場に拡大する$QCOM に投資しますか?
これは金融アドバイスではなく、リスク管理を行ってください。
#Qualcomm #AI #DataCenter
#LongSetup #TechStocks
⚡️
SamsungエレクトロメカニクスはQualcommのAIアクセラレーター用パッケージ基板の量産を開始し、データセンター市場への協力を拡大しています。この動きはエネルギー効率を改善し、AI技術の採用を加速させると期待されています。
QualcommとSamsungエレクトロメカニクスのパートナーシップは勢いを増しており、AI200アクセラレーター用のFC-BGAパッケージ基板の量産が進行中です。このチャンスのウィンドウは急速に狭まっていますが、データセンター市場に拡大する$QCOM に投資しますか?
これは金融アドバイスではなく、リスク管理を行ってください。
#Qualcomm #AI #DataCenter
#LongSetup #TechStocks
⚡️
110

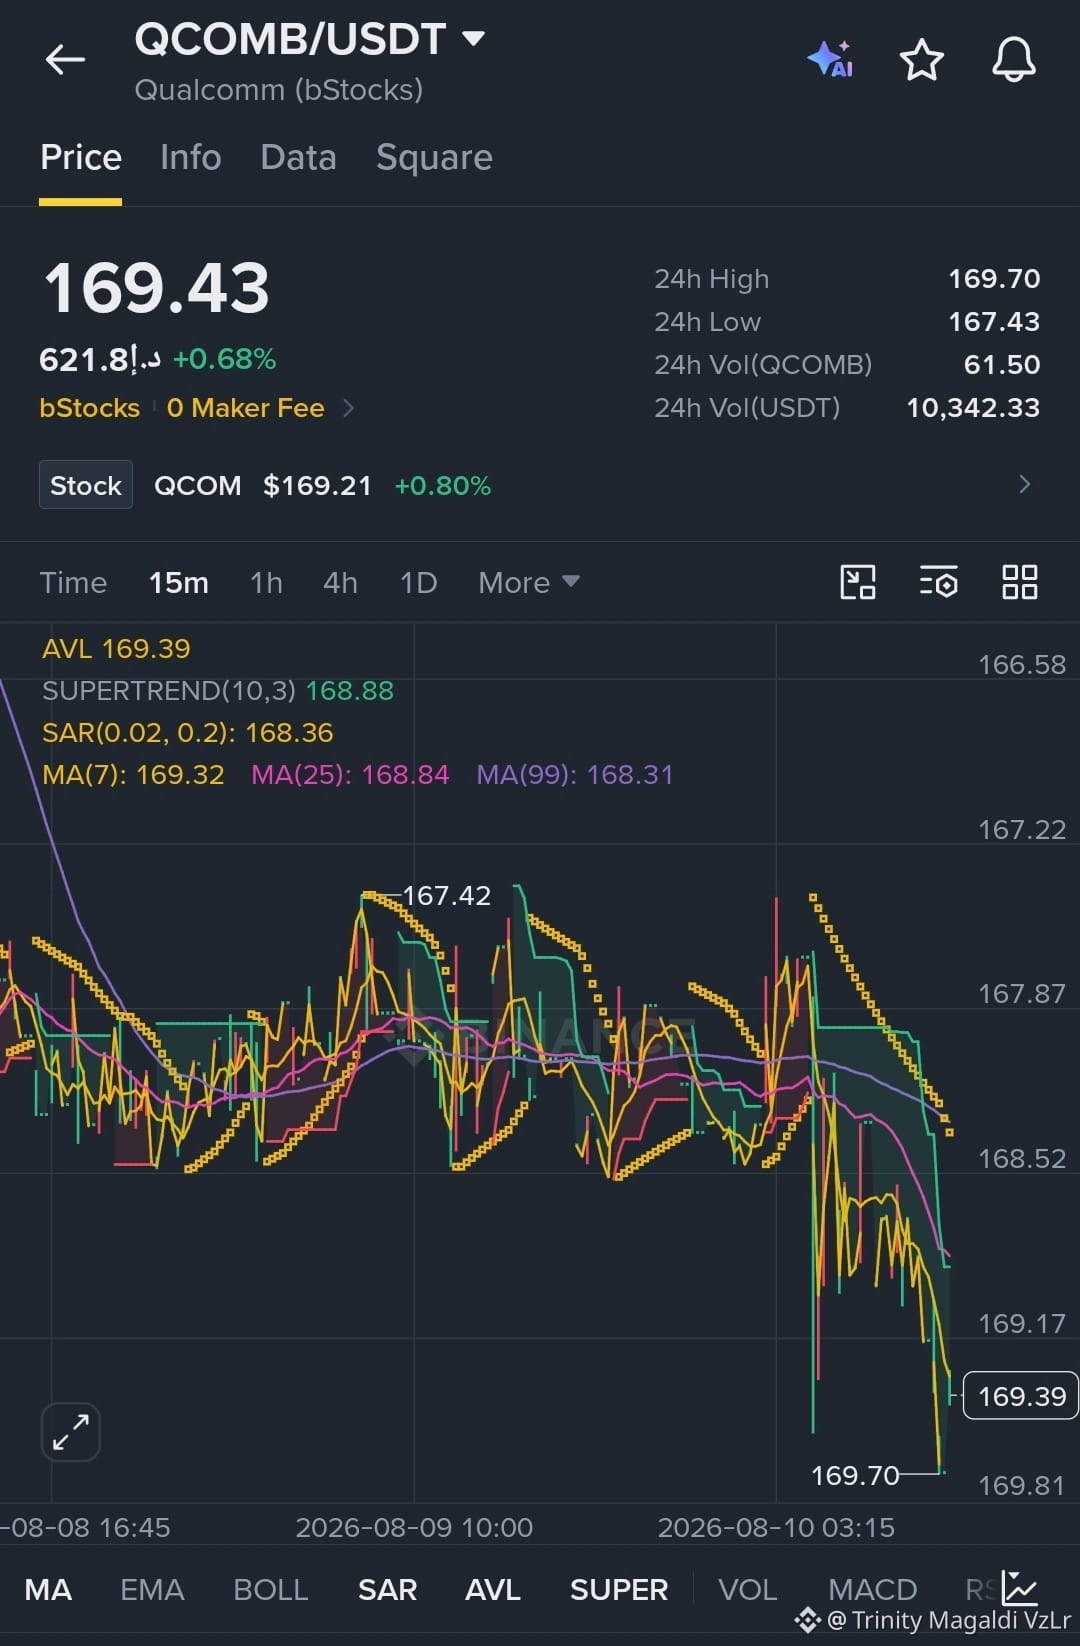
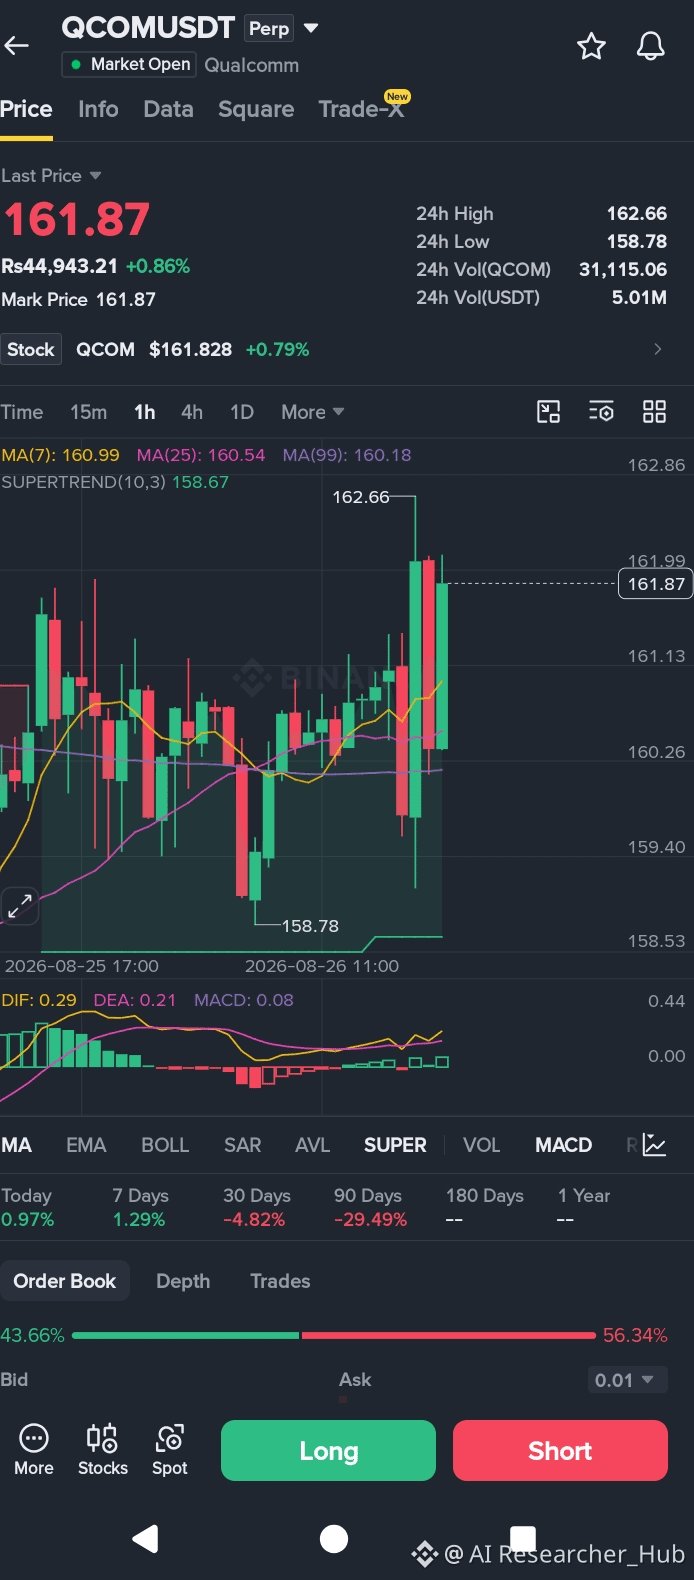
$QCOMB QCOMB は主要移動平均を上回ってしっかり推移しており、スーパー トレンドのサポートは目安として $168.88 付近、価格は $169.70 のレジスタンスを押し付けています。ブレイクアウトがあれば、クアルコムおよび関連のテック株で勢いが再燃する可能性があります。仕掛けに走る前に、確認のために出来高を注意深く見ておくべきです。
#QCOMB #Qualcomm #Crypto #BinanceSquare
$GIGGLE
{spot}(GIGGLEUSDT)
$RIVER
{future}(RIVERUSDT)
$QCOMB QCOMB は主要移動平均を上回ってしっかり推移しており、スーパー トレンドのサポートは目安として $168.88 付近、価格は $169.70 のレジスタンスを押し付けています。ブレイクアウトがあれば、クアルコムおよび関連のテック株で勢いが再燃する可能性があります。仕掛けに走る前に、確認のために出来高を注意深く見ておくべきです。
#QCOMB #Qualcomm #Crypto #BinanceSquare
$GIGGLE
$RIVER
#QCOMB #Qualcomm #Crypto #BinanceSquare
$GIGGLE
$RIVER
1
152
AMD JUST FLIPPED QUALCOMM. 💀
AMDはQualcommを抜き、世界第3位の大手ファブレス半導体企業になりました。
簡単に言うと、AMDはIntel FoundryやTSMCのように自社でチップ製造工場を建てるのではなく、チップの設計に集中し、その後ファウンドリに製造を委託しています。
今の競争はなかなか面白いです:
NVIDIA: 「AIは俺のものだ。」
AMD: 「そうはいかない。」
Qualcomm: 「待って…俺の#3の座はどこへ行った?」 💀
AMDはCPU、GPUからAIアクセラレータやデータセンターへとますます拡大し、半導体業界での地位を大きく押し上げています。
AMD DIDN’T BUILD THE FACTORY.
IT JUST BUILT BETTER CHIPS AND TOOK THE SPOT. 💀
みんなは、AMDがAIチップのレースでNVIDIAに追いつくだけの力があると思いますか?それともまだ距離が大きすぎるでしょうか?
#AMD #Qualcomm #Semiconductors
$AMDB
{spot}(AMDBUSDT)
AMD JUST FLIPPED QUALCOMM. 💀
AMDはQualcommを抜き、世界第3位の大手ファブレス半導体企業になりました。
簡単に言うと、AMDはIntel FoundryやTSMCのように自社でチップ製造工場を建てるのではなく、チップの設計に集中し、その後ファウンドリに製造を委託しています。
今の競争はなかなか面白いです:
NVIDIA: 「AIは俺のものだ。」
AMD: 「そうはいかない。」
Qualcomm: 「待って…俺の#3の座はどこへ行った?」 💀
AMDはCPU、GPUからAIアクセラレータやデータセンターへとますます拡大し、半導体業界での地位を大きく押し上げています。
AMD DIDN’T BUILD THE FACTORY.
IT JUST BUILT BETTER CHIPS AND TOOK THE SPOT. 💀
みんなは、AMDがAIチップのレースでNVIDIAに追いつくだけの力があると思いますか?それともまだ距離が大きすぎるでしょうか?
#AMD #Qualcomm #Semiconductors
$AMDB
AMDはQualcommを抜き、世界第3位の大手ファブレス半導体企業になりました。
簡単に言うと、AMDはIntel FoundryやTSMCのように自社でチップ製造工場を建てるのではなく、チップの設計に集中し、その後ファウンドリに製造を委託しています。
今の競争はなかなか面白いです:
NVIDIA: 「AIは俺のものだ。」
AMD: 「そうはいかない。」
Qualcomm: 「待って…俺の#3の座はどこへ行った?」 💀
AMDはCPU、GPUからAIアクセラレータやデータセンターへとますます拡大し、半導体業界での地位を大きく押し上げています。
AMD DIDN’T BUILD THE FACTORY.
IT JUST BUILT BETTER CHIPS AND TOOK THE SPOT. 💀
みんなは、AMDがAIチップのレースでNVIDIAに追いつくだけの力があると思いますか?それともまだ距離が大きすぎるでしょうか?
#AMD #Qualcomm #Semiconductors
$AMDB
49
" #Alphabet データセンター拡張が加速する中、5億4800万ドル相当の #Qualcomm 持ち分を開示 👍 "
機関投資家向けのテクノロジー分野の届出から、半導体および人工知能インフラにおける企業の戦略的な位置づけが明らかになっています。
* 持ち分の開示:
Alphabetは、第3四半期末時点で約5億4800万ドル相当のQualcomm株式を新たに保有していることを開示しました。
* 市場前の反応:
この届出を受け、Qualcomm株は市場前取引で3%超上昇し、好意的な反応を示しました。
{stock_us}(QCOM.US)
* データセンター戦略:
この規制当局への届出は、モバイルスマートフォンを超えて事業を拡大するQualcommの戦略的な取り組みを裏付けています。同社は2029会計年度までに、データセンター事業の売上高を150億ドル超にすることを目指しています。
テクノロジー株のアナリスト、半導体投資家、エンタープライズ向けハードウェアの戦略担当者にとって、大手テクノロジー企業の戦略的な保有株を追跡することは、長期的なハードウェアのサプライチェーンやデータセンター拡張モデルを把握するうえで貴重な手がかりとなります。
$GOOGLB $QCOMB $GOOGL.US #CoinVahini #Semiconductors #DataCenter
" #Alphabet データセンター拡張が加速する中、5億4800万ドル相当の #Qualcomm 持ち分を開示 👍 "
機関投資家向けのテクノロジー分野の届出から、半導体および人工知能インフラにおける企業の戦略的な位置づけが明らかになっています。
* 持ち分の開示:
Alphabetは、第3四半期末時点で約5億4800万ドル相当のQualcomm株式を新たに保有していることを開示しました。
* 市場前の反応:
この届出を受け、Qualcomm株は市場前取引で3%超上昇し、好意的な反応を示しました。
* データセンター戦略:
この規制当局への届出は、モバイルスマートフォンを超えて事業を拡大するQualcommの戦略的な取り組みを裏付けています。同社は2029会計年度までに、データセンター事業の売上高を150億ドル超にすることを目指しています。
テクノロジー株のアナリスト、半導体投資家、エンタープライズ向けハードウェアの戦略担当者にとって、大手テクノロジー企業の戦略的な保有株を追跡することは、長期的なハードウェアのサプライチェーンやデータセンター拡張モデルを把握するうえで貴重な手がかりとなります。
$GOOGLB $QCOMB $GOOGL.US #CoinVahini #Semiconductors #DataCenter
機関投資家向けのテクノロジー分野の届出から、半導体および人工知能インフラにおける企業の戦略的な位置づけが明らかになっています。
* 持ち分の開示:
Alphabetは、第3四半期末時点で約5億4800万ドル相当のQualcomm株式を新たに保有していることを開示しました。
* 市場前の反応:
この届出を受け、Qualcomm株は市場前取引で3%超上昇し、好意的な反応を示しました。
* データセンター戦略:
この規制当局への届出は、モバイルスマートフォンを超えて事業を拡大するQualcommの戦略的な取り組みを裏付けています。同社は2029会計年度までに、データセンター事業の売上高を150億ドル超にすることを目指しています。
テクノロジー株のアナリスト、半導体投資家、エンタープライズ向けハードウェアの戦略担当者にとって、大手テクノロジー企業の戦略的な保有株を追跡することは、長期的なハードウェアのサプライチェーンやデータセンター拡張モデルを把握するうえで貴重な手がかりとなります。
$GOOGLB $QCOMB $GOOGL.US #CoinVahini #Semiconductors #DataCenter
156
🎯 *プラン*: 🔥🔥
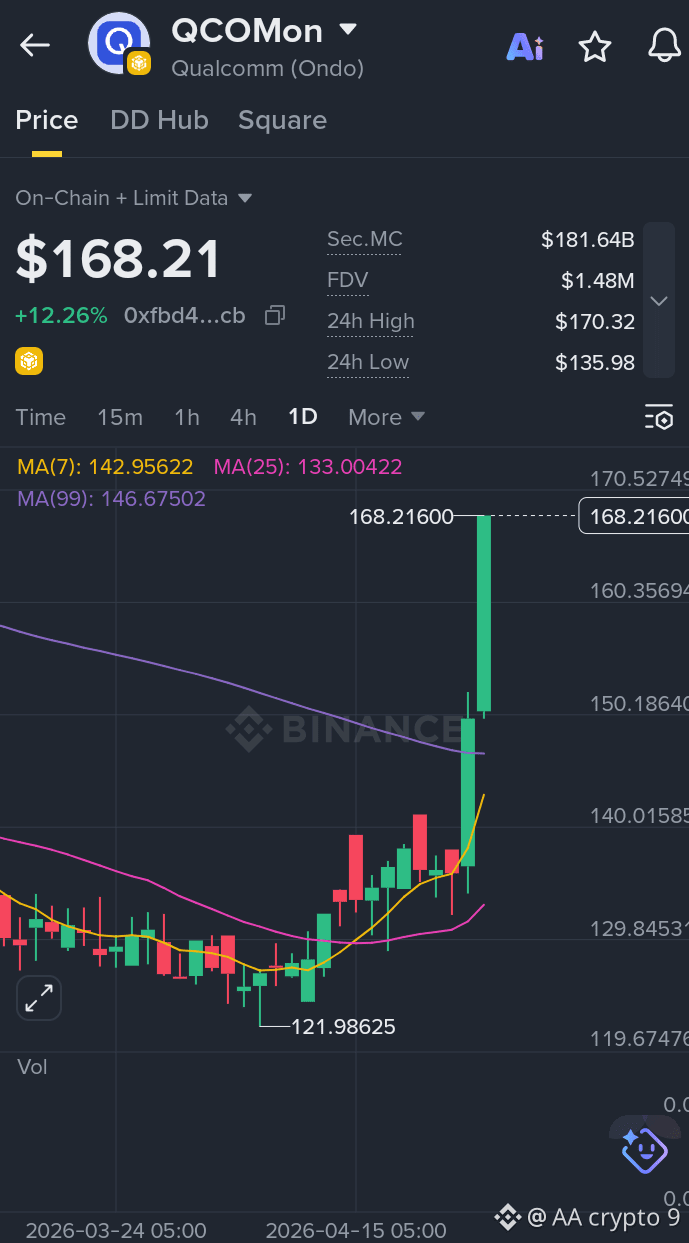
*強気の条件*: デイリーで$146.67 MA(99)を上回る保持
*ブレイクアウトターゲット*: デイリークローズが$170.32を超える → 開放的な空間、次は$180の心理的レベル
*サポートバイゾーン*: $146.67 MA(99) → どんなディップでも$142.95 MA(7)で購入
*無効化*: デイリーで$142.95 MA(7)を下回るクローズ = フェイクアウトリスク
RWAセクターが目覚めている。QCOMonがブロックチェーンでQualcommエクスポージャーをリード。ウィックを追わず、しかしMAへのプルバックはギフト。
ここで取引 ..👇
$QCOMon
{alpha}(560xfbd4d681c92ead6af0e49950c8b2e47eeacbb2db)
#RWA #Ondo #Qualcomm #トークン化された株式 #Binance #defi #TechnicalAnalysis #Bullish
🎯 *プラン*: 🔥🔥
*強気の条件*: デイリーで$146.67 MA(99)を上回る保持
*ブレイクアウトターゲット*: デイリークローズが$170.32を超える → 開放的な空間、次は$180の心理的レベル
*サポートバイゾーン*: $146.67 MA(99) → どんなディップでも$142.95 MA(7)で購入
*無効化*: デイリーで$142.95 MA(7)を下回るクローズ = フェイクアウトリスク
RWAセクターが目覚めている。QCOMonがブロックチェーンでQualcommエクスポージャーをリード。ウィックを追わず、しかしMAへのプルバックはギフト。
ここで取引 ..👇
$QCOMon
#RWA #Ondo #Qualcomm #トークン化された株式 #Binance #defi #TechnicalAnalysis #Bullish
*強気の条件*: デイリーで$146.67 MA(99)を上回る保持
*ブレイクアウトターゲット*: デイリークローズが$170.32を超える → 開放的な空間、次は$180の心理的レベル
*サポートバイゾーン*: $146.67 MA(99) → どんなディップでも$142.95 MA(7)で購入
*無効化*: デイリーで$142.95 MA(7)を下回るクローズ = フェイクアウトリスク
RWAセクターが目覚めている。QCOMonがブロックチェーンでQualcommエクスポージャーをリード。ウィックを追わず、しかしMAへのプルバックはギフト。
ここで取引 ..👇
$QCOMon
#RWA #Ondo #Qualcomm #トークン化された株式 #Binance #defi #TechnicalAnalysis #Bullish
1
56
クアルコムのモジュラーシグナル買収はAIハードウェア効率のシフト⚡
クアルコムは、CPU、GPU、NPU全体でソフトウェアスタックを統一するためにモジュラーを買収し、AIインフラの未来を見据えています。この動きは、業界の現在のボトルネックであるワットあたりの電力効率に直接的にターゲットを絞っています。
チップに依存しないレイヤーを構築することで、データセンターからエッジコンピューティングへの移行を支配するポジションを確立しています。この買収は、今後数年で異なるハードウェアアーキテクチャ全体にモデルをデプロイする方法を再定義する可能性があります。この統合がより広範なAIコンピュート市場にどのように影響すると考えますか?
これは投資アドバイスではありません。常にリスクを管理してください。
#AI #Qualcomm #Modular #TechTrends #Crypto
⚡
クアルコムのモジュラーシグナル買収はAIハードウェア効率のシフト⚡
クアルコムは、CPU、GPU、NPU全体でソフトウェアスタックを統一するためにモジュラーを買収し、AIインフラの未来を見据えています。この動きは、業界の現在のボトルネックであるワットあたりの電力効率に直接的にターゲットを絞っています。
チップに依存しないレイヤーを構築することで、データセンターからエッジコンピューティングへの移行を支配するポジションを確立しています。この買収は、今後数年で異なるハードウェアアーキテクチャ全体にモデルをデプロイする方法を再定義する可能性があります。この統合がより広範なAIコンピュート市場にどのように影響すると考えますか?
これは投資アドバイスではありません。常にリスクを管理してください。
#AI #Qualcomm #Modular #TechTrends #Crypto
⚡
クアルコムは、CPU、GPU、NPU全体でソフトウェアスタックを統一するためにモジュラーを買収し、AIインフラの未来を見据えています。この動きは、業界の現在のボトルネックであるワットあたりの電力効率に直接的にターゲットを絞っています。
チップに依存しないレイヤーを構築することで、データセンターからエッジコンピューティングへの移行を支配するポジションを確立しています。この買収は、今後数年で異なるハードウェアアーキテクチャ全体にモデルをデプロイする方法を再定義する可能性があります。この統合がより広範なAIコンピュート市場にどのように影響すると考えますか?
これは投資アドバイスではありません。常にリスクを管理してください。
#AI #Qualcomm #Modular #TechTrends #Crypto
⚡
12
1
33

·
--
クアルコムのモジュラー信号の買収はAIハードウェア効率へのシフト 🎯
クアルコムによるモジュラーの買収は、ハードウェアに依存しないソフトウェアスタックを通じてAI推論コストを最適化するための戦略的なピボットを示しています。CPU、GPU、NPUアーキテクチャ全体でのサポートを統一することにより、同社はこのセクターが直面している主要な制約、すなわちワットあたりの電力効率を解決するためのポジショニングをしています。
この動きは、開発者がコードを書き換えることなくさまざまな環境にモデルを展開できるようにすることで、企業の総所有コストを削減することを目指しています。AIのスケーリングが生の能力からコスト効率の良い実行へと移行する中で、この統合がエッジコンピューティングの競争環境にどのように影響すると予想していますか?
金融アドバイスではありません。リスクを常に管理してください。
#AI #Qualcomm #TechAnalysis #MarketStructure #Efficiency
🎯
クアルコムのモジュラー信号の買収はAIハードウェア効率へのシフト 🎯
クアルコムによるモジュラーの買収は、ハードウェアに依存しないソフトウェアスタックを通じてAI推論コストを最適化するための戦略的なピボットを示しています。CPU、GPU、NPUアーキテクチャ全体でのサポートを統一することにより、同社はこのセクターが直面している主要な制約、すなわちワットあたりの電力効率を解決するためのポジショニングをしています。
この動きは、開発者がコードを書き換えることなくさまざまな環境にモデルを展開できるようにすることで、企業の総所有コストを削減することを目指しています。AIのスケーリングが生の能力からコスト効率の良い実行へと移行する中で、この統合がエッジコンピューティングの競争環境にどのように影響すると予想していますか?
金融アドバイスではありません。リスクを常に管理してください。
#AI #Qualcomm #TechAnalysis #MarketStructure #Efficiency
🎯
クアルコムによるモジュラーの買収は、ハードウェアに依存しないソフトウェアスタックを通じてAI推論コストを最適化するための戦略的なピボットを示しています。CPU、GPU、NPUアーキテクチャ全体でのサポートを統一することにより、同社はこのセクターが直面している主要な制約、すなわちワットあたりの電力効率を解決するためのポジショニングをしています。
この動きは、開発者がコードを書き換えることなくさまざまな環境にモデルを展開できるようにすることで、企業の総所有コストを削減することを目指しています。AIのスケーリングが生の能力からコスト効率の良い実行へと移行する中で、この統合がエッジコンピューティングの競争環境にどのように影響すると予想していますか?
金融アドバイスではありません。リスクを常に管理してください。
#AI #Qualcomm #TechAnalysis #MarketStructure #Efficiency
🎯
1
30
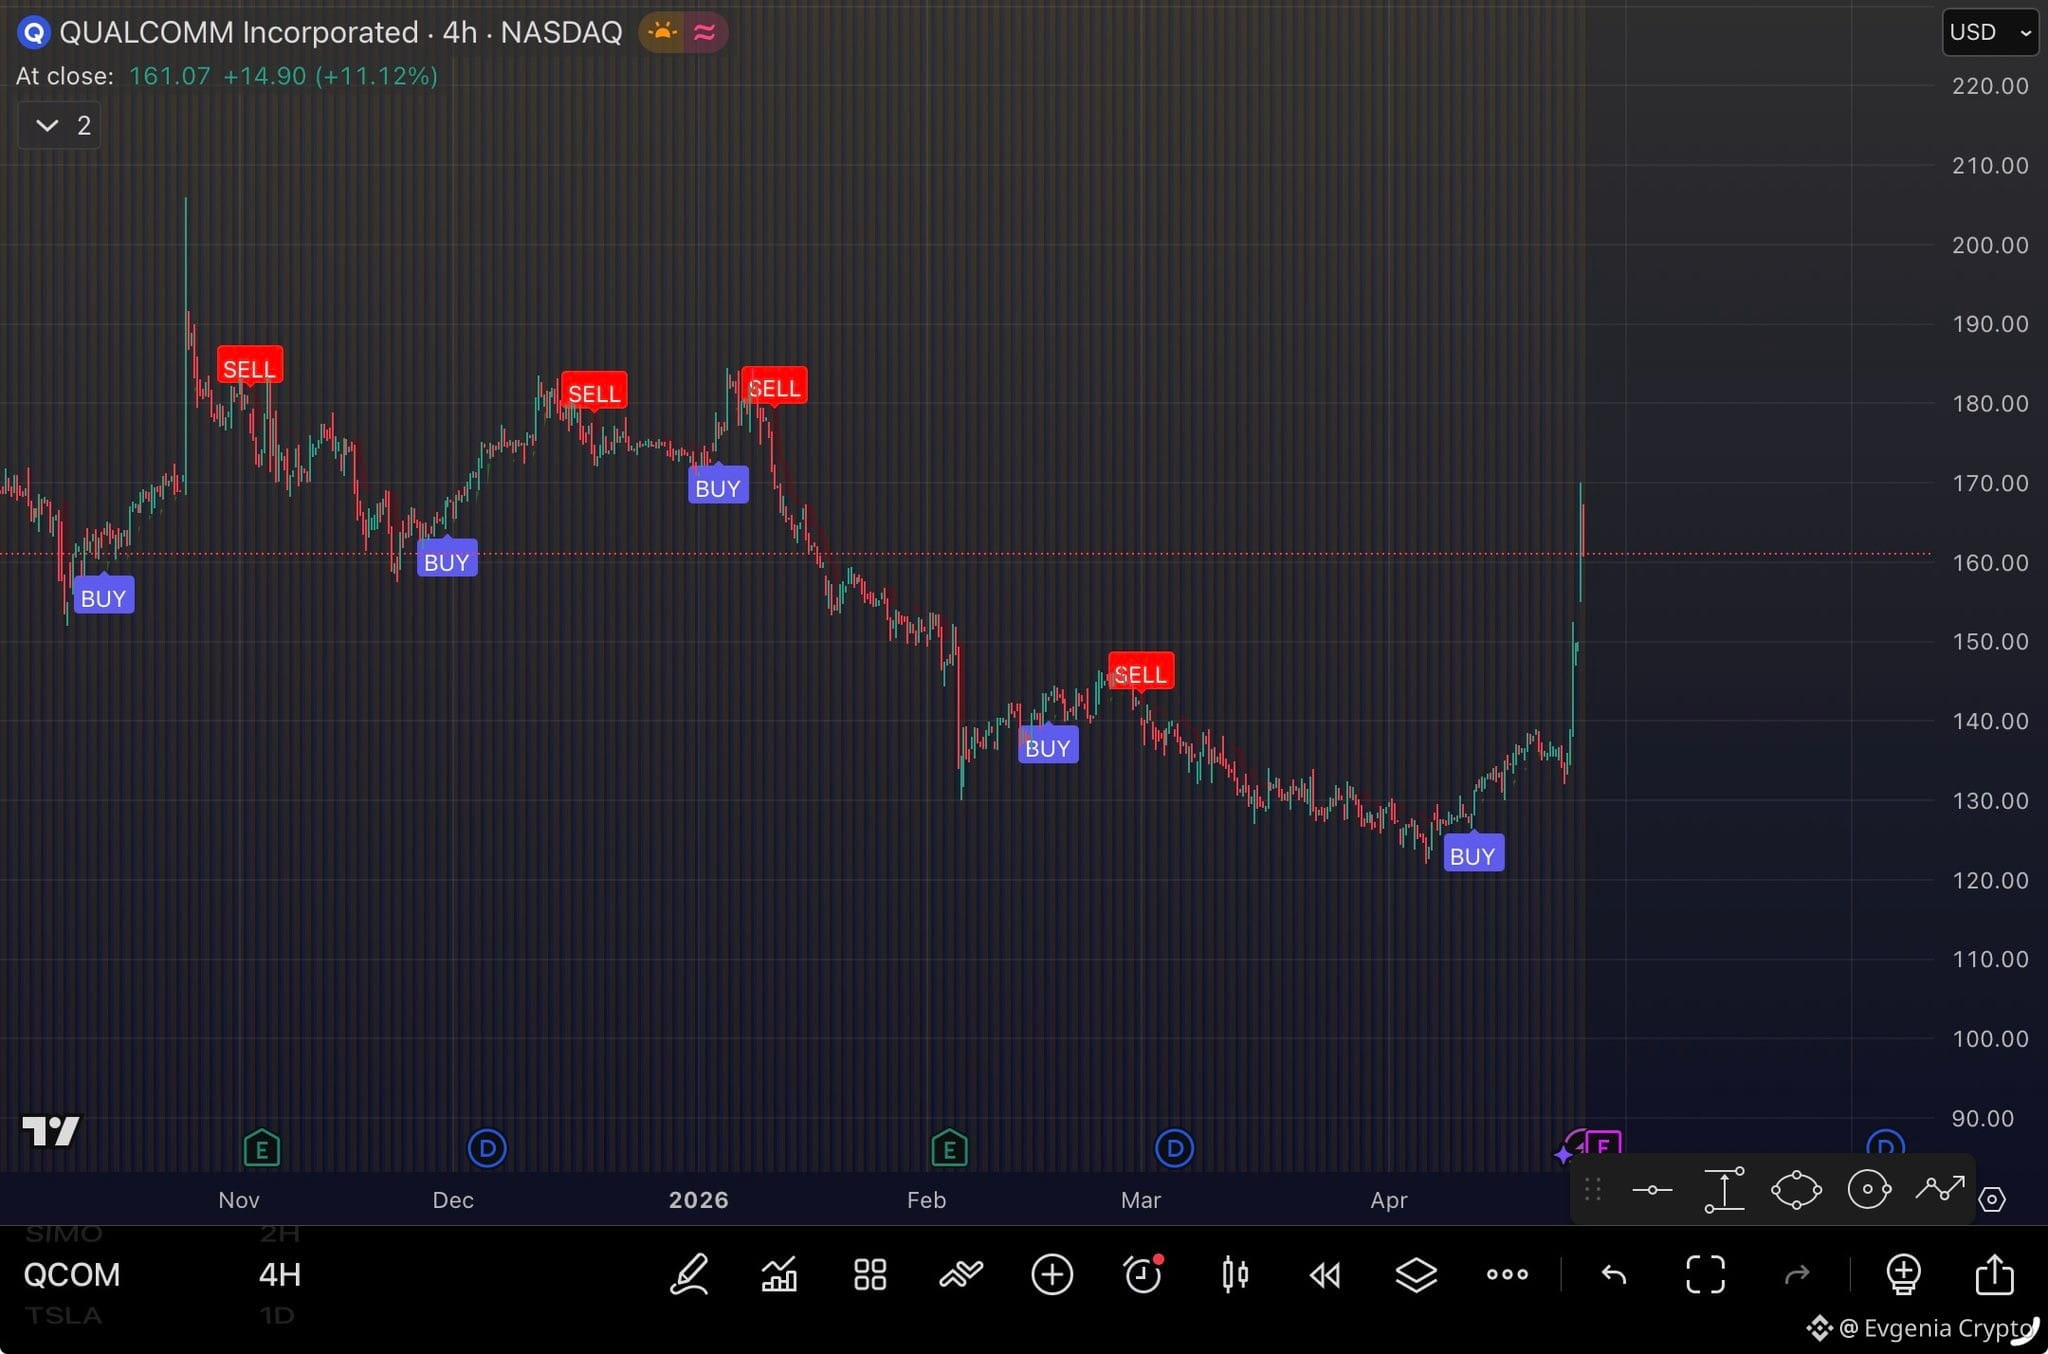
$QCOMon の「インサイダー詐欺」は、まさに露骨だ。金曜日の終値でオプションに2700万ドルもぶち込んで、今朝はOpenAIの提携ニュースで+9%(さらに上昇中)のギャップアップで目覚めるなんて想像してみてくれ。
これはただの疑わしい話ではなく、ゲームがどれだけ不正に操られているかの教科書的な例だ。タイミングが完璧すぎて、運とは考えられない。小口トレーダーたちがRSIを分析したりトレンドラインを引いたりしている間に、誰かがまだ流れていない情報を使ってフォーチュンを印刷したんだ。
これが「効率的市場仮説」が働いていると思うなら、君に橋を売ってあげよう。これは企業の腐敗の頂点なのか、それとも私たちがエリートたちがSECが寝ている間にまたしても早業を見ているだけなのか?君の意見を下に落としてくれ! 👇🔥
{alpha}(560xfbd4d681c92ead6af0e49950c8b2e47eeacbb2db)
#QCOM #Qualcomm #InsiderTrading
$QCOMon の「インサイダー詐欺」は、まさに露骨だ。金曜日の終値でオプションに2700万ドルもぶち込んで、今朝はOpenAIの提携ニュースで+9%(さらに上昇中)のギャップアップで目覚めるなんて想像してみてくれ。
これはただの疑わしい話ではなく、ゲームがどれだけ不正に操られているかの教科書的な例だ。タイミングが完璧すぎて、運とは考えられない。小口トレーダーたちがRSIを分析したりトレンドラインを引いたりしている間に、誰かがまだ流れていない情報を使ってフォーチュンを印刷したんだ。
これが「効率的市場仮説」が働いていると思うなら、君に橋を売ってあげよう。これは企業の腐敗の頂点なのか、それとも私たちがエリートたちがSECが寝ている間にまたしても早業を見ているだけなのか?君の意見を下に落としてくれ! 👇🔥
#QCOM #Qualcomm #InsiderTrading
これはただの疑わしい話ではなく、ゲームがどれだけ不正に操られているかの教科書的な例だ。タイミングが完璧すぎて、運とは考えられない。小口トレーダーたちがRSIを分析したりトレンドラインを引いたりしている間に、誰かがまだ流れていない情報を使ってフォーチュンを印刷したんだ。
これが「効率的市場仮説」が働いていると思うなら、君に橋を売ってあげよう。これは企業の腐敗の頂点なのか、それとも私たちがエリートたちがSECが寝ている間にまたしても早業を見ているだけなのか?君の意見を下に落としてくれ! 👇🔥
#QCOM #Qualcomm #InsiderTrading
1
194

クアルコム、自動車向けチップで首位を狙う 👀
クアルコムのCFOは、同社が来年、自動車業界向け最大のチップ供給業者になる計画が順調に進んでいると示しました。
Snapdragon Digital Chassisプラットフォームの堅調な成長、大型案件(デジタルコックピットおよびADASについてBMWとの提携拡大を含む)、そしてAI搭載車載コンピューティングへの需要の高まりが、この推進の原動力となっています。クアルコムはすでに複数四半期にわたり過去最高の自動車向け売上を計上しており、2027年のさらなる拡大を目標としています。
同社がスマートフォン以外にも事業を広げ、車とAIへ多角化することで、明確なシフトが起きています。
{future}(QCOMUSDT)
{spot}(QCOMBUSDT)
$QCOMB $QCOM $QCOM.US #Qualcomm #Automotive #Chips #AI #CoinVahini
クアルコム、自動車向けチップで首位を狙う 👀
クアルコムのCFOは、同社が来年、自動車業界向け最大のチップ供給業者になる計画が順調に進んでいると示しました。
Snapdragon Digital Chassisプラットフォームの堅調な成長、大型案件(デジタルコックピットおよびADASについてBMWとの提携拡大を含む)、そしてAI搭載車載コンピューティングへの需要の高まりが、この推進の原動力となっています。クアルコムはすでに複数四半期にわたり過去最高の自動車向け売上を計上しており、2027年のさらなる拡大を目標としています。
同社がスマートフォン以外にも事業を広げ、車とAIへ多角化することで、明確なシフトが起きています。
$QCOMB $QCOM $QCOM .US #Qualcomm #Automotive #Chips #AI #CoinVahini
クアルコムのCFOは、同社が来年、自動車業界向け最大のチップ供給業者になる計画が順調に進んでいると示しました。
Snapdragon Digital Chassisプラットフォームの堅調な成長、大型案件(デジタルコックピットおよびADASについてBMWとの提携拡大を含む)、そしてAI搭載車載コンピューティングへの需要の高まりが、この推進の原動力となっています。クアルコムはすでに複数四半期にわたり過去最高の自動車向け売上を計上しており、2027年のさらなる拡大を目標としています。
同社がスマートフォン以外にも事業を広げ、車とAIへ多角化することで、明確なシフトが起きています。
$QCOMB $QCOM $QCOM .US #Qualcomm #Automotive #Chips #AI #CoinVahini
1
515
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#NvidiaLoses$2.7TrillionInMonthAndAHalf
閲覧回数 12,751
103人が討論中
2
#CanBTCReboundAfterFallingBelow60K?
閲覧回数 696,869
2,851人が討論中
3
#GlobalStocksFaceLongestLosingStreakSince2023
閲覧回数 250,239
1,925人が討論中
4
#BlackRockIBITPostsRecord$541MSingleDayOutflow
閲覧回数 27,354
81人が討論中
5
#AnthropicPlungesTowardIPOPriceonDay2
閲覧回数 125,970
1,165人が討論中
6
#TwentyOneCapitalAdds172.25BTC
閲覧回数 56,557
632人が討論中
7
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
閲覧回数 6,762
49人が討論中
8
#BNBDropsBelow540USDTWith8.46%DailyDecline
閲覧回数 69,900
615人が討論中
9
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
閲覧回数 2,356
22人が討論中
10
#BitMineFaces$10.1BUnrealizedETHLoss
閲覧回数 4,704
26人が討論中