

WorldOfMercek
28 Posting
WorldOfMercek
 Square Terverifikasi
Laporkan
Blokir Pengguna
Alpha Content & Threads 🧵 Let's get lost together in this big Web3 space...

KOL Makro
31 Mengikuti
1.0K+ Pengikut
374 Disukai
1 Lencana
Posting
PINNED
Terverifikasi
Artikel
Kepemilikan Token Sedang Menjadi Deret Waktu ← BUBBLEMAPSKami memperlakukan hampir setiap variabel pasar penting sebagai deret waktu:
- Harga dari waktu ke waktu
- Volume dari waktu ke waktu
- Open interest dari waktu ke waktu
- Likuiditas dari waktu ke waktu
Kepemilikan token masih dianalisis sebagai sebuah snapshot yang aneh.
Anda membuka sebuah alat seperti @bubblemaps untuk melihat klaster wallet saat ini dan mencoba merekonstruksi bagaimana suplai akhirnya berakhir di sana.
Versi Bubblemaps terbaru yang diperbarui mengubah itu.
Sekarang Anda bisa langsung mengklik candle historis dan melihat distribusi pemegang pada waktu tersebut.
Kedengarannya sederhana, tetapi itu menciptakan cara yang benar-benar berbeda untuk menyelidiki sebuah token.
Kepemilikan Token Sedang Menjadi Deret Waktu ← BUBBLEMAPS
Kami memperlakukan hampir setiap variabel pasar penting sebagai deret waktu:
- Harga dari waktu ke waktu
- Volume dari waktu ke waktu
- Open interest dari waktu ke waktu
- Likuiditas dari waktu ke waktu
Kepemilikan token masih dianalisis sebagai sebuah snapshot yang aneh.
Anda membuka sebuah alat seperti @Bubblemaps.io untuk melihat klaster wallet saat ini dan mencoba merekonstruksi bagaimana suplai akhirnya berakhir di sana.
Versi Bubblemaps terbaru yang diperbarui mengubah itu.
Sekarang Anda bisa langsung mengklik candle historis dan melihat distribusi pemegang pada waktu tersebut.
Kedengarannya sederhana, tetapi itu menciptakan cara yang benar-benar berbeda untuk menyelidiki sebuah token.
12
9
25.4k
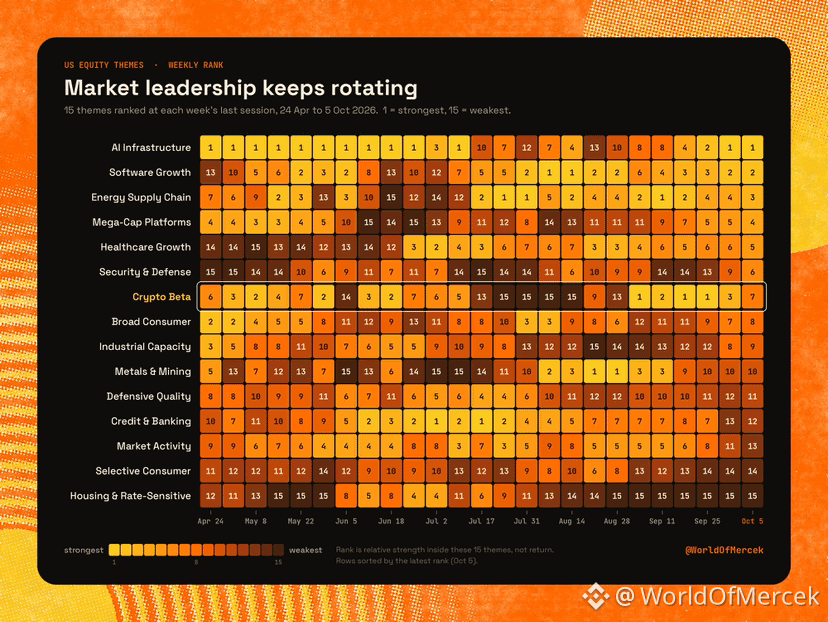
Enam tema berbeda pernah menduduki peringkat #1 di pasar saham AS selama enam bulan terakhir. Dan sejak Juli, tak ada yang bertahan di posisi teratas selama lebih dari 2 minggu berturut-turut.
- Infrastruktur AI berada di peringkat #1 selama 10 minggu berturut-turut hingga akhir Juni, turun hingga peringkat ke-13 pada akhir Agustus, dan kini kembali ke puncak
- Perangkat lunak naik dari peringkat ke-13 pada April ke peringkat #1 pada Agustus, dan masih bertahan di posisi ke-2
- Energi bergerak naik turun pada awalnya, tetapi belum pernah keluar dari 5 besar sejak pertengahan Juli
Beta kripto (pada dasarnya saham kripto, bukan koinnya) adalah yang paling liar di sini. Kripto berada di posisi paling bawah selama 4 minggu berturut-turut dari akhir Juli hingga pertengahan Agustus. Lalu, dalam satu minggu pada awal September, posisinya naik dari peringkat ke-13 ke peringkat #1. Kripto bertahan di peringkat #1 hampir sepanjang September, dan per Senin kembali turun ke peringkat ke-7, tepat saat infrastruktur AI kembali memimpin.
Jadi, selera risiko memang ada, hanya saja tak bertahan di satu tempat terlalu lama.
Menurut saya, kenaikan kripto pada September belum bisa disebut kepemimpinan yang nyata. Pada Juni, posisinya turun dari peringkat ke-2 ke peringkat ke-14 hanya dalam satu minggu, jadi kripto bisa kehilangan posisinya secepat ia mendapatkannya. Kalau bisa bertahan di 3 besar selama sebulan, saya akan melihatnya secara berbeda. Sampai saat itu, menurut saya ini hanya uang yang lewat.
1
295
Pada 23 Sep, saya membagikan kerangka breadth di X, tetapi tidak pernah mempostingnya di sini, jadi izinkan saya menggabungkan kedua bagiannya.
Saat itu, breadth altcoin mulai membaik. Lebih banyak koin yang mengungguli Bitcoin, dan pasar terlihat kurang bergantung pada kelompok kecil pemenang.
Itu menggembirakan, tapi breadth yang melebar selama rebound BTC yang kuat bukanlah hal baru. Kita sudah melihatnya beberapa kali dalam 5–6 tahun terakhir. Yang biasanya gagal adalah mempertahankan partisipasi itu tetap hidup begitu Bitcoin berhenti melakukan semua pekerjaan.
Jadi, ujian sebenarnya adalah apa yang terjadi saat BTC konsolidasi. Saya ingin melihat dua hal.
Jumlah altcoin yang mengalahkan Bitcoin seharusnya tetap tinggi.
Dan jika Anda menghapus para pemimpin terkuat, pasar sisanya tidak boleh langsung jatuh kembali ke wilayah negatif.
Jika breadth runtuh segera setelah momentum BTC melemah, kemungkinan itu hanya langkah pelepasan yang kuat, bukan perubahan nyata pada struktur pasar.
Beginilah situasinya sekarang.
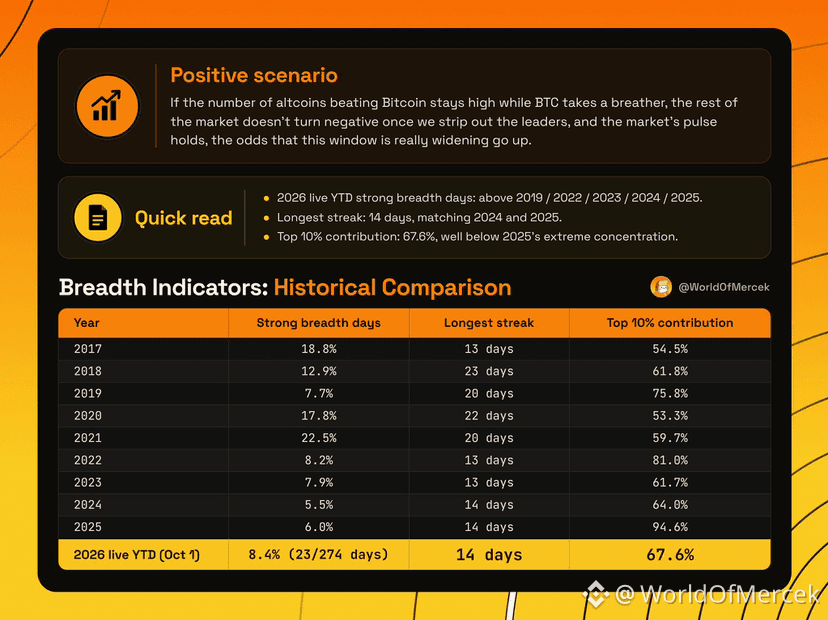
Sejauh ini, sepanjang tahun 2026, 8,4% hari menunjukkan breadth yang kuat. Itu yang tertinggi sejak 2021, dan melampaui tahun 2019, 2022, 2023, 2024, dan 2025.
Streak terpanjang adalah 14 hari, sama seperti 2024 dan 2025.
Bagian yang paling saya pedulikan adalah konsentrasi. 10% koin teratas menyumbang 67,6% dari total kontribusi. Tahun lalu angkanya 94,6%, yang berarti pergerakan tersebut jauh lebih bergantung pada segelintir nama. Ini bukan persis syarat kedua, tapi arahnya sama: pergerakan ini lebih tidak bersandar pada para pemimpinnya.
Kita masih jauh di bawah breadth yang pernah kita lihat pada 2017, 2018, 2020, dan 2021, jadi saya belum menyebut ini sebagai altseason.
Tapi untuk saat ini, gambarnya cenderung ke cabang positif dari skenario tersebut.
349
Masalah bagi pasar bukan semata-mata bahwa imbal hasil Treasury sedang tinggi saat ini. Pada level seperti ini, sistem masih bisa berfungsi.
Pertanyaan yang lebih menarik adalah apa yang terjadi ketika imbal hasil “aman” menjadi cukup baik.
Jika T-bills, reksa dana pasar uang, dan instrumen berisiko rendah lainnya memberi investor imbal hasil yang benar-benar membuat mereka puas, mengambil risiko berhenti terasa sebagai sesuatu yang diperlukan.
Itu mengubah seluruh perhitungan.
Mengapa memiliki sesuatu yang volatil hanya untuk mengejar beberapa poin persentase tambahan, jika Anda bisa mendapatkan imbal hasil yang layak tanpa harus menghadapi penurunan 20–30%?
Pada titik itu, aset berisiko tidak lagi hanya bersaing satu sama lain.
Mereka bersaing dengan melakukan hampir tidak ada apa-apa.
Dan semakin tinggi hambatan itu, semakin besar upside saham, kripto, dan aset berisiko lainnya harus ditawarkan hanya untuk meyakinkan modal agar tidak tetap berada di pinggir lapangan.
Di sinilah imbal hasil tinggi menjadi jauh lebih menarik bagi saya.
Bukan karena otomatis 4–5% langsung mengacaukan pasar.
Namun karena pada suatu saat, “cukup baik” menjadi pesaing yang sangat kuat bagi risiko.
2
803
Terverifikasi
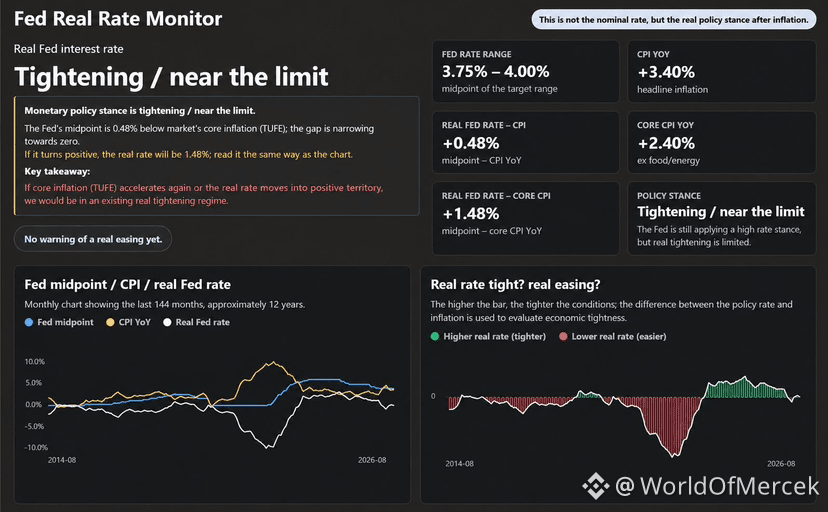
The Fed akhirnya melakukan pengetatan itu sendiri.
Ini menarik karena ada cara lain yang mungkin terjadi.
Di awal tahun ini, suku bunga kebijakan berada di level yang stagnan sementara inflasi terus bergerak lebih tinggi. Dampaknya mudah terlewat jika Anda hanya melihat angka headline: kebijakan moneter sedang menjadi kurang ketat dalam arti riil.
Saya membahasnya pada bulan Mei karena dinamika itu tidak bisa berlangsung selamanya.
Penyesuaian bisa datang dari kedua sisi.
Tekanan inflasi bisa mereda cukup untuk memulihkan sebagian daya tahan riil The Fed, atau The Fed pada akhirnya bisa menaikkan suku bunga untuk melakukannya secara langsung.
Empat bulan kemudian, kita mengalami keduanya.
Inflasi telah turun dari puncak-puncak terbarunya, dan kemarin The Fed menaikkan kisaran target sebesar 25 bps menjadi 3,75–4,00%. FOMC sendiri masih menggambarkan inflasi sebagai tetap tinggi.
Kompresi suku bunga riil yang saya pantau pada awal tahun ini kini sebagian besar sudah berbalik.
Namun ada sudut pandang kebijakan di sini yang menurut saya sering terlewat.
Trump berulang kali menginginkan suku bunga lebih rendah, tetapi kondisi yang membuat suku bunga lebih rendah mungkin tidak sepenuhnya berada di luar kendali pemerintahan.
Gedung Putih tidak bisa menetapkan suku bunga dana The Fed. Namun kebijakan perdagangan, pilihan fiskal, kondisi energi, dan perkembangan geopolitik dapat memengaruhi lingkungan inflasi yang harus dihadapi The Fed. Pejabat The Fed sendiri telah membahas tarif dan guncangan geopolitik/energi sebagai penyumbang inflasi belakangan ini, sekaligus mencatat bahwa sebagian efek tersebut kini mungkin mulai memudar.
Jadi ada dua cara yang sangat berbeda untuk menuju suku bunga lebih rendah.
Minta The Fed untuk menoleransi inflasi lebih tinggi.
Atau bantu ciptakan lingkungan di mana inflasi turun cukup sehingga The Fed benar-benar punya ruang untuk melonggarkan.
Jalur kedua membutuhkan lebih sedikit pekerjaan dari kebijakan moneter.
Namun untuk saat ini, penyesuaiannya terjadi sebagian lewat The Fed.
Pelunakan riil yang saya khawatirkan pada bulan Mei sebagian besar sudah hilang.
Dan itu perubahan yang jauh lebih bermakna daripada sekadar mengatakan suku bunga naik 25 bps.
1
1
816
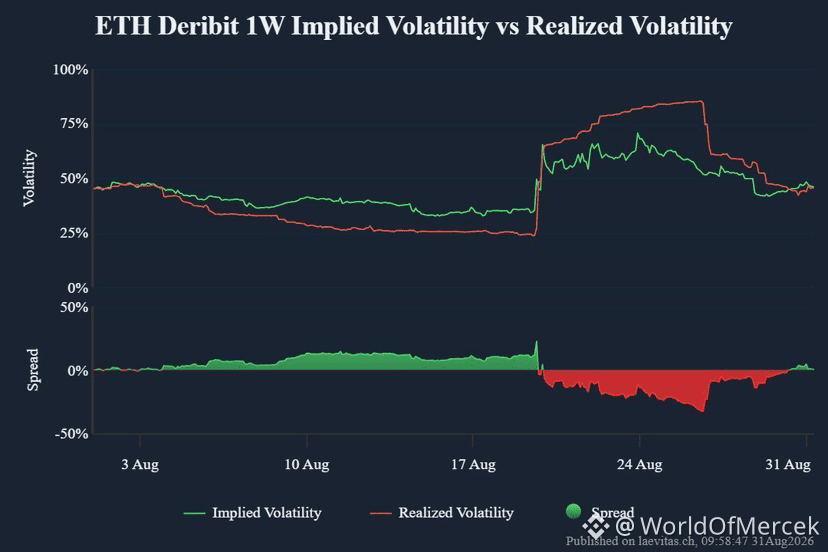
$ETH menembus level tertinggi lokal sebelumnya sementara $BTC terlihat belum terlalu penting di sebuah chart, tapi saya tidak yakin itu seberarti kelihatannya.
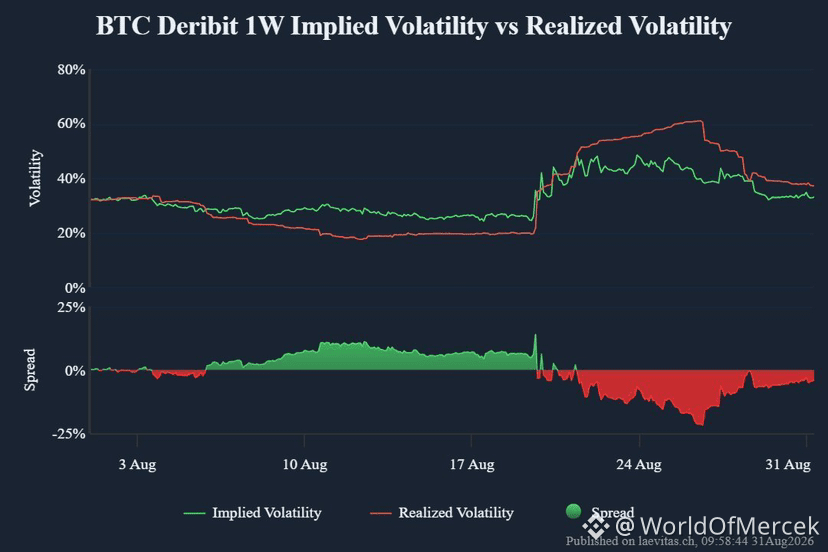
Masalahnya saat membandingkan keduanya secara langsung adalah Anda sedang membandingkan aset dengan volatilitas yang sangat berbeda saat ini.
Coba lihat angka 1 minggu:
BTC
Volatilitas realisasi: ~37%
Volatilitas tersirat: ~32.5%
ETH
Volatilitas realisasi: ~45.5%
Volatilitas tersirat: ~45.5%
Dengan kata lain, ETH sebenarnya bergerak sekitar 1,23x lebih banyak dibanding BTC:
45.5 / 37 ≈ 1.23
Dan trader di pasar opsi sedang memperhitungkan selisih yang bahkan lebih besar:
45.5 / 32.5 ≈ 1.40
Jadi, opsi pada dasarnya mengatakan: perkirakan pergerakan yang jauh lebih besar dari ETH.
Itulah sebabnya saya akan berhati-hati membandingkan reli mereka baru-baru ini hanya dari chart.
BTC naik kira-kira 23–25% dari area $63–64K. ETH bergerak sekitar 29–32%.
Sekilas, ETH terlihat jauh lebih kuat.
Tapi begitu Anda ingat bahwa ETH saat ini sedang merealisasikan volatilitas ~23% lebih tinggi dan membebankan volatilitas tersirat ~40% lebih tinggi, sebagian dari performa yang lebih baik itu hanya sesuai dengan yang Anda harapkan dari aset tersebut.
Cara lain saya memikirkannya:
Jika BTC membuat pergerakan 10%, pergerakan ETH di kisaran 12–14% tidak langsung memberi tahu saya bahwa ada sesuatu yang secara dramatis berbeda terjadi pada ETH. Itu kira-kira jenis perbedaan yang volatilitas mereka memang sudah sarankan.
Jadi ya, ETH yang mengambil high lokal itu penting.
Saya hanya tidak akan menggunakan "ETH menembus high dan BTC tidak" hanya sebagai bukti bahwa struktur keduanya sudah menyimpang secara berarti.
Pertama, normalisasi pergerakan berdasarkan volatilitas.
Lalu lihat apakah ETH benar-benar mengungguli apa yang Anda harapkan dari aset ber-volatilitas lebih tinggi.
Itu jauh lebih berguna sebagai perbandingan bagi saya.
367
Terverifikasi
Artikel
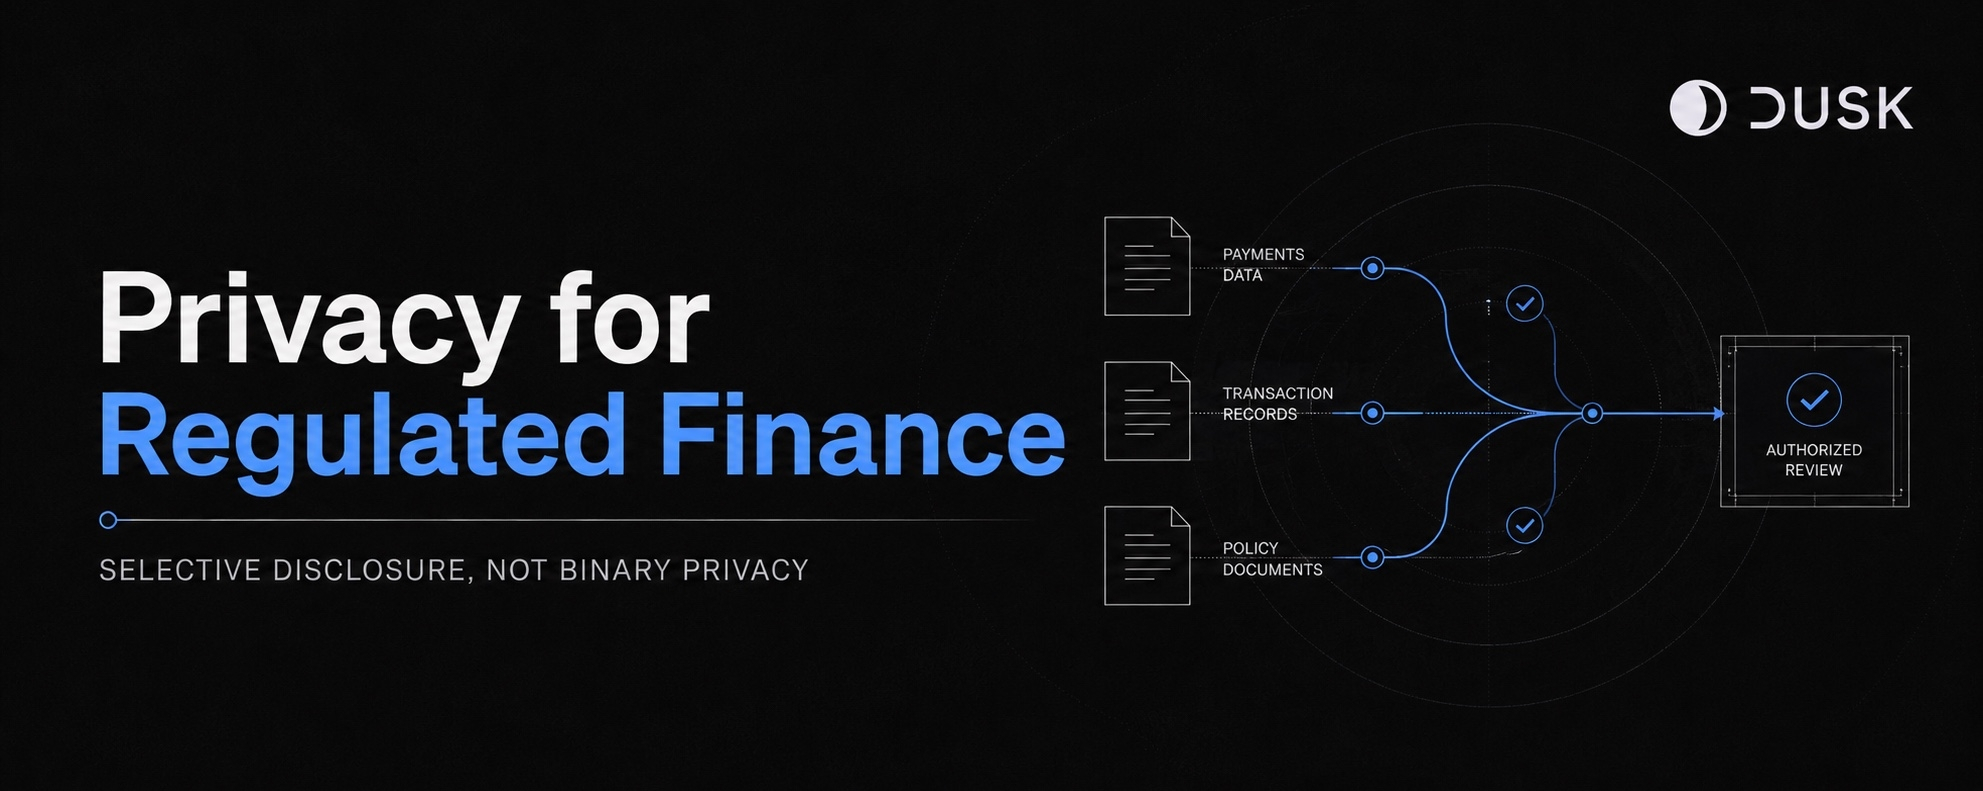
$DUSK: Privasi untuk Keuangan yang TeregulasiBlockchain cenderung memperlakukan privasi sebagai sesuatu yang biner.
Semuanya bersifat publik, atau semuanya disembunyikan.
Keuangan yang teregulasi tidak pernah bekerja seperti itu, dan itulah tepatnya tesis di balik $DUSK 👇
Sistem penyelesaian sekuritas membutuhkan data transaksi yang sensitif agar tetap terlindungi. Sistem itu juga membutuhkan keadaan publik yang berguna, pengungkapan selektif untuk peninjauan oleh pihak berwenang, serta penyelesaian yang cukup deterministik sehingga auditor dapat mempercayainya.
Semua itu tidak cocok dengan model privasi serba-semuanya atau tidak sama sekali yang sebagian besar rantai berikan.
$DUSK: Privasi untuk Keuangan yang Teregulasi
Blockchain cenderung memperlakukan privasi sebagai sesuatu yang biner.
Semuanya bersifat publik, atau semuanya disembunyikan.
Keuangan yang teregulasi tidak pernah bekerja seperti itu, dan itulah tepatnya tesis di balik $DUSK 👇
Sistem penyelesaian sekuritas membutuhkan data transaksi yang sensitif agar tetap terlindungi. Sistem itu juga membutuhkan keadaan publik yang berguna, pengungkapan selektif untuk peninjauan oleh pihak berwenang, serta penyelesaian yang cukup deterministik sehingga auditor dapat mempercayainya.
Semua itu tidak cocok dengan model privasi serba-semuanya atau tidak sama sekali yang sebagian besar rantai berikan.
3
10
6.2k
Menambahkan sedikit $DUSK di sini.
Berencana untuk menahannya dalam jangka pendek dan menganggapnya sebagai perdagangan cepat.
NFA, DYOR.
Menambahkan sedikit $DUSK di sini.
Berencana untuk menahannya dalam jangka pendek dan menganggapnya sebagai perdagangan cepat.
NFA, DYOR.
Berencana untuk menahannya dalam jangka pendek dan menganggapnya sebagai perdagangan cepat.
NFA, DYOR.
5
6
4.7k
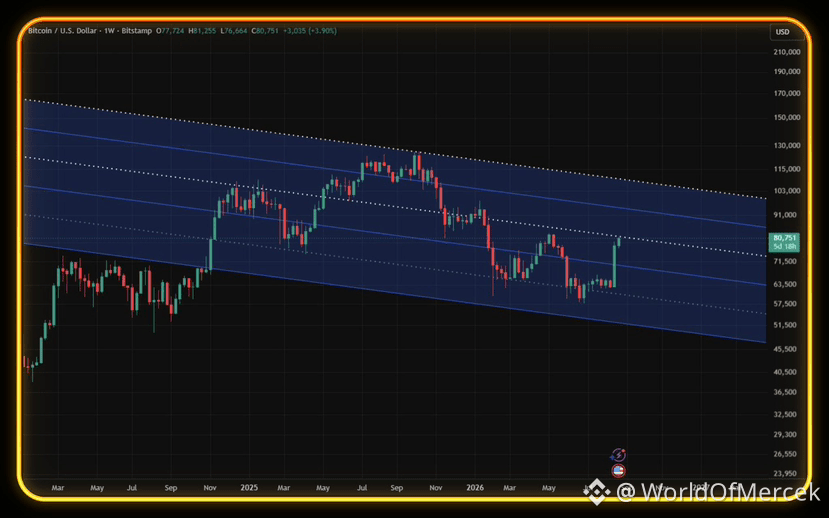
BTC berada di salah satu level di mana saya tidak terburu-buru untuk mengambil keputusan.
Pergerakan kembali menuju $80K terlihat bagus, tetapi garis tren yang mengendalikan struktur ini berada tepat di sekitar $80–81K.
Untuk entri baru, saya lebih suka melihat BTC benar-benar menutup di atasnya pada level mingguan daripada melakukan perdagangan di atasnya selama beberapa jam lalu menyebutnya sebagai breakout.
Apalagi minggu ini.
Laporan pendapatan Nvidia, Core PCE, estimasi kedua PDB kuartal II, lalu Warsh di Jackson Hole dan revisi awal terhadap data pekerjaan AS pada hari Jumat.
Itu banyak bagi pasar untuk dicerna hanya dalam beberapa hari.
Dan karena kita sudah sedekat ini dengan akhir bulan, menunggu konfirmasi mingguan pada dasarnya juga membuat penutupan bulanan menjadi pertimbangan.
Saya pikir ini berguna di sini karena pertanyaannya sebenarnya bukan apakah BTC bisa diperdagangkan di atas $80–81K.
Tentu saja bisa.
Pertanyaannya adalah apakah ia bisa bertahan di sana setelah semua katalis ini berlalu.
Jika ia melakukannya, struktur akan mulai terlihat jauh lebih menarik bagi saya.
Jika ia menembus garis tren selama pekan dan kemudian kehilangan level itu lagi saat penutupan, maka kemungkinan besar Anda telah terhindar dari mengejar fakeout lain.
Terkadang menunggu beberapa hari membuat Anda mendapatkan entry yang sedikit lebih buruk.
Terkadang itu menyelamatkan Anda dari trade yang jauh lebih buruk.
Di sekitar level seperti ini, dengan minggu seperti ini, saya baik-baik saja membayar sedikit lebih mahal untuk konfirmasi.
3
3k
Salah satu cara paling mudah untuk salah memahami pasar adalah hanya memperhatikan apa yang sudah Anda miliki.
Bitcoin tidak bergerak hanya karena Bitcoin semata.
Obligasi bergerak FX. Minyak mengubah ekspektasi inflasi. Imbal hasil mengubah valuasi ekuitas. Likuiditas bergerak melalui semuanya dan pada akhirnya ikut sampai ke kripto.
Perdagangan hari ini mungkin merupakan upaya pelemahan nilai mata uang (debasement). Besok bisa berupa inflasi, resesi, atau pembalikan (carry unwind).
Anda tidak perlu menangkap setiap rotasi.
Tapi Anda harus memahami dari mana rotasi berikutnya mungkin berasal.
Saya jauh lebih tidak peduli dengan “bull atau bear?” belakangan ini.
Saya lebih tertarik pada satu pertanyaan:
Apa perdagangan berikutnya?
2
599
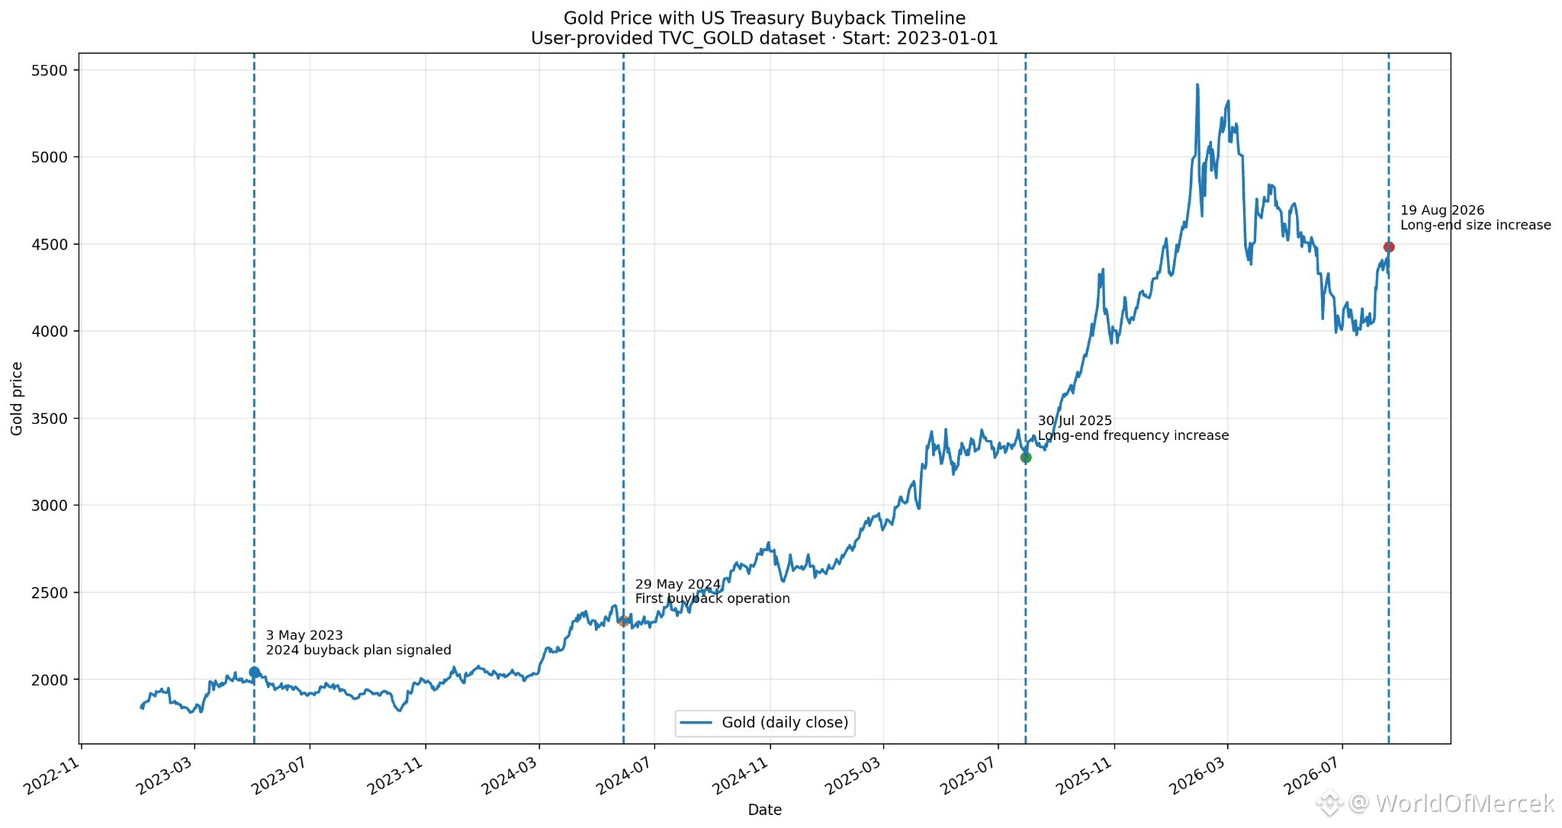
Pada Mei 2023, Departemen Keuangan AS mengumumkan rencana untuk menghidupkan kembali program pembelian ulang (buyback) Treasury secara berkala mulai tahun berikutnya.
Idenya cukup sederhana: membeli obligasi yang lebih tua dan kurang likuid serta memperbaiki cara pasar Treasury berfungsi.
Pada 29 Mei 2024, mereka benar-benar mulai menjalankannya.
Lalu pada Juli 2025, program tersebut menjadi lebih terfokus pada segmen ujung panjang. Buyback di sektor 10–20Y dan 20–30Y mulai terjadi lebih sering.
Kemarin, mereka melangkah lebih jauh.
Mulai 9 September, ukuran maksimum untuk pembelian ulang guna dukungan likuiditas di ujung panjang tersebut minimal akan berlipat ganda dari $2B menjadi $4B per operasi.
Jadi, dalam tiga tahun terakhir:
2023: mengumumkan program buyback.
2024: mulai menggunakannya.
2025: memakainya lebih sering untuk obligasi Treasury berjangka panjang.
2026: menggandakan ukuran operasi tersebut.
Saya ingin memperjelas satu hal di sini karena saya tahu ke mana pembahasan biasanya mengarah:
Ini bukan QE.
The Fed tidak mencetak uang untuk membeli Treasury. Departemen Keuangan mengelola pasar utangnya sendiri, membeli sekuritas yang lebih tua, dan berusaha menjaga agar likuiditas tidak menjadi masalah di bagian-bagian tertentu dari kurva.
Namun mengatakan “ini bukan QE” juga tidak membuat perkembangan tersebut menjadi tidak relevan.
AS memiliki utang yang harus dibiayai semakin banyak. Imbal hasil jangka panjang berada di bawah tekanan. Dan dalam periode yang sama, Treasury secara bertahap menjadi lebih aktif dalam mendukung likuiditas di ujung panjang.
Sekarang, letakkan emas di samping timeline itu.
Saya tentu tidak mengatakan buyback Treasury adalah alasan mengapa emas naik dari sekitar $2.000 ke posisi seperti sekarang. Masih ada banyak hal lain di balik pergerakan tersebut.
Tapi menurut saya, keduanya adalah bagian dari kisah besar yang sama.
Semakin sulit membiayai defisit yang terus bertambah tanpa menimbulkan stres di suatu tempat di pasar obligasi, semakin menarik aset yang tidak memiliki penerbit, tidak memiliki jatuh tempo, dan tidak memiliki pihak lawan.
Treasury dapat meningkatkan likuiditas. Treasury dapat mengubah jadwal penerbitan. Treasury bisa membeli kembali obligasi yang lebih tua dan membuat infrastruktur pasar bekerja lebih baik.
Yang tidak bisa dilakukan oleh Treasury dengan hal-hal itu adalah membuat utangnya menghilang.
1
99
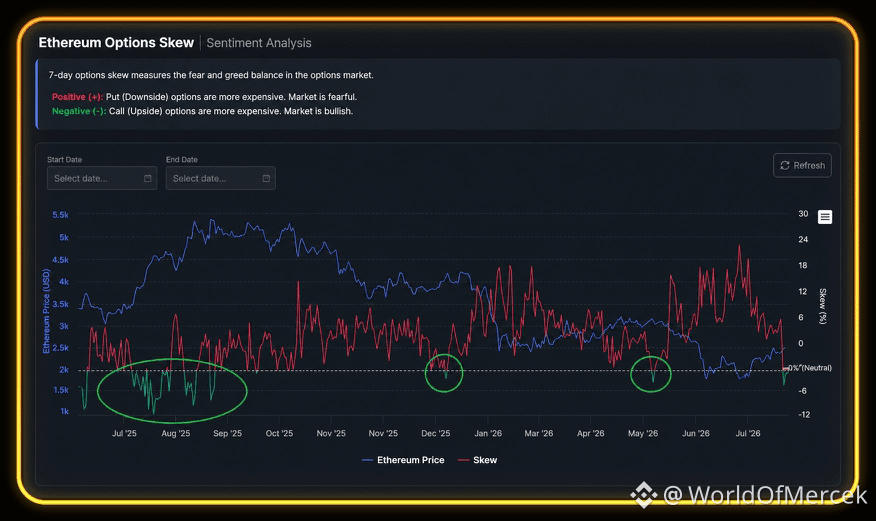
Skew opsi 7 hari ETH telah bergeser ke bawah nol.
Call berjangka pendek kini diperdagangkan dengan premi dibandingkan put, yang memberi tahu kita bahwa permintaan untuk potensi kenaikan dalam waktu dekat telah meningkat.
Kami melihat pola serupa pada bulan Januari dan Mei tahun ini. Pada kedua kasus tersebut, pergeseran menuju skew negatif tidak bertahan lama, dan pasar segera kembali membayar lebih untuk perlindungan terhadap penurunan.
Perbandingan bullish yang lebih kuat adalah Juli 2025. Skew tetap negatif jauh lebih lama, menunjukkan bahwa permintaan call bukan sekadar reaksi singkat, melainkan bagian dari perubahan posisi yang lebih persisten.
Itulah sebabnya saya tidak akan menganggap satu kali pergerakan di bawah nol sebagai konfirmasi dengan sendirinya. Yang penting sekarang adalah apakah skew tersebut bisa bertahan di sana.
Bagi seseorang yang sudah memegang spot $ETH, skew negatif saja bukan alasan untuk meninggalkan tesis jangka panjang. Namun, itu mungkin bukan tempat terbaik untuk secara agresif mengejar paparan baru. Mempertahankan posisi, mengambil sebagian profit jika posisi sudah menjadi terlalu besar, atau menambahkan perlindungan penurunan berjangka lebih panjang mungkin lebih masuk akal.
Bagi trader opsi, call berjangka pendek mungkin terlihat menarik di sini, tetapi nilainya bisa cepat turun jika sentimen berbalik. Pendekatan yang lebih seimbang adalah melindungi posisi spot dengan put berjangka lebih panjang dan mengimbangi sebagian biaya itu dengan menjual call berjangka lebih pendek pada strike yang lebih tinggi.
Cara sederhana yang saya lihat: pemegang spot tidak perlu mengejar pergerakan tersebut. Trader opsi mungkin lebih baik menjual kenaikan jangka pendek yang mahal dan menggunakan put yang relatif lebih murah untuk melindungi apa yang sudah mereka pegang.
2
469
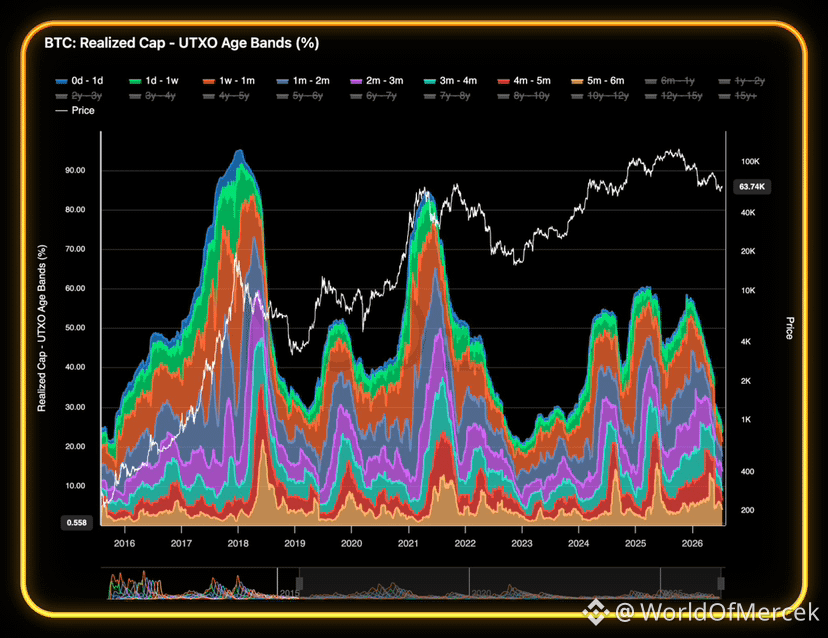
Apakah $BTC sudah mencapai titik terendah?
Hanya melihat harga tidak akan menjawab itu.
Siapa pun yang mengaku mereka tahu persis di mana titik terendah berada… kemungkinan besar tidak.
Yang bisa kita analisis adalah perilaku investor.
Salah satu karakteristik paling jelas dari setiap pasar bear adalah modal spekulatif menghilang, sehingga pasar semakin berada di tangan pemegang jangka panjang.
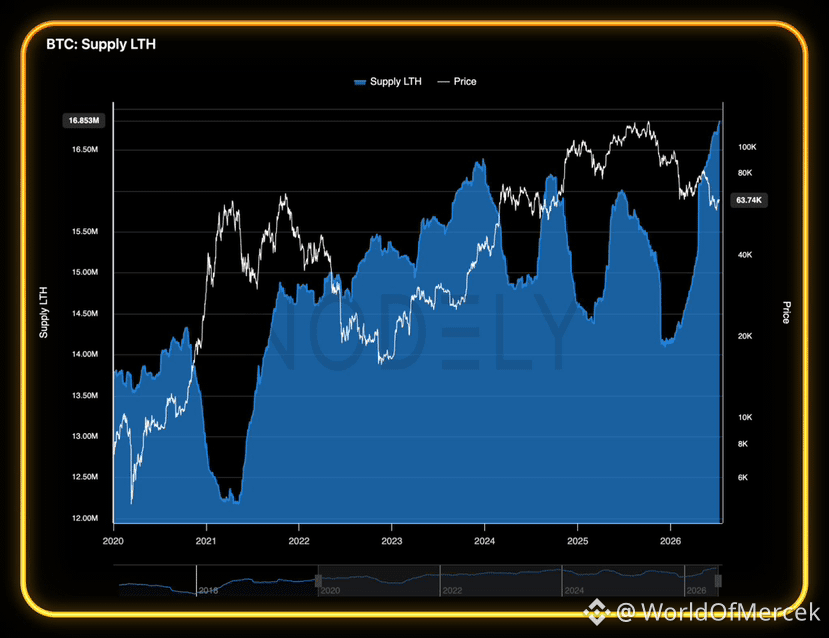
Itulah yang ditunjukkan oleh grafik pertama.
Pasokan pemegang jangka panjang telah naik ke level tertinggi sepanjang masa yang baru.
Dengan kata lain, lebih banyak BTC daripada sebelumnya yang berada bersama investor yang menunjukkan minat yang sangat kecil untuk menjual meski terjadi apa pun selama beberapa bulan terakhir.
Sekarang lihat grafik kedua.
Daripada bertanya siapa yang memegang Bitcoin…
Tanyakan siapa yang masih memperdagangkannya.
Aktivitas jangka pendek telah turun secara drastis.
Kita kini mendekati level yang terakhir terlihat sekitar peristiwa runtuhnya FTX.
Itu tidak menjamin harga sudah membuat titik terendah terakhirnya.
Itu dua pertanyaan yang berbeda.
Harga selalu bisa turun lagi.
Tapi perilaku menceritakan kisah yang berbeda.
Uang spekulatif yang biasanya mendominasi pasar bull sebagian besar telah menghilang, sementara keyakinan jangka panjang terus meningkat.
Secara historis, justru itulah yang akan Anda harapkan terlihat di sekitar titik terendah pasar bear.
Apa yang terjadi berikutnya bergantung pada apakah permintaan baru muncul.
Jika kejelasan regulasi membaik, kondisi likuiditas menjadi lebih mendukung, dan modal mulai mengalir kembali ke ruang tersebut, struktur pemegang seperti ini menjadi fondasi yang jauh lebih kuat daripada yang kebanyakan orang sadari.
Secara pribadi, saya menghabiskan jauh lebih sedikit waktu untuk mencoba memprediksi titik terendah yang tepat.
Saya lebih memilih untuk melihat siapa yang memiliki koin tersebut.
Karena perilaku biasanya berubah sebelum harga berubah.
2
87
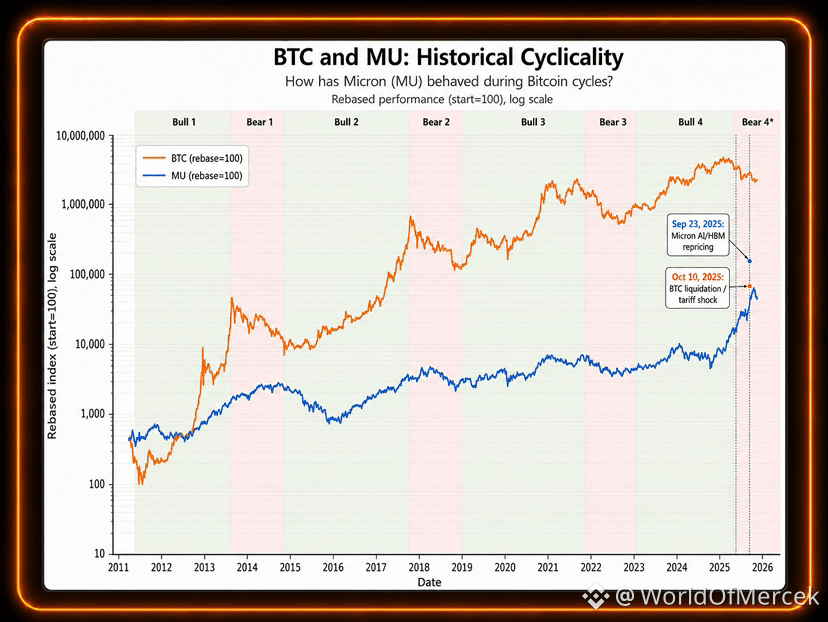
$MU telah menjadi salah satu sinyal siklus yang lebih baik untuk dipantau bersama $BTC.
Namun siklus ini memunculkan pertanyaan yang berbeda.
Jika Bitcoin sedang membentuk titik terendah secara siklus, apakah Micron masih perlu mencapai titik terendah terlebih dahulu?
Ataukah divergensi yang dimulai pada akhir 2025 memberi tahu kita bahwa siklus ini digerakkan oleh seperangkat kekuatan yang berbeda?
3
260
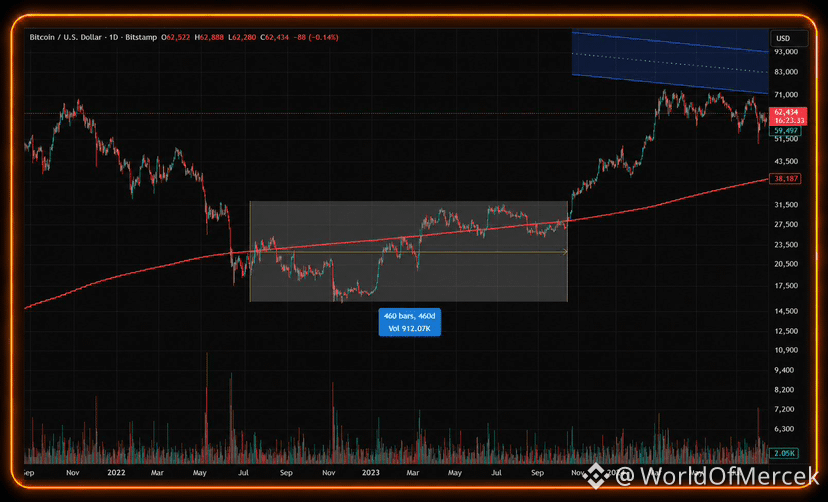
Saya pikir orang-orang mulai terlalu literal menafsirkan perbandingan tahun 2022.
Saya terus melihat:
"Juli 2022 terlihat seperti ini, jadi Juli-Agustus harus berjalan dengan cara yang sama."
Tapi jika kita akan membandingkan dua siklus tersebut, bukankah kita juga harus mengakui bahwa harga dari Juli-Agustus 2022 ditinjau kembali sekitar September-Oktober 2023, kira-kira 15 bulan kemudian?
Sejarah itu berguna.
Menganggapnya seperti naskah biasanya tidak.
51
343
Sebagian Benar

Artikel
Memahami RE Protocol: Dari Mana Asal Hasil (Yield) Benar-Benar Berasal$465 juta dalam TVL dan banyak orang yang saya ajak bicara belum pernah mendengar tentang RE Protocol.
Artinya, angka itu sudah sampai di sana sebelum narasinya muncul.
Mari kita analisis alur strukturalnya 👇
1️⃣ Reasuransi, secara singkat
Reasuransi adalah asuransi untuk perusahaan asuransi.
Saat State Farm menulis polis badai untuk properti di Florida, mereka tidak ingin seluruh eksposur katastrofik itu berada di neraca mereka sendiri.
Mereka memindahkan sebagian dari risiko itu kepada reasuradur seperti Munich Re, Swiss Re, sindikat Lloyd's, yang menyerap risiko ekor (tail risk) sebagai imbalan atas sebagian dari premi.
Memahami RE Protocol: Dari Mana Asal Hasil (Yield) Benar-Benar Berasal
$465 juta dalam TVL dan banyak orang yang saya ajak bicara belum pernah mendengar tentang RE Protocol.
Artinya, angka itu sudah sampai di sana sebelum narasinya muncul.
Mari kita analisis alur strukturalnya 👇
1️⃣ Reasuransi, secara singkat
Reasuransi adalah asuransi untuk perusahaan asuransi.
Saat State Farm menulis polis badai untuk properti di Florida, mereka tidak ingin seluruh eksposur katastrofik itu berada di neraca mereka sendiri.
Mereka memindahkan sebagian dari risiko itu kepada reasuradur seperti Munich Re, Swiss Re, sindikat Lloyd's, yang menyerap risiko ekor (tail risk) sebagai imbalan atas sebagian dari premi.
10
150
15.5k
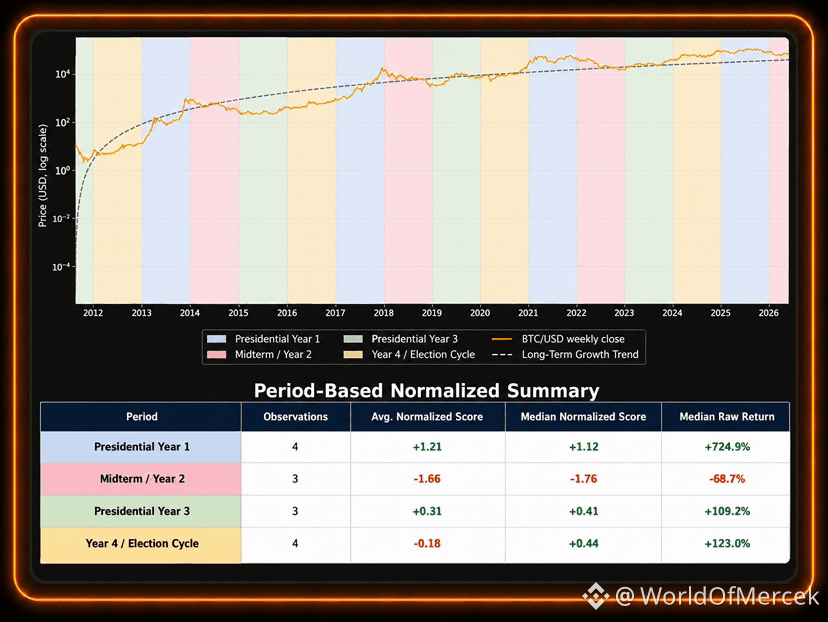
Siklus pemilihan presiden AS jelas tidak menentukan ke mana Bitcoin akan bergerak berikutnya.
Tapi ini salah satu kerangka kerja yang menjadi jauh lebih menarik jika dilihat bersamaan dengan likuiditas, kebijakan The Fed, dan regulasi.
Jika sejarah kembali berirama, kita akan berpindah dari tahun kedua siklus ke tahun ketiga.
Itu tidak menjamin harga yang lebih tinggi.
Hanya saja, itu menggeser fokus saya ke beberapa pertanyaan:
➜ Apakah likuiditas mulai membaik?
➜ Apakah The Fed menjadi kurang membatasi?
➜ Apakah ketidakpastian regulasi mulai mereda?
➜ Apakah Bitcoin kembali ke tren pertumbuhan jangka panjangnya?
➜ Apakah lingkungan politik menjadi lebih dapat diprediksi setelah pemilihan paruh waktu?
Pasar jarang berbunyi seperti lonceng di titik terbawah.
Biasanya, pasar meninggalkan banyak petunjuk sebelum pergerakan yang lebih besar dimulai.
1
23
314
Semakin lama saya melihat data, semakin sulit bagi saya untuk tetap secara struktural bearish terhadap altcoin.
Itu tidak berarti bahwa dasar sudah ada.
Itu juga tidak berarti kita tidak bisa melihat flush lain.
Sederhananya, pasar yang ada di balik layar terlihat sangat berbeda dari yang kebanyakan orang gambarkan.
Beberapa minggu terakhir saya mengamati arus modal, kekuatan relatif, dominasi, likuiditas, dan aktivitas penggalangan dana.
Tidak ada satu metrik pun yang memberi tahu Anda di mana tepatnya dasar itu berada.
Namun ketika semuanya mulai mengarah ke arah yang sama, saya mulai memperhatikan.
Proyek-proyek baru kembali didanai.
Para builder tidak pernah benar-benar pergi.
Beberapa sektor bahkan sudah mulai mengungguli, meskipun sentimen masih terasa benar-benar hancur.
Biasanya seperti itulah awal siklus baru dimulai.
Bukan dengan kegembiraan, melainkan dengan ketidakpercayaan.
Saya tidak lagi mencoba menangkap tepat di dasar.
Saya lebih memilih menghabiskan periode ini untuk memutuskan apa yang ingin saya miliki sebelum narasinya berubah.
Jika kita turun lagi, saya akan terus membeli.
Jika tidak, saya sudah berada pada posisi.
Beberapa bulan ke depan bukan tentang memprediksi setiap langkah.
Ini tentang bersiap sebelum orang lain menyadari bahwa ada sesuatu yang telah berubah.
Saat pasar akhirnya sepakat bahwa peluang tersebut nyata, biasanya kesempatan itu sudah tidak lagi menjadi peluang.
2
20
172
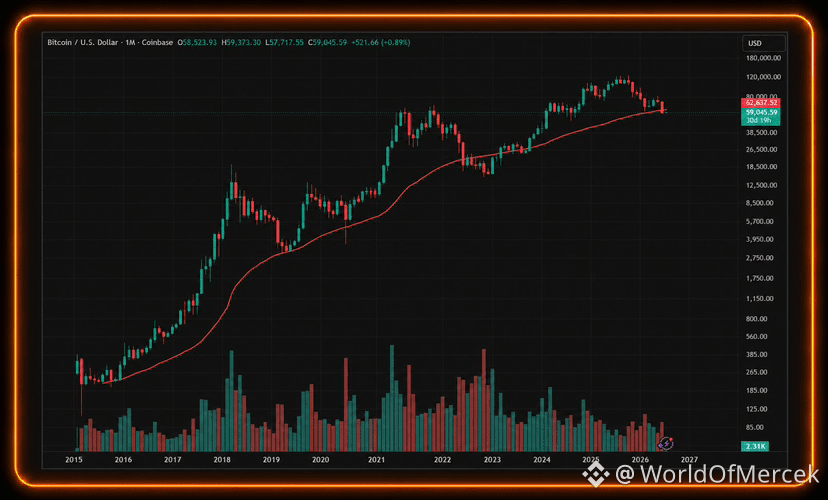
Penutupan bulanan di bawah rata-rata pergerakan 200 minggu itu penting.
Bukan karena $BTC belum pernah melakukannya sebelumnya.
Tapi karena saat terakhir kali itu terjadi, pasar menghabiskan berbulan-bulan untuk mencoba pulih darinya.
Sekarang gabungkan itu dengan satu fakta:
Secara historis, Juli sering menjadi bulan rebound terkuat Bitcoin setelah Juni yang lemah.
Karena itulah, bulan ini jauh lebih penting daripada sekadar penutupan itu sendiri.
Jika BTC dengan cepat merebut kembali rata-rata pergerakan 200 minggu, penutupan bulanan ini mungkin pada akhirnya akan dikenang hanya sebagai jebakan beruang lainnya.
Jika tidak...
Maka kita sebaiknya mulai memperlakukannya sebagai perubahan struktural yang nyata, bukan sekadar dip lainnya.
1
35
184
GM untuk semua orang
Kamu tidak pernah benar-benar meninggalkan crypto. Jadi bersenang-senang!
GM untuk semua orang
Kamu tidak pernah benar-benar meninggalkan crypto. Jadi bersenang-senang!
Kamu tidak pernah benar-benar meninggalkan crypto. Jadi bersenang-senang!
4
1
44
227
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedMinutesFocusOnOctoberPause
73,743 penayangan
895 Berdiskusi
PANTAU TERUS
$BTC $ETH $SOL
The Fed kembali memberi pasar petunjuk penting soal arah suku bunga berikutnya. 👀
Risalah FOMC September jadi perhatian utama malam ini. Pertanyaannya sederhana:
Oktober bakal hike lagi atau PAUSE?
Saat ini, peluang Fed menahan suku bunga di Oktober sudah mencapai sekitar 79,3%, sementara peluang kenaikan 25 bps hanya sekitar 20,7%.
Menariknya, setelah Fed menaikkan suku bunga ke 3,75%–4,00% pada September, data tenaga kerja terbaru justru menunjukkan pelemahan.
Kalau minutes malam ini menunjukkan Fed mulai lebih berhati-hati, PAUSE Oktober bisa semakin kuat.
Dan ini penting buat crypto. 👀
Jeda kenaikan suku bunga bisa memberi sedikit ruang bagi aset berisiko seperti BTC untuk bernapas.
Tapi kalau minutes justru terdengar hawkish…
BTC bisa kembali kena tekanan. 📉
Malam ini bakal menarik. 👀🔥
#FedMinutesFocusOnOctoberPause
erlandd
·Disukai 1 Kali
·233 penayangan
BinanceLaunchesBinanceIntelligence
1M penayangan
6,169 Berdiskusi
EvernorthDelaysNasdaqDebutToOct12
4,220 penayangan
170 Berdiskusi