
The Fed akhirnya melakukan pengetatan itu sendiri.
Ini menarik karena ada cara lain yang mungkin terjadi.
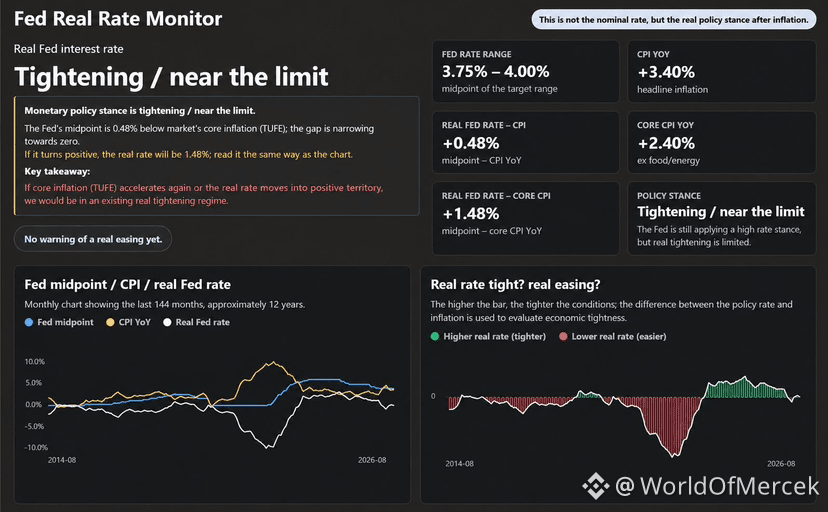
Di awal tahun ini, suku bunga kebijakan berada di level yang stagnan sementara inflasi terus bergerak lebih tinggi. Dampaknya mudah terlewat jika Anda hanya melihat angka headline: kebijakan moneter sedang menjadi kurang ketat dalam arti riil.
Saya membahasnya pada bulan Mei karena dinamika itu tidak bisa berlangsung selamanya.
Penyesuaian bisa datang dari kedua sisi.
Tekanan inflasi bisa mereda cukup untuk memulihkan sebagian daya tahan riil The Fed, atau The Fed pada akhirnya bisa menaikkan suku bunga untuk melakukannya secara langsung.
Empat bulan kemudian, kita mengalami keduanya.
Inflasi telah turun dari puncak-puncak terbarunya, dan kemarin The Fed menaikkan kisaran target sebesar 25 bps menjadi 3,75–4,00%. FOMC sendiri masih menggambarkan inflasi sebagai tetap tinggi.
Kompresi suku bunga riil yang saya pantau pada awal tahun ini kini sebagian besar sudah berbalik.
Namun ada sudut pandang kebijakan di sini yang menurut saya sering terlewat.
Trump berulang kali menginginkan suku bunga lebih rendah, tetapi kondisi yang membuat suku bunga lebih rendah mungkin tidak sepenuhnya berada di luar kendali pemerintahan.
Gedung Putih tidak bisa menetapkan suku bunga dana The Fed. Namun kebijakan perdagangan, pilihan fiskal, kondisi energi, dan perkembangan geopolitik dapat memengaruhi lingkungan inflasi yang harus dihadapi The Fed. Pejabat The Fed sendiri telah membahas tarif dan guncangan geopolitik/energi sebagai penyumbang inflasi belakangan ini, sekaligus mencatat bahwa sebagian efek tersebut kini mungkin mulai memudar.
Jadi ada dua cara yang sangat berbeda untuk menuju suku bunga lebih rendah.
Minta The Fed untuk menoleransi inflasi lebih tinggi.
Atau bantu ciptakan lingkungan di mana inflasi turun cukup sehingga The Fed benar-benar punya ruang untuk melonggarkan.
Jalur kedua membutuhkan lebih sedikit pekerjaan dari kebijakan moneter.
Namun untuk saat ini, penyesuaiannya terjadi sebagian lewat The Fed.
Pelunakan riil yang saya khawatirkan pada bulan Mei sebagian besar sudah hilang.
Dan itu perubahan yang jauh lebih bermakna daripada sekadar mengatakan suku bunga naik 25 bps.
Ini menarik karena ada cara lain yang mungkin terjadi.
Di awal tahun ini, suku bunga kebijakan berada di level yang stagnan sementara inflasi terus bergerak lebih tinggi. Dampaknya mudah terlewat jika Anda hanya melihat angka headline: kebijakan moneter sedang menjadi kurang ketat dalam arti riil.
Saya membahasnya pada bulan Mei karena dinamika itu tidak bisa berlangsung selamanya.
Penyesuaian bisa datang dari kedua sisi.
Tekanan inflasi bisa mereda cukup untuk memulihkan sebagian daya tahan riil The Fed, atau The Fed pada akhirnya bisa menaikkan suku bunga untuk melakukannya secara langsung.
Empat bulan kemudian, kita mengalami keduanya.
Inflasi telah turun dari puncak-puncak terbarunya, dan kemarin The Fed menaikkan kisaran target sebesar 25 bps menjadi 3,75–4,00%. FOMC sendiri masih menggambarkan inflasi sebagai tetap tinggi.
Kompresi suku bunga riil yang saya pantau pada awal tahun ini kini sebagian besar sudah berbalik.
Namun ada sudut pandang kebijakan di sini yang menurut saya sering terlewat.
Trump berulang kali menginginkan suku bunga lebih rendah, tetapi kondisi yang membuat suku bunga lebih rendah mungkin tidak sepenuhnya berada di luar kendali pemerintahan.
Gedung Putih tidak bisa menetapkan suku bunga dana The Fed. Namun kebijakan perdagangan, pilihan fiskal, kondisi energi, dan perkembangan geopolitik dapat memengaruhi lingkungan inflasi yang harus dihadapi The Fed. Pejabat The Fed sendiri telah membahas tarif dan guncangan geopolitik/energi sebagai penyumbang inflasi belakangan ini, sekaligus mencatat bahwa sebagian efek tersebut kini mungkin mulai memudar.
Jadi ada dua cara yang sangat berbeda untuk menuju suku bunga lebih rendah.
Minta The Fed untuk menoleransi inflasi lebih tinggi.
Atau bantu ciptakan lingkungan di mana inflasi turun cukup sehingga The Fed benar-benar punya ruang untuk melonggarkan.
Jalur kedua membutuhkan lebih sedikit pekerjaan dari kebijakan moneter.
Namun untuk saat ini, penyesuaiannya terjadi sebagian lewat The Fed.
Pelunakan riil yang saya khawatirkan pada bulan Mei sebagian besar sudah hilang.
Dan itu perubahan yang jauh lebih bermakna daripada sekadar mengatakan suku bunga naik 25 bps.