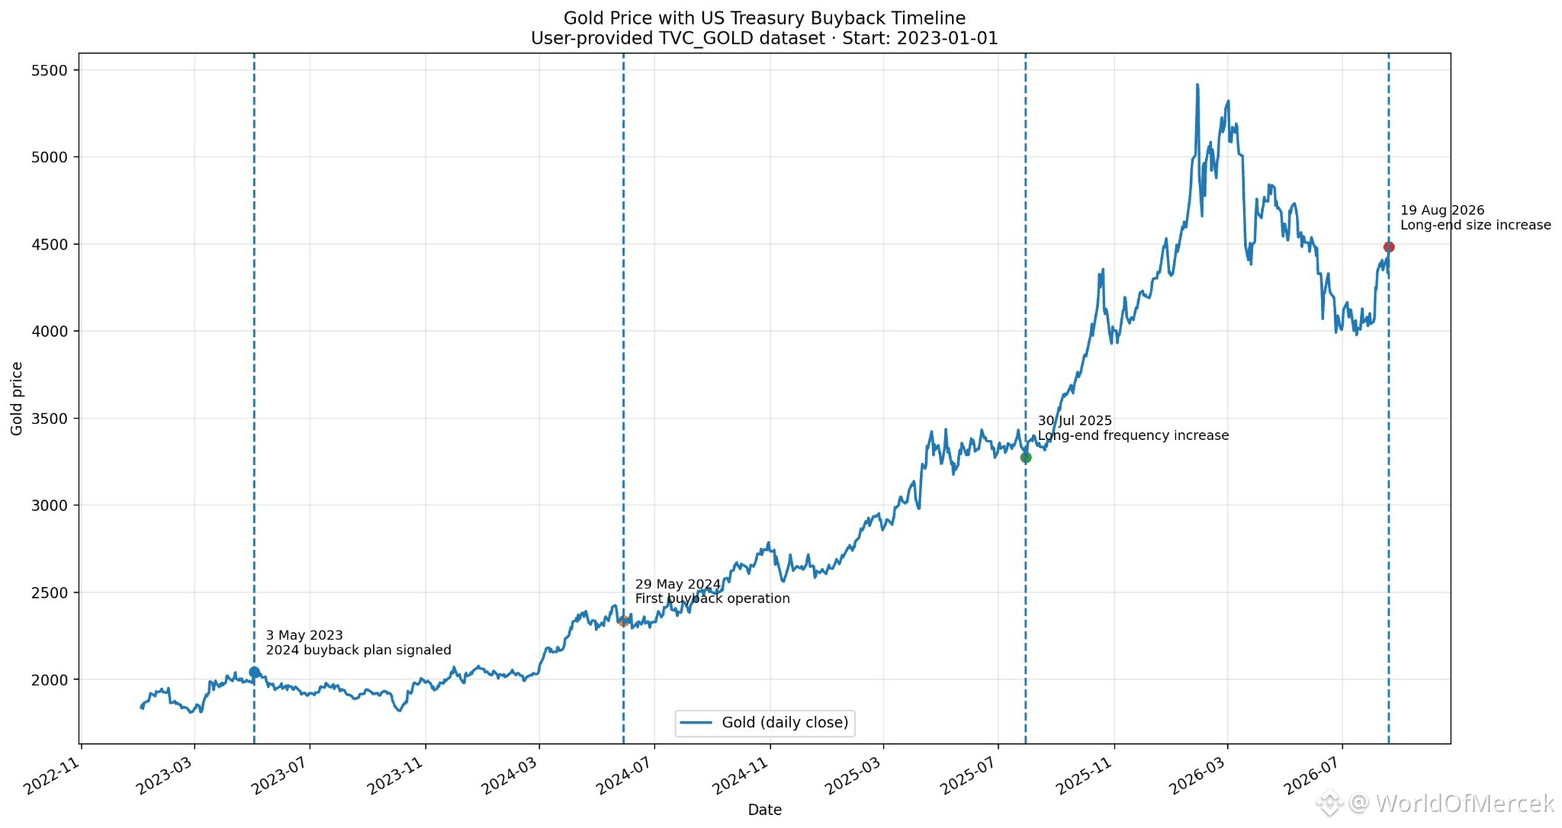

Pada Mei 2023, Departemen Keuangan AS mengumumkan rencana untuk menghidupkan kembali program pembelian ulang (buyback) Treasury secara berkala mulai tahun berikutnya.
Idenya cukup sederhana: membeli obligasi yang lebih tua dan kurang likuid serta memperbaiki cara pasar Treasury berfungsi.
Pada 29 Mei 2024, mereka benar-benar mulai menjalankannya.
Lalu pada Juli 2025, program tersebut menjadi lebih terfokus pada segmen ujung panjang. Buyback di sektor 10–20Y dan 20–30Y mulai terjadi lebih sering.
Kemarin, mereka melangkah lebih jauh.
Mulai 9 September, ukuran maksimum untuk pembelian ulang guna dukungan likuiditas di ujung panjang tersebut minimal akan berlipat ganda dari $2B menjadi $4B per operasi.
Jadi, dalam tiga tahun terakhir:
2023: mengumumkan program buyback.
2024: mulai menggunakannya.
2025: memakainya lebih sering untuk obligasi Treasury berjangka panjang.
2026: menggandakan ukuran operasi tersebut.
Saya ingin memperjelas satu hal di sini karena saya tahu ke mana pembahasan biasanya mengarah:
Ini bukan QE.
The Fed tidak mencetak uang untuk membeli Treasury. Departemen Keuangan mengelola pasar utangnya sendiri, membeli sekuritas yang lebih tua, dan berusaha menjaga agar likuiditas tidak menjadi masalah di bagian-bagian tertentu dari kurva.
Namun mengatakan “ini bukan QE” juga tidak membuat perkembangan tersebut menjadi tidak relevan.
AS memiliki utang yang harus dibiayai semakin banyak. Imbal hasil jangka panjang berada di bawah tekanan. Dan dalam periode yang sama, Treasury secara bertahap menjadi lebih aktif dalam mendukung likuiditas di ujung panjang.
Sekarang, letakkan emas di samping timeline itu.
Saya tentu tidak mengatakan buyback Treasury adalah alasan mengapa emas naik dari sekitar $2.000 ke posisi seperti sekarang. Masih ada banyak hal lain di balik pergerakan tersebut.
Tapi menurut saya, keduanya adalah bagian dari kisah besar yang sama.
Semakin sulit membiayai defisit yang terus bertambah tanpa menimbulkan stres di suatu tempat di pasar obligasi, semakin menarik aset yang tidak memiliki penerbit, tidak memiliki jatuh tempo, dan tidak memiliki pihak lawan.
Treasury dapat meningkatkan likuiditas. Treasury dapat mengubah jadwal penerbitan. Treasury bisa membeli kembali obligasi yang lebih tua dan membuat infrastruktur pasar bekerja lebih baik.
Yang tidak bisa dilakukan oleh Treasury dengan hal-hal itu adalah membuat utangnya menghilang.