

Dr diana
4.4k Posting
Dr diana
Laporkan
Blokir Pengguna
949 Mengikuti
2.5K+ Pengikut
9.0K+ Disukai
Posting
Semua
Kuotasi
Live
·
--
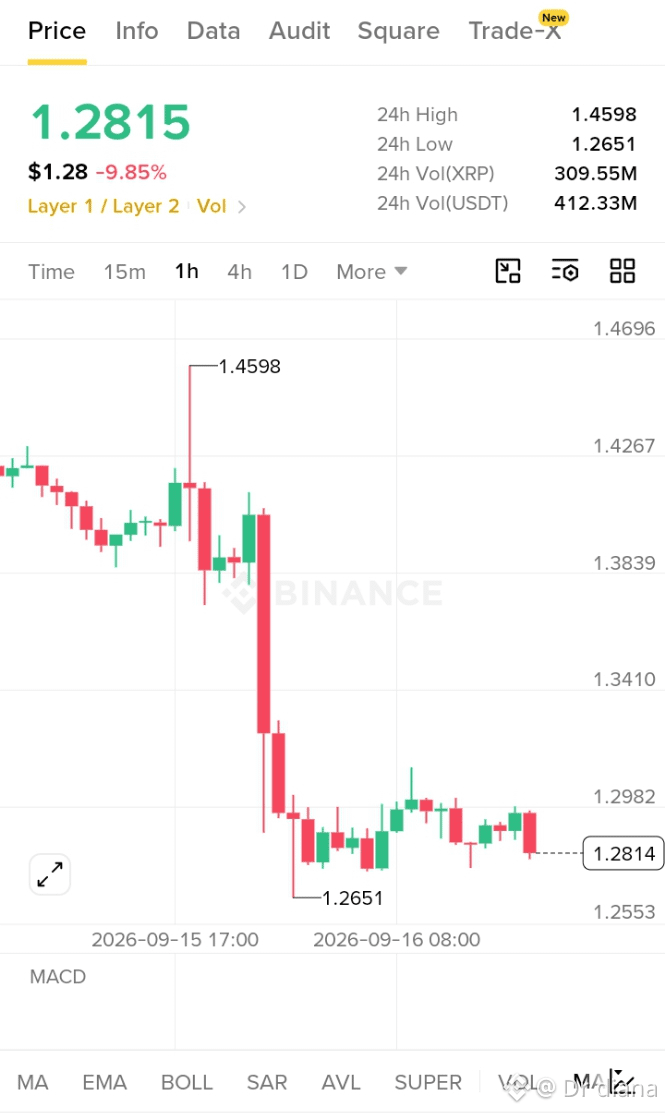
$XRP /USDT — Pengaturan Rebound
Entry: $1.27–$1.29
TP: $1.30 / $1.32 / $1.35
SL: $1.25
$XRP sedang berkonsolidasi di dekat $1.28 setelah penurunan tajam sebesar 9,85%. Jika support $1.265 bertahan, rebound jangka pendek menuju $1.30–$1.35 dapat terjadi.
#Write2Earrn
$XRP /USDT — Pengaturan Rebound
Entry: $1.27–$1.29
TP: $1.30 / $1.32 / $1.35
SL: $1.25
$XRP sedang berkonsolidasi di dekat $1.28 setelah penurunan tajam sebesar 9,85%. Jika support $1.265 bertahan, rebound jangka pendek menuju $1.30–$1.35 dapat terjadi.
#Write2Earrn
Entry: $1.27–$1.29
TP: $1.30 / $1.32 / $1.35
SL: $1.25
$XRP sedang berkonsolidasi di dekat $1.28 setelah penurunan tajam sebesar 9,85%. Jika support $1.265 bertahan, rebound jangka pendek menuju $1.30–$1.35 dapat terjadi.
#Write2Earrn
124
·
--
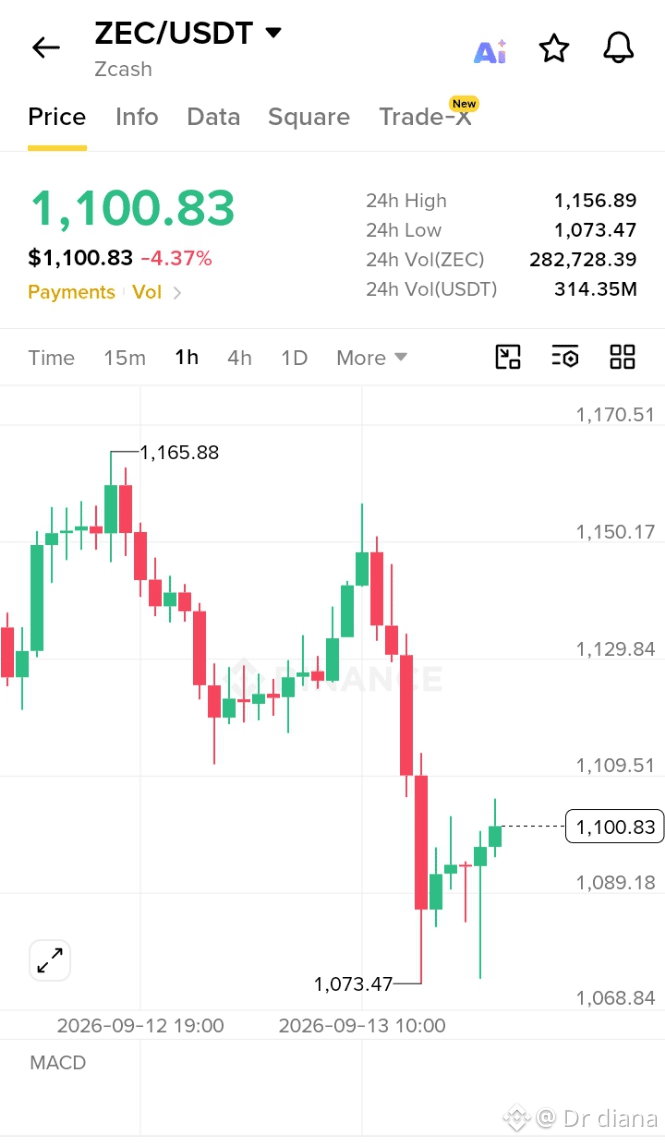
$ZEC /USDT — Pengaturan Quick Rebound
Entry: $1,090–$1,102
TP: $1,110 / $1,130 / $1,150
SL: $1,072
$ZEC sedang menunjukkan pemulihan kecil setelah memantul dari $1,073. Jika momentum terus berlanjut, kemungkinan akan menguji ulang zona $1,130 dalam waktu dekat. Kelola risiko.
#Write2Earn
$ZEC /USDT — Pengaturan Quick Rebound
Entry: $1,090–$1,102
TP: $1,110 / $1,130 / $1,150
SL: $1,072
$ZEC sedang menunjukkan pemulihan kecil setelah memantul dari $1,073. Jika momentum terus berlanjut, kemungkinan akan menguji ulang zona $1,130 dalam waktu dekat. Kelola risiko.
#Write2Earn
Entry: $1,090–$1,102
TP: $1,110 / $1,130 / $1,150
SL: $1,072
$ZEC sedang menunjukkan pemulihan kecil setelah memantul dari $1,073. Jika momentum terus berlanjut, kemungkinan akan menguji ulang zona $1,130 dalam waktu dekat. Kelola risiko.
#Write2Earn
301
·
--
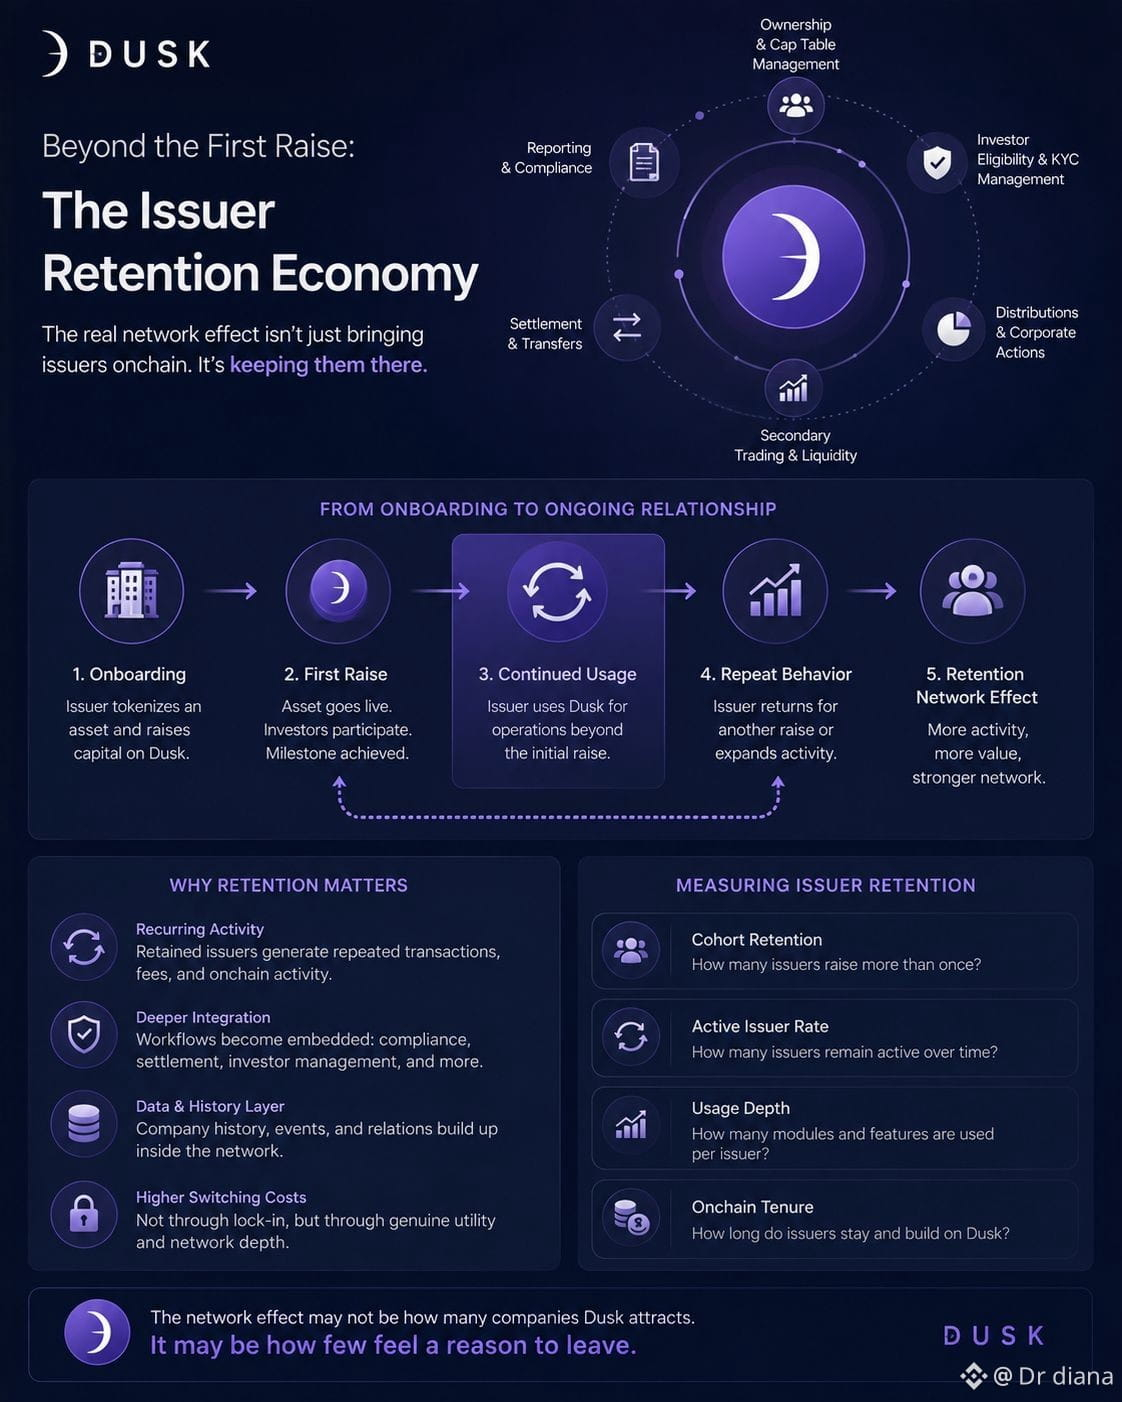
Saya mulai bertanya-tanya apakah peristiwa tokenisasi pertama benar-benar bagian yang paling tidak menarik dari hubungan penerbit dengan sebuah jaringan. Sebuah perusahaan menggalang modal, aset muncul di chain, semua orang menghitung penerbitan… lalu apa lagi? Awalnya saya mengira menambah lebih banyak penerbit ke DUSK secara alami akan menjadi efek jaringan. Tapi mungkin jumlah penerbit saja menyembunyikan sesuatu.
Sinyal yang lebih kuat mungkin adalah apakah perusahaan-perusahaan itu bertahan.
Jika sebuah UKM melakukan penggalangan sekali lalu terus memelihara catatan kepemilikan, kelayakan investor, distribusi, perdagangan sekunder, penyelesaian, dan akhirnya putaran pendanaan lain di dalam infrastruktur Dusk yang sama, maka ada perubahan. Jaringan tidak lagi sekadar membantu menciptakan sebuah aset. Jaringan mulai menyimpan riwayat keuangan di sekitar aset itu.
Saya menganggap ini sebagai Ekonomi Retensi Penerbit.
Satu kali penggalangan adalah penggunaan. Penggalangan kedua dari perusahaan yang sama adalah perilaku.
Pembedaan ini penting karena penerbit berulang bisa menciptakan transaksi dan biaya yang berulang tanpa Dusk terus-menerus harus memperoleh aktivitas keuangan baru yang benar-benar sepenuhnya. Namun ada sisi yang kurang nyaman juga. Retensi hanya berarti sesuatu jika perusahaan tetap tinggal karena alur kerja memang lebih baik. Jika untuk pergi menjadi sulit karena data, likuiditas, atau konteks kepatuhan tidak bisa dipindahkan ke tempat lain, maka retensi mulai terlihat lebih seperti penguncian.
Jadi saya mungkin akan memantau kohort penerbit: siapa yang menggalang sekali, siapa yang tetap aktif, dan siapa yang kembali.
Efek jaringan mungkin bukan tentang berapa banyak perusahaan yang Dusk tarik. Mungkin tentang betapa sedikit yang merasa ada alasan untuk pergi.
#dusk $DUSK @Dusk_Foundation $BMT $EDEN
Saya mulai bertanya-tanya apakah peristiwa tokenisasi pertama benar-benar bagian yang paling tidak menarik dari hubungan penerbit dengan sebuah jaringan. Sebuah perusahaan menggalang modal, aset muncul di chain, semua orang menghitung penerbitan… lalu apa lagi? Awalnya saya mengira menambah lebih banyak penerbit ke DUSK secara alami akan menjadi efek jaringan. Tapi mungkin jumlah penerbit saja menyembunyikan sesuatu.
Sinyal yang lebih kuat mungkin adalah apakah perusahaan-perusahaan itu bertahan.
Jika sebuah UKM melakukan penggalangan sekali lalu terus memelihara catatan kepemilikan, kelayakan investor, distribusi, perdagangan sekunder, penyelesaian, dan akhirnya putaran pendanaan lain di dalam infrastruktur Dusk yang sama, maka ada perubahan. Jaringan tidak lagi sekadar membantu menciptakan sebuah aset. Jaringan mulai menyimpan riwayat keuangan di sekitar aset itu.
Saya menganggap ini sebagai Ekonomi Retensi Penerbit.
Satu kali penggalangan adalah penggunaan. Penggalangan kedua dari perusahaan yang sama adalah perilaku.
Pembedaan ini penting karena penerbit berulang bisa menciptakan transaksi dan biaya yang berulang tanpa Dusk terus-menerus harus memperoleh aktivitas keuangan baru yang benar-benar sepenuhnya. Namun ada sisi yang kurang nyaman juga. Retensi hanya berarti sesuatu jika perusahaan tetap tinggal karena alur kerja memang lebih baik. Jika untuk pergi menjadi sulit karena data, likuiditas, atau konteks kepatuhan tidak bisa dipindahkan ke tempat lain, maka retensi mulai terlihat lebih seperti penguncian.
Jadi saya mungkin akan memantau kohort penerbit: siapa yang menggalang sekali, siapa yang tetap aktif, dan siapa yang kembali.
Efek jaringan mungkin bukan tentang berapa banyak perusahaan yang Dusk tarik. Mungkin tentang betapa sedikit yang merasa ada alasan untuk pergi.
#dusk $DUSK @Dusk $BMT $EDEN
5
258
·
--
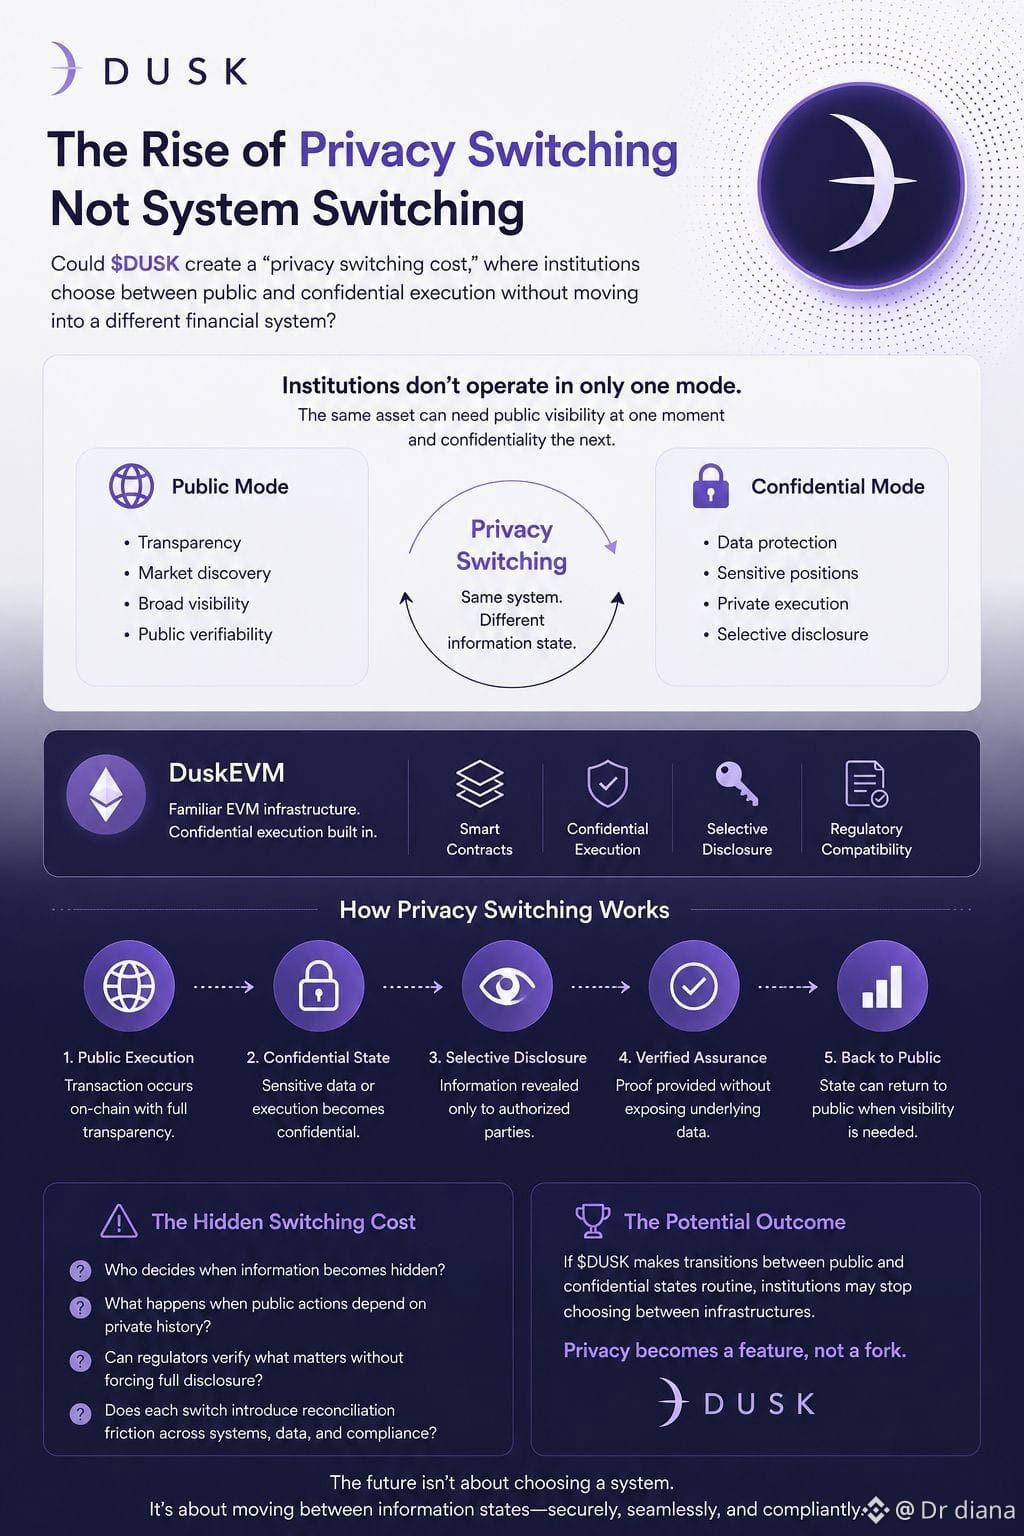
Sesuatu tentang privasi dalam keuangan terasa seperti terbalik bagi saya. Kita biasanya berbicara seolah-olah sebuah institusi harus memilih dulu jenis sistem apa yang ingin digunakannya — transparan atau privat — lalu membangun alur kerja di sekitar keputusan itu. Tapi institusi jarang berperilaku sejelas itu. Aset yang sama bisa memerlukan visibilitas publik pada satu momen, dan informasi yang dibatasi lima menit kemudian.
Itu membuat saya bertanya-tanya apakah DUSK bisa menciptakan semacam “biaya pergantian privasi,” meskipun mungkin “biaya” bukan kata yang tepat. Mungkin ini sebenarnya tentang biaya karena tidak melakukan pergantian.
Jika DuskEVM memungkinkan sebuah institusi beroperasi melalui infrastruktur EVM yang sudah familiar, sementara eksekusi yang bersifat rahasia berada di dalam lingkungan yang sama, maka privasi mulai terlihat kurang seperti tujuan akhir dan lebih seperti status transaksi. Publik saat visibilitas membantu. Rahasia saat data investor, posisi, atau eksekusi yang sensitif perlu dilindungi. Lalu diungkapkan secara selektif ketika pihak yang berwenang benar-benar membutuhkan bukti.
Awalnya itu terdengar seperti fleksibilitas. Tapi sekali lagi, setiap pergantian menciptakan batas. Siapa yang memutuskan kapan informasi menjadi disembunyikan? Apa yang terjadi ketika sebuah tindakan publik bergantung pada sesuatu yang terjadi secara privat? Dan bisakah regulator memverifikasi bagian yang penting tanpa memaksa seluruh transaksi kembali ke ranah keterbukaan?
Di situlah saya pikir “biaya pergantian” yang sesungguhnya muncul.
Pindah antar blockchain itu jelas terasa gesekan. Memindahkan antarstatus informasi yang berbeda tanpa merusak kepemilikan, kepatuhan, likuiditas, atau kepercayaan jauh lebih sunyi.
Kalau DUSK bisa membuat transisi-transisi itu menjadi rutinitas, institusi mungkin berhenti memilih antara infrastruktur publik dan privat sama sekali.
Tapi jika setiap pergantian menimbulkan masalah rekonsiliasi baru, maka sistem itu belum menghilangkan fragmentasi. Sistem hanya memindahkan fragmentasi ke tempat yang lebih sulit terlihat.
#dusk $DUSK @Dusk_Foundation $ONG $ANPA.US
Sesuatu tentang privasi dalam keuangan terasa seperti terbalik bagi saya. Kita biasanya berbicara seolah-olah sebuah institusi harus memilih dulu jenis sistem apa yang ingin digunakannya — transparan atau privat — lalu membangun alur kerja di sekitar keputusan itu. Tapi institusi jarang berperilaku sejelas itu. Aset yang sama bisa memerlukan visibilitas publik pada satu momen, dan informasi yang dibatasi lima menit kemudian.
Itu membuat saya bertanya-tanya apakah DUSK bisa menciptakan semacam “biaya pergantian privasi,” meskipun mungkin “biaya” bukan kata yang tepat. Mungkin ini sebenarnya tentang biaya karena tidak melakukan pergantian.
Jika DuskEVM memungkinkan sebuah institusi beroperasi melalui infrastruktur EVM yang sudah familiar, sementara eksekusi yang bersifat rahasia berada di dalam lingkungan yang sama, maka privasi mulai terlihat kurang seperti tujuan akhir dan lebih seperti status transaksi. Publik saat visibilitas membantu. Rahasia saat data investor, posisi, atau eksekusi yang sensitif perlu dilindungi. Lalu diungkapkan secara selektif ketika pihak yang berwenang benar-benar membutuhkan bukti.
Awalnya itu terdengar seperti fleksibilitas. Tapi sekali lagi, setiap pergantian menciptakan batas. Siapa yang memutuskan kapan informasi menjadi disembunyikan? Apa yang terjadi ketika sebuah tindakan publik bergantung pada sesuatu yang terjadi secara privat? Dan bisakah regulator memverifikasi bagian yang penting tanpa memaksa seluruh transaksi kembali ke ranah keterbukaan?
Di situlah saya pikir “biaya pergantian” yang sesungguhnya muncul.
Pindah antar blockchain itu jelas terasa gesekan. Memindahkan antarstatus informasi yang berbeda tanpa merusak kepemilikan, kepatuhan, likuiditas, atau kepercayaan jauh lebih sunyi.
Kalau DUSK bisa membuat transisi-transisi itu menjadi rutinitas, institusi mungkin berhenti memilih antara infrastruktur publik dan privat sama sekali.
Tapi jika setiap pergantian menimbulkan masalah rekonsiliasi baru, maka sistem itu belum menghilangkan fragmentasi. Sistem hanya memindahkan fragmentasi ke tempat yang lebih sulit terlihat.
#dusk $DUSK @Dusk $ONG $ANPA.US
2
5
158
·
--
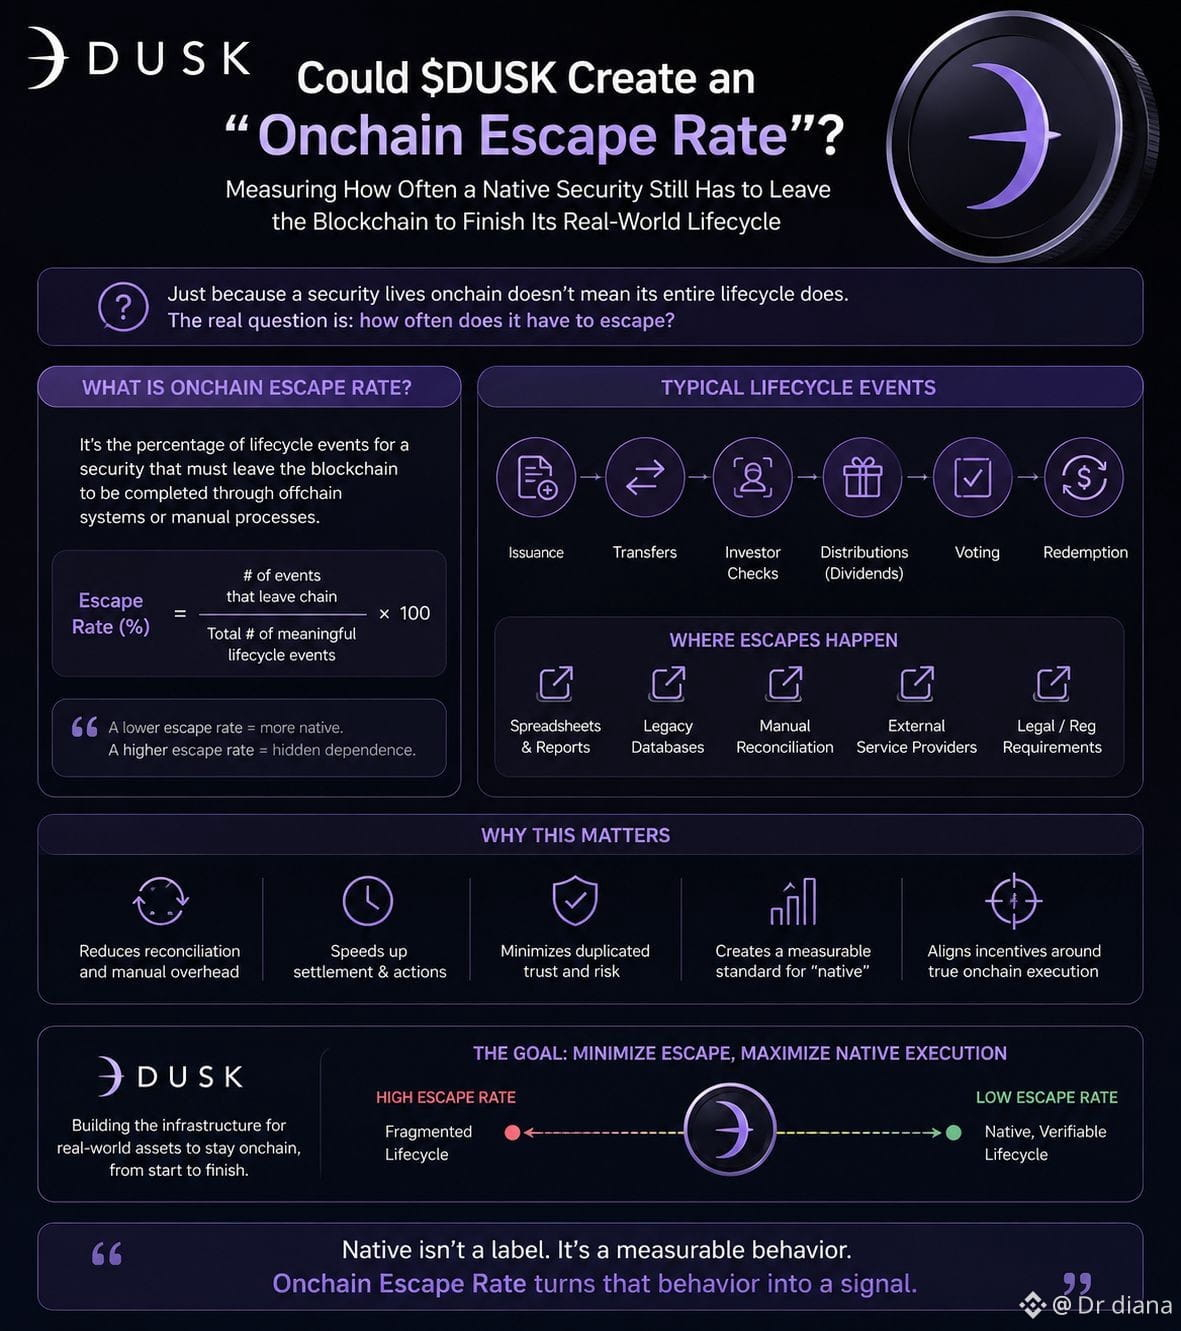
Aku terus memikirkan sesuatu yang terdengar seperti kebalikan… mungkin cara terbaik untuk mengukur apakah sebuah sekuritas benar-benar “native” terhadap sebuah blockchain adalah menghitung seberapa sering sekuritas itu harus keluar darinya.
Dengan DUSK, aku menyebutnya “Onchain Escape Rate.”
Sebuah sekuritas bisa diterbitkan di onchain, kepemilikan dicatat di sana, perdagangan diselesaikan di sana. Pada awalnya itu terlihat native. Tapi kemudian terjadi dividen dan seseorang mengekspor spreadsheet. Seorang investor mengubah status dan basis data terpisah ikut diperbarui. Aksi korporat membutuhkan rekonsiliasi manual. Penebusan tiba dan sebagian prosesnya diam-diam berpindah melalui infrastruktur legacy.
Aset itu secara teknis tidak pernah benar-benar keluar dari chain. Alur kerjanya yang keluar.
Perbedaan itu terus mengganggu pikiranku.
Mungkin metrik yang berguna itu sederhana: ambil setiap peristiwa siklus hidup yang berarti di sekitar sebuah sekuritas—penerbitan, transfer, pengecekan investor, distribusi, voting, penebusan—lalu ukur berapa persentase yang benar-benar bisa selesai tanpa harus kembali ke sistem eksternal.
Escape rate yang menurun kemungkinan besar akan memberitahuku lebih banyak daripada headline lain tentang nilai yang ditokenisasi. Meski itu pun jadi rumit. Ada beberapa langkah offchain karena hukum atau institusi mewajibkannya, bukan karena blockchain gagal.
Dan memaksa semuanya onchain hanya untuk memperbaiki angkanya akan menjadi hal yang tidak berarti.
Jadi mungkin zero escape pun bukan tujuan.
Pertanyaan menariknya adalah apakah DUSK bisa mempertahankan bagian-bagian yang menciptakan rekonsiliasi, penundaan, dan kepercayaan ganda di dalam satu siklus hidup yang dapat diverifikasi.
Di situlah “native” berhenti menjadi sekadar label dan mulai menjadi sesuatu yang bisa diukur.
#dusk $DUSK @Dusk_Foundation $PROM $PORTAL
Aku terus memikirkan sesuatu yang terdengar seperti kebalikan… mungkin cara terbaik untuk mengukur apakah sebuah sekuritas benar-benar “native” terhadap sebuah blockchain adalah menghitung seberapa sering sekuritas itu harus keluar darinya.
Dengan DUSK, aku menyebutnya “Onchain Escape Rate.”
Sebuah sekuritas bisa diterbitkan di onchain, kepemilikan dicatat di sana, perdagangan diselesaikan di sana. Pada awalnya itu terlihat native. Tapi kemudian terjadi dividen dan seseorang mengekspor spreadsheet. Seorang investor mengubah status dan basis data terpisah ikut diperbarui. Aksi korporat membutuhkan rekonsiliasi manual. Penebusan tiba dan sebagian prosesnya diam-diam berpindah melalui infrastruktur legacy.
Aset itu secara teknis tidak pernah benar-benar keluar dari chain. Alur kerjanya yang keluar.
Perbedaan itu terus mengganggu pikiranku.
Mungkin metrik yang berguna itu sederhana: ambil setiap peristiwa siklus hidup yang berarti di sekitar sebuah sekuritas—penerbitan, transfer, pengecekan investor, distribusi, voting, penebusan—lalu ukur berapa persentase yang benar-benar bisa selesai tanpa harus kembali ke sistem eksternal.
Escape rate yang menurun kemungkinan besar akan memberitahuku lebih banyak daripada headline lain tentang nilai yang ditokenisasi. Meski itu pun jadi rumit. Ada beberapa langkah offchain karena hukum atau institusi mewajibkannya, bukan karena blockchain gagal.
Dan memaksa semuanya onchain hanya untuk memperbaiki angkanya akan menjadi hal yang tidak berarti.
Jadi mungkin zero escape pun bukan tujuan.
Pertanyaan menariknya adalah apakah DUSK bisa mempertahankan bagian-bagian yang menciptakan rekonsiliasi, penundaan, dan kepercayaan ganda di dalam satu siklus hidup yang dapat diverifikasi.
Di situlah “native” berhenti menjadi sekadar label dan mulai menjadi sesuatu yang bisa diukur.
#dusk $DUSK @Dusk $PROM $PORTAL
2
4
116
·
--
Saya terus memikirkan bagaimana sekuritas yang ditokenisasi dinilai pada saat mereka muncul di onchain. Terjadi penerbitan, angkanya terlihat mengesankan, dan kami menghitung itu sebagai adopsi. Tetapi kemudian saya bertanya-tanya apa yang terjadi pada aset tersebut enam bulan kemudian. Atau tiga tahun kemudian.
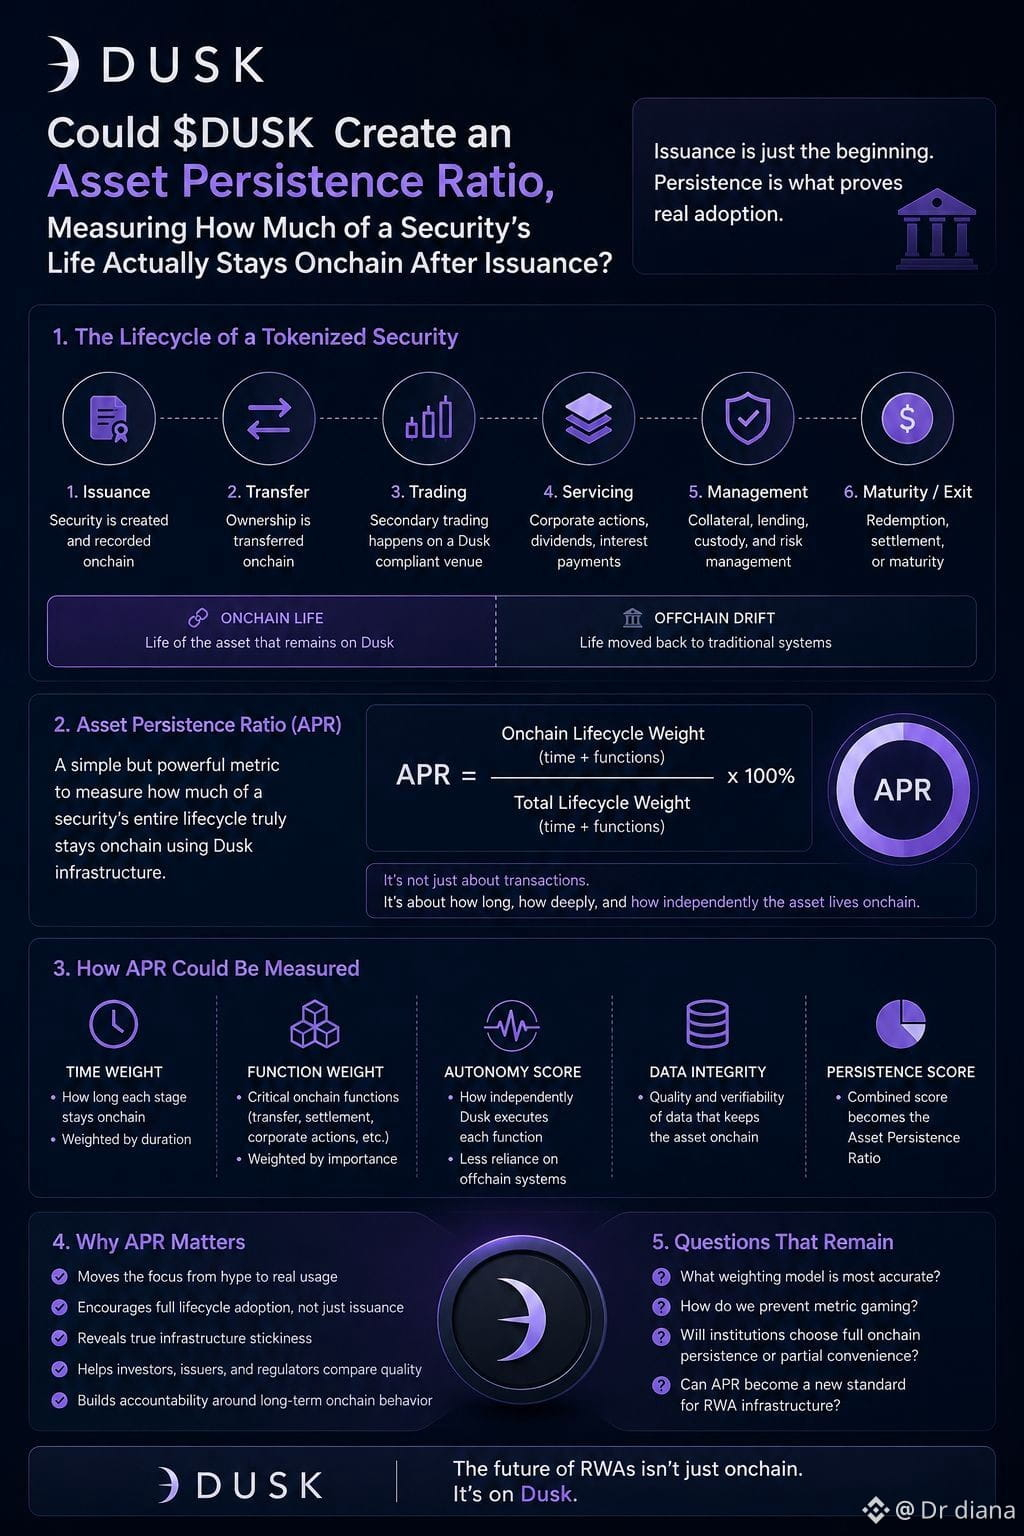
Di situlah “Asset Persistence Ratio” untuk DUSK mulai masuk akal bagi saya.
Sebuah sekuritas memiliki umur yang ternyata cukup panjang. Ia diterbitkan, ditransfer, diperdagangkan, diselesaikan, mungkin digunakan sebagai jaminan, lalu dividen atau bunga dibayarkan, kepemilikan berubah lagi, pengungkapan terjadi. Pada akhirnya ia jatuh tempo atau ditebus. Jika hanya langkah pertama yang terjadi di onchain sementara semua langkah berikutnya diam-diam kembali masuk ke database, email, dan perantara tradisional, saya tidak yakin aset itu benar-benar dibawa ke onchain. Mungkin hanya penerbitannya.
Jadi rasio yang ingin saya pantau kira-kira seperti ini: seberapa banyak dari seluruh siklus hidup tersebut yang terus menggunakan infrastruktur Dusk?
Awalnya saya berpikir semakin banyak langkah di onchain secara otomatis berarti semakin besar permintaan jaringan. Tapi sekali lagi, satu penerbitan bisa menghasilkan ribuan transfer sementara yang lain hampir tidak bergerak dan tetap memerlukan waktu bertahun-tahun dalam layanan. Hanya menghitung transaksi saja akan mendistorsi gambaran.
Mungkin persistensi perlu mengukur waktu dan fungsi, bukan sekadar aktivitas.
Itu mengubah cara saya memandang adopsi RWA sedikit. Pertanyaan yang penting mungkin bukan seberapa banyak nilai yang masuk ke Dusk.
Melainkan seberapa jarang nilai itu perlu keluar lagi.
Dan apakah institusi benar-benar bersedia mempertahankan bagian yang sulit tetap onchain masih belum terjawab.
#dusk $DUSK @Dusk_Foundation $TUT $ZRO
Saya terus memikirkan bagaimana sekuritas yang ditokenisasi dinilai pada saat mereka muncul di onchain. Terjadi penerbitan, angkanya terlihat mengesankan, dan kami menghitung itu sebagai adopsi. Tetapi kemudian saya bertanya-tanya apa yang terjadi pada aset tersebut enam bulan kemudian. Atau tiga tahun kemudian.
Di situlah “Asset Persistence Ratio” untuk DUSK mulai masuk akal bagi saya.
Sebuah sekuritas memiliki umur yang ternyata cukup panjang. Ia diterbitkan, ditransfer, diperdagangkan, diselesaikan, mungkin digunakan sebagai jaminan, lalu dividen atau bunga dibayarkan, kepemilikan berubah lagi, pengungkapan terjadi. Pada akhirnya ia jatuh tempo atau ditebus. Jika hanya langkah pertama yang terjadi di onchain sementara semua langkah berikutnya diam-diam kembali masuk ke database, email, dan perantara tradisional, saya tidak yakin aset itu benar-benar dibawa ke onchain. Mungkin hanya penerbitannya.
Jadi rasio yang ingin saya pantau kira-kira seperti ini: seberapa banyak dari seluruh siklus hidup tersebut yang terus menggunakan infrastruktur Dusk?
Awalnya saya berpikir semakin banyak langkah di onchain secara otomatis berarti semakin besar permintaan jaringan. Tapi sekali lagi, satu penerbitan bisa menghasilkan ribuan transfer sementara yang lain hampir tidak bergerak dan tetap memerlukan waktu bertahun-tahun dalam layanan. Hanya menghitung transaksi saja akan mendistorsi gambaran.
Mungkin persistensi perlu mengukur waktu dan fungsi, bukan sekadar aktivitas.
Itu mengubah cara saya memandang adopsi RWA sedikit. Pertanyaan yang penting mungkin bukan seberapa banyak nilai yang masuk ke Dusk.
Melainkan seberapa jarang nilai itu perlu keluar lagi.
Dan apakah institusi benar-benar bersedia mempertahankan bagian yang sulit tetap onchain masih belum terjawab.
#dusk $DUSK @Dusk $TUT $ZRO
3
4
133
·
--
Saya terus berpikir betapa anehnya cara kita mengukur aset yang ditokenisasi. Penerbit menghadirkan sekuritas senilai €10 juta dalam bentuk onchain, semua orang menghitung €10 juta itu, dan entah bagaimana ceritanya hampir berhenti di situ.
Tapi sekuritas tidak berhenti “ada” setelah penerbitan.
Jika saya memahami DUSK dengan benar, penerbitan native berarti aset bisa terus hidup di infrastruktur yang sama saat kepemilikan berubah: investor dicek, transfer terselesaikan, distribusi terjadi, aksi korporat diproses, dan pada akhirnya muncul pelaporan atau peninjauan kepatuhan. Satu sekuritas dapat terus menghasilkan aktivitas jaringan jauh setelah peristiwa tokenisasi awal.
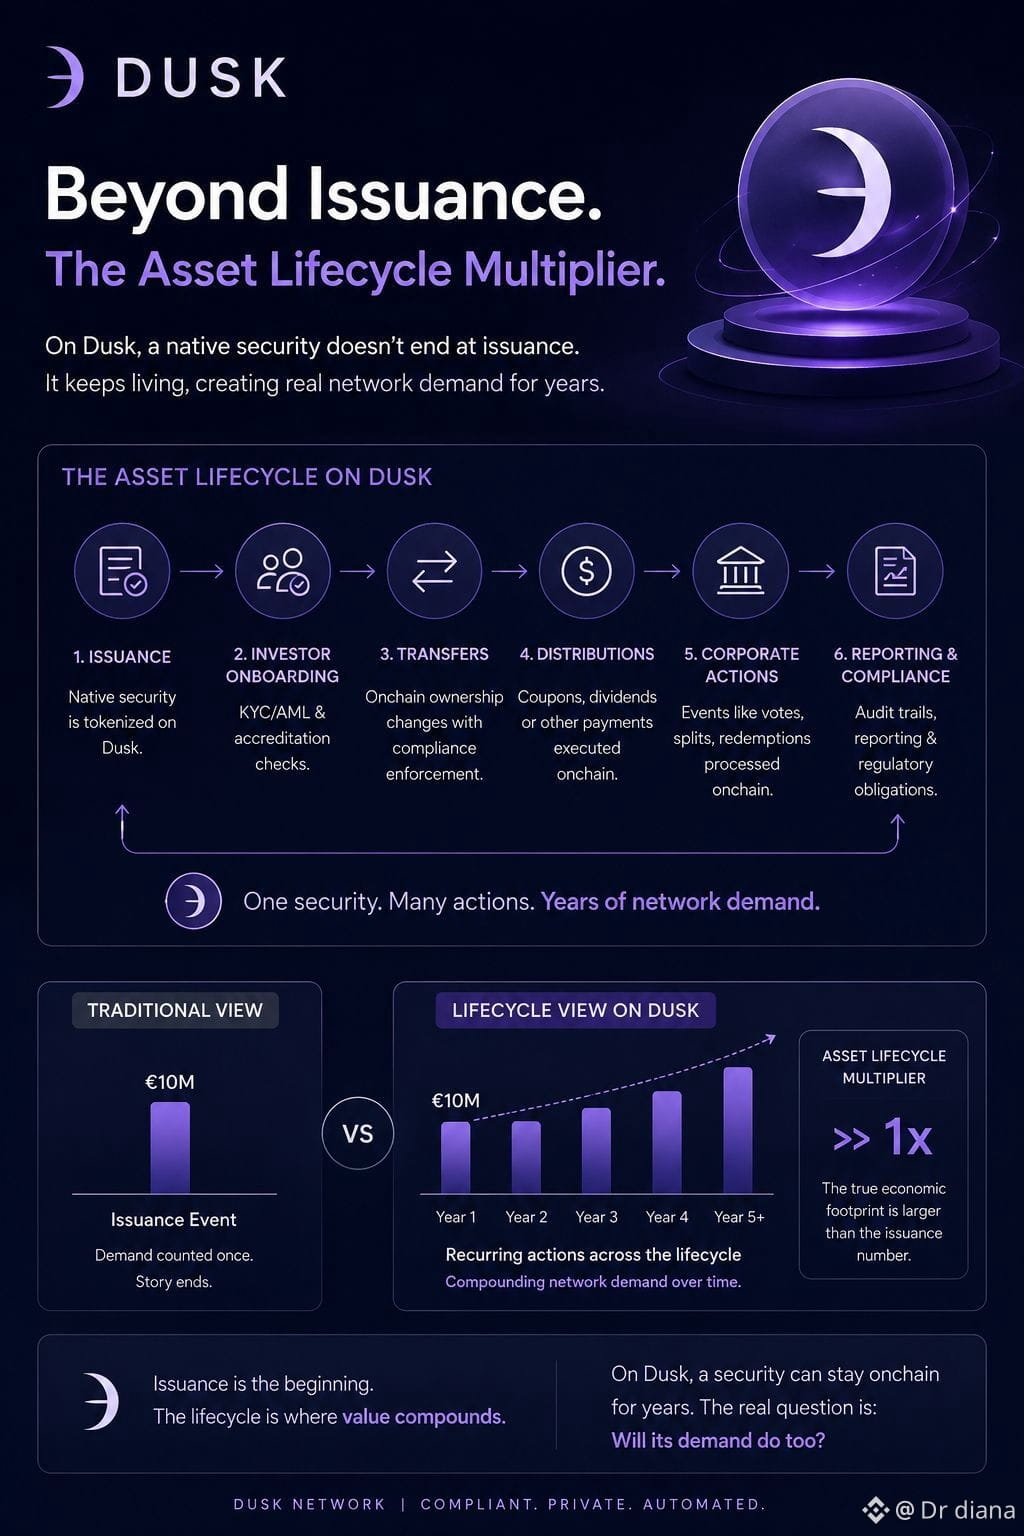
Itu membuat saya bertanya-tanya tentang “Asset Lifecycle Multiplier” (pengali siklus hidup aset).
Mungkin €1 penerbitan sebenarnya bukan €1 permintaan jaringan. Jika aset tersebut memicu 20 aksi penting selama beberapa tahun, jejak ekonominya pada jaringan bisa jauh lebih besar daripada angka penerbitan awal yang disarankan.
Meski jujur saja, di sinilah saya ikut menjadi skeptis. Aksi-aksi itu hanya relevan untuk DUSK jika benar-benar tetap berada di Dusk. Jika layanan, kepatuhan, pembayaran, atau pelaporan diam-diam kembali ke sistem tradisional, maka siklus hidupnya terpecah dan pengalinya menghilang.
Jadi mungkin penerbitan yang terkonfirmasi hanya angka awal.
Yang benar-benar ingin saya ketahui adalah seberapa besar aktivitas berulang yang diciptakan setiap aset yang diterbitkan setelah tahun pertama, tahun kedua, dan tahun kelima.
Satu sekuritas bisa tetap berada di onchain selama bertahun-tahun.
Apakah kebutuhannya juga bertahan terasa seperti pertanyaan yang lebih sulit.
#dusk $DUSK @Dusk_Foundation $TRUMP $MOVE
Saya terus berpikir betapa anehnya cara kita mengukur aset yang ditokenisasi. Penerbit menghadirkan sekuritas senilai €10 juta dalam bentuk onchain, semua orang menghitung €10 juta itu, dan entah bagaimana ceritanya hampir berhenti di situ.
Tapi sekuritas tidak berhenti “ada” setelah penerbitan.
Jika saya memahami DUSK dengan benar, penerbitan native berarti aset bisa terus hidup di infrastruktur yang sama saat kepemilikan berubah: investor dicek, transfer terselesaikan, distribusi terjadi, aksi korporat diproses, dan pada akhirnya muncul pelaporan atau peninjauan kepatuhan. Satu sekuritas dapat terus menghasilkan aktivitas jaringan jauh setelah peristiwa tokenisasi awal.
Itu membuat saya bertanya-tanya tentang “Asset Lifecycle Multiplier” (pengali siklus hidup aset).
Mungkin €1 penerbitan sebenarnya bukan €1 permintaan jaringan. Jika aset tersebut memicu 20 aksi penting selama beberapa tahun, jejak ekonominya pada jaringan bisa jauh lebih besar daripada angka penerbitan awal yang disarankan.
Meski jujur saja, di sinilah saya ikut menjadi skeptis. Aksi-aksi itu hanya relevan untuk DUSK jika benar-benar tetap berada di Dusk. Jika layanan, kepatuhan, pembayaran, atau pelaporan diam-diam kembali ke sistem tradisional, maka siklus hidupnya terpecah dan pengalinya menghilang.
Jadi mungkin penerbitan yang terkonfirmasi hanya angka awal.
Yang benar-benar ingin saya ketahui adalah seberapa besar aktivitas berulang yang diciptakan setiap aset yang diterbitkan setelah tahun pertama, tahun kedua, dan tahun kelima.
Satu sekuritas bisa tetap berada di onchain selama bertahun-tahun.
Apakah kebutuhannya juga bertahan terasa seperti pertanyaan yang lebih sulit.
#dusk $DUSK @Dusk $TRUMP $MOVE
7
8
273
·
--
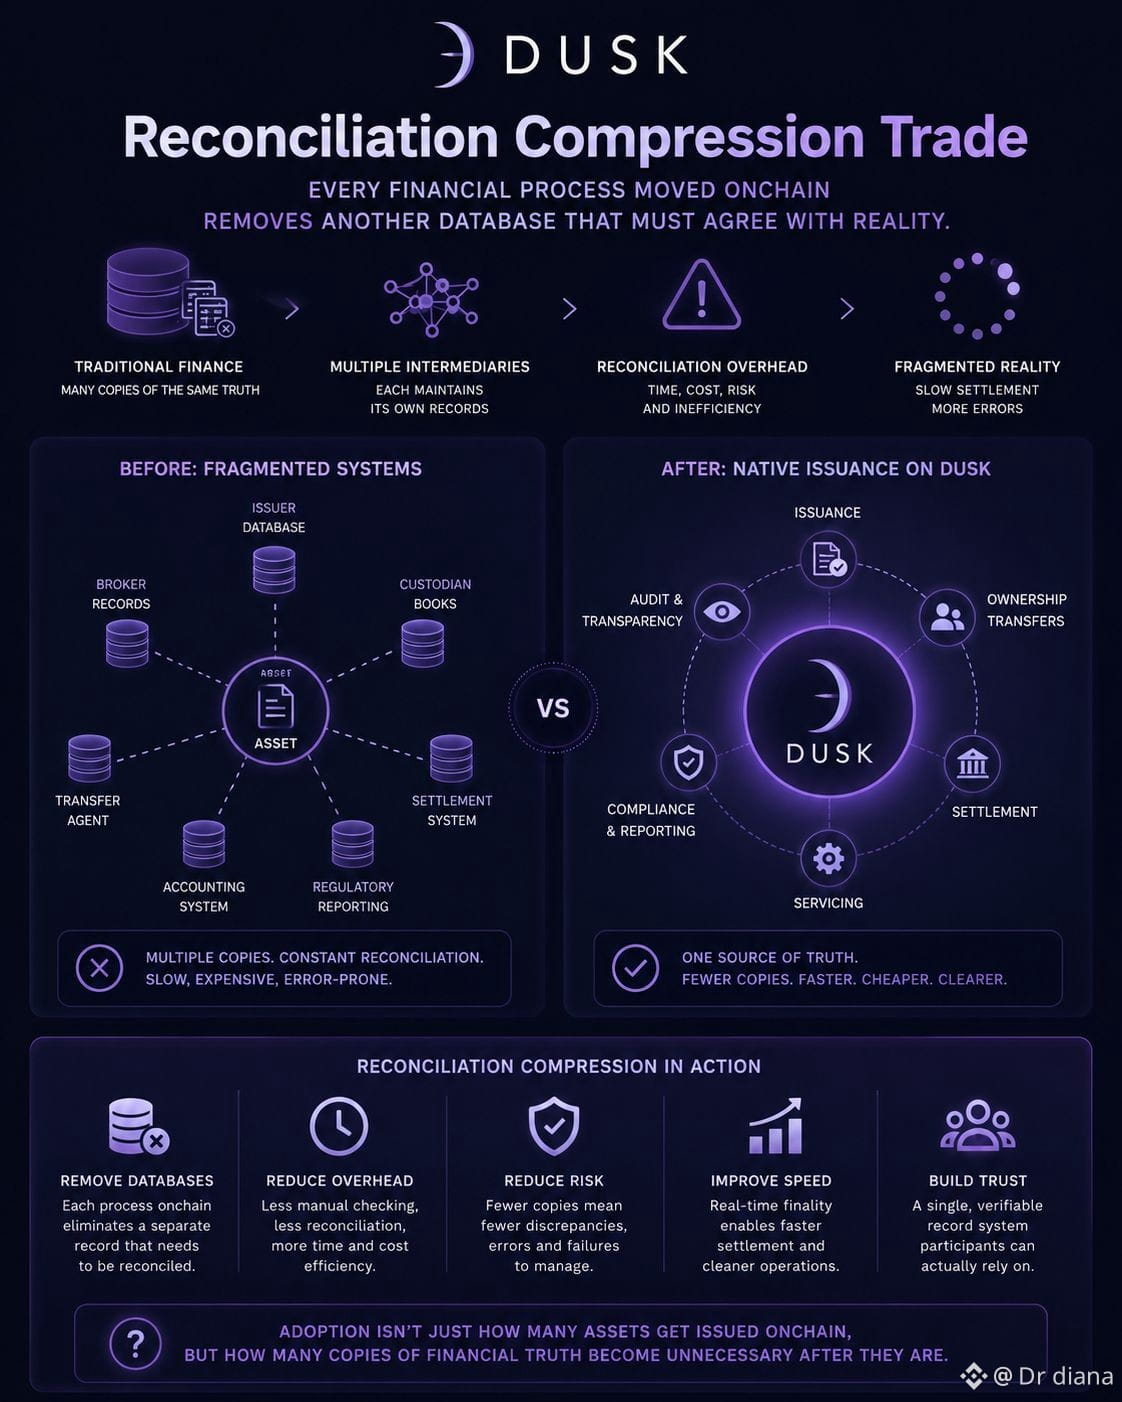
Saya terus memikirkan betapa anehnya kepemilikan di keuangan tradisional. Satu aset bisa, entah bagaimana, menjadi “aset yang sama” di seluruh basis data penerbit, catatan pialang, buku kustodian, sistem agen transfer, infrastruktur penyelesaian… dan kemudian semua orang menghabiskan waktu untuk memastikan salinan-salinan itu tetap selaras.
Awalnya saya mengira penerbitan native di DUSK sebagian besar adalah cerita tokenisasi lain. Taruh sekuritas di onchain, buat transfer lebih bersih. Tapi kalau saya memikirkannya dengan saksama, bagian yang lebih menarik mungkin adalah apa yang menghilang di sekitar aset tersebut.
Jika penerbitan, perpindahan kepemilikan, penyelesaian, dan akhirnya layanan dilakukan terhadap ledger dasar yang sama, maka setiap proses yang berpindah ke sana berpotensi menghapus titik rekonsiliasi lainnya. Bukan berarti meniadakan perantara. Lebih seperti menambahkan versi realitas lain yang harus dicek agar sesuai dengan setiap versi lainnya.
Itu terasa seperti sebuah perniagaan trade-off kompresi rekonsiliasi.
Dan saya pikir pembedaan ini penting. Mensekuritisasi sesuatu sementara catatan kepemilikan otoritatif masih hidup di tempat lain bisa benar-benar menambah basis data lain. Penerbitan native jadi lebih menarik hanya jika rantai tersebut menjadi catatan yang benar-benar bersedia dipercaya oleh para partisipan.
Namun tetap saja, ada sesuatu yang terasa belum tuntas. Institusi tidak akan tiba-tiba menghapus sistem internal hanya karena sebuah ledger sudah ada. Catatan kepatuhan, akuntansi, pergerakan kas, dan pelaporan regulatori bisa tetap terpecah di luar chain.
Jadi mungkin metrik adopsi sesungguhnya untuk DUSK bukan semata-mata berapa banyak aset yang diterbitkan.
Melainkan berapa banyak salinan berbeda dari “kebenaran finansial” yang menjadi tidak perlu setelah semuanya terjadi.
#dusk $DUSK @Dusk_Foundation $HEMI $ONG
Saya terus memikirkan betapa anehnya kepemilikan di keuangan tradisional. Satu aset bisa, entah bagaimana, menjadi “aset yang sama” di seluruh basis data penerbit, catatan pialang, buku kustodian, sistem agen transfer, infrastruktur penyelesaian… dan kemudian semua orang menghabiskan waktu untuk memastikan salinan-salinan itu tetap selaras.
Awalnya saya mengira penerbitan native di DUSK sebagian besar adalah cerita tokenisasi lain. Taruh sekuritas di onchain, buat transfer lebih bersih. Tapi kalau saya memikirkannya dengan saksama, bagian yang lebih menarik mungkin adalah apa yang menghilang di sekitar aset tersebut.
Jika penerbitan, perpindahan kepemilikan, penyelesaian, dan akhirnya layanan dilakukan terhadap ledger dasar yang sama, maka setiap proses yang berpindah ke sana berpotensi menghapus titik rekonsiliasi lainnya. Bukan berarti meniadakan perantara. Lebih seperti menambahkan versi realitas lain yang harus dicek agar sesuai dengan setiap versi lainnya.
Itu terasa seperti sebuah perniagaan trade-off kompresi rekonsiliasi.
Dan saya pikir pembedaan ini penting. Mensekuritisasi sesuatu sementara catatan kepemilikan otoritatif masih hidup di tempat lain bisa benar-benar menambah basis data lain. Penerbitan native jadi lebih menarik hanya jika rantai tersebut menjadi catatan yang benar-benar bersedia dipercaya oleh para partisipan.
Namun tetap saja, ada sesuatu yang terasa belum tuntas. Institusi tidak akan tiba-tiba menghapus sistem internal hanya karena sebuah ledger sudah ada. Catatan kepatuhan, akuntansi, pergerakan kas, dan pelaporan regulatori bisa tetap terpecah di luar chain.
Jadi mungkin metrik adopsi sesungguhnya untuk DUSK bukan semata-mata berapa banyak aset yang diterbitkan.
Melainkan berapa banyak salinan berbeda dari “kebenaran finansial” yang menjadi tidak perlu setelah semuanya terjadi.
#dusk $DUSK @Dusk $HEMI $ONG
19
6
312
·
--
Saya terus berpikir betapa anehnya lompatan dari perusahaan privat ke pasar publik. Sebuah bisnis bisa menghabiskan bertahun-tahun dengan basis pemegang saham yang kecil dan tertutup, lalu tiba-tiba sebuah IPO memintanya untuk berperilaku seperti sesuatu yang dibangun untuk kepemilikan publik yang konstan dan likuiditas. Tidak banyak ruang untuk keadaan di tengah.
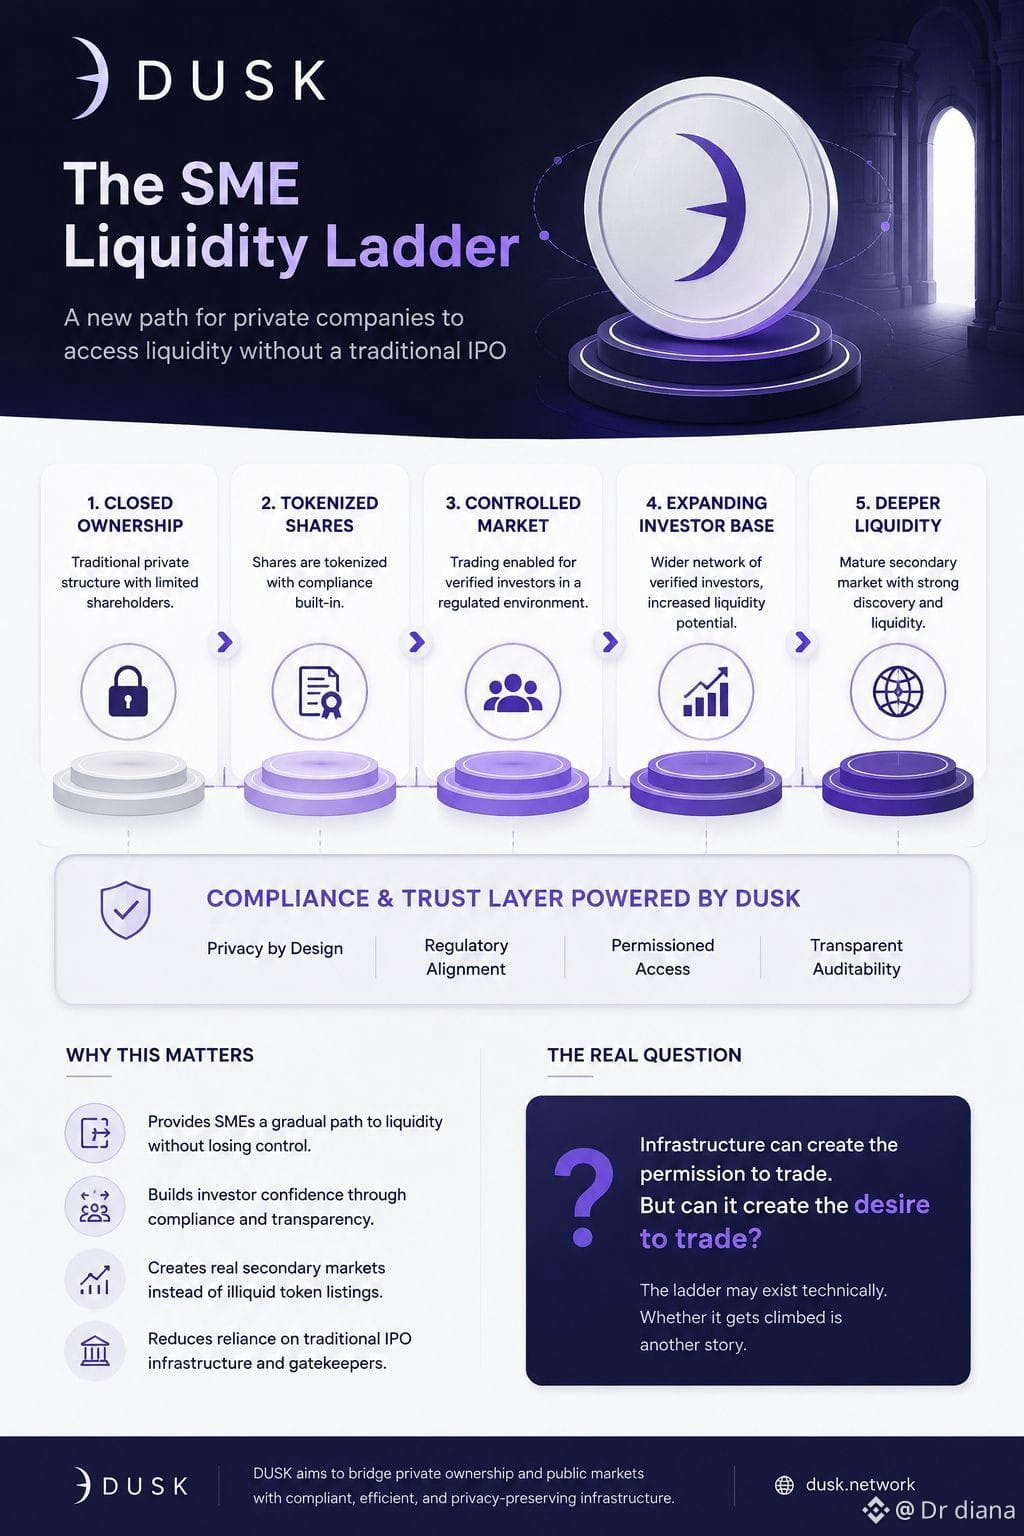
Itulah sebabnya saya penasaran apakah DUSK bisa menciptakan sesuatu yang lebih dekat dengan tangga likuiditas untuk UKM (SME).
Dari pemahaman saya, perusahaan privat tidak harus langsung melompat dari kepemilikan yang tertutup ke pasar publik sepenuhnya. Perusahaan bisa tokenisasi saham, memungkinkan investor terverifikasi mengaksesnya, menjaga transfer tetap berada dalam aturan kepatuhan, lalu secara bertahap memperluas jaringan investornya. Kepemilikan menjadi lebih likuid tanpa harus sepenuhnya terbuka.
Tapi sekali lagi, likuiditas tidak otomatis muncul hanya karena saham bisa dipindahtangankan.
Perbedaan itu mengganggu saya. Infrastruktur bisa menciptakan izin untuk diperdagangkan. Infrastruktur tidak bisa menciptakan keinginan untuk berdagang.
Jika sebuah SME bergerak dari 20 pemegang saham menjadi 200, lalu 2.000 investor terverifikasi, sinyal yang menarik bukan sekadar berapa banyak dompet yang memenuhi syarat. Yang dipertaruhkan adalah apakah transaksi sekunder berulang, apakah pembeli kembali, apakah penjual bisa keluar tanpa merusak penemuan harga.
Mungkin ini menciptakan jalur baru: perusahaan privat → pasar yang terkontrol → likuiditas terregulasi yang lebih dalam, tanpa IPO tradisional menjadi tujuan yang tak terhindarkan.
Namun, jika permintaan investor tetap tipis, tangga itu ada secara teknis sementara tidak ada yang benar-benar memanjatnya. Dan saya pikir bagian yang patut diawasi justru itu.
#dusk $DUSK @Dusk_Foundation $RE $TRUMP
Saya terus berpikir betapa anehnya lompatan dari perusahaan privat ke pasar publik. Sebuah bisnis bisa menghabiskan bertahun-tahun dengan basis pemegang saham yang kecil dan tertutup, lalu tiba-tiba sebuah IPO memintanya untuk berperilaku seperti sesuatu yang dibangun untuk kepemilikan publik yang konstan dan likuiditas. Tidak banyak ruang untuk keadaan di tengah.
Itulah sebabnya saya penasaran apakah DUSK bisa menciptakan sesuatu yang lebih dekat dengan tangga likuiditas untuk UKM (SME).
Dari pemahaman saya, perusahaan privat tidak harus langsung melompat dari kepemilikan yang tertutup ke pasar publik sepenuhnya. Perusahaan bisa tokenisasi saham, memungkinkan investor terverifikasi mengaksesnya, menjaga transfer tetap berada dalam aturan kepatuhan, lalu secara bertahap memperluas jaringan investornya. Kepemilikan menjadi lebih likuid tanpa harus sepenuhnya terbuka.
Tapi sekali lagi, likuiditas tidak otomatis muncul hanya karena saham bisa dipindahtangankan.
Perbedaan itu mengganggu saya. Infrastruktur bisa menciptakan izin untuk diperdagangkan. Infrastruktur tidak bisa menciptakan keinginan untuk berdagang.
Jika sebuah SME bergerak dari 20 pemegang saham menjadi 200, lalu 2.000 investor terverifikasi, sinyal yang menarik bukan sekadar berapa banyak dompet yang memenuhi syarat. Yang dipertaruhkan adalah apakah transaksi sekunder berulang, apakah pembeli kembali, apakah penjual bisa keluar tanpa merusak penemuan harga.
Mungkin ini menciptakan jalur baru: perusahaan privat → pasar yang terkontrol → likuiditas terregulasi yang lebih dalam, tanpa IPO tradisional menjadi tujuan yang tak terhindarkan.
Namun, jika permintaan investor tetap tipis, tangga itu ada secara teknis sementara tidak ada yang benar-benar memanjatnya. Dan saya pikir bagian yang patut diawasi justru itu.
#dusk $DUSK @Dusk $RE $TRUMP
18
10
125
·
--
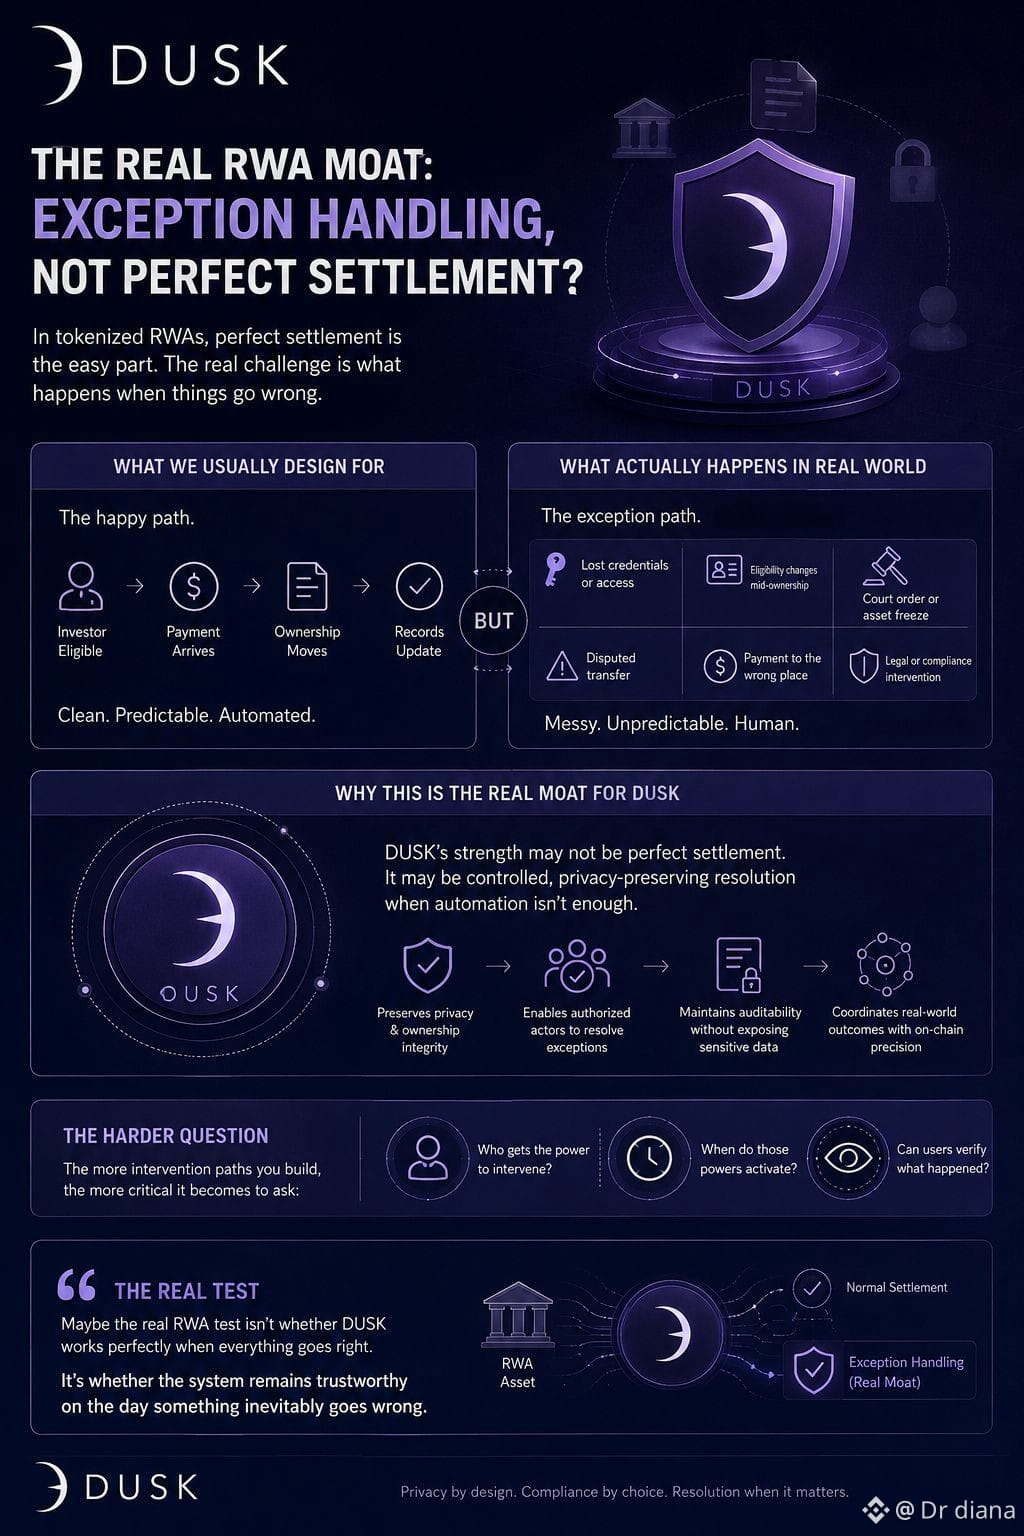
Saya terus memikirkan sesuatu yang agak tidak nyaman dengan tokenisasi RWA. Kita menghabiskan begitu banyak waktu untuk merancang penyelesaian untuk saat ketika semuanya berjalan dengan benar. Pembeli memenuhi syarat, pembayaran tiba, kepemilikan berpindah, catatan diperbarui. Bersih.
Tapi keuangan nyata tampaknya sebagian besar dibangun di sekitar apa yang terjadi ketika sesuatu tidak berjalan mulus.
Di sinilah saya mulai melihat kemungkinan parit pertahanan yang berbeda untuk $DUSK. Mungkin penyelesaian yang sempurna adalah bagian yang paling mudah. Infrastruktur yang lebih sulit adalah apa yang terjadi ketika seorang investor kehilangan kredensial, kelayakan berubah di tengah-tengah kepemilikan, sebuah pengadilan membekukan aset, seseorang mempersengketakan sebuah transfer, atau pembayaran sampai ke tempat yang salah.
Awalnya saya pikir blockchain harus menghilangkan pengecualian-pengecualian ini. Tetapi lagi-lagi, aset yang teregulasi mungkin memang tidak bisa. Mereka membawa konsekuensi hukum di luar rantai. Kode bisa membuat kepemilikan menjadi presisi, tetapi tidak bisa membuat dunia yang berantakan yang menghasilkan kepemilikan itu menghilang.
Jadi penanganan pengecualian menjadi sesuatu yang anehnya sangat penting.
Jika $DUSK bisa menjaga privasi dan integritas kepemilikan sekaligus tetap memberikan cara yang terkontrol bagi aktor yang berwenang untuk menyelesaikan situasi-situasi ini, jaringan mulai melakukan sesuatu yang lebih sulit daripada sekadar mengotomatisasi transaksi. Jaringan mulai mengoordinasikan apa yang terjadi ketika otomatisasi sudah tidak lagi cukup.
Meski jujur, itu menciptakan masalah lain. Semakin banyak jalur intervensi yang Anda bangun, semakin hati-hati Anda harus bertanya siapa yang mendapatkan kekuatan itu, kapan kekuatan tersebut aktif, dan apakah pengguna benar-benar bisa memverifikasi apa yang terjadi.
Mungkin uji RWA yang sesungguhnya bukan apakah $DUSK bekerja dengan sempurna.
Tapi apakah sistem tetap dapat dipercaya pada hari ketika sesuatu yang tak terelakkan akhirnya berjalan salah.
#dusk $DUSK @Dusk_Foundation
Saya terus memikirkan sesuatu yang agak tidak nyaman dengan tokenisasi RWA. Kita menghabiskan begitu banyak waktu untuk merancang penyelesaian untuk saat ketika semuanya berjalan dengan benar. Pembeli memenuhi syarat, pembayaran tiba, kepemilikan berpindah, catatan diperbarui. Bersih.
Tapi keuangan nyata tampaknya sebagian besar dibangun di sekitar apa yang terjadi ketika sesuatu tidak berjalan mulus.
Di sinilah saya mulai melihat kemungkinan parit pertahanan yang berbeda untuk $DUSK . Mungkin penyelesaian yang sempurna adalah bagian yang paling mudah. Infrastruktur yang lebih sulit adalah apa yang terjadi ketika seorang investor kehilangan kredensial, kelayakan berubah di tengah-tengah kepemilikan, sebuah pengadilan membekukan aset, seseorang mempersengketakan sebuah transfer, atau pembayaran sampai ke tempat yang salah.
Awalnya saya pikir blockchain harus menghilangkan pengecualian-pengecualian ini. Tetapi lagi-lagi, aset yang teregulasi mungkin memang tidak bisa. Mereka membawa konsekuensi hukum di luar rantai. Kode bisa membuat kepemilikan menjadi presisi, tetapi tidak bisa membuat dunia yang berantakan yang menghasilkan kepemilikan itu menghilang.
Jadi penanganan pengecualian menjadi sesuatu yang anehnya sangat penting.
Jika $DUSK bisa menjaga privasi dan integritas kepemilikan sekaligus tetap memberikan cara yang terkontrol bagi aktor yang berwenang untuk menyelesaikan situasi-situasi ini, jaringan mulai melakukan sesuatu yang lebih sulit daripada sekadar mengotomatisasi transaksi. Jaringan mulai mengoordinasikan apa yang terjadi ketika otomatisasi sudah tidak lagi cukup.
Meski jujur, itu menciptakan masalah lain. Semakin banyak jalur intervensi yang Anda bangun, semakin hati-hati Anda harus bertanya siapa yang mendapatkan kekuatan itu, kapan kekuatan tersebut aktif, dan apakah pengguna benar-benar bisa memverifikasi apa yang terjadi.
Mungkin uji RWA yang sesungguhnya bukan apakah $DUSK bekerja dengan sempurna.
Tapi apakah sistem tetap dapat dipercaya pada hari ketika sesuatu yang tak terelakkan akhirnya berjalan salah.
#dusk $DUSK @Dusk
23
10
132
·
--
Saya terus memikirkan betapa anehnya identitas masih terasa di pasar privat. Anda membuktikan siapa diri Anda, membuktikan bahwa Anda diizinkan untuk berinvestasi, lalu pindah ke aset lain dan entah bagaimana sebagian besar proses itu dimulai lagi. Mungkin pengulangan itu memang diperlukan. Tapi juga terasa seperti infrastruktur yang tidak pernah benar-benar belajar cara mengingat kepercayaan.
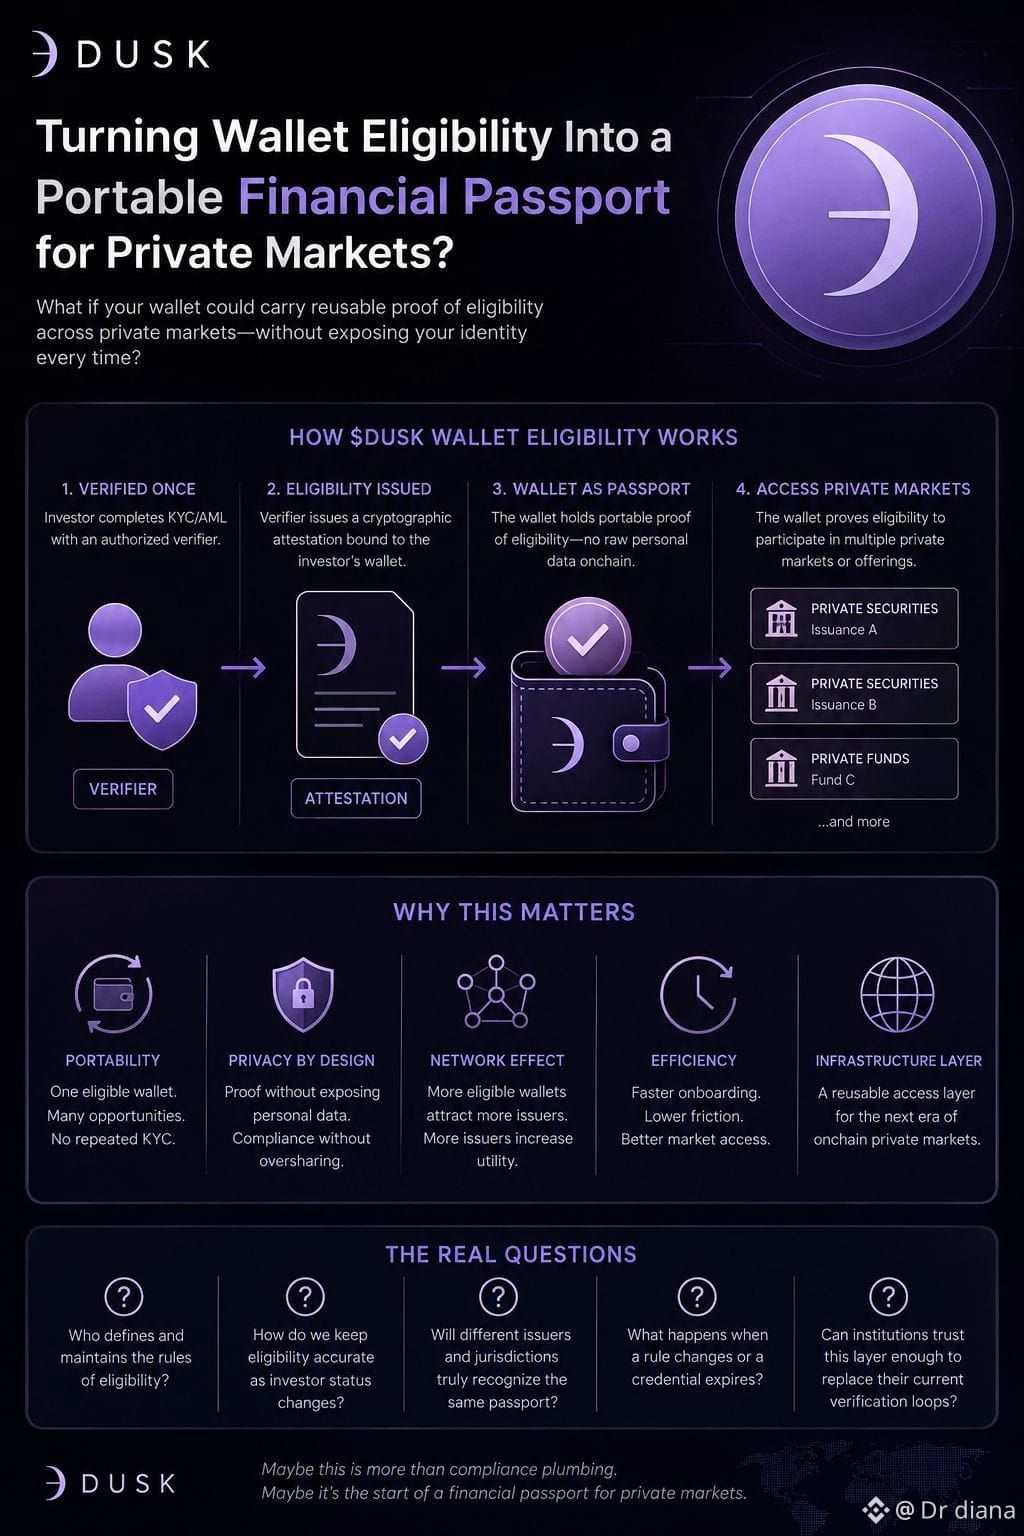
Di situlah ide kelayakan dompet DUSK menjadi menarik bagi saya. Sejauh yang saya pahami, seorang investor dapat memiliki kelayakannya yang terhubung ke sebuah dompet, sehingga jaringan bisa memeriksa apakah dompet tersebut diizinkan untuk berinteraksi dengan aset yang teregulasi tanpa menempatkan seluruh informasi pribadi yang mendasarinya langsung di onchain.
Awalnya saya melihat ini lebih sebagai urusan kepatuhan. Sekarang saya bertanya-tanya apakah hal yang lebih penting justru portabilitas.
Jika satu dompet yang sudah diverifikasi bisa berpindah di antara berbagai sekuritas privat, penerbit, dan pasar yang berbeda sambil membawa bukti kelayakan yang bisa digunakan, maka dompet tersebut mulai berperilaku hampir seperti paspor finansial. Bukan identitasnya sendiri. Lebih seperti izin yang bisa digunakan kembali.
Tapi lagi-lagi, siapa yang menentukan seberapa portabel izin tersebut sebenarnya?
Setiap penerbit punya aturan yang berbeda. Yurisdiksi berubah. Status investor bisa kedaluwarsa. Bukti yang diterima untuk satu sekuritas mungkin berarti sangat sedikit untuk sekuritas lain. Tiba-tiba bagian tersulit bukan lagi membuktikan kelayakan sekali, melainkan menjaga agar kelayakan itu tetap akurat sementara banyak pasar bergantung padanya.
Dan itu menimbulkan efek jejaring yang menarik. Lebih banyak dompet yang memenuhi syarat dapat membuat penerbitan baru lebih mudah didistribusikan, yang menarik lebih banyak penerbit, yang pada gilirannya memberi dompet-dompet tersebut lebih banyak tempat untuk berpartisipasi.
Mungkin DUSK tidak hanya berusaha menaruh aset privat di onchain. Bisa jadi DUSK sedang membangun lapisan akses yang bisa digunakan kembali di sekelilingnya.
Apakah institusi benar-benar mempercayai akses itu cukup untuk menghentikan pengulangan proses verifikasi lama mereka—itulah yang masih belum pasti bagi saya.
#dusk $DUSK @Dusk_Foundation $RED
{spot}(REDUSDT)
Saya terus memikirkan betapa anehnya identitas masih terasa di pasar privat. Anda membuktikan siapa diri Anda, membuktikan bahwa Anda diizinkan untuk berinvestasi, lalu pindah ke aset lain dan entah bagaimana sebagian besar proses itu dimulai lagi. Mungkin pengulangan itu memang diperlukan. Tapi juga terasa seperti infrastruktur yang tidak pernah benar-benar belajar cara mengingat kepercayaan.
Di situlah ide kelayakan dompet DUSK menjadi menarik bagi saya. Sejauh yang saya pahami, seorang investor dapat memiliki kelayakannya yang terhubung ke sebuah dompet, sehingga jaringan bisa memeriksa apakah dompet tersebut diizinkan untuk berinteraksi dengan aset yang teregulasi tanpa menempatkan seluruh informasi pribadi yang mendasarinya langsung di onchain.
Awalnya saya melihat ini lebih sebagai urusan kepatuhan. Sekarang saya bertanya-tanya apakah hal yang lebih penting justru portabilitas.
Jika satu dompet yang sudah diverifikasi bisa berpindah di antara berbagai sekuritas privat, penerbit, dan pasar yang berbeda sambil membawa bukti kelayakan yang bisa digunakan, maka dompet tersebut mulai berperilaku hampir seperti paspor finansial. Bukan identitasnya sendiri. Lebih seperti izin yang bisa digunakan kembali.
Tapi lagi-lagi, siapa yang menentukan seberapa portabel izin tersebut sebenarnya?
Setiap penerbit punya aturan yang berbeda. Yurisdiksi berubah. Status investor bisa kedaluwarsa. Bukti yang diterima untuk satu sekuritas mungkin berarti sangat sedikit untuk sekuritas lain. Tiba-tiba bagian tersulit bukan lagi membuktikan kelayakan sekali, melainkan menjaga agar kelayakan itu tetap akurat sementara banyak pasar bergantung padanya.
Dan itu menimbulkan efek jejaring yang menarik. Lebih banyak dompet yang memenuhi syarat dapat membuat penerbitan baru lebih mudah didistribusikan, yang menarik lebih banyak penerbit, yang pada gilirannya memberi dompet-dompet tersebut lebih banyak tempat untuk berpartisipasi.
Mungkin DUSK tidak hanya berusaha menaruh aset privat di onchain. Bisa jadi DUSK sedang membangun lapisan akses yang bisa digunakan kembali di sekelilingnya.
Apakah institusi benar-benar mempercayai akses itu cukup untuk menghentikan pengulangan proses verifikasi lama mereka—itulah yang masih belum pasti bagi saya.
#dusk $DUSK @Dusk $RED
27
12
122
·
--
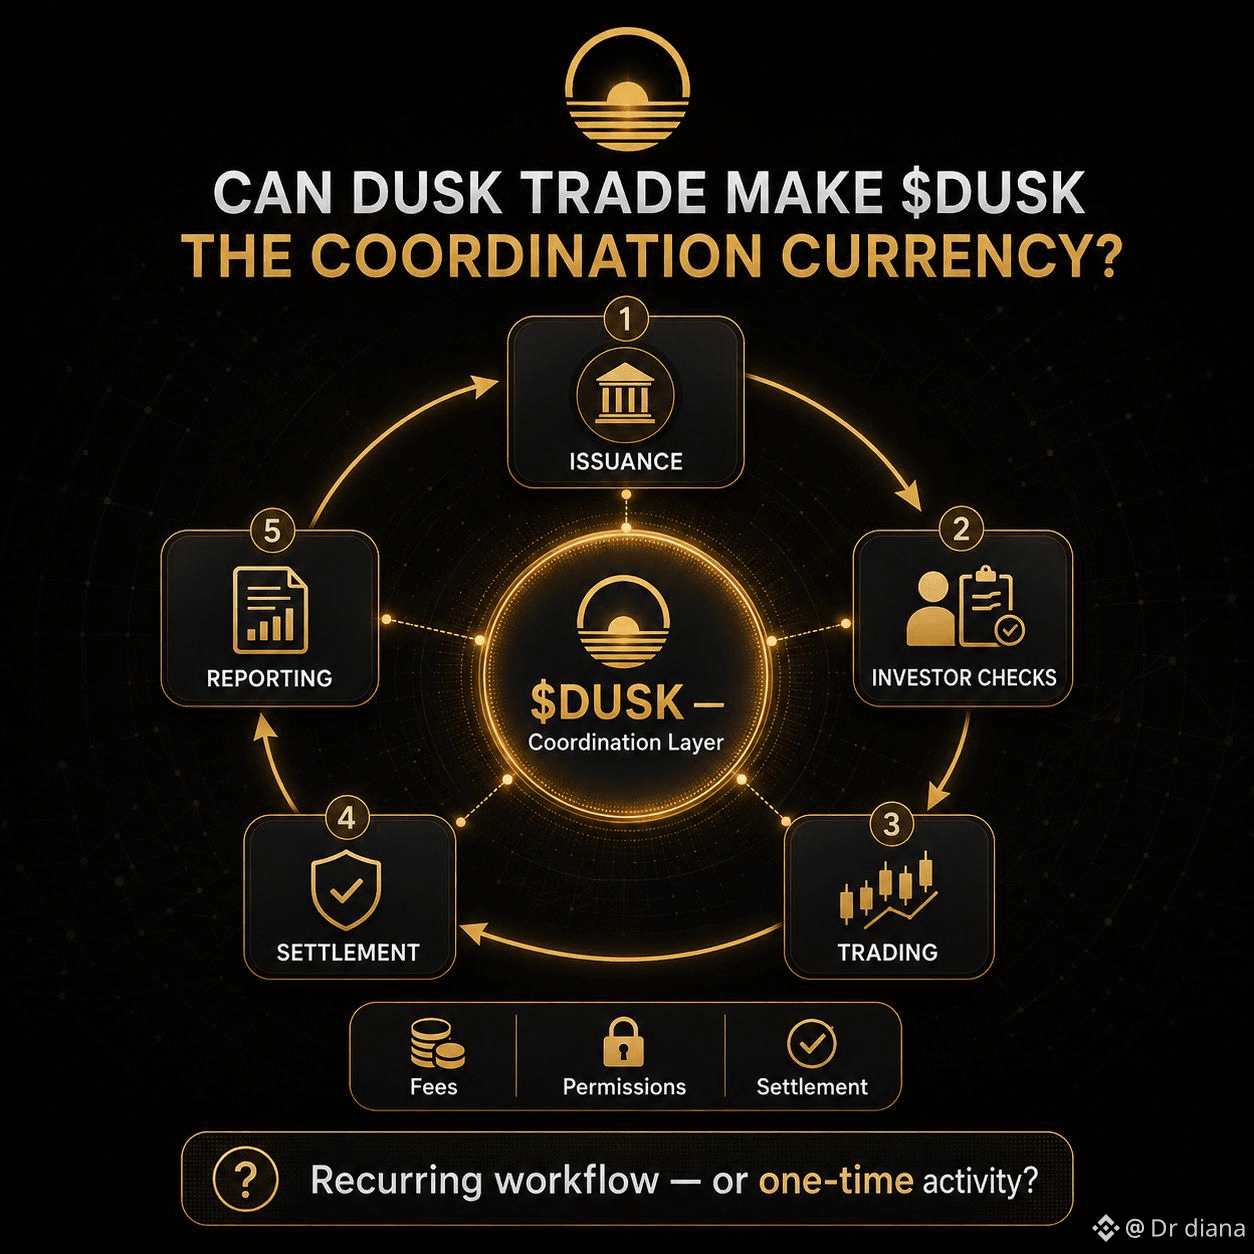
Saya terus memikirkan apa sebenarnya maksud “mata uang koordinasi” di sini, karena menyebut DUSK sebagai token gas untuk Dusk Trade terasa terlalu sempit. Alur kerja sekuritas bukan satu tindakan. Itu mencakup penerbitan, verifikasi investor, perdagangan, penyelesaian, pelaporan, dan kadang-kadang juga pembatasan tentang siapa yang boleh memegang apa. Biasanya langkah-langkah itu berjalan di antara perusahaan, basis data, dan proses persetujuan yang nyaris tidak saling berkomunikasi.
Dusk Trade tampaknya mengatakan bahwa perpindahan-perpindahan yang terpisah itu bisa terjadi di dalam satu sistem bersama. Jika itu berhasil, DUSK mungkin bukan sekadar membayar transaksi. Ia bisa menjadi lapisan ekonomi yang umum yang menghubungkan setiap pihak yang membutuhkan alur kerja agar tetap bergerak.
Tapi sekali lagi, koordinasi hanya menciptakan permintaan token yang tahan lama jika aktivitasnya berulang. Satu penerbitan yang ditokenisasi mungkin terlihat mengesankan, namun pertanyaan yang lebih penting adalah apakah investor terus berdagang, penerbit terus melaporkan, dan institusi terus menyelesaikan melalui jaringan yang sama setelah perhatian peluncuran mereda. Kalau tidak, DUSK berisiko hanya mengoordinasikan pengumuman lebih daripada aktivitas sekuritas yang sesungguhnya.
Yang juga mengganggu saya adalah bahwa pasar yang teregulasi tidak bisa menghapus keputusan manusia sepenuhnya. Masih ada pihak yang menetapkan kelayakan, menyetujui pengungkapan, menanggapi sengketa, dan memperbarui aturan. Memindahkan instruksi itu ke dalam kode mungkin mengurangi gesekan, tetapi juga memusatkan pentingnya peran di tangan siapa pun yang mengendalikan izin dan data yang memberi makan sistem.
Jadi mungkin tolok ukur sebenarnya untuk Dusk Trade bukan berapa banyak aset yang dicantumkannya. Melainkan apakah satu aset menghasilkan rangkaian biaya, pemeriksaan, perdagangan, dan penyelesaian yang berkelanjutan—yang berulang kali kembali ke DUSK. Alur kerjanya terdengar terpadu di atas kertas. Namun apakah nilai ekonominya benar-benar terakumulasi pada token tersebut masih terasa belum terjawab.
{spot}(PORTALUSDT)
#dusk $DUSK @Dusk_Foundation $GPS $PORTAL
Saya terus memikirkan apa sebenarnya maksud “mata uang koordinasi” di sini, karena menyebut DUSK sebagai token gas untuk Dusk Trade terasa terlalu sempit. Alur kerja sekuritas bukan satu tindakan. Itu mencakup penerbitan, verifikasi investor, perdagangan, penyelesaian, pelaporan, dan kadang-kadang juga pembatasan tentang siapa yang boleh memegang apa. Biasanya langkah-langkah itu berjalan di antara perusahaan, basis data, dan proses persetujuan yang nyaris tidak saling berkomunikasi.
Dusk Trade tampaknya mengatakan bahwa perpindahan-perpindahan yang terpisah itu bisa terjadi di dalam satu sistem bersama. Jika itu berhasil, DUSK mungkin bukan sekadar membayar transaksi. Ia bisa menjadi lapisan ekonomi yang umum yang menghubungkan setiap pihak yang membutuhkan alur kerja agar tetap bergerak.
Tapi sekali lagi, koordinasi hanya menciptakan permintaan token yang tahan lama jika aktivitasnya berulang. Satu penerbitan yang ditokenisasi mungkin terlihat mengesankan, namun pertanyaan yang lebih penting adalah apakah investor terus berdagang, penerbit terus melaporkan, dan institusi terus menyelesaikan melalui jaringan yang sama setelah perhatian peluncuran mereda. Kalau tidak, DUSK berisiko hanya mengoordinasikan pengumuman lebih daripada aktivitas sekuritas yang sesungguhnya.
Yang juga mengganggu saya adalah bahwa pasar yang teregulasi tidak bisa menghapus keputusan manusia sepenuhnya. Masih ada pihak yang menetapkan kelayakan, menyetujui pengungkapan, menanggapi sengketa, dan memperbarui aturan. Memindahkan instruksi itu ke dalam kode mungkin mengurangi gesekan, tetapi juga memusatkan pentingnya peran di tangan siapa pun yang mengendalikan izin dan data yang memberi makan sistem.
Jadi mungkin tolok ukur sebenarnya untuk Dusk Trade bukan berapa banyak aset yang dicantumkannya. Melainkan apakah satu aset menghasilkan rangkaian biaya, pemeriksaan, perdagangan, dan penyelesaian yang berkelanjutan—yang berulang kali kembali ke DUSK. Alur kerjanya terdengar terpadu di atas kertas. Namun apakah nilai ekonominya benar-benar terakumulasi pada token tersebut masih terasa belum terjawab.
#dusk $DUSK @Dusk $GPS $PORTAL
28
10
174
·
--
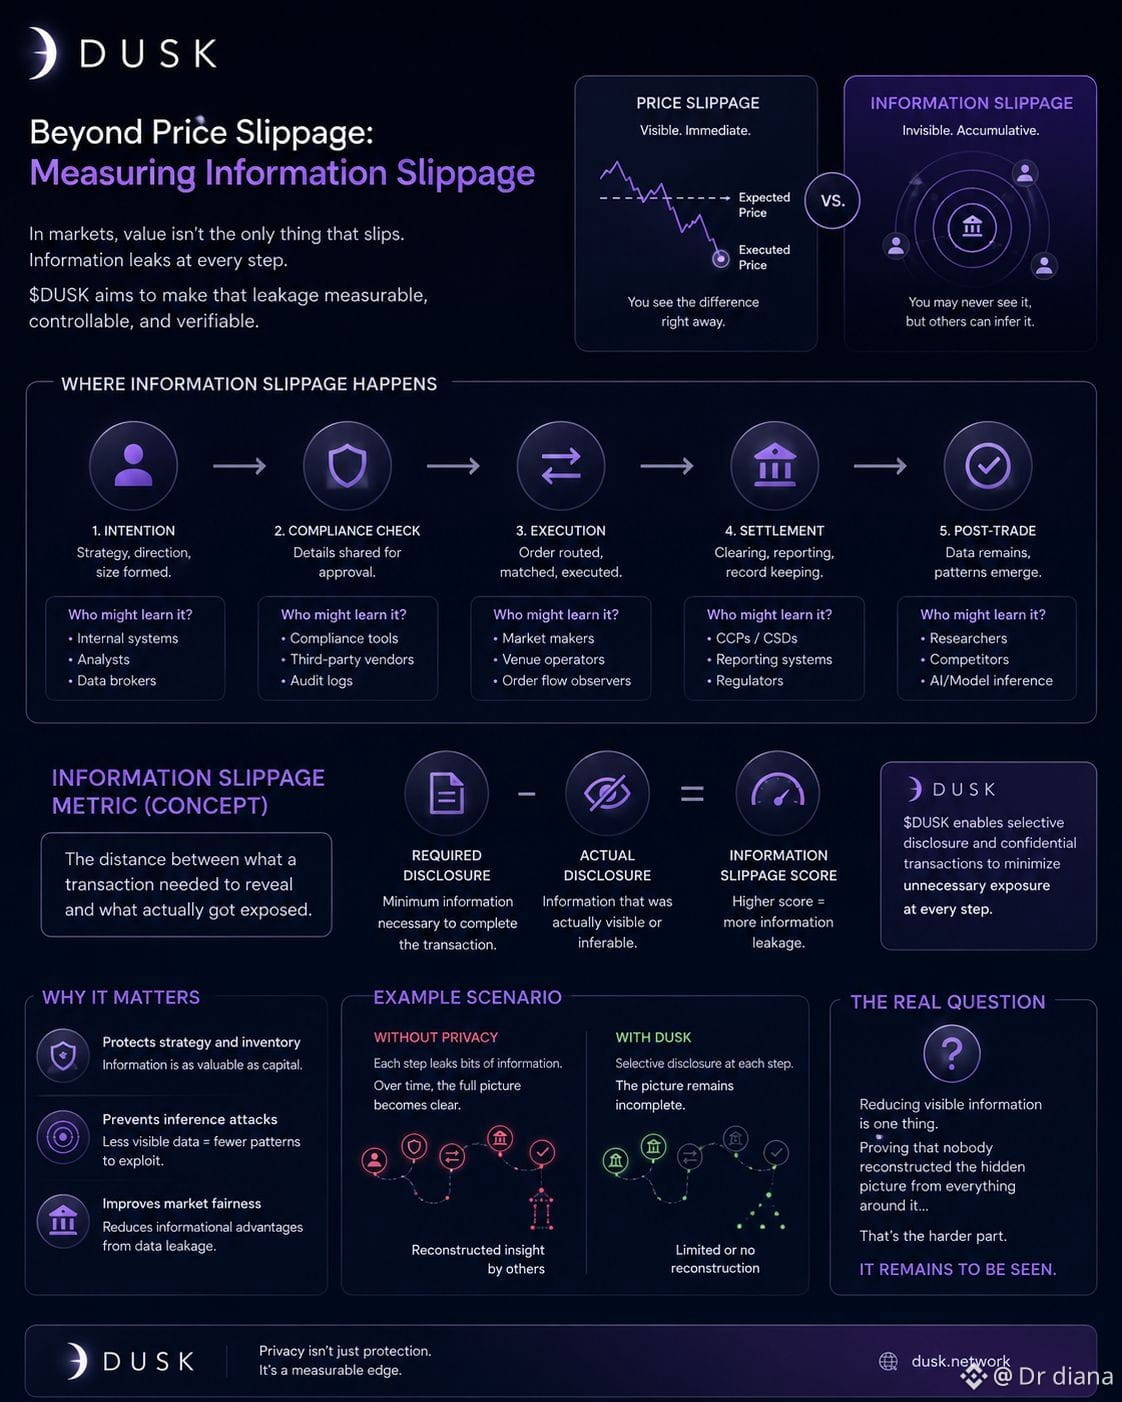
Saya terus memikirkan slippage sebagai sesuatu yang hanya kita sadari pada harga. Anda mencoba membeli pada satu level, eksekusi terjadi di tempat yang lebih buruk, dan selisihnya langsung terlihat. Namun, pasar institusional tampaknya memiliki jenis slippage lain yang jarang muncul di sebuah chart.
Kebocoran informasi saat transaksi sedang bergerak.
Dengan $DUSK, selective disclosure dan confidential transactions membuat saya bertanya-tanya apakah kebocoran itu benar-benar bisa menjadi terukur. Bayangkan sebuah institusi berpindah dari niat perdagangan → pemeriksaan kepatuhan → eksekusi → penyelesaian (settlement). Di setiap langkah, peserta atau sistem lain mungkin mempelajari sesuatu: identitas, ukuran posisi, pihak lawan, waktu, bahkan mungkin niat masa depan.
Jadi mungkin “information slippage” adalah jarak antara apa yang seharusnya diungkapkan oleh sebuah transaksi dan apa yang sebenarnya terungkap.
Hal itu terasa lebih menarik daripada sekadar menyebut sesuatu sebagai privat.
Sebuah perdagangan bisa diselesaikan dengan sempurna, tetapi tetap membocorkan informasi yang cukup bagi orang lain untuk menyimpulkan inventaris atau strategi. Dan anehnya, transaksi terbesar mungkin tidak menghasilkan kebocoran terbesar. Serangkaian tindakan yang lebih kecil berulang kali bisa perlahan merekonstruksi gambaran yang sama.
Namun, mengukurnya kemudian menjadi tidak nyaman. Bagaimana cara mengkuantifikasi informasi yang seharusnya tidak pernah lolos sejak awal?
Mungkin DUSK pada akhirnya bisa membuat privasi menjadi terukur melalui disclosure surface per transaksi, alih-alih memperlakukan kerahasiaan sebagai ya/tidak.
Tetap saja, mengurangi informasi yang terlihat adalah satu hal. Membuktikan bahwa tidak ada seorang pun yang merekonstruksi gambar tersembunyi dari semua hal di sekitarnya jauh lebih sulit.
#dusk $DUSK @Dusk_Foundation $HEMI $DOLO
Saya terus memikirkan slippage sebagai sesuatu yang hanya kita sadari pada harga. Anda mencoba membeli pada satu level, eksekusi terjadi di tempat yang lebih buruk, dan selisihnya langsung terlihat. Namun, pasar institusional tampaknya memiliki jenis slippage lain yang jarang muncul di sebuah chart.
Kebocoran informasi saat transaksi sedang bergerak.
Dengan $DUSK , selective disclosure dan confidential transactions membuat saya bertanya-tanya apakah kebocoran itu benar-benar bisa menjadi terukur. Bayangkan sebuah institusi berpindah dari niat perdagangan → pemeriksaan kepatuhan → eksekusi → penyelesaian (settlement). Di setiap langkah, peserta atau sistem lain mungkin mempelajari sesuatu: identitas, ukuran posisi, pihak lawan, waktu, bahkan mungkin niat masa depan.
Jadi mungkin “information slippage” adalah jarak antara apa yang seharusnya diungkapkan oleh sebuah transaksi dan apa yang sebenarnya terungkap.
Hal itu terasa lebih menarik daripada sekadar menyebut sesuatu sebagai privat.
Sebuah perdagangan bisa diselesaikan dengan sempurna, tetapi tetap membocorkan informasi yang cukup bagi orang lain untuk menyimpulkan inventaris atau strategi. Dan anehnya, transaksi terbesar mungkin tidak menghasilkan kebocoran terbesar. Serangkaian tindakan yang lebih kecil berulang kali bisa perlahan merekonstruksi gambaran yang sama.
Namun, mengukurnya kemudian menjadi tidak nyaman. Bagaimana cara mengkuantifikasi informasi yang seharusnya tidak pernah lolos sejak awal?
Mungkin DUSK pada akhirnya bisa membuat privasi menjadi terukur melalui disclosure surface per transaksi, alih-alih memperlakukan kerahasiaan sebagai ya/tidak.
Tetap saja, mengurangi informasi yang terlihat adalah satu hal. Membuktikan bahwa tidak ada seorang pun yang merekonstruksi gambar tersembunyi dari semua hal di sekitarnya jauh lebih sulit.
#dusk $DUSK @Dusk $HEMI $DOLO
50
14
166
·
--
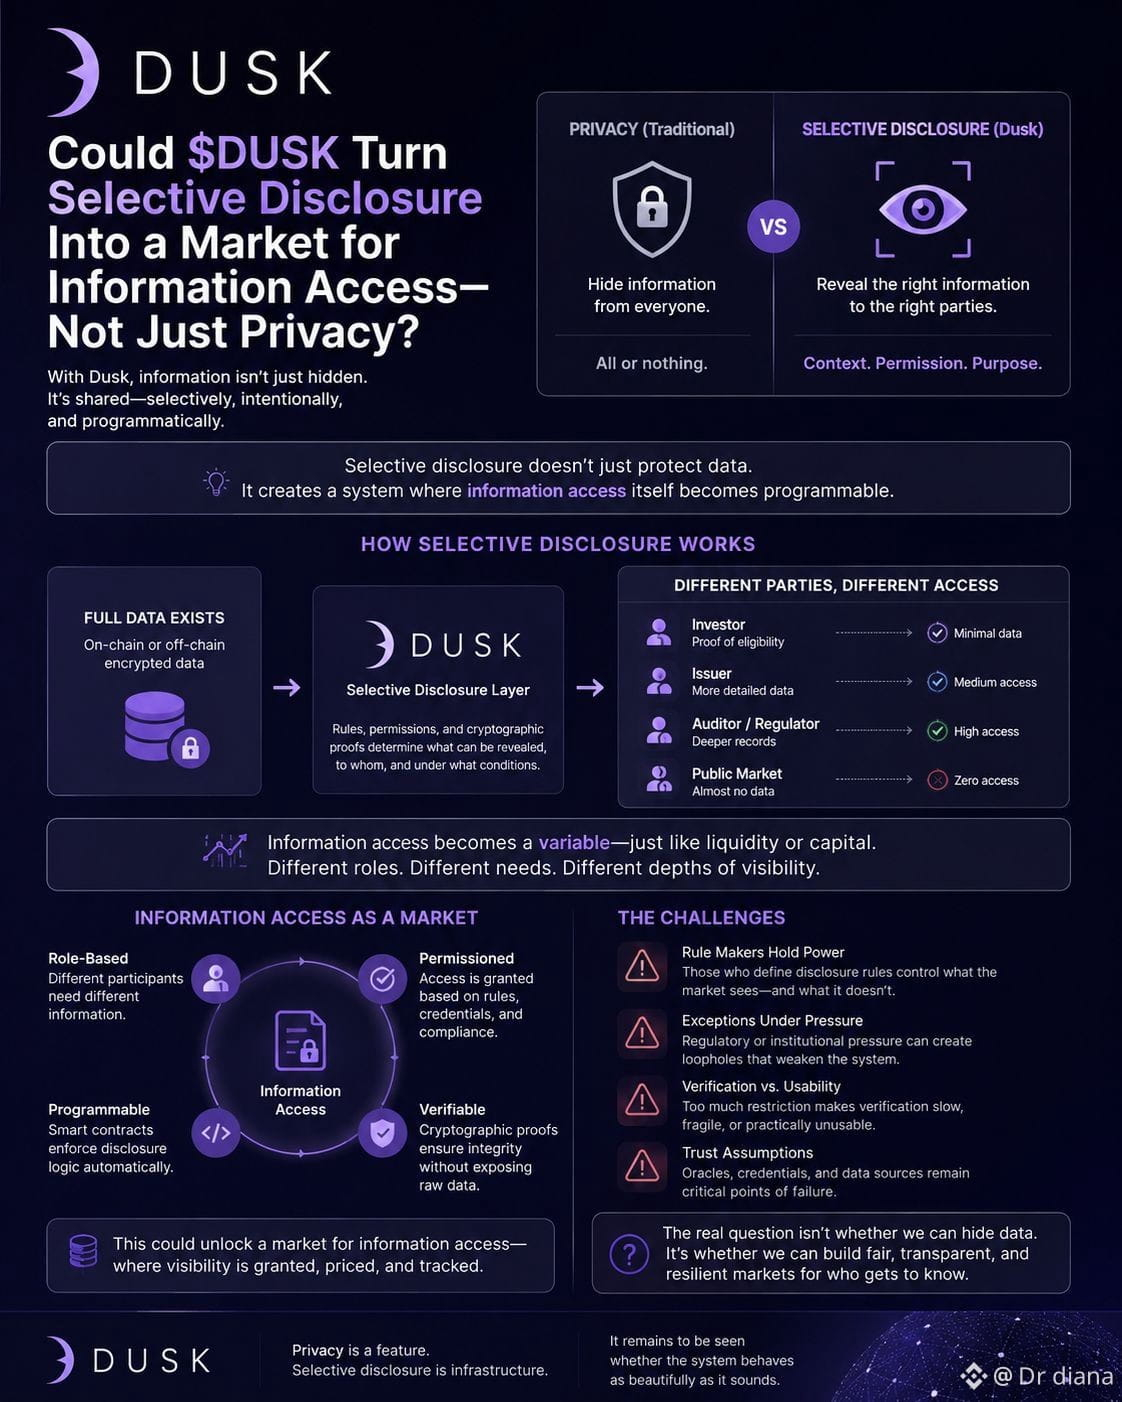
Saya terus berpikir apakah kami mendeskripsikan selective disclosure (pengungkapan selektif) terlalu sempit.
Dengan $DUSK, penjelasan yang paling jelas adalah privasi. Sembunyikan data transaksi atau identitas yang sensitif, lalu ungkapkan apa yang diperlukan ketika kepatuhan atau pengawasan menuntutnya. Awalnya itu terdengar seperti sistem privasi yang lebih baik. Tetapi jika saya memikirkannya dengan saksama, ada sesuatu yang lain yang terjadi di baliknya.
Informasi itu sendiri sedang mendapatkan izin.
Seorang investor mungkin hanya perlu bukti bahwa partisipan lain memenuhi syarat. Penerbit butuh lebih banyak. Seorang auditor mungkin memerlukan catatan yang lebih mendalam. Pasar yang lebih luas mungkin hampir tidak memerlukan semuanya itu. Jadi aset yang sama dapat berada di dalam beberapa lingkungan informasi yang berbeda sekaligus.
“privasi menyembunyikan informasi. selective disclosure menentukan siapa yang boleh mengetahuinya.”
Perbedaan itu terasa lebih besar daripada yang awalnya saya kira.
Karena setelah akses menjadi bisa diprogram, mungkin informasi mulai berperilaku hampir seperti likuiditas. Berbagai partisipan menerima kedalaman visibilitas yang berbeda, tergantung peran, kredensial, atau kebutuhan hukum mereka.
Tapi sekali lagi, ini menimbulkan masalah lain. Siapa pun yang menetapkan aturan pengungkapan itu diam-diam memperoleh banyak kekuasaan. Izin yang buruk bisa membuat terlalu banyak data terbuka, sementara izin yang terlalu membatasi bisa membuat verifikasi menjadi lambat atau praktis tidak berguna.
Dan di bawah tekanan institusional, pengecualian selalu muncul.
Jadi mungkin Dusk tidak hanya menguji apakah pasar yang teregulasi bisa tetap privat. Pertanyaan yang lebih sulit adalah apakah akses informasi itu sendiri dapat menjadi infrastruktur tanpa menciptakan penjaga gerbang baru di dalam sistem.
Saya belum sepenuhnya yakin bahwa batasnya tetap bersih.
#dusk $DUSK @Dusk_Foundation $COW $KII
Saya terus berpikir apakah kami mendeskripsikan selective disclosure (pengungkapan selektif) terlalu sempit.
Dengan $DUSK , penjelasan yang paling jelas adalah privasi. Sembunyikan data transaksi atau identitas yang sensitif, lalu ungkapkan apa yang diperlukan ketika kepatuhan atau pengawasan menuntutnya. Awalnya itu terdengar seperti sistem privasi yang lebih baik. Tetapi jika saya memikirkannya dengan saksama, ada sesuatu yang lain yang terjadi di baliknya.
Informasi itu sendiri sedang mendapatkan izin.
Seorang investor mungkin hanya perlu bukti bahwa partisipan lain memenuhi syarat. Penerbit butuh lebih banyak. Seorang auditor mungkin memerlukan catatan yang lebih mendalam. Pasar yang lebih luas mungkin hampir tidak memerlukan semuanya itu. Jadi aset yang sama dapat berada di dalam beberapa lingkungan informasi yang berbeda sekaligus.
“privasi menyembunyikan informasi. selective disclosure menentukan siapa yang boleh mengetahuinya.”
Perbedaan itu terasa lebih besar daripada yang awalnya saya kira.
Karena setelah akses menjadi bisa diprogram, mungkin informasi mulai berperilaku hampir seperti likuiditas. Berbagai partisipan menerima kedalaman visibilitas yang berbeda, tergantung peran, kredensial, atau kebutuhan hukum mereka.
Tapi sekali lagi, ini menimbulkan masalah lain. Siapa pun yang menetapkan aturan pengungkapan itu diam-diam memperoleh banyak kekuasaan. Izin yang buruk bisa membuat terlalu banyak data terbuka, sementara izin yang terlalu membatasi bisa membuat verifikasi menjadi lambat atau praktis tidak berguna.
Dan di bawah tekanan institusional, pengecualian selalu muncul.
Jadi mungkin Dusk tidak hanya menguji apakah pasar yang teregulasi bisa tetap privat. Pertanyaan yang lebih sulit adalah apakah akses informasi itu sendiri dapat menjadi infrastruktur tanpa menciptakan penjaga gerbang baru di dalam sistem.
Saya belum sepenuhnya yakin bahwa batasnya tetap bersih.
#dusk $DUSK @Dusk $COW $KII
58
22
286
·
--
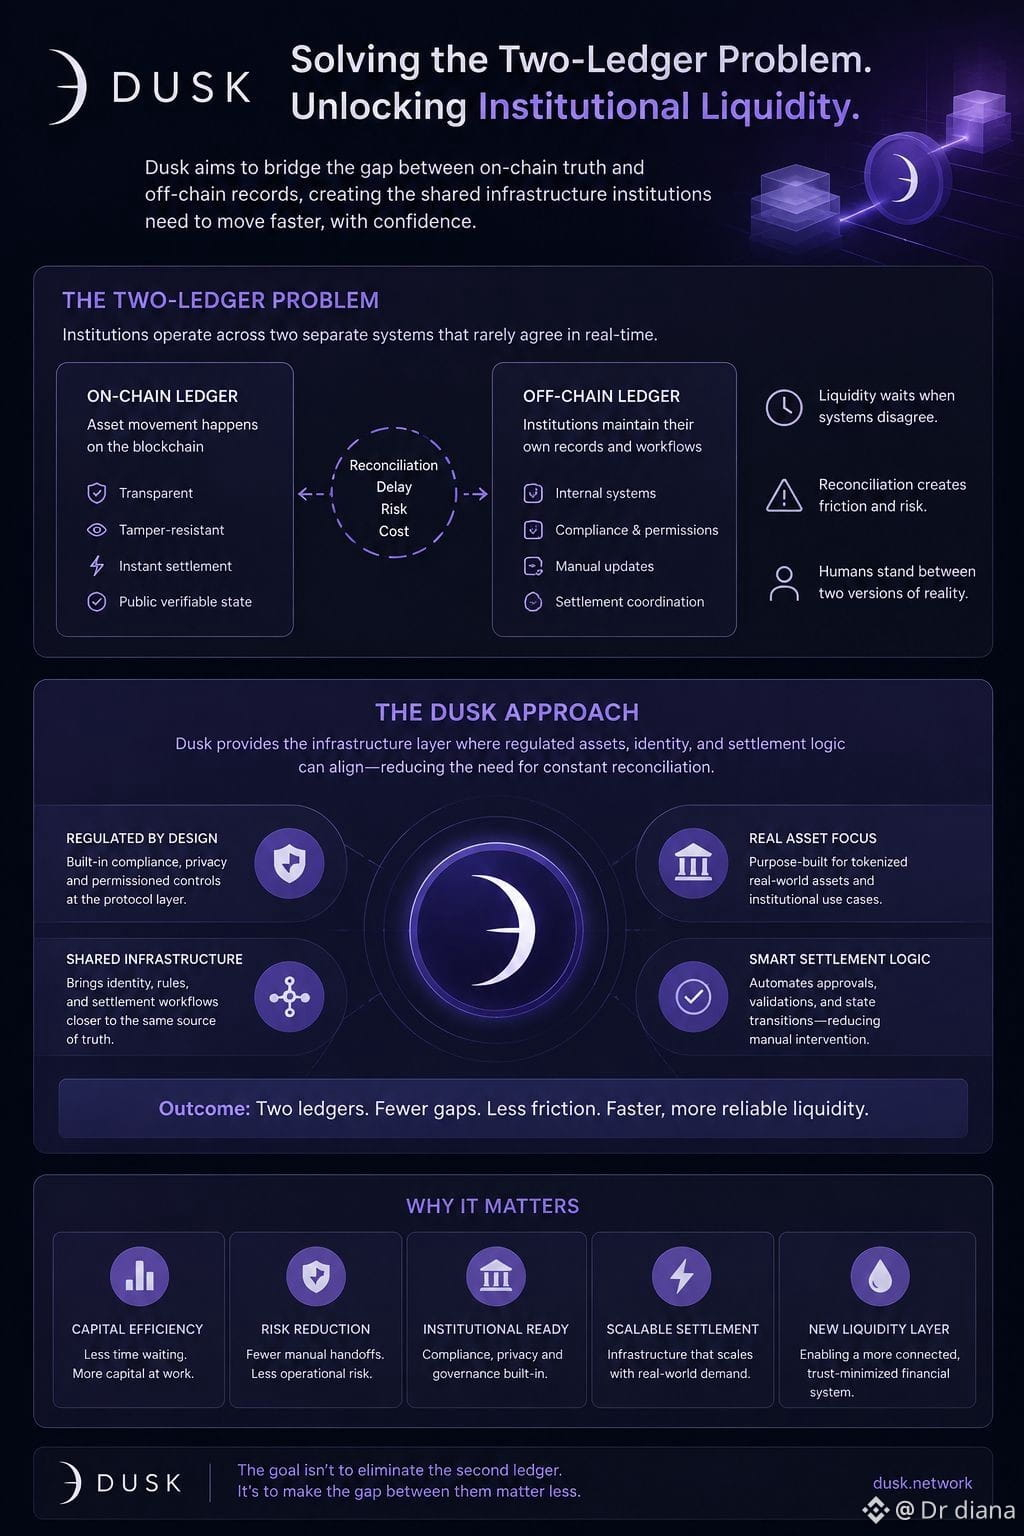
Saya terus memikirkan sesuatu dengan $DUSK… institusi mungkin sebenarnya tidak punya masalah blockchain. Mungkin mereka punya masalah sinkronisasi.
Sebuah aset bisa ada di on-chain, tetapi institusi yang menanganinya tetap punya catatan sendiri di tempat lain. Kepemilikan, status kepatuhan, pergerakan kas, instruksi penyelesaian. Jadi pada akhirnya ada dua versi realitas yang terus-menerus harus disepakati.
Awalnya itu terdengar masih bisa diatur. Tinggal menyelaraskan keduanya.
Tapi lagi-lagi, rekonsiliasi pada dasarnya adalah mengakui bahwa sistem-sistem itu tidak sepenuhnya mempercayai status yang sama. Satu buku besar mengatakan aset sudah berpindah. Sistem lain masih perlu memeriksa apakah perpindahan itu memang diizinkan, memperbarui catatannya, mengoordinasikan pembayaran, dan pada akhirnya menerima perpindahan itu sebagai final.
Keterlambatan itulah yang membuat likuiditas diam-diam jadi lebih berat.
Yang menarik bagi saya tentang Dusk adalah apakah aset yang teregulasi, aturan identitas, dan penyelesaian bisa mulai berbagi infrastruktur yang cukup sehingga celah itu makin kecil. Bukan “memindahkan semuanya ke on-chain”. Institusi kemungkinan tidak mau itu juga. Lebih seperti mengurangi seberapa sering dua sistem terpisah membutuhkan manusia yang berdiri di antaranya.
Dan mungkin itu masalah likuiditas yang terabaikan.
Karena likuiditas bukan cuma soal berapa banyak pembeli yang ada.
“Kapital juga menunggu ketika sistem tidak sepakat tentang apa yang baru saja terjadi.”
Namun, saya belum sepenuhnya yakin bahwa menyelesaikan masalah buku besar secara otomatis akan langsung meningkatkan likuiditas institusional. Bank akan tetap menjalankan sistem internal. Kepemilikan hukum mungkin tetap bergantung pada yurisdiksi. Rekonsiliasi kemungkinan tidak akan hilang sepenuhnya.
Jadi mungkin $DUSK tidak perlu menghapus ledger kedua.
Mungkin peluang yang sesungguhnya adalah membuat dampaknya menjadi lebih kecil.
Apakah institusi benar-benar menghargai itu cukup banyak untuk benar-benar menggerakkan likuiditas adalah bagian yang akan saya perhatikan.
$DUSK #dusk @Dusk_Foundation $ACE
Saya terus memikirkan sesuatu dengan $DUSK … institusi mungkin sebenarnya tidak punya masalah blockchain. Mungkin mereka punya masalah sinkronisasi.
Sebuah aset bisa ada di on-chain, tetapi institusi yang menanganinya tetap punya catatan sendiri di tempat lain. Kepemilikan, status kepatuhan, pergerakan kas, instruksi penyelesaian. Jadi pada akhirnya ada dua versi realitas yang terus-menerus harus disepakati.
Awalnya itu terdengar masih bisa diatur. Tinggal menyelaraskan keduanya.
Tapi lagi-lagi, rekonsiliasi pada dasarnya adalah mengakui bahwa sistem-sistem itu tidak sepenuhnya mempercayai status yang sama. Satu buku besar mengatakan aset sudah berpindah. Sistem lain masih perlu memeriksa apakah perpindahan itu memang diizinkan, memperbarui catatannya, mengoordinasikan pembayaran, dan pada akhirnya menerima perpindahan itu sebagai final.
Keterlambatan itulah yang membuat likuiditas diam-diam jadi lebih berat.
Yang menarik bagi saya tentang Dusk adalah apakah aset yang teregulasi, aturan identitas, dan penyelesaian bisa mulai berbagi infrastruktur yang cukup sehingga celah itu makin kecil. Bukan “memindahkan semuanya ke on-chain”. Institusi kemungkinan tidak mau itu juga. Lebih seperti mengurangi seberapa sering dua sistem terpisah membutuhkan manusia yang berdiri di antaranya.
Dan mungkin itu masalah likuiditas yang terabaikan.
Karena likuiditas bukan cuma soal berapa banyak pembeli yang ada.
“Kapital juga menunggu ketika sistem tidak sepakat tentang apa yang baru saja terjadi.”
Namun, saya belum sepenuhnya yakin bahwa menyelesaikan masalah buku besar secara otomatis akan langsung meningkatkan likuiditas institusional. Bank akan tetap menjalankan sistem internal. Kepemilikan hukum mungkin tetap bergantung pada yurisdiksi. Rekonsiliasi kemungkinan tidak akan hilang sepenuhnya.
Jadi mungkin $DUSK tidak perlu menghapus ledger kedua.
Mungkin peluang yang sesungguhnya adalah membuat dampaknya menjadi lebih kecil.
Apakah institusi benar-benar menghargai itu cukup banyak untuk benar-benar menggerakkan likuiditas adalah bagian yang akan saya perhatikan.
$DUSK #dusk @Dusk $ACE
24
11
160
·
--
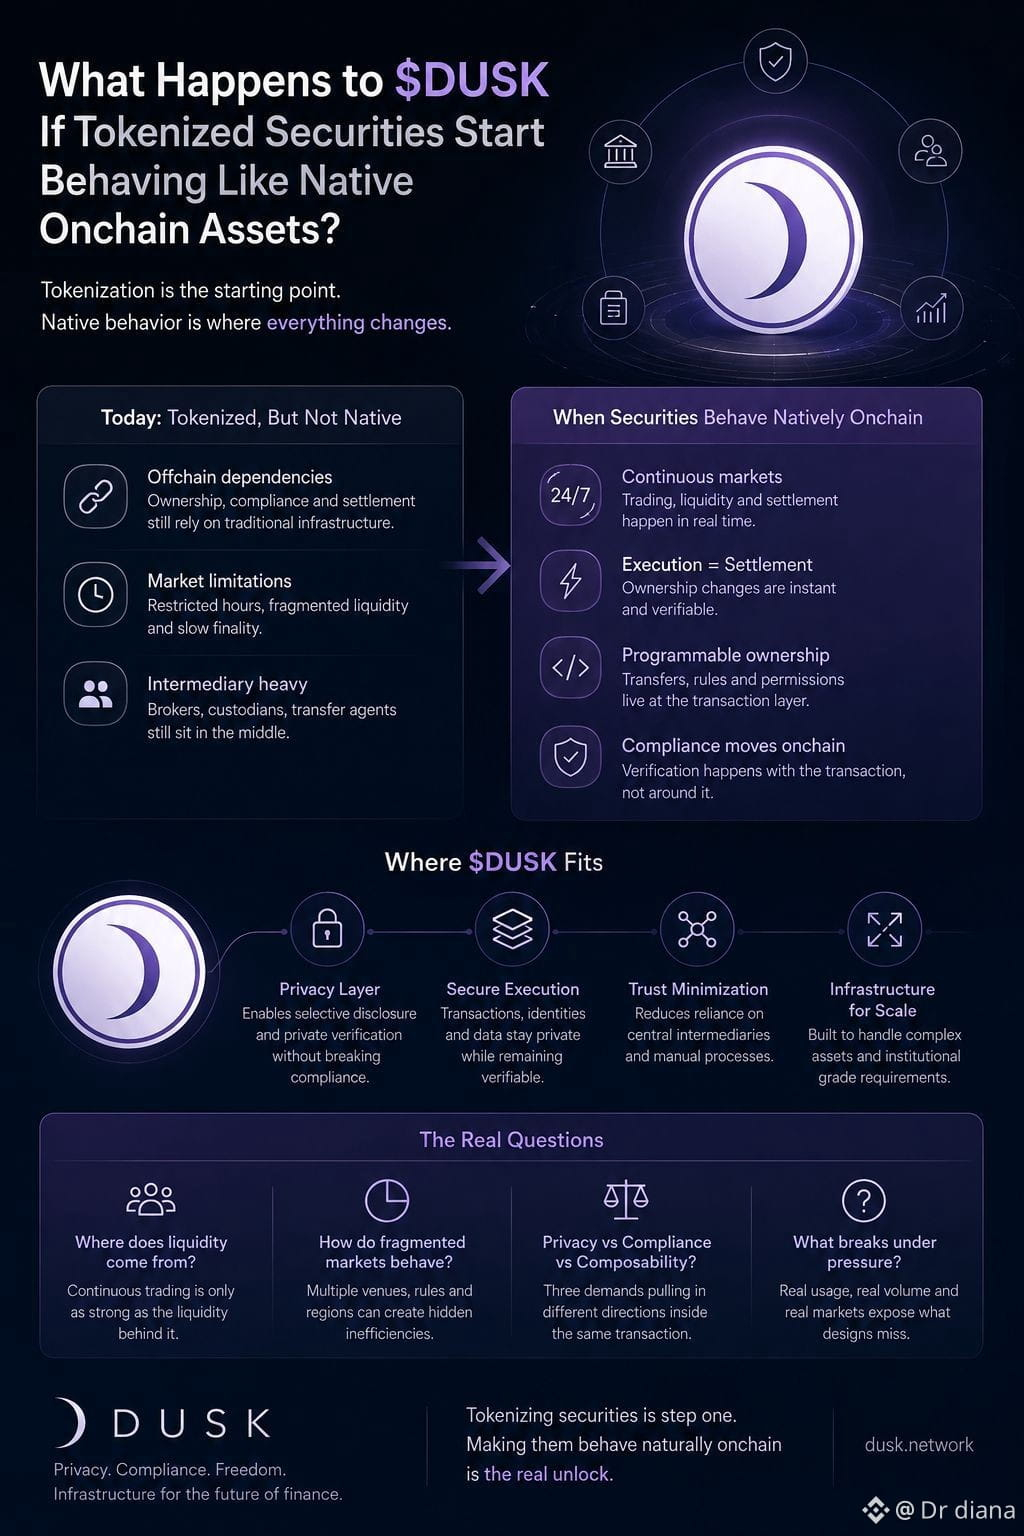
Saya terus memikirkan apa sebenarnya yang berubah ketika suatu sekuritas yang tokenisasi berhenti terasa seperti salinan token dari sesuatu di luar rantai.
Karena saat ini, banyak tokenisasi masih terlihat mewarisi pasar lama di bawahnya. Aset bergerak di onchain, tentu, tetapi kelayakan, penyelesaian, pemeriksaan kepemilikan, jam perdagangan, kepatuhan… bagian-bagian proses ini masih terasa seperti sedang meminta izin dari tempat lain.
$DUSK menjadi semakin menarik bagi saya jika itu mulai menghilang.
Jika sekuritas bisa diterbitkan, ditransfer, diverifikasi secara privat, dan diselesaikan di dalam lingkungan yang sama, maka mungkin token itu tidak lagi sekadar mewakili aset. Ia mulai berperilaku seperti aset itu sendiri. Dan itu terdengar seperti perbedaan kecil sampai Anda memikirkan apa yang terjadi setelahnya.
Pasar bisa menjadi lebih berkelanjutan. Penyelesaian menjadi bagian dari eksekusi, bukan sesuatu yang menunggu di belakangnya. Perubahan kepemilikan menjadi bisa diprogram. Bahkan kepatuhan pun mulai bergerak lebih dekat ke transaksi, bukan hanya duduk di sekelilingnya.
Tapi sekali lagi, perilaku asli menciptakan masalah yang khas.
Jika aset-aset ini diperdagangkan secara berkelanjutan, dari mana likuiditas sebenarnya datang pada pukul 3 pagi? Siapa yang menangani pasar yang terfragmentasi? Apa yang terjadi ketika privasi, regulasi, dan komposabilitas menginginkan tiga hal berbeda dari transaksi yang sama?
Di situlah saya masih belum yakin tentang $DUSK.
Mendapatkan sekuritas ke onchain adalah satu masalah.
Membuat mereka berperilaku alami di sana, tanpa diam-diam membangun kembali semua perantara lama di bawahnya, terasa seperti tantangan yang jauh lebih sulit.
#dusk $DUSK @Dusk_Foundation
Saya terus memikirkan apa sebenarnya yang berubah ketika suatu sekuritas yang tokenisasi berhenti terasa seperti salinan token dari sesuatu di luar rantai.
Karena saat ini, banyak tokenisasi masih terlihat mewarisi pasar lama di bawahnya. Aset bergerak di onchain, tentu, tetapi kelayakan, penyelesaian, pemeriksaan kepemilikan, jam perdagangan, kepatuhan… bagian-bagian proses ini masih terasa seperti sedang meminta izin dari tempat lain.
$DUSK menjadi semakin menarik bagi saya jika itu mulai menghilang.
Jika sekuritas bisa diterbitkan, ditransfer, diverifikasi secara privat, dan diselesaikan di dalam lingkungan yang sama, maka mungkin token itu tidak lagi sekadar mewakili aset. Ia mulai berperilaku seperti aset itu sendiri. Dan itu terdengar seperti perbedaan kecil sampai Anda memikirkan apa yang terjadi setelahnya.
Pasar bisa menjadi lebih berkelanjutan. Penyelesaian menjadi bagian dari eksekusi, bukan sesuatu yang menunggu di belakangnya. Perubahan kepemilikan menjadi bisa diprogram. Bahkan kepatuhan pun mulai bergerak lebih dekat ke transaksi, bukan hanya duduk di sekelilingnya.
Tapi sekali lagi, perilaku asli menciptakan masalah yang khas.
Jika aset-aset ini diperdagangkan secara berkelanjutan, dari mana likuiditas sebenarnya datang pada pukul 3 pagi? Siapa yang menangani pasar yang terfragmentasi? Apa yang terjadi ketika privasi, regulasi, dan komposabilitas menginginkan tiga hal berbeda dari transaksi yang sama?
Di situlah saya masih belum yakin tentang $DUSK .
Mendapatkan sekuritas ke onchain adalah satu masalah.
Membuat mereka berperilaku alami di sana, tanpa diam-diam membangun kembali semua perantara lama di bawahnya, terasa seperti tantangan yang jauh lebih sulit.
#dusk $DUSK @Dusk
27
1
12
135
·
--
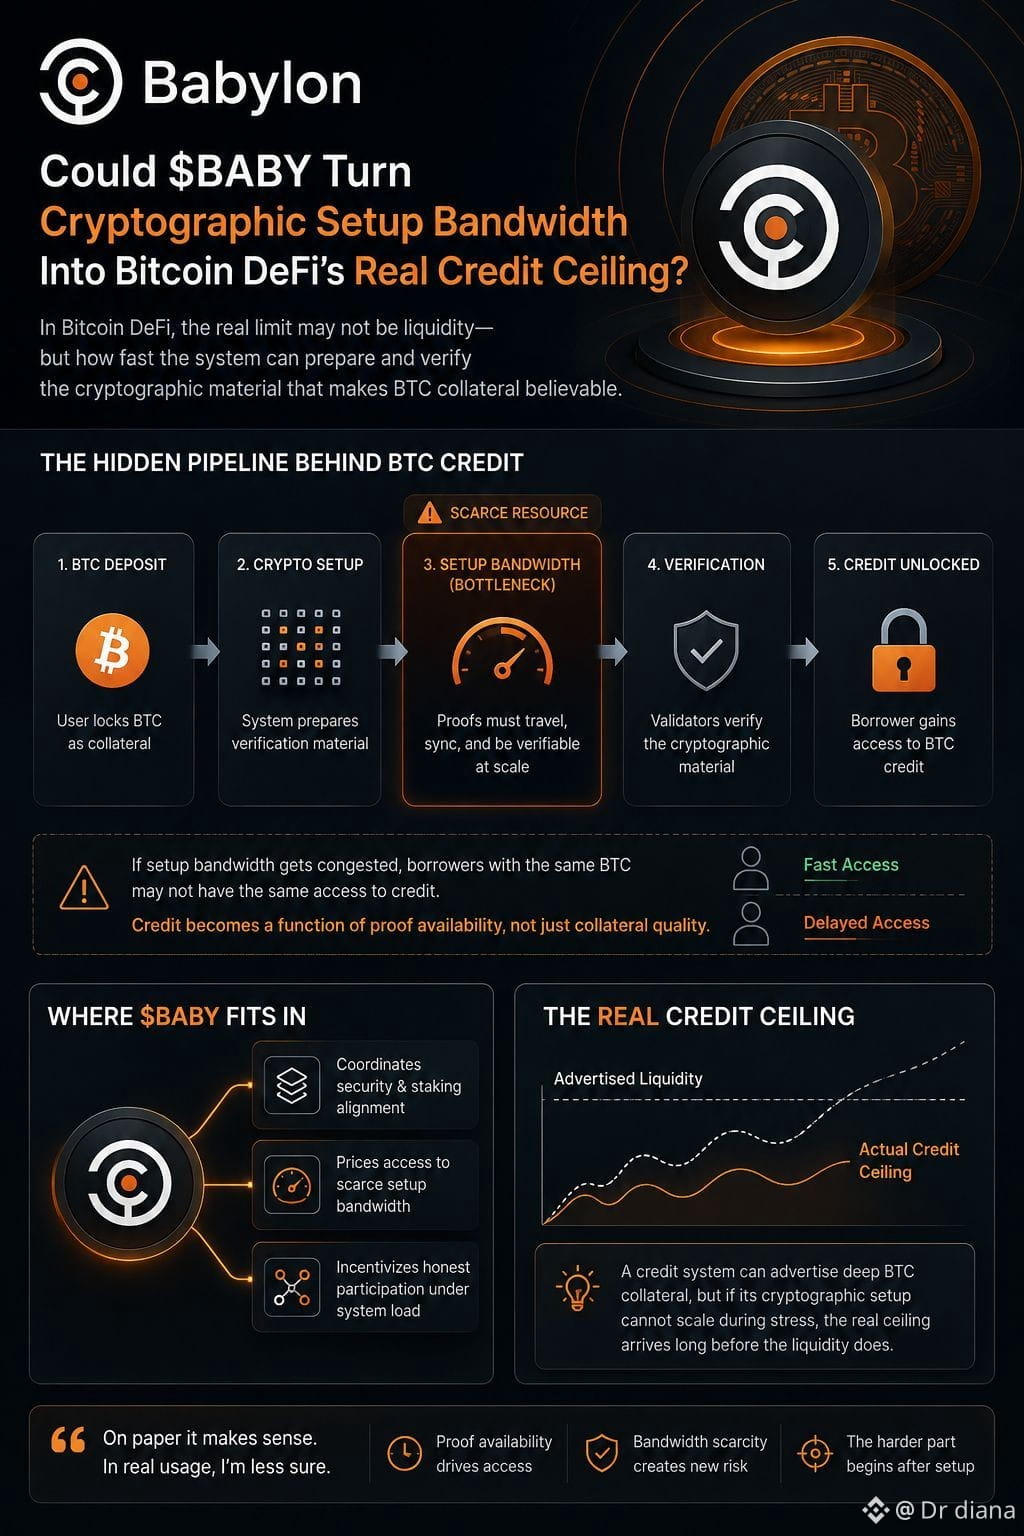
Saya terus memikirkan apakah batas pinjaman DeFi Bitcoin yang sebenarnya bahkan soal likuiditas. Semua orang secara alami melihat berapa banyak BTC yang bisa masuk, berapa banyak yang diinginkan oleh para peminjam, seberapa dalam pasar berkembang. Tapi dengan Babylon, saya mulai bertanya-tanya apakah plafon yang lebih ketat itu justru berada di tempat yang kurang terlihat: seberapa cepat sistem bisa menyiapkan, memverifikasi, dan memindahkan materi kriptografis yang diperlukan agar agunan itu terasa meyakinkan.
Sejauh yang saya pahami sekarang, kredit BTC native tidak mulai berjalan saat seseorang menyetor Bitcoin. Kredit itu mulai berjalan ketika cukup banyak bukti dapat bergerak melalui sistem tanpa menjadi terlalu berat, terlalu lambat, atau terlalu mahal untuk diperiksa. Awalnya, itu terdengar seperti detail teknis. Tapi lagi-lagi, pasar kredit sering kali dibatasi oleh apa pun yang paling lama untuk dikonfirmasi.
Jika bandwidth untuk persiapan tersendat, dua peminjam dengan BTC yang sama mungkin tidak mendapat akses kredit yang setara secara praktis. Satu diverifikasi dengan cepat. Yang lain menunggu. Risiko tidak lagi hanya diberi harga lewat kualitas agunan, tetapi lewat ketersediaan bukti dan beban sistem.
Di sinilah BABY menjadi menarik bagi saya. Mungkin perannya bukan hanya mengoordinasikan keamanan. Mungkin pada akhirnya ia mematok harga akses ke kapasitas verifikasi yang langka.
Namun, ada sesuatu yang masih terasa belum tuntas. Sistem kredit bisa mengiklankan agunan Bitcoin yang dalam, tetapi jika penyiapan kriptografinya tidak bisa diskalakan saat terjadi tekanan, batas sebenarnya bisa muncul jauh sebelum likuiditasnya tiba.
#baby $BABY @babylonlabs_io $HFT $HEI
Saya terus memikirkan apakah batas pinjaman DeFi Bitcoin yang sebenarnya bahkan soal likuiditas. Semua orang secara alami melihat berapa banyak BTC yang bisa masuk, berapa banyak yang diinginkan oleh para peminjam, seberapa dalam pasar berkembang. Tapi dengan Babylon, saya mulai bertanya-tanya apakah plafon yang lebih ketat itu justru berada di tempat yang kurang terlihat: seberapa cepat sistem bisa menyiapkan, memverifikasi, dan memindahkan materi kriptografis yang diperlukan agar agunan itu terasa meyakinkan.
Sejauh yang saya pahami sekarang, kredit BTC native tidak mulai berjalan saat seseorang menyetor Bitcoin. Kredit itu mulai berjalan ketika cukup banyak bukti dapat bergerak melalui sistem tanpa menjadi terlalu berat, terlalu lambat, atau terlalu mahal untuk diperiksa. Awalnya, itu terdengar seperti detail teknis. Tapi lagi-lagi, pasar kredit sering kali dibatasi oleh apa pun yang paling lama untuk dikonfirmasi.
Jika bandwidth untuk persiapan tersendat, dua peminjam dengan BTC yang sama mungkin tidak mendapat akses kredit yang setara secara praktis. Satu diverifikasi dengan cepat. Yang lain menunggu. Risiko tidak lagi hanya diberi harga lewat kualitas agunan, tetapi lewat ketersediaan bukti dan beban sistem.
Di sinilah BABY menjadi menarik bagi saya. Mungkin perannya bukan hanya mengoordinasikan keamanan. Mungkin pada akhirnya ia mematok harga akses ke kapasitas verifikasi yang langka.
Namun, ada sesuatu yang masih terasa belum tuntas. Sistem kredit bisa mengiklankan agunan Bitcoin yang dalam, tetapi jika penyiapan kriptografinya tidak bisa diskalakan saat terjadi tekanan, batas sebenarnya bisa muncul jauh sebelum likuiditasnya tiba.
#baby $BABY @BabylonLabs_io $HFT $HEI
43
23
463
·
--
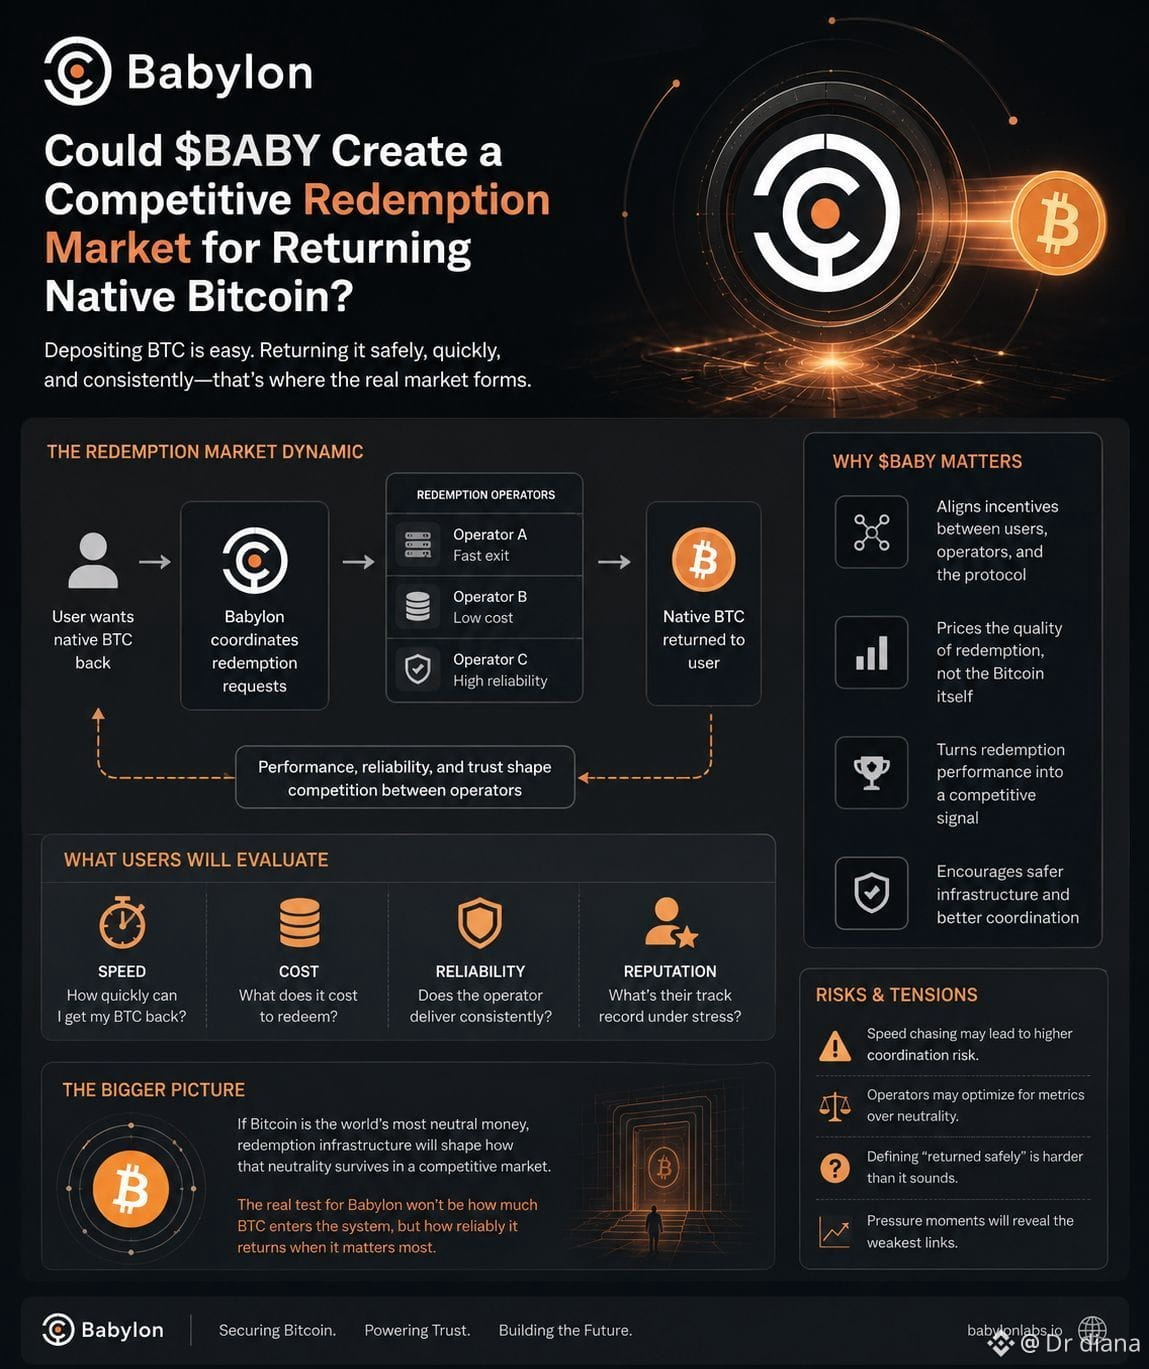
Saya terus memikirkan momen ketika native Bitcoin harus kembali.
Kebanyakan diskusi tentang Babylon dan baby tampaknya berfokus pada menempatkan BTC untuk bekerja, tetapi mengembalikannya mungkin menjadi sisi sistem yang lebih mengungkap. Menyetorkan agunan biasanya mudah. Semua orang ingin ada aktivitas. Penebusan berbeda karena di situlah likuiditas, verifikasi, timing, dan kesabaran pengguna bertemu.
Awalnya saya mengira penebusan hanya akan menjadi jalur keluar yang bersifat teknis. Namun sekali lagi, setelah melibatkan banyak operator, itu mulai terlihat lebih seperti pasar. Beberapa jalur mungkin mengembalikan BTC lebih cepat. Yang lain mungkin lebih murah, lebih andal, atau lebih baik dalam menangani tekanan. $BABY pada akhirnya bisa mengoordinasikan kompetisi di antara jalur-jalur tersebut, bukan dengan memberi harga pada Bitcoin itu sendiri, melainkan dengan memberi harga pada kualitas dalam mendapatkan Bitcoin kembali.
Kedengarannya berguna, meskipun jujur itu menimbulkan pertanyaan lain. Apa yang terjadi ketika kecepatan menjadi lebih berharga daripada netralitas? Operator dapat mengoptimalkan kinerja penebusan yang terlihat, sambil diam-diam mengambil lebih banyak risiko koordinasi. Pengguna bisa mulai memilih rute seperti mereka memilih bursa sekarang, berdasarkan reputasi, biaya, dan riwayat penarikan.
Jika saya memikirkannya dengan saksama, sinyal terkuat mungkin bukan seberapa banyak BTC yang masuk ke Babylon, melainkan seberapa konsisten BTC keluar tanpa gesekan.
Mungkin baby dapat mengubah penebusan menjadi lapisan layanan yang kompetitif. Namun, setelah mengembalikan native Bitcoin menjadi sebuah pasar, seseorang harus mendefinisikan apa arti “dikembalikan dengan aman”.
#baby $BABY @babylonlabs_io $VIC
Saya terus memikirkan momen ketika native Bitcoin harus kembali.
Kebanyakan diskusi tentang Babylon dan baby tampaknya berfokus pada menempatkan BTC untuk bekerja, tetapi mengembalikannya mungkin menjadi sisi sistem yang lebih mengungkap. Menyetorkan agunan biasanya mudah. Semua orang ingin ada aktivitas. Penebusan berbeda karena di situlah likuiditas, verifikasi, timing, dan kesabaran pengguna bertemu.
Awalnya saya mengira penebusan hanya akan menjadi jalur keluar yang bersifat teknis. Namun sekali lagi, setelah melibatkan banyak operator, itu mulai terlihat lebih seperti pasar. Beberapa jalur mungkin mengembalikan BTC lebih cepat. Yang lain mungkin lebih murah, lebih andal, atau lebih baik dalam menangani tekanan. $BABY pada akhirnya bisa mengoordinasikan kompetisi di antara jalur-jalur tersebut, bukan dengan memberi harga pada Bitcoin itu sendiri, melainkan dengan memberi harga pada kualitas dalam mendapatkan Bitcoin kembali.
Kedengarannya berguna, meskipun jujur itu menimbulkan pertanyaan lain. Apa yang terjadi ketika kecepatan menjadi lebih berharga daripada netralitas? Operator dapat mengoptimalkan kinerja penebusan yang terlihat, sambil diam-diam mengambil lebih banyak risiko koordinasi. Pengguna bisa mulai memilih rute seperti mereka memilih bursa sekarang, berdasarkan reputasi, biaya, dan riwayat penarikan.
Jika saya memikirkannya dengan saksama, sinyal terkuat mungkin bukan seberapa banyak BTC yang masuk ke Babylon, melainkan seberapa konsisten BTC keluar tanpa gesekan.
Mungkin baby dapat mengubah penebusan menjadi lapisan layanan yang kompetitif. Namun, setelah mengembalikan native Bitcoin menjadi sebuah pasar, seseorang harus mendefinisikan apa arti “dikembalikan dengan aman”.
#baby $BABY @BabylonLabs_io $VIC
59
27
513
·
--
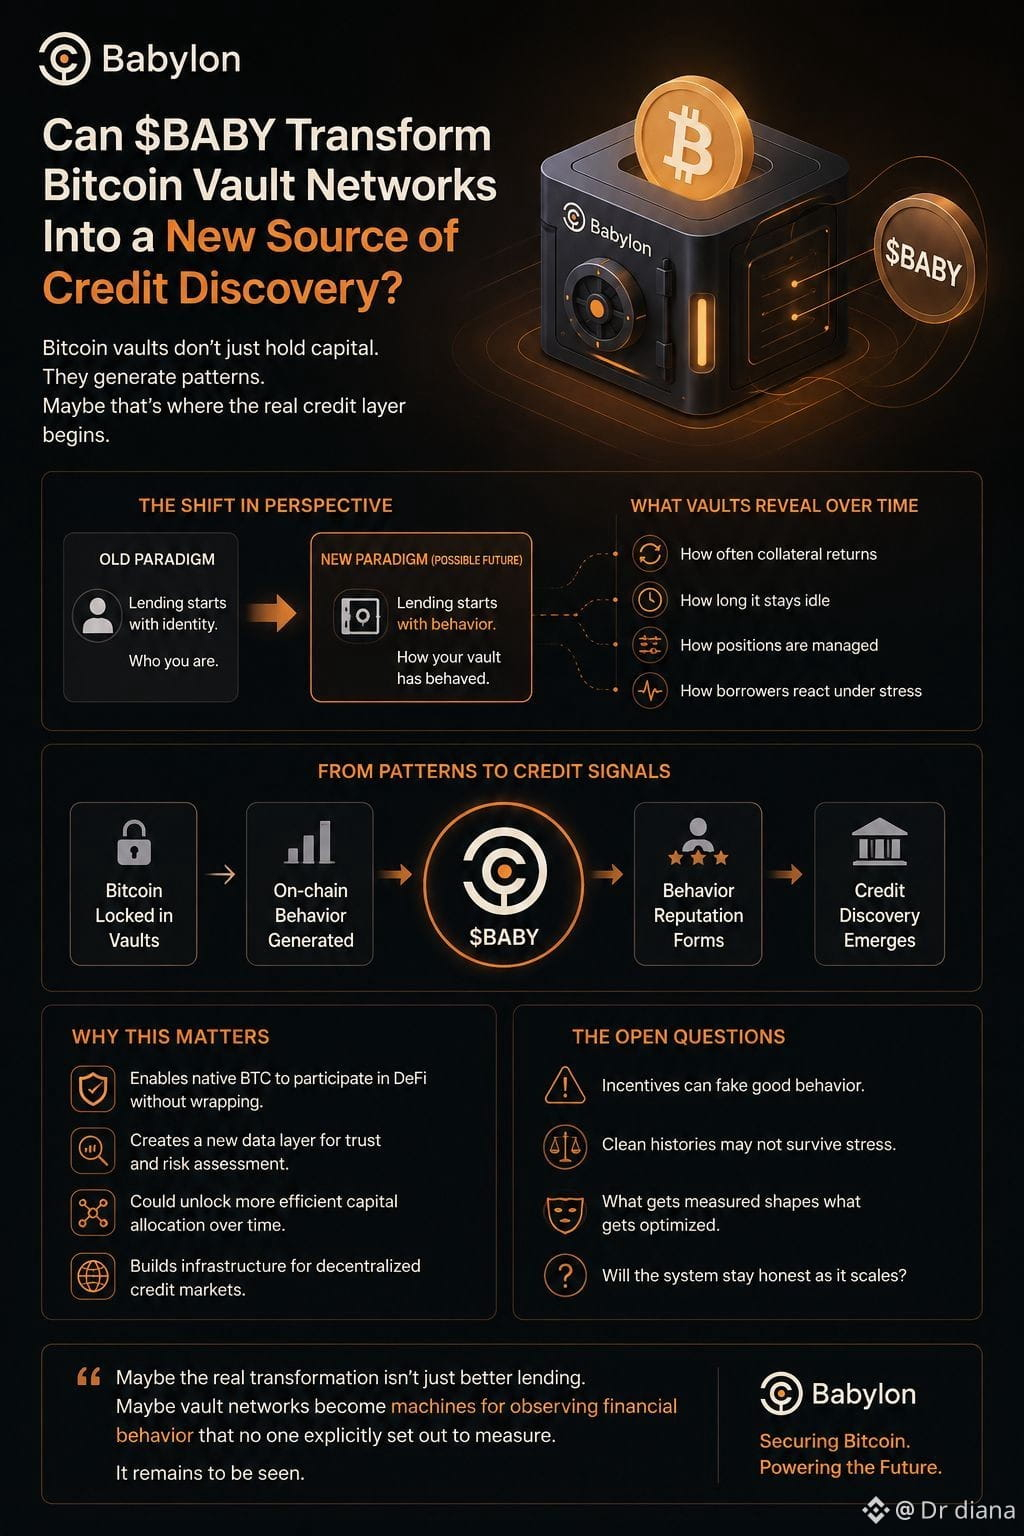
Aku terus memikirkan sesuatu yang terasa mudah diabaikan. Biasanya kita membicarakan brankas Bitcoin sebagai tempat di mana modal tersimpan dengan aman, tetapi aku mulai bertanya-tanya apakah yang lebih menarik sebenarnya bukanlah Bitcoinnya. Mungkin yang menarik adalah perilaku yang mengitarinya.
Sejauh yang kupahami saat ini, $BABY tidak hanya berusaha membuat BTC native ikut berpartisipasi dalam DeFi tanpa harus membungkusnya. Ia juga menciptakan lingkungan di mana brankas meninggalkan pola. Seberapa sering agunan kembali. Berapa lama ia tetap menganggur. Apakah peminjam mengurai posisi mereka dengan lancar atau hanya saat mereka dipaksa. Detail-detail itu pada awalnya tidak terlihat seperti kredit. Namun mungkin kredit memang sejak dulu lebih tentang perilaku berulang daripada tentang aset.
Di situlah semuanya menjadi menarik. Pemberian pinjaman tradisional sering dimulai dengan menanyakan siapa kamu. Sistem yang didukung Bitcoin mungkin perlahan mulai menanyakan bagaimana perilaku brankasmu dari waktu ke waktu. Itu pertanyaan yang sangat berbeda.
Aku belum sepenuhnya yakin bahwa ini otomatis menciptakan penemuan kredit yang lebih baik. Insentif bisa saja membentuk riwayat yang terlihat bagus sama mudahnya seperti ia membentuk TVL. Rekam jejak brankas yang benar-benar bersih mungkin hanya mencerminkan pertanian yang penuh kehati-hatian, bukan keandalan yang benar saat menghadapi tekanan.
Mungkin perubahan yang sesungguhnya bukanlah bahwa Bitcoin menjadi agunan untuk meminjam. Mungkin jaringan brankas perlahan menjadi mesin untuk mengamati perilaku keuangan yang tidak ada yang secara eksplisit berniat untuk mengukurnya. Di atas kertas, itu terdengar elegan. Namun apakah pengamatan tersebut tetap jujur ketika pasar menjadi ramai adalah pertanyaan lain sepenuhnya.
#baby $BABY @babylonlabs_io
Aku terus memikirkan sesuatu yang terasa mudah diabaikan. Biasanya kita membicarakan brankas Bitcoin sebagai tempat di mana modal tersimpan dengan aman, tetapi aku mulai bertanya-tanya apakah yang lebih menarik sebenarnya bukanlah Bitcoinnya. Mungkin yang menarik adalah perilaku yang mengitarinya.
Sejauh yang kupahami saat ini, $BABY tidak hanya berusaha membuat BTC native ikut berpartisipasi dalam DeFi tanpa harus membungkusnya. Ia juga menciptakan lingkungan di mana brankas meninggalkan pola. Seberapa sering agunan kembali. Berapa lama ia tetap menganggur. Apakah peminjam mengurai posisi mereka dengan lancar atau hanya saat mereka dipaksa. Detail-detail itu pada awalnya tidak terlihat seperti kredit. Namun mungkin kredit memang sejak dulu lebih tentang perilaku berulang daripada tentang aset.
Di situlah semuanya menjadi menarik. Pemberian pinjaman tradisional sering dimulai dengan menanyakan siapa kamu. Sistem yang didukung Bitcoin mungkin perlahan mulai menanyakan bagaimana perilaku brankasmu dari waktu ke waktu. Itu pertanyaan yang sangat berbeda.
Aku belum sepenuhnya yakin bahwa ini otomatis menciptakan penemuan kredit yang lebih baik. Insentif bisa saja membentuk riwayat yang terlihat bagus sama mudahnya seperti ia membentuk TVL. Rekam jejak brankas yang benar-benar bersih mungkin hanya mencerminkan pertanian yang penuh kehati-hatian, bukan keandalan yang benar saat menghadapi tekanan.
Mungkin perubahan yang sesungguhnya bukanlah bahwa Bitcoin menjadi agunan untuk meminjam. Mungkin jaringan brankas perlahan menjadi mesin untuk mengamati perilaku keuangan yang tidak ada yang secara eksplisit berniat untuk mengukurnya. Di atas kertas, itu terdengar elegan. Namun apakah pengamatan tersebut tetap jujur ketika pasar menjadi ramai adalah pertanyaan lain sepenuhnya.
#baby $BABY @BabylonLabs_io
39
18
169
·
--
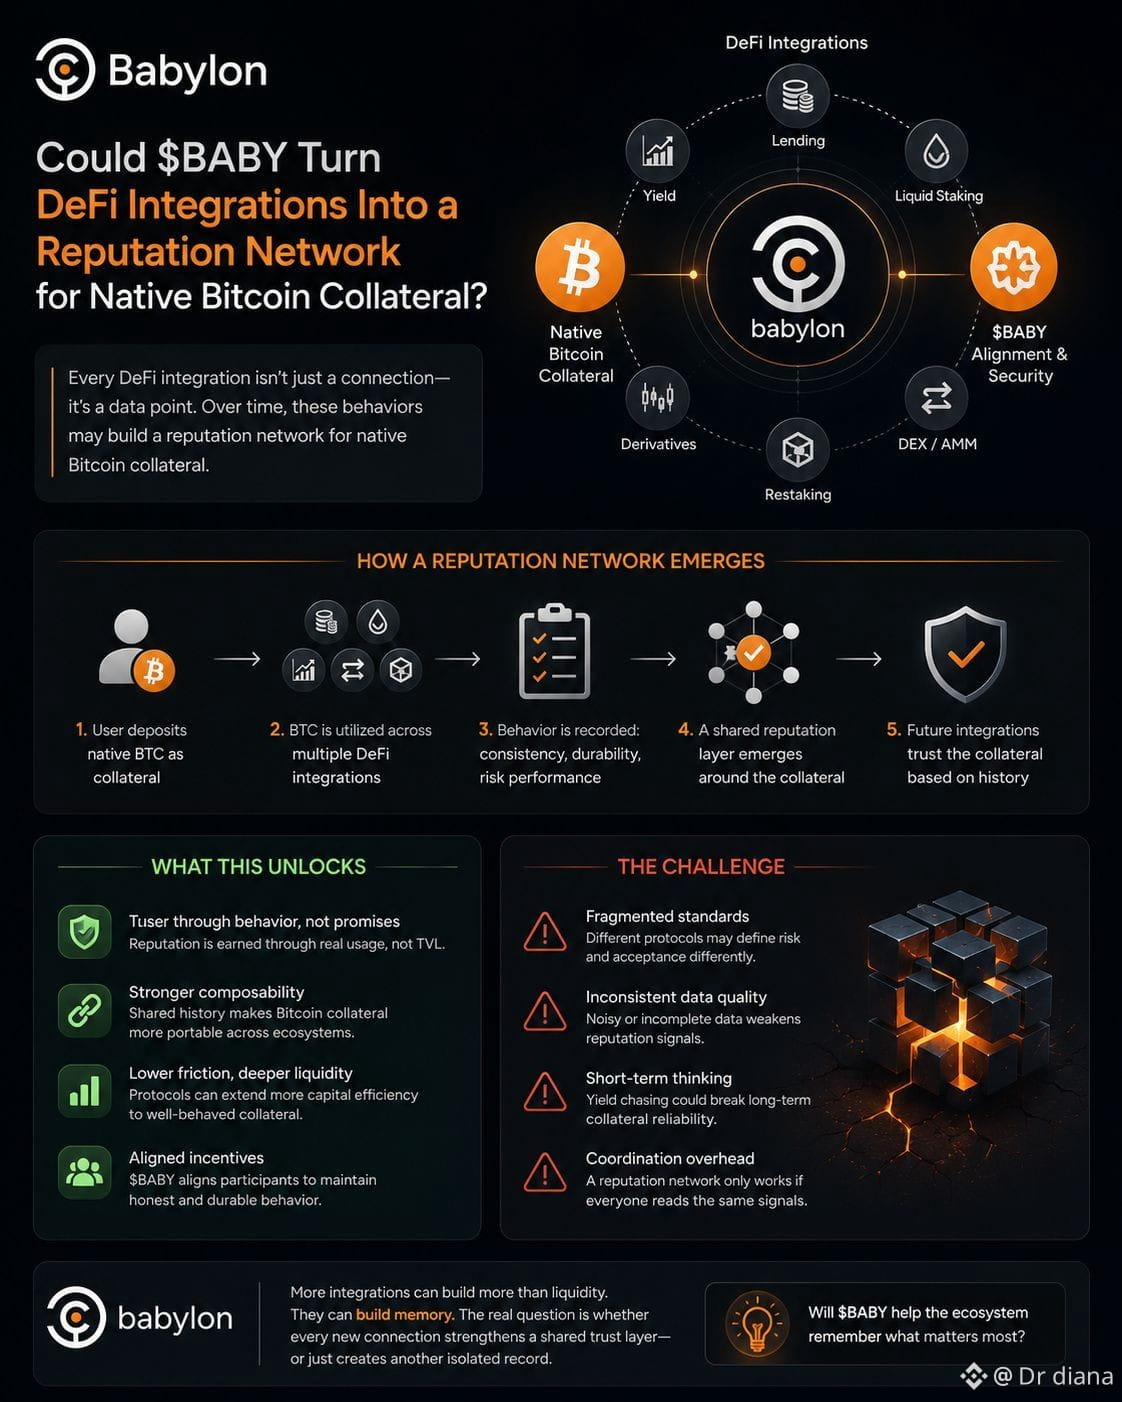
Aku terus memikirkan sesuatu yang terasa mudah terlewat. Biasanya, kami merayakan integrasi DeFi baru seolah-olah setiap protokol tambahan otomatis membuat sebuah jaringan menjadi lebih kuat. Tapi mungkin itu hanya benar jika setiap integrasi benar-benar meninggalkan sesuatu yang lebih berharga daripada sekadar satu koneksi likuiditas lainnya.
Di situlah aku terus kembali ke Babylon dan $BABY. Dari permukaannya, pinjaman berbasis Bitcoin secara native terasa seperti cara lain untuk membuat BTC yang menganggur menjadi produktif. Tapi kalau kupikirkan dengan saksama, setiap integrasi juga mencatat perilaku. Bukan hanya apakah Bitcoin disetorkan, tetapi seberapa konsisten Bitcoin itu tetap bisa digunakan, seberapa sering jaminan berhasil bertahan saat kondisi pasar berubah, dan apakah Bitcoin yang sama itu terus diterima di berbagai lingkungan tanpa perlu kepercayaan dibangun ulang setiap saat.
Mungkin integrasinya sendiri perlahan menjadi sebuah sinyal.
Itu mengubah pertanyaannya sedikit. Daripada bertanya berapa banyak protokol yang mendukung jaminan Bitcoin native, mungkin pertanyaan yang lebih menarik adalah apakah protokol-protokol tersebut mulai mempercayai jaminan itu karena sejarah yang terkumpul—bukan karena pengumuman pemasaran atau angka TVL.
Meski jujur, aku belum sepenuhnya yakin itu terjadi secara otomatis. Integrasi tambahan juga bisa mengalikan standar yang tidak konsisten, asumsi yang terpecah, dan definisi risiko yang berbeda. Jaringan reputasi hanya bekerja jika setiap peserta menafsirkan perilaku yang sama dengan cara yang kurang lebih sama.
Jadi mungkin tantangan tersembunyi bagi $BABY bukan sama sekali soal menghubungkan Bitcoin ke DeFi yang lebih banyak. Mungkin masalahnya adalah apakah setiap koneksi baru memperkuat ingatan bersama... atau justru menciptakan catatan terisolasi lain yang tidak sepenuhnya dipercaya oleh siapa pun.
#baby $BABY @babylonlabs_io
Aku terus memikirkan sesuatu yang terasa mudah terlewat. Biasanya, kami merayakan integrasi DeFi baru seolah-olah setiap protokol tambahan otomatis membuat sebuah jaringan menjadi lebih kuat. Tapi mungkin itu hanya benar jika setiap integrasi benar-benar meninggalkan sesuatu yang lebih berharga daripada sekadar satu koneksi likuiditas lainnya.
Di situlah aku terus kembali ke Babylon dan $BABY . Dari permukaannya, pinjaman berbasis Bitcoin secara native terasa seperti cara lain untuk membuat BTC yang menganggur menjadi produktif. Tapi kalau kupikirkan dengan saksama, setiap integrasi juga mencatat perilaku. Bukan hanya apakah Bitcoin disetorkan, tetapi seberapa konsisten Bitcoin itu tetap bisa digunakan, seberapa sering jaminan berhasil bertahan saat kondisi pasar berubah, dan apakah Bitcoin yang sama itu terus diterima di berbagai lingkungan tanpa perlu kepercayaan dibangun ulang setiap saat.
Mungkin integrasinya sendiri perlahan menjadi sebuah sinyal.
Itu mengubah pertanyaannya sedikit. Daripada bertanya berapa banyak protokol yang mendukung jaminan Bitcoin native, mungkin pertanyaan yang lebih menarik adalah apakah protokol-protokol tersebut mulai mempercayai jaminan itu karena sejarah yang terkumpul—bukan karena pengumuman pemasaran atau angka TVL.
Meski jujur, aku belum sepenuhnya yakin itu terjadi secara otomatis. Integrasi tambahan juga bisa mengalikan standar yang tidak konsisten, asumsi yang terpecah, dan definisi risiko yang berbeda. Jaringan reputasi hanya bekerja jika setiap peserta menafsirkan perilaku yang sama dengan cara yang kurang lebih sama.
Jadi mungkin tantangan tersembunyi bagi $BABY bukan sama sekali soal menghubungkan Bitcoin ke DeFi yang lebih banyak. Mungkin masalahnya adalah apakah setiap koneksi baru memperkuat ingatan bersama... atau justru menciptakan catatan terisolasi lain yang tidak sepenuhnya dipercaya oleh siapa pun.
#baby $BABY @BabylonLabs_io
30
15
131
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedMinutesFocusOnOctoberPause
81,656 penayangan
954 Berdiskusi
PANTAU TERUS
$BTC $ETH $SOL
The Fed kembali memberi pasar petunjuk penting soal arah suku bunga berikutnya. 👀
Risalah FOMC September jadi perhatian utama malam ini. Pertanyaannya sederhana:
Oktober bakal hike lagi atau PAUSE?
Saat ini, peluang Fed menahan suku bunga di Oktober sudah mencapai sekitar 79,3%, sementara peluang kenaikan 25 bps hanya sekitar 20,7%.
Menariknya, setelah Fed menaikkan suku bunga ke 3,75%–4,00% pada September, data tenaga kerja terbaru justru menunjukkan pelemahan.
Kalau minutes malam ini menunjukkan Fed mulai lebih berhati-hati, PAUSE Oktober bisa semakin kuat.
Dan ini penting buat crypto. 👀
Jeda kenaikan suku bunga bisa memberi sedikit ruang bagi aset berisiko seperti BTC untuk bernapas.
Tapi kalau minutes justru terdengar hawkish…
BTC bisa kembali kena tekanan. 📉
Malam ini bakal menarik. 👀🔥
#FedMinutesFocusOnOctoberPause
erlandd
·Disukai 1 Kali
·268 penayangan
BinanceLaunchesBinanceIntelligence
1M penayangan
6,212 Berdiskusi
EvernorthDelaysNasdaqDebutToOct12
4,568 penayangan
185 Berdiskusi