
Ol_Vika
102 Posting

Ol_Vika
Laporkan
Blokir Pengguna
20 Mengikuti
19 Pengikut
79 Disukai
Posting
·
--
Skalabilitas investasi
Kemampuan untuk memulai dari yang kecil. Pialang tradisional
sering kali meminta jumlah yang cukup besar untuk portofolio saham yang terdiversifikasi. bStocks
memungkinkan Anda mengumpulkan “keranjang” teknologi bahkan dengan sepuluh dolar,
dengan bertahap memperbesar posisi tanpa komisi berkelanjutan untuk setiap saham.
#Binance #BStocks #Scalability
Skalabilitas investasi
Kemampuan untuk memulai dari yang kecil. Pialang tradisional
sering kali meminta jumlah yang cukup besar untuk portofolio saham yang terdiversifikasi. bStocks
memungkinkan Anda mengumpulkan “keranjang” teknologi bahkan dengan sepuluh dolar,
dengan bertahap memperbesar posisi tanpa komisi berkelanjutan untuk setiap saham.
#Binance #BStocks #Scalability
Kemampuan untuk memulai dari yang kecil. Pialang tradisional
sering kali meminta jumlah yang cukup besar untuk portofolio saham yang terdiversifikasi. bStocks
memungkinkan Anda mengumpulkan “keranjang” teknologi bahkan dengan sepuluh dolar,
dengan bertahap memperbesar posisi tanpa komisi berkelanjutan untuk setiap saham.
#Binance #BStocks #Scalability
1
49
·
--
Literasi investasi dimulai dengan memahami keamanan. Menggunakan TradFi
melalui broker memberikan perlindungan hukum, sedangkan Binance memberi keunggulan teknologi.
Saya menggabungkan dua hal ini bukan untuk keuntungan, tetapi untuk perlindungan: aset di TradFi
tetap tidak tersentuh, dan instrumen kripto berfungsi sebagai alat untuk
tanggap cepat.
#Binance #security #Investing #TradFi #Finance
Literasi investasi dimulai dengan memahami keamanan. Menggunakan TradFi
melalui broker memberikan perlindungan hukum, sedangkan Binance memberi keunggulan teknologi.
Saya menggabungkan dua hal ini bukan untuk keuntungan, tetapi untuk perlindungan: aset di TradFi
tetap tidak tersentuh, dan instrumen kripto berfungsi sebagai alat untuk
tanggap cepat.
#Binance #security #Investing #TradFi #Finance
melalui broker memberikan perlindungan hukum, sedangkan Binance memberi keunggulan teknologi.
Saya menggabungkan dua hal ini bukan untuk keuntungan, tetapi untuk perlindungan: aset di TradFi
tetap tidak tersentuh, dan instrumen kripto berfungsi sebagai alat untuk
tanggap cepat.
#Binance #security #Investing #TradFi #Finance
105
·
--
Rebalancing portofolio adalah seni yang bukan berdasarkan emosi, melainkan perhitungan. Jika bStocks di portofolio saya tumbuh lebih cepat dari rencana, saya menjual sebagian untuk memindahkan dana ke Earn. Ini mengunci keuntungan dan mengubah kesuksesan spekulatif menjadi penghasilan pasif yang stabil. Dengan cara itu, saya mempertahankan tingkat risiko yang telah ditetapkan.
#Binance #Rebalancing #BStocks #earn #InvestmentStrategy
Rebalancing portofolio adalah seni yang bukan berdasarkan emosi, melainkan perhitungan. Jika bStocks di portofolio saya tumbuh lebih cepat dari rencana, saya menjual sebagian untuk memindahkan dana ke Earn. Ini mengunci keuntungan dan mengubah kesuksesan spekulatif menjadi penghasilan pasif yang stabil. Dengan cara itu, saya mempertahankan tingkat risiko yang telah ditetapkan.
#Binance #Rebalancing #BStocks #earn #InvestmentStrategy
#Binance #Rebalancing #BStocks #earn #InvestmentStrategy
118
·
--
bStocks memungkinkan menghindari masalah utama dari investasi klasik—biaya untuk konversi mata uang dan transfer internasional. Dengan membeli saham yang ditokenisasi langsung menggunakan USDT, saya menghemat biaya perantara, mendapatkan akses ke perusahaan global lebih cepat dan lebih murah. Ini adalah level baru efisiensi modal.
#Binance #bStocks #Investing #Crypto
bStocks memungkinkan menghindari masalah utama dari investasi klasik—biaya untuk konversi mata uang dan transfer internasional. Dengan membeli saham yang ditokenisasi langsung menggunakan USDT, saya menghemat biaya perantara, mendapatkan akses ke perusahaan global lebih cepat dan lebih murah. Ini adalah level baru efisiensi modal.
#Binance #bStocks #Investing #Crypto
#Binance #bStocks #Investing #Crypto
44
·
--
«Zen» Investasi: Bagaimana saya berhenti cemas soal volatilitas dan membangun portofolio hibrida di Binance ⚖️
Dulu saya mencoba menebak «dasar» pasar, menyimpan semua uang dalam satu koin, dan minum validol sambil menatap grafik. Evolusi investasi saya membawa saya pada kebenaran sederhana: ketenangan lebih mahal daripada profit maksimal, tetapi kombinasi stabilitas dan inovasi—itulah keseimbangan yang ideal.
Sekarang saya membangun strategi saya di Binance, menggunakan tiga raksasa yang memenuhi kebutuhan berbeda dari portofolio saya.
#Binance #Diversification #BStocks #TradFi #BinanceEarnings
«Zen» Investasi: Bagaimana saya berhenti cemas soal volatilitas dan membangun portofolio hibrida di Binance ⚖️
Dulu saya mencoba menebak «dasar» pasar, menyimpan semua uang dalam satu koin, dan minum validol sambil menatap grafik. Evolusi investasi saya membawa saya pada kebenaran sederhana: ketenangan lebih mahal daripada profit maksimal, tetapi kombinasi stabilitas dan inovasi—itulah keseimbangan yang ideal.
Sekarang saya membangun strategi saya di Binance, menggunakan tiga raksasa yang memenuhi kebutuhan berbeda dari portofolio saya.
#Binance #Diversification #BStocks #TradFi #BinanceEarnings
Dulu saya mencoba menebak «dasar» pasar, menyimpan semua uang dalam satu koin, dan minum validol sambil menatap grafik. Evolusi investasi saya membawa saya pada kebenaran sederhana: ketenangan lebih mahal daripada profit maksimal, tetapi kombinasi stabilitas dan inovasi—itulah keseimbangan yang ideal.
Sekarang saya membangun strategi saya di Binance, menggunakan tiga raksasa yang memenuhi kebutuhan berbeda dari portofolio saya.
#Binance #Diversification #BStocks #TradFi #BinanceEarnings
71
·
--
Mereka bilang, TradFi adalah "pensiunan" dalam dunia finansial. Tapi saya menyimpan 60% portofolio saya justru di sini.
🏛 Ini apa: Saham (Apple/KO), ETF lewat broker.
📚 Cara kerjanya: Rekening → KYC → Kas → Pembelian. Lama dan sangat birokratis.
💡 Pengalaman: Lambat, ada biaya komisi, pasar tutup di akhir pekan. Tapi — yang paling andal dan teregulasi. Tidur saya nyenyak.
⚠️ Risiko: Pasar (resesi).
Tanpa fondasi TradFi, modal saya—bagaikan rumah kartu. 👇
#TradFi #Investasi #Stabilitas #Saham #PasarSaham
Mereka bilang, TradFi adalah "pensiunan" dalam dunia finansial. Tapi saya menyimpan 60% portofolio saya justru di sini.
🏛 Ini apa: Saham (Apple/KO), ETF lewat broker.
📚 Cara kerjanya: Rekening → KYC → Kas → Pembelian. Lama dan sangat birokratis.
💡 Pengalaman: Lambat, ada biaya komisi, pasar tutup di akhir pekan. Tapi — yang paling andal dan teregulasi. Tidur saya nyenyak.
⚠️ Risiko: Pasar (resesi).
Tanpa fondasi TradFi, modal saya—bagaikan rumah kartu. 👇
#TradFi #Investasi #Stabilitas #Saham #PasarSaham
🏛 Ini apa: Saham (Apple/KO), ETF lewat broker.
📚 Cara kerjanya: Rekening → KYC → Kas → Pembelian. Lama dan sangat birokratis.
💡 Pengalaman: Lambat, ada biaya komisi, pasar tutup di akhir pekan. Tapi — yang paling andal dan teregulasi. Tidur saya nyenyak.
⚠️ Risiko: Pasar (resesi).
Tanpa fondasi TradFi, modal saya—bagaikan rumah kartu. 👇
#TradFi #Investasi #Stabilitas #Saham #PasarSaham
90
·
--
🚀 bStocks
Ini adalah jembatan antara pasar tradisional dan blockchain. Ini adalah token yang didukung oleh saham nyata (misalnya Tesla atau Apple), yang diperdagangkan di Binance.
Cara kerjanya: Anda membeli di bursa dengan USDT, seperti kripto biasa. Anda bisa membeli dalam bentuk pecahan (fraksi).
Pengalamanku: Ini terobosan! 🤯 Kemungkinan membeli saham Apple pukul 3 pagi di hari Sabtu—itu keren. Cepat, mudah, dan bisa diakses dari nominal berapa pun.
Risiko: Sama seperti TradFi, ditambah risiko dari platform itu sendiri (Binance) serta nuansa regulasi.
🚀 bStocks
Ini adalah jembatan antara pasar tradisional dan blockchain. Ini adalah token yang didukung oleh saham nyata (misalnya Tesla atau Apple), yang diperdagangkan di Binance.
Cara kerjanya: Anda membeli di bursa dengan USDT, seperti kripto biasa. Anda bisa membeli dalam bentuk pecahan (fraksi).
Pengalamanku: Ini terobosan! 🤯 Kemungkinan membeli saham Apple pukul 3 pagi di hari Sabtu—itu keren. Cepat, mudah, dan bisa diakses dari nominal berapa pun.
Risiko: Sama seperti TradFi, ditambah risiko dari platform itu sendiri (Binance) serta nuansa regulasi.
Ini adalah jembatan antara pasar tradisional dan blockchain. Ini adalah token yang didukung oleh saham nyata (misalnya Tesla atau Apple), yang diperdagangkan di Binance.
Cara kerjanya: Anda membeli di bursa dengan USDT, seperti kripto biasa. Anda bisa membeli dalam bentuk pecahan (fraksi).
Pengalamanku: Ini terobosan! 🤯 Kemungkinan membeli saham Apple pukul 3 pagi di hari Sabtu—itu keren. Cepat, mudah, dan bisa diakses dari nominal berapa pun.
Risiko: Sama seperti TradFi, ditambah risiko dari platform itu sendiri (Binance) serta nuansa regulasi.
80
·
--
likuidasi zero slippage: mekanika kuantitatif dari physical delivery
likuidasi defi tradisional mengandalkan penjualan pasar dex otomatis.
dalam volatilitas ekstrem, likuiditas di pool dex langsung mengering.
pembongkaran pasar yang dipaksakan memicu slippage berat dan kerugian berantai.
peminjam kehilangan modal ekstra, dan pemberi pinjaman menghadapi risiko utang macet.
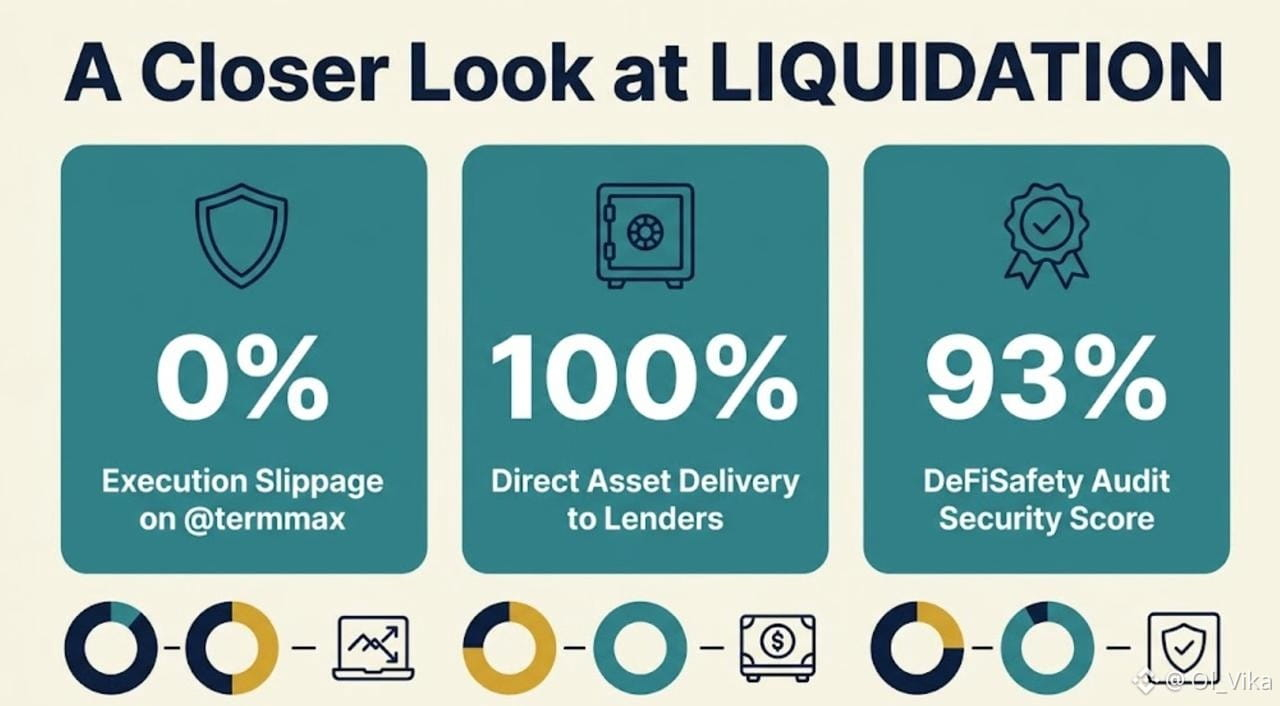
@termmax menghilangkan risiko struktural ini melalui physical delivery.
jaminan dialihkan langsung kepada pemberi pinjaman, bukan dijual di dex.
metrik kuantitatif physical delivery:
0% slippage eksekusi: tidak ada dump dex berarti tidak ada rugi dampak pasar.
100% perlindungan pokok: pemberi pinjaman menerima nilai jaminan langsung saat jatuh tempo.
kompatibilitas rwa: aset riil dunia dan low-liquidity menjadi jaminan yang layak.
skor defisafety 93%: arsitektur yang diaudit dirancang untuk menahan rantai likuidasi.
penyelesaian deterministik selalu menghilangkan gesekan likuidasi pasar.
@termmax #termmax #DeFiAnalytics #RiskManagement
likuidasi zero slippage: mekanika kuantitatif dari physical delivery
likuidasi defi tradisional mengandalkan penjualan pasar dex otomatis.
dalam volatilitas ekstrem, likuiditas di pool dex langsung mengering.
pembongkaran pasar yang dipaksakan memicu slippage berat dan kerugian berantai.
peminjam kehilangan modal ekstra, dan pemberi pinjaman menghadapi risiko utang macet.
@TermMax menghilangkan risiko struktural ini melalui physical delivery.
jaminan dialihkan langsung kepada pemberi pinjaman, bukan dijual di dex.
metrik kuantitatif physical delivery:
0% slippage eksekusi: tidak ada dump dex berarti tidak ada rugi dampak pasar.
100% perlindungan pokok: pemberi pinjaman menerima nilai jaminan langsung saat jatuh tempo.
kompatibilitas rwa: aset riil dunia dan low-liquidity menjadi jaminan yang layak.
skor defisafety 93%: arsitektur yang diaudit dirancang untuk menahan rantai likuidasi.
penyelesaian deterministik selalu menghilangkan gesekan likuidasi pasar.
@TermMax #termmax #DeFiAnalytics #RiskManagement
likuidasi defi tradisional mengandalkan penjualan pasar dex otomatis.
dalam volatilitas ekstrem, likuiditas di pool dex langsung mengering.
pembongkaran pasar yang dipaksakan memicu slippage berat dan kerugian berantai.
peminjam kehilangan modal ekstra, dan pemberi pinjaman menghadapi risiko utang macet.
@TermMax menghilangkan risiko struktural ini melalui physical delivery.
jaminan dialihkan langsung kepada pemberi pinjaman, bukan dijual di dex.
metrik kuantitatif physical delivery:
0% slippage eksekusi: tidak ada dump dex berarti tidak ada rugi dampak pasar.
100% perlindungan pokok: pemberi pinjaman menerima nilai jaminan langsung saat jatuh tempo.
kompatibilitas rwa: aset riil dunia dan low-liquidity menjadi jaminan yang layak.
skor defisafety 93%: arsitektur yang diaudit dirancang untuk menahan rantai likuidasi.
penyelesaian deterministik selalu menghilangkan gesekan likuidasi pasar.
@TermMax #termmax #DeFiAnalytics #RiskManagement
1
1
112
·
--
Matematika Kecepatan Modal — Mengaudit Penyelesaian 24/7 vs. Inersia T+2
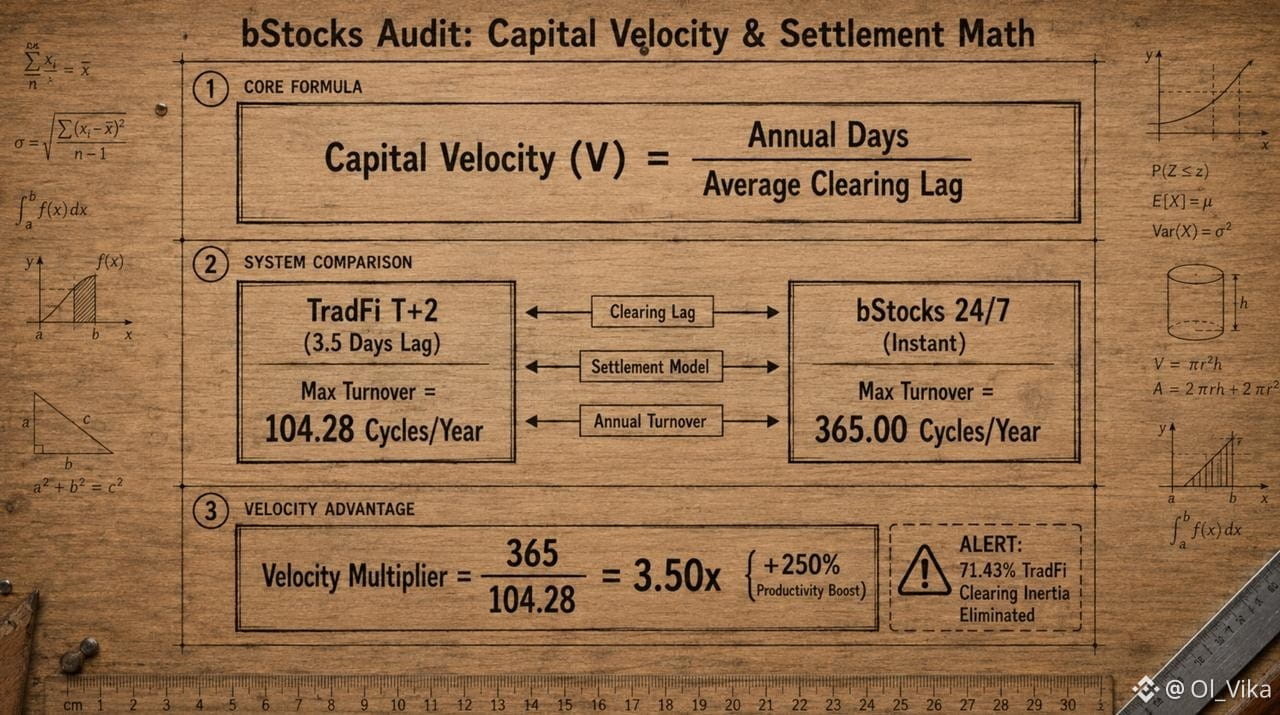
Saat mengevaluasi efisiensi portofolio aktif, imbal hasil nominal hanya menceritakan separuh cerita—kecepatan modal memberi sisanya. Dalam keuangan tradisional, penundaan kliring multi-hari menciptakan inersia penyelesaian yang parah hingga membekukan dana aktif. Saya memodelkan Annual Turnover Multiplier untuk menghitung produktivitas likuiditas.
Berikut matematikanya untuk Capital Velocity Delta:
Contoh Perhitungan: Audit Rebalancing $10.000
- TradFi Clearing Lag: 3,5 Hari per siklus (T+2 + gesekan akhir pekan)
- bStocks Clearing Lag: 0,0 Hari (penyelesaian on-chain instan)
- Horizon Tahunan: 365 Hari
Perhitungan:
1. Batas Turnover TradFi: 365 / 3,5 = 104,28 Siklus/Tahun.
2. Batas Turnover bStocks: 365 / 1,0 = 365,00 Siklus/Tahun.
3. Pengali Capital Velocity: 365,00 / 104,28 = 3,50x.
4. Settlement Inertia Drag: (365 - 104,28) / 365 = 71,43% Waktu Menganggur.
Pengali 3,50x ini membuktikan bahwa penyelesaian berkelanjutan 24/7 di BNB Chain memperluas produktivitas modal sebesar +250% dibanding jalur perantara (brokerage) warisan. Karena bStocks yang didukung 1:1 yang diterbitkan oleh BTech Holdings diselesaikan secara instan dari $5, modal Anda tetap 100% aktif sepanjang waktu. Matematika kecepatan mendefinisikan kelincahan pasar yang sesungguhnya.
#bstockscis @BinanceCIS #DeFi #RWAS $TSLAB $NVDAB
Matematika Kecepatan Modal — Mengaudit Penyelesaian 24/7 vs. Inersia T+2
Saat mengevaluasi efisiensi portofolio aktif, imbal hasil nominal hanya menceritakan separuh cerita—kecepatan modal memberi sisanya. Dalam keuangan tradisional, penundaan kliring multi-hari menciptakan inersia penyelesaian yang parah hingga membekukan dana aktif. Saya memodelkan Annual Turnover Multiplier untuk menghitung produktivitas likuiditas.
Berikut matematikanya untuk Capital Velocity Delta:
Contoh Perhitungan: Audit Rebalancing $10.000
- TradFi Clearing Lag: 3,5 Hari per siklus (T+2 + gesekan akhir pekan)
- bStocks Clearing Lag: 0,0 Hari (penyelesaian on-chain instan)
- Horizon Tahunan: 365 Hari
Perhitungan:
1. Batas Turnover TradFi: 365 / 3,5 = 104,28 Siklus/Tahun.
2. Batas Turnover bStocks: 365 / 1,0 = 365,00 Siklus/Tahun.
3. Pengali Capital Velocity: 365,00 / 104,28 = 3,50x.
4. Settlement Inertia Drag: (365 - 104,28) / 365 = 71,43% Waktu Menganggur.
Pengali 3,50x ini membuktikan bahwa penyelesaian berkelanjutan 24/7 di BNB Chain memperluas produktivitas modal sebesar +250% dibanding jalur perantara (brokerage) warisan. Karena bStocks yang didukung 1:1 yang diterbitkan oleh BTech Holdings diselesaikan secara instan dari $5, modal Anda tetap 100% aktif sepanjang waktu. Matematika kecepatan mendefinisikan kelincahan pasar yang sesungguhnya.
#bstockscis @BinanceCIS #DeFi #RWAS $TSLAB $NVDAB
Saat mengevaluasi efisiensi portofolio aktif, imbal hasil nominal hanya menceritakan separuh cerita—kecepatan modal memberi sisanya. Dalam keuangan tradisional, penundaan kliring multi-hari menciptakan inersia penyelesaian yang parah hingga membekukan dana aktif. Saya memodelkan Annual Turnover Multiplier untuk menghitung produktivitas likuiditas.
Berikut matematikanya untuk Capital Velocity Delta:
Contoh Perhitungan: Audit Rebalancing $10.000
- TradFi Clearing Lag: 3,5 Hari per siklus (T+2 + gesekan akhir pekan)
- bStocks Clearing Lag: 0,0 Hari (penyelesaian on-chain instan)
- Horizon Tahunan: 365 Hari
Perhitungan:
1. Batas Turnover TradFi: 365 / 3,5 = 104,28 Siklus/Tahun.
2. Batas Turnover bStocks: 365 / 1,0 = 365,00 Siklus/Tahun.
3. Pengali Capital Velocity: 365,00 / 104,28 = 3,50x.
4. Settlement Inertia Drag: (365 - 104,28) / 365 = 71,43% Waktu Menganggur.
Pengali 3,50x ini membuktikan bahwa penyelesaian berkelanjutan 24/7 di BNB Chain memperluas produktivitas modal sebesar +250% dibanding jalur perantara (brokerage) warisan. Karena bStocks yang didukung 1:1 yang diterbitkan oleh BTech Holdings diselesaikan secara instan dari $5, modal Anda tetap 100% aktif sepanjang waktu. Matematika kecepatan mendefinisikan kelincahan pasar yang sesungguhnya.
#bstockscis @BinanceCIS #DeFi #RWAS $TSLAB $NVDAB
4
3
124
·
--
mengoptimalkan efisiensi modal dengan range order di defi
dalam pinjaman tradisional, terjadi inefisiensi modal.
likuiditas menganggur di rentang harga yang luas dan tidak terpakai.
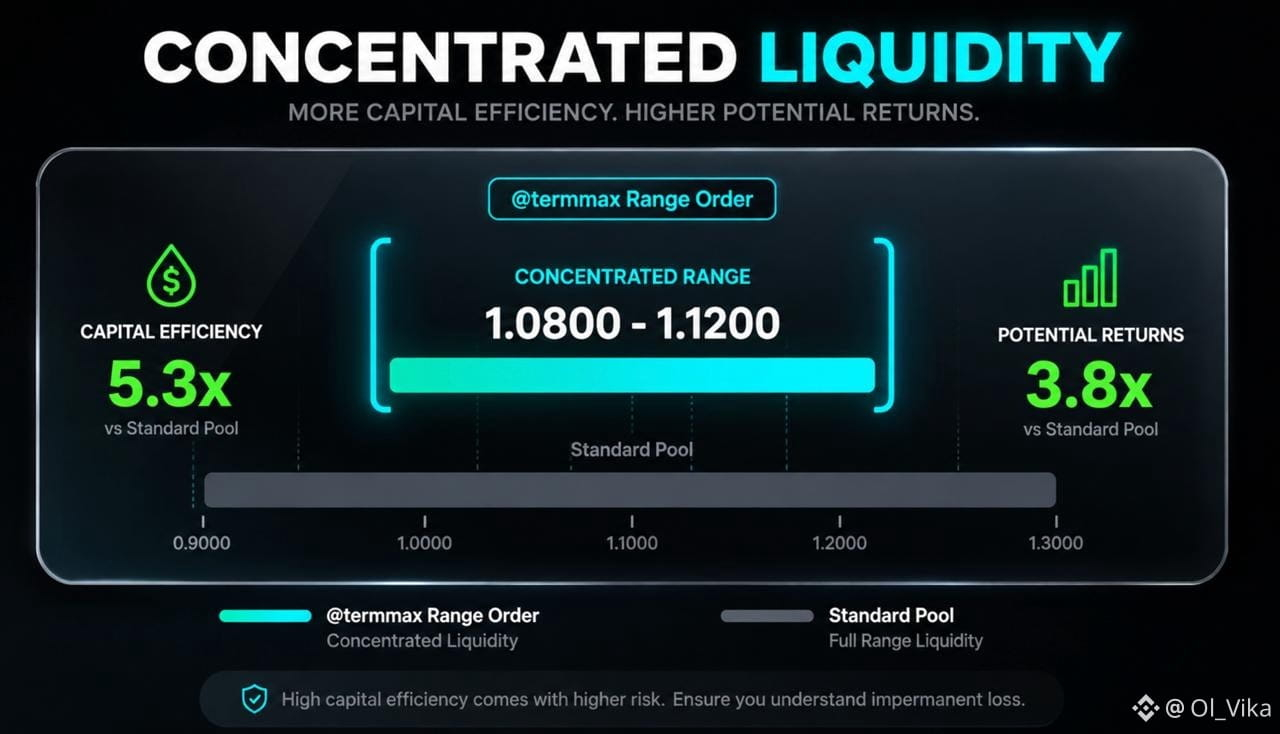
@termmax mengatasi masalah ini dengan model uniswap v3 amm yang disesuaikan.
dalam protokol ini diperkenalkan peran range order setter.
market maker dapat menetapkan kurva harga yang disesuaikan.
mereka memusatkan likuiditas untuk pemberian dan peminjaman pada rentang tingkat bunga tertentu.
manfaatnya bagi para pelaku pasar:
1. konsentrasi modal: likuiditas bekerja di tempat perdagangan aktif benar-benar terjadi.
2. kurva khusus: pembuat memilih tarif tetap yang tepat untuk jatuh tempo yang didefinisikan.
3. spread lebih ketat: kumpulan range order memberikan tingkat yang lebih baik bagi peminjam dan pemberi pinjaman.
4. dana tanpa idle: utilisasi modal mencapai efisiensi matematis maksimum.
termmax mengubah kumpulan utang statis menjadi pasar amm dinamis bergaya orderbook.
pelajari lebih lanjut tentang mekanisme range order di dokumentasi termmax.
ujikan protokol di termmax.
#termmax @termmax #DeFiAnalytics #Cryptomathic #fixedrate
mengoptimalkan efisiensi modal dengan range order di defi
dalam pinjaman tradisional, terjadi inefisiensi modal.
likuiditas menganggur di rentang harga yang luas dan tidak terpakai.
@TermMax mengatasi masalah ini dengan model uniswap v3 amm yang disesuaikan.
dalam protokol ini diperkenalkan peran range order setter.
market maker dapat menetapkan kurva harga yang disesuaikan.
mereka memusatkan likuiditas untuk pemberian dan peminjaman pada rentang tingkat bunga tertentu.
manfaatnya bagi para pelaku pasar:
1. konsentrasi modal: likuiditas bekerja di tempat perdagangan aktif benar-benar terjadi.
2. kurva khusus: pembuat memilih tarif tetap yang tepat untuk jatuh tempo yang didefinisikan.
3. spread lebih ketat: kumpulan range order memberikan tingkat yang lebih baik bagi peminjam dan pemberi pinjaman.
4. dana tanpa idle: utilisasi modal mencapai efisiensi matematis maksimum.
termmax mengubah kumpulan utang statis menjadi pasar amm dinamis bergaya orderbook.
pelajari lebih lanjut tentang mekanisme range order di dokumentasi termmax.
ujikan protokol di termmax.
#termmax @TermMax #DeFiAnalytics #Cryptomathic #fixedrate
dalam pinjaman tradisional, terjadi inefisiensi modal.
likuiditas menganggur di rentang harga yang luas dan tidak terpakai.
@TermMax mengatasi masalah ini dengan model uniswap v3 amm yang disesuaikan.
dalam protokol ini diperkenalkan peran range order setter.
market maker dapat menetapkan kurva harga yang disesuaikan.
mereka memusatkan likuiditas untuk pemberian dan peminjaman pada rentang tingkat bunga tertentu.
manfaatnya bagi para pelaku pasar:
1. konsentrasi modal: likuiditas bekerja di tempat perdagangan aktif benar-benar terjadi.
2. kurva khusus: pembuat memilih tarif tetap yang tepat untuk jatuh tempo yang didefinisikan.
3. spread lebih ketat: kumpulan range order memberikan tingkat yang lebih baik bagi peminjam dan pemberi pinjaman.
4. dana tanpa idle: utilisasi modal mencapai efisiensi matematis maksimum.
termmax mengubah kumpulan utang statis menjadi pasar amm dinamis bergaya orderbook.
pelajari lebih lanjut tentang mekanisme range order di dokumentasi termmax.
ujikan protokol di termmax.
#termmax @TermMax #DeFiAnalytics #Cryptomathic #fixedrate
1
3
69
·
--
Matematika dari Margin Kotor Segmen — Audit $TSLAB Otomotif vs. Penyimpanan Energi
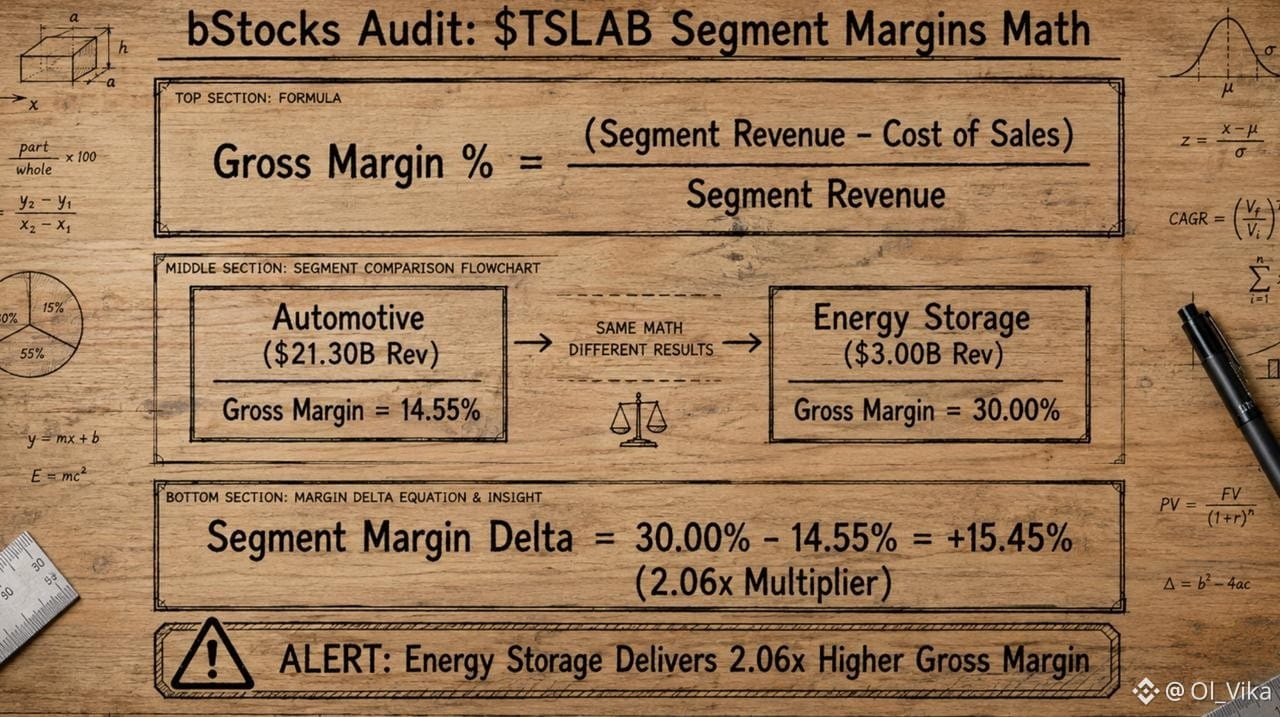
Saat mengevaluasi $TSLAB (Tesla), saya melihat melampaui jumlah pengiriman kendaraan ke matematika margin segmen yang mendasarinya. Meskipun pasar memposisikan Tesla terutama sebagai produsen otomotif, laporan keuangan menunjukkan perbedaan besar dalam profitabilitas kotor di setiap lini bisnis. Saya menghitung Segment Margin Delta untuk memodelkan ekspansi margin secara gabungan.
Berikut matematikanya untuk Rincian Margin Segmen:
Contoh Perhitungan: $TSLAB Audit Ekonomi Segmen
Segmen Otomotif: Pendapatan $21,30B | Harga Pokok Penjualan $18,20B
Segmen Penyimpanan Energi: Pendapatan $3,00B | Harga Pokok Penjualan $2,10B
Total Pendapatan Gabungan: $24,30B
Perhitungannya:
Margin Kotor Otomotif: ($21,30B - $18,20B) / $21,30B = 14,55%
Margin Kotor Penyimpanan Energi: ($3,00B - $2,10B) / $3,00B = 30,00%
Segment Margin Delta: 30,00% - 14,55% = +15,45% (Profitabilitas 2,06x Lebih Tinggi)
Delta +15,45% ini membuktikan bahwa setiap pergeseran $1B pendapatan ke arah penyimpanan energi memperluas total laba kotor sebesar $154,5M (+0,64% peningkatan margin gabungan). Karena bStocks memungkinkan paparan 24/7 dari $5, saya menggunakan matematika ini untuk melakukan penyeimbangan ke TSLAB tanpa penundaan birokrasi perantara (brokerage) dari warisan. Matematika margin segmen mengungkap lintasan sebenarnya di balik saham.
#bstockscis @BinanceCIS #defi #RWAS
Matematika dari Margin Kotor Segmen — Audit $TSLAB Otomotif vs. Penyimpanan Energi
Saat mengevaluasi $TSLAB (Tesla), saya melihat melampaui jumlah pengiriman kendaraan ke matematika margin segmen yang mendasarinya. Meskipun pasar memposisikan Tesla terutama sebagai produsen otomotif, laporan keuangan menunjukkan perbedaan besar dalam profitabilitas kotor di setiap lini bisnis. Saya menghitung Segment Margin Delta untuk memodelkan ekspansi margin secara gabungan.
Berikut matematikanya untuk Rincian Margin Segmen:
Contoh Perhitungan: $TSLAB Audit Ekonomi Segmen
Segmen Otomotif: Pendapatan $21,30B | Harga Pokok Penjualan $18,20B
Segmen Penyimpanan Energi: Pendapatan $3,00B | Harga Pokok Penjualan $2,10B
Total Pendapatan Gabungan: $24,30B
Perhitungannya:
Margin Kotor Otomotif: ($21,30B - $18,20B) / $21,30B = 14,55%
Margin Kotor Penyimpanan Energi: ($3,00B - $2,10B) / $3,00B = 30,00%
Segment Margin Delta: 30,00% - 14,55% = +15,45% (Profitabilitas 2,06x Lebih Tinggi)
Delta +15,45% ini membuktikan bahwa setiap pergeseran $1B pendapatan ke arah penyimpanan energi memperluas total laba kotor sebesar $154,5M (+0,64% peningkatan margin gabungan). Karena bStocks memungkinkan paparan 24/7 dari $5, saya menggunakan matematika ini untuk melakukan penyeimbangan ke TSLAB tanpa penundaan birokrasi perantara (brokerage) dari warisan. Matematika margin segmen mengungkap lintasan sebenarnya di balik saham.
#bstockscis @BinanceCIS #defi #RWAS
Saat mengevaluasi $TSLAB (Tesla), saya melihat melampaui jumlah pengiriman kendaraan ke matematika margin segmen yang mendasarinya. Meskipun pasar memposisikan Tesla terutama sebagai produsen otomotif, laporan keuangan menunjukkan perbedaan besar dalam profitabilitas kotor di setiap lini bisnis. Saya menghitung Segment Margin Delta untuk memodelkan ekspansi margin secara gabungan.
Berikut matematikanya untuk Rincian Margin Segmen:
Contoh Perhitungan: $TSLAB Audit Ekonomi Segmen
Segmen Otomotif: Pendapatan $21,30B | Harga Pokok Penjualan $18,20B
Segmen Penyimpanan Energi: Pendapatan $3,00B | Harga Pokok Penjualan $2,10B
Total Pendapatan Gabungan: $24,30B
Perhitungannya:
Margin Kotor Otomotif: ($21,30B - $18,20B) / $21,30B = 14,55%
Margin Kotor Penyimpanan Energi: ($3,00B - $2,10B) / $3,00B = 30,00%
Segment Margin Delta: 30,00% - 14,55% = +15,45% (Profitabilitas 2,06x Lebih Tinggi)
Delta +15,45% ini membuktikan bahwa setiap pergeseran $1B pendapatan ke arah penyimpanan energi memperluas total laba kotor sebesar $154,5M (+0,64% peningkatan margin gabungan). Karena bStocks memungkinkan paparan 24/7 dari $5, saya menggunakan matematika ini untuk melakukan penyeimbangan ke TSLAB tanpa penundaan birokrasi perantara (brokerage) dari warisan. Matematika margin segmen mengungkap lintasan sebenarnya di balik saham.
#bstockscis @BinanceCIS #defi #RWAS
1
50
·
--
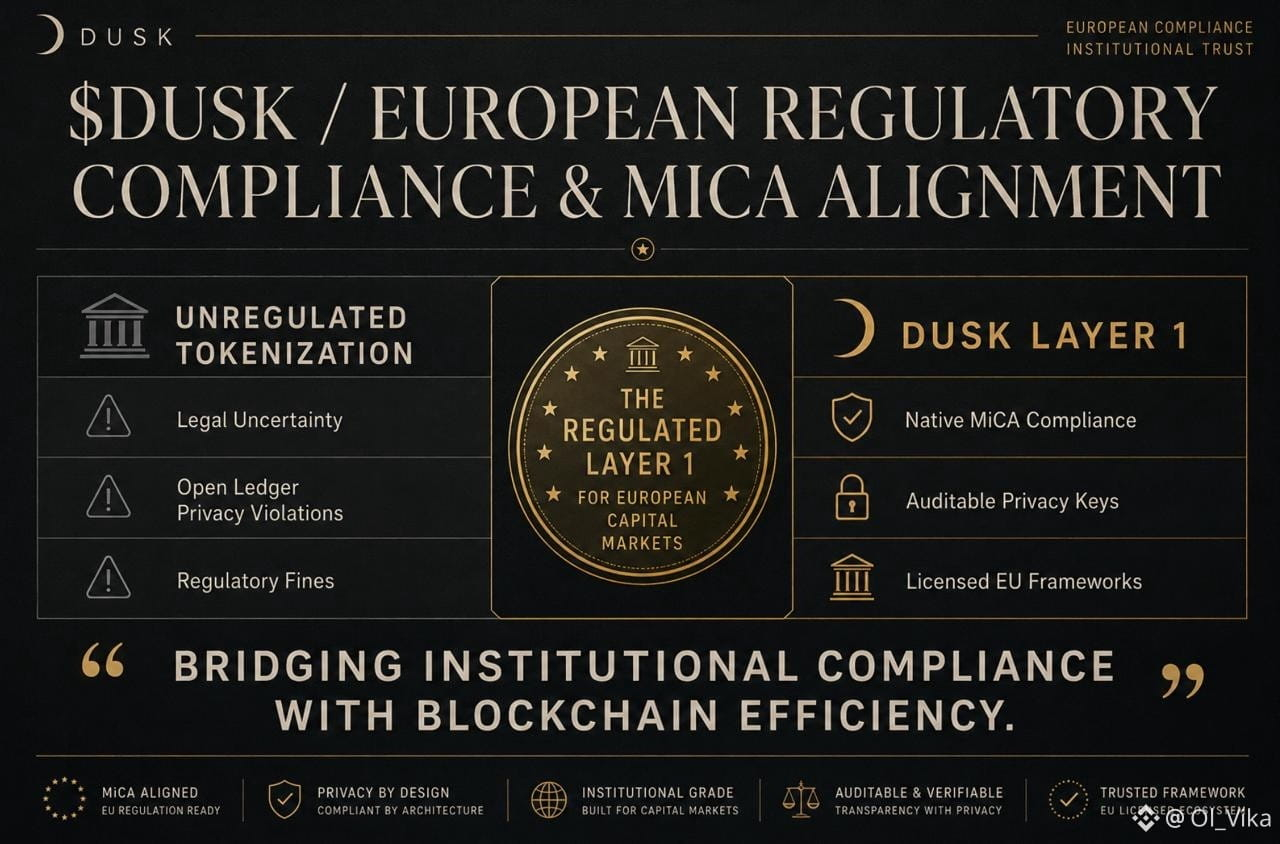
"Tokenisasi tanpa kepatuhan regulasi hanyalah perbankan bayangan yang tidak diatur di atas basis data yang mahal."
Penegakan MiCA dan EU DLT Pilot Regime menandai titik balik yang menentukan bagi aset digital di Eropa. Bagi manajer aset yang teregulasi, tokenisasi utang dan ekuitas kini bukan lagi sekadar eksperimen PR—melainkan memerlukan kepatuhan yang dapat diverifikasi terhadap perlindungan investor berdasarkan undang-undang dan hukum kerahasiaan perbankan.
Tantangan mendasar dari public distributed ledger selalu berkisar pada paradoks privasi-transparansi: GDPR mewajibkan penanganan data rahasia yang ketat, sementara pengawas pasar modal menuntut auditabilitas penuh. Dusk menyelesaikannya di Layer 1 dengan mengganti audit kepatuhan manual menggunakan selective disclosure kriptografis, sehingga lembaga keuangan berlisensi dan Multilateral Trading Facilities (MTFs) dapat menerbitkan, mengelola, dan menyelesaikan sekuritas dengan jaminan regulasi penuh.
📌 Executive Takeaway:
Dengan menanamkan kepatuhan regulasi Eropa langsung ke dalam validasi level protokol, Dusk mengubah kepatuhan dari gesekan administratif mahal T+2 menjadi primitive on-chain yang otomatis.
Yurisdiksi Eropa mana yang akan memimpin fase berikutnya migrasi sekuritas teregulasi ke DLT?
@Dusk_Foundation #dusk $DUSK
"Tokenisasi tanpa kepatuhan regulasi hanyalah perbankan bayangan yang tidak diatur di atas basis data yang mahal."
Penegakan MiCA dan EU DLT Pilot Regime menandai titik balik yang menentukan bagi aset digital di Eropa. Bagi manajer aset yang teregulasi, tokenisasi utang dan ekuitas kini bukan lagi sekadar eksperimen PR—melainkan memerlukan kepatuhan yang dapat diverifikasi terhadap perlindungan investor berdasarkan undang-undang dan hukum kerahasiaan perbankan.
Tantangan mendasar dari public distributed ledger selalu berkisar pada paradoks privasi-transparansi: GDPR mewajibkan penanganan data rahasia yang ketat, sementara pengawas pasar modal menuntut auditabilitas penuh. Dusk menyelesaikannya di Layer 1 dengan mengganti audit kepatuhan manual menggunakan selective disclosure kriptografis, sehingga lembaga keuangan berlisensi dan Multilateral Trading Facilities (MTFs) dapat menerbitkan, mengelola, dan menyelesaikan sekuritas dengan jaminan regulasi penuh.
📌 Executive Takeaway:
Dengan menanamkan kepatuhan regulasi Eropa langsung ke dalam validasi level protokol, Dusk mengubah kepatuhan dari gesekan administratif mahal T+2 menjadi primitive on-chain yang otomatis.
Yurisdiksi Eropa mana yang akan memimpin fase berikutnya migrasi sekuritas teregulasi ke DLT?
@Dusk #dusk $DUSK
Penegakan MiCA dan EU DLT Pilot Regime menandai titik balik yang menentukan bagi aset digital di Eropa. Bagi manajer aset yang teregulasi, tokenisasi utang dan ekuitas kini bukan lagi sekadar eksperimen PR—melainkan memerlukan kepatuhan yang dapat diverifikasi terhadap perlindungan investor berdasarkan undang-undang dan hukum kerahasiaan perbankan.
Tantangan mendasar dari public distributed ledger selalu berkisar pada paradoks privasi-transparansi: GDPR mewajibkan penanganan data rahasia yang ketat, sementara pengawas pasar modal menuntut auditabilitas penuh. Dusk menyelesaikannya di Layer 1 dengan mengganti audit kepatuhan manual menggunakan selective disclosure kriptografis, sehingga lembaga keuangan berlisensi dan Multilateral Trading Facilities (MTFs) dapat menerbitkan, mengelola, dan menyelesaikan sekuritas dengan jaminan regulasi penuh.
📌 Executive Takeaway:
Dengan menanamkan kepatuhan regulasi Eropa langsung ke dalam validasi level protokol, Dusk mengubah kepatuhan dari gesekan administratif mahal T+2 menjadi primitive on-chain yang otomatis.
Yurisdiksi Eropa mana yang akan memimpin fase berikutnya migrasi sekuritas teregulasi ke DLT?
@Dusk #dusk $DUSK
1
1
35
·
--
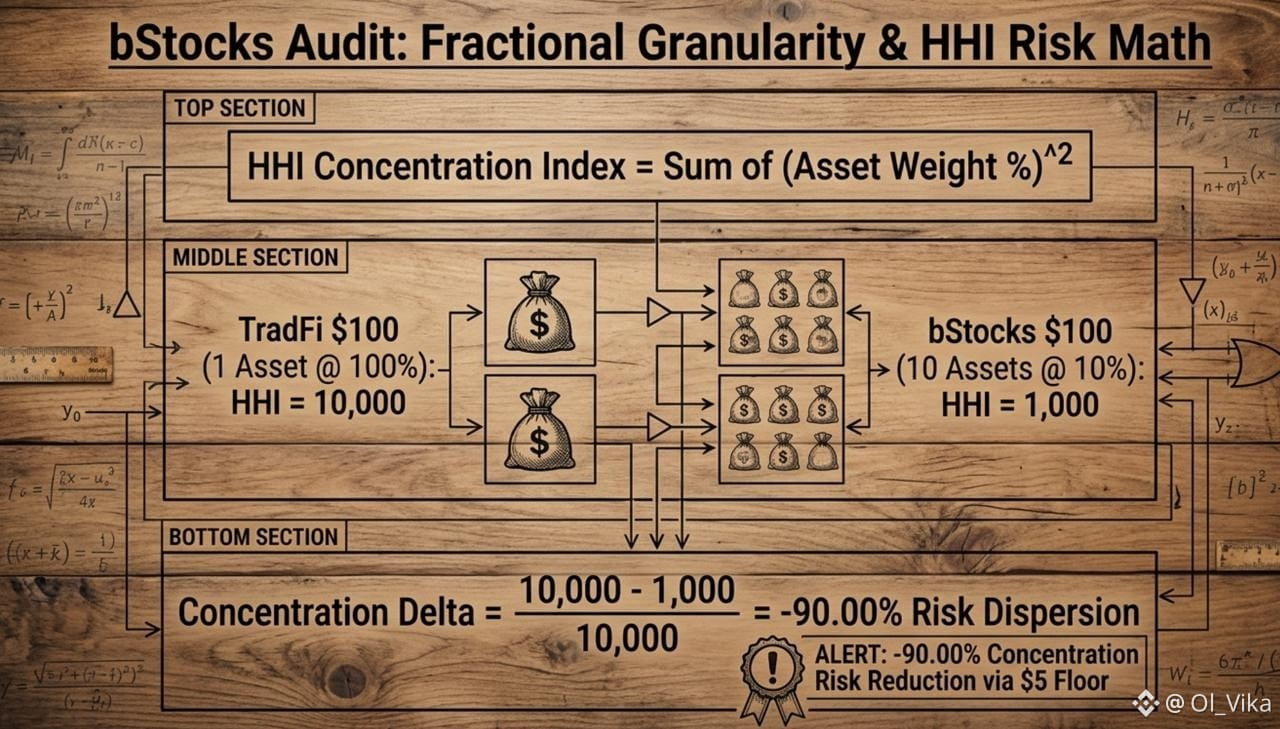
Matematika Fractional Granularity — Audit Risiko Konsentrasi Portofolio
Saat menilai portofolio starter berukuran kecil, saya melihat melampaui nilai nominal dolar pada risiko konsentrasi yang mendasarinya. Dalam keuangan tradisional, harga saham yang tinggi memaksa portofolio mikro masuk ke eksposur ekstrem pada satu aset. Saya menghitung Indeks Herfindahl-Hirschman (HHI) untuk memodelkan persebaran risiko.
Berikut matematikanya untuk Alokasi Portofolio Starter senilai $100:
Contoh Perhitungan: Audit Persebaran Modal $100
Alokasi TradFi: $100 terkunci pada 1 saham tunggal dari saham lama/legacy
Alokasi bStocks: $100 dibagi rata ke 10 bStocks (masing-masing $10)
Skala HHI: 10.000 (Risiko Maksimum) hingga 1.000 (Terdist diversifikasi secara tinggi)
Perhitungan:
Indeks Konsentrasi TradFi: (100%)^2 = 10.000 HHI
Indeks Konsentrasi bStocks: 10 x (10%)^2 = 1.000 HHI
Delta Risiko Konsentrasi: (10.000 - 1.000) / 10.000 = -90,00%
Penurunan risiko konsentrasi sebesar 90,00% ini membuktikan bahwa lantai $5 adalah alat risiko struktural, bukan sekadar keunikan untuk ritel. Dengan bStocks, saldo $100 menghasilkan persebaran aset yang setara kualitas institusional seperti dana senilai satu juta dolar. Matematika diversifikasi tidak seharusnya dikunci oleh harga saham.
#bstockscis @BinanceCIS #defi #RWAS $TSLAB $NVDAB
Matematika Fractional Granularity — Audit Risiko Konsentrasi Portofolio
Saat menilai portofolio starter berukuran kecil, saya melihat melampaui nilai nominal dolar pada risiko konsentrasi yang mendasarinya. Dalam keuangan tradisional, harga saham yang tinggi memaksa portofolio mikro masuk ke eksposur ekstrem pada satu aset. Saya menghitung Indeks Herfindahl-Hirschman (HHI) untuk memodelkan persebaran risiko.
Berikut matematikanya untuk Alokasi Portofolio Starter senilai $100:
Contoh Perhitungan: Audit Persebaran Modal $100
Alokasi TradFi: $100 terkunci pada 1 saham tunggal dari saham lama/legacy
Alokasi bStocks: $100 dibagi rata ke 10 bStocks (masing-masing $10)
Skala HHI: 10.000 (Risiko Maksimum) hingga 1.000 (Terdist diversifikasi secara tinggi)
Perhitungan:
Indeks Konsentrasi TradFi: (100%)^2 = 10.000 HHI
Indeks Konsentrasi bStocks: 10 x (10%)^2 = 1.000 HHI
Delta Risiko Konsentrasi: (10.000 - 1.000) / 10.000 = -90,00%
Penurunan risiko konsentrasi sebesar 90,00% ini membuktikan bahwa lantai $5 adalah alat risiko struktural, bukan sekadar keunikan untuk ritel. Dengan bStocks, saldo $100 menghasilkan persebaran aset yang setara kualitas institusional seperti dana senilai satu juta dolar. Matematika diversifikasi tidak seharusnya dikunci oleh harga saham.
#bstockscis @BinanceCIS #defi #RWAS $TSLAB $NVDAB
Saat menilai portofolio starter berukuran kecil, saya melihat melampaui nilai nominal dolar pada risiko konsentrasi yang mendasarinya. Dalam keuangan tradisional, harga saham yang tinggi memaksa portofolio mikro masuk ke eksposur ekstrem pada satu aset. Saya menghitung Indeks Herfindahl-Hirschman (HHI) untuk memodelkan persebaran risiko.
Berikut matematikanya untuk Alokasi Portofolio Starter senilai $100:
Contoh Perhitungan: Audit Persebaran Modal $100
Alokasi TradFi: $100 terkunci pada 1 saham tunggal dari saham lama/legacy
Alokasi bStocks: $100 dibagi rata ke 10 bStocks (masing-masing $10)
Skala HHI: 10.000 (Risiko Maksimum) hingga 1.000 (Terdist diversifikasi secara tinggi)
Perhitungan:
Indeks Konsentrasi TradFi: (100%)^2 = 10.000 HHI
Indeks Konsentrasi bStocks: 10 x (10%)^2 = 1.000 HHI
Delta Risiko Konsentrasi: (10.000 - 1.000) / 10.000 = -90,00%
Penurunan risiko konsentrasi sebesar 90,00% ini membuktikan bahwa lantai $5 adalah alat risiko struktural, bukan sekadar keunikan untuk ritel. Dengan bStocks, saldo $100 menghasilkan persebaran aset yang setara kualitas institusional seperti dana senilai satu juta dolar. Matematika diversifikasi tidak seharusnya dikunci oleh harga saham.
#bstockscis @BinanceCIS #defi #RWAS $TSLAB $NVDAB
6
5
117
·
--
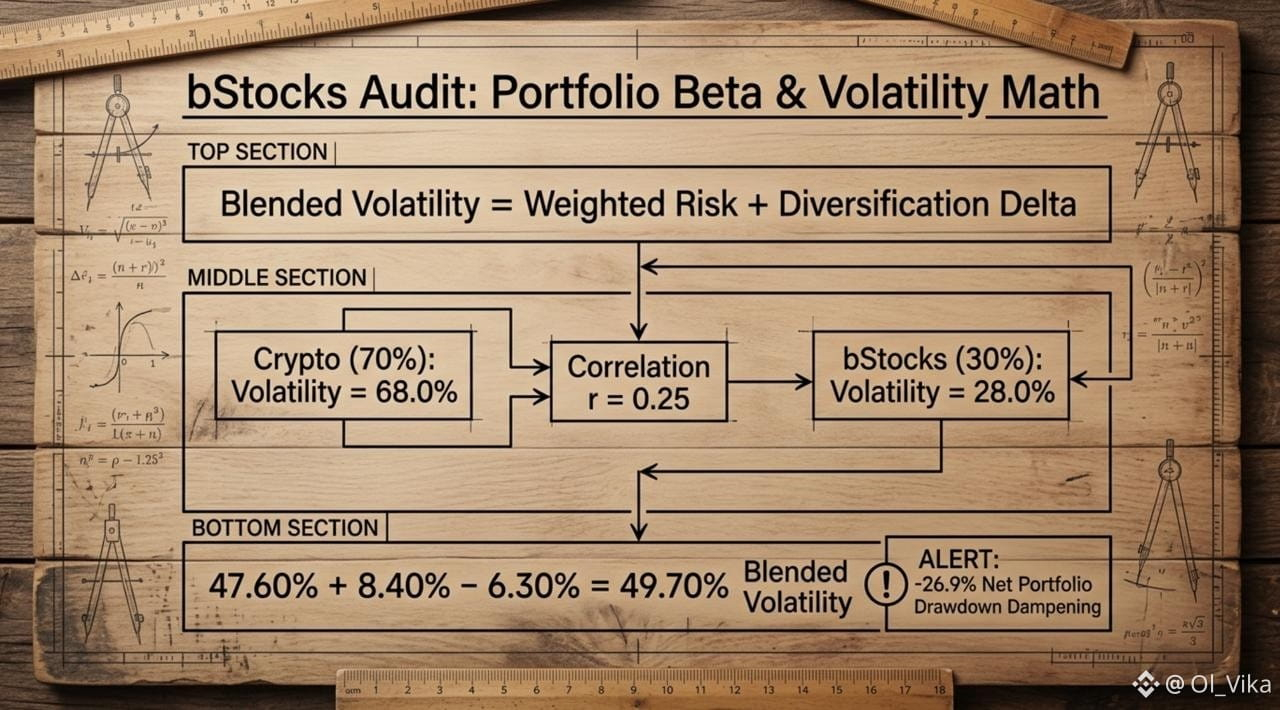
Matematika Beta Portofolio — Audit Pengurangan Volatilitas untuk $NVDAB & $TSLAB
Saat saya menilai portofolio yang sarat kripto, saya tidak berhenti pada keuntungan nominal—saya menelusuri matematika kovarians yang mendasarinya. Karena bStocks seperti $NVDAB dan $TSLAB beroperasi sebagai sertifikat 1:1 di BNB Chain, korelasi rendah mereka dengan kripto mengubah varians total portofolio. Saya menghitung Blended Volatility Delta untuk memodelkan pengurangan risiko.
Berikut matematikanya untuk alokasi bStocks 70/30:
Contoh Perhitungan: Audit Risiko yang Disesuaikan $10.000
Alokasi Kripto (70%): Volatilitas Tahunan = 68,00%
Alokasi bStocks (30%): Volatilitas Tahunan = 28,00%
Korelasi Lintas-Aset (r): 0,25
Perhitungan:
Komponen Risiko Kripto: 0,70 x 68,00% = 47,60%
Komponen Risiko bStocks: 0,30 x 28,00% = 8,40%
Diversification Delta (r = 0,25): -(0,70 x 0,30 x 40,00% x 0,75) = -6,30%
Total Blended Volatility: 47,60% + 8,40% - 6,30% = 49,70%
Volatilitas gabungan sebesar 49,70% ini merepresentasikan penurunan bersih risiko portofolio sebesar 18,30% (-26,9% peredaman drawdown). Karena bStocks memungkinkan exposure 24/7 dari $5, saya memakai matematika ini untuk meredam penurunan kripto tanpa keluar ke fiat. Ketika altcoin melemah, teknologi tokenized menjadi jangkar keseimbangan. Matematis korelasi adalah satu-satunya perlindungan nyata saat pasar sedang terpuruk.
#bstockscis @BinanceCIS #defi #RWAS
Matematika Beta Portofolio — Audit Pengurangan Volatilitas untuk $NVDAB & $TSLAB
Saat saya menilai portofolio yang sarat kripto, saya tidak berhenti pada keuntungan nominal—saya menelusuri matematika kovarians yang mendasarinya. Karena bStocks seperti $NVDAB dan $TSLAB beroperasi sebagai sertifikat 1:1 di BNB Chain, korelasi rendah mereka dengan kripto mengubah varians total portofolio. Saya menghitung Blended Volatility Delta untuk memodelkan pengurangan risiko.
Berikut matematikanya untuk alokasi bStocks 70/30:
Contoh Perhitungan: Audit Risiko yang Disesuaikan $10.000
Alokasi Kripto (70%): Volatilitas Tahunan = 68,00%
Alokasi bStocks (30%): Volatilitas Tahunan = 28,00%
Korelasi Lintas-Aset (r): 0,25
Perhitungan:
Komponen Risiko Kripto: 0,70 x 68,00% = 47,60%
Komponen Risiko bStocks: 0,30 x 28,00% = 8,40%
Diversification Delta (r = 0,25): -(0,70 x 0,30 x 40,00% x 0,75) = -6,30%
Total Blended Volatility: 47,60% + 8,40% - 6,30% = 49,70%
Volatilitas gabungan sebesar 49,70% ini merepresentasikan penurunan bersih risiko portofolio sebesar 18,30% (-26,9% peredaman drawdown). Karena bStocks memungkinkan exposure 24/7 dari $5, saya memakai matematika ini untuk meredam penurunan kripto tanpa keluar ke fiat. Ketika altcoin melemah, teknologi tokenized menjadi jangkar keseimbangan. Matematis korelasi adalah satu-satunya perlindungan nyata saat pasar sedang terpuruk.
#bstockscis @BinanceCIS #defi #RWAS
Saat saya menilai portofolio yang sarat kripto, saya tidak berhenti pada keuntungan nominal—saya menelusuri matematika kovarians yang mendasarinya. Karena bStocks seperti $NVDAB dan $TSLAB beroperasi sebagai sertifikat 1:1 di BNB Chain, korelasi rendah mereka dengan kripto mengubah varians total portofolio. Saya menghitung Blended Volatility Delta untuk memodelkan pengurangan risiko.
Berikut matematikanya untuk alokasi bStocks 70/30:
Contoh Perhitungan: Audit Risiko yang Disesuaikan $10.000
Alokasi Kripto (70%): Volatilitas Tahunan = 68,00%
Alokasi bStocks (30%): Volatilitas Tahunan = 28,00%
Korelasi Lintas-Aset (r): 0,25
Perhitungan:
Komponen Risiko Kripto: 0,70 x 68,00% = 47,60%
Komponen Risiko bStocks: 0,30 x 28,00% = 8,40%
Diversification Delta (r = 0,25): -(0,70 x 0,30 x 40,00% x 0,75) = -6,30%
Total Blended Volatility: 47,60% + 8,40% - 6,30% = 49,70%
Volatilitas gabungan sebesar 49,70% ini merepresentasikan penurunan bersih risiko portofolio sebesar 18,30% (-26,9% peredaman drawdown). Karena bStocks memungkinkan exposure 24/7 dari $5, saya memakai matematika ini untuk meredam penurunan kripto tanpa keluar ke fiat. Ketika altcoin melemah, teknologi tokenized menjadi jangkar keseimbangan. Matematis korelasi adalah satu-satunya perlindungan nyata saat pasar sedang terpuruk.
#bstockscis @BinanceCIS #defi #RWAS
8
4
123
·
--
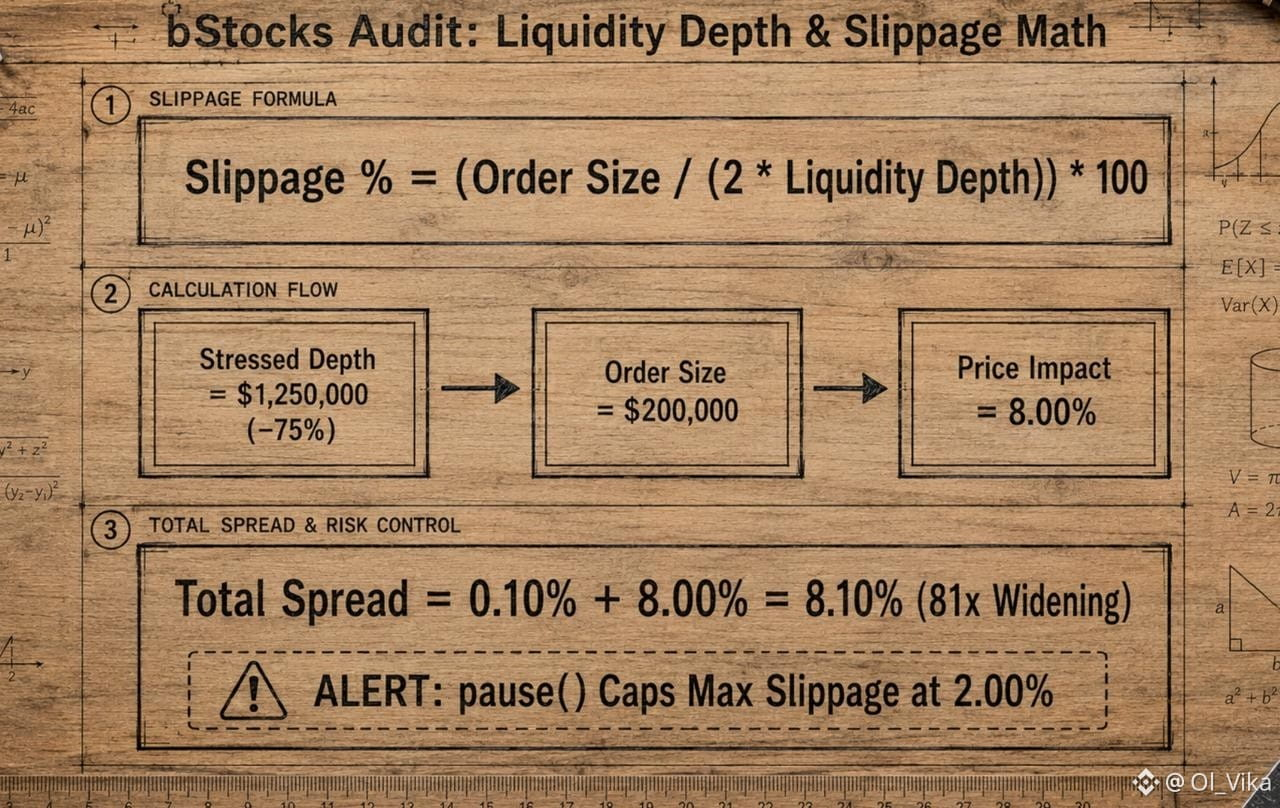
Matematika Likuiditas: Mekanika Slippage & Spread Melebar
Mengevaluasi likuiditas on-chain saat pasar mengalami tekanan membutuhkan melihat langsung kedalaman order book. Saat bursa tradisional memicu circuit breaker, pool tertokenisasi menyerap lonjakan volume. Saya memodelkan Slippage Curve untuk menghitung gesekan eksekusi secara tepat.
Berikut adalah matematikanya untuk Peristiwa Liquidity Stress:
Contoh Perhitungan: Order Mint/Redeem senilai $200,000
- Kedalaman Likuiditas Normal: $5,000,000 (Base Spread: 0.10%)
- Kedalaman Likuiditas saat Tertekan: $1,250,000 (-75% kontraksi kedalaman)
- Ukuran Order: $200,000
Perhitungannya:
1. Rumus Slippage: (Order Size / (2 x Depth)) x 100
2. Dampak Harga: ($200,000 / (2 x $1,250,000)) x 100 = 8.00%.
3. Total Spread saat Tertekan: 0.10% + 8.00% = 8.10% (perluasan spread 81x).
Spread 8.10% menciptakan gesekan arbitrase yang sangat berat. Secara matematis inilah mengapa mekanisme pause() pada smart contract ada—untuk membatasi slippage eksekusi hingga 2.00% dan menjaga patokan sertifikat 1:1 sesuai aturan ADGM/FSRA.
#bstockscis @BinanceCIS #defi
Matematika Likuiditas: Mekanika Slippage & Spread Melebar
Mengevaluasi likuiditas on-chain saat pasar mengalami tekanan membutuhkan melihat langsung kedalaman order book. Saat bursa tradisional memicu circuit breaker, pool tertokenisasi menyerap lonjakan volume. Saya memodelkan Slippage Curve untuk menghitung gesekan eksekusi secara tepat.
Berikut adalah matematikanya untuk Peristiwa Liquidity Stress:
Contoh Perhitungan: Order Mint/Redeem senilai $200,000
- Kedalaman Likuiditas Normal: $5,000,000 (Base Spread: 0.10%)
- Kedalaman Likuiditas saat Tertekan: $1,250,000 (-75% kontraksi kedalaman)
- Ukuran Order: $200,000
Perhitungannya:
1. Rumus Slippage: (Order Size / (2 x Depth)) x 100
2. Dampak Harga: ($200,000 / (2 x $1,250,000)) x 100 = 8.00%.
3. Total Spread saat Tertekan: 0.10% + 8.00% = 8.10% (perluasan spread 81x).
Spread 8.10% menciptakan gesekan arbitrase yang sangat berat. Secara matematis inilah mengapa mekanisme pause() pada smart contract ada—untuk membatasi slippage eksekusi hingga 2.00% dan menjaga patokan sertifikat 1:1 sesuai aturan ADGM/FSRA.
#bstockscis @BinanceCIS #defi
Mengevaluasi likuiditas on-chain saat pasar mengalami tekanan membutuhkan melihat langsung kedalaman order book. Saat bursa tradisional memicu circuit breaker, pool tertokenisasi menyerap lonjakan volume. Saya memodelkan Slippage Curve untuk menghitung gesekan eksekusi secara tepat.
Berikut adalah matematikanya untuk Peristiwa Liquidity Stress:
Contoh Perhitungan: Order Mint/Redeem senilai $200,000
- Kedalaman Likuiditas Normal: $5,000,000 (Base Spread: 0.10%)
- Kedalaman Likuiditas saat Tertekan: $1,250,000 (-75% kontraksi kedalaman)
- Ukuran Order: $200,000
Perhitungannya:
1. Rumus Slippage: (Order Size / (2 x Depth)) x 100
2. Dampak Harga: ($200,000 / (2 x $1,250,000)) x 100 = 8.00%.
3. Total Spread saat Tertekan: 0.10% + 8.00% = 8.10% (perluasan spread 81x).
Spread 8.10% menciptakan gesekan arbitrase yang sangat berat. Secara matematis inilah mengapa mekanisme pause() pada smart contract ada—untuk membatasi slippage eksekusi hingga 2.00% dan menjaga patokan sertifikat 1:1 sesuai aturan ADGM/FSRA.
#bstockscis @BinanceCIS #defi
14
10
154
·
--
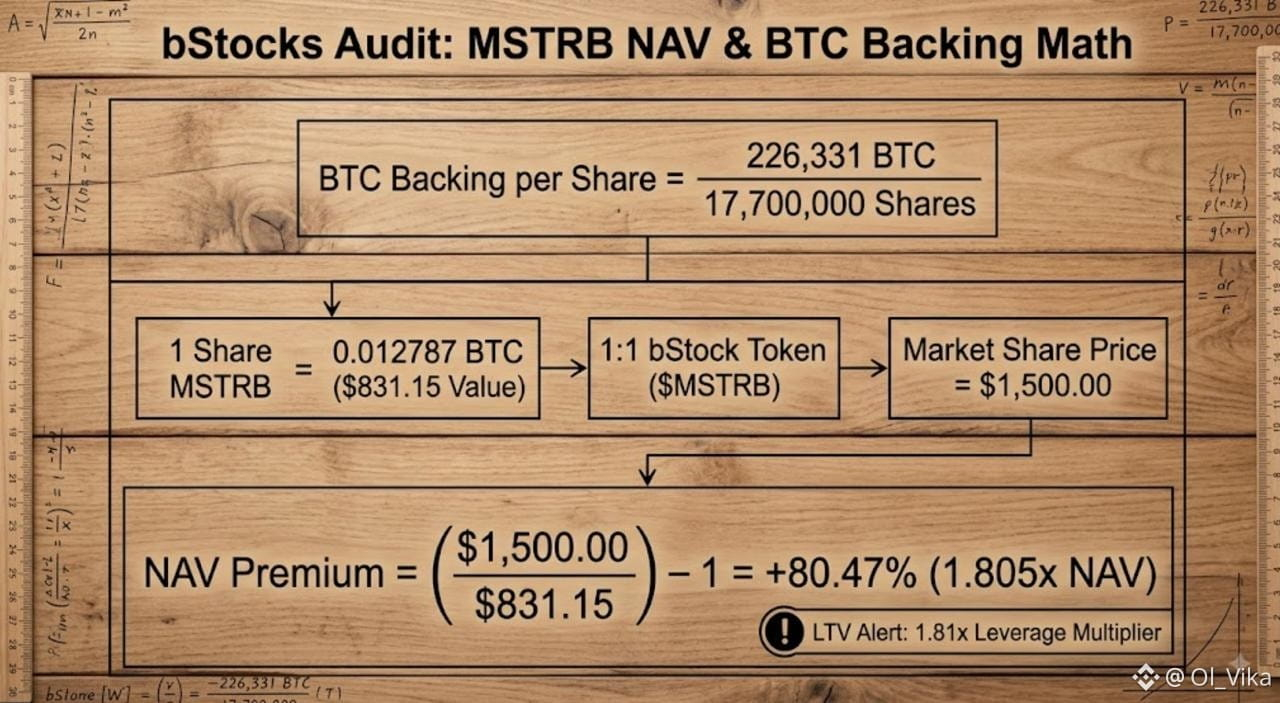
Matematika NAV Premium MSTRB — Audit Perlindungan Bitcoin per Saham
Saat saya mengaudit $MSTRB (MicroStrategy), saya tidak memperlakukannya seperti saham perangkat lunak biasa; ini adalah proksi matematis untuk cadangan Bitcoin. Karena $MSTRB beroperasi sebagai bStock 24/7 di BNB Chain dengan lantai pecahan $5, saya mengaudit "BTC Backing per Share" untuk mengukur premi NAV (Nilai Aset Bersih) yang sebenarnya.
Berikut matematikaku untuk Bitcoin Backing Delta:
Contoh Perhitungan ($MSTRB):
Saham Beredar: 17.700.000 Saham.
Cadangan Bitcoin: 226.331 BTC @ $65.000 = $14,71B.
BTC Backing per Saham: 226.331 BTC / 17.700.000 = 0,012787 BTC/saham ($831,15 nilai BTC per saham).
Logika Pengali NAV:
Harga Pasar per Saham: $1.500,00 per saham.
Rasio Premi NAV: ($1.500,00 / $831,15) - 1 = +80,47% Premi NAV (1,805x NAV).
Logika Pengungkit (Leverage): Setiap kenaikan harga BTC +1,0% menghasilkan rata-rata kenaikan +1,81% pada $MSTRB.
Dari perspektif audit, membayar premi 80,47% berarti Anda sedang membeli leverage likuid. Dengan bStocks, Anda bisa melakukan trading dengan rumus korelasi 1,81x ini 24/7 menggunakan saldo USDT yang sudah Anda punya tanpa kertas kerja pialang (US brokerage) apa pun.
#bstockscis @BinanceCIS #DeFi #RWAS
Matematika NAV Premium MSTRB — Audit Perlindungan Bitcoin per Saham
Saat saya mengaudit $MSTRB (MicroStrategy), saya tidak memperlakukannya seperti saham perangkat lunak biasa; ini adalah proksi matematis untuk cadangan Bitcoin. Karena $MSTRB beroperasi sebagai bStock 24/7 di BNB Chain dengan lantai pecahan $5, saya mengaudit "BTC Backing per Share" untuk mengukur premi NAV (Nilai Aset Bersih) yang sebenarnya.
Berikut matematikaku untuk Bitcoin Backing Delta:
Contoh Perhitungan ($MSTRB):
Saham Beredar: 17.700.000 Saham.
Cadangan Bitcoin: 226.331 BTC @ $65.000 = $14,71B.
BTC Backing per Saham: 226.331 BTC / 17.700.000 = 0,012787 BTC/saham ($831,15 nilai BTC per saham).
Logika Pengali NAV:
Harga Pasar per Saham: $1.500,00 per saham.
Rasio Premi NAV: ($1.500,00 / $831,15) - 1 = +80,47% Premi NAV (1,805x NAV).
Logika Pengungkit (Leverage): Setiap kenaikan harga BTC +1,0% menghasilkan rata-rata kenaikan +1,81% pada $MSTRB.
Dari perspektif audit, membayar premi 80,47% berarti Anda sedang membeli leverage likuid. Dengan bStocks, Anda bisa melakukan trading dengan rumus korelasi 1,81x ini 24/7 menggunakan saldo USDT yang sudah Anda punya tanpa kertas kerja pialang (US brokerage) apa pun.
#bstockscis @BinanceCIS #DeFi #RWAS
Saat saya mengaudit $MSTRB (MicroStrategy), saya tidak memperlakukannya seperti saham perangkat lunak biasa; ini adalah proksi matematis untuk cadangan Bitcoin. Karena $MSTRB beroperasi sebagai bStock 24/7 di BNB Chain dengan lantai pecahan $5, saya mengaudit "BTC Backing per Share" untuk mengukur premi NAV (Nilai Aset Bersih) yang sebenarnya.
Berikut matematikaku untuk Bitcoin Backing Delta:
Contoh Perhitungan ($MSTRB):
Saham Beredar: 17.700.000 Saham.
Cadangan Bitcoin: 226.331 BTC @ $65.000 = $14,71B.
BTC Backing per Saham: 226.331 BTC / 17.700.000 = 0,012787 BTC/saham ($831,15 nilai BTC per saham).
Logika Pengali NAV:
Harga Pasar per Saham: $1.500,00 per saham.
Rasio Premi NAV: ($1.500,00 / $831,15) - 1 = +80,47% Premi NAV (1,805x NAV).
Logika Pengungkit (Leverage): Setiap kenaikan harga BTC +1,0% menghasilkan rata-rata kenaikan +1,81% pada $MSTRB.
Dari perspektif audit, membayar premi 80,47% berarti Anda sedang membeli leverage likuid. Dengan bStocks, Anda bisa melakukan trading dengan rumus korelasi 1,81x ini 24/7 menggunakan saldo USDT yang sudah Anda punya tanpa kertas kerja pialang (US brokerage) apa pun.
#bstockscis @BinanceCIS #DeFi #RWAS
12
11
291
·
--
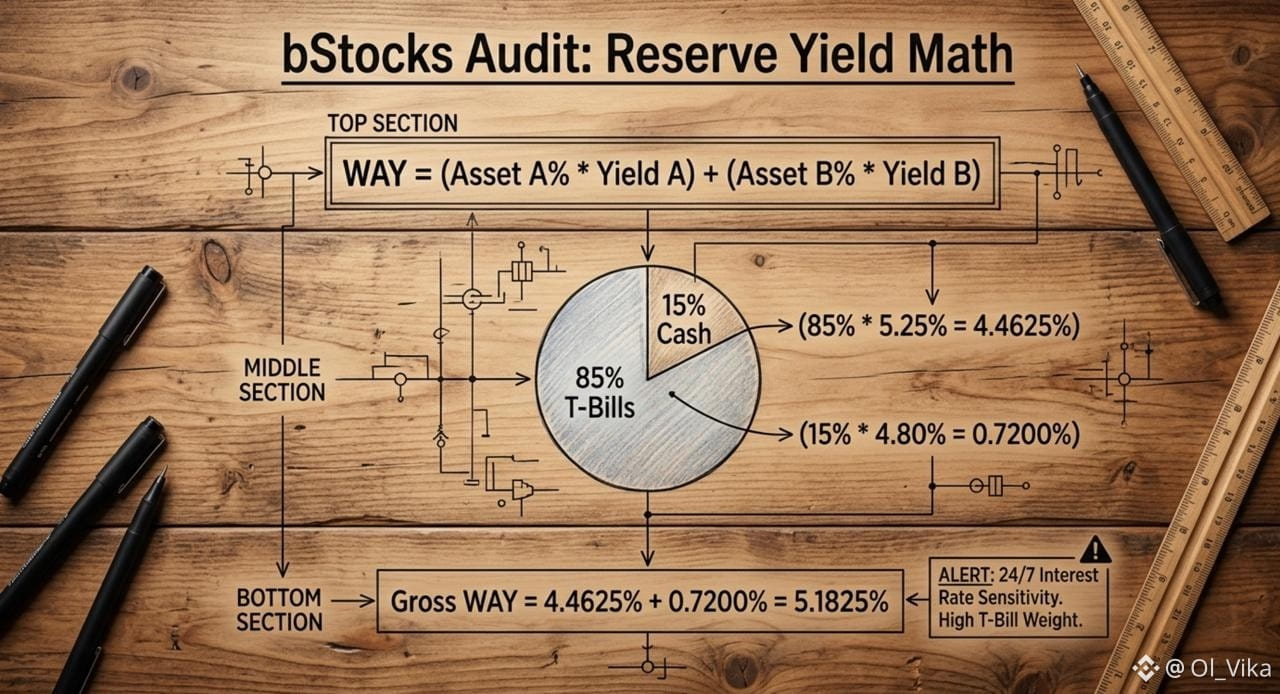
Matematika Imbal Hasil Cadangan - Audit Rata-Rata Tertimbang Pendapatan untuk $CRCLB
Saat saya mengaudit $CRCLB (Circle), saya melihat melampaui penerbitan stablecoin ke dalam matematika cadangan yang mendasarinya. Karena $CRCLB adalah sertifikat 1:1 dari ekuitas penerbit, nilainya berlabuh pada kapasitas cadangan yang menghasilkan bunga. Saya menghitung Weighted Average Yield (WAY) untuk memodelkan efisiensi arus kas perusahaan.
Berikut matematikanya untuk Circle Reserve Yield:
Contoh Perhitungan: Audit Imbal Hasil Kotor $CRCLB
Komposisi Cadangan: 85% Treasury Bills (T-Bills) | 15% Setoran Kas
Imbal Hasil T-Bill: 5,25%
Bunga Kas: 4,80%
Perhitungan:
Kontribusi T-Bill: 0,85 x 5,25% = 4,4625%
Kontribusi Kas: 0,15 x 4,80% = 0,7200%
Total Imbal Hasil Kotor: 4,4625% + 0,7200% = 5,1825%
WAY sebesar 5,1825% ini mewakili "Gross Carry" dari cadangan. Karena bStocks memungkinkan eksposur 24/7 dari $5, saya menggunakan matematika ini untuk mengevaluasi $CRCLB sebagai proksi untuk pergerakan suku bunga AS. Jika The Fed memangkas suku bunga sebesar 25bps, saya dapat langsung menyesuaikan posisi saya di BNB Chain sebelum pasar tradisional sempat memperhitungkan kompresi yield. Matematika cadangan adalah satu-satunya kebenaran yang benar-benar mendasari ticker.
#bstockscis @BinanceCIS #defi
Matematika Imbal Hasil Cadangan - Audit Rata-Rata Tertimbang Pendapatan untuk $CRCLB
Saat saya mengaudit $CRCLB (Circle), saya melihat melampaui penerbitan stablecoin ke dalam matematika cadangan yang mendasarinya. Karena $CRCLB adalah sertifikat 1:1 dari ekuitas penerbit, nilainya berlabuh pada kapasitas cadangan yang menghasilkan bunga. Saya menghitung Weighted Average Yield (WAY) untuk memodelkan efisiensi arus kas perusahaan.
Berikut matematikanya untuk Circle Reserve Yield:
Contoh Perhitungan: Audit Imbal Hasil Kotor $CRCLB
Komposisi Cadangan: 85% Treasury Bills (T-Bills) | 15% Setoran Kas
Imbal Hasil T-Bill: 5,25%
Bunga Kas: 4,80%
Perhitungan:
Kontribusi T-Bill: 0,85 x 5,25% = 4,4625%
Kontribusi Kas: 0,15 x 4,80% = 0,7200%
Total Imbal Hasil Kotor: 4,4625% + 0,7200% = 5,1825%
WAY sebesar 5,1825% ini mewakili "Gross Carry" dari cadangan. Karena bStocks memungkinkan eksposur 24/7 dari $5, saya menggunakan matematika ini untuk mengevaluasi $CRCLB sebagai proksi untuk pergerakan suku bunga AS. Jika The Fed memangkas suku bunga sebesar 25bps, saya dapat langsung menyesuaikan posisi saya di BNB Chain sebelum pasar tradisional sempat memperhitungkan kompresi yield. Matematika cadangan adalah satu-satunya kebenaran yang benar-benar mendasari ticker.
#bstockscis @BinanceCIS #defi
Saat saya mengaudit $CRCLB (Circle), saya melihat melampaui penerbitan stablecoin ke dalam matematika cadangan yang mendasarinya. Karena $CRCLB adalah sertifikat 1:1 dari ekuitas penerbit, nilainya berlabuh pada kapasitas cadangan yang menghasilkan bunga. Saya menghitung Weighted Average Yield (WAY) untuk memodelkan efisiensi arus kas perusahaan.
Berikut matematikanya untuk Circle Reserve Yield:
Contoh Perhitungan: Audit Imbal Hasil Kotor $CRCLB
Komposisi Cadangan: 85% Treasury Bills (T-Bills) | 15% Setoran Kas
Imbal Hasil T-Bill: 5,25%
Bunga Kas: 4,80%
Perhitungan:
Kontribusi T-Bill: 0,85 x 5,25% = 4,4625%
Kontribusi Kas: 0,15 x 4,80% = 0,7200%
Total Imbal Hasil Kotor: 4,4625% + 0,7200% = 5,1825%
WAY sebesar 5,1825% ini mewakili "Gross Carry" dari cadangan. Karena bStocks memungkinkan eksposur 24/7 dari $5, saya menggunakan matematika ini untuk mengevaluasi $CRCLB sebagai proksi untuk pergerakan suku bunga AS. Jika The Fed memangkas suku bunga sebesar 25bps, saya dapat langsung menyesuaikan posisi saya di BNB Chain sebelum pasar tradisional sempat memperhitungkan kompresi yield. Matematika cadangan adalah satu-satunya kebenaran yang benar-benar mendasari ticker.
#bstockscis @BinanceCIS #defi
7
7
208
·
--
Sebagian Benar
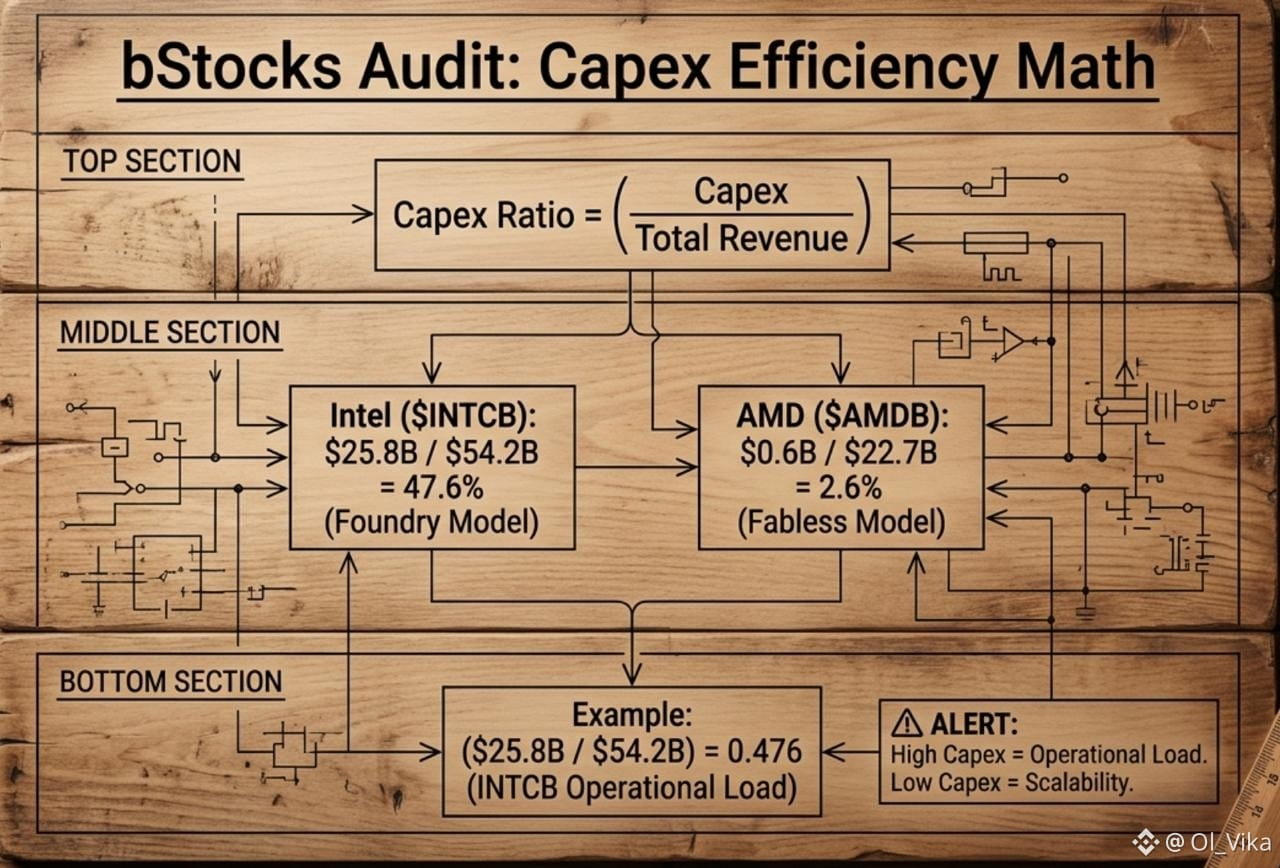
Matematika Efisiensi Capex-ke-Pendapatan - Audit $INTCB vs $AMDB
Saat saya mengaudit bStocks semikonduktor seperti $INTCB (Intel) dan $AMDB (AMD), saya melihat melewati harga saham untuk menilai efisiensi Capital Expenditure (Capex). Karena bStocks memberi eksposur 1:1 dari $5, saya menghitung "Enterprise Value per Dollar" untuk melihat sertifikat mana yang membawa bobot operasional lebih besar.
Berikut matematikanya untuk Delta Capex-ke-Pendapatan:
Contoh Perhitungan: Audit Efisiensi Operasional
Intel ($INTCB): Pendapatan $54,2B | Capex $25,8B
AMD ($AMDB): Pendapatan $22,7B | Capex $0,6B (model asset-light)
Perhitungan:
Rasio Capex Intel: $25,8 / $54,2 = 47,6% (beban manufaktur tinggi).
Rasio Capex AMD: $0,6 / $22,7 = 2,6% (efisiensi fabless).
Saat Intel membangun pabrik, AMD membeli kapasitas. Dari perhitungan ini terlihat bahwa untuk setiap $1 pendapatan, Intel menginvestasikan kembali $0,47 ke perangkat keras, sementara AMD hanya menginvestasikan $0,02. Saya memantau rasio ini karena menentukan Return on Invested Capital (ROIC) jangka panjang. Dengan bStocks, saya bisa melakukan lindung nilai atas selisih ini 24/7 di BNB Chain, bereaksi terhadap siklus harga spot memori sebelum Nasdaq dibuka.
#bstockscis @BinanceCIS #defi #RWAS
Matematika Efisiensi Capex-ke-Pendapatan - Audit $INTCB vs $AMDB
Saat saya mengaudit bStocks semikonduktor seperti $INTCB (Intel) dan $AMDB (AMD), saya melihat melewati harga saham untuk menilai efisiensi Capital Expenditure (Capex). Karena bStocks memberi eksposur 1:1 dari $5, saya menghitung "Enterprise Value per Dollar" untuk melihat sertifikat mana yang membawa bobot operasional lebih besar.
Berikut matematikanya untuk Delta Capex-ke-Pendapatan:
Contoh Perhitungan: Audit Efisiensi Operasional
Intel ($INTCB): Pendapatan $54,2B | Capex $25,8B
AMD ($AMDB): Pendapatan $22,7B | Capex $0,6B (model asset-light)
Perhitungan:
Rasio Capex Intel: $25,8 / $54,2 = 47,6% (beban manufaktur tinggi).
Rasio Capex AMD: $0,6 / $22,7 = 2,6% (efisiensi fabless).
Saat Intel membangun pabrik, AMD membeli kapasitas. Dari perhitungan ini terlihat bahwa untuk setiap $1 pendapatan, Intel menginvestasikan kembali $0,47 ke perangkat keras, sementara AMD hanya menginvestasikan $0,02. Saya memantau rasio ini karena menentukan Return on Invested Capital (ROIC) jangka panjang. Dengan bStocks, saya bisa melakukan lindung nilai atas selisih ini 24/7 di BNB Chain, bereaksi terhadap siklus harga spot memori sebelum Nasdaq dibuka.
#bstockscis @BinanceCIS #defi #RWAS
Saat saya mengaudit bStocks semikonduktor seperti $INTCB (Intel) dan $AMDB (AMD), saya melihat melewati harga saham untuk menilai efisiensi Capital Expenditure (Capex). Karena bStocks memberi eksposur 1:1 dari $5, saya menghitung "Enterprise Value per Dollar" untuk melihat sertifikat mana yang membawa bobot operasional lebih besar.
Berikut matematikanya untuk Delta Capex-ke-Pendapatan:
Contoh Perhitungan: Audit Efisiensi Operasional
Intel ($INTCB): Pendapatan $54,2B | Capex $25,8B
AMD ($AMDB): Pendapatan $22,7B | Capex $0,6B (model asset-light)
Perhitungan:
Rasio Capex Intel: $25,8 / $54,2 = 47,6% (beban manufaktur tinggi).
Rasio Capex AMD: $0,6 / $22,7 = 2,6% (efisiensi fabless).
Saat Intel membangun pabrik, AMD membeli kapasitas. Dari perhitungan ini terlihat bahwa untuk setiap $1 pendapatan, Intel menginvestasikan kembali $0,47 ke perangkat keras, sementara AMD hanya menginvestasikan $0,02. Saya memantau rasio ini karena menentukan Return on Invested Capital (ROIC) jangka panjang. Dengan bStocks, saya bisa melakukan lindung nilai atas selisih ini 24/7 di BNB Chain, bereaksi terhadap siklus harga spot memori sebelum Nasdaq dibuka.
#bstockscis @BinanceCIS #defi #RWAS
14
11
132
·
--
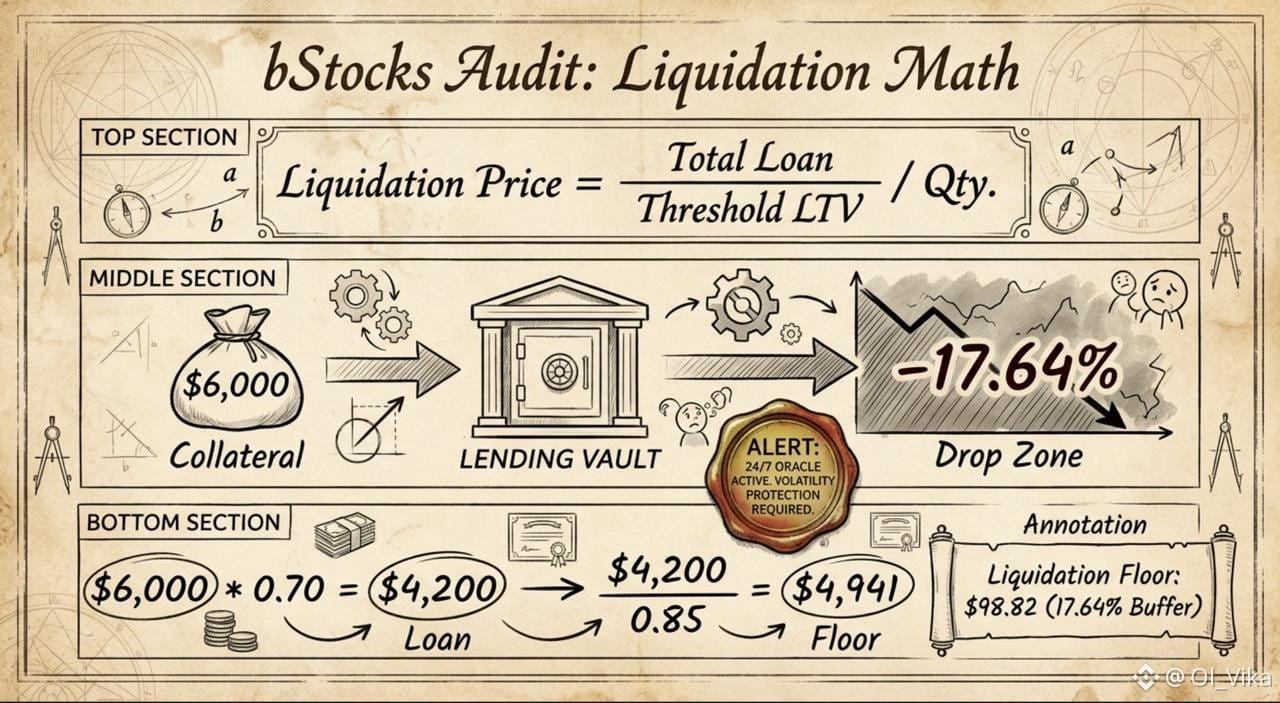
Matematika Margin: Jaminan & Buffer LTV untuk $SPCXB
Saat menggunakan bStocks sebagai jaminan, saya tidak hanya melihat ticker—saya mengaudit Liquidation Buffer. Tidak seperti saham legacy, aset token seperti $SPCXB (SpaceX) diperdagangkan 24/7 di BNB Chain, artinya LTV Anda berjalan real-time bahkan ketika Wall Street sedang tidur.
Berikut adalah perhitungan manajemen risiko saya untuk posisi ber-leverage:
Contoh Perhitungan: Audit Margin SPCXB
- Jaminan: 50 $SPCXB token @ $120,00 = total $6.000.
- Pinjaman Maks (70% LTV): $6.000 x 0,70 = $4.200 USDT.
- Ambang Likuidasi (85% LTV): $4.200 / 0,85 = nilai aset $4.941.
Perhitungannya:
1. Batas Harga (Price Floor): $4.941 / 50 token = $98,82 per token.
2. Safety Buffer: ($120,00 - $98,82) / $120,00 = penurunan harga 17,64%.
Jika $SPCXB turun 17,65% pada peristiwa berita di hari Minggu, posisi Anda langsung menyentuh “dinding” likuidasi. Oracle 24/7 tidak menunggu pembukaan hari Senin. Saya selalu menjaga buffer >25% untuk mengantisipasi selisih volatilitas di luar jam kerja antara sertifikat BEP-20 dan ekuitas yang mendasarinya.
@BinanceCIS #bstockscis
Matematika Margin: Jaminan & Buffer LTV untuk $SPCXB
Saat menggunakan bStocks sebagai jaminan, saya tidak hanya melihat ticker—saya mengaudit Liquidation Buffer. Tidak seperti saham legacy, aset token seperti $SPCXB (SpaceX) diperdagangkan 24/7 di BNB Chain, artinya LTV Anda berjalan real-time bahkan ketika Wall Street sedang tidur.
Berikut adalah perhitungan manajemen risiko saya untuk posisi ber-leverage:
Contoh Perhitungan: Audit Margin SPCXB
- Jaminan: 50 $SPCXB token @ $120,00 = total $6.000.
- Pinjaman Maks (70% LTV): $6.000 x 0,70 = $4.200 USDT.
- Ambang Likuidasi (85% LTV): $4.200 / 0,85 = nilai aset $4.941.
Perhitungannya:
1. Batas Harga (Price Floor): $4.941 / 50 token = $98,82 per token.
2. Safety Buffer: ($120,00 - $98,82) / $120,00 = penurunan harga 17,64%.
Jika $SPCXB turun 17,65% pada peristiwa berita di hari Minggu, posisi Anda langsung menyentuh “dinding” likuidasi. Oracle 24/7 tidak menunggu pembukaan hari Senin. Saya selalu menjaga buffer >25% untuk mengantisipasi selisih volatilitas di luar jam kerja antara sertifikat BEP-20 dan ekuitas yang mendasarinya.
@BinanceCIS #bstockscis
Saat menggunakan bStocks sebagai jaminan, saya tidak hanya melihat ticker—saya mengaudit Liquidation Buffer. Tidak seperti saham legacy, aset token seperti $SPCXB (SpaceX) diperdagangkan 24/7 di BNB Chain, artinya LTV Anda berjalan real-time bahkan ketika Wall Street sedang tidur.
Berikut adalah perhitungan manajemen risiko saya untuk posisi ber-leverage:
Contoh Perhitungan: Audit Margin SPCXB
- Jaminan: 50 $SPCXB token @ $120,00 = total $6.000.
- Pinjaman Maks (70% LTV): $6.000 x 0,70 = $4.200 USDT.
- Ambang Likuidasi (85% LTV): $4.200 / 0,85 = nilai aset $4.941.
Perhitungannya:
1. Batas Harga (Price Floor): $4.941 / 50 token = $98,82 per token.
2. Safety Buffer: ($120,00 - $98,82) / $120,00 = penurunan harga 17,64%.
Jika $SPCXB turun 17,65% pada peristiwa berita di hari Minggu, posisi Anda langsung menyentuh “dinding” likuidasi. Oracle 24/7 tidak menunggu pembukaan hari Senin. Saya selalu menjaga buffer >25% untuk mengantisipasi selisih volatilitas di luar jam kerja antara sertifikat BEP-20 dan ekuitas yang mendasarinya.
@BinanceCIS #bstockscis
100
·
--
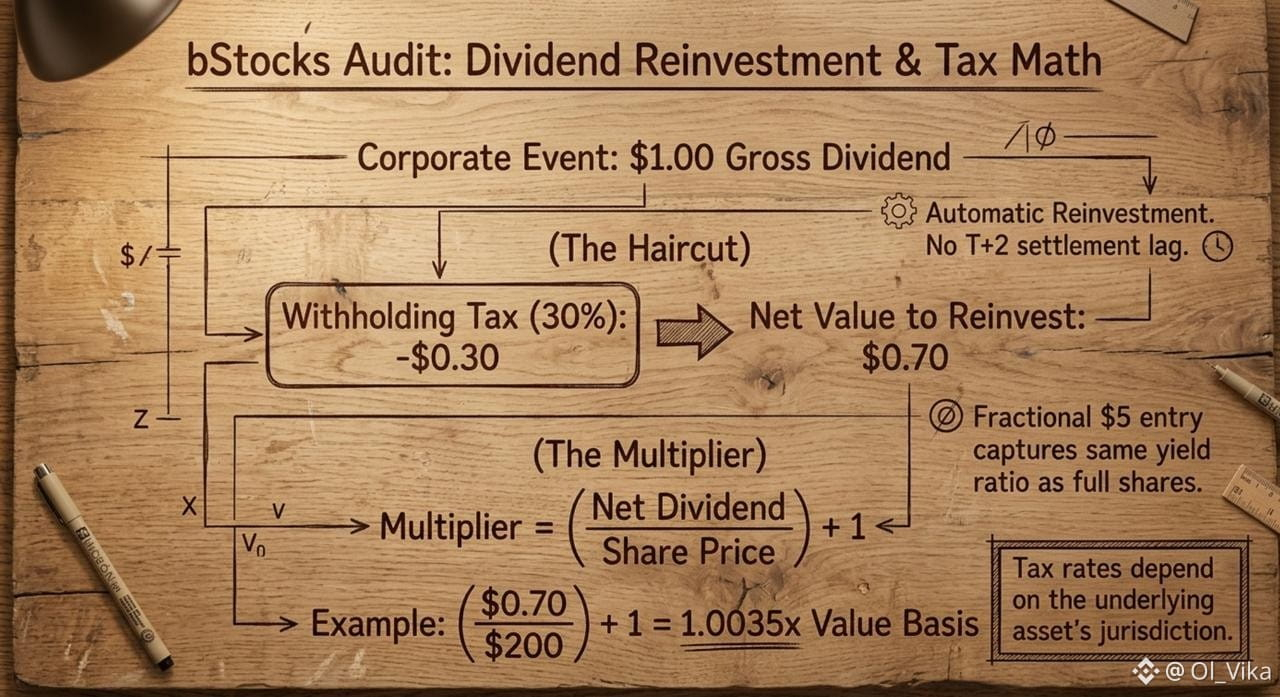
Matematika "Basis Tertimbang" - Menghitung Pengali Net Dividend Reinvestment
Kebanyakan trader tidak menyadari bahwa memegang $BSTOCKS seperti $AAPLB atau $QQQB melibatkan mekanisme "Synthetic Drip". Karena Anda tidak memegang saham dasar secara langsung, Anda tidak menerima cek tunai. Sebagai gantinya, sertifikat rasio 1:1 melacak Net Dividend Reinvestment. Saya ingin menguraikan matematika dari "Tax Haircut" dan pengali yang dihasilkannya.
Saat sebuah perusahaan di keranjang $QQQB membayar dividen, hukum AS biasanya mewajibkan pajak penahanan 30% untuk entitas asing (seperti penerbit).
Berikut matematika dari penangkapan nilai aktual Anda:
Contoh Perhitungan ($AAPL):
Dividen Bruto: $1,00 per saham.
Pajak Penahanan (30%): $0,30.
Distribusi Bersih: $0,70.
Logika Pengali:
Jika harga saham adalah $200,00, sistem tidak mengirimkan kepada Anda $0,70. Sistem menyesuaikan rasio nilai internal sertifikat:
Faktor Reinvestasi: $0,70 / $200,00 = 0,0035.
Basis Baru: Sertifikat 1,00 Anda secara efektif mewakili 1,0035 dari pertumbuhan nilai yang mendasarinya.
Saya menemukan ini jauh lebih efisien untuk bunga berbunga dibanding reinvestasi manual versi lama. Anda menghindari penundaan settlement T+2 dan biaya komisi minimum dari broker tradisional. Matematikanya memastikan entri pecahan $5 Anda bekerja dengan "Net Yield" yang sama seperti posisi bernilai jutaan dolar.
@BinanceCIS #bstockscis #DeFi #RWAS
Matematika "Basis Tertimbang" - Menghitung Pengali Net Dividend Reinvestment
Kebanyakan trader tidak menyadari bahwa memegang $BSTOCKS seperti $AAPLB atau $QQQB melibatkan mekanisme "Synthetic Drip". Karena Anda tidak memegang saham dasar secara langsung, Anda tidak menerima cek tunai. Sebagai gantinya, sertifikat rasio 1:1 melacak Net Dividend Reinvestment. Saya ingin menguraikan matematika dari "Tax Haircut" dan pengali yang dihasilkannya.
Saat sebuah perusahaan di keranjang $QQQB membayar dividen, hukum AS biasanya mewajibkan pajak penahanan 30% untuk entitas asing (seperti penerbit).
Berikut matematika dari penangkapan nilai aktual Anda:
Contoh Perhitungan ($AAPL):
Dividen Bruto: $1,00 per saham.
Pajak Penahanan (30%): $0,30.
Distribusi Bersih: $0,70.
Logika Pengali:
Jika harga saham adalah $200,00, sistem tidak mengirimkan kepada Anda $0,70. Sistem menyesuaikan rasio nilai internal sertifikat:
Faktor Reinvestasi: $0,70 / $200,00 = 0,0035.
Basis Baru: Sertifikat 1,00 Anda secara efektif mewakili 1,0035 dari pertumbuhan nilai yang mendasarinya.
Saya menemukan ini jauh lebih efisien untuk bunga berbunga dibanding reinvestasi manual versi lama. Anda menghindari penundaan settlement T+2 dan biaya komisi minimum dari broker tradisional. Matematikanya memastikan entri pecahan $5 Anda bekerja dengan "Net Yield" yang sama seperti posisi bernilai jutaan dolar.
@BinanceCIS #bstockscis #DeFi #RWAS
Kebanyakan trader tidak menyadari bahwa memegang $BSTOCKS seperti $AAPLB atau $QQQB melibatkan mekanisme "Synthetic Drip". Karena Anda tidak memegang saham dasar secara langsung, Anda tidak menerima cek tunai. Sebagai gantinya, sertifikat rasio 1:1 melacak Net Dividend Reinvestment. Saya ingin menguraikan matematika dari "Tax Haircut" dan pengali yang dihasilkannya.
Saat sebuah perusahaan di keranjang $QQQB membayar dividen, hukum AS biasanya mewajibkan pajak penahanan 30% untuk entitas asing (seperti penerbit).
Berikut matematika dari penangkapan nilai aktual Anda:
Contoh Perhitungan ($AAPL):
Dividen Bruto: $1,00 per saham.
Pajak Penahanan (30%): $0,30.
Distribusi Bersih: $0,70.
Logika Pengali:
Jika harga saham adalah $200,00, sistem tidak mengirimkan kepada Anda $0,70. Sistem menyesuaikan rasio nilai internal sertifikat:
Faktor Reinvestasi: $0,70 / $200,00 = 0,0035.
Basis Baru: Sertifikat 1,00 Anda secara efektif mewakili 1,0035 dari pertumbuhan nilai yang mendasarinya.
Saya menemukan ini jauh lebih efisien untuk bunga berbunga dibanding reinvestasi manual versi lama. Anda menghindari penundaan settlement T+2 dan biaya komisi minimum dari broker tradisional. Matematikanya memastikan entri pecahan $5 Anda bekerja dengan "Net Yield" yang sama seperti posisi bernilai jutaan dolar.
@BinanceCIS #bstockscis #DeFi #RWAS
2
124
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceReopensWithdrawalsForMoreAssets
939,690 penayangan
4,818 Berdiskusi
Insiden Keamanan | Pembaruan Pemulihan #8: Penarikan untuk Lebih Banyak Aset Akan Dibuka Kembali (2026-11-05)
Binance Announcement
·Disukai 439 Kali
·2M penayangan
Binance98PercentReplenished
239,242 penayangan
1,993 Berdiskusi
USStocksSlipandCryptoMarketUnderBroadPressure
36,830 penayangan
328 Berdiskusi