
tolya68
68 Posting
tolya68
Laporkan
Blokir Pengguna
10 Mengikuti
25 Pengikut
76 Disukai
Posting
·
--
HARI INI BINANCE MENAMBAHKAN LAGI SELOT AKSI PADA RECURRING BUY. DAN SAYA TIDAK AKAN SALAH, INI BUKAN DENGAN bSTOCKS.
Daftarnya benar-benar sangat banyak: Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony, dan masih banyak lainnya.
Tapi yang paling penting buat saya bukanlah jumlahnya.
Recurring Buy menyelesaikan masalah yang sangat familiar:
"Saya ingin berinvestasi secara rutin, tapi selalu lupa untuk melakukannya".
Anda membuat rencana sekali, mengatur jadwal—dan pembelian dilakukan otomatis pada tanggal yang dipilih.
Namun ada nuansa penting di sini.
Ini adalah Binance Stock Trading.
Jadi yang dimaksud adalah pembelian surat berharga biasa melalui infrastruktur stock Binance, bukan pembelian bSTOCK yang tokenized.
Dan ada satu detail lagi yang mudah terlewat:
harga pada hari pembelian otomatis bisa berbeda secara signifikan dari harga yang Anda lihat saat membuat rencana.
Recurring Buy mengotomatisasi disiplin.
Ia tidak mengunci harga masa depan dan tidak menjamin entry yang menguntungkan.
Saya pribadi justru suka cara melihat DCA seperti ini:
bukan sebagai cara "membeli lebih murah",
melainkan sebagai cara untuk menghapus diri Anda sendiri dari keputusan mingguan "membeli hari ini atau menunggu lagi".
#CreateWithBinance #ShareMyTradFi #TradFi
HARI INI BINANCE MENAMBAHKAN LAGI SELOT AKSI PADA RECURRING BUY. DAN SAYA TIDAK AKAN SALAH, INI BUKAN DENGAN bSTOCKS.
Daftarnya benar-benar sangat banyak: Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony, dan masih banyak lainnya.
Tapi yang paling penting buat saya bukanlah jumlahnya.
Recurring Buy menyelesaikan masalah yang sangat familiar:
"Saya ingin berinvestasi secara rutin, tapi selalu lupa untuk melakukannya".
Anda membuat rencana sekali, mengatur jadwal—dan pembelian dilakukan otomatis pada tanggal yang dipilih.
Namun ada nuansa penting di sini.
Ini adalah Binance Stock Trading.
Jadi yang dimaksud adalah pembelian surat berharga biasa melalui infrastruktur stock Binance, bukan pembelian bSTOCK yang tokenized.
Dan ada satu detail lagi yang mudah terlewat:
harga pada hari pembelian otomatis bisa berbeda secara signifikan dari harga yang Anda lihat saat membuat rencana.
Recurring Buy mengotomatisasi disiplin.
Ia tidak mengunci harga masa depan dan tidak menjamin entry yang menguntungkan.
Saya pribadi justru suka cara melihat DCA seperti ini:
bukan sebagai cara "membeli lebih murah",
melainkan sebagai cara untuk menghapus diri Anda sendiri dari keputusan mingguan "membeli hari ini atau menunggu lagi".
#CreateWithBinance #ShareMyTradFi #TradFi
Daftarnya benar-benar sangat banyak: Airbnb, Uber, IBM, Boeing, Spotify, CrowdStrike, Ferrari, Sony, dan masih banyak lainnya.
Tapi yang paling penting buat saya bukanlah jumlahnya.
Recurring Buy menyelesaikan masalah yang sangat familiar:
"Saya ingin berinvestasi secara rutin, tapi selalu lupa untuk melakukannya".
Anda membuat rencana sekali, mengatur jadwal—dan pembelian dilakukan otomatis pada tanggal yang dipilih.
Namun ada nuansa penting di sini.
Ini adalah Binance Stock Trading.
Jadi yang dimaksud adalah pembelian surat berharga biasa melalui infrastruktur stock Binance, bukan pembelian bSTOCK yang tokenized.
Dan ada satu detail lagi yang mudah terlewat:
harga pada hari pembelian otomatis bisa berbeda secara signifikan dari harga yang Anda lihat saat membuat rencana.
Recurring Buy mengotomatisasi disiplin.
Ia tidak mengunci harga masa depan dan tidak menjamin entry yang menguntungkan.
Saya pribadi justru suka cara melihat DCA seperti ini:
bukan sebagai cara "membeli lebih murah",
melainkan sebagai cara untuk menghapus diri Anda sendiri dari keputusan mingguan "membeli hari ini atau menunggu lagi".
#CreateWithBinance #ShareMyTradFi #TradFi
2
243
·
--
JUMLAH TETAP ČI RASIO TETAP DI COPY TRADING? SAYA AKHIRNYA PAHAM BEDANYA DENGAN CONTOH SEDERHANA
Mari kita bayangkan, saya mengalokasikan 500 USDT untuk menyalin seorang trader.
Opsi 1: Fixed Ratio (Rasio Tetap).
Trader tersebut memiliki 1000 USDT, dan ia menaruh 20% dari portofolionya ke dalam sebuah transaksi.
Maka sistem kira-kira juga menggunakan 20% dari portofolio copy saya.
Di kasus saya, itu sekitar 100 USDT.
Opsi 2: Fixed Amount (Jumlah Tetap).
Saya hanya menentukan, misalnya, 30 USDT untuk satu transaksi.
Tidak masalah jika trader menggunakan 5% dari saldo-nya atau 40% — transaksi baru saya tetap akan menggunakan jumlah yang saya tentukan, selama saldo mencukupi.
Artinya:
Fixed Ratio = saya menyalin juga proporsi risiko trader.
Fixed Amount = saya sendiri yang menentukan jumlah setiap transaksi.
Dan ini membuat perilaku portofolio yang benar-benar berbeda.
Yang juga penting: ukuran transaksi yang benar-benar terjadi bisa sedikit berbeda karena slippage dan kondisi pasar.
Jadi, "menyalin trader" tidak berarti "mendapatkan hasil yang identik secara matematis".
#CreateWithBinance #ShareMyTradFi #CopyTrading
JUMLAH TETAP ČI RASIO TETAP DI COPY TRADING? SAYA AKHIRNYA PAHAM BEDANYA DENGAN CONTOH SEDERHANA
Mari kita bayangkan, saya mengalokasikan 500 USDT untuk menyalin seorang trader.
Opsi 1: Fixed Ratio (Rasio Tetap).
Trader tersebut memiliki 1000 USDT, dan ia menaruh 20% dari portofolionya ke dalam sebuah transaksi.
Maka sistem kira-kira juga menggunakan 20% dari portofolio copy saya.
Di kasus saya, itu sekitar 100 USDT.
Opsi 2: Fixed Amount (Jumlah Tetap).
Saya hanya menentukan, misalnya, 30 USDT untuk satu transaksi.
Tidak masalah jika trader menggunakan 5% dari saldo-nya atau 40% — transaksi baru saya tetap akan menggunakan jumlah yang saya tentukan, selama saldo mencukupi.
Artinya:
Fixed Ratio = saya menyalin juga proporsi risiko trader.
Fixed Amount = saya sendiri yang menentukan jumlah setiap transaksi.
Dan ini membuat perilaku portofolio yang benar-benar berbeda.
Yang juga penting: ukuran transaksi yang benar-benar terjadi bisa sedikit berbeda karena slippage dan kondisi pasar.
Jadi, "menyalin trader" tidak berarti "mendapatkan hasil yang identik secara matematis".
#CreateWithBinance #ShareMyTradFi #CopyTrading
Mari kita bayangkan, saya mengalokasikan 500 USDT untuk menyalin seorang trader.
Opsi 1: Fixed Ratio (Rasio Tetap).
Trader tersebut memiliki 1000 USDT, dan ia menaruh 20% dari portofolionya ke dalam sebuah transaksi.
Maka sistem kira-kira juga menggunakan 20% dari portofolio copy saya.
Di kasus saya, itu sekitar 100 USDT.
Opsi 2: Fixed Amount (Jumlah Tetap).
Saya hanya menentukan, misalnya, 30 USDT untuk satu transaksi.
Tidak masalah jika trader menggunakan 5% dari saldo-nya atau 40% — transaksi baru saya tetap akan menggunakan jumlah yang saya tentukan, selama saldo mencukupi.
Artinya:
Fixed Ratio = saya menyalin juga proporsi risiko trader.
Fixed Amount = saya sendiri yang menentukan jumlah setiap transaksi.
Dan ini membuat perilaku portofolio yang benar-benar berbeda.
Yang juga penting: ukuran transaksi yang benar-benar terjadi bisa sedikit berbeda karena slippage dan kondisi pasar.
Jadi, "menyalin trader" tidak berarti "mendapatkan hasil yang identik secara matematis".
#CreateWithBinance #ShareMyTradFi #CopyTrading
1
210
·
--
YAК Я Б ВИБИРАВ ТРЕЙДЕРА ДЛЯ COPY TRADING, ЯКБИ НЕ ХОТІВ ВІДКРИВАТИ 20 ВКЛАДОК
Ternyata, di Binance Futures Copy Trading, Anda bisa saja menambahkan beberapa trader berdampingan dan membandingkannya.
Hingga 4 secara bersamaan.
Dan ini jauh lebih nyaman daripada harus mengingat:
ROI yang ini lebih besar;
drawdown yang kedua lebih kecil;
Sharpe yang ketiga lebih baik;
siapa di antara mereka yang sebenarnya berdagang lebih lama?
Di tabel, Anda bisa melihat ROI, PNL, Rasio Sharpe, MDD, Win Rate, jumlah posisi, hari trading, jumlah penyalin, dan bahkan aset teratas dari trader tersebut.
Hal yang paling saya sukai di sini satu.
Saat melihat seorang trader secara terpisah, ROI +80% terlihat sangat meyakinkan.
Namun ketika Anda menempatkan tiga trader lainnya di sebelahnya dan melihat risiko, drawdown, serta durasi riwayat—angka itu sudah mendapatkan konteks.
Ada satu nuansa: saat ini fitur perbandingan tersedia di versi web Binance.
Dan logika saya sederhana:
jangan mencari "ROI terbesar".
Cari hasil dengan risiko yang setidaknya bisa saya pahami.
#CreateWithBinance #ShareMyTradFi #CopyTrading
YAК Я Б ВИБИРАВ ТРЕЙДЕРА ДЛЯ COPY TRADING, ЯКБИ НЕ ХОТІВ ВІДКРИВАТИ 20 ВКЛАДОК
Ternyata, di Binance Futures Copy Trading, Anda bisa saja menambahkan beberapa trader berdampingan dan membandingkannya.
Hingga 4 secara bersamaan.
Dan ini jauh lebih nyaman daripada harus mengingat:
ROI yang ini lebih besar;
drawdown yang kedua lebih kecil;
Sharpe yang ketiga lebih baik;
siapa di antara mereka yang sebenarnya berdagang lebih lama?
Di tabel, Anda bisa melihat ROI, PNL, Rasio Sharpe, MDD, Win Rate, jumlah posisi, hari trading, jumlah penyalin, dan bahkan aset teratas dari trader tersebut.
Hal yang paling saya sukai di sini satu.
Saat melihat seorang trader secara terpisah, ROI +80% terlihat sangat meyakinkan.
Namun ketika Anda menempatkan tiga trader lainnya di sebelahnya dan melihat risiko, drawdown, serta durasi riwayat—angka itu sudah mendapatkan konteks.
Ada satu nuansa: saat ini fitur perbandingan tersedia di versi web Binance.
Dan logika saya sederhana:
jangan mencari "ROI terbesar".
Cari hasil dengan risiko yang setidaknya bisa saya pahami.
#CreateWithBinance #ShareMyTradFi #CopyTrading
Ternyata, di Binance Futures Copy Trading, Anda bisa saja menambahkan beberapa trader berdampingan dan membandingkannya.
Hingga 4 secara bersamaan.
Dan ini jauh lebih nyaman daripada harus mengingat:
ROI yang ini lebih besar;
drawdown yang kedua lebih kecil;
Sharpe yang ketiga lebih baik;
siapa di antara mereka yang sebenarnya berdagang lebih lama?
Di tabel, Anda bisa melihat ROI, PNL, Rasio Sharpe, MDD, Win Rate, jumlah posisi, hari trading, jumlah penyalin, dan bahkan aset teratas dari trader tersebut.
Hal yang paling saya sukai di sini satu.
Saat melihat seorang trader secara terpisah, ROI +80% terlihat sangat meyakinkan.
Namun ketika Anda menempatkan tiga trader lainnya di sebelahnya dan melihat risiko, drawdown, serta durasi riwayat—angka itu sudah mendapatkan konteks.
Ada satu nuansa: saat ini fitur perbandingan tersedia di versi web Binance.
Dan logika saya sederhana:
jangan mencari "ROI terbesar".
Cari hasil dengan risiko yang setidaknya bisa saya pahami.
#CreateWithBinance #ShareMyTradFi #CopyTrading
2
136
·
--
MENGAPA HARGA PADA GRAFIK BISA BERBEDA, SEDANGKAN LIKUIDASI DIPERHITUNGKAN DENGAN CARA LAIN?
Dulu hal ini benar-benar bikin saya kesal di futures.
Kamu melihat Last Price dan berpikir:
"masih ada ruang sebelum likuidasi".
Tapi Binance Futures menggunakan Mark Price untuk likuidasi.
Ini bukan sekadar harga dari transaksi terakhir.
Mark Price mencoba memberikan penilaian yang lebih stabil untuk nilai kontrak dan mengurangi risiko likuidasi yang terjadi secara tidak sengaja akibat lonjakan harga dalam waktu singkat.
Untuk TradFi perpetual Binance, baru-baru ini mereka juga memperbarui sebagian rumus Mark Price: moving average basis untuk Price 2 diubah dari 30 detik menjadi 1 menit.
Kesimpulan praktis bagi saya sangat sederhana.
Kalau saya trading dengan leverage, saya tidak hanya melihat candle.
Saya melihat:
Last Price;
Mark Price;
Liquidation Price.
Karena tiga angka ini bisa saja saling dekat.
Tapi fungsinya berbeda.
Dan di dekat likuidasi, perbedaan ini sama sekali bukan lagi sesuatu yang bersifat akademis.
#CreateWithBinance #ShareMyTradFi #TradFi
MENGAPA HARGA PADA GRAFIK BISA BERBEDA, SEDANGKAN LIKUIDASI DIPERHITUNGKAN DENGAN CARA LAIN?
Dulu hal ini benar-benar bikin saya kesal di futures.
Kamu melihat Last Price dan berpikir:
"masih ada ruang sebelum likuidasi".
Tapi Binance Futures menggunakan Mark Price untuk likuidasi.
Ini bukan sekadar harga dari transaksi terakhir.
Mark Price mencoba memberikan penilaian yang lebih stabil untuk nilai kontrak dan mengurangi risiko likuidasi yang terjadi secara tidak sengaja akibat lonjakan harga dalam waktu singkat.
Untuk TradFi perpetual Binance, baru-baru ini mereka juga memperbarui sebagian rumus Mark Price: moving average basis untuk Price 2 diubah dari 30 detik menjadi 1 menit.
Kesimpulan praktis bagi saya sangat sederhana.
Kalau saya trading dengan leverage, saya tidak hanya melihat candle.
Saya melihat:
Last Price;
Mark Price;
Liquidation Price.
Karena tiga angka ini bisa saja saling dekat.
Tapi fungsinya berbeda.
Dan di dekat likuidasi, perbedaan ini sama sekali bukan lagi sesuatu yang bersifat akademis.
#CreateWithBinance #ShareMyTradFi #TradFi
Dulu hal ini benar-benar bikin saya kesal di futures.
Kamu melihat Last Price dan berpikir:
"masih ada ruang sebelum likuidasi".
Tapi Binance Futures menggunakan Mark Price untuk likuidasi.
Ini bukan sekadar harga dari transaksi terakhir.
Mark Price mencoba memberikan penilaian yang lebih stabil untuk nilai kontrak dan mengurangi risiko likuidasi yang terjadi secara tidak sengaja akibat lonjakan harga dalam waktu singkat.
Untuk TradFi perpetual Binance, baru-baru ini mereka juga memperbarui sebagian rumus Mark Price: moving average basis untuk Price 2 diubah dari 30 detik menjadi 1 menit.
Kesimpulan praktis bagi saya sangat sederhana.
Kalau saya trading dengan leverage, saya tidak hanya melihat candle.
Saya melihat:
Last Price;
Mark Price;
Liquidation Price.
Karena tiga angka ini bisa saja saling dekat.
Tapi fungsinya berbeda.
Dan di dekat likuidasi, perbedaan ini sama sekali bukan lagi sesuatu yang bersifat akademis.
#CreateWithBinance #ShareMyTradFi #TradFi
1
111
·
--
Lihat terjemahan
А ЩО ЯК НЕ ВГАДУВАТИ «ІДЕАЛЬНУ ЦІНУ» АКЦІЇ ВЗАГАЛІ?
Побачив цікаву штуку в Binance Convert: регулярні покупки тепер можна використовувати і для підтримуваних bStocks.
Логіка проста.
Наприклад, я хочу потроху набирати якусь компанію, але не хочу щотижня:
відкривати графік;
думати «зараз дорого чи дешево?»;
знову відкладати покупку;
через місяць згадувати, що так нічого і не купив.
Можна задати регулярну покупку на фіксовану суму і вибрати графік.
Причому стартувати можна з зовсім маленької суми — від еквівалента 0.01 USDC для підтримуваних bStocks.
Звісно, DCA не гарантує хороший результат і не робить погану компанію хорошою.
Але він вирішує іншу проблему: прибирає постійні спроби вгадати одну «правильну» точку входу.
Особисто для мене це один із тих випадків, де автоматизація реально може дисциплінувати краще, ніж ще один індикатор на графіку.
#CreateWithBinance #ShareMyTradFi #bStocks
А ЩО ЯК НЕ ВГАДУВАТИ «ІДЕАЛЬНУ ЦІНУ» АКЦІЇ ВЗАГАЛІ?
Побачив цікаву штуку в Binance Convert: регулярні покупки тепер можна використовувати і для підтримуваних bStocks.
Логіка проста.
Наприклад, я хочу потроху набирати якусь компанію, але не хочу щотижня:
відкривати графік;
думати «зараз дорого чи дешево?»;
знову відкладати покупку;
через місяць згадувати, що так нічого і не купив.
Можна задати регулярну покупку на фіксовану суму і вибрати графік.
Причому стартувати можна з зовсім маленької суми — від еквівалента 0.01 USDC для підтримуваних bStocks.
Звісно, DCA не гарантує хороший результат і не робить погану компанію хорошою.
Але він вирішує іншу проблему: прибирає постійні спроби вгадати одну «правильну» точку входу.
Особисто для мене це один із тих випадків, де автоматизація реально може дисциплінувати краще, ніж ще один індикатор на графіку.
#CreateWithBinance #ShareMyTradFi #bStocks
Побачив цікаву штуку в Binance Convert: регулярні покупки тепер можна використовувати і для підтримуваних bStocks.
Логіка проста.
Наприклад, я хочу потроху набирати якусь компанію, але не хочу щотижня:
відкривати графік;
думати «зараз дорого чи дешево?»;
знову відкладати покупку;
через місяць згадувати, що так нічого і не купив.
Можна задати регулярну покупку на фіксовану суму і вибрати графік.
Причому стартувати можна з зовсім маленької суми — від еквівалента 0.01 USDC для підтримуваних bStocks.
Звісно, DCA не гарантує хороший результат і не робить погану компанію хорошою.
Але він вирішує іншу проблему: прибирає постійні спроби вгадати одну «правильну» точку входу.
Особисто для мене це один із тих випадків, де автоматизація реально може дисциплінувати краще, ніж ще один індикатор на графіку.
#CreateWithBinance #ShareMyTradFi #bStocks
1
99
·
--
Lihat terjemahan
Чи реально з $25 зібрати хоч якийсь портфель акцій?
Через звичайного брокера я б навіть не став морочитися.
А з bStocks мінімальний вхід починається від $5.
Тобто чисто як експеримент:
$5 - технології
$5 - напівпровідники
$5 - споживчий сектор
$5 - фінанси
$5 - ще один сектор на вибір
І вже маємо не одну ставку на одну компанію, а п'ять маленьких позицій.
Мені тут подобається не сама цифра $25.
Головна штука в іншому: маленька сума змушує думати про структуру.
Не "яку акцію зараз купити?", а:
скільки позицій мені треба;
чи не набрав я п'ять однакових tech-компаній;
яка частина портфеля залежить від одного сектору.
З великою сумою це теж треба робити.
Просто на $25 помилки значно дешевше помічати.
#CreateWithBinance #ShareMyTradFi #bStocks
Чи реально з $25 зібрати хоч якийсь портфель акцій?
Через звичайного брокера я б навіть не став морочитися.
А з bStocks мінімальний вхід починається від $5.
Тобто чисто як експеримент:
$5 - технології
$5 - напівпровідники
$5 - споживчий сектор
$5 - фінанси
$5 - ще один сектор на вибір
І вже маємо не одну ставку на одну компанію, а п'ять маленьких позицій.
Мені тут подобається не сама цифра $25.
Головна штука в іншому: маленька сума змушує думати про структуру.
Не "яку акцію зараз купити?", а:
скільки позицій мені треба;
чи не набрав я п'ять однакових tech-компаній;
яка частина портфеля залежить від одного сектору.
З великою сумою це теж треба робити.
Просто на $25 помилки значно дешевше помічати.
#CreateWithBinance #ShareMyTradFi #bStocks
Через звичайного брокера я б навіть не став морочитися.
А з bStocks мінімальний вхід починається від $5.
Тобто чисто як експеримент:
$5 - технології
$5 - напівпровідники
$5 - споживчий сектор
$5 - фінанси
$5 - ще один сектор на вибір
І вже маємо не одну ставку на одну компанію, а п'ять маленьких позицій.
Мені тут подобається не сама цифра $25.
Головна штука в іншому: маленька сума змушує думати про структуру.
Не "яку акцію зараз купити?", а:
скільки позицій мені треба;
чи не набрав я п'ять однакових tech-компаній;
яка частина портфеля залежить від одного сектору.
З великою сумою це теж треба робити.
Просто на $25 помилки значно дешевше помічати.
#CreateWithBinance #ShareMyTradFi #bStocks
1
84
·
--
Bullish
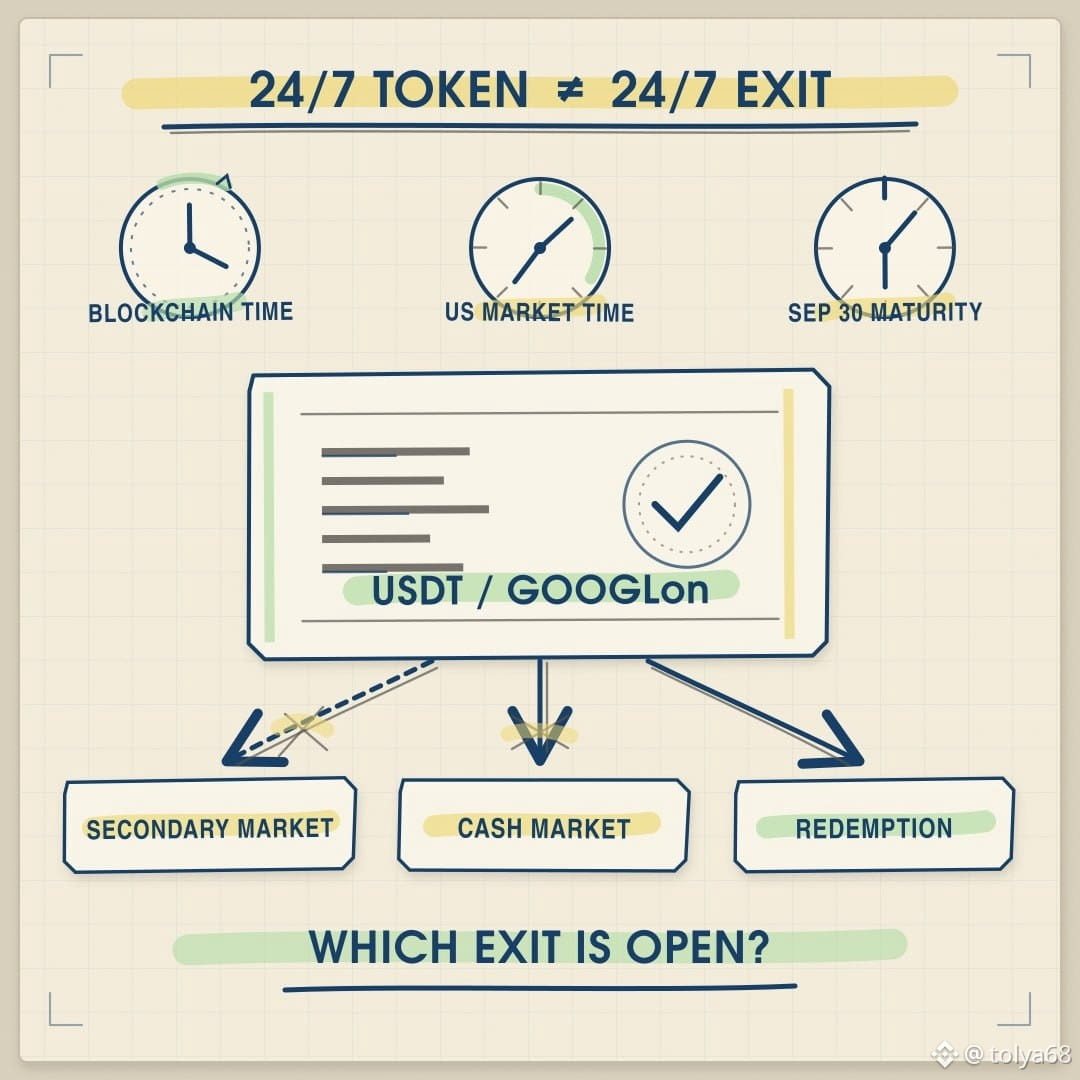
Saya membuka pasar live TermMax USDT/GOOGLon@30SEP2026 karena “meminjam stablecoin terhadap eksposur saham” terdengar cukup sederhana.
Suku bunga pinjaman mungkin tetap. Penarikan jaminannya tidak.
Panel risiko milik TermMax mencantumkan potensi penghentian perdagangan seputar aksi korporasi atau pemeliharaan platform, keterbatasan likuiditas selama sesi melewati malam, dan pajak withholding sebesar 30% atas dividen dari perusahaan AS.
Ada satu detail lagi yang tidak akan saya abaikan. Jika likuidasi gagal dan seorang pemberi pinjaman menerima GOOGLon alih-alih USDT, mereka mungkin perlu menggunakan proses penebusan Ondo ketika tidak ada likuiditas sekunder yang tersedia.
Jadi, satu posisi ini berjalan pada tiga waktu:
1. Waktu blockchain
2. Waktu pasar saham AS
3. Jatuh tempo pinjaman 30 September
Itulah mengapa “saham token diperdagangkan 24/7” bisa menyesatkan. Token dapat bergerak kapan saja, sementara rute paling bersih untuk kembali ke aset dasarnya mungkin tidak.
Sebelum menggunakan ekuitas token sebagai jaminan, saya akan bertanya satu hal yang sangat praktis:
Jika likuidasi terjadi ketika pasar uang AS sedang tutup, jalan keluar yang benar-benar terbuka yang mana?
Onchain tidak selalu berarti tanpa hambatan.
@termmax #TermMax
Saya membuka pasar live TermMax USDT/GOOGLon@30SEP2026 karena “meminjam stablecoin terhadap eksposur saham” terdengar cukup sederhana.
Suku bunga pinjaman mungkin tetap. Penarikan jaminannya tidak.
Panel risiko milik TermMax mencantumkan potensi penghentian perdagangan seputar aksi korporasi atau pemeliharaan platform, keterbatasan likuiditas selama sesi melewati malam, dan pajak withholding sebesar 30% atas dividen dari perusahaan AS.
Ada satu detail lagi yang tidak akan saya abaikan. Jika likuidasi gagal dan seorang pemberi pinjaman menerima GOOGLon alih-alih USDT, mereka mungkin perlu menggunakan proses penebusan Ondo ketika tidak ada likuiditas sekunder yang tersedia.
Jadi, satu posisi ini berjalan pada tiga waktu:
1. Waktu blockchain
2. Waktu pasar saham AS
3. Jatuh tempo pinjaman 30 September
Itulah mengapa “saham token diperdagangkan 24/7” bisa menyesatkan. Token dapat bergerak kapan saja, sementara rute paling bersih untuk kembali ke aset dasarnya mungkin tidak.
Sebelum menggunakan ekuitas token sebagai jaminan, saya akan bertanya satu hal yang sangat praktis:
Jika likuidasi terjadi ketika pasar uang AS sedang tutup, jalan keluar yang benar-benar terbuka yang mana?
Onchain tidak selalu berarti tanpa hambatan.
@TermMax #TermMax
Suku bunga pinjaman mungkin tetap. Penarikan jaminannya tidak.
Panel risiko milik TermMax mencantumkan potensi penghentian perdagangan seputar aksi korporasi atau pemeliharaan platform, keterbatasan likuiditas selama sesi melewati malam, dan pajak withholding sebesar 30% atas dividen dari perusahaan AS.
Ada satu detail lagi yang tidak akan saya abaikan. Jika likuidasi gagal dan seorang pemberi pinjaman menerima GOOGLon alih-alih USDT, mereka mungkin perlu menggunakan proses penebusan Ondo ketika tidak ada likuiditas sekunder yang tersedia.
Jadi, satu posisi ini berjalan pada tiga waktu:
1. Waktu blockchain
2. Waktu pasar saham AS
3. Jatuh tempo pinjaman 30 September
Itulah mengapa “saham token diperdagangkan 24/7” bisa menyesatkan. Token dapat bergerak kapan saja, sementara rute paling bersih untuk kembali ke aset dasarnya mungkin tidak.
Sebelum menggunakan ekuitas token sebagai jaminan, saya akan bertanya satu hal yang sangat praktis:
Jika likuidasi terjadi ketika pasar uang AS sedang tutup, jalan keluar yang benar-benar terbuka yang mana?
Onchain tidak selalu berarti tanpa hambatan.
@TermMax #TermMax
1
223
·
--
Bullish
Saya hampir mengajukan TermMax Dual Investment di bawah “brankas high APY.” Itu akan jadi bacaan yang malas.
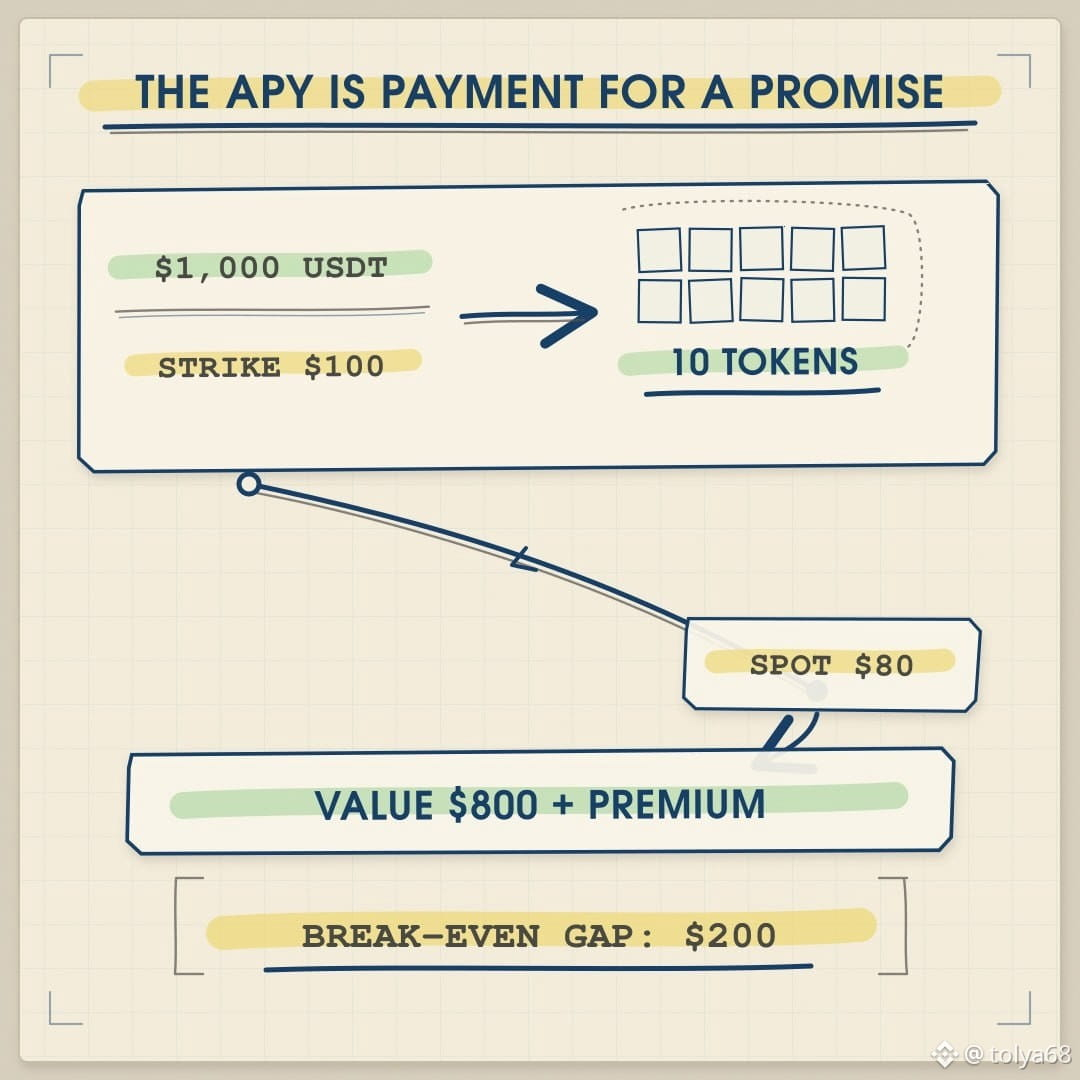
Saat Anda menyetor USDT, Anda menyediakan likuiditas untuk pembeli. Dalam bahasa sederhana, Anda mengambil sisi lain dari sebuah opsi. Jika token berakhir di bawah strike pada saat jatuh tempo, USDT Anda bisa dikonversi menjadi token tersebut pada harga strike, dan Anda tetap memegang premi.
Ambil contoh sederhana.
Anda menyetor $1.000 USDT ke dalam sebuah vault dengan strike $100. Token berakhir di $80. Uang $1.000 Anda berubah menjadi 10 token, yang sekarang bernilai $800, ditambah premi.
Sebelum mempertimbangkan poin, biaya, atau potensi rebound di masa depan, premi itu harus menutup selisih $200 terlebih dulu agar nilai awal $1.000 bisa kembali.
Itu tidak berarti produknya buruk. Itu membuat perdagangannya lebih jujur begitu dijelaskan dengan benar. Anda tidak dibayar hanya untuk “memarkir” USDT. Anda dibayar karena menjanjikan untuk membeli token tersebut pada harga yang sudah ditetapkan sebelumnya jika pasar menembus harga tersebut.
Kalimat yang ingin saya uji sebelum menyetor adalah: “Saya tetap akan senang memiliki token ini di $100 meskipun pada akhirnya sudah diperdagangkan di $80.”
Kalau itu berhenti menjadi benar saat terjadi penurunan, headline APY kemungkinan besar terlalu banyak mengambil alih pemikiran.
Bagi saya, angka yang berguna bukan hanya APY dan jatuh tempo. Itu juga mencakup strike, premi, harga impas, dan aset apa yang mungkin benar-benar akan saya pegang pada saat settlement.
@termmax #TermMax
Saya hampir mengajukan TermMax Dual Investment di bawah “brankas high APY.” Itu akan jadi bacaan yang malas.
Saat Anda menyetor USDT, Anda menyediakan likuiditas untuk pembeli. Dalam bahasa sederhana, Anda mengambil sisi lain dari sebuah opsi. Jika token berakhir di bawah strike pada saat jatuh tempo, USDT Anda bisa dikonversi menjadi token tersebut pada harga strike, dan Anda tetap memegang premi.
Ambil contoh sederhana.
Anda menyetor $1.000 USDT ke dalam sebuah vault dengan strike $100. Token berakhir di $80. Uang $1.000 Anda berubah menjadi 10 token, yang sekarang bernilai $800, ditambah premi.
Sebelum mempertimbangkan poin, biaya, atau potensi rebound di masa depan, premi itu harus menutup selisih $200 terlebih dulu agar nilai awal $1.000 bisa kembali.
Itu tidak berarti produknya buruk. Itu membuat perdagangannya lebih jujur begitu dijelaskan dengan benar. Anda tidak dibayar hanya untuk “memarkir” USDT. Anda dibayar karena menjanjikan untuk membeli token tersebut pada harga yang sudah ditetapkan sebelumnya jika pasar menembus harga tersebut.
Kalimat yang ingin saya uji sebelum menyetor adalah: “Saya tetap akan senang memiliki token ini di $100 meskipun pada akhirnya sudah diperdagangkan di $80.”
Kalau itu berhenti menjadi benar saat terjadi penurunan, headline APY kemungkinan besar terlalu banyak mengambil alih pemikiran.
Bagi saya, angka yang berguna bukan hanya APY dan jatuh tempo. Itu juga mencakup strike, premi, harga impas, dan aset apa yang mungkin benar-benar akan saya pegang pada saat settlement.
@TermMax #TermMax
Saat Anda menyetor USDT, Anda menyediakan likuiditas untuk pembeli. Dalam bahasa sederhana, Anda mengambil sisi lain dari sebuah opsi. Jika token berakhir di bawah strike pada saat jatuh tempo, USDT Anda bisa dikonversi menjadi token tersebut pada harga strike, dan Anda tetap memegang premi.
Ambil contoh sederhana.
Anda menyetor $1.000 USDT ke dalam sebuah vault dengan strike $100. Token berakhir di $80. Uang $1.000 Anda berubah menjadi 10 token, yang sekarang bernilai $800, ditambah premi.
Sebelum mempertimbangkan poin, biaya, atau potensi rebound di masa depan, premi itu harus menutup selisih $200 terlebih dulu agar nilai awal $1.000 bisa kembali.
Itu tidak berarti produknya buruk. Itu membuat perdagangannya lebih jujur begitu dijelaskan dengan benar. Anda tidak dibayar hanya untuk “memarkir” USDT. Anda dibayar karena menjanjikan untuk membeli token tersebut pada harga yang sudah ditetapkan sebelumnya jika pasar menembus harga tersebut.
Kalimat yang ingin saya uji sebelum menyetor adalah: “Saya tetap akan senang memiliki token ini di $100 meskipun pada akhirnya sudah diperdagangkan di $80.”
Kalau itu berhenti menjadi benar saat terjadi penurunan, headline APY kemungkinan besar terlalu banyak mengambil alih pemikiran.
Bagi saya, angka yang berguna bukan hanya APY dan jatuh tempo. Itu juga mencakup strike, premi, harga impas, dan aset apa yang mungkin benar-benar akan saya pegang pada saat settlement.
@TermMax #TermMax
4
5
75
·
--
Bullish
Aku terus menatap dua tombol latihan di TermMax Alpha sambil berpikir: oke, tapi yang mana yang sebenarnya akan kupakai?
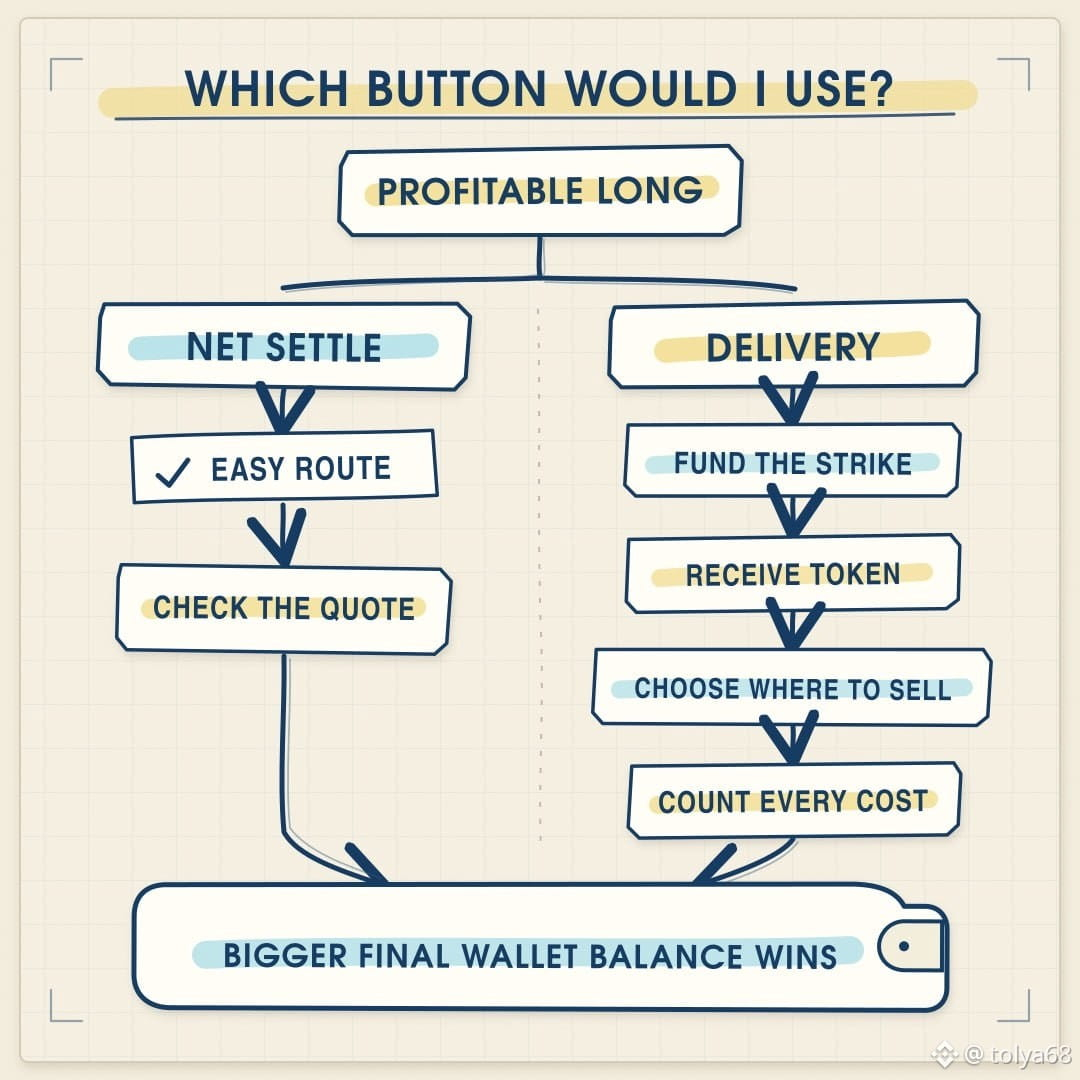
Anggap Long-ku sedang untung.
Net Settle adalah jawaban yang mudah. Protokol yang menangani settlement, dan kalau ukuran posisinya kecil serta likuiditas on-chain-nya lumayan, aku mungkin tidak akan terlalu mempersulitnya.
Delivery justru yang jadi menarik. Aku akan mendanai pembelian pada strike, menerima token yang menjadi dasar, lalu memilih di mana aku akan menjualnya. Kalau Net Settle yang besar menghantam pool DEX yang tipis, kontrol tambahan itu bisa menghemat lebih banyak daripada biayanya.
Bisa. Tapi tidak otomatis.
Aku tetap harus menghitung biaya transfer, risiko venue, waktu, dan modal yang dibutuhkan untuk exercise. Delivery bukan tombol ajaib yang menghilangkan slippage.
Pemeriksaanku akan cukup sederhana:
1. Net Settle membuatku punya sisa apa?
2. Delivery membuatku punya sisa apa setelah setiap biaya?
3. Seberapa banyak kerja ekstra dan modal yang dibutuhkan route dua?
Aku akan memilih saldo akhir wallet yang lebih besar. Bukan tombol yang lebih keren.
Jadi ini sebenarnya bukan soal cash versus token. Ini soal kenyamanan versus kontrol atas eksekusi.
@termmax #TermMax
Aku terus menatap dua tombol latihan di TermMax Alpha sambil berpikir: oke, tapi yang mana yang sebenarnya akan kupakai?
Anggap Long-ku sedang untung.
Net Settle adalah jawaban yang mudah. Protokol yang menangani settlement, dan kalau ukuran posisinya kecil serta likuiditas on-chain-nya lumayan, aku mungkin tidak akan terlalu mempersulitnya.
Delivery justru yang jadi menarik. Aku akan mendanai pembelian pada strike, menerima token yang menjadi dasar, lalu memilih di mana aku akan menjualnya. Kalau Net Settle yang besar menghantam pool DEX yang tipis, kontrol tambahan itu bisa menghemat lebih banyak daripada biayanya.
Bisa. Tapi tidak otomatis.
Aku tetap harus menghitung biaya transfer, risiko venue, waktu, dan modal yang dibutuhkan untuk exercise. Delivery bukan tombol ajaib yang menghilangkan slippage.
Pemeriksaanku akan cukup sederhana:
1. Net Settle membuatku punya sisa apa?
2. Delivery membuatku punya sisa apa setelah setiap biaya?
3. Seberapa banyak kerja ekstra dan modal yang dibutuhkan route dua?
Aku akan memilih saldo akhir wallet yang lebih besar. Bukan tombol yang lebih keren.
Jadi ini sebenarnya bukan soal cash versus token. Ini soal kenyamanan versus kontrol atas eksekusi.
@TermMax #TermMax
Anggap Long-ku sedang untung.
Net Settle adalah jawaban yang mudah. Protokol yang menangani settlement, dan kalau ukuran posisinya kecil serta likuiditas on-chain-nya lumayan, aku mungkin tidak akan terlalu mempersulitnya.
Delivery justru yang jadi menarik. Aku akan mendanai pembelian pada strike, menerima token yang menjadi dasar, lalu memilih di mana aku akan menjualnya. Kalau Net Settle yang besar menghantam pool DEX yang tipis, kontrol tambahan itu bisa menghemat lebih banyak daripada biayanya.
Bisa. Tapi tidak otomatis.
Aku tetap harus menghitung biaya transfer, risiko venue, waktu, dan modal yang dibutuhkan untuk exercise. Delivery bukan tombol ajaib yang menghilangkan slippage.
Pemeriksaanku akan cukup sederhana:
1. Net Settle membuatku punya sisa apa?
2. Delivery membuatku punya sisa apa setelah setiap biaya?
3. Seberapa banyak kerja ekstra dan modal yang dibutuhkan route dua?
Aku akan memilih saldo akhir wallet yang lebih besar. Bukan tombol yang lebih keren.
Jadi ini sebenarnya bukan soal cash versus token. Ini soal kenyamanan versus kontrol atas eksekusi.
@TermMax #TermMax
2
1
65
·
--
Bullish
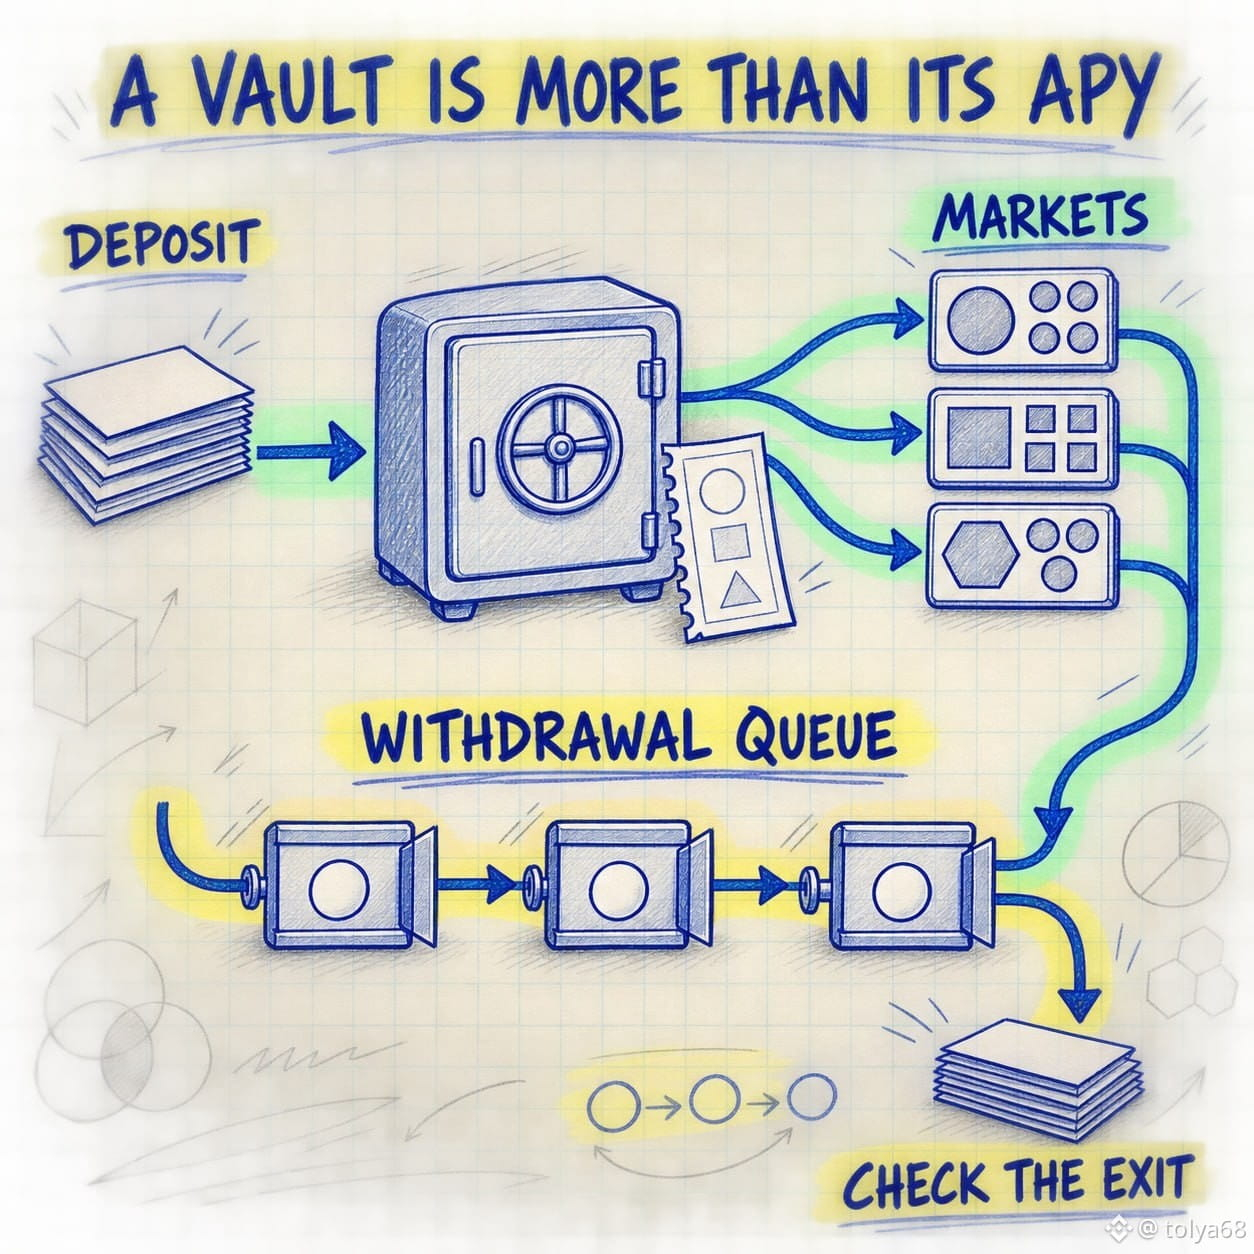
Sebelum menyetor ke dalam brankas, saya ingin tahu bagaimana uangnya bisa keluar kembali.
Brankas TermMax dapat menempatkan satu aset utang di beberapa pasar. Penyimpan menerima share ERC-4626, tetapi penarikan tetap harus melalui antrean penarikan brankas (withdrawal queue). Untuk penarikan yang besar, kurator mungkin perlu menyesuaikan pesanan atau menebus posisi terlebih dahulu.
Jadi saya tidak akan membaca “ERC-4626” sebagai “uang tunai instan.” Ini menstandarkan pencatatan share dan penarikan; namun tidak menghilangkan kendala likuiditas dari posisi yang mendasarinya.
Daftar periksa cepat saya: bauran pasar, kapasitas, antrean penarikan, cadangan yang tersedia, dan kurator. Imbal hasil yang dipublikasikan hanya setengah dari cerita brankas. Desain untuk keluar (exit design) adalah setengah lainnya.
@termmax #TermMax
Sebelum menyetor ke dalam brankas, saya ingin tahu bagaimana uangnya bisa keluar kembali.
Brankas TermMax dapat menempatkan satu aset utang di beberapa pasar. Penyimpan menerima share ERC-4626, tetapi penarikan tetap harus melalui antrean penarikan brankas (withdrawal queue). Untuk penarikan yang besar, kurator mungkin perlu menyesuaikan pesanan atau menebus posisi terlebih dahulu.
Jadi saya tidak akan membaca “ERC-4626” sebagai “uang tunai instan.” Ini menstandarkan pencatatan share dan penarikan; namun tidak menghilangkan kendala likuiditas dari posisi yang mendasarinya.
Daftar periksa cepat saya: bauran pasar, kapasitas, antrean penarikan, cadangan yang tersedia, dan kurator. Imbal hasil yang dipublikasikan hanya setengah dari cerita brankas. Desain untuk keluar (exit design) adalah setengah lainnya.
@TermMax #TermMax
Brankas TermMax dapat menempatkan satu aset utang di beberapa pasar. Penyimpan menerima share ERC-4626, tetapi penarikan tetap harus melalui antrean penarikan brankas (withdrawal queue). Untuk penarikan yang besar, kurator mungkin perlu menyesuaikan pesanan atau menebus posisi terlebih dahulu.
Jadi saya tidak akan membaca “ERC-4626” sebagai “uang tunai instan.” Ini menstandarkan pencatatan share dan penarikan; namun tidak menghilangkan kendala likuiditas dari posisi yang mendasarinya.
Daftar periksa cepat saya: bauran pasar, kapasitas, antrean penarikan, cadangan yang tersedia, dan kurator. Imbal hasil yang dipublikasikan hanya setengah dari cerita brankas. Desain untuk keluar (exit design) adalah setengah lainnya.
@TermMax #TermMax
2
3
55
·
--
Bullish
#bStocksCIS @BinanceCIS $AAPLB
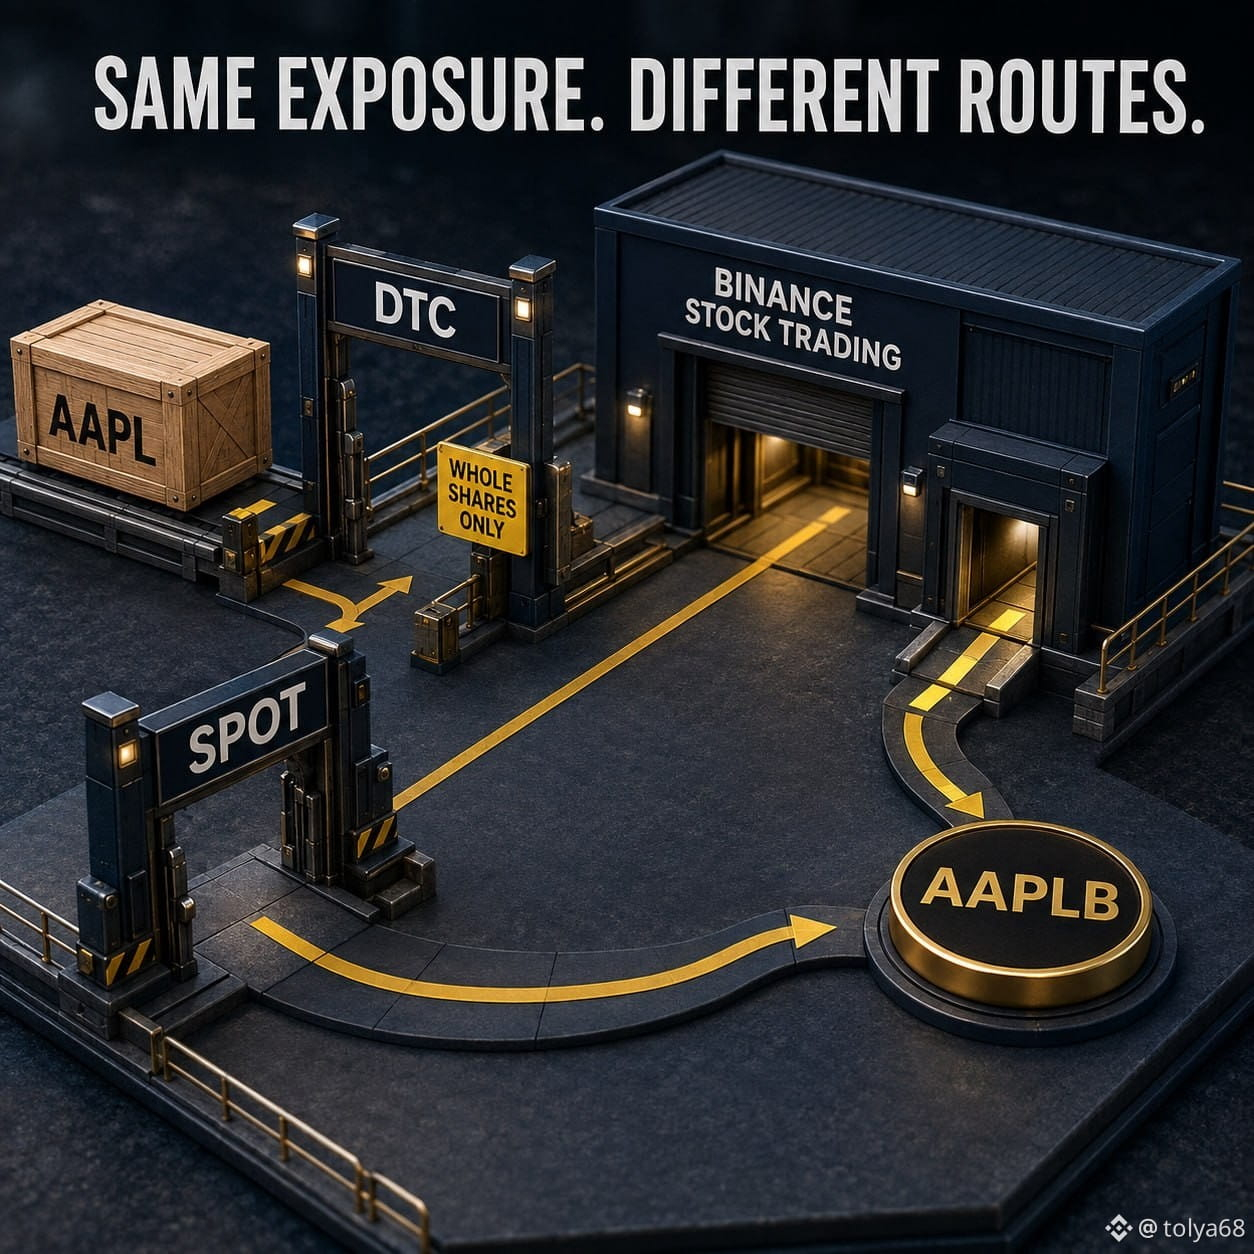
Memindahkan saham ke Binance melalui DTC tidak sama dengan melakukan setoran token.
Panduan transfer-in saat ini menjelaskan proses sekuritas broker-ke-broker. Pialang pengirim mengirimkan saham yang didukung ke mitra pialang Binance menggunakan instruksi penyelesaian DTC.
Batas praktis pertama adalah jumlah: permintaan transfer DTC hanya menerima seluruh saham.
Jika akun eksternal berisi 3,4 AAPL, permintaan tidak dapat menentukan 3,4 saham. Kuantitas pecahan dapat menyebabkan permintaan ditolak, dan pecahan tersebut tidak otomatis menjadi $AAPLB.
Ada beberapa titik pemeriksaan lain:
Nama hukum pada kedua akun pialang harus sama.
Simbol saham dan jumlahnya harus sesuai dengan instruksi penyelesaian.
Hanya saham yang didukung yang dapat ditransfer.
Setiap permintaan dapat berisi hingga 50 saham berbeda.
Permintaan diproses dalam batch harian dari Senin hingga Jumat pukul 07:00 UTC, dan Binance menyarankan untuk mengizinkan setidaknya 14 hari kerja untuk penyelesaian.
Yang paling penting, aset yang tiba masih berupa posisi saham di Binance Stock Trading. Mengonversi posisi AAPL yang memenuhi syarat menjadi $AAPLB adalah tindakan Konversi Token yang terpisah. Membeli $AAPLB secara langsung di Spot adalah jalur ketiga.
Jadi “pindahkan eksposur Apple saya ke Binance” dapat menggambarkan tiga operasi yang sangat berbeda:
1. Transfer saham DTC broker-ke-broker
2. Konversi saham-ke-bSaham
3. Pembelian bSaham langsung di Spot
Eksposur perusahaan mungkin terlihat mirip, tetapi aset, akun, dan jalur penyelesaian tidak dapat saling ditukar.
{spot}(AAPLBUSDT)
#bStocksCIS @BinanceCIS $AAPLB
Memindahkan saham ke Binance melalui DTC tidak sama dengan melakukan setoran token.
Panduan transfer-in saat ini menjelaskan proses sekuritas broker-ke-broker. Pialang pengirim mengirimkan saham yang didukung ke mitra pialang Binance menggunakan instruksi penyelesaian DTC.
Batas praktis pertama adalah jumlah: permintaan transfer DTC hanya menerima seluruh saham.
Jika akun eksternal berisi 3,4 AAPL, permintaan tidak dapat menentukan 3,4 saham. Kuantitas pecahan dapat menyebabkan permintaan ditolak, dan pecahan tersebut tidak otomatis menjadi $AAPLB .
Ada beberapa titik pemeriksaan lain:
Nama hukum pada kedua akun pialang harus sama.
Simbol saham dan jumlahnya harus sesuai dengan instruksi penyelesaian.
Hanya saham yang didukung yang dapat ditransfer.
Setiap permintaan dapat berisi hingga 50 saham berbeda.
Permintaan diproses dalam batch harian dari Senin hingga Jumat pukul 07:00 UTC, dan Binance menyarankan untuk mengizinkan setidaknya 14 hari kerja untuk penyelesaian.
Yang paling penting, aset yang tiba masih berupa posisi saham di Binance Stock Trading. Mengonversi posisi AAPL yang memenuhi syarat menjadi $AAPLB adalah tindakan Konversi Token yang terpisah. Membeli $AAPLB secara langsung di Spot adalah jalur ketiga.
Jadi “pindahkan eksposur Apple saya ke Binance” dapat menggambarkan tiga operasi yang sangat berbeda:
1. Transfer saham DTC broker-ke-broker
2. Konversi saham-ke-bSaham
3. Pembelian bSaham langsung di Spot
Eksposur perusahaan mungkin terlihat mirip, tetapi aset, akun, dan jalur penyelesaian tidak dapat saling ditukar.
Memindahkan saham ke Binance melalui DTC tidak sama dengan melakukan setoran token.
Panduan transfer-in saat ini menjelaskan proses sekuritas broker-ke-broker. Pialang pengirim mengirimkan saham yang didukung ke mitra pialang Binance menggunakan instruksi penyelesaian DTC.
Batas praktis pertama adalah jumlah: permintaan transfer DTC hanya menerima seluruh saham.
Jika akun eksternal berisi 3,4 AAPL, permintaan tidak dapat menentukan 3,4 saham. Kuantitas pecahan dapat menyebabkan permintaan ditolak, dan pecahan tersebut tidak otomatis menjadi $AAPLB .
Ada beberapa titik pemeriksaan lain:
Nama hukum pada kedua akun pialang harus sama.
Simbol saham dan jumlahnya harus sesuai dengan instruksi penyelesaian.
Hanya saham yang didukung yang dapat ditransfer.
Setiap permintaan dapat berisi hingga 50 saham berbeda.
Permintaan diproses dalam batch harian dari Senin hingga Jumat pukul 07:00 UTC, dan Binance menyarankan untuk mengizinkan setidaknya 14 hari kerja untuk penyelesaian.
Yang paling penting, aset yang tiba masih berupa posisi saham di Binance Stock Trading. Mengonversi posisi AAPL yang memenuhi syarat menjadi $AAPLB adalah tindakan Konversi Token yang terpisah. Membeli $AAPLB secara langsung di Spot adalah jalur ketiga.
Jadi “pindahkan eksposur Apple saya ke Binance” dapat menggambarkan tiga operasi yang sangat berbeda:
1. Transfer saham DTC broker-ke-broker
2. Konversi saham-ke-bSaham
3. Pembelian bSaham langsung di Spot
Eksposur perusahaan mungkin terlihat mirip, tetapi aset, akun, dan jalur penyelesaian tidak dapat saling ditukar.
2
3
72
·
--
Bullish
Aku mengira pinjaman TermMax hanya punya satu penutup yang membosankan: lunasi token utang dan ambil kembali jaminannya. Protokol memberi peminjam jalur lain.
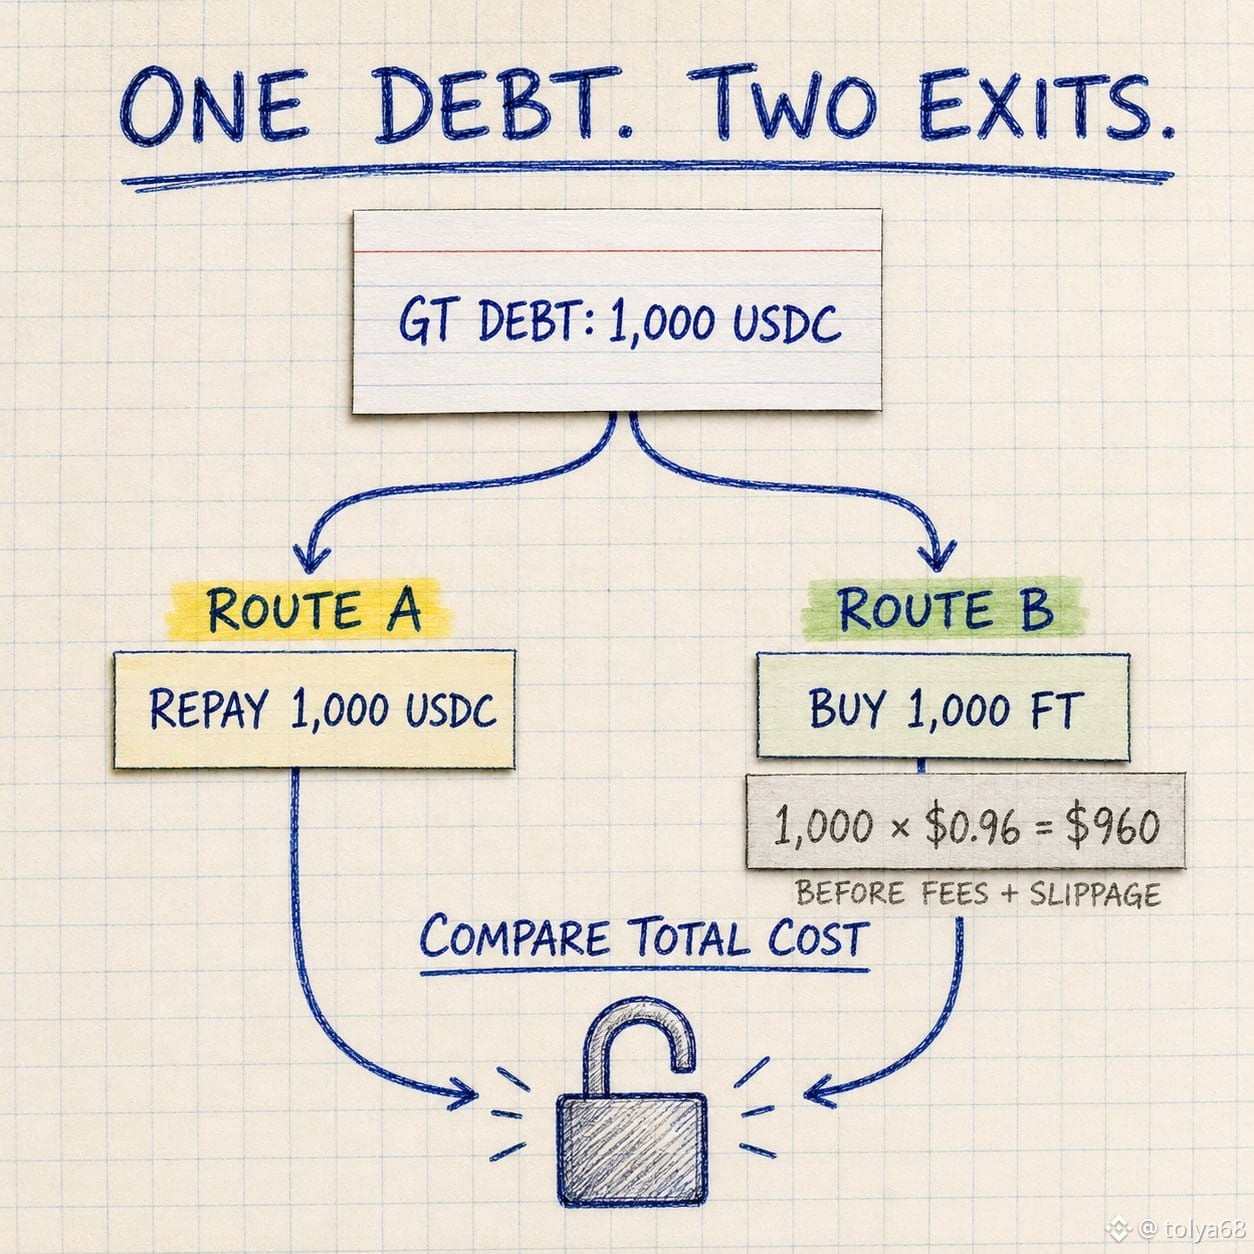
Misalkan sebuah GT mencatat utang sebesar 1.000 USDC.
Rute A: lunasi 1.000 USDC secara langsung.
Rute B: peroleh 1.000 Fixed-Rate Token yang sesuai, lalu gunakan token-token tersebut (FT) untuk menyelesaikan utang. Jika FT diperdagangkan pada $0,96, pembeliannya menelan biaya $960 sebelum biaya, gas, dan slippage. Pada $0,99, biayanya $990.
Mengapa itu bisa terjadi? FT diperdagangkan sebelum jatuh tempo. Harganya merespons sisa waktu, suku bunga yang berlaku, dan likuiditas yang tersedia. Jika pergerakan pasar menguntungkan peminjam, membeli kembali klaim bisa dikenakan biaya lebih rendah daripada melunasi pada nilai nominal.
Itu bukan diskon yang dijamin. Pesanan besar pada FT dapat bergerak melewati kurva, dan biaya eksekusi bisa menghapus penghematan kecil.
Pemeriksaan praktisku akan sederhana: bandingkan total biaya untuk memperoleh cukup FT dengan pembayaran token utang secara langsung. Jumlah pelunasan langsung memberi peminjam batas kontraktual yang pasti sebelum biaya eksekusi, tetapi tidak memaksa peminjam keluar dengan biaya lebih mahal ketika pasar sekunder menawarkan yang lebih murah.
@termmax #TermMax
Aku mengira pinjaman TermMax hanya punya satu penutup yang membosankan: lunasi token utang dan ambil kembali jaminannya. Protokol memberi peminjam jalur lain.
Misalkan sebuah GT mencatat utang sebesar 1.000 USDC.
Rute A: lunasi 1.000 USDC secara langsung.
Rute B: peroleh 1.000 Fixed-Rate Token yang sesuai, lalu gunakan token-token tersebut (FT) untuk menyelesaikan utang. Jika FT diperdagangkan pada $0,96, pembeliannya menelan biaya $960 sebelum biaya, gas, dan slippage. Pada $0,99, biayanya $990.
Mengapa itu bisa terjadi? FT diperdagangkan sebelum jatuh tempo. Harganya merespons sisa waktu, suku bunga yang berlaku, dan likuiditas yang tersedia. Jika pergerakan pasar menguntungkan peminjam, membeli kembali klaim bisa dikenakan biaya lebih rendah daripada melunasi pada nilai nominal.
Itu bukan diskon yang dijamin. Pesanan besar pada FT dapat bergerak melewati kurva, dan biaya eksekusi bisa menghapus penghematan kecil.
Pemeriksaan praktisku akan sederhana: bandingkan total biaya untuk memperoleh cukup FT dengan pembayaran token utang secara langsung. Jumlah pelunasan langsung memberi peminjam batas kontraktual yang pasti sebelum biaya eksekusi, tetapi tidak memaksa peminjam keluar dengan biaya lebih mahal ketika pasar sekunder menawarkan yang lebih murah.
@TermMax #TermMax
Misalkan sebuah GT mencatat utang sebesar 1.000 USDC.
Rute A: lunasi 1.000 USDC secara langsung.
Rute B: peroleh 1.000 Fixed-Rate Token yang sesuai, lalu gunakan token-token tersebut (FT) untuk menyelesaikan utang. Jika FT diperdagangkan pada $0,96, pembeliannya menelan biaya $960 sebelum biaya, gas, dan slippage. Pada $0,99, biayanya $990.
Mengapa itu bisa terjadi? FT diperdagangkan sebelum jatuh tempo. Harganya merespons sisa waktu, suku bunga yang berlaku, dan likuiditas yang tersedia. Jika pergerakan pasar menguntungkan peminjam, membeli kembali klaim bisa dikenakan biaya lebih rendah daripada melunasi pada nilai nominal.
Itu bukan diskon yang dijamin. Pesanan besar pada FT dapat bergerak melewati kurva, dan biaya eksekusi bisa menghapus penghematan kecil.
Pemeriksaan praktisku akan sederhana: bandingkan total biaya untuk memperoleh cukup FT dengan pembayaran token utang secara langsung. Jumlah pelunasan langsung memberi peminjam batas kontraktual yang pasti sebelum biaya eksekusi, tetapi tidak memaksa peminjam keluar dengan biaya lebih mahal ketika pasar sekunder menawarkan yang lebih murah.
@TermMax #TermMax
1
67
·
--
Bullish
#bStocksCIS @BinanceCIS
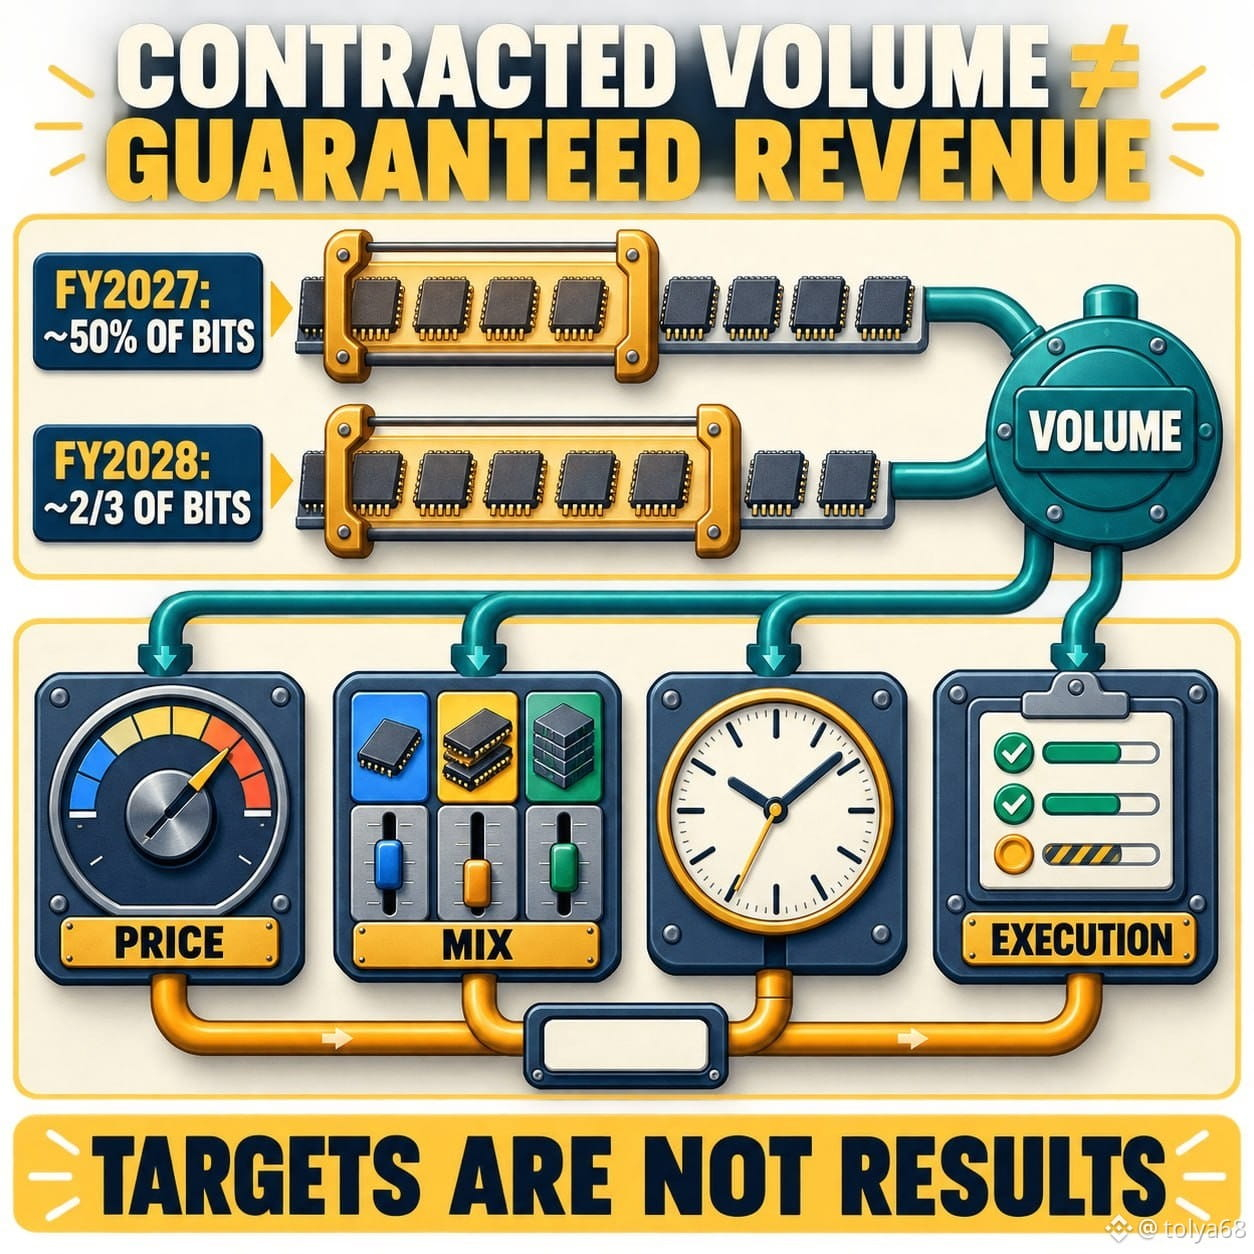
"Sekitar 50% bit FY2027 tercakup oleh perjanjian baru" terdengar seperti 50% pendapatan dijamin. Padahal tidak.
Pada Investor Day tanggal 13 Agustus, Sandisk mengatakan telah menandatangani perjanjian New Business Model dengan delapan pelanggan yang mencakup kira-kira 50% bit FY2027 dan sekitar dua pertiga bit FY2028. Kontrak tersebut menggunakan volume yang dikomitkan, jaminan finansial minimum, serta mekanisme penetapan harga yang terstruktur.
Berikut perbedaan praktis yang saya gunakan untuk $SNDKB .
Yang menjadi lebih terlihat:
- volume permintaan
- perencanaan kapasitas
- komitmen pelanggan minimum
- visibilitas arus kas masa depan
Yang tidak otomatis menjadi tetap:
- harga jual akhir
- bauran produk
- waktu pengiriman
- margin kotor
- risiko kredit dan eksekusi pelanggan
"Bit" adalah volume fisik, bukan satu dolar pendapatan.
Kewaspadaan yang sama berlaku untuk target Sandisk FY2028 hingga FY2030: pertumbuhan pendapatan mid-to-high teens, sekitar 80% margin kotor non-GAAP, sekitar 75% margin operasi non-GAAP, dan sekitar 50% margin adjusted free-cash-flow. Ini adalah target manajemen berbasis asumsi, bukan hasil yang tercapai.
Sandisk juga mengharapkan untuk mengembalikan 100% kas berlebih setelah berinvestasi di bisnis. Kata pentingnya adalah "excess": itu adalah sisa setelah kebutuhan operasi dan investasi, bukan janji pembayaran tetap.
Pemeriksaan saya yang terdiri dari empat pertanyaan itu sederhana: Apakah volume dikomitkan? Apakah harga tetap atau berbasis rumus? Apakah ada jaminan kas minimum? Apa yang dapat menunda pengakuan?
Apakah Anda lebih memilih volume yang lebih dapat diprediksi dari kontrak, meskipun itu mungkin mengurangi sebagian potensi kenaikan dari lonjakan harga spot yang tiba-tiba?
{spot}(SNDKBUSDT)
#bStocksCIS @BinanceCIS
"Sekitar 50% bit FY2027 tercakup oleh perjanjian baru" terdengar seperti 50% pendapatan dijamin. Padahal tidak.
Pada Investor Day tanggal 13 Agustus, Sandisk mengatakan telah menandatangani perjanjian New Business Model dengan delapan pelanggan yang mencakup kira-kira 50% bit FY2027 dan sekitar dua pertiga bit FY2028. Kontrak tersebut menggunakan volume yang dikomitkan, jaminan finansial minimum, serta mekanisme penetapan harga yang terstruktur.
Berikut perbedaan praktis yang saya gunakan untuk $SNDKB .
Yang menjadi lebih terlihat:
- volume permintaan
- perencanaan kapasitas
- komitmen pelanggan minimum
- visibilitas arus kas masa depan
Yang tidak otomatis menjadi tetap:
- harga jual akhir
- bauran produk
- waktu pengiriman
- margin kotor
- risiko kredit dan eksekusi pelanggan
"Bit" adalah volume fisik, bukan satu dolar pendapatan.
Kewaspadaan yang sama berlaku untuk target Sandisk FY2028 hingga FY2030: pertumbuhan pendapatan mid-to-high teens, sekitar 80% margin kotor non-GAAP, sekitar 75% margin operasi non-GAAP, dan sekitar 50% margin adjusted free-cash-flow. Ini adalah target manajemen berbasis asumsi, bukan hasil yang tercapai.
Sandisk juga mengharapkan untuk mengembalikan 100% kas berlebih setelah berinvestasi di bisnis. Kata pentingnya adalah "excess": itu adalah sisa setelah kebutuhan operasi dan investasi, bukan janji pembayaran tetap.
Pemeriksaan saya yang terdiri dari empat pertanyaan itu sederhana: Apakah volume dikomitkan? Apakah harga tetap atau berbasis rumus? Apakah ada jaminan kas minimum? Apa yang dapat menunda pengakuan?
Apakah Anda lebih memilih volume yang lebih dapat diprediksi dari kontrak, meskipun itu mungkin mengurangi sebagian potensi kenaikan dari lonjakan harga spot yang tiba-tiba?
"Sekitar 50% bit FY2027 tercakup oleh perjanjian baru" terdengar seperti 50% pendapatan dijamin. Padahal tidak.
Pada Investor Day tanggal 13 Agustus, Sandisk mengatakan telah menandatangani perjanjian New Business Model dengan delapan pelanggan yang mencakup kira-kira 50% bit FY2027 dan sekitar dua pertiga bit FY2028. Kontrak tersebut menggunakan volume yang dikomitkan, jaminan finansial minimum, serta mekanisme penetapan harga yang terstruktur.
Berikut perbedaan praktis yang saya gunakan untuk $SNDKB .
Yang menjadi lebih terlihat:
- volume permintaan
- perencanaan kapasitas
- komitmen pelanggan minimum
- visibilitas arus kas masa depan
Yang tidak otomatis menjadi tetap:
- harga jual akhir
- bauran produk
- waktu pengiriman
- margin kotor
- risiko kredit dan eksekusi pelanggan
"Bit" adalah volume fisik, bukan satu dolar pendapatan.
Kewaspadaan yang sama berlaku untuk target Sandisk FY2028 hingga FY2030: pertumbuhan pendapatan mid-to-high teens, sekitar 80% margin kotor non-GAAP, sekitar 75% margin operasi non-GAAP, dan sekitar 50% margin adjusted free-cash-flow. Ini adalah target manajemen berbasis asumsi, bukan hasil yang tercapai.
Sandisk juga mengharapkan untuk mengembalikan 100% kas berlebih setelah berinvestasi di bisnis. Kata pentingnya adalah "excess": itu adalah sisa setelah kebutuhan operasi dan investasi, bukan janji pembayaran tetap.
Pemeriksaan saya yang terdiri dari empat pertanyaan itu sederhana: Apakah volume dikomitkan? Apakah harga tetap atau berbasis rumus? Apakah ada jaminan kas minimum? Apa yang dapat menunda pengakuan?
Apakah Anda lebih memilih volume yang lebih dapat diprediksi dari kontrak, meskipun itu mungkin mengurangi sebagian potensi kenaikan dari lonjakan harga spot yang tiba-tiba?
1
1
102
·
--
Bullish
#bStocksCIS @BinanceCIS
Saya berhenti pada angka terbesar AST SpaceMobile: "lebih dari 3 miliar pelanggan."
Kedengarannya seperti pengguna. Padahal tidak.
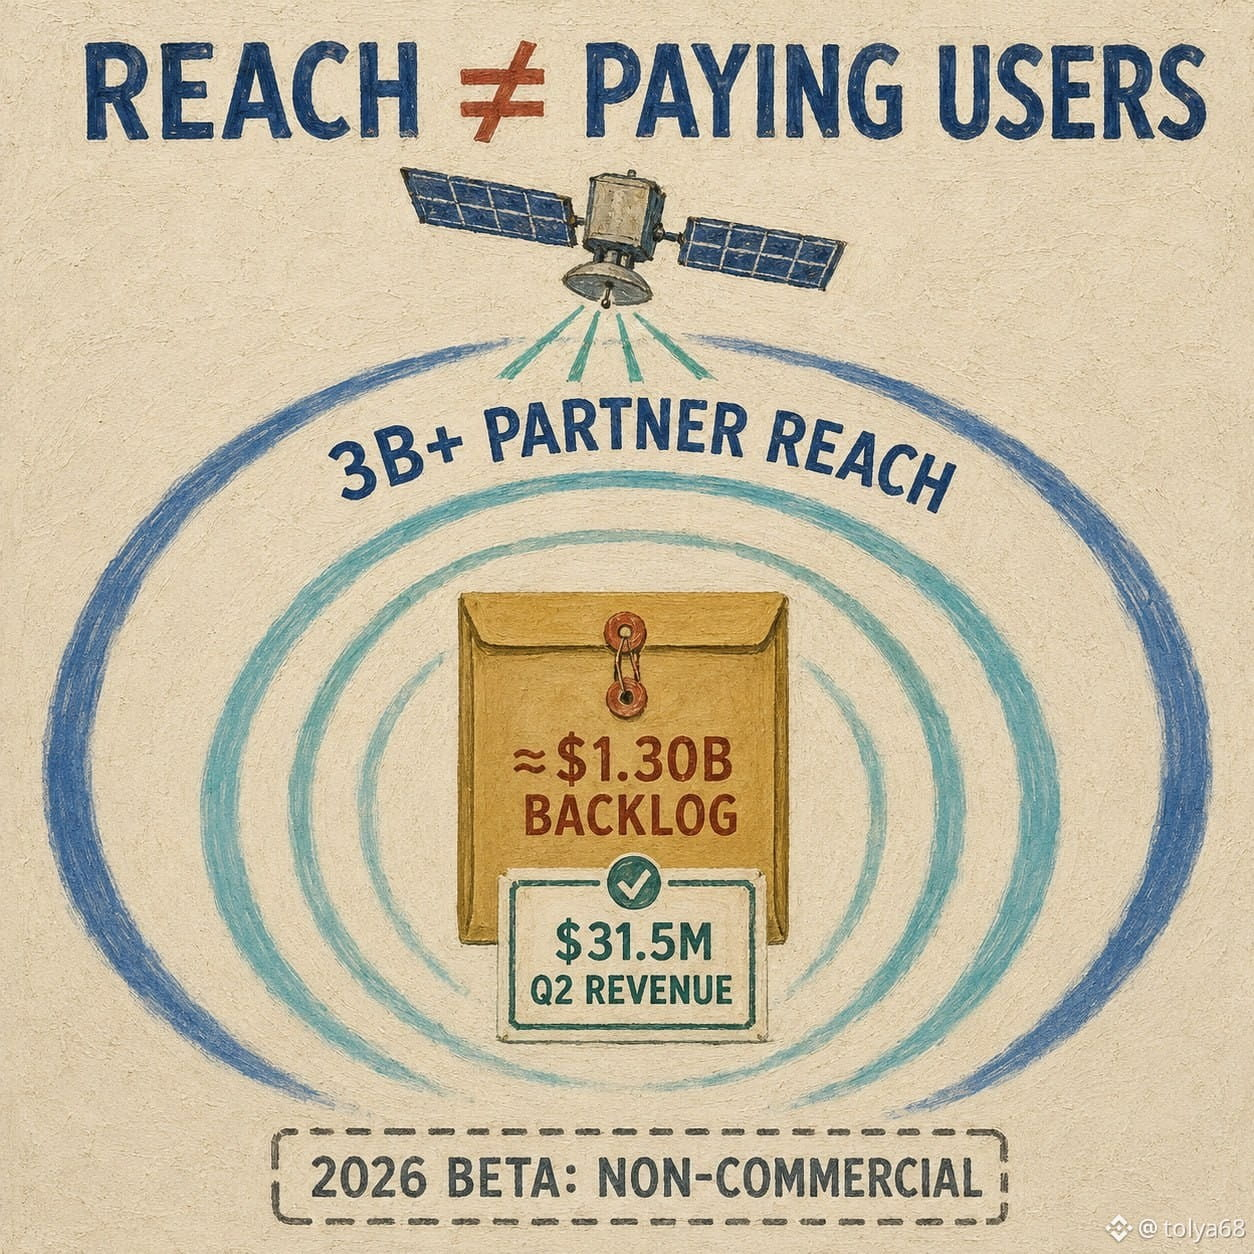
AST mengatakan bahwa 60+ mitra jaringan seluler mereka secara kolektif mencakup lebih dari 3B pelanggan. Itu adalah potensi jangkauan distribusi melalui mitra, bukan 3B orang yang membayar AST saat ini.
Tangga komersialnya jauh lebih sempit:
• Pendapatan Q2: $31.5M
• akumulasi piutang pendapatan kontrak backlog: sekitar $1.30B
• beta 2026: penggunaan non-komersial yang ditingkatkan dengan mitra MNO terpilih
• konstelasi: 13 pesawat ruang angkasa di orbit, dengan BlueBird 17 hingga 46 dalam produksi dan perakitan
Langkah-langkah ini menjawab empat pertanyaan yang berbeda: siapa yang bisa dijangkau, apa yang dikontrakkan, apa yang telah diakui sebagai pendapatan, dan infrastruktur apa yang sudah siap.
Untuk $ASTSB , saya tidak akan membuang angka 3B itu. Saya akan menggambarkannya dengan benar. Jangkauan mitra itu strategis. Backlog lebih dekat dengan bukti komersial. Pendapatan adalah apa yang sudah melewati batas pencatatan akuntansi. Kesenjangan di antara keduanya adalah tempat risiko eksekusi berada.
Langkah mana yang pantas mendapat bobot paling besar hari ini?
{spot}(ASTSBUSDT)
#bStocksCIS @BinanceCIS
Saya berhenti pada angka terbesar AST SpaceMobile: "lebih dari 3 miliar pelanggan."
Kedengarannya seperti pengguna. Padahal tidak.
AST mengatakan bahwa 60+ mitra jaringan seluler mereka secara kolektif mencakup lebih dari 3B pelanggan. Itu adalah potensi jangkauan distribusi melalui mitra, bukan 3B orang yang membayar AST saat ini.
Tangga komersialnya jauh lebih sempit:
• Pendapatan Q2: $31.5M
• akumulasi piutang pendapatan kontrak backlog: sekitar $1.30B
• beta 2026: penggunaan non-komersial yang ditingkatkan dengan mitra MNO terpilih
• konstelasi: 13 pesawat ruang angkasa di orbit, dengan BlueBird 17 hingga 46 dalam produksi dan perakitan
Langkah-langkah ini menjawab empat pertanyaan yang berbeda: siapa yang bisa dijangkau, apa yang dikontrakkan, apa yang telah diakui sebagai pendapatan, dan infrastruktur apa yang sudah siap.
Untuk $ASTSB , saya tidak akan membuang angka 3B itu. Saya akan menggambarkannya dengan benar. Jangkauan mitra itu strategis. Backlog lebih dekat dengan bukti komersial. Pendapatan adalah apa yang sudah melewati batas pencatatan akuntansi. Kesenjangan di antara keduanya adalah tempat risiko eksekusi berada.
Langkah mana yang pantas mendapat bobot paling besar hari ini?
Saya berhenti pada angka terbesar AST SpaceMobile: "lebih dari 3 miliar pelanggan."
Kedengarannya seperti pengguna. Padahal tidak.
AST mengatakan bahwa 60+ mitra jaringan seluler mereka secara kolektif mencakup lebih dari 3B pelanggan. Itu adalah potensi jangkauan distribusi melalui mitra, bukan 3B orang yang membayar AST saat ini.
Tangga komersialnya jauh lebih sempit:
• Pendapatan Q2: $31.5M
• akumulasi piutang pendapatan kontrak backlog: sekitar $1.30B
• beta 2026: penggunaan non-komersial yang ditingkatkan dengan mitra MNO terpilih
• konstelasi: 13 pesawat ruang angkasa di orbit, dengan BlueBird 17 hingga 46 dalam produksi dan perakitan
Langkah-langkah ini menjawab empat pertanyaan yang berbeda: siapa yang bisa dijangkau, apa yang dikontrakkan, apa yang telah diakui sebagai pendapatan, dan infrastruktur apa yang sudah siap.
Untuk $ASTSB , saya tidak akan membuang angka 3B itu. Saya akan menggambarkannya dengan benar. Jangkauan mitra itu strategis. Backlog lebih dekat dengan bukti komersial. Pendapatan adalah apa yang sudah melewati batas pencatatan akuntansi. Kesenjangan di antara keduanya adalah tempat risiko eksekusi berada.
Langkah mana yang pantas mendapat bobot paling besar hari ini?
2
2
88
·
--
Bullish
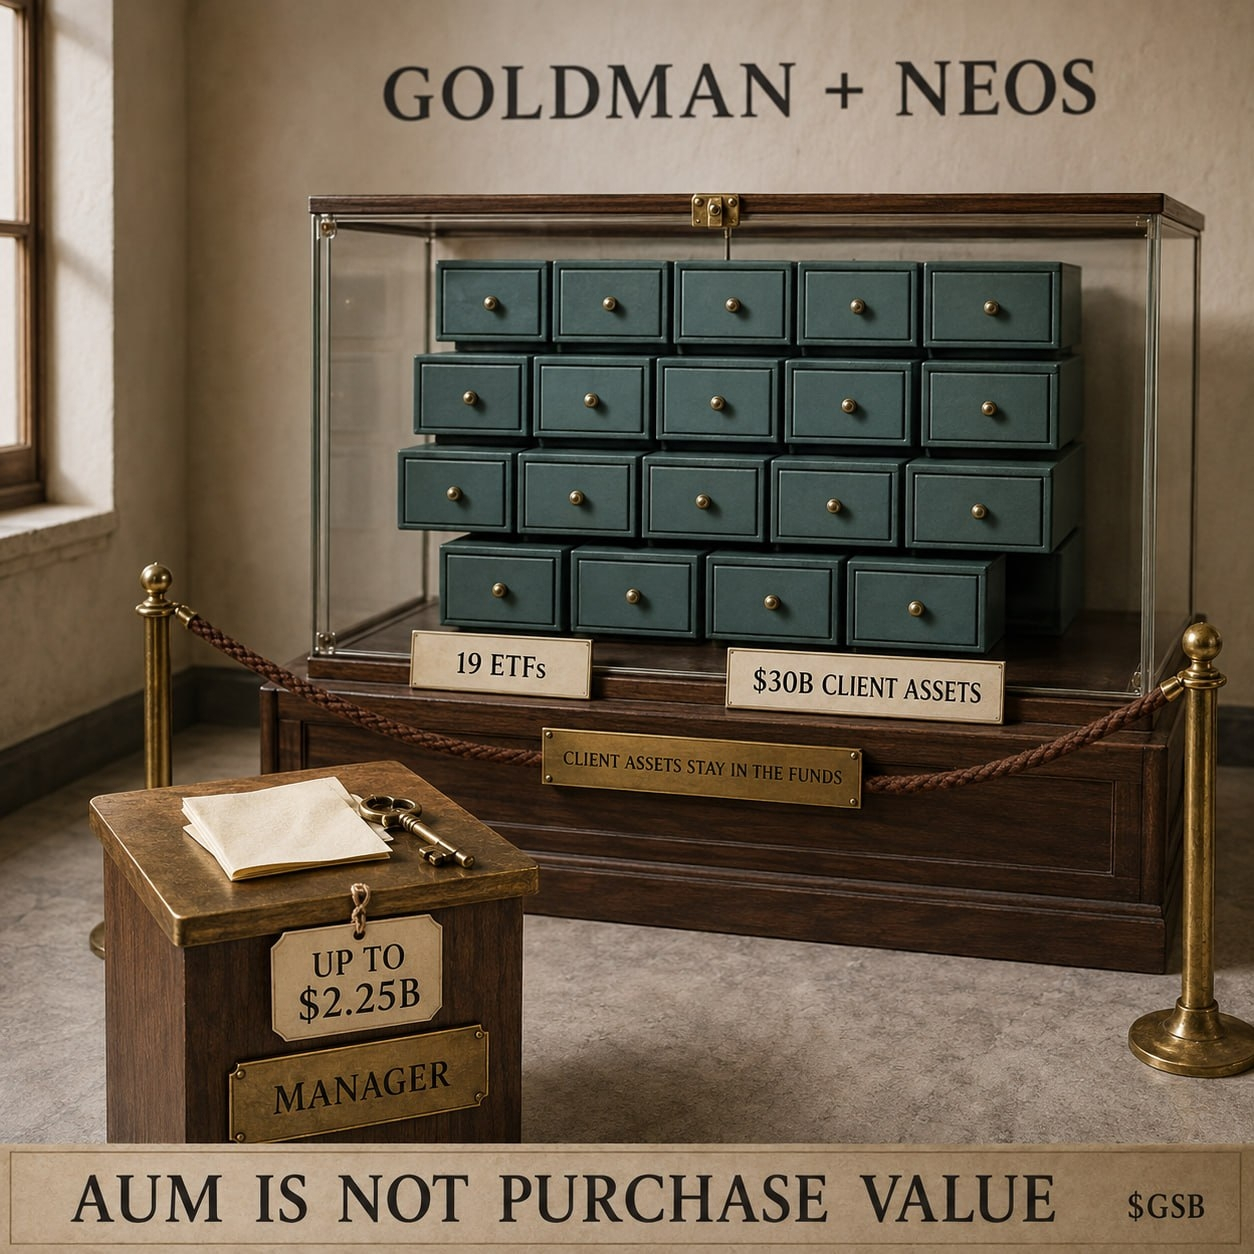
Saya membaca bahwa Goldman Sachs mungkin membayar hingga $2,25 miliar untuk NEOS, yang mengelola $30 miliar untuk 19 ETF. Perhitungan pertama saya adalah 2,25 dibagi 30. Itu terlihat seperti Goldman membeli aset dengan harga 7,5 sen per dolar.
#bStocksCIS Itu perhitungan yang salah. $30 miliar itu adalah uang klien di dalam dana NEOS. Goldman sedang membeli manajernya, jajaran ETF-nya, timnya, dan pendapatan biaya (fee) di masa depan. Saham, obligasi, dan opsi yang dimiliki oleh dana-dana tersebut tidak tiba-tiba menjadi milik Goldman.
Untuk $GSB , saya tidak akan menambahkan $30 miliar ke pendapatan atau neraca Goldman. Saya akan melihat tarif biaya rata-rata, berapa banyak uang klien yang tetap bertahan setelah kesepakatan, dan apakah Goldman dapat menjual ETF tersebut kepada lebih banyak investor.
Kesepakatan ini diperkirakan selesai pada kuartal pertama tahun 2027, tergantung persetujuan. Jadi ketika saya melihat judul berita pada @BinanceCIS , saya memperlakukan $30 miliar sebagai aset yang dikelola, bukan nilai pembelian. Apakah Anda melakukan perhitungan pertama yang sama?
{spot}(GSBUSDT)
Saya membaca bahwa Goldman Sachs mungkin membayar hingga $2,25 miliar untuk NEOS, yang mengelola $30 miliar untuk 19 ETF. Perhitungan pertama saya adalah 2,25 dibagi 30. Itu terlihat seperti Goldman membeli aset dengan harga 7,5 sen per dolar.
#bStocksCIS Itu perhitungan yang salah. $30 miliar itu adalah uang klien di dalam dana NEOS. Goldman sedang membeli manajernya, jajaran ETF-nya, timnya, dan pendapatan biaya (fee) di masa depan. Saham, obligasi, dan opsi yang dimiliki oleh dana-dana tersebut tidak tiba-tiba menjadi milik Goldman.
Untuk $GSB , saya tidak akan menambahkan $30 miliar ke pendapatan atau neraca Goldman. Saya akan melihat tarif biaya rata-rata, berapa banyak uang klien yang tetap bertahan setelah kesepakatan, dan apakah Goldman dapat menjual ETF tersebut kepada lebih banyak investor.
Kesepakatan ini diperkirakan selesai pada kuartal pertama tahun 2027, tergantung persetujuan. Jadi ketika saya melihat judul berita pada @BinanceCIS , saya memperlakukan $30 miliar sebagai aset yang dikelola, bukan nilai pembelian. Apakah Anda melakukan perhitungan pertama yang sama?
#bStocksCIS Itu perhitungan yang salah. $30 miliar itu adalah uang klien di dalam dana NEOS. Goldman sedang membeli manajernya, jajaran ETF-nya, timnya, dan pendapatan biaya (fee) di masa depan. Saham, obligasi, dan opsi yang dimiliki oleh dana-dana tersebut tidak tiba-tiba menjadi milik Goldman.
Untuk $GSB , saya tidak akan menambahkan $30 miliar ke pendapatan atau neraca Goldman. Saya akan melihat tarif biaya rata-rata, berapa banyak uang klien yang tetap bertahan setelah kesepakatan, dan apakah Goldman dapat menjual ETF tersebut kepada lebih banyak investor.
Kesepakatan ini diperkirakan selesai pada kuartal pertama tahun 2027, tergantung persetujuan. Jadi ketika saya melihat judul berita pada @BinanceCIS , saya memperlakukan $30 miliar sebagai aset yang dikelola, bukan nilai pembelian. Apakah Anda melakukan perhitungan pertama yang sama?
3
2
84
·
--
Bullish
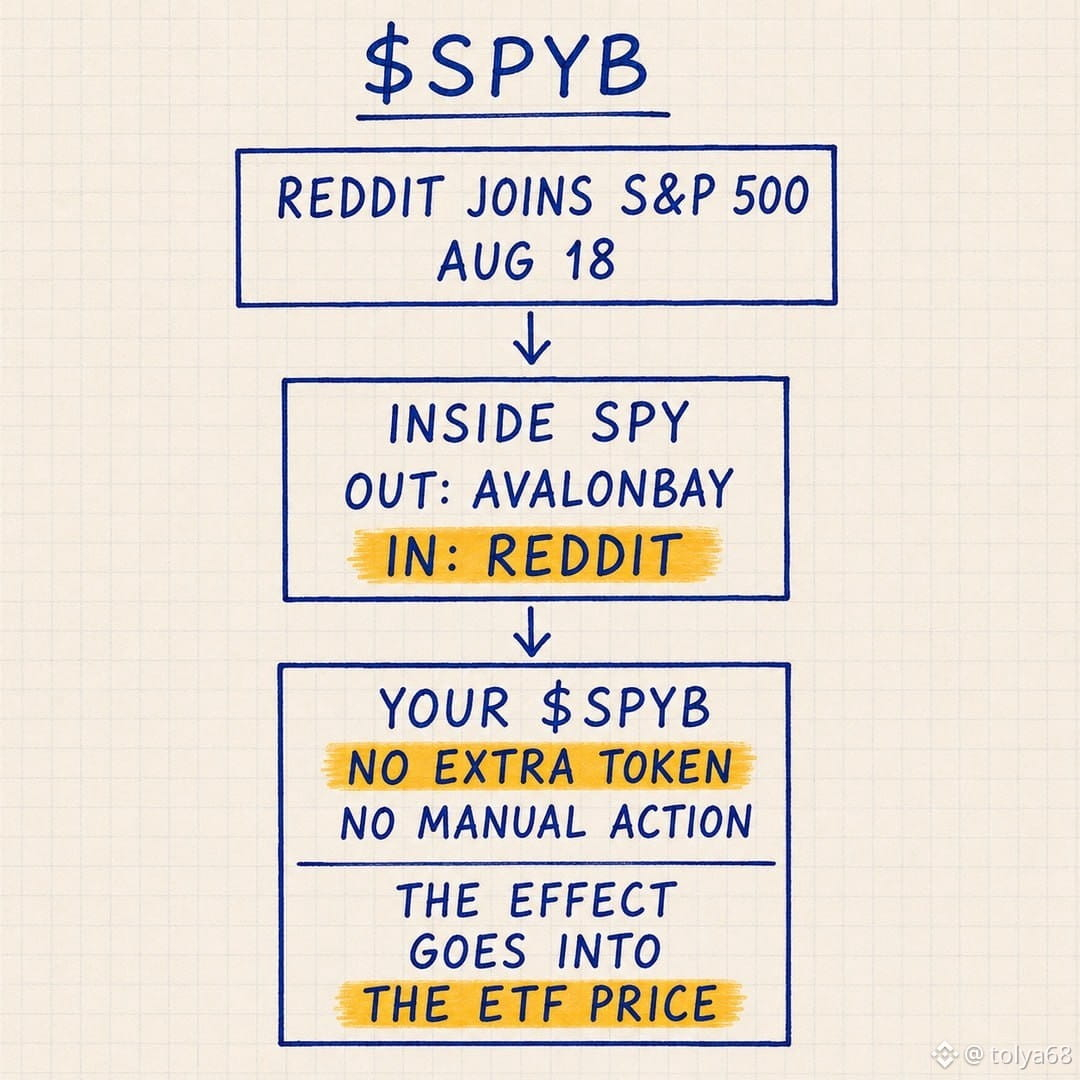
Reddit bergabung dengan S&P 500 pada 18 Agustus.
Jadi, apakah pemegang $SPYB perlu membeli Reddit, mengonversi apa pun, atau menunggu token tambahan?
Tidak.
Perubahan #bStocksCIS ini terjadi di dalam indeks dan dana SPY. SPY mengikuti S&P 500, jadi kepemilikannya menyesuaikan ketika indeks mengganti satu perusahaan dengan perusahaan lain. Saldo SPYB Anda tidak meningkat hanya karena Reddit masuk ke dalam keranjang.
Yang bisa bergerak adalah harga. Dana indeks mungkin membeli Reddit dan menjual perusahaan yang keluar dari indeks, sementara trader lain melakukan posisi sebelum tanggal efektif.
Untuk pemegang $SPYB pada @BinanceCIS , hasil praktisnya adalah:
1. SPY mengubah kepemilikan secara internal.
2. SPYB tetap mewakili eksposur ke saham SPY yang sama.
Tidak ada tindakan manual. Tidak ada token Reddit yang masuk ke dompet. Dampaknya tercermin melalui harga ETF.
Acara indeks mana yang harus saya bongkar berikutnya?
{spot}(SPYBUSDT)
Reddit bergabung dengan S&P 500 pada 18 Agustus.
Jadi, apakah pemegang $SPYB perlu membeli Reddit, mengonversi apa pun, atau menunggu token tambahan?
Tidak.
Perubahan #bStocksCIS ini terjadi di dalam indeks dan dana SPY. SPY mengikuti S&P 500, jadi kepemilikannya menyesuaikan ketika indeks mengganti satu perusahaan dengan perusahaan lain. Saldo SPYB Anda tidak meningkat hanya karena Reddit masuk ke dalam keranjang.
Yang bisa bergerak adalah harga. Dana indeks mungkin membeli Reddit dan menjual perusahaan yang keluar dari indeks, sementara trader lain melakukan posisi sebelum tanggal efektif.
Untuk pemegang $SPYB pada @BinanceCIS , hasil praktisnya adalah:
1. SPY mengubah kepemilikan secara internal.
2. SPYB tetap mewakili eksposur ke saham SPY yang sama.
Tidak ada tindakan manual. Tidak ada token Reddit yang masuk ke dompet. Dampaknya tercermin melalui harga ETF.
Acara indeks mana yang harus saya bongkar berikutnya?
Jadi, apakah pemegang $SPYB perlu membeli Reddit, mengonversi apa pun, atau menunggu token tambahan?
Tidak.
Perubahan #bStocksCIS ini terjadi di dalam indeks dan dana SPY. SPY mengikuti S&P 500, jadi kepemilikannya menyesuaikan ketika indeks mengganti satu perusahaan dengan perusahaan lain. Saldo SPYB Anda tidak meningkat hanya karena Reddit masuk ke dalam keranjang.
Yang bisa bergerak adalah harga. Dana indeks mungkin membeli Reddit dan menjual perusahaan yang keluar dari indeks, sementara trader lain melakukan posisi sebelum tanggal efektif.
Untuk pemegang $SPYB pada @BinanceCIS , hasil praktisnya adalah:
1. SPY mengubah kepemilikan secara internal.
2. SPYB tetap mewakili eksposur ke saham SPY yang sama.
Tidak ada tindakan manual. Tidak ada token Reddit yang masuk ke dompet. Dampaknya tercermin melalui harga ETF.
Acara indeks mana yang harus saya bongkar berikutnya?
67
·
--
Jika $BABAB terlihat jauh dari kuotasi 9988.HK milik Alibaba, periksa satuan sebelum mencurigai adanya masalah harga.
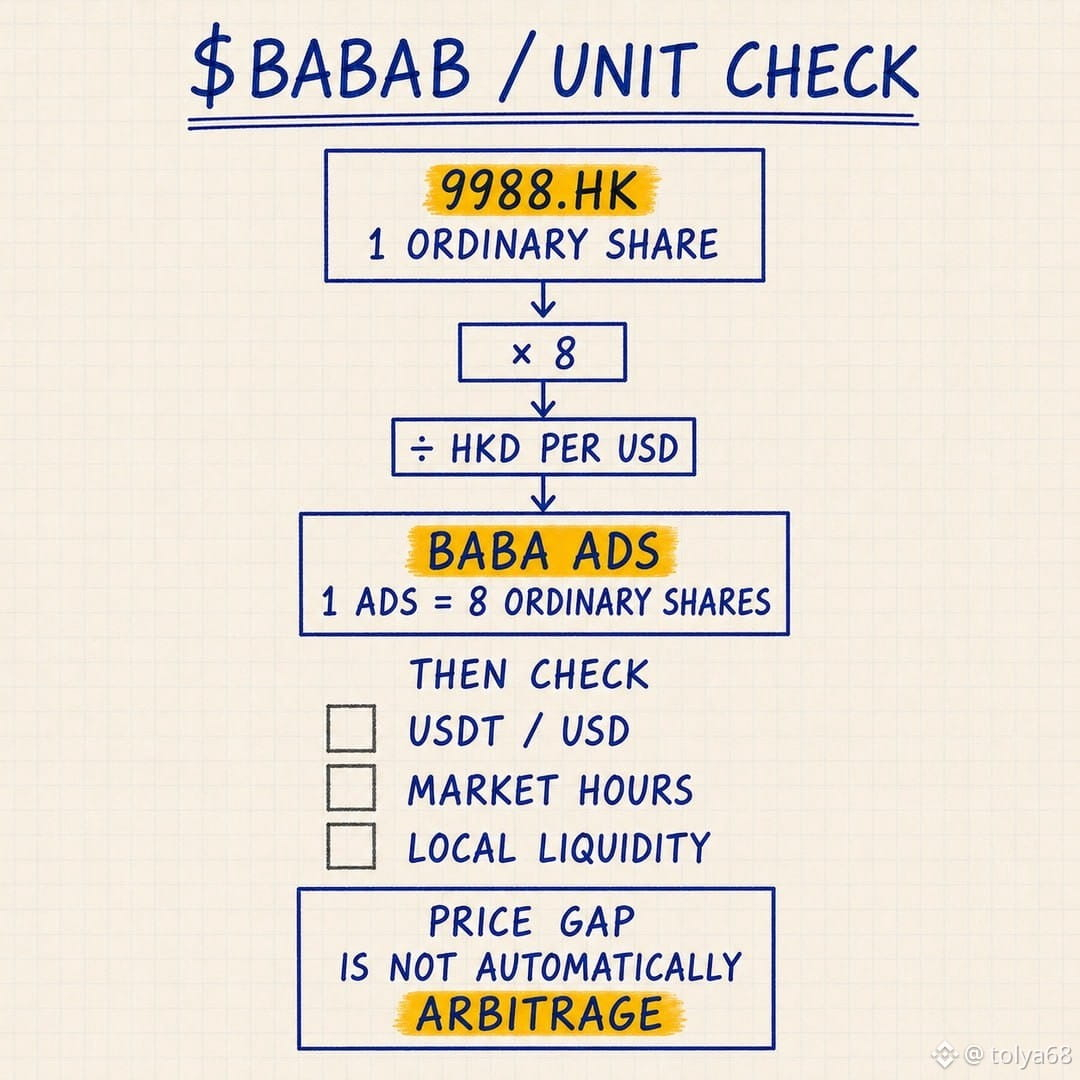
Garis Hong Kong Alibaba terdiri dari saham biasa. Kode saham New York BABA adalah sebuah ADS, dan satu ADS mewakili delapan saham biasa. $BABAB terkait dengan ADS yang terdaftar di AS itu, bukan dengan satu saham 9988.HK.
Perkiraan jembatannya adalah:
Harga 9988.HK × 8 ÷ nilai HKD per USD.
Contoh ilustratif: HK$100 × 8 ÷ 7,80 = sekitar US$102,56.
Barulah perbandingan harga menjadi berguna. Untuk BABAB/USDT, kurs USDT/USD menambahkan satu lapisan kecil lagi. Perbedaan jam perdagangan, pergerakan FX, dan likuiditas lokal masih bisa menimbulkan selisih.
Perbandingan saya dimulai dari empat bidang: ticker, venue, mata uang, dan rasio saham.
Kesenjangan visual yang besar tidak otomatis berarti arbitrase. Kadang dua layar hanya menampilkan kuotasi dengan satuan yang berbeda.
Daftar pencatatan ganda mana lagi yang harus saya uraikan berikutnya?
{spot}(BABABUSDT)
@BinanceCIS $BABAB #bStocksCIS
Jika $BABAB terlihat jauh dari kuotasi 9988.HK milik Alibaba, periksa satuan sebelum mencurigai adanya masalah harga.
Garis Hong Kong Alibaba terdiri dari saham biasa. Kode saham New York BABA adalah sebuah ADS, dan satu ADS mewakili delapan saham biasa. $BABAB terkait dengan ADS yang terdaftar di AS itu, bukan dengan satu saham 9988.HK.
Perkiraan jembatannya adalah:
Harga 9988.HK × 8 ÷ nilai HKD per USD.
Contoh ilustratif: HK$100 × 8 ÷ 7,80 = sekitar US$102,56.
Barulah perbandingan harga menjadi berguna. Untuk BABAB/USDT, kurs USDT/USD menambahkan satu lapisan kecil lagi. Perbedaan jam perdagangan, pergerakan FX, dan likuiditas lokal masih bisa menimbulkan selisih.
Perbandingan saya dimulai dari empat bidang: ticker, venue, mata uang, dan rasio saham.
Kesenjangan visual yang besar tidak otomatis berarti arbitrase. Kadang dua layar hanya menampilkan kuotasi dengan satuan yang berbeda.
Daftar pencatatan ganda mana lagi yang harus saya uraikan berikutnya?
@BinanceCIS $BABAB #bStocksCIS
Garis Hong Kong Alibaba terdiri dari saham biasa. Kode saham New York BABA adalah sebuah ADS, dan satu ADS mewakili delapan saham biasa. $BABAB terkait dengan ADS yang terdaftar di AS itu, bukan dengan satu saham 9988.HK.
Perkiraan jembatannya adalah:
Harga 9988.HK × 8 ÷ nilai HKD per USD.
Contoh ilustratif: HK$100 × 8 ÷ 7,80 = sekitar US$102,56.
Barulah perbandingan harga menjadi berguna. Untuk BABAB/USDT, kurs USDT/USD menambahkan satu lapisan kecil lagi. Perbedaan jam perdagangan, pergerakan FX, dan likuiditas lokal masih bisa menimbulkan selisih.
Perbandingan saya dimulai dari empat bidang: ticker, venue, mata uang, dan rasio saham.
Kesenjangan visual yang besar tidak otomatis berarti arbitrase. Kadang dua layar hanya menampilkan kuotasi dengan satuan yang berbeda.
Daftar pencatatan ganda mana lagi yang harus saya uraikan berikutnya?
@BinanceCIS $BABAB #bStocksCIS
3
3
83
·
--
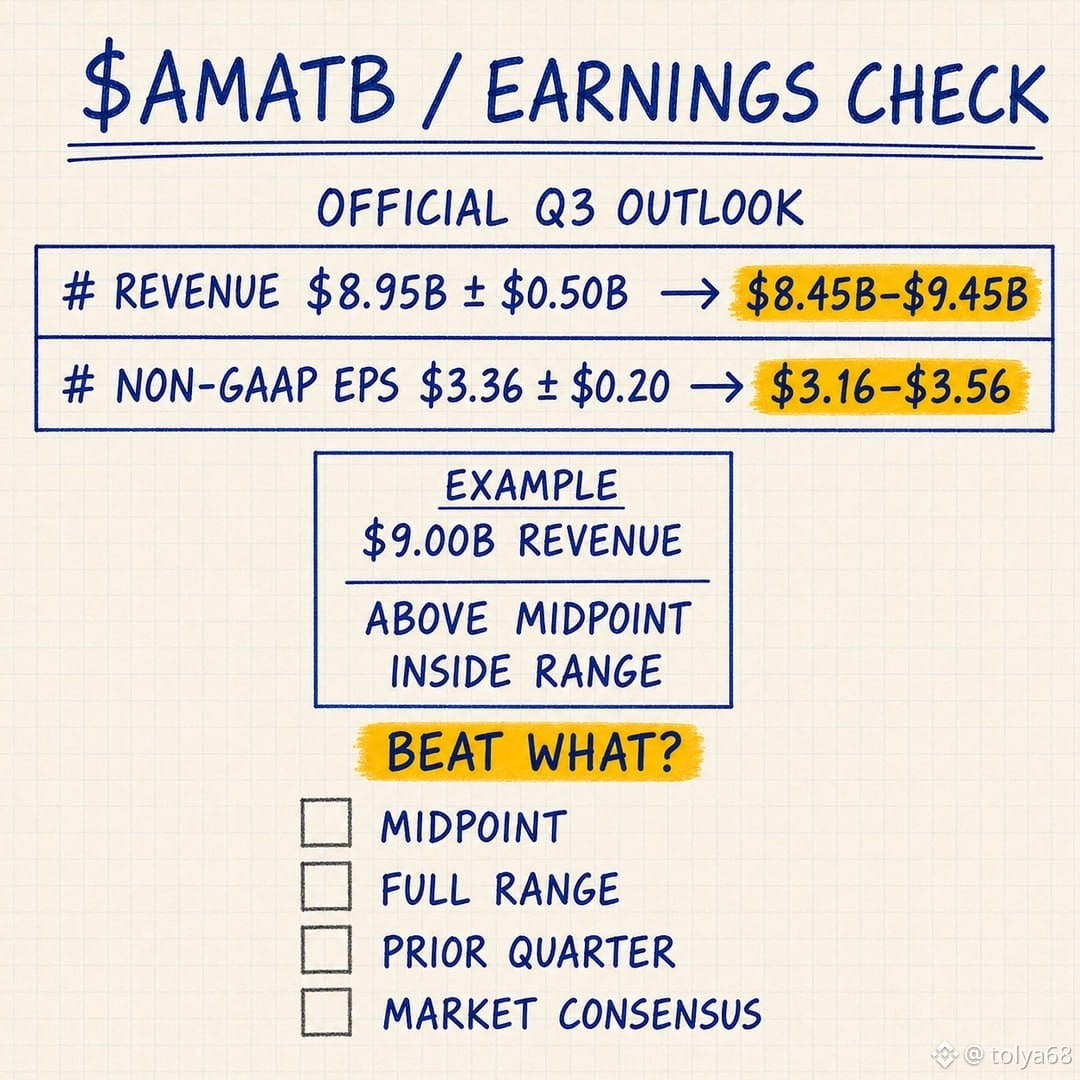
Laporan $AMATB besok memiliki dua kisaran yang berguna di balik angka-angka judul.
Applied Materials memandu pendapatan Q3 ke $8,95B ± $0,50B dan EPS non-GAAP ke $3,36 ± $0,20.
Kisaran pendapatan: $8,45B hingga $9,45B
Kisaran EPS: $3,16 hingga $3,56
Jika pendapatan masuk di $9,00B, itu akan $50M di atas titik tengah yang diproyeksikan manajemen sekaligus tetap berada dalam kisaran awal. Itu saja belum memberi tahu kita apakah hasil tersebut mengalahkan ekspektasi pasar, karena judul biasanya membandingkan hasil dengan konsensus analis.
Pesanan saya sederhana: hasil aktual versus konsensus, hasil aktual versus titik tengah manajemen, margin dan panduan baru, lalu reaksi pasar.
Perbandingan yang biasanya Anda cek pertama yang mana?
{spot}(AMATBUSDT)
@BinanceCIS $AMATB #bStocksCIS
Laporan $AMATB besok memiliki dua kisaran yang berguna di balik angka-angka judul.
Applied Materials memandu pendapatan Q3 ke $8,95B ± $0,50B dan EPS non-GAAP ke $3,36 ± $0,20.
Kisaran pendapatan: $8,45B hingga $9,45B
Kisaran EPS: $3,16 hingga $3,56
Jika pendapatan masuk di $9,00B, itu akan $50M di atas titik tengah yang diproyeksikan manajemen sekaligus tetap berada dalam kisaran awal. Itu saja belum memberi tahu kita apakah hasil tersebut mengalahkan ekspektasi pasar, karena judul biasanya membandingkan hasil dengan konsensus analis.
Pesanan saya sederhana: hasil aktual versus konsensus, hasil aktual versus titik tengah manajemen, margin dan panduan baru, lalu reaksi pasar.
Perbandingan yang biasanya Anda cek pertama yang mana?
@BinanceCIS $AMATB #bStocksCIS
Applied Materials memandu pendapatan Q3 ke $8,95B ± $0,50B dan EPS non-GAAP ke $3,36 ± $0,20.
Kisaran pendapatan: $8,45B hingga $9,45B
Kisaran EPS: $3,16 hingga $3,56
Jika pendapatan masuk di $9,00B, itu akan $50M di atas titik tengah yang diproyeksikan manajemen sekaligus tetap berada dalam kisaran awal. Itu saja belum memberi tahu kita apakah hasil tersebut mengalahkan ekspektasi pasar, karena judul biasanya membandingkan hasil dengan konsensus analis.
Pesanan saya sederhana: hasil aktual versus konsensus, hasil aktual versus titik tengah manajemen, margin dan panduan baru, lalu reaksi pasar.
Perbandingan yang biasanya Anda cek pertama yang mana?
@BinanceCIS $AMATB #bStocksCIS
3
3
195
·
--
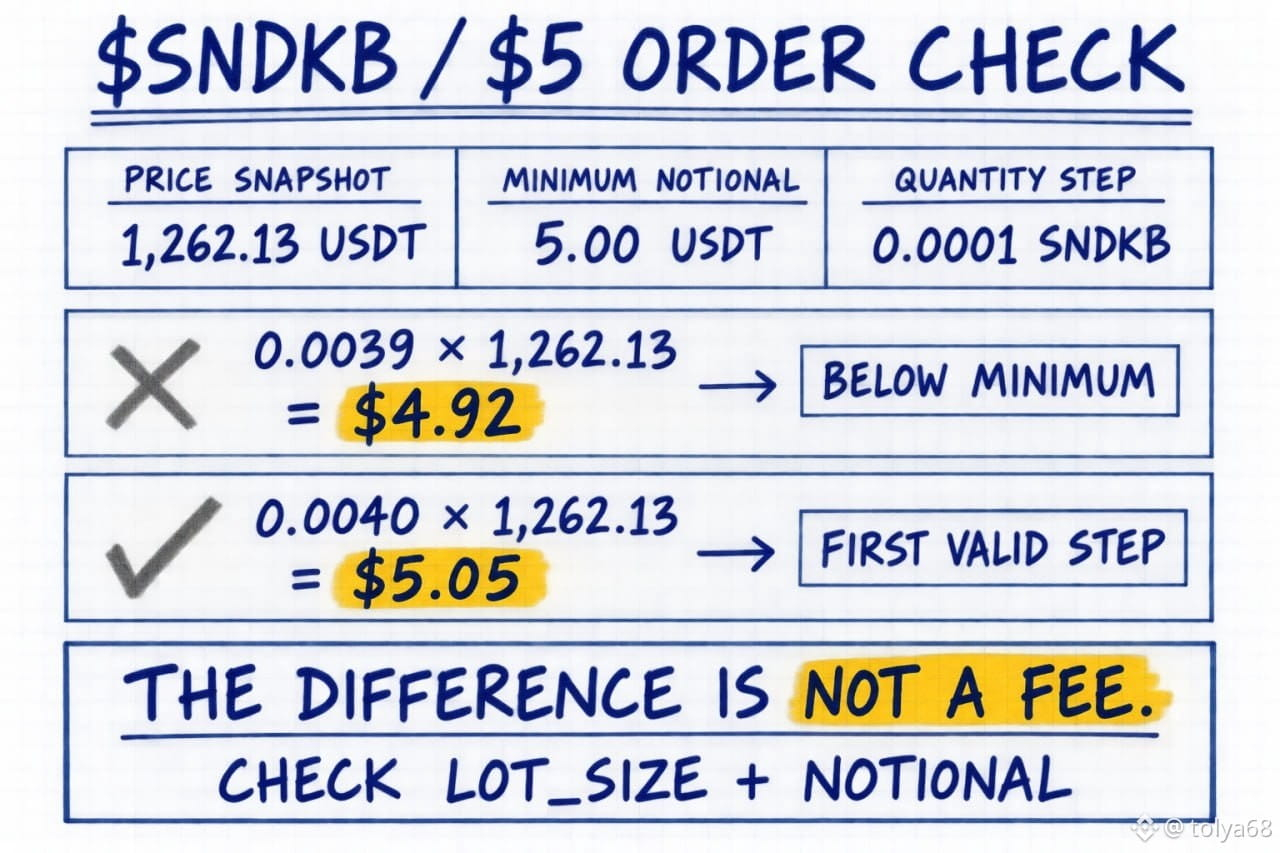
Perintah limit $5 $SNDKB mungkin memerlukan $5,05.
⠀
Saya memeriksa filter Spot SNDKB/USDT yang sebenarnya pada pukul 13:29 UTC tanggal 11 Agustus.
⠀
Harga: sekitar 1.262,13 USDT
Notional minimum: 5,00 USDT
Langkah kuantitas: 0,0001 SNDKB
⠀
Lalu perhitungan kecil:
0,0039 × 1.262,13 = 4,92 USDT. Di bawah minimum.
0,0040 × 1.262,13 = 5,05 USDT. Di atas minimum.
⠀
Pada harga tersebut, 0,0040 SNDKB adalah langkah kuantitas pertama yang diizinkan dan berhasil melewati batas $5.
⠀
Lima sen tambahan itu bukan biaya. Itu muncul dari pembulatan jumlah ke langkah yang diizinkan sambil tetap mematuhi aturan minimum-notional.
⠀
Jika Limit order kecil ditolak, saya akan memeriksa LOT_SIZE dan NOTIONAL sebelum berasumsi bStock tidak tersedia.
⠀
Pernahkah Anda mengalami error minimum-order ini?
⠀
@BinanceCIS #bStocksCIS
Perintah limit $5 $SNDKB mungkin memerlukan $5,05.
⠀
Saya memeriksa filter Spot SNDKB/USDT yang sebenarnya pada pukul 13:29 UTC tanggal 11 Agustus.
⠀
Harga: sekitar 1.262,13 USDT
Notional minimum: 5,00 USDT
Langkah kuantitas: 0,0001 SNDKB
⠀
Lalu perhitungan kecil:
0,0039 × 1.262,13 = 4,92 USDT. Di bawah minimum.
0,0040 × 1.262,13 = 5,05 USDT. Di atas minimum.
⠀
Pada harga tersebut, 0,0040 SNDKB adalah langkah kuantitas pertama yang diizinkan dan berhasil melewati batas $5.
⠀
Lima sen tambahan itu bukan biaya. Itu muncul dari pembulatan jumlah ke langkah yang diizinkan sambil tetap mematuhi aturan minimum-notional.
⠀
Jika Limit order kecil ditolak, saya akan memeriksa LOT_SIZE dan NOTIONAL sebelum berasumsi bStock tidak tersedia.
⠀
Pernahkah Anda mengalami error minimum-order ini?
⠀
@BinanceCIS #bStocksCIS
⠀
Saya memeriksa filter Spot SNDKB/USDT yang sebenarnya pada pukul 13:29 UTC tanggal 11 Agustus.
⠀
Harga: sekitar 1.262,13 USDT
Notional minimum: 5,00 USDT
Langkah kuantitas: 0,0001 SNDKB
⠀
Lalu perhitungan kecil:
0,0039 × 1.262,13 = 4,92 USDT. Di bawah minimum.
0,0040 × 1.262,13 = 5,05 USDT. Di atas minimum.
⠀
Pada harga tersebut, 0,0040 SNDKB adalah langkah kuantitas pertama yang diizinkan dan berhasil melewati batas $5.
⠀
Lima sen tambahan itu bukan biaya. Itu muncul dari pembulatan jumlah ke langkah yang diizinkan sambil tetap mematuhi aturan minimum-notional.
⠀
Jika Limit order kecil ditolak, saya akan memeriksa LOT_SIZE dan NOTIONAL sebelum berasumsi bStock tidak tersedia.
⠀
Pernahkah Anda mengalami error minimum-order ini?
⠀
@BinanceCIS #bStocksCIS
4
6
132
·
--
Bullish
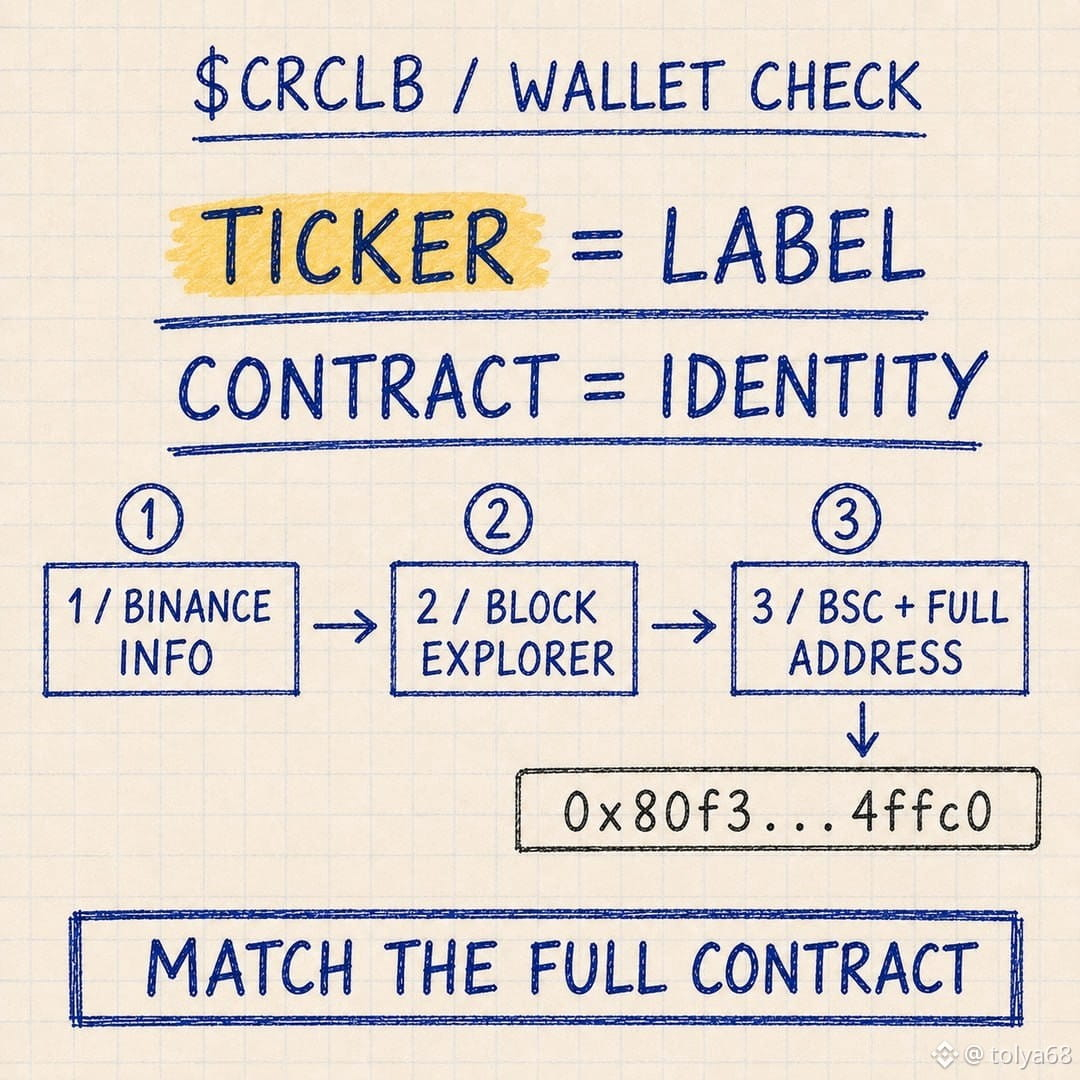
SAYA TIDAK AKAN MENAMBAHKAN $CRCLB KE DOMPET DENGAN MENCARI "CRCLB".
⠀
Nama token dan ticker-nya mudah disalin. Alamat kontrak adalah bagian yang benar-benar dibaca oleh dompet.
⠀
Rute saya sederhana:
1. Buka halaman $CRCLB Info di Binance.
2. Ikuti tautan resmi Block Explorer.
3. Konfirmasi BNB Smart Chain dan salin kontrak terverifikasi lengkap:
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Tempelkan ke kolom token kustom di dompet dan bandingkan lagi karakter pertama dan terakhir.
⠀
Jika $CRCLB tidak muncul secara otomatis, mengimpor kontrak yang benar hanya memberi tahu dompet saldo apa yang harus ditampilkan. Itu tidak memindahkan token atau mengubah jaringannya.
⠀
Saya tidak akan mengambil alamat dari balasan acak, tangkapan layar, atau iklan hasil pencarian. Ticker adalah label untuk saya. Kontrak adalah identitas bagi dompet.
⠀
{spot}(CRCLBUSDT)
@BinanceCIS #bStocksCIS
SAYA TIDAK AKAN MENAMBAHKAN $CRCLB KE DOMPET DENGAN MENCARI "CRCLB".
⠀
Nama token dan ticker-nya mudah disalin. Alamat kontrak adalah bagian yang benar-benar dibaca oleh dompet.
⠀
Rute saya sederhana:
1. Buka halaman $CRCLB Info di Binance.
2. Ikuti tautan resmi Block Explorer.
3. Konfirmasi BNB Smart Chain dan salin kontrak terverifikasi lengkap:
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Tempelkan ke kolom token kustom di dompet dan bandingkan lagi karakter pertama dan terakhir.
⠀
Jika $CRCLB tidak muncul secara otomatis, mengimpor kontrak yang benar hanya memberi tahu dompet saldo apa yang harus ditampilkan. Itu tidak memindahkan token atau mengubah jaringannya.
⠀
Saya tidak akan mengambil alamat dari balasan acak, tangkapan layar, atau iklan hasil pencarian. Ticker adalah label untuk saya. Kontrak adalah identitas bagi dompet.
⠀
@BinanceCIS #bStocksCIS
⠀
Nama token dan ticker-nya mudah disalin. Alamat kontrak adalah bagian yang benar-benar dibaca oleh dompet.
⠀
Rute saya sederhana:
1. Buka halaman $CRCLB Info di Binance.
2. Ikuti tautan resmi Block Explorer.
3. Konfirmasi BNB Smart Chain dan salin kontrak terverifikasi lengkap:
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Tempelkan ke kolom token kustom di dompet dan bandingkan lagi karakter pertama dan terakhir.
⠀
Jika $CRCLB tidak muncul secara otomatis, mengimpor kontrak yang benar hanya memberi tahu dompet saldo apa yang harus ditampilkan. Itu tidak memindahkan token atau mengubah jaringannya.
⠀
Saya tidak akan mengambil alamat dari balasan acak, tangkapan layar, atau iklan hasil pencarian. Ticker adalah label untuk saya. Kontrak adalah identitas bagi dompet.
⠀
@BinanceCIS #bStocksCIS
5
4
122
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
SaylorHintsStrategyBitcoinBuy
2.3M penayangan
12,327 Berdiskusi
#SaylorHintsStrategyBitcoinBuy
Michael Saylor kembali memberi sinyal positif terhadap strategi Bitcoin Strategy.
Namun, data terbaru menunjukkan Strategy belum membeli Bitcoin dalam beberapa minggu terakhir. Per 13 September 2026, perusahaan masih memegang 845.050 BTC serta sekitar US$6,4 miliar aset berbasis USD.
Alih-alih membeli BTC, Strategy mengalokasikan sekitar US$139 juta untuk membeli kembali saham preferen STRC.
Apa artinya bagi pasar?
🔹 Strategy masih mempertahankan keyakinan jangka panjang terhadap Bitcoin
🔹 Cadangan USD memberi ruang untuk pembelian BTC berikutnya
🔹 Pembelian baru dapat menjadi katalis bullish bagi sentimen institusional
🔹 Tetapi, hint belum sama dengan pembelian yang sudah dikonfirmasi
Untuk saat ini, pasar perlu membedakan antara rumor akumulasi dan filing resmi.
Tunggu konfirmasi—jangan membeli hanya karena headline.
#Bitcoin #BTC #Strategy #MichaelSaylor
$BTC
XaliCoin
·Disukai 1 Kali
·392 penayangan
BOJRaisesRatesTo31YearHigh
243,594 penayangan
3,220 Berdiskusi
BuffettStepsDownAsBerkshireChairman
117,592 penayangan
1,717 Berdiskusi