

Sheemo Queen
576 Posting
Sheemo Queen
Laporkan
Blokir Pengguna
222 Mengikuti
136 Pengikut
257 Disukai
Posting
PINNED
·
--
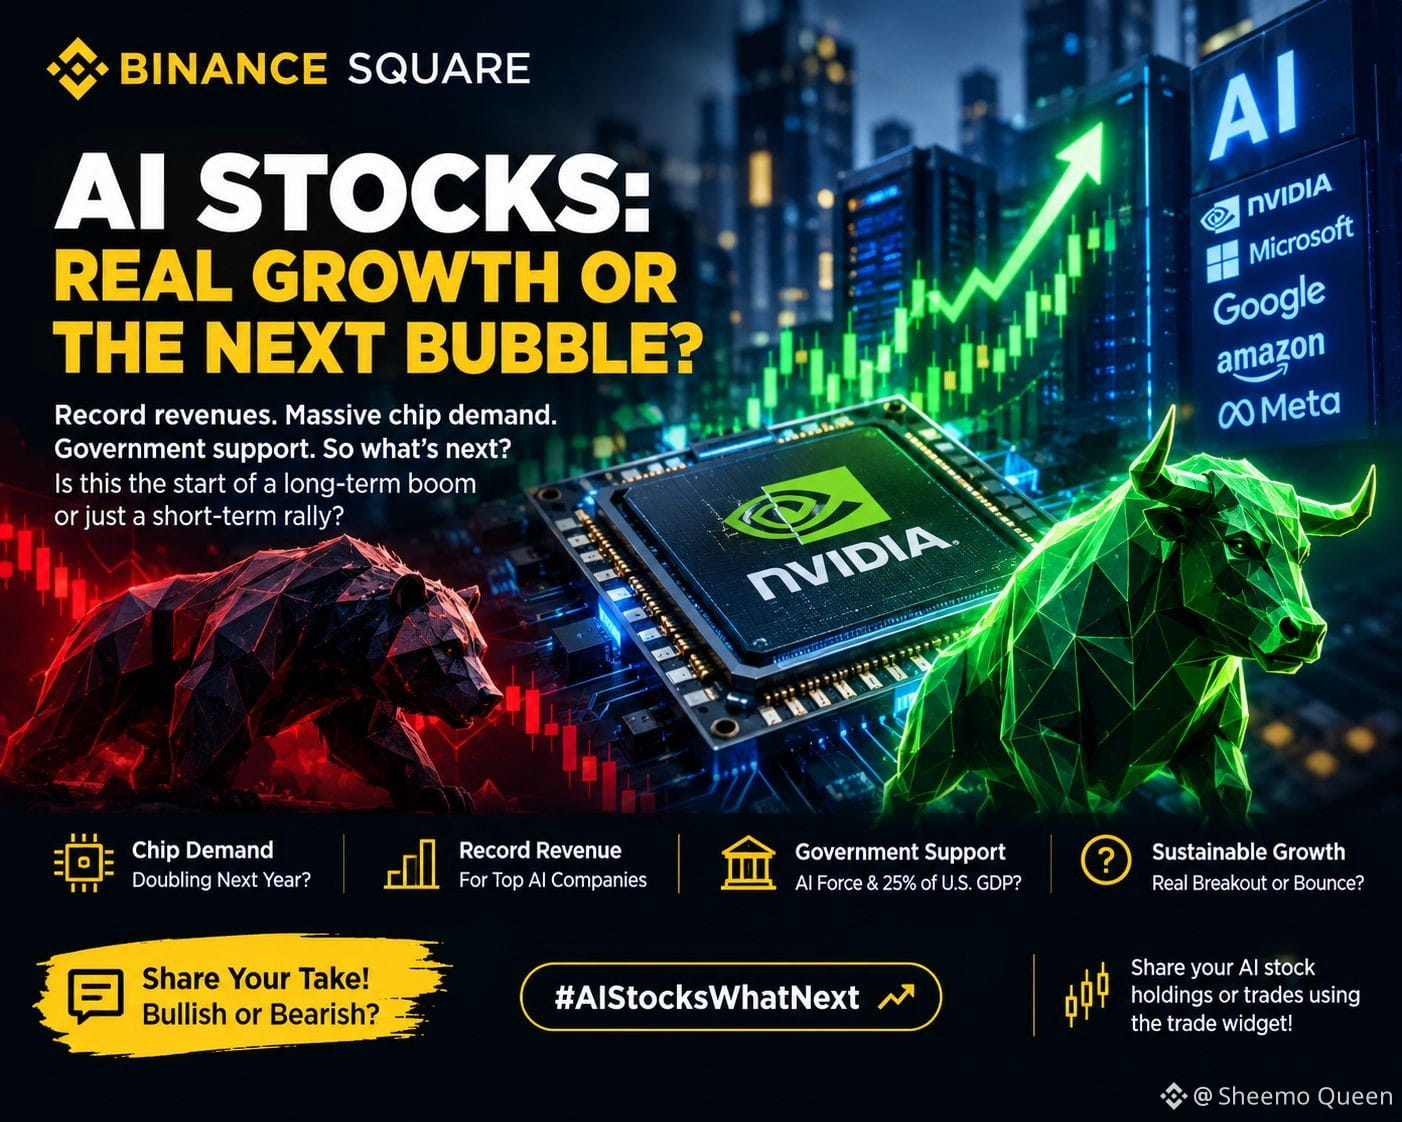
Revolusi AI dengan jelas mendorong investasi besar-besaran dalam daya komputasi, pusat data, dan infrastruktur. Namun, kenaikan harga saham saja tidak menjamin imbal hasil yang berkelanjutan. Investor perlu memantau pertumbuhan pendapatan, profitabilitas, valuasi, dan apakah perusahaan-perusahaan AI dapat mengubah pengeluaran besar menjadi arus kas jangka panjang.
Dukungan pemerintah untuk AI, termasuk rencana untuk memperkuat kemampuan <t-2/> AI, dapat mempercepat industri. Namun, dukungan politik tidak menghilangkan risiko pasar atau menjamin bahwa setiap saham AI akan berhasil.
Secara pribadi, saya percaya fase berikutnya dari investasi AI akan berfokus pada mengidentifikasi kegunaan yang nyata, pendapatan yang berkelanjutan, dan infrastruktur yang menopang AI—bukan sekadar mengejar hype.
Peluang ini bisa meluas tidak hanya pada produsen chip, tetapi juga pusat data, infrastruktur energi, komputasi cloud, dan perangkat lunak AI.
Apakah saham AI sedang memasuki siklus pertumbuhan jangka panjang, atau apakah valuasi sudah melampaui kenyataan? 👀
Bullish atau bearish? Bagaimana strategi investasi AI Anda?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
Revolusi AI dengan jelas mendorong investasi besar-besaran dalam daya komputasi, pusat data, dan infrastruktur. Namun, kenaikan harga saham saja tidak menjamin imbal hasil yang berkelanjutan. Investor perlu memantau pertumbuhan pendapatan, profitabilitas, valuasi, dan apakah perusahaan-perusahaan AI dapat mengubah pengeluaran besar menjadi arus kas jangka panjang.
Dukungan pemerintah untuk AI, termasuk rencana untuk memperkuat kemampuan <t-2/> AI, dapat mempercepat industri. Namun, dukungan politik tidak menghilangkan risiko pasar atau menjamin bahwa setiap saham AI akan berhasil.
Secara pribadi, saya percaya fase berikutnya dari investasi AI akan berfokus pada mengidentifikasi kegunaan yang nyata, pendapatan yang berkelanjutan, dan infrastruktur yang menopang AI—bukan sekadar mengejar hype.
Peluang ini bisa meluas tidak hanya pada produsen chip, tetapi juga pusat data, infrastruktur energi, komputasi cloud, dan perangkat lunak AI.
Apakah saham AI sedang memasuki siklus pertumbuhan jangka panjang, atau apakah valuasi sudah melampaui kenyataan? 👀
Bullish atau bearish? Bagaimana strategi investasi AI Anda?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
Dukungan pemerintah untuk AI, termasuk rencana untuk memperkuat kemampuan <t-2/> AI, dapat mempercepat industri. Namun, dukungan politik tidak menghilangkan risiko pasar atau menjamin bahwa setiap saham AI akan berhasil.
Secara pribadi, saya percaya fase berikutnya dari investasi AI akan berfokus pada mengidentifikasi kegunaan yang nyata, pendapatan yang berkelanjutan, dan infrastruktur yang menopang AI—bukan sekadar mengejar hype.
Peluang ini bisa meluas tidak hanya pada produsen chip, tetapi juga pusat data, infrastruktur energi, komputasi cloud, dan perangkat lunak AI.
Apakah saham AI sedang memasuki siklus pertumbuhan jangka panjang, atau apakah valuasi sudah melampaui kenyataan? 👀
Bullish atau bearish? Bagaimana strategi investasi AI Anda?
#AIStocksWhatNext #AI #StockMarket #Investing #BinanceSquare
1
2
103
·
--
The Fed menaikkan suku bunga sebesar 25bp. Sekarang pertanyaan besarnya adalah: apa yang terjadi selanjutnya?
Suku bunga kini berada di 3,75%–4,00%, sementara inflasi masih tetap tinggi.
Bagi pasar, langkah berikutnya mungkin lebih bergantung pada berapa lama kebijakan yang ketat akan terus diterapkan, bukan hanya pada kenaikan suku bunga itu sendiri.
📌 BTC: Bisa mendapat tekanan jika likuiditas makin ketat, tetapi ekspektasi dan panduan ke depan sama pentingnya dengan kenaikan suku bunga.
📌 Saham teknologi: Suku bunga tinggi dalam jangka panjang dapat menekan valuasi saham berorientasi pertumbuhan.
📌 Emas: Bisa tetap sensitif terhadap imbal hasil riil, ekspektasi inflasi, dan permintaan untuk aset defensif.
Fokus saya sekarang bukan sekadar “bullish atau bearish.”
Yang saya pantau adalah sinyal berikutnya dari The Fed dan pengelolaan risiko terkait BTC, saham, dan emas.
Apa yang akan kamu pantau selanjutnya?
#FedRateWatch
The Fed menaikkan suku bunga sebesar 25bp. Sekarang pertanyaan besarnya adalah: apa yang terjadi selanjutnya?
Suku bunga kini berada di 3,75%–4,00%, sementara inflasi masih tetap tinggi.
Bagi pasar, langkah berikutnya mungkin lebih bergantung pada berapa lama kebijakan yang ketat akan terus diterapkan, bukan hanya pada kenaikan suku bunga itu sendiri.
📌 BTC: Bisa mendapat tekanan jika likuiditas makin ketat, tetapi ekspektasi dan panduan ke depan sama pentingnya dengan kenaikan suku bunga.
📌 Saham teknologi: Suku bunga tinggi dalam jangka panjang dapat menekan valuasi saham berorientasi pertumbuhan.
📌 Emas: Bisa tetap sensitif terhadap imbal hasil riil, ekspektasi inflasi, dan permintaan untuk aset defensif.
Fokus saya sekarang bukan sekadar “bullish atau bearish.”
Yang saya pantau adalah sinyal berikutnya dari The Fed dan pengelolaan risiko terkait BTC, saham, dan emas.
Apa yang akan kamu pantau selanjutnya?
#FedRateWatch
Suku bunga kini berada di 3,75%–4,00%, sementara inflasi masih tetap tinggi.
Bagi pasar, langkah berikutnya mungkin lebih bergantung pada berapa lama kebijakan yang ketat akan terus diterapkan, bukan hanya pada kenaikan suku bunga itu sendiri.
📌 BTC: Bisa mendapat tekanan jika likuiditas makin ketat, tetapi ekspektasi dan panduan ke depan sama pentingnya dengan kenaikan suku bunga.
📌 Saham teknologi: Suku bunga tinggi dalam jangka panjang dapat menekan valuasi saham berorientasi pertumbuhan.
📌 Emas: Bisa tetap sensitif terhadap imbal hasil riil, ekspektasi inflasi, dan permintaan untuk aset defensif.
Fokus saya sekarang bukan sekadar “bullish atau bearish.”
Yang saya pantau adalah sinyal berikutnya dari The Fed dan pengelolaan risiko terkait BTC, saham, dan emas.
Apa yang akan kamu pantau selanjutnya?
#FedRateWatch
96
·
--
@Dusk_Foundation Saya telah memikirkan arsitektur privasi Dusk sebagai masalah pencocokan jaminan, bukan maksimum privasi.
Pembedaan antara Hedger di DuskEVM dan Zedger penting karena model data yang mendasarinya menetapkan batas atas apa yang benar-benar dapat dijanjikan oleh privasi. Lingkungan EVM berbasis akun membawa jejak struktural di sekitar akun dan status, bahkan ketika detail transaksi dilindungi. Arsitektur yang berbeda dapat memberikan jaminan anonimitas yang lebih kuat karena berangkat dari asumsi yang berbeda.
Kejujuran itu lebih menarik bagi saya daripada klaim menyeluruh bahwa semuanya bersifat privat.
Bagi pengguna dan institusi, melebih-lebihkan jaminan privasi dapat menciptakan bentuk risiko tersendiri. Modal mungkin dialirkan melalui sebuah aplikasi di bawah satu set asumsi, hanya untuk metadata atau relasi tingkat akun tetap lebih mudah diamati daripada yang diharapkan.
“Privasi paling kuat ketika jaminannya sesuai dengan arsitekturnya.”
Saya menduga pembedaan ini mudah diabaikan karena pengembang sering mengutamakan kompatibilitas EVM, sementara pengguna yang peka terhadap privasi mungkin lebih menghargai anonimitas daripada alat yang sudah familiar.
Kelemahannya jelas: memecah jaminan privasi antara Hedger dan Zedger dapat memfragmentasikan alur pengguna dan likuiditas. Jika pengguna harus memahami batas teknis sebelum memutuskan di mana mereka bertransaksi, arsitektur itu sendiri menjadi sumber gesekan.
Tantangan Dusk adalah membuat jaminan-jaminan yang berbeda itu jelas tanpa membuat pengalaman pengguna menjadi lebih rumit.
#dusk @Dusk_Foundation $DUSK $BTR $BMT
{future}(BMTUSDT)
{future}(BTRUSDT)
{future}(DUSKUSDT)
@Dusk Saya telah memikirkan arsitektur privasi Dusk sebagai masalah pencocokan jaminan, bukan maksimum privasi.
Pembedaan antara Hedger di DuskEVM dan Zedger penting karena model data yang mendasarinya menetapkan batas atas apa yang benar-benar dapat dijanjikan oleh privasi. Lingkungan EVM berbasis akun membawa jejak struktural di sekitar akun dan status, bahkan ketika detail transaksi dilindungi. Arsitektur yang berbeda dapat memberikan jaminan anonimitas yang lebih kuat karena berangkat dari asumsi yang berbeda.
Kejujuran itu lebih menarik bagi saya daripada klaim menyeluruh bahwa semuanya bersifat privat.
Bagi pengguna dan institusi, melebih-lebihkan jaminan privasi dapat menciptakan bentuk risiko tersendiri. Modal mungkin dialirkan melalui sebuah aplikasi di bawah satu set asumsi, hanya untuk metadata atau relasi tingkat akun tetap lebih mudah diamati daripada yang diharapkan.
“Privasi paling kuat ketika jaminannya sesuai dengan arsitekturnya.”
Saya menduga pembedaan ini mudah diabaikan karena pengembang sering mengutamakan kompatibilitas EVM, sementara pengguna yang peka terhadap privasi mungkin lebih menghargai anonimitas daripada alat yang sudah familiar.
Kelemahannya jelas: memecah jaminan privasi antara Hedger dan Zedger dapat memfragmentasikan alur pengguna dan likuiditas. Jika pengguna harus memahami batas teknis sebelum memutuskan di mana mereka bertransaksi, arsitektur itu sendiri menjadi sumber gesekan.
Tantangan Dusk adalah membuat jaminan-jaminan yang berbeda itu jelas tanpa membuat pengalaman pengguna menjadi lebih rumit.
#dusk @Dusk $DUSK $BTR $BMT
Pembedaan antara Hedger di DuskEVM dan Zedger penting karena model data yang mendasarinya menetapkan batas atas apa yang benar-benar dapat dijanjikan oleh privasi. Lingkungan EVM berbasis akun membawa jejak struktural di sekitar akun dan status, bahkan ketika detail transaksi dilindungi. Arsitektur yang berbeda dapat memberikan jaminan anonimitas yang lebih kuat karena berangkat dari asumsi yang berbeda.
Kejujuran itu lebih menarik bagi saya daripada klaim menyeluruh bahwa semuanya bersifat privat.
Bagi pengguna dan institusi, melebih-lebihkan jaminan privasi dapat menciptakan bentuk risiko tersendiri. Modal mungkin dialirkan melalui sebuah aplikasi di bawah satu set asumsi, hanya untuk metadata atau relasi tingkat akun tetap lebih mudah diamati daripada yang diharapkan.
“Privasi paling kuat ketika jaminannya sesuai dengan arsitekturnya.”
Saya menduga pembedaan ini mudah diabaikan karena pengembang sering mengutamakan kompatibilitas EVM, sementara pengguna yang peka terhadap privasi mungkin lebih menghargai anonimitas daripada alat yang sudah familiar.
Kelemahannya jelas: memecah jaminan privasi antara Hedger dan Zedger dapat memfragmentasikan alur pengguna dan likuiditas. Jika pengguna harus memahami batas teknis sebelum memutuskan di mana mereka bertransaksi, arsitektur itu sendiri menjadi sumber gesekan.
Tantangan Dusk adalah membuat jaminan-jaminan yang berbeda itu jelas tanpa membuat pengalaman pengguna menjadi lebih rumit.
#dusk @Dusk $DUSK $BTR $BMT
9
7
354
·
--
Saya mendapati diri saya menatap kontrak XSC milik Dusk sebagai sebuah pertanyaan tentang arsitektur data, bukan otomatisasi.
Aksi korporat tradisional menciptakan masalah duplikasi yang aneh. Peristiwa dividen, split, atau pemungutan suara yang sama dapat diproses secara independen oleh banyak perantara, masing-masing menyimpan catatannya sendiri lalu memeriksa catatan tersebut terhadap semua pihak lain setelahnya.
Dengan penerbitan native, XSC dapat menyematkan logika aksi korporat ke dalam struktur aset itu sendiri. Peristiwa dan pelaksanaannya berbagi keadaan yang sama yang mendasarinya, artinya jaringan tidak sekadar memindahkan instruksi di antara beberapa buku besar yang terpisah.
Itu bisa mengubah di mana risiko operasional sebenarnya berada.
“Rekonsiliasi itu mahal karena ketidaksepakatan dibangun ke dalam arsitekturnya.”
Bagi saya, sudut pandang investasinya adalah keandalan pencatatan. Jika setiap peserta dapat merujuk ke hasil eksekusi yang sama, mungkin diperlukan lebih sedikit sumber daya untuk memverifikasi saldo, hak, dan kepemilikan setelah suatu peristiwa terjadi. Itu berpotensi lebih berharga daripada sekadar membuat aksi korporat lebih cepat.
Saya pikir pasar masih meremehkan perbedaan antara tokenisasi dari alur kerja yang sudah ada dan perancangan ulang alur kerja tersebut di sekitar aset native.
Kelemahannya sama pentingnya: memusatkan eksekusi ke smart contract memusatkan pula dampak dari sebuah kesalahan. Kesalahan kode atau proses upgrade yang kurang dirancang dapat memengaruhi setiap peserta yang merujuk pada sumber kebenaran yang sama.
Uji yang sesungguhnya adalah apakah Dusk dapat membuat eksekusi bersama sama akuntabelnya seperti efisiennya.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Saya mendapati diri saya menatap kontrak XSC milik Dusk sebagai sebuah pertanyaan tentang arsitektur data, bukan otomatisasi.
Aksi korporat tradisional menciptakan masalah duplikasi yang aneh. Peristiwa dividen, split, atau pemungutan suara yang sama dapat diproses secara independen oleh banyak perantara, masing-masing menyimpan catatannya sendiri lalu memeriksa catatan tersebut terhadap semua pihak lain setelahnya.
Dengan penerbitan native, XSC dapat menyematkan logika aksi korporat ke dalam struktur aset itu sendiri. Peristiwa dan pelaksanaannya berbagi keadaan yang sama yang mendasarinya, artinya jaringan tidak sekadar memindahkan instruksi di antara beberapa buku besar yang terpisah.
Itu bisa mengubah di mana risiko operasional sebenarnya berada.
“Rekonsiliasi itu mahal karena ketidaksepakatan dibangun ke dalam arsitekturnya.”
Bagi saya, sudut pandang investasinya adalah keandalan pencatatan. Jika setiap peserta dapat merujuk ke hasil eksekusi yang sama, mungkin diperlukan lebih sedikit sumber daya untuk memverifikasi saldo, hak, dan kepemilikan setelah suatu peristiwa terjadi. Itu berpotensi lebih berharga daripada sekadar membuat aksi korporat lebih cepat.
Saya pikir pasar masih meremehkan perbedaan antara tokenisasi dari alur kerja yang sudah ada dan perancangan ulang alur kerja tersebut di sekitar aset native.
Kelemahannya sama pentingnya: memusatkan eksekusi ke smart contract memusatkan pula dampak dari sebuah kesalahan. Kesalahan kode atau proses upgrade yang kurang dirancang dapat memengaruhi setiap peserta yang merujuk pada sumber kebenaran yang sama.
Uji yang sesungguhnya adalah apakah Dusk dapat membuat eksekusi bersama sama akuntabelnya seperti efisiennya.
#dusk $DUSK @Dusk
Aksi korporat tradisional menciptakan masalah duplikasi yang aneh. Peristiwa dividen, split, atau pemungutan suara yang sama dapat diproses secara independen oleh banyak perantara, masing-masing menyimpan catatannya sendiri lalu memeriksa catatan tersebut terhadap semua pihak lain setelahnya.
Dengan penerbitan native, XSC dapat menyematkan logika aksi korporat ke dalam struktur aset itu sendiri. Peristiwa dan pelaksanaannya berbagi keadaan yang sama yang mendasarinya, artinya jaringan tidak sekadar memindahkan instruksi di antara beberapa buku besar yang terpisah.
Itu bisa mengubah di mana risiko operasional sebenarnya berada.
“Rekonsiliasi itu mahal karena ketidaksepakatan dibangun ke dalam arsitekturnya.”
Bagi saya, sudut pandang investasinya adalah keandalan pencatatan. Jika setiap peserta dapat merujuk ke hasil eksekusi yang sama, mungkin diperlukan lebih sedikit sumber daya untuk memverifikasi saldo, hak, dan kepemilikan setelah suatu peristiwa terjadi. Itu berpotensi lebih berharga daripada sekadar membuat aksi korporat lebih cepat.
Saya pikir pasar masih meremehkan perbedaan antara tokenisasi dari alur kerja yang sudah ada dan perancangan ulang alur kerja tersebut di sekitar aset native.
Kelemahannya sama pentingnya: memusatkan eksekusi ke smart contract memusatkan pula dampak dari sebuah kesalahan. Kesalahan kode atau proses upgrade yang kurang dirancang dapat memengaruhi setiap peserta yang merujuk pada sumber kebenaran yang sama.
Uji yang sesungguhnya adalah apakah Dusk dapat membuat eksekusi bersama sama akuntabelnya seperti efisiennya.
#dusk $DUSK @Dusk
11
11
110
·
--
Terverifikasi
Saya mulai memandang finalitas sebagai properti akuntansi, bukan metrik kecepatan, dan itu membuat mekanisme Succinct Attestation milik Dusk terasa lebih menarik bagi saya.
Sebuah sistem keuangan perlu mengetahui kapan sebuah entri bisa berhenti bersifat sementara (provisional). Dengan probabilistic finality, tingkat keyakinan meningkat seiring waktu karena semakin banyak blok terkumpul. Itu mungkin cocok untuk banyak transaksi kripto, tetapi penyelesaian tingkat institusi punya kebutuhan yang berbeda: sistem, pihak lawan, dan catatan pada akhirnya membutuhkan titik yang jelas ketika keadaan tidak lagi terbuka untuk direvisi.
Mekanisme SA milik Dusk dirancang berbasis pemungutan suara komite, di mana sebuah blok menjadi tersertifikasi secara deterministik setelah putaran konsensus yang diperlukan.
Perbedaan itu mengubah cara saya memikirkan risiko penyelesaian.
“Keyakinan bisa tumbuh secara bertahap. Finalitas tidak boleh.”
Pertanyaan dari investor adalah apakah finalitas yang deterministik menciptakan nilai ekonomi yang bisa diukur. Jika institusi bisa mengurangi keterlambatan rekonsiliasi, buffer jaminan (collateral), atau ketidakpastian seputar perpindahan kepemilikan, maka mekanisme tersebut menjadi bagian dari utilitas finansial jaringan—bukan sekadar spesifikasi konsensus.
Namun ada trade-off penting. Sistem berbasis komite memusatkan asumsi keamanan pada pemilihan validator, partisipasi, dan tata kelola (governance). Hasil yang deterministik hanya bisa diandalkan seperti proses yang menghasilkannya.
Saya menduga pasar mungkin meremehkan perbedaan yang lebih luas itu: untuk infrastruktur keuangan, mengetahui dengan tepat kapan ledger selesai bisa sama pentingnya dengan mengetahui seberapa cepat ia bergerak.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
Saya mulai memandang finalitas sebagai properti akuntansi, bukan metrik kecepatan, dan itu membuat mekanisme Succinct Attestation milik Dusk terasa lebih menarik bagi saya.
Sebuah sistem keuangan perlu mengetahui kapan sebuah entri bisa berhenti bersifat sementara (provisional). Dengan probabilistic finality, tingkat keyakinan meningkat seiring waktu karena semakin banyak blok terkumpul. Itu mungkin cocok untuk banyak transaksi kripto, tetapi penyelesaian tingkat institusi punya kebutuhan yang berbeda: sistem, pihak lawan, dan catatan pada akhirnya membutuhkan titik yang jelas ketika keadaan tidak lagi terbuka untuk direvisi.
Mekanisme SA milik Dusk dirancang berbasis pemungutan suara komite, di mana sebuah blok menjadi tersertifikasi secara deterministik setelah putaran konsensus yang diperlukan.
Perbedaan itu mengubah cara saya memikirkan risiko penyelesaian.
“Keyakinan bisa tumbuh secara bertahap. Finalitas tidak boleh.”
Pertanyaan dari investor adalah apakah finalitas yang deterministik menciptakan nilai ekonomi yang bisa diukur. Jika institusi bisa mengurangi keterlambatan rekonsiliasi, buffer jaminan (collateral), atau ketidakpastian seputar perpindahan kepemilikan, maka mekanisme tersebut menjadi bagian dari utilitas finansial jaringan—bukan sekadar spesifikasi konsensus.
Namun ada trade-off penting. Sistem berbasis komite memusatkan asumsi keamanan pada pemilihan validator, partisipasi, dan tata kelola (governance). Hasil yang deterministik hanya bisa diandalkan seperti proses yang menghasilkannya.
Saya menduga pasar mungkin meremehkan perbedaan yang lebih luas itu: untuk infrastruktur keuangan, mengetahui dengan tepat kapan ledger selesai bisa sama pentingnya dengan mengetahui seberapa cepat ia bergerak.
#dusk @Dusk $DUSK
Sebuah sistem keuangan perlu mengetahui kapan sebuah entri bisa berhenti bersifat sementara (provisional). Dengan probabilistic finality, tingkat keyakinan meningkat seiring waktu karena semakin banyak blok terkumpul. Itu mungkin cocok untuk banyak transaksi kripto, tetapi penyelesaian tingkat institusi punya kebutuhan yang berbeda: sistem, pihak lawan, dan catatan pada akhirnya membutuhkan titik yang jelas ketika keadaan tidak lagi terbuka untuk direvisi.
Mekanisme SA milik Dusk dirancang berbasis pemungutan suara komite, di mana sebuah blok menjadi tersertifikasi secara deterministik setelah putaran konsensus yang diperlukan.
Perbedaan itu mengubah cara saya memikirkan risiko penyelesaian.
“Keyakinan bisa tumbuh secara bertahap. Finalitas tidak boleh.”
Pertanyaan dari investor adalah apakah finalitas yang deterministik menciptakan nilai ekonomi yang bisa diukur. Jika institusi bisa mengurangi keterlambatan rekonsiliasi, buffer jaminan (collateral), atau ketidakpastian seputar perpindahan kepemilikan, maka mekanisme tersebut menjadi bagian dari utilitas finansial jaringan—bukan sekadar spesifikasi konsensus.
Namun ada trade-off penting. Sistem berbasis komite memusatkan asumsi keamanan pada pemilihan validator, partisipasi, dan tata kelola (governance). Hasil yang deterministik hanya bisa diandalkan seperti proses yang menghasilkannya.
Saya menduga pasar mungkin meremehkan perbedaan yang lebih luas itu: untuk infrastruktur keuangan, mengetahui dengan tepat kapan ledger selesai bisa sama pentingnya dengan mengetahui seberapa cepat ia bergerak.
#dusk @Dusk $DUSK
4
4
1k
·
--
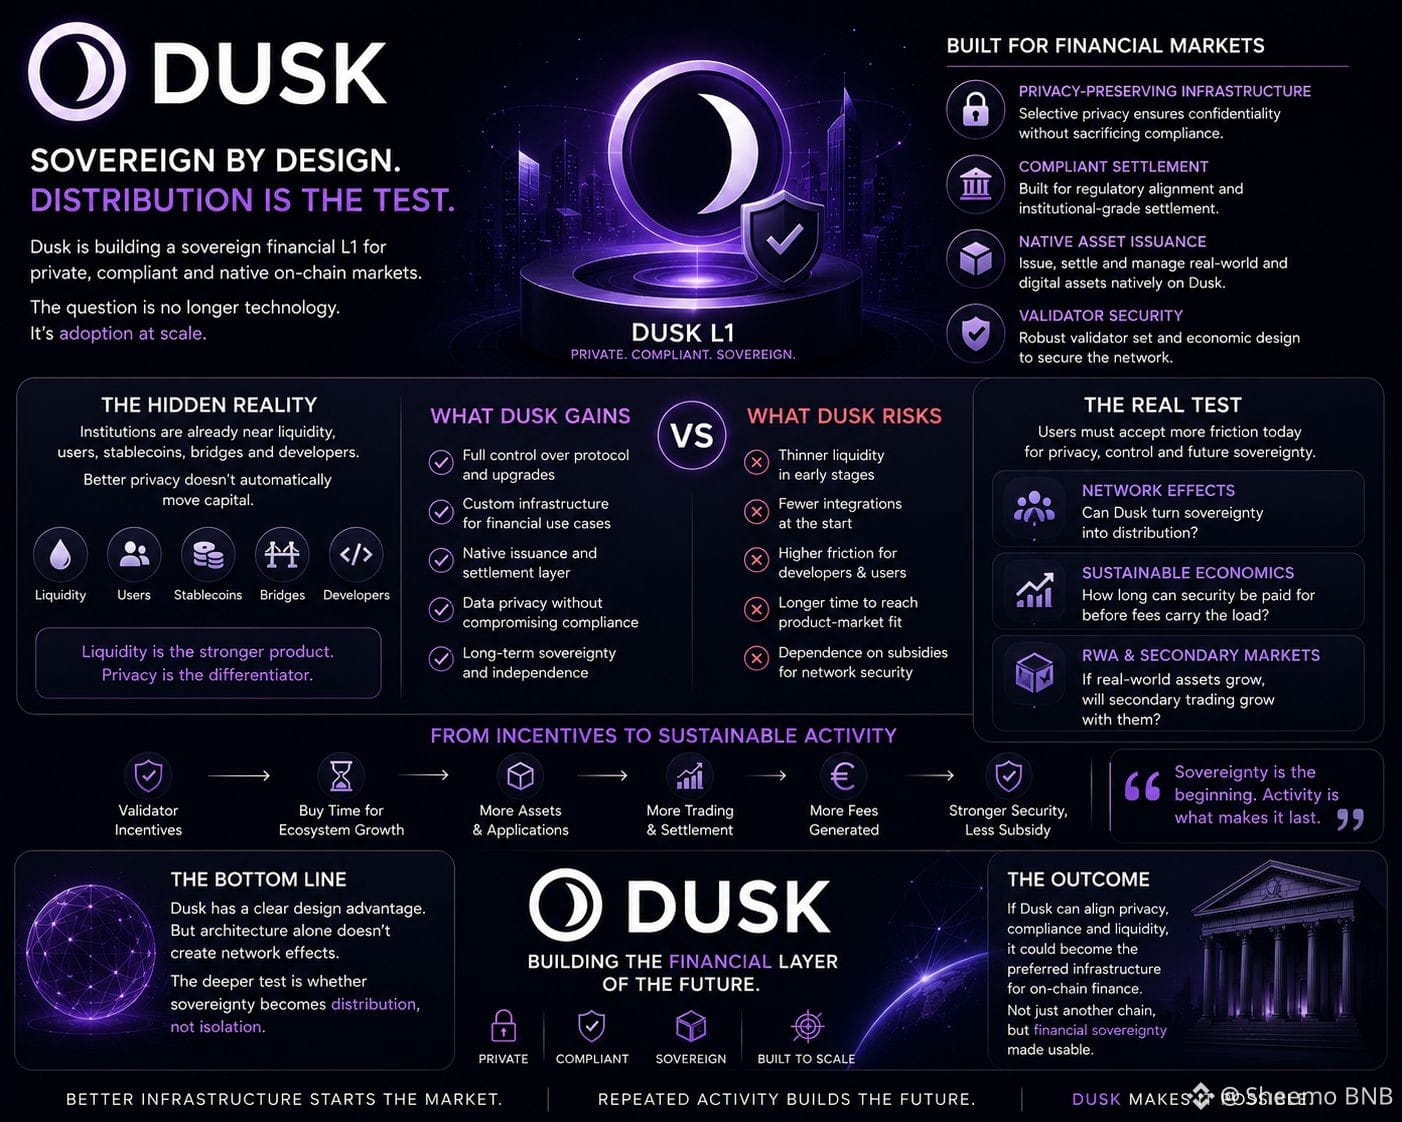
@Dusk_Foundation Saya telah melihat desain L1 berdaulat DUSK melalui lensa yang lebih sederhana: setiap lapisan kemandirian juga menciptakan masalah distribusi yang lain.
Jaringan yang didedikasikan dapat mengoptimalkan privasi, penyelesaian yang patuh, dan infrastruktur aset asli tanpa mewarisi kendala rantai lain. Namun ini juga berarti DUSK harus menarik likuiditas, aplikasi, dan pelaku pasar yang ekosistem yang sudah mapan akumulasi.
Bagi saya, mekanisme yang penting adalah penerbitan native. Jika aset yang teregulasi diterbitkan dan diselesaikan langsung di Dusk, setiap aset baru dapat menciptakan alasan bagi peserta untuk tetap berada di jaringan alih-alih memperlakukannya sebagai lapisan eksekusi sementara.
Itu mengubah ekonomi adopsi.
“Distribusi akan bertambah ketika aktivitas menciptakan alasan tersendiri untuk bertahan.”
Hal yang masih saya uji adalah apakah penerbitan RWA dapat menghasilkan putaran itu. Penerbitan primer saja mungkin menghasilkan angka yang mengesankan sementara likuiditas sekunder tetap tipis. Tanpa perdagangan aktif, permintaan penyelesaian, dan arus modal yang berulang, jaringan mungkin masih sangat bergantung pada insentif untuk mendukung keamanan dan partisipasi.
Saya menduga pasar mungkin terlalu fokus pada apa yang sudah dibangun Dusk dan kurang memperhatikan apakah setiap produk keuangan baru membuat peserta berikutnya lebih mungkin untuk datang.
Arsitektur memulai pasar. Aktivitas yang berulang adalah yang membuatnya menjadi tahan lama.
#dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$SPK
{future}(SPKUSDT)
$MORPHO
{future}(MORPHOUSDT)
@Dusk Saya telah melihat desain L1 berdaulat DUSK melalui lensa yang lebih sederhana: setiap lapisan kemandirian juga menciptakan masalah distribusi yang lain.
Jaringan yang didedikasikan dapat mengoptimalkan privasi, penyelesaian yang patuh, dan infrastruktur aset asli tanpa mewarisi kendala rantai lain. Namun ini juga berarti DUSK harus menarik likuiditas, aplikasi, dan pelaku pasar yang ekosistem yang sudah mapan akumulasi.
Bagi saya, mekanisme yang penting adalah penerbitan native. Jika aset yang teregulasi diterbitkan dan diselesaikan langsung di Dusk, setiap aset baru dapat menciptakan alasan bagi peserta untuk tetap berada di jaringan alih-alih memperlakukannya sebagai lapisan eksekusi sementara.
Itu mengubah ekonomi adopsi.
“Distribusi akan bertambah ketika aktivitas menciptakan alasan tersendiri untuk bertahan.”
Hal yang masih saya uji adalah apakah penerbitan RWA dapat menghasilkan putaran itu. Penerbitan primer saja mungkin menghasilkan angka yang mengesankan sementara likuiditas sekunder tetap tipis. Tanpa perdagangan aktif, permintaan penyelesaian, dan arus modal yang berulang, jaringan mungkin masih sangat bergantung pada insentif untuk mendukung keamanan dan partisipasi.
Saya menduga pasar mungkin terlalu fokus pada apa yang sudah dibangun Dusk dan kurang memperhatikan apakah setiap produk keuangan baru membuat peserta berikutnya lebih mungkin untuk datang.
Arsitektur memulai pasar. Aktivitas yang berulang adalah yang membuatnya menjadi tahan lama.
#dusk @Dusk $DUSK
$SPK
$MORPHO
Jaringan yang didedikasikan dapat mengoptimalkan privasi, penyelesaian yang patuh, dan infrastruktur aset asli tanpa mewarisi kendala rantai lain. Namun ini juga berarti DUSK harus menarik likuiditas, aplikasi, dan pelaku pasar yang ekosistem yang sudah mapan akumulasi.
Bagi saya, mekanisme yang penting adalah penerbitan native. Jika aset yang teregulasi diterbitkan dan diselesaikan langsung di Dusk, setiap aset baru dapat menciptakan alasan bagi peserta untuk tetap berada di jaringan alih-alih memperlakukannya sebagai lapisan eksekusi sementara.
Itu mengubah ekonomi adopsi.
“Distribusi akan bertambah ketika aktivitas menciptakan alasan tersendiri untuk bertahan.”
Hal yang masih saya uji adalah apakah penerbitan RWA dapat menghasilkan putaran itu. Penerbitan primer saja mungkin menghasilkan angka yang mengesankan sementara likuiditas sekunder tetap tipis. Tanpa perdagangan aktif, permintaan penyelesaian, dan arus modal yang berulang, jaringan mungkin masih sangat bergantung pada insentif untuk mendukung keamanan dan partisipasi.
Saya menduga pasar mungkin terlalu fokus pada apa yang sudah dibangun Dusk dan kurang memperhatikan apakah setiap produk keuangan baru membuat peserta berikutnya lebih mungkin untuk datang.
Arsitektur memulai pasar. Aktivitas yang berulang adalah yang membuatnya menjadi tahan lama.
#dusk @Dusk $DUSK
$SPK
$MORPHO
7
10
178
·
--
#dusk $DUSK @Dusk_Foundation
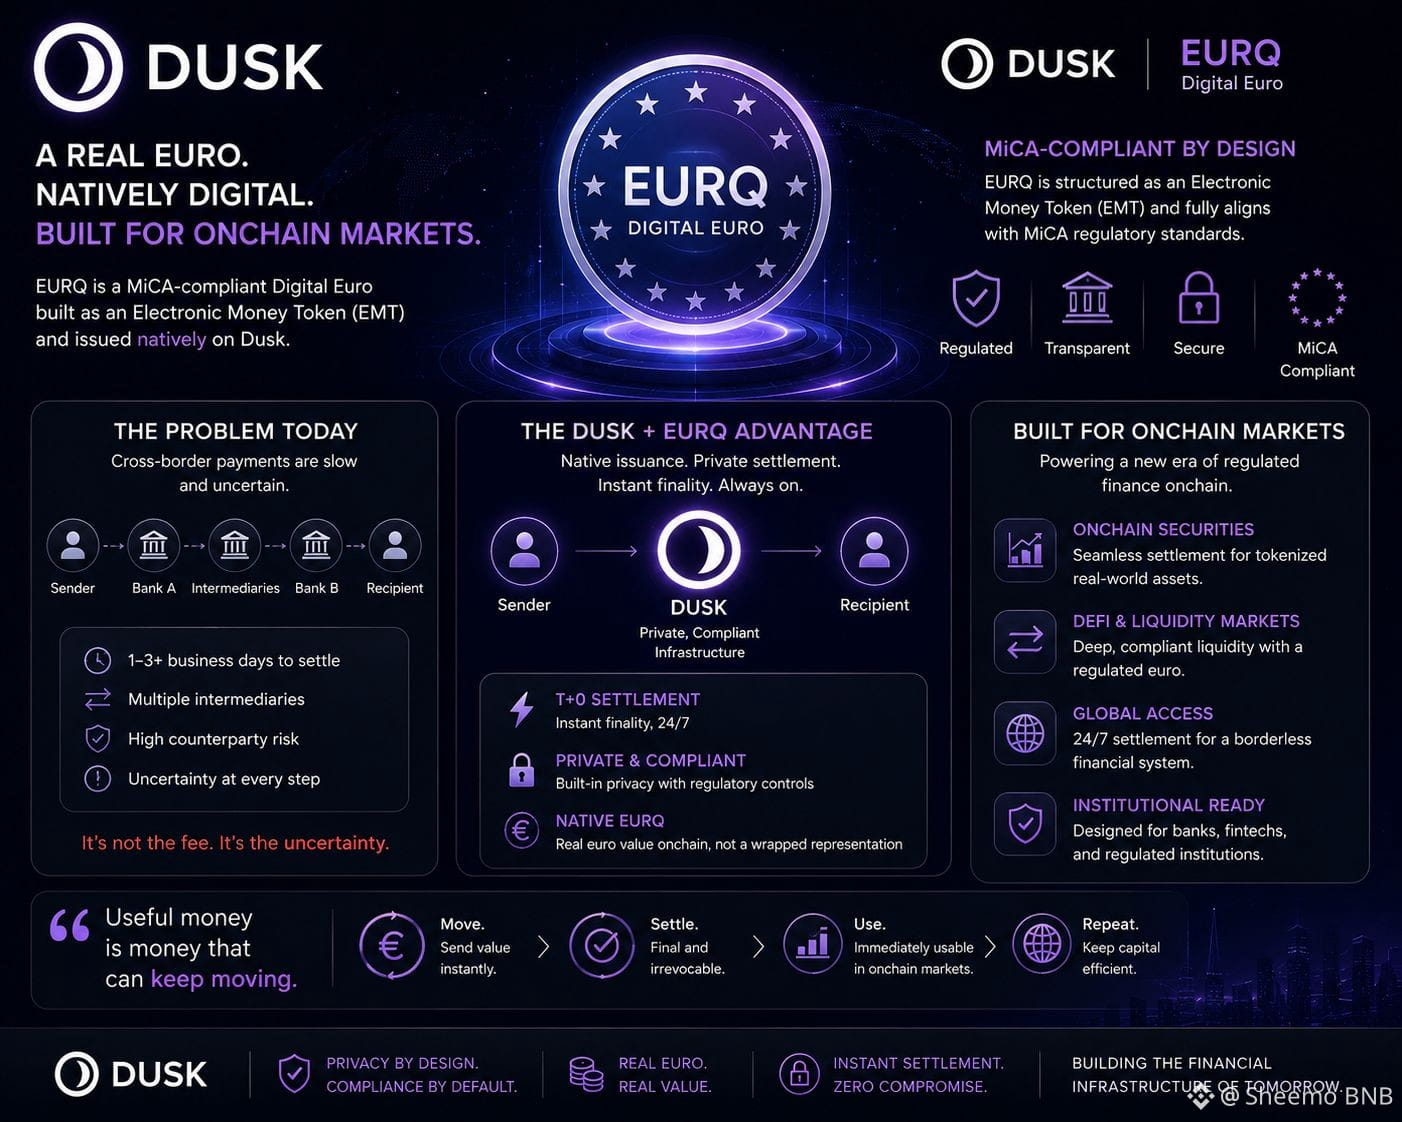
Saya terus kembali ke satu pertanyaan yang sering terlewat terkait EURQ di Dusk: apa yang membuat sebuah aset penyelesaian menjadi berguna secara ekonomi setelah aset itu menjadi patuh?
Struktur EURQ sebagai Token Uang Elektronik yang patuh MiCA penting karena institusi tidak menilai uang semata-mata berdasarkan kecepatan teknis. Mereka memerlukan kejelasan mengenai penerbitan, penebusan, dan aturan yang mengatur aset yang mereka selesaikan.
Dusk menambahkan lapisan lain melalui penerbitan native dan infrastruktur yang menjaga privasi. Secara teori, ini menciptakan jalur yang lebih bersih bagi likuiditas euro yang teregulasi untuk berinteraksi dengan sekuritas dan aplikasi onchain tanpa harus bergantung pada representasi yang dibungkus yang bergerak antar sistem yang terputus.
Bagian yang ingin saya perhatikan sebagai investor adalah kecepatan.
“Uang yang berguna adalah uang yang bisa terus bergerak.”
Jika EURQ dapat masuk ke sebuah transaksi, menyelesaikan kewajiban, dan langsung bisa digunakan pada transaksi patuh berikutnya, nilainya bukan hanya pembayaran yang lebih cepat. Nilainya berpotensi mengurangi modal yang menunggu di antara proses keuangan.
Namun, regulasi tidak menciptakan likuiditas. Aset penyelesaian yang sepenuhnya patuh bisa tetap tidak banyak bergerak secara ekonomi jika pembuat pasar, tempat perdagangan, dan pihak lawan tidak secara konsisten mengarahkan volume melalui aset tersebut.
Saya menduga pasar mungkin meremehkan perbedaan ini: kepatuhan bisa membuka pintu, tetapi aktivitas penyelesaian yang berulang yang mengubah suatu aset menjadi infrastruktur.
#Dusk $TUT $TRUMP
{future}(TRUMPUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya terus kembali ke satu pertanyaan yang sering terlewat terkait EURQ di Dusk: apa yang membuat sebuah aset penyelesaian menjadi berguna secara ekonomi setelah aset itu menjadi patuh?
Struktur EURQ sebagai Token Uang Elektronik yang patuh MiCA penting karena institusi tidak menilai uang semata-mata berdasarkan kecepatan teknis. Mereka memerlukan kejelasan mengenai penerbitan, penebusan, dan aturan yang mengatur aset yang mereka selesaikan.
Dusk menambahkan lapisan lain melalui penerbitan native dan infrastruktur yang menjaga privasi. Secara teori, ini menciptakan jalur yang lebih bersih bagi likuiditas euro yang teregulasi untuk berinteraksi dengan sekuritas dan aplikasi onchain tanpa harus bergantung pada representasi yang dibungkus yang bergerak antar sistem yang terputus.
Bagian yang ingin saya perhatikan sebagai investor adalah kecepatan.
“Uang yang berguna adalah uang yang bisa terus bergerak.”
Jika EURQ dapat masuk ke sebuah transaksi, menyelesaikan kewajiban, dan langsung bisa digunakan pada transaksi patuh berikutnya, nilainya bukan hanya pembayaran yang lebih cepat. Nilainya berpotensi mengurangi modal yang menunggu di antara proses keuangan.
Namun, regulasi tidak menciptakan likuiditas. Aset penyelesaian yang sepenuhnya patuh bisa tetap tidak banyak bergerak secara ekonomi jika pembuat pasar, tempat perdagangan, dan pihak lawan tidak secara konsisten mengarahkan volume melalui aset tersebut.
Saya menduga pasar mungkin meremehkan perbedaan ini: kepatuhan bisa membuka pintu, tetapi aktivitas penyelesaian yang berulang yang mengubah suatu aset menjadi infrastruktur.
#Dusk $TUT $TRUMP
Saya terus kembali ke satu pertanyaan yang sering terlewat terkait EURQ di Dusk: apa yang membuat sebuah aset penyelesaian menjadi berguna secara ekonomi setelah aset itu menjadi patuh?
Struktur EURQ sebagai Token Uang Elektronik yang patuh MiCA penting karena institusi tidak menilai uang semata-mata berdasarkan kecepatan teknis. Mereka memerlukan kejelasan mengenai penerbitan, penebusan, dan aturan yang mengatur aset yang mereka selesaikan.
Dusk menambahkan lapisan lain melalui penerbitan native dan infrastruktur yang menjaga privasi. Secara teori, ini menciptakan jalur yang lebih bersih bagi likuiditas euro yang teregulasi untuk berinteraksi dengan sekuritas dan aplikasi onchain tanpa harus bergantung pada representasi yang dibungkus yang bergerak antar sistem yang terputus.
Bagian yang ingin saya perhatikan sebagai investor adalah kecepatan.
“Uang yang berguna adalah uang yang bisa terus bergerak.”
Jika EURQ dapat masuk ke sebuah transaksi, menyelesaikan kewajiban, dan langsung bisa digunakan pada transaksi patuh berikutnya, nilainya bukan hanya pembayaran yang lebih cepat. Nilainya berpotensi mengurangi modal yang menunggu di antara proses keuangan.
Namun, regulasi tidak menciptakan likuiditas. Aset penyelesaian yang sepenuhnya patuh bisa tetap tidak banyak bergerak secara ekonomi jika pembuat pasar, tempat perdagangan, dan pihak lawan tidak secara konsisten mengarahkan volume melalui aset tersebut.
Saya menduga pasar mungkin meremehkan perbedaan ini: kepatuhan bisa membuka pintu, tetapi aktivitas penyelesaian yang berulang yang mengubah suatu aset menjadi infrastruktur.
#Dusk $TUT $TRUMP
13
14
278
·
--
#dusk $DUSK @Dusk_Foundation
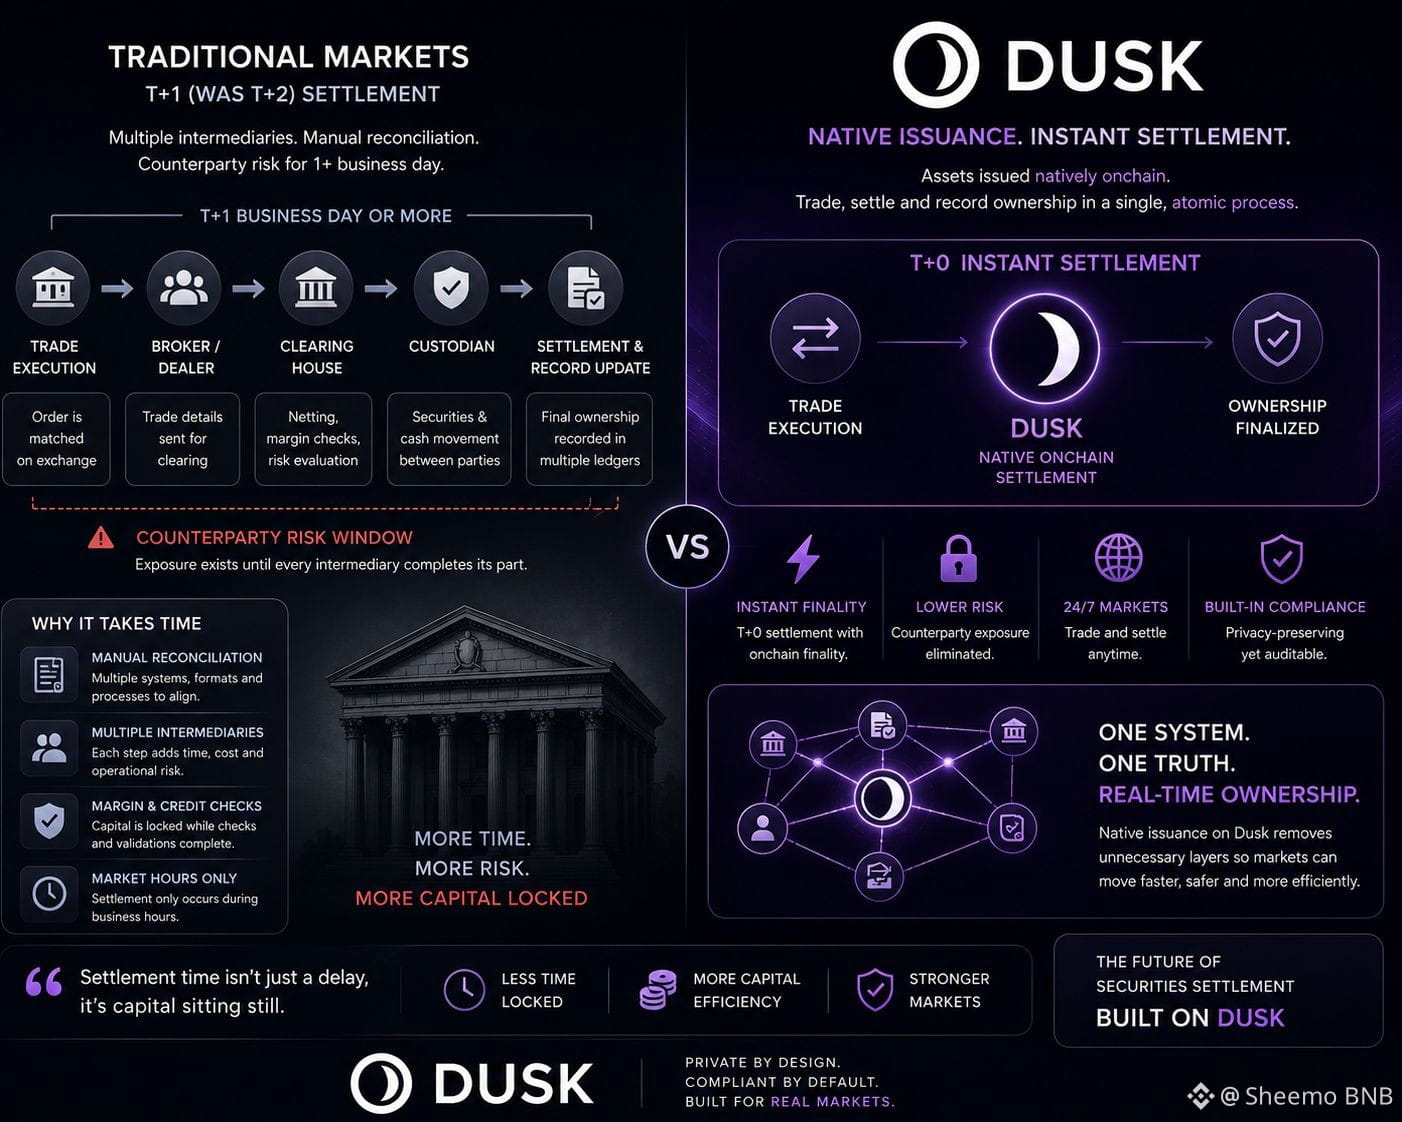
Saya telah memikirkan model penerbitan asli (native) milik Dusk dari sudut pandang yang sedikit berbeda: kecepatan penyelesaian mungkin tidak sama pentingnya dengan efisiensi neraca.
Saat suatu sekuritas diterbitkan secara asli di onchain, kepemilikan dan penyelesaian dapat terjadi dalam sistem yang sama. Ini berpotensi menghilangkan satu lapisan rekonsiliasi antara perdagangan dan transfer akhir kepemilikan.
Bagi investor, konsekuensi yang menarik adalah apa yang terjadi pada modal yang seharusnya mengendap pada posisi yang belum terselesaikan. Finalitas yang lebih cepat dapat mengurangi durasi eksposur pihak lawan dan jumlah jaminan yang tertahan sambil menunggu beberapa pihak menyelesaikan proses mereka.
“Waktu penyelesaian juga adalah waktu alokasi modal.”
Itulah mengapa T+0 lebih menarik bagi saya dibanding sekadar lebih cepat daripada T+1 atau T+2. Jika penerbitan asli benar-benar memangkas jarak antara eksekusi dan kepemilikan final, hal itu dapat mengubah cara pasar teregulasi menggunakan likuiditas secara lebih efisien.
Namun, saya masih berpikir ada ketidakpastian penting di sini. Keterlambatan penyelesaian tradisional sering kali memuat pengaman operasional, penanganan pengecualian, dan pemeriksaan kepatuhan. Memindahkan aset ke onchain tidak otomatis menghapus persyaratan tersebut.
Gagasan tersebut akan semakin kuat hanya jika Dusk dapat membuat kepatuhan dan penyelesaian instan berjalan dalam alur kerja (workflow) yang sama, alih-alih memindahkan gesekan lama ke tempat lain.
#DUSK $BLESS $TUT
{future}(TUTUSDT)
{future}(BLESSUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya telah memikirkan model penerbitan asli (native) milik Dusk dari sudut pandang yang sedikit berbeda: kecepatan penyelesaian mungkin tidak sama pentingnya dengan efisiensi neraca.
Saat suatu sekuritas diterbitkan secara asli di onchain, kepemilikan dan penyelesaian dapat terjadi dalam sistem yang sama. Ini berpotensi menghilangkan satu lapisan rekonsiliasi antara perdagangan dan transfer akhir kepemilikan.
Bagi investor, konsekuensi yang menarik adalah apa yang terjadi pada modal yang seharusnya mengendap pada posisi yang belum terselesaikan. Finalitas yang lebih cepat dapat mengurangi durasi eksposur pihak lawan dan jumlah jaminan yang tertahan sambil menunggu beberapa pihak menyelesaikan proses mereka.
“Waktu penyelesaian juga adalah waktu alokasi modal.”
Itulah mengapa T+0 lebih menarik bagi saya dibanding sekadar lebih cepat daripada T+1 atau T+2. Jika penerbitan asli benar-benar memangkas jarak antara eksekusi dan kepemilikan final, hal itu dapat mengubah cara pasar teregulasi menggunakan likuiditas secara lebih efisien.
Namun, saya masih berpikir ada ketidakpastian penting di sini. Keterlambatan penyelesaian tradisional sering kali memuat pengaman operasional, penanganan pengecualian, dan pemeriksaan kepatuhan. Memindahkan aset ke onchain tidak otomatis menghapus persyaratan tersebut.
Gagasan tersebut akan semakin kuat hanya jika Dusk dapat membuat kepatuhan dan penyelesaian instan berjalan dalam alur kerja (workflow) yang sama, alih-alih memindahkan gesekan lama ke tempat lain.
#DUSK $BLESS $TUT
Saya telah memikirkan model penerbitan asli (native) milik Dusk dari sudut pandang yang sedikit berbeda: kecepatan penyelesaian mungkin tidak sama pentingnya dengan efisiensi neraca.
Saat suatu sekuritas diterbitkan secara asli di onchain, kepemilikan dan penyelesaian dapat terjadi dalam sistem yang sama. Ini berpotensi menghilangkan satu lapisan rekonsiliasi antara perdagangan dan transfer akhir kepemilikan.
Bagi investor, konsekuensi yang menarik adalah apa yang terjadi pada modal yang seharusnya mengendap pada posisi yang belum terselesaikan. Finalitas yang lebih cepat dapat mengurangi durasi eksposur pihak lawan dan jumlah jaminan yang tertahan sambil menunggu beberapa pihak menyelesaikan proses mereka.
“Waktu penyelesaian juga adalah waktu alokasi modal.”
Itulah mengapa T+0 lebih menarik bagi saya dibanding sekadar lebih cepat daripada T+1 atau T+2. Jika penerbitan asli benar-benar memangkas jarak antara eksekusi dan kepemilikan final, hal itu dapat mengubah cara pasar teregulasi menggunakan likuiditas secara lebih efisien.
Namun, saya masih berpikir ada ketidakpastian penting di sini. Keterlambatan penyelesaian tradisional sering kali memuat pengaman operasional, penanganan pengecualian, dan pemeriksaan kepatuhan. Memindahkan aset ke onchain tidak otomatis menghapus persyaratan tersebut.
Gagasan tersebut akan semakin kuat hanya jika Dusk dapat membuat kepatuhan dan penyelesaian instan berjalan dalam alur kerja (workflow) yang sama, alih-alih memindahkan gesekan lama ke tempat lain.
#DUSK $BLESS $TUT
15
18
452
·
--
#dusk $DUSK @Dusk_Foundation
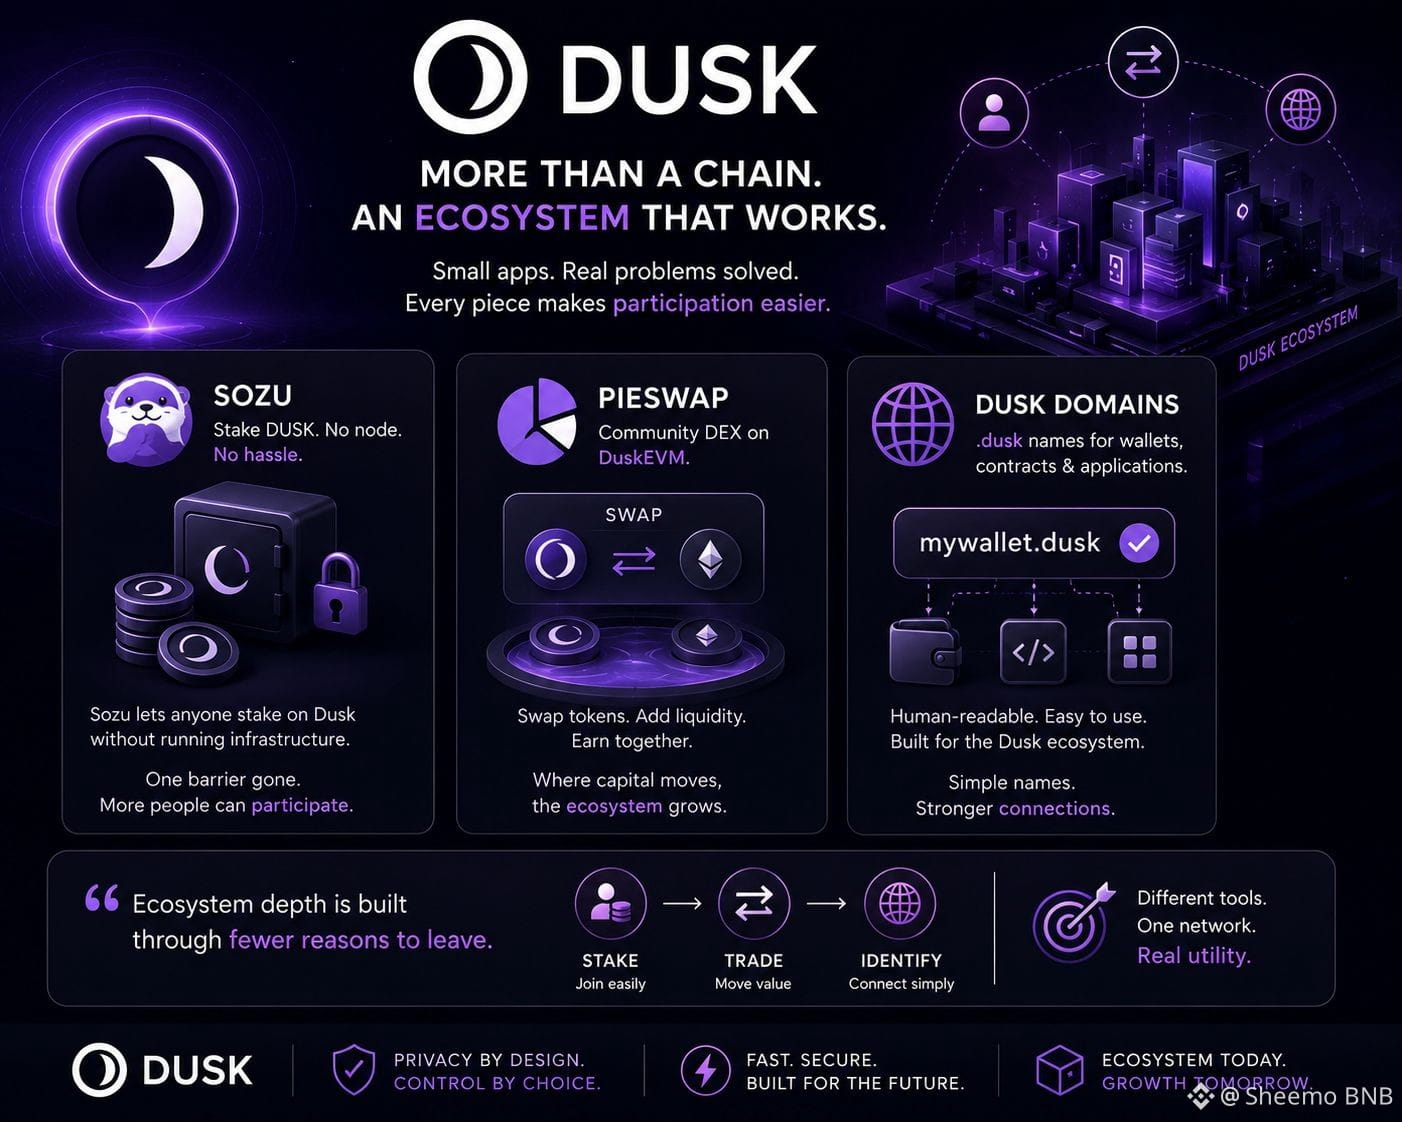
Saya telah lebih memperhatikan urutan di mana sebuah ekosistem blockchain menjadi berguna, dan Dusk menawarkan contoh yang menarik.
Infrastruktur biasanya mendapat perhatian pertama, tetapi partisipasi sering kali bergantung pada aplikasi-aplikasi yang lebih kecil untuk menghilangkan titik-titik gesekan tertentu. Misalnya, Sozu mengubah keputusan staking bagi pengguna yang ingin mendapatkan eksposur ke jaringan tanpa harus menanggung beban operasional untuk menjalankan infrastruktur itu sendiri.
PieSwap menambahkan lapisan yang berbeda. Sebagai DEX di DuskEVM, PieSwap memberi tempat bagi modal untuk bergerak setelah ia masuk ke dalam ekosistem. Pembedaan ini penting bagi saya karena modal yang di-stake dan likuiditas aktif menjalankan peran ekonomi yang sangat berbeda.
Dusk Domains mungkin terlihat lebih kecil, tetapi identitas yang mudah dibaca dapat mengurangi gesekan lintas wallet, kontrak, dan aplikasi.
"Kedalaman ekosistem dibangun melalui lebih sedikit alasan untuk pergi."
Saya pikir pasar kadang bisa melebih-lebihkan sebuah ekosistem dengan menghitung aplikasi, bukan dengan memeriksa perpindahan (handoff) di antara aplikasi-aplikasi tersebut. Sinyal yang lebih kuat adalah apakah satu penggunaan secara alami menciptakan alasan untuk menggunakan yang berikutnya.
Kelemahannya adalah kenyamanan saja tidak menjamin retensi. Aplikasi-aplikasi ini tetap membutuhkan likuiditas yang andal dan permintaan pengguna yang berulang.
Jika ekosistem Dusk dapat mengubah partisipasi menjadi rangkaian yang terhubung, bukan tindakan-tindakan yang terisolasi, itu akan menjadi ukuran yang jauh lebih bermakna dari kegunaan jaringan.
#Dusk
$ACE
$ONG
{future}(ONGUSDT)
{future}(ACEUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya telah lebih memperhatikan urutan di mana sebuah ekosistem blockchain menjadi berguna, dan Dusk menawarkan contoh yang menarik.
Infrastruktur biasanya mendapat perhatian pertama, tetapi partisipasi sering kali bergantung pada aplikasi-aplikasi yang lebih kecil untuk menghilangkan titik-titik gesekan tertentu. Misalnya, Sozu mengubah keputusan staking bagi pengguna yang ingin mendapatkan eksposur ke jaringan tanpa harus menanggung beban operasional untuk menjalankan infrastruktur itu sendiri.
PieSwap menambahkan lapisan yang berbeda. Sebagai DEX di DuskEVM, PieSwap memberi tempat bagi modal untuk bergerak setelah ia masuk ke dalam ekosistem. Pembedaan ini penting bagi saya karena modal yang di-stake dan likuiditas aktif menjalankan peran ekonomi yang sangat berbeda.
Dusk Domains mungkin terlihat lebih kecil, tetapi identitas yang mudah dibaca dapat mengurangi gesekan lintas wallet, kontrak, dan aplikasi.
"Kedalaman ekosistem dibangun melalui lebih sedikit alasan untuk pergi."
Saya pikir pasar kadang bisa melebih-lebihkan sebuah ekosistem dengan menghitung aplikasi, bukan dengan memeriksa perpindahan (handoff) di antara aplikasi-aplikasi tersebut. Sinyal yang lebih kuat adalah apakah satu penggunaan secara alami menciptakan alasan untuk menggunakan yang berikutnya.
Kelemahannya adalah kenyamanan saja tidak menjamin retensi. Aplikasi-aplikasi ini tetap membutuhkan likuiditas yang andal dan permintaan pengguna yang berulang.
Jika ekosistem Dusk dapat mengubah partisipasi menjadi rangkaian yang terhubung, bukan tindakan-tindakan yang terisolasi, itu akan menjadi ukuran yang jauh lebih bermakna dari kegunaan jaringan.
#Dusk
$ACE
$ONG
Saya telah lebih memperhatikan urutan di mana sebuah ekosistem blockchain menjadi berguna, dan Dusk menawarkan contoh yang menarik.
Infrastruktur biasanya mendapat perhatian pertama, tetapi partisipasi sering kali bergantung pada aplikasi-aplikasi yang lebih kecil untuk menghilangkan titik-titik gesekan tertentu. Misalnya, Sozu mengubah keputusan staking bagi pengguna yang ingin mendapatkan eksposur ke jaringan tanpa harus menanggung beban operasional untuk menjalankan infrastruktur itu sendiri.
PieSwap menambahkan lapisan yang berbeda. Sebagai DEX di DuskEVM, PieSwap memberi tempat bagi modal untuk bergerak setelah ia masuk ke dalam ekosistem. Pembedaan ini penting bagi saya karena modal yang di-stake dan likuiditas aktif menjalankan peran ekonomi yang sangat berbeda.
Dusk Domains mungkin terlihat lebih kecil, tetapi identitas yang mudah dibaca dapat mengurangi gesekan lintas wallet, kontrak, dan aplikasi.
"Kedalaman ekosistem dibangun melalui lebih sedikit alasan untuk pergi."
Saya pikir pasar kadang bisa melebih-lebihkan sebuah ekosistem dengan menghitung aplikasi, bukan dengan memeriksa perpindahan (handoff) di antara aplikasi-aplikasi tersebut. Sinyal yang lebih kuat adalah apakah satu penggunaan secara alami menciptakan alasan untuk menggunakan yang berikutnya.
Kelemahannya adalah kenyamanan saja tidak menjamin retensi. Aplikasi-aplikasi ini tetap membutuhkan likuiditas yang andal dan permintaan pengguna yang berulang.
Jika ekosistem Dusk dapat mengubah partisipasi menjadi rangkaian yang terhubung, bukan tindakan-tindakan yang terisolasi, itu akan menjadi ukuran yang jauh lebih bermakna dari kegunaan jaringan.
#Dusk
$ACE
$ONG
8
6
225
·
--
#dusk $DUSK @Dusk_Foundation
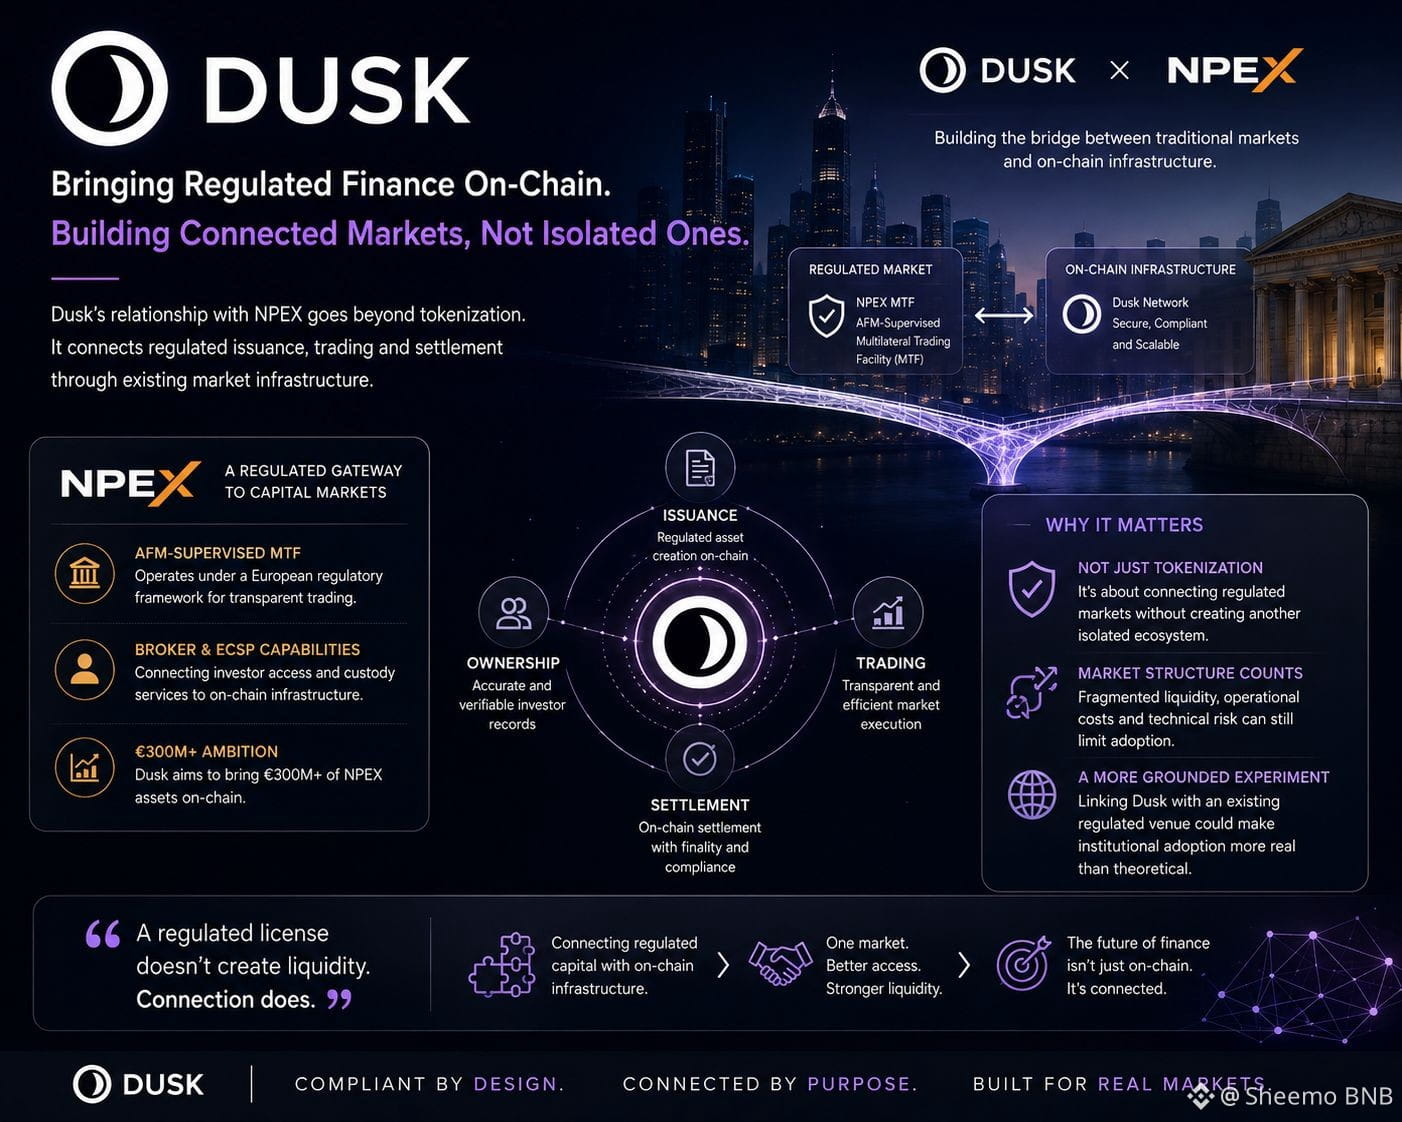
Saya mulai melihat koneksi NPEX milik Dusk bukan lagi sebagai tonggak tokenisasi, melainkan sebagai uji apakah infrastruktur onchain dapat menjaga kualitas pasar yang sudah ada.
Bagian yang menarik adalah NPEX sudah beroperasi dalam lingkungan perdagangan yang teregulasi. Membawa sekuritas ke onchain saja tidak cukup; tantangan sesungguhnya adalah menjaga konsistensi penerbitan, catatan kepemilikan, perdagangan, dan penyelesaian (settlement) di berbagai sistem.
Itu membuat ambisi Dusk yang bernilai €300M+ terasa lebih menarik bagi saya daripada sekadar judulnya sendiri. Jika aset bergerak ke onchain, tetapi likuiditas, penetapan harga, dan akses investor tetap terfragmentasi, lapisan blockchain mungkin hanya menambah beban rekonsiliasi (rekonsiliasi) lainnya.
“Tokenisasi hanya menciptakan nilai ketika pasar di sekitar token tersebut membaik.”
Saya juga berpendapat bahwa koneksi Broker dan ECSP penting karena itu mengarah pada infrastruktur di sekitar aset, bukan hanya representasi asetnya.
Kelemahannya adalah integrasi yang teregulasi tetap bisa berat secara operasional. Persyaratan kepatuhan (compliance), likuiditas di venue, dan alur kerja institusional tidak menghilang hanya karena penyelesaian berpindah ke blockchain.
Yang akan saya pantau adalah apakah Dusk dapat mengurangi jumlah langkah yang terputus antara modal yang teregulasi dan settlement onchain. Jika bisa, proposisi nilainya menjadi jauh lebih terukur daripada sekadar menaruh sekuritas di sebuah buku besar.
#DUSK $HEMI $TREE
{future}(TREEUSDT)
{future}(HEMIUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Saya mulai melihat koneksi NPEX milik Dusk bukan lagi sebagai tonggak tokenisasi, melainkan sebagai uji apakah infrastruktur onchain dapat menjaga kualitas pasar yang sudah ada.
Bagian yang menarik adalah NPEX sudah beroperasi dalam lingkungan perdagangan yang teregulasi. Membawa sekuritas ke onchain saja tidak cukup; tantangan sesungguhnya adalah menjaga konsistensi penerbitan, catatan kepemilikan, perdagangan, dan penyelesaian (settlement) di berbagai sistem.
Itu membuat ambisi Dusk yang bernilai €300M+ terasa lebih menarik bagi saya daripada sekadar judulnya sendiri. Jika aset bergerak ke onchain, tetapi likuiditas, penetapan harga, dan akses investor tetap terfragmentasi, lapisan blockchain mungkin hanya menambah beban rekonsiliasi (rekonsiliasi) lainnya.
“Tokenisasi hanya menciptakan nilai ketika pasar di sekitar token tersebut membaik.”
Saya juga berpendapat bahwa koneksi Broker dan ECSP penting karena itu mengarah pada infrastruktur di sekitar aset, bukan hanya representasi asetnya.
Kelemahannya adalah integrasi yang teregulasi tetap bisa berat secara operasional. Persyaratan kepatuhan (compliance), likuiditas di venue, dan alur kerja institusional tidak menghilang hanya karena penyelesaian berpindah ke blockchain.
Yang akan saya pantau adalah apakah Dusk dapat mengurangi jumlah langkah yang terputus antara modal yang teregulasi dan settlement onchain. Jika bisa, proposisi nilainya menjadi jauh lebih terukur daripada sekadar menaruh sekuritas di sebuah buku besar.
#DUSK $HEMI $TREE
Saya mulai melihat koneksi NPEX milik Dusk bukan lagi sebagai tonggak tokenisasi, melainkan sebagai uji apakah infrastruktur onchain dapat menjaga kualitas pasar yang sudah ada.
Bagian yang menarik adalah NPEX sudah beroperasi dalam lingkungan perdagangan yang teregulasi. Membawa sekuritas ke onchain saja tidak cukup; tantangan sesungguhnya adalah menjaga konsistensi penerbitan, catatan kepemilikan, perdagangan, dan penyelesaian (settlement) di berbagai sistem.
Itu membuat ambisi Dusk yang bernilai €300M+ terasa lebih menarik bagi saya daripada sekadar judulnya sendiri. Jika aset bergerak ke onchain, tetapi likuiditas, penetapan harga, dan akses investor tetap terfragmentasi, lapisan blockchain mungkin hanya menambah beban rekonsiliasi (rekonsiliasi) lainnya.
“Tokenisasi hanya menciptakan nilai ketika pasar di sekitar token tersebut membaik.”
Saya juga berpendapat bahwa koneksi Broker dan ECSP penting karena itu mengarah pada infrastruktur di sekitar aset, bukan hanya representasi asetnya.
Kelemahannya adalah integrasi yang teregulasi tetap bisa berat secara operasional. Persyaratan kepatuhan (compliance), likuiditas di venue, dan alur kerja institusional tidak menghilang hanya karena penyelesaian berpindah ke blockchain.
Yang akan saya pantau adalah apakah Dusk dapat mengurangi jumlah langkah yang terputus antara modal yang teregulasi dan settlement onchain. Jika bisa, proposisi nilainya menjadi jauh lebih terukur daripada sekadar menaruh sekuritas di sebuah buku besar.
#DUSK $HEMI $TREE
16
11
461
·
--
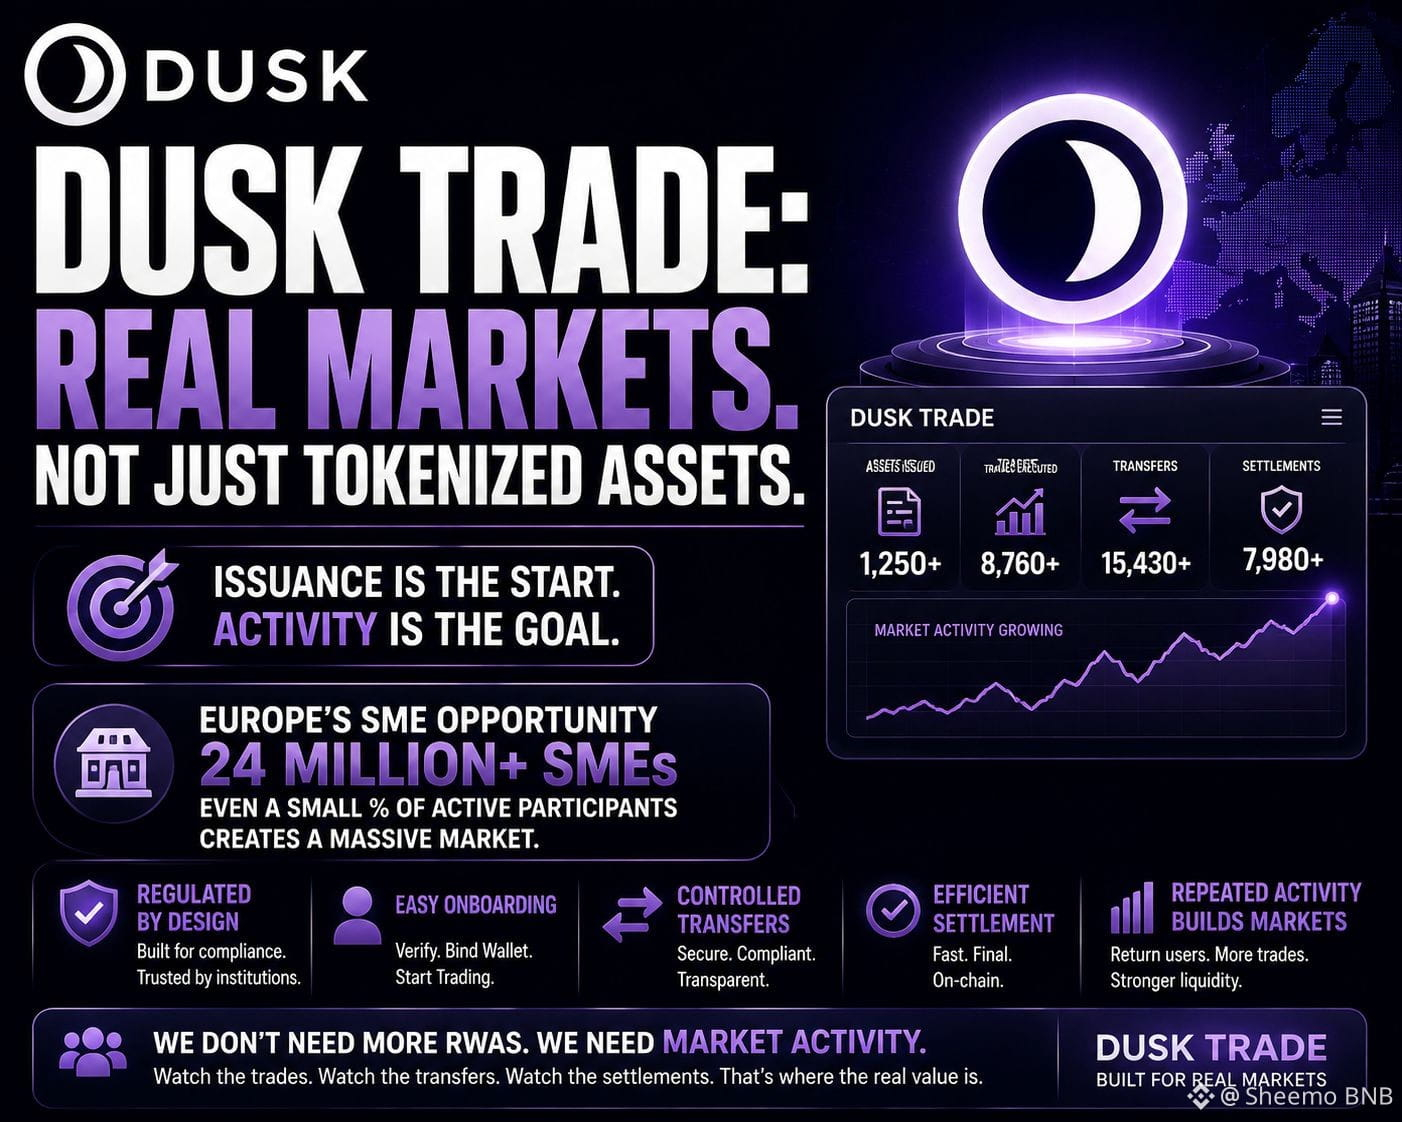
@Dusk_Foundation Saya telah melihat Dusk Trade melalui lensa yang sedikit berbeda: kualitas likuiditas yang tersisa setelah transaksi pertama.
Pasar RWA teregulasi dapat mencatat keberhasilan onboarding, pengikatan dompet, transfer yang terkontrol, dan penyelesaian, namun tetap menghasilkan perdagangan organik yang sangat sedikit. Bagi saya, sinyal yang lebih kuat adalah apakah para peserta mulai mengarahkan aktivitas melalui pasar yang sama secara berulang karena eksekusinya benar-benar berguna.
Itulah mengapa perilaku pasar sekunder menjadi penting. Jika suatu aset diterbitkan di Dusk tetapi para pembeli jarang kembali, likuiditas mungkin secara teknis tersedia tanpa bisa diandalkan secara ekonomi. Sebaliknya, transfer berulang antar peserta yang tidak terkait akan menunjukkan bahwa platform tersebut sedang menjadi bagian dari alur kerja normal mereka, bukan sekadar jalur penerbitan satu kali.
“Likuiditas dibuktikan oleh transaksi kedua, bukan yang pertama.”
Karena itu, saya akan memperhatikan konsentrasi peserta, frekuensi transfer, volume penyelesaian, dan seberapa banyak aktivitas yang berasal dari pengguna yang kembali dibandingkan akun yang baru bergabung.
Ada kelemahan yang cukup masuk akal di sini: pasar teregulasi yang masih awal secara alami akan membentuk likuiditas lebih lambat karena kepatuhan dan onboarding institusional menambah hambatan. Tingkat pergantian (turnover) awal yang rendah saja tidak akan memberi saya banyak informasi.
Namun jika Dusk Trade bisa mengubah onboarding yang patuh menjadi perilaku pasar yang berulang, itu akan menjadi validasi yang jauh lebih kuat untuk tesis RWA dibandingkan sekadar angka aset yang diluncurkan.
#dusk @Dusk_Foundation #Dusk $DUSK
{future}(DUSKUSDT)
@Dusk Saya telah melihat Dusk Trade melalui lensa yang sedikit berbeda: kualitas likuiditas yang tersisa setelah transaksi pertama.
Pasar RWA teregulasi dapat mencatat keberhasilan onboarding, pengikatan dompet, transfer yang terkontrol, dan penyelesaian, namun tetap menghasilkan perdagangan organik yang sangat sedikit. Bagi saya, sinyal yang lebih kuat adalah apakah para peserta mulai mengarahkan aktivitas melalui pasar yang sama secara berulang karena eksekusinya benar-benar berguna.
Itulah mengapa perilaku pasar sekunder menjadi penting. Jika suatu aset diterbitkan di Dusk tetapi para pembeli jarang kembali, likuiditas mungkin secara teknis tersedia tanpa bisa diandalkan secara ekonomi. Sebaliknya, transfer berulang antar peserta yang tidak terkait akan menunjukkan bahwa platform tersebut sedang menjadi bagian dari alur kerja normal mereka, bukan sekadar jalur penerbitan satu kali.
“Likuiditas dibuktikan oleh transaksi kedua, bukan yang pertama.”
Karena itu, saya akan memperhatikan konsentrasi peserta, frekuensi transfer, volume penyelesaian, dan seberapa banyak aktivitas yang berasal dari pengguna yang kembali dibandingkan akun yang baru bergabung.
Ada kelemahan yang cukup masuk akal di sini: pasar teregulasi yang masih awal secara alami akan membentuk likuiditas lebih lambat karena kepatuhan dan onboarding institusional menambah hambatan. Tingkat pergantian (turnover) awal yang rendah saja tidak akan memberi saya banyak informasi.
Namun jika Dusk Trade bisa mengubah onboarding yang patuh menjadi perilaku pasar yang berulang, itu akan menjadi validasi yang jauh lebih kuat untuk tesis RWA dibandingkan sekadar angka aset yang diluncurkan.
#dusk @Dusk #Dusk $DUSK
Pasar RWA teregulasi dapat mencatat keberhasilan onboarding, pengikatan dompet, transfer yang terkontrol, dan penyelesaian, namun tetap menghasilkan perdagangan organik yang sangat sedikit. Bagi saya, sinyal yang lebih kuat adalah apakah para peserta mulai mengarahkan aktivitas melalui pasar yang sama secara berulang karena eksekusinya benar-benar berguna.
Itulah mengapa perilaku pasar sekunder menjadi penting. Jika suatu aset diterbitkan di Dusk tetapi para pembeli jarang kembali, likuiditas mungkin secara teknis tersedia tanpa bisa diandalkan secara ekonomi. Sebaliknya, transfer berulang antar peserta yang tidak terkait akan menunjukkan bahwa platform tersebut sedang menjadi bagian dari alur kerja normal mereka, bukan sekadar jalur penerbitan satu kali.
“Likuiditas dibuktikan oleh transaksi kedua, bukan yang pertama.”
Karena itu, saya akan memperhatikan konsentrasi peserta, frekuensi transfer, volume penyelesaian, dan seberapa banyak aktivitas yang berasal dari pengguna yang kembali dibandingkan akun yang baru bergabung.
Ada kelemahan yang cukup masuk akal di sini: pasar teregulasi yang masih awal secara alami akan membentuk likuiditas lebih lambat karena kepatuhan dan onboarding institusional menambah hambatan. Tingkat pergantian (turnover) awal yang rendah saja tidak akan memberi saya banyak informasi.
Namun jika Dusk Trade bisa mengubah onboarding yang patuh menjadi perilaku pasar yang berulang, itu akan menjadi validasi yang jauh lebih kuat untuk tesis RWA dibandingkan sekadar angka aset yang diluncurkan.
#dusk @Dusk #Dusk $DUSK
17
10
99
·
--
@Dusk_Foundation Saya terus kembali ke satu detail operasional dalam Dusk: pengungkapan selektif hanya berarti jika ia mengurangi jumlah informasi yang harus dipertukarkan institusi di luar buku besar.
Phoenix menarik di sini karena privasi tidak sekadar tentang menyembunyikan data transaksi. Privasi dapat memungkinkan pihak lawan membuktikan informasi yang diperlukan untuk alur kerja yang teregulasi tanpa mengekspos semuanya yang lain. Dalam pasar sekuritas, pembedaan itu bisa memengaruhi rekonsiliasi, pemeriksaan kepatuhan, dan berapa banyak pihak yang perlu mengakses data yang mendasari yang sama.
Itu menciptakan metrik investor yang berguna bagi saya: berapa banyak langkah verifikasi manual yang benar-benar bisa hilang?
Jika penerbit, venue, kustodian, dan lapisan penyelesaian dapat secara independen memverifikasi kondisi yang diperlukan dari infrastruktur yang sama, Dusk mungkin menciptakan nilai melalui lebih sedikit titik koordinasi, bukan sekadar transaksi yang lebih cepat.
“Privasi menjadi infrastruktur ketika ia menghilangkan gesekan operasional.”
Kelemahannya adalah institusi mungkin masih mempertahankan catatan paralel untuk alasan hukum, kontrol internal, atau risiko. Dalam kasus itu, Dusk secara teknis bisa mengompresi penyelesaian sambil membuat beban akuntansi di sekitarnya tetap sebagian besar utuh.
Jadi saya akan memantau alur kerja, bukan hanya throughput: seberapa banyak rekonsiliasi yang dihilangkan, seberapa sering para peserta mengandalkan status penyelesaian yang sama, dan apakah ketergantungan itu bertahan setelah penerapan skala uji.
#dusk #Dusk $DUSK $GPS $TUT
{future}(DUSKUSDT)
{future}(GPSUSDT)
Apa yang paling penting untuk adopsi institusional Dusk?
@Dusk Saya terus kembali ke satu detail operasional dalam Dusk: pengungkapan selektif hanya berarti jika ia mengurangi jumlah informasi yang harus dipertukarkan institusi di luar buku besar.
Phoenix menarik di sini karena privasi tidak sekadar tentang menyembunyikan data transaksi. Privasi dapat memungkinkan pihak lawan membuktikan informasi yang diperlukan untuk alur kerja yang teregulasi tanpa mengekspos semuanya yang lain. Dalam pasar sekuritas, pembedaan itu bisa memengaruhi rekonsiliasi, pemeriksaan kepatuhan, dan berapa banyak pihak yang perlu mengakses data yang mendasari yang sama.
Itu menciptakan metrik investor yang berguna bagi saya: berapa banyak langkah verifikasi manual yang benar-benar bisa hilang?
Jika penerbit, venue, kustodian, dan lapisan penyelesaian dapat secara independen memverifikasi kondisi yang diperlukan dari infrastruktur yang sama, Dusk mungkin menciptakan nilai melalui lebih sedikit titik koordinasi, bukan sekadar transaksi yang lebih cepat.
“Privasi menjadi infrastruktur ketika ia menghilangkan gesekan operasional.”
Kelemahannya adalah institusi mungkin masih mempertahankan catatan paralel untuk alasan hukum, kontrol internal, atau risiko. Dalam kasus itu, Dusk secara teknis bisa mengompresi penyelesaian sambil membuat beban akuntansi di sekitarnya tetap sebagian besar utuh.
Jadi saya akan memantau alur kerja, bukan hanya throughput: seberapa banyak rekonsiliasi yang dihilangkan, seberapa sering para peserta mengandalkan status penyelesaian yang sama, dan apakah ketergantungan itu bertahan setelah penerapan skala uji.
#dusk #Dusk $DUSK $GPS $TUT
Apa yang paling penting untuk adopsi institusional Dusk?
Phoenix menarik di sini karena privasi tidak sekadar tentang menyembunyikan data transaksi. Privasi dapat memungkinkan pihak lawan membuktikan informasi yang diperlukan untuk alur kerja yang teregulasi tanpa mengekspos semuanya yang lain. Dalam pasar sekuritas, pembedaan itu bisa memengaruhi rekonsiliasi, pemeriksaan kepatuhan, dan berapa banyak pihak yang perlu mengakses data yang mendasari yang sama.
Itu menciptakan metrik investor yang berguna bagi saya: berapa banyak langkah verifikasi manual yang benar-benar bisa hilang?
Jika penerbit, venue, kustodian, dan lapisan penyelesaian dapat secara independen memverifikasi kondisi yang diperlukan dari infrastruktur yang sama, Dusk mungkin menciptakan nilai melalui lebih sedikit titik koordinasi, bukan sekadar transaksi yang lebih cepat.
“Privasi menjadi infrastruktur ketika ia menghilangkan gesekan operasional.”
Kelemahannya adalah institusi mungkin masih mempertahankan catatan paralel untuk alasan hukum, kontrol internal, atau risiko. Dalam kasus itu, Dusk secara teknis bisa mengompresi penyelesaian sambil membuat beban akuntansi di sekitarnya tetap sebagian besar utuh.
Jadi saya akan memantau alur kerja, bukan hanya throughput: seberapa banyak rekonsiliasi yang dihilangkan, seberapa sering para peserta mengandalkan status penyelesaian yang sama, dan apakah ketergantungan itu bertahan setelah penerapan skala uji.
#dusk #Dusk $DUSK $GPS $TUT
Apa yang paling penting untuk adopsi institusional Dusk?
🔐 Privacy
100%
⚡ Settlement
0%
📊 Reconciliation
0%
4 Voting • Voting ditutup
17
8
282
·
--
@Dusk_Foundation
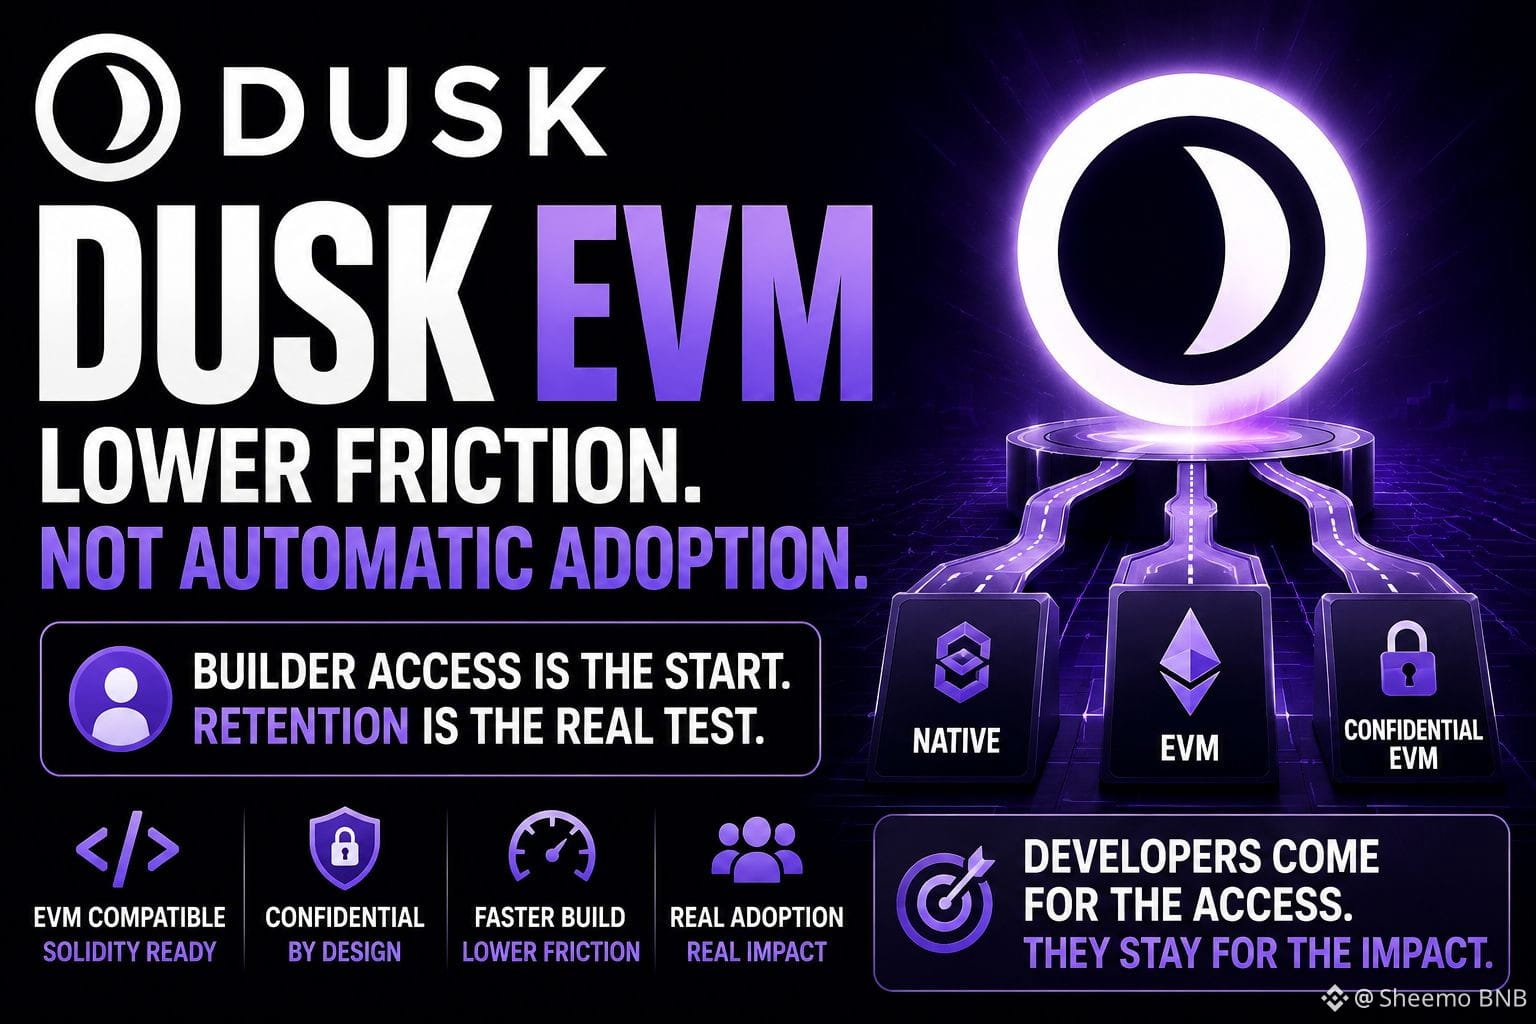
Saya melihat DuskEVM lebih sebagai masalah perutean daripada sekadar alat akuisisi developer.
Menambahkan jalur EVM memberi tim Solidity lingkungan eksekusi yang familiar, sementara Confidential EVM menambah opsi lain untuk aplikasi yang membutuhkan privasi. Hal ini berguna, tetapi juga menimbulkan masalah pengukuran yang halus: aktivitas dapat menyebar ke tiga lingkungan pengembangan tanpa menghasilkan efek jaringan yang lebih kuat.
Bagi seorang investor, saya ingin tahu apakah pengguna dan modal benar-benar berpindah di antara jalur-jalur ini.
Seorang developer mungkin menerapkan melalui EVM karena onboarding mudah, sementara keunggulan sebenarnya dari aplikasinya baru terlihat ketika pengguna mulai berinteraksi dengan transaksi-transaksi yang bersifat rahasia. Jika pengguna, aset, dan likuiditas tersebut tetap terisolasi, Dusk meningkatkan aksesibilitas teknis tanpa harus meningkatkan konektivitas ekonomi.
“Lebih banyak titik masuk hanya penting jika semuanya bertemu pada efek jaringan yang sama.”
Itulah metrik yang akan saya pantau: bukan deploy per lingkungan, melainkan seberapa sering aplikasi berpindah dari eksperimen ke penggunaan yang berulang, dan apakah likuiditas mengikuti mereka.
Kelemahannya jelas: infrastruktur tahap awal bisa terlihat terfragmentasi hanya karena adopsi masih terbentuk. Jadi saya tidak akan menganggap aktivitas terpisah sebagai kegagalan semata.
Namun jika DuskEVM menjadi tempat yang nyaman untuk melakukan deploy, bukan jembatan menuju lapisan ekonomi Dusk yang berfokus pada privasi, maka kisah bagi developer akan lebih kuat daripada kisah adopsinya.
#dusk #Dusk $DUSK $PORTAL $APR
{future}(APRUSDT)
{future}(PORTALUSDT)
{future}(DUSKUSDT)
@Dusk
Saya melihat DuskEVM lebih sebagai masalah perutean daripada sekadar alat akuisisi developer.
Menambahkan jalur EVM memberi tim Solidity lingkungan eksekusi yang familiar, sementara Confidential EVM menambah opsi lain untuk aplikasi yang membutuhkan privasi. Hal ini berguna, tetapi juga menimbulkan masalah pengukuran yang halus: aktivitas dapat menyebar ke tiga lingkungan pengembangan tanpa menghasilkan efek jaringan yang lebih kuat.
Bagi seorang investor, saya ingin tahu apakah pengguna dan modal benar-benar berpindah di antara jalur-jalur ini.
Seorang developer mungkin menerapkan melalui EVM karena onboarding mudah, sementara keunggulan sebenarnya dari aplikasinya baru terlihat ketika pengguna mulai berinteraksi dengan transaksi-transaksi yang bersifat rahasia. Jika pengguna, aset, dan likuiditas tersebut tetap terisolasi, Dusk meningkatkan aksesibilitas teknis tanpa harus meningkatkan konektivitas ekonomi.
“Lebih banyak titik masuk hanya penting jika semuanya bertemu pada efek jaringan yang sama.”
Itulah metrik yang akan saya pantau: bukan deploy per lingkungan, melainkan seberapa sering aplikasi berpindah dari eksperimen ke penggunaan yang berulang, dan apakah likuiditas mengikuti mereka.
Kelemahannya jelas: infrastruktur tahap awal bisa terlihat terfragmentasi hanya karena adopsi masih terbentuk. Jadi saya tidak akan menganggap aktivitas terpisah sebagai kegagalan semata.
Namun jika DuskEVM menjadi tempat yang nyaman untuk melakukan deploy, bukan jembatan menuju lapisan ekonomi Dusk yang berfokus pada privasi, maka kisah bagi developer akan lebih kuat daripada kisah adopsinya.
#dusk #Dusk $DUSK $PORTAL $APR
Saya melihat DuskEVM lebih sebagai masalah perutean daripada sekadar alat akuisisi developer.
Menambahkan jalur EVM memberi tim Solidity lingkungan eksekusi yang familiar, sementara Confidential EVM menambah opsi lain untuk aplikasi yang membutuhkan privasi. Hal ini berguna, tetapi juga menimbulkan masalah pengukuran yang halus: aktivitas dapat menyebar ke tiga lingkungan pengembangan tanpa menghasilkan efek jaringan yang lebih kuat.
Bagi seorang investor, saya ingin tahu apakah pengguna dan modal benar-benar berpindah di antara jalur-jalur ini.
Seorang developer mungkin menerapkan melalui EVM karena onboarding mudah, sementara keunggulan sebenarnya dari aplikasinya baru terlihat ketika pengguna mulai berinteraksi dengan transaksi-transaksi yang bersifat rahasia. Jika pengguna, aset, dan likuiditas tersebut tetap terisolasi, Dusk meningkatkan aksesibilitas teknis tanpa harus meningkatkan konektivitas ekonomi.
“Lebih banyak titik masuk hanya penting jika semuanya bertemu pada efek jaringan yang sama.”
Itulah metrik yang akan saya pantau: bukan deploy per lingkungan, melainkan seberapa sering aplikasi berpindah dari eksperimen ke penggunaan yang berulang, dan apakah likuiditas mengikuti mereka.
Kelemahannya jelas: infrastruktur tahap awal bisa terlihat terfragmentasi hanya karena adopsi masih terbentuk. Jadi saya tidak akan menganggap aktivitas terpisah sebagai kegagalan semata.
Namun jika DuskEVM menjadi tempat yang nyaman untuk melakukan deploy, bukan jembatan menuju lapisan ekonomi Dusk yang berfokus pada privasi, maka kisah bagi developer akan lebih kuat daripada kisah adopsinya.
#dusk #Dusk $DUSK $PORTAL $APR
23
11
783
·
--
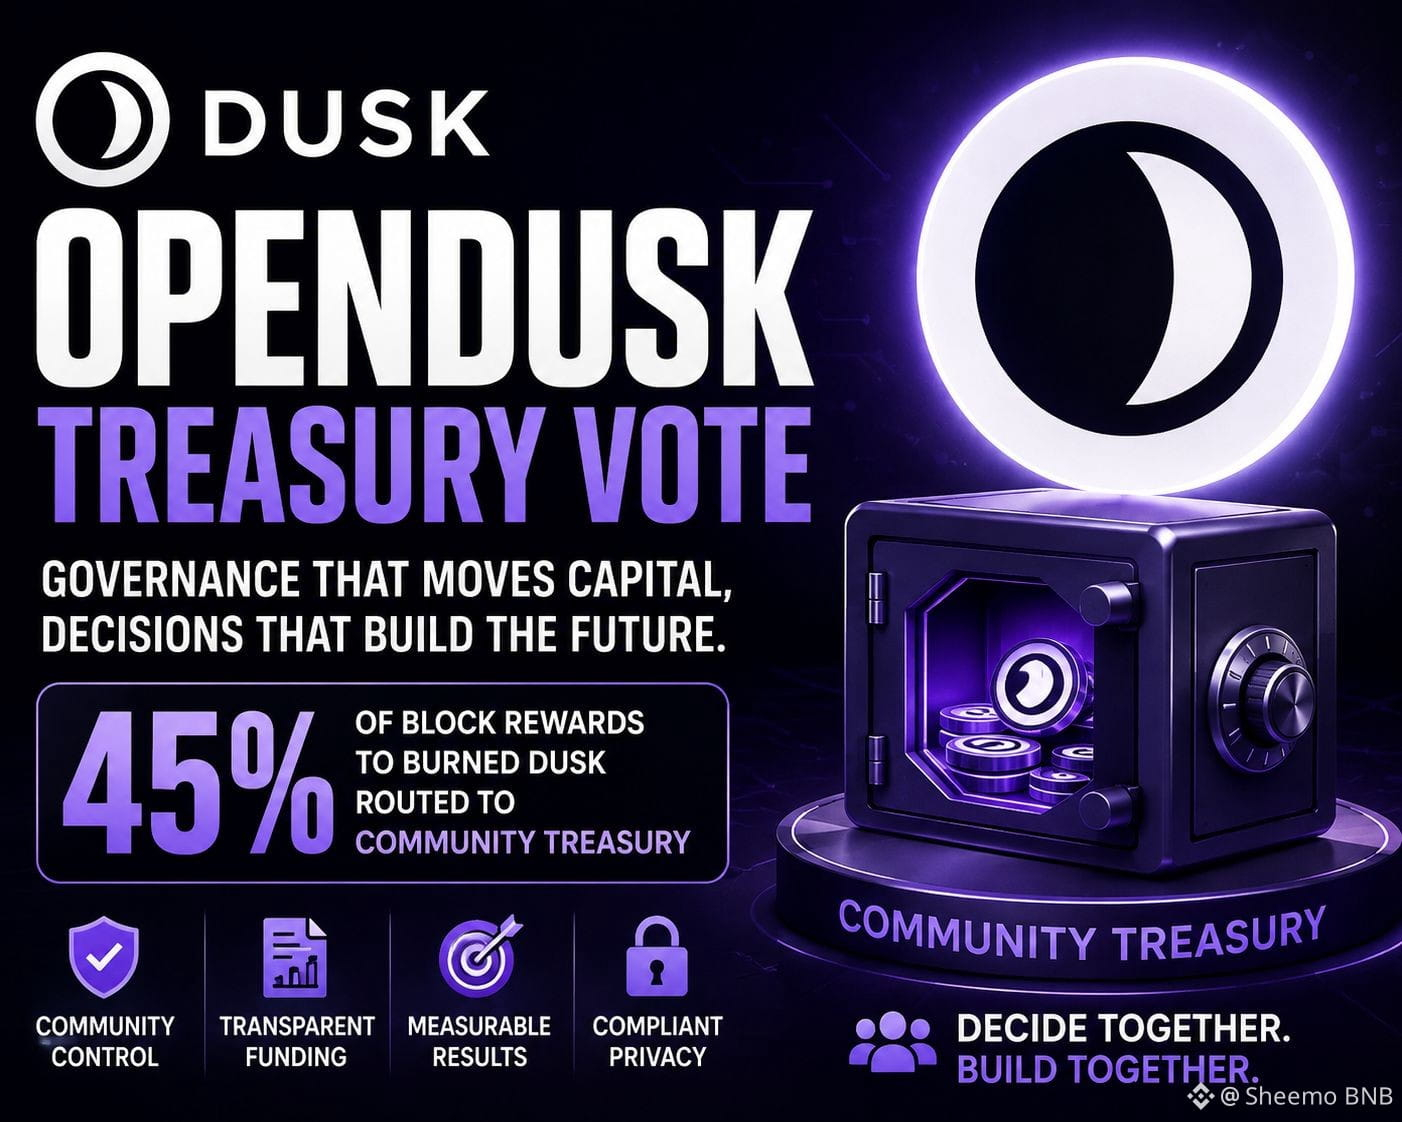
@Dusk_Foundation Satu detail yang akan saya perhatikan di OpenDusk bukanlah ukuran perbendaharaannya, tetapi seberapa bersih pengeluarannya dapat ditelusuri kembali ke aktivitas jaringan.
Jika proposal mengalihkan porsi dari imbal hasil blok yang seharusnya dibakar menjadi kumpulan yang dikendalikan komunitas, DUSK secara efektif beralih dari hasil otomatis protokol menjadi modal ekosistem yang bersifat diskresioner. Itu mengubah masalah pencatatannya.
Bagi Dusk, ini lebih penting daripada yang mungkin terjadi pada L1 konsumen yang khas. Tesisnya terkait aset teregulasi, privasi, dan penyelesaian (settlement), di mana pengguna dan institusi mengutamakan keandalan serta eksekusi yang dapat diukur. Jadi saya ingin inisiatif yang didanai menunjukkan rantai yang jelas: DUSK diterima → milestone diserahkan → penggunaan yang terukur atau perbaikan infrastruktur → permintaan berkelanjutan.
“Modal hanya produktif ketika hasilnya bisa diaudit.”
Itu tidak berarti setiap hibah harus dinilai berdasarkan transaksi langsung. Integrasi institusional bisa membutuhkan waktu yang panjang, dan memaksa semuanya masuk ke metrik aktivitas jangka pendek bisa menolak infrastruktur yang bernilai.
Kelemahannya adalah pelaporan perbendaharaan masih bisa tampak mengesankan tanpa membuktikan nilai ekonomi. Sebuah proyek bisa mencapai milestone, mempublikasikan dasbor, dan menggunakan modal sambil menambahkan permintaan yang sedikit sekali dan tidak bertahan.
Bagi saya, OpenDusk menjadi bermakna jika ia membuat kinerja perbendaharaan lebih mudah diverifikasi daripada pengeluaran ekosistem biasa.
#dusk #Dusk @Dusk_Foundation $DUSK
{future}(DUSKUSDT)
$HEMI
{future}(HEMIUSDT)
$COW
{future}(COWUSDT)
@Dusk Satu detail yang akan saya perhatikan di OpenDusk bukanlah ukuran perbendaharaannya, tetapi seberapa bersih pengeluarannya dapat ditelusuri kembali ke aktivitas jaringan.
Jika proposal mengalihkan porsi dari imbal hasil blok yang seharusnya dibakar menjadi kumpulan yang dikendalikan komunitas, DUSK secara efektif beralih dari hasil otomatis protokol menjadi modal ekosistem yang bersifat diskresioner. Itu mengubah masalah pencatatannya.
Bagi Dusk, ini lebih penting daripada yang mungkin terjadi pada L1 konsumen yang khas. Tesisnya terkait aset teregulasi, privasi, dan penyelesaian (settlement), di mana pengguna dan institusi mengutamakan keandalan serta eksekusi yang dapat diukur. Jadi saya ingin inisiatif yang didanai menunjukkan rantai yang jelas: DUSK diterima → milestone diserahkan → penggunaan yang terukur atau perbaikan infrastruktur → permintaan berkelanjutan.
“Modal hanya produktif ketika hasilnya bisa diaudit.”
Itu tidak berarti setiap hibah harus dinilai berdasarkan transaksi langsung. Integrasi institusional bisa membutuhkan waktu yang panjang, dan memaksa semuanya masuk ke metrik aktivitas jangka pendek bisa menolak infrastruktur yang bernilai.
Kelemahannya adalah pelaporan perbendaharaan masih bisa tampak mengesankan tanpa membuktikan nilai ekonomi. Sebuah proyek bisa mencapai milestone, mempublikasikan dasbor, dan menggunakan modal sambil menambahkan permintaan yang sedikit sekali dan tidak bertahan.
Bagi saya, OpenDusk menjadi bermakna jika ia membuat kinerja perbendaharaan lebih mudah diverifikasi daripada pengeluaran ekosistem biasa.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
Jika proposal mengalihkan porsi dari imbal hasil blok yang seharusnya dibakar menjadi kumpulan yang dikendalikan komunitas, DUSK secara efektif beralih dari hasil otomatis protokol menjadi modal ekosistem yang bersifat diskresioner. Itu mengubah masalah pencatatannya.
Bagi Dusk, ini lebih penting daripada yang mungkin terjadi pada L1 konsumen yang khas. Tesisnya terkait aset teregulasi, privasi, dan penyelesaian (settlement), di mana pengguna dan institusi mengutamakan keandalan serta eksekusi yang dapat diukur. Jadi saya ingin inisiatif yang didanai menunjukkan rantai yang jelas: DUSK diterima → milestone diserahkan → penggunaan yang terukur atau perbaikan infrastruktur → permintaan berkelanjutan.
“Modal hanya produktif ketika hasilnya bisa diaudit.”
Itu tidak berarti setiap hibah harus dinilai berdasarkan transaksi langsung. Integrasi institusional bisa membutuhkan waktu yang panjang, dan memaksa semuanya masuk ke metrik aktivitas jangka pendek bisa menolak infrastruktur yang bernilai.
Kelemahannya adalah pelaporan perbendaharaan masih bisa tampak mengesankan tanpa membuktikan nilai ekonomi. Sebuah proyek bisa mencapai milestone, mempublikasikan dasbor, dan menggunakan modal sambil menambahkan permintaan yang sedikit sekali dan tidak bertahan.
Bagi saya, OpenDusk menjadi bermakna jika ia membuat kinerja perbendaharaan lebih mudah diverifikasi daripada pengeluaran ekosistem biasa.
#dusk #Dusk @Dusk $DUSK
$HEMI
$COW
16
9
633
·
--
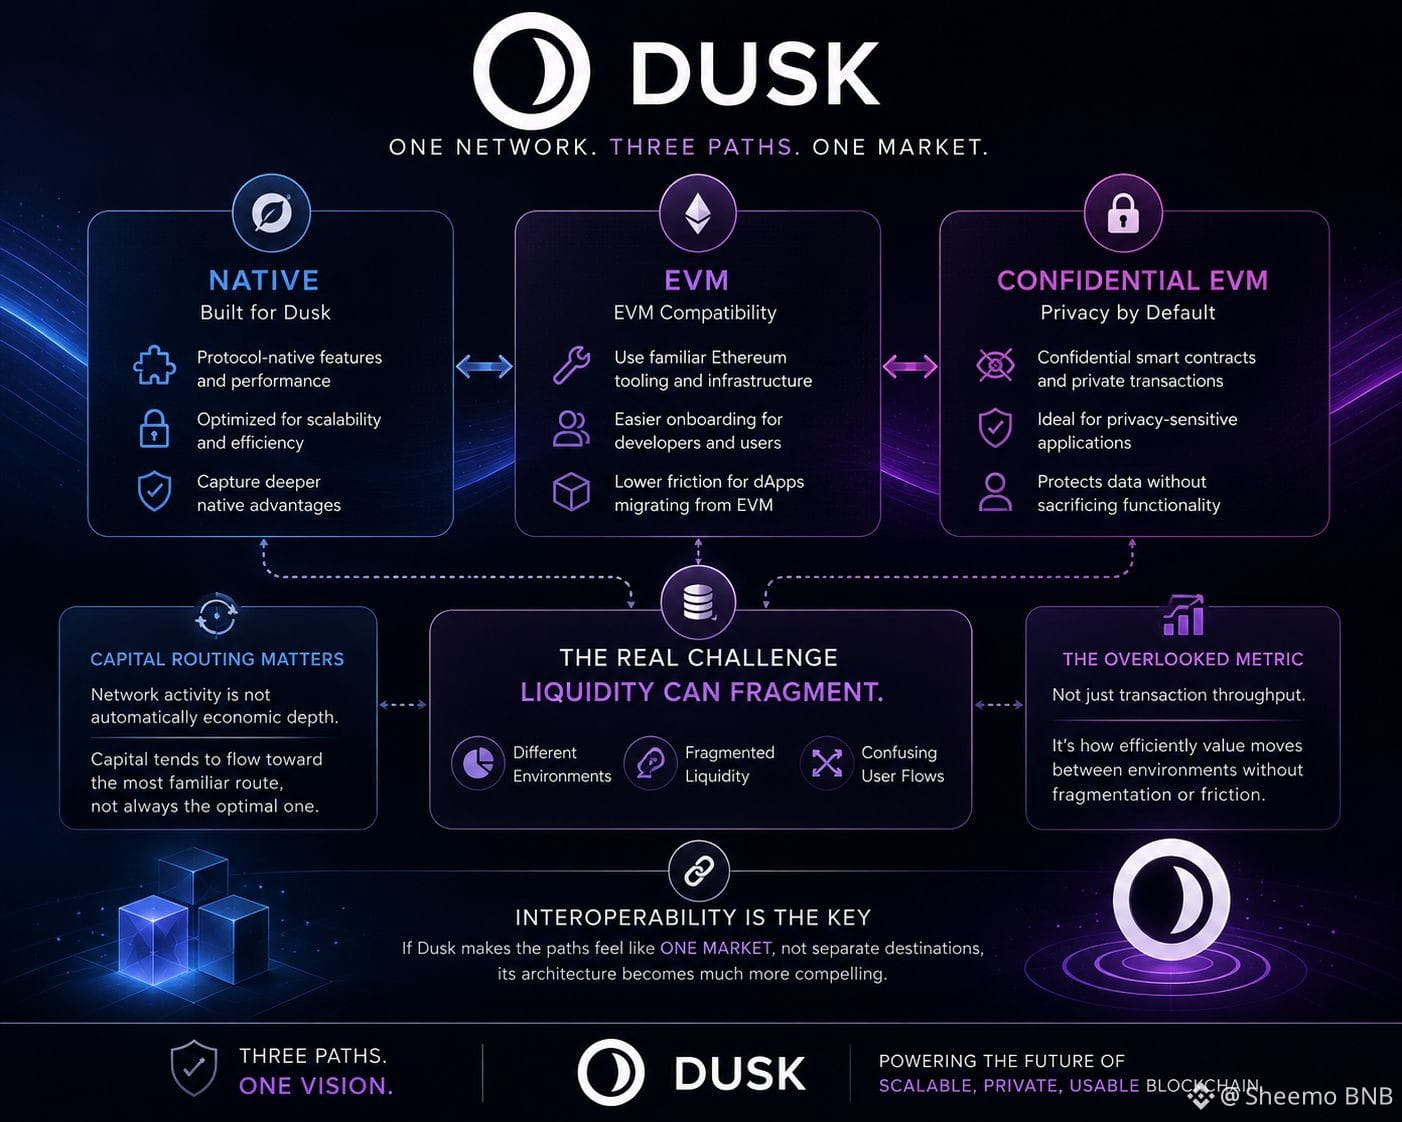
@Dusk_Foundation Saya telah memikirkan tiga jalur eksekusi Dusk, bukan sebagai fitur pengembangan semata, melainkan sebagai masalah penyaluran modal.
Native, EVM, dan confidential EVM masing-masing dapat menarik jenis aplikasi yang berbeda, tetapi itu juga menciptakan kemungkinan likuiditas menjadi tersegmentasi berdasarkan lingkungan eksekusi.
Aplikasi berbasis EVM dapat mewarisi alat-alat Ethereum yang familiar dan membuat onboarding menjadi lebih mudah.Aplikasi yang membutuhkan privasi mungkin lebih memilih confidential EVM.Kontrak native berpotensi menangkap keunggulan yang lebih dalam dan spesifik untuk protokol.Pertanyaan pentingnya adalah apa yang terjadi pada pengguna dan modal ketika preferensi-preferensi itu berbeda.
“Lebih banyak pilihan eksekusi juga bisa berarti lebih banyak tempat bagi likuiditas untuk bersembunyi.”
Hal ini penting karena aktivitas jaringan tidak otomatis berarti kedalaman ekonomi.Jika pengguna berulang kali harus memahami lingkungan mana yang dimiliki sebuah aplikasi, modal bisa terkonsentrasi pada rute yang paling familiar, bukan pada rute yang secara teknis paling optimal.
Saya rasa metrik yang terabaikan di sini bukan sekadar throughput transaksi.Itu adalah seberapa efisien nilai dapat berpindah di antara lingkungan-lingkungan Dusk tanpa menciptakan likuiditas yang terfragmentasi, integrasi yang dobel, atau alur pengguna yang membingungkan.
Kelemahannya adalah tiga jalur dapat menjadi tiga ekosistem jika interoperabilitas dan tooling tidak berjalan seiring.
Jika Dusk membuat jalur-jalur itu terasa seperti satu pasar, bukan tujuan yang terpisah, arsitekturnya menjadi jauh lebih menarik bagi saya.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
$ACE
{future}(ACEUSDT)
@Dusk Saya telah memikirkan tiga jalur eksekusi Dusk, bukan sebagai fitur pengembangan semata, melainkan sebagai masalah penyaluran modal.
Native, EVM, dan confidential EVM masing-masing dapat menarik jenis aplikasi yang berbeda, tetapi itu juga menciptakan kemungkinan likuiditas menjadi tersegmentasi berdasarkan lingkungan eksekusi.
Aplikasi berbasis EVM dapat mewarisi alat-alat Ethereum yang familiar dan membuat onboarding menjadi lebih mudah.Aplikasi yang membutuhkan privasi mungkin lebih memilih confidential EVM.Kontrak native berpotensi menangkap keunggulan yang lebih dalam dan spesifik untuk protokol.Pertanyaan pentingnya adalah apa yang terjadi pada pengguna dan modal ketika preferensi-preferensi itu berbeda.
“Lebih banyak pilihan eksekusi juga bisa berarti lebih banyak tempat bagi likuiditas untuk bersembunyi.”
Hal ini penting karena aktivitas jaringan tidak otomatis berarti kedalaman ekonomi.Jika pengguna berulang kali harus memahami lingkungan mana yang dimiliki sebuah aplikasi, modal bisa terkonsentrasi pada rute yang paling familiar, bukan pada rute yang secara teknis paling optimal.
Saya rasa metrik yang terabaikan di sini bukan sekadar throughput transaksi.Itu adalah seberapa efisien nilai dapat berpindah di antara lingkungan-lingkungan Dusk tanpa menciptakan likuiditas yang terfragmentasi, integrasi yang dobel, atau alur pengguna yang membingungkan.
Kelemahannya adalah tiga jalur dapat menjadi tiga ekosistem jika interoperabilitas dan tooling tidak berjalan seiring.
Jika Dusk membuat jalur-jalur itu terasa seperti satu pasar, bukan tujuan yang terpisah, arsitekturnya menjadi jauh lebih menarik bagi saya.
#DUSK #dusk $DUSK
$ACE
Native, EVM, dan confidential EVM masing-masing dapat menarik jenis aplikasi yang berbeda, tetapi itu juga menciptakan kemungkinan likuiditas menjadi tersegmentasi berdasarkan lingkungan eksekusi.
Aplikasi berbasis EVM dapat mewarisi alat-alat Ethereum yang familiar dan membuat onboarding menjadi lebih mudah.Aplikasi yang membutuhkan privasi mungkin lebih memilih confidential EVM.Kontrak native berpotensi menangkap keunggulan yang lebih dalam dan spesifik untuk protokol.Pertanyaan pentingnya adalah apa yang terjadi pada pengguna dan modal ketika preferensi-preferensi itu berbeda.
“Lebih banyak pilihan eksekusi juga bisa berarti lebih banyak tempat bagi likuiditas untuk bersembunyi.”
Hal ini penting karena aktivitas jaringan tidak otomatis berarti kedalaman ekonomi.Jika pengguna berulang kali harus memahami lingkungan mana yang dimiliki sebuah aplikasi, modal bisa terkonsentrasi pada rute yang paling familiar, bukan pada rute yang secara teknis paling optimal.
Saya rasa metrik yang terabaikan di sini bukan sekadar throughput transaksi.Itu adalah seberapa efisien nilai dapat berpindah di antara lingkungan-lingkungan Dusk tanpa menciptakan likuiditas yang terfragmentasi, integrasi yang dobel, atau alur pengguna yang membingungkan.
Kelemahannya adalah tiga jalur dapat menjadi tiga ekosistem jika interoperabilitas dan tooling tidak berjalan seiring.
Jika Dusk membuat jalur-jalur itu terasa seperti satu pasar, bukan tujuan yang terpisah, arsitekturnya menjadi jauh lebih menarik bagi saya.
#DUSK #dusk $DUSK
$ACE
30
18
142
·
--
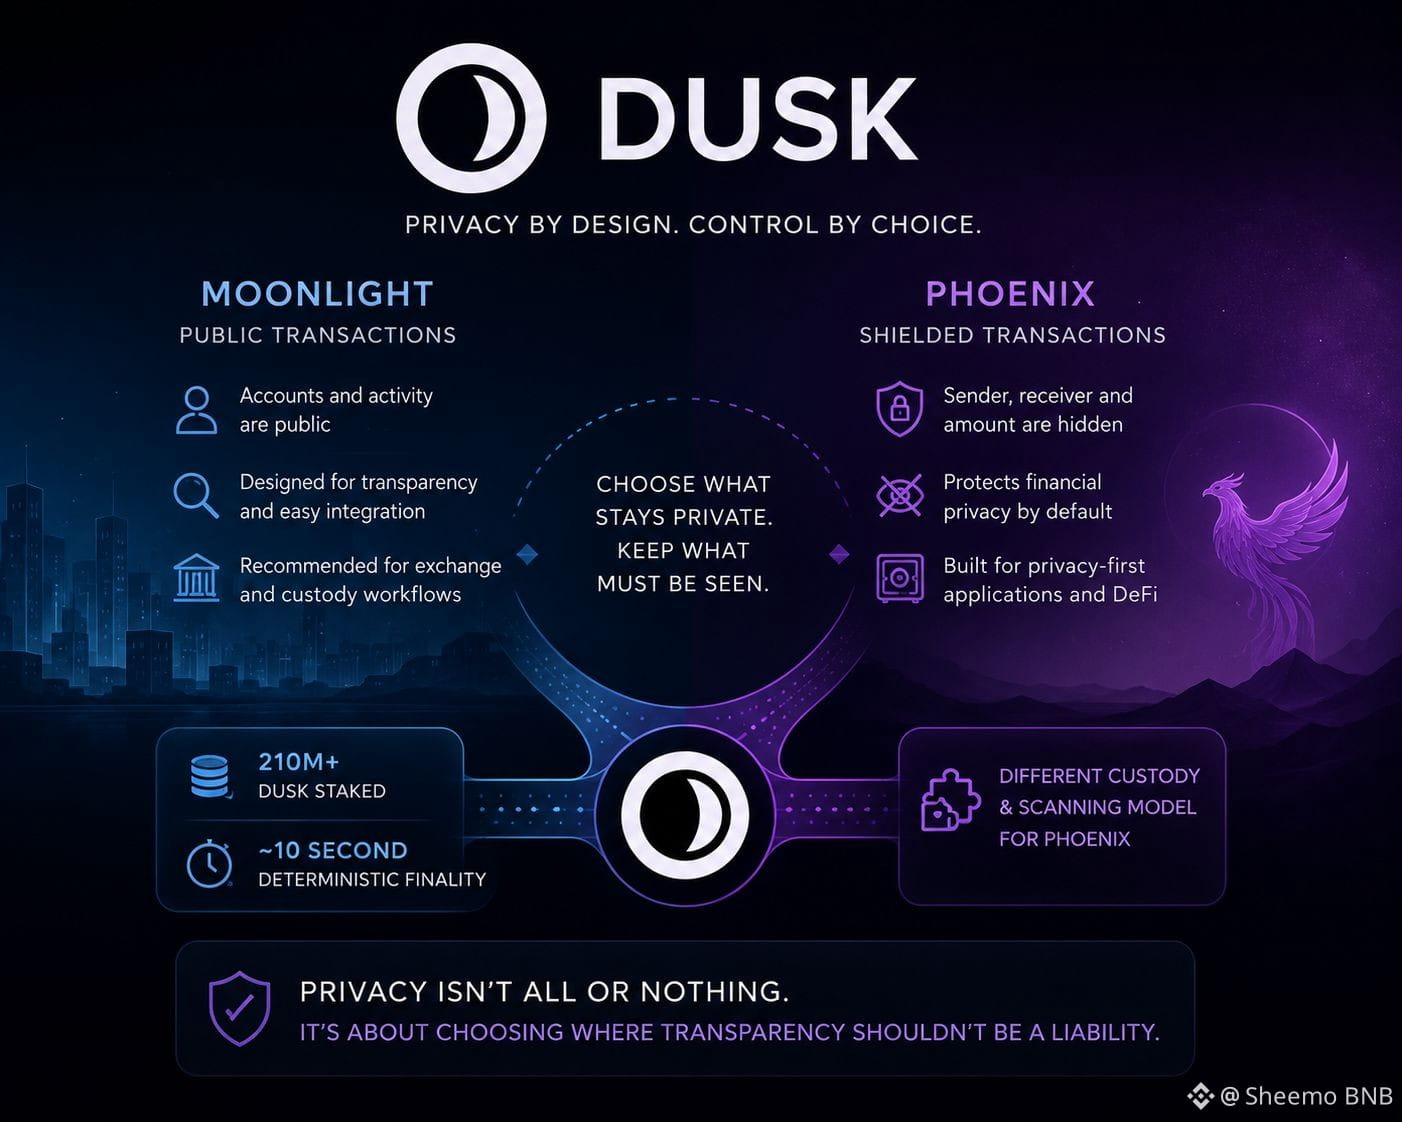
@Dusk_Foundation Saya mulai melihat Dusk kurang sebagai fitur privasi dan lebih sebagai masalah desain akuntansi.
Bagian yang menarik adalah kemampuan untuk berpindah antara model akun publik Moonlight dan catatan terlindungi Phoenix. Itu menghadirkan pertanyaan berbeda bagi penyedia modal: bukan sekadar “apakah ini privat?”, melainkan “apakah saya masih bisa merekonsiliasi ke mana modal saya pergi saat itu penting?”
Hal itu penting karena uang institusional jarang beroperasi dalam satu rezim visibilitas saja. Perdagangan, kustodi, penyelesaian, dan kepatuhan masing-masing memerlukan tingkat informasi yang berbeda.
Jalur konversi antara Moonlight dan Phoenix karena itu lebih penting daripada salah satu mode saja. Jika perpindahan di antara keduanya dapat diandalkan, pengguna bisa memilih privasi tanpa secara permanen mengorbankan transparansi operasional.
“Privasi yang baik harus mengurangi paparan tanpa mengurangi akuntabilitas.”
Kelemahannya jelas: setiap tambahan model transaksi meningkatkan beban operasional pada dompet, bursa, dan kustodian. Jika integrasinya tetap canggung, pengguna bisa saja memilih jalur publik yang lebih mudah, apa pun seberapa kuat Phoenix secara teknis.
Bagi saya, sinyal investasinya adalah apakah Dusk bisa membuat privasi selektif menjadi hal yang operasionalnya membosankan. Itu akan menjadi bentuk adopsi yang jauh lebih kuat daripada privasi yang sekadar mengesankan di atas kertas.
#DUSK #dusk $DUSK
{future}(DUSKUSDT)
@Dusk Saya mulai melihat Dusk kurang sebagai fitur privasi dan lebih sebagai masalah desain akuntansi.
Bagian yang menarik adalah kemampuan untuk berpindah antara model akun publik Moonlight dan catatan terlindungi Phoenix. Itu menghadirkan pertanyaan berbeda bagi penyedia modal: bukan sekadar “apakah ini privat?”, melainkan “apakah saya masih bisa merekonsiliasi ke mana modal saya pergi saat itu penting?”
Hal itu penting karena uang institusional jarang beroperasi dalam satu rezim visibilitas saja. Perdagangan, kustodi, penyelesaian, dan kepatuhan masing-masing memerlukan tingkat informasi yang berbeda.
Jalur konversi antara Moonlight dan Phoenix karena itu lebih penting daripada salah satu mode saja. Jika perpindahan di antara keduanya dapat diandalkan, pengguna bisa memilih privasi tanpa secara permanen mengorbankan transparansi operasional.
“Privasi yang baik harus mengurangi paparan tanpa mengurangi akuntabilitas.”
Kelemahannya jelas: setiap tambahan model transaksi meningkatkan beban operasional pada dompet, bursa, dan kustodian. Jika integrasinya tetap canggung, pengguna bisa saja memilih jalur publik yang lebih mudah, apa pun seberapa kuat Phoenix secara teknis.
Bagi saya, sinyal investasinya adalah apakah Dusk bisa membuat privasi selektif menjadi hal yang operasionalnya membosankan. Itu akan menjadi bentuk adopsi yang jauh lebih kuat daripada privasi yang sekadar mengesankan di atas kertas.
#DUSK #dusk $DUSK
Bagian yang menarik adalah kemampuan untuk berpindah antara model akun publik Moonlight dan catatan terlindungi Phoenix. Itu menghadirkan pertanyaan berbeda bagi penyedia modal: bukan sekadar “apakah ini privat?”, melainkan “apakah saya masih bisa merekonsiliasi ke mana modal saya pergi saat itu penting?”
Hal itu penting karena uang institusional jarang beroperasi dalam satu rezim visibilitas saja. Perdagangan, kustodi, penyelesaian, dan kepatuhan masing-masing memerlukan tingkat informasi yang berbeda.
Jalur konversi antara Moonlight dan Phoenix karena itu lebih penting daripada salah satu mode saja. Jika perpindahan di antara keduanya dapat diandalkan, pengguna bisa memilih privasi tanpa secara permanen mengorbankan transparansi operasional.
“Privasi yang baik harus mengurangi paparan tanpa mengurangi akuntabilitas.”
Kelemahannya jelas: setiap tambahan model transaksi meningkatkan beban operasional pada dompet, bursa, dan kustodian. Jika integrasinya tetap canggung, pengguna bisa saja memilih jalur publik yang lebih mudah, apa pun seberapa kuat Phoenix secara teknis.
Bagi saya, sinyal investasinya adalah apakah Dusk bisa membuat privasi selektif menjadi hal yang operasionalnya membosankan. Itu akan menjadi bentuk adopsi yang jauh lebih kuat daripada privasi yang sekadar mengesankan di atas kertas.
#DUSK #dusk $DUSK
12
8
341
·
--
@babylonlabs_io #baby
Saya mulai memberi perhatian lebih pada apa yang secara sengaja dibuat tidak mungkin oleh protokol, ketimbang apa yang dibuat mungkin.
Babylon's Trustless Bitcoin Vaults menarik perhatian saya karena agunan tetap asli milik Bitcoin, sementara brankas dibuat untuk aplikasi tertentu, bukan menjadi aset yang dapat dipindahkan secara luas. Desain ini mempersempit ragam hasil, tetapi juga mempersempit ragam asumsi yang harus dipercayai pengguna.
Dari sudut pandang investasi, ini pertukaran yang menarik. Sistem dengan lebih sedikit bagian yang bergerak mungkin tidak menghasilkan tingkat komposabilitas yang sama, namun ia dapat menghasilkan pencatatan risiko yang lebih bersih karena setiap aset memiliki tujuan yang lebih terdefinisi sejak awal.
"Batas-batas sebuah protokol sering mengungkap prioritasnya."
$BABY
{future}(BABYUSDT)
Tentu saja, ada biayanya. Membatasi mobilitas agunan dapat menurunkan efisiensi modal dan membuat integrasi dengan ekosistem DeFi yang lebih luas menjadi lebih lambat dibanding alternatif yang lebih fleksibel. Apakah pertukaran itu berhasil bergantung pada apakah pengguna terus menghargai keamanan yang dapat diprediksi dibanding fleksibilitas maksimum.
Saya bisa saja mengabaikan peningkatan desain di masa depan, tetapi tampaknya pasar sering memberi imbalan pada fleksibilitas sebelum menanyakan apakah fleksibilitas itu menciptakan asumsi kepercayaan baru. Seiring waktu, protokol yang mendefinisikan batas mereka dengan paling jelas mungkin juga menjadi yang paling mudah bagi modal untuk dievaluasi dengan keyakinan.
#Babylon $HEI
{future}(HEIUSDT)
$BLESS
{future}(BLESSUSDT)
Yang paling penting dalam TBV?
@BabylonLabs_io #baby
Saya mulai memberi perhatian lebih pada apa yang secara sengaja dibuat tidak mungkin oleh protokol, ketimbang apa yang dibuat mungkin.
Babylon's Trustless Bitcoin Vaults menarik perhatian saya karena agunan tetap asli milik Bitcoin, sementara brankas dibuat untuk aplikasi tertentu, bukan menjadi aset yang dapat dipindahkan secara luas. Desain ini mempersempit ragam hasil, tetapi juga mempersempit ragam asumsi yang harus dipercayai pengguna.
Dari sudut pandang investasi, ini pertukaran yang menarik. Sistem dengan lebih sedikit bagian yang bergerak mungkin tidak menghasilkan tingkat komposabilitas yang sama, namun ia dapat menghasilkan pencatatan risiko yang lebih bersih karena setiap aset memiliki tujuan yang lebih terdefinisi sejak awal.
"Batas-batas sebuah protokol sering mengungkap prioritasnya."
$BABY
Tentu saja, ada biayanya. Membatasi mobilitas agunan dapat menurunkan efisiensi modal dan membuat integrasi dengan ekosistem DeFi yang lebih luas menjadi lebih lambat dibanding alternatif yang lebih fleksibel. Apakah pertukaran itu berhasil bergantung pada apakah pengguna terus menghargai keamanan yang dapat diprediksi dibanding fleksibilitas maksimum.
Saya bisa saja mengabaikan peningkatan desain di masa depan, tetapi tampaknya pasar sering memberi imbalan pada fleksibilitas sebelum menanyakan apakah fleksibilitas itu menciptakan asumsi kepercayaan baru. Seiring waktu, protokol yang mendefinisikan batas mereka dengan paling jelas mungkin juga menjadi yang paling mudah bagi modal untuk dievaluasi dengan keyakinan.
#Babylon $HEI
$BLESS
Yang paling penting dalam TBV?
Saya mulai memberi perhatian lebih pada apa yang secara sengaja dibuat tidak mungkin oleh protokol, ketimbang apa yang dibuat mungkin.
Babylon's Trustless Bitcoin Vaults menarik perhatian saya karena agunan tetap asli milik Bitcoin, sementara brankas dibuat untuk aplikasi tertentu, bukan menjadi aset yang dapat dipindahkan secara luas. Desain ini mempersempit ragam hasil, tetapi juga mempersempit ragam asumsi yang harus dipercayai pengguna.
Dari sudut pandang investasi, ini pertukaran yang menarik. Sistem dengan lebih sedikit bagian yang bergerak mungkin tidak menghasilkan tingkat komposabilitas yang sama, namun ia dapat menghasilkan pencatatan risiko yang lebih bersih karena setiap aset memiliki tujuan yang lebih terdefinisi sejak awal.
"Batas-batas sebuah protokol sering mengungkap prioritasnya."
$BABY
Tentu saja, ada biayanya. Membatasi mobilitas agunan dapat menurunkan efisiensi modal dan membuat integrasi dengan ekosistem DeFi yang lebih luas menjadi lebih lambat dibanding alternatif yang lebih fleksibel. Apakah pertukaran itu berhasil bergantung pada apakah pengguna terus menghargai keamanan yang dapat diprediksi dibanding fleksibilitas maksimum.
Saya bisa saja mengabaikan peningkatan desain di masa depan, tetapi tampaknya pasar sering memberi imbalan pada fleksibilitas sebelum menanyakan apakah fleksibilitas itu menciptakan asumsi kepercayaan baru. Seiring waktu, protokol yang mendefinisikan batas mereka dengan paling jelas mungkin juga menjadi yang paling mudah bagi modal untuk dievaluasi dengan keyakinan.
#Babylon $HEI
$BLESS
Yang paling penting dalam TBV?
🔹 Native BTC security
100%
🔹 Clear protocol boundaries
0%
🔹 Capital efficiency
0%
2 Voting • Voting ditutup
11
6
126
·
--
Saya mendapati diri saya lebih memperhatikan koordinasi protokol dibandingkan jumlah transaksi, karena sering kali di situlah muncul batasan skalabilitas yang sesungguhnya.
Di Babylon, pembuatan vault bergantung pada pengumpulan tanda tangan yang diperlukan sebelum proses tersebut dapat berlanjut ke on-chain. Langkah ini mudah diabaikan sebagai overhead operasional, tetapi menurut saya langkah ini mengungkap sesuatu yang lebih penting: infrastruktur hanya seefisien koordinasi para partisipan di baliknya.
Dari sudut pandang investor, keberhasilan pembuatan vault bukan hanya sekadar ukuran permintaan. Itu adalah bukti bahwa aktor-aktor independen dapat menyinkronkan secara andal ketika keamanan memerlukannya. Hal itu menjadikan kualitas koordinasi sebagai metrik yang sering terlewat, sejajar dengan TVL atau partisipasi staking.
"Koordinasi yang andal adalah bentuk likuiditas protokol."
Kelemahannya tentu saja, setiap tambahan kebutuhan koordinasi akan menghadirkan potensi bottleneck lain. Jika ketersediaan penanda tangan menjadi tidak konsisten, aktivasi akan melambat meskipun minat pengguna tetap tinggi. Itu tidak selalu merupakan kegagalan keamanan, tetapi dapat menjadi kendala pertumbuhan.
Saya mungkin melewatkan sebagian gambaran, namun tampaknya pasar jauh lebih memperhatikan vault yang berhasil dibuat dibandingkan laju upaya yang gagal atau ditinggalkan. Memahami di mana koordinasi runtuh mungkin memberi kita lebih banyak tentang ketahanan jaringan jangka panjang daripada angka adopsi di judul mana pun.
#Babylon #baby @babylonlabs_io $BABY
{future}(BABYUSDT)
$CYS
{future}(CYSUSDT)
$HEI
{future}(HEIUSDT)
Apa yang lebih penting untuk pertumbuhan Babylon?
Saya mendapati diri saya lebih memperhatikan koordinasi protokol dibandingkan jumlah transaksi, karena sering kali di situlah muncul batasan skalabilitas yang sesungguhnya.
Di Babylon, pembuatan vault bergantung pada pengumpulan tanda tangan yang diperlukan sebelum proses tersebut dapat berlanjut ke on-chain. Langkah ini mudah diabaikan sebagai overhead operasional, tetapi menurut saya langkah ini mengungkap sesuatu yang lebih penting: infrastruktur hanya seefisien koordinasi para partisipan di baliknya.
Dari sudut pandang investor, keberhasilan pembuatan vault bukan hanya sekadar ukuran permintaan. Itu adalah bukti bahwa aktor-aktor independen dapat menyinkronkan secara andal ketika keamanan memerlukannya. Hal itu menjadikan kualitas koordinasi sebagai metrik yang sering terlewat, sejajar dengan TVL atau partisipasi staking.
"Koordinasi yang andal adalah bentuk likuiditas protokol."
Kelemahannya tentu saja, setiap tambahan kebutuhan koordinasi akan menghadirkan potensi bottleneck lain. Jika ketersediaan penanda tangan menjadi tidak konsisten, aktivasi akan melambat meskipun minat pengguna tetap tinggi. Itu tidak selalu merupakan kegagalan keamanan, tetapi dapat menjadi kendala pertumbuhan.
Saya mungkin melewatkan sebagian gambaran, namun tampaknya pasar jauh lebih memperhatikan vault yang berhasil dibuat dibandingkan laju upaya yang gagal atau ditinggalkan. Memahami di mana koordinasi runtuh mungkin memberi kita lebih banyak tentang ketahanan jaringan jangka panjang daripada angka adopsi di judul mana pun.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Apa yang lebih penting untuk pertumbuhan Babylon?
Di Babylon, pembuatan vault bergantung pada pengumpulan tanda tangan yang diperlukan sebelum proses tersebut dapat berlanjut ke on-chain. Langkah ini mudah diabaikan sebagai overhead operasional, tetapi menurut saya langkah ini mengungkap sesuatu yang lebih penting: infrastruktur hanya seefisien koordinasi para partisipan di baliknya.
Dari sudut pandang investor, keberhasilan pembuatan vault bukan hanya sekadar ukuran permintaan. Itu adalah bukti bahwa aktor-aktor independen dapat menyinkronkan secara andal ketika keamanan memerlukannya. Hal itu menjadikan kualitas koordinasi sebagai metrik yang sering terlewat, sejajar dengan TVL atau partisipasi staking.
"Koordinasi yang andal adalah bentuk likuiditas protokol."
Kelemahannya tentu saja, setiap tambahan kebutuhan koordinasi akan menghadirkan potensi bottleneck lain. Jika ketersediaan penanda tangan menjadi tidak konsisten, aktivasi akan melambat meskipun minat pengguna tetap tinggi. Itu tidak selalu merupakan kegagalan keamanan, tetapi dapat menjadi kendala pertumbuhan.
Saya mungkin melewatkan sebagian gambaran, namun tampaknya pasar jauh lebih memperhatikan vault yang berhasil dibuat dibandingkan laju upaya yang gagal atau ditinggalkan. Memahami di mana koordinasi runtuh mungkin memberi kita lebih banyak tentang ketahanan jaringan jangka panjang daripada angka adopsi di judul mana pun.
#Babylon #baby @BabylonLabs_io $BABY
$CYS
$HEI
Apa yang lebih penting untuk pertumbuhan Babylon?
Reliable signer coordination
100%
Higher vault creation rate
0%
2 Voting • Voting ditutup
28
25
614
·
--
#baby #Babylon @babylonlabs_io
Saya jadi semakin tertarik pada protokol yang memperluas peran Bitcoin tanpa meminta pemegang Bitcoin untuk mengubah kepercayaan yang mendasari mereka.
Itulah mengapa Babylon menonjol bagi saya.
Inovasi sesungguhnya bukan sekadar bahwa BTC bisa berkontribusi pada keamanan di luar jaringan miliknya sendiri. Yang lebih penting, desain ini berusaha mempertahankan properti Bitcoin yang paling kuat—self-custody—sambil memungkinkan bobot ekonominya untuk mengamankan ekosistem PoS.
Dari perspektif investor, ini mengubah pembahasan dari "Berapa hasil (yield) yang bisa didapat BTC?" menjadi "Bisakah Bitcoin menjadi lapisan keamanan dasar bagi ekonomi kripto yang terus berkembang?"
Pertanyaan-pertanyaan itu sangat berbeda.
Jika model keamanan itu terbukti andal, nilainya tidak terbatas pada satu aplikasi saja. Ia menjadi infrastruktur yang mungkin dipilih jaringan lain untuk dibangun di sekitarnya.
"Kapital menjadi lebih tahan lama ketika utilitas tumbuh tanpa mengorbankan kepemilikan."
Tesis ini tentu tidak bebas risiko. Adopsi pada akhirnya bergantung pada apakah rantai PoS secara konsisten menemukan keamanan berbasis Bitcoin lebih berharga dibanding alternatif yang sudah ada. Teknologi yang kuat saja tidak menjamin permintaan yang bertahan lama.
Meskipun demikian, menurut saya pasar masih terlalu banyak menghabiskan waktu untuk memberi harga insentif, dan belum cukup waktu untuk memberi harga kualitas model keamanan itu sendiri.
#Babylon @babylonlabs_io
#baby $BABY
{future}(BABYUSDT)
$VIC
{future}(VICUSDT)
$BICO
{future}(BICOUSDT)
Apa keunggulan jangka panjang terbesar Babylon?
#baby #Babylon @BabylonLabs_io
Saya jadi semakin tertarik pada protokol yang memperluas peran Bitcoin tanpa meminta pemegang Bitcoin untuk mengubah kepercayaan yang mendasari mereka.
Itulah mengapa Babylon menonjol bagi saya.
Inovasi sesungguhnya bukan sekadar bahwa BTC bisa berkontribusi pada keamanan di luar jaringan miliknya sendiri. Yang lebih penting, desain ini berusaha mempertahankan properti Bitcoin yang paling kuat—self-custody—sambil memungkinkan bobot ekonominya untuk mengamankan ekosistem PoS.
Dari perspektif investor, ini mengubah pembahasan dari "Berapa hasil (yield) yang bisa didapat BTC?" menjadi "Bisakah Bitcoin menjadi lapisan keamanan dasar bagi ekonomi kripto yang terus berkembang?"
Pertanyaan-pertanyaan itu sangat berbeda.
Jika model keamanan itu terbukti andal, nilainya tidak terbatas pada satu aplikasi saja. Ia menjadi infrastruktur yang mungkin dipilih jaringan lain untuk dibangun di sekitarnya.
"Kapital menjadi lebih tahan lama ketika utilitas tumbuh tanpa mengorbankan kepemilikan."
Tesis ini tentu tidak bebas risiko. Adopsi pada akhirnya bergantung pada apakah rantai PoS secara konsisten menemukan keamanan berbasis Bitcoin lebih berharga dibanding alternatif yang sudah ada. Teknologi yang kuat saja tidak menjamin permintaan yang bertahan lama.
Meskipun demikian, menurut saya pasar masih terlalu banyak menghabiskan waktu untuk memberi harga insentif, dan belum cukup waktu untuk memberi harga kualitas model keamanan itu sendiri.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Apa keunggulan jangka panjang terbesar Babylon?
Saya jadi semakin tertarik pada protokol yang memperluas peran Bitcoin tanpa meminta pemegang Bitcoin untuk mengubah kepercayaan yang mendasari mereka.
Itulah mengapa Babylon menonjol bagi saya.
Inovasi sesungguhnya bukan sekadar bahwa BTC bisa berkontribusi pada keamanan di luar jaringan miliknya sendiri. Yang lebih penting, desain ini berusaha mempertahankan properti Bitcoin yang paling kuat—self-custody—sambil memungkinkan bobot ekonominya untuk mengamankan ekosistem PoS.
Dari perspektif investor, ini mengubah pembahasan dari "Berapa hasil (yield) yang bisa didapat BTC?" menjadi "Bisakah Bitcoin menjadi lapisan keamanan dasar bagi ekonomi kripto yang terus berkembang?"
Pertanyaan-pertanyaan itu sangat berbeda.
Jika model keamanan itu terbukti andal, nilainya tidak terbatas pada satu aplikasi saja. Ia menjadi infrastruktur yang mungkin dipilih jaringan lain untuk dibangun di sekitarnya.
"Kapital menjadi lebih tahan lama ketika utilitas tumbuh tanpa mengorbankan kepemilikan."
Tesis ini tentu tidak bebas risiko. Adopsi pada akhirnya bergantung pada apakah rantai PoS secara konsisten menemukan keamanan berbasis Bitcoin lebih berharga dibanding alternatif yang sudah ada. Teknologi yang kuat saja tidak menjamin permintaan yang bertahan lama.
Meskipun demikian, menurut saya pasar masih terlalu banyak menghabiskan waktu untuk memberi harga insentif, dan belum cukup waktu untuk memberi harga kualitas model keamanan itu sendiri.
#Babylon @BabylonLabs_io
#baby $BABY
$VIC
$BICO
Apa keunggulan jangka panjang terbesar Babylon?
Self-custodial BTC staking
0%
Bitcoin-powered security
100%
BTCFi infrastructure growth
0%
1 Voting • Voting ditutup
22
17
254
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinSpotETFsNetInflow$191M
516 penayangan
68 Berdiskusi
#BitcoinFallsBelow$83,000
📉 Penurunan Tajam: Bitcoin Turun di Bawah $83,000—Guncangan atau Pembalikan Tren?
Bitcoin ($BTC) sempat turun singkat di bawah level support penting $83,000 , memicu likuidasi dan volatilitas yang meningkat di seluruh pasar derivatif.
Penarikan mendadak ini dipicu oleh kombinasi hambatan makroekonomi—khususnya imbal hasil U.S. Treasury yang terus naik dan menguatnya Indeks Dolar AS (DXY)—di samping aksi ambil untung oleh pemegang jangka panjang di zona suplai $83,000–$85,000 .
📌 Rincian Indikator Teknis & On-Chain Utama
🔻 Titik Terendah Lokal: Bitcoin menyentuh titik terendah 24 jam sekitar $82,889 di bursa-bursa besar sebelum akhirnya stabil kembali ke kisaran $83,500–$84,000.
🛡️ Level Support Segera: Para trader tengah mengamati level $82,000 sebagai support utama, dengan bantalan keamanan untuk potensi penurunan lebih dalam yang berlabuh di level psikologis $80,000 .
🚀 Tembok Resistensi: Untuk memulihkan momentum bullish, $BTC perlu merebut kembali dan bertahan di atas $84,600, membuka jalan menuju $86,000.
⏳ Bantalan Institusional: Meski harga spot melemah, ETF spot BTC institusional mencatat $191 Juta arus masuk bersih, yang menandakan pembeli Wall Street sedang menyerap tekanan dari sisi penjualan.
🎯 Inti Strategis: Cara Menghadapi Volatilitas
Hindari Trading dengan Leverage Tinggi: Penurunan mendadak menjelang peristiwa kedaluwarsa opsi besar dapat memicu rangkaian likuidasi tajam—jaga leverage tetap rendah atau kontrol ukuran posisi spot.
Pantau Sinyal Makro: Kenaikan imbal hasil Treasury 10 tahun dan peluang 69,7% untuk The Fed menaikkan suku bunga pada bulan Oktober menciptakan sentimen risk-off jangka pendek.
Utamakan Permintaan Struktural: Arus masuk ETF yang terus berlanjut selama beberapa hari menunjukkan bahwa pengalokasi modal besar memandang penurunan di bawah $83,000 sebagai peluang pembelian struktural.
Kamu akan panik jual saat koreksi, atau melakukan dollar-cost averaging (DCA) ke support kunci? Tulis rencana trading kamu di bawah ini! 💬👇
#BitcoinSpotETFsNetInflow$191M #bitcoin #BinanceSquare
Lily星星
·Disukai 1 Kali
·26 penayangan
CFTCUpdatesGuidanceOnTokenizedAssets
9,981 penayangan
493 Berdiskusi
BitgetSays$352MAffectedInHack
1,994 penayangan
34 Berdiskusi