
KuProfit
75 Posting
KuProfit
Laporkan
Blokir Pengguna
12 Mengikuti
27 Pengikut
113 Disukai
Posting
·
--
Mengapa agen AI membutuhkan batas per transaksi sekaligus batas total pengeluaran?
Anggaran $10 terdengar seperti aturan keamanan yang memadai untuk agen AI otonom. Namun, aturan ini hanya menjawab satu pertanyaan: berapa total yang dapat dibelanjakan agen?
Aturan ini tidak menjawab berapa banyak yang dapat dibelanjakan agen dalam satu operasi.
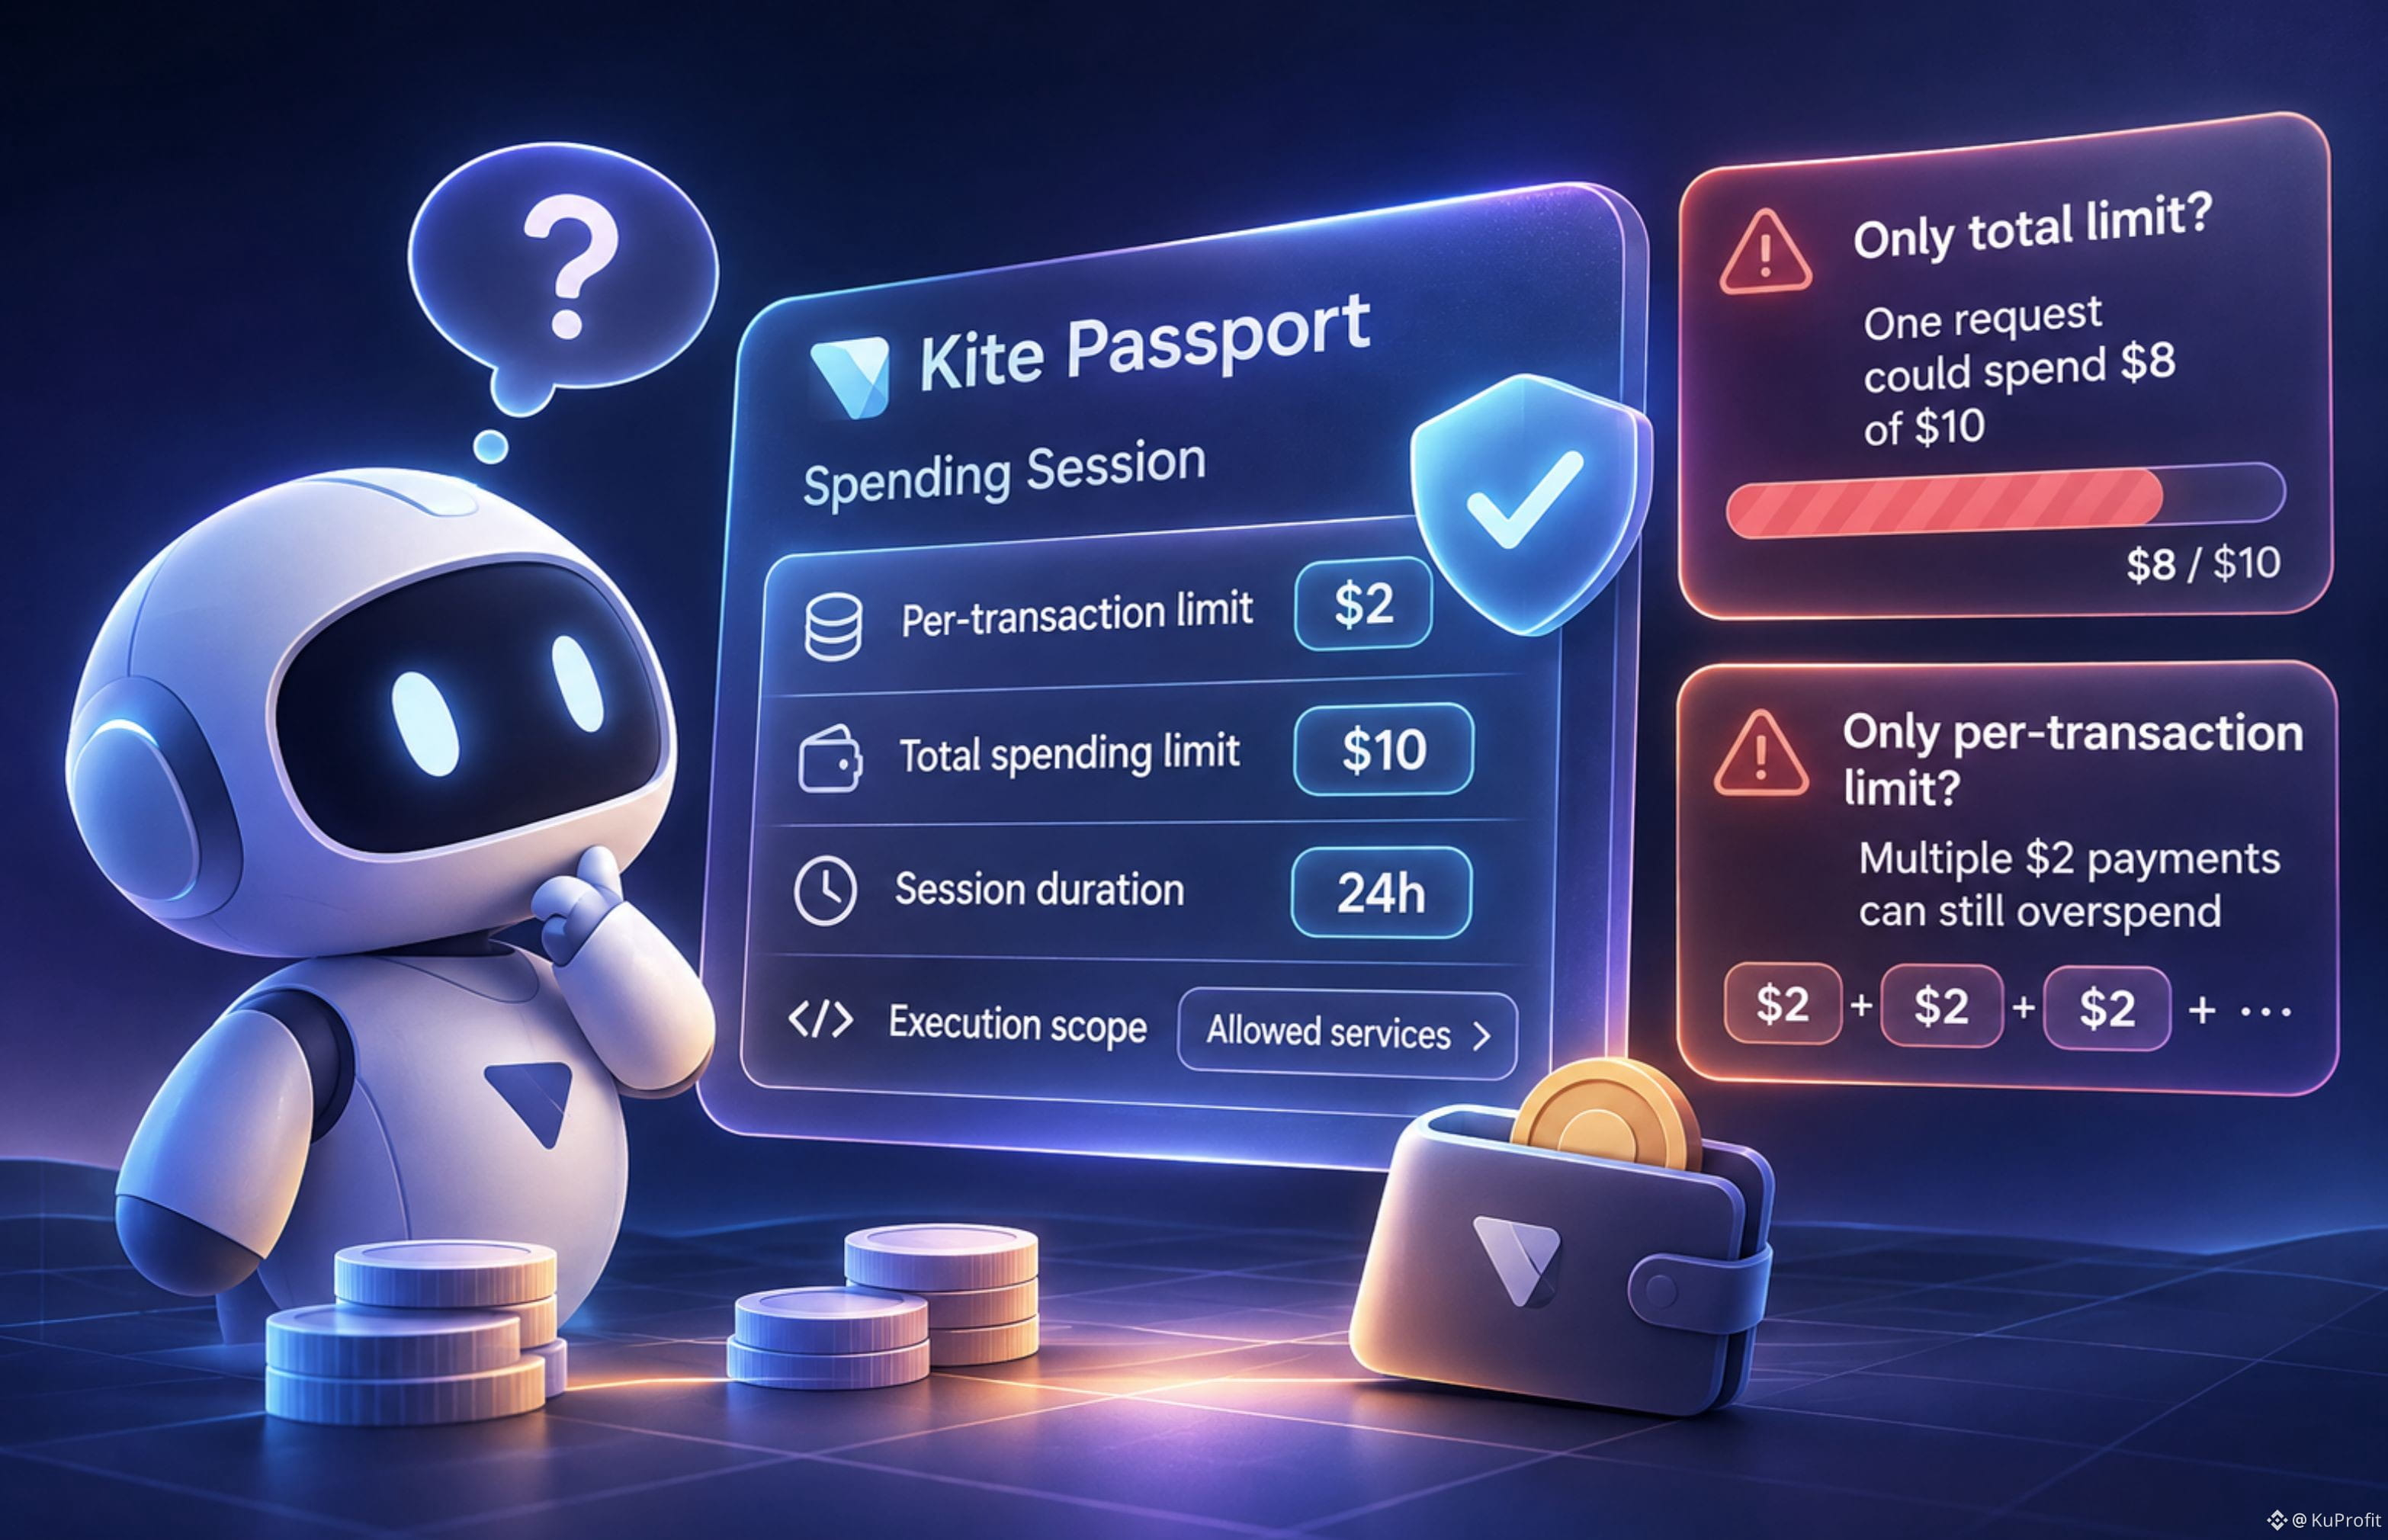
Bayangkan agen menerima anggaran pengeluaran sebesar $10. Tanpa batas per transaksi, satu permintaan API dapat menghabiskan $8. Total anggaran tetap dipatuhi, tetapi satu keputusan saja menggunakan 80% dana yang tersedia.
Sekarang pertimbangkan kasus sebaliknya. Agen hanya dapat membelanjakan paling banyak $2 per transaksi, tetapi tidak memiliki batas pengeluaran kumulatif. Agen dapat melakukan beberapa pembayaran kecil yang masing-masing diizinkan, sementara total pengeluaran terus bertambah.
Keduanya merupakan risiko yang berbeda. Kite Passport mengatasinya melalui parameter Spending Session yang terpisah:
- `max_amount_per_tx` membatasi jumlah untuk satu transaksi.
- `max_total_amount` membatasi total pengeluaran kumulatif selama sesi.
Contoh yang didokumentasikan menggabungkan batas transaksi sebesar $2, anggaran total sebesar $10, dan sesi 24 jam.
Ada dua batasan tambahan yang perlu diperhatikan: masa berlaku sesi dan cakupan eksekusi. Sesi dapat membatasi tempat agen diizinkan mengirim permintaan berbayar. Jika pembayaran melampaui batas yang dikonfigurasi atau melanggar cakupan yang diizinkan, backend akan menolaknya. Agen harus mendapatkan persetujuan eksplisit dari pengguna sebelum meminta izin yang lebih luas.
Perbedaan ini penting karena agen AI tidak membutuhkan kewenangan finansial tanpa batas untuk dapat beroperasi secara otonom.
Agen membutuhkan izin yang cukup untuk menyelesaikan tugas secara mandiri, tetapi tidak sampai satu keputusan keliru berubah menjadi serangkaian pengeluaran yang tak terkendali.
Inilah perbedaan antara memberi agen sebuah dompet dan memberinya kewenangan terbatas atas uang.
Di mana Anda akan menarik batas antara otonomi agen dan kendali finansial pengguna?
$KITE #KiteBBW
Mengapa agen AI membutuhkan batas per transaksi sekaligus batas total pengeluaran?
Anggaran $10 terdengar seperti aturan keamanan yang memadai untuk agen AI otonom. Namun, aturan ini hanya menjawab satu pertanyaan: berapa total yang dapat dibelanjakan agen?
Aturan ini tidak menjawab berapa banyak yang dapat dibelanjakan agen dalam satu operasi.
Bayangkan agen menerima anggaran pengeluaran sebesar $10. Tanpa batas per transaksi, satu permintaan API dapat menghabiskan $8. Total anggaran tetap dipatuhi, tetapi satu keputusan saja menggunakan 80% dana yang tersedia.
Sekarang pertimbangkan kasus sebaliknya. Agen hanya dapat membelanjakan paling banyak $2 per transaksi, tetapi tidak memiliki batas pengeluaran kumulatif. Agen dapat melakukan beberapa pembayaran kecil yang masing-masing diizinkan, sementara total pengeluaran terus bertambah.
Keduanya merupakan risiko yang berbeda. Kite Passport mengatasinya melalui parameter Spending Session yang terpisah:
- `max_amount_per_tx` membatasi jumlah untuk satu transaksi.
- `max_total_amount` membatasi total pengeluaran kumulatif selama sesi.
Contoh yang didokumentasikan menggabungkan batas transaksi sebesar $2, anggaran total sebesar $10, dan sesi 24 jam.
Ada dua batasan tambahan yang perlu diperhatikan: masa berlaku sesi dan cakupan eksekusi. Sesi dapat membatasi tempat agen diizinkan mengirim permintaan berbayar. Jika pembayaran melampaui batas yang dikonfigurasi atau melanggar cakupan yang diizinkan, backend akan menolaknya. Agen harus mendapatkan persetujuan eksplisit dari pengguna sebelum meminta izin yang lebih luas.
Perbedaan ini penting karena agen AI tidak membutuhkan kewenangan finansial tanpa batas untuk dapat beroperasi secara otonom.
Agen membutuhkan izin yang cukup untuk menyelesaikan tugas secara mandiri, tetapi tidak sampai satu keputusan keliru berubah menjadi serangkaian pengeluaran yang tak terkendali.
Inilah perbedaan antara memberi agen sebuah dompet dan memberinya kewenangan terbatas atas uang.
Di mana Anda akan menarik batas antara otonomi agen dan kendali finansial pengguna?
$KITE #KiteBBW
Anggaran $10 terdengar seperti aturan keamanan yang memadai untuk agen AI otonom. Namun, aturan ini hanya menjawab satu pertanyaan: berapa total yang dapat dibelanjakan agen?
Aturan ini tidak menjawab berapa banyak yang dapat dibelanjakan agen dalam satu operasi.
Bayangkan agen menerima anggaran pengeluaran sebesar $10. Tanpa batas per transaksi, satu permintaan API dapat menghabiskan $8. Total anggaran tetap dipatuhi, tetapi satu keputusan saja menggunakan 80% dana yang tersedia.
Sekarang pertimbangkan kasus sebaliknya. Agen hanya dapat membelanjakan paling banyak $2 per transaksi, tetapi tidak memiliki batas pengeluaran kumulatif. Agen dapat melakukan beberapa pembayaran kecil yang masing-masing diizinkan, sementara total pengeluaran terus bertambah.
Keduanya merupakan risiko yang berbeda. Kite Passport mengatasinya melalui parameter Spending Session yang terpisah:
- `max_amount_per_tx` membatasi jumlah untuk satu transaksi.
- `max_total_amount` membatasi total pengeluaran kumulatif selama sesi.
Contoh yang didokumentasikan menggabungkan batas transaksi sebesar $2, anggaran total sebesar $10, dan sesi 24 jam.
Ada dua batasan tambahan yang perlu diperhatikan: masa berlaku sesi dan cakupan eksekusi. Sesi dapat membatasi tempat agen diizinkan mengirim permintaan berbayar. Jika pembayaran melampaui batas yang dikonfigurasi atau melanggar cakupan yang diizinkan, backend akan menolaknya. Agen harus mendapatkan persetujuan eksplisit dari pengguna sebelum meminta izin yang lebih luas.
Perbedaan ini penting karena agen AI tidak membutuhkan kewenangan finansial tanpa batas untuk dapat beroperasi secara otonom.
Agen membutuhkan izin yang cukup untuk menyelesaikan tugas secara mandiri, tetapi tidak sampai satu keputusan keliru berubah menjadi serangkaian pengeluaran yang tak terkendali.
Inilah perbedaan antara memberi agen sebuah dompet dan memberinya kewenangan terbatas atas uang.
Di mana Anda akan menarik batas antara otonomi agen dan kendali finansial pengguna?
$KITE #KiteBBW
5
·
--
Kamu menebak arah pasar. Tapi kenapa kamu bisa tetap kehilangan uang?
Sepertinya logikanya sederhana:
kamu mengira aset akan naik → beli → nilainya naik → dapat untung.
Namun, prediksi yang benar belum menjamin kesepakatan yang menguntungkan.
Bayangkan:
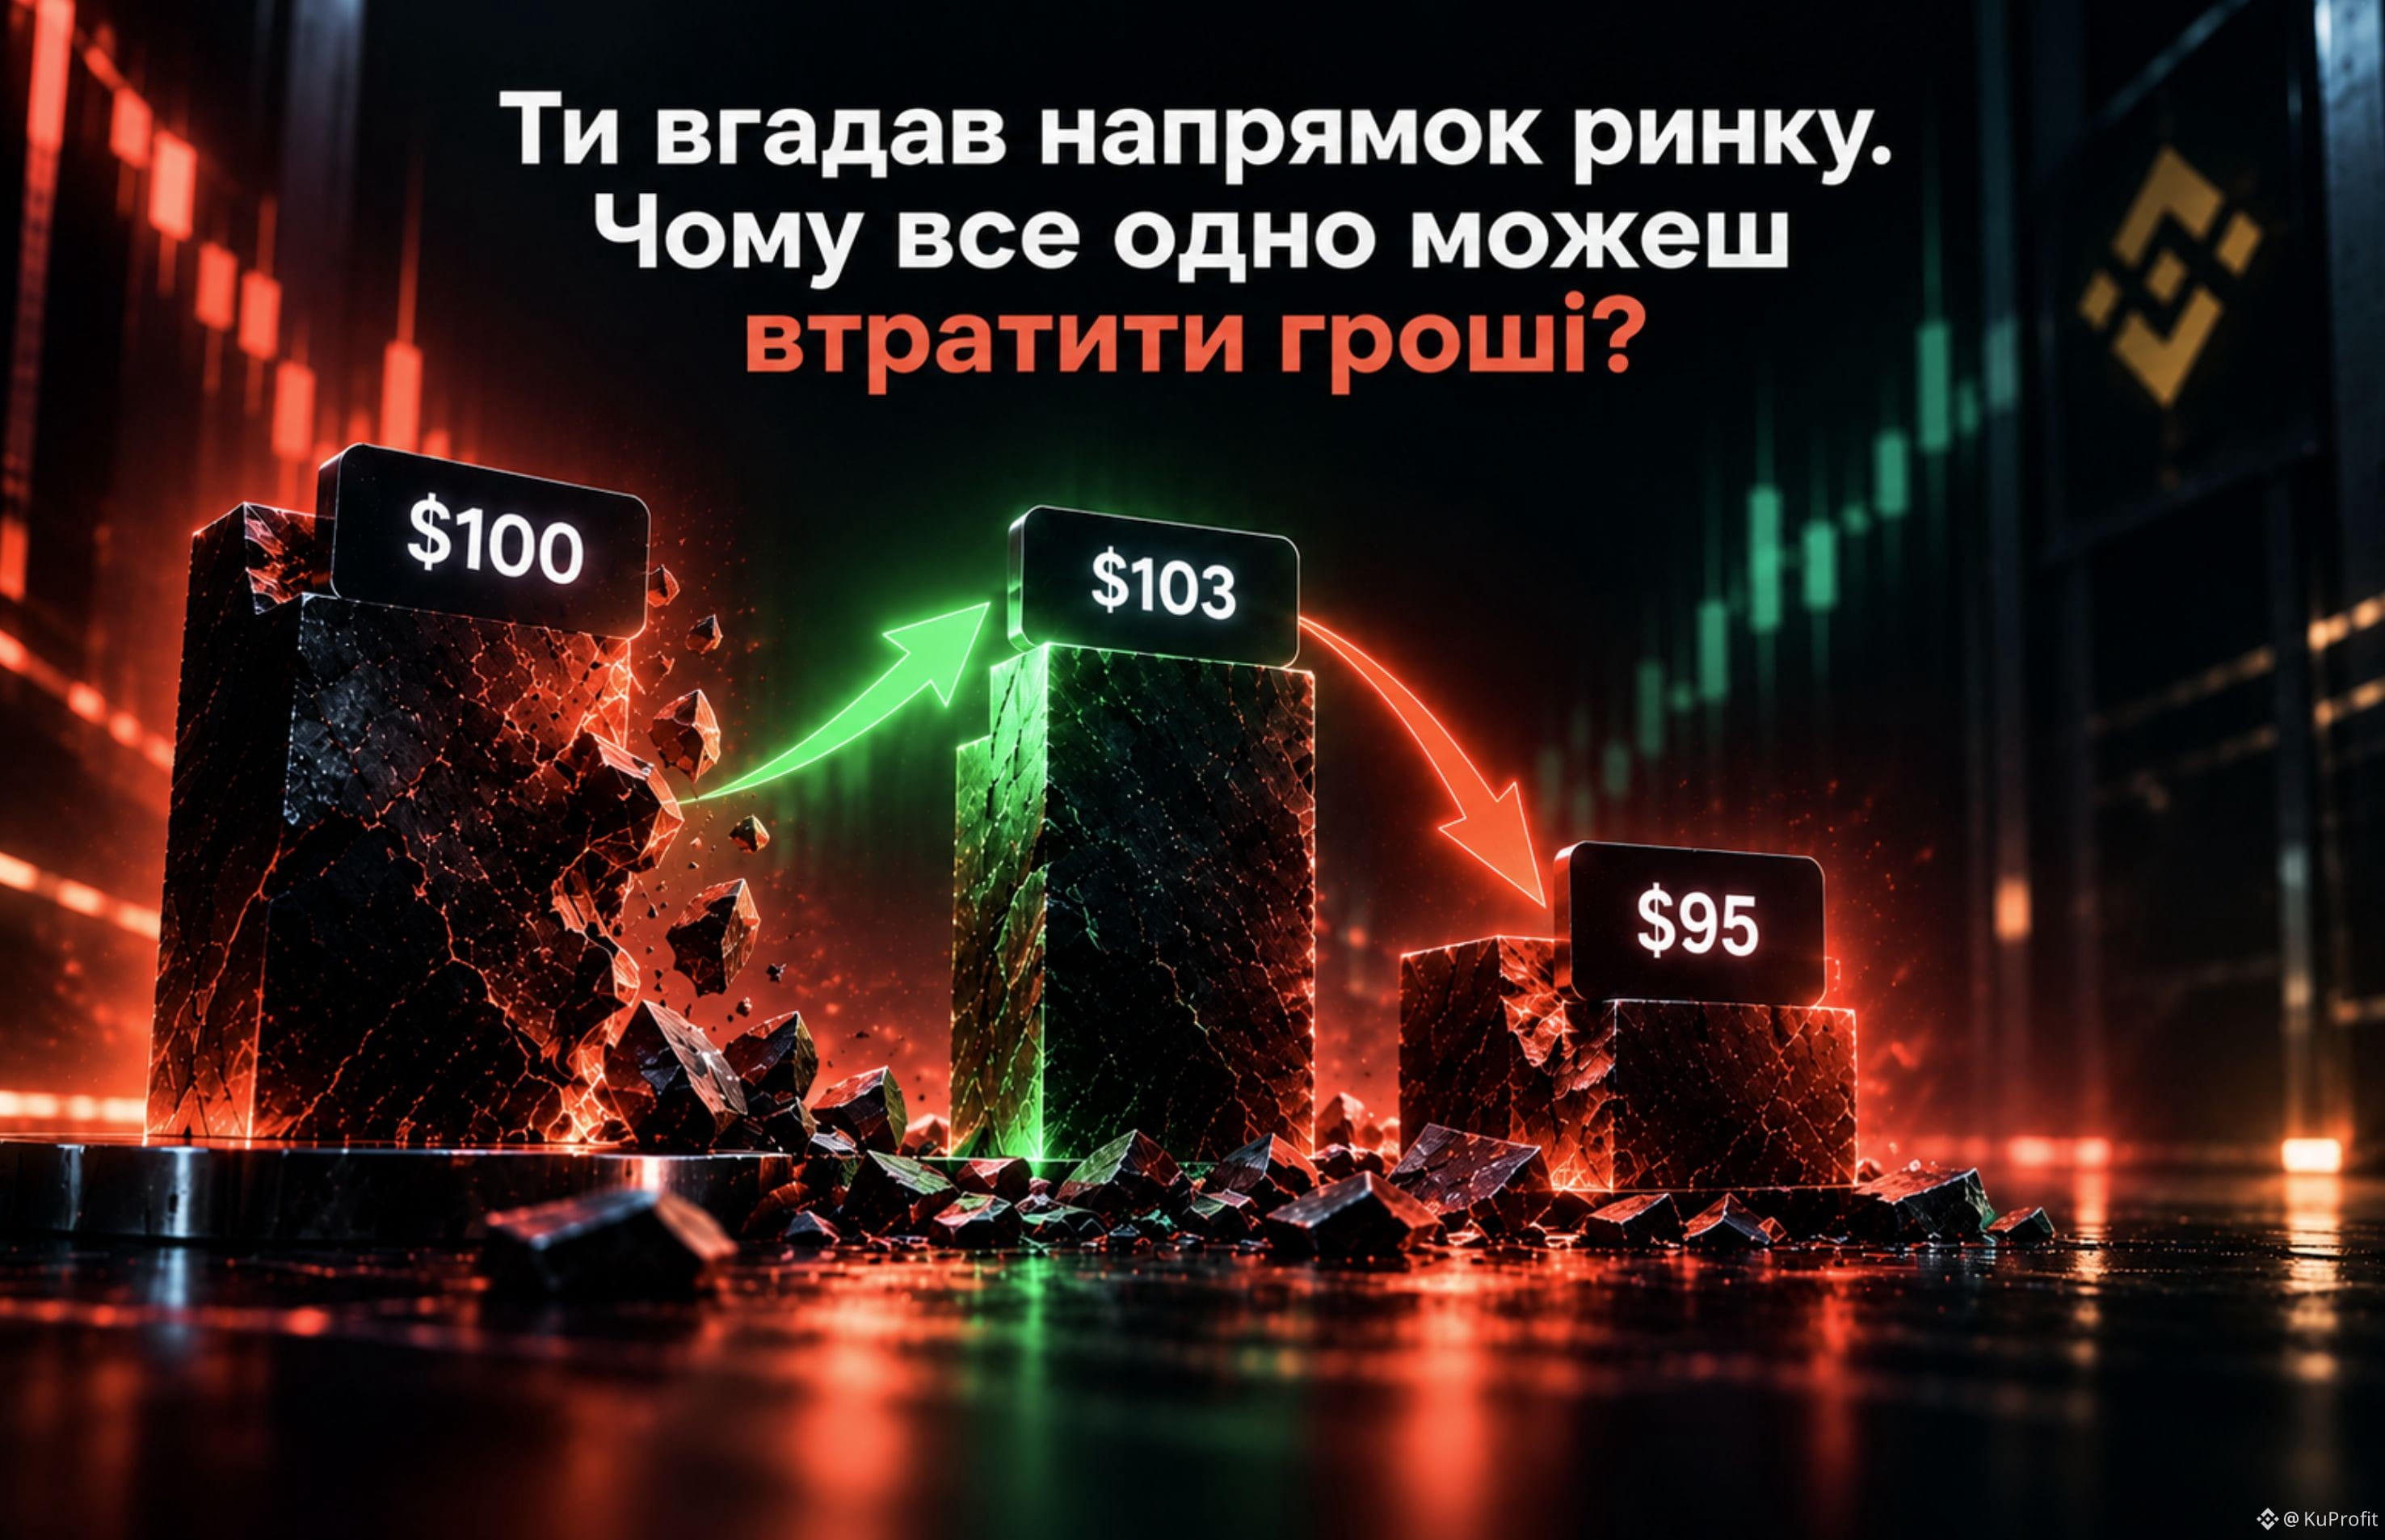
Kamu membeli aset seharga $100, berharap harganya naik menjadi $110.
Aset memang mulai naik—tapi hanya sampai $103.
Lalu berbalik dan jatuh ke $95.
Kamu benar dalam menentukan arah, tetapi pergerakannya ternyata tidak cukup agar transaksi kamu menghasilkan hasil yang kamu butuhkan.
Ada satu nuansa lagi—waktu.
Kamu bisa memprediksi dengan benar bahwa aset akan naik, tapi kalau itu terjadi setelah kamu sudah menutup posisi atau masa berlaku instrumennya berakhir, prediksi itu tidak akan membantumu.
Jadi ada perbedaan antara:
“saya benar menebak ke mana harga akan bergerak”
dan
“transaksi saya menghasilkan uang.”
Hasilnya tidak hanya dipengaruhi oleh arah, tapi juga oleh:
besarnya pergerakan;
waktu masuk dan keluar;
ukuran posisi;
kondisi instrumennya sendiri;
komisi dan biaya lainnya.
Menebak arah hanyalah sebagian dari transaksi.
Kamu bisa saja benar tentang pasar, tetapi salah dalam membangun posisi itu sendiri.
#Trading #RiskManagement
Kamu menebak arah pasar. Tapi kenapa kamu bisa tetap kehilangan uang?
Sepertinya logikanya sederhana:
kamu mengira aset akan naik → beli → nilainya naik → dapat untung.
Namun, prediksi yang benar belum menjamin kesepakatan yang menguntungkan.
Bayangkan:
Kamu membeli aset seharga $100, berharap harganya naik menjadi $110.
Aset memang mulai naik—tapi hanya sampai $103.
Lalu berbalik dan jatuh ke $95.
Kamu benar dalam menentukan arah, tetapi pergerakannya ternyata tidak cukup agar transaksi kamu menghasilkan hasil yang kamu butuhkan.
Ada satu nuansa lagi—waktu.
Kamu bisa memprediksi dengan benar bahwa aset akan naik, tapi kalau itu terjadi setelah kamu sudah menutup posisi atau masa berlaku instrumennya berakhir, prediksi itu tidak akan membantumu.
Jadi ada perbedaan antara:
“saya benar menebak ke mana harga akan bergerak”
dan
“transaksi saya menghasilkan uang.”
Hasilnya tidak hanya dipengaruhi oleh arah, tapi juga oleh:
besarnya pergerakan;
waktu masuk dan keluar;
ukuran posisi;
kondisi instrumennya sendiri;
komisi dan biaya lainnya.
Menebak arah hanyalah sebagian dari transaksi.
Kamu bisa saja benar tentang pasar, tetapi salah dalam membangun posisi itu sendiri.
#Trading #RiskManagement
Sepertinya logikanya sederhana:
kamu mengira aset akan naik → beli → nilainya naik → dapat untung.
Namun, prediksi yang benar belum menjamin kesepakatan yang menguntungkan.
Bayangkan:
Kamu membeli aset seharga $100, berharap harganya naik menjadi $110.
Aset memang mulai naik—tapi hanya sampai $103.
Lalu berbalik dan jatuh ke $95.
Kamu benar dalam menentukan arah, tetapi pergerakannya ternyata tidak cukup agar transaksi kamu menghasilkan hasil yang kamu butuhkan.
Ada satu nuansa lagi—waktu.
Kamu bisa memprediksi dengan benar bahwa aset akan naik, tapi kalau itu terjadi setelah kamu sudah menutup posisi atau masa berlaku instrumennya berakhir, prediksi itu tidak akan membantumu.
Jadi ada perbedaan antara:
“saya benar menebak ke mana harga akan bergerak”
dan
“transaksi saya menghasilkan uang.”
Hasilnya tidak hanya dipengaruhi oleh arah, tapi juga oleh:
besarnya pergerakan;
waktu masuk dan keluar;
ukuran posisi;
kondisi instrumennya sendiri;
komisi dan biaya lainnya.
Menebak arah hanyalah sebagian dari transaksi.
Kamu bisa saja benar tentang pasar, tetapi salah dalam membangun posisi itu sendiri.
#Trading #RiskManagement
144
·
--
Apa yang lebih baik: membeli aset sekaligus atau membagi pembelian menjadi beberapa bagian?
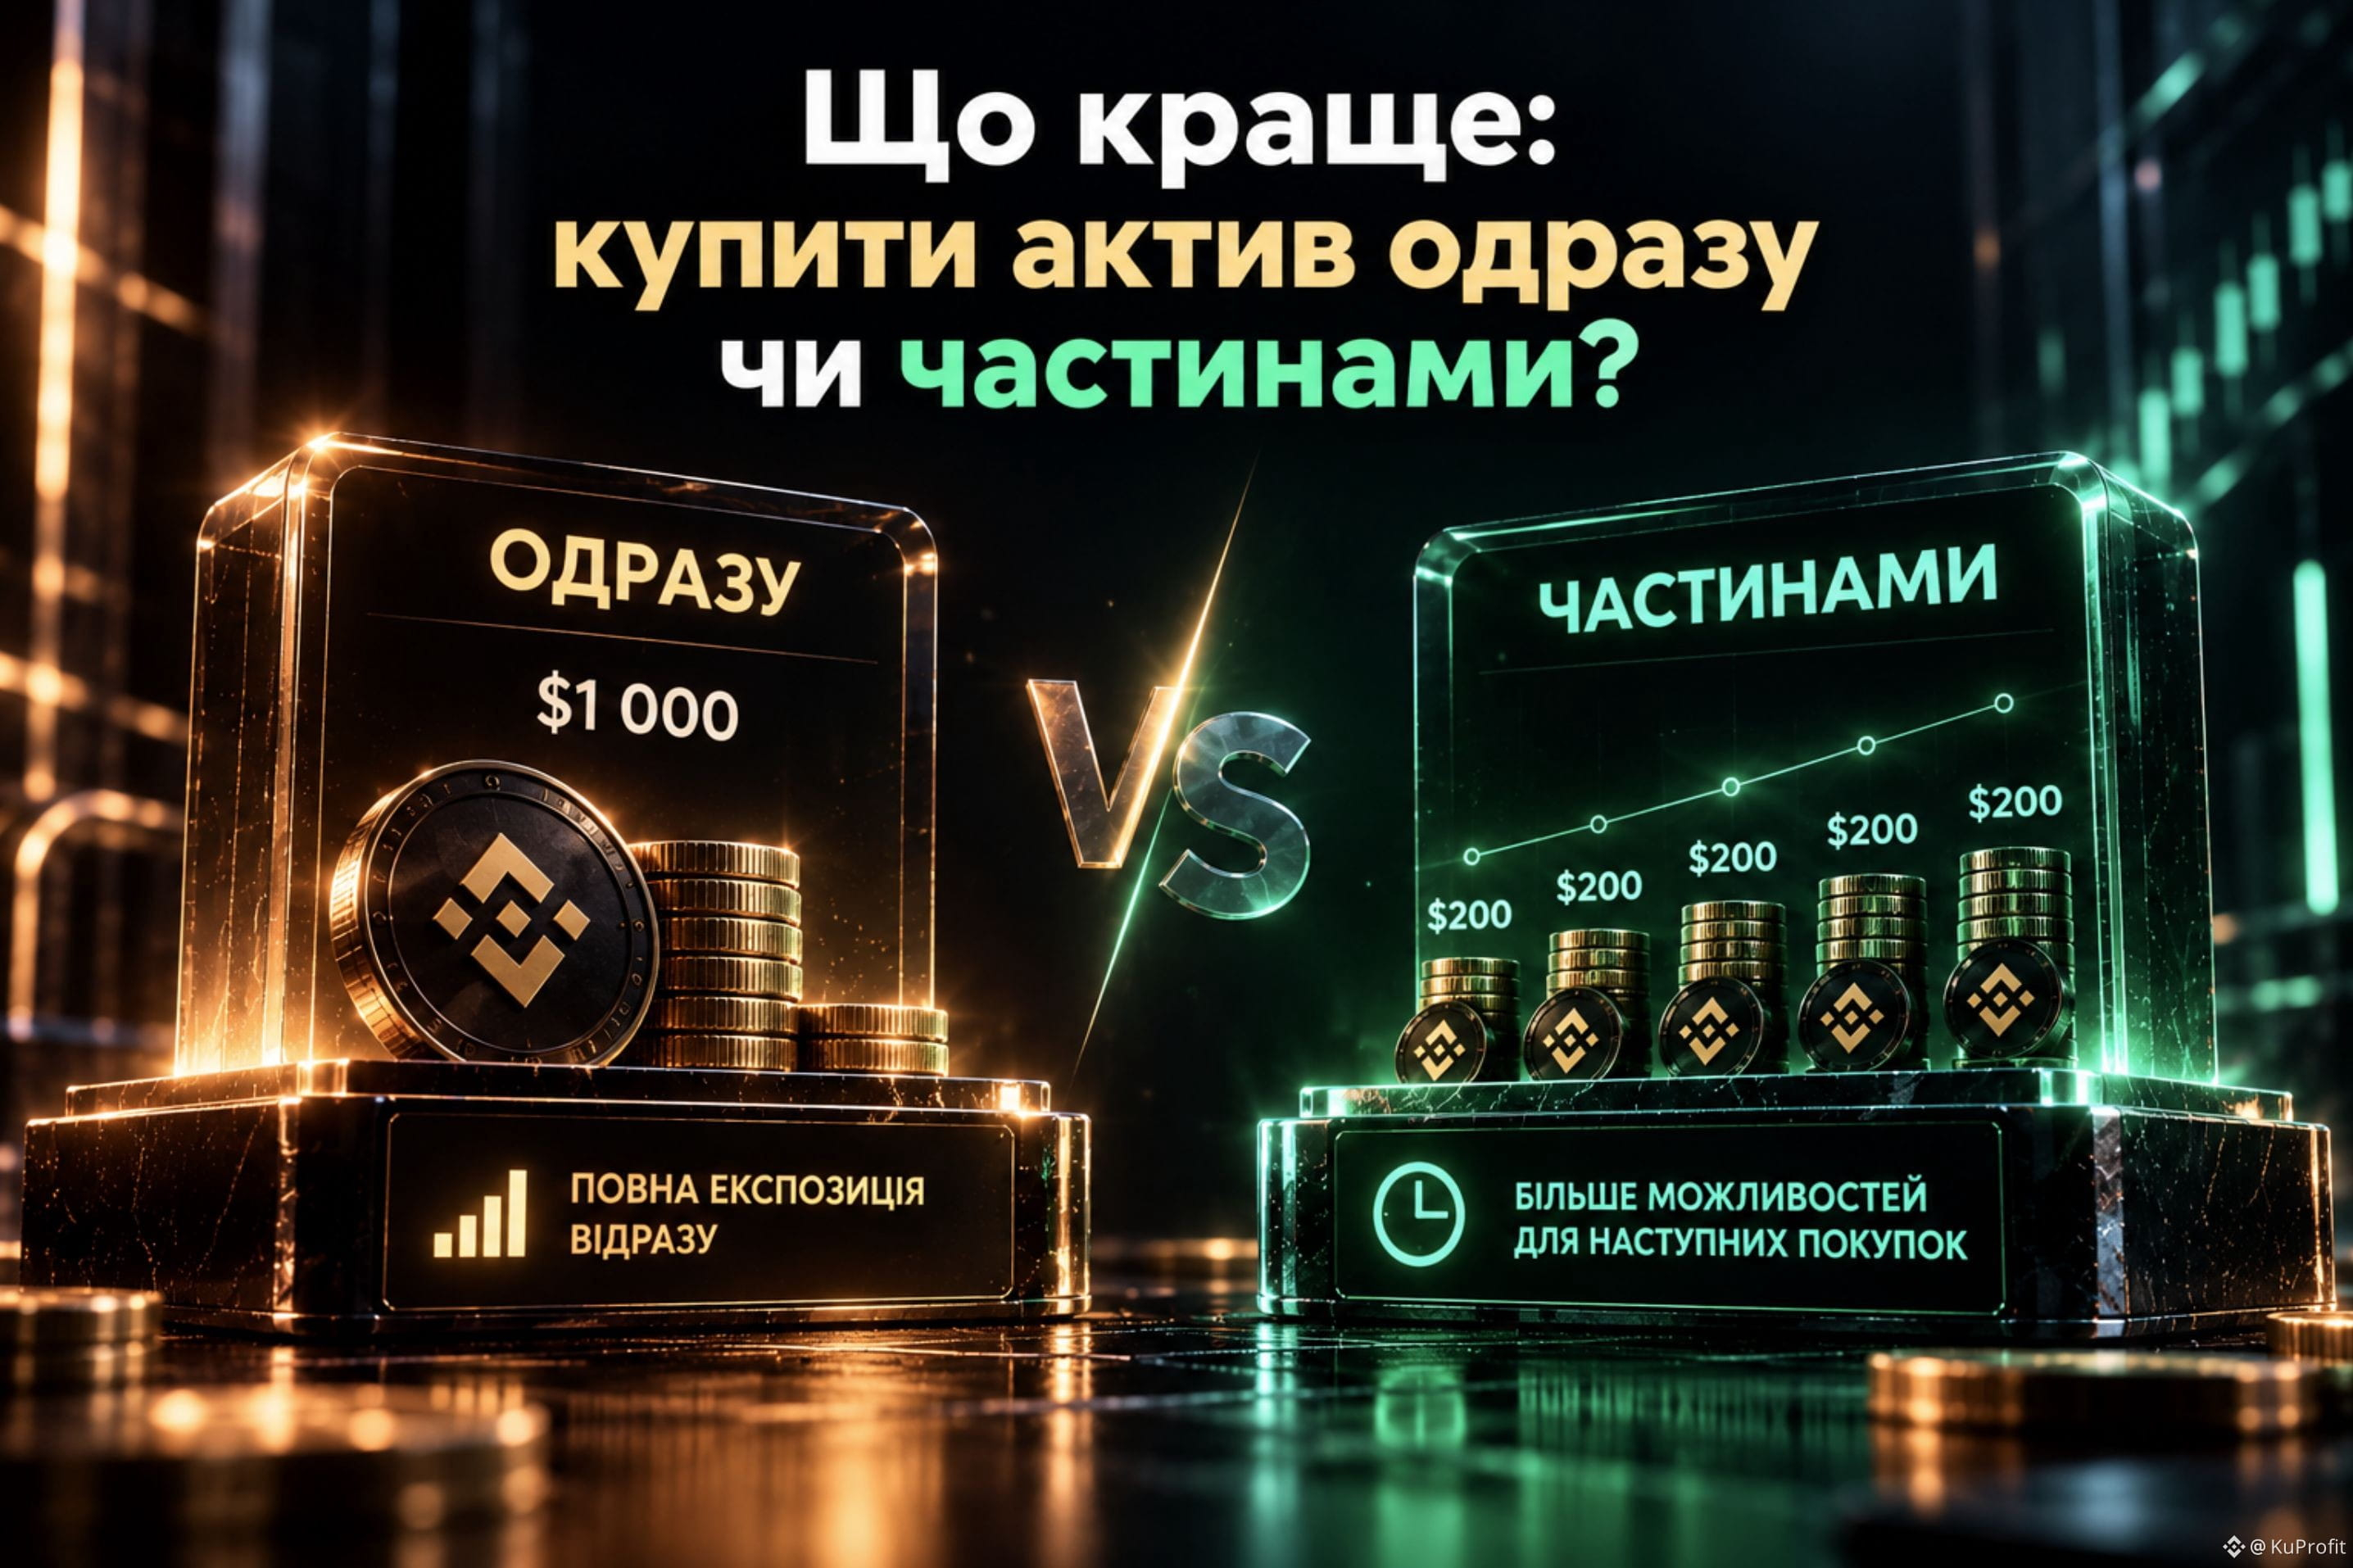
Kamu punya $1 000 dan memutuskan untuk membeli aset.
Ada dua opsi:
$1 000 sekaligus
atau
$200 sekarang + $200 nanti + lagi $200 dan seterusnya.
📈 Jika aset mulai naik sejak awal, membeli seluruh jumlah di permulaan memberikan eksposur penuh hingga pergerakan tersebut.
📉 Jika harga turun, pembelian yang dibagi akan menyisakan sebagian modal untuk masuk berikutnya pada harga yang lebih rendah.
Tapi yang penting:
membagi pembelian tidak otomatis membuat investasi menjadi menguntungkan.
Kamu hanya mengubah cara masuk ke posisi.
Seluruh dana sekaligus → eksposur lebih besar saat ini.
Bertahap → eksposur lebih kecil saat ini, tetapi modal lebih banyak untuk pembelian-pembelian berikutnya.
Jadi pertanyaannya bukan mana metode yang selalu lebih baik.
Pertanyaannya adalah:
kamu ingin mendapatkan seluruh eksposur sekaligus atau menyisakan modal untuk titik-titik masuk berikutnya?
Itulah perbedaan utama antara dua pendekatan ini.
#Trading #Investing
Apa yang lebih baik: membeli aset sekaligus atau membagi pembelian menjadi beberapa bagian?
Kamu punya $1 000 dan memutuskan untuk membeli aset.
Ada dua opsi:
$1 000 sekaligus
atau
$200 sekarang + $200 nanti + lagi $200 dan seterusnya.
📈 Jika aset mulai naik sejak awal, membeli seluruh jumlah di permulaan memberikan eksposur penuh hingga pergerakan tersebut.
📉 Jika harga turun, pembelian yang dibagi akan menyisakan sebagian modal untuk masuk berikutnya pada harga yang lebih rendah.
Tapi yang penting:
membagi pembelian tidak otomatis membuat investasi menjadi menguntungkan.
Kamu hanya mengubah cara masuk ke posisi.
Seluruh dana sekaligus → eksposur lebih besar saat ini.
Bertahap → eksposur lebih kecil saat ini, tetapi modal lebih banyak untuk pembelian-pembelian berikutnya.
Jadi pertanyaannya bukan mana metode yang selalu lebih baik.
Pertanyaannya adalah:
kamu ingin mendapatkan seluruh eksposur sekaligus atau menyisakan modal untuk titik-titik masuk berikutnya?
Itulah perbedaan utama antara dua pendekatan ini.
#Trading #Investing
Kamu punya $1 000 dan memutuskan untuk membeli aset.
Ada dua opsi:
$1 000 sekaligus
atau
$200 sekarang + $200 nanti + lagi $200 dan seterusnya.
📈 Jika aset mulai naik sejak awal, membeli seluruh jumlah di permulaan memberikan eksposur penuh hingga pergerakan tersebut.
📉 Jika harga turun, pembelian yang dibagi akan menyisakan sebagian modal untuk masuk berikutnya pada harga yang lebih rendah.
Tapi yang penting:
membagi pembelian tidak otomatis membuat investasi menjadi menguntungkan.
Kamu hanya mengubah cara masuk ke posisi.
Seluruh dana sekaligus → eksposur lebih besar saat ini.
Bertahap → eksposur lebih kecil saat ini, tetapi modal lebih banyak untuk pembelian-pembelian berikutnya.
Jadi pertanyaannya bukan mana metode yang selalu lebih baik.
Pertanyaannya adalah:
kamu ingin mendapatkan seluruh eksposur sekaligus atau menyisakan modal untuk titik-titik masuk berikutnya?
Itulah perbedaan utama antara dua pendekatan ini.
#Trading #Investing
212
·
--
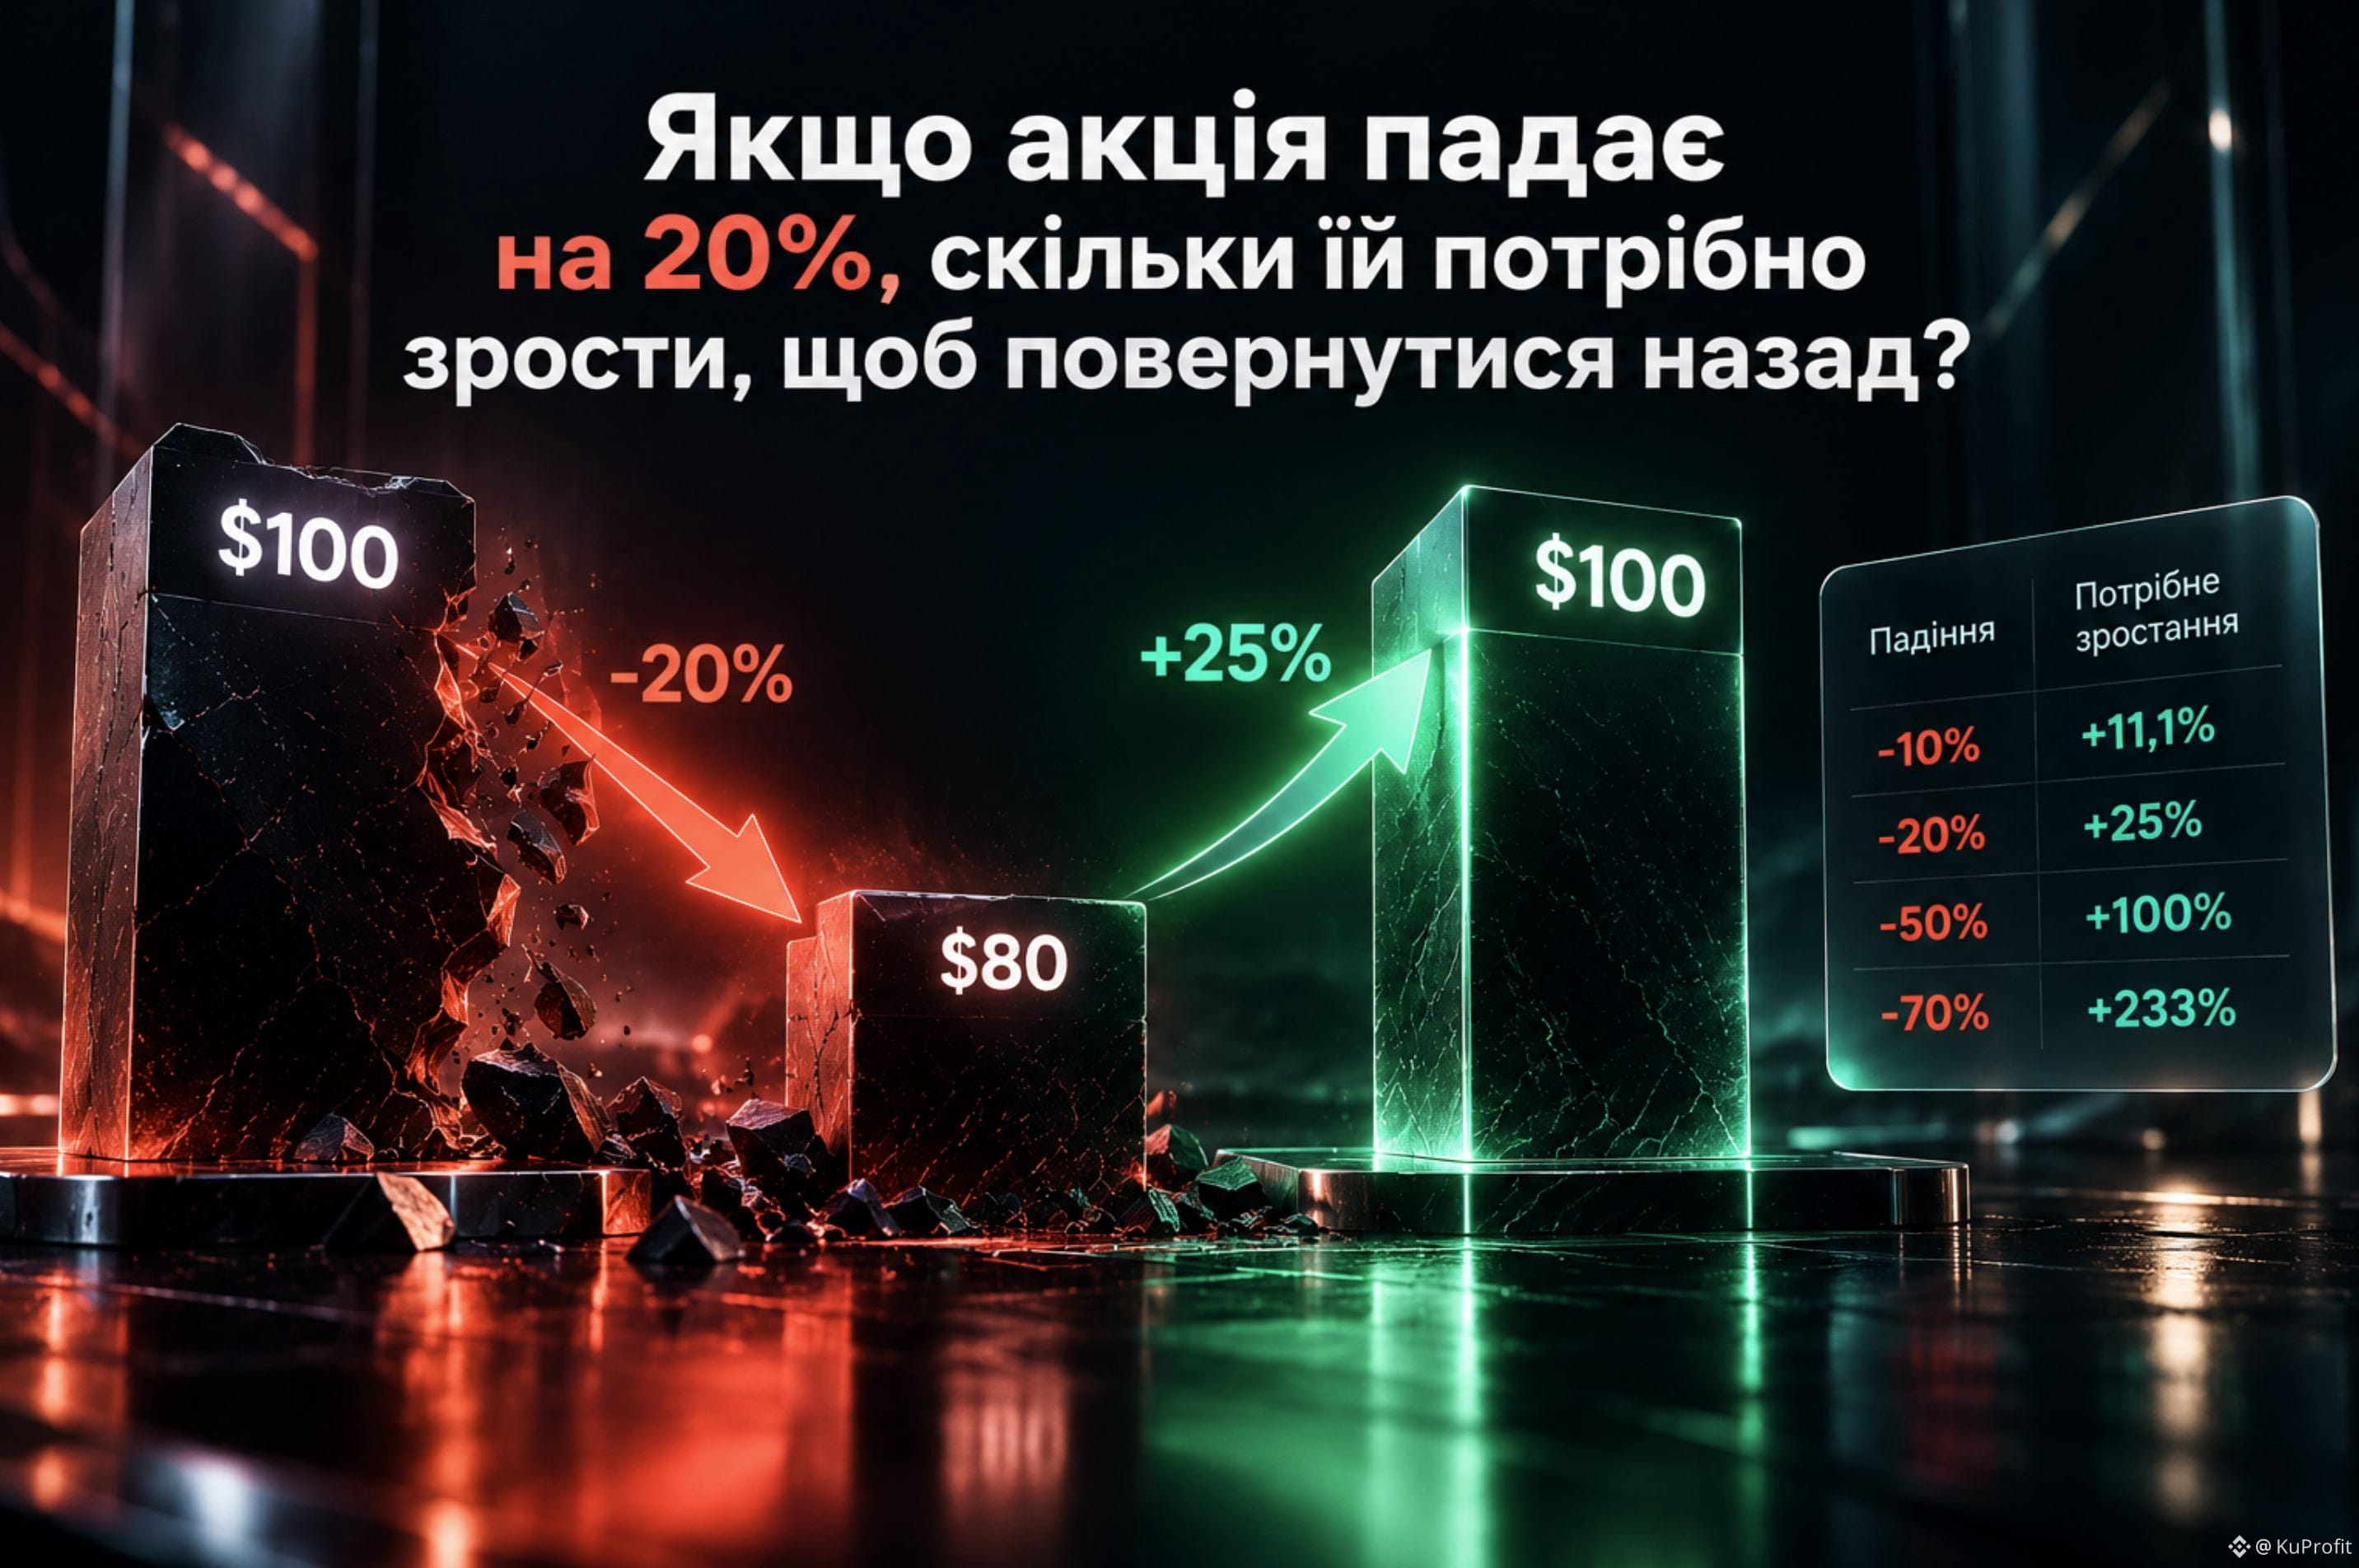
Jika suatu saham turun 20%, berapa yang perlu naik agar kembali ke kondisi semula?
Sekilas, jawabannya — 20%.
Tapi tidak.
Bayangkan bahwa saham tersebut harganya $100.
Harga turun 20% → tersisa $80.
Agar dari $80 kembali ke $100, diperlukan kenaikan sebesar 25%.
Jadi:
$100 → -20% → $80 → +25% → $100
Kenapa begitu?
Karena persentase dihitung dari nilai baru yang lebih rendah.
Dan semakin besar penurunannya, semakin besar pula kenaikan yang dibutuhkan untuk memulihkannya:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Jadi penurunan 50% sama sekali bukan kondisi yang bisa diperbaiki hanya dengan kenaikan 50% biasa.
Menurut saya, ini adalah salah satu hal paling penting yang perlu diingat saat menilai risiko:
persentase turun dan naik tidak simetris.
#Trading #Investing
Jika suatu saham turun 20%, berapa yang perlu naik agar kembali ke kondisi semula?
Sekilas, jawabannya — 20%.
Tapi tidak.
Bayangkan bahwa saham tersebut harganya $100.
Harga turun 20% → tersisa $80.
Agar dari $80 kembali ke $100, diperlukan kenaikan sebesar 25%.
Jadi:
$100 → -20% → $80 → +25% → $100
Kenapa begitu?
Karena persentase dihitung dari nilai baru yang lebih rendah.
Dan semakin besar penurunannya, semakin besar pula kenaikan yang dibutuhkan untuk memulihkannya:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Jadi penurunan 50% sama sekali bukan kondisi yang bisa diperbaiki hanya dengan kenaikan 50% biasa.
Menurut saya, ini adalah salah satu hal paling penting yang perlu diingat saat menilai risiko:
persentase turun dan naik tidak simetris.
#Trading #Investing
Sekilas, jawabannya — 20%.
Tapi tidak.
Bayangkan bahwa saham tersebut harganya $100.
Harga turun 20% → tersisa $80.
Agar dari $80 kembali ke $100, diperlukan kenaikan sebesar 25%.
Jadi:
$100 → -20% → $80 → +25% → $100
Kenapa begitu?
Karena persentase dihitung dari nilai baru yang lebih rendah.
Dan semakin besar penurunannya, semakin besar pula kenaikan yang dibutuhkan untuk memulihkannya:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Jadi penurunan 50% sama sekali bukan kondisi yang bisa diperbaiki hanya dengan kenaikan 50% biasa.
Menurut saya, ini adalah salah satu hal paling penting yang perlu diingat saat menilai risiko:
persentase turun dan naik tidak simetris.
#Trading #Investing
98
·
--
Pembelian saham berulang — apakah itu benar-benar “membeli lebih murah”?
Binance baru-baru ini menambahkan Stock Recurring Buy — sebuah fitur yang memungkinkan pembelian otomatis saham dan ETF pilihan secara berkala sesuai jadwal yang ditentukan.
Sekilas semuanya terlihat mudah:
pilih aset → atur jadwal → sistem membelinya secara otomatis.
Tapi ada satu hal yang mudah terlewat.
Binance memperingatkan: harga saat setiap eksekusi otomatis dapat berbeda dari harga pada saat rencana dibuat.
Artinya, jika hari ini saya mengatur pembelian AAPL sebesar $100 setiap hari Senin, itu tidak berarti bahwa pada Senin berikutnya saya akan membelinya dengan harga Senin saat ini.
Saya akan membeli dengan jumlah yang dijadwalkan, tetapi dengan harga pasar saat eksekusi.
Di sinilah menurut saya letak perbedaannya antara:
“saya berinvestasi secara rutin”
dan
“saya membeli secara rutin dengan harga yang menguntungkan”.
Yang pertama Recurring Buy memang bisa otomatisasi.
Yang kedua — tidak ada yang menjamin.
Order dieksekusi otomatis tanpa konfirmasi tambahan, jadi harga untuk pembelian berikutnya bisa berubah.
Karena itu, saya memandang Recurring Buy bukan sebagai cara untuk menebak harga yang tepat, melainkan sebagai cara untuk tidak perlu memutuskan setiap saat:
“Beli sekarang atau tunggu?”
Otomatisasi mengurangi sebagian pekerjaan manual.
Tapi tidak menghilangkan risiko pasar.
#TradFi
Pembelian saham berulang — apakah itu benar-benar “membeli lebih murah”?
Binance baru-baru ini menambahkan Stock Recurring Buy — sebuah fitur yang memungkinkan pembelian otomatis saham dan ETF pilihan secara berkala sesuai jadwal yang ditentukan.
Sekilas semuanya terlihat mudah:
pilih aset → atur jadwal → sistem membelinya secara otomatis.
Tapi ada satu hal yang mudah terlewat.
Binance memperingatkan: harga saat setiap eksekusi otomatis dapat berbeda dari harga pada saat rencana dibuat.
Artinya, jika hari ini saya mengatur pembelian AAPL sebesar $100 setiap hari Senin, itu tidak berarti bahwa pada Senin berikutnya saya akan membelinya dengan harga Senin saat ini.
Saya akan membeli dengan jumlah yang dijadwalkan, tetapi dengan harga pasar saat eksekusi.
Di sinilah menurut saya letak perbedaannya antara:
“saya berinvestasi secara rutin”
dan
“saya membeli secara rutin dengan harga yang menguntungkan”.
Yang pertama Recurring Buy memang bisa otomatisasi.
Yang kedua — tidak ada yang menjamin.
Order dieksekusi otomatis tanpa konfirmasi tambahan, jadi harga untuk pembelian berikutnya bisa berubah.
Karena itu, saya memandang Recurring Buy bukan sebagai cara untuk menebak harga yang tepat, melainkan sebagai cara untuk tidak perlu memutuskan setiap saat:
“Beli sekarang atau tunggu?”
Otomatisasi mengurangi sebagian pekerjaan manual.
Tapi tidak menghilangkan risiko pasar.
#TradFi
Binance baru-baru ini menambahkan Stock Recurring Buy — sebuah fitur yang memungkinkan pembelian otomatis saham dan ETF pilihan secara berkala sesuai jadwal yang ditentukan.
Sekilas semuanya terlihat mudah:
pilih aset → atur jadwal → sistem membelinya secara otomatis.
Tapi ada satu hal yang mudah terlewat.
Binance memperingatkan: harga saat setiap eksekusi otomatis dapat berbeda dari harga pada saat rencana dibuat.
Artinya, jika hari ini saya mengatur pembelian AAPL sebesar $100 setiap hari Senin, itu tidak berarti bahwa pada Senin berikutnya saya akan membelinya dengan harga Senin saat ini.
Saya akan membeli dengan jumlah yang dijadwalkan, tetapi dengan harga pasar saat eksekusi.
Di sinilah menurut saya letak perbedaannya antara:
“saya berinvestasi secara rutin”
dan
“saya membeli secara rutin dengan harga yang menguntungkan”.
Yang pertama Recurring Buy memang bisa otomatisasi.
Yang kedua — tidak ada yang menjamin.
Order dieksekusi otomatis tanpa konfirmasi tambahan, jadi harga untuk pembelian berikutnya bisa berubah.
Karena itu, saya memandang Recurring Buy bukan sebagai cara untuk menebak harga yang tepat, melainkan sebagai cara untuk tidak perlu memutuskan setiap saat:
“Beli sekarang atau tunggu?”
Otomatisasi mengurangi sebagian pekerjaan manual.
Tapi tidak menghilangkan risiko pasar.
#TradFi

1
319
·
--
Mengapa dua kontrak untuk satu saham dapat memiliki mekanisme harga yang berbeda?
Saya memperhatikan satu detail dalam TradFi Perpetuals.
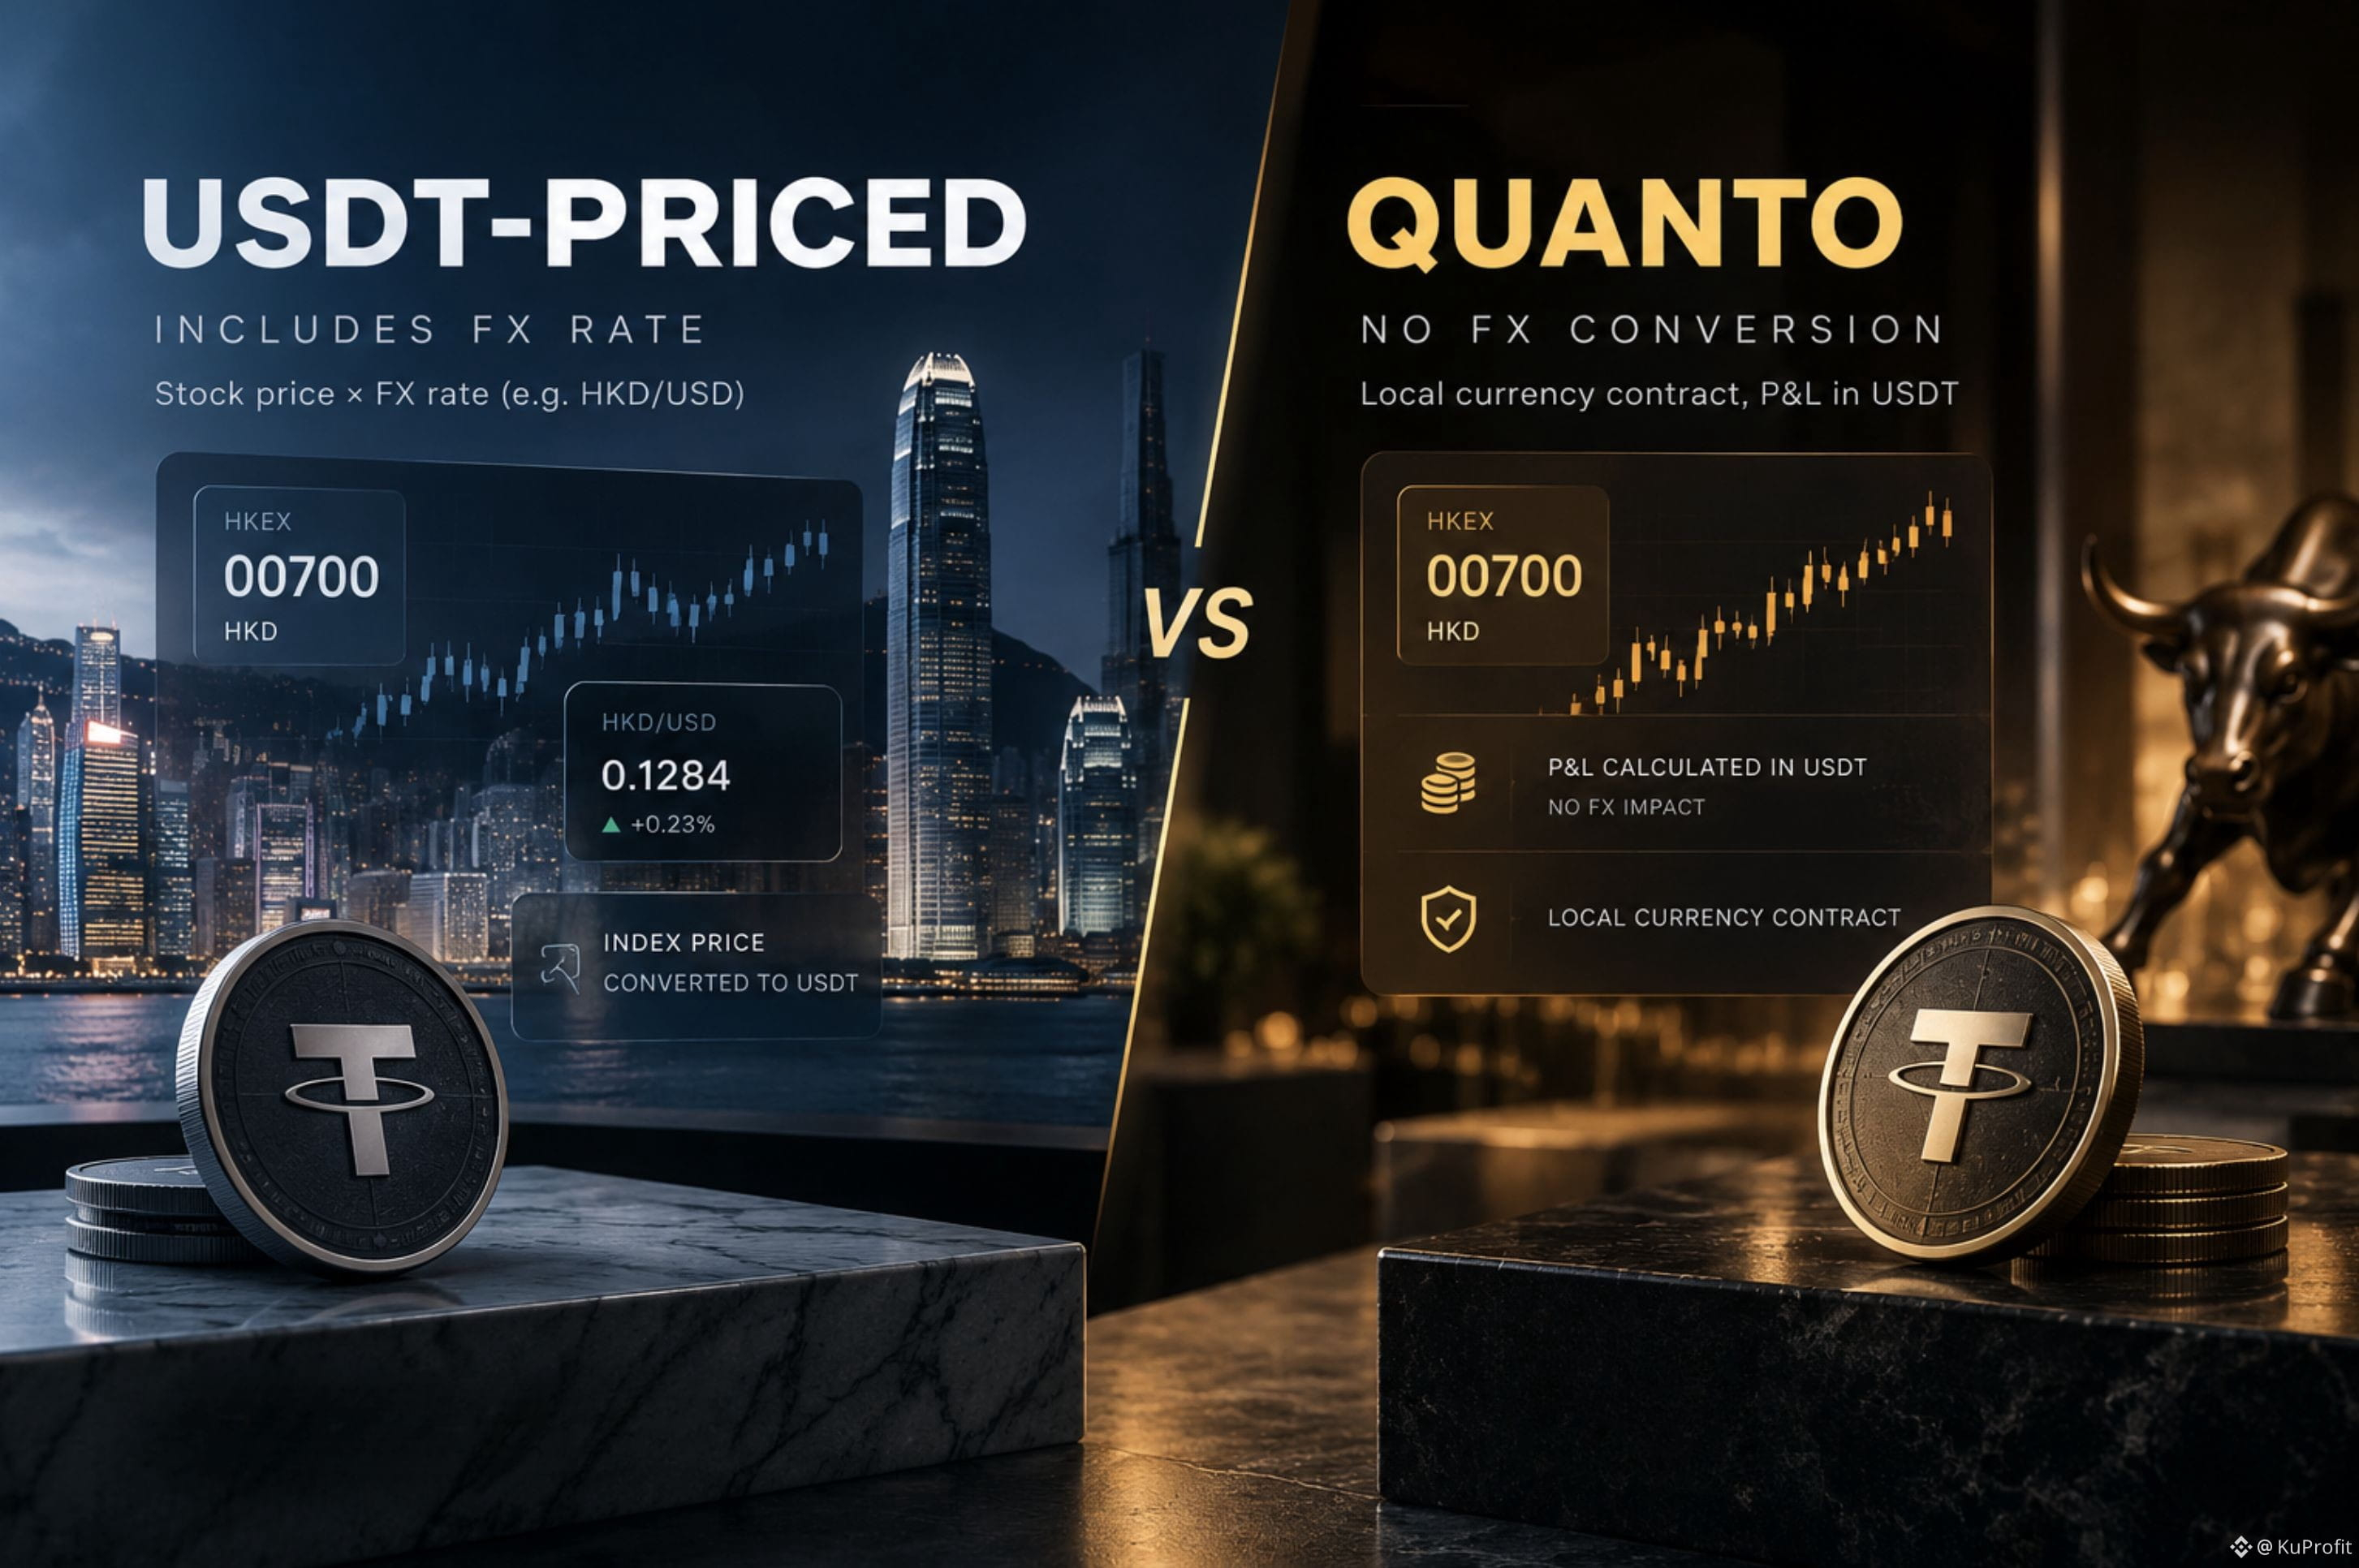
Binance menawarkan kontrak dalam format USDT-Priced dan Quanto.
Seolah-olah jika aset dasarnya sama, perbedaannya hanya pada nama.
Namun mekanismenya berbeda.
Pada kontrak USDT-Priced, harga indeks dibentuk dari harga saham di bursa utamanya dengan mempertimbangkan kurs mata uang.
Untuk saham Hong Kong, ini berarti: harga di HKEX + kurs HKD/USD.
Dalam pendekatan Quanto, caranya berbeda: kontrak dinominasikan dalam mata uang lokal, tetapi margin dan P&L dihitung dalam USDT tanpa konversi melalui kurs FX.
Di sinilah muncul perbedaan yang menarik.
Jika saham tidak berubah, tetapi bergerak HKD/USD, hasil untuk kontrak USDT-Priced dapat berbeda dibandingkan Quanto.
Jadi, dua kontrak dapat melacak underlying yang sama, tetapi memiliki sensitivitas yang berbeda terhadap faktor mata uang.
Bagi saya, ini contoh yang bagus tentang mengapa saat memilih derivatif, tidak cukup hanya melihat aset dasarnya saja.
Perlu dilihat bagaimana harga dibentuk dan bagaimana P&L dihitung.
Kadang bagian penting dari risiko tidak berada pada asetnya sendiri, melainkan pada mekanisme kontraknya.
#TradFi
Mengapa dua kontrak untuk satu saham dapat memiliki mekanisme harga yang berbeda?
Saya memperhatikan satu detail dalam TradFi Perpetuals.
Binance menawarkan kontrak dalam format USDT-Priced dan Quanto.
Seolah-olah jika aset dasarnya sama, perbedaannya hanya pada nama.
Namun mekanismenya berbeda.
Pada kontrak USDT-Priced, harga indeks dibentuk dari harga saham di bursa utamanya dengan mempertimbangkan kurs mata uang.
Untuk saham Hong Kong, ini berarti: harga di HKEX + kurs HKD/USD.
Dalam pendekatan Quanto, caranya berbeda: kontrak dinominasikan dalam mata uang lokal, tetapi margin dan P&L dihitung dalam USDT tanpa konversi melalui kurs FX.
Di sinilah muncul perbedaan yang menarik.
Jika saham tidak berubah, tetapi bergerak HKD/USD, hasil untuk kontrak USDT-Priced dapat berbeda dibandingkan Quanto.
Jadi, dua kontrak dapat melacak underlying yang sama, tetapi memiliki sensitivitas yang berbeda terhadap faktor mata uang.
Bagi saya, ini contoh yang bagus tentang mengapa saat memilih derivatif, tidak cukup hanya melihat aset dasarnya saja.
Perlu dilihat bagaimana harga dibentuk dan bagaimana P&L dihitung.
Kadang bagian penting dari risiko tidak berada pada asetnya sendiri, melainkan pada mekanisme kontraknya.
#TradFi
Saya memperhatikan satu detail dalam TradFi Perpetuals.
Binance menawarkan kontrak dalam format USDT-Priced dan Quanto.
Seolah-olah jika aset dasarnya sama, perbedaannya hanya pada nama.
Namun mekanismenya berbeda.
Pada kontrak USDT-Priced, harga indeks dibentuk dari harga saham di bursa utamanya dengan mempertimbangkan kurs mata uang.
Untuk saham Hong Kong, ini berarti: harga di HKEX + kurs HKD/USD.
Dalam pendekatan Quanto, caranya berbeda: kontrak dinominasikan dalam mata uang lokal, tetapi margin dan P&L dihitung dalam USDT tanpa konversi melalui kurs FX.
Di sinilah muncul perbedaan yang menarik.
Jika saham tidak berubah, tetapi bergerak HKD/USD, hasil untuk kontrak USDT-Priced dapat berbeda dibandingkan Quanto.
Jadi, dua kontrak dapat melacak underlying yang sama, tetapi memiliki sensitivitas yang berbeda terhadap faktor mata uang.
Bagi saya, ini contoh yang bagus tentang mengapa saat memilih derivatif, tidak cukup hanya melihat aset dasarnya saja.
Perlu dilihat bagaimana harga dibentuk dan bagaimana P&L dihitung.
Kadang bagian penting dari risiko tidak berada pada asetnya sendiri, melainkan pada mekanisme kontraknya.
#TradFi
83
·
--
Jika Stock Perpetuals diperdagangkan 24/7, mengapa Stock Options—hanya pada jam-jam biasa?
Saya terbiasa bahwa aset tradisional di Binance dapat ditemukan dalam model perdagangan yang benar-benar berbeda.
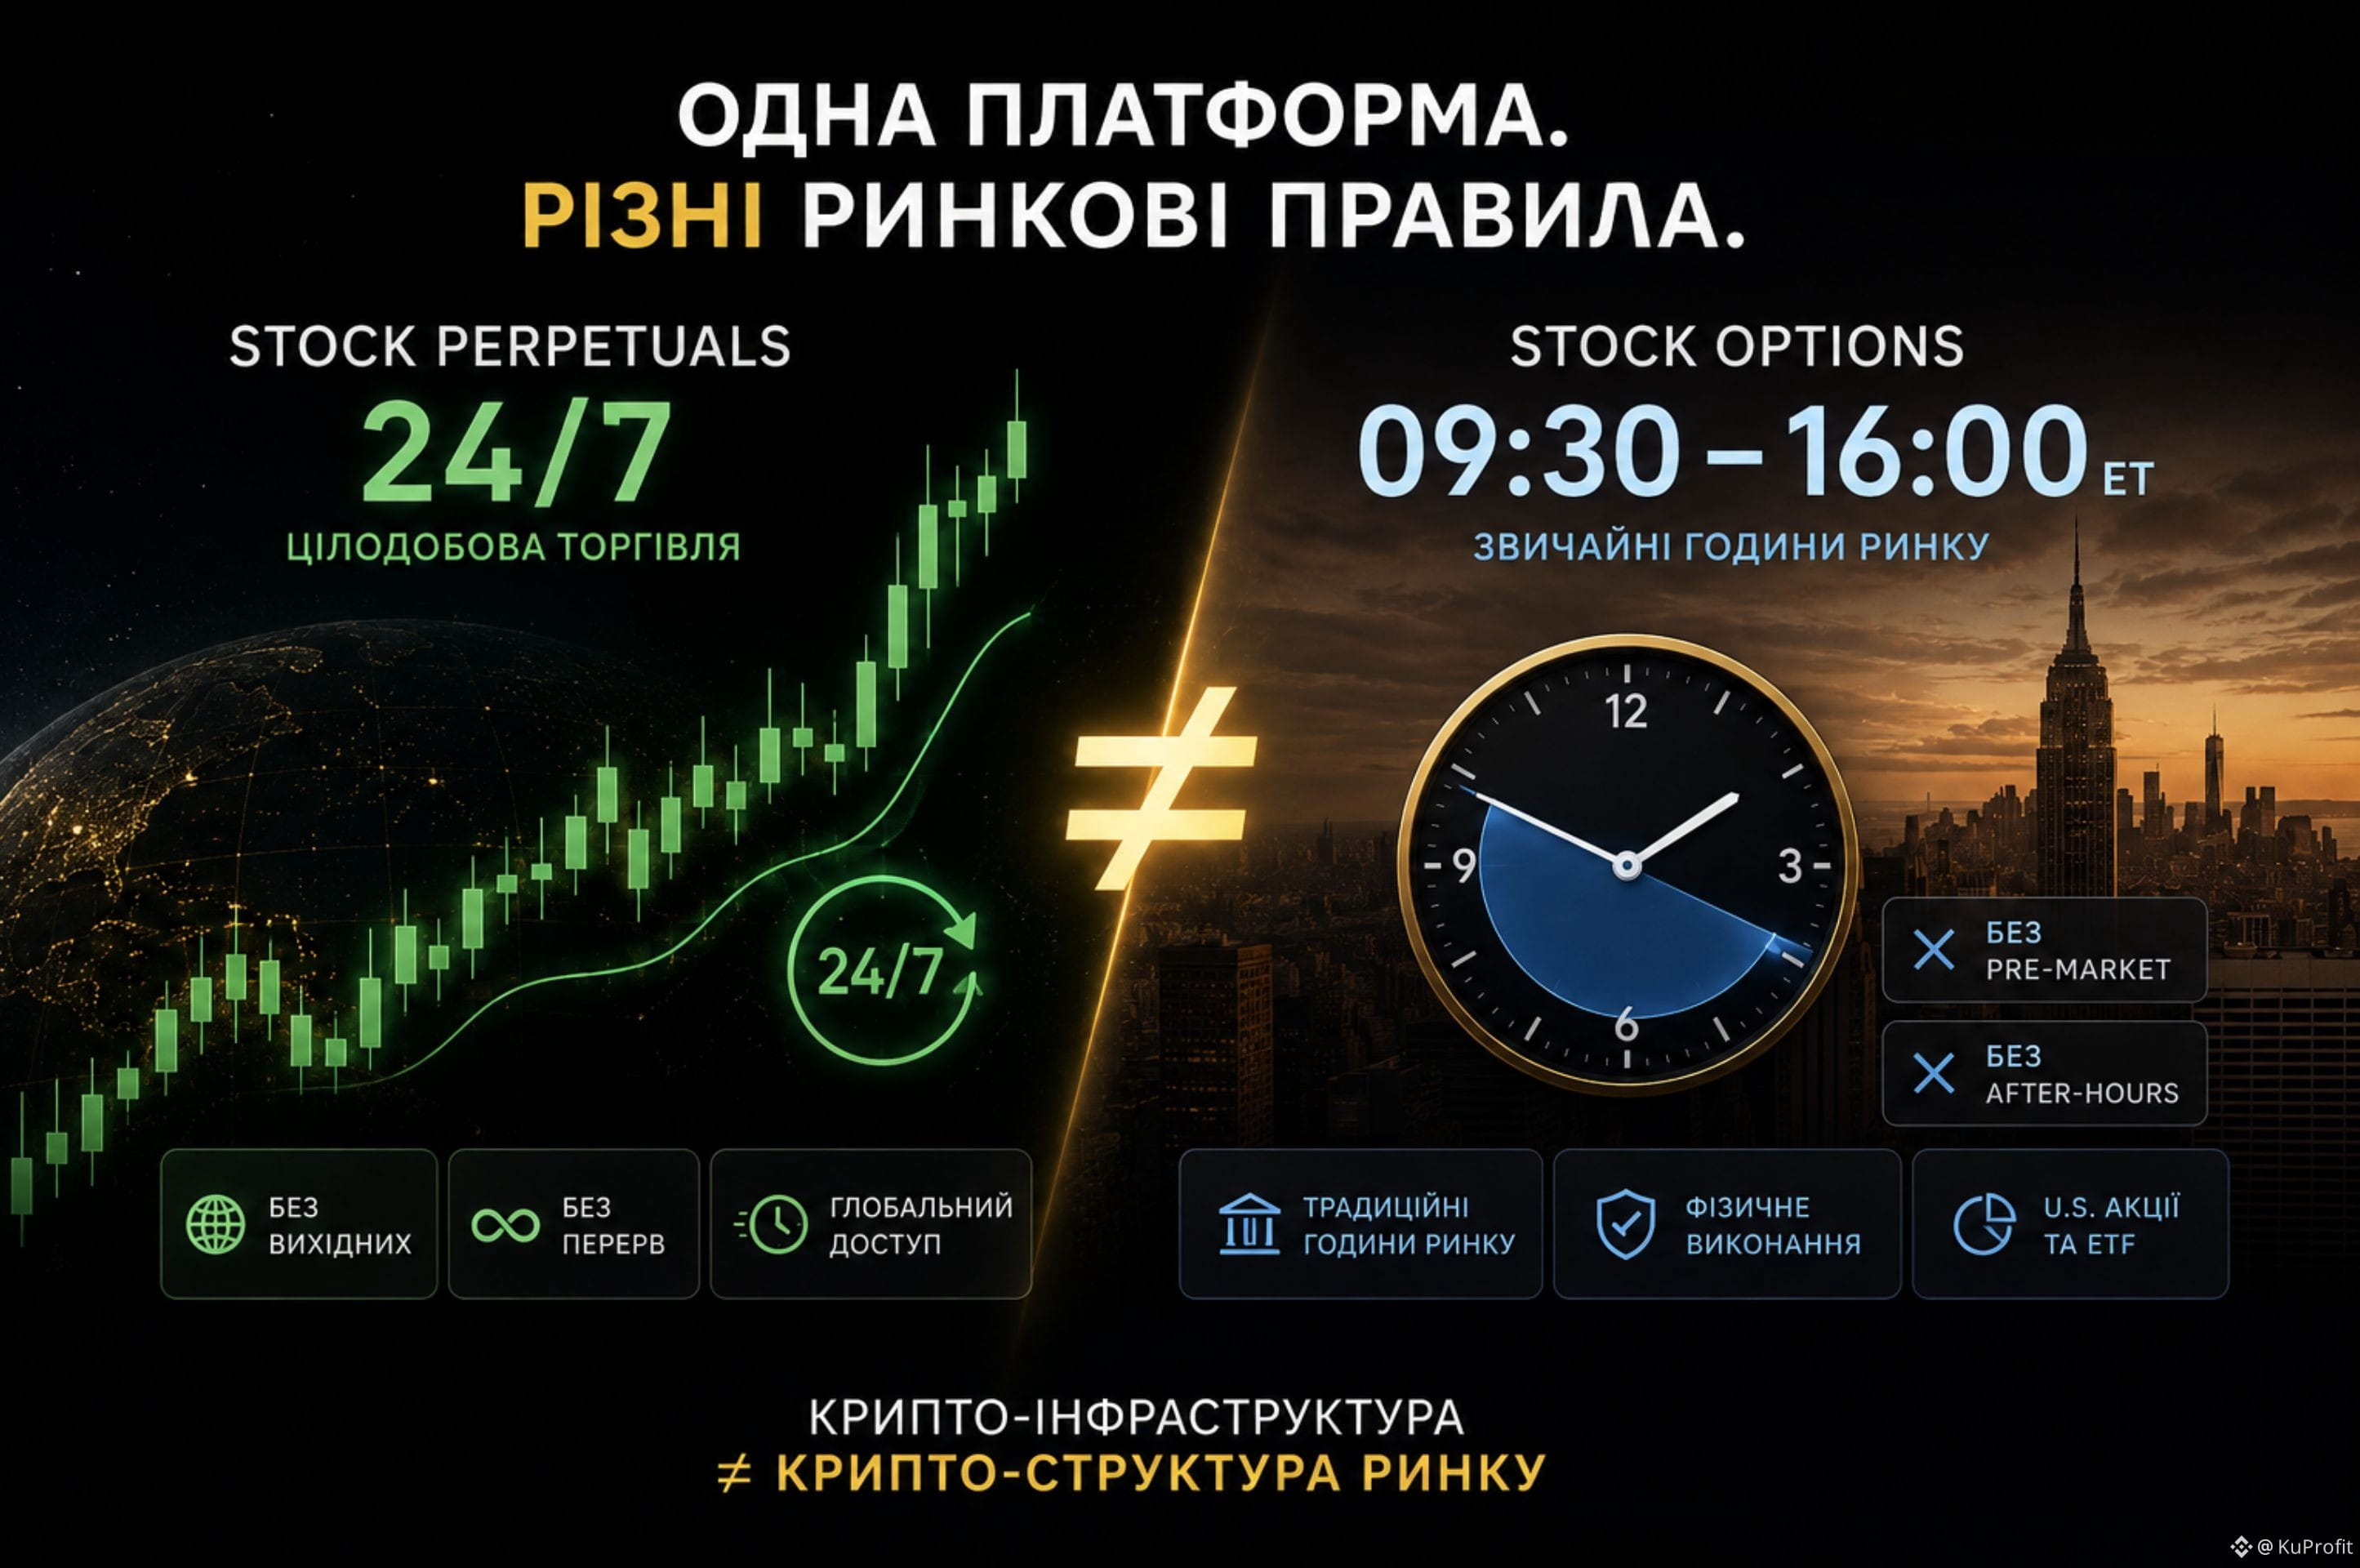
Misalnya, Stock Perpetuals diperdagangkan 24/7.
Karena itu, saya jadi ingin tahu apa yang terjadi dengan Stock Options.
Binance meluncurkan opsi untuk saham dan ETF AS, tetapi tidak berpindah ke mode 24/7. Untuk sebagian besar opsi seperti itu, perdagangan terjadi pada jam-jam biasa pasar AS, tanpa pre-market dan after-hours.
Jika dua instrumen TradFi tersedia di satu platform, mengapa satu bisa diperdagangkan 24/7, sementara yang lainnya masih terikat pada jam-jam pasar tradisional?
Bagi saya, ini adalah contoh yang bagus bahwa infrastruktur kripto ≠ struktur pasar kripto.
Memindahkan instrumen ke lingkungan baru tidak berarti otomatis mengubah semua aturan yang mengatur cara kerjanya.
Logika dari instrumen keuangan itu sendiri sebagian bisa tetap bersifat tradisional.
Jadi sekarang saya tertarik untuk melihat perkembangan TradFi di Binance dengan cara yang sedikit berbeda:
yang berubah apa saat instrumen keuangan tradisional berpindah ke lingkungan crypto-native—dan apa yang masih tetap terikat pada model pasar lama?
#TradFi #StockOptions
Jika Stock Perpetuals diperdagangkan 24/7, mengapa Stock Options—hanya pada jam-jam biasa?
Saya terbiasa bahwa aset tradisional di Binance dapat ditemukan dalam model perdagangan yang benar-benar berbeda.
Misalnya, Stock Perpetuals diperdagangkan 24/7.
Karena itu, saya jadi ingin tahu apa yang terjadi dengan Stock Options.
Binance meluncurkan opsi untuk saham dan ETF AS, tetapi tidak berpindah ke mode 24/7. Untuk sebagian besar opsi seperti itu, perdagangan terjadi pada jam-jam biasa pasar AS, tanpa pre-market dan after-hours.
Jika dua instrumen TradFi tersedia di satu platform, mengapa satu bisa diperdagangkan 24/7, sementara yang lainnya masih terikat pada jam-jam pasar tradisional?
Bagi saya, ini adalah contoh yang bagus bahwa infrastruktur kripto ≠ struktur pasar kripto.
Memindahkan instrumen ke lingkungan baru tidak berarti otomatis mengubah semua aturan yang mengatur cara kerjanya.
Logika dari instrumen keuangan itu sendiri sebagian bisa tetap bersifat tradisional.
Jadi sekarang saya tertarik untuk melihat perkembangan TradFi di Binance dengan cara yang sedikit berbeda:
yang berubah apa saat instrumen keuangan tradisional berpindah ke lingkungan crypto-native—dan apa yang masih tetap terikat pada model pasar lama?
#TradFi #StockOptions
Saya terbiasa bahwa aset tradisional di Binance dapat ditemukan dalam model perdagangan yang benar-benar berbeda.
Misalnya, Stock Perpetuals diperdagangkan 24/7.
Karena itu, saya jadi ingin tahu apa yang terjadi dengan Stock Options.
Binance meluncurkan opsi untuk saham dan ETF AS, tetapi tidak berpindah ke mode 24/7. Untuk sebagian besar opsi seperti itu, perdagangan terjadi pada jam-jam biasa pasar AS, tanpa pre-market dan after-hours.
Jika dua instrumen TradFi tersedia di satu platform, mengapa satu bisa diperdagangkan 24/7, sementara yang lainnya masih terikat pada jam-jam pasar tradisional?
Bagi saya, ini adalah contoh yang bagus bahwa infrastruktur kripto ≠ struktur pasar kripto.
Memindahkan instrumen ke lingkungan baru tidak berarti otomatis mengubah semua aturan yang mengatur cara kerjanya.
Logika dari instrumen keuangan itu sendiri sebagian bisa tetap bersifat tradisional.
Jadi sekarang saya tertarik untuk melihat perkembangan TradFi di Binance dengan cara yang sedikit berbeda:
yang berubah apa saat instrumen keuangan tradisional berpindah ke lingkungan crypto-native—dan apa yang masih tetap terikat pada model pasar lama?
#TradFi #StockOptions
134
·
--
Sebuah penalti biasanya terdengar seperti biaya kegagalan.
Tapi jika sebagian dari biaya tersebut diberikan kepada aktor yang menyelesaikan posisi, apakah itu benar-benar hanya sebuah penalti?
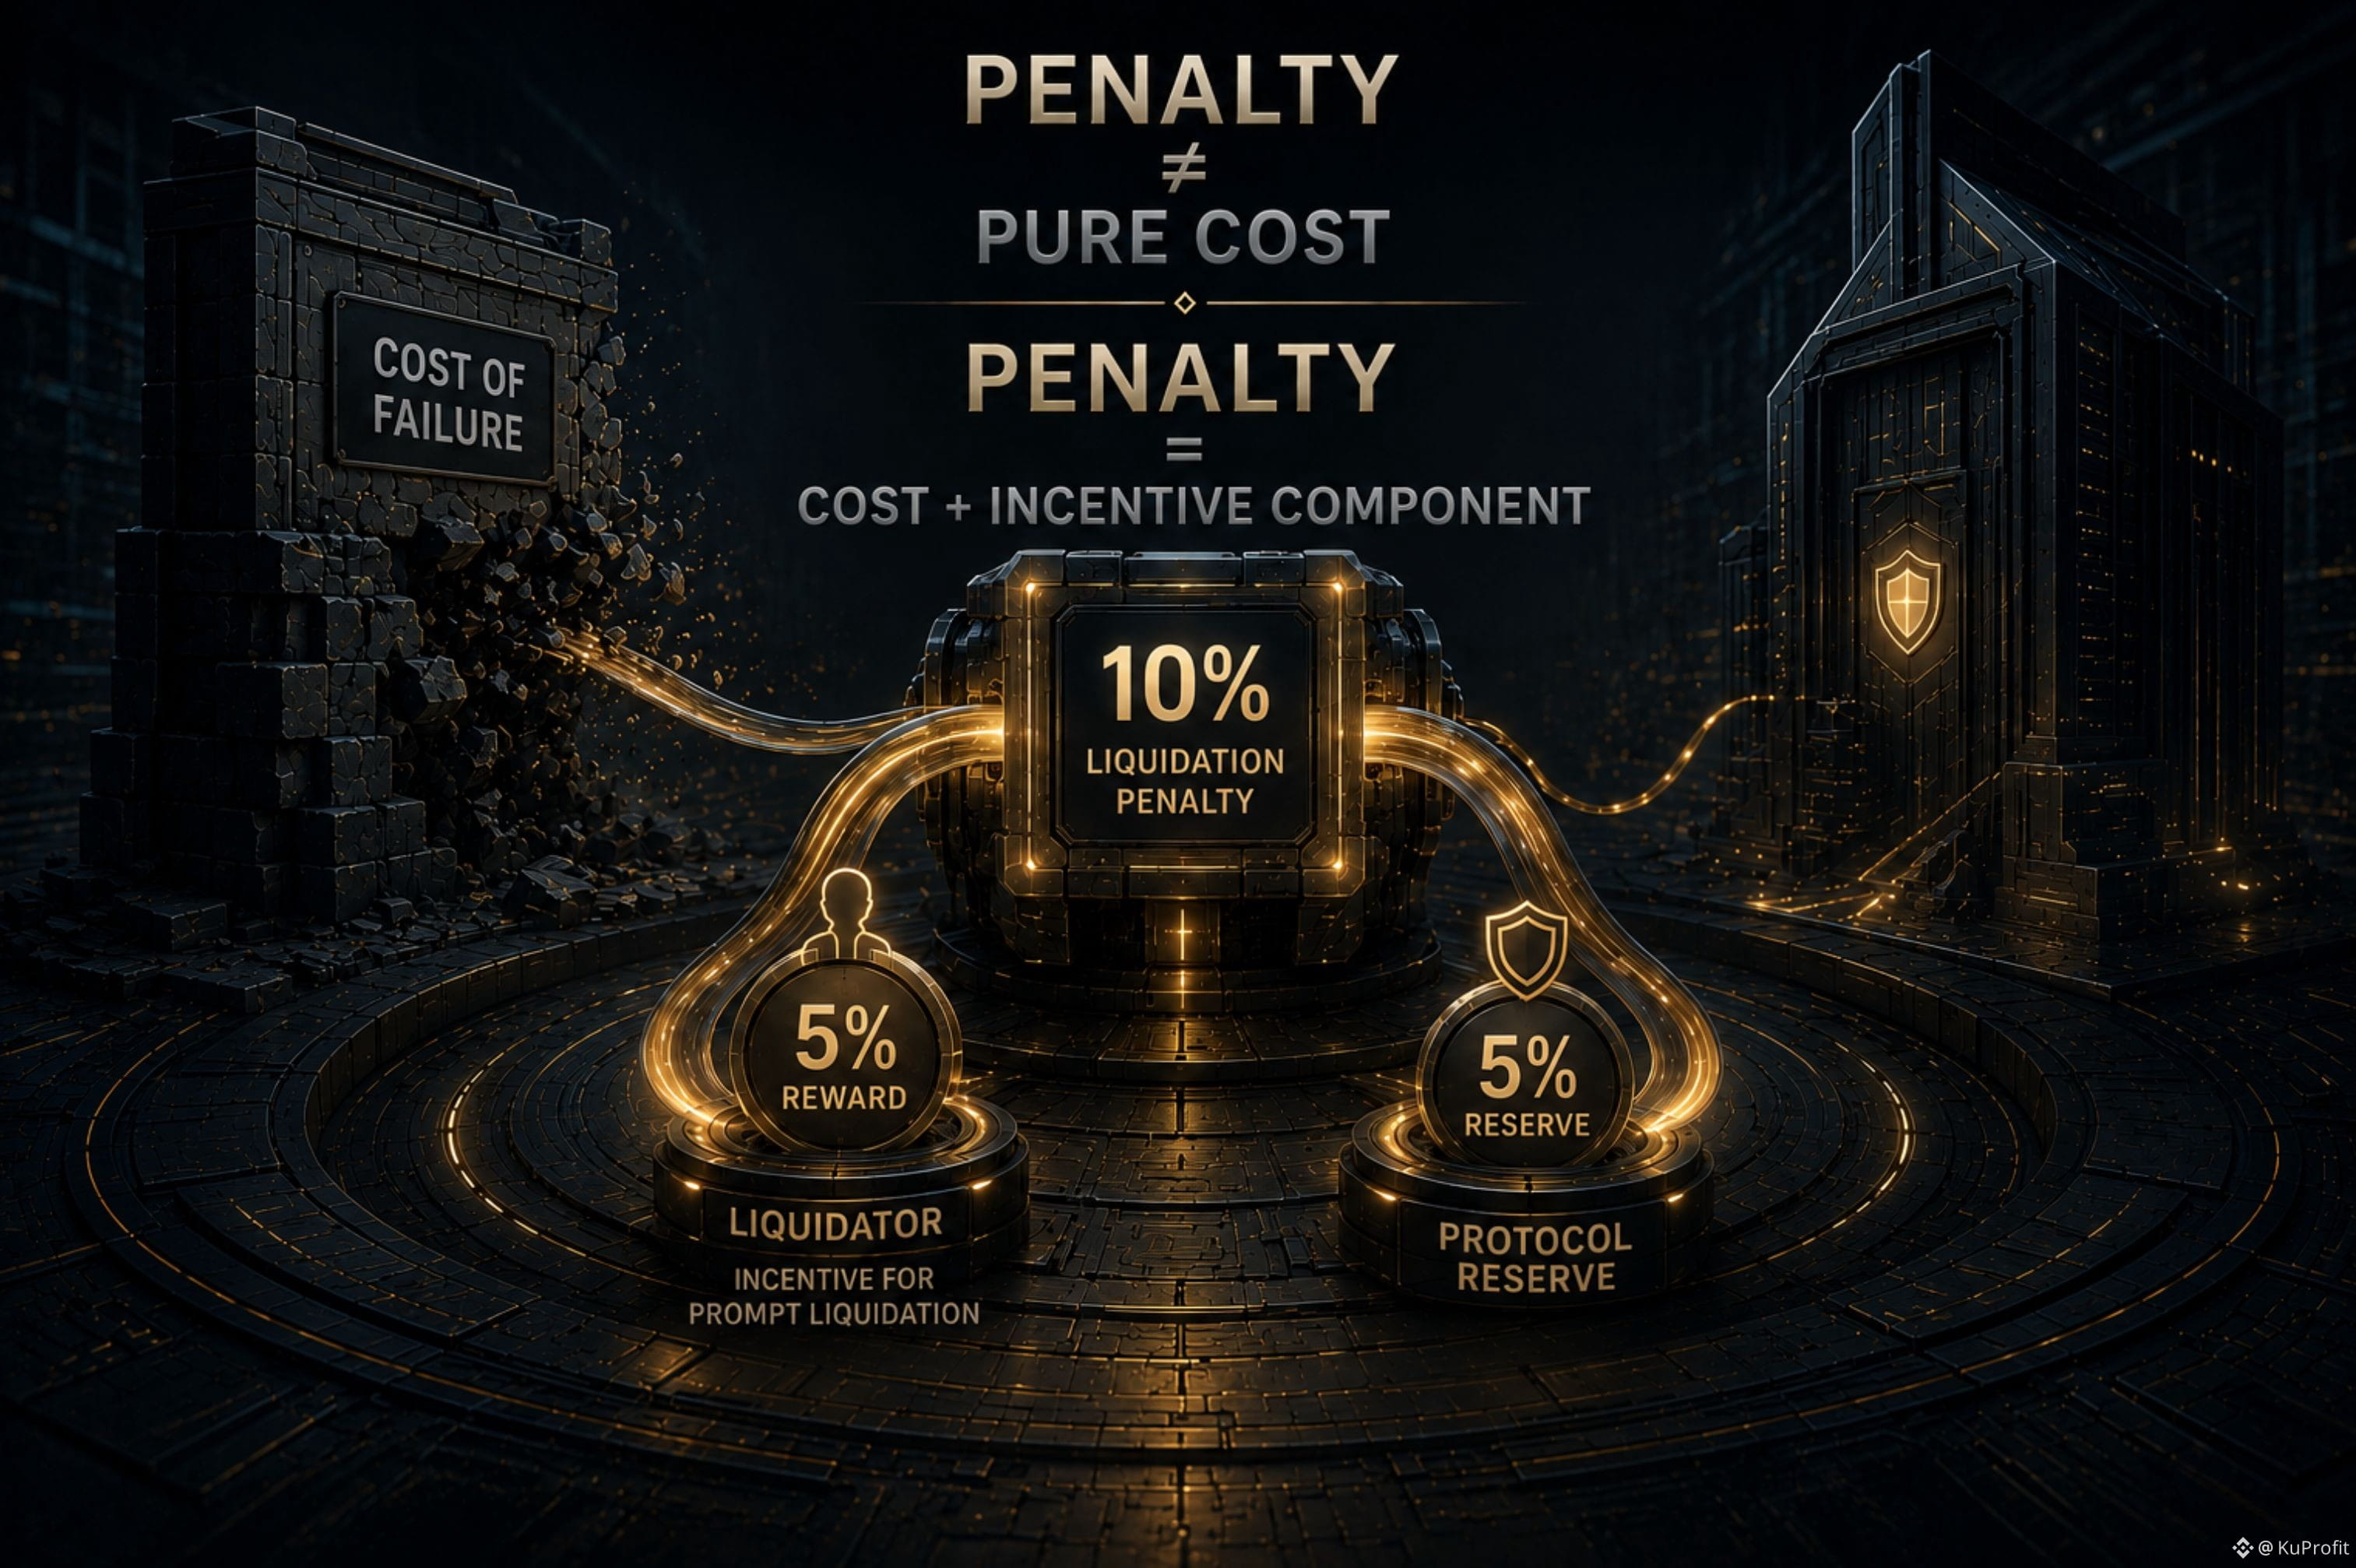
Di TermMax, likuidasi menerapkan penalti 10% berdasarkan nilai utang yang dilikuidasi. Penalti tersebut dikenakan pada jaminan peminjam.
Namun, ke mana penalti itu pergi adalah bagian yang lebih menarik.
5% dialokasikan untuk pelikuidator sebagai imbalan.
5% masuk ke cadangan protokol.
TermMax menjelaskan imbalan pelikuidator sebagai insentif untuk likuidasi yang cepat.
Jadi, penalti tersebut melakukan lebih dari sekadar menetapkan biaya untuk posisi yang gagal.
Sebagian darinya menciptakan insentif ekonomi bagi aktor yang menjalankan likuidasi.
Itu mengubah cara pandang:
penalti likuidasi ≠ semata-mata biaya yang menghukum.
Penalti itu juga menjadi bagian dari arsitektur insentif di balik likuidasi.
Jadi saat melihat penalti likuidasi, mungkin pertanyaan yang lebih baik bukan hanya seberapa besar biayanya?
Melainkan:
Siapa yang mendapatkan insentif dari biaya itu — dan peran apa yang dimainkannya dalam proses likuidasi?
#termmax @termmax
Sebuah penalti biasanya terdengar seperti biaya kegagalan.
Tapi jika sebagian dari biaya tersebut diberikan kepada aktor yang menyelesaikan posisi, apakah itu benar-benar hanya sebuah penalti?
Di TermMax, likuidasi menerapkan penalti 10% berdasarkan nilai utang yang dilikuidasi. Penalti tersebut dikenakan pada jaminan peminjam.
Namun, ke mana penalti itu pergi adalah bagian yang lebih menarik.
5% dialokasikan untuk pelikuidator sebagai imbalan.
5% masuk ke cadangan protokol.
TermMax menjelaskan imbalan pelikuidator sebagai insentif untuk likuidasi yang cepat.
Jadi, penalti tersebut melakukan lebih dari sekadar menetapkan biaya untuk posisi yang gagal.
Sebagian darinya menciptakan insentif ekonomi bagi aktor yang menjalankan likuidasi.
Itu mengubah cara pandang:
penalti likuidasi ≠ semata-mata biaya yang menghukum.
Penalti itu juga menjadi bagian dari arsitektur insentif di balik likuidasi.
Jadi saat melihat penalti likuidasi, mungkin pertanyaan yang lebih baik bukan hanya seberapa besar biayanya?
Melainkan:
Siapa yang mendapatkan insentif dari biaya itu — dan peran apa yang dimainkannya dalam proses likuidasi?
#termmax @TermMax
Tapi jika sebagian dari biaya tersebut diberikan kepada aktor yang menyelesaikan posisi, apakah itu benar-benar hanya sebuah penalti?
Di TermMax, likuidasi menerapkan penalti 10% berdasarkan nilai utang yang dilikuidasi. Penalti tersebut dikenakan pada jaminan peminjam.
Namun, ke mana penalti itu pergi adalah bagian yang lebih menarik.
5% dialokasikan untuk pelikuidator sebagai imbalan.
5% masuk ke cadangan protokol.
TermMax menjelaskan imbalan pelikuidator sebagai insentif untuk likuidasi yang cepat.
Jadi, penalti tersebut melakukan lebih dari sekadar menetapkan biaya untuk posisi yang gagal.
Sebagian darinya menciptakan insentif ekonomi bagi aktor yang menjalankan likuidasi.
Itu mengubah cara pandang:
penalti likuidasi ≠ semata-mata biaya yang menghukum.
Penalti itu juga menjadi bagian dari arsitektur insentif di balik likuidasi.
Jadi saat melihat penalti likuidasi, mungkin pertanyaan yang lebih baik bukan hanya seberapa besar biayanya?
Melainkan:
Siapa yang mendapatkan insentif dari biaya itu — dan peran apa yang dimainkannya dalam proses likuidasi?
#termmax @TermMax
102
·
--
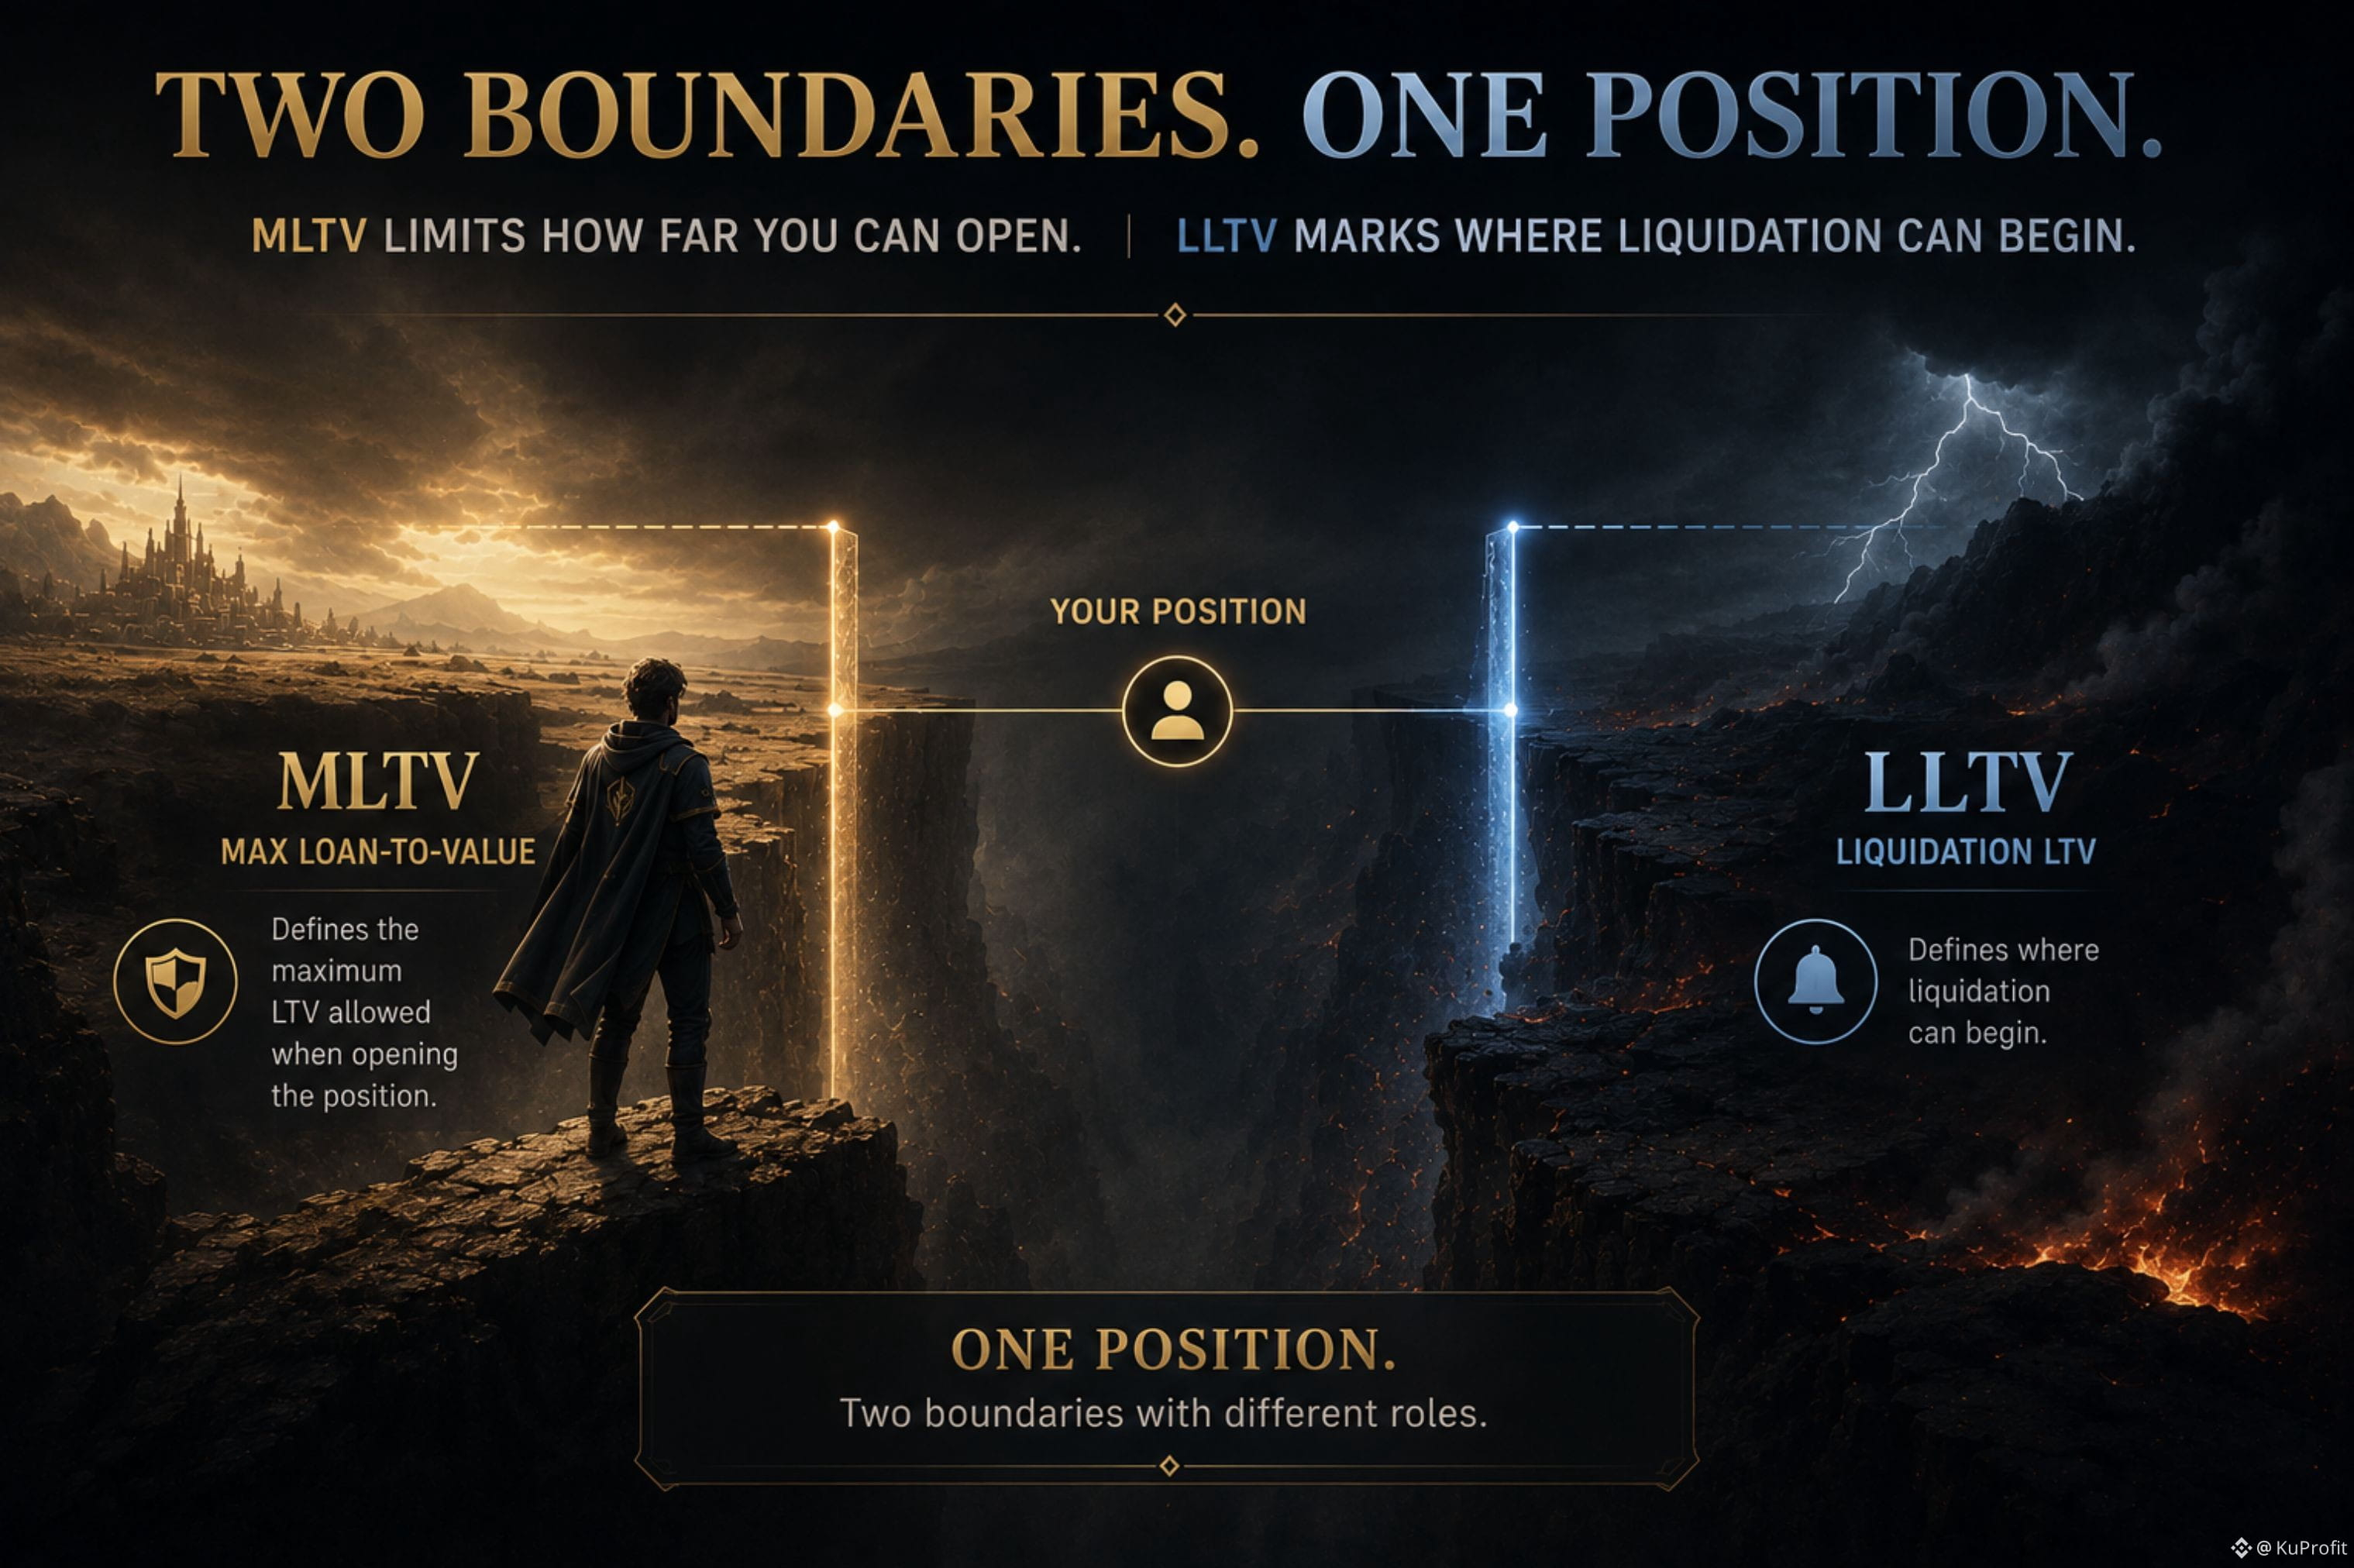
Sebuah posisi TermMax memiliki dua batas LTV yang berbeda karena suatu alasan.
Satu batas membatasi seberapa jauh posisi dapat dibuka.
Yang lainnya menandai titik awal di mana likuidasi dapat dimulai.
Mudah untuk menganggap LTV sebagai satu angka yang memberi tahu Anda seberapa berisiko suatu posisi.
Namun TermMax memisahkan itu menjadi dua ambang:
MLTV menetapkan kapasitas pinjaman maksimum untuk posisi awal.
LLTV mendefinisikan ambang LTV di mana likuidasi dapat dimulai.
Jarak di antara keduanya adalah bagian dari desain protokol: buffer antara batas pinjaman dan batas likuidasi.
Ini tidak berarti adanya margin keamanan yang dijamin, atau persentase tetap yang dapat diserap oleh jaminan.
Cara yang lebih berguna untuk melihatnya adalah begini:
Sebuah posisi memiliki satu batas untuk seberapa jauh posisi dapat dibuka, dan satu batas lagi untuk kapan likuidasi dapat dimulai.
Jadi saat membandingkan pasar TermMax, melihat “LTV” saja bisa menyembunyikan perbedaan penting.
Pertanyaan yang lebih baik adalah:
Di mana posisi bisa dimulai — dan di mana batas likuidasinya berada?
Dua angka LTV.
Satu posisi.
Tugas yang berbeda.
#termmax @termmax
Sebuah posisi TermMax memiliki dua batas LTV yang berbeda karena suatu alasan.
Satu batas membatasi seberapa jauh posisi dapat dibuka.
Yang lainnya menandai titik awal di mana likuidasi dapat dimulai.
Mudah untuk menganggap LTV sebagai satu angka yang memberi tahu Anda seberapa berisiko suatu posisi.
Namun TermMax memisahkan itu menjadi dua ambang:
MLTV menetapkan kapasitas pinjaman maksimum untuk posisi awal.
LLTV mendefinisikan ambang LTV di mana likuidasi dapat dimulai.
Jarak di antara keduanya adalah bagian dari desain protokol: buffer antara batas pinjaman dan batas likuidasi.
Ini tidak berarti adanya margin keamanan yang dijamin, atau persentase tetap yang dapat diserap oleh jaminan.
Cara yang lebih berguna untuk melihatnya adalah begini:
Sebuah posisi memiliki satu batas untuk seberapa jauh posisi dapat dibuka, dan satu batas lagi untuk kapan likuidasi dapat dimulai.
Jadi saat membandingkan pasar TermMax, melihat “LTV” saja bisa menyembunyikan perbedaan penting.
Pertanyaan yang lebih baik adalah:
Di mana posisi bisa dimulai — dan di mana batas likuidasinya berada?
Dua angka LTV.
Satu posisi.
Tugas yang berbeda.
#termmax @TermMax
Satu batas membatasi seberapa jauh posisi dapat dibuka.
Yang lainnya menandai titik awal di mana likuidasi dapat dimulai.
Mudah untuk menganggap LTV sebagai satu angka yang memberi tahu Anda seberapa berisiko suatu posisi.
Namun TermMax memisahkan itu menjadi dua ambang:
MLTV menetapkan kapasitas pinjaman maksimum untuk posisi awal.
LLTV mendefinisikan ambang LTV di mana likuidasi dapat dimulai.
Jarak di antara keduanya adalah bagian dari desain protokol: buffer antara batas pinjaman dan batas likuidasi.
Ini tidak berarti adanya margin keamanan yang dijamin, atau persentase tetap yang dapat diserap oleh jaminan.
Cara yang lebih berguna untuk melihatnya adalah begini:
Sebuah posisi memiliki satu batas untuk seberapa jauh posisi dapat dibuka, dan satu batas lagi untuk kapan likuidasi dapat dimulai.
Jadi saat membandingkan pasar TermMax, melihat “LTV” saja bisa menyembunyikan perbedaan penting.
Pertanyaan yang lebih baik adalah:
Di mana posisi bisa dimulai — dan di mana batas likuidasinya berada?
Dua angka LTV.
Satu posisi.
Tugas yang berbeda.
#termmax @TermMax
96
·
--
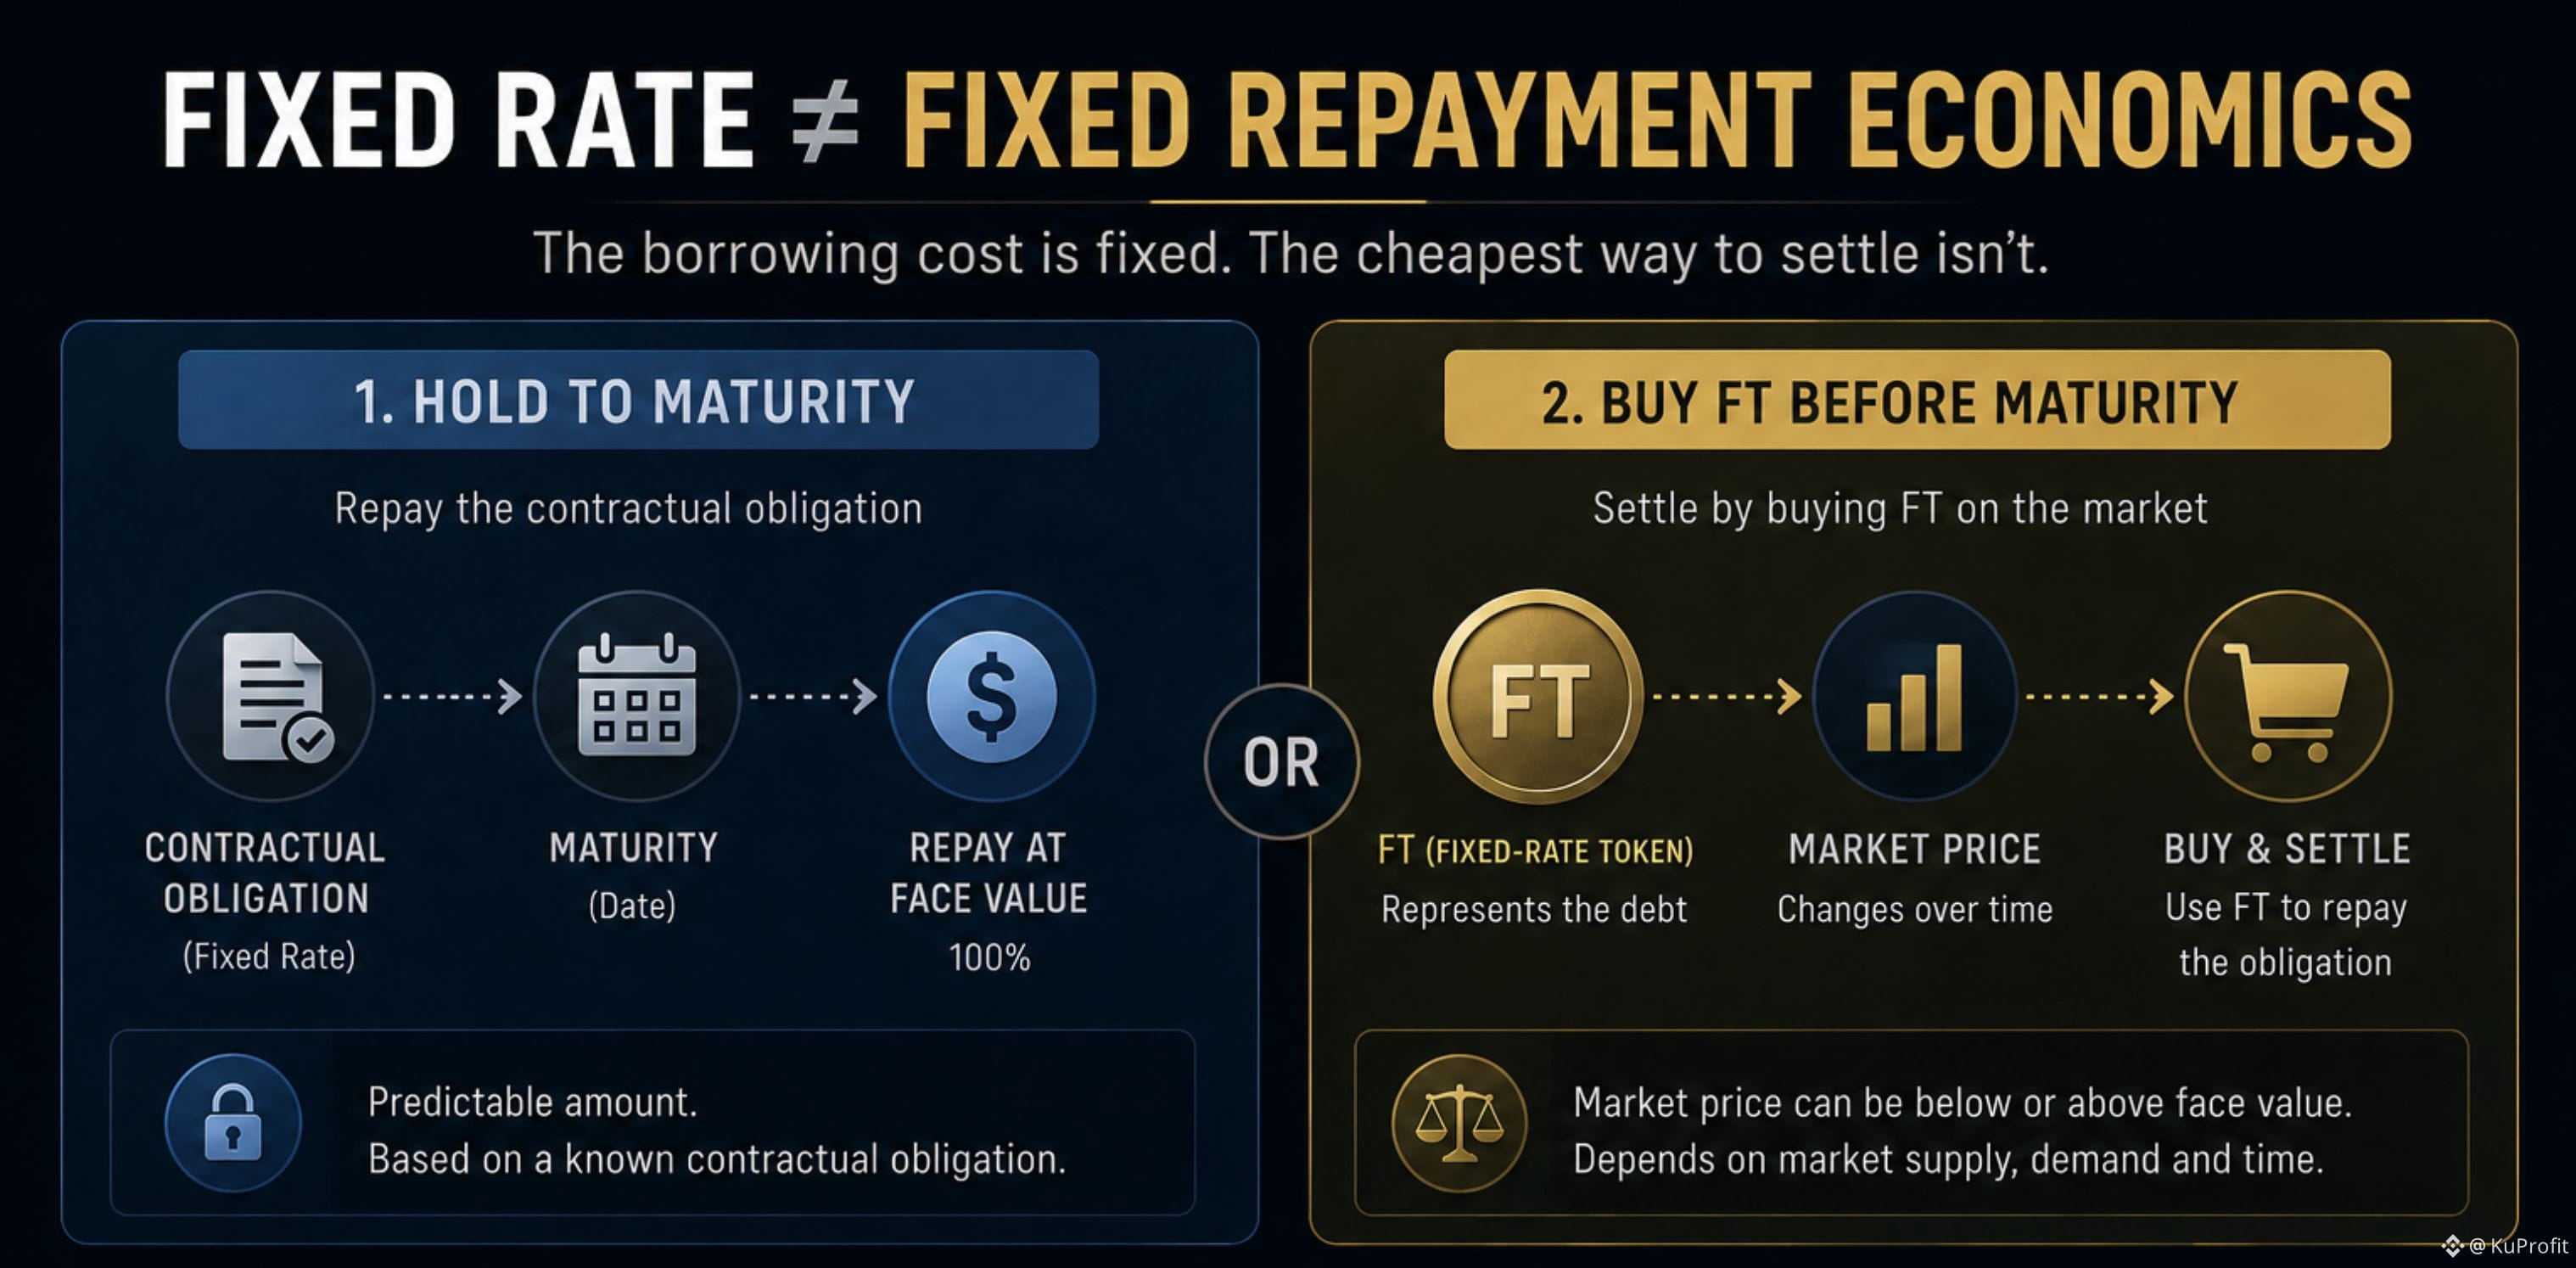
Bagian yang menarik mungkin dimulai ketika likuidasi tidak sepenuhnya menyelesaikan pinjaman.
Model mental yang umum itu sederhana:
agunan → likuidasi → utang terselesaikan.
Namun itu tidak selalu menjadi akhir dari proses.
Jika pinjaman tetap tidak dibayar pada saat jatuh tempo, pinjaman tersebut masuk ke jendela likuidasi selama dua jam. Jika pinjaman masih tidak dibayar atau hanya dilikuidasi sebagian setelah jendela tersebut, Physical Delivery dimulai.
Hal itu mengubah jalur pemulihannya.
Alih-alih menganggap posisi yang tersisa hanya sebagai “agunan,” TermMax membuat sebuah redemption pool yang berisi token underlying dan token agunan.
Pemegang FT kemudian dapat melakukan penebusan melalui pool tersebut dan menerima distribusi secara proporsional berdasarkan porsi FT mereka relatif terhadap total FT yang beredar di pasar.
Itu tidak berarti pemulihan dijamin.
Itu juga tidak berarti pemberi pinjaman hanya menerima agunannya.
Namun ini menimbulkan pertanyaan yang berbeda: apa yang terjadi pada nilai aset yang tersisa ketika likuidasi tidak sepenuhnya menyelesaikan posisi?
Physical Delivery tidak menghapus risiko itu. Ia menetapkan mekanisme resolusi berikutnya.
#termmax @termmax
Bagian yang menarik mungkin dimulai ketika likuidasi tidak sepenuhnya menyelesaikan pinjaman.
Model mental yang umum itu sederhana:
agunan → likuidasi → utang terselesaikan.
Namun itu tidak selalu menjadi akhir dari proses.
Jika pinjaman tetap tidak dibayar pada saat jatuh tempo, pinjaman tersebut masuk ke jendela likuidasi selama dua jam. Jika pinjaman masih tidak dibayar atau hanya dilikuidasi sebagian setelah jendela tersebut, Physical Delivery dimulai.
Hal itu mengubah jalur pemulihannya.
Alih-alih menganggap posisi yang tersisa hanya sebagai “agunan,” TermMax membuat sebuah redemption pool yang berisi token underlying dan token agunan.
Pemegang FT kemudian dapat melakukan penebusan melalui pool tersebut dan menerima distribusi secara proporsional berdasarkan porsi FT mereka relatif terhadap total FT yang beredar di pasar.
Itu tidak berarti pemulihan dijamin.
Itu juga tidak berarti pemberi pinjaman hanya menerima agunannya.
Namun ini menimbulkan pertanyaan yang berbeda: apa yang terjadi pada nilai aset yang tersisa ketika likuidasi tidak sepenuhnya menyelesaikan posisi?
Physical Delivery tidak menghapus risiko itu. Ia menetapkan mekanisme resolusi berikutnya.
#termmax @TermMax
Model mental yang umum itu sederhana:
agunan → likuidasi → utang terselesaikan.
Namun itu tidak selalu menjadi akhir dari proses.
Jika pinjaman tetap tidak dibayar pada saat jatuh tempo, pinjaman tersebut masuk ke jendela likuidasi selama dua jam. Jika pinjaman masih tidak dibayar atau hanya dilikuidasi sebagian setelah jendela tersebut, Physical Delivery dimulai.
Hal itu mengubah jalur pemulihannya.
Alih-alih menganggap posisi yang tersisa hanya sebagai “agunan,” TermMax membuat sebuah redemption pool yang berisi token underlying dan token agunan.
Pemegang FT kemudian dapat melakukan penebusan melalui pool tersebut dan menerima distribusi secara proporsional berdasarkan porsi FT mereka relatif terhadap total FT yang beredar di pasar.
Itu tidak berarti pemulihan dijamin.
Itu juga tidak berarti pemberi pinjaman hanya menerima agunannya.
Namun ini menimbulkan pertanyaan yang berbeda: apa yang terjadi pada nilai aset yang tersisa ketika likuidasi tidak sepenuhnya menyelesaikan posisi?
Physical Delivery tidak menghapus risiko itu. Ia menetapkan mekanisme resolusi berikutnya.
#termmax @TermMax
137
·
--
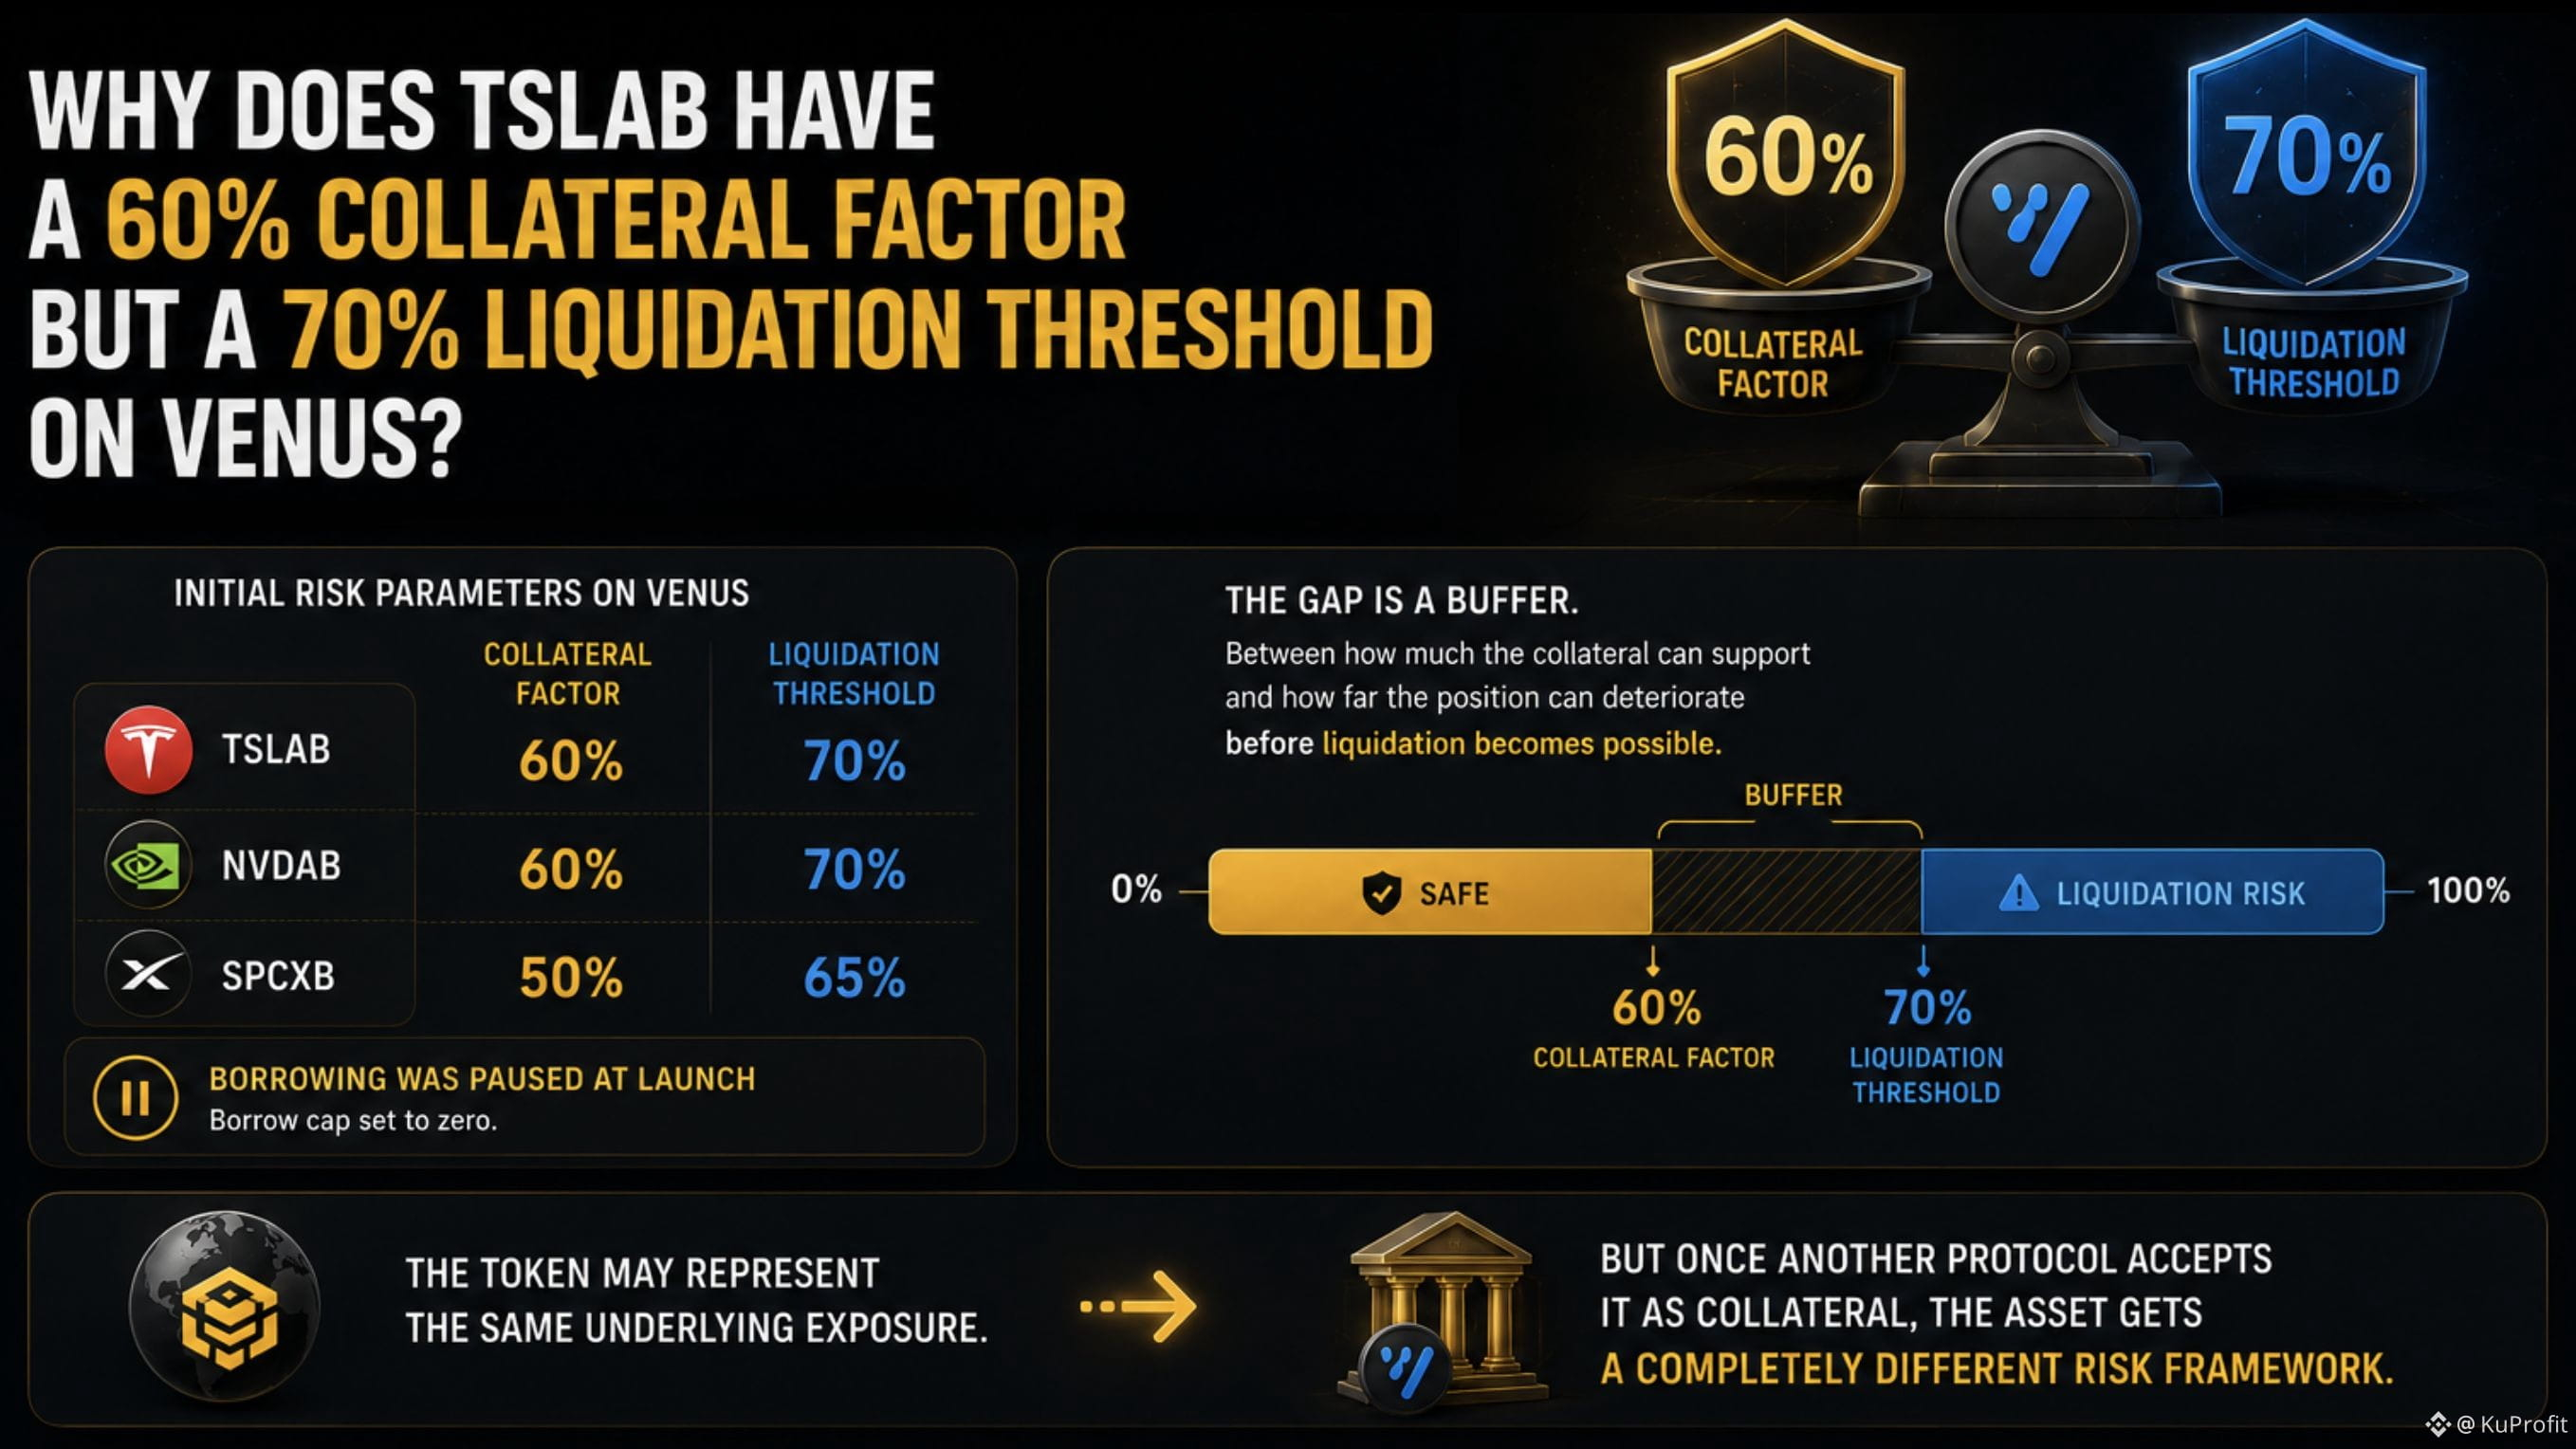
Mengapa TSLAB memiliki collateral factor 60% tetapi liquidation threshold 70% di Venus?
Awalnya, angka-angka itu tampak seperti dua cara untuk mengatakan hal yang sama bagi saya.
Jika Venus mengakui 60% dari nilai aset untuk pinjaman, mengapa liquidation threshold-nya 70%?
Lalu saya menyadari bahwa saya mencampur dua parameter risiko yang berbeda.
Collateral factor menjawab satu pertanyaan:
Seberapa besar nilai aset yang disuplai dapat dihitung untuk kapasitas pinjaman?
Sedangkan liquidation threshold menjawab pertanyaan lain:
Pada titik kapan posisi menjadi memenuhi syarat untuk dilikuidasi?
Untuk TSLAB dan NVDAB, Venus pada awalnya menetapkan:
60% collateral factor
70% liquidation threshold
Untuk SPCXB:
50% collateral factor
65% liquidation threshold.
Dan ada detail penting: peminjaman dijeda saat peluncuran, dengan borrow cap disetel ke nol.
Jadi angka-angka itu bukan bukti bahwa pengguna sudah meminjam dengan jaminan bStocks. Itu adalah parameter risiko awal untuk bagaimana pasar-pasar tersebut akan diperlakukan.
Itu membuat saya memandang dua persentase tersebut secara berbeda.
Collateral factor membatasi seberapa besar kapasitas pinjaman yang dapat diciptakan oleh jaminan.
Liquidation threshold menentukan batas di mana posisi melewati risiko likuidasi.
Jadi celah di antara keduanya bukan kontradiksi.
Itu adalah penyangga antara:
“Seberapa banyak jaminan ini dapat mendukung?”
dan
“Seberapa jauh posisi bisa memburuk sebelum likuidasi menjadi mungkin?”
Bagi saya, itu salah satu hal yang paling menarik tentang membawa saham tokenized ke DeFi.
Token tersebut mungkin mewakili eksposur yang sama yang mendasarinya.
Tapi begitu protokol lain menerimanya sebagai jaminan, aset tersebut mendapatkan kerangka risiko yang sama sekali berbeda.
#bstockscis @BinanceCIS
Mengapa TSLAB memiliki collateral factor 60% tetapi liquidation threshold 70% di Venus?
Awalnya, angka-angka itu tampak seperti dua cara untuk mengatakan hal yang sama bagi saya.
Jika Venus mengakui 60% dari nilai aset untuk pinjaman, mengapa liquidation threshold-nya 70%?
Lalu saya menyadari bahwa saya mencampur dua parameter risiko yang berbeda.
Collateral factor menjawab satu pertanyaan:
Seberapa besar nilai aset yang disuplai dapat dihitung untuk kapasitas pinjaman?
Sedangkan liquidation threshold menjawab pertanyaan lain:
Pada titik kapan posisi menjadi memenuhi syarat untuk dilikuidasi?
Untuk TSLAB dan NVDAB, Venus pada awalnya menetapkan:
60% collateral factor
70% liquidation threshold
Untuk SPCXB:
50% collateral factor
65% liquidation threshold.
Dan ada detail penting: peminjaman dijeda saat peluncuran, dengan borrow cap disetel ke nol.
Jadi angka-angka itu bukan bukti bahwa pengguna sudah meminjam dengan jaminan bStocks. Itu adalah parameter risiko awal untuk bagaimana pasar-pasar tersebut akan diperlakukan.
Itu membuat saya memandang dua persentase tersebut secara berbeda.
Collateral factor membatasi seberapa besar kapasitas pinjaman yang dapat diciptakan oleh jaminan.
Liquidation threshold menentukan batas di mana posisi melewati risiko likuidasi.
Jadi celah di antara keduanya bukan kontradiksi.
Itu adalah penyangga antara:
“Seberapa banyak jaminan ini dapat mendukung?”
dan
“Seberapa jauh posisi bisa memburuk sebelum likuidasi menjadi mungkin?”
Bagi saya, itu salah satu hal yang paling menarik tentang membawa saham tokenized ke DeFi.
Token tersebut mungkin mewakili eksposur yang sama yang mendasarinya.
Tapi begitu protokol lain menerimanya sebagai jaminan, aset tersebut mendapatkan kerangka risiko yang sama sekali berbeda.
#bstockscis @BinanceCIS
Awalnya, angka-angka itu tampak seperti dua cara untuk mengatakan hal yang sama bagi saya.
Jika Venus mengakui 60% dari nilai aset untuk pinjaman, mengapa liquidation threshold-nya 70%?
Lalu saya menyadari bahwa saya mencampur dua parameter risiko yang berbeda.
Collateral factor menjawab satu pertanyaan:
Seberapa besar nilai aset yang disuplai dapat dihitung untuk kapasitas pinjaman?
Sedangkan liquidation threshold menjawab pertanyaan lain:
Pada titik kapan posisi menjadi memenuhi syarat untuk dilikuidasi?
Untuk TSLAB dan NVDAB, Venus pada awalnya menetapkan:
60% collateral factor
70% liquidation threshold
Untuk SPCXB:
50% collateral factor
65% liquidation threshold.
Dan ada detail penting: peminjaman dijeda saat peluncuran, dengan borrow cap disetel ke nol.
Jadi angka-angka itu bukan bukti bahwa pengguna sudah meminjam dengan jaminan bStocks. Itu adalah parameter risiko awal untuk bagaimana pasar-pasar tersebut akan diperlakukan.
Itu membuat saya memandang dua persentase tersebut secara berbeda.
Collateral factor membatasi seberapa besar kapasitas pinjaman yang dapat diciptakan oleh jaminan.
Liquidation threshold menentukan batas di mana posisi melewati risiko likuidasi.
Jadi celah di antara keduanya bukan kontradiksi.
Itu adalah penyangga antara:
“Seberapa banyak jaminan ini dapat mendukung?”
dan
“Seberapa jauh posisi bisa memburuk sebelum likuidasi menjadi mungkin?”
Bagi saya, itu salah satu hal yang paling menarik tentang membawa saham tokenized ke DeFi.
Token tersebut mungkin mewakili eksposur yang sama yang mendasarinya.
Tapi begitu protokol lain menerimanya sebagai jaminan, aset tersebut mendapatkan kerangka risiko yang sama sekali berbeda.
#bstockscis @BinanceCIS
122
·
--
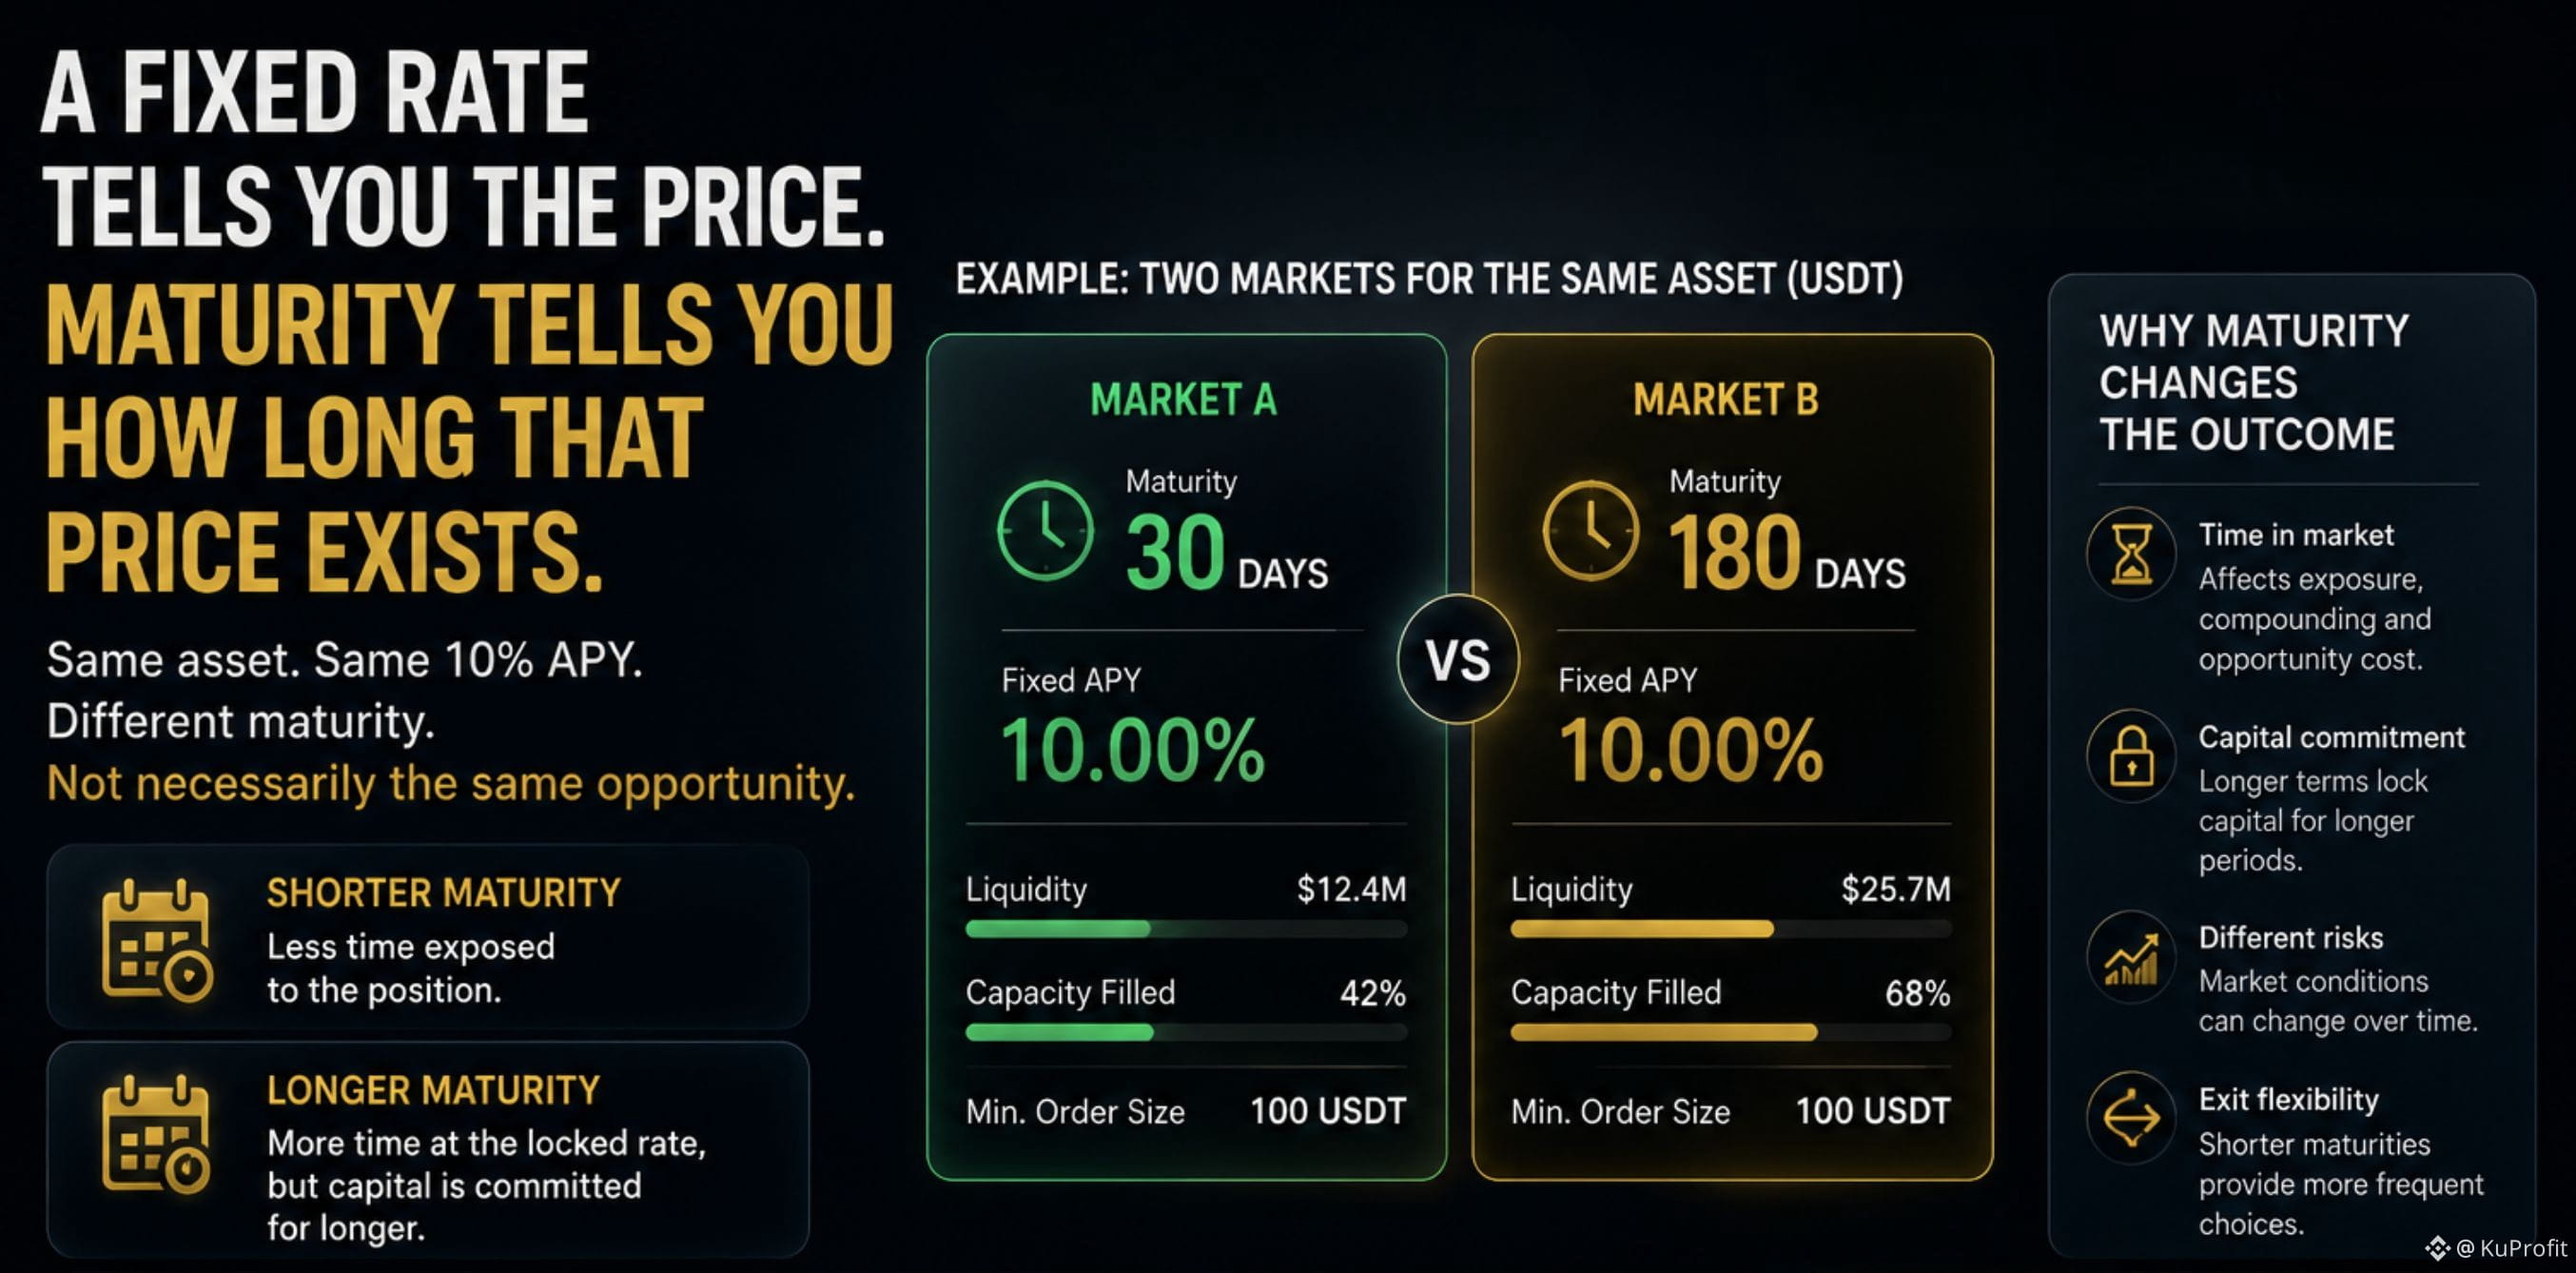
Suku bunga tetap memberi tahu Anda harga.
Jatuh tempo memberi tahu Anda berapa lama harga tersebut berlaku.
Perbedaan itu mudah terlewat ketika melihat pasar TermMax.
Saat ini, aplikasi menampilkan pasar dengan tanggal jatuh tempo yang sangat berbeda—ada yang hanya tinggal beberapa minggu lagi, sementara yang lain jauh lebih lama.
Jadi bayangkan dua pasar:
Aset yang sama.
APY yang sama sebesar 10%.
Jatuh tempo yang berbeda.
Keduanya tidak selalu berarti peluang yang sama.
Yang lebih pendek bisa berarti waktu yang lebih sedikit terekspos pada posisi.
Yang lebih panjang memberi Anda lebih banyak waktu pada suku bunga yang dikunci, tetapi juga membuat modal Anda tetap terikat lebih lama.
Itulah mengapa saya tidak akan mengurutkan pasar dengan suku bunga tetap berdasarkan APY saja.
Saya akan melihat:
→ suku bunga
→ jatuh tempo
→ likuiditas
→ ukuran
→ kondisi keluar
Suku bunga adalah poin utama.
Jatuh tempo adalah konteks waktunya.
#termmax @termmax
Suku bunga tetap memberi tahu Anda harga.
Jatuh tempo memberi tahu Anda berapa lama harga tersebut berlaku.
Perbedaan itu mudah terlewat ketika melihat pasar TermMax.
Saat ini, aplikasi menampilkan pasar dengan tanggal jatuh tempo yang sangat berbeda—ada yang hanya tinggal beberapa minggu lagi, sementara yang lain jauh lebih lama.
Jadi bayangkan dua pasar:
Aset yang sama.
APY yang sama sebesar 10%.
Jatuh tempo yang berbeda.
Keduanya tidak selalu berarti peluang yang sama.
Yang lebih pendek bisa berarti waktu yang lebih sedikit terekspos pada posisi.
Yang lebih panjang memberi Anda lebih banyak waktu pada suku bunga yang dikunci, tetapi juga membuat modal Anda tetap terikat lebih lama.
Itulah mengapa saya tidak akan mengurutkan pasar dengan suku bunga tetap berdasarkan APY saja.
Saya akan melihat:
→ suku bunga
→ jatuh tempo
→ likuiditas
→ ukuran
→ kondisi keluar
Suku bunga adalah poin utama.
Jatuh tempo adalah konteks waktunya.
#termmax @TermMax
Jatuh tempo memberi tahu Anda berapa lama harga tersebut berlaku.
Perbedaan itu mudah terlewat ketika melihat pasar TermMax.
Saat ini, aplikasi menampilkan pasar dengan tanggal jatuh tempo yang sangat berbeda—ada yang hanya tinggal beberapa minggu lagi, sementara yang lain jauh lebih lama.
Jadi bayangkan dua pasar:
Aset yang sama.
APY yang sama sebesar 10%.
Jatuh tempo yang berbeda.
Keduanya tidak selalu berarti peluang yang sama.
Yang lebih pendek bisa berarti waktu yang lebih sedikit terekspos pada posisi.
Yang lebih panjang memberi Anda lebih banyak waktu pada suku bunga yang dikunci, tetapi juga membuat modal Anda tetap terikat lebih lama.
Itulah mengapa saya tidak akan mengurutkan pasar dengan suku bunga tetap berdasarkan APY saja.
Saya akan melihat:
→ suku bunga
→ jatuh tempo
→ likuiditas
→ ukuran
→ kondisi keluar
Suku bunga adalah poin utama.
Jatuh tempo adalah konteks waktunya.
#termmax @TermMax
88
·
--
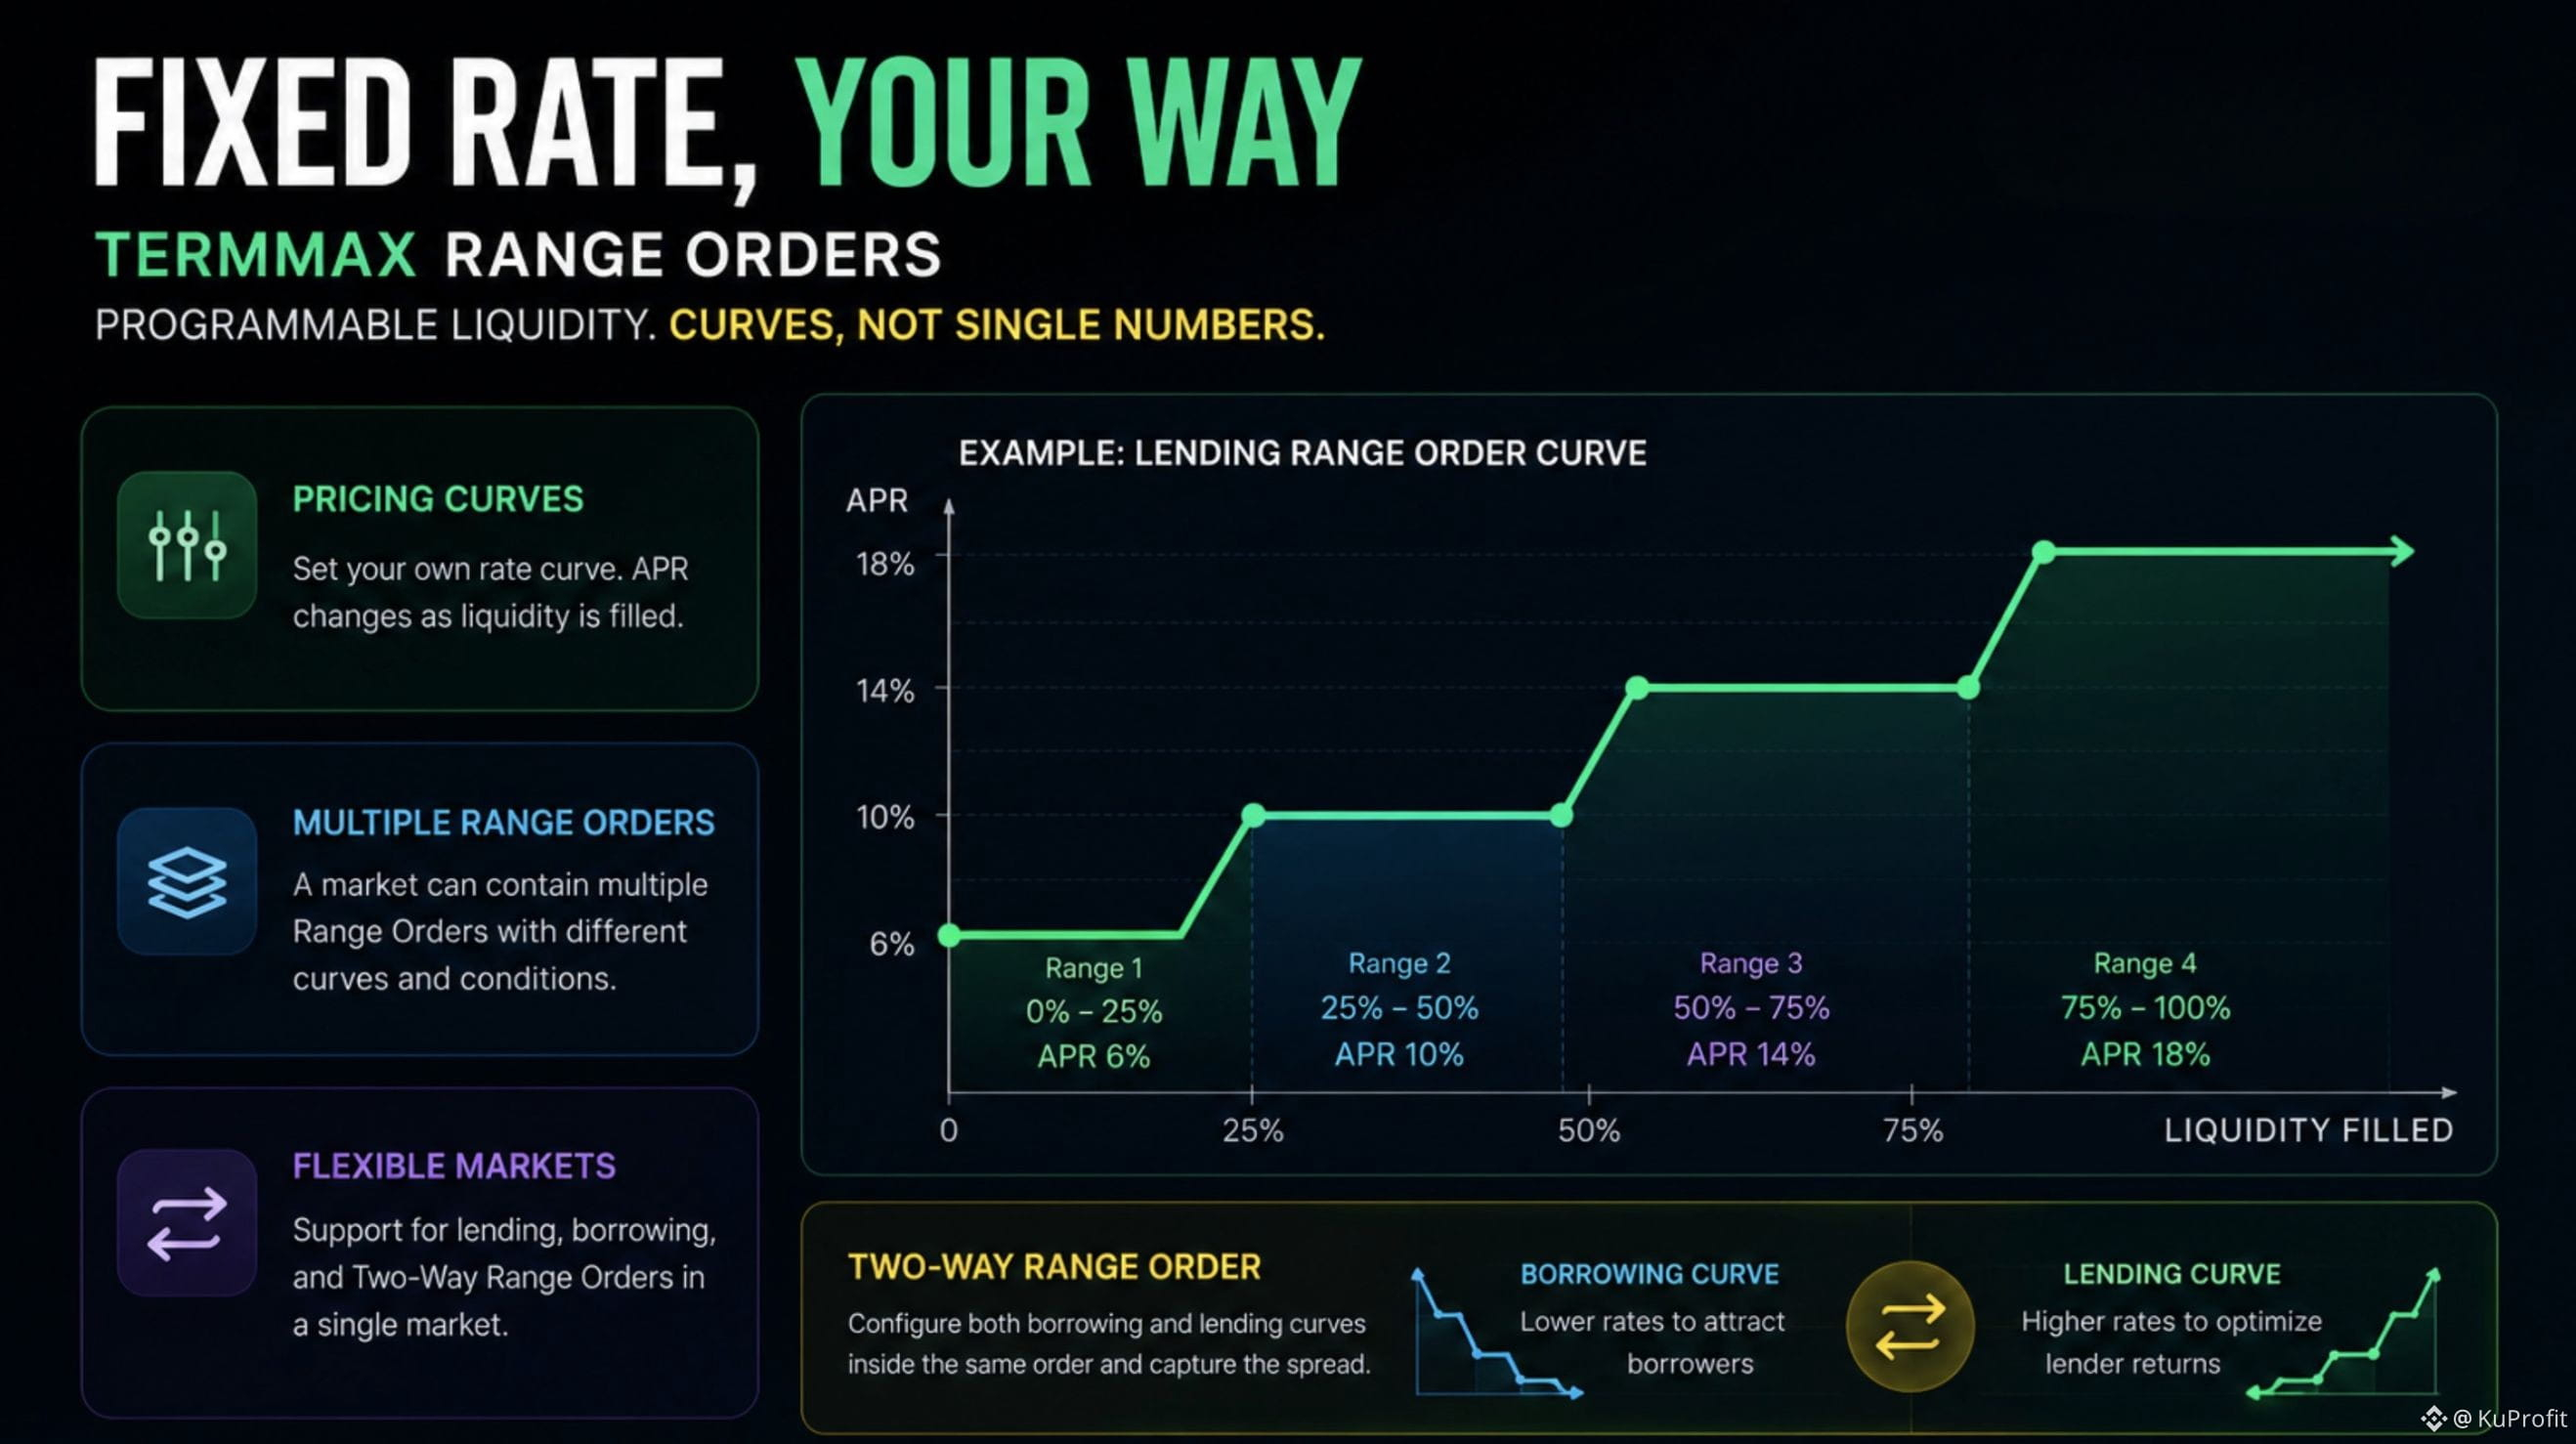
Tidak semua fixed rate di DeFi harus berupa satu angka.
TermMax mengambil pendekatan yang berbeda untuk likuiditas.
Range Orders-nya memungkinkan sebuah pasar menggunakan kurva harga, di mana tingkat (rate) berubah saat likuiditas dikonsumsi.
Jadi, alih-alih:
→ satu rate untuk seluruh pasar
you dapat memiliki:
→ satu rate untuk rentang likuiditas pertama
→ rate lain untuk rentang berikutnya
→ kondisi berbeda di bagian kurva yang lebih dalam
Satu Market dapat berisi beberapa Range Orders, dan TermMax mendukung kurva untuk lending maupun borrowing.
Ada juga Two-Way Range Order, di mana likuiditas untuk borrowing dan lending dapat dikonfigurasi dalam satu order yang sama.
Bagi saya, ini adalah salah satu bagian paling menarik dari TermMax: pasar fixed-rate menjadi pasar likuiditas yang bisa diprogram, bukan sekadar produk “fixed APR”.
#termmax @termmax
Tidak semua fixed rate di DeFi harus berupa satu angka.
TermMax mengambil pendekatan yang berbeda untuk likuiditas.
Range Orders-nya memungkinkan sebuah pasar menggunakan kurva harga, di mana tingkat (rate) berubah saat likuiditas dikonsumsi.
Jadi, alih-alih:
→ satu rate untuk seluruh pasar
you dapat memiliki:
→ satu rate untuk rentang likuiditas pertama
→ rate lain untuk rentang berikutnya
→ kondisi berbeda di bagian kurva yang lebih dalam
Satu Market dapat berisi beberapa Range Orders, dan TermMax mendukung kurva untuk lending maupun borrowing.
Ada juga Two-Way Range Order, di mana likuiditas untuk borrowing dan lending dapat dikonfigurasi dalam satu order yang sama.
Bagi saya, ini adalah salah satu bagian paling menarik dari TermMax: pasar fixed-rate menjadi pasar likuiditas yang bisa diprogram, bukan sekadar produk “fixed APR”.
#termmax @TermMax
TermMax mengambil pendekatan yang berbeda untuk likuiditas.
Range Orders-nya memungkinkan sebuah pasar menggunakan kurva harga, di mana tingkat (rate) berubah saat likuiditas dikonsumsi.
Jadi, alih-alih:
→ satu rate untuk seluruh pasar
you dapat memiliki:
→ satu rate untuk rentang likuiditas pertama
→ rate lain untuk rentang berikutnya
→ kondisi berbeda di bagian kurva yang lebih dalam
Satu Market dapat berisi beberapa Range Orders, dan TermMax mendukung kurva untuk lending maupun borrowing.
Ada juga Two-Way Range Order, di mana likuiditas untuk borrowing dan lending dapat dikonfigurasi dalam satu order yang sama.
Bagi saya, ini adalah salah satu bagian paling menarik dari TermMax: pasar fixed-rate menjadi pasar likuiditas yang bisa diprogram, bukan sekadar produk “fixed APR”.
#termmax @TermMax
2
59
·
--
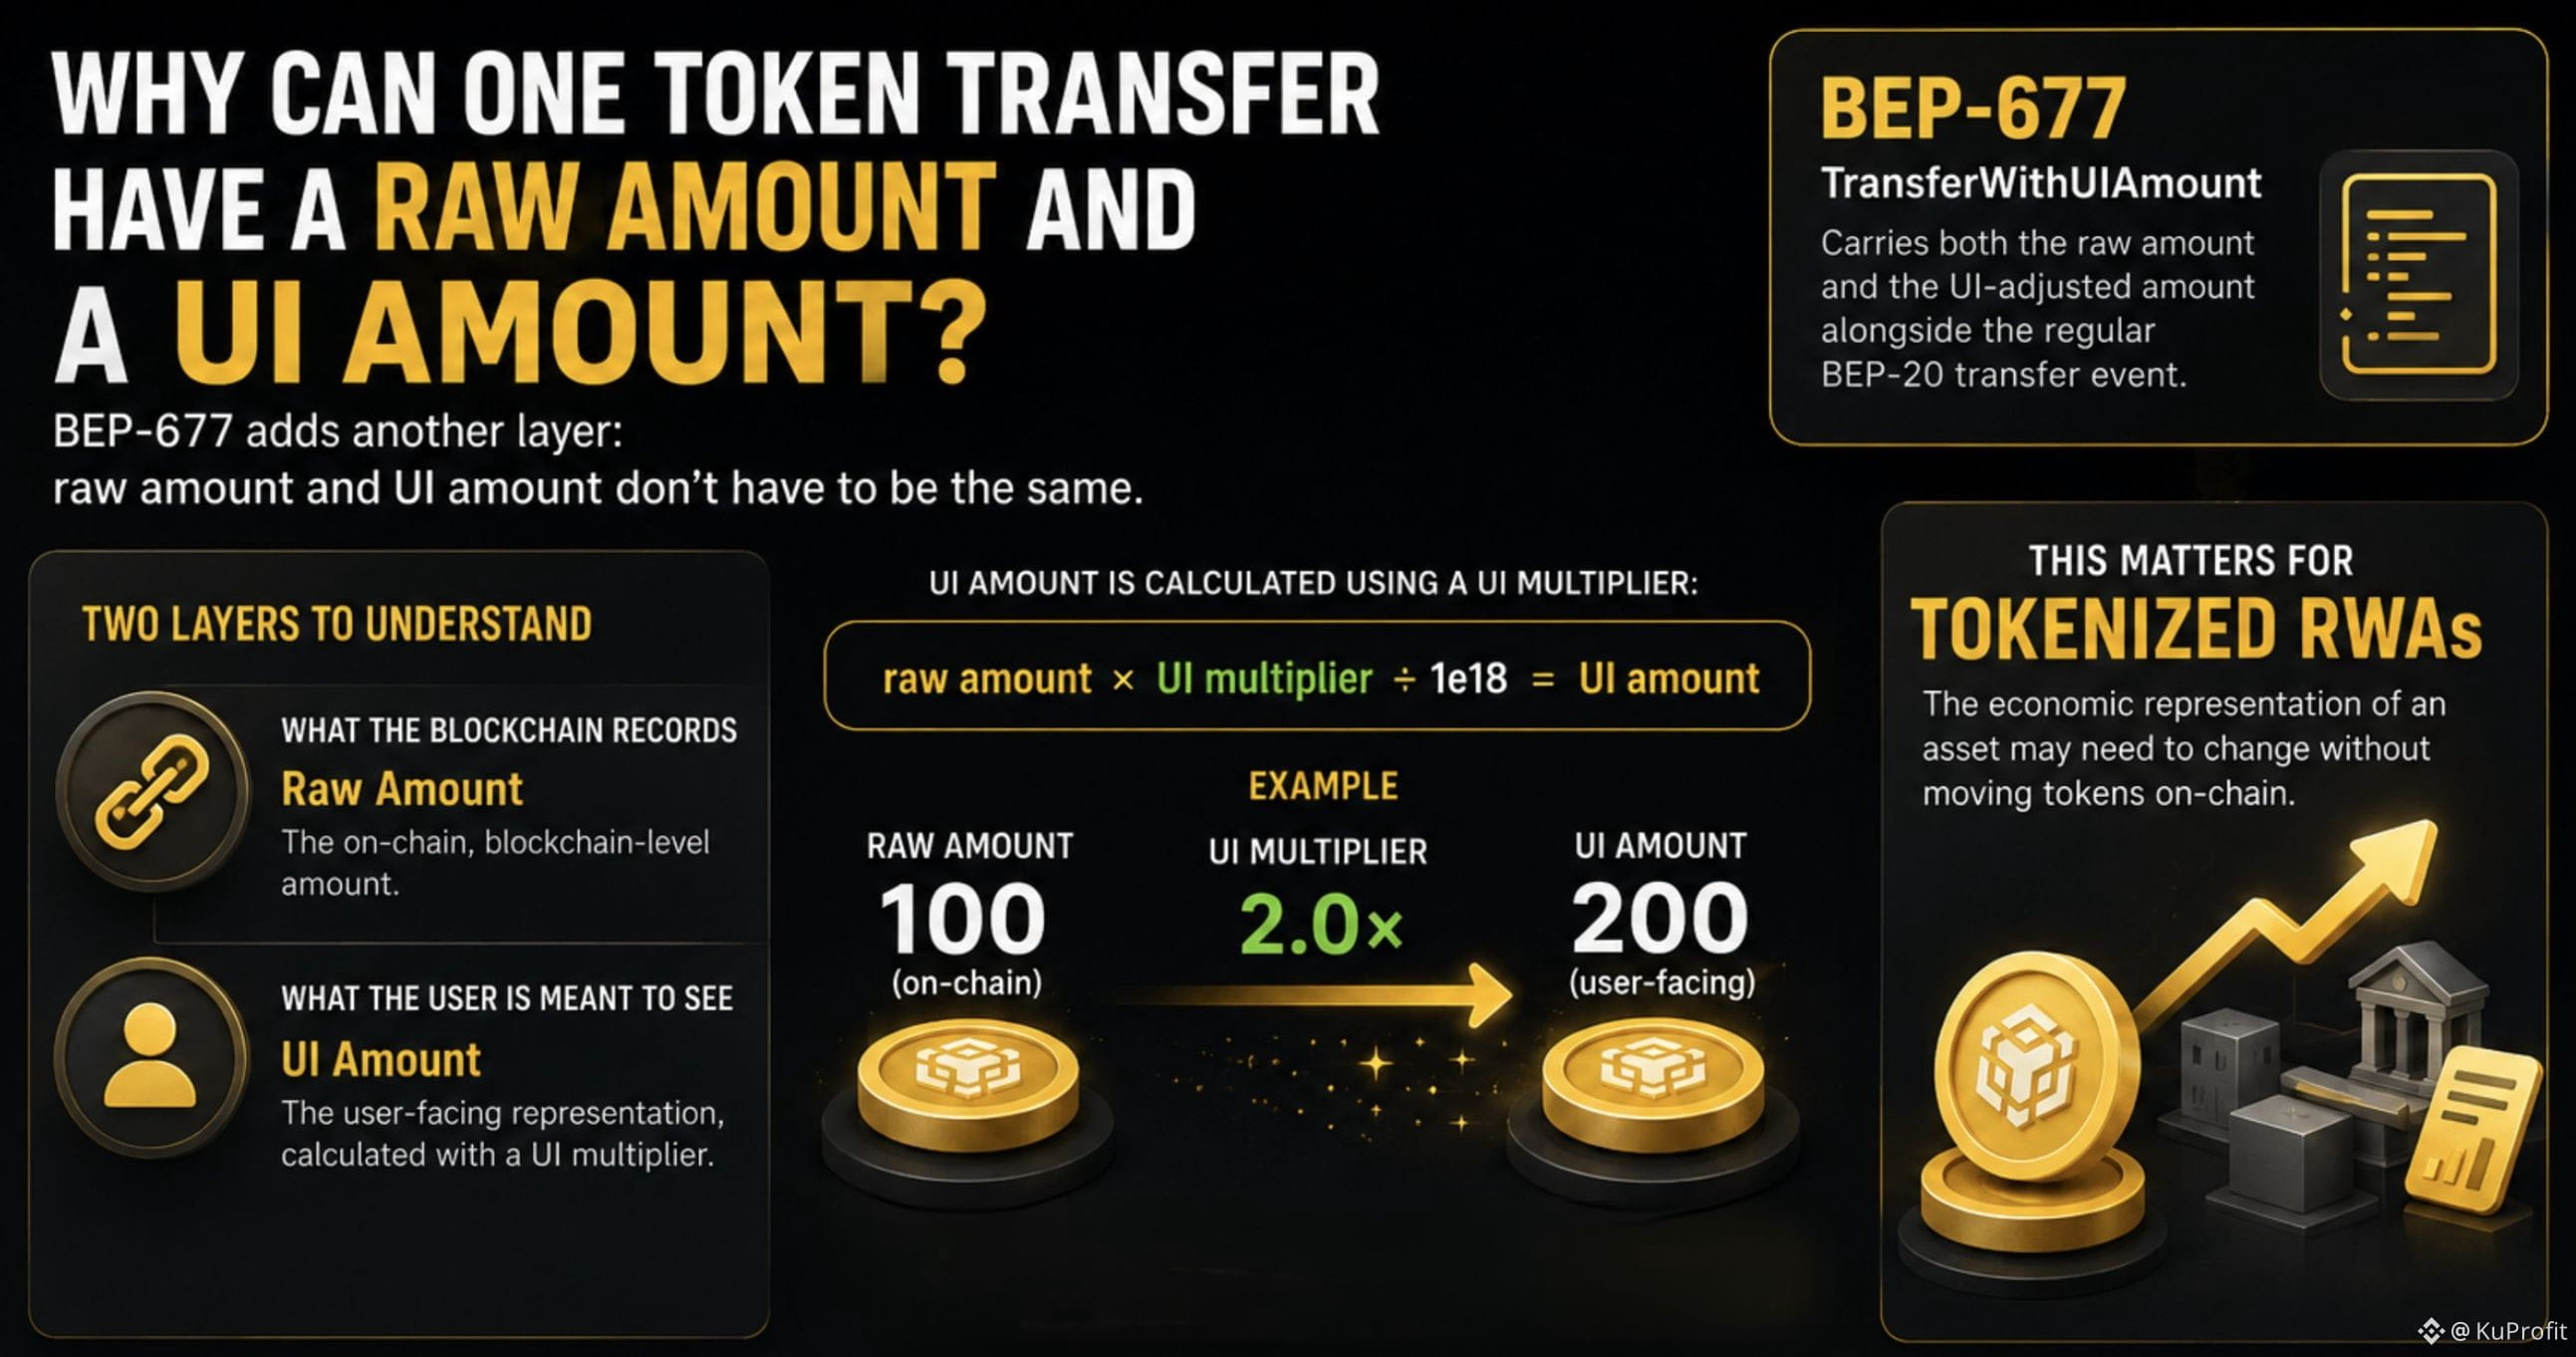
Kenapa satu transfer token bisa memiliki jumlah mentah dan jumlah UI?
Dulu saya mengira transfer token hanya punya satu jumlah: jumlah yang tercatat di blockchain.
Namun BEP-677 menambahkan lapisan lain: jumlah mentah dan jumlah UI tidak harus sama.
Jadi, angka apa sebenarnya yang sedang saya lihat?
Jumlah mentah adalah jumlah level blockchain.
Jumlah UI adalah representasi yang ditujukan untuk pengguna, dihitung menggunakan pengali UI:
jumlah mentah × pengali UI ÷ 1e18 = jumlah UI
Misalnya, pengali 2,0× bisa membuat 100 unit mentah terlihat sebagai 200 unit UI — tanpa mengubah saldo mentah.
Dan BEP-677 melangkah lebih jauh.
Ia mendefinisikan TransferWithUIAmount, yang membawa baik jumlah mentah maupun jumlah yang sudah disesuaikan UI bersama dengan event transfer reguler BEP-20.
Mungkin terdengar seperti detail teknis kecil.
Tapi ini memecahkan masalah nyata untuk RWA yang ditokenisasi: representasi ekonomi dari suatu aset mungkin perlu berubah tanpa memindahkan token di blockchain.
Itulah juga mengapa hal ini menarik perhatian saya saat melihat bStocks.
Binance mendeskripsikan bStocks sebagai token BEP-20 di BNB Smart Chain dan mengatakan mereka mengintegrasikan BEP-677 / Scaled UI Amount untuk kebutuhan RWA.
Jadi sebenarnya ada dua lapisan yang perlu diperhatikan:
apa yang dicatat oleh blockchain
vs.
apa yang dimaksudkan untuk dilihat pengguna.
Saat Anda melihat saldo token, Anda sebenarnya sedang melihat lapisan yang mana?
#bstockscis @BinanceCIS
Kenapa satu transfer token bisa memiliki jumlah mentah dan jumlah UI?
Dulu saya mengira transfer token hanya punya satu jumlah: jumlah yang tercatat di blockchain.
Namun BEP-677 menambahkan lapisan lain: jumlah mentah dan jumlah UI tidak harus sama.
Jadi, angka apa sebenarnya yang sedang saya lihat?
Jumlah mentah adalah jumlah level blockchain.
Jumlah UI adalah representasi yang ditujukan untuk pengguna, dihitung menggunakan pengali UI:
jumlah mentah × pengali UI ÷ 1e18 = jumlah UI
Misalnya, pengali 2,0× bisa membuat 100 unit mentah terlihat sebagai 200 unit UI — tanpa mengubah saldo mentah.
Dan BEP-677 melangkah lebih jauh.
Ia mendefinisikan TransferWithUIAmount, yang membawa baik jumlah mentah maupun jumlah yang sudah disesuaikan UI bersama dengan event transfer reguler BEP-20.
Mungkin terdengar seperti detail teknis kecil.
Tapi ini memecahkan masalah nyata untuk RWA yang ditokenisasi: representasi ekonomi dari suatu aset mungkin perlu berubah tanpa memindahkan token di blockchain.
Itulah juga mengapa hal ini menarik perhatian saya saat melihat bStocks.
Binance mendeskripsikan bStocks sebagai token BEP-20 di BNB Smart Chain dan mengatakan mereka mengintegrasikan BEP-677 / Scaled UI Amount untuk kebutuhan RWA.
Jadi sebenarnya ada dua lapisan yang perlu diperhatikan:
apa yang dicatat oleh blockchain
vs.
apa yang dimaksudkan untuk dilihat pengguna.
Saat Anda melihat saldo token, Anda sebenarnya sedang melihat lapisan yang mana?
#bstockscis @BinanceCIS
Dulu saya mengira transfer token hanya punya satu jumlah: jumlah yang tercatat di blockchain.
Namun BEP-677 menambahkan lapisan lain: jumlah mentah dan jumlah UI tidak harus sama.
Jadi, angka apa sebenarnya yang sedang saya lihat?
Jumlah mentah adalah jumlah level blockchain.
Jumlah UI adalah representasi yang ditujukan untuk pengguna, dihitung menggunakan pengali UI:
jumlah mentah × pengali UI ÷ 1e18 = jumlah UI
Misalnya, pengali 2,0× bisa membuat 100 unit mentah terlihat sebagai 200 unit UI — tanpa mengubah saldo mentah.
Dan BEP-677 melangkah lebih jauh.
Ia mendefinisikan TransferWithUIAmount, yang membawa baik jumlah mentah maupun jumlah yang sudah disesuaikan UI bersama dengan event transfer reguler BEP-20.
Mungkin terdengar seperti detail teknis kecil.
Tapi ini memecahkan masalah nyata untuk RWA yang ditokenisasi: representasi ekonomi dari suatu aset mungkin perlu berubah tanpa memindahkan token di blockchain.
Itulah juga mengapa hal ini menarik perhatian saya saat melihat bStocks.
Binance mendeskripsikan bStocks sebagai token BEP-20 di BNB Smart Chain dan mengatakan mereka mengintegrasikan BEP-677 / Scaled UI Amount untuk kebutuhan RWA.
Jadi sebenarnya ada dua lapisan yang perlu diperhatikan:
apa yang dicatat oleh blockchain
vs.
apa yang dimaksudkan untuk dilihat pengguna.
Saat Anda melihat saldo token, Anda sebenarnya sedang melihat lapisan yang mana?
#bstockscis @BinanceCIS
2
1
86
·
--
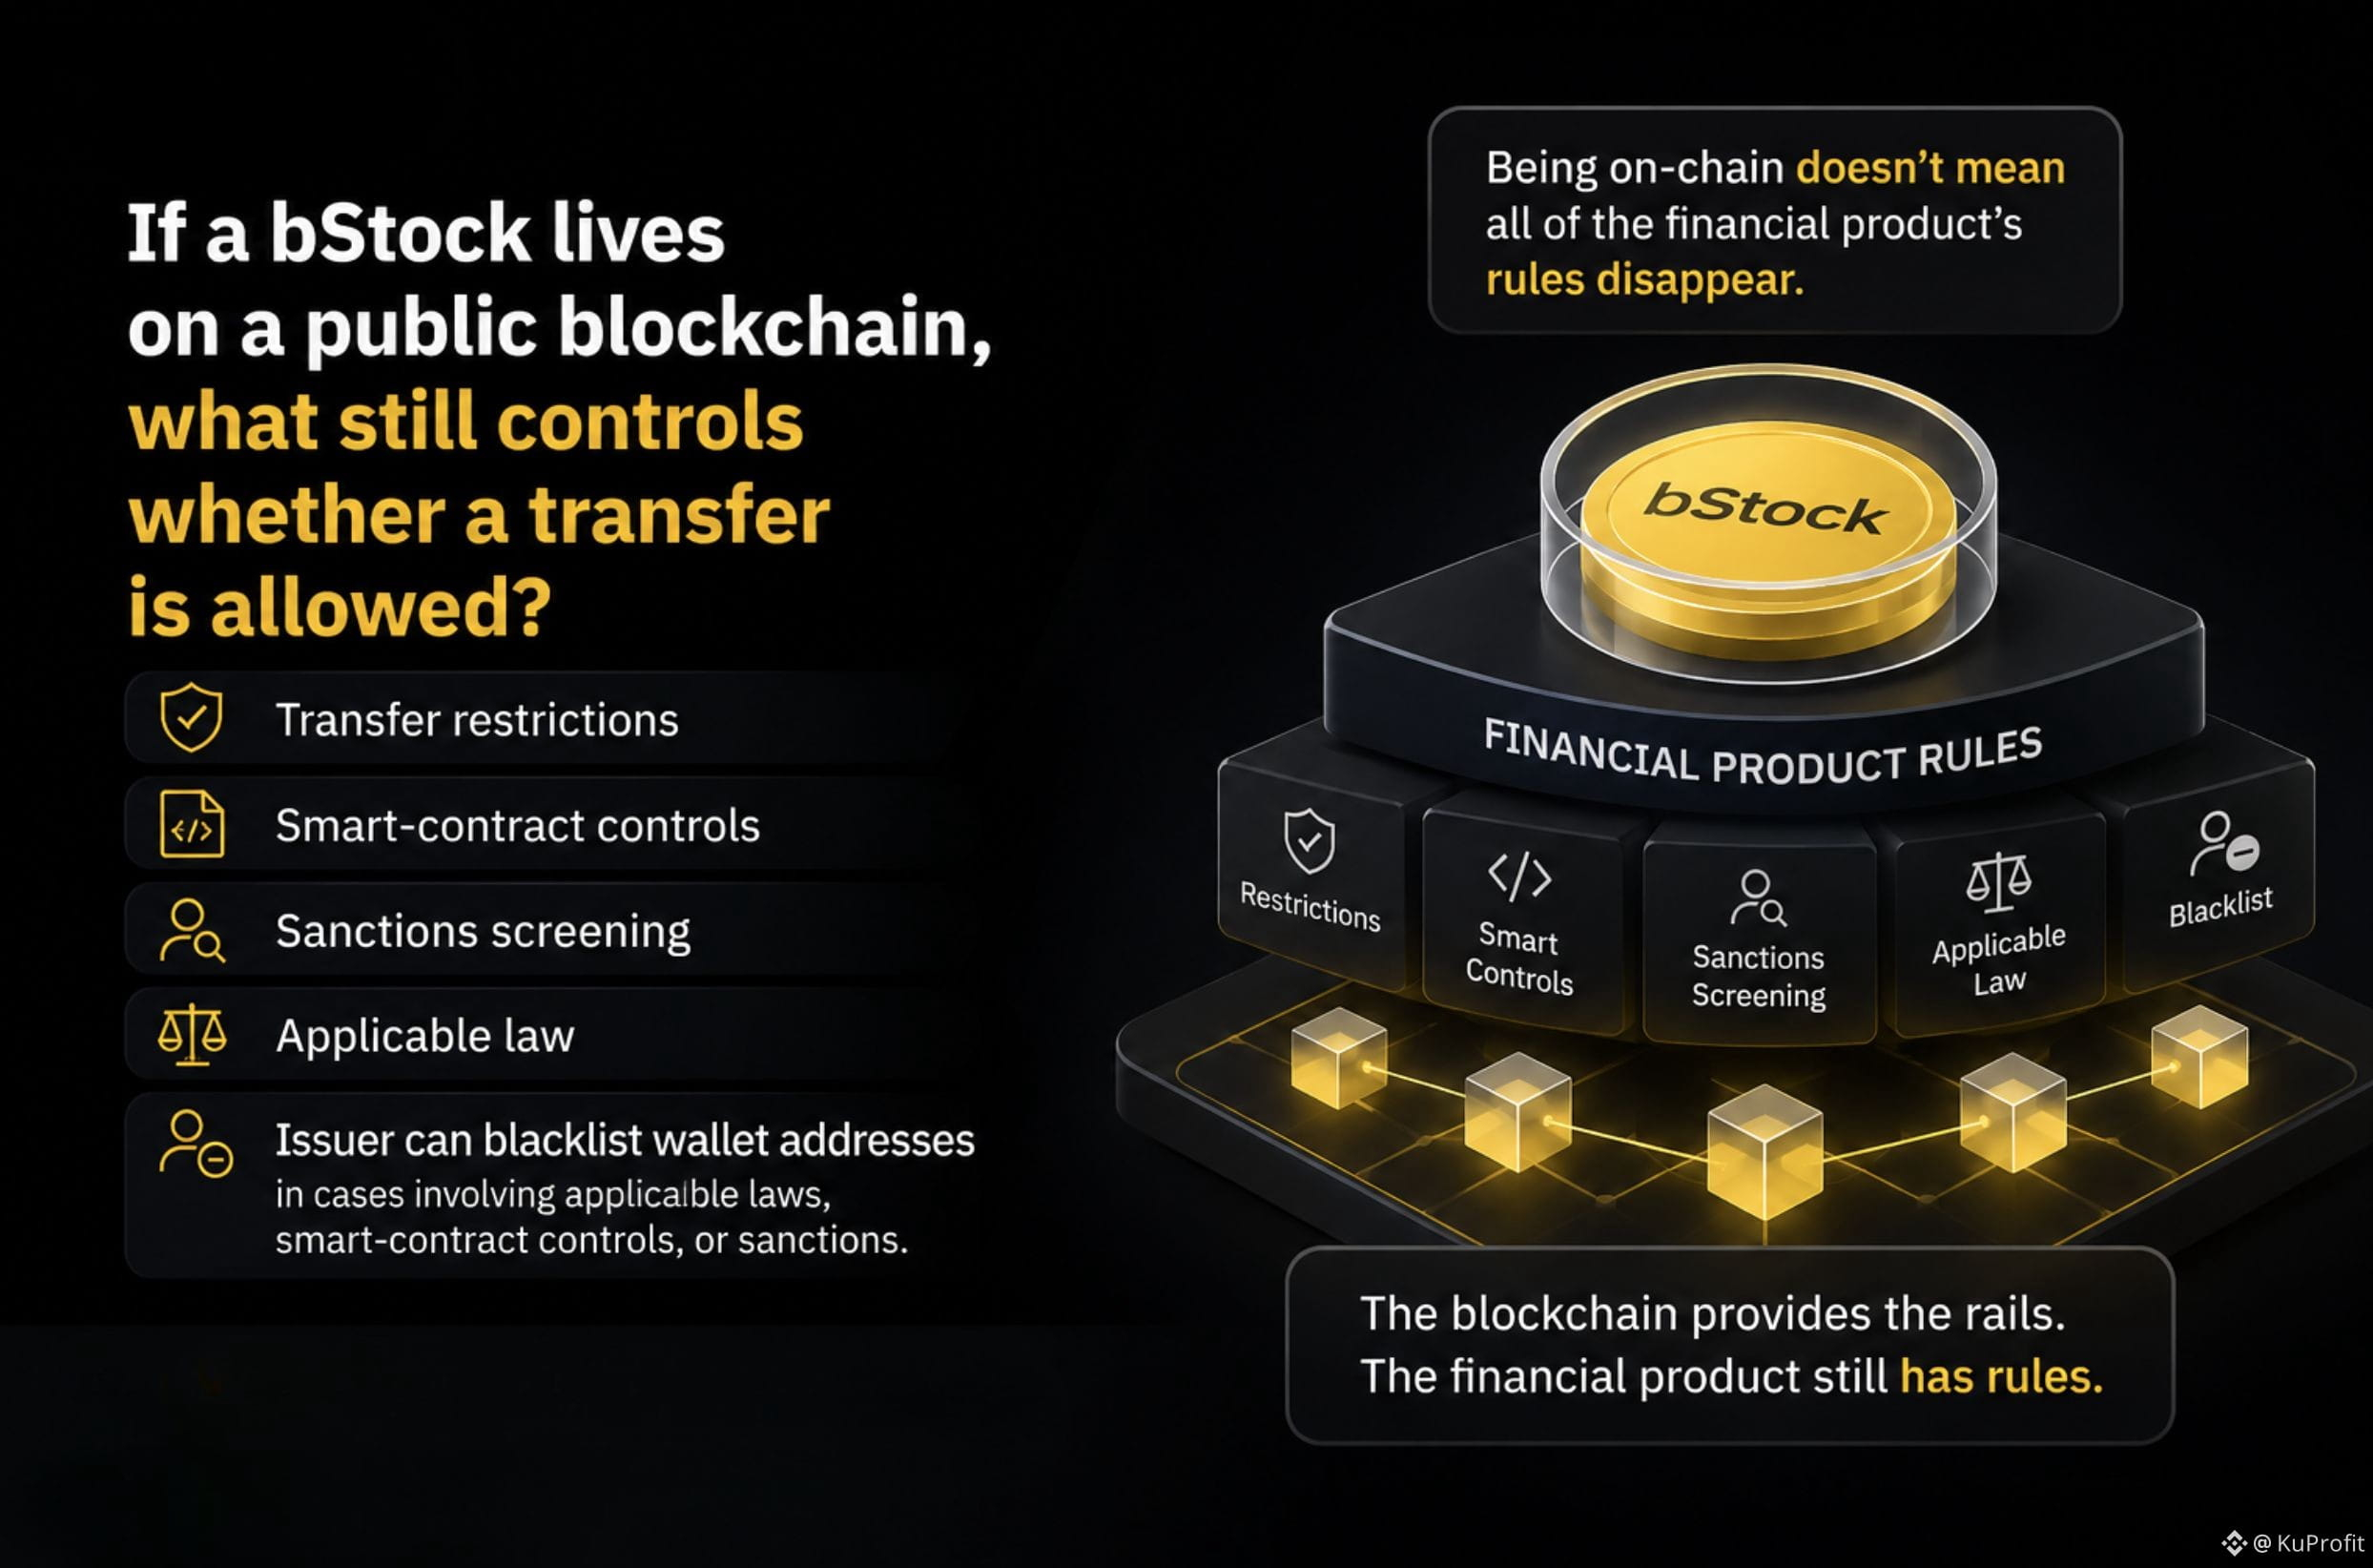
Jika bStock hidup di blockchain publik, apa yang masih menentukan apakah suatu transfer diizinkan?
Awalnya, saya mengira bahwa token BEP-20 di BNB Smart Chain akan berperilaku seperti aset on-chain lainnya:
wallet → transaksi → transfer.
Namun bStocks menambahkan lapisan lain.
Anda bisa menarik bStock ke dompet BNB Smart Chain yang kompatibel untuk self-custody.
Tetapi penarikan tetap tunduk pada pembatasan transfer, kontrol smart-contract, penyaringan sanksi, dan hukum yang berlaku.
Dan ada detail yang lebih menarik lagi:
Penerbit berhak untuk memasukkan alamat dompet ke daftar hitam dalam kasus yang melibatkan hukum yang berlaku, kontrol smart-contract, atau sanksi.
Jadi, berada di blockchain tidak berarti semua aturan produk keuangan menghilang.
Blockchain menyediakan jalurnya (rails).
Produk keuangan itu sendiri tetap memiliki aturan.
Self-custody mengubah di mana saya menyimpan token — bukan aturan mana yang berlaku untuk produk tersebut.
Perbedaan itu mengubah cara saya memikirkan bStocks.
Daripada hanya bertanya:
“Apakah token ini ada di on-chain?”
Saya juga akan bertanya:
“Apa yang masih menentukan apakah transfer diizinkan?”
#bstockscis @BinanceCIS
Jika bStock hidup di blockchain publik, apa yang masih menentukan apakah suatu transfer diizinkan?
Awalnya, saya mengira bahwa token BEP-20 di BNB Smart Chain akan berperilaku seperti aset on-chain lainnya:
wallet → transaksi → transfer.
Namun bStocks menambahkan lapisan lain.
Anda bisa menarik bStock ke dompet BNB Smart Chain yang kompatibel untuk self-custody.
Tetapi penarikan tetap tunduk pada pembatasan transfer, kontrol smart-contract, penyaringan sanksi, dan hukum yang berlaku.
Dan ada detail yang lebih menarik lagi:
Penerbit berhak untuk memasukkan alamat dompet ke daftar hitam dalam kasus yang melibatkan hukum yang berlaku, kontrol smart-contract, atau sanksi.
Jadi, berada di blockchain tidak berarti semua aturan produk keuangan menghilang.
Blockchain menyediakan jalurnya (rails).
Produk keuangan itu sendiri tetap memiliki aturan.
Self-custody mengubah di mana saya menyimpan token — bukan aturan mana yang berlaku untuk produk tersebut.
Perbedaan itu mengubah cara saya memikirkan bStocks.
Daripada hanya bertanya:
“Apakah token ini ada di on-chain?”
Saya juga akan bertanya:
“Apa yang masih menentukan apakah transfer diizinkan?”
#bstockscis @BinanceCIS
Awalnya, saya mengira bahwa token BEP-20 di BNB Smart Chain akan berperilaku seperti aset on-chain lainnya:
wallet → transaksi → transfer.
Namun bStocks menambahkan lapisan lain.
Anda bisa menarik bStock ke dompet BNB Smart Chain yang kompatibel untuk self-custody.
Tetapi penarikan tetap tunduk pada pembatasan transfer, kontrol smart-contract, penyaringan sanksi, dan hukum yang berlaku.
Dan ada detail yang lebih menarik lagi:
Penerbit berhak untuk memasukkan alamat dompet ke daftar hitam dalam kasus yang melibatkan hukum yang berlaku, kontrol smart-contract, atau sanksi.
Jadi, berada di blockchain tidak berarti semua aturan produk keuangan menghilang.
Blockchain menyediakan jalurnya (rails).
Produk keuangan itu sendiri tetap memiliki aturan.
Self-custody mengubah di mana saya menyimpan token — bukan aturan mana yang berlaku untuk produk tersebut.
Perbedaan itu mengubah cara saya memikirkan bStocks.
Daripada hanya bertanya:
“Apakah token ini ada di on-chain?”
Saya juga akan bertanya:
“Apa yang masih menentukan apakah transfer diizinkan?”
#bstockscis @BinanceCIS
4
2
105
·
--
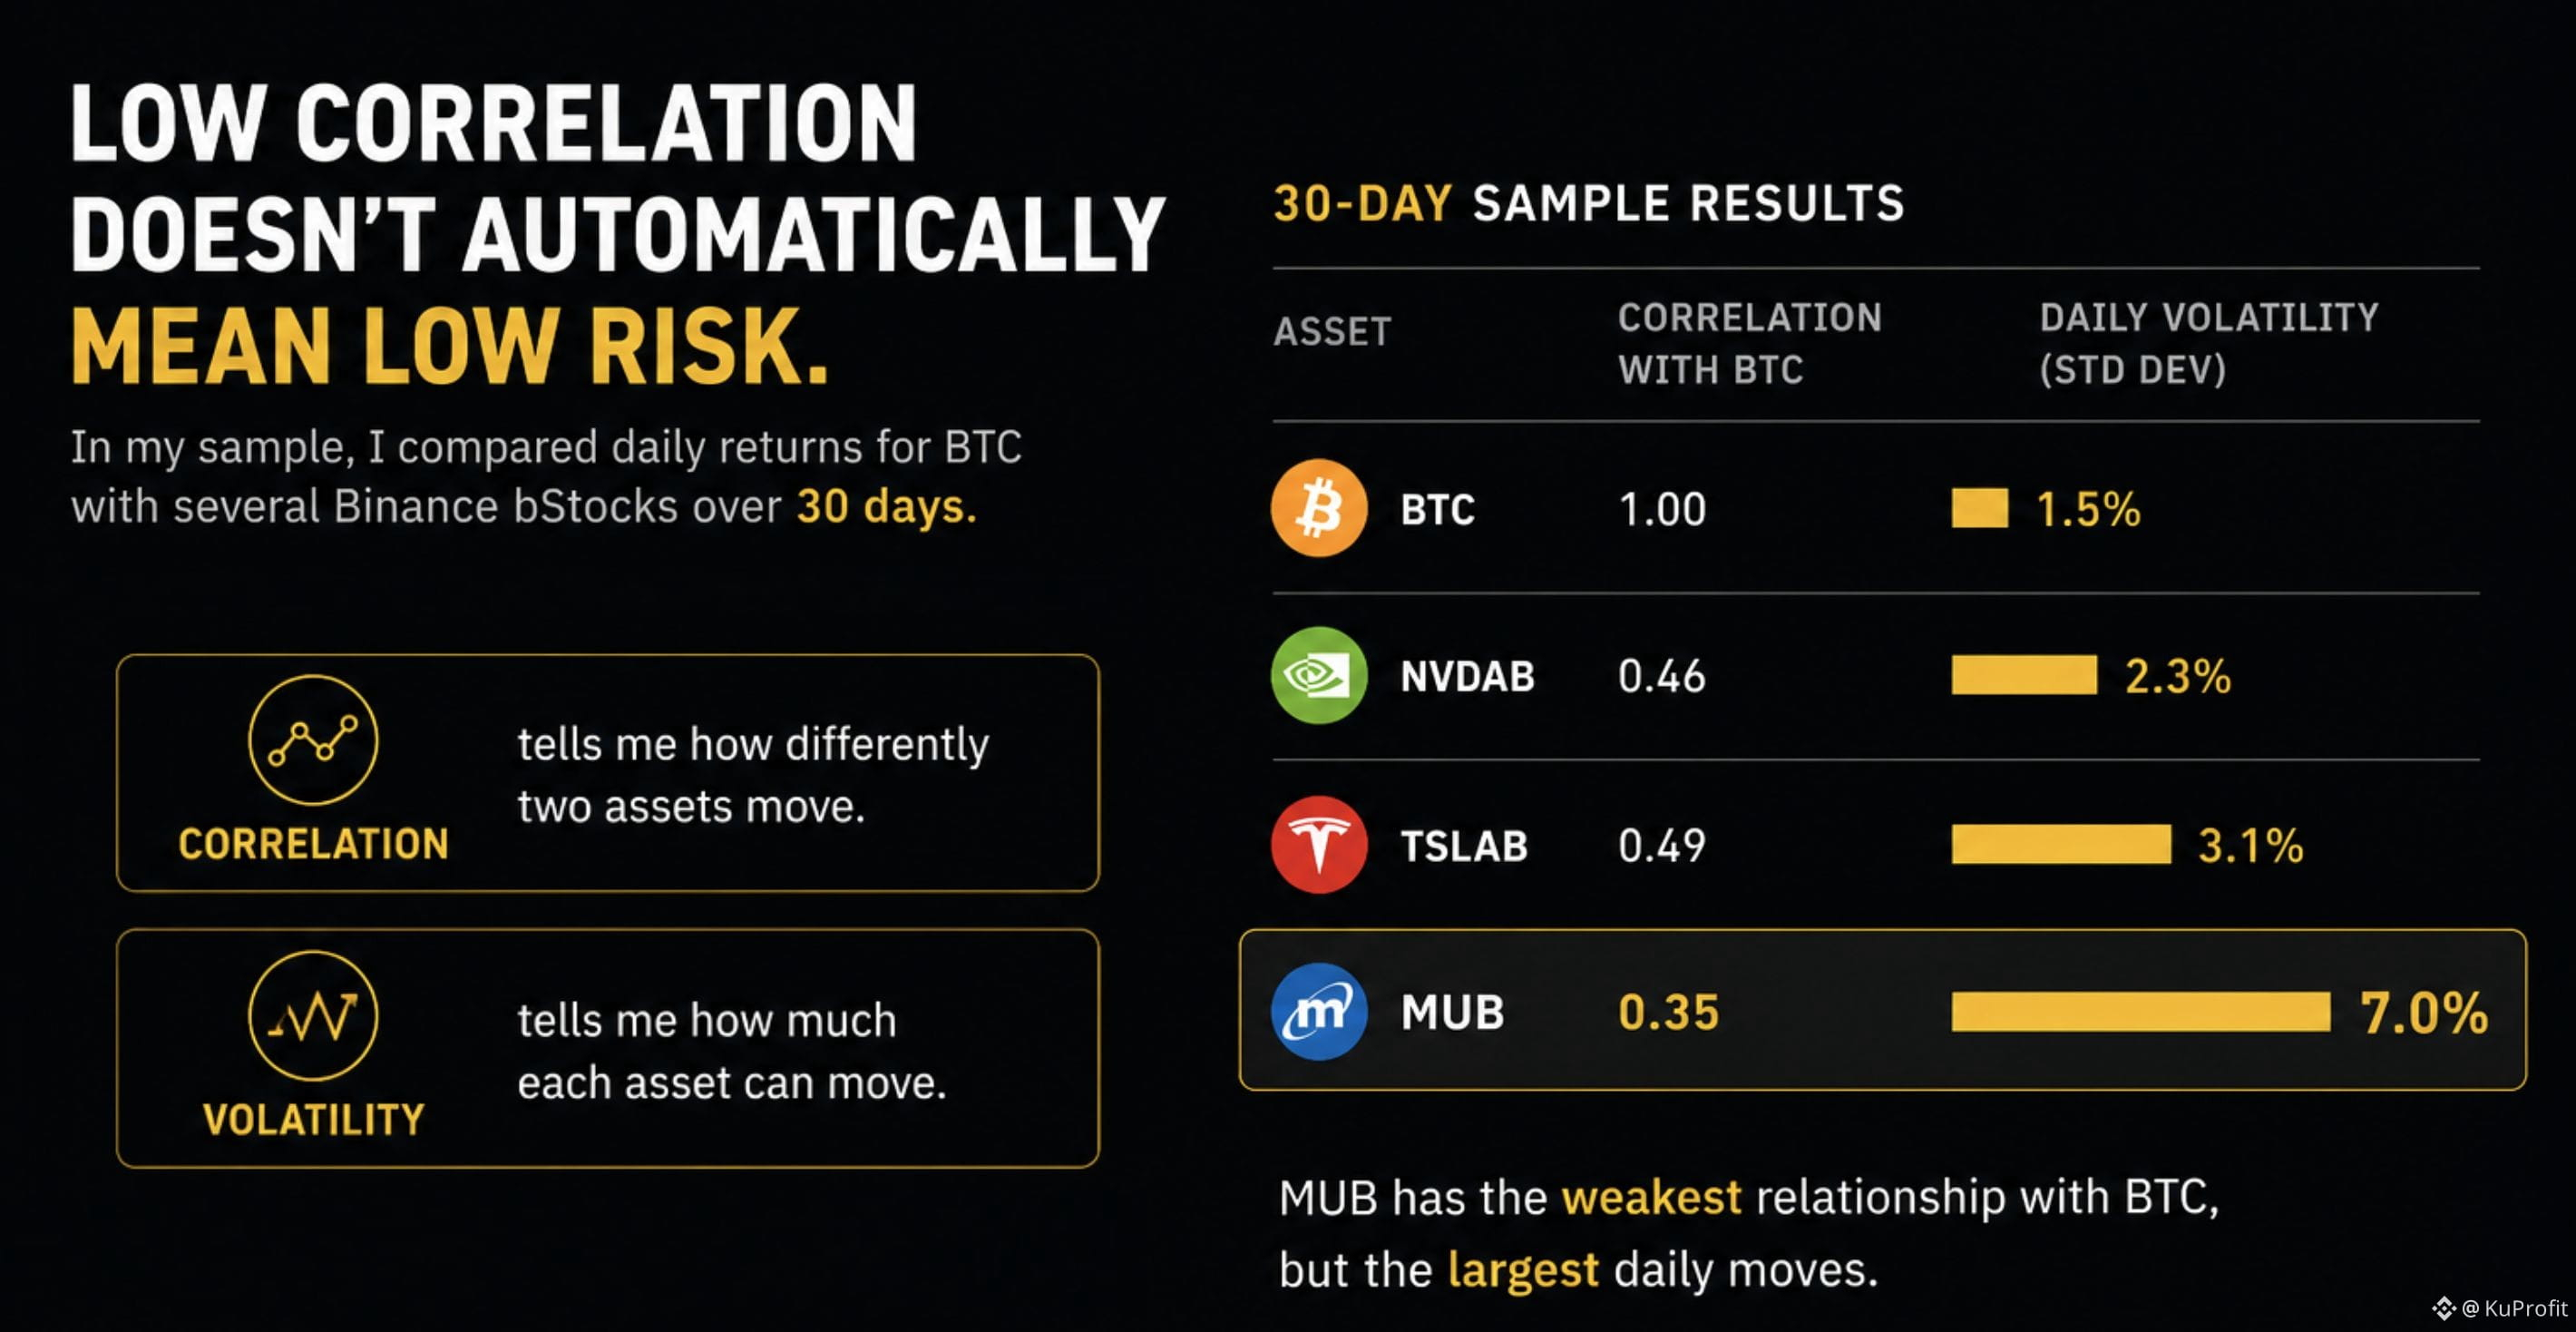
Korelasi yang rendah tidak otomatis berarti risiko yang rendah.
Dulu saya mengira menambahkan saham ke portofolio yang didominasi kripto hampir secara otomatis adalah langkah diversifikasi.
Jadi saya melakukan pengecekan sederhana selama 30 hari.
Saya membandingkan imbal hasil harian untuk BTC dengan beberapa bStock Binance, termasuk NVDAB, TSLAB, dan MUB.
Hasilnya ternyata lebih menarik daripada yang saya kira.
Dalam sampel saya, MUB menunjukkan hubungan terlemah dengan BTC—sekitar korelasi 0,35.
Namun MUB juga mengalami pergerakan harian terbesar, dengan volatilitas harian sekitar 7%, dibandingkan kira-kira 1,5% untuk BTC.
Itu mengubah cara saya memikirkan diversifikasi lewat bStocks.
Korelasi memberi tahu saya seberapa berbeda dua aset bergerak.
Itu tidak memberi tahu saya seberapa besar masing-masing aset bisa bergerak.
Jadi saya tidak akan menyebut suatu aset “mendiversifikasi” hanya karena tidak bergerak persis seperti BTC.
Saya akan mengajukan dua pertanyaan terpisah:
Seberapa berbeda pergerakannya?
Dan seberapa besar pergerakannya?
Bagi saya, cara berpikir seperti itu jauh lebih baik untuk memahami diversifikasi portofolio.
#bstockscis @BinanceCIS
Korelasi yang rendah tidak otomatis berarti risiko yang rendah.
Dulu saya mengira menambahkan saham ke portofolio yang didominasi kripto hampir secara otomatis adalah langkah diversifikasi.
Jadi saya melakukan pengecekan sederhana selama 30 hari.
Saya membandingkan imbal hasil harian untuk BTC dengan beberapa bStock Binance, termasuk NVDAB, TSLAB, dan MUB.
Hasilnya ternyata lebih menarik daripada yang saya kira.
Dalam sampel saya, MUB menunjukkan hubungan terlemah dengan BTC—sekitar korelasi 0,35.
Namun MUB juga mengalami pergerakan harian terbesar, dengan volatilitas harian sekitar 7%, dibandingkan kira-kira 1,5% untuk BTC.
Itu mengubah cara saya memikirkan diversifikasi lewat bStocks.
Korelasi memberi tahu saya seberapa berbeda dua aset bergerak.
Itu tidak memberi tahu saya seberapa besar masing-masing aset bisa bergerak.
Jadi saya tidak akan menyebut suatu aset “mendiversifikasi” hanya karena tidak bergerak persis seperti BTC.
Saya akan mengajukan dua pertanyaan terpisah:
Seberapa berbeda pergerakannya?
Dan seberapa besar pergerakannya?
Bagi saya, cara berpikir seperti itu jauh lebih baik untuk memahami diversifikasi portofolio.
#bstockscis @BinanceCIS
Dulu saya mengira menambahkan saham ke portofolio yang didominasi kripto hampir secara otomatis adalah langkah diversifikasi.
Jadi saya melakukan pengecekan sederhana selama 30 hari.
Saya membandingkan imbal hasil harian untuk BTC dengan beberapa bStock Binance, termasuk NVDAB, TSLAB, dan MUB.
Hasilnya ternyata lebih menarik daripada yang saya kira.
Dalam sampel saya, MUB menunjukkan hubungan terlemah dengan BTC—sekitar korelasi 0,35.
Namun MUB juga mengalami pergerakan harian terbesar, dengan volatilitas harian sekitar 7%, dibandingkan kira-kira 1,5% untuk BTC.
Itu mengubah cara saya memikirkan diversifikasi lewat bStocks.
Korelasi memberi tahu saya seberapa berbeda dua aset bergerak.
Itu tidak memberi tahu saya seberapa besar masing-masing aset bisa bergerak.
Jadi saya tidak akan menyebut suatu aset “mendiversifikasi” hanya karena tidak bergerak persis seperti BTC.
Saya akan mengajukan dua pertanyaan terpisah:
Seberapa berbeda pergerakannya?
Dan seberapa besar pergerakannya?
Bagi saya, cara berpikir seperti itu jauh lebih baik untuk memahami diversifikasi portofolio.
#bstockscis @BinanceCIS
2
1
125
·
--
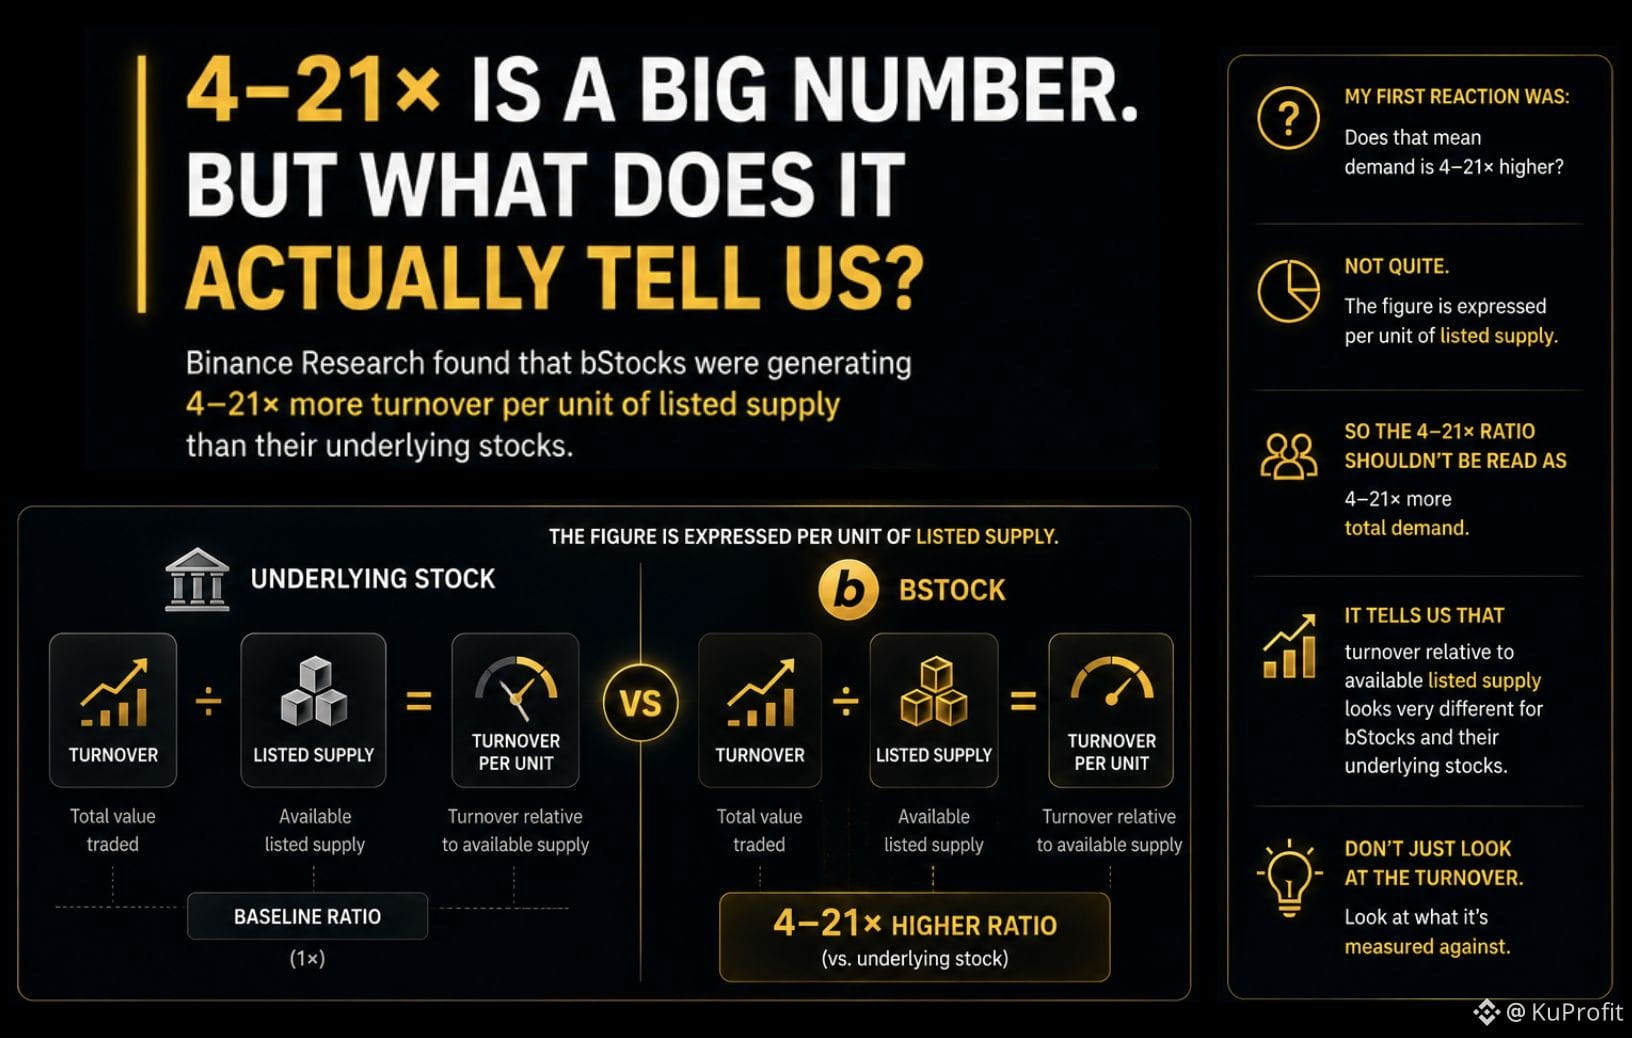
4–21× adalah angka yang besar. Tapi sebenarnya, apa yang diberitahukannya kepada kita?
Binance Research menemukan bahwa bStocks menghasilkan pergantian (turnover) 4–21× lebih banyak per unit dari pasokan yang tercatat, dibandingkan dengan saham dasar mereka.
Reaksi pertama saya adalah:
Apakah itu berarti permintaan 4–21× lebih tinggi?
Belum tentu.
Angka tersebut dinyatakan per unit dari pasokan yang tercatat.
Jadi, rasio 4–21× itu seharusnya tidak dibaca sebagai 4–21× permintaan total yang lebih besar.
Angka itu menunjukkan bahwa turnover relatif terhadap pasokan tercatat yang tersedia terlihat jauh berbeda untuk bStocks dan saham dasar mereka.
Itulah yang menurut saya menarik dari angka tersebut.
Judulnya adalah 4–21×.
Namun pertanyaan yang lebih baik adalah:
4–21× relatif terhadap apa?
Karena saat Anda membandingkan aktivitas pasar, penyebut (denominator) bisa mengubah cerita sama besarnya dengan pembilang (numerator).
Jangan hanya lihat turnover. Lihat juga diukur terhadap apa.
#bstockscis @BinanceCIS
4–21× adalah angka yang besar. Tapi sebenarnya, apa yang diberitahukannya kepada kita?
Binance Research menemukan bahwa bStocks menghasilkan pergantian (turnover) 4–21× lebih banyak per unit dari pasokan yang tercatat, dibandingkan dengan saham dasar mereka.
Reaksi pertama saya adalah:
Apakah itu berarti permintaan 4–21× lebih tinggi?
Belum tentu.
Angka tersebut dinyatakan per unit dari pasokan yang tercatat.
Jadi, rasio 4–21× itu seharusnya tidak dibaca sebagai 4–21× permintaan total yang lebih besar.
Angka itu menunjukkan bahwa turnover relatif terhadap pasokan tercatat yang tersedia terlihat jauh berbeda untuk bStocks dan saham dasar mereka.
Itulah yang menurut saya menarik dari angka tersebut.
Judulnya adalah 4–21×.
Namun pertanyaan yang lebih baik adalah:
4–21× relatif terhadap apa?
Karena saat Anda membandingkan aktivitas pasar, penyebut (denominator) bisa mengubah cerita sama besarnya dengan pembilang (numerator).
Jangan hanya lihat turnover. Lihat juga diukur terhadap apa.
#bstockscis @BinanceCIS
Binance Research menemukan bahwa bStocks menghasilkan pergantian (turnover) 4–21× lebih banyak per unit dari pasokan yang tercatat, dibandingkan dengan saham dasar mereka.
Reaksi pertama saya adalah:
Apakah itu berarti permintaan 4–21× lebih tinggi?
Belum tentu.
Angka tersebut dinyatakan per unit dari pasokan yang tercatat.
Jadi, rasio 4–21× itu seharusnya tidak dibaca sebagai 4–21× permintaan total yang lebih besar.
Angka itu menunjukkan bahwa turnover relatif terhadap pasokan tercatat yang tersedia terlihat jauh berbeda untuk bStocks dan saham dasar mereka.
Itulah yang menurut saya menarik dari angka tersebut.
Judulnya adalah 4–21×.
Namun pertanyaan yang lebih baik adalah:
4–21× relatif terhadap apa?
Karena saat Anda membandingkan aktivitas pasar, penyebut (denominator) bisa mengubah cerita sama besarnya dengan pembilang (numerator).
Jangan hanya lihat turnover. Lihat juga diukur terhadap apa.
#bstockscis @BinanceCIS
2
2
116
·
--
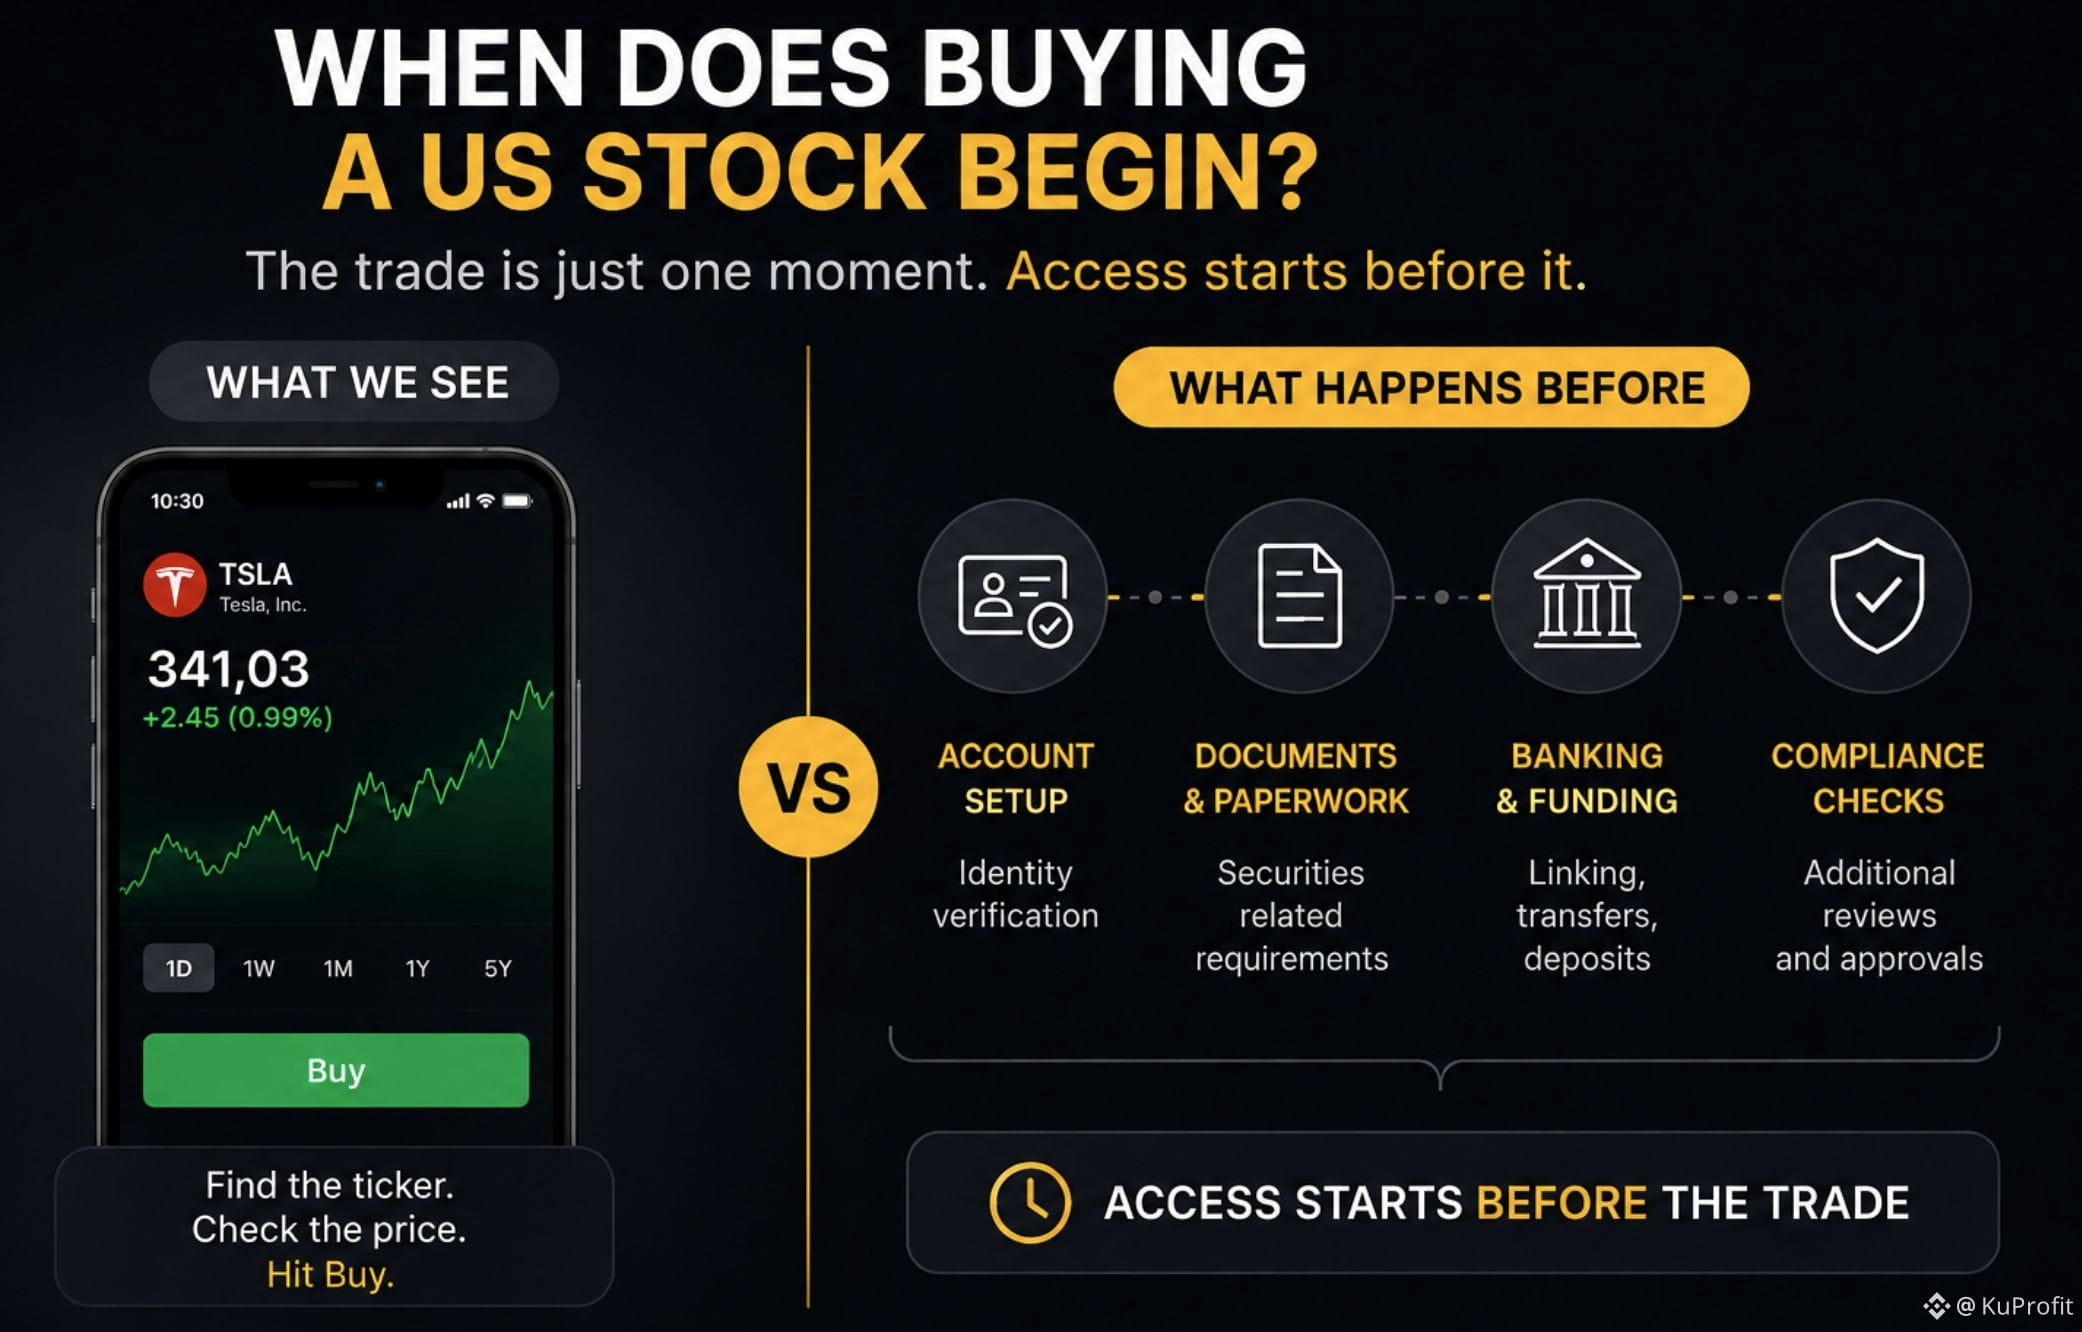
Kapan sebenarnya mulai membeli saham AS?
Saat saya membayangkan membeli saham AS, saya biasanya memulainya dari tempat yang sama:
Cari tickernya.
Periksa harganya.
Klik Beli.
Namun itu melewatkan bagian dari proses yang mudah diabaikan.
Mendapatkan akses ke aset sejak awal.
Salah satu bagian itu bisa berupa dokumen-dokumen sekuritas yang diperlukan sebelum Anda dapat mengakses saham tersebut.
Dan itu membuat saya memikirkan ulang apa yang sebenarnya saya maksud saat mengatakan:
“Saya ingin membeli saham ini.”
Pesanan itu sendiri hanyalah satu momen dalam proses.
Bisa ada persyaratan yang datang sebelum saya bahkan sampai ke layar pemesanan.
Di sanalah bStocks membuat saya melihat prosesnya dengan cara yang berbeda.
Saham yang mendasarinya tidak berubah.
Namun jalur untuk mendapatkan eksposur terhadapnya bisa terlihat berbeda.
Jadi saya mulai bertanya:
“Seberapa banyak proses membeli saham AS terjadi sebelum saya bahkan sampai menekan tombol Beli?”
Bagi saya, itu adalah bagian yang mudah untuk diabaikan dalam berinvestasi.
Kita cenderung fokus pada transaksi karena itu adalah bagian yang terlihat.
Namun akses dimulai sebelum transaksi.
#bstockscis @BinanceCIS
Kapan sebenarnya mulai membeli saham AS?
Saat saya membayangkan membeli saham AS, saya biasanya memulainya dari tempat yang sama:
Cari tickernya.
Periksa harganya.
Klik Beli.
Namun itu melewatkan bagian dari proses yang mudah diabaikan.
Mendapatkan akses ke aset sejak awal.
Salah satu bagian itu bisa berupa dokumen-dokumen sekuritas yang diperlukan sebelum Anda dapat mengakses saham tersebut.
Dan itu membuat saya memikirkan ulang apa yang sebenarnya saya maksud saat mengatakan:
“Saya ingin membeli saham ini.”
Pesanan itu sendiri hanyalah satu momen dalam proses.
Bisa ada persyaratan yang datang sebelum saya bahkan sampai ke layar pemesanan.
Di sanalah bStocks membuat saya melihat prosesnya dengan cara yang berbeda.
Saham yang mendasarinya tidak berubah.
Namun jalur untuk mendapatkan eksposur terhadapnya bisa terlihat berbeda.
Jadi saya mulai bertanya:
“Seberapa banyak proses membeli saham AS terjadi sebelum saya bahkan sampai menekan tombol Beli?”
Bagi saya, itu adalah bagian yang mudah untuk diabaikan dalam berinvestasi.
Kita cenderung fokus pada transaksi karena itu adalah bagian yang terlihat.
Namun akses dimulai sebelum transaksi.
#bstockscis @BinanceCIS
Saat saya membayangkan membeli saham AS, saya biasanya memulainya dari tempat yang sama:
Cari tickernya.
Periksa harganya.
Klik Beli.
Namun itu melewatkan bagian dari proses yang mudah diabaikan.
Mendapatkan akses ke aset sejak awal.
Salah satu bagian itu bisa berupa dokumen-dokumen sekuritas yang diperlukan sebelum Anda dapat mengakses saham tersebut.
Dan itu membuat saya memikirkan ulang apa yang sebenarnya saya maksud saat mengatakan:
“Saya ingin membeli saham ini.”
Pesanan itu sendiri hanyalah satu momen dalam proses.
Bisa ada persyaratan yang datang sebelum saya bahkan sampai ke layar pemesanan.
Di sanalah bStocks membuat saya melihat prosesnya dengan cara yang berbeda.
Saham yang mendasarinya tidak berubah.
Namun jalur untuk mendapatkan eksposur terhadapnya bisa terlihat berbeda.
Jadi saya mulai bertanya:
“Seberapa banyak proses membeli saham AS terjadi sebelum saya bahkan sampai menekan tombol Beli?”
Bagi saya, itu adalah bagian yang mudah untuk diabaikan dalam berinvestasi.
Kita cenderung fokus pada transaksi karena itu adalah bagian yang terlihat.
Namun akses dimulai sebelum transaksi.
#bstockscis @BinanceCIS
2
108
·
--
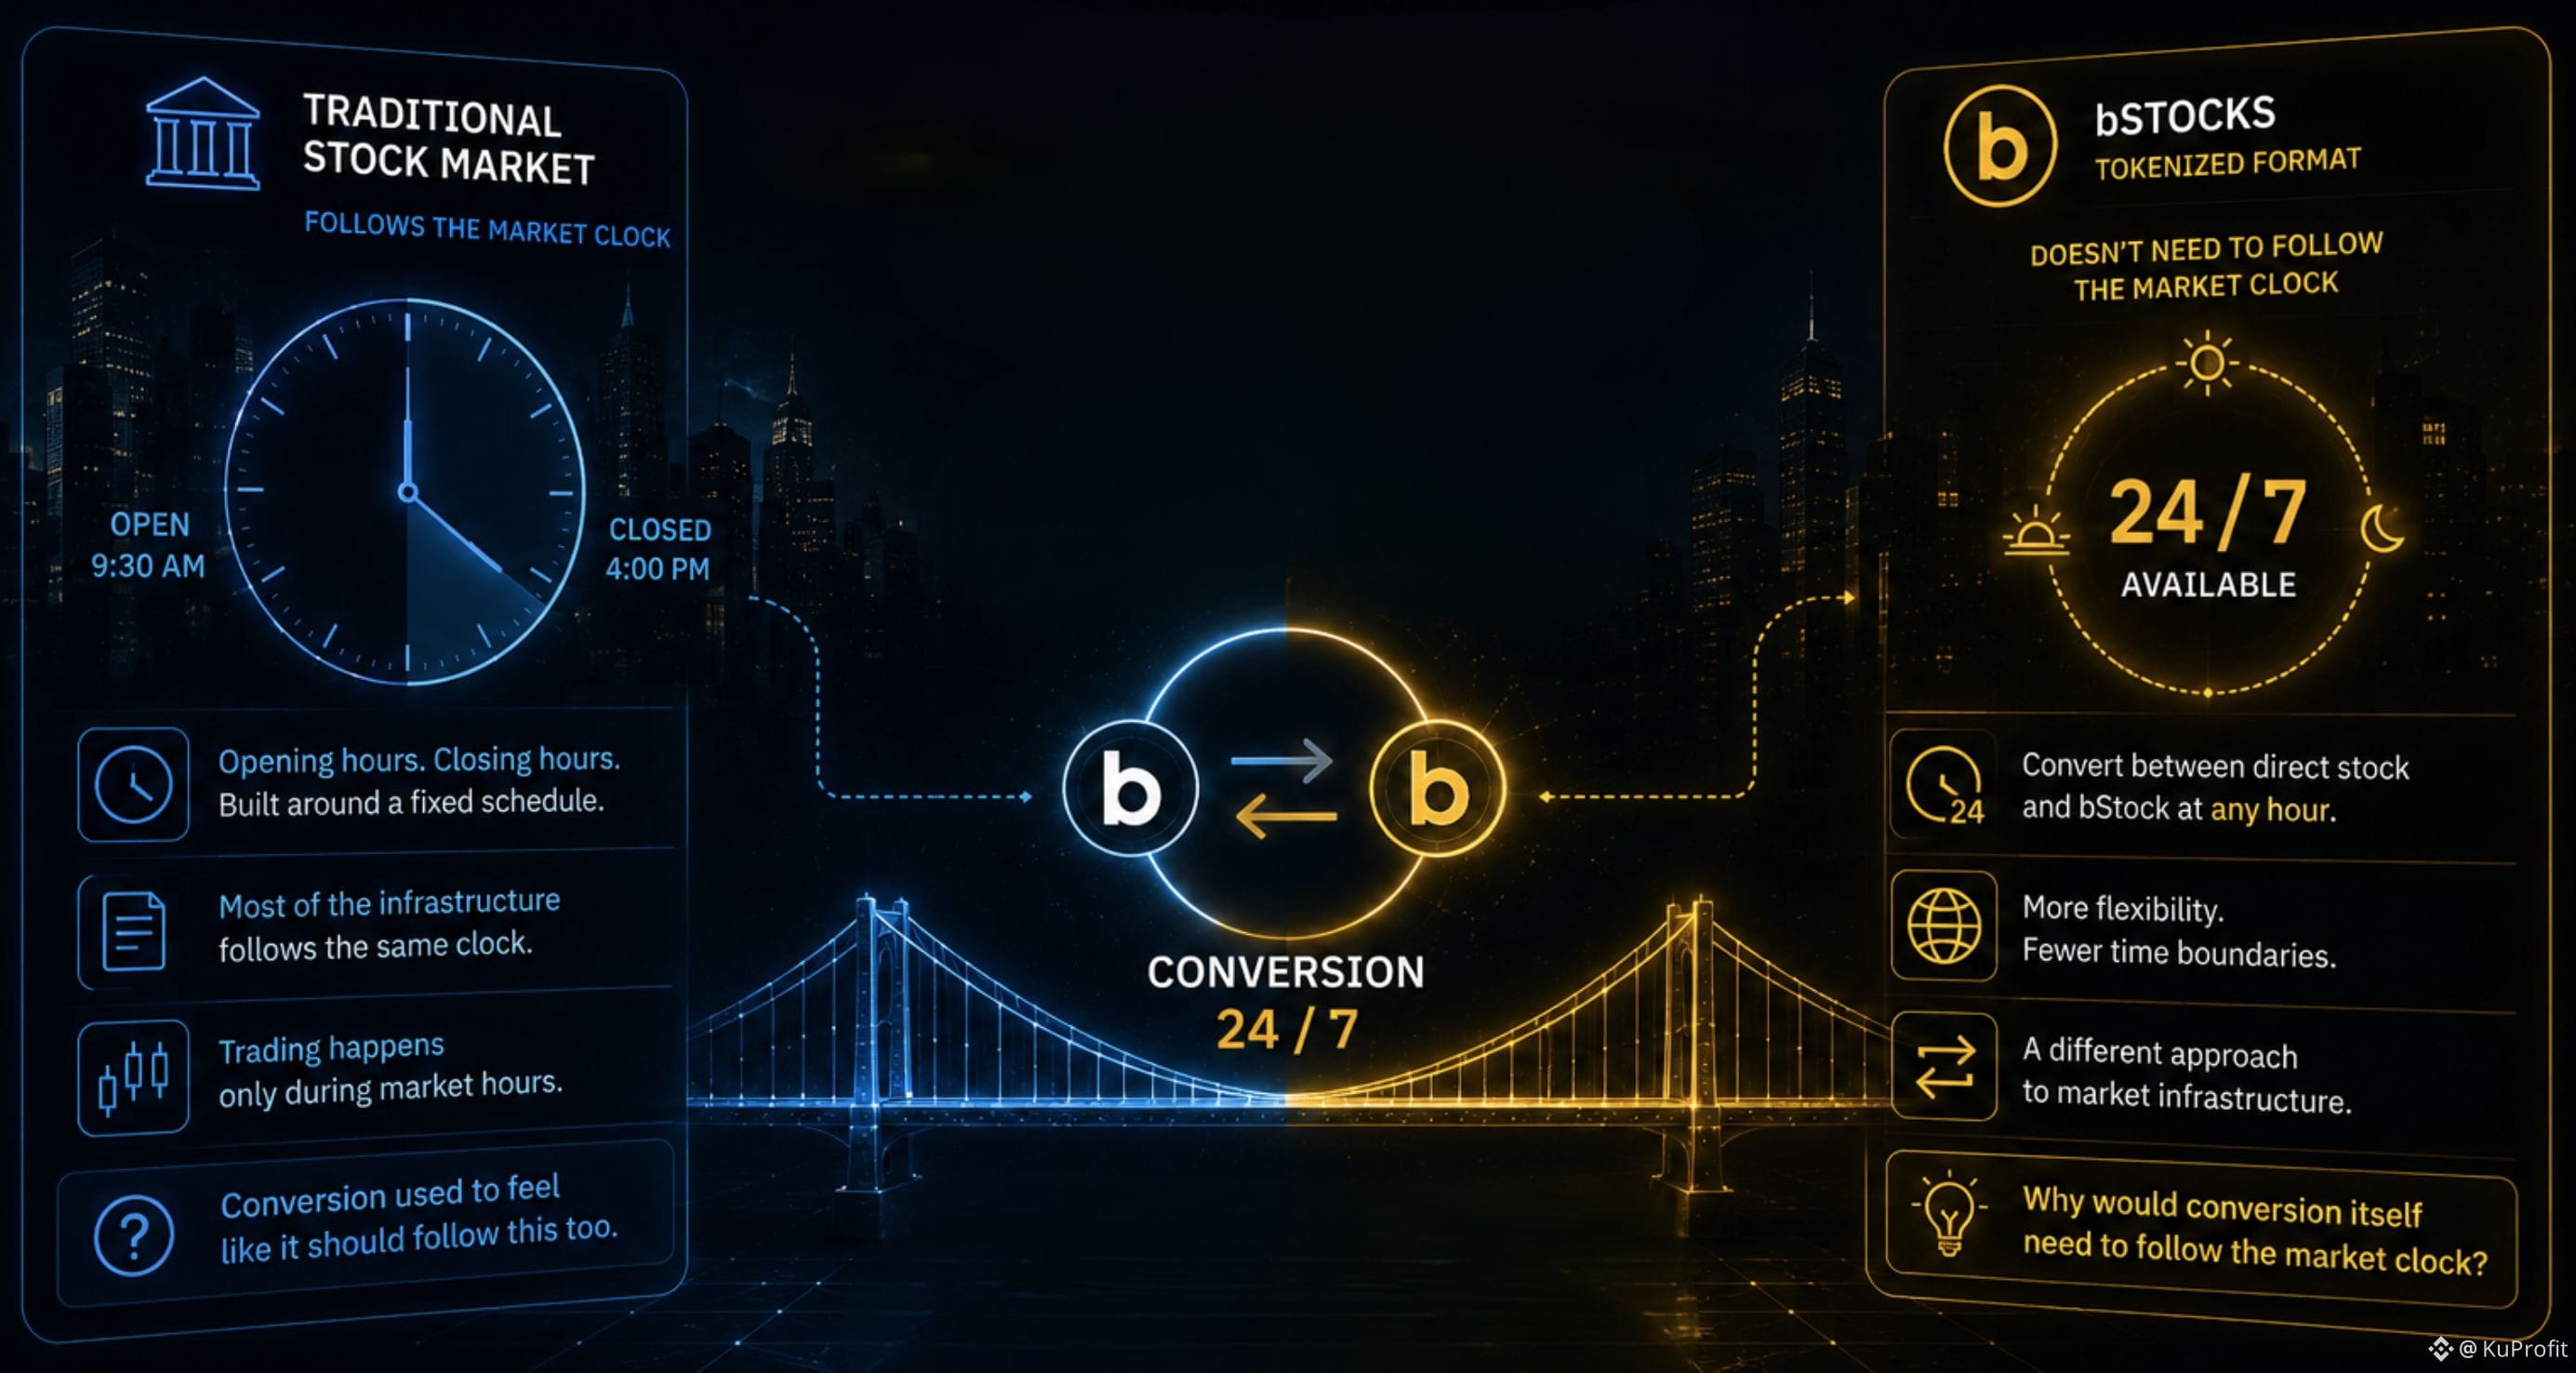
Mengapa konversi itu sendiri perlu mengikuti jam pasar?
Saya paham mengapa perdagangan saham secara tradisional mengikuti jam bursa.
Pasarnya memiliki jam buka. Pasarnya memiliki jam tutup.
Dan sebagian besar infrastruktur di sekitar saham dibangun berdasarkan jadwal tersebut.
Tapi kemudian saya menemukan sesuatu tentang bStocks yang membuat saya berhenti sejenak dan berpikir:
konversi tersedia kapan saja.
Awalnya, saya menganggap konversi sebagai sesuatu yang secara alami akan mengikuti jam yang sama seperti saham yang mendasarinya.
Namun jika saya bisa berpindah dari saham langsung ke bStock di luar jam pasar tradisional, asumsi itu jadi terlihat kurang jelas.
Bagian yang menarik bukan sekadar bahwa konversi tersedia kapan saja.
Melainkan apa yang hal itu ubah.
Pasar yang mendasarinya bisa memiliki jadwal perdagangannya sendiri, sementara konversi di antara dua format tersebut dapat tersedia kapan saja.
Dan itu membuat saya bertanya:
Mengapa konversi itu sendiri perlu mengikuti jam pasar?
Bagi saya, ini adalah salah satu perbedaan yang lebih menarik antara infrastruktur pasar tradisional dan format yang ditokenisasi.
Pasar mungkin masih memiliki jamnya sendiri.
Tapi jembatan di antara dua format itu tidak harus mengikuti.
#bstockscis @BinanceCIS
Mengapa konversi itu sendiri perlu mengikuti jam pasar?
Saya paham mengapa perdagangan saham secara tradisional mengikuti jam bursa.
Pasarnya memiliki jam buka. Pasarnya memiliki jam tutup.
Dan sebagian besar infrastruktur di sekitar saham dibangun berdasarkan jadwal tersebut.
Tapi kemudian saya menemukan sesuatu tentang bStocks yang membuat saya berhenti sejenak dan berpikir:
konversi tersedia kapan saja.
Awalnya, saya menganggap konversi sebagai sesuatu yang secara alami akan mengikuti jam yang sama seperti saham yang mendasarinya.
Namun jika saya bisa berpindah dari saham langsung ke bStock di luar jam pasar tradisional, asumsi itu jadi terlihat kurang jelas.
Bagian yang menarik bukan sekadar bahwa konversi tersedia kapan saja.
Melainkan apa yang hal itu ubah.
Pasar yang mendasarinya bisa memiliki jadwal perdagangannya sendiri, sementara konversi di antara dua format tersebut dapat tersedia kapan saja.
Dan itu membuat saya bertanya:
Mengapa konversi itu sendiri perlu mengikuti jam pasar?
Bagi saya, ini adalah salah satu perbedaan yang lebih menarik antara infrastruktur pasar tradisional dan format yang ditokenisasi.
Pasar mungkin masih memiliki jamnya sendiri.
Tapi jembatan di antara dua format itu tidak harus mengikuti.
#bstockscis @BinanceCIS
Saya paham mengapa perdagangan saham secara tradisional mengikuti jam bursa.
Pasarnya memiliki jam buka. Pasarnya memiliki jam tutup.
Dan sebagian besar infrastruktur di sekitar saham dibangun berdasarkan jadwal tersebut.
Tapi kemudian saya menemukan sesuatu tentang bStocks yang membuat saya berhenti sejenak dan berpikir:
konversi tersedia kapan saja.
Awalnya, saya menganggap konversi sebagai sesuatu yang secara alami akan mengikuti jam yang sama seperti saham yang mendasarinya.
Namun jika saya bisa berpindah dari saham langsung ke bStock di luar jam pasar tradisional, asumsi itu jadi terlihat kurang jelas.
Bagian yang menarik bukan sekadar bahwa konversi tersedia kapan saja.
Melainkan apa yang hal itu ubah.
Pasar yang mendasarinya bisa memiliki jadwal perdagangannya sendiri, sementara konversi di antara dua format tersebut dapat tersedia kapan saja.
Dan itu membuat saya bertanya:
Mengapa konversi itu sendiri perlu mengikuti jam pasar?
Bagi saya, ini adalah salah satu perbedaan yang lebih menarik antara infrastruktur pasar tradisional dan format yang ditokenisasi.
Pasar mungkin masih memiliki jamnya sendiri.
Tapi jembatan di antara dua format itu tidak harus mengikuti.
#bstockscis @BinanceCIS
103
·
--
Jika 99,65% perdagangan Tesla bersifat pecahan berdasarkan jumlah, apakah kepemilikan pecahan benar-benar hanya fitur akses?
Saat pertama kali saya memikirkan kepemilikan pecahan, saya melihatnya terutama sebagai fitur aksesibilitas.
Cara untuk membeli eksposur terhadap saham mahal tanpa harus memiliki modal yang cukup untuk satu lembar penuh.
Lalu saya menemukan data awal untuk TSLAB.
Kurang lebih 99,65% perdagangan Tesla bersifat pecahan berdasarkan jumlah.
Dan volume pecahan mewakili 88,5% dari total nilai yang diperdagangkan TSLAB.
Itu membuat saya memandang kepemilikan pecahan secara berbeda.
Jika perdagangan pecahan menyumbang hampir seluruh aktivitas berdasarkan jumlah transaksi, dan tetap mewakili sebagian besar nilai yang diperdagangkan, maka itu mulai terlihat seperti lebih dari sekadar fitur yang ditujukan untuk investor yang lebih kecil.
Saya jadi bertanya-tanya:
Bagaimana jika kepemilikan pecahan bukan hanya mengubah siapa yang bisa mengakses saham, melainkan juga mengubah bagaimana eksposur terhadap saham tersebut benar-benar diperdagangkan?
Model satu lembar membuat unit investasi cukup jelas.
Perdagangan pecahan memisahkan ukuran posisi dari harga satu lembar saham penuh.
Anda bisa menentukan seberapa besar eksposur yang Anda inginkan tanpa harus terlebih dahulu menanyakan apakah Anda mampu membeli satu lembar lengkap.
Dan menurut saya, bagian yang lebih menarik justru itu.
Pertanyaannya bukan sekadar:
“Bisakah saya membeli pecahan dari Tesla?”
Tapi:
“Apa yang terjadi ketika pecahan menjadi unit normal dalam transaksi?”
Bagi saya, itu pertanyaan yang jauh lebih menarik tentang kepemilikan pecahan daripada sekadar menyebutnya sebagai fitur aksesibilitas.
#bstockscis @BinanceCIS
Jika 99,65% perdagangan Tesla bersifat pecahan berdasarkan jumlah, apakah kepemilikan pecahan benar-benar hanya fitur akses?
Saat pertama kali saya memikirkan kepemilikan pecahan, saya melihatnya terutama sebagai fitur aksesibilitas.
Cara untuk membeli eksposur terhadap saham mahal tanpa harus memiliki modal yang cukup untuk satu lembar penuh.
Lalu saya menemukan data awal untuk TSLAB.
Kurang lebih 99,65% perdagangan Tesla bersifat pecahan berdasarkan jumlah.
Dan volume pecahan mewakili 88,5% dari total nilai yang diperdagangkan TSLAB.
Itu membuat saya memandang kepemilikan pecahan secara berbeda.
Jika perdagangan pecahan menyumbang hampir seluruh aktivitas berdasarkan jumlah transaksi, dan tetap mewakili sebagian besar nilai yang diperdagangkan, maka itu mulai terlihat seperti lebih dari sekadar fitur yang ditujukan untuk investor yang lebih kecil.
Saya jadi bertanya-tanya:
Bagaimana jika kepemilikan pecahan bukan hanya mengubah siapa yang bisa mengakses saham, melainkan juga mengubah bagaimana eksposur terhadap saham tersebut benar-benar diperdagangkan?
Model satu lembar membuat unit investasi cukup jelas.
Perdagangan pecahan memisahkan ukuran posisi dari harga satu lembar saham penuh.
Anda bisa menentukan seberapa besar eksposur yang Anda inginkan tanpa harus terlebih dahulu menanyakan apakah Anda mampu membeli satu lembar lengkap.
Dan menurut saya, bagian yang lebih menarik justru itu.
Pertanyaannya bukan sekadar:
“Bisakah saya membeli pecahan dari Tesla?”
Tapi:
“Apa yang terjadi ketika pecahan menjadi unit normal dalam transaksi?”
Bagi saya, itu pertanyaan yang jauh lebih menarik tentang kepemilikan pecahan daripada sekadar menyebutnya sebagai fitur aksesibilitas.
#bstockscis @BinanceCIS
Saat pertama kali saya memikirkan kepemilikan pecahan, saya melihatnya terutama sebagai fitur aksesibilitas.
Cara untuk membeli eksposur terhadap saham mahal tanpa harus memiliki modal yang cukup untuk satu lembar penuh.
Lalu saya menemukan data awal untuk TSLAB.
Kurang lebih 99,65% perdagangan Tesla bersifat pecahan berdasarkan jumlah.
Dan volume pecahan mewakili 88,5% dari total nilai yang diperdagangkan TSLAB.
Itu membuat saya memandang kepemilikan pecahan secara berbeda.
Jika perdagangan pecahan menyumbang hampir seluruh aktivitas berdasarkan jumlah transaksi, dan tetap mewakili sebagian besar nilai yang diperdagangkan, maka itu mulai terlihat seperti lebih dari sekadar fitur yang ditujukan untuk investor yang lebih kecil.
Saya jadi bertanya-tanya:
Bagaimana jika kepemilikan pecahan bukan hanya mengubah siapa yang bisa mengakses saham, melainkan juga mengubah bagaimana eksposur terhadap saham tersebut benar-benar diperdagangkan?
Model satu lembar membuat unit investasi cukup jelas.
Perdagangan pecahan memisahkan ukuran posisi dari harga satu lembar saham penuh.
Anda bisa menentukan seberapa besar eksposur yang Anda inginkan tanpa harus terlebih dahulu menanyakan apakah Anda mampu membeli satu lembar lengkap.
Dan menurut saya, bagian yang lebih menarik justru itu.
Pertanyaannya bukan sekadar:
“Bisakah saya membeli pecahan dari Tesla?”
Tapi:
“Apa yang terjadi ketika pecahan menjadi unit normal dalam transaksi?”
Bagi saya, itu pertanyaan yang jauh lebih menarik tentang kepemilikan pecahan daripada sekadar menyebutnya sebagai fitur aksesibilitas.
#bstockscis @BinanceCIS
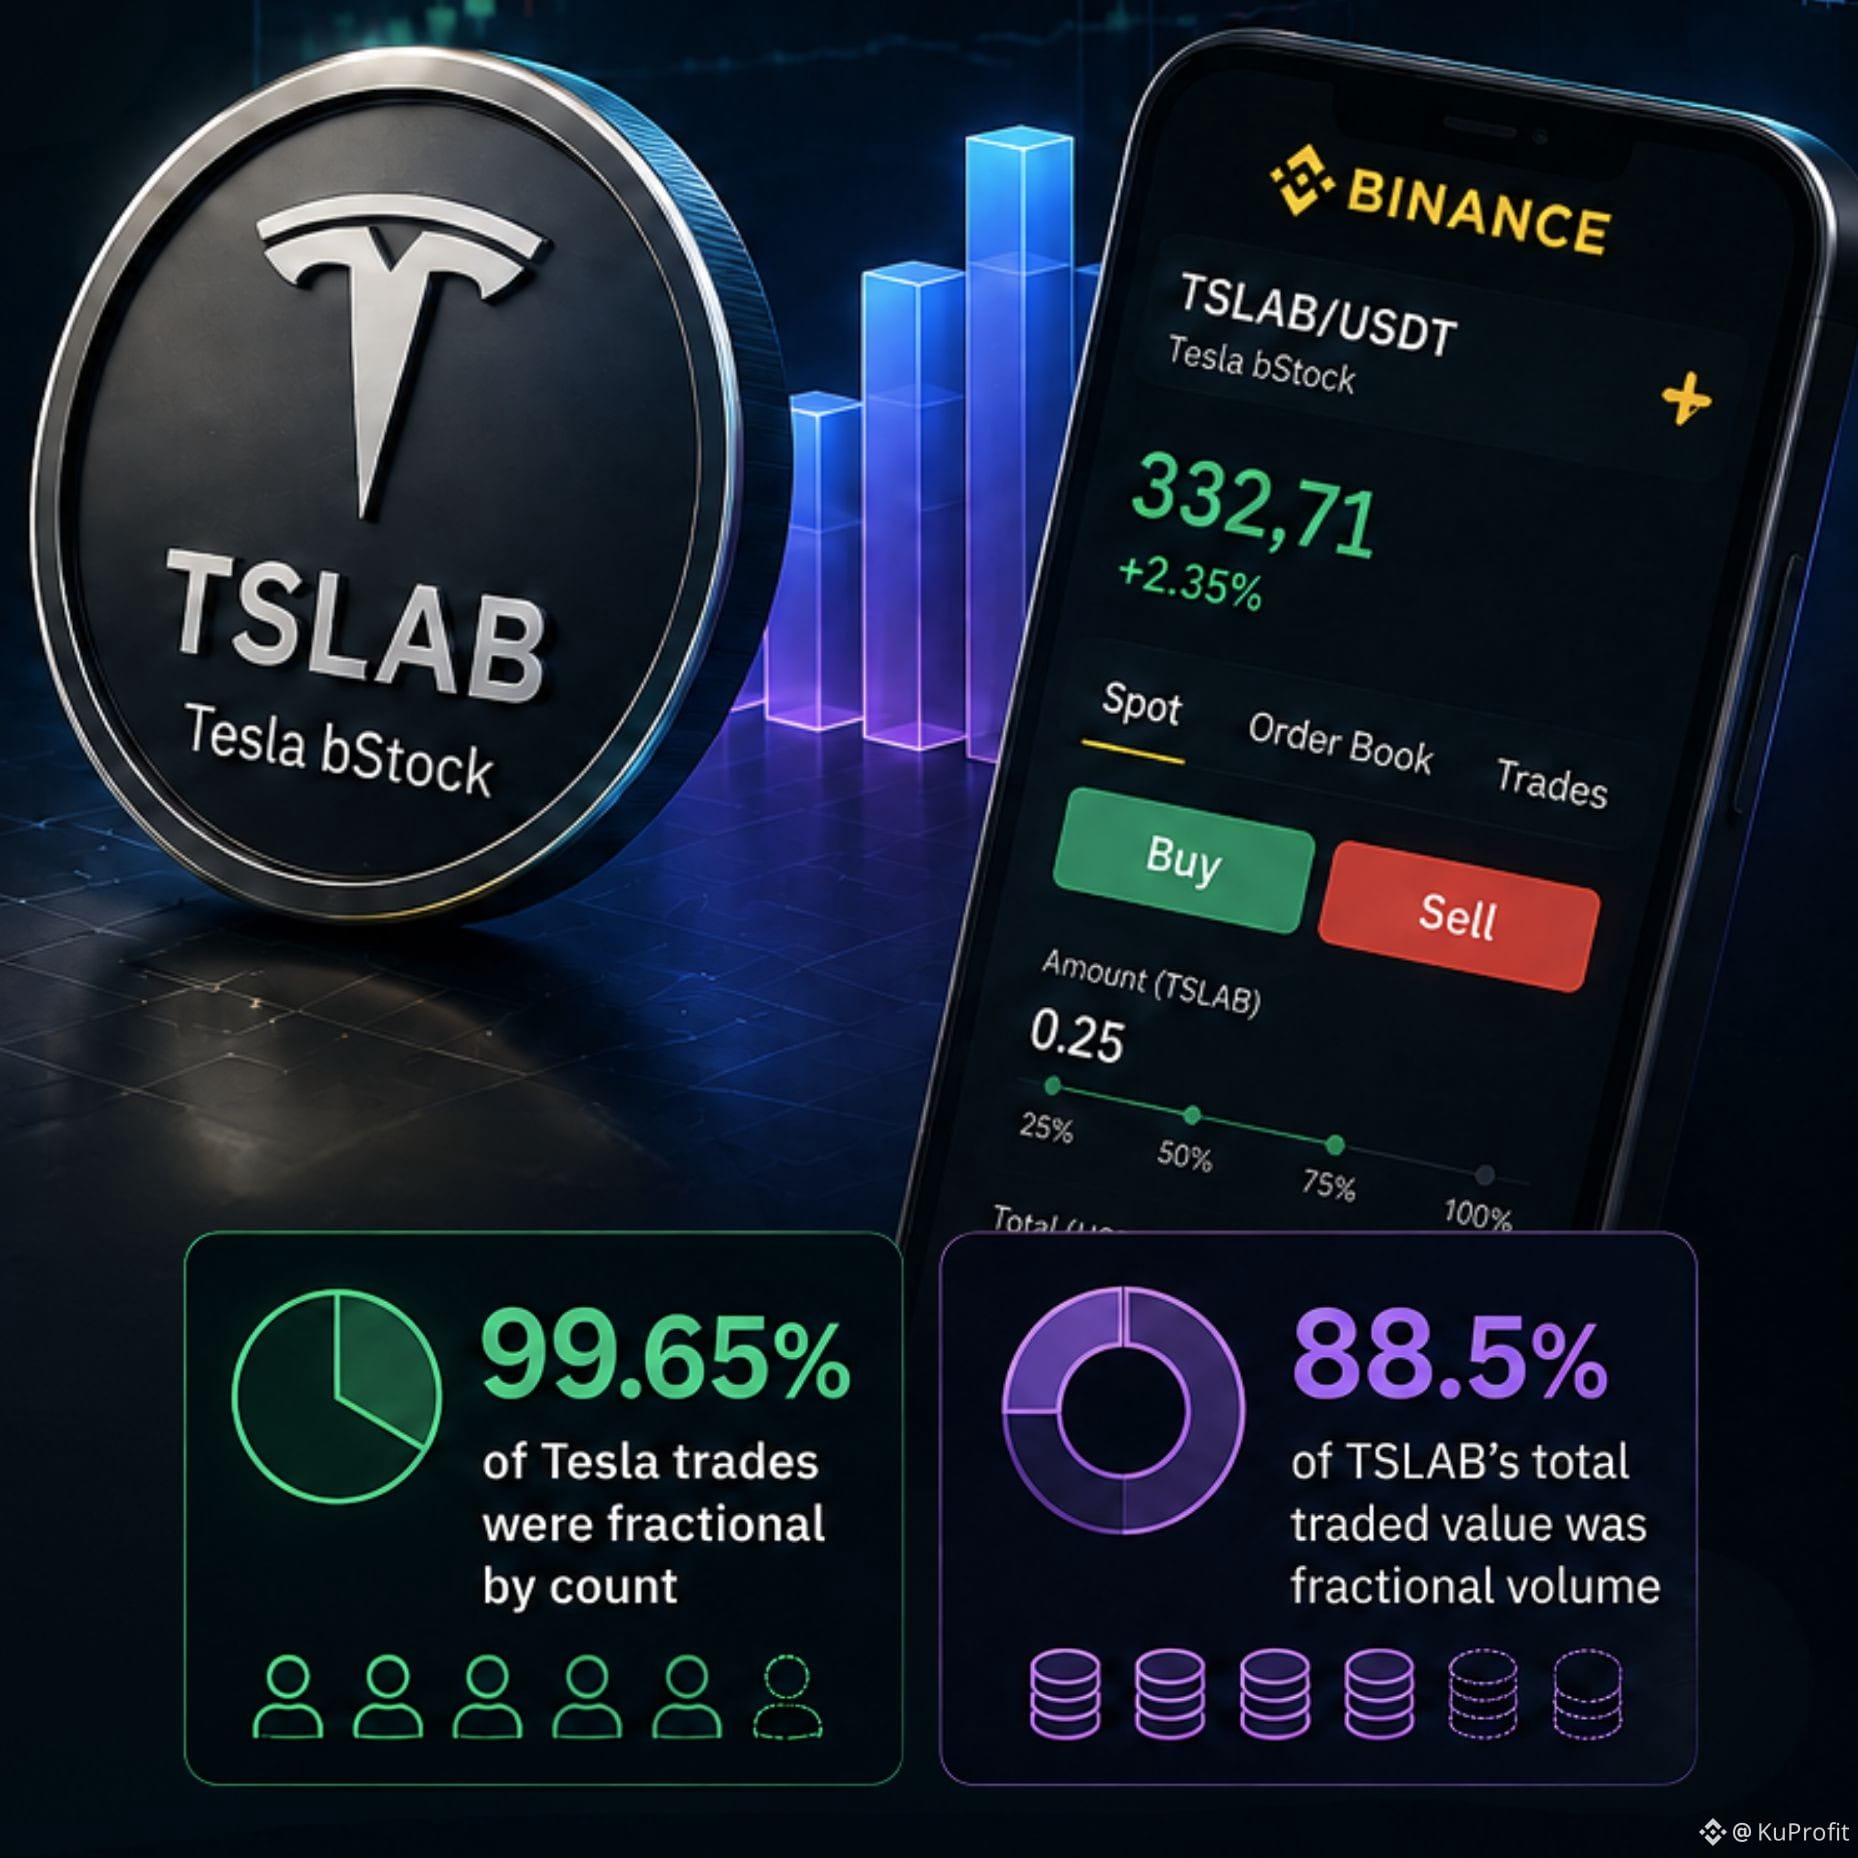
115
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
Binance98PercentReplenished
2 penayangan
39 Berdiskusi
Pembaruan Berita Binance | Binance Memperluas Proof of Reserves hingga 44 Token saat 98% Aset Terdampak Telah Diganti
Binance News
·Disukai 2 Kali
·798 penayangan
USMidterms-WhatAreMarketsExpecting?
185,700 penayangan
1,462 Berdiskusi
USOctoberNFP-AreRateCutsStillPossible
304,873 penayangan
2,407 Berdiskusi