

牛奔策略
你好,我是牛奔。
币圈长期生存选手,K线行为观察员,职业接盘与逃顶失败研究专家。
这些年,我长期活跃在牛市追涨、熊市抄底、震荡市左右挨打的第一线。
我一生都在这个充满未知的市场里摸爬滚打。
Pedagang dengan Frekuensi Tinggi
5.5 Tahun
1.7K+ Mengikuti
1.4K+ Pengikut
1.0K+ Disukai
Posting
Semua
Kuotasi
Video
PINNED
Terverifikasi
牛奔策略
·
--
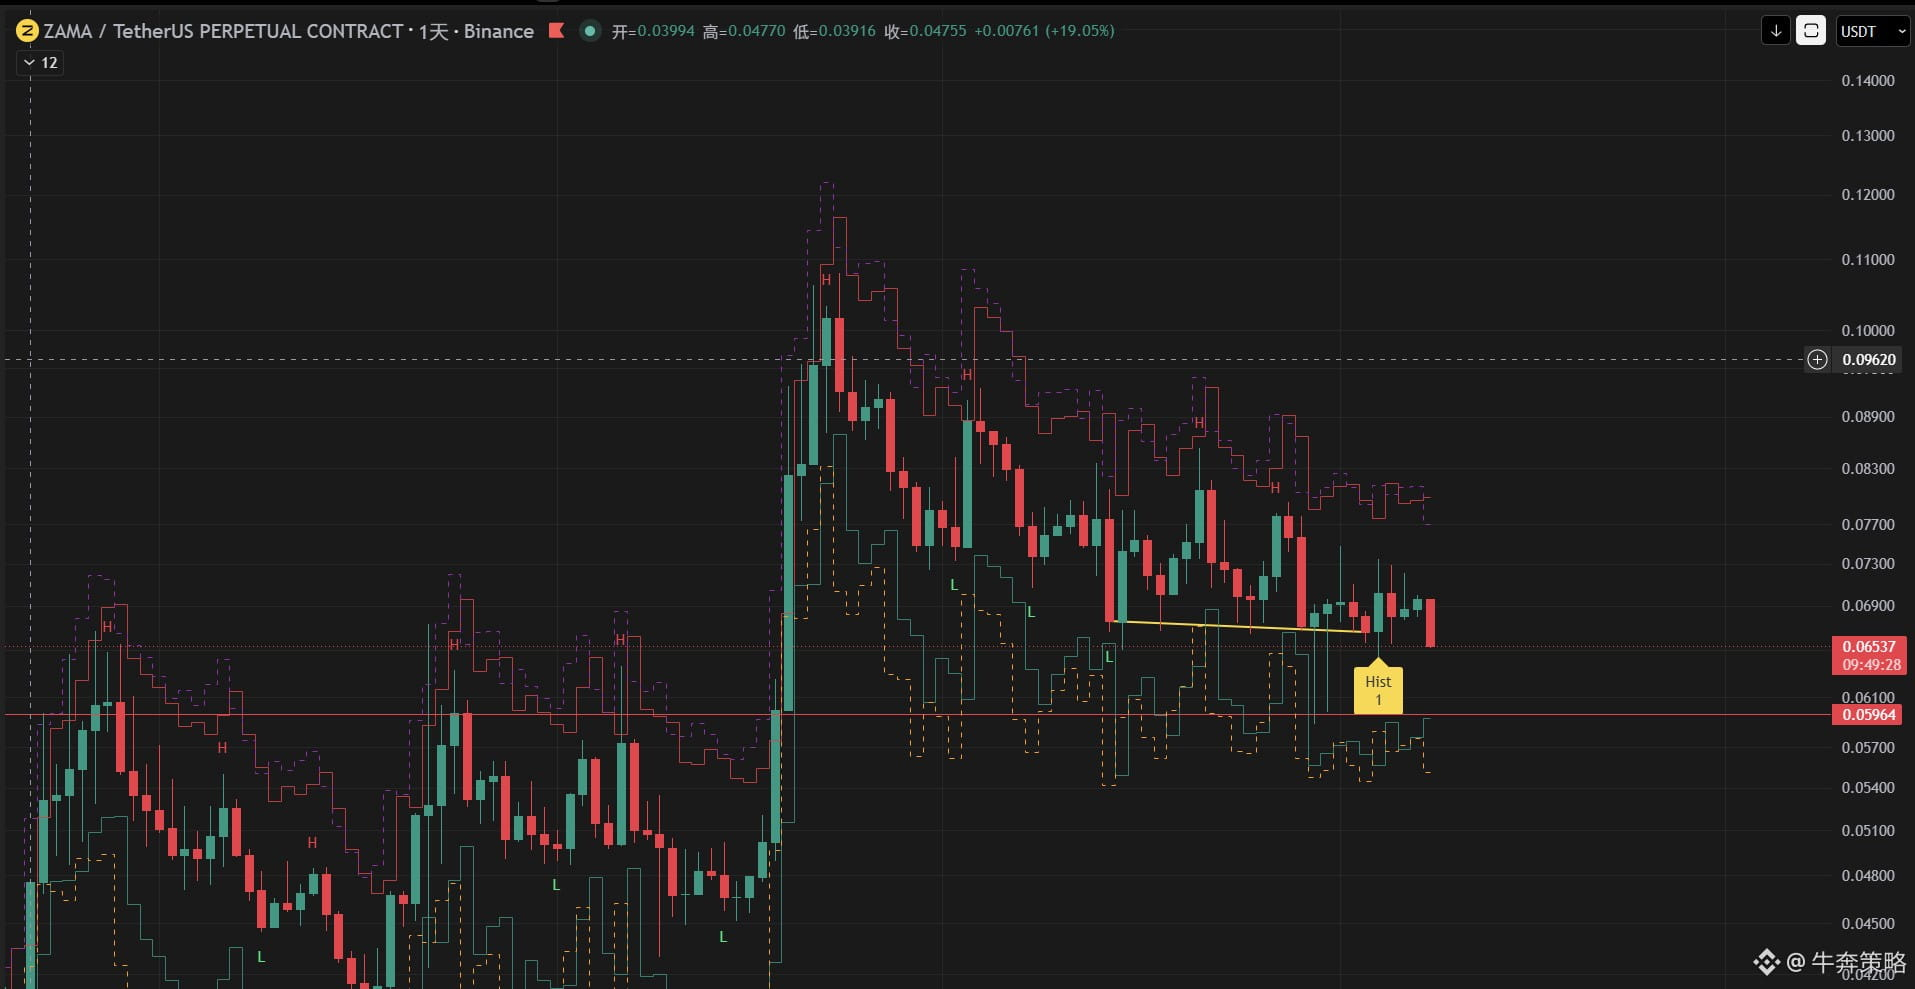
Bearish$ZAMA 的研究: Harus bertahan hidup sebagai infrastruktur komputasi privasi dengan susah payah, atau perlahan mati
I. Hubungan Inti antara ZAMA dan FHE
(1) Inti dari ZAMA bukanlah blockchain, melainkan FHE. FHE sendiri merupakan paradigma perhitungan terenkripsi data yang terbuka, sumber terbuka, dan telah berkembang secara akademis dalam jangka panjang. ZAMA menyediakan implementasi FHE yang telah diengineering dan lebih mudah digunakan, serta berupaya membangun alat pengembangan dan lingkungan eksekusi di atasnya.
(2) Secara mendasar: ZAMA = implementasi teknis dan upaya komersialisasi FHE, bukan FHE itu sendiri.
(3) Ini berarti: ada hambatan teknis, tetapi tidak memiliki sifat yang tidak dapat digantikan secara alami.
2. Jika ZAMA diposisikan sebagai 'L1/L2 privasi'
II. Jika ZAMA menetapkan dirinya sebagai rantai privasi:
(1) Menarik pengembang untuk menerapkan DApp/DeFi, secara langsung menampung ekosistem aplikasi di atas rantai, menangkap nilai melalui TVL, biaya transaksi, dan ekonomi token.
(2) Maka kesimpulannya sangat jelas: dalam kompetisi L1/L2 yang sangat padat saat ini, kegagalan hampir pasti terjadi.
(3) Privasi sebagai 'nilai jual utama' tidak cukup untuk mendorong roda putar rantai publik.
III. Jika ZAMA ingin menjadi 'Chainlink versi komputasi privasi'
(1) Ini adalah satu-satunya jalur yang mungkin dilalui ZAMA: tidak membuat rantai utama, melainkan menjadi infrastruktur komputasi privasi di lapisan eksekusi.
(2) Dengan posisi serupa: 'layanan komputasi privasi (Privacy-as-a-Service)' atau 'prosesor ko-eksekusi privasi'
(3) Namun muncul pertanyaan kunci: mengapa L1/L2 harus menyerahkan eksekusi privasi kepada ZAMA? Mereka tidak bisa melakukannya sendiri?
(4) Bukan masalah teknis, melainkan masalah kedaulatan.
IV. Risiko nyata ZAMA: selalu menjadi pilihan, tetapi tidak pernah menjadi pilihan wajib
(1) Sebelum ZAMA menjadi 'lapisan privasi yang tak bisa dihindari', ia menghadapi posisi berbahaya di tengah: FHE sangat penting, tetapi implementasinya bisa digantikan; permintaan privasi ada, tetapi tidak harus dikontrakkan.
(2) Rantai utama memiliki banyak pilihan: mengembangkan versi sederhana komputasi privasi sendiri, menggunakan ZK/TEE/privasi di lapisan aplikasi, atau menunda penyelesaian.
Kesimpulan: Jika tidak bisa diperluas ke aplikasi lintas rantai, sisa yang dimiliki ZAMA lebih banyak pada nilai narasi dan ruang spekulasi.
I. Hubungan Inti antara ZAMA dan FHE
(1) Inti dari ZAMA bukanlah blockchain, melainkan FHE. FHE sendiri merupakan paradigma perhitungan terenkripsi data yang terbuka, sumber terbuka, dan telah berkembang secara akademis dalam jangka panjang. ZAMA menyediakan implementasi FHE yang telah diengineering dan lebih mudah digunakan, serta berupaya membangun alat pengembangan dan lingkungan eksekusi di atasnya.
(2) Secara mendasar: ZAMA = implementasi teknis dan upaya komersialisasi FHE, bukan FHE itu sendiri.
(3) Ini berarti: ada hambatan teknis, tetapi tidak memiliki sifat yang tidak dapat digantikan secara alami.
2. Jika ZAMA diposisikan sebagai 'L1/L2 privasi'
II. Jika ZAMA menetapkan dirinya sebagai rantai privasi:
(1) Menarik pengembang untuk menerapkan DApp/DeFi, secara langsung menampung ekosistem aplikasi di atas rantai, menangkap nilai melalui TVL, biaya transaksi, dan ekonomi token.
(2) Maka kesimpulannya sangat jelas: dalam kompetisi L1/L2 yang sangat padat saat ini, kegagalan hampir pasti terjadi.
(3) Privasi sebagai 'nilai jual utama' tidak cukup untuk mendorong roda putar rantai publik.
III. Jika ZAMA ingin menjadi 'Chainlink versi komputasi privasi'
(1) Ini adalah satu-satunya jalur yang mungkin dilalui ZAMA: tidak membuat rantai utama, melainkan menjadi infrastruktur komputasi privasi di lapisan eksekusi.
(2) Dengan posisi serupa: 'layanan komputasi privasi (Privacy-as-a-Service)' atau 'prosesor ko-eksekusi privasi'
(3) Namun muncul pertanyaan kunci: mengapa L1/L2 harus menyerahkan eksekusi privasi kepada ZAMA? Mereka tidak bisa melakukannya sendiri?
(4) Bukan masalah teknis, melainkan masalah kedaulatan.
IV. Risiko nyata ZAMA: selalu menjadi pilihan, tetapi tidak pernah menjadi pilihan wajib
(1) Sebelum ZAMA menjadi 'lapisan privasi yang tak bisa dihindari', ia menghadapi posisi berbahaya di tengah: FHE sangat penting, tetapi implementasinya bisa digantikan; permintaan privasi ada, tetapi tidak harus dikontrakkan.
(2) Rantai utama memiliki banyak pilihan: mengembangkan versi sederhana komputasi privasi sendiri, menggunakan ZK/TEE/privasi di lapisan aplikasi, atau menunda penyelesaian.
Kesimpulan: Jika tidak bisa diperluas ke aplikasi lintas rantai, sisa yang dimiliki ZAMA lebih banyak pada nilai narasi dan ruang spekulasi.
Lihat terjemahan
牛奔策略
·
--
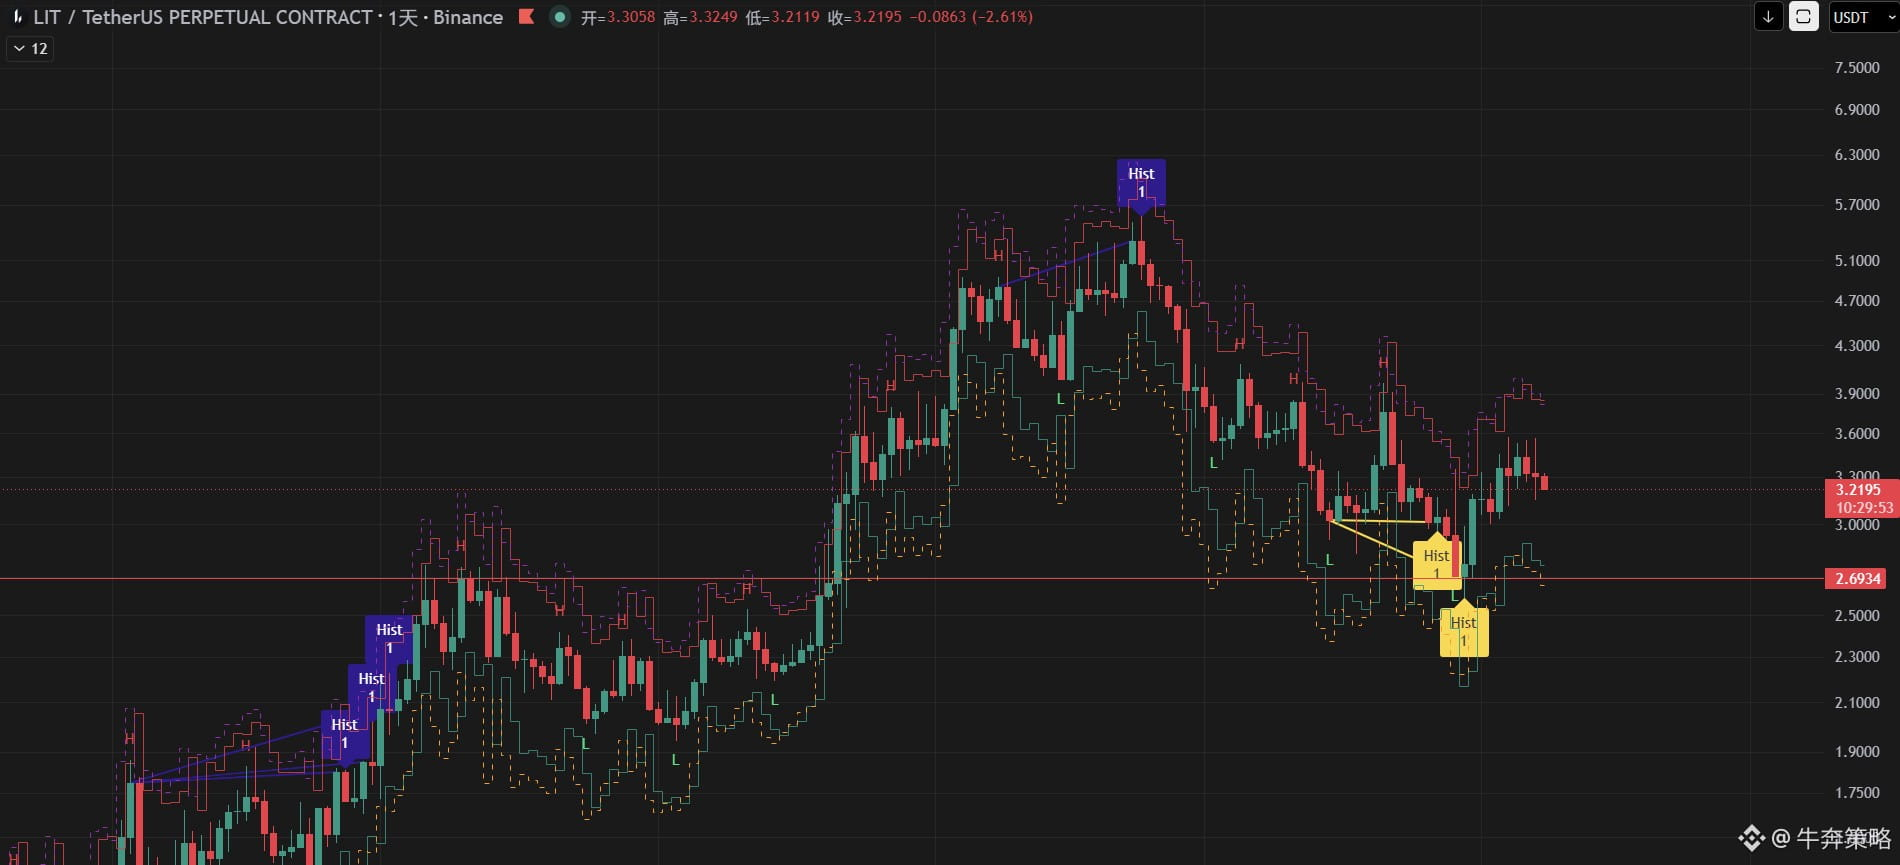
Bisakah Lighter menjadi nomor dua di Perp DEX?
Setiap sektor, yang paling saya perhatikan adalah proyek yang pada akhirnya bisa menempati dua posisi teratas. Karena ketika banyak sektor berkembang hingga tahap akhir, persaingannya akan semakin terkonsentrasi. Di sektor Perp DEX ini, posisi nomor satu HYPE untuk sementara masih sulit digoyang, tetapi Lighter sudah menjadi salah satu pesaing nomor dua yang menurut saya paling layak terus dipantau.
1. Posisi nomor satu HYPE, saat ini tidak ada keraguan apa pun
Hingga 8 November 2026, data DefiLlama menunjukkan bahwa volume perdagangan kontrak perpetual Hyperliquid selama 30 hari terakhir sekitar 236,9 miliar dolar AS. Jika bisnis Lighter di mainnet dan Robinhood Chain digabungkan, mainnet sekitar 55,8 miliar dolar AS, dan kontrak perpetual di Robinhood chain sekitar 19,2 miliar dolar AS, totalnya mendekati 75 miliar dolar AS. ASTER dalam 30 hari terakhir sekitar 46,2 miliar dolar AS.
1. Posisi nomor satu HYPE, saat ini tidak ada keraguan apa pun
Hingga 8 November 2026, data DefiLlama menunjukkan bahwa volume perdagangan kontrak perpetual Hyperliquid selama 30 hari terakhir sekitar 236,9 miliar dolar AS. Jika bisnis Lighter di mainnet dan Robinhood Chain digabungkan, mainnet sekitar 55,8 miliar dolar AS, dan kontrak perpetual di Robinhood chain sekitar 19,2 miliar dolar AS, totalnya mendekati 75 miliar dolar AS. ASTER dalam 30 hari terakhir sekitar 46,2 miliar dolar AS.
Lihat terjemahan
牛奔策略
·
--
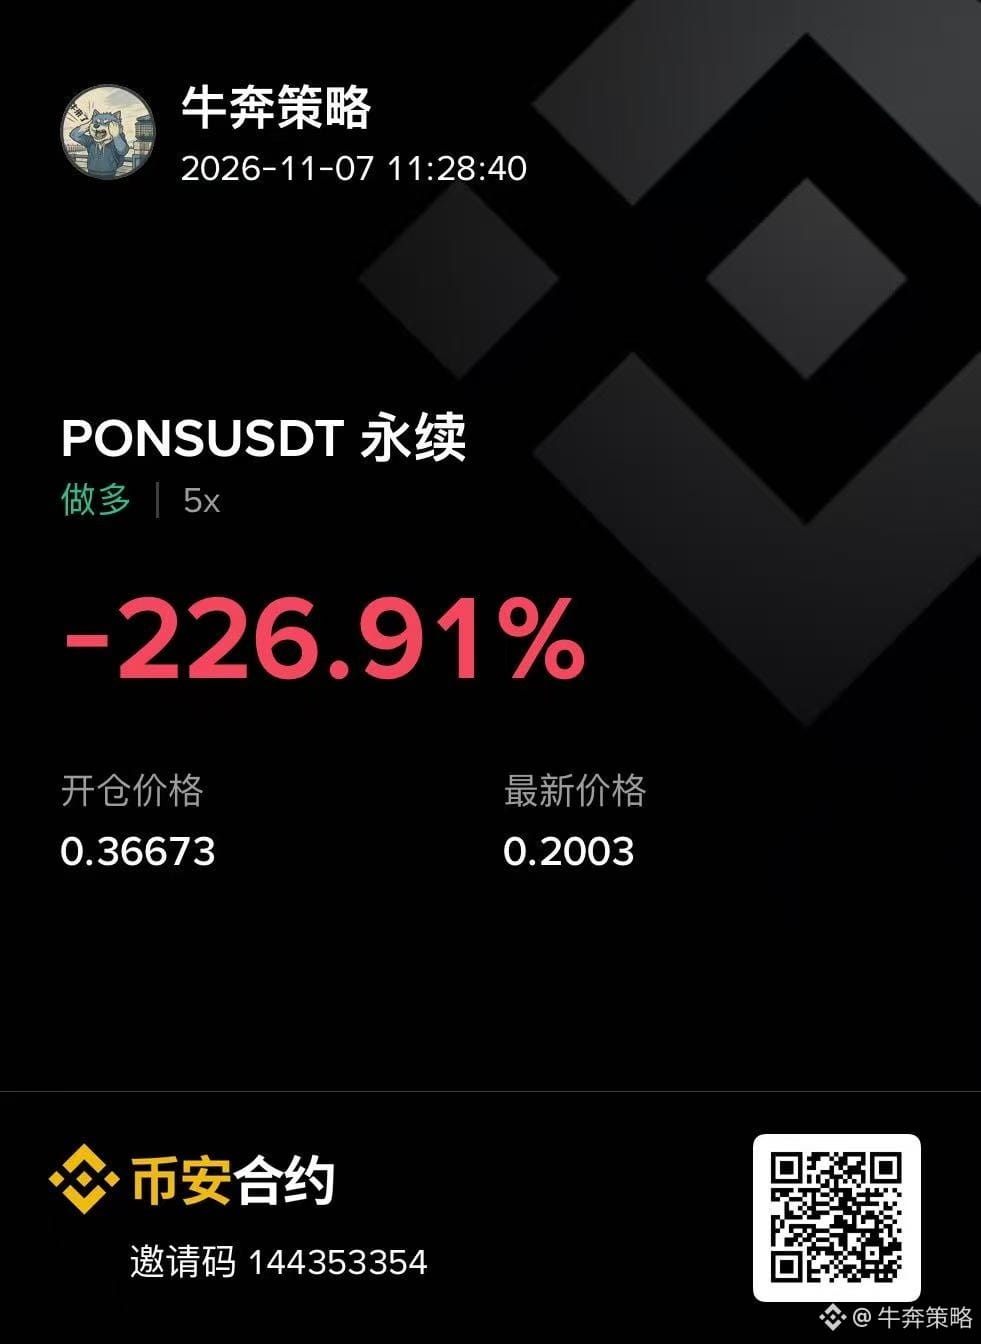
Apakah posisi long PONS saya masih bisa diselamatkan?
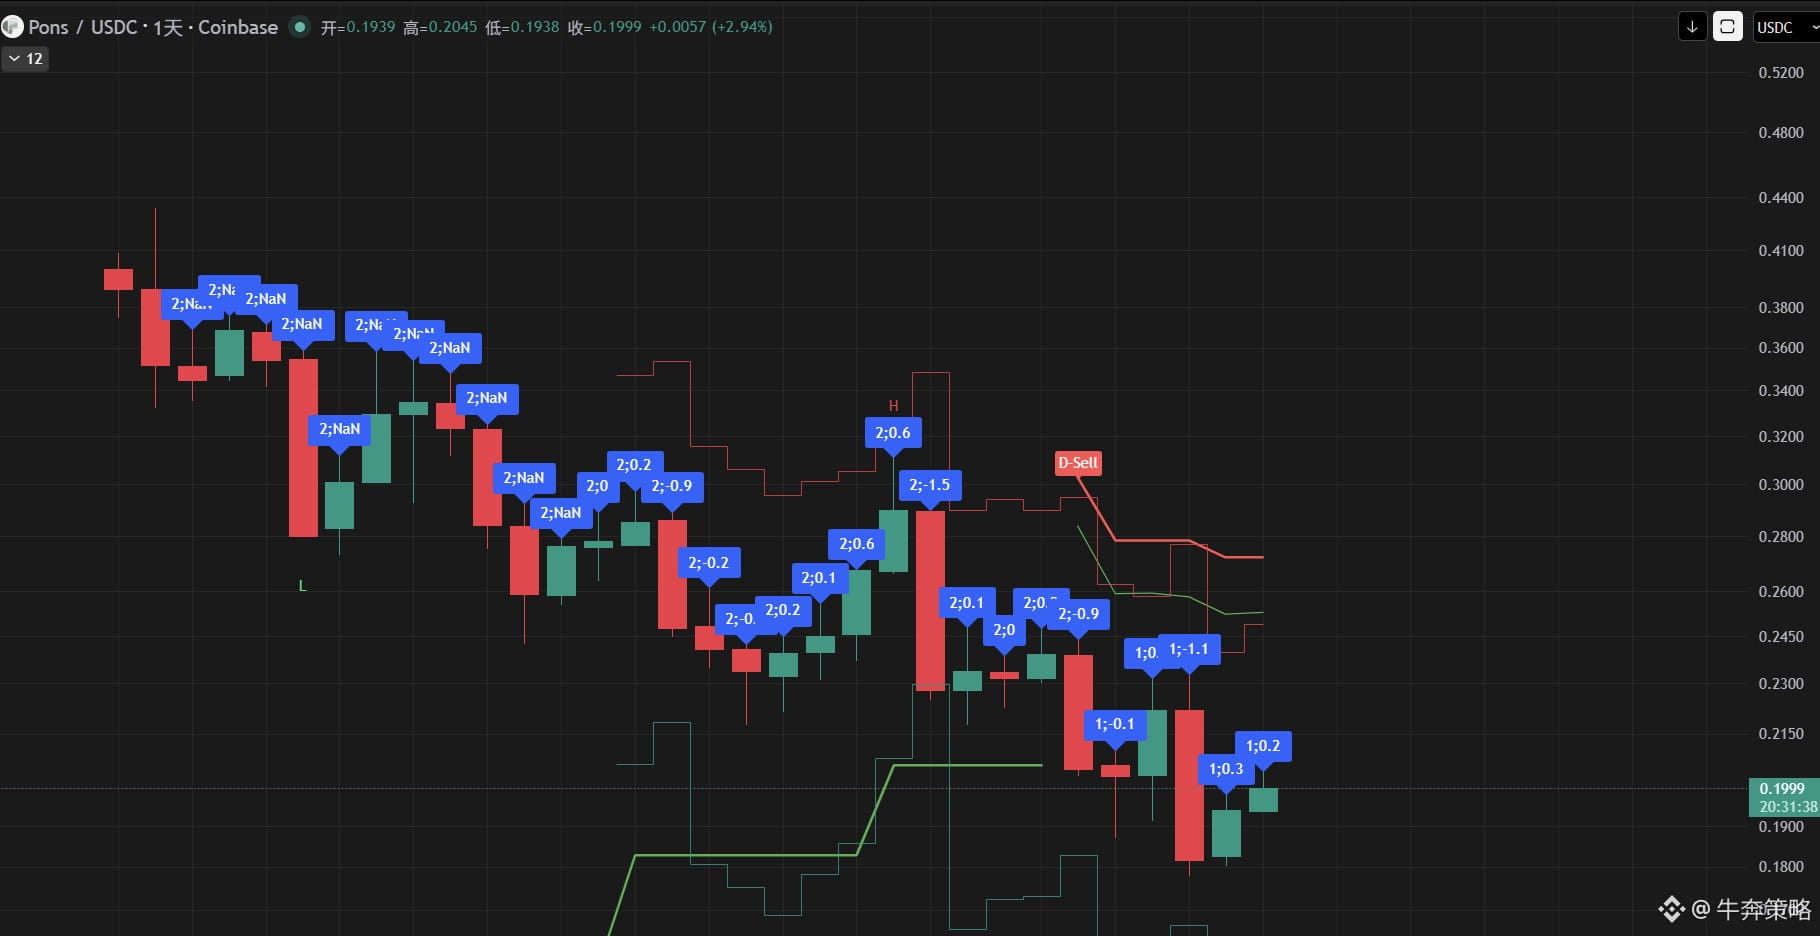
Posisi long yang saya buka dan tahan sampai sekarang belum menunjukkan tanda-tanda bisa terselamatkan.
PONS telah turun dari titik tertinggi historisnya, sekitar 0,97 dolar AS, menjadi sekitar 0,19 dolar AS, atau merosot lebih dari 80%. Namun masalahnya, harga turun, bisnis juga turun, dan penurunan bisnis masih berlangsung sangat cepat. Mungkin posisi long saya baru punya peluang untuk diselamatkan ketika bisnis berhenti merosot.
一. Nilai terbesar PONS tetaplah pembelian kembali
Alasan penting mengapa saya pertama kali tertarik pada PONS adalah karena PONS memiliki mekanisme penangkapan nilai yang nyata: volume perdagangan → biaya → pendapatan protokol → pembelian kembali PONS. Hingga saat ini, PONS telah menghasilkan total biaya sekitar 203 juta dolar AS, total pendapatan protokol sekitar 36,75 juta dolar AS, dan total keuntungan bagi pemegang token sekitar 23,91 juta dolar AS. Ini bukan proyek yang sepenuhnya ditopang oleh narasi. Namun, jika valuasinya berasal dari pendapatan dan pembelian kembali, maka ketika pendapatan turun, valuasinya juga harus dihitung ulang.
PONS telah turun dari titik tertinggi historisnya, sekitar 0,97 dolar AS, menjadi sekitar 0,19 dolar AS, atau merosot lebih dari 80%. Namun masalahnya, harga turun, bisnis juga turun, dan penurunan bisnis masih berlangsung sangat cepat. Mungkin posisi long saya baru punya peluang untuk diselamatkan ketika bisnis berhenti merosot.
一. Nilai terbesar PONS tetaplah pembelian kembali
Alasan penting mengapa saya pertama kali tertarik pada PONS adalah karena PONS memiliki mekanisme penangkapan nilai yang nyata: volume perdagangan → biaya → pendapatan protokol → pembelian kembali PONS. Hingga saat ini, PONS telah menghasilkan total biaya sekitar 203 juta dolar AS, total pendapatan protokol sekitar 36,75 juta dolar AS, dan total keuntungan bagi pemegang token sekitar 23,91 juta dolar AS. Ini bukan proyek yang sepenuhnya ditopang oleh narasi. Namun, jika valuasinya berasal dari pendapatan dan pembelian kembali, maka ketika pendapatan turun, valuasinya juga harus dihitung ulang.
牛奔策略
·
--
Apakah EDGE akan menjadi DYDX berikutnya?
Kesimpulan: $EDGE memiliki pendapatan riil dan melakukan pembelian kembali, tetapi sejauh ini belum membuktikan bahwa ia mampu kembali bertumbuh.
Belakangan ini saya terus meneliti EDGE. Awalnya, alasan saya tertarik sebenarnya sederhana: pendapatan riil, pembelian kembali yang nyata, dan valuasi yang terlihat sangat murah.
Saat ini, total pembelian kembali dan pembakaran EDGE telah mencapai 5,09% dari total pasokan. Dalam 30 hari terakhir, Holder Revenue token mencapai sekitar 618.000 dolar AS. Dengan kapitalisasi pasar beredar saat ini sekitar 118 juta dolar AS, tingkat pengembalian nilai tahunan masih sekitar 6%.
Jika hanya melihat angka-angka ini, EDGE bahkan tergolong aset yang cukup “murah” di sektor DEX saat ini. Namun, semakin dalam saya menelitinya, semakin berhati-hati saya. Sebab, masalah terbesar EDGE saat ini mungkin bukan harganya, melainkan: apakah EDGE akan menjadi DYDX berikutnya?
Belakangan ini saya terus meneliti EDGE. Awalnya, alasan saya tertarik sebenarnya sederhana: pendapatan riil, pembelian kembali yang nyata, dan valuasi yang terlihat sangat murah.
Saat ini, total pembelian kembali dan pembakaran EDGE telah mencapai 5,09% dari total pasokan. Dalam 30 hari terakhir, Holder Revenue token mencapai sekitar 618.000 dolar AS. Dengan kapitalisasi pasar beredar saat ini sekitar 118 juta dolar AS, tingkat pengembalian nilai tahunan masih sekitar 6%.
Jika hanya melihat angka-angka ini, EDGE bahkan tergolong aset yang cukup “murah” di sektor DEX saat ini. Namun, semakin dalam saya menelitinya, semakin berhati-hati saya. Sebab, masalah terbesar EDGE saat ini mungkin bukan harganya, melainkan: apakah EDGE akan menjadi DYDX berikutnya?
Lihat terjemahan
Masuk untuk menjelajahi konten lainnya